


日本FP協会・金融財政事情研究会の公式問題・模範解答を、級・学科/実技・公開年度に分けて収録しています。CBT公開問題は1セットの公表問題で、全受験者への出題を網羅するものではありません。
2024年1月 3級 実技 個人資産相談業務の概要
老齢基礎年金の年金額の計算
ライフプランニングと資金計画 · 公的年金 / 老齢基礎年金 / 保険料納付済期間
45歳の個人事業主Aさん(1978年9月3日生まれ)の公的年金加入歴(60歳までの見込みを含む)は、20歳から22歳までが国民年金保険料未納期間31月、22歳から41歳までが厚生年金保険被保険者期間228月、41歳から60歳までが国民年金保険料納付済期間221月である。Aさんが老齢基礎年金を65歳から受給開始する場合の年金額(2023年度価額)を試算する計算式として、最も適切なものを1つ選びなさい。
解答・解説を表示
解答
2
解説
老齢基礎年金の満額(2023年度は795,000円)を受給するには、480月の保険料納付済期間が必要です。会社員などとして加入した厚生年金の期間(第2号被保険者期間)のうち、20歳以上60歳未満の部分は、老齢基礎年金の計算では国民年金の保険料納付済期間として扱われます。また、保険料を納めていない未納期間は受給資格期間には入りますが、年金額を計算する月数には入りません。
解き方
- 加入履歴の中から、老齢基礎年金の計算に使う納付済期間を探します。20歳から60歳までの厚生年金の期間228月と、国民年金の保険料納付済期間221月がこれにあたります。
- 保険料を納めた月数を合計します(228月+221月=449月)。未納期間の31月は加えません。
- 2023年度の満額795,000円に、納付済月数の割合(449月/480月)をかける式を選びます。
- 選択肢 1不正解
- 国民年金の保険料納付済期間221月だけを分子にしており、第2号被保険者期間である厚生年金の228月が入っていないため不適切です。
- 選択肢 2正解
- 厚生年金の期間228月と国民年金の保険料納付済期間221月を合わせた449月を分子にする、正しい式です。
- 選択肢 3不正解
- 未納期間31月まで含めて満額(480月/480月)として計算しているため不適切です。
関連する分野を学ぶ
覚えるポイント
- 厚生年金加入期間のうち20歳以上60歳未満の部分は老齢基礎年金の納付済月数に算入される。
間違えやすいところ
- 厚生年金の期間は老齢厚生年金にしか関係しないと思い込み、老齢基礎年金の月数から外してしまう間違いに注意しましょう。
出題の前提:2023年10月1日現在施行の法令等(2023年度の老齢基礎年金満額は795,000円)
出典:金融財政事情研究会『2024年1月 3級 実技 個人資産相談業務』
公式問題 p.3(公式掲載ページ) ↗(www.kinzai.or.jp)
小規模企業共済制度の概要と税務
ライフプランニングと資金計画 · 小規模企業共済 / 掛金の所得控除 / 共済金の退職所得扱い
小規模企業共済制度に関する説明文の空欄①~③に入る語句の組合せとして、最も適切なものを1つ選びなさい。 「小規模企業共済制度は、個人事業主が廃業等した場合に必要となる資金を準備しておくための制度です。毎月の掛金は、1,000円から( ① )までの範囲内(500円単位)で選択でき、支払った掛金は( ② )の対象となります。共済金(死亡事由以外)の受取方法には『一括受取り』『分割受取り』『一括受取りと分割受取りの併用』があり、『一括受取り』の共済金は、( ③ )として所得税の課税対象となります」
解答・解説を表示
解答
2
解説
小規模企業共済制度は、小規模企業の個人事業主や会社役員のための退職金づくりの制度です。掛金は月額1,000円から70,000円まで(500円単位)で、支払った掛金の全額が「小規模企業共済等掛金控除」として課税所得から差し引く所得控除になります。また、廃業などで一括して受け取る共済金は、退職所得控除を使える退職所得として課税されます(分割で受け取るときは公的年金等の雑所得です)。
解き方
- 空欄①の掛金の上限を確かめます。毎月の掛金は1,000円から70,000円まで(500円単位)です(68,000円はiDeCo(個人型確定拠出年金)の第1号被保険者の上限などと混同しやすい金額です)。
- 空欄②の掛金の税金の扱いを確かめます。全額が「小規模企業共済等掛金控除」として所得控除の対象です(税額控除ではありません)。
- 空欄③の一括受け取りの共済金の所得区分を確かめます。退職金の性質を持つため「退職所得」として課税されます(一時所得ではありません)。
- ①70,000円・②所得控除・③退職所得の組み合わせである選択肢2を選びます。
- 選択肢 1不正解
- 掛金の上限を68,000円(iDeCoなどの月額上限)と間違えており、一括受け取りの共済金も一時所得ではなく退職所得なので不適切です。
- 選択肢 2正解
- 掛金の上限は70,000円、掛金は全額が所得控除、一括受け取りの共済金は退職所得となり、空欄①~③の組み合わせがすべて適切です。
- 選択肢 3不正解
- 掛金は税額控除ではなく所得控除で、一括受け取りの共済金は一時所得ではなく退職所得なので不適切です。
覚えるポイント
- 小規模企業共済の掛金上限は月額7万円、全額が所得控除、一括受取は退職所得扱い。
間違えやすいところ
- 国民年金基金やiDeCo(第1号被保険者)の月額上限68,000円と、小規模企業共済の月額上限70,000円を混同しないように注意しましょう。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 3級 実技 個人資産相談業務』
公式問題 p.4(公式掲載ページ) ↗(www.kinzai.or.jp)
老後の年金を増やす制度(iDeCo・国民年金基金・付加年金)
ライフプランニングと資金計画 · 付加年金 / 国民年金基金 / 確定拠出年金
老後の年金収入を増やす各種制度に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
3
解説
国民年金の第1号被保険者は、老後の年金を増やすために付加年金や国民年金基金、iDeCo(個人型確定拠出年金)などの制度を使えます。付加保険料と、受け取る付加年金額の計算のもとになる金額は別なので、その違いや国民年金基金との併用の制限を正しくおさえましょう。
解き方
- 付加年金の保険料と受給額の計算式を確かめます(保険料は月額400円、受け取る年金額は200円×納付済月数です)。
- iDeCo、国民年金基金、付加年金のそれぞれの内容を照らし合わせ、誤っている記述を探します。
- 選択肢 1不正解
- iDeCo(個人型確定拠出年金)は加入者本人が運用を指図し、その運用結果によって将来受け取る年金額が変わる仕組みなので適切です。
- 選択肢 2不正解
- 国民年金基金は第1号被保険者の上乗せ年金で、加入は口数単位、1口目は終身年金(A型・B型)から選ぶ決まりなので適切です。
- 選択肢 3正解
- 付加年金の付加保険料は月額400円です。「200円×付加保険料納付月数」で出るのは毎年の受給額なので、月額200円を納めるという記述は不適切です。
関連する分野を学ぶ
覚えるポイント
- 付加保険料は月額400円、受給できる付加年金額は年額「200円×納付済月数」であり、2年受給すれば納付額の元が取れる設計です。
間違えやすいところ
- 付加保険料の月額「400円」と、年金額を計算するときの「200円」を混同しやすいので注意しましょう。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 3級 実技 個人資産相談業務』
公式問題 p.4(公式掲載ページ) ↗(www.kinzai.or.jp)
株式の投資指標(PER・PBR・ROE・配当性向)
金融資産運用 · PER / PBR / ROE / 配当性向 / 配当利回り
資料のX社に関する財務データ(総資産1,000億円、自己資本600億円、当期純利益60億円、年間配当金総額15億円、発行済株式数5,000万株、株価1,500円)から算出される投資指標に関する記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
3
解説
株式の投資指標には、株価が割安か割高かをみるPER(株価収益率)やPBR(株価純資産倍率)、経営の効率をみるROE(自己資本利益率)、利益をどれだけ株主に還元したかをみる配当性向、株価に対する配当の見返りをみる配当利回りなどがあります。それぞれの定義と意味を区別して覚えましょう。
解き方
- 1株当たり純利益(EPS)=当期純利益60億円÷5,000万株=120円、1株当たり純資産(BPS)=自己資本600億円÷5,000万株=1,200円を計算します。
- PER=株価1,500円÷EPS120円=12.5倍、PBR=株価1,500円÷BPS1,200円=1.25倍、ROE=当期純利益60億円÷自己資本600億円=10%を計算し、各選択肢の数値と内容を確かめます。
- 配当性向の計算(配当総額15億円÷当期純利益60億円=25%)は合っていますが、文の最初の定義が「配当性向」ではなく「配当利回り」の説明になっていることを確かめます。
- 選択肢 1不正解
- EPSが120円なのでPERは1,500円÷120円=12.5倍、BPSが1,200円なのでPBRは1,500円÷1,200円=1.25倍となり、記述も指標の性質も適切です。
- 選択肢 2不正解
- ROE(自己資本利益率)は当期純利益60億円÷自己資本600億円×100=10%で、経営の効率の高さを表す指標として適切です。
- 選択肢 3正解
- 「株価に対する1株当たりの年間配当金の割合」は配当利回りの定義です。配当性向は「当期純利益に対する年間配当金の割合」なので不適切です。
関連する分野を学ぶ
覚えるポイント
- 配当利回り=1株当たり年間配当金÷株価、配当性向=年間配当金総額÷当期純利益(または1株当たり配当金÷EPS)です。
間違えやすいところ
- 計算結果の数値(25%)だけを見て正しいと決めつけず、指標の定義(株価に対する割合なのか、純利益に対する割合なのか)をよく読み取ることが大切です。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 3級 実技 個人資産相談業務』
公式問題 p.5(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.6(公式掲載ページ) ↗(www.kinzai.or.jp)
公社債投資の留意点と税金・格付
金融資産運用 · 特定公社債 / 債券の格付 / 利子所得の課税関係
設例のY社債(格付BBB、表面利率1.2%の特定公社債)に投資する場合の留意点等に関するFPの説明として、次のうち最も適切なものはどれか。
解答・解説を表示
解答
3
解説
債券の格付では、BBB格以上が投資適格債、BB格以下が投機的格付(ジャンク債)とされます。受け取る利子は、購入価格ではなく額面金額に表面利率をかけて求めます。特定公社債の利子は申告分離課税の対象ですが、確定申告をしなくてもよい制度を選ぶこともできます。
解き方
- 選択肢1の格付の定義(BBB格以上が投資適格債、BB格以下が投機的格付)を確かめ、誤りと判断します。
- 選択肢2の利子の計算の基準(購入価格ではなく額面金額にかける)を確かめ、誤りと判断します。
- 選択肢3の税制(20.315%の申告分離課税と確定申告不要制度の適用)を確かめ、適切と判断します。
- 選択肢 1不正解
- 一般にBBB格以上は投資適格債とされ、BB格以下が投機的格付(ジャンク債)と呼ばれます。
- 選択肢 2不正解
- 毎年受け取る利子は、購入価格ではなく「額面金額」に表面利率をかけて計算します。
- 選択肢 3正解
- 特定公社債の利子は20.315%が源泉徴収等され申告分離課税となりますが、確定申告不要制度を選ぶこともできます。
関連する分野を学ぶ
覚えるポイント
- 債券格付はBBB以上が投資適格、BB以下が投機的格付となります。
間違えやすいところ
- 利子の計算の基準を購入価格と混同せず、必ず額面金額にかける点に注意しましょう。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 3級 実技 個人資産相談業務』
公式問題 p.5(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.6(公式掲載ページ) ↗(www.kinzai.or.jp)
債券の最終利回りの計算
金融資産運用 · 債券利回り / 最終利回り / 単利計算
〈Y社債に関する資料〉(購入価格103円、表面利率1.2%、残存期間5年、償還価格100円)の条件で購入した場合の最終利回り(年率・単利)として、次のうちどれか。なお、税金や手数料等は考慮せず、答は%表示における小数点以下第3位を四捨五入すること。
解答・解説を表示
解答
1
解説
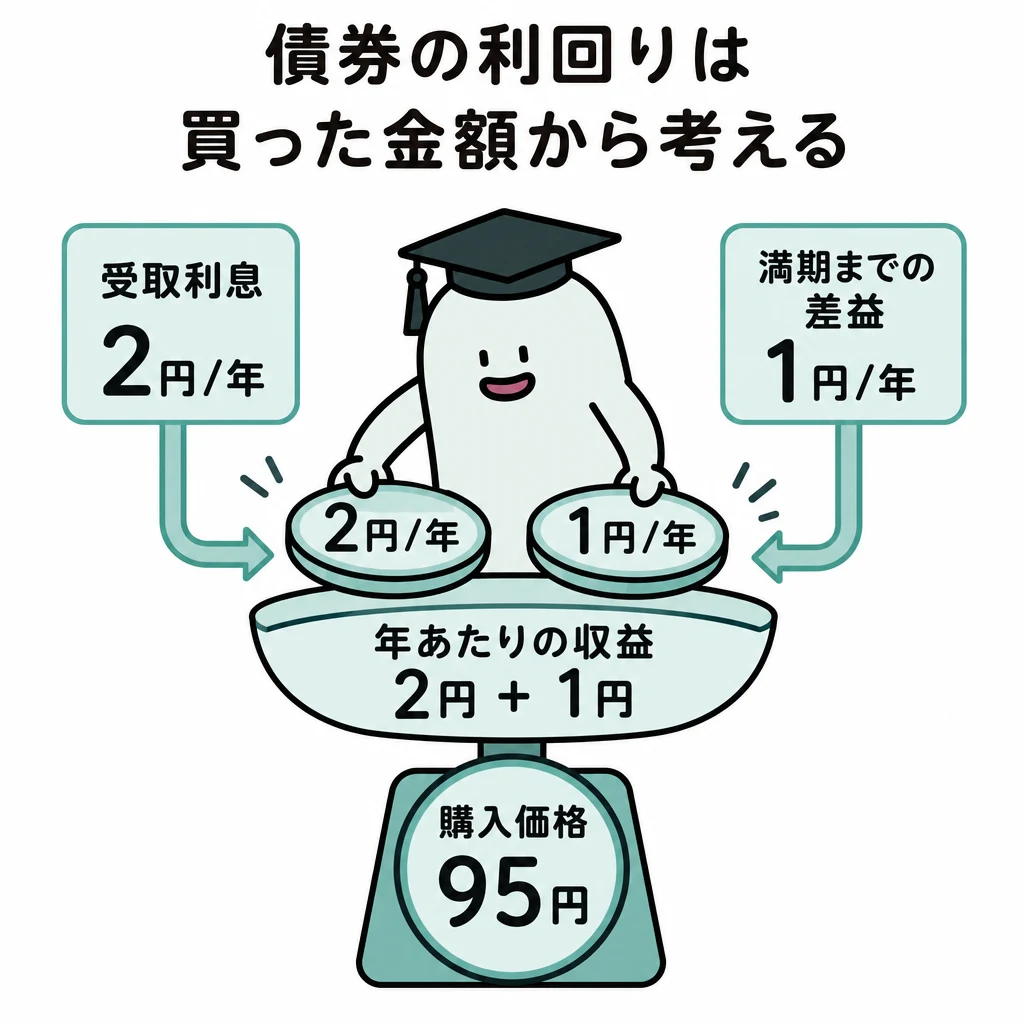
最終利回り(単利・年率)は、毎年の受取利息(表面利率)に、1年当たりの償還差損益[(償還価格-購入価格)÷残存年数]を足した合計収益を、購入価格で割って%で表します。
解き方
- 1年当たりの償還差損益を計算します:(100円-103円)÷5年=-0.60円です。
- 1年間の合計収益を計算します:表面利率1.2円+(-0.60円)=0.60円です。
- 合計収益を購入価格103円で割って利回りを求め、四捨五入します:0.60÷103×100≒0.5825%→0.58%です。
- 選択肢 1正解
- 式[1.2+(100-103)/5]/103×100の計算結果は0.5825…%となり、小数点以下第3位を四捨五入すると0.58%です。
- 選択肢 2不正解
- 分子の年間収益0.60円を額面100円で割ると0.60%になりますが、分母は購入価格103円にする必要があります。
- 選択肢 3不正解
- 表面利率1.2%を購入価格103円で割った直接利回り(約1.17%)で、償還差損が反映されていません。
関連する分野を学ぶ
覚えるポイント
- 利回り計算の分母は「額面金額」ではなく「購入価格」を用います。
間違えやすいところ
- 購入価格が額面を超えるオーバーパー投資では、償還時に差損が出て分子から引かれる点に注意しましょう。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 3級 実技 個人資産相談業務』
公式問題 p.5(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.6(公式掲載ページ) ↗(www.kinzai.or.jp)
総所得金額の計算
タックスプランニング · 給与所得 / 不動産所得 / 一時所得 / 総所得金額
設例のAさんの2023年分の所得税における総所得金額として、最も適切なものを次の選択肢の中から1つ選びなさい。 〈Aさんの2023年分の収入等に関する資料〉 ・給与収入の金額:750万円 ・不動産所得の金額:30万円 ・一時払養老保険(10年満期)の満期保険金: 契約年月 2013年8月、契約者・被保険者・満期保険金受取人 Aさん、死亡保険金受取人 妻Bさん、満期保険金額 350万円、正味払込保険料 330万円 〈給与所得控除額〉 給与収入660万円超~850万円以下:収入金額×10%+110万円
解答・解説を表示
解答
1
解説
総所得金額は、給与所得や不動産所得などの各種所得の金額を合計して求めます。本人が満期保険金を受け取ったときの一時所得は「満期保険金額-払込保険料-特別控除(最高50万円)」で計算し、差益が特別控除額以下なら0円になります。
解き方
- 給与収入750万円から給与所得控除額(750万円×10%+110万円=185万円)を差し引き、給与所得金額を565万円と求めます。
- 一時払養老保険の差益(350万円-330万円=20万円)から一時所得の特別控除額(最高50万円)を引くと0円以下になるため、一時所得の金額は0円になります。
- 給与所得565万円と不動産所得30万円を合計して、総所得金額595万円を出します。
- 選択肢 1正解
- 給与所得565万円と不動産所得30万円を合わせた595万円が正しく計算されています。
- 選択肢 2不正解
- 一時所得の差益20万円の2分の1(10万円)を誤って足した場合の数値(605万円)なので不適切です。
- 選択肢 3不正解
- 一時所得の差益20万円をそのまま全部足した場合の数値(615万円)なので不適切です。
関連する分野を学ぶ
覚えるポイント
- 一時所得の金額=総収入金額-支出金額-特別控除額(最高50万円)であり、総所得金額に算入するのはその2分の1です。
間違えやすいところ
- 保険期間が5年超の一時払養老保険は源泉分離課税の対象外で一時所得になりますが、差益が50万円以下だと課税される一時所得が0円になる点を見落としやすいです。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 3級 実技 個人資産相談業務』
公式問題 p.7(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.8(公式掲載ページ) ↗(www.kinzai.or.jp)
所得控除(基礎控除・扶養控除・配偶者控除)の判定
タックスプランニング · 所得控除 / 扶養控除 / 配偶者控除 / 基礎控除
設例のAさんの2023年分の所得税における所得控除に関する次の記述のうち、最も適切なものを1つ選びなさい。
解答・解説を表示
解答
2
解説
扶養控除は16歳以上の控除対象扶養親族に適用され、19歳以上23歳未満の特定扶養親族は63万円、それ以外の一般の控除対象扶養親族は38万円が控除されます。生計を一にする配偶者や親族の合計所得の要件と、本人の合計所得の要件も満たす必要があります。
解き方
- 長男Cさん(20歳・収入なし)は19歳以上23歳未満なので特定扶養親族にあたり、控除額は63万円です。
- 長女Dさん(17歳・収入なし)は16歳以上19歳未満なので一般の控除対象扶養親族にあたり、控除額は38万円です。
- 扶養控除の合計額は63万円+38万円=101万円となり、記述2が最も適切だと判断できます。
- 選択肢 1不正解
- Aさんの合計所得金額は2,400万円以下なので、基礎控除の控除額は48万円(38万円ではありません)。
- 選択肢 2正解
- 特定扶養親族の長男Cさん(63万円)と一般の控除対象扶養親族の長女Dさん(38万円)を合わせて101万円となり、正しい記述です。
- 選択肢 3不正解
- 妻Bさんは70歳未満の控除対象配偶者で、Aさんの合計所得金額は900万円以下なので、配偶者控除の控除額は38万円(48万円ではありません)。
関連する分野を学ぶ
覚えるポイント
- 特定扶養親族(19歳以上23歳未満)の控除額は63万円、一般の控除対象扶養親族(16歳以上19歳未満、23歳以上70歳未満)は38万円です。
間違えやすいところ
- 所得税の基礎控除額(48万円)と一般の配偶者控除額(38万円)を混同したり、特定扶養親族の控除額(63万円)を足し忘れたりする間違いに注意しましょう。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 3級 実技 個人資産相談業務』
公式問題 p.7(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.8(公式掲載ページ) ↗(www.kinzai.or.jp)
所得税の課税関係(所得控除・満期保険金・確定申告義務)
タックスプランニング · 社会保険料控除 / 一時所得 / 一時払養老保険の課税 / 確定申告の要否
給与所得者であるAさんの2023年分の所得税の課税に関する次の記述のうち、最も不適切なものはどれか。なお、Aさんは生計を一にする大学生の長男Cさんの国民年金保険料を支払っており、当年中に満期差益のある10年満期の一時払養老保険金を受領したほか、30万円の不動産所得がある。
解答・解説を表示
解答
2
解説
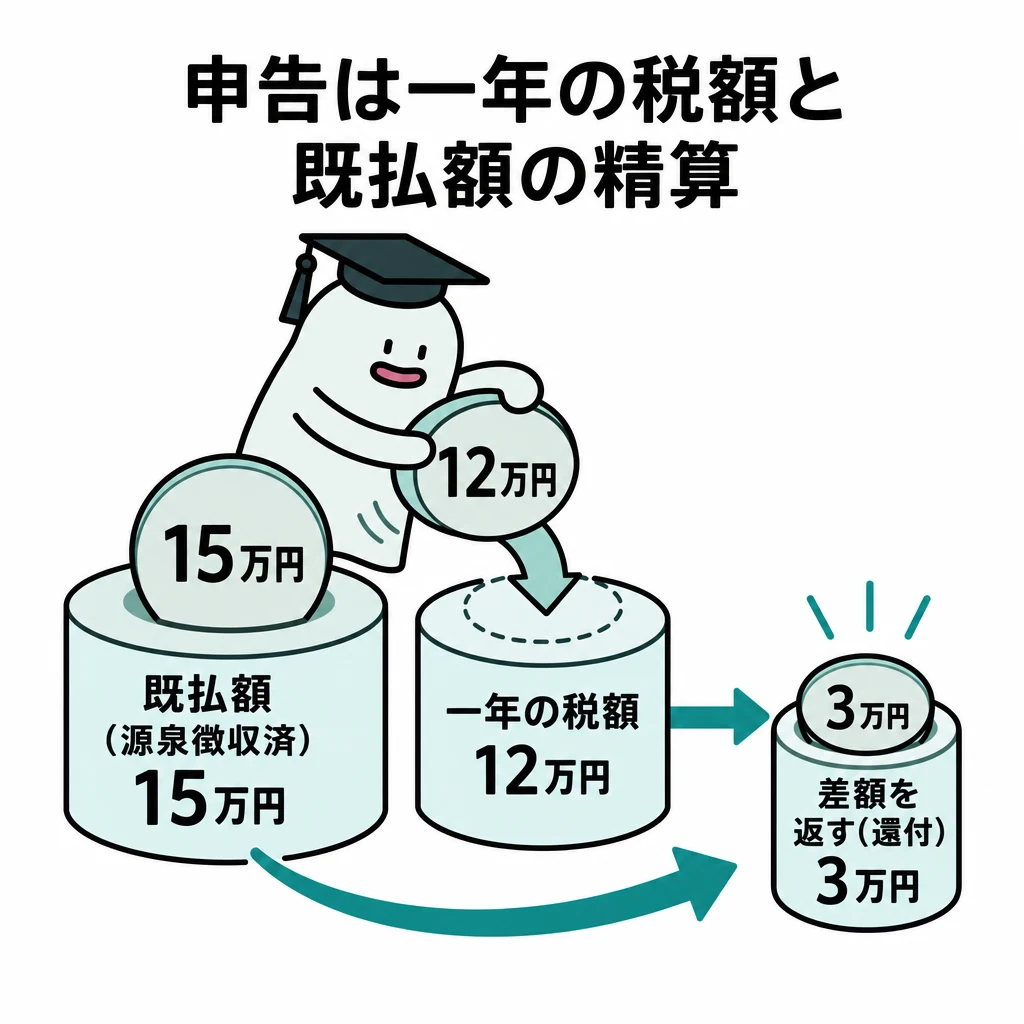
生計を一にする親族の国民年金保険料を負担したときは、支払った人が社会保険料控除を使えます。また、給与所得者で給与以外の所得が年20万円を超えるときは確定申告が必要です。保険期間が5年を超える一時払養老保険の満期差益は一時所得として総合課税されます。
解き方
- 生計を一にする親族の社会保険料を支払った額が、社会保険料控除の対象になることを確かめます。
- 満期保険金の契約の形と保険期間(10年)を確かめ、金融類似商品(5年以下)の源泉分離課税にあてはまらず一時所得になることを判断します。
- 給与所得以外の所得金額(不動産所得30万円)が20万円を超えているため、確定申告の義務があることを確かめます。
- 選択肢 1不正解
- 自分と生計を一にする親族が負担すべき社会保険料を支払ったときは、支払った全額を支払者の社会保険料控除にできるので適切です。
- 選択肢 2正解
- 保険期間が5年を超える一時払養老保険(本問では10年満期)の満期保険金の差益は、一時所得として総合課税になるので不適切(本問の正解)です。
- 選択肢 3不正解
- 給与所得者でも、給与所得と退職所得以外の所得金額の合計が20万円を超えるときは確定申告が必要なので適切です。
関連する分野を学ぶ
覚えるポイント
- 契約期間が5年以下または5年以内に解約された一時払養老保険等の差益のみが20.315%の源泉分離課税となります。
間違えやすいところ
- 生計を一にする子の国民年金保険料でも、実際に支払った親の社会保険料控除として全額控除できる点を見落とさないようにしましょう。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 3級 実技 個人資産相談業務』
公式問題 p.7(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.8(公式掲載ページ) ↗(www.kinzai.or.jp)
建築基準法に基づく建築面積および延べ面積の最高限度の計算
不動産 · 建蔽率の緩和 / 容積率の道路幅員制限 / 建築面積 / 延べ面積
甲土地(敷地面積300㎡、第一種住居地域、指定建蔽率60%、指定容積率300%、準防火地域、特定行政庁が指定する角地、北側前面道路幅員6m・東側前面道路幅員5m)に耐火建築物を建築する場合の、①建蔽率の上限となる建築面積と②容積率の上限となる延べ面積の組合せとして、最も適切なものはどれか。なお、住居系地域の前面道路幅員制限の法定乗数は4/10とする。
解答・解説を表示
解答
3
解説
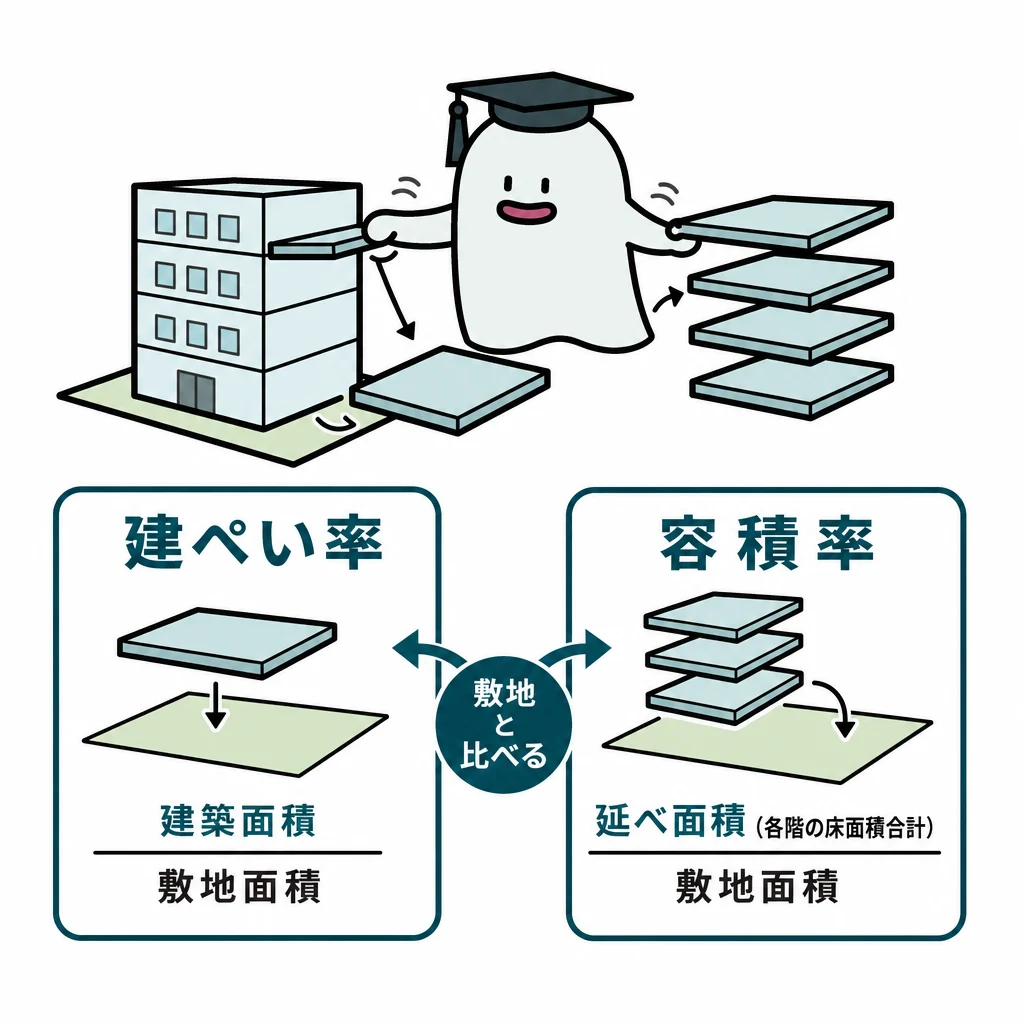
建蔽率は、特定行政庁が指定する角地や準防火地域内の耐火建築物などの条件を満たすと、それぞれ10%ずつ緩和されます。容積率は、指定容積率と前面道路の幅員に法定乗数をかけた数値のうち、小さい方が上限になります。
解き方
- 建蔽率の緩和を確かめます。指定建蔽率60%に、角地指定の緩和(+10%)と準防火地域内の耐火建築物の緩和(+10%)を足して、使う建蔽率を80%とします。建築面積の上限は300㎡×80%=240㎡です。
- 容積率の制限を計算します。前面道路の幅員は広い方の6mを使い、住居系地域の乗数4/10をかけて240%と求めます。指定容積率300%と比べて小さい240%が使う容積率です。延べ面積の上限は300㎡×240%=720㎡です。
- 選択肢 1不正解
- 建築面積が準防火地域内の耐火建築物による10%の緩和を反映しておらず、210㎡(70%)になっているため不適切です。
- 選択肢 2不正解
- 建築面積が210㎡(70%)で、延べ面積も前面道路の幅員制限を考えず指定容積率300%の900㎡になっているため不適切です。
- 選択肢 3正解
- 建蔽率は緩和で80%(300㎡×80%=240㎡)、容積率は道路の幅員制限で240%(300㎡×240%=720㎡)となり、正しい組み合わせです。
関連する分野を学ぶ
覚えるポイント
- 準防火地域内において耐火建築物または準耐火建築物を建築する場合、建蔽率が10%緩和されます。
間違えやすいところ
- 2つの道路に面する角地では、容積率の道路幅員制限を計算するとき、幅員の広い方の道路(本問では6m)を使うことを忘れないようにしましょう。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 3級 実技 個人資産相談業務』
公式問題 p.9(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.10(公式掲載ページ) ↗(www.kinzai.or.jp)
居住用財産の譲渡所得の課税の特例
不動産 · 居住用財産の3,000万円特別控除 / 居住用財産の軽減税率の特例
自宅(建物およびその敷地である甲土地)の譲渡に関する次の文章の空欄①~③に入る語句の組合せとして、最も適切なものを1つ選びなさい。 ⅰ)「Aさんが駅前のマンションに転居し、その後、居住していない現在の自宅を譲渡する場合に、『居住用財産を譲渡した場合の3,000万円の特別控除の特例』の適用を受けるためには、Aさんが居住しなくなった日から( ① )を経過する日の属する年の12月31日までの譲渡であること等の要件を満たす必要があります」 ⅱ)「Aさんが『居住用財産を譲渡した場合の長期譲渡所得の課税の特例』の適用を受ける場合、課税長期譲渡所得金額が6,000万円以下の部分について軽減税率が適用されます。本特例の適用を受けるためには、譲渡した年の1月1日において譲渡した居住用財産の所有期間が( ② )を超えていなければなりません。なお、本特例と『居住用財産を譲渡した場合の3,000万円の特別控除の特例』は併用して適用を受けることが( ③ )」
解答・解説を表示
解答
1
解説
マイホームを売ったときには、税金が軽くなる特例があります。住まなくなった日から3年を過ぎる日の属する年の12月31日までに売れば、3,000万円特別控除を受けられます。なぜなら、住まなくなってからも一定期間は住まいとして扱われるからです。また、所有期間が10年を超えていれば軽減税率が使え、この2つの特例は一緒に使えます。
解き方
- 空欄①を考えます。住まなくなった日から3年を過ぎる日の属する年の12月31日までに売ることが条件なので、①は「3年」です。
- 空欄②を考えます。長期譲渡所得の軽減税率の特例は、売った年の1月1日時点で所有期間が10年を超えていることが条件なので、②は「10年」です。
- 空欄③を考えます。3,000万円特別控除と軽減税率の特例は、条件を満たせば一緒に使えるので、③は「できます」です。
- 選択肢 1正解
- ①が3年、②が10年、③が「できます」なので、正しい組み合わせです。
- 選択肢 2不正解
- ①を5年としている点と、③で一緒に使えないとしている点が誤りです。
- 選択肢 3不正解
- ①が5年、②が20年となっている点がどちらも誤りです。正しくは3年と10年です。
関連する分野を学ぶ
覚えるポイント
- 居住用財産の3,000万円特別控除は「住まなくなった日から3年後の年末まで」が期限です。
- 居住用財産の軽減税率の特例は「譲渡年の1月1日時点で所有期間10年超」が必要で、3,000万円控除と併用できます。
間違えやすいところ
- 譲渡所得の短期・長期を分ける基準(5年超)と、マイホームの軽減税率の条件(10年超)を混同しないようにしましょう。
- 3,000万円特別控除と住宅ローン控除は原則として一緒に使えませんが、軽減税率の特例とは一緒に使えます。
出題の前提:2023年10月1日現在施行の租税特別措置法
出典:金融財政事情研究会『2024年1月 3級 実技 個人資産相談業務』
公式問題 p.9(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.10(公式掲載ページ) ↗(www.kinzai.or.jp)
土地の有効活用と税務(相続税・固定資産税)
不動産 · 貸家建付地 / 住宅用地の固定資産税の特例 / 相続税の債務控除
甲土地の有効活用に関する次の記述のうち、最も不適切なものを1つ選びなさい。
解答・解説を表示
解答
1
解説
自分の土地に自分で賃貸マンションを建てて人に貸すと、その土地は「貸家建付地」として評価が下がります。なぜなら、借家権(借りた人が使う権利)の分だけ土地の使い方が制限されるからです。一方、「貸宅地」は土地だけを人に貸している場合を指すので、混同しないようにしましょう。
解き方
- 記述1を考えます。自分の土地に自分で建物を建てて人に貸すと、敷地は「貸家建付地」となります。「貸宅地」ではないので、記述1は不適切です。
- 記述2を考えます。賃貸マンションでも住宅用地の特例が使え、住戸1戸あたり200㎡までの小規模住宅用地は、固定資産税の課税標準が6分の1になります。よって記述2は適切です。
- 記述3を考えます。賃貸マンションを建てるための借入金の残高は確実な債務なので、相続税の計算で債務控除の対象になります。よって記述3は適切です。
- 選択肢 1正解
- 自分の土地に自分の建物を建てて人に貸すときの土地は「貸家建付地」です。貸宅地とする記述は不適切なので、これが正解です。
- 選択肢 2不正解
- 住宅用地の固定資産税の特例では、住宅1戸につき200㎡までの小規模住宅用地の課税標準が価格の6分の1になります。この記述は適切です。
- 選択肢 3不正解
- 亡くなった人が賃貸物件を建てるために借りたローンの残高は、原則として債務控除の対象になります。この記述は適切です。
関連する分野を学ぶ
覚えるポイント
- 自己所有の土地+自己所有の賃貸建物=「貸家建付地」(自用地評価額×(1-借地権割合×借家権割合×賃貸割合))です。
- 自己所有の土地を他人に貸して他人が建物を所有=「貸宅地」(自用地評価額×(1-借地権割合))です。
間違えやすいところ
- 「貸宅地」と「貸家建付地」は意味が違うので注意しましょう。土地を貸しているのか、建物を貸しているのかで見分けます。
- 賃貸マンションの小規模住宅用地の特例は、敷地全体ではなく「1住戸あたり200㎡まで」に使えます。
出題の前提:2023年10月1日現在施行の相続税法および地方税法
出典:金融財政事情研究会『2024年1月 3級 実技 個人資産相談業務』
公式問題 p.9(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.10(公式掲載ページ) ↗(www.kinzai.or.jp)
直系尊属から教育資金の一括贈与を受けた場合の非課税特例
相続・事業承継 · 教育資金の一括贈与 / 贈与税の非課税特例 / 受贈者の所得要件 / 契約終了要件
設例において、祖父であるAさんが孫Dさん(17歳)に教育資金を一括贈与することを検討している。「直系尊属から教育資金の一括贈与を受けた場合の贈与税の非課税」に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
1
解説
直系尊属(親や祖父母)から教育資金をまとめて贈与されると、贈与税が非課税になる特例があります。30歳未満の子や孫が対象で、受贈者1人あたり最大1,500万円まで、学校等以外の習い事などへの支払いは500万円まで非課税です。なぜなら、教育費の負担を軽くするための制度だからです。受贈者本人の前年の合計所得金額が1,000万円以下であることも条件です。
解き方
- 非課税になる限度額のルールを確かめます。全体で1,500万円、学校等以外は500万円までです。
- 所得制限を受けるのは親ではなく受贈者本人で、契約が終わるのは原則30歳になったときです。これを各選択肢と照らして正誤を判断します。
- 選択肢 1正解
- 非課税の限度額は受贈者1人につき1,500万円で、学習塾や習い事など学校等以外への支払いは500万円が上限です。よってこの記述は適切です。
- 選択肢 2不正解
- 前年の合計所得金額が1,000万円以下である必要があるのは受贈者本人(孫のDさん)で、親(長男のCさん)ではありません。
- 選択肢 3不正解
- 教育資金管理契約が年齢で終わるのは、原則として受贈者が30歳になった日です。22歳到達年度の末日ではありません。
関連する分野を学ぶ
覚えるポイント
- 非課税限度額は1人あたり1,500万円(学校等以外は500万円限度)
- 所得制限(合計所得金額1,000万円以下)は受贈者本人に適用される
- 契約終了年齢は原則として30歳到達時
間違えやすいところ
- 受贈者本人の所得制限を、親(扶養義務者)の所得制限と混同しやすいので注意しましょう。
- 契約が終わる年齢は原則30歳ですが、大学卒業の時期(22歳)と取り違えやすいので注意しましょう。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 3級 実技 個人資産相談業務』
公式問題 p.11(公式掲載ページ) ↗(www.kinzai.or.jp)
暦年課税における贈与税額の計算(特例贈与財産)
相続・事業承継 · 暦年課税 / 贈与税の速算表 / 特例贈与財産 / 基礎控除
仮に、長男Cさん(47歳)が暦年課税(各種非課税制度の適用はない)により、2024年中に父であるAさん(75歳)から現金600万円の贈与を受けた場合の贈与税額として、次のうち最も適切なものはどれか。なお、計算には問題文添付の贈与税の速算表を用いるものとする。
解答・解説を表示
解答
1
解説
贈与を受けた年の1月1日に18歳以上で、父母や祖父母などの直系尊属から贈与を受けた財産は「特例贈与財産」となり、軽い特例税率が使えます。なぜなら、親から子への贈与を優遇する制度だからです。贈与税は、贈与額から基礎控除の110万円を引いた金額に、速算表の税率を掛けて控除額を引いて計算します。
解き方
- 贈与する人(直系尊属の父・75歳)と受ける人(18歳以上の子・47歳)の関係から、「特例贈与財産」にあたることを確かめます。
- 贈与額600万円から基礎控除の110万円を引き、課税価格を出します(600万円-110万円=490万円)。
- 速算表の特例贈与財産の400万円超600万円以下の区分(税率20%、控除額30万円)を使い、税額を出します(490万円×20%-30万円=68万円)。
- 選択肢 1正解
- 特例贈与財産の速算表を使った計算(490万円×20%-30万円)で、正しく68万円が求められています。
- 選択肢 2不正解
- 一般贈与財産の速算表(490万円×30%-65万円=82万円)を間違って使ったときの金額です。
- 選択肢 3不正解
- 基礎控除の110万円や速算表の控除額の計算が誤っているため、不適切です。
関連する分野を学ぶ
覚えるポイント
- 暦年課税の基礎控除額は年間110万円
- 18歳以上の直系卑属が直系尊属から受ける贈与は特例贈与財産(特例税率)を適用する
- 計算式:(贈与金額-110万円)×税率-控除額
間違えやすいところ
- 直系尊属から成人への贈与なのに、一般贈与財産の速算表で計算してしまう間違いに注意しましょう。
- 基礎控除の110万円を引かずに、そのまま税率を掛けてしまう間違いに注意しましょう。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 3級 実技 個人資産相談業務』
公式問題 p.11(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.12(公式掲載ページ) ↗(www.kinzai.or.jp)
相続税の申告手続きと税額軽減・評価減の特例
相続・事業承継 · 相続税の申告期限 / 配偶者に対する相続税額の軽減 / 小規模宅地等の特例
現時点(2024年1月28日)において、Aさんの相続が開始した場合に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
3
解説
相続税の申告と納税は、相続が始まったと知った日の翌日から10カ月以内に行います。これは法律で決められた期限です。また、配偶者の税額軽減(1億6,000万円または法定相続分まで非課税)や、住まいの土地に使える小規模宅地等の特例(330㎡まで80%減額)など、税負担を大きく軽くする特例もあります。
解き方
- 各選択肢の特例の条件(配偶者の税額軽減の限度額、小規模宅地等の減額割合)と、申告書の提出期限を確かめます。
- 相続税の申告期限は「10カ月以内」です。「4カ月以内」と書いてある選択肢3を不適切と判断します。
- 選択肢 1不正解
- 配偶者の税額軽減では、配偶者がもらった財産が1億6,000万円か法定相続分のどちらか多い金額までなら、配偶者に相続税はかかりません。
- 選択肢 2不正解
- 特定居住用宅地等にあたると、330㎡まで80%減額されます。敷地は300㎡で限度内なので全部が対象となり、課税価格は「7,000万円×(1-0.8)=1,400万円」です。
- 選択肢 3正解
- 相続税の申告書の提出期限は、相続が始まったと知った日の翌日から「10カ月以内」です。「4カ月以内」は所得税の準確定申告の期限です。
関連する分野を学ぶ
覚えるポイント
- 相続税の申告・納付期限は「10カ月以内」、所得税の準確定申告期限は「4カ月以内」であることを区別して覚える。
間違えやすいところ
- 所得税の準確定申告の期限(4カ月以内)と、相続税の申告期限(10カ月以内)を取り違えないように注意しましょう。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 3級 実技 個人資産相談業務』
公式問題 p.11(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.12(公式掲載ページ) ↗(www.kinzai.or.jp)
2024年1月 3級 実技 個人資産相談業務
参照した公式資料
金融財政事情研究会が公開した2024年1月 3級 実技 個人資産相談業務の問題・解答資料です。
- 公式問題(公式掲載ページ) ↗ — www.kinzai.or.jp(資料の掲載案内)
- 公式模範解答(公式掲載ページ) ↗ — www.kinzai.or.jp(資料の掲載案内)
金財のPDFは公式掲載ページからご覧ください。古い資料は現在の一覧に掲載されていない場合があります。