


日本FP協会・金融財政事情研究会の公式問題・模範解答を、級・学科/実技・公開年度に分けて収録しています。CBT公開問題は1セットの公表問題で、全受験者への出題を網羅するものではありません。
2024年1月 3級 保険顧客資産相談業務の概要
老齢基礎年金の額の計算式
ライフプランニングと資金計画 · 公的年金 / 老齢基礎年金 / 保険料納付済期間
41歳の個人事業主Aさん(20歳から22歳までの33月が未納、22歳から32歳までの120月が厚生年金保険被保険者期間、32歳から60歳までの327月が国民年金保険料納付済期間)が、老齢基礎年金を65歳から受給する場合の年金額(2023年度価額)の計算式として、最も適切なものを1つ選びなさい。
解答・解説を表示
解答
2
解説
老齢基礎年金の額は、保険料を納めた月数に応じて決まります。厚生年金に入っていた期間も、20歳以上60歳未満の分は国民年金の納付済み期間として数えます。納めていない期間は年金額に反映されません。
解き方
- 加入記録から20歳以上60歳未満の納付済み月数を計算すると、厚生年金120月と国民年金327月で合計447月になります。
- 未納の33月は計算に入れません。満額の480月を分母にして、分子に447月をあてはめます。
- 選択肢 1不正解
- 厚生年金の120月を含めず、国民年金の327月だけで計算しているため、誤りです。
- 選択肢 2正解
- 厚生年金の120月と国民年金の327月を合わせた447月が、正しく分子に入っているため正しいです。
- 選択肢 3不正解
- 未納の33月は計算に入りません。一部免除のように3分の1を足すことはないため、誤りです。
関連する分野を学ぶ
覚えるポイント
- 20歳以上60歳未満の厚生年金被保険者期間は老齢基礎年金の納付済月数に算入される
- 保険料未納期間は老齢基礎年金の受給額計算において一切反映されない
間違えやすいところ
- 厚生年金に入っていた期間を、老齢基礎年金の計算から外してしまう間違いです。
- 未納の期間を、免除の期間と混同して計算に入れてしまう間違いです。
出題の前提:2023年10月1日現在施行の法令等(2023年度の老齢基礎年金満額795,000円に基づく)
出典:金融財政事情研究会『2024年1月 3級 保険顧客資産相談業務』
公式問題 p.3(公式掲載ページ) ↗(www.kinzai.or.jp)
付加年金および国民年金基金の仕組み
ライフプランニングと資金計画 · 付加年金 / 国民年金基金 / 公的年金の上乗せ制度
個人事業主が老後の収入を増やすための各種制度(付加年金、国民年金基金)に関する説明として、次のうち最も適切なものを1つ選びなさい。
解答・解説を表示
解答
3
解説
国民年金の第1号被保険者(自営業者など)は、付加年金や国民年金基金で年金を増やせます。ただし、この二つは同時に加入できません。国民年金基金は付加年金の代わりになる制度だからです。
解き方
- 付加年金の年金額は「200円×納付した月数」で、毎月の保険料は400円です。この違いを確かめます。
- 国民年金基金は、1口目に必ず終身年金(一生もらえる年金)を選ぶことを確かめます。
- 国民年金基金と付加年金は一緒に使えないという決まりを確かめ、最も適切な選択肢を選びます。
- 選択肢 1不正解
- 付加年金の年金額は「200円×納付した月数」です。400円は毎月の保険料なので、誤りです。
- 選択肢 2不正解
- 国民年金基金は1口目に終身年金を必ず選びます。終身年金ではないとする説明は誤りです。
- 選択肢 3正解
- 国民年金基金と付加年金は同時に加入できないため、付加保険料を納められないという説明は正しいです。
関連する分野を学ぶ
覚えるポイント
- 付加年金の納付額は月額400円、受給年金額は年額200円×納付済月数
- 国民年金基金と付加保険料の納付は併用不可(同時利用できない)
- 国民年金基金の1口目は終身年金が必須
間違えやすいところ
- 付加年金の受給額を、保険料と同じ「400円×月数」と間違えることです。
- iDeCo(個人型確定拠出年金)と国民年金基金は併用できますが、付加年金とは併用できません。この二つの決まりを混同しないようにします。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 3級 保険顧客資産相談業務』
公式問題 p.4(公式掲載ページ) ↗(www.kinzai.or.jp)
確定拠出年金(iDeCo)の拠出限度額・受給開始要件・実施機関
ライフプランニングと資金計画 · 確定拠出年金 / 個人型確定拠出年金(iDeCo) / 老齢給付金
確定拠出年金の個人型年金(iDeCo)に関する次の文章の空欄①~③に入る語句または数値の組合せとして、最も適切なものを1つ選びなさい。 「Aさんが個人型年金に加入した場合、拠出することができる掛金の限度額は、年額( ① )円となります。拠出した掛金は、所得控除の対象となり、運用益は課税されません。個人型年金の老齢給付金は、60歳到達時点で通算加入者等期間が( ② )年以上ある場合、60歳から受け取ることができます。 個人型年金は、Aさんの指図に基づく運用実績により、将来の年金受取額が増減する点に留意する必要があります。また、個人型年金の実施機関である( ③ )に対して、加入時に2,829円、掛金拠出時に収納1回当たり105円の手数料を支払うほか、運営管理機関等が定める手数料を負担する必要があります」
解答・解説を表示
解答
1
解説
iDeCo(個人型確定拠出年金)は、自営業者など国民年金の第1号被保険者なら、月額6万8,000円まで掛金を出せます。年額では81万6,000円で、国民年金基金などと合わせた上限です。60歳から老齢給付金をもらうには、通算加入者等期間が10年以上必要です。制度の実施機関は国民年金基金連合会です。
解き方
- Aさんは個人事業主なので第1号被保険者です。掛金の上限は月額6.8万円×12月で年額81.6万円になります。
- 60歳から受給するには、通算加入者等期間が10年以上必要だと確かめます。
- iDeCoの実施機関が国民年金基金連合会だと確かめ、当てはまる組合せを選びます。
- 選択肢 1正解
- ①816,000円、②10年、③国民年金基金連合会は、いずれも制度の内容と合っているため正しいです。
- 選択肢 2不正解
- 第1号被保険者の年額の掛金上限は276,000円ではなく816,000円で、受給に必要な期間も5年ではなく10年以上なので誤りです。
- 選択肢 3不正解
- 掛金の上限が誤っているうえ、iDeCoの実施機関は企業年金連合会ではなく国民年金基金連合会なので誤りです。
答えの内訳
- ①:816,000
- 自営業者等の国民年金第1号被保険者のiDeCo掛金限度額は月額6万8,000円であり、年額では68,000円×12月=816,000円となります。
- ②:10
- 60歳到達時点で通算加入者等期間が10年以上あれば、60歳から老齢給付金の受給を開始することができます。
- ③:国民年金基金連合会
- 個人型確定拠出年金(iDeCo)の実施機関は国民年金基金連合会です。
関連する分野を学ぶ
覚えるポイント
- 第1号被保険者のiDeCo拠出限度額は月額6.8万円(年額81.6万円)
- iDeCoの老齢給付金を60歳から受給するには通算加入者等期間10年以上が必要
間違えやすいところ
- 企業型確定拠出年金や会社員(第2号被保険者)の掛金上限(月額2.3万円など)と混同しないようにします。
出題の前提:2023年10月1日現在施行の確定拠出年金法等の法令基準
出典:金融財政事情研究会『2024年1月 3級 保険顧客資産相談業務』
公式問題 p.4(公式掲載ページ) ↗(www.kinzai.or.jp)
公的介護保険の基本制度・要件・自己負担割合
リスク管理 · 公的介護保険 / 第2号被保険者 / 特定疾病 / 自己負担割合
公的介護保険に関する次の記述のうち、最も不適切なものを1つ選びなさい。
解答・解説を表示
解答
3
解説
公的介護保険の第2号被保険者(40歳以上65歳未満)は、認知症や脳血管疾患など16種類の特定疾病が原因で要介護・要支援になったときだけ給付を受けられます。このときの自己負担は、所得に関係なく原則1割です。2割・3割の負担は65歳以上の人の制度だからです。
解き方
- 公的介護保険の申請先と、要介護・要支援の認定をするのが市町村(特別区を含む)だと確かめます。
- 第2号被保険者が給付を受けられる条件は、加齢に伴う16種類の特定疾病が原因の状態だと確かめます。
- 第2号被保険者の自己負担は、所得に関係なく一律1割だと確かめ、3割としている選択肢3が誤りだと判断します。
- 選択肢 1不正解
- 給付を受けるには、市町村(特別区を含む)に申請して要介護認定か要支援認定を受ける必要があるため正しいです。
- 選択肢 2不正解
- 第2号被保険者は、16種類の特定疾病が原因で要介護・要支援になった場合だけ給付を受けられるため正しいです。
- 選択肢 3正解
- 第2号被保険者の自己負担は原則1割です。3割負担とする説明は誤りです。
関連する分野を学ぶ
覚えるポイント
- 公的介護保険の保険者は市町村および特別区
- 第2号被保険者(40歳以上65歳未満)の自己負担割合は一律1割
間違えやすいところ
- 65歳以上の人の所得に応じた2割・3割負担が、40歳以上65歳未満の人にも適用されると勘違いしないようにします。
出題の前提:2023年10月1日現在施行の介護保険法の法令基準
出典:金融財政事情研究会『2024年1月 3級 保険顧客資産相談業務』
公式問題 p.6(公式掲載ページ) ↗(www.kinzai.or.jp)
生命保険の保険料払込方法と介護保障の設計
リスク管理 · 生命保険の払込方法 / 終身払込と有期払込 / 介護保険の給付形態
無配当終身介護保険の提案を受けた会社員のAさんに対し、ファイナンシャル・プランナーのMさんが保障内容や払込期間について説明した。次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
1
解説
保険料の払い方には、一生払い続ける終身払込と、決めた年齢や期間で払い終える有期払込があります。同じ保障内容なら、有期払込は払う期間が短い分、毎回の保険料が高くなります。
解き方
- 終身払込と有期払込の毎月の保険料を比べます。有期払込は期間が短いので、毎月の負担が増えることを確かめます。
- 介護保険の給付の形(一時金・年金)の使い分けや、認知症・障害に連動する商品の特徴を考え、選択肢1が最も不適切だと判断します。
- 選択肢 1正解
- 有期払込にすると保険料を納める期間が短くなるため、毎月の保険料は増えます。減るとする説明は誤りです。
- 選択肢 2不正解
- 自宅の改修などのまとまった費用は一時金、毎月の介護費用は年金で準備する考え方は、合理的で正しいです。
- 選択肢 3不正解
- 介護保険には、認知症の基準や身体障害者手帳の等級に連動して支払われる商品もあります。他社と比べる提案は正しいです。
関連する分野を学ぶ
覚えるポイント
- 同一保障内容の場合、有期払込は終身払込に比べて1回当たりの保険料が高くなる。
間違えやすいところ
- 短期間で払い終えると払込総額を抑えられることがあります。しかし、毎月の保険料は増えます。この二つを混同しないようにします。
出題の前提:2023年10月1日現在施行の法令・保険商品実務基準
出典:金融財政事情研究会『2024年1月 3級 保険顧客資産相談業務』
公式問題 p.6(公式掲載ページ) ↗(www.kinzai.or.jp)
介護保険に係る生命保険料控除と給付金等の課税関係
タックスプランニング · 介護医療保険料控除 / 身体の障害に起因する給付金 / 非課税所得 / 指定代理請求特約
Aさんが提案を受けた無配当終身介護保険の課税関係について、ファイナンシャル・プランナーのMさんが説明した。次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
3
解説
身体のけがや病気を理由に受け取る保険金(介護年金・介護一時金・入院給付金など)は、所得税法で原則非課税です。本人が請求できないときに指定代理請求人が代わりに受け取っても、非課税の扱いは変わりません。
解き方
- 新しい契約の介護医療保険料控除の限度額が、所得税4万円・住民税2.8万円だと確かめます。
- 本人が受け取る介護年金・介護一時金が、非課税所得にあたることを確かめます。
- 指定代理請求人が代わりに受け取っても、本来の受取人と同じく非課税だと確かめ、選択肢3を最も不適切と判断します。
- 選択肢 1不正解
- 2012年1月1日以降の新契約では、介護医療保険料控除の最高額は所得税4万円・住民税2.8万円なので正しいです。
- 選択肢 2不正解
- 本人がけがや病気を理由に受け取る介護年金は、所得税法で非課税所得となるため正しいです。
- 選択肢 3正解
- 指定代理請求人が代わりに受け取った介護一時金も非課税です。一時所得として課税されるとする説明は誤りです。
覚えるポイント
- 身体の傷害・疾病に基因して受け取る給付金(入院・介護・手術等)は、指定代理請求人が代理受領しても非課税となる。
間違えやすいところ
- 指定代理請求では名義が形式上ちがっても、贈与税や一時所得の課税は起きません。この点に注意します。
出題の前提:2023年10月1日現在施行の所得税法(第9条、施行令第30条)
出典:金融財政事情研究会『2024年1月 3級 保険顧客資産相談業務』
公式問題 p.6(公式掲載ページ) ↗(www.kinzai.or.jp)
役員退職金に係る退職所得の金額の計算
タックスプランニング · 退職所得控除額 / 退職所得の計算 / 役員退職金
将来X社が創業社長であるAさん(役員在任期間25年)に役員退職金4,000万円を支給した場合、Aさんが受け取る役員退職金に係る退職所得の金額として、次のうち最も適切なものはどれか。なお、勤続年数25年とし、他に従前の退職手当等はなく、障害者となったことが退職の直接原因ではないものとする。
解答・解説を表示
解答
1
解説
退職所得の金額は、原則として「(収入金額-退職所得控除額)×1/2」で計算します。勤続年数が20年を超えるときの退職所得控除額は「800万円+70万円×(勤続年数-20年)」です。役員等勤続年数が5年以下だと1/2の計算は使えませんが、今回は25年なので使えます。
解き方
- 勤続年数25年の退職所得控除額を計算します。800万円+70万円×(25-20)=1,150万円です。
- 役員等勤続年数が5年を超えるので、通常の1/2の計算を使います。(4,000万円-1,150万円)×1/2=1,425万円です。
- 選択肢 1正解
- 退職所得控除額は1,150万円です。(4,000万円-1,150万円)×1/2=1,425万円なので正しいです。
- 選択肢 2不正解
- 勤続年数25年の控除額や1/2の計算が合わず、1,500万円にはならないため誤りです。
- 選択肢 3不正解
- 2,850万円は収入から控除額を引いただけの金額で、1/2を掛けていないため誤りです。
関連する分野を学ぶ
覚えるポイント
- 退職所得控除額:20年以下は40万円×年数、20年超は800万円+70万円×(年数-20年)
- 役員等勤続年数5年以下の特定役員退職手当等でない限り、控除後残額に1/2を乗じる
間違えやすいところ
- 控除後の残額2,850万円に1/2を掛けるのを忘れる間違いです。
- 役員退職金でも、勤続年数が5年を超えれば1/2の計算を使えます。一律に除外されると誤解しないようにします。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 3級 保険顧客資産相談業務』
公式問題 p.8(公式掲載ページ) ↗(www.kinzai.or.jp)
法人向け生命保険の活用と特徴
リスク管理 · 長期平準定期保険 / 解約返戻率の推移 / 特定疾病保障定期保険 / 法人の事業保障資金
Mさんは、〈資料1〉(長期平準定期保険)および〈資料2〉(無解約返戻金型特定疾病保障定期保険)について説明した。MさんのAさんに対する説明として、次のうち最も適切なものはどれか。
解答・解説を表示
解答
3
解説
定期保険の解約返戻率は、保険期間の中ごろから後半にピークを迎え、その後は下がって満了時には0になります。解約したときの経理は、受け取った解約返戻金と、それまで資産に計上していた保険料積立金との差額で処理します。無解約返戻金型の特定疾病保障保険は、解約返戻金がない分、保険料が安く、経営者が重い病気になったときの事業資金を用意するのに役立ちます。
解き方
- 各選択肢を、定期保険の解約返戻率の動き、解約時の経理の決まり、無解約返戻金型保険の働きと照らし合わせます。
- 選択肢1は「満了直前にピークを迎える」点が誤りです。ピークは中ごろから後半で、満了時は0になります。
- 選択肢2は「払込保険料の累計額との差額を雑損失」とする点が誤りです。資産に計上した額との差額で処理します。
- 選択肢3は、解約返戻金がない点と、経営者が不在のときの事業継続資金に使える点が合っており、適切だと判断します。
- 選択肢 1不正解
- 解約返戻率は中ごろから終盤にピークを迎え、その後下がって満了時は0です。満了直前がピークとする説明は誤りです。
- 選択肢 2不正解
- 解約時は「解約返戻金」と「資産に計上した保険料積立金」の差額を処理します。払込保険料の累計額との差額ではないため誤りです。
- 選択肢 3正解
- 解約返戻金はありませんが、受け取った保険金を経営者の闘病中の売上減少の補填などに使えるため正しいです。
関連する分野を学ぶ
覚えるポイント
- 定期保険の解約返戻金は満了時には必ず0になる(満了直前がピークではない)
- 解約返戻金受取時の損益計算は「解約返戻金-資産計上額」で行う
間違えやすいところ
- 法人が保険を解約したときの経理で、払込保険料の総額と解約返戻金の差額を計上すると勘違いしないようにします。
- 無解約返戻金型保険が、売上の補填や運転資金の確保に役立つことを見落とさないようにします。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 3級 保険顧客資産相談業務』
公式問題 p.7(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.8(公式掲載ページ) ↗(www.kinzai.or.jp)
法人が契約する無解約返戻金型定期保険の保険料払込時の経理処理
リスク管理 · 法人契約の生命保険 / 保険料の経理処理 / 損金算入
X社が契約者(=保険料負担者)および死亡保険金受取人をX社、被保険者を代表取締役のAさんとする「無配当特定疾病保障定期保険(無解約返戻金型・特約付加なし、年払保険料50万円)」に加入した場合における、第1回保険料払込時の経理処理(仕訳)として最も適切なものを選択しなさい。
解答・解説を表示
解答
1
解説
法人が契約者と保険金受取人になり、役員などを被保険者にする生命保険では、解約返戻金のない掛け捨てタイプの定期保険の保険料は、支払ったときに全額を損金(定期保険料)にできます。積み立てて資産にする部分がないからです。
解き方
- 資料2で、保険の種類が無解約返戻金型定期保険で、契約者と受取人がX社、被保険者がAさんだと確かめます。
- 無解約返戻金型定期保険には資産にする解約返戻金がないので、年払保険料50万円の全額を「定期保険料」として損金にします。貸方は「現金・預金」50万円で、この仕訳を選びます。
- 選択肢 1正解
- 無解約返戻金型の定期保険は全額掛け捨てなので、払った保険料50万円を全額定期保険料(損金)とする仕訳が正しいです。
- 選択肢 2不正解
- 前払保険料などの資産計上が必要なのは解約返戻金がある保険です。無解約返戻金型には当てはまらないため誤りです。
- 選択肢 3不正解
- 保険料の全額を保険料積立金(資産)にするのは、解約返戻金が高い終身保険などです。無解約返戻金型では誤りです。
関連する分野を学ぶ
覚えるポイント
- 法人契約の無解約返戻金型定期保険(受取人=法人)の保険料は全額損金算入する。
間違えやすいところ
- 解約返戻金がある長期平準定期保険などの資産計上の決まりと混同し、前払保険料や保険料積立金に計上しないように注意します。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 3級 保険顧客資産相談業務』
公式問題 p.7(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.8(公式掲載ページ) ↗(www.kinzai.or.jp)
一時払変額個人年金保険の解約返戻金に係る総所得金額の計算
タックスプランニング · 一時所得の計算 / 総所得金額 / 生命保険の解約返戻金
給与所得の金額が520万円である会社員のAさんが、2014年7月に契約した契約者=受取人=被保険者の一時払変額個人年金保険(10年確定年金)を2023年中に中途解約し、解約返戻金600万円(正味払込保険料500万円)を受け取った。Aさんの2023年分の所得税における総所得金額として最も適切なものを選択しなさい。
解答・解説を表示
解答
1
解説
契約者と受取人が同じ一時払変額個人年金保険を、契約から5年を超えて解約すると、解約でもうけた分は一時所得となり、総合課税の対象になります。一時所得の金額は「総収入金額-支出金額-特別控除額(最高50万円)」で計算します。総所得金額を求めるときは、一時所得の金額に2分の1を掛けて他の所得と合わせます。
解き方
- 解約返戻金の一時所得を計算します。600万円-500万円-特別控除額50万円=50万円です。
- 総所得金額に入れる一時所得を求めます。50万円×1/2=25万円です。
- 給与所得520万円に、一時所得の25万円を合わせます。520万円+25万円=545万円です。
- 選択肢 1正解
- 給与所得520万円と、一時所得の2分の1である25万円[(600万円-500万円-50万円)×1/2]の合計は545万円なので正しいです。
- 選択肢 2不正解
- 2分の1にする手順を行わず、一時所得50万円をそのまま520万円に足した570万円なので誤りです。
- 選択肢 3不正解
- 特別控除50万円も2分の1の計算も行わず、差益100万円全額を520万円に足した620万円なので誤りです。
関連する分野を学ぶ
覚えるポイント
- 総所得金額に合算する一時所得の金額は「一時所得の金額×1/2」である。
間違えやすいところ
- 総所得金額に足すときは、一時所得に2分の1を掛けます。また、特別控除額(最高50万円)を引くのを忘れないようにします。どちらのミスも多いです。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 3級 保険顧客資産相談業務』
公式問題 p.9(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.10(公式掲載ページ) ↗(www.kinzai.or.jp)
配偶者控除および扶養控除の適用要件と控除額
タックスプランニング · 所得控除 / 配偶者控除 / 扶養控除 / 特定扶養親族
Aさんの2023年分の所得税における所得控除に関する次の文章について、空欄①~③に入る数値の組合せとして、最も適切なものを1つ選びなさい。 ⅰ)「妻Bさんの合計所得金額は( ① )万円以下となりますので、Aさんは配偶者控除の適用を受けることができます。Aさんが適用を受けることができる配偶者控除の額は、( ② )万円です」 ⅱ)「Aさんが適用を受けることができる扶養控除の額は、( ③ )万円です」
解答・解説を表示
解答
2
解説
所得税の配偶者控除は、生計を一にする配偶者の合計所得金額が48万円以下(給与収入のみなら103万円以下)で、本人の合計所得金額が1,000万円以下のときに受けられます。控除額は本人の所得によって変わり、900万円以下なら38万円です。また、扶養親族のうち年末時点で19歳以上23歳未満の人は「特定扶養親族」となり、一般の扶養親族(38万円)より多い63万円の扶養控除を受けられます。
解き方
- 配偶者控除の要件を確かめます。妻Bさんの給与収入は90万円で、給与所得控除額55万円を引くと合計所得金額は35万円です。要件の「合計所得金額48万円以下」を満たすので、空欄①には48が入ります。
- 次にAさん自身の配偶者控除額を確かめます。Aさんの給与所得は520万円、一時所得の総所得金額は25万円で、合計所得金額は545万円(900万円以下)です。一般の控除対象配偶者なので控除額は38万円となり、空欄②には38が入ります。
- 長男Cさんの扶養控除額を確かめます。Cさんは20歳で収入がなく扶養親族にあたります。年末時点で19歳以上23歳未満なので「特定扶養親族」となり、扶養控除額は63万円です。空欄③には63が入ります。
- 選択肢 1不正解
- 配偶者控除の判定に使う合計所得金額は38万円ではなく、現行税制では48万円以下です。また26万円は本人の合計所得金額が900万円超950万円以下の場合の額で、Aさん(545万円)には38万円が適用されます。
- 選択肢 2正解
- 空欄①は合計所得金額の要件の「48」万円、空欄②は本人の合計所得金額900万円以下に適用される「38」万円、空欄③は特定扶養親族(19歳以上23歳未満)の「63」万円で、正しく組み合わされています。
- 選択肢 3不正解
- 空欄①の「合計所得金額」の要件は48万円以下です(103万円は給与収入を基準にした額です)。また長男Cさんは20歳で特定扶養親族にあたるので、控除額は48万円ではなく63万円です。
関連する分野を学ぶ
覚えるポイント
- 配偶者控除の対象となる配偶者の合計所得金額は48万円以下(給与年収103万円以下)。
- 特定扶養親族(19歳以上23歳未満)の控除額は63万円(一般の扶養親族は38万円)。
間違えやすいところ
- 「給与等の収入金額(103万円以下)」と「合計所得金額(48万円以下)」を取り違えないようにしましょう。
- 特定扶養親族(19歳以上23歳未満:63万円)と老人扶養親族(70歳以上:同居58万円/非同居48万円)の金額を混同しないようにしましょう。
出題の前提:2023年10月1日現在施行の所得税法等に基づく。
出典:金融財政事情研究会『2024年1月 3級 保険顧客資産相談業務』
公式問題 p.10(公式掲載ページ) ↗(www.kinzai.or.jp)
社会保険料控除および所得税の確定申告要件・申告期限
タックスプランニング · 社会保険料控除 / 確定申告の要件 / 確定申告書の提出期間
Aさんの2023年分の所得税の課税に関する次の記述のうち、最も不適切なものを1つ選びなさい。
解答・解説を表示
解答
3
解説
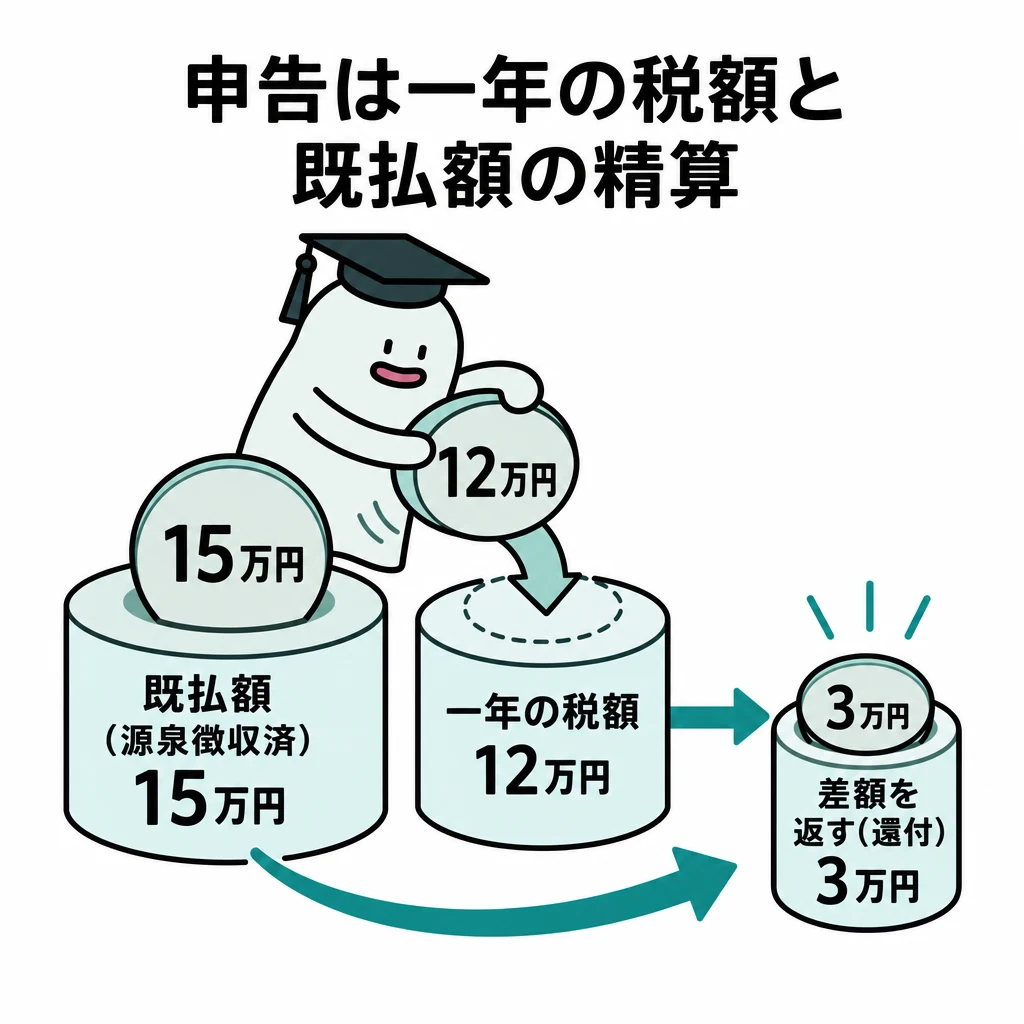
自分や生計を一にする親族の社会保険料を自分が支払ったときは、その全額が社会保険料控除の対象になります。また、1カ所から給与をもらう給与所得者でも、給与所得と退職所得以外の所得の合計が20万円を超えると確定申告が必要です。確定申告書の提出期間は、原則として翌年の2月16日から3月15日までと法令で決まっています。
解き方
- 選択肢1の社会保険料控除を考えます。生計を同じくする長男Cさんの国民年金保険料を実際に負担して納めたのはAさんなので、支払った全額をAさんの社会保険料控除にできます。記述は適切です。
- 選択肢2の確定申告の義務を考えます。Aさんは一時払変額個人年金保険を解約し、一時所得は50万円(600万円-500万円-特別控除50万円)でした。総所得金額に算入する額はその2分の1の25万円です。給与所得者でも、給与・退職以外の所得の合計が20万円を超えると確定申告が必要です。記述は適切です。
- 選択肢3の申告期間を考えます。2023年分の所得税の確定申告書の提出期間は、原則として2024年2月16日から「3月15日」までです。記述は「3月31日まで」なので誤り(不適切)です。
- 選択肢 1不正解
- 自分と生計を一にする親族が負担すべき社会保険料(国民年金保険料など)を自分が支払ったときは、支払った全額を自分の社会保険料控除にできるため適切です。
- 選択肢 2不正解
- 給与所得者は、給与所得と退職所得以外の所得の合計額(本問では一時所得の2分の1の25万円)が20万円を超えると確定申告が必要になるため適切です。
- 選択肢 3正解
- 所得税の確定申告書の提出期間は、原則として申告した年の翌年「2月16日から3月15日まで」です。3月31日までとする記述は不適切です。
関連する分野を学ぶ
覚えるポイント
- 所得税の確定申告期限は、原則として翌年「2月16日から3月15日まで」。
- 給与所得者は給与・退職以外の所得金額が「20万円超」で確定申告が必要。
- 生計を一にする親族の社会保険料を実際に支払った場合、支払者が全額を社会保険料控除できる。
間違えやすいところ
- 所得税の申告期限(3月15日)と、法人の申告期限(事業年度終了日の翌日から2カ月以内)などを混同しないようにしましょう。
- 一時所得の確定申告の基準は、一時所得の金額そのもの(50万円)ではなく、総所得金額に算入する「2分の1後の金額(25万円)」で20万円を超えるか判定します。
出題の前提:2023年10月1日現在施行の所得税法等に基づく。
出典:金融財政事情研究会『2024年1月 3級 保険顧客資産相談業務』
公式問題 p.10(公式掲載ページ) ↗(www.kinzai.or.jp)
相続税の総額の計算
相続・事業承継 · 相続税の総額 / 法定相続分 / 税額速算表
Aさんの相続が2024年1月28日に開始し、課税遺産総額(課税価格の合計額-遺産に係る基礎控除額)が9,600万円であった場合における相続税の総額として、最も適切なものを次の選択肢の中から選びなさい。なお、法定相続人は妻Bさん、長男Cさん、二男Dさんの3人である。
解答・解説を表示
解答
2
解説
相続税の総額は、実際の遺産分割の割合ではなく、各法定相続人が法定相続分どおりに取得したと仮定して計算します。それぞれの取得金額に速算表の税率をかけ、控除額を引いたうえで、全員分を合計して求めます。
解き方
- 法定相続人(妻B、長男C、二男D)の法定相続分で、課税遺産総額9,600万円を分けます。妻Bは9,600万円×1/2=4,800万円、長男Cと二男Dはそれぞれ9,600万円×1/4=2,400万円です。
- 速算表を使って、それぞれの税額を求めます。妻Bは4,800万円×20%-200万円=760万円、長男Cと二男Dはそれぞれ2,400万円×15%-50万円=310万円です。
- それぞれの税額を合計して、相続税の総額を求めます。760万円+310万円+310万円=1,380万円です。
- 選択肢 1不正解
- 計算すると1,380万円になるので、1,320万円とするこの肢は誤りです。
- 選択肢 2正解
- 妻760万円、長男310万円、二男310万円の合計で1,380万円となり、正しいです。
- 選択肢 3不正解
- 課税遺産総額9,600万円に直接税率(30%-700万円=2,180万円)をかける誤った計算による金額です。

関連する分野を学ぶ
覚えるポイント
- 相続税の総額計算では、実際の分割割合に関わらず必ず「法定相続分」で按分して税額を算定します。
間違えやすいところ
- 課税遺産総額に直接速算表をあてはめて税額を出してしまう誤りに注意しましょう。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 3級 保険顧客資産相談業務』
公式問題 p.11(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.12(公式掲載ページ) ↗(www.kinzai.or.jp)
遺言および遺留分の基礎知識
相続・事業承継 · 公正証書遺言 / 自筆証書遺言書保管制度 / 遺留分
Aさんの相続における遺言および遺留分に関する次の記述のうち、最も適切なものを1つ選びなさい。
解答・解説を表示
解答
2
解説
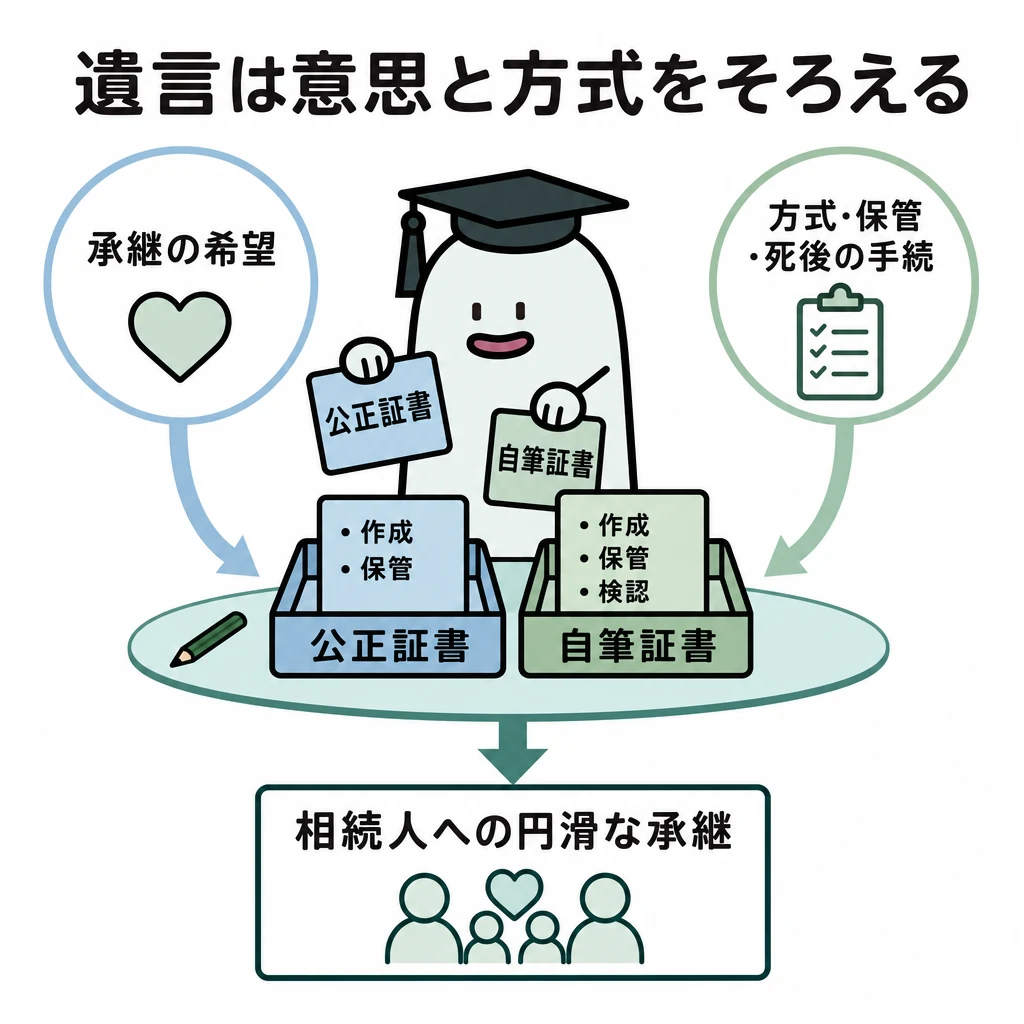
遺言には、主に自筆証書遺言と公正証書遺言があります。作り方の要件や保管制度の特例、そして兄弟姉妹以外の法定相続人に保障された最低限の取り分である遺留分の割合を正しく理解することが大切です。
解き方
- 法務局に保管された自筆証書遺言に検認が必要かを確認します(保管所に保管された場合は検認は不要です)。
- 公正証書遺言の作り方(証人2人以上の立会い、遺言者の口授、公証人の筆記など)を確認します。
- 二男Dの遺留分割合を計算します。法定相続人が配偶者と子の場合、全体の遺留分は2分の1で、二男Dの法定相続分は4分の1なので、二男Dの遺留分は1/2×1/4=1/8です。2億円×1/8=2,500万円になります。
- 選択肢 1不正解
- 法務局(遺言書保管所)に保管された自筆証書遺言は、家庭裁判所による検認の手続きが要りません。
- 選択肢 2正解
- 公正証書遺言は、証人2人以上の立会いのもと、遺言者が公証人に遺言の趣旨を口授し、公証人が筆記して作るため適切です。
- 選択肢 3不正解
- 二男Dの遺留分割合は「全体の遺留分1/2×法定相続分1/4=1/8」なので、遺留分の額は2億円×1/8=2,500万円になります。
関連する分野を学ぶ
覚えるポイント
- 自筆証書遺言書保管制度を利用した遺言書は、家庭裁判所の「検認が不要」になります。
間違えやすいところ
- 子の遺留分割合を計算するときは、全体の遺留分割合(1/2)に各人の法定相続分をかけます。法定相続分そのものをかけてしまわないように注意しましょう。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 3級 保険顧客資産相談業務』
公式問題 p.11(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.12(公式掲載ページ) ↗(www.kinzai.or.jp)
小規模宅地等の特例と相続対策・生命保険
相続・事業承継 · 小規模宅地等の特例の併用 / 死亡保険金の非課税限度額 / 代償分割と生命保険
Aさんの相続に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
3
解説
相続税の課税価格を計算するとき、死亡保険金の非課税枠は「500万円×法定相続人の数」です。また、小規模宅地等の特例で貸付事業用宅地等を他の区分と一緒に使う場合は、限度面積の調整計算が必要です。
解き方
- 法定相続人の数(妻B、長男C、二男Dの3人)から、死亡保険金の非課税限度額(500万円×3人=1,500万円)を求め、課税価格に入るかを判定します。
- 代償分割の資金づくりとして、受取人を後継者(長男C)、被保険者を被相続人(Aさん)とする生命保険契約と、生前贈与でよいかを確認します。
- 小規模宅地等の特例で、特定居住用宅地等と貸付事業用宅地等を一緒に使うとき、限度面積の調整が必要かを確認します。
- 選択肢 1不正解
- 法定相続人は妻Bさん・長男Cさん・二男Dさんの3人なので、非課税限度額は「500万円×3人=1,500万円」です。受け取る死亡保険金1,500万円の全額に非課税枠が使えるため、相続税の課税価格には入りません。
- 選択肢 2不正解
- 契約者・受取人を長男Cさん、被保険者をAさんとする終身保険に入り、保険料相当額をAさんからCさんに贈与します。Aさんの死亡時にCさんが一時所得として保険金を受け取り、それを二男Dさんへの代償交付金に充てられます。
- 選択肢 3正解
- 特定居住用宅地等と貸付事業用宅地等を一緒に使う場合、完全併用(別枠適用)はできず、限度面積について決められた調整計算が必要です。それぞれの限度面積まで調整なしで使えるとする記述は不適切です。
関連する分野を学ぶ
覚えるポイント
- 特定居住用宅地等と特定事業用等宅地等は完全併用可能だが、貸付事業用宅地等を含む併用は限度面積の調整計算が必要となる。
間違えやすいところ
- 特定居住用宅地等(330㎡)と特定事業用等宅地等(400㎡)の完全併用(最大730㎡)と混同し、貸付事業用宅地等も調整なしで併用できると誤解しやすいので注意しましょう。
出題の前提:特に指示のない限り、2023年10月1日現在施行の法令等に基づく。
出典:金融財政事情研究会『2024年1月 3級 保険顧客資産相談業務』
公式問題 p.11(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.12(公式掲載ページ) ↗(www.kinzai.or.jp)
2024年1月 3級 保険顧客資産相談業務
参照した公式資料
金融財政事情研究会が公開した2024年1月 3級 保険顧客資産相談業務の問題・解答資料です。
- 公式問題(公式掲載ページ) ↗ — www.kinzai.or.jp(資料の掲載案内)
- 公式模範解答(公式掲載ページ) ↗ — www.kinzai.or.jp(資料の掲載案内)
金財のPDFは公式掲載ページからご覧ください。古い資料は現在の一覧に掲載されていない場合があります。