


日本FP協会・金融財政事情研究会の公式問題・模範解答を、級・学科/実技・公開年度に分けて収録しています。CBT公開問題は1セットの公表問題で、全受験者への出題を網羅するものではありません。
2024年1月 3級 学科の概要
FPと関連業法(任意後見受任者)
ライフプランニングと資金計画 · 関連法規 / 成年後見制度 / FP倫理
弁護士資格を持たないファイナンシャル・プランナーが、顧客の求めに応じて有償で任意後見契約の受任者となる行為は弁護士法に抵触するかどうかを判定しなさい。
解答・解説を表示
解答
2
解説
任意後見契約の受任者(任意後見人になる人)には、民法上の欠格事由に当てはまらない限り、特別な資格は要りません。弁護士などの士業でなくても誰でも就任できます。そのため、弁護士法には触れません。
解き方
- 任意後見制度で受任者になるための資格要件を確かめます。
- 弁護士資格の有無や有償・無償にかかわらず受任者になれるので、正しいか誤りかを判断します。
- 選択肢 1不正解
- 任意後見の受任者になること自体は、弁護士法72条の非弁行為に当たらないので、誤りです。
- 選択肢 2正解
- 任意後見人には特別な資格は要らず、FPが顧客から有償で引き受けても弁護士法に触れないので、正しい判断です。
関連する分野を学ぶ
覚えるポイント
- 任意後見受任者には欠格事由に該当しない限り資格不要で誰でも就任可能
間違えやすいところ
- 個別の法律相談や代理業務と混同して、弁護士法違反だと誤解しやすいところです。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 3級 学科』
公式問題 p.3(公式掲載ページ) ↗(www.kinzai.or.jp)
労働者災害補償保険の保険料負担者
ライフプランニングと資金計画 · 労災保険 / 社会保険制度
労働者災害補償保険(労災保険)の保険料は、労働者と事業主が折半で負担するかどうかを判定しなさい。
解答・解説を表示
解答
2
解説
労働保険のうち、雇用保険の保険料は労働者と事業主の両方が負担します。一方、労災保険は業務災害などに対する事業主の補償責任に基づく制度なので、全額を事業主が負担します。
解き方
- 労働者災害補償保険の保険料の負担についての決まりを確かめます。
- 事業主が全額を負担する制度で折半ではないので、記述の誤りを判断します。
- 選択肢 1不正解
- 労災保険料は全額を事業主が負担するので、労使折半とするこの記述は誤りです。
- 選択肢 2正解
- 労災保険料は事業主が全額を負担するので、問題文の記述は誤り(正解は2)です。
関連する分野を学ぶ
覚えるポイント
- 労災保険料は事業主が全額負担し、雇用保険料は労使双方が負担する
間違えやすいところ
- 健康保険や厚生年金保険の労使折半と混同してしまうことがあります。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 3級 学科』
公式問題 p.3(公式掲載ページ) ↗(www.kinzai.or.jp)
国民年金保険料の学生納付特例と追納可能期間
ライフプランニングと資金計画 · 国民年金 / 保険料免除 / 追納制度
国民年金の学生納付特例制度の適用を受けた期間の保険料について、追納できる期間は承認を受けた日の属する月前10年以内の期間に係るものに限られるかを判定しなさい。
解答・解説を表示
解答
1
解説
国民年金保険料の免除や納付猶予(学生納付特例を含みます)を受けた期間は、過去10年間にさかのぼって保険料を追納できます。そうすると、老齢基礎年金の受給額を満額に近づけられます。
解き方
- 学生納付特例の期間について、国民年金保険料を追納できる年数の決まりを確かめます。
- 追納の承認を受けた月の前10年以内という条件を満たすか確かめて、正しいか誤りかを判断します。
- 選択肢 1正解
- 追納できる期間は、厚生労働大臣の承認を受けた日の属する月の前10年以内なので、正しいです。
- 選択肢 2不正解
- 免除・猶予の期間の追納できる期間は、原則として10年以内と法律で決められているので、誤りとするこの記述は不適切です。
関連する分野を学ぶ
覚えるポイント
- 国民年金保険料の免除・猶予分の追納可能期間は過去10年以内
間違えやすいところ
- 通常の未納保険料の納付期限である2年以内と混同しやすいところです。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 3級 学科』
公式問題 p.3(公式掲載ページ) ↗(www.kinzai.or.jp)
遺族基礎年金の受給要件(受給権者の範囲)
ライフプランニングと資金計画 · 遺族基礎年金 / 公的年金 / 受給権者
遺族基礎年金を受給できる遺族は、国民年金の被保険者等の死亡当時に生計維持され、かつ所定要件を満たす「子のある配偶者」または「子」であるかを判定しなさい。
解答・解説を表示
解答
1
解説
遺族基礎年金は、子どもを育てる家庭を守るための年金です。そのため、受給できる遺族は「生計を維持していた子のある配偶者」または「子」に限られます(子は原則18歳到達年度末までなどの条件があります)。
解き方
- 遺族基礎年金を受け取れる遺族の範囲を確かめます。
- 対象が、生計を維持していた「子のある配偶者」と「子」に限られることを確かめて判断します。
- 選択肢 1正解
- 遺族基礎年金の受給権者は「子のある配偶者」または「子」に限られるので、正しい記述です。
- 選択肢 2不正解
- 遺族基礎年金では、子のいない配偶者や父母などは受給権を持たないので、誤りとする判断は不適切です。
関連する分野を学ぶ
覚えるポイント
- 遺族基礎年金の受給対象は「子のある配偶者」または「子」のみ
間違えやすいところ
- 遺族厚生年金の受給権者(子のいない妻、父母、祖父母なども含みます)と混同しやすいところです。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 3級 学科』
公式問題 p.3(公式掲載ページ) ↗(www.kinzai.or.jp)
奨学金と国の教育ローンの重複利用
ライフプランニングと資金計画 · 教育資金 / 日本学生支援機構 / 国の教育ローン
日本学生支援機構の奨学金と、日本政策金融公庫の教育一般貸付(国の教育ローン)は重複して利用できるかどうかを判定しなさい。
解答・解説を表示
解答
1
解説
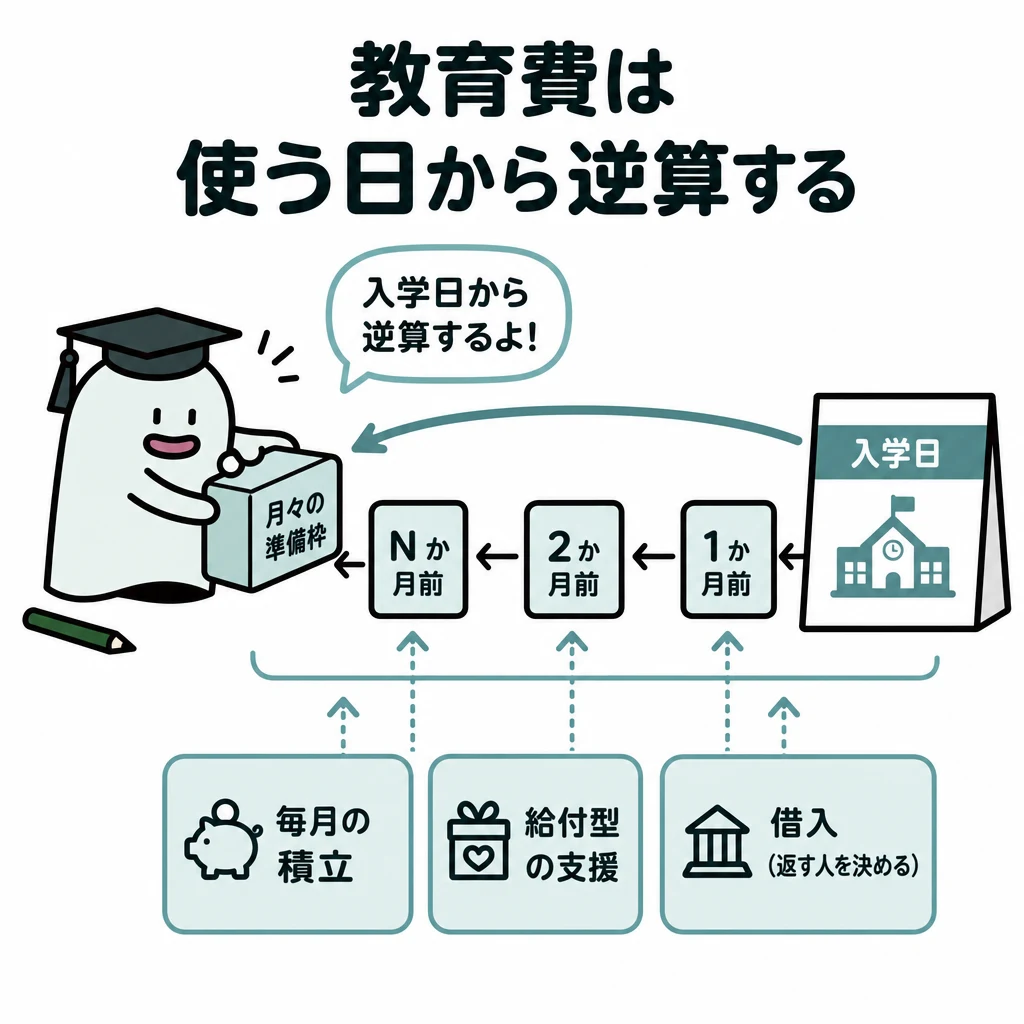
日本学生支援機構の奨学金は、学生本人に貸したり給付したりする制度です。日本政策金融公庫の教育一般貸付(国の教育ローン)は、保護者に対する融資制度です。契約する人や制度の性質が違うので、両方を重ねて利用できます。
解き方
- 日本学生支援機構の奨学金と国の教育ローンの目的や申し込む人を確かめます。
- 両方の制度を併せて使えることをもとに、正しいか誤りかを判断します。
- 選択肢 1正解
- 学生支援機構の奨学金と日本政策金融公庫の教育ローンは併せて使えるので、記述は正しいです。
- 選択肢 2不正解
- 重ねての利用は禁止されていないので、誤りとするこの記述は不適切です。
関連する分野を学ぶ
覚えるポイント
- 日本学生支援機構の奨学金と日本政策金融公庫の国の教育ローンは重複利用が可能
間違えやすいところ
- 公的な教育支援制度どうしは併用できないと思い込んでしまうことがあります。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 3級 学科』
公式問題 p.3(公式掲載ページ) ↗(www.kinzai.or.jp)
こども保険(学資保険)の契約者死亡時の取扱い
リスク管理 · こども保険 / 生命保険 / 保険料払込免除
こども保険(学資保険)において、保険期間中に契約者である親が死亡した場合、一般に既払込保険料相当額の死亡保険金が支払われて契約は消滅するかどうかを判定しなさい。
解答・解説を表示
解答
2
解説
こども保険(学資保険)では、保険契約者(親)が保険期間中に死亡したり高度障害状態になったりすると、以後の保険料の払込みが免除されます。契約は消滅せず、満期まで有効に続いて祝金や満期保険金を受け取れます。
解き方
- こども保険で契約者が死亡したときの保障内容(保険料払込免除の特則)を確かめます。
- 契約が消滅するのではなく、払込みが免除されて契約が続くので、誤りと判断します。
- 選択肢 1不正解
- 契約者(親)が死亡しても契約は消滅せず、保険料の払込みが免除されて続くので、誤りです。
- 選択肢 2正解
- 契約者が死亡した場合は保険料の払込みが免除されて契約が続くので、問題文の記述は誤り(正解は2)です。
覚えるポイント
- こども保険は親の死亡時に保険料払込免除となり、契約は継続する
間違えやすいところ
- 被保険者である子が死亡した場合(契約は消滅)と、契約者である親が死亡した場合の扱いを混同しやすいところです。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 3級 学科』
公式問題 p.3(公式掲載ページ) ↗(www.kinzai.or.jp)
個人年金保険(終身年金)の男女別保険料
リスク管理 · 個人年金保険 / 終身年金 / 生命表
個人年金保険(終身年金)の保険料は、性別以外の契約条件が同一である場合、被保険者が女性のほうが男性よりも高くなるかを判定しなさい。
解答・解説を表示
解答
1
解説
終身年金は、一生涯にわたって年金が支払われる商品です。女性は男性より平均余命が長く、年金の給付総額が多くなると見込まれます。そのため、同じ年齢・同じ年金額の条件なら、女性の保険料のほうが高くなります。
解き方
- 終身年金での性別ごとのリスク(平均余命の違い)を整理します。
- 平均余命が長い女性のほうが給付総額が多くなると見込まれるので、保険料が高くなることを確かめて判断します。
- 選択肢 1正解
- 女性のほうが平均余命が長く、年金を受け取る期間が長いので、保険料が高くなるという記述は正しいです。
- 選択肢 2不正解
- 死亡保険とは違い、終身年金保険では長生きのリスクに備えるので、女性の保険料のほうが高くなります。
関連する分野を学ぶ
覚えるポイント
- 終身年金保険の保険料は女性のほうが高く、死亡保険の保険料は男性のほうが高い
間違えやすいところ
- 死亡保険(死亡率が高い男性のほうが高額)の仕組みと混同してしまうことがあります。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 3級 学科』
公式問題 p.3(公式掲載ページ) ↗(www.kinzai.or.jp)
少額短期保険と生命保険料控除の適用関係
リスク管理 · 少額短期保険 / 生命保険料控除 / 所得控除
少額短期保険業者と契約した少額短期保険の保険料は、所得税の生命保険料控除の対象とならないかどうかを判定しなさい。
解答・解説を表示
解答
1
解説
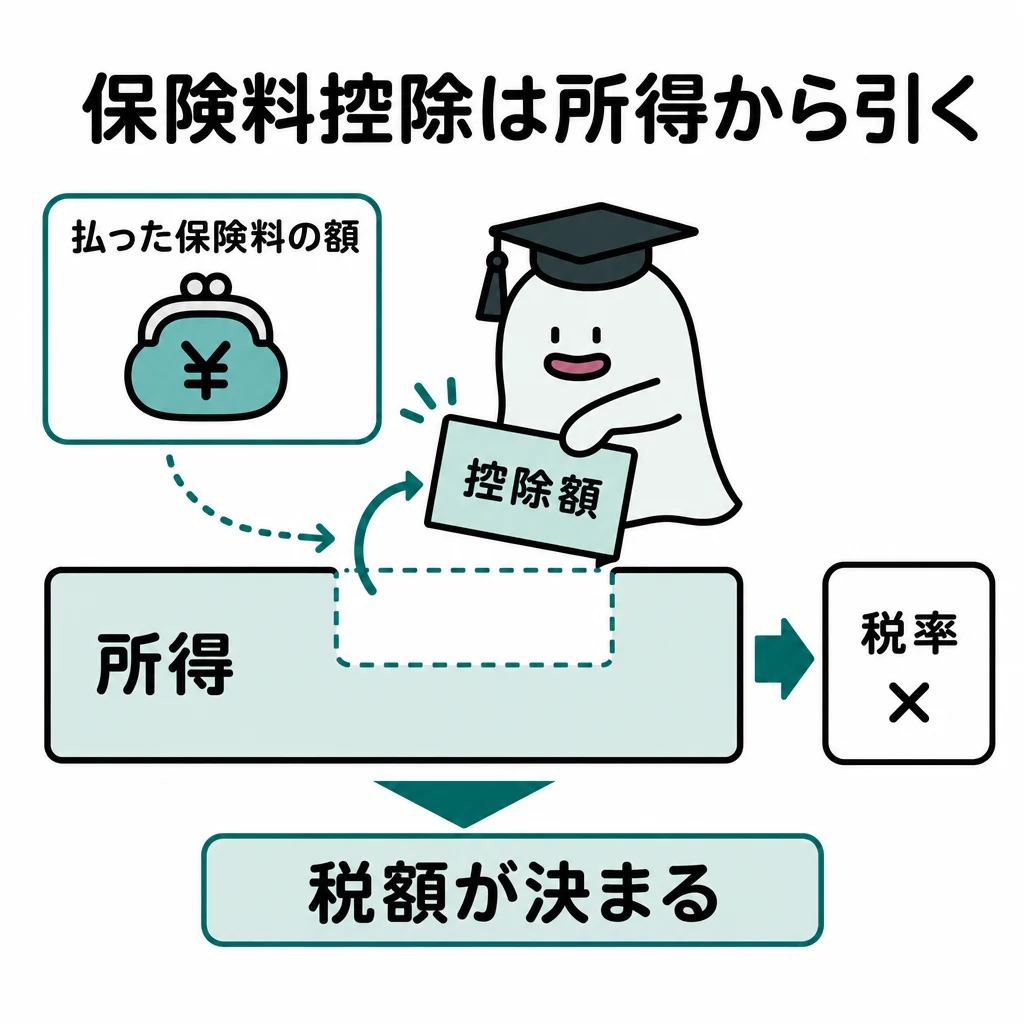
所得税法上の生命保険料控除の対象になるのは、生命保険会社や農業協同組合などと結んだ一定の保険契約などだけです。少額短期保険業者と結んだ保険契約の保険料は、控除の対象になりません。
解き方
- 所得税の生命保険料控除の対象になる契約の範囲を確かめます。
- 少額短期保険の契約が生命保険料控除の対象外であることを確かめて、正しいか誤りかを判断します。
- 選択肢 1正解
- 少額短期保険の保険料は生命保険料控除の対象にならないので、正しい記述です。
- 選択肢 2不正解
- 少額短期保険は生命保険料控除の対象外なので、対象になるという判断は誤りです。
関連する分野を学ぶ
覚えるポイント
- 少額短期保険業者の保険料は生命保険料控除・地震保険料控除のどちらの対象にもならない
間違えやすいところ
- 生命保険会社が販売する一般的な保険契約と同じように控除の対象になると誤解しやすいところです。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 3級 学科』
公式問題 p.3(公式掲載ページ) ↗(www.kinzai.or.jp)
家族傷害保険の被保険者の範囲と異動手続き
リスク管理 · 家族傷害保険 / 傷害保険の被保険者範囲
家族傷害保険(家族型)において、保険期間中に契約者(=被保険者本人)に子が生まれた場合、その子を被保険者に加えるためには追加保険料を支払う必要がある。
解答・解説を表示
解答
2
解説
家族傷害保険では、被保険者本人だけでなく、本人と生計を共にする同居の親族や、別居している未婚の子も自動的に補償の対象になります。保険期間中に家族構成が変わっても、事故が起きた時点で決められた家族の条件を満たしていれば、追加の保険料なしで補償されます。
解き方
- 家族傷害保険で被保険者になる範囲(本人・配偶者・同居の親族・別居の未婚の子)を確かめます。
- 保険期間中に生まれた子は、事故が起きた時点で同居の親族になるので、追加保険料の手続きなしに自動で補償の対象になると判断します。
- 選択肢 1不正解
- 生まれた子は自動的に被保険者に含まれるので、追加の保険料を払う必要があるという記述は誤りです。
- 選択肢 2正解
- 保険期間中に生まれた子は、手続きや追加保険料なしに自動で被保険者になるので、本問の記述は誤り(不適切)です。
関連する分野を学ぶ
覚えるポイント
- 家族傷害保険では事故発生時点での家族関係で判定され、出生時の追加保険料は不要です。
間違えやすいところ
- 自動車保険の年齢条件や限定特約の変更手続きと混同して、追加の保険料が必要だと誤解しやすいです。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 3級 学科』
公式問題 p.3(公式掲載ページ) ↗(www.kinzai.or.jp)
自動車損害賠償責任保険(自賠責保険)の補償範囲
リスク管理 · 自賠責保険 / 損害賠償責任
自動車損害賠償責任保険(自賠責保険)では、他人の自動車や建物などの財物を損壊し、法律上の損害賠償責任を負担することによって被る損害は補償の対象とならない。
解答・解説を表示
解答
1
解説
自動車損害賠償保障法に基づく自賠責保険(強制保険)は、人身事故による被害者の命と体を守ることを主な目的としています。そのため、補償の対象は対人賠償に限られます。他人の自動車や電柱、家屋などの物損事故に対する損害賠償責任は、任意保険の対物賠償責任保険などで備える必要があります。
解き方
- 自賠責保険の目的が、自動車事故による人身の被害を基本的に救済することに限られていることを確かめます。
- 他人の車や建物などの物の損傷(対物損害)は、自賠責保険の補償の対象外だと判断します。
- 選択肢 1正解
- 自賠責保険は人身事故だけを対象とするので、物損に対する損害賠償責任は補償の対象にならないという記述は正しいです。
- 選択肢 2不正解
- 自賠責保険では物損(財物の損傷)は補償されないので、誤りとする判断は不適切です。
関連する分野を学ぶ
覚えるポイント
- 自賠責保険は対人事故のみが対象であり、対物賠償や運転者自身の単独事故の怪我は対象外です。
間違えやすいところ
- 自動車の任意保険(対人・対物賠償)の補償内容と混同して、自賠責保険でも物損が補償されると誤解しやすいです。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 3級 学科』
公式問題 p.3(公式掲載ページ) ↗(www.kinzai.or.jp)
日本銀行の公開市場操作(国債買入オペ)
金融資産運用 · 金融政策 / 公開市場操作 / 国債買入オペレーション
日本銀行の金融政策の1つである公開市場操作(オペレーション)のうち、国債買入オペは、日本銀行が長期国債(利付国債)を買い入れることによって金融市場に資金を供給するオペレーションである。
解答・解説を表示
解答
1
解説
公開市場操作(オペレーション)とは、日本銀行が金融機関と国債や手形を売買して、市場の資金量(マネタリーベース)や金利を調節する政策です。日銀が債券などを買い入れる「買いオペ」では、市場に資金が供給されて金利が下がりやすくなります。反対に、債券などを売却する「売りオペ」では、市場から資金が吸収されて金利が上がりやすくなります。
解き方
- 国債買入オペ(買いオペ)の取引の形を確認します。日銀が国債を買い、金融機関へ代金を支払う取引です。
- この取引で金融市場に資金が供給されるという記述と合っているかを判定します。
- 選択肢 1正解
- 日銀が国債を買い入れると、その代金として市場に資金が供給されるので、この記述は正しいです。
- 選択肢 2不正解
- 買いオペが市場への資金供給であることは正しいので、「誤り」とする判断は適切ではありません。
関連する分野を学ぶ
覚えるポイント
- 買いオペは市場へ資金を「供給」(金融緩和)、売りオペは市場から資金を「吸収」(金融引き締め)します。
間違えやすいところ
- 「買いオペ」と「売りオペ」で、資金が市場に流れ込むのか、市場から出ていくのかを逆に覚えてしまう誤りが多いです。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 3級 学科』
公式問題 p.4(公式掲載ページ) ↗(www.kinzai.or.jp)
株式投資信託の運用手法(トップダウンとボトムアップ)
金融資産運用 · ポートフォリオ運用手法 / ボトムアップ・アプローチ / トップダウン・アプローチ
株式投資信託の運用において、個別銘柄の投資指標の分析や企業業績などのリサーチによって投資対象とする銘柄を選定し、その積上げによりポートフォリオを構築する手法を、トップダウン・アプローチという。
解答・解説を表示
解答
2
解説
アクティブ運用のポートフォリオの作り方には、主に「トップダウン・アプローチ」と「ボトムアップ・アプローチ」があります。トップダウンは、景気や市場、国・地域、業種の配分を先に決めてから、個別の銘柄を選ぶ方法です。ボトムアップは、個別企業の業績や財務内容を調べて銘柄を選び、それを積み上げてポートフォリオを作る方法です。
解き方
- 問題文にある「個別銘柄を分析・調査して積み上げる」運用の定義を確認します。
- この方法は「ボトムアップ・アプローチ」なので、記述の「トップダウン・アプローチ」は誤りだと判断します。
- 選択肢 1不正解
- 設問の内容はボトムアップ・アプローチなので、トップダウン・アプローチとする記述は誤りです。
- 選択肢 2正解
- 個別企業を詳しく調べて銘柄を積み上げる方法はボトムアップ・アプローチなので、この記述は誤り(2)です。
関連する分野を学ぶ
覚えるポイント
- ボトムアップはミクロ(個別企業分析の積上げ)、トップダウンはマクロ(経済情勢や資産配分から開始)です。
間違えやすいところ
- トップダウン(景気全体を先に見る)とボトムアップ(個別企業を先に見る)の考え方を逆に覚えてしまう誤りがあります。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 3級 学科』
公式問題 p.4(公式掲載ページ) ↗(www.kinzai.or.jp)
複利運用の元利合計額の計算
金融資産運用 · 複利計算 / 元利合計
元金2,500,000円を、年利4%(1年複利)で3年間運用した場合の元利合計額は、税金や手数料等を考慮しない場合、2,812,160円である。
解答・解説を表示
解答
1
解説
1年複利の元利合計額は「元金 ×(1 + 年利率)^運用年数」で求めます。毎年ついた利息が翌年の元金に組み入れられて運用されるため、単利で計算したときより元利合計額が大きくなります。
解き方
- 1年複利の計算式「元利合計 = 元金 ×(1 + r)^n」に数値を当てはめます。
- 2,500,000 × 1.04^3 = 2,500,000 × 1.124864 = 2,812,160円を計算し、問題文の金額と一致するか確認します。
- 選択肢 1正解
- 2,500,000円 × 1.04 × 1.04 × 1.04 = 2,812,160円と正しく計算できるので、記述は正しいです。
- 選択肢 2不正解
- 複利で計算した結果と問題文の金額が一致しているので、「誤り」とする判断は適切ではありません。
覚えるポイント
- 1年複利の元利合計計算式は「元金 × (1 + 利率)^年数」です。
間違えやすいところ
- 単利で計算した2,800,000円と比べてしまい、金額が合わないと勘違いしないよう注意が必要です。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 3級 学科』
公式問題 p.4(公式掲載ページ) ↗(www.kinzai.or.jp)
外貨定期預金の為替変動と円換算利回り
金融資産運用 · 外貨預金 / 為替相場 / 為替差損益
為替予約を締結していない外貨定期預金において、満期時の為替レートが預入時の為替レートに比べて円高になれば、当該外貨定期預金の円換算の利回りは高くなる。
解答・解説を表示
解答
2
解説
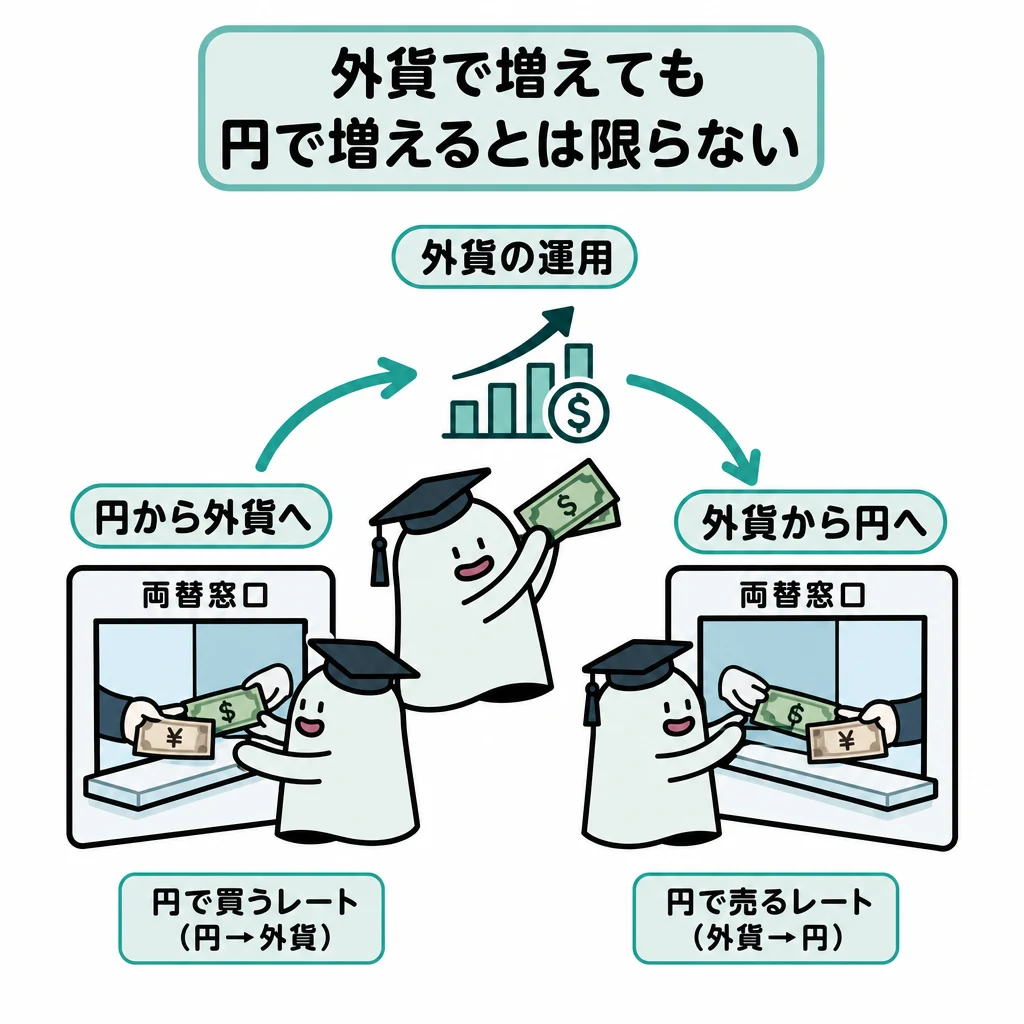
外貨預金を円で預け入れ、満期に円で受け取る場合、満期時のほうが円安(外貨高)なら為替差益が出て、円換算の利回りは高くなります。反対に満期時のほうが円高(外貨安)なら為替差損が出て、円換算の利回りは低くなり、元本を割り込むこともあります。
解き方
- 為替予約のない外貨定期預金を満期に円に戻すとき、為替の変化がどう影響するかを確認します。
- 満期に円高が進むと為替差損が出るので、円換算の利回りは「低くなる」と判断します。
- 選択肢 1不正解
- 円高になると為替差損が出て円換算の利回りは低くなるので、「高くなる」とする記述は誤りです。
- 選択肢 2正解
- 円高になると円で受け取る金額が減って利回りは下がるので、この記述は誤り(2)です。
関連する分野を学ぶ
覚えるポイント
- 外貨投資の払い戻し時における「円安=為替差益(利回り上昇)」「円高=為替差損(利回り低下)」です。
間違えやすいところ
- 「円高になると価値が上がって得だから利回りも高くなる」と直感で考えてしまう誤答が多いです。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 3級 学科』
公式問題 p.4(公式掲載ページ) ↗(www.kinzai.or.jp)
外貨預金と預金保険制度の対象範囲
金融資産運用 · セーフティネット / 預金保険制度 / 外貨預金
日本国内に本店のある銀行の国内支店に預け入れた外貨預金は、元本1,000万円までとその利息が預金保険制度による保護の対象となる。
解答・解説を表示
解答
2
解説
預金保険制度では、国内に本店がある金融機関に預けた普通預金や定期預金などの円預金が保護の対象になります。保護されるのは1つの金融機関ごとに預金者1人あたり元本1,000万円までとその利息です。一方、外貨預金や譲渡性預金(CD)、金融債などは全額が対象外です。
解き方
- 預金保険制度で保護される預金と、対象外の預金の範囲を確認します。
- 外貨預金は預けた場所に関係なく対象外なので、元本1,000万円まで保護されるとする記述を誤りと判断します。
- 選択肢 1不正解
- 国内支店でも外貨預金は預金保険制度の対象外なので、「保護される」とする記述は誤りです。
- 選択肢 2正解
- 外貨預金は預金保険制度の保護の対象外なので、この記述は誤り(2)です。
関連する分野を学ぶ
覚えるポイント
- 外貨預金・譲渡性預金は預金保険制度の対象外(保護されない)です。
間違えやすいところ
- 国内の銀行の国内支店なら外貨預金も保護されると誤解しやすいので注意が必要です。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 3級 学科』
公式問題 p.4(公式掲載ページ) ↗(www.kinzai.or.jp)
一時所得の金額および総所得金額への算入額の計算
タックスプランニング · 一時所得 / 総所得金額 / 特別控除額
所得税における一時所得に係る総収入金額が400万円で、その収入を得るために支出した金額が200万円である場合、一時所得の金額のうち総所得金額に算入される金額は、75万円である。
解答・解説を表示
解答
1
解説
一時所得の金額は「総収入金額 - 収入を得るために支出した金額 - 特別控除額(最高50万円)」で求めます。一時所得は総合課税ですが、総所得金額に足し入れる金額は、一時所得の金額の2分の1になります。
解き方
- まず一時所得の金額を出します。400万円 - 200万円 - 50万円(特別控除)= 150万円です。
- 次に総所得金額に入れる金額を出します。150万円 × 1/2 = 75万円となり、問題文の数値と一致するか確認します。
- 選択肢 1正解
- (400万円 - 200万円 - 50万円) × 1/2 = 75万円となるので、記述は正しいです。
- 選択肢 2不正解
- 特別控除50万円を引いて2分の1にすると正しく75万円になるので、「誤り」とする判断は適切ではありません。
関連する分野を学ぶ
覚えるポイント
- 一時所得の総所得金額算入額は「(総収入 - 支出金額 - 特別控除最高50万円) × 1/2」です。
間違えやすいところ
- 一時所得の金額そのもの(150万円)を総所得金額に入れてよいと勘違いし、2分の1にするのを忘れるミスが多いです。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 3級 学科』
公式問題 p.4(公式掲載ページ) ↗(www.kinzai.or.jp)
不動産売却による所得の区分
タックスプランニング · 不動産所得 / 譲渡所得 / 所得区分
個人が所有する賃貸アパートの敷地および建物を売却したことによって生じた所得は、所得税法上、不動産所得に区分されるか。
解答・解説を表示
解答
2
解説
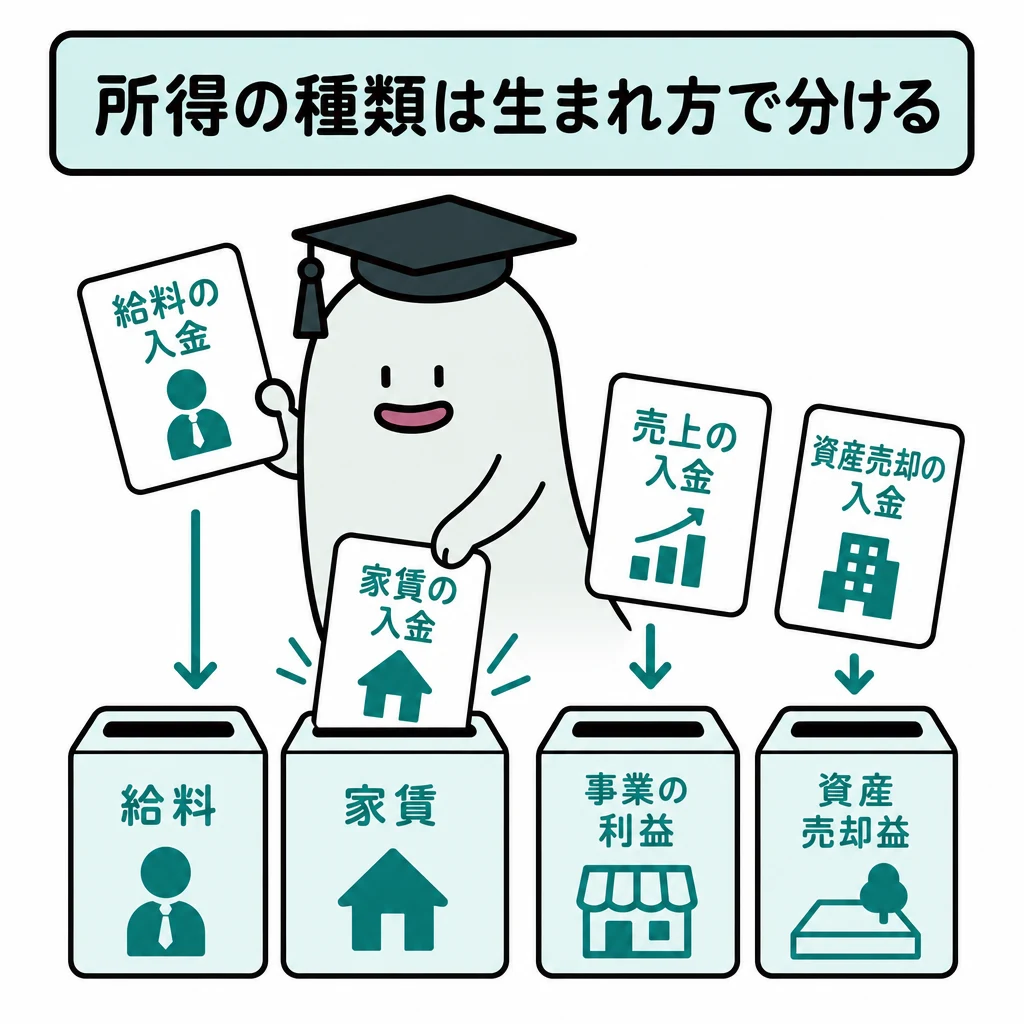
不動産所得とは、土地や建物などを貸すことで入るお金(賃料や更新料など)から生じる所得です。一方、土地や建物そのものを売って得たもうけは「譲渡所得(分離課税)」に区分されます。
解き方
- 不動産を貸して得る収入(賃料収入)が不動産所得にあたることを確認します。
- 貸していた物件でも、敷地や建物そのものを売ったもうけは譲渡所得になることを判断します。
- 選択肢 1不正解
- 賃貸アパートの売却で出た所得は不動産所得ではなく譲渡所得なので不適切です。
- 選択肢 2正解
- 売却で出た所得は譲渡所得に区分されるので、不動産所得とするこの記述は誤りです。
関連する分野を学ぶ
覚えるポイント
- 不動産の賃貸収入は「不動産所得」、不動産の売却損益は「譲渡所得」に区分されます。
間違えやすいところ
- 賃貸に使っていた物件の売却益を、事業所得や不動産所得と間違えないよう注意が必要です。
出題の前提:2023年10月1日現在施行の所得税法
出典:金融財政事情研究会『2024年1月 3級 学科』
公式問題 p.4(公式掲載ページ) ↗(www.kinzai.or.jp)
医療費控除の所得制限
タックスプランニング · 医療費控除 / 所得控除 / 適用要件
所得税において、納税者のその年の合計所得金額が1,000万円を超えている場合、医療費控除の適用を受けることができないか。
解答・解説を表示
解答
2
解説
医療費控除は、自分や生計を一にする配偶者・親族のために支払った医療費が一定額を超えたときに受けられる所得控除です。配偶者控除や基礎控除などと違い、納税者本人の合計所得金額による所得制限はありません。
解き方
- 医療費控除の適用要件と控除額の計算(支払医療費-保険金など-10万円か総所得金額等の5%)を確認します。
- 納税者本人の合計所得金額の上限(所得制限)がないことを確認して正誤を判定します。
- 選択肢 1不正解
- 医療費控除には合計所得金額の上限がないので、「受けられない」とする記述は不適切です。
- 選択肢 2正解
- 合計所得金額が1,000万円を超えても医療費控除を受けられるので、この記述は誤りです。
関連する分野を学ぶ
覚えるポイント
- 医療費控除・雑損控除・寄附金控除などに本人の所得上限制限はありません。
間違えやすいところ
- 配偶者控除・配偶者特別控除(1,000万円以下)や住宅借入金等特別控除(2,000万円以下)などの所得制限と混同しやすいので注意しましょう。
出題の前提:2023年10月1日現在施行の所得税法
出典:金融財政事情研究会『2024年1月 3級 学科』
公式問題 p.4(公式掲載ページ) ↗(www.kinzai.or.jp)
扶養控除の対象親族の年齢要件
タックスプランニング · 扶養控除 / 控除対象扶養親族 / 年少扶養親族
所得税において、その年の12月31日時点の年齢が16歳未満である扶養親族は、扶養控除の対象となる控除対象扶養親族に該当しないか。
解答・解説を表示
解答
1
解説
所得税の扶養控除では、扶養親族のうちその年の12月31日現在で16歳以上の人が「控除対象扶養親族」になります。16歳未満の年少扶養親族は、児童手当ができたことに伴い、扶養控除の対象から外れています。
解き方
- 所得税の控除対象扶養親族は「16歳以上」だと確認します。
- 16歳未満は控除対象扶養親族にあたらず扶養控除が使えないので、記述は正しいと判断します。
- 選択肢 1正解
- 控除対象扶養親族は16歳以上の扶養親族なので、16歳未満はあたらないとする記述は正しいです。
- 選択肢 2不正解
- 16歳未満は控除対象扶養親族にあたらないので、「誤り」とする判定は適切ではありません。
関連する分野を学ぶ
覚えるポイント
- 控除対象扶養親族は「16歳以上」、特定扶養親族は「19歳以上23歳未満」、老人扶養親族は「70歳以上」です。
間違えやすいところ
- 住民税の非課税限度額の計算などでは16歳未満も数えますが、所得税の扶養控除の対象にはならない点に注意してください。
出題の前提:2023年10月1日現在施行の所得税法
出典:金融財政事情研究会『2024年1月 3級 学科』
公式問題 p.4(公式掲載ページ) ↗(www.kinzai.or.jp)
配当控除の適用要件と課税方式の選択
タックスプランニング · 配当所得 / 配当控除 / 申告分離課税 / 総合課税
所得税において、上場株式の配当に係る配当所得について申告分離課税を選択した場合、配当控除の適用を受けることができないか。
解答・解説を表示
解答
1
解説
上場株式などの配当所得では、総合課税・申告分離課税・申告不要制度のどれかを選べます。配当控除を受けられるのは「総合課税」を選んだ場合だけで、申告分離課税を選んだ場合は受けられません。
解き方
- 配当所得の課税方式(総合課税・申告分離課税・申告不要)の特徴を確認します。
- 配当控除を受けられるのは総合課税を選んだときだけなので、申告分離課税では使えないと判定します。
- 選択肢 1正解
- 申告分離課税を選んだ配当所得では配当控除を受けられないので、記述は正しいです。
- 選択肢 2不正解
- 申告分離課税では配当控除を受けられないので、「誤り」とする判定は適切ではありません。
関連する分野を学ぶ
覚えるポイント
- 配当控除が受けられるのは「総合課税」のみ。申告分離課税では譲渡損失との損益通算は可能ですが配当控除は受けられません。
間違えやすいところ
- 申告分離課税を選んでも配当控除を一緒に使えると誤解しやすいので注意しましょう。
出題の前提:2023年10月1日現在施行の所得税法
出典:金融財政事情研究会『2024年1月 3級 学科』
公式問題 p.4(公式掲載ページ) ↗(www.kinzai.or.jp)
不動産登記記録の構成(権利部甲区)
不動産 · 不動産登記記録 / 表題部 / 権利部甲区 / 権利部乙区
不動産の登記記録において、所有権の移転に関する事項は、権利部(甲区)に記録されるか。
解答・解説を表示
解答
1
解説
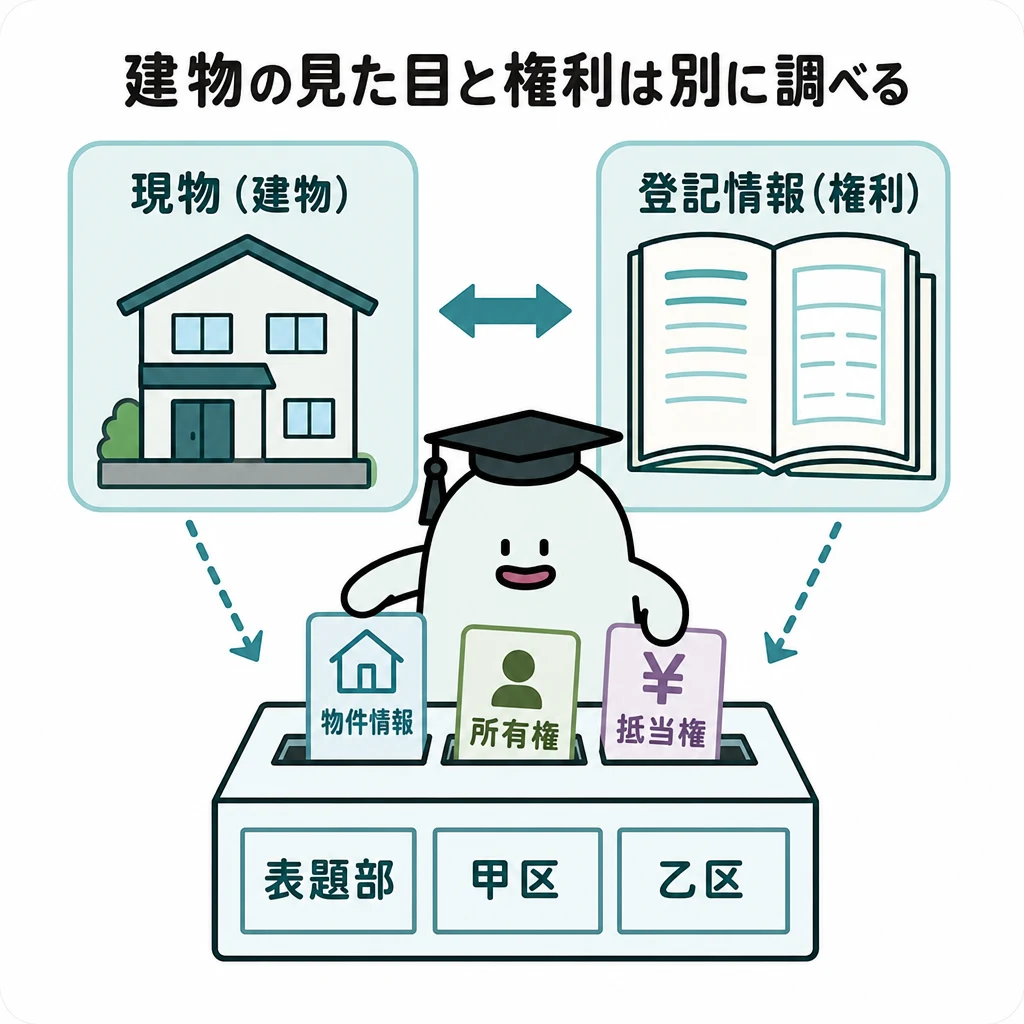
所有権の移転は、権利部の甲区に記録されます。登記記録は「表題部」と「権利部」に分かれ、権利部はさらに「甲区」と「乙区」に分かれます。甲区は所有権に関する事項、乙区は抵当権など所有権以外の権利に関する事項を記録する場所だからです。表題部には所在や地番・地目・地積などの現況を記録します。
解き方
- 登記記録が、表題部と権利部の甲区・乙区に分かれることを確認します。
- 所有権の移転は甲区に記録されるので、この記述は正しいと判断します。
- 選択肢 1正解
- 所有権の保存や移転などは甲区に記録されるので、この記述は正しいです。
- 選択肢 2不正解
- 所有権の移転は甲区に記録されるので、「誤っている」とすると誤りになります。
関連する分野を学ぶ
覚えるポイント
- 甲区=所有権に関する事項、乙区=所有権以外の権利(抵当権・地上権・賃借権など)に関する事項。
間違えやすいところ
- 抵当権の登記は乙区、所有権の移転の登記は甲区です。場所を取り違えないようにしましょう。
出題の前提:2023年10月1日現在施行の不動産登記法
出典:金融財政事情研究会『2024年1月 3級 学科』
公式問題 p.4(公式掲載ページ) ↗(www.kinzai.or.jp)
媒介契約における業務処理状況の報告義務
不動産 · 宅地建物取引業法 / 媒介契約 / 専任媒介契約 / 報告義務
宅地建物取引業法によれば、宅地または建物の売買の媒介契約のうち、専任媒介契約を締結した宅地建物取引業者は、依頼者に対し、当該契約に係る業務の処理状況を2カ月に1回以上報告しなければならないか。
解答・解説を表示
解答
2
解説
専任媒介契約では、業務の処理状況を2週間に1回以上報告しなければなりません。売買の媒介契約には一般・専任・専属専任の3種類があります。専属専任媒介契約は1週間に1回以上、専任媒介契約は2週間に1回以上の報告が必要で、一般媒介契約には法律上の報告義務がないからです。
解き方
- 専任媒介契約の報告義務が、どのくらいの頻度かを確認します。
- 報告は2週間に1回以上なので、2カ月に1回以上とする記述は誤りです。
- 選択肢 1不正解
- 専任媒介契約の報告は2週間に1回以上なので、2カ月に1回以上とする記述は誤りです。
- 選択肢 2正解
- 報告は2週間に1回以上なので、この記述は誤りだと分かります。
関連する分野を学ぶ
覚えるポイント
- 報告義務の頻度:専属専任媒介契約は「1週間に1回以上」、専任媒介契約は「2週間に1回以上」、一般媒介契約は「規定なし」。
間違えやすいところ
- 「2週間」と「2カ月」は別の期間です。読み間違えないようにしましょう。
出題の前提:2023年10月1日現在施行の宅地建物取引業法第34条の2
出典:金融財政事情研究会『2024年1月 3級 学科』
公式問題 p.5(公式掲載ページ) ↗(www.kinzai.or.jp)
防火地域と準防火地域にまたがる建築物への規制適用
不動産 · 建築基準法 / 防火地域 / 準防火地域 / 地域内外にわたる場合
建築基準法によれば、建築物が防火地域および準防火地域にわたる場合、原則として、その全部について敷地の過半が属する地域内の建築物に関する規定が適用されるか。
解答・解説を表示
解答
2
解説
建築物が防火地域と準防火地域にまたがる場合、原則として厳しい方の「防火地域」の規定が建物の全部に適用されます。安全を守るためのルールだからです。用途地域のように「敷地の過半が属する地域」の規定が適用されるのとは違います。
解き方
- 防火地域と準防火地域にまたがる場合の原則を確認します。
- 厳しい方の防火地域の規定が全部に適用されるので、この記述は誤りです。
- 選択肢 1不正解
- より厳しい防火地域の規定が建物の全部に適用されるので、この記述は誤りです。
- 選択肢 2正解
- 厳しい方の規定が全部に適用されるので、この記述は誤りだと分かります。
関連する分野を学ぶ
覚えるポイント
- 防火・準防火にまたがる建築物=厳しい方の規制が全部に適用。用途地域にまたがる敷地=過半が属する地域の規制が適用。
間違えやすいところ
- 用途地域の「過半が属する地域」のルールと、防火地域の「厳しい方」のルールを混同しないようにしましょう。
出題の前提:2023年10月1日現在施行の建築基準法第65条(旧第67条)
出典:金融財政事情研究会『2024年1月 3級 学科』
公式問題 p.5(公式掲載ページ) ↗(www.kinzai.or.jp)
不動産取得税の課税対象(相続による取得)
不動産 · 地方税 / 不動産取得税 / 非課税取引 / 相続
不動産取得税は、相続人が不動産を相続により取得した場合には課されないか。
解答・解説を表示
解答
1
解説
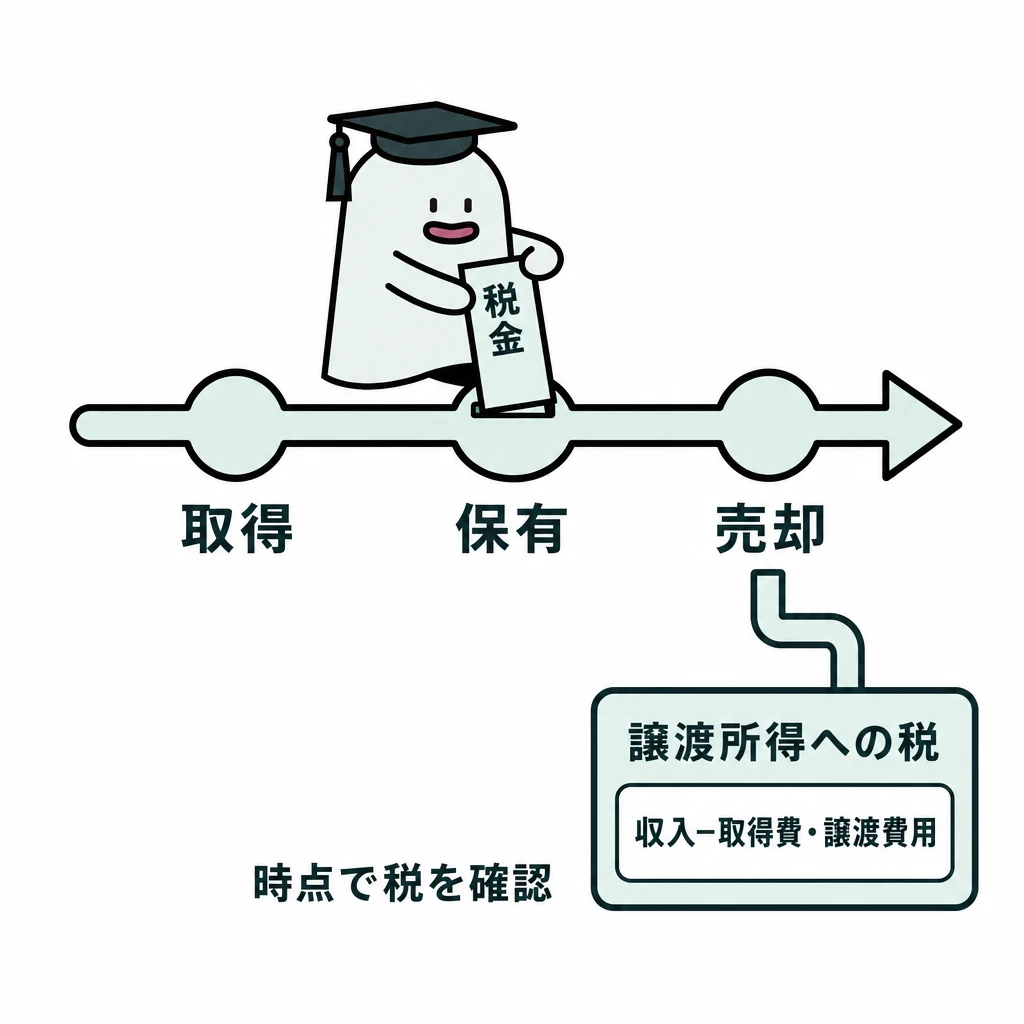
相続で不動産を取得したときは、不動産取得税はかかりません。不動産取得税は売買や贈与、新築などで不動産を取得したときに課される都道府県の税金です。相続は形だけの所有権の移転なので、非課税と決められているからです。なお、登録免許税は相続でもかかります。
解き方
- 不動産取得税の非課税の決まりを確認します。
- 相続で不動産を取得したときは非課税なので、この記述は正しいです。
- 選択肢 1正解
- 相続で取得した不動産には不動産取得税がかからないので、この記述は正しいです。
- 選択肢 2不正解
- 相続では不動産取得税がかからないので、「誤っている」とすると誤りになります。
関連する分野を学ぶ
覚えるポイント
- 相続による不動産取得:不動産取得税は「非課税」、登録免許税は「課税(税率0.4%)」となります。
間違えやすいところ
- 贈与では不動産取得税がかかりますが、相続ではかかりません。この違いを覚えておきましょう。
出題の前提:2023年10月1日現在施行の地方税法第73条の7
出典:金融財政事情研究会『2024年1月 3級 学科』
公式問題 p.5(公式掲載ページ) ↗(www.kinzai.or.jp)
不動産の純利回り(NOI利回り)の計算構造
不動産 · 不動産投資の利回り / NOI利回り / 表面利回り
不動産投資に係る収益性を測る指標のうち、純利回り(NOI利回り)は、対象不動産から得られる年間の総収入額を総投資額で除して算出されるという記述の正誤を答えなさい。
解答・解説を表示
解答
2
解説
純利回り(NOI利回り)は、総収入から諸経費を引いた純収益を総投資額で割って求めます。お金の出入りを正確に知りたいからです。一方、総収入をそのまま総投資額で割ったものは表面利回り(グロス利回り)といいます。
解き方
- 純利回り(NOI利回り)の式は、純収益÷総投資額だと確認します。
- 総収入を総投資額で割るのは表面利回りなので、この記述は誤りです。
- 選択肢 1不正解
- 総収入を総投資額で割るのは表面利回りなので、この記述は誤りです。
- 選択肢 2正解
- 純利回りの分子は総収入ではなく純収益なので、この記述は誤りです。
覚えるポイント
- 表面利回り(グロス)=年間総収入÷総投資額
- 純利回り(NOI・ネット)=年間純収益(総収入-諸経費)÷総投資額
間違えやすいところ
- 総収入を使う表面利回りと、経費を引いた純収益を使う純利回りを混同しないようにしましょう。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 3級 学科』
公式問題 p.5(公式掲載ページ) ↗(www.kinzai.or.jp)
民法上の定期贈与契約の効力消滅事由
相続・事業承継 · 贈与の種類 / 定期贈与 / 民法第552条
定期贈与とは、贈与者が受贈者に対して定期的に財産を給付することを目的とする贈与をいい、贈与者または受贈者のいずれか一方が生存している限り、その効力を失うことはないという記述の正誤を答えなさい。
解答・解説を表示
解答
2
解説
定期贈与は、贈与者か受贈者のどちらか一方が亡くなると終わります。二人の信頼関係を前提とした契約だからです。民法第552条にもそう定められています。
解き方
- 定期贈与が終わる理由について、民法の決まりを確認します。
- 贈与者か受贈者のどちらかが亡くなると終わるので、この記述は誤りです。
- 選択肢 1不正解
- 贈与者か受贈者のどちらかが亡くなると効力を失うので、この記述は誤りです。
- 選択肢 2正解
- どちらか一方の死亡で効力を失うので、この記述は誤りです。
覚えるポイント
- 定期贈与は贈与者または受贈者のいずれかが死亡すると効力を失う(相続されない)。
間違えやすいところ
- どちらか一方が亡くなると終わります。両方が亡くなるまで続くわけではないので注意しましょう。
出題の前提:2023年10月1日現在施行の法令等(民法第552条)
出典:金融財政事情研究会『2024年1月 3級 学科』
公式問題 p.5(公式掲載ページ) ↗(www.kinzai.or.jp)
民法における養子と実子の法定相続分
相続・事業承継 · 法定相続分 / 養子の相続権 / 普通養子
相続において、養子の法定相続分は、実子の法定相続分の2分の1となるという記述の正誤を答えなさい。
解答・解説を表示
解答
2
解説
養子の法定相続分は実子と同じで、差はありません。養子は縁組した日から、実子と同じ子どもの身分になるからです。
解き方
- 養子の身分と法定相続分について、民法の決まりを確認します。
- 養子の相続分は実子と同じなので、この記述は誤りです。
- 選択肢 1不正解
- 養子の法定相続分は実子と同じなので、実子の2分の1とする記述は誤りです。
- 選択肢 2正解
- 養子の相続分は実子と同じなので、この記述は誤りです。
関連する分野を学ぶ
覚えるポイント
- 養子の法定相続分は実子と全く同じ割合(同等)。
間違えやすいところ
- 以前あった非嫡出子の相続分の決まり(2013年改正で廃止)や、半血の兄弟姉妹の2分の1の決まりと混同しないようにしましょう。
出題の前提:2023年10月1日現在施行の法令等(民法第809条・第900条)
出典:金融財政事情研究会『2024年1月 3級 学科』
公式問題 p.5(公式掲載ページ) ↗(www.kinzai.or.jp)
相続税の債務控除と非課税財産の未払金
相続・事業承継 · 債務控除 / 非課税財産 / 墓碑等の未払金
相続税額の計算上、被相続人が生前に購入した墓碑の購入代金で、相続開始時において未払いであったものは、債務控除の対象となるという記述の正誤を答えなさい。
解答・解説を表示
解答
2
解説
墓石を買った代金の未払い分は、相続税の計算で債務として差し引けません。お墓などは相続税がかからない財産で、それに関する借金は控除できないと相続税法第13条で決まっているからです。
解き方
- 墓碑が相続税のかからない財産かを確認します。
- 非課税の財産を買った未払い金は、債務控除の対象にならないので、この記述は誤りです。
- 選択肢 1不正解
- 墓碑などの非課税財産の未払い金は債務控除できないので、この記述は誤りです。
- 選択肢 2正解
- 生前に買った墓碑の未払い金は債務控除の対象外なので、この記述は誤りです。
関連する分野を学ぶ
覚えるポイント
- 墓地・仏壇などの非課税財産に係る未払金は相続税の債務控除の対象外。
間違えやすいところ
- 医療費の未払い金やふつうの借金は債務控除できますが、非課税財産に関する借金はできません。
出題の前提:2023年10月1日現在施行の法令等(相続税法第13条)
出典:金融財政事情研究会『2024年1月 3級 学科』
公式問題 p.5(公式掲載ページ) ↗(www.kinzai.or.jp)
相続税の基礎控除額の計算における法定相続人の数
相続・事業承継 · 遺産に係る基礎控除額 / 法定相続人の数 / 相続放棄
相続税額の計算上、遺産に係る基礎控除額を計算する際の法定相続人の数は、相続人のうちに相続の放棄をした者がいる場合であっても、その放棄がなかったものとしたときの相続人の数とされるという記述の正誤を答えなさい。
解答・解説を表示
解答
1
解説
相続税の基礎控除額は、3,000万円+600万円×法定相続人の数です。この人数は、相続を放棄した人がいても、放棄がなかったものとして数えます。放棄で控除額が減らないようにするためです。
解き方
- 基礎控除額が3,000万円+600万円×法定相続人の数だと確認します。
- 相続放棄があっても、放棄がなかったものとして数えるので、この記述は正しいです。
- 選択肢 1正解
- 相続放棄があっても、放棄がなかったものとして数えるので、この記述は正しいです。
- 選択肢 2不正解
- 放棄がなかったものとして数えるので、「誤っている」とすると誤りになります。

関連する分野を学ぶ
覚えるポイント
- 相続税の基礎控除・生命保険金非課税枠の計算では、相続放棄はなかったものとして法定相続人数をカウントする。
間違えやすいところ
- 民法の遺産分割では放棄した人は最初から相続人ではありませんが、相続税の人数の計算では除外しません。
出題の前提:2023年10月1日現在施行の法令等(相続税法第15条)
出典:金融財政事情研究会『2024年1月 3級 学科』
公式問題 p.5(公式掲載ページ) ↗(www.kinzai.or.jp)
自己所有地上に建築した賃貸建物の敷地評価(貸家建付地)
相続・事業承継 · 土地の評価区分 / 貸家建付地 / 自用地
個人が、自己が所有する土地上に建築した店舗用建物を第三者に賃貸していた場合、相続税額の計算上、当該敷地は貸家建付地として評価されるという記述の正誤を答えなさい。
解答・解説を表示
解答
1
解説
自分の土地に自分で建てた建物を他人に貸している場合、その土地は「貸家建付地」として評価が下がります。借家権で使い方が制限されるからです。建物が住まい用か店舗用かは関係ありません。
解き方
- 自分の土地に自分の建物を建てて他人に貸している状態を確認します。
- 建物の用途にかかわらず敷地は貸家建付地になるので、この記述は正しいです。
- 選択肢 1正解
- 自分の土地に自分の建物を建てて他人に貸す場合、敷地は貸家建付地になるので正しいです。
- 選択肢 2不正解
- 敷地は貸家建付地として評価されるので、「誤っている」とすると誤りになります。
覚えるポイント
- 自らの土地上の自ら所有する建物を他人に賃貸している敷地=貸家建付地。
間違えやすいところ
- 他人に土地を貸して、その人が建物を建てている「貸宅地」と混同しないようにしましょう。
出題の前提:2023年10月1日現在施行の法令等(財産評価基本通達)
出典:金融財政事情研究会『2024年1月 3級 学科』
公式問題 p.5(公式掲載ページ) ↗(www.kinzai.or.jp)
複利積立計算における各種係数の使い分け(年金終価係数)
ライフプランニングと資金計画 · 6つの係数 / 年金終価係数 / 減債基金係数 / 資本回収係数
毎年一定金額を積み立てながら、一定の利率で複利運用した場合の一定期間経過後の元利合計額を試算する際、毎年の積立額に乗じる係数として最も適切なものを選択肢の中から選びなさい。
解答・解説を表示
解答
2
解説
毎年一定額を積み立てたときの将来の元利合計額を求めるときは、「年金終価係数」を使います。年金終価係数は、毎年の積立額に掛けると将来の合計額が出る係数です。毎年の積立額×年金終価係数=将来の元利合計額となります。
解き方
- 問題は「毎年の積立額から将来の元利合計額を求める」内容だとつかみます。
- 積立額に掛けて将来額を出す「年金終価係数」を選びます。
- 選択肢 1不正解
- 資本回収係数は、今あるお金を一定期間で取り崩すときの受け取り額や、住宅ローンの返済額を出す係数です。
- 選択肢 2正解
- 毎年の積立額から将来の元利合計額を出すには、年金終価係数を掛けるので正しいです。
- 選択肢 3不正解
- 減債基金係数は、将来の目標額をためるために毎年いくら積み立てるかを出す係数です。
関連する分野を学ぶ
覚えるポイント
- 毎年の積立額 × 年金終価係数 = 将来の元利合計額
- 将来の目標額 × 減債基金係数 = 毎年の必要積立額
間違えやすいところ
- 将来の合計を出す「年金終価係数」と、積立額を逆算する「減債基金係数」を混同しないようにしましょう。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 3級 学科』
公式問題 p.6(公式掲載ページ) ↗(www.kinzai.or.jp)
健康保険の任意継続被保険者の加入要件と継続期間
ライフプランニングと資金計画 · 公的医療保険 / 健康保険 / 任意継続被保険者
退職により健康保険の被保険者資格を喪失した者で、喪失日の前日までに継続して( ① )以上被保険者であった者は、所定の申出により、最長で( ② )、健康保険の任意継続被保険者となることができる。文中の空欄①・②に入る語句の組合せとして最も適切なものを選択肢の中から選びなさい。
解答・解説を表示
解答
3
解説
健康保険の任意継続被保険者制度は、会社を退職した人が、退職前の健康保険に個人で続けて加入できる仕組みです。資格を失う日の前日までに続けて2カ月以上被保険者であり、資格喪失日から20日以内に申し出ると、最長2年間加入できます。
解き方
- 任意継続の要件は、資格を失う日の前日までに続けて2カ月以上です。①は「2カ月」と決めます。
- 加入できるのは最長2年間なので、②は「2年間」と決めます。
- 選択肢 1不正解
- 必要な被保険者期間は「2カ月」です。1カ月では足りないので適切ではありません。
- 選択肢 2不正解
- 続けられる期間は最長「2年」です。1年では短いので適切ではありません。
- 選択肢 3正解
- 資格の条件は「続けて2カ月以上」、加入できる期間は「最長2年」なので、この組合せが正しいです。
関連する分野を学ぶ
覚えるポイント
- 任意継続被保険者:継続して「2カ月以上」の被保険者期間、退職後「20日以内」に申請、最長「2年間」継続可能。
間違えやすいところ
- 申し出の期限「20日以内」と、期間の「2カ月」「2年」という数字を混ぜないように覚えましょう。
出題の前提:2023年10月1日現在施行の法令等(健康保険法第37条等)
出典:金融財政事情研究会『2024年1月 3級 学科』
公式問題 p.6(公式掲載ページ) ↗(www.kinzai.or.jp)
老齢厚生年金の加給年金の支給要件
ライフプランニングと資金計画 · 公的年金 / 老齢厚生年金 / 加給年金
厚生年金保険の被保険者期間が( ① )以上ある者が、老齢厚生年金の受給権を取得した当時、一定の要件を満たす( ② )未満の配偶者を有する場合、受給する老齢厚生年金に加給年金額が加算される。空欄( ① )および( ② )に当てはまる語句の組合せとして、最も適切なものを1つ選びなさい。
解答・解説を表示
解答
2
解説
加給年金は「年金の家族手当」とも呼ばれます。厚生年金保険の被保険者期間が原則20年以上ある人が、定額部分または65歳の老齢厚生年金を受け取るときに加算されます。その人が養っている65歳未満の配偶者や子がいれば対象です。
解き方
- 加給年金が加算されるには、本人の厚生年金の被保険者期間が原則20年以上必要だと確認します。
- 対象になる配偶者は原則65歳未満なので、当てはまる組合せを選びます。
- 選択肢 1不正解
- 被保険者期間は原則20年以上(中高齢の特例なら15〜19年)が必要です。10年では足りません。
- 選択肢 2正解
- 厚生年金の被保険者期間が20年以上で、養っている65歳未満の配偶者がいれば加算されるので正しいです。
- 選択肢 3不正解
- 配偶者の年齢要件は65歳未満です。70歳未満ではありません。65歳になると配偶者自身の老齢基礎年金に振替加算されます。
関連する分野を学ぶ
覚えるポイント
- 加給年金の受給要件は厚生年金被保険者期間が原則20年以上、対象配偶者は65歳未満です。
間違えやすいところ
- 老齢基礎年金の受給資格期間の10年と、加給年金の要件の20年を混同しないようにしましょう。
出題の前提:2023年10月1日現在施行の厚生年金保険法に基づく規定
出典:金融財政事情研究会『2024年1月 3級 学科』
公式問題 p.6(公式掲載ページ) ↗(www.kinzai.or.jp)
個人型確定拠出年金(iDeCo)の老齢給付金の受給要件
ライフプランニングと資金計画 · 確定拠出年金 / iDeCo / 老齢給付金
確定拠出年金の個人型年金の老齢給付金を60歳から受給するために必要とされる通算加入者等期間として、最も適切な年数を1つ選びなさい。
解答・解説を表示
解答
1
解説
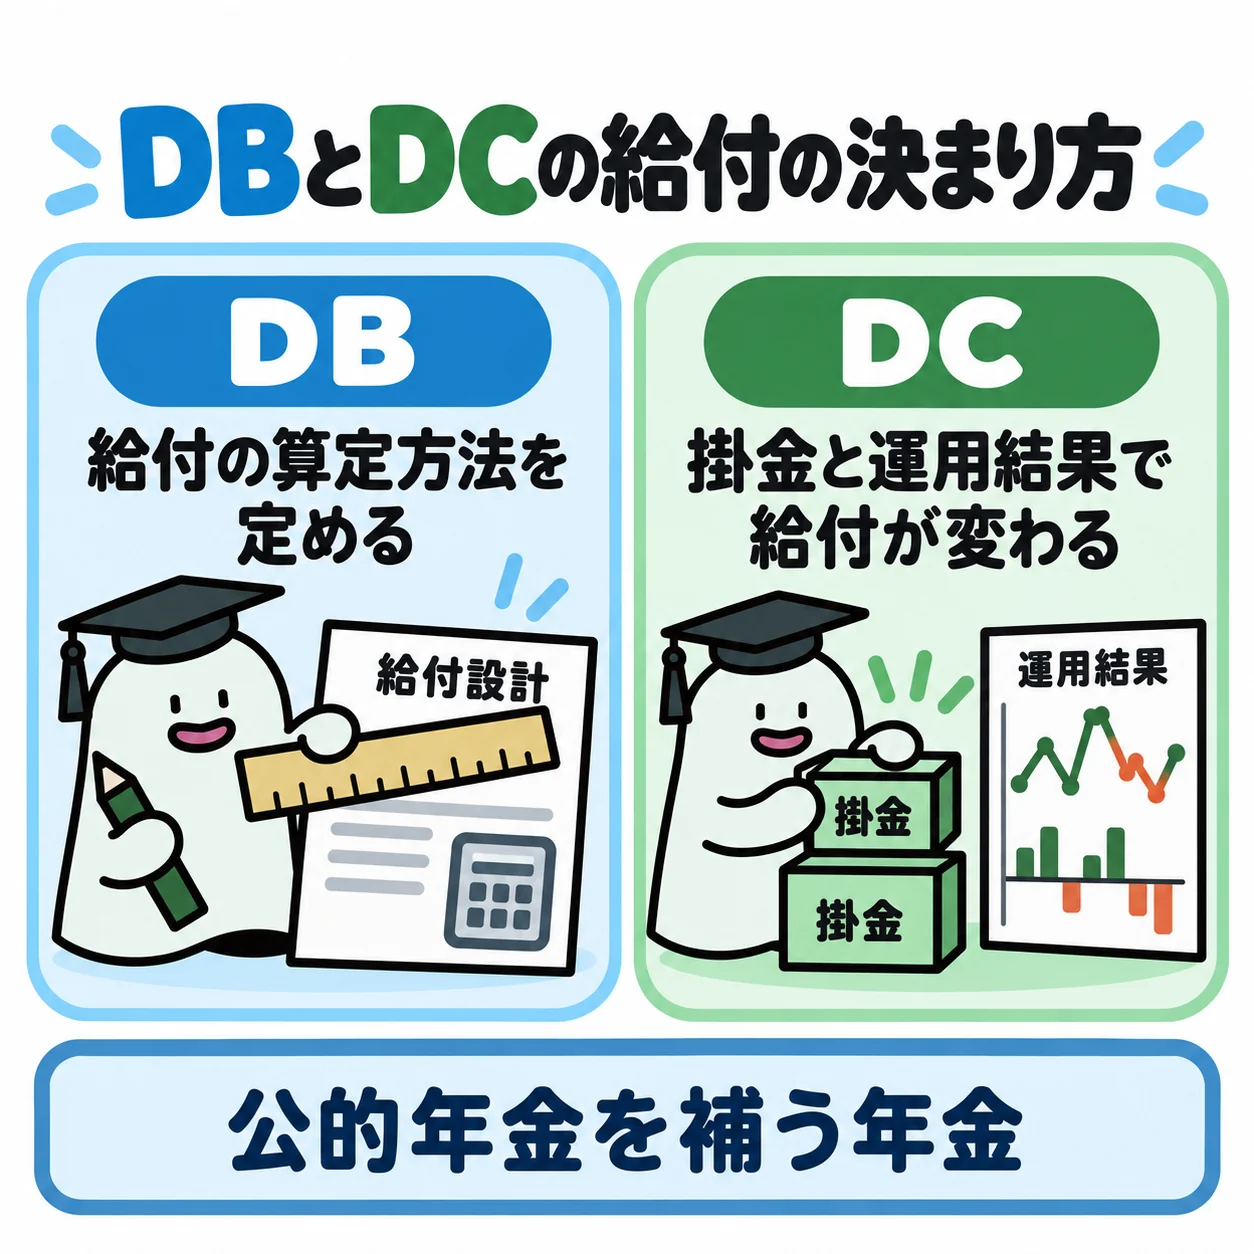
確定拠出年金の老齢給付金は、原則として60歳から受け取れます。ただし、60歳で受け取るには、通算加入者等期間が10年以上必要です。10年に足りない場合は、期間に応じて受け取り開始が61歳から65歳まで順に遅くなります。
解き方
- 確定拠出年金の老齢給付金は原則60歳から受け取れると確認します。
- 60歳で受け取るには通算加入者等期間が10年以上必要なので、それを選びます。
- 選択肢 1正解
- 通算加入者等期間が10年以上あれば、最短の60歳から老齢給付金を受け取れます。
- 選択肢 2不正解
- 60歳から受け取るのに必要な期間は10年以上です。15年ではありません。
- 選択肢 3不正解
- 60歳から受け取るのに必要な期間は10年以上です。20年ではありません。
関連する分野を学ぶ
覚えるポイント
- 確定拠出年金の老齢給付金を60歳から受け取るには通算加入者等期間が10年以上必要です。
間違えやすいところ
- 10年に足りないと、受け取り開始が61歳から65歳に遅くなる仕組みと混同しないようにしましょう。
出題の前提:2023年10月1日現在施行の確定拠出年金法に基づく規定
出典:金融財政事情研究会『2024年1月 3級 学科』
公式問題 p.6(公式掲載ページ) ↗(www.kinzai.or.jp)
住宅ローンの返済方式と返済額の内訳
ライフプランニングと資金計画 · 住宅ローン / 元金均等返済 / 元利均等返済
問題用紙の図は、住宅ローンの( ① )返済方式のイメージ図である。図中のPの部分は( ② )部分を、Qの部分は( ③ )部分を示している。空欄( ① )~( ③ )に入る語句の組合せとして、最も適切なものを1つ選びなさい。
解答・解説を表示
解答
1
解説
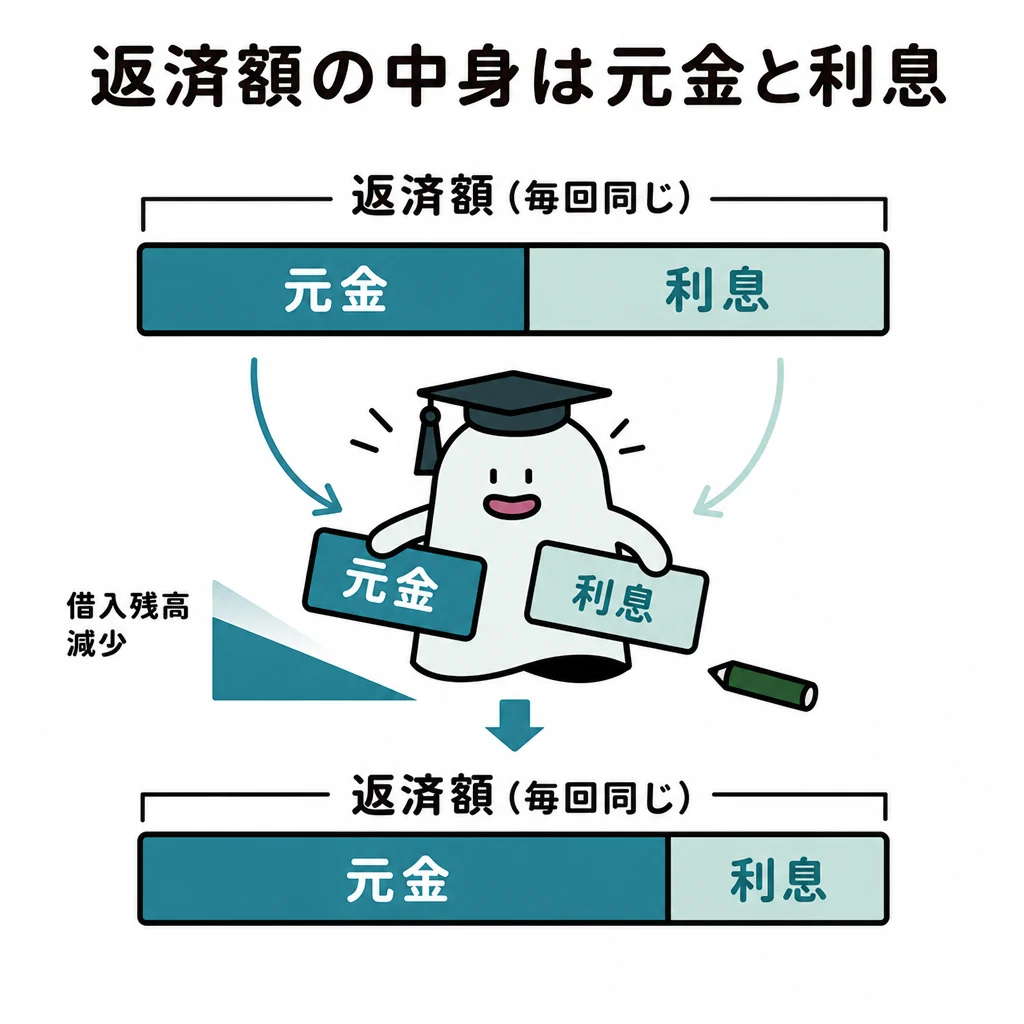
住宅ローンの返済方式には、元利均等返済と元金均等返済があります。元金均等返済では、毎回の元金の返済額がいつも一定(Q)です。借金の残りが減るにつれて利息(P)も減るので、返済総額(P+Q)はだんだん少なくなります。
解き方
- 図の返済総額が右肩下がりに減っているので、元金均等返済の図だと判断します。
- 毎回一定の下の長方形部分(Q)が元金、残りが減るほど小さくなる上の三角形部分(P)が利息です。
- 選択肢 1正解
- 返済方式は元金均等返済です。Pはだんだん減る利息、Qは一定の元金で、正しく表しています。
- 選択肢 2不正解
- 毎回の返済総額が一定なのが元利均等返済です。図は右肩下がりなので元金均等返済です。
- 選択肢 3不正解
- 図は毎回の返済総額が一定ではないので、元利均等返済ではなく元金均等返済です。
関連する分野を学ぶ
覚えるポイント
- 元金均等返済は元金が一定で利息が逓減するため、返済当初の負担が重く徐々に総返済額が減ります。
間違えやすいところ
- 毎回の返済総額が一定で長方形になる元利均等返済と、図の形を取り違えないようにしましょう。
出題の前提:2023年10月1日現在の一般的な金融工学・住宅ローン商品設計の概念
出典:金融財政事情研究会『2024年1月 3級 学科』
公式問題 p.7(公式掲載ページ) ↗(www.kinzai.or.jp)
生命保険料の構成と計算基礎率
リスク管理 · 生命保険 / 純保険料 / 付加保険料 / 予定事業費率
生命保険の保険料は、純保険料および付加保険料で構成されているが、このうち付加保険料の計算基礎として用いられるものとして、最も適切なものを1つ選びなさい。
解答・解説を表示
解答
3
解説
生命保険料は「純保険料」と「付加保険料」に分かれます。純保険料は将来の保険金や給付金の支払いに使われます。付加保険料は保険会社の運営経費などに使われます。純保険料は予定死亡率と予定利率をもとに、付加保険料は予定事業費率をもとに計算します。
解き方
- 生命保険料を作る純保険料と付加保険料の役割を分けて考えます。
- 3つの予定基礎率のうち、付加保険料の計算に使う予定事業費率を選びます。
- 選択肢 1不正解
- 予定利率は保険会社が見込む運用の利回りで、純保険料の計算に使われます。
- 選択肢 2不正解
- 予定死亡率は過去の統計から見込む死亡率で、純保険料の計算に使われます。
- 選択肢 3正解
- 予定事業費率は契約の締結や維持にかかる経費を見込んだ割合で、付加保険料の計算に使われます。
覚えるポイント
- 純保険料は予定死亡率と予定利率から、付加保険料は予定事業費率から計算されます。
間違えやすいところ
- 純保険料の基礎(予定死亡率・予定利率)と、付加保険料の基礎(予定事業費率)を取り違えないようにしましょう。
出題の前提:2023年10月1日現在の保険業法および保険数理の基本概念
出典:金融財政事情研究会『2024年1月 3級 学科』
公式問題 p.7(公式掲載ページ) ↗(www.kinzai.or.jp)
生命保険契約者保護機構の補償限度
リスク管理 · セーフティネット / 生命保険契約者保護機構 / 責任準備金
国内で事業を行う生命保険会社が破綻した場合、生命保険契約者保護機構による補償の対象となる保険契約については、高予定利率契約を除き、( ① )の( ② )まで補償される。空欄( ① )および( ② )に入る語句の組合せとして、最も適切なものを1つ選びなさい。
解答・解説を表示
解答
3
解説
生命保険契約者保護機構は、国内の生命保険会社が破綻したときに契約者を守るための仕組みです。高予定利率契約を除き、将来の保険金などの支払いに備えて積み立てておく「責任準備金等」の90%までが補償されます。保険金額や払い込んだ保険料の90%ではない点に注意します。
解き方
- 保護の基準になるのは「責任準備金等」だと確認します。
- 原則の補償割合は「90%」だと確認して、正しい選択肢を選びます。
- 選択肢 1不正解
- 補償されるのは払い込んだ保険料相当額ではなく、「責任準備金等」です。割合も70%ではありません。
- 選択肢 2不正解
- 補償されるのは死亡保険金額そのものではなく、「責任準備金等」です。割合も80%ではありません。
- 選択肢 3正解
- 生命保険契約者保護機構では、高予定利率契約を除き「責任準備金等の90%」まで補償されます。
関連する分野を学ぶ
覚えるポイント
- 生命保険契約者保護機構は「責任準備金等」の「90%」までを補償します。
間違えやすいところ
- 保険金額や払い込んだ保険料の90%ではなく、「責任準備金等」の90%である点に注意しましょう。
出題の前提:2023年10月1日現在施行の保険業法に基づく規定
出典:金融財政事情研究会『2024年1月 3級 学科』
公式問題 p.7(公式掲載ページ) ↗(www.kinzai.or.jp)
自動車事故における単独事故の補償保険
リスク管理 · 損害保険 / 自動車保険 / 人身傷害保険
自動車を運転中にハンドル操作を誤ってガードレールに衝突し、被保険者である運転者自身がケガをした場合、補償の対象となる自動車保険として最も適切なものを1つ選びなさい。
解答・解説を表示
解答
2
解説
対人賠償保険や自動車損害賠償責任保険(自賠責保険)は、事故で「他人」を死傷させ、法律上の賠償責任を負ったときの損害を補償します。運転者自身のケガは、人身傷害補償保険(人身傷害保険)や搭乗者傷害保険が補償します。
解き方
- 事故は自損事故で、ケガをしたのは運転者(被保険者)本人だと確認します。
- 他人への賠償を補償する保険(対人賠償・自賠責)は外し、搭乗者のケガを補償する人身傷害保険を選びます。
- 選択肢 1不正解
- 対人賠償保険は他人を死傷させたときの賠償責任を補償する保険で、運転者自身のケガは対象外です。
- 選択肢 2正解
- 人身傷害保険は、運行中の事故で被保険者が死傷したときの治療費や失った利益などの実損を補償するので対象です。
- 選択肢 3不正解
- 自賠責保険は他人(被害者)の事故を補償するためのもので、運転者自身のケガは補償されません。
関連する分野を学ぶ
覚えるポイント
- 自賠責保険や対人賠償保険は「他人」の損害を補償し、自分自身の死傷は「人身傷害保険」等で補償されます。
間違えやすいところ
- 運転者自身のケガに、対人賠償保険や自賠責保険が使えると間違えないようにしましょう。
出題の前提:2023年10月1日現在の一般的な損害保険約款に基づく規定
出典:金融財政事情研究会『2024年1月 3級 学科』
公式問題 p.7(公式掲載ページ) ↗(www.kinzai.or.jp)
所得税における地震保険料控除の控除限度額
タックスプランニング · 所得控除 / 地震保険料控除 / 損害保険
所得税において、個人が支払う地震保険の保険料に係る地震保険料控除は、原則として、( ① )を限度として年間支払保険料の( ② )が控除額となる。空欄( ① )および( ② )に入る語句の組合せとして、最も適切なものを1つ選びなさい。
解答・解説を表示
解答
1
解説
住まいや家財を対象とする地震保険料を払うと、所得税では、払った年間保険料の全額(最高5万円)を所得控除として差し引けます。これを地震保険料控除といいます。なお、住民税の限度額は最高2万5千円(支払保険料の2分の1)です。
解き方
- 所得税では、支払った地震保険料の全額が控除の対象になると確認します。
- 所得税の年間の上限は5万円だと確認して、当てはまる組合せを選びます。
- 選択肢 1正解
- 所得税では支払保険料の全額が控除され、上限は5万円なので正しいです。
- 選択肢 2不正解
- 所得税では支払額の全額(5万円まで)が控除されます。2分の1ではありません。
- 選択肢 3不正解
- 所得税の限度額は5万円で、全額が控除されます。10万円ではありません。
関連する分野を学ぶ
覚えるポイント
- 地震保険料控除の控除限度額は、所得税が最高5万円(全額控除)、住民税が最高2.5万円(1/2控除)です。
間違えやすいところ
- 所得税(最高5万円・全額)と住民税(最高2.5万円・半分)の違いを混同しないようにしましょう。
出題の前提:2023年10月1日現在施行の所得税法第77条に基づく規定
出典:金融財政事情研究会『2024年1月 3級 学科』
公式問題 p.8(公式掲載ページ) ↗(www.kinzai.or.jp)
がん保険における入院給付金の支払日数限度
リスク管理 · 第三の分野の保険 / がん保険 / 入院給付金
がん保険において、がんの治療を目的とする入院により被保険者が受け取る入院給付金の1回の入院での支払日数に関する一般的な規定として、最も適切なものを1つ選びなさい。
解答・解説を表示
解答
1
解説
ふつうの医療保険では、1回の入院に60日型や120日型などの支払日数の限度があります。しかし、がん保険のがん入院給付金は、治療が長引いたり返り返ったりしやすいことを考えて、一般に1回の入院でも通算でも日数の制限がありません。
解き方
- がん保険の入院給付金が、長い入院にも対応していることを思い出します。
- ふつうの医療保険と違い、1回の入院の支払日数に限度がないと確認します。
- 選択肢 1正解
- がん保険の入院給付金は、1回でも通算でも支払日数の制限がなく、無制限なので正しいです。
- 選択肢 2不正解
- 90日(または3か月)は免責期間(待ち期間)のことで、支払日数には限度がありません。
- 選択肢 3不正解
- がん保険の入院給付金に180日などの限度はなく、無制限に支払われます。
関連する分野を学ぶ
覚えるポイント
- がん保険の入院給付金は1回・通算ともに支払日数無制限です。
間違えやすいところ
- 契約から保障が始まるまでの「免責期間(90日または3か月)」と、入院給付金の「支払日数の制限」を混同しないようにしましょう。
出題の前提:2023年10月1日現在の一般的ながん保険約款に基づく規定
出典:金融財政事情研究会『2024年1月 3級 学科』
公式問題 p.8(公式掲載ページ) ↗(www.kinzai.or.jp)
景気動向指数の系列分類
金融資産運用 · 景気動向指数 / 完全失業率 / 遅行系列
景気動向指数において、完全失業率が分類・採用されている系列として、次のうち最も適切なものはどれか。
解答・解説を表示
解答
3
解説
景気動向指数は、先行系列・一致系列・遅行系列の3つに分かれます。景気より先に動くのが先行系列、ほぼ同じに動くのが一致系列、遅れて動くのが遅行系列です。景気の現状を見たり、将来を予測したりするために使います。
解き方
- 景気動向指数は、先行・一致・遅行の3つの系列に分かれます。それぞれの特徴と代表的な指標を確かめます。
- 雇用の指標のうち、完全失業率は景気より遅れて動くので、遅行系列だと判断します。
- 選択肢 1不正解
- 先行系列には、東証株価指数(TOPIX)や新規求人数(学卒を除く)などが入ります。完全失業率は先行系列ではありません。
- 選択肢 2不正解
- 一致系列には、有効求人倍率(除学卒)や鉱工業生産指数などが入ります。完全失業率は一致系列ではありません。
- 選択肢 3正解
- 完全失業率は、企業の雇用調整が景気より遅れて表れるので、遅行系列に採用されています。
関連する分野を学ぶ
覚えるポイント
- 完全失業率は遅行系列、有効求人倍率は一致系列、新規求人数は先行系列です。
間違えやすいところ
- 有効求人倍率(一致系列)と完全失業率(遅行系列)を混同しないようにしましょう。
出題の前提:2023年10月1日現在施行の法令・経済指標基準に基づく
出典:金融財政事情研究会『2024年1月 3級 学科』
公式問題 p.8(公式掲載ページ) ↗(www.kinzai.or.jp)
投資信託の普通分配金と元本払戻金(特別分配金)
金融資産運用 · 投資信託 / 普通分配金 / 元本払戻金(特別分配金) / 個別元本
追加型株式投資信託を基準価額10,200円(1万口当たり)で1万口購入した後、最初の決算時に1万口当たり700円の収益分配金が支払われ、分配落ち後の基準価額が10,000円(1万口当たり)となった。この収益分配金のうち普通分配金(①)および元本払戻金(特別分配金)(②)の組み合わせとして、最も適切なものはどれか。
解答・解説を表示
解答
2
解説
追加型投資信託の収益分配金では、分配落ち後の基準価額が個別元本と同じか上回る部分は普通分配金(課税)になります。個別元本を下回る部分は元本払戻金(特別分配金)といい、非課税になります。
解き方
- 分配落ち前の個別元本(10,200円)と分配落ち後の基準価額(10,000円)を比べます。下回る200円が元本払戻金(特別分配金)です。
- 受け取った分配金の合計700円から、元本払戻金200円を引きます。残りの500円が普通分配金です。
- 選択肢 1不正解
- 普通分配金と元本払戻金(特別分配金)の金額が逆になっているので誤りです。
- 選択肢 2正解
- 個別元本を下回った200円が元本払戻金で、残りの500円が普通分配金になるので正しいです。
- 選択肢 3不正解
- 分配金の総額は700円です。普通分配金700円と元本払戻金200円の合計900円は総額を超えるので誤りです。
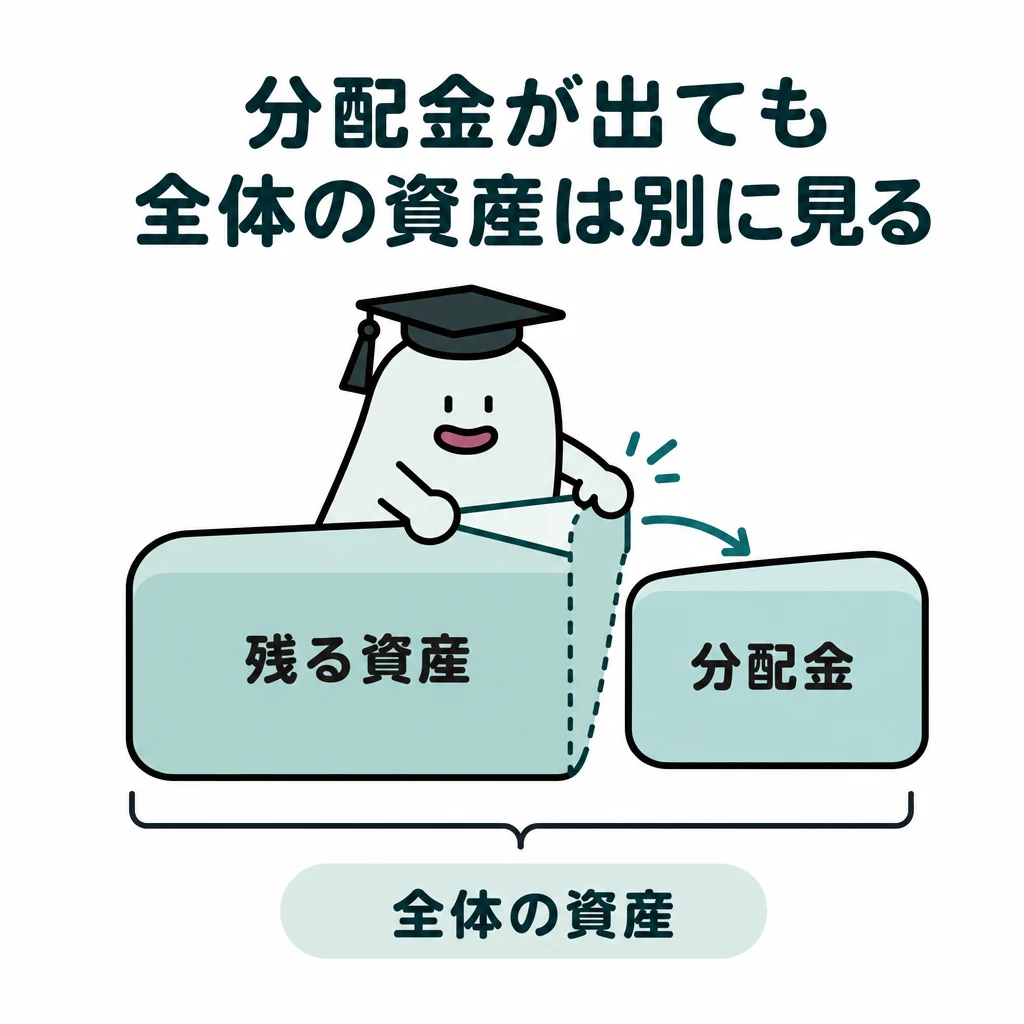
関連する分野を学ぶ
覚えるポイント
- 分配落ち後基準価額が個別元本を下回る部分が非課税の元本払戻金(特別分配金)です。
間違えやすいところ
- 普通分配金と元本払戻金(特別分配金)の金額を逆にしないようにしましょう。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 3級 学科』
公式問題 p.8(公式掲載ページ) ↗(www.kinzai.or.jp)
固定利付債券の最終利回り計算
金融資産運用 · 債券投資 / 最終利回り / 単利計算
表面利率(クーポンレート)4%、残存期間5年の固定利付債券を額面100円当たり104円で購入した場合の最終利回り(年率・単利)として、最も適切なものはどれか。なお、税金等は考慮せず、表示単位の小数点以下第3位を四捨五入すること。
解答・解説を表示
解答
1
解説
固定利付債券の最終利回りは、「{表面利率+(償還価格-購入価格)/残存年数}/購入価格×100」の式で、年率・単利で計算します。
解き方
- 1年当たりの償還差損益を求めます。(100円-104円)÷5年=-0.8円です。
- 1年の利息4円と、1年当たりの償還損-0.8円を足して、年収益3.2円を求めます。
- 年収益を購入価格104円で割って100を掛けます。3.2÷104×100≒3.0769%となり、小数第3位を四捨五入して3.08%です。
- 選択肢 1正解
- 計算結果は3.0769…%です。小数第3位を四捨五入すると3.08%になるので正しいです。
- 選択肢 2不正解
- 購入価格104円ではなく、額面100円を分母にした値(3.20%)なので誤りです。
- 選択肢 3不正解
- 償還差損を間違えて足して計算したときなどに出る、誤った数値です。
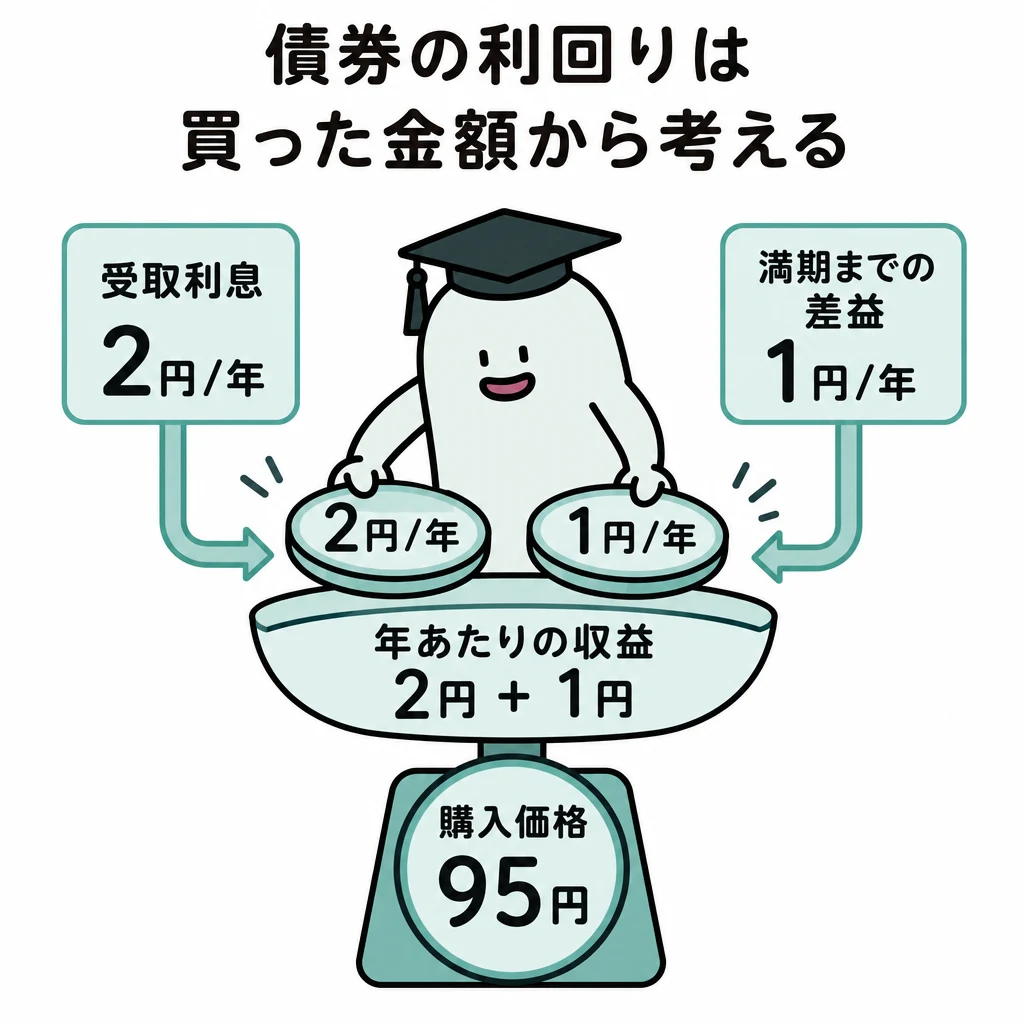
関連する分野を学ぶ
覚えるポイント
- 債券の利回り計算では、分母に必ず「購入価格」を置くことが重要です。
間違えやすいところ
- 利回りを計算するとき、分母を額面金額(100円)にしてしまう間違いが多いです。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 3級 学科』
公式問題 p.8(公式掲載ページ) ↗(www.kinzai.or.jp)
株式指標(PER)の定義
金融資産運用 · 株式投資 / PER / 株価収益率 / 投資指標
株式の投資指標のうち、株価を1株当たり当期純利益で除して算出される指標として、最も適切なものはどれか。
解答・解説を表示
解答
2
解説
PER(株価収益率)は、今の株価が企業の収益力(1株当たり利益)の何倍まで買われているかを示す指標です。株価を1株当たり当期純利益(EPS)で割って求めます。
解き方
- 問題の式「株価÷1株当たり当期純利益」に合う指標の名前を確かめます。
- 利益(Earnings)をもとにした指標なので、PER(株価収益率)だと判断します。
- 選択肢 1不正解
- PBR(株価純資産倍率)は、株価を1株当たり純資産(BPS)で割って求める指標です。
- 選択肢 2正解
- PER(株価収益率)は、株価を1株当たり当期純利益(EPS)で割って求めるので正しいです。
- 選択肢 3不正解
- BPS(1株当たり純資産)は、純資産を普通株式の発行済株式数で割って求める数値です。
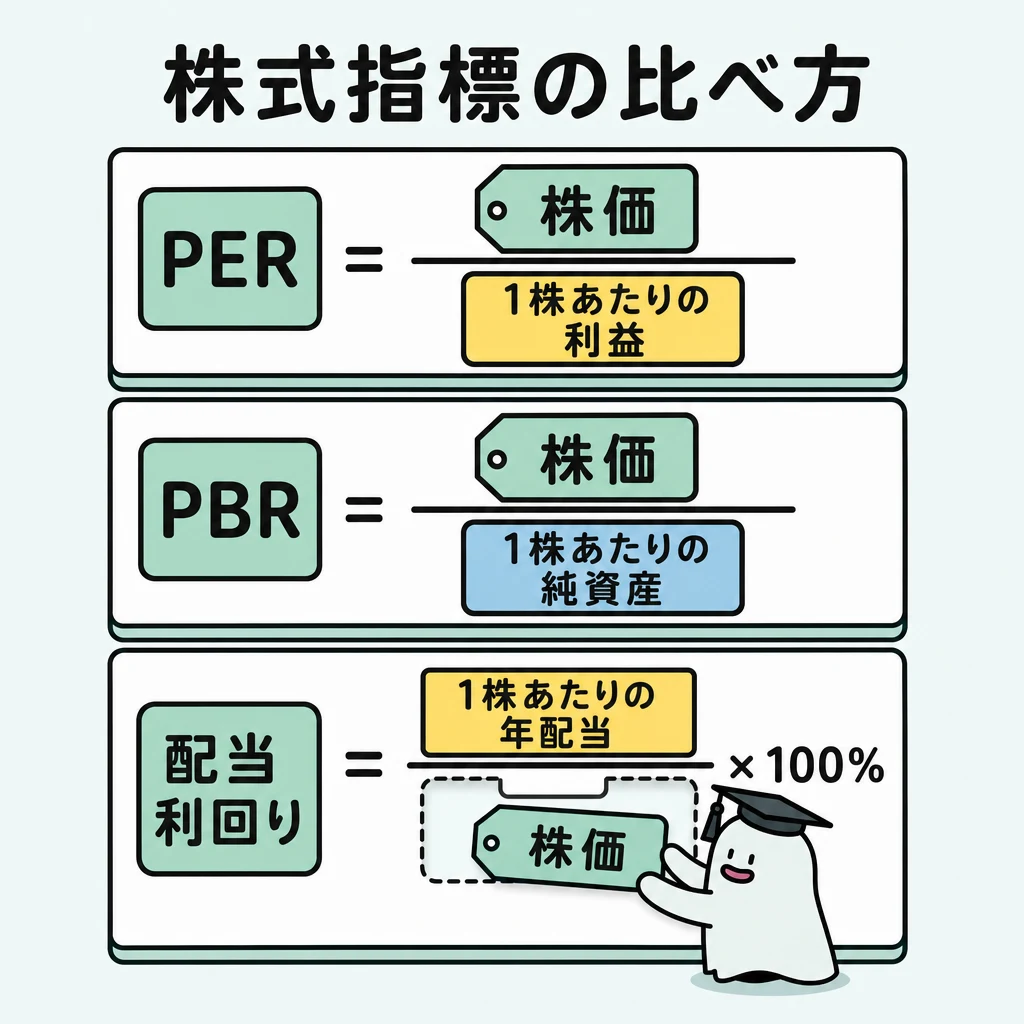
関連する分野を学ぶ
覚えるポイント
- PERは「株価÷1株当たり当期純利益(EPS)」、PBRは「株価÷1株当たり純資産(BPS)」です。
間違えやすいところ
- PER(利益がもと)とPBR(純資産がもと)の略称の意味を逆にしないようにしましょう。
出題の前提:2023年10月1日現在施行の法令・財務分析基準に基づく
出典:金融財政事情研究会『2024年1月 3級 学科』
公式問題 p.9(公式掲載ページ) ↗(www.kinzai.or.jp)
ポートフォリオ効果と相関係数
金融資産運用 · ポートフォリオ理論 / 相関係数 / 分散投資 / リスク低減効果
異なる2資産からなるポートフォリオにおいて、分散投資によるリスクの低減効果が最大となる2資産間の相関係数の値として、最も適切なものはどれか。
解答・解説を表示
解答
3
解説
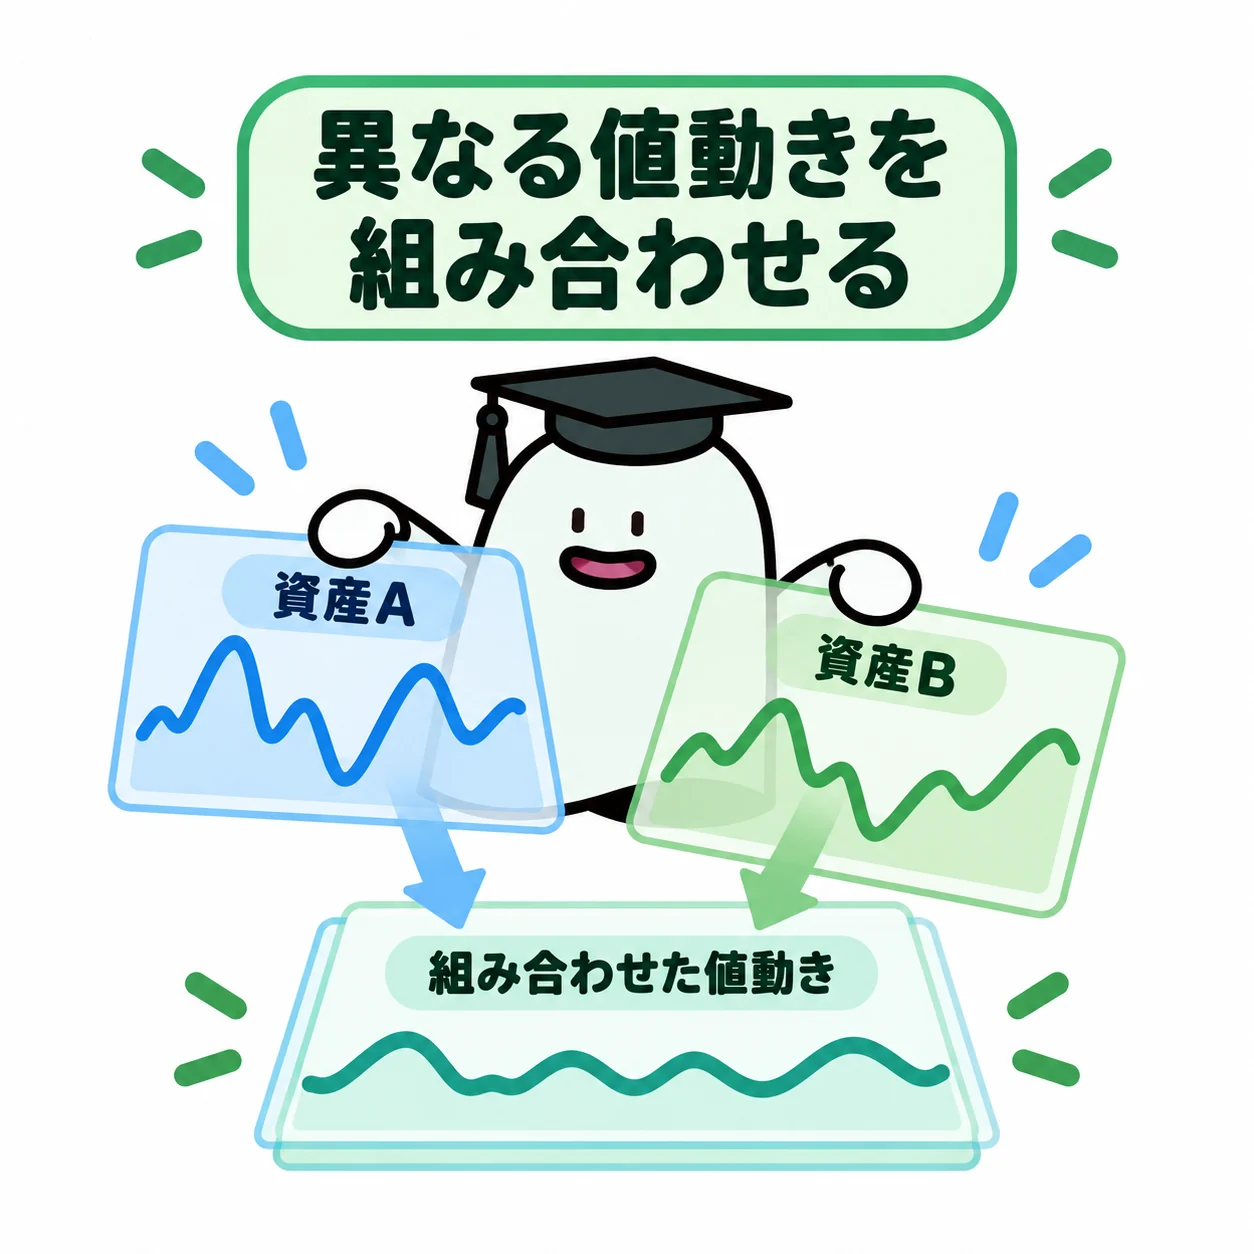
相関係数は-1から+1までの値をとります。相関係数が+1より小さいと、分散投資でリスクを減らす効果が出ます。2つの資産が完全に逆に動く-1のとき、その効果は最大になります。
解き方
- 相関係数がとる値の範囲(-1以上+1以下)を確かめます。
- リスクを減らす効果は、+1では全く出ません。値が小さくなるほど大きくなり、-1で最大になります。
- 選択肢 1不正解
- 相関係数が+1だと2つの資産が同じように動くので、分散投資のリスク低減効果は出ません。
- 選択肢 2不正解
- 相関係数が0でもリスク低減効果は出ますが、最大ではありません。
- 選択肢 3正解
- 相関係数が-1だと2つの資産が完全に逆に動くので、リスク低減効果が最大になります。
関連する分野を学ぶ
覚えるポイント
- 相関係数が-1のときリスク低減効果は最大、+1のときはリスク低減効果がゼロです。
間違えやすいところ
- 相関係数が0で最大になると思い込みやすいので、-1のときに最大になる点に注意しましょう。
出題の前提:2023年10月1日現在施行の投資理論等に基づく
出典:金融財政事情研究会『2024年1月 3級 学科』
公式問題 p.9(公式掲載ページ) ↗(www.kinzai.or.jp)
医療保険の入院給付金に係る課税関係
タックスプランニング · 所得税 / 非課税所得 / 入院給付金 / 生命保険税務
所得税において、病気で入院したことにより医療保険の被保険者が受け取った入院給付金の所得区分として、最も適切なものはどれか。
解答・解説を表示
解答
1
解説
医療保険の入院給付金などは、非課税所得として扱われます。心身の損害や急な病気で受け取る給付金だからです。
解き方
- 受け取った給付金が、病気による「入院給付金」かどうかを確かめます。
- 体の損害や病気で支払われる保険金・給付金は、所得税が非課税になる規定を当てはめます。
- 選択肢 1正解
- 入院給付金は心身の損害に対して支払われるので、全額が非課税所得になります。
- 選択肢 2不正解
- 満期保険金や解約返戻金(一時金)は一時所得になりますが、入院給付金は非課税です。
- 選択肢 3不正解
- 個人年金保険の年金を受け取ったときは雑所得になりますが、入院給付金は非課税です。
関連する分野を学ぶ
覚えるポイント
- 入院給付金、手術給付金、通院給付金、高度障害保険金は非課税所得です。
間違えやすいところ
- 満期保険金(一時所得)や年金の受取り(雑所得)と混同して、課税されると間違えないようにしましょう。
出題の前提:2023年10月1日現在施行の所得税法に基づく
出典:金融財政事情研究会『2024年1月 3級 学科』
公式問題 p.9(公式掲載ページ) ↗(www.kinzai.or.jp)
外貨定期預金の為替差益に係る課税関係
タックスプランニング · 所得税 / 外貨定期預金 / 為替差益 / 雑所得
所得税において、為替予約を締結していない外貨定期預金を満期時に円貨で払い戻した結果生じた為替差益の課税区分として、最も適切なものはどれか。
解答・解説を表示
解答
3
解説
外貨預金で得た利益のうち、預金の利息は利子所得(源泉分離課税)になります。円に換算するときに生じた為替差益は雑所得になり、他の所得と合わせて総合課税されます。
解き方
- 外貨定期預金の利息の部分と、元本の為替差益を分けて考えます。
- 為替予約のない外貨預金を満期に解約して出た為替差益は、「雑所得」だと判断します。
- 選択肢 1不正解
- 利子所得になるのは外貨預金の「利息」の部分だけです。為替差益は利子所得ではありません。
- 選択肢 2不正解
- 為替差益は利益を目的とした継続的な取引によるものなので、一時所得にはあたりません。
- 選択肢 3正解
- 為替予約のない外貨預金を払い戻して出た為替差益は、雑所得として総合課税になるので正しいです。
関連する分野を学ぶ
覚えるポイント
- 外貨預金の「利息」は利子所得(源泉分離課税)、「為替差益」は雑所得(総合課税)です。
間違えやすいところ
- 利益の全部を利子所得だと思ったり、為替差益を一時所得と間違えたりしないようにしましょう。
出題の前提:2023年10月1日現在施行の所得税法に基づく
出典:金融財政事情研究会『2024年1月 3級 学科』
公式問題 p.9(公式掲載ページ) ↗(www.kinzai.or.jp)
預貯金の利子に係る税率と課税方式
タックスプランニング · 利子所得 / 預貯金利息 / 源泉分離課税 / 税率
日本国内において支払を受ける預貯金の利子は、原則として、所得税および復興特別所得税と住民税の合計で(①)の税率による(②)分離課税の対象となる。空欄①・②に入る組み合わせとして最も適切なものはどれか。
解答・解説を表示
解答
3
解説
国内で支払われる預貯金の利子(利子所得)は、源泉分離課税になります。支払のときに所得税などが差し引かれ、それで納税が終わるしくみです。
解き方
- 預貯金の利子にかかる合計税率を求めます。所得税15%+復興特別所得税0.315%+住民税5%=20.315%です。
- 確定申告が要らず、受け取るときに課税が終わる「源泉分離課税」を選びます。
- 選択肢 1不正解
- 税率は20.315%で、預貯金の利子は申告分離課税ではなく源泉分離課税なので誤りです。
- 選択肢 2不正解
- 税率20.315%は合っていますが、預貯金の利子は申告が不要な源泉分離課税なので誤りです。
- 選択肢 3正解
- 預貯金の利子は、20.315%(所得税等15.315%、住民税5%)の源泉分離課税になるので正しいです。
関連する分野を学ぶ
覚えるポイント
- 預貯金の利子は20.315%の源泉分離課税であり、確定申告することはできません。
間違えやすいところ
- 上場株式などの配当や譲渡益(申告分離課税を選べる)と混同して、申告分離課税としないようにしましょう。
出題の前提:2023年10月1日現在施行の所得税法等に基づく
出典:金融財政事情研究会『2024年1月 3級 学科』
公式問題 p.9(公式掲載ページ) ↗(www.kinzai.or.jp)
基礎控除の控除額
タックスプランニング · 所得控除 / 基礎控除
所得税において、納税者の合計所得金額が2,400万円以下である場合の基礎控除の控除額として、最も適切なものはどれか。
解答・解説を表示
解答
2
解説
合計所得金額が2,400万円以下なら、所得税の基礎控除は満額の48万円です。もともとは誰でも一律でしたが、税制改正で所得に応じて減ったり、なくなったりするしくみになりました。
解き方
- 納税者の合計所得金額が2,400万円以下という条件を確かめます。
- 所得税法の決まりにより、合計所得金額2,400万円以下では基礎控除が48万円だと判断します。
- 選択肢 1不正解
- 38万円は2019年分以前の古い基礎控除額で、今の制度の金額ではないので誤りです。
- 選択肢 2正解
- 合計所得金額が2,400万円以下の人は、基礎控除が48万円になるので正しいです。
- 選択肢 3不正解
- 所得税の基礎控除に63万円という金額はありません。
関連する分野を学ぶ
覚えるポイント
- 基礎控除は2,400万円以下で48万円、2,500万円超で適用なしになります。
間違えやすいところ
- 改正前の38万円と今の48万円を間違えないようにしましょう。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 3級 学科』
公式問題 p.9(公式掲載ページ) ↗(www.kinzai.or.jp)
年末調整で適用可能な所得控除
タックスプランニング · 年末調整 / 所得控除
年末調整の対象となる給与所得者が、所定の手続により年末調整で適用を受けることができる所得税の控除として、最も適切なものはどれか。
解答・解説を表示
解答
3
解説
所得控除には、年末調整でできるものと、確定申告でしかできないものがあります。雑損控除・医療費控除・寄附金控除の3つは年末調整では使えず、確定申告が必要です。
解き方
- 年末調整で使えない控除(医療費控除・雑損控除・寄附金控除)を思い出します。
- 選択肢から確定申告が必要な控除を外し、小規模企業共済等掛金控除が正解だと判断します。
- 選択肢 1不正解
- 雑損控除は年末調整では使えず、確定申告が必要なので誤りです。
- 選択肢 2不正解
- 寄附金控除(ふるさと納税など)は年末調整では使えず、確定申告が必要なので誤りです。
- 選択肢 3正解
- 小規模企業共済等掛金控除は、保険料控除等申告書を出せば年末調整で受けられるので正しいです。
関連する分野を学ぶ
覚えるポイント
- 年末調整で受けられない控除は「医療費控除」「寄附金控除」「雑損控除」の3つです。
間違えやすいところ
- ふるさと納税などの寄附金控除が年末調整でできると思い込まないようにしましょう。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 3級 学科』
公式問題 p.10(公式掲載ページ) ↗(www.kinzai.or.jp)
固定資産税評価額の評価替え周期と評価水準
不動産 · 固定資産税評価額 / 公的土地価格
宅地に係る固定資産税評価額は、原則として、( ① )ごとの基準年度において評価替えが行われ、前年の地価公示法による公示価格等の( ② )を目途として評定される。空欄①および②にあてはまる数値の組合せとして最も適切なものはどれか。
解答・解説を表示
解答
1
解説
固定資産税の評価額は、3年に1度の基準年度ごとに評価替えされます。評価額を決めるのは市町村(東京23区は都)です。その水準は、地価公示価格の70%を目途にしています。
解き方
- 固定資産税評価額は、原則として3年ごとに評価替えされると確かめます。
- 公示価格に対する割合は、相続税路線価が80%、固定資産税評価額が70%だと確かめて、組み合わせを選びます。
- 選択肢 1正解
- 固定資産税評価額は3年ごとに評価替えされ、公示価格等の70%を目途に決められます。
- 選択肢 2不正解
- 80%を目途にしているのは相続税路線価です。固定資産税評価額は70%です。
- 選択肢 3不正解
- 評価替えの周期は5年ではなく3年です。水準も80%ではなく70%です。
関連する分野を学ぶ
覚えるポイント
- 固定資産税評価額は3年周期で公示価格の70%、路線価は毎年見直しで80%です。
間違えやすいところ
- 固定資産税評価額の70%と、相続税路線価の80%を逆に覚えやすいので注意します。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 3級 学科』
公式問題 p.10(公式掲載ページ) ↗(www.kinzai.or.jp)
市街化調整区域の定義
不動産 · 都市計画法 / 都市計画区域
都市計画法によれば、市街化調整区域の定義として、最も適切なものはどれか。
解答・解説を表示
解答
2
解説
市街化調整区域とは、市街化を抑制すべき区域のことです。都市計画区域は、無秩序な市街化を防ぐために「市街化区域」と「市街化調整区域」に分けられます。市街化区域は、すでに市街地を形成している区域や、おおむね10年以内に優先的かつ計画的に市街化を図るべき区域です。
解き方
- 都市計画法の区域区分(市街化区域と市街化調整区域)の定義を思い出します。
- 市街化を抑制すべき区域が市街化調整区域だと確かめます。
- 選択肢 1不正解
- 「既に市街地を形成している区域」は、市街化区域の定義の一部です。
- 選択肢 2正解
- 都市計画法では、市街化調整区域は「市街化を抑制すべき区域」と定められています。
- 選択肢 3不正解
- 「おおむね10年以内に優先的かつ計画的に市街化を図るべき区域」は、市街化区域の定義です。
関連する分野を学ぶ
覚えるポイント
- 市街化区域は市街化を推進する区域、市街化調整区域は市街化を抑制すべき区域です。
間違えやすいところ
- 市街化調整区域を「市街化を進める区域」と読み間違えないようにします。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 3級 学科』
公式問題 p.10(公式掲載ページ) ↗(www.kinzai.or.jp)
建築基準法第42条第2項の道路(セットバック)
不動産 · 建築基準法 / 道路規制 / セットバック
都市計画区域内にある幅員4m未満の道で、建築基準法第42条第2項により道路とみなされるものについては、原則として、その中心線からの水平距離で( ① )後退した線がその道路の境界線とみなされ、当該境界線と道路の間の敷地部分は建蔽率や容積率を算定する際の敷地面積に算入( ② )。空欄①および②にあてはまる語句の組合せとして最も適切なものはどれか。
解答・解説を表示
解答
2
解説
幅員4m未満でも特定行政庁が指定した道路(2項道路)は、中心線から水平距離2m後退した線が道路の境界線とみなされます。建築基準法では、建物の敷地は原則として幅員4m以上の道路に2m以上接する必要があるためです。後退した部分は道路として扱われるので、建蔽率・容積率を計算するときの敷地面積には入れられません。
解き方
- 2項道路では、両側に宅地がある原則の場合、道路の中心線から2m後退すると確かめます(空欄①は2m)。
- 後退した部分は道路とみなされるため、建蔽率や容積率を計算する敷地面積には入れられないと確かめます(空欄②は「することができない」)。
- 選択肢 1不正解
- 中心線からの距離は2mで正しいですが、後退部分は敷地面積に入れられません。
- 選択肢 2正解
- 中心線から水平距離2m後退した線が境界とみなされ、後退部分は建蔽率・容積率の敷地面積に入れられません。
- 選択肢 3不正解
- 中心線から後退する距離は、道路幅員4mを確保するための2mです。4mではありません。
関連する分野を学ぶ
覚えるポイント
- 2項道路のセットバック部分は道路とみなされるため、敷地面積から除外されます。
間違えやすいところ
- 中心線から4m後退すると間違えないように、道路全体で4m(片側は中心から2m)と覚えます。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 3級 学科』
公式問題 p.10(公式掲載ページ) ↗(www.kinzai.or.jp)
農地の転用規制(農地法4条・5条)
不動産 · 農地法 / 農地転用 / 市街化区域の特例
農地法によれば、農地を農地以外のものに転用する場合、原則として、( ① )の許可を受けなければならないが、市街化区域内にある農地を農地以外のものに転用する場合、あらかじめ当該転用に係る届出書を( ② )に提出すれば、( ① )の許可を受ける必要はない。空欄①および②にあてはまる語句の組合せとして最も適切なものはどれか。
解答・解説を表示
解答
3
解説
農地を農地以外に転用するときは、原則として都道府県知事等(指定市町村の長)の許可が必要です。ただし、市街化区域内の農地は規制が緩く、農業委員会にあらかじめ届け出れば、知事等の許可は要りません。
解き方
- 農地転用の原則の許可権者は「都道府県知事等」だと確かめます(農地法4条・5条)。
- 市街化区域では、事前に「農業委員会」へ届出書を出せば許可が要らないと確かめます。
- 選択肢 1不正解
- 原則の許可権者は農林水産大臣ではなく都道府県知事等です。市街化区域の届出先も農業委員会です。
- 選択肢 2不正解
- 原則の許可権者は農林水産大臣ではなく、都道府県知事等です。
- 選択肢 3正解
- 原則として都道府県知事等の許可が必要ですが、市街化区域では農業委員会への事前の届出で足ります。
覚えるポイント
- 市街化区域内の農地転用は「農業委員会への届出」で済むという特例があります。
間違えやすいところ
- 原則の許可権者を農林水産大臣と間違えないようにします(法改正で知事等に権限が移されました)。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 3級 学科』
公式問題 p.10(公式掲載ページ) ↗(www.kinzai.or.jp)
土地の譲渡所得における長期と短期の区分
不動産 · 譲渡所得 / 長期譲渡所得 / 短期譲渡所得
所得税額の計算において、個人が土地を譲渡したことによる譲渡所得が長期譲渡所得に区分されるためには、土地を譲渡した年の1月1日における所有期間が( )を超えていなければならない。
解答・解説を表示
解答
1
解説
土地・建物を売ったときの譲渡所得は、他の所得と分けて課税されます。譲渡した年の1月1日時点で所有期間が5年を超えると「長期譲渡所得」、5年以下だと「短期譲渡所得」に分けられます。それぞれ税率が違います。
解き方
- 不動産の譲渡所得で、短期・長期を分ける基準日(譲渡した年の1月1日)を確かめます。
- 長期譲渡所得になる条件の「所有期間5年超」を選びます。
- 選択肢 1正解
- 譲渡した年の1月1日時点で所有期間が5年を超えていれば、長期譲渡所得になります。
- 選択肢 2不正解
- 10年は、居住用財産を売ったときの軽減税率の特例などの要件です。長期譲渡所得の判定とは関係ありません。
- 選択肢 3不正解
- 20年は、贈与税の配偶者控除の婚姻期間などの要件です。譲渡所得の長期・短期の判定とは関係ありません。
関連する分野を学ぶ
覚えるポイント
- 長期譲渡所得の判定は「譲渡した年の1月1日現在で5年超」です。
間違えやすいところ
- 売却した日には5年を超えていても、その年の1月1日時点で5年以下なら短期譲渡所得になります。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 3級 学科』
公式問題 p.11(公式掲載ページ) ↗(www.kinzai.or.jp)
贈与税の申告手続(申告期間・提出先)
相続・事業承継 · 贈与税 / 申告手続
贈与税の申告書は、原則として、贈与を受けた年の翌年の( ① )から3月15日までの間に、( ② )の住所地を所轄する税務署長に提出しなければならない。空欄①および②にあてはまる語句の組合せとして最も適切なものはどれか。
解答・解説を表示
解答
1
解説
贈与税を納める義務は、財産をもらった人(受贈者)にあります。申告期間は、財産をもらった年の翌年2月1日から3月15日までです。所得税の確定申告が始まる2月16日とは違うので注意します。申告と納付は、受贈者の住所地を管轄する税務署長にします。
解き方
- 贈与税の申告期間は「翌年2月1日〜3月15日」だと確かめます(所得税は2月16日から)。
- 贈与税を納めるのは財産をもらった「受贈者」なので、提出先は「受贈者の住所地を管轄する税務署長」になります。
- 選択肢 1正解
- 贈与税の申告は、翌年2月1日から3月15日までに、受贈者の住所地を管轄する税務署長にします。
- 選択肢 2不正解
- 申告書の提出先は「贈与者」ではなく、納税する人である「受贈者」の住所地を管轄する税務署長です。
- 選択肢 3不正解
- 申告開始日は所得税の2月16日ではなく2月1日です。提出先も受贈者の住所地です。
関連する分野を学ぶ
覚えるポイント
- 贈与税申告の期間は「2月1日〜3月15日」、提出先は「受贈者の納税地」です。
間違えやすいところ
- 所得税の申告開始日(2月16日)や、贈与者の住所地と間違えやすいので注意します。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 3級 学科』
公式問題 p.11(公式掲載ページ) ↗(www.kinzai.or.jp)
贈与税の配偶者控除の適用要件と控除限度額
相続・事業承継 · 贈与税の配偶者控除 / 婚姻期間 / 配偶者控除限度額
贈与税の配偶者控除は、婚姻期間が( ① )以上である配偶者から居住用不動産または居住用不動産を取得するための金銭の贈与を受け、所定の要件を満たす場合、贈与税の課税価格から基礎控除額のほかに最高で( ② )を控除することができる特例である。空欄( ① )および( ② )にあてはまる数値の組合せとして、最も適切なものはどれか。
解答・解説を表示
解答
2
解説
贈与税の配偶者控除(おしどり贈与)は、婚姻期間20年以上の夫婦の間で、居住用不動産やその取得資金を贈与したとき、最高2,000万円を控除できる特例です。長年連れ添った夫婦間で居住用資産を円滑に移せるようにするための制度です。
解き方
- 贈与税の配偶者控除を受けられる婚姻期間の条件を確かめ、20年以上だと判断します。
- 基礎控除(110万円)とは別に控除できる最高額を確かめ、2,000万円だと判断します。
- 選択肢 1不正解
- 婚姻期間の条件は10年ではなく「20年以上」なので誤りです。
- 選択肢 2正解
- 婚姻期間は「20年」以上、控除の最高額は「2,000万円」で、適切な組み合わせです。
- 選択肢 3不正解
- 控除の最高額は2,500万円ではなく「2,000万円」なので誤りです。
答えの内訳
- ①:20年
- 贈与税の配偶者控除の適用を受けるためには、夫婦の婚姻期間が20年以上であることが必要です。
- ②:2,000万円
- 配偶者控除の控除限度額は最高2,000万円であり、暦年課税の基礎控除110万円と合わせて最大2,110万円まで非課税となります。
関連する分野を学ぶ
覚えるポイント
- 贈与税の配偶者控除は「婚姻期間20年以上」「最高2,000万円控除」と覚える。
間違えやすいところ
- 相続時精算課税制度の特別控除額(2,500万円)と金額を間違えないように注意します。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 3級 学科』
公式問題 p.11(公式掲載ページ) ↗(www.kinzai.or.jp)
配偶者と兄弟姉妹が相続人である場合の法定相続分
相続・事業承継 · 法定相続分 / 第3順位の相続人 / 配偶者相続人
親族関係図において、被相続人Aさんには妻Bさんがおり、Aさんの父母は相続開始前に既に死亡している。Aさんの兄弟姉妹として姉Cさんと兄Dさんがいる。この場合における妻Bさんの法定相続分として、最も適切なものはどれか。
解答・解説を表示
解答
3
解説
法定相続分は、配偶者と一緒に相続人になる人の順位で変わります。子が相続人の場合は配偶者2分の1・子2分の1、直系尊属の場合は配偶者3分の2・直系尊属3分の1、兄弟姉妹の場合は配偶者4分の3・兄弟姉妹4分の1です。
解き方
- Aさんには子がおらず、父母(第2順位)もすでに亡くなっているので、兄弟姉妹(第3順位の姉C・兄D)が相続人になると確かめます。
- 配偶者と兄弟姉妹が相続人になるときの、配偶者の法定相続分(4分の3)を求めます。
- 選択肢 1不正解
- 配偶者の法定相続分が2分の1になるのは、相続人が「配偶者と子(第1順位)」のときです。
- 選択肢 2不正解
- 配偶者の法定相続分が3分の2になるのは、相続人が「配偶者と直系尊属(第2順位)」のときです。
- 選択肢 3正解
- 相続人が「配偶者と兄弟姉妹(第3順位)」のとき、配偶者の法定相続分は4分の3になります。
関連する分野を学ぶ
覚えるポイント
- 配偶者の法定相続分は、子となら1/2、親となら2/3、兄弟姉妹となら3/4と順に増える。
間違えやすいところ
- 兄弟姉妹が複数(姉Cと兄D)いても、配偶者の法定相続分(3/4)は変わりません。残りの1/4を兄弟姉妹で分け合います。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 3級 学科』
公式問題 p.11(公式掲載ページ) ↗(www.kinzai.or.jp)
死亡退職金の非課税限度額の計算式
相続・事業承継 · みなし相続財産 / 死亡退職金 / 非課税限度額
相続税額の計算上、死亡退職金の非課税金額の規定による非課税限度額は、「( )×法定相続人の数」の算式により算出される。空欄にあてはまる金額として、最も適切なものはどれか。
解答・解説を表示
解答
1
解説
死亡退職金や死亡保険金のうち、相続人が受け取った一定額には非課税の枠があります。限度額は「500万円×法定相続人の数」です。残された家族の生活を守るために設けられています。
解き方
- 死亡退職金と死亡保険金の、相続税の非課税限度額の計算式を思い出します。
- 「500万円×法定相続人の数」なので、当てはまる金額は500万円だと確かめます。
- 選択肢 1正解
- 死亡退職金の非課税限度額は「500万円×法定相続人の数」で計算します。
- 選択肢 2不正解
- 600万円は、遺産に係る基礎控除額の式(3,000万円+600万円×法定相続人の数)で使う数値です。
- 選択肢 3不正解
- 1,000万円とする決まりはなく、誤りです。
覚えるポイント
- 死亡保険金・死亡退職金の非課税限度額はともに「500万円×法定相続人の数」である。
間違えやすいところ
- 遺産に係る基礎控除(3,000万円+600万円×法定相続人の数)の「600万円」と間違えないようにします。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 3級 学科』
公式問題 p.12(公式掲載ページ) ↗(www.kinzai.or.jp)
上場株式の相続税評価額の決定
相続・事業承継 · 上場株式の評価 / 最終価格 / 月平均額 / 最低価格の採用
2024年1月10日(水)に死亡したAさんが所有していた上場株式Xを、相続人が相続により取得した場合の1株当たりの相続税評価額は、下記資料によればいくらか。 〈資料〉上場株式Xの価格 ・2023年11月の毎日の最終価格の月平均額:1,480円 ・2023年12月の毎日の最終価格の月平均額:1,490円 ・2024年1月の毎日の最終価格の月平均額:1,500円 ・2024年1月10日(水)の最終価格:1,490円
解答・解説を表示
解答
1
解説
上場株式の相続税評価額は、原則として死亡日(課税時期)の最終価格を使います。ただし、その価格が①死亡日の属する月の毎日の最終価格の月平均額、②前月の月平均額、③前々月の月平均額のいずれかより高いときは、この中で最も低い価格で評価できます。
解き方
- 比べる4つの価格を資料で確かめます(死亡日の最終価格1,490円、当月1月の平均1,500円、前月12月の平均1,490円、前々月11月の平均1,480円)。
- この4つの価格の中で最も低い金額を選び、1,480円を評価額とします。
- 選択肢 1正解
- 4つの価格(1,490円、1,500円、1,490円、1,480円)で最も低いのは、前々月の月平均額である1,480円なので正しいです。
- 選択肢 2不正解
- 1,490円は死亡日の最終価格と12月の月平均額ですが、もっと低い11月の月平均額(1,480円)があるので誤りです。
- 選択肢 3不正解
- 1,500円は1月の月平均額で、最も高い価格なので誤りです。
関連する分野を学ぶ
覚えるポイント
- 上場株式の評価額は、死亡日の最終価格と、当月・前月・前々月の月平均額の4つの中で「最も低い金額」を採用する。
間違えやすいところ
- 死亡日当日の価格だけで決めず、当月・前月・前々月の月平均額とも必ず比べます。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 3級 学科』
公式問題 p.12(公式掲載ページ) ↗(www.kinzai.or.jp)
2024年1月 3級 学科
参照した公式資料
金融財政事情研究会が公開した2024年1月 3級 学科の問題・解答資料です。
- 公式問題(公式掲載ページ) ↗ — www.kinzai.or.jp(資料の掲載案内)
- 公式模範解答(公式掲載ページ) ↗ — www.kinzai.or.jp(資料の掲載案内)
金財のPDFは公式掲載ページからご覧ください。古い資料は現在の一覧に掲載されていない場合があります。