


日本FP協会・金融財政事情研究会の公式問題・模範解答を、級・学科/実技・公開年度に分けて収録しています。CBT公開問題は1セットの公表問題で、全受験者への出題を網羅するものではありません。
2023年9月 3級 実技 個人資産相談業務の概要
遺族基礎年金の受給権および年金額の計算
ライフプランニングと資金計画 · 遺族基礎年金 / 子の加算額
会社員のAさん(36歳)が現時点(2023年9月10日)で死亡した場合、生計を同一にしていた妻Bさんに支給される遺族基礎年金の年金額(2023年度価額)として、最も適切なものはどれか。なお、長男Cさんは3歳、二男Dさんは0歳である。
解答・解説を表示
解答
3
解説
国民年金の被保険者等が死亡した際、生計を維持されていた「子のいる配偶者」または「子」に対して遺族基礎年金が支給されます。年金額は基本額に子の数に応じた加算額を合算して算定します。
解き方
- 受給要件を満たす子の人数を確認する。長男Cさん(3歳)と二男Dさん(0歳)の計2人が加算対象となります。
- 2023年度の遺族基礎年金の基本額(795,000円)に、第1子・第2子分の加算額(各228,700円)を合算して計算します。
- 選択肢 1不正解
- 子が1人のみの場合の計算式であり、対象となる子が2人(長男Cさんと二男Dさん)いる本問では不適切です。
- 選択肢 2不正解
- 76,200円は第3子以降の加算額であり、第2子には第1子と同額の228,700円が加算されるため不適切です。
- 選択肢 3正解
- 基本額795,000円に第1子加算(228,700円)と第2子加算(228,700円)を合算した正しい計算式および金額です。
覚えるポイント
- 遺族基礎年金の子の加算額は、第1子と第2子は各228,700円、第3子以降は各76,200円(2023年度)となります。
間違えやすいところ
- 第2子の加算額を第3子以降の加算額(76,200円)と取り違えないように注意が必要です。
出題の前提:2023年4月1日現在施行の法令等(2023年度価額)
出典:金融財政事情研究会『2023年9月 3級 実技 個人資産相談業務』
公式問題 p.3(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.4(公式掲載ページ) ↗(www.kinzai.or.jp)
遺族厚生年金の報酬比例部分・最低保障および中高齢寡婦加算
ライフプランニングと資金計画 · 遺族厚生年金 / 短期要件(300月みなし) / 中高齢寡婦加算
MさんがAさんに対して説明した、Aさん死亡時に妻Bさんに支給される遺族厚生年金に関する以下の文章の空欄①~③に入る語句の組合せとして、最も適切なものはどれか。 「遺族厚生年金の額は、原則として、死亡した者の厚生年金保険の被保険者記録を基礎として計算した老齢厚生年金の報酬比例部分の額の( ① )に相当する額になります。ただし、Aさんの場合、その計算の基礎となる被保険者期間の月数が( ② )に満たないため、( ② )とみなして年金額が計算されます。 また、二男Dさんの18歳到達年度の末日が終了し、妻Bさんの有する遺族基礎年金の受給権が消滅したときは、妻Bさんが( ③ )に達するまでの間、妻Bさんに支給される遺族厚生年金の額に中高齢寡婦加算が加算されます」
解答・解説を表示
解答
3
解説
厚生年金保険の被保険者死亡による遺族厚生年金は報酬比例部分の4分の3が支給され、被保険者月数が300月未満のときは300月とみなす最低保障があります。また一定要件を満たす妻には65歳まで中高齢寡婦加算が支給されます。
解き方
- 遺族厚生年金の基本となる給付水準が老齢厚生年金の報酬比例部分の「4分の3」であることを確認します(①)。
- 在職中死亡等の短期要件における厚生年金被保険者期間の最低保障月数が「300月」であることを確認します(②)。
- 遺族基礎年金終了後に遺族厚生年金に加算される中高齢寡婦加算の支給終了年齢が「65歳」であることを確認します(③)。
- 選択肢 1不正解
- 遺族厚生年金の額は4分の3(3分の2ではない)であり、最低保障期間は300月(240月ではない)であるため誤りです。
- 選択肢 2不正解
- 最低保障期間は300月(240月ではない)であり、中高齢寡婦加算の加算終了年齢は65歳(60歳ではない)であるため誤りです。
- 選択肢 3正解
- ①4分の3、②300月、③65歳がいずれも正しく組み合わされています。
関連する分野を学ぶ
覚えるポイント
- 遺族厚生年金の計算は「報酬比例部分の4分の3」「短期要件の300月みなし」「中高齢寡婦加算は65歳まで」が頻出重要ポイントです。
間違えやすいところ
- 老齢厚生年金の加給年金対象要件である240月と、遺族厚生年金の最低保障月数である300月を混同しないようにしてください。
出題の前提:2023年4月1日現在施行の法令等
出典:金融財政事情研究会『2023年9月 3級 実技 個人資産相談業務』
公式問題 p.3(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.4(公式掲載ページ) ↗(www.kinzai.or.jp)
健康保険の各種給付(傷病手当金・一部負担金・高額療養費)
ライフプランニングと資金計画 · 健康保険 / 傷病手当金 / 一部負担金割合 / 高額療養費制度
会社員であるAさん(36歳)に対する健康保険の給付(傷病手当金、一部負担金の割合、高額療養費制度)に関するファイナンシャル・プランナーの説明として、最も適切なものはどれか。
解答・解説を表示
解答
1
解説
健康保険は業務外の傷病に対する給付を行う公的医療保険であり、70歳未満の自己負担割合は3割、休業補償として傷病手当金があり、高額療養費では対象外の費用規定が定められています。
解き方
- 傷病手当金の受給要件である『業務外の事由による療養・労務不能』『連続3日間の待期期間』『4日目以降の無給日に対する支給』に合致しているか確認します。
- 年齢区分による一部負担金割合(70歳未満は3割)および高額療養費の算定対象(差額ベッド代や食事代は対象外)を確認し、各選択肢の正誤を判定します。
- 選択肢 1正解
- 傷病手当金は、療養のために労務に服することができず、連続して3日間休業した後の4日目以降の無給日について支給されるため正しい説明です。
- 選択肢 2不正解
- 70歳未満の被保険者(36歳のAさん)の一部負担金の割合は原則3割(小学校就学前は2割、70歳以上75歳未満は2割または現役並み3割)であり、1割ではありません。
- 選択肢 3不正解
- 高額療養費制度における自己負担限度額の計算において、保険診療の対象外である差額ベッド代(特別療養環境室料)や入院時の食事代(食事療養標準負担額)は含まれません。
関連する分野を学ぶ
覚えるポイント
- 傷病手当金は連続3日の待期完了後の4日目以降から支給される点(待期には有給・休日も含める)
- 70歳未満の健康保険の一部負担割合は3割である点
- 高額療養費の計算において差額ベッド代・食事療養費・先進医療費用は対象外となる点
間違えやすいところ
- 待期期間の『連続3日』を通算3日と誤認すること
- 労災保険の休業補償給付(業務上の事由)と健康保険の傷病手当金(業務外の事由)を混同すること
出題の前提:健康保険法第99条(傷病手当金)、第74条(一部負担金)、第115条(高額療養費)
出典:金融財政事情研究会『2023年9月 3級 実技 個人資産相談業務』
公式問題 p.4(公式掲載ページ) ↗(www.kinzai.or.jp)
外貨定期預金の特徴(為替変動・預金保険・利息計算)
金融資産運用 · 外貨預金 / 預金保険制度 / 利息計算 / 為替リスク
設例の米ドル建定期預金(預入金額10,000米ドル、預入期間6カ月、年利4.0%・満期時一括支払、為替予約なし)の特徴に関するファイナンシャル・プランナーの説明として、最も適切なものはどれか。
解答・解説を表示
解答
2
解説
外貨建預金は日本国内の銀行の取扱商品であっても預金保険制度の対象外であり、満期時の利息は預入期間に応じた月割計算が行われ、為替相場の変動により円換算の受取額や利回りが変動します。
解き方
- 外貨預金が預金保険制度の保護対象に含まれるかどうか制度上の適用範囲を確認します。
- 提示された条件(預入期間6カ月、利率年4.0%)をもとに満期時の利息額を月割計算し、また為替レート変動が円換算利回りに与える影響を検討して正誤を判定します。
- 選択肢 1不正解
- 満期時に預入時よりも円高・米ドル安になると、円換算した元利金受取額が減少し、円ベースでの運用利回りは低下(為替差損が発生)します。
- 選択肢 2正解
- 外貨預金は国内銀行の店舗に預け入れられたものであっても預金保険制度の対象外であるため、預金金額にかかわらず全額が保護の対象外となります。
- 選択肢 3不正解
- 預入期間が6カ月(0.5年)であるため、受け取る税引前利息額は10,000米ドル×4.0%×(6/12)=200米ドルであり、400米ドルではありません。
関連する分野を学ぶ
覚えるポイント
- 外貨預金は国内金融機関の口座であっても預金保険制度の保護対象外である点
- 預入期間が1年未満の定期預金利息は期間に応じた按分(月割・日割)計算となる点
- 円高は円貨受取額の減少(利回り低下)、円安は円貨受取額の増加(利回り上昇)となる点
間違えやすいところ
- 国内銀行に預けた預金だから元本1,000万円まで預金保険で保護されると誤解すること
- 提示された年利率を預入期間で按分せずに年額利息のまま計算してしまうこと
出題の前提:預金保険法第2条第2項(対象預金等の定義)
出典:金融財政事情研究会『2023年9月 3級 実技 個人資産相談業務』
公式問題 p.5(公式掲載ページ) ↗(www.kinzai.or.jp)
外貨定期預金の満期時元利合計額(円貨)の計算
金融資産運用 · 外貨定期預金 / 為替レート / TTB
Aさんが10,000米ドルを期間6カ月(0.5年)、年利4.0%(満期時一括払)の定期預金に預け入れ、満期時に米ドルを円貨へ換算して受け取った場合の元利金合計額(円)として、最も適切なものはどれか。なお、税金等は考慮せず、満期時の適用為替レートはTTS:131.00円、TTM:130.50円、TTB:130.00円とする。
解答・解説を表示
解答
1
解説
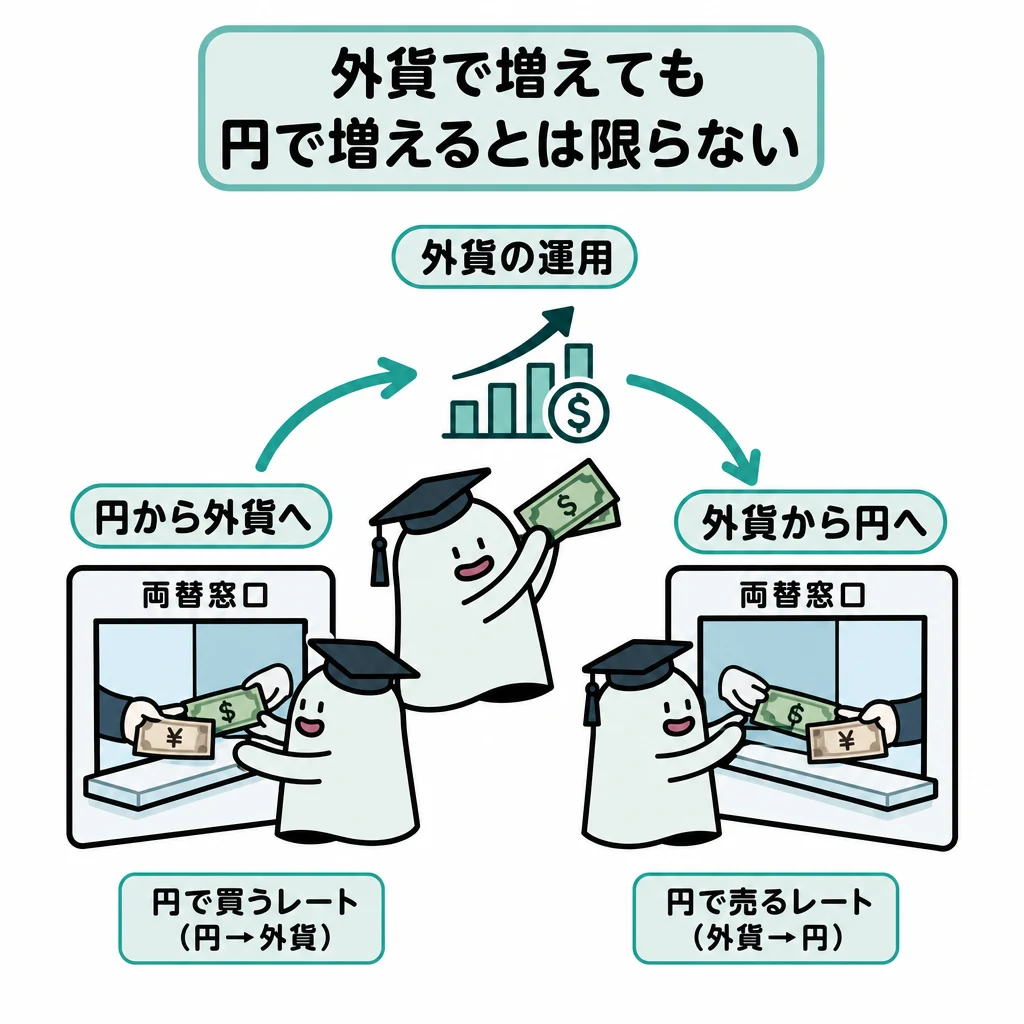
外貨定期預金の満期時に外貨を円貨に払い戻す際は、顧客が外貨を売り銀行が外貨を買い取る取引となるため、銀行の買値であるTTB(対顧客電信買相場)を適用して円換算します。
解き方
- 満期時の米ドル利息額を「元金10,000米ドル × 年利率4.0% × 0.5年 = 200米ドル」と計算し、元金と合わせて米ドル元利合計額を10,200米ドルと求めます。
- 満期時に米ドルを円貨へ交換する際に適用される為替レートがTTB(130.00円/米ドル)であることを確認します。
- 米ドル元利合計10,200米ドルに満期時TTBの130.00円を乗じて、円貨受取額「10,200 × 130.00 = 1,326,000円」を算出します。
- 選択肢 1正解
- 満期時の米ドル建元利金10,200米ドルに、満期時のTTBレートである130.00円を乗じた1,326,000円が適切です。
- 選択肢 2不正解
- 満期時の仲値(TTM)である130.50円を誤って適用した場合の金額(10,200米ドル×130.50円=1,331,100円)です。
- 選択肢 3不正解
- 満期時のTTS(対顧客電信売相場)である131.00円を誤って適用した場合の金額(10,200米ドル×131.00円=1,336,200円)です。
関連する分野を学ぶ
覚えるポイント
- 円から外貨へ交換する預入時はTTS(銀行が外貨を売るレート)、外貨から円へ交換する払戻・満期時はTTB(銀行が外貨を買うレート)を適用します。
間違えやすいところ
- 預入期間が6カ月(半年)であることを見落として利息を1年分(400米ドル)で計算してしまう誤りや、満期時にTTMやTTSを選択してしまうミスに注意が必要です。
出題の前提:2023年4月1日現在施行の法令・出題条件
出典:金融財政事情研究会『2023年9月 3級 実技 個人資産相談業務』
公式問題 p.5(公式掲載ページ) ↗(www.kinzai.or.jp)
外貨預金の利子および為替差損益の課税関係
金融資産運用 · 外貨預金 / 利子所得 / 源泉分離課税 / 雑所得 / 損益通算
外貨定期預金の課税関係に関する説明文について、空欄①~③に入る語句の組合せとして最も適切なものはどれか。 ⅰ)「当該預金の利子に係る利子所得は、所得税・復興特別所得税・住民税を合わせて20.315%の税率による( ① )の対象となります」 ⅱ)「為替差益は( ② )として課税対象となります。なお、為替差損による損失の金額は、外貨預金の利子に係る利子所得の金額と損益通算することが( ③ )」
解答・解説を表示
解答
1
解説
国内金融機関の外貨預金の利子は円建て預金と同様に利子所得として一律20.315%の源泉分離課税が行われます。一方、為替差益は総合課税の雑所得となり、為替差損が生じても利子所得を含む他の所得と損益通算することはできません。
解き方
- 国内銀行の外貨定期預金の利子所得について、一律20.315%の税率で天引きされる「源泉分離課税」であることを確認します(空欄①)。
- 外国為替相場の変動により生じる為替差益が総合課税の「雑所得」に分類されることを確認します(空欄②)。
- 為替差損は雑所得内の損益相殺は可能ですが、所得税法上の損益通算の対象外であるため、利子所得との通算は「できません」と判定します(空欄③)。
- 選択肢 1正解
- ①源泉分離課税、②雑所得、③できません、のすべての組み合わせが法令の規定に一致しており適切です。
- 選択肢 2不正解
- 為替差益は一時所得ではなく雑所得であり、また為替差損を利子所得と損益通算することはできないため不適切です。
- 選択肢 3不正解
- 預金の利子所得は申告分離課税ではなく源泉分離課税であり、また為替差損を利子所得と損益通算することはできないため不適切です。
関連する分野を学ぶ
覚えるポイント
- 外貨預金の利子は「利子所得(源泉分離課税)」、為替差益は「雑所得(総合課税)」、為替差損は他の所得と「損益通算不可」という区分を正確に整理しておきましょう。
間違えやすいところ
- 為替差益を一時所得や株式等の譲渡所得と混同したり、同一預金から発生した利子所得と為替差損を相殺(損益通算)できると誤認しがちです。
出題の前提:2023年4月1日現在施行の法令・出題条件
出典:金融財政事情研究会『2023年9月 3級 実技 個人資産相談業務』
公式問題 p.6(公式掲載ページ) ↗(www.kinzai.or.jp)
所得税における青色申告制度の特典と要件
タックスプランニング · 青色申告制度 / 青色申告特別控除 / 棚卸資産の評価方法
所得税における青色申告制度に関する次の文章の空欄①~③に入る語句または数値の組合せとして、最も適切なものはどれか。 ⅰ)「事業所得の金額の計算上、青色申告特別控除として最高( ① )万円を控除することができます。( ① )万円の青色申告特別控除の適用を受けるためには、事業所得に係る取引を正規の簿記の原則に従い記帳し、その記帳に基づいて作成した貸借対照表、損益計算書その他の計算明細書を添付した確定申告書を法定申告期限内に提出することに加えて、e-Taxによる申告(電子申告)または電子帳簿保存を行う必要があります。なお、確定申告書を法定申告期限後に提出した場合、青色申告特別控除額は最高( ② )万円となります」 ⅱ)「青色申告者が受けられる税務上の特典として、青色申告特別控除のほかに、青色事業専従者給与の必要経費算入、純損失の3年間の繰越控除、純損失の繰戻還付、棚卸資産の評価について( ③ )を選択することができることなどが挙げられます」
解答・解説を表示
解答
2
解説
青色申告制度は適正な記帳を行う納税者に税務上の特典を与える制度です。最高65万円の青色申告特別控除を受けるには、複式簿記での記帳、貸借対照表・損益計算書等の添付、期限内申告に加えて、e-Tax申告または優良な電子帳簿保存が求められます。期限後申告では最高10万円の控除にとどまります。また、棚卸資産の評価方法として低価法を選択できる特典もあります。
解き方
- 空欄①・②について:最高65万円控除の要件と、期限後申告となった場合の控除額(最高10万円)を確認します。
- 空欄③について:青色申告者が選択できる棚卸資産の評価方法が「低価法」であることを確認します(定額法は減価償却資産の償却方法)。
- ①が65、②が10、③が低価法となっている組合せ(選択肢2)を正答と判定します。
- 選択肢 1不正解
- e-Taxによる申告または電子帳簿保存等の要件を満たした場合の青色申告特別控除の最高限度額は65万円であるため、①が55万円となっている本肢は誤りです。
- 選択肢 2正解
- 青色申告特別控除の最高額は65万円、期限後申告時は10万円、青色申告者が棚卸資産の評価で選択できるのは低価法であり、すべての空欄が正しく埋まります。
- 選択肢 3不正解
- 期限後申告における青色申告特別控除額は最高10万円であり、また棚卸資産の評価方法は低価法(定額法は減価償却の方法)であるため誤りです。
関連する分野を学ぶ
覚えるポイント
- 青色申告特別控除は「65万円(複式簿記+期限内申告+e-Tax/電子帳簿保存)」「55万円(複式簿記+期限内申告)」「10万円(簡易簿記または期限後申告)」の3段階です。
間違えやすいところ
- 定額法や定率法は「減価償却資産」の償却方法であり、「棚卸資産」の評価方法(原価法・低価法)と混同しないよう注意が必要です。
出題の前提:2023年4月1日現在施行の所得税法に基づく。
出典:金融財政事情研究会『2023年9月 3級 実技 個人資産相談業務』
公式問題 p.7(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.8(公式掲載ページ) ↗(www.kinzai.or.jp)
各種所得の課税方法および所得控除(配偶者控除・扶養控除)の判定
タックスプランニング · 個人年金保険の解約返戻金 / 青色事業専従者給与と配偶者控除 / 扶養控除 / 同居老親等
設例のAさんの2023年分の所得税の課税に関する次の記述のうち、最も適切なものはどれか。 <設例の条件> ・妻Bさん(40歳):青色事業専従者として給与収入90万円を得ている。 ・母Dさん(73歳):同居。収入は公的年金の老齢給付のみ(収入金額120万円)。 ・一時払変額個人年金保険:契約年月2015年10月(契約から5年超経過)、解約返戻金480万円、正味払込保険料400万円。
解答・解説を表示
解答
3
解説
青色事業専従者給与の支給を受ける配偶者は、配偶者控除の対象になりません。また、契約から5年を超えて解約した一時払変額個人年金保険の差益は源泉分離課税ではなく総合課税の一時所得となります。扶養控除については、合計所得金額が48万円以下で年齢70歳以上の同居している直系尊属は「同居老親等」に該当し、控除額は58万円となります。
解き方
- 一時払変額個人年金保険の解約返戻金:2015年10月契約で5年超経過しているため、金融類似商品としての源泉分離課税には該当せず、一時所得として総合課税の対象です。
- 妻Bさんの配偶者控除:妻Bさんは青色事業専従者として給与の支払を受けているため、配偶者控除の適用を受けることはできません。
- 母Dさんの扶養控除:母Dさん(73歳)の公的年金等控除額は110万円であり、雑所得は120万円-110万円=10万円となります。合計所得金額48万円以下で同居している70歳以上の直系尊属であるため「同居老親等」に該当し、扶養控除額は58万円となります。
- 記述1および2は不適切、記述3が最も適切であると判断します。
- 選択肢 1不正解
- 契約から5年を超えて解約した一時払変額個人年金保険の解約返戻金に係る差益は、源泉分離課税ではなく総合課税の一時所得となります。
- 選択肢 2不正解
- 青色事業専従者として給与の支払を受けている配偶者は、控除対象配偶者となることができないため配偶者控除は適用されません。
- 選択肢 3正解
- 母Dさんの所得は10万円で要件を満たし、70歳以上で同居している直系尊属(同居老親等)に該当するため、扶養控除額は58万円となります。
関連する分野を学ぶ
覚えるポイント
- 70歳以上の扶養親族のうち、同居している直系尊属(同居老親等)の扶養控除額は58万円、同居老親等以外の老人扶養親族は48万円です。
間違えやすいところ
- 青色事業専従者給与の額がいくら少額(48万円以下等)であっても、その年中に青色事業専従者給与の支払を受けた者は配偶者控除の対象にできない点に注意が必要です。
出題の前提:2023年4月1日現在施行の所得税法に基づく。
出典:金融財政事情研究会『2023年9月 3級 実技 個人資産相談業務』
公式問題 p.7(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.8(公式掲載ページ) ↗(www.kinzai.or.jp)
総所得金額の計算
タックスプランニング · 一時所得 / 事業所得 / 総所得金額
Aさんの2023年分の所得税における総所得金額として、最も適切なものを次の選択肢の中から1つ選びなさい。 <Aさんの2023年分の収入等に関する資料> ・事業所得の金額:580万円(青色申告特別控除後) ・一時払変額個人年金保険(10年確定年金)の解約返戻金:480万円(契約年月:2015年10月、契約者・被保険者:Aさん、正味払込保険料:400万円)
解答・解説を表示
解答
2
解説
総所得金額は、事業所得などの各種所得金額に、総合課税の対象となる一時所得の金額の2分の1を合算して算出します。一時所得の金額は「総収入金額-収入を得るために支出した金額-特別控除額(最高50万円)」で計算します。
解き方
- 一時払変額個人年金保険の解約返戻金(契約から5年超経過のため総合課税の一時所得)について、一時所得の金額「480万円-400万円-50万円=30万円」を計算します。
- 一時所得の金額の2分の1である「30万円×1/2=15万円」を総所得金額算入額として求めます。
- 事業所得の金額580万円に15万円を加算して、総所得金額「580万円+15万円=595万円」を算出します。
- 選択肢 1不正解
- 一時払変額個人年金保険の解約返戻金に係る一時所得の算入額(15万円)が加算されていないため不適切です。
- 選択肢 2正解
- 事業所得580万円に一時所得の金額の2分の1である15万円を加算した595万円であり、最も適切です。
- 選択肢 3不正解
- 一時所得の金額(30万円)を2分の1にせずにそのまま合算した金額(580万円+30万円=610万円)であるため不適切です。
関連する分野を学ぶ
覚えるポイント
- 一時所得を総所得金額に算入する際は、特別控除後の金額を2分の1にすることを忘れないようにしましょう。
間違えやすいところ
- 一時払養老保険等で契約から5年以内に解約した場合は20.315%の源泉分離課税となりますが、本問は契約から5年超経過しているため総合課税の一時所得となります。
出題の前提:2023年4月1日現在施行の法令等
出典:金融財政事情研究会『2023年9月 3級 実技 個人資産相談業務』
公式問題 p.7(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.8(公式掲載ページ) ↗(www.kinzai.or.jp)
建築面積と延べ面積の上限計算
不動産 · 建蔽率 / 容積率 / 建築基準法
甲土地に耐火建築物を建築する場合における、①建蔽率の上限となる建築面積と、②容積率の上限となる延べ面積の組合せとして、最も適切なものを次の選択肢の中から1つ選びなさい。 <甲土地の概要> ・敷地面積:400㎡ ・用途地域:近隣商業地域 ・指定建蔽率:80% ・指定容積率:400% ・前面道路幅員:6m公道(前面道路幅員による容積率の制限:前面道路幅員×6/10) ・防火規制:準防火地域 ・特定行政庁が指定する角地等ではない。
解答・解説を表示
解答
1
解説
建蔽率は、準防火地域内で耐火建築物等を建築する場合に10%緩和されます。容積率は、前面道路の幅員が12m未満である場合、指定容積率と「前面道路の幅員×法定乗数」を比較していずれか小さい方の数値を上限として延べ面積を計算します。
解き方
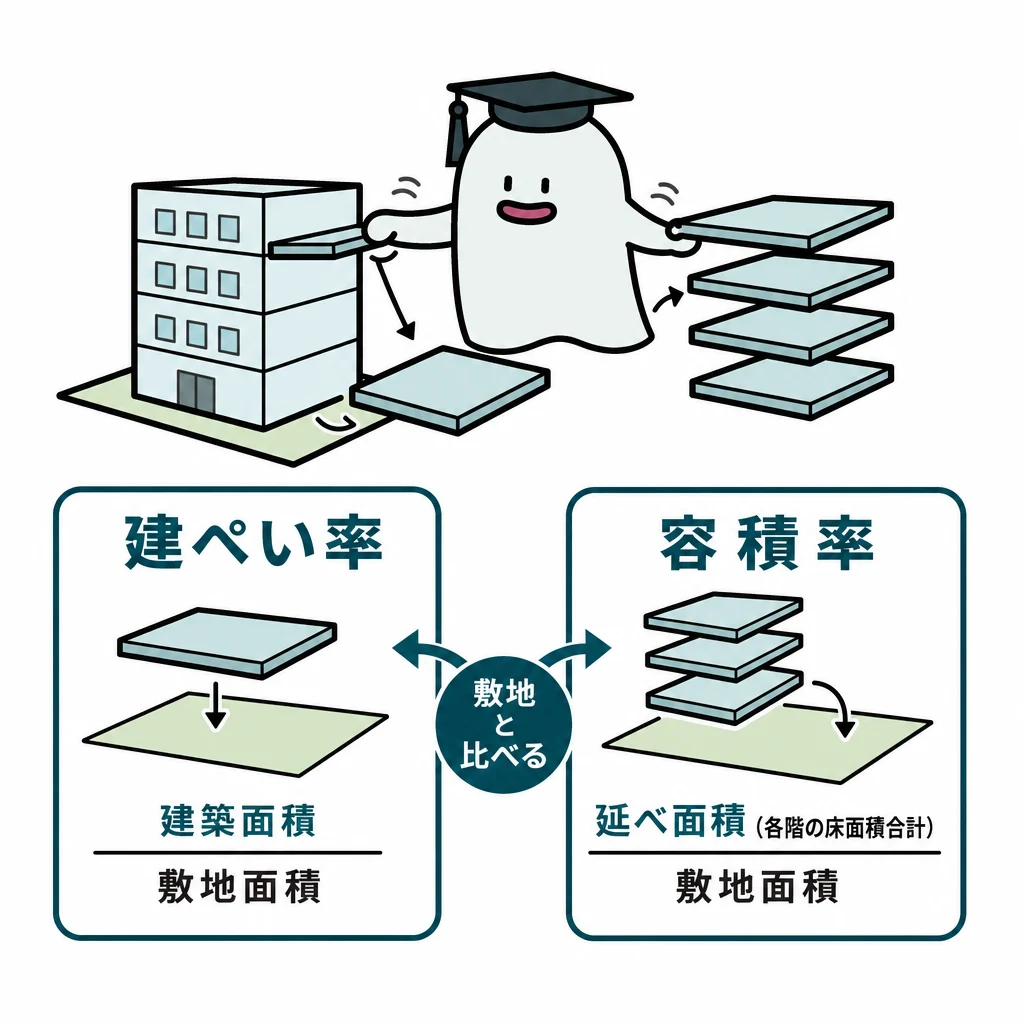
- 建蔽率の計算:準防火地域内で耐火建築物を建築するため、指定建蔽率80%に10%が加算されて最高限度は90%となります。建築面積の上限は「400㎡×90%=360㎡」です。
- 容積率の計算:前面道路幅員による制限「6m×6/10=360%」と指定容積率400%を比較し、小さい方の360%が適用されます。延べ面積の上限は「400㎡×360%=1,440㎡」です。
- 選択肢 1正解
- 建築面積の上限360㎡、延べ面積の上限1,440㎡ともに正しく計算されているため最も適切です。
- 選択肢 2不正解
- 延べ面積の上限が指定容積率(400%)で計算された1,600㎡となっており、前面道路幅員制限(360%)が適用されていないため不適切です。
- 選択肢 3不正解
- 建築面積の上限が建蔽率制限のない100%(防火地域内の耐火建築物と混同)で計算され、延べ面積も道路幅員制限を無視しているため不適切です。
関連する分野を学ぶ
覚えるポイント
- 準防火地域内の耐火建築物等に対する建蔽率緩和は10%加算です(建蔽率制限なしとなるのは防火地域内の指定建蔽率80%地域等です)。
間違えやすいところ
- 前面道路の幅員が12m未満の場合は、指定容積率だけでなく道路幅員による容積率制限を必ず算出して小さい方を適用する必要があります。
出題の前提:2023年4月1日現在施行の法令等
出典:金融財政事情研究会『2023年9月 3級 実技 個人資産相談業務』
公式問題 p.9(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.10(公式掲載ページ) ↗(www.kinzai.or.jp)
被相続人の居住用財産(空き家)に係る譲渡所得の特別控除の特例
不動産 · 空き家に係る譲渡所得の特別控除 / 適用要件 / 譲渡対価
被相続人の居住用財産(空き家)に係る譲渡所得の特別控除の特例に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
2
解説
被相続人の居住用財産(空き家)を売却した際の3,000万円特別控除の特例は、昭和56年(1981年)5月31日以前に建築された家屋で被相続人の一人暮らしであったこと、現行の耐震基準に適合させるか取り壊して更地で売却すること、および売却代金(譲渡対価の額)が1億円以下であることなどが主な適用要件とされています。
解き方
- 各選択肢の特例適用要件(建築時期、居住状況、譲渡対価の限度額、添付書類)を確認する。
- 譲渡対価の限度額について、法令上の要件が「1億円以下」であることを照らし合わせ、不適切な選択肢を特定する。
- 選択肢 1不正解
- 本特例の対象となる家屋は、1981年(昭和56年)5月31日以前に建築された旧耐震基準の家屋であり、かつ相続開始直前に被相続人以外に居住者がいなかったこと(一定の要件を満たす老人ホーム等入所の場合を除く)などが要件とされているため適切です。
- 選択肢 2正解
- 本特例の適用要件の一つとして、売却代金(譲渡対価の額)の合計額が「1億円以下」であることが定められており、5,000万円以下ではないため不適切です。
- 選択肢 3不正解
- 特例の適用を受けるためには、確定申告書に対象家屋の所在する市区町村(本問ではX市)から交付を受けた「被相続人居住用家屋等確認書」を添付する必要があるため適切です。
関連する分野を学ぶ
覚えるポイント
- 空き家特例の譲渡対価要件は「1億円以下」であること
- 対象家屋は1981年5月31日以前に建築(旧耐震基準)されたものであること
間違えやすいところ
- 居住用財産の3,000万円特別控除と混同し、譲渡対価の制限(1億円以下)を見落としてしまうこと
出題の前提:2023年4月1日現在施行の法令等
出典:金融財政事情研究会『2023年9月 3級 実技 個人資産相談業務』
公式問題 p.9(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.10(公式掲載ページ) ↗(www.kinzai.or.jp)
土地の有効活用手法と相続税の取扱い
不動産 · 土地有効活用方式 / 小規模宅地等の特例 / 債務控除
甲土地の有効活用等に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
3
解説
土地活用のうち自己建設方式は土地所有者が自ら資金を調達して建物を建築する方式です。また、借入金により賃貸建物を建築した場合、相続開始時に残存する借入金残高は債務控除として課税価格から控除できます。なお、小規模宅地等の特例における貸付事業用宅地等の限度面積は200㎡(減額率50%)です。
解き方
- 各選択肢に登場する土地有効活用の類型(自己建設方式・等価交換方式等)の定義を確認する。
- 小規模宅地等の特例における貸付事業用宅地等の限度面積(200㎡)と減額割合(50%)を照合する。
- 相続税の計算における借入金の債務控除の適格性を判定し、最も適切な選択肢を選択する。
- 選択肢 1不正解
- 記述の内容は「等価交換方式」に関する説明です。自己建設方式は、土地所有者が自ら資金調達を行って建物を建設・経営する方式であるため不適切です。
- 選択肢 2不正解
- 小規模宅地等の特例において、貸付事業用宅地等の限度面積は「200㎡」(減額率50%)です。330㎡(減額率80%)は特定居住用宅地等の限度面積であるため不適切です。
- 選択肢 3正解
- 被相続人が賃貸マンションの建築資金として金融機関から借り入れた債務の未返済残高は、相続税の課税価格の計算上、債務控除の対象となるため適切です。
覚えるポイント
- 小規模宅地等の特例:特定居住用は330㎡まで80%減額、貸付事業用は200㎡まで50%減額
- 賃貸建物の建築に伴う金融機関からの借入金残高は相続税の債務控除の対象
間違えやすいところ
- 自己建設方式と等価交換方式の定義を取り違えること
- 貸付事業用宅地等の限度面積(200㎡)と特定居住用宅地等の限度面積(330㎡)を混同すること
出題の前提:2023年4月1日現在施行の法令等
出典:金融財政事情研究会『2023年9月 3級 実技 個人資産相談業務』
公式問題 p.9(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.10(公式掲載ページ) ↗(www.kinzai.or.jp)
遺言の方式および効力
相続・事業承継 · 公正証書遺言 / 自筆証書遺言書保管制度 / 遺留分
遺言に関する次の記述のうち、最も適切なものを1つ選びなさい。
解答・解説を表示
解答
1
解説
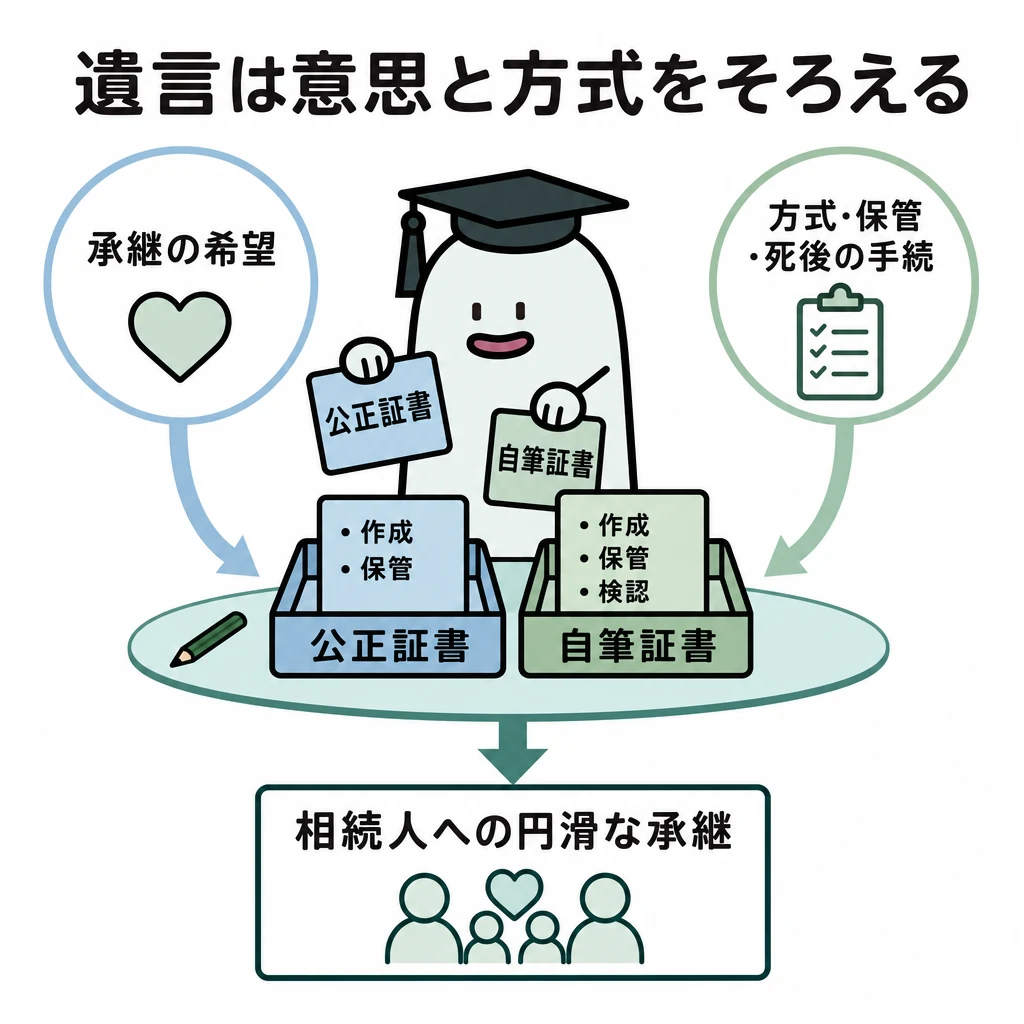
普通方式の遺言には自筆証書遺言・公正証書遺言・秘密証書遺言があります。公正証書遺言は証人2人以上の立会いのもとで公証人が作成し、検認手続は不要です。法務局に保管された自筆証書遺言も検認が不要とされています。また、遺留分を侵害する遺言であっても遺言自体は有効であり、侵害された相続人が遺留分侵害額請求を行うことができます。
解き方
- 公正証書遺言の成立要件(証人2人以上の立会い、公証人への口授、公証人による筆記)を確認します。
- 自筆証書遺言書保管制度を利用した遺言書の家庭裁判所における検認要否(不要)を確認します。
- 遺留分を侵害する遺言の効力(無効にはならず有効)を確認し、適切な選択肢を判断します。
- 選択肢 1正解
- 公正証書遺言は、証人2人以上の立会いのもと、遺言者が遺言の趣旨を公証人に口授し、公証人がこれを筆記して読み聞かせ等を行って作成するため適切です。
- 選択肢 2不正解
- 法務局(遺言書保管所)に保管されている自筆証書遺言は、相続開始後であっても家庭裁判所における検認手続は不要であるため不適切です。
- 選択肢 3不正解
- 遺留分を侵害する内容の遺言であっても当然に無効となるわけではなく有効であり、遺留分権利者が遺留分侵害額請求権を行使することになります。
関連する分野を学ぶ
覚えるポイント
- 法務局に保管された自筆証書遺言および公正証書遺言は、家庭裁判所による検認手続が不要です。
- 遺留分を侵害した遺言であっても無効にはならず、遺留分侵害額請求の対象となります。
間違えやすいところ
- 法務局に保管した自筆証書遺言でも検認が必要と勘違いしやすいので注意が必要です。
- 遺留分を侵害する遺言を「当然に無効」と誤認しないようにしましょう。
出題の前提:2023年4月1日現在施行の民法および遺言書保管法に基づく規定
出典:金融財政事情研究会『2023年9月 3級 実技 個人資産相談業務』
公式問題 p.11(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.12(公式掲載ページ) ↗(www.kinzai.or.jp)
相続税の総額の計算
相続・事業承継 · 法定相続人 / 法定相続分 / 相続税の総額 / 相続税の速算表
仮にAさんの相続が2023年9月10日に開始し、課税遺産総額(課税価格の合計額-遺産に係る基礎控除額)が2億1,000万円であった場合における相続税の総額として、最も適切なものを次のうちから1つ選びなさい。
解答・解説を表示
解答
2
解説
相続税の総額の計算では、まず課税遺産総額を民法に定める法定相続分に従って各法定相続人に按分します。次に、その按分した各取得金額に相続税の速算表の税率を適用して控除額を差し引き、各人ごとの算出税額を計算します。最後にそれらの各人算出税額を合計した金額が相続税の総額となります。
解き方
- 法定相続人とその法定相続分を確認します。法定相続人は配偶者である妻Bさん(2分の1)、長男Cさん(4分の1)、二男Dさん(4分の1)の計3名です(孫Eさんは代襲相続人ではないため法定相続人になりません)。
- 課税遺産総額2億1,000万円を法定相続分に応じて按分します。妻Bさんは1億500万円、長男Cさんは5,250万円、二男Dさんは5,250万円です。
- 速算表を用いて各人の算出税額を計算します。妻Bさんは1億500万円×40%-1,700万円=2,500万円、長男Cさんは5,250万円×30%-700万円=875万円、二男Dさんは5,250万円×30%-700万円=875万円です。
- 各人の算出税額を合計して相続税の総額を求めます。2,500万円+875万円+875万円=4,250万円となります。
- 選択肢 1不正解
- 3,500万円は誤りです。法定相続分に応じた各人の税額を正しく計算して合算すると4,250万円となります。
- 選択肢 2正解
- 妻Bさんの税額2,500万円、長男Cさんの税額875万円、二男Dさんの税額875万円を合算すると4,250万円となり適切です。
- 選択肢 3不正解
- 6,750万円は課税遺産総額全体に直接速算表を適用した場合の数値(2億1,000万円×45%-2,700万円=6,750万円)であり不適切です。

関連する分野を学ぶ
覚えるポイント
- 相続税の総額は、課税遺産総額に直接税率を掛けるのではなく、一度法定相続分で按分した金額に速算表を適用して合算します。
- 子が存命である場合、孫は代襲相続人とならず法定相続人には含まれません。
間違えやすいところ
- 課税遺産総額全体に直接速算表の税率を乗じて控除額を引いてしまう誤りに注意しましょう。
- 子が存命であるにもかかわらず、設例に登場する孫を法定相続人に含めて計算してしまうミスに注意が必要です。
出題の前提:2023年4月1日現在施行の相続税法に基づく規定
出典:金融財政事情研究会『2023年9月 3級 実技 個人資産相談業務』
公式問題 p.11(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.12(公式掲載ページ) ↗(www.kinzai.or.jp)
相続税の基礎控除・小規模宅地等の特例・相続税額の2割加算
相続・事業承継 · 相続税の基礎控除 / 小規模宅地等についての相続税の課税価格の計算の特例 / 相続税額の2割加算
被相続人Aさん(親族:妻Bさん、長男Cさん、二男Dさん、二男の子である孫Eさん)の相続が開始した場合に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
1
解説
相続税の基礎控除額は「3,000万円+600万円×法定相続人の数」により算出されます。法定相続人は被相続人の配偶者および血族相続人であり、子が存命している場合の孫は法定相続人には含まれません。また、小規模宅地等の特例において特定居住用宅地等と貸付事業用宅地等を併用する場合は限度面積の完全併用が認められず調整計算が必要となります。さらに、被相続人の一親等の血族(代襲相続人を含む)および配偶者以外の者が財産を取得した場合は相続税額の2割加算の対象となります。
解き方
- 設例の家族構成から法定相続人の範囲と人数を特定し、基礎控除額(3,000万円+600万円×法定相続人の数)を計算して選択肢1の正誤を判定する。
- 特定居住用宅地等と貸付事業用宅地等を併用する場合の限度面積の取扱ルール(完全併用不可・面積調整計算)を確認し、選択肢2の正誤を判定する。
- 孫Eさんが遺贈を受けた場合に一親等の血族(または代襲相続人)に該当するかを検討し、相続税額の2割加算の適用対象となるか確認して選択肢3の正誤を判定する。
- 選択肢 1正解
- 法定相続人は妻Bさん、長男Cさん、二男Dさんの3人です。基礎控除額は「3,000万円+600万円×3人=4,800万円」となるため、4,500万円とする本記述は不適切です。
- 選択肢 2不正解
- 特定居住用宅地等と貸付事業用宅地等を併用する場合、特定居住用宅地等と特定事業用宅地等のような完全併用は認められず、限度面積について所定の算式による調整計算が必要となるため適切です。
- 選択肢 3不正解
- 被相続人の一親等の血族(代襲相続人となった孫を含む)および配偶者以外の者が相続や遺贈で財産を取得した場合、2割加算の対象となります。二男Dさんが健在であるため孫Eさんは代襲相続人ではなく、2割加算の対象となるため適切です。
関連する分野を学ぶ
覚えるポイント
- 相続税の基礎控除額は「3,000万円+600万円×法定相続人の数」である。
- 特定居住用宅地等(330㎡)と貸付事業用宅地等(200㎡)は完全併用できず、限度面積の調整計算が必要である。
- 一親等の血族および配偶者以外の者が財産を取得した場合は、相続税額の2割加算の対象となる(代襲相続人となった孫は対象外)。
間違えやすいところ
- 親族関係図に孫がいても、その親である子が存命であれば代襲相続は発生せず、法定相続人の数には含まれない点を見落としやすい。
- 小規模宅地等の特例において、特定居住用宅地等(330㎡)と特定事業用宅地等(400㎡)は完全併用(最大730㎡)できるが、貸付事業用宅地等が含まれる場合は完全併用できない点を取り違えやすい。
出題の前提:2023年4月1日現在施行の法令等
出典:金融財政事情研究会『2023年9月 3級 実技 個人資産相談業務』
公式問題 p.11(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.12(公式掲載ページ) ↗(www.kinzai.or.jp)
2023年9月 3級 実技 個人資産相談業務
参照した公式資料
金融財政事情研究会が公開した2023年9月 3級 実技 個人資産相談業務の問題・解答資料です。
- 公式問題(公式掲載ページ) ↗ — www.kinzai.or.jp(資料の掲載案内)
- 公式模範解答(公式掲載ページ) ↗ — www.kinzai.or.jp(資料の掲載案内)
金財のPDFは公式掲載ページからご覧ください。古い資料は現在の一覧に掲載されていない場合があります。