


日本FP協会・金融財政事情研究会の公式問題・模範解答を、級・学科/実技・公開年度に分けて収録しています。CBT公開問題は1セットの公表問題で、全受験者への出題を網羅するものではありません。
2023年9月 3級 保険顧客資産相談業務の概要
老齢基礎年金の額の計算式
公的年金 · 老齢基礎年金 / 厚生年金保険の被保険者期間 / 合算対象期間・未加入期間
設例において、Aさん(1966年1月10日生まれ)の公的年金加入歴は、20歳から22歳までの大学生であった27月間が国民年金未加入、22歳から65歳までの513月間が厚生年金保険の被保険者期間(見込みを含む)となっている。Aさんが老齢基礎年金の受給を65歳から開始した場合の年金額(2023年度価額:満額795,000円)の計算式として、最も適切なものはどれか。
解答・解説を表示
解答
1
解説
老齢基礎年金の額は、20歳以上60歳未満(最大480月)の保険料納付済月数等を基準に計算されます。第2号被保険者(厚生年金保険加入者)としての期間であっても、老齢基礎年金の受給額の計算式に反映されるのは20歳以上60歳未満の期間に限られ、60歳以降の被保険者期間は老齢基礎年金の算定対象月数には算入されません。
解き方
- 20歳から60歳までの国民年金強制加入期間である全月数(480月)を確認する。
- 480月から20歳以上22歳未満の未加入期間(27月)を差し引いて、対象となる月数を453月と算出する(60歳から65歳までの期間は老齢基礎年金の計算対象外)。
- 2023年度の満額である795,000円に「453月/480月」を乗じる計算式を選択する。
- 選択肢 1正解
- 20歳から60歳までの480月から未加入期間27月を引いた453月が老齢基礎年金の対象月数となるため、本計算式が最も適切です。
- 選択肢 2不正解
- 未加入期間27月が存在するため、満額となる480月/480月で計算することは誤りです。
- 選択肢 3不正解
- 厚生年金保険の被保険者期間全513月のうち、60歳以後の期間は老齢基礎年金の計算月数に含まれないため誤りです。
関連する分野を学ぶ
覚えるポイント
- 老齢基礎年金の計算対象となるのは20歳以上60歳未満の期間(最大480月)であること。
間違えやすいところ
- 60歳以降に勤務して加入した厚生年金の期間も老齢基礎年金の計算月数に含めてしまう誤り。
出題の前提:2023年4月1日現在施行の公的年金関係法令(2023年度老齢基礎年金満額795,000円)
出典:金融財政事情研究会『2023年9月 3級 保険顧客資産相談業務』
公式問題 p.3(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.4(公式掲載ページ) ↗(www.kinzai.or.jp)
老齢基礎年金の繰上げ支給および繰下げ支給
公的年金 · 繰上げ支給 / 繰下げ支給 / 減額率 / 上限年齢
老齢基礎年金の繰上げ支給および繰下げ支給に関する以下の文章の空欄①~③に入る語句の組合せとして、最も適切なものはどれか。 「老齢基礎年金の支給開始年齢は原則65歳ですが、Aさんが希望すれば、60歳以上65歳未満の間に老齢基礎年金の繰上げ支給を請求することができます。ただし、繰上げ支給を請求した場合は、( ① )減額された年金が支給されることになります。仮に、Aさん(1966年1月10日生まれ)が60歳0カ月で老齢基礎年金の繰上げ支給を請求した場合の年金の減額率は、( ② )となります。 一方、Aさんが希望すれば、66歳以後、老齢基礎年金の繰下げ支給の申出をすることができます。繰下げ支給の申出をした場合は、繰り下げた月数に応じて年金額が増額されます。Aさんの場合、繰下げの上限年齢は( ③ )です」
解答・解説を表示
解答
1
解説
年金の繰上げ支給を請求した場合、請求した時点から支給開始されますが、減額された年金額が生涯続きます。2022年4月施行の法改正により、1962年(昭和37年)4月2日以降生まれの者の繰上げ減額率は1月あたり0.4%(最大24%減)に改定されました。また、繰下げ上限年齢は70歳から75歳(1952年4月2日以降生まれ対象)に拡大されています。
解き方
- 繰上げ請求による減額の効力が「生涯」続くことを確認する(①は生涯)。
- Aさんの生年月日(1966年1月10日)から改正後の減額率(月0.4%)が適用されることを確認し、60歳0カ月請求時の繰上げ月数60月を乗じて「0.4% × 60=24%」を計算する(②は24%)。
- 繰下げの上限年齢が法改正により「75歳」に引き上げられていることを確認する(③は75歳)。
- 選択肢 1正解
- ①生涯、②24%(0.4%×60月)、③75歳の組み合わせであり、現行制度およびAさんの生年月日に照らして全て適切です。
- 選択肢 2不正解
- 繰上げ減額は80歳までではなく生涯継続し、減額率も改正前旧来の30%(0.5%×60月)となっているため誤りです。
- 選択肢 3不正解
- 減額率が旧基準の30%であり、繰下げ上限年齢も改正前の70歳となっているため誤りです。
関連する分野を学ぶ
覚えるポイント
- 1962年4月2日以降生まれの繰上げ減額率は月0.4%(最大24%)、繰下げ上限年齢は75歳。
間違えやすいところ
- 改正前の減額率(月0.5%・最大30%)や改正前の繰下げ上限(70歳)と混同すること。
出題の前提:2023年4月1日現在施行の公的年金関係法令(2022年4月改正法反映)
出典:金融財政事情研究会『2023年9月 3級 保険顧客資産相談業務』
公式問題 p.4(公式掲載ページ) ↗(www.kinzai.or.jp)
公的年金制度の老齢給付(特別支給・繰上げ・加給年金)
リスク管理 · 老齢給付 / 繰上げ支給 / 特別支給の老齢厚生年金 / 加給年金
公的年金制度からの老齢給付に関するFPのMさんの説明として、次のうち最も適切なものはどれか。
解答・解説を表示
解答
2
解説
公的年金の繰上げ受給は、老齢基礎年金と老齢厚生年金を原則として同時に請求する必要があります。また、加給年金は厚生年金被保険者期間が20年以上ある受給権者が65歳到達時に一定の要件を満たす配偶者(原則65歳未満等)を扶養している場合に支給され、特別支給の老齢厚生年金の支給開始年齢は生年月日および性別によって段階的に定められています。
解き方
- 妻Bさんの生年月日(1965年8月17日生まれの女性)および厚生年金加入期間(10年間=120月)を確認し、特別支給の老齢厚生年金の受給対象であるかを判定する。
- 老齢年金の繰上げ受給における「老齢基礎年金と老齢厚生年金の同時請求の原則」についての規定を確認する。
- Aさんの65歳到達時点における配偶者(妻Bさん)の年齢を算定し、配偶者加給年金の加算要件(65歳未満であること)を満たすかを判定する。
- 選択肢 1不正解
- 妻Bさんは1965年(昭和40年)8月17日生まれの女性であり、厚生年金保険の被保険者期間が1年以上あるため、64歳から特別支給の老齢厚生年金(報酬比例部分)が支給されます。
- 選択肢 2正解
- 老齢基礎年金の繰上げ支給を請求する場合、老齢厚生年金の受給権を有するときは老齢厚生年金の繰上げ支給の請求を同時に行わなければなりません。
- 選択肢 3不正解
- 加給年金は受給権者が65歳に達した時点で生計を維持している65歳未満の配偶者等がいる場合に加算されます。Aさん(1966年1月生)が65歳に達した際、年上の妻Bさん(1965年8月生)は既に65歳以上であるため加算されません。
覚えるポイント
- 繰上げ請求は老齢基礎年金と老齢厚生年金を同時に行わなければならない(同時請求の原則)。
間違えやすいところ
- 加給年金は厚生年金被保険者期間が20年以上あっても、対象となる配偶者が年上などで既に65歳以上の場合は加算されない点に注意する。
出題の前提:2023年4月1日現在施行の法令等
出典:金融財政事情研究会『2023年9月 3級 保険顧客資産相談業務』
公式問題 p.3(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.4(公式掲載ページ) ↗(www.kinzai.or.jp)
遺族の必要保障額の計算
リスク管理 · 必要保障額 / 生活資金 / 生命保険設計
下記の<算式>および<条件>に基づき、Aさんが現時点で死亡した場合の必要保障額として、最も適切なものはどれか。 <算式> 必要保障額=遺族に必要な生活資金等の支出の総額-遺族の収入見込金額 <条件> 1.長女Cさんが独立する年齢は、22歳(大学卒業時)とする。 2.Aさんの死亡後から長女Cさんが独立するまで(22年間)の生活費は、現在の生活費(月額25万円)の70%とし、長女Cさんが独立した後の妻Bさんの生活費は、現在の生活費(月額25万円)の50%とする。 3.長女Cさん独立時の妻Bさんの平均余命は、39年とする。 4.Aさんの死亡整理資金(葬儀費用等)・緊急予備資金の総額は、500万円とする。 5.長女Cさんの教育資金および結婚援助資金の総額は、1,500万円とする。 6.Aさん死亡後の住居費(家賃)の総額は、5,400万円とする。 7.死亡退職金とその他金融資産の総額は、2,000万円とする。 8.Aさん死亡後に妻Bさんが受け取る公的年金等の総額は、8,500万円とする。
解答・解説を表示
解答
3
解説
必要保障額は、世帯主が万一死亡した場合に遺族が必要とする「支出の総額」(生活費、住居費、教育費、死亡整理資金など)から、遺族が得られる「収入の見込総額」(公的年金、死亡退職金、自己資金など)を差し引いて算出します。
解き方
- 末子独立までの生活費(25万円×70%×12月×22年=4,620万円)と独立後の妻の生活費(25万円×50%×12月×39年=5,850万円)を計算する。
- 生活費、死亡整理・予備資金(500万円)、教育・結婚資金(1,500万円)、住居費(5,400万円)を合計して支出総額(1億7,870万円)を算出する。
- 死亡退職金・金融資産(2,000万円)と公的年金等(8,500万円)を合計して収入見込総額(1億500万円)を算出する。
- 支出総額(1億7,870万円)から収入見込総額(1億500万円)を差し引き、必要保障額7,370万円を求める。
- 選択肢 1不正解
- 住居費5,400万円を加算し忘れるなど、支出の計算に漏れがある誤った金額です。
- 選択肢 2不正解
- 末子独立後の生活費などを正しく合算できていない誤った計算結果です。
- 選択肢 3正解
- 支出総額1億7,870万円から収入見込額1億500万円を控除した差額は7,370万円となり、適切です。
覚えるポイント
- 必要保障額=支出見込総額(生活費+一時的支出等)-収入見込総額(公的給付+資産等)。
間違えやすいところ
- 末子独立前と独立後で月額生活費の割合(70%と50%)および期間が異なるため、掛け合わせる年数を間違えないようにする。
出題の前提:2023年4月1日現在施行の法令等
出典:金融財政事情研究会『2023年9月 3級 保険顧客資産相談業務』
公式問題 p.5(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.6(公式掲載ページ) ↗(www.kinzai.or.jp)
必要保障額の考え方と見直し
リスク管理 · 必要保障額 / 団体信用生命保険 / 遺族年金
設例の会社員Aさん(30歳)と家族に関する必要保障額の考え方について、ファイナンシャル・プランナーのMさんがAさんに対して行った説明として、次のうち最も適切なものはどれか。
解答・解説を表示
解答
3
解説
必要保障額は世帯主が万一死亡した場合に遺族が必要とする総支出から遺族の総収入見込額を差し引いて算定します。住宅ローン返済が免除される団信の効果や公的年金からの給付期間を正しく反映し、家族構成等のライフステージ変化に応じて適時見直すことが重要です。
解き方
- 団体信用生命保険(団信)の効果を考慮し、住宅ローン残債務が支出項目に含まれるか否かを確認します。
- 公的遺族給付(遺族基礎年金と遺族厚生年金)の支給期間の違いを確認します。
- ライフステージや家族構成の変化に伴う必要保障額の再計算・見直しの必要性を判断します。
- 選択肢 1不正解
- 団体信用生命保険に加入している場合、債務者死亡時に保険金で残債務が全額弁済されるため、遺族の支出総額に残債務を含める必要はありません。
- 選択肢 2不正解
- 子が18歳到達年度の末日までで支給終了となるのは遺族基礎年金であり、妻に対する遺族厚生年金は原則として一生涯受給することができます。
- 選択肢 3正解
- 子どもの誕生や独立、住宅購入などのライフイベントが発生した節目で必要保障額を再計算し、保障額を適正に見直すことが重要です。
覚えるポイント
- 団信加入時は住宅ローン残債の返済が不要になるため必要保障額の支出に含めない。
- 遺族基礎年金は子に関する要件があるが、遺族厚生年金は原則として生涯支給される。
間違えやすいところ
- 遺族基礎年金と遺族厚生年金の給付終了時期を混同して双方とも子が18歳までと思い込むミス。
- 団信に加入しているにもかかわらず住宅ローン残債を遺族の支出に二重計上してしまうミス。
出題の前提:2023年4月1日現在施行の法令等
出典:金融財政事情研究会『2023年9月 3級 保険顧客資産相談業務』
公式問題 p.5(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.6(公式掲載ページ) ↗(www.kinzai.or.jp)
生命保険の加入提案と告知義務
リスク管理 · 告知受領権 / 収入保障保険 / 就業不能保障
設例の会社員Aさんに対する生命保険の加入等について、ファイナンシャル・プランナーのMさんが行ったアドバイスとして、次のうち最も不適切なものはどれか。
解答・解説を表示
解答
2
解説
生命保険の契約時に健康状態等を告知する義務がありますが、一般的な生命保険募集人には告知受領権がありません。告知受領権を持つのは保険医や生命保険会社が指定した職員等に限られ、書面等で正確に告知しないと告知義務違反となり契約が解除される可能性があります。
解き方
- 子どもの成長に伴う必要保障額の推移と、受取総額が逓減する収入保障保険の適合性を検討します。
- 生命保険募集人の権限として告知受領権の有無と口頭告知の有効性を判定します。
- 就業不能状態における家計支出の増加および収入減少リスクと、就業不能保障の必要性を評価します。
- 選択肢 1不正解
- 子どもの成長に伴い独立までの生活費・教育費総額は減少するため、年金受取総額が逓減する収入保障保険の活用は合理的です。
- 選択肢 2正解
- 生命保険募集人には告知受領権がないため、募集人に口頭で告げても有効な告知とはならず、告知義務違反となるおそれがあります。
- 選択肢 3不正解
- 働けなくなった場合は収入減と療養費増が重なるため、死亡保障だけでなく就業不能保障を準備することは適切な助言です。
関連する分野を学ぶ
覚えるポイント
- 生命保険募集人には告知受領権がなく、口頭告知は無効である。
- 損害保険代理店には保険契約締結権や告知受領権がある場合が多いこととの違いを整理する。
間違えやすいところ
- 生命保険募集人にも損害保険代理店と同様に告知受領権があると誤認するミス。
- 収入保障保険は保険金額が一定であると勘違いし、逓減する性質を見落とすミス。
出題の前提:2023年4月1日現在施行の法令等
出典:金融財政事情研究会『2023年9月 3級 保険顧客資産相談業務』
公式問題 p.5(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.7(公式掲載ページ) ↗(www.kinzai.or.jp)
役員退職金に係る退職所得の金額の計算
タックスプランニング · 退職所得控除額 / 退職所得の金額 / 役員退職金
X社が創業社長であるAさんに役員退職金5,000万円を支給した場合における、Aさんが受け取る退職所得の金額として、最も適切なものを次の選択肢の中から1つ選びなさい。なお、Aさんの役員在任期間(勤続年数)は30年であり、他に退職手当等の収入はなく、障害者となったことが退職の直接原因ではないものとする。
解答・解説を表示
解答
1
解説
退職所得の金額は、原則として「(退職手当等の収入金額-退職所得控除額)×1/2」により計算されます。勤続年数が20年を超える場合の退職所得控除額は「800万円+70万円×(勤続年数-20年)」となります。役員等勤続年数が5年以下の場合は2分の1を乗じる措置が除外されますが、5年を超える場合は通常の2分の1課税が適用されます。
解き方
- 勤続年数30年に対応する退職所得控除額を「800万円+70万円×(30年-20年)=1,500万円」と計算する。
- 役員在任期間が30年(5年超)であるため、通常の計算式「(収入金額5,000万円-控除額1,500万円)×1/2」を適用して1,750万円を算出する。
- 選択肢 1正解
- 退職手当等の収入金額5,000万円から退職所得控除額1,500万円を差し引き、2分の1を乗じた1,750万円となるため適切です。
- 選択肢 2不正解
- 3,500万円は収入金額から退職所得控除額を差し引いた後の金額であり、最後に2分の1を乗じていないため不適切です。
- 選択肢 3不正解
- 3,800万円は勤続年数20年以下の控除額(40万円×30年=1,200万円)で計算した誤った控除後の額などであり、正しくないため不適切です。
関連する分野を学ぶ
覚えるポイント
- 勤続年数20年超の退職所得控除額は「800万円+70万円×(勤続年数-20年)」で算出します。
- 役員等としての勤続年数が5年を超える場合は、通常通り退職所得控除後の金額に2分の1を乗じます。
間違えやすいところ
- 退職所得控除額を差し引いた後に「2分の1」を乗じるのを忘れてしまうミスに注意が必要です。
- 役員退職金の「特定役員退職手当等(勤続年数5年以下)」の2分の1不適用ルールと混同しないようにしましょう。
出題の前提:2023年4月1日現在施行の法令等
出典:金融財政事情研究会『2023年9月 3級 保険顧客資産相談業務』
公式問題 p.9(公式掲載ページ) ↗(www.kinzai.or.jp)
法人が加入する長期平準定期保険の仕組みと活用
リスク管理 · 長期平準定期保険 / 払済終身保険への変更 / 現物支給 / 役員退職金
設例の長期平準定期保険に関するFPのMさんの説明として、次の記述のうち最も適切なものを1つ選びなさい。
解答・解説を表示
解答
3
解説
法人が契約者となっている定期保険(長期平準定期保険等)は、保険料の払込みを中止して解約返戻金をもとに払済終身保険に変更することが可能です。さらに契約者を役員個人、死亡保険金受取人をその相続人に変更(名義変更)することで、その保険契約(変更時の解約返戻金相当額)を役員退職金として現物支給することができます。なお、長期平準定期保険は掛け捨ての定期保険であるため満期保険金はなく、払済保険への変更時には権利の転換に伴う経理処理が必要となります。
解き方
- 各選択肢の記述について、定期保険の性質、払済変更時の経理処理、および退職金としての現物支給の可否を確認する。
- 長期平準定期保険は満期保険金がないこと、払済変更時に資産計上額等の精算処理が必要であること、払済終身保険への変更と名義変更による現物支給が可能であることを照合して正誤を判定する。
- 選択肢 1不正解
- 長期平準定期保険は定期保険の一種であり、満期を迎えても満期保険金は支払われない(消滅する)ため不適切です。
- 選択肢 2不正解
- 払済保険への変更時には、変更時の解約返戻金相当額をもとに一時払保険料に充当するため、資産計上額の精算などの経理処理が必要となり、不適切です。
- 選択肢 3正解
- 法人の長期平準定期保険を払済終身保険に変更し、契約者および受取人を名義変更することで、役員退職金の一部として現物支給することが可能です。
関連する分野を学ぶ
覚えるポイント
- 長期平準定期保険は定期保険であるため、満期時に満期保険金は支払われません。
- 払済終身保険への変更と名義変更を活用することで、法人保険を役員退職金として現物支給することができます。
間違えやすいところ
- 長期平準定期保険という名称から終身保険や養老保険のように満期保険金があると誤解しないよう注意が必要です。
- 払済保険への変更は契約内容の変更であるため、経理処理(資産計上額の振替・精算)が不要であると誤認しないようにしましょう。
出題の前提:2023年4月1日現在施行の法令等
出典:金融財政事情研究会『2023年9月 3級 保険顧客資産相談業務』
公式問題 p.9(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.10(公式掲載ページ) ↗(www.kinzai.or.jp)
長期平準定期保険の解約時の経理処理(仕訳)
保険顧客資産相談業務 · 法人契約の生命保険 / 長期平準定期保険 / 解約時の経理処理
X社(契約者・死亡保険金受取人)が加入している長期平準定期保険(被保険者:創業社長Aさん、2003年12月契約、95歳満了)を解約した場合の経理処理(仕訳)として、最も適切なものはどれか。なお、解約時までに支払った保険料累計額は5,200万円、解約返戻金額は4,200万円とし、配当等の他の条件は考慮しないものとする。
解答・解説を表示
解答
2
解説
2019年7月7日以前に契約した長期平準定期保険では、保険期間の前半6割相当期間において保険料支払時に支払保険料の2分の1を資産(前払保険料)に計上し、残りの2分の1を損金(定期保険料)に算入します。解約時には、それまで資産計上されていた前払保険料を取り崩し、受け取った解約返戻金との差額を益金(雑収入)または損金(雑損失)として処理します。
解き方
- 支払保険料累計額5,200万円のうち資産計上されている前払保険料の額(5,200万円×1/2=2,600万円)を算出する。
- 受け取った解約返戻金4,200万円を借方の現金・預金とし、貸方に前払保険料2,600万円を計上した上で、その差額1,600万円を貸方の雑収入として計上する仕訳を選択する。
- 選択肢 1不正解
- 解約返戻金4,200万円が資産計上額2,600万円を上回っているため、差額は雑損失ではなく雑収入となり、過去に損金算入した定期保険料を取り消す処理も行わないため誤りです。
- 選択肢 2正解
- 受取額である現金・預金4,200万円を借方に、計上されていた前払保険料2,600万円を取り崩して貸方に計上し、差額1,600万円を雑収入とする仕訳であり適切です。
- 選択肢 3不正解
- 解約により資金を受け取るため現金・預金は借方に計上すべきであり、貸方に現金・預金を計上している本肢の仕訳は誤りです。
関連する分野を学ぶ
覚えるポイント
- 解約時の経理処理では、受取額と資産計上額の差額がプラスなら雑収入、マイナスなら雑損失となる。
間違えやすいところ
- 支払保険料総額と解約返戻金の差額(損失)と誤認して雑損失を計上しないよう、資産計上額との差額で判定することに注意する。
出題の前提:2023年4月1日現在施行の法令等
出典:金融財政事情研究会『2023年9月 3級 保険顧客資産相談業務』
公式問題 p.9(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.10(公式掲載ページ) ↗(www.kinzai.or.jp)
所得税における総所得金額の計算
保険顧客資産相談業務 · 給与所得控除 / 給与所得の計算 / 一時所得の計算 / 総所得金額
Aさんの2023年分の所得税における総所得金額として、最も適切なものはどれか。なお、Aさんの収入は給与収入650万円、および2016年6月契約の一時払変額個人年金保険の解約返戻金440万円(正味払込保険料400万円)のみとする。
解答・解説を表示
解答
1
解説
総所得金額は、給与所得や一時所得などの総合課税の所得を合算して計算します。一時払変額個人年金保険の解約返戻金(契約から5年超経過)は一時所得となり、「総収入金額-支出金額-特別控除額(最高50万円)」で計算され、特別控除額を下回る場合は所得金額が0円となります。
解き方
- 給与所得控除額の速算表より、給与収入650万円に対する給与所得控除額「650万円×20%+44万円=174万円」を計算し、給与所得「650万円-174万円=476万円」を求める。
- 一時所得の金額「440万円-400万円-特別控除額50万円=0円(0を下回るため0円)」を計算する。
- 給与所得476万円と一時所得0円を合算し、総所得金額476万円を算出する。
- 選択肢 1正解
- 給与所得476万円に一時所得0円を加えた総所得金額は476万円となるため適切です。
- 選択肢 2不正解
- 一時所得の差益40万円について特別控除額50万円を差し引かずに1/2課税として20万円を加算して計算した金額であり誤りです。
- 選択肢 3不正解
- 一時所得の特別控除および2分の1の適用を行わず、差益40万円全額を給与所得にそのまま加算して計算した金額であり誤りです。
関連する分野を学ぶ
覚えるポイント
- 一時所得の特別控除額は最高50万円であり、差益が50万円以下の場合は一時所得の金額は0円となる。
間違えやすいところ
- 一時払養老保険等とは異なり、契約から5年超経過している一時払変額個人年金保険の解約返戻金は源泉分離課税ではなく総合課税の一時所得となること、および特別控除の控除漏れに注意する。
出題の前提:2023年4月1日現在施行の法令等
出典:金融財政事情研究会『2023年9月 3級 保険顧客資産相談業務』
公式問題 p.11(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.12(公式掲載ページ) ↗(www.kinzai.or.jp)
所得税の課税関係(一時所得・配偶者控除・扶養控除)
タックスプランニング · 一時所得 / 配偶者控除 / 扶養控除
給与収入650万円のAさん(50歳)、パート収入100万円の妻Bさん(45歳)、高校生の長女Cさん(17歳、収入なし)の世帯において、Aさんが2023年中に契約後5年超の一時払変額個人年金保険を解約(解約返戻金440万円、払込保険料400万円)した場合の、所得税の課税に関する記述として最も適切なものはどれか。
解答・解説を表示
解答
2
解説
契約者と受取人が同一の保険の解約返戻金(5年超経過)は一時所得となり最高50万円の特別控除が適用されます。また、配偶者控除や扶養控除の要件判定は親族の合計所得金額や年末時点の年齢に基づいて行われます。
解き方
- 一時払変額個人年金保険の解約差益(40万円)から特別控除額(最高50万円)を控除し、一時所得の金額が0円となるため確定申告不要であることを確認する。
- 妻Bさんの給与所得(100万円-55万円=45万円)から控除対象配偶者に該当することを確認し、Aさんの所得制限(900万円以下)から配偶者控除額が38万円であると判定する。
- 長女Cさんの年末時点の年齢(17歳)から、一般の控除対象扶養親族(控除額38万円)に該当することを確認する。
- 選択肢 1不正解
- 契約から5年超の一時払変額個人年金保険の解約差益は一時所得として扱われ、50万円の特別控除額を差し引くと所得金額は0円になるため確定申告の義務はありません。
- 選択肢 2正解
- 妻Bさんの合計所得金額は45万円(100万円-55万円)で48万円以下であり、Aさんの合計所得金額は900万円以下であるため配偶者控除額は38万円となります。
- 選択肢 3不正解
- 長女Cさんは17歳(16歳以上19歳未満)であり一般の控除対象扶養親族に該当するため、扶養控除額は63万円ではなく38万円です。
関連する分野を学ぶ
覚えるポイント
- 特定扶養親族(控除額63万円)の対象年齢は19歳以上23歳未満です。
間違えやすいところ
- 一時所得の特別控除50万円の存在を忘れ、差益20万円超のみを見て確定申告が必要と誤認しやすいです。
出題の前提:2023年4月1日現在施行の法令等
出典:金融財政事情研究会『2023年9月 3級 保険顧客資産相談業務』
公式問題 p.11(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.12(公式掲載ページ) ↗(www.kinzai.or.jp)
所得税の生命保険料控除額の計算
リスク管理 · 生命保険料控除 / 新契約 / 介護医療保険料控除
Aさんが2023年中に支払った生命保険料(2013年5月契約の終身保険:年間正味払込保険料12万円・一般の生命保険料控除対象、2023年6月契約の終身がん保険:年間正味払込保険料9万円・介護医療保険料控除対象)における、2023年分の所得税の生命保険料控除の控除額として最も適切なものはどれか。
解答・解説を表示
解答
2
解説
2012年1月1日以後に締結した新契約の生命保険料控除では、各区分(一般・介護医療・個人年金)ごとに年間の支払保険料が8万円超の場合、それぞれの控除額は一律4万円(最高限度額)となります。全体の適用限度額は最高12万円です。
解き方
- いずれの契約も2012年1月1日以後の新契約であることを確認する。
- 一般生命保険料控除:年間払込保険料12万円(8万円超)のため、控除額は上限の4万円となる。
- 介護医療保険料控除:年間払込保険料9万円(8万円超)のため、控除額は上限の4万円となる。
- 2つの控除額を合算して控除額合計を算出する(4万円+4万円=8万円、最高限度額12万円以下)。
- 選択肢 1不正解
- 4万円は1つの区分のみの控除上限額であり、一般生命保険料控除と介護医療保険料控除の合算が行われていません。
- 選択肢 2正解
- 新契約の一般生命保険料控除の上限4万円と介護医療保険料控除の上限4万円を合算し、合計控除額は8万円となります。
- 選択肢 3不正解
- 新契約各区分の最高控除額は4万円(旧契約は5万円)であり、合算しても10万円にはなりません。
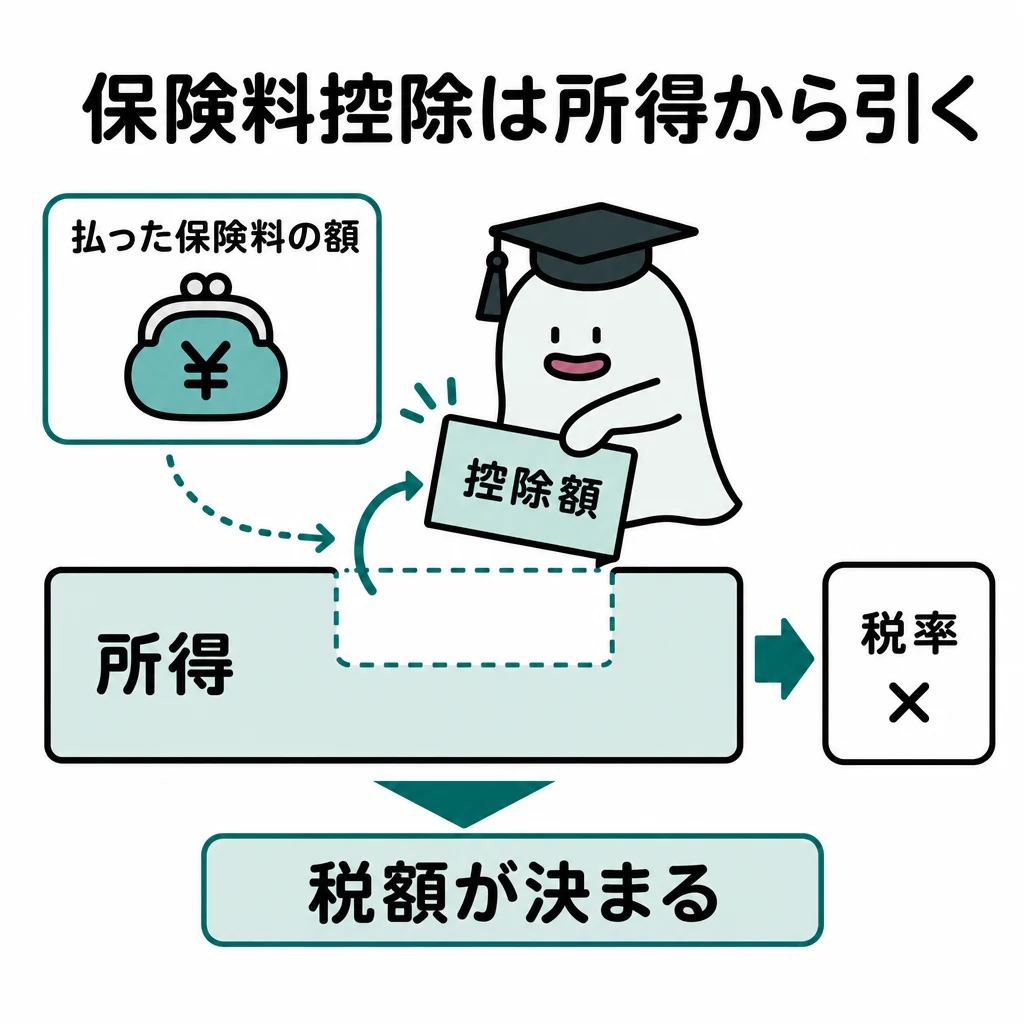
関連する分野を学ぶ
覚えるポイント
- 新契約の生命保険料控除は各枠(一般・介護医療・個人年金)の上限が4万円で、全体の合計上限は12万円です。
間違えやすいところ
- 旧契約の上限額(各5万円・合計10万円)の算式と混同しないように契約年月(2012年1月1日以後か前か)を確認する必要があります。
出題の前提:2023年4月1日現在施行の法令等
出典:金融財政事情研究会『2023年9月 3級 保険顧客資産相談業務』
公式問題 p.11(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.12(公式掲載ページ) ↗(www.kinzai.or.jp)
相続税の非課税財産・2割加算・申告期限
相続・事業承継 · 生命保険金の非課税限度額 / 相続税額の2割加算 / 相続税の申告書の提出期限
Aさんの相続に関する次の記述のうち、最も適切なものはどれか。 <親族関係・資産等の概要> ・被相続人:Aさん(79歳)、妻:Bさん(76歳) ・子:長男Cさん、二男Dさん(既に死亡) ・孫(二男Dの子):孫Eさん(22歳)、孫Fさん(20歳) ・Aさん加入の一時払終身保険:契約者・被保険者Aさん、死亡保険金受取人妻Bさん、死亡保険金額2,000万円
解答・解説を表示
解答
1
解説
被相続人の死亡によって取得した生命保険金はみなし相続財産となりますが、相続人が取得した場合は「500万円×法定相続人の数」が非課税限度額となります。代襲相続人は法定相続人の数に含まれ、直系卑属の代襲相続人は相続税額の2割加算の対象から除外されます。
解き方
- 法定相続人を特定し、妻B・長男C・孫E・孫Fの合計4人であることを確認します。
- 死亡保険金の非課税限度額「500万円×4人=2,000万円」を算定し、受取額2,000万円が全額非課税となることを判定します。
- 選択肢 1正解
- 法定相続人の数は妻B・長男C・孫E・孫Fの4人であり、非課税限度額は500万円×4人=2,000万円となるため、受取金額2,000万円はすべて非課税となり課税価格に算入されません。
- 選択肢 2不正解
- 被相続人の子が相続開始前に死亡したことにより代襲相続人となった孫(直系卑属)は、相続税額の2割加算の対象外と定められています。
- 選択肢 3不正解
- 相続税の申告書の提出期限は、原則として、相続の開始があったことを知った日の翌日から「10カ月以内」です。
関連する分野を学ぶ
覚えるポイント
- 死亡保険金の非課税限度額=500万円×法定相続人の数
- 直系卑属である代襲相続人は相続税額の2割加算の対象外
- 相続税の申告期限は相続開始を知った日の翌日から10カ月以内
間違えやすいところ
- 養子縁組をした孫と、死亡した子の代襲相続人である孫の2割加算の扱いの違いを混同しないように注意する
- 相続の申告期限(10カ月以内)と遺産分割請求や所得税準確定申告(4カ月以内)の期間を混同しないようにする
出題の前提:2023年4月1日現在施行の法令等
出典:金融財政事情研究会『2023年9月 3級 保険顧客資産相談業務』
公式問題 p.13(公式掲載ページ) ↗(www.kinzai.or.jp)
公正証書遺言の要件と小規模宅地等の特例
相続・事業承継 · 公正証書遺言の証人欠格 / 小規模宅地等の特例(特定居住用宅地等)
Aさんの相続に関する以下の文章の空欄①~③に入る語句の組合せとして、次のうち最も適切なものはどれか。 ⅰ)「円滑な遺産分割のため、遺言書の作成をお勧めします。公正証書遺言は、証人( ① )以上の立会いのもと、遺言者が遺言の趣旨を公証人に口授し、公証人がこれを筆記して作成します。推定相続人である妻Bさんや長男Cさんを証人にすること( ② )」 ⅱ)「妻Bさんが自宅の敷地を相続により取得し、『小規模宅地等についての相続税の課税価格の計算の特例』の適用を受けた場合、自宅の敷地(相続税評価額7,000万円)について、相続税の課税価格に算入すべき価額を( ③ )とすることができます」
解答・解説を表示
解答
3
解説
公正証書遺言は証人2人以上の立会いが必要であり、遺言により利益・不利益を受ける推定相続人や受遺者等は証人欠格者となります。また、小規模宅地等の特例における特定居住用宅地等は、限度面積330㎡まで課税価格が80%減額されるため、算入価額は20%相当額となります。
解き方
- 公正証書遺言の作成要件(証人2人以上、推定相続人は証人不可)を確認して空欄①に「2人」、空欄②に「はできません」を当てはめます。
- 特定居住用宅地等の減額割合(80%減額)を適用し、敷地評価額7,000万円の20%に相当する1,400万円(7,000万円×(1-0.8))を算出して空欄③を決定します。
- 選択肢 1不正解
- 公正証書遺言の立会い証人の人数は3人ではなく2人以上であり、算入すべき価額は80%減額後の20%分であるため5,600万円(80%減額部分)ではありません。
- 選択肢 2不正解
- 証人の人数は2人以上であり、推定相続人は証人欠格事由に該当するため証人になれません。また算入額の計算も誤りです。
- 選択肢 3正解
- 公正証書遺言の証人は2人以上必要であり、推定相続人は証人になれません。また特定居住用宅地等の特例(80%減額)により課税価格に算入する価額は7,000万円×20%=1,400万円となります。
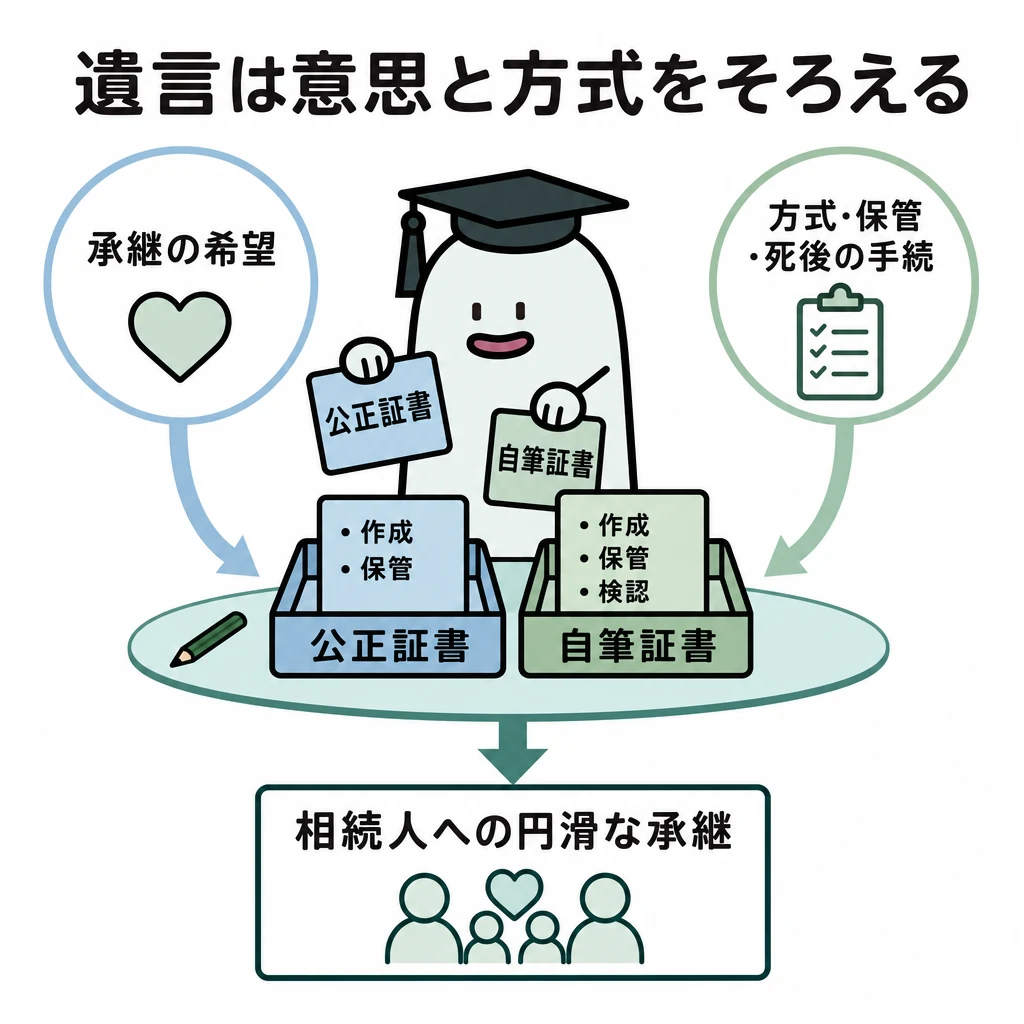
関連する分野を学ぶ
覚えるポイント
- 公正証書遺言の立会い証人は2人以上
- 推定相続人・受遺者およびその配偶者や直系血族は証人になれない
- 特定居住用宅地等は限度面積330㎡まで80%減額(算入額は20%)
間違えやすいところ
- 小規模宅地等の特例で問われているのが「減額される金額(5,600万円)」なのか「算入すべき価額(1,400万円)」なのかを読み違えないように注意する
- 公正証書遺言の立会い証人の人数(2人以上)を3人以上と記憶違いしやすい点に注意する
出題の前提:2023年4月1日現在施行の法令等
出典:金融財政事情研究会『2023年9月 3級 保険顧客資産相談業務』
公式問題 p.13(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.14(公式掲載ページ) ↗(www.kinzai.or.jp)
相続税の総額の計算
相続・事業承継 · 相続税の総額 / 代襲相続 / 法定相続分
Aさんの相続が2023年9月10日に開始し、課税遺産総額が1億6,000万円であった場合における相続税の総額として、最も適切なものはどれか。なお、法定相続人は妻Bさん、長男Cさん、死亡した二男Dさんを代襲相続する孫Eさんおよび孫Fさんの計4人とする。
解答・解説を表示
解答
1
解説
相続税の総額は、課税遺産総額を実際の遺産分割割合ではなく、民法に定める法定相続人が法定相続分に応じて取得したものと仮定して各人の取得金額を計算し、それぞれに税率を適用して税額を算出し、それらを合計して求めます。被相続人の子が先に死亡している場合は、その直系卑属(孫)が代襲して相続人となります。
解き方
- 法定相続人とその法定相続分を確認する。法定相続人は妻B(1/2)、長男C(1/4)、二男Dを代襲相続する孫E(1/8)および孫F(1/8)の計4人である。
- 課税遺産総額1億6,000万円を法定相続分で按分し、各人の取得金額を算出する。妻Bは8,000万円、長男Cは4,000万円、孫Eは2,000万円、孫Fは2,000万円となる。
- 速算表を用いて各人の税額を計算する。妻B:8,000万円×30%-700万円=1,700万円、長男C:4,000万円×20%-200万円=600万円、孫E:2,000万円×15%-50万円=250万円、孫F:2,000万円×15%-50万円=250万円となる。
- 各人の税額を合計して相続税の総額を算出する。1,700万円+600万円+250万円+250万円=2,800万円となる。
- 選択肢 1正解
- 各法定相続分の取得金額に基づく算出税額の合計は、1,700万円+600万円+250万円+250万円=2,800万円となり、適切です。
- 選択肢 2不正解
- 課税遺産総額1億6,000万円に対して法定相続分に分割せず直接速算表を適用して計算した数値(1億6,000万円×40%-1,700万円=4,700万円)等とも異なり、誤りです。
- 選択肢 3不正解
- 課税遺産総額1億6,000万円を法定相続分で分割せずにそのまま速算表へ当てはめると1億6,000万円×40%-1,700万円=4,700万円となりますが、相続税の総額は各法定相続人の法定相続分に応じた取得金額ごとに税額を算定して合算するため誤りです。

関連する分野を学ぶ
覚えるポイント
- 相続税の総額の計算では、実際の遺産分割割合ではなく法定相続分で按分して各人の税額を求める。
間違えやすいところ
- 課税遺産総額全体に直接税率を適用してしまうミスや、代襲相続人の法定相続分の按分誤りに注意する。
出題の前提:2023年4月1日現在施行の法令等
出典:金融財政事情研究会『2023年9月 3級 保険顧客資産相談業務』
公式問題 p.13(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.14(公式掲載ページ) ↗(www.kinzai.or.jp)
2023年9月 3級 保険顧客資産相談業務
参照した公式資料
金融財政事情研究会が公開した2023年9月 3級 保険顧客資産相談業務の問題・解答資料です。
- 公式問題(公式掲載ページ) ↗ — www.kinzai.or.jp(資料の掲載案内)
- 公式模範解答(公式掲載ページ) ↗ — www.kinzai.or.jp(資料の掲載案内)
金財のPDFは公式掲載ページからご覧ください。古い資料は現在の一覧に掲載されていない場合があります。