


日本FP協会・金融財政事情研究会の公式問題・模範解答を、級・学科/実技・公開年度に分けて収録しています。CBT公開問題は1セットの公表問題で、全受験者への出題を網羅するものではありません。
2023年9月 3級 学科の概要
FPと関連業法(金融商品取引法)
ライフプランニングと資金計画 · FPの倫理と関連法規 / 投資助言・代理業
ファイナンシャル・プランナーが顧客と投資顧問契約を締結し、当該契約に基づいて金融商品取引法に規定される投資助言・代理業を行うためには、内閣総理大臣の登録を受けなければならないか判定しなさい。
解答・解説を表示
解答
1
解説
金融商品取引法では、有価証券の価値の分析等に基づき投資判断の助言を行う業務を有償・継続的に行う場合、投資助言・代理業者としての登録を義務付けています。
解き方
- 顧客と投資顧問契約を結び投資助言を行う行為が金融商品取引法上のどの業務に該当するか確認します。
- 投資助言・代理業を業として営むためには内閣総理大臣の登録が必要とされる規定に合致するか判定します。
- 選択肢 1正解
- 金融商品取引法に定める投資助言・代理業を営むためには、内閣総理大臣の登録を受ける必要があります。
- 選択肢 2不正解
- 投資助言・代理業は無登録で行うことが法令で禁止されているため、誤りとする記述は不適切です。
覚えるポイント
- 個別の有価証券の投資助言には内閣総理大臣の登録が必須となる点
間違えやすいところ
- 一般的な金融経済情勢の解説であれば登録不要であることとの混同に注意する
出題の前提:2023年4月1日現在施行の法令等
出典:金融財政事情研究会『2023年9月 3級 学科』
公式問題 p.3(公式掲載ページ) ↗(www.kinzai.or.jp)
労働者災害補償保険の適用範囲
ライフプランニングと資金計画 · 労働保険 / 労災保険の適用要件
アルバイトやパートタイマーなどの短時間労働者が労働者災害補償保険の適用を受けるためには、1週間の所定労働時間が20時間を超えていなければならないか判定しなさい。
解答・解説を表示
解答
2
解説
労災保険は業務上または通勤による労働者の負傷等に対して給付を行う制度であり、正社員だけでなくパートやアルバイトも含め、原則としてすべての労働者に一律で強制適用されます。
解き方
- 労災保険の被保険者要件および適用基準を確認します。
- 雇用保険の要件(週20時間以上等)と混同していないかを検討して正誤を判断します。
- 選択肢 1不正解
- 週所定労働時間20時間以上という要件は雇用保険の被保険者要件であり、労災保険には適用されません。
- 選択肢 2正解
- 労災保険には労働時間の長短による制限はなく、アルバイトやパートタイマーにも全面的に適用されます。
関連する分野を学ぶ
覚えるポイント
- 労災保険は雇用形態や労働時間に関わらず全労働者に適用される点
間違えやすいところ
- 雇用保険の要件である「週所定労働時間20時間以上」と混同しやすい点に注意する
出題の前提:2023年4月1日現在施行の法令等
出典:金融財政事情研究会『2023年9月 3級 学科』
公式問題 p.3(公式掲載ページ) ↗(www.kinzai.or.jp)
国民年金の被保険者資格(国籍要件)
ライフプランニングと資金計画 · 公的年金制度 / 国民年金第1号被保険者
国民年金の第1号被保険者には、日本国内に住所を有する20歳以上60歳未満の自営業者や学生などのうち、日本国籍を有する者のみが該当するか判定しなさい。
解答・解説を表示
解答
2
解説
国民年金の強制被保険者の資格要件は「日本国内に住所を有すること」と「20歳以上60歳未満であること」であり、国籍は問われません。
解き方
- 国民年金第1号被保険者の資格要件(国内居住要件・年齢要件)を確認します。
- 外国籍の住民が第1号被保険者から除外されるかどうかを判断します。
- 選択肢 1不正解
- 日本国籍の有無は問われないため、「日本国籍を有する者のみが該当する」とする記述は誤りです。
- 選択肢 2正解
- 日本国内に住所を有する20歳以上60歳未満の者であれば、外国籍であっても第1号被保険者となります。
関連する分野を学ぶ
覚えるポイント
- 国民年金の被保険者資格に国籍要件はなく国内居住が基準となる点
間違えやすいところ
- 税制上の非居住者区分や国籍要件の有無を他の制度と混同しないようにする
出題の前提:2023年4月1日現在施行の法令等
出典:金融財政事情研究会『2023年9月 3級 学科』
公式問題 p.3(公式掲載ページ) ↗(www.kinzai.or.jp)
国民年金基金の任意脱退の制限
ライフプランニングと資金計画 · 年金制度の体系 / 国民年金基金の脱退
国民年金基金の加入員は、所定の資格喪失事由に該当する場合を除き、自己都合で任意に脱退することができないか判定しなさい。
解答・解説を表示
解答
1
解説
国民年金基金は第1号被保険者の老後所得保障を目的とする上乗せ制度であり、長期的な年金数理の安定を図るため、自己都合による途中脱退を認めていません。
解き方
- 国民年金基金の加入要件および脱退に関するルールを確認します。
- 加入後の任意脱退が法令上認められているか否かを判断します。
- 選択肢 1正解
- 国民年金の第1号被保険者でなくなる等の資格喪失事由がない限り、自己都合による任意脱退はできません。
- 選択肢 2不正解
- 任意脱退を認める記述は誤りであり、本問の記述は正しい内容を示しています。
関連する分野を学ぶ
覚えるポイント
- 国民年金基金は任意加入だが自己都合による途中脱退は不可である点
間違えやすいところ
- 掛金の増減や拠出停止が可能な個人型確定拠出年金(iDeCo)のルールと混同しやすい点
出題の前提:2023年4月1日現在施行の法令等
出典:金融財政事情研究会『2023年9月 3級 学科』
公式問題 p.3(公式掲載ページ) ↗(www.kinzai.or.jp)
住宅ローンの繰上げ返済方式の比較
ライフプランニングと資金計画 · 住宅取得資金計画 / 繰上げ返済の効果
住宅ローンの一部繰上げ返済において、同一条件であれば、返済期間を変更せず毎月の返済額を減額する返済額軽減型よりも、毎月返済額を変えずに返済期間を短縮する期間短縮型のほうが通常は総返済額が少なくなるか判定しなさい。
解答・解説を表示
解答
1
解説
一部繰上げ返済には「期間短縮型」と「返済額軽減型」があります。期間短縮型は元本返済が前倒しされて利息の計算対象となる期間が短くなるため、利息軽減効果がより高くなります。
解き方
- 繰上げ返済における期間短縮型と返済額軽減型の仕組みと利息発生の構造を比較します。
- 同額を繰上げ返済した場合の総返済額の圧縮効果の大小を判定します。
- 選択肢 1正解
- 期間短縮型は将来支払う利息の削減効果が高いため、返済額軽減型に比べて総返済額が少なくなります。
- 選択肢 2不正解
- 期間短縮型のほうが利息削減効果が大きいため、誤りとする判断は不適切です。
関連する分野を学ぶ
覚えるポイント
- 繰上げ返済の利息軽減効果は期間短縮型のほうが返済額軽減型より大きい点
間違えやすいところ
- 毎月の資金繰りを楽にしたい場合は返済額軽減型が向いていることとの違いに留意する
出題の前提:2023年4月1日現在施行の法令等
出典:金融財政事情研究会『2023年9月 3級 学科』
公式問題 p.3(公式掲載ページ) ↗(www.kinzai.or.jp)
生命保険契約者保護機構の補償割合
リスク管理 · 生命保険の仕組み / 生命保険契約者保護機構
国内で事業を行う生命保険会社が破綻した場合、生命保険契約者保護機構による補償対象契約については、高予定利率契約を除き、既払込保険料相当額の90%まで補償されるか判定しなさい。
解答・解説を表示
解答
2
解説
生命保険会社が破綻した際、生命保険契約者保護機構が補償する対象は保険金の支払いに備えて積み立てられている「責任準備金等」であり、既払込保険料そのものではありません。
解き方
- 生命保険契約者保護機構の破綻時補償限度に関する規定を確認します。
- 補償の算定基礎が「既払込保険料」か「責任準備金」かを見極めて判定します。
- 選択肢 1不正解
- 補償割合の基準となるのは既払込保険料ではなく責任準備金であるため、本記述は誤りです。
- 選択肢 2正解
- 保護機構の補償上限は「責任準備金等の90%(高予定利率契約を除く)」と定められています。
関連する分野を学ぶ
覚えるポイント
- 生保破綻時の保護機構の補償基準は既払込保険料ではなく責任準備金の90%である点
間違えやすいところ
- 損害保険契約者保護機構の補償割合や保険金補償との混同に注意する
出題の前提:2023年4月1日現在施行の法令等
出典:金融財政事情研究会『2023年9月 3級 学科』
公式問題 p.3(公式掲載ページ) ↗(www.kinzai.or.jp)
定期保険特約付終身保険の更新手続き
リスク管理 · 定期保険特約付終身保険 / 保険契約の更新
定期保険特約付終身保険(更新型)において、定期保険特約を同額の保険金額で更新する場合、被保険者の健康状態についての告知や医師の診査は必要ないか判定しなさい。
解答・解説を表示
解答
1
解説
定期保険特約付終身保険の自動更新や同額での更新では、契約当初に診査を行っているため、更新時に健康状態が悪化していても無告知・無診査で更新が継続されます。
解き方
- 更新型保険の更新時における診査・告知の取扱基準を確認します。
- 保険金額を変更しない同額更新の場合に診査・告知が必要か判定します。
- 選択肢 1正解
- 同額の保険金額で特約を更新する場合、健康状態の告知や医師の診査を行う必要はありません。
- 選択肢 2不正解
- 更新時に告知や診査を求めるものではないため、誤りとする選択は不適切です。
関連する分野を学ぶ
覚えるポイント
- 更新時の健康状態にかかわらず無診査・無告知で更新できる点(保険料は年齢に応じて再計算)
間違えやすいところ
- 保険料が変わらないと誤認しやすいが、更新時の年齢に応じた保険料に上がることと区別する
出題の前提:2023年4月1日現在施行の法令等
出典:金融財政事情研究会『2023年9月 3級 学科』
公式問題 p.3(公式掲載ページ) ↗(www.kinzai.or.jp)
変額個人年金保険の給付と解約返戻金
リスク管理 · 個人年金保険 / 変額年金の仕組み
変額個人年金保険は、特別勘定の運用実績によって将来受け取る年金額や死亡給付金額は変動するが、解約返戻金額は変動しないか判定しなさい。
解答・解説を表示
解答
2
解説
変額個人年金保険は、保険料を株式や債券などを中心とする特別勘定で運用するため、年金額、死亡給付金額、解約返戻金額のいずれも運用実績に応じて変動します。解約返戻金には最低保証がありません。
解き方
- 変額個人年金保険における特別勘定の運用成果が反映される項目を整理します。
- 解約返戻金が固定(不変動)であるか運用実績に応じて変動するかを判定します。
- 選択肢 1不正解
- 解約返戻金額も特別勘定の運用実績に応じて変動するため、「解約返戻金額は変動しない」とする記述は誤りです。
- 選択肢 2正解
- 解約返戻金には最低保証がなく運用実績により変動するため、設問の文章は誤りとなります。
関連する分野を学ぶ
覚えるポイント
- 変額個人年金保険の解約返戻金には最低保証がなく運用実績で日々変動する点
間違えやすいところ
- 死亡給付金に基本保険金額の最低保証がある商品が多いため解約返戻金も保証されると混同しない
出題の前提:2023年4月1日現在施行の法令等
出典:金融財政事情研究会『2023年9月 3級 学科』
公式問題 p.3(公式掲載ページ) ↗(www.kinzai.or.jp)
自動車保険の車両保険における水災補償
リスク管理 · 自動車保険 / 車両保険 / 水災
自動車保険の車両保険において、一般に被保険自動車が洪水によって水没したことで被る損害は、補償の対象となるか。
解答・解説を表示
解答
1
解説
任意の自動車保険における車両保険は、衝突や接触などの事故だけでなく、火災・爆発・盗難・台風・洪水・高潮などの自然災害による損害も広く補償対象としています。ただし、地震・噴火またはこれらによる津波を原因とする損害は原則として免責(補償対象外)とされています。
解き方
- 自動車保険の車両保険で補償される自然災害の範囲(台風・洪水・高潮など)を確認します。
- 洪水による水没被害が補償対象に含まれることを判定し、正しい記述であると判断します。
- 選択肢 1正解
- 車両保険では洪水や台風などの風水害による水没損害が補償対象とされるため正しい記述です。
- 選択肢 2不正解
- 車両保険において洪水による水没損害は補償対象となるため、誤りとする本肢は不適切です。
関連する分野を学ぶ
覚えるポイント
- 車両保険は台風や洪水による水没損害を補償するが、地震・噴火・津波による損害は原則免責となる。
間違えやすいところ
- 地震・噴火・津波による損害と、台風・洪水による損害の補償関係を混同しないように注意が必要です。
出題の前提:2023年4月1日現在施行の法令等
出典:金融財政事情研究会『2023年9月 3級 学科』
公式問題 p.3(公式掲載ページ) ↗(www.kinzai.or.jp)
地震保険の損害区分と保険金の支払基準
リスク管理 · 地震保険 / 損害認定区分 / 保険金支払割合
地震保険において、保険の対象である居住用建物または生活用動産(家財)の損害区分が「全損」「大半損」「小半損」「一部損」のいずれかに該当した場合に、保険金が支払われるか。
解答・解説を表示
解答
1
解説
地震保険は被災者の生活再建を迅速に支援するため、損害の程度を「全損(保険金額の100%)」「大半損(60%)」「小半損(30%)」「一部損(5%)」の4区分で認定し、定型的な保険金支払を行う仕組みとなっています。
解き方
- 地震保険の損害認定における区分基準(全損・大半損・小半損・一部損の4段階)を確認します。
- これら4区分のいずれかに該当した際に保険金が支払われるという記述が正確であると判断します。
- 選択肢 1正解
- 地震保険の損害区分は「全損」「大半損」「小半損」「一部損」の4区分であるため正しい記述です。
- 選択肢 2不正解
- 実際の損害区分に完全に一致しているため、誤りとする本肢は不適切です。
関連する分野を学ぶ
覚えるポイント
- 地震保険の損害区分は「全損(100%)」「大半損(60%)」「小半損(30%)」「一部損(5%)」の4区分である。
間違えやすいところ
- 2017年1月の改定前の3区分(全損・半損・一部損)と混同しないよう注意が必要です。
出題の前提:2023年4月1日現在施行の法令等
出典:金融財政事情研究会『2023年9月 3級 学科』
公式問題 p.3(公式掲載ページ) ↗(www.kinzai.or.jp)
景気動向指数のコンポジット・インデックス(CI)の定義
金融資産運用 · 景気動向指数 / コンポジット・インデックス(CI) / ディフュージョン・インデックス(DI)
景気動向指数において、コンポジット・インデックス(CI)は景気拡張の動きの各経済部門への波及度合いを測定することを主な目的とした指標であるか。
解答・解説を表示
解答
2
解説
内閣府が公表する景気動向指数にはCIとDIの2つがあります。CI(コンポジット・インデックス)は景気変動の大きさやテンポ(量感)を捉える指標であり、DI(ディフュージョン・インデックス)は景気拡張の動きが各経済部門へどの程度波及しているか(広がり)を測定する指標です。
解き方
- 問題文に記載された「景気拡張の動きの各経済部門への波及度合いを測定する」という定義がDIの説明であることを確認します。
- CIは景気の「量感やテンポ」を測定する指標であるため、本記述は誤りであると判定します。
- 選択肢 1不正解
- 問題文の内容はDI(ディフュージョン・インデックス)の目的であるため、正しいとする本肢は不適切です。
- 選択肢 2正解
- CIは景気変動のテンポや大きさ(量感)を測定する指標であり、波及度合いを測るDIと取り違えているため誤りです。
関連する分野を学ぶ
覚えるポイント
- CIは景気の「大きさ・テンポ(量感)」を測定し、DIは景気の「波及度合い(広がり)」を測定する。
間違えやすいところ
- CIとDIのそれぞれの測定対象(量感と波及度)を取り違えて覚えないように注意が必要です。
出題の前提:2023年4月1日現在施行の法令等
出典:金融財政事情研究会『2023年9月 3級 学科』
公式問題 p.4(公式掲載ページ) ↗(www.kinzai.or.jp)
追加型公募株式投資信託の収益分配金の区分
金融資産運用 · 公募株式投資信託 / 普通分配金 / 元本払戻金(特別分配金) / 個別元本
追加型の国内公募株式投資信託において、収益分配金支払後の基準価額が受益者の個別元本を下回る場合、当該受益者に対する収益分配金はその全額が普通分配金となるか。
解答・解説を表示
解答
2
解説
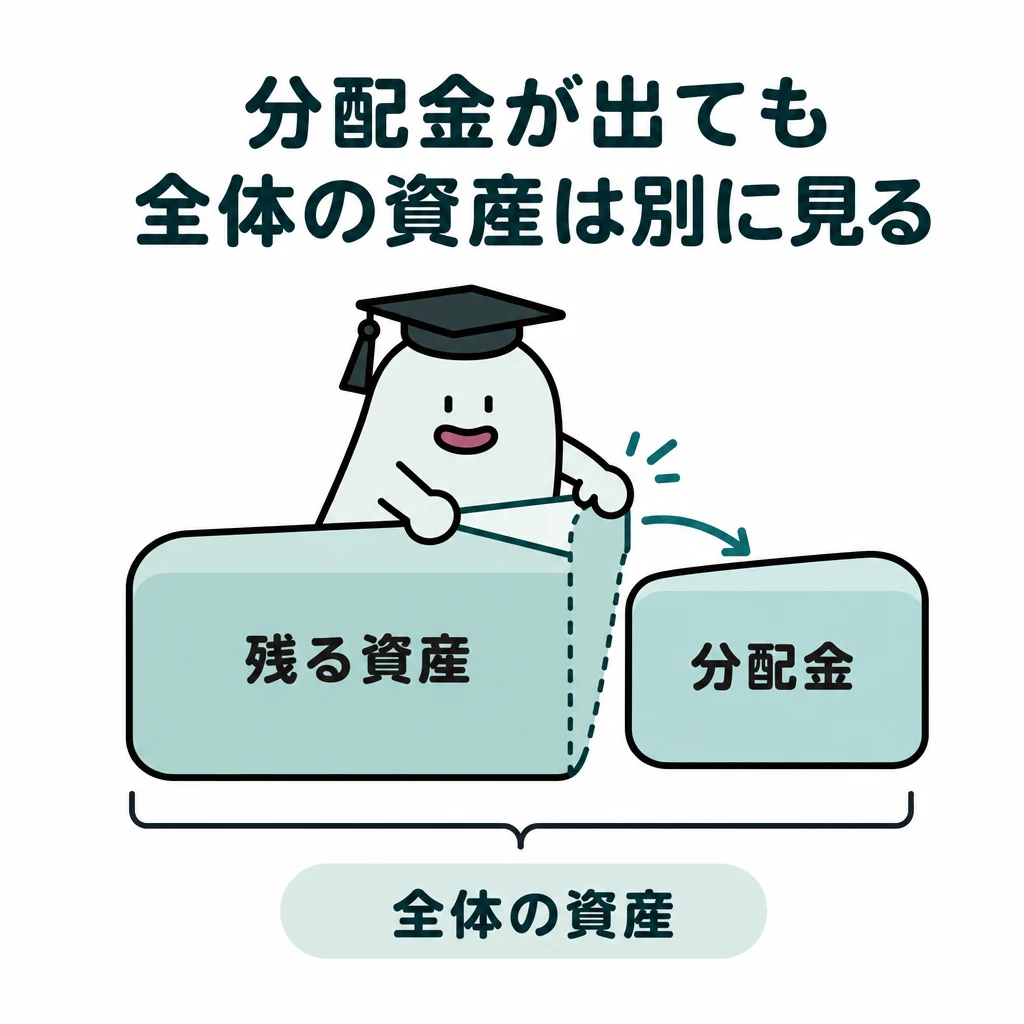
追加型株式投資信託の収益分配金は、分配落ち後の基準価額が個別元本と同額以上であれば全額が課税対象の「普通分配金」となります。一方、個別元本を下回る場合は、下回る部分が「元本払戻金(特別分配金)」として非課税となり、個別元本を上回る部分のみが「普通分配金」となります。
解き方
- 収益分配金支払後の基準価額と個別元本を比較する税務上のルールを確認します。
- 分配後基準価額が個別元本を下回る部分は非課税の元本払戻金(特別分配金)となるため、「全額が普通分配金となる」とする記述は誤りであると判定します。
- 選択肢 1不正解
- 個別元本を下回る部分は元本払戻金(特別分配金)となるため、全額が普通分配金とする本肢は誤りです。
- 選択肢 2正解
- 分配後の基準価額が個別元本を下回る部分は元本払戻金(特別分配金)になるため、本記述は誤り(不適切)です。
関連する分野を学ぶ
覚えるポイント
- 分配落ち後の基準価額が個別元本を下回る部分は元本払戻金(特別分配金)として非課税となる。
間違えやすいところ
- 普通分配金(課税)と元本払戻金(特別分配金・非課税)の区分条件を逆に理解しないようにしましょう。
出題の前提:2023年4月1日現在施行の法令等
出典:金融財政事情研究会『2023年9月 3級 学科』
公式問題 p.4(公式掲載ページ) ↗(www.kinzai.or.jp)
債券の信用格付と投資適格債の基準
金融資産運用 · 信用格付 / 投資適格債 / 投資適格格付
債券の信用格付において、一般にBBB(トリプルビー)格相当以上の格付が付された債券は投資適格債とされるか。
解答・解説を表示
解答
1
解説
格付機関が債券や発行体の債務履行能力を評価する信用格付において、AAA、AA、A、BBBまでの記号が付された債券は債務不履行の危険性が比較的低い「投資適格債」に分類されます。BB以下の格付は信用リスクが高い「投機的格付債(ジャンク債・ハイイールド債)」とされます。
解き方
- 信用格付における投資適格債と投機的格付債の境界線を確認します。
- BBB格相当以上が投資適格債に該当するため、記述が正しいと判断します。
- 選択肢 1正解
- 一般にBBB格相当以上の格付が付与された債券は投資適格債とされるため正しい記述です。
- 選択肢 2不正解
- BBB格相当以上が投資適格債であることは格付の標準的な定義であるため、誤りとする本肢は不適切です。
関連する分野を学ぶ
覚えるポイント
- 信用格付はBBB格以上が「投資適格」、BB格以下が「投資不適格(投機的・ハイイールド)」である。
間違えやすいところ
- 境界が「BBB格以上」なのか「A格以上」なのかを混同しないように注意しましょう。
出題の前提:2023年4月1日現在施行の法令等
出典:金融財政事情研究会『2023年9月 3級 学科』
公式問題 p.4(公式掲載ページ) ↗(www.kinzai.or.jp)
日経平均株価の対象市場と構成銘柄
金融資産運用 · 日経平均株価 / 東証プライム市場 / 株価指標
日経平均株価は、東京証券取引所スタンダード市場に上場している代表的な225銘柄を対象として算出されるか。
解答・解説を表示
解答
2
解説
日経平均株価(日経225)は、日本経済新聞社が東京証券取引所の最上位市場である「プライム市場」に上場する流動性の高い代表的な225銘柄を選定し、みなし額面で修正した平均株価として算出・公表している指標です。スタンダード市場ではありません。
解き方
- 日経平均株価の構成銘柄が選定される対象市場(東証プライム市場)を確認します。
- 問題文では「スタンダード市場」と記載されているため、誤った記述であると判定します。
- 選択肢 1不正解
- 日経平均株価の対象は東証プライム市場の225銘柄であるため、正しいとする本肢は誤りです。
- 選択肢 2正解
- 対象市場はスタンダード市場ではなくプライム市場であるため、本記述は誤り(不適切)です。
覚えるポイント
- 日経平均株価は東証「プライム市場」に上場する代表的な225銘柄を対象に算出される。
間違えやすいところ
- 東証の市場区分再編後のプライム、スタンダード、グロースの名称と対象市場を混同しないようにしましょう。
出題の前提:2023年4月1日現在施行の法令等
出典:金融財政事情研究会『2023年9月 3級 学科』
公式問題 p.4(公式掲載ページ) ↗(www.kinzai.or.jp)
オプション取引における残存期間とプレミアムの関係
金融資産運用 · オプション取引 / プレミアム / 時間的価値 / 残存期間
オプション取引において、他の条件が同一であれば、満期までの残存期間が長いほどプレミアム(オプション料)は高くなるか。
解答・解説を表示
解答
1
解説
オプション価格(プレミアム)は「本質的価値」と「時間的価値」で構成されます。満期までの残存期間が長ければ長いほど、原資産価格が買い手にとって有利な方向に動く確率や機会が増えるため、時間的価値が大きくなり、コール・プットともにプレミアムは高くなります。
解き方
- オプションのプレミアムを構成する要素(時間的価値)と残存期間の性質を確認します。
- 残存期間が長いほど時間的価値が増大しプレミアムが高くなるため、記述が正しいと判断します。
- 選択肢 1正解
- 残存期間が長いほど将来の価格変動期待(時間的価値)が大きくなりプレミアムは高くなるため正しい記述です。
- 選択肢 2不正解
- 他の条件が同じであれば残存期間の長さに伴いプレミアムは上昇するため、誤りとする本肢は不適切です。
関連する分野を学ぶ
覚えるポイント
- 残存期間が長いほどオプションの時間的価値は大きくなり、プレミアムは高くなる。
間違えやすいところ
- 満期に近づくにつれて時間的価値が減少しプレミアムが低くなる「タイムディケイ」と混同しないように注意しましょう。
出題の前提:2023年4月1日現在施行の法令等
出典:金融財政事情研究会『2023年9月 3級 学科』
公式問題 p.4(公式掲載ページ) ↗(www.kinzai.or.jp)
交通機関利用者の通勤手当に対する非課税限度額
タックスプランニング · 給与所得 / 非課税所得 / 通勤手当 / 非課税限度額
電車・バス等の交通機関を利用して通勤している給与所得者が、勤務先から受ける通勤手当は、所得税法上、月額10万円を限度に非課税とされるか。
解答・解説を表示
解答
2
解説
給与所得者が受ける給与や手当は原則課税対象ですが、実費弁償的な性格を持つ通勤手当には所得税法上非課税枠が設けられています。電車やバスなどの交通機関を利用して通勤する場合の非課税限度額は、経済的かつ合理的な通勤経路の運賃で月額15万円までと定められています。
解き方
- 交通機関を利用して通勤する給与所得者の通勤手当の非課税限度額(月額15万円)を確認します。
- 問題文に「月額10万円を限度」とあるため、誤った記述であると判定します。
- 選択肢 1不正解
- 交通機関等利用者の非課税限度額は月額15万円であるため、10万円とする本肢は誤りです。
- 選択肢 2正解
- 非課税限度額は月額10万円ではなく月額15万円であるため、本記述は誤り(不適切)です。
関連する分野を学ぶ
覚えるポイント
- 電車・バスなどの交通機関利用による通勤手当の非課税限度額は「月額15万円」である。
間違えやすいところ
- マイカー・自転車等の通勤距離に応じた非課税限度額や旧限度額(10万円)と混同しないように注意しましょう。
出題の前提:2023年4月1日現在施行の法令等
出典:金融財政事情研究会『2023年9月 3級 学科』
公式問題 p.4(公式掲載ページ) ↗(www.kinzai.or.jp)
個人型確定拠出年金(iDeCo)の老齢給付金を一時金受領した場合の所得区分
タックスプランニング · 確定拠出年金 / 老齢給付金 / 退職所得 / 一時所得
確定拠出年金の個人型年金(iDeCo)の老齢給付金を全額一時金で受け取った場合、当該老齢給付金は、一時所得として所得税の課税対象となるか。
解答・解説を表示
解答
2
解説
確定拠出年金の老齢給付金は、年金として分割受給する場合は雑所得(公的年金等控除の対象)、一時金として一括受給する場合は退職所得(退職所得控除の対象)として所得税が課税されます。
解き方
- 確定拠出年金における老齢給付金の受取方法と所得区分の対応を確認する。
- 設問の一時金受取時の課税区分が「一時所得」とされている記述を「退職所得」の誤りと判定する。
- 選択肢 1不正解
- 一時金として受け取る老齢給付金は退職所得に該当するため、一時所得とする本肢は誤りです。
- 選択肢 2正解
- 確定拠出年金の老齢給付金を一時金で受領した場合は退職所得となるため、本記述は誤り(正解の判定)です。
関連する分野を学ぶ
覚えるポイント
- 確定拠出年金の老齢給付金:年金なら雑所得、一時金なら退職所得。
間違えやすいところ
- 「一時金」という名称から「一時所得」と誤認しやすいので注意が必要です。
出題の前提:2023年4月1日現在施行法令
出典:金融財政事情研究会『2023年9月 3級 学科』
公式問題 p.4(公式掲載ページ) ↗(www.kinzai.or.jp)
セルフメディケーション税制における医療費控除額の計算
タックスプランニング · セルフメディケーション税制 / 医療費控除の特例 / 特定一般用医薬品等購入費
セルフメディケーション税制(特定一般用医薬品等購入費を支払った場合の医療費控除の特例)の対象となるスイッチOTC医薬品等の購入費を支払った場合、その購入費用の全額を所得税の医療費控除として総所得金額等から控除することができるか。
解答・解説を表示
解答
2
解説
セルフメディケーション税制は、健康の維持増進及び疾病の予防に取り組む個人が、対象となるスイッチOTC医薬品等を購入した際、年間の支払額が1万2,000円を超える場合にその超過部分(上限8万8,000円)を控除できる制度です。
解き方
- セルフメディケーション税制の控除額の計算算式(購入費用-1万2,000円、限度額8万8,000円)を確認する。
- 設問の「購入費用の全額を控除できる」という内容が誤りであると判断する。
- 選択肢 1不正解
- 購入費用の全額ではなく、1万2,000円を超えた部分(最高8万8,000円)が控除対象となるため誤りです。
- 選択肢 2正解
- 控除対象額は1万2,000円を差し引いた超過分(限度額8万8,000円)であり、全額控除ではないため不適切(誤り)です。
関連する分野を学ぶ
覚えるポイント
- セルフメディケーション税制の控除額=特定一般用医薬品等購入費-1万2,000円(最高8万8,000円)。
間違えやすいところ
- 通常の医療費控除(10万円控除等)と混同したり、足切り額(1万2,000円)の存在を忘れる誤りが多いです。
出題の前提:2023年4月1日現在施行法令
出典:金融財政事情研究会『2023年9月 3級 学科』
公式問題 p.4(公式掲載ページ) ↗(www.kinzai.or.jp)
J-REIT(上場不動産投資信託)の分配金に対する配当控除の適否
タックスプランニング · 配当控除 / J-REIT / 不動産投資信託 / 確定申告
上場不動産投資信託(J-REIT)の分配金は、確定申告をすることにより所得税の配当控除の適用を受けることができるか。
解答・解説を表示
解答
2
解説
配当控除は、法人段階で法人税が課税された後の利益から配当が行われる際の「法人税と所得税の二重課税」を調整するための制度です。J-REITは配当を損金算入することで法人税がほぼ課されないため、配当控除の対象外とされています。
解き方
- 配当控除が認められる趣旨(二重課税の排除)と対象外となる金融商品を確認する。
- J-REITの投資法人は法人税が原則非課税(損金算入)であるため、配当控除の適用対象外であると判断する。
- 選択肢 1不正解
- J-REITの分配金は配当所得となりますが、法人税の二重課税が発生していないため配当控除の対象にはなりません。
- 選択肢 2正解
- J-REITの分配金は配当控除の適用を受けられないため、本記述は誤り(正解の判定)です。
関連する分野を学ぶ
覚えるポイント
- J-REITや外国株式、公募公社債投資信託などの分配金・配当金は配当控除の対象外。
間違えやすいところ
- 株式等の配当所得であれば確定申告で何でも配当控除が受けられると思い込むミスに注意が必要です。
出題の前提:2023年4月1日現在施行法令
出典:金融財政事情研究会『2023年9月 3級 学科』
公式問題 p.4(公式掲載ページ) ↗(www.kinzai.or.jp)
給与所得者の所得税確定申告義務の判定(年収基準)
タックスプランニング · 確定申告 / 給与所得者 / 年末調整 / 給与収入基準
給与所得者のうち、その年中に支払を受けるべき給与の収入金額が1,000万円を超える者は、所得税の確定申告をしなければならないか。
解答・解説を表示
解答
2
解説
給与所得者は原則として年末調整によって納税が完結しますが、年間の給与収入金額が2,000万円を超える場合や、給与所得・退職所得以外の各種所得の金額の合計額が20万円を超える場合などは、自ら確定申告を行う義務があります。
解き方
- 給与所得者における確定申告の義務が生じる給与等の収入要件(2,000万円超)を確認する。
- 設問の「1,000万円を超える者」という数値を誤りと判定する。
- 選択肢 1不正解
- 給与収入による確定申告義務の基準額は2,000万円超であるため、1,000万円超とする本肢は誤りです。
- 選択肢 2正解
- 確定申告が必要なのは給与の収入金額が2,000万円を超える者であるため、本記述は誤り(正解の判定)です。
関連する分野を学ぶ
覚えるポイント
- 確定申告が必要な給与所得者の年収要件は「年収2,000万円超」。
間違えやすいところ
- 配偶者控除が受けられなくなる年収要件等の他基準(1,000万円など)と混同しないようにしましょう。
出題の前提:2023年4月1日現在施行法令
出典:金融財政事情研究会『2023年9月 3級 学科』
公式問題 p.4(公式掲載ページ) ↗(www.kinzai.or.jp)
不動産登記事項証明書の交付請求権者
不動産 · 不動産登記法 / 登記事項証明書 / 公開原則
不動産の登記事項証明書は、対象不動産について利害関係を有する者以外であっても、交付を請求することができるか。
解答・解説を表示
解答
1
解説
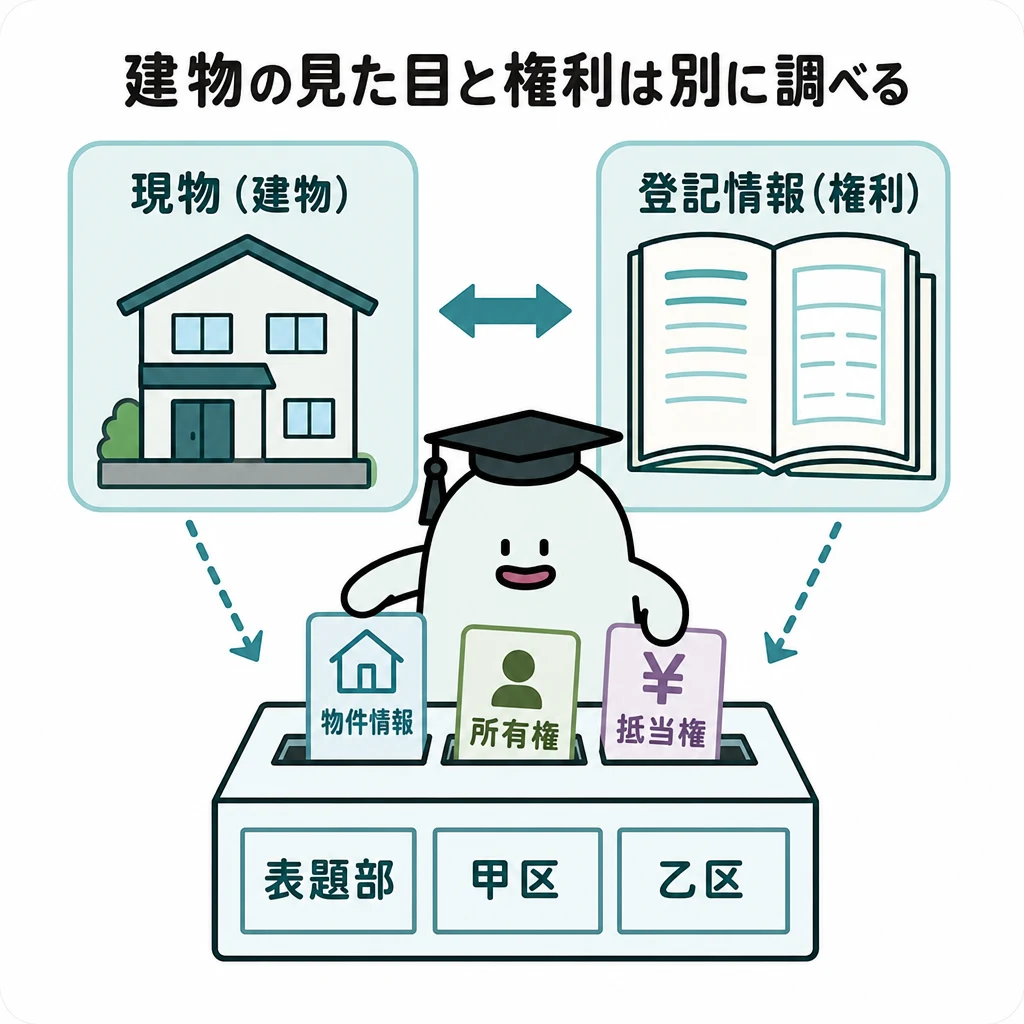
不動産登記情報は公示性が原則とされており、何人でも手数料を納めることによって、法務局(登記所)に対し登記事項証明書の交付を請求することができます。利害関係人である必要はありません。
解き方
- 不動産登記制度の公開原則(誰でも登記事項証明書を取得できる)を確認する。
- 設問の「利害関係を有する者以外であっても交付を請求することができる」という記述を適切と判断する。
- 選択肢 1正解
- 不動産の登記事項証明書は、利害関係を持たない者を含め誰でも所定の手数料を納めれば交付請求できるため適切です。
- 選択肢 2不正解
- 利害関係人以外でも交付を請求できるため、不適切とする判定は誤りです。
関連する分野を学ぶ
覚えるポイント
- 不動産の登記事項証明書は誰でも交付請求が可能(利害関係は不要)。
間違えやすいところ
- 住民票や戸籍謄本などプライバシーに関わる公的証明書の請求要件(利害関係や委任が必要)と混同しやすいです。
出題の前提:2023年4月1日現在施行法令
出典:金融財政事情研究会『2023年9月 3級 学科』
公式問題 p.4(公式掲載ページ) ↗(www.kinzai.or.jp)
定期建物賃貸借契約(定期借家契約)における契約の更新
不動産 · 借地借家法 / 定期建物賃貸借 / 契約の更新 / 正当事由
借地借家法によれば、定期建物賃貸借契約(定期借家契約)では、貸主に正当の事由があると認められる場合でなければ、貸主は、借主からの契約の更新の請求を拒むことができないとされているか。
解答・解説を表示
解答
2
解説
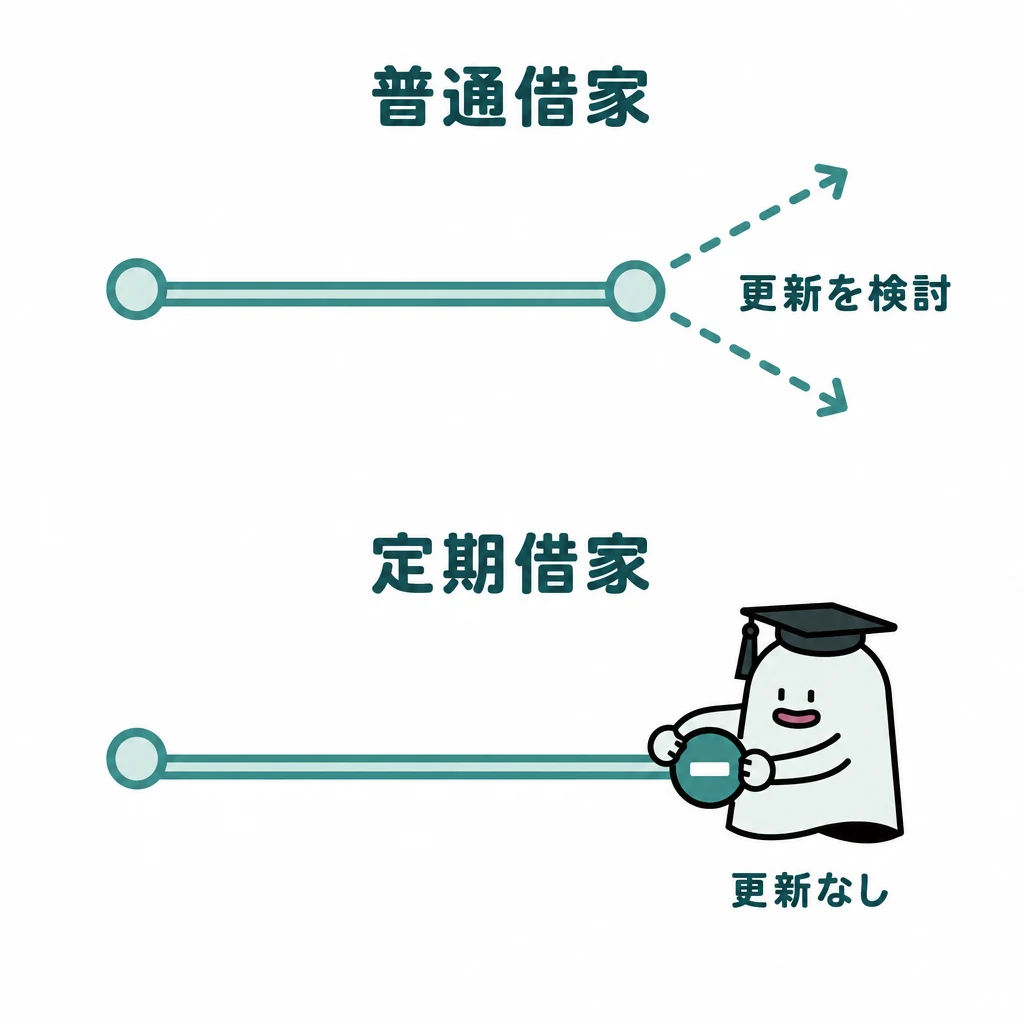
普通建物賃貸借契約では、貸主からの更新拒絶に正当事由が必要とされますが、定期建物賃貸借契約(定期借家)は期間の満了により更新されることなく契約が終了するため、正当事由は不要です。
解き方
- 定期借家契約の特徴(期間満了により確定的に終了し、更新がない)を確認する。
- 正当事由が必要とされるのは「普通建物賃貸借」であるため、本記述を誤りと判定する。
- 選択肢 1不正解
- 定期借家契約には更新がなく期間満了により終了するため、更新拒絶に正当事由が必要とする本肢は誤りです。
- 選択肢 2正解
- 定期借家契約は契約の更新がなく期間満了で終了するため、正当事由が必要とする本記述は誤り(正解の判定)です。
関連する分野を学ぶ
覚えるポイント
- 定期建物賃貸借(定期借家)は「契約の更新がない」(正当事由不要で終了)。
間違えやすいところ
- 普通借家契約のルール(更新拒絶には正当事由が必要)と定期借家契約のルールを取り違えないようにしましょう。
出題の前提:2023年4月1日現在施行法令
出典:金融財政事情研究会『2023年9月 3級 学科』
公式問題 p.5(公式掲載ページ) ↗(www.kinzai.or.jp)
市街化区域および市街化調整区域における用途地域の指定
不動産 · 都市計画法 / 市街化区域 / 市街化調整区域 / 用途地域
都市計画法によれば、市街化区域については、用途地域を定めるものとし、市街化調整区域については、原則として用途地域を定めないものとされているか。
解答・解説を表示
解答
1
解説
都市計画法において、市街化区域は「既に市街地を形成している区域及びおおむね10年以内に優先的かつ計画的に市街化を図るべき区域」であるため必ず用途地域を定めます。一方、市街化を抑制すべき市街化調整区域では原則として用途地域を定めません。
解き方
- 都市計画法における市街化区域と市街化調整区域の定義および用途地域の指定方針を確認する。
- 市街化区域には「定めるもの」、市街化調整区域には「原則として定めないもの」とする設問の記述を適切と判断する。
- 選択肢 1正解
- 市街化区域では用途地域を必ず定め、市街化調整区域では原則として用途地域を定めないため正しい記述です。
- 選択肢 2不正解
- 設問の記述は都市計画法第13条の規定通りの正しい内容であるため、不適切とする判定は誤りです。
関連する分野を学ぶ
覚えるポイント
- 市街化区域=用途地域を必ず定める、市街化調整区域=原則として定めない。
間違えやすいところ
- 市街化区域と市街化調整区域の規定内容を逆にして覚えてしまうミスに注意してください。
出題の前提:2023年4月1日現在施行法令
出典:金融財政事情研究会『2023年9月 3級 学科』
公式問題 p.5(公式掲載ページ) ↗(www.kinzai.or.jp)
敷地が異なる用途地域にわたる場合の用途制限の適用
不動産 · 建築基準法 / 用途地域 / 用途制限 / 敷地の過半
建築基準法によれば、建築物の敷地が2つの異なる用途地域にわたる場合、その全部について、建築物の用途制限がより厳しい用途地域の建築物の用途に関する規定が適用されるか。
解答・解説を表示
解答
2
解説
建築基準法において、敷地が異なる地域にわたる場合のルールは規制の種類ごとに異なります。建築物の用途制限については、その敷地の過半(50%超)が属する地域の制限が敷地全体に適用されます。
解き方
- 用途地域が複数にまたがる場合の用途制限の規定(過半主義)を確認する。
- 設問の「より厳しい用途地域の規定が適用される」という記述を誤りと判定する。
- 選択肢 1不正解
- 用途制限では厳しい方ではなく「敷地の過半が属する地域」の制限が敷地全体に適用されるため誤りです。
- 選択肢 2正解
- 用途制限の規定は敷地の過半が属する地域のものが適用されるため、本記述は誤り(正解の判定)です。
関連する分野を学ぶ
覚えるポイント
- 敷地が異なる地域にわたる場合:用途制限は「過半が属する地域」の規定が敷地全部に適用。
間違えやすいところ
- 防火規制(厳しい方の規制が全体に適用)や建蔽率・容積率(加重平均)のルールと混同しないように整理しましょう。
出題の前提:2023年4月1日現在施行法令
出典:金融財政事情研究会『2023年9月 3級 学科』
公式問題 p.5(公式掲載ページ) ↗(www.kinzai.or.jp)
居住用財産の軽減税率の特例における所有期間要件
不動産 · 譲渡所得 / 居住用財産の軽減税率の特例 / 所有期間要件
「居住用財産を譲渡した場合の長期譲渡所得の課税の特例」(軽減税率の特例)の適用を受けるためには、譲渡した居住用財産の所有期間が譲渡した日の属する年の1月1日において10年を超えていなければならないか、正誤を答えなさい。
解答・解説を表示
解答
1
解説
居住用財産を譲渡した際の軽減税率の特例は、譲渡年の1月1日時点において所有期間が10年を超えている居住用財産を売却したときに適用され、課税長期譲渡所得金額のうち6,000万円以下の部分について軽減税率が適用されます。
解き方
- 軽減税率の特例が適用される対象資産の所有期間要件を確認します。
- 譲渡した日の属する年の1月1日において「所有期間が10年を超えていること」が必要とされるため、記述が正しいと判断します。
- 選択肢 1正解
- 本特例の適用要件として、譲渡した年の1月1日において所有期間が10年を超えていることが定められています。
- 選択肢 2不正解
- 本問の記述は税法の規定どおり正しいため、「誤り」とする選択肢は不適切です。
関連する分野を学ぶ
覚えるポイント
- 軽減税率の特例の所有期間は「譲渡した年の1月1日時点で10年超」が必要
間違えやすいところ
- 3,000万円特別控除には所有期間の要件がない点と混同しないように注意する
出題の前提:2023年4月1日現在施行の法令等
出典:金融財政事情研究会『2023年9月 3級 学科』
公式問題 p.5(公式掲載ページ) ↗(www.kinzai.or.jp)
死因贈与により取得した財産の課税関係
相続・事業承継 · 死因贈与 / 相続税 / みなし相続財産
個人が死因贈与により取得した財産は、課税の対象とならないものを除き、贈与税の課税対象となるか、正誤を答えなさい。
解答・解説を表示
解答
2
解説
死因贈与は贈与者の死亡によって効力が生じる贈与契約ですが、相続税法上は「遺贈により取得した財産」とみなされるため、贈与税ではなく相続税の課税対象となります。
解き方
- 死因贈与の効力発生時期と、相続税法上の取扱いを確認します。
- 死因贈与による財産の取得は遺贈と同様に相続税の課税対象となるため、贈与税の課税対象とする記述を不適切と判断します。
- 選択肢 1不正解
- 死因贈与により取得した財産は相続税法上、遺贈とみなされて相続税が課されるため、「正しい」とする判断は誤りです。
- 選択肢 2正解
- 死因贈与は贈与という名称ですが贈与税ではなく相続税の対象となるため、本問の記述は誤りです。
関連する分野を学ぶ
覚えるポイント
- 死因贈与により取得した財産には「贈与税」ではなく「相続税」が課される
間違えやすいところ
- 「贈与」という語句に引きずられて贈与税の課税対象と勘違いしないように注意する
出題の前提:2023年4月1日現在施行の法令等
出典:金融財政事情研究会『2023年9月 3級 学科』
公式問題 p.5(公式掲載ページ) ↗(www.kinzai.or.jp)
低額譲渡におけるみなし贈与
相続・事業承継 · 低額譲渡 / みなし贈与 / 贈与税
親族間において著しく低い価額の対価で土地の譲渡が行われた場合、原則として、その譲渡があった時の土地の時価と支払った対価との差額に相当する金額が、贈与税の課税対象となるか、正誤を答えなさい。
解答・解説を表示
解答
1
解説
個人から著しく低い価額の対価で財産を譲り受けた場合(低額譲渡)、実質的な経済的利益の享受と捉えられ、相続税法第7条の規定により時価と支払った対価との差額に相当する金額について贈与税が課税されます(みなし贈与財産)。
解き方
- 個人間の低額譲渡における税法上の取り扱いを確認します。
- 時価と支払対価との差額に相当する利益が贈与税の課税対象(みなし贈与)となるため、本記述を適切と判断します。
- 選択肢 1正解
- 著しく低い対価による譲受の場合、時価と支払対価との差額がみなし贈与として贈与税の課税対象となります。
- 選択肢 2不正解
- みなし贈与の規定どおりの内容であるため、「誤り」とする選択肢は不適切です。
関連する分野を学ぶ
覚えるポイント
- 著しく低い価額での譲受けは、時価との差額がみなし贈与として贈与税の対象となる
間違えやすいところ
- 親族間であっても売買契約であれば税金がかからないと誤解しやすい
出題の前提:2023年4月1日現在施行の法令等
出典:金融財政事情研究会『2023年9月 3級 学科』
公式問題 p.5(公式掲載ページ) ↗(www.kinzai.or.jp)
遺言がない場合の遺産分割の基準
相続・事業承継 · 遺産分割協議 / 法定相続分 / 民法
共同相続人は、被相続人が遺言により相続分や遺産分割方法の指定をしていない場合、法定相続分どおりに相続財産を分割しなければならないか、正誤を答えなさい。
解答・解説を表示
解答
2
解説
被相続人による遺言がない場合、共同相続人は遺産分割協議を行うことができます。共同相続人全員が合意すれば、法定相続分と異なる割合で遺産を分割することが民法上認められています。
解き方
- 遺言が存在しない場合の遺産分割の原則を確認します。
- 共同相続人全員の合意があれば法定相続分にとらわれず自由に分割できるため、「法定相続分どおりに分割しなければならない」とする記述を誤りと判断します。
- 選択肢 1不正解
- 法定相続分どおりに分割する義務はなく、全員の合意で自由な割合で分割できるため、「正しい」とする判断は誤りです。
- 選択肢 2正解
- 共同相続人全員の合意による遺産分割協議があれば法定相続分と異なる分割が可能なため、本記述は誤りです。
関連する分野を学ぶ
覚えるポイント
- 遺産分割協議は共同相続人全員の合意があれば法定相続分と異なる割合でも有効
間違えやすいところ
- 法定相続分は遺産分割の目安や協議不調時の基準であり、絶対的な強制規定ではない
出題の前提:2023年4月1日現在施行の法令等
出典:金融財政事情研究会『2023年9月 3級 学科』
公式問題 p.5(公式掲載ページ) ↗(www.kinzai.or.jp)
相続税の申告書の提出期限
相続・事業承継 · 相続税の申告期限 / 申告と納税 / 相続税法
相続税の申告書の提出は、原則として、その相続の開始があったことを知った日の翌日から10カ月以内にしなければならないか、正誤を答えなさい。
解答・解説を表示
解答
1
解説
相続税法において、相続税の申告および納税の期限は、納税義務者が自己のために「相続の開始があったことを知った日の翌日から10カ月以内」と規定されています。
解き方
- 相続税の申告書の提出期限に関する法定期間を確認します。
- 起算日が「相続の開始があったことを知った日の翌日」、期間が「10カ月以内」であるため、記述が正しいと判断します。
- 選択肢 1正解
- 相続税の申告書の提出期限は、相続の開始があったことを知った日の翌日から10カ月以内です。
- 選択肢 2不正解
- 本問の記述は法令の規定どおり正確であるため、「誤り」とする選択肢は不適切です。
関連する分野を学ぶ
覚えるポイント
- 相続税の申告期限は「相続開始を知った日の翌日から10カ月以内」
間違えやすいところ
- 所得税の準確定申告の期限である「4カ月以内」と混同しないように区別する
出題の前提:2023年4月1日現在施行の法令等
出典:金融財政事情研究会『2023年9月 3級 学科』
公式問題 p.5(公式掲載ページ) ↗(www.kinzai.or.jp)
小規模宅地等の特例(特定居住用宅地等)の限度面積と減額割合
相続・事業承継 · 小規模宅地等についての相続税の課税価格の計算の特例 / 特定居住用宅地等 / 限度面積と減額割合
相続人が相続により取得した宅地が「小規模宅地等についての相続税の課税価格の計算の特例」における特定居住用宅地等に該当する場合、その宅地のうち330㎡までを限度面積として、評価額の80%相当額を減額した金額を、相続税の課税価格に算入すべき価額とすることができるか、正誤を答えなさい。
解答・解説を表示
解答
1
解説
小規模宅地等の特例において、被相続人等の居住の用に供されていた特定居住用宅地等は、限度面積330㎡までの部分について相続税評価額の80%が減額されます。
解き方
- 特定居住用宅地等に係る小規模宅地等の特例の要件と効果を確認します。
- 限度面積が330㎡、減額割合が80%(課税価格に算入されるのは20%)であるため、本記述を正しいと判断します。
- 選択肢 1正解
- 特定居住用宅地等における限度面積は330㎡、減額割合は80%と規定されているため正しいです。
- 選択肢 2不正解
- 限度面積および減額割合の数値が正確に合致しているため、「誤り」とする選択肢は不適切です。
関連する分野を学ぶ
覚えるポイント
- 特定居住用宅地等は限度面積330㎡・減額割合80%
間違えやすいところ
- 特定事業用宅地等(400㎡・80%減額)や貸付事業用宅地等(200㎡・50%減額)の数値と混同しないように整理する
出題の前提:2023年4月1日現在施行の法令等
出典:金融財政事情研究会『2023年9月 3級 学科』
公式問題 p.5(公式掲載ページ) ↗(www.kinzai.or.jp)
可処分所得の計算
ライフプランニングと資金計画 · 可処分所得 / 給与収入 / 非消費支出
Aさんの2023年分の収入等が以下の場合、可処分所得の金額として最も適切なものはどれか。 <資料>2023年分のAさんの収入等 給与収入 : 750万円(給与所得:565万円) 所得税・住民税 : 80万円 社会保険料 : 100万円 生命保険料 : 20万円
解答・解説を表示
解答
3
解説
可処分所得(手取り収入)は、収入金額(給与収入)から非消費支出(住民税、所得税などの直接税および社会保険料)を控除して算出します。生命保険料などの私的な支出は非消費支出に含まれません。
解き方
- 可処分所得の算出式「収入金額-(所得税・住民税+社会保険料)」を確認します。
- 与えられた数値を式に当てはめます:750万円-(80万円+100万円)=570万円。
- 生命保険料(20万円)は控除対象外であることを確認し、570万円に合致する選択肢3を選択します。
- 選択肢 1不正解
- 給与所得(565万円)から税金・社会保険料および生命保険料をすべて差し引いた誤った計算です。
- 選択肢 2不正解
- 生命保険料20万円を非消費支出に含めて控除してしまった誤りです(生命保険料は控除しません)。
- 選択肢 3正解
- 給与収入750万円から所得税・住民税80万円と社会保険料100万円を控除した570万円が正しい可処分所得です。
関連する分野を学ぶ
覚えるポイント
- 可処分所得=収入金額-(税金+社会保険料)。生命保険料は引かない
間違えやすいところ
- 給与収入ではなく「給与所得」から引いてしまう誤りや、生命保険料を引いてしまう誤りが多い
出題の前提:2023年4月1日現在施行の法令等
出典:金融財政事情研究会『2023年9月 3級 学科』
公式問題 p.6(公式掲載ページ) ↗(www.kinzai.or.jp)
健康保険の傷病手当金の支給日額の計算
ライフプランニングと資金計画 · 健康保険 / 傷病手当金 / 標準報酬月額
全国健康保険協会管掌健康保険の被保険者に支給される傷病手当金の額は、原則として、1日につき、傷病手当金の支給を始める日の属する月以前の直近の継続した( ① )の各月の標準報酬月額の平均額を30で除した額に、( ② )を乗じた額である。空欄( ① )、( ② )にあてはまる語句の組合せとして最も適切なものはどれか。
解答・解説を表示
解答
2
解説
健康保険法において、療養のために労務に服することができない期間に支給される傷病手当金の支給日額は、原則として支給開始日以前の直近12カ月間の各月の標準報酬月額の平均額を30で除した額の3分の2と定められています。
解き方
- 標準報酬月額の算定対象となる期間を確認します(支給を始める日の属する月以前の直近の継続した12カ月間)。
- 日額に乗じる支給割合を確認します(3分の2)。
- ①が12カ月間、②が3分の2となる組合せ(選択肢2)を選択します。
- 選択肢 1不正解
- 算定対象期間は「6カ月間」ではなく「12カ月間」であるため不適切です。
- 選択肢 2正解
- ①が12カ月間、②が3分の2となっており、法令上の規定と正確に一致しています。
- 選択肢 3不正解
- 乗じる割合は「4分の3」ではなく「3分の2」であるため不適切です。
関連する分野を学ぶ
覚えるポイント
- 傷病手当金の1日あたりの支給額=直近12カ月間の標準報酬月額の平均÷30×3分の2
間違えやすいところ
- 支給割合を労災保険の休業補償給付等の数値や他の割合と混同しないようにする
出題の前提:2023年4月1日現在施行の法令等
出典:金融財政事情研究会『2023年9月 3級 学科』
公式問題 p.6(公式掲載ページ) ↗(www.kinzai.or.jp)
雇用保険の基本手当の受給資格要件
ライフプランニングと資金計画 · 雇用保険 / 基本手当 / 被保険者期間
雇用保険の基本手当を受給するためには、倒産、解雇、雇止めなどの場合を除き、原則として、離職の日以前( ① )に被保険者期間が通算して( ② )以上あることなどの要件を満たす必要がある。( ① )と( ② )に入る適切な組合せを選びなさい。
解答・解説を表示
解答
3
解説
雇用保険の基本手当は、自己都合退職などの一般受給資格者の場合、原則として離職前2年間に被保険者期間が通算12カ月以上あることが要件となります。一方で倒産や解雇等による特定受給資格者や特定理由離職者は、離職前1年間に通算6カ月以上あれば受給できます。
解き方
- 問題文が「倒産、解雇、雇止めなどの場合を除き、原則として」と指定しているため、一般離職者の受給要件を確認します。
- 一般受給資格者の算定対象期間は離職前「2年間」、必要な被保険者期間は通算「12カ月」以上であることを特定します。
- 選択肢 1不正解
- 「離職前1年間に通算6カ月以上」は倒産や解雇等の特定受給資格者や特定理由離職者の要件であり、原則の要件ではありません。
- 選択肢 2不正解
- 一般離職者の対象期間は2年間ですが、必要とされる被保険者期間は通算6カ月ではなく通算12カ月以上です。
- 選択肢 3正解
- 一般離職者の原則として、離職の日以前「2年間」に被保険者期間が通算「12カ月」以上あることが要件となります。
関連する分野を学ぶ
覚えるポイント
- 基本手当の原則受給要件は「離職前2年間に通算12カ月以上」、倒産・解雇等は「1年間に6カ月以上」です。
間違えやすいところ
- 倒産・解雇等の特定受給資格者の要件(1年間に通算6カ月以上)と原則の一般受給要件(2年間に通算12カ月以上)を混同しないように注意しましょう。
出題の前提:2023年4月1日現在施行の雇用保険法
出典:金融財政事情研究会『2023年9月 3級 学科』
公式問題 p.6(公式掲載ページ) ↗(www.kinzai.or.jp)
障害基礎年金の支給額の計算
ライフプランニングと資金計画 · 公的年金 / 障害基礎年金 / 年金額の倍率
子のいない障害等級1級に該当する者に支給される障害基礎年金の額は、子のいない障害等級2級に該当する者に支給される障害基礎年金の額の( )に相当する額である。空欄にあてはまる適切な数値を選びなさい。
解答・解説を表示
解答
1
解説
障害基礎年金の基本年金額は、障害等級2級の場合が老齢基礎年金の満額と同額(基本額)であり、障害等級1級の場合は重度の障害を考慮して2級の額の1.25倍と定められています。
解き方
- 障害基礎年金の等級(1級・2級)ごとの支給額の算出ルールを確認します。
- 2級の年金額を基準(1倍)として、1級は1.25倍に相当することを導きます。
- 選択肢 1正解
- 障害等級1級の障害基礎年金の額は、障害等級2級の額の1.25倍に相当する金額となります。
- 選択肢 2不正解
- 障害等級1級の年金額は1.50倍ではなく、正しくは1.25倍です。
- 選択肢 3不正解
- 障害等級1級の年金額は1.75倍ではなく、正しくは1.25倍です。
関連する分野を学ぶ
覚えるポイント
- 障害基礎年金の額は、2級が基本額(老齢基礎年金満額と同額)、1級はその1.25倍です。
間違えやすいところ
- 遺族厚生年金の中高齢寡婦加算など別の年金給付割合や1.5倍などの数値と混同しないようにしましょう。
出題の前提:2023年4月1日現在施行の国民年金法
出典:金融財政事情研究会『2023年9月 3級 学科』
公式問題 p.6(公式掲載ページ) ↗(www.kinzai.or.jp)
フラット35(買取型)の融資条件
ライフプランニングと資金計画 · 住宅ローン / フラット35 / 借入限度額 / 金利タイプ
住宅金融支援機構と民間金融機関が提携した住宅ローンであるフラット35(買取型)の融資額は、土地取得費を含めた住宅建設費用または住宅購入価額以内で、最高( ① )であり、融資金利は( ② )である。( ① )と( ② )に入る適切な組合せを選びなさい。
解答・解説を表示
解答
1
解説
フラット35(買取型)は、民間金融機関が実行した長期固定金利の住宅ローン債権を住宅金融支援機構が買い取る仕組みのローンです。融資額は100万円以上8,000万円以下(建設費・購入価額の100%以内)で、融資金利は借入時に全期間の金利が確定する全期間固定金利となっています。
解き方
- フラット35(買取型)の融資限度額が最高「8,000万円」であることを確認します。
- フラット35の特徴である融資金利タイプが「全期間固定金利」であることを確認し、組合せを選択します。
- 選択肢 1正解
- 融資限度額は最高8,000万円であり、融資金利は全期間固定金利です。
- 選択肢 2不正解
- 融資金利は全期間固定金利ですが、融資額の最高上限は1億円ではなく8,000万円です。
- 選択肢 3不正解
- フラット35の融資金利は変動金利ではなく全期間固定金利であり、限度額も1億円ではなく8,000万円です。
関連する分野を学ぶ
覚えるポイント
- フラット35の最高融資額は8,000万円、金利タイプは全期間固定金利です。
間違えやすいところ
- 民間金融機関の一般的な住宅ローンの限度額(1億円など)と混同しないように注意しましょう。
出題の前提:2023年4月1日現在施行の住宅金融支援機構法等
出典:金融財政事情研究会『2023年9月 3級 学科』
公式問題 p.7(公式掲載ページ) ↗(www.kinzai.or.jp)
生命保険料の計算原理と予定基礎率
リスク管理 · 生命保険の仕組み / 収支相等の原則 / 予定基礎率
生命保険の保険料は、大数の法則および( ① )に基づき、予定死亡率、予定利率、( ② )の3つの予定基礎率を用いて計算される。( ① )と( ② )に入る適切な組合せを選びなさい。
解答・解説を表示
解答
3
解説
生命保険の数理的基盤には「大数の法則」と「収支相等の原則(保険料総額+運用益=保険金総額+経費)」があります。また保険料を計算する際に用いる予定基礎率は、死亡保険金の支払いに備える「予定死亡率」、資産運用利回りを予測した「予定利率」、事業運営に必要な経費を見込む「予定事業費率」の3点です。
解き方
- 保険料算出の前提となる原則が「大数の法則」と「収支相等の原則」であることを確認します(空欄①)。
- 生命保険の3大予定基礎率が「予定死亡率」「予定利率」「予定事業費率」であることを確認します(空欄②)。
- 選択肢 1不正解
- 適合性の原則は金融商品取引等において顧客の意向や財産状態等に適合した勧誘を求める原則であり、保険料算定の計算原則ではありません。
- 選択肢 2不正解
- 適合性の原則は不適切であり、また予定損害率は主に損害保険で用いられる基礎率で生命保険の3大予定基礎率には含まれません。
- 選択肢 3正解
- 保険料算出の基本原則は「収支相等の原則」であり、3つの予定基礎率は「予定死亡率」「予定利率」「予定事業費率」です。
覚えるポイント
- 生命保険料の計算基礎は「収支相等の原則」と「予定死亡率・予定利率・予定事業費率」の3つです。
間違えやすいところ
- 金融商品取引法上の「適合性の原則」や損害保険の「給付・反対給付均等の原則(レクシス等の原則)」との名称混同に注意しましょう。
出題の前提:2023年4月1日現在施行の保険業法等
出典:金融財政事情研究会『2023年9月 3級 学科』
公式問題 p.7(公式掲載ページ) ↗(www.kinzai.or.jp)
自賠責保険の支払限度額
リスク管理 · 自動車保険 / 自賠責保険 / 損害賠償限度額
自動車損害賠償責任保険(自賠責保険)において、被害者1人当たりの保険金の支払限度額は、加害車両が1台の場合、死亡による損害については( ① )、傷害による損害については( ② )である。( ① )と( ② )に入る適切な組合せを選びなさい。
解答・解説を表示
解答
1
解説
自賠責保険は自動車事故による人身損害を最低限保障するための強制保険です。被害者1人当たりの支払限度額は、傷害による損害が最高120万円、死亡による損害が最高3,000万円、後遺障害による損害が等級に応じて最高4,000万円(常時介護が必要な第1級の場合)と定められています。
解き方
- 被害者1人当たりの死亡損害の支払限度額が最高3,000万円であることを確認します(空欄①)。
- 傷害損害の支払限度額が最高120万円であることを確認し、正しい選択肢を特定します(空欄②)。
- 選択肢 1正解
- 自賠責保険の限度額は、死亡による損害が最高3,000万円、傷害による損害が最高120万円です。
- 選択肢 2不正解
- 死亡による損害は3,000万円で合っていますが、傷害による損害の限度額は150万円ではなく120万円です。
- 選択肢 3不正解
- 4,000万円は後遺障害による損害の最高限度額(常時介護要の場合)であり、傷害損害の限度額も120万円です。
関連する分野を学ぶ
覚えるポイント
- 自賠責保険の限度額:傷害120万円、死亡3,000万円、後遺障害最高4,000万円。
間違えやすいところ
- 傷害限度額(120万円)と後遺障害の最高限度額(4,000万円)や死亡限度額(3,000万円)を取り違えないようにしましょう。
出題の前提:2023年4月1日現在施行の自動車損害賠償保障法
出典:金融財政事情研究会『2023年9月 3級 学科』
公式問題 p.7(公式掲載ページ) ↗(www.kinzai.or.jp)
個人賠償責任保険の補償対象
リスク管理 · 損害保険 / 個人賠償責任保険 / 免責事由
個人賠償責任保険(特約)では、被保険者が( )、法律上の損害賠償責任を負うことによって被る損害は、補償の対象となる。空欄にあてはまる最も適切な記述を選びなさい。
解答・解説を表示
解答
3
解説
個人賠償責任保険は、日常生活で生じた偶然の事故によって他人にケガをさせたり他人の財物を破損させたりして法律上の損害賠償責任を負った場合に保険金が支払われます。ただし、「職務の遂行に起因する損害賠償責任」や「自動車・原動機付自転車の所有・使用・管理に起因する事故」などは免責事由(補償対象外)とされています。
解き方
- 個人賠償責任保険の基本的な補償範囲(日常生活での対人・対物賠償事故)を確認します。
- 職務中の事故(選択肢1)や自動車事故(選択肢2)が代表的な免責事由であることを確認し、買い物の過失破損(選択肢3)が対象であると判断します。
- 選択肢 1不正解
- 業務・職務の遂行に直接起因する事故による損害賠償責任は免責事由となっており、個人賠償責任保険の補償対象外です。
- 選択肢 2不正解
- 自動車の運行や管理に起因する損害賠償責任は、自動車保険等で担保されるため個人賠償責任保険では免責となります。
- 選択肢 3正解
- 買い物中に過失で商品を破損させた場合は、日常生活に起因する法律上の損害賠償責任であるため補償の対象となります。
関連する分野を学ぶ
覚えるポイント
- 個人賠償責任保険は日常生活が対象。業務中の事故や自動車事故による賠償責任は対象外です。
間違えやすいところ
- 自転車事故であっても「業務中(配達業務など)」の事故は個人賠償責任保険の対象外となる点に注意しましょう。
出題の前提:2023年4月1日現在施行の保険約款基準
出典:金融財政事情研究会『2023年9月 3級 学科』
公式問題 p.7(公式掲載ページ) ↗(www.kinzai.or.jp)
法人の休業損失を補償する保険
リスク管理 · 損害保険 / 企業向け保険 / 企業費用・利益総合保険
スーパーマーケットを経営する企業が、火災により店舗が全焼し、休業した場合の利益損失を補償する保険として、( )がある。空欄にあてはまる最も適切な保険商品を選びなさい。
解答・解説を表示
解答
2
解説
企業費用・利益総合保険は、火災等の偶然の事故によって営業用資産に損害が生じ、営業が休止・阻害された結果として生じる「喪失利益」や、休業中も発生する「継続固定費(人件費や家賃等)」、営業継続のための「追加費用」を補償する保険です。一方、各種賠償責任保険は第三者に対する法的賠償責任を補償するものです。
解き方
- 事故による営業休止に伴う「企業の利益損失(休業損害)」を補償する保険商品を確認します。
- 他の選択肢が他者への法的責任を補償する賠償責任保険であるのに対し、自社の休業利益損失を補償するのは「企業費用・利益総合保険」であることを特定します。
- 選択肢 1不正解
- 請負業者賠償責任保険は、工事や作業等の請負業務の遂行中に他人にケガをさせたり財物を破損させたりした賠償責任を補償するものです。
- 選択肢 2正解
- 火災等により休業を余儀なくされた場合の営業利益の減少や継続固定費を補償する保険は企業費用・利益総合保険です。
- 選択肢 3不正解
- 施設所有(管理)者賠償責任保険は、施設の構造上の欠陥や施設内外での管理不備により他人に生じさせた損害賠償責任を補償するものです。
関連する分野を学ぶ
覚えるポイント
- 店舗の火災等による休業・利益の減少を補償する保険は「企業費用・利益総合保険」です。
間違えやすいところ
- 賠償責任保険(第三者への損害賠償)と自社の休業損失・利益補償保険を取り違えないように整理しましょう。
出題の前提:2023年4月1日現在施行の損害保険商品基準
出典:金融財政事情研究会『2023年9月 3級 学科』
公式問題 p.7(公式掲載ページ) ↗(www.kinzai.or.jp)
先進医療特約の対象となる基準日
リスク管理 · 医療保険 / 先進医療特約 / 対象基準時点
医療保険等に付加される先進医療特約では、( )時点において厚生労働大臣により定められている先進医療が給付の対象となる。空欄にあてはまる最も適切な語句を選びなさい。
解答・解説を表示
解答
3
解説
先進医療は医療技術の進歩や安全性の評価等により随時追加や除外等の見直しが行われます。そのため、医療保険等の先進医療特約において給付の対象となる先進医療は、契約日や申込日、責任開始日ではなく「療養を受けた日(施術を受けた日)」時点において厚生労働大臣の指定を受けているものとなります。
解き方
- 先進医療の内容は医療技術の進歩等により定期的に見直しが行われる点を確認します。
- 特約給付対象の判定基準日は、契約時点等ではなく実際に「療養を受けた日」時点であることを特定します。
- 選択肢 1不正解
- 保険契約の申込日時点で先進医療に指定されていても、療養時に除外されていた場合は給付対象外となります。
- 選択肢 2不正解
- 責任開始日時点ではなく、実際に「療養を受けた日」時点で厚生労働大臣が定めている先進医療が対象となります。
- 選択肢 3正解
- 先進医療特約の給付対象は「療養を受けた日」時点で厚生労働大臣に定められている医療技術です。
関連する分野を学ぶ
覚えるポイント
- 先進医療特約の給付対象は「契約日」ではなく「療養を受けた日」時点の指定基準で判断します。
間違えやすいところ
- 保険契約の締結日や責任開始日時点で認められていた先進医療が基準になると誤解しないように注意しましょう。
出題の前提:2023年4月1日現在施行の保険約款および厚生労働省先進医療制度基準
出典:金融財政事情研究会『2023年9月 3級 学科』
公式問題 p.7(公式掲載ページ) ↗(www.kinzai.or.jp)
実質GDPの定義
金融資産運用 · GDP(国内総生産) / 実質GDP / 経済指標
一定期間内に国内で生産された財やサービスの付加価値の合計額から物価変動の影響を取り除いた指標を何というか、最も適切なものを選びなさい。
解答・解説を表示
解答
1
解説
GDP(国内総生産)は国内で生み出された付加価値の合計を示し、市場価格そのままの「名目GDP」と、物価変動の影響を排除して数量的変化を捉える「実質GDP」に区分されます。
解き方
- 物価変動の影響を取り除いて算出する指標の名称を確認する。
- 名目値から物価変動を調整した指標である「実質GDP」を選択肢から特定する。
- 選択肢 1正解
- 物価変動の影響を除去し、実際に生産された財・サービスの数量ベースの伸びを表す指標であるため正しい記述です。
- 選択肢 2不正解
- 名目GDPは、その時点の市場価格でそのまま評価した付加価値の合計であり、物価変動の影響が除かれていないため不適切です。
- 選択肢 3不正解
- GDPデフレーターは名目GDPを実質GDPで除して算出される物価指数そのものであり、付加価値の合計額ではありません。
関連する分野を学ぶ
覚えるポイント
- 実質GDP=名目GDP÷GDPデフレーターで、物価変動を除去した指標
間違えやすいところ
- 名目GDPと実質GDPを取り違えたり、物価指数であるGDPデフレーターと混同すること
出題の前提:2023年4月1日現在施行の法令等
出典:金融財政事情研究会『2023年9月 3級 学科』
公式問題 p.8(公式掲載ページ) ↗(www.kinzai.or.jp)
投資信託の運用手法(バリュー運用)
金融資産運用 · 投資信託 / バリュー運用 / グロース運用
投資信託の運用において、株価が企業の財務状況や利益水準などからみて、割安と評価される銘柄に投資する運用手法として最も適切なものを選びなさい。
解答・解説を表示
解答
2
解説
アクティブ運用の主なスタイルには、企業の成長性を重視して投資するグロース運用と、PERやPBR等の指標から株価が本来の価値より割安と判断される銘柄に投資するバリュー運用があります。
解き方
- 問題文の「財務状況や利益水準等からみて割安と評価される銘柄に投資する」という定義を確認する。
- 割安株に投資するスタイルである「バリュー運用」を選択肢から選ぶ。
- 選択肢 1不正解
- グロース運用は、企業の売上高や利益の成長性が市場平均よりも高いと見込まれる銘柄に投資する手法です。
- 選択肢 2正解
- 企業の利益水準や純資産等の財務指標からみて、株価が割安な水準にある銘柄を中心に投資する手法であるため正しいです。
- 選択肢 3不正解
- パッシブ運用(インデックス運用)は、日経平均株価やTOPIXなどのベンチマークに連動した運用成果を目指す手法です。
関連する分野を学ぶ
覚えるポイント
- 割安銘柄への投資=バリュー運用、高成長期待銘柄への投資=グロース運用
間違えやすいところ
- 企業の割安度に着目するバリュー運用と、成長性に着目するグロース運用を混同すること
出題の前提:2023年4月1日現在施行の法令等
出典:金融財政事情研究会『2023年9月 3級 学科』
公式問題 p.8(公式掲載ページ) ↗(www.kinzai.or.jp)
固定利付債券の最終利回りの計算
金融資産運用 · 債券投資 / 最終利回り / 単利計算
表面利率(クーポンレート)3%、残存期間2年の固定利付債券を額面100円当たり105円で購入した場合の最終利回り(年率・単利)として、最も適切なものを選びなさい。なお、税金等は考慮せず、計算結果は表示単位の小数点以下第3位を四捨五入するものとする。
解答・解説を表示
解答
1
解説
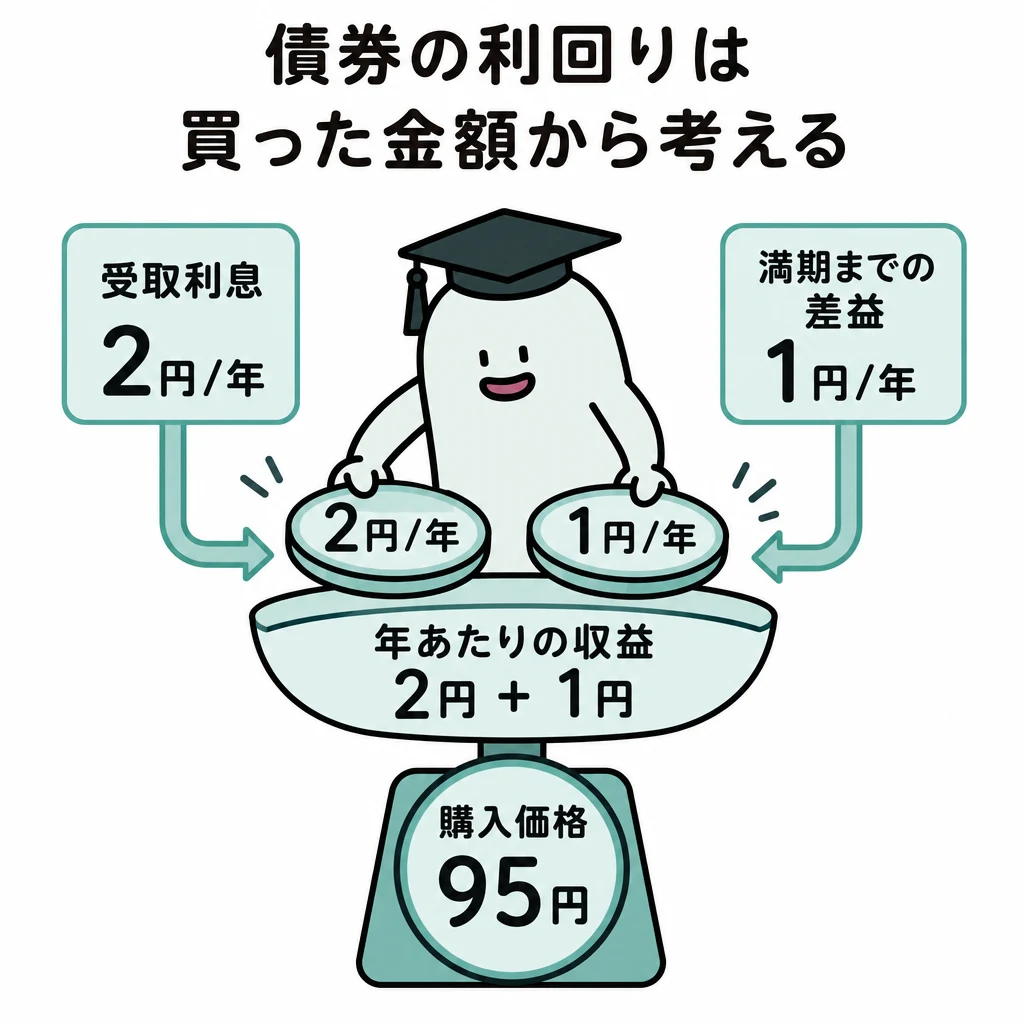
固定利付債券の最終利回り(単利)は、年間の受取利息と満期償還時までの1年あたりの償還差損益の合計額が、投資元本(購入価格)に対してどれだけの割合になるかを年率で算出したものです。
解き方
- 1年あたりの償還差損益を計算する:(100円-105円)/2年=-2.5円。
- 年間の合計収益を計算する:年利息3円+(-2.5円)=0.5円。
- 購入価格で除して百分率にする:(0.5円/105円)×100=0.4761…%。
- 小数点以下第3位を四捨五入して0.48%を導く。
- 選択肢 1正解
- 算式に数値を代入して計算すると〔3+(100-105)/2〕/105×100=0.5/105×100≒0.4761…%となり、四捨五入して0.48%となるため適切です。
- 選択肢 2不正解
- 分母を購入価格(105円)ではなく額面(100円)で割ってしまうと0.5/100×100=0.50%となりますが、利回りの計算では購入価格で除す必要があるため誤りです。
- 選択肢 3不正解
- 償還差損益の符号を誤って加算した場合等の誤った計算結果であり、不適切です。
関連する分野を学ぶ
覚えるポイント
- 最終利回り=〔表面利率+(償還額-購入価格)/残存期間〕/購入価格×100
間違えやすいところ
- 分母に購入価格ではなく額面100円を代入してしまう計算ミス
出題の前提:2023年4月1日現在施行の法令等
出典:金融財政事情研究会『2023年9月 3級 学科』
公式問題 p.8(公式掲載ページ) ↗(www.kinzai.or.jp)
ROE(自己資本利益率)の計算式
金融資産運用 · 株式投資 / 投資指標 / ROE
株式の投資指標として利用されるROEは、( ① )を( ② )で除して算出される。空欄( ① )および( ② )に入る語句の組合せとして最も適切なものを選びなさい。
解答・解説を表示
解答
1
解説
ROE(自己資本利益率)は、株主から集めた資金である自己資本を使って、企業がどれだけ効率よく最終的な利益(当期純利益)を稼いだかを示す指標です。
解き方
- ROE(自己資本利益率)の定義式「当期純利益÷自己資本×100」を想起する。
- 分子が「当期純利益」、分母が「自己資本」となっている組合せを選択肢1と特定する。
- 選択肢 1正解
- ROE(自己資本利益率)は当期純利益を自己資本で割って算出するため、①当期純利益・②自己資本の組合せが正しいです。
- 選択肢 2不正解
- 当期純利益を総資産で除して算出される指標はROA(総資産利益率)であり、ROEではありません。
- 選択肢 3不正解
- 営業利益を総資産で除したものは総資産営業利益率であり、ROEの定義とは異なります。
関連する分野を学ぶ
覚えるポイント
- ROE=当期純利益÷自己資本、ROA=当期純利益÷総資産
間違えやすいところ
- ROE(自己資本利益率)とROA(総資産利益率)の分母の違いを混同すること
出題の前提:2023年4月1日現在施行の法令等
出典:金融財政事情研究会『2023年9月 3級 学科』
公式問題 p.8(公式掲載ページ) ↗(www.kinzai.or.jp)
外貨預金の適用為替レート(TTS)
金融資産運用 · 外貨預金 / 為替レート / TTSとTTB
外貨預金の預入時において、預入金融機関が提示する( )は、預金者が円貨を外貨に換える際に適用される為替レートである。空欄に入る語句として最も適切なものを選びなさい。
解答・解説を表示
解答
3
解説
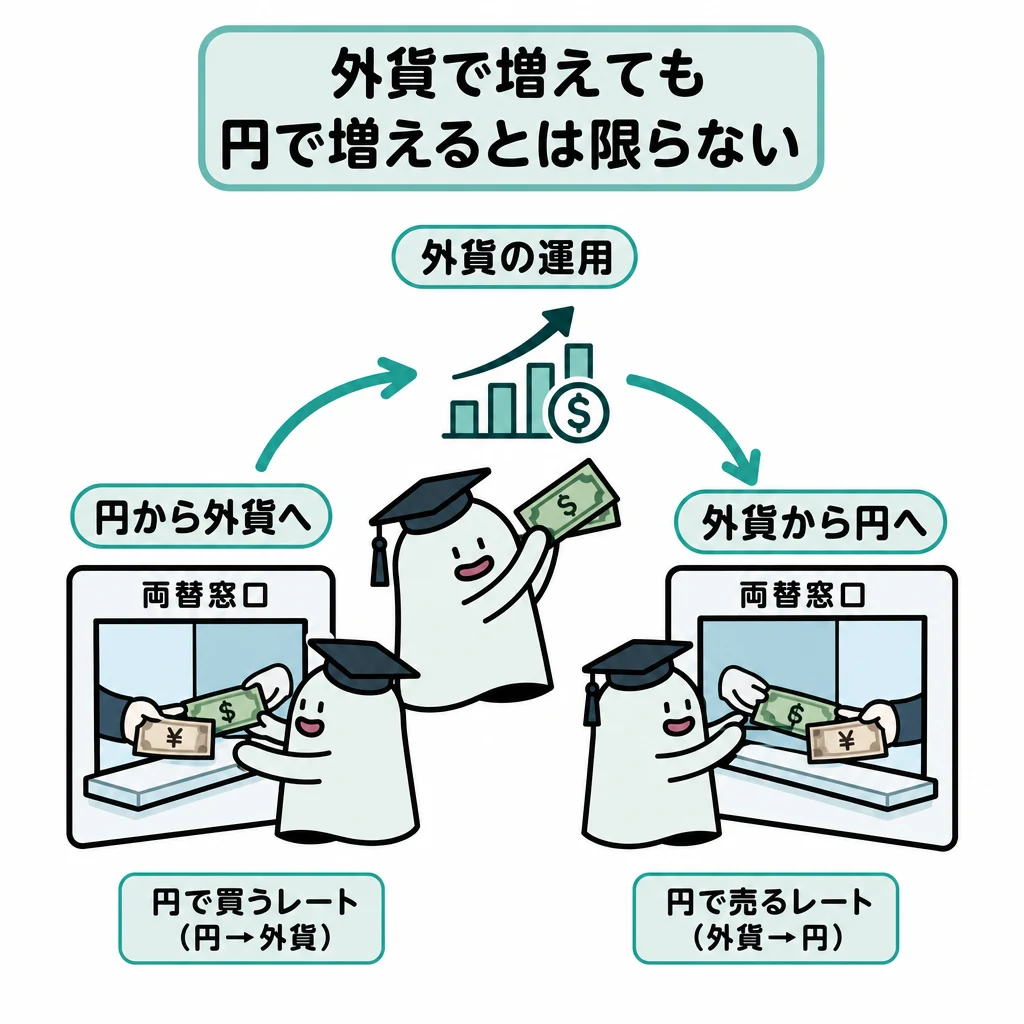
為替レートの呼称はすべて金融機関(銀行)側の視点で表現されます。顧客が円を外貨に換える時は銀行が外貨を売るためTTS(Selling)、顧客が外貨を円に換える時は銀行が外貨を買うためTTB(Buying)が適用されます。
解き方
- 「顧客が円貨を外貨に換える」という取引における金融機関側の立場を確認する(銀行が外貨を売る)。
- Selling(売る)レートである「TTS」を選択する。
- 選択肢 1不正解
- TTB(Buying rate)は、預金者が外貨を円貨に払い戻す際(金融機関が外貨を買う際)に適用されるレートです。
- 選択肢 2不正解
- TTM(Middle rate)は仲値のことであり、金融機関が顧客と取引する際の為替手数料が含まれていない基準レートです。
- 選択肢 3正解
- TTS(Selling rate)は金融機関が外貨を売るレートであり、預金者が円貨を外貨に換えて預け入れる際に適用されるため適切です。
関連する分野を学ぶ
覚えるポイント
- 円から外貨へ預入=TTS(銀行が外貨を売る)、外貨から円へ払戻=TTB(銀行が外貨を買う)
間違えやすいところ
- 顧客側の視点で「自分が外貨を買うからBuying(TTB)」と勘違いしてしまうミス
出題の前提:2023年4月1日現在施行の法令等
出典:金融財政事情研究会『2023年9月 3級 学科』
公式問題 p.8(公式掲載ページ) ↗(www.kinzai.or.jp)
非減価償却資産(減価償却の対象外資産)
タックスプランニング · 固定資産 / 減価償却 / 非減価償却資産
固定資産のうち、( )は減価償却の対象とされない資産である。空欄に入る最も適切なものを選びなさい。
解答・解説を表示
解答
3
解説
減価償却は、時間の経過や使用によって価値が減少する資産(建物、機械、特許権やソフトウエアなどの無形固定資産)の取得費を耐用年数にわたり費用配分する手続きです。土地や骨とう品のように価値が減価しない資産は対象外となります。
解き方
- 各選択肢の固定資産が時の経過により価値が減少するかどうかを判断する。
- 土地は時の経過により価値が減耗しないため減価償却の対象外資産と判定する。
- 選択肢 1不正解
- 特許権は無形固定資産であり、法律上の権利存続期間や耐用年数に応じて減価償却(定額法)の対象となります。
- 選択肢 2不正解
- ソフトウエアは無形固定資産に該当し、一定の利用可能期間(耐用年数)にわたって減価償却の対象となります。
- 選択肢 3正解
- 土地は利用や時間の経過によって価値が減耗・消滅する資産ではないため、減価償却の対象外(非減価償却資産)であり正しいです。
覚えるポイント
- 土地、借地権、美術品・骨とう品などは減価償却できない非減価償却資産
間違えやすいところ
- 無形固定資産(特許権やソフトウエア)は形がないため減価償却できないと誤解すること
出題の前提:2023年4月1日現在施行の法令等
出典:金融財政事情研究会『2023年9月 3級 学科』
公式問題 p.8(公式掲載ページ) ↗(www.kinzai.or.jp)
ふるさと納税返礼品の所得区分
タックスプランニング · 所得税 / 所得の分類 / ふるさと納税 / 一時所得
所得税において、ふるさと納税の謝礼として地方公共団体から受ける返礼品に係る経済的利益は、( )として総合課税の対象となる。空欄に入る最も適切なものを選びなさい。
解答・解説を表示
解答
1
解説
一時所得とは、営利を目的とする継続的行為から生じた所得以外の所得で、労務や役務の対価としての性質や資産の譲渡の対価としての性質を有しない一時の所得を指します。自治体からの贈与とされるふるさと納税の返礼品もこれに該当します。
解き方
- ふるさと納税の返礼品がどのような性質の所得であるかを確認する(地方公共団体という法人からの謝礼・贈与)。
- 対価性のない一時的な利益であるため「一時所得」に分類されることを選択肢から選ぶ。
- 選択肢 1正解
- ふるさと納税の返礼品は法人(自治体)からの贈与による一時の所得とみなされるため、一時所得として総合課税の対象となり正しいです。
- 選択肢 2不正解
- 配当所得は株式の配当や投資信託の収益分配金などに係る所得であり、返礼品の利益は該当しません。
- 選択肢 3不正解
- 公的年金等や副業による継続的な収入などが雑所得に該当しますが、返礼品のような一時的な経済的利益は一時所得となります。
関連する分野を学ぶ
覚えるポイント
- ふるさと納税の返礼品=一時所得(年間50万円の特別控除額の対象)
間違えやすいところ
- 他のどれにも当てはまらないと判断して雑所得を選んでしまうこと
出題の前提:2023年4月1日現在施行の法令等
出典:金融財政事情研究会『2023年9月 3級 学科』
公式問題 p.9(公式掲載ページ) ↗(www.kinzai.or.jp)
ひとり親控除の所得要件
タックスプランニング · 所得控除 / ひとり親控除 / 合計所得金額要件
所得税において、所定の要件を満たす子を有し、現に婚姻をしていない者がひとり親控除の適用を受けるためには、納税者本人の合計所得金額が( )以下でなければならない。空欄に入る最も適切なものを選びなさい。
解答・解説を表示
解答
3
解説
ひとり親控除は、婚姻歴や性別にかかわらず、生計を一にする子を有する単身の親を支援するための人的控除です。高所得者への適用を除外するため、本人の合計所得金額が500万円以下という所得制限が設けられています。
解き方
- 所得税の「ひとり親控除」における納税者本人の要件を確認する。
- 所得制限基準である「合計所得金額500万円以下」を選択する。
- 選択肢 1不正解
- ひとり親控除の合計所得金額制限は500万円以下であるため、200万円は誤りです。
- 選択肢 2不正解
- 350万円という基準はひとり親控除の要件には存在しないため不適切です。
- 選択肢 3正解
- ひとり親控除の適用要件として、納税者本人の合計所得金額が500万円以下であることが定められているため正しいです。
関連する分野を学ぶ
覚えるポイント
- ひとり親控除・寡婦控除の所得制限=本人の合計所得金額500万円以下
間違えやすいところ
- 子の総所得金額等要件(48万円以下)と本人の合計所得金額要件(500万円以下)を取り違えること
出題の前提:2023年4月1日現在施行の法令等
出典:金融財政事情研究会『2023年9月 3級 学科』
公式問題 p.9(公式掲載ページ) ↗(www.kinzai.or.jp)
特定扶養親族の年齢要件
タックスプランニング · 扶養控除 / 特定扶養親族
所得税における控除対象扶養親族のうち、その年の12月31日時点の年齢が( ① )以上( ② )未満である者は特定扶養親族に該当する。( ① )と( ② )の組み合わせとして正しいものを選びなさい。
解答・解説を表示
解答
3
解説
所得税の扶養控除は生計を一にする親族等の年齢や同居区分に応じて控除額が異なります。大学進学等で教育費の負担が重くなる世代(19歳以上23歳未満)を特定扶養親族として控除額を手厚く優遇しています。
解き方
- 控除対象扶養親族のうち、特別に控除額が上乗せされる特定扶養親族の対象年齢区分を確認します。
- その年の12月31日時点で19歳以上23歳未満であることを見極め、空欄に当てはまる選択肢を選びます。
- 選択肢 1不正解
- 16歳以上19歳未満は一般の控除対象扶養親族(控除額38万円)に該当し、特定扶養親族ではありません。
- 選択肢 2不正解
- 民法の成年年齢引き下げ後も、特定扶養親族の所得税法上の年齢要件は19歳以上23歳未満のまま据え置かれています。
- 選択肢 3正解
- 特定扶養親族に該当するのは、その年の12月31日時点の年齢が19歳以上23歳未満である控除対象扶養親族です。
関連する分野を学ぶ
覚えるポイント
- 特定扶養親族の対象年齢は19歳以上23歳未満で控除額は63万円です。
間違えやすいところ
- 16歳未満は年少扶養親族として扶養控除の適用対象外(控除額0円)である点と混同しないようにしましょう。
出題の前提:2023年4月1日現在施行の所得税法
出典:金融財政事情研究会『2023年9月 3級 学科』
公式問題 p.9(公式掲載ページ) ↗(www.kinzai.or.jp)
新規開業時の所得税の青色申告承認申請書の提出期限
タックスプランニング · 青色申告 / 青色申告承認申請手続
その年の1月16日以後に新たに事業所得を生ずべき業務を開始した納税者が、その年分から所得税の青色申告の承認を受けようとする場合、原則として、業務を開始した日から( )以内に青色申告承認申請書を所轄税務署長に提出しなければならない。空欄に入る期間を選びなさい。
解答・解説を表示
解答
1
解説
青色申告制度の特典(青色申告特別控除や純損失の繰越控除等)を受けるためには、期日までに税務署長への承認申請書の提出が必要です。期中の開業については特例として業務開始日から2カ月以内の提出が認められています。
解き方
- 青色申告の承認を受けようとする事業の開始日(1月16日以後)を確認します。
- 1月16日以後に新規開業した場合の提出期限の法定ルール(業務開始日から2カ月以内)を適用します。
- 選択肢 1正解
- その年の1月16日以後に新たに業務を開始した場合は、開始した日から2カ月以内が提出期限となります。
- 選択肢 2不正解
- 青色申告承認申請書の提出期限に3カ月という規定はありません。開始日から2カ月以内です。
- 選択肢 3不正解
- 青色申告承認申請書の提出期限に6カ月という規定はありません。開始日から2カ月以内です。
関連する分野を学ぶ
覚えるポイント
- 1月15日までの開業または前年以前からの事業継続は3月15日まで、1月16日以後の新規開業は業務開始日から2カ月以内です。
間違えやすいところ
- 原則の期限である「その年の3月15日」と中途開業時の「2カ月以内」を混同しないように整理が必要です。
出題の前提:2023年4月1日現在施行の所得税法
出典:金融財政事情研究会『2023年9月 3級 学科』
公式問題 p.9(公式掲載ページ) ↗(www.kinzai.or.jp)
相続税路線価の対象と公示価格に対する割合
不動産 · 公的地価 / 路線価 / 相続税評価額
相続税路線価は、相続税や( ① )を算定する際の土地等の評価額の基準となる価格であり、公示価格の( ② )を価格水準の目安として設定される。( ① )と( ② )の組み合わせとして正しいものを選びなさい。
解答・解説を表示
解答
2
解説
公的土地評価には地価公示、都道府県地価調査、相続税路線価、固定資産税評価額があります。相続税や贈与税の算定に用いる相続税路線価は公示価格の80%水準、市町村が課税する固定資産税評価額は70%水準と定められています。
解き方
- 相続税路線価が基準となる税金の種類(相続税および贈与税)を特定します。
- 公示価格を100%とした場合の相続税路線価の目安割合(80%)を照らし合わせます。
- 選択肢 1不正解
- 70%を目安として設定されるのは固定資産税評価額であり、相続税路線価は80%を目安とします。
- 選択肢 2正解
- 相続税路線価は相続税や贈与税の算定基準であり、地価公示価格の80%を目安に設定されます。
- 選択肢 3不正解
- 固定資産税の算定基準となるのは固定資産税評価額(公示価格の70%目安)であり、相続税路線価ではありません。
関連する分野を学ぶ
覚えるポイント
- 相続税路線価は「相続税・贈与税」の基準で公示価格の約80%、固定資産税評価額は公示価格の約70%です。
間違えやすいところ
- 固定資産税評価額の70%と相続税路線価の80%を取り違えないように注意しましょう。
出題の前提:2023年4月1日現在施行の地価公示法および相続税法
出典:金融財政事情研究会『2023年9月 3級 学科』
公式問題 p.9(公式掲載ページ) ↗(www.kinzai.or.jp)
建蔽率の計算
不動産 · 建築基準法 / 建蔽率
敷地面積200㎡の土地に、建築面積120㎡、延べ面積160㎡の2階建て住宅を建築した場合、当該建物の建蔽率として正しいものを選びなさい。
解答・解説を表示
解答
1
解説
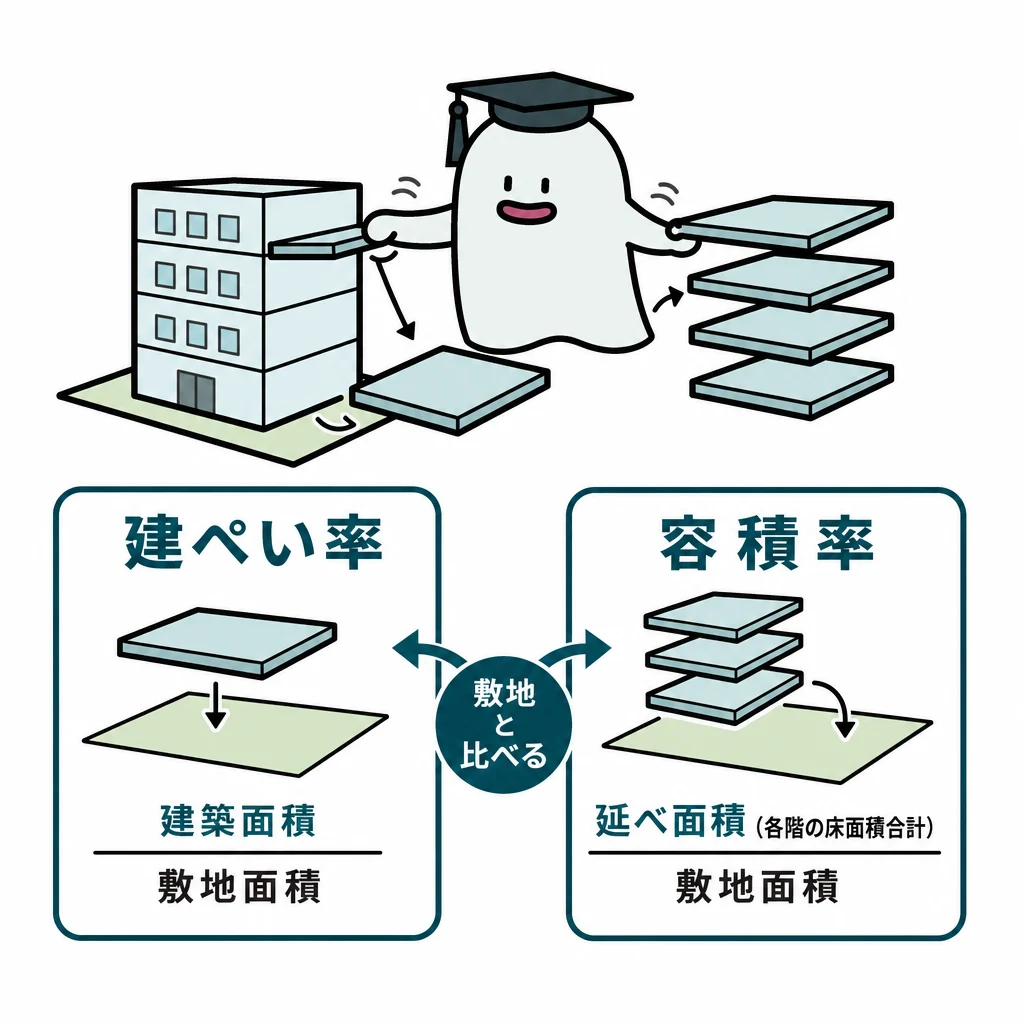
建築基準法において、建蔽率とは敷地面積に対する建築面積(建坪)の割合を指し、敷地内に一定の空地を確保して日照・通風・防災空間を保つために規制されています。延べ面積を用いる容積率と区別して算出します。
解き方
- 建蔽率の計算式「建築面積 ÷ 敷地面積 × 100」を確認します。
- 与えられた数値を代入し、120㎡ ÷ 200㎡ × 100 = 60% を算出します。
- 選択肢 1正解
- 建築面積120㎡を敷地面積200㎡で除すと0.60となり、建蔽率は60%です。
- 選択肢 2不正解
- 80%は延べ面積160㎡を敷地面積200㎡で除した数値(容積率)であり、建蔽率ではありません。
- 選択肢 3不正解
- 建築面積と敷地面積の比率から計算すると60%となるため、100%は誤りです。
関連する分野を学ぶ
覚えるポイント
- 建蔽率=建築面積÷敷地面積、容積率=延べ面積÷敷地面積です。分子に用いる面積を取り違えないようにします。
間違えやすいところ
- 延べ面積160㎡を使って容積率(80%)を計算してしまう誤りが頻出します。
出題の前提:2023年4月1日現在施行の建築基準法
出典:金融財政事情研究会『2023年9月 3級 学科』
公式問題 p.10(公式掲載ページ) ↗(www.kinzai.or.jp)
区分所有法における規約の変更決議要件
不動産 · 区分所有法 / 集会の決議要件 / 規約の設定・変更・廃止
建物の区分所有等に関する法律(区分所有法)によれば、規約の変更は、区分所有者および議決権の各( )以上の多数による集会の決議によらなければならない。空欄に当てはまる多数決の割合を選びなさい。
解答・解説を表示
解答
2
解説
分譲マンション等の管理を行う区分所有法では、集会の決議要件が議案の重要度に応じて段階的に定められています。通常の普通決議は過半数ですが、管理の基本ルールとなる規約の変更等の特別決議には区分所有者および議決権の各4分の3以上の多数が要求されます。
解き方
- 区分所有法における規約の設定・変更・廃止の決議要件を確認します。
- 区分所有者および議決権の「各4分の3以上」であることを選択肢から選びます。
- 選択肢 1不正解
- 区分所有法において「3分の2以上」という特別決議要件は存在しません。
- 選択肢 2正解
- 規約の変更は、区分所有者および議決権の各4分の3以上の多数による集会の決議によります。
- 選択肢 3不正解
- 各5分の4以上の多数が必要とされるのは、建物の「建替え決議」など極めて重大な事項の場合です。
覚えるポイント
- 普通決議は過半数、規約の変更や共用部分の重大変更等は各4分の3以上、建替え決議は各5分の4以上です。
間違えやすいところ
- 規約の変更(4分の3以上)と建替え決議(5分の4以上)の割合を混同しないようにしましょう。
出題の前提:2023年4月1日現在施行の建物の区分所有等に関する法律
出典:金融財政事情研究会『2023年9月 3級 学科』
公式問題 p.10(公式掲載ページ) ↗(www.kinzai.or.jp)
不動産投資の純利回り(NOI利回り)の計算
不動産 · 不動産投資 / NOI利回り / 純利回り
投資総額5,000万円で購入した賃貸用不動産の年間収入の合計額が270万円、年間費用の合計額が110万円である場合、この投資の純利回り(NOI利回り)として正しいものを選びなさい。
解答・解説を表示
解答
2
解説
不動産投資の利回りには、年間収入を投資総額で割った「表面利回り(単純利回り)」と、年間収入から諸経費(管理費・固定資産税等)を控除した純収益(NOI)を投資総額で割った「純利回り(NOI利回り)」があります。収益性を正確に測るには費用を引いた純利回りが用いられます。
解き方
- 年間収入(270万円)から年間費用(110万円)を差し引き、年間純収益(160万円)を計算します。
- 年間純収益(160万円)を投資総額(5,000万円)で除して100を掛け、純利回り(3.2%)を求めます。
- 選択肢 1不正解
- 年間費用110万円を投資総額5,000万円で除した数値(2.2%)であり、純利回りではありません。
- 選択肢 2正解
- (270万円-110万円)÷ 5,000万円 × 100 = 3.2% と正しく計算されています。
- 選択肢 3不正解
- 年間収入270万円を投資総額5,000万円で除した数値(5.4%)は表面利回り(粗利回り)です。
覚えるポイント
- 純利回り(NOI利回り)=(年間収入-年間費用)÷ 投資総額 × 100 です。
間違えやすいところ
- 年間費用を引かずに表面利回り(270万円 ÷ 5,000万円 = 5.4%)を選んでしまわないように問題文の指示を確認しましょう。
出題の前提:2023年4月1日現在施行の不動産関連評価基準
出典:金融財政事情研究会『2023年9月 3級 学科』
公式問題 p.10(公式掲載ページ) ↗(www.kinzai.or.jp)
居住用財産譲渡の3,000万円特別控除の期限要件
不動産 · 居住用財産の譲渡所得 / 3,000万円特別控除 / 適用期限
自己が居住していた家屋を譲渡する場合、その家屋に居住しなくなった日から( ① )を経過する日の属する年の( ② )までに譲渡しなければ、「居住用財産を譲渡した場合の3,000万円の特別控除」の適用を受けることができない。( ① )と( ② )の組み合わせとして正しいものを選びなさい。
解答・解説を表示
解答
2
解説
マイホームの譲渡所得から最高3,000万円を控除できる特例は、現に居住している家屋のほか、居住しなくなった家屋についても一定期間内の譲渡であれば認められます。その期限は「住まなくなった日から3年を経過する日の属する年の12月31日まで」と定められています。
解き方
- マイホームに住まなくなった場合の適用期限に関する年数規定(3年)を確認します。
- その3年を経過する日の属する年の期限(12月31日)を特定し、正しい組み合わせを選択します。
- 選択肢 1不正解
- 期限は確定申告期限の3月15日ではなく、年の末日である「12月31日」までです。
- 選択肢 2正解
- 居住しなくなった日から3年を経過する日の属する年の12月31日までに譲渡する必要があります。
- 選択肢 3不正解
- 居住しなくなった日からの年数は5年ではなく「3年」を経過する日の属する年です。
関連する分野を学ぶ
覚えるポイント
- 住まなくなったマイホームの譲渡特例期限は「住まなくなった日から3年を経過する日の属する年の12月31日」です。
間違えやすいところ
- 申告期限である翌年3月15日と、譲渡期限である年の12月31日を混同しやすいため注意が必要です。
出題の前提:2023年4月1日現在施行の租税特別措置法
出典:金融財政事情研究会『2023年9月 3級 学科』
公式問題 p.10(公式掲載ページ) ↗(www.kinzai.or.jp)
教育資金の一括贈与に係る贈与税の非課税限度額
相続・事業承継 · 教育資金の一括贈与 / 贈与税の非課税特例 / 限度額
「直系尊属から教育資金の一括贈与を受けた場合の贈与税の非課税」の適用を受けた場合、受贈者1人につき( ① )までは贈与税が非課税となるが、学校等以外の者に対して直接支払われる金銭については( ② )が限度となる。( ① )と( ② )の組み合わせとして正しいものを選びなさい。
解答・解説を表示
解答
3
解説
直系尊属(祖父母や父母等)から30歳未満の子や孫に教育資金を一括信託等した場合の非課税特例です。学校に直接納入する入学金や授業料等は総限度額1,500万円まで非課税ですが、塾や習い事等の学校外教育施設への支払いは500万円までと枠が限定されています。
解き方
- 教育資金の一括贈与の全体非課税限度額(受贈者1人につき1,500万円)を確認します。
- そのうち学校等以外の者(学習塾、水泳教室等)に支払われる部分の限度額(500万円)を確認し、一致する選択肢を選びます。
- 選択肢 1不正解
- 教育資金一括贈与の全体の非課税限度額は1,000万円ではなく「1,500万円」です。結婚・子育て資金特例の限度額(1,000万円)と混同しないようにします。
- 選択肢 2不正解
- 学校等以外の者へ直接支払われる費用の限度額は300万円ではなく「500万円」です。
- 選択肢 3正解
- 受贈者1人につき1,500万円まで非課税となり、学校等以外の者へ支払われる費用は500万円が限度です。
関連する分野を学ぶ
覚えるポイント
- 教育資金の一括贈与:全体で1,500万円、学校等以外は500万円が非課税限度額です。
間違えやすいところ
- 結婚・子育て資金の一括贈与特例(全体1,000万円、結婚費用300万円限度)の数値と取り違えないように区別して覚えましょう。
出題の前提:2023年4月1日現在施行の租税特別措置法
出典:金融財政事情研究会『2023年9月 3級 学科』
公式問題 p.11(公式掲載ページ) ↗(www.kinzai.or.jp)
直系尊属が相続人である場合の法定相続分
相続・事業承継 · 法定相続分 / 親族関係図 / 相続人の順位
下記の親族関係図において、被相続人Aさんの相続における配偶者である妻Bさんの法定相続分として、最も適切なものはどれか。 <親族関係図> ・被相続人:Aさん ・配偶者:妻Bさん ・被相続人の父:既に死亡 ・被相続人の母:母Cさん ・被相続人の兄弟姉妹:兄Dさん、姉Eさん
解答・解説を表示
解答
2
解説
民法における法定相続分は、相続人の構成(順位)によって決まります。配偶者と第1順位(子)の場合は配偶者2分の1・子2分の1、配偶者と第2順位(直系尊属)の場合は配偶者3分の2・直系尊属3分の1、配偶者と第3順位(兄弟姉妹)の場合は配偶者4分の3・兄弟姉妹4分の1です。
解き方
- 被相続人Aさんには子がおらず、直系尊属である母Cさんが健在であるため、相続人は配偶者である妻Bさんと第2順位の母Cさんとなります(兄Dさん・姉Eさんは相続人になりません)。
- 配偶者と直系尊属が相続人の場合、妻Bさんの法定相続分は3分の2となります。
- 選択肢 1不正解
- 2分の1は、配偶者と第1順位の相続人(子など)が共同相続人となる場合の配偶者の法定相続分です。
- 選択肢 2正解
- 配偶者と第2順位の直系尊属が共同相続人となる場合、配偶者の法定相続分は3分の2となるため適切です。
- 選択肢 3不正解
- 4分の3は、配偶者と第3順位の相続人(兄弟姉妹)が共同相続人となる場合の配偶者の法定相続分です。
関連する分野を学ぶ
覚えるポイント
- 相続人の組み合わせに応じた配偶者の法定相続分:子(第1順位)なら1/2、直系尊属(第2順位)なら2/3、兄弟姉妹(第3順位)なら3/4。
間違えやすいところ
- 直系尊属が生存している場合は兄弟姉妹は相続人にならない点を見落とし、第3順位と混同してしまうミス。
出題の前提:2023年4月1日現在施行の民法
出典:金融財政事情研究会『2023年9月 3級 学科』
公式問題 p.11(公式掲載ページ) ↗(www.kinzai.or.jp)
遺産に係る基礎控除額の計算
相続・事業承継 · 遺産に係る基礎控除額 / 法定相続人の数
下記の親族関係図において、被相続人Aさんの相続における相続税額の計算上、遺産に係る基礎控除額として最も適切なものはどれか。 <親族関係図> ・被相続人:Aさん ・配偶者:妻Bさん ・被相続人の父母:父Cさん、母Dさん ・被相続人の兄:兄Eさん
解答・解説を表示
解答
2
解説
相続税の遺産に係る基礎控除額は「3,000万円+600万円×法定相続人の数」の算式で求められます。先順位の相続人がいる場合、後順位の者は法定相続人には含まれません。
解き方
- 被相続人Aさんに子はいないため、第2順位の直系尊属である父Cさんと母Dさんが相続人となります。第3順位である兄Eさんは相続人になりません。したがって法定相続人は配偶者Bさん、父Cさん、母Dさんの3人です。
- 遺産に係る基礎控除額の計算式に人数を当てはめ、3,000万円+600万円×3人=4,800万円と算出します。
- 選択肢 1不正解
- 4,500万円という金額は基礎控除の計算結果としては正しくありません(法定相続人が2.5人などの計算になってしまいます)。
- 選択肢 2正解
- 法定相続人の数は配偶者Bさん、父Cさん、母Dさんの計3人であり、3,000万円+600万円×3人=4,800万円となるため正しいです。
- 選択肢 3不正解
- 5,400万円は、兄Eさんも含めた4人として計算した場合の金額(3,000万円+600万円×4人=5,400万円)であり誤りです。
関連する分野を学ぶ
覚えるポイント
- 遺産に係る基礎控除額=3,000万円+600万円×法定相続人の数。
間違えやすいところ
- 直系尊属(第2順位)がいるにもかかわらず、兄弟姉妹(第3順位)も法定相続人の数に含めてしまう計算ミス。
出題の前提:2023年4月1日現在施行の相続税法
出典:金融財政事情研究会『2023年9月 3級 学科』
公式問題 p.11(公式掲載ページ) ↗(www.kinzai.or.jp)
配偶者に対する相続税額の軽減(配偶者控除)
相続・事業承継 · 配偶者の税額軽減 / 相続税の税額控除
「配偶者に対する相続税額の軽減」の適用を受けた場合、配偶者の相続税の課税価格が、相続税の課税価格の合計額に対する配偶者の法定相続分相当額または( )のいずれか多い金額までであれば、原則として、配偶者が納付すべき相続税額は算出されない。空欄に入る金額として最も適切なものはどれか。
解答・解説を表示
解答
2
解説
配偶者に対する相続税額の軽減は、被相続人の財産形成に対する配偶者の貢献や以後の生活保障を考慮し、配偶者が実際に取得した正味の遺産額が「1億6,000万円」または「配偶者の法定相続分相当額」のいずれか多い金額までは相続税が実質的にかからない制度です。
解き方
- 配偶者の税額軽減の基準となる限度額の規定を確認します。
- 規定されている金額は「1億6,000万円」であるため、空欄には1億6,000万円が入ります。
- 選択肢 1不正解
- 1億2,000万円ではなく、規定されている金額は1億6,000万円です。
- 選択肢 2正解
- 配偶者の税額軽減の非課税枠は「1億6,000万円」または「配偶者の法定相続分相当額」のいずれか多い金額までとなるため適切です。
- 選択肢 3不正解
- 1億8,000万円ではなく、規定されている金額は1億6,000万円です。
関連する分野を学ぶ
覚えるポイント
- 配偶者に対する相続税額の軽減の限度枠は「1億6,000万円」または「法定相続分相当額」のいずれか大きい方。
間違えやすいところ
- 税額がゼロになる場合であっても、特例の適用を受けるためには相続税の申告書の提出が必要である点を忘れないようにする。
出題の前提:2023年4月1日現在施行の相続税法
出典:金融財政事情研究会『2023年9月 3級 学科』
公式問題 p.12(公式掲載ページ) ↗(www.kinzai.or.jp)
貸家建付地の相続税評価額の計算式
相続・事業承継 · 土地の評価 / 貸家建付地 / 財産評価基本通達
貸家建付地の相続税評価額を求める算式として、最も適切なものはどれか。
解答・解説を表示
解答
3
解説
所有する土地の上に自ら建築した建物を他人に賃貸している土地を「貸家建付地」といいます。借家人による借家権の制約を受けるため、自用地としての価額から「自用地価額×借地権割合×借家権割合×賃貸割合」を控除して評価します。
解き方
- 貸家建付地は自己所有の土地に自己所有の賃貸建物を建てている状態であり、借家人の権利分の制約を受けることを確認します。
- したがって控除すべき割合は「借地権割合×借家権割合×賃貸割合」となり、評価額の算式は「自用地としての価額×(1-借地権割合×借家権割合×賃貸割合)」となります。
- 選択肢 1不正解
- 「自用地としての価額×(1-借地権割合)」は、他人に土地を貸して建物所有を認めている「底地(貸宅地)」の評価算式です。
- 選択肢 2不正解
- 「自用地としての価額×(1-借家権割合×賃貸割合)」という算式は存在せず、借家の評価額算式である「固定資産税評価額×(1-借家権割合×賃貸割合)」と混同したものです。
- 選択肢 3正解
- 貸家建付地の評価額は「自用地としての価額×(1-借地権割合×借家権割合×賃貸割合)」で算出されるため適切です。
関連する分野を学ぶ
覚えるポイント
- 貸家建付地=自用地評価額×(1-借地権割合×借家権割合×賃貸割合)。貸家(建物)=固定資産税評価額×(1-借家権割合×賃貸割合)。
間違えやすいところ
- 貸宅地(自用地×(1-借地権割合))の計算式や、貸家自体の評価算式と混同してしまうミス。
出題の前提:2023年4月1日現在施行の財産評価基本通達
出典:金融財政事情研究会『2023年9月 3級 学科』
公式問題 p.12(公式掲載ページ) ↗(www.kinzai.or.jp)
2023年9月 3級 学科
参照した公式資料
金融財政事情研究会が公開した2023年9月 3級 学科の問題・解答資料です。
- 公式問題(公式掲載ページ) ↗ — www.kinzai.or.jp(資料の掲載案内)
- 公式模範解答(公式掲載ページ) ↗ — www.kinzai.or.jp(資料の掲載案内)
金財のPDFは公式掲載ページからご覧ください。古い資料は現在の一覧に掲載されていない場合があります。