


日本FP協会・金融財政事情研究会の公式問題・模範解答を、級・学科/実技・公開年度に分けて収録しています。CBT公開問題は1セットの公表問題で、全受験者への出題を網羅するものではありません。
2023年5月 3級 実技 個人資産相談業務の概要
老齢基礎年金の年金額の計算式
ライフプランニングと資金計画 · 老齢基礎年金 / 公的年金制度 / 保険料納付済期間
設例に基づき、Aさん(45歳・会社員)が老齢基礎年金の受給を65歳から開始した場合の年金額の計算式として、最も適切な選択肢を選びなさい。なお、老齢基礎年金の年金額は2022年度価額(満額777,800円)に基づいて計算するものとする。 <Aさんの公的年金加入歴> ・20歳から22歳まで:国民年金保険料未納期間(34月) ・22歳から65歳まで:厚生年金保険被保険者期間(506月)
解答・解説を表示
解答
1
解説
老齢基礎年金の満額は20歳から60歳になるまでの40年間(480月)すべて保険料を納付した場合に支給されます。20歳以上60歳未満の期間にある未納期間は算入されず、また原則として60歳以降の厚生年金保険加入期間は老齢基礎年金の算定月数には反映されません。
解き方
- Aさんの20歳から60歳までの対象期間(全480月)のうち、未納期間34月を確認します。
- 納付済期間を「480月-34月=446月」と算出し、満額777,800円に乗じる月数比「446月/480月」を求めます。
- 選択肢 1正解
- 20歳から60歳までの480月から未納期間34月を差し引いた446月が老齢基礎年金の反映月数となるため適切です。
- 選択肢 2不正解
- 未納期間34月が考慮されておらず、満額の480月/480月としているため不適切です。
- 選択肢 3不正解
- 厚生年金保険の全被保険者期間506月を用いており、60歳以降の期間も含んでしまっているため不適切です。
関連する分野を学ぶ
覚えるポイント
- 老齢基礎年金の月数上限は20歳から60歳までの480月です。
間違えやすいところ
- 60歳以降に勤務した厚生年金の月数も老齢基礎年金の計算に含めてしまう誤りに注意しましょう。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年5月 3級 実技 個人資産相談業務』
公式問題 p.3(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.4(公式掲載ページ) ↗(www.kinzai.or.jp)
老齢厚生年金に関する説明の正誤
ライフプランニングと資金計画 · 老齢厚生年金 / 特別支給の老齢厚生年金 / 加給年金 / 繰下げ支給
設例に基づき、FPのMさんが行った老齢厚生年金に関する説明のうち、最も不適切な記述を1つ選びなさい。
解答・解説を表示
解答
2
解説
厚生年金保険の被保険者期間が20年以上ある受給権者が65歳到達時に生計を維持している65歳未満の配偶者がいる場合、加給年金額が加算されます。配偶者自身に被保険者期間20年以上の老齢厚生年金等の受給権がある場合は加給年金が支給停止されますが、20年未満であれば支給停止されません。
解き方
- 妻Bさんの厚生年金保険の被保険者期間(11年間=132月)を確認します。
- 配偶者の加給年金の支給要件・停止要件(配偶者自身の被保険者期間20年基準)と照らし合わせ、加算されるか否かを判定します。
- 選択肢 1不正解
- 男性は1961年4月2日以降生まれ、女性は1966年4月2日以降生まれの場合、特別支給の老齢厚生年金は支給されないため適切です。
- 選択肢 2正解
- 加給年金が加算されない(停止される)のは配偶者自身の厚生年金被保険者期間が20年以上ある場合等であり、10年(11年)では加算されるため不適切です。
- 選択肢 3不正解
- 繰下げによる増額率は1カ月あたり0.7%です。65歳から70歳0カ月までの60カ月繰り下げると「0.7%×60=42%」となるため適切です。
関連する分野を学ぶ
覚えるポイント
- 加給年金の支給停止にかかる配偶者の被保険者期間は「20年(原則)」です。
間違えやすいところ
- 受給資格期間である「10年」と、加給年金にかかる被保険者期間基準である「20年」を混同しないようにしましょう。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年5月 3級 実技 個人資産相談業務』
公式問題 p.3(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.4(公式掲載ページ) ↗(www.kinzai.or.jp)
確定拠出年金の個人型年金(iDeCo)の加入要件と拠出限度額・税制
ライフプランニングと資金計画 · 個人型確定拠出年金(iDeCo) / 小規模企業共済等掛金控除 / 通算加入者等期間
確定給付企業年金(DB)を実施している企業に勤務する会社員Aさんに対する個人型確定拠出年金(iDeCo)の説明として、文中の空欄①〜③に入る数値および語句の正しい組合せを選択しなさい。 「Aさんのような確定給付企業年金の加入者で65歳未満の厚生年金保険の被保険者は、個人型年金に加入することができます。個人型年金は、拠出した掛金を、加入者自身が選んだ商品で運用し、資産を形成する年金制度です。Aさんの場合、拠出できる掛金の限度額は年額( ① )円であり、拠出した掛金は、その全額を所得税の( ② )として総所得金額等から控除することができます。なお、60歳到達時に老齢給付金を受給するためには、通算加入者等期間が( ③ )年以上必要となります」
解答・解説を表示
解答
1
解説
個人型確定拠出年金(iDeCo)は、加入者が自ら掛金を拠出して運用する私的年金制度です。掛金は全額が小規模企業共済等掛金控除の対象となり課税所得から控除されます。他制度の加入状況に応じた拠出限度額が定められており、60歳からの老齢給付金受給には原則10年以上の通算加入者等期間が求められます。
解き方
- Aさんの年金区分を確認する:確定給付企業年金(DB)の加入者である第2号被保険者におけるiDeCoの拠出限度額は月額1.2万円(年額144,000円)となります。
- 税制上の取扱いを確認する:iDeCoの掛金は所得控除のうち「小規模企業共済等掛金控除」として全額控除されます。
- 受給要件を確認する:60歳到達時に老齢給付金の受給を開始するためには、通算加入者等期間が10年以上必要となります。
- 選択肢 1正解
- 空欄①は確定給付企業年金加入者の上限額である年額144,000円、空欄②は小規模企業共済等掛金控除、空欄③は受給要件である10年であり、すべて適切です。
- 選択肢 2不正解
- 掛金の控除項目は社会保険料控除ではなく小規模企業共済等掛金控除であり、60歳到達時に受給するための通算加入者等期間は5年ではなく10年であるため不適切です。
- 選択肢 3不正解
- 年額276,000円(月額2.3万円)は企業年金等のない会社員の拠出限度額であり、受給に必要な通算加入者等期間は5年ではなく10年であるため不適切です。
関連する分野を学ぶ
覚えるポイント
- 確定給付企業年金(DB)のみに加入する会社員のiDeCo拠出限度額は月額1.2万円(年額14.4万円)。
- iDeCoの掛金は全額が「小規模企業共済等掛金控除」の対象となる。
- 60歳からiDeCoの老齢給付金を受給するには通算加入者等期間が10年以上必要。
間違えやすいところ
- iDeCoの掛金控除を「社会保険料控除」や「生命保険料控除」と混同しないように注意する。
- 確定給付企業年金加入者の限度額(月額1.2万円)と、企業年金がない会社員の限度額(月額2.3万円)を混同しない。
出題の前提:2022年10月1日現在施行の法令等(2022年10月施行のiDeCo制度改正を含む)
出典:金融財政事情研究会『2023年5月 3級 実技 個人資産相談業務』
公式問題 p.3(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.4(公式掲載ページ) ↗(www.kinzai.or.jp)
株式投資指標(PER・配当利回り・PBR)の算出と判定
金融資産運用 · PER(株価収益率) / 配当利回り / PBR(株価純資産倍率)
資料のX社(プライム市場上場、総資産1兆6,000億円、自己資本9,500億円、当期純利益750億円、年間配当金総額120億円、発行済株式数3億株、株価2,500円)に関する投資指標についての説明のうち、最も不適切なものを選択しなさい。
解答・解説を表示
解答
3
解説
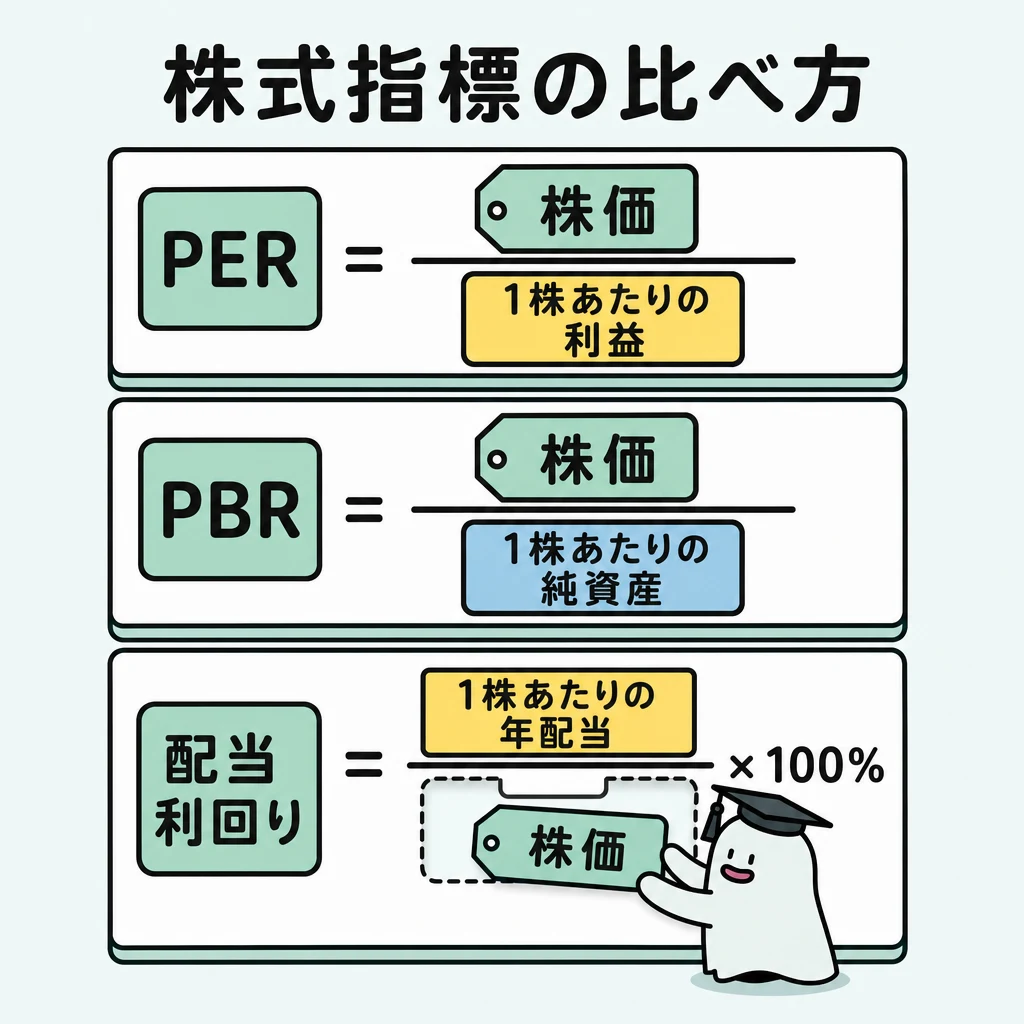
株式の投資指標において、PER(株価÷1株当たり当期純利益)は利益水準に対する株価の割高・割安を示し、PBR(株価÷1株当たり純資産)は純資産に対する割高・割安を示します。いずれも倍率が低いほど割安と判断されます。配当利回りは1株当たり年間配当金を株価で除して算出します。
解き方
- PERを計算する:1株当たり純利益(EPS)=750億円÷3億株=250円。PER=株価2,500円÷250円=10倍。記述1は正しい。
- 配当利回りを計算する:1株当たり配当金=120億円÷3億株=40円。配当利回り=40円÷株価2,500円×100=1.6%。記述2は正しい。
- 割高・割安の一般的判断基準を確認する:PERやPBRは数値が低いほど割安と判断されるため、高いほど割安とする記述3が不適切。
- 選択肢 1不正解
- 1株当たり当期純利益(EPS)は750億円÷3億株=250円となり、PERは株価2,500円÷250円=10倍で正しいため、説明として適切です。
- 選択肢 2不正解
- 1株当たり年間配当金は120億円÷3億株=40円となり、配当利回りは40円÷株価2,500円×100=1.6%で正しいため、説明として適切です。
- 選択肢 3正解
- PERやPBRは、一般に数値が「低い」ほど株価が割安と判断され、「高い」ほど割高と判断されるため、高いほど割安とする本説明は最も不適切です。
関連する分野を学ぶ
覚えるポイント
- PER(株価収益率)=株価÷1株当たり当期純利益(EPS)。
- 配当利回り(%)=1株当たり年間配当金÷株価×100。
- PER・PBRは一般に数値が「低いほど割安」「高いほど割高」と評価される。
間違えやすいところ
- PERやPBRについて「高いほど割安」と逆に取り違えて覚えてしまうこと。
- 発行済株式数で除して1株当たりの数値を求める計算で桁数を間違えてしまうこと。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年5月 3級 実技 個人資産相談業務』
公式問題 p.5(公式掲載ページ) ↗(www.kinzai.or.jp)
株式の取引ルールと特定口座の税務
金融資産運用 · 株式の受渡日 / 配当金の権利確定 / 特定口座(源泉徴収あり)の税金計算
設例において、X社株式の購入等に関するファイナンシャル・プランナーMさんのアドバイスとして、次のうち最も適切なものはどれか。
解答・解説を表示
解答
3
解説
日本の金融商品取引所における普通取引の受渡日は約定日から起算して3営業日目(約定日の2営業日後)です。権利確定日に株主名簿へ記載されるためには、その2営業日前である権利付き最終日までに買い付ける必要があります。また、特定口座(源泉徴収あり)での上場株式の譲渡益には、所得税15%、復興特別所得税0.315%、住民税5%の合計20.315%が源泉徴収されます。
解き方
- 普通取引の受渡期日が約定日を含めて3営業日目であることを確認し、選択肢1の「4営業日目」という誤りを判定する。
- 決算期末(権利確定日)が2023年6月30日(金)である場合、権利付き最終日はその2営業日前(6月28日(水))となるため、選択肢2の誤りを判定する。
- 株価2,500円で取得し3,000円で売却した場合の譲渡益((3,000円-2,500円)×100株=5万円)に対し、税率20.315%が適用されることを確認し、選択肢3が適切であると判断する。
- 選択肢 1不正解
- 証券取引所の普通取引における株式の受渡日は、約定日から起算して3営業日目(T+2)に行われます。4営業日目ではありません。
- 選択肢 2不正解
- 配当金を受け取るには権利確定日(2023年6月30日)の2営業日前にあたる権利付き最終日までに買付約定を行う必要があります。6月30日当日ではありません。
- 選択肢 3正解
- 譲渡益は(3,000円-2,500円)×100株=5万円であり、特定口座(源泉徴収あり)ではこの譲渡益に対して20.315%(所得税15%、復興特別所得税0.315%、住民税5%)が源泉徴収されます。
関連する分野を学ぶ
覚えるポイント
- 上場株式の普通取引の受渡しは約定日から起算して3営業日目(約定日の2営業日後)であること
- 上場株式等の譲渡益および配当金にかかる税率は一律20.315%(所得税15%、復興特別所得税0.315%、住民税5%)であること
間違えやすいところ
- 2019年7月の制度改正以前のルールである「4営業日目(約定日から3営業日後)」と混同しやすい
- 配当を受け取るための期日を、決算期日(権利確定日)当日と混同してしまう
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年5月 3級 実技 個人資産相談業務』
公式問題 p.5(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.6(公式掲載ページ) ↗(www.kinzai.or.jp)
上場不動産投資信託(J-REIT)の特徴と課税関係
金融資産運用 · J-REITの仕組み / J-REITの分配金 / 配当控除の適用関係
設例において、上場不動産投資信託(J-REIT)に関するファイナンシャル・プランナーMさんの説明として、次のうち最も不適切なものはどれか。
解答・解説を表示
解答
2
解説
上場不動産投資信託(J-REIT)は、投資法人を通じて集めた資金で不動産を購入し運用益を分配する仕組みです。金融商品取引所に上場しているため上場株式と同様に売買できます。J-REITの分配金は配当所得に該当しますが、投資法人が支払配当額を損金算入して法人税負担をほぼ負わないため、二重課税排除を趣旨とする配当控除の対象外となります。
解き方
- J-REITの定義および仕組み(不動産からの賃料・売買益を分配する点)を確認し、選択肢1が適切であることを判定する。
- J-REITの売買方法が株式と同様に取引所で成行・指値注文が可能であることを確認し、選択肢3が適切であることを判定する。
- J-REITの分配金の税制上の取扱いを確認し、所得区分は配当所得であるものの配当控除の適用が受けられない点を見極め、選択肢2が不適切であると判断する。
- 選択肢 1不正解
- 記述のとおり、J-REITは投資家から集めた資金を不動産投資法人がオフィスビルや商業施設等に投資・運用し、賃料収入や売買益を分配する投資信託です。
- 選択肢 2正解
- J-REITの分配金は配当所得となりますが、投資法人の段階で法人税が実質非課税とされているため、配当控除の適用を受けることはできません。
- 選択肢 3不正解
- 記述のとおり、J-REITは証券取引所に上場しているため、上場株式と同様に市場の取引時間中に指値注文や成行注文で売買することができます。
関連する分野を学ぶ
覚えるポイント
- J-REITの分配金は「配当所得」であるが「配当控除」は適用できない
- J-REITは取引所に上場しているため、株式と同様に成行・指値注文で市場売買ができる
間違えやすいところ
- 配当所得になることから、一般の上場株式配当と同じように配当控除が使えると誤解してしまう
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年5月 3級 実技 個人資産相談業務』
公式問題 p.5(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.6(公式掲載ページ) ↗(www.kinzai.or.jp)
給与所得と一時所得による総所得金額の計算
タックスプランニング · 総所得金額 / 給与所得控除 / 一時所得
会社員のAさんの2022年分の収入等は、給与収入が780万円、契約から5年超経過した一時払変額個人年金保険(契約者・被保険者Aさん、死亡保険金受取人妻Bさん)の解約返戻金330万円(正味払込保険料300万円)、上場株式の譲渡損失10万円であった。設例および資料の速算表に基づき計算されるAさんの所得税における総所得金額として、最も適切なものを次の選択肢から1つ選びなさい。
解答・解説を表示
解答
1
解説
総所得金額は、給与所得や一時所得などの総合課税の対象となる各所得金額を合計して求めます。一時所得の金額は「総収入金額-支出金額-特別控除額(最高50万円)」で計算され、総所得金額に算入する際はその2分の1の金額としますが、差引額が50万円以下の場合は一時所得は0円となります。また、上場株式の譲渡損失は申告分離課税の対象であり、総所得金額の計算には含めません。
解き方
- 給与所得控除額の表に基づき、給与収入780万円に対する控除額「780万円×10%+110万円=188万円」を算出し、給与所得「780万円-188万円=592万円」を求めます。
- 契約から5年超経過した一時払変額個人年金保険の解約返戻金に係る一時所得の金額「330万円-300万円-50万円(最高額)≦0円」より、一時所得が0円であることを確認します。
- 申告分離課税の上場株式譲渡損失を除外し、総合課税の所得を合算して総所得金額「592万円+0円=592万円」を算出します。
- 選択肢 1正解
- 給与所得592万円と一時所得0円の合計であり、592万円が正しい金額です。
- 選択肢 2不正解
- 一時所得の計算において特別控除額50万円や2分の1基準を誤って適用した誤答数値です。
- 選択肢 3不正解
- 給与所得控除の計算誤りや、一時所得の差額(30万円)を誤って全額合算した数値です。
関連する分野を学ぶ
覚えるポイント
- 一時所得の金額の計算式は「総収入金額-支出金額-特別控除額(最高50万円)」であり、差額が50万円未満なら所得は0円になります。
間違えやすいところ
- 上場株式の譲渡損失は申告分離課税であるため、総合課税である給与所得等と損益通算して総所得金額から差し引くことはできません。
出題の前提:2022年10月1日現在施行の所得税法に基づく。
出典:金融財政事情研究会『2023年5月 3級 実技 個人資産相談業務』
公式問題 p.7(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.8(公式掲載ページ) ↗(www.kinzai.or.jp)
所得控除(配偶者控除・扶養控除・基礎控除)の適用判定
タックスプランニング · 配偶者控除 / 扶養控除 / 年少扶養親族 / 基礎控除
Aさんの家族状況(45歳の妻Bさんの給与収入90万円、17歳の長女Cさん収入なし、13歳の二女Dさん収入なし、全員生計を一にする親族で障害者等に該当しない)における、Aさんの2022年分の所得税の所得控除に関する記述のうち、最も不適切なものを次の選択肢から1つ選びなさい。
解答・解説を表示
解答
2
解説
扶養控除の対象となる控除対象扶養親族はその年の12月31日現在の年齢が16歳以上の親族に限られます(16歳未満の年少扶養親族は控除対象外)。配偶者控除は合計所得金額が48万円以下(給与収入のみなら103万円以下)の配偶者がいる場合に適用され、納税者本人の合計所得金額が900万円以下であれば一般の控除対象配偶者の控除額は38万円です。また、合計所得金額が2,400万円以下の者の基礎控除額は48万円です。
解き方
- 妻Bさんの給与所得は「90万円-55万円=35万円」で48万円以下であり、Aさんの合計所得金額が900万円以下であるため配偶者控除額が38万円となることを確認します。
- 扶養親族の年齢を確認し、長女Cさん(17歳)は一般の控除対象扶養親族(控除額38万円)に該当する一方、二女Dさん(13歳)は16歳未満のため扶養控除の対象外であることを判定します。
- したがって適用可能な扶養控除額は38万円であり、「76万円」とする記述が誤り(不適切)であると判断します。
- 選択肢 1不正解
- 妻Bさんの合計所得金額は35万円(48万円以下)であり、本人の合計所得金額が900万円以下であるため、配偶者控除額38万円の適用を受けられ適切です。
- 選択肢 2正解
- 13歳の中学生である二女Dさんは年少扶養親族のため扶養控除の対象外となり、適用を受けられる扶養控除は長女Cさんの38万円のみであるため不適切です。
- 選択肢 3不正解
- Aさんの合計所得金額は2,400万円以下であるため、基礎控除の額は48万円となり適切です。
関連する分野を学ぶ
覚えるポイント
- 所得税の扶養控除は12月31日時点で16歳以上の扶養親族が対象であり、16歳未満は扶養控除の対象外です。
間違えやすいところ
- 16歳未満の子どもについても扶養控除(38万円)を合算して計算してしまう誤りが頻出です。
出題の前提:2022年10月1日現在施行の所得税法に基づく。
出典:金融財政事情研究会『2023年5月 3級 実技 個人資産相談業務』
公式問題 p.7(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.8(公式掲載ページ) ↗(www.kinzai.or.jp)
所得税の確定申告(寄附金控除・一時所得・株式の譲渡損失)
タックスプランニング · 確定申告 / ふるさと納税 / 一時所得 / 上場株式の譲渡損失
給与所得者であるAさんの2022年分の所得税の確定申告に関する次の記述のうち、最も適切なものはどれか。なお、Aさんは2022年中に10の地方自治体に計8万円のふるさと納税を行っており、一時払変額個人年金保険の解約返戻金330万円(正味払込保険料300万円)を受領し、上場株式の譲渡損失10万円が生じている。
解答・解説を表示
解答
3
解説
給与所得者がふるさと納税による寄附金控除の適用を受ける場合、年末調整の対象外であるため確定申告が必要です。確定申告が不要となるワンストップ特例は寄附先が5自治体以内の場合に限られます。また、上場株式の譲渡損失は翌年以降3年間の繰越控除は可能ですが前年への繰戻還付制度はありません。一時所得は特別控除額(最高50万円)を差し引いて計算します。
解き方
- 一時所得の金額を計算し、確定申告義務の判定材料(総所得金額への算入額)を確認する。
- 上場株式等の譲渡損失の損益通算・繰越控除の制度内容を確認し、前年繰戻しの可否を判定する。
- ふるさと納税(寄附金控除)の手続き方法(年末調整適用の可否およびワンストップ特例の上限団体数)を照合して適切な記述を選択する。
- 選択肢 1不正解
- 上場株式等の譲渡損失について確定申告を行うことで翌年以後3年間にわたる繰越控除の適用を受けることはできますが、前年に繰り戻して前年分の所得税額の還付を受ける制度はありません。
- 選択肢 2不正解
- 一時払変額個人年金保険の解約返戻金に係る一時所得の金額は「330万円-300万円-特別控除50万円=0円」となり、総所得金額に算入される金額は0円(20万円以下)であるため、一時所得を理由とする申告義務は生じません。
- 選択肢 3正解
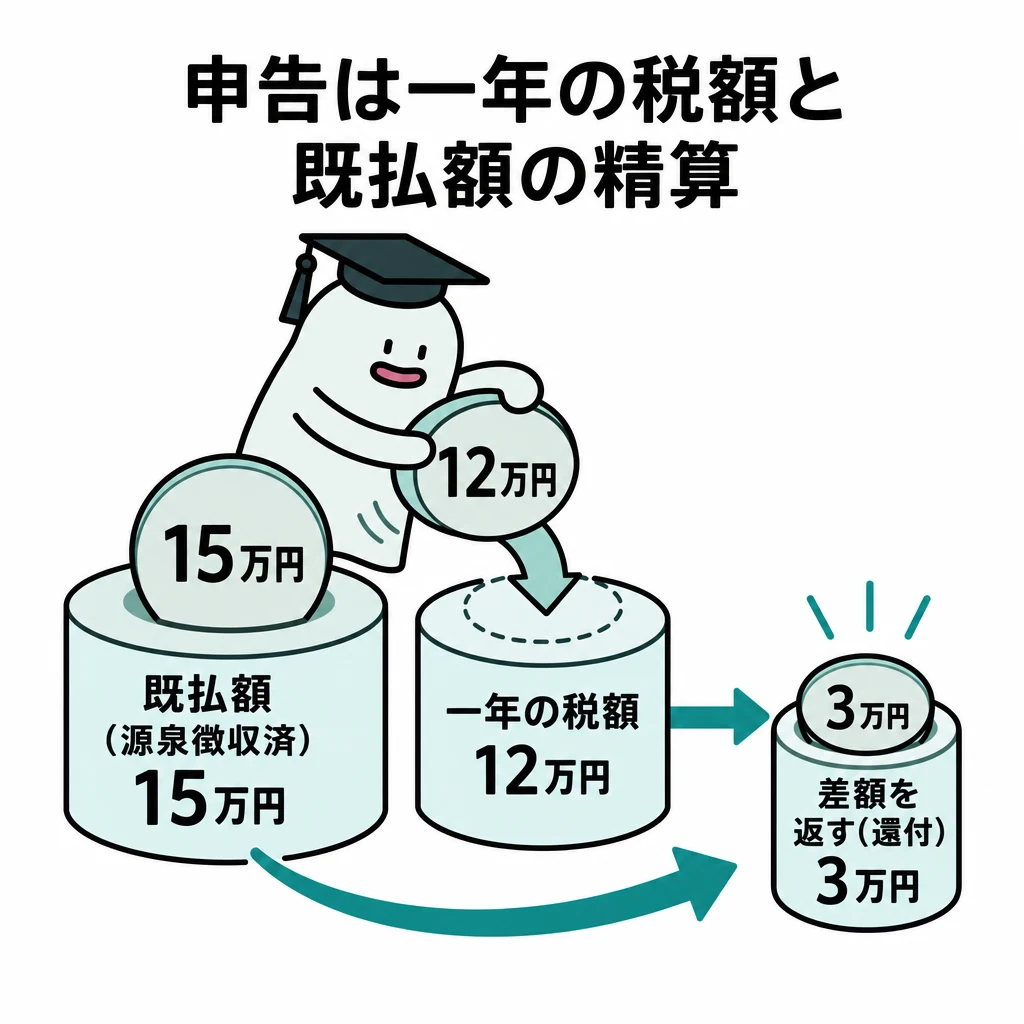
- ふるさと納税による寄附金控除は年末調整で受けることができません。さらにAさんは10自治体に寄附しておりワンストップ特例制度(5団体以内)を利用できないため、寄附金控除の適用を受けるには所得税の確定申告を行う必要があります。
関連する分野を学ぶ
覚えるポイント
- 寄附金控除・雑損控除・医療費控除の3つは年末調整では適用できず確定申告が必要です。
- ワンストップ特例制度の利用可能上限は1年間に5自治体(5団体)以内です。
間違えやすいところ
- 上場株式等の譲渡損失に前年繰戻還付が認められていると誤認しないように注意が必要です(純損失の繰戻還付等と混同しやすい)。
- 一時所得の計算では収入金額から支出金額を引いた後、最高50万円の特別控除を引くため、差引30万円の場合は一時所得が0円になります。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年5月 3級 実技 個人資産相談業務』
公式問題 p.7(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.8(公式掲載ページ) ↗(www.kinzai.or.jp)
建築基準法に基づく建築面積および延べ面積の上限計算
不動産 · 建蔽率の緩和 / 容積率の道路幅員制限 / 耐火建築物
甲土地(敷地面積400㎡、近隣商業地域、指定建蔽率80%、指定容積率300%、準防火地域、特定行政庁が指定する角地、南側幅員6m公道・東側幅員4m公道に接面、前面道路幅員制限の乗数6/10)に賃貸マンション(耐火建築物)を建築する場合の、①建蔽率の上限となる建築面積と②容積率の上限となる延べ面積の組合せとして、最も適切なものはどれか。
解答・解説を表示
解答
3
解説
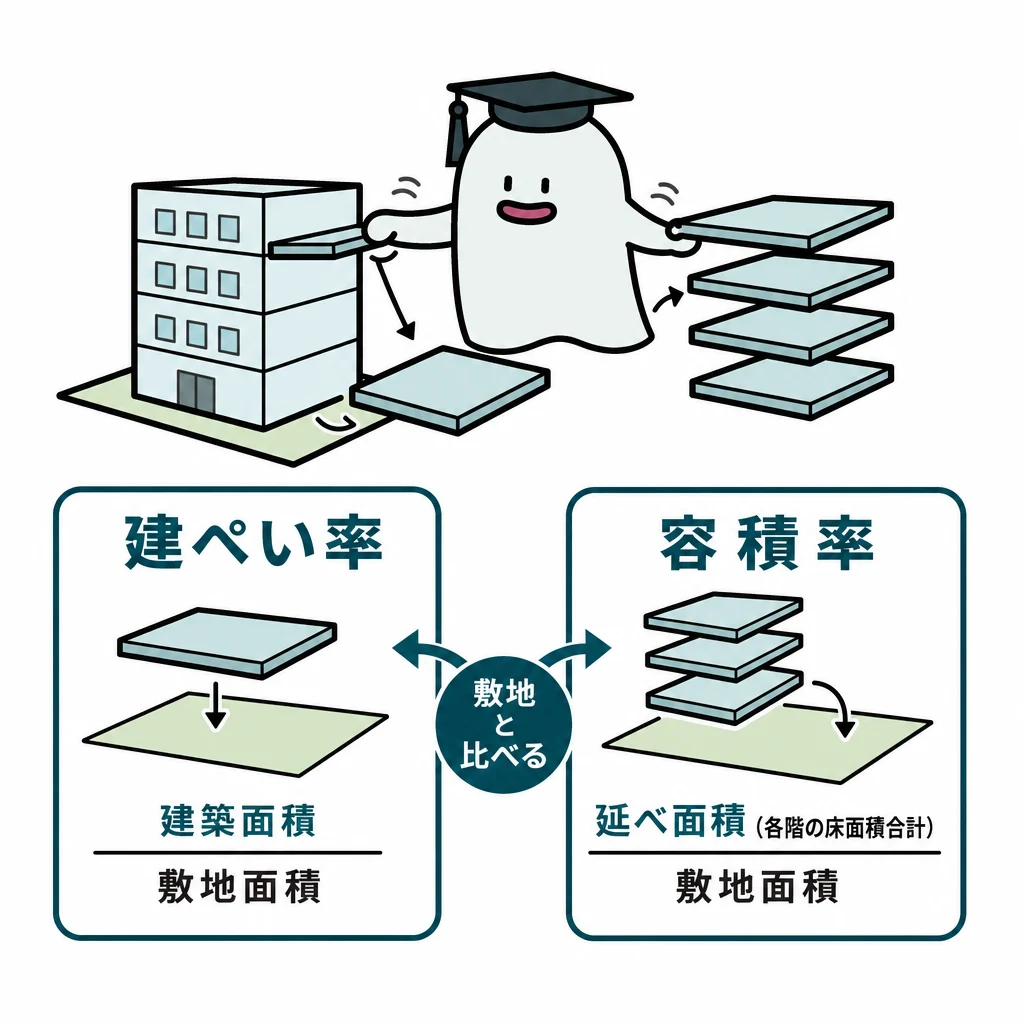
建蔽率は、準防火地域内で耐火建築物を新築する場合に10%、特定行政庁が指定する角地である場合に10%がそれぞれ加算緩和され、指定建蔽率80%の地域で双方が適用されると制限がなくなります(100%)。容積率は、2つ以上の道路に接する場合は広い方の幅員を採用し、道路幅員制限(幅員×法定乗数)と都市計画で定められた指定容積率を比較して小さい方の数値を上限として適用します。
解き方
- 適用される建蔽率を求める:指定建蔽率80%+角地指定10%+準防火地域内の耐火建築物10%=100%。建築面積の上限=400㎡×100%=400㎡。
- 適用される前面道路幅員を確認する:接する2本の道路(6mと4m)のうち広い方の幅員6mを採用する。
- 容積率の上限を求める:道路幅員制限は6m×6/10=360%。指定容積率300%と比較し小さい方の300%を採用する。延べ面積の上限=400㎡×300%=1,200㎡。
- 選択肢 1不正解
- 建築面積を360㎡(建蔽率90%)、延べ面積を960㎡(狭い道路幅員4m×6/10=240%で計算)としており、建蔽率の全緩和の反映および前面道路幅員の選定(最大幅員6mの採用)に誤りがあります。
- 選択肢 2不正解
- 建築面積400㎡は正しいですが、延べ面積を狭い道路幅員4mによる制限値240%(400㎡×240%=960㎡)で計算しており、複数の前面道路がある場合に最も広い道路の幅員を採用する規定に反しています。
- 選択肢 3正解
- 建蔽率は指定80%に角地(+10%)と準防火地域の耐火建築物(+10%)の緩和により100%となり建築面積は400㎡です。容積率は幅員6mによる道路幅員制限360%と指定300%の小さい方(300%)が適用され延べ面積は1,200㎡となります。
関連する分野を学ぶ
覚えるポイント
- 指定建蔽率80%の地域で耐火建築物かつ角地等の緩和を受けると建蔽率は100%(無制限)となります。
- 前面道路が2つ以上ある場合、容積率の道路幅員制限には最も幅員の広い道路を採用します。
間違えやすいところ
- 複数の前面道路に接している場合に、狭い方の道路幅員で計算してしまうミスが多いです。
- 準防火地域内の耐火建築物に対する建蔽率10%緩和の適用を見落とす間違いに注意が必要です。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年5月 3級 実技 個人資産相談業務』
公式問題 p.9(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.10(公式掲載ページ) ↗(www.kinzai.or.jp)
居住用財産を譲渡した場合の特例の適用要件と税率
不動産 · 居住用財産の3,000万円特別控除 / 軽減税率の特例
Aさんが自宅から転居した後に以前の自宅を譲渡する場合における、「居住用財産を譲渡した場合の3,000万円の特別控除の特例」の適用期限、および「居住用財産を譲渡した場合の長期譲渡所得の課税の特例(軽減税率の特例)」が適用される場合の課税長期譲渡所得金額の区分と税率に関する次の文章の空欄①〜③に入る語句の正しい組合せを選択しなさい。 「Aさんが駅前のマンションに転居し、その後、居住していない現在の自宅を譲渡した場合に、Aさんが『居住用財産を譲渡した場合の3,000万円の特別控除の特例』の適用を受けるためには、Aさんが居住しなくなった日から( ① )を経過する日の属する年の12月31日までに現在の自宅を譲渡すること等の要件を満たす必要があります。また、『居住用財産を譲渡した場合の長期譲渡所得の課税の特例』(軽減税率の特例)の適用を受ける場合、現在の自宅の譲渡に係る課税長期譲渡所得金額のうち、( ② )以下の部分については、所得税および復興特別所得税( ③ )、住民税4%の税率で課税されます」
解答・解説を表示
解答
1
解説
居住用財産を譲渡した際の3,000万円特別控除は、生活の拠点から外れた後も3年を経過する日の属する年の12月31日までに売却すれば適用可能です。所有期間10年超の軽減税率は課税長期譲渡所得6,000万円以下に計14.21%、超える部分に計20.315%が課されます。
解き方
- 空欄①について、居住の用に供さなくなった日から3年を経過する日の属する年の12月31日までの売却が要件であることを確認します。
- 空欄②および③について、軽減税率の特例は6,000万円以下の部分に対して所得税・復興特別所得税10.21%(住民税4%)が適用されることを確認し、選択肢1を選びます。
- 選択肢 1正解
- 空欄①は「3年」、空欄②は「6,000万円」、空欄③は「10.21%」であり、すべての組み合わせが正しいため本肢が適切です。
- 選択肢 2不正解
- 空欄②の適用区分は6,000万円であり、空欄③の税率は10.21%(復興特別所得税を含む所得税分)であるため誤りです。
- 選択肢 3不正解
- 空欄①の譲渡期限は住まなくなった日から「3年」を経過する日の属する年の12月31日までであり、空欄②は「6,000万円」であるため誤りです。
関連する分野を学ぶ
覚えるポイント
- 居住用財産の特例は、住まなくなった日から3年後の12月31日までの譲渡が期限となります。
- 軽減税率の特例は課税長期譲渡所得6,000万円以下が14.21%(国税10.21%、地方税4%)です。
間違えやすいところ
- 軽減税率の基準額を1億円や3,000万円と取り違えないように注意が必要です。
- 住まなくなった日からの期限を「3年以内」ではなく「3年を経過する日の属する年の12月31日まで」と正確に覚える必要があります。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年5月 3級 実技 個人資産相談業務』
公式問題 p.10(公式掲載ページ) ↗(www.kinzai.or.jp)
自己建設方式による土地有効活用と税務上の取扱い
不動産 · 土地有効活用方式 / 貸家建付地評価 / 住宅用地に対する固定資産税の特例
自己建設方式による甲土地の有効活用に関する次の記述のうち、最も適切なものを1つ選びなさい。
解答・解説を表示
解答
2
解説
土地所有者が自己名義で建築した賃貸物件の敷地は「貸家建付地」として評価され、借家権割合等の控除が認められます。なお、自己所有物件の賃貸は宅建業に該当せず免許不要であり、小規模住宅用地の固定資産税課税標準は価格の6分の1に減額されます。
解き方
- 自己物件の賃貸(自ら貸主)に宅地建物取引業の免許が必要かを検討し、自ら貸借は業に該当せず不要であるため選択肢1を不適切と判断します。
- 賃貸建物の敷地の相続税評価区分を確認し、自己所有地に自己所有の貸家が建っているため「貸家建付地」となる記述の選択肢2を適切と判断します。
- 住宅用地に対する固定資産税の軽減特例の割合を確認し、小規模住宅用地は2分の1ではなく6分の1であるため選択肢3を不適切と判断します。
- 選択肢 1不正解
- 自ら所有する建物を自ら貸主として賃貸する行為(自ら貸借)は宅地建物取引業の取引に該当しないため、宅地建物取引業の免許は不要です。
- 選択肢 2正解
- 所有地に自らが建築した建物を他に賃貸している場合、その土地は相続税評価上「貸家建付地」として評価されるため適切です。
- 選択肢 3不正解
- 住宅用地に対する固定資産税の課税標準の特例において、住宅1戸につき200㎡までの小規模住宅用地は価格の「6分の1(都市計画税は3分の1)」とされます。
関連する分野を学ぶ
覚えるポイント
- 不動産の所有者が「自ら貸主」となって賃貸借を行う場合、宅地建物取引業の免許は不要です。
- 固定資産税の小規模住宅用地(200㎡以下)の特例による課税標準は「6分の1」となります。
間違えやすいところ
- 小規模住宅用地の固定資産税の軽減割合(6分の1)と、都市計画税の軽減割合(3分の1)や一般住宅用地の特例(3分の1)を混同しやすいです。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年5月 3級 実技 個人資産相談業務』
公式問題 p.10(公式掲載ページ) ↗(www.kinzai.or.jp)
遺言の方式と要件(自筆証書遺言・公正証書遺言)
相続・事業承継 · 自筆証書遺言 / 公正証書遺言 / 遺言の証人の欠格事由
Aさんの遺産分割をめぐる争いを防ぐための遺言に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
3
解説
遺言には主に自筆証書遺言と公正証書遺言があります。公正証書遺言には2人以上の証人の立会いが必要ですが、利害関係を持つ推定相続人や受遺者などは証人欠格者として立会いが禁止されています。
解き方
- 自筆証書遺言の成立要件(全文等の自書・押印、財産目録のパソコン作成可否)および保管制度について確認します。
- 公正証書遺言の作成要件(証人2人以上の立会い、公証人への口授)および証人の欠格事由(推定相続人の除外)に照らして適切性を判断します。
- 選択肢 1不正解
- 自筆証書遺言は全文・日付・氏名の自書と押印が原則ですが、財産目録についてはパソコン作成や通帳コピー等の添付が認められているため適切です。
- 選択肢 2不正解
- 自筆証書遺言保管制度により、作成した自筆証書遺言は法務局(遺言書保管所)に保管を申請することができるため適切です。
- 選択肢 3正解
- 推定相続人や受遺者、その配偶者および直系血族は公正証書遺言の証人となることができないため、妻Bさんや長女Cさんを証人にすることはできず最も不適切です。
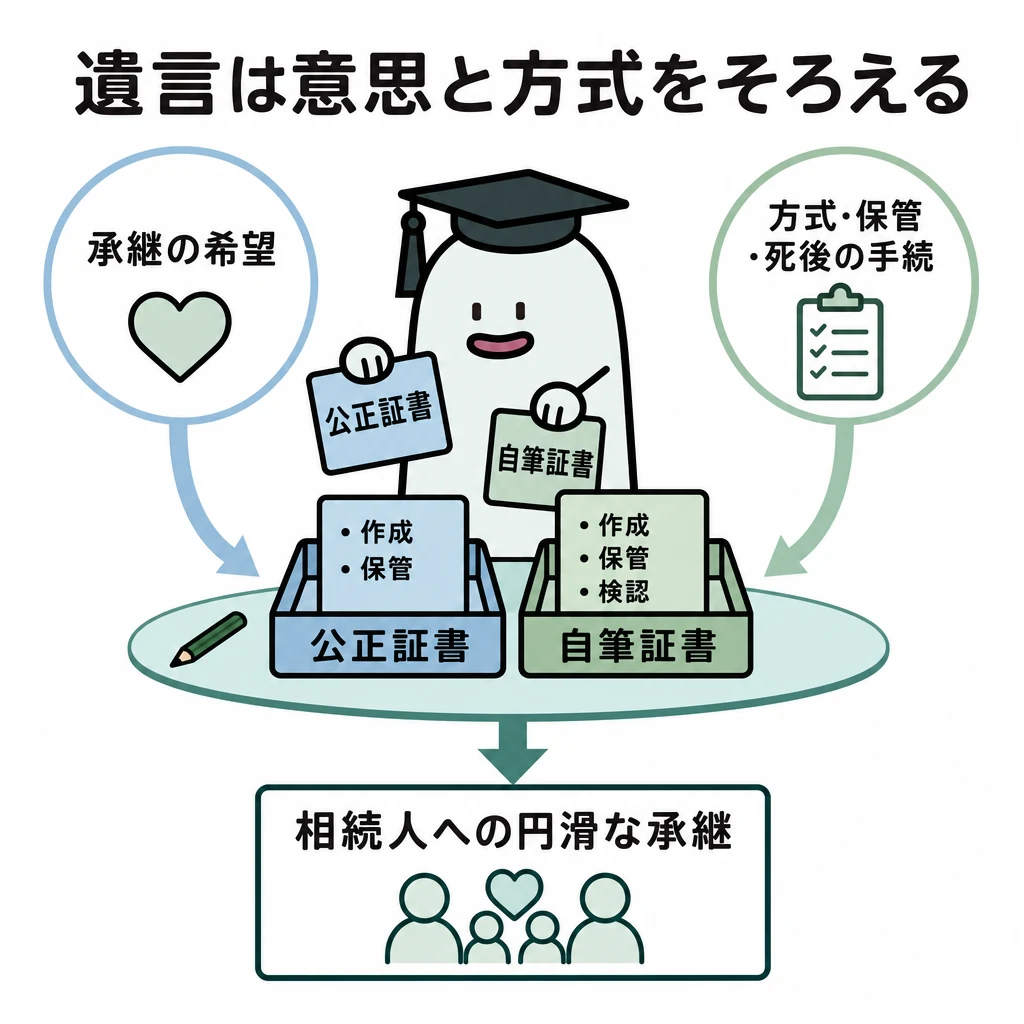
関連する分野を学ぶ
覚えるポイント
- 公正証書遺言作成時の証人になれない者(未成年者、推定相続人、受遺者およびそれらの配偶者・直系血族)を押さえましょう。
間違えやすいところ
- 自筆証書遺言の本文・日付・氏名までパソコン作成可能と勘違いしないよう注意しましょう(財産目録のみパソコン作成可)。
出題の前提:2022年10月1日現在施行の民法
出典:金融財政事情研究会『2023年5月 3級 実技 個人資産相談業務』
公式問題 p.11(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.12(公式掲載ページ) ↗(www.kinzai.or.jp)
相続税の総額の計算
相続・事業承継 · 課税遺産総額 / 法定相続分 / 相続税の総額 / 相続税の速算表
仮に、Aさんの相続が現時点(2023年5月28日)で開始し、Aさんの相続に係る課税遺産総額(課税価格の合計額-遺産に係る基礎控除額)が1億円であった場合の相続税の総額として、次のうち最も適切なものはどれか。
解答・解説を表示
解答
1
解説
相続税の総額は、課税遺産総額を実際の分割割合にかかわらず各法定相続人が法定相続分に応じて取得したものと仮定して各人の税額を速算表から計算し、それらを合算して求めます。
解き方
- 法定相続人を特定し、それぞれの法定相続分を算出します(配偶者である妻Bが1/2、子である長女C・二女Dがそれぞれ1/4)。
- 課税遺産総額1億円を法定相続分で按分し、法定相続分に応ずる取得金額を算出します(妻B:5,000万円、長女C:2,500万円、二女D:2,500万円)。
- 速算表を用いて各人の算出税額を求めます(妻B:5,000万円×20%-200万円=800万円、長女C・二女D:各2,500万円×15%-50万円=各325万円)。
- 各人の税額を合計して相続税の総額を求めます(800万円+325万円+325万円=1,450万円)。
- 選択肢 1正解
- 妻Bの税額800万円、長女Cの税額325万円、二女Dの税額325万円を合算した相続税の総額は1,450万円となるため正しいです。
- 選択肢 2不正解
- 1,695万円は計算過程の法定相続分や控除額等の適用誤りによる数値であり誤りです。
- 選択肢 3不正解
- 2,400万円は課税遺産総額に直接税率を適用するなど誤った計算による数値であり不適切です。

関連する分野を学ぶ
覚えるポイント
- 相続税の総額の計算では、実際の遺産分割割合ではなく「法定相続分」で按分して各人の税額を計算し合計します。
間違えやすいところ
- 孫がいる場合でも、子が存命であれば代襲相続は発生しないため相続人には含めない点に注意しましょう。
出題の前提:2022年10月1日現在施行の相続税法
出典:金融財政事情研究会『2023年5月 3級 実技 個人資産相談業務』
公式問題 p.11(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.12(公式掲載ページ) ↗(www.kinzai.or.jp)
相続税の特例と遺留分の計算
相続・事業承継 · 小規模宅地等の特例 / 配偶者の税額軽減 / 遺留分の計算
Aさんの相続が開始した場合における小規模宅地等の特例、配偶者に対する相続税額の軽減、および二女Dさんの遺留分に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
3
解説
相続における小規模宅地等の特例(特定居住用宅地等)は限度面積330㎡まで80%減額でき、配偶者の税額軽減は法定相続分または1億6,000万円のいずれか多い額まで無税となります。また、配偶者と子がいる場合の総遺留分は財産の2分の1で、各相続人の法定相続分に応じて按分されます。
解き方
- 特定居住用宅地等の限度面積(330㎡)と敷地面積(200㎡)を比較し、減額割合80%を乗じて減額額を計算する。
- 配偶者の税額軽減の非課税限度額が「法定相続分相当額」または「1億6,000万円」の多い方であることを確認する。
- 相続人全体の遺留分割合(1/2)に二女Dの法定相続分(1/4)を乗じて遺留分割合(1/8)を求め、対象財産2億円に対する金額を算定する。
- 選択肢 1不正解
- 配偶者が取得する自宅敷地(200㎡)は特定居住用宅地等に該当し、限度面積330㎡以内であるため全部が対象となります。評価額6,000万円×80%=4,800万円が減額されるため適切です。
- 選択肢 2不正解
- 配偶者に対する相続税額の軽減では、取得財産が配偶者の法定相続分相当額または1億6,000万円のいずれか多い金額以下であれば相続税が課されません。
- 選択肢 3正解
- 二女Dさんの遺留分割合は「全体の遺留分1/2 × 法定相続分1/4 = 1/8」です。財産の価額が2億円の場合、遺留分の額は「2億円 × 1/8 = 2,500万円」となり、5,000万円ではありません。
関連する分野を学ぶ
覚えるポイント
- 特定居住用宅地等は限度面積330㎡まで評価額を80%減額できる
- 遺留分の計算では、まず全体の遺留分割合(原則1/2)を求め、次に各人の法定相続分を乗じる
間違えやすいところ
- 遺留分の計算で、全体の遺留分割合(1/2)をそのまま子の法定相続分に乗じるのを忘れ、法定相続分(1/4)そのものを乗じてしまうミス
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年5月 3級 実技 個人資産相談業務』
公式問題 p.11(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.12(公式掲載ページ) ↗(www.kinzai.or.jp)
2023年5月 3級 実技 個人資産相談業務
参照した公式資料
金融財政事情研究会が公開した2023年5月 3級 実技 個人資産相談業務の問題・解答資料です。
- 公式問題(公式掲載ページ) ↗ — www.kinzai.or.jp(資料の掲載案内)
- 公式模範解答(公式掲載ページ) ↗ — www.kinzai.or.jp(資料の掲載案内)
金財のPDFは公式掲載ページからご覧ください。古い資料は現在の一覧に掲載されていない場合があります。