


日本FP協会・金融財政事情研究会の公式問題・模範解答を、級・学科/実技・公開年度に分けて収録しています。CBT公開問題は1セットの公表問題で、全受験者への出題を網羅するものではありません。
2023年5月 3級 学科の概要
弁護士法とFP業務(成年後見制度の一般的説明)
ライフプランニングと資金計画 · 関連法規 / 弁護士法 / 成年後見制度
弁護士の資格を有していないファイナンシャル・プランナーが、顧客に対して法定後見制度と任意後見制度の違いについて一般的な説明を行う行為は、弁護士法に抵触するかどうかを判定しなさい。
解答・解説を表示
解答
2
解説
弁護士法第72条により、弁護士資格を有しない者が報酬を得て個別の法律事件に関する法律事務を業として行うことは禁じられていますが、法令や公的制度の一般的な概要・特徴・違いを説明する行為は抵触しません。
解き方
- FPが顧客に行っている行為が『制度の一般的な説明』であるか『具体的な法的判断・法律事務』であるかを確認します。
- 一般的な説明は弁護士法に抵触しないため、記述内容の誤り(抵触するとしている点)を判定します。
- 選択肢 1不正解
- 法定後見制度と任意後見制度の違いに関する一般的な概要や仕組みの説明は、弁護士法に違反しないため不適切です。
- 選択肢 2正解
- 具体的な個別事案に対する法律判断を行わず、制度の一般的な説明にとどまる行為は弁護士法に抵触しないため適切です。
関連する分野を学ぶ
覚えるポイント
- 法令や制度の一般的な解説はFPが行っても各士業法に抵触しない
間違えやすいところ
- 個別の具体的事案に対する判断や書類作成と、一般的な制度解説を混同しやすい
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年5月 3級 学科』
公式問題 p.3(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式模範解答 p.1(公式掲載ページ) ↗(www.kinzai.or.jp)
雇用保険の基本手当の受給要件(一般離職者)
ライフプランニングと資金計画 · 雇用保険 / 基本手当 / 受給要件
雇用保険の基本手当を受給するためには、倒産、解雇、雇止めなどの場合を除き、原則として離職の日以前2年間に被保険者期間が通算して12カ月以上あることなどの要件を満たす必要があるかどうかを判定しなさい。
解答・解説を表示
解答
1
解説
雇用保険の基本手当を受給するための被保険者期間の要件は、自己都合退職などの一般離職者では離職日前2年間に通算12カ月以上、特定受給資格者や特定理由離職者では離職日前1年間に通算6カ月以上と規定されています。
解き方
- 倒産・解雇・雇止めなどの特定受給資格者・特定理由離職者を除いた『一般離職者』の受給要件を確認します。
- 原則として『離職日以前2年間に被保険者期間が通算12カ月以上』であることを照合し、正しいと判定します。
- 選択肢 1正解
- 倒産や解雇等の場合を除き、原則として離職の日以前2年間に被保険者期間が通算して12カ月以上必要であるため正しいです。
- 選択肢 2不正解
- 一般離職者の基本手当受給資格として離職前2年間に通算12カ月以上という記述は法令通りであり、誤りではありません。
関連する分野を学ぶ
覚えるポイント
- 一般離職者の基本手当受給要件は離職日前2年間に被保険者期間通算12カ月以上
間違えやすいところ
- 倒産・解雇等(特定受給資格者等)の要件である「1年間に通算6カ月以上」と混同しないようにする
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年5月 3級 学科』
公式問題 p.3(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式模範解答 p.1(公式掲載ページ) ↗(www.kinzai.or.jp)
障害基礎年金の加算(子の加算と配偶者加給年金)
ライフプランニングと資金計画 · 公的年金 / 障害基礎年金 / 子の加算 / 配偶者加給年金
障害基礎年金の受給権者が、生計維持関係にある65歳未満の配偶者を有する場合、その受給権者に支給される障害基礎年金には配偶者に係る加算額が加算されるかどうかを判定しなさい。
解答・解説を表示
解答
2
解説
国民年金法に基づく障害基礎年金(1級・2級)には生計を維持する「子」に対する加算が行われます。一方、65歳未満の生計維持関係にある配偶者に係る加給年金が加算されるのは、厚生年金保険法に基づく「障害厚生年金(1級・2級)」です。
解き方
- 設問の対象年金が「障害基礎年金」であることを確認します。
- 障害基礎年金に加算対象となるのは生計を同じくする「子」であり、配偶者加給年金は「障害厚生年金」の加算対象であることを照合して誤りと判断します。
- 選択肢 1不正解
- 配偶者に係る加算額が支給されるのは障害厚生年金であり、障害基礎年金には加算されないため不適切です。
- 選択肢 2正解
- 障害基礎年金に加算されるのは「子」に対する加算であり、配偶者の加算は障害厚生年金に対象となるため正しい判断です。
関連する分野を学ぶ
覚えるポイント
- 障害基礎年金は「子の加算」、障害厚生年金(1・2級)は「配偶者加給年金」
間違えやすいところ
- 障害基礎年金と障害厚生年金の加算対象(子か配偶者か)を取り違えやすい
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年5月 3級 学科』
公式問題 p.3(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式模範解答 p.1(公式掲載ページ) ↗(www.kinzai.or.jp)
遺族厚生年金を受給できる遺族の範囲と優先順位
ライフプランニングと資金計画 · 公的年金 / 遺族厚生年金 / 受給対象遺族
遺族厚生年金を受給することができる遺族の範囲は、厚生年金保険の被保険者等の死亡の当時、その者によって生計を維持し、かつ所定の要件を満たす配偶者、子、父母、孫、祖父母であるかどうかを判定しなさい。
解答・解説を表示
解答
1
解説
遺族厚生年金の受給対象となる遺族の範囲は、被保険者等の死亡時に生計を維持されていた「配偶者・子」「父母」「孫」「祖父母」の順となっており、所定の年齢要件等を満たす必要があります(兄弟姉妹は対象外)。
解き方
- 遺族厚生年金の対象となる親族の範囲(配偶者、子、父母、孫、祖父母)を確認します。
- 死亡の当時生計を維持していたこと、および年齢等の所定要件を満たすことが必要であるため、記述通り正しいと判定します。
- 選択肢 1正解
- 遺族厚生年金の受給対象となる親族は配偶者、子、父母、孫、祖父母であり、記述は適切です。
- 選択肢 2不正解
- 対象範囲に兄弟姉妹は含まれず、配偶者、子、父母、孫、祖父母で構成されるため誤りとする判断は不適切です。
関連する分野を学ぶ
覚えるポイント
- 遺族厚生年金の対象は「配偶者・子・父母・孫・祖父母」(兄弟姉妹は含まれない)
間違えやすいところ
- 遺族基礎年金の対象者(子のいる配偶者または子のみ)と遺族厚生年金の対象者を混同しやすい
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年5月 3級 学科』
公式問題 p.3(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式模範解答 p.1(公式掲載ページ) ↗(www.kinzai.or.jp)
日本政策金融公庫の教育一般貸付の使途
ライフプランニングと資金計画 · 教育ローン / 教育一般貸付 / 資金使途
日本政策金融公庫の教育一般貸付(国の教育ローン)の使途は学校納付金に限られ、受験費用や在学のための住居費用などに利用することはできないかどうかを判定しなさい。
解答・解説を表示
解答
2
解説
国の教育ローン(日本政策金融公庫の教育一般貸付)は、入学資金(学校納付金、受験費用、住居にかかる費用等)および在学資金(授業料、住居費、教科書代、通学交通費等)として幅広く認められています。
解き方
- 教育一般貸付の資金使途の範囲を確認します。
- 学校への直接の納付金だけでなく、受験費用やアパートの家賃・敷金等にも利用できるため、利用できないとする記述を誤りと判定します。
- 選択肢 1不正解
- 教育一般貸付は受験費用や住居費用などにも利用可能であるため、「利用できない」とする本選択肢は不適切です。
- 選択肢 2正解
- 学校納付金に限定されず、受験費用や住居費用等にも幅広く充当できるため誤り(2)が正解です。
関連する分野を学ぶ
覚えるポイント
- 国の教育ローンは受験費用やアパート敷金・家賃などの住居費にも利用可能
間違えやすいところ
- 使途が学校への直接納付金(授業料・入学金)のみに制限されていると誤解しやすい
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年5月 3級 学科』
公式問題 p.3(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式模範解答 p.1(公式掲載ページ) ↗(www.kinzai.or.jp)
保険料払込み中止時の制度(払済保険と延長保険)
リスク管理 · 生命保険契約の見直し / 延長保険 / 払済保険
延長保険とは、一般に保険料の払込みを中止して、その時点での解約返戻金を基に元契約よりも長い保険期間の定期保険に変更する制度であるかどうかを判定しなさい。
解答・解説を表示
解答
2
解説
保険料の払込みを中止して変更する制度のうち、「払済保険」は保険期間を変えずに保険金額を減額するもの、「延長定期保険」は死亡保険金額を同一とし、解約返戻金相当額で買えるだけの期間の定期保険に変更するものです(元の保険期間より長くなることは通常ありません)。
解き方
- 延長保険(延長定期保険)の定義と特徴を確認します。
- 延長保険は「保険金額を変えず、解約返戻金をもとに保険期間を定める」制度であり、「元契約よりも長い保険期間に変更する」とする記述は誤りであると判断します。
- 選択肢 1不正解
- 延長保険は元の保険期間を延ばすものではなく、解約返戻金に応じて一時払定期保険の期間が決まるため不適切です。
- 選択肢 2正解
- 元契約よりも長い保険期間に変更する制度ではないため、記述は誤り(2)とする判断が正しいです。
関連する分野を学ぶ
覚えるポイント
- 延長保険は「保険金額は同額で保険期間を短縮・再設定」、払済保険は「保険期間は同じで保険金額を減額」
間違えやすいところ
- 「延長」という語感から「保険期間を延長して長くする制度」と誤認しやすい
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年5月 3級 学科』
公式問題 p.3(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式模範解答 p.1(公式掲載ページ) ↗(www.kinzai.or.jp)
収入保障保険の保険金受取方法(一時金と年金形式)
リスク管理 · 生命保険 / 収入保障保険 / 一時金受取
収入保障保険の死亡保険金を一時金で受け取る場合の受取額は、一般に年金形式で受け取る場合の受取総額よりも少なくなるかどうかを判定しなさい。
解答・解説を表示
解答
1
解説
年金形式で受け取る保険金は将来の支払期日まで保険会社が運用を継続するため運用益(利息)が付加されますが、一時金で一括受取する場合は将来の利息分が割り引かれるため、受取総額は一時金受取のほうが年金受取より少なくなります。
解き方
- 収入保障保険の受取方法(年金受取と一時金一括受取)の比較を確認します。
- 一括受領では将来の利息相当額が割り引かれるため、受取総額が少なくなるという記述を正しいと判断します。
- 選択肢 1正解
- 将来の利息相当額が割り引かれるため、一時金受取額は年金形式での受取総額よりも少なくなります。
- 選択肢 2不正解
- 一時金受取のほうが年金受取総額より少なくなるのは金融商品の現在価値計算に基づく事実であり、誤りではありません。
関連する分野を学ぶ
覚えるポイント
- 収入保障保険の一時金受取額は、年金形式の受取総額よりも少なくなる
間違えやすいところ
- 年金受取と一時金受取の額面総額が同額になると誤解しやすい
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年5月 3級 学科』
公式問題 p.3(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式模範解答 p.1(公式掲載ページ) ↗(www.kinzai.or.jp)
自動車保険の人身傷害補償保険の補償内容(自己の過失割合)
リスク管理 · 損害保険 / 自動車保険 / 人身傷害保険 / 過失相殺
自動車保険の人身傷害保険では、被保険者が被保険自動車を運転中、自動車事故により負傷した場合、損害額から自己の過失割合に相当する部分を差し引いた金額が補償の対象となるかどうかを判定しなさい。
解答・解説を表示
解答
2
解説
人身傷害保険は、自動車事故による死傷に対して自身の過失割合に関係なく、保険約款の定める損害額の基準に従って実際の損害額全額が保険金額の範囲内で支払われる保険です。自己の過失割合部分を差し引く(相殺する)ことはありません。
解き方
- 自動車保険の人身傷害補償保険の基本的性質(実損払・過失割合不問)を確認します。
- 自己の過失割合を差し引いて支払われるのではなく過失に関係なく補償されるため、記述を誤りと判定します。
- 選択肢 1不正解
- 過失相殺により過失割合分を差し引くのは相手方の対人賠償等であり、人身傷害保険では過失割合にかかわらず補償されるため不適切です。
- 選択肢 2正解
- 人身傷害保険は自身の過失割合に関係なく損害額全額が保険金額を限度に補償されるため、記述は誤り(2)が正解です。
関連する分野を学ぶ
覚えるポイント
- 人身傷害保険は「自己の過失割合にかかわらず」実際の損害額が支払われる
間違えやすいところ
- 相手側から受け取る損害賠償金の「過失相殺」と、自身の人身傷害保険の支払基準を混同しやすい
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年5月 3級 学科』
公式問題 p.3(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式模範解答 p.1(公式掲載ページ) ↗(www.kinzai.or.jp)
普通傷害保険における細菌性食中毒の補償対象
リスク管理 · 普通傷害保険 / 急激・偶然・外来の事故 / 食中毒特約
普通傷害保険では、特約を付帯していない場合、細菌性食中毒は補償の対象とならない。
解答・解説を表示
解答
1
解説
普通傷害保険の保険金支払要件は「急激かつ偶然な外来の事故」によるケガです。細菌性食中毒やウイルス性食中毒は体内に入った病原微生物の増殖による発症(疾病)とみなされ外来性・急激性を欠くため、特約を付帯しない限り補償対象外となります。
解き方
- 普通傷害保険の基本契約が補償する事故の3要件(急激性・偶然性・外来性)を確認します。
- 細菌性食中毒は疾病扱いとなり基本補償の対象外で、補償には特約が必要であることを照らし合わせて正誤を判断します。
- 選択肢 1正解
- 記述のとおり、特約を付帯しない普通傷害保険では細菌性食中毒は補償の対象になりません。
- 選択肢 2不正解
- 細菌性食中毒は特約がなければ補償対象外となるため、本記述を誤りとする判断は不適切です。
関連する分野を学ぶ
覚えるポイント
- 普通傷害保険は「急激・偶然・外来」のケガが対象で、食中毒や日焼けは特約がないと対象外
間違えやすいところ
- 細菌性食中毒を急激な事故と誤認して基本補償でカバーされると思い込まないよう注意が必要です。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年5月 3級 学科』
公式問題 p.3(公式掲載ページ) ↗(www.kinzai.or.jp)
火災保険の保険金に対する所得税の課税関係
リスク管理 · 損害保険と税金 / 火災保険金 / 非課税所得
自宅が火災で焼失したことにより契約者(=保険料負担者)が受け取る火災保険の保険金は、一時所得として所得税の課税対象となる。
解答・解説を表示
解答
2
解説
所得税法において、心身に加えられた損害や突発的な事故により資産に加えられた損害に基因して取得する損害賠償金や損害保険金等は、実損の填補であることから原則として非課税所得と規定されています。
解き方
- 個人が受け取る火災保険金の性質(滅失した自宅家屋の損害填補)を確認します。
- 資産の損害を填補する損害保険金は非課税所得と定められている規定に基づき、一時所得課税とする記述の正誤を判断します。
- 選択肢 1不正解
- 火災保険金は損害補填のための保険金であるため課税されず、一時所得として課税対象とする記述は誤りです。
- 選択肢 2正解
- 自宅焼失に伴い受け取る火災保険金は非課税所得となるため、本記述は誤り(不適切)の判断が正しいです。
関連する分野を学ぶ
覚えるポイント
- 個人が受け取る損害保険金(実損填補の火災保険金・人身傷害保険金等)は非課税
間違えやすいところ
- 生命保険の満期保険金や死亡保険金の一時金受取(一時所得など)と混同しないよう注意が必要です。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年5月 3級 学科』
公式問題 p.3(公式掲載ページ) ↗(www.kinzai.or.jp)
全国企業短期経済観測調査(日銀短観)の定義
金融資産運用 · 日銀短観 / 景気動向 / 企業物価指数
全国企業短期経済観測調査(日銀短観)は、企業間で取引される財に関する価格の変動を測定した統計である。
解答・解説を表示
解答
2
解説
全国企業短期経済観測調査(日銀短観)は日本銀行が年4回実施し、企業の業況判断指数(DI)や売上高・設備投資の見通しを調査する景気統計です。一方、「企業間で取引される財に関する価格の変動を測定した統計」は同じく日本銀行が作成する「企業物価指数」の説明です。
解き方
- 問題文に記載された「企業間で取引される財に関する価格の変動を測定した統計」が企業物価指数であることを識別します。
- 日銀短観の調査目的(企業の現況・先行き判断や事業計画等の把握)と比較し、記述の正誤を判断します。
- 選択肢 1不正解
- 問題文の定義は「企業物価指数」に関するものであるため、日銀短観の説明とする本記述は誤りです。
- 選択肢 2正解
- 日銀短観は業況判断や経営計画等を把握する調査であり物価統計ではないため、本記述は誤り(不適切)が正解です。
関連する分野を学ぶ
覚えるポイント
- 日銀短観は企業の景況感(業況判断DI等)、企業間取引価格の変動は企業物価指数
間違えやすいところ
- 日本銀行が公表する主要統計である「日銀短観」と「企業物価指数」の内容を混同しやすいです。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年5月 3級 学科』
公式問題 p.4(公式掲載ページ) ↗(www.kinzai.or.jp)
投資信託におけるパッシブ運用の定義
金融資産運用 · パッシブ運用 / インデックス運用 / アクティブ運用
投資信託のパッシブ運用は、日経平均株価や東証株価指数(TOPIX)などのベンチマークに連動した運用成果を目指す運用手法である。
解答・解説を表示
解答
1
解説
資産運用手法には、市場平均を表すベンチマークに連動した成果を目指す「パッシブ運用(インデックス運用)」と、市場平均を上回る運用成果を目指す「アクティブ運用」の2つがあります。
解き方
- 投資信託の代表的な基本運用スタイルであるパッシブ運用とアクティブ運用の違いを確認します。
- ベンチマークに連動した成果を目指す手法がパッシブ運用に合致していることを確認し、正誤を判定します。
- 選択肢 1正解
- パッシブ運用はベンチマークに連動した成果を目指す運用手法であるため、記述は正しいです。
- 選択肢 2不正解
- 設問の定義はパッシブ運用の正確な説明であるため、誤りとする判断は不適切です。
関連する分野を学ぶ
覚えるポイント
- パッシブ運用はベンチマーク連動、アクティブ運用はベンチマーク超過を目指す
間違えやすいところ
- パッシブ運用とアクティブ運用の定義を逆に覚えてしまうミスに気をつけましょう。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年5月 3級 学科』
公式問題 p.4(公式掲載ページ) ↗(www.kinzai.or.jp)
債券の格付と利回りの関係
金融資産運用 · 債券投資 / 信用格付 / 信用リスクと利回り
一般に、残存期間や表面利率(クーポンレート)が同一であれば、格付の高い債券ほど利回りが低く、格付の低い債券ほど利回りが高くなる。
解答・解説を表示
解答
1
解説
債券の格付は発行体の元利金の支払い能力(信用度)を示す指標です。格付が低い債券は信用リスクが高いため、投資家を引き付けるために高い利回り(リスクプレミアム)が求められ、結果として債券価格は低く利回りは高くなります。
解き方
- 残存期間と表面利率が同一の条件下における格付(信用度)と価格・利回りの相関関係を整理します。
- 信用度が高い=価格高・利回り低、信用度が低い=価格安・利回り高という関係に合致しているか確認します。
- 選択肢 1正解
- 格付が高い債券ほど信用リスクが小さいため利回りは低く、格付が低いほど高くなるため記述は正しいです。
- 選択肢 2不正解
- 設問の記述は信用リスクと債券利回りの関係を正しく説明しているため、誤りとする判定は不適切です。
関連する分野を学ぶ
覚えるポイント
- 格付高=リスク低=債券価格高=利回り低、格付低=リスク高=利回り高
間違えやすいところ
- 利回りの高低と債券価格の高低を逆転させて捉えてしまわないよう注意が必要です。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年5月 3級 学科』
公式問題 p.4(公式掲載ページ) ↗(www.kinzai.or.jp)
配当性向と配当利回りの区別
金融資産運用 · 配当性向 / 配当利回り / 株式の投資指標
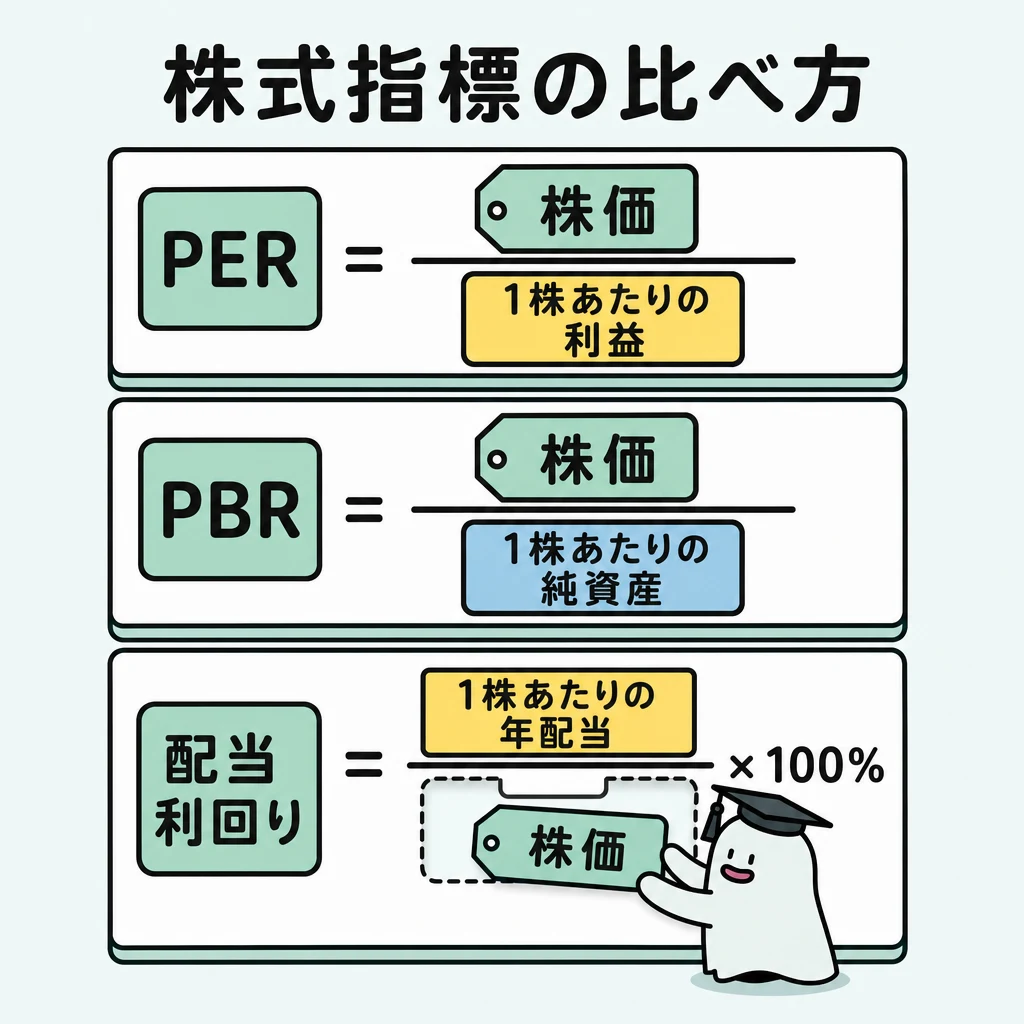
配当性向とは、株価に対する1株当たり年間配当金の割合を示す指標である。
解答・解説を表示
解答
2
解説
配当性向は「配当金総額÷当期純利益(または1株当たり配当金÷1株当たり当期純利益)×100」で求められ、企業が稼いだ純利益の中からどれだけ配当に還元したかを示します。一方、株価に対する配当金の割合は「配当利回り(1株当たり年間配当金÷株価×100)」です。
解き方
- 問題文の「株価に対する1株当たり年間配当金の割合」が示す指標を特定します(配当利回り)。
- 配当性向の正しい定義(当期純利益に占める配当金の割合)と比較し、記述の誤りを判定します。
- 選択肢 1不正解
- 問題文に示されているのは配当利回りの定義であり、配当性向の説明としては誤りです。
- 選択肢 2正解
- 記述は配当利回りの説明であり配当性向ではないため、本記述は誤り(不適切)とする判断が正しいです。
関連する分野を学ぶ
覚えるポイント
- 配当利回り=1株配当金÷株価、配当性向=1株配当金÷1株当たり当期純利益(EPS)
間違えやすいところ
- 分母が「株価」なら配当利回り、「当期純利益(EPS)」なら配当性向と明確に区別しましょう。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年5月 3級 学科』
公式問題 p.4(公式掲載ページ) ↗(www.kinzai.or.jp)
オプション取引におけるコールとプット
金融資産運用 · オプション取引 / コール・オプション / プット・オプション
オプション取引において、特定の商品を将来の一定期日に、あらかじめ決められた価格(権利行使価格)で売る権利のことを、コール・オプションという。
解答・解説を表示
解答
2
解説
オプション取引とは、原資産を将来の一定期日または期間内に、特定の権利行使価格で売買する「権利」を取引するものです。「買う権利」をコール・オプション、「売る権利」をプット・オプションと呼びます。
解き方
- オプション取引における売る権利・買う権利の各呼称を確認します。
- 「売る権利=プット・オプション」「買う権利=コール・オプション」であるため、問題文の記述は逆であると判定します。
- 選択肢 1不正解
- 特定の商品をあらかじめ決められた価格で売る権利はプット・オプションであるため、記述は誤りです。
- 選択肢 2正解
- コール・オプションは「買う権利」であり「売る権利」ではないため、誤り(不適切)とする判断が正しいです。
関連する分野を学ぶ
覚えるポイント
- コール=買う権利(Call to buy)、プット=売る権利(Put to sell)
間違えやすいところ
- コールとプットの意味を取り違えて覚えてしまうミスが典型例です。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年5月 3級 学科』
公式問題 p.4(公式掲載ページ) ↗(www.kinzai.or.jp)
特定公社債の利子に対する課税方式
タックスプランニング · 利子所得 / 特定公社債 / 申告分離課税
所得税において、国債や地方債などの特定公社債の利子は、総合課税の対象となる。
解答・解説を表示
解答
2
解説
国債、地方債、公募公社債などの「特定公社債」の利子は申告分離課税の対象となり、上場株式等の譲渡損失との損益通算が可能です。また、確定申告不要制度を選択することもできますが、総合課税を選択することはできません。
解き方
- 特定公社債(国債や地方債など)の利子所得に対する課税区分を確認します。
- 特定公社債の利子は申告分離課税(源泉徴収後に申告不要も可)であり、総合課税ではないことから誤りと判断します。
- 選択肢 1不正解
- 特定公社債の利子は申告分離課税(または申告不要)の対象であり、総合課税とする記述は誤りです。
- 選択肢 2正解
- 特定公社債の利子は総合課税ではなく申告分離課税の対象となるため、本記述は誤り(不適切)が正解です。
関連する分野を学ぶ
覚えるポイント
- 特定公社債の利子は申告分離課税(税率20.315%・上場株式等の譲渡損と損益通算可能)
間違えやすいところ
- 預貯金の利子(源泉分離課税)や配当所得(総合課税の選択肢あり)と特定公社債の利子の課税方式を混同しやすいです。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年5月 3級 学科』
公式問題 p.4(公式掲載ページ) ↗(www.kinzai.or.jp)
退職所得の受給に関する申告書と源泉徴収
タックスプランニング · 退職所得 / 源泉徴収税率
退職手当等の支払を受ける個人がその支払期日までに「退職所得の受給に関する申告書」を提出した場合、支給される退職手当等の金額に対して一律20.42%の税率を乗じた所得税および復興特別所得税が源泉徴収されるか適切かを答えなさい。
解答・解説を表示
解答
2
解説
退職所得は長年の勤務に対する報償的性格を有するため手厚い控除が認められています。退職所得の受給に関する申告書を提出することで適正な税額が源泉徴収され課税関係が終了しますが、提出しない場合は一律20.42%が源泉徴収され確定申告で精算することになります。
解き方
- 申告書を提出した場合の退職所得の課税方式(控除適用後の累進税率)を確認する。
- 一律20.42%の源泉徴収税率が適用される要件(申告書を提出しなかった場合)と照合して正誤を判定する。
- 選択肢 1不正解
- 退職手当等の金額に一律20.42%を乗じて源泉徴収されるのは、申告書を提出しなかった場合であるため誤りです。
- 選択肢 2正解
- 申告書を提出した場合は退職所得控除を差し引いた後の金額に対して正規の税率で計算されるため、記述は不適切であり正しい判定です。
関連する分野を学ぶ
覚えるポイント
- 申告書提出あり:退職所得控除を適用して源泉徴収・申告不要
- 申告書提出なし:支給額の20.42%を一律源泉徴収・確定申告で精算
間違えやすいところ
- 申告書を提出した場合と提出しなかった場合の一律税率の適用関係を逆に誤認しやすいです。
出題の前提:2022年10月1日現在施行の所得税法等に基づく
出典:金融財政事情研究会『2023年5月 3級 学科』
公式問題 p.4(公式掲載ページ) ↗(www.kinzai.or.jp)
国民年金基金掛金の所得控除区分
タックスプランニング · 所得控除 / 社会保険料控除 / 国民年金基金
所得税において、納税者が支払った国民年金基金の掛金は社会保険料控除の対象となるか適切かを答えなさい。
解答・解説を表示
解答
1
解説
公的年金制度を補完する国民年金基金の掛金は、国民年金や厚生年金保険料と同様に社会保険料控除の対象となり、その年に支払った金額の全額を所得金額から控除することができます。
解き方
- 国民年金基金の掛金がどの所得控除に区分されるかを確認する。
- 社会保険料控除の対象に該当することを確認し、記述の正誤を判断する。
- 選択肢 1正解
- 国民年金基金の掛金はその全額が社会保険料控除の対象となるため正しい記述です。
- 選択肢 2不正解
- 小規模企業共済等掛金控除など他の控除項目ではなく社会保険料控除の対象となるため誤りです。
関連する分野を学ぶ
覚えるポイント
- 国民年金基金の掛金は全額が社会保険料控除の対象
- iDeCo(確定拠出年金)や小規模企業共済は小規模企業共済等掛金控除の対象
間違えやすいところ
- 確定拠出年金(iDeCo)の控除枠である「小規模企業共済等掛金控除」と国民年金基金の「社会保険料控除」を混同しやすいです。
出題の前提:2022年10月1日現在施行の所得税法等に基づく
出典:金融財政事情研究会『2023年5月 3級 学科』
公式問題 p.4(公式掲載ページ) ↗(www.kinzai.or.jp)
配偶者控除の配偶者合計所得金額要件
タックスプランニング · 配偶者控除 / 合計所得金額要件
所得税において、生計を一にする配偶者の合計所得金額が48万円を超える場合、配偶者控除の適用を受けることはできないか適切かを答えなさい。
解答・解説を表示
解答
1
解説
所得税の配偶者控除を適用するためには、控除を受ける納税者本人の合計所得金額が1,000万円以下であり、かつ生計を一にする配偶者の合計所得金額が48万円以下であることが要件とされています。48万円を超える場合は配偶者控除ではなく配偶者特別控除の検討対象となります。
解き方
- 配偶者控除の対象となる配偶者の所得要件(48万円以下)を確認する。
- 配偶者の合計所得金額が48万円を超える場合に配偶者控除が適用されないことを確認して判定する。
- 選択肢 1正解
- 配偶者の合計所得金額が48万円を超える場合は配偶者控除の対象外となるため正しい記述です。
- 選択肢 2不正解
- 合計所得金額48万円超では配偶者特別控除の対象にはなり得ても配偶者控除は受けられないため誤りです。
関連する分野を学ぶ
覚えるポイント
- 配偶者控除の対象となる配偶者の合計所得金額は48万円以下(給与収入103万円以下)
- 本人の合計所得金額は1,000万円以下が必要
間違えやすいところ
- 給与収入ベースの103万円と合計所得金額ベースの48万円の数値を混同しやすいです。
出題の前提:2022年10月1日現在施行の所得税法等に基づく
出典:金融財政事情研究会『2023年5月 3級 学科』
公式問題 p.4(公式掲載ページ) ↗(www.kinzai.or.jp)
住宅借入金等特別控除の借入金償還期間要件
タックスプランニング · 住宅借入金等特別控除 / 住宅ローン控除 / 償還期間
住宅ローンを利用してマンションを取得し、所得税の住宅借入金等特別控除の適用を受ける場合、借入金の償還期間は20年以上でなければならないか適切かを答えなさい。
解答・解説を表示
解答
2
解説
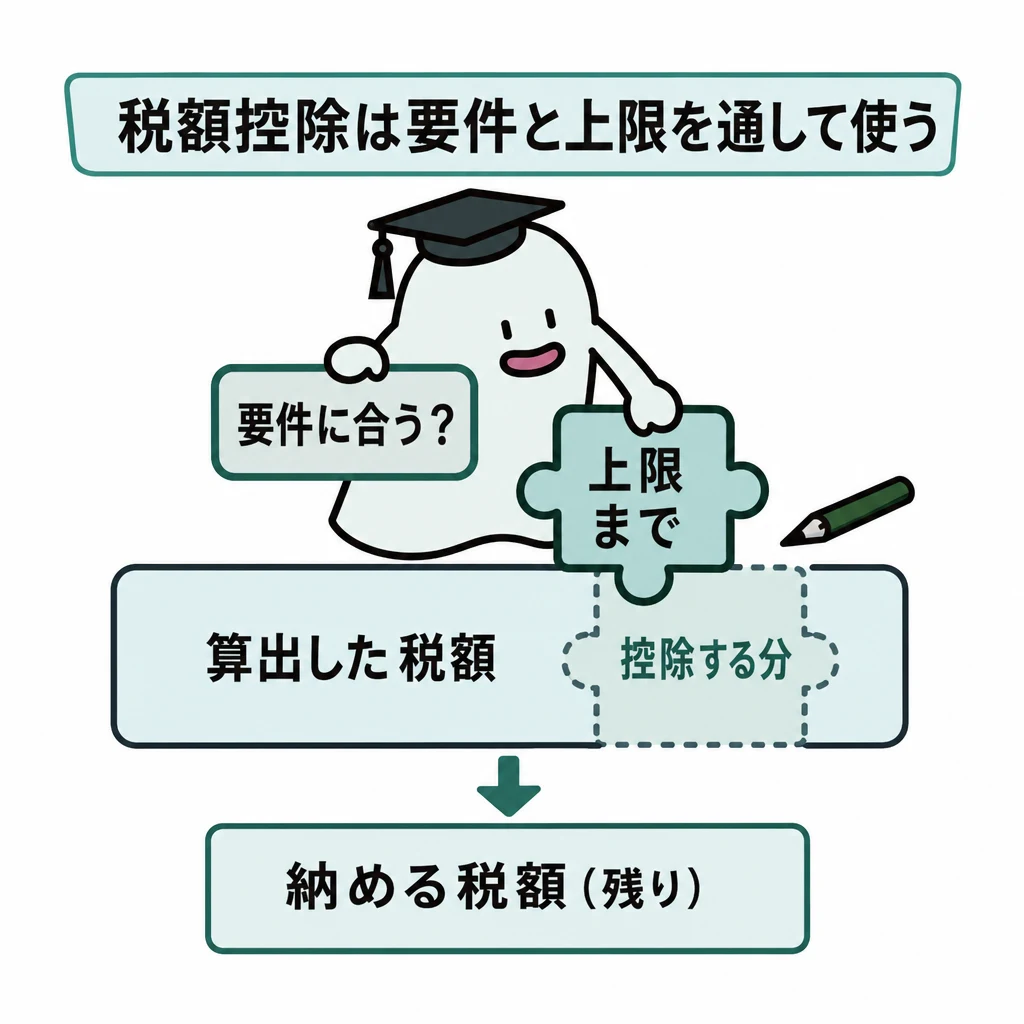
所得税の住宅借入金等特別控除(住宅ローン控除)の対象となる住宅借入金等は、住宅の取得等のために金融機関などから借り入れたもので、借入金の償還期間が10年以上である割賦償還によるものと定められています。
解き方
- 住宅借入金等特別控除の借入金にかかる償還期間の要件を確認する。
- 法令上の償還期間要件が「10年以上」であることを確認し、問題文の「20年以上」との相違を判定する。
- 選択肢 1不正解
- 償還期間要件は20年以上ではなく10年以上であるため誤りです。
- 選択肢 2正解
- 法令で定められた借入金の償還期間は10年以上であるため、20年以上とする本問は不適切であり正しい判定です。
関連する分野を学ぶ
覚えるポイント
- 住宅ローン控除の借入金償還期間は10年以上
- 繰り上げ返済により償還期間が10年未満になった場合はその年以降の控除を受けられない
間違えやすいところ
- 控除期間(原則10年または13年)と借入金の返済期間(10年以上)を混同し、20年や15年などの数字と間違えやすいです。
出題の前提:2022年10月1日現在施行の租税特別措置法等に基づく
出典:金融財政事情研究会『2023年5月 3級 学科』
公式問題 p.4(公式掲載ページ) ↗(www.kinzai.or.jp)
不動産登記の公信力の有無
不動産 · 不動産登記 / 公信力 / 対抗力
不動産登記には公信力が認められていないため、登記記録上の名義人が真実の権利者と異なっている場合に、登記記録を信じて不動産を購入した者は原則としてその権利取得について法的に保護されないか適切かを答えなさい。
解答・解説を表示
解答
1
解説
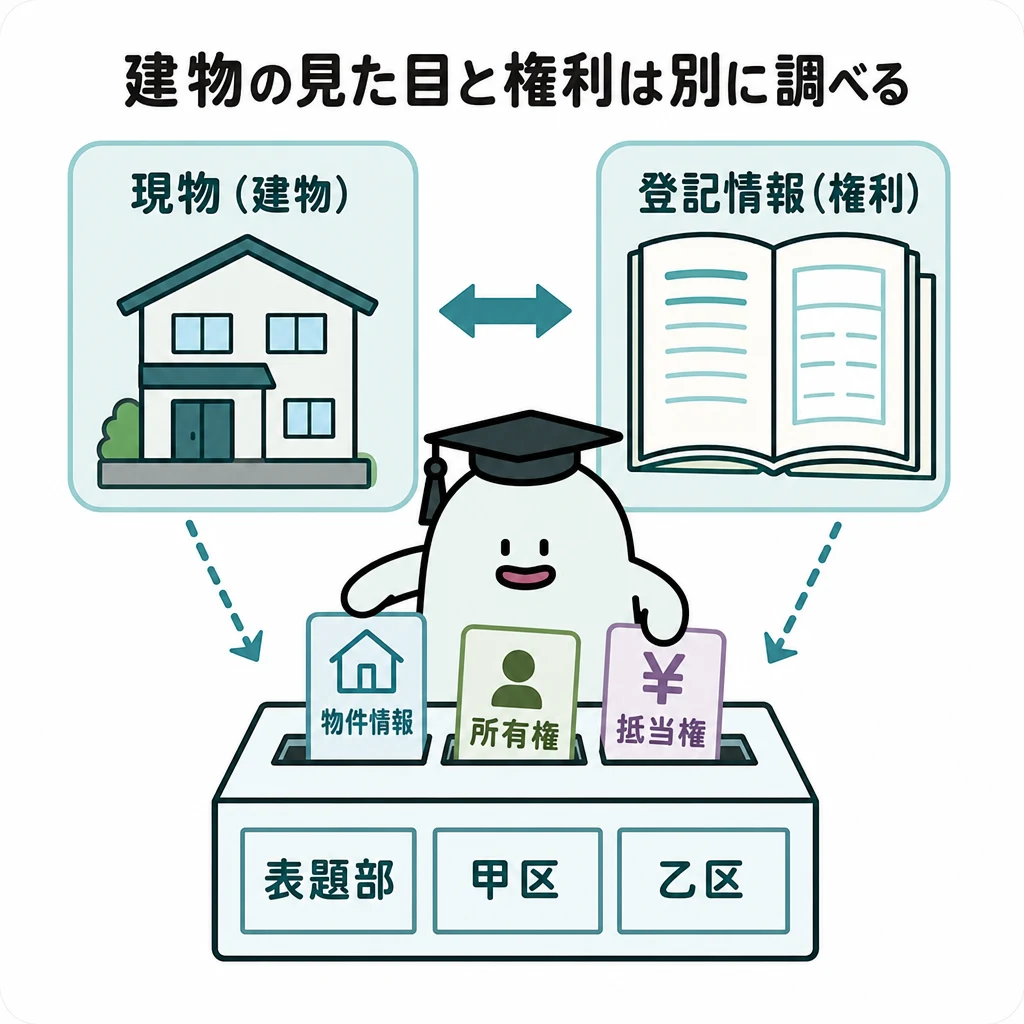
不動産登記法上、不動産登記には登記を備えることで第三者に権利を主張できる対抗力はありますが、無権利者の登記を真実と信じて取引した者を保護する「公信力」は認められていません。したがって、真実の権利者が別に存在する場合、買主は原則として権利を取得できません。
解き方
- 不動産登記における効力(対抗力の有無と公信力の有無)を確認する。
- 公信力がないことにより登記を信頼した買主が原則保護されない法意を確認して正誤を判定する。
- 選択肢 1正解
- 不動産登記には公信力がないため、登記を信じて購入しても真の所有者から権利を取得できないという記述は正しいです。
- 選択肢 2不正解
- 不動産登記に対抗力はあるものの公信力は否定されているため、保護されないとする記述は正しく、不適切とする選択は誤りです。
関連する分野を学ぶ
覚えるポイント
- 不動産登記には「対抗力」はあるが「公信力」はない
- 登記簿の記載を信頼して取引しても原則として権利取得は保護されない
間違えやすいところ
- 動産占有の公信力(善意取得)と不動産登記の効力を混同しやすいです。
出題の前提:2022年10月1日現在施行の民法および不動産登記法に基づく
出典:金融財政事情研究会『2023年5月 3級 学科』
公式問題 p.4(公式掲載ページ) ↗(www.kinzai.or.jp)
宅地建物取引業の免許と自ら賃貸
不動産 · 宅地建物取引業法 / 免許要件 / 自ら賃貸
アパートやマンションの所有者が、自ら所有する建物を賃貸して家賃収入を得るためには宅地建物取引業の免許を取得しなければならないか適切かを答えなさい。
解答・解説を表示
解答
2
解説
宅地建物取引業法において「宅地建物取引業」とは、宅地または建物の売買・交換を自ら行うこと、または宅地・建物の売買・交換・貸借の媒介・代理を業として行うことを指します。自らが貸主となって賃貸借を行う「自ら賃貸」は宅地建物取引業の定義から除外されているため、免許は不要です。
解き方
- 宅地建物取引業の定義(自ら売買・交換、媒介・代理)を確認する。
- 「自ら賃貸(貸借)」は宅地建物取引業に該当しないため免許が不要であることを導き、正誤を判定する。
- 選択肢 1不正解
- 自己所有の物件を自ら賃貸する行為には宅地建物取引業の免許は不要であるため誤りです。
- 選択肢 2正解
- 自ら貸主となって行う賃貸は宅建業に該当せず免許を要しないため、本問は不適切であり正しい判定です。
関連する分野を学ぶ
覚えるポイント
- 自ら賃貸(自己所有物件の貸出)は宅建業の免許不要
- 他人の物件の賃貸を「媒介・代理」する場合は免許が必要
間違えやすいところ
- 売買の場合は「自ら売買」でも業として行えば免許が必要ですが、「自ら賃貸」は免許不要であるという違いを見落としやすいです。
出題の前提:2022年10月1日現在施行の宅地建物取引業法に基づく
出典:金融財政事情研究会『2023年5月 3級 学科』
公式問題 p.4(公式掲載ページ) ↗(www.kinzai.or.jp)
建築基準法における接道義務
不動産 · 建築基準法 / 接道義務
都市計画区域内にある建築物の敷地は、原則として建築基準法に規定する道路に2m以上接していなければならないか適切かを答えなさい。
解答・解説を表示
解答
1
解説
建築基準法において、火災時の消火活動や避難経路を確保するため、都市計画区域および準都市計画区域内の建築物の敷地は、原則として法が規定する道路(原則として幅員4m以上)に2m以上接していなければならないと定められています(接道義務)。
解き方
- 建築基準法第43条に規定される敷地と道路の関係(接道義務)を確認する。
- 敷地が接するべき道路の長さが「2m以上」であることを確認し、記述が正しいことを判定する。
- 選択肢 1正解
- 建築基準法上、都市計画区域内の敷地は道路に原則2m以上接していなければならないため正しい記述です。
- 選択肢 2不正解
- 接道義務の規定どおり「2m以上」接する必要があるため、不適切とする判定は誤りです。
関連する分野を学ぶ
覚えるポイント
- 建築基準法の接道義務:道路(幅員4m以上)に「2m以上」接する
- 都市計画区域および準都市計画区域内に適用される
間違えやすいところ
- 道路の幅員要件(原則4m以上)と敷地が接する長さ(2m以上)の数値を混同しやすいです。
出題の前提:2022年10月1日現在施行の建築基準法第43条等に基づく
出典:金融財政事情研究会『2023年5月 3級 学科』
公式問題 p.4(公式掲載ページ) ↗(www.kinzai.or.jp)
被相続人の居住用財産(空き家)に係る譲渡所得の特別控除の対価要件
相続・事業承継 · 空き家の譲渡所得の特例 / 譲渡対価要件 / 3,000万円特別控除
個人が相続により取得した被相続人の居住用家屋および敷地を譲渡し、「被相続人の居住用財産(空き家)に係る譲渡所得の特別控除の特例」の適用を受けるためには、譲渡対価の額が6,000万円以下でなければならないか適切かを答えなさい。
解答・解説を表示
解答
2
解説
相続によって取得した被相続人の居住用家屋(耐震基準を満たすもの等)またはその敷地等を売却した場合に譲渡所得から最高3,000万円を控除できる特例(空き家の特例)は、譲渡対価の合計額が「1億円以下」であることが要件となっています。
解き方
- 被相続人の居住用財産(空き家)に係る譲渡所得の特別控除の要件を確認する。
- 譲渡対価の要件が「1億円以下」であることを確認し、問題文の「6,000万円以下」が誤りであると判定する。
- 選択肢 1不正解
- 譲渡対価の要件は1億円以下であり、6,000万円以下ではないため誤りです。
- 選択肢 2正解
- 特例適用を受けるための譲渡対価の限度額は1億円以下であるため、6,000万円以下とする本問は不適切であり正しい判定です。
関連する分野を学ぶ
覚えるポイント
- 空き家譲渡の特例:譲渡対価の上限は「1億円以下」
- 特別控除額は譲渡所得から最高「3,000万円」
間違えやすいところ
- 居住用財産の軽減税率の特例における「6,000万円以下の部分」という金額区分と混同しやすいです。
出題の前提:2022年10月1日現在施行の租税特別措置法第35条第3項に基づく
出典:金融財政事情研究会『2023年5月 3級 学科』
公式問題 p.5(公式掲載ページ) ↗(www.kinzai.or.jp)
土地の有効活用における建設協力金方式
不動産 · 土地の有効活用手法 / 建設協力金方式
土地所有者が入居予定のテナント企業等から建設資金(建設協力金)を無利息または低利で借り受け、その企業の要望に沿った建物を建設して賃貸する手法を建設協力金方式と呼ぶか適切かを判断しなさい。
解答・解説を表示
解答
1
解説
建設協力金方式は、ロードサイド店舗や特定テナント専用のビルを建てる際に用いられ、土地所有者は自己資金の負担を抑えてオーダーメイドの賃貸事業を行える特徴があります。
解き方
- 出題文に記載された土地活用手法(テナントから建設資金を借り受けて店舗を建設・賃貸)の定義を確認する。
- この仕組みが「建設協力金方式」の定義と合致しているため、記述が正しいと判断する。
- 選択肢 1正解
- 記述のとおり、入居予定企業から建設資金を借り受けて建物を建てて賃貸する手法は建設協力金方式に該当するため正しいです。
- 選択肢 2不正解
- 本問の記述は建設協力金方式の定義を正確に説明しているため、「誤り」とする判断は不適切です。
覚えるポイント
- 建設協力金方式はテナント企業から資金を借りて専用建物を建てる手法である点
間違えやすいところ
- デベロッパー等に事業を一任する事業受託方式や等価交換方式と定義を取り違えやすい点に注意が必要です。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年5月 3級 学科』
公式問題 p.5(公式掲載ページ) ↗(www.kinzai.or.jp)
民法における書面によらない贈与の解除
相続・事業承継 · 贈与契約 / 書面によらない贈与 / 契約の解除
民法の規定に基づき、書面によらない贈与契約は、その履行前であれば各当事者が契約を解除することができるか適切かを判断しなさい。
解答・解説を表示
解答
1
解説
贈与契約は口頭の合意のみでも成立する諾成契約ですが、軽率な贈与を防ぐため、書面によらない贈与契約は履行前であれば当事者の双方が自由に撤回・解除できると規定されています。
解き方
- 書面によらない贈与契約に関する民法のルール(民法第550条)を確認する。
- 履行前であれば各当事者が解除できるという規定に合致しているため、記述を正しいと判定する。
- 選択肢 1正解
- 民法第550条に基づき、書面によらない贈与は履行前であれば贈与者・受贈者のいずれからも解除可能であるため正しいです。
- 選択肢 2不正解
- 書面によらない贈与契約は履行未了の部分について解除が可能であるため、「誤り」とする選択は不適切です。
覚えるポイント
- 書面によらない贈与は履行前なら各当事者が解除できるが、書面による贈与や履行済みの部分は解除できない点
間違えやすいところ
- 贈与者だけでなく受贈者側からも解除できることや、履行完了後は解除できない点を見落としやすいです。
出題の前提:2022年10月1日現在施行の法令等(民法第550条)
出典:金融財政事情研究会『2023年5月 3級 学科』
公式問題 p.5(公式掲載ページ) ↗(www.kinzai.or.jp)
特別養子縁組の成立と実方の父母との親族関係
相続・事業承継 · 養子縁組 / 特別養子縁組 / 親族関係の終了
家庭裁判所の審判により特別養子縁組が成立した場合、養子となった者と実方の父母との親族関係が終了するか適切かを判断しなさい。
解答・解説を表示
解答
1
解説
養子縁組には普通養子縁組と特別養子縁組があります。特別養子縁組では実親との法的な親族関係が終了し、実親の相続権も消滅するのに対し、普通養子縁組では実親との親族関係が継続します。
解き方
- 特別養子縁組が成立した際の実親(実方)との法的親族関係の扱いを民法の規定から確認する。
- 実親との親族関係が終了すると正しく説明されているため、本問は「正しい」と判断する。
- 選択肢 1正解
- 特別養子縁組の成立により、養子と実方の父母との法的な親族関係は完全に終了するため記述は正しいです。
- 選択肢 2不正解
- 実親との親族関係が終了しないのは普通養子縁組であり、特別養子縁組では終了するため「誤り」とする判断は不適切です。
覚えるポイント
- 普通養子縁組は実親との親族関係が継続し、特別養子縁組は実親との親族関係が終了する点
間違えやすいところ
- 普通養子縁組と特別養子縁組の効果を逆に覚えてしまい、実親の相続権の有無を取り違える誤りが多いです。
出題の前提:2022年10月1日現在施行の法令等(民法第817条の9)
出典:金融財政事情研究会『2023年5月 3級 学科』
公式問題 p.5(公式掲載ページ) ↗(www.kinzai.or.jp)
自筆証書遺言書保管制度における検認手続の要否
相続・事業承継 · 自筆証書遺言 / 遺言書保管制度 / 家庭裁判所の検認
自筆証書遺言書保管制度を利用して法務局(遺言書保管所)に保管されている自筆証書遺言について、家庭裁判所による検認手続が不要であるか適切かを判断しなさい。
解答・解説を表示
解答
1
解説
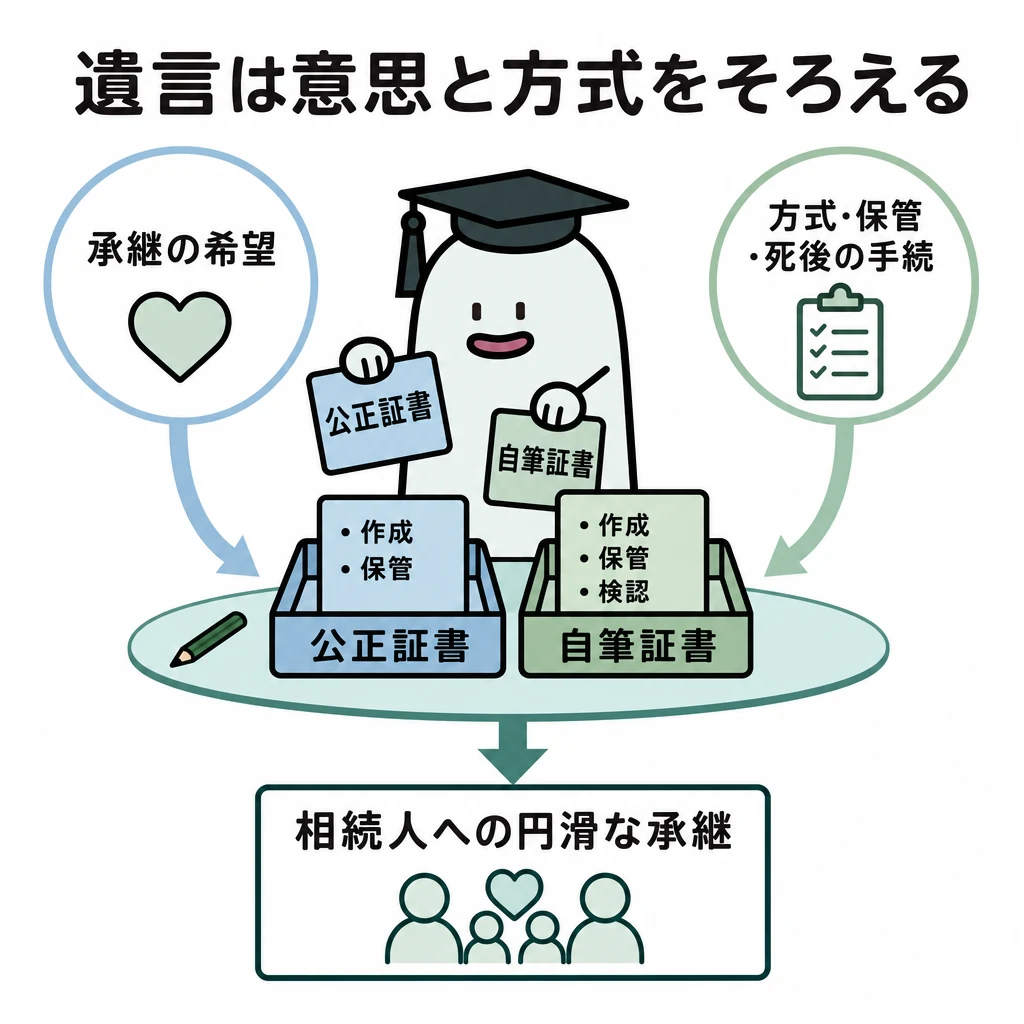
自筆証書遺言は通常、偽造・変造を防ぐために家庭裁判所での検認手続が必須ですが、法務局の遺言書保管所で原本が公的に保管されている遺言書については公正証書遺言と同様に検認手続が免除されます。
解き方
- 遺言書保管法に基づく自筆証書遺言書保管制度における家庭裁判所の検認の要否を確認する。
- 保管制度を利用した遺言書については検認の手続が不要とされているため、記述が正しいと判断する。
- 選択肢 1正解
- 法務局に保管されている自筆証書遺言は家庭裁判所による検認が不要と規定されているため正しいです。
- 選択肢 2不正解
- 自宅等で保管していた自筆証書遺言とは異なり、保管制度利用の遺言書は検認不要であるため「誤り」とする判断は不適切です。
関連する分野を学ぶ
覚えるポイント
- 公正証書遺言および法務局に保管された自筆証書遺言は家庭裁判所の検認が不要である点
間違えやすいところ
- 自筆証書遺言はすべて検認が必要であると思い込み、保管制度利用時の特例を見落とすミスが見られます。
出題の前提:2022年10月1日現在施行の法令等(法務局における遺言書の保管等に関する法律第11条)
出典:金融財政事情研究会『2023年5月 3級 学科』
公式問題 p.5(公式掲載ページ) ↗(www.kinzai.or.jp)
相続税の課税価格計算における葬式費用の範囲
相続・事業承継 · 債務控除 / 葬式費用 / 香典返戻費用
相続人が負担した被相続人に係る香典返戻費用は、相続税の課税価格の計算上、葬式費用として控除することができるか適切かを判断しなさい。
解答・解説を表示
解答
2
解説
香典は喪主に対する非課税の贈与と解されているため、そのお返しである香典返戻費用は葬式費用に含められず、相続財産の価額から控除することは認められません。
解き方
- 相続税法における葬式費用として控除できる費用と控除できない費用の区分を確認する。
- 香典返戻費用は葬式費用として控除できない項目に該当するため、控除できるとした本問の記述を不適切と判断する。
- 選択肢 1不正解
- 香典返戻費用は相続税の課税価格の計算上、葬式費用として控除することができないため「正しい」とする判断は不適切です。
- 選択肢 2正解
- 香典返戻費用は葬式費用に該当せず債務控除の対象外であるため、本記述は誤り(不適切)として正しい判断です。
関連する分野を学ぶ
覚えるポイント
- 香典返礼費用、墓地・仏壇の購入費用、初七日・四十九日などの法要費用は葬式費用として控除できない点
間違えやすいところ
- 通夜・告別式の火葬費用や遺体捜索・搬送費用など控除できるものと、香典返しや法要費用など控除できないものを混同しやすいです。
出題の前提:2022年10月1日現在施行の法令等(相続税法基本通達13-4・13-5)
出典:金融財政事情研究会『2023年5月 3級 学科』
公式問題 p.5(公式掲載ページ) ↗(www.kinzai.or.jp)
配偶者に対する相続税額の軽減の適用対象者
相続・事業承継 · 配偶者の税額軽減 / 婚姻関係 / 内縁関係
「配偶者に対する相続税額の軽減」の適用を受けられる配偶者は、被相続人と法律上の婚姻の届出をした者に限られ、内縁関係にある者は該当しないか適切かを判断しなさい。
解答・解説を表示
解答
1
解説
相続税法上の配偶者控除や配偶者の税額軽減などの優遇措置は、民法上の配偶者(法律婚の当事者)に限定されており、事実婚(内縁関係)の配偶者には適用されません。
解き方
- 相続税法における「配偶者に対する相続税額の軽減」の適用要件を確認する。
- 適用対象の配偶者は法律上の婚姻関係にある者に限られ内縁の配偶者は含まれないため、記述を正しいと判定する。
- 選択肢 1正解
- 税法上の配偶者は法律上の婚姻関係にある者に限られ、内縁関係の者は適用対象外であるため記述は正しいです。
- 選択肢 2不正解
- 内縁の配偶者には相続権がなく配偶者の税額軽減も適用されないため、「誤り」とする選択は不適切です。
関連する分野を学ぶ
覚えるポイント
- 税法上の配偶者(配偶者控除や配偶者の税額軽減)は法律婚の配偶者に限られ、事実婚・内縁関係は対象外である点
間違えやすいところ
- 社会保険や遺族年金では内縁の配偶者も認められるケースがあるため、税法上も認められると混同しないよう注意が必要です。
出題の前提:2022年10月1日現在施行の法令等(相続税法第19条の2)
出典:金融財政事情研究会『2023年5月 3級 学科』
公式問題 p.5(公式掲載ページ) ↗(www.kinzai.or.jp)
資金計画における6つの係数の選択(年金現価係数)
ライフプランニングと資金計画 · 6つの係数 / 年金現価係数 / 年金受取原資
一定の利率で複利運用しながら一定期間、毎年一定金額を受け取るために必要な元本を試算する際、毎年受け取る一定金額に乗じる係数として適切なものを選択しなさい。
解答・解説を表示
解答
2
解説
6つの係数において、毎年の年金受取額から現在の必要元本(現価)を逆算する際は「年金現価係数」を使用し、逆に現在の手持ち元本から毎年の受取可能額や返済額を求める際は「資本回収係数」を使用します。
解き方
- 問題で求められている計算関係を「毎年の受取額 × 係数 = 必要な元本(現価)」と整理する。
- 年金形式の将来キャッシュフローから現在価値を求める係数である「年金現価係数」を選択する。
- 選択肢 1不正解
- 減債基金係数は、将来の一定時期に目標額を貯めるために毎年積み立てるべき金額を計算する際に用いる係数です。
- 選択肢 2正解
- 年金現価係数は、将来一定期間毎年一定額を受け取るために現在必要な元本(原資)を求める際に毎年受取額に乗じる係数です。
- 選択肢 3不正解
- 資本回収係数は、現在の元本を一定利率で運用しながら取り崩す場合の毎年の受取額や、借入金の毎年の返済額を計算する係数です。
関連する分野を学ぶ
覚えるポイント
- 毎年受け取る額から必要元本を求める=年金現価係数、現在元本から毎年の受取額・返済額を求める=資本回収係数
間違えやすいところ
- 年金現価係数と資本回収係数は逆数の関係にあるため、掛け合わせる対象(元本か毎年の年金額か)を混同しやすいです。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年5月 3級 学科』
公式問題 p.6(公式掲載ページ) ↗(www.kinzai.or.jp)
後期高齢者医療制度の被保険者要件
ライフプランニングと資金計画 · 医療保険制度 / 後期高齢者医療制度 / 被保険者要件
後期高齢者医療制度の被保険者となる年齢要件として、空欄( ① )および( ② )にあてはまる最も適切な組合せを選択しなさい。 「後期高齢者医療制度の被保険者は、後期高齢者医療広域連合の区域内に住所を有する( ① )以上の者、または( ② )の者であって一定の障害の状態にある旨の認定を受けたものである。」
解答・解説を表示
解答
3
解説
高齢者の医療の確保に関する法律により、75歳に達するとそれまで加入していた健康保険や国民健康保険から脱退し、全員が後期高齢者医療制度に加入します。また、65歳以上75歳未満で一定の障害がある者も本人の申請と認定により加入できます。
解き方
- 後期高齢者医療制度の一般の加入年齢が原則として75歳以上であることを確認する(①は75歳)。
- 障害認定による特例加入の対象年齢が65歳以上75歳未満であることを確認する(②は65歳以上75歳未満)。
- ①が75歳、②が65歳以上75歳未満となっている選択肢3を選ぶ。
- 選択肢 1不正解
- 65歳および40歳以上65歳未満は介護保険の第1号・第2号被保険者などの区分であり、後期高齢者医療制度の要件ではありません。
- 選択肢 2不正解
- 70歳および60歳以上70歳未満という年齢区分は後期高齢者医療制度の被保険者要件に該当しません。
- 選択肢 3正解
- 後期高齢者医療制度の被保険者は「75歳以上の者」または「65歳以上75歳未満で一定の障害認定を受けた者」であるため正しいです。
覚えるポイント
- 後期高齢者医療制度は原則75歳以上、一定の障害認定を受けた場合は65歳以上75歳未満で加入する点
間違えやすいところ
- 介護保険制度の第1号被保険者(65歳以上)や、高齢受給者証が交付される70歳などと年齢を混同しないように注意が必要です。
出題の前提:2022年10月1日現在施行の法令等(高齢者の医療の確保に関する法律第50条)
出典:金融財政事情研究会『2023年5月 3級 学科』
公式問題 p.6(公式掲載ページ) ↗(www.kinzai.or.jp)
国民年金の付加年金と付加保険料
ライフプランニングと資金計画 · 国民年金 / 付加年金 / 付加保険料
国民年金の第1号被保険者が、国民年金の定額保険料に加えて月額( ① )の付加保険料を納付し、65歳から老齢基礎年金を受け取る場合、( ② )に付加保険料納付済期間の月数を乗じて得た額が付加年金として支給される。空欄( ① )、( ② )にあてはまる数値の組み合わせとして、最も適切なものはどれか。
解答・解説を表示
解答
1
解説
国民年金の付加年金は、第1号被保険者や任意加入被保険者が月額400円の付加保険料を納付することで、将来「200円×納付月数」の年金を終身で老齢基礎年金に上乗せして受給できる制度です。2年間受給すれば納付した保険料と同額が回収できる有利な仕組みとなっています。
解き方
- 付加保険料の月額がいくらであるか(400円)を確認します。
- 老齢基礎年金に上乗せされる付加年金の年額計算式「200円×納付済月数」を確認し、該当する組み合わせを選択します。
- 選択肢 1正解
- 付加保険料は月額400円、受け取る付加年金の年額は「200円×付加保険料納付済期間の月数」であるため正しい組み合わせです。
- 選択肢 2不正解
- 付加年金の年額計算に用いる金額は300円ではなく「200円」であるため誤りです。
- 選択肢 3不正解
- 付加保険料が月額400円、受取額の算定基礎が200円であり、数値が逆になっているため誤りです。
答えの内訳
- ①:400円
- 国民年金の第1号被保険者が任意で上乗せして納付できる付加保険料の月額は400円です。
- ②:200円
- 受給する付加年金の年額は、「200円×付加保険料納付済月数」で計算されます。
関連する分野を学ぶ
覚えるポイント
- 付加保険料は月額400円、もらえる付加年金は年額「200円×月数」で2年で元が取れます。
間違えやすいところ
- 国民年金基金に加入している者は、付加保険料を納付することができない点に注意が必要です。
出題の前提:2022年10月1日現在施行の国民年金法
出典:金融財政事情研究会『2023年5月 3級 学科』
公式問題 p.6(公式掲載ページ) ↗(www.kinzai.or.jp)
フラット35(買取型)の金利タイプと適用時期
ライフプランニングと資金計画 · 住宅ローン / フラット35 / 適用金利
住宅金融支援機構と民間金融機関が提携した住宅ローンであるフラット35(買取型)の融資金利は( ① )であり、( ② )時点の金利が適用される。空欄( ① )、( ② )にあてはまる語句の組み合わせとして、最も適切なものはどれか。
解答・解説を表示
解答
3
解説
フラット35は、民間金融機関と住宅金融支援機構が提携して提供する長期固定金利の住宅ローンです。借入時に将来の返済額を確定できる固定金利型ですが、適用される金利は申込時ではなく、資金が交付される「融資実行時」の金利が採用されます。
解き方
- フラット35の金利体系が「固定金利(全期間固定金利)」であることを確認します。
- 金利の確定時期が「借入申込時」か「融資実行時」かを判断します(原則として融資実行時)。
- 選択肢 1不正解
- フラット35は変動金利ではなく全期間固定金利であり、適用時点も借入申込時ではなく融資実行時です。
- 選択肢 2不正解
- 金利タイプは固定金利ですが、適用されるのは借入申込時ではなく融資実行時点の金利です。
- 選択肢 3正解
- 融資金利は全期間固定金利であり、融資実行時点の金利が適用されるため適切です。
答えの内訳
- ①:固定金利
- フラット35は、借入期間中の金利が変わらない全期間固定金利型の住宅ローンです。
- ②:融資実行
- フラット35の適用金利は、借入申込時点ではなく実際に融資が実行された時点(融資実行時)の金利が適用されます。
関連する分野を学ぶ
覚えるポイント
- フラット35は「全期間固定金利」かつ「融資実行時」の金利が適用されます。
間違えやすいところ
- 申込時の金利が適用されると誤認しやすいですが、多くの住宅ローン同様に原則は融資実行時金利です。
出題の前提:2022年10月1日現在施行の住宅金融支援機構業務規程等
出典:金融財政事情研究会『2023年5月 3級 学科』
公式問題 p.6(公式掲載ページ) ↗(www.kinzai.or.jp)
貸金業法における総量規制の限度額
ライフプランニングと資金計画 · 消費者金融 / 貸金業法 / 総量規制
貸金業法の総量規制により、個人が貸金業者による個人向け貸付を利用する場合の借入合計額は、原則として、年収の( )以内でなければならない。
解答・解説を表示
解答
2
解説
過剰債務から消費者を保護するため、貸金業法では個人の借入総額を原則として年収の「3分の1」までに制限する「総量規制」が導入されています。これは消費者金融やクレジットカードのキャッシング等からの借入総額に適用されます(銀行のカードローンや住宅ローン等は対象外)。
解き方
- 貸金業法における総量規制の目的と対象を思い返します。
- 定められた借入限度基準(年収の3分の1)を選択肢から選びます。
- 選択肢 1不正解
- 貸金業法の総量規制の基準は年収の2分の1ではなく、3分の1以内です。
- 選択肢 2正解
- 貸金業法の総量規制により、個人の借入合計額は原則として年収の3分の1以内でなければなりません。
- 選択肢 3不正解
- 貸金業法の総量規制の基準は年収の4分の1ではなく、3分の1以内です。
覚えるポイント
- 貸金業法の総量規制は「年収の3分の1」が上限です。
間違えやすいところ
- 銀行のカードローンや住宅ローン、自動車ローンは貸金業法の総量規制の対象外である点に留意が必要です。
出題の前提:2022年10月1日現在施行の貸金業法
出典:金融財政事情研究会『2023年5月 3級 学科』
公式問題 p.6(公式掲載ページ) ↗(www.kinzai.or.jp)
生命保険の予定基礎率と保険料の関係
リスク管理 · 予定基礎率 / 予定利率 / 保険料の仕組み
生命保険会社が( )を引き上げた場合、通常、その後の終身保険の新規契約の保険料は安くなる。
解答・解説を表示
解答
1
解説
生命保険料は「予定死亡率」「予定事業費率」「予定利率」の3つの予定基礎率に基づいて計算されます。このうち予定死亡率や予定事業費率が上がるとコストが増えるため保険料は高くなりますが、予定利率は運用利回りの予想であるため、予定利率が上がると運用益で賄える部分が増え、保険料は安くなります。
解き方
- 生命保険の3つの予定基礎率(予定利率、予定死亡率、予定事業費率)の役割を整理します。
- 数値を引き上げた際に保険料が「安くなる(割引効果が大きくなる)」ものがどれかを判定します(予定利率)。
- 選択肢 1正解
- 予定利率を引き上げると、運用収益を見込んであらかじめ保険料を割り引く割合が大きくなるため、保険料は安くなります。
- 選択肢 2不正解
- 死亡保険において予定死亡率を引き上げると、将来支払う死亡保険金の予測額が増加するため保険料は高くなります。
- 選択肢 3不正解
- 予定事業費率を引き上げると、保険会社の運営経費の見込みが増えるため保険料は高くなります。
覚えるポイント
- 予定利率の上昇=保険料の値下げ、予定利率の低下=保険料の値上げという逆相関の関係があります。
間違えやすいところ
- 予定死亡率や予定事業費率が上がると保険料も高くなる(正の相関)ため、予定利率との方向性の違いを混同しないようにします。
出題の前提:2022年10月1日現在施行の保険業法関連基準
出典:金融財政事情研究会『2023年5月 3級 学科』
公式問題 p.7(公式掲載ページ) ↗(www.kinzai.or.jp)
契約者・被保険者が同一の死亡保険金に係る税金
リスク管理 · 生命保険と税金 / 死亡保険金 / 相続税
生命保険契約において、契約者(=保険料負担者)および被保険者が夫、死亡保険金受取人が妻である場合、夫の死亡により妻が受け取る死亡保険金は、( )の課税対象となる。
解答・解説を表示
解答
2
解説
生命保険の死亡保険金に対する課税関係は、「契約者(保険料負担者)」「被保険者」「受取人」の3者の関係によって決定されます。契約者と被保険者が同一人の場合は被相続人の財産が移転したとみなされ「相続税」、3者がすべて異なる場合は「贈与税」、契約者と受取人が同一人の場合は自らの負担に対する戻入とみなされ「所得税・住民税」の対象となります。
解き方
- 設問の保険契約形態(契約者=夫、被保険者=夫、受取人=妻)を整理します。
- 被保険者の死亡により契約者本人から受取人へ財産が移転するため、みなし相続財産として「相続税」の対象になることを導きます。
- 選択肢 1不正解
- 契約者(夫)、被保険者(妻)、受取人(子)のように契約者・被保険者・受取人がすべて異なる場合に贈与税の対象となります。
- 選択肢 2正解
- 契約者と被保険者が同一人(夫)である場合、死亡保険金はみなし相続財産として相続税の課税対象となります。
- 選択肢 3不正解
- 契約者と受取人が同一人(例:契約者=妻、被保険者=夫、受取人=妻)である場合に一時所得等の所得税の対象となります。
関連する分野を学ぶ
覚えるポイント
- 契約者=被保険者なら「相続税」、契約者=受取人なら「所得税」、契約者≠被保険者≠受取人なら「贈与税」です。
間違えやすいところ
- 妻が受け取るから贈与税だと早合点せず、誰が保険料を支払っていたか(契約者)を確認することが重要です。
出題の前提:2022年10月1日現在施行の相続税法・所得税法
出典:金融財政事情研究会『2023年5月 3級 学科』
公式問題 p.7(公式掲載ページ) ↗(www.kinzai.or.jp)
地震保険の保険金額の設定上限
リスク管理 · 損害保険 / 地震保険 / 保険金額の上限
地震保険の保険金額は、火災保険の保険金額の一定範囲内で設定するが、居住用建物については( ① )、生活用動産(家財)については( ② )が上限となる。空欄( ① )、( ② )にあてはまる金額の組み合わせとして、最も適切なものはどれか。
解答・解説を表示
解答
3
解説
地震保険は単独での加入ができず、主契約となる火災保険に付帯して契約します。保険金額は主契約の火災保険金額の30%〜50%の範囲内で設定する必要がありますが、上限額が法律等で定められており、居住用建物は5,000万円、家財は1,000万円までとなっています。
解き方
- 地震保険の金額設定基準(火災保険金額の30%〜50%)と絶対上限額の規定を想起します。
- 建物の上限額(5,000万円)と家財の上限額(1,000万円)の組み合わせを選びます。
- 選択肢 1不正解
- 建物の上限は1,000万円ではなく5,000万円、家財の上限は500万円ではなく1,000万円です。
- 選択肢 2不正解
- 家財の上限は1,000万円で合っていますが、建物の上限は3,000万円ではなく5,000万円です。
- 選択肢 3正解
- 地震保険の保険金額の上限は、居住用建物が5,000万円、生活用動産(家財)が1,000万円であるため適切です。
答えの内訳
- ①:5,000万円
- 地震保険における居住用建物の保険金額の上限は5,000万円です。
- ②:1,000万円
- 地震保険における生活用動産(家財)の保険金額の上限は1,000万円です。
関連する分野を学ぶ
覚えるポイント
- 地震保険の上限額は「建物5,000万円、家財1,000万円」(火災保険金額の30%〜50%の範囲内)です。
間違えやすいところ
- 火災保険の金額と同額まで設定できると誤認しないように注意が必要です(最大50%かつ限度額あり)。
出題の前提:2022年10月1日現在施行の地震保険に関する法律
出典:金融財政事情研究会『2023年5月 3級 学科』
公式問題 p.7(公式掲載ページ) ↗(www.kinzai.or.jp)
失火責任法と借家人の損害賠償責任
リスク管理 · 失火責任法 / 借家人賠償責任 / 不法行為責任
民法および失火の責任に関する法律(失火責任法)において、借家人が軽過失によって火事を起こし、借家と隣家を焼失させた場合、借家の家主に対して損害賠償責任を( ① )。また、隣家の所有者に対して損害賠償責任を( ② )。空欄( ① )、( ② )にあてはまる語句の組み合わせとして、最も適切なものはどれか。
解答・解説を表示
解答
3
解説
失火責任法では、失火による火災の場合は民法709条の不法行為責任を緩和し、失火者に「重大な過失(重過失)」がない限り(軽過失の場合は)損害賠償責任を負わないと定めています。ただし、この法律は契約関係のない第三者(隣家など)に対する不法行為責任にのみ適用され、賃貸借契約における家主に対する「借家を原状回復して返還する義務(債務不履行責任)」には適用されません。
解き方
- 家主に対する責任を検討します。賃貸借契約上の債務不履行責任(原状回復義務違反)となるため、失火責任法は適用されず「賠償責任を負う」となります。
- 隣家に対する責任を検討します。契約関係がないため不法行為責任となり、失火責任法が適用されるため軽過失では「賠償責任を負わない」となります。
- 選択肢 1不正解
- 家主に対しては債務不履行責任を負い、隣家に対しては失火責任法により軽過失なら賠償責任を負わないため、両方誤りです。
- 選択肢 2不正解
- 隣家に対しては失火責任法の適用により、重大な過失がない限り損害賠償責任を負いません。
- 選択肢 3正解
- 借家の家主に対しては債務不履行責任により損害賠償責任を「負い」、隣家の所有者に対しては失火責任法により軽過失であれば損害賠償責任を「負わない」ため適切です。
答えの内訳
- ①:負う
- 家主に対しては賃貸借契約に基づく原状回復義務(債務不履行責任)があるため、失火責任法は適用されず、軽過失であっても損害賠償責任を負います。
- ②:負わない
- 契約関係のない隣家に対しては不法行為責任となりますが、失火責任法により重大な過失がない限り(軽過失の場合)損害賠償責任は負いません。
覚えるポイント
- 失火責任法(軽過失免責)は隣家など不法行為責任に適用されますが、家主に対する債務不履行責任には適用されません。
間違えやすいところ
- 火事を起こしたらすべて失火責任法で免責されると誤解し、家主に対する賠償責任まで免除されると勘違いしやすい点に注意が必要です。
出題の前提:2022年10月1日現在施行の民法および失火責任法
出典:金融財政事情研究会『2023年5月 3級 学科』
公式問題 p.7(公式掲載ページ) ↗(www.kinzai.or.jp)
がん保険の免責期間(待機期間)
リスク管理 · がん保険 / 免責期間 / 待機期間
がん保険では、一般に、( )程度の免責期間が設けられており、この期間中にがんと診断されたとしても診断給付金は支払われない。
解答・解説を表示
解答
1
解説
がん保険では、自覚症状や疑いを持った人が意図的に加入する逆選択を防止するため、契約成立(責任開始期)から原則として「90日間または3カ月間」の免責期間(待機期間)が設けられています。この期間中にがんと診断確定されても給付金は支払われず、保険契約自体が無効となるのが一般的です。
解き方
- がん保険特有の免責期間(待機期間)の趣旨を理解します。
- 一般的ながん保険における免責日数が「90日(または3カ月)」であることを選択肢から選びます。
- 選択肢 1正解
- がん保険の免責期間は、一般に「90日」(または3カ月)と設定されているため適切です。
- 選択肢 2不正解
- がん保険の一般的な免責期間は120日ではなく90日です。
- 選択肢 3不正解
- がん保険の一般的な免責期間は180日ではなく90日です。
関連する分野を学ぶ
覚えるポイント
- がん保険の免責期間(待機期間)は「90日」または「3カ月」です。
間違えやすいところ
- 契約日当日から保障が開始される通常の医療保険と混同しないように区別が必要です。
出題の前提:2022年10月1日現在施行の標準的な保険約款基準
出典:金融財政事情研究会『2023年5月 3級 学科』
公式問題 p.7(公式掲載ページ) ↗(www.kinzai.or.jp)
マネーストックの定義と作成・公表機関
金融資産運用 · マネーストック / 日本銀行 / 経済指標
一般法人、個人、地方公共団体などの通貨保有主体が保有する通貨量の残高を集計したものを( ① )といい、( ② )が作成・公表している。空欄( ① )、( ② )にあてはまる語句の組み合わせとして、最も適切なものを1つ選びなさい。
解答・解説を表示
解答
2
解説
マネーストック統計は、金融部門から経済全体へ供給されている通貨量の残高を示す代表的な金融経済指標であり、日本銀行が作成・公表を行っています。
解き方
- 通貨保有主体(一般法人、個人、地方自治体等)が保有する通貨量の総額を示す経済指標が「マネーストック」であることを確認します。
- マネーストックを作成・公表している主体が日本の中央銀行である「日本銀行」であることを確認し、組み合わせを選択します。
- 選択肢 1不正解
- ①はマネーストックで正しいですが、マネーストックを作成・公表している機関は財務省ではなく日本銀行です。
- 選択肢 2正解
- 集計された通貨量はマネーストックと呼ばれ、作成・公表しているのは日本銀行であるため正しい記述です。
- 選択肢 3不正解
- 保有通貨量の集計はGDP(国内総生産)ではなくマネーストックです。なおGDP(四半期別速報等)は内閣府が作成・公表しています。
関連する分野を学ぶ
覚えるポイント
- マネーストックは日本銀行が作成・公表する通貨量の統計である点。
間違えやすいところ
- 国内総生産(GDP)を公表する内閣府や、財政政策を担う財務省と混同しないように注意しましょう。
出題の前提:2022年10月1日現在施行の法令・統計基準
出典:金融財政事情研究会『2023年5月 3級 学科』
公式問題 p.7(公式掲載ページ) ↗(www.kinzai.or.jp)
追加型株式投資信託の分配金(普通分配金と元本払戻金)
金融資産運用 · 投資信託 / 普通分配金 / 元本払戻金(特別分配金)
追加型株式投資信託を基準価額1万3,000円(1万口当たり)で1万口購入した後、最初の決算時に1万口当たり400円の収益分配金が支払われ、分配落ち後の基準価額が1万2,700円(1万口当たり)となった場合、その収益分配金のうち、普通分配金は( ① )であり、元本払戻金(特別分配金)は( ② )である。空欄( ① )、( ② )にあてはまる金額の組み合わせとして、最も適切なものを1つ選びなさい。
解答・解説を表示
解答
2
解説
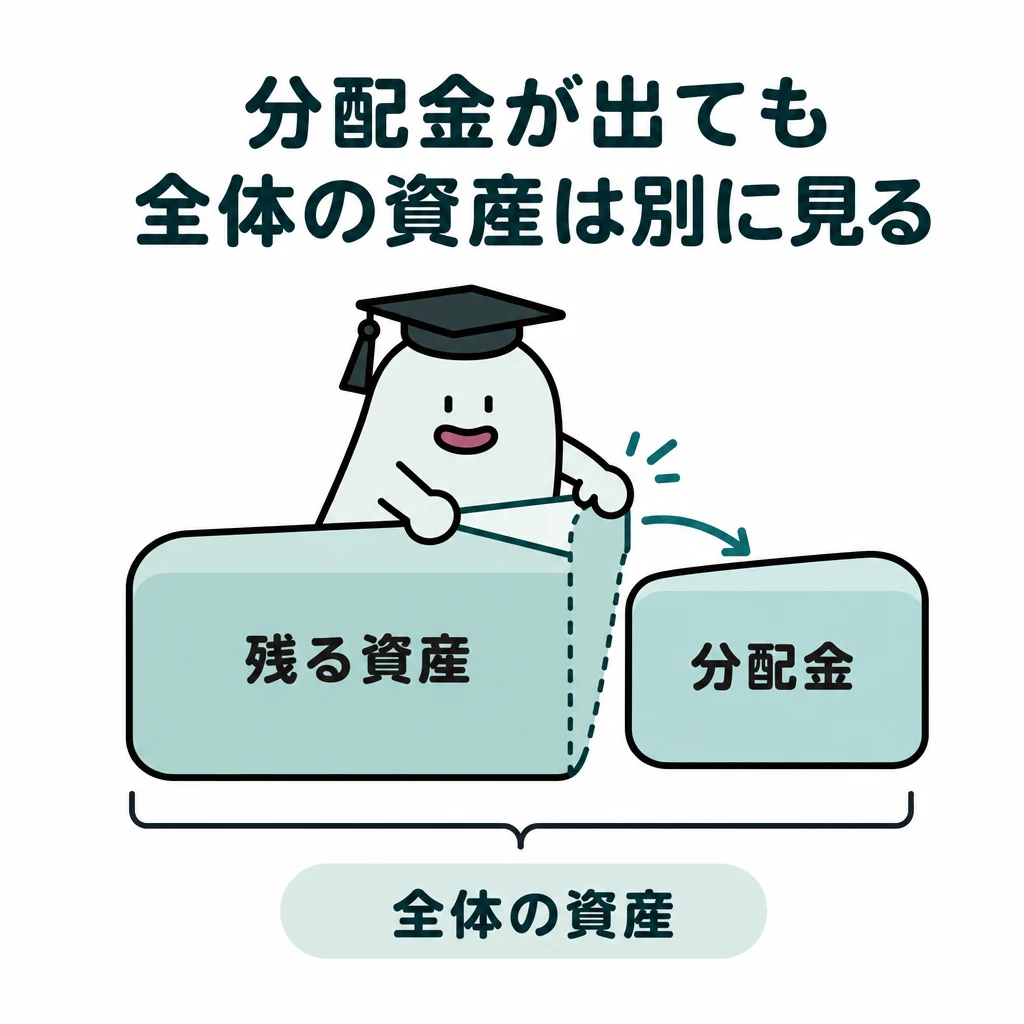
追加型投資信託の収益分配金において、分配落ち後の基準価額が受益者の個別元本を下回る場合、下回る部分が元本払戻金(特別分配金・非課税)となり、残りが普通分配金(課税)となります。
解き方
- 個別元本(13,000円)と分配落ち後の基準価額(12,700円)の差額を計算します:13,000円 - 12,700円 = 300円。これが元本の払い戻しに相当する元本払戻金(特別分配金)です。
- 支払われた収益分配金400円から元本払戻金300円を差し引いた残り(400円 - 300円 = 100円)が普通分配金となります。
- 選択肢 1不正解
- 分配前の個別元本13,000円に対し分配落ち後基準価額は12,700円であり、元本を下回る差額は300円であるため、全額が元本払戻金となるわけではありません。
- 選択肢 2正解
- 普通分配金は100円、元本払戻金(特別分配金)は300円となるため適切です。
- 選択肢 3不正解
- 普通分配金と元本払戻金(特別分配金)の金額が逆になっています。
関連する分野を学ぶ
覚えるポイント
- 分配落ち後基準価額が個別元本を下回る分だけが元本払戻金(特別分配金)になるというルール。
間違えやすいところ
- 分配前の基準価額と分配落ち後の基準価額の差ではなく、購入時の個別元本と分配落ち後基準価額を比較することを忘れないようにしましょう。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年5月 3級 学科』
公式問題 p.8(公式掲載ページ) ↗(www.kinzai.or.jp)
固定利付債券の所有期間利回りの計算
金融資産運用 · 債券投資 / 所有期間利回り / 単利計算
表面利率(クーポンレート)2%、残存期間5年の固定利付債券を、額面100円当たり104円で購入し、2年後に額面100円当たり102円で売却した場合の所有期間利回り(年率・単利)として、最も適切なものを1つ選びなさい。なお、税金や手数料等は考慮しないものとし、答は表示単位の小数点以下第3位を四捨五入している。
解答・解説を表示
解答
1
解説
所有期間利回りは、債券の保有期間中に得られた利息収入と売買損益の合計を、年換算したうえで購入価格で除して算出する年率単利の利回りです。
解き方
- 1年あたりのキャピタル損益を算出します:(売却価格102円 - 購入価格104円) / 所有年数2年 = -1円/年。
- 1年あたりの合計収益を計算します:表面利率2円 + (-1円) = 1円/年。
- 購入価格(投資元本)で除して百分率にします:1円 / 104円 × 100 ≒ 0.9615...%となり、小数点以下第3位を四捨五入して0.96%を求めます。
- 選択肢 1正解
- [2+(102-104)/2]/104×100=1/104×100≒0.9615%となり、四捨五入すると0.96%になるため正しいです。
- 選択肢 2不正解
- 分母を購入価格104円ではなく他の値で計算したり、残存期間の5年を用いたりすると誤った数値になります。
- 選択肢 3不正解
- 売却損益の符号を逆にして売却益として計算した場合などに近い誤りの数値です。
関連する分野を学ぶ
覚えるポイント
- 所有期間利回りでは、償還年数ではなく「所有年数(保有期間)」で売却損益を割る点。
間違えやすいところ
- 残存期間の5年で割ってしまう誤りや、分母に額面100円を使ってしまう計算ミスに注意しましょう。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年5月 3級 学科』
公式問題 p.8(公式掲載ページ) ↗(www.kinzai.or.jp)
ポートフォリオの期待収益率の加重平均計算
金融資産運用 · ポートフォリオ理論 / 期待収益率 / 加重平均
A資産の期待収益率が3.0%、B資産の期待収益率が5.0%の場合に、A資産を40%、B資産を60%の割合で組み入れたポートフォリオの期待収益率として、最も適切なものを1つ選びなさい。
解答・解説を表示
解答
3
解説
複数資産から成るポートフォリオの期待収益率は、各構成資産の期待収益率にそれぞれの組入比率を乗じた加重平均値として求められます。
解き方
- A資産の寄与度を計算します:3.0% × 40%(0.4) = 1.2%。
- B資産の寄与度を計算します:5.0% × 60%(0.6) = 3.0%。
- 両者を合算してポートフォリオの期待収益率を求めます:1.2% + 3.0% = 4.2%。
- 選択肢 1不正解
- 3.0%と5.0%の間の数値になっておらず、計算が誤りです。
- 選択肢 2不正解
- 4.0%は比率を考慮せず単純平均(3.0+5.0)÷2をした場合の数値であり不適切です。
- 選択肢 3正解
- 3.0%×0.4+5.0%×0.6=1.2%+3.0%=4.2%となるため正しいです。
覚えるポイント
- ポートフォリオの期待収益率は各資産の期待収益率の組入比率による加重平均で求める。
間違えやすいところ
- 加重平均ではなく単純平均をして4.0%と答えてしまわないように注意しましょう。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年5月 3級 学科』
公式問題 p.8(公式掲載ページ) ↗(www.kinzai.or.jp)
預金保険制度による保護対象と全額保護の預金
金融資産運用 · 預金保険制度 / 決済用預金 / ペイオフ
預金保険制度の対象金融機関に預け入れた( )は、預入金額の多寡にかかわらず、その全額が預金保険制度による保護の対象となる。空欄にあてはまる最も適切な語句を1つ選びなさい。
解答・解説を表示
解答
2
解説
預金保険制度において、一般預金等(定期預金や利息のつく普通預金、定期積金等)は元本1,000万円までとその利息が保護されますが、決済用預金は金額の多寡にかかわらず全額保護の対象となります。
解き方
- 預金保険制度における保護区分(全額保護の決済用預金、1,000万円とその利息まで保護される一般預金等、保護対象外の預金等)を整理します。
- 全額保護となる預金の種類が「決済用預金」であることを特定します。
- 選択肢 1不正解
- 定期積金は一般預金等に該当し、1金融機関ごとに預金者1人当たり元本1,000万円までとその利息が保護の対象となります(全額保護ではありません)。
- 選択肢 2正解
- 決済用預金(当座預金や無利息型普通預金など)は、預入金額に関係なく全額が保護されます。
- 選択肢 3不正解
- 譲渡性預金(CD)や外貨預金等は、預金保険制度の保護対象外です。
関連する分野を学ぶ
覚えるポイント
- 決済用預金(無利息・要求払い・決済機能)は預入額全額が保護対象となる。
間違えやすいところ
- 譲渡性預金や外貨預金は保護対象外である点、定期積金は一般預金等(1,000万円上限)である点と混同しないようにしましょう。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年5月 3級 学科』
公式問題 p.8(公式掲載ページ) ↗(www.kinzai.or.jp)
建物の減価償却方法(所得税法)
タックスプランニング · 減価償却 / 定額法 / 法定償却方法
所得税において、2022年中に取得した建物(鉱業用減価償却資産等を除く)に係る減価償却の方法は、( )である。空欄にあてはまる最も適切な語句を1つ選びなさい。
解答・解説を表示
解答
1
解説
所得税法および法人税法において、1998年4月1日以後に取得した建物の減価償却方法は定額法のみが認められており、定率法を選択することはできません(なお、2016年4月1日以後に取得した建物附属設備および構築物も定額法のみとなっています)。
解き方
- 減価償却資産の取得時期(2022年中)および対象資産(建物)を確認します。
- 1998年4月1日以後に取得した建物に対する減価償却方法が「定額法」のみであることを適用します。
- 選択肢 1正解
- 1998年4月1日以後に取得した建物については定額法のみが適用されるため、2022年に取得した建物も定額法となります。
- 選択肢 2不正解
- 建物については1998年4月1日以後、定率法を適用・選択することはできません。
- 選択肢 3不正解
- 低価法は棚卸資産や有価証券の評価方法の一つであり、建物の減価償却方法ではありません。
関連する分野を学ぶ
覚えるポイント
- 建物は1998年4月1日以後取得分から「定額法」のみ採用可能である点。
間違えやすいところ
- 個人事業主の法定償却方法の原則(一般の減価償却資産は定額法、機械等は選定により定率法可能など)において、建物は定率法の選択肢自体が存在しない点に注意しましょう。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年5月 3級 学科』
公式問題 p.8(公式掲載ページ) ↗(www.kinzai.or.jp)
所得税における損益通算の対象となる所得
タックスプランニング · 所得税 / 損益通算 / 不動産所得
所得税において、( )、事業所得、山林所得、譲渡所得の金額の計算上生じた損失の金額は、一定の場合を除き、他の所得の金額と損益通算することができる。空欄にあてはまる最も適切な語句を1つ選びなさい。
解答・解説を表示
解答
2
解説
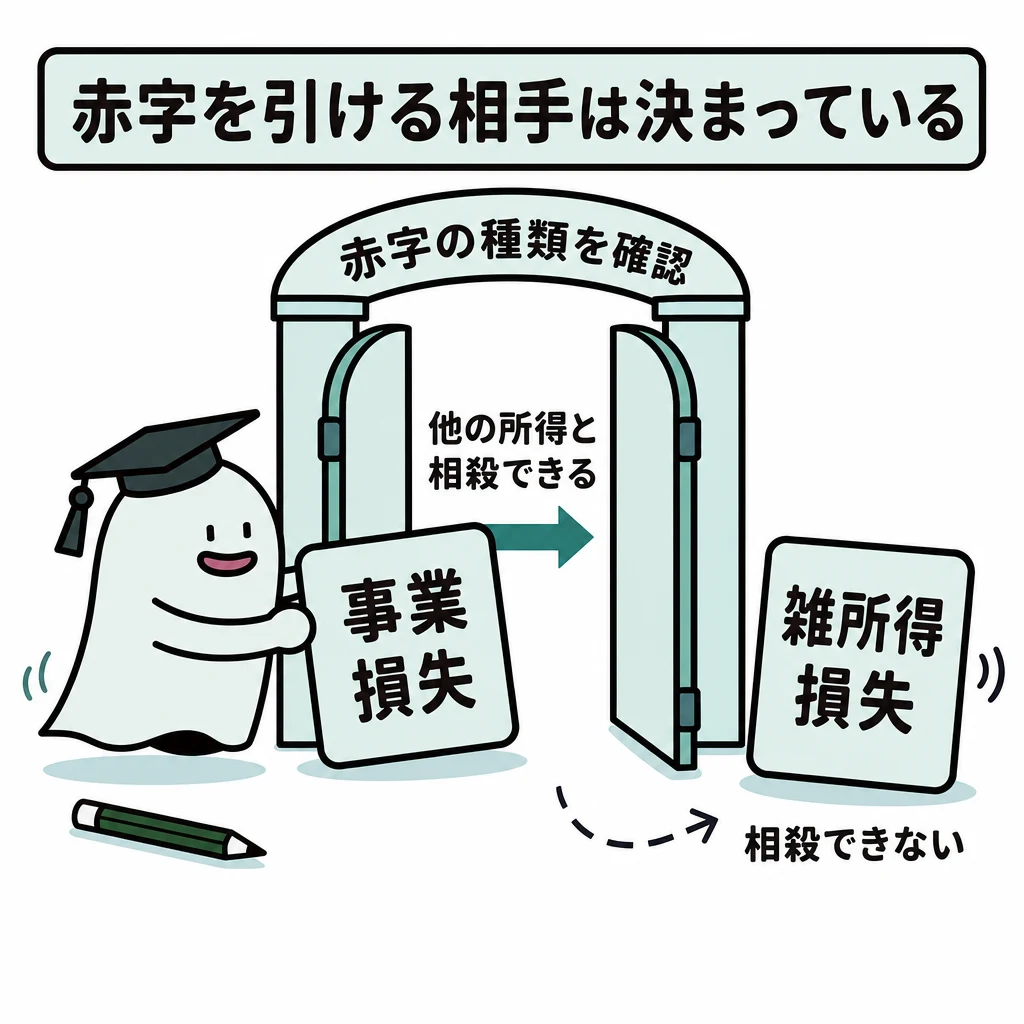
所得税の損益通算の対象となる損失は、不動産所得、事業所得、山林所得、譲渡所得の4種類の所得(「ふ・じ・さん・じょう」と覚える)に限られ、一時所得や雑所得で生じた損失は他の所得と通算できません。
解き方
- 所得税において損益通算が認められている4つの所得の種類(不動産所得・事業所得・山林所得・譲渡所得)を想起します。
- 問題文で既に挙げられている「事業所得」「山林所得」「譲渡所得」に該当しない残りの1つが「不動産所得」であることを導きます。
- 選択肢 1不正解
- 一時所得の金額の計算上損失が生じても、他の各種所得の金額と損益通算することはできません。
- 選択肢 2正解
- 損益通算の対象となる所得は「不動産所得」「事業所得」「山林所得」「譲渡所得」であるため適切です。
- 選択肢 3不正解
- 雑所得の計算上生じた損失は、他の各種所得の金額と損益通算することはできません。
関連する分野を学ぶ
覚えるポイント
- 損益通算ができる所得は「不動産・事業・山林・譲渡」(ふ・じ・さん・じょう)の4つ。
間違えやすいところ
- 雑所得や一時所得の赤字は他と通算できず、ゼロとして扱われる点に注意しましょう。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年5月 3級 学科』
公式問題 p.9(公式掲載ページ) ↗(www.kinzai.or.jp)
扶養控除の控除額(一般の控除対象扶養親族)
タックスプランニング · 所得控除 / 扶養控除 / 一般の控除対象扶養親族
所得税において、控除対象扶養親族のうち、その年の12月31日時点の年齢が16歳以上19歳未満である扶養親族に係る扶養控除の額は、扶養親族1人につき( )である。空欄にあてはまる最も適切な金額を1つ選びなさい。
解答・解説を表示
解答
1
解説
所得税の扶養控除は、その年の12月31日時点で16歳以上の扶養親族が対象となります。16歳以上19歳未満および23歳以上70歳未満の一般の控除対象扶養親族に対する控除額は38万円、19歳以上23歳未満の特定扶養親族は63万円です。
解き方
- 対象者の年齢区分(16歳以上19歳未満)を確認し、一般の控除対象扶養親族に該当することを把握します。
- 一般の控除対象扶養親族の控除額が「38万円」であることを適用します。
- 選択肢 1正解
- 16歳以上19歳未満の扶養親族は一般の控除対象扶養親族となるため、扶養控除の額は38万円です。
- 選択肢 2不正解
- 48万円は基礎控除の額(合計所得金額2,400万円以下の場合)などであり、扶養控除の額ではありません。
- 選択肢 3不正解
- 63万円は、19歳以上23歳未満の「特定扶養親族」に対する控除額です。
関連する分野を学ぶ
覚えるポイント
- 一般の控除対象扶養親族(16〜18歳等)は38万円、特定扶養親族(19〜22歳)は63万円。
間違えやすいところ
- 特定扶養親族の適用年齢(19歳以上23歳未満)と一般扶養親族(16歳以上19歳未満等)の控除額を混同しないようにしましょう。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年5月 3級 学科』
公式問題 p.9(公式掲載ページ) ↗(www.kinzai.or.jp)
所得税の確定申告書の提出期間
タックスプランニング · 確定申告 / 申告手続
所得税の確定申告をしなければならない者は、原則として、所得が生じた年の翌年の( ① )から( ② )までの間に、納税地の所轄税務署長に対して確定申告書を提出しなければならない。空欄( ① )、( ② )にあてはまる日付の組合せとして最も適切なものはどれか。
解答・解説を表示
解答
2
解説
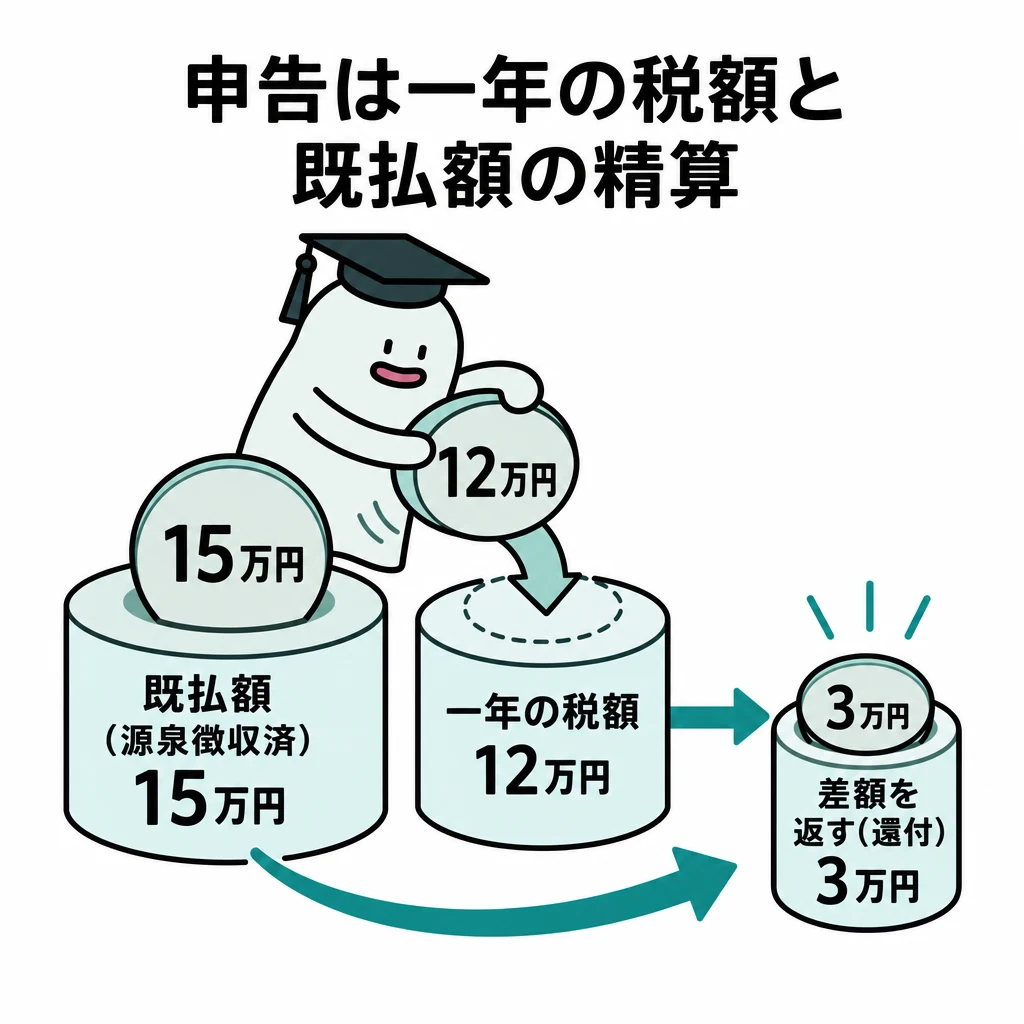
所得税の確定申告は、暦年(1月1日~12月31日)に生じたすべての所得および所得税額を計算し、原則として翌年2月16日から3月15日までの間に所轄税務署長へ申告・納税する手続です(期日が土日祝日にあたる場合は翌平日が期限となります)。
解き方
- 所得税法における確定申告書の法定提出期間(原則:翌年2月16日~3月15日)を確認します。
- 空欄①に「2月16日」、空欄②に「3月15日」が入る組合せを選択肢2と判定します。
- 選択肢 1不正解
- 確定申告書の受付開始日は原則として2月16日であるため、2月1日とする記述は不適切です。
- 選択肢 2正解
- 所得税の確定申告期間は原則として翌年2月16日から3月15日までであり、正しい記述です。
- 選択肢 3不正解
- 確定申告期限は原則として3月15日までです。3月31日ではありません。
関連する分野を学ぶ
覚えるポイント
- 確定申告の申告期間は「翌年2月16日から3月15日まで」が原則です。
間違えやすいところ
- 還付申告は翌年1月1日から5年間提出可能ですが、税額を納付する本来の確定申告は2月16日~3月15日です。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年5月 3級 学科』
公式問題 p.9(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式模範解答 p.1(公式掲載ページ) ↗(www.kinzai.or.jp)
青色申告の純損失の繰越控除期間
タックスプランニング · 青色申告 / 純損失の繰越控除
所得税において、青色申告者に損益通算してもなお控除しきれない損失の金額(純損失の金額)が生じた場合、その損失の金額を翌年以後最長で( )繰り越して、翌年以後の所得金額から控除することができる。空欄にあてはまる年数として最も適切なものはどれか。
解答・解説を表示
解答
1
解説
青色申告の特典の一つである純損失の繰越控除では、事業所得等の赤字を損益通算した後に残る純損失の金額を、翌年以後最長3年間にわたり繰り越して各年の総所得金額等から控除することができます。また、前年に繰り戻して還付を受ける純損失の繰戻し還付も認められています。
解き方
- 青色申告における所得税の純損失の繰越控除期間の規定(最長3年間)を確認します。
- 空欄にあてはまる期間を3年間(選択肢1)と特定します。
- 選択肢 1正解
- 所得税の青色申告における純損失の繰越控除期間は翌年以後最長3年間と定められています。
- 選択肢 2不正解
- 所得税における純損失の繰越期間は5年間ではなく、最長3年間です。
- 選択肢 3不正解
- 所得税の純損失の繰越控除期間は7年間ではなく、最長3年間です。
関連する分野を学ぶ
覚えるポイント
- 所得税の青色申告における純損失の繰越控除期間は「最長3年間」です。
間違えやすいところ
- 法人税の青色申告における欠損金の繰越控除期間(10年間)と混同しないように注意しましょう。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年5月 3級 学科』
公式問題 p.9(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式模範解答 p.1(公式掲載ページ) ↗(www.kinzai.or.jp)
相続税路線価の価格水準と閲覧場所
不動産 · 公的管理価格 / 相続税路線価
相続税路線価は、地価公示の公示価格の( ① )を価格水準の目安として設定されており、( ② )のホームページで閲覧可能な路線価図で確認することができる。空欄( ① )、( ② )にあてはまる数値および機関の組合せとして最も適切なものはどれか。
解答・解説を表示
解答
2
解説
土地の公的価格には公示価格、基準地標準価格、相続税路線価、固定資産税評価額があります。相続税や贈与税の算定基準となる相続税路線価は、毎年1月1日を評価時点として国税庁が設定・公表し、地価公示価格の80%程度を価格水準の目安としています。
解き方
- 相続税路線価の目安水準が地価公示価格の「80%」であることを確認します(70%は固定資産税評価額の目安)。
- 相続税路線価の公開・所管官庁が「国税庁」であることを確認し、選択肢2を選びます。
- 選択肢 1不正解
- 公示価格の70%程度を目安とし市町村長が決定するのは固定資産税評価額です。
- 選択肢 2正解
- 相続税路線価は地価公示価格の約80%を目安に設定され、国税庁のウェブサイト等で公表されます。
- 選択肢 3不正解
- 相続税路線価の価格水準の目安は90%ではなく80%です。
覚えるポイント
- 相続税路線価は「公示価格の80%・国税庁」、固定資産税評価額は「公示価格の70%・市町村」です。
間違えやすいところ
- 地価公示の公示価格は国土交通省ですが、相続税路線価は国税庁が公表します。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年5月 3級 学科』
公式問題 p.9(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式模範解答 p.1(公式掲載ページ) ↗(www.kinzai.or.jp)
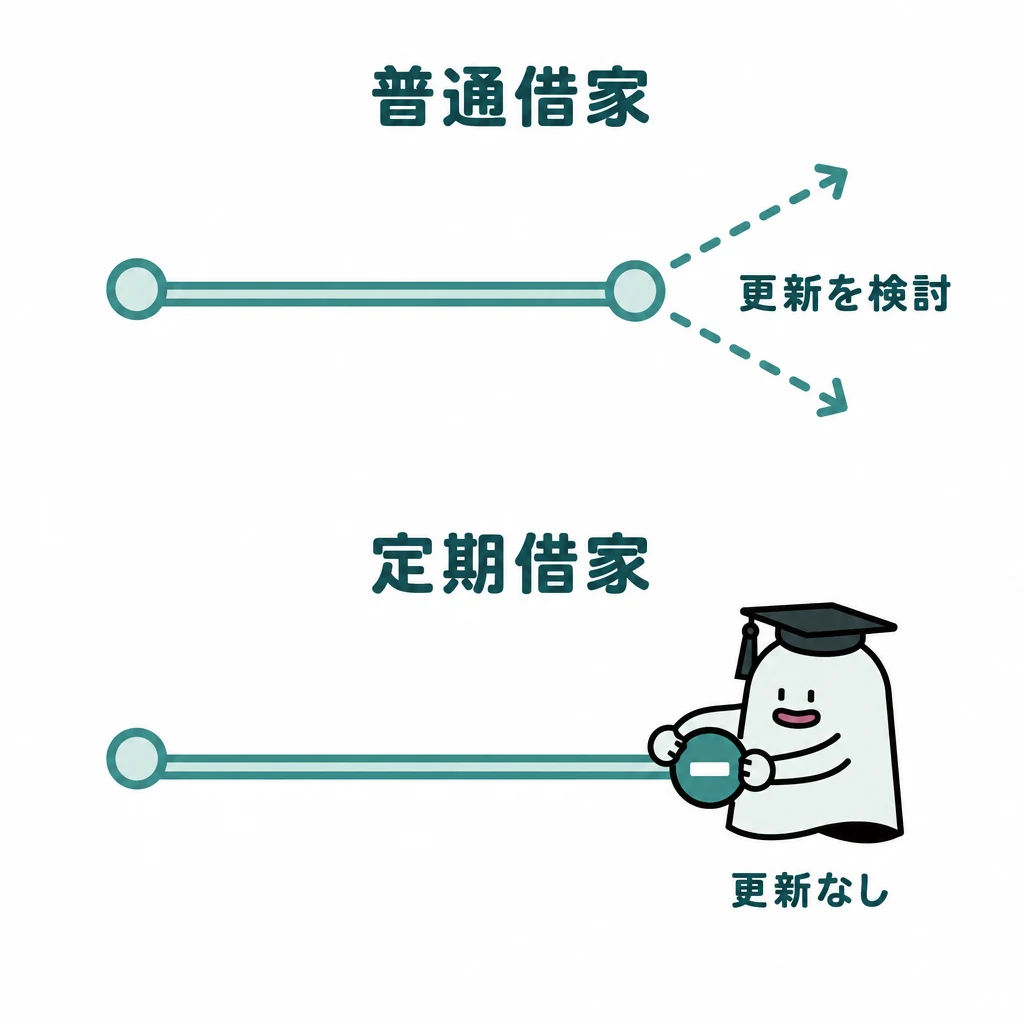
定期借家契約の終了通知期間
不動産 · 借地借家法 / 定期建物賃貸借
借地借家法によれば、定期建物賃貸借契約(定期借家契約)の賃貸借期間が1年以上である場合、賃貸人は、原則として、期間満了の1年前から( )前までの間に、賃借人に対して期間満了により契約が終了する旨の通知をしなければ、その終了を賃借人に対抗することができない。空欄にあてはまる期間として最も適切なものはどれか。
解答・解説を表示
解答
3
解説
定期建物賃貸借契約(定期借家契約)は期間満了により契約が終了し更新がありません。ただし、契約期間が1年以上である場合、賃貸人は期間満了の1年前から6カ月前までの間に終了についての通知をしなければ、契約の終了を賃借人に対抗できません(期間経過後であっても通知をしてから6カ月を経過すれば終了を対抗できます)。
解き方
- 借地借家法第38条における契約期間1年以上の定期建物賃貸借の終了通知期間(満了の1年前から6カ月前まで)を確認します。
- 空欄にあてはまる期間が「6カ月」であるため、選択肢3を選定します。
- 選択肢 1不正解
- 終了通知の期限は期間満了の「6カ月前」までであり、1カ月前ではありません。
- 選択肢 2不正解
- 終了通知の期限は期間満了の「6カ月前」までであり、3カ月前ではありません。
- 選択肢 3正解
- 賃貸借期間が1年以上の定期借家契約では、期間満了の1年前から6カ月前までに終了通知を行う必要があります。
関連する分野を学ぶ
覚えるポイント
- 定期借家(期間1年以上)の終了通知期間は「期間満了の1年前から6カ月前まで」です。
間違えやすいところ
- 契約期間が1年未満の定期建物賃貸借契約では、この終了通知義務の規定は適用されません。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年5月 3級 学科』
公式問題 p.10(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式模範解答 p.1(公式掲載ページ) ↗(www.kinzai.or.jp)
低層住居専用地域における絶対的高さ制限
不動産 · 建築基準法 / 高さ制限
建築基準法によれば、第一種低層住居専用地域内の建築物の高さは、原則として( )のうち当該地域に関する都市計画において定められた建築物の高さの限度を超えてはならないとされている。空欄にあてはまる限度の組合せとして最も適切なものはどれか。
解答・解説を表示
解答
1
解説
低層住宅に係る良好な住居の環境を保護するため、第一種低層住居専用地域、第二種低層住居専用地域、田園住居地域内では、建築物の高さは都市計画で定められた限度(10mまたは12m)を超えてはならないという「絶対的高さ制限」が定められています。
解き方
- 建築基準法第55条における低層住居専用地域等の絶対的高さ制限の規定(10mまたは12m)を確認します。
- 該当する数値の組合せである「10mまたは12m」(選択肢1)を選択します。
- 選択肢 1正解
- 第一種低層住居専用地域等における絶対的高さ制限は「10mまたは12m」のうち都市計画で定めた限度です。
- 選択肢 2不正解
- 高さの限度は10mまたは12mであり、20mという制限値はありません。
- 選択肢 3不正解
- 低層住居専用地域等の絶対的高さ制限は10mまたは12mであり、15mではありません。
関連する分野を学ぶ
覚えるポイント
- 低層住居専用地域の絶対的高さ制限は「10mまたは12m」です。
間違えやすいところ
- 中高層住居専用地域には絶対的高さ制限はなく、日影規制や斜線制限が適用されます。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年5月 3級 学科』
公式問題 p.10(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式模範解答 p.1(公式掲載ページ) ↗(www.kinzai.or.jp)
市街化区域内の農地転用手続
不動産 · 農地法 / 農地転用
市街化区域内において、所有する農地を自宅の建築を目的として宅地に転用する場合、あらかじめ( )に届出をすれば都道府県知事等の許可は不要である。空欄にあてはまる届出先として最も適切なものはどれか。
解答・解説を表示
解答
1
解説
農地を農地以外のものに転用する場合(農地法4条)や、権利移動を伴って転用する場合(農地法5条)は、原則として都道府県知事等の許可が必要です。しかし、市街化を推進すべき市街化区域内にある農地については、あらかじめ「農業委員会」へ届け出れば知事等の許可は不要とする特例が設けられています。
解き方
- 自己所有農地の宅地転用(農地法4条転用)の原則と市街化区域内の特例規定を確認します。
- 市街化区域内の特例として「あらかじめ農業委員会に届出」を行えば許可不要となるため、選択肢1を選びます。
- 選択肢 1正解
- 市街化区域内の農地転用は、農業委員会にあらかじめ届け出れば知事等の許可は不要とされています。
- 選択肢 2不正解
- 届出先は市町村長ではなく農業委員会です。
- 選択肢 3不正解
- 農地法の届出先は農業委員会であり、国土交通大臣ではありません。
覚えるポイント
- 市街化区域内の農地法4条・5条転用は「農業委員会への事前届出」で許可不要となります。
間違えやすいところ
- 市街化調整区域内の農地転用では届出特例は認められず、原則どおり都道府県知事等の許可が必要です。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年5月 3級 学科』
公式問題 p.10(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式模範解答 p.1(公式掲載ページ) ↗(www.kinzai.or.jp)
特定の居住用財産の買換えの特例の要件
不動産 · 譲渡所得 / 居住用財産の買換え特例
個人が自宅の土地および建物を譲渡し、「特定の居住用財産の買換えの場合の長期譲渡所得の課税の特例」の適用を受けるためには、譲渡した年の1月1日において譲渡資産の所有期間が( ① )を超えていることや、譲渡資産の譲渡対価の額が( ② )以下であることなどの要件を満たす必要がある。空欄( ① )、( ② )にあてはまる期間および金額の組合せとして最も適切なものはどれか。
解答・解説を表示
解答
3
解説
個人が居住用財産を譲渡して一定の要件を満たす新たな居住用財産に買い換えた場合、譲渡所得に対する課税を将来に繰り延べる「特定の居住用財産の買換えの場合の長期譲渡所得の課税の特例」が適用できます。譲渡資産の要件として、譲渡した年の1月1日時点での所有期間が「10年超」、居住期間が通算10年以上、譲渡対価が「1億円以下」であることが定められています。
解き方
- 特定の居住用財産の買換え特例における譲渡資産の所有期間要件(譲渡年の1月1日時点で10年超)を確認します。
- 譲渡対価の額の要件(1億円以下)を確認し、両方が一致する選択肢3を選びます。
- 選択肢 1不正解
- 買換え特例における譲渡資産の所有期間要件は10年超であるため、5年は誤りです。
- 選択肢 2不正解
- 所有期間は10年超、譲渡対価は1億円以下でなければならないため、誤りです。
- 選択肢 3正解
- 買換え特例の要件は「所有期間10年超(譲渡年の1月1日時点)」かつ「譲渡対価1億円以下」であり、正しい記述です。
関連する分野を学ぶ
覚えるポイント
- 居住用財産の買換え特例は「所有期間10年超・居住期間10年以上・譲渡対価1億円以下」です。
間違えやすいところ
- 居住用財産の3,000万円特別控除には所有期間の制限がありませんが、買換え特例には10年超の所有期間が必要です。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年5月 3級 学科』
公式問題 p.10(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式模範解答 p.1(公式掲載ページ) ↗(www.kinzai.or.jp)
法人から個人への贈与財産に対する課税
相続・事業承継 · 贈与税 / 課税区分
個人が法人からの贈与により取得する財産は、( )の課税対象となる。空欄にあてはまる税目として最も適切なものはどれか。
解答・解説を表示
解答
3
解説
贈与税は「個人から個人への財産の無償譲渡」に対して課される税金です。個人が「法人」から無償で財産を取得した場合は、贈与税ではなく「所得税」が課税されます(通常は一時所得、雇用関係に基づく場合は給与所得などとして扱われます)。
解き方
- 贈与税の課税対象が「個人からの贈与」に限定されていることを確認します。
- 法人から個人への贈与は受取人の所得として所得税(原則として一時所得)の対象となるため、選択肢3を選びます。
- 選択肢 1不正解
- 法人税は法人自らの所得に課されるものであり、個人が取得した財産に課税される税目ではありません。
- 選択肢 2不正解
- 贈与税は個人から財産を取得した場合に課されるものであり、法人からの受贈財産には課されません。
- 選択肢 3正解
- 個人が法人からの贈与により取得した財産は、原則として一時所得として所得税が課税されます。
関連する分野を学ぶ
覚えるポイント
- 法人から個人への無償譲渡は「所得税(一時所得等)」、個人から個人への無償譲渡は「贈与税」です。
間違えやすいところ
- 「贈与」という言葉があっても、贈与者が法人である場合は贈与税は課税されません。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年5月 3級 学科』
公式問題 p.10(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式模範解答 p.1(公式掲載ページ) ↗(www.kinzai.or.jp)
直系尊属が相続人となる場合の法定相続分
相続・事業承継 · 法定相続分 / 相続順位
被相続人Aさんには配偶者である妻Bさん、父母である父Cさんと母Dさん、および兄Eさんがいる親族関係図において、Aさんの相続における母Dさんの法定相続分として、最も適切なものはどれか。
解答・解説を表示
解答
3
解説
配偶者は常に相続人となります。被相続人に子がいない場合、第2順位である直系尊属(父母)が相続人となり、第3順位である兄弟姉妹は相続人になりません。配偶者と直系尊属が相続人の場合、法定相続分は配偶者が3分の2、直系尊属全体で3分の1となり、同順位の直系尊属が複数いる場合はその頭数で均等分割します。
解き方
- 相続人を確定します。子がいないため、配偶者である妻Bさんと第2順位の直系尊属(父Cさん・母Dさん)が法定相続人となり、兄Eさんは相続人になりません。
- 直系尊属全体の法定相続分である3分の1を、父Cさんと母Dさんの2人で均等に分けるため、1/3 × 1/2 = 1/6と算出します。
- 選択肢 1不正解
- 3分の1は直系尊属(父母)全体の法定相続分であり、母Dさん個人の相続分ではありません。
- 選択肢 2不正解
- 4分の1は配偶者と兄弟姉妹が相続人となる場合の兄弟姉妹全体の法定相続分などであり、直系尊属の相続分としては誤りです。
- 選択肢 3正解
- 直系尊属全体の法定相続分3分の1を父Cさんと母Dさんで等分するため、母Dさんの法定相続分は6分の1となります。
関連する分野を学ぶ
覚えるポイント
- 配偶者と直系尊属の法定相続分は配偶者3分の2・直系尊属3分の1
- 先順位の相続人がいる場合、後順位の親族(兄弟姉妹など)は相続人になれない
間違えやすいところ
- 直系尊属全体の相続分3分の1をそのまま1人分の相続分と誤認してしまう
- 兄弟姉妹(兄Eさん)にも相続権があると誤解して計算してしまう
出題の前提:2022年10月1日現在施行の民法
出典:金融財政事情研究会『2023年5月 3級 学科』
公式問題 p.11(公式掲載ページ) ↗(www.kinzai.or.jp)
遺留分算定の基礎財産に基づく各相続人の遺留分の計算
相続・事業承継 · 遺留分 / 遺留分侵害額請求
被相続人Aさんには配偶者である妻Bさん、子として長男Cさん、二男Dさん、長女Eさんがいる親族関係図において、遺留分を算定するための財産の価額が2億4,000万円である場合、長女Eさんの遺留分の金額として最も適切なものはどれか。
解答・解説を表示
解答
2
解説
遺留分とは兄弟姉妹以外の法定相続人に保障された最低限の相続財産の取得割合です。相続人に配偶者や子(直系卑属)が含まれる場合、総遺留分は財産の2分の1となります。各相続人の個別の遺留分は、総遺留分(2分の1)に各自の法定相続分を乗じて求めます。
解き方
- 相続人が配偶者と子3人であるため、総遺留分割合は財産の2分の1であることを確認します。
- 長女Eさんの法定相続分を計算します。配偶者が1/2、子全体で1/2であり、子が3人いるため、長女Eさんの法定相続分は 1/2 × 1/3 = 1/6 となります。
- 長女Eさんの遺留分額を「2億4,000万円 × 1/2(総遺留分) × 1/6(法定相続分) = 2,000万円」と計算します。
- 選択肢 1不正解
- 1,000万円は計算過程の数値を誤って算出した金額であり不適切です。
- 選択肢 2正解
- 遺留分算定の基礎財産2億4,000万円に総遺留分割合1/2と長女Eさんの法定相続分1/6を乗じた2,000万円が正しい遺留分の金額です。
- 選択肢 3不正解
- 4,000万円は長女Eさんの法定相続分(2億4,000万円×1/6)に相当する金額であり、遺留分の金額ではありません。
関連する分野を学ぶ
覚えるポイント
- 配偶者や子が相続人の場合の総遺留分は財産の2分の1
- 個人の遺留分は「総遺留分 × 各自の法定相続分」で算出する
間違えやすいところ
- 法定相続分の金額そのものを遺留分の金額と混同してしまう
- 兄弟姉妹には遺留分が認められないという基本事項と混同しないようにする
出題の前提:2022年10月1日現在施行の民法
出典:金融財政事情研究会『2023年5月 3級 学科』
公式問題 p.11(公式掲載ページ) ↗(www.kinzai.or.jp)
相続税額の2割加算の対象者
相続・事業承継 · 相続税額の加算 / 2割加算
被相続人の( )が相続により財産を取得した場合、その者は相続税額の2割加算の対象となる。空欄にあてはまる最も適切なものはどれか。
解答・解説を表示
解答
1
解説
相続税法において、相続や遺贈により財産を取得した者が、被相続人の配偶者および一親等の血族(父母、子、ならびに子が先に死亡している場合の代襲相続人である孫)以外である場合、算出された税額の2割に相当する額が加算されます。
解き方
- 2割加算の対象外となる親族(配偶者および一親等の血族、代襲相続人となった孫)を整理します。
- 選択肢の親族関係を確認します。父母は一親等の血族、代襲相続人である孫は一親等の血族と同等として加算対象外ですが、兄弟姉妹は二親等の血族であるため2割加算の対象となります。
- 選択肢 1正解
- 兄弟姉妹は二親等の血族であるため、相続により財産を取得した場合は相続税額の2割加算の対象となります。
- 選択肢 2不正解
- 父母は被相続人の一親等の血族に該当するため、相続税額の2割加算の対象とはならず加算対象外です。
- 選択肢 3不正解
- 孫であっても子の代襲相続人として相続人となった場合は、一親等の血族とみなされて2割加算の対象外となります。
関連する分野を学ぶ
覚えるポイント
- 2割加算の対象外は「配偶者」と「一親等の血族(代襲相続人の孫を含む)」
- 兄弟姉妹や代襲相続人ではない養子となった孫などは2割加算の対象
間違えやすいところ
- 孫は無条件で2割加算になると誤認し、代襲相続人となっている場合を除外してしまう
- 父母は2割加算の対象外(一親等の直系尊属)であることを忘れてしまう
出題の前提:2022年10月1日現在施行の相続税法
出典:金融財政事情研究会『2023年5月 3級 学科』
公式問題 p.11(公式掲載ページ) ↗(www.kinzai.or.jp)
小規模宅地等についての相続税の課税価格の計算の特例(特定事業用宅地等)
相続・事業承継 · 小規模宅地等の特例 / 特定事業用宅地等
相続人が相続により取得した宅地が「小規模宅地等についての相続税の課税価格の計算の特例」における特定事業用宅地等に該当する場合、その宅地のうち( ① )までを限度面積として、評価額の( ② )相当額を減額した金額を、相続税の課税価格に算入すべき価額とすることができる。空欄①および②にあてはまる数値の組合せとして最も適切なものはどれか。
解答・解説を表示
解答
3
解説
小規模宅地等についての相続税の課税価格の計算の特例は、事業用や居住用などの宅地の評価額を一定割合減額できる制度です。特定事業用宅地等は限度面積400㎡まで80%減額、特定居住用宅地等は330㎡まで80%減額、貸付事業用宅地等は200㎡まで50%減額と定められています。
解き方
- 問題文が問う宅地の区分が「特定事業用宅地等」であることを確認します。
- 特定事業用宅地等に対応する限度面積(400㎡)と減額割合(80%)の基準を適用して適切な選択肢を選びます。
- 選択肢 1不正解
- 限度面積200㎡・減額割合50%は、アパート建築等の「貸付事業用宅地等」に適用される基準です。
- 選択肢 2不正解
- 限度面積330㎡・減額割合80%は、自宅敷地等の「特定居住用宅地等」に適用される基準です。
- 選択肢 3正解
- 特定事業用宅地等における限度面積は400㎡、評価額の減額割合は80%と正しく組み合わされています。
関連する分野を学ぶ
覚えるポイント
- 特定事業用宅地等:400㎡まで80%減額
- 特定居住用宅地等:330㎡まで80%減額
- 貸付事業用宅地等:200㎡まで50%減額
間違えやすいところ
- 特定居住用宅地等(330㎡・80%)と特定事業用宅地等(400㎡・80%)の限度面積を混同してしまう
- 貸付事業用宅地等の50%減額の基準と混同してしまう
出題の前提:2022年10月1日現在施行の租税特別措置法
出典:金融財政事情研究会『2023年5月 3級 学科』
公式問題 p.12(公式掲載ページ) ↗(www.kinzai.or.jp)
2023年5月 3級 学科
参照した公式資料
金融財政事情研究会が公開した2023年5月 3級 学科の問題・解答資料です。
- 公式問題(公式掲載ページ) ↗ — www.kinzai.or.jp(資料の掲載案内)
- 公式模範解答(公式掲載ページ) ↗ — www.kinzai.or.jp(資料の掲載案内)
金財のPDFは公式掲載ページからご覧ください。古い資料は現在の一覧に掲載されていない場合があります。