


日本FP協会・金融財政事情研究会の公式問題・模範解答を、級・学科/実技・公開年度に分けて収録しています。CBT公開問題は1セットの公表問題で、全受験者への出題を網羅するものではありません。
2023年1月 3級 実技 個人資産相談業務の概要
老齢基礎年金の年金額の計算式
ライフプランニングと資金計画 · 老齢基礎年金 / 公的年金加入歴 / 保険料納付済期間
個人事業主であるAさん(48歳)の公的年金加入履歴(20歳から22歳までの未納期間32月、22歳から32歳までの厚生年金保険被保険者期間120月、32歳から60歳までの国民年金保険料納付済期間328月)に基づき、65歳から老齢基礎年金の受給を開始した場合の年金額(2022年度価額:777,800円)の計算式として、最も適切なものを1つ選びなさい。
解答・解説を表示
解答
2
解説
老齢基礎年金の満額は保険料納付済月数が480月(40年)のときに支給されます。会社員として厚生年金保険に加入していた第2号被保険者期間(20歳以上60歳未満)は、国民年金の保険料納付済期間として年金額の算定月数に含まれます。一方、保険料未納期間は年金額の計算に一切反映されません。
解き方
- 20歳以上60歳未満の各期間について、保険料納付済期間と未納期間を区分します(第2号被保険者期間120月+第1号保険料納付済期間328月=448月、未納期間32月)。
- 老齢基礎年金の計算式「満額×(保険料納付済月数/480月)」に数値を当てはめ、777,800円×(448月/480月)を導きます。
- 選択肢 1不正解
- 会社員時代の厚生年金保険被保険者期間(120月)を保険料納付済期間に算入していないため不適切です。
- 選択肢 2正解
- 厚生年金保険被保険者期間120月と国民年金保険料納付済期間328月を合算した448月が分子となるため適切です。
- 選択肢 3不正解
- 保険料未納期間は年金額の算定に反映されないため、未納期間に1/3を乗じて加算している計算式は不適切です。
関連する分野を学ぶ
覚えるポイント
- 20歳以上60歳未満の厚生年金被保険者期間は国民年金の保険料納付済期間に算入される
- 保険料未納期間は合算対象期間や年金額の計算に一切反映されない
間違えやすいところ
- 会社員期間(厚生年金)を老齢基礎年金の月数から除外してしまう誤り
- 未納期間を保険料免除期間と混同して国庫負担分(1/3や1/2等)を計算式に入れてしまうミス
出題の前提:2022年10月1日現在施行の法令等および2022年度価額(満額777,800円)
出典:金融財政事情研究会『2023年1月 3級 実技 個人資産相談業務』
公式問題 p.3(公式掲載ページ) ↗(www.kinzai.or.jp)
国民年金基金の仕組みと税制上の取扱い
ライフプランニングと資金計画 · 国民年金基金 / 終身年金 / 掛金限度額 / 社会保険料控除
国民年金基金に関する次の文章の空欄①~③に入る語句の組合せとして、最も適切なものを1つ選びなさい。 「国民年金基金は、国民年金の第1号被保険者を対象とした、老齢基礎年金に上乗せする年金を支給する任意加入の年金制度です。加入は口数制となっており、1口目は2種類の( ① )年金(A型・B型)のうち、いずれかを選択します。掛金の額は、選択した給付の型や口数、加入時の年齢等によって決まり、掛金の拠出限度額は、月額( ② )です。また、支払った掛金は、所得税において( ③ )の対象となります」
解答・解説を表示
解答
3
解説
国民年金基金は国民年金の第1号被保険者に対する上乗せ年金制度です。給付の基本となる1口目は終身年金であることが義務付けられており、掛金限度額はiDeCoと合算して月額68,000円です。税制上、掛金全額が社会保険料控除の対象として所得控除されます。
解き方
- 1口目の給付形態を確認します。基本となる1口目は必ず終身年金(A型またはB型)から選択します。
- 掛金の拠出限度額を確認します。月額68,000円(iDeCoの掛金と合算)です。
- 所得控除の区分を確認します。国民年金基金の掛金は小規模企業共済等掛金控除ではなく「社会保険料控除」の対象です。したがって、①終身、②68,000円、③社会保険料控除の組合せを選択します。
- 選択肢 1不正解
- 1口目は確定年金ではなく終身年金であり、控除区分も小規模企業共済等掛金控除ではなく社会保険料控除であるため不適切です。
- 選択肢 2不正解
- 拠出限度額は月額30,000円ではなく月額68,000円であり、控除区分も社会保険料控除であるため不適切です。
- 選択肢 3正解
- ①終身、②68,000円、③社会保険料控除というすべての語句の組合せが正しいため適切です。
関連する分野を学ぶ
覚えるポイント
- 国民年金基金の1口目は必ず終身年金(A型またはB型)から選択する
- 掛金限度額はiDeCoと合算して月額68,000円
- 国民年金基金の掛金は全額が社会保険料控除の対象(小規模企業共済等掛金控除ではない)
間違えやすいところ
- iDeCoや小規模企業共済の掛金と混同して「小規模企業共済等掛金控除」と回答してしまう誤り
- 1口目から確定年金を選択できると誤認するミス
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年1月 3級 実技 個人資産相談業務』
公式問題 p.4(公式掲載ページ) ↗(www.kinzai.or.jp)
老後の年金・資産形成制度(付加年金・iDeCo・小規模企業共済)
ライフプランニングと資金計画 · 付加年金 / 個人型確定拠出年金 / 小規模企業共済
老後の年金収入を増やすための各種制度に関するファイナンシャル・プランナーの説明として、最も不適切なものを1つ選びなさい。
解答・解説を表示
解答
1
解説
公的年金の上乗せ制度や共済制度にはそれぞれ掛金額や給付額の規定があります。付加保険料は月額400円を納めることで、受給時には「200円×納付済月数」が毎年老齢基礎年金に上乗せして生涯支給されます(2年間の受給で元が取れる設計です)。
解き方
- 付加年金の仕組みを確認し、納付する「付加保険料」と受給する「付加年金額」の計算式を整理する。
- 付加保険料は月額400円であるため、月額200円としている選択肢1を不適切と判断する。
- 選択肢 1正解
- 国民年金の付加保険料は月額400円です。「200円」は年金受給時に1月納付あたり加算される年金額(200円×納付月数)であるため不適切です。
- 選択肢 2不正解
- 個人型確定拠出年金(iDeCo)は加入者自らが運用商品を選定・指図し、その運用成果に応じて将来の受給額が変動する制度であるため適切です。
- 選択肢 3不正解
- 小規模企業共済制度の掛金月額は、1,000円から70,000円までの範囲内(500円単位)で自由に選択できるため適切です。
関連する分野を学ぶ
覚えるポイント
- 付加保険料は月額400円、受け取る付加年金額は年額「200円×納付月数」です。
間違えやすいところ
- 付加年金の掛金(400円)と受給額の計算係数(200円)を取り違えないように注意が必要です。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年1月 3級 実技 個人資産相談業務』
公式問題 p.4(公式掲載ページ) ↗(www.kinzai.or.jp)
株式投資指標(PER・ROE・配当性向)の計算と判断
金融資産運用 · PER / ROE / 配当性向
<X社に関する資料>(総資産4,000億円、自己資本2,000億円、当期純利益200億円、年間配当金総額45億円、発行済株式数5,000万株、株価6,000円)に基づき、X社株式の投資指標に関するファイナンシャル・プランナーの説明として、最も不適切なものを1つ選びなさい。
解答・解説を表示
解答
2
解説
株式の代表的な投資指標として、PER(株価収益率=株価÷1株当たり当期純利益)、ROE(自己資本利益率=当期純利益÷自己資本×100)、配当性向(配当金総額÷当期純利益×100)があります。各指標の分母と分子の関係を正確に把握することが重要です。
解き方
- PERを計算する:1株当たり純利益(EPS)=当期純利益200億円÷発行済株式数0.5億株=400円。PER=株価6,000円÷400円=15.0倍(適切)。
- ROEを計算する:当期純利益200億円÷自己資本2,000億円×100=10.0%。選択肢2の「5.0%」は総資産利益率(ROA=200億円÷4,000億円×100)の数値であり不適切と判明する。
- 選択肢 1不正解
- 1株当たり当期純利益(EPS)は200億円÷5,000万株=400円となり、PERは6,000円÷400円=15.0倍です。一般にPERが高いほど割高、低いほど割安と判断されるため適切です。
- 選択肢 2正解
- ROE(自己資本利益率)は「当期純利益200億円÷自己資本2,000億円×100=10.0%」です。5.0%はROA(総資産利益率:200億円÷4,000億円×100)の計算値であるため不適切です。
- 選択肢 3不正解
- 配当性向は「年間配当金総額45億円÷当期純利益200億円×100=22.5%」と算出され、株主への利益還元割合を示す指標であるため適切です。
関連する分野を学ぶ
覚えるポイント
- ROE(自己資本利益率)の分母は「自己資本(純資産)」であり、「総資産」を用いるROAと区別します。
間違えやすいところ
- ROEの計算時に自己資本ではなく総資産で割ってしまい、ROAの数値を算出してしまう誤りに注意が必要です。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年1月 3級 実技 個人資産相談業務』
公式問題 p.5(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.6(公式掲載ページ) ↗(www.kinzai.or.jp)
債券投資のリスクと格付・税金
金融資産運用 · 債券投資のリスク / 債券の格付 / 特定公社債等の税金
MさんがAさんに対して説明した、国内の大手企業が発行する特定公社債(Y社債:格付A)に投資する際の留意点等に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
1
解説
債券の信用力を測る尺度である格付は、BBB格以上が元本・利息の支払い確実性が高いとされる「投資適格格付」に分類されます。また、財務悪化等による債務不履行リスクは信用リスク(デフォルトリスク)と呼ばれ、特定公社債の利子に対する源泉徴収税率は20.315%となります。
解き方
- 債券の格付区分を確認し、BBB格相当以上が投資適格債であることを判定します。
- 発行体の財務悪化等により利払いや償還が滞るリスクは信用リスク(デフォルトリスク)であり、金利変動に伴う価格変動リスク(金利リスク)とは異なることを確認します。
- 特定公社債の利子に対する源泉徴収税率が20.315%(所得税および復興特別所得税15.315%、住民税5%)であることを確認します。
- 選択肢 1正解
- 格付会社が付与する格付において、BBB(トリプルB)格相当以上の債券は元利金の支払確実性が高い「投資適格債」と位置付けられます。
- 選択肢 2不正解
- 財務状況の悪化等により利子の支払いや元本の償還が滞るリスクは「信用リスク(デフォルトリスク)」であり、金利リスクではありません。
- 選択肢 3不正解
- 特定公社債の利子は申告分離課税の対象ですが、支払時の源泉徴収税率は合計20.315%(所得税等15.315%、住民税5%)です。
関連する分野を学ぶ
覚えるポイント
- 債券格付はBBB格以上が投資適格、BB格以下が投機的格付(投資不適格)です。
間違えやすいところ
- 発行体の経営破綻リスクである信用リスクと、市場金利の変動に伴う金利リスクを取り違えないように注意が必要です。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年1月 3級 実技 個人資産相談業務』
公式問題 p.5(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.6(公式掲載ページ) ↗(www.kinzai.or.jp)
債券の最終利回りの計算
金融資産運用 · 債券の利回り計算 / 最終利回り
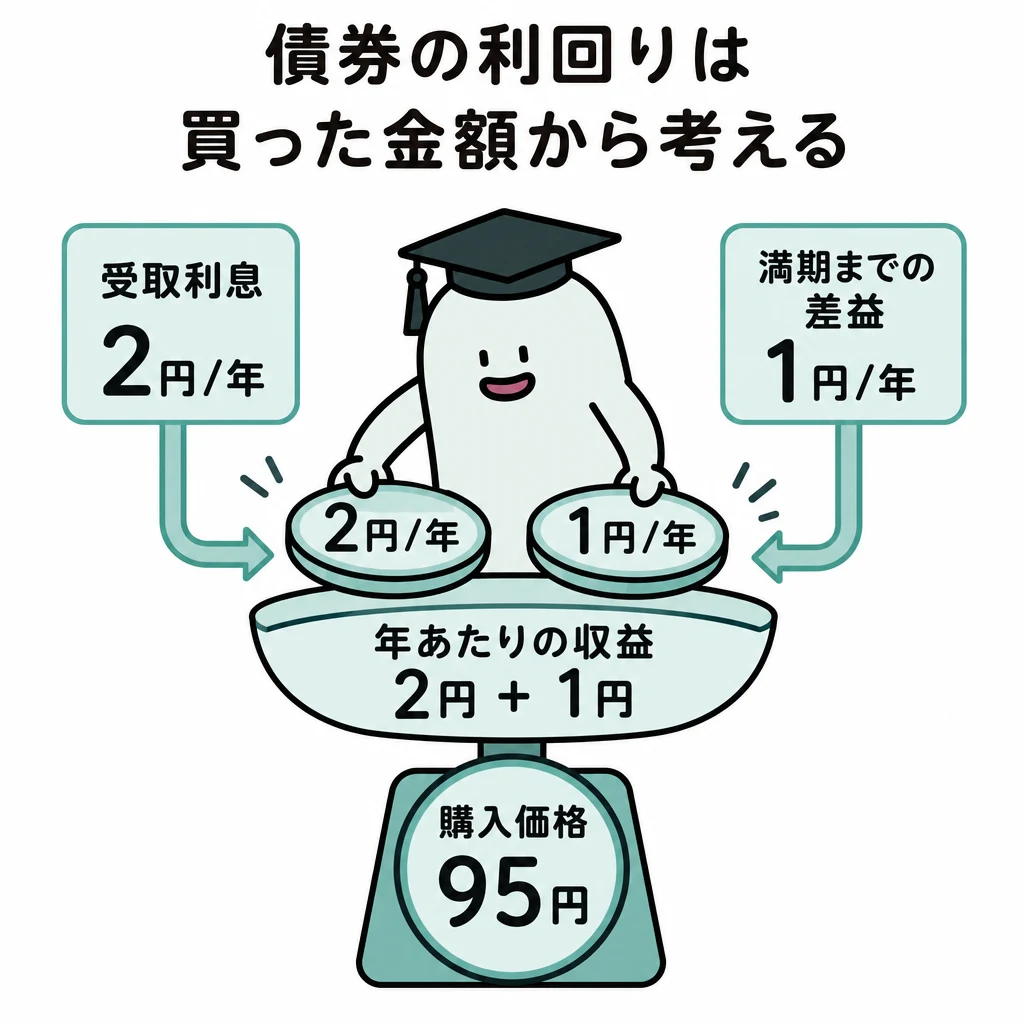
Y社債(購入価格102円、表面利率0.8%、残存期間5年、償還価格100円)を購入した場合の最終利回り(年率・単利)として、最も適切なものはどれか。なお、税金等は考慮せず、%表示の小数点以下第3位を四捨五入すること。
解答・解説を表示
解答
1
解説
既発債を満期まで保有したときの最終利回り(単利)は、「[表面利率+(償還価格-購入価格)÷残存年数]÷購入価格×100」という算式により、年当たりのインカムゲインとキャピタルゲイン(またはロス)の合計を購入価格に対する割合として求めます。
解き方
- 1年当たりの償還差損益を計算します:(100円-102円)÷5年=▲0.40円。
- 年当たりのインカムゲイン(表面利率0.8%=0.80円)と合算して年当たり収益を求めます:0.80円+(▲0.40円)=0.40円。
- 購入価格(102円)で除して100を掛け、パーセント表示にします:0.40円÷102円×100≒0.3921…%。
- 小数点以下第3位を四捨五入して0.39%と求めます。
- 選択肢 1正解
- 最終利回り=[0.8+(100-102)/5]/102×100≒0.3921…%であり、四捨五入して0.39%となります。
- 選択肢 2不正解
- 年当たり利得である0.40円を購入価格102円ではなく額面100円で割ってしまうと0.40%となりますが、分母は購入価格です。
- 選択肢 3不正解
- 償還差損の期間按分計算を誤っているか、表面利率(0.8%)に近い誤った数値です。
関連する分野を学ぶ
覚えるポイント
- 債券利回り計算の分母は「償還価格(額面100円)」ではなく「購入価格」です。
間違えやすいところ
- 102円で買って100円で償還されるため「償還差損(マイナス)」が発生する点を見落とし、足し算してしまうミスに注意が必要です。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年1月 3級 実技 個人資産相談業務』
公式問題 p.5(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.6(公式掲載ページ) ↗(www.kinzai.or.jp)
所得税の確定申告義務と損益通算の範囲
タックスプランニング · 確定申告の手続き / 給与所得者の確定申告義務 / 損益通算の対象範囲
会社員であるAさん(給与収入820万円、不動産所得30万円、外貨定期預金の為替差損▲5万円)の2022年分の所得税の確定申告に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
2
解説
給与所得者は通常年末調整で税額計算が完結しますが、給与以外の所得金額の合計が20万円を超える場合は確定申告義務が生じます。また、損益通算が認められる所得は不動産所得・事業所得・山林所得・譲渡所得に限られ、雑所得の損失は他の所得と通算できません。
解き方
- 給与以外の所得を確認する。不動産所得は30万円であり、外貨預金の為替差損による雑所得の損失(▲5万円)は他所得と相殺・通算できず切り捨てとなる。
- 給与以外の所得金額の合計(30万円)が20万円を超えているため、確定申告が必要と判定する。
- 確定申告の法定提出期間が翌年2月16日から3月15日までであること、雑所得の損失は損益通算の対象外であることを照らして各肢の正誤を判断する。
- 選択肢 1不正解
- 所得税の確定申告書の提出期間は、原則として翌年2月16日から3月15日まで(3月31日ではない)です。
- 選択肢 2正解
- 給与所得者で1か所から給与の支払を受けている場合、給与所得および退職所得以外の所得金額の合計額が20万円を超えると確定申告が必要です。Aさんの不動産所得は30万円であるため適切です。
- 選択肢 3不正解
- 雑所得の計算上生じた損失は、不動産所得など他の各種所得の金額と損益通算することはできません。
関連する分野を学ぶ
覚えるポイント
- 所得税の確定申告期間は原則2月16日〜3月15日
- 給与以外の所得が20万円超で確定申告が必要
- 損益通算できる損失は不・事・山・譲(富士山譲)のみ
間違えやすいところ
- 確定申告期限を法人の申告や他の制度と混同して3月末までと誤認しやすいです。
- 雑所得の赤字を不動産所得などの黒字から差し引けると勘違いしやすい点に注意が必要です。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年1月 3級 実技 個人資産相談業務』
公式問題 p.7(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.8(公式掲載ページ) ↗(www.kinzai.or.jp)
給与所得および総所得金額の計算
タックスプランニング · 給与所得控除 / 給与所得の計算 / 総所得金額の計算 / 雑所得の損失の取扱い
給与収入820万円、不動産所得30万円、為替差損による雑所得▲5万円がある会社員Aさんの、2022年分の所得税における総所得金額として、次のうち正しいものはどれか。なお、給与所得控除額は与えられた資料(660万円超850万円以下:収入金額×10%+110万円)に基づいて算出するものとする。
解答・解説を表示
解答
2
解説
総所得金額は、総合課税の対象となる各種所得の金額を合算して求めます。雑所得の計算上生じた損失は他の所得の金額から控除(損益通算)することができないため、総所得金額の計算上は無視(0円)されます。
解き方
- 給与所得控除額を計算する:820万円×10%+110万円=192万円。
- 給与所得の金額を求める:820万円-192万円=628万円。
- 雑所得の損失(▲5万円)は損益通算できないため0円として扱う。
- 総所得金額を算出する:給与所得628万円+不動産所得30万円=658万円。
- 選択肢 1不正解
- 雑所得の損失5万円を誤って損益通算(658万円-5万円=653万円)した場合の数値であり誤りです。
- 選択肢 2正解
- 給与所得628万円(給与収入820万円-給与所得控除192万円)に不動産所得30万円を加算した658万円が正しい総所得金額です。
- 選択肢 3不正解
- 計算手順の誤り等により算出された数値であり、正しい総所得金額(658万円)とは異なります。
関連する分野を学ぶ
覚えるポイント
- 給与所得=給与等収入金額-給与所得控除額
- 雑所得の損失は損益通算不可(総所得金額の計算上は0円扱い)
間違えやすいところ
- 外貨定期預金の為替差損(雑所得の赤字)を給与所得や不動産所得から差し引いて計算してしまうミスが多く見られます。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年1月 3級 実技 個人資産相談業務』
公式問題 p.7(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.8(公式掲載ページ) ↗(www.kinzai.or.jp)
所得控除(配偶者控除・扶養控除)の控除額の判定
タックスプランニング · 所得控除 / 配偶者控除 / 扶養控除 / 給与所得控除
会社員Aさんの2022年分の所得税における所得控除に関して、次の文章の空欄①~③に入る数値の組合せとして最も適切なものを1つ選びなさい。 ⅰ)「妻Bさんの合計所得金額は( ① )万円以下となりますので、Aさんは配偶者控除の適用を受けることができます。Aさんが適用を受けることができる配偶者控除の額は、( ② )万円です」 ⅱ)「Aさんが適用を受けることができる扶養控除の額は、( ③ )万円です」 <家族状況(2022年12月31日現在・同居生計一・障害者なし)> ・Aさん(52歳):給与収入820万円、不動産所得30万円、外貨定期為替差損▲5万円 ・妻Bさん(50歳):パート給与収入80万円 ・長女Cさん(24歳):大学院生、収入なし ・長男Dさん(20歳):大学生、収入なし
解答・解説を表示
解答
3
解説
所得税の配偶者控除は、配偶者の合計所得金額が48万円以下であり、かつ納税者本人の合計所得金額が1,000万円以下の場合に適用されます。納税者の合計所得金額が900万円以下のときの控除額は一般の控除対象配偶者(70歳未満)で38万円です。扶養控除は16歳以上の扶養親族が対象で、一般扶養親族は38万円、19歳以上23歳未満の特定扶養親族は63万円です。
解き方
- 妻Bさんの給与収入80万円から給与所得控除額55万円を差し引くと給与所得は25万円となり、合計所得金額48万円以下であるため配偶者控除の要件を満たします(①は48)。
- Aさんの合計所得金額は給与所得628万円(820万円-192万円)+不動産所得30万円=658万円(900万円以下)であり、妻は70歳未満のため配偶者控除額は38万円となります(②は38)。
- 扶養控除について、24歳の長女Cさんは一般扶養親族(38万円)、20歳の長男Dさんは特定扶養親族(63万円)に該当するため、合計控除額は38万円+63万円=101万円となります(③は101)。
- 選択肢 1不正解
- 空欄①の要件は38万円ではなく48万円、空欄②の配偶者控除額は48万円ではなく38万円、空欄③の扶養控除額は長女と長男の合算101万円であるため不適切です。
- 選択肢 2不正解
- 空欄②の配偶者控除額は38万円であり、空欄③の扶養控除額は特定扶養親族加算を含む101万円(38万円+63万円)であるため76万円は不適切です。
- 選択肢 3正解
- 空欄①が48万円、空欄②が38万円、空欄③が101万円とすべて正しく計算されています。
答えの内訳
- 空欄①:48
- 配偶者控除の対象となる配偶者の合計所得金額要件は、年48万円以下(給与収入のみなら103万円以下)です。
- 空欄②:38
- 控除を受ける本人の合計所得金額が900万円以下で、控除対象配偶者が70歳未満の場合、配偶者控除の控除額は38万円となります。
- 空欄③:101
- 24歳の長女Cさんは一般扶養親族として38万円、20歳の長男Dさんは特定扶養親族(19歳以上23歳未満)として63万円が適用され、合計101万円となります。
関連する分野を学ぶ
覚えるポイント
- 配偶者控除の合計所得金額要件は48万円以下(給与収入103万円以下)。
- 特定扶養親族(19歳以上23歳未満)の扶養控除額は63万円、一般扶養親族は38万円。
間違えやすいところ
- 税制改正前の配偶者控除要件「38万円」と混同しないようにする。
- 特定扶養親族(63万円)を一般扶養親族(38万円)のままで計算して合算を誤る。
出題の前提:2022年10月1日現在施行の税法に基づく(2020年分以降の所得税制改正反映済み)。
出典:金融財政事情研究会『2023年1月 3級 実技 個人資産相談業務』
公式問題 p.7(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.8(公式掲載ページ) ↗(www.kinzai.or.jp)
建築基準法による建蔽率および容積率の上限計算
不動産 · 建蔽率の緩和 / 前面道路幅員による容積率制限 / 準防火地域 / 建築面積と延べ面積の限度
甲土地(敷地面積500㎡、準住居地域、指定建蔽率60%、指定容積率200%、準防火地域、前面道路幅員8mの公道、特定行政庁の角地指定なし)に耐火建築物を建築する場合における、①建蔽率の上限となる建築面積と、②容積率の上限となる延べ面積の組合せとして最も適切なものを1つ選びなさい。
解答・解説を表示
解答
2
解説
建蔽率は、準防火地域内において耐火建築物(または準耐火建築物)を建築する場合、指定建蔽率に10%が加算緩和されます。容積率は、都市計画で定められた指定容積率と、前面道路幅員に法定乗数(住居系用途地域は原則4/10)を乗じて得た数値のいずれか小さい方が適用上限となります。
解き方
- 建蔽率の計算:準防火地域内で耐火建築物を建築するため10%の緩和を受け、適用建蔽率は60%+10%=70%となります。建築面積の上限=500㎡×70%=350㎡です。
- 容積率の制限確認:前面道路幅員制限は 8m × 4/10 = 320%です。指定容積率200%と道路幅員制限320%を比較し、小さい方の200%が適用容積率となります。
- 延べ面積の計算:延べ面積の上限=500㎡×200%=1,000㎡となります。したがって①350㎡、②1,000㎡の組合せを選択します。
- 選択肢 1不正解
- 準防火地域内での耐火建築物による建蔽率10%緩和が反映されておらず、建築面積を300㎡としているため不適切です。
- 選択肢 2正解
- 建築面積の上限が緩和適用後の350㎡、延べ面積の上限が指定容積率適用による1,000㎡と正しく計算されています。
- 選択肢 3不正解
- 延べ面積の計算において道路幅員制限(320%)と指定容積率(200%)の小さい方を適用しておらず、誤った延べ面積となっているため不適切です。
答えの内訳
- ①建築面積の上限:350㎡
- 準防火地域内で耐火建築物を建築するため建蔽率が10%緩和されて70%となり、500㎡×70%=350㎡が上限となります。
- ②延べ面積の上限:1,000㎡
- 前面道路幅員による制限(8m×4/10=320%)と指定容積率(200%)を比較し、小さい方の200%が適用されるため、500㎡×200%=1,000㎡が上限となります。
関連する分野を学ぶ
覚えるポイント
- 準防火地域内の耐火建築物または準耐火建築物は建蔽率が10%加算緩和される。
- 容積率は「指定容積率」と「道路幅員×法定乗数」の小さい方を適用する。
間違えやすいところ
- 防火地域の耐火建築物(建蔽率制限なし等)と準防火地域の緩和(+10%)を混同するミス。
- 容積率で前面道路幅員制限と指定容積率のうち大きい方を採用してしまう誤り。
出題の前提:2022年10月1日現在施行の建築基準法に基づく。
出典:金融財政事情研究会『2023年1月 3級 実技 個人資産相談業務』
公式問題 p.9(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.10(公式掲載ページ) ↗(www.kinzai.or.jp)
土地の有効活用(建設協力金方式)
不動産 · 土地の有効活用 / 建設協力金方式
甲土地の有効活用としてテナント候補のX社が提案する建設協力金方式に関する記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
3
解説
建設協力金方式は、入居予定のテナントから建設資金の一部または全部を無利息または低利で借り受けて土地所有者が建物を建築し、完成後にそのテナントへ一括して賃貸する手法です。建物所有権は土地所有者に帰属します。
解き方
- 建設協力金方式における建物の所有権が土地所有者にあることを確認します。
- 建物所有者が土地所有者であるため、テナントが建物を解体撤去して更地返還する手法ではないことを見抜きます。
- 選択肢 1不正解
- 建設協力金方式では、テナントから建設協力金の預託を受けて土地所有者が店舗を建設し、契約期間中に支払われる賃料から返済額を相殺することが一般的です。
- 選択肢 2不正解
- 土地所有者が建物を所有し第三者に賃貸するため、相続税の評価上、建物は「貸家」、その敷地は「貸家建付地」として自用地・自用家屋より低く評価されます。
- 選択肢 3正解
- 建物の所有者は土地所有者であるため、契約終了時にテナントが建物を撤去して更地返還する仕組みではありません。更地返還を前提とするのは定期借地権方式です。
覚えるポイント
- 建設協力金方式では建物所有権は土地所有者に帰属する
- 更地返還の特約があるのは借地権方式(定期借地権など)
間違えやすいところ
- 建設協力金方式と定期借地権方式における建物所有者および契約終了時の処理の混同
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年1月 3級 実技 個人資産相談業務』
公式問題 p.9(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.10(公式掲載ページ) ↗(www.kinzai.or.jp)
土地の有効活用(事業用定期借地権方式)
不動産 · 借地借家法 / 定期借地権 / 事業用定期借地権等
X社が提案する事業用定期借地権方式に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
1
解説
事業用定期借地権等は、専ら事業の用に供する建物の所有を目的とし、存続期間を10年以上50年未満として設定する定期借地権です。契約の更新や建物の築造による存続期間の延長がなく、契約の公正証書作成が効力要件とされています。
解き方
- 各選択肢について事業用定期借地権等の法的要件(建物の建築主体、更新の有無、契約方法)を照合します。
- 事業者が建物を建て地主が資金負担しない点、更新が存在しない点、公正証書による契約が必須である点を順に判断します。
- 選択肢 1正解
- 事業用定期借地権方式では、テナント(X社)が土地を借りて自ら建物を建設するため、土地所有者は建築資金を投じることなく安定的な地代を得られます。
- 選択肢 2不正解
- 事業用定期借地権は定期借地権であるため契約の更新がなく、期間満了により確定的に借地関係が終了します。正当事由による更新拒絶の制限があるのは普通借地権です。
- 選択肢 3不正解
- 事業用定期借地権等の設定を目的とする契約は、借地借家法上、必ず「公正証書」によって締結しなければ効力が生じません。
関連する分野を学ぶ
覚えるポイント
- 事業用定期借地権等の設定契約は必ず公正証書によらなければならない
- 定期借地権は期間満了により終了し、正当事由等の更新請求制度はない
間違えやすいところ
- 一般定期借地権(公正証書等の書面で可)と事業用定期借地権等(公正証書が必須)の成立要件の混同
- 普通借地権における更新拒絶の正当事由制度との混同
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年1月 3級 実技 個人資産相談業務』
公式問題 p.9(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.10(公式掲載ページ) ↗(www.kinzai.or.jp)
遺言の効力と自筆証書遺言の手続き
相続・事業承継 · 自筆証書遺言の検認 / 遺留分侵害額請求 / 遺産分割協議
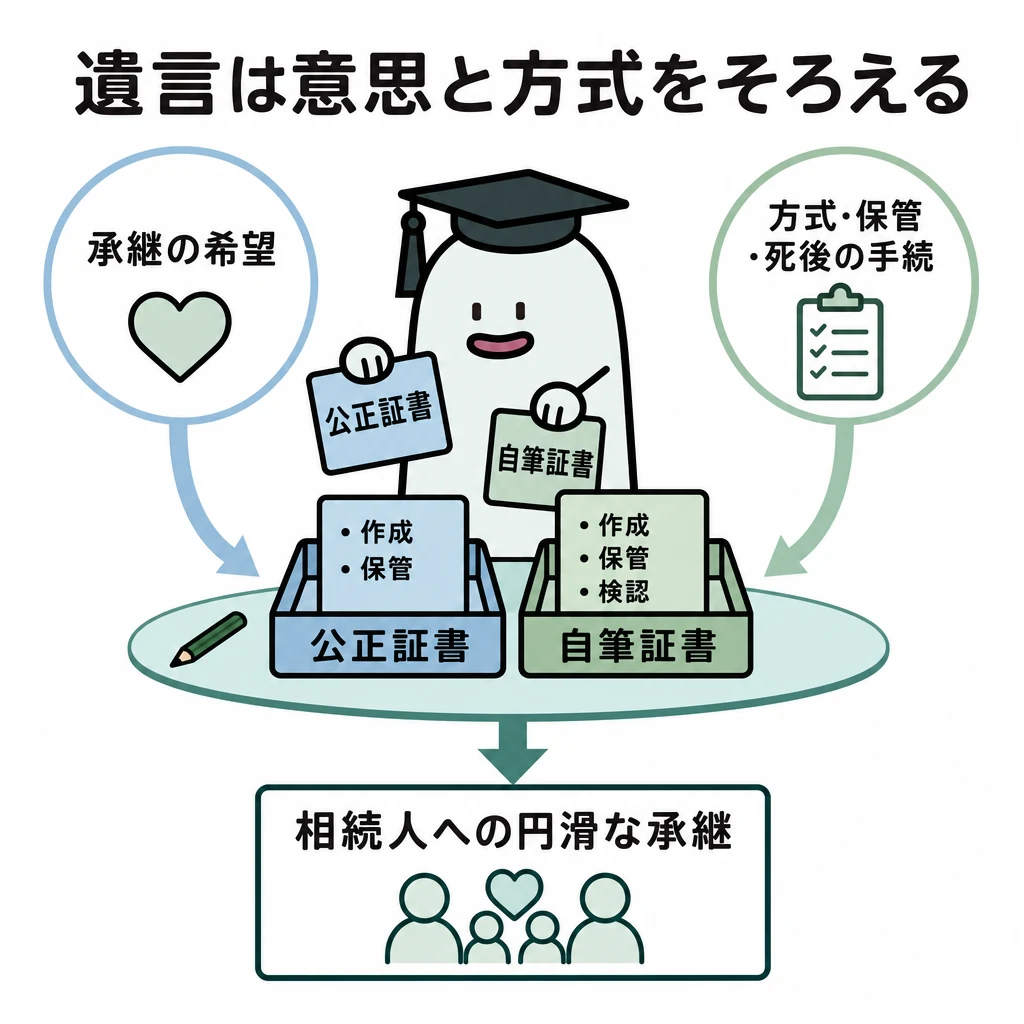
自宅で発見された自筆証書遺言の効力や取扱いに関する次の記述のうち、最も適切なものを1つ選びなさい。
解答・解説を表示
解答
1
解説
遺言書は被相続人の最終意思を反映するものとして尊重されますが、偽造や変造を防止するため、自宅等で保管されていた自筆証書遺言は家庭裁判所での検認が必要です。また、遺留分を侵害する遺言であっても遺言自体は無効にならず、遺言が無効な場合でも遺産分割協議により合意すれば法定相続分とは異なる割合で分割できます。
解き方
- 自筆証書遺言が公的機関(法務局)ではなく自宅で保管されていたことを確認し、検認の要否を判断する。
- 遺留分の侵害や遺言無効時の遺産分割の取扱いについて、民法のルールに合致しているかを検討する。
- 選択肢 1正解
- 法務局(遺言書保管所)に保管されている場合を除き、自宅等で保管されていた自筆証書遺言を発見した者は、遅滞なく家庭裁判所に提出して検認を請求しなければなりません。
- 選択肢 2不正解
- 遺言が相続人の遺留分を侵害している場合でも遺言そのものは有効であり、遺留分を侵害された相続人が遺留分侵害額請求権を行使して金銭の支払いを求めることができます。
- 選択肢 3不正解
- 遺言が方式不備等で無効となった場合、共同相続人全員による遺産分割協議を行うことになり、全員の合意があれば法定相続分と異なる割合で遺産を分割することができます。
関連する分野を学ぶ
覚えるポイント
- 自筆証書遺言(自宅保管)は家庭裁判所の検認が必須である。
- 遺留分を侵害した遺言も有効であり侵害額請求により金銭で清算する。
間違えやすいところ
- 検認の手続きを遺言の有効・無効を判断する手続きと混同しないように注意する。
- 遺言が無効な場合に必ず法定相続分で分けなければならないと思い込まないようにする。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年1月 3級 実技 個人資産相談業務』
公式問題 p.11(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.12(公式掲載ページ) ↗(www.kinzai.or.jp)
相続税の基礎控除・小規模宅地等の特例・申告期限
相続・事業承継 · 基礎控除額 / 小規模宅地等についての相続税の課税価格の計算の特例 / 相続税の申告期限
被相続人Aさんの相続税の取扱いに関する次の記述のうち、最も不適切なものを1つ選びなさい。
解答・解説を表示
解答
3
解説
相続税の基礎控除額は「3,000万円+600万円×法定相続人の数」で計算されます。また、被相続人の居住用宅地を配偶者が相続した場合、特定居住用宅地等として330㎡まで80%減額されます。相続税の申告および納付期限は「相続の開始があったことを知った日の翌日から10カ月以内」と定められています。
解き方
- 相続税の遺産に係る基礎控除額の計算式を確認する。
- 小規模宅地等の特例における特定居住用宅地等の限度面積(330㎡)と減額割合(80%)を敷地220㎡に適用して課税価格を計算する。
- 相続税の申告期限が「10カ月以内」であるかを確認し、誤っている選択肢を特定する。
- 選択肢 1不正解
- 相続税の遺産に係る基礎控除額は「3,000万円+600万円×法定相続人の数」により算出されるため適切です。
- 選択肢 2不正解
- 配偶者が取得する特定居住用宅地等は限度面積330㎡まで80%減額されます。敷地220㎡全額が対象となるため、算入額は4,500万円×(1-0.8)=900万円となり適切です。
- 選択肢 3正解
- 相続税の申告書の提出期限は、相続の開始があったことを知った日の翌日から「10カ月以内」であり、「3カ月以内(相続の承認・放棄の熟慮期間)」ではないため不適切です。
関連する分野を学ぶ
覚えるポイント
- 相続税の申告期限は相続開始を知った日の翌日から10カ月以内である。
- 特定居住用宅地等の特例は限度面積330㎡まで80%減額される。
間違えやすいところ
- 相続の承認・放棄の熟慮期間(3カ月以内)と相続税の申告期限(10カ月以内)を混同しないようにする。
- 小規模宅地等の特例において減額される金額(80%分)と課税価格に算入する金額(20%分)を取り違えないように注意する。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年1月 3級 実技 個人資産相談業務』
公式問題 p.11(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.12(公式掲載ページ) ↗(www.kinzai.or.jp)
相続税の総額の計算
相続・事業承継 · 相続税の総額 / 法定相続分 / 相続税の速算表
被相続人Aさんの相続に係る課税遺産総額(課税価格の合計額-遺産に係る基礎控除額)が1億円であった場合の相続税の総額として、最も適切なものを次の選択肢の中から1つ選びなさい。なお、法定相続人は妻Bさん、長男Cさん、長女Dさんの3人である。
解答・解説を表示
解答
2
解説
相続税の総額は、課税遺産総額を実際の遺産分割割合ではなく各法定相続人の法定相続分に応じて按分し、それぞれの取得金額に速算表の税率・控除額を適用して算出した各人ごとの税額を合算して求めます。
解き方
- 法定相続人(妻Bさん、長男Cさん、長女Dさん)の法定相続分を確認します。配偶者が2分の1、長男が4分の1、長女が4分の1となります。
- 課税遺産総額1億円を法定相続分で按分します。妻Bさんは5,000万円、長男Cさんは2,500万円、長女Dさんは2,500万円です。
- 速算表を用いて各人の算出税額を求めます。妻Bさんは5,000万円×20%-200万円=800万円、長男Cさんと長女Dさんはそれぞれ2,500万円×15%-50万円=325万円となります。
- 算出した各人の税額を合算して相続税の総額を求めます。800万円+325万円+325万円=1,450万円となります。
- 選択肢 1不正解
- 妻Bさんの算出税額800万円、長男Cさんの325万円、長女Dさんの325万円の合計は1,450万円となるため、1,400万円は誤りです。
- 選択肢 2正解
- 法定相続分に応ずる取得金額に基づく各人の税額は、妻Bさんが800万円、長男Cさんが325万円、長女Dさんが325万円であり、合算した総額は1,450万円となるため適切です。
- 選択肢 3不正解
- 配偶者の税率区分や控除額などの計算を正しく適用して合算した相続税の総額は1,450万円となるため、1,600万円は誤りです。

関連する分野を学ぶ
覚えるポイント
- 相続税の総額の計算では、実際の分割割合に関わらず必ず「法定相続分」で按分して各人の税額を算出する。
- 法定相続分に応ずる取得金額の速算表(税率・控除額)を正しく当てはめて計算する。
間違えやすいところ
- 課税遺産総額に直接税率を乗じてしまう誤り。
- 子それぞれの法定相続分(全体から見て4分の1ずつ)を取り違えて計算してしまう誤り。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年1月 3級 実技 個人資産相談業務』
公式問題 p.11(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.12(公式掲載ページ) ↗(www.kinzai.or.jp)
2023年1月 3級 実技 個人資産相談業務
参照した公式資料
金融財政事情研究会が公開した2023年1月 3級 実技 個人資産相談業務の問題・解答資料です。
- 公式問題(公式掲載ページ) ↗ — www.kinzai.or.jp(資料の掲載案内)
- 公式模範解答(公式掲載ページ) ↗ — www.kinzai.or.jp(資料の掲載案内)
金財のPDFは公式掲載ページからご覧ください。古い資料は現在の一覧に掲載されていない場合があります。