


日本FP協会・金融財政事情研究会の公式問題・模範解答を、級・学科/実技・公開年度に分けて収録しています。CBT公開問題は1セットの公表問題で、全受験者への出題を網羅するものではありません。
2023年1月 3級 実技 保険顧客資産相談業務の概要
老齢基礎年金の年金額の計算式
保険顧客資産相談業務 · 老齢基礎年金 / 公的年金加入歴 / 受給資格期間
設例の<Aさん夫妻に関する資料>に基づき、1963年6月25日生まれのAさん(会社員)が老齢基礎年金の受給を65歳から開始した場合における年金額(2022年度価額:満額777,800円)の試算式として、次のうち最も適切なものを選びなさい。なお、Aさんは20歳から22歳までの学生期間(34月)は国民年金に任意加入しておらず、22歳から65歳まで厚生年金保険に加入する見込みである。
解答・解説を表示
解答
1
解説
老齢基礎年金の額は、20歳以上60歳未満の40年間(480月)における保険料納付済月数等に応じて計算されます。会社員として厚生年金保険に加入していた期間(第2号被保険者期間)のうち、老齢基礎年金の額に反映されるのは20歳以上60歳未満の期間に限られ、60歳以後の厚生年金保険被保険者期間は老齢基礎年金の計算対象月数には算入されません。
解き方
- 20歳から60歳到達までの総月数(480月)から、学生時代の未加入期間(34月)を差し引いて老齢基礎年金に反映される月数(446月)を算出します。
- 満額(777,800円)に「保険料納付済月数(446月)/480月」を乗じる計算式を特定します。
- 選択肢 1正解
- 20歳から60歳までの480月から未加入の34月を除いた446月が反映されるため、777,800円×446月/480月とする本式が適切です。
- 選択肢 2不正解
- 未加入期間の34月を考慮せず満額(480月/480月)として計算しているため不適切です。
- 選択肢 3不正解
- 506月は厚生年金保険の全加入期間(204月+302月)ですが、60歳以後の期間は老齢基礎年金の計算月数に含まれず、分子が480月を超えることもないため不適切です。
覚えるポイント
- 老齢基礎年金に反映されるのは原則20歳以上60歳未満の期間のみで、最大480月です。
間違えやすいところ
- 厚生年金保険の全期間(60歳以後を含む)を老齢基礎年金の計算式に算入してしまう誤りに注意しましょう。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年1月 3級 実技 保険顧客資産相談業務』
公式問題 p.3(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.4(公式掲載ページ) ↗(www.kinzai.or.jp)
公的年金制度の老齢給付(特別支給の老齢厚生年金・加給年金)
保険顧客資産相談業務 · 特別支給の老齢厚生年金 / 加給年金額 / 老齢厚生年金
設例の<Aさん夫妻に関する資料>に基づき、Aさんが受給できる公的年金制度からの老齢給付に関するFPのMさんの説明として、次のうち最も不適切なものを選びなさい。
解答・解説を表示
解答
1
解説
特別支給の老齢厚生年金は生年月日に応じて段階的に支給開始年齢が引き上げられており、男性は1961年4月2日以後生まれ、女性は1966年4月2日以後生まれの場合、支給されません。また、厚生年金保険の被保険者期間が20年以上ある者が65歳到達時に一定の要件を満たす配偶者を生計維持している場合、老齢厚生年金に加給年金額が加算されます。
解き方
- Aさんの生年月日(1963年6月25日、男性)を確認し、特別支給の老齢厚生年金の対象生年月日(男性は1961年4月1日以前)を満たしているか判断します。
- 特別支給の対象外であるため、64歳から受給できるとする選択肢1が不適切であると判断します。
- 選択肢 1正解
- 1961年4月2日以降生まれの男性には特別支給の老齢厚生年金は支給されないため、「64歳から受給できる」とする記述は不適切です。
- 選択肢 2不正解
- 65歳未満の在職中の厚生年金保険加入記録は、65歳到達時に再計算(65歳改定)されて本来支給の老齢厚生年金に反映されるため適切です。
- 選択肢 3不正解
- Aさんは厚生年金の被保険者期間が20年以上(506月)あり、65歳時点で生計維持関係にある65歳未満の妻Bさんがいるため、妻が65歳になるまで加給年金が加算される記述は適切です。
覚えるポイント
- 男性は1961年(昭和36年)4月2日以降生まれから特別支給の老齢厚生年金が一切支給されません。
間違えやすいところ
- 加給年金の受給要件である被保険者期間20年(240月)以上の有無を計算月数から確認し忘れないようにしましょう。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年1月 3級 実技 保険顧客資産相談業務』
公式問題 p.3(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.4(公式掲載ページ) ↗(www.kinzai.or.jp)
継続雇用と社会保険(高年齢雇用継続基本給付金・健康保険被扶養者)
リスク管理 · 雇用保険 / 高年齢雇用継続基本給付金 / 健康保険の被扶養者
定年後にX社の継続雇用制度を利用して働くAさん(60歳到達)に対する社会保険等の取扱いに関するファイナンシャル・プランナーMさんの説明のうち、最も不適切なものを1つ選びなさい。
解答・解説を表示
解答
2
解説
定年再雇用等で賃金が60歳到達時の75%未満に低下した被保険者には、60歳から65歳に達するまでの最長5年間、雇用保険から高年齢雇用継続給付が支給されます。
解き方
- 高年齢雇用継続基本給付金の受給要件(賃金低下率75%未満、被保険者期間5年以上など)を確認する。
- 支給期間が60歳到達月から65歳到達月までの最長5年間(60カ月)であることを確認し、誤りの選択肢を特定する。
- 選択肢 1不正解
- 高年齢雇用継続基本給付金は、60歳到達時等の賃金と比較して各月の賃金が75%未満に低下した場合に支給されるため適切です。
- 選択肢 2正解
- 高年齢雇用継続基本給付金の支給期間は被保険者が60歳に達した月から65歳に達する月までであり、最長で5年間受給可能です。
- 選択肢 3不正解
- 被扶養者である妻の年収等の要件を満たしている限り、夫が定年再雇用で引き続き健康保険の被保険者となれば被扶養者の資格を継続できます。
関連する分野を学ぶ
覚えるポイント
- 高年齢雇用継続基本給付金の支給期間は60歳から65歳到達月までの最長5年間である。
間違えやすいところ
- 育児休業給付金等の他の雇用保険給付の期間(原則1年・最長2年)と混同しないようにする。
出題の前提:2022年10月1日現在施行の法令等に基づく。
出典:金融財政事情研究会『2023年1月 3級 実技 保険顧客資産相談業務』
公式問題 p.4(公式掲載ページ) ↗(www.kinzai.or.jp)
公的年金制度の遺族給付・障害給付(遺族基礎年金・短期要件・障害等級)
リスク管理 · 公的年金 / 遺族年金 / 障害年金
公的年金制度における被保険者の死亡または障害状態に関するファイナンシャル・プランナーMさんの説明のうち、最も不適切なものを1つ選びなさい。
解答・解説を表示
解答
3
解説
公的年金制度における障害年金は、障害基礎年金が1級・2級、障害厚生年金が1級・2級・3級(および一時金の障害手当金)を対象として設計されています。
解き方
- 設例の家族関係から子の有無を確認し、遺族基礎年金の受給権(子のある配偶者または子のみ)を判定する。
- 死亡時の厚生年金保険の被保険者期間が300月未満の場合の最低保障月数(300月みなし)を確認する。
- 障害年金において等級3級で受給できる年金が障害厚生年金のみであることを適用し、誤りの選択肢を特定する。
- 選択肢 1不正解
- 遺族基礎年金の受給対象は「生計を維持されていた子のある配偶者」または「子」であるため、子のいない妻Bさんは受給できません。
- 選択肢 2不正解
- 被保険者期間中の死亡による遺族厚生年金の計算において、被保険者月数が300月未満の場合は300月として計算する最低保障があります。
- 選択肢 3正解
- 障害等級3級では障害厚生年金のみが支給され、障害等級が1級または2級に該当しないため障害基礎年金は受給できません。
覚えるポイント
- 障害基礎年金は1級・2級のみ対象で、3級に支給されるのは障害厚生年金のみである。
間違えやすいところ
- 障害厚生年金に3級があることから、障害基礎年金にも3級があると誤認しやすい。
出題の前提:2022年10月1日現在施行の法令等に基づく。
出典:金融財政事情研究会『2023年1月 3級 実技 保険顧客資産相談業務』
公式問題 p.5(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.6(公式掲載ページ) ↗(www.kinzai.or.jp)
提案された生命保険の保障内容の適否判定
リスク管理 · 先進医療特約 / リビング・ニーズ特約 / 就業不能保障
会社員のAさん(33歳)が生命保険会社から提案を受けた「5年ごと配当付特約組立型総合保険」の内容(終身保険特約200万円、定期保険特約500万円、傷害特約500万円、就業不能サポート特約、入院特約、先進医療特約、リビング・ニーズ特約等)に関して、FPのMさんが説明した次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
2
解説
生命保険の特約には固有の支払要件や限度額が定められています。先進医療特約は療養時基準であり、リビング・ニーズ特約は余命6か月以内と判断されたときに契約している死亡保険金の範囲内(上限3,000万円)で前払い請求できる制度です。
解き方
- 設例の保険内容から死亡保障となる特約(終身保険特約200万円、定期保険特約500万円)の合計額(700万円)を確認する。
- リビング・ニーズ特約の給付上限額(本契約の死亡保険金額の範囲内かつ通算3,000万円以内)と照らし合わせ、3,000万円全額は請求できないことを判定する。
- 選択肢 1不正解
- 先進医療特約の対象となる医療技術は、契約時ではなく「療養を受けた時点」において厚生労働大臣により定められている先進医療となります。
- 選択肢 2正解
- 請求できる上限額は制度上3,000万円ですが、実際の保険契約の死亡保険金額が上限となるため、本件では合計700万円までしか請求できません。
- 選択肢 3不正解
- 就業不能保険には、約款所定の身体障害だけでなく、近年では精神疾患を保障対象に含める商品もあるため適切な説明です。
関連する分野を学ぶ
覚えるポイント
- 先進医療特約の対象判定は「療養を受けた時点」が基準
- リビング・ニーズ特約の上限は3,000万円だが実契約の死亡保険金額が限度
間違えやすいところ
- リビング・ニーズ特約の一般的な限度額3,000万円だけを覚えてしまい、本契約の保障額を超えて請求できると誤認する
出題の前提:2022年10月1日現在施行の法令・保険商品性基準
出典:金融財政事情研究会『2023年1月 3級 実技 保険顧客資産相談業務』
公式問題 p.5(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.6(公式掲載ページ) ↗(www.kinzai.or.jp)
個人契約の生命保険に係る税務(控除区分・年末調整・給付金の非課税)
リスク管理 · 生命保険料控除 / 年末調整 / 入院給付金の非課税 / 指定代理請求特約
Aさんが提案を受けた生命保険(2012年以降の新契約)に関する課税関係についてのFPのMさんの説明のうち、最も適切なものはどれか。
解答・解説を表示
解答
1
解説
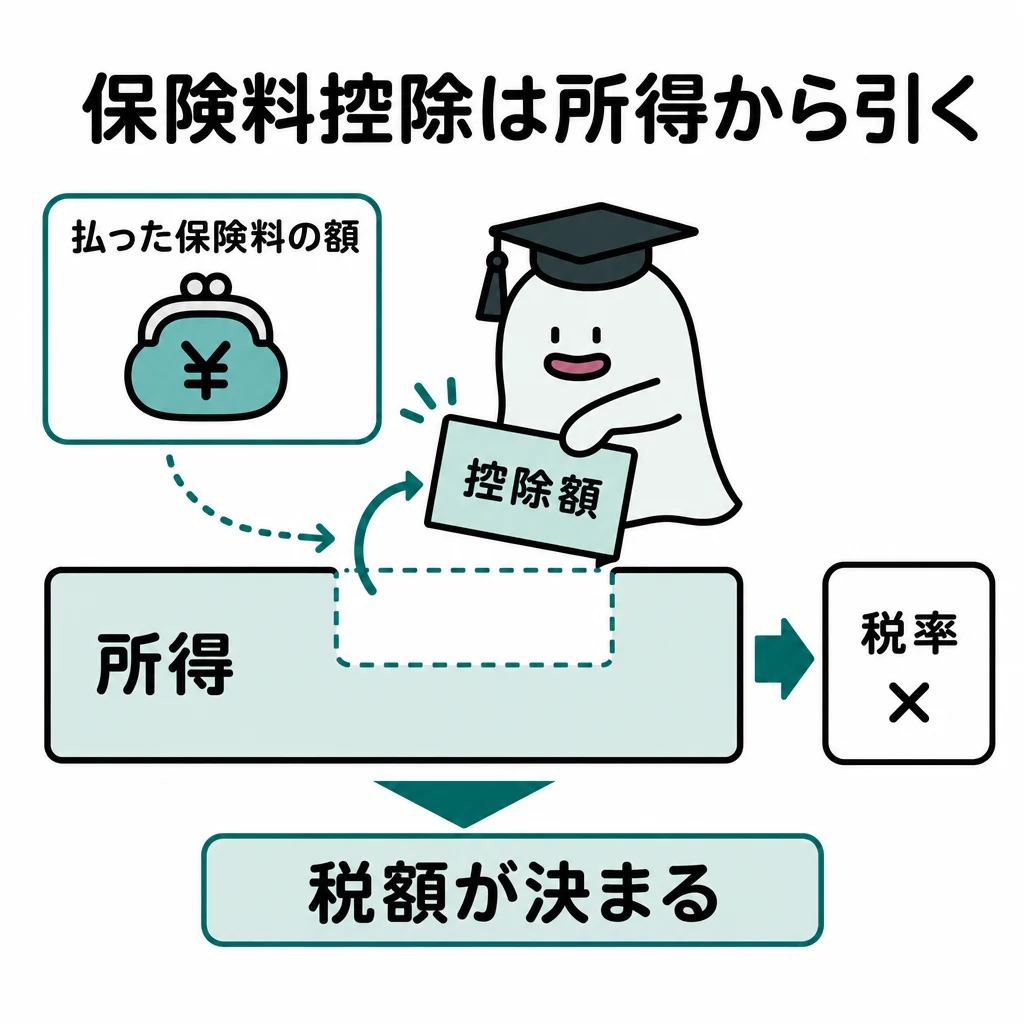
生命保険料控除(新制度)では、死亡保障は一般生命保険料控除、医療・介護保障は介護医療保険料控除、個人年金保険料税制適格特約が付いたものは個人年金保険料控除に区分されます。また、病気やケガによる給付金を本人や生計一親族が受領する場合は非課税です。
解き方
- 各特約の保障内容から、死亡保障(終身・定期)と医療保障(就業不能・入院・先進医療)を区分し、該当する控除枠(一般と介護医療)を確認する。
- 年末調整での申告可否(初年分でも可能)および指定代理請求人が受け取る入院給付金の課税関係(非課税)を判定する。
- 選択肢 1正解
- 終身・定期保険特約部分は一般生命保険料控除、入院・就業不能・先進医療特約部分は介護医療保険料控除の対象となり適切です。
- 選択肢 2不正解
- 生命保険に加入した初年分であっても、保険料控除証明書を提出することで勤務先の年末調整で控除の適用を受けることができます。
- 選択肢 3不正解
- 被保険者の配偶者等の親族が受け取る入院給付金は、所得税法上非課税規定が適用されるため一時所得として課税されません。
関連する分野を学ぶ
覚えるポイント
- 医療・就業不能保障に係る特約保険料は介護医療保険料控除の対象
- 入院給付金や手術給付金は指定代理請求人が受領した場合でも非課税
間違えやすいところ
- 代理請求人が受け取った保険給付金を代理人の一時所得や贈与税の対象と混同してしまう
出題の前提:2022年10月1日現在施行の所得税法等法令基準
出典:金融財政事情研究会『2023年1月 3級 実技 保険顧客資産相談業務』
公式問題 p.5(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.6(公式掲載ページ) ↗(www.kinzai.or.jp)
役員退職金に係る退職所得の金額の計算
タックスプランニング · 退職所得 / 役員退職金 / 退職所得控除額
X社がAさんに役員退職金5,000万円を支給した場合における、Aさんが受け取る退職所得の金額として最も適切なものを次の選択肢の中から1つ選びなさい。なお、Aさんの役員在任期間(勤続年数)は35年とし、他の退職手当等の収入はなく、障害者となったことが直接の退職理由ではないものとする。
解答・解説を表示
解答
1
解説
退職所得は、退職手当等の収入金額から勤続年数に応じた退職所得控除額を差し引いた残額に2分の1を乗じて計算します。勤続年数が20年を超える場合、退職所得控除額は「800万円+70万円×(勤続年数-20年)」となります。また、役員等勤続年数が5年以下の場合は2分の1計算の適用が除外されますが、5年を超える役員退職金には通常の2分の1計算が適用されます。
解き方
- 勤続年数35年に基づき退職所得控除額を計算する:800万円+70万円×(35年-20年)=1,850万円。
- 役員在任期間が35年(5年超)であることを確認し、2分の1を乗じて退職所得の金額を算出する:(5,000万円-1,850万円)×1/2=1,575万円。
- 選択肢 1正解
- 収入金額5,000万円から退職所得控除額1,850万円を差し引き、2分の1を乗じた1,575万円となるため適切です。
- 選択肢 2不正解
- 1,850万円は退職所得控除額そのものの金額であり、退職所得の金額ではないため不適切です。
- 選択肢 3不正解
- 3,150万円は収入金額から退職所得控除額を差し引いた金額であり、2分の1を乗じる前の金額であるため不適切です。
関連する分野を学ぶ
覚えるポイント
- 勤続年数20年超の退職所得控除額の算式:800万円+70万円×(勤続年数-20年)
- 役員在任期間が5年超であれば退職所得計算時の2分の1課税が適用される
間違えやすいところ
- 退職所得控除額を差し引いた後、2分の1を掛け忘れてしまうミス
- 特定役員退職手当等(勤続5年以下)と通常の役員退職手当等(勤続5年超)の要件を混同すること
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年1月 3級 実技 保険顧客資産相談業務』
公式問題 p.7(公式掲載ページ) ↗(www.kinzai.or.jp)
長期平準定期保険解約時の法人の経理処理(仕訳)
リスクマネジメント · 法人保険 / 長期平準定期保険 / 解約返戻金 / 経理処理
X社が契約している長期平準定期保険を解約した場合の経理処理(仕訳)として、最も適切なものを次の選択肢の中から1つ選びなさい。 <条件> ・X社が解約時までに支払った保険料の累計額は、4,800万円である。 ・解約返戻金の額は、4,400万円である。 ・配当等、上記以外の条件は考慮しないものとする。
解答・解説を表示
解答
2
解説
契約者が法人、被保険者が役員・従業員、保険金受取人が法人である長期平準定期保険(2019年税制改正前の契約)では、保険期間の前半6割相当期間において支払保険料の2分の1を資産(前払保険料)計上し、2分の1を損金算入(定期保険料)します。解約時には、受取返戻金額とそれまでに計上された資産計上額(前払保険料)を取り崩した金額との差額を、雑収入または雑損失として処理します。
解き方
- 解約時までに支払った保険料累計額4,800万円から、これまでに資産計上された前払保険料の金額を計算する:4,800万円×1/2=2,400万円。
- 解約返戻金4,400万円を借方(現金・預金等)に計上し、貸方に前払保険料2,400万円を取り崩す。
- 解約返戻金と前払保険料の差額を計算し、貸方に雑収入として計上する:4,400万円-2,400万円=2,000万円。
- 選択肢 1不正解
- 支払時に損金処理済みの定期保険料を解約時に取り崩すことはなく、受取返戻金が資産計上額を上回っているため雑損失ではなく雑収入が生じることから不適切です。
- 選択肢 2正解
- 受け取った解約返戻金4,400万円を借方に計上し、資産計上されていた前払保険料2,400万円の取り崩しと差額の雑収入2,000万円を貸方に計上する適切な仕訳です。
- 選択肢 3不正解
- 解約返戻金を受領する処理であるため現金・預金は借方に計上されるべきであり、借方と貸方が逆になっているため不適切です。
関連する分野を学ぶ
覚えるポイント
- 長期平準定期保険(改正前契約)の支払保険料は前半6割期間で2分の1資産計上・2分の1損金算入
- 解約返戻金の受取額と資産計上額(前払保険料)の差額は雑収入または雑損失として処理する
間違えやすいところ
- 支払保険料の全額4,800万円と解約返戻金4,400万円を比較して雑損失400万円としてしまうミス
- 損金算入済みの定期保険料まで解約時に戻し入れ処理してしまうミス
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年1月 3級 実技 保険顧客資産相談業務』
公式問題 p.7(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.8(公式掲載ページ) ↗(www.kinzai.or.jp)
法人が加入する生命保険の払済変更と活用
リスク管理 · 法人保険の経理処理 / 払済保険への変更 / 役員退職金の現物支給
X社が加入している長期平準定期保険の取扱いに関するファイナンシャル・プランナー(FP)Mさんの説明として、最も不適切なものを1つ選びなさい。
解答・解説を表示
解答
2
解説
法人契約の生命保険を払済保険に変更する場合、以後の保険料払込みは中止されますが、その時点での解約返戻金相当額を新たな保険の積立原資とするため、既往の資産計上額を取り崩して差額を益金または損金に計上する経理処理が求められます。
解き方
- 法人が契約する生命保険を解約した場合や契約形態を変更した場合の経理処理および活用法を確認します。
- 定期保険を払済終身保険に変更した際は、変更時の解約返戻金相当額を保険料積立金等の資産に計上し、既往の前払保険料との差額を損益認識する仕訳が必要であるため、記述2が誤りであると判断します。
- 選択肢 1不正解
- 法人が保険を解約して受領した解約返戻金は法人の事業資金となるため、役員退職金の原資に充てるだけでなく設備投資等の使途に充当することが可能です。
- 選択肢 2正解
- 払済終身保険へ変更した際は、変更時点の解約返戻金相当額を保険料積立金等として計上し、従前の資産計上額との差額を損益処理する必要があるため不適切です。
- 選択肢 3不正解
- 払済終身保険に変更後、契約者を退職役員、受取人をその遺族に変更することで、解約返戻金相当額の評価額により役員退職金として現物支給することができます。
関連する分野を学ぶ
覚えるポイント
- 法人が払済保険へ変更したときは、変更時の解約返戻金相当額による資産計上と差額の損益計上の仕訳が必要となります。
間違えやすいところ
- 保険契約が継続するからといって仕訳が不要になるわけではなく、解約返戻金相当額に基づく洗替え処理が必要な点を見落としやすいです。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年1月 3級 実技 保険顧客資産相談業務』
公式問題 p.7(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.8(公式掲載ページ) ↗(www.kinzai.or.jp)
所得税の青色申告制度の要件と特典
タックスプランニング · 青色申告特別控除 / e-Tax / 純損失の繰越控除
所得税における青色申告制度に関する次の文章の空欄①~③に入る数値の組合せとして、最も適切なものを1つ選びなさい。 ⅰ)「事業所得の金額の計算上、青色申告特別控除として最高( ① )万円を控除することができます。( ① )万円の青色申告特別控除の適用を受けるためには、事業所得に係る取引を正規の簿記の原則に従い記帳し、その記帳に基づいて作成した貸借対照表、損益計算書その他の計算明細書を添付した確定申告書を法定申告期限内に提出することに加えて、e-Taxによる申告(電子申告)または電子帳簿保存を行う必要があります。なお、確定申告書を法定申告期限後に提出した場合、青色申告特別控除額は最高( ② )万円となります」 ⅱ)「青色申告者が受けられる税務上の特典として、青色申告特別控除のほかに、青色事業専従者給与の必要経費算入、純損失の( ③ )年間の繰越控除、純損失の繰戻還付、棚卸資産の評価について低価法を選択することができることなどが挙げられます」
解答・解説を表示
解答
3
解説
所得税の青色申告特別控除は、正規の簿記の原則による複式簿記、貸借対照表・損益計算書の添付、期限内申告に加えてe-Tax申告または電子帳簿保存を満たすことで最高65万円(満たさない場合は55万円)となります。期限後申告の場合は最高10万円となります。また、個人事業主の純損失の繰越控除期間は最長3年間です。
解き方
- 文章ⅰより、正規の簿記およびe-Tax等の要件を満たした期限内申告における青色申告特別控除額の最高額①は「65」万円であることを確認します。
- 文章ⅰより、確定申告書を法定申告期限後に提出した場合に受けられる特別控除額の最高額②は「10」万円であることを確認します。
- 文章ⅱより、所得税において青色申告者が受けられる純損失の繰越控除の年数③は「3」年間であることを確認します。
- 選択肢 1不正解
- ①が55万円、③が7年間となっており不適切です。最高控除額は65万円、純損失の繰越控除期間は3年間です。
- 選択肢 2不正解
- ②が55万円、③が7年間となっており不適切です。期限後申告の控除額は最高10万円、純損失の繰越期間は3年間です。
- 選択肢 3正解
- ①65万円、②10万円、③3年間のすべての組合せが正しく記述されています。
関連する分野を学ぶ
覚えるポイント
- 所得税の純損失の繰越控除期間は最長3年間(法人税の欠損金繰越控除期間である10年と混同しないこと)。
間違えやすいところ
- 期限後申告となった場合、複式簿記を行っていても55万円や65万円の控除は適用できず、10万円控除となる点に注意が必要です。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年1月 3級 実技 保険顧客資産相談業務』
公式問題 p.9(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.10(公式掲載ページ) ↗(www.kinzai.or.jp)
青色事業専従者と扶養控除・配偶者控除の判定
タックスプランニング · 所得控除 / 青色事業専従者給与 / 配偶者控除 / 扶養控除 / 特定扶養親族
個人事業主であるAさんの2022年分の所得税における所得控除に関して、親族の状況を踏まえた次の記述のうち、最も不適切なものはどれか。 <親族の状況(2022年12月31日現在)> ・妻Bさん(47歳):青色事業専従者として給与収入80万円を受領。 ・長女Cさん(21歳):大学生、塾講師のアルバイトで給与収入90万円。 ・二女Dさん(17歳):高校生、収入なし。 ※いずれも同居・生計を一にしており、障害者等には該当しない。
解答・解説を表示
解答
3
解説
所得税の扶養控除の対象となる「控除対象扶養親族」は、扶養親族のうちその年の12月31日現在の年齢が16歳以上の者です。16歳以上19歳未満および23歳以上70歳未満は一般の控除対象扶養親族(控除額38万円)、19歳以上23歳未満は特定扶養親族(控除額63万円)となります。また、青色申告者の事業専従者として給与の支払を受けている配偶者は、配偶者控除の適用対象外となります。
解き方
- 妻Bさんについて:青色申告者の事業専従者としてその年に給与の支払を受けているため、配偶者控除の対象外であることを確認します。
- 長女Cさんについて:給与収入90万円-給与所得控除55万円=給与所得35万円(48万円以下)であり、年齢が21歳(19歳以上23歳未満)であるため特定扶養親族(控除額63万円)に該当することを確認します。
- 二女Dさんについて:収入ゼロで合計所得金額が48万円以下であり、年齢が17歳(16歳以上)であるため一般の控除対象扶養親族(控除額38万円)に該当することを確認し、選択肢3の不適切性を判断します。
- 選択肢 1不正解
- 青色申告者の事業専従者として一度でも給与の支払を受けた親族は配偶者控除や扶養控除の対象とならないため、正しい記述です。
- 選択肢 2不正解
- 長女Cさんの合計所得金額は35万円(48万円以下)で年齢が21歳であるため特定扶養親族に該当し、控除額63万円が適用されるため正しい記述です。
- 選択肢 3正解
- 二女Dさんは17歳(16歳以上)で所得要件を満たすため控除対象扶養親族に該当し、扶養控除(38万円)の適用を受けられるため不適切です。
関連する分野を学ぶ
覚えるポイント
- 扶養控除の対象となる控除対象扶養親族は「16歳以上」であり、16歳未満は扶養控除の対象外(児童手当の対象)です。
- 特定扶養親族は「19歳以上23歳未満」で控除額は63万円となります。
間違えやすいところ
- 16歳未満の年少扶養親族に扶養控除がないことと混同し、16歳以上19歳未満の高校生等も対象外と誤認しやすいです。
出題の前提:2022年10月1日現在施行の法令等に基づく
出典:金融財政事情研究会『2023年1月 3級 実技 保険顧客資産相談業務』
公式問題 p.9(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.10(公式掲載ページ) ↗(www.kinzai.or.jp)
総所得金額の計算(事業所得と保険解約返戻金の損益通算不可)
タックスプランニング · 総所得金額 / 事業所得 / 一時所得 / 生命保険の解約返戻金 / 内部通算・損益通算
Aさんの2022年分の収入等に関する次の資料に基づき、Aさんの所得税における総所得金額として、最も適切なものはどれか。 <Aさんの2022年分の収入等に関する資料> (1)事業所得の金額:450万円(青色申告特別控除後) (2)終身保険の解約返戻金 ・契約年月:2010年5月 ・契約者(=保険料負担者)・被保険者:Aさん ・死亡保険金受取人:妻Bさん ・解約返戻金額:240万円 ・正味払込保険料:270万円
解答・解説を表示
解答
2
解説
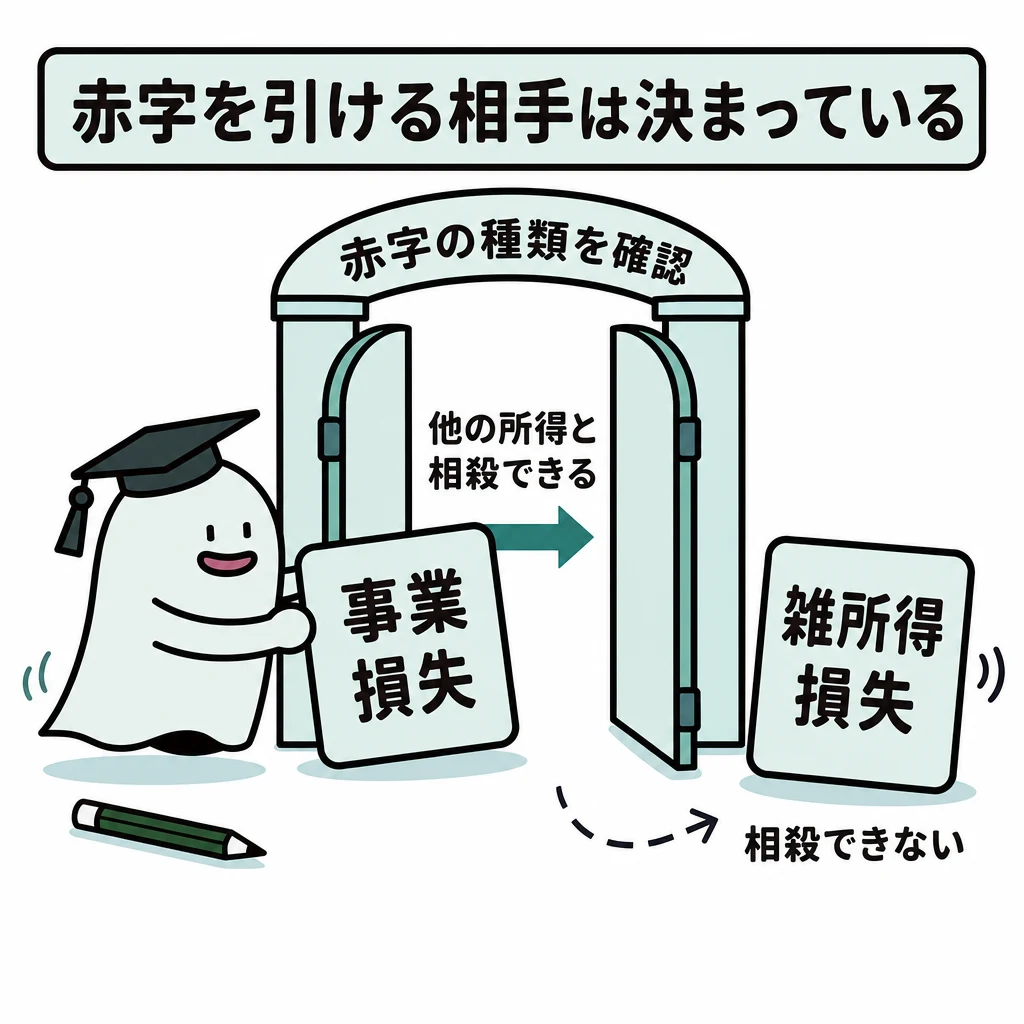
契約者と保険金受取人が同一人である生命保険の解約返戻金を受け取った場合の一時所得の金額は、「総収入金額-その収入を得るために支出した金額-特別控除額(最高50万円)」で計算します。支出金額が収入金額を上回り計算結果がマイナスとなる場合、一時所得の金額は0円となり、その損失を事業所得など他の所得から差し引く(損益通算する)ことはできません。
解き方
- 解約返戻金に係る一時所得の金額を計算します。解約返戻金240万円-正味払込保険料270万円=▲30万円となり、一時所得の損失は生じないものとみなされるため一時所得の金額は0円です。
- 総所得金額を計算します。総所得金額に含まれるのは事業所得の450万円のみとなるため、総所得金額は450万円です。
- 選択肢 1不正解
- 一時所得の赤字30万円を事業所得450万円から誤って損益通算(450万円-30万円=420万円)した計算であり、誤りです。
- 選択肢 2正解
- 一時所得の損失は他所得と損益通算できず0円となるため、事業所得の450万円がそのまま総所得金額となり適切です。
- 選択肢 3不正解
- 解約返戻金240万円を事業所得450万円にそのまま合算(450万円+240万円=690万円)した計算であり、誤りです。
関連する分野を学ぶ
覚えるポイント
- 一時所得の金額の計算上生じた損失は、他の所得の金額と損益通算することはできません。
間違えやすいところ
- 損益通算が認められている所得(不動産所得・事業所得・山林所得・譲渡所得:富士山譲渡)に一時所得が含まれていない点を見落とし、事業所得から解約損を差し引いてしまうミスが多いです。
出題の前提:2022年10月1日現在施行の法令等に基づく
出典:金融財政事情研究会『2023年1月 3級 実技 保険顧客資産相談業務』
公式問題 p.9(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.10(公式掲載ページ) ↗(www.kinzai.or.jp)
相続手続きにおける準確定申告・遺言書の検認・相続税申告の期限
相続・事業承継 · 準確定申告 / 自筆証書遺言の検認 / 相続税の申告期限
被相続人Aさんの相続手続きに関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
1
解説
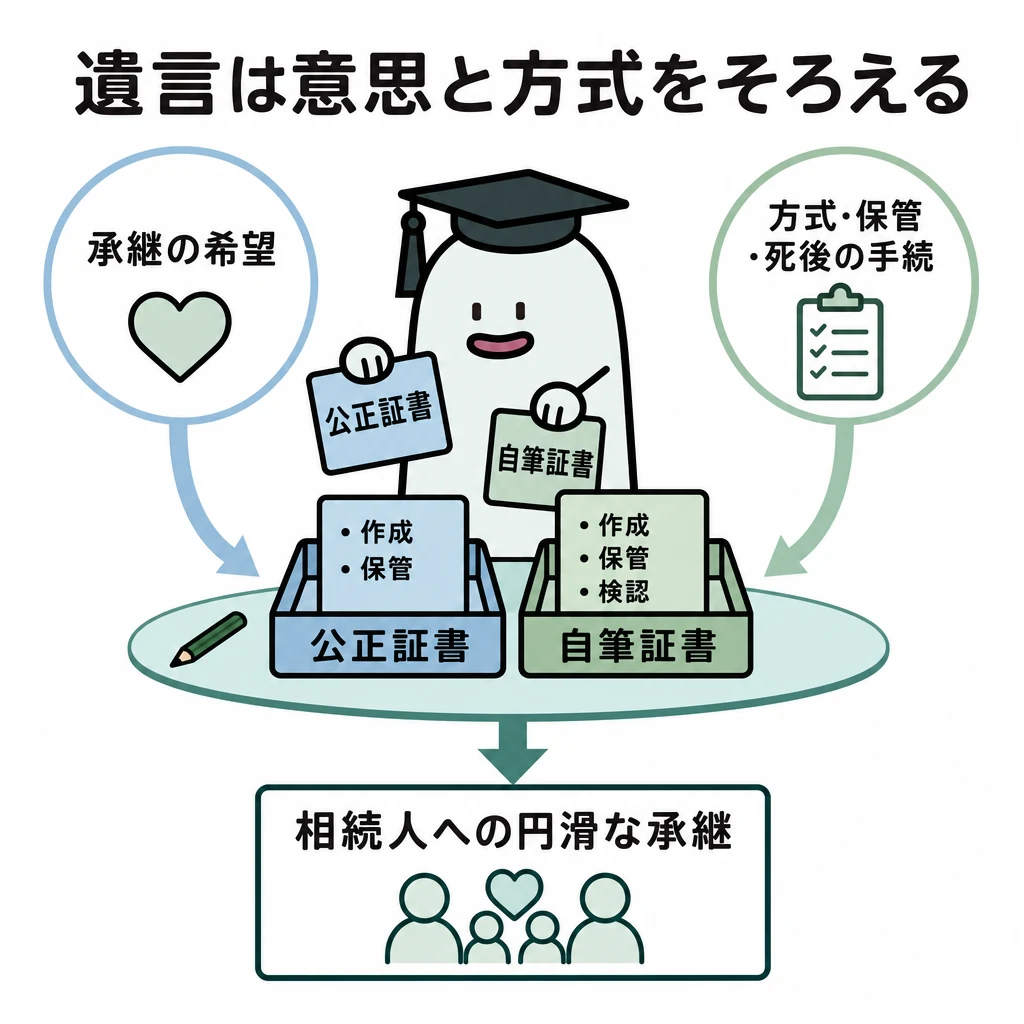
相続が発生した際の手続きには各法令で異なる期限が設けられています。被相続人の所得税の準確定申告は相続開始を知った日の翌日から4カ月以内、相続税の申告・納付は10カ月以内に行う必要があります。また法務局の保管制度を利用していない自筆証書遺言は、発見後遅滞なく家庭裁判所で検認を受ける必要があります。
解き方
- 準確定申告の提出期限が「相続の開始があったことを知った日の翌日から4カ月以内」であることを確認します。
- 自筆証書遺言書保管制度を利用していない自筆証書遺言の検認義務、および相続税の申告期限(10カ月以内・被相続人の住所地所轄税務署)の正誤を照合します。
- 選択肢 1正解
- 被相続人の所得税の準確定申告書の提出期限は、相続人が相続の開始があったことを知った日の翌日から「4カ月以内」です。「3カ月以内」(これは相続放棄や限定承認の熟慮期間)ではないため不適切です。
- 選択肢 2不正解
- 自筆証書遺言書保管制度を利用していない自筆証書遺言の保管者またはこれを発見した相続人は、相続の開始を知った後、遅滞なく家庭裁判所に提出して検認を請求しなければなりません。
- 選択肢 3不正解
- 相続税の申告書は、原則として、相続の開始があったことを知った日の翌日から10カ月以内に、被相続人の死亡時における住所地を所轄する税務署長に提出しなければなりません。
関連する分野を学ぶ
覚えるポイント
- 準確定申告の期限は4カ月以内、相続税の申告期限は10カ月以内、相続放棄・限定承認の熟慮期間は3カ月以内です。
間違えやすいところ
- 準確定申告の「4カ月以内」と、相続放棄等の熟慮期間である「3カ月以内」を混同しないように注意が必要です。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年1月 3級 実技 保険顧客資産相談業務』
公式問題 p.11(公式掲載ページ) ↗(www.kinzai.or.jp)
遺産に係る基礎控除額・死亡退職金の非課税限度額・小規模宅地等の特例
相続・事業承継 · 遺産に係る基礎控除額 / 死亡退職金の非課税枠 / 小規模宅地等の特例
Aさんの相続に関する次の文章の空欄①~③に入る数値の組合せとして、最も適切なものはどれか。 ⅰ)「Aさんの相続における遺産に係る基礎控除額は、( ① )万円です」 ⅱ)「妻Bさんが受け取った死亡退職金5,000万円のうち、相続税の課税価格に算入される金額は、( ② )万円です」 ⅲ)「妻Bさんが自宅の敷地を相続により取得し、特定居住用宅地等として『小規模宅地等についての相続税の課税価格の計算の特例』の適用を受けた場合、その敷地は( ③ )㎡までの部分について80%の減額が受けられます」
解答・解説を表示
解答
3
解説
相続税の基礎控除額および死亡退職金の非課税限度額を計算する際、被相続人に実子がいる場合は普通養子のうち法定相続人の数に算入できるのは1人までです。また小規模宅地等の特例における特定居住用宅地等の限度面積は330㎡、減額割合は80%と規定されています。
解き方
- 法定相続人の数を確認します。配偶者(妻B)、実子(長女C)、普通養子(Dさん)の計3人であり、実子がいるため養子は1人まで法定相続人の数に算入されます。
- 遺産に係る基礎控除額を計算します:3,000万円 + 600万円 × 3人 = 4,800万円(①)。
- 死亡退職金の非課税限度額を計算します:500万円 × 3人 = 1,500万円。課税価格に算入される金額は5,000万円 - 1,500万円 = 3,500万円(②)。
- 特定居住用宅地等の限度面積を確認します:330㎡(減額割合80%)(③)。
- ① 4,800、② 3,500、③ 330 の組合せである選択肢3を選択します。
- 選択肢 1不正解
- 死亡退職金の課税価格算入額が3,500万円、特定居住用宅地等の限度面積が330㎡であるため、②4,000、③400とする本選択肢は不適切です。
- 選択肢 2不正解
- 法定相続人の数は3人であるため基礎控除額は4,800万円であり、死亡退職金の課税価格算入額は3,500万円であるため不適切です。
- 選択肢 3正解
- ①基礎控除額4,800万円、②死亡退職金の課税価格算入額3,500万円、③特定居住用宅地等の限度面積330㎡のすべての数値が正しく合致しています。
関連する分野を学ぶ
覚えるポイント
- 実子がいる場合の普通養子の法定相続人算入上限は1人、実子がいない場合は2人までです。
間違えやすいところ
- 死亡退職金について「非課税限度額(1,500万円)」を問われているのか、「課税価格に算入される金額(3,500万円)」を問われているのかを取り違えないように注意しましょう。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年1月 3級 実技 保険顧客資産相談業務』
公式問題 p.11(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.12(公式掲載ページ) ↗(www.kinzai.or.jp)
相続税の総額の計算
相続・事業承継 · 相続税の総額 / 法定相続分に応じた税額の計算
被相続人Aさんの相続に係る課税遺産総額が2億2,000万円であった場合における相続税の総額として、最も適切なものを次の選択肢の中から1つ選びなさい。なお、法定相続人は妻Bさん、長女Cさん、養子Dさんの計3人である。
解答・解説を表示
解答
1
解説
相続税の総額は、課税遺産総額を各法定相続人が民法に定める法定相続分に従って取得したものと仮定して各人の取得金額を算出し、それぞれに税率を乗じて算出した税額を合計して求めます。
解き方
- 法定相続人と法定相続分を確認する。配偶者である妻Bさんが2分の1、実子である長女Cさんが4分の1、普通養子であるDさんが4分の1となる。
- 課税遺産総額2億2,000万円を各法定相続分で按分する。妻B:2億2,000万円×1/2=1億1,000万円、長女C:2億2,000万円×1/4=5,500万円、養子D:2億2,000万円×1/4=5,500万円。
- 速算表に基づき各人の税額を算出する。妻B:1億1,000万円×40%-1,700万円=2,700万円。長女C:5,500万円×30%-700万円=950万円。養子D:5,500万円×30%-700万円=950万円。
- 各人の算出税額を合計して相続税の総額を求める。2,700万円+950万円+950万円=4,600万円。
- 選択肢 1正解
- 法定相続分で按分した取得金額に基づく各人の税額の合計は4,600万円(妻B:2,700万円+長女C:950万円+養子D:950万円)となるため正しいです。
- 選択肢 2不正解
- 課税遺産総額に直接税率を乗じるなどの誤った計算方法により算出された数値であり、不適切です。
- 選択肢 3不正解
- 速算表の税率適用区分や控除額の適用を誤って計算した数値であり、不適切です。

関連する分野を学ぶ
覚えるポイント
- 実子がいる場合の養子は1人までが法定相続人の数に含められる。
- 相続税の総額は実際の遺産分割割合ではなく、法定相続分で按分して仮定計算する。
間違えやすいところ
- 実際の遺産取得割合で直接税額を計算してしまう誤り。
- 速算表の控除額を差し引くのを忘れて税額を過大に算出してしまうミス。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年1月 3級 実技 保険顧客資産相談業務』
公式問題 p.11(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.12(公式掲載ページ) ↗(www.kinzai.or.jp)
2023年1月 3級 実技 保険顧客資産相談業務
参照した公式資料
金融財政事情研究会が公開した2023年1月 3級 実技 保険顧客資産相談業務の問題・解答資料です。
- 公式問題(公式掲載ページ) ↗ — www.kinzai.or.jp(資料の掲載案内)
- 公式模範解答(公式掲載ページ) ↗ — www.kinzai.or.jp(資料の掲載案内)
金財のPDFは公式掲載ページからご覧ください。古い資料は現在の一覧に掲載されていない場合があります。