


日本FP協会・金融財政事情研究会の公式問題・模範解答を、級・学科/実技・公開年度に分けて収録しています。CBT公開問題は1セットの公表問題で、全受験者への出題を網羅するものではありません。
2023年1月 3級 学科の概要
FPと関連法規(保険業法)
ライフプランニングと資金計画 · 保険募集人 / 保険業法 / FP倫理・コンプライアンス
生命保険募集人の登録を受けていないファイナンシャル・プランナーが、ライフプランの相談に来た顧客に対して生命保険商品の一般的な商品性について説明することは、保険業法において禁止されているか。
解答・解説を表示
解答
2
解説
生命保険の募集・勧誘や保険契約の締結の代理・媒介を行うには、保険業法に基づく保険募集人の登録が必要です。しかし、制度の一般的な仕組みや商品性の解説にとどまる相談対応は募集行為に該当しないため、資格を持たないFPでも行うことができます。
解き方
- 保険業法が規制している行為が「保険募集・勧誘・契約締結の代理や媒介」であることを確認する。
- 一般的な商品性についての解説・情報提供にとどまる場合は保険募集に該当しないと判断し、禁止されているとする記述の正誤を判定する。
- 選択肢 1不正解
- 一般的な商品性の解説は保険募集行為に当たらないため、募集人登録がないFPでも行うことができ、禁止されていません。
- 選択肢 2正解
- 募集人登録を受けていないFPであっても、一般的な商品性の説明を行うことは保険業法で禁止されていないため、本記述は誤りです。
関連する分野を学ぶ
覚えるポイント
- 特定の保険商品の勧誘や契約締結の媒介は募集人登録が必要ですが、一般的な仕組みの解説は登録不要です。
間違えやすいところ
- 個別商品の提示・勧誘と、一般的な制度・仕組みの解説を混同しないように区別しましょう。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年1月 3級 学科』
公式問題 p.3(公式掲載ページ) ↗(www.kinzai.or.jp)
健康保険の傷病手当金の支給要件
ライフプランニングと資金計画 · 健康保険 / 傷病手当金 / 待期期間
全国健康保険協会管掌健康保険の被保険者が、業務外の事由による負傷または疾病の療養のため労務不能となり休業し報酬を受けられない場合、その労務に服することができなくなった日から傷病手当金が支給されるか。
解答・解説を表示
解答
2
解説
健康保険の傷病手当金は、業務外の病気やケガで療養のために労務に服することができず、給与等の支払いがない場合に支給されます。支給開始には「労務不能となった日から連続して3日間の待期期間」が必要で、支給対象となるのは4日目以降です。
解き方
- 傷病手当金の支給開始条件を確認する。
- 「初日から支給」ではなく「連続する3日間の待期期間の後、4日目から支給」であることを踏まえて誤りと判断する。
- 選択肢 1不正解
- 傷病手当金は労務不能となった初日からではなく、連続3日間の待期期間を経た4日目から支給されます。
- 選択肢 2正解
- 初日から支給されるとする記述は誤りであり、連続して3日間休業した後の4日目から支給されます。
関連する分野を学ぶ
覚えるポイント
- 傷病手当金は「連続3日間の待期」完成後の「4日目」から支給されます。
間違えやすいところ
- 労働者災害補償保険の休業補償給付も同様に初日から3日間は待期期間となりますが、初日支給と誤認しないように注意が必要です。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年1月 3級 学科』
公式問題 p.3(公式掲載ページ) ↗(www.kinzai.or.jp)
健康保険の任意継続被保険者の資格喪失
ライフプランニングと資金計画 · 健康保険 / 任意継続被保険者 / 資格喪失事由
全国健康保険協会管掌健康保険の任意継続被保険者は、任意継続被保険者でなくなることを希望する旨を保険者に申し出ても、任意継続被保険者の資格を喪失することができないか。
解答・解説を表示
解答
2
解説
従来、任意継続被保険者は期間満了(2年)、保険料未納、就職、死亡などの法定事由がなければ途中で脱退できませんでしたが、2022年1月より被保険者本人が資格喪失を希望する申出を行えば資格を喪失できるよう改正されました。
解き方
- 健康保険法における任意継続被保険者の資格喪失事由の規定を確認する。
- 被保険者からの任意脱退(資格喪失の申出)が認められているため、「資格を喪失することができない」とする文は誤りと判定する。
- 選択肢 1不正解
- 本人の申出による資格喪失が認められているため、資格を喪失することができないとする記述は誤りです。
- 選択肢 2正解
- 任意継続被保険者は、任意でなくなることを希望する旨を申し出ることにより資格を喪失できるため、本記述は誤りです。
関連する分野を学ぶ
覚えるポイント
- 2022年1月以降、任意継続被保険者は本人の申出によって任意に資格を喪失することが可能です。
間違えやすいところ
- 法改正前の「保険料を未納にする以外に任意脱退できない」という古い規定と混同しないようにしてください。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年1月 3級 学科』
公式問題 p.3(公式掲載ページ) ↗(www.kinzai.or.jp)
遺族厚生年金の中高齢寡婦加算
ライフプランニングと資金計画 · 遺族厚生年金 / 中高齢寡婦加算 / 加算期間
厚生年金保険の被保険者である夫が死亡し、子のない45歳の妻が遺族厚生年金の受給権を取得した場合、妻が75歳に達するまでの間、妻に支給される遺族厚生年金に中高齢寡婦加算額が加算されるか。
解答・解説を表示
解答
2
解説
中高齢寡婦加算は、遺族基礎年金を受給できない一定の妻に対し、遺族厚生年金に上乗せして支給される制度です。受給対象となる妻が65歳になると自身の老齢基礎年金を受給できるようになるため、加算は65歳に達するまでで打ち切られます。
解き方
- 中高齢寡婦加算の加算期間の要件を確認する。
- 加算期間は妻が「65歳に達するまで」であり、「75歳に達するまで」ではないことから誤りと判断する。
- 選択肢 1不正解
- 中高齢寡婦加算は妻が65歳に達するまでの間加算されるものであり、75歳までではありません。
- 選択肢 2正解
- 加算対象期間が「75歳に達するまで」とされている点が誤りで、正しくは「65歳に達するまで」です。
関連する分野を学ぶ
覚えるポイント
- 中高齢寡婦加算は40歳以上65歳未満の妻が対象で、妻が65歳に達すると加算は終了します。
間違えやすいところ
- 年金の繰下げ上限年齢(75歳)などと混同しないように、中高齢寡婦加算の終了年齢は65歳と押さえましょう。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年1月 3級 学科』
公式問題 p.3(公式掲載ページ) ↗(www.kinzai.or.jp)
日本政策金融公庫の教育一般貸付(国の教育ローン)
ライフプランニングと資金計画 · 国の教育ローン / 教育一般貸付 / 返済期間・元金据置
日本政策金融公庫の教育一般貸付(国の教育ローン)は、返済期間が最長18年であり、在学期間中は利息のみの返済(元金据置)とすることができるか。
解答・解説を表示
解答
1
解説
日本政策金融公庫が扱う「教育一般貸付(国の教育ローン)」は、学生1人につき融資限度額350万円(一定の要件を満たす場合は450万円)、返済期間は最長18年以内となっています。また、在学期間中は元金を据え置き、利息のみの支払いにすることが認められています。
解き方
- 教育一般貸付の最長返済期間が18年以内であることを確認する。
- 在学期間中に元金据置(利息のみ返済)が可能である点を確認し、記述が正しいと判断する。
- 選択肢 1正解
- 返済期間は最長18年であり、在学中は元金据置(利息のみの支払い)が認められているため記述は適切です。
- 選択肢 2不正解
- 設問の記述は教育一般貸付(国の教育ローン)の制度概要と合致しているため、誤りではありません。
関連する分野を学ぶ
覚えるポイント
- 国の教育ローン:返済期間は最長18年、在学期間中は元金据置(利息のみ返済)が可能です。
間違えやすいところ
- 返済期間の年数(18年)や在学中の利息のみ返済の可否を民間ローンと混同しないようにしましょう。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年1月 3級 学科』
公式問題 p.3(公式掲載ページ) ↗(www.kinzai.or.jp)
定期保険の仕組み(逓減定期保険)
リスク管理 · 生命保険 / 定期保険 / 逓減定期保険
逓減定期保険は、保険期間の経過に伴い保険料が所定の割合で減少するが、死亡保険金額は保険期間を通じて一定であるか。
解答・解説を表示
解答
2
解説
逓減定期保険は、子どもの成長や住宅ローン残高の減少などに合わせて、保険期間の経過とともに「死亡保険金額」が徐々に減少する定期保険です。支払う「保険料」は原則として全期間を通じて一定です。
解き方
- 逓減定期保険の保障内容(死亡保険金額)と保険料の推移を確認する。
- 保険料ではなく死亡保険金額が減少する仕組みであるため、設問の記述は逆であり誤りと判断する。
- 選択肢 1不正解
- 逓減するのは保険料ではなく死亡保険金額であるため、記述は誤りです。
- 選択肢 2正解
- 逓減定期保険は保険料が一定で、死亡保険金額が所定の割合で減少していく保険であるため、本記述は誤りです。
関連する分野を学ぶ
覚えるポイント
- 逓減定期保険:保険料は「一定」、死亡保険金額が「逓減(減少)」します。
間違えやすいところ
- 「保険料が減る」と「保険金額が減る」を取り違える出題パターンに注意してください。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年1月 3級 学科』
公式問題 p.3(公式掲載ページ) ↗(www.kinzai.or.jp)
変額個人年金保険の基本構造
リスク管理 · 個人年金保険 / 変額年金 / 特別勘定
変額個人年金保険は、特別勘定による運用実績によって、将来受け取る年金額や解約返戻金額が変動するか。
解答・解説を表示
解答
1
解説
変額個人年金保険は、一般勘定とは区別された特別勘定において株式や投資信託などで運用されます。運用実績が良ければ年金額や解約返戻金額は増加しますが、実績が振るわなければ減少し、解約返戻金には元本割れのリスクがあります。
解き方
- 変額個人年金保険の運用の仕組み(特別勘定運用)を確認する。
- 運用実績に連動して年金額や解約返戻金が変動する点を確認し、記述が正しいと判断する。
- 選択肢 1正解
- 変額個人年金保険は特別勘定の運用実績に応じて年金額や解約返戻金額が変動するため、記述は正しいです。
- 選択肢 2不正解
- 特別勘定の運用実績により年金額・解約返戻金が変動することは変額保険の基本的な性質であり、誤りではありません。
関連する分野を学ぶ
覚えるポイント
- 変額個人年金保険は特別勘定で運用され、年金額や解約返戻金は運用成果に応じて変動します。
間違えやすいところ
- 死亡給付金には基本保険金額等の最低保証がある商品が多いですが、解約返戻金には最低保証がない点も頻出論点です。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年1月 3級 学科』
公式問題 p.3(公式掲載ページ) ↗(www.kinzai.or.jp)
海外旅行傷害保険の補償範囲
リスク管理 · 損害保険 / 海外旅行傷害保険 / 地震等の免責特約
海外旅行傷害保険では、海外旅行中に発生した地震によるケガは補償の対象とならないか。
解答・解説を表示
解答
2
解説
国内の一般的な普通傷害保険では地震・噴火・津波による損害は特約がない限り補償対象外ですが、海外旅行傷害保険では地震・噴火・津波による傷害事故も自動的に補償の対象に含まれます。
解き方
- 普通傷害保険と海外旅行傷害保険における「地震・噴火・津波」の補償の違いを思い出す。
- 海外旅行傷害保険は地震等によるケガも補償対象となるため、「対象とならない」とする記述は誤りと判断する。
- 選択肢 1不正解
- 海外旅行傷害保険では地震・噴火・津波によるケガも補償対象となるため、記述は誤りです。
- 選択肢 2正解
- 補償の対象となるところを「対象とならない」としているため、本記述は誤りです。
関連する分野を学ぶ
覚えるポイント
- 海外旅行傷害保険では地震・噴火・津波によるケガも原則として補償されます(普通傷害保険と異なる点)。
間違えやすいところ
- 普通傷害保険が地震等を免責(特約を付けない限り補償されない)としていることと混同しないようにしましょう。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年1月 3級 学科』
公式問題 p.3(公式掲載ページ) ↗(www.kinzai.or.jp)
個人賠償責任保険の補償対象
リスク管理 · 損害保険 / 個人賠償責任保険
個人賠償責任保険(特約)では、被保険者が自転車で通学中、駐車していた自動車に誤って傷を付けてしまったことにより、法律上の損害賠償責任を負うことによって被る損害は、補償の対象となる。
解答・解説を表示
解答
1
解説
個人賠償責任保険は、日常生活上の過失による賠償責任を幅広くカバーしますが、業務中の事故、自動車やバイクの運行・管理に伴う事故、同居の親族に対する損害賠償などは補償の対象外となります。
解き方
- 事故の発生状況が業務中ではなく「通学中(日常生活)」の自転車事故であることを確認する。
- 他人の財物(駐車中の自動車)を破損して法律上の損害賠償責任を負った損害は、個人賠償責任保険の補償対象に該当すると判定する。
- 選択肢 1正解
- 自転車通学中に駐車車両を傷つけて負った法律上の損害賠償責任は、日常生活に起因する事故であるため個人賠償責任保険(特約)の補償対象となります。
- 選択肢 2不正解
- 本問の事故は個人賠償責任保険の典型的な補償対象であり、対象外(不適切)とする判断は誤りです。
関連する分野を学ぶ
覚えるポイント
- 個人賠償責任保険は日常生活の事故を補償し、自転車事故による対人・対物賠償も対象となる。
間違えやすいところ
- 業務遂行中の事故や自動車・原動機付自転車の運転による事故は対象外となる点と混同しないように注意する。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年1月 3級 学科』
公式問題 p.3(公式掲載ページ) ↗(www.kinzai.or.jp)
がん保険の入院給付金の支払限度日数
リスク管理 · 生命保険 / がん保険 / 入院給付金
がん保険において、がんの治療を目的とする入院により被保険者が受け取る入院給付金は、1回の入院での支払限度日数が180日とされている。
解答・解説を表示
解答
2
解説
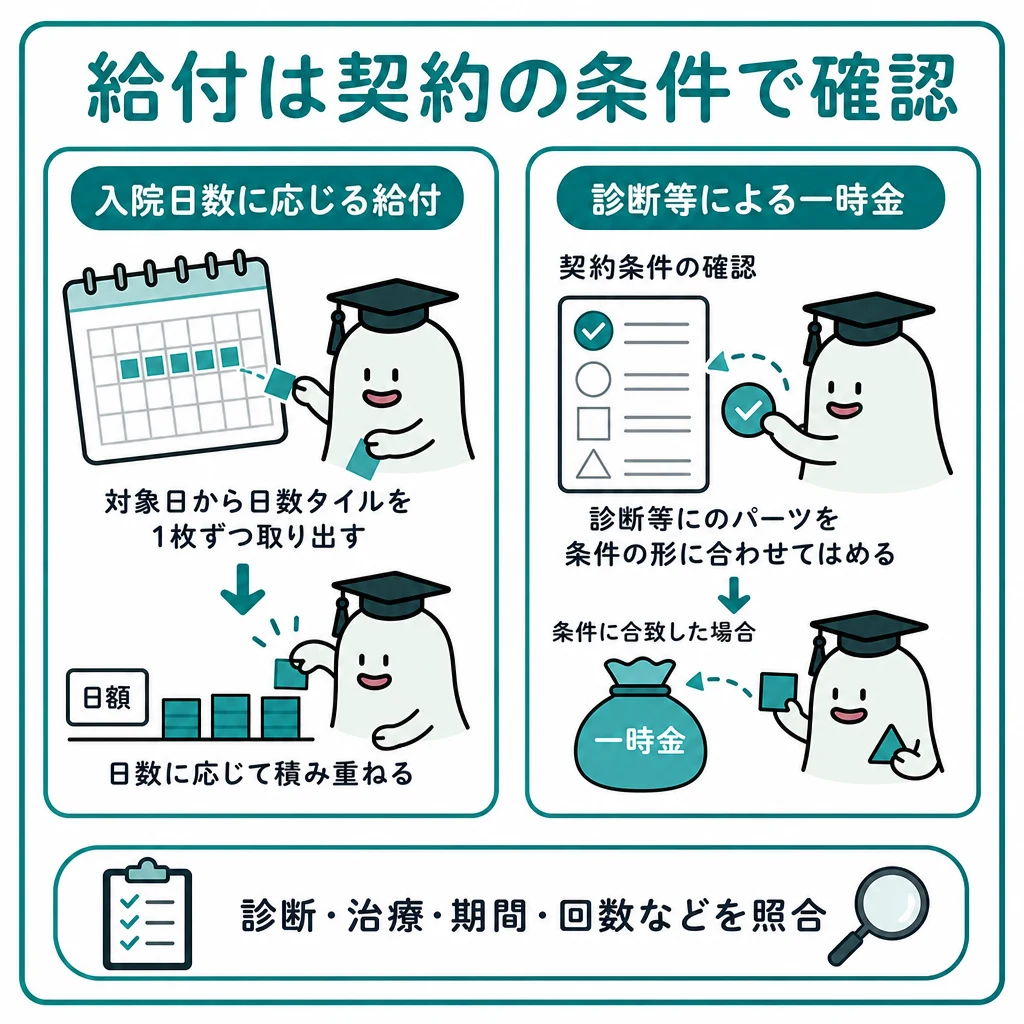
がん保険は一般の医療保険と異なり、がん治療に伴う入院給付金の支払日数制限(60日型・120日型など)がなく、1回・通算ともに無制限で保障される特徴があります。
解き方
- がん保険における入院給付金の給付日数要件を確認する。
- がん入院給付金には支払限度日数の上限(180日など)はなく「無制限」であるため、設問の記述は誤りであると判断する。
- 選択肢 1不正解
- がん保険の入院給付金の支払限度日数は無制限とされているため、180日とする本肢は誤りです。
- 選択肢 2正解
- がん保険における入院給付金の支払日数は1回・通算ともに無制限とされているため、記述は不適切(誤り)です。
関連する分野を学ぶ
覚えるポイント
- がん保険の入院給付金の支払限度日数は「1回・通算ともに無制限」である。
間違えやすいところ
- 通常の医療保険にある「1入院60日・120日」等の支払限度日数と混同しないようにする。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年1月 3級 学科』
公式問題 p.3(公式掲載ページ) ↗(www.kinzai.or.jp)
金利差の拡大と為替相場への影響
金融資産運用 · マクロ経済 / 為替相場 / 金利平価
米国の市場金利が上昇し、日本と米国の金利差が拡大することは、一般に、米ドルと円の為替相場において米ドル安、円高の要因となる。
解答・解説を表示
解答
2
解説
為替相場において、高金利通貨は利回り面で有利になるため買われやすく、低金利通貨は売られやすくなります。二国間の金利差が拡大した場合、金利が上昇した国の通貨が上昇(通貨高)します。
解き方
- 米国の市場金利上昇に伴い、日米の金利差が拡大した状況を整理する。
- 金利の高い米ドルが選好されてドル買い・円売りが進むため、「米ドル高・円安」要因になると判定し、問題文の「米ドル安、円高」は誤りであると判断する。
- 選択肢 1不正解
- 米国の金利上昇・金利差拡大は米ドル高・円安の要因となるため、米ドル安・円高とする本肢は誤りです。
- 選択肢 2正解
- 日米金利差の拡大は一般に米ドル高・円安の要因となるため、記述は不適切(誤り)です。
関連する分野を学ぶ
覚えるポイント
- 金利差拡大(米国金利上昇)=米ドル高・円安の要因となる。
間違えやすいところ
- 金利が高い通貨が買われるという基本関係を取り違えて「ドル安・円高」と逆に覚えてしまう誤りに注意する。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年1月 3級 学科』
公式問題 p.4(公式掲載ページ) ↗(www.kinzai.or.jp)
ブル型ファンドとベア型ファンドの特徴
金融資産運用 · 投資信託 / ブル型ファンド / ベア型ファンド
ベンチマークとなる指数の上昇局面において、先物やオプションを利用し、上昇幅の2倍、3倍等の投資成果を目指すファンドは、ベア型ファンドに分類される。
解答・解説を表示
解答
2
解説
雄牛(ブル)が角を下から突き上げる姿から相場上昇で利益を目指すファンドをブル型、熊(ベア)が前足を上から振り下ろす姿から相場下落で利益を目指すファンドをベア型と呼びます。
解き方
- 指数の「上昇局面」で複数倍の投資成果を目指す運用の名称を確認する。
- 上昇で成果を目指すのは「ブル型」であり、「ベア型」とする設問の記述は誤りであると判断する。
- 選択肢 1不正解
- 上昇局面で倍以上の成果を目指すファンドはブル型ファンドであるため、ベア型とする記述は誤りです。
- 選択肢 2正解
- 指数の上昇に連動して正の方向に成果を目指すのはブル型であり、ベア型とする本問の記述は不適切(誤り)です。
関連する分野を学ぶ
覚えるポイント
- ブル(牛)型=相場上昇で利益、ベア(熊)型=相場下落で利益を目指すファンド。
間違えやすいところ
- ブル(Bull=上昇)とベア(Bear=下落)の相場観の方向性を混同しないようにする。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年1月 3級 学科』
公式問題 p.4(公式掲載ページ) ↗(www.kinzai.or.jp)
複利運用における元利合計の計算
金融資産運用 · 利回り計算 / 元利合計 / 複利運用
元金1,250,000円を、年利2%(1年複利)で3年間運用した場合の元利合計金額は、税金や手数料等を考慮しない場合、1,326,510円である。
解答・解説を表示
解答
1
解説
複利運用では、毎期発生した利息が次の期の元本に組み入れられて利息を生むため、計算式は「元金 × (1+年利率)^運用年数」となります。
解き方
- 1年後の金額を計算する:1,250,000円 × 1.02 = 1,275,000円。
- 2年後の金額を計算する:1,275,000円 × 1.02 = 1,300,500円。
- 3年後の金額を計算する:1,300,500円 × 1.02 = 1,326,510円となり、記述は適切であると判断する。
- 選択肢 1正解
- 1,250,000円 × (1.02)^3 = 1,326,510円となり、提示された元利合計金額は正しいです。
- 選択肢 2不正解
- 複利計算の計算結果が記述の通り1,326,510円となるため、不適切とする本肢は誤りです。
関連する分野を学ぶ
覚えるポイント
- 1年複利の元利合計 = 元金 × (1 + 年利)^年数 で計算する。
間違えやすいところ
- 単利計算(1,250,000 + 1,250,000 × 2% × 3年 = 1,325,000円)と混同して計算しないように注意する。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年1月 3級 学科』
公式問題 p.4(公式掲載ページ) ↗(www.kinzai.or.jp)
日経平均株価の概要と対象銘柄
金融資産運用 · 株式指標 / 日経平均株価 / プライム市場
日経平均株価は、東京証券取引所プライム市場に上場する代表的な225銘柄を対象として算出される株価指標である。
解答・解説を表示
解答
1
解説
日経平均株価は日本経済新聞社が算出・公表する株価指数で、東証プライム市場の代表的な225銘柄の株価をみなし額面等で調整して平均したものです。東証株価指数(TOPIX)は時価総額加重平均型であり、対象や算出方法が異なります。
解き方
- 日経平均株価の対象市場および対象銘柄数(東証プライム市場・225銘柄)を確認する。
- 設問の記述内容が日経平均株価の定義と完全に一致しているため、適切であると判定する。
- 選択肢 1正解
- 日経平均株価は東証プライム市場に上場する代表的な225銘柄を対象として算出されるため、記述は適切です。
- 選択肢 2不正解
- 日経平均株価の対象銘柄・算出対象市場の定義として正しいため、不適切とする判断は誤りです。
関連する分野を学ぶ
覚えるポイント
- 日経平均株価は東証プライム市場の代表的な225銘柄を対象とする株価平均型指数。
間違えやすいところ
- 東証プライム市場全銘柄(または旧東証1部全銘柄)の時価総額を対象とする東証株価指数(TOPIX)と混同しないようにする。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年1月 3級 学科』
公式問題 p.4(公式掲載ページ) ↗(www.kinzai.or.jp)
外貨預金の為替レート(TTBとTTS)
金融資産運用 · 外貨預金 / 為替レート / TTB
外貨預金の払戻し時において、預入金融機関が提示する対顧客電信買相場(TTB)は、預金者が外貨を円貨に換える際に適用される為替レートである。
解答・解説を表示
解答
1
解説
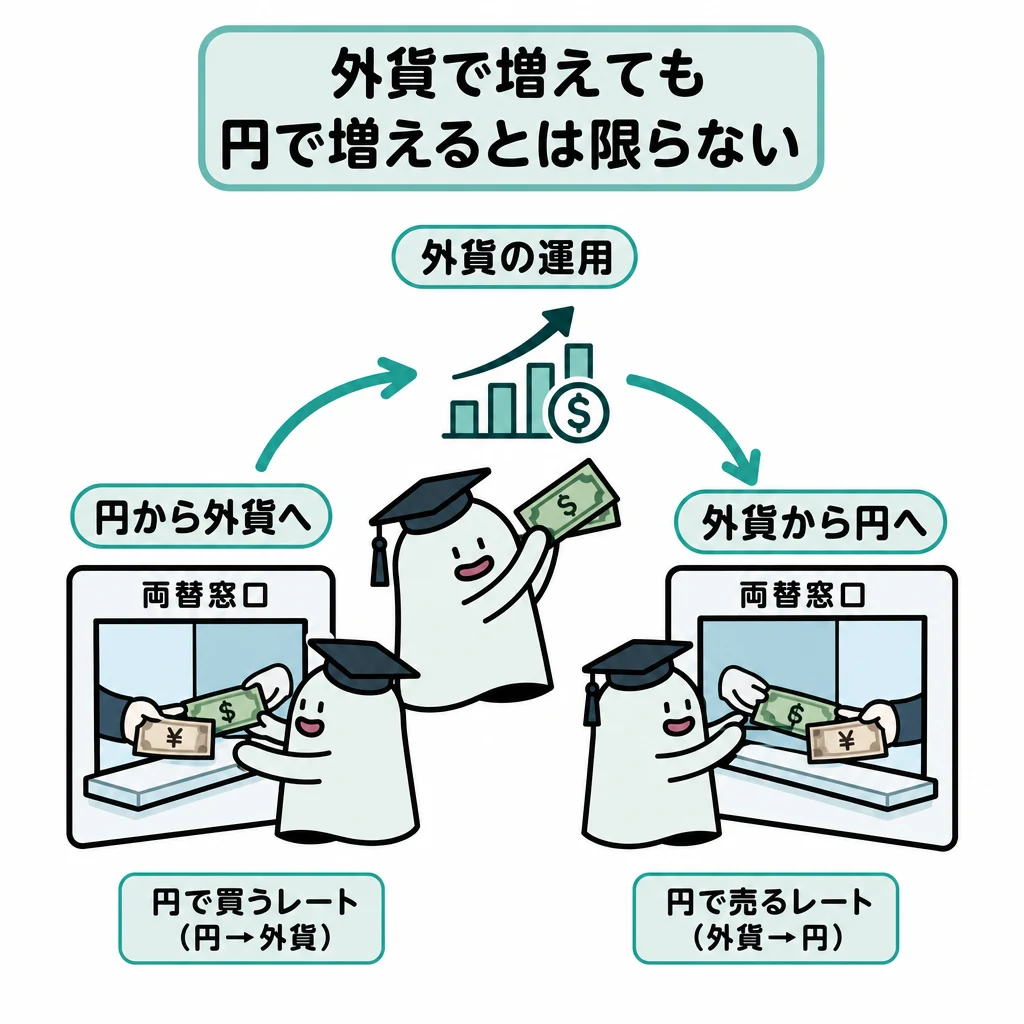
為替相場のTTM(仲値)を基準として、TTS(Selling rate:銀行が顧客に外貨を売る相場=円を外貨に換える時)とTTB(Buying rate:銀行が顧客から外貨を買う相場=外貨を円に換える時)が提示されます。主語は常に金融機関側です。
解き方
- 外貨預金の払戻し(外貨から円貨への交換)は、金融機関から見れば「顧客の外貨を買う」取引であることを確認する。
- 金融機関が外貨を買うレートは対顧客電信買相場(TTB)であるため、記述は適切と判断する。
- 選択肢 1正解
- 預金者が外貨を円貨に換える際は金融機関が外貨を買い取るため、対顧客電信買相場(TTB)が適用されます。
- 選択肢 2不正解
- 外貨から円貨への交換時に適用されるのはTTBで正しいため、不適切とする本肢は誤りです。
関連する分野を学ぶ
覚えるポイント
- 円から外貨へ預け入れ=TTS(銀行がSell)、外貨から円へ払い戻し=TTB(銀行がBuy)。
間違えやすいところ
- 預金者の視点で「外貨を売るからSell=TTS」と誤認しやすいが、相場の基準は銀行(金融機関)視点である点に注意する。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年1月 3級 学科』
公式問題 p.4(公式掲載ページ) ↗(www.kinzai.or.jp)
公的年金等の所得税法上の取扱い
タックスプランニング · 所得税 / 雑所得 / 公的年金等控除
所得税において、老齢基礎年金や老齢厚生年金を受け取ったことによる所得は、非課税所得となる。
解答・解説を表示
解答
2
解説
公的年金のうち、遺族年金(遺族基礎年金・遺族厚生年金)や障害年金(障害基礎年金・障害厚生年金)は非課税所得ですが、老齢を支給事由とする年金は雑所得として課税対象となります。
解き方
- 老齢基礎年金および老齢厚生年金の所得税上の区分を確認する。
- 老齢年金は非課税所得ではなく「雑所得」として課税されるため、記述は誤りであると判断する。
- 選択肢 1不正解
- 老齢基礎年金や老齢厚生年金は課税対象(雑所得)となるため、非課税所得とする本肢は誤りです。
- 選択肢 2正解
- 老齢を給付事由とする公的年金等は雑所得として課税されるため、非課税所得とする記述は不適切(誤り)です。
関連する分野を学ぶ
覚えるポイント
- 老齢年金は「雑所得(課税)」、障害年金と遺族年金は「非課税所得」。
間違えやすいところ
- 非課税とされる「遺族年金・障害年金」と、課税される「老齢年金」の区分を混同しないようにする。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年1月 3級 学科』
公式問題 p.4(公式掲載ページ) ↗(www.kinzai.or.jp)
生計を一にする配偶者の国民年金保険料と社会保険料控除
タックスプランニング · 所得控除 / 社会保険料控除
夫が生計を一にする妻の負担すべき国民年金の保険料を支払った場合、その支払った金額は、夫に係る所得税の社会保険料控除の対象となるか。
解答・解説を表示
解答
1
解説
所得税の社会保険料控除では、自己の分だけでなく、生計を一にする配偶者やその他の親族が負担すべき社会保険料を納税者が実際に支払った場合、支払った納税者本人の控除対象とすることができます。
解き方
- 生計を一にする妻が負担すべき国民年金保険料を夫が実際に納付したという状況を確認します。
- 所得税法における社会保険料控除の規定(自己または生計を一にする配偶者等の分を支払った場合に控除可能)を適用し、夫の控除対象として適切であると判定します。
- 選択肢 1正解
- 生計を一にする親族の負担すべき国民年金保険料を実際に支払った場合、支払った者の社会保険料控除の対象となるため適切です。
- 選択肢 2不正解
- 夫に係る所得税の社会保険料控除の対象とすることができるため、不適切とする本選択肢は誤りです。
関連する分野を学ぶ
覚えるポイント
- 社会保険料控除は自己と生計を一にする親族の分を支払った場合も対象
間違えやすいところ
- 本人の分しか控除できないと誤認しないように注意する
出題の前提:2022年10月1日現在施行の所得税法に基づく
出典:金融財政事情研究会『2023年1月 3級 学科』
公式問題 p.4(公式掲載ページ) ↗(www.kinzai.or.jp)
扶養控除の対象となる扶養親族の年齢要件
タックスプランニング · 所得控除 / 扶養控除 / 控除対象扶養親族
所得税において、その年の12月31日時点の年齢が16歳未満である扶養親族は、扶養控除の対象となる控除対象扶養親族に該当しないか。
解答・解説を表示
解答
1
解説
子ども手当(児童手当)の支給に伴い、年少扶養控除が廃止されたため、所得税の控除対象扶養親族となるのは扶養親族のうち12月31日現在で年齢16歳以上の者に限られます。
解き方
- 対象となる扶養親族の年末時点での年齢(16歳未満)を確認します。
- 所得税法における控除対象扶養親族の要件(16歳以上)と照らし合わせ、16歳未満は該当しないため適切であると判定します。
- 選択肢 1正解
- 16歳未満の扶養親族は年少扶養親族であり、控除対象扶養親族には該当しないため正しい記述です。
- 選択肢 2不正解
- 16歳未満の者は扶養控除の対象とならないため、本選択肢は誤りです。
関連する分野を学ぶ
覚えるポイント
- 扶養控除の対象となる控除対象扶養親族はその年の12月31日時点で16歳以上
間違えやすいところ
- 健康保険の被扶養者と混同して所得税でも16歳未満が控除できると誤解しやすい
出題の前提:2022年10月1日現在施行の所得税法に基づく
出典:金融財政事情研究会『2023年1月 3級 学科』
公式問題 p.4(公式掲載ページ) ↗(www.kinzai.or.jp)
住宅借入金等特別控除の居住要件(入居期限)
タックスプランニング · 税額控除 / 住宅借入金等特別控除 / 住宅ローン控除
住宅ローンを利用して住宅を新築した個人が、所得税の住宅借入金等特別控除の適用を受けるためには、当該住宅を新築した日から1カ月以内に自己の居住の用に供さなければならないか。
解答・解説を表示
解答
2
解説
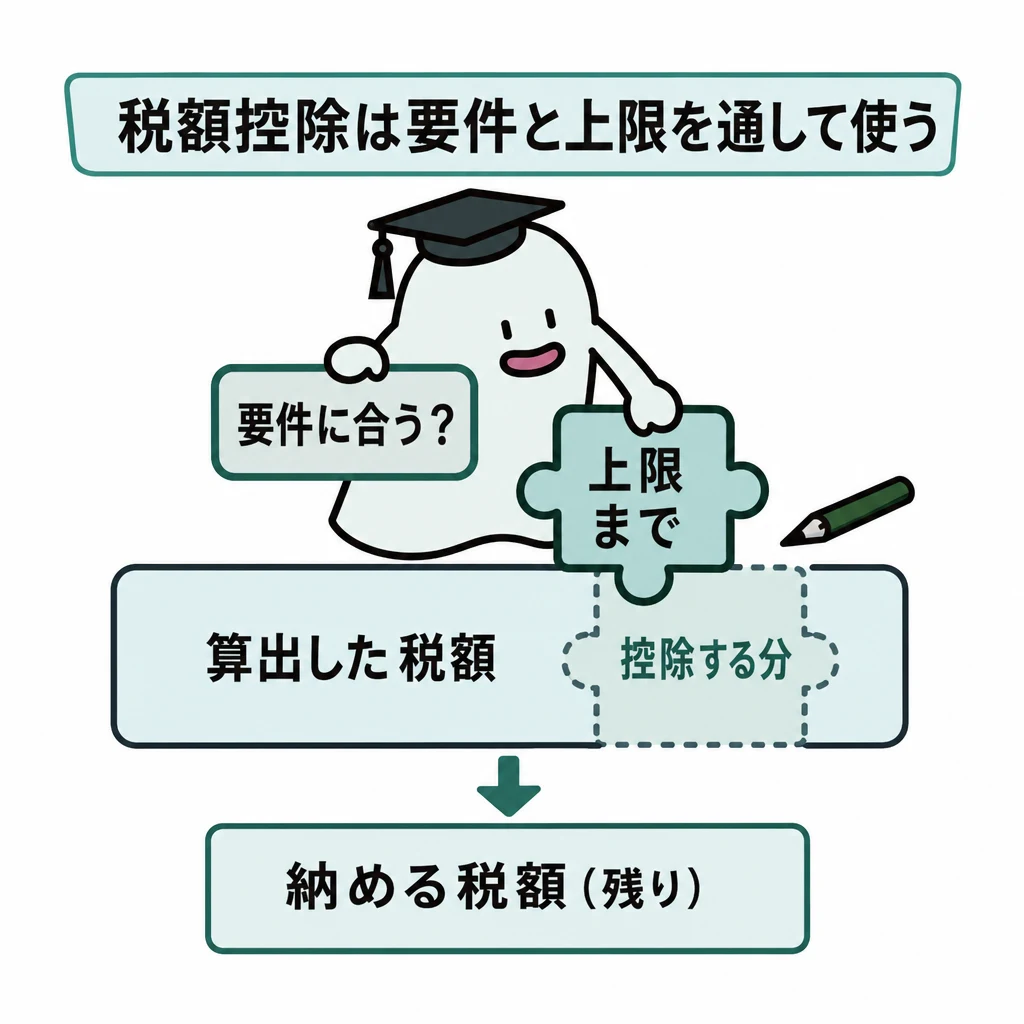
住宅借入金等特別控除(住宅ローン控除)の適用要件の一つとして、住宅の新築・取得または増改築等の日から原則として「6カ月以内」に居住の用に供することが定められています。
解き方
- 住宅ローン控除を受けるための居住開始要件の期間を確認します。
- 規定されている期間は「新築・取得の日から6カ月以内」であり、「1カ月以内」とする記述は不適切と判定します。
- 選択肢 1不正解
- 新築等の日から「6カ月以内」に居住の用に供する必要があるため、1カ月以内とする本選択肢は不適切です。
- 選択肢 2正解
- 居住要件の期間は「1カ月以内」ではなく「6カ月以内」であるため、記述は誤り(不適切)であり本選択肢が正解となります。
関連する分野を学ぶ
覚えるポイント
- 住宅借入金等特別控除は新築・取得から6カ月以内に居住の用に供することが要件
間違えやすいところ
- 不動産登記の義務期間や他の特例の1カ月要件と混同しやすい
出題の前提:2022年10月1日現在施行の租税特別措置法に基づく
出典:金融財政事情研究会『2023年1月 3級 学科』
公式問題 p.4(公式掲載ページ) ↗(www.kinzai.or.jp)
青色申告の対象となる所得と事前承認手続き
タックスプランニング · 確定申告 / 青色申告 / 所得の種類
所得税において、不動産所得、事業所得または山林所得を生ずべき業務を行う者は、納税地の所轄税務署長の承認を受けることにより青色申告書を提出することができるか。
解答・解説を表示
解答
1
解説
所得税において青色申告が認められている所得の種類は「不動産所得」「事業所得」「山林所得」の3つ(ふ・じ・さん)に限られ、所轄税務署長の事前承認を受ける必要があります。
解き方
- 青色申告の対象となる3つの所得区分(不動産所得、事業所得、山林所得)を確認します。
- 納税地の所轄税務署長への申請および承認という手続き要件と合致しているため適切であると判定します。
- 選択肢 1正解
- 青色申告ができるのは不動産所得・事業所得・山林所得を生ずべき業務を行う者であり、税務署長の承認が必要であるため適切です。
- 選択肢 2不正解
- 記述内容は青色申告の制度要件として正しい法令上の規定であるため、不適切とする本選択肢は誤りです。
関連する分野を学ぶ
覚えるポイント
- 青色申告ができるのは不動産所得・事業所得・山林所得(ふ・じ・さん)
間違えやすいところ
- 給与所得や譲渡所得、雑所得では青色申告ができない点に注意する
出題の前提:2022年10月1日現在施行の所得税法第143条・第144条に基づく
出典:金融財政事情研究会『2023年1月 3級 学科』
公式問題 p.4(公式掲載ページ) ↗(www.kinzai.or.jp)
事業用定期借地権等の契約方式
不動産 · 借地借家法 / 定期借地権 / 事業用定期借地権等
借地借家法において、事業用定期借地権等の設定を目的とする契約は、公正証書によってしなければならないか。
解答・解説を表示
解答
1
解説
定期借地権等のうち、一般定期借地権は公正証書等の「書面」、建物譲渡特約付借地権は方式制限なし(口頭可)ですが、事業用定期借地権等は必ず「公正証書」で契約を締結しなければ無効となります。
解き方
- 設問の契約対象が「事業用定期借地権等」であることを確認します。
- 借地借家法の規定に基づき、事業用定期借地権等の設定契約は必ず公正証書によらなければならないため適切と判定します。
- 選択肢 1正解
- 事業用定期借地権等の設定契約は公正証書によって作成することが必須要件とされているため正しい記述です。
- 選択肢 2不正解
- 公正証書によらなければ設定契約の効力が生じないため、不適切とする本選択肢は誤りです。
関連する分野を学ぶ
覚えるポイント
- 事業用定期借地権等の設定契約は公正証書が必須(書面だけでは不可)
間違えやすいところ
- 一般定期借地権(書面であれば公正証書でなくてもよい)と要件を混同しやすい
出題の前提:2022年10月1日現在施行の借地借家法第23条に基づく
出典:金融財政事情研究会『2023年1月 3級 学科』
公式問題 p.4(公式掲載ページ) ↗(www.kinzai.or.jp)
都市計画法における市街化区域の定義
不動産 · 都市計画法 / 都市計画区域 / 市街化区域
都市計画法において、市街化区域は、既に市街地を形成している区域およびおおむね10年以内に優先的かつ計画的に市街化を図るべき区域とされているか。
解答・解説を表示
解答
1
解説
都市計画法上の区域区分(線引き)において、市街化区域は積極的に街づくりを進める区域(既成市街地+おおむね10年以内優先開発)であり、市街化調整区域は市街化を抑制すべき区域です。
解き方
- 市街化区域の定義における「既成市街地」と「計画期間(おおむね10年以内)」の記述を確認します。
- 都市計画法の定義規定と完全に一致しているため適切であると判断します。
- 選択肢 1正解
- 都市計画法第7条第2項に定められた市街化区域の正確な定義であるため適切です。
- 選択肢 2不正解
- 条文通りの正確な定義がなされているため、不適切とする本選択肢は誤りです。
関連する分野を学ぶ
覚えるポイント
- 市街化区域は既成市街地とおおむね10年以内に優先的・計画的に市街化を図る区域
間違えやすいところ
- 市街化調整区域(市街化を抑制すべき区域)の定義と混同しないよう注意する
出題の前提:2022年10月1日現在施行の都市計画法第7条に基づく
出典:金融財政事情研究会『2023年1月 3級 学科』
公式問題 p.4(公式掲載ページ) ↗(www.kinzai.or.jp)
市街化区域内における開発許可の規模要件
不動産 · 都市計画法 / 開発行為 / 開発許可
都市計画法において、市街化区域内で行う開発行為は、その規模にかかわらず、都道府県知事等の許可を受けなければならないか。
解答・解説を表示
解答
2
解説
都市計画法における開発行為の許可(知事等の許可)には規模による適用除外があり、市街化区域内では原則として1,000㎡未満の開発行為には許可が不要とされています。
解き方
- 市街化区域内での開発行為に開発許可が不要となる規模の特例(原則1,000㎡未満)があるか確認します。
- 「規模にかかわらず」許可を受けなければならないとする設問記述は不適切であると判定します。
- 選択肢 1不正解
- 市街化区域では原則として1,000㎡未満の開発行為は開発許可が不要であるため、規模にかかわらずとする本選択肢は誤りです。
- 選択肢 2正解
- 一定規模未満(原則1,000㎡未満)の開発行為は許可不要となる例外が存在するため、記述は不適切であり正解となります。
関連する分野を学ぶ
覚えるポイント
- 市街化区域内の開発行為は原則1,000㎡未満であれば開発許可不要
間違えやすいところ
- 市街化調整区域では原則として規模にかかわらず許可が必要なことと混同しやすい
出題の前提:2022年10月1日現在施行の都市計画法第29条に基づく
出典:金融財政事情研究会『2023年1月 3級 学科』
公式問題 p.5(公式掲載ページ) ↗(www.kinzai.or.jp)
建築基準法第42条第2項の道路(みなし道路・セットバック)
不動産 · 建築基準法 / 道路規制 / 2項道路 / セットバック
都市計画区域内にある幅員4m未満の道で、建築基準法第42条第2項により道路とみなされるものについては、原則として、その中心線からの水平距離で2m後退した線がその道路の境界線とみなされるか。
解答・解説を表示
解答
1
解説
建築基準法上、建物を建てるための敷地は幅員4m以上の道路に接していなければなりませんが、基準時に存在していた幅員4m未満の道は、原則として道の中心線から水平距離2m後退した線が道路境界線とみなされます(2項道路のセットバック)。
解き方
- 建築基準法第42条第2項道路の原則的なセットバック方法(道路中心線から水平距離2m)を確認します。
- 両側に宅地がある原則的な形態において中心線から2m後退した線が境界線とみなされる記述と合致するため適切と判定します。
- 選択肢 1正解
- 2項道路では、原則として中心線から水平距離で2m後退した線が道路の境界線とみなされるため正しい記述です。
- 選択肢 2不正解
- 法令上のセットバック規定通りの内容であるため、不適切とする本選択肢は誤りです。
関連する分野を学ぶ
覚えるポイント
- 2項道路のセットバックは原則として道路中心線から水平距離2m後退
間違えやすいところ
- 片側が崖や川などの例外ケース(境界線から4m後退)と原則的な中心線2m後退を混同しないようにする
出題の前提:2022年10月1日現在施行の建築基準法第42条第2項に基づく
出典:金融財政事情研究会『2023年1月 3級 学科』
公式問題 p.5(公式掲載ページ) ↗(www.kinzai.or.jp)
土地の譲渡所得における概算取得費の割合
不動産 · 譲渡所得 / 概算取得費
個人の土地の譲渡所得金額を計算する際、譲渡した土地の取得費が不明である場合は、譲渡による収入金額の10%相当額を取得費とすることができるか。
解答・解説を表示
解答
2
解説
土地や建物の譲渡所得を計算する際、実際の取得費が不明である場合や実際の取得費が収入金額の5%未満である場合は、収入金額の5%を概算取得費とすることができます。
解き方
- 譲渡所得の計算における取得費の特例(概算取得費制度)を確認します。
- 概算取得費として認められる割合が「収入金額の5%」であるため、10%とする記述を誤りと判定します。
- 選択肢 1不正解
- 取得費が不明な場合に適用できる概算取得費は収入金額の10%ではなく5%相当額です。
- 選択肢 2正解
- 概算取得費として認められる金額は収入金額の5%相当額であるため、本記述は不適切です。
関連する分野を学ぶ
覚えるポイント
- 概算取得費は譲渡収入金額の「5%」として計算します。
間違えやすいところ
- 相続税の取得費加算の特例や他の控除割合と混同しないように注意しましょう。
出題の前提:2022年10月1日現在施行の所得税法等に基づく。
出典:金融財政事情研究会『2023年1月 3級 学科』
公式問題 p.5(公式掲載ページ) ↗(www.kinzai.or.jp)
民法における定期贈与の効力
相続・事業承継 · 定期贈与 / 民法の規定
定期贈与とは、贈与者が受贈者に対して定期的に財産を給付することを目的とする贈与であり、贈与者または受贈者の死亡によってその効力を失うか。
解答・解説を表示
解答
1
解説
民法第552条において、定期の給付を目的とする贈与は贈与者又は受贈者の死亡によってその効力を失うと定められています。
解き方
- 民法における定期贈与の定義および終了原因を確認します。
- 贈与者または受贈者の死亡により効力を失う旨の規定に合致しているため、適切と判定します。
- 選択肢 1正解
- 民法の規定どおり、定期贈与は贈与者または受贈者の死亡によって効力を失います。
- 選択肢 2不正解
- 本問の記述は民法第552条の規定に合致しており、誤りではありません。
覚えるポイント
- 定期贈与は一代限りの一身専属的な関係であり、どちらか一方が死亡すると終了します。
間違えやすいところ
- 受贈者の相続人に権利が承継されると誤解しやすい点に注意しましょう。
出題の前提:2022年10月1日現在施行の民法に基づく。
出典:金融財政事情研究会『2023年1月 3級 学科』
公式問題 p.5(公式掲載ページ) ↗(www.kinzai.or.jp)
住宅取得等資金の贈与税の非課税における所得要件
相続・事業承継 · 住宅取得等資金の贈与税の非課税 / 合計所得金額要件
直系尊属から住宅取得等資金の贈与を受けた場合の贈与税の非課税は、受贈者の贈与を受けた年の年分の所得税に係る合計所得金額が2,000万円を超える場合、適用を受けることができないか。
解答・解説を表示
解答
1
解説
直系尊属から住宅取得等資金の贈与を受けた場合の贈与税の非課税特例では、受贈者の贈与年の合計所得金額が2,000万円以下でなければならないという所得要件が定められています。
解き方
- 直系尊属からの住宅取得等資金の非課税特例における受贈者の所得制限要件を確認します。
- 合計所得金額が原則2,000万円以下である必要があるため、2,000万円を超える場合に適用不可とする記述を正しいと判定します。
- 選択肢 1正解
- 受贈者の合計所得金額が2,000万円を超える年は本特例の適用を受けることができません。
- 選択肢 2不正解
- 本問の記述は特例の受贈者要件に合致しているため、誤りではありません。
関連する分野を学ぶ
覚えるポイント
- 住宅取得等資金の贈与税非課税の合計所得金額上限は原則2,000万円です。
間違えやすいところ
- 教育資金の一括贈与(所得上限1,000万円)などの他の非課税措置の所得制限と混同しないようにしましょう。
出題の前提:2022年10月1日現在施行の租税特別措置法に基づく。
出典:金融財政事情研究会『2023年1月 3級 学科』
公式問題 p.5(公式掲載ページ) ↗(www.kinzai.or.jp)
相続の承認および放棄の期間と効果
相続・事業承継 · 単純承認 / 相続の放棄 / 熟慮期間
相続人は、原則として、自己のために相続の開始があったことを知った時から3カ月以内に、相続について単純承認または限定承認をしなければ、相続の放棄をしたものとみなされるか。
解答・解説を表示
解答
2
解説
民法第921条第2号において、相続人が自己のために相続の開始があったことを知った時から3カ月(熟慮期間)内に限定承認又は放棄をしなかったときは、単純承認をしたものとみなされると規定されています。
解き方
- 相続人が何の手続きも取らずに熟慮期間(3カ月)を経過した場合の効果を確認します。
- 期間内に選択しない場合は「放棄」ではなく「単純承認」とみなされるため、本記述は誤り(不適切)と判断します。
- 選択肢 1不正解
- 期間内に限定承認または放棄をしなかった場合は、放棄ではなく単純承認したものとみなされます。
- 選択肢 2正解
- 期間内に手続きをしなかった場合は法定単純承認となり、相続の放棄とはみなされないため、記述は不適切です。
覚えるポイント
- 何もしないまま3カ月の熟慮期間を過ぎると「単純承認」した扱いになります。
間違えやすいところ
- 放棄をするには家庭裁判所への申述が必要であり、自動的に放棄扱いになるわけではありません。
出題の前提:2022年10月1日現在施行の民法に基づく。
出典:金融財政事情研究会『2023年1月 3級 学科』
公式問題 p.5(公式掲載ページ) ↗(www.kinzai.or.jp)
公正証書遺言における証人の欠格事由
相続・事業承継 · 公正証書遺言 / 遺言の証人 / 欠格事由
公正証書遺言の作成においては、証人2人以上の立会いが必要であるが、遺言者の推定相続人はその証人となることができないか。
解答・解説を表示
解答
1
解説
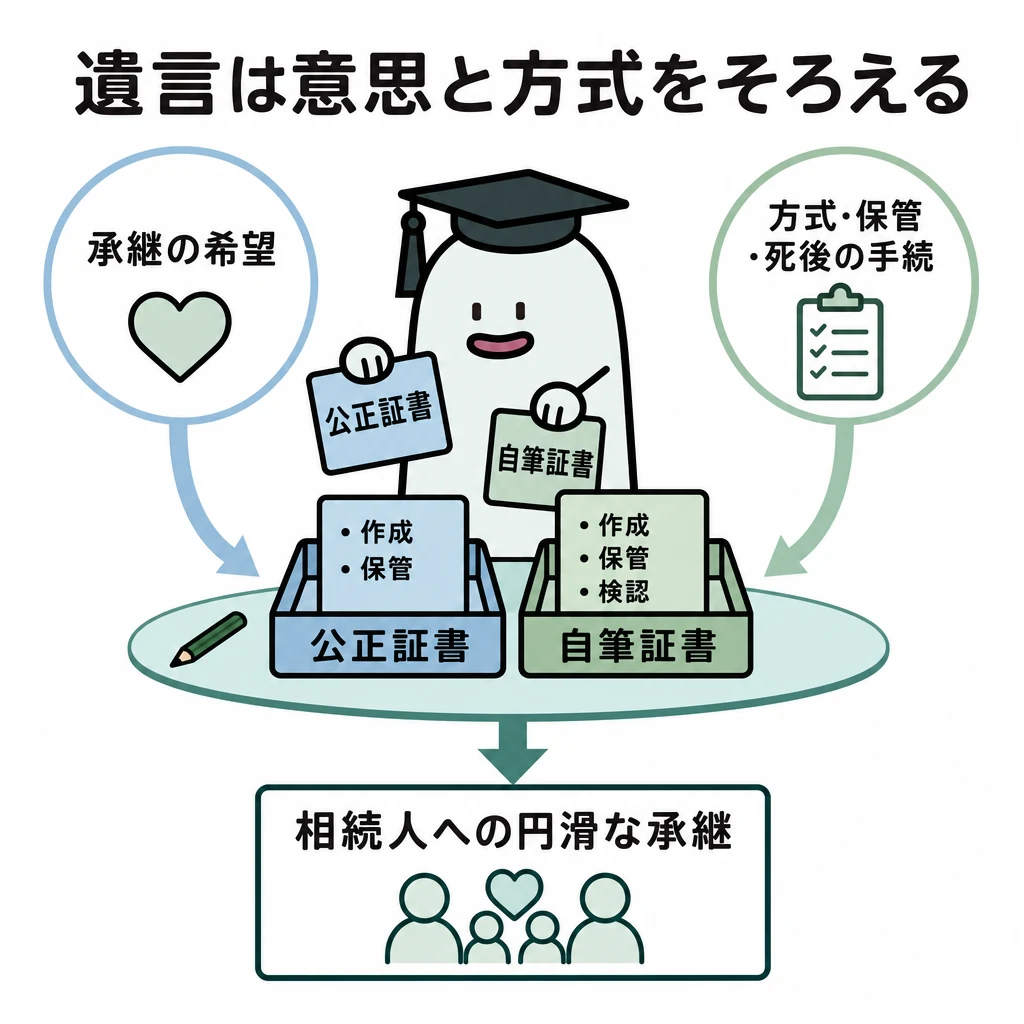
公正証書遺言には2人以上の証人の立会いが必要ですが、遺言の内容に利害関係を持つ未成年者、推定相続人、受遺者、およびそれらの配偶者・直系血族は証人欠格者とされています(民法第974条)。
解き方
- 公正証書遺言の作成要件(証人2人以上)と証人の欠格事由を確認します。
- 推定相続人は利害関係者として証人欠格者となるため、正しい記述と判定します。
- 選択肢 1正解
- 民法第974条により、推定相続人は公正証書遺言の証人となることができません。
- 選択肢 2不正解
- 本問の記述は民法の証人欠格事由に正しく合致しているため誤りではありません。
関連する分野を学ぶ
覚えるポイント
- 推定相続人や受遺者、その配偶者・直系血族は遺言の証人になれません。
間違えやすいところ
- 証人の人数(2人以上)と証人になれない者(欠格者)の範囲を整理して覚えましょう。
出題の前提:2022年10月1日現在施行の民法に基づく。
出典:金融財政事情研究会『2023年1月 3級 学科』
公式問題 p.5(公式掲載ページ) ↗(www.kinzai.or.jp)
貸家建付地の相続税評価額の計算算式
相続・事業承継 · 貸家建付地 / 相続税評価額 / 借地権割合
貸家建付地の相続税評価額は、「自用地としての価額×(1-借地権割合)」の算式により算出されるか。
解答・解説を表示
解答
2
解説
所有する土地に自身名義の賃貸アパート等を建築して貸し出している「貸家建付地」の相続税評価額は、「自用地評価額×(1-借地権割合×借家権割合×賃貸割合)」で計算します。
解き方
- 貸家建付地の相続税評価額の計算式を確認します。
- 問題文に示された「自用地としての価額×(1-借地権割合)」は普通借地権の設定された貸宅地の算式であるため、不適切と判定します。
- 選択肢 1不正解
- 提示された算式は貸宅地(底地)の評価式であり、貸家建付地には借家権割合と賃貸割合も乗じられます。
- 選択肢 2正解
- 貸家建付地の正しい評価算式は「自用地評価額×(1-借地権割合×借家権割合×賃貸割合)」であるため、記述は不適切です。
関連する分野を学ぶ
覚えるポイント
- 貸家建付地は「1-借地権割合×借家権割合×賃貸割合」で評価減を行います。
間違えやすいところ
- 貸宅地(自用地×(1-借地権割合))と貸家建付地の算式を混同しないようにしましょう。
出題の前提:2022年10月1日現在施行の財産評価基本通達に基づく。
出典:金融財政事情研究会『2023年1月 3級 学科』
公式問題 p.5(公式掲載ページ) ↗(www.kinzai.or.jp)
目標額から当初の元金を求める係数
ライフプランニングと資金計画 · 係数 / 現価係数 / 資金計画
元金を一定期間、一定の利率で複利運用して目標とする額を得るために、運用開始時点で必要な元金の額を試算する際、目標とする額に乗じる係数はどれか。
解答・解説を表示
解答
1
解説
6つの係数のうち、将来の一括目標額から「現在の元金」を逆算して求める場合に用いるのが現価係数(終価係数の逆数)です。
解き方
- 求める対象が「運用開始時点で必要な元金の額(現在の一括額)」であることを確認します。
- 将来の目標額に掛けて現在の額を算出する係数は「現価係数」であるため、1を選択します。
- 選択肢 1正解
- 将来の目標額を得るために現在必要な元金を試算する際に掛ける係数は現価係数です。
- 選択肢 2不正解
- 減債基金係数は、将来の目標額を積み立てるために必要な毎年の積立額を計算する係数です。
- 選択肢 3不正解
- 資本回収係数は、現在の元金を複利運用しながら毎年一定額を取り崩す場合の毎年の受取額を計算する係数です。
関連する分野を学ぶ
覚えるポイント
- 将来の目標額から「現在の一括元金」を求めるのは「現価係数」です。
間違えやすいところ
- 将来の目標額から「毎年の積立額」を求める「減債基金係数」と混同しないように整理しましょう。
出題の前提:2022年10月1日現在施行の法令等に基づく。
出典:金融財政事情研究会『2023年1月 3級 学科』
公式問題 p.6(公式掲載ページ) ↗(www.kinzai.or.jp)
国民年金保険料の免除期間に係る追納可能期間
ライフプランニングと資金計画 · 国民年金 / 保険料免除 / 追納制度
国民年金の保険料免除期間に係る保険料のうち、追納することができる保険料は、追納に係る厚生労働大臣の承認を受けた日の属する月前( )以内の期間に係るものに限られる。
解答・解説を表示
解答
3
解説
国民年金の保険料免除や猶予(学生納付特例等を含む)を受けた期間の保険料は、将来の年金額を満額に近づけるため、追納の承認を受けた日の属する月前10年以内の分について追納が認められています。
解き方
- 国民年金の保険料免除期間における追納可能期間の規定を確認します。
- 追納ができるのは承認日の属する月前「10年」以内の期間であるため、3を選択します。
- 選択肢 1不正解
- 2年は通常の未納保険料を納付できる時効期間(過誤納金返還等)であり、追納の期間ではありません。
- 選択肢 2不正解
- 免除期間の追納可能期間は5年ではなく10年です。
- 選択肢 3正解
- 国民年金法第94条に基づき、追納が認められる期間は過去10年以内です。
関連する分野を学ぶ
覚えるポイント
- 国民年金保険料の免除・猶予期間の追納は「過去10年以内」まで可能です。
間違えやすいところ
- 通常の未納分の納付可能期間である「2年」と追納の「10年」を混同しないようにしましょう。
出題の前提:2022年10月1日現在施行の国民年金法に基づく。
出典:金融財政事情研究会『2023年1月 3級 学科』
公式問題 p.6(公式掲載ページ) ↗(www.kinzai.or.jp)
老齢基礎年金の繰下げ支給の増額率
ライフプランニングと資金計画 · 公的年金 / 老齢基礎年金 / 繰下げ支給
65歳到達時に老齢基礎年金の受給資格期間を満たしている者が、67歳6カ月で繰下げ支給を申し出て30カ月繰り下げた場合、老齢基礎年金の増額率として正しいものはどれか。
解答・解説を表示
解答
3
解説
老齢基礎年金の繰下げ支給は、希望すれば65歳以降に受給開始を遅らせることで、1カ月あたり0.7%増額された年金を生涯にわたって受け取ることができる制度です。
解き方
- 繰下げ支給による1カ月あたりの年金増額率が0.7%であることを確認する。
- 繰下げ月数である30カ月に0.7%を乗じ、0.7%×30=21%と算出する。
- 選択肢 1不正解
- 12%は繰下げ月数が約17カ月の場合などに相当し、30カ月繰り下げた場合の増額率(21%)としては誤りです。
- 選択肢 2不正解
- 15%は繰上げ受給(1カ月あたり0.5%または0.4%減額)における30カ月繰上げ時(0.5%×30=15%)などの数値であり、繰下げ増額率としては誤りです。
- 選択肢 3正解
- 繰下げ支給の増額率は月あたり0.7%であるため、0.7%×30カ月=21%となり正しい記述です。
関連する分野を学ぶ
覚えるポイント
- 繰下げ支給の増額率は1カ月あたり+0.7%(最大84%)
間違えやすいところ
- 繰上げ受給の減額率(月0.4%または月0.5%)と計算式を混同しないように注意が必要です。
出題の前提:2022年10月1日現在施行の法令等(2022年4月改正含む)
出典:金融財政事情研究会『2023年1月 3級 学科』
公式問題 p.6(公式掲載ページ) ↗(www.kinzai.or.jp)
個人型確定拠出年金(iDeCo)の拠出限度額
ライフプランニングと資金計画 · 確定拠出年金 / iDeCo / 掛金拠出限度額
確定拠出年金の個人型年金(iDeCo)の加入者が国民年金の第1号被保険者である場合、原則として掛金の拠出限度額は年額いくらか。
解答・解説を表示
解答
2
解説
個人型確定拠出年金(iDeCo)の掛金拠出限度額は、加入者の国民年金の被保険者種別や企業年金の有無によって細かく規定されています。自営業者等の第1号被保険者は、国民年金基金等の掛金と合算して月額6万8,000円が限度です。
解き方
- 国民年金第1号被保険者のiDeCoの月額拠出限度額が68,000円であることを確認する。
- 月額68,000円に12カ月を掛けて年額を計算し、68,000円×12=816,000円を導き出す。
- 選択肢 1不正解
- 276,000円は月額23,000円(企業年金のない会社員等の第2号被保険者の限度額)の年額計算値であるため誤りです。
- 選択肢 2正解
- 第1号被保険者の掛金限度額は月額68,000円(国民年金基金等と合算)であるため、年額では816,000円となり適切です。
- 選択肢 3不正解
- 840,000円は月額70,000円に相当する額であり、制度上の限度額規程として誤りです。
関連する分野を学ぶ
覚えるポイント
- 第1号被保険者のiDeCo限度額は月額68,000円(年額816,000円)
間違えやすいところ
- 月額限度額(68,000円)と年額換算値(816,000円)、会社員などの他区分(月額23,000円など)の数値を混同しないよう注意します。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年1月 3級 学科』
公式問題 p.6(公式掲載ページ) ↗(www.kinzai.or.jp)
住宅ローンの元利均等返済の特徴
ライフプランニングと資金計画 · 住宅ローン / 返済方法 / 元利均等返済
住宅ローンの元利均等返済において、返済期間の経過に伴う毎月の元金部分の返済額の推移(①)と、元金均等返済と比較した場合の総返済金額(②)の組合せとして適切なものはどれか。
解答・解説を表示
解答
2
解説
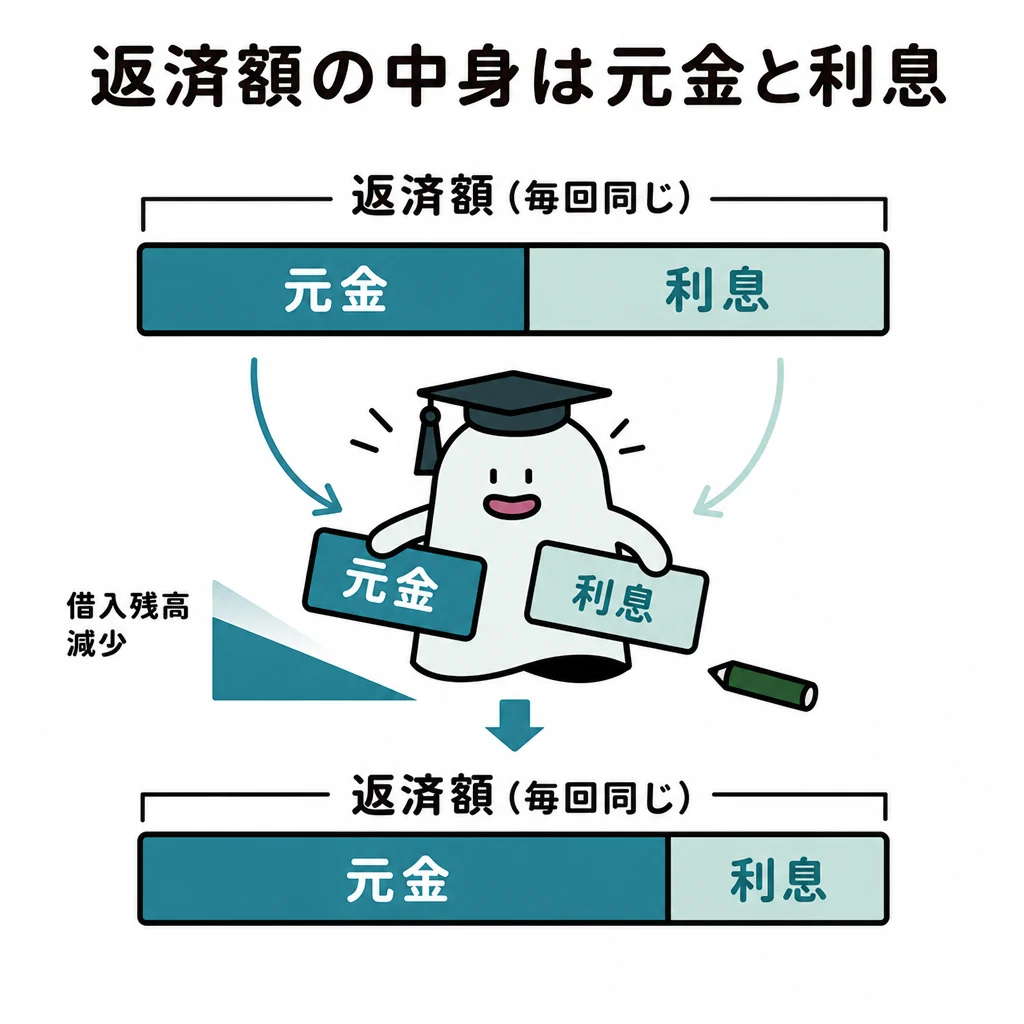
元利均等返済は元金と利息を合わせた返済額を毎月同額にする方式です。借入残高が多い初期ほど利息割合が高く元金の減りが遅いため、同条件の元金均等返済に比べて総返済額が多くなります。
解き方
- 元利均等返済の毎月の返済内訳について、利息が徐々に減るため元金部分が「増加する」ことを確認する。
- 元金均等返済と比較して元金の減りが遅いことから、発生する利息総額が増え、総返済金額は元金均等返済よりも「多い」ことを確認する。
- 選択肢 1不正解
- 元利均等返済では毎月元金部分の返済額が「減少する」のではなく「増加する」ため誤りです。
- 選択肢 2正解
- 毎月の元金返済額は経過とともに増加し、元金が減るペースが遅いため総返済額は元金均等返済より多くなります。
- 選択肢 3不正解
- 総返済金額は元金均等返済よりも「少ない」のではなく「多い」ため誤りです。
答えの内訳
- ① 元金部分の返済額:増加する
- 元利均等返済では毎月の返済額が一定であり、残高の減少に伴って利息部分が減るため、元金返済部分は徐々に増加します。
- ② 総返済金額の比較:多い
- 元金均等返済に比べて初期の元金減額スピードが遅いため利息総額が大きくなり、総返済金額は多くなります。
関連する分野を学ぶ
覚えるポイント
- 元利均等返済:元金返済額は徐々に増加、総返済額は元金均等返済より多い
間違えやすいところ
- 元利均等返済と元金均等返済の初期返済負担の重さや総返済額の大小関係を逆に覚えないように注意が必要です。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年1月 3級 学科』
公式問題 p.6(公式掲載ページ) ↗(www.kinzai.or.jp)
生命保険の契約者貸付制度
リスク管理 · 生命保険 / 契約者貸付制度 / 解約返戻金
生命保険契約の契約者が利用できる「契約者貸付制度」において、契約者が保険会社から貸付を受けられる限度額の基準となるものはどれか。
解答・解説を表示
解答
2
解説
契約者貸付制度は、解約することなく契約を継続させたまま、貯蓄性のある生命保険に積み立てられている解約返戻金を担保として、保険会社から所定の利率で融資を受けることができる制度です。
解き方
- 契約者貸付制度がどのような積立原資を担保にして行われるかを確認する。
- 既払込保険料や保険金額ではなく「解約返戻金」の所定割合が貸付限度であることを特定する。
- 選択肢 1不正解
- 既払込保険料総額ではなく、その時点での解約返戻金の額を基準として貸付が行われるため不適切です。
- 選択肢 2正解
- 契約者貸付は契約している保険の「解約返戻金額」の所定の範囲内で受けることができるため適切です。
- 選択肢 3不正解
- 死亡保険金額を基準として貸付が行われるわけではないため誤りです。
覚えるポイント
- 契約者貸付は解約返戻金の一定範囲内で利用可能
間違えやすいところ
- 掛捨て型など解約返戻金がない保険では契約者貸付は利用できない点、また既払込保険料総額が基準ではない点に注意します。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年1月 3級 学科』
公式問題 p.7(公式掲載ページ) ↗(www.kinzai.or.jp)
生命保険料控除の対象区分(新契約)
リスク管理 · 生命保険料控除 / 介護医療保険料控除 / 特約
所得税において、個人が2022年中に締結した生命保険契約(新契約)に基づく支払保険料のうち、介護医療保険料控除の対象となるものはどれか。
解答・解説を表示
解答
3
解説
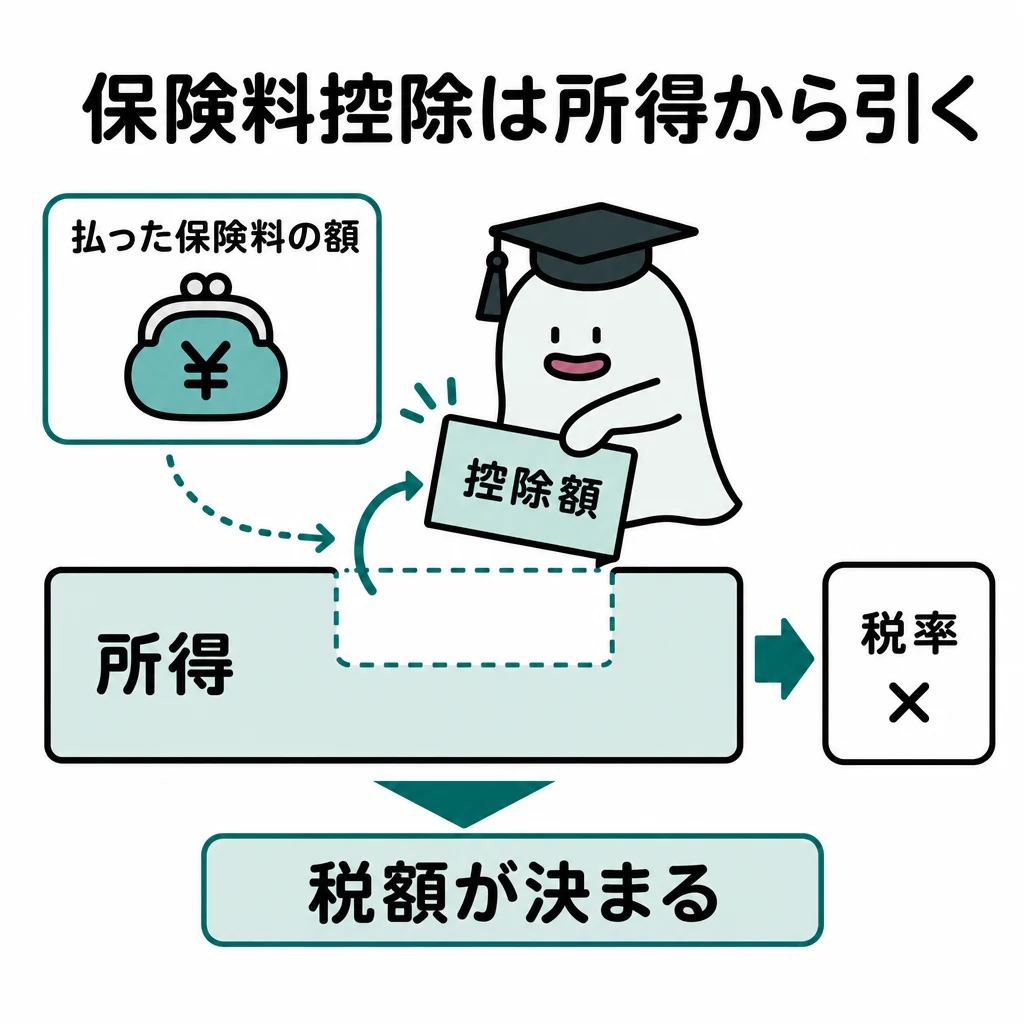
2012年1月1日以降に締結された新契約の生命保険料控除には、「一般生命保険料控除」「介護医療保険料控除」「個人年金保険料控除」の3区分があります。医療や介護の保障を主たる目的とする保険・特約は介護医療保険料控除の対象となります。
解き方
- 新生命保険料控除の3つの区分(一般、介護医療、個人年金)の適用対象を整理する。
- 定期保険特約は一般生命保険料控除、傷害特約などの身体の傷害のみによる給付は控除対象外(新契約)、医療費補償を目的とする先進医療特約は介護医療保険料控除に該当することを判定する。
- 選択肢 1不正解
- 新契約における傷害特約など身体の傷害のみに基因して保険金が支払われるものは、生命保険料控除の対象外となるため誤りです。
- 選択肢 2不正解
- 定期保険特約に係る保険料は、死亡保障を対象とするため「一般生命保険料控除」の対象となり、誤りです。
- 選択肢 3正解
- 先進医療特約は医療費負担に対する給付を目的とするため、介護医療保険料控除の対象として適切です。
関連する分野を学ぶ
覚えるポイント
- 新契約では医療費補償・介護保障は介護医療保険料控除、傷害のみの保障は対象外
間違えやすいところ
- 傷害特約が新契約では控除対象外である点や、定期保険特約が一般生命保険料控除の対象となる点と混同しやすいです。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年1月 3級 学科』
公式問題 p.7(公式掲載ページ) ↗(www.kinzai.or.jp)
保険の基本原則(給付・反対給付均等の原則)
リスク管理 · 損害保険の原則 / 給付・反対給付均等の原則 / 公平の原則
損害保険において、契約者が負担する保険料と事故時に支払われる保険金が、それぞれの事故発生リスクの大きさや発生確率に見合ったものでなければならないとする考え方はどれか。
解答・解説を表示
解答
3
解説
個々の契約者単位で見たとき、受け取る保険金(給付)の期待値と支払う保険料(反対給付)がリスクに見合って等しくなるように保険料率を設定する考え方を「給付・反対給付均等の原則(公平の原則)」と呼びます。
解き方
- 保険料と保険金が個々のリスクの大きさ・発生確率に見合っているという定義を確認する。
- 全体の収支相等の原則や大数の法則と区別し、個人レベルの衡平性を指す「給付・反対給付均等の原則」を選択する。
- 選択肢 1不正解
- 大数の法則は、観測対象を大量に集めることで事故発生などの確率が一定の値に近づく統計上の法則であり、誤りです。
- 選択肢 2不正解
- 適合性の原則は、金融商品取引法等において顧客の知識や財産状況に適合した勧誘を行わなければならないとする原則であり、誤りです。
- 選択肢 3正解
- リスクの大きさに見合った保険料を個別に負担させるべきとする考え方は「給付・反対給付均等の原則(公平の原則)」です。
関連する分野を学ぶ
覚えるポイント
- 個々のリスクに見合う保険料設定=給付・反対給付均等の原則(公平の原則)
間違えやすいところ
- 保険全体の保険料総額と保険金等支払総額が一致するという「収支相等の原則」と混同しないように区別します。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年1月 3級 学科』
公式問題 p.7(公式掲載ページ) ↗(www.kinzai.or.jp)
自動車保険の単独事故による運転者のケガの補償
リスク管理 · 損害保険 / 自動車保険 / 人身傷害補償保険
自動車を運行中にハンドル操作を誤ってガードレールに衝突し、被保険者である運転者自身がケガをした場合に補償の対象となる保険はどれか。
解答・解説を表示
解答
2
解説
自損事故等で運転者や同乗者などの被保険者自身が死傷した場合の損害は、賠償責任保険(対人賠償や自賠責)では補償されず、人身傷害補償保険や搭乗者傷害保険などの傷害補償によりカバーされます。
解き方
- 事故状況がガードレール衝突という単独事故(自損事故)であり、被害者が「運転者自身」であることを確認する。
- 他人への賠償責任保険(対人賠償・自賠責)は対象外であり、自身の死傷を補償する「人身傷害補償保険」が該当すると判断する。
- 選択肢 1不正解
- 対人賠償保険は他人を死傷させて法律上の損害賠償責任を負った場合に補償するものであるため、運転者自身のケガは対象外です。
- 選択肢 2正解
- 人身傷害補償保険は過失割合にかかわらず、被保険者が事故により被った実際の損害額を補償するため適切です。
- 選択肢 3不正解
- 自賠責保険は他人を死傷させた場合の法律上の損害賠償を補償する制度であり、加害者・運転者自身のケガは対象外です。
関連する分野を学ぶ
覚えるポイント
- 運転者自身のケガ=人身傷害補償保険(自損事故でも過失割合に関係なく補償)
間違えやすいところ
- 対人賠償や自賠責保険は「他人の生命・身体」に対する賠償責任を補償するものであり、自己の傷害は補償されない点に注意します。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年1月 3級 学科』
公式問題 p.7(公式掲載ページ) ↗(www.kinzai.or.jp)
生命保険のリビング・ニーズ特約の要件
リスク管理 · 生命保険 / 特約 / リビング・ニーズ特約
リビング・ニーズ特約の対象となる原因(①)と、医師により余命と判断される期間(②)の組合せとして適切なものはどれか。
解答・解説を表示
解答
1
解説
リビング・ニーズ特約は、被保険者の余命が「原因を問わず6カ月以内」と判断された場合に、死亡保険金の一部または全部(上限3,000万円等)を生前に前払いで受け取ることができる特約です。
解き方
- 特約の対象となる原因が「特定疾病」に限定されるのか「原因不問」なのかを確認し、病気やケガの種類を問わないことを把握する。
- 判断される余命の期間要件が「6カ月以内」であることを確認し、該当する組合せを選択する。
- 選択肢 1正解
- 病気やケガの種類にかかわらず、余命6カ月以内と判断された場合に請求可能であるため正しい組合せです。
- 選択肢 2不正解
- 余命の要件は「1年」ではなく「6カ月」以内であるため誤りです。
- 選択肢 3不正解
- 原因は特定疾病に限定されず、かつ余命要件も1年ではなく6カ月以内であるため誤りです。
答えの内訳
- ① 対象となる原因:病気やケガの種類にかかわらず
- リビング・ニーズ特約は特定の疾病に限定されず、病気やケガの原因・種類を問わずに適用されます。
- ② 余命の基準期間:6カ月
- 医師によって余命6カ月以内と判断された場合に死亡保険金の生前給付を受けることができます。
覚えるポイント
- リビング・ニーズ特約:病気・ケガを問わず余命6カ月以内で生前給付
間違えやすいところ
- がん等の特定疾病に限定されると誤認したり、余命基準を1年と勘違いしたりしやすいので正確に覚えます。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年1月 3級 学科』
公式問題 p.7(公式掲載ページ) ↗(www.kinzai.or.jp)
日本銀行の金融政策(公開市場操作)
金融資産運用 · 日本銀行の金融政策 / 公開市場操作 / 買いオペレーション
日本銀行の金融政策のうち、( ① )によって日本銀行が長期国債等を買い入れた場合、市中に出回る資金量は( ② )する。空欄①・②にあてはまる適切な組み合わせを選択しなさい。
解答・解説を表示
解答
2
解説
公開市場操作(オペレーション)は、日本銀行が手元資金や保有国債を民間金融機関とやり取りして市場の資金量を調節する代表的な金融政策です。買いオペは資金供給(金融緩和)、売りオペは資金吸収(金融引き締め)に働きます。
解き方
- 国債等の売買を通じて市中の資金量を調整する手段が「公開市場操作」であることを確認する。
- 日銀が長期国債を買い入れる(買いオペ)と、代金が民間に支払われて市中の資金量が増加することを導く。
- 選択肢 1不正解
- 日銀が国債を売買して資金量を調整する政策は「公開市場操作」であり、預金準備率操作ではありません。
- 選択肢 2正解
- 日銀が手元資金を供給して国債を買い取る行為は公開市場操作(買いオペ)であり、市中の資金量が増加するため正しいです。
- 選択肢 3不正解
- 買いオペレーションによって日銀から市中に資金が支払われるため、市中の資金量は減少ではなく増加します。
関連する分野を学ぶ
覚えるポイント
- 買いオペは資金供給で資金量増加、売りオペは資金吸収で資金量減少
間違えやすいところ
- 国債を買う主体が日銀であることを忘れ、市中の資金が減ると逆方向に勘違いしやすい。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年1月 3級 学科』
公式問題 p.7(公式掲載ページ) ↗(www.kinzai.or.jp)
投資信託のアクティブ運用手法
金融資産運用 · 投資信託の運用手法 / グロース運用 / バリュー運用
投資信託の運用において、企業の成長性が市場平均よりも高いと見込まれる銘柄を選定して投資する手法の名称として、最も適切なものを選択しなさい。
解答・解説を表示
解答
3
解説
アクティブ運用には、企業の利益成長性に注目して市場平均以上のリターンを狙うグロース運用と、株価が本来の企業価値に対して割安な銘柄に投資するバリュー運用などがあります。
解き方
- 問題文が求める「企業の成長性が市場平均よりも高いと見込まれる銘柄に投資する手法」の定義を確認する。
- 成長性重視が「グロース運用」、割安性重視が「バリュー運用」、指標連動型が「パッシブ運用」であることを判別する。
- 選択肢 1不正解
- パッシブ運用は、日経平均株価やTOPIXなどのベンチマークに連動した投資成果を目指す運用手法です。
- 選択肢 2不正解
- バリュー運用は、企業の利益水準や資産価値に比べて株価が割安と評価される銘柄に投資する手法です。
- 選択肢 3正解
- 売上高や利益などの成長性が市場平均より高いと見込まれる銘柄に投資する手法はグロース運用です。
関連する分野を学ぶ
覚えるポイント
- 成長性に着目するのがグロース運用、割安度に着目するのがバリュー運用
間違えやすいところ
- ベンチマークを上回る成果を目指すアクティブ運用の中で、グロース型とバリュー型の投資基準を混同しやすい。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年1月 3級 学科』
公式問題 p.8(公式掲載ページ) ↗(www.kinzai.or.jp)
株式投資指標(PBRの定義)
金融資産運用 · 株式投資指標 / PBR / PER / ROE
株式の投資指標のうち、株価を1株当たり純資産(BPS)で除して算出される指標として、最も適切なものを選択しなさい。
解答・解説を表示
解答
2
解説
PBR(Price Book-value Ratio)は「株価÷1株当たり純資産」で計算され、企業の解散価値に対する株価の割安・割高を測る指標です。PERは利益、ROEは自己資本に対する収益性を測る指標です。
解き方
- 分子が「株価」、分母が「1株当たり純資産(Book-value per Share)」である投資指標を確認する。
- 株価純資産倍率である「PBR」を選択する。
- 選択肢 1不正解
- PER(株価収益率)は、株価を1株当たり当期純利益(EPS)で除して算出される指標です。
- 選択肢 2正解
- PBR(株価純資産倍率)は、株価を1株当たり純資産(BPS)で除して算出されるため適切です。
- 選択肢 3不正解
- ROE(自己資本利益率)は、当期純利益を自己資本で除して算出される収益性指標です。
関連する分野を学ぶ
覚えるポイント
- PBRは純資産(Book-value)、PERは当期純利益(Earnings)が分母
間違えやすいところ
- PBRとPERで分母が純資産か当期純利益かを取り違えやすい。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年1月 3級 学科』
公式問題 p.8(公式掲載ページ) ↗(www.kinzai.or.jp)
ポートフォリオ理論と相関係数
金融資産運用 · ポートフォリオ理論 / 相関係数 / 分散投資効果
異なる2資産からなるポートフォリオにおいて、2資産間の相関係数がいくらである場合に、分散投資によるリスク低減効果が全く得られないか、適切な値を選択しなさい。
解答・解説を表示
解答
1
解説
相関係数は-1から+1の範囲をとります。相関係数が+1未満であれば何らかのリスク低減効果が生じ、-1のときにリスク低減効果は最大となります。+1の場合はポートフォリオのリスク低減効果がゼロとなります。
解き方
- 相関係数の取り得る範囲(-1以上+1以下)とリスク分散効果の関係を把握する。
- 分散投資によるリスク低減効果が得られないケースは相関係数が「+1」のときであることを選定する。
- 選択肢 1正解
- 相関係数が+1のときは2資産が完全に同じ値動きをするため、リスク低減効果は得られません。
- 選択肢 2不正解
- 相関係数が0の場合は2資産が無相関であり、分散投資によるリスク低減効果が得られます。
- 選択肢 3不正解
- 相関係数が-1のときは2資産が完全に逆の動きをするため、リスク低減効果が最大となります。
関連する分野を学ぶ
覚えるポイント
- 相関係数+1はリスク低減効果なし、-1はリスク低減効果が最大
間違えやすいところ
- 相関係数0が無関係だから効果なしと誤解しやすいが、+1未満なら効果はある。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年1月 3級 学科』
公式問題 p.8(公式掲載ページ) ↗(www.kinzai.or.jp)
つみたてNISAの年間非課税投資枠
金融資産運用 · NISA / つみたてNISA / 非課税限度額
2022年中につみたてNISA(非課税累積投資契約に係る少額投資非課税制度)を利用して公募株式投資信託等を購入することができる年間の非課税投資限度枠として、最も適切なものを選択しなさい。
解答・解説を表示
解答
1
解説
2023年までの旧NISA制度において、一般NISAの非課税投資枠は年間120万円(最長5年間)、つみたてNISAの非課税投資枠は年間40万円(最長20年間)と規定されていました。
解き方
- 対象制度がつみたてNISAであることを確認する。
- 当時の制度における年間の投資上限額である「40万円」を選択する。
- 選択肢 1正解
- つみたてNISAの年間非課税投資限度額は40万円であるため適切です。
- 選択肢 2不正解
- ジュニアNISAの年間限度額が80万円であり、つみたてNISAの枠ではありません。
- 選択肢 3不正解
- 120万円は一般NISAの年間非課税投資限度額です。
関連する分野を学ぶ
覚えるポイント
- つみたてNISAは年間40万円×最長20年、一般NISAは年間120万円×最長5年
間違えやすいところ
- 一般NISA(120万円)やつみたてNISA(40万円)、ジュニアNISA(80万円)の限度額を混同しやすい。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年1月 3級 学科』
公式問題 p.8(公式掲載ページ) ↗(www.kinzai.or.jp)
不動産の貸付に係る所得区分
タックスプランニング · 所得税の所得分類 / 不動産所得 / 事業的規模
所得税において、事業的規模(いわゆる5棟10室基準等)で行われている賃貸マンションの貸付による所得の区分として、最も適切なものを選択しなさい。
解答・解説を表示
解答
1
解説
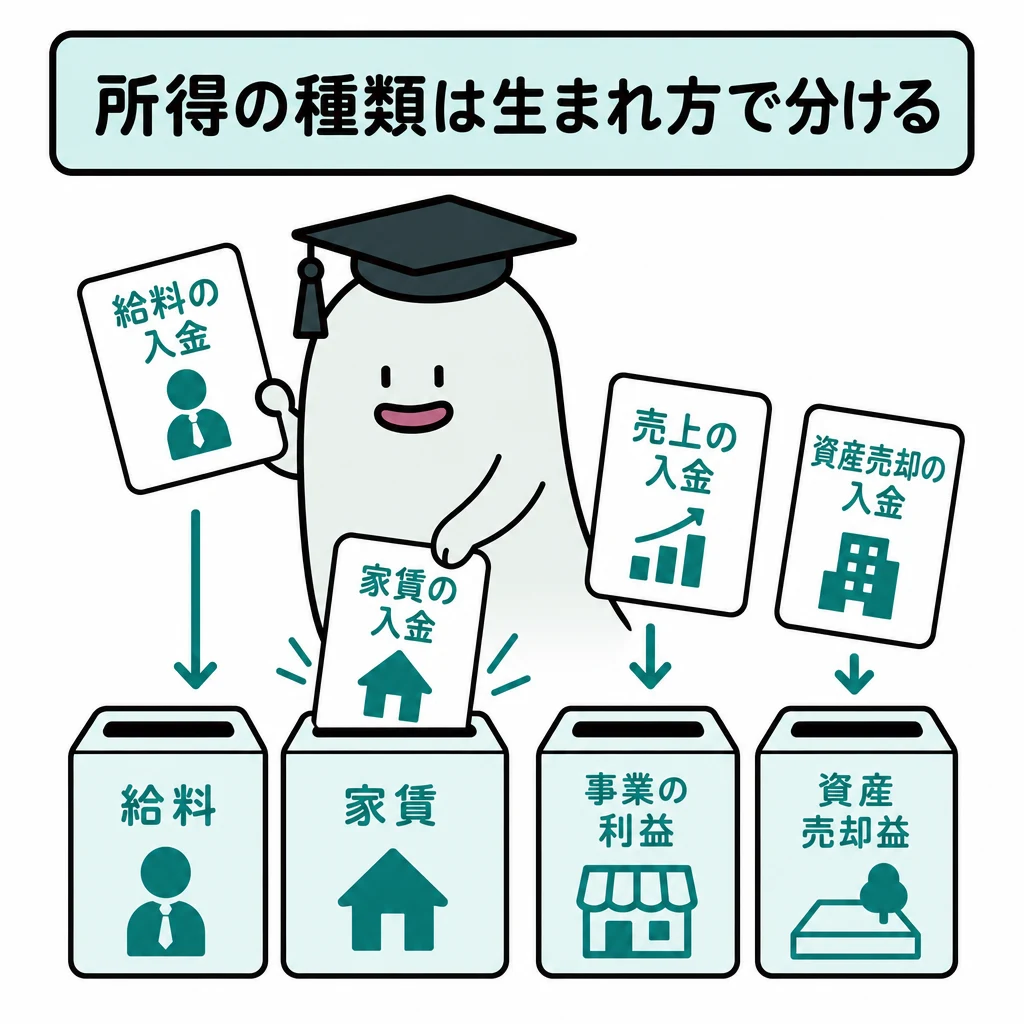
土地や建物等の不動産の貸付、地上権等の設定による所得は不動産所得となります。事業的規模(5棟10室等)を満たす場合でも所得区分自体は事業所得に変わるわけではなく、青色申告特別控除の控除限度額(最大65万円等)や専従者給与の取扱いに違いが生じるだけです。
解き方
- 賃貸マンション等の貸付による所得の基本的な所得区分が不動産所得であることを確認する。
- 「事業的規模」であっても所得区分は事業所得にはならず、不動産所得のままであると判断する。
- 選択肢 1正解
- 不動産の貸付による所得は、事業的規模であっても「不動産所得」となるため適切です。
- 選択肢 2不正解
- 事業的規模であっても不動産の貸付による所得が「事業所得」になることはありません。
- 選択肢 3不正解
- 賃貸マンションの継続的な貸付による所得は雑所得ではなく不動産所得に該当します。
関連する分野を学ぶ
覚えるポイント
- 不動産貸付は事業的規模であっても事業所得ではなく不動産所得
間違えやすいところ
- 「事業的規模」という言葉に引きずられて「事業所得」と誤認しやすい。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年1月 3級 学科』
公式問題 p.8(公式掲載ページ) ↗(www.kinzai.or.jp)
退職所得控除額の計算
タックスプランニング · 退職所得 / 退職所得控除額 / 勤続年数20年超
勤続年数35年の給与所得者が定年退職し退職金3,000万円を受け取った場合、退職所得の金額の計算上適用される退職所得控除額を求める計算式として正しいものを選択しなさい。
解答・解説を表示
解答
3
解説
退職所得控除額の計算式は、勤続年数が20年以下の場合は「40万円×勤続年数(最低80万円)」、20年超の場合は「800万円+70万円×(勤続年数-20年)」です。退職所得の金額は「(収入金額-退職所得控除額)×1/2」で計算しますが、控除額そのものを求める式に1/2は掛けません。
解き方
- 勤続年数が35年であり、20年を超えていることを確認する。
- 勤続年数20年超の退職所得控除額の算式「800万円+70万円×(勤続年数-20年)」に35年を代入し、1,850万円を算出する。
- 選択肢 1不正解
- 1/2を乗じるのは退職所得の金額を算出する際であり、退職所得控除額自体の計算では乗じません。
- 選択肢 2不正解
- 20年超の部分に乗じる金額は40万円ではなく70万円です。
- 選択肢 3正解
- 勤続年数20年超の算式「800万円+70万円×(35年-20年)」により1,850万円となるため正しいです。
関連する分野を学ぶ
覚えるポイント
- 退職所得控除額:20年以下は年40万円、20年超は年70万円加算(基準額800万円)
間違えやすいところ
- 退職所得控除額を計算する段階で退職所得金額の「1/2」を掛けてしまう間違いが多い。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年1月 3級 学科』
公式問題 p.8(公式掲載ページ) ↗(www.kinzai.or.jp)
不動産所得の損失と損益通算
タックスプランニング · 損益通算 / 不動産所得の赤字 / 土地取得に要した負債の利子
下記の資料において、所得税の計算上、不動産所得の損失の金額のうち他の所得と損益通算が可能な金額として、最も適切なものを選択しなさい。 <資料> 総収入金額:200万円 必要経費:400万円(不動産所得を生ずべき土地等を取得するために要した負債の利子の額50万円を含む)
解答・解説を表示
解答
1
解説
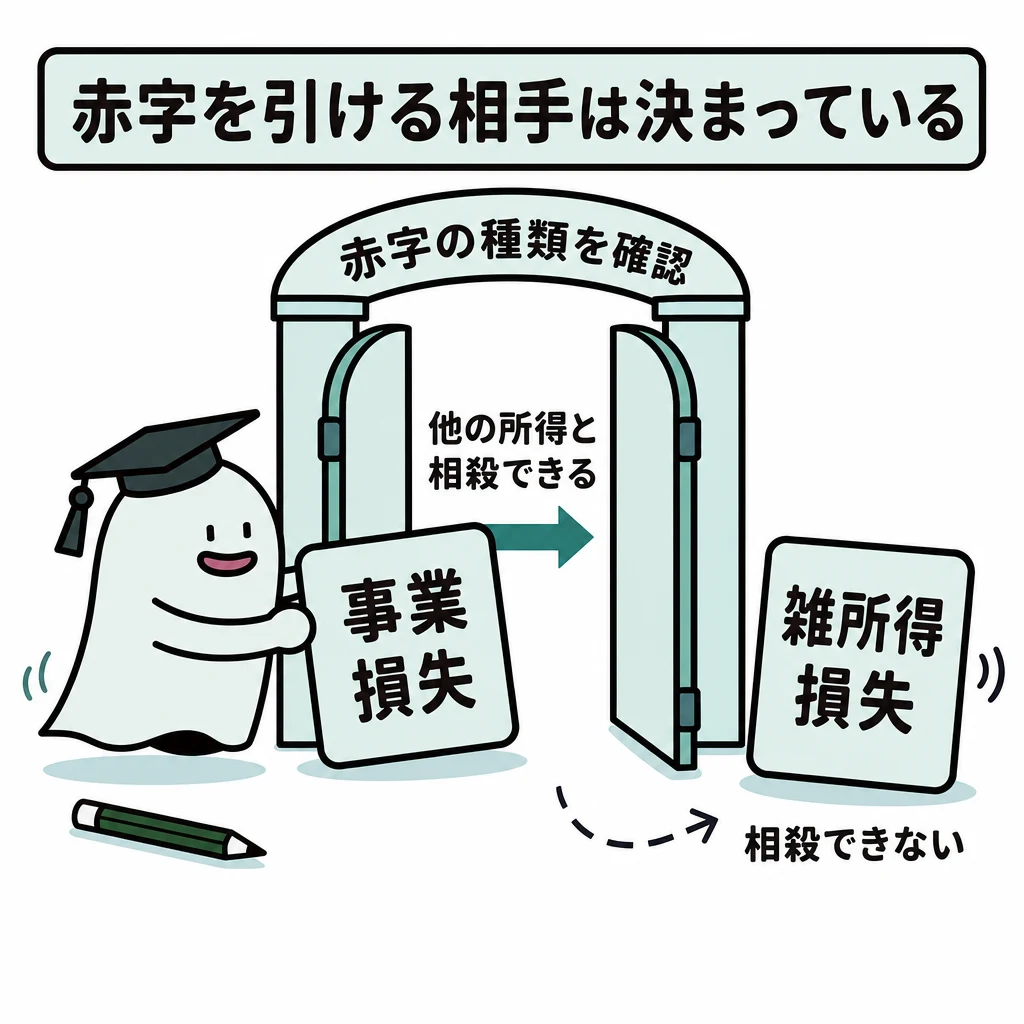
不動産所得の金額の計算上生じた損失は他の所得と損益通算できますが、その損失のうち「不動産所得を生ずべき土地等の取得に要した負債の利子」に相当する部分は損益通算の対象から除外されます。
解き方
- 不動産所得の損失額を計算する(総収入金額200万円-必要経費400万円=損失200万円)。
- 生じた損失200万円から、通算対象外となる土地等取得に係る負債利子50万円を差し引き、損益通算可能額150万円を求める。
- 選択肢 1正解
- 損失額200万円から土地取得にかかる負債利子50万円を除いた150万円が損益通算可能となります。
- 選択肢 2不正解
- 損失額200万円を全額通算できるとするのは誤りで、土地取得に係る負債利子50万円を差し引く必要があります。
- 選択肢 3不正解
- 400万円は必要経費の総額であり、損益通算可能な損失額ではありません。
関連する分野を学ぶ
覚えるポイント
- 不動産所得の赤字のうち、土地取得の負債利子は損益通算の対象外
間違えやすいところ
- 建物取得のための負債利子は通算可能だが、土地取得のための負債利子のみが除外される点に注意する。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年1月 3級 学科』
公式問題 p.9(公式掲載ページ) ↗(www.kinzai.or.jp)
個人型確定拠出年金(iDeCo)の掛金に係る所得控除
タックスプランニング · 小規模企業共済等掛金控除 / 所得控除 / iDeCo
所得税において、確定拠出年金の個人型年金(iDeCo)の掛金で、加入者本人が支払ったものは、( )の対象となる。空欄にあてはまる最も適切なものを選びなさい。
解答・解説を表示
解答
3
解説
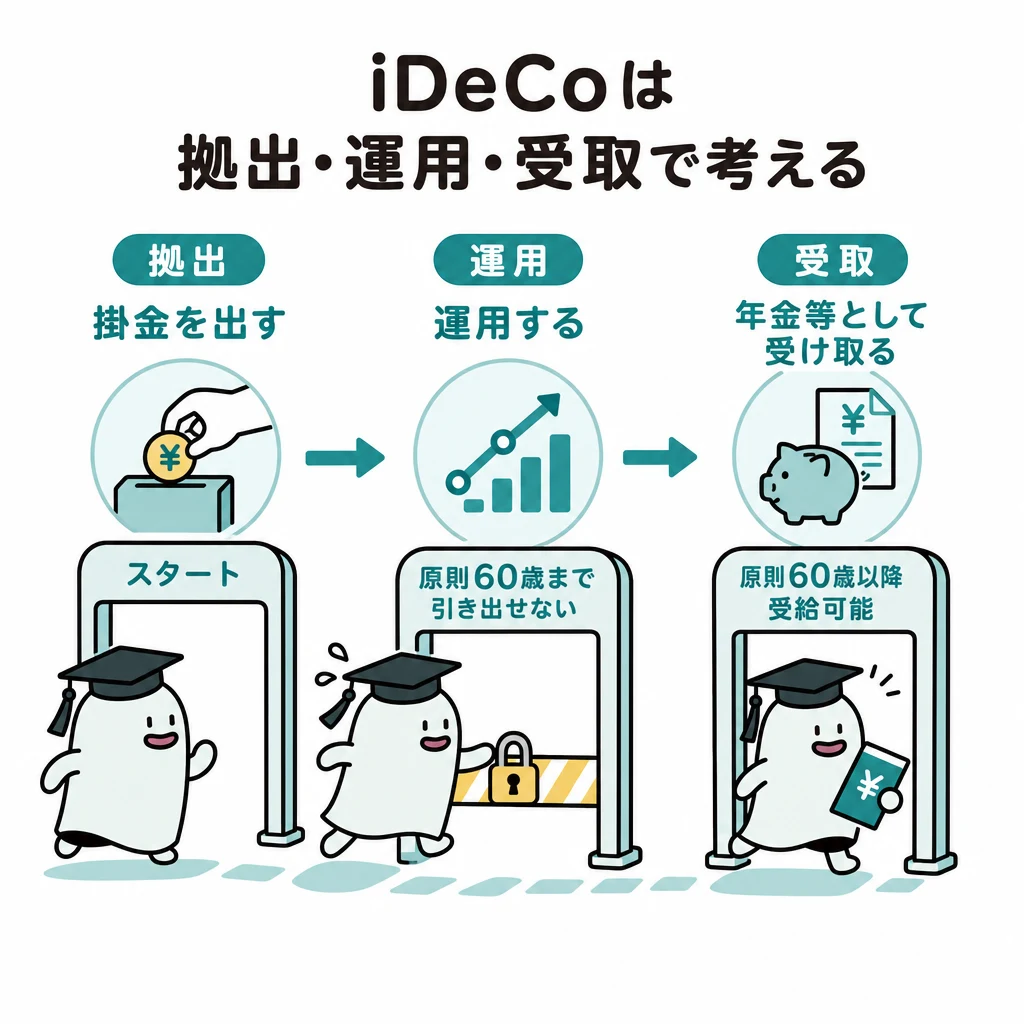
確定拠出年金の個人型年金(iDeCo)の掛金は、小規模企業共済法に規定する共済契約の掛金等と同様に、全額が小規模企業共済等掛金控除として所得から控除されます。
解き方
- 加入者本人が拠出したiDeCo掛金の税務上の取扱いを確認する。
- 所得控除の区分として「小規模企業共済等掛金控除」に該当することを確認し、選択肢3を選択する。
- 選択肢 1不正解
- 生命保険料控除は、生命保険契約、介護医療保険契約、個人年金保険契約の保険料等を対象とする控除です。
- 選択肢 2不正解
- 社会保険料控除は、健康保険、国民年金、厚生年金保険、雇用保険などの保険料を対象とする控除です。
- 選択肢 3正解
- 個人型確定拠出年金(iDeCo)の掛金は、全額が小規模企業共済等掛金控除の対象となります。
関連する分野を学ぶ
覚えるポイント
- iDeCoの掛金は全額が「小規模企業共済等掛金控除」の対象となる。
間違えやすいところ
- 公的年金等と混同して「社会保険料控除」や民間年金保険と混同して「生命保険料控除」を選ばないように注意する。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年1月 3級 学科』
公式問題 p.9(公式掲載ページ) ↗(www.kinzai.or.jp)
配当控除の適用を受けるための課税方式
タックスプランニング · 配当控除 / 上場株式等の配当所得 / 総合課税
所得税において、上場株式の配当について配当控除の適用を受けるためには、その配当所得について( )を選択する必要がある。空欄にあてはまる最も適切なものを選びなさい。
解答・解説を表示
解答
1
解説
上場株式等の配当所得は確定申告不要制度、申告分離課税、総合課税から選択できますが、税額控除である「配当控除」の適用を受けられるのは総合課税を選択した場合に限られます。
解き方
- 上場株式の配当金に対する配当控除の適用要件を確認する。
- 配当控除を受けるには確定申告において総合課税を選択する必要があるため、選択肢1を選択する。
- 選択肢 1正解
- 配当控除の適用を受けるためには、配当所得について総合課税を選択して確定申告を行う必要があります。
- 選択肢 2不正解
- 申告分離課税を選択した場合、上場株式等の譲渡損失との損益通算は可能ですが、配当控除の適用は受けられません。
- 選択肢 3不正解
- 確定申告不要制度を選択した場合、源泉徴収のみで課税関係が終了するため、配当控除の適用は受けられません。
関連する分野を学ぶ
覚えるポイント
- 配当控除が適用できるのは「総合課税」を選択した場合のみである。
間違えやすいところ
- 申告分離課税でも配当控除が使えると誤認しやすいが、分離課税で可能なのは上場株式等の譲渡損失との損益通算である。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年1月 3級 学科』
公式問題 p.9(公式掲載ページ) ↗(www.kinzai.or.jp)
不動産登記記録における権利部の記載内容
不動産 · 不動産登記 / 権利部(乙区) / 抵当権
土地の登記記録において、抵当権に関する事項は、( )に記録される。空欄にあてはまる最も適切なものを選びなさい。
解答・解説を表示
解答
3
解説
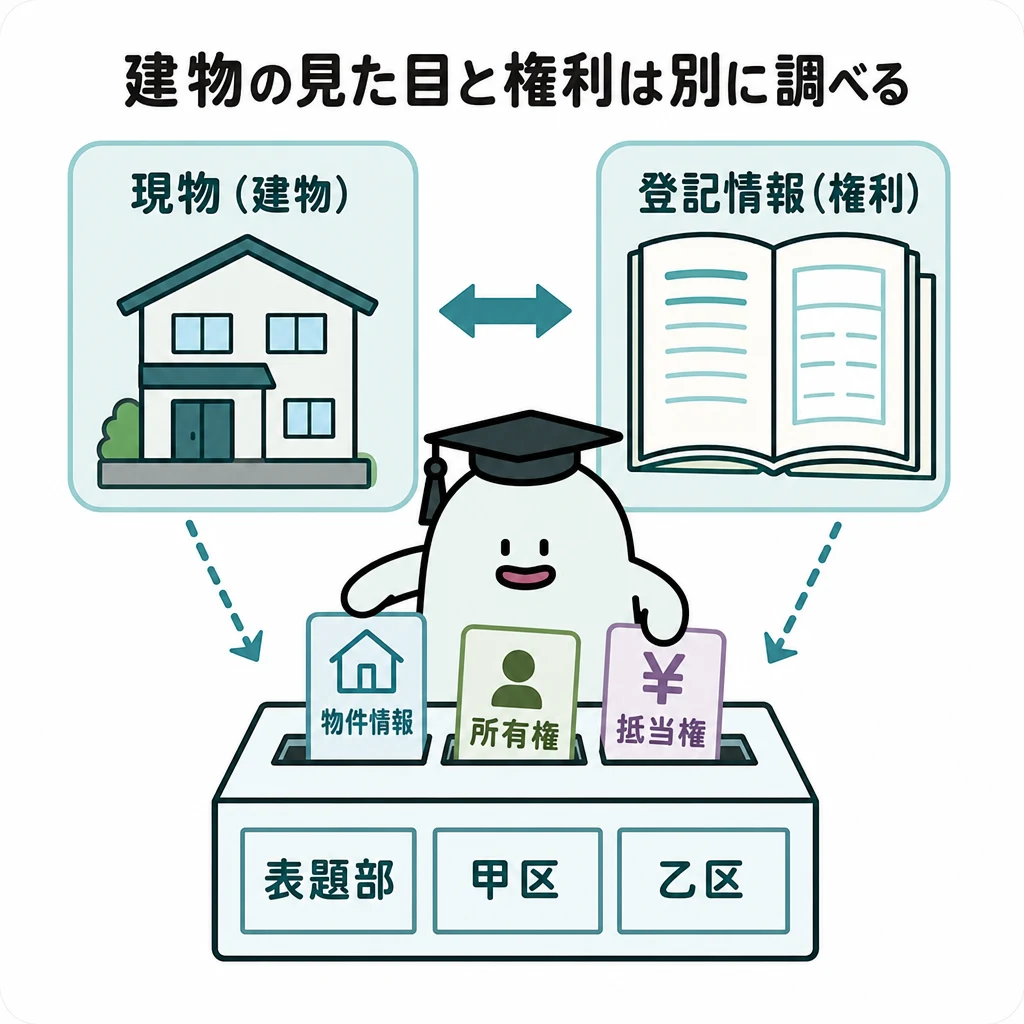
不動産の登記記録は表題部と権利部に分かれており、権利部はさらに所有権に関する事項を記録する「甲区」と、所有権以外の権利(抵当権や賃借権など)に関する事項を記録する「乙区」に分かれています。
解き方
- 不動産登記記録の構成(表題部、権利部甲区、権利部乙区)を確認する。
- 抵当権は所有権以外の権利であるため、権利部(乙区)に記録されることを特定し、選択肢3を選択する。
- 選択肢 1不正解
- 表題部には、所在、地番、地目、地積など土地の物理的現況が表示されます。
- 選択肢 2不正解
- 権利部(甲区)には、所有権の保存、移転など所有権に関する事項が記録されます。
- 選択肢 3正解
- 権利部(乙区)には、抵当権や地上権など所有権以外の権利に関する事項が記録されます。
関連する分野を学ぶ
覚えるポイント
- 甲区=所有権に関する事項、乙区=所有権以外の権利(抵当権等)に関する事項。
間違えやすいところ
- 甲区と乙区の記載対象(甲区:所有権、乙区:所有権以外の権利)を取り違えやすい。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年1月 3級 学科』
公式問題 p.9(公式掲載ページ) ↗(www.kinzai.or.jp)
宅地建物取引業法における専任媒介契約の有効期間
不動産 · 媒介契約 / 専任媒介契約 / 有効期間
宅地建物取引業法において、宅地建物取引業者が依頼者と締結する宅地または建物の売買の媒介契約のうち、専任媒介契約の有効期間は、最長( )である。空欄にあてはまる最も適切なものを選びなさい。
解答・解説を表示
解答
2
解説
宅地建物取引業法では、依頼者が長期間不当に拘束されることを防ぐため、専任媒介契約および専属専任媒介契約の有効期間を3カ月以内と定めています(これより長い期間を定めた場合は3カ月となります)。
解き方
- 宅地建物取引業法における専任媒介契約の最長有効期間のルールを確認する。
- 法令上の上限は「3カ月」であるため、選択肢2を選択する。
- 選択肢 1不正解
- 有効期間を1カ月と定めることは可能ですが、法令で定められている最長有効期間は3カ月です。
- 選択肢 2正解
- 専任媒介契約の有効期間は最長3カ月であり、これを超える期間を定めたときは3カ月となります。
- 選択肢 3不正解
- 6カ月とする特約は無効であり、3カ月に短縮されます。
関連する分野を学ぶ
覚えるポイント
- 専任媒介契約・専属専任媒介契約の有効期間は最長3カ月。
間違えやすいところ
- 業務処理状況の報告義務(専任は2週間に1回以上、専属専任は1週間に1回以上)の数字と期間を混同しないようにする。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年1月 3級 学科』
公式問題 p.9(公式掲載ページ) ↗(www.kinzai.or.jp)
区分所有法における建替え決議の要件
不動産 · 区分所有法 / 建替え決議 / 特別多数決
建物の区分所有等に関する法律(区分所有法)によれば、集会においては、区分所有者および議決権の各( )以上の多数により、区分所有建物を取り壊し、その敷地上に新たに建物を建築する旨の決議(建替え決議)をすることができる。空欄にあてはまる最も適切なものを選びなさい。
解答・解説を表示
解答
3
解説
区分所有法上の集会の決議において、建替え決議は最も重大な決議事項であるため、区分所有者および議決権の各5分の4以上という最も厳しい多数決要件が定められています。
解き方
- 区分所有法における各種決議要件(普通決議:過半数、特別決議:4分の3以上、建替え決議:5分の4以上)を確認する。
- 建替え決議に必要な割合は「区分所有者および議決権の各5分の4以上」であるため、選択肢3を選択する。
- 選択肢 1不正解
- 区分所有法において「3分の2以上」という要件の決議規定はありません。
- 選択肢 2不正解
- 4分の3以上は、規約の設定・変更・廃止、管理組合法人の設立、共用部分の重大変更などの要件です。
- 選択肢 3正解
- 建替え決議は、区分所有者および議決権の各5分の4以上の多数による決議が必要です。
覚えるポイント
- 建替え決議は最も要件が重く「区分所有者および議決権の各5分の4以上」。
間違えやすいところ
- 規約変更等の「4分の3以上」と建替え決議の「5分の4以上」を取り違えないように注意する。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年1月 3級 学科』
公式問題 p.10(公式掲載ページ) ↗(www.kinzai.or.jp)
土地の長期譲渡所得に係る所有期間の判定
不動産 · 譲渡所得 / 長期譲渡所得 / 短期譲渡所得 / 所有期間
所得税の計算において、個人が土地を譲渡したことによる譲渡所得が長期譲渡所得に区分されるためには、土地を譲渡した年の1月1日における所有期間が( )を超えていなければならない。空欄にあてはまる最も適切なものを選びなさい。
解答・解説を表示
解答
1
解説
土地・建物の譲渡所得の長期・短期の判定は、譲渡日時点ではなく「譲渡した年の1月1日時点」における所有期間で判定し、5年を超える場合は長期譲渡所得、5年以下の場合は短期譲渡所得となります。
解き方
- 土地・建物の譲渡所得における長期・短期の区分基準(譲渡した年の1月1日時点の所有期間)を確認する。
- 長期譲渡所得となる基準は「5年超」であるため、選択肢1を選択する。
- 選択肢 1正解
- 譲渡した年の1月1日現在で所有期間が5年を超えている場合、長期譲渡所得に区分されます。
- 選択肢 2不正解
- 10年超は居住用財産の軽減税率の特例などの要件であり、長期譲渡所得の判定基準ではありません。
- 選択肢 3不正解
- 20年は贈与税の配偶者控除の婚姻期間などの要件であり、長期譲渡所得の判定基準ではありません。
関連する分野を学ぶ
覚えるポイント
- 長期譲渡所得の判定は「譲渡した年の1月1日現在で所有期間5年超」。
間違えやすいところ
- 実際の譲渡日時点で5年を超えていても、その年の1月1日時点で5年を超えていなければ短期譲渡所得になる点に注意する。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年1月 3級 学科』
公式問題 p.10(公式掲載ページ) ↗(www.kinzai.or.jp)
不動産投資の純利回り(NOI利回り)の計算
不動産 · 不動産投資 / 純利回り / NOI利回り
投資総額1億2,000万円で購入した賃貸用不動産の年間収入の合計額が1,050万円、年間費用の合計額が300万円である場合、この投資の純利回り(NOI利回り)は、( )である。空欄にあてはまる最も適切なものを選びなさい。
解答・解説を表示
解答
2
解説
純利回り(NOI利回り)は、純収益(年間収入の合計額から年間費用の合計額を控除した額)を投資総額(購入価格)で除して算出する指標です。
解き方
- 純収益(NOI)を計算する:1,050万円 - 300万円 = 750万円。
- 純収益を投資総額で除して純利回りを求める:750万円 ÷ 1億2,000万円 × 100 = 6.25%となり、選択肢2を選択する。
- 選択肢 1不正解
- 年間費用300万円を投資総額1億2,000万円で除した値(2.50%)であり、誤りです。
- 選択肢 2正解
- (1,050万円-300万円)÷1億2,000万円×100=6.25%となり、正解です。
- 選択肢 3不正解
- 費用を控除しない年間収入1,050万円を投資総額で除した表面利回り(8.75%)であり、誤りです。
覚えるポイント
- 純利回り(NOI利回り)=(年間収入-年間費用)÷投資総額×100。
間違えやすいところ
- 表面利回り(年間収入÷投資総額)と純利回りを混同して費用を差し引き忘れないようにする。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年1月 3級 学科』
公式問題 p.10(公式掲載ページ) ↗(www.kinzai.or.jp)
贈与税の配偶者控除の婚姻期間と最高控除額
相続・事業承継 · 贈与税 / 贈与税の配偶者控除 / おしどり贈与
贈与税の配偶者控除は、婚姻期間が( ① )以上である配偶者から居住用不動産の贈与または居住用不動産を取得するための金銭の贈与を受け、所定の要件を満たす場合、贈与税の課税価格から基礎控除額のほかに最高( ② )を控除することができる特例である。空欄①・②にあてはまる最も適切な組合せを選びなさい。
解答・解説を表示
解答
3
解説
贈与税の配偶者控除(通称おしどり贈与)は、婚姻期間が20年以上の夫婦間で居住用不動産またはその取得資金の贈与が行われた場合、基礎控除110万円とは別に最高2,000万円まで配偶者控除を受けられる制度です。
解き方
- 婚姻期間の要件が「20年以上」であることを確認する(①は20年)。
- 基礎控除額のほかに控除できる最高額が「2,000万円」であることを確認する(②は2,000万円)。
- ①が20年、②が2,000万円の組合せである選択肢3を選択する。
- 選択肢 1不正解
- 婚姻期間の要件は20年以上であり、控除最高額は2,000万円です(2,500万円は相続時精算課税の特別控除額です)。
- 選択肢 2不正解
- 婚姻期間20年は正しいですが、配偶者控除額の最高は2,000万円です(2,500万円ではありません)。
- 選択肢 3正解
- 婚姻期間は「20年」以上、基礎控除額のほかに控除できる最高額は「2,000万円」であり、適切な組合せです。
関連する分野を学ぶ
覚えるポイント
- 贈与税の配偶者控除は婚姻期間「20年以上」、控除額「最高2,000万円」(基礎控除と合わせて最大2,110万円)。
間違えやすいところ
- 相続時精算課税制度の特別控除額(2,500万円)と配偶者控除額(2,000万円)を混同しないようにする。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年1月 3級 学科』
公式問題 p.10(公式掲載ページ) ↗(www.kinzai.or.jp)
遺留分権利者の範囲
相続・事業承継 · 遺留分 / 遺留分権利者 / 民法上の相続権
法定相続人である被相続人の親族のうち、民法上の遺留分権利者とならない者はどれか、空欄に当てはまるものとして最も適切なものを選択肢から1つ選びなさい。 「法定相続人である被相続人の( )は、遺留分権利者とはならない。」
解答・解説を表示
解答
2
解説
遺留分とは、一定の法定相続人に保障されている最低限の遺産取得割合のことです。民法上、被相続人の配偶者、子などの直系卑属、直系尊属には遺留分が認められますが、兄弟姉妹(およびその代襲相続人である甥・姪)には遺留分が認められていません。
解き方
- 遺留分が認められる法定相続人の範囲(配偶者、直系卑属、直系尊属)を確認する。
- 兄弟姉妹は法定相続人であっても遺留分権利者から除外されていることを適用して選択肢を判定する。
- 選択肢 1不正解
- 父母は直系尊属にあたり、子がいない場合の法定相続人として遺留分権利者となります。
- 選択肢 2正解
- 兄弟姉妹は法定相続人になる場合であっても、民法上遺留分は認められていません。
- 選択肢 3不正解
- 養子は民法上の嫡出子(子=直系卑属)として扱われるため、遺留分権利者となります。
関連する分野を学ぶ
覚えるポイント
- 兄弟姉妹には遺留分がないため、遺言書で全財産を他人に遺贈された場合は何も請求できません。
間違えやすいところ
- 兄弟姉妹が第3順位の「法定相続人」であることと、「遺留分権利者」になれることとを混同しないように注意が必要です。
出題の前提:特に指示のない限り、2022年10月1日現在施行の法令等に基づく。
出典:金融財政事情研究会『2023年1月 3級 学科』
公式問題 p.10(公式掲載ページ) ↗(www.kinzai.or.jp)
生命保険金の相続税非課税限度額
相続・事業承継 · みなし相続財産 / 生命保険金の非課税限度額 / 法定相続人の数
相続税額の計算における死亡保険金の非課税金額の規定について、空欄に当てはまる金額として最も適切なものを選択肢から1つ選びなさい。 「相続税額の計算上、死亡保険金の非課税金額の規定による非課税限度額は、『( )×法定相続人の数』の算式により算出される。」
解答・解説を表示
解答
2
解説
被相続人の死亡に伴い支払われる生命保険金はみなし相続財産として相続税の課税対象となりますが、遺族の生活保障という観点から「500万円×法定相続人の数」までの金額が非課税とされています(死亡退職金も同額の非課税限度額です)。
解き方
- 死亡保険金に係るみなし相続財産の非課税限度額の計算式を確認する。
- 「500万円×法定相続人の数」の算式に基づき、空欄に該当する金額が500万円であることを導く。
- 選択肢 1不正解
- 300万円ではなく、正しくは500万円です。
- 選択肢 2正解
- 死亡保険金の非課税限度額の算式は「500万円×法定相続人の数」です。
- 選択肢 3不正解
- 600万円は遺産に係る基礎控除額の計算(3,000万円+600万円×法定相続人の数)で用いられる金額です。
関連する分野を学ぶ
覚えるポイント
- 死亡保険金および死亡退職金の非課税枠は「500万円×法定相続人の数」です。
間違えやすいところ
- 相続税の基礎控除における「600万円×法定相続人の数」の乗数と混同しやすい点に注意しましょう。
出題の前提:特に指示のない限り、2022年10月1日現在施行の法令等に基づく。
出典:金融財政事情研究会『2023年1月 3級 学科』
公式問題 p.11(公式掲載ページ) ↗(www.kinzai.or.jp)
遺産に係る基礎控除額の計算
相続・事業承継 · 相続人の順位 / 法定相続人の数 / 遺産に係る基礎控除額
下記の親族関係図において、被相続人Aさんの相続における相続税額の計算上、遺産に係る基礎控除額として最も適切なものを選択肢から1つ選びなさい。 <親族関係図> ・父(既に死亡)、母Cさん(生存) ・父と母の子:兄Dさん、姉Eさん、Aさん(被相続人) ・Aさんの配偶者:妻Bさん ・Aさんに子はいない
解答・解説を表示
解答
1
解説
相続税の遺産に係る基礎控除額は「3,000万円+600万円×法定相続人の数」で計算されます。法定相続人は配偶者が常に相続人となり、血族相続人は第1順位(子・代襲相続人)、第1順位がいない場合は第2順位(直系尊属)、第1・第2順位がともにいない場合は第3順位(兄弟姉妹・代襲相続人)となります。先順位の相続人がいる場合、後順位の者は相続人になりません。
解き方
- 親族関係図から被相続人Aさんの法定相続人を特定する。被相続人Aさんに子はいないため、配偶者である妻Bさんと、第2順位の直系尊属である母Cさんの計2人が法定相続人となる(第3順位の兄Dさん・姉Eさんは相続人にならない)。
- 法定相続人の数(2人)を基礎控除の算式に代入して計算する:3,000万円 + 600万円 × 2 = 4,200万円。
- 選択肢 1正解
- 法定相続人は妻Bさんと母Cさんの2人であるため、3,000万円+600万円×2=4,200万円となります。
- 選択肢 2不正解
- 4,800万円は法定相続人が3人の場合の金額であり、母Cさんがいるため兄弟姉妹は相続人にならないことから誤りです。
- 選択肢 3不正解
- 5,400万円は法定相続人を妻Bさん、母Cさん、兄Dさん、姉Eさんの4人と誤認した場合の計算値です。
関連する分野を学ぶ
覚えるポイント
- 直系尊属(父母等)が1人でも生存していれば、兄弟姉妹は相続人にはなれません。
間違えやすいところ
- 子がいない被相続人のケースで、直系尊属(母Cさん)がいるにもかかわらず兄弟姉妹まで法定相続人に含めて計算してしまう誤りに注意しましょう。
出題の前提:特に指示のない限り、2022年10月1日現在施行の法令等に基づく。
出典:金融財政事情研究会『2023年1月 3級 学科』
公式問題 p.11(公式掲載ページ) ↗(www.kinzai.or.jp)
小規模宅地等の特例(特定居住用宅地等)
相続・事業承継 · 小規模宅地等の特例 / 特定居住用宅地等 / 限度面積と減額割合
「小規模宅地等についての相続税の課税価格の計算の特例」における特定居住用宅地等の限度面積と減額割合について、空欄( ① )および( ② )に当てはまる数値の組合せとして最も適切なものを選択肢から1つ選びなさい。 「相続人が相続により取得した宅地が『小規模宅地等についての相続税の課税価格の計算の特例』における特定居住用宅地等に該当する場合、その宅地のうち( ① )までを限度面積として、評価額の( ② )相当額を減額した金額を、相続税の課税価格に算入すべき価額とすることができる。」
解答・解説を表示
解答
2
解説
小規模宅地等についての相続税の課税価格の計算の特例は、個人が相続や遺贈により取得した財産のうち、被相続人等の居住用または事業用に使用されていた宅地等について、一定の要件を満たす場合に限度面積まで評価額を最大80%減額できる制度です。居住用の「特定居住用宅地等」の限度面積は330㎡で減額割合は80%です。
解き方
- 特例の対象宅地の区分(特定居住用宅地等)を確認する。
- 特定居住用宅地等の限度面積が330㎡、減額割合が80%であることをあてはめる。
- 選択肢 1不正解
- 200㎡・50%は貸付事業用宅地等に適用される限度面積および減額割合です。
- 選択肢 2正解
- 特定居住用宅地等の限度面積は330㎡、減額割合は80%です。
- 選択肢 3不正解
- 400㎡・80%は特定事業用宅地等や特定同族会社事業用宅地等に適用される数値です。
関連する分野を学ぶ
覚えるポイント
- 特定居住用宅地等は「330㎡まで80%減額」、特定事業用宅地等は「400㎡まで80%減額」、貸付事業用宅地等は「200㎡まで50%減額」です。
間違えやすいところ
- 特定事業用宅地等の「400㎡」や、貸付事業用宅地等の「200㎡・50%」と数値を混同しないよう整理して暗記しましょう。
出題の前提:特に指示のない限り、2022年10月1日現在施行の法令等に基づく。
出典:金融財政事情研究会『2023年1月 3級 学科』
公式問題 p.11(公式掲載ページ) ↗(www.kinzai.or.jp)
2023年1月 3級 学科
参照した公式資料
金融財政事情研究会が公開した2023年1月 3級 学科の問題・解答資料です。
- 公式問題(公式掲載ページ) ↗ — www.kinzai.or.jp(資料の掲載案内)
- 公式模範解答(公式掲載ページ) ↗ — www.kinzai.or.jp(資料の掲載案内)
金財のPDFは公式掲載ページからご覧ください。古い資料は現在の一覧に掲載されていない場合があります。