


日本FP協会・金融財政事情研究会の公式問題・模範解答を、級・学科/実技・公開年度に分けて収録しています。CBT公開問題は1セットの公表問題で、全受験者への出題を網羅するものではありません。
2026年5月 3級 実技(資産設計提案業務)の概要
FPと関連法規
ライフプランニングと資金計画 · FP倫理と関連法規 / 弁護士法 / 税理士法 / 社会保険労務士法
ファイナンシャル・プランナー(FP)の行為に関する次の記述のうち、最も不適切なものはどれか。なお、記載のない資格の登録等については一切考慮しないものとする。
解答・解説を表示
解答
1
解説
FPは、弁護士・税理士・社会保険労務士などの独占業務を侵してはいけません。これらの仕事は資格を持つ人だけができると法律で決まっているからです。具体的な法的手続きや税務相談は、有資格者に任せる必要があります。
解き方
- 各記述について、FPが資格を持っているかと、実際に行った行為の中身を確認します。
- 弁護士法・税理士法・社会保険労務士法などの決まりと比べて、違反となる行為を探します。
- 選択肢 1正解
- 弁護士でない人が報酬を得て遺産分割の代理などの法律事務を行うのは、弁護士法第72条(非弁護士の法律事務の取扱い等の禁止)に違反するので最も不適切です。
- 選択肢 2不正解
- 税理士でないFPが自分で税額計算をせず、提携する税理士を紹介して仕事を任せているので適切です。
- 選択肢 3不正解
- ねんきん定期便などの資料で公的年金の受給見込み額を計算するのは、社会保険労務士法に触れないので適切です。
関連する分野を学ぶ
覚えるポイント
- 弁護士資格のないFPは、有償・無償を問わず具体的な法律紛争の代理や遺産分割協議の取り扱いを行うことはできません。
間違えやすいところ
- 年金額のおおよその計算は社労士法違反になりませんが、受給の請求手続きを有償で代行すると社労士法違反になる点に注意しましょう。
出題の前提:2026年時点の弁護士法、税理士法および社会保険労務士法の規定に基づく。
出典:日本FP協会『2026年5月 3級 実技(資産設計提案業務)』
公式問題 p.1 ↗(www.jafp.or.jp)
キャッシュフロー表の作成と計算
ライフプランニングと資金計画 · キャッシュフロー表 / 変動率の計算 / 年間収支 / 金融資産残高
東条家のキャッシュフロー表(一部抜粋)の空欄(ア)~(ウ)にあてはまる数値として、誤っているものはどれか。なお、計算に当たってはキャッシュフロー表中に記載の整数を使用し、指示に従い端数処理を行うこと。
解答・解説を表示
解答
3
解説
キャッシュフロー表では、各費目を基準年からの変動率で複利計算し、金額は四捨五入して求めます。年間収支は「収入合計-支出合計」です。翌年の金融資産残高は「前年末の残高×(1+変動率)+その年の年間収支」で計算します。
解き方
- (ア):基準年の基本生活費260万円に変動率2%を3年間適用し、260×(1.02)^3≒275.914万円を四捨五入して276万円とします。
- (イ):1年後の本人給与630×1.01=636.3万円(四捨五入で636万円)と妻80万円を足して収入合計716万円を出し、支出合計513万円を引いて203万円とします。
- (ウ):3年後の残高837万円に変動率1%を掛け、4年後の年間収支67万円を足し、837×1.01+67=912.37万円を四捨五入して912万円とします。
- 選択肢 1不正解
- 3年後の基本生活費は260万円×(1.02)^3=275.914…万円で、四捨五入すると276万円なので正しいです。
- 選択肢 2不正解
- 1年後の年間収支は、収入合計716万円から支出合計513万円を引いた203万円なので正しいです。
- 選択肢 3正解
- 4年後の金融資産残高は837万円×1.01+67万円=912.37万円で912万円になるため、904万円とする記述は誤りです。
関連する分野を学ぶ
覚えるポイント
- 金融資産残高の計算式:当年残高=前年残高×(1+運用利率)+当年年間収支。
間違えやすいところ
- 変動率を掛ける年数を間違えないようにしましょう(基準年から3年後は3乗です)。
出題の前提:試験問題の注記に指定された端数処理方法および計算ルールに基づく。
出典:日本FP協会『2026年5月 3級 実技(資産設計提案業務)』
公式問題 p.2 ↗(www.jafp.or.jp)
個人バランスシートの作成と純資産の計算
ライフプランニングと資金計画 · 個人バランスシート / 資産 / 負債 / 純資産
山本家の現時点の資産および負債の資料に基づき、バランスシートの空欄(ア)[純資産]にあてはまる金額として、正しいものはどれか。
解答・解説を表示
解答
2
解説
個人のバランスシートでは、資産は時価評価額で計上し、純資産は「資産合計-負債合計」で求めます。生命保険は解約返戻金相当額を資産として数えます。
解き方
- 保有財産(時価)をすべて足して資産合計を出します(300+1,000+200+100+80+3,800=5,480万円)。
- 負債残高を確認します(住宅ローン2,800万円)。
- 資産合計から負債合計を引いて純資産(ア)を求めます(5,480万円-2,800万円=2,680万円)。
- 選択肢 1不正解
- 生命保険の解約返戻金相当額80万円を資産に入れずに計算した5,400-2,800=2,600万円で、誤りです。
- 選択肢 2正解
- 資産合計5,480万円から負債合計2,800万円を引いた2,680万円なので正しいです。
- 選択肢 3不正解
- 資産合計そのものの5,480万円で、負債を引いていないため誤りです。
覚えるポイント
- 個人のバランスシートにおける生命保険は「既払込保険料」ではなく「解約返戻金相当額」を資産計上します。
間違えやすいところ
- 純資産の欄に資産合計をそのまま書いてしまったり、保険の解約返戻金を見落としたりするミスに注意しましょう。
出題の前提:個人バランスシートの作成基準に基づく。
出典:日本FP協会『2026年5月 3級 実技(資産設計提案業務)』
公式問題 p.3 ↗(www.jafp.or.jp)
資金計画における6つの係数
ライフプランニングと資金計画 · 6つの係数 / 資本回収係数 / 均等取り崩し
老後資金として貯めた800万円を生活資金に充てるため、年利2.0%で複利運用しながら5年間で均等に取り崩す場合、年間で取り崩すことができる最大金額として、正しいものはどれか。資料の係数早見表から適切な係数を選択して計算すること。
解答・解説を表示
解答
2
解説
元本を一定期間複利運用しながら毎年均等に取り崩すときの年間受取額は、「資本回収係数」を現在の元本に掛けて求めます。この係数を使うと、元本を残さず取り崩す金額が分かります。
解き方
- 現在の元本から一定期間で均等に取り崩す年間受取額を出す係数として、「資本回収係数」を選びます。
- 元本800万円に資本回収係数0.21216を掛けて年間の取り崩し額を計算します(8,000,000円×0.21216=1,697,280円)。
- 選択肢 1不正解
- 減債基金係数0.19216を掛けた8,000,000円×0.19216=1,537,280円で、係数の選び方が誤りです。
- 選択肢 2正解
- 資本回収係数を使い、8,000,000円×0.21216=1,697,280円と正しく計算しています。
- 選択肢 3不正解
- 終価係数1.104を掛けて5で割った8,000,000×1.104÷5=1,766,400円で、計算が誤りです。
関連する分野を学ぶ
覚えるポイント
- 「現在の元本を取り崩して毎年の受取額を求める」=資本回収係数。「将来の目標額に向けて毎年の積立額を求める」=減債基金係数。
間違えやすいところ
- 資本回収係数と減債基金係数の使い分けを混同しないように整理して覚えましょう。
出題の前提:資金計画の各種係数計算の定義に基づく。
出典:日本FP協会『2026年5月 3級 実技(資産設計提案業務)』
公式問題 p.4 ↗(www.jafp.or.jp)
健康保険の任意継続被保険者制度
ライフプランニングと資金計画 · 健康保険 / 任意継続被保険者 / 要件と期間
全国健康保険協会管掌健康保険(協会けんぽ)の任意継続被保険者に関する記述の空欄(ア)~(ウ)にあてはまる語句の組み合わせとして、最も適切なものはどれか。
解答・解説を表示
解答
1
解説
健康保険の任意継続被保険者制度は、退職後も一定期間、前の被保険者資格を続けられる制度です。2ヵ月以上加入していた人が、退職日の翌日から20日以内に申し出れば、最長2年間続けられます。
解き方
- 任意継続被保険者になれる加入期間の要件(ア)が「2ヵ月以上」であることを確認します。
- 退職日の翌日からの申出期限(イ)が「20日以内」であることを確認します。
- 任意継続被保険者でいられる最長期間(ウ)が「2年間」であることを確認し、組み合わせを選びます。
- 選択肢 1正解
- (ア)2ヵ月、(イ)20日、(ウ)2年間の組み合わせで、法律の決まりどおりなので最も適切です。
- 選択肢 2不正解
- 申出期限(イ)が30日になっていますが、正しくは退職日の翌日から20日以内です。
- 選択肢 3不正解
- 加入期間(ア)3ヵ月、申出期限(イ)30日、期間(ウ)3年間で、いずれも誤りです。
関連する分野を学ぶ
覚えるポイント
- 任意継続のキーワードは「2・20・2」(2ヵ月以上継続、退職翌日から20日以内申出、最長2年間)。
間違えやすいところ
- 申出期限の「20日」を1か月や30日と勘違いしやすいので注意しましょう。
出題の前提:健康保険法第37条に基づく。
出典:日本FP協会『2026年5月 3級 実技(資産設計提案業務)』
公式問題 p.4 ↗(www.jafp.or.jp)
株式の投資指標(PBR・PER)の計算
金融資産運用 · 株価純資産倍率(PBR) / 株価収益率(PER) / 株式投資指標
資料のWA株式会社に関するデータ(株価2,500円、1株当たり当期純利益250円、1株当たり純資産2,000円、1株当たり年間配当金50円)に基づく投資指標の値の組み合わせとして、正しいものはどれか。
解答・解説を表示
解答
2
解説
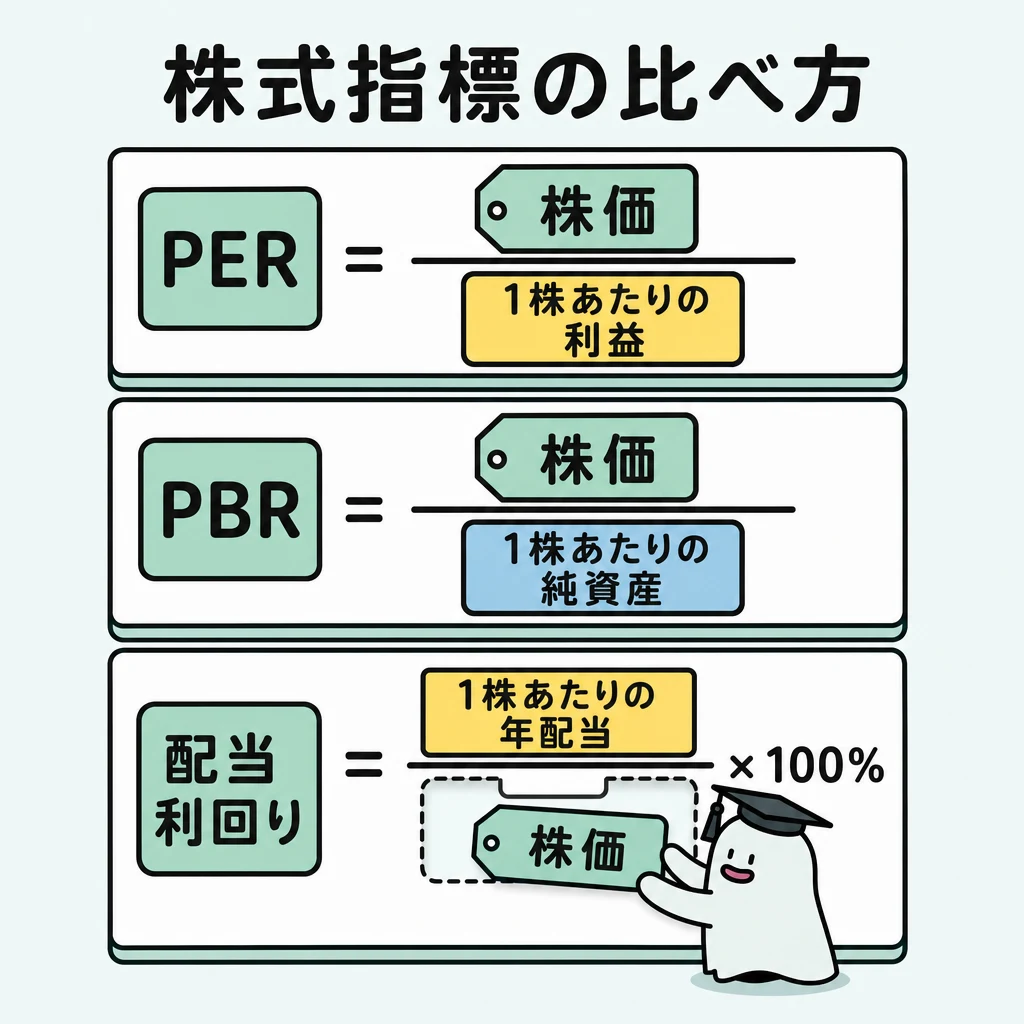
株価純資産倍率(PBR)は「株価÷1株当たり純資産」、株価収益率(PER)は「株価÷1株当たり当期純利益」で求めます。株価がそれぞれの何倍まで買われているかを表します。
解き方
- PBRを計算します:株価2,500円÷1株当たり純資産2,000円=1.25倍です。
- PERを計算します:株価2,500円÷1株当たり当期純利益250円=10.0倍です。
- 両方の数値が合う組み合わせを選びます。
- 選択肢 1不正解
- 分子と分母を逆にして計算した値(2,000÷2,500=0.8、250÷2,500=0.1)なので誤りです。
- 選択肢 2正解
- PBRは1.25倍、PERは10.0倍となり、式どおり正しく計算されています。
- 選択肢 3不正解
- PERの50.0倍は株価を配当金で割った値(2,500÷50)で、純利益で割った値ではないため誤りです。
関連する分野を学ぶ
覚えるポイント
- PERは「収益(純利益)」に対する倍率、PBRは「資産(純資産)」に対する倍率です。いずれも株価が分子になります。
間違えやすいところ
- 分子と分母を逆にしてしまったり、PERの計算に配当金を使ってしまう誤りに注意しましょう。
出題の前提:一般的な財務分析・投資指標の算定基準に基づく。
出典:日本FP協会『2026年5月 3級 実技(資産設計提案業務)』
公式問題 p.5 ↗(www.jafp.or.jp)
投資信託の購入金額の計算
金融資産運用 · 投資信託 / 購入時手数料 / 約定金額計算
資料の投資信託(約定日の基準価額1万口当たり12,135円、購入時手数料2.20%(税込)、運用管理費用年1.62%(税込))を20万口購入する場合の購入金額として、正しいものはどれか。なお、円未満は切り捨てること。
解答・解説を表示
解答
2
解説
投資信託の購入金額は「約定代金+購入時手数料(税込)」で求めます。運用管理費用(信託報酬)は信託財産から毎日少しずつ引かれるお金で、購入時に払うお金には含めません。
解き方
- 基準価額をもとに購入口数20万口の約定代金を求めます:12,135円×(200,000口÷10,000口)=242,700円です。
- 購入時手数料(税込2.20%)を計算します:242,700円×2.20%=5,339.4円です。
- 約定代金に購入時手数料を足し、円未満を切り捨てます:242,700円+5,339.4円=248,039.4円→248,039円です。
- 選択肢 1不正解
- 購入時手数料ではなく運用管理費用などを使って計算したような誤った数値です。
- 選択肢 2正解
- 買付代金242,700円に購入時手数料2.20%を足した248,039円で、正しく計算されています。
- 選択肢 3不正解
- 購入時手数料に加えて運用管理費用(信託報酬年1.62%)まで購入時に足してしまった誤った数値です。
関連する分野を学ぶ
覚えるポイント
- 運用管理費用(信託報酬)は保有期間中に信託財産から自動的に差し引かれるため、購入時の支払金額には加算しません。
間違えやすいところ
- 資料に書かれている運用管理費用(信託報酬)を購入時手数料と足して計算しないように注意しましょう。
出題の前提:投資信託の取引約款・購入代金計算ルールに基づく。
出典:日本FP協会『2026年5月 3級 実技(資産設計提案業務)』
公式問題 p.5 ↗(www.jafp.or.jp)
債券の利回り計算(応募者利回り)
金融資産運用 · 債券投資 / 応募者利回り / 単利計算
資料の債券(表面利率:年1.20%、発行価格:額面100円につき100.50円、償還期限:5年)の応募者利回り(単利・年率)として、正しいものはどれか。なお、計算結果は小数点以下第3位を四捨五入すること。
解答・解説を表示
解答
1
解説
応募者利回り(単利・年率)は、新しく発行される債券を発行価格で買い、満期まで持ったときの1年当たりの利回りです。式は「{表面利率+(償還価格100円-発行価格)÷償還年数}÷発行価格×100」です。
解き方
- 1年当たりの償還差損益を計算します:(100円-100.50円)÷5年=-0.10円です。
- 1年当たりの総合収益を計算します:表面利率1.20円+(-0.10円)=1.10円です。
- 総合収益を発行価格で割って100を掛けます:(1.10÷100.50)×100≒1.0945%です。
- 小数点以下第3位を四捨五入して1.09%とします。
- 選択肢 1正解
- 分子が1.10、分母が100.50となり、1.0945…%を四捨五入した1.09%で正しいです。
- 選択肢 2不正解
- 分母を発行価格100.50円ではなく額面100円とした値(1.10÷100×100=1.10%)で、誤りです。
- 選択肢 3不正解
- 償還差損益の符号を間違え、1.20+0.10=1.30として計算したような誤った数値です。
関連する分野を学ぶ
覚えるポイント
- 債券利回り計算の分母は、常に「購入した価格(買付価格または発行価格)」であり、額面100円ではありません。
間違えやすいところ
- 発行価格が100円を超えるとき(オーバーパー発行)は償還差損(マイナス)になる点を見落とさないようにしましょう。
出題の前提:債券の利回り計算(単利)の標準公式に基づく。
出典:日本FP協会『2026年5月 3級 実技(資産設計提案業務)』
公式問題 p.6 ↗(www.jafp.or.jp)
建築面積の最高限度の計算
不動産 · 建蔽率 / 建築面積の限度
建築基準法に従い、下記の土地(商業地域、敷地面積300㎡、指定建蔽率80%、指定容積率400%、前面道路幅員6mの市道・法定乗数6/10)に建築物を建築する場合、その土地に対する建築物の建築面積の最高限度として、正しいものはどれか。なお、記載のない事項については一切考慮しないこととする。
解答・解説を表示
解答
1
解説
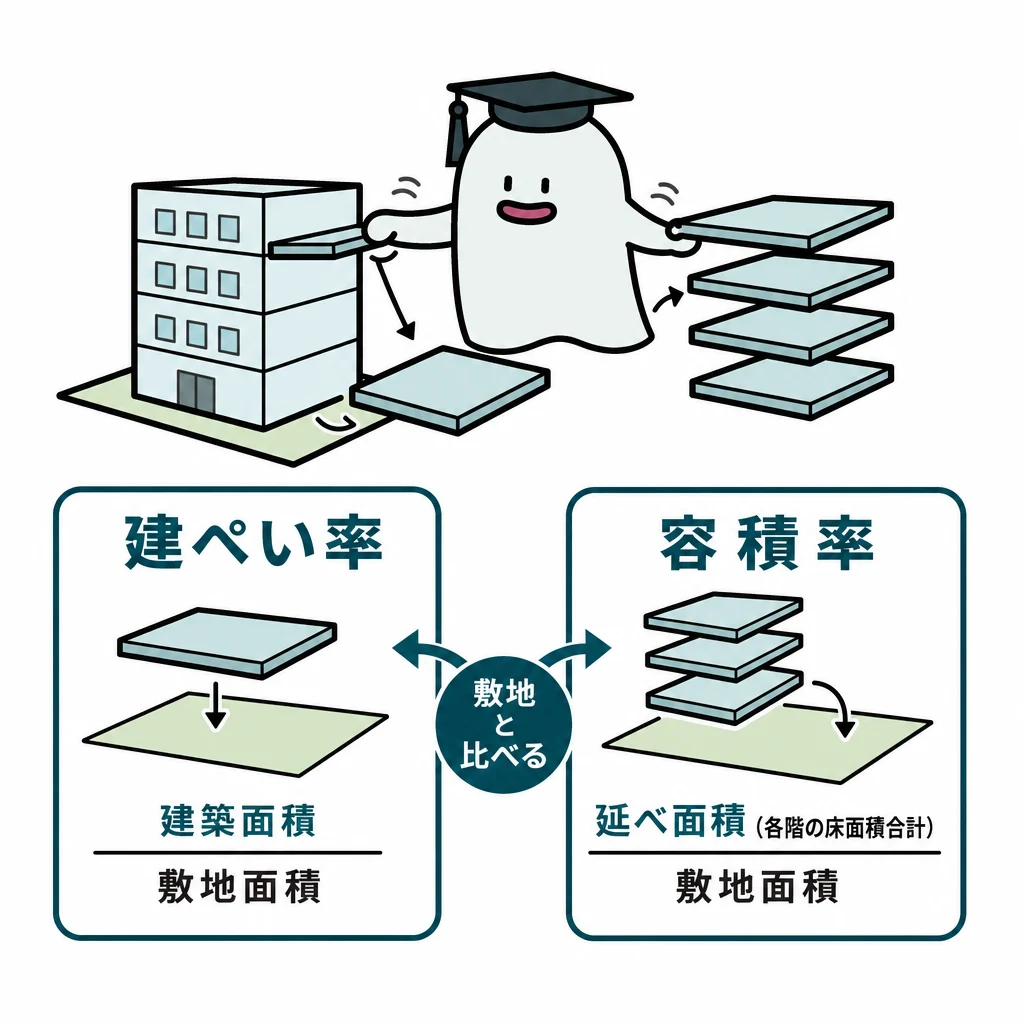
建築面積の最高限度は、敷地面積に建蔽率(建物の面積が土地に占める割合)を掛けて求めます。容積率や前面道路幅員による制限は延べ面積の計算に使うもので、建築面積には関係しません。
解き方
- 建築面積の計算に必要な敷地面積300㎡と指定建蔽率80%を確認します。
- 計算式「300㎡×80%=240㎡」で建築面積の最高限度を求めます。
- 選択肢 1正解
- 敷地面積300㎡×指定建蔽率80%=240㎡となり、正しいです。
- 選択肢 2不正解
- 前面道路幅員による容積率制限(6m×6/10=360%)を掛けた延べ面積の限度(300㎡×360%=1,080㎡)で、建築面積ではありません。
- 選択肢 3不正解
- 指定容積率400%を掛けた延べ面積(300㎡×400%=1,200㎡)の数値で、建築面積ではありません。
関連する分野を学ぶ
覚えるポイント
- 建築面積の最高限度は敷地面積×建蔽率、延べ面積の最高限度は敷地面積×容積率で計算します。
間違えやすいところ
- 問題で問われているのが「建築面積」か「延べ面積」かを取り違えないように注意しましょう。
出題の前提:建築基準法第53条(建蔽率)
出典:日本FP協会『2026年5月 3級 実技(資産設計提案業務)』
公式問題 p.6 ↗(www.jafp.or.jp)
不動産の鑑定評価手法
不動産 · 原価法 / 取引事例比較法 / 収益還元法
不動産の鑑定評価の手法に関する下表の空欄(ア)~(ウ)にあてはまる語句の組み合わせとして、最も適切なものはどれか。 ・原価法:価格時点における対象不動産の建設等に要する費用性に着目して、( ア )を求め、この( ア )について減価修正を行い、対象不動産の試算価格を求める手法 ・( イ ):多数の取引事例を収集して適切な事例を選定し、事情補正や時点修正を行い、かつ、地域要因や個別的要因の比較を行って、対象不動産の試算価格を求める手法 ・収益還元法:対象不動産が将来生み出すであろうと期待される純収益の( ウ )の総和を求めることにより、対象不動産の試算価格を求める手法
解答・解説を表示
解答
3
解説
不動産の鑑定評価には、費用に注目する「原価法」、市場での取引に注目する「取引事例比較法」、収益に注目する「収益還元法」の3つの基本手法があります。
解き方
- 原価法は、価格時点で同じ建物を建て直す費用(再調達原価)を求め、減価修正を行います。
- 取引事例を比べて比準価格を求める手法は、取引事例比較法です。
- 収益還元法は、将来得られる期待純収益を現在価値に割り引いた総和を求めます。
- 選択肢 1不正解
- (ア)は比準価格ではなく再調達原価で、(ウ)は将来価値ではなく現在価値なので誤りです。
- 選択肢 2不正解
- (イ)はDCF法ではなく取引事例比較法です。DCF法は収益還元法の一手法です。
- 選択肢 3正解
- (ア)再調達原価、(イ)取引事例比較法、(ウ)現在価値の組み合わせが適切です。
覚えるポイント
- 原価法=再調達原価と減価修正、取引事例比較法=比準価格、収益還元法=純収益の現在価値の総和。
間違えやすいところ
- DCF法は収益還元法の中の具体的な手法の一つで、3大基本手法の大枠には取引事例比較法が入ります。
出題の前提:不動産鑑定評価基準
出典:日本FP協会『2026年5月 3級 実技(資産設計提案業務)』
公式問題 p.7 ↗(www.jafp.or.jp)
借地借家法(普通借家契約と定期借家契約)
不動産 · 普通借家権 / 定期借家権
借地借家法に基づく借家権に関する下表の空欄(ア)~(ウ)にあてはまる語句の組み合わせとして、最も適切なものはどれか。なお、「公正証書による等書面」には電磁的記録によるものを含むものとする。 ・普通借家権:存続期間は( ア )以上(ただし( ア )未満の契約は期間の定めのないものとみなされる)。更新等は更新できる。契約方法に制限なし。 ・定期借家権:存続期間に制限なし。更新等は( イ )。契約方法は( ウ )。
解答・解説を表示
解答
1
解説
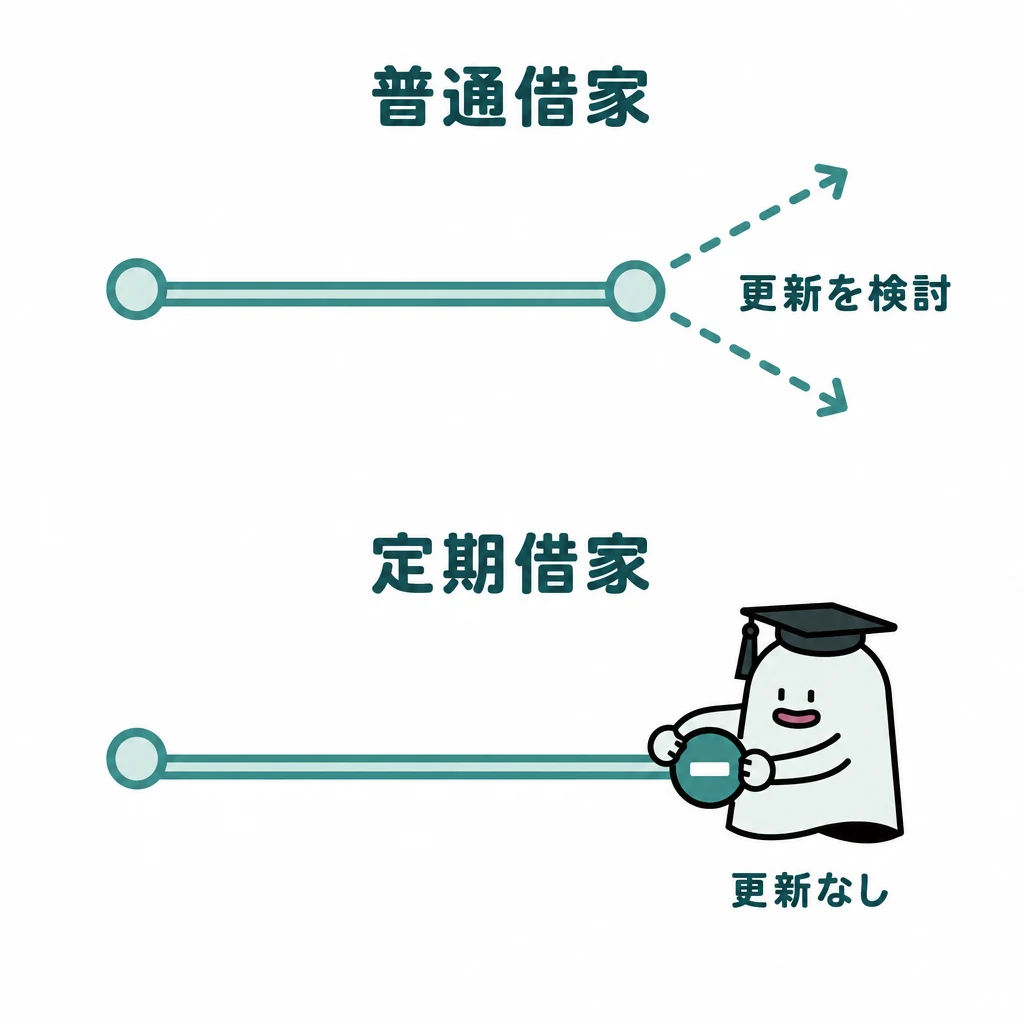
普通借家契約では、1年未満の期間を決めても「期間の定めがない契約」とみなされます。一方、定期借家契約は更新ができず、期間の満了で終わります。また、契約は公正証書などの書面(電磁的記録を含む)で結ぶ必要があります。
解き方
- 普通借家権は1年以上と決まっているので、(ア)は「1年」です。
- 定期借家契約は更新できず期間の満了で終わるので、(イ)は「期間満了により終了」です。
- 定期借家契約は公正証書だけでなく書面でもよいので、(ウ)は「公正証書による等書面」です。
- 選択肢 1正解
- (ア)1年、(イ)期間満了により終了、(ウ)公正証書による等書面の組み合わせで、正しいです。
- 選択肢 2不正解
- 定期借家権は更新できず期間の満了で終わるので、(イ)の「更新できる」が誤りです。
- 選択肢 3不正解
- 期間の定めがないとみなされるのは1年未満なので(ア)が誤りで、契約書面も公正証書に限られないので(ウ)も誤りです。
関連する分野を学ぶ
覚えるポイント
- 定期借家契約は公正証書等「書面(または電磁的記録)」で行い、あらかじめ事前説明書面の交付・説明が必要です。
間違えやすいところ
- 定期借地権と定期借家権では、公正証書が必要かどうかの決まりが違うので混同しないようにしましょう。
出題の前提:借地借家法第29条(建物賃貸借の期間)、第38条(定期建物賃貸借)
出典:日本FP協会『2026年5月 3級 実技(資産設計提案業務)』
公式問題 p.7 ↗(www.jafp.or.jp)
がん保険の給付金額の計算
リスク管理 · がん保険 / 保険金・給付金の計算
大下秀雄さんが加入しているがん保険において、現時点で初めてがん(悪性新生物)と診断され、治療のため24日間入院し、その間に手術(給付倍率40倍)を1回受け、退院から10日後に交通事故で死亡した場合に支払われる保険金および給付金の合計額として、正しいものはどれか。 <保障内容> ・がん入院給付金:日額10,000円(1日目から) ・がん通院給付金:日額5,000円 ・がん診断給付金:初めてがんと診断されたとき100万円 ・手術給付金:1回につき日額の10倍・20倍・40倍 ・死亡給付金:日額の100倍(がん以外の死亡の場合は日額の10倍)
解答・解説を表示
解答
2
解説
それぞれの給付金・保険金が支払われる条件を満たすかを確かめ、契約で決まった計算式にそって合計します。死亡給付金は、死亡の原因ががんかそれ以外かで倍率が変わる点に注意します。
解き方
- それぞれの給付金を計算します。 ①がん診断給付金:1,000,000円 ②がん入院給付金:10,000円×24日=240,000円 ③手術給付金:10,000円×40倍=400,000円 ④死亡給付金(がん以外):10,000円×10倍=100,000円
- これらを合計します:1,000,000円+240,000円+400,000円+100,000円=1,740,000円。
- 選択肢 1不正解
- これは、がん診断給付金の100万円が入っていない計算結果(740,000円)です。
- 選択肢 2正解
- 100万円+24万円+40万円+10万円=1,740,000円で、正しい金額です。
- 選択肢 3不正解
- 死亡給付金を、がんで死亡したときの100倍(100万円)として計算したときの金額(2,640,000円)です。
関連する分野を学ぶ
覚えるポイント
- 死亡原因が交通事故(がん以外)であるため、死亡給付金は「入院給付金日額の10倍」が適用されます。
間違えやすいところ
- 死亡給付金は、がんで死亡したときは100倍、それ以外のときは10倍です。取り違えないようにしましょう。
出題の前提:生命保険契約の約款規定
出典:日本FP協会『2026年5月 3級 実技(資産設計提案業務)』
公式問題 p.8 ↗(www.jafp.or.jp)
遺族の必要保障額の計算
リスク管理 · 必要保障額 / 生命保険設計
会社員の大久保さんが死亡した場合に備え生命保険への加入を検討している。現時点で大久保さんが死亡した場合の遺族の必要保障額の見込額として、最も適切なものはどれか。 <資料:遺族の収入および支出の見込額> [収入]給与収入等総額3,000万円、公的年金総額7,000万円、死亡退職金900万円 [支出]葬式費用300万円、生活費9,000万円、住居費4,000万円、子の教育費1,000万円 ※大久保さんは上記以外に金融資産を1,000万円保有している。
解答・解説を表示
解答
1
解説
遺族の必要保障額は、死亡後の総支出見込額から、死亡後の総収入見込額と今持っている金融資産を差し引いて計算します。
解き方
- まず総支出を計算します:300万円+9,000万円+4,000万円+1,000万円=14,300万円。
- 次に総収入を計算します:3,000万円+7,000万円+900万円=10,900万円。
- 使えるお金(収入の合計と金融資産)を計算します:10,900万円+1,000万円=11,900万円。
- 最後に必要保障額を出します:14,300万円-11,900万円=2,400万円。
- 選択肢 1正解
- 14,300万円-(10,900万円+1,000万円)=2,400万円となり、正しいです。
- 選択肢 2不正解
- これは、金融資産1,000万円を引くのを忘れた計算(14,300万円-10,900万円=3,400万円)です。
- 選択肢 3不正解
- これは、支出の一部だけから公的年金を引いた誤った数値です。
覚えるポイント
- 必要保障額=遺族の総支出見込額-(遺族の総収入見込額+既存の金融資産残高)
間違えやすいところ
- すでに持っている金融資産を差し引くのを忘れるミスが多いので気をつけましょう。
出題の前提:生命保険設計(必要保障額計算法)
出典:日本FP協会『2026年5月 3級 実技(資産設計提案業務)』
公式問題 p.9 ↗(www.jafp.or.jp)
自動車保険の補償対象
リスク管理 · 対人賠償責任保険 / 対物賠償責任保険 / 車両保険
斉藤さんが契約している自動車保険(対人賠償:無制限、対物賠償:無制限・免責なし、車両保険:一般条件160万円、記名被保険者:斉藤五郎)において、自動車保険による補償の対象となるものはどれか。なお、運転者はいずれも斉藤さんである。
解答・解説を表示
解答
2
解説
対人賠償と対物賠償の保険は、「他人」への損害を補償するものです。そのため、自分や配偶者、父母、子への損害は補償されません。一方、一般条件の車両保険は、他の車との衝突だけでなく、単独事故による自分の車の傷みも補償されます。
解き方
- 選択肢1:自分の自宅の車庫は対物賠償の対象外なので補償されません。
- 選択肢2:一般条件の車両保険は、単独事故による車の損傷も補償します。
- 選択肢3:自分の妻へのケガは対人賠償の対象外なので補償されません。
- 選択肢 1不正解
- 対物賠償は、自分が持ち主・使用者・管理者である物の損壊を補償しません。
- 選択肢 2正解
- 車両保険(一般条件)は、単独事故による自分の車の損害も補償します。
- 選択肢 3不正解
- 対人賠償は、契約者の配偶者や同居の親族への損害賠償を補償しません。
関連する分野を学ぶ
覚えるポイント
- 対人・対物賠償では配偶者や親・子への損害は免責。一般条件の車両保険は単独事故も対象。
間違えやすいところ
- 配偶者をぶつけてケガをさせても対人賠償は使えません。親族の間の事故は補償されないので気をつけましょう。
出題の前提:自動車保険普通保険約款
出典:日本FP協会『2026年5月 3級 実技(資産設計提案業務)』
公式問題 p.10 ↗(www.jafp.or.jp)
所得税額の計算(速算表の利用)
タックスプランニング · 不動産所得 / 課税所得金額 / 所得税の速算表
個人でアパート賃貸をしている中岡さんの当年分の所得および所得控除等が下記のとおりである場合、所得税額として正しいものはどれか。 <資料> [所得]不動産所得の金額 760万円(経費・青色申告特別控除後) [所得控除]所得控除の合計額 90万円 [所得税の速算表] 3,300,000円から6,949,000円まで:税率20%、控除額427,500円 6,950,000円から8,999,000円まで:税率23%、控除額636,000円
解答・解説を表示
解答
3
解説
所得税額は、所得から所得控除を引いて「課税される所得金額(1,000円未満は切り捨て)」を出し、速算表の税率を掛けて控除額を引いて計算します。
解き方
- 課税される所得金額を出します:760万円-90万円=670万円。
- 速算表で670万円が入る区分(330万円~694.9万円)の税率20%と控除額427,500円を使います。
- 所得税額を計算します:6,700,000円×20%-427,500円=1,340,000円-427,500円=912,500円。
- 選択肢 1不正解
- これは、所得控除の90万円にそのまま税率を掛けたような誤った計算です。
- 選択肢 2不正解
- これは、計算の順番や控除額の使い方を間違えた結果です。
- 選択肢 3正解
- 670万円×20%-427,500円=912,500円となり、正しい税額です。
関連する分野を学ぶ
覚えるポイント
- 所得税額=課税される所得金額(千円未満切捨て)×税率-控除額
間違えやすいところ
- 所得控除を引く前の760万円に税率を掛けないように気をつけましょう。
出題の前提:所得税法第89条(税率)
出典:日本FP協会『2026年5月 3級 実技(資産設計提案業務)』
公式問題 p.11 ↗(www.jafp.or.jp)
医療費控除額の計算
タックスプランニング · 医療費控除 / 保険給付金の差引き
会社員の近藤敏彦さんの当年中に支払った医療費等(給与所得800万円)が下記のとおりである場合、所得税における医療費控除の金額として、正しいものはどれか。 ・1月 敏彦さん:人間ドック代 5万円(重大な疾病は発見されていない) ・1月 妻:美容目的の形成外科の施術代 20万円 ・3~4月 敏彦さん:入院費用 25万円(加入中の生命保険から入院給付金8万円を受給)
解答・解説を表示
解答
1
解説
医療費控除の対象になるのは、治療に必要な費用です。重い病気が見つからなかった人間ドックの費用や、見た目をよくするための施術代は対象外です。また、保険金などで補われた分を引いた実際の支払額から、総所得金額等の5%か10万円の低い方を引いて控除額を計算します。
解き方
- 支払った費用のうち、どれが対象かを見ます。重い病気が見つからなかった人間ドック代と美容の施術代は対象外で、入院費用25万円だけが対象です。
- 入院費用から、受け取った入院給付金8万円を引きます:25万円-8万円=17万円。
- 総所得金額等(800万円)の5%は40万円で10万円より大きいので、引く金額は10万円です。
- 医療費控除額を計算します:17万円-10万円=7万円。
- 選択肢 1正解
- (25万円-8万円)-10万円=7万円となり、正しい金額です。
- 選択肢 2不正解
- これは、対象外の人間ドック代を入れたり、給付金を正しく引かなかったりした誤った数値です。
- 選択肢 3不正解
- これは、支払った医療費等の全額(50万円)から10万円を引いただけの誤った計算です。
関連する分野を学ぶ
覚えるポイント
- 重大な病気が見つからない人間ドック代や美容整形代は医療費控除の対象外です。
間違えやすいところ
- 生命保険から受け取った入院給付金を引くのを忘れないように気をつけましょう。
出題の前提:所得税法第73条(医療費控除)
出典:日本FP協会『2026年5月 3級 実技(資産設計提案業務)』
公式問題 p.12 ↗(www.jafp.or.jp)
所得税の青色申告制度
タックスプランニング · 青色申告 / 青色申告特別控除 / 確定申告期間
所得税の青色申告制度に関する下表の空欄(ア)~(ウ)にあてはまる語句および数値の組み合わせとして、最も適切なものはどれか。 [青色申告者] 不動産所得、事業所得、( ア )のいずれかがある者 [確定申告期間] 原則として、翌年の2月16日~( イ ) [青色申告特別控除額(最高)] 事業的規模の不動産所得者または事業所得者:55万円(※) 上記以外の青色申告者:( ウ )万円 (※)電子申告等の一定要件を満たしている場合は最高65万円
解答・解説を表示
解答
1
解説
青色申告制度は、決められた水準の記帳をして正しく申告する人に、税制上の特典を与える制度です。対象になる所得は、不動産所得・事業所得・山林所得の3つだけです。
解き方
- 青色申告の対象は不動産所得・事業所得・山林所得なので、(ア)は「山林所得」です。
- 所得税の確定申告の期間は、原則として翌年2月16日から3月15日までなので、(イ)は「3月15日」です。
- 青色申告特別控除のうち、正規の簿記の要件を満たさない場合などの控除額は10万円なので、(ウ)は「10万円」です。
- 選択肢 1正解
- (ア)山林所得、(イ)3月15日、(ウ)10万円で、すべて正しい組み合わせです。
- 選択肢 2不正解
- 確定申告の期限は原則3月15日で、3月31日ではないので誤りです。
- 選択肢 3不正解
- 雑所得は青色申告の対象外で、控除額も30万円ではなく10万円なので誤りです。
関連する分野を学ぶ
覚えるポイント
- 青色申告の対象所得は「不動産・事業・山林」の3種類
- 青色申告特別控除額は要件に応じて「10万円・55万円・65万円」の3区分
間違えやすいところ
- 給与所得・雑所得・譲渡所得などは青色申告の対象外なので気をつけましょう。
- 消費税の確定申告の期限(3月31日)と、所得税の期限(3月15日)を混同しないようにしましょう。
出題の前提:所得税法第120条、第143条、租税特別措置法第25条の2
出典:日本FP協会『2026年5月 3級 実技(資産設計提案業務)』
公式問題 p.12 ↗(www.jafp.or.jp)
民法上の相続人と法定相続分(相続放棄と代襲相続)
相続・事業承継 · 法定相続人 / 法定相続分 / 相続放棄 / 代襲相続
森隆男さん(被相続人)の親族関係図において、配偶者は綾子さん、子には幹夫さん(適法に相続放棄、妻は麗子さん、子は寛太さん)、夏帆さん、百合さん(被相続人より前に死亡、夫は武志さん、子は真奈さん)がいる。この場合における民法上の相続人および法定相続分の組み合わせとして、最も適切なものはどれか。
解答・解説を表示
解答
2
解説
相続を放棄した人は、最初から相続人でなかったとみなされるので、代襲相続は起こりません。一方、被相続人が亡くなる前に子が亡くなっていた場合は、その子の子(直系卑属)が代襲相続人になります。
解き方
- 相続放棄をした幹夫さんは相続人から外れ、代襲相続も起きないので、寛太さんも相続人になりません。
- 被相続人より先に亡くなった百合さんの子である真奈さんは、代襲相続人になります。
- 民法上の相続人は、配偶者の綾子さん、子の夏帆さん、代襲相続人の真奈さんの3人です。
- 法定相続分を計算します。配偶者の綾子さんが1/2、子の分の1/2を夏帆さんと真奈さんで分けるので、それぞれ1/4になります。
- 選択肢 1不正解
- 亡くなった百合さんの子である真奈さんが代襲相続人になるので、夏帆さんだけが子の分を全部受けるとするのは誤りです。
- 選択肢 2正解
- 相続人は綾子さん(1/2)、夏帆さん(1/4)、代襲相続人の真奈さん(1/4)の3人なので、正しいです。
- 選択肢 3不正解
- 相続放棄をした幹夫さんの子である寛太さんは代襲相続人になれないので、誤りです。
関連する分野を学ぶ
覚えるポイント
- 相続放棄は最初から相続人でなかった扱いになり、代襲相続は生じない
- 相続開始前の死亡・欠格・廃除は代襲相続の原因となる
間違えやすいところ
- 相続放棄した人の子にも代襲相続が起きると勘違いしやすいので気をつけましょう。
- 配偶者と子が相続人のときは、配偶者が1/2、子全体で1/2を等分すると覚えましょう。
出題の前提:民法第887条(子及びその代襲者等の相続権)、第890条、第900条、第939条(相続の放棄の効力)
出典:日本FP協会『2026年5月 3級 実技(資産設計提案業務)』
公式問題 p.13 ↗(www.jafp.or.jp)
相続税の遺産に係る基礎控除額の計算
相続・事業承継 · 遺産に係る基礎控除額 / 法定相続人の数 / 相続放棄
藤田信二さん(被相続人)の親族関係図において、配偶者は良枝さん、子は咲江さん、誠也さん、桜子さんの3人である。桜子さんが家庭裁判所で適法に相続を放棄した場合、相続税の計算における遺産に係る基礎控除額として、正しいものはどれか。
解答・解説を表示
解答
3
解説
相続税の遺産に係る基礎控除額は「3,000万円+600万円×法定相続人の数」で計算します。相続を放棄した人がいても、放棄がなかったものとして人数を数えます。
解き方
- 相続税法上の「法定相続人の数」を数えます。相続放棄をした桜子さんも、放棄がなかったものとして数えるので、配偶者の良枝さんと子3人(咲江さん・誠也さん・桜子さん)の合計4人です。
- 基礎控除額の式「3,000万円+600万円×法定相続人の数」にあてはめると、3,000万円+600万円×4人=5,400万円になります。
- 選択肢 1不正解
- これは、法定相続人を3人として計算した誤り(3,000万円+600万円×3人=4,800万円)です。
- 選択肢 2不正解
- これは、平成26年12月31日以前の旧制度の基礎控除額(5,000万円+1,000万円×法定相続人の数)と混同した誤った数値です。
- 選択肢 3正解
- 相続放棄を考えずに法定相続人を4人として、3,000万円+600万円×4=5,400万円と正しく計算しています。
関連する分野を学ぶ
覚えるポイント
- 相続税の基礎控除額=3,000万円+600万円×法定相続人の数
- 相続税法上の法定相続人の数では、相続放棄はなかったものとしてカウントする
間違えやすいところ
- 民法上の相続人(放棄した人は除く)と、相続税法上の法定相続人の数(放棄した人も含めて数える)を混同しないようにしましょう。
出題の前提:相続税法第15条第1項・第2項(遺産に係る基礎控除)
出典:日本FP協会『2026年5月 3級 実技(資産設計提案業務)』
公式問題 p.13 ↗(www.jafp.or.jp)
小規模宅地等についての相続税の課税価格の計算の特例
相続・事業承継 · 小規模宅地等の特例 / 特定居住用宅地等 / 減額割合
西川さんが自宅の敷地および建物を夫の相続により取得し、自宅の敷地(相続税評価額:5,000万円)のすべてについて特定居住用宅地等として小規模宅地等の特例の適用を受けた場合、相続税の課税価格に算入すべき自宅の敷地の価額として、正しいものはどれか。
解答・解説を表示
解答
1
解説
小規模宅地等の特例では、亡くなった人が住んでいた宅地等(特定居住用宅地等)は、330㎡まで、通常の評価額から80%が減額されます。
解き方
- 特定居住用宅地等の特例では、減額の割合が80%であることを確かめます。
- 敷地の全部に特例を使えるので、課税価格に入る額を計算します。5,000万円×(1-0.80)=1,000万円です。
- 選択肢 1正解
- これは80%減額された後の20%の金額で、5,000万円×(1-0.8)=1,000万円となり正しいです。
- 選択肢 2不正解
- これは、貸付事業用宅地等の減額割合である50%を使って計算した誤りです。
- 選択肢 3不正解
- これは減額される金額そのもの(5,000万円×80%=4,000万円)で、課税価格に入れる金額ではないので誤りです。
関連する分野を学ぶ
覚えるポイント
- 特定居住用宅地等の減額割合は80%(限度面積330㎡)
- 問われているのが「減額される額」か「課税価格に算入すべき額(残額)」かを必ず確認する
間違えやすいところ
- 減額される金額(4,000万円)と、課税価格に入る金額(1,000万円)を取り違えやすいので気をつけましょう。
出題の前提:租税特別措置法第69条の4(小規模宅地等についての相続税の課税価格の計算の特例)
出典:日本FP協会『2026年5月 3級 実技(資産設計提案業務)』
公式問題 p.14 ↗(www.jafp.or.jp)
2026年5月 3級 実技(資産設計提案業務)
参照した公式資料
日本FP協会が公開した2026年5月 3級 実技(資産設計提案業務)の問題・解答資料です。