


日本FP協会・金融財政事情研究会の公式問題・模範解答を、級・学科/実技・公開年度に分けて収録しています。CBT公開問題は1セットの公表問題で、全受験者への出題を網羅するものではありません。
2026年5月 3級 学科の概要
FPと金融商品取引法(投資助言・代理業)
ライフプランニングと資金計画 · 関連法規とコンプライアンス / 金融商品取引法
ファイナンシャル・プランナーが顧客と投資顧問契約を締結し、当該契約に基づき金融商品取引法に定める投資助言・代理業を行うためには、金融商品取引業者として内閣総理大臣の登録を受けなければならない。この記述の正誤を答えなさい。
解答・解説を表示
解答
○
解説
有価証券の価値などを分析して個別に投資の助言をし、その対価をもらう仕事は、金融商品取引業者として内閣総理大臣の登録が必要です。これは金融商品取引法で決められています。
解き方
- FP(ファイナンシャル・プランナー)の投資顧問契約や投資助言の仕事が、金融商品取引法の規制の対象かどうかを確かめます。
- 投資助言・代理業には内閣総理大臣の登録が必要という決まりと照らし合わせて、正しいかどうかを判断します。
- 選択肢 ○正解
- 有価証券について個別に投資の助言を、お金をもらって繰り返し行うには、内閣総理大臣の登録が必要なので、この記述は正しいです。
- 選択肢 ×不正解
- 登録を受けずに、個別の投資顧問契約に基づく助言などを行うことは、金融商品取引法で禁止されています。
覚えるポイント
- 個別の投資助言や投資顧問契約には内閣総理大臣の登録が必要である点
間違えやすいところ
- 一般的な金融経済の話を伝えることと、個別の投資助言との区別を混同しないようにします。
出題の前提:2025年4月1日現在施行の法令等
出典:日本FP協会『2026年5月 3級 学科』
公式問題 p.2 ↗(www.jafp.or.jp)
労働者災害補償保険の保険料負担
ライフプランニングと資金計画 · 労災保険 / 労働保険
労働者災害補償保険の保険料は、その全額を事業主が負担する。この記述の正誤を答えなさい。
解答・解説を表示
解答
○
解説
労働者災害補償保険(労災保険)は、仕事中や通勤中の災害から労働者を守る制度です。会社が労働基準法で負う災害補償の責任を肩代わりするため、保険料は全額を事業主が負担します。
解き方
- 労災保険の目的(事業主の災害補償の義務を確実に果たすこと)を確かめます。
- 保険料を事業主と労働者でどう分けて負担するかを確かめ、全額が事業主負担なので正しいと判断します。
- 選択肢 ○正解
- 労災保険の保険料は全額を事業主が負担すると決められているので、この記述は正しいです。
- 選択肢 ×不正解
- 労災保険の保険料は、雇用保険などとちがい、労働者が一部を負担することはありません。
関連する分野を学ぶ
覚えるポイント
- 労災保険料は全額事業主負担、雇用保険料は労使双方で折半・分担して負担する点
間違えやすいところ
- 雇用保険は会社と労働者がともに保険料を負担します。これと混同して誤りと考えないようにします。
出題の前提:2025年4月1日現在施行の法令等
出典:日本FP協会『2026年5月 3級 学科』
公式問題 p.2 ↗(www.jafp.or.jp)
国民年金の学生納付特例制度の所得基準
ライフプランニングと資金計画 · 公的年金 / 国民年金保険料の免除・特例
国民年金の第1号被保険者である学生が、学生納付特例制度を利用するためには、学生本人および世帯主の前年の所得が一定額以下でなければならない。この記述の正誤を答えなさい。
解答・解説を表示
解答
×
解説
国民年金の一般免除(申請免除)では、本人・配偶者・世帯主の所得が審査されます。しかし学生納付特例制度では、世帯主や配偶者の所得は関係なく、学生本人の前年の所得だけで判定します。
解き方
- 学生納付特例制度で、だれの所得が審査の対象になるかを確かめます。
- 審査されるのは学生本人だけで、世帯主の所得は条件に入らないので、誤りだと判断します。
- 選択肢 ○不正解
- 世帯主の所得は問われないので、世帯主も一定額以下でなければならないとするこの記述は誤りです。
- 選択肢 ×正解
- 学生納付特例制度の所得の条件は、学生本人の前年の所得だけです。だから問題文の記述は誤り(×)です。
関連する分野を学ぶ
覚えるポイント
- 学生納付特例は学生本人の所得のみで判定され世帯主の所得は問われない点
間違えやすいところ
- 国民年金の一般免除は、本人・配偶者・世帯主の所得が審査の対象になります。これと混同しないようにします。
出題の前提:2025年4月1日現在施行の法令等
出典:日本FP協会『2026年5月 3級 学科』
公式問題 p.2 ↗(www.jafp.or.jp)
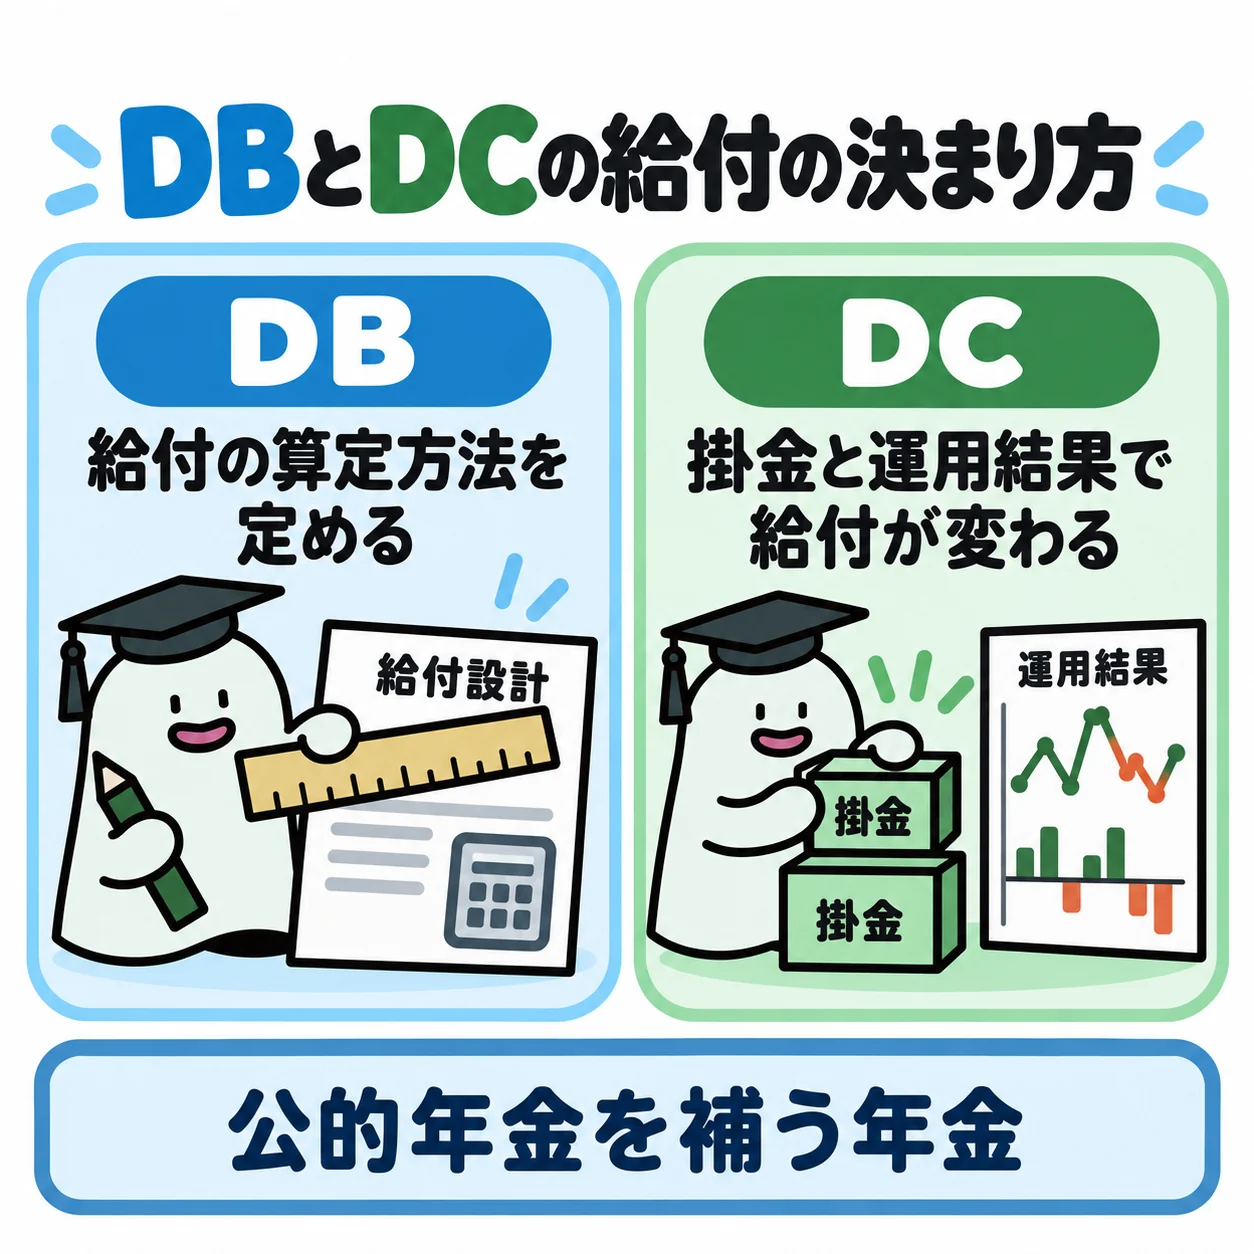
確定拠出年金の老齢給付金の受取方法
ライフプランニングと資金計画 · 確定拠出年金 / 老齢給付金の受取形態
確定拠出年金の個人型年金の老齢給付金は、年金として受け取る代わりに、一時金として一括で受け取ることができる。この記述の正誤を答えなさい。
解答・解説を表示
解答
○
解説
確定拠出年金の老齢給付金は、年金で受け取るのが基本です。でも規約に従えば、全部を一時金で一括して受け取ったり、年金と一時金を合わせて受け取ったりすることも認められています。
解き方
- 確定拠出年金の老齢給付金について、受け取り方の選択肢(年金・一時金・併用)を確かめます。
- 年金の代わりに一時金で一括して受け取ることもできるので、この記述は正しいと確かめます。
- 選択肢 ○正解
- 老齢給付金は年金だけでなく、一時金(退職所得控除の対象)として一括で受け取ることもできます。
- 選択肢 ×不正解
- 受け取る人は年金だけに限られておらず、一時金で受け取ることも選べます。
関連する分野を学ぶ
覚えるポイント
- 確定拠出年金の老齢給付金は年金形式だけでなく一時金での受給も選択できる点
間違えやすいところ
- 公的年金と同じように、年金でしか受け取れないと勘違いしやすいので注意します。
出題の前提:2025年4月1日現在施行の法令等
出典:日本FP協会『2026年5月 3級 学科』
公式問題 p.2 ↗(www.jafp.or.jp)
中小企業退職金共済(中退共)の掛金負担
ライフプランニングと資金計画 · 中小企業退職金共済 / 企業年金・退職金制度
中小企業退職金共済の掛金は、その全額を事業主が負担し、掛金の一部を従業員に負担させることはできない。この記述の正誤を答えなさい。
解答・解説を表示
解答
○
解説
中小企業退職金共済(中退共)では、事業主が掛金の全額を負担しなければならないと法律で決められています。従業員に掛金の一部でも負担させることは禁じられています。
解き方
- 中小企業退職金共済(中退共)で、掛金をだれが負担するかの決まりを確かめます。
- 掛金は全額が事業主の負担で、従業員の負担はまったく認められていないので、正しいと判断します。
- 選択肢 ○正解
- 中退共の掛金は全額が事業主の負担で、従業員に負担させることはできないので、この記述は正しいです。
- 選択肢 ×不正解
- 中退共の掛金を労働者に負担させることは法律で認められていないので、この記述は誤りではありません。
覚えるポイント
- 中退共の掛金は全額事業主負担であり従業員負担は認められない点
間違えやすいところ
- 確定拠出年金のマッチング拠出(加入者が上乗せして掛ける仕組み)と混同しないようにします。
出題の前提:2025年4月1日現在施行の法令等
出典:日本FP協会『2026年5月 3級 学科』
公式問題 p.2 ↗(www.jafp.or.jp)
生命保険の契約者貸付制度の限度額
リスク管理 · 生命保険の契約内容変更・保全 / 契約者貸付
生命保険の契約者は、契約者貸付制度を利用することにより、契約している生命保険の死亡保険金額を上限として、保険会社から貸付を受けることができる。この記述の正誤を答えなさい。
解答・解説を表示
解答
×
解説
契約者貸付は、保険を解約せずにお金を借りられる仕組みです。借りられる上限は、死亡保険金ではなく、解約したときに戻る「解約返戻金」の一定の範囲内(ふつう70〜90%ほど)です。
解き方
- 契約者貸付で、貸付の裏付けとなるお金が何かを確かめます。
- 借りられる上限は死亡保険金ではなく解約返戻金の範囲内なので、問題文の記述は誤りだと判断します。
- 選択肢 ○不正解
- 契約者貸付の上限は死亡保険金を基準にしたものではないので、この記述は誤りです。
- 選択肢 ×正解
- 貸付の上限は解約返戻金の決められた割合の範囲内なので、問題文は誤り(×)です。
覚えるポイント
- 契約者貸付制度の限度額は「解約返戻金」の一定範囲内である点
間違えやすいところ
- 死亡保険金や、それまでに払った保険料の合計を上限と勘違いしやすいので注意します。
出題の前提:2025年4月1日現在施行の法令等
出典:日本FP協会『2026年5月 3級 学科』
公式問題 p.2 ↗(www.jafp.or.jp)
収入保障保険の保険金受取方法(一時金と年金)
リスク管理 · 生命保険の商品の種類 / 収入保障保険
収入保障保険の死亡保険金を一時金で受け取る場合の受取額は、一般に、年金形式で受け取る場合の受取総額よりも少なくなる。この記述の正誤を答えなさい。
解答・解説を表示
解答
○
解説
収入保障保険は、年金で受け取ることを基本とした保険です。一時金で一括して受け取ると、将来の年金を受け取る間に生まれるはずの運用の利息分が差し引かれるため、受け取る合計は年金より少なくなります。
解き方
- 年金で受け取る場合と一時金で受け取る場合の、利息や現在の価値の関係を整理します。
- 一時金では将来の運用の利益にあたる分が差し引かれるので、年金の合計より少なくなると確かめ、正しいと判断します。
- 選択肢 ○正解
- 一時金で受け取ると、将来得られるはずだった利息の分が差し引かれるので、受け取る合計より少なくなります。
- 選択肢 ×不正解
- 一時金で受け取る額が、年金で受け取る合計と同じか、それより多くなることはないので誤りです。
関連する分野を学ぶ
覚えるポイント
- 収入保障保険の一時金受取額は年金形式の総額よりも利息分割引されて少なくなる点
間違えやすいところ
- 年金で受け取る合計と、一時金で受け取る額が同じになると勘違いしやすいので注意します。
出題の前提:2025年4月1日現在施行の法令等
出典:日本FP協会『2026年5月 3級 学科』
公式問題 p.3 ↗(www.jafp.or.jp)
個人年金保険(確定年金)の支払要件
リスク管理 · 個人年金保険 / 確定年金の仕組み
個人年金保険(確定年金)では、年金支払開始日以降、被保険者が生存している場合に限り、年金が支払われる。この記述の正誤を答えなさい。
解答・解説を表示
解答
×
解説
確定年金は、決めた期間であれば、被保険者が生きていても亡くなっていても年金が支払われます。受給中に亡くなった場合は、残りの期間の年金(または一時金)が遺族などに支払われます。生きている間だけ支払われるのは有期年金などの特徴です。
解き方
- 確定年金・有期年金・終身年金で、年金が支払われる条件のちがいを確かめます。
- 確定年金は生きているかどうかに関係なく決めた期間に支払われるので、「生きている場合だけ」とする記述は誤りだと判断します。
- 選択肢 ○不正解
- 生きている場合だけ支払われるのは、保証期間のない有期年金などの特徴なので、この記述は誤りです。
- 選択肢 ×正解
- 確定年金は被保険者が亡くなっても、残りの期間の年金などが遺族に支払われるので、本問は誤り(×)です。
関連する分野を学ぶ
覚えるポイント
- 確定年金は被保険者の生死にかかわらず定めた一定期間年金が支払われる点
間違えやすいところ
- 有期年金(生きている間だけ支払われる)と確定年金(生きていても亡くなっても支払われる)の定義を混同しないようにします。
出題の前提:2025年4月1日現在施行の法令等
出典:日本FP協会『2026年5月 3級 学科』
公式問題 p.3 ↗(www.jafp.or.jp)
火災保険と地震損害の補償関係
リスク管理 · 火災保険 / 地震保険
居住用建物を対象とした火災保険において、地震を直接または間接の原因として居住用建物が倒壊したことにより生じた損害は、原則として火災保険の補償対象となるか。
解答・解説を表示
解答
○
解説
火災保険では、地震や噴火、それらによる津波が原因の倒壊や火災による損害は補償されません。これらの損害を補償してもらうには、火災保険に付けて地震保険を契約する必要があります。
解き方
- 火災保険で、地震による損害が補償されないという決まりを確かめます。
- 地震による倒壊の損害は火災保険だけでは補償されず、地震保険の対象なので、記述は正しいと判断します。
- 選択肢 ○正解
- 地震による倒壊の損害は火災保険では補償されず、別に地震保険の契約が必要なので、この判断は正しいです。
- 選択肢 ×不正解
- 地震が原因の倒壊の損害は火災保険では補償されないので、「補償の対象となる」とする判断は誤りです。
関連する分野を学ぶ
覚えるポイント
- 地震による倒壊・延焼損害を補償するには、火災保険に付帯して地震保険を契約する必要があります。
間違えやすいところ
- 「火災保険に入っていれば、地震で火事になっても全額補償される」と勘違いしやすいので注意します。
出題の前提:2025年4月1日現在施行の法令・保険実務基準
出典:日本FP協会『2026年5月 3級 学科』
公式問題 p.3 ↗(www.jafp.or.jp)
自動車保険の車両保険における水災補償
リスク管理 · 自動車保険 / 車両保険
自動車保険の車両保険において、被保険自動車が洪水により水没したことによって被った損害は、補償の対象とならないか。
解答・解説を表示
解答
×
解説
自動車保険の車両保険では、衝突や接触の事故だけでなく、台風や洪水による水没・浸水といった自然災害による損害も、原則として補償の対象になります。
解き方
- 車両保険で、水災(洪水・高潮・台風など)がどこまで補償されるかを確かめます。
- 洪水による水没の被害は車両保険で補償されるので、「補償の対象とならない」とする本問の記述は誤りです。
- 選択肢 ○不正解
- 洪水で車が水没した損害は車両保険で補償されるので、対象外とする記述は適切ではありません。
- 選択肢 ×正解
- 車両保険では洪水による水没の被害も補償されるので、記述が誤りだとする判断が正しいです。
関連する分野を学ぶ
覚えるポイント
- 洪水・台風・高潮による水没被害は、エコノミー型の車両保険でも基本的に補償対象となります。
間違えやすいところ
- 地震・噴火・津波による損害は、特約がなければ車両保険で補償されません。一方で風水害は通常補償されるので、混同しないようにします。
出題の前提:2025年4月1日現在施行の法令・約款基準
出典:日本FP協会『2026年5月 3級 学科』
公式問題 p.3 ↗(www.jafp.or.jp)
日本銀行の公開市場操作(売りオペレーション)の効果
金融資産運用 · 日本銀行 / 公開市場操作 / 金融政策
日本銀行の公開市場操作における売りオペレーションには、市中の資金量を増加させ、金利の低下を促す効果があるか。
解答・解説を表示
解答
×
解説
売りオペレーションは、日本銀行が資金を回収する金融引き締めの策です。日本銀行が持つ国債などを金融機関に売ると、市中の資金が減ります。そのため金利が上がりやすくなります。買いオペレーションは逆に資金を供給し、金利を下げる策です。
解き方
- 日本銀行が有価証券を売る売りオペレーションでは、資金が金融機関から日銀へ移ることを確かめます。
- 市中の資金が減ると資金のゆとりがなくなり、金利が上がる仕組みに照らすと、記述は誤りと分かります。
- 選択肢 ○不正解
- 市中の資金を増やして金利を下げるのは「買いオペレーション」の効果なので、当てはまりません。
- 選択肢 ×正解
- 売りオペレーションは市中の資金を減らして金利を上げるので、「誤り」という判定が正しいです。
関連する分野を学ぶ
覚えるポイント
- 売りオペ=資金吸収・金利上昇、買いオペ=資金供給・金利低下という関係を確実に整理しましょう。
間違えやすいところ
- 日銀が有価証券を「売る」と、日銀にお金が集まり、市中のお金は減ります。この向きを取り違えやすいので注意しましょう。
出題の前提:2025年4月1日現在施行の法令・経済金融通則
出典:日本FP協会『2026年5月 3級 学科』
公式問題 p.3 ↗(www.jafp.or.jp)
上場投資信託(ETF)の運用管理費用(信託報酬)
金融資産運用 · 上場投資信託 / ETF / 信託報酬
上場投資信託(ETF)は、非上場の一般的な投資信託と異なり、保有期間中の運用管理費用(信託報酬)は徴収されないか。
解答・解説を表示
解答
×
解説
ETF(上場投資信託)も投資信託の一つなので、保有している間は運用管理費用(信託報酬)がかかります。ETFは取引所で株のように売買できますが、中身は投資信託です。そのため、非上場の投資信託と同じように、費用が毎日、信託財産から差し引かれます。
解き方
- ETFを保有している間にかかる費用を確かめます。
- ETFでも運用管理費用(信託報酬)がかかるので、「徴収されない」という記述は誤りと分かります。
- 選択肢 ○不正解
- ETFは信託報酬が低めのものが多いですが、無料ではなくきちんと徴収されるので当てはまりません。
- 選択肢 ×正解
- ETFを保有している間も運用管理費用(信託報酬)が差し引かれるので、「誤り」という判断が正しいです。
関連する分野を学ぶ
覚えるポイント
- ETFの保有期間中には信託報酬が間接的に発生します。株式と同様の売買手数料も別途発生します。
間違えやすいところ
- 「取引所で株のように売買できるから、信託報酬はかからない」と、株式と混同しないようにしましょう。
出題の前提:2025年4月1日現在施行の法令等
出典:日本FP協会『2026年5月 3級 学科』
公式問題 p.3 ↗(www.jafp.or.jp)
個人向け国債の購入要件および適用利率の下限
金融資産運用 · 個人向け国債 / 適用利率 / 購入単位
個人向け国債は、適用利率の下限が年0.05%とされ、最低1万円から1万円単位で購入することができるか。
解答・解説を表示
解答
○
解説
個人向け国債は、少ない金額でも買いやすいように作られています。最低購入単位は1万円で、1万円きざみで買えます。また、適用利率には年0.05%の最低保証があり、元本割れを防いでいます。
解き方
- 個人向け国債の購入単位(1万円から1万円きざみ)を確かめます。
- すべてのタイプ(変動10年・固定5年・固定3年)で年0.05%の最低利率が保証される点を確かめ、記述は正しいと判定します。
- 選択肢 ○正解
- 記述のとおり、適用利率の下限は年0.05%で、最低1万円から1万円きざみで買えます。
- 選択肢 ×不正解
- 下限年0.05%、1万円単位は正しい決まりなので、「誤り」とする判断は当てはまりません。
関連する分野を学ぶ
覚えるポイント
- 個人向け国債は全タイプ共通で「最低金利年0.05%保証」「最低1万円から1万円単位」で購入可能です。
間違えやすいところ
- 窓口で買う国債(一般の新発10年利付国債など)の最低購入単位は5万円です。個人向け国債と混同しないようにしましょう。
出題の前提:2025年4月1日現在施行の法令等
出典:日本FP協会『2026年5月 3級 学科』
公式問題 p.4 ↗(www.jafp.or.jp)
日経平均株価の算出対象銘柄
金融資産運用 · 日経平均株価 / 東証株価指数 / 株式指標
日経平均株価は、東京証券取引所のプライム市場に上場する全銘柄を対象として算出される株価指標であるか。
解答・解説を表示
解答
×
解説
日経平均株価は、東証プライム市場の代表的な225銘柄を対象に算出します。プライム市場の全銘柄を対象にする指数ではありません。全銘柄を時価総額で重みづけして計算する代表的指数はTOPIX(東証株価指数)です。
解き方
- 日経平均株価の対象(東証プライム上場の代表的な225銘柄)を確かめます。
- 全銘柄が対象ではないので、この記述は誤りと判定します。
- 選択肢 ○不正解
- 日経平均株価の対象は選ばれた225銘柄で、プライム市場の全銘柄ではないので当てはまりません。
- 選択肢 ×正解
- プライム市場の全銘柄を対象にするのはTOPIXなどで、日経平均株価は225銘柄が対象なので「誤り」が正しいです。
関連する分野を学ぶ
覚えるポイント
- 日経平均株価=東証プライムの代表的な「225銘柄」、TOPIX=旧東証一部・現プライム等の時価総額加重平均指標です。
間違えやすいところ
- TOPIX(時価総額で計算、全銘柄が対象)と日経平均株価(株価の平均、225銘柄を選ぶ)の対象を混同しないようにしましょう。
出題の前提:2025年4月1日現在施行の法令・算出要領
出典:日本FP協会『2026年5月 3級 学科』
公式問題 p.4 ↗(www.jafp.or.jp)
消費者契約法に基づく申込み等の取消し(不実告知)
金融資産運用 · 消費者契約法 / 不実告知 / 取消権
消費者契約法に基づき、事業者が重要事項について事実と異なることを告げ、消費者がそれを事実と誤認して契約の申込みを行った場合、消費者は申込みを取り消すことができるか。
解答・解説を表示
解答
○
解説
消費者契約法では、事業者がうその説明をして消費者が誤解した場合などに、契約の申込みを取り消せると定めています。うその説明のほか、断定的な判断の提供や、不利な事実を告げない行為も対象です。これらで誤解や戸惑いが生じて契約したときは、取消しが認められます。
解き方
- 事業者が重要事項について事実と違うことを告げた(不実告知)かどうかを確かめます。
- 消費者がそれを事実だと誤解して申し込んだときは、消費者契約法により取り消せるので、記述は正しいと判定します。
- 選択肢 ○正解
- うその説明で誤解して申し込んだ消費者契約は、消費者契約法により取り消せるので正しいです。
- 選択肢 ×不正解
- 消費者契約法が認める取消権の内容と合っているので、「誤り」とする判断は当てはまりません。
覚えるポイント
- 不実告知、断定的判断の提供、不利益事実の不告知によって生じた誤認契約は、申込みを取り消すことができます。
間違えやすいところ
- クーリング・オフ(理由を問わず一定期間なら解約できる制度)と、消費者契約法の取消権(不当な勧誘が原因)を混同しないようにしましょう。
出題の前提:2025年4月1日現在施行の法令(消費者契約法)
出典:日本FP協会『2026年5月 3級 学科』
公式問題 p.4 ↗(www.jafp.or.jp)
所得税における源泉分離課税の仕組み
タックスプランニング · 所得税の課税方法 / 源泉分離課税 / 確定申告
所得税において、源泉分離課税の対象となる所得は、他の所得金額と合計せず分離して税額を計算し、確定申告によって税額を納めるか。
解答・解説を表示
解答
×
解説
源泉分離課税は、支払うときに税金が引かれ、それで課税が終わる制度です。自分で確定申告をして納めることはできません。確定申告で納める分離課税の制度は「申告分離課税」といいます。
解き方
- 「源泉分離課税」と「申告分離課税」の納め方の違いを確かめます。
- 確定申告で納めるのは申告分離課税で、源泉分離課税は源泉徴収だけで終わるため、問題文は誤りと判定します。
- 選択肢 ○不正解
- 確定申告で納めるのは「申告分離課税」なので、源泉分離課税とする記述は誤りです。
- 選択肢 ×正解
- 源泉分離課税は源泉徴収だけで終わり、確定申告はできないので、「誤り」という判断が正しいです。
関連する分野を学ぶ
覚えるポイント
- 源泉分離課税は源泉徴収で完結(申告不要・不可)。確定申告で納めるのは「申告分離課税」です。
間違えやすいところ
- 預貯金の利子などにかかる「源泉分離課税」と、株式や土地建物の譲渡などにかかる「申告分離課税」を混同しないようにしましょう。
出題の前提:2025年4月1日現在施行の法令(所得税法)
出典:日本FP協会『2026年5月 3級 学科』
公式問題 p.4 ↗(www.jafp.or.jp)
公的年金等に係る雑所得の計算
タックスプランニング · 雑所得 / 公的年金等控除
所得税において、公的年金等に係る雑所得の金額は、その年中の公的年金等の収入金額から公的年金等控除額を控除して計算する。
解答・解説を表示
解答
○
解説
公的年金などの受給額は、所得税では雑所得になります。実際にかかった経費ではなく、受給者の年齢や年金収入に応じて決められた公的年金等控除額を差し引いて所得を計算します。
解き方
- 公的年金などの受給額が、所得税でどの所得に分けられるか(雑所得)を確かめます。
- 「収入金額-公的年金等控除額」で計算する決まりに合っているかで正誤を判定します。
- 選択肢 ○正解
- 公的年金等に係る雑所得は、その年の公的年金等の収入金額から公的年金等控除額を引いて計算するので正しいです。
- 選択肢 ×不正解
- この記述は公的年金等に係る雑所得の正しい計算式を述べているので、誤りではありません。
関連する分野を学ぶ
覚えるポイント
- 公的年金等に係る雑所得=公的年金等の収入金額-公的年金等控除額
間違えやすいところ
- 公的年金以外の仕事の雑所得やその他の雑所得(収入金額-必要経費)の式と混同しないようにしましょう。
出題の前提:2025年4月1日現在施行の法令等
出典:日本FP協会『2026年5月 3級 学科』
公式問題 p.4 ↗(www.jafp.or.jp)
総合課税の長期譲渡所得の金額の計算
タックスプランニング · 譲渡所得 / 総合課税 / 総所得金額への算入割合
所得税において、総合課税の対象となる譲渡所得のうち、長期譲渡所得の金額は、その2分の1相当額を他の所得金額と合計して税額を計算する。
解答・解説を表示
解答
○
解説
総合課税の譲渡所得は、保有期間で短期(5年以下)と長期(5年超)に分かれます。長期譲渡所得は、税負担の力に配慮し、金額の2分の1だけを総所得金額に合算します。
解き方
- 総合課税になる動産などの譲渡所得が、短期と長期のどちらかに分かれることを確かめます。
- 長期譲渡所得は金額の2分の1を他の所得と合算する決まりに合っているかで判定します。
- 選択肢 ○正解
- 総合課税の長期譲渡所得は、その2分の1を他の所得と合算して総所得金額を出すので正しいです。
- 選択肢 ×不正解
- 総合課税の長期譲渡所得は2分の1を合算するので、この記述は誤りではありません。
関連する分野を学ぶ
覚えるポイント
- 総合課税の譲渡所得:短期は全額算入、長期は2分の1相当額を総所得金額に算入
間違えやすいところ
- 短期譲渡所得は全額、長期譲渡所得は2分の1を合算します。この割合を取り違えないようにしましょう。
出題の前提:2025年4月1日現在施行の法令等
出典:日本FP協会『2026年5月 3級 学科』
公式問題 p.4 ↗(www.jafp.or.jp)
個人青色申告の純損失の繰越控除期間
タックスプランニング · 青色申告 / 純損失の繰越控除
所得税において、青色申告書を提出した年分に生じた純損失の金額(損益通算してもなお控除しきれない損失の金額)は、その損失が生じた年分の翌年以降、最長で10年間繰り越すことができる。
解答・解説を表示
解答
×
解説
所得税では、青色申告の純損失は翌年以降に繰り越せますが、その期間は最長3年です。損失を繰り越すには、続けて確定申告をすることが条件です。最長10年は法人の欠損金の繰越期間で、個人とは異なります。
解き方
- 所得税の純損失の繰越控除の決まりを確かめます。
- 繰り越せる期間は、法人の欠損金(最長10年)と違って個人は最長3年なので、記述は誤りと判定します。
- 選択肢 ○不正解
- 最長10年繰り越せるのは法人税の欠損金で、個人の所得税は最長3年なので当てはまりません。
- 選択肢 ×正解
- 所得税の青色申告の純損失の繰越期間は最長3年なので、記述は誤り(正解は×)です。
関連する分野を学ぶ
覚えるポイント
- 所得税(個人)の純損失の繰越控除は最長3年間、法人税の青色欠損金の繰越控除は最長10年間
間違えやすいところ
- 個人の所得税の繰越期間(3年)と、法人税の青色欠損金の繰越期間(10年)を混同しないようにしましょう。
出題の前提:2025年4月1日現在施行の法令等
出典:日本FP協会『2026年5月 3級 学科』
公式問題 p.5 ↗(www.jafp.or.jp)
所得税の基礎控除額
タックスプランニング · 所得控除 / 基礎控除
所得税において、基礎控除の控除額は、納税者の合計所得金額の多寡にかかわらず、58万円である。
解答・解説を表示
解答
×
解説
基礎控除の額は、すべての人で同じではありません。納税者の合計所得金額に応じて段階的に減り、2,400万円以下では最高48万円です。2,500万円を超えると適用されません。
解き方
- 所得税の基礎控除の最高額と、合計所得金額による制限を確かめます。
- 最高額は48万円で、合計所得金額が2,500万円を超えるとゼロになるので、記述は誤りと判定します。
- 選択肢 ○不正解
- 基礎控除額は合計所得金額に応じて48万円・32万円・16万円・0円と変わるので、一律58万円とする記述は誤りです。
- 選択肢 ×正解
- 合計所得金額に応じて変わり、最高額も48万円なので、記述は誤り(正解は×)です。
関連する分野を学ぶ
覚えるポイント
- 所得税の基礎控除は最高48万円(合計所得金額2,400万円以下)、2,500万円超で0円
間違えやすいところ
- 住民税の基礎控除額(最高43万円)や、他の所得控除の額と混同しないようにしましょう。
出題の前提:2025年4月1日現在施行の法令等
出典:日本FP協会『2026年5月 3級 学科』
公式問題 p.5 ↗(www.jafp.or.jp)
固定資産税評価額の評価替えの周期
不動産 · 固定資産税 / 固定資産税評価額 / 評価替え
土地および家屋に係る固定資産税評価額は、原則として、3年ごとの基準年度において評価替えが行われる。
解答・解説を表示
解答
○
解説
固定資産税評価額は、原則として3年ごとに評価替えを行います。地方税法に基づき市町村が決めるもので、課税の公平を保ちながら事務の負担も考えているためです。
解き方
- 固定資産税評価額を何年ごとに評価替えするか、その原則を確認します。
- 原則として3年ごとの基準年度に評価替えをするという決まりと合っているかを判断します。
- 選択肢 ○正解
- 土地と家屋の固定資産税評価額は、原則として3年ごとの基準年度に見直されるので、この記述は正しいです。
- 選択肢 ×不正解
- 評価替えは原則3年ごとに行われるので、この記述は誤りではありません。
関連する分野を学ぶ
覚えるポイント
- 固定資産税評価額の評価替えは原則として3年ごと(基準年度)
間違えやすいところ
- 公示価格や基準地標準価格のように毎年評価される公的な土地価格と、評価替えの周期を混同しないようにしましょう。
出題の前提:2025年4月1日現在施行の法令等
出典:日本FP協会『2026年5月 3級 学科』
公式問題 p.5 ↗(www.jafp.or.jp)
定期建物賃貸借契約における契約期間の定め
不動産 · 借地借家法 / 定期建物賃貸借 / 契約期間
借地借家法によれば、定期建物賃貸借契約(定期借家契約)は、賃貸借期間として1年未満の期間を定めることができない。
解答・解説を表示
解答
×
解説
定期建物賃貸借契約(定期借家契約)には、契約期間の下限がありません。そのため1年未満の期間でも定めることができます。普通の建物賃貸借契約では、1年未満の期間を定めると期間の定めがない契約とみなされます。
解き方
- 定期建物賃貸借契約では期間に制限があるか、法律の決まりを確認します。
- 普通借家契約と違い、定期借家契約では1年未満の期間も決められるので、誤りと判断します。
- 選択肢 ○不正解
- 定期建物賃貸借契約では1年未満の期間も定められるので、定められないとする記述は誤りです。
- 選択肢 ×正解
- 定期建物賃貸借契約には期間の下限がなく1年未満の契約もできるので、この記述は誤りです。
関連する分野を学ぶ
覚えるポイント
- 定期借家契約には期間の上限も下限もなく、1年未満の期間設定も有効
間違えやすいところ
- 普通の建物賃貸借契約で1年未満の期間を定めると、期間の定めがない契約とみなされる決まりと混同しないようにしましょう。
出題の前提:2025年4月1日現在施行の法令等
出典:日本FP協会『2026年5月 3級 学科』
公式問題 p.5 ↗(www.jafp.or.jp)
市街化区域内の農地転用手続き(農地法)
不動産 · 農地法 / 農地転用 / 市街化区域の特例
農地法によれば、市街化区域内にある農地を自宅の建築を目的として宅地に転用する場合、あらかじめ農業委員会に届出をすれば、都道府県知事等の許可は不要である。
解答・解説を表示
解答
○
解説
農地法第4条・第5条では、市街化区域内の農地を転用するときは、農業委員会への事前の届出でよいとされています。市街化を進める区域だからです。そのため都道府県知事等の許可は要りません。
解き方
- 転用する農地が市街化区域内にあるかなど、条件を確認します。
- 市街化区域内の農地転用は農業委員会への届出だけでよいという特例に当てはまるかを見て、正誤を判断します。
- 選択肢 ○正解
- 市街化区域内の農地転用は、農業委員会への届出だけで知事等の許可が要らないので、正しいです。
- 選択肢 ×不正解
- 市街化区域内の農地転用は届出でよいという特例に当てはまるので、この記述は誤りではありません。
覚えるポイント
- 市街化区域内の農地転用(4条・5条)は農業委員会への届出で知事許可は不要
間違えやすいところ
- 市街化調整区域などでは、原則どおり都道府県知事等の許可が必要になる点と区別しましょう。
出題の前提:2025年4月1日現在施行の法令等
出典:日本FP協会『2026年5月 3級 学科』
公式問題 p.5 ↗(www.jafp.or.jp)
固定資産税の賦課期日
不動産 · 固定資産税 / 納税義務者 / 賦課期日
土地や家屋に係る固定資産税は、毎年4月1日現在において固定資産課税台帳に登録されている所有者に対して課される税金である。
解答・解説を表示
解答
×
解説
固定資産税の賦課期日(納税義務者を決める基準日)は、毎年1月1日です。地方税法でそう定められています。年の途中で所有者が変わっても、その年の納税義務者は変わりません。
解き方
- 固定資産税の賦課期日(納税義務者を決める基準日)を確認します。
- 法律で定めた賦課期日は4月1日ではなく1月1日なので、誤りと判断します。
- 選択肢 ○不正解
- 固定資産税の賦課期日は毎年1月1日なので、4月1日現在とする記述は誤りです。
- 選択肢 ×正解
- 課税されるのは毎年1月1日現在の固定資産課税台帳の登録者なので、この記述は誤りです。
関連する分野を学ぶ
覚えるポイント
- 固定資産税の賦課期日は毎年1月1日
間違えやすいところ
- 地方自治体の会計年度が始まる4月1日と、賦課期日の1月1日を混同しないようにしましょう。
出題の前提:2025年4月1日現在施行の法令等
出典:日本FP協会『2026年5月 3級 学科』
公式問題 p.5 ↗(www.jafp.or.jp)
土地の有効活用(事業受託方式)
不動産 · 土地有効活用方式 / 事業受託方式
土地の有効活用における事業受託方式に関する記述について、適切か不適切かを答えなさい。 「土地の有効活用において、事業受託方式は、有効活用の企画、建設会社の選定、建設資金の拠出および土地上に建設された建物の管理・運営のすべてをデベロッパーが行う土地活用の方式である。」
解答・解説を表示
解答
×
解説
事業受託方式では、土地所有者が土地を持ち、建設資金も自分で用意します。企画や工事の発注、建物の管理・運営などの仕事だけをデベロッパーに任せる方式です。
解き方
- 事業受託方式で、土地所有者とデベロッパーがそれぞれ何をするかを確認します。
- 建設資金を出すのはデベロッパーではなく土地所有者なので、不適切と判断します。
- 選択肢 ○不正解
- 建設資金までデベロッパーが出すとする点が誤りです。
- 選択肢 ×正解
- 事業受託方式では建設資金を土地所有者が自分で用意するので、この記述は誤りです。
関連する分野を学ぶ
覚えるポイント
- 事業受託方式では、土地・資金ともに土地所有者が用意し実務のみ委託します。
間違えやすいところ
- デベロッパーが資金も負担する等価交換方式や建設協力金方式と混同しないようにしましょう。
出題の前提:2025年4月1日現在施行法令等
出典:日本FP協会『2026年5月 3級 学科』
公式問題 p.6 ↗(www.jafp.or.jp)
住宅取得等資金の贈与税の非課税(所得要件)
相続・事業承継 · 贈与税の非課税特例 / 住宅取得等資金贈与 / 合計所得金額
直系尊属から住宅取得等資金の贈与を受けた場合の贈与税の非課税に関する記述について、適切か不適切かを答えなさい。 「『直系尊属から住宅取得等資金の贈与を受けた場合の贈与税の非課税』は、受贈者の贈与を受けた年の年分の所得税に係る合計所得金額が2,000万円を超える場合、適用を受けることができない。」
解答・解説を表示
解答
○
解説
住宅取得等資金の贈与税の非課税には、贈与を受ける人の所得要件があります。贈与を受けた年の合計所得金額が2,000万円を超えると、この特例は使えません。
解き方
- 住宅取得等資金の贈与税非課税の制度で、贈与を受ける人の要件を確認します。
- 合計所得金額の上限は原則2,000万円以下なので、2,000万円超では使えないとする記述を正しいと判断します。
- 選択肢 ○正解
- 贈与を受けた年の合計所得金額が2,000万円を超えるとこの特例を使えないので、正しい記述です。
- 選択肢 ×不正解
- 所得の上限について正しく書かれているので、誤りとする選択肢は不適切です。
関連する分野を学ぶ
覚えるポイント
- 住宅取得等資金贈与の非課税における受贈者の合計所得金額上限は原則2,000万円です。
間違えやすいところ
- 床面積40㎡以上50㎡未満の場合は合計所得金額1,000万円以下になりますが、原則の上限は2,000万円です。
出題の前提:2025年4月1日現在施行法令等
出典:日本FP協会『2026年5月 3級 学科』
公式問題 p.6 ↗(www.jafp.or.jp)
兄弟姉妹が相続人である場合の遺留分
相続・事業承継 · 遺留分 / 法定相続人 / 配偶者と兄弟姉妹
遺留分に関する記述について、適切か不適切かを答えなさい。 「相続人が被相続人の配偶者および兄弟姉妹である場合、配偶者の遺留分の額は、遺留分を算定するための財産の価額の2分の1相当額となる。」
解答・解説を表示
解答
○
解説
兄弟姉妹には遺留分がありません。相続人が配偶者と兄弟姉妹の場合、全体の遺留分は2分の1で、それを配偶者だけが持つため、配偶者の遺留分は2分の1相当額になります。
解き方
- 相続人が配偶者と兄弟姉妹のとき、全体の遺留分が2分の1になることを確認します。
- 兄弟姉妹に遺留分はないので、全体の2分の1がすべて配偶者の遺留分になることを確認します。
- 選択肢 ○正解
- 兄弟姉妹に遺留分はなく、全体の2分の1をすべて配偶者が得るので、正しい記述です。
- 選択肢 ×不正解
- 法定相続分4分の3をそのまま掛けて8分の3とするのは誤りで、正しくは2分の1です。
関連する分野を学ぶ
覚えるポイント
- 兄弟姉妹には遺留分が一切認められていません。
間違えやすいところ
- 配偶者の法定相続分4分の3に2分の1を掛けて8分の3と間違えないようにしましょう。
出題の前提:2025年4月1日現在施行法令等
出典:日本FP協会『2026年5月 3級 学科』
公式問題 p.6 ↗(www.jafp.or.jp)
生前贈与加算の対象者
相続・事業承継 · 相続税 / 生前贈与加算 / 暦年課税
相続税の生前贈与加算に関する記述について、適切か不適切かを答えなさい。 「相続が開始した年の前年に被相続人から暦年課税による贈与により取得した財産は、その受贈者が相続または遺贈により財産を取得しなかった場合であっても、原則として、相続税の課税対象となる。」
解答・解説を表示
解答
×
解説
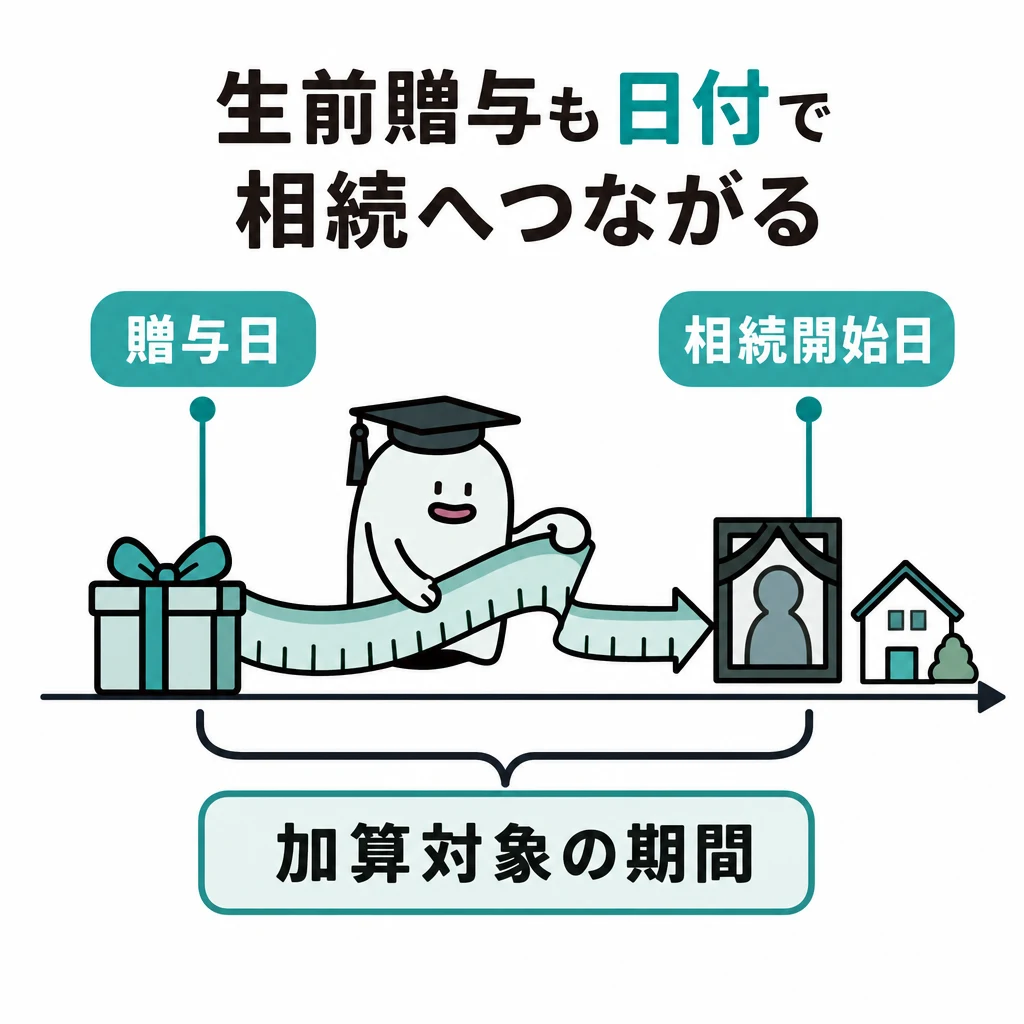
贈与を相続税に足す生前贈与加算の対象は、原則として相続や遺贈で財産を取得した人だけです。財産を受け取っていない人には、この加算は適用されません。
解き方
- 生前贈与加算が適用される人(納税義務者)の要件を確認します。
- 相続や遺贈で財産を取得していない人には生前贈与加算が適用されないので、不適切と判断します。
- 選択肢 ○不正解
- 財産を取得していなくても課税されるとする記述は誤りです。
- 選択肢 ×正解
- 相続や遺贈で財産を取得していない人は生前贈与加算の対象外なので、この記述は誤りです。
関連する分野を学ぶ
覚えるポイント
- 生前贈与加算の対象者は「相続や遺贈により財産を取得した者」です。
間違えやすいところ
- 被相続人の孫などでも、遺贈や死亡保険金を受け取っていなければ、原則として生前贈与加算の対象になりません。
出題の前提:2025年4月1日現在施行法令等
出典:日本FP協会『2026年5月 3級 学科』
公式問題 p.6 ↗(www.jafp.or.jp)
相続税額の2割加算の対象者
相続・事業承継 · 相続税の税額控除・加算 / 2割加算 / 一親等の血族
相続税額の2割加算に関する記述について、適切か不適切かを答えなさい。 「相続税額の計算上、被相続人の配偶者や子は相続税額の2割加算の対象とならず、被相続人の父母や兄弟姉妹は相続税額の2割加算の対象となる。」
解答・解説を表示
解答
×
解説
相続税の2割加算は、財産を取得した人が配偶者と一親等の血族以外のときに適用されます。父母は一親等の血族なので、2割加算の対象になりません。
解き方
- 2割加算の対象にならない親族の範囲(配偶者と一親等の血族)を確認します。
- 父母は一親等の血族なので加算の対象外であり、父母が対象となるとする本問は誤りと判断します。
- 選択肢 ○不正解
- 父母を一親等の血族でないとして加算の対象にしている点が誤りです。
- 選択肢 ×正解
- 被相続人の父母は一親等の血族なので2割加算の対象外です。そのためこの記述は誤りです。
関連する分野を学ぶ
覚えるポイント
- 2割加算の対象外は「配偶者」と「一親等の血族(子・父母など)」です。
間違えやすいところ
- 養子にした孫(孫養子)は一親等の血族ですが、代襲相続人でないときは2割加算の対象になる例外があります。
出題の前提:2025年4月1日現在施行法令等
出典:日本FP協会『2026年5月 3級 学科』
公式問題 p.6 ↗(www.jafp.or.jp)
相続の放棄・限定承認の申述期間
相続・事業承継 · 限定承認 / 相続の放棄 / 熟慮期間
相続の放棄および限定承認に関する記述について、適切か不適切かを答えなさい。 「相続人が限定承認または相続の放棄をしようとするときは、原則として、自己のために相続の開始があったことを知った時から3カ月以内に、家庭裁判所にその旨を申述しなければならない。」
解答・解説を表示
解答
○
解説
相続人は、相続の開始を知った時から3カ月以内(熟慮期間)に、単純承認・限定承認・相続の放棄のどれにするかを決めます。限定承認や放棄をするときは、家庭裁判所に申し述べなければなりません。
解き方
- 限定承認と相続放棄の手続きの期限(熟慮期間)を確認します。
- 始まりの時点、3カ月以内という期間、家庭裁判所という申述先がすべて合っているので、正しいと判断します。
- 選択肢 ○正解
- 相続の開始を知った時から3カ月以内に家庭裁判所へ申し述べるので、適切です。
- 選択肢 ×不正解
- 法律で決まった期限と申述先が正しく書かれているので、不適切とする選択肢は誤りです。
関連する分野を学ぶ
覚えるポイント
- 相続放棄・限定承認の熟慮期間は「知った時から3カ月以内」です。
間違えやすいところ
- 相続税の申告期限(10カ月以内)や所得税の準確定申告(4カ月以内)と混同しないようにしましょう。
出題の前提:2025年4月1日現在施行法令等
出典:日本FP協会『2026年5月 3級 学科』
公式問題 p.7 ↗(www.jafp.or.jp)
キャッシュフロー表の金融資産残高の計算式
ライフプランニングと資金計画 · キャッシュフロー表 / 金融資産残高 / 運用利率
キャッシュフロー表の作成において、一般に各年次の金融資産残高を計算する算式として、空欄に入る最も適切なものを次の選択肢から選びなさい。 各年次の金融資産残高=「( )」
解答・解説を表示
解答
1
解説
各年次の金融資産残高は「前年末の金融資産残高×(1+運用利率)+当年の年間収支」で計算します。前年末の残高がまず1年間運用され、そのあとに当年の年間収支を足すしくみだからです。運用益は前年末の残高にだけかかります。
解き方
- キャッシュフロー表では、どの残高をいつ運用するのかをまず確かめます。
- 運用益は前年末の残高にだけつきます。そこに当年の年間収支を足す「前年末の金融資産残高×(1+運用利率)+当年の年間収支」の式を選びます。
- 選択肢 1正解
- 前年末の残高に運用利率をかけた後で当年の年間収支を足すので、正しい式です。
- 選択肢 2不正解
- 当年の年間収支にも運用利率を全部かけてしまう計算なので、まちがいです。
- 選択肢 3不正解
- 当年の年間収支にだけ運用利率をかけていて、前年末の残高が運用されていないので、まちがいです。
関連する分野を学ぶ
覚えるポイント
- 金融資産残高=前年末残高×(1+運用利率)+当年年間収支
間違えやすいところ
- 当年の年間収支を先に足してから全体に利率をかける、順番のまちがいに気をつけましょう。
出題の前提:2025年4月1日現在施行法令等
出典:日本FP協会『2026年5月 3級 学科』
公式問題 p.7 ↗(www.jafp.or.jp)
公的介護保険の第2号被保険者の要件
ライフプランニングと資金計画 · 介護保険 / 第2号被保険者 / 被保険者の資格要件
公的介護保険の被保険者に関する文中の空欄( ① )・( ② )にあてはまる最も適切な組合せを選びなさい。 「公的介護保険の第2号被保険者は、市町村または特別区の区域内に住所を有する( ① )以上( ② )未満の医療保険加入者である。」
解答・解説を表示
解答
2
解説
公的介護保険の第2号被保険者は、40歳以上65歳未満の公的医療保険加入者です。第1号被保険者は市町村の区域内に住所がある65歳以上の人です。年齢で2つに分かれているからです。
解き方
- まず第1号被保険者は65歳以上だと確かめます。
- 第2号被保険者は40歳以上65歳未満の医療保険加入者なので、それを選びます。
- 選択肢 1不正解
- 下の年齢が35歳、上の年齢が60歳になっていて、まちがいです。
- 選択肢 2正解
- 第2号被保険者は40歳以上65歳未満の医療保険加入者なので、正しいです。
- 選択肢 3不正解
- 下が45歳、上が75歳(後期高齢者医療の基準)と混同していて、まちがいです。
関連する分野を学ぶ
覚えるポイント
- 介護保険の被保険者区分:第1号は65歳以上、第2号は40歳以上65歳未満の医療保険加入者です。
間違えやすいところ
- 後期高齢者医療制度の75歳や、年金支給開始の60歳など、ほかの制度の年齢とまちがえないようにしましょう。
出題の前提:2025年4月1日現在施行法令等
出典:日本FP協会『2026年5月 3級 学科』
公式問題 p.7 ↗(www.jafp.or.jp)
付加年金の計算式
ライフプランニングと資金計画 · 付加年金 / 老齢基礎年金 / 国民年金
国民年金の付加保険料に係る保険料納付済期間を有する者が65歳から老齢基礎年金を受給する場合、付加年金の年金額の算定において、保険料納付済期間の月数に乗じる金額として最も適切なものはどれか。
解答・解説を表示
解答
1
解説
付加年金の年金額は「200円×付加保険料納付済月数」で計算します。月額400円の付加保険料を納めた人が、老齢基礎年金に上乗せして受け取れます。受給後2年間で納めた保険料相当額を回収できる制度です。
解き方
- 付加年金の月額保険料は400円、受け取る年金の計算は「200円×月数」だと分けて整理します。
- 問われているのは年金額に乗じる金額なので、200円のことだと確認して選択肢1を選びます。
- 選択肢 1正解
- 付加年金の年額は「200円×付加保険料を納めた月数」で計算するので、正しいです。
- 選択肢 2不正解
- 400円は受け取る年金に乗じる数ではなく、毎月納める付加保険料の月額です。
- 選択肢 3不正解
- 800円という基準はなく、付加年金で乗じる金額は200円です。
関連する分野を学ぶ
覚えるポイント
- 付加保険料は月額400円、受け取る付加年金は年額「200円×月数」です。
間違えやすいところ
- 毎月払う付加保険料の400円と、受け取るときに月数へかける200円をまちがえないようにしましょう。
出題の前提:2025年4月1日現在施行の法令等
出典:日本FP協会『2026年5月 3級 学科』
公式問題 p.7 ↗(www.jafp.or.jp)
遺族厚生年金の支給額
ライフプランニングと資金計画 · 遺族厚生年金 / 報酬比例部分
遺族厚生年金の額(中高齢寡婦加算額および経過的寡婦加算額を除く)は、原則として、死亡した者の厚生年金保険の被保険者記録を基礎として計算した老齢厚生年金の報酬比例部分の額の何相当額とされるか、最も適切なものを選びなさい。
解答・解説を表示
解答
3
解説
遺族厚生年金の額は、原則として老齢厚生年金の報酬比例部分の4分の3です。亡くなった人が生前に積み上げた厚生年金の記録をもとに計算します。短期要件のときは、被保険者期間が300月未満でも300月とみなす最低保障があります。
解き方
- 遺族厚生年金の基本額の計算ルールを確かめます。
- 亡くなった人の老齢厚生年金の報酬比例部分にかける割合は4分の3なので、選択肢3を選びます。
- 選択肢 1不正解
- 2分の1は遺族厚生年金の基本の割合ではありません。配偶者の場合などの特例で出てくる割合とは別です。
- 選択肢 2不正解
- 3分の2は障害手当金などの計算で使うことがありますが、遺族厚生年金の割合ではありません。
- 選択肢 3正解
- 遺族厚生年金の額は、原則として亡くなった人の老齢厚生年金の報酬比例部分の4分の3なので、正しいです。
関連する分野を学ぶ
覚えるポイント
- 遺族厚生年金の額は原則「報酬比例部分の4分の3」です。
間違えやすいところ
- 遺族厚生年金の4分の3と、ほかの給付(休業補償の3分の2など)の割合を混同しないようにしましょう。
出題の前提:2025年4月1日現在施行の法令等
出典:日本FP協会『2026年5月 3級 学科』
公式問題 p.8 ↗(www.jafp.or.jp)
日本政策金融公庫の教育一般貸付(国の教育ローン)
ライフプランニングと資金計画 · 国の教育ローン / 教育一般貸付 / 固定金利 / 返済期間
日本政策金融公庫の教育一般貸付(国の教育ローン)における融資金利(①)と最長返済期間(②)の組合せとして、最も適切なものはどれか。
解答・解説を表示
解答
3
解説
国の教育ローン(教育一般貸付)の利息は固定金利で、返済期間は最長20年です。日本政策金融公庫が、高校や大学などの進学・在学資金を貸す公的な制度です。この利息と期間が問題の答えになります。
解き方
- 教育一般貸付の利息は全期間ずっと固定金利だと確かめます(①は固定金利)。
- 返済期間は最長20年(据置期間を含む)だと確かめ(②は20年)、選択肢3を選びます。
- 選択肢 1不正解
- 利息は変動金利ではなく全期間固定金利で、返済期間も最長20年なので、まちがいです。
- 選択肢 2不正解
- 金利は固定金利で合っていますが、最長返済期間は15年ではなく20年なので、まちがいです。
- 選択肢 3正解
- 教育一般貸付の金利は固定金利で、最長返済期間は20年なので、正しい組み合わせです。
関連する分野を学ぶ
覚えるポイント
- 国の教育ローンは「固定金利」で返済期間は「最長20年」です。
間違えやすいところ
- 改正前の最長返済期間だった15年や、民間ローンの変動金利と混同しないようにしましょう。
出題の前提:2025年4月1日現在施行の法令等
出典:日本FP協会『2026年5月 3級 学科』
公式問題 p.8 ↗(www.jafp.or.jp)
保険法における請求権の消滅時効
リスク管理 · 保険法 / 消滅時効 / 保険金請求権
保険法によれば、保険給付を請求する権利および保険料の返還を請求する権利は、これらを行使することができる時から何年間行使しないときに時効によって消滅するか、最も適切なものを選びなさい。
解答・解説を表示
解答
3
解説
保険給付や保険料の返還を請求する権利は、3年間行使しないと時効で消えます。契約者や受取人の権利で、使えるようになった時から数えます。保険会社が保険料を請求する権利は1年間です。
解き方
- 保険法で、保険給付や保険料の返還を請求する権利の時効が何年か確かめます。
- その権利の時効は3年間なので、選択肢3を選びます。
- 選択肢 1不正解
- 6カ月という時効の決まりは、保険法の保険金請求権にはありません。
- 選択肢 2不正解
- 1年は保険会社が保険料を請求する権利の時効で、保険給付を請求する権利の時効ではありません。
- 選択肢 3正解
- 保険法では、保険給付請求権と保険料返還請求権の時効は3年間と決められているので、正しいです。
関連する分野を学ぶ
覚えるポイント
- 保険給付や返還を請求する権利の消滅時効は「3年」(保険料請求権は1年)です。
間違えやすいところ
- 保険会社の保険料請求権(1年)と、被保険者や受取人の保険給付請求権(3年)をまちがえないようにしましょう。
出題の前提:2025年4月1日現在施行の法令等
出典:日本FP協会『2026年5月 3級 学科』
公式問題 p.8 ↗(www.jafp.or.jp)
クーリング・オフ制度(保険業法)
リスク管理 · クーリング・オフ / 保険業法 / 電磁的記録
保険業法上のクーリング・オフ制度に関して、申込みの撤回等ができる期間(①)およびその方法(②)の組合せとして、最も適切なものはどれか。
解答・解説を表示
解答
1
解説
クーリング・オフは、申込日と注意喚起情報を受け取った日の遅い方から、その日を含めて8日以内に行えます。保険業法で定められたしくみです。申出は書面か電磁的記録(メールや専用フォームなど)で行い、口頭は認められていません。
解き方
- クーリング・オフができるのは、遅い日からその日を含めて8日以内だと確かめます。
- 申出は書面か電磁的記録で行い、口頭は認められていないと確かめて、選択肢1を選びます。
- 選択肢 1正解
- 撤回できる期間は遅い日から数えて8日以内で、方法は書面か電磁的記録なので、正しい組み合わせです。
- 選択肢 2不正解
- クーリング・オフを口頭で申し出ることは認められていないので、まちがいです。
- 選択肢 3不正解
- 法令上のクーリング・オフ期間は原則8日以内で、口頭の申出も認められていないので、まちがいです。
覚えるポイント
- 生命保険のクーリング・オフは受領日等を含め「8日以内」に「書面または電磁的記録」で行います。
間違えやすいところ
- 口頭では申し出られないこと、会社が独自に決めた15日や30日などではなく、法令の8日が基準だと覚えましょう。
出題の前提:2025年4月1日現在施行の法令等
出典:日本FP協会『2026年5月 3級 学科』
公式問題 p.9 ↗(www.jafp.or.jp)
賠償責任保険の種類(PL保険等)
リスク管理 · 生産物賠償責任保険 / PL保険 / 施設所有管理者賠償責任保険 / 請負業者賠償責任保険
スーパーマーケットが調理・販売した食品が原因で食中毒を発生させ、顧客に対して法律上の損害賠償責任を負担することによって被る損害を補償する保険として、最も適切なものはどれか。
解答・解説を表示
解答
1
解説
生産物賠償責任保険(PL保険)は、製造・販売した物による法律上の損害賠償責任を補償します。商品の欠陥や、行った工事の結果で他人の体や物に損害を与えた場合が対象です。飲食店が提供した料理による食中毒事故も対象になります。
解き方
- 事故の原因が、販売した食品による食中毒だと確かめます。
- 販売した製品などの事故を補償する生産物賠償責任保険(PL保険)を、選択肢1から選びます。
- 選択肢 1正解
- 調理・販売した食品の欠陥などによる食中毒事故の賠償責任は、生産物賠償責任保険(PL保険)で補償されるので、正しいです。
- 選択肢 2不正解
- 請負業者賠償責任保険は、請負の作業中に起きた事故を補償する保険で、販売後の製品の欠陥による事故は対象外です。
- 選択肢 3不正解
- 施設所有(管理)者賠償責任保険は、施設の欠陥や施設内の業務で起きた事故を補償するもので、提供した食品そのものによる食中毒は対象外です。
覚えるポイント
- 販売後の商品や食品が原因の事故・食中毒は「生産物賠償責任保険(PL保険)」で補償されます。
間違えやすいところ
- 店の中で食べた場合でも、原因が食品(生産物)の食中毒なら、施設所有者賠償責任保険ではなくPL保険の対象です。ここに注意しましょう。
出題の前提:2025年4月1日現在施行の法令等
出典:日本FP協会『2026年5月 3級 学科』
公式問題 p.9 ↗(www.jafp.or.jp)
リビング・ニーズ特約
リスク管理 · リビング・ニーズ特約 / 余命告知 / 生前給付
リビング・ニーズ特約において、所定の範囲内で死亡保険金の一部または全部を生前に受け取ることができる要件となる被保険者の余命期間として、最も適切なものはどれか。
解答・解説を表示
解答
1
解説
リビング・ニーズ特約は、余命6カ月以内と医師に判断された場合に、死亡保険金の一部または全部を生前に受け取れる特約です。前払いとして、指定した上限額(通例3,000万円)の範囲内で受け取れます。特約保険料は通常無料で、受け取った保険金は非課税です。
解き方
- リビング・ニーズ特約で給付を受けられる、余命の診断期間の条件を確かめます。
- 条件である6カ月以内に当てはまる選択肢1を選びます。
- 選択肢 1正解
- リビング・ニーズ特約は、余命が6カ月以内と診断された場合に保険金を生前に受け取れる特約なので、正しいです。
- 選択肢 2不正解
- 条件となる余命期間は6カ月以内で、9カ月ではありません。
- 選択肢 3不正解
- 条件となる余命期間は6カ月以内で、12カ月(1年)ではありません。
覚えるポイント
- リビング・ニーズ特約の要件は「余命6カ月以内」、生前受取保険金は「非課税」です。
間違えやすいところ
- 余命の月数を12カ月や1年と間違えないように、6カ月だとしっかり覚えましょう。
出題の前提:2025年4月1日現在施行の法令等
出典:日本FP協会『2026年5月 3級 学科』
公式問題 p.9 ↗(www.jafp.or.jp)
事業用資産に係る火災保険金の税務上の取扱い
タックスプランニング · 火災保険金 / 損害賠償金 / 非課税所得 / 事業用建物
個人事業主Aさんが所有する事業用建物が火災で焼失し、契約者(保険料負担者)および保険の対象がいずれもAさん・当該建物である火災保険からAさんが受領した保険金の所得税法上の取扱いとして、最も適切なものはどれか。
解答・解説を表示
解答
1
解説
損害保険金は、原則として非課税所得です。心身の損害や、突発的な事故で資産に生じた損害に対して支払われる火災保険金や車両保険金などが対象です。個人事業主の事業用固定資産(建物や設備など)への保険金も原則は非課税ですが、棚卸資産などの補填は除きます。
解き方
- 受け取った保険金が、事業用固定資産(建物)がなくなったことへの損害保険金だと確かめます。
- 損害保険金は実際の損害を埋めるものなので、所得税法では非課税所得になると確かめて、選択肢1を選びます。
- 選択肢 1正解
- 事業用建物がなくなった損害を埋めるために受け取る火災保険金は、所得税法で非課税所得とされるので、正しいです。
- 選択肢 2不正解
- 棚卸資産の保険金や休業補償保険金などを除き、固定資産の損害への火災保険金は事業所得に入りません。
- 選択肢 3不正解
- 満期返戻金などは一時所得になりますが、実際の損害を埋める損害保険金は一時所得ではなく非課税所得です。
覚えるポイント
- 固定資産の滅失により受け取る火災保険金は事業用であっても「非課税」です。
間違えやすいところ
- 事業用の建物なので事業所得だと間違えたり、満期返戻金と混同して一時所得だと思いちがえやすいので、注意しましょう。
出題の前提:2025年4月1日現在施行の法令等
出典:日本FP協会『2026年5月 3級 学科』
公式問題 p.10 ↗(www.jafp.or.jp)
固定利付債券の最終利回り計算
金融資産運用 · 債券投資 / 最終利回り
表面利率(クーポンレート)2%、残存期間5年の固定利付債券を額面100円当たり104円で購入した場合の最終利回り(年率・単利)として、適切なものを選択しなさい。なお、税金等は考慮せず、小数点以下第3位を四捨五入すること。
解答・解説を表示
解答
1
解説
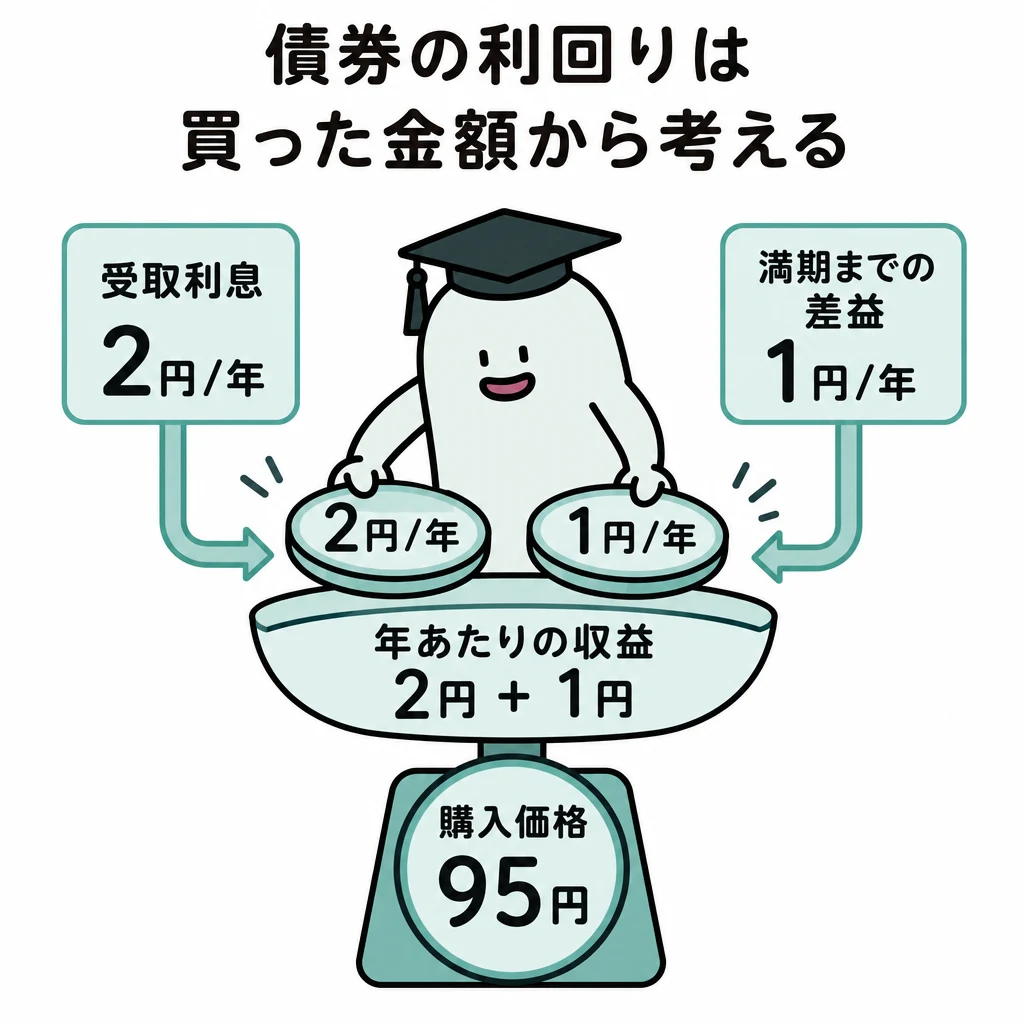
最終利回りは、債券を買って償還日まで持ったときの1年あたりの平均的なもうけを示す数字です。1年分の利息と、償還で出る損得の1年分を足し、それを購入価格で割って求めます。
解き方
- まず、償還で出る損得を1年分に直します。(100円-104円)÷5年=-0.8円です。
- 次に、1年分の利息2円とこの-0.8円を足します。1年あたりの収益は1.2円です。
- 最後に、1.2円を購入価格104円で割って100を掛けます。1.1538%となり、小数第3位を四捨五入して1.15%です。
- 選択肢 1正解
- 式は[2+(100-104)÷5]÷104×100で約1.1538%となり、小数第3位を四捨五入すると1.15%なので正しいです。
- 選択肢 2不正解
- 1.2円を購入価格104円ではなく額面100円で割ったときの数値なので、誤りです。
- 選択肢 3不正解
- 計算が合っていません。正しく計算すると約1.15%になります。
関連する分野を学ぶ
覚えるポイント
- 最終利回りの分母は「購入価格」であり「額面(100円)」ではない点に注意します。
間違えやすいところ
- 割る数(分母)を額面の100円にしてしまう間違いが多いです。正しくは購入価格104円で割ります。
出題の前提:2025年4月1日現在施行の法令等に基づく出題条件
出典:日本FP協会『2026年5月 3級 学科』
公式問題 p.10 ↗(www.jafp.or.jp)
株式投資指標(配当性向・配当利回り)の計算
金融資産運用 · 株式の投資指標 / 配当性向 / 配当利回り
株価2,000円、1株当たり年間配当金40円、1株当たり純利益100円、1株当たり純資産1,000円であるX社のデータに基づき、配当性向(①)と配当利回り(②)の適切な組合せを選択しなさい。
解答・解説を表示
解答
3
解説
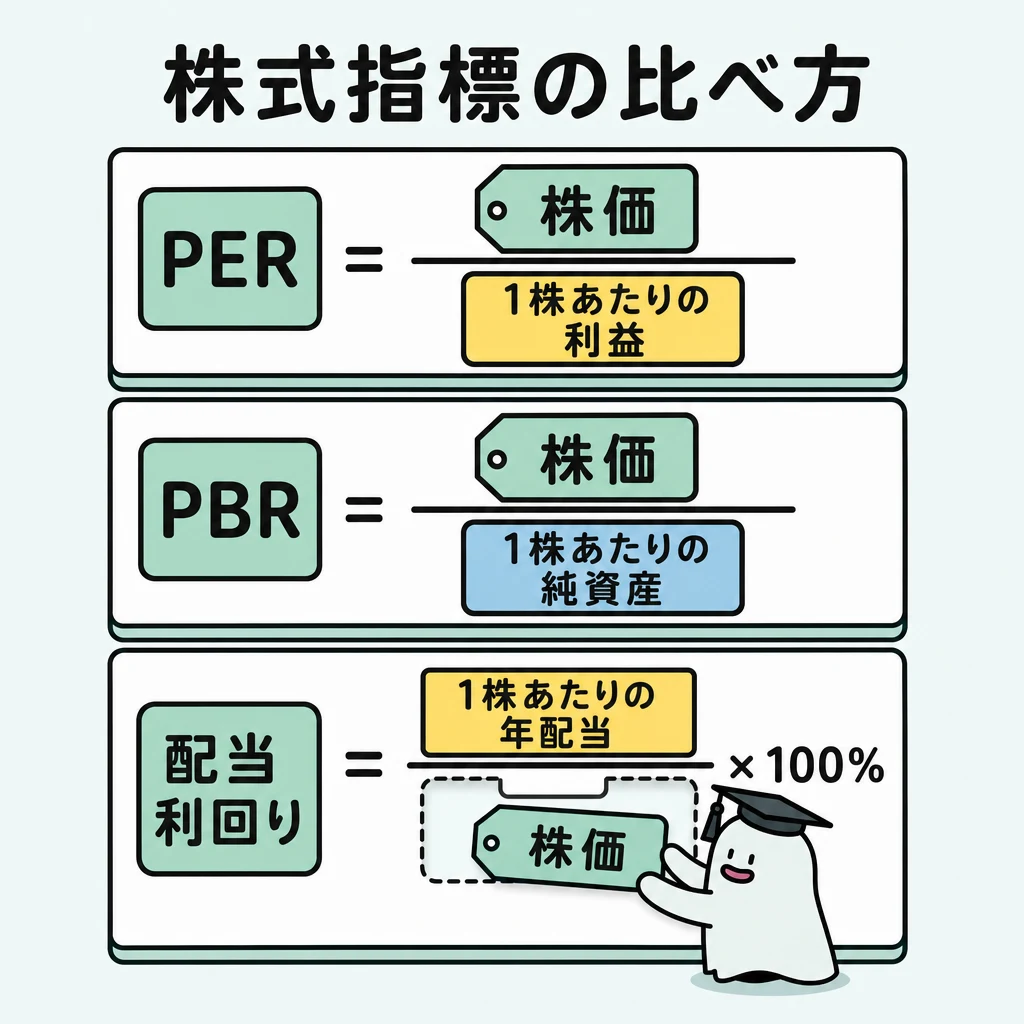
配当性向は、会社がもうけた純利益のうち、どれだけを配当に回したかを示す割合です。配当利回りは、株を買った金額に対して1年にどれだけ配当がもらえるかを示す割合です。
解き方
- まず配当性向を出します。1株当たり配当金40円÷1株当たり純利益100円×100で40%です。
- 次に配当利回りを出します。1株当たり配当金40円÷株価2,000円×100で2%です。
- ①が40%、②が2%になっている選択肢3を選びます。
- 選択肢 1不正解
- ①の10%も②の20%も計算が合っておらず、正しくありません。
- 選択肢 2不正解
- ①の20%も②の10%も計算が合っておらず、正しくありません。
- 選択肢 3正解
- 配当性向は40%、配当利回りは2%となり、この組合せが正しいです。
関連する分野を学ぶ
覚えるポイント
- 配当性向の分母は「純利益(EPS)」、配当利回りの分母は「株価」です。
間違えやすいところ
- 配当性向を出すときに、割る数(分母)を株価にしてしまい、配当利回りと混同する間違いに注意します。
出題の前提:2025年4月1日現在施行の法令等に基づく出題条件
出典:日本FP協会『2026年5月 3級 学科』
公式問題 p.10 ↗(www.jafp.or.jp)
ポートフォリオの期待収益率とリスク
金融資産運用 · ポートフォリオ理論 / 期待収益率 / 標準偏差
ポートフォリオの期待収益率は、組み入れた各資産の期待収益率を組入比率で加重平均した値( ① )、ポートフォリオのリスク(標準偏差)は、ポートフォリオに組み入れた各資産のリスク(標準偏差)を組入比率で加重平均した値( ② )。空欄にあてはまる適切な語句の組合せを選択しなさい。
解答・解説を表示
解答
3
解説
ポートフォリオの期待収益率は、各資産の期待収益率を加重平均した値とちょうど同じになります。一方、リスク(標準偏差)は値動きが打ち消し合うため、加重平均した値より小さくなるか等しくなります。
解き方
- 期待収益率の性質を確かめます。各資産の期待収益率の加重平均と等しくなるので、①は「となり」です。
- リスク(標準偏差)の性質を確かめます。分散投資の効果で、加重平均した値「以下となる」です。
- ①が「となり」、②が「以下となる」の組合せを選択肢3から選びます。
- 選択肢 1不正解
- 期待収益率は加重平均より大きくなることはなく、リスクもいつも加重平均と等しくなるわけではないので誤りです。
- 選択肢 2不正解
- ①は合っていますが、②は誤りです。リスクは相関係数が1のときを除いて加重平均を下回ります。
- 選択肢 3正解
- ①は「となり」、②は分散投資の効果で「以下となる」ので、正しい組合せです。
覚えるポイント
- 期待収益率は単純に「加重平均」、リスクは分散投資効果で「加重平均以下」となります。
間違えやすいところ
- 分散投資でリスクが下がるだけでなく、期待収益率まで上がると勘違いしないように注意します。
出題の前提:2025年4月1日現在施行の法令等に基づく出題条件
出典:日本FP協会『2026年5月 3級 学科』
公式問題 p.11 ↗(www.jafp.or.jp)
新NISA制度の非課税保有期間
金融資産運用 · NISA / 非課税保有期間
NISAの「成長投資枠」や「つみたて投資枠」を利用して購入した株式投資信託等の非課税保有期間として、最も適切なものを選択しなさい。
解答・解説を表示
解答
3
解説
新しいNISA制度では、制度がずっと続くことになり、非課税で持てる期間の制限がなくなりました。成長投資枠もつみたて投資枠も、期間の制限なく非課税で持ち続けられます。
解き方
- 今のNISA制度で、成長投資枠とつみたて投資枠の非課税期間の決まりを確かめます。
- 昔の一般NISA(5年)やつみたてNISA(20年)のような期間の制限はなく「無期限」なので、選択肢3を選びます。
- 選択肢 1不正解
- 最長5年だったのは、2023年までの昔の一般NISAの非課税保有期間です。
- 選択肢 2不正解
- 最長20年だったのは、2023年までの昔のつみたてNISAの非課税保有期間です。
- 選択肢 3正解
- 2024年からの新NISAでは、成長投資枠もつみたて投資枠も非課税保有期間は無期限(制限なし)なので正しいです。
関連する分野を学ぶ
覚えるポイント
- 新NISA制度(2024年開始)では非課税保有期間は「無期限」、制度自体も「恒久化」されました。
間違えやすいところ
- 昔の制度の「一般NISAは5年」「つみたてNISAは20年」という年数と混同しないようにします。
出題の前提:2025年4月1日現在施行の法令等に基づく出題条件
出典:日本FP協会『2026年5月 3級 学科』
公式問題 p.11 ↗(www.jafp.or.jp)
預金保険制度の決済用預金
金融資産運用 · 預金保険制度 / 決済用預金 / ペイオフ
預金保険制度により全額が保護される決済用預金の3つの要件「( ① )、預金者が払戻しをいつでも請求できる、( ② )を提供できる」にあてはまる語句の適切な組合せを選択しなさい。
解答・解説を表示
解答
1
解説
預金保険法では、決済用預金は3つの条件をすべて満たす預金と決められています。利息が付かないこと、いつでも引き出せること、決済のサービスが使えることです。決済用預金は預金の全額が保護されます。
解き方
- 決済用預金の3つの条件(利息なし・いつでも引き出せる・決済サービスが使える)を思い出します。
- ①が「無利息」、②が「決済サービス」になっている選択肢1を選びます。
- 選択肢 1正解
- 決済用預金の3つの条件は「無利息」「要求払い」「決済サービスが使える」なので、正しいです。
- 選択肢 2不正解
- ①の無担保も②の自動受取サービスも、法律で決まった条件の言葉ではないので誤りです。
- 選択肢 3不正解
- ①の無利息は合っていますが、②が自動送金サービスに限られているので誤りです。
関連する分野を学ぶ
覚えるポイント
- 決済用預金の全額保護の要件は「無利息・いつでも払戻し可能・決済サービス提供」の3つです。
間違えやすいところ
- 普通預金など利息が付く預金は、元本1,000万円とその利息までしか保護されない点と混同しないようにします。
出題の前提:2025年4月1日現在施行の法令等に基づく出題条件
出典:日本FP協会『2026年5月 3級 学科』
公式問題 p.11 ↗(www.jafp.or.jp)
退職所得控除額の計算
タックスプランニング · 退職所得 / 退職所得控除
給与所得者が30年間勤務した会社を定年退職し、退職金2,500万円の支給を受けた場合、所得税における退職所得の金額の計算上、退職所得控除額の算式および金額として適切なものを選択しなさい。
解答・解説を表示
解答
2
解説
退職所得控除の額は、勤続年数に応じて計算します。20年までの部分は1年につき40万円(最低80万円)で、20年を超えた部分は1年につき70万円を足します。
解き方
- 勤続年数30年は、20年を超える区分に入ることを確かめます。
- 式「800万円+70万円×(勤続年数-20年)」を使います。
- 計算すると、800万円+70万円×10年=1,500万円です。選択肢2を選びます。
- 選択肢 1不正解
- 20年を超えた部分に40万円をかけているので誤りです。20年超の部分は1年70万円です。
- 選択肢 2正解
- 勤続年数20年超の式「800万円+70万円×(30年-20年)」で1,500万円となり、正しいです。
- 選択肢 3不正解
- 全部の勤続期間に同じく1年70万円を使っているので誤りです。
関連する分野を学ぶ
覚えるポイント
- 退職所得控除額:20年以下は「40万円×勤続年数」、20年超は「800万円+70万円×(勤続年数-20年)」です。
間違えやすいところ
- 20年を超えた部分に1年40万円をかけてしまう計算ミスに注意しましょう。
出題の前提:2025年4月1日現在施行の法令等に基づく出題条件
出典:日本FP協会『2026年5月 3級 学科』
公式問題 p.11 ↗(www.jafp.or.jp)
個人型確定拠出年金(iDeCo)掛金の所得控除
タックスプランニング · 所得控除 / 小規模企業共済等掛金控除 / 確定拠出年金
所得税において、確定拠出年金の個人型年金(iDeCo)に加入して支払った掛金が控除対象となる所得控除項目として、適切なものを選択しなさい。
解答・解説を表示
解答
3
解説
iDeCo(個人型確定拠出年金)の掛金は、「小規模企業共済等掛金控除」の対象になります。これは小規模企業共済の掛金と同じ扱いで、払ったお金の全額を所得から差し引けます。
解き方
- iDeCoの掛金が、どの所得控除に入るかを思い出します。
- 生命保険料控除や社会保険料控除ではなく「小規模企業共済等掛金控除」だと確かめて、選択肢3を選びます。
- 選択肢 1不正解
- これは個人年金保険料控除の説明です。対象は個人年金保険の保険料で、確定拠出年金の掛金は含まれないので誤りです。
- 選択肢 2不正解
- これは社会保険料控除の説明です。対象は健康保険料や国民年金保険料などで、確定拠出年金の掛金は含まれないので誤りです。
- 選択肢 3正解
- iDeCo(個人型確定拠出年金)の掛金は小規模企業共済等掛金控除の対象で、払った全額が所得控除されるので正しいです。
関連する分野を学ぶ
覚えるポイント
- iDeCoの掛金は「小規模企業共済等掛金控除」で支払全額が控除対象となります。
間違えやすいところ
- 名前に「年金」と付くので、個人年金保険料控除や社会保険料控除と間違えやすいので注意します。
出題の前提:2025年4月1日現在施行の法令等に基づく出題条件
出典:日本FP協会『2026年5月 3級 学科』
公式問題 p.12 ↗(www.jafp.or.jp)
扶養控除における特定扶養親族の控除額
タックスプランニング · 所得控除 / 扶養控除 / 特定扶養親族
所得税において、控除対象扶養親族のうち、その年の12月31日時点の年齢が19歳以上23歳未満である特定扶養親族に係る扶養控除の控除額(特定扶養親族1人につき)として適切なものを選択しなさい。
解答・解説を表示
解答
3
解説
扶養控除の金額は、扶養親族の年齢によって変わります。一般の控除対象扶養親族(16歳以上19歳未満、23歳以上70歳未満)は38万円、特定扶養親族(19歳以上23歳未満)は63万円です。
解き方
- 問題の年齢区分(19歳以上23歳未満=特定扶養親族)を確かめます。
- 特定扶養親族の所得税の扶養控除額は63万円だと思い出し、選択肢3を選びます。
- 選択肢 1不正解
- 38万円は、特定扶養親族ではない一般の控除対象扶養親族(16歳以上19歳未満、23歳以上70歳未満)の控除額なので誤りです。
- 選択肢 2不正解
- 48万円は所得税の基礎控除額(合計所得金額2,400万円以下の場合)などの額で、特定扶養親族の控除額ではないので誤りです。
- 選択肢 3正解
- 特定扶養親族(19歳以上23歳未満)の扶養控除は1人につき63万円なので、正しいです。
関連する分野を学ぶ
覚えるポイント
- 特定扶養親族(19歳以上23歳未満)の扶養控除額は「63万円」です。
間違えやすいところ
- 一般の控除対象扶養親族の38万円と取り違えないように注意します。
出題の前提:2025年4月1日現在施行の法令等に基づく出題条件
出典:日本FP協会『2026年5月 3級 学科』
公式問題 p.12 ↗(www.jafp.or.jp)
住宅借入金等特別控除の控除率
タックスプランニング · 住宅借入金等特別控除 / 税額控除 / 認定長期優良住宅
住宅ローンを利用して認定長期優良住宅を新築し、新たに所得税における住宅借入金等特別控除の適用を受ける場合、控除額の計算上、住宅借入金の年末残高に乗じる控除率として、正しいものはどれか。
解答・解説を表示
解答
1
解説
住宅借入金等特別控除(住宅ローン控除)は、住宅ローンで住まいを買ったり建てたりしたときに使える制度です。毎年のローン残高に一定の割合をかけ、その額を所得税から直接引けます。
解き方
- 今の税制で、住宅借入金等特別控除の控除率の決まりを確かめます。
- ローン年末残高にかける控除率は、住宅の種類に関係なく0.7%だと判断します。
- 選択肢 1正解
- 2022年度の税制改正以降、住宅借入金等特別控除の控除率は一律0.7%なので、正しいです。
- 選択肢 2不正解
- 改正前は1.0%でしたが、今の制度では0.7%に下がっているので誤りです。
- 選択肢 3不正解
- 住宅借入金等特別控除に1.5%という控除率は決められていないので誤りです。
関連する分野を学ぶ
覚えるポイント
- 現行の住宅借入金等特別控除の控除率は一律で「0.7%」です。
間違えやすいところ
- 税制改正で変わる前の「1.0%」と混同しないように注意します。
出題の前提:2025年4月1日現在施行の法令等
出典:日本FP協会『2026年5月 3級 学科』
公式問題 p.12 ↗(www.jafp.or.jp)
青色申告特別控除の最高控除額
タックスプランニング · 青色申告 / 青色申告特別控除 / 事業所得
所得税において、事業所得を生ずべき事業を営む青色申告者が所定の要件を満たした場合、事業所得の金額の計算上、控除することができる青色申告特別控除額の最高額として、正しいものはどれか。
解答・解説を表示
解答
2
解説
青色申告特別控除は、帳簿をきちんと付けて記録する青色申告者が受けられる特典です。一定の要件を満たすと、所得から最高65万円(要件を満たさない場合は55万円または10万円)を引けます。
解き方
- 青色申告者が帳簿と申告の要件を満たしたときに使える控除の制度を確かめます。
- e-Taxなどでの申告を含む一番上の要件を満たしたときの最高額が65万円だと確かめます。
- 選択肢 1不正解
- 38万円は昔の基礎控除などの額で、青色申告特別控除の最高額ではないので誤りです。
- 選択肢 2正解
- 正しい簿記の原則に従った記帳とe-Taxでの電子申告などの要件を満たすと、最高65万円の控除が受けられるので正しいです。
- 選択肢 3不正解
- 所得税法の青色申告特別控除に86万円という区分はないので誤りです。
関連する分野を学ぶ
覚えるポイント
- 青色申告特別控除額は、要件に応じて10万円・55万円・65万円の3段階があります。
間違えやすいところ
- 電子申告(e-Tax)などの要件を満たさないと55万円ですが、最高控除額を聞かれたときは65万円です。
出題の前提:2025年4月1日現在施行の法令等
出典:日本FP協会『2026年5月 3級 学科』
公式問題 p.13 ↗(www.jafp.or.jp)
手付による契約解除(手付倍返し)
不動産 · 解約手付 / 契約の解除 / 民法
民法によれば、不動産の売買契約において、売主が200万円の解約手付を受領した場合、売主は、買主が契約の履行に着手するまでは、買主にいくらを現実に提供することで契約を解除できるか。
解答・解説を表示
解答
3
解説
手付金を解約手付として渡した場合、相手が契約の履行に着手する前なら、契約を解除できます。買主は手付金を放棄する「手付流し」、売主はその倍額を現実に提供する「手付倍返し」で解除します。どちらも相手が履行に着手する前であることが条件です。
解き方
- 売主の側から解約手付で売買契約を解除するための条件を確かめます。
- 受け取った解約手付の倍額(200万円×2=400万円)を買主に現実に提供すると計算します。
- 選択肢 1不正解
- 100万円は手付金の半額なので、契約解除の条件を満たしません。
- 選択肢 2不正解
- 200万円は受け取った手付金と同じ額なので、売主が解除するには倍額を提供しなければなりません。
- 選択肢 3正解
- 売主が解約手付で契約を解除するときは、手付の倍額(200万円×2=400万円)を現実に提供する必要があります。
関連する分野を学ぶ
覚えるポイント
- 解約手付による解除は、買主は「手付放棄」、売主は「手付の倍額の現実の提供」です。
間違えやすいところ
- 売主が解除するときは、受け取った額を返すだけでは足りません。倍額を提供する必要がある点を忘れないようにしましょう。
出題の前提:2025年4月1日現在施行の法令等
出典:日本FP協会『2026年5月 3級 学科』
公式問題 p.13 ↗(www.jafp.or.jp)
容積率の計算
不動産 · 容積率 / 建築基準法 / 延べ面積
敷地面積200㎡の土地に、建築面積100㎡、延べ面積150㎡の木造2階建て住宅を建築した場合、当該住宅の容積率として正しいものはどれか。
解答・解説を表示
解答
2
解説
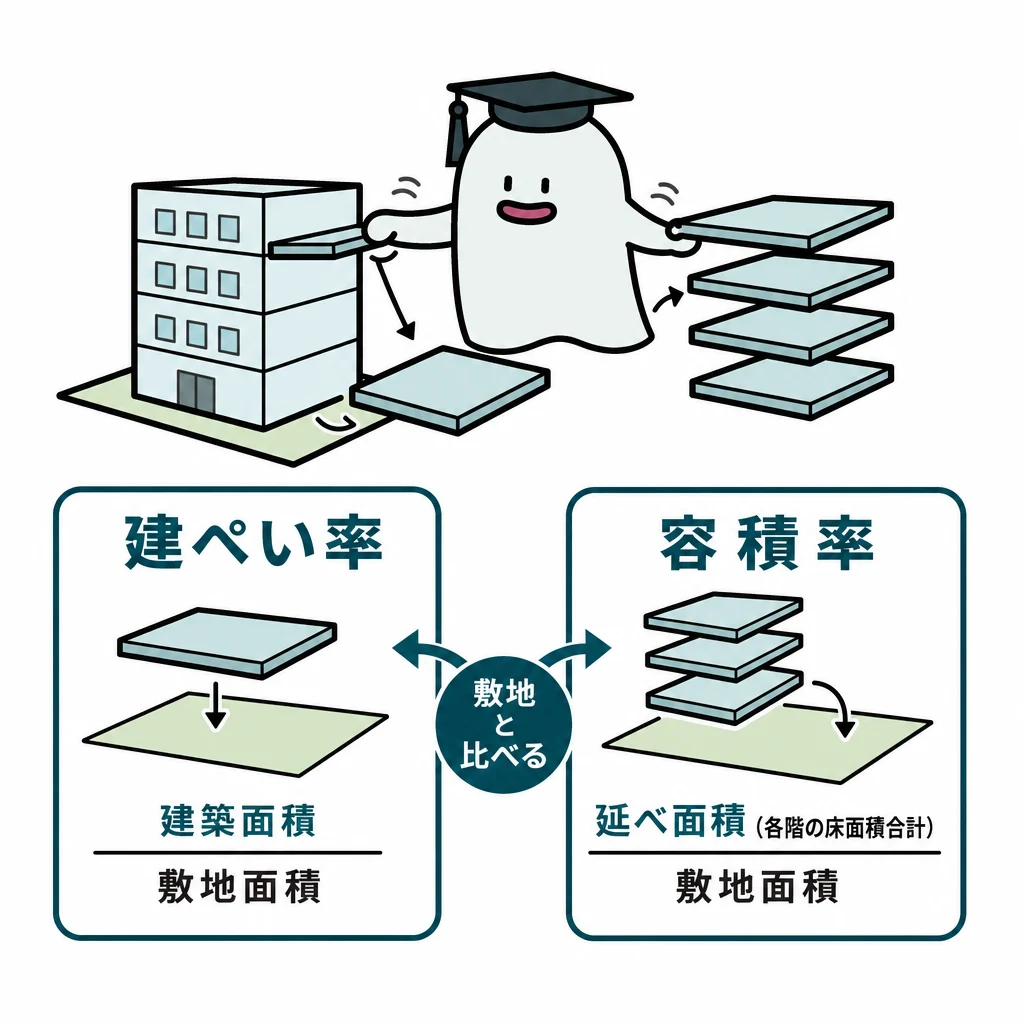
容積率は、敷地面積に対する建物の延べ面積(床面積の合計)の割合です。延べ面積÷敷地面積×100で求めます。なお、建ぺい率は敷地面積に対する建築面積の割合で、容積率とは別のものです。
解き方
- 容積率の式「延べ面積÷敷地面積×100」を確かめます。
- 延べ面積150㎡、敷地面積200㎡を当てはめます。150㎡÷200㎡×100=75%です。
- 選択肢 1不正解
- 50%は、建築面積100㎡÷敷地面積200㎡×100で求められる建ぺい率です。
- 選択肢 2正解
- 容積率は延べ面積150㎡÷敷地面積200㎡×100=75%です。
- 選択肢 3不正解
- 100%は誤った数値です。容積率は延べ面積で計算するので75%になります。
関連する分野を学ぶ
覚えるポイント
- 建ぺい率=建築面積÷敷地面積、容積率=延べ面積÷敷地面積です。
間違えやすいところ
- 容積率を計算するとき、分子に建築面積(100㎡)を使って建ぺい率を求めてしまうミスに注意しましょう。
出題の前提:2025年4月1日現在施行の法令等
出典:日本FP協会『2026年5月 3級 学科』
公式問題 p.14 ↗(www.jafp.or.jp)
区分所有法における集会の招集頻度
不動産 · 区分所有法 / 集会 / 管理者
建物の区分所有等に関する法律(区分所有法)によれば、集会の決議によって選任された管理者は、少なくともどのくらいの頻度で集会を招集しなければならないか。
解答・解説を表示
解答
3
解説
区分所有法では、マンションなどの管理者は少なくとも毎年1回、集会を開かなければなりません。建物の管理状況や会計を区分所有者に報告するためです。この集会を定期総会といいます。
解き方
- 区分所有法の、管理者が集会を招集する義務についての規定を確かめます。
- 招集義務の最低の頻度は「毎年1回」だと押さえます。
- 選択肢 1不正解
- 毎週1回という非常に高い頻度の集会招集義務は定められていません。
- 選択肢 2不正解
- 管理組合の理事会などとは違い、区分所有者全員を集める集会の招集義務は毎月1回ではありません。
- 選択肢 3正解
- 区分所有法では、管理者は少なくとも「毎年1回」集会を招集しなければなりません。
覚えるポイント
- 区分所有法上の管理者は、少なくとも「毎年1回」集会を招集する義務があります。
間違えやすいところ
- 理事会などの月例会と混同して「毎月1回」と間違えないように気をつけましょう。
出題の前提:2025年4月1日現在施行の法令等
出典:日本FP協会『2026年5月 3級 学科』
公式問題 p.14 ↗(www.jafp.or.jp)
相続税の取得費加算の特例の譲渡期限
相続・事業承継 · 取得費加算の特例 / 相続財産の譲渡 / 譲渡所得
相続により取得した土地について、「相続財産に係る譲渡所得の課税の特例」(相続税の取得費加算の特例)の適用を受けるためには、当該土地を相続開始があった日の翌日から相続税の申告期限の翌日以後何年を経過する日までに譲渡しなければならないか。
解答・解説を表示
解答
3
解説
相続税の取得費加算の特例は、相続で得た財産を一定の期間内に売ったとき、納めた相続税の一部を取得費に足して譲渡所得を減らせる制度です。相続税の申告期限(相続開始から10か月)の翌日以後3年以内に売ることが条件です。
解き方
- 相続財産の譲渡所得の特例(取得費加算)の、譲渡期限の条件を確かめます。
- 「相続税の申告期限の翌日以後3年を経過する日」までが適用の条件だと押さえます。
- 選択肢 1不正解
- 申告期限の翌日以後1年ではなく、正しくは3年を経過する日までです。
- 選択肢 2不正解
- 申告期限の翌日以後2年ではなく、正しくは3年を経過する日までです。
- 選択肢 3正解
- 特例の適用期限は、相続税の申告期限の翌日以後「3年」を経過する日(相続開始から通算すると約3年10か月)までです。
関連する分野を学ぶ
覚えるポイント
- 取得費加算の特例の譲渡期限は「申告期限の翌日以後3年を経過する日」までです。
間違えやすいところ
- 「相続開始の翌日から3年」ではなく、「申告期限の翌日以後3年」(合計で3年10か月)である点に注意しましょう。
出題の前提:2025年4月1日現在施行の法令等
出典:日本FP協会『2026年5月 3級 学科』
公式問題 p.15 ↗(www.jafp.or.jp)
特定の居住用財産の買換えの特例における取得費・取得時期の引継ぎ
タックスプランニング · 居住用財産の買換え特例 / 取得費の引継ぎ / 取得時期の引継ぎ
個人が居住用財産を買い換えて、「特定の居住用財産の買換えの場合の長期譲渡所得の課税の特例」の適用を受けた場合、買換資産の取得費および取得時期の取扱いについて正しい組合せはどれか。
解答・解説を表示
解答
1
解説
特定の居住用財産の買換え特例は、譲渡益への課税を次の売却まで先延ばしする制度です(非課税になるわけではありません)。そのため、買い換えた資産の取得費は前の資産のものを引き継ぎます。しかし取得時期は引き継がず、実際に買い換えた日になります。
解き方
- 特定の居住用財産の買換え特例で、課税を先延ばしする仕組みを確かめます。
- 買換資産の取得費は前の資産から引き継ぎ、取得時期は引き継がず実際の取得日になると判断します。
- 選択肢 1正解
- 取得費は、将来の譲渡所得計算に先延ばしした利益を反映させるため「引き継ぎ」ます。取得時期は「引き継がない」ので正解です。
- 選択肢 2不正解
- 取得費を引き継がず取得時期を引き継ぐという記述は、どちらも誤りです。
- 選択肢 3不正解
- 取得費は引き継ぎますが、取得時期は引き継がないので誤りです。
覚えるポイント
- 買換え特例では「取得費は引き継ぐ」「取得時期は引き継がない」と整理して覚えましょう。
間違えやすいところ
- 取得費も取得時期も両方引き継ぐと混同しがちです。取得時期は引き継がない点に注意が必要です。
出題の前提:2025年4月1日現在施行の法令等
出典:日本FP協会『2026年5月 3級 学科』
公式問題 p.15 ↗(www.jafp.or.jp)
相続時精算課税制度の控除額(基礎控除と特別控除)
相続・事業承継 · 相続時精算課税 / 特別控除 / 基礎控除
2024年1月1日以後に贈与により取得した財産について相続時精算課税の適用を受ける場合、贈与税額の計算上、贈与税の課税価格から基礎控除額として最高( ① )、特別控除額として特定贈与者ごとに最高( ② )を控除できる。空欄に入る数値の正しい組合せはどれか。
解答・解説を表示
解答
3
解説
相続時精算課税制度は、原則として60歳以上の父母・祖父母から18歳以上の子・孫への生前贈与に使える、選べる贈与税の制度です。2024年1月1日以降の贈与からは、これまでの累計最高2,500万円の特別控除に加えて、年110万円の基礎控除ができました。
解き方
- 2024年1月1日以降の相続時精算課税制度でできた基礎控除額が、年「110万円」だと確かめます。
- 特定贈与者ごとの特別控除の限度額が累計「2,500万円」だと確かめ、組み合わせを選びます。
- 選択肢 1不正解
- 48万円は所得税の基礎控除額で、2,000万円は贈与税の配偶者控除の限度額です。
- 選択肢 2不正解
- 基礎控除額は110万円ですが、特別控除額は2,000万円ではなく2,500万円です。
- 選択肢 3正解
- 基礎控除額は最高110万円、特別控除額は特定贈与者ごとに最高2,500万円(累計)です。
関連する分野を学ぶ
覚えるポイント
- 相続時精算課税は、年110万円の基礎控除と累計2,500万円の特別控除があります。
間違えやすいところ
- 配偶者控除の「2,000万円」や所得税の基礎控除「48万円」の数字と混同しないようにしましょう。
出題の前提:2025年4月1日現在施行の法令等
出典:日本FP協会『2026年5月 3級 学科』
公式問題 p.15 ↗(www.jafp.or.jp)
配偶者と兄弟姉妹が相続人である場合の法定相続分
相続・事業承継 · 法定相続分 / 兄弟姉妹の相続分
下記の親族関係図において、被相続人Aさんの相続における兄Eさんの法定相続分として、最も適切なものはどれか。なお、父Cさんと母DさんはAさんの相続開始前に死亡しており、子等の第1順位および直系尊属等の第2順位の相続人は存在しないものとする。 〈親族関係図〉 ・父母:父Cさん(既に死亡)、母Dさん(既に死亡) ・被相続人:Aさん(配偶者は妻Bさん) ・兄弟姉妹:兄Eさん、姉Fさん
解答・解説を表示
解答
3
解説
法定相続分は、相続人の組み合わせで決まります。第1順位(子)と第2順位(直系尊属)がいないとき、配偶者と第3順位(兄弟姉妹)が相続人なら、配偶者が4分の3、兄弟姉妹が4分の1です。同じ順位の相続人が複数いるときは、その取り分を人数で等分します。
解き方
- 相続人の範囲を確かめ、配偶者Bさんと第3順位の兄弟姉妹(兄Eさん・姉Fさん)が相続人だと押さえます。
- 配偶者の法定相続分が4分の3、兄弟姉妹全体の法定相続分が4分の1だと確かめます。
- 兄弟姉妹の4分の1を、兄Eさんと姉Fさんの2人で等しく分け、1/4×1/2=1/8を出します。
- 選択肢 1不正解
- 4分の1は、兄Eさんと姉Fさんを合わせた兄弟姉妹全体の法定相続分で、兄Eさん1人の相続分ではありません。
- 選択肢 2不正解
- 6分の1は、配偶者と直系尊属が相続人の場合(直系尊属全体で3分の1)に直系尊属が2人いるときの各人の相続分などで、本問の兄弟姉妹の相続分には当たりません。
- 選択肢 3正解
- 兄弟姉妹全体の法定相続分である4分の1を、兄Eさんと姉Fさんの2人で等しく分けるため、兄Eさんの法定相続分は8分の1になります。
関連する分野を学ぶ
覚えるポイント
- 配偶者と兄弟姉妹の法定相続分は配偶者4分の3・兄弟姉妹4分の1であること。
間違えやすいところ
- 兄弟姉妹全体の相続分(4分の1)を、そのまま1人の相続分と勘違いして答えてしまうこと。
出題の前提:2025年4月1日現在施行の民法第900条の規定に基づく。
出典:日本FP協会『2026年5月 3級 学科』
公式問題 p.16 ↗(www.jafp.or.jp)
生命保険契約に関する権利の相続税評価
相続・事業承継 · 生命保険契約に関する権利 / 財産評価
相続開始時において保険事故が発生していない生命保険契約に関する権利の相続税評価額は、原則として、( )によって評価する。
解答・解説を表示
解答
1
解説
契約者(保険料を負担する人)が被相続人で、被保険者が家族など別の人の場合、契約者が亡くなっても保険事故は起きていないので保険金は出ません。そのため「保険契約を解約して払戻しを受けられる権利」自体が相続財産になります。解約したときにもらえる解約返戻金に相当する額で評価します。
解き方
- 保険事故が起きていない生命保険契約が、相続財産となる性質(生命保険契約に関する権利)を確かめます。
- 財産評価基本通達に基づき、相続開始時に解約したと仮定したときの解約返戻金相当額で評価することを当てはめます。
- 選択肢 1正解
- 保険事故が起きていない生命保険契約に関する権利の価額は、原則として相続開始時に解約した場合に支払われる解約返戻金の額で評価します。
- 選択肢 2不正解
- 相続税評価額の計算で既払込保険料相当額を使うのは不適切で、解約返戻金の額で評価します。
- 選択肢 3不正解
- 被保険者は死亡しておらず保険事故が起きていないため死亡保険金は支払われず、その額を評価額とすることはできません。
関連する分野を学ぶ
覚えるポイント
- 生命保険契約に関する権利の評価額は、解約返戻金の額であること。
間違えやすいところ
- 死亡保険金と混同したり、払った保険料の総額(既払込保険料)で評価すると誤解すること。
出題の前提:2025年4月1日現在施行の財産評価基本通達214に基づく。
出典:日本FP協会『2026年5月 3級 学科』
公式問題 p.16 ↗(www.jafp.or.jp)
貸宅地(自用地を他人に貸している土地)の相続税評価額の計算
相続・事業承継 · 貸宅地 / 借地権割合 / 相続税評価額の計算
借地権(定期借地権等を除く)の目的となっている宅地(貸宅地)の相続税評価額は、その自用地としての価額が1億円、借地権割合が60%である場合、原則として、( )となる。
解答・解説を表示
解答
1
解説
他人に建物を持つ目的で土地を貸している宅地(貸宅地=借地権の目的になっている宅地)は、借りている人に借地権があります。そのため、自用地としての評価額から借地権に当たる分を引いた「自用地価額×(1−借地権割合)」で評価します。
解き方
- 貸宅地の相続税評価額の式「自用地評価額×(1−借地権割合)」を確かめます。
- 条件の自用地価額1億円、借地権割合60%を当てはめ、1億円×(1−0.60)=4,000万円を計算します。
- 選択肢 1正解
- 貸宅地の評価額は自用地価額1億円×(1−0.60)=4,000万円となるため、正しい記述です。
- 選択肢 2不正解
- 6,000万円は、土地を借りている側の借地権の評価額(自用地価額1億円×借地権割合60%)で、貸宅地(底地)の評価額ではありません。
- 選択肢 3不正解
- 1億円は自用地(更地など)としての価額で、借地権が設定されている場合の権利の制約が反映されていません。
関連する分野を学ぶ
覚えるポイント
- 貸宅地(底地)の評価額は「自用地評価額 × (1 - 借地権割合)」で求めること。
間違えやすいところ
- 借地権そのものの評価額(自用地評価額×借地権割合)と、貸宅地側の評価額を取り違えてしまうこと。
出題の前提:2025年4月1日現在施行の財産評価基本通達25に基づく。
出典:日本FP協会『2026年5月 3級 学科』
公式問題 p.16 ↗(www.jafp.or.jp)
小規模宅地等の特例(貸付事業用宅地等の限度面積と減額割合)
相続・事業承継 · 小規模宅地等の特例 / 貸付事業用宅地等 / 限度面積 / 減額割合
相続人が相続により取得した宅地が「小規模宅地等についての相続税の課税価格の計算の特例」における貸付事業用宅地等に該当する場合、その宅地のうち( ① )までを限度面積として、評価額の( ② )相当額を減額した金額を、相続税の課税価格に算入すべき価額とすることができる。 1) ① 200㎡ ② 50% 2) ① 330㎡ ② 80% 3) ① 400㎡ ② 80%
解答・解説を表示
解答
1
解説
小規模宅地等の特例では、宅地の使い道に応じて限度面積と減額の割合が決まっています。アパートや駐車場などの貸付事業に使っていた「貸付事業用宅地等」は、200㎡までを限度として評価額の50%が減額されます。
解き方
- 宅地の区分が「貸付事業用宅地等」であることを確かめます。
- 貸付事業用宅地等の決まり(限度面積200㎡、減額割合50%)を選択肢から選びます。
- 選択肢 1正解
- 貸付事業用宅地等に当てはまる場合の限度面積は200㎡、減額割合は50%なので適切です。
- 選択肢 2不正解
- 限度面積330㎡・減額割合80%は、「特定居住用宅地等」に適用される基準です。
- 選択肢 3不正解
- 限度面積400㎡・減額割合80%は、「特定事業用宅地等」や「特定同族会社事業用宅地等」に適用される基準です。
関連する分野を学ぶ
覚えるポイント
- 小規模宅地等の特例:特定居住用は330㎡・80%、貸付事業用は200㎡・50%、特定事業用は400㎡・80%。
間違えやすいところ
- 特定居住用宅地等(330㎡・80%)や特定事業用宅地等(400㎡・80%)の数値と、貸付事業用の数値を混同すること。
出題の前提:2025年4月1日現在施行の租税特別措置法第69条の4に基づく。
出典:日本FP協会『2026年5月 3級 学科』
公式問題 p.17 ↗(www.jafp.or.jp)
2026年5月 3級 学科
参照した公式資料
日本FP協会が公開した2026年5月 3級 学科の問題・解答資料です。
- 公式問題 ↗ — www.jafp.or.jp(PDF・17ページ)