


日本FP協会・金融財政事情研究会の公式問題・模範解答を、級・学科/実技・公開年度に分けて収録しています。CBT公開問題は1セットの公表問題で、全受験者への出題を網羅するものではありません。
2025年5月 3級 実技(資産設計提案業務)の概要
FPの業務と関連法規
ライフプランニングと資金計画 · 関連業法 / 金融商品取引法 / 税理士法 / 保険業法
ファイナンシャル・プランナー(FP)の行為に関する次の記述のうち、関連業法等に照らして最も適切なものはどれか。なお、記載のない資格等の登録は考慮しないものとする。
解答・解説を表示
解答
3
解説
FPは金融商品取引法・税理士法・保険業法などの関連業法を守る必要があります。資格や登録がない人は、一般的な法規や制度の説明にとどめ、個別の具体的な助言や代行業務をしてはいけません。
解き方
- それぞれの行為が、登録や資格が必要な業務に当たるかを確認します。
- 個別の投資助言や個別税額計算はできませんが、一般的な商品や制度の説明は資格がなくてもできると判断します。
- 選択肢 1不正解
- 公開された資料を使う場合でも、登録なしで有償の個別の投資助言をすると金融商品取引法違反になります。
- 選択肢 2不正解
- お金をもらうかどうかに関わらず、税理士でない人が相談者の個別の条件で具体的な税額計算をすると税理士法違反になります。
- 選択肢 3正解
- 保険の募集や勧誘をせず、変額年金保険の仕組みや一般的な特徴を説明するだけなら、保険業法の登録がなくても認められます。
関連する分野を学ぶ
覚えるポイント
- 一般的な制度・商品の説明は無資格でも可能だが、具体的な個別判断や計算は各士業・登録が必要
間違えやすいところ
- 無料の相談会であっても、税理士でない人が個別の税額計算をすると税理士法違反になる点を見落としがちです。
出題の前提:2025年公表分試験基準・現行関連法規(金融商品取引法、税理士法、保険業法)
出典:日本FP協会『2025年5月 3級 実技(資産設計提案業務)』
公式問題 p.1 ↗(www.jafp.or.jp)
キャッシュフロー表の計算
ライフプランニングと資金計画 · キャッシュフロー表 / 将来推計 / 年間収支 / 金融資産残高
東条家のキャッシュフロー表(一部抜粋)の空欄(ア)~(ウ)にあてはまる数値として、正しいものはどれか。なお、計算には表中の整数を使用し、端数は四捨五入して万円単位で答えること。
解答・解説を表示
解答
2
解説
キャッシュフロー表では、変動率を考えた金額は「基準年の金額×(1+変動率)^年数」で計算します。年間収支は「収入合計-支出合計」、金融資産残高は「前年の金融資産残高×(1+運用利率)+当年の年間収支」で求めます。
解き方
- (ア):4年後の基本生活費は280×(1.02)^4 =約303万円になることを確かめます。
- (イ):2年後の収入合計805.879万円から支出合計858万円を引き、年間収支▲52.121万円を四捨五入して▲52万円と求めます。
- (ウ):1年後の金融資産残高は680×(1+0.01)+245 =931.8万円なので、四捨五入して932万円と求めます。
- 選択肢 1不正解
- 4年後の基本生活費(ア)は280万円×(1+0.02)^4 =約303.08万円で、四捨五入すると303万円になるため誤りです。
- 選択肢 2正解
- 2年後の収入合計805.879万円から支出合計858万円を引くと▲52.121万円になり、四捨五入して▲52万円なので正しいです。
- 選択肢 3不正解
- 1年後の金融資産残高(ウ)は680万円×(1+0.01)+245万円 =931.8万円で、四捨五入すると932万円になるため誤りです。
関連する分野を学ぶ
覚えるポイント
- 金融資産残高=前年残高×(1+運用利率)+当年の年間収支
間違えやすいところ
- 金融資産残高を計算するとき、前年の残高につく運用利息を足し忘れがちです。
出題の前提:2025年公表分実技試験出題条件(計算途中で端数処理せず、最終結果の万円未満を四捨五入)
出典:日本FP協会『2025年5月 3級 実技(資産設計提案業務)』
公式問題 p.2 ↗(www.jafp.or.jp)
個人バランスシートの純資産の計算
ライフプランニングと資金計画 · 個人バランスシート / 資産合計 / 負債合計 / 純資産
山本家の現時点の資産および負債のデータに基づき、バランスシートの純資産の空欄(ア)にあてはまる金額として、正しいものはどれか。
解答・解説を表示
解答
3
解説
個人のバランスシートでは、純資産=資産合計-負債合計で求めます。資産は時価で評価し、そこから負債合計を引いた差額が純資産です。
解き方
- 資産の合計を出します:普通預金300+定期預金1,500+投資信託200+生命保険(解約返戻金相当額)100+自動車150+不動産4,000=6,250万円です。
- 負債の合計を確認します:住宅ローン3,200万円です。
- 資産合計から負債合計を引き、純資産を出します:6,250万円-3,200万円=3,050万円です。
- 選択肢 1不正解
- 自動車150万円を足し忘れると2,900万円になりますが、正しくは3,050万円です。
- 選択肢 2不正解
- 生命保険の解約返戻金相当額100万円を入れずに計算すると2,950万円になりますが、正しくは3,050万円です。
- 選択肢 3正解
- 資産合計6,250万円から負債合計3,200万円を引くと、純資産は3,050万円になり正しいです。
覚えるポイント
- 純資産=資産合計-負債合計(生命保険は解約返戻金相当額を計上する)
間違えやすいところ
- 生命保険の解約返戻金相当額や自動車の時価を、資産合計に入れ忘れがちです。
出題の前提:2025年公表分実技試験出題条件
出典:日本FP協会『2025年5月 3級 実技(資産設計提案業務)』
公式問題 p.3 ↗(www.jafp.or.jp)
資金計画における各種係数の活用
ライフプランニングと資金計画 · 6つの係数 / 減債基金係数 / 積立金額の計算
10年後に200万円を準備するために年利2.0%で複利運用しながら毎年積み立てる場合、必要な毎年の積立金額として正しいものはどれか。係数早見表から適切な係数を選択し、千円未満を切り上げて答えなさい。
解答・解説を表示
解答
2
解説
将来ある時期に目標額を用意するため、毎年いくら積み立てるかを求めるときは「減債基金係数」を使います(目標額×減債基金係数=毎年の積立額)。
解き方
- 将来の目標額200万円から毎年の積立額を逆算するので、減債基金係数(0.09133)を使います。
- 積立額を計算します:2,000,000円×0.09133=182,660円です。
- 千円未満を切り上げる決まりなので、183,000円になります。
- 選択肢 1不正解
- これは現価係数0.8203を使った値(200万円×0.8203=1,640,600円)に関係する誤った数値です。
- 選択肢 2正解
- 減債基金係数0.09133を使うと182,660円になり、千円未満を切り上げて183,000円になります。
- 選択肢 3不正解
- これは資本回収係数0.11133を間違えて掛けた値(200万円×0.11133=222,660円→切り上げて223,000円)です。
関連する分野を学ぶ
覚えるポイント
- 将来の目標額から毎年の積立額を求める係数は減債基金係数
間違えやすいところ
- 今の元本から毎年の受取額を出す「資本回収係数」と間違えやすいので注意します。
出題の前提:2025年公表分実技試験出題条件(千円未満切り上げ)
出典:日本FP協会『2025年5月 3級 実技(資産設計提案業務)』
公式問題 p.4 ↗(www.jafp.or.jp)
老齢基礎年金の繰上げ・繰下げ受給の割合
タックスプランニング · 老齢基礎年金 / 繰上げ受給 / 繰下げ受給 / 減額率 / 増額率
61歳の浦田豊和さんの老齢基礎年金の繰上げ受給および繰下げ受給における減額率・増額率の計算式中の空欄(ア)、(イ)にあてはまる数値の組み合わせとして最も適切なものはどれか。
解答・解説を表示
解答
1
解説
年金制度改正により、昭和37年4月2日以後生まれの人の老齢基礎年金は、繰上げの減額率が月0.4%(最大24%)、繰下げの増額率が月0.7%(最大84%)です。
解き方
- 豊和さんは61歳で昭和37年4月2日以降生まれなので、繰上げの減額率は月0.4%です(ア=0.4)。
- 繰下げ受給のときの1月当たりの増額率は0.7%です(イ=0.7)。
- 選択肢 1正解
- 昭和37年4月2日以降生まれの人は、繰上げ減額率が月0.4%、繰下げ増額率が月0.7%で正しい組み合わせです。
- 選択肢 2不正解
- 月0.5%は法改正前の古い繰上げ減額率で、この問題の対象者には当てはまりません。
- 選択肢 3不正解
- 減額率と増額率の数値が逆になっているため誤りです。
覚えるポイント
- 繰上げ受給の減額率は月0.4%、繰下げ受給の増額率は月0.7%
間違えやすいところ
- 法改正前の繰上げ減額率0.5%と間違えないように注意します。
出題の前提:2022年4月施行の年金制度改正に基づく現行法令
出典:日本FP協会『2025年5月 3級 実技(資産設計提案業務)』
公式問題 p.4 ↗(www.jafp.or.jp)
株式投資指標(PER・PBR・配当性向)
金融資産運用 · PER / PBR / 配当性向
WA株式会社に関するデータ(株価1,500円、1株当たり当期純利益200円、1株当たり純資産1,800円、1株当たり年間配当金25円)に基づく投資指標の記述のうち、誤っているものはどれか。なお、計算結果は小数点以下第3位を四捨五入すること。
解答・解説を表示
解答
1
解説
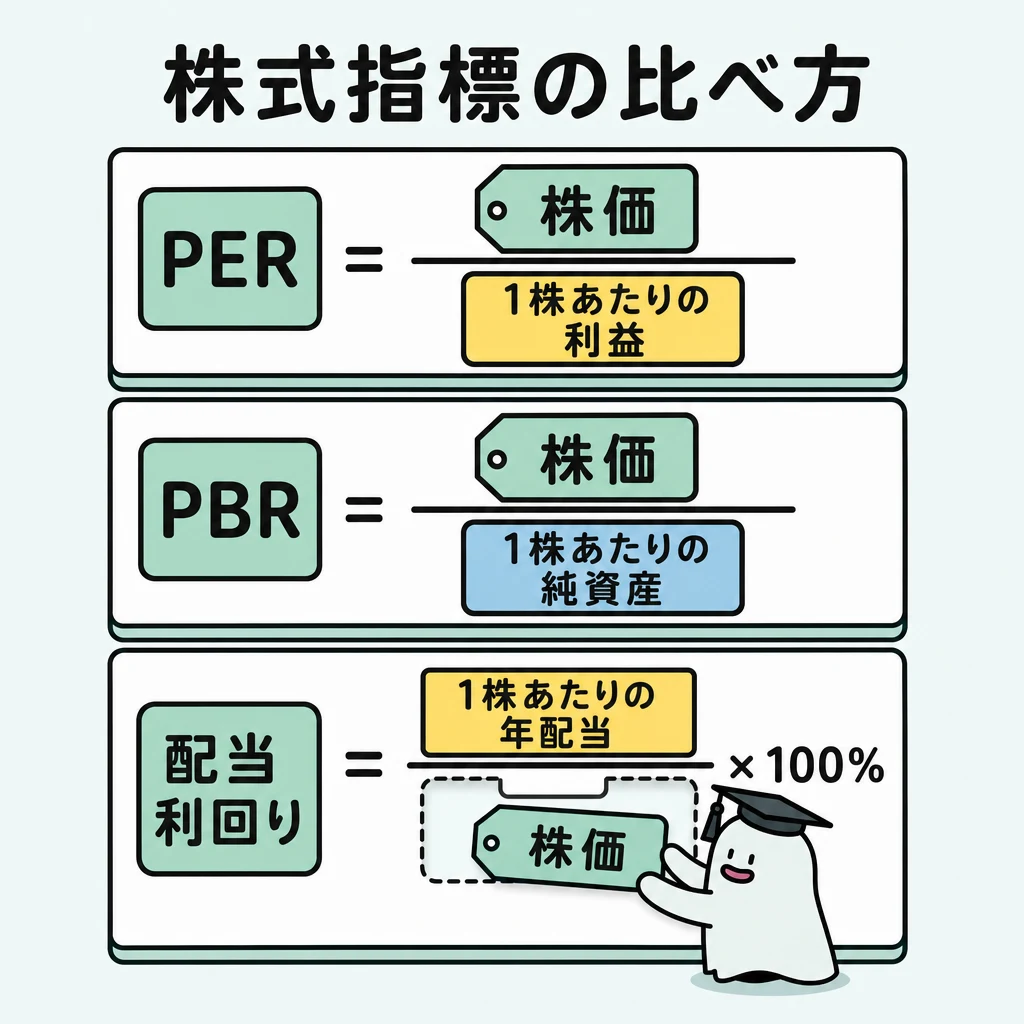
PER(株価収益率)は「株価÷EPS」、PBR(株価純資産倍率)は「株価÷BPS」で計算します。配当性向は「1株当たり配当金÷EPS×100」で求めます。
解き方
- PERを計算します:株価1,500円÷1株当たり当期純利益200円=7.5倍です(選択肢1は60倍なので誤り)。
- PBRを計算します:株価1,500円÷1株当たり純資産1,800円=約0.83倍です(選択肢2は正しい)。
- 配当性向を計算します:1株当たり年間配当金25円÷1株当たり当期純利益200円×100=12.50%です(選択肢3は正しい)。
- 選択肢 1正解
- PER=1,500円÷200円=7.5倍で、記述の60倍は誤りなので、これが正答になります。
- 選択肢 2不正解
- PBR=1,500円÷1,800円=約0.833倍で、四捨五入すると0.83倍になり記述は正しいです。
- 選択肢 3不正解
- 配当性向=25円÷200円×100=12.50%になり、記述は正しいです。
関連する分野を学ぶ
覚えるポイント
- PER=株価÷EPS、PBR=株価÷BPS、配当性向=配当金÷EPS×100
間違えやすいところ
- 配当利回り(配当金÷株価)と配当性向(配当金÷EPS)は分母が違うので間違えやすいです。
出題の前提:2025年公表分実技試験出題条件(表示単位の小数点以下第3位四捨五入)
出典:日本FP協会『2025年5月 3級 実技(資産設計提案業務)』
公式問題 p.5 ↗(www.jafp.or.jp)
投資信託の費用に関する用語
金融資産運用 · 投資信託 / ノーロード / 運用管理費用(信託報酬) / 信託財産留保額
投資信託の費用に関する説明文の空欄(ア)~(ウ)にあてはまる語句として、最も適切なものはどれか。
解答・解説を表示
解答
2
解説
投資信託で購入時手数料が無料のものを「ノーロード」と呼びます。運用管理費用(信託報酬)は信託財産から毎日差し引かれ、信託財産留保額は途中で換金(解約)するときに差し引かれます。
解き方
- (ア):購入時手数料がかからない投資信託は「ノーロード」です(「オープン型」は誤り)。
- (イ):運用管理費用(信託報酬)は信託財産から「毎日」差し引かれます(正しい)。
- (ウ):信託財産留保額は投資家の公平を保つため、主に「換金(解約)」のときに取られます(「償還」は誤り)。
- 選択肢 1不正解
- 購入時手数料が無料の投資信託は「ノーロード」で、「オープン型」(いつでも購入・換金できる投資信託)ではないため誤りです。
- 選択肢 2正解
- 運用管理費用(信託報酬)は純資産総額に応じて日割りで計算され、信託財産から「毎日」差し引かれます。
- 選択肢 3不正解
- 信託財産留保額は、途中解約で資産を売る費用などを負担してもらうため「換金(解約)」のときに取られ、「償還」のときではないので誤りです。
関連する分野を学ぶ
覚えるポイント
- 購入時手数料ゼロ=ノーロード、運用管理費用=毎日控除、信託財産留保額=換金時控除
間違えやすいところ
- 信託財産留保額が取られるタイミングを、満期(償還)のときと間違えやすいです。
出題の前提:2025年公表分実技試験出題条件
出典:日本FP協会『2025年5月 3級 実技(資産設計提案業務)』
公式問題 p.5 ↗(www.jafp.or.jp)
ドルコスト平均法による平均取得単価の計算
金融資産運用 · ドルコスト平均法 / 株式投資 / 平均取得単価
1回当たり3万円の投資金額で合計4回、株式を資料に記載の株価(第1回1,200円、第2回2,000円、第3回2,000円、第4回1,500円)で買い付けた場合の平均取得単価(株価)として、正しいものはどれか。
解答・解説を表示
解答
2
解説
ドルコスト平均法の平均取得単価は「総投資金額の合計÷総購入株数の合計」で求めます。株価を単純に平均した値ではない点に注意します。
解き方
- 各回の購入株数を出します:第1回=30,000÷1,200=25株、第2回=30,000÷2,000=15株、第3回=30,000÷2,000=15株、第4回=30,000÷1,500=20株です。
- 株数と投資額を合計します:株数は25+15+15+20=75株、投資額は30,000円×4回=120,000円です。
- 平均取得単価を出します:120,000円÷75株=1,600円です。
- 選択肢 1不正解
- 購入株数の重みを間違えて計算すると1,500円になりますが、正しくは1,600円です。
- 選択肢 2正解
- 総投資金額120,000円÷総購入株数75株=1,600円になり正しいです。
- 選択肢 3不正解
- これは各回の株価を単純平均した値((1,200+2,000+2,000+1,500)÷4=1,675円)で、ドルコスト平均法の計算としては誤りです。
関連する分野を学ぶ
覚えるポイント
- ドルコスト平均法の平均取得単価=総投資額÷総購入株数(株価の単純平均ではない)
間違えやすいところ
- 各回の株価を単純に足して回数で割ってしまうミス(単純平均1,675円を選ぶ)に注意します。
出題の前提:2025年公表分実技試験出題条件
出典:日本FP協会『2025年5月 3級 実技(資産設計提案業務)』
公式問題 p.6 ↗(www.jafp.or.jp)
2項道路に面する敷地のセットバックと敷地面積の計算
不動産 · 建築基準法第42条第2項 / セットバック / 敷地面積
幅員3mの市道(建築基準法第42条第2項道路、中心線は道路中心、幅員6m指定区域外)に接する甲土地(間口18m、奥行10m、登記簿面積180平方メートル)において、向かい側に乙土地があるため双方ともセットバックを要する場合、建築面積の最高限度を算出する基礎となる敷地面積として正しいものはどれか。
解答・解説を表示
解答
3
解説
建築基準法第42条第2項では、幅員4m未満の道路に面する敷地は、原則として道路中心線から2m後退(セットバック)した線が道路の境界とみなされます。後退した部分は道路とされるため、建ぺい率や容積率を出す敷地面積から除きます。
解き方
- 道路中心線から2m後退するのに必要な幅を計算します(2m-3m÷2=0.5m)。
- 後退する面積(間口18m×後退幅0.5m=9m2)を出し、全体180m2から引いて171m2を求めます。
- 選択肢 1不正解
- 144m2は、後退幅を2m(18m×2m=36m2)と間違えて引いた場合の数値なので誤りです。
- 選択肢 2不正解
- 162m2は、後退幅を1m(18m×1m=18m2)と間違えて引いた場合の数値なので誤りです。
- 選択肢 3正解
- 後退する面積0.5m×18m=9m2を除くので、敷地面積は180m2-9m2=171m2になり正しいです。
関連する分野を学ぶ
覚えるポイント
- 両側後退の場合は道路中心線から2m後退し、一方後退(川や崖等)の場合は反対側境界から4m後退します。
間違えやすいところ
- 道路の不足分(4m-3m=1m)をそのまま1つの敷地から後退させてしまうミスに注意します。
出題の前提:建築基準法第42条第2項(みなし道路・セットバック規定)
出典:日本FP協会『2025年5月 3級 実技(資産設計提案業務)』
公式問題 p.7 ↗(www.jafp.or.jp)
不動産登記記録の構成と記載事項
不動産 · 登記記録 / 表題部 / 権利部甲区 / 権利部乙区
土地の登記記録の構成における空欄(ア)~(ウ)にあてはまる記録事項の組み合わせとして、最も適切なものはどれか。 ・表題部:( ア ) ・権利部甲区:( イ ) ・権利部乙区:( ウ )
解答・解説を表示
解答
3
解説
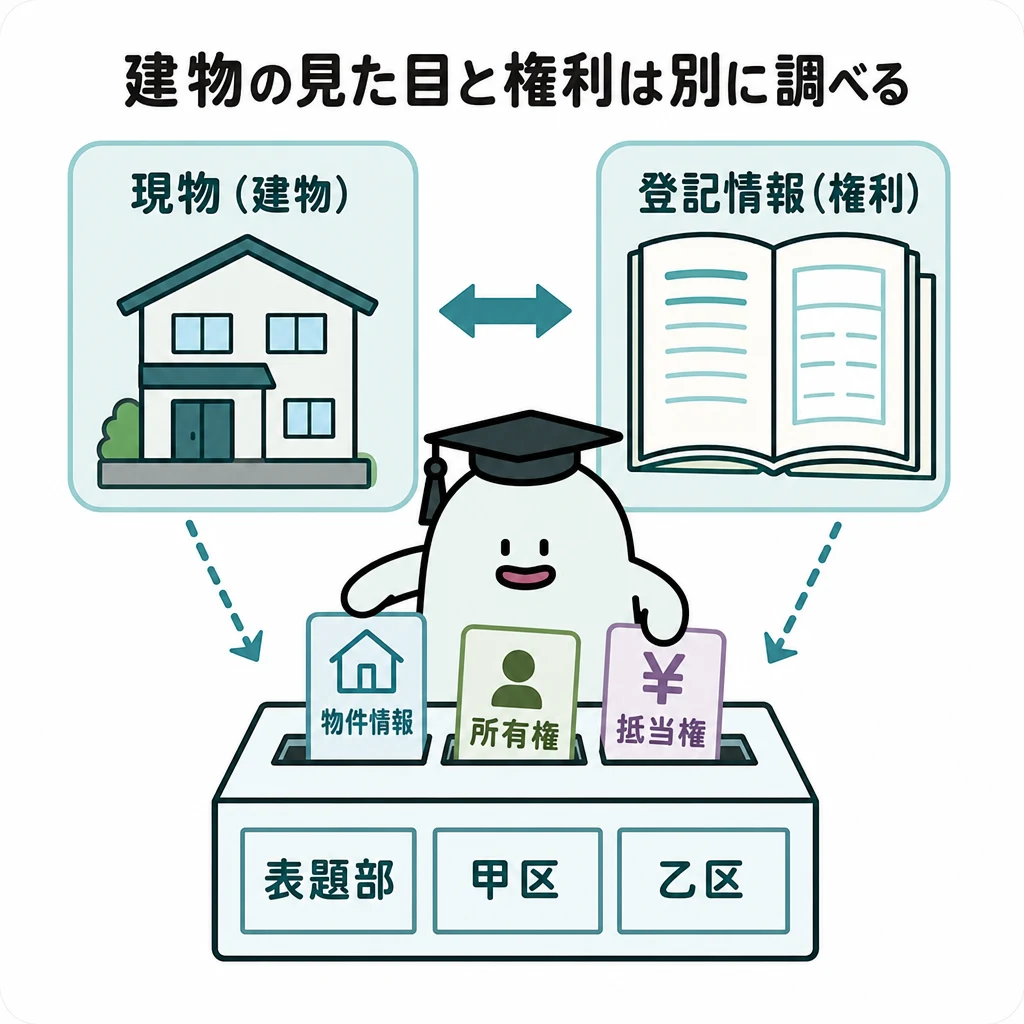
不動産登記記録は表題部と権利部に分かれています。表題部には土地・建物の現況(所在・地番・地目・地積など)が載り、権利部は甲区と乙区に分かれます。甲区には所有権の登記、乙区には抵当権・地上権・賃借権など所有権以外の権利の登記が載ります。
解き方
- 表題部には不動産の現況が載るので、(ア)には「土地の所在や地積」が入ると確認します。
- 甲区には所有権の登記(イ:所有権移転登記)、乙区には所有権以外の権利の登記(ウ:賃借権設定登記)が入る組み合わせを選びます。
- 選択肢 1不正解
- 所有権保存登記は表題部ではなく甲区に、賃借権設定登記は甲区ではなく乙区に記録されるため誤りです。
- 選択肢 2不正解
- 賃借権設定登記は所有権以外の権利なので、甲区ではなく乙区に記録される点が誤りです。
- 選択肢 3正解
- 表題部に土地の所在や地積、甲区に所有権移転登記、乙区に賃借権設定登記が記録されるので正しい組み合わせです。
関連する分野を学ぶ
覚えるポイント
- 登記記録の構造:「表題部=物理的現況」「甲区=所有権」「乙区=所有権以外の権利」と整理して覚えます。
間違えやすいところ
- 賃借権や地上権、抵当権など所有権以外の権利を甲区の記載と間違えないように注意します。
出題の前提:不動産登記法第16条・第27条等(登記記録の編成)
出典:日本FP協会『2025年5月 3級 実技(資産設計提案業務)』
公式問題 p.7 ↗(www.jafp.or.jp)
不動産所得の金額の計算
タックスプランニング · 不動産所得 / 総収入金額 / 必要経費
鍋島さんが所有する賃貸マンションに係る当年分の収入および支出等(賃料収入:180万円、借入金利息:40万円、管理費等:46万円、減価償却費:35万円、支出等はすべて必要経費該当)から算出される、当年分の所得税に係る不動産所得の金額として正しいものはどれか。
解答・解説を表示
解答
1
解説
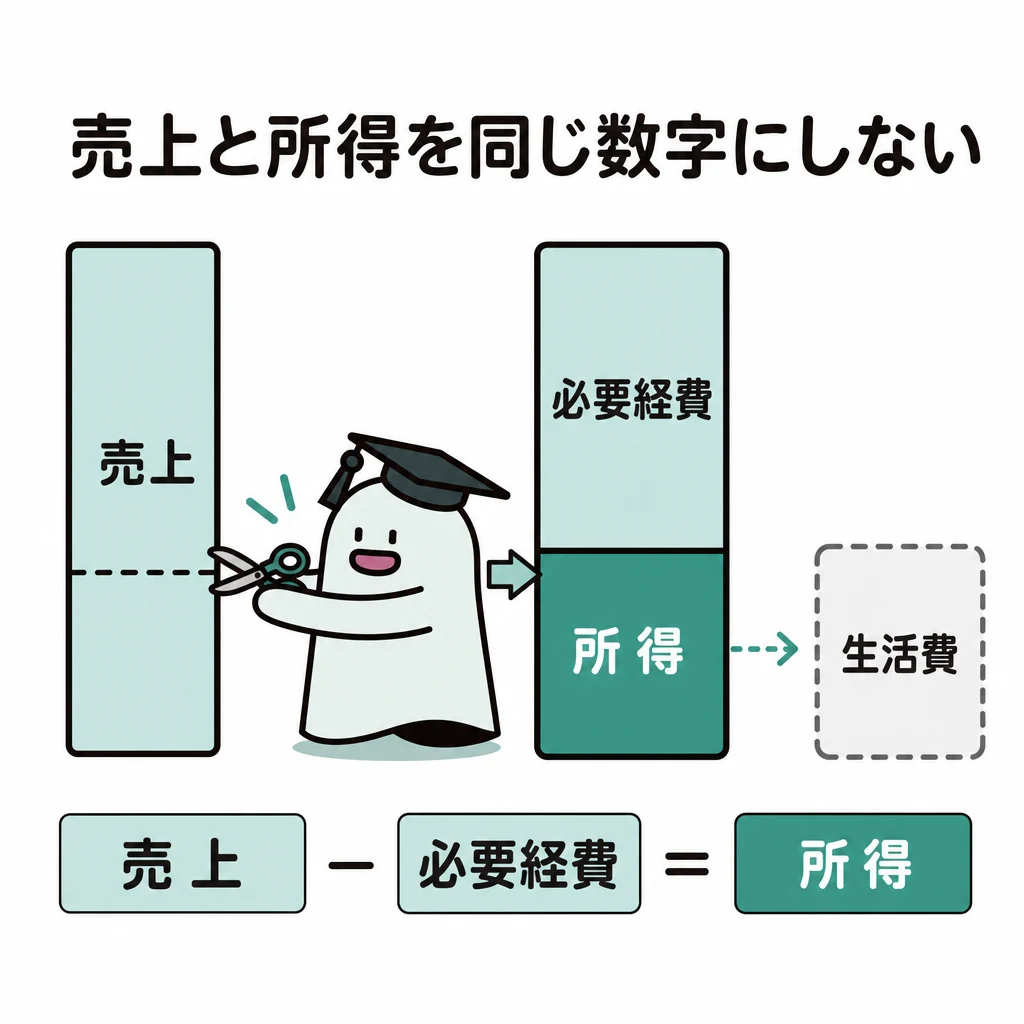
不動産所得の金額は「総収入金額-必要経費」で求めます。賃料などの収入から、賃貸事業のために直接かかった借入金利息・管理費・減価償却費・固定資産税などの必要経費を差し引いて計算します。
解き方
- 必要経費を合計します(40万円+46万円+35万円=121万円)。
- 総収入金額180万円から必要経費の合計121万円を引いて、不動産所得59万円を求めます。
- 選択肢 1正解
- 180万円-(40万円+46万円+35万円)=59万円となるので正しいです。
- 選択肢 2不正解
- 借入金利息や減価償却費の一部を経費から外して計算した誤った金額です。
- 選択肢 3不正解
- 管理費などの一部を計算に入れ忘れた誤った金額です。
関連する分野を学ぶ
覚えるポイント
- 不動産所得=総収入金額-必要経費。減価償却費や賃貸物件の借入金利息は必要経費に含まれます。
間違えやすいところ
- 借入金の「元金の返済額」は経費になりませんが、「利息の部分」は必要経費になります。この違いを取り違えないようにしましょう。
出題の前提:所得税法第26条(不動産所得)
出典:日本FP協会『2025年5月 3級 実技(資産設計提案業務)』
公式問題 p.8 ↗(www.jafp.or.jp)
医療保険における給付金の支払金額の計算
リスク管理 · 医療保険 / 入院給付金 / 手術給付金 / 支払限度日数
大下秀雄さんが加入する医療保険(入院給付金日額5,000円、1入院限度60日・通算1,000日、2日以上入院で1日目から支払、手術給付金は日額の10・20・40倍)において、交通事故により大ケガを負い給付倍率20倍の手術を1回受け、継続して65日間入院した場合に支払われる保険金・給付金の合計額として正しいものはどれか。
解答・解説を表示
解答
2
解説
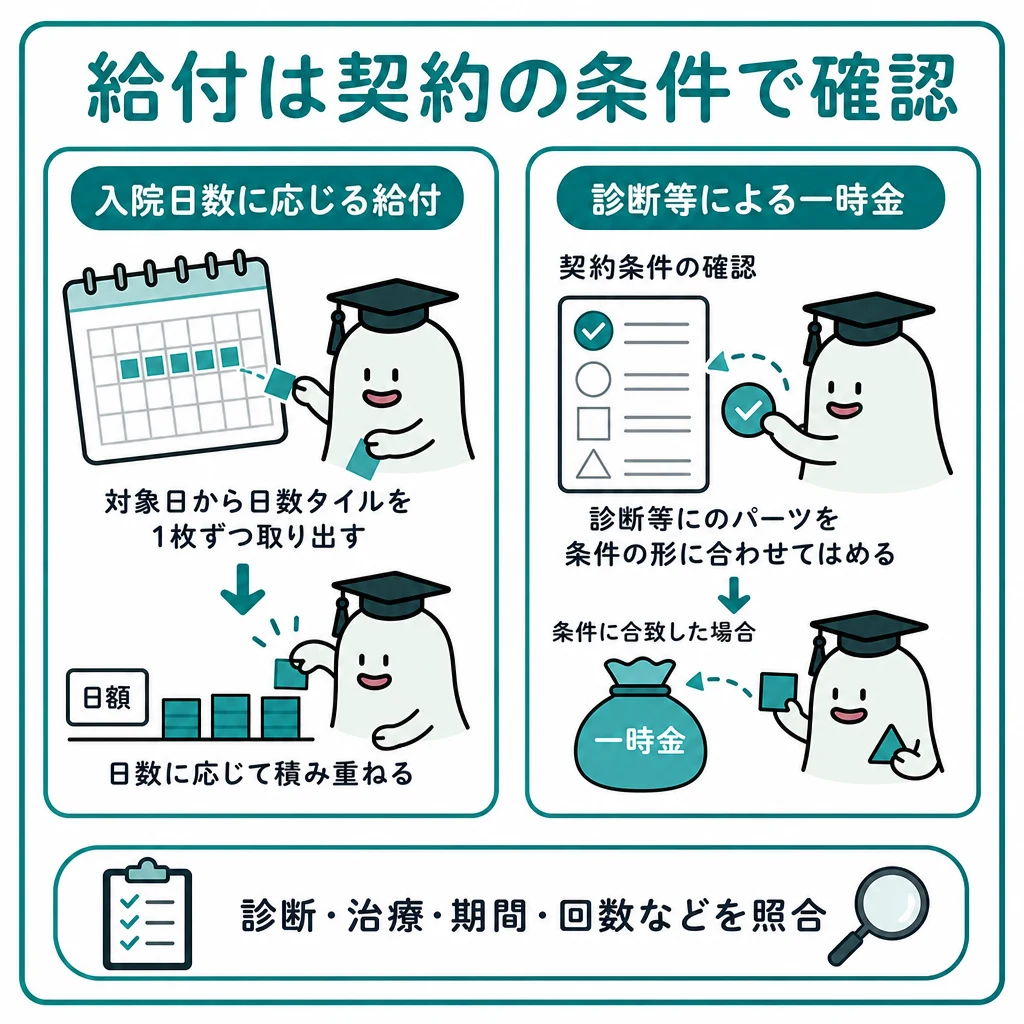
医療保険の入院給付金は、約款で決められた「1回の入院の支払限度日数」を超えた分は支払われません。また、手術給付金は入院給付金日額に決められた給付倍率をかけて計算します。
解き方
- 入院給付金の対象日数を決めます(実際は65日ですが、限度日数が60日なので60日分:5,000円×60=300,000円)。
- 手術給付金を計算します(5,000円×20倍=100,000円)。
- 両方を合わせて、合計400,000円を求めます。
- 選択肢 1不正解
- 300,000円は入院給付金だけの金額で、手術給付金100,000円が入っていないので誤りです。
- 選択肢 2正解
- 入院給付金300,000円(限度60日分)+手術給付金100,000円=400,000円となるので適切です。
- 選択肢 3不正解
- 425,000円は、限度日数を超えた65日分の全額(325,000円)を計算に入れてしまった誤りです。
関連する分野を学ぶ
覚えるポイント
- 1回の入院限度日数(本問では60日)を超えた入院日数は給付金の支払対象外となる点を確認します。
間違えやすいところ
- 入院日数65日をそのまま日額にかけてしまうミスや、手術給付金の計算を忘れるミスに注意しましょう。
出題の前提:生命保険(医療保険)の約款および給付基準
出典:日本FP協会『2025年5月 3級 実技(資産設計提案業務)』
公式問題 p.9 ↗(www.jafp.or.jp)
生命保険料控除額(所得税)の計算
リスク管理 · 生命保険料控除 / 一般生命保険料控除 / 介護医療保険料控除 / 新契約
大久保利也さんの当年支払保険料(2018年契約定期保険:一般生命保険料62,880円、2016年契約がん保険:介護医療保険料28,800円)から算出される、当年分の所得税における生命保険料控除の金額として正しいものはどれか。
解答・解説を表示
解答
3
解説
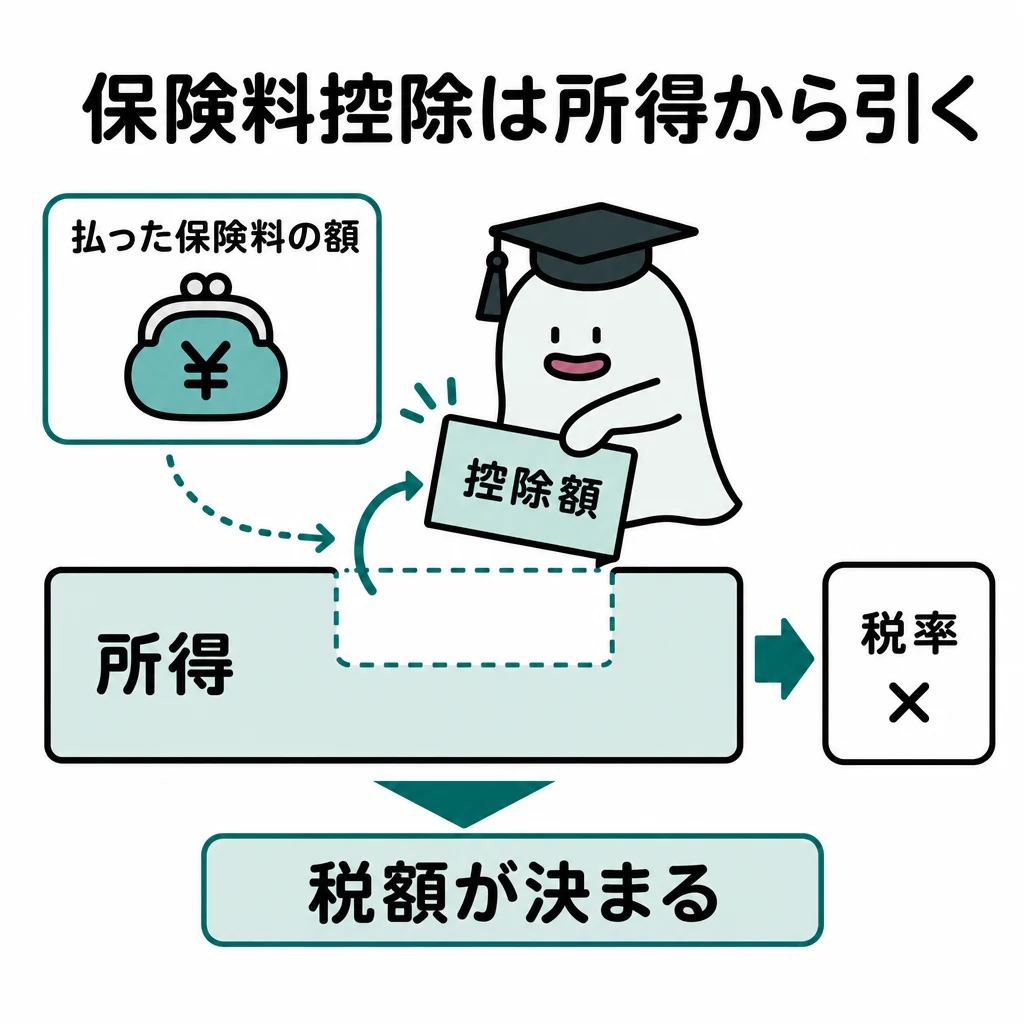
2012年1月1日以降に結んだ新契約の生命保険料控除には「一般生命保険料」「介護医療保険料」「個人年金保険料」の3つの区分があります。それぞれの控除の上限は所得税で最高4万円、3つを合わせて最高12万円です。速算表を使って区分ごとに控除額を計算し、最後に合計します。
解き方
- 一般生命保険料(62,880円)の控除額を速算表(4万円超8万円以下:支払額×1/4+2万円)で計算します(35,720円)。
- 介護医療保険料(28,800円)の控除額を速算表(2万円超4万円以下:支払額×1/2+1万円)で計算します(24,400円)。
- 2つの区分の控除額を合計します(35,720円+24,400円=60,120円)。
- 選択肢 1不正解
- 35,720円は一般生命保険料控除だけの金額で、介護医療保険料控除が入っていないので誤りです。
- 選択肢 2不正解
- 40,000円は各区分の上限額であり、2区分の合計上限8万円には届いていないので誤りです。
- 選択肢 3正解
- 一般生命保険料控除35,720円と介護医療保険料控除24,400円の合計で60,120円となるので適切です。
関連する分野を学ぶ
覚えるポイント
- 新契約の生命保険料控除は3枠それぞれ上限4万円、全体で最高12万円です。
間違えやすいところ
- 2つの異なる控除の枠の保険料を先に合計してから計算表に当てはめてしまうミスに注意しましょう。
出題の前提:所得税法第76条(生命保険料控除)
出典:日本FP協会『2025年5月 3級 実技(資産設計提案業務)』
公式問題 p.10 ↗(www.jafp.or.jp)
個人賠償責任保険の補償対象外事由
リスク管理 · 個人賠償責任保険 / 免責事由 / 業務中の事故 / 自動車事故
斉藤さんが被保険者として加入している個人賠償責任保険において、国内で法律上の損害賠償責任を負った場合に保険金の支払い対象とならないものはどれか。
解答・解説を表示
解答
1
解説
個人賠償責任保険は、日常生活での事故で他人にケガをさせたり他人の物を壊したりして、法律上の損害賠償責任を負ったときに保険金が支払われます。ただし、仕事中の事故や自動車の運転による事故などは補償の対象外(免責)です。
解き方
- 各選択肢が「日常生活によるものか」「免責の項目に当てはまるか」を確認します。
- 営業車の運転(仕事中で、しかも自動車の運転)は免責に当たるので、支払いの対象外だと判断します。
- 選択肢 1正解
- 仕事中の損害と自動車の運転による事故は、個人賠償責任保険の免責なので支払いの対象外です。
- 選択肢 2不正解
- 買い物中に誤って他人の商品を壊した場合は、日常生活での法律上の賠償責任として補償の対象になります。
- 選択肢 3不正解
- 私生活でのサイクリング中の自転車事故で他人にケガをさせた場合は、補償の対象になります。
関連する分野を学ぶ
覚えるポイント
- 個人賠償責任保険では「業務上の事故」「自動車・バイクの運転による事故」は免責(対象外)です。
間違えやすいところ
- 自転車の事故は自動車とは違い、個人賠償責任保険の補償対象になる点に注意しましょう。
出題の前提:損害保険(個人賠償責任普通保険約款)
出典:日本FP協会『2025年5月 3級 実技(資産設計提案業務)』
公式問題 p.10 ↗(www.jafp.or.jp)
損益通算の対象となる損失額の計算
タックスプランニング · 損益通算 / 不動産所得の損失 / 土地取得借入金の利子 / 雑所得の損失
会社員の中岡さんの当年分所得(給与所得700万円、雑所得▲30万円[暗号資産売却損]、不動産所得▲100万円[収入100万円、経費200万円、うち土地取得借入金利子20万円])において、給与所得と損益通算できる損失の金額として正しいものはどれか。
解答・解説を表示
解答
1
解説
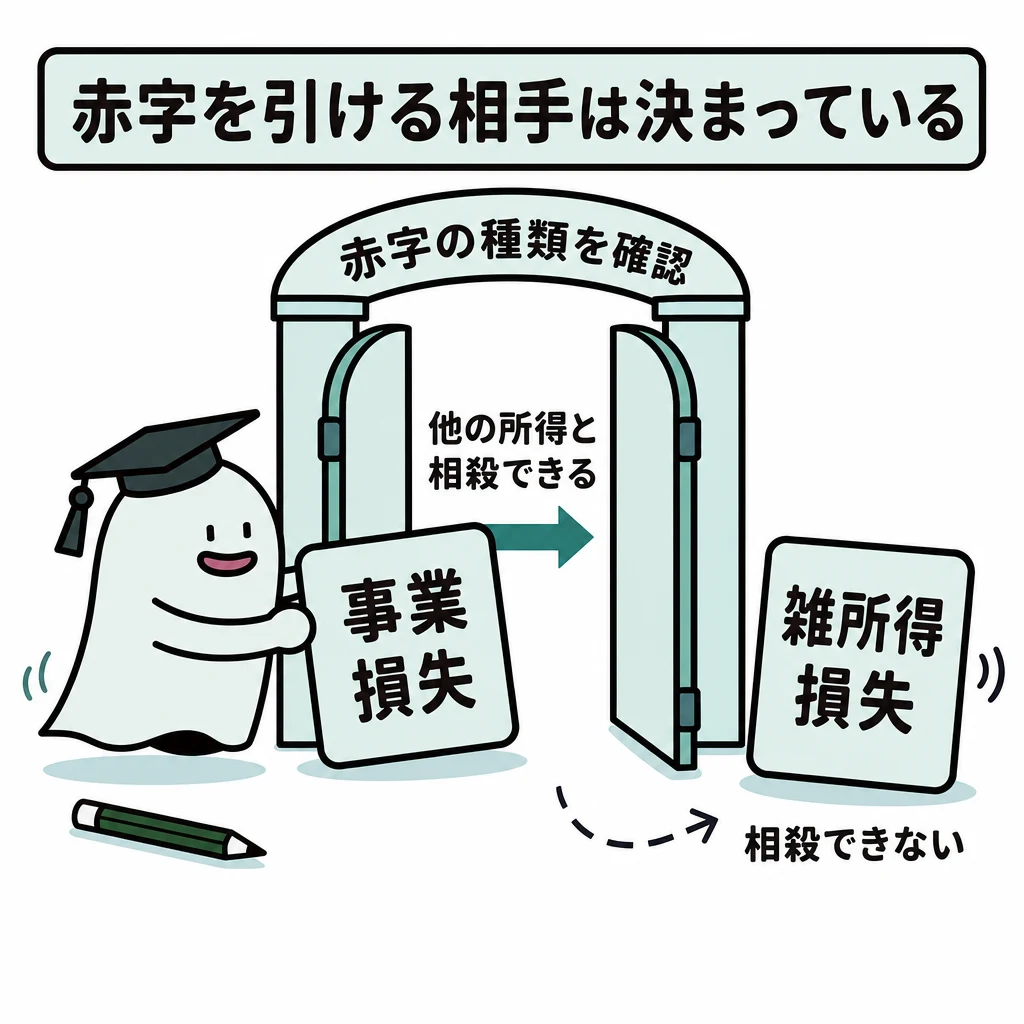
損益通算ができる所得の損失は「不動産所得」「事業所得」「山林所得」「譲渡所得」(富士山譲渡)だけです。雑所得の損失は通算できません。また、不動産所得の損失のうち「土地などを買うために借りたお金の利息」の部分は、なかったものとみなされ、損益通算の対象外です。
解き方
- 雑所得の損失(▲30万円)は損益通算の対象外であることを確認します。
- 不動産所得の損失100万円から、通算の対象外となる土地取得の借入金利息20万円を外して、通算できる額80万円(▲80万円)を求めます。
- 選択肢 1正解
- 不動産所得の損失100万円から土地取得の借入金利息20万円を引いた80万円が損益通算できるので正しいです。
- 選択肢 2不正解
- 土地取得の借入金の利息を通算の対象外として引いていないので誤りです。
- 選択肢 3不正解
- 損益通算できない雑所得の損失30万円まで合計してしまっているので誤りです。
関連する分野を学ぶ
覚えるポイント
- 不動産所得の赤字のうち「土地の取得に要した借入金の利子」は損益通算できません(建物の利子は通算可能)。
間違えやすいところ
- 暗号資産(仮想通貨)の売却損などの雑所得の赤字を、給与所得から引いてしまう誤りに注意しましょう。
出題の前提:所得税法第69条(損益通算)、租税特別措置法第41条の4(不動産所得の損失の損益通算の特例)
出典:日本FP協会『2025年5月 3級 実技(資産設計提案業務)』
公式問題 p.11 ↗(www.jafp.or.jp)
所得税における扶養控除額の判定
タックスプランニング · 扶養控除 / 特定扶養親族 / 年少扶養親族 / 配偶者控除
生計を一にする家族(妻48歳:パート収入80万円、長女20歳:収入なし、長男15歳:収入なし、いずれも当年12月31日時点)がいる会社員の近藤敏彦さん(47歳)について、当年分の所得税における扶養控除額として正しいものはどれか。
解答・解説を表示
解答
2
解説
所得税の扶養控除は、16歳以上の控除対象扶養親族に適用されます。一般の控除対象扶養親族(16歳以上19歳未満、23歳以上70歳未満)は38万円、特定扶養親族(19歳以上23歳未満)は63万円です。なお、配偶者は扶養控除ではなく配偶者(特別)控除の対象で、16歳未満の年少扶養親族には扶養控除がありません。
解き方
- 家族それぞれの区分を判定します(妻=配偶者控除の対象なので扶養控除0円、長男15歳=16歳未満なので0円、長女20歳=特定扶養親族)。
- 長女にかかる特定扶養親族の控除額63万円をそのまま適用します。
- 選択肢 1不正解
- 38万円は一般の控除対象扶養親族の控除額で、20歳の長女は特定扶養親族(63万円)となるので誤りです。
- 選択肢 2正解
- 19歳以上23歳未満の長女が特定扶養親族に当たり、扶養控除額は63万円となるので適切です。
- 選択肢 3不正解
- 76万円は一般扶養控除38万円の2人分などを想定した誤った金額です。
関連する分野を学ぶ
覚えるポイント
- 19歳以上23歳未満の特定扶養親族の控除額は63万円、16歳未満は扶養控除対象外(0円)です。
間違えやすいところ
- 配偶者を扶養控除に含めてしまったり、15歳の子どもに扶養控除を適用してしまうミスに注意しましょう。
出題の前提:所得税法第84条(扶養控除)
出典:日本FP協会『2025年5月 3級 実技(資産設計提案業務)』
公式問題 p.11 ↗(www.jafp.or.jp)
一時払養老保険の満期保険金と一時所得の金額計算
タックスプランニング · 一時所得 / 生命保険と税金 / 総所得金額
高橋さんは、当年3月に契約期間10年の一時払養老保険の満期保険金650万円を受け取った。支払保険料の総額は500万円である。高橋さんが当年分の所得税において総所得金額に算入すべき一時所得の金額として、正しいものを次のうちから1つ選びなさい。
解答・解説を表示
解答
1
解説
契約者と満期保険金を受け取る人が同じである一時払養老保険(保険期間5年超)の満期保険金は、一時所得になります。一時所得の金額は「総収入金額-必要経費-特別控除額(最高50万円)」で計算し、総所得金額に入れるときはその2分の1の額を合計します。
解き方
- 一時所得の金額を「総収入金額650万円-支出した保険料500万円-特別控除50万円=100万円」と計算します。
- 総所得金額に入れる金額は、一時所得の金額に2分の1をかけて「100万円×1/2=50万円」と求めます。
- 選択肢 1正解
- 総所得金額に入れる金額は一時所得の金額100万円の2分の1なので、50万円が適切です。
- 選択肢 2不正解
- 特別控除額の引き忘れや2分の1をかける計算が違っているので、75万円は不適切です。
- 選択肢 3不正解
- 100万円は一時所得の金額そのもので、総所得金額に入れるときの「2分の1」の計算がされていません。
関連する分野を学ぶ
覚えるポイント
- 一時所得の金額=総収入金額-支出金額-特別控除額(最高50万円)
- 総所得金額に算入する一時所得の額は「一時所得の金額×1/2」
間違えやすいところ
- 一時所得を計算したあとに「1/2」をかけるのを忘れ、一時所得の金額をそのまま答えてしまうミスに注意します。
出題の前提:所得税法第34条、第22条(2025年実施試験の法令基準日による)
出典:日本FP協会『2025年5月 3級 実技(資産設計提案業務)』
公式問題 p.12 ↗(www.jafp.or.jp) / 公式模範解答 p.1 ↗(www.jafp.or.jp)
相続放棄と代襲相続を含む法定相続人の判定と法定相続分
相続・事業承継 · 法定相続人 / 法定相続分 / 相続放棄 / 代襲相続
被相続人・森隆男さんの親族関係において、配偶者は綾子さん、子は幹夫さん、夏帆さん、武志さんの3人である。幹夫さんは適法に相続を放棄し、武志さんはすでに死亡しており武志さんの子(隆男さんの孫)である真奈さんがいる。民法上の相続人および法定相続分の組み合わせとして、最も適切なものを次のうちから1つ選びなさい。
解答・解説を表示
解答
2
解説
相続を放棄した人は、初めから相続人ではなかったものとみなされ、その子への代襲相続は起こりません。一方、相続が始まる前に死亡した子に直系卑属がいる場合は代襲相続が起こります。配偶者と子が相続人の場合、法定相続分は配偶者が2分の1、子のグループ全体で2分の1を等分します。
解き方
- 幹夫さんは相続放棄をしたため相続人から外れ、代襲相続も起こらないことを確認します。
- 武志さんは相続開始前に死亡しているため、武志さんの子である真奈さんが代襲相続人になることを確認します。
- 法定相続人は配偶者の綾子さん、子の夏帆さん、代襲相続人の真奈さんの3人となり、配偶者の相続分は1/2、夏帆さんと真奈さんの相続分はそれぞれ「1/2×1/2=1/4」となります。
- 選択肢 1不正解
- 死亡した武志さんの子である真奈さんが代襲相続人となるので、真奈さんを外している記述は誤りです。
- 選択肢 2正解
- 幹夫さんは相続放棄により初めから相続人とならず、武志さんを真奈さんが代襲相続するため、綾子1/2・夏帆1/4・真奈1/4が正しい組み合わせです。
- 選択肢 3不正解
- 適法に相続を放棄した幹夫さんは民法上の相続人にはならないので、幹夫さんに法定相続分を割り当てている記述は誤りです。
関連する分野を学ぶ
覚えるポイント
- 相続放棄をした者は初めから相続人とならず代襲相続も起きない
- 被相続人より先に子が死亡している場合は孫が代襲相続する
間違えやすいところ
- 相続放棄と相続欠格・廃除を混同し、相続放棄でも代襲相続が起こると勘違いしないように注意します。
出題の前提:民法第887条、第889条、第900条、第939条(2025年実施試験の法令基準日による)
出典:日本FP協会『2025年5月 3級 実技(資産設計提案業務)』
公式問題 p.12 ↗(www.jafp.or.jp) / 公式模範解答 p.1 ↗(www.jafp.or.jp)
生命保険金の非課税限度額と相続税の課税価格算入額
相続・事業承継 · 死亡保険金の非課税限度額 / みなし相続財産 / 相続税の課税価格
被相続人・藤田信二さんの死亡に伴い、妻の良枝さんが死亡保険金3,000万円を受け取った。信二さんの相続における法定相続人は妻の良枝さんと子3人(咲江さん、誠也さん、桜子さん)の計4人である。この死亡保険金のうち、各相続人の相続税の課税価格に算入される金額の合計額(非課税金額控除後)として、正しいものを次のうちから1つ選びなさい。
解答・解説を表示
解答
2
解説
被相続人が保険料を負担していた生命保険の死亡保険金を相続人が受け取った場合、相続税の課税対象(みなし相続財産)となりますが、「500万円×法定相続人の数」で計算した金額までは非課税です。課税価格に入る金額は、受け取った保険金から非課税限度額を引いた残額です。
解き方
- 法定相続人の数を数えます(配偶者の良枝さん、子3人の計4人)。
- 生命保険金の非課税限度額を計算します(500万円×4人=2,000万円)。
- 受け取った保険金から非課税限度額を引いて、課税価格の算入額を求めます(3,000万円-2,000万円=1,000万円)。
- 選択肢 1不正解
- 600万円は計算の途中の数値を間違って求めたもので、不適切です。
- 選択肢 2正解
- 非課税限度額2,000万円(500万円×法定相続人4人)を死亡保険金3,000万円から引いた1,000万円が正しく算入されます。
- 選択肢 3不正解
- 2,000万円は生命保険金の非課税限度額であり、課税価格に入る金額ではありません。
関連する分野を学ぶ
覚えるポイント
- 生命保険金の非課税限度額=500万円×法定相続人の数
- 課税価格算入額=受け取った保険金額-非課税限度額
間違えやすいところ
- 非課税限度額そのもの(2,000万円)と、非課税分を引いた後の課税価格算入額(1,000万円)を取り違えないように注意します。
出題の前提:相続税法第12条第1項第5号(2025年実施試験の法令基準日による)
出典:日本FP協会『2025年5月 3級 実技(資産設計提案業務)』
公式問題 p.13 ↗(www.jafp.or.jp) / 公式模範解答 p.1 ↗(www.jafp.or.jp)
路線価方式による借地権(普通借地権)の相続税評価額の計算
相続・事業承継 · 普通借地権 / 路線価方式 / 借地権割合 / 財産評価
正面路線価240千円/m2(借地権割合記号C)、地積180m2の宅地に係る借地権(普通借地権)について、路線価方式による相続税評価額として、正しいものを次のうちから1つ選びなさい。なお、奥行価格補正率は1.0とし、借地権割合は記号C(70%)とする。
解答・解説を表示
解答
2
解説
路線価方式で求める宅地の自用地評価額は「路線価×奥行価格補正率×地積」で計算します。借地権(普通借地権)の相続税評価額は、この自用地評価額に路線価の記号に応じた「借地権割合」をかけて求めます。
解き方
- 自用地評価額を計算します(路線価240千円×奥行価格補正率1.0×地積180m2=43,200千円)。
- 路線価に付された記号Cに対応する借地権割合(70%)を確認します。
- 自用地評価額に借地権割合をかけて、借地権の評価額を求めます(43,200千円×70%=30,240千円)。
- 選択肢 1不正解
- 12,960千円は貸宅地(自用地評価額×(1-借地権割合)=43,200千円×30%)として求めた金額で、借地権の評価額ではありません。
- 選択肢 2正解
- 自用地評価額43,200千円に記号Cの借地権割合70%をかけた30,240千円が適切な評価額です。
- 選択肢 3不正解
- 43,200千円は自用地(更地)としての評価額であり、借地権割合がかけられていません。
関連する分野を学ぶ
覚えるポイント
- 普通借地権の評価額=自用地評価額×借地権割合
- 路線価の記号Cは借地権割合70%(A:90%、B:80%、C:70%、D:60%…)
間違えやすいところ
- 自用地評価額(43,200千円)や、貸宅地の評価額(自用地評価額×(1-借地権割合))と混同しないように注意します。
出題の前提:財産評価基本通達27(2025年実施試験の法令基準日による)
出典:日本FP協会『2025年5月 3級 実技(資産設計提案業務)』
公式問題 p.14 ↗(www.jafp.or.jp) / 公式模範解答 p.1 ↗(www.jafp.or.jp)
2025年5月 3級 実技(資産設計提案業務)
参照した公式資料
日本FP協会が公開した2025年5月 3級 実技(資産設計提案業務)の問題・解答資料です。