


日本FP協会・金融財政事情研究会の公式問題・模範解答を、級・学科/実技・公開年度に分けて収録しています。CBT公開問題は1セットの公表問題で、全受験者への出題を網羅するものではありません。
2025年5月 3級 学科の概要
FPと税理士法
ライフプランニングと資金計画 · 関連法規 / 税理士法 / FP倫理
税理士資格を持たないファイナンシャル・プランナーが、顧客のために反復継続して税務申告書(確定申告書)を作成する場合、無償であっても税理士法に違反するかどうかを判定しなさい。
解答・解説を表示
解答
×
解説
税務書類の作成などの税理士の仕事は、税理士だけができる独占業務です。お金をもらうかどうかに関係ありません。だから、資格のない人が繰り返し行うことは禁止されています。
解き方
- 税理士だけができる仕事(税務書類の作成など)の範囲と、無償のときの扱いを確かめます。
- 無償でも、税理士の資格がない人が確定申告書を作ると税理士法に反するので、問題文は誤りと判断します。
- 選択肢 ○不正解
- 税理士法第52条で、税理士の仕事は無償でも資格のない人はできないと決められているので、この判断は不適切です。
- 選択肢 ×正解
- 確定申告書の作成は税務書類の作成にあたり、無償でも税理士法に反するので、この判断は正しいです。
関連する分野を学ぶ
覚えるポイント
- 税理士業務(申告書作成・具体的税務相談)は無償であっても税理士資格が必須です。
間違えやすいところ
- 「お金をもらわなければ法律に違反しない」と考えやすいですが、有償・無償は関係ない点に注意します。
出題の前提:2024年4月1日現在施行の法令等(税理士法第52条)
出典:日本FP協会『2025年5月 3級 学科』
公式問題 p.2 ↗(www.jafp.or.jp)
高年齢雇用継続基本給付金の支給要件
ライフプランニングと資金計画 · 雇用保険 / 高年齢雇用継続給付 / 社会保険
雇用保険の高年齢雇用継続基本給付金は、原則として60歳以上65歳未満の被保険者の賃金が、60歳到達時点に比べて85%未満に低下した状態で就労している場合に支給されるとする記述の正誤を判定しなさい。
解答・解説を表示
解答
×
解説
高年齢雇用継続基本給付金は、60歳になっても働き続ける人の賃金が大きく下がったときに出る給付です。もらえるのは、賃金が60歳のときの75%未満まで下がった場合です。
解き方
- 高年齢雇用継続基本給付金の基準になる賃金の低下率(75%未満)を確かめます。
- 問題文の85%未満とくらべるとちがうので、誤りだと判断します。
- 選択肢 ○不正解
- 支給の条件になる賃金の下がり方は85%未満ではなく75%未満なので不適切です。
- 選択肢 ×正解
- 条件は「60歳のときの賃金の75%未満に下がること」なので、この判断は正しいです。
関連する分野を学ぶ
覚えるポイント
- 高年齢雇用継続給付の支給基準は「賃金が60歳到達時の75%未満に低下したこと」です。
間違えやすいところ
- 75%という数字を、ほかの制度の割合と混同しないように注意します。
出題の前提:2024年4月1日現在施行の法令等(雇用保険法)
出典:日本FP協会『2025年5月 3級 学科』
公式問題 p.2 ↗(www.jafp.or.jp)
国民年金の被保険者区分(第3号被保険者の要件)
ライフプランニングと資金計画 · 公的年金 / 国民年金被保険者種別 / 第3号被保険者
国民年金の第1号被保険者の収入によって生計を維持している20歳以上60歳未満の配偶者は、国民年金の第3号被保険者となるという記述の正誤を判定しなさい。
解答・解説を表示
解答
×
解説
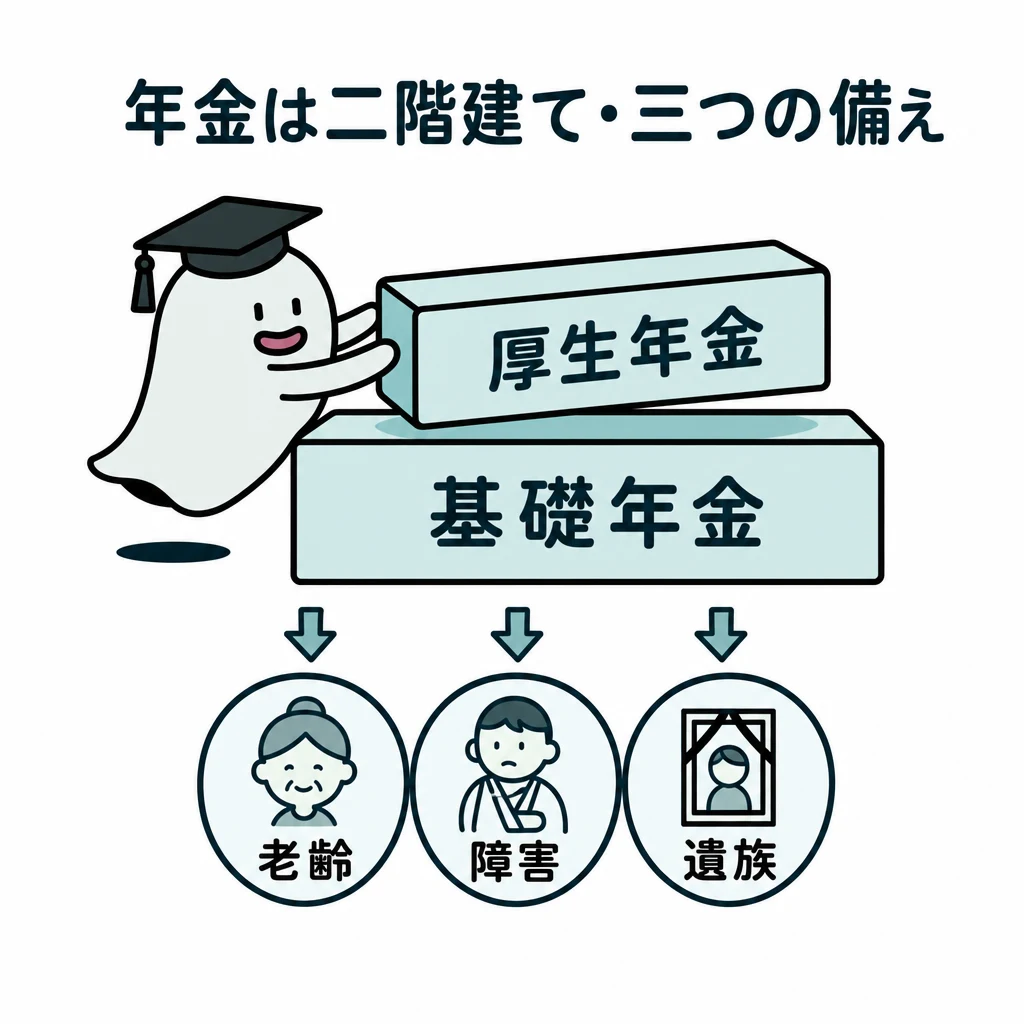
国民年金の第3号被保険者とは、会社員など「第2号被保険者」に養われている20歳以上60歳未満の配偶者です。自営業者など「第1号被保険者」に養われている配偶者は、第3号にはなれず第1号になります。
解き方
- 第3号被保険者の決まり(第2号被保険者に養われている20歳以上60歳未満の配偶者)を確かめます。
- 問題文は「第1号被保険者に養われている配偶者」としているので、誤りだと判断します。
- 選択肢 ○不正解
- 第1号被保険者に養われている配偶者は、自分も第1号被保険者になるので不適切です。
- 選択肢 ×正解
- 第3号被保険者になれるのは「第2号被保険者に養われている配偶者」なので、この判断は正しいです。
関連する分野を学ぶ
覚えるポイント
- 第3号被保険者になれるのは「第2号被保険者に扶養されている配偶者」のみです。
間違えやすいところ
- 自営業者(第1号被保険者)の専業主婦(主夫)も第3号になれると間違えやすいので、区別します。
出題の前提:2024年4月1日現在施行の法令等(国民年金法第7条)
出典:日本FP協会『2025年5月 3級 学科』
公式問題 p.2 ↗(www.jafp.or.jp)
個人型確定拠出年金(iDeCo)の加入対象者
ライフプランニングと資金計画 · 確定拠出年金 / iDeCo / 私的年金
国民年金の第3号被保険者は、個人型確定拠出年金(iDeCo)に加入することができるとする記述の正誤を判定しなさい。
解答・解説を表示
解答
○
解説
法改正で、2017年1月から、原則として20歳以上60歳未満の現役世代はみんな(第1号・第2号・第3号被保険者)iDeCo(個人型確定拠出年金)に入れるようになりました。
解き方
- iDeCo(個人型確定拠出年金)に入れる人の範囲を確かめます。
- 第3号被保険者も月2万3,000円までなら入れます。問題文は正しいと判断します。
- 選択肢 ○正解
- 第3号被保険者は月2万3,000円までiDeCo(個人型確定拠出年金)に入れるので適切です。
- 選択肢 ×不正解
- 第3号被保険者も入れます。だから誤りとする判断は不適切です。
関連する分野を学ぶ
覚えるポイント
- iDeCoには第3号被保険者も加入可能で、掛金上限は月額23,000円です。
間違えやすいところ
- 専業主婦(第3号被保険者)は収入がないのでiDeCoに入れない、と勘違いしやすいです。
出題の前提:2024年4月1日現在施行の法令等(確定拠出年金法)
出典:日本FP協会『2025年5月 3級 学科』
公式問題 p.2 ↗(www.jafp.or.jp)
小規模企業共済の掛金月額の範囲と単位
ライフプランニングと資金計画 · 小規模企業共済 / 掛金月額 / 小規模企業共済等掛金控除
小規模企業共済の掛金月額は、1,000円から7万円までの範囲内において500円単位で選択することができるとする記述の正誤を判定しなさい。
解答・解説を表示
解答
○
解説
小規模企業共済は、個人事業主や小さな会社の役員が退職金などを積み立てる制度です。毎月の掛金は1,000円から7万円までの中から、500円きざみで自由に選んだり変えたりできます。
解き方
- 掛金月額の下限(1,000円)、上限(7万円)、選べる単位(500円きざみ)を確かめます。
- 問題文の数値と条件はどれも合っているので、正しいと判断します。
- 選択肢 ○正解
- 掛金月額は1,000円から7万円まで、500円きざみで決められるので適切です。
- 選択肢 ×不正解
- 問題文は制度の決まりどおりなので、誤りとする判断は不適切です。
覚えるポイント
- 小規模企業共済の掛金は「月額1,000円~7万円(500円単位)」で全額所得控除となります。
間違えやすいところ
- 国民年金基金やiDeCoの限度額(6万8,000円など)と、上限の金額を混同しないようにします。
出題の前提:2024年4月1日現在施行の法令等(小規模企業共済法)
出典:日本FP協会『2025年5月 3級 学科』
公式問題 p.2 ↗(www.jafp.or.jp)
生命保険の契約転換制度における保険料率の適用
リスク管理 · 契約転換制度 / 生命保険の見直し / 保険料率
生命保険の契約転換制度を利用して新契約へ転換する場合、転換後契約の保険料は、転換前契約の加入時の年齢に応じた保険料率により算出されるとする記述の正誤を判定しなさい。
解答・解説を表示
解答
×
解説
契約転換制度は、今入っている保険の責任準備金や積立配当金を「下取り価格」として使い、新しい保険に入り直す制度です。新しい保険の保険料率は、転換前に入ったときではなく、転換したときの年齢とそのときの料率で決まります。
解き方
- 契約転換制度のしくみと、年齢・保険料率をいつの時点で決めるかを確かめます。
- 使われるのは「転換したとき」の年齢と保険料率で、「転換前に入ったとき」ではないので、誤りだと判断します。
- 選択肢 ○不正解
- 転換後の保険料は、転換したとき(新しい契約のとき)の年齢と料率で計算するので不適切です。
- 選択肢 ×正解
- 「転換前に入ったとき」ではなく「転換したとき」の年齢と料率を使うので、この判断は正しいです。
覚えるポイント
- 契約転換時の保険料は「転換時(現在)」の年齢および保険料率によって計算されます。
間違えやすいところ
- 下取り価格が使われるので、入ったときの年齢の料率がそのまま続くと勘違いしやすいので注意します。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2025年5月 3級 学科』
公式問題 p.2 ↗(www.jafp.or.jp)
定期保険特約付終身保険の更新手続きと告知
リスク管理 · 生命保険商品 / 更新型保険 / 告知義務
定期保険特約付終身保険(更新型)において、定期保険特約の更新時には毎回告知が必要であり、被保険者の健康状態によっては更新できないことがあるとする記述の正誤を判定しなさい。
解答・解説を表示
解答
×
解説
更新型の保険や特約は、保険期間が終わるときに決められた年齢の範囲内なら、健康状態に関係なく告知も診査もなしで、同じ保障内容に更新できます。ただし保険料は更新時の年齢などで計算し直すので高くなります。
解き方
- 更新型の特約で、更新のときに告知や診査が必要かどうかを確かめます。
- 更新時は健康状態の告知が要らず、健康が悪いからと更新を断られることもないので、誤りだと判断します。
- 選択肢 ○不正解
- 更新時は告知や診査が原則いらないので、健康状態で更新できないことはなく、不適切です。
- 選択肢 ×正解
- 更新型の定期保険特約は健康状態に関係なく原則告知なしで更新できるので、この判断は正しいです。
関連する分野を学ぶ
覚えるポイント
- 定期保険特約(更新型)の更新時は「原則無告知・無診査」で更新が可能です。
間違えやすいところ
- 更新で保険料は上がりますが、更新そのものに告知や診査は要らない点を混同しないようにします。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2025年5月 3級 学科』
公式問題 p.3 ↗(www.jafp.or.jp)
個人年金保険(終身年金)における男女の保険料の差異
リスク管理 · 個人年金保険 / 終身年金 / 生命表・平均余命
他の契約条件が同一である場合、個人年金保険(終身年金)の保険料は被保険者が女性のほうが男性よりも高くなるという記述の正誤を判定しなさい。
解答・解説を表示
解答
○
解説
保険料は死亡率(平均余命)をもとに計算します。女性は男性より平均余命が長いです。そのため死亡保険では女性の保険料が安くなりますが、終身年金では年金を払う総額が多くなると見込まれるので、女性の保険料のほうが高くなります。
解き方
- 終身年金の性質と、男女の平均余命(女性のほうが長い)の関係を整理します。
- 年金を受け取る期間が長い女性のほうが、同じ年金額でも払う保険料が高くなるので、正しいと判断します。
- 選択肢 ○正解
- 女性は平均余命が長く、年金を払う期間も長くなると見込まれるので保険料が高くなり、適切です。
- 選択肢 ×不正解
- 終身年金では女性のほうが男性より保険料が高いので、誤りとする判断は不適切です。
関連する分野を学ぶ
覚えるポイント
- 終身年金は「女性の方が高い」、死亡保険は「男性の方が高い」という対比を覚えます。
間違えやすいところ
- 死亡保険(定期保険や終身保険)と混同して「女性のほうが保険料が安い」と間違えやすいので注意します。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2025年5月 3級 学科』
公式問題 p.3 ↗(www.jafp.or.jp)
国内旅行傷害保険の補償対象
リスク管理 · 損害保険 / 国内旅行傷害保険 / 細菌性食中毒
国内旅行傷害保険において、被保険者が旅行中にかかった細菌性食中毒が補償の対象となるか否かを判断しなさい。
解答・解説を表示
解答
○
解説
傷害保険は「急激で偶然な、外から受けた事故」によるケガを対象にします。旅行傷害保険(国内・海外)では、旅行先での飲食で起きた細菌性食中毒なども、特別に補償の対象としています。
解き方
- 国内旅行傷害保険で何が補償されるか(食中毒などの扱い)を確かめます。
- 細菌性食中毒も補償の対象に入っているので、問題文は正しいと判断します。
- 選択肢 ○正解
- 国内旅行傷害保険では、旅行中に発症した細菌性食中毒やウイルス性食中毒も補償の対象です。
- 選択肢 ×不正解
- 国内旅行傷害保険は細菌性食中毒も補償するので、対象外とする判断は誤りです。
関連する分野を学ぶ
覚えるポイント
- 国内旅行傷害保険および海外旅行傷害保険は細菌性食中毒が補償対象
間違えやすいところ
- 普通の傷害保険では、細菌性食中毒は原則として補償の対象外になる点と混同しないようにします。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2025年5月 3級 学科』
公式問題 p.3 ↗(www.jafp.or.jp)
人身傷害保険の補償内容と過失割合
リスク管理 · 自動車保険 / 人身傷害保険 / 過失相殺
自動車保険の人身傷害保険において、被保険自動車を運転中に衝突事故で負傷した際、自己の過失割合にかかわらず保険金額を限度として実際の損害額が補償されるか否かを判断しなさい。
解答・解説を表示
解答
○
解説
人身傷害保険は、自動車事故で被保険者が死んだりケガをしたりしたとき、過失割合による減額をせずに、自分の過失分も含めた損害額を、保険金額の範囲内で支払う保険です。
解き方
- 人身傷害保険の支払いの基準(過失割合の扱い)を確かめます。
- 自分の過失割合に関係なく、保険金額を限度に実際の損害額が払われるので、妥当だと判断します。
- 選択肢 ○正解
- 相手との過失割合が決まるのを待たず、自分の過失分も含めて実際の損害額が補償されるので正しいです。
- 選択肢 ×不正解
- 搭乗者傷害保険や賠償責任保険とちがい、人身傷害保険は過失割合に関係なく損害額が払われます。
関連する分野を学ぶ
覚えるポイント
- 人身傷害保険は「自己の過失割合にかかわらず」「実際の損害額」が補償される
間違えやすいところ
- 搭乗者傷害保険(定額払い)や対人賠償保険(過失相殺あり)のしくみと混同しないようにします。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2025年5月 3級 学科』
公式問題 p.3 ↗(www.jafp.or.jp)
金利差の拡大と為替レートの変動要因
金融資産運用 · 為替相場 / 金利平価説 / 米ドル高円安
米国の市場金利が上昇して日米の金利差が拡大することが、米ドル高/円安の要因となるか否かを判断しなさい。
解答・解説を表示
解答
○
解説
為替相場では、金利の高い国の通貨が買われやすく、金利の低い国の通貨は売られやすいです。だから、米国の金利上昇で日米の金利差が広がると、ドルを買いたい人が増えて米ドル高/円安になります。
解き方
- 金利が高い国の通貨ほど買われ、低い国の通貨は売られやすいという基本を押さえます。
- 米国の金利が上がると円を売ってドルを買う動きが進むので、米ドル高/円安の要因になると判断します。
- 選択肢 ○正解
- 日米の金利差が広がるとドルで運用したい資金が増えるので、記述のとおり米ドル高/円安の要因になります。
- 選択肢 ×不正解
- 米国の金利上昇はドルの需要を増やすので、米ドル安/円高の要因とする判断は誤りです。
関連する分野を学ぶ
覚えるポイント
- 金利差拡大(米国高・日本低)=ドル買い・円売り=米ドル高・円安
間違えやすいところ
- 金利が上がると通貨が安くなると、因果関係を逆に覚えてしまう間違いです。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2025年5月 3級 学科』
公式問題 p.3 ↗(www.jafp.or.jp)
公社債投資信託の組入資産要件
金融資産運用 · 投資信託 / 公社債投資信託 / 株式の組入れ
公社債投資信託は、信託財産に株式をいっさい組み入れることができないか否かを判断しなさい。
解答・解説を表示
解答
○
解説
投資信託は、税金の扱いと約款(運用のルールを定めた書面)により、「公社債投資信託」と「株式投資信託」の2つに分けられます。公社債投資信託は株式をまったく組み入れられません。株式を少しでも組み入れられるものは株式投資信託になります。
解き方
- 公社債投資信託の定義(約款で決められた組入れの制限)を確認します。
- 株式をまったく組み入れられないことが公社債投資信託の条件なので、正しいと判断します。
- 選択肢 ○正解
- 公社債投資信託は約款で株式をまったく組み入れないと決められているので、正しいです。
- 選択肢 ×不正解
- 少しでも株式を組み入れられる投資信託は、実際に持っているかどうかに関係なく「株式投資信託」に分けられます。
関連する分野を学ぶ
覚えるポイント
- 公社債投信は株式を一切組入れ不可、1%でも組入れ可能なら株式投信
間違えやすいところ
- 今は株式を持っていなくても、約款で組み入れられるファンドは公社債投信ではないのに、そう思ってしまう間違いです。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2025年5月 3級 学科』
公式問題 p.3 ↗(www.jafp.or.jp)
市場金利と債券価格の変動関係
金融資産運用 · 債券投資 / 市場金利 / 債券価格
一般に、市場金利が上昇すると債券価格は上昇し、市場金利が低下すると債券価格は下落するか否かを判断しなさい。
解答・解説を表示
解答
×
解説
市場金利が上がると、すでに発行された固定金利の債券は魅力が下がって売られるので、価格は下がります。反対に市場金利が下がると、利回りの高い既存の債券が人気になり、価格は上がります。
解き方
- 市場金利と債券価格は逆に動く(シーソーの関係)ことを思い出します。
- 設問は「金利が上がると債券価格も上がる」としているので、正反対の誤りだと判断します。
- 選択肢 ○不正解
- 金利が上がると債券価格も上がるとしているので、金利と債券価格が逆に動く関係に反し誤りです。
- 選択肢 ×正解
- ふつう市場金利が上がると債券価格は下がり、下がると上がるので、不適切(×)が正解です。
関連する分野を学ぶ
覚えるポイント
- 金利と債券価格は常に「逆(シーソー)」に動く
間違えやすいところ
- 金利が上がると価格も同じ方向に動くと、思い込んでしまう間違いです。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2025年5月 3級 学科』
公式問題 p.4 ↗(www.jafp.or.jp)
株式取引における注文の優先順位(価格優先の原則)
金融資産運用 · 株式取引 / 取引所売買 / 価格優先の原則 / 成行注文
国内の証券取引所で内国株式を普通取引により売買する場合、指値注文が成行注文に優先して売買が成立するか否かを判断しなさい。
解答・解説を表示
解答
×
解説
証券取引所の売買には「価格優先の原則」と「時間優先の原則」があります。価格優先の原則では、売り注文は安い価格、買い注文は高い価格が優先されます。価格を決めない「成行注文」は「指値注文」より優先されます。
解き方
- 取引所で注文が執行される優先のルール(価格優先の原則)を確認します。
- 成行注文が指値注文より優先されるルールから見ると、設問の優先順位は逆なので不適切と判断します。
- 選択肢 ○不正解
- 成行注文より指値注文が優先されるとしているので、価格優先の原則に反し誤りです。
- 選択肢 ×正解
- 成行注文は指値注文より優先して売買が成立するので、設問は誤り(×が正解)です。
関連する分野を学ぶ
覚えるポイント
- 注文の優先順位は「成行注文」>「指値注文」(価格優先の原則)
間違えやすいところ
- 指値注文のほうが価格をはっきり指定しているので優先されると思い込む間違いです。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2025年5月 3級 学科』
公式問題 p.4 ↗(www.jafp.or.jp)
犯罪収益移転防止法における取引記録の保存期間
金融資産運用 · 関連法規 / 犯罪収益移転防止法 / 取引記録保存義務
犯罪収益移転防止法に基づき、金融機関等の特定事業者が特定業務に係る取引を行った際、直ちに記録を作成し取引日から7年間保存する義務があるか否かを判断しなさい。
解答・解説を表示
解答
○
解説
マネー・ローンダリング(犯罪で得たお金を隠す行為)やテロへの資金提供を防ぐため、犯罪収益移転防止法は特定事業者に「本人確認記録」と「取引記録」の作成を求めています。どちらも7年間の保存が義務です。
解き方
- 犯罪収益移転防止法が定める取引記録の作成時期(直ちに)を確認します。
- 取引記録の保存期間は取引の日から7年間なので、記述は正しいと判断します。
- 選択肢 ○正解
- 特定事業者は取引記録を直ちに作り、取引の日から7年間保存すると決められているので、正しいです。
- 選択肢 ×不正解
- 記述は法律で決まった保存期間(7年間)と作成時期の条件に合っているので、誤りとする判断が間違いです。
覚えるポイント
- 犯罪収益移転防止法における確認記録・取引記録の保存期間は「7年間」
間違えやすいところ
- 法律で決まった保存期間を5年や10年と間違えることです。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2025年5月 3級 学科』
公式問題 p.4 ↗(www.jafp.or.jp)
医療保険の入院給付金に対する所得税の課税関係
タックスプランニング · 所得税 / 非課税所得 / 入院給付金
所得税において、病気で入院したことにより医療保険の被保険者が受け取った入院給付金が非課税となるか否かを判断しなさい。
解答・解説を表示
解答
○
解説
所得税法では、事故や病気による損害を補うために受け取る保険金・給付金(入院給付金や障害給付金など)は非課税とされています。心身に受けた損害に対して受け取るお金だからです。
解き方
- 所得税で非課税になる所得の範囲(心身の損害への給付)を確認します。
- 被保険者本人が受け取る入院給付金は非課税の所得にあたるので、正しいと判断します。
- 選択肢 ○正解
- 病気やけがの治療で受け取る入院給付金は所得税法で非課税なので、正しい記述です。
- 選択肢 ×不正解
- 入院給付金は心身の損害を補うお金なので課税されず、非課税を否定する判断は誤りです。
関連する分野を学ぶ
覚えるポイント
- 身体の病気・怪我を原因として受け取る給付金(入院・通院・手術給付金等)は非課税
間違えやすいところ
- 満期保険金や死亡保険金などの課税の扱いと混同し、課税されると考えてしまう間違いです。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2025年5月 3級 学科』
公式問題 p.4 ↗(www.jafp.or.jp)
給与所得の計算方法と非課税ライン
タックスプランニング · 給与所得 / 給与所得控除
所得税において、その年中の給与等の収入金額が103万円以下である場合、給与所得の金額は0(ゼロ)となるか不適切(×)か判断しなさい。
解答・解説を表示
解答
×
解説
給与所得は「給与等の収入金額-給与所得控除額」で計算します。いわゆる103万円の壁とは、給与所得控除55万円と基礎控除48万円を合わせた103万円で課税所得が0円になるという意味です。給与所得そのものが0円になるわけではありません。
解き方
- 給与所得の計算式「給与等の収入金額-給与所得控除額」を確認します。
- 収入103万円から最低控除額の55万円を引くと給与所得は48万円になるので、記述は誤りと判断します。
- 選択肢 ○不正解
- 給与所得控除55万円を引いても48万円が給与所得として残るので、給与所得が0になるという記述は誤りです。
- 選択肢 ×正解
- 給与収入103万円のとき、給与所得控除55万円を引いた給与所得は48万円なので、正しい判断です。
関連する分野を学ぶ
覚えるポイント
- 給与所得控除の最低保障額は55万円(給与等の収入金額が162万5千円以下の場合)です。
間違えやすいところ
- 課税所得が0円になることと、給与所得そのものが0円になることを混同しないようにしましょう。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2025年5月 3級 学科』
公式問題 p.4 ↗(www.jafp.or.jp)
個人事業主の事業所得における売上原価の計算
タックスプランニング · 事業所得 / 売上原価
所得税において、物品販売業を営む個人事業主による事業所得の金額の計算上、商品の売上原価は「期末商品棚卸高+仕入金額-期首商品棚卸高」の算式により計算するか不適切(×)か判断しなさい。
解答・解説を表示
解答
×
解説
商品の売上原価は、その期に実際に売れた商品の原価です。期首(期の初め)の在庫に、その期に仕入れた商品を足し、期末(期の終わり)に売れ残った在庫を引いて計算します。
解き方
- その期に売れた商品の仕入原価の求め方(期首在庫+当期仕入-期末在庫)を整理します。
- 問題文の式は期首と期末のプラス・マイナスが逆なので、誤った式だと判断します。
- 選択肢 ○不正解
- 期末商品棚卸高から期首商品棚卸高を引く式になっているので誤りです。
- 選択肢 ×正解
- 売上原価は「期首商品棚卸高+仕入金額-期末商品棚卸高」で求めるので、この肢は正しく誤りを指摘しています。
関連する分野を学ぶ
覚えるポイント
- 売上原価 = 年初(期首)商品棚卸高 + 当期仕入高 - 年末(期末)商品棚卸高
間違えやすいところ
- 期首商品棚卸高を足し、期末商品棚卸高を引く関係を逆に覚えないようにしましょう。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2025年5月 3級 学科』
公式問題 p.4 ↗(www.jafp.or.jp)
不動産等の譲渡所得で生じた損失の損益通算制限
タックスプランニング · 譲渡所得 / 損益通算
所得税において、賃貸アパートの土地および建物を譲渡したことによる譲渡所得の金額の計算上生じた損失の金額は、他の所得金額と損益通算することができないか適切(○)か判断しなさい。
解答・解説を表示
解答
○
解説
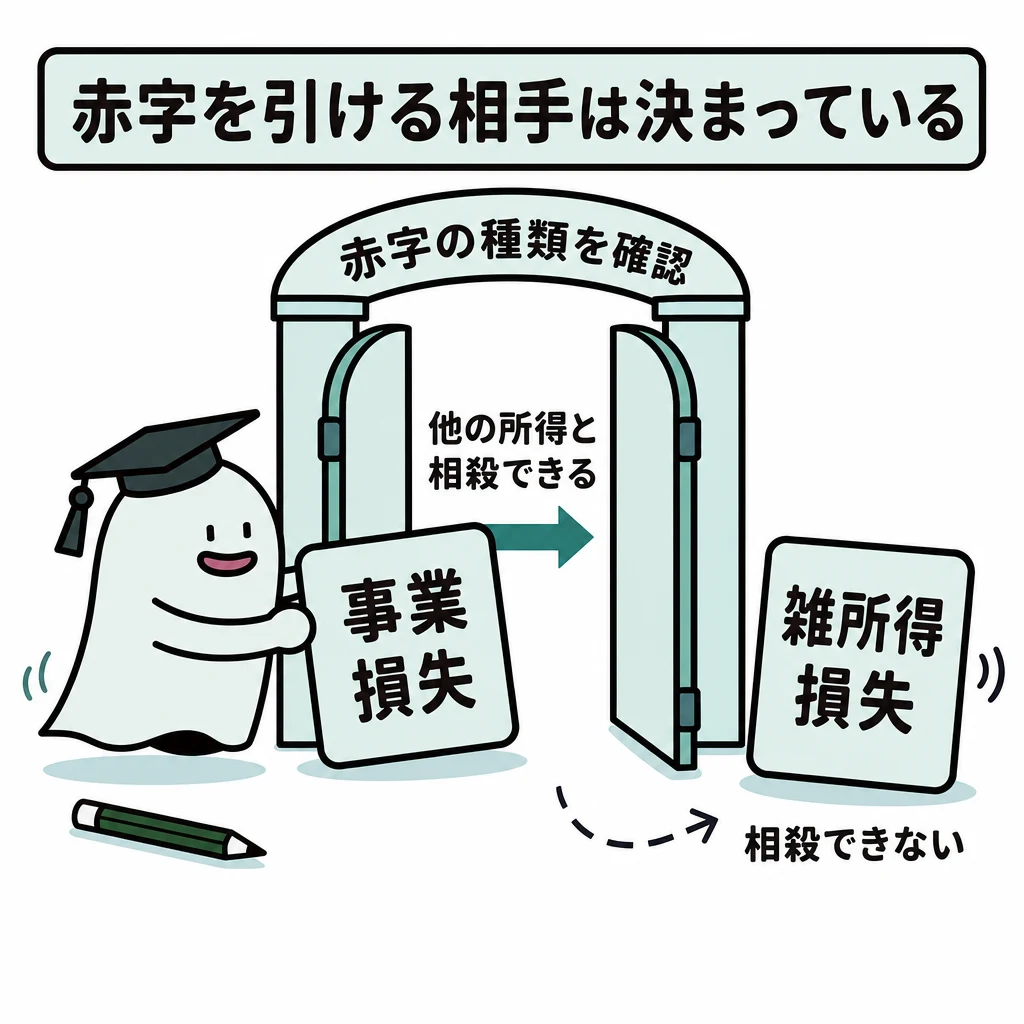
損益通算できる所得は、不動産所得・事業所得・山林所得・譲渡所得の4つです。ただし、土地や建物などの分離課税の譲渡所得で生じた損失は、他の所得と損益通算できません(一定の居住用財産の買換えなどの特例を除きます)。
解き方
- 対象の資産が賃貸アパートの土地と建物(分離課税の対象)であることを確認します。
- 土地や建物の譲渡損失は他の所得と損益通算できない決まりなので、正しいと判断します。
- 選択肢 ○正解
- 土地や建物の譲渡で生じた損失は、原則として他の所得と損益通算できないので、正しい記述です。
- 選択肢 ×不正解
- 賃貸用不動産の譲渡損は損益通算できないので、通算できるとする判断は誤りです。
関連する分野を学ぶ
覚えるポイント
- 土地建物等の譲渡損失は、原則として他の所得と損益通算できません。
間違えやすいところ
- 不動産「所得」の赤字は損益通算できますが、土地や建物の「譲渡所得」の赤字は損益通算できません。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2025年5月 3級 学科』
公式問題 p.5 ↗(www.jafp.or.jp)
配偶者控除における納税者本人の所得制限
タックスプランニング · 所得控除 / 配偶者控除
所得税において、納税者の合計所得金額が1,000万円を超えている場合、配偶者の合計所得金額の多寡にかかわらず、納税者は配偶者控除の適用を受けることはできないか適切(○)か判断しなさい。
解答・解説を表示
解答
○
解説
配偶者控除は、控除の対象になる配偶者(合計所得金額48万円以下など)がいる場合に受けられます。ただし、納税者本人の所得にも制限があり、本人の合計所得金額が1,000万円を超えると控除額はゼロになります。
解き方
- 配偶者控除で納税者本人に求められる合計所得の条件を確認します。
- 合計所得金額が1,000万円を超える納税者は配偶者の所得に関係なく適用できないので、正しいと判断します。
- 選択肢 ○正解
- 納税者本人の合計所得金額が1,000万円を超えると配偶者控除は受けられないので、正しい記述です。
- 選択肢 ×不正解
- 納税者本人の所得制限(1,000万円超なら適用外)が正しく当てはまっているので、誤りとする判断が間違いです。
関連する分野を学ぶ
覚えるポイント
- 配偶者控除・配偶者特別控除ともに、納税者本人の合計所得金額が1,000万円超で適用不可となります。
間違えやすいところ
- 配偶者自身の所得条件(48万円以下)だけでなく、納税者本人にも所得条件(1,000万円以下)があることを見落とさないようにしましょう。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2025年5月 3級 学科』
公式問題 p.5 ↗(www.jafp.or.jp)
不動産登記記録における権利部甲区の記録事項
不動産 · 不動産登記 / 甲区・乙区
不動産の登記記録において、所有権に関する登記事項は、権利部の甲区に記録されるか適切(○)か判断しなさい。
解答・解説を表示
解答
○
解説
不動産の登記記録は「表題部」と「権利部」でできています。表題部には、所在や地番、地目、床面積などの現況を記録します。権利部は、所有権を記録する甲区と、抵当権や地上権など所有権以外の権利を記録する乙区に分かれます。
解き方
- 不動産登記記録の構成(表題部、権利部甲区、権利部乙区)を思い出します。
- 所有権の保存や移転などは甲区に記録されるので、この記述は正しいと判断します。
- 選択肢 ○正解
- 所有権についての登記事項は権利部の甲区に記録されるので、この記述は正しいです。
- 選択肢 ×不正解
- 甲区に記録されるのは所有権についての事項なので、誤りとする判断は適切ではありません。
関連する分野を学ぶ
覚えるポイント
- 権利部甲区=所有権に関する事項、権利部乙区=所有権以外の権利(抵当権等)に関する事項
間違えやすいところ
- 甲区は所有権、乙区は抵当権など所有権以外の権利です。この役割を逆にしないようにしましょう。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2025年5月 3級 学科』
公式問題 p.5 ↗(www.jafp.or.jp)
定期借地権の種類と契約方式の要件
不動産 · 借地借家法 / 定期借地権
借地借家法によれば、定期借地権の設定を目的とする契約は、定期借地権の種類にかかわらず、公正証書によってしなければならないか不適切(×)か判断しなさい。
解答・解説を表示
解答
×
解説
借地借家法の定期借地権には「一般定期借地権」「事業用定期借地権等」「建物譲渡特約付借地権」の3種類があります。公正証書での締結が法律上必要とされるのは「事業用定期借地権等」だけです。一般定期借地権は「公正証書等の書面」で足り、建物譲渡特約付借地権には方式の特別な決まりがありません。
解き方
- 定期借地権の3つの型(一般、事業用、建物譲渡特約付)で契約方式の要件を整理します。
- 公正証書が必要なのは事業用定期借地権等だけなので、「種類にかかわらず」という記述は誤りと判断します。
- 選択肢 ○不正解
- 一般定期借地権は公正証書に限らず書面(電磁的記録を含む)で足りるので、公正証書が必要とする記述は誤りです。
- 選択肢 ×正解
- 事業用定期借地権等以外は公正証書が必要ではないので、不適切と指摘したこの肢が正解です。
関連する分野を学ぶ
覚えるポイント
- 一般定期借地権は書面等で可、事業用定期借地権等は公正証書が必須です。
間違えやすいところ
- 定期借地権はすべて公正証書が必要だと思いがちですが、公正証書が必要なのは「事業用定期借地権等」だけです。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2025年5月 3級 学科』
公式問題 p.5 ↗(www.jafp.or.jp)
都市計画法における市街化区域内の開発許可要件
不動産 · 都市計画法 / 開発許可
都市計画法によれば、市街化区域内において行う開発行為は、その規模にかかわらず、都道府県知事等の許可を受けなければならないか不適切(×)か判断しなさい。
解答・解説を表示
解答
×
解説
都市計画法の開発行為(主に建物の建築や特定工作物の建設のために行う土地の区画形質の変更)は、原則として都道府県知事等の許可が必要です。ただし市街化区域では、原則として1,000㎡未満(三大都市圏等の一定区域では条例で300㎡まで下げられます)の小規模な開発行為は開発許可が不要です。
解き方
- 市街化区域で開発許可が必要になる面積の基準(原則1,000㎡以上)を確かめます。
- 「規模にかかわらず許可が必要」という記述は小規模開発の適用除外の決まりに反するので、誤りと判断します。
- 選択肢 ○不正解
- 市街化区域では原則として1,000㎡未満の開発行為は許可が不要なので、規模にかかわらず必要とする記述は誤りです。
- 選択肢 ×正解
- 一定規模未満(原則1,000㎡未満)の開発行為は許可が不要なので、正しい判断です。
関連する分野を学ぶ
覚えるポイント
- 市街化区域内の開発行為は、原則として1,000㎡未満であれば開発許可が不要です。
間違えやすいところ
- 市街化調整区域では規模にかかわらず原則として開発許可が必要ですが、市街化区域には面積の基準がある点を取り違えないようにしましょう。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2025年5月 3級 学科』
公式問題 p.5 ↗(www.jafp.or.jp)
不動産の所有権移転登記時に課される税金
不動産 · 不動産の取得にかかる税金 / 登録免許税
土地や建物を取得し、所有権の移転登記を行う際に課される税金は、登録免許税であるか適切(○)か判断しなさい。
解答・解説を表示
解答
○
解説
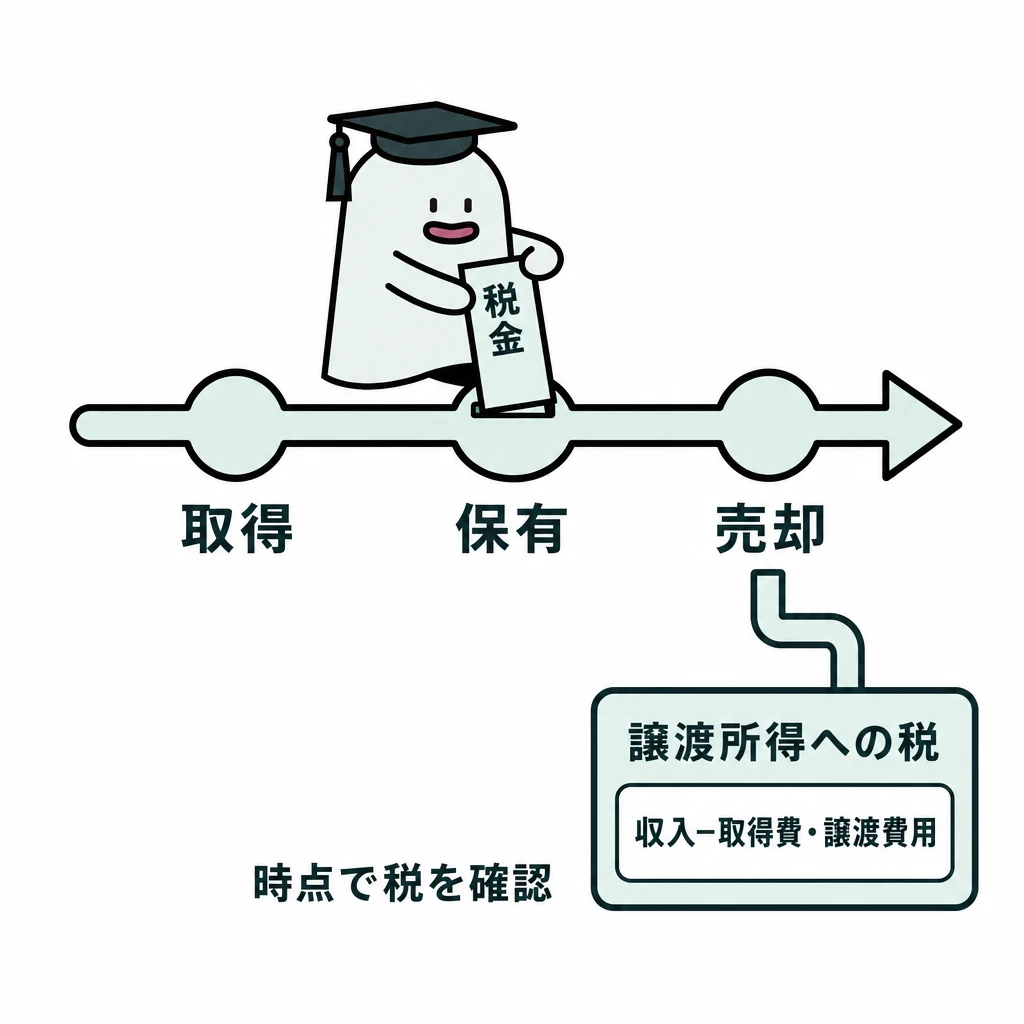
不動産を取得したときに関係する代表的な税金には、登記手続きに課される「登録免許税(国税)」と、不動産の取得という事実に課される「不動産取得税(地方税・道府県税)」があります。所有権移転登記を行うときに納める税金は登録免許税です。
解き方
- 登記を受ける行為に課される税金の種類を確かめます。
- 所有権移転登記のときに課される税金は登録免許税なので、記述は正しいと判断します。
- 選択肢 ○正解
- 土地や建物の取得に伴う所有権移転登記のときに課される税金は登録免許税なので、この記述は正しいです。
- 選択肢 ×不正解
- 所有権移転登記のときに課されるのは登録免許税そのものなので、誤りとする判断は適切ではありません。
関連する分野を学ぶ
覚えるポイント
- 登記を受ける際に課されるのは国税である「登録免許税」です。
間違えやすいところ
- 登記のときに納める「登録免許税」と、取得後しばらくして都道府県から通知されて納める「不動産取得税」の課税時期・課税対象を混同しないようにしましょう。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2025年5月 3級 学科』
公式問題 p.5 ↗(www.jafp.or.jp)
土地の有効活用手法(建設協力金方式と事業受託方式)
不動産 · 土地有効活用手法 / 建設協力金方式 / 事業受託方式
土地の有効活用において、一般に、土地所有者が入居予定の事業会社から建設資金を借り受けて、事業会社の要望に沿った建物を建設し、その建物を事業会社に賃貸する方式を、事業受託方式という。
解答・解説を表示
解答
×
解説
土地活用の各方式のしくみを正しく区別することが大切です。入居テナント(事業会社)から建設協力金として資金を借り入れて建物を建てて賃貸する方式は「建設協力金方式」と呼びます。一方、デベロッパー等に企画や管理・運営など事業全体を委託して報酬を支払う方式は「事業受託方式」と呼びます。
解き方
- 出題文で示されている資金調達(入居予定の事業会社からの借り入れ)と建物賃貸の関係を確かめます。
- 事業会社から建設資金を借りて建物を建設・賃貸する手法は建設協力金方式に当たるので、事業受託方式とする記述を×と判断します。
- 選択肢 ○不正解
- 示された内容は建設協力金方式の定義に当たるので、事業受託方式とする記述は適切ではありません。
- 選択肢 ×正解
- 土地所有者が入居予定の事業会社から資金を借りて建物を建設・賃貸する手法は建設協力金方式なので、この記述は誤り(×)です。
関連する分野を学ぶ
覚えるポイント
- 建設協力金方式=入居テナントから資金を借りて専用建物を建て賃貸する方式
- 事業受託方式=資金調達は土地所有者自身が行い、事業計画や工事等を専門会社に委託する方式
間違えやすいところ
- 事業受託方式と建設協力金方式では、資金調達の主体が違います。この違いを混同しやすいので注意しましょう。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2025年5月 3級 学科』
公式問題 p.6 ↗(www.jafp.or.jp)
教育資金の一括贈与に係る非課税措置の限度額
相続・事業承継 · 直系尊属からの教育資金の一括贈与 / 贈与税の非課税限度額
「直系尊属から教育資金の一括贈与を受けた場合の贈与税の非課税」による非課税限度額は、受贈者ごとに2,000万円(そのうち学校等以外の者に支払われる金銭は1,000万円)である。
解答・解説を表示
解答
×
解説
直系尊属から教育資金の一括贈与を受けた場合の非課税措置では、受贈者(30歳未満の人)1人につき最高1,500万円までが非課税限度額です。また、学校等以外の人(学習塾や習い事など)に支払われるお金については500万円が上限です。
解き方
- 問題文に書かれた非課税限度額(2,000万円、うち学校等以外1,000万円)を確かめます。
- 法令上の決まりである受贈者1人あたり最高1,500万円(うち学校等以外500万円)と比べ、誤り(×)と判断します。
- 選択肢 ○不正解
- 教育資金一括贈与の非課税限度額は受贈者ごとに1,500万円(学校等以外500万円)なので、適切ではありません。
- 選択肢 ×正解
- 非課税限度額の数値(2,000万円および1,000万円)が誤っているので、正解(×)です。
関連する分野を学ぶ
覚えるポイント
- 教育資金一括贈与の非課税限度額は受贈者1人あたり最高1,500万円(学校等以外は500万円)
- 結婚・子育て資金の一括贈与は最高1,000万円(結婚関係は300万円)
間違えやすいところ
- 教育資金の1,500万円(学校以外500万円)と、結婚・子育て資金の1,000万円(結婚300万円)の限度額を混同しやすいので注意しましょう。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2025年5月 3級 学科』
公式問題 p.6 ↗(www.jafp.or.jp)
公正証書遺言の作成における証人の欠格事由
相続・事業承継 · 公正証書遺言 / 遺言の証人 / 推定相続人の欠格
公正証書遺言の作成においては、証人2人以上の立会いが必要であるが、遺言者の推定相続人はその証人となることができない。
解答・解説を表示
解答
○
解説
民法第974条では、遺言作成の証人・立会人の欠格事由が定められています。未成年者、推定相続人や受遺者、そしてその配偶者および直系血族などは利害関係があるため、公正な遺言作成を守る目的から証人になることができません。
解き方
- 公正証書遺言の成立に必要な証人の人数(2人以上)を確かめます。
- 推定相続人が証人の欠格事由に当たるかを民法の規定に照らして判断し、正しい(○)とします。
- 選択肢 ○正解
- 推定相続人や受遺者などは利害関係があるため、遺言作成の証人になることはできません。
- 選択肢 ×不正解
- 推定相続人は民法上の欠格者として証人になれないので、「証人となれない」とするこの肢は正しく、×は誤りです。
関連する分野を学ぶ
覚えるポイント
- 公正証書遺言には証人2人以上の立会いが必要
- 推定相続人・受遺者およびその配偶者・直系血族、未成年者は証人になれない
間違えやすいところ
- 証人は誰でもよいと勘違いし、推定相続人も証人になれると誤解しやすいので注意しましょう。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2025年5月 3級 学科』
公式問題 p.6 ↗(www.jafp.or.jp)
死亡保険金の非課税限度額の算式
相続・事業承継 · 死亡保険金の非課税限度額 / みなし相続財産 / 法定相続人の数
相続税額の計算上、死亡保険金の非課税金額の規定による非課税限度額は、「1,000万円×法定相続人の数」の算式により計算する。
解答・解説を表示
解答
×
解説
被相続人の死亡によって取得した生命保険金(死亡保険金)のうち、相続人が取得したものについては、「500万円×法定相続人の数」で計算した金額までが相続税の非課税限度額です(死亡退職金も同じ限度額が適用されます)。
解き方
- 問題文にある算式「1,000万円×法定相続人の数」を確かめます。
- 法令上の基準額は1人あたり「500万円」なので、1,000万円とする記述は誤り(×)と判断します。
- 選択肢 ○不正解
- 法定相続人1人あたりの金額は500万円なので、「1,000万円×法定相続人の数」とする記述は適切ではありません。
- 選択肢 ×正解
- 死亡保険金の非課税限度額の算式は「500万円×法定相続人の数」なので、この記述は誤り(×)です。
関連する分野を学ぶ
覚えるポイント
- 死亡保険金および死亡退職金の非課税限度額=500万円×法定相続人の数
- 相続放棄をした者がいても、法定相続人の数には含めて計算する
間違えやすいところ
- 遺族年金や他の控除額、相続税の基礎控除の算式(600万円×法定相続人の数)と金額を混同しやすいので注意しましょう。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2025年5月 3級 学科』
公式問題 p.6 ↗(www.jafp.or.jp)
配偶者に対する相続税額の軽減(配偶者の税額軽減)の適用要件
相続・事業承継 · 配偶者の税額軽減 / 相続税額の計算 / 1億6,000万円
被相続人の配偶者が「配偶者に対する相続税額の軽減」の適用を受けた場合、配偶者の相続税の課税価格が、相続税の課税価格の合計額に対する配偶者の法定相続分相当額または2億円のいずれか多い金額までであれば、原則として、配偶者が納付すべき相続税額は算出されない。
解答・解説を表示
解答
×
解説
相続税の「配偶者に対する相続税額の軽減」では、配偶者が実際に取得した正味の遺産額が、「1億6,000万円」と「配偶者の法定相続分相当額」のどちらか多い金額までなら、原則として相続税はかかりません。どちらか多い方を使うので、法定相続分が1億6,000万円を超える場合も軽減されます。
解き方
- 問題文で示された比較基準の金額(法定相続分相当額または2億円)を確かめます。
- 法令上の規定額である「1億6,000万円」と比べ、「2億円」とする本問を誤り(×)と判断します。
- 選択肢 ○不正解
- 基準金額は2億円ではなく「1億6,000万円」なので、適切ではありません。
- 選択肢 ×正解
- 配偶者の税額軽減の非課税枠は「法定相続分相当額または1億6,000万円のいずれか多い金額」なので、この記述は誤り(×)です。
関連する分野を学ぶ
覚えるポイント
- 配偶者の税額軽減=「法定相続分相当額」または「1億6,000万円」のいずれか多い金額まで無税
- この適用を受けるためには税額が0円であっても相続税の申告が必要
間違えやすいところ
- 1億6,000万円という金額を、2億円や他の特例の数値と混同しやすいので注意しましょう。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2025年5月 3級 学科』
公式問題 p.6 ↗(www.jafp.or.jp)
贈与税の申告書の提出先
相続・事業承継 · 贈与税申告 / 所轄税務署 / 受贈者の住所地
贈与税の申告書は、受贈者が贈与者の住所地の所轄税務署長に提出しなければならない。
解答・解説を表示
解答
×
解説
贈与税の納税義務者は、財産を取得した「受贈者」です。そのため、贈与税の申告書は受贈者の住所地を管轄する税務署長に提出します。なお、相続税の申告書の提出先は「被相続人(亡くなった人)」の死亡時の住所地の管轄税務署長となります。
解き方
- 贈与税申告書の提出先についての記述(「贈与者の住所地の管轄税務署長」)を確かめます。
- 納税義務者である受贈者本人の住所地の管轄税務署長へ提出することが法令の決まりなので、誤り(×)と判断します。
- 選択肢 ○不正解
- 贈与税の申告先は受贈者の住所地の管轄税務署長なので、「贈与者の住所地」とする記述は適切ではありません。
- 選択肢 ×正解
- 提出先は「受贈者の住所地の管轄税務署長」なので、この記述は誤り(×)です。
関連する分野を学ぶ
覚えるポイント
- 贈与税の申告先=受贈者(もらった人)の住所地の所轄税務署長
- 相続税の申告先=被相続人(亡くなった人)の住所地の所轄税務署長
間違えやすいところ
- 相続税(被相続人の住所地)のルールと、贈与税(受贈者の住所地)のルールを混同しやすいので注意しましょう。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2025年5月 3級 学科』
公式問題 p.7 ↗(www.jafp.or.jp)
可処分所得の計算
ライフプランニングと資金計画 · 可処分所得 / 給与収入 / 社会保険料 / 所得税・住民税
Aさんの可処分所得(年間)の金額は、下記の〈資料〉によれば、( )である。 〈資料〉Aさんの年間収入等 給与収入 : 800万円(給与所得 : 610万円) 所得税・住民税 : 60万円 社会保険料 : 100万円 生命保険料 : 10万円
解答・解説を表示
解答
3
解説
可処分所得(手取り収入)とは、年間の収入金額から所得税・住民税・社会保険料を差し引いた金額です。生命保険料などは自分で選んで払う支出なので差し引きません。また、計算のもとになるのは給与所得ではなく給与収入です。
解き方
- 可処分所得の式「年間の収入金額-(所得税+住民税+社会保険料)」を確かめます。
- 給与収入800万円から所得税・住民税60万円と社会保険料100万円を引きます(800万円-60万円-100万円=640万円)。
- 生命保険料(10万円)は差し引かず、給与所得(610万円)も計算には使いません。そして3の640万円を選びます。
- 選択肢 1不正解
- 給与所得610万円からすべてのお金を引いた誤った計算です。可処分所得は給与収入から求めます。
- 選択肢 2不正解
- 生命保険料10万円まで引いてしまった誤りです(800-60-100-10=630万円)。
- 選択肢 3正解
- 給与収入800万円から所得税・住民税60万円と社会保険料100万円を引いた640万円が正しい答えです。
関連する分野を学ぶ
覚えるポイント
- 可処分所得=年間の収入金額-(所得税・住民税+社会保険料)
- 生命保険料は任意支出(消費支出)であるため控除しない
- 基準とするのは「給与所得」ではなく「給与収入(総支給額)」
間違えやすいところ
- 生命保険料を差し引くべきお金だと間違えて引いてしまうミス
- 給与収入ではなく給与所得から税金を引いてしまうミス
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2025年5月 3級 学科』
公式問題 p.7 ↗(www.jafp.or.jp)
健康保険の任意継続被保険者期間
ライフプランニングと資金計画 · 健康保険 / 任意継続被保険者 / 加入可能期間
全国健康保険協会管掌健康保険に任意継続被保険者として加入することができる期間は、任意継続被保険者となった日から最長で( )である。
解答・解説を表示
解答
2
解説
健康保険をやめた人でも、条件を満たせば最長2年間、前の健康保険にそのまま続けて入れます。条件は、退職日までに続けて2カ月以上加入していたことと、やめた日から20日以内に申し込むことです。
解き方
- 健康保険の任意継続被保険者として加入できる期間の決まりを確かめます。
- 法律で定めた最長期間は2年なので、選択肢2を選びます。
- 選択肢 1不正解
- 加入できる期間は最長2年なので、1年は誤りです。
- 選択肢 2正解
- 任意継続被保険者として加入できる期間は最長で2年と決められています。
- 選択肢 3不正解
- 加入できる期間は最長2年なので、5年は誤りです。
関連する分野を学ぶ
覚えるポイント
- 任意継続被保険者の加入可能期間は最長2年間
- 資格要件:退職日までに継続して2カ月以上の被保険者期間があること
- 申請期限:資格喪失日から20日以内
間違えやすいところ
- 申請期限の20日以内、加入要件の続けて2カ月以上、最長期間の2年という数字を混同しやすい
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2025年5月 3級 学科』
公式問題 p.7 ↗(www.jafp.or.jp)
老齢基礎年金の繰下げ受給による増額率
ライフプランニングと資金計画 · 老齢基礎年金 / 繰下げ支給 / 増額率の計算
65歳到達時に受給資格期間を満たしている者が、70歳0カ月で老齢基礎年金の繰下げ支給の申出を行い、支給開始を60カ月繰り下げた場合の増額率として、適切なものを選択肢から1つ選びなさい。
解答・解説を表示
解答
3
解説
公的年金の繰下げ支給では、65歳から受け取りを遅らせた月数に応じて年金が増えます。増える割合は1カ月あたり0.7%です。
解き方
- 繰下げ受給では1カ月あたり0.7%増えることを確かめます。
- 0.7%に繰下げ月数の60カ月をかけます(0.7%×60=42%)。
- 選択肢 1不正解
- 30%は繰上げ受給などの数値で、60カ月の繰下げの増額率としては誤りです。
- 選択肢 2不正解
- 36%は繰下げ月数が約51カ月のときの数値で、60カ月では42%になるため誤りです。
- 選択肢 3正解
- 繰下げの増額率は1カ月あたり0.7%なので、0.7%×60カ月=42%で正しいです。
関連する分野を学ぶ
覚えるポイント
- 老齢年金の繰下げ増額率は月あたり0.7%(最大10年繰下げで84%増)
間違えやすいところ
- 繰上げの減額率(月0.4%)の計算と混同しないように注意しましょう。
出題の前提:2024年4月1日現在施行法令
出典:日本FP協会『2025年5月 3級 学科』
公式問題 p.8 ↗(www.jafp.or.jp)
遺族厚生年金の受給対象となる遺族の範囲
ライフプランニングと資金計画 · 遺族厚生年金 / 遺族の範囲 / 受給権の優先順位
遺族厚生年金を受給することができる遺族の範囲について、被保険者等の死亡当時に生計を維持され、所定の要件を満たす親族の範囲として適切な組合せを選択肢から1つ選びなさい。
解答・解説を表示
解答
2
解説
遺族厚生年金を受け取れる遺族は、配偶者、子、父母、孫、祖父母に限られています。それぞれに年齢などの条件があり、いちばん優先順位の高い人が受け取ります。兄弟姉妹は対象に入りません。
解き方
- 遺族厚生年金の対象になる親族(配偶者、子、父母、孫、祖父母)を確かめます。
- 兄弟姉妹は対象に入らないことを確かめ、あてはまる選択肢を選びます。
- 選択肢 1不正解
- 孫や祖父母も対象なので、「配偶者、子、父母」だけでは足りず不適切です。
- 選択肢 2正解
- 対象は配偶者、子、父母、孫、祖父母で、この中で最も優先順位の高い人に支給されるので正しいです。
- 選択肢 3不正解
- 兄弟姉妹は対象に入らないので、兄弟姉妹を含む選択肢は誤りです。
関連する分野を学ぶ
覚えるポイント
- 遺族厚生年金の遺族の範囲には兄弟姉妹は含まれない
間違えやすいところ
- 労災保険の遺族補償年金など、兄弟姉妹が入る他の制度と混同しないようにしましょう。
出題の前提:2024年4月1日現在施行法令
出典:日本FP協会『2025年5月 3級 学科』
公式問題 p.8 ↗(www.jafp.or.jp)
フラット35(買取型)の金利形態と保証人要否
ライフプランニングと資金計画 · フラット35 / 固定金利 / 保証人不要
住宅金融支援機構と民間金融機関が提携した住宅ローンであるフラット35(買取型)の融資金利( ① )および借入れ時の保証人の要否( ② )にあてはまる適切な組合せを選択肢から1つ選びなさい。
解答・解説を表示
解答
1
解説
フラット35は、住宅金融支援機構と民間金融機関が提携して出す全期間固定金利の住宅ローンです。申し込む人の負担を軽くするため、保証人は不要です。
解き方
- フラット35は全期間固定金利だと確かめます(①は固定金利)。
- フラット35では保証人も保証料も要らない仕組みだと確かめます(②は不要)。
- 選択肢 1正解
- フラット35は全期間固定金利で、借りるときに保証人は要らないので正しい組合せです。
- 選択肢 2不正解
- 金利は固定金利で合っていますが、保証人は要らないので誤りです。
- 選択肢 3不正解
- フラット35の金利は全期間固定金利で変動金利ではなく、保証人も要らないので誤りです。
関連する分野を学ぶ
覚えるポイント
- フラット35は全期間固定金利・保証人不要・保証料不要
間違えやすいところ
- 民間金融機関だけの住宅ローンでの保証会社や保証人の取り扱いと混同しやすいです。
出題の前提:2024年4月1日現在施行法令
出典:日本FP協会『2025年5月 3級 学科』
公式問題 p.8 ↗(www.jafp.or.jp)
損害保険会社破綻時における自賠責保険の補償割合
リスク管理 · 損害保険契約者保護機構 / 自賠責保険 / 破綻時の補償割合
国内で事業を行う損害保険会社が破綻した場合、自動車損害賠償責任保険(自賠責保険)について損害保険契約者保護機構による補償割合として適切なものを選択肢から1つ選びなさい。
解答・解説を表示
解答
3
解説
損害保険契約者保護機構は、保険会社が破綻しても自賠責保険と地震保険は保険金などを100%補償します。一般の自動車保険や火災保険などは90%補償と区別されています。
解き方
- 破綻したときの保険の種類ごとの補償割合を思い出します。
- 自賠責保険は特例で100%補償の対象だと確かめ、3を選びます。
- 選択肢 1不正解
- 80%という補償割合は損害保険契約者保護機構にはなく、誤りです。
- 選択肢 2不正解
- 任意自動車保険や火災保険などの一般契約は原則90%ですが、自賠責保険は100%なので誤りです。
- 選択肢 3正解
- 自賠責保険と地震保険は、保険会社が破綻しても100%補償されるので正しいです。
関連する分野を学ぶ
覚えるポイント
- 自賠責保険と地震保険は破綻時でも100%補償される
間違えやすいところ
- 通常の任意保険などの補償割合(90%)と混同しないようにしましょう。
出題の前提:2024年4月1日現在施行法令
出典:日本FP協会『2025年5月 3級 学科』
公式問題 p.9 ↗(www.jafp.or.jp)
予定基礎率の変動と保険料の関係
リスク管理 · 保険料の計算基礎 / 予定利率 / 予定死亡率 / 予定事業費率
生命保険会社が引き下げた場合に、通常、その後の終身保険の新規契約の保険料が高くなる予定基礎率として適切なものを選択肢から1つ選びなさい。
解答・解説を表示
解答
1
解説
生命保険の保険料は、予定死亡率、予定事業費率、予定利率の3つの基礎率から計算します。予定死亡率と予定事業費率は下げると保険料が安くなりますが、予定利率は下げると逆に高くなります。
解き方
- 予定利率、予定死亡率、予定事業費率の3つと、保険料の増減の関係を整理します。
- 下げると保険料が高くなるのは、割引に使う予定利率だと導きます。
- 選択肢 1正解
- 予定利率を下げると見込める運用益が小さくなるので、新規契約の保険料は高くなり正しいです。
- 選択肢 2不正解
- 終身保険では予定死亡率を下げると死亡保険金の支払見込みが減るので、通常は保険料が安くなります。
- 選択肢 3不正解
- 予定事業費率を下げると保険会社の経費の見込みが減るので、通常は保険料が安くなります。
覚えるポイント
- 予定利率の引き下げは保険料の値上げ要因となる
間違えやすいところ
- 予定利率だけが他の2つ(死亡率・事業費率)と反対の働きをする点を見落としやすいです。
出題の前提:2024年4月1日現在施行法令
出典:日本FP協会『2025年5月 3級 学科』
公式問題 p.9 ↗(www.jafp.or.jp)
自賠責保険の支払限度額(死亡・傷害)
リスク管理 · 自賠責保険 / 保険金支払限度額 / 死亡損害 / 傷害損害
加害車両が1台の場合における自動車損害賠償責任保険(自賠責保険)の被害者1人あたりの支払限度額について、死亡による損害( ① )および傷害による損害( ② )の金額の組合せとして適切なものを選択肢から1つ選びなさい。
解答・解説を表示
解答
1
解説
自賠責保険は、人身事故の被害者を救う強制保険です。被害者1人あたりの支払限度額は、傷害が最高120万円、死亡が最高3,000万円、後遺障害は程度に応じて最高75万円〜4,000万円と法律で決まっています。
解き方
- 自賠責保険の死亡による損害の支払限度額が最高3,000万円だと確かめます(①)。
- 傷害による損害の支払限度額が最高120万円だと確かめます(②)。
- 選択肢 1正解
- 自賠責保険の限度額は死亡が最高3,000万円、傷害が最高120万円なので適切な組合せです。
- 選択肢 2不正解
- 4,000万円は常に介護が要る重度後遺障害(第1級)の上限などで、傷害の150万円も誤りです。
- 選択肢 3不正解
- 死亡限度額5,000万円、傷害限度額200万円とする規定はなく誤りです。
関連する分野を学ぶ
覚えるポイント
- 自賠責限度額:傷害120万円、死亡3,000万円、後遺障害最高4,000万円
間違えやすいところ
- 死亡3,000万円と後遺障害の最高4,000万円の数字を混同しないようにしましょう。
出題の前提:2024年4月1日現在施行法令
出典:日本FP協会『2025年5月 3級 学科』
公式問題 p.9 ↗(www.jafp.or.jp)
先進医療特約の対象となる先進医療の判定時期
リスク管理 · 医療保険 / 先進医療特約 / 療養を受けた日
生命保険等の先進医療特約において、厚生労働大臣により定められている先進医療として給付対象か否かを判定する基準となる時点として適切なものを選択肢から1つ選びなさい。
解答・解説を表示
解答
3
解説
先進医療は技術の進歩に応じて見直されるため、給付の対象かどうかは契約した時ではなく、実際に療養を受けた日の時点で決まります。その日に厚生労働大臣が認める先進医療に当てはまるかで判定します。
解き方
- 先進医療の指定は随時見直されるという性質をつかみます。
- 判定の基準は契約日や責任開始日ではなく、療養を受けた日だと確かめます。
- 選択肢 1不正解
- 申込日に指定されていても、実際に療養を受けた日に外れていれば給付対象になりません。
- 選択肢 2不正解
- 責任開始日に指定されていたかどうかは給付の判定基準ではないので誤りです。
- 選択肢 3正解
- 実際に療養を受けた日に厚生労働大臣が定める先進医療が給付対象となるので正しいです。
関連する分野を学ぶ
覚えるポイント
- 先進医療特約の判定基準は「療養を受けた日」現在
間違えやすいところ
- 契約時や責任開始日に指定されていた技術がそのまま対象になると間違えやすいです。
出題の前提:2024年4月1日現在施行法令
出典:日本FP協会『2025年5月 3級 学科』
公式問題 p.9 ↗(www.jafp.or.jp)
契約者死亡による残余保証期間の年金受給権に対する課税
リスク管理 · 個人年金保険 / 保証期間付終身年金 / 年金受給権の評価 / 相続税
個人年金保険(保証期間付終身年金)で契約者(保険料負担者)・被保険者・年金受取人が同一(Aさんの父親)である場合、保証期間内に父親が死亡し、残りの保証期間についてAさんが受け取る年金の受給権にかかる課税として適切なものを選択肢から1つ選びなさい。
解答・解説を表示
解答
2
解説
契約者(保険料を負担する人)が年金を受け取っている途中に亡くなり、残りの保証期間の年金を遺族が引き継ぐと、その年金受給権はみなし相続財産として相続税の対象になります。なお、翌年以後に遺族が実際に受け取る年金には所得税(雑所得)がかかります。
解き方
- 保険料を負担したのが誰かを確かめます(父親)。
- 保険料負担者の死亡で取得する権利なので、年金受給権はみなし相続財産として相続税がかかると判断します。
- 選択肢 1不正解
- 亡くなる前に財産が移ったわけではないので贈与税ではなく、相続税の対象となり誤りです。
- 選択肢 2正解
- 保険料負担者の死亡で遺族が取得する年金受給権は、みなし相続財産として相続税の対象になるので正しいです。
- 選択肢 3不正解
- 年金受給権を取得した時点では相続税がかかります。受け取り後の年金の一部に所得税がかかりますが、取得そのものは所得税ではないので誤りです。
関連する分野を学ぶ
覚えるポイント
- 保険料負担者死亡による残余年金受給権の取得は「相続税」の対象
間違えやすいところ
- 受給開始後の毎年の年金にかかる所得税と、受給権を取得したときにかかる相続税を混同しないようにしましょう。
出題の前提:2024年4月1日現在施行法令
出典:日本FP協会『2025年5月 3級 学科』
公式問題 p.10 ↗(www.jafp.or.jp)
追加型株式投資信託の分配金の税務区分
金融資産運用 · 投資信託 / 普通分配金 / 元本払戻金(特別分配金)
追加型株式投資信託を基準価額11,500円(1万口当たり)で1万口購入した後、最初の決算時に1万口当たり700円の収益分配金が支払われ、分配落ち後の基準価額が11,200円(1万口当たり)となった。この収益分配金のうち、普通分配金および元本払戻金(特別分配金)の額の組合せとして、最も適切なものを選択しなさい。
解答・解説を表示
解答
2
解説
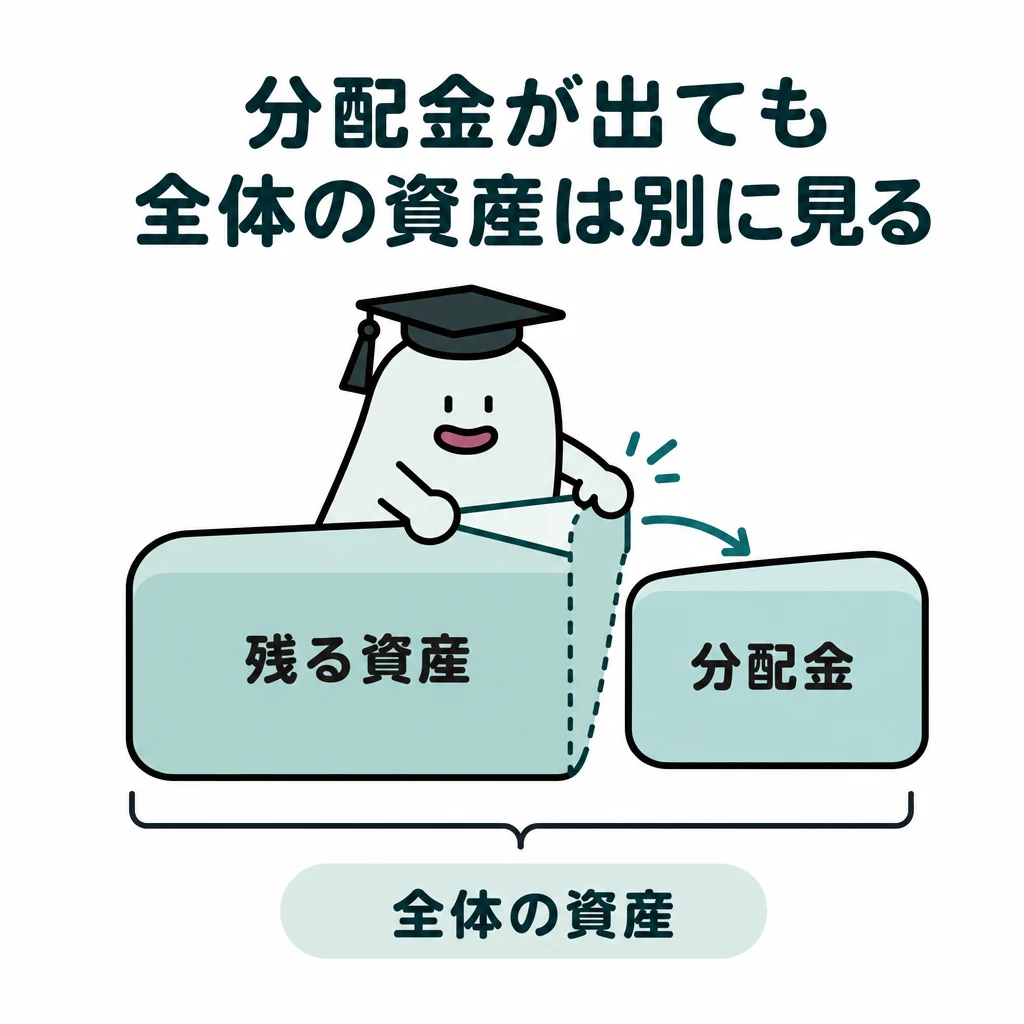
分配落ち後の基準価額が受益者の個別元本を下回るときは、その下回る分が非課税の元本払戻金(特別分配金)になります。残った分は課税される普通分配金になります。元本の一部が返ってきたお金は非課税で、利益の分だけが課税されるためです。
解き方
- 分配落ち後の基準価額11,200円と購入時の個別元本11,500円を比べます。下回る差額300円(11,500円-11,200円)を元本払戻金と計算します。
- 収益分配金の全体700円から元本払戻金300円を引きます。残った400円(700円-300円)が普通分配金です。
- 選択肢 1不正解
- 普通分配金と元本払戻金の金額が逆なので、正しくありません。
- 選択肢 2正解
- 普通分配金は400円、元本払戻金(特別分配金)は300円になるので正しいです。
- 選択肢 3不正解
- 元本払戻金は個別元本を下回る300円で、普通分配金は400円になるので正しくありません。
答えの内訳
- ①:400円
- 収益分配金700円のうち、元本払戻金(300円)を超過する部分である400円が利益の分配となり普通分配金(課税対象)となります。
- ②:300円
- 個別元本11,500円から分配落ち後の基準価額11,200円を差し引いた差額300円が元本の払戻しに該当し、元本払戻金(非課税)となります。
関連する分野を学ぶ
覚えるポイント
- 分配落ち後の基準価額が個別元本を下回る差額分が非課税の元本払戻金(特別分配金)となります。
間違えやすいところ
- 分配金を受け取る前の基準価額(11,900円)から個別元本を引いてしまう間違いに注意しましょう。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2025年5月 3級 学科』
公式問題 p.10 ↗(www.jafp.or.jp)
ROE(自己資本利益率)の計算
金融資産運用 · 株式指標 / ROE / 財務分析
X社の株価が1,500円、1株当たり純利益が100円、1株当たり純資産(自己資本)が1,000円である場合、X社のROE(自己資本利益率)として最も適切なものを選択しなさい。
解答・解説を表示
解答
2
解説
ROE(自己資本利益率)は、株主が払い込んだ自己資本を使ってどれだけ利益を上げたかを示す割合です。1株当たり純利益を1株当たり純資産で割って求めます。預かったお金をどれだけ効率よく増やしたかを見るためです。
解き方
- 問題文から、1株当たり純利益(100円)と1株当たり純資産(1,000円)の数字を取り出します。
- ROEの式「1株当たり純利益 ÷ 1株当たり純資産 × 100」に当てはめて計算し、10%を求めます。
- 選択肢 1不正解
- 1.5%はROEの計算結果としては正しくありません。
- 選択肢 2正解
- 100円 ÷ 1,000円 × 100 = 10%となり、正しいです。
- 選択肢 3不正解
- 15%は株価1,500円と1株当たり利益などの数字を混ぜた、誤った計算結果です。
関連する分野を学ぶ
覚えるポイント
- ROE(自己資本利益率)= 1株当たり当期純利益(EPS)÷ 1株当たり純資産(BPS)× 100
間違えやすいところ
- 株価を使うPER(株価÷EPS)やPBR(株価÷BPS)と、ROEの計算式を混同しないようにしましょう。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2025年5月 3級 学科』
公式問題 p.10 ↗(www.jafp.or.jp)
ポートフォリオにおける相関係数とリスク低減効果
金融資産運用 · ポートフォリオ理論 / 相関係数 / 分散投資
異なる2資産からなるポートフォリオにおいて、2資産間の相関係数が所定の値である場合、分散投資によるリスクの低減効果は最大となる。空欄にあてはまる最も適切なものを選択しなさい。
解答・解説を表示
解答
1
解説
相関係数は-1から+1までの値をとり、2つの資産が同じ方向に動くか逆に動くかを示します。-1に近いほど逆に動くので、分散によるリスクの低減効果が大きくなります。-1のときが最大で、+1のときは効果がありません。
解き方
- 相関係数が-1以上+1以下の範囲であることを確認します。
- 値が小さい(-1に近い)ほど、分散投資のリスク低減効果が高くなります。-1のときが最大と判断します。
- 選択肢 1正解
- 相関係数が-1のときは2つの資産が完全に逆に動くので、リスク低減効果は最大です。
- 選択肢 2不正解
- 相関係数が0のときもリスク低減効果はありますが、最大になるのは-1のときです。
- 選択肢 3不正解
- 相関係数が+1のときは2つの資産が同じ方向に同じ割合で動くので、リスク低減効果は得られません。
関連する分野を学ぶ
覚えるポイント
- 相関係数が-1のときリスク低減効果は最大、+1のときはリスク低減効果なしです。
間違えやすいところ
- 「まったく関係がない(0)」が最も効果が大きいと間違えないように注意しましょう。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2025年5月 3級 学科』
公式問題 p.11 ↗(www.jafp.or.jp)
NISAの非課税保有限度額
金融資産運用 · NISA / 成長投資枠 / つみたて投資枠
NISAの「成長投資枠」と「つみたて投資枠」を利用して株式投資信託等を保有することができる上限額(非課税保有限度額)および、このうち「成長投資枠」での保有上限額として、空欄①・②にあてはまる最も適切な組合せを選択しなさい。
解答・解説を表示
解答
2
解説
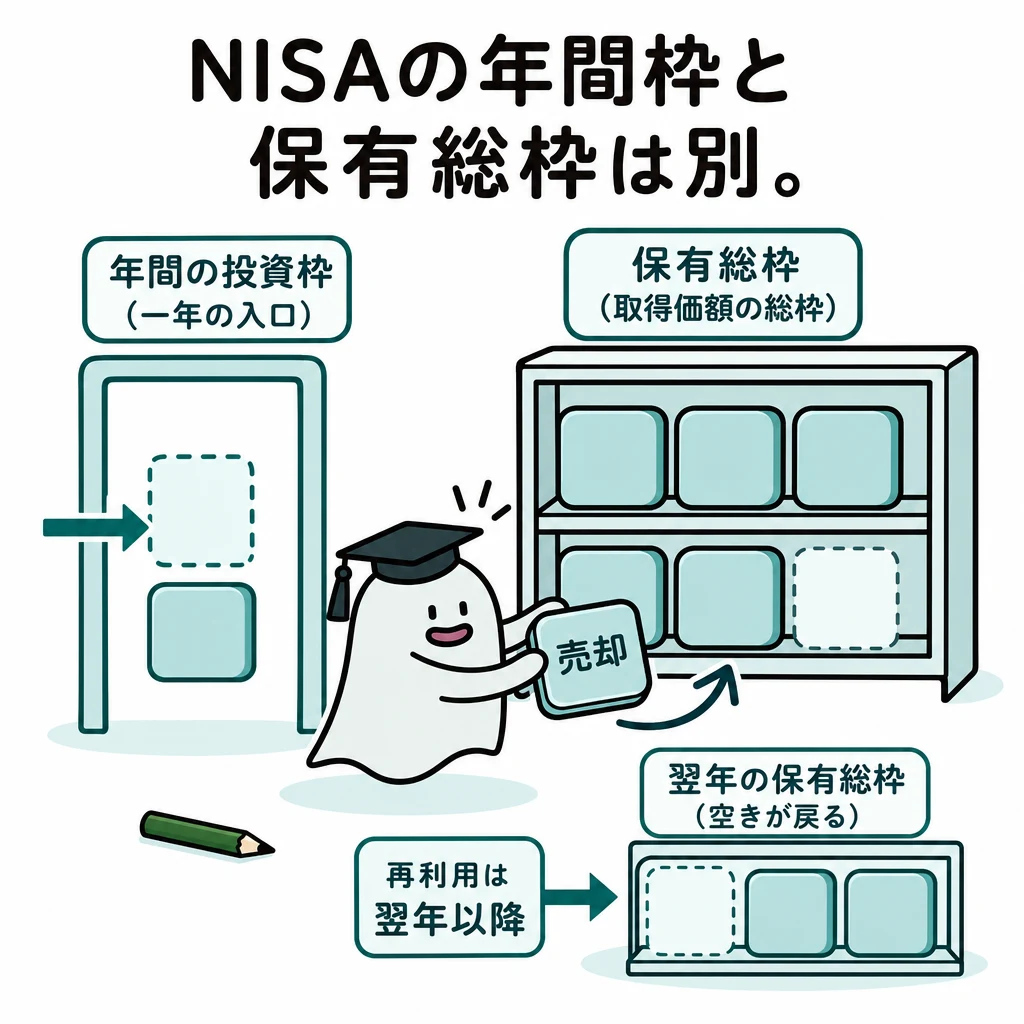
新しいNISA制度では、つみたて投資枠と成長投資枠を一緒に使えます。非課税で保有できる限度額は1人あたり合計1,800万円(簿価ベース)で、そのうち成長投資枠は1,200万円までです。長く積み立てる人とまとまった額を投資する人の両方に対応するためです。
解き方
- NISA制度で非課税で保有できる総額が1,800万円であることを確認します。
- そのうち成長投資枠の上限が1,200万円であることを確認します。
- 選択肢 1不正解
- 非課税で保有できる限度額は1,500万円ではなく1,800万円です。
- 選択肢 2正解
- 非課税で保有できる限度額は全体で1,800万円、成長投資枠の上限は1,200万円なので正しいです。
- 選択肢 3不正解
- 非課税で保有できる限度額は2,000万円ではなく1,800万円です。
答えの内訳
- ①:1,800万円
- NISA全体の非課税保有限度額は、買付残高(簿価)ベースで1,800万円です。
- ②:1,200万円
- 全体の非課税保有限度額1,800万円のうち、成長投資枠として利用できる限度額は1,200万円です。
関連する分野を学ぶ
覚えるポイント
- NISAの非課税保有限度額は1,800万円(うち成長投資枠は1,200万円)です。
間違えやすいところ
- 年間の投資枠(つみたて120万円、成長240万円、合計360万円)と、総保有限度額の数字を混同しないようにしましょう。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2025年5月 3級 学科』
公式問題 p.11 ↗(www.jafp.or.jp)
預金保険制度による一般預金の保護限度額
金融資産運用 · 預金保険制度 / ペイオフ / 一般預金等
預金保険制度による保護の対象となる預金等のうち、定期預金などの一般預金等について、原則として1金融機関ごとに預金者1人当たり保護される元本限度額として、最も適切なものを選択しなさい。
解答・解説を表示
解答
2
解説
預金保険制度では、金融機関が破綻しても預金の一部または全部が保護されます。決済用預金(無利息・要求払い・決済サービス提供の条件を満たすもの)は全額保護されます。定期預金などの一般預金等は、1つの金融機関ごとに預金者1人あたり元本1,000万円までとその利息が保護されます。
解き方
- 預金保険制度で一般預金等(定期預金や利息付き普通預金など)が保護される条件を確認します。
- 保護される上限が「1つの金融機関ごとに預金者1人あたり元本1,000万円までとその利息など」と判断します。
- 選択肢 1不正解
- 保護される限度額は500万円ではありません。
- 選択肢 2正解
- 一般預金等の保護限度額は元本1,000万円までとその利息などなので正しいです。
- 選択肢 3不正解
- 保護される限度額は1,500万円ではありません。
関連する分野を学ぶ
覚えるポイント
- 預金保険制度の一般預金等は「元本1,000万円まで+その利息等」が保護されます。
間違えやすいところ
- 決済用預金(全額保護)と一般預金等(元本1,000万円まで+利息)の違いに注意しましょう。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2025年5月 3級 学科』
公式問題 p.11 ↗(www.jafp.or.jp)
一時所得の金額および総所得金額算入額の計算
タックスプランニング · 一時所得 / 特別控除額 / 総所得金額算入
所得税における一時所得に係る総収入金額が300万円で、その収入を得るために支出した金額が100万円である場合、一時所得の金額および総所得金額に算入される金額の組合せとして、最も適切なものを選択しなさい。
解答・解説を表示
解答
2
解説
一時所得の金額は「総収入金額 - 支出金額 - 特別控除額(最高50万円)」で計算します。これを他の総合課税の所得と合わせて総所得金額に入れるときは、一時所得の金額の2分の1だけを算入します。受け取ったお金の全部ではなく半分を所得とみなすためです。
解き方
- 一時所得の式「総収入金額300万円 - 支出金額100万円 - 特別控除額50万円」で、一時所得の金額150万円を計算します。
- 総所得金額に入れる金額として、一時所得の金額150万円に2分の1をかけて75万円を求めます。
- 選択肢 1不正解
- 総所得金額に入る金額は150万円の2分の1の75万円で、50万円ではありません。
- 選択肢 2正解
- 一時所得の金額は150万円、総所得金額に入る金額は75万円なので正しいです。
- 選択肢 3不正解
- 特別控除額(最高50万円)が引かれておらず、一時所得の金額の計算が間違っています。
答えの内訳
- ①:150万円
- 一時所得の金額は、総収入金額300万円 - 収入を得るために支出した金額100万円 - 特別控除額50万円 = 150万円となります。
- ②:75万円
- 総所得金額に算入される金額は、一時所得の金額の2分の1となるため、150万円 × 1/2 = 75万円となります。
関連する分野を学ぶ
覚えるポイント
- 一時所得の金額 = 収入 - 支出 - 最高50万円。総所得金額へは「一時所得の金額 × 1/2」を算入します。
間違えやすいところ
- 特別控除の50万円を引く前に1/2をかけないよう、計算の順番に注意しましょう。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2025年5月 3級 学科』
公式問題 p.12 ↗(www.jafp.or.jp)
国民年金基金の掛金に係る所得控除
タックスプランニング · 所得控除 / 社会保険料控除 / 国民年金基金
所得税において、国民年金基金に加入して支払った掛金が対象となる所得控除として、最も適切なものを選択しなさい。
解答・解説を表示
解答
2
解説
国民年金基金や国民年金、健康保険、厚生年金保険などの保険料・掛金は「社会保険料控除」の対象です。その年に支払った全額を所得金額から差し引けます。公的な社会保障のための支払いだからです。
解き方
- 国民年金基金の掛金がどの所得控除に当てはまるかを確認します。
- 公的な年金制度の一部なので「社会保険料控除」に当てはまると判断します。
- 選択肢 1不正解
- 生命保険料控除は、民間の生命保険会社などに支払った保険料が対象です。
- 選択肢 2正解
- 国民年金基金の掛金は全額が社会保険料控除の対象なので正しいです。
- 選択肢 3不正解
- 小規模企業共済等掛金控除の対象は、iDeCo(個人型確定拠出年金)や小規模企業共済の掛金などです。
関連する分野を学ぶ
覚えるポイント
- 国民年金基金の掛金は「社会保険料控除」、iDeCoの掛金は「小規模企業共済等掛金控除」です。
間違えやすいところ
- 自営業者向けの上乗せ年金なので、小規模企業共済等掛金控除と間違えやすい点に注意しましょう。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2025年5月 3級 学科』
公式問題 p.12 ↗(www.jafp.or.jp)
地震保険料控除の控除限度額と控除額の計算
タックスプランニング · 地震保険料控除 / 所得控除 / 損害保険
所得税において、個人が支払う地震保険の保険料に係る地震保険料控除の、限度額および控除額の計算方法として空欄①・②にあてはまる最も適切な組合せを選択しなさい。
解答・解説を表示
解答
1
解説
所得税の地震保険料控除は、住まいの家屋や生活用の動産を対象にした地震保険などの保険料を払ったときに使えます。1年間に払った保険料の全額が控除され、最高限度額は5万円です。地震に備えるための保険料を支える仕組みだからです。
解き方
- 所得税の地震保険料控除の計算方法(支払った保険料の全額)を確認します。
- 所得税の地震保険料控除の限度額が最高5万円であることを確認します。
- 選択肢 1正解
- 所得税では支払った保険料の全額(最高5万円)が控除されるので正しいです。
- 選択肢 2不正解
- 所得税の地震保険料控除は「2分の1の額」ではなく「全額」が控除されます。
- 選択肢 3不正解
- 所得税の最高限度額は10万円ではなく5万円です。
答えの内訳
- ①:5万円
- 所得税における地震保険料控除の最高限度額は5万円です。
- ②:全額
- 所得税の地震保険料控除額は、支払った年間保険料の全額(最高5万円)となります。
関連する分野を学ぶ
覚えるポイント
- 所得税の地震保険料控除は「全額(最高5万円)」、住民税は「1/2(最高2.5万円)」です。
間違えやすいところ
- 住民税の計算方法(支払った額の2分の1、限度額2.5万円)と所得税のルールを混同しないようにしましょう。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2025年5月 3級 学科』
公式問題 p.12 ↗(www.jafp.or.jp)
住宅借入金等特別控除(認定長期優良住宅の控除期間)
タックスプランニング · 住宅借入金等特別控除 / 認定長期優良住宅 / 控除期間
住宅ローンを利用して認定長期優良住宅を新築し、新たに所得税における住宅借入金等特別控除の適用を受ける場合、控除期間は最長で何年か。
解答・解説を表示
解答
2
解説
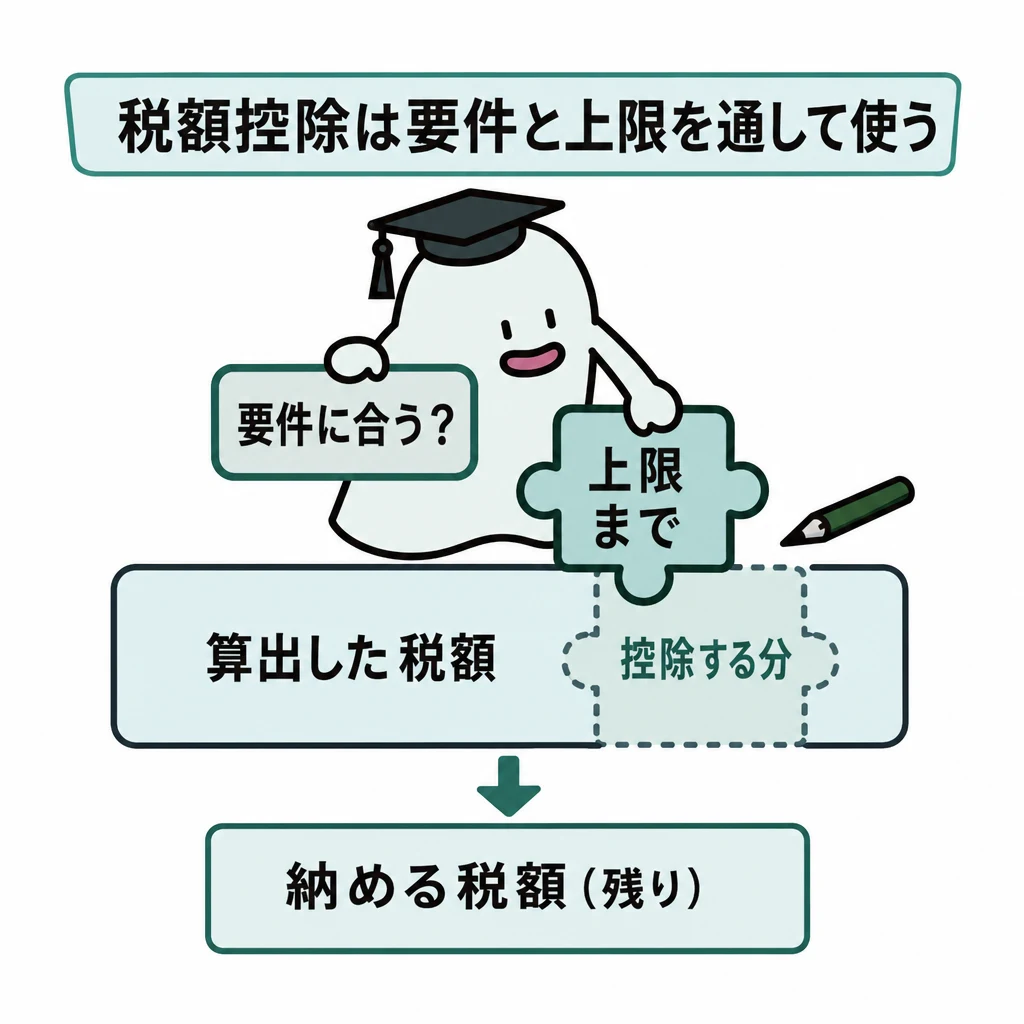
住宅借入金等特別控除(住宅ローン控除)では、新築の認定長期優良住宅や認定低炭素住宅などを取得して住み始めたとき、控除を受けられる最長期間は13年間です。性能の高い住宅を長く支えるための制度だからです。
解き方
- 新築の認定長期優良住宅を取得したときの、住宅借入金等特別控除の対象になる条件を確認します。
- 適用される最長の控除期間の決まり(13年)を、選択肢の中から見つけます。
- 選択肢 1不正解
- 中古住宅を取得したときの控除期間は最長10年ですが、新築の認定長期優良住宅は13年です。
- 選択肢 2正解
- 住宅ローンを使って認定長期優良住宅を新築したときは、控除期間は最長で13年間です。
- 選択肢 3不正解
- 所得税の住宅借入金等特別控除には、15年という控除期間の決まりはありません。
関連する分野を学ぶ
覚えるポイント
- 新築の認定住宅等の住宅ローン控除期間は最長13年、中古住宅は最長10年です。
間違えやすいところ
- 中古住宅の10年と新築の認定住宅の13年を混同しないように注意しましょう。
出題の前提:2024年4月1日現在施行法令(所得税法・租税特別措置法)
出典:日本FP協会『2025年5月 3級 学科』
公式問題 p.12 ↗(www.jafp.or.jp)
青色申告承認申請書の提出期限(新規開業)
タックスプランニング · 青色申告 / 青色申告承認申請手続 / 提出期限
その年の1月16日以後に新たに事業所得を生ずべき業務を開始した者が、その年分から所得税の青色申告の承認を受けようとする場合、原則として、その業務を開始した日からどれだけの期間内に青色申告承認申請書を所轄税務署長に提出しなければならないか。
解答・解説を表示
解答
1
解説
所得税の青色申告承認申請書は、原則として使おうとする年の3月15日までに出します。しかし、その年の1月16日以後に新しく開業した場合は、開業した日から2カ月以内に出す必要があります。開業の時期によって提出の期限が変わるためです。
解き方
- 仕事を始めた日が、開業した年の1月16日以後であることを確認します。
- 新しく開業したときの青色申告承認申請書の提出期限の決まり(仕事を始めた日から2カ月以内)を当てはめます。
- 選択肢 1正解
- その年の1月16日以後に新しく開業したときは、仕事を始めた日から2カ月以内に出さなければなりません。
- 選択肢 2不正解
- 所得税の青色申告承認申請書の提出期限は2カ月以内で、3カ月以内ではありません。
- 選択肢 3不正解
- 所得税の青色申告承認申請書には、6カ月という提出期限の決まりはありません。
関連する分野を学ぶ
覚えるポイント
- 1月15日以前の開業は3月15日まで、1月16日以後の開業は開業日から2カ月以内が提出期限です。
間違えやすいところ
- 原則の3月15日までの提出と、年の途中(1月16日以後)に開業したときの2カ月以内という特例を混同しないようにしましょう。
出題の前提:2024年4月1日現在施行法令(所得税法第144条)
出典:日本FP協会『2025年5月 3級 学科』
公式問題 p.13 ↗(www.jafp.or.jp)
宅地建物取引業法における手付金の額の制限
不動産 · 宅地建物取引業法 / 自ら売主制限 / 手付金の額の制限
宅地建物取引業法によれば、宅地建物取引業者が自ら売主となる宅地または建物の売買契約の締結に際して、取引の相手方が宅地建物取引業者でない場合、代金の額の何%を超える額の手付金を受領することができないか。
解答・解説を表示
解答
3
解説
宅地建物取引業者が自分で売主となり、宅地建物取引業者でない人と売買契約を結ぶときは、代金の20%を超える手付金を受け取れません(宅建業法39条)。買主を守るためです。
解き方
- 取引の当事者が「自分で売主となる宅建業者」と「宅建業者でない買主」かを確かめます。
- 自ら売主となる場合の手付金の上限は代金の20%なので、それを当てはめます。
- 選択肢 1不正解
- 未完成物件で保全措置が必要になる5%と混同しやすいですが、受け取れる手付金の上限は20%です。
- 選択肢 2不正解
- 完成物件で保全措置が必要になる10%と混同しやすいですが、手付金の上限は20%です。
- 選択肢 3正解
- 宅地建物取引業者が自分で売主のときは、代金の20%を超える手付金を受け取れません。
関連する分野を学ぶ
覚えるポイント
- 宅建業者が自ら売主となる場合の手付金額の上限は代金の20%です。
間違えやすいところ
- 手付金等の保全措置が必要になる基準(未完成5%超・完成10%超)と、手付金の上限(20%)を混同しないようにしましょう。
出題の前提:2024年4月1日現在施行法令(宅地建物取引業法第39条)
出典:日本FP協会『2025年5月 3級 学科』
公式問題 p.13 ↗(www.jafp.or.jp)
建築基準法における建蔽率の計算
不動産 · 建築基準法 / 建蔽率 / 敷地面積と建築面積
敷地面積200㎡の土地に、建築面積100㎡、延べ面積150㎡の2階建て住宅を建築した場合、当該建物の建蔽率は何%か。
解答・解説を表示
解答
1
解説
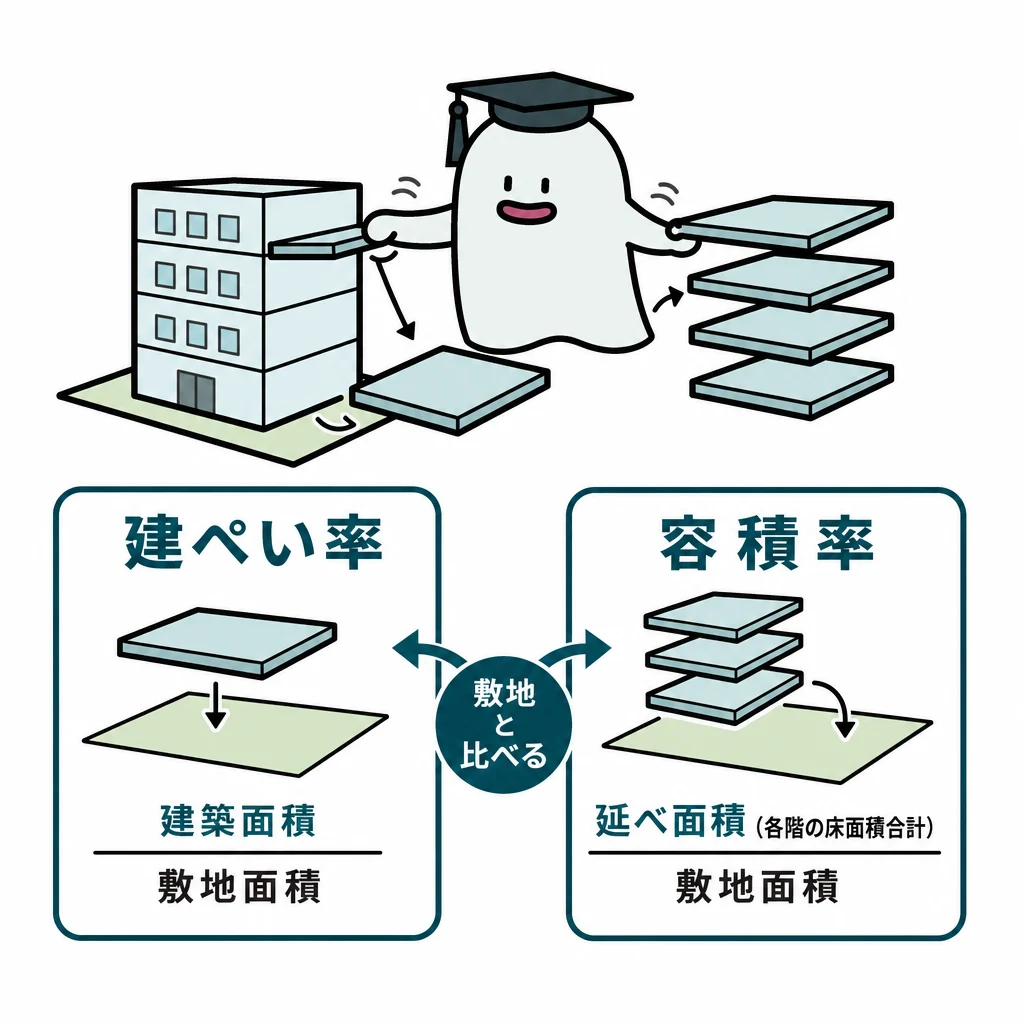
建蔽率(けんぺいりつ)は、敷地面積に対する建築面積の割合です。建築面積÷敷地面積×100(%)で計算します。延べ面積を使う容積率と区別しましょう。
解き方
- 問題文から敷地面積200㎡と建築面積100㎡を取り出します(延べ面積150㎡は容積率で使うので使いません)。
- 建蔽率=(建築面積÷敷地面積)×100 に数を入れて計算します。100㎡÷200㎡×100=50%です。
- 選択肢 1正解
- 建蔽率は建築面積100㎡÷敷地面積200㎡×100で、50%になります。
- 選択肢 2不正解
- 延べ面積150㎡÷敷地面積200㎡の75%は容積率で、建蔽率ではありません。
- 選択肢 3不正解
- 建築面積と敷地面積の割合が100%になることはありません。
関連する分野を学ぶ
覚えるポイント
- 建蔽率は建築面積÷敷地面積、容積率は延べ面積÷敷地面積です。
間違えやすいところ
- 建蔽率の計算で、延べ面積150㎡を使って容積率を出してしまわないようにしましょう。
出題の前提:2024年4月1日現在施行法令(建築基準法第53条)
出典:日本FP協会『2025年5月 3級 学科』
公式問題 p.14 ↗(www.jafp.or.jp)
区分所有法における共用部分の共有持分および規約の定め
不動産 · 区分所有法 / 共用部分の持分割合 / 規約による別段の定め
建物の区分所有等に関する法律(区分所有法)によれば、共用部分に対する各区分所有者の共有持分は、各共有者が有する( ① )によるものとされており、当該規定は規約で別段の定めをすることが( ② )。空欄①・②にあてはまる適切な組合せを選択せよ。
解答・解説を表示
解答
3
解説
区分所有法では、共用部分の各区分所有者の持分は、原則として自分の専有部分の床面積の割合で決まります。この決まりは、規約で別に決めることもできます。
解き方
- 共用部分の持分の原則が、専有部分の床面積の割合だと確かめます。
- その決まりを規約で変えられるかを確かめ、合う組み合わせを選びます。
- 選択肢 1不正解
- 共用部分の持分は、戸数の割合ではなく専有部分の床面積の割合で決まるのが原則です。
- 選択肢 2不正解
- 床面積の割合という決まりは規約で変えられるので、②「できない」は間違いです。
- 選択肢 3正解
- 共用部分の持分は専有部分の床面積の割合で決まり、規約で別に決めることもできます。
覚えるポイント
- 共用部分の持分は原則「専有部分の床面積の割合」であり、規約で別段の定めが可能です。
間違えやすいところ
- 専有部分の床面積割合が、規約で変えられない決まりだと間違えないようにしましょう。
出題の前提:2024年4月1日現在施行法令(建物の区分所有等に関する法律第14条)
出典:日本FP協会『2025年5月 3級 学科』
公式問題 p.14 ↗(www.jafp.or.jp)
譲渡所得における概算取得費の割合
タックスプランニング · 譲渡所得 / 取得費 / 概算取得費
個人が土地を譲渡したことによる譲渡所得の金額の計算において、譲渡した土地の取得費が不明である場合には、譲渡収入金額の何%相当額を取得費とすることができるか。
解答・解説を表示
解答
1
解説
売った土地や建物の取得費が分からないときは、売った金額の5%を取得費(概算取得費)とすることができます。実際の取得費が売った金額の5%より少ないときも同じです。
解き方
- 譲渡所得の計算で、取得費が分からないときの決まりを確かめます。
- 概算取得費の割合が売った金額の5%だと確かめ、選択肢から選びます。
- 選択肢 1正解
- 取得費が分からないときは、売った金額の5%を概算取得費とすることができます。
- 選択肢 2不正解
- 概算取得費の割合は5%で、10%ではありません。
- 選択肢 3不正解
- 概算取得費の割合は5%で、15%ではありません。
関連する分野を学ぶ
覚えるポイント
- 取得費が不明な場合の概算取得費は、譲渡収入金額(売却代金)の5%です。
間違えやすいところ
- 実際の取得費が分かっていても、売った金額の5%より少ないときは概算取得費(5%)を選べると覚えましょう。
出題の前提:2024年4月1日現在施行法令(租税特別措置法第31条の4)
出典:日本FP協会『2025年5月 3級 学科』
公式問題 p.15 ↗(www.jafp.or.jp)
被相続人の居住用財産(空き家)に係る譲渡所得の特別控除額
タックスプランニング · 譲渡所得の特別控除 / 空き家に係る譲渡所得の特別控除 / 最高控除限度額
被相続人の居住用家屋およびその敷地を単独で相続した被相続人の子が、当該家屋およびその敷地を譲渡し、「被相続人の居住用財産(空き家)に係る譲渡所得の特別控除の特例」の適用を受けた場合、譲渡所得の金額の計算上、最高でいくら控除することができるか。
解答・解説を表示
解答
3
解説
亡くなった人の住んでいた家や土地(空き家)を相続した人が、要件を満たして売ると、譲渡所得から最高3,000万円を差し引けます。相続人が3人以上のときは1人あたり2,000万円です。この問題は1人で相続しているので、最高3,000万円です。
解き方
- 相続した人が1人で、その空き家等を売ったときの要件を確かめます。
- 空き家の譲渡所得の特別控除は、最高3,000万円だと確認します。
- 選択肢 1不正解
- 空き家の譲渡所得の特別控除に、1,000万円という限度額はありません。
- 選択肢 2不正解
- 相続人が3人以上のときの1人あたりの限度額は2,000万円ですが、この問題は1人で相続しているので3,000万円です。
- 選択肢 3正解
- 1人で相続した子がこの特例を受けるときの控除限度額は、最高3,000万円です。
関連する分野を学ぶ
覚えるポイント
- 空き家に係る譲渡所得の特別控除額は、単独相続の場合最高3,000万円です。
間違えやすいところ
- 自分のマイホームを売ったときの3,000万円特別控除と同じように、空き家の特例も最高3,000万円だと覚えましょう。
出題の前提:2024年4月1日現在施行法令(租税特別措置法第35条第3項)
出典:日本FP協会『2025年5月 3級 学科』
公式問題 p.15 ↗(www.jafp.or.jp)
贈与税の配偶者控除の適用要件と控除限度額
相続・事業承継 · 贈与税の配偶者控除 / おしどり贈与 / 婚姻期間要件 / 最高控除限度額
贈与税の配偶者控除は、婚姻期間が( ① )以上である配偶者から居住用不動産の贈与または居住用不動産を取得するための金銭の贈与を受け、所定の要件を満たす場合、贈与税の課税価格から基礎控除額のほかに最高で( ② )を控除することができる特例である。空欄①・②にあてはまる適切な組合せを選択せよ。
解答・解説を表示
解答
3
解説
贈与税の配偶者控除(おしどり贈与)は、婚姻期間が20年以上の配偶者から住まい用の不動産などをもらったときの特例です。基礎控除110万円に加えて、最高2,000万円まで贈与税がかかりません。
解き方
- 贈与税の配偶者控除の婚姻期間は20年以上だと確かめます。
- 基礎控除とは別に、最高2,000万円まで控除できると確かめ、合う選択肢を選びます。
- 選択肢 1不正解
- 婚姻期間は10年ではなく20年以上で、控除の限度額も2,500万円ではなく2,000万円です。
- 選択肢 2不正解
- 控除の限度額は2,000万円で合っていますが、婚姻期間は10年ではなく20年以上必要です。
- 選択肢 3正解
- 贈与税の配偶者控除は、婚姻期間20年以上、控除の最高限度額2,000万円です。
関連する分野を学ぶ
覚えるポイント
- 贈与税の配偶者控除は「婚姻期間20年以上」「控除限度額最高2,000万円(基礎控除別)」です。
間違えやすいところ
- 基礎控除110万円と合わせた2,110万円と混同して、配偶者控除そのものの限度額を間違えないようにしましょう。
出題の前提:2024年4月1日現在施行法令(相続税法第21条の6)
出典:日本FP協会『2025年5月 3級 学科』
公式問題 p.15 ↗(www.jafp.or.jp)
直系尊属と配偶者が相続人となる場合の法定相続分
相続・事業承継 · 法定相続分 / 相続人の順位
被相続人Aさんには配偶者である妻Bさんがおり、子はいません。尊属として父Cさんが生存しており、母DさんはAさんの相続開始前に既に死亡しています。また、妹Eさんがいます。この親族関係において、Aさんの相続における父Cさんの法定相続分として最も適切なものを選択肢の中から1つ選びなさい。
解答・解説を表示
解答
2
解説
法定相続分(法律が決めた取り分)は、相続人の組み合わせで決まります。亡くなった人に子がいないときは、父母などの直系尊属が配偶者とともに相続人になります。このとき配偶者が3分の2、直系尊属が3分の1です。第2順位の人がいると、妹などの兄弟姉妹は相続人になりません。
解き方
- 亡くなった人に子がいないので、第2順位の父Cさんが相続人になると確かめます。
- 直系尊属がいるので、第3順位の妹Eさんは相続人にならないと判断します。
- 配偶者と直系尊属が相続人のときの法定相続分を使い、父Cさんの取り分が3分の1だと求めます。
- 選択肢 1不正解
- 2分の1は、配偶者と子が相続人のときの取り分です。この問題の直系尊属には当てはまりません。
- 選択肢 2正解
- 配偶者と直系尊属が相続人のときは、配偶者3分の2、直系尊属3分の1なので正しいです。
- 選択肢 3不正解
- 4分の1は、配偶者と兄弟姉妹が相続人のときの取り分です。直系尊属がいるので妹Eさんは相続人になりません。
関連する分野を学ぶ
覚えるポイント
- 配偶者と直系尊属が相続人である場合、法定相続分は配偶者が3分の2、直系尊属全体で3分の1となります。
間違えやすいところ
- 妹Eさんも相続人だと間違えて、分け方を計算してしまわないようにしましょう。上の順位の人がいると、下の順位の人に相続権はありません。
出題の前提:2024年4月1日現在施行の民法
出典:日本FP協会『2025年5月 3級 学科』
公式問題 p.16 ↗(www.jafp.or.jp)
取引相場のない株式の特例的評価方式
相続・事業承継 · 取引相場のない株式 / 配当還元方式 / 財産評価
同族株主のいる会社において、同族株主以外の株主等が取得した取引相場のない株式の相続税評価額は、原則として、特例的評価方式である( )により評価します。空欄にあてはまる適切な語句を選択肢の中から1つ選びなさい。
解答・解説を表示
解答
1
解説
取引相場のない株式の相続税評価には、原則的評価方式と特例的評価方式があります。会社の経営権を持たない同族株主以外の株主(少数株主)が取得した株式は、原則として配当金をもとに評価します。これを配当還元方式といいます。
解き方
- 株式を取得した人が、同族株主以外の少数株主だと確かめます。
- 同族株主以外の人が取得した非上場株式は、特例的評価方式の配当還元方式で評価すると考えます。
- 選択肢 1正解
- 同族株主以外の人が取得した取引相場のない株式は、配当還元方式で評価するので正しいです。
- 選択肢 2不正解
- 類似業種比準方式は、経営権を持つ同族株主が取得したときに使う原則的評価方式です。
- 選択肢 3不正解
- 純資産価額方式は、経営権を持つ同族株主が取得したときに使う原則的評価方式です。
覚えるポイント
- 同族株主以外の少数株主が取得する取引相場のない株式は、特例的評価方式である「配当還元方式」で評価します。
間違えやすいところ
- 原則的評価方式(類似業種比準方式や純資産価額方式)と、少数株主向けの配当還元方式を混同しないようにしましょう。
出題の前提:2024年4月1日現在施行の相続税法・財産評価基本通達
出典:日本FP協会『2025年5月 3級 学科』
公式問題 p.16 ↗(www.jafp.or.jp)
貸家の相続税評価額の計算
相続・事業承継 · 貸家の評価 / 借家権割合 / 相続税評価額
家屋の固定資産税評価額が8,000万円、借地権割合が60%、借家権割合が30%、賃貸割合が100%である場合、原則としての貸家の相続税評価額として適切なものを選択肢の中から1つ選びなさい。
解答・解説を表示
解答
2
解説
人に貸している家(貸家)の相続税評価額は、固定資産税評価額から借りている人の権利の分を引いて求めます。式は「固定資産税評価額×(1-借家権割合×賃貸割合)」です。借地権割合は家の計算には使いません。
解き方
- 貸家の相続税評価額の式「固定資産税評価額×(1-借家権割合×賃貸割合)」を確かめます。
- 条件にある借地権割合60%は、土地の評価に使う数値で、家には使わないと見抜きます。
- 式に数を入れて、8,000万円×(1-0.30×1.0)=8,000万円×0.70=5,600万円を出します。
- 選択肢 1不正解
- 2,400万円は8,000万円×30%で、固定資産税評価額から引く分そのもので、答えではありません。
- 選択肢 2正解
- 貸家の相続税評価額は8,000万円×(1-0.30×1.0)=5,600万円なので正しいです。
- 選択肢 3不正解
- 6,560万円は、貸家建付地など別の式を間違って当てはめたときの数値です。
関連する分野を学ぶ
覚えるポイント
- 貸家の評価式は「固定資産税評価額×(1-借家権割合×賃貸割合)」です。借地権割合は土地の評価に使い、家屋には関係ありません。
間違えやすいところ
- 問題に借地権割合があっても、貸家(家屋)の計算には使わないことを見落とさないようにしましょう。
出題の前提:2024年4月1日現在施行の相続税法・財産評価基本通達
出典:日本FP協会『2025年5月 3級 学科』
公式問題 p.16 ↗(www.jafp.or.jp)
小規模宅地等の特例(特定事業用宅地等の限度面積と減額割合)
相続・事業承継 · 小規模宅地等の特例 / 特定事業用宅地等 / 限度面積 / 減額割合
相続人が相続により取得した宅地が「小規模宅地等についての相続税の課税価格の計算の特例」における特定事業用宅地等に該当する場合、その宅地のうち( ① )までを限度面積として、評価額の( ② )相当額を減額した金額を課税価格に算入できます。空欄①および②にあてはまる数値の組合せとして最も適切なものを選択肢の中から1つ選びなさい。
解答・解説を表示
解答
3
解説
「小規模宅地等の特例」は、亡くなった人の事業や住まいを続けられるように、一定の宅地の評価額を大きく減らす制度です。宅地の区分ごとに限度面積と減額割合が決まっています。特定事業用宅地等などは、限度面積400㎡、減額割合80%です。
解き方
- 特例の対象となる宅地が「特定事業用宅地等」だと確かめます。
- 区分ごとの限度面積と減額割合を照らし合わせます(特定事業用は400㎡・80%、特定居住用は330㎡・80%、貸付事業用は200㎡・50%)。
- ①に400㎡、②に80%が入る組み合わせを選びます。
- 選択肢 1不正解
- 200㎡まで・50%減額は、アパートなどの敷地の「貸付事業用宅地等」の基準です。
- 選択肢 2不正解
- 330㎡まで・80%減額は、住まい用の敷地の「特定居住用宅地等」の基準です。
- 選択肢 3正解
- 特定事業用宅地等は限度面積400㎡、減額割合80%なので、①400㎡・②80%が正しいです。
関連する分野を学ぶ
覚えるポイント
- 小規模宅地等の特例:特定事業用宅地等は400㎡まで80%減額、特定居住用宅地等は330㎡まで80%減額、貸付事業用宅地等は200㎡まで50%減額です。
間違えやすいところ
- 特定事業用宅地等(400㎡・80%)と特定居住用宅地等(330㎡・80%)の面積を逆に覚えないようにしましょう。
出題の前提:2024年4月1日現在施行の租税特別措置法
出典:日本FP協会『2025年5月 3級 学科』
公式問題 p.17 ↗(www.jafp.or.jp)
2025年5月 3級 学科
参照した公式資料
日本FP協会が公開した2025年5月 3級 学科の問題・解答資料です。
- 公式問題 ↗ — www.jafp.or.jp(PDF・17ページ)