


日本FP協会・金融財政事情研究会の公式問題・模範解答を、級・学科/実技・公開年度に分けて収録しています。CBT公開問題は1セットの公表問題で、全受験者への出題を網羅するものではありません。
2024年5月 3級 実技(資産設計提案業務)の概要
FPと関連法規(金融商品取引法・税理士法・保険業法)
ライフプランニングと資金計画 · 関連法規 / 金融商品取引法 / 税理士法 / 保険業法
ファイナンシャル・プランナー(FP)の行為に関する次の記述のうち、最も不適切なものはどれか。なお、記載のない資格の登録等については考慮しないこととする。
解答・解説を表示
解答
1
解説
FPは、金融商品取引法・税理士法・保険業法・弁護士法などの法令を守って業務を行う必要があります。個別具体的な助言や、資格が必要な独占業務は、無資格・未登録では行ってはいけません。
解き方
- 投資助言・代理業の登録がないのに、個別の有価証券の投資判断を有償で助言できないか確かめます。
- 税理士でないFPでも、仮定の事例を使った一般的な税法の解説ができるか確かめます。
- 保険募集人などの登録がないFPでも、一般的な保険商品の仕組みや内容を説明できるか確かめます。
- 選択肢 1正解
- 投資助言・代理業の登録がないのに、投資顧問契約を結んで個別の有価証券の投資判断を有償で助言すると、金融商品取引法に違反するので不適切です。
- 選択肢 2不正解
- 税理士でないFPでも、仮定の事例を使った一般的な税法の解説なら、税理士法に違反しないので適切です。
- 選択肢 3不正解
- 保険募集人などの登録がないFPでも、特定の商品の勧誘や募集をせず、一般的な商品の仕組みや特徴を説明するだけなら、保険業法に違反しないので適切です。
関連する分野を学ぶ
覚えるポイント
- 個別の銘柄の投資助言は金融商品取引法の登録が必要で、無登録では有償無償を問わず不可です。
間違えやすいところ
- 有料のセミナーでも、仮定の事例を使った一般的な税法の解説なら、税理士法に違反しません。
出題の前提:金融商品取引法、税理士法、保険業法
出典:日本FP協会『2024年5月 3級 実技(資産設計提案業務)』
公式問題 p.1 ↗(www.jafp.or.jp)
キャッシュフロー表の計算(基本生活費・年間収支・金融資産残高)
ライフプランニングと資金計画 · キャッシュフロー表 / 将来推計 / 変動率
東条家のキャッシュフロー表(一部抜粋)の空欄(ア)~(ウ)にあてはまる数値として、誤っているものはどれか。なお、計算過程においては端数処理をせず計算し、計算結果は万円未満を四捨五入すること。
解答・解説を表示
解答
3
解説
キャッシュフロー表の各年の金額は、基準年の金額に変動率をかけた複利計算で求めます。金融資産残高は「前年残高×(1+運用率)+当年の年間収支」で計算します。
解き方
- 空欄(ア)を求めます。基準年の基本生活費240万円に変動率2%を4年分かけると259.78万円ほどになり、260万円になります。
- 空欄(イ)を求めます。1年後の収入合計は430×1.01+70=504.3万円(表示は504万円)で、支出合計471万円を引くと33万円です。
- 空欄(ウ)を求めます。3年後の金融資産残高は2年後の640万円×1.01に22万円を足して668.4万円となり、668万円です。
- 選択肢 1不正解
- 4年後の基本生活費は240×(1+0.02)^4=259.78…万円となり、四捨五入すると260万円になるので、誤りではありません。
- 選択肢 2不正解
- 1年後の年間収支は収入合計504万円から支出合計471万円を引いた33万円になるので、誤りではありません。
- 選択肢 3正解
- 3年後の金融資産残高は640×1.01+22=668.4万円で、四捨五入すると668万円になるため、662万円とした本肢が誤り(正解)です。
関連する分野を学ぶ
覚えるポイント
- 金融資産残高の計算式は「前年の金融資産残高×(1+運用利率)+当年の年間収支」です。
間違えやすいところ
- 金融資産残高を計算するとき、当年の年間収支まで運用利率に含めてしまわないように注意しましょう。
出題の前提:日本FP協会 実技試験(資産設計提案業務)出題基準
出典:日本FP協会『2024年5月 3級 実技(資産設計提案業務)』
公式問題 p.2 ↗(www.jafp.or.jp)
個人バランスシートの純資産の計算
ライフプランニングと資金計画 · バランスシート / 資産 / 負債 / 純資産
山本家の現時点の資産および負債に関する<資料>に基づく山本家のバランスシートの空欄(ア)純資産にあてはまる金額として、正しいものはどれか。なお、記載のない事項については一切考慮しないこととする。
解答・解説を表示
解答
3
解説
個人のバランスシートでは、純資産は「資産合計-負債合計」で求めます。資産には、金融資産の時価だけでなく、生命保険の解約返戻金相当額や不動産の時価も含めます。
解き方
- 資産をすべて足します。400+800+100+200+80+3,000=4,580万円です。
- 負債を足します。住宅ローン2,200万円です。
- 純資産を求めます。4,580万円-2,200万円=2,380万円です。
- 選択肢 1不正解
- 1,580万円は、生命保険の解約返戻金80万円を足し忘れたり計算を間違えたりした数値です。
- 選択肢 2不正解
- 2,300万円は、生命保険の解約返戻金相当額80万円を資産合計に足し忘れたときの金額です。
- 選択肢 3正解
- 資産合計4,580万円から負債合計2,200万円を引いた純資産は2,380万円で、正解です。
覚えるポイント
- 個人のバランスシートでは、生命保険は保険金額ではなく解約返戻金相当額を資産計上します。
間違えやすいところ
- 生命保険の解約返戻金相当額を資産に足し忘れる間違いが多いので注意しましょう。
出題の前提:日本FP協会 実技試験(資産設計提案業務)出題基準
出典:日本FP協会『2024年5月 3級 実技(資産設計提案業務)』
公式問題 p.3 ↗(www.jafp.or.jp)
資金計画における各種係数(年金終価係数)
ライフプランニングと資金計画 · 6つの係数 / 年金終価係数 / 積立金額の計算
木村さんは、今後15年間で毎年30万円ずつ積立貯蓄をして、老後資金の準備をしたいと考えている。積立期間中に年利2.0%で複利運用できるものとした場合、15年後の積立金額として、正しいものはどれか。なお、<資料>の3つの係数の中から最も適切な係数を選択して計算すること。
解答・解説を表示
解答
2
解説
毎年一定額を積み立てて複利運用したときの将来の元利合計は「年金終価係数」で求めます。今の一定額の将来価値は終価係数、将来年金を受け取るために今必要な原資は年金現価係数で求めます。
解き方
- 使う係数を選びます。毎年の積立額から15年後の合計額を求めるので「年金終価係数(17.293)」を使います。
- 計算します。300,000円 × 17.293 = 5,187,900円です。
- 選択肢 1不正解
- 3,854,700円は、年金現価係数12.849を間違ってかけた金額(300,000円×12.849)です。
- 選択肢 2正解
- 年金終価係数17.293を使うと300,000円×17.293=5,187,900円になるので、正しいです。
- 選択肢 3不正解
- 6,057,000円は、当てはまらない係数を使って計算した誤った数値です。
関連する分野を学ぶ
覚えるポイント
- 「毎年の積立額から将来の元利合計」を求めるときは年金終価係数を使います。
間違えやすいところ
- 年金終価係数と年金現価係数を混同してかけないように注意しましょう。
出題の前提:日本FP協会 実技試験(資産設計提案業務)出題基準
出典:日本FP協会『2024年5月 3級 実技(資産設計提案業務)』
公式問題 p.4 ↗(www.jafp.or.jp)
遺族基礎年金の子の要件
ライフプランニングと資金計画 · 遺族基礎年金 / 受給権者 / 子の年齢要件
遺族基礎年金を受給することができる「子」の年齢要件に関する記述の空欄(ア)、(イ)にあてはまる語句の組み合わせとして、最も適切なものはどれか。 ① ( ア )までの間にあること ② ( イ )で障害等級1級または2級に該当する障害の状態にあること ※上記の年齢要件を満たしていても婚姻している者は子から除かれる。
解答・解説を表示
解答
2
解説
遺族基礎年金を受け取れる「子」は、生計を維持されていた18歳到達年度の末日(18歳になった後の最初の3月31日)までの未婚の子です。20歳未満で障害等級1級か2級の障害がある未婚の子も対象です。
解き方
- 健常な子の年齢要件を確かめます。18歳到達年度の末日(高校を卒業する年齢の3月31日)までです。
- 障害等級1級か2級の子の年齢要件を確かめます。20歳未満です。
- (ア)に「18歳到達年度の末日」、(イ)に「20歳未満」を選びます。
- 選択肢 1不正解
- (ア)が「18歳未満」になっていますが、正しくは「18歳到達年度の末日」までなので不適切です。
- 選択肢 2正解
- (ア)は「18歳到達年度の末日」、(イ)は「20歳未満」なので、正しい組み合わせです。
- 選択肢 3不正解
- (イ)が「20歳到達年度の末日」ですが、障害がある子の要件は「20歳未満」なので不適切です。
覚えるポイント
- 通常の子は「18歳到達年度の末日(3月31日)」、障害等級1級・2級の子は「20歳未満」です。
間違えやすいところ
- 障害のある子の要件を「20歳到達年度の末日」と間違えないように注意しましょう。
出題の前提:国民年金法第37条の2
出典:日本FP協会『2024年5月 3級 実技(資産設計提案業務)』
公式問題 p.4 ↗(www.jafp.or.jp)
株式の投資指標(PER・PBR・配当利回り)の比較
金融資産運用 · PER / PBR / 配当利回り / 投資指標
<資料>に基づくWA株式会社とWB株式会社の投資指標に関する記述のうち、最も不適切なものはどれか。なお、記載のない事項については一切考慮しないこととする。 <資料> WA社:株価1,200円、EPS 200円、BPS 1,500円、配当 25円 WB社:株価3,000円、EPS 300円、BPS 2,000円、配当 50円
解答・解説を表示
解答
1
解説
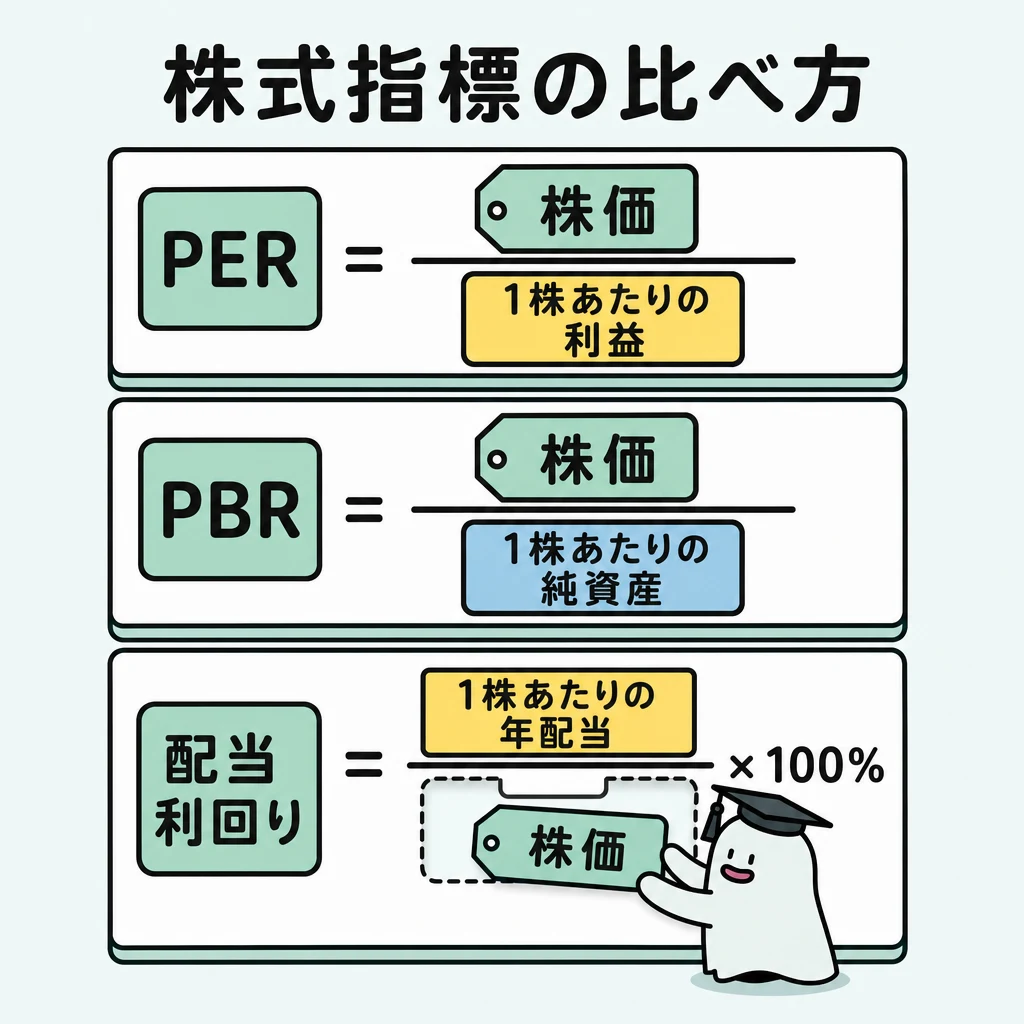
PER(株価収益率)とPBR(株価純資産倍率)は、数値が低いほど割安、高いほど割高と判断します。配当利回り(1株当たり年間配当金÷株価×100)は、数値が高いほど収益性が高いと判断します。
解き方
- PERを出して比べます。WA社=1,200÷200=6倍、WB社=3,000÷300=10倍で、WA社の方が割安です。
- PBRを出して比べます。WA社=1,200÷1,500=0.8倍、WB社=3,000÷2,000=1.5倍で、WB社の方が割高です。
- 配当利回りを出して比べます。WA社=25÷1,200×100≒2.08%、WB社=50÷3,000×100≒1.67%で、WB社の方が低いです。
- 選択肢 1正解
- PERはWA社が6倍、WB社が10倍でWA社の方が割安なので、「WB社の方が割安」とした本肢が不適切(正解)です。
- 選択肢 2不正解
- PBRはWA社が0.8倍、WB社が1.5倍でWB社の方が割高なので、この記述は適切です。
- 選択肢 3不正解
- 配当利回りはWA社が約2.08%、WB社が約1.67%でWB社の方が低いので、この記述は適切です。
関連する分野を学ぶ
覚えるポイント
- PERやPBRは倍率が「低い」ほど割安と評価されます。
間違えやすいところ
- PERやPBRは高い方が割高です。高い方を割安と覚えないように注意しましょう。
出題の前提:日本FP協会 実技試験(資産設計提案業務)出題基準
出典:日本FP協会『2024年5月 3級 実技(資産設計提案業務)』
公式問題 p.5 ↗(www.jafp.or.jp)
投資信託の運用スタイル(パッシブ運用とアクティブ運用)
金融資産運用 · 投資信託 / パッシブ運用 / アクティブ運用 / インデックスファンド
投資信託の運用スタイルに関する下表の空欄(ア)、(イ)にあてはまる語句の組み合わせとして、最も適切なものはどれか。 (ア)ベンチマークの動きに連動した運用成果を目指す。代表的なものにインデックスファンドがある。 (イ)ベンチマークを上回る運用成果を目標としており、銘柄の調査を入念に行うなど銘柄選択に時間やコストがかかる。
解答・解説を表示
解答
1
解説
投資信託の運用手法には、市場指標(ベンチマーク)への連動を目指すパッシブ運営と、市場平均を上回る成果を目指すアクティブ運営があります。アクティブ運営には、グロース運営やバリュー運営といった銘柄選びの方法があります。
解き方
- 空欄(ア)は「ベンチマークの動きに連動した運用成果を目指す」なので「パッシブ運営」です。
- 空欄(イ)は「ベンチマークを上回る運用成果を目標とする」なので「アクティブ運営」です。
- 選択肢 1正解
- (ア)はパッシブ運営、(イ)はアクティブ運営の説明で、正しい組み合わせです。
- 選択肢 2不正解
- バリュー運営は割安株、グロース運営は成長株に投資する手法で、表の説明と合いません。
- 選択肢 3不正解
- バランス運営は株式や債券など複数の資産に分けて投資する手法で、表の説明と合いません。
関連する分野を学ぶ
覚えるポイント
- 指標への「連動」を目指すのがパッシブ運用、「超過(上回る成果)」を目指すのがアクティブ運用です。
間違えやすいところ
- アクティブ運営の中のグロース運営・バリュー運営と混同しないように注意しましょう。
出題の前提:日本FP協会 実技試験(資産設計提案業務)出題基準
出典:日本FP協会『2024年5月 3級 実技(資産設計提案業務)』
公式問題 p.5 ↗(www.jafp.or.jp)
外貨定期預金の満期時元利合計の円転計算
金融資産運用 · 外貨定期預金 / 為替レート / TTB / TTS
<資料>の外貨定期預金について、満期時の外貨ベースの元利合計額を円転した金額として、正しいものはどれか。なお、税金については考慮しないこととする。 <資料> 預入額:10,000米ドル、預入期間:12ヵ月、金利:1.50%(年率) 満期時為替レート:TTS 126.40円、TTM 125.40円、TTB 124.40円
解答・解説を表示
解答
1
解説
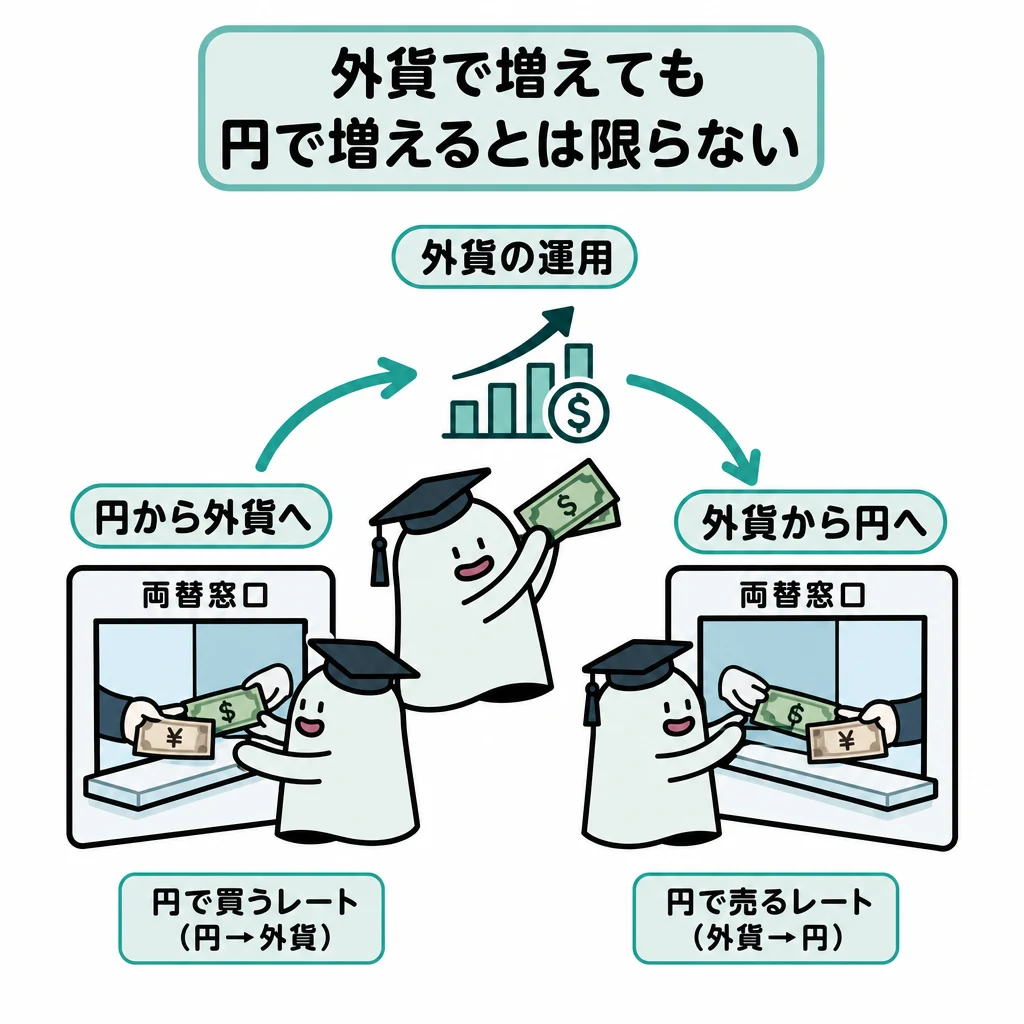
為替レートは銀行から見た名前が付いています。円を外貨に換えるとき(銀行が外貨を売るとき)はTTS、外貨を円に換えるとき(銀行が外貨を買い取るとき)はTTBを使います。
解き方
- 満期の米ドル建て元利合計を求めます。10,000米ドル×(1+0.015×12/12)=10,150米ドルです。
- 使う為替レートを選びます。米ドルを売って円に換えるのでTTB(124.40円)を使います。
- 円に換えた金額を求めます。10,150米ドル×124.40円=1,262,660円です。
- 選択肢 1正解
- 元利合計10,150米ドルにTTB(124.40円)をかけた1,262,660円が正しい金額です。
- 選択肢 2不正解
- 1,272,810円は、仲値のTTM(125.40円)を間違ってかけた金額(10,150×125.40)です。
- 選択肢 3不正解
- 1,282,960円は、円から外貨に換えるときのTTS(126.40円)を間違ってかけた金額(10,150×126.40)です。
関連する分野を学ぶ
覚えるポイント
- 外貨から円に戻す(円転する)ときは「TTB」を適用します。
間違えやすいところ
- TTS(円→外貨)とTTB(外貨→円)を取り違えないように注意しましょう。
出題の前提:日本FP協会 実技試験(資産設計提案業務)出題基準
出典:日本FP協会『2024年5月 3級 実技(資産設計提案業務)』
公式問題 p.6 ↗(www.jafp.or.jp)
建築基準法における延べ面積の最高限度の計算
不動産 · 容積率 / 道路幅員による容積率制限 / 建築基準法
建築基準法に基づき、次の資料の土地に建築物を建築する場合の延べ面積(床面積の合計)の最高限度として、正しいものを1つ選びなさい。 <資料> ・敷地面積:450㎡ ・用途地域:近隣商業地域 ・指定建蔽率:60% ・指定容積率:400% ・前面道路:幅員6mの市道 ・前面道路の幅員に対する法定乗数:6/10
解答・解説を表示
解答
2
解説
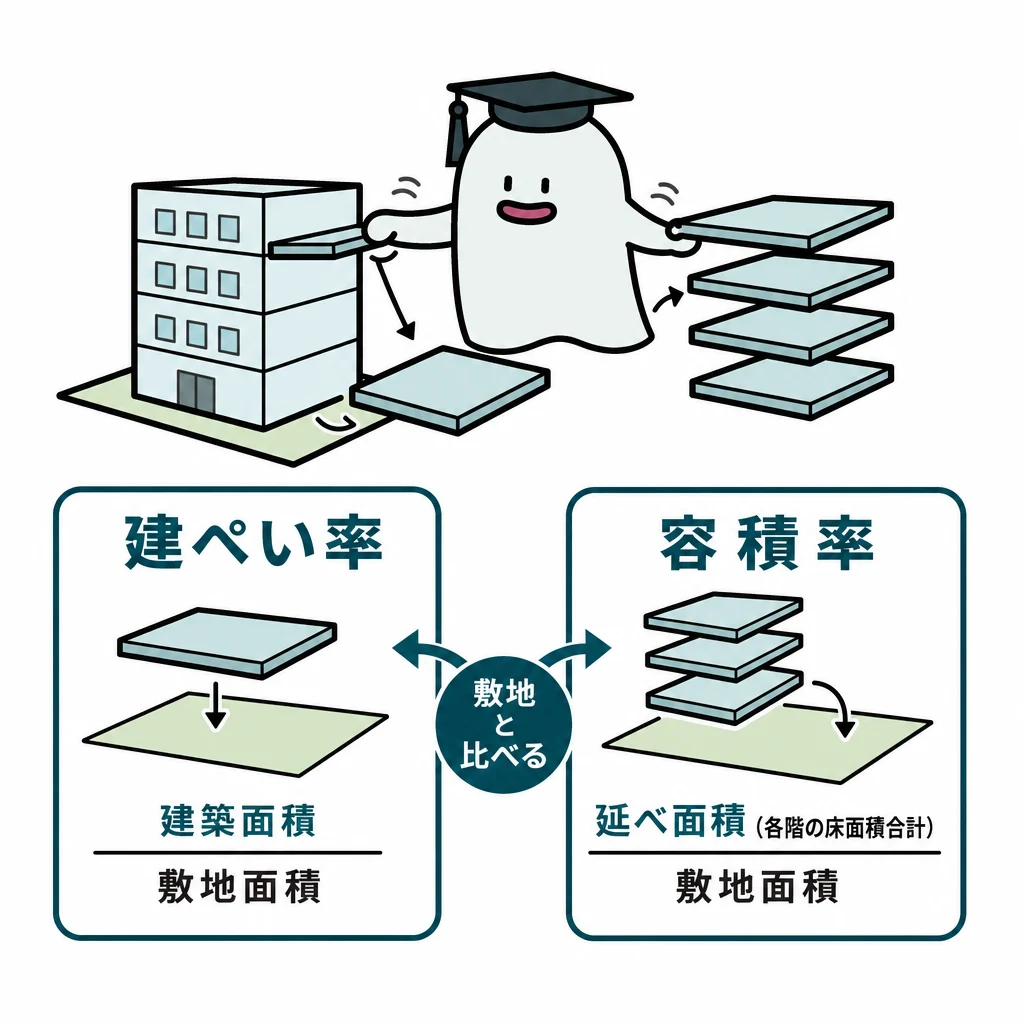
建築物の延べ面積の最高限度は、敷地面積に容積率をかけて求めます。前面道路の幅員が12m未満のときは、指定容積率と「前面道路幅員×法定乗数」の小さい方を基準容積率として使います。
解き方
- 前面道路の幅員による容積率の制限を求めます。6m×(6/10)=360%です。
- 指定容積率400%と道路幅員による制限360%を比べ、小さい360%を使います。
- 延べ面積の最高限度を求めます。450㎡×360%=1,620㎡です。
- 選択肢 1不正解
- 270㎡は、敷地面積450㎡に建蔽率60%をかけた建築面積の限度で、延べ面積の答えではありません。
- 選択肢 2正解
- 基準容積率360%に敷地面積450㎡をかけた1,620㎡で、正しい数値です。
- 選択肢 3不正解
- 1,800㎡は、道路幅員の制限を考えず指定容積率400%(450㎡×400%)で計算した誤りです。
関連する分野を学ぶ
覚えるポイント
- 延べ面積の計算では前面道路幅員が12m未満のとき指定容積率との比較が必要になります。
間違えやすいところ
- 指定容積率をそのままかけたり、建蔽率と混同して建築面積を答えたりしないようにしましょう。
出題の前提:建築基準法第52条
出典:日本FP協会『2024年5月 3級 実技(資産設計提案業務)』
公式問題 p.6 ↗(www.jafp.or.jp)
公的な土地評価の所管・評価割合の組み合わせ
不動産 · 公示価格 / 相続税路線価 / 固定資産税評価額 / 公的土地評価
公的な土地評価に関する次の表の空欄(ア)~(ウ)にあてはまる語句の組み合わせとして、最も適切なものを1つ選びなさい。 [公的な土地評価表] ・公示価格:所管 国土交通省/評価割合 ―/実施目的 一般の土地取引の指標等 ・相続税路線価:所管 国税庁/評価割合 公示価格の( イ )程度/実施目的 相続税等の財産評価の基礎 ・固定資産税評価額:所管 ( ア )/評価割合 公示価格の( ウ )程度/実施目的 固定資産税等の課税標準の基礎
解答・解説を表示
解答
3
解説
公的土地評価には、国土交通省の公示価格(100%)、国税庁の相続税路線価(公示価格の80%程度)、市町村(東京23区は東京都)の固定資産税評価額(公示価格の70%程度)があります。それぞれ所管と評価割合が決まっています。
解き方
- 固定資産税評価額の所管を確かめます。固定資産税は市町村税なので(ア)は「市町村(東京23区は東京都)」です。
- 相続税路線価の水準を確かめます。公示価格の80%程度なので(イ)は「80%」です。
- 固定資産税評価額の水準を確かめます。公示価格の70%程度なので(ウ)は「70%」です。
- (ア)市町村(東京23区は東京都)、(イ)80%、(ウ)70%の組み合わせを選びます。
- 選択肢 1不正解
- 固定資産税評価額の所管は国税庁ではなく市町村(東京23区は東京都)で、割合も誤っています。
- 選択肢 2不正解
- 相続税路線価は80%程度、固定資産税評価額は70%程度なので、割合が逆です。
- 選択肢 3正解
- 所管は市町村(東京23区は東京都)、相続税路線価は80%程度、固定資産税評価額は70%程度で、すべて正しいです。
答えの内訳
- (ア):市町村(東京23区は東京都)
- 固定資産税は地方税(市町村税)であるため、固定資産税評価額の所管は市町村(東京23区は東京都)です。
- (イ):80%
- 相続税路線価は、地価公示法による公示価格等の80%程度を目安に設定されます。
- (ウ):70%
- 固定資産税評価額は、公示価格の70%程度を目安に設定されます。
関連する分野を学ぶ
覚えるポイント
- 相続税路線価は80%、固定資産税評価額は70%という数値を正確に記憶しておきましょう。
間違えやすいところ
- 相続税路線価の80%と固定資産税評価額の70%を逆に覚えないようにしましょう。
出題の前提:地価公示法、相続税法、地方税法
出典:日本FP協会『2024年5月 3級 実技(資産設計提案業務)』
公式問題 p.7 ↗(www.jafp.or.jp)
借地借家法に基づく定期借地権の比較
不動産 · 定期借地権 / 一般定期借地権 / 事業用定期借地権等 / 借地借家法
借地借家法に基づく定期借地権に関する次の表の空欄(ア)~(ウ)にあてはまる語句の組み合わせとして、最も適切なものを1つ選びなさい。 [定期借地権の比較表] ・一般定期借地権:存続期間 ( ア )以上/契約方法 ( イ )/契約終了時の建物 原則として借地人は建物を取り壊して土地を返還する ・事業用定期借地権等:存続期間 10年以上50年未満/契約方法 ( ウ )/契約終了時の建物 原則として借地人は建物を取り壊して土地を返還する ・建物譲渡特約付借地権:存続期間 30年以上/契約方法 制限なし/契約終了時の建物 借地権設定者が建物を買い取る
解答・解説を表示
解答
3
解説
定期借地権には「一般定期借地権」「事業用定期借地権等」「建物譲渡特約付借地権」の3種類があり、契約方法と存続期間が決まっています。一般定期借地権は存続期間50年以上で、公正証書等の書面による契約が必要です。事業用定期借地権等は存続期間10年以上50年未満で、必ず公正証書による契約が必要です。
解き方
- まず一般定期借地権の存続期間を確認します。50年以上なので(ア)は50年です。
- 次に契約方法を確認します。公正証書等の書面による契約なので(イ)は「公正証書等の書面」です。
- 事業用定期借地権等の契約方法を確認します。公正証書による契約に限られるので(ウ)は「公正証書」です。
- 最後に、すべてが一致する組み合わせを選びます。
- 選択肢 1不正解
- 一般定期借地権の存続期間は30年ではなく50年以上で、契約は書面が必要です。事業用定期借地権等は公正証書に限られます。
- 選択肢 2不正解
- 一般定期借地権は「公正証書等の書面」による特約が必要で、制限なしではありません。
- 選択肢 3正解
- (ア)50年、(イ)公正証書等の書面、(ウ)公正証書の組み合わせは適切です。
答えの内訳
- (ア):50年
- 一般定期借地権の存続期間は50年以上と定められています。
- (イ):公正証書等の書面
- 一般定期借地権の設定契約は、公正証書等の書面による特約が必要です。
- (ウ):公正証書
- 事業用定期借地権等の設定契約は、公正証書によってしなければなりません(公正証書に限定)。
関連する分野を学ぶ
覚えるポイント
- 一般定期借地権は公正証書「等」の書面、事業用定期借地権等は必ず「公正証書」でなければならない違いを押さえましょう。
間違えやすいところ
- 事業用定期借地権等は公正証書以外の書面でもよいと勘違いしやすいので注意します。
出題の前提:借地借家法第22条、第23条、第24条
出典:日本FP協会『2024年5月 3級 実技(資産設計提案業務)』
公式問題 p.7 ↗(www.jafp.or.jp)
交通事故死亡時に支払われる生命保険金・給付金の計算
リスク管理 · 定期保険特約付終身保険 / 死亡保険金 / 災害割増特約 / 生命保険
大下秀雄さんが加入している生命保険(下記<資料>参照)において、秀雄さんが現時点で交通事故により死亡(入院・手術なし)した場合、保険会社から支払われる保険金および給付金の合計金額(ア)として、正しいものを1つ選びなさい。なお、特約を含む保険契約は有効に継続しており、これまでに保険金・給付金の受取はないものとする。 <資料:ご契約内容> ・終身保険金額(主契約保険金額):200万円 ・定期保険特約保険金額:2,500万円 ・災害割増特約保険金額:2,000万円 ・災害入院特約:入院5日目から 日額 5,000円 ・疾病入院特約:入院5日目から 日額 5,000円
解答・解説を表示
解答
3
解説
不慮の事故で死亡したときは、主契約の死亡保険金と定期保険特約の保険金に、災害割増特約の保険金が加わります。入院・手術がないので、入院関係の特約給付金は支給されません。
解き方
- 主契約の死亡保険金を確認します。終身保険金額は200万円です。
- 死亡時に支払われる特約保険金を確認します。定期保険特約は2,500万円です。
- 交通事故は不慮の事故なので、災害割増特約2,000万円が該当します。
- 入院や手術はないので、災害入院特約・疾病入院特約からの給付はありません。
- 合計を計算します。200万円+2,500万円+2,000万円=4,700万円です。
- 選択肢 1不正解
- 200万円は主契約の終身保険金額だけで、定期保険特約と災害割増特約が入っていません。
- 選択肢 2不正解
- 2,700万円は終身保険と定期保険特約の合計で、災害割増特約が足されていません。
- 選択肢 3正解
- 終身保険200万円+定期保険特約2,500万円+災害割増特約2,000万円=4,700万円で正しいです。
関連する分野を学ぶ
覚えるポイント
- 不慮の事故や指定感染症等による死亡では、災害割増特約(または傷害特約)の保険金も支払われます。
間違えやすいところ
- 入院・手術がないのに給付金を足したり、交通事故なのに災害割増特約を足し忘れたりしないよう注意します。
出題の前提:生命保険約款の規定
出典:日本FP協会『2024年5月 3級 実技(資産設計提案業務)』
公式問題 p.8 ↗(www.jafp.or.jp)
生命保険契約形態と受取死亡保険金の課税関係
リスク管理 · 死亡保険金 / 所得税 / 相続税 / 贈与税 / 契約形態
会社員の大久保さんが加入している生命保険について、死亡保険金が一時金として支払われた場合の課税関係に関する次の記述のうち、最も適切なものを1つ選びなさい。
解答・解説を表示
解答
2
解説
死亡保険金の税金の種類は、契約者(保険料を払う人)・被保険者・受取人の関係で決まります。契約者と被保険者が同じなら相続税です。契約者と受取人が同じなら所得税(一時所得)です。3者がすべて違うなら贈与税です。
解き方
- 選択肢1を考えます。契約者と被保険者が同じ大久保さんなので、相続税の対象となり誤りです。
- 選択肢2を考えます。契約者と受取人が同じ大久保さんなので、所得税(一時所得)・住民税の対象となり適切です。
- 選択肢3を考えます。契約者・被保険者・受取人がすべて違うので、贈与税の対象となり誤りです。
- 選択肢 1不正解
- 契約者と被保険者が同じ場合の死亡保険金は、贈与税ではなく相続税の対象になります。
- 選択肢 2正解
- 契約者と受取人が同じ場合の死亡保険金は、一時所得として所得税・住民税の対象になります。
- 選択肢 3不正解
- 契約者・被保険者・受取人がそれぞれ違う場合の死亡保険金は、相続税ではなく贈与税の対象になります。
関連する分野を学ぶ
覚えるポイント
- 契約者=被保険者なら相続税、契約者=受取人なら所得税、3者すべて異なるなら贈与税と整理します。
間違えやすいところ
- 被保険者が妻で契約者・受取人が夫のときに、相続税と勘違いしやすいので注意します。
出題の前提:所得税法第34条、相続税法第3条、第5条
出典:日本FP協会『2024年5月 3級 実技(資産設計提案業務)』
公式問題 p.9 ↗(www.jafp.or.jp)
地震保険の仕組みと補償対象
リスク管理 · 地震保険 / 火災保険 / 地震保険料率 / 損害保険
FPの沖田さんが相談者の斉藤さんに行う地震保険に関する説明のうち、最も不適切なものを1つ選びなさい。なお、地震保険とは「地震保険に関する法律」に定める地震保険契約に係る保険をいうものとする。
解答・解説を表示
解答
3
解説
地震保険は、居住用の建物と生活用の家財を対象にした保険です。単独では加入できず、居住用建物の火災保険に付帯して契約します。保険料は建物の構造と所在地(都道府県)ごとに決まっています。自動車や高額な貴金属は家財の対象外です。
解き方
- 選択肢1を確認します。法律により火災保険に付帯して契約するので適切です。
- 選択肢2を確認します。建物の構造と所在地により保険料率が異なるので適切です。
- 選択肢3を確認します。自動車や30万円を超える貴金属などは家財に含まれないので不適切です。
- 選択肢 1不正解
- 地震保険は火災保険に付帯して契約するので、単独では加入できません。記述は適切です。
- 選択肢 2不正解
- 地震保険の保険料率は、建物の構造と所在地(都道府県)で区分されているので適切です。
- 選択肢 3正解
- 自動車は家財に含まれず、地震保険の補償対象外なので不適切です。
関連する分野を学ぶ
覚えるポイント
- 地震保険において、自動車や30万円超の貴金属・宝石・美術品は家財に含まれません。
間違えやすいところ
- 火災保険や地震保険で、家庭用の自動車が家財に含まれると誤解しやすいので注意します。
出題の前提:地震保険に関する法律
出典:日本FP協会『2024年5月 3級 実技(資産設計提案業務)』
公式問題 p.9 ↗(www.jafp.or.jp)
給与所得および公的年金等に係る雑所得と総所得金額の計算
タックスプランニング · 総所得金額 / 給与所得控除 / 公的年金等控除 / 雑所得
中岡さん(68歳)の当年分の収入が下記<資料>のとおりである場合、中岡さんの当年分の所得税における総所得金額として、正しいものを1つ選びなさい。 <資料> ・アルバイト収入:50万円(給与所得控除前) ・公的年金の老齢年金:300万円(公的年金等控除前) <給与所得控除額の速算表> ・162.5万円以下:55万円 <公的年金等控除額の速算表(65歳以上の者/他の合計所得金額1,000万円以下)> ・330万円以下:110万円
解答・解説を表示
解答
2
解説
総所得金額は、総合課税のいろいろな所得金額(給与所得や雑所得など)を合計して求めます。給与所得控除額が給与収入を上回るときは、給与所得は0円になります。そのマイナス分を他の所得から引くことはできません。
解き方
- 給与所得を計算します。給与収入50万円に給与所得控除55万円を引くと足りませんが、その差額は損失にならないので0円です。
- 公的年金等の雑所得を計算します。老齢年金収入300万円は65歳以上で330万円以下なので、控除額は110万円です。300万円-110万円=190万円です。
- 総所得金額を出します。給与所得0円+雑所得190万円=190万円です。
- 選択肢 1不正解
- 185万円は、給与所得のマイナス5万円を雑所得190万円から引いてしまった誤りです。給与所得は0円より下がりません。
- 選択肢 2正解
- 給与所得0円と雑所得190万円(300万円-110万円)の合計は190万円で正しいです。
- 選択肢 3不正解
- 240万円は、公的年金等控除を65歳未満の基準(60万円)などで誤って引いた場合の誤りです。
関連する分野を学ぶ
覚えるポイント
- 収入金額から控除額を引いてマイナスになっても所得金額は0円となり、給与所得等のマイナスは損益通算できません。
間違えやすいところ
- 給与所得控除を引いたマイナス(50万円-55万円)を、そのまま雑所得から引いてしまう計算ミスに注意します。
出題の前提:所得税法第28条、第35条
出典:日本FP協会『2024年5月 3級 実技(資産設計提案業務)』
公式問題 p.10 ↗(www.jafp.or.jp)
勤続38年の退職所得金額の計算
タックスプランニング · 退職所得 / 退職所得控除額 / 所得税の計算
会社員の近藤さんの退職に係るデータが下記<資料>のとおりである場合、近藤さんの所得税における退職所得の金額として、正しいものを1つ選びなさい。なお、近藤さんは役員等であったことはなく、障害者となったことに起因する退職でもなく、前年以前に受け取った退職金はないものとする。 <資料> ・支給された退職一時金:4,400万円 ・勤続年数:38年
解答・解説を表示
解答
2
解説
一般の退職所得は「(退職手当等の収入金額-退職所得控除額)×1/2」で計算します。勤続年数が20年を超えるときの退職所得控除額は「800万円+70万円×(勤続年数-20年)」です。
解き方
- 勤続年数38年の退職所得控除額を計算します。800万円+70万円×(38年-20年)=2,060万円です。
- 退職所得控除を引いた差額を求めます。4,400万円-2,060万円=2,340万円です。
- 1/2をかけて退職所得を出します。2,340万円×(1/2)=1,170万円です。
- 選択肢 1不正解
- 計算の順序や控除額の使い方を大きく間違えた数値です。
- 選択肢 2正解
- (4,400万円-2,060万円)×(1/2)=1,170万円で、正しく計算されています。
- 選択肢 3不正解
- 2,340万円は控除を引いた後の金額で、最後の「×1/2」をかけ忘れています。
関連する分野を学ぶ
覚えるポイント
- 退職所得の計算では、控除額を引いたあとに「× 1/2」をするのを忘れないようにしましょう。
間違えやすいところ
- 勤続20年超の控除計算を忘れたり、最後の「×1/2」をし忘れたりするミスが多いので注意します。
出題の前提:所得税法第30条
出典:日本FP協会『2024年5月 3級 実技(資産設計提案業務)』
公式問題 p.11 ↗(www.jafp.or.jp)
居住用財産の譲渡所得の計算(3,000万円特別控除)
不動産 · 譲渡所得 / 居住用財産の3,000万円特別控除
高橋さんは、20年前に購入して現在居住している自宅の土地および建物を売却する予定である。資料の条件(譲渡価額6,500万円、取得費2,100万円、譲渡費用200万円、居住用財産を譲渡した場合の3,000万円特別控除の特例を適用、所得控除は不考慮)に基づき、税額計算上の課税長期譲渡所得の金額として正しいものを選択しなさい。
解答・解説を表示
解答
2
解説
土地や建物を売ったときの譲渡所得は「収入金額(譲渡価額)-(取得費+譲渡費用)-特別控除額」で計算します。居住用財産の3,000万円特別控除は、所有期間が長くても短くても使えます。
解き方
- 特別控除の前の譲渡益を計算します。6,500万円-(2,100万円+200万円)=4,200万円です。
- そこから3,000万円特別控除を引きます。4,200万円-3,000万円=1,200万円です。
- 選択肢 1不正解
- 600万円は誤りで、譲渡費用を二重に引いたりした計算による数値です。
- 選択肢 2正解
- 6,500万円-(2,100万円+200万円)-3,000万円=1,200万円なので正しいです。
- 選択肢 3不正解
- 1,400万円は、譲渡費用200万円を引き忘れた場合の金額なので誤りです。
関連する分野を学ぶ
覚えるポイント
- 課税譲渡所得=譲渡価額-(取得費+譲渡費用)-特別控除額で求めます。
間違えやすいところ
- 譲渡費用を引き忘れたり、取得費に譲渡費用を二重に足したりしないよう注意します。
出題の前提:2024年5月試験実施日時点の現行税法
出典:日本FP協会『2024年5月 3級 実技(資産設計提案業務)』
公式問題 p.11 ↗(www.jafp.or.jp)
法定相続人と法定相続分(直系尊属の相続放棄)
相続・事業承継 · 法定相続人 / 法定相続分 / 相続の放棄
森隆男さん(被相続人)の親族関係図において、配偶者である綾子さんが存命であり、父・元貴さんは死亡、母・妙子さんは適法に相続を放棄している。被相続人の兄弟姉妹として龍子さんと吉春さんがいる場合における民法上の相続人および法定相続分の組み合わせとして最も適切なものを選択しなさい。
解答・解説を表示
解答
3
解説
相続を放棄した人は、初めから相続人ではなかったとみなされます。子がおらず、直系尊属(親や祖父母)が全員死亡か放棄したときは、兄弟姉妹が相続人になります。配偶者と兄弟姉妹が相続人のときの法定相続分は、配偶者4分の3、兄弟姉妹4分の1です。
解き方
- 相続人の順位を判定します。子がおらず、母が放棄したので、兄弟姉妹(龍子・吉春)と配偶者(綾子)が相続人になります。
- 法定相続分を計算します。配偶者が4分の3、兄弟姉妹が合わせて4分の1です。龍子と吉春はそれぞれ1/4×1/2=1/8です。
- 選択肢 1不正解
- 妙子さんは家庭裁判所で適法に相続放棄しているので、相続人にはなれません。
- 選択肢 2不正解
- 配偶者2/3・子1/6は、配偶者と直系尊属が相続人の場合の配分なので誤りです。
- 選択肢 3正解
- 配偶者が3/4、兄弟姉妹が1/4で、兄弟2人で等分するので龍子と吉春は各1/8で正しいです。
関連する分野を学ぶ
覚えるポイント
- 相続放棄があると最初から相続人でなかったことになり、次順位へ相続権が移行します。
間違えやすいところ
- 配偶者と直系尊属の相続分(2/3と1/3)と、配偶者と兄弟姉妹の相続分(3/4と1/4)を混同しないよう注意します。
出題の前提:2024年5月試験実施日時点の民法
出典:日本FP協会『2024年5月 3級 実技(資産設計提案業務)』
公式問題 p.12 ↗(www.jafp.or.jp)
相続税の総額の計算
相続・事業承継 · 相続税の総額 / 法定相続分に応ずる取得金額
被相続人・藤田信二さんの相続に係る親族関係図(妻・良枝、子・咲江、子・桜子の計3名)および相続に係る課税遺産総額が8,000万円である場合における、資料の速算表に基づき計算した信二さんの相続に係る相続税の総額として正しいものを選択しなさい。
解答・解説を表示
解答
2
解説
相続税の総額は、課税遺産総額を各相続人が法定相続分どおりに取得したと仮定して計算します。各人の取得金額に税率をかけて税額を出し、それらを合計して求めます。
解き方
- 法定相続分による取得金額を出します。妻良枝は8,000万円×1/2=4,000万円、子の咲江と桜子は各8,000万円×1/4=2,000万円です。
- 各人の相続税額を速算表で計算します。妻は4,000万円×20%-200万円=600万円、子は各2,000万円×15%-50万円=250万円です。
- これらを合計して相続税の総額を出します。600万円+250万円+250万円=1,100万円です。
- 選択肢 1不正解
- 500万円は誤りで、子2人分の税額の合計と同じになり、配偶者分が抜けています。
- 選択肢 2正解
- 妻600万円+子250万円+子250万円=1,100万円で正解です。
- 選択肢 3不正解
- 1,700万円は、課税遺産総額8,000万円に直接税率などをかけた誤った計算の金額です。

関連する分野を学ぶ
覚えるポイント
- 相続税の総額は実際の遺産分割割合ではなく、法定相続分で按分して計算します。
間違えやすいところ
- 課税遺産総額に直接税率をかけたり、配偶者の税額軽減を総額の計算段階で使ったりしないよう注意します。
出題の前提:2024年5月試験実施日時点の現行税法
出典:日本FP協会『2024年5月 3級 実技(資産設計提案業務)』
公式問題 p.13 ↗(www.jafp.or.jp)
贈与税額の計算(暦年課税・特例税率)
相続・事業承継 · 贈与税 / 暦年課税 / 特例税率
西川さん(31歳)が当年中に祖父から現金370万円、祖母から現金180万円の贈与を受けた場合における、西川さんの当年分の贈与税額として資料の速算表に基づき正しいものを選択しなさい。
解答・解説を表示
解答
2
解説
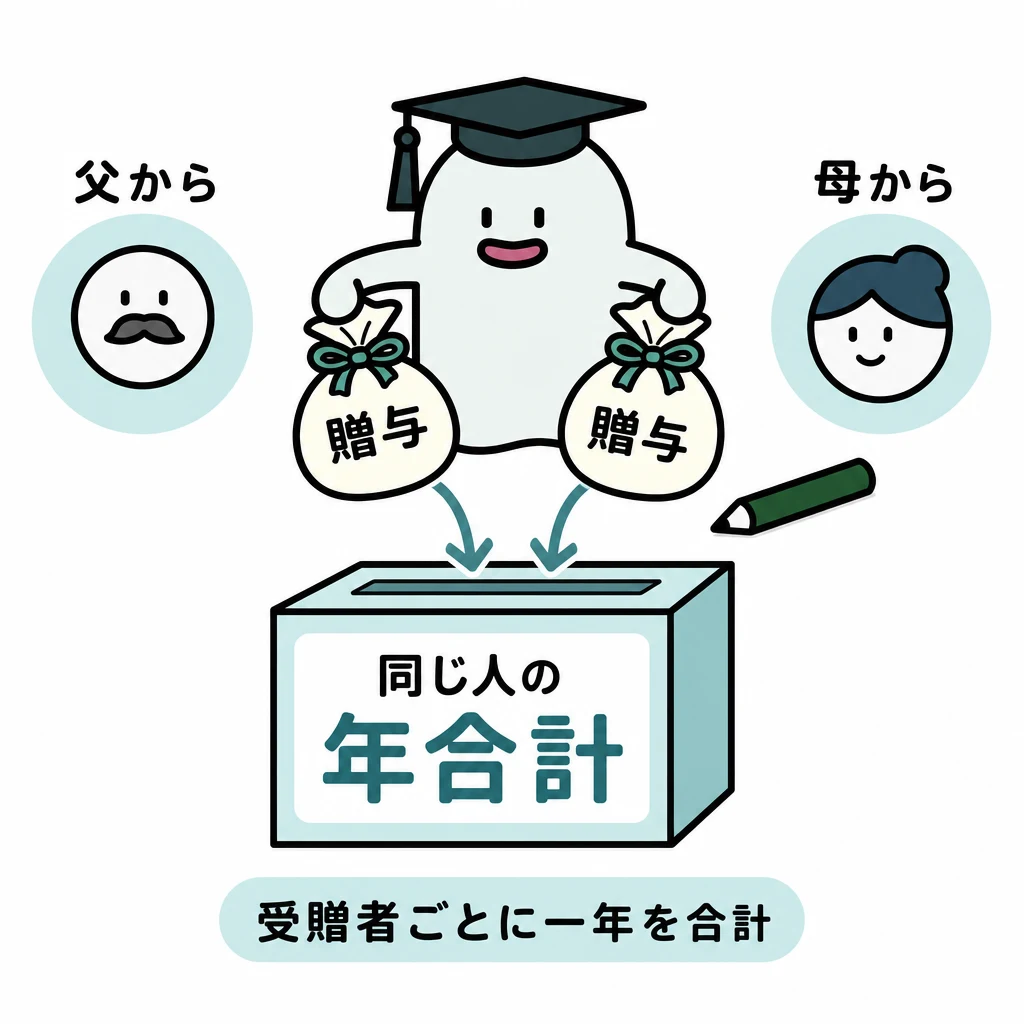
暦年課税では、1年間に贈与を受けた財産の合計額から基礎控除額110万円を引いた額に税率をかけます。18歳以上の人が直系尊属(父母や祖父母)から贈与を受けたときは、特例税率を使います。
解き方
- その年に受け取った贈与財産の価額を合計します。370万円+180万円=550万円です。
- 基礎控除を引いた課税価格を出します。550万円-110万円=440万円です。
- 受贈者は31歳で、贈与者は祖父母なので特例税率を使います。440万円×20%-30万円=58万円です。
- 選択肢 1不正解
- 36万円は誤りで、贈与者ごとに基礎控除を引くなどした誤った計算です。
- 選択肢 2正解
- 課税価格440万円×20%-控除額30万円=58万円で正解です。
- 選択肢 3不正解
- 一般税率を誤って使うと440万円×30%-65万円=67万円などとなり、80万円とも合いません。
関連する分野を学ぶ
覚えるポイント
- 18歳以上の子や孫が直系尊属(父母や祖父母)から贈与を受けた場合は特例税率を用います。
間違えやすいところ
- 基礎控除110万円は受贈者ごとに年1回だけで、贈与者ごとに110万円ずつ引くことはできません。
出題の前提:2024年5月試験実施日時点の現行税法
出典:日本FP協会『2024年5月 3級 実技(資産設計提案業務)』
公式問題 p.14 ↗(www.jafp.or.jp)
2024年5月 3級 実技(資産設計提案業務)
参照した公式資料
日本FP協会が公開した2024年5月 3級 実技(資産設計提案業務)の問題・解答資料です。