


日本FP協会・金融財政事情研究会の公式問題・模範解答を、級・学科/実技・公開年度に分けて収録しています。CBT公開問題は1セットの公表問題で、全受験者への出題を網羅するものではありません。
2024年5月 3級 学科の概要
FPの職業倫理と顧客情報の守秘義務
ライフプランニングと資金計画 · FPの職業倫理 / 守秘義務
ファイナンシャル・プランナー(FP)は、職業倫理上、顧客情報に関する守秘義務を厳守しなければならない。
解答・解説を表示
解答
○
解説
FPは、仕事で知った顧客の情報について守秘義務を厳守しなければなりません。顧客の資産や家族の情報はとても機密性が高いからです。信頼を守り、顧客に不利益を与えないために必要です。
解き方
- FPが守るべき職業倫理(顧客第一、守秘義務、法令遵守など)を確かめます。
- 問題文がFPの職業倫理上の守秘義務として正しいかを判断します。
- 選択肢 ○正解
- FPは、仕事で知った顧客の秘密や個人情報を、正当な理由なく他人に漏らしてはいけません。
- 選択肢 ×不正解
- 守秘義務を守ることはFPの最も大切な職業倫理の1つなので、「誤り」とするのは不適切です。
関連する分野を学ぶ
覚えるポイント
- FP倫理の3原則:顧客利益の優先、守秘義務の厳守、法令遵守(コンプライアンス)
間違えやすいところ
- 顧客の同意や法律にもとづく開示請求など、正当な理由がある例外と混同しないようにしましょう。
出題の前提:2023年4月1日現在施行の法令等
出典:日本FP協会『2024年5月 3級 学科』
公式問題 p.2 ↗(www.jafp.or.jp)
雇用保険の基本手当における給付制限期間
ライフプランニングと資金計画 · 雇用保険 / 基本手当 / 給付制限
正当な理由がなく自己の都合により退職した者に対する雇用保険の基本手当は、待期期間の満了後4カ月間は支給されない。
解答・解説を表示
解答
×
解説
自己都合で退職した場合、基本手当は待期期間のあと、原則2カ月間は支給されません。倒産や解雇とは違い、自分の都合で辞めた人には給付制限があるからです。
解き方
- 自己都合で退職したときの基本手当の受給条件と給付制限の決まりを確かめます。
- 待期期間(7日間)のあとの給付制限は4カ月ではなく、原則2カ月(一定の場合は3カ月)なので誤りと判断します。
- 選択肢 ○不正解
- 正当な理由のない自己都合の退職では、給付制限は4カ月ではなく原則2カ月(直近5年間で3回以上なら3カ月)なので不適切です。
- 選択肢 ×正解
- 給付制限を「4カ月間」としているところが誤りで、正しくは原則「2カ月間」です。
関連する分野を学ぶ
覚えるポイント
- 自己都合退職の給付制限期間は法改正により原則2カ月(懲戒解雇や短期間に多数回離職の場合は3カ月)
間違えやすいところ
- 待期期間の7日間と、そのあとに課される給付制限の月数を混同しないようにしましょう。
出題の前提:2023年4月1日現在施行の法令等
出典:日本FP協会『2024年5月 3級 学科』
公式問題 p.2 ↗(www.jafp.or.jp)
国民年金の第1号被保険者の定義と年齢要件
ライフプランニングと資金計画 · 国民年金 / 第1号被保険者 / 被保険者資格
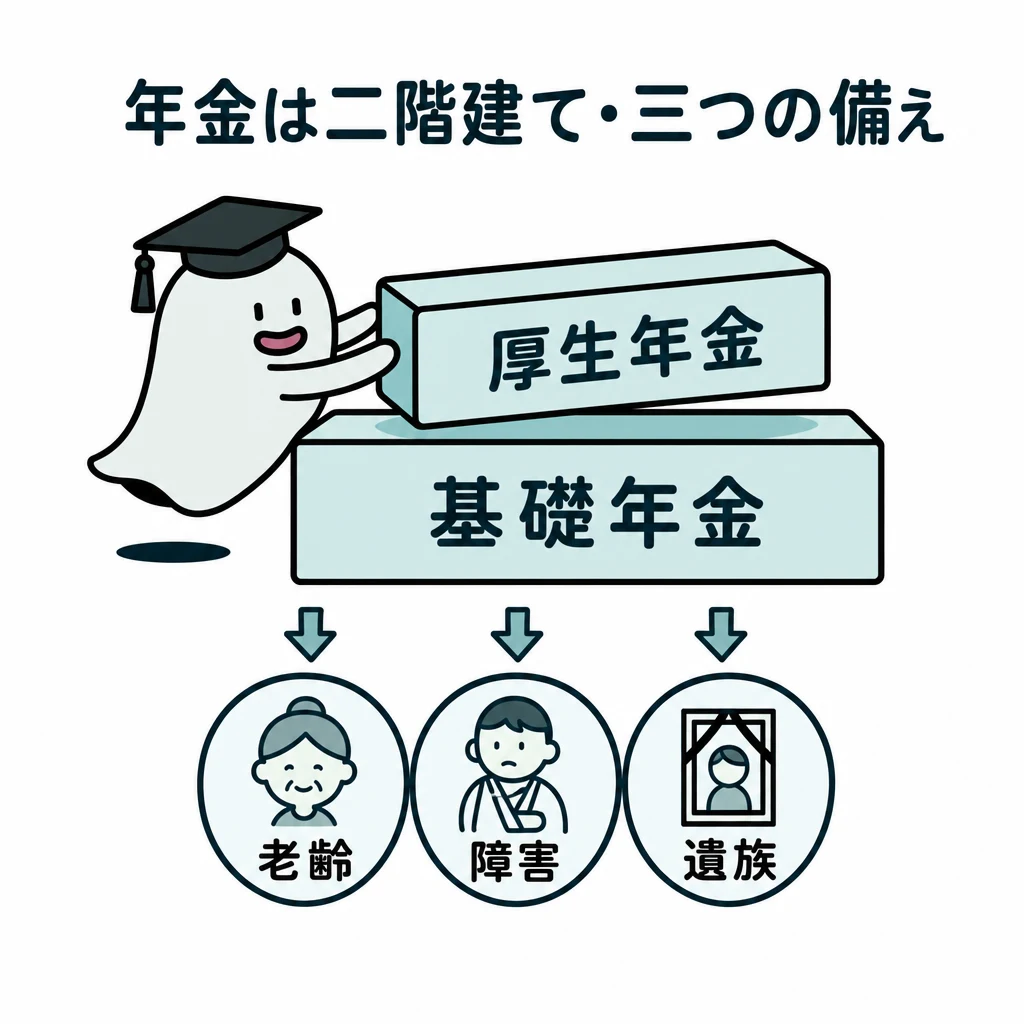
国民年金の第1号被保険者とは、日本国内に住所を有する20歳以上65歳未満の者であって、国民年金の第2号被保険者および第3号被保険者のいずれにも該当しない者をいう。
解答・解説を表示
解答
×
解説
国民年金の第1号被保険者は、日本に住む20歳以上60歳未満の人です(第2号・第3号は除きます)。60歳以上は任意加入の対象になります。
解き方
- 国民年金の第1号被保険者の年齢と住所の条件を確かめます。
- 年齢の上限が「65歳未満」ではなく「60歳未満」であることを問題文と比べ、誤りと判断します。
- 選択肢 ○不正解
- 第1号被保険者の年齢の上限は「60歳未満」なので、「65歳未満」とするのは誤りです。
- 選択肢 ×正解
- 第1号被保険者は20歳以上60歳未満なので、この問題文は誤り(×)です。
関連する分野を学ぶ
覚えるポイント
- 国民年金の強制加入被保険者(第1号・第3号)の年齢要件は「20歳以上60歳未満」
間違えやすいところ
- 厚生年金に入る第2号被保険者や、65歳以降の任意加入の制度と混同しないようにしましょう。
出題の前提:2023年4月1日現在施行の法令等
出典:日本FP協会『2024年5月 3級 学科』
公式問題 p.2 ↗(www.jafp.or.jp)
公務員のiDeCo(個人型確定拠出年金)掛金拠出限度額
ライフプランニングと資金計画 · 確定拠出年金 / iDeCo / 拠出限度額 / 公務員
国民年金の第2号被保険者である公務員が確定拠出年金の個人型年金(iDeCo)に加入する場合、掛金の拠出限度額は年額14万4,000円である。
解答・解説を表示
解答
○
解説
iDeCo(個人型確定拠出年金)の掛金の上限は、加入する人の種類で決まります。公務員などの第2号被保険者は、月額1.2万円(年額14.4万円)です。
解き方
- 公務員(国民年金第2号被保険者)のiDeCoの月額の上限(1万2,000円)を確かめます。
- 月額1万2,000円に12カ月をかけて年額14万4,000円になることを計算し、正しいと確かめます。
- 選択肢 ○正解
- 公務員のiDeCoの上限は月額1万2,000円、年額14万4,000円なので、正しい記述です。
- 選択肢 ×不正解
- 公務員の掛金の上限は年額14万4,000円(月額1万2,000円)で合っているので、「誤り」とするのは不適切です。
関連する分野を学ぶ
覚えるポイント
- 公務員のiDeCo掛金上限:月額1.2万円(年額14.4万円)
間違えやすいところ
- 第1号被保険者(月額6.8万円)や、企業年金のない会社員(月額2.3万円)の上限と混同しないようにしましょう。
出題の前提:2023年4月1日現在施行の法令等
出典:日本FP協会『2024年5月 3級 学科』
公式問題 p.2 ↗(www.jafp.or.jp)
国民年金基金の給付の種類
ライフプランニングと資金計画 · 国民年金基金 / 給付の種類 / 老齢年金 / 遺族一時金
国民年金基金の給付には、老齢年金と遺族一時金がある。
解答・解説を表示
解答
○
解説
国民年金基金の給付は、老齢年金と遺族一時金の2つです。自営業者などの老後保障を上乗せするためで、障害給付はありません。
解き方
- 国民年金基金の給付の種類(老齢年金、遺族一時金)を確かめます。
- 「老齢年金と遺族一時金がある」という問題文が制度と一致することを確かめます。
- 選択肢 ○正解
- 国民年金基金の給付は老齢年金と遺族一時金なので、正しい記述です。
- 選択肢 ×不正解
- 国民年金基金には老齢年金と遺族一時金があるので、「誤り」とするのは不適切です。
関連する分野を学ぶ
覚えるポイント
- 国民年金基金の給付:老齢年金と遺族一時金(障害に関する給付はない)
間違えやすいところ
- 国民年金や厚生年金のように「障害給付」があると思い込まないようにしましょう。
出題の前提:2023年4月1日現在施行の法令等
出典:日本FP協会『2024年5月 3級 学科』
公式問題 p.2 ↗(www.jafp.or.jp)
生命保険の見直しにおける払済保険と延長保険の違い
リスク管理 · 生命保険の見直し / 払済保険 / 延長定期保険
払済保険とは、一般に、現在契約している生命保険の保険料の払込みを中止し、その時点での解約返戻金相当額を基に、元の契約の保険金額を変えずに一時払いの定期保険に変更する制度である。
解答・解説を表示
解答
×
解説
保険料を払わずに解約返戻金を使う方法には、払済保険と延長保険があります。払済保険は保険期間そのままで保険金額を減らし、延長保険は保険金額そのままで保険期間を短くします。
解き方
- 「元の契約の保険金額を変えずに一時払いの定期保険に変える」制度が何かを確かめます。
- それは「延長定期保険」であり、「払済保険」の説明としては誤りだと判断します。
- 選択肢 ○不正解
- 問題文の内容は「延長(定期)保険」の説明なので、払済保険の説明としては誤りです。
- 選択肢 ×正解
- 払済保険は保険期間をそのままにして保険金額を減らす制度なので、この問題文は誤り(×)です。
関連する分野を学ぶ
覚えるポイント
- 払済保険=保険期間はそのまま・保障額(保険金額)が減る/延長保険=保障額はそのまま・保険期間が短くなる
間違えやすいところ
- 払済保険と延長定期保険で、何が同じで何が変わるのかを逆に覚えないようにしましょう。
出題の前提:2023年4月1日現在施行の法令等
出典:日本FP協会『2024年5月 3級 学科』
公式問題 p.2 ↗(www.jafp.or.jp)
定期保険の保障内容と満期保険金の有無
リスク管理 · 定期保険 / 満期保険金 / 生命保険の基本型
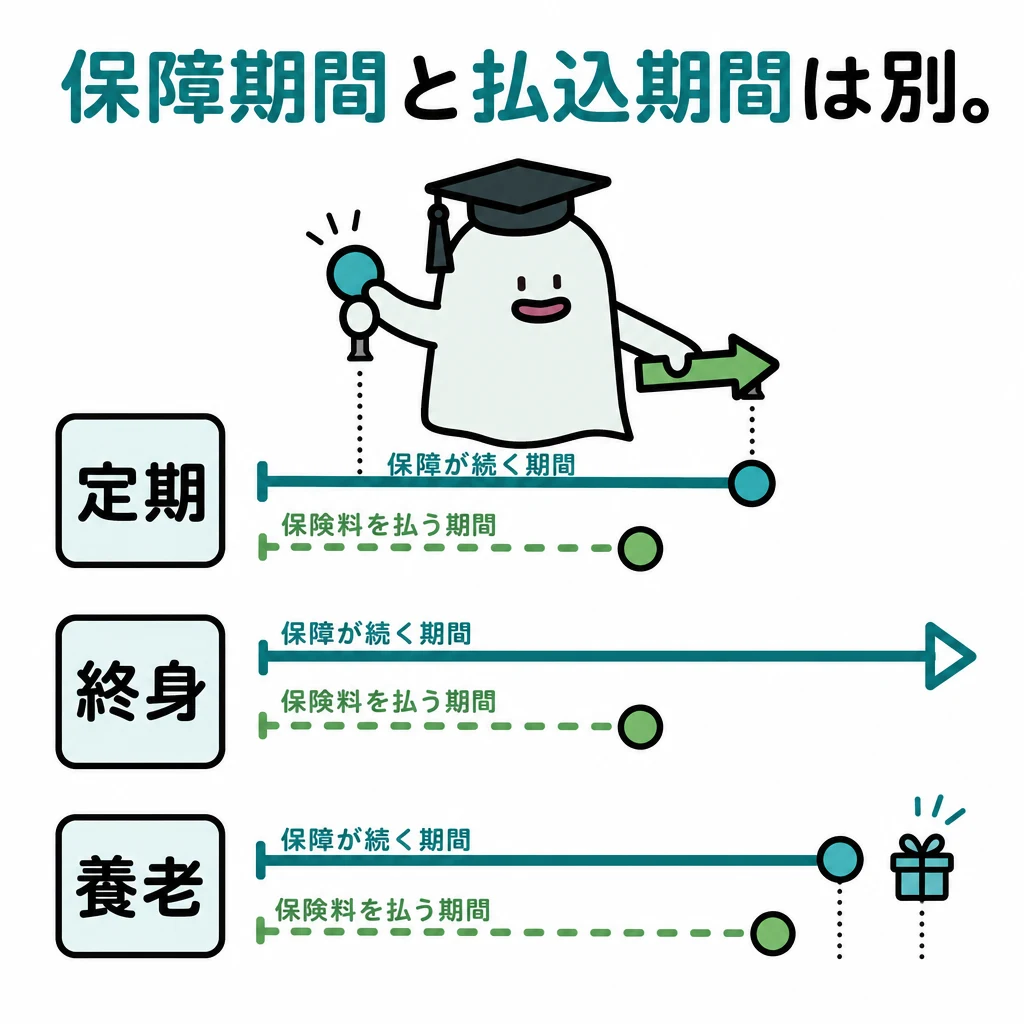
定期保険は、被保険者が保険期間満了まで生存した場合、死亡保険金と同額の満期保険金が支払われる保険である。
解答・解説を表示
解答
×
解説
定期保険は、保険期間内に死亡や高度障害になったときだけ保険金が出る保険です。期間が満了しても、満期保険金は支払われません。
解き方
- 定期保険は掛け捨て型で、生存保険金や満期保険金がないことを確かめます。
- 「死亡保険金と同額の満期保険金が出る」のは養老保険なので、誤りと判断します。
- 選択肢 ○不正解
- 定期保険には満期保険金がないので、同額の満期保険金が出るという記述は誤りです。
- 選択肢 ×正解
- 定期保険は期間満了時に生きていても満期保険金が出ないので、この問題は誤り(×)が正解です。
関連する分野を学ぶ
覚えるポイント
- 定期保険:掛け捨て(満期保険金なし)/養老保険:死亡保険金と同額の満期保険金あり/終身保険:保障が一生涯続く(満期なし)
間違えやすいところ
- 満期保険金がある養老保険と、定期保険を混同しないようにしましょう。
出題の前提:2023年4月1日現在施行の法令等
出典:日本FP協会『2024年5月 3級 学科』
公式問題 p.3 ↗(www.jafp.or.jp)
変額個人年金保険の仕組みと運用実績
リスク管理 · 変額個人年金保険 / 特別勘定 / 運用実績
変額個人年金保険では、特別勘定の運用実績に基づいて、将来受け取る年金額が変動する。
解答・解説を表示
解答
○
解説
変額年金保険は、特別勘定という一般勘定と別の口座で資産を運用します。運用の結果によって、将来もらえる年金額や解約返戻金が増えたり減ったりします。
解き方
- 変額個人年金保険は特別勘定で運用し、年金額が運用と連動することを確かめます。
- 「特別勘定の運用実績で将来の年金額が変わる」という記述が制度と合っていると判断します。
- 選択肢 ○正解
- 変額個人年金保険は特別勘定の運用結果で将来の年金額が変わるので、正しい記述です。
- 選択肢 ×不正解
- 運用実績で年金額が変わるのが変額保険の仕組みなので、「誤り」とするのは不適切です。
関連する分野を学ぶ
覚えるポイント
- 変額保険・変額個人年金:特別勘定で運用され、運用実績に応じて受取額や解約返戻金が変動する
間違えやすいところ
- 契約時に将来の年金額が決まる定額個人年金保険と混同しないようにしましょう。
出題の前提:2023年4月1日現在施行の法令等
出典:日本FP協会『2024年5月 3級 学科』
公式問題 p.3 ↗(www.jafp.or.jp)
普通傷害保険の保険料決定要因
リスク管理 · 普通傷害保険 / 保険料 / 職種・職歴別区分
普通傷害保険の保険料は、被保険者の性別や加入時の年齢によって異なるかどうかを判定しなさい。
解答・解説を表示
解答
×
解説
普通傷害保険は、急激・偶然・外来の事故によるケガを補償する保険です。加齢や性別の差がほとんど影響しないので、保険料は職業や職務(職種区分)で決まります。
解き方
- 傷害保険の保険料が性別や年齢で決まるかを確かめます。
- 普通傷害保険は職務内容や危険度(職業級別区分など)で保険料が決まり、性別・年齢では分けないので誤り(×)と判断します。
- 選択肢 ○不正解
- 普通傷害保険の保険料は、生命保険などと違い性別や年齢で変わることはないので誤りです。
- 選択肢 ×正解
- 普通傷害保険の保険料は、性別や加入時の年齢ではなく、主に職業や職務内容の危険度で分けられるので、×が正解です。
関連する分野を学ぶ
覚えるポイント
- 普通傷害保険の保険料は「職業・職種(危険度)」で決まり、性別・年齢は無関係です。
間違えやすいところ
- 生命保険や医療保険のように「年齢が上がるほど保険料が高くなる」と思い込まないようにしましょう。
出題の前提:2023年4月1日現在施行の法令等
出典:日本FP協会『2024年5月 3級 学科』
公式問題 p.3 ↗(www.jafp.or.jp)
自動車保険の対人賠償保険の支払対象
リスク管理 · 自動車保険 / 対人賠償保険 / 自賠責保険の上乗せ
自動車保険の対人賠償保険では、被保険者が被保険自動車を運転中に誤って起こした事故により他人を死傷させ、法律上の損害賠償責任を負った場合、自賠責保険から支払われる限度額を超える損害賠償額に対して保険金が支払われるかどうかを判定しなさい。
解答・解説を表示
解答
○
解説
対人賠償責任保険は、契約した車の運行で他人を死傷させ、法律上の賠償責任を負ったときの保険です。自賠責保険などの上限を超える損害額を補償します。
解き方
- 任意の自動車保険の対人賠償保険と、強制の自賠責保険との関係を整理します。
- 自賠責保険の限度額(死亡3,000万円など)を超えた分を支払う上乗せ保険なので、この記述は適切(○)と判断します。
- 選択肢 ○正解
- 対人賠償保険は、自賠責保険などの支払限度額を超える賠償額に保険金が出るので正しいです。
- 選択肢 ×不正解
- 対人賠償保険が自賠責保険の限度額を超える分を補償する上乗せ保険であることは正しいので、「誤り」とするのは不適切です。
関連する分野を学ぶ
覚えるポイント
- 任意自動車保険の対人賠償保険は自賠責保険の上乗せとして機能します。
間違えやすいところ
- 自賠責保険があってもなくても、全額を対人賠償保険がまず支払うと誤解しないようにしましょう。
出題の前提:2023年4月1日現在施行の法令等
出典:日本FP協会『2024年5月 3級 学科』
公式問題 p.3 ↗(www.jafp.or.jp)
国内総生産(GDP)の定義
金融資産運用 · 国内総生産(GDP) / 経済指標 / 付加価値
国内総生産(GDP)は、国内で一定期間内に生産されたモノやサービスの付加価値の合計額を示すものであるかどうかを判定しなさい。
解答・解説を表示
解答
○
解説
国内総生産(GDP)は、国内で一定期間内に新しく生み出されたモノやサービスの付加価値の合計額です。一国の経済の大きさや景気の動きを測る代表的な指標だからです。
解き方
- 国内総生産(GDP)の公的な定義を確認します。
- 「一定期間内に国内で生み出された付加価値の合計額」という問題文の定義と合っているので、正しい(○)と判断します。
- 選択肢 ○正解
- 国内総生産(GDP)は、国内で一定期間内に新しく生み出されたモノやサービスの付加価値の合計額を示すので正しいです。
- 選択肢 ×不正解
- 問題文の説明はGDP(国内総生産)の正しい説明なので、誤りとするのは不適切です。
関連する分野を学ぶ
覚えるポイント
- GDPは「国内」で「一定期間内に生み出された付加価値の合計額」です。
間違えやすいところ
- 海外で日本人が稼いだ所得を含むGNP(国民総生産)やGNI(国民総所得)と混同しないようにしましょう。
出題の前提:2023年4月1日現在施行の法令等
出典:日本FP協会『2024年5月 3級 学科』
公式問題 p.3 ↗(www.jafp.or.jp)
投資信託購入時の費用負担
金融資産運用 · 投資信託 / 運用管理費用(信託報酬) / 購入時手数料
投資信託を購入する際には、購入時手数料とあわせて、1カ月分の運用管理費用(信託報酬)を支払う必要があるかどうかを判定しなさい。
解答・解説を表示
解答
×
解説
投資信託の運用管理費用(信託報酬)は、購入時ではなく保有している間に信託財産から日々差し引かれる費用です。購入時に前払いで別に支払うお金ではないからです。
解き方
- 投資信託の保有にかかる運用管理費用(信託報酬)の取り方と支払う時期を確認します。
- 運用管理費用(信託報酬)は信託財産から日々差し引かれるので、購入時に1カ月分を支払う必要はなく、誤り(×)と判断します。
- 選択肢 ○不正解
- 運用管理費用(信託報酬)は購入時にまとめて支払うものではないので誤りです。
- 選択肢 ×正解
- 運用管理費用(信託報酬)は信託財産から日々差し引かれる間接的な費用で、購入時に別に支払う必要はないので正しいです。
関連する分野を学ぶ
覚えるポイント
- 購入時手数料は購入時に直接支払い、運用管理費用(信託報酬)は保有期間中に信託財産から日々間接的に差し引かれます。
間違えやすいところ
- 信託報酬を、購入時や解約時に直接支払う費用だと考え違いしないようにしましょう。
出題の前提:2023年4月1日現在施行の法令等
出典:日本FP協会『2024年5月 3級 学科』
公式問題 p.3 ↗(www.jafp.or.jp)
債券の格付と利回りの関係
金融資産運用 · 債券 / 信用リスク / 格付 / 利回り
残存期間や表面利率(クーポンレート)等の他の条件が同一であれば、一般に、格付の高い債券ほど利回りが高く、格付の低い債券ほど利回りが低いかどうかを判定しなさい。
解答・解説を表示
解答
×
解説
債券の格付は、お金を返せなくなる心配の少なさ(信用度)を表します。格付が低い債券は返せなくなる心配が高いので、投資家を集めるために高い利回りが必要になり、格付が高い債券は安全なので利回りが低くなります。
解き方
- 信用度(格付)と利回りの関係を確認します。
- 格付が高い債券ほど信用リスクが小さくて利回りは低く、格付が低い債券ほど利回りは高いので、問題文は逆で誤り(×)と判断します。
- 選択肢 ○不正解
- 格付が高い債券は安全なので利回りは低くなり、問題文は逆を述べているので誤りです。
- 選択肢 ×正解
- 格付が高い債券ほど利回りは低く、格付が低い(信用リスクの高い)債券ほど利回りが高いので正しいです。
関連する分野を学ぶ
覚えるポイント
- 格付が高い=リスク小=価格高=利回り低、格付が低い=リスク大=価格安=利回り高です。
間違えやすいところ
- 格付が高い(安全)ことと、利回りが高いことを同じだと混同しないようにしましょう。
出題の前提:2023年4月1日現在施行の法令等
出典:日本FP協会『2024年5月 3級 学科』
公式問題 p.4 ↗(www.jafp.or.jp)
上場株式(普通取引)の受渡日
金融資産運用 · 国内株式 / 決済日(受渡日) / 約定日
国内の証券取引所に上場している内国株式を普通取引により売買する場合、売買成立日の翌営業日に決済が行われるかどうかを判定しなさい。
解答・解説を表示
解答
×
解説
日本の取引所に上場している株式の普通取引の受渡日は「T+2」で、約定日を含めて3営業日目(約定日の2営業日後)です。約定日の翌営業日ではないからです。
解き方
- 上場株式の普通取引で、約定日から数えて何営業日目に受け渡すかのルールを確認します。
- 売買成立日(約定日)の翌々営業日(約定日を含めて3営業日目)に決済するので、「翌営業日」と書いた問題文は誤り(×)と判断します。
- 選択肢 ○不正解
- 株式の受渡日は約定日の翌々営業日(約定日を含めて3営業日目)なので誤りです。
- 選択肢 ×正解
- 普通取引の決済は、売買成立日の翌営業日ではなく、翌々営業日(3営業日目)に行われるので正しいです。
関連する分野を学ぶ
覚えるポイント
- 国内上場株式の決済日は約定日を含めて3営業日目(約定日の翌々営業日:T+2)です。
間違えやすいところ
- 「翌日(T+1)」と「翌々営業日(T+2)」を取り違えないようにしましょう。
出題の前提:2023年4月1日現在施行の法令等
出典:日本FP協会『2024年5月 3級 学科』
公式問題 p.4 ↗(www.jafp.or.jp)
金融商品取引法における適合性の原則
金融資産運用 · 金融商品取引法 / 適合性の原則 / 投資者保護
金融商品取引法によれば、金融商品取引業者等は、金融商品取引行為について、顧客(特定投資家を除く)の知識、経験、財産の状況および金融商品取引契約を締結する目的に照らして、投資者の保護に欠けるおそれがある不適当な勧誘を行ってはならないとされているかどうかを判定しなさい。
解答・解説を表示
解答
○
解説
適合性の原則とは、金融商品取引業者が商品を勧めるときに、顧客の知識・経験・財産の状況・契約の目的に合った商品を勧めなければならないという決まりです。投資者を守るために、不適当な勧誘を禁じているからです。
解き方
- 金融商品取引法にある「適合性の原則」の内容を確認します。
- 問題文は、顧客の知識・経験・財産の状況・投資の目的に照らして不適当な勧誘を禁じる適合性の原則そのものを表しているので、正しい(○)と判断します。
- 選択肢 ○正解
- 金融商品取引法の「適合性の原則」についての正しい説明なので適切です。
- 選択肢 ×不正解
- 適合性の原則により、顧客の状態に照らして不適当な勧誘が禁じられているのは事実なので誤りです。
覚えるポイント
- 適合性の原則の要素は「知識・経験・財産の状況・取引目的」の4点です。
間違えやすいところ
- 契約前の書面交付義務や断定的判断の提供の禁止など、他の行為規制と混同しないようにしましょう。
出題の前提:2023年4月1日現在施行の法令等
出典:日本FP協会『2024年5月 3級 学科』
公式問題 p.4 ↗(www.jafp.or.jp)
国税と地方税の区分
タックスプランニング · 国税 / 地方税 / 所得税 / 住民税 / 固定資産税 / 登録免許税
所得税や住民税は国税であり、固定資産税や登録免許税は地方税であるかどうかを判定しなさい。
解答・解説を表示
解答
×
解説
税金は、納める先によって「国税」と「地方税」に分けられます。所得税・法人税・消費税・相続税・登録免許税などは国税で、住民税・事業税・固定資産税・不動産取得税などは地方税です。
解き方
- それぞれの税目が国税か地方税かを分けます(所得税=国税、住民税=地方税、固定資産税=地方税、登録免許税=国税)。
- 問題文では住民税を国税、登録免許税を地方税としているので、誤り(×)と判断します。
- 選択肢 ○不正解
- 住民税は地方税、登録免許税は国税なので、問題文の分け方は誤りです。
- 選択肢 ×正解
- 所得税は国税・住民税は地方税で、固定資産税は地方税・登録免許税は国税なので、問題文は誤り(正解は×)です。
関連する分野を学ぶ
覚えるポイント
- 所得税・法人税・相続税・贈与税・登録免許税は国税、住民税・固定資産税・不動産取得税は地方税です。
間違えやすいところ
- 登録免許税を、不動産取得税などの地方税と混同しないようにしましょう。
出題の前提:2023年4月1日現在施行の法令等
出典:日本FP協会『2024年5月 3級 学科』
公式問題 p.4 ↗(www.jafp.or.jp)
非上場株式の配当金に対する課税関係
タックスプランニング · 配当所得 / 確定申告不要制度
個人が受け取った非上場株式の配当について、その金額の多寡にかかわらず、所得税の確定申告不要制度を選択することができるか判定しなさい。
解答・解説を表示
解答
×
解説
非上場株式の配当金は、20.42%の税率で源泉徴収されたあと、原則として総合課税で確定申告をします。ただし、1回に受ける配当金額が少額と認められる場合だけ、所得税の確定申告不要制度を選べます。
解き方
- 非上場株式の配当所得の原則の課税方法(総合課税による確定申告)を確認します。
- 確定申告不要制度を選べるのは少額配当の場合だけなので、問題文の「金額の多寡にかかわらず」という部分が誤りだと判断します。
- 選択肢 ○不正解
- 金額の多少にかかわらず選べるわけではないので、正しいとする記述は不適切です。
- 選択肢 ×正解
- 確定申告不要を選べるのは少額配当の場合だけなので、多少にかかわらず選べるとした記述は誤りです。
関連する分野を学ぶ
覚えるポイント
- 非上場株式の配当は原則総合課税で少額配当のみ申告不要が可能
間違えやすいところ
- 上場株式の配当(申告不要や申告分離課税を選べる)とルールを混同しないようにしましょう。
出題の前提:2023年4月1日現在施行の法令等
出典:日本FP協会『2024年5月 3級 学科』
公式問題 p.4 ↗(www.jafp.or.jp)
賃貸アパートの貸付による所得の所得区分
タックスプランニング · 不動産所得 / 事業的規模
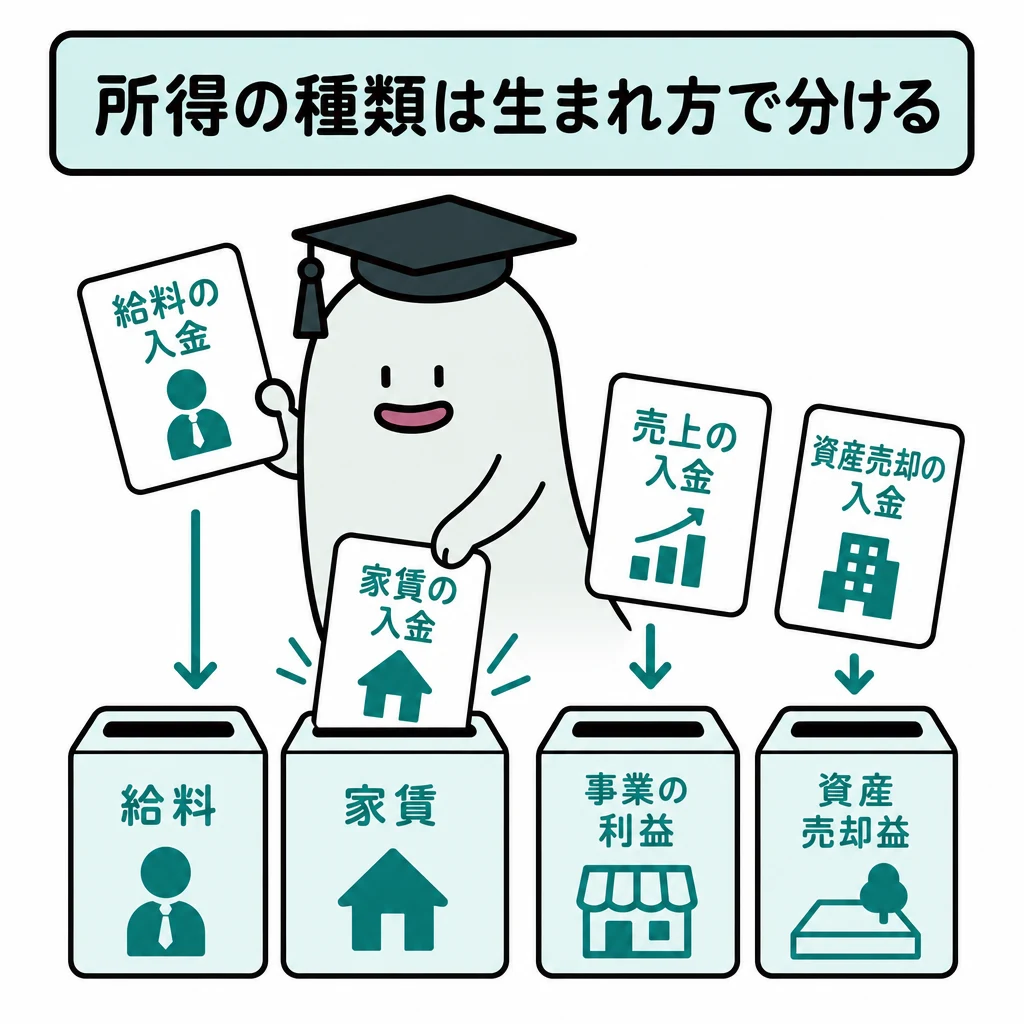
所得税において、賃貸アパートの貸付による所得は、その貸付が事業的規模で行われていたとしても不動産所得となるか判定しなさい。
解答・解説を表示
解答
○
解説
土地や建物などの不動産の貸付けによる所得は、不動産所得に分けられます。貸付の規模が事業と言える大きさ(事業的規模)になっても、事業所得には変わらず、不動産所得のままです。
解き方
- 不動産の貸付けによる所得の原則の区分(不動産所得)を確認します。
- 貸付けが事業的規模で行われても事業所得にはならず不動産所得だ、という税制の決まりを当てはめます。
- 選択肢 ○正解
- 賃貸アパートなどの不動産の貸付けによる所得は、事業的規模でも不動産所得に区分されるので正しいです。
- 選択肢 ×不正解
- 事業的規模でも事業所得ではなく不動産所得になるので、誤りとする判断は不適切です。
関連する分野を学ぶ
覚えるポイント
- 不動産の貸付けは事業的規模であっても事業所得ではなく不動産所得
間違えやすいところ
- 事業的規模になると事業所得に区分が変わる、と誤解しやすいので注意しましょう。
出題の前提:2023年4月1日現在施行の法令等
出典:日本FP協会『2024年5月 3級 学科』
公式問題 p.4 ↗(www.jafp.or.jp)
所得税における損益通算の対象となる所得
タックスプランニング · 損益通算 / 不動産所得 / 事業所得 / 山林所得 / 譲渡所得
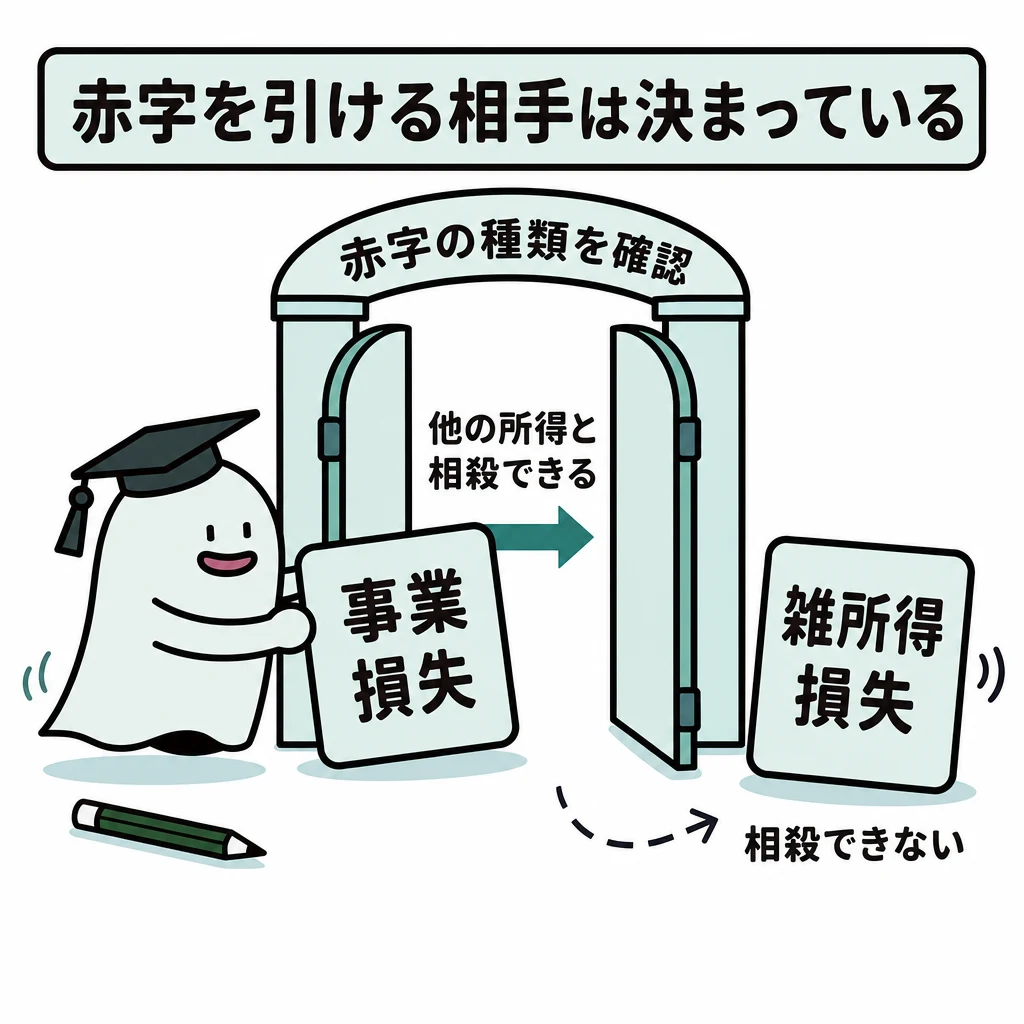
所得税において、不動産所得、事業所得、山林所得、譲渡所得の金額の計算上生じた損失の金額は、一定のものを除き、他の所得金額と損益通算することができるか判定しなさい。
解答・解説を表示
解答
○
解説
所得税では、ある所得で出た損失を他の所得から引く損益通算が認められています。損益通算できる所得は、原則として不動産所得・事業所得・山林所得・譲渡所得の4つだけです。
解き方
- 所得税法で損失の控除(損益通算)が認められている4つの所得区分を確認します。
- 不動産所得・事業所得・山林所得・譲渡所得で出た一定の損失が、他の所得と通算できることに合っているかを判断します。
- 選択肢 ○正解
- 不動産所得・事業所得・山林所得・譲渡所得の4種類で出た損失は、一定の除くものを除いて損益通算ができます。
- 選択肢 ×不正解
- 損益通算できる所得(不・事・山・譲)と正確に合っているので、誤りとする判断は不適切です。
関連する分野を学ぶ
覚えるポイント
- 損益通算ができる所得は「不・事・山・譲(富士山乗)」の4つ
間違えやすいところ
- 雑所得や一時所得の赤字も損益通算できる、と考え違いしやすいので注意しましょう。
出題の前提:2023年4月1日現在施行の法令等
出典:日本FP協会『2024年5月 3級 学科』
公式問題 p.5 ↗(www.jafp.or.jp)
生計を一にする配偶者に係る医療費控除の対象要件
タックスプランニング · 医療費控除 / 生計を一にする親族
夫が生計を一にする妻に係る医療費を支払った場合に、妻の合計所得金額が48万円を超えるときは、その支払った医療費は夫に係る所得税の医療費控除の対象とならないか判定しなさい。
解答・解説を表示
解答
×
解説
医療費控除の対象は、納税者本人や、納税者と生計を一にする配偶者・その他の親族のために支払った医療費です。配偶者控除や扶養控除と違い、対象となる配偶者や親族には所得の制限がありません。
解き方
- 所得税の医療費控除で対象となる親族の要件(生計を一にしていること)を確認します。
- 配偶者控除などと違い、医療費の対象となる配偶者には所得の要件がないことを当てはめて、記述の正誤を判断します。
- 選択肢 ○不正解
- 妻の所得の多少にかかわらず生計を一にしていれば夫の医療費控除の対象になるので、対象外とする記述は不適切です。
- 選択肢 ×正解
- 生計を一にしていれば、妻に48万円を超える所得があっても夫が払った医療費は医療費控除の対象になるので、正解は×です。
関連する分野を学ぶ
覚えるポイント
- 医療費控除の対象となる家族には生計同一要件のみで所得要件はない
間違えやすいところ
- 配偶者控除や扶養控除の要件である「合計所得金額48万円以下」と混同しやすいので注意しましょう。
出題の前提:2023年4月1日現在施行の法令等
出典:日本FP協会『2024年5月 3級 学科』
公式問題 p.5 ↗(www.jafp.or.jp)
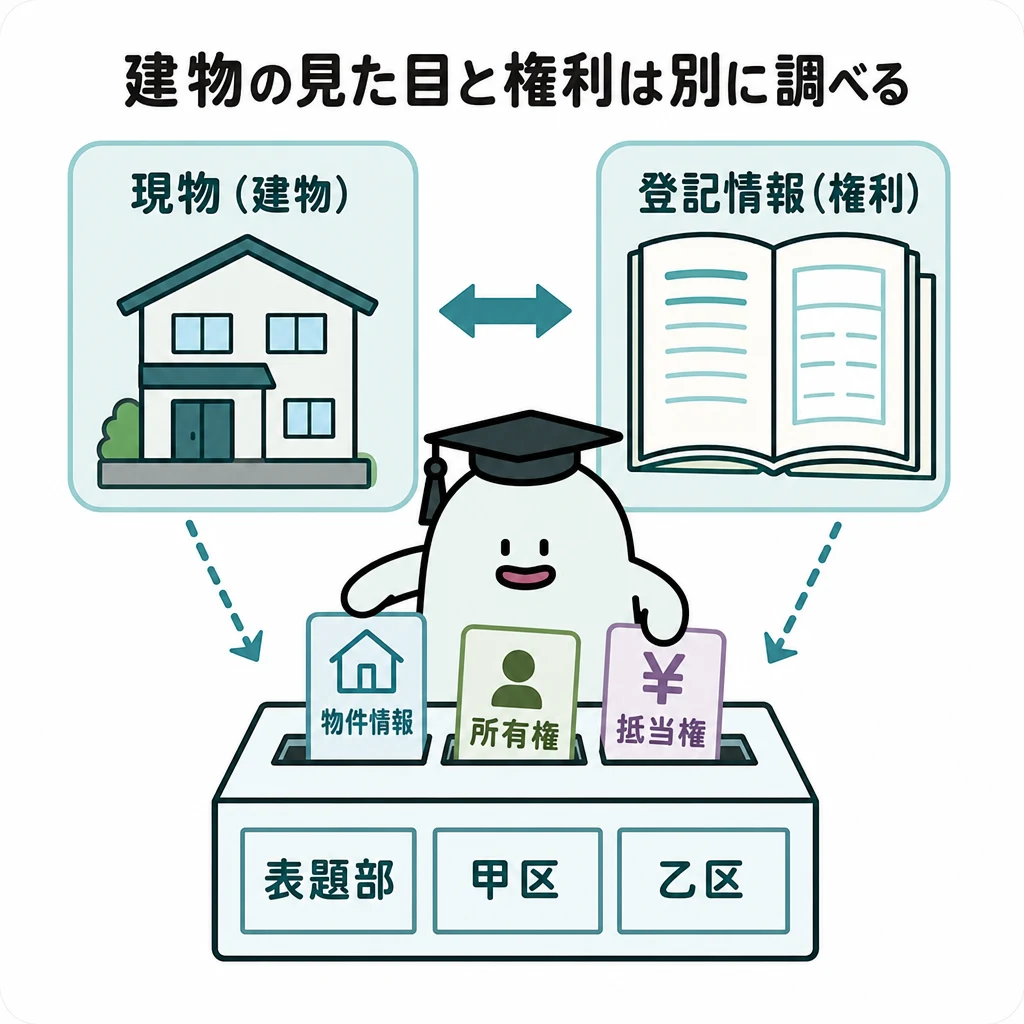
不動産の登記事項証明書の交付請求権者
不動産 · 不動産登記 / 登記事項証明書
不動産の登記事項証明書の交付を請求することができる者は、当該不動産に利害関係を有する者に限られるか判定しなさい。
解答・解説を表示
解答
×
解説
不動産の登記事項証明書は、誰でも請求できます。不動産登記は権利関係を広く知らせて取引の安全を守る制度だからです。利害関係の証明は要らず、手数料を納めれば何人でも法務局(登記所)に請求できます。
解き方
- 不動産登記の目的が「権利関係を広く知らせ、取引の安全を守ること」だと確かめます。
- 登記事項証明書は利害関係がなくても誰でも請求できる、という決まりを当てはめます。
- 選択肢 ○不正解
- 利害関係がある人に限られないので、請求できる人を利害関係人に限るとするこの記述は誤りです。
- 選択肢 ×正解
- 登記事項証明書は手数料を納めれば利害関係の有無を問わず誰でも請求できるので、「誤り」とする判定が正しいです。
関連する分野を学ぶ
覚えるポイント
- 不動産の登記事項証明書は利害関係がなくても誰でも請求可能
間違えやすいところ
- 住民票や戸籍謄本のように、プライバシーを守るために請求できる人が限られる書類と混同しやすいです。
出題の前提:2023年4月1日現在施行の法令等
出典:日本FP協会『2024年5月 3級 学科』
公式問題 p.5 ↗(www.jafp.or.jp)
借地借家法における建物賃貸借の期間の定め
不動産 · 借地借家法 / 建物賃貸借 / 期間の定め
借地借家法によれば、建物の賃貸借契約(定期建物賃貸借等を除く)において、賃貸借期間として1年未満の期間を定めた場合、期間の定めのない賃貸借契約とみなされるか判定しなさい。
解答・解説を表示
解答
○
解説
普通の建物の賃貸借では、契約期間を1年未満にすると「期間の定めのない賃貸借」とみなされます。借地借家法で、1年未満の期間の定めは無効と決められているからです。ただし、定期建物賃貸借(定期借家契約)なら、公正証書などの書面で結べば1年未満の期間も有効です。
解き方
- 借地借家法第29条第1項にある、普通の建物賃貸借の期間の決まりを確かめます。
- 1年未満の期間を決めたときは「期間の定めのない賃貸借」とみなされると確かめます。
- 選択肢 ○正解
- 借地借家法第29条により、1年未満の期間を定めた普通の建物賃貸借は、期間の定めのない賃貸借とみなされます。
- 選択肢 ×不正解
- 法律の決まりどおり、期間の定めのない契約とみなされるので、「誤り」とする判定は正しくありません。
関連する分野を学ぶ
覚えるポイント
- 普通建物賃貸借で1年未満の期間を設定すると期間の定めがない契約とみなされる
間違えやすいところ
- 定期建物賃貸借では1年未満の期間でも有効になる、という例外と混同しないようにします。
出題の前提:2023年4月1日現在施行の法令等
出典:日本FP協会『2024年5月 3級 学科』
公式問題 p.5 ↗(www.jafp.or.jp)
都市計画法における市街化区域の定義
不動産 · 都市計画法 / 市街化区域 / 区域区分
都市計画法によれば、市街化区域は、既に市街地を形成している区域およびおおむね10年以内に優先的かつ計画的に市街化を図るべき区域とされているか判定しなさい。
解答・解説を表示
解答
○
解説
市街化区域は「すでに市街地になっている区域」と「おおむね10年以内に優先的・計画的に市街化を進める区域」です。都市計画区域を市街化区域と市街化調整区域に分けることを区域区分(線引き)といいます。市街化調整区域は、市街化を抑えるべき区域です。
解き方
- 都市計画法にある区域区分の定義(市街化区域と市街化調整区域)を確かめます。
- 市街化区域の定義(既成市街地と、おおむね10年以内に優先的・計画的に市街化を進める区域)と問題文が合うか照らし合わせます。
- 選択肢 ○正解
- 都市計画法の定義と完全に一致しているので、正しい記述です。
- 選択肢 ×不正解
- 法律上の市街化区域の定義にきちんと合っているので、「誤り」とする判定は正しくありません。
関連する分野を学ぶ
覚えるポイント
- 市街化区域は「既成市街地+おおむね10年以内に優先的・計画的に市街化」
間違えやすいところ
- 「市街化を抑えるべき区域」である市街化調整区域の定義と混同しないようにします。
出題の前提:2023年4月1日現在施行の法令等
出典:日本FP協会『2024年5月 3級 学科』
公式問題 p.5 ↗(www.jafp.or.jp)
贈与・相続による不動産取得と不動産取得税
不動産 · 不動産取得税 / 非課税取引 / 贈与 / 相続
贈与や相続により不動産を取得した場合、不動産取得税は課されないか判定しなさい。
解答・解説を表示
解答
×
解説
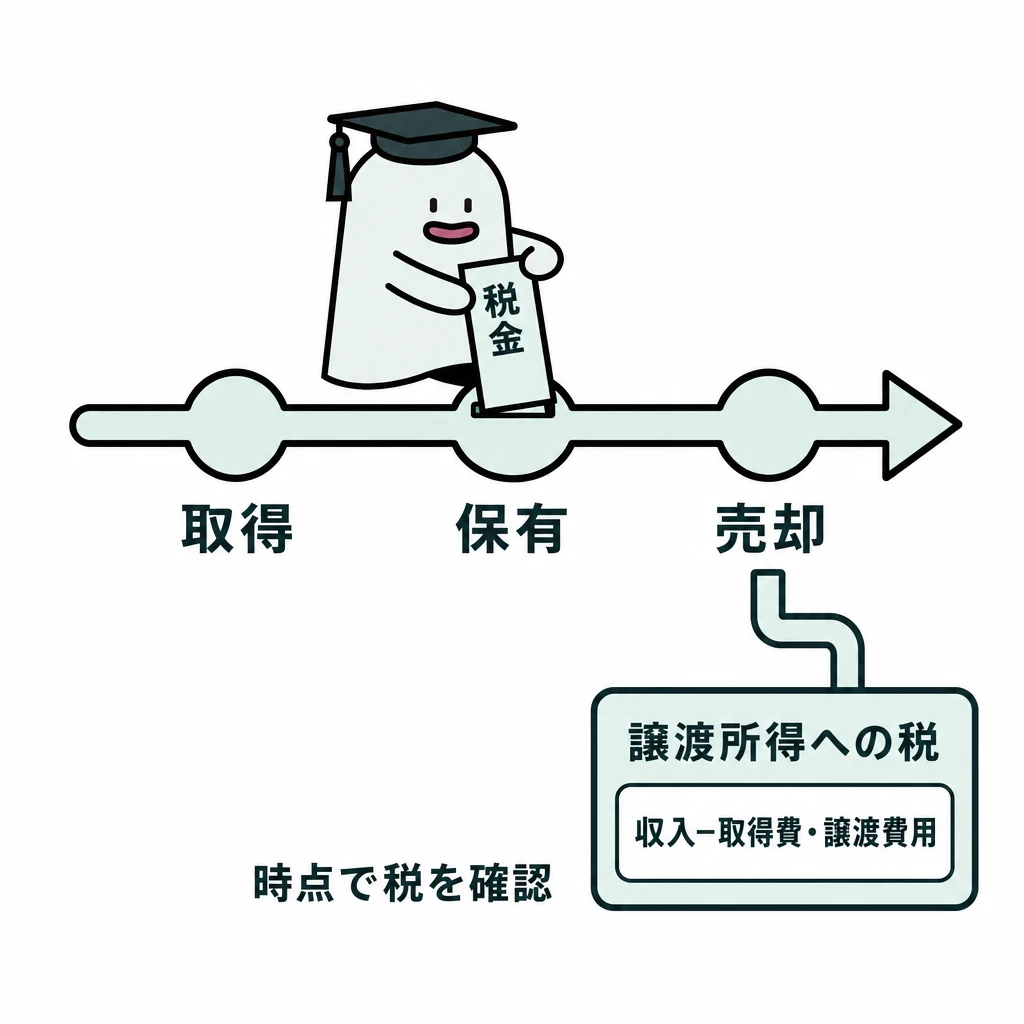
不動産取得税は、売買や贈与、新築などで不動産を取得したときに課される地方税です。お金を払う・払わないにかかわらず課税されるので、贈与で取得した場合も課されます。ただし、相続による取得は非課税です。贈与と相続をまとめて非課税とする記述は誤りです。
解き方
- 不動産取得税がかかる取得(売買や贈与など)と、かからない取得(相続)の決まりを確かめます。
- 贈与で不動産を取得したときは課税されるので、「贈与や相続では課されない」という記述は誤りだと判断します。
- 選択肢 ○不正解
- 贈与で不動産を取得したときは不動産取得税が課されるので、「課されない」とする記述は誤りです。
- 選択肢 ×正解
- 相続なら非課税ですが、贈与なら不動産取得税が課されるので、「誤り」とする判定が正しいです。
関連する分野を学ぶ
覚えるポイント
- 不動産取得税は相続は非課税だが贈与は課税される
間違えやすいところ
- お金を払わない取得でも、「贈与」と「相続」を一緒にして非課税だと誤解しやすいです。
出題の前提:2023年4月1日現在施行の法令等
出典:日本FP協会『2024年5月 3級 学科』
公式問題 p.5 ↗(www.jafp.or.jp)
土地の有効活用方式の分類
不動産 · 等価交換方式 / 建設協力金方式
土地所有者が土地の一部または全部を拠出し、デベロッパーが建設資金を負担してマンション等を建設したうえで、出資割合に応じて土地および建物に係る権利を取得する手法を建設協力金方式と呼ぶかどうかを判定しなさい。
解答・解説を表示
解答
×
解説
土地の持ち主が土地を出し、デベロッパーが建設費を出して、区分所有権を分け合う方法は等価交換方式です。一方、入居するテナントから預かったお金を建築資金に充てる方法は建設協力金方式です。
解き方
- 問題文が説明している、土地と建築資金を出し合って権利を分ける仕組みを確かめます。
- 等価交換方式と建設協力金方式の定義を比べ、問題文は等価交換方式の説明だと判断します。
- 選択肢 ○不正解
- 問題文の仕組みは建設協力金方式ではなく等価交換方式の説明なので、「正しい」とする判定は誤りです。
- 選択肢 ×正解
- 土地の持ち主が土地を、デベロッパーが建築資金を出して権利を分ける方法は等価交換方式なので、この記述は誤り(×)です。
関連する分野を学ぶ
覚えるポイント
- 土地と建物の出資割合で権利を按分するのは等価交換方式である。
間違えやすいところ
- 入居するテナントから預かった建設協力金で建物を建てる「建設協力金方式」と混同しやすいです。
出題の前提:2023年4月1日現在施行の法令等
出典:日本FP協会『2024年5月 3級 学科』
公式問題 p.6 ↗(www.jafp.or.jp)
住宅取得等資金の贈与税の非課税限度額
相続・事業承継 · 住宅取得等資金贈与の非課税 / 省エネ等住宅
「直系尊属から住宅取得等資金の贈与を受けた場合の贈与税の非課税」において、受贈者ごとの非課税限度額が、省エネ等住宅の場合は2,000万円、それ以外の住宅である場合は1,000万円であるかどうかを判定しなさい。
解答・解説を表示
解答
×
解説
住宅を買うためのお金をもらったときの贈与税には、非課税の限度額があります。省エネ等住宅なら1,000万円まで、それ以外の住宅なら500万円までが非課税です。
解き方
- 住宅取得等資金の贈与税の非課税制度で、住宅ごとの非課税の限度額を確かめます。
- 問題文の金額(2,000万円と1,000万円)と今の決まり(1,000万円と500万円)を比べて、正誤を判断します。
- 選択肢 ○不正解
- 非課税の限度額は省エネ等住宅で1,000万円、一般住宅で500万円なので、「正しい」とする判定は誤りです。
- 選択肢 ×正解
- 実際の非課税の限度額は、省エネ等住宅が1,000万円、それ以外の一般住宅が500万円なので、この記述は誤り(×)です。
関連する分野を学ぶ
覚えるポイント
- 住宅取得資金の非課税限度額は省エネ等住宅1,000万円、一般住宅500万円である。
間違えやすいところ
- 改正前の高い限度額(1,500万円や1,000万円など)と取り違えないように注意します。
出題の前提:2023年4月1日現在施行の法令等
出典:日本FP協会『2024年5月 3級 学科』
公式問題 p.6 ↗(www.jafp.or.jp)
自筆証書遺言における財産目録の作成方法
相続・事業承継 · 自筆証書遺言 / 財産目録のパソコン作成
自筆証書遺言を作成する際、自筆証書に添付する財産目録については、自書によらずパソコン等で作成しても差し支えないかどうかを判定しなさい。
解答・解説を表示
解答
○
解説
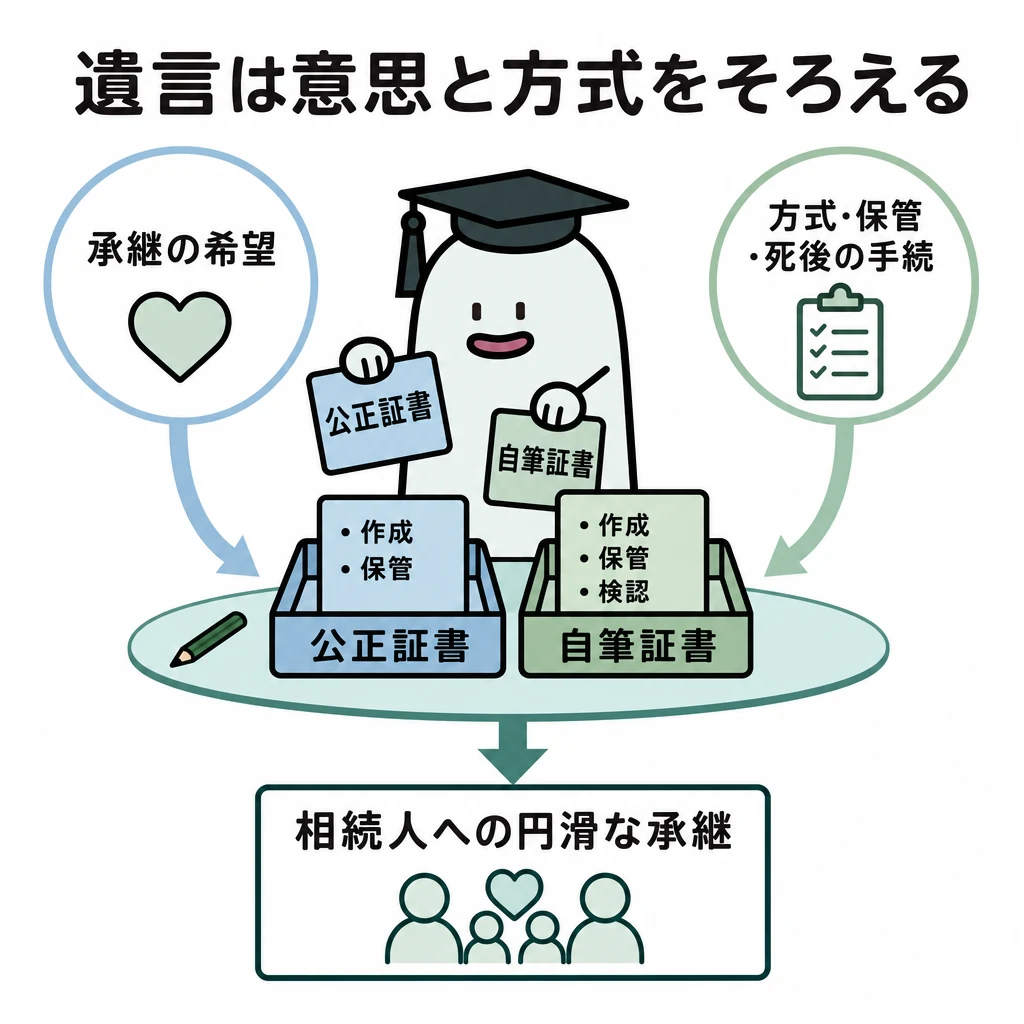
自筆証書遺言では、遺言の本文は全部自分で書く必要があります。しかし、添付する財産目録は自分で書かなくても、パソコンで作ったりコピーを添付したりできます。ただし、各ページに署名と押印が必要です。
解き方
- 自筆証書遺言の本文と、添付する財産目録で、書き方の決まりを分けて考えます。
- 財産目録は自分で書かなくてよい(パソコン作成も可)という民法の決まりと問題文を照らし合わせ、適切だと判断します。
- 選択肢 ○正解
- 自筆証書遺言の財産目録は、自分で書かずにパソコンで作成して添付することが認められているので、正しい(○)です。
- 選択肢 ×不正解
- 民法改正で財産目録のパソコン作成が認められているので、「誤り」とする判定は正しくありません。
関連する分野を学ぶ
覚えるポイント
- 自筆証書遺言の本文は自書が必要だが、財産目録はパソコン作成が可能である。
間違えやすいところ
- パソコンで作った財産目録でも、各ページに遺言者の署名と押印が必要な点に注意します。
出題の前提:2023年4月1日現在施行の法令等
出典:日本FP協会『2024年5月 3級 学科』
公式問題 p.6 ↗(www.jafp.or.jp)
相続税の葬式費用控除の対象範囲
相続・事業承継 · 相続税の債務控除 / 葬式費用 / 香典返戻費用
被相続人の葬式後に相続人が負担した香典返戻費用(香典返しにかかる費用)が、相続税の計算上、葬式費用として債務控除の対象となるかどうかを判定しなさい。
解答・解説を表示
解答
×
解説
相続税では、火葬や埋葬、通夜・告別式にかかった費用などは葬式費用として遺産から差し引けます。ただし、香典返しの費用や法事の費用(初七日・四十九日など)、墓地の購入費などは差し引けません。
解き方
- 相続税法の債務控除で、葬式費用に含まれるものと含まれないものを確かめます。
- 香典返しの費用は葬式費用として差し引けない項目なので、問題文は誤りだと判断します。
- 選択肢 ○不正解
- 香典返しの費用は葬式費用として債務控除できないので、「正しい」とする判定は誤りです。
- 選択肢 ×正解
- 香典返しの費用は相続税の葬式費用として債務控除できないので、この記述は誤り(×)です。
関連する分野を学ぶ
覚えるポイント
- 香典返戻費用、法会(初七日・四十九日等)の費用、墓石代は葬式費用として控除できない。
間違えやすいところ
- 通夜や告別式にかかった飲食代など、控除できる葬式費用と混同しやすいです。
出題の前提:2023年4月1日現在施行の法令等
出典:日本FP協会『2024年5月 3級 学科』
公式問題 p.6 ↗(www.jafp.or.jp)
遺産に係る基礎控除額の計算式
相続・事業承継 · 相続税の基礎控除 / 法定相続人の数
相続税額の計算における遺産に係る基礎控除額が、「3,000万円+600万円×法定相続人の数」の算式によって計算されるかどうかを判定しなさい。
解答・解説を表示
解答
○
解説
相続税の遺産に係る基礎控除額は、「3,000万円+(600万円×法定相続人の数)」です。相続税がかかるかどうかは、この金額を基準に判断します。
解き方
- 相続税法に決められた、遺産に係る基礎控除額の式を確かめます。
- 「3,000万円+600万円×法定相続人の数」という記述が決まりと完全に一致するので、正しいと判断します。
- 選択肢 ○正解
- 相続税の遺産に係る基礎控除額の式は「3,000万円+600万円×法定相続人の数」で合っているので、正しい(○)です。
- 選択肢 ×不正解
- 問題文の式は法律の決まりどおりなので、「誤り」とする判定は正しくありません。
関連する分野を学ぶ
覚えるポイント
- 相続税の基礎控除額は「3,000万円+600万円×法定相続人の数」である。
間違えやすいところ
- 昔の制度の「5,000万円+1,000万円×法定相続人の数」と数を混同しないように注意します。
出題の前提:2023年4月1日現在施行の法令等
出典:日本FP協会『2024年5月 3級 学科』
公式問題 p.6 ↗(www.jafp.or.jp)
相続税の申告書の提出先
相続・事業承継 · 相続税の申告 / 所轄税務署長 / 被相続人の住所地
相続税の申告書の提出先は、原則として被相続人の死亡の時における住所地の所轄税務署長であるかどうかを判定しなさい。
解答・解説を表示
解答
○
解説
所得税などの確定申告書は、納税者本人の住所を管轄する税務署に提出します。しかし、相続税の申告書は相続人ではなく「被相続人が亡くなったときの住所地」を管轄する税務署に提出します。
解き方
- 相続税の申告書の提出先を決める税法のルール(被相続人の住所地が基準)を確かめます。
- 問題文が「被相続人が亡くなったときの住所地を管轄する税務署長」としているので、正しいと判断します。
- 選択肢 ○正解
- 相続税の申告書の提出先は、原則として被相続人が亡くなったときの住所地を管轄する税務署長なので、正しい(○)です。
- 選択肢 ×不正解
- 相続税の申告先は被相続人の住所地を管轄する税務署長で正しいので、「誤り」とする判定は正しくありません。
関連する分野を学ぶ
覚えるポイント
- 相続税の申告書は「相続人」ではなく「被相続人」の死亡時の住所地の税務署に提出する。
間違えやすいところ
- 財産を受け取った相続人本人の住所地の税務署長と取り違えないように注意します。
出題の前提:2023年4月1日現在施行の法令等
出典:日本FP協会『2024年5月 3級 学科』
公式問題 p.6 ↗(www.jafp.or.jp)
各種係数の活用(将来目標額から毎年の積立額を求める係数)
ライフプランニングと資金計画 · 6つの係数 / 減債基金係数 / 積立額の計算
一定の利率で複利運用しながら一定期間経過後に目標とする額を得るために必要な毎年の積立額を試算する際、目標とする額に乗じる係数として適切なものを選択肢の中から選びなさい。
解答・解説を表示
解答
3
解説
将来の目標額から毎年の積立額を求めるときは、減債基金係数(毎年の積立額を計算する係数)をかけます。なぜなら、この係数は将来の額から逆算して積立額を出すために作られているからです。一方、今ある元本から毎年の受取額や返済額を求めるときは、資本回収係数を使います。
解き方
- 問題で何を求めるのかを確認します。ここでは、将来の目標額から毎年の積立額を計算します。
- 将来の目標額にかけて毎年の積立額を出す係数は、減債基金係数だと判断します。
- 選択肢 1不正解
- 現価係数は、将来の一定額を受け取るために、今いくらの元本が必要かを求めるときにかける係数です。
- 選択肢 2不正解
- 資本回収係数は、今の元本を一定の利率で複利運用しながら取りくずすときの、毎年の受取額や借入金の返済額を求める係数です。
- 選択肢 3正解
- 減債基金係数は、将来の一定期間後に目標額を作るために必要な毎年の積立額を求める係数なので、正解です。
関連する分野を学ぶ
覚えるポイント
- 将来の目標額から毎年の積立額を求める係数は「減債基金係数」である。
間違えやすいところ
- 今ある元本から毎年の受取額や返済額を求める資本回収係数と混同しやすいので注意します。
出題の前提:2023年4月1日現在施行の法令等
出典:日本FP協会『2024年5月 3級 学科』
公式問題 p.7 ↗(www.jafp.or.jp)
健康保険の傷病手当金の支給期間
ライフプランニングと資金計画 · 健康保険 / 傷病手当金 / 支給期間の通算化
全国健康保険協会管掌健康保険における傷病手当金の支給期間について、同一の傷病に関して支給開始日から通算して最長でどれだけの期間となるか、最も適切なものを選択肢の中から選びなさい。
解答・解説を表示
解答
2
解説
健康保険の傷病手当金(仕事以外の病気やケガで休んだときにもらえるお金)は、休業中の生活を支えるために支給されます。その支給期間は、同じ傷病について支給開始日から通算して、最長1年6カ月と法律で決まっています。
解き方
- 健康保険法で、傷病手当金の最長の支給期間がどう決められているかを確認します。
- 通算して最長1年6カ月が法律で定めた支給期間なので、選択肢2を選びます。
- 選択肢 1不正解
- 傷病手当金の最長支給期間は1年ではなく、通算して最長1年6カ月なので誤りです。
- 選択肢 2正解
- 同じ傷病の傷病手当金の支給期間は、支給開始日から通算して最長1年6カ月なので正解です。
- 選択肢 3不正解
- 傷病手当金の最長支給期間は2年ではなく、通算して最長1年6カ月なので誤りです。
関連する分野を学ぶ
覚えるポイント
- 健康保険の傷病手当金の支給期間は支給開始日から通算して最長1年6カ月である。
間違えやすいところ
- 法改正の前は「起算日から1年6カ月」でしたが、今は「通算して1年6カ月」に変わりました。
出題の前提:2023年4月1日現在施行の法令等
出典:日本FP協会『2024年5月 3級 学科』
公式問題 p.7 ↗(www.jafp.or.jp)
老齢基礎年金の繰上げ受給に伴う減額率
ライフプランニングと資金計画 · 公的年金 / 老齢基礎年金 / 繰上げ受給
60歳0カ月で老齢基礎年金の繰上げ受給の請求を行い、受給開始時期を60カ月繰り上げた場合における老齢基礎年金の減額率として、適切なものを選択肢から1つ選びなさい。
解答・解説を表示
解答
1
解説
公的年金の繰上げ受給は、原則65歳からの受給を、希望により60歳から64歳までの間に早める制度です。早めた月数に応じて額が減り、その減額率は一生変わりません。2022年4月の法改正で、繰上げ受給の減額率は月0.5%から月0.4%に下がりました。
解き方
- 繰り上げた1カ月あたりの減額率が0.4%であることを確かめます。
- 60歳0カ月で請求すると繰上げ月数は60カ月なので、0.4%×60で24%と計算します。
- 選択肢 1正解
- 1カ月あたりの減額率は0.4%なので、60カ月繰り上げたときの減額率は24%となり正解です。
- 選択肢 2不正解
- 42%は最大5年(60カ月)繰り下げたときの増額率(0.7%×60カ月=42%)で、繰上げの減額率ではありません。
- 選択肢 3不正解
- 減額率は月0.4%で計算するので、60カ月繰り上げても60%にはならず誤りです。
関連する分野を学ぶ
覚えるポイント
- 繰上げ減額率は月0.4%、最大60カ月で24%減額(法改正後基準)
間違えやすいところ
- 繰下げ受給の増額率(月0.7%、最大42%または84%)や、改正前の繰上げ減額率(月0.5%、最大30%)と混同しないようにします。
出題の前提:2023年4月1日現在施行の法令等
出典:日本FP協会『2024年5月 3級 学科』
公式問題 p.7 ↗(www.jafp.or.jp)
遺族基礎年金の受給対象となる遺族の範囲
ライフプランニングと資金計画 · 公的年金 / 遺族年金 / 遺族基礎年金
国民年金の被保険者等が死亡した際に支給される遺族基礎年金を受給できる遺族の範囲として、生計を維持され所定の要件を満たす者の組合せとして最も適切なものを選択肢から1つ選びなさい。
解答・解説を表示
解答
1
解説
遺族基礎年金は、国民年金の被保険者などが死亡したとき、その人に養われていた「子のある配偶者」または「子」に支給される年金です。ここでいう子は、原則として18歳になった年度の3月31日を経過していない子か、20歳未満で一定の障害がある子を指します。
解き方
- 遺族基礎年金を受け取れる人が誰かという決まりを確認します。
- 受け取れるのは「子のある配偶者」と「子」だけで、父母などは含まれないことを確かめます。
- 選択肢 1正解
- 遺族基礎年金を受け取れるのは「子のある配偶者」と「子」なので正解です。
- 選択肢 2不正解
- 法改正で父子家庭にも支給されるようになったため、「妻」だけでなく「子のある配偶者」が対象です。
- 選択肢 3不正解
- 父母は遺族厚生年金を受け取れることはありますが、遺族基礎年金の対象には含まれません。
関連する分野を学ぶ
覚えるポイント
- 遺族基礎年金の対象は「子のある配偶者」または「子」のみ
間違えやすいところ
- 遺族厚生年金では、子のない配偶者や父母・孫・祖父母も一定の順番で対象になりますが、遺族基礎年金には含まれないので注意します。
出題の前提:2023年4月1日現在施行の法令等
出典:日本FP協会『2024年5月 3級 学科』
公式問題 p.7 ↗(www.jafp.or.jp)
住宅ローンの元利均等返済と元金均等返済の総返済額比較
ライフプランニングと資金計画 · 住宅ローン / 元利均等返済 / 元金均等返済
住宅ローンの元利均等返済方式と元金均等返済方式を比較した場合、借入額、金利、借入期間等の条件が同一であるときにおける通常の両者の総返済額の関係として適切なものを選択肢から1つ選びなさい。
解答・解説を表示
解答
1
解説
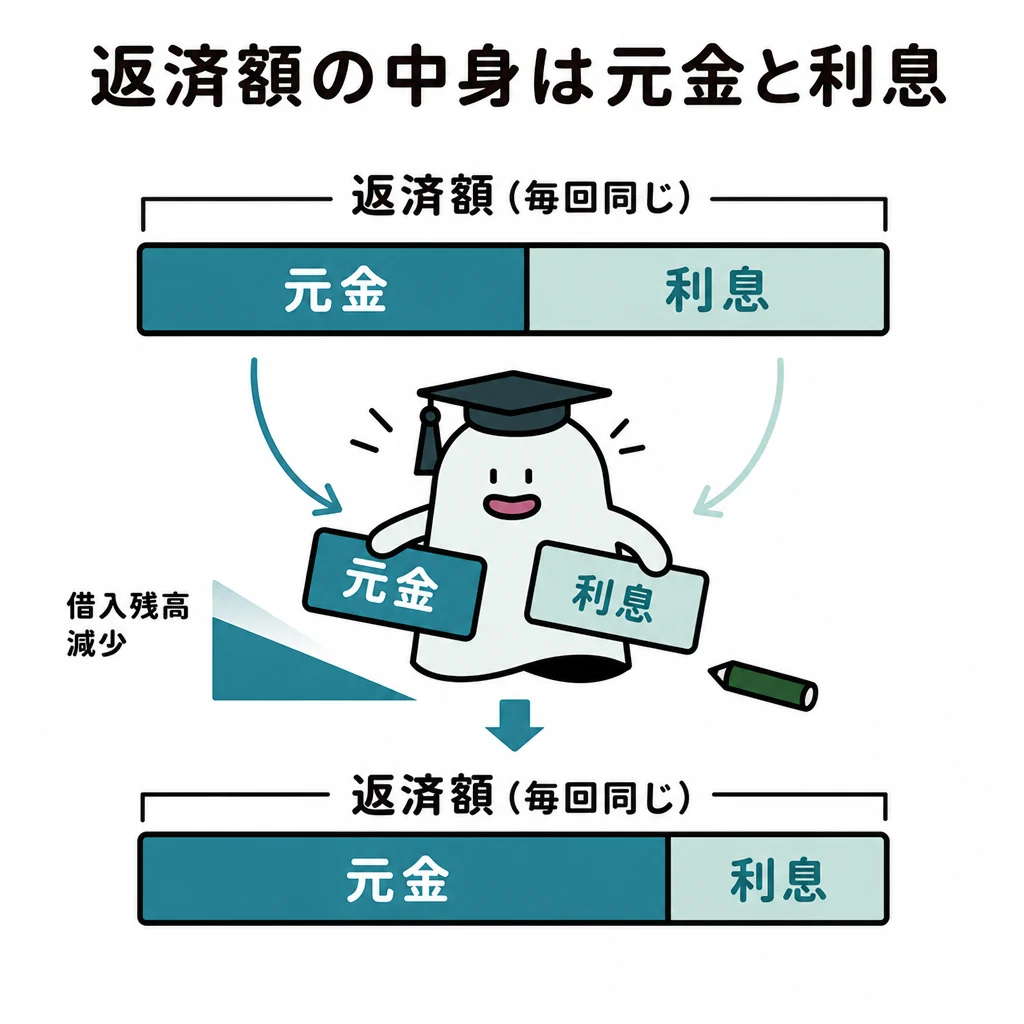
元利均等返済は、毎回の返済額(元金+利息)が一定の返済方法です。そのため、返済の初めは元金があまり減りません。一方、元金均等返済は毎回の元金の返済額が一定で、初めから元金が速く減ります。その結果、借入期間全体の利息の合計は、元金均等返済のほうが少なくなります。
解き方
- 2つの返済方法で、元金の残りが減る速さを比べます。
- 元金均等返済のほうが元金が早く減るので利息の合計が少なくなり、総返済額は元利均等返済のほうが多くなるとまとめます。
- 選択肢 1正解
- 元利均等返済は返済の初めに元金があまり減らないため利息の負担が大きくなり、総返済額が多くなります。
- 選択肢 2不正解
- 元金均等返済は初めから元金を多く返すため利息の負担が小さく、総返済額は元利均等返済より少なくなります。
- 選択肢 3不正解
- 利息の計算のもとになる借入残高の減り方が2つの方法で違うので、総返済額が同じになることはありません。
関連する分野を学ぶ
覚えるポイント
- 総返済額:元利均等返済 > 元金均等返済、初期返済額:元金均等返済 > 元利均等返済
間違えやすいところ
- 元利均等返済は毎月の支払額が一定で計画を立てやすい代わりに、総返済額は元金均等返済より多くなります。この関係を逆に覚えないようにします。
出題の前提:2023年4月1日現在施行の法令等
出典:日本FP協会『2024年5月 3級 学科』
公式問題 p.8 ↗(www.jafp.or.jp)
生命保険契約者保護機構による補償限度額
リスク管理 · セーフティネット / 生命保険契約者保護機構 / 責任準備金
国内で事業を行う生命保険会社が経営破綻した場合、生命保険契約者保護機構による補償の対象となる保険契約(高予定利率契約を除く)において補償される基準となる対象として、最も適切なものを選択肢から1つ選びなさい。
解答・解説を表示
解答
2
解説
生命保険契約者保護機構は、生命保険会社が経営破綻したときに契約者を守るための仕組みです。保険金額や支払い済みの保険料そのものが90%補償されるのではありません。将来の保険金などの支払いに備えて積み立てている「責任準備金等」の90%が補償の限度になります。
解き方
- 生命保険契約者保護機構の補償のルール(高予定利率契約を除く)を確認します。
- 補償の基準は「責任準備金等」で、その90%までが補償されると確かめます。
- 選択肢 1不正解
- 解約返戻金相当額ではなく、将来の給付に備えて積み立てた責任準備金等が補償の基準になります。
- 選択肢 2正解
- 生命保険契約者保護機構の補償は、高予定利率契約を除き、破綻時の「責任準備金等」の90%までと決められています。
- 選択肢 3不正解
- 契約者が過去に払った保険料相当額が、補償の計算の基準になるわけではありません。
関連する分野を学ぶ
覚えるポイント
- 生命保険契約者保護機構の補償:破綻時の責任準備金等の90%(高予定利率契約を除く)
間違えやすいところ
- 「死亡保険金額の90%」や「支払い済み保険料の90%」ではなく、「責任準備金等の90%」である点に注意します。
出題の前提:2023年4月1日現在施行の法令等
出典:日本FP協会『2024年5月 3級 学科』
公式問題 p.8 ↗(www.jafp.or.jp)
生命保険の保険料計算の原理と予定基礎率
リスク管理 · 生命保険の仕組み / 保険料の算定根拠 / 大数の法則 / 予定基礎率
生命保険の保険料計算において用いられる基本原則および予定基礎率について、( ① )および収支相等の原則に基づき、予定死亡率、( ② )、予定事業費率の3つの予定基礎率を用いて計算される場合の組合せとして、適切なものを選択肢から1つ選びなさい。
解答・解説を表示
解答
1
解説
生命保険の仕組みは、2つの原則に基づいています。1つは、回数を増やすほど結果が一定の確率に近づくという「大数の法則」です。もう1つは、保険会社が受け取る保険料と運用益の合計が、支払う保険金と事業費の合計と等しくなるようにする「収支相等の原則」です。これを反映するため、予定死亡率・予定利率・予定事業費率の3つの基礎率を使います。
解き方
- 保険料の計算の基本には「大数の法則」と「収支相等の原則」があると確認します。
- 生命保険の3つの予定基礎率が「予定死亡率」「予定利率」「予定事業費率」であることを確かめ、空欄に入る語句を選びます。
- 選択肢 1正解
- ①には保険の計算の基礎である「大数の法則」、②には資産運用の利回りを予測した「予定利率」が入り、正しい組み合わせです。
- 選択肢 2不正解
- 「適合性の原則」は金融商品を勧めるときの顧客保護のルールで、保険料の計算の基本原則ではありません。
- 選択肢 3不正解
- 「予定損害率」は主に損害保険で使う基礎率で、生命保険の3つの予定基礎率には予定利率が入ります。
覚えるポイント
- 生命保険の基本原則:大数の法則、収支相等の原則/3つの予定基礎率:予定死亡率、予定利率、予定事業費率
間違えやすいところ
- 損害保険の予定損害率と、生命保険の予定死亡率・予定利率を混同しないように整理します。
出題の前提:2023年4月1日現在施行の法令等
出典:日本FP協会『2024年5月 3級 学科』
公式問題 p.8 ↗(www.jafp.or.jp)
地震保険の保険金額の上限
リスク管理 · 損害保険 / 地震保険 / 保険金額の上限
地震保険の保険金額は主契約である火災保険の保険金額の30%から50%の範囲内で設定されますが、居住用建物についての上限額( ① )および生活用動産(家財)についての上限額( ② )の組合せとして適切なものを選択肢から1つ選びなさい。
解答・解説を表示
解答
3
解説
地震保険は、被災した人の生活の立て直しを助けるため、政府と損害保険会社が共同で運営する公的な性格の強い保険です。そのため、保険金額は火災保険金額の30%~50%の範囲という制限に加えて、建物は5,000万円、家財は1,000万円という上限が決められています。
解き方
- 地震保険の割合(火災保険金額の30%~50%)を確認します。
- 法律で決められた建物と家財の上限額(建物5,000万円、家財1,000万円)を確かめます。
- 選択肢 1不正解
- 建物1,000万円、家財200万円は地震保険の法律上の上限額ではないので誤りです。
- 選択肢 2不正解
- 建物3,000万円、家財500万円は地震保険の上限額ではないので誤りです。
- 選択肢 3正解
- 居住用の建物は5,000万円、生活用動産(家財)は1,000万円が上限額なので正解です。
関連する分野を学ぶ
覚えるポイント
- 地震保険の上限:建物5,000万円、家財1,000万円(火災保険金額の30%~50%の範囲内)
間違えやすいところ
- 建物と家財の上限額を取り違えたり、火災保険の全額まで加入できると誤解しないように注意します。
出題の前提:2023年4月1日現在施行の法令等
出典:日本FP協会『2024年5月 3級 学科』
公式問題 p.8 ↗(www.jafp.or.jp)
がん保険の免責期間(待ち期間)
リスク管理 · 第三の分野の保険 / がん保険 / 免責期間
がん保険において一般的に設けられている免責期間(責任開始までの待ち期間)として、この期間中にがんと診断確定されても給付金が支払われない日数として適切なものを選択肢から1つ選びなさい。
解答・解説を表示
解答
3
解説
がん保険には、契約した日(責任開始日)から90日間(または3カ月間)ほどの免責期間(待ち期間)があります。これは、契約のときに気づいていなくてもすでにがんにかかっている場合を防ぐためです。この期間中にがんと診断されると、契約は無効になり給付金は支払われません。
解き方
- がん保険に特有の待ち期間(免責期間)を設ける理由を理解します。
- 一般のがん保険で定められている免責日数が90日間(または3カ月)であることを確認します。
- 選択肢 1不正解
- がん保険の免責期間は30日間では短く、誤りです。
- 選択肢 2不正解
- 一般のがん保険の免責期間は60日間ではないので誤りです。
- 選択肢 3正解
- がん保険では一般に90日間(または3カ月間)の免責期間があり、正しい記述です。
関連する分野を学ぶ
覚えるポイント
- がん保険の免責期間(待ち期間)は一般的に90日間または3カ月間
間違えやすいところ
- 通常の医療保険のように、責任開始からすぐに保障が始まるわけではないと覚えておきます。
出題の前提:2023年4月1日現在施行の法令等
出典:日本FP協会『2024年5月 3級 学科』
公式問題 p.9 ↗(www.jafp.or.jp)
契約者・受取人が同一人である死亡保険金に対する課税関係
リスク管理 · 生命保険と税金 / 死亡保険金 / 所得税
契約者(保険料負担者)および死亡保険金受取人がAさん、被保険者がAさんの父親である生命保険契約において、父親の死亡によりAさんが受け取る死亡保険金に課される税金の種類として適切なものを選択肢から1つ選びなさい。
解答・解説を表示
解答
3
解説
死亡保険金にかかる税金の種類は、契約者(保険料を払う人)、被保険者、受取人の関係で決まります。契約者と受取人が同じ場合は、自分で保険料を払って自分で給付を受け取るので「所得税」(年金で受け取るなら雑所得)になります。被保険者と契約者が同じ場合は「相続税」、3者がすべて違う場合は「贈与税」になります。
解き方
- 契約者(保険料を払う人)、被保険者、死亡保険金の受取人の関係を整理します(負担者と受取人はA、被保険者は父)。
- 保険料を払う人と受取人が同じなので、一時所得として所得税(と住民税)がかかると判断します。
- 選択肢 1不正解
- 契約者・被保険者・受取人がすべて違う場合(例:契約者父、被保険者母、受取人子)は贈与税がかかります。
- 選択肢 2不正解
- 被保険者と契約者(保険料を払う人)が同じ場合に、相続税がかかります。
- 選択肢 3正解
- 契約者(保険料を払う人)と受取人が同じなので、所得税(一時金なら一時所得)がかかり正解です。
関連する分野を学ぶ
覚えるポイント
- 保険料負担者=受取人なら所得税、被保険者=保険料負担者なら相続税、3者が別なら贈与税
間違えやすいところ
- 被保険者が死亡すればすべて相続税になるわけではありません。誰が保険料を払っていたかで税の種類が変わる点に注意します。
出題の前提:2023年4月1日現在施行の法令等
出典:日本FP協会『2024年5月 3級 学科』
公式問題 p.9 ↗(www.jafp.or.jp)
株式投資信託の運用手法(グロース運用)
金融資産運用 · グロース運用 / バリュー運用 / アクティブ運用
株式投資信託の運用において、企業の売上高や利益の伸び率が市場平均よりも高いなど、企業の成長性に着目して銘柄を選定し投資する手法を何と呼ぶか。
解答・解説を表示
解答
1
解説
企業の成長性に着目して銘柄を選ぶ手法がグロース運用です。アクティブ運用の銘柄選択には、成長性を重視するグロース運用と、株価の割安度に着目するバリュー運用などがあります。
解き方
- 問題文にある「売上高や利益の伸び率が高いなど、成長性に着目する」という特徴を確かめます。
- 成長性に着目する手法はグロース運用なので、選択肢1を選びます。
- 選択肢 1正解
- 企業の将来の成長性(売上高や利益の増加率など)に着目して投資する手法なので、グロース運用が正しいです。
- 選択肢 2不正解
- バリュー運用は、利益水準や資産価値などから見て株価が割安な銘柄を選んで投資する手法です。
- 選択肢 3不正解
- トップダウン・アプローチは、マクロ経済の動きなどを分析して資産配分を決めた後に、個別の銘柄を選ぶ手法です。
関連する分野を学ぶ
覚えるポイント
- グロース運用は企業の成長性重視、バリュー運用は割安度重視です。
間違えやすいところ
- グロース運用とバリュー運用の特徴を取り違えないように整理しておきましょう。
出題の前提:2023年4月1日現在施行の法令等
出典:日本FP協会『2024年5月 3級 学科』
公式問題 p.9 ↗(www.jafp.or.jp)
株式投資指標(PBR)
金融資産運用 · PBR / 株価純資産倍率 / 投資指標
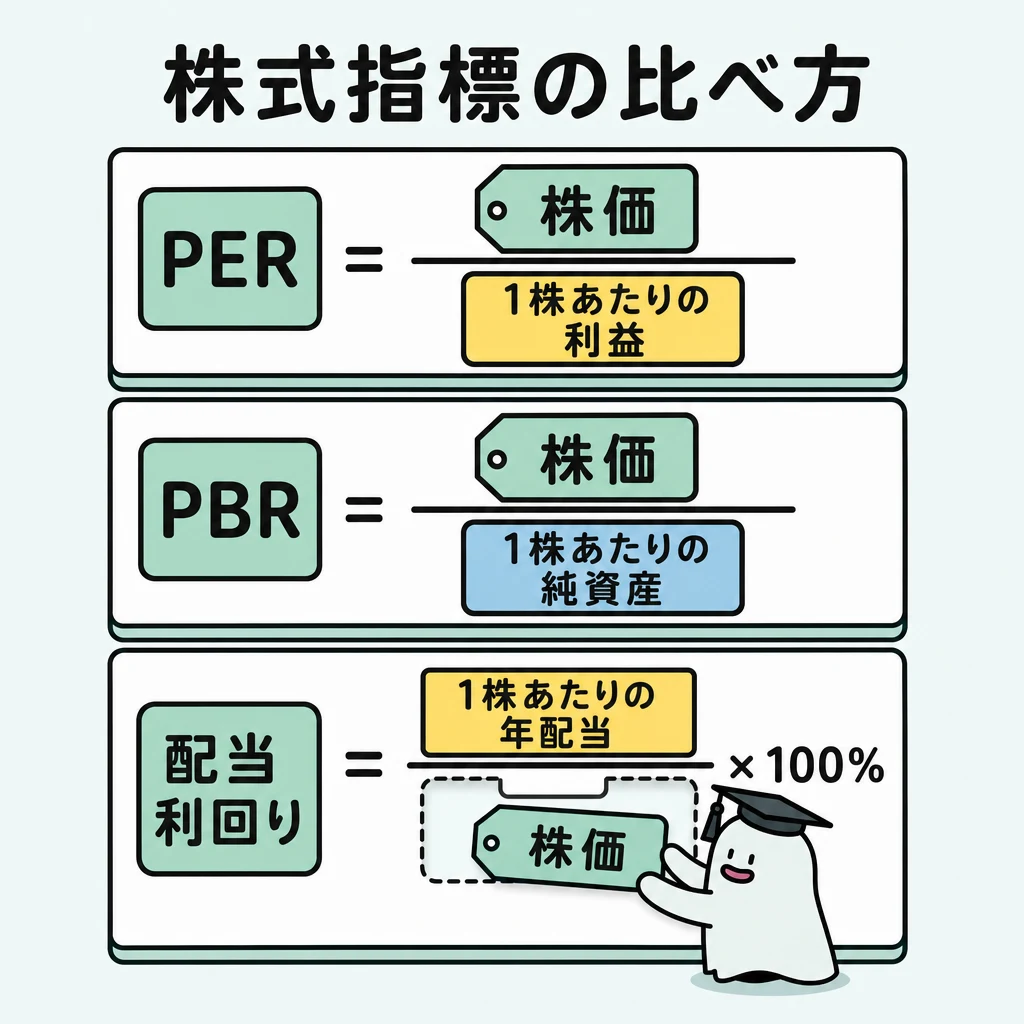
株式の投資指標のうち、株価を1株当たり純資産(BPS)で除して算出されるものはどれか。
解答・解説を表示
解答
1
解説
PBR(株価純資産倍率)は、株価が1株当たり純資産の何倍かを表す指標です。企業の資産面から株価の割安・割高を判断するときに使います。
解き方
- 「株価÷1株当たり純資産」という計算式に合う指標を確かめます。
- 株価純資産倍率(Price Book-value Ratio)の略であるPBRを、選択肢1から選びます。
- 選択肢 1正解
- PBR(株価純資産倍率)は、株価÷1株当たり純資産(BPS)で計算する指標なので正しいです。
- 選択肢 2不正解
- PER(株価収益率)は、株価を1株当たり当期純利益(EPS)で割って計算する指標です。
- 選択肢 3不正解
- ROE(自己資本利益率)は、当期純利益を自己資本で割って計算する収益性の指標です。
関連する分野を学ぶ
覚えるポイント
- PBR=株価÷1株当たり純資産(BPS)、PER=株価÷1株当たり当期純利益(EPS)です。
間違えやすいところ
- PBR(純資産が基準)とPER(純利益が基準)を混同しないように気をつけましょう。
出題の前提:2023年4月1日現在施行の法令等
出典:日本FP協会『2024年5月 3級 学科』
公式問題 p.9 ↗(www.jafp.or.jp)
ポートフォリオの期待収益率の計算
金融資産運用 · ポートフォリオの期待収益率 / 加重平均
A資産の期待収益率が2.0%、B資産の期待収益率が5.0%の場合に、A資産を40%、B資産を60%の割合で組み入れたポートフォリオの期待収益率はいくらか。
解答・解説を表示
解答
2
解説
ポートフォリオ全体の期待収益率は、各資産の期待収益率を組入比率で重み付けした合計(加重平均)で求めます。
解き方
- A資産の寄与度を計算します。2.0%×40%=0.8%です。
- B資産の寄与度を計算します。5.0%×60%=3.0%です。
- 2つを足してポートフォリオの期待収益率を求めます。0.8%+3.0%=3.8%です。
- 選択肢 1不正解
- (2.0%+5.0%)÷2=3.5%と単純平均にした間違いです。組入比率を反映した加重平均にする必要があります。
- 選択肢 2正解
- 2.0%×0.4+5.0%×0.6=0.8%+3.0%=3.8%となり、正しい値です。
- 選択肢 3不正解
- 期待収益率をそのまま足した値(2.0%+5.0%=7.0%)なので間違いです。
覚えるポイント
- ポートフォリオの期待収益率は各資産の期待収益率の加重平均で求めます。
間違えやすいところ
- 組入比率を考えずに単純平均で割ってしまう間違いに気をつけましょう。
出題の前提:2023年4月1日現在施行の法令等
出典:日本FP協会『2024年5月 3級 学科』
公式問題 p.10 ↗(www.jafp.or.jp)
新NISA制度における成長投資枠の年間投資枠
金融資産運用 · NISA / 成長投資枠 / 年間投資枠上限
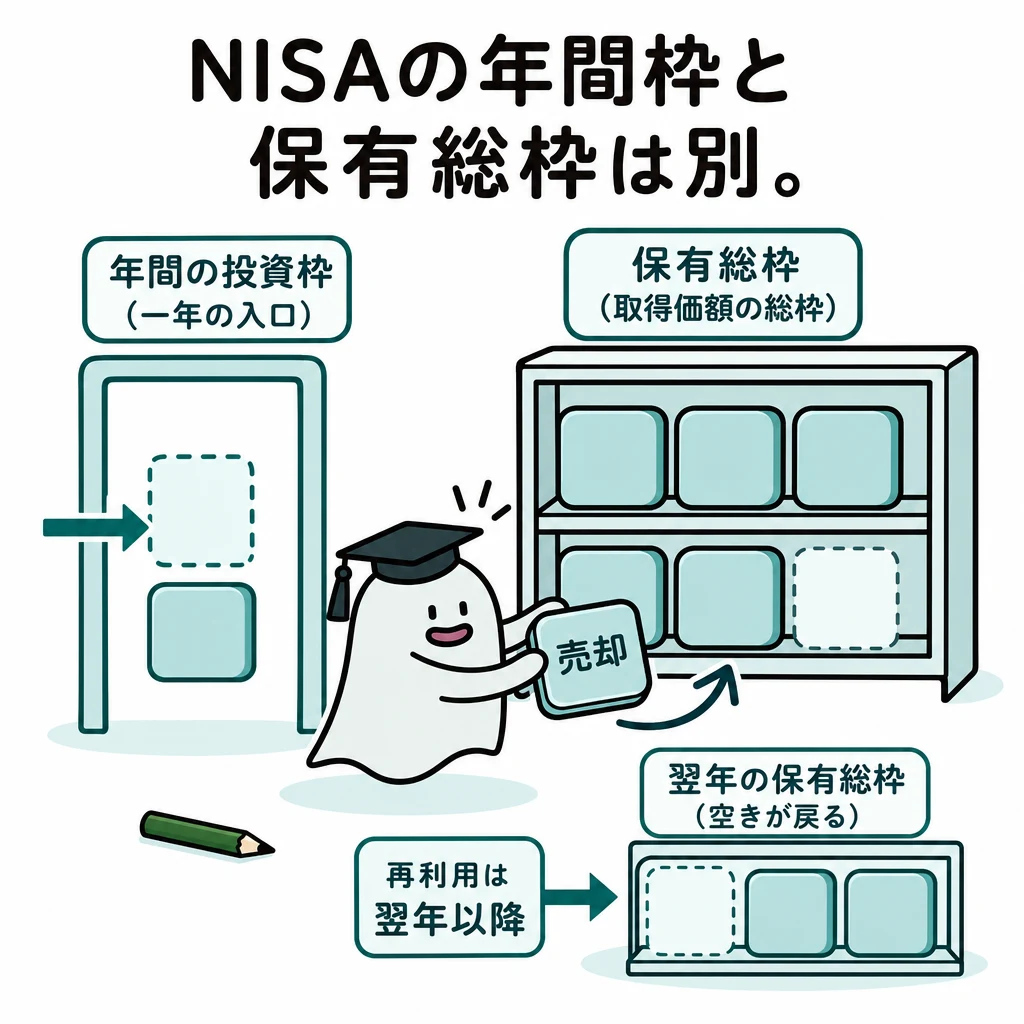
2024年中に新しいNISAの「成長投資枠」を利用して上場株式を購入することができる限度額(年間投資枠)はいくらか。
解答・解説を表示
解答
3
解説
2024年からの新しいNISA制度では、「つみたて投資枠」(年間120万円)と「成長投資枠」(年間240万円)を併用できます。年間合計360万円まで非課税で投資できます。
解き方
- 2024年に始まった新NISAの「成長投資枠」の年間上限を確かめます。
- 成長投資枠の年間投資枠は240万円(生涯限度額1,200万円)なので、選択肢3を選びます。
- 選択肢 1不正解
- 102万円は、2024年以降のNISA制度の年間投資枠とは関係のない数値です。
- 選択肢 2不正解
- 120万円は、新NISAの「つみたて投資枠」の年間投資枠(または旧一般NISAの枠)です。
- 選択肢 3正解
- 新NISAの成長投資枠の年間投資枠は240万円なので正しいです。
関連する分野を学ぶ
覚えるポイント
- 新NISAの年間投資枠は、つみたて投資枠が120万円、成長投資枠が240万円(合計360万円)です。
間違えやすいところ
- つみたて投資枠の120万円と成長投資枠の240万円を混同しないように気をつけましょう。
出題の前提:2024年1月施行の新NISA制度
出典:日本FP協会『2024年5月 3級 学科』
公式問題 p.10 ↗(www.jafp.or.jp)
預金保険制度による保護(決済用預金)
金融資産運用 · 預金保険制度 / 決済用預金 / 全額保護
預金保険制度の対象金融機関に預け入れた預金のうち、預入金額の多寡にかかわらず、その全額が預金保険制度による保護の対象となるものはどれか。
解答・解説を表示
解答
2
解説
決済用預金は、預入金額にかかわらず全額が預金保険制度で保護されます。決済用預金は「無利息」「要求払い」「決済サービスを提供できる」の3つを満たすものです。一方、一般預金等(利息のつく普通預金や定期預金など)は、1金融機関ごとに預金者1人当たり元本1,000万円までとその利息が保護されます。
解き方
- 預金保険制度で守られる対象と限度額のルールを確かめます。
- 金額に関係なく全額が守られるのは「決済用預金」なので、選択肢2を選びます。
- 選択肢 1不正解
- 定期積金は一般預金等にあたり、元本1,000万円までとその利息が保護の限度です。
- 選択肢 2正解
- 決済用預金(当座預金や無利息型普通預金など)は、金額にかかわらず全額が保護されるので正しいです。
- 選択肢 3不正解
- 定期預金は一般預金等にあたり、元本1,000万円までとその利息が保護の対象です。
関連する分野を学ぶ
覚えるポイント
- 決済用預金は全額保護、一般預金等(定期預金・普通預金等)は元本1,000万円までとその利息が保護対象です。
間違えやすいところ
- 決済用預金には利息がつかない(無利息が条件)という基本を理解しておきましょう。
出題の前提:2023年4月1日現在施行の法令等
出典:日本FP協会『2024年5月 3級 学科』
公式問題 p.10 ↗(www.jafp.or.jp)
特定公社債の利子に対する課税方式
タックスプランニング · 特定公社債の利子 / 申告分離課税 / 確定申告不要制度
所得税において、国債や地方債などの特定公社債の利子は、原則として( ① )課税の対象となるが、確定申告不要制度を選択すること( ② )。空欄①・②にあてはまる適切な組合せはどれか。
解答・解説を表示
解答
3
解説
特定公社債(国債や公募公社債など)の利子所得は、20.315%の税率の申告分離課税になります。上場株式等の譲渡損失と損益通算ができます。また、源泉徴収だけで済ませる確定申告不要制度を選ぶこともできます。
解き方
- 特定公社債の利子所得は本来「申告分離課税」です(①は申告分離)。
- 源泉徴収があるので、確定申告不要制度を選ぶことが「できる」と確かめます(②はができる)。
- ①申告分離・②ができるの組み合わせなので、選択肢3を選びます。
- 選択肢 1不正解
- 特定公社債の利子は総合課税ではなく、申告分離課税の対象です。
- 選択肢 2不正解
- 特定公社債の利子は源泉分離課税(一般公社債の利子が対象)ではなく、申告分離課税の対象です。
- 選択肢 3正解
- 特定公社債の利子は原則として申告分離課税で、確定申告不要制度も選べるので正しいです。
関連する分野を学ぶ
覚えるポイント
- 特定公社債の利子は申告分離課税(確定申告不要制度の選択も可)、一般公社債の利子は源泉分離課税です。
間違えやすいところ
- 公募の国債などの「特定公社債」と、私募債などの「一般公社債」の課税の違いを混同しないようにしましょう。
出題の前提:2023年4月1日現在施行の法令等
出典:日本FP協会『2024年5月 3級 学科』
公式問題 p.10 ↗(www.jafp.or.jp)
所得控除と税額控除の区分
タックスプランニング · 所得控除 / 税額控除 / 雑損控除
所得税において、次のうち「所得控除」に該当するものはどれか。
解答・解説を表示
解答
2
解説
所得税の計算では、所得金額から差し引く「所得控除」と、計算した税額から直接差し引く「税額控除」を区別します。所得控除には医療費控除、社会保険料控除、雑損控除など15種類があります。税額控除には住宅借入金等特別控除、配当控除などがあります。
解き方
- 各選択肢の控除が、所得控除と税額控除のどちらになるかを確かめます。
- 配当控除と住宅借入金等特別控除は税額控除、雑損控除は所得控除なので、選択肢2を選びます。
- 選択肢 1不正解
- 配当控除は、総合課税を選んだ配当所得があるときに税額から差し引く「税額控除」です。
- 選択肢 2正解
- 雑損控除は、災害や盗難などによる損害を所得金額から差し引く「所得控除」なので正しいです。
- 選択肢 3不正解
- 住宅借入金等特別控除(住宅ローン控除)は、計算した税額から直接差し引く「税額控除」です。
関連する分野を学ぶ
覚えるポイント
- 雑損控除・医療費控除・寄附金控除等は所得控除、配当控除・住宅借入金等特別控除等は税額控除です。
間違えやすいところ
- 「控除」という名前でも、所得控除なのか税額控除なのかを混同しないようにしましょう。
出題の前提:2023年4月1日現在施行の法令等
出典:日本FP協会『2024年5月 3級 学科』
公式問題 p.11 ↗(www.jafp.or.jp)
新契約の生命保険料控除の最高限度額
タックスプランニング · 生命保険料控除 / 新契約 / 控除限度額
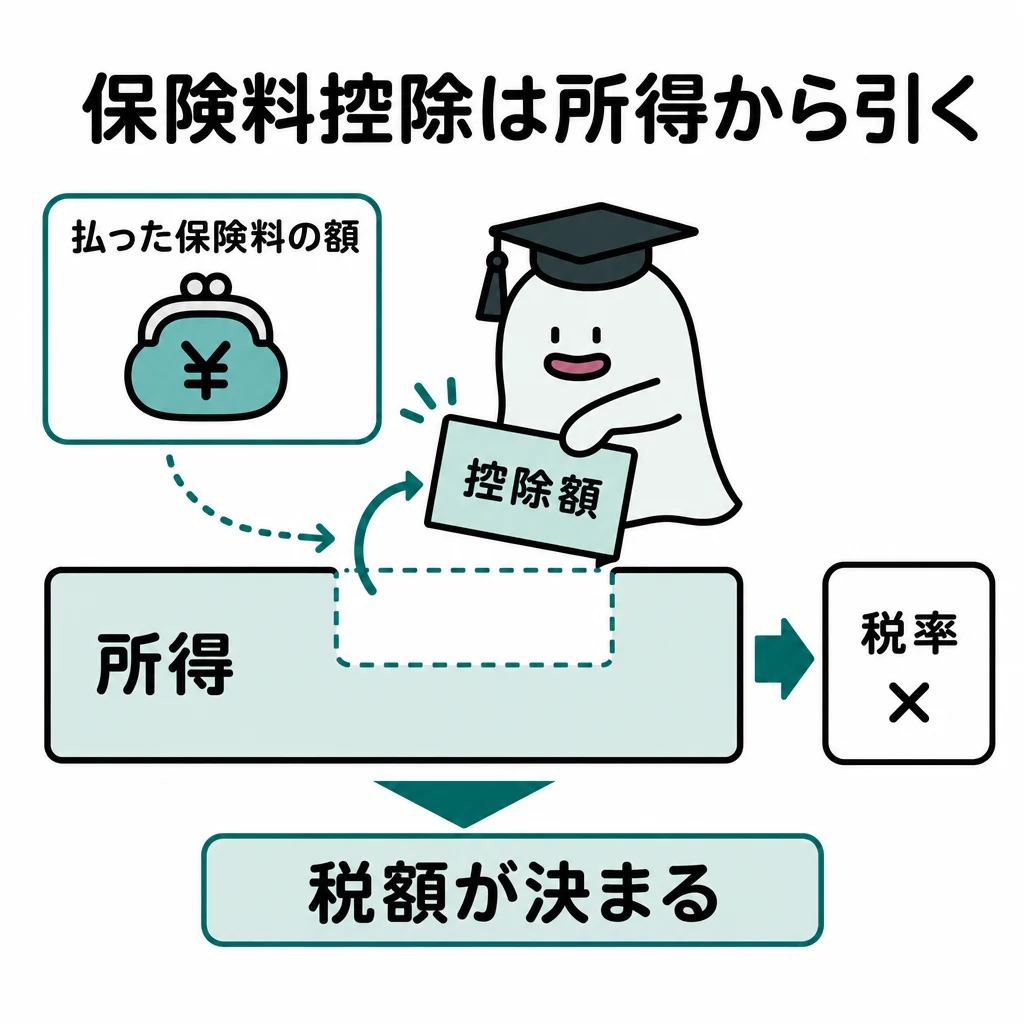
納税者が2012年1月1日以後に締結した生命保険契約により、一般の生命保険料控除の対象保険料、個人年金保険料控除の対象保険料、介護医療保険料控除の対象保険料をそれぞれ年間10万円支払った場合、所得税における生命保険料控除の控除額はいくらか。
解答・解説を表示
解答
1
解説
2012年1月1日以後に結んだ新契約の生命保険料控除には、「一般」「個人年金」「介護医療」の3区分があります。各区分の支払保険料が年8万円を超えると、それぞれ上限4万円が適用されます。3区分を合わせた全体の限度額は最高12万円です。
解き方
- 新契約の各区分の計算基準を確かめます。年間の支払額が8万円を超えると、各区分の控除額は上限の4万円になります。
- 一般・個人年金・介護医療の保険料がそれぞれ年間10万円(いずれも8万円超)なので、各控除額は4万円です。
- 3区分を足して合計控除額を求めます。4万円+4万円+4万円=12万円(限度額12万円)なので、選択肢1を選びます。
- 選択肢 1正解
- 各枠の控除額の上限が4万円ずつで、3枠の合計が4万円×3=12万円になるので正しいです。
- 選択肢 2不正解
- 旧契約(2011年12月31日以前に締結)の合計上限は10万円、住民税の上限は7万円などで、15万円という決まりはありません。
- 選択肢 3不正解
- 支払った年間保険料の合計額(10万円×3=30万円)をそのまま出したもので、控除限度額を考えていません。
関連する分野を学ぶ
覚えるポイント
- 新契約の生命保険料控除は1枠あたり最高4万円、3枠合計で最高12万円です。
間違えやすいところ
- 旧契約(一般・個人年金が各最高5万円、合計最高10万円)の限度額と混同しないようにしましょう。
出題の前提:2023年4月1日現在施行の法令等
出典:日本FP協会『2024年5月 3級 学科』
公式問題 p.11 ↗(www.jafp.or.jp)
住宅借入金等特別控除の借入金要件
タックスプランニング · 住宅借入金等特別控除 / 償還期間
住宅ローンを利用してマンションを取得し、新たに所得税における住宅借入金等特別控除の適用を受ける場合、住宅借入金の償還期間は( )以上でなければならない。
解答・解説を表示
解答
1
解説
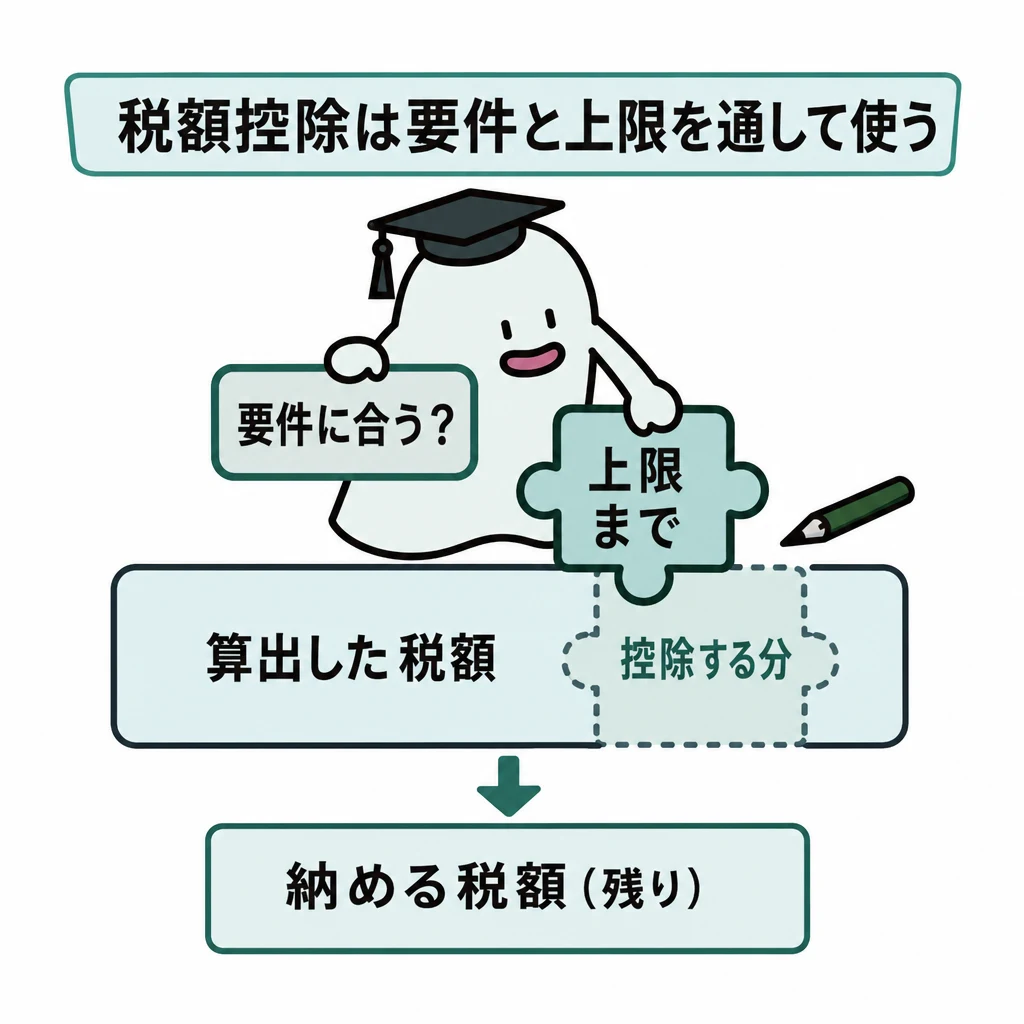
住宅借入金等特別控除(住宅ローン控除)は、個人が住宅ローン等でマイホームの新築・取得・増改築などをしたときに使える税額控除です。借入金の返済期間が10年以上の分割返済であることが条件です。
解き方
- 住宅借入金等特別控除が使える借入金の条件(返済期間)を確かめます。
- 銀行などの金融機関からの借入金について、償還期間が10年以上であることを確かめて選びます。
- 選択肢 1正解
- 住宅借入金等特別控除を使うには、借入金の償還期間が10年以上である必要があります。
- 選択肢 2不正解
- 13年は新築住宅などの控除期間として決められた年数で、借入金の償還期間の条件ではありません。
- 選択肢 3不正解
- 借入金の償還期間の条件は15年ではなく、10年以上と決められています。
関連する分野を学ぶ
覚えるポイント
- 住宅ローン控除が適用される借入金の返済期間は「10年以上」であること。
間違えやすいところ
- 控除が受けられる期間(原則10年または特例13年)と、借入金の償還期間の条件(10年以上)を混同しないように気をつけましょう。
出題の前提:2023年4月1日現在施行の法令等
出典:日本FP協会『2024年5月 3級 学科』
公式問題 p.11 ↗(www.jafp.or.jp)
給与所得者の確定申告義務
タックスプランニング · 年末調整 / 確定申告 / 住宅借入金等特別控除
年末調整の対象となる給与所得者のうち、( )は、所得税の確定申告をする必要がある。
解答・解説を表示
解答
2
解説
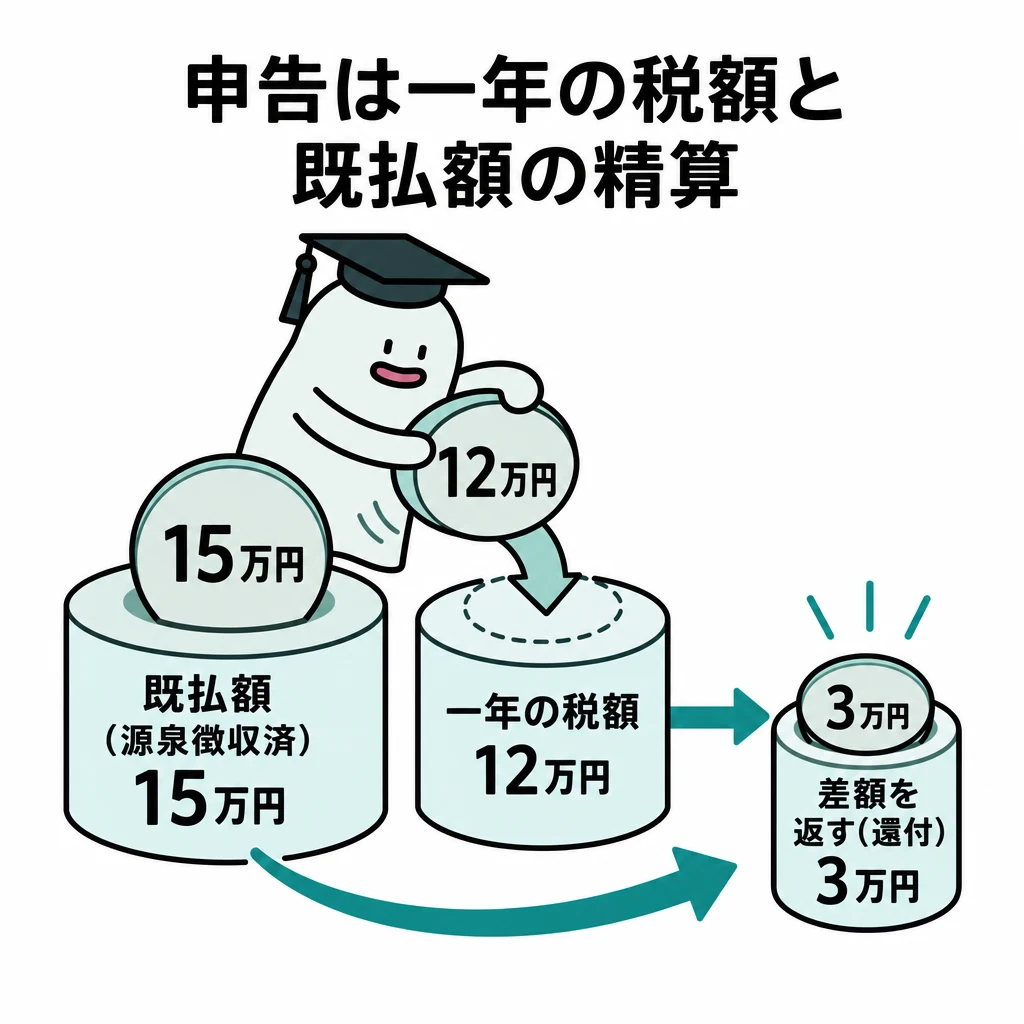
年末調整は、会社が給与所得者の1年分の税額を精算する手続きです。ただし、初めて住宅借入金等特別控除を受ける年分は年末調整で処理できません。自分で確定申告をする必要があります。
解き方
- 各選択肢の内容が年末調整で扱えるか、確定申告が必要かを確かめます。
- 住宅借入金等特別控除は、最初の年は年末調整で行えず確定申告が必要だと見分けます。
- 選択肢 1不正解
- 年末調整の対象から外れて確定申告が必要になるのは、給与の年間収入が2,000万円を超える人です。
- 選択肢 2正解
- 住宅借入金等特別控除は、最初に受ける年は年末調整で行えないので、確定申告をする必要があります。
- 選択肢 3不正解
- 生命保険料控除は、勤務先に控除証明書を出すことで年末調整で受けることができます。
関連する分野を学ぶ
覚えるポイント
- 住宅ローン控除は1年目のみ確定申告が必要で、2年目以降は年末調整で適用可能。
間違えやすいところ
- 確定申告が必要になる給与年収の条件(2,000万円超)と、配偶者控除などの所得上限のような他の1,000万円の基準を混同しないように気をつけましょう。
出題の前提:2023年4月1日現在施行の法令等
出典:日本FP協会『2024年5月 3級 学科』
公式問題 p.11 ↗(www.jafp.or.jp)
宅地建物取引業法における媒介契約の種類と特徴
不動産 · 媒介契約 / 一般媒介契約 / 専任媒介契約
宅地建物取引業法上の媒介契約のうち、( ① )では、依頼者は他の宅地建物取引業者に重ねて媒介の依頼をすることができるが、( ② )では、依頼者は他の宅地建物取引業者に重ねて媒介の依頼をすることが禁じられている。
解答・解説を表示
解答
1
解説
媒介契約には一般媒介契約・専任媒介契約・専属専任媒介契約の3種類があります。他の宅建業者に重ねて媒介を頼めるか、自分で見つけた相手と取引できるかは、この種類ごとに決まりが違います。
解き方
- 他の業者に重ねて媒介を頼める契約はどれか(一般媒介契約)を探します。
- 重ねて頼めない契約はどれか(専任媒介契約か専属専任媒介契約か)を確かめ、合う組み合わせを選びます。
- 選択肢 1正解
- ①の一般媒介契約は重ねて頼めて、②の専任媒介契約は重ねて頼めないので、正しい組み合わせです。
- 選択肢 2不正解
- ①と②が逆です。専任媒介契約は重ねて頼めず、一般媒介契約は頼めます。
- 選択肢 3不正解
- 専任媒介契約も専属専任媒介契約も、他の業者に重ねて頼むことはできません。
答えの内訳
- ①:一般媒介契約
- 一般媒介契約では、依頼者は複数の宅地建物取引業者に対して重ねて媒介を依頼することが認められています。
- ②:専任媒介契約
- 専任媒介契約(および専属専任媒介契約)では、他の宅地建物取引業者に重ねて媒介を依頼することが禁じられています。
関連する分野を学ぶ
覚えるポイント
- 他の業者への重複依頼ができるのは「一般媒介契約」のみであり、専任・専属専任は禁止。
間違えやすいところ
- 自分で見つけた相手と取引できるかどうか(一般と専任は可能、専属専任は不可)と、重ねて頼めるかどうかを混同しないようにしましょう。
出題の前提:2023年4月1日現在施行の法令等
出典:日本FP協会『2024年5月 3級 学科』
公式問題 p.12 ↗(www.jafp.or.jp)
建築基準法における接道義務
不動産 · 接道義務 / 幅員 / 接道長
建築基準法によれば、都市計画区域および準都市計画区域内にある建築物の敷地は、原則として、幅員( ① )以上の道路に( ② )以上接していなければならない。
解答・解説を表示
解答
2
解説
建築物の敷地は、原則として幅員4m以上の道路に2m以上接していなければなりません(接道義務)。これは建築基準法第43条で定められ、都市計画区域と準都市計画区域に当てはまります。
解き方
- 接道義務で必要な道路の幅は4m以上だと確認します。
- 敷地が道路に接する長さは2m以上必要だと確認し、当てはまる選択肢を選びます。
- 選択肢 1不正解
- 道路の幅と接する長さの数値が逆です。幅は4m以上、接する長さは2m以上です。
- 選択肢 2正解
- 建築基準法第43条により、敷地は原則として幅4m以上の道路に2m以上接する必要があります。
- 選択肢 3不正解
- 原則の接道義務では、幅4m以上・接する長さ2m以上なので、この選択肢は違います。
答えの内訳
- ①:4m
- 建築基準法上の道路は、原則として幅員4m以上(特定行政庁が指定する区域では6m以上)のものをいいます。
- ②:2m
- 都市計画区域等において建築物の敷地は、道路に2m以上接していなければならないという接道義務があります。
関連する分野を学ぶ
覚えるポイント
- 接道義務の原則は「幅員4m以上」の道路に「2m以上」接すること。
間違えやすいところ
- 幅4mと接する長さ2mを逆に覚えやすいので、道路の幅と接する長さの組み合わせを整理して覚えましょう。
出題の前提:2023年4月1日現在施行の法令等
出典:日本FP協会『2024年5月 3級 学科』
公式問題 p.12 ↗(www.jafp.or.jp)
区分所有法における規約の変更要件
不動産 · 区分所有法 / 集会の決議 / 特別多数決議
建物の区分所有等に関する法律(区分所有法)によれば、区分所有者および議決権の各( )以上の多数による集会の決議により、規約の変更をすることができる。
解答・解説を表示
解答
2
解説
管理規約の設定・変更・廃止などの重要事項は、区分所有者と議決権の各4分の3以上の賛成が必要です(特別多数決議)。ふつうの決議は過半数で足ります。
解き方
- 区分所有法の決議の決まりを確かめます。ふつうは過半数、特別決議は4分の3以上、建替えは5分の4以上です。
- 規約の設定・変更・廃止には各4分の3以上が必要だと確かめ、当てはまる選択肢を選びます。
- 選択肢 1不正解
- 3分の2以上という決まりは、区分所有法の規約変更には当てはまりません。
- 選択肢 2正解
- 区分所有法第31条第1項により、規約の設定・変更・廃止には区分所有者と議決権の各4分の3以上の賛成が必要です。
- 選択肢 3不正解
- 5分の4以上の賛成が必要なのは、建物の建替えを決めるときなどです。
覚えるポイント
- 規約の変更・共用部分の重大変更は「4分の3以上」、建替え決議は「5分の4以上」。
間違えやすいところ
- 規約の変更は4分の3、建替えの決議は5分の4です。この2つを混同しないようにしましょう。
出題の前提:2023年4月1日現在施行の法令等
出典:日本FP協会『2024年5月 3級 学科』
公式問題 p.12 ↗(www.jafp.or.jp)
土地の長期譲渡所得の判定基準
不動産 · 譲渡所得 / 長期譲渡所得 / 短期譲渡所得 / 所有期間
個人が土地を譲渡した場合の所得税額の計算において、当該譲渡に係る所得が長期譲渡所得に区分されるためには、土地を譲渡した年の1月1日において所有期間が( )を超えていなければならない。
解答・解説を表示
解答
1
解説
土地や建物を売ったときの譲渡所得は、他の所得と合わせず分離課税で計算します。売った年の1月1日時点で所有期間が5年を超えていれば長期譲渡所得、5年以下なら短期譲渡所得となり、税率が変わります。
解き方
- 土地などの譲渡所得は、売った年の1月1日時点の所有期間で長期と短期に分かれます。
- 長期譲渡所得になるのは5年を超えるときだと確かめ、選択肢1を選びます。
- 選択肢 1正解
- 売った年の1月1日時点で所有期間が5年を超えていれば、長期譲渡所得になります。
- 選択肢 2不正解
- 10年は、住まいを売ったときの軽減税率の特例などで使う年数で、長期譲渡所得かどうかの基本の基準ではありません。
- 選択肢 3不正解
- 長期譲渡所得かどうかの基準は15年ではなく5年です。
関連する分野を学ぶ
覚えるポイント
- 譲渡所得の長期・短期の判定は「譲渡年の1月1日」時点で「5年超」かどうか。
間違えやすいところ
- 実際に売った日ではなく、売った年の1月1日時点で判定します。10年超が条件の軽減税率の特例とも混同しないようにしましょう。
出題の前提:2023年4月1日現在施行の法令等
出典:日本FP協会『2024年5月 3級 学科』
公式問題 p.12 ↗(www.jafp.or.jp)
居住用財産の3,000万円特別控除の適用要件
不動産 · 居住用財産 / 3,000万円特別控除 / 譲渡期限
自己が居住していた家屋を譲渡する場合、その家屋に自己が居住しなくなった日から( ① )を経過する日の属する年の( ② )までの間に譲渡しなければ、「居住用財産を譲渡した場合の3,000万円の特別控除」の適用を受けることができない。
解答・解説を表示
解答
3
解説
住まなくなった家屋でも、住まなくなった日から3年を経過する日の属する年の12月31日までに売れば、3,000万円の特別控除を受けられます。
解き方
- 住まなくなった場合は、3年を経過する日の属する年までに売る必要があると確認します。
- その年の12月31日が期限だと確認し、合う組み合わせを選びます。
- 選択肢 1不正解
- 住まなくなった日からの年数は1年ではなく3年です。
- 選択肢 2不正解
- 期限は確定申告の期限である3月15日ではなく、その年の12月31日です。
- 選択肢 3正解
- 住まなくなった日から3年を経過する日の属する年の12月31日までに売ることが要件です。
答えの内訳
- ①:3年
- 住まなくなった日から3年を経過する日の属する年の12月31日までに譲渡することが要件です。
- ②:12月31日
- 期限はその年の年末である12月31日までと定められています。
関連する分野を学ぶ
覚えるポイント
- 居住用財産の特例は、住まなくなった日から「3年を経過する日の属する年の12月31日」まで有効。
間違えやすいところ
- 申告の期限は3月15日、譲渡の期限は12月31日です。この2つを混同しないようにしましょう。
出題の前提:2023年4月1日現在施行の法令等
出典:日本FP協会『2024年5月 3級 学科』
公式問題 p.13 ↗(www.jafp.or.jp)
暦年課税における贈与税の基礎控除額
相続・事業承継 · 贈与税 / 暦年課税 / 基礎控除額
父母のそれぞれから同一年中に暦年課税による贈与を受けた場合、贈与税額の計算上、贈与税の課税価格から基礎控除額として最高で( )を控除することができる。
解答・解説を表示
解答
2
解説
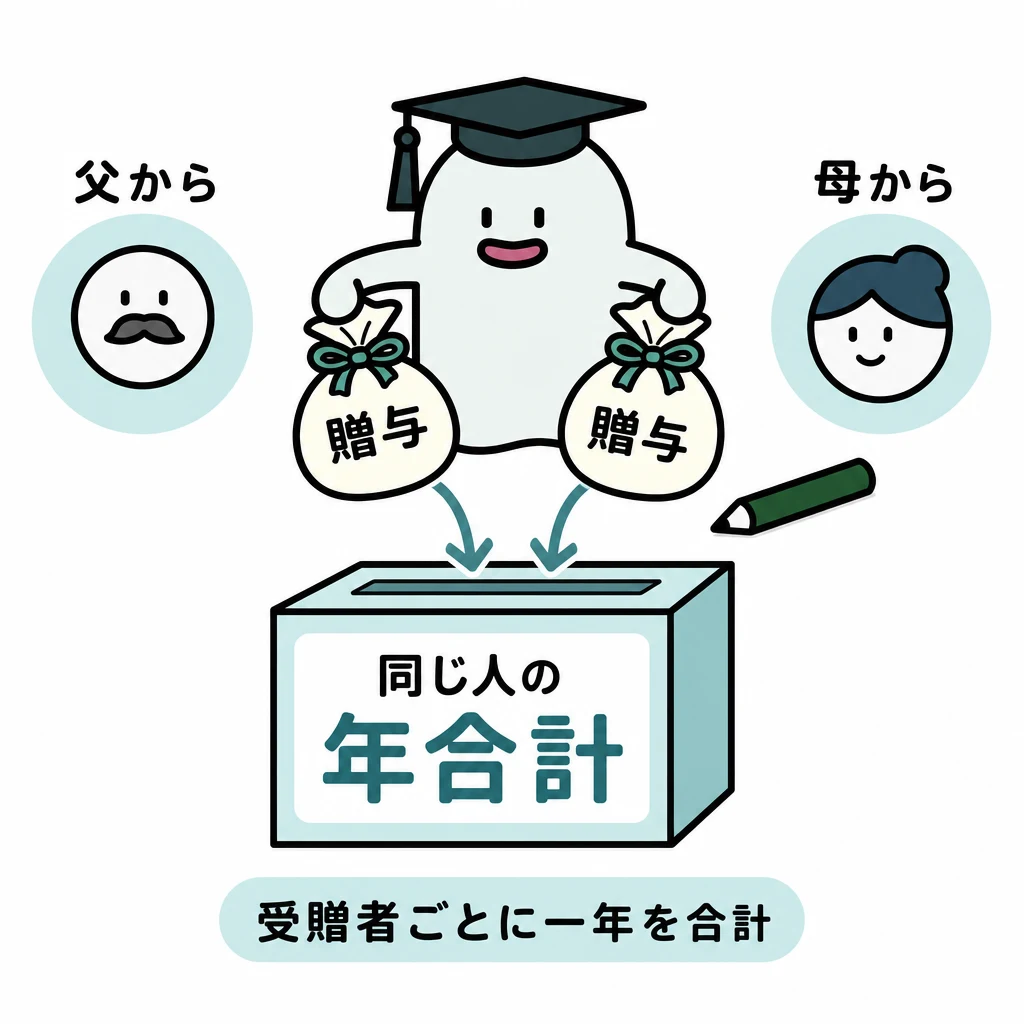
贈与税の暦年課税は、贈与を受けた人ごとに計算します。そのため、同じ年に父と母の両方から贈与を受けても、基礎控除は合わせて年110万円までです。
解き方
- 暦年課税の基礎控除が、贈与を受けた人1人につき年いくらかを確認します。
- 複数の人から贈与を受けても、基礎控除は合わせて年110万円だと当てはめて選びます。
- 選択肢 1不正解
- 贈与税の基礎控除は80万円ではありません。
- 選択肢 2正解
- 贈与税の暦年課税の基礎控除は、もらった人1人につき年110万円が上限です。
- 選択肢 3不正解
- 贈与する人ごとに110万円ずつ引けるわけではないので、220万円にはなりません。
関連する分野を学ぶ
覚えるポイント
- 贈与税の基礎控除は「もらう人1人あたり年110万円」。あげる人の人数には左右されない。
間違えやすいところ
- 父から110万円、母から110万円と、贈与する人ごとに基礎控除を使えると勘違いしないようにしましょう。
出題の前提:2023年4月1日現在施行の法令等
出典:日本FP協会『2024年5月 3級 学科』
公式問題 p.13 ↗(www.jafp.or.jp)
民法上の法定相続分の計算
相続・事業承継 · 法定相続人 / 法定相続分 / 離婚による相続権の喪失
被相続人Aさんの相続における子Cさんの法定相続分として、最も適切なものを親族関係図の条件から選定しなさい。なお、元夫BさんはAさんの相続開始前に離婚しており、直系尊属として父Eさんと母Fさん、子としてCさんとDさんがいる。
解答・解説を表示
解答
1
解説
配偶者はいつも相続人になりますが、死亡前に離婚した元配偶者には相続権がありません。子どもがいるときは父母などの直系尊属は相続人になれません。同じ順位の相続人が複数いるときは、法定相続分を等しく分けます。
解き方
- 亡くなった時点で婚姻中の配偶者がいるか確かめ、離婚した元夫Bさんには相続権がないと確認します。
- 相続人の順位を確かめます。第一順位の子(CさんとDさん)がいるので、第二順位の父母Eさん・Fさんは相続人になりません。
- 相続人は子のCさんとDさんの2人なので、遺産を等しく分けてCさんの法定相続分は2分の1になります。
- 選択肢 1正解
- 相続人は第一順位の子CさんとDさんの2人だけなので、Cさんの法定相続分は2分の1で正しいです。
- 選択肢 2不正解
- もし配偶者がいて子が2人なら、子1人の取り分は4分の1です。3分の1ではありません。
- 選択肢 3不正解
- 元夫Bさんにも相続権があると間違えたときに出す割合です。この問題では離婚しているので当てはまりません。
関連する分野を学ぶ
覚えるポイント
- 離婚した元配偶者には民法上の相続権がない
- 子(第一順位)がいる場合、父母(第二順位)は法定相続人になれない
間違えやすいところ
- 離婚した元配偶者にも相続権があると勘違いして、相続人の数に数えてしまう間違い。
- 子どもがいるのに、父母などの直系尊属にも相続権があると誤解する間違い。
出題の前提:2023年4月1日現在施行の民法
出典:日本FP協会『2024年5月 3級 学科』
公式問題 p.14 ↗(www.jafp.or.jp)
上場株式の相続税評価額の算定
相続・事業承継 · 財産評価 / 上場株式の評価 / 最終価格の平均額
死亡したAさんが所有していた上場株式Xを相続により取得した場合の1株当たりの相続税評価額として、与えられた資料から最も適切なものを1つ選びなさい。 〈資料〉上場株式Xの価格 ・Aさんが死亡した月の前々月の毎日の最終価格の月平均額:540円 ・Aさんが死亡した月の前月の毎日の最終価格の月平均額:600円 ・Aさんが死亡した月の毎日の最終価格の月平均額:620円 ・Aさんが死亡した日の最終価格:600円
解答・解説を表示
解答
1
解説
上場株式の相続税評価額は、原則として亡くなった日の最終価格を使います。ただし、株価の急な変動をならすため、亡くなった日の属する月・前月・前々月の3つの月平均額のうち、最も低い価額を選べます。
解き方
- 評価に使う4つの価格(亡くなった日の最終価格、当月・前月・前々月の月平均額)を書き出します。
- 540円・600円・620円・600円を比べ、一番低い540円を選びます。
- 選択肢 1正解
- 4つの価格の中で一番低い、前々月の月平均額540円を評価額にするので正しいです。
- 選択肢 2不正解
- 亡くなった日の最終価格と前月の平均額は600円ですが、もっと低い価格があるので当てはまりません。
- 選択肢 3不正解
- 亡くなった月の月平均額620円は4つの中で一番高く、選ばれないので違います。
関連する分野を学ぶ
覚えるポイント
- 上場株式の評価額は「死亡日当日」「当月平均」「前月平均」「前々月平均」のうち最も低い価額を採用する
間違えやすいところ
- 亡くなった日の価格だけで決めてしまう間違い。
- 一番高い価額や、当月の平均価格を選んでしまう間違い。
出題の前提:2023年4月1日現在施行の財産評価基本通達
出典:日本FP協会『2024年5月 3級 学科』
公式問題 p.14 ↗(www.jafp.or.jp)
貸家建付地の相続税評価額の計算
相続・事業承継 · 財産評価 / 貸家建付地 / 自用地評価額
自用地としての価額が1億5,000万円、借地権割合が60%、借家権割合が30%、賃貸割合が100%である貸家建付地の相続税評価額として、最も適切なものを1つ選びなさい。
解答・解説を表示
解答
3
解説
貸家建付地とは、自分の土地に建てた建物を人に貸しているときの土地です。借りている人の権利で使えなくなる分があるため、自用地評価額から「自用地評価額 × 借地権割合 × 借家権割合 × 賃貸割合」を引いた額で評価します。
解き方
- 貸家建付地の式「自用地評価額 × (1 - 借地権割合 × 借家権割合 × 賃貸割合)」を確認します。
- 引く割合を出します。0.60 × 0.30 × 1.00 = 0.18で、18%を引き、土地の評価率は82%です。
- 自用地評価額1億5,000万円に0.82をかけ、1億2,300万円を出します。
- 選択肢 1不正解
- 6,000万円は、自用地価額から借地権割合60%分だけを引いた9,000万円とも合わず、計算が誤りです。
- 選択肢 2不正解
- 9,000万円は自用地価額に借地権割合60%をかけた借地権の価額で、貸家建付地の評価額ではありません。
- 選択肢 3正解
- 自用地評価額1億5,000万円 × (1 - 0.60 × 0.30 × 1.00) = 1億2,300万円なので正しいです。
関連する分野を学ぶ
覚えるポイント
- 貸家建付地評価額 = 自用地評価額 × (1 - 借地権割合 × 借家権割合 × 賃貸割合)
間違えやすいところ
- 借家権割合(30%)をかけ忘れ、借地権割合だけを引いてしまう間違い。
- 貸家建付地と貸宅地(自用地評価額 × (1 - 借地権割合))の式を混同する間違い。
出題の前提:2023年4月1日現在施行の財産評価基本通達
出典:日本FP協会『2024年5月 3級 学科』
公式問題 p.15 ↗(www.jafp.or.jp)
小規模宅地等についての相続税の課税価格の計算の特例
相続・事業承継 · 小規模宅地等の特例 / 特定居住用宅地等 / 限度面積と減額割合
相続人が相続により取得した宅地が「小規模宅地等についての相続税の課税価格の計算の特例」における特定居住用宅地等に該当する場合の、限度面積( ① )および減額割合( ② )の組合せとして最も適切なものを1つ選びなさい。
解答・解説を表示
解答
2
解説
小規模宅地等の特例は、相続などで取得した宅地が一定の要件を満たすとき、課税価格に入れる額を大きく減らせる特例です。特定居住用・特定事業用・貸付事業用などの区分ごとに、使える限度面積と減額の割合が決まっています。
解き方
- 問題の宅地が「特定居住用宅地等」という区分だと確認します。
- 特定居住用宅地等は限度面積330㎡、減額割合80%だと特定します。
- 選択肢 1不正解
- 限度面積200㎡・減額割合50%は、アパートなどの敷地である「貸付事業用宅地等」の要件なので違います。
- 選択肢 2正解
- 特定居住用宅地等の限度面積は330㎡、減額割合は80%なので正しいです。
- 選択肢 3不正解
- 限度面積400㎡・減額割合80%は、店舗や事務所などの敷地である「特定事業用宅地等」の要件なので違います。
関連する分野を学ぶ
覚えるポイント
- 特定居住用宅地等:330㎡まで80%減額
- 特定事業用宅地等:400㎡まで80%減額
- 貸付事業用宅地等:200㎡まで50%減額
間違えやすいところ
- 特定居住用宅地等の330㎡と、特定事業用宅地等の400㎡を入れ違えて覚える間違い。
- 減額割合を「80%減額」ではなく「80%が課税」と逆に取ってしまう間違い。
出題の前提:2023年4月1日現在施行の租税特別措置法第69条の4
出典:日本FP協会『2024年5月 3級 学科』
公式問題 p.15 ↗(www.jafp.or.jp)
2024年5月 3級 学科
参照した公式資料
日本FP協会が公開した2024年5月 3級 学科の問題・解答資料です。
- 公式問題 ↗ — www.jafp.or.jp(PDF・15ページ)