


日本FP協会・金融財政事情研究会の公式問題・模範解答を、級・学科/実技・公開年度に分けて収録しています。CBT公開問題は1セットの公表問題で、全受験者への出題を網羅するものではありません。
2025年5月 2級 中小事業主資産相談業務の概要
公的年金の受給額の計算(老齢基礎年金・老齢厚生年金)
ライフプランニングと資金計画 · 老齢基礎年金 / 老齢厚生年金 / 経過的加算 / 加給年金
設例のAさん(1979年6月2日生まれ)が原則として65歳から受給できる老齢基礎年金および老齢厚生年金の年金額(2024年度価額)について、〈計算の手順〉の空欄①~④に入る最も適切な数値を計算しなさい。
解答・解説を表示
解答
① 734,400(円)、② 172,976(円)、③ 23,908(円)、④ 196,884(円)
解説
老齢年金の計算では、20歳未満の厚生年金期間は老齢基礎年金の月数に入りません。その分は経過的加算で調整します。また、加給年金を受け取るには厚生年金の加入期間が20年(240月)以上必要です。
解き方
- 高校卒業から20歳になる前月までの14月を除き、20歳以上の厚生年金期間94月と第1号の納付済338月を合わせて、老齢基礎年金を計算します。
- 2003年3月以前と4月以後のそれぞれの式で報酬比例部分を求め、全加入期間108月を使って経過的加算を出してから合計します。
答えの内訳
- ①:734,400
- 老齢基礎年金の月数は、20歳以上60歳未満の厚生年金期間94月と国民年金納付済月数338月の合計432月となり、816,000円×432月/480月=734,400円と算出されます。
- ②:172,976
- 報酬比例部分は2003年3月以前分(220,000円×7.125/1,000×60月=94,050円)と4月以後分(300,000円×5.481/1,000×48月=78,926.4円)の合計172,976.4円を四捨五入して172,976円となります。
- ③:23,908
- 経過的加算額は、1,701円×108月-816,000円×(94月/480月)=183,708円-159,800円=23,908円と計算されます。
- ④:196,884
- 厚生年金保険の被保険者期間が108月(240月未満)で加給年金の要件を満たさないため、報酬比例部分172,976円+経過的加算23,908円=196,884円となります。
関連する分野を学ぶ
覚えるポイント
- 20歳未満の厚生年金被保険者期間は老齢基礎年金の月数から除外され、経過的加算の対象となる。
間違えやすいところ
- 厚生年金の全期間108月を、そのまま老齢基礎年金や経過的加算の控除の月数に入れて計算してしまう間違い。
出題の前提:2024年4月1日現在施行法令等
出典:金融財政事情研究会『2025年5月 2級 中小事業主資産相談業務』
公式問題 p.2(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.3(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.6(公式掲載ページ) ↗(www.kinzai.or.jp)
小規模企業共済制度の加入要件・掛金・貸付限度額
リスク管理 · 小規模企業共済 / 一般貸付制度 / 掛金月額
小規模企業共済制度の加入要件、掛金限度額、および貸付制度について説明した文章の空欄①~③に入る最も適切な数値を〈数値群〉の中から選びなさい。
- イ
- 5
- ロ
- 10
- ハ
- 15
- ニ
- 20
- ホ
- 500
- ヘ
- 1,000
- ト
- 2,000
- チ
- 3,000
- リ
- 5,000
- ヌ
- 10,000
解答・解説を表示
解答
① イ、② ヘ、③ ト
解説
小規模企業共済には、業種ごとに従業員数の条件があります。商業やサービス業は原則5人以下、製造業などは20人以下です。掛金の設定や契約者貸付の限度額も法令で決まっています。
解き方
- 設例の業種(サービス業)の加入条件である常時使用従業員数の基準が5人以下であることを確認します。
- 毎月の掛金の選べる範囲(1,000円〜70,000円)と、一般貸付制度の借入限度額(2,000万円)をあてはめます。
- 選択肢 イ正解
- ①に当てはまります。商業・サービス業(宿泊業・娯楽業を除く)で常時使用する従業員は5人までです。
- 選択肢 ロ不正解
- 小規模企業共済の従業員数の基準に、10人以下という区切りはありません。
- 選択肢 ハ不正解
- 小規模企業共済の従業員数の基準に、15人以下という区切りはありません。
- 選択肢 ニ不正解
- 製造業・建設業・運輸業などの基準は20人以下ですが、サービス業の基準ではありません。
- 選択肢 ホ不正解
- 500円は掛金を増やしたり減らしたりするときの単位で、掛金月額の下限ではありません。
- 選択肢 ヘ正解
- ②に当てはまります。掛金月額は1,000円から70,000円までの範囲で決めます。
- 選択肢 ト正解
- ③に当てはまります。一般貸付制度の借入限度額は、納付した掛金の範囲内で最高2,000万円です。
- 選択肢 チ不正解
- 一般貸付制度の借入限度額の上限は2,000万円で、3,000万円ではありません。
- 選択肢 リ不正解
- 一般貸付制度の借入限度額の上限は2,000万円で、5,000万円ではありません。
- 選択肢 ヌ不正解
- 小規模企業共済の一般貸付制度の限度額が10,000万円(1億円)というのは誤りです。
答えの内訳
- ①:イ
- サービス業(宿泊業・娯楽業を除く)の個人事業主の場合、常時使用する従業員数が5人以下であれば加入できます。
- ②:ヘ
- 小規模企業共済の毎月の掛金は、1,000円から7万円までの範囲内で500円単位で選択することができます。
- ③:ト
- 共済契約者が掛金の範囲内で利用できる一般貸付制度の貸付限度額は、10万円以上2,000万円以内です。
覚えるポイント
- 商業・サービス業の従業員基準は5人以下、掛金は月額1,000円〜7万円、一般貸付は上限2,000万円。
間違えやすいところ
- 製造業などの基準である20人以下と、商業・サービス業の5人以下を取り違えてしまう間違い。
出題の前提:2024年4月1日現在施行法令等
出典:金融財政事情研究会『2025年5月 2級 中小事業主資産相談業務』
公式問題 p.4(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.6(公式掲載ページ) ↗(www.kinzai.or.jp)
確定拠出年金(個人型年金・iDeCo)の仕組みと加入要件
ライフプランニングと資金計画 · 確定拠出年金 / iDeCo / 小規模企業共済 / 運用指図 / 受給要件
確定拠出年金の個人型年金(iDeCo)に関する次の記述①~③について、それぞれ適切なものは○、不適切なものは×を選択しなさい。 ①「個人型年金では、加入者はその個人別管理資産について、自己の責任において運用指図を行います」 ②「Aさんは、個人型年金に加入することができます。ただし、個人型年金に加入した場合、小規模企業共済制度に加入することができなくなりますのでご注意ください」 ③「個人型年金の老齢給付金は、原則として60歳になるまで受給することができず、個人別管理資産を途中で引き出すこともできません」
解答・解説を表示
解答
① ○ ② × ③ ○
解説
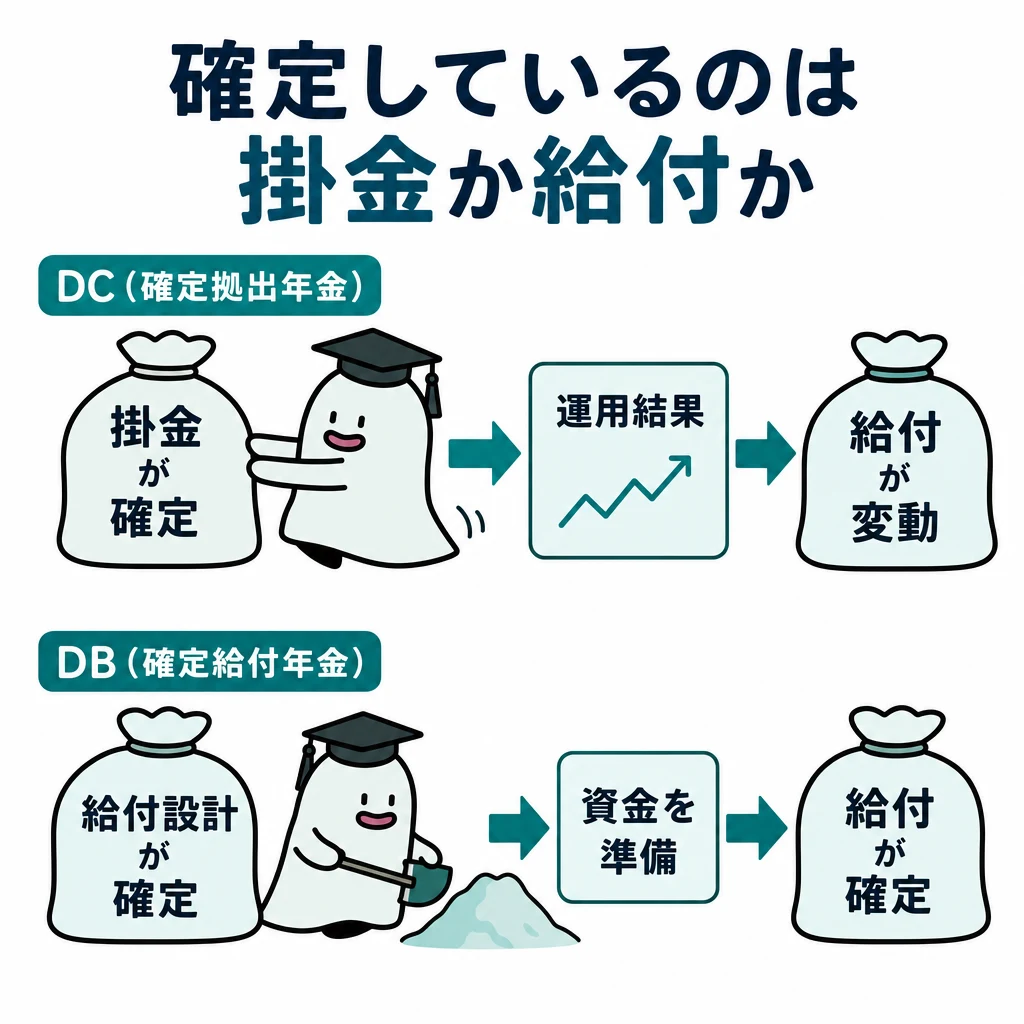
確定拠出年金(個人型年金/iDeCo)は、掛金とその運用益を合わせた額で将来の給付額が決まる年金です。加入者は自分で運用商品を選び、自己責任で指図します。老後資金づくりが目的なので、原則60歳まで引き出せません。小規模企業共済など他の制度と重ねて加入できます。
解き方
- 確定拠出年金の運用指図は誰がどのような責任で行うかを確認し、小問①の正誤を判断します。
- 個人型年金(iDeCo)と小規模企業共済に一緒に加入できるかを確認し、小問②の正誤を判断します。
- 個人型年金の老齢給付金を受け取れる年齢と、途中で引き出せるかどうかのルールを確認し、小問③の正誤を判断します。
小問ごとの答え
- 小問 ①:○
- 確定拠出年金は、加入者自身が提示された運用商品の中から運用先を選択し、自己の責任において資産運用の指図を行う制度です。
- 小問 ②:×
- 確定拠出年金の個人型年金(iDeCo)と小規模企業共済制度は併用して加入することが可能であり、一方に加入したことで他方に加入できなくなることはありません。
- 小問 ③:○
- 個人型年金の老齢給付金は原則として60歳まで受給できず、法令で定める脱退一時金の受給要件を満たす場合等の例外を除き、途中で資産を引き出すことはできません。
関連する分野を学ぶ
覚えるポイント
- iDeCoと小規模企業共済は併用可能で、掛金はどちらも全額が所得控除(小規模企業共済等掛金控除)の対象となります。
- 確定拠出年金は老後資金の積立を目的としているため、原則として60歳になるまで資産を引き出すことができません。
間違えやすいところ
- 小規模企業共済と確定拠出年金は重ねて加入できないと、間違えて覚えやすいので注意します。
- 確定拠出年金は運用の結果で受け取る額が変わるリスクを加入者自身が負う点を見落としやすいです。
出題の前提:2024年4月1日現在施行の法令等
出典:金融財政事情研究会『2025年5月 2級 中小事業主資産相談業務』
公式問題 p.5(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.6(公式掲載ページ) ↗(www.kinzai.or.jp)
株式投資指標の比較・判定(PER・PBR・サスティナブル成長率・配当利回り)
金融資産運用 · PER / PBR / サスティナブル成長率 / 配当利回り
《設例》の〈X社およびY社の財務データ等〉に基づき、株式の投資指標に関する次の記述①~③について、それぞれ適切なものは○、不適切なものは×を選択しなさい。 〈財務データ等〉 ・X社:当期純利益 4,500億円、純資産 36,000億円、配当金総額 900億円、発行済株式数 9億株、株価 5,400円 ・Y社:当期純利益 2,000億円、純資産 28,000億円、配当金総額 800億円、発行済株式数 20億株、株価 1,500円 ①「株式の代表的な投資指標であるPERとPBRによってX社株式とY社株式を比較すると、いずれもX社株式のほうが低いため、X社株式はY社株式よりも相対的に割安であるといえます」 ②「サスティナブル成長率は、企業の今後の成長率を予測する際に用いられる指標であり、X社のサスティナブル成長率は10%です」 ③「株式の代表的な投資指標である配当利回りによってX社株式とY社株式を比較すると、X社株式のほうが高いため、同じ投資金額であれば、Y社株式よりもX社株式に投資したほうが多額の配当を受け取ることができます」
解答・解説を表示
解答
① × ② ○ ③ ×
解説
株式の投資指標は、式を正しく使って会社どうしを比べます。PERは株価÷1株当たり利益、PBRは株価÷1株当たり純資産です。配当利回りは1株当たり配当金÷株価です。サスティナブル成長率はROE×内部留保率で、内部留保率は1-配当性向です。
解き方
- 各社のEPSとBPSを出し、株価で割ってPERとPBRを計算して比べます。
- X社のROEと配当性向(内部留保率)を出し、サスティナブル成長率(ROE×内部留保率)を求めます。
- 各社の1株当たり配当金や配当金総額から配当利回りを計算し、どちらが高いかを判定します。
小問ごとの答え
- 小問 ①:×
- X社のPERは10.8倍(5,400円÷(4,500億円÷9億株))、PBRは1.35倍(5,400円÷(36,000億円÷9億株))です。一方、Y社のPERは15.0倍(1,500円÷(2,000億円÷20億株))、PBRは約1.07倍(1,500円÷(28,000億円÷20億株))となります。PERはX社の方が低いものの、PBRはX社の方が高いため不適切です。
- 小問 ②:○
- サスティナブル成長率=ROE×内部留保率です。X社のROEは12.5%(当期純利益4,500億円÷自己資本36,000億円)、配当性向は20%(配当金総額900億円÷当期純利益4,500億円)より内部留保率は80%となります。したがって、サスティナブル成長率は12.5%×80%=10%となり適切です。
- 小問 ③:×
- 配当利回りは「配当金総額÷株式時価総額」または「1株当たり配当金÷株価」で計算します。X社は900億円÷(5,400円×9億株)≒1.85%、Y社は800億円÷(1,500円×20億株)≒2.67%となり、配当利回りはY社の方が高いため不適切です。
関連する分野を学ぶ
覚えるポイント
- サスティナブル成長率 = ROE × 内部留保率 = ROE × (1 - 配当性向)
- PER=株価÷EPS、PBR=株価÷BPSであり、数値が低いほど割安と判断されます。
間違えやすいところ
- PERとPBRのどちらか一方だけを見て「どちらも低い」と早合点する間違いに注意します。
- 配当利回りを比べるとき、配当金総額の大きさ(900億円と800億円)だけで比べ、時価総額や株価で割るのを忘れないようにします。
出題の前提:2024年4月1日現在施行の法令等
出典:金融財政事情研究会『2025年5月 2級 中小事業主資産相談業務』
公式問題 p.7(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.8(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.11(公式掲載ページ) ↗(www.kinzai.or.jp)
投資信託の収益分配金の仕組みと元本払戻金・普通分配金
金融資産運用 · 投資信託 / 普通分配金 / 元本払戻金(特別分配金) / 個別元本 / 基準価額
公募株式投資信託の収益分配金に関する次の説明文について、空欄①~④に入る最も適切な語句を〈語句群〉から選びなさい。 「毎月分配型の投資信託は、1カ月ごとに決算を行い、収益等の一部を分配金として毎月分配する運用方針になっています。毎月分配型の投資信託では、定期的に分配金を受け取ることが期待できますが、分配金が支払われた場合、その金額相当分、基準価額は( ① )。また、分配金は、計算期間中に発生した収益を超えて支払われることがあり、この場合、当期決算日の基準価額は、前期決算日の基準価額と比べて( ① )。 投資信託の分配金には、( ② )と( ③ )の2種類があります。分配後の基準価額が従前の( ④ )を上回った場合、分配金はすべて( ② )となります。一方、分配後の基準価額が従前の( ④ )を下回った場合、分配金のうち( ④ )を下回る部分が( ③ )となります。 投資信託の収益については、分配金だけに着目するのではなく、分配金の受取額と投資信託の基準価額の増減額の合計額で判断するとよいでしょう」 〈語句群〉 イ.上がります ロ.下がります ハ.変化しません ニ.個別元本 ホ.元本払戻金(特別分配金) ヘ.実績分配金 ト.普通分配金 チ.信託財産留保額 リ.ベンチマーク
- イ
- 上がります
- ロ
- 下がります
- ハ
- 変化しません
- ニ
- 個別元本
- ホ
- 元本払戻金(特別分配金)
- ヘ
- 実績分配金
- ト
- 普通分配金
- チ
- 信託財産留保額
- リ
- ベンチマーク
解答・解説を表示
解答
① ロ、② ト、③ ホ、④ ニ
解説
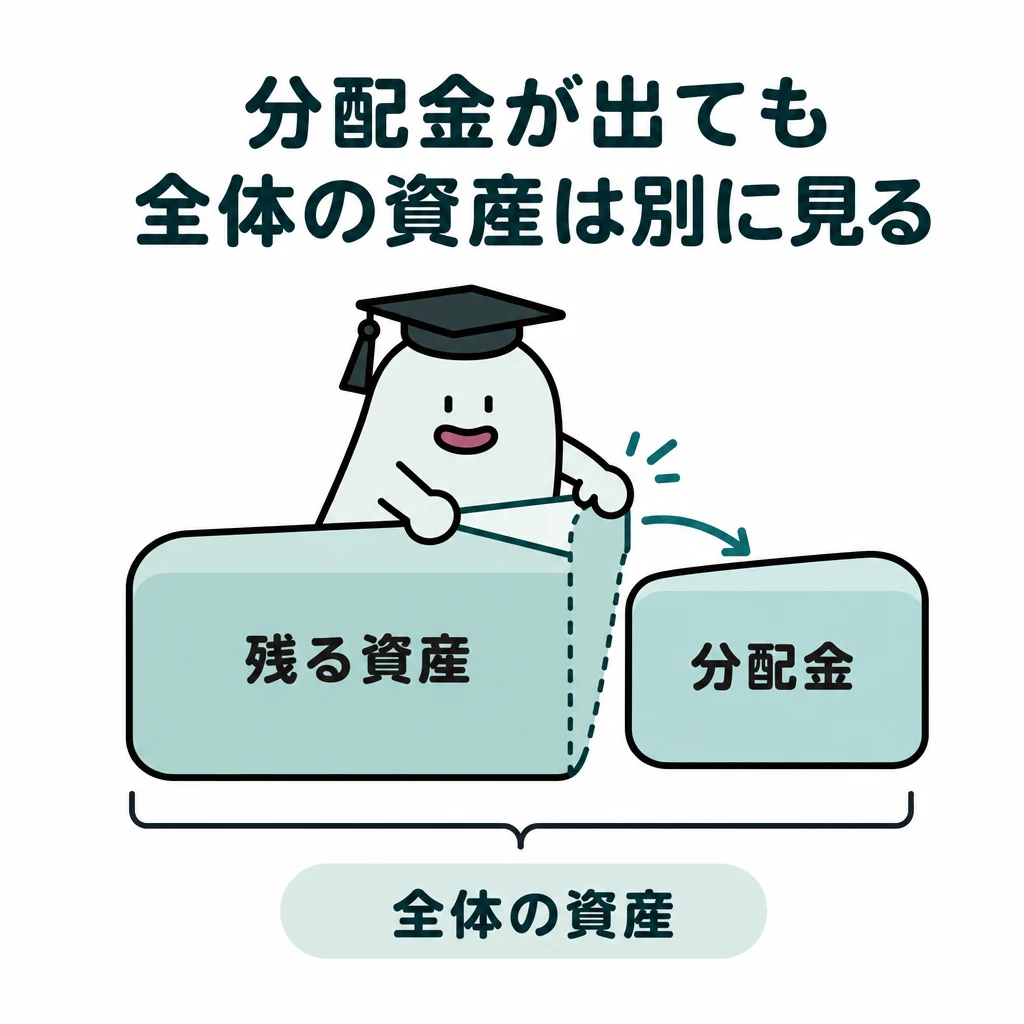
投資信託の分配金は、信託財産(ファンドのお金)を取り崩して支払うので、支払った分だけ基準価額が下がります。受け取る人ごとの個別元本を上回る部分は、利益の分配として課税される普通分配金です。個別元本を下回る部分は、元本の一部が戻る非課税の元本払戻金(特別分配金)で、その分だけ個別元本が減ります。
解き方
- 分配金を払うと信託財産が減ることから、基準価額が下がると判断します。
- 受け取る人の個別元本と分配後の基準価額を比べるルールで、普通分配金と元本払戻金(特別分配金)を分けます。
小問ごとの答え
- 小問 ①:ロ
- 投資信託の分配金は信託財産から支払われるため、分配金の支払額相当分だけ基準価額は下がります。
- 小問 ②:ト
- 分配落ち後の基準価額が投資者の個別元本と同額以上である場合、分配金の全額が普通分配金(課税対象)となります。
- 小問 ③:ホ
- 分配落ち後の基準価額が投資者の個別元本を下回る場合、その下回る部分の分配金は元本の払戻しに相当する元本払戻金(特別分配金・非課税)となります。
- 小問 ④:ニ
- 分配金の内訳(普通分配金か元本払戻金か)を判定する基準となるのは、投資者ごとの購入価額に基づく個別元本です。
関連する分野を学ぶ
覚えるポイント
- 元本払戻金(特別分配金)を受け取ると、受け取った金額相当分だけ翌期以降の個別元本が減少します。
間違えやすいところ
- 普通分配金と元本払戻金の区別は、ファンドの当初の設定額(基準価額10,000円など)ではなく、投資者ごとの「個別元本」で判定する点に注意します。
出題の前提:2024年4月1日現在施行の法令等(所得税法等)
出典:金融財政事情研究会『2025年5月 2級 中小事業主資産相談業務』
公式問題 p.9(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.11(公式掲載ページ) ↗(www.kinzai.or.jp)
特定口座(源泉徴収あり)の課税関係・確定申告および損益通算・繰越控除
タックスプランニング · 特定口座 / 源泉徴収あり / 確定申告の要否 / 損益通算 / 繰越控除
特定口座(源泉徴収あり)に関する次の記述①~③について、適切なものは○を、不適切なものは×を選択しなさい。 ①「複数の金融機関で特定口座(源泉徴収あり)を開設した場合、口座内の上場株式等を譲渡したことによる所得について確定申告をするかどうかは、口座ごとに選択することができます」 ②「特定口座(源泉徴収あり)内の上場株式等を譲渡したことによる譲渡益と、当該口座に受け入れた上場株式等の配当等に係る配当所得について、いずれかのみを確定申告することはできません」 ③「特定口座(源泉徴収あり)において上場株式等の譲渡損失がある場合は、確定申告をすることにより、その譲渡損失を翌年以後最長3年間にわたって、各年分の上場株式等の譲渡益や申告分離課税を選択した上場株式等の配当所得の金額から繰越控除することができます」
- ①
- 複数の特定口座(源泉徴収あり)がある場合、口座ごとに確定申告をするかどうかを選択できる。
- ②
- 特定口座(源泉徴収あり)内の譲渡益と、受入れ配当所得について、いずれかのみを確定申告することはできない。
- ③
- 特定口座(源泉徴収あり)の上場株式等譲渡損失は、確定申告により翌年以後最長3年間にわたり繰越控除できる。
解答・解説を表示
解答
① ○、② ×、③ ○
解説
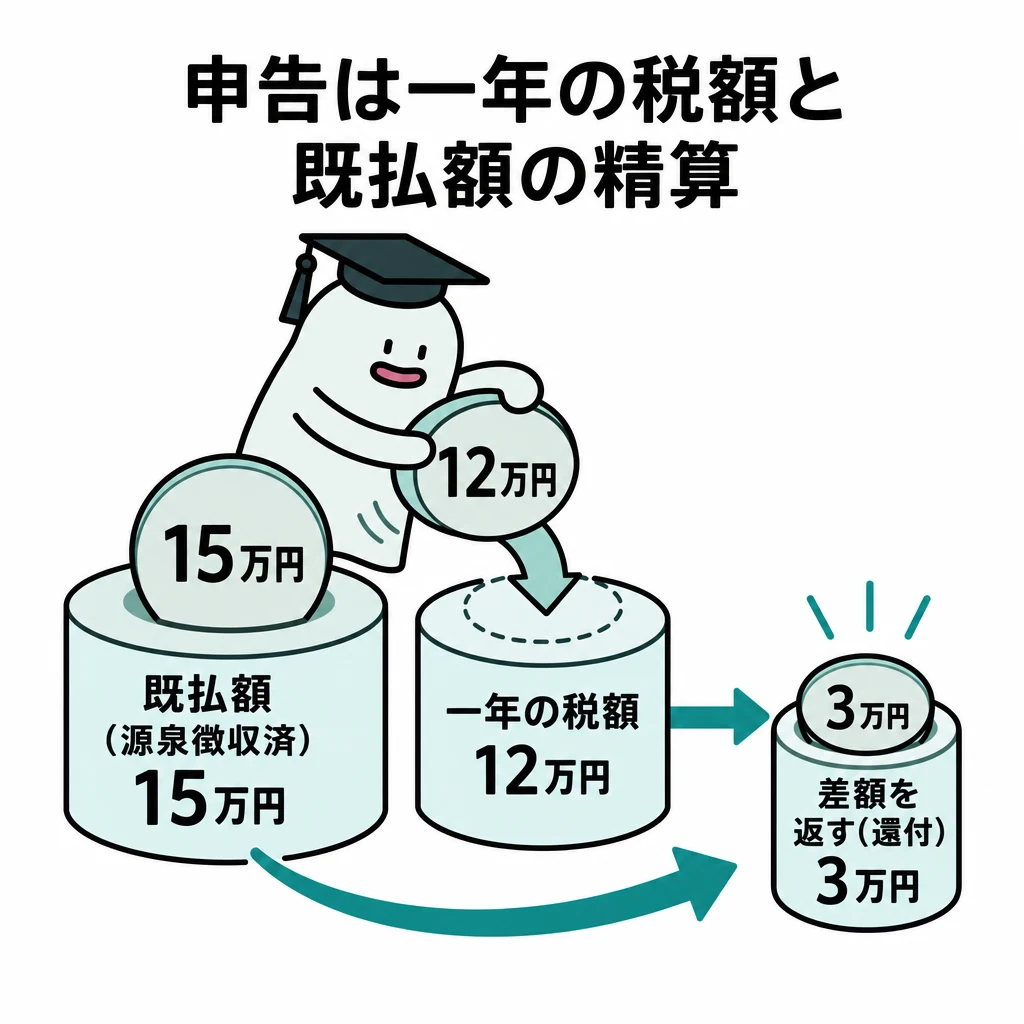
特定口座(源泉徴収あり)は、口座の中で譲渡損益と配当所得の計算と源泉徴収が終わるため、原則として確定申告は要りません。ただし、納税者が選べば口座ごとに確定申告ができます。同じ口座の中の譲渡所得と配当所得は、どちらか一方だけを申告することもできます。申告しても引ききれなかった譲渡損失は、翌年から3年間くり越せます。
解き方
- 記述①:口座が複数あるとき、申告するかどうかを選ぶ単位が「口座ごと」かを確認します。
- 記述②:同じ特定口座の中の譲渡所得と配当所得を、別々に申告できるかを考えます。
- 記述③:上場株式等の譲渡損失のくり越し期間(最長3年)と、対象になる所得の条件を確認します。
小問ごとの答え
- 小問 ①:○
- 複数の金融機関に特定口座(源泉徴収あり)を開設している場合、確定申告をするかどうかは口座ごとに選択できます。
- 小問 ②:×
- 同一の特定口座(源泉徴収あり)に配当等を受け入れている場合でも、譲渡所得等と配当所得のいずれか一方のみを確定申告することができます。
- 小問 ③:○
- 上場株式等の譲渡損失が生じた場合、確定申告を行うことで翌年以後最長3年間にわたって譲渡益や申告分離課税を選択した配当所得から繰越控除が可能です。
関連する分野を学ぶ
覚えるポイント
- 同一特定口座(源泉徴収あり)内の譲渡所得と配当所得は、どちらか一方のみを確定申告することも可能です。
間違えやすいところ
- 口座をまたいだ損益通算や損失のくり越しを受けるには、源泉徴収ありの特定口座でも確定申告が必要な点に注意します。
出題の前提:2024年4月1日現在施行の法令等(租税特別措置法第37条の11の4、第37条の11の5、第37条の12の2)
出典:金融財政事情研究会『2025年5月 2級 中小事業主資産相談業務』
公式問題 p.10(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.11(公式掲載ページ) ↗(www.kinzai.or.jp)
法人税における交際費等・役員給与・生命保険料の申告調整
法人税法 · 交際費等の損金不算入 / 役員に対する低額譲渡と役員給与 / 養老保険(ハーフタックスプラン)の保険料処理
製造業を営む中小企業者等であるX株式会社(資本金1,000万円)の2025年3月期における法人税の確定申告に関する次の記述Ⅰ~Ⅲの空欄①~③に入る最も適切な語句または数値を、語句群の中から選びなさい。なお、所得の金額の計算上、選択すべき複数の方法がある場合は、所得の金額が最も低くなる方法を選択すること。 Ⅰ「X社が支出した交際費等の金額1,900万円のうち、( ① )万円を法人税申告書別表四で加算します」 Ⅱ「X社がAさんに売却した土地について、時価と売却価額との差額の1,100万円を、法人税申告書別表四で( ② )します」 Ⅲ「X社が支払った養老保険の保険料のうち、損金の額に算入することができる金額はその( ③ )に相当する金額であるため、800万円から当該金額を控除した金額を法人税申告書別表四で加算します」
- イ
- 1,050
- ロ
- 1,080
- ハ
- 1,100
- ニ
- 1,130
- ホ
- 減算
- ヘ
- 加算
- ト
- 2分の1
- チ
- 3分の2
- リ
- 4分の3
解答・解説を表示
解答
① イ、② ヘ、③ ト
解説
中小法人の交際費等は、年800万円までの定額控除と、接待飲食費の50%損金算入のどちらか有利な方を選べます。役員に資産を安く売ったときの差額は役員給与になり、事前に届け出ていない賞与として損金にできません(加算します)。全員が加入する養老保険で、満期保険金の受取人が法人、死亡保険金の受取人が遺族の場合、保険料の2分の1が損金、2分の1が資産計上になります。
解き方
- 空欄①:交際費等1,900万円について、定額控除のときの加算額(1,900-800=1,100万円)と接待飲食費50%のときの加算額(1,900-850=1,050万円)を比べ、所得が低くなる1,050万円(イ)を選びます。
- 空欄②:役員への土地の低額譲渡の差額1,100万円は、事前届出のない役員賞与なので損金不算入となり、別表四で「加算」(ヘ)します。
- 空欄③:ハーフタックスプランの養老保険料は「2分の1」(ト)が損金算入の限度なので、全額損金にした800万円のうち資産計上する2分の1相当を別表四で加算します。
- 選択肢 イ正解
- 空欄①の正解です。交際費等の損金不算入額1,050万円を表しています。
- 選択肢 ロ不正解
- 交際費等の損金不算入額の計算結果と合いません。
- 選択肢 ハ不正解
- 定額控除限度額800万円を選んだときの加算額(1,100万円)ですが、所得がより低くなる有利な選択に反します。
- 選択肢 ニ不正解
- 交際費等の損金不算入額の計算結果と合いません。
- 選択肢 ホ不正解
- 役員賞与の損金不算入は所得を増やす調整なので、減算ではなく加算です。
- 選択肢 ヘ正解
- 空欄②の正解です。役員への経済的利益の供与(役員給与)は損金不算入として別表四で加算します。
- 選択肢 ト正解
- 空欄③の正解です。養老保険(福利厚生プラン)の支払保険料の損金算入割合である2分の1を表しています。
- 選択肢 チ不正解
- 養老保険(ハーフタックスプラン)の損金算入割合は3分の2ではありません。
- 選択肢 リ不正解
- 養老保険(ハーフタックスプラン)の損金算入割合は4分の3ではありません。
答えの内訳
- ①:イ
- 資本金1億円以下の中小法人における交際費等の損金不算入額の計算では、「年800万円までの定額控除限度額」または「接待飲食費の50%の損金算入」のいずれかを選択できます。定額控除限度額を選択した場合の損金不算入額は1,900万円-800万円=1,100万円です。接待飲食費の50%損金算入を選択した場合の損金不算入額は1,900万円-(1,700万円×50%)=1,050万円となります。所得金額が最も低くなる(損金不算入・加算額が最も小さくなる)方法を選択するため、1,050万円(記号イ)を加算します。
- ②:ヘ
- 役員に対し時価4,600万円の土地を3,500万円で譲渡した場合、時価との差額1,100万円は役員に対する経済的利益の供与として役員給与(賞与)とみなされます。事前確定届出給与等の要件を満たしていないため全額損金不算入となり、法人税申告書別表四で加算(記号ヘ・社外流出)します。
- ③:ト
- 契約者が法人、被保険者が全役員・従業員、死亡保険金受取人が被保険者の遺族、満期保険金受取人が法人である養老保険(いわゆる福利厚生プラン・ハーフタックスプラン)の保険料は、支払保険料の2分の1(記号ト)を福利厚生費として損金算入し、残り2分の1を資産(保険料積立金)に計上します。当期は800万円全額を損金経理しているため、資産計上すべき400万円を別表四で加算(留保)します。
関連する分野を学ぶ
覚えるポイント
- 資本金1億円以下の中小法人は、交際費等の定額控除(800万円)または接待飲食費50%の損金算入を有利選択できる。
- 養老保険で死亡受取人=遺族、満期受取人=法人のハーフタックスプランは、支払保険料の2分の1が損金、2分の1が資産計上となる。
間違えやすいところ
- 交際費の計算で、機械的に定額控除800万円を引いて1,100万円としてしまい、接待飲食費50%損金算入(1,050万円加算)の有利選択を見落とす間違いが多いです。
- 役員への低額譲渡の差額を益金や受贈益と混同し、別表四で加算か減算かを間違えます。
出題の前提:2024年4月1日現在施行の法人税法・租税特別措置法に基づく。
出典:金融財政事情研究会『2025年5月 2級 中小事業主資産相談業務』
公式問題 p.12(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.13(公式掲載ページ) ↗(www.kinzai.or.jp)
法人税の課税所得金額および法人税額の計算
法人税法 · 課税所得金額の算出 / 中小法人の法人税率(軽減税率)
《設例》の〈資料〉に基づき、X社の当期の法人税額を求める下記の〈計算式〉の空欄①~③に入る最も適切な数値を答えなさい。 〈計算式〉 ・課税所得金額 ( ① )万円 ・法人税額 ( ② )万円×( ③ )%+{( ① )万円-( ② )万円}×23.2% =□□□万円
解答・解説を表示
解答
① 4,800、② 800、③ 15
解説
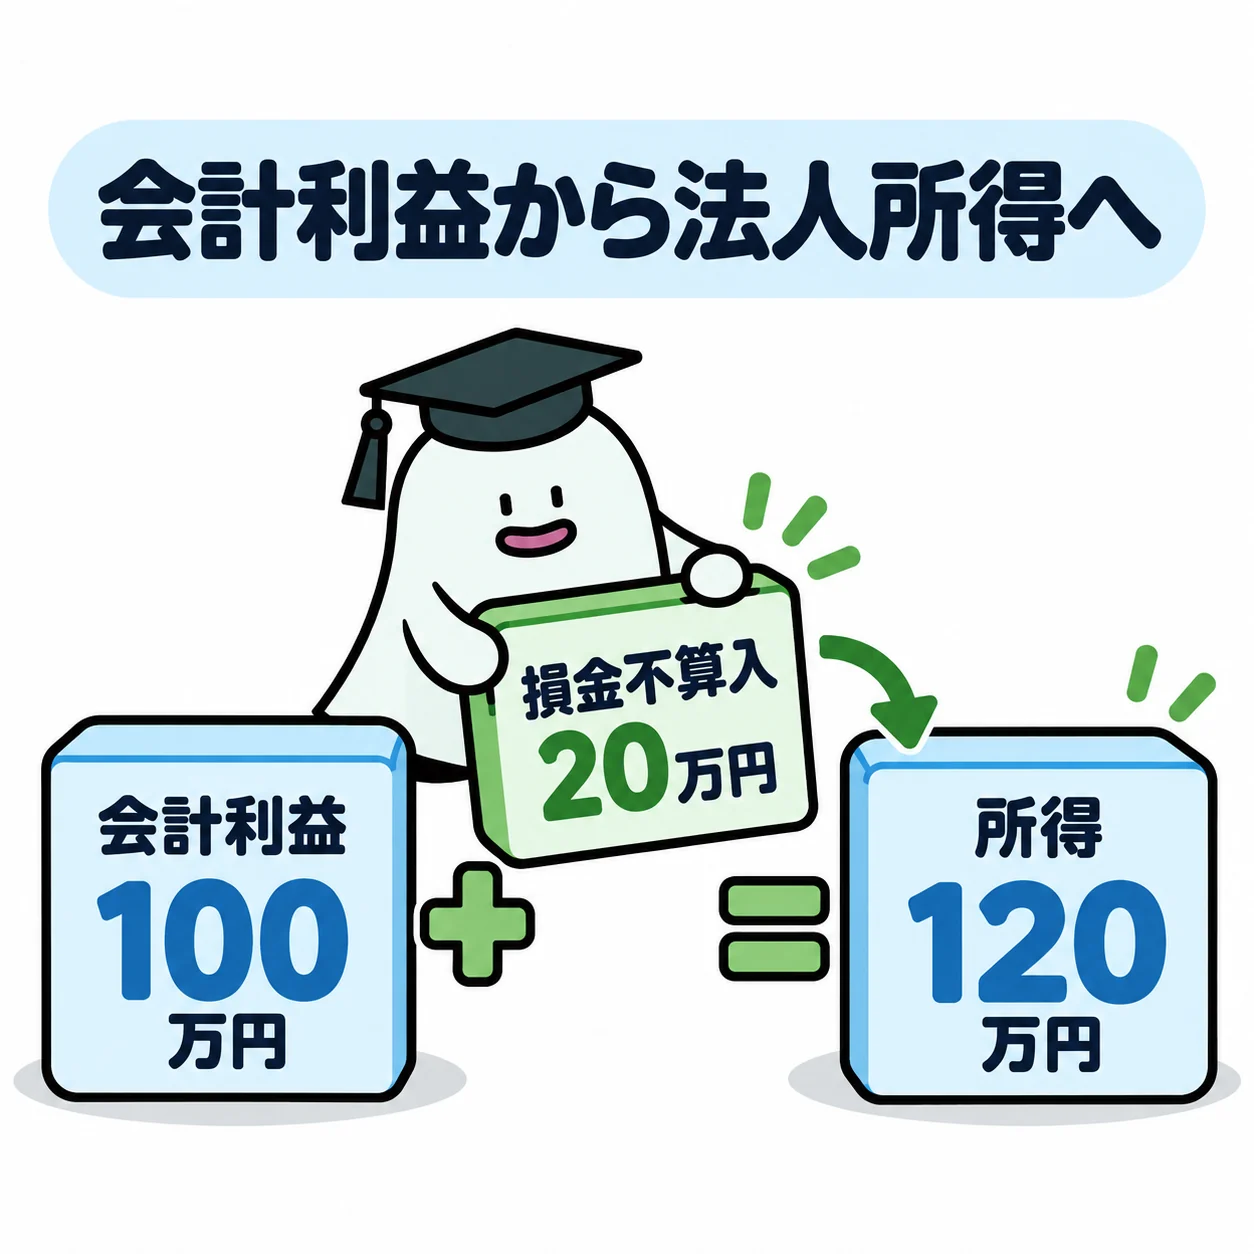
法人税の課税所得金額は、決算上の当期利益に加算項目(益金算入・損金不算入)を足し、減算項目(益金不算入・損金算入)を引いて求めます。資本金1億円以下の中小法人等の税率は、年800万円以下の所得に15%(軽減税率)、年800万円を超える所得に本則の23.2%がかかります。
解き方
- 空欄①:当期利益1,600万円+益金算入1,200万円+損金不算入3,640万円-益金不算入850万円-損金算入790万円=4,800万円を計算します。
- 空欄②:中小法人で軽減税率が使える年所得の限度額が「800」万円であることを確かめます。
- 空欄③:中小法人の年800万円以下の部分にかかる軽減税率が「15」%であることを確かめます。
答えの内訳
- ①:4,800
- 課税所得金額は、当期利益に益金算入額および損金不算入額を加算し、益金不算入額および損金算入額を減算して算出します。計算式は、1,600万円(当期利益)+1,200万円(益金算入)+3,640万円(損金不算入)-850万円(益金不算入)-790万円(損金算入)=4,800万円となります。
- ②:800
- 期末資本金が1億円以下の中小法人等については、所得金額のうち年800万円以下の部分に対して軽減税率が適用されます。事業年度が1年であるため、軽減税率の適用限度額は800万円となります。
- ③:15
- 中小法人等における年800万円以下の課税所得に対する法人税の特例税率(軽減税率)は15%です。年800万円を超える部分の税率は23.2%が適用されます。
関連する分野を学ぶ
覚えるポイント
- 課税所得金額=当期利益+加算項目(益金算入・損金不算入)-減算項目(益金不算入・損金算入)。
- 中小法人等の所得800万円以下の部分には軽減税率15%が適用され、800万円超の部分には23.2%が適用される。
間違えやすいところ
- 申告調整で加算項目と減算項目を取り違え、所得金額を間違えて計算する。
- 軽減税率の基準額(年800万円)や適用税率(15%)の数値を間違えて覚えている。
出題の前提:2024年4月1日現在施行の法人税法・租税特別措置法に基づく。
出典:金融財政事情研究会『2025年5月 2級 中小事業主資産相談業務』
公式問題 p.12(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.14(公式掲載ページ) ↗(www.kinzai.or.jp)
法人税における減価償却資産の取扱い(少額減価償却資産・修繕費・一括償却資産・償却方法の変更)
中小事業主資産相談業務 · 少額減価償却資産の特例 / 資本的支出と修繕費 / 一括償却資産 / 減価償却方法の変更手続
法人税における減価償却資産の取扱い等に関する次の記述①~④について、それぞれ適切なものは「○」、不適切なものは「×」を選択しなさい。 ① X社が当期において取得して事業の用に供した減価償却資産のうち、その取得価額が60万円未満であるものは、「中小企業者等の少額減価償却資産の取得価額の損金算入の特例」の適用を受け、当期においてその取得価額に相当する金額を、合計金額300万円を限度として、損金経理することにより損金の額に算入することができる。 ② X社が当期において減価償却資産の修理・改良を行った際の支出について、それが通常の維持管理または原状回復するための支出であれば、資本的支出に該当する。 ③ X社が当期において取得して事業の用に供した減価償却資産のうち、その取得価額が20万円未満であるものは、「一括償却資産の損金算入」の規定により、当期においてその取得価額に相当する金額を損金経理する場合、その取得価額の合計額の3分の1相当額を当期以後3年間にわたって損金の額に算入することができる。 ④ X社が事業の用に供している減価償却資産について選定した償却方法を変更する場合、新たな償却方法を採用しようとする年の前年12月31日までに、「減価償却資産の償却方法の変更承認申請書」を納税地の所轄税務署長に提出し、その承認を受けなければならない。
解答・解説を表示
解答
① × ② × ③ 〇 ④ ×
解説
法人税法では、減価償却資産は原則として耐用年数にわたって費用にします。ただし、取得価額20万円未満の一括償却資産(3年均等償却)や、中小企業者等の特例(30万円未満を年300万円まで即時損金算入)などの優遇があります。維持管理や原状回復の費用は修繕費としてすぐ損金にでき、償却方法を変えるには事業年度が始まる前に税務署長の承認が必要です。
解き方
- 少額減価償却資産の損金算入特例の取得価額の条件(30万円未満)と事業年度の上限(300万円)を確認します。
- 固定資産の維持管理や原状回復の支出は修繕費に、資産の価値を高める支出は資本的支出になることを整理します。
- 一括償却資産の条件(20万円未満・3年均等償却)を確認します。
- 法人の償却方法の変更手続の期限(新しくしようとする事業年度が始まる日の前日まで)を判断します。
小問ごとの答え
- 小問 ①:×
- 中小企業者等の少額減価償却資産の取得価額の損金算入の特例において、即時損金算入の対象となる減価償却資産は取得価額が「30万円未満」のものであり、60万円未満ではありません。
- 小問 ②:×
- 減価償却資産の修理・改良のための支出のうち、通常の維持管理や原状回復のための支出は「修繕費」として支出時に全額損金算入され、資本的支出には該当しません。
- 小問 ③:〇
- 取得価額が20万円未満の減価償却資産については、事業の用に供した事業年度において一括して経理した場合、その取得価額の合計額の3分の1相当額を3年間にわたって損金算入することができます。
- 小問 ④:×
- 法人が選定した減価償却資産の償却方法を変更する場合、新たな償却方法を採用しようとする「事業年度開始の日の前日」までに変更承認申請書を所轄税務署長に提出して承認を受ける必要があります。
覚えるポイント
- 中小企業者等の少額減価償却資産の損金算入特例は「30万円未満」(年300万円限度)
- 一括償却資産は「20万円未満」(3年間で均等償却、月割計算なし)
- 維持管理・原状回復は「修繕費」(即時損金)、価値向上・耐久性向上は「資本的支出」
- 法人の減価償却方法変更承認申請書の提出期限は「新たな事業年度開始の日の前日」まで
間違えやすいところ
- 少額減価償却資産の特例の「30万円未満」と、一括償却資産の「20万円未満」、法人税法施行令133条の少額減価償却資産の「10万円未満」の金額を混同しやすいです。
- 個人の所得税の変更承認申請の期限(その年の3月15日まで)と、法人の法人税の期限(事業年度が始まる日の前日まで)を取り違えやすいです。
出題の前提:2024年4月1日現在施行の法令等
出典:金融財政事情研究会『2025年5月 2級 中小事業主資産相談業務』
公式問題 p.15(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.16(公式掲載ページ) ↗(www.kinzai.or.jp)
都市計画法および建築基準法(用途地域の用途制限・日影規制・角地加算の適用範囲)
中小事業主資産相談業務 · 用途地域の用途制限(近隣商業地域) / 日影規制(中高層建築物の高さ制限) / 建蔽率の角地緩和
都市計画法および建築基準法の規定に関する次の記述①~③について、それぞれ適切なものは「○」、不適切なものは「×」を選択しなさい。 ① 近隣商業地域は、都市計画法上、近隣の住宅地の住民に対する日用品の供給を行うことを主たる内容とする商業その他の業務の利便を増進するため定める地域であり、近隣商業地域内に住宅を建築することはできない。 ② 甲土地上の一定の建築物については、地方公共団体の条例で指定する区域内にある場合、日影による中高層の建築物の高さの制限(日影規制)が適用される。 ③ 甲土地上に、近隣商業地域に属する部分と第一種中高層住居専用地域に属する部分にわたって建築物を建築する場合、建蔽率に10%が加算される角地加算が適用されるのは、甲土地のうち近隣商業地域に属する部分に限られる。
解答・解説を表示
解答
① × ② ○ ③ ×
解説
都市計画法の用途地域では、工業専用地域を除いて住宅を建てられます。建築基準法の日影規制は、住居系地域や近隣商業地域などで条例が指定すれば適用されます。敷地が角地の指定を満たすときの建蔽率10%の緩和は、敷地全体に及び、それぞれの地域の指定建蔽率にかかります。
解き方
- 用途地域で住宅を建てられるかを確認します(工業専用地域以外は原則として建てられます)。
- 設例の甲土地がある用途地域(第一種中高層住居専用地域など)に日影規制がかかるかを判断します。
- 特定行政庁が指定する角地の建蔽率の緩和(10%加算)は敷地全体に及ぶことを確認し、一部の地域だけとする記述の正誤を判断します。
小問ごとの答え
- 小問 ①:×
- 近隣商業地域は近隣住民への日用品供給などの利便を増進する地域ですが、住宅を建築することは禁止されておらず、建築可能です(住宅建築が禁止されているのは工業専用地域のみです)。
- 小問 ②:○
- 甲土地の一部は第一種中高層住居専用地域に属しており、地方公共団体の条例で指定されている場合、一定の高さを超える建築物には日影規制が適用されます。
- 小問 ③:×
- 特定行政庁が指定する角地にある場合、建蔽率の角地加算(+10%)は敷地全体に適用されるため、近隣商業地域部分のみならず第一種中高層住居専用地域部分の指定建蔽率にも加算されます。
覚えるポイント
- 住宅を建築できない用途地域は「工業専用地域」のみ
- 商業地域・工業地域・工業専用地域には原則として日影規制が適用されないが、住居系地域や近隣商業地域・準工業地域は条例指定により対象となる
- 特定行政庁が指定する角地緩和(建蔽率+10%)は敷地全体に適用される(各地域の建蔽率それぞれに10%を加算して加重平均する)
間違えやすいところ
- 商業系という名前から、近隣商業地域では住宅が建てられないと間違えやすいです。
- 角地加算が道路に直接面する一部の用途地域だけに限られると誤解しやすいです。
出題の前提:2024年4月1日現在施行の法令等
出典:金融財政事情研究会『2025年5月 2級 中小事業主資産相談業務』
公式問題 p.18(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.21(公式掲載ページ) ↗(www.kinzai.or.jp)
建築基準法における容積率の上限および延べ面積の限度計算
不動産 · 容積率制限 / 前面道路の幅員 / 複数用途地域の按分計算
甲土地(敷地面積600㎡、近隣商業地域400㎡・第一種中高層住居専用地域200㎡、北側前面道路幅員8m・東側前面道路幅員4m)に耐火建築物を建築する場合における、容積率の上限となる延べ面積の計算式の空欄①〜③に入る数値を求めなさい。
解答・解説を表示
解答
① 1,600(㎡) ② 320(%) ③ 2,000(㎡)
解説
敷地が2つ以上の用途地域にまたがるときは、各地域ごとに延べ面積の上限を出して合計します。なぜなら、容積率の上限は地域ごとに決められているからです。また、前面道路が2つ以上あるときは、いちばん広い道路の幅員を使います。
解き方
- 甲土地が接する北側8mと東側4mの道路のうち、広い方の8mを前面道路の幅員とします。
- 近隣商業地域(400㎡)では、指定容積率400%と幅員による制限480%(8m×6/10)を比べます。小さい方の400%を使い、400㎡×400%で1,600㎡となります。
- 第一種中高層住居専用地域(200㎡)では、幅員による制限は8m×4/10で320%です。指定容積率200%と比べ、小さい方の200%を使い、200㎡×200%で400㎡となります。
- 2つの地域の延べ面積の限度を足し合わせ、敷地全体で2,000㎡(1,600㎡+400㎡)が上限となります。
答えの内訳
- ①:1,600
- 近隣商業地域の指定容積率は400%です。前面道路幅員による制限は、広い方の道路幅員8mに法定乗数6/10を乗じて8m×6/10=480%となります。指定容積率(400%)と前面道路制限(480%)のいずれか小さい方である400%が上限容積率となり、延べ面積の限度は400㎡×400%=1,600㎡です。
- ②:320
- 第一種中高層住居専用地域における前面道路の幅員による制限数値は、広い方の前面道路幅員8mに法定乗数4/10を乗じて計算するため、8m×4/10=320%となります。
- ③:2,000
- 第一種中高層住居専用地域の延べ面積限度は、指定容積率200%と前面道路制限320%のうち小さい方の200%を適用し、200㎡×200%=400㎡となります。甲土地全体の延べ面積の上限は、近隣商業地域部分の1,600㎡と合算して1,600㎡+400㎡=2,000㎡です。
関連する分野を学ぶ
覚えるポイント
- 2以上の前面道路がある場合は最も幅員の広い道路の幅員を用いて容積率制限を判定する。
- 用途地域をまたぐ敷地の容積率は、各地域の延べ面積限度を計算して合算する。
間違えやすいところ
- 地域ごとに道路の幅員を使い分けてしまう間違い。いちばん広い道路の幅員を敷地全体に使います。
- 指定容積率と前面道路の幅員制限を比べ、大きい方を選んでしまう間違い。
出題の前提:2024年4月1日現在施行の法令等
出典:金融財政事情研究会『2025年5月 2級 中小事業主資産相談業務』
公式問題 p.19(公式掲載ページ) ↗(www.kinzai.or.jp)
法人の収用等に伴う課税の特例(圧縮記帳および特別控除)
タックスプランニング · 収用等の圧縮記帳 / 代替資産の取得期限 / 収用等の5,000万円特別控除
法人が所有資産の収用等に伴い代替資産を取得した場合の圧縮記帳の適用要件や圧縮限度額、および圧縮記帳を選択しない場合の特別控除に関する文章の空欄①~④に入る最も適切な語句を〈語句群〉から選びなさい。
- イ
- 固定資産
- ロ
- 棚卸資産
- ハ
- 流動資産
- ニ
- 1年
- ホ
- 2年
- ヘ
- 3年
- ト
- 2,000万円
- チ
- 3,000万円
- リ
- 5,000万円
- ヌ
- 1億6,800万円
- ル
- 2億800万円
- ヲ
- 2億3,800万円
解答・解説を表示
解答
① イ ② ホ ③ ヌ ④ リ
解説
法人では、固定資産が公共事業などのために収用されたときは、補償金で代替資産(代わりの資産)を取得すれば、課税を先に延ばせます。これが圧縮記帳です。なぜなら、収用は自分の意思で資産を手放すものではないため、買い替えの負担を和らげる必要があるからです。圧縮記帳を使わない場合は、5,000万円の特別控除を選べます。
解き方
- 圧縮記帳の対象になる資産が「固定資産」で、代替資産を原則「2年」以内に取得することを確かめます。
- 対価補償金3億円から譲渡経費2,000万円を引いた2億8,000万円と、代替資産の取得価額3億5,000万円を比べます。全額が代替資産に使われているので、2億8,000万円-1億1,200万円=1億6,800万円が圧縮限度額です。
- 圧縮記帳を使わない場合の特別控除は、上限が「5,000万円」です。
小問ごとの答え
- 小問 ①:イ
- 収用等の場合の圧縮記帳の対象となる資産は、棚卸資産等を除外した法人の「固定資産」に限られます。
- 小問 ②:ホ
- 収用等の場合の代替資産は、原則として収用等のあった日から「2年」以内に取得する必要があります。
- 小問 ③:ヌ
- 差引補償金額は対価補償金3億円-譲渡経費2,000万円=2億8,000万円です。代替資産取得価額3億5,000万円≧差引補償金額であるため全額代替資産に充当され、圧縮限度額は差引補償金額2億8,000万円-譲渡直前帳簿価額1億1,200万円=1億6,800万円となります。
- 小問 ④:リ
- 法人が圧縮記帳の適用を受けない場合、同一事業年に一事業について「5,000万円」を限度として、譲渡益の額とのいずれか低い金額を損金算入できる特別控除の特例があります。
覚えるポイント
- 収用等の圧縮記帳は「固定資産」が対象で、代替資産の取得期限は原則「2年」以内である。
- 収用等に伴う課税の特例では「圧縮記帳」と「5,000万円特別控除」のいずれかを選択適用できる。
間違えやすいところ
- 代替資産の取得期限を、個人の場合の1年と取り違える間違い。法人は原則2年です。
- 特別控除の限度を、居住用財産の3,000万円と取り違える間違い。
出題の前提:2024年4月1日現在施行の法令等
出典:金融財政事情研究会『2025年5月 2級 中小事業主資産相談業務』
公式問題 p.20(公式掲載ページ) ↗(www.kinzai.or.jp)
非上場株式の類似業種比準価額および併用方式による相続税評価額の計算
中小事業主資産相談業務 · 取引相場のない株式の評価 / 類似業種比準方式 / 規模区分 / 併用方式
非上場会社であるX社の概要に基づき、X社株式の1株当たりの「類似業種比準価額」と「類似業種比準方式と純資産価額方式の併用方式による相続税評価額」を求める計算式の空欄①〜④に入る最も適切な数値を求めなさい。 〈X社および類似業種の比準要素等〉 ・配当金額:X社6.5円、類似業種5.0円 ・年利益金額:X社35円、類似業種25円 ・純資産価額(簿価):X社240円、類似業種200円 ・類似業種の株価:450円 ・会社の規模区分:中会社の大 ・純資産価額方式による1株当たりの評価額:560円 〈計算式〉 ・類似業種比準価額 450円 × {(6.5円/5.0円 + 35円/25円 + 240円/200円)/( ① )} × ( ② ) × 50円/50円 = ( ③ )円 ・類似業種比準方式と純資産価額方式の併用方式による相続税評価額 ( ③ )円 × ( ④ ) + 560円 × {1 - ( ④ )} = □□□円
解答・解説を表示
解答
① 3、② 0.6、③ 351(円)、④ 0.90
解説
取引相場のない株式の評価では、中会社は原則として類似業種比準方式と純資産価額方式の併用方式で評価します。なぜなら、会社の規模によって両方式の重みを変える必要があるからです。類似業種比準価額は、類似業種の株価に3要素の平均比準割合と、規模別の斟酌割合(値の調整に使う率)を掛けて計算します。
解き方
- 1株当たりの配当1.3、利益1.4、純資産1.2の比準割合を足し、3で割って平均比準割合1.3を求めます。
- 中会社の斟酌割合0.6を使い、類似業種の株価450円に1.3と0.6を掛けて、類似業種比準価額351円を求めます。
- 「中会社の大」に対応する併用方式の割合Lが0.90であることを確かめます。
答えの内訳
- ①:3
- 類似業種比準価額の計算において、配当・利益・純資産の3要素の比準割合を単純平均するため、比準要素の項目数である「3」で除します。
- ②:0.6
- 類似業種比準方式における斟酌割合は、大会社が0.7、中会社が0.6、小会社が0.5と定められており、X社は中会社であるため「0.6」となります。
- ③:351
- 配当比準が6.5/5.0=1.3、利益比準が35/25=1.4、純資産比準が240/200=1.2となり、合計3.9を3で除した比準割合は1.3です。したがって、450円×1.3×0.6×(50円/50円)=351円となります。
- ④:0.90
- 中会社の評価における類似業種比準割合(L)は、中会社の大が0.90、中会社の中が0.75、中会社の小が0.60と定められており、X社は「中会社の大」であるため「0.90」となります。
覚えるポイント
- 類似業種比準価額の斟酌割合は大会社0.7、中会社0.6、小会社0.5です。
- 中会社の併用割合Lは大0.90、中0.75、小0.60です。
間違えやすいところ
- 中会社の斟酌割合0.6と、併用方式の割合L(中会社の大は0.90)を混同しないよう注意します。
- 類似業種比準価額の分母は、配当・利益・純資産の3つを平均するので3です。利益の比重が3倍だった昔の制度と混同しないようにします。
出題の前提:2024年4月1日現在施行の財産評価基本通達(取引相場のない株式等の評価)
出典:金融財政事情研究会『2025年5月 2級 中小事業主資産相談業務』
公式問題 p.22(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.23(公式掲載ページ) ↗(www.kinzai.or.jp)
取引相場のない株式の評価方式に関する基本規定
中小事業主資産相談業務 · 類似業種比準方式 / 純資産価額方式 / 評価差額に対する法人税額等 / 配当還元方式
X社株式の相続税評価額に関する次の文章の空欄①〜③に入る最も適切な語句を、語句群の中から選びなさい。 「類似業種比準方式による類似業種比準価額は、類似業種の株価ならびに1株当たりの配当金額、年利益金額および簿価純資産価額を基として計算します。類似業種の株価は、課税時期の属する月以前( ① )の各月の類似業種の株価のうち最も低いものになります。ただし、納税義務者が、類似業種の前年平均株価または課税時期の属する月以前2年間の平均株価を選択することもできます。 純資産価額方式による純資産価額は、評価会社が有する各資産の金額の合計額から各負債の金額の合計額および評価差額に対する法人税額等に相当する金額を控除した金額を基として計算します。評価差額に対する法人税額等に相当する金額は、評価差額に法人税等の税率に相当する( ② )を乗じて計算します。 配当還元方式による配当還元価額は、評価する株式に係る年配当金額を基として計算します。評価会社が直前期末以前2年間において無配である場合、その株式に係る年配当金額は( ③ )とされます」 〈語句群〉 イ.2カ月間 ロ.3カ月間 ハ.4カ月間 ニ.37% ホ.40% ヘ.42% ト.0円 チ.2円50銭 リ.5円
- イ
- 2カ月間
- ロ
- 3カ月間
- ハ
- 4カ月間
- ニ
- 37%
- ホ
- 40%
- ヘ
- 42%
- ト
- 0円
- チ
- 2円50銭
- リ
- 5円
解答・解説を表示
解答
① ロ、② 二、③ チ
解説
取引相場のない株式の評価には、財産評価基本通達で細かいルールが決められています。たとえば、類似業種の株価は3カ月間・前年平均・前年2年間のうち有利なものを選べます。純資産価額方式では、含み益に37%の法人税等相当額を引きます。配当還元方式では、無配でも下限の2円50銭を使います。
解き方
- 類似業種の株価は、当月・前月・前々月の「3カ月間」の各月平均株価を比べて選びます。
- 純資産価額方式で、評価差額から引く法人税等相当額の割合が「37%」であることを確かめます。
- 配当還元方式で、無配や低配当のときの最低配当金額が「2円50銭」であることを確かめます。
小問ごとの答え
- 小問 ①:ロ
- 類似業種の株価は、課税時期の属する月以前「3カ月間」(課税時期の当月、前月、前々月)の各月の類似業種の株価のうち最も低いものを採用します。
- 小問 ②:ニ
- 純資産価額方式において、相続税評価額と帳簿価額の差額(含み益)に対する法人税等相当額を控除する際の税率は「37%」と定められています。
- 小問 ③:チ
- 配当還元方式の計算において、直前期末以前2年間の年平均配当金額が2円50銭未満の場合や無配である場合は、1株(50円ベース)当たり「2円50銭」とみなして計算します。
覚えるポイント
- 類似業種株価の選択:当月・前月・前々月(3カ月間)の最安値、前年平均、2年間平均から選択可能。
- 純資産価額方式の法人税等相当額控除率は37%。
- 配当還元方式の配当額下限は1株当たり2円50銭。
間違えやすいところ
- 純資産価額で引く法人税等相当額の割合は、今の法令では37%です。昔の42%や実効税率(約30〜34%)と混同しないようにします。
- 配当還元方式で無配のときも、株価は0円にはなりません。年配当金額を2円50銭として計算します。
出題の前提:2024年4月1日現在施行の財産評価基本通達(第8章 株式及び出資)
出典:金融財政事情研究会『2025年5月 2級 中小事業主資産相談業務』
公式問題 p.23(公式掲載ページ) ↗(www.kinzai.or.jp)
自己株式の取得手続き・みなし配当課税・相続人に対する売渡請求
中小事業主資産相談業務 · 自己株式の取得手続き / みなし配当 / 相続人に対する売渡請求
X社の自己株式の買取りに関する次の文章の空欄①~③に入る最も適切な語句を、〈語句群〉の中から選びなさい。 「X社が二男DさんからX社株式を買い取るためには、特定の株主からの取得となるため、X社の株主総会の( ① )が必要となります。 二男Dさんが、X社株式をX社に譲渡した場合、譲渡価額のうち当該株式に対応する資本金等の額を超える部分の金額については、( ② )所得として総合課税の対象となります。 なお、二男Dさんが死亡し、二男Dさんの相続人がX社株式を相続により取得した場合に、X社が定款の定めにより二男Dさんの相続人に対してX社株式の売渡請求を行うときは、X社は相続があったことを知った日から( ③ )以内にしなければなりません」 〈語句群〉 イ.普通決議 ロ.特則普通決議 ハ.特別決議 ニ.特殊決議 ホ.一時 ヘ.譲渡 ト.配当 チ.事業 リ.3カ月 ヌ.6カ月 ル.10カ月 ヲ.1年
- イ
- 普通決議
- ロ
- 特則普通決議
- ハ
- 特別決議
- ニ
- 特殊決議
- ホ
- 一時
- ヘ
- 譲渡
- ト
- 配当
- チ
- 事業
- リ
- 3カ月
- ヌ
- 6カ月
- ル
- 10カ月
- ヲ
- 1年
解答・解説を表示
解答
① ハ ② ト ③ ヲ
解説
会社が特定の株主から自己株式を買い取るときは、株主総会の特別決議が必要です。なぜなら、他の株主の利害に大きく関わるからです。買取り代金のうち資本金等を超える部分は、みなし配当として配当所得になります。また、相続人に対する株式の売渡請求は、相続を知った日から1年以内に行います。
解き方
- 特定の株主から自己株式を買い取るには、株主総会の特別決議が必要だと押さえます。
- 個人が発行会社に株式を売ったときは、資本金等を超える部分がみなし配当(配当所得)になると押さえます。
- 定款に基づく相続人への売渡請求は、相続を知った日から1年以内と押さえます。
小問ごとの答え
- 小問 ①:ハ
- 会社法上、株式会社が特定の株主から自己の株式を有償取得する場合、株主総会の特別決議(議決権の過半数を有する株主が出席し、出席株主の議決権の3分の2以上の賛成)が必要となります。
- 小問 ②:ト
- 非上場株式をその発行会社に譲渡した場合、譲渡対価のうち発行法人の資本金等の額に対応する部分を超える金額は、会社からの利益の払戻しとみなされ「みなし配当」として配当所得(総合課税)となります。
- 小問 ③:ヲ
- 会社法第176条第1項の規定により、定款に基づき譲渡制限株式の相続人等に対して売渡請求を行う場合は、会社が相続その他の一般承継があったことを知った日から1年以内に請求しなければなりません。
覚えるポイント
- 特定の株主からの自己株式取得には株主総会の「特別決議」が必要。
- 自己株式譲渡対価のうち資本金等の額を超える部分は「みなし配当(配当所得・総合課税)」。
- 譲渡制限株式の相続人に対する売渡請求は「相続を知った日から1年以内」。
間違えやすいところ
- 資本金等を超える部分を、ふつうの株式譲渡所得(申告分離課税)と間違えやすいです。
- 売渡請求の期限を、相続税の申告期限の10カ月や相続放棄の3カ月と混同しやすいです。
出題の前提:2024年4月1日現在施行の会社法および所得税法
出典:金融財政事情研究会『2025年5月 2級 中小事業主資産相談業務』
公式問題 p.24(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.25(公式掲載ページ) ↗(www.kinzai.or.jp)
2025年5月 2級 中小事業主資産相談業務
参照した公式資料
金融財政事情研究会が公開した2025年5月 2級 中小事業主資産相談業務の問題・解答資料です。
- 公式問題(公式掲載ページ) ↗ — www.kinzai.or.jp(資料の掲載案内)
金財のPDFは公式掲載ページからご覧ください。古い資料は現在の一覧に掲載されていない場合があります。