


日本FP協会・金融財政事情研究会の公式問題・模範解答を、級・学科/実技・公開年度に分けて収録しています。CBT公開問題は1セットの公表問題で、全受験者への出題を網羅するものではありません。
2025年1月 2級 生保顧客資産相談業務の概要
老齢基礎年金および老齢厚生年金の受給額の計算
ライフプランニングと資金計画 · 老齢基礎年金 / 老齢厚生年金 / 報酬比例部分 / 経過的加算 / 加給年金
会社員であるAさん(1974年11月26日生まれ)が65歳から原則として受給できる老齢基礎年金および老齢厚生年金の年金額(2024年度価額)について、与えられた公的年金加入歴および計算式に基づき、空欄①~④に入る適切な数値を計算しなさい。 〈Aさんの年金加入歴(65歳までの見込みを含む)〉 ・20歳~22歳:国民年金保険料未納期間(29月) ・22歳~65歳:厚生年金保険被保険者期間(合計511月) - 2003年3月以前:72月、平均標準報酬月額28万円 - 2003年4月以後:439月、平均標準報酬額45万円 - 20歳以上60歳未満の厚生年金被保険者期間:451月 ※妻Bさんは厚生年金被保険者期間が20年以上(345月)ある会社員である。
解答・解説を表示
解答
① 766,700円、② 1,226,412円、③ 49,780円、④ 1,276,192円
解説
老齢年金は、老齢基礎年金と老齢厚生年金の2階建てです。老齢基礎年金は満額816,000円を基準に、20歳以上60歳未満の保険料納付済月数などで按分します。老齢厚生年金は報酬比例部分に経過的加算や加給年金を足して求めます。なお、経過的加算の定額部分に掛ける月数は上限480月です。
解き方
- 20歳以上60歳未満の厚生年金期間(451月)を使い、老齢基礎年金額を計算します(816,000円×451/480)。
- 2003年3月以前と2003年4月以後に分けて報酬比例部分を出し、合算してから円未満を四捨五入します。
- 厚生年金の全被保険者期間(511月ですが上限480月を適用)から定額部分を求め、老齢基礎年金相当額を引いて経過的加算額を出します。
- 配偶者の年金加入歴から加給年金を足せるか確認し、基本年金額に足して老齢厚生年金の受給額を求めます。
答えの内訳
- ①:766,700
- 老齢基礎年金額=816,000円×(451月/480月)=766,700円(円未満四捨五入)。
- ②:1,226,412
- 報酬比例部分はⓐ280,000円×(7.125/1,000)×72月=143,640円、ⓑ450,000円×(5.481/1,000)×439月=1,082,771.55円の合算で1,226,411.55円となり、円未満を四捨五入して1,226,412円となります。
- ③:49,780
- 経過的加算額=1,701円×480月(上限480月)-816,000円×(451月/480月)=816,480円-766,700円=49,780円となります。
- ④:1,276,192
- 配偶者である妻Bさんの厚生年金被保険者期間が20年以上あるため加給年金額は加算されず、老齢厚生年金額は基本年金額と同額の1,226,412円+49,780円=1,276,192円となります。
関連する分野を学ぶ
覚えるポイント
- 経過的加算の定額部分の被保険者月数は上限480月であること。
- 配偶者が被保険者期間20年以上の厚生年金の受給権を有する場合、加給年金は支給停止(加算対象外)となること。
間違えやすいところ
- 経過的加算の第1項で、実月数(511月)のまま上限の480月を超えて計算してしまう誤りです。
- 60歳以降の厚生年金被保険者期間を、老齢基礎年金の月数に誤って含めてしまう誤りです。
出題の前提:2024年10月1日現在施行の法令等
出典:金融財政事情研究会『2025年1月 2級 生保顧客資産相談業務』
公式問題 p.3(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.4(公式掲載ページ) ↗(www.kinzai.or.jp)
確定拠出年金(個人型年金・iDeCo)の加入要件・掛金限度額・給付内容
ライフプランニングと資金計画 · 個人型確定拠出年金(iDeCo) / 加入可能年齢 / 掛金拠出限度額 / 公的年金等控除
確定拠出年金の個人型年金(iDeCo)に関する次の文章の空欄①~③に入る最も適切な語句または数値を、語句群の中から選びなさい。 Ⅰ 「Aさんおよび妻Bさんは、引き続き厚生年金保険の被保険者であれば、最長で( ① )歳まで個人型年金に加入し、掛金を拠出することができます。拠出することができる掛金の限度額は、Aさんと妻Bさんのいずれも年額( ② )円です。なお、拠出した掛金は、小規模企業共済等掛金控除として所得控除の対象となります」 Ⅱ 「個人型年金の老齢給付金を年金で受け取った場合、当該給付金は雑所得として総合課税の対象となり、老齢基礎年金や老齢厚生年金と同様に公的年金等控除の対象となります。なお、個人型年金からAさんが将来受け取る年金額は、( ③ )」
- イ
- 60
- ロ
- 65
- ハ
- 70
- ニ
- 240,000
- ホ
- 276,000
- ヘ
- 816,000
- ト
- Aさんの指図に基づく運用実績により増減します
- チ
- 拠出した掛金総額が最低保証されています
解答・解説を表示
解答
① ロ、② ホ、③ ト
解説
確定拠出年金(iDeCo=自分で掛金を出して運用する私的年金)の給付額は、運用実績しだいで決まります。厚生年金の被保険者なら、原則として65歳未満まで加入できます。掛金の限度額は、勤務先の企業年金の有無などで変わります。
解き方
- 厚生年金保険の被保険者である場合、iDeCoに加入できる年齢の上限(65歳未満)を確認します。
- 勤務先で企業型確定拠出年金や確定給付企業年金を行っていない第2号被保険者の掛金限度額を確認し、年額を計算します(月額23,000円×12カ月=276,000円)。
- 確定拠出年金の給付額は運用実績で変わり、元本は保証されないという仕組みを踏まえて選びます。
小問ごとの答え
- 小問 ①:ロ
- 国民年金の第2号被保険者(厚生年金保険の被保険者)等であれば、最長で65歳に達するまでiDeCoに加入して掛金を拠出できます。
- 小問 ②:ホ
- 他の企業年金制度(企業型DCや確定給付企業年金等)を実施していない企業の第2号被保険者の掛金限度額は月額23,000円(年額276,000円)です。
- 小問 ③:ト
- 確定拠出年金の給付額は加入者本人の運用指図に基づく運用成果によって変動するため、将来受け取る年金額は運用実績により増減します。
関連する分野を学ぶ
覚えるポイント
- 企業年金なしの会社員(第2号被保険者)のiDeCo掛金限度額は月額2.3万円(年額27.6万円)。
- iDeCoの加入可能年齢は厚生年金被保険者等であれば最長65歳未満まで拡大されている。
間違えやすいところ
- 第1号被保険者の掛金限度額(月額6.8万円・年額81.6万円)と、会社員の限度額(月額2.3万円・年額27.6万円)を混同しないようにします。
- 確定拠出年金では、給付額が保証されているわけではないと覚えておきます。
出題の前提:2024年10月1日現在施行の法令等
出典:金融財政事情研究会『2025年1月 2級 生保顧客資産相談業務』
公式問題 p.3(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.5(公式掲載ページ) ↗(www.kinzai.or.jp)
雇用保険の介護休業給付金
リスク管理 · 雇用保険 / 介護休業給付金 / 支給要件 / 支給日数 / 給付率
MさんがAさんに対して説明した雇用保険の介護休業給付金に関する次の記述①~③について、適切なものには○印を、不適切なものには×印を判定しなさい。 ①「Aさんが母Cさんのために介護休業を分割して取得する場合、介護休業給付金は、介護休業を開始した日から通算して180日を限度に3回までに限り支給されます」 ②「介護休業給付金の額は、介護休業期間中に勤務先から賃金が支払われなかった場合、1支給単位期間について、休業開始時賃金日額に支給日数を乗じて得た額の80%相当額です」 ③「Aさんと妻Bさんが、母Cさんのために介護休業を同時に取得した場合、所定の要件を満たせば、Aさんと妻Bさんのどちらにも介護休業給付金が支給されます」
- ①
- 介護休業給付金の支給限度日数は、対象家族1人につき通算180日を限度に最大3回まで分割取得可能とする記述
- ②
- 休業中に賃金が支払われない場合の介護休業給付金の支給額は、休業開始時賃金日額に支給日数を乗じた額の80%相当額とする記述
- ③
- 同一の対象家族に対して夫婦が同時に介護休業を取得した場合、要件を満たせば双方に支給されるとする記述
解答・解説を表示
解答
① × ② × ③ 〇
解説
介護休業給付金は、家族の介護のために休業した被保険者を支える給付です。対象家族1人につき通算93日まで、最大3回に分けて取得できます。支給額は、休業開始時賃金日額に支給日数を掛けた額の67%です。
解き方
- 介護休業給付金は通算93日まで、最大3回に分けて取得できるという決まりを確認し、記述①の正誤を判定します。
- 休業中に賃金がもらえない場合の給付率は原則67%だと確認し、記述②の正誤を判定します。
- 同じ対象家族について夫婦が同時に休業しても、それぞれが被保険者の要件を満たせば受給できることを確認し、記述③の正誤を判定します。
小問ごとの答え
- 小問 ①:×
- 介護休業給付金は、対象家族1人につき同一の要介護状態ごとに通算93日を限度として、最大3回まで分割して取得することができます。記述の「180日」は誤りです。
- 小問 ②:×
- 介護休業期間中に賃金が支払われない場合の介護休業給付金の額は、「休業開始時賃金日額×支給日数」の67%相当額です。記述の「80%」は誤りです。
- 小問 ③:〇
- 同一の対象家族について夫婦などの家族が同時に介護休業を取得した場合であっても、それぞれが被保険者としての受給要件を満たしていれば双方に介護休業給付金が支給されます。
覚えるポイント
- 介護休業給付金の支給限度は対象家族1人につき通算93日・3回まで
- 介護休業給付金の給付率は休業開始時賃金日額×支給日数の67%
間違えやすいところ
- 育児休業給付金(最長1歳や2歳まで、一定期間の後は50%に下がる)と混同して、日数を間違えやすいので注意します。
- 給付率を80%(高年齢雇用継続給付や以前の制度など)と取り違えないようにします。
出題の前提:2024年10月1日現在施行の雇用保険法
出典:金融財政事情研究会『2025年1月 2級 生保顧客資産相談業務』
公式問題 p.3(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.5(公式掲載ページ) ↗(www.kinzai.or.jp)
高額療養費と障害基礎年金の支給要件
リスク管理 · 国民健康保険 / 高額療養費 / 自己負担限度額 / 合算基準額 / 国民年金 / 障害基礎年金 / 障害認定日
MさんがAさんに対して説明した公的医療保険制度および公的年金制度に関する文章の空欄①~④に入る最も適切な語句または数値を、〈語句群〉の中から選びなさい。 Ⅰ「Aさんのような国民健康保険の被保険者が、病気やケガで医師の診察を受け、( ① )に医療機関等に支払った医療費の一部負担金等の合計が自己負担限度額を超えた場合、所定の手続により、自己負担限度額を超えた額が高額療養費として支給されます。この一部負担金等の合計には、差額ベッド代、食事代、保険適用となっていない医療行為等に係る費用は含まれず、70歳未満の者の場合、原則として、医療機関ごとに、入院・外来、医科・歯科別に一部負担金等が( ② )円以上のものが計算対象となります」 Ⅱ「仮に、Aさんが国民年金の被保険者期間中に初診日のある傷病によって重度の障害状態となり、障害認定日において、国民年金の障害等級1級、( ③ )のいずれかに該当し、保険料納付要件を満たしている場合、障害基礎年金を請求することができます。障害認定日とは、その障害の原因となった傷病についての初診日から( ④ )を経過した日、または( ④ )以内にその傷病が治った(症状が固定した)日を指します」 〈語句群〉 イ.9,000 ロ.12,000 ハ.21,000 ニ.同一月内 ホ.同一年内 ヘ.過去2年以内 ト.2級 チ.2級または3級 リ.6カ月 ヌ.10カ月 ル.1年6カ月
- イ
- 9,000
- ロ
- 12,000
- ハ
- 21,000
- ニ
- 同一月内
- ホ
- 同一年内
- ヘ
- 過去2年以内
- ト
- 2級
- チ
- 2級または3級
- リ
- 6カ月
- ヌ
- 10カ月
- ル
- 1年6カ月
解答・解説を表示
解答
① ニ ② ハ ③ ト ④ ル
解説
高額療養費は、暦月(同じ月の中)ごとに計算します。70歳未満では、1つの受診あたり21,000円以上が合算の対象です。障害基礎年金は国民年金の給付で、初診日から1年6カ月を過ぎた日などの障害認定日に、障害等級1級または2級に該当することが必要です。
解き方
- 高額療養費は同じ月(暦月)ごとに計算し、70歳未満では1つの受診あたり21,000円以上が合算の対象だと確認して、空欄①にニ、②にハを当てはめます。
- 国民年金の障害等級は1級と2級だけで、3級はないと確認して、空欄③にトを当てはめます。
- 障害認定日は原則として初診日から1年6カ月を過ぎた日、またはその間に傷病が治った(症状固定)日だと確認して、空欄④にルを当てはめます。
小問ごとの答え
- 小問 ①:ニ
- 高額療養費の自己負担額計算は、暦月単位である「同一月内」(1日~末日)ごとに医療機関等に支払った一部負担金等を合算して行われます。
- 小問 ②:ハ
- 70歳未満の者の世帯合算・高額療養費算定において、同一月内に医療機関ごと(医科・歯科別、入院・通院別)の一部負担金等が「21,000円」以上のものが計算対象となります。
- 小問 ③:ト
- 障害基礎年金の支給対象となる障害等級は「1級」または「2級」であり、厚生年金保険と異なり3級や障害手当金は対象外です。
- 小問 ④:ル
- 障害認定日とは、初診日から起算して「1年6カ月」を経過した日、またはその期間内に症状が固定して治った日を指します。
関連する分野を学ぶ
覚えるポイント
- 70歳未満の高額療養費の合算基準は1受診あたり21,000円以上
- 障害基礎年金の障害等級は1級・2級のみ(3級は厚生年金のみ)
- 障害認定日は初診日から原則1年6カ月経過日(または治癒日)
間違えやすいところ
- 障害基礎年金に3級があると勘違いして「2級または3級」を選んでしまう誤りです。
- 高額療養費の計算期間を、年単位(同じ年の中)と混同してしまう誤りです。
出題の前提:2024年10月1日現在施行の国民健康保険法および国民年金法
出典:金融財政事情研究会『2025年1月 2級 生保顧客資産相談業務』
公式問題 p.7(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.8(公式掲載ページ) ↗(www.kinzai.or.jp)
重度疾病保障・先進医療特約および個人事業主の必要保障額
リスク管理 · 重度疾病保障特約 / 先進医療特約 / 必要保障額の算定
個人事業主のAさんに対して提案された生命保険の保障内容等に関する次の記述①~③について、適切なものには○、不適切なものには×を選択しなさい。 ① 「がんや脳梗塞等の重度疾病については、再発のリスクも高く、治療期間も長期にわたるケースがあります。そのため、重度疾病の保障を準備する際には、再発時の保障の有無や保険金等が支払われる疾病の種類を確認する必要があります」 ② 「先進医療特約では、医療機関で受けた治療や手術が当該特約の契約日時点で定められた先進医療に該当すれば、先進医療給付金が支払われます。一部の先進医療については費用が高額となるケースもありますので、先進医療特約の付加をお勧めします」 ③ 「Aさんのような個人事業主が死亡した場合の必要保障額は、遺族の生活費や教育費等だけでなく、事業に係る借入金等の個人事業主名義の債務も含めて計算します」
解答・解説を表示
解答
① 〇 ② × ③ 〇
解説
生命保険の特約を選ぶときや必要保障額を計算するときは、次の3点を正しく押さえることが大切です。公的給付との関係、治療を受けた時点の法令や指定基準、そして被保険者の職業上の借金の責任範囲です。
解き方
- 重度疾病保障について、給付が複数回受けられるかや対象疾病の定義など、確認すべき点が正しいかを判定します。
- 先進医療特約の基準日は「契約時」ではなく「治療を受けた時点」だと踏まえて、誤りを見分けます。
- 個人事業主が死亡したときは事業の借金も相続・清算する必要があることを考え、必要保障額の内訳を検討します。
小問ごとの答え
- 小問 ①:〇
- がんや脳卒中等の重度疾病は再発リスクや療養の長期化が懸念されるため、支払事由となる疾病範囲のほか、再発時に複数回支払われるかどうかの給付条件を確認することが重要です。
- 小問 ②:×
- 先進医療特約の給付対象となるのは「契約日時点」ではなく、「療養を受けた時点」において厚生労働大臣によって定められている先進医療に該当する場合です。
- 小問 ③:〇
- 個人事業主が負っている事業用借入金等の債務は本人の死亡により相続人に承継されるため、必要保障額の算定にあたっては遺族の生活費等に加えて事業上の債務清算資金も含めます。
覚えるポイント
- 先進医療特約の対象は療養を受けた時点で厚生労働大臣が定めているものに限られます。
- 個人事業主の必要保障額には家族の生活費・教育費に加え事業上の債務を含めます。
間違えやすいところ
- 先進医療の判定基準を、契約した日のものだと勘違いしないよう注意します。
出題の前提:2024年10月1日現在施行の法令等
出典:金融財政事情研究会『2025年1月 2級 生保顧客資産相談業務』
公式問題 p.7(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.8(公式掲載ページ) ↗(www.kinzai.or.jp)
就業不能保険の基本的仕組み・給付金の課税・生命保険料控除
リスク管理 · 就業不能保険 / 給付金の非課税規定 / 生命保険料控除の限度額
Aさんに対して説明した就業不能保険に関する次の記述①~③について、適切なものには○、不適切なものには×を選択しなさい。 ① 「就業不能保険は、入院や在宅療養が一定日数以上継続して所定の就業不能状態に該当した場合に保険金・給付金が支払われる保険で、うつ病などの精神疾患による就業不能を保障の対象とする保険商品も販売されています」 ② 「Aさんが就業不能保険に加入後、就業不能給付金を受け取ることになった場合、当該給付金は非課税となります」 ③ 「就業不能保険に係る保険料は、介護医療保険料として生命保険料控除の対象となり、その控除額は、所得税で最大50,000円、住民税で最大25,000円となります」
解答・解説を表示
解答
① 〇 ② 〇 ③ ×
解説
就業不能保険は、病気やケガで働けなくなったときのリスクに備える保険です。受け取る給付金は非課税です。一方、支払う保険料は新制度の介護医療保険料控除の対象で、それぞれ決まった上限額まで控除できます。
解き方
- 就業不能保険の商品に、精神疾患を保障の対象に含むものがあるかを確認します。
- 所得税法では、体の障害や傷病が原因で受け取る給付金は非課税になると当てはめて考えます。
- 新制度の介護医療保険料控除が使えることを確認し、所得税(最高4万円)・住民税(最高2.8万円)の上限額と照らし合わせます。
小問ごとの答え
- 小問 ①:〇
- 就業不能保険は病気やケガによる所定の就業不能状態を保障する保険であり、近年では精神疾患(うつ病等)による就業不能を特約や主契約の対象とする商品も販売されています。
- 小問 ②:〇
- 本人の疾病や身体の傷害に基因して受け取る就業不能給付金は、所得税法上の非課税所得(保険給付)に該当するため課税されません。
- 小問 ③:×
- 就業不能保険の保険料は介護医療保険料控除の対象となりますが、新契約における控除限度額は所得税で最高40,000円、住民税で最高28,000円です。
関連する分野を学ぶ
覚えるポイント
- 就業不能保険の保険料は新制度の介護医療保険料控除の対象です。
- 新制度の生命保険料控除の上限額は所得税が最高40,000円、住民税が最高28,000円です。
間違えやすいところ
- 旧制度の控除限度額(所得税最高5万円・住民税最高2.5万円)と、新制度の限度額を混同しないよう注意します。
出題の前提:2024年10月1日現在施行の法令等
出典:金融財政事情研究会『2025年1月 2級 生保顧客資産相談業務』
公式問題 p.7(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.9(公式掲載ページ) ↗(www.kinzai.or.jp)
役員退職金の退職所得控除額および退職所得の金額の計算
タックスプランニング · 退職所得 / 退職所得控除額 / 勤続年数の計算
X社がAさんに役員退職金4,000万円を支給した場合における、Aさんが受け取る役員退職金に係る退職所得控除額(①)および退職所得の金額(②)を万円単位で求めなさい。なお、Aさんの役員在任期間(勤続年数)は35年10カ月とし、これ以外に退職手当等の収入はなく、障害者となったことによる退職ではないものとする。
解答・解説を表示
解答
① 1,920(万円) ② 1,040(万円)
解説
退職所得の金額は、原則として「(収入金額-退職所得控除額)×1/2」で求めます。勤続年数に1年未満の端数があるときは、切り上げて1年とします。退職所得控除額は、勤続20年までの期間は年40万円、20年を超える期間は年70万円で計算します。
解き方
- 勤続年数35年10カ月の端数を切り上げて、勤続年数を36年とします。
- 退職所得控除額を「800万円+70万円×(36年-20年)」で計算し、1,920万円と求めます。
- 退職金収入4,000万円から1,920万円を引き、さらに1/2を掛けて1,040万円を求めます。
答えの内訳
- ①:1,920(万円)
- 勤続年数35年10カ月の端数は切り上げて36年として計算します。勤続年数20年超の退職所得控除額は「800万円+70万円×(勤続年数-20年)」であるため、800万円+70万円×(36年-20年)=1,920万円となります。
- ②:1,040(万円)
- Aさんは役員等勤続年数が5年を超えるため一般の退職所得の計算が適用されます。(収入金額4,000万円-退職所得控除額1,920万円)×1/2=1,040万円となります。
関連する分野を学ぶ
覚えるポイント
- 退職所得の勤続年数の端数は月単位であっても切り上げて1年として計算すること。
- 勤続年数20年超の退職所得控除額の算式は「800万円+70万円×(勤続年数-20年)」であること。
間違えやすいところ
- 勤続年数の端数の月(10カ月)を切り捨てて、35年で計算してしまう誤りです。
- 退職所得の金額を求めるときに、最後に1/2を掛けるのを忘れてしまう誤りです。
出題の前提:2024年10月1日現在施行の所得税法に基づく。
出典:金融財政事情研究会『2025年1月 2級 生保顧客資産相談業務』
公式問題 p.11(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.12(公式掲載ページ) ↗(www.kinzai.or.jp)
法人が加入する逓増定期保険の性質と契約変更・解約時の経理処理
リスク管理 · 逓増定期保険 / 払済保険 / 解約時の経理処理
X社が加入している逓増定期保険に関する次の記述①~③について、適切なものには○印を、不適切なものには×印を判定しなさい。 ① X社が加入している逓増定期保険の単純返戻率は保険期間の途中でピークを迎え、満了時には0になる。この解約返戻金は役員退職金や事業資金として活用できる。 ② 払済終身保険に変更する場合、Aさんは改めて告知や医師の診査を受ける必要があるため、健康状態によっては変更できない場合がある。 ③ X社が現在加入している生命保険を解約した場合、解約返戻金額2,400万円と解約時の資産計上額である2,800万円との差額である400万円を雑損失として経理処理する。
- ①
- X社が現在加入している生命保険の単純返戻率(解約返戻金額÷払込保険料累計額)は、保険期間の途中でピークを迎え、その後は低下し、保険期間満了時には0(ゼロ)になります。当該生命保険の解約返戻金は、役員退職金の原資や設備投資等の事業資金として活用することができます。
- ②
- X社が現在加入している生命保険を解約せず、払済終身保険に変更する方法もあります。ただし、変更する際に、Aさんは改めて健康状態等についての告知または医師の診査を受ける必要があるため、Aさんの健康状態によっては、払済終身保険に変更できない場合があります。
- ③
- X社が現在加入している生命保険を解約した場合、解約返戻金額である2,400万円と解約時の資産計上額である2,800万円との差額である400万円を雑損失として経理処理します。
解答・解説を表示
解答
① 〇 ② × ③ ×
解説
法人の逓増定期保険は、契約期間の途中で解約返戻率(解約でもどるお金の割合)が最も高くなります。払済保険に変えるときは、解約返戻金を一時払保険料に充てるだけなので、診査や告知は要りません。解約時の損益は「受け取る解約返戻金額-解約時の保険料積立金(資産に計上した額)」で計算します。
解き方
- 逓増定期保険の返戻率の動きと、退職金の原資として使えるかについて正誤を判定します。
- 払済保険に変えるときに、告知や医師の診査が必要かを確認して判定します。
- 定期保険の保険料を損金に算入するか資産に計上するかの仕組みから、解約時の資産計上額と損益の考え方の正誤を判定します。
小問ごとの答え
- 小問 ①:〇
- 逓増定期保険は満了時の返戻金が0になりますが、期間途中で返戻率のピークを迎えるため、退職金原資や事業資金として活用されます。
- 小問 ②:×
- 変更時点の解約返戻金を充当して保障額を算定する払済保険への変更では、保険金額が増加しないため診査や告知は不要です。
- 小問 ③:×
- 逓増定期保険の支払保険料は一部が損金算入されているため、払込累計額2,800万円全額が資産計上されているとする記述は誤りです。
関連する分野を学ぶ
覚えるポイント
- 払済保険への変更時には、保険金が増加しないため診査や告知は不要であること。
- 法人の定期保険を解約した際の損益は、解約返戻金額と資産計上残高(前払保険料等)との差額で計算すること。
間違えやすいところ
- 払い込んだ保険料の累計額が、そのまま全額資産に計上されていると錯覚してしまう誤りです。
- 契約内容の変更(払済保険への変更)では、いつも告知や診査が必要だと思い込んでしまう誤りです。
出題の前提:2024年10月1日現在施行の税法および保険実務に基づく。
出典:金融財政事情研究会『2025年1月 2級 生保顧客資産相談業務』
公式問題 p.11(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.12(公式掲載ページ) ↗(www.kinzai.or.jp)
法人契約定期保険の支払保険料の経理処理
リスク管理 · 法人保険の税務 / 定期保険の損金算入ルール / 最高解約返戻率
法人が役員等を被保険者として加入する定期保険(保険期間3年以上)の支払保険料の経理処理に関する次の文章の空欄①~④に入る最も適切な数値を、〈数値群〉の中から選びなさい。 「法人を契約者および死亡保険金受取人とし、役員または従業員を被保険者とする保険期間が3年以上の定期保険で、最高解約返戻率が( ① )%を超えるものの支払保険料の経理処理については、最高解約返戻率が『( ① )%超70%以下』『70%超( ② )%以下』『( ② )%超』である場合の3つの区分に応じて取り扱います。 〈資料2〉の定期保険の最高解約返戻率は『70%超( ② )%以下』であるため、保険期間開始日から保険期間の( ③ )割に相当する期間を経過する日までは、当期分支払保険料の( ④ )%相当額を前払保険料として資産に計上し、残額は損金の額に算入します。( ③ )割に相当する期間経過後は、当期分支払保険料の全額を損金の額に算入するとともに、資産に計上していた金額については、保険期間の7.5割に相当する期間経過後から保険期間終了日までにおいて均等に取り崩し、損金の額に算入します」
- イ
- 4
- ロ
- 5
- ハ
- 6
- ニ
- 30
- ホ
- 40
- ヘ
- 50
- ト
- 60
- チ
- 80
- リ
- 85
- ヌ
- 90
- ル
- 105
解答・解説を表示
解答
① ヘ ② リ ③ イ ④ ト
解説
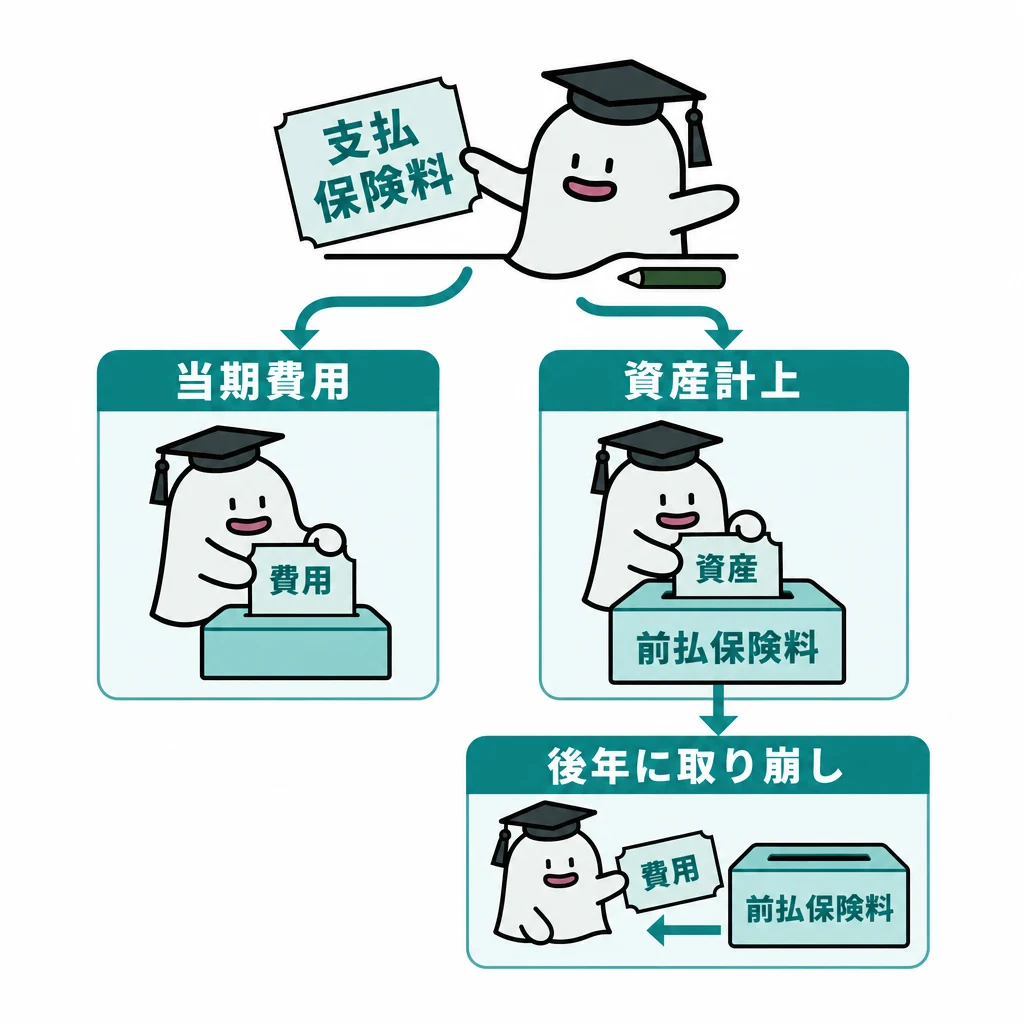
法人が契約者・受取人、役員などが被保険者となる定期保険(保険期間3年以上)の保険料は、最高解約返戻率が50%以下なら全額を損金に算入します。50%を超えるときは、その割合の区分(50%超70%以下、70%超85%以下、85%超)に応じて、一定期間は決まった割合を前払保険料として資産に計上します。
解き方
- 最高解約返戻率によって資産に計上する基準値(50%超)と区分(70%、85%)を確認します。
- 資料2の定期保険の最高解約返戻率(83%)が入る区分(70%超85%以下)の資産計上期間(保険期間の4割)と資産計上割合(60%)を当てはめます。
小問ごとの答え
- 小問 ①:ヘ
- 法人契約の定期保険等において、資産計上ルールが適用される基準となる最高解約返戻率は「50%超」です。
- 小問 ②:リ
- 最高解約返戻率に応じた区分の境界値は「50%超70%以下」「70%超85%以下」「85%超」であるため、85%が入ります。
- 小問 ③:イ
- 最高解約返戻率が「70%超85%以下」の場合、保険期間の開始日から「4割(0.4)」に相当する期間を経過する日まで資産計上を行います。
- 小問 ④:ト
- 最高解約返戻率が「70%超85%以下」の場合、支払保険料の「60%」相当額を前払保険料として資産計上し、残額の40%を損金算入します。
関連する分野を学ぶ
覚えるポイント
- 最高解約返戻率50%超70%以下:保険期間の4割期間まで40%資産計上(60%損金)。
- 最高解約返戻率70%超85%以下:保険期間の4割期間まで60%資産計上(40%損金)。
間違えやすいところ
- 資産に計上する割合(60%)と損金に算入する割合(40%)を取り違えて答えてしまうことです。
- 50%超70%以下と70%超85%以下の資産計上割合(40%と60%)を混同することです。
出題の前提:2024年10月1日現在施行の法令等(法人税基本通達9-3-5の2)
出典:金融財政事情研究会『2025年1月 2級 生保顧客資産相談業務』
公式問題 p.11(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.13(公式掲載ページ) ↗(www.kinzai.or.jp)
個人が受け取る各種保険金・給付金等に係る課税関係
タックスプランニング · 遺族年金の非課税 / 生命保険契約に係る税務 / 一時払養老保険等の金融類似商品
Aさんの2024年分の所得税の課税等に関する次の記述①~③について、適切なものには○印を、不適切なものには×印を解答用紙に記入しなさい。 ① 「遺族基礎年金は雑所得として総合課税の対象となりますが、公的年金等控除額が控除されるため、雑所得の金額は算出されません」 ② 「Aさんが受け取った終身保険の死亡保険金は、一時所得として総合課税の対象となります」 ③ 「Aさんが受け取った一時払変額個人年金保険の解約返戻金は、契約から10年以内の解約のため、金融類似商品に該当し、源泉分離課税の対象となります」
- ①
- 遺族基礎年金は雑所得として総合課税の対象となるが公的年金等控除により算出されないとする記述
- ②
- 契約者・被保険者が妻、受取人がAさんの終身保険の死亡保険金が一時所得として総合課税になるとする記述
- ③
- 契約から約8年7か月経過して解約した一時払変額個人年金保険の解約返戻金が金融類似商品として源泉分離課税になるとする記述
解答・解説を表示
解答
① × ② × ③ ×
解説
公的年金の遺族給付や障害給付は非課税です。生命保険の保険金・給付金にどの税金がかかるかは、「契約者(保険料を払う人)」「被保険者」「受取人」の組み合わせで、所得税(一時所得や雑所得)・相続税・贈与税に分かれます。一時払個人年金保険などの解約返戻金は、保険期間が5年を超え、5年を超えてから解約した場合は一時所得(総合課税)になります。
解き方
- 公的年金の遺族年金は所得税法で非課税と決まっていることを確認し、記述①の正誤を判断します。
- 死亡保険金の契約関係(契約者=被保険者=妻、受取人=夫)を確認し、相続税がかかることから記述②の正誤を判断します。
- 一時払個人年金保険の契約年月(2015年10月)から解約時(2024年)までが5年を超えていることを確認し、金融類似商品に当たらないことから記述③の正誤を判断します。
小問ごとの答え
- 小問 ①:×
- 遺族基礎年金や遺族厚生年金などの公的年金の遺族給付は非課税所得と規定されており、雑所得として総合課税の対象とはなりません。
- 小問 ②:×
- 契約者(保険料負担者)および被保険者が妻Bさん、受取人がAさんである場合、受け取った死亡保険金は相続税(みなし相続財産)の対象となり、所得税の一時所得には該当しません。
- 小問 ③:×
- 一時払変額個人年金保険等の解約差益が金融類似商品として源泉分離課税(20.315%)となるのは保険期間5年以下または5年以内に解約した場合です。本問では契約から5年を超えて解約されているため、金融類似商品には該当せず一時所得として総合課税の対象となります。
覚えるポイント
- 公的年金の遺族年金・障害年金は非課税所得(老齢年金のみ雑所得)。
- 生命保険の死亡保険金:契約者=被保険者の場合は相続税、契約者=受取人の場合は所得税(一時所得)、契約者・被保険者・受取人がすべて異なる場合は贈与税。
間違えやすいところ
- 金融類似商品かどうかの基準期間(5年以内)を「10年以内」と勘違いすることです。
- 契約者と被保険者が同じ死亡保険金を、所得税の一時所得と取り違えてしまうことです。
出題の前提:2024年10月1日現在施行の法令等(所得税法第9条、第174条、相続税法第3条)
出典:金融財政事情研究会『2025年1月 2級 生保顧客資産相談業務』
公式問題 p.15(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.16(公式掲載ページ) ↗(www.kinzai.or.jp)
所得税の所得控除(扶養控除・ひとり親控除)
タックスプランニング · 所得税の所得控除 / 扶養控除 / ひとり親控除
個人事業主のAさん(45歳、妻Bさんが2024年5月に他界)の2024年分の所得税における所得控除に関する次の文章の空欄①~④に入る最も適切な数値を、〈数値群〉の中から選びなさい。 Ⅰ「Aさんが適用を受けることができる扶養控除の額は、( ① )万円です」 Ⅱ「現に婚姻していない納税者が、総所得金額等が( ② )万円以下の生計を一にする子を有すること、納税者本人の合計所得金額が( ③ )万円以下であること、納税者本人と事実上婚姻関係と同様の事情にあると認められる一定の人がいないことの3つの要件を満たす場合、ひとり親控除の適用を受けることができます。ひとり親控除の額は、( ④ )万円です。なお、ひとり親控除の所得要件と控除額について2026年分以降の見直しが検討されています」 〈親族等の状況〉 ・長男Cさん(18歳):高校生、2024年中の収入なし、同居・生計一 ・母Dさん(72歳):公的年金収入80万円のみ、同居・生計一
- イ
- 27
- ロ
- 35
- ハ
- 48
- ニ
- 86
- ホ
- 96
- ヘ
- 106
- ト
- 400
- チ
- 500
- リ
- 650
- ヌ
- 1,000
解答・解説を表示
解答
① ホ ② ハ ③ チ ④ ロ
解説
扶養控除は、16歳以上の扶養親族がいる人が受けられます。一般の扶養親族は38万円、同居している老親(同居老親等)は58万円を控除できます。ひとり親控除は、配偶者と死別・離婚などをした人で、生計を一にする子(総所得金額等48万円以下)がいて、本人の合計所得金額が500万円以下のとき、35万円を控除できる制度です。
解き方
- まず、親族一人ずつの年齢と合計所得金額を確かめます。扶養親族が一般か同居老親等かを見分け、控除額を合計します。
- 次に、ひとり親控除を受けられるかどうかを確かめます。生計を一にする子の総所得金額等と、納税者本人の所得の要件、控除額を確認します。
小問ごとの答え
- 小問 ①:ホ
- 長男Cさん(18歳)は一般扶養親族(控除額38万円)、母Dさん(72歳、同居)は公的年金等の控除後所得が0円で合計所得要件を満たし同居老親等(控除額58万円)に該当するため、扶養控除額の合計は38万円+58万円=96万円(ホ)となります。
- 小問 ②:ハ
- ひとり親控除の対象となる生計を一にする子は、他の者の同一生計配偶者や扶養親族とされておらず、総所得金額等の合計額が48万円(ハ)以下である必要があります。
- 小問 ③:チ
- ひとり親控除の適用を受けるためには、納税者本人のその年分の合計所得金額が500万円(チ)以下である必要があります。
- 小問 ④:ロ
- 所得税におけるひとり親控除の控除額は、要件を満たす場合に所得金額にかかわらず一律で35万円(ロ)となります。
関連する分野を学ぶ
覚えるポイント
- 扶養控除額は一般38万円、特定(19歳以上23歳未満)63万円、同居老親等58万円、同居以外の老人48万円です。
- ひとり親控除は合計所得金額500万円以下、生計を一にする子(総所得金額等48万円以下)が要件で控除額は35万円です。
間違えやすいところ
- 70歳以上の親と同居しているときは、老人扶養親族の48万円ではなく、同居老親等の58万円が使えます。この点を見落としやすいです。
- ひとり親控除と寡婦控除は、要件も控除額も違います。寡婦控除は27万円なので、混同しないよう注意しましょう。
出題の前提:2024年10月1日現在施行の法令等
出典:金融財政事情研究会『2025年1月 2級 生保顧客資産相談業務』
公式問題 p.15(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.16(公式掲載ページ) ↗(www.kinzai.or.jp)
総所得金額・基礎控除・所得税の算出税額の計算
タックスプランニング · 総所得金額の計算 / 一時所得 / 基礎控除 / 所得税額の速算表
Aさんの2024年分の所得税の算出税額を計算した下記の表の空欄①~③に入る最も適切な数値を求めなさい。 (a)総所得金額:( ① )円 (b)所得控除の額の合計額:3,900,000円(基礎控除( ② )円を含む) (c)課税総所得金額((a)-(b)):□□□円 (d)算出税額((c)に対する所得税額):( ③ )円 〈Aさんの収入等の状況〉 ・事業所得の金額:450万円 ・一時払変額個人年金保険(2015年10月契約、契約者・被保険者Aさん、10年確定年金)の解約返戻金610万円、正味払込保険料500万円 ・妻Bさんを被保険者・保険料負担者とする終身保険の死亡保険金1,000万円(受取人Aさん) ・遺族基礎年金:50万円 〈資料:所得税の速算表(一部抜粋)〉 ・195万円以下:税率5%、控除額なし ・195万円超330万円以下:税率10%、控除額9万7,500円
解答・解説を表示
解答
① 4,800,000(円) ② 480,000(円) ③ 45,000(円)
解説
総所得金額は、総合課税の対象になる所得をすべて足した金額です。一時所得は「収入金額-支出金額-特別控除(最高50万円)」で計算し、その半分を総所得金額に加えます。合計所得金額が2,400万円以下なら、基礎控除は48万円です。課税総所得金額に、所得が増えるほど高い率になる税率を当てて税額を計算します。
解き方
- いろいろな収入がどの所得になるかを整理します。一時所得の金額を出し、その半分を事業所得に足して総所得金額を計算します。
- 合計所得金額から使える基礎控除の額を確かめます。今回は2,400万円以下なので48万円です。
- 総所得金額から所得控除の合計を引いて、課税総所得金額を出します。所得税の速算表を使って税額を計算します。
答えの内訳
- ①:4,800,000(円)
- 事業所得450万円と、契約から5年超経過した一時払変額個人年金保険の解約返戻金に係る一時所得の総所得金額算入額30万円([610万円-500万円-特別控除50万円]×1/2)の合計により、4,800,000円となります。なお、死亡保険金は相続税の課税対象、遺族年金は非課税です。
- ②:480,000(円)
- Aさんの合計所得金額は480万円であり、2,400万円以下であるため、所得税の基礎控除額は480,000円となります。
- ③:45,000(円)
- 課税総所得金額は総所得金額4,800,000円から所得控除合計3,900,000円を引いた900,000円です。速算表より900,000円×5%=45,000円となります。
関連する分野を学ぶ
覚えるポイント
- 被保険者と保険料負担者が同一である死亡保険金を相続人が受け取った場合は相続税の対象となり、所得税は課されません。
- 一時払養老保険等で保険期間5年超(または5年超で解約)のものは金融類似商品に該当せず、差益は一時所得として総合課税されます。
間違えやすいところ
- 一時所得の60万円をそのまま総所得金額に足してしまい、半分にするのを忘れる間違いが多いです。
- 妻が保険料を払った死亡保険金は相続税の対象で、遺族基礎年金は非課税です。これらを所得税の総所得金額に入れてしまう間違いに注意しましょう。
出題の前提:2024年10月1日現在施行の法令等
出典:金融財政事情研究会『2025年1月 2級 生保顧客資産相談業務』
公式問題 p.15(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.17(公式掲載ページ) ↗(www.kinzai.or.jp)
生前贈与における暦年課税と相続時精算課税制度
資産設計提案業務・相続事業承継 · 贈与税 / 暦年課税 / 相続時精算課税制度 / 基礎控除 / 特別控除
生前贈与に関する次の文章の空欄①~④に入る最も適切な語句または数値を、語句群の中から選びなさい。 「Aさんが生前贈与を実行するにあたっては、暦年課税による贈与や相続時精算課税による贈与があります。 仮に、長男CさんがAさんから暦年課税による贈与を受けた場合、贈与税の課税価格から基礎控除額として最高( ① )万円を控除することができます。 また、Aさんからの贈与について、長男Cさんが相続時精算課税を選択した場合、贈与税の課税価格から基礎控除額と最高( ② )万円の特別控除額を控除することができます。なお、基礎控除額と特別控除額を控除後の残額については、一律( ③ )%の税率により贈与税が課されます。また、長男Cさんが、同一年中に妻Bさんからも贈与を受け、同様に相続時精算課税を選択した場合、それぞれの贈与税額の計算上、贈与税の課税価格から、( ④ )で( ① )万円の基礎控除額を控除することができます」
- イ
- 10
- ロ
- 15
- ハ
- 20
- ニ
- 100
- ホ
- 110
- ヘ
- 120
- ト
- 2,000
- チ
- 2,500
- リ
- 3,000
- ヌ
- 3,500
- ル
- 合計
- ヲ
- それぞれ
解答・解説を表示
解答
① ホ ② チ ③ ハ ④ ル
解説
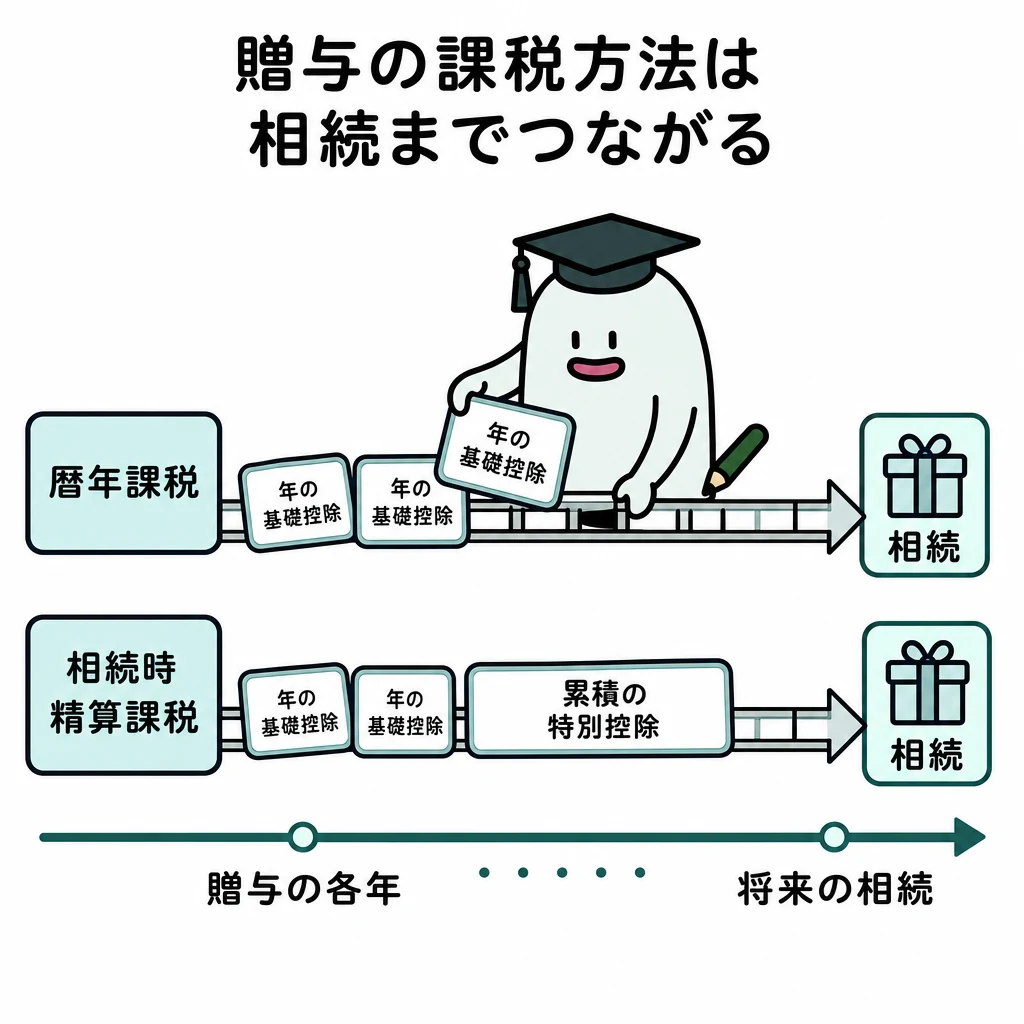
生前贈与の課税のしかたには、暦年課税と相続時精算課税の2つがあります。2024年1月1日以後の贈与からは、相続時精算課税でも、これまでの特別控除(累計2,500万円)に加えて、毎年110万円の基礎控除が新しく使えるようになりました。この基礎控除は受贈者1人につき年110万円までなので、複数の贈与者から受けたときは、合計して分けて控除します。
解き方
- 暦年課税と、2024年の改正後の相続時精算課税では、毎年の基礎控除が110万円(ホ)であることを確かめます。
- 相続時精算課税では、特別控除の限度が2,500万円(チ)で、控除後の残りにかかる税率が一律20%(ハ)であることを整理します。
- 複数の贈与者から相続時精算課税で贈与を受けたときは、基礎控除110万円は贈与者ごとではなく「合計(ル)」で使う決まりを当てはめます。
小問ごとの答え
- 小問 ①:ホ
- 暦年課税における贈与税の基礎控除額は受贈者1人あたり年間110万円です。また2024年1月以降は相続時精算課税にも年間110万円の基礎控除が創設されました。
- 小問 ②:チ
- 相続時精算課税制度を選択した場合、同一の特定贈与者からの贈与について、特別控除額として累計最高2,500万円まで控除することができます。
- 小問 ③:ハ
- 相続時精算課税において、年ごとの基礎控除額および累計の特別控除額を控除した後の課税価格に対しては、一律20%の比例税率が適用されます。
- 小問 ④:ル
- 2024年1月以降に創設された相続時精算課税の基礎控除額(年110万円)は受贈者ごとに判定されるため、複数の特定贈与者から贈与を受けた場合は「合計」で年110万円まで控除されます(各贈与額で按分控除)。
関連する分野を学ぶ
覚えるポイント
- 暦年課税の基礎控除額は受贈者1人あたり年間110万円である。
- 相続時精算課税制度の特別控除額は同一贈与者ごとに累計2,500万円までである。
- 2024年改正により相続時精算課税にも受贈者全体で年110万円の基礎控除が導入された。
間違えやすいところ
- 複数の人から相続時精算課税で贈与を受けたとき、基礎控除110万円を贈与者ごとにそれぞれ引けると間違えやすいです。
- 相続時精算課税で控除を超えた部分の税率は一律20%です。これを、所得が増えるほど高くなる累進税率と混同しやすいです。
出題の前提:2024年10月1日現在施行の税法(2023年度税制改正により創設された相続時精算課税の基礎控除等)に基づきます。
出典:金融財政事情研究会『2025年1月 2級 生保顧客資産相談業務』
公式問題 p.20(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式模範解答 p.5(公式掲載ページ) ↗(www.kinzai.or.jp)
直系尊属から教育資金の一括贈与を受けた場合の贈与税の非課税制度
資産設計提案業務・相続事業承継 · 贈与税の非課税特例 / 教育資金の一括贈与 / 契約終了要件 / 相続開始時の残額加算
「直系尊属から教育資金の一括贈与を受けた場合の贈与税の非課税」(以下、「本制度」という)に関する次の記述①~③について、適切なものには○印を、不適切なものには×印を判定しなさい。 ① 「Aさんから教育資金の贈与を受けた孫Eさんが本制度の適用を受けた場合、1,500万円までの金額に相当する部分の価額については贈与税が非課税となります。ただし、学習塾などの学校等以外の者に対して直接支払われる金銭については500万円が限度となります」 ② 「本制度の適用を受けた孫Eさんが23歳に達する前に贈与者であるAさんが死亡した場合、非課税拠出額から教育資金支出額を控除した残額を孫Eさんが遺贈により取得したものとみなして、当該残額は相続税の課税価格に算入されます」 ③ 「本制度の適用を受けた孫Eさんが25歳に達すると、教育資金管理契約は終了します。その場合、非課税拠出額から教育資金支出額を控除した残額は孫Eさんのその年分の贈与税の課税価格に算入されます」
- ①
- 1,500万円(学校等以外は500万円)までの非課税限度額の妥当性
- ②
- 受贈者が23歳未満の時点で贈与者が死亡した場合の相続税課税価格への算入判定
- ③
- 教育資金管理契約が25歳到達により終了し残額が贈与税課税価格に算入されるかの妥当性
解答・解説を表示
解答
① ○ ② × ③ ×
解説
教育資金の一括贈与の非課税制度は、直系尊属(祖父母など)から人(30歳未満)へ信託などで贈与したとき、最大1,500万円(学校など以外への支払いは500万円)まで贈与税がかからない特例です。贈与者が亡くなったときの残額は、受贈者が23歳未満または在学中などなら、相続税の対象から外れます。契約が終わる年齢は、受贈者が30歳に達した日です。
解き方
- 記述①では、非課税の限度額1,500万円と、学校など以外の限度額500万円の決まりを確かめ、適切(○)と判断します。
- 記述②では、贈与者が亡くなったときの残額に相続税がかかるかの決まりを確かめます。受贈者が23歳未満なら加算されないので、不適切(×)と判断します。
- 記述③では、契約が終わる年齢が原則30歳に達したときであることを確かめます。25歳とする記述は間違いなので、不適切(×)と判断します。
小問ごとの答え
- 小問 ①:○
- 受贈者1人につき1,500万円までが非課税限度額とされ、そのうち学習塾や習い事など学校等以外の者に支払われる費用については500万円が上限となります。
- 小問 ②:×
- 贈与者が死亡した時点で受贈者が23歳未満である場合(または在学中等)、教育資金の管理残額は原則として相続税の課税価格に加算されません。
- 小問 ③:×
- 教育資金管理契約が年齢到達により終了するのは受贈者が「30歳」に達した日であり、25歳ではありません。契約終了時に残額がある場合はその年の贈与税課税対象となります。
関連する分野を学ぶ
覚えるポイント
- 教育資金一括贈与の非課税限度額は1,500万円(学校等以外は500万円)。
- 受贈者が23歳未満・在学中等の場合、贈与者死亡時の残額は原則として相続税加算の対象外となる。
- 教育資金管理契約は原則として受贈者が30歳に達したときに終了する。
間違えやすいところ
- 結婚・子育て資金の一括贈与は50歳、教育資金の特例は30歳で終わります。これらを25歳など別の年齢と混同しやすいです。
- 贈与者が亡くなったときの残額は、受贈者が23歳未満などなら相続税がかかりません。いつも課税されると間違えやすいです。
出題の前提:2024年10月1日現在施行の租税特別措置法(直系尊属から教育資金の一括贈与を受けた場合の贈与税の非課税措置)に基づきます。
出典:金融財政事情研究会『2025年1月 2級 生保顧客資産相談業務』
公式問題 p.20(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式模範解答 p.5(公式掲載ページ) ↗(www.kinzai.or.jp)
相続税の総額の計算
相続・事業承継 · 遺産に係る基礎控除額 / 法定相続分 / 相続税の総額
現時点(2025年1月26日)において、Aさんの相続が開始した場合における相続税の総額の試算について、表中の空欄①〜③に入る最も適切な数値を求めなさい。なお、相続税の課税価格の合計額は1億6,000万円とする。 (a)相続税の課税価格の合計額:1億6,000万円 (b)遺産に係る基礎控除額:( ① )万円 課税遺産総額((a)-(b)):□□□万円 相続税の総額の基となる税額 ・妻Bさん:□□□万円 ・長男Cさん:( ② )万円 ・長女Dさん:□□□万円 (c)相続税の総額:( ③ )万円
解答・解説を表示
解答
① 4,800(万円) ② 370(万円) ③ 1,720(万円)
解説
相続税の総額は、まず課税価格の合計額から遺産に係る基礎控除額(3,000万円+600万円×法定相続人の数)を引いて、課税遺産総額を出します。次に、課税遺産総額を民法で決まった法定相続分で分け、各相続人が受け取る金額を出します。それぞれに、所得が増えるほど高くなる税率を当てて税額を計算し、最後に全員分を合計します。
解き方
- 法定相続人の数(妻B、長男C、長女Dの3人)を確かめます。遺産に係る基礎控除額(3,000万円+600万円×3人=4,800万円)を出して、空欄①を求めます。
- 課税価格の合計1億6,000万円から基礎控除額4,800万円を引いて、課税遺産総額1億1,200万円を出します。
- 長男Cさんの法定相続分(1/4)に応じた金額(2,800万円)を出します。速算表を使って税額(370万円)を計算し、空欄②とします。
- 妻Bさんの税額(5,600万円×30%-700万円=980万円)と、長女Dさんの税額(370万円)を出します。全員分を合計して相続税の総額(1,720万円)を計算し、空欄③とします。
答えの内訳
- ①:4,800
- 遺産に係る基礎控除額は「3,000万円+600万円×法定相続人の数」で計算します。法定相続人は妻Bさん、長男Cさん、長女Dさんの3人であるため、3,000万円+600万円×3人=4,800万円となります。
- ②:370
- 課税遺産総額は1億6,000万円-4,800万円=1億1,200万円です。長男Cさんの法定相続分は4分の1(1/4)であるため、法定相続分に応ずる取得金額は1億1,200万円×1/4=2,800万円となります。速算表より「1,000万円超3,000万円以下(税率15%、控除額50万円)」を適用し、2,800万円×15%-50万円=370万円となります。
- ③:1,720
- 各法定相続人の税額を合計します。妻Bさん(法定相続分1/2)の取得金額は5,600万円となり、税額は5,600万円×30%-700万円=980万円です。長女Dさん(法定相続分1/4)の取得金額は2,800万円となり、長男Cさんと同じく370万円です。これらを合算して、980万円+370万円+370万円=1,720万円となります。

関連する分野を学ぶ
覚えるポイント
- 遺産に係る基礎控除額の計算式は「3,000万円+600万円×法定相続人の数」である。
- 配偶者と子(実子2人)の場合、法定相続分は配偶者が1/2、各子が1/4ずつとなる。
間違えやすいところ
- 法定相続人に孫Eさんを入れて4人にしてしまう間違いです。代襲相続ではないので、孫Eさんは相続人になりません。
- 課税遺産総額にそのまま税率をかけてしまう間違いです。法定相続分で分ける手順を忘れないようにしましょう。
出題の前提:2024年10月1日現在施行の法令等に基づく。
出典:金融財政事情研究会『2025年1月 2級 生保顧客資産相談業務』
公式問題 p.19(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.21(公式掲載ページ) ↗(www.kinzai.or.jp)
2025年1月 2級 生保顧客資産相談業務
参照した公式資料
金融財政事情研究会が公開した2025年1月 2級 生保顧客資産相談業務の問題・解答資料です。
- 公式問題(公式掲載ページ) ↗ — www.kinzai.or.jp(資料の掲載案内)
- 公式模範解答(公式掲載ページ) ↗ — www.kinzai.or.jp(資料の掲載案内)
金財のPDFは公式掲載ページからご覧ください。古い資料は現在の一覧に掲載されていない場合があります。