


日本FP協会・金融財政事情研究会の公式問題・模範解答を、級・学科/実技・公開年度に分けて収録しています。CBT公開問題は1セットの公表問題で、全受験者への出題を網羅するものではありません。
2025年1月 2級 実技 個人資産相談業務の概要
老齢基礎年金および老齢厚生年金の年金額の計算
ライフプランニングと資金計画 · 老齢基礎年金 / 老齢厚生年金 / 経過的加算 / 加給年金
44歳の個人事業主であるAさん(2003年4月~2021年1月に厚生年金保険加入、2021年1月~60歳まで国民年金第1号被保険者として納付見込み、大学在学中の31月は学生納付特例で未追納)が、原則として65歳から受給できる老齢基礎年金および老齢厚生年金の年金額(2024年度価額)について、計算手順に従って空欄①~④に入る数値を求めなさい。
解答・解説を表示
解答
① 763,300(円) ② 338,561(円) ③ 213(円) ④ 338,774(円)
解説
公的年金の年金額は、老齢基礎年金と老齢厚生年金に分けて計算します。なぜなら、老齢基礎年金は保険料を納めた月数(厚生年金に加入した期間も含みます)に応じて満額から減らし、老齢厚生年金は報酬比例部分に経過的加算を足して求めるからです。なお、加給年金を受け取るには、厚生年金に240月以上加入している必要があります。
解き方
- 年金の加入歴から、老齢基礎年金の対象になる納付済月数(第1号の納付分と厚生年金の加入期間)を合計して受給額を出します。
- 老齢厚生年金の報酬比例部分の式に、平均標準報酬額と月数を入れて計算し、円未満を四捨五入します。
- 定額部分と、厚生年金に相当する基礎年金部分との差額から、経過的加算額を出します。
- 被保険者期間が240月以上あるかを確かめて加給年金を足せるか判断し、老齢厚生年金の合計額を求めます。
答えの内訳
- ①:763,300
- 老齢基礎年金の月数は、厚生年金保険被保険者期間(第2号)213月と国民年金保険料納付済期間(第1号)236月の合計449月です(学生納付特例期間31月は受給資格期間には算入されますが年金額には反映されません)。計算式は「816,000円×449月/480月=763,300円」となります。
- ②:338,561
- 報酬比例部分について、2003年3月以前の加入期間は0月、2003年4月以後の期間は平均標準報酬額29万円で213月です。計算式は「290,000円×5.481/1,000×213月=338,561.37円」となり、円未満を四捨五入して338,561円となります。
- ③:213
- 経過的加算額は「1,701円×被保険者期間の月数(213月)-816,000円×20歳以上60歳未満の厚生年金被保険者期間の月数(213月)/480月」により求めます。「1,701円×213月-816,000円×213月/480月=362,313円-362,100円=213円」となります。
- ④:338,774
- 老齢厚生年金の基本年金額は「報酬比例部分(338,561円)+経過的加算額(213円)=338,774円」です。加給年金は厚生年金被保険者期間が240月以上ある場合に要件を満たせば加算されますが、Aさんは213月(240月未満)のため加算されず、年金額は338,774円となります。
関連する分野を学ぶ
覚えるポイント
- 学生納付特例期間は追納しない限り年金額の算定月数(分子)には含まれない
- 加給年金の加算要件となる厚生年金保険の被保険者期間は原則20年(240月)以上である
間違えやすいところ
- 厚生年金の加入期間(第2号被保険者期間)を、老齢基礎年金の納付済月数に足し忘れること。
- 学生納付特例の月数を、老齢基礎年金の計算の分子に足してしまうこと。
- 被保険者期間が240月未満なのに、加給年金を足してしまうこと。
出題の前提:2024年10月1日現在施行の法令等
出典:金融財政事情研究会『2025年1月 2級 実技 個人資産相談業務』
公式問題 p.3(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.4(公式掲載ページ) ↗(www.kinzai.or.jp)
公的年金制度等の各種取扱い(繰下げ・付加年金・iDeCo)
ライフプランニングと資金計画 · 繰下げ支給 / 付加年金 / 個人型確定拠出年金
MさんがAさんに対して説明した公的年金制度等の各種取扱いに関する記述①~③について、適切なものには○印を、不適切なものには×印をつけなさい。
解答・解説を表示
解答
① × ② ○ ③ ×
解説
公的年金を繰り下げてもらうと、1月あたり0.7%ずつ増え、75歳まで待つと最大84%になります。なぜなら、受け取りを遅らせた期間に応じて率が上がる仕組みだからです。自営業など第1号被保険者の人は、付加年金(年額200円×納付月数)やiDeCo(個人型確定拠出年金、拠出限度額は月額68,000円)で老後資金を上乗せできます。
解き方
- 繰下げの増額率(繰下げ月数×0.7%)を確かめ、75歳でもらうときの増額率を調べます。
- 付加年金の年額の式(200円×納付月数)に、納付月数120月を入れて年額を確かめます。
- iDeCo(個人型確定拠出年金)で、第1号被保険者が拠出できる限度額(月額68,000円)を確かめます。
答えの内訳
- ①:×
- 老齢基礎年金の繰下げ受給による増額率は「1月あたり0.7%」です。65歳から75歳まで10年間(120月)繰下げた場合の増額率は「0.7%×120月=84%」となります。記述の48%は誤りです。
- ②:○
- 国民年金第1号被保険者が納付できる付加年金の年額は「200円×付加保険料納付済月数」で計算されます。120月納付した場合は「200円×120月=24,000円」となり、老齢基礎年金に終身で上乗せされます。
- ③:×
- 国民年金の第1号被保険者が確定拠出年金の個人型年金(iDeCo)に拠出できる掛金の限度額は「月額68,000円(年額816,000円)」です(国民年金基金の掛金等と合算)。記述の年額276,000円(月額23,000円)は企業年金のない第2号被保険者等の限度額であるため誤りです。
関連する分野を学ぶ
覚えるポイント
- 年金の繰下げ支給の増額率は1月あたり0.7%(最大75歳で84%増額)
- 付加年金の受取年額は「200円×納付月数」、保険料は月額400円
- 国民年金第1号被保険者のiDeCo掛金限度額は月額68,000円(年額816,000円)
間違えやすいところ
- 繰下げの増額率(1月0.7%)と、繰上げの減額率(1月0.4%)を混同すること。
- 付加保険料の月額(400円)と、付加年金の年額を出す係数(200円)を間違えること。
- 第1号被保険者のiDeCoの拠出限度額(月額68,000円)と、第2号被保険者の限度額(月額23,000円など)を混同すること。
出題の前提:2024年10月1日現在施行の法令等
出典:金融財政事情研究会『2025年1月 2級 実技 個人資産相談業務』
公式問題 p.3(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.5(公式掲載ページ) ↗(www.kinzai.or.jp)
国民年金基金および小規模企業共済制度の仕組み
ライフプランニングと資金計画 · 国民年金基金 / 小規模企業共済 / 退職所得
国民年金基金および小規模企業共済制度に関する次の文章の空欄①~③に入る最も適切な語句または数値を語句群から選択しなさい。 Ⅰ「国民年金基金は、老齢基礎年金に上乗せする年金を支給する任意加入の年金制度です。加入は口数制となっており、1口目は、保証期間のある( ① )年金A型と保証期間のない( ① )年金B型のいずれかを選択します。2口目以降は、2種類の( ① )年金と5種類の確定年金のなかから選択することができます。なお、国民年金基金に加入した場合、国民年金の付加保険料を納付することはできません」 Ⅱ「小規模企業共済制度は、個人事業主が廃業等した場合に必要となる資金を準備しておくための共済制度です。毎月の掛金は、1,000円から( ② )円の範囲内で、500円単位で選択することができます。また、共済金(死亡事由以外)の受取方法には『一括受取り』『分割受取り』『一括受取りと分割受取りの併用』があります。このうち、『一括受取り』の共済金(死亡事由以外)は、税法上、( ③ )として所得税の課税対象となります」
- イ
- 確定
- ロ
- 有期
- ハ
- 終身
- ニ
- 30,000
- ホ
- 55,000
- ヘ
- 66,000
- ト
- 68,000
- チ
- 70,000
- リ
- 退職所得
- ヌ
- 一時所得
- ル
- 雑所得
解答・解説を表示
解答
① ハ、② チ、③ リ
解説
個人事業主(第1号被保険者)を支える制度に、国民年金基金と小規模企業共済があります。なぜなら、公的な年金に上乗せして老後の資金を準備するための制度だからです。加入できる口数や掛金の上限、受け取るときの税金の扱いを正しく覚えておく必要があります。
解き方
- 国民年金基金の加入のルールを確かめ、1口目は終身年金(A型・B型)という決まりから空欄①を決めます。
- 小規模企業共済の毎月の掛金の上限(月額7万円)をもとに、空欄②を決めます。
- 小規模企業共済を廃業などで一括して受け取ると、税金は退職所得として扱われることを確かめ、空欄③を決めます。
小問ごとの答え
- 小問 ①:ハ
- 国民年金基金の給付設計において、1口目は必ず終身年金(保証期間付きのA型または保証期間なしのB型)を選択する必要があります。
- 小問 ②:チ
- 小規模企業共済の掛金月額は、1,000円から70,000円までの範囲内(500円単位)で自由に設定することができます。
- 小問 ③:リ
- 個人事業の廃業等に伴い共済金を一括受取りした場合、税制上は「退職所得」として扱われ、退職所得控除の適用を受けられます。
関連する分野を学ぶ
覚えるポイント
- 国民年金基金の1口目は終身年金(A型またはB型)必須、付加年金との併用不可。
- 小規模企業共済の月額掛金は1,000円~7万円で全額が小規模企業共済等掛金控除の対象。
間違えやすいところ
- 国民年金基金(iDeCoと合わせて月額6.8万円)と小規模企業共済(月額7万円)の上限を混同しやすいです。
- 小規模企業共済の一括受取り(退職所得)と分割受取り(雑所得)の税金の区分を間違えやすいです。
出題の前提:2024年10月1日現在施行の法令等
出典:金融財政事情研究会『2025年1月 2級 実技 個人資産相談業務』
公式問題 p.5(公式掲載ページ) ↗(www.kinzai.or.jp)
財務データに基づく株式投資指標(ROE・配当性向)と投資手法
金融資産運用 · ROE(自己資本当期純利益率) / 配当性向 / バリュー投資
設例のX社およびY社の財務データ等に基づき、株式の投資指標等について説明した次の記述①~③の正誤を判定しなさい。 ①「一般に、ROEの数値が高いほうが経営の効率性が高いと判断されます。ROEは、Y社のほうがⅩ社よりも高くなっています」 ②「株主への利益還元の大きさに着目した指標として、配当性向があります。配当性向は、X社のほうがY社よりも高くなっています。一般に、配当性向が高いほど、株主への利益還元の度合いが高いと考えることができます」 ③「PERやPBR等が低い銘柄など、企業の業績や財務内容等からみて株価が割安と判断される銘柄に投資する手法は、一般に、バリュー投資と呼ばれます」
- ○
- 記述が適切である
- ×
- 記述が不適切である
解答・解説を表示
解答
① ×、② ○、③ ○
解説
ROE(自己資本当期純利益率)は、自己資本でどれだけ効率よく利益を出したかを示します。なぜなら、当期純利益を自己資本で割って求めるからです。配当性向は、稼いだ当期純利益のうちどれだけを配当として株主に還元したかを示します。PERやPBRが低い割安な株に注目する投資方法をバリュー投資と呼び、成長性に注目する方法をグロース投資と呼びます。
解き方
- X社とY社のROEを「当期純利益÷自己資本(純資産)」でそれぞれ計算し、高い低いを比べます。
- X社とY社の配当性向を「配当金総額÷当期純利益」でそれぞれ計算し、高い低いを比べます。
- PERやPBRが低い銘柄を割安と考えて選ぶ方法が、バリュー投資の定義に合うかを確かめます。
小問ごとの答え
- 小問 ①:×
- ROE(自己資本当期純利益率)=当期純利益÷自己資本です。X社は245,000÷2,100,000≒11.67%、Y社は230,000÷2,700,000≒8.52%であり、X社のほうが高いため不適切です。
- 小問 ②:○
- 配当性向=配当金総額÷当期純利益です。X社は77,000÷245,000≒31.43%、Y社は69,000÷230,000=30.00%となり、X社のほうが高いため適切です。
- 小問 ③:○
- PER(株価収益率)やPBR(株価純資産倍率)などの指標が低く、企業価値に対して株価が割安と評価される銘柄に投資する手法をバリュー投資と呼びます。
関連する分野を学ぶ
覚えるポイント
- ROE=当期純利益÷自己資本×100(%)
- 配当性向=配当金総額÷当期純利益×100(%)=1株当たり配当金÷EPS×100(%)
間違えやすいところ
- ROEの分母に、ROAの分母である総資産を使ってしまうミスに注意しましょう。
- 配当利回り(配当金÷株価)と、配当性向(配当金÷当期純利益)の式を混同しないようにしましょう。
出題の前提:2024年10月1日現在施行の法令等
出典:金融財政事情研究会『2025年1月 2級 実技 個人資産相談業務』
公式問題 p.7(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.8(公式掲載ページ) ↗(www.kinzai.or.jp)
NISA制度の年間投資枠および非課税要件
金融資産運用 · NISA / 成長投資枠 / つみたて投資枠 / 株式数比例配分方式
ファイナンシャル・プランナーのMさんが、Aさんに対して説明したNISAに関する次の記述①~③について、適切なものには○印を、不適切なものには×印を判定しなさい。
- ①
- NISA口座のうち、『成長投資枠』の年間投資枠は240万円であり、上場株式等の買付代金だけでなく、当該買付に係る手数料等が含まれます。
- ②
- 『成長投資枠』や『つみたて投資枠』の年間投資枠のうち、ある年に未使用となった分を翌年の年間投資枠に繰り越して使用することはできません。
- ③
- NISA口座で保有する上場株式の配当金を非課税とするためには、配当金の受取方法として個別銘柄指定方式を選択する必要があります。
解答・解説を表示
解答
① × ② ○ ③ ×
解説
NISA(少額投資非課税制度)では、年間投資枠(つみたて投資枠120万円と成長投資枠240万円で合計360万円)と、生涯の非課税限度額(1,800万円、うち成長投資枠は1,200万円まで)を簿価で管理します。なぜなら、投資で得た利益に税金をかけないための枠だからです。上場株式の配当を非課税にするには、証券口座で配当を受け取る「株式数比例配分方式」の登録が必要です。
解き方
- 年間投資枠に入る金額に、買付手数料などが含まれるか(買付代金だけか)を確かめます。
- その年に使わなかった年間投資枠を、翌年以降に繰り越せるかどうかを判断します。
- 上場株式の配当を非課税で受け取るために必要な、受取方法の条件を確かめます。
小問ごとの答え
- 小問 ①:×
- NISAの年間投資枠(成長投資枠240万円、つみたて投資枠120万円)は買付代金(取得対価の額)により管理され、購入手数料や消費税相当額等は含まれません。
- 小問 ②:○
- NISAの年間投資枠(つみたて投資枠120万円、成長投資枠240万円の計360万円)の未使用分を翌年以降に繰り越すことはできません。
- 小問 ③:×
- NISA口座で保有する上場株式の配当金を非課税とするためには、配当金の受取方法として「株式数比例配分方式」を選択する必要があります。個別銘柄指定方式や従来型の配当金領収証方式を選択した場合は非課税とならず課税対象となります。
関連する分野を学ぶ
覚えるポイント
- NISAの年間投資枠には購入時の手数料は含まれない(取得代金のみで計算)。
- 上場株式の配当をNISAで非課税にするには「株式数比例配分方式」が必須。
間違えやすいところ
- 使わなかった年間投資枠を翌年に繰り越せると、誤解しやすいです。
- 配当の受取方法で「登録配当金受領口座方式」や「個別銘柄指定方式」を選んでも非課税になると、勘違いしやすいです。
出題の前提:2024年10月1日現在施行の法令等(2024年1月導入の新NISA制度)
出典:金融財政事情研究会『2025年1月 2級 実技 個人資産相談業務』
公式問題 p.8(公式掲載ページ) ↗(www.kinzai.or.jp)
債券の最終利回りおよび所有期間利回りの計算
金融資産運用 · 債券投資 / 最終利回り / 所有期間利回り / 単利計算
Z社債(購入価格102.30円、表面利率0.9%、残存期間5年、償還価格100円)について、次の①、②の利回りをそれぞれ求めなさい。なお、表示単位の小数点以下第3位を四捨五入し、小数点以下第2位まで解答すること。税金等は考慮しないものとする。 ① Z社債を償還まで保有した場合の最終利回り(年率・単利) ② Z社債を2年後に額面100円当たり101.80円で売却した場合の所有期間利回り(年率・単利)
解答・解説を表示
解答
① 0.43(%) ② 0.64(%)
解説
債券の単利利回りは、1年あたりの利息収入と、償還や売却による損益の1年分を足し、購入価格で割って求めます。なぜなら、1年で得られる利益が元本のどれだけにあたるかを知りたいからです。
解き方
- 最終利回りの式「[表面利率+(償還価格-購入価格)÷残存期間]÷購入価格×100」に数値を入れて計算します。
- 所有期間利回りの式「[表面利率+(売却価格-購入価格)÷所有期間]÷購入価格×100」に数値を入れて計算します。
- それぞれの数値を、指示どおり小数点以下第3位で四捨五入し、小数点以下第2位まで求めます。
答えの内訳
- ①:0.43(%)
- 最終利回り(単利)= [年利率 + (償還価格 - 購入価格) ÷ 残存年数] ÷ 購入価格 × 100 = [0.9 + (100 - 102.30) ÷ 5] ÷ 102.30 × 100 = [0.9 - 0.46] ÷ 102.30 × 100 = 0.44 ÷ 102.30 × 100 ≒ 0.4301…%。小数点以下第3位を四捨五入して0.43%となります。
- ②:0.64(%)
- 所有期間利回り(単利)= [年利率 + (売却価格 - 購入価格) ÷ 所有年数] ÷ 購入価格 × 100 = [0.9 + (101.80 - 102.30) ÷ 2] ÷ 102.30 × 100 = [0.9 - 0.25] ÷ 102.30 × 100 = 0.65 ÷ 102.30 × 100 ≒ 0.6353…%。小数点以下第3位を四捨五入して0.64%となります。
関連する分野を学ぶ
覚えるポイント
- 最終利回りの分母は「購入価格」であり、額面100円ではない点に注意。
- 所有期間利回りの損益の分母は「所有年数」、最終利回りは「残存年数」。
間違えやすいところ
- 分母を購入価格(102.30円)ではなく、額面(100円)で割ってしまうミスです。
- 差損益を年数で割るところを掛け算にしたり、プラスとマイナスの符号を間違えたりするミスです。
出題の前提:2024年10月1日現在施行の法令等
出典:金融財政事情研究会『2025年1月 2級 実技 個人資産相談業務』
公式問題 p.8(公式掲載ページ) ↗(www.kinzai.or.jp)
青色申告制度の特典および要件
タックスプランニング · 青色申告特別控除 / 青色申告の特典 / 純損失の繰越控除
所得税における青色申告制度に関する以下の文章の空欄①~④に入る最も適切な語句または数値を、語句群の中から選びなさい。 Ⅰ「事業所得の金額の計算上、青色申告特別控除として最高で( ① )万円を控除することができます。( ① )万円の青色申告特別控除の適用を受けるためには、事業所得に係る取引を正規の簿記の原則に従い記帳し、その記帳に基づいて作成した貸借対照表、損益計算書その他の計算明細書を添付した確定申告書を法定申告期限内に提出することに加えて、e-Taxによる申告(電子申告)または優良な電子帳簿の保存を行う必要があります。なお、確定申告書を法定申告期限後に提出した場合、青色申告特別控除額は最高で( ② )万円となります」 Ⅱ「青色申告者が受けられる税務上の特典として、青色申告特別控除のほかに、青色事業専従者給与の必要経費算入、純損失の( ③ )年間の繰越控除、純損失の繰戻還付、棚卸資産の評価について( ④ )を選択できることなどが挙げられます」
- イ
- 1
- ロ
- 3
- ハ
- 5
- ニ
- 10
- ホ
- 38
- ヘ
- 48
- ト
- 55
- チ
- 65
- リ
- 低価法
- ヌ
- 個別法
- ル
- 原価法
解答・解説を表示
解答
① チ、② ニ、③ ロ、④ リ
解説
所得税の青色申告制度は、決まった帳簿を用意して正しく記帳する人に、税の負担を軽くしたり所得計算をしやすくしたりする特典を認める制度です。なぜなら、正しい記帳をすすめることで確定申告が正確になるからです。
解き方
- 青色申告特別控除の要件を整理し、電子申告などのときの最高額(65万円)と、期限後に申告したときの最高額(10万円)を確かめます。
- 青色申告の主な特典である、純損失の繰越期間(3年間)と選べる棚卸資産の評価方法(低価法)を確かめ、語句群から選びます。
小問ごとの答え
- 小問 ①:チ
- 正規の簿記の原則による記帳、貸借対照表・損益計算書等の添付、期限内申告、e-Taxによる申告または優良な電子帳簿保存を満たす場合の青色申告特別控除額は最高で65万円となります。
- 小問 ②:ニ
- 法定申告期限内に確定申告書を提出しなかった場合(期限後申告)、55万円控除や65万円控除の要件を満たさなくなるため、青色申告特別控除額は最高10万円となります。
- 小問 ③:ロ
- 青色申告者の税務上の特典として、純損失が生じた場合にその損失額を翌年以後3年間にわたって繰越控除することができます。
- 小問 ④:リ
- 棚卸資産の評価方法として、青色申告者は法定評価方法である最終仕入原価法等による原価法のほか、税務署長の承認等により低価法を選択することができます。
関連する分野を学ぶ
覚えるポイント
- 青色申告特別控除は最高65万円(e-Tax等なしは55万円、単式簿記・期限後は10万円)。
- 青色申告の特典:専従者給与の全額必要経費算入、純損失の3年間繰越控除・前年繰戻還付。
間違えやすいところ
- 期限後に申告すると、複式簿記で記帳していても控除額が最高10万円に大きく減る点を見落としやすいです。
- 純損失の「繰戻還付」は前年(1年)、「繰越控除」は翌年以後3年間で、この期間を混同しないように注意しましょう。
出題の前提:2024年10月1日現在施行の所得税法および所得税法施行令に基づく。
出典:金融財政事情研究会『2025年1月 2級 実技 個人資産相談業務』
公式問題 p.10(公式掲載ページ) ↗(www.kinzai.or.jp)
個人年金保険解約時の課税関係・損益通算・基礎控除
タックスプランニング · 一時所得 / 金融類似商品 / 不動産所得の損益通算 / 土地負債利子 / 基礎控除
Aさんの2024年分の所得税の課税に関する次の記述①~③について、適切なものには○印を、不適切なものには×印を判定しなさい。 ①「Aさんが受け取った一時払変額個人年金保険の解約返戻金は、契約から10年以内の解約のため、金融類似商品として、源泉分離課税の対象となります」 ②「不動産所得の金額の計算上生じた損失の金額のうち、土地の取得に係る負債の利子30万円に相当する部分の金額は、他の所得の金額と損益通算することはできません」 ③「Aさんが適用を受けることができる基礎控除の控除額は、38万円です」
- ○
- 記述の内容が適切である
- ×
- 記述の内容が不適切である
解答・解説を表示
解答
① ×、② ○、③ ×
解説
所得税法では、所得の種類ごとの課税方法(総合課税や源泉分離課税)、損益通算の制限(土地の負債利子は通算できません)、所得控除(基礎控除の額の見直し)について、細かくルールが決められています。なぜなら、所得の種類によって税負担の公平を保つ必要があるからです。
解き方
- 記述①:一時払変額個人年金保険の解約返戻金は、金融類似商品ではなく一時所得で総合課税になることを判断します。
- 記述②:不動産所得の赤字に含まれる土地取得の負債利子が、損益通算できるか(できない)を判断します。
- 記述③:合計所得金額に応じた基礎控除の額(合計所得2,400万円以下なら48万円)を判断します。
- 選択肢 ○正解
- 記述②は、土地取得の負債利子が損益通算の対象外と決められているので正しいです。
- 選択肢 ×不正解
- 記述①は金融類似商品の要件と対象商品が誤り、記述③は基礎控除額が38万円ではなく48万円なので、どちらも誤りです。
答えの内訳
- ①:×
- 一時払変額個人年金保険は金融類似商品の対象外であり、解約返戻金と払込保険料との差益は総合課税の一時所得となります(金融類似商品として20.315%の源泉分離課税となるのは保険期間5年以下または5年以内に解約された一時払養老保険等です)。
- ②:○
- 不動産所得の金額の計算上生じた損失のうち、不動産所得を生ずべき土地等の取得に要した負債の利子に相当する部分の金額は、損益通算の対象とならないため適切です。
- ③:×
- 2020年分以降の所得税の基礎控除額は、合計所得金額が2,400万円以下である納税者の場合は48万円となります。38万円ではありません。
関連する分野を学ぶ
覚えるポイント
- 不動産所得の損失のうち「土地取得に係る負債の利子」は他の所得と損益通算できない。
- 所得税の基礎控除額は原則48万円(合計所得金額2,400万円以下)。
- 一時払個人年金保険の解約返戻金差益は一時所得として総合課税される(金融類似商品の源泉分離課税の対象外)。
間違えやすいところ
- 一時払養老保険(5年以内の解約などで金融類似商品となり源泉分離課税)と、一時払個人年金保険(一時所得で総合課税)を混同しやすいです。
- 税制改正前の基礎控除額38万円のまま答えないよう、現在の48万円を正しく覚えましょう。
出題の前提:2024年10月1日現在施行の所得税法(第69条、第86条、租税特別措置法第41条の4等)に基づく。
出典:金融財政事情研究会『2025年1月 2級 実技 個人資産相談業務』
公式問題 p.10(公式掲載ページ) ↗(www.kinzai.or.jp)
所得税の総所得金額・扶養控除・算出税額の計算
タックスプランニング · 総所得金額 / 損益通算 / 一時所得 / 扶養控除 / 所得税の税額計算
設例のAさんの2024年分の各種所得および親族の状況に関する資料に基づき、下記の表の空欄①(総所得金額)、②(扶養控除額)、③(算出税額)に入る最も適切な数値を求めなさい。 【親族および収入等の状況】 ・妻Bさん(46歳):青色事業専従者給与90万円 ・長女Cさん(15歳):収入なし ・母Dさん(73歳):老齢給付の公的年金収入100万円、同居・生計一 ・事業所得の金額:550万円(青色申告特別控除後) ・不動産所得の金額:▲50万円(土地取得に係る負債利子30万円を含む) ・終身保険の解約返戻金:解約返戻金460万円、正味払込保険料500万円 ・一時払変額個人年金保険(10年確定年金、2016年10月契約)の解約返戻金:解約返戻金610万円、正味払込保険料500万円 ・課税総所得金額((a)-(b)):3,100,000円
解答・解説を表示
解答
① 5,400,000(円) ② 580,000(円) ③ 212,500(円)
解説
総所得金額を出すときは、不動産所得のうち土地の負債利子を除いて損益通算し、一時所得は2分の1にして足します。なぜなら、土地の負債利子は損益通算できず、一時所得は2分の1だけを課税対象にするからです。扶養控除の額は、年齢の区分や同居老親等かどうかのルールで決まります。
解き方
- 不動産所得の損失から土地の負債利子を除いた額を出し、一時所得の2分の1を足して総所得金額を求めます。
- 扶養控除の対象になる親族かどうかと年齢の区分(70歳以上の同居老親等)を確かめ、控除額を決めます。
- 与えられた課税総所得金額に、所得税の速算表を当てはめて税額を計算します。
答えの内訳
- ①:5,400,000
- 不動産所得の損失50万円のうち土地取得に係る負債利子30万円は損益通算の対象外となるため、他の所得から控除できる損失は20万円です。一時払変額個人年金保険の解約返戻金に係る一時所得の金額は、610万円-500万円-特別控除50万円=60万円となり、総所得金額への算入額はその2分の1の30万円となります(終身保険の差損は通算不可)。したがって、総所得金額は550万円-20万円+30万円=5,400,000円です。
- ②:580,000
- 妻Bさんは青色事業専従者であるため控除対象外、長女Cさんは16歳未満のため扶養控除の対象外です。母Dさんは73歳で年金収入100万円(公的年金等控除110万円により雑所得0円)であり控除対象扶養親族に該当します。同居している直系尊属(70歳以上)であるため「同居老親等」となり、控除額は580,000円となります。
- ③:212,500
- 課税総所得金額3,100,000円に対する所得税額は、所得税の速算表(195万円超330万円以下:税率10%、控除額97,500円)を適用し、3,100,000円×10%-97,500円=212,500円と計算されます。
関連する分野を学ぶ
覚えるポイント
- 不動産所得の赤字のうち、土地取得に要した負債の利子部分は損益通算の対象外となること。
- 同居老親等(同居の70歳以上の直系尊属)に係る扶養控除額は58万円であること。
間違えやすいところ
- 土地取得の負債利子をそのまま損益通算に入れて、総所得金額を間違えてしまうこと。
- 一時所得の金額を出したあと、総所得金額に入れるときの2分の1を掛け忘れること。
- 青色事業専従者給与をもらっている親族を、扶養控除や配偶者控除の対象に入れてしまうこと。
出題の前提:2024年10月1日現在施行の法令等
出典:金融財政事情研究会『2025年1月 2級 実技 個人資産相談業務』
公式問題 p.9(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.11(公式掲載ページ) ↗(www.kinzai.or.jp)
建築面積および延べ面積の上限計算
不動産 · 建蔽率 / 容積率 / 建築基準法 / 角地緩和 / 準防火地域
設例の甲土地の概要に基づき、甲土地上に準耐火建築物を建築する場合における①建蔽率の上限となる建築面積、および②容積率の上限となる延べ面積をそれぞれ求めなさい。 【甲土地の概要】 ・敷地面積:600㎡ ・用途地域:近隣商業地域 ・指定建蔽率:80% ・指定容積率:400% ・前面道路:北側幅員6m(公道)、東側幅員5m(公道) ・前面道路幅員による容積率の制限乗数:6/10 ・防火規制:準防火地域 ・特定行政庁が指定する角地である。
解答・解説を表示
解答
① 600(㎡) ② 2,160(㎡)
解説
建蔽率は、特定行政庁が指定した角地や、準防火地域内の準耐火建築物による緩和を入れて上限を出します。なぜなら、これらの条件では制限を緩める決まりがあるからです。容積率は、指定容積率と前面道路の幅員による制限の小さい方を敷地面積に掛けて上限を出します。
解き方
- 使える緩和(角地10%、準防火地域の準耐火建築物10%)を足して建蔽率の限度を出し、敷地面積に掛けて建築面積の上限を求めます。
- 幅の広い道路を使って道路幅員による制限(6m×6/10)を出し、指定容積率(400%)と比べて小さい方を選びます。
- 選んだ基準の容積率を敷地面積に掛けて、延べ面積の上限を求めます。
答えの内訳
- ①:600
- 甲土地は特定行政庁が指定する角地であるため建蔽率が10%緩和され、さらに準防火地域内において準耐火建築物を建築するため10%緩和されます。指定建蔽率80%+角地緩和10%+準防火地域の準耐火建築物緩和10%=100%(限度100%)となるため、建築面積の上限は600㎡×100%=600㎡です。
- ②:2,160
- 前面道路が2つある場合は幅員の広い方(6m)を採用します。前面道路幅員による容積率の限度は6m×6/10=360%となり、指定容積率400%より低いため360%が適用されます。延べ面積の上限は600㎡×360%=2,160㎡です。
関連する分野を学ぶ
覚えるポイント
- 準防火地域内で準耐火建築物(または耐火建築物等)を建築する場合、建蔽率が10%緩和されること。
- 2面以上が道路に接する場合、前面道路幅員による容積率の制限では幅員の最も広い道路を採用すること。
間違えやすいところ
- 前面道路の幅員に狭い方の5mを使って、容積率を間違えて計算してしまうこと。
- 準防火地域内の準耐火建築物で、建蔽率が10%緩和されるのを見落としてしまうこと。
出題の前提:2024年10月1日現在施行の法令等
出典:金融財政事情研究会『2025年1月 2級 実技 個人資産相談業務』
公式問題 p.13(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.14(公式掲載ページ) ↗(www.kinzai.or.jp)
甲土地の相続税評価
不動産 · 地積規模の大きな宅地の評価 / 路線価方式 / 貸家建付地の評価
甲土地(三大都市圏、近隣商業地域、地積600㎡、指定容積率400%)の相続税評価に関する次の文章の空欄①~③に入る最も適切な語句または数値を、語句群の中から選びなさい。 Ⅰ 「甲土地は、地積が600㎡であり、指定容積率が400%であるため、地積規模の大きな宅地の評価の規定が( ① )」 Ⅱ 「甲土地が面する道路に付された『300C』の数値は、1㎡当たりの価額を千円単位で表示した相続税路線価です。数値の後に表示されている『C』の記号(アルファベット)は、借地権割合が( ② )であることを示しています」 Ⅲ 「Aさんが甲土地に賃貸マンションを建築した場合、相続税額の計算上、甲土地は貸家建付地として評価されます。仮に、甲土地の自用地価額を2億円、借地権割合を( ② )、借家権割合を30%、賃貸割合を100%とした場合、甲土地の相続税評価額は( ③ )となります」
- イ
- 適用されません
- ロ
- 適用されます
- ハ
- 50%
- ニ
- 70%
- ホ
- 90%
- ヘ
- 1億4,600万円
- ト
- 1億5,800万円
- チ
- 1億7,000万円
解答・解説を表示
解答
① イ、② ニ、③ ト
解説
地積(面積)が大きくても、指定容積率が400%以上の地域にある宅地には「地積規模の大きな宅地の評価」は使えません。なぜなら、そうした地域は高度に利用されると考えられ、すでに評価に反映されているからです。また、貸家建付地(人に貸している建物の土地)の評価額は、自用地の評価額から借地権と借家権の制約分を差し引いて求めます。
解き方
- 甲土地が三大都市圏にあり、指定容積率が400%であることを確かめ、地積規模の大きな宅地の評価の適用外にあたることを確認します。
- 路線価図の記号「C」に対応する借地権割合が70%であることを見分けます。
- 貸家建付地の計算式に当てはめ、20,000万円×(1-0.70×0.30×1.00)を計算して評価額を出します。
小問ごとの答え
- 小問 ①:イ
- 地積規模の大きな宅地の評価は、三大都市圏においては500㎡以上の地積が要件ですが、都市計画法上の指定容積率が400%(東京都の特別区においては300%)以上の地域にある宅地は対象外となるため、本問の甲土地には適用されません。
- 小問 ②:ニ
- 路線価に付されているアルファベット記号は借地権割合を表しており、Aが90%、Bが80%、Cが70%、Dが60%、Eが50%、Fが40%、Gが30%と定められているため、記号「C」は70%を示します。
- 小問 ③:ト
- 貸家建付地の相続税評価額は「自用地評価額×(1-借地権割合×借家権割合×賃貸割合)」で算出します。2億円×(1-70%×30%×100%)=2億円×(1-0.21)=2億円×0.79=1億5,800万円となります。
覚えるポイント
- 路線価記号:A(90%)からG(30%)まで10%刻みで低下する。
- 地積規模の大きな宅地:三大都市圏500㎡以上・その他1,000㎡以上、かつ指定容積率400%(東京特別区300%)未満が対象。
間違えやすいところ
- 面積が500㎡以上あることだけを見て、容積率の条件(400%未満)を見落とすミス。
- 貸家建付地の計算で「自用地価額×(1-借地権割合×借家権割合×賃貸割合)」のかけ算の順序や差し引きを間違えること。
出題の前提:2024年10月1日現在施行の法令等(財産評価基本通達)
出典:金融財政事情研究会『2025年1月 2級 実技 個人資産相談業務』
公式問題 p.14(公式掲載ページ) ↗(www.kinzai.or.jp)
賃貸マンション事業・特定賃貸借契約および投資指標
不動産 · サブリース(特定賃貸借契約) / 宅地建物取引業法(自ら貸主) / DSCR(借入金償還余裕率)
X社が提案する賃貸マンション事業に関する次の記述①~③について、適切なものには○印を、不適切なものには×印を解答用紙に記入しなさい。 ① 「マスターリース契約(特定賃貸借契約)において、賃料が保証されている場合、その契約が普通借家契約であれば、賃貸住宅の管理業務等の適正化に関する法律や借地借家法に基づき、AさんがX社から経済事情の変動による賃料の減額請求を受けることはありません」 ② 「Aさんが、マスターリース契約(特定賃貸借契約)に基づき、X社に建物を一括賃貸する場合は、宅地建物取引業の免許は不要ですが、Aさん自ら建物の管理や入居者の募集、入居者との賃貸借契約を行う場合は、あらかじめ宅地建物取引業の免許を取得する必要があります」 ③ 「Aさんが、金融機関から融資を受けて賃貸マンションを建築する場合、借入金の返済リスクを考慮する必要があります。DSCR(借入金償還余裕率)の値が1.0未満のときは、賃料収入だけでは借入金の返済が困難であることを示しています」
- ○
- 記述が適切である
- ×
- 記述が不適切である
解答・解説を表示
解答
① ×、② ×、③ ○
解説
サブリース(特定賃貸借契約)で賃料が保証されていても、経済事情の変動による賃料の減額請求を拒むことはできません。また、自分の不動産を自分で貸す「自ら貸主」は宅地建物取引業に当たらないため、免許は要りません。DSCR(借入金償還余裕率)は融資の返済能力を測る指標で、1.0未満は収益だけでは返済が難しいことを表します。
解き方
- 記述①は、借地借家法の賃料減額請求権がサブリース契約でも排除できない決まりかどうかを確かめ、正誤を判断します。
- 記述②は、自分が持つ物件を自分で貸す場合が宅建業の「取引」から外れるかどうかを確かめ、正誤を判断します。
- 記述③は、DSCR(純営業収益÷元利金返済額)が1.0未満のときの意味(返済が難しい)を確かめ、正誤を判断します。
小問ごとの答え
- 小問 ①:×
- 借地借家法第32条の借賃増減請求権の規定は強行規定であり、賃料保証契約であっても借主である特定転貸事業者(X社)から経済事情の変動等を理由として賃料減額請求がなされることがあります。
- 小問 ②:×
- 自らが所有する不動産を自ら賃貸する行為(自ら貸主)は宅地建物取引業法上の「宅地建物取引業」に該当しないため、Aさんが自ら入居者募集や賃貸借契約を結ぶ場合であっても宅建業の免許は不要です。
- 小問 ③:○
- DSCR(借入金償還余裕率)は「純営業収益(NOI)÷ 年間元利金返済額」で求められる指標であり、数値が1.0未満である場合は物件から生じる純収益だけで借入金の返済を賄えない(返済余力がない)状態を示しています。
関連する分野を学ぶ
覚えるポイント
- サブリース(特定賃貸借契約)であっても、借地借家法第32条により借主からの賃料減額請求は拒否できない。
- 自ら貸主(自己所有物件の賃貸)は宅建業の「取引」に該当しないため免許不要。
- DSCR(借入金償還余裕率)=純営業収益÷年間元利金返済額(1.0未満は収益で返済を賄えない危険水準)。
間違えやすいところ
- 「賃料保証」という名前に引かれ、借地借家法の減額請求権までなくなると思い込むこと。
- 自分で賃貸借契約を結ぶ行為に宅建業の免許が必要と取り違えること(自分で売買・交換は宅建業だが、自分で賃貸は宅建業ではない)。
出題の前提:2024年10月1日現在施行の法令等(借地借家法、賃貸住宅適正化法、宅地建物取引業法)
出典:金融財政事情研究会『2025年1月 2級 実技 個人資産相談業務』
公式問題 p.14(公式掲載ページ) ↗(www.kinzai.or.jp)
暦年課税と相続時精算課税による贈与税額の計算
相続・事業承継 · 贈与税の計算 / 暦年課税の特例税率 / 相続時精算課税制度
Aさんが長女Dさんへ生前贈与を行う場合の税額および制度内容に関する次の文章の空欄①~③に入る最も適切な数値を、〈数値群〉の中から選びなさい。 Ⅰ 「Aさんが生前贈与を実行するにあたっては、暦年課税による贈与、相続時精算課税による贈与があります。仮に、長女Dさんが暦年課税(各種非課税制度の適用はない)により、2025年中にAさんから現金550万円の贈与を受け、他に贈与を受けていない場合、贈与税額は( ① )万円となります」 Ⅱ 「長女DさんがAさんから2025年中に現金の贈与を受け、相続時精算課税を選択し、他に贈与を受けていない場合、贈与税の課税価格から基礎控除額と最高( ② )万円の特別控除額を控除することができます。なお、基礎控除額と特別控除額を控除した後の残額については、一律( ③ )%の税率により贈与税が課されます」 〈数値群〉 イ.20 ロ.25 ハ.30 ニ.58 ホ.67 ヘ.80 ト.100 チ.2,000 リ.2,500 ヌ.3,000
- イ
- 20
- ロ
- 25
- ハ
- 30
- ニ
- 58
- ホ
- 67
- ヘ
- 80
- ト
- 100
- チ
- 2,000
- リ
- 2,500
- ヌ
- 3,000
解答・解説を表示
解答
① ニ、② リ、③ イ
解説
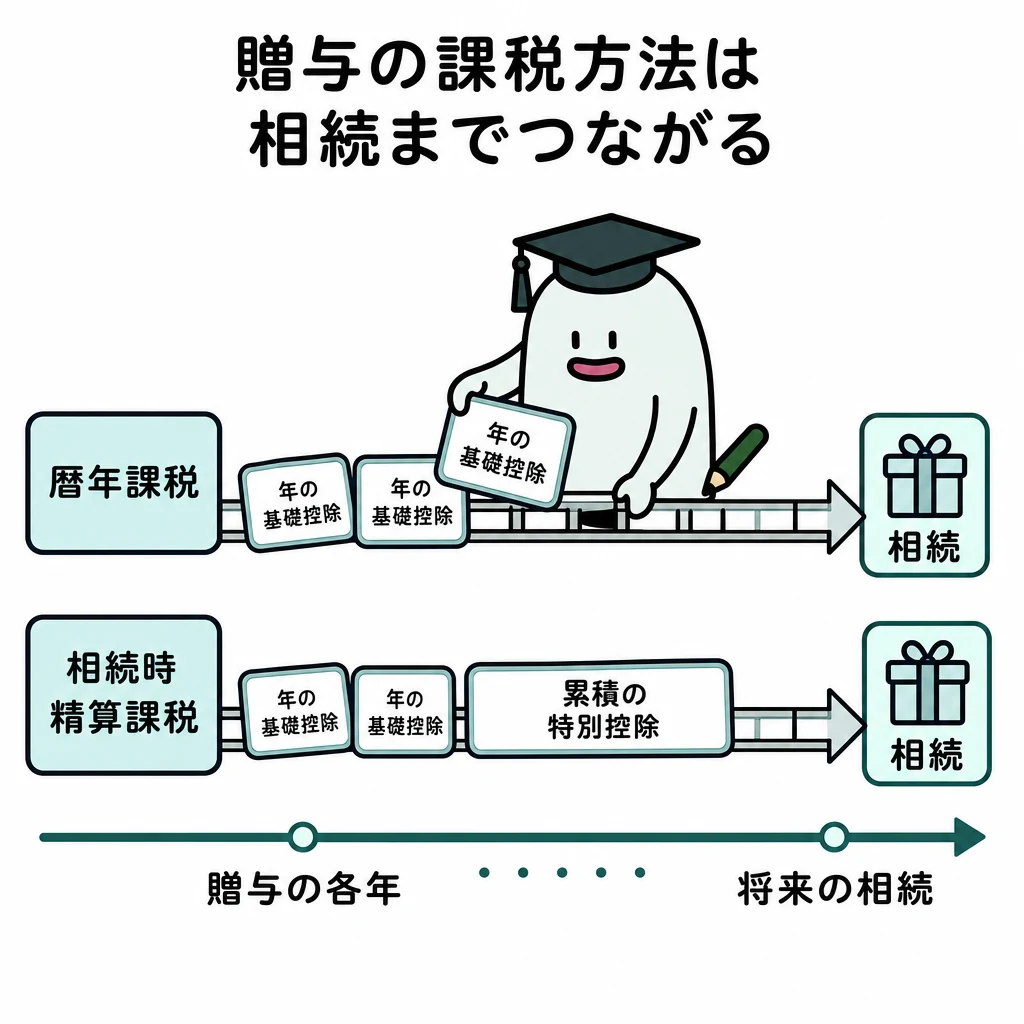
直系尊属(父母や祖父母)から18歳以上の子や孫が贈与を受けると、暦年課税では軽めの特例税率が使えます。相続時精算課税制度は60歳以上の父母・祖父母から18歳以上の子・孫への贈与で選べます。年110万円の基礎控除と累計2,500万円の特別控除があり、それを超える部分には一律20%の税率がかかります。
解き方
- 受贈者と贈与者の年齢・親族関係を確かめ、暦年課税の特例税率が使えるか判断します。
- 贈与額550万円から基礎控除110万円を引き、残った440万円に特例税率20%と控除額30万円を当てはめて、贈与税額58万円を出します。
- 相続時精算課税の特別控除の限度額が累計2,500万円であること、控除後の税率が一律20%であることを確かめます。
小問ごとの答え
- 小問 ①:ニ
- 長女Dさん(43歳)は18歳以上の直系卑属であり、直系尊属である父Aさん(72歳)からの贈与となるため、暦年課税の特例税率が適用されます。贈与額550万円から基礎控除額110万円を控除した基礎控除後の課税価格は440万円です。速算表の特例贈与財産(400万円超600万円以下)の区分により、税率20%、控除額30万円を適用すると、440万円×20%-30万円=58万円となります。
- 小問 ②:リ
- 相続時精算課税制度を選択した場合、贈与税の課税価格から年110万円の基礎控除を控除した後の金額に対し、累積で最高2,500万円までの特別控除額を控除することができます。
- 小問 ③:イ
- 相続時精算課税制度において、年110万円の基礎控除額および累計2,500万円の特別控除額を控除した後の残額に対しては、一律20%の税率により贈与税が課税されます。
関連する分野を学ぶ
覚えるポイント
- 受贈者が贈与年の1月1日時点で18歳以上、贈与者が直系尊属の場合は特例贈与財産の税率が適用されます。
- 相続時精算課税の特別控除額は累計2,500万円で、超過分は一律20%の税率となります。
間違えやすいところ
- 直系尊属から成人への贈与なのに、一般贈与財産の税率(30%・控除65万円)を使ってしまうミス。
- 相続時精算課税の特別控除額(2,500万円)と基礎控除額(110万円)の引く順番や金額を混同すること。
出題の前提:2024年10月1日現在施行の税法および2024年度税制改正(相続時精算課税の基礎控除110万円創設を含む)に基づきます。
出典:金融財政事情研究会『2025年1月 2級 実技 個人資産相談業務』
公式問題 p.15(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.16(公式掲載ページ) ↗(www.kinzai.or.jp)
直系尊属から教育資金の一括贈与を受けた場合の非課税特例
相続・事業承継 · 教育資金の一括贈与の非課税 / 受贈者の所得要件 / 契約終了事由 / 非課税限度額
「直系尊属から教育資金の一括贈与を受けた場合の贈与税の非課税」に関する次の記述①~③について、適切なものには○印を、不適切なものには×印を判定しなさい。 ① 「孫Fさんが本制度の適用を受けるためには、孫Fさんが教育資金の贈与を受けた年の前年分の長女Dさんの所得税に係る合計所得金額が1,000万円以下でなければなりません」 ② 「本制度の適用を受けた孫Fさんが22歳到達年度の末日に達すると、教育資金管理契約は終了します。その場合、非課税拠出額から教育資金支出額を控除した残額があるときは、当該残額は受贈者のその年分の贈与税の課税価格に算入されます」 ③ 「Aさんから教育資金の贈与を受けた孫Fさんが本制度の適用を受けた場合、1,500万円までの金額に相当する部分の価額については、贈与税が非課税となります。ただし、学習塾などの学校等以外の者に対して直接支払われる金銭については500万円が限度となります」
解答・解説を表示
解答
① ×、② ×、③ ○
解説
直系尊属(父母や祖父母)から教育資金の一括贈与を受けたときの非課税のしくみは、30歳未満の受贈者で、受けた年の前年分の合計所得金額が1,000万円以下なら使えます。受贈者1人につき1,500万円まで(学校等以外への支払いは500万円まで)非課税となり、原則として30歳になった日で契約が終わります。
解き方
- 所得の条件が誰にかかるかを確かめ、受贈者本人の所得が対象で、親(長女Dさん)の所得は条件ではないことから記述①の正誤を判断します。
- 教育資金管理契約は原則として30歳到達で終わることを確かめ、記述②の正誤を判断します。
- 非課税の限度額全体(1,500万円)と学校等以外への支払いの限度額(500万円)を確かめ、記述③の正誤を判断します。
小問ごとの答え
- 小問 ①:×
- 所得制限が課されるのは受贈者本人であり、教育資金の贈与を受けた年の前年分の受贈者(孫Fさん)の合計所得金額が1,000万円以下であることが要件です。受贈者の親(長女Dさん)の合計所得金額は要件ではありません。
- 小問 ②:×
- 教育資金管理契約は、受贈者が原則として30歳に達した日に終了します。「22歳到達年度の末日」に達したことによる終了規定ではありません。
- 小問 ③:○
- 教育資金の一括贈与の非課税限度額は受贈者1人につき1,500万円です。ただし、学校等以外の者(学習塾や習い事など)に直接支払われる金銭については500万円が限度となります。
覚えるポイント
- 教育資金の一括贈与非課税特例の受贈者の要件は、30歳未満かつ前年の合計所得金額が1,000万円以下です。
- 非課税限度額は受贈者ごとに1,500万円、学校等以外(塾・習い事等)は500万円が上限です。
間違えやすいところ
- 所得の条件を扶養義務者(父母など)の所得と取り違えてしまうこと。
- 契約が終わる年齢を大学卒業相当の22歳と混同すること(原則は30歳到達時)。
出題の前提:2024年10月1日現在施行の租税特別措置法第70条の2の2(直系尊属から教育資金の一括贈与を受けた場合の贈与税の非課税)に基づきます。
出典:金融財政事情研究会『2025年1月 2級 実技 個人資産相談業務』
公式問題 p.15(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.17(公式掲載ページ) ↗(www.kinzai.or.jp)
相続税の基礎控除額および相続税の総額の計算
相続・事業承継 · 法定相続人 / 遺産に係る基礎控除額 / 相続税の総額の計算 / 代襲相続
現時点(2025年1月26日)において、Aさんの相続が開始した場合における相続税の総額を試算した表の空欄①~③に入る適切な数値を計算しなさい。なお、課税遺産総額(相続税の課税価格の合計額-遺産に係る基礎控除額)は1億円とする。 【親族関係の状況】 被相続人:Aさん(72歳) 配偶者:妻Bさん(75歳) 長男Cさん(既に死亡)とその子である孫Eさん(25歳)、長男の配偶者 長女Dさん(43歳、離婚)とその子である孫Fさん(18歳) 【計算表】 (a)相続税の課税価格の合計額:□□□万円 (b)遺産に係る基礎控除額:( ① )万円 課税遺産総額((a)-(b)):1億円 相続税の総額の基となる税額 ・妻Bさん:□□□万円 ・長女Dさん:□□□万円 ・孫Eさん:( ② )万円 (c)相続税の総額:( ③ )万円
解答・解説を表示
解答
① 4,800(万円) ② 325(万円) ③ 1,450(万円)
解説
相続税の総額は、まず法定相続人を決め、基礎控除額を引いて課税遺産総額を出します。次に、それを各人の法定相続分で分けた金額に速算表の税率を当てはめて各人の税額を求め、最後に全部を合計して計算します。
解き方
- 民法上の法定相続人と法定相続分を決める(配偶者B:1/2、長女D:1/4、死亡した長男Cを代襲相続する孫E:1/4の合計3人)。
- 遺産に係る基礎控除額を「3,000万円+600万円×3人=4,800万円」と計算します。
- 課税遺産総額1億円を法定相続分で分け、それぞれの取得金額を計算します(B:5,000万円、D:2,500万円、E:2,500万円)。
- それぞれの取得金額に速算表を当てはめて税額を出し、それらを合計して相続税の総額(1,450万円)を求めます。
答えの内訳
- ①:4,800(万円)
- 法定相続人は、配偶者である妻Bさん、長女Dさん、および死亡した長男Cさんを代襲相続する孫Eさんの計3人です。遺産に係る基礎控除額は「3,000万円+600万円×法定相続人の数」で計算するため、3,000万円+600万円×3人=4,800万円となります。
- ②:325(万円)
- 法定相続分は、妻Bさんが2分の1、長女Dさんが4分の1、孫Eさん(代襲相続人)が4分の1となります。課税遺産総額1億円に対する孫Eさんの法定相続分に応ずる取得金額は、1億円×1/4=2,500万円です。速算表より(2,500万円×15%-50万円)=325万円となります。
- ③:1,450(万円)
- 各法定相続人の税額の基となる金額を合計します。妻Bさん(取得金額5,000万円):5,000万円×20%-200万円=800万円。長女Dさん(取得金額2,500万円):2,500万円×15%-50万円=325万円。孫Eさん:325万円。相続税の総額は、800万円+325万円+325万円=1,450万円となります。

関連する分野を学ぶ
覚えるポイント
- 遺産に係る基礎控除額の計算式は「3,000万円+600万円×法定相続人の数」であること。
- 被相続人より先に子が死亡している場合、その子(孫)が代襲相続人となること。
間違えやすいところ
- 長男Cさんの配偶者や、生きている長女Dさんの子(孫Fさん)を法定相続人の数に数えてしまう誤り。
- 課税遺産総額を実際の遺産分割の割合で分けて各税額を計算してしまうミス(相続税の総額の計算では必ず法定相続分を使う)。
出題の前提:2024年10月1日現在施行の法令等
出典:金融財政事情研究会『2025年1月 2級 実技 個人資産相談業務』
公式問題 p.15(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.17(公式掲載ページ) ↗(www.kinzai.or.jp)
2025年1月 2級 実技 個人資産相談業務
参照した公式資料
金融財政事情研究会が公開した2025年1月 2級 実技 個人資産相談業務の問題・解答資料です。
- 公式問題(公式掲載ページ) ↗ — www.kinzai.or.jp(資料の掲載案内)
- 公式模範解答(公式掲載ページ) ↗ — www.kinzai.or.jp(資料の掲載案内)
金財のPDFは公式掲載ページからご覧ください。古い資料は現在の一覧に掲載されていない場合があります。