


日本FP協会・金融財政事情研究会の公式問題・模範解答を、級・学科/実技・公開年度に分けて収録しています。CBT公開問題は1セットの公表問題で、全受験者への出題を網羅するものではありません。
2024年9月 2級 損保顧客資産相談業務の概要
老齢基礎年金および老齢厚生年金の年金額の計算
ライフプランニングと資金計画 · 老齢基礎年金 / 老齢厚生年金 / 報酬比例部分 / 経過的加算 / 加給年金
設例のAさん(1965年5月13日生まれ)が、原則として65歳から受給できる公的年金制度からの老齢給付について、次の①老齢基礎年金の年金額、②老齢厚生年金の年金額を計算しなさい。なお、年金額は2024年度価額に基づいて計算し、端数処理は円未満を四捨五入すること。 〈資料〉 ・老齢基礎年金の計算式:816,000円×(保険料納付済月数/480) ・老齢厚生年金の計算式: ⅰ)報酬比例部分の額(円未満四捨五入)=ⓐ+ⓑ ⓐ2003年3月以前:平均標準報酬月額×(7.125/1,000)×月数 ⓑ2003年4月以後:平均標準報酬額×(5.481/1,000)×月数 ⅱ)経過的加算額(円未満四捨五入)=1,701円×被保険者期間の月数(上限480月)-816,000円×(1961年4月以後で20歳以上60歳未満の厚生年金保険の被保険者期間の月数/480) ⅲ)加給年金額=408,100円(要件を満たしている場合のみ加算)
解答・解説を表示
解答
① 756,500円 ② 1,743,493円
解説
老齢基礎年金と老齢厚生年金では、年金額の求め方がそれぞれ決まっています。老齢基礎年金は20歳以上60歳未満の保険料納付済月数などに応じて計算し、老齢厚生年金は報酬比例部分・経過的加算額・加給年金額を合計して求めるからです。
解き方
- 20歳以上60歳未満の公的年金の加入歴を確認し、納付済月数445月を用いて老齢基礎年金の額を計算します。
- 報酬比例部分を、2003年3月以前と4月以後に分けて、それぞれの乗率と月数で計算し、円未満を四捨五入します。
- 経過的加算額は上限の480月に気をつけて計算します。厚生年金の加入が20年以上あり、配偶者の要件も満たすので、加給年金額を足して老齢厚生年金の総額を出します。
答えの内訳
- ①:756,500円
- Aさんの20歳以上60歳未満の厚生年金保険被保険者期間(=第2号被保険者期間として老齢基礎年金の保険料納付済月数となる期間)は、480月から未加入期間35月を控除した445月です。したがって、老齢基礎年金の額は「816,000円×(445月/480月)=756,500円」となります。
- ②:1,743,493円
- 老齢厚生年金の受給額は次の合計です。 1. 報酬比例部分:ⓐ300,000円×(7.125/1,000)×180月=384,750円、ⓑ500,000円×(5.481/1,000)×325月=890,662.5円(四捨五入して890,663円)。合計1,275,413円。 2. 経過的加算額:被保険者期間月数は480月が上限となるため「1,701円×480月-816,000円×(445月/480月)=816,480円-756,500円=59,980円」。 3. 加給年金額:厚生年金被保険者期間が20年以上(505月)あり、65歳到達時に生計を維持している65歳未満の配偶者(妻Bさん)がいるため加算対象となり、408,100円。 以上より、1,275,413円+59,980円+408,100円=1,743,493円となります。
関連する分野を学ぶ
覚えるポイント
- 経過的加算額の定額部分における厚生年金保険の被保険者期間月数の上限は原則480月です。
- 加給年金は厚生年金保険の被保険者期間が原則20年(240月)以上あり、生計維持関係にある65歳未満の配偶者等がいる場合に加算されます。
間違えやすいところ
- 経過的加算額の計算で、総月数505月をそのまま定額部分にかけてしまい、上限の480月を使い忘れる間違いに注意します。
- 報酬比例部分を計算するとき、円未満の四捨五入を忘れて、最後の合計がずれてしまう間違いに注意します。
出題の前提:2024年4月1日現在施行の法令等(2024年度価額)に基づく。
出典:金融財政事情研究会『2024年9月 2級 損保顧客資産相談業務』
公式問題 p.3(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.4(公式掲載ページ) ↗(www.kinzai.or.jp)
公的年金制度からの老齢給付に関する留意点
ライフプランニングと資金計画 · 特別支給の老齢厚生年金 / 在職老齢年金 / 支給停止調整額 / 繰下げ支給
公的年金制度からの老齢給付に関する次の記述①~③について、適切なものには○印を、不適切なものには×印を解答しなさい。 ①「Aさんおよび妻Bさんには、特別支給の老齢厚生年金は支給されません。原則として、65歳から老齢基礎年金と老齢厚生年金を受給することになります」 ②「Aさんが、65歳から老齢厚生年金を受給し、かつ、65歳以後も引き続き厚生年金保険の被保険者としてX社に勤務する場合に、Aさんの老齢厚生年金の報酬比例部分の額に基づく基本月額と総報酬月額相当額との合計額が支給停止調整額(2024年度価額は50万円)以下のときは、老齢厚生年金は全額支給されます」 ③「Aさんが希望すれば、66歳以後、老齢基礎年金および老齢厚生年金の繰下げ支給の申出をして年金額を増やすことができますが、老齢基礎年金と老齢厚生年金は同時に繰り下げなければなりません」
解答・解説を表示
解答
① ○ ② ○ ③ ×
解説
公的年金は、受け取り始める時期や受け取り方にいろいろなルールがあります。生年月日で特別支給の老齢厚生年金の有無が変わり、働きながら受け取ると在職老齢年金で額が調整され、繰下げは老齢基礎年金と老齢厚生年金で別々に選べるからです。
解き方
- 生年月日から、特別支給の老齢厚生年金の対象外(男性は1961年4月2日以降生まれ、女性は1966年4月2日以降生まれ)であることを確認し、①の正誤を判断します。
- 65歳以降の在職老齢年金で、全額支給になる基準(基本月額と総報酬月額相当額の合計が支給停止調整額50万円以下)と照らして、②の正誤を判断します。
- 繰下げ受給は、老齢基礎年金と老齢厚生年金で別々に選んで申し出られることを確認し、③の正誤を判断します。
小問ごとの答え
- 小問 ①:○
- 特別支給の老齢厚生年金は、男性は1961年(昭和36年)4月2日以降生まれ、女性は1966年(昭和41年)4月2日以降生まれの場合には受給権が発生しません。Aさん(1965年生・男性)と妻Bさん(1968年生・女性)はいずれも対象外であり、65歳からの受給となるため適切です。
- 小問 ②:○
- 65歳以降の在職老齢年金では、総報酬月額相当額と基本月額の合計額が支給停止調整額(2024年度は50万円)以下である場合、老齢厚生年金は支給停止されず全額受給できるため適切です。
- 小問 ③:×
- 老齢基礎年金と老齢厚生年金の繰下げ支給は、同時に申し出る必要はなく、どちらか一方のみを繰り下げて他方を65歳から受給することも可能であるため不適切です。
関連する分野を学ぶ
覚えるポイント
- 特別支給の老齢厚生年金の完全廃止世代は、男性が昭和36年4月2日以降生まれ、女性が昭和41年4月2日以降生まれです。
- 老齢年金の繰下げ支給は、老齢基礎年金と老齢厚生年金を別々に希望して選択することができます。
間違えやすいところ
- 在職老齢年金の支給停止調整額(2024年度は50万円)と、高額療養費などの他の制度の限度額を混同しないように注意します。
- 老齢基礎年金と老齢厚生年金の繰下げは、必ずセットでしなければならないと間違えやすいので注意します。
出題の前提:2024年4月1日現在施行の法令等(2024年度価額)に基づく。
出典:金融財政事情研究会『2024年9月 2級 損保顧客資産相談業務』
公式問題 p.3(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.5(公式掲載ページ) ↗(www.kinzai.or.jp)
公的医療保険制度(高額療養費・傷病手当金)
ライフプランニングと資金計画 · 健康保険 / 高額療養費 / 世帯合算 / 傷病手当金
MさんがAさんに対して説明した、公的医療保険制度に関する次の記述①~③について、適切なものには○印を、不適切なものには×印を判定しなさい。 ① 「同一月内に医療機関に支払った医療費の一部負担金等の合計額が、自己負担限度額を超える場合は、所定の手続により、自己負担限度額を超えた額が高額療養費として支給されます。自己負担限度額は、所得区分に応じて、その額が異なります」 ② 「高額療養費の支給にあたって、Aさんのように年齢が70歳未満の被保険者の場合、医療費の一部負担金等の合計額の計算上、一部負担金等の額が10,000円以上のものを合算することができます」 ③ 「Aさんが、病気やケガの療養のために、連続して4日以上業務に就くことができず、当該期間について事業主から報酬が支払われない場合は、所定の手続により、支給を開始した日から通算して2年を限度として傷病手当金が支給されます」
解答・解説を表示
解答
① ○、② ×、③ ×
解説
公的医療保険では、高額療養費と傷病手当金のルールが決まっています。高額療養費は、同じ月の医療費の自己負担が所得区分ごとの限度額を超えた分を支給し、70歳未満の合算の基準は21,000円以上だからです。傷病手当金は私傷病の休業4日目から支給され、支給期間は通算1年6か月までです。
解き方
- 記述①の高額療養費の内容(同じ月内での計算、所得区分ごとの限度額)を確認し、適切だと判断します。
- 記述②の70歳未満の合算の基準が10,000円ではなく21,000円以上であることを確認し、不適切だと判断します。
- 記述③の傷病手当金の支給期間が2年ではなく通算1年6か月であることを確認し、不適切だと判断します。
答えの内訳
- ①:○
- 高額療養費制度では、同一月(暦月:1日~末日)にかかった医療費の自己負担額が自己負担限度額を超えた場合に、その超過分が支給されます。自己負担限度額は被保険者の年齢や所得区分に応じて段階的に定められています。
- ②:×
- 70歳未満の被保険者・被扶養者の場合、高額療養費の世帯合算において合算対象となる一部負担金等は、同一月・同一医療機関(医科・歯科別、入院・外来別等)ごとに21,000円以上である必要があります。記述の10,000円以上ではありません。
- ③:×
- 健康保険の傷病手当金の支給期間は、支給を始めた日から「通算して1年6か月」を限度とされています(2022年1月施行の改正)。記述の2年ではありません。
関連する分野を学ぶ
覚えるポイント
- 70歳未満の高額療養費の合算基準は1レセプトあたり21,000円以上。
- 健康保険の傷病手当金の支給期間は支給開始日から通算して1年6か月。
間違えやすいところ
- 70歳以上は自己負担額を全部合算できますが、70歳未満は21,000円以上という基準がある点を見落としやすいです。
- 傷病手当金の期間を、労災保険の傷病補償年金などの年数(1年6か月経過後など)と混同して2年と間違えやすいです。
出題の前提:2024年4月1日現在施行の法令等(健康保険法)
出典:金融財政事情研究会『2024年9月 2級 損保顧客資産相談業務』
公式問題 p.5(公式掲載ページ) ↗(www.kinzai.or.jp)
地震保険の保険金額・割引制度・損害認定区分
リスク管理 · 地震保険 / 付帯割合 / 耐震割引 / 損害認定 / 全損判定
MさんがAさんに対して説明した、地震保険の一般的な商品内容に関する文章の空欄①~④に入る最も適切な語句または数値を語句群から選びなさい。 Ⅰ 「地震保険は、火災保険に付帯して加入します。地震保険の保険金額は、火災保険の保険金額の( ① )の範囲内で設定しますが、建物は5,000万円、家財は1,000万円が上限となります」 Ⅱ 「地震保険の保険料には、『建築年割引』『耐震等級割引』『免震建築物割引』『耐震診断割引』の割引制度が設けられており、割引率は、『耐震等級割引(耐震等級3)』および『免震建築物割引』の( ② )%が最高です。なお、それぞれの割引制度の重複適用はできません」 Ⅲ 「地震保険は、損害の程度により、保険金額の一定割合が支払われます。損害の程度が全損に該当した場合は保険金額の100%、大半損に該当した場合は保険金額の( ③ )%、小半損に該当した場合は保険金額の30%、一部損に該当した場合は保険金額の5%が支払われます。なお、全損とは、建物の場合、主要構造部の損害額が建物の時価の50%以上となった場合、または焼失もしくは流失した部分の床面積が建物の延べ床面積の( ④ )%以上となった場合の損害をいいます」 〈語句群〉 イ.30 ロ.40 ハ.50 ニ.60 ホ.70 ヘ.80 ト.90 チ.30%から50% リ.40%から70% ヌ.50%から70%
- イ
- 30
- ロ
- 40
- ハ
- 50
- ニ
- 60
- ホ
- 70
- ヘ
- 80
- ト
- 90
- チ
- 30%から50%
- リ
- 40%から70%
- ヌ
- 50%から70%
解答・解説を表示
解答
① チ、② ハ、③ ニ、④ ホ
解説
地震保険は、住まいの建物と生活用の家財を対象にした保険で、火災保険に付けて加入します。保険金額は火災保険の30%〜50%(上限は建物5,000万円・家財1,000万円)で、損害の程度(全損・大半損・小半損・一部損)に応じて決まった割合が支払われるからです。
解き方
- 空欄①:火災保険に対する地震保険の付帯割合(30%〜50%)を確かめ、「チ」を選びます。
- 空欄②:免震建築物割引と耐震等級3の割引率(50%)を確かめ、「ハ」を選びます。
- 空欄③:大半損のときの保険金の支払割合(60%)を確かめ、「ニ」を選びます。
- 空欄④:建物の焼失・流失による全損判定の延べ床面積の基準(70%以上)を確かめ、「ホ」を選びます。
- 選択肢 イ不正解
- 30は小半損の支払割合や耐震等級2の割引率などに当たりますが、空欄①〜④のどれにも合いません。
- 選択肢 ロ不正解
- 40は地震保険の主な基本の数値(割引率や支払割合など)としては合いません。
- 選択肢 ハ正解
- 50は耐震等級3割引と免震建築物割引の最高割引率(50%)で、空欄②に合います。
- 選択肢 ニ正解
- 60は大半損のときの保険金額に対する支払割合(60%)で、空欄③に合います。
- 選択肢 ホ正解
- 70は全損の判定基準である焼失・流失床面積の割合(70%以上)で、空欄④に合います。
- 選択肢 ヘ不正解
- 80は地震保険の主な算定の基準値(割引率や損害認定割合など)としては合いません。
- 選択肢 ト不正解
- 90は地震保険の主な算定の基準値(割引率や損害認定割合など)としては合いません。
- 選択肢 チ正解
- 30%から50%は、火災保険金額に対する地震保険金額の設定できる割合で、空欄①に合います。
- 選択肢 リ不正解
- 40%から70%は、地震保険の付帯割合の設定範囲としては誤りです。
- 選択肢 ヌ不正解
- 50%から70%は、地震保険の付帯割合の設定範囲としては誤りです。
答えの内訳
- ①:チ
- 地震保険の保険金額は、主契約である火災保険の保険金額の30%から50%の範囲内で設定し、限度額は建物5,000万円、家財1,000万円です。
- ②:ハ
- 地震保険の割引制度のうち、耐震等級割引(耐震等級3)および免震建築物割引の割引率は50%であり、これが最高限度です。
- ③:ニ
- 地震保険の損害認定における保険金の支払割合は、全損が100%、大半損が60%、小半損が30%、一部損が5%です。
- ④:ホ
- 建物の全損認定基準の一つとして、焼失または流失した部分の床面積が建物の延べ床面積の70%以上となった場合が該当します。
関連する分野を学ぶ
覚えるポイント
- 地震保険の付帯割合は火災保険の30%~50%(建物上限5,000万円、家財上限1,000万円)。
- 損害認定支払割合:全損100%、大半損60%、小半損30%、一部損5%。
- 全損基準:主要構造部50%以上、または焼失・流失床面積70%以上。
間違えやすいところ
- 大半損の支払割合(60%)と、半損だった時代の古い区分(50%)を混同しやすいです。
- 全損の基準の「主要構造部の時価損害割合(50%以上)」と「延べ床面積の焼失・流失割合(70%以上)」の数値を混同しやすいです。
出題の前提:2024年4月1日現在施行の法令等(地震保険に関する法律・標準約款)
出典:金融財政事情研究会『2024年9月 2級 損保顧客資産相談業務』
公式問題 p.7(公式掲載ページ) ↗(www.kinzai.or.jp)
地震保険の補償対象・税制・保険料率
リスク管理 · 地震保険 / 地震保険料控除 / 損害保険料率算出機構
地震保険に関する次の記述①~③について、適切なものには○印を、不適切なものには×印を判定しなさい。 ① 「家財の場合、保険の対象は生活用動産に限られており、1個または1組の価額が30万円を超える貴金属や美術品等は対象となりません。また、自動車も対象となりません」 ② 「地震保険の保険料は地震保険料控除の対象です。所得税では、5万円を限度として年間支払保険料の全額が控除額となり、住民税では、2万5,000円を限度として年間支払保険料の2分の1の金額が控除額となります」 ③ 「地震保険は、各保険会社が独自に保険料率を設定しているため、建物の構造や所在地、補償内容等が同一であっても保険料が異なります。複数の保険会社の保険料を比較することをお勧めします」
解答・解説を表示
解答
① ○ ② ○ ③ ×
解説
地震保険は、被災した人の生活の再建を支えるために、政府と民間の損保会社が共同で運営しています。公共性がとても高いため、どの保険会社で契約しても補償内容や保険料率は同じに決まっているからです。
解き方
- 家財の対象範囲を確認し、30万円を超える高額な品や自動車が除かれているかを判断します。
- 所得税と住民税での地震保険料控除の限度額と計算方法の決まりと照らし合わせます。
- 地震保険の制度の仕組みから、損保各社で保険料率に違いがあるかどうかを判断します。
小問ごとの答え
- 小問 ①:○
- 地震保険における家財の対象は生活用動産に限定されており、1個または1組の価額が30万円を超える貴金属・美術品等や、自動車は保険の対象外となります。
- 小問 ②:○
- 地震保険料控除の控除限度額は、所得税では支払保険料の全額(最高5万円)、住民税では支払保険料の2分の1(最高2万5,000円)と規定されています。
- 小問 ③:×
- 地震保険は政府と損保会社が共同で運営する公的な性格を持つため、損害保険料率算出機構が算出した同一の基準料率が使われ、保険会社ごとの保険料の差はありません。
関連する分野を学ぶ
覚えるポイント
- 地震保険料控除限度額:所得税は最高5万円(全額)、住民税は最高2.5万円(1/2)
- 地震保険の対象外:1個30万円超の貴金属・美術品、自動車、通貨・有価証券等
間違えやすいところ
- 火災保険では明記物件として引き受けられる30万円超の貴金属なども、地震保険ではすべて対象外になる点を見落としやすいです。
- 地震保険の保険料が損害保険各社で違うと誤解しやすいです。
出題の前提:2024年4月1日現在施行の法令等(地震保険に関する法律、所得税法、地方税法)
出典:金融財政事情研究会『2024年9月 2級 損保顧客資産相談業務』
公式問題 p.8(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式模範解答 p.2(公式掲載ページ) ↗(www.kinzai.or.jp)
自賠責保険の補償範囲と任意自動車保険の等級制度
リスク管理 · 自動車損害賠償責任保険 / ノンフリート等級別料率制度 / 事故有係数適用期間 / 車両保険
自動車損害賠償責任保険(自賠責保険)および任意自動車保険に関する次の記述①~③について、適切なものには○印を、不適切なものには×印を判定しなさい。 ① 「自賠責保険は、対人賠償のみが補償の対象です。Aさん自身のケガや自動車の車両の損害、対物賠償などは、自賠責保険では補償されません」 ② 「前年に初めて自動車保険を契約して更新後のノンフリート等級が7等級になった契約者と、前年に『3等級ダウン事故』を起こして更新後のノンフリート等級が7等級になった契約者は、適用される保険料は同じです」 ③ 「自動車保険に加入後、台風によって自動車に損害が生じて車両保険の保険金のみを受け取った場合、当該保険事故は、いわゆる『ノーカウント事故』に該当するため、自動車保険の更新後の等級は1つ下がります」
解答・解説を表示
解答
① ○ ② × ③ ×
解説
自動車損害賠償責任保険は、被害者の人身の損害を補償する強制保険です。一方、任意自動車保険では、過去の事故歴に応じて「無事故」と「事故有」で割引率(事故有係数)が変わり、事故の種類(3等級ダウン・1等級ダウン・ノーカウント)で等級の動き方が違うからです。
解き方
- 自賠責保険の補償対象が対人賠償(人身の損害)だけであることを確認します。
- ノンフリート等級制度で、無事故係数と事故有係数の違いを照らし合わせます。
- 台風による被害の車両保険の適用が「1等級ダウン事故」であることを確認し、ノーカウント事故の定義(等級が下がらない)との整合性を確かめます。
小問ごとの答え
- 小問 ①:○
- 自賠責保険は交通事故被害者の救済を目的とした対人賠償事故のみを補償対象としており、運転者自身のケガ、車両損害、相手方の物損(対物賠償)は補償されません。
- 小問 ②:×
- ノンフリート等級が同一であっても、「無事故」の等級割増引率と「事故有」の等級割増引率が異なり、3等級ダウン事故を起こした契約者には事故有係数が適用されて保険料が高くなります。
- 小問 ③:×
- 台風などの自然災害による車両保険の保険金請求は「1等級ダウン事故」として扱われます。また、「ノーカウント事故」であれば等級は下がらず翌年も1等級上がります。
関連する分野を学ぶ
覚えるポイント
- 自賠責保険の対象は「他人」の「身体・生命の損害(対人賠償)」のみ
- 台風・盗難・飛び石等による車両保険の単独利用は「1等級ダウン事故」
- 同一等級でも「事故有係数」が適用されると割増引率が低く(保険料が高く)なる
間違えやすいところ
- ノーカウント事故は「事故がなかったものとして等級が1つ上がる事故(人身傷害補償や弁護士費用特約などの単独請求)」であり、等級が下がる事故と混同しやすいです。
- 台風などによる自然災害の損害は、以前のノーカウント事故だった改正前の古い知識と混同しやすいです(現在は1等級ダウン事故)。
出題の前提:2024年4月1日現在施行の法令等(自動車損害賠償保障法、ノンフリート等級別料率制度基準)
出典:金融財政事情研究会『2024年9月 2級 損保顧客資産相談業務』
公式問題 p.8(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式模範解答 p.2(公式掲載ページ) ↗(www.kinzai.or.jp)
会社役員賠償責任保険(D&O保険)の仕組みと会社法上の手続き
リスク管理 · 会社役員賠償責任保険 / D&O保険 / 役員等賠償責任保険契約
X社(製造業)の代表取締役社長Aさんが加入を検討している会社役員賠償責任保険(D&O保険)の一般的な商品内容および会社法上の取扱いに関する次の記述①~④について、適切なものには○印を、不適切なものには×印をつけなさい。 ① D&O保険に加入することで、被保険者である役員が役員の業務に係る行為に起因して損害賠償請求がなされたことにより、法律上の損害賠償金や争訟費用を負担することによって生じる損害に備えることができる。 ② D&O保険の補償の対象となる損害賠償金には、一般に、判決に基づく損害賠償金や和解金のほか、罰金、課徴金、懲罰的損害賠償金も含まれる。 ③ D&O保険の被保険者となる役員には、保険期間中に退任した役員や新たに選任された役員も含まれる。 ④ X社が保険会社とD&O保険契約を締結する場合、保険の内容を決定するためには、株主総会(X社が取締役会設置会社の場合は株主総会または取締役会)の決議が必要となる。
- ①
- D&O保険に加入することで、被保険者である役員が役員の業務に係る行為に起因して損害賠償請求がなされたことにより、法律上の損害賠償金や争訟費用を負担することによって生じる損害に備えることができる。
- ②
- D&O保険の補償の対象となる損害賠償金には、一般に、判決に基づく損害賠償金や和解金のほか、罰金、課徴金、懲罰的損害賠償金も含まれる。
- ③
- D&O保険の被保険者となる役員には、保険期間中に退任した役員や新たに選任された役員も含まれる。
- ④
- X社が保険会社とD&O保険契約を締結する場合、保険の内容を決定するためには、株主総会(X社が取締役会設置会社の場合は株主総会または取締役会)の決議が必要となる。
解答・解説を表示
解答
① ○ ② × ③ ○ ④ ×
解説
会社役員賠償責任保険(D&O保険)は、役員が仕事上のミスなどで株主や第三者から賠償を求められるリスクに備える保険です。補償されるのは民事上の損害賠償金や争訟費用だけで、刑事・行政罰の罰金や課徴金は対象外だからです。また、会社法では利益相反を防ぐために契約の決定手続きが決められています。
解き方
- 記述①から③について、D&O保険の基本の仕組みである補償の対象(賠償金・訴訟費用は対象、罰金などは対象外)と、被保険者の範囲(退任役員や新任役員も含む)の原則を確認します。
- 記述④について、会社法第430条の3にある役員等賠償責任保険契約の内容の決定手続き(取締役会設置会社では取締役会の決議が必要)を確認し、正誤を判断します。
小問ごとの答え
- 小問 ①:○
- D&O保険(会社役員賠償責任保険)は、役員がその職務執行に伴って生じた行為に起因して損害賠償請求を受けた場合において、負担する法律上の損害賠償金や争訟費用(弁護士費用等)を補償する保険です。
- 小問 ②:×
- D&O保険では、判決に基づく損害賠償金や和解金等は補償の対象となりますが、法令違反に対して科される罰金や課徴金、制裁的趣旨の懲罰的損害賠償金は補償の対象外となります。
- 小問 ③:○
- D&O保険における被保険者の範囲には、現職の役員だけでなく、保険期間中に過去の行為を理由に訴訟を提起された退任役員や、保険期間中に新たに就任した役員も原則として自動的に含まれます。
- 小問 ④:×
- 会社法第430条の3第1項に基づき、取締役会設置会社が役員のために役員等賠償責任保険契約を締結し、保険の内容を決定する場合には、取締役会の決議を経る必要があります(株主総会決議による決定ではありません)。
覚えるポイント
- D&O保険の補償対象は損害賠償金と弁護士費用等であり、罰金や課徴金は対象外となること。
- 取締役会設置会社における役員等賠償責任保険の締結決定は取締役会の決議によること。
間違えやすいところ
- 罰金や行政処分による課徴金までD&O保険で補えると誤解しやすいので注意します。
- 取締役会設置会社で、契約内容を決める機関を「株主総会」と誤解しやすい点に注意します。
出題の前提:2024年4月1日現在施行の法令等(会社法第430条の3など)
出典:金融財政事情研究会『2024年9月 2級 損保顧客資産相談業務』
公式問題 p.9(公式掲載ページ) ↗(www.kinzai.or.jp)
労働災害総合保険の仕組みと補償内容
リスク管理 · 労働災害総合保険 / 使用者賠償責任保険 / 法定外補償保険
労働災害総合保険に関する次の記述①~③について、適切なものには○印を、不適切なものには×印を解答用紙に記入しなさい。 ① 労働災害総合保険の使用者賠償責任保険は、従業員の業務の遂行が原因となり、第三者に損害を与え、法律上の損害賠償責任を負うことによる損害を補償する。 ② 労働災害総合保険の法定外補償保険は、従業員が業務の遂行上の事故によって被った損害について、労働者災害補償保険(政府労災保険)の給付が行われない場合に、その損害を補償するものである。 ③ 労働災害総合保険は、法定外補償保険と使用者賠償責任保険で構成されており、どちらか一方だけを契約することはできない。
- ①
- 労働災害総合保険の使用者賠償責任保険は、従業員の業務の遂行が原因となり、第三者に損害を与え、法律上の損害賠償責任を負うことによる損害を補償する。
- ②
- 労働災害総合保険の法定外補償保険は、従業員が業務の遂行上の事故によって被った損害について、労働者災害補償保険(政府労災保険)の給付が行われない場合に、その損害を補償するものである。
- ③
- 労働災害総合保険は、法定外補償保険と使用者賠償責任保険で構成されており、どちらか一方だけを契約することはできない。
解答・解説を表示
解答
① × ② × ③ ×
解説
労働災害総合保険は、企業の労災リスクに備える損害保険です。法定外補償保険は政府労災保険の上乗せ給付を行い、使用者賠償責任保険は安全配慮義務違反などで被災した従業員から訴えられたときの賠償責任を補償するからです。この2つは別々に単独で契約することもできます。
解き方
- 記述①について、使用者賠償責任保険の補償対象が「従業員(または遺族)」への損害賠償責任であり、「第三者」への賠償ではないことを確認します。
- 記述②について、法定外補償保険が「政府労災保険の給付が行われること」を前提にした上乗せ補償である点を確認します。
- 記述③について、法定外補償保険と使用者賠償責任保険は単独契約もできる点を確認します。
小問ごとの答え
- 小問 ①:×
- 使用者賠償責任保険は、業務上の事由等により被災した「従業員(またはその遺族)」から損害賠償請求を受けた場合に、企業が負担する法律上の損害賠償責任を補償するものであり、第三者に対する損害を補償するものではありません(第三者への賠償責任は施設所有管理者賠償責任保険等の対象)。
- 小問 ②:×
- 法定外補償保険は、労働者災害補償保険(政府労災保険)による給付が行われることを前提として、企業の労災補償規程等に基づいて政府労災保険の給付に上乗せして補償金を支払う保険です。
- 小問 ③:×
- 労働災害総合保険は、法定外補償保険と使用者賠償責任保険の2つで構成されていますが、両方をセットで加入するだけでなく、どちらか一方のみを単独で契約することも可能です。
覚えるポイント
- 使用者賠償責任保険は被災した従業員(労災被害)に対する賠償を補償するものであること。
- 法定外補償保険は政府労災保険の上乗せ給付であり、不支給時の肩代わりではないこと。
間違えやすいところ
- 従業員が顧客や第三者にけがをさせた賠償(請負業者賠償・施設賠償など)と、使用者賠償責任保険を混同しないようにします。
- 法定外補償保険と使用者賠償責任保険は、必ずセットで契約しなければならないと誤解しやすいので注意します。
出題の前提:2024年4月1日現在施行の標準的な損害保険普通保険約款および労働関連法規
出典:金融財政事情研究会『2024年9月 2級 損保顧客資産相談業務』
公式問題 p.10(公式掲載ページ) ↗(www.kinzai.or.jp)
法人の各種事業リスクと損害保険の適用
リスク管理 · 生産物賠償責任保険 / 企業費用・利益総合保険 / サイバー保険
製造業を営むX社に対する各種損害保険のアドバイスに関する次の記述①~③について、適切なものには○、不適切なものには×を判定しなさい。 ① 製造した商品の欠陥が原因で顧客がケガをして損害賠償責任を負う場合に備え、生産物賠償責任保険(PL保険)への加入を検討すること ② 火災事故による休業損失や事業継続費用を補償するため、企業費用・利益総合保険への加入を検討すること ③ サイバー保険では、ランサムウェア被害時にデータを復元するために支払った身代金が補償対象となること
- ①
- 製造した商品の欠陥が原因で顧客がケガをして、顧客に対して法律上の損害賠償責任を負うことによって被る損害を補償する保険として、生産物賠償責任保険(PL保険)への加入を検討してください。
- ②
- 火災が発生した場合、建物や機械設備の物的損害額よりも大きい休業損失が発生する可能性もありますので、休業損失や事業を継続するために必要となる費用を補償する企業費用・利益総合保険への加入は検討に値します。
- ③
- 近年、ランサムウェアによるサイバー犯罪が増加しています。サイバー保険に加入後、仮にランサムウェアの被害に遭い、データを復元するために身代金を支払った場合には、その金額が補償されます。
解答・解説を表示
解答
① ○ ② ○ ③ ×
解説
法人の事業活動には、製品の欠陥、休業による間接的な損害、サイバー攻撃などのITリスクなど、さまざまなリスクがあります。そのため、目的に合った損害保険を選ぶ必要があり、公序良俗に反する身代金などの支払いは補償の対象外です。
解き方
- PL保険の補償対象が、製造物の欠陥に起因する対人・対物の賠償責任であることを確認し、①の正誤を判断します。
- 企業費用・利益総合保険が、物的損害だけでなく喪失利益や事業継続費用も補償することを確認し、②の正誤を判断します。
- サイバー保険で、ランサムウェアの身代金の支払いは免責(補償対象外)であることを確認し、③の正誤を判断します。
小問ごとの答え
- 小問 ①:○
- 生産物賠償責任保険(PL保険)は、製造・販売した製品の欠陥や仕事の結果に起因して他人の生命・身体や財物に損害を与え、法律上の損害賠償責任を負った場合の損害賠償金や争訟費用を補償するため適切です。
- 小問 ②:○
- 企業費用・利益総合保険は、火災などの偶然な事故により営業が休止または阻害されたことで生じる喪失利益(休業損失)や、事業を継続・早期復旧するために支出した追加費用を補償するため適切です。
- 小問 ③:×
- サイバー保険では、サイバー攻撃に伴う調査費用やデータ復旧費用、損害賠償金等は補償されますが、犯罪行為への加担防止や公序良俗の観点等から、身代金(ランサム)の支払いは補償の対象外となります。
関連する分野を学ぶ
覚えるポイント
- PL保険は「製品の引渡し後・仕事の完成後」の対人・対物賠償を対象とする。
- サイバー保険でランサムウェアの身代金支払いは通常補償されない。
間違えやすいところ
- サイバー保険で調査費用や復旧費用が対象になるため、身代金も対象になると誤解しやすいです。
- 休業損害は普通の火災保険本体だけでは補償されず、企業費用・利益総合保険などの付帯が必要な点を見落としやすいです。
出題の前提:2024年4月1日現在施行の法令・一般的な保険商品約款基準
出典:金融財政事情研究会『2024年9月 2級 損保顧客資産相談業務』
公式問題 p.10(公式掲載ページ) ↗(www.kinzai.or.jp)
所得税の青色申告・確定申告要件および一時所得の課税関係
タックスプランニング · 青色申告承認申請手続 / ふるさと納税ワンストップ特例 / 一時払変額個人年金保険の一時所得
給与収入1,200万円、不動産所得30万円(白色申告)、ふるさと納税10万円、および一時払変額個人年金保険の解約返戻金720万円(正味払込保険料600万円、2015年10月契約)を受け取ったAさんの2024年分の所得税の課税に関する次の記述①~③について、適切なものには○、不適切なものには×を判定しなさい。 ① 2025年3月15日までに「青色申告承認申請書」を提出すれば、2024年分の所得について青色申告の適用を受けることができる ② 給与所得以外の所得金額が20万円を超えている場合、寄附先が5自治体以内であっても「ふるさと納税ワンストップ特例制度」を利用することはできない ③ 一時払変額個人年金保険の解約返戻金は、一時所得の収入金額として総合課税の対象となる
- ①
- Aさんは、原則として、2025年3月15日までに『青色申告承認申請書』を提出すれば、青色申告の適用を受けることができます。
- ②
- Aさんの給与所得以外の所得金額が20万円を超えている場合、Aさんの2024年中の寄附先が5自治体以内であっても、『ふるさと納税ワンストップ特例制度』を利用することはできません。
- ③
- Aさんが受け取った一時払変額個人年金保険の解約返戻金は、一時所得の収入金額として総合課税の対象となります。
解答・解説を表示
解答
① × ② ○ ③ ○
解説
青色申告の適用を受けたいときは、その年の3月15日までに承認申請書を出す必要があります。また、給与所得以外の所得が20万円を超えるなど確定申告が必要な人はワンストップ特例を使えず、契約期間が5年を超える一時払個人年金保険の解約差益は総合課税の一時所得になるからです。
解き方
- 青色申告承認申請書の提出期限(適用を受けたい年の3月15日)を確認し、2024年分への適用の可否から①を判断します。
- 確定申告義務がある給与所得者(給与所得以外の所得が20万円超)がワンストップ特例を利用できるかから、②を判断します。
- 契約者と受取人が同じで、契約から5年を超えて解約した一時払個人年金保険の解約返戻金の課税区分(総合課税・一時所得)を確認し、③を判断します。
小問ごとの答え
- 小問 ①:×
- 2024年分の所得税から青色申告の適用を受けるためには、原則としてその年の3月15日(2024年3月15日)までに申請書を提出する必要があり、2025年3月15日までに提出した場合は2025年分からの適用となるため不適切です。
- 小問 ②:○
- 給与所得以外の所得金額の合計が20万円を超える給与所得者は確定申告義務があるため、確定申告が不要な給与所得者を対象とする「ふるさと納税ワンストップ特例制度」は利用できず、適切です。
- 小問 ③:○
- 契約者と受取人が同一である一時払変額個人年金保険の解約返戻金は一時所得となります。また契約から5年を超えて解約しているため源泉分離課税の対象外となり、総合課税となるため適切です。
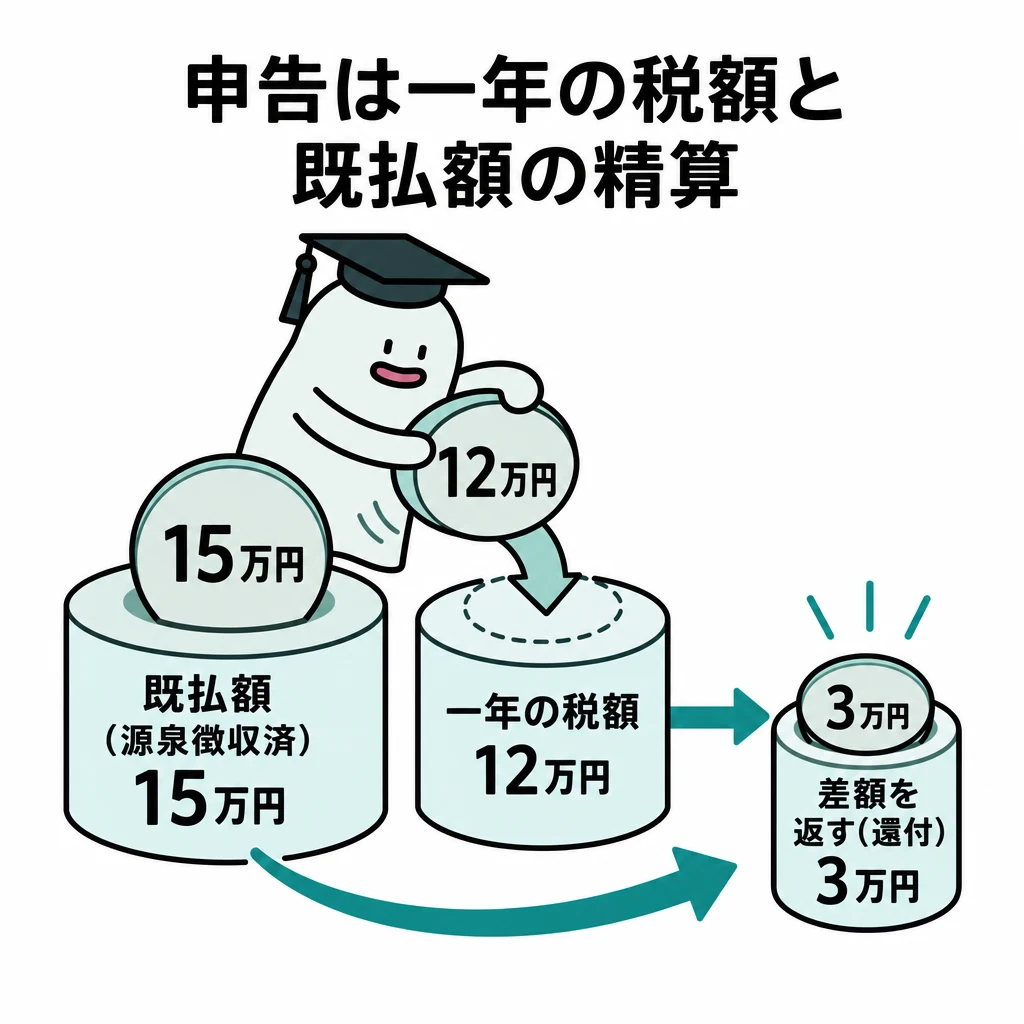
関連する分野を学ぶ
覚えるポイント
- 既存事業者の青色申告承認申請期限は、原則として適用を受けようとする年の3月15日である。
- 一時払個人年金保険を5年超で解約した場合は金融類似商品に該当せず総合課税の一時所得となる。
間違えやすいところ
- 確定申告書の提出期限(翌年3月15日)と、青色申告承認申請書の提出期限(その年の3月15日)を混同しやすいです。
- 一時払養老保険・個人年金保険の解約返戻金が、いつも源泉分離課税になると誤解しやすいです(5年以内の解約だけ差益が20.315%の源泉分離課税)。
出題の前提:2024年4月1日現在施行の所得税法基準
出典:金融財政事情研究会『2024年9月 2級 損保顧客資産相談業務』
公式問題 p.11(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.12(公式掲載ページ) ↗(www.kinzai.or.jp)
所得税の所得控除(基礎控除・扶養控除)の判定
タックスプランニング · 基礎控除 / 扶養控除 / 年少扶養親族 / 合計所得金額
設例の家族構成(会社員の夫Aさん、専業主婦の妻Bさん、大学生の長男Cさん22歳、高校生の二男Dさん18歳、中学生の三男Eさん15歳)において、Aさんの2024年分の所得税の所得控除に関する次の記述①~③の正誤を判定しなさい。 ① 「Aさんが適用を受けることができる基礎控除の額は、48万円です」 ② 「長男Cさんの2024年分の合計所得金額は38万円を超えますので、Aさんは、長男Cさんについて扶養控除の適用を受けることができません」 ③ 「二男Dさんおよび三男Eさんは、控除対象扶養親族に該当しますので、Aさんは、二男Dさんおよび三男Eさんについて扶養控除の適用を受けることができます」
解答・解説を表示
解答
① ○ ② × ③ ×
解説
所得税の扶養控除は、生計を一にする親族のうち、その年の12月31日時点で16歳以上かつ合計所得金額48万円以下の人が対象です。基礎控除は、合計所得金額が多くなるほど控除額が段階的に減ります。そのため、年齢と所得の両方を確認して対象かどうかを判断します。
解き方
- まず、Aさんの合計所得金額が2,400万円以下かどうかを確かめます。そうであれば基礎控除額は48万円になります。
- 次に、長男Cさんの給与所得を計算します。100万円-55万円=45万円で、48万円以下なので扶養控除の対象になります。
- 二男Dさんは18歳、三男Eさんは15歳です。16歳未満の三男Eさんは控除対象扶養親族になれません。
小問ごとの答え
- 小問 ①:○
- 合計所得金額が2,400万円以下である納税者の基礎控除額は48万円となります。Aさんの2024年分の合計所得金額は約1,055万円であり、2,400万円以下であるため基礎控除額は48万円で適切です。
- 小問 ②:×
- 控除対象扶養親族となる要件の合計所得金額は48万円以下(給与収入のみなら103万円以下)です。長男Cさんの給与収入は100万円で給与所得控除55万円を引くと給与所得は45万円となり、48万円以下を満たすため扶養控除の対象となります。
- 小問 ③:×
- 扶養控除の対象となる控除対象扶養親族は、その年の12月31日現在で年齢が16歳以上の扶養親族に限られます。18歳の二男Dさんは対象ですが、15歳の三男Eさんは年少扶養親族のため扶養控除の対象にはなりません。
関連する分野を学ぶ
覚えるポイント
- 扶養控除の対象となる扶養親族の所得要件は合計所得金額48万円以下(給与収入のみなら103万円以下)。
- 16歳未満の扶養親族(年少扶養親族)は所得税法上の扶養控除の対象外。
間違えやすいところ
- 昔の基準である合計所得金額38万円(給与所得控除65万円の時代)と間違えないようにしましょう。
- 16歳未満の年少扶養親族は扶養控除の対象外ですが、給与所得者の所得金額調整控除(23歳未満の扶養親族が対象)には含まれます。この違いに気をつけましょう。
出題の前提:2024年4月1日現在施行の法令(所得税法)
出典:金融財政事情研究会『2024年9月 2級 損保顧客資産相談業務』
公式問題 p.11(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.12(公式掲載ページ) ↗(www.kinzai.or.jp)
給与所得の金額および総所得金額の計算
タックスプランニング · 給与所得 / 所得金額調整控除 / 一時所得 / 総所得金額
設例のAさんの2024年分の収入に関する資料に基づき、次の①・②の金額を万円単位で求めなさい(①の計算上、所得金額調整控除の適用対象者に該当する場合は控除すること)。 〈資料の概要〉 ・給与収入金額:1,200万円 ・23歳未満の扶養親族:長男C(22歳)、二男D(18歳)、三男E(15歳)と同居・生計一 ・不動産所得の金額:30万円 ・一時払変額個人年金保険(10年確定年金、2015年10月契約、契約者・被保険者Aさん)の解約返戻金:720万円、正味払込保険料:600万円 ① 総所得金額に算入される給与所得の金額 ② 総所得金額
解答・解説を表示
解答
① 990(万円) ② 1,055(万円)
解説
給与収入が850万円を超え、23歳未満の扶養親族がいる場合は、給与所得から所得金額調整控除を差し引きます。生命保険の解約返戻金による一時所得は、特別控除を引いた後にさらに2分の1にした額を総所得金額に加えます。そのため、給与所得と一時所得では計算のルールが異なります。
解き方
- まず、給与収入1,200万円から給与所得控除195万円を引いて、1,005万円を求めます。
- 次に、所得金額調整控除を計算します。(1,000万円-850万円)×10%=15万円です。給与所得は1,005万円-15万円=990万円になります。
- 一時所得を計算します。720万円-600万円-50万円=70万円です。総所得金額に入るのはその2分の1の35万円です。
- 最後に、給与所得990万円、不動産所得30万円、一時所得の35万円を合計します。総所得金額は1,055万円になります。
答えの内訳
- ①:990(万円)
- 給与収入1,200万円に対する給与所得控除額は上限の195万円であり、控除後金額は1,005万円となります。また、23歳未満の扶養親族を有するため子ども等に係る所得金額調整控除(上限1,000万円-850万円)×10%=15万円が適用され、給与所得の金額は1,005万円-15万円=990万円となります。
- ②:1,055(万円)
- 一時所得の金額は(解約返戻金720万円-払込保険料600万円-特別控除50万円)=70万円となり、総所得金額に算入する額はその2分の1の35万円です。これに給与所得990万円と不動産所得30万円を合算して、総所得金額は990万円+30万円+35万円=1,055万円となります。
関連する分野を学ぶ
覚えるポイント
- 子ども・特別障害者等を有する者等の所得金額調整控除額 =(給与等の収入金額[1,000万円超は1,000万円]- 850万円)× 10%。
- 総合課税の一時所得は、特別控除(最高50万円)を控除した後の金額の2分の1が総所得金額に算入される。
間違えやすいところ
- 所得金額調整控除を計算するとき、実際の給与収入1,200万円を使って計算してしまう間違いです。上限の1,000万円を使うのを忘れないようにしましょう。
- 総所得金額を求めるとき、一時所得を2分の1にするのを忘れて、70万円をそのまま足してしまう間違いです。
出題の前提:2024年4月1日現在施行の法令(所得税法)
出典:金融財政事情研究会『2024年9月 2級 損保顧客資産相談業務』
公式問題 p.11(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.12(公式掲載ページ) ↗(www.kinzai.or.jp)
生前贈与における相続時精算課税制度および住宅取得等資金の非課税制度
資産設計提案業務・相続 · 相続時精算課税制度 / 住宅取得等資金の贈与税の非課税
Aさんから二男Dさんへの生前贈与に関して、相続時精算課税制度および直系尊属から住宅取得等資金の贈与を受けた場合の贈与税の非課税制度に関する次の記述①~③について、適切なものには○、不適切なものには×を判定しなさい。
解答・解説を表示
解答
① ○ ② ○ ③ ×
解説
相続時精算課税制度は、贈与者ごとに選べますが、一度選ぶと撤回できません。非課税の範囲内でも、届出書の提出が必要です。また、直系尊属からの住宅取得等資金の非課税限度額は、省エネ等住宅で1,000万円、それ以外の住宅で500万円です。
解き方
- 相続時精算課税制度を選ぶときの手続きを確認します。税金がかからない場合でも届出が必要です。
- 一度選ぶと撤回できないことを確認します。同じ贈与者について暦年課税には戻せません。
- 住宅取得等資金の非課税限度額を確認します。省エネ等住宅は1,000万円、それ以外の住宅は500万円です。問題文の金額と比べます。
小問ごとの答え
- 小問 ①:○
- 相続時精算課税制度の適用を受けるためには、納税額が算出されない場合であっても、最初の贈与を受けた年の翌年2月1日から3月15日までの間に、所定の書類を添付した「相続時精算課税選択届出書」を納税地の所轄税務署長に提出する必要があります。
- 小問 ②:○
- 相続時精算課税制度を選択した場合、その特定贈与者(本問では父Aさん)からの贈与財産については、その選択をした年分以降において暦年課税へ戻す(変更する)ことはできません。
- 小問 ③:×
- 直系尊属から住宅取得等資金の贈与を受けた場合の贈与税の非課税制度における限度額は、一定の省エネ等住宅の場合は1,000万円、それ以外の住宅の場合は500万円です。問題文の2,000万円および1,000万円という記述は誤りです。
関連する分野を学ぶ
覚えるポイント
- 相続時精算課税は税額が0円でも選択届出書の提出が必要
- 住宅取得等資金贈与の非課税限度額は省エネ等住宅1,000万円・一般住宅500万円
間違えやすいところ
- 基礎控除110万円ができて申告が不要になる場合と混同し、初回に選ぶときの届出書もいらないと間違えないようにしましょう。
- 住宅取得等資金の非課税限度額を、昔の金額やほかの特例の金額と間違えないようにしましょう。
出題の前提:2024年4月1日現在施行の法令等
出典:金融財政事情研究会『2024年9月 2級 損保顧客資産相談業務』
公式問題 p.13(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.14(公式掲載ページ) ↗(www.kinzai.or.jp)
相続税の総額の計算
資産設計提案業務・相続 · 基礎控除額 / 法定相続分に応じた取得金額 / 相続税の総額
現時点(2024年9月8日)において、Aさんの相続が開始した場合における相続税の総額の試算について、表中の空欄①~③に入る適切な数値を求めなさい。なお、課税価格の合計額は6億円とし、法定相続人は妻Bさん、長男Cさん、二男Dさんの計3人とする。
解答・解説を表示
解答
① 4,800 ② 3,820 ③ 17,360
解説
相続税の総額は、まず課税価格の合計額から基礎控除額を引いて課税遺産総額を求めます。次に、これを民法で決められた法定相続分どおりに分けます。その分けた金額に速算表の税率を当てはめ、それぞれの税額を合計して求めます。
解き方
- まず、法定相続人の人数を決めます。基礎控除額は3,000万円+600万円×人数です。課税価格の合計から引いて課税遺産総額を求めます。
- 次に、課税遺産総額を各人の法定相続分どおりに分けます。それぞれの取得金額を計算します。
- 各人の取得金額に速算表の税率と控除額を当てはめて税額を出します。それらを合計すると相続税の総額になります。
答えの内訳
- ①:4,800
- 遺産に係る基礎控除額は「3,000万円+600万円×法定相続人の数」で計算します。法定相続人は妻B・長男C・二男Dの3人であるため、3,000万円+600万円×3人=4,800万円となります。
- ②:3,820
- 課税遺産総額は60,000万円-4,800万円=55,200万円です。長男Cさんの法定相続分は4分の1なので、取得金額は55,200万円×1/4=13,800万円となります。速算表より「13,800万円×40%-1,700万円=3,820万円」と算出されます。
- ③:17,360
- 各人の税額を合計して相続税の総額を求めます。妻Bさん(法定相続分1/2):27,600万円×45%-2,700万円=9,720万円。長男Cさん(1/4):3,820万円。二男Dさん(1/4):3,820万円。合計して9,720万円+3,820万円+3,820万円=17,360万円となります。

関連する分野を学ぶ
覚えるポイント
- 遺産に係る基礎控除額=3,000万円+600万円×法定相続人の数
- 相続税の総額は実際の按分割合ではなく、民法上の法定相続分で仮に分割したとして計算する
間違えやすいところ
- 孫などの直系卑属を、法定相続人の人数に間違えて入れてしまうことです。
- 速算表の控除額を引くのを忘れて、税率をかけるだけで終わってしまうことです。
出題の前提:2024年4月1日現在施行の法令等
出典:金融財政事情研究会『2024年9月 2級 損保顧客資産相談業務』
公式問題 p.13(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.14(公式掲載ページ) ↗(www.kinzai.or.jp)
公正証書遺言・遺留分・特定同族会社事業用宅地等の特例
相続・事業承継 · 公正証書遺言 / 遺留分の計算 / 小規模宅地等の特例 / 特定同族会社事業用宅地等
Aさんの相続等に関する次の文章の空欄①~④に入る最も適切な語句または数値を、〈語句群〉のなかから選びなさい。 Ⅰ「公正証書遺言は、証人( ① )人以上の立会いのもと、遺言者が遺言の趣旨を公証人に口授し、公証人が作成します。その作成時、推定相続人である妻Bさんや長男Cさんを証人にすること( ② )」 Ⅱ「遺言により、自宅および現預金等を妻Bさん、X社関連の資産を長男Cさんに相続させた場合、二男Dさんの遺留分を侵害するおそれがあります。仮に、遺留分を算定するための財産の価額が7億2,000万円の場合、二男Dさんの遺留分の金額は、( ③ )万円となります」 Ⅲ「長男CさんがX社本社敷地を相続により取得し、当該敷地について、特定同族会社事業用宅地等として『小規模宅地等についての相続税の課税価格の計算の特例』の適用を受けた場合、当該敷地(相続税評価額1億2,000万円、面積500㎡)について、相続税の課税価格に算入すべき価額を( ④ )万円とすることができます」
- イ
- 1
- ロ
- 2
- ハ
- 3
- ニ
- 2,400
- ホ
- 4,080
- ヘ
- 4,320
- ト
- 5,000
- チ
- 9,000
- リ
- 15,000
- ヌ
- ができます
- ル
- はできません
解答・解説を表示
解答
① ロ、② ル、③ チ、④ ヘ
解説
公正証書遺言を作るときは、2人以上の証人の立会いが必要です。推定相続人などは証人になれません。遺留分は、法定相続分と総遺留分をかけ合わせて計算します。小規模宅地等の特例では、特定同族会社事業用宅地等は400㎡まで80%減額されます。
解き方
- 公正証書遺言の作り方と、証人になれない人の決まりを確認します。空欄①と②を判定します。
- 相続人は配偶者と子2人です。二男Dさんの遺留分割合は1/2×1/4=1/8です。財産の価額にかけて空欄③を求めます。
- 特定同族会社事業用宅地等は400㎡まで80%減額されます。敷地500㎡の評価額から減額分を引いて、空欄④を求めます。
小問ごとの答え
- 小問 ①:ロ
- 公正証書遺言を作成する際には、2人以上の証人の立会いが必要です。
- 小問 ②:ル
- 民法上、未成年者、推定相続人およびその配偶者ならびに直系血族は、遺言の証人になることができません。
- 小問 ③:チ
- 相続人が配偶者と子の場合、総遺留分割合は2分の1です。二男Dさんの法定相続分は4分の1(1/2×1/2)であるため、遺留分割合は8分の1(1/2×1/4)となります。財産7億2,000万円×1/8=9,000万円です。
- 小問 ④:ヘ
- 特定同族会社事業用宅地等の限度面積は400㎡で、減額割合は80%です。敷地500㎡のうち400㎡分に80%減額を適用すると、減額額は1億2,000万円×(400㎡/500㎡)×80%=7,680万円となります。課税価格に算入すべき価額は1億2,000万円-7,680万円=4,320万円です。
関連する分野を学ぶ
覚えるポイント
- 特定同族会社事業用宅地等の限度面積は400㎡・減額割合80%であること
- 推定相続人およびその配偶者・直系血族は遺言の証人になれないこと
間違えやすいところ
- 小規模宅地等の特例では、特定事業用宅地等・特定同族会社事業用宅地等(400㎡・80%)と、特定居住用宅地等(330㎡・80%)の面積を混同しやすいです。
- 遺留分の計算で、二男の法定相続分1/4と、遺留分1/2×1/4=1/8を混同して、違う割合をかけてしまう間違いです。
出題の前提:2024年4月1日現在施行の法令等
出典:金融財政事情研究会『2024年9月 2級 損保顧客資産相談業務』
公式問題 p.13(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.15(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式模範解答 p.5(公式掲載ページ) ↗(www.kinzai.or.jp)
2024年9月 2級 損保顧客資産相談業務
参照した公式資料
金融財政事情研究会が公開した2024年9月 2級 損保顧客資産相談業務の問題・解答資料です。
- 公式問題(公式掲載ページ) ↗ — www.kinzai.or.jp(資料の掲載案内)
- 公式模範解答(公式掲載ページ) ↗ — www.kinzai.or.jp(資料の掲載案内)
金財のPDFは公式掲載ページからご覧ください。古い資料は現在の一覧に掲載されていない場合があります。