


日本FP協会・金融財政事情研究会の公式問題・模範解答を、級・学科/実技・公開年度に分けて収録しています。CBT公開問題は1セットの公表問題で、全受験者への出題を網羅するものではありません。
2024年9月 2級 中小事業主資産相談業務の概要
老後の年金額を増やす方法(iDeCo・保険料追納・繰下げ支給)
中小事業主資産相談業務 · 確定拠出年金(iDeCo)の所得控除 / 国民年金保険料の追納 / 公的年金の繰下げ支給
自営業者であるAさんに対する老後の年金額を増やす方法についての説明である記述①~③の正誤を判定しなさい。 ①「Aさん、妻Bさんとも個人型確定拠出年金(iDeCo)に加入でき、Aさんが自身の分と妻Bさんの分の掛金を負担した場合、いずれもAさんの所得税額の計算上、小規模企業共済等掛金控除の対象となる。」 ②「Aさんは過去に国民年金の保険料未納期間があるが、この未納期間に係る保険料を追納することで、老齢基礎年金の年金額を増やすことができる。」 ③「Aさんが希望すれば、66歳以後、老齢基礎年金および老齢厚生年金の繰下げ支給の申出をして年金額を増やすことができる。仮に75歳で繰下げ支給の申出をした場合、年金額の増額率はそれぞれ84%となる。」
解答・解説を表示
解答
① × ② × ③ ○
解説
年金を増やすには、公的年金の繰下げ受給や保険料の追納、iDeCo(個人型確定拠出年金)などの私的年金を使う方法があります。これらは税金の優遇がありますが、使える条件や控除を受けられる人が制度ごとに違います。そのため、それぞれ分けて理解する必要があります。
解き方
- ①では、小規模企業共済等掛金控除が本人の掛金だけを対象とする決まりを確かめます。妻Bさんの分は控除できないので、誤りと判断します。
- ②では、追納できるのは保険料の免除や猶予の承認を受けた期間だけである点を確かめます。単なる未納期間は対象外なので、誤りと判断します。
- ③では、繰下げ支給が66歳から75歳までできることを確かめます。増額率は月0.7%で、75歳まで繰り下げると最大84%なので、正しいと判断します。
小問ごとの答え
- 小問 ①:×
- 小規模企業共済等掛金控除は、加入者本人が自身の掛金として支払った金額のみが控除対象となります。社会保険料控除とは異なり、配偶者等の掛金を負担した場合であっても、支払った者の所得から控除することはできません。
- 小問 ②:×
- 国民年金保険料の「追納」ができるのは、保険料免除・猶予(学生納付特例や納付猶予を含む)の承認を受けた期間に限られます。単なる未納期間は追納の対象とならず、原則として納期限から2年を経過したものは納付できません。
- 小問 ③:○
- 老齢基礎年金および老齢厚生年金は、66歳から75歳までの間で繰下げ支給を申し出ることができます。増額率は「繰下げ月数×0.7%」で計算され、75歳まで10年間(120月)繰り下げた場合の増額率は最大84%(120月×0.7%)となります。
関連する分野を学ぶ
覚えるポイント
- 小規模企業共済等掛金控除は本人分のみ対象(生計同一親族分の肩代わりは控除不可)。
- 追納ができるのは免除・猶予期間のみであり、未納期間は2年を過ぎると納付不能。
- 繰下げ増額率は「月あたり0.7%」であり、75歳上限(120月)で最大84%増額。
間違えやすいところ
- 社会保険料控除は、家族の分を払っても本人の控除にできます。この点を小規模企業共済等掛金控除と混同しないようにしましょう。
- 学生納付特例などの猶予期間と、ただの未納期間を混同しないようにしましょう。未納期間は後から追納できません。
出題の前提:2024年4月1日現在施行の法令等(所得税法、国民年金法、確定拠出年金法)
出典:金融財政事情研究会『2024年9月 2級 中小事業主資産相談業務』
公式問題 p.3(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.4(公式掲載ページ) ↗(www.kinzai.or.jp)
小規模企業共済制度の加入要件・掛金・税務上の取扱い
中小事業主資産相談業務 · 小規模企業共済の加入要件(従業員数) / 小規模企業共済の掛金月額 / 共済金の受取時課税(分割受取り)
小規模企業共済制度に関する次の文章の空欄①~③に入る最も適切な語句または数値を語句群から選びなさい。 「小規模企業共済制度は、個人事業主等の退職金制度と位置付けられます。加入要件として、サービス業(宿泊業、娯楽業を除く)、小売業の場合は常時使用する従業員が( ① )人以下であることが必要です。毎月の掛金は( ② )円から70,000円までの範囲内で500円単位で選択できます。一括で受け取る共済金は退職所得となり、分割で受け取る共済金は( ③ )として課税の対象となります。」
- イ
- 5
- ロ
- 10
- ハ
- 20
- ニ
- 1,000
- ホ
- 5,000
- ヘ
- 10,000
- ト
- 一時所得
- チ
- 雑所得
- リ
- 退職所得
解答・解説を表示
解答
① イ ② ニ ③ チ
解説
小規模企業共済制度は、小規模な会社の役員や個人事業主のための退職金制度です。加入できる従業員数は業種ごとに違い、掛金の金額の範囲や、受け取るときの税金の扱いも決まっています。
解き方
- 商業やサービス業(宿泊業・娯楽業を除く)では、常時使う従業員が5人以下なら加入できます。この決まりから①は「5」を選びます。
- 毎月の掛金は1,000円から70,000円まで、500円単位で選べます。この範囲から②は「1,000」を選びます。
- 共済金を一括で受け取ると退職所得、分割で受け取ると雑所得になります。この違いから③は「雑所得」を選びます。
小問ごとの答え
- 小問 ①:イ
- 商業(卸売業・小売業)およびサービス業(宿泊業・娯楽業を除く)の個人事業主や会社役員が小規模企業共済に加入する場合、常時使用する従業員数は「5人以下」である必要があります。
- 小問 ②:ニ
- 小規模企業共済の掛金月額は、最低「1,000円」から最高70,000円までの範囲内で、500円単位で自由に選択することができます。
- 小問 ③:チ
- 共済金の受取方法について、一括受取りの場合は「退職所得」として扱われ、分割受取り(年金受取)の場合は公的年金等控除が適用される「雑所得」として課税されます。
覚えるポイント
- 小規模企業共済の従業員基準:商業・サービス業(宿泊・娯楽除く)は5人以下、それ以外の製造業等は20人以下。
- 掛金月額は1,000円〜70,000円(500円単位)。全額が小規模企業共済等掛金控除。
- 共済金の課税:一括受取=退職所得、分割受取=雑所得(公的年金等控除の対象)。
間違えやすいところ
- 業種ごとの従業員数の条件(5人以下か20人以下か)を間違えないようにしましょう。
- iDeCo(個人型確定拠出年金)の掛金の下限5,000円と、小規模企業共済の下限1,000円を混同しないようにしましょう。
出題の前提:2024年4月1日現在施行の法令等(小規模企業共済法、所得税法)
出典:金融財政事情研究会『2024年9月 2級 中小事業主資産相談業務』
公式問題 p.3(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.5(公式掲載ページ) ↗(www.kinzai.or.jp)
遺族基礎年金および遺族厚生年金の受給要件と年金額の計算
ライフプランニングと資金計画 · 遺族基礎年金 / 遺族厚生年金 / 子の要件 / 短期要件
Mさんは、Aさんに対して、Aさんが現時点(2024年9月8日)で死亡した場合に妻Bさんが受給できる公的年金制度の遺族給付について説明した。次の文章および計算式の空欄①~④に入る最も適切な語句または数値を語句群から選びなさい。なお、年金額は2024年度価額に基づくものとする。 「現時点においてAさんが死亡した場合、妻Bさんは、遺族基礎年金と遺族厚生年金の支給を受けることができます。遺族基礎年金を受けられる遺族の範囲は、死亡した者によって生計を維持されていた『子のある配偶者』または『子』です。『子』とは、( ① )か、20歳未満で障害等級1級または2級に該当する障害の状態にあり、かつ、現に婚姻していない子を指します。 妻Bさんが受け取る遺族基礎年金の年金額は、基本額に子の加算額を加えたものであり、次のとおりです。 ・遺族基礎年金の年金額 816,000円+( ② )円=□□□円 なお、この遺族基礎年金の年金額はAさん死亡後当初の額であり、長男Cさんが年齢要件を満たさなくなると減額され、二男Dさんが年齢要件を満たさなくなると支給されなくなります。 また、妻Bさんが受け取る遺族厚生年金の年金額は、Aさんの厚生年金保険の被保険者記録を基礎として計算した老齢厚生年金の報酬比例部分の額の( ③ )相当額であり、次のとおり計算されます。 ・遺族厚生年金の年金額(本来水準による価額) 280,000円 × 7.125/1,000 ×( ④ )月 ×( ③ )=□□□円」
- イ
- 18歳未満
- ロ
- 18歳到達年度の末日までの間にある
- ハ
- 20歳未満
- ニ
- 20歳到達年度の末日までの間にある
- ホ
- 234,800
- ヘ
- 313,100
- ト
- 469,600
- チ
- 2分の1
- リ
- 3分の2
- ヌ
- 4分の3
- ル
- 60
- ヲ
- 300
- ワ
- 317
解答・解説を表示
解答
① ロ ② ト ③ ヌ ④ ル
解説
遺族基礎年金には、受け取れる「子」の条件や子の加算額が決められています。遺族厚生年金は、原則として報酬比例部分の4分の3です。被保険者でない人が亡くなったときは、実際の加入月数で計算します。
解き方
- 遺族基礎年金の「子」の条件を確かめます。長男16歳と二男14歳の2人分の加算額を計算します。
- 遺族厚生年金の割合は4分の3です。Aさんは今は被保険者ではないので、実際の加入月数60月を使います。
小問ごとの答え
- 小問 ①:ロ
- 遺族基礎年金の対象となる「子」とは、18歳到達年度の末日(3月31日)までの間にあるか、20歳未満で障害等級1級・2級の障害状態にあり、かつ現に婚姻していない子です。
- 小問 ②:ト
- 2024年度の子の加算額は第1子・第2子が各234,800円です。長男Cと二男Dの2人分となるため、234,800円 × 2=469,600円となります。
- 小問 ③:ヌ
- 遺族厚生年金の年金額は、原則として死亡した者の老齢厚生年金の報酬比例部分の「4分の3」相当額となります。
- 小問 ④:ル
- Aさんの厚生年金被保険者期間は2003年4月に終了しており、現時点で被保険者ではないため、短期要件における被保険者期間中死亡の300月みなしは適用されず、実期間である60月をそのまま算入して計算します。
関連する分野を学ぶ
覚えるポイント
- 遺族基礎年金の子の要件は「18歳到達年度末日までの間にある」または「20歳未満で障害等級1・2級」。
- 厚生年金の被保険者期間中の死亡等でない場合、遺族厚生年金に300月のみなし最低保証は適用されない。
間違えやすいところ
- Aさんは今は自営業者です。そのため、短期要件の300月の最低保証を当てはめないようにしましょう。
出題の前提:2024年4月1日現在施行の法令等および2024年度価額
出典:金融財政事情研究会『2024年9月 2級 中小事業主資産相談業務』
公式問題 p.3(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.6(公式掲載ページ) ↗(www.kinzai.or.jp)
株式投資指標(PER・ROE・配当性向)の計算と特徴
金融資産運用 · PER(株価収益率) / ROE(自己資本利益率) / 配当性向 / 投資指標
Mさんは、Aさんに対して株式の投資指標について説明した。設例の〈X社およびY社に関する資料〉に基づき、Mさんが説明した次の記述①~③について、適切なものには○印を、不適切なものには×印を解答用紙に記入しなさい。なお、計算結果は表示単位の小数点以下第3位を四捨五入している。 ① 「株価の割高・割安を判定する代表的な投資指標として、PERがあります。X社株式のPERは2.00倍です。一般に、この指標は、同じ業界で同規模の競合他社との比較や時系列比較などを行って利用するとよいでしょう」 ② 「会社の収益性や経営効率を測る代表的な投資指標として、ROEがあります。X社のROEは4.88%です。ROEが低い会社であっても、自己資本比率が高かったり、現預金を豊富に保有していたりするなど、財務の安全性が高いケースもあります」 ③ 「株主への利益還元度合いを測る代表的な投資指標として、配当性向があります。Y社の配当性向は50.00%です。配当性向が高い会社は、株主に多くの利益を還元していることになりますが、利益水準が低かったり、内部留保が少なく積極的な投資ができていなかったりする可能性もあります」
解答・解説を表示
解答
① × ② ○ ③ ○
解説
PER(株価収益率)は株価を1株当たり当期純利益(EPS)で割って求めます。ROE(自己資本利益率)は当期純利益を自己資本で割ります。配当性向は配当金総額を当期純利益で割って求めます。これらで会社の割安さ・収益性・還元度合いを調べます。
解き方
- X社のEPSを出します。200億円÷1億株=200円です。株価8,200円を200円で割ると、PERは41.00倍です。
- X社の当期純利益200億円を自己資本4,100億円で割ると、ROEは4.88%です。
- Y社の配当金総額100億円を当期純利益200億円で割ると、配当性向は50.00%です。
小問ごとの答え
- 小問 ①:×
- X社の1株当たり当期純利益(EPS)は 200億円 ÷ 1億株 = 200円 です。したがって、PERは 株価8,200円 ÷ 200円 = 41.00倍 となり、2.00倍とする記述は不適切です。
- 小問 ②:○
- X社のROE(自己資本利益率)は、当期純利益200億円 ÷ 自己資本4,100億円 × 100 ≒ 4.878...% となり、四捨五入して4.88%となります。説明の記述も適切です。
- 小問 ③:○
- Y社の配当性向は、配当金総額100億円 ÷ 当期純利益200億円 × 100 = 50.00% となります。指標の特徴に関する説明も含め適切です。
関連する分野を学ぶ
覚えるポイント
- PER = 株価 ÷ EPS(1株当たり当期純利益)
- ROE = 当期純利益 ÷ 自己資本 × 100
- 配当性向 = 配当金総額 ÷ 当期純利益 × 100
間違えやすいところ
- PERを求めるとき、株価をEPSではなく自己資本や発行済株式数で割ってしまわないようにしましょう。
出題の前提:2024年4月1日現在施行の法令等
出典:金融財政事情研究会『2024年9月 2級 中小事業主資産相談業務』
公式問題 p.7(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.8(公式掲載ページ) ↗(www.kinzai.or.jp)
新NISA制度(つみたて投資枠・成長投資枠の投資限度額および枠の再利用)
金融資産運用 · 少額投資非課税制度(NISA) / 年間投資枠 / 非課税保有限度額 / 翌年以降の枠の再利用
2024年から開始された新しいNISA制度に関する次の文章の空欄①~④に入る最も適切な数値を、〈数値群〉の中から選びなさい。 「2024年から始まったNISAは、つみたて投資枠と成長投資枠の2つの非課税投資枠で構成され、つみたて投資枠の年間投資枠は( ① )万円、成長投資枠の年間投資枠は□□□万円とされています。つみたて投資枠と成長投資枠は併用が可能で、非課税保有期間は無期限です。 また、NISAの生涯にわたる非課税保有限度額(総枠)は( ② )万円で、そのうち成長投資枠の限度額は( ③ )万円とされています。非課税保有額は、NISA口座で保有する商品を売却することで減少し、減少した分は、翌年以降、年間投資枠の範囲内で新たな投資に利用することが可能です。 仮に、ある年の年末の非課税保有額が、つみたて投資枠500万円、成長投資枠1,000万円であり、その翌年中に、成長投資枠の商品を簿価残高で700万円分売却した場合、同年中に、成長投資枠を利用して新たに購入することができる金額の上限は( ④ )万円となります」 〈数値群〉 イ.100 ロ.120 ハ.140 ニ.180 ホ.200 ヘ.240 ト.300 チ.600 リ.900 ヌ.1,000 ル.1,200 ヲ.1,400 ワ.1,800 カ.2,400 ヨ.3,000
- イ
- 100
- ロ
- 120
- ハ
- 140
- ニ
- 180
- ホ
- 200
- ヘ
- 240
- ト
- 300
- チ
- 600
- リ
- 900
- ヌ
- 1,000
- ル
- 1,200
- ヲ
- 1,400
- ワ
- 1,800
- カ
- 2,400
- ヨ
- 3,000
解答・解説を表示
解答
① ロ ② ワ ③ ル ④ ホ
解説
2024年から始まった新NISAには、年間の投資枠(つみたて120万円、成長240万円、合計360万円)と、生涯の非課税保有限度額(全体1,800万円、うち成長1,200万円)があります。売って空いた枠が復活するのは翌年以降です。そのため、売った年のうちに同じ枠を買い直しには使えません。
解き方
- つみたて投資枠の年間上限120万円、生涯の保有限度額1,800万円、成長投資枠の限度額1,200万円を確かめます。
- その年に商品を売っても、非課税枠が戻るのは翌年以降であることを確かめます。
- 成長投資枠の残りは1,200万円-1,000万円=200万円です。年間投資枠240万円と比べて小さい200万円が答えになります。
小問ごとの答え
- 小問 ①:ロ
- 新NISAにおける「つみたて投資枠」の年間投資枠は120万円(成長投資枠は240万円)です。
- 小問 ②:ワ
- NISA全体の生涯にわたる非課税保有限度額(総枠)は、簿価残高ベースで1,800万円です。
- 小問 ③:ル
- 非課税保有限度額(総枠)1,800万円のうち、成長投資枠として利用できる限度額は1,200万円です。
- 小問 ④:ホ
- 売却による非課税枠の復活・再利用は「翌年以降」となるため、当年中の売却分(700万円)は当年中には再利用できません。したがって、当年中に成長投資枠で購入できる上限は、成長投資枠の残枠(1,200万円-1,000万円=200万円)と年間投資上限(240万円)のいずれか小さい方となり、200万円となります。
関連する分野を学ぶ
覚えるポイント
- 新NISAの年間投資枠はつみたて投資枠120万円、成長投資枠240万円(合計360万円)。
- 生涯非課税保有限度額は全体で1,800万円、うち成長投資枠は1,200万円まで。
- 商品を売却して生じた簿価分の非課税枠の復活・再利用は「売却の翌年以降」である。
間違えやすいところ
- 売った枠がその年のうちにすぐ戻ると誤解しないようにしましょう。成長投資枠の年間上限240万円まで買えるわけではありません。
- 全体の残り300万円だけを見て、成長投資枠だけの残り200万円を見落とさないようにしましょう。
出題の前提:2024年4月1日現在施行の税制(新しいNISA制度)に基づく。
出典:金融財政事情研究会『2024年9月 2級 中小事業主資産相談業務』
公式問題 p.8(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式模範解答 p.2(公式掲載ページ) ↗(www.kinzai.or.jp)
公募株式投資信託の解約時における税引後譲渡益の計算
金融資産運用 · 公募株式投資信託 / 元本払戻金(特別分配金) / 個別元本の修正 / 取得費の計算 / 譲渡益課税
公募株式投資信託(分配金受取コース)を特定口座(源泉徴収あり)で購入し、1年後に解約した場合の譲渡益について、下記の〈条件〉に基づき、次回の分配金が出る前に当該公募株式投資信託をすべて解約した際の譲渡益(税引後)を求めなさい(計算過程の記載は不要。計算過程で端数が生じる場合は円未満を切り捨てること)。 〈条件〉 ・分配金受取コースを選択(決算頻度:年1回) ・購入時基準価額:10,000円 ・購入時手数料:基準価額の3.3%(税込) ・買付口数:100万口 ・購入時から解約時までに受け取った収益分配金(税引前): 普通分配金 1,000円、元本払戻金(特別分配金) 1,000円 ・解約時基準価額:14,000円 ・信託財産留保額:解約時の基準価額の0.5% ※上記の金額は、1万口当たりの金額である。 ※上記以外の条件は考慮しないものとする。
解答・解説を表示
解答
366,551(円)
解説
投資信託を解約したときの譲渡益は、「解約価額(基準価額-信託財産留保額)×口数-取得費」で求めます。元本払戻金(特別分配金)を受け取ると、その分だけ個別元本と取得費が減ります。購入時手数料は取得費に足します。譲渡益には20.315%(所得税15%、復興特別所得税0.315%、住民税5%)の税金がかかります。
解き方
- 解約価額を出します。1万口当たりは14,000円-70円(14,000円×0.5%)=13,930円です。100万口分は13,930円×100=1,393,000円です。
- 取得費を出します。1万口当たりは10,000円+330円(10,000円×3.3%)-1,000円=9,330円です。100万口分は9,330円×100=933,000円です。普通分配金は取得費に影響しません。
- 税引前の譲渡益は1,393,000円-933,000円=460,000円です。
- 税額は460,000円×20.315%=93,449円です。税引後の譲渡益は460,000円-93,449円=366,551円です。
関連する分野を学ぶ
覚えるポイント
- 信託財産留保額は解約時の基準価額から差し引かれて換金代金(解約価額)が計算される。
- 元本払戻金(特別分配金)は非課税であり、その受取額分だけ個別元本(取得費)が減少する。
- 普通分配金は配当所得として課税済みであり、個別元本や取得費の修正には影響しない。
- 株式投資信託の解約譲渡益の源泉徴収税率は20.315%(所得税15%、復興特別所得税0.315%、住民税5%)である。
間違えやすいところ
- 取得費から差し引くのは元本払戻金だけです。普通分配金の1,000円まで引かないようにしましょう。
- 購入時手数料330円(1万口当たり)を取得費に足し忘れないようにしましょう。
- 解約時の信託財産留保額70円(1万口当たり)を基準価額から引き忘れないようにしましょう。
出題の前提:2024年4月1日現在施行の所得税法および租税特別措置法に基づく。
出典:金融財政事情研究会『2024年9月 2級 中小事業主資産相談業務』
公式問題 p.9(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式模範解答 p.2(公式掲載ページ) ↗(www.kinzai.or.jp)
法人税における交際費等および役員間取引の税務調整
タックスプランニング · 交際費等の損金不算入 / 役員に対する低額譲渡 / 役員賞与の損金不算入
小売業を営むX株式会社(資本金1,000万円、青色申告法人、中小企業者等)の2025年3月期における法人税の所得金額の計算に関する次の記述①、②について、適切なものには○印を、不適切なものには×印をつけなさい。なお、所得の金額の計算上、選択すべき複数の方法がある場合は所得の金額が最も低くなる方法を選択すること。 ① X社が支出した交際費等の金額2,400万円のうち、接待飲食費2,080万円の2分の1である1,040万円を超える部分の金額である1,360万円を、法人税申告書別表四で加算する。 ② X社のAさん(代表取締役社長)に対する時価1億3,000万円(帳簿価額1億円)の土地の1億円での売却については、益金の額に算入される売却益3,000万円と、損金の額に算入される役員給与3,000万円が同額であるため、課税所得金額に影響はない。
解答・解説を表示
解答
① ○ ② ×
解説
中小法人(資本金1億円以下など)の交際費は、「年800万円までの定額控除」か「接待飲食費の50%」の有利な方を選べます。役員に土地などを安く売ったときは、時価で売ったものとして売却益に税金がかかります。時価との差額は役員への賞与とみなされ、原則として損金にできません。
解き方
- 交際費の損金不算入を考えます。定額控除の800万円と、接待飲食費の50%(1,040万円)を比べます。所得が低くなる後者を選び、加算額は1,360万円になります。
- 役員への低額譲渡を考えます。時価で売った売却益は益金に入ります。時価との差額は役員賞与となり、損金にできないので所得が増えます。
答えの内訳
- ①:○
- 中小法人(期末資本金1億円以下等)における交際費等の損金不算入額の計算では、「年800万円までの定額控除限度額」または「接待飲食費の50%損金算入」のいずれか有利な方を選択できます。本問において、接待飲食費の50%を選択した場合の損金不算入額は2,400万円-(2,080万円×50%)=1,360万円となり、定額控除を選択した場合の2,400万円-800万円=1,600万円よりも損金不算入額が小さく(所得金額が低く)なるため、差額の1,360万円を別表四で加算(社外流出)します。
- ②:×
- 役員に対して時価より著しく低い価額で土地を譲渡した場合、時価(1億3,000万円)で譲渡したものとみなされ、受贈益相当額(時価と譲渡対価の差額3,000万円)は役員に対する経済的利益の供与(役員給与・賞与)として扱われます。この役員賞与3,000万円は事前確定届出給与等に該当しないため損金不算入となり、売却益3,000万円のみが益金算入されるため、課税所得金額は3,000万円増加します。
関連する分野を学ぶ
覚えるポイント
- 中小法人の交際費課税特例では、定額控除限度額800万円か接待飲食費の50%の有利な方を選択できる。
- 役員への資産の低額譲渡では、時価との差額が役員賞与と認定され、事前確定届出給与に該当しないため損金不算入となる。
間違えやすいところ
- 役員への低額譲渡では、給与と売却益が相殺されて所得に影響しないと誤解しないようにしましょう。役員賞与は損金にできません。
出題の前提:2024年4月1日現在施行の税制・法人税法および租税特別措置法に基づく。
出典:金融財政事情研究会『2024年9月 2級 中小事業主資産相談業務』
公式問題 p.11(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.12(公式掲載ページ) ↗(www.kinzai.or.jp)
法人税における減価償却資産の特例(少額減価償却資産・一括償却資産)
タックスプランニング · 少額減価償却資産の取得価額の損金算入の特例 / 一括償却資産の損金算入
法人税における減価償却に関する以下の文章の空欄①~④に入る最も適切な数値を、語句群(数値群)のなかから選び、その記号を答えなさい。 「X社が当期において取得して事業の用に供した減価償却資産のうち、その取得価額が□□□万円未満であるものは、『中小企業者等の少額減価償却資産の取得価額の損金算入の特例』により、当期においてその取得価額に相当する金額を、本特例の適用を受ける減価償却資産の取得価額の合計額が( ① )万円に達するまで、損金経理することにより損金の額に算入することができます。なお、本特例の適用を受けられる中小企業者は、青色申告法人で、常時使用する従業員の数が( ② )人以下の法人に限定されています。 また、X社が当期において取得して事業の用に供した減価償却資産のうち、その取得価額が( ③ )万円未満であるものは、『一括償却資産の損金算入』により、当期においてその取得価額に相当する金額を損金経理する場合、その取得価額の□□□分の1相当額を当期以後( ④ )年間にわたって損金の額に算入することができます」 〈数値群〉 イ.2 ロ.3 ハ.4 ニ.5 ホ.7 ヘ.10 ト.20 チ.30 リ.40 ヌ.50 ル.100 ヲ.200 ワ.300 カ.500 ヨ.1,000
- イ
- 2
- ロ
- 3
- ハ
- 4
- ニ
- 5
- ホ
- 7
- ヘ
- 10
- ト
- 20
- チ
- 30
- リ
- 40
- ヌ
- 50
- ル
- 100
- ヲ
- 200
- ワ
- 300
- カ
- 500
- ヨ
- 1,000
解答・解説を表示
解答
① ワ ② カ ③ ト ④ ロ
解説
10万円以上20万円未満の資産は「一括償却資産」として、3年間で3分の1ずつ損金にできます。また、従業員500人以下などの青色申告の中小法人は、30万円未満の資産を買った年に、年間300万円を上限に全額を損金にできます。
解き方
- 少額減価償却資産の特例の条件を確かめます。取得価額30万円未満、年間300万円まで、従業員500人以下なので、①は300(ワ)、②は500(カ)です。
- 一括償却資産の条件を確かめます。取得価額20万円未満で3年に分けて損金にするので、③は20(ト)、④は3(ロ)です。
小問ごとの答え
- 小問 ①:ワ
- 中小企業者等の少額減価償却資産の取得価額の損金算入の特例において、取得価額30万円未満の資産について損金算入が認められる事業年度における取得価額の合計額の上限は「300万円」です。
- 小問 ②:カ
- 少額減価償却資産の取得価額の損金算入の特例の対象となる中小企業者は、青色申告法人で常時使用する従業員の数が「500人」以下の法人等に限定されています。
- 小問 ③:ト
- 一括償却資産の損金算入制度は、取得価額が「20万円」未満の減価償却資産を対象としています。
- 小問 ④:ロ
- 一括償却資産は、取得価額の3分の1相当額を事業の用に供した事業年度以後「3年間」にわたって均等償却して損金の額に算入します。
関連する分野を学ぶ
覚えるポイント
- 少額減価償却資産の特例:30万円未満、年間合計300万円まで、常時使用従業員500人以下。
- 一括償却資産:20万円未満、3年間均等償却(3分の1ずつ損金算入)。
間違えやすいところ
- 少額減価償却資産の年間の限度額300万円と、1つあたりの30万円未満を混同しないようにしましょう。
- 少額減価償却資産の従業員の条件は500人以下です。1,000人以下と間違えないようにしましょう。
出題の前提:2024年4月1日現在施行の税制・法人税法施行令および租税特別措置法に基づく。
出典:金融財政事情研究会『2024年9月 2級 中小事業主資産相談業務』
公式問題 p.11(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.12(公式掲載ページ) ↗(www.kinzai.or.jp)
中小企業向け賃上げ促進税制における税額控除率等の要件
タックスプランニング · 中小企業向け賃上げ促進税制 / 税額控除率 / 雇用者給与等支給増加額 / 上乗せ要件
青色申告法人である中小企業者等に対する「給与等の支給額が増加した場合の法人税額の特別控除」(中小企業向け賃上げ促進税制)に関する次の文章の空欄①~④に入る最も適切な数値を語句群から選びなさい。 「X社が当期において本制度の適用を受けるにあたり、雇用者給与等支給額が比較雇用者給与等支給額と比較して( ① )%以上増加している場合には、控除対象雇用者給与等支給増加額の( ② )%相当額を税額控除することができます。また、上乗せ措置として、雇用者給与等支給額が比較雇用者給与等支給額と比較して( ③ )%以上増加している場合には、税額控除率が15%加算されます。さらに、教育訓練費の額が前事業年度から( ④ )%以上増加し、かつ、教育訓練費の額が雇用者給与等支給額の0.05%以上である場合には、税額控除率が10%加算されます。加えて、当期がプラチナくるみん認定、プラチナくるみんプラス認定もしくはプラチナえるぼし認定を受けている事業年度またはくるみん認定、くるみんプラス認定もしくはえるぼし認定(2段階目~3段階目)を受けた事業年度である場合には、税額控除率が5%加算されます。なお、税額控除することができる金額は、当期における法人税額の20%相当額が限度になりますが、控除限度超過額は5年間の繰越しが可能です」
- イ
- 1
- ロ
- 1.5
- ハ
- 2
- ニ
- 2.5
- ホ
- 3
- ヘ
- 5
- ト
- 10
- チ
- 15
- リ
- 20
- ヌ
- 25
- ル
- 30
解答・解説を表示
解答
① ロ ② チ ③ ニ ④ ヘ
解説
中小企業向け賃上げ促進税制は、給与の支給総額を前年度より1.5%以上増やすと、増えた分の15%を法人税から引ける制度です。さらに2.5%以上増やすと15%、教育訓練費を5%以上増やすと10%、くるみん・えるぼしなどの認定で5%が加算されます。合計は最大40%で、その期の法人税額の20%が上限です。
解き方
- 基本の条件を確かめます。給与の増加率が1.5%以上なら控除率は15%なので、①は1.5(ロ)、②は15(チ)です。
- 賃上げの上乗せ条件を確かめます。増加率が2.5%以上なら控除率に15%足されるので、③は2.5(ニ)です。
- 教育訓練費の上乗せ条件を確かめます。前年度より5%以上増えるなどの条件を満たすと10%足されるので、④は5(ヘ)です。
小問ごとの答え
- 小問 ①:ロ
- 中小企業向け賃上げ促進税制の通常要件では、雇用者給与等支給額が比較雇用者給与等支給額より1.5%以上増加していることが求められます。
- 小問 ②:チ
- 雇用者給与等支給額が1.5%以上増加した場合の基本の税額控除率は、控除対象雇用者給与等支給増加額の15%です。
- 小問 ③:ニ
- 賃上げ率の上乗せ要件として、雇用者給与等支給額が前年度比で2.5%以上増加している場合、税額控除率に15%が加算されます。
- 小問 ④:ヘ
- 教育訓練費に係る上乗せ措置では、教育訓練費の額が前事業年度と比較して5%以上増加し、かつ雇用者給与等支給額の0.05%以上である場合に10%加算されます。
関連する分野を学ぶ
覚えるポイント
- 中小企業の基本要件:1.5%以上増加で15%控除
- 中小企業の上乗せ:2.5%以上増加で+15%、教育訓練費5%以上増加で+10%、くるみん等認定で+5%(最大40%)
間違えやすいところ
- 大企業向けの条件(3%以上など)と、中小企業向けの条件(1.5%以上、2.5%以上など)を混同しないようにしましょう。
出題の前提:2024年4月1日現在施行の法令等(2024年度税制改正後の賃上げ促進税制)。
出典:金融財政事情研究会『2024年9月 2級 中小事業主資産相談業務』
公式問題 p.11(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.13(公式掲載ページ) ↗(www.kinzai.or.jp)
複数用途地域にわたる敷地の建築面積および延べ面積の上限計算
不動産 · 建築面積の上限 / 延べ面積の上限 / セットバック / 建蔽率の緩和 / 指定容積率と道路幅員制限
甲土地(全体450㎡、近隣商業地域300㎡、第一種中高層住居専用地域150㎡)上に、2つの用途地域にわたって耐火建築物を建築する場合における、①建蔽率の上限となる建築面積、②容積率の上限となる延べ面積を求めなさい。 〈条件等〉 ・甲土地は北側で幅員8mの公道に15m接し、東側で幅員2mの公道(建築基準法第42条第2項道路、中心線は道路中心、反対側は宅地)に30m(近隣商業地域20m、第一種中高層10m)接している。 ・近隣商業地域:指定建蔽率80%、指定容積率400%、法定乗数6/10、防火地域。 ・第一種中高層住居専用地域:指定建蔽率60%、指定容積率200%、法定乗数4/10、準防火地域。 ・建蔽率の角地緩和の指定は受けていない。
解答・解説を表示
解答
① 378(㎡) ② 1,400(㎡)
解説
2項道路に面する土地では、セットバックした部分を敷地面積から除いて計算します。建築面積の上限は、地域ごとの敷地面積にその建蔽率をかけて合計します。防火地域の耐火建築物は建蔽率100%、準防火地域の耐火建築物は10%緩和されます。延べ面積の上限は、指定容積率と道路幅員による制限の小さい方をかけます。道路が2つ以上あるときは、いちばん広い幅員を使います。
解き方
- セットバックした分を引いて、使える敷地面積を出します。東側の幅2mの道路では後退幅は1mです。近隣商業地域は300㎡-20㎡=280㎡、第一種中高層は150㎡-10㎡=140㎡です。
- 建築面積の上限を出します。耐火建築物なので、近隣商業地域(防火地域)は建蔽率100%で280㎡×100%=280㎡です。第一種中高層(準防火地域)は10%緩和されて70%で140㎡×70%=98㎡です。合計は378㎡です。
- 前の道路の幅を決めます。8mの道路と2mの道路(後退後4m)のうち、広い8mを使います。
- 延べ面積の上限を出します。近隣商業地域は指定400%と道路の制限480%の小さい400%を使い、280㎡×400%=1,120㎡です。第一種中高層は指定200%と道路の制限320%の小さい200%を使い、140㎡×200%=280㎡です。合計は1,400㎡です。
答えの内訳
- ①:378(㎡)
- 2項道路の後退により敷地面積は近隣商業地域280㎡、第一種中高層140㎡となります。耐火建築物を建築するため、近商地域は建蔽率100%となり280㎡×100%=280㎡、第一種中高層は準防火地域+耐火建築物の緩和で建蔽率70%となり140㎡×70%=98㎡です。合計建築面積の上限は280㎡+98㎡=378㎡です。
- ②:1,400(㎡)
- 広い方の道路幅員8mを採用します。近隣商業地域の容積率は指定400%<8m×6/10=480%より400%で、延べ面積限度は280㎡×400%=1,120㎡です。第一種中高層の容積率は指定200%<8m×4/10=320%より200%で、延べ面積限度は140㎡×200%=280㎡です。合計延べ面積の上限は1,120㎡+280㎡=1,400㎡です。
関連する分野を学ぶ
覚えるポイント
- セットバック部分は敷地面積から除外して建蔽率・容積率を計算する
- 防火地域内×指定建蔽率80%×耐火建築物は建蔽率100%(制限なし)
- 準防火地域内の耐火建築物等は建蔽率が10%緩和される
- 前面道路が2つ以上ある場合、最も広い道路幅員を採用して道路幅員制限を計算する
間違えやすいところ
- 2項道路のセットバック分30㎡を引かずに、元の450㎡で計算しないようにしましょう。
- 道路が2つあるときは、狭い2mではなく広い8mを基準にしましょう。
出題の前提:2024年4月1日現在施行の建築基準法。
出典:金融財政事情研究会『2024年9月 2級 中小事業主資産相談業務』
公式問題 p.15(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.16(公式掲載ページ) ↗(www.kinzai.or.jp)
特定の事業用資産の買換え特例における課税長期譲渡所得金額の計算
不動産 · 特定の事業用資産の買換えの特例 / 概算取得費 / 長期譲渡所得
Aさんが所有する事業用資産の土地を譲渡し、甲土地を取得して「特定の事業用資産の買換えの場合の譲渡所得の課税の特例」の適用を受けた場合の課税長期譲渡所得金額を求めなさい。なお、買換資産の取得価額が譲渡資産の譲渡価額以上であり、課税の繰延割合は80%とする。 〈条件〉 ・譲渡資産の譲渡価額:1億円 ・譲渡資産の取得費:不明 ・譲渡費用:500万円 ・買換資産の取得価額:1億2,000万円
解答・解説を表示
解答
18,000,000円
解説
「特定の事業用資産の買換えの特例」で買換資産の取得価額が譲渡価額以上なら、課税は20%分だけ先送りされます。譲渡価額のうち課税繰延割合80%を超える20%の部分だけが、その年分の収入金額とみなされるからです。必要経費(取得費+譲渡費用)も同じように20%相当額だけが控除されます。
解き方
- 譲渡資産の取得費が分からないので、譲渡価額の5%(1億円×5%=500万円)を概算取得費とします。これに譲渡費用500万円を足して、必要経費の合計1,000万円を求めます。
- 買換資産の取得価額(1億2,000万円)は譲渡価額(1億円)以上なので、課税繰延割合80%を使います。収入金額とみなす2,000万円(1億円×20%)から、必要経費相当額200万円(1,000万円×20%)を引いて、課税長期譲渡所得金額1,800万円を出します。
関連する分野を学ぶ
覚えるポイント
- 買換資産の取得価額≧譲渡資産の譲渡価額の場合、譲渡所得の計算上、収入金額・経費ともに(1-繰延割合)を乗じる。
間違えやすいところ
- 必要経費の全額をそのまま引いてしまわないように注意しましょう。概算取得費(譲渡価額の5%)を忘れて、譲渡費用だけで計算するミスにも気をつけます。
出題の前提:2024年4月1日現在施行の租税特別措置法第37条(特定の事業用資産の買換えの場合の譲渡所得の課税の特例)
出典:金融財政事情研究会『2024年9月 2級 中小事業主資産相談業務』
公式問題 p.16(公式掲載ページ) ↗(www.kinzai.or.jp)
不動産の登記義務化および相隣関係に関する民法・不動産登記法上の規定
不動産 · 相続登記の義務化 / 越境した竹木の枝・根の切除 / 隣地使用権
自宅の建築等に関連する、民法および不動産登記法の規定に関する次の記述①~③の正誤を判定しなさい。 ① 相続によって不動産を取得した者は、自己のために相続の開始があったことを知り、かつ、その所有権を取得したことを知った日から3年以内に相続登記を申請しなければならず、正当な理由なく怠ったときは10万円以下の過料の対象となる。 ② 土地の所有者は、隣地の竹木の枝が境界線を越えるときは自ら切除できるが、根が境界線を越えるときは原則として自ら切り取れず、所有者に切り取ってもらわなければならない。 ③ 土地の所有者は、あらかじめ隣地の所有者および使用者に通知すれば、建物の築造等の目的のために必要な範囲内で、隣地を使用したり、隣地にある住家へ立ち入ることができる。
解答・解説を表示
解答
① ○ ② × ③ ×
解説
相続登記は義務化され、不動産を取得したと知った日から3年以内に申請します。怠ると10万円以下の過料の対象です。越境した竹木の枝は一定の条件で自分で切れますが、根の自力切除や隣の住家への立ち入りは、これまでと同じルールです。
解き方
- 記述①は、相続登記の期限が3年以内であることと、怠ったときの過料が10万円以下であることを確かめます。どちらも合っているので正しいと判定します。
- 記述②は、民法233条の枝と根のルールを確認します。根は自分で切れますが、枝は原則として所有者に相談する必要があります。記述は逆なので誤りです。
- 記述③は、民法209条の隣地使用権を確認します。隣の住家に立ち入るには居住者の承諾が必要です。通知だけで立ち入れるとする記述は誤りです。
小問ごとの答え
- 小問 ①:○
- 2024年4月1日施行の改正不動産登記法により相続登記が義務化され、相続によって不動産を取得した相続人は、相続の開始および所有権の取得を知った日から3年以内に登記の申請をしなければならず、正当な理由なく怠ったときは10万円以下の過料の対象となります。
- 小問 ②:×
- 民法上、隣地の竹木の「根」が境界線を越えるときは土地所有者が自ら切り取ることができます。一方で「枝」が境界線を越えるときは原則として所有者に切除を求める必要があり、自ら切除できるのは催告しても切除しないとき等に限られます。記述は枝と根の取扱いが逆であるため不適切です。
- 小問 ③:×
- 土地の所有者は、境界標の調査や建物の築造・修繕等のために必要な範囲内で隣地を使用することができますが、隣地の「住家」に立ち入るには、必ずその居住者の承諾を得なければならず、通知のみで立ち入ることはできません。
関連する分野を学ぶ
覚えるポイント
- 相続登記は「取得を知った日から3年以内・過料10万円以下」。
- 越境物は「根は自ら切除可能」「枝は原則所有者に切除を求める」。
- 隣地使用権で隣地には通知等で使用できるが、「住家」への立入りには居住者の承諾が不可欠。
間違えやすいところ
- 改正で越境した枝も一定の条件で自分で切れるようになりました。しかし原則は所有者への催促が必要で、根のようにいつでも切れるわけではありません。
- 隣の住家への立ち入りは、隣地の利用と同じではありません。事前の通知だけで立ち入れると勘違いしないようにしましょう。
出題の前提:2024年4月1日施行の民法第209条(隣地の使用請求)、第233条(竹木の枝の切除及び根の切り取り)、不動産登記法第76条の2・第164条(相続登記の申請義務等)
出典:金融財政事情研究会『2024年9月 2級 中小事業主資産相談業務』
公式問題 p.16(公式掲載ページ) ↗(www.kinzai.or.jp)
類似業種比準価額および併用方式による取引相場のない株式の評価
事業承継・相続 · 取引相場のない株式の評価 / 類似業種比準方式 / 純資産価額方式との併用
設例の〈X社の概要〉に基づき、X社株式の1株当たりの「類似業種比準価額」と「類似業種比準方式と純資産価額方式の併用方式による相続税評価額」を求める次の計算式の空欄①~③に入る適切な数値を求めなさい。 〈計算式〉 ・類似業種比準価額 500円 × {(0円/4.4円 + 39円/26円 + 192円/160円)/ 3} × ( ① ) × ( ② )円/50円 = □□□円 ・類似業種比準方式と純資産価額方式の併用方式による相続税評価額 □□□円 × ( ③ ) + 2,780円 × {1 - ( ③ )} = □□□円
解答・解説を表示
解答
① 0.6、② 500、③ 0.60
解説
取引相場のない株式では、中会社の株式は類似業種比準方式と純資産価額方式を組み合わせて評価します。比準価額を出すときは中会社の斟酌割合0.6をかけ、1株当たりの資本金等の額で調整します。組み合わせの割合(L値)は中会社の中の区分に応じて、大きい方0.90、中くらい0.75、小さい方0.60を使います。
解き方
- X社の区分が「中会社の小」であることを確かめ、類似業種比準方式の斟酌割合が0.6だと決めます。
- 資本金等の額2,000万円を発行済株式総数の40,000株で割り、1株当たり500円を求めます。
- 中会社の小では、類似業種比準価額の併用割合(L値)が0.60であることを確かめます。
答えの内訳
- ①:0.6
- 類似業種比準価額の計算における斟酌割合は、会社の規模区分に応じて大会社が0.7、中会社が0.6、小会社が0.5となっています。X社は「中会社の小」であるため、斟酌割合は0.6となります。
- ②:500
- X社の資本金等の額は2,000万円、発行済株式総数は40,000株であるため、X社の1株当たりの資本金等の額は20,000,000円÷40,000株=500円となります。比準要素は50円ベースで計算されているため、500円/50円を乗じて1株当たりの価額へ修正します。
- ③:0.60
- 中会社の株式を原則的評価方式で評価する場合、類似業種比準方式と純資産価額方式の併用方式が適用されます。類似業種比準価額に乗じる割合(L)は、中会社の大が0.90、中会社の中が0.75、中会社の小が0.60と定められており、X社は「中会社の小」のため0.60となります。
覚えるポイント
- 類似業種比準方式の斟酌割合は大会社0.7、中会社0.6、小会社0.5。
- 中会社のL値は中会社の大が0.90、中が0.75、小が0.60。
間違えやすいところ
- 斟酌割合の中会社0.6と、併用割合L値の中会社の小0.60を混同しないように気をつけます。
- 1株当たりの資本金等の額は50円と決めつけず、会社の資本金等の額を株数で割って求めます。
出題の前提:2024年4月1日現在施行の法令等(財産評価基本通達)
出典:金融財政事情研究会『2024年9月 2級 中小事業主資産相談業務』
公式問題 p.17(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.18(公式掲載ページ) ↗(www.kinzai.or.jp)
非上場株式の評価額引き下げ対策の適否
事業承継・相続 · 自社株評価引き下げ / 役員退職金 / 含み損資産の売却 / 不動産の取得時期
X社株式の評価に関する次の記述①~③について、適切なものには○印を、不適切なものには×印を解答用紙に記入しなさい。 ① 「Aさんの勇退に伴い、X社がAさんに対して役員退職金を支給することにより、X社株式の相続税評価額を引き下げる効果が期待できます」 ② 「X社が含み損を抱えている資産を売却しても、X社株式の相続税評価額を引き下げる効果は期待できません」 ③ 「X社が不動産を購入することにより、X社株式の相続税評価額を引き下げる効果が期待できますが、純資産価額方式において、取得後1年間は、その不動産を通常の取引価額(時価)により評価するため、効果が現れるのは取得から1年経過後となります」
- ①
- Aさんの勇退に伴い、X社がAさんに対して役員退職金を支給することにより、X社株式の相続税評価額を引き下げる効果が期待できます
- ②
- X社が含み損を抱えている資産を売却しても、X社株式の相続税評価額を引き下げる効果は期待できません
- ③
- X社が不動産を購入することにより、X社株式の相続税評価額を引き下げる効果が期待できますが、純資産価額方式において、取得後1年間は、その不動産を通常の取引価額(時価)により評価するため、効果が現れるのは取得から1年経過後となります
解答・解説を表示
解答
① ○ ② × ③ ×
解説
自社株の評価を下げるには、役員退職金の支給や含み損のある資産の売却が役に立ちます。これらは損金を増やして純資産を減らすからです。ただし、法人が買った不動産で評価を下げる効果は、取得から3年以内は時価で評価されるため、すぐには出ません。
解き方
- 役員退職金を損金にすると、会社の純資産と利益がどう変わるかを確かめ、自社株評価が下がるかを判断します。
- 含み損のある資産を売って売却損を出すと、利益が下がるかを確かめ、記述の誤りを判断します。
- 法人が買った不動産は、取得から3年以内は時価で評価されることを確かめ、「1年後」とする記述の誤りを判断します。
- 選択肢 ①正解
- 役員退職金を払うと会社の現金が減り、支給額は損金になるので利益と純資産が下がります。ですから適切です。
- 選択肢 ②不正解
- 含み損のある資産を売ると売却損が出て利益が減り、類似業種比準価額を下げる効果があります。ですから不適切です。
- 選択肢 ③不正解
- 純資産価額方式では、取得から3年間は通常の取引価額で評価されます。評価が下がるのは3年たってからで、1年後ではないので不適切です。
答えの内訳
- ①:○
- 役員退職金の支給は適正額であれば損金に算入されるため、純資産を減少させるとともに利益金額を圧縮し、純資産価額方式および類似業種比準方式の双方で自社株評価額を引き下げる効果が期待できます。
- ②:×
- 含み損のある資産を売却して売却損を計上すると、法人税等の所得および1株当たりの利益金額が減少するため、類似業種比準価額を引き下げる効果が期待できます。
- ③:×
- 純資産価額方式において、課税時期前3年以内に取得した土地や建物等は通常の取引価額(取得価額をベースとした価額)で評価されるため、路線価等に基づく評価減の効果が現れるのは取得から3年経過後となります。
覚えるポイント
- 純資産価額計算において、取得後3年以内の土地・建物等は通常の取引価額(時価)で評価される。
- 含み損資産の売却損の実現は、利益要素を低減させて類似業種比準価額を引き下げる。
間違えやすいところ
- 不動産を買ったとき評価引き下げを待つ期間は、1年ではなく3年です。取り違えないようにしましょう。
- 含み損のままでは帳簿上の利益は動きません。しかし売却して損を確定すれば利益を下げられます。ここを見落とさないようにします。
出題の前提:2024年4月1日現在施行の法令等(財産評価基本通達185)
出典:金融財政事情研究会『2024年9月 2級 中小事業主資産相談業務』
公式問題 p.17(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.18(公式掲載ページ) ↗(www.kinzai.or.jp)
生前贈与における税制改正(相続時精算課税と暦年課税の生前贈与加算)
資産承継・事業承継 · 相続時精算課税制度 / 暦年課税 / 生前贈与加算 / 税制改正
長女Dさんへの生前贈与について、2024年1月1日以後の贈与に係る税制改正を踏まえた次の文章の空欄①~④に入る最も適切な語句または数値を語句群から選びなさい。なお、長女DさんはAさんの相続により財産を取得するものとする。 「相続時精算課税を選択した受贈者が、特定贈与者から2024年1月1日以後に贈与により取得した財産に係るその年分の贈与税については、贈与税の課税価格から基礎控除額が控除されます。長女Dさんが、2024年中にAさんから現金500万円の贈与を受け、相続時精算課税を選択し、他に贈与を受けていない場合、相続時精算課税に係る基礎控除額は( ① )万円となります。なお、特定贈与者の死亡に係る相続税の課税価格に加算されるその特定贈与者から2024年1月1日以後に贈与により取得した財産の価額は、相続時精算課税に係る基礎控除額を( ② )した額とされます。 また、長女Dさんが、2024年中にAさんから暦年課税に係る贈与を受け、その贈与がAさんの相続開始前( ③ )年以内の贈与となる場合、Aさんの相続に係る相続税額の計算上、その贈与により取得した財産の価額を相続税の課税価格に加算します。ただし、加算対象贈与財産のうちAさんの相続開始前3年以内に取得した財産以外の財産については、その財産の価額の合計額から( ④ )万円を控除した残額を加算します」
- イ
- 4
- ロ
- 5
- ハ
- 7
- ニ
- 10
- ホ
- 15
- ヘ
- 100
- ト
- 110
- チ
- 150
- リ
- 160
- ヌ
- 200
- ル
- 210
- ヲ
- 加算
- ワ
- 控除
解答・解説を表示
解答
① ト ② ワ ③ ハ ④ ヘ
解説
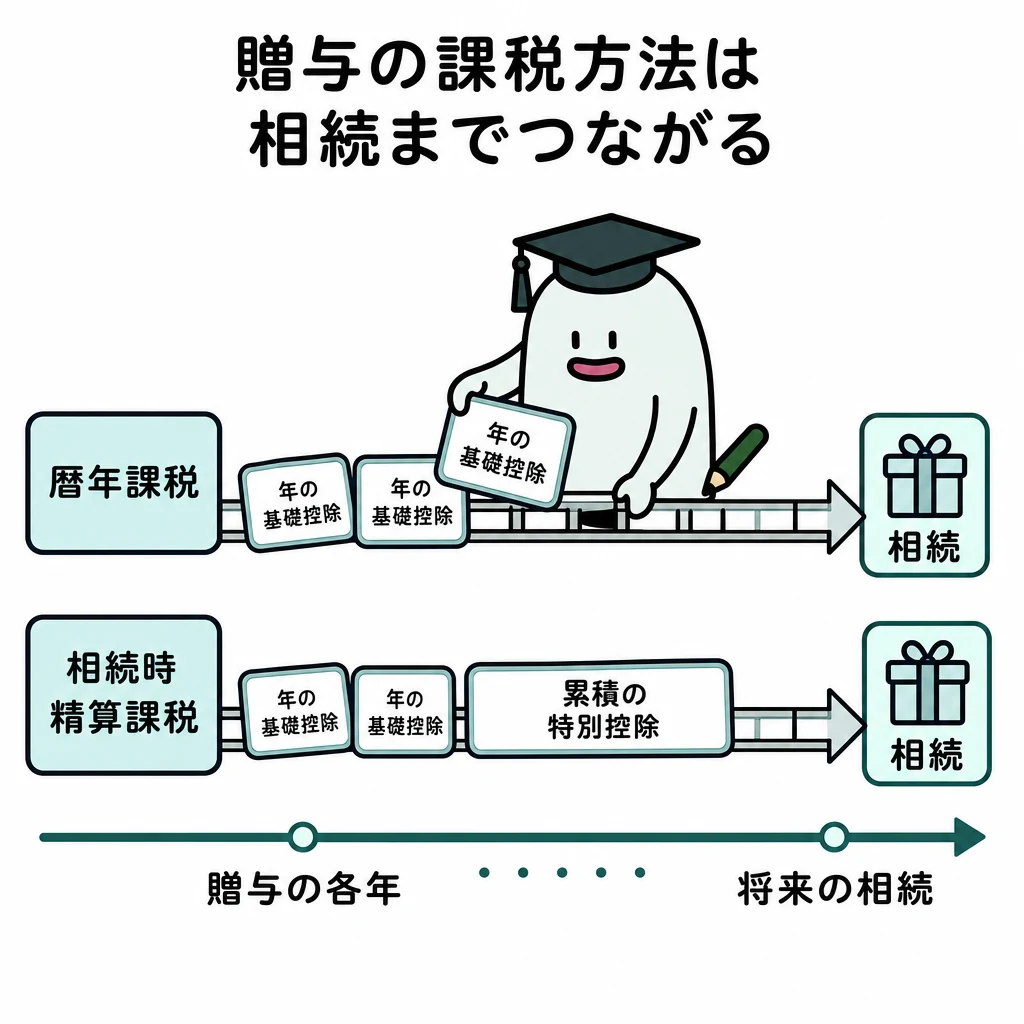
2024年1月1日以後の贈与では、生前贈与加算の対象期間が3年から7年へ段階的に延びました。3年を超えて7年以内の部分には、合計100万円の控除があります。相続時精算課税制度には年110万円の基礎控除ができ、この部分は相続税の課税価格に足しません。
解き方
- 相続時精算課税制度の改正内容を確かめます。年110万円の基礎控除ができ、相続税に足すときはこの基礎控除を引きます。そこで①に110、②に控除を入れます。
- 暦年課税の生前贈与加算の改正内容を確かめます。対象期間は段階的に7年になり、3年を超える部分の控除は合計100万円です。そこで③に7、④に100を入れます。
小問ごとの答え
- 小問 ①:ト
- 2024年1月1日以後の贈与から、相続時精算課税制度にも年110万円の基礎控除が創設されたため、空欄①には「110」(記号ト)が入ります。
- 小問 ②:ワ
- 2024年1月1日以後に相続時精算課税制度により取得した財産は、基礎控除額(年110万円)を「控除」した残額が相続税の課税価格に加算されるため、空欄②には「控除」(記号ワ)が入ります。
- 小問 ③:ハ
- 暦年課税における相続開始前の生前贈与加算期間は、2024年1月1日以後の贈与から従来の3年間から段階的に「7」年間に延長されるため、空欄③には「7」(記号ハ)が入ります。
- 小問 ④:ヘ
- 延長された相続開始前3年超7年以内の贈与財産については、その価額の合計額から「100」万円を控除した残額が相続税課税価格への加算対象となるため、空欄④には「100」(記号ヘ)が入ります。
関連する分野を学ぶ
覚えるポイント
- 相続時精算課税の年110万円の基礎控除は、特別控除2,500万円とは別枠で申告不要かつ相続税加算の対象外です。
- 暦年課税の生前贈与加算は順次7年に延長され、3年超7年以内の加算対象部分からは一律合計100万円まで控除できます。
間違えやすいところ
- 相続時精算課税の基礎控除110万円と、暦年課税の3年超部分の控除100万円を混同しないようにしましょう。
- 暦年課税の生前贈与加算は、すぐに7年分さかのぼるのではありません。2024年1月1日以後の贈与から少しずつ延びます。
出題の前提:2024年4月1日現在施行の税制・法令等(2023年度税制改正により2024年1月1日施行された相続税・贈与税の見直し)
出典:金融財政事情研究会『2024年9月 2級 中小事業主資産相談業務』
公式問題 p.19(公式掲載ページ) ↗(www.kinzai.or.jp)
2024年9月 2級 中小事業主資産相談業務
参照した公式資料
金融財政事情研究会が公開した2024年9月 2級 中小事業主資産相談業務の問題・解答資料です。
- 公式問題(公式掲載ページ) ↗ — www.kinzai.or.jp(資料の掲載案内)
- 公式模範解答(公式掲載ページ) ↗ — www.kinzai.or.jp(資料の掲載案内)
金財のPDFは公式掲載ページからご覧ください。古い資料は現在の一覧に掲載されていない場合があります。