


日本FP協会・金融財政事情研究会の公式問題・模範解答を、級・学科/実技・公開年度に分けて収録しています。CBT公開問題は1セットの公表問題で、全受験者への出題を網羅するものではありません。
2024年1月 2級 実技 個人資産相談業務の概要
老齢基礎年金および老齢厚生年金の年金額の計算
ライフプランニングと資金計画 · 老齢基礎年金 / 老齢厚生年金 / 報酬比例部分 / 経過的加算 / 加給年金
設例のAさん(1980年7月18日生まれ、43歳)が原則として65歳から受給できる老齢基礎年金および老齢厚生年金の年金額(2023年度価額)について、〈計算の手順〉の空欄①〜④に入る数値を求めなさい。 【Aさんの年金加入歴】 ・20歳〜22歳(33月):国民年金 学生納付特例期間(追納なし) ・22歳〜36歳(168月、2003年4月〜2017年4月):厚生年金保険被保険者期間(平均標準報酬額30万円) ・36歳〜60歳(279月):国民年金 保険料納付済期間 【計算の手順】 1. 老齢基礎年金の年金額(円未満四捨五入):( ① )円 2. 老齢厚生年金の年金額 (1) 報酬比例部分の額(円未満四捨五入):( ② )円 (2) 経過的加算額(円未満四捨五入):( ③ )円 (3) 基本年金額(上記「(1)+(2)」の額):□□□円 (4) 加給年金額(要件を満たしている場合のみ加算) (5) 老齢厚生年金の年金額:( ④ )円
解答・解説を表示
解答
① 740,344 ② 276,242 ③ 126 ④ 276,368
解説
老齢基礎年金は、保険料を納めた月数に応じて決まります。この月数には厚生年金の加入期間も含まれますが、学生納付特例期間は追納しないと年金額に反映されません。老齢厚生年金は報酬比例部分と経過的加算を合わせたもので、加給年金は厚生年金の被保険者期間が原則20年(240月)以上あるときに加算されます。
解き方
- 老齢基礎年金の納付済月数を数えます。厚生年金168月と国民年金279月を合わせて447月です(学生納付特例の33月は入れません)。795,000円×447/480を計算し、円未満を四捨五入します。
- 報酬比例部分を計算します。2003年4月以後の式「300,000円×(5.481/1,000)×168月」を使い、円未満を四捨五入します。
- 経過的加算額を計算します。「1,657円×168月」から「795,000円×168/480」を引きます。
- 老齢厚生年金の額をまとめます。厚生年金の加入期間が168月(240月未満)なので加給年金は付かず、報酬比例部分と経過的加算を足した額が受給額になります。
答えの内訳
- ①:740,344
- 老齢基礎年金の保険料納付済月数は、厚生年金被保険者期間168月と第1号納付済期間279月の合算である447月です(学生納付特例の33月は年金額には反映されません)。計算式は「795,000円×447月/480月=740,343.75円」となり、円未満を四捨五入して740,344円となります。
- ②:276,242
- 老齢厚生年金の報酬比例部分はすべて2003年4月以後の期間です。計算式は「300,000円×(5.481/1,000)×168月=276,242.4円」となり、円未満を四捨五入して276,242円となります。
- ③:126
- 経過的加算額は「定額部分-厚生年金期間に係る老齢基礎年金相当額」で算出します。計算式は「1,657円×168月-795,000円×(168月/480月)=278,376円-278,250円=126円」となります。
- ④:276,368
- 基本年金額は報酬比例部分276,242円と経過的加算126円の合計で276,368円です。加給年金は厚生年金被保険者期間が原則240月以上ある場合に加算されるため、168月であるAさんには加算されず、老齢厚生年金額は276,368円となります。
関連する分野を学ぶ
覚えるポイント
- 学生納付特例期間は合算対象期間・受給資格期間には算入されるが、追納しないと年金額には反映されない。
- 加給年金額が加算される要件は、厚生年金の被保険者期間が原則として20年(240月)以上あること。
間違えやすいところ
- 厚生年金の加入期間を、老齢基礎年金の納付済月数に足すのを忘れないようにしましょう。
- 加入期間が240月未満なのに、配偶者がいるという理由だけで加給年金を足してしまう間違いに気をつけましょう。
出題の前提:2023年10月1日現在施行の法令および問題に示された計算式に基づく(2023年度価額)。
出典:金融財政事情研究会『2024年1月 2級 実技 個人資産相談業務』
公式問題 p.3(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.4(公式掲載ページ) ↗(www.kinzai.or.jp)
公的年金制度等の各種取扱い(付加年金・繰下げ支給・小規模企業共済)
ライフプランニングと資金計画 · 付加年金 / 老齢年金の繰下げ支給 / 小規模企業共済
MさんがAさんに対して説明した公的年金制度等の各種取扱いに関する次の記述①〜③について、適切なものには○印を、不適切なものには×印を判定しなさい。 ① 「Aさんは、国民年金の付加保険料を納付することができます。仮に、Aさんが月額400円の付加保険料を180月納付し、65歳から老齢基礎年金を受け取る場合、老齢基礎年金の額に付加年金として年額36,000円が上乗せされます」 ② 「老齢基礎年金および老齢厚生年金は、繰下げ支給の申出により、繰り下げた月数に応じて増額された年金を受給することができます。Aさんの場合、65歳1カ月以降に繰下げ支給の申出をすることができ、その増額率は、繰り下げた月数に応じて最小で0.7%、最大で84.0%となります」 ③ 「小規模企業共済制度は、個人事業主が廃業等した場合に必要となる資金を準備しておくための制度です。支払った掛金が所得控除の対象になることはメリットですが、契約者本人の都合で任意に解約ができないことに注意が必要です」
解答・解説を表示
解答
① ○ ② × ③ ×
解説
国民年金の第1号被保険者は、月額400円の付加保険料を納めると、年額200円×納付月数が年金に上乗せされます。年金の繰下げ請求は66歳になってから(受給権取得から1年後)でき、1カ月ごとに0.7%(最大84%)増えます。小規模企業共済は掛金が全額所得控除になる一方、いつでも任意に解約できます。
解き方
- 記述①:付加保険料を納められる人と、年金額の式「200円×納付月数」を確認します。200円×180月=36,000円になるか照合します。
- 記述②:繰下げの申出ができるのは66歳になってからで、最小の繰下げ月数は12月(増額率8.4%)であることを確認し、誤りを判定します。
- 記述③:小規模企業共済は任意に解約できる制度であることを確認し、記述の内容と比べて判定します。
小問ごとの答え
- 小問 ①:○
- 国民年金の第1号被保険者は、希望により月額400円の付加保険料を納付することができます。付加年金の年額は「200円×納付済月数」で計算されるため、180月納付した場合の上乗せ額は「200円×180月=36,000円」となり適切です。
- 小問 ②:×
- 繰下げ支給の申出ができるのは、原則として受給権を取得した日から起算して1年を経過した日(66歳到達日)以後です。65歳1カ月以降に申出ができるわけではなく、最小増額率は8.4%(0.7%×12月)であるため不適切です。
- 小問 ③:×
- 小規模企業共済は、廃業等の共済事由に至らない場合であっても、契約者の都合によりいつでも任意解約することができます(ただし、納付月数等により解約手当金が掛金合計額を下回る場合があります)。任意解約できないとする記述は不適切です。
関連する分野を学ぶ
覚えるポイント
- 付加年金の年金額は「200円×納付月数」であり、2年受給すれば納付した保険料(400円×月数)と同額が回収できる。
- 年金の繰下げ支給の請求は66歳到達日(受給権取得から1年経過後)から75歳到達月まで可能であり、増額率は最大84.0%(0.7%×120月)。
- 小規模企業共済は任意解約が可能であるが、掛金納付月数が240月(20年)未満での任意解約は元本割れする。
間違えやすいところ
- 繰上げ受給は60歳から1カ月単位で請求できますが、繰下げ受給は66歳になるまで(受給権発生から1年)請求できません。ここを取り違えやすいので注意しましょう。
- 付加保険料は月額400円、付加年金は年額200円×月数です。この2つの数字を逆に覚えないようにしましょう。
出題の前提:2023年10月1日現在施行の国民年金法、厚生年金保険法、小規模企業共済法に基づく。
出典:金融財政事情研究会『2024年1月 2級 実技 個人資産相談業務』
公式問題 p.3(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.5(公式掲載ページ) ↗(www.kinzai.or.jp)
国民年金基金の仕組みと遺族一時金等の取扱い
ライフプランニングと資金計画 · 国民年金基金 / 給付の型 / 掛金限度額 / 遺族一時金の非課税
Mさんは、Aさんに対して国民年金基金について説明した。次の文章の空欄①~③に入る最も適切な語句または数値を語句群から選びなさい。 「国民年金基金は、老齢基礎年金に上乗せする年金を支給する任意加入の年金制度です。加入は口数制となっており、1口目は、保証期間のある( ① )年金A型と保証期間のない( ① )年金B型のいずれかの給付の型を選択します。2口目以降は、2種類の( ① )年金と5種類の□□□年金のなかから選択することができます。掛金の額は、加入者が選択した給付の型や口数、加入時の年齢等で決まり、掛金の拠出限度額は月額( ② )円です。なお、国民年金基金に加入している間は、国民年金の付加保険料を納付することができません。 国民年金基金の給付には、老齢年金のほかに遺族一時金があります。遺族一時金は、加入員が年金を受け取る前に死亡した場合などに、その遺族に対して支払われます。遺族が受け取った遺族一時金は、( ③ )」 〈語句群〉 イ.12,000 ロ.23,000 ハ.30,000 ニ.68,000 ホ.70,000 ヘ.確定 ト.有期 チ.終身 リ.所得税の課税対象となります ヌ.相続税の課税対象となります ル.所得税と相続税のいずれの課税対象にもなりません
- イ
- 12,000
- ロ
- 23,000
- ハ
- 30,000
- ニ
- 68,000
- ホ
- 70,000
- ヘ
- 確定
- ト
- 有期
- チ
- 終身
- リ
- 所得税の課税対象となります
- ヌ
- 相続税の課税対象となります
- ル
- 所得税と相続税のいずれの課税対象にもなりません
解答・解説を表示
解答
① チ ② ニ ③ ル
解説
国民年金基金は、第1号被保険者の老齢基礎年金に上乗せして年金を支給する公的な制度です。掛金の限度額は月額68,000円で、1口目は必ず終身年金を選びます。遺族一時金は非課税です。
解き方
- 1口目の給付は終身年金であることを確認し、空欄①に「チ」を選びます。
- 国民年金基金の掛金の限度額は月額68,000円であることを確認し、空欄②に「ニ」を選びます。
- 遺族一時金は全額非課税であることを確認し、空欄③に「ル」を選びます。
小問ごとの答え
- 小問 ①:チ
- 国民年金基金の加入は口数制で、1口目は終身年金(A型またはB型)から選択しなければなりません。
- 小問 ②:ニ
- 国民年金基金の掛金拠出限度額は月額68,000円(個人型確定拠出年金iDeCoと合算の枠内)です。
- 小問 ③:ル
- 国民年金基金から支給される遺族一時金は、全額非課税とされており、所得税と相続税のいずれの課税対象にもなりません。
関連する分野を学ぶ
覚えるポイント
- 国民年金基金の1口目は必ず終身年金(A型またはB型)。
- 掛金限度額はiDeCoと合算して月額68,000円。
- 国民年金基金の遺族一時金は全額非課税。
間違えやすいところ
- 小規模企業共済の掛金限度額は月額70,000円、国民年金基金は月額68,000円です。この2つを混同しやすいので注意しましょう。
- 遺族一時金は相続税の対象になると誤解しやすいですが、実際は非課税です。
出題の前提:2023年10月1日現在施行の国民年金法等関係法令
出典:金融財政事情研究会『2024年1月 2級 実技 個人資産相談業務』
公式問題 p.5(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式模範解答 p.1(公式掲載ページ) ↗(www.kinzai.or.jp)
財務データに基づく株式投資指標(ROE・PBR・配当性向)の判定
金融資産運用 · ROE / PBR / 配当性向 / 投資指標の計算
Mさんは、Aさんに対して、《設例》のデータに基づいて株式の投資指標について説明した。次の記述①~③について、適切なものには○印を、不適切なものには×印を解答用紙に記入しなさい。 ① 「Ⅹ社およびY社のROEはいずれも8%を上回っています。一般に、ROEが高い会社ほど、自己資本の効率的な活用がなされていると判断することができます」 ② 「Ⅹ社株式およびY社株式のPBRはいずれも1倍を下回っています。一般に、PBRが低いほど株価は割安と判断されますが、PBRが1倍を大きく下回る株式は、その企業の資本収益性や成長性に対する投資家の評価が低い可能性があります」 ③ 「配当性向は、Ⅹ社のほうがY社よりも高くなっています。一般に、配当性向が高いほど、株主への利益還元の度合いが高いと考えることができます」
- ○
- 適切
- ×
- 不適切
解答・解説を表示
解答
① × ② × ③ ○
解説
株式の投資指標は、ROE(自己資本をもとにどれだけ利益を出したかを示す)、PBR(株価が純資産の何倍かを示す)、配当性向(利益のうち配当に回した割合)の定義どおりに計算します。そのうえで数値の大小を比べて評価します。
解き方
- 設例のデータから、X社とY社の自己資本(純資産)、当期純利益、株価、発行済株式数、配当金総額を整理します。
- ROEを計算し、X社(6.8%)が8%を下回ることを確かめ、記述①を不適切(×)と判定します。
- 1株当たり純資産とPBRを計算し、X社(約1.08倍)が1倍を上回ることを確かめ、記述②を不適切(×)と判定します。
- 配当性向を計算し、X社(約37.1%)がY社(約29.2%)より高いことを確かめ、記述③を適切(○)と判定します。
小問ごとの答え
- 小問 ①:×
- ROE(自己資本利益率=当期純利益÷自己資本×100)を計算すると、X社は17,000百万円÷250,000百万円×100=6.8%となり、8%を下回っているため不適切です(なおY社は24,000÷290,000×100≒8.28%)。
- 小問 ②:×
- 1株当たり純資産(BPS)はX社が250,000百万円÷1.8億株≒1,388.89円、Y社が290,000百万円÷1億株=2,900円です。PBR(株価÷BPS)はX社が1,500円÷1,388.89円≒1.08倍で1倍を上回っているため、「いずれも1倍を下回っている」とする記述は不適切です。
- 小問 ③:○
- 配当性向(配当金総額÷当期純利益×100)は、X社が6,300百万円÷17,000百万円×100≒37.06%、Y社が7,000百万円÷24,000百万円×100≒29.17%であり、X社の方が高いため適切です。
関連する分野を学ぶ
覚えるポイント
- ROE=当期純利益÷自己資本×100
- PBR=株価÷1株当たり純資産(=時価総額÷純資産)
- 配当性向=配当金総額÷当期純利益×100(または1株当たり配当金÷EPS×100)
間違えやすいところ
- PBRは時価総額(株価×発行済株式数)と純資産合計の比率でも求められますが、計算の途中で単位を間違えやすいので注意しましょう。
- 配当性向と配当利回り(1株当たり配当金÷株価)を混同しないようにしましょう。
出題の前提:2023年10月1日現在施行の諸法令および出題条件
出典:金融財政事情研究会『2024年1月 2級 実技 個人資産相談業務』
公式問題 p.7(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.8(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式模範解答 p.2(公式掲載ページ) ↗(www.kinzai.or.jp)
株式および特定公社債の売買等に係る税金
金融資産運用 · 上場株式の譲渡所得 / 特定口座 / 配当控除 / 損益通算 / 特定公社債の利子
株式および債券の売買等に係る税金に関する次の記述①~③について、適切なものには○印を、不適切なものには×印をつけなさい。 ① Aさんが特定口座(源泉徴収あり)においてX社株式を株価1,500円で500株購入し、購入した年に株価1,700円で全株売却する場合、その他の取引や手数料等を考慮しなければ、売却益となる10万円の20.315%相当額が源泉徴収等される。 ② AさんがX社株式やY社株式を購入して配当金の支払を受けた場合、その配当金について、申告分離課税を選択して所得税の確定申告をすることにより、配当控除の適用を受けることができる。 ③ Z社債(特定公社債)の利子は、源泉分離課税の対象となり、その支払を受ける際に当該利子額の20.315%相当額が源泉徴収等されることで納税が完結するため、X社株式やY社株式などの上場株式の譲渡損失の金額と損益通算することはできない。
- ①
- 特定口座(源泉徴収あり)での上場株式譲渡益(10万円)から20.315%相当額が源泉徴収等される。
- ②
- 上場株式等の配当金について申告分離課税を選択した場合でも配当控除の適用を受けることができる。
- ③
- 特定公社債であるZ社債の利子は源泉分離課税であり、上場株式等の譲渡損失と損益通算できない。
解答・解説を表示
解答
① ○ ② × ③ ×
解説
上場株式等の譲渡益や配当、特定公社債等の利子や譲渡損益は、税制上「上場株式等」として損益通算(利益と損失を相殺すること)ができます。配当金は総合課税を選ぶと配当控除を受けられますが、申告分離課税を選ぶと配当控除は受けられません。
解き方
- 特定口座(源泉徴収あり)での上場株式の売却益にかかる税率(20.315%)を確認し、記述①の正誤を判定します。
- 配当控除を受けられる条件を確認し、申告分離課税を選んだときは受けられないことから、記述②の正誤を判定します。
- 特定公社債等の税制上の扱いを確認し、上場株式等の譲渡損失と損益通算できることから、記述③の正誤を判定します。
- 選択肢 ①正解
- 特定口座(源泉徴収あり)で出た上場株式の譲渡益10万円には、所得税と住民税を合わせて20.315%が正しく源泉徴収されます。
- 選択肢 ②不正解
- 配当控除を受けられるのは「総合課税」を選んで確定申告したときだけです。申告分離課税を選んだときは受けられません。
- 選択肢 ③不正解
- 特定公社債の利子は申告分離課税の対象で、上場株式等の譲渡損失と損益通算できます。そのためこの記述は不適切です。
答えの内訳
- ①:○
- 売却益は(1,700円-1,500円)×500株=10万円となります。特定口座(源泉徴収あり)での上場株式等の譲渡益には、所得税15%、復興特別所得税0.315%、住民税5%の計20.315%が源泉徴収(特別徴収)されます。
- ②:×
- 配当控除の適用を受けることができるのは、上場株式等の配当所得について「総合課税」を選択して確定申告をした場合に限られます。申告分離課税を選択した場合には配当控除の適用は受けられません。
- ③:×
- 特定公社債(Z社債)の利子は申告分離課税の対象(源泉徴収あり)であり、確定申告を行うこと(または特定口座の源泉徴収あり口座内)により、上場株式等の譲渡損失の金額と損益通算することができます。
関連する分野を学ぶ
覚えるポイント
- 特定口座(源泉徴収あり)の税率は20.315%(所得税15%、復興特別所得税0.315%、住民税5%)。
- 配当控除が適用できるのは総合課税を選択した場合のみ。
間違えやすいところ
- 特定公社債の利子と、一般公社債の利子(源泉分離課税で損益通算できない)を混同しないようにしましょう。
- 配当所得の確定申告では、申告分離課税でも配当控除が受けられると誤解しやすいので注意しましょう。
出題の前提:特に指示のない限り、2023年10月1日現在施行の法令等に基づく。
出典:金融財政事情研究会『2024年1月 2級 実技 個人資産相談業務』
公式問題 p.7(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.8(公式掲載ページ) ↗(www.kinzai.or.jp)
特定公社債(固定利付債)の利回り計算
金融資産運用 · 債券投資 / 最終利回り / 所有期間利回り / 単利計算
Z社債を《設例》の〈Z社債に関する資料〉に基づいて購入した場合において、次の①、②をそれぞれ求めなさい。なお、表示単位の小数点以下第3位を四捨五入し、小数点以下第2位までを解答すること。また、税金等は考慮しないものとする。 〈Z社債に関する資料〉 ・購入価格:99.30円(額面100円当たり) ・表面利率:0.55% ・利払日:年2回 ・残存期間:4年 ・償還価格:100円(額面100円当たり) ① Z社債を償還まで保有した場合の最終利回り(年率・単利) ② Z社債を2年後に額面100円当たり99.90円で売却した場合の所有期間利回り(年率・単利)
解答・解説を表示
解答
① 0.73(%) ② 0.86(%)
解説
債券の利回り(単利)は、毎年の利息(表面利率)と、1年あたりの償還差損益または売却差損益を足し合わせます。その合計を、投資した元本である購入価格で割って求めます。
解き方
- 最終利回りの式「〔表面利率+(償還価格-購入価格)/残存期間〕/購入価格×100」に数値をあてはめて計算します。小数点以下第3位を四捨五入します。
- 所有期間利回りの式「〔表面利率+(売却価格-購入価格)/所有年数〕/購入価格×100」に数値をあてはめて計算します。小数点以下第3位を四捨五入します。
答えの内訳
- ①:0.73(%)
- 最終利回り(年率・単利)=〔表面利率+(償還価格-購入価格)/残存年数〕/購入価格×100=〔0.55+(100-99.30)/4〕/99.30×100=〔0.55+0.175〕/99.30×100=0.725/99.30×100≒0.7301…%となり、小数点以下第3位を四捨五入して0.73%となります。
- ②:0.86(%)
- 所有期間利回り(年率・単利)=〔表面利率+(売却価格-購入価格)/所有年数〕/購入価格×100=〔0.55+(99.90-99.30)/2〕/99.30×100=〔0.55+0.30〕/99.30×100=0.85/99.30×100≒0.8559…%となり、小数点以下第3位を四捨五入して0.86%となります。
関連する分野を学ぶ
覚えるポイント
- 利回り計算の分母は常に「購入価格」であること。
- 単利計算では差額を保有期間(年数)で割って1年分に平準化すること。
間違えやすいところ
- 分母を「額面(100円)」で計算してしまう間違いに注意しましょう。
- 四捨五入する桁(小数点以下第3位を四捨五入して第2位まで)を間違えないようにしましょう。
出題の前提:特に指示のない限り、2023年10月1日現在施行の法令等に基づく。
出典:金融財政事情研究会『2024年1月 2級 実技 個人資産相談業務』
公式問題 p.7(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.8(公式掲載ページ) ↗(www.kinzai.or.jp)
所得税の課税関係(退職所得・株式譲渡損失・所得金額調整控除)
タックスプランニング · 退職所得の源泉徴収 / 上場株式等の譲渡損失の繰越控除 / 子ども・特別障害者等を有する者等の所得金額調整控除
会社員Aさんの2023年分の所得税の課税に関する次の記述①~③について、適切なものには○印を、不適切なものには×印を判定しなさい。 ① Aさんは、退職金の受給時に「退職所得の受給に関する申告書」を提出しているため、退職金の額の20.42%相当額が源泉徴収されているが、他の所得とあわせて確定申告をすることで所得税の還付を受けられる可能性がある。 ② Aさんが、特定口座(源泉徴収あり)内で生じた上場株式の譲渡損失の金額について、翌年分以後の上場株式等に係る譲渡所得等の金額および上場株式等に係る配当所得等の金額から繰越控除するためには、当該損失の金額について確定申告をする必要がある。 ③ Aさんの給与収入の金額は850万円を超えているため、総所得金額の計算上、給与所得の金額から所定の算式により算出した所得金額調整控除額を控除する。
- ①
- 退職所得の受給に関する申告書を提出した場合の源泉徴収税率および確定申告による還付の可能性に関する記述
- ②
- 特定口座内で生じた上場株式等の譲渡損失の繰越控除の適用要件に関する記述
- ③
- 給与収入850万円超における所得金額調整控除の適用対象に関する記述
解答・解説を表示
解答
① × ② ○ ③ ×
解説
退職金は「退職所得の受給に関する申告書」を出すと、正しい税額が源泉徴収されて課税が終わります。上場株式の譲渡損失を繰越控除するには、毎年の確定申告が必要です。給与収入が850万円を超える場合の所得金額調整控除は、障害のある人や子育て世帯などに限って適用されます。
解き方
- 退職所得の受給に関する申告書を出したかどうかで源泉徴収の税率が変わること(提出時は正しい税額、未提出時は20.42%)を確認します。
- 上場株式等の譲渡損失は、特定口座(源泉徴収あり)でも繰越控除を受けるには確定申告が必要であることを確認します。
- 所得金額調整控除の要件(給与収入850万円超に加えて、23歳未満の扶養親族がいる、または本人や家族が特別障害者であること)を、設例の家族と照らし合わせて判定します。
- 選択肢 ①不正解
- 申告書を出したときは、退職所得控除を引いた正しい税額で源泉徴収されます。20.42%が一律で引かれるという記述は誤りです。
- 選択肢 ②正解
- 特定口座(源泉徴収あり)で出た譲渡損失でも、翌年以後に繰越控除を受けるには確定申告が必要です。
- 選択肢 ③不正解
- Aさんと生計をともにする家族は特別障害者に当たらず、23歳未満の扶養親族もいません。そのため給与収入が850万円を超えていても、所得金額調整控除は受けられません。
答えの内訳
- ①:×
- 「退職所得の受給に関する申告書」を提出した場合、退職所得控除を適用した適正な税額が源泉徴収されるため、原則として確定申告は不要であり、退職金全額に一律20.42%が課税されるわけではありません(20.42%の源泉徴収は未提出の場合)。
- ②:○
- 上場株式等に係る譲渡損失を翌年以後3年間にわたって繰越控除するためには、損失が生じた年分について確定申告書を提出し、その後も連続して申告書を提出する必要があります。
- ③:×
- 給与等の収入金額が850万円を超える場合の子ども・特別障害者等を有する者等の所得金額調整控除は、本人が特別障害者であるか、23歳未満の扶養親族を有するか、特別障害者である同一生計配偶者・扶養親族を有する場合にのみ適用されます。Aさんおよび家族はいずれの要件も満たさないため適用できません。
関連する分野を学ぶ
覚えるポイント
- 上場株式等の譲渡損失の繰越控除(3年間)の適用を受けるには、損失が生じた年分から連続して確定申告書を提出する必要がある。
間違えやすいところ
- 給与収入が850万円を超えていれば必ず所得金額調整控除を受けられると誤解しやすいですが、23歳未満の扶養親族や特別障害者などの条件が必要です。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 2級 実技 個人資産相談業務』
公式問題 p.9(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.10(公式掲載ページ) ↗(www.kinzai.or.jp)
雑所得および総所得金額の計算
タックスプランニング · 公的年金等に係る雑所得 / 公的年金等以外の雑所得 / 総所得金額の計算
Aさんの2023年分の所得金額について、次の①、②を求めなさい(万円単位)。 ① 雑所得の金額 ② 総所得金額 〈条件〉 ・給与収入900万円(給与所得の金額は705万円) ・上場株式の譲渡損失の金額80万円(特定口座(源泉徴収あり)内で生じた損失) ・確定拠出年金の老齢給付金の年金額6万円(2023年中支払掛金12万円) ・個人年金保険契約に基づく年金収入90万円(必要経費60万円) ・退職金2,500万円(退職所得の金額500万円、申告書提出済) ・公的年金等控除額の速算表より、65歳未満・公的年金等の収入金額130万円以下の控除額は500,000円
解答・解説を表示
解答
① 30(万円) ② 735(万円)
解説
雑所得は「公的年金等に係る雑所得」と「それ以外の雑所得」に分けて計算し、合計します。総所得金額は、総合課税の対象になる所得を合計したものです。申告分離課税になる株式の譲渡損益や退職所得は含みません。
解き方
- 確定拠出年金の老齢給付金6万円から公的年金等控除額50万円を引き、公的年金等に係る雑所得を0円と出します。
- 個人年金保険の年金収入90万円から必要経費60万円を引き、一般の雑所得30万円を出します。
- 雑所得を合計して、0円+30万円=30万円を求めます。
- 給与所得705万円と雑所得30万円を合わせ、総所得金額735万円を出します。
答えの内訳
- ①:30(万円)
- 確定拠出年金の老齢給付金6万円は公的年金等控除額(最低50万円)を下回るため公的年金等に係る雑所得は0円となります。個人年金保険に基づく雑所得は「総収入金額90万円-必要経費60万円=30万円」となり、雑所得の合計は30万円です。
- ②:735(万円)
- 総所得金額は総合課税の対象となる所得の合計です。給与所得705万円と雑所得30万円を合計して「705万円+30万円=735万円」となります(上場株式の譲渡損失および退職所得は分離課税のため総所得金額に含めません)。
関連する分野を学ぶ
覚えるポイント
- 確定拠出年金の老齢給付金は公的年金等控除の対象であり、収入金額が控除額未満の場合は0円となる。
間違えやすいところ
- 退職所得(分離課税)や上場株式等の譲渡損益(申告分離課税)を総所得金額に足してしまう間違いに注意しましょう。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 2級 実技 個人資産相談業務』
公式問題 p.9(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.10(公式掲載ページ) ↗(www.kinzai.or.jp)
所得税の各種所得控除額の判定
タックスプランニング · 小規模企業共済等掛金控除 / 配偶者控除 / 扶養控除 / 基礎控除
会社員Aさん(2023年分の給与所得705万円、雑所得30万円、退職所得500万円)、妻Bさん(給与収入90万円)、同居の母Cさん(84歳、年金収入60万円)の家族構成において、Aさんの2023年分の所得税における小規模企業共済等掛金控除、配偶者控除、扶養控除、基礎控除に関する文中の空欄①~④に当てはまる最も適切な語句または数値を語句群から選択しなさい。 Ⅰ「Aさんが支払った確定拠出年金の掛金は、小規模企業共済等掛金控除の対象となります。Aさんが適用を受けることができる小規模企業共済等掛金控除の控除額は、( ① )万円です」 Ⅱ「Aさんは、妻Bさんについて配偶者控除の適用を受けることが( ② )」 Ⅲ「母Cさんは、老人扶養親族のうち同居老親等に該当します。Aさんが適用を受けることができる扶養控除の控除額は、( ③ )万円です」 Ⅳ「Aさんの合計所得金額は2,400万円以下であるため、基礎控除の控除額は( ④ )万円となります」
- イ
- 4
- ロ
- 6
- ハ
- 12
- ニ
- 38
- ホ
- 48
- ヘ
- 58
- ト
- 63
- チ
- できます
- リ
- できません
解答・解説を表示
解答
① ハ ② リ ③ ヘ ④ ホ
解説
所得税の所得控除の額は、法律で決められています。配偶者控除や基礎控除は納税者本人の合計所得金額で変わります。扶養控除は、扶養親族が同居しているかや年齢(一般・特定・老人の区分)によって変わります。
解き方
- 確定拠出年金の掛金は、支払った全額12万円が小規模企業共済等掛金控除になることを確認します。
- Aさんの合計所得金額(給与705万円+雑30万円+退職500万円=1,235万円)は1,000万円を超えるので、配偶者控除が使えないと判定します。
- 母Cさんは84歳で同居しているので、老人扶養親族の同居老親等(控除額58万円)に当たることを確認します。
- 合計所得金額が2,400万円以下のときの基礎控除額は48万円であることを確認します。
小問ごとの答え
- 小問 ①:ハ
- 確定拠出年金の掛金は小規模企業共済等掛金控除の対象であり、支払った全額(12万円)が所得控除されます。
- 小問 ②:リ
- 配偶者控除は控除を受ける本人の合計所得金額が1,000万円以下の場合にのみ適用されるため、1,235万円のAさんは適用を受けることができません。
- 小問 ③:ヘ
- 70歳以上の控除対象扶養親族で、納税者や配偶者と同居している同居老親等に該当する場合の扶養控除額は58万円です。
- 小問 ④:ホ
- 合計所得金額が2,400万円以下である納税者の基礎控除額は一律48万円となります。
関連する分野を学ぶ
覚えるポイント
- 配偶者控除・配偶者特別控除は納税者本人の合計所得金額が1,000万円以下でないと適用できない点
- 同居老親等の扶養控除額は58万円(同居でない老人扶養親族は48万円)である点
間違えやすいところ
- 妻の給与所得が48万円以下でも、夫の合計所得金額が1,000万円を超えると配偶者控除は使えません。この見落としに注意しましょう。
- 同居老親等の扶養控除額は58万円、別居の老人扶養親族は48万円です。この2つを混同しないようにしましょう。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 2級 実技 個人資産相談業務』
公式問題 p.9(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.11(公式掲載ページ) ↗(www.kinzai.or.jp)
建築基準法に基づく建築面積および延べ面積の上限計算
不動産 · 建蔽率の緩和 / 道路幅員制限による容積率 / 建築面積の上限 / 延べ面積の上限
甲土地(敷地面積600㎡、近隣商業地域、指定建蔽率80%、指定容積率300%、準防火地域、特定行政庁が指定する角地、北側道路幅員7m、東側道路幅員6m、容積率低減係数6/10)に耐火建築物を建築する場合における、次の①建蔽率の上限となる建築面積、および②容積率の上限となる延べ面積をそれぞれ計算しなさい。
解答・解説を表示
解答
① 600(㎡) ② 1,800(㎡)
解説
建築面積の上限は「敷地面積×適用建蔽率」で求めます。建蔽率には、耐火性能や角地の指定による緩和を加えます。延べ面積の上限は「敷地面積×適用容積率」で求めます。容積率は、指定容積率と前面道路幅員による制限(広い方の幅員×法定乗数)の小さい方を使います。
解き方
- 建蔽率の値を求めます。指定建蔽率80%に、準防火地域の耐火建築物(+10%)と角地指定(+10%)の緩和を足し、100%になることを確認します。建築面積の上限は600㎡×100%=600㎡です。
- 容積率の値を求めます。前面道路は北側7mと東側6mの広い方7mを使います。道路幅員による制限(7m×6/10=420%)と指定容積率300%を比べ、小さい方の300%を使います。
- 延べ面積の上限を計算します。600㎡×300%=1,800㎡です。
答えの内訳
- ①:600(㎡)
- 準防火地域内の耐火建築物による緩和(+10%)と、特定行政庁指定の角地による緩和(+10%)が加算され、最高限度は80%+10%+10%=100%となります。したがって建築面積の上限は600㎡×100%=600㎡です。
- ②:1,800(㎡)
- 前面道路幅員は広い方の7mを用い、道路幅員制限は7m×6/10=420%となります。指定容積率300%と幅員制限420%のいずれか小さい方である300%が適用されるため、延べ面積の上限は600㎡×300%=1,800㎡です。
関連する分野を学ぶ
覚えるポイント
- 準防火地域内の耐火建築物は建蔽率が10%緩和される点
- 角地緩和(+10%)と防火規制緩和は併用可能である点
- 前面道路が2つ以上ある場合、最も広い幅員を基準として容積率制限を計算する点
間違えやすいところ
- 準防火地域の耐火建築物は建蔽率が10%緩和されることを忘れないようにしましょう。
- 前面道路の幅員に、狭い方の道路(6m)を使ってしまう間違いに注意しましょう。
- 容積率を比べるときに、幅員による制限(420%)の方を選んでしまう計算ミスに注意しましょう。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 2級 実技 個人資産相談業務』
公式問題 p.13(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.14(公式掲載ページ) ↗(www.kinzai.or.jp)
定期借地権等の特徴と要件
不動産 · 事業用定期借地権 / 建物譲渡特約付借地権 / 土地有効活用
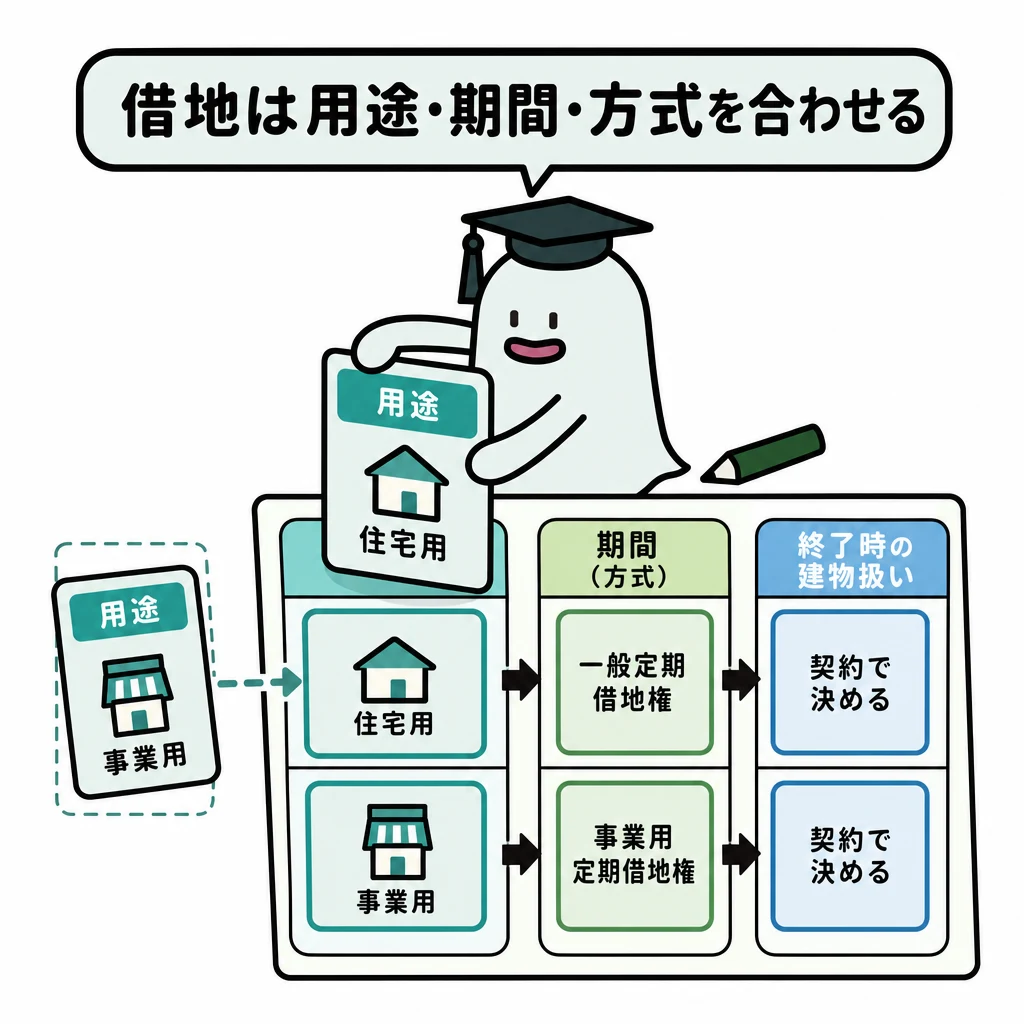
甲土地(600㎡)の定期借地権方式による有効活用に関する次の記述①~③について、適切なものには○印を、不適切なものには×印をつけなさい。 ① 「定期借地権方式は、事業者等に対して甲土地を一定期間賃貸する手法である。仮に、Aさんが甲土地に事業用定期借地権を設定する場合、その契約は公正証書によって締結しなければならない」 ② 「事業用定期借地権は、ドラッグストアやコンビニ等の店舗だけでなく、賃貸マンションや老人ホーム等の居住用の施設を有する建物を建築する場合にも設定することができる」 ③ 「甲土地に建物譲渡特約付借地権を設定した場合、その設定後30年以上を経過した日に、Aさんが甲土地上の建物を借地権者から買い取ったときは借地契約が終了する。買い取った建物は賃貸して家賃収入を得ることができるが、維持管理の状態等によっては十分な収益が見込めない可能性がある」
解答・解説を表示
解答
① ○ ② × ③ ○
解説
定期借地権等は、借地借家法(土地を借りる人の権利を定めた法律)に基づく権利で、更新がなく、決めた期間が過ぎると終了します。事業用定期借地権(10年以上50年未満)を設定するには、公正証書(公証人が作る正式な書面)で契約することと、住まいではなく専ら事業の用に使う建物であることが必要です。
解き方
- 事業用定期借地権が使える条件(公正証書で契約すること、専ら事業用の建物であること)を確かめて、①と②が正しいかを判断します。
- 建物譲渡特約付借地権の期間の条件(30年以上)と、借地権が終わるときの法律関係や事業のリスクを確かめて、③が正しいかを判断します。
小問ごとの答え
- 小問 ①:○
- 事業用定期借地権の設定契約は、公正証書等の書面によって締結することが法令上義務付けられています。
- 小問 ②:×
- 事業用定期借地権は専ら事業の用に供する建物の所有を目的とするため、賃貸マンションや老人ホーム等の居住用建物を対象に設定することはできません。
- 小問 ③:○
- 建物譲渡特約付借地権では、設定後30年以上経過した日に土地所有者が建物を相当の対価で買い取ることで借地権が消滅します。買取後の建物老朽化や維持管理費等のリスクが存在します。
関連する分野を学ぶ
覚えるポイント
- 事業用定期借地権は公正証書による契約が必須であり、専ら事業用建物の所有目的に限られます。
- 建物譲渡特約付借地権は設定後30年以上経過後に建物を相当対価で地主へ譲渡する特約を設けます。
間違えやすいところ
- 一般定期借地権は公正証書などの書面で足ります(公正証書でなくてもよい)が、事業用定期借地権は公正証書が必ず必要です。この違いを間違えやすいです。
- 事業用定期借地権は、住まいとして使う施設(賃貸マンションや社宅、住むための老人ホームなど)にはまったく使えない点を見落としやすいです。
出題の前提:2023年10月1日現在施行の借地借家法第22条・第23条・第24条
出典:金融財政事情研究会『2024年1月 2級 実技 個人資産相談業務』
公式問題 p.13(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.14(公式掲載ページ) ↗(www.kinzai.or.jp)
定期借地権設定時の課税関係および契約更新・評価
不動産 · 定期借地権の課税 / 固定資産税の納税義務者 / 貸宅地の相続税評価 / 事業用定期借地権の存続期間延長
甲土地を定期借地権方式により有効活用する場合の課税等に関する次の記述①~③について、適切なものには○印を、不適切なものには×印をつけなさい。 ① 「Aさんが甲土地に定期借地権を設定した場合、甲土地上の建物については借地権者が、甲土地については借地権割合に基づきAさんと借地権者が、それぞれ固定資産税の納税義務者となる」 ② 「Aさんが甲土地に事業用定期借地権を設定し、その存続期間中にAさんの相続が開始した場合、相続税額の計算上、甲土地は貸家建付地として評価される」 ③ 「Aさんが甲土地に事業用定期借地権を設定した場合、当該借地契約は借地権者から申出があっても更新することはできないが、合意のもとで借地借家法上の存続期間内で延長することや、満了時に再契約することは可能である」
解答・解説を表示
解答
① × ② × ③ ○
解説
借地権を設定した土地の固定資産税は、土地の所有者が全額を負担し、相続税の評価では「貸宅地」として評価されます。定期借地権には法定更新(法律上当然に契約が更新されること)はありませんが、当事者が合意すれば期間内に延ばすことや、満了時に新しく契約し直すことはできます。
解き方
- 固定資産税を納めるのは、賦課期日(1月1日)の時点で登記されている所有者です。このことから①を判断します。
- 他人の建物の敷地として土地を貸している場合の相続税評価が「貸宅地」か「貸家建付地」かを確かめて、②を判断します。
- 事業用定期借地権では法定更新がないことと、当事者の合意で期間を延ばしたり契約し直したりできるかを整理して、③を判断します。
小問ごとの答え
- 小問 ①:×
- 固定資産税は土地・建物の各所有者に課税されます。甲土地の固定資産税は土地所有者であるAさんが全額納税義務を負い、借地権割合で按分して借地権者が納めることはありません。
- 小問 ②:×
- 土地所有者が他人に土地を貸し、他人が建物を建てて所有している場合の土地は「貸宅地」として評価されます。「貸家建付地」は自ら建てた賃貸建物の敷地である場合の評価です。
- 小問 ③:○
- 事業用定期借地権は法定更新はありませんが、当事者の合意により法定期間(10年以上50年未満)内で存続期間を延長することや、期間満了時に公正証書により再契約することは可能です。
関連する分野を学ぶ
覚えるポイント
- 土地の固定資産税は土地所有者が全額負担し、借地権者と按分して納付することはありません。
- 他人に土地を貸して他人が建物を建てている土地は「貸宅地」であり、「貸家建付地」ではありません。
間違えやすいところ
- 貸宅地(他人が建物を持っている土地)と貸家建付地(自分が建物を持って人に貸している土地)の意味を混同しやすいです。
- 定期借地権は「更新がない」制度ですが、合意による期間の延長(50年未満の範囲)や新しく契約し直すことまで禁止されているわけではありません。ここに注意が必要です。
出題の前提:2023年10月1日現在施行の地方税法、財産評価基本通達、借地借家法第23条
出典:金融財政事情研究会『2024年1月 2級 実技 個人資産相談業務』
公式問題 p.13(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.14(公式掲載ページ) ↗(www.kinzai.or.jp)
遺言の作成手続と遺言執行者
相続・事業承継 · 公正証書遺言 / 自筆証書遺言書保管制度 / 遺言執行者の欠格事由
Aさんの親族関係および遺言に関する次の記述①~③について、適切なものには○印を、不適切なものには×印を判定しなさい。 ① 公正証書遺言の作成において、推定相続人である妻Bさんや長男Dさんだけでなく、孫Eさんも証人になることはできない。 ② 法務局(遺言書保管所)に保管された自筆証書遺言は、遺言者の相続開始後、家庭裁判所における検認が不要となる。 ③ 遺言者は遺言で遺言執行者を指定できるが、未成年者および破産者に該当しない場合であっても、推定相続人は遺言執行者になることができない。
- ①
- 公正証書遺言の作成において、推定相続人である妻Bさんや長男Dさんだけでなく、孫Eさんも証人になることはできない。
- ②
- 法務局(遺言書保管所)に保管された自筆証書遺言は、遺言者の相続開始後、家庭裁判所における検認が不要となる。
- ③
- 遺言者は遺言で遺言執行者を指定できるが、未成年者および破産者に該当しない場合であっても、推定相続人は遺言執行者になることができない。
解答・解説を表示
解答
① ○ ② ○ ③ ×
解説
遺言には、自分で書く自筆証書遺言や、公証人が関わる公正証書遺言などの方式があります。偽造や利害関係のある人による不正を防ぐため、証人になれない人の決まりや、検認という手続が定められています。遺言の内容を実行する遺言執行者は、未成年者と破産者以外なら、推定相続人でも指定できます。
解き方
- 民法974条に基づき、公正証書遺言の証人になれない人に、推定相続人の直系血族(孫など)が入るかを確かめて、記述①を判断します。
- 遺言書保管法で、法務局に預けた自筆証書遺言は検認がいらないという決まりを確かめて、記述②を判断します。
- 民法1009条で、遺言執行者になれない人(未成年者と破産者)を確かめ、推定相続人がなれるかどうかを調べて、記述③を判断します。
小問ごとの答え
- 小問 ①:○
- 公正証書遺言の作成時の証人・立会人には、未成年者、推定相続人および受遺者並びにこれらの配偶者および直系血族はなることができません(民法974条)。孫Eさんは推定相続人である長男Dさんの直系卑属(直系血族)であるため、証人になることはできません。
- 小問 ②:○
- 法務局(遺言書保管所)に保管されている自筆証書遺言は、相続開始後に家庭裁判所での検認を受ける必要がありません(遺言書保管法第11条)。
- 小問 ③:×
- 民法上、遺言執行者の欠格事由は「未成年者」および「破産者」のみと規定されており(民法1009条)、推定相続人や受遺者であっても遺言執行者に就任することができます。
覚えるポイント
- 公正証書遺言の証人になれない者:未成年者、推定相続人・受遺者とその配偶者・直系血族
- 法務局保管の自筆証書遺言は家庭裁判所の検認が不要
- 遺言執行者の欠格事由は未成年者と破産者のみ(相続人も就任可能)
間違えやすいところ
- 孫は推定相続人ではないから証人になれると思いがちですが、推定相続人の直系血族なので証人になれません。
- 推定相続人は利害関係があるので遺言執行者になれないと考えがちですが、法律上の制限はありません。
出題の前提:2023年10月1日現在施行の法令等(民法・法務局における遺言書の保管等に関する法律)
出典:金融財政事情研究会『2024年1月 2級 実技 個人資産相談業務』
公式問題 p.15(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.16(公式掲載ページ) ↗(www.kinzai.or.jp)
相続税の総額の計算
相続・事業承継 · 遺産に係る基礎控除額 / 法定相続分 / 相続税の総額
Aさんの相続が開始した場合における相続税の総額の計算に関して、空欄①~③に入る数値を求めなさい。なお、課税遺産総額は1億4,000万円とする。 ① 遺産に係る基礎控除額(万円) ② 長女Cさんの相続税の総額の基となる税額(万円) ③ 相続税の総額(万円)
解答・解説を表示
解答
① 4,800(万円) ② 500(万円) ③ 2,400(万円)
解説
相続税の総額は、いったん課税遺産総額を各法定相続人が法定相続分の割合で取得したと仮定して計算します。それぞれの金額に超過累進税率(金額が大きいほど税率が高くなる仕組み)を当てはめて税額を出し、それらを合計して求めます。
解き方
- 法定相続人の数を確かめ、基礎控除額「3,000万円 + 600万円 × 法定相続人の数」を計算します(①)。
- 課税遺産総額(1億4,000万円)に各法定相続人の法定相続分(妻1/2、子はそれぞれ1/4)をかけて、各人の仮の取得額を求めます。
- 速算表を使って長女Cさんの税額を計算します(②)。
- 妻Bさん、長女Cさん、長男Dさんの税額をすべて足して、相続税の総額を計算します(③)。
答えの内訳
- ①:4,800
- 法定相続人は妻B、長女C、長男Dの3人です。遺産に係る基礎控除額は「3,000万円 + 600万円 × 法定相続人の数」で計算するため、3,000万円 + 600万円 × 3人 = 4,800万円となります。
- ②:500
- 課税遺産総額1億4,000万円に対する長女Cさんの法定相続分は1/4(3,500万円)です。速算表より「3,500万円 × 20% - 200万円 = 500万円」となります。
- ③:2,400
- 各法定相続人の税額の基となる額は、妻B(1/2=7,000万円):7,000万円×30%-700万円=1,400万円、長女C(1/4=3,500万円):500万円、長男D(1/4=3,500万円):500万円です。これらを合計して、1,400万円 + 500万円 + 500万円 = 2,400万円となります。

関連する分野を学ぶ
覚えるポイント
- 基礎控除額=3,000万円 + 600万円 × 法定相続人の数
- 配偶者と子(2人)の法定相続分は配偶者1/2、子各1/4
- 相続税の総額は実際の按分割合ではなく、法定相続分で按分した仮定額に速算表を適用して合算する
間違えやすいところ
- 離婚した先妻は配偶者ではないので法定相続人になりませんが、先妻との子(長女C)は実子として法定相続人になります。この点を見落とさないように注意します。
- 代襲相続(子が先に亡くなったとき孫が代わりに相続すること)が起きていないのに、孫Eを法定相続人に入れて計算してしまう間違いです。
出題の前提:2023年10月1日現在施行の法令等(相続税法)
出典:金融財政事情研究会『2024年1月 2級 実技 個人資産相談業務』
公式問題 p.15(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.16(公式掲載ページ) ↗(www.kinzai.or.jp)
遺留分の計算・消滅時効および配偶者の税額軽減・小規模宅地等の特例
相続・事業承継 · 遺留分 / 遺留分侵害額請求権の消滅時効 / 配偶者に対する相続税額の軽減 / 小規模宅地等についての相続税の課税価格の計算の特例
設例の被相続人Aさん(相続人:妻Bさん、先妻との子である長女Cさん、長男Dさん)の相続に関する次の記述の空欄①~④に入る語句または数値の組み合わせとして最も適切な記号を語句群から選択しなさい。 Ⅰ「遺言により上場株式のみを長女Cさんに相続させる場合、長女Cさんの遺留分を侵害する可能性があります。仮に、遺留分を算定するための財産の価額を2億4,000万円とした場合、長女Cさんの遺留分の金額は、( ① )万円となります。なお、遺留分侵害額請求権は、長女Cさんが相続の開始および遺留分を侵害する贈与または遺贈があったことを知った時から( ② )間行使しないときは、時効によって消滅します」 Ⅱ「妻Bさんが『配偶者に対する相続税額の軽減』の適用を受ける場合、原則として、妻Bさんが相続により取得した財産の金額が、妻Bさんの法定相続分相当額と1億6,000万円のいずれか( ③ )金額を超えない限り、妻Bさんが納付すべき相続税額は算出されません」 Ⅲ「長男Dさんが自宅の敷地および建物を相続により取得し、自宅の敷地(相続税評価額7,000万円、面積350㎡)について、特定居住用宅地等として限度面積まで『小規模宅地等についての相続税の課税価格の計算の特例』の適用を受けた場合、相続税の課税価格に算入すべき当該敷地の価額は( ④ )万円となります」
- イ
- 1,400
- ロ
- 1,720
- ハ
- 2,000
- ニ
- 3,000
- ホ
- 3,500
- ヘ
- 5,600
- ト
- 6,000
- チ
- 10カ月
- リ
- 1年
- ヌ
- 3年
- ル
- 多い
- ヲ
- 少ない
解答・解説を表示
解答
① ニ ② リ ③ ル ④ ロ
解説
遺留分は、兄弟姉妹以外の法定相続人に保障された、最低限の遺産を取得できる割合です。配偶者に対する税額軽減は、配偶者の生活を守るために手厚くなっています。小規模宅地等の特例は、住まいなどとして使う大事な土地の評価を下げて、税の負担をやわらげる制度です。
解き方
- 長女Cの遺留分割合(総遺留分1/2×法定相続分1/4=1/8)を、2億4,000万円にかけて遺留分の金額を計算します。
- 遺留分侵害額請求権が時効で消える期間(知った時から1年、相続開始から10年)と、配偶者の税額軽減の条件(法定相続分か1億6,000万円のどちらか多い額)を確かめます。
- 特定居住用宅地等の限度面積330㎡と減額率80%を使って、350㎡の敷地で減額される額を求め、差し引いた後の課税価格を計算します。
小問ごとの答え
- 小問 ①:ニ
- 被相続人の配偶者と子がいる場合の総遺留分は財産の2分の1です。長女Cさんの法定相続分は1/4(子全体の1/2を子2人で等分)であるため、遺留分割合は1/2×1/4=1/8となります。したがって、長女Cさんの遺留分の金額は2億4,000万円×1/8=3,000万円(ニ)です。
- 小問 ②:リ
- 遺留分侵害額の請求権は、遺留分権利者が相続の開始および遺留分を侵害する贈与または遺贈があったことを知った時から1年間行使しないときは、時効によって消滅します(民法1048条前段)。したがって正解は「1年(リ)」です。
- 小問 ③:ル
- 配偶者に対する相続税額の軽減では、配偶者の取得した課税価格が「配偶者の法定相続分相当額」または「1億6,000万円」のいずれか「多い」金額までであれば配偶者に相続税はかかりません。したがって正解は「多い(ル)」です。
- 小問 ④:ロ
- 自宅敷地(350㎡)を特定居住用宅地等として適用する場合、限度面積は330㎡で減額割合は80%です。減額金額は 7,000万円×(330㎡/350㎡)×80%=5,280万円 となります。課税価格に算入すべき敷地の価額は 7,000万円-5,280万円=1,720万円(ロ)です。
関連する分野を学ぶ
覚えるポイント
- 直系尊属のみが相続人である場合を除き、総遺留分は2分の1(法定相続分を掛けて各人の遺留分を算出)。
- 遺留分侵害額請求権の時効は「知った時から1年」または「相続開始から10年」。
- 特定居住用宅地等は限度面積330㎡まで80%減額。
間違えやすいところ
- 特定居住用宅地等の限度面積(330㎡)を超える敷地(350㎡)全体に80%の減額を使ってしまう間違いです。
- 小規模宅地等の特例で求めるのが「減額される金額」なのか「課税価格に入れる残りの金額」なのかを、取り違える間違いです。
出題の前提:2023年10月1日現在施行の法令(民法・相続税法・租税特別措置法)に基づく。
出典:金融財政事情研究会『2024年1月 2級 実技 個人資産相談業務』
公式問題 p.15(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.17(公式掲載ページ) ↗(www.kinzai.or.jp)
2024年1月 2級 実技 個人資産相談業務
参照した公式資料
金融財政事情研究会が公開した2024年1月 2級 実技 個人資産相談業務の問題・解答資料です。
- 公式問題(公式掲載ページ) ↗ — www.kinzai.or.jp(資料の掲載案内)
- 公式模範解答(公式掲載ページ) ↗ — www.kinzai.or.jp(資料の掲載案内)
金財のPDFは公式掲載ページからご覧ください。古い資料は現在の一覧に掲載されていない場合があります。