


日本FP協会・金融財政事情研究会の公式問題・模範解答を、級・学科/実技・公開年度に分けて収録しています。CBT公開問題は1セットの公表問題で、全受験者への出題を網羅するものではありません。
2023年9月 2級 学科の概要
FPと関連法規
ライフプランニングと資金計画 · 関連法規 / コンプライアンス
ファイナンシャル・プランナー(FP)の顧客に対する行為として、関連法規に照らし、最も不適切なものを1つ選びなさい。
解答・解説を表示
解答
1
解説
FPは税理士法、金融商品取引法、弁護士法、保険業法などの各種関連法規を遵守し、資格を持たない専門業務(個別具体的な税額計算や投資助言、法律事務の代理等)を行ってはなりません。
解き方
- 各選択肢の行為が専門士業等の独占業務に抵触するかどうかを確認する。
- 投資顧問契約に基づく個別銘柄の推奨は金融商品取引法に基づく登録が必要な投資助言・代理業に該当するため、無登録で行う行為を不適切と判断する。
- 選択肢 1正解
- 金融商品取引業の登録を受けずに、顧客と投資顧問契約を締結して個別銘柄の推奨を行うことは金融商品取引法に違反するため、不適切です。
- 選択肢 2不正解
- 任意後見契約の受任者となること自体に弁護士などの特別の資格は不要であり、有償であっても弁護士法に違反しないため適切です。
- 選択肢 3不正解
- 税理士資格を持たない者が、税法の条文を例示しながら制度の概要や一般的な適用要件を説明する行為は税理士法に抵触しないため適切です。
- 選択肢 4不正解
- 生命保険募集人の登録がない場合でも、特定の保険商品の募集や勧誘を行わず、一般的な活用法や仕組みを説明することは保険業法上問題なく適切です。
覚えるポイント
- 投資助言・代理業の無登録実施は金融商品取引法違反となる。
間違えやすいところ
- 任意後見受任者には欠格事由はあるものの士業資格は不要である点を見落としやすい。
出題の前提:2023年4月1日現在施行の法令等(金融商品取引法、税理士法等)に基づく。
出典:金融財政事情研究会『2023年9月 2級 学科』
公式問題 p.3(公式掲載ページ) ↗(www.kinzai.or.jp)
係数の活用
ライフプランニングと資金計画 · 6つの係数 / 年金現価係数 / 資本回収係数
ライフプランの作成の際に活用される各種係数に関する記述として、最も不適切なものを1つ選びなさい。
解答・解説を表示
解答
3
解説
資金計算で用いる6つの係数は、一括の運用(終価・現価)、積立(年金終価・減債基金)、年金受取や借入返済(年金現価・資本回収)の各組み合わせと逆数関係を把握することが重要です。
解き方
- 求める対象(将来の積立総額、現在の必要元本、毎年の取崩額など)と与えられている基準値の関係を整理する。
- 「毎年一定額を受け取るための現在元本」を求める際に用いるのは年金現価係数であるため、記述3を誤りと判定する。
- 選択肢 1不正解
- 現在の資金を複利運用して将来の元利合計額を求める際に乗じる係数は終価係数であるため適切です。
- 選択肢 2不正解
- 毎年一定額を積み立てた場合の将来の元利合計額を求める際に乗じる係数は年金終価係数であるため適切です。
- 選択肢 3正解
- 一定期間、毎年一定金額を受け取るために必要な元本を試算する際、毎年受け取りたい金額に乗じる係数は年金現価係数であるため不適切です。
- 選択肢 4不正解
- 将来の目標額を貯めるために必要な毎年の積立額を試算する際、目標額に乗じる係数は減債基金係数であるため適切です。
関連する分野を学ぶ
覚えるポイント
- 毎年受取から必要元本を求める係数は年金現価係数、元本から毎年受取額を求める係数は資本回収係数。
間違えやすいところ
- 年金現価係数と資本回収係数の関係(逆数関係)を取り違えてしまう。
出題の前提:一般的なファイナンシャル・プランニングにおける資金計画技法に基づく。
出典:金融財政事情研究会『2023年9月 2級 学科』
公式問題 p.3(公式掲載ページ) ↗(www.kinzai.or.jp)
公的医療保険制度
ライフプランニングと資金計画 · 健康保険 / 傷病手当金 / 国民健康保険
公的医療保険に関する次の文中の空欄(ア)~(ウ)にあてはまる語句の組み合わせとして、最も適切なものを1つ選びなさい。 ・健康保険の適用事業所に常時使用される( ア )未満の者は、原則として、健康保険の被保険者となる。 ・健康保険の傷病手当金の額は、原則として、1日につき、支給開始日の属する月以前の直近の継続した( イ )間の各月の標準報酬月額を平均した額の30分の1に相当する額の3分の2に相当する金額である。 ・個人事業主や農林漁業者などが被保険者となる国民健康保険は、( ウ )もしくは国民健康保険組合が保険者として運営している。
解答・解説を表示
解答
4
解説
健康保険は75歳到達により後期高齢者医療制度の被保険者となるため原則75歳未満が対象です。傷病手当金は直近12ヵ月の平均標準報酬月額を基準とし、国民健康保険は2018年度より都道府県と市町村が共同で保険者運営を行っています。
解き方
- 空欄(ア)は後期高齢者医療制度への移行年齢である75歳が入ることを確認する(厚生年金保険の70歳と混同しない)。
- 空欄(イ)は傷病手当金の算定期間である直近「12ヵ月」が入ることを確認する。
- 空欄(ウ)は地域医療保険の保険者である「都道府県および市町村(特別区を含む)」を特定し、選択肢4を選ぶ。
- 選択肢 1不正解
- 健康保険の被保険者年齢要件は75歳未満、傷病手当金の計算期間は12ヵ月であるため誤りです。
- 選択肢 2不正解
- 健康保険の適用年齢は75歳未満であり、また国民健康保険の保険者は国ではなく都道府県および市町村等であるため誤りです。
- 選択肢 3不正解
- 傷病手当金の算定期間は12ヵ月であり、国民健康保険の保険者は国ではないため誤りです。
- 選択肢 4正解
- (ア)75歳、(イ)12ヵ月、(ウ)都道府県および市町村(特別区を含む)のすべてが正しく合致しています。
関連する分野を学ぶ
覚えるポイント
- 健康保険の適用は75歳未満、厚生年金保険の被保険者は原則70歳未満である。
間違えやすいところ
- 厚生年金の資格喪失年齢(70歳)と健康保険の喪失年齢(75歳)を取り違えやすい。
出題の前提:2023年4月1日現在施行の健康保険法および国民健康保険法に基づく。
出典:金融財政事情研究会『2023年9月 2級 学科』
公式問題 p.4(公式掲載ページ) ↗(www.kinzai.or.jp)
雇用保険の失業等給付
ライフプランニングと資金計画 · 雇用保険 / 基本手当 / 給付制限 / 高年齢求職者給付金
雇用保険の失業等給付に関する記述として、最も不適切なものを1つ選びなさい。
解答・解説を表示
解答
2
解説
雇用保険の基本手当は、受給要件(原則離職前2年間に被保険者期間12ヵ月以上)、待期期間(7日)、自己都合による給付制限期間(原則2ヵ月)、受給期間(原則1年、理由により最長4年まで延長可)が細かく定められています。
解き方
- 各選択肢の給付要件や期間の数値を確認する。
- 自己都合退職による給付制限期間は改正により原則2ヵ月(3回目以降は3ヵ月)とされており、「4ヵ月間」とする記述2を不適切と判断する。
- 選択肢 1不正解
- 一般離職者が基本手当を受給するには、原則として離職日前2年間に被保険者期間が通算12ヵ月以上必要であるため適切です。
- 選択肢 2正解
- 正当な理由のない自己都合退職の給付制限期間は原則として2ヵ月(5年間に3回以上離職した場合は3ヵ月)であり、4ヵ月ではないため不適切です。
- 選択肢 3不正解
- 出産・疾病等の理由で引き続き30日以上働けない場合、受給期間を本来の1年に加え最長3年間(合計最長4年)延長できるため適切です。
- 選択肢 4不正解
- 65歳以上の高年齢被保険者が失業した際の高年齢求職者給付金の算定要件は、離職日前1年間に通算6ヵ月以上であるため適切です。
関連する分野を学ぶ
覚えるポイント
- 自己都合退職の給付制限期間は原則2ヵ月(5年以内に3回以上の場合は3ヵ月)。
間違えやすいところ
- かつての「3ヵ月」や問題文の「4ヵ月」と混同しないよう現行法令の2ヵ月を押さえる。
出題の前提:2023年4月1日現在施行の雇用保険法に基づく。
出典:金融財政事情研究会『2023年9月 2級 学科』
公式問題 p.4(公式掲載ページ) ↗(www.kinzai.or.jp)
公的年金制度の仕組み
ライフプランニングと資金計画 · 老齢基礎年金 / 老齢厚生年金 / 学生納付特例 / 繰下げ支給 / 加給年金
公的年金に関する記述として、最も不適切なものを1つ選びなさい。
解答・解説を表示
解答
4
解説
公的年金の繰下げ請求において増額対象となるのは老齢基礎年金および老齢厚生年金の本来の年金受給額です。付加年金は繰下げ増額の対象となりますが、加給年金額や振替加算は増額の対象となりません。
解き方
- 公的年金の受給資格期間(10年以上)や追納可能期間(承認前10年以内)などの基本条件を確認する。
- 繰下げ支給における増額対象を確認し、加給年金額は繰下げによる増額対象外であるため選択肢4を不適切と判断する。
- 選択肢 1不正解
- 合算対象期間等を含めた受給資格期間が10年以上あり、厚生年金期間が1月以上あれば、原則65歳から両年金を受給できるため適切です。
- 選択肢 2不正解
- 学生納付特例や免除期間の保険料の追納は、承認を受けた日の属する月前10年以内の期間に限られるため適切です。
- 選択肢 3不正解
- 年金の繰上げ受給は、老齢基礎年金と老齢厚生年金を同時に請求しなければならないと定められているため適切です。
- 選択肢 4正解
- 老齢厚生年金の繰下げを申し出ても、加給年金額は繰下げによる増額の対象とはならないため不適切です。
関連する分野を学ぶ
覚えるポイント
- 加給年金額および振替加算は繰下げ増額の対象外である。
間違えやすいところ
- 付加年金は繰下げ増額されるが、加給年金は増額されないという違いを混同しやすい。
出題の前提:2023年4月1日現在施行の国民年金法および厚生年金保険法に基づく。
出典:金融財政事情研究会『2023年9月 2級 学科』
公式問題 p.5(公式掲載ページ) ↗(www.kinzai.or.jp)
離婚時の年金分割制度
ライフプランニングと資金計画 · 離婚時年金分割 / 合意分割 / 3号分割
厚生年金保険における離婚時の年金分割制度に関する記述として、最も不適切なものを1つ選びなさい。なお、本問では「離婚等をした場合における特例」による標準報酬の改定を合意分割、「被扶養配偶者である期間についての特例」による標準報酬の改定を3号分割とする。
解答・解説を表示
解答
2
解説
合意分割は婚姻期間中の厚生年金記録を当事者の合意または家庭裁判所の決定(上限50%)により分割する制度です。一方、3号分割は相手の合意を要せず、2008年4月以降の特定期間の記録を2分の1ずつ分割する制度です。
解き方
- 合意分割と3号分割の手続き要件や請求期限(離婚日の翌日から2年)を整理する。
- 当事者間の合意が得られない場合でも家庭裁判所の審判等により分割割合を決定できるため、合意が得られない限り請求できないとする記述2を不適切と判断する。
- 選択肢 1不正解
- 年金分割の請求期限は、合意分割・3号分割ともに原則として離婚等をした日の翌日から起算して2年以内であるため適切です。
- 選択肢 2正解
- 当事者間で合意が得られない場合でも、家庭裁判所に調停・審判を申し立てて按分割合を定めて請求できるため不適切です。
- 選択肢 3不正解
- 3号分割の対象期間は2008年(平成20年)4月1日以降の第3号被保険者期間における配偶者の記録であるため適切です。
- 選択肢 4不正解
- 既に年金を受給している者の場合、請求が行われた日の属する月の翌月分から改定後の年金額が支給されるため適切です。
覚えるポイント
- 合意分割で合意がまとまらないときは家庭裁判所が按分割合を決定できる。
間違えやすいところ
- 3号分割(2008年4月以降・単独請求可)と合意分割(婚姻全期間・合意または家裁決定)の相違を混同しやすい。
出題の前提:2023年4月1日現在施行の厚生年金保険法に基づく。
出典:金融財政事情研究会『2023年9月 2級 学科』
公式問題 p.5(公式掲載ページ) ↗(www.kinzai.or.jp)
確定拠出年金制度
ライフプランニングと資金計画 · 確定拠出年金 / 企業型年金 / 個人型年金(iDeCo) / 受給開始時期
確定拠出年金に関する記述として、最も不適切なものを1つ選びなさい。
解答・解説を表示
解答
4
解説
確定拠出年金の老齢給付金は、通算加入者等期間が10年以上であれば60歳から受給開始でき、受給開始時期の上限は2022年4月の法改正により75歳まで拡大されています。
解き方
- 任意加入被保険者の加入要件、マッチング拠出のルール、移換手続きを確認する。
- 老齢給付金の受給開始時期の上限は75歳(改正法)であるため、「70歳に達する日の属する月までに受給を開始しなければならない」とする記述4を不適切と判断する。
- 選択肢 1不正解
- 法改正により、60歳以上65歳未満の国民年金任意加入被保険者や海外居住の任意加入被保険者も所定の要件を満たせばiDeCoに加入できるため適切です。
- 選択肢 2不正解
- 企業型年金のマッチング拠出における加入者掛金は、事業主掛金を超えてはならず、拠出限度額の範囲内である必要があるため適切です。
- 選択肢 3不正解
- 退職して第3号被保険者となった場合、企業型の資産をiDeCoに移換して加入者または運用指図者となることができるため適切です。
- 選択肢 4正解
- 老齢給付金の受給開始時期は60歳から75歳に達するまで(75歳到達月まで)の間で選択可能であるため不適切です。
関連する分野を学ぶ
覚えるポイント
- 確定拠出年金の受給開始時期の上限は75歳である(2022年4月改正)。
間違えやすいところ
- 法改正前の受給開始上限年齢である「70歳」のまま記憶していると誤りやすい。
出題の前提:2023年4月1日現在施行の確定拠出年金法に基づく。
出典:金融財政事情研究会『2023年9月 2級 学科』
公式問題 p.5(公式掲載ページ) ↗(www.kinzai.or.jp)
公的年金等に係る税金
ライフプランニングと資金計画 · 社会保険料控除 / 非課税年金 / 小規模企業共済 / 年末調整
公的年金等に係る税金に関する記述として、最も不適切なものを1つ選びなさい。
解答・解説を表示
解答
4
解説
本人がその年に実際に納付(追納含む)した国民年金保険料は全額が社会保険料控除の対象となり、給与所得者は年末調整の際に控除証明書を添付して申告書を提出することで控除を受けられます。
解き方
- 障害・遺族年金の非課税性、共済金の一括受取の退職所得課税、基金掛金の控除区分を確認する。
- 学生納付特例の追納分であっても、その年中に支払った保険料は年末調整で控除可能であるため、確定申告が必須とする記述4を不適切と判断する。
- 選択肢 1不正解
- 障害年金および遺族年金は法令に基づき非課税所得と規定されているため適切です。
- 選択肢 2不正解
- 個人事業主が廃業したことに伴い一括で受け取る共済金(共済金Aなど)は、退職所得として課税されるため適切です。
- 選択肢 3不正解
- 国民年金基金の掛金は全額が社会保険料控除の対象となるため適切です。
- 選択肢 4正解
- 追納した国民年金保険料に係る社会保険料控除は、社会保険料控除証明書を提出することにより年末調整で適用を受けることができるため不適切です。
関連する分野を学ぶ
覚えるポイント
- 過去の免除・特例期間の追納保険料も、納付した年の年末調整で社会保険料控除できる。
間違えやすいところ
- 追納分は確定申告でしか控除できないと誤解しやすい。納付した年分の年末調整で処理可能である。
出題の前提:2023年4月1日現在施行の所得税法に基づく。
出典:金融財政事情研究会『2023年9月 2級 学科』
公式問題 p.6(公式掲載ページ) ↗(www.kinzai.or.jp)
リタイアメントプランニング等に関する知識
ライフプランニングと資金計画 · リバースモーゲージ / サービス付き高齢者向け住宅 / 任意後見契約 / 確定拠出年金
リタイアメントプランニング等に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
3
解説
成年後見制度のうち任意後見制度は、本人が十分な判断能力を有しているうちに将来の代理人を公正証書による契約であらかじめ定めておく制度です。
解き方
- 任意後見契約の成立要件を確認し、法律上公正証書が必須とされている点を確認します。
- 公正証書によらない場合であっても有効とする選択肢3の記述が誤りであると判断します。
- 選択肢 1不正解
- リバースモーゲージには、売却処分後の残債務について相続人が返済義務を負うリコース型と、相続人が返済義務を負わないノンリコース型が存在します。
- 選択肢 2不正解
- サービス付き高齢者向け住宅では、状況把握(安否確認)サービスおよび生活相談サービスの提供が必須とされています。
- 選択肢 3正解
- 任意後見契約は、公証人の作成する公正証書によって結ばなければ法的な効力を生じません。
- 選択肢 4不正解
- 確定拠出年金において老齢給付金を本来の60歳から受給するためには、通算加入者等期間が10年以上必要とされます。
関連する分野を学ぶ
覚えるポイント
- 任意後見契約は必ず公正証書によって締結しなければならない点
間違えやすいところ
- 任意後見契約を私署証書や私製合意書でも締結可能と誤認すること
出題の前提:2023年4月1日現在施行の法令等
出典:金融財政事情研究会『2023年9月 2級 学科』
公式問題 p.6(公式掲載ページ) ↗(www.kinzai.or.jp)
中小企業の資金調達の一般的な特徴
ライフプランニングと資金計画 · 日本政策金融公庫 / 信用保証協会保証付融資 / 動産・債権担保融資(ABL) / クラウドファンディング
中小企業の資金調達の一般的な特徴に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
1
解説
政府系金融機関による中小企業向け融資は、企業の健全な事業振興と経営安定を目的としているため、投機的・投資的な資産取得のための資金は対象になりません。
解き方
- 公的機関・政府系融資の目的が事業用資金(設備資金・運転資金)に限定されている原則を確認します。
- 投資目的の資金を融資対象とする選択肢1が不適切であると判定します。
- 選択肢 1正解
- 日本政策金融公庫の融資対象は事業に必要な運転資金や設備資金であり、投資目的の有価証券等を取得するための資金は融資対象となりません。
- 選択肢 2不正解
- 信用保証協会の保証対象となる中小企業者は、中小企業基本法等に基づき業種ごとの資本金または従業員数要件を満たす必要があります。
- 選択肢 3不正解
- ABL(Asset Based Lending)は、売掛債権や棚卸資産(在庫)、動産などを担保に融資を受ける手法です。
- 選択肢 4不正解
- クラウドファンディングはネット上で広く資金を募る仕組みであり、購入型・寄付型・投資型(融資型や株式投資型など)に分類されます。
覚えるポイント
- 日本政策金融公庫などの公的融資は事業資金に限られ投資目的資金は融資不可
間違えやすいところ
- 事業拡大の一環として株式等の投資資金も公庫から借入可能と混同すること
出題の前提:2023年4月1日現在施行の法令等
出典:金融財政事情研究会『2023年9月 2級 学科』
公式問題 p.6(公式掲載ページ) ↗(www.kinzai.or.jp)
少額短期保険の仕組みと規制
リスク管理 · 少額短期保険 / 保険法 / 契約者保護機構 / 生命保険料控除 / 保険期間
少額短期保険に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
1
解説
少額短期保険業はミニ保険とも呼ばれ、保険金額の低廉・短期補償に特化した制度です。保険法は適用されますが、契約者保護機構や税制上の保険料控除制度の対象外となっています。
解き方
- 少額短期保険契約に対する保険法の適用有無、保護機構の有無、税制控除の適用の有無を確認します。
- 保険期間の上限規制(損保は2年以内、生保・第三分野は1年以内)を確認し、正しい選択肢1を選定します。
- 選択肢 1正解
- 少額短期保険業者と締結する保険契約についても、一般の保険商品と同様に保険法が適用されます。
- 選択肢 2不正解
- 少額短期保険業者は、生命保険契約者保護機構および損害保険契約者保護機構のいずれの会員でもないため保護機構の対象外です。
- 選択肢 3不正解
- 少額短期保険の保険料は、所得税における生命保険料控除や地震保険料控除の適用対象外です。
- 選択肢 4不正解
- 少額短期保険の保険期間の上限は、損害保険が2年以内、生命保険および傷害疾病保険が1年以内と規定されています。
覚えるポイント
- 少額短期保険は保険法は適用されるが保護機構と保険料控除は対象外
間違えやすいところ
- 損害保険の上限(2年)と生命保険・傷害疾病保険の上限(1年)の期間制限を取り違えること
出題の前提:2023年4月1日現在施行の法令等
出典:金融財政事情研究会『2023年9月 2級 学科』
公式問題 p.7(公式掲載ページ) ↗(www.kinzai.or.jp)
生命保険の一般的な商品性
リスク管理 · 養老保険 / 定期保険特約付終身保険 / 外貨建て個人年金保険 / こども保険(学資保険)
生命保険の一般的な商品性に関する次の記述のうち、最も不適切なものはどれか。なお、記載のない特約については考慮しないものとする。
解答・解説を表示
解答
4
解説
こども保険は子どもの教育資金準備と保障を目的としており、契約者(親)の死亡時には以後の保険料払込みが免除される特約(制度)が基本設計となっています。
解き方
- 各生命保険(養老保険、定期特約付終身保険、外貨建て年金、こども保険)の基本構造を検討します。
- こども保険において契約者(親)が死亡した場合は保険料の払込免除が行われるのが通常であり、契約者への死亡給付金支払ではないため選択肢4を不適切と判断します。
- 選択肢 1不正解
- 養老保険は、死亡・高度障害保険金額と同額の満期保険金が満期時に支払われる生死混合保険です。
- 選択肢 2不正解
- 定期保険特約を同額で更新した場合、更新時の年齢が高くなっているため、更新後の保険料は高くなります。
- 選択肢 3不正解
- 外貨建て個人年金保険は為替変動リスクを負うため、円高が進んだ場合には円換算の受取総額が払込総額を下回ることがあります。
- 選択肢 4正解
- こども保険で契約者(親)が死亡した場合は、一般に保険料の払込みが免除されるのみで、契約者に対する死亡給付金は支払われません。
関連する分野を学ぶ
覚えるポイント
- こども保険は契約者死亡時に保険料払込免除となり満期金等はそのまま受給
間違えやすいところ
- 被保険者である子どもの死亡給付金と契約者である親への保障内容を混同すること
出題の前提:2023年4月1日現在施行の法令等
出典:金融財政事情研究会『2023年9月 2級 学科』
公式問題 p.7(公式掲載ページ) ↗(www.kinzai.or.jp)
個人年金保険の一般的な商品性
リスク管理 · 確定年金 / 終身年金 / 変額個人年金保険 / 外貨建て個人年金保険
個人年金保険の一般的な商品性に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
1
解説
個人年金保険の年金支払開始前における死亡保障は蓄積された積立金や払込保険料相当額に抑えられており、将来支払われるはずの年金総額が支払われるわけではありません。
解き方
- 個人年金保険の年金支払開始前の死亡給付金の水準(払込保険料相当額)を確認します。
- 契約時に定められた年金受取総額と同額が支払われるとする選択肢1の誤りを特定します。
- 選択肢 1正解
- 年金受取開始日前の死亡給付金の額は、原則としてそれまでに払い込まれた保険料相当額であり、年金受取総額と同額ではありません。
- 選択肢 2不正解
- 女性は男性よりも平均余命が長く年金の受取期間が長期に及ぶ傾向があるため、終身年金の保険料は女性の方が高くなります。
- 選択肢 3不正解
- 変額個人年金保険は特別勘定での資産運用実績に応じて、将来受け取る年金額や解約返戻金額が変動します。
- 選択肢 4不正解
- 円換算支払特約を付加することで、外貨建て年金保険の年金や解約返戻金等を円貨で受け取ることができます。
関連する分野を学ぶ
覚えるポイント
- 個人年金の年金支払開始前死亡給付金は既払込保険料相当額が基本
間違えやすいところ
- 年金開始後の未受取分保証と開始前の死亡給付金の給付内容を混同すること
出題の前提:2023年4月1日現在施行の法令等
出典:金融財政事情研究会『2023年9月 2級 学科』
公式問題 p.7(公式掲載ページ) ↗(www.kinzai.or.jp)
総合福祉団体定期保険の一般的な商品性
リスク管理 · 総合福祉団体定期保険 / 被保険者の同意 / 保険期間 / 損金算入 / ヒューマン・ヴァリュー特約
総合福祉団体定期保険の一般的な商品性に関する次の記述のうち、最も不適切なものはどれか。なお、契約者は法人であるものとする。
解答・解説を表示
解答
2
解説
総合福祉団体定期保険は役員・従業員の死亡退職金や弔慰金の財源確保を主目的とする団体定期保険であり、原則として全員一律加入で保険期間は1年更新です。
解き方
- 総合福祉団体定期保険の契約概要(加入同意、保険期間、税務処理、付加特約)を確認します。
- 保険期間は1年であり、被保険者ごとに期間設定ができない点から選択肢2を不適切と判断します。
- 選択肢 1不正解
- 団体定期保険であっても、従業員本人の生命を保障対象とするため被保険者の加入同意が必要です。
- 選択肢 2正解
- 総合福祉団体定期保険の保険期間は1年であり、被保険者ごとに異なる期間を設定することはできません。
- 選択肢 3不正解
- 法人が負担した保険料は、福利厚生費等として全額損金の額に算入することができます。
- 選択肢 4不正解
- ヒューマン・ヴァリュー特約は役員・従業員の死亡による企業の経済的損失を補填する特約であり、受取人は法人となります。
関連する分野を学ぶ
覚えるポイント
- 総合福祉団体定期保険の保険期間は原則1年更新で個別設定は不可
間違えやすいところ
- 主契約の死亡保険金受取人(遺族)とヒューマン・ヴァリュー特約の受取人(法人)を取り違えること
出題の前提:2023年4月1日現在施行の法令等
出典:金融財政事情研究会『2023年9月 2級 学科』
公式問題 p.8(公式掲載ページ) ↗(www.kinzai.or.jp)
生命保険料控除の適用関係
リスク管理 · 生命保険料控除 / 新契約・旧契約 / 傷害特約 / 団体信用生命保険 / 支払基準(現金主義)
生命保険料控除に関する次の記述のうち、最も適切なものはどれか。なお、各選択肢において、ほかに必要とされる要件等はすべて満たしているものとする。
解答・解説を表示
解答
4
解説
所得税の生命保険料控除は新制度(2012年1月1日以後契約)において一般・介護医療・個人年金の3区分となり、その年に現実に支払った保険料に基づき計算されます。
解き方
- 生命保険料控除の新制度における対象範囲と区分の特徴(身体の傷害のみを対象とする特約は対象外、3区分であること)を確認します。
- 控除の対象年が契約月ではなく「支払われた日(年)」による現金主義であることを確認し、選択肢4を正解と判定します。
- 選択肢 1不正解
- 2012年1月1日以後に締結された新契約では、傷害特約や災害割増特約など身体の傷害のみに起因して支払われる保険金に係る保険料は生命保険料控除の対象外です。
- 選択肢 2不正解
- 新契約に係る生命保険料控除は、「一般の生命保険料控除」「介護医療保険料控除」「個人年金保険料控除」の3種類に区分されます。
- 選択肢 3不正解
- 住宅ローン借入れ時に加入する団体信用生命保険の保険料(金融機関負担または金利上乗せ・借入人負担)は、生命保険料控除の対象になりません。
- 選択肢 4正解
- 保険料控除は実際に払い込まれた年の控除対象となるため、2024年1月に支払われた保険料は2024年分の生命保険料控除の対象となります。
覚えるポイント
- 生命保険料控除は実際に払い込んだ年が基準(現金主義)
間違えやすいところ
- 前年12月分の保険料だからといって前年分の控除対象になると誤解すること
出題の前提:2023年4月1日現在施行の法令等
出典:金融財政事情研究会『2023年9月 2級 学科』
公式問題 p.8(公式掲載ページ) ↗(www.kinzai.or.jp)
生命保険契約に係る税務上の取扱い
リスク管理 · 死亡保険金と相続税 / リビング・ニーズ特約 / 個人年金の雑所得 / 一時払養老保険の差益課税
生命保険の税金に関する次の記述のうち、最も不適切なものはどれか。なお、いずれも契約者(=保険料負担者)および保険金受取人は個人であるものとする。
解答・解説を表示
解答
3
解説
民間の個人年金保険による年金給付は雑所得に分類されますが、税制上の「公的年金等」には該当しないため、公的年金等控除ではなく実額の必要経費を差し引いて計算します。
解き方
- 各生命保険給付金に対する所得税・相続税の課税関係を個別に検討します。
- 民間個人年金の年金受取時に適用される計算方式(総収入金額-必要経費)を確認し、公的年金等控除が適用されるとする選択肢3を不適切と判断します。
- 選択肢 1不正解
- 被保険者自身が保険料を負担していた場合、受取人が相続人以外の者であっても、遺贈により取得したものとみなされ相続税の課税対象となります。
- 選択肢 2不正解
- リビング・ニーズ特約により受取人が受け取る特約保険金は、重度疾病等に起因する給付として非課税とされています。
- 選択肢 3正解
- 個人年金保険の年金は「公的年金等以外の雑所得」に該当し、公的年金等控除ではなく、支払保険料に応じた必要経費を差し引いて計算します。
- 選択肢 4不正解
- 一時払養老保険で契約から5年超経過後に解約して得た返戻金差益は、金融類似商品の源泉分離課税(5年以内)の対象外となり、一時所得として総合課税されます。
関連する分野を学ぶ
覚えるポイント
- 民間の個人年金保険の年金は公的年金等控除の対象外で必要経費を控除
間違えやすいところ
- 民間の個人年金保険を公的年金等と混同して公的年金等控除を適用してしまうこと
出題の前提:2023年4月1日現在施行の法令等
出典:金融財政事情研究会『2023年9月 2級 学科』
公式問題 p.8(公式掲載ページ) ↗(www.kinzai.or.jp)
任意加入の自動車保険の一般的な商品性
リスク管理 · 自動車保険 / 対人賠償保険 / 人身傷害保険 / 対物賠償保険
任意加入の自動車保険の一般的な商品性に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
1
解説
自動車保険の対人賠償保険は他人を死傷させた場合の損害賠償責任を補償するものであり、被保険者の一定の親族(配偶者・父母・子)に対する損害賠償は免責とされています。
解き方
- 対人賠償保険の免責親族(父母、配偶者、子)に該当するかどうかを確認します。
- 運転者の同居の父親に対する事故であるため免責となり、補償対象外であると判断します。
- 選択肢 1正解
- 対人賠償保険において、被保険者の配偶者、父母、子に対する損害賠償責任は免責事由とされているため、補償の対象とはなりません。
- 選択肢 2不正解
- 対人賠償保険は、自賠責保険等の支払限度額を超える損害賠償責任を負担した場合にその超過部分を補償します。
- 選択肢 3不正解
- 人身傷害保険は、自身の過失割合にかかわらず、契約された保険金額の範囲内で実際の損害額全額が補償されます。
- 選択肢 4不正解
- 対物賠償保険は他人の財物を壊した直接の損害だけでなく、修理期間中の休業損害などの間接損害も補償の対象となります。
関連する分野を学ぶ
覚えるポイント
- 対人賠償・対物賠償保険では親族間(父母・配偶者・子)の損害は補償対象外となる点。
間違えやすいところ
- 人身傷害保険を過失割合に応じて減額される搭乗者傷害保険と混同しないようにする。
出題の前提:2023年4月1日現在施行の法令等
出典:金融財政事情研究会『2023年9月 2級 学科』
公式問題 p.9(公式掲載ページ) ↗(www.kinzai.or.jp)
個人契約の損害保険金に係る税金
リスク管理 · 損害保険の税金 / 非課税 / 車両保険金 / 死亡保険金
個人を契約者(=保険料負担者)および被保険者とする損害保険の税金に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
3
解説
損害保険において、身体の傷害や資産の損害に基因して受け取る保険金は、実損填補の趣旨から所得税法上非課税として取り扱われます。
解き方
- 各保険金の性質(身体の傷害、死亡、資産の滅失・損傷)を判別します。
- 資産の損害に対して支払われる保険金は修理の有無を問わず非課税であるルールを適用します。
- 選択肢 1不正解
- 身体の傷害に基因して支払を受ける傷害保険の入院保険金や通院保険金等は、所得税法上非課税となります。
- 選択肢 2不正解
- 契約者および被保険者が同一人である傷害保険の死亡保険金を配偶者が受け取った場合、みなし相続財産として相続税の課税対象となります。
- 選択肢 3正解
- 自動車の損傷に対して受け取る車両保険金は損害補填のための保険金であるため、修理を行わなくても所得税は非課税となります。
- 選択肢 4不正解
- 資産の損害に基因して受け取る火災保険金は、実損填補の趣旨により所得税法上非課税となります。
関連する分野を学ぶ
覚えるポイント
- 損害保険の物損・人身損害に対する保険金は、修理の有無を問わず原則として非課税。
間違えやすいところ
- 死亡保険金だけはみなし相続財産等として課税関係が生じる点と、非課税の損害保険金を混同しないこと。
出題の前提:2023年4月1日現在施行の法令等
出典:金融財政事情研究会『2023年9月 2級 学科』
公式問題 p.9(公式掲載ページ) ↗(www.kinzai.or.jp)
第三分野の保険の一般的な商品性
リスク管理 · 民間介護保険 / 医療保険 / 先進医療特約 / がん保険
第三分野の保険の一般的な商品性に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
1
解説
第三分野の保険(医療保険、がん保険、介護保険等)は、公的保険制度の対象外となる自己負担やリスクに備えるものであり、各保険会社が独自の商品設計を行っています。
解き方
- 民間介護保険の加入要件および保険期間の設計自由度を確認します。
- 公的介護保険の被保険者資格区分(40歳以上)と民間介護保険の加入可能年齢・保険期間の混同を見抜きます。
- 選択肢 1正解
- 民間の介護保険は各保険会社が独自に設定しており、40歳未満から加入できるものや保険期間が終身のものなどが一般的です。
- 選択肢 2不正解
- 医療保険の入院給付金は治療を直接の目的とする入院が対象であるため、病気の発見・治療に至らない人間ドック等の検査入院は給付対象外です。
- 選択肢 3不正解
- 先進医療特約の対象となる先進医療は、契約時点ではなく実際に「療養を受けた時点」で厚生労働大臣が認めているものに限られます。
- 選択肢 4不正解
- がん保険の入院給付金は、一般的な医療保険と異なり、1回の入院および通算の支払日数に限度(制限)が設けられていないのが通常です。
関連する分野を学ぶ
覚えるポイント
- がん保険の入院給付金は日数無制限、先進医療特約は療養を受けた時点の認定が基準。
間違えやすいところ
- 民間介護保険の要件を公的介護保険の第2号被保険者資格(40歳以上65歳未満)と混同しないようにする。
出題の前提:2023年4月1日現在施行の法令等
出典:金融財政事情研究会『2023年9月 2級 学科』
公式問題 p.9(公式掲載ページ) ↗(www.kinzai.or.jp)
損害保険を利用した事業活動のリスク管理
リスク管理 · 機械保険 / PL保険 / 施設所有者賠償責任保険 / 労働災害総合保険
損害保険を利用した事業活動のリスク管理に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
4
解説
法人のリスク管理における損害保険には、賠償責任リスク、労災リスク、物損リスクそれぞれに応じた保険があり、対象となる事故原因が保険の種類ごとに厳格に定められています。
解き方
- 各事業用保険の補償対象と免責事項を照らし合わせます。
- 機械保険は操作ミスや欠陥による偶然の事故を対象とし、火災による損害は免責(火災保険の対象)である点を確認します。
- 選択肢 1不正解
- 生産物賠償責任保険(PL保険)は、製造・販売した製品の欠陥によって顧客等に生じた対人・対物賠償責任を補償する適切な備えです。
- 選択肢 2不正解
- 施設所有(管理)者賠償責任保険は、施設の構造上の欠陥や施設内外での業務遂行に起因する対人・対物事故を補償する適切な備えです。
- 選択肢 3不正解
- 労働災害総合保険は、政府の労災保険の給付に上乗せして法定外補償や使用者賠償責任を補償する適切な備えです。
- 選択肢 4正解
- 機械保険は作業上の過失や設計上の欠陥等による破損を補償しますが、火災や落雷等による損害は免責事由であり、火災への備えは火災保険で行います。
関連する分野を学ぶ
覚えるポイント
- 機械保険の主な免責事由には「火災・落雷・破裂・爆発・地震」等が含まれる。
間違えやすいところ
- 機械設備の損害なら何でも機械保険で補償されると誤認しないように注意する。
出題の前提:2023年4月1日現在施行の法令等
出典:金融財政事情研究会『2023年9月 2級 学科』
公式問題 p.10(公式掲載ページ) ↗(www.kinzai.or.jp)
景気動向指数および日銀短観
金融資産運用 · 景気動向指数 / CI / DI / 日銀短観
景気動向指数および全国企業短期経済観測調査(日銀短観)に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
1
解説
内閣府の景気動向指数にはDIとCIがありますが、景気変動の大きさやテンポを把握するため、2008年4月からCIを中心とする公表形態に移行しました。
解き方
- 景気動向指数の公表形態(DI中心からCI中心へ移行)を確認します。
- 記述1が「ディフュージョン・インデックス(DI)を中心として公表される」となっているため不適切と判断します。
- 選択肢 1正解
- 景気動向指数は、景気変動の大きさや量感を把握するため、コンポジット・インデックス(CI)を中心に公表されています。
- 選択肢 2不正解
- 景気動向指数の採用系列は、景気基準日付の確定後など、景気の山・谷がおおむね1サイクル経過するごとに定期的に見直されます。
- 選択肢 3不正解
- 日銀短観は日本銀行が全国の約1万社の企業を対象に四半期ごと(年4回:3月、6月、9月、12月)に調査・公表する統計です。
- 選択肢 4不正解
- 業況判断DIは「良い」と回答した企業の構成比(%)から「悪い」と回答した企業の構成比(%)を差し引いて算出されます。
覚えるポイント
- 景気動向指数はCI(景気変動の大きさ)が中心。DI(波及度合い)から移行した。
間違えやすいところ
- 景気動向指数の中心的な公表指標がCIかDIかを混同しないようにする。
出題の前提:2023年4月1日現在施行の法令等
出典:金融財政事情研究会『2023年9月 2級 学科』
公式問題 p.10(公式掲載ページ) ↗(www.kinzai.or.jp)
上場投資信託(ETF)およびJ-REITの特徴
金融資産運用 · ETF / J-REIT / 信託財産留保額 / 配当控除
わが国における上場投資信託(ETF)および上場不動産投資信託(J-REIT)の特徴に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
2
解説
上場投資信託(ETF)やJ-REITは証券取引所で株式と同様に売買される金融商品であり、一般的な投資信託の解約手続きとは異なる独自の仕組みや税制が適用されます。
解き方
- ETFの保有コストや売買時の手数料構造(信託報酬の有無、信託財産留保額の有無)を整理します。
- J-REITの分配金(配当控除の適用の可否)や設定形態(クローズド・エンド型)の特徴を確認し、適切な記述を特定します。
- 選択肢 1不正解
- ETFは一般の投資信託と同様に投資信託財産から運用管理費用(信託報酬)が日々差し引かれます。
- 選択肢 2正解
- ETFは市場で他の投資家と売買を行う取引形態であるため、信託財産留保額は徴収されません。
- 選択肢 3不正解
- J-REITは法人税の実質的免除要件を満たして分配金を出しているため、所得税の配当控除の対象にはなりません。
- 選択肢 4不正解
- J-REITは投資口の解約請求ができない「クローズド・エンド型」として設定されています。
関連する分野を学ぶ
覚えるポイント
- J-REITの分配金は配当控除の対象外、原則クローズド・エンド型。
間違えやすいところ
- ETFにも保有コストとして信託報酬が発生する点を見落としやすい。
出題の前提:2023年4月1日現在施行の法令等
出典:金融財政事情研究会『2023年9月 2級 学科』
公式問題 p.10(公式掲載ページ) ↗(www.kinzai.or.jp)
固定利付債券の所有期間利回りの計算
金融資産運用 · 債券利回り / 所有期間利回り / 単利計算
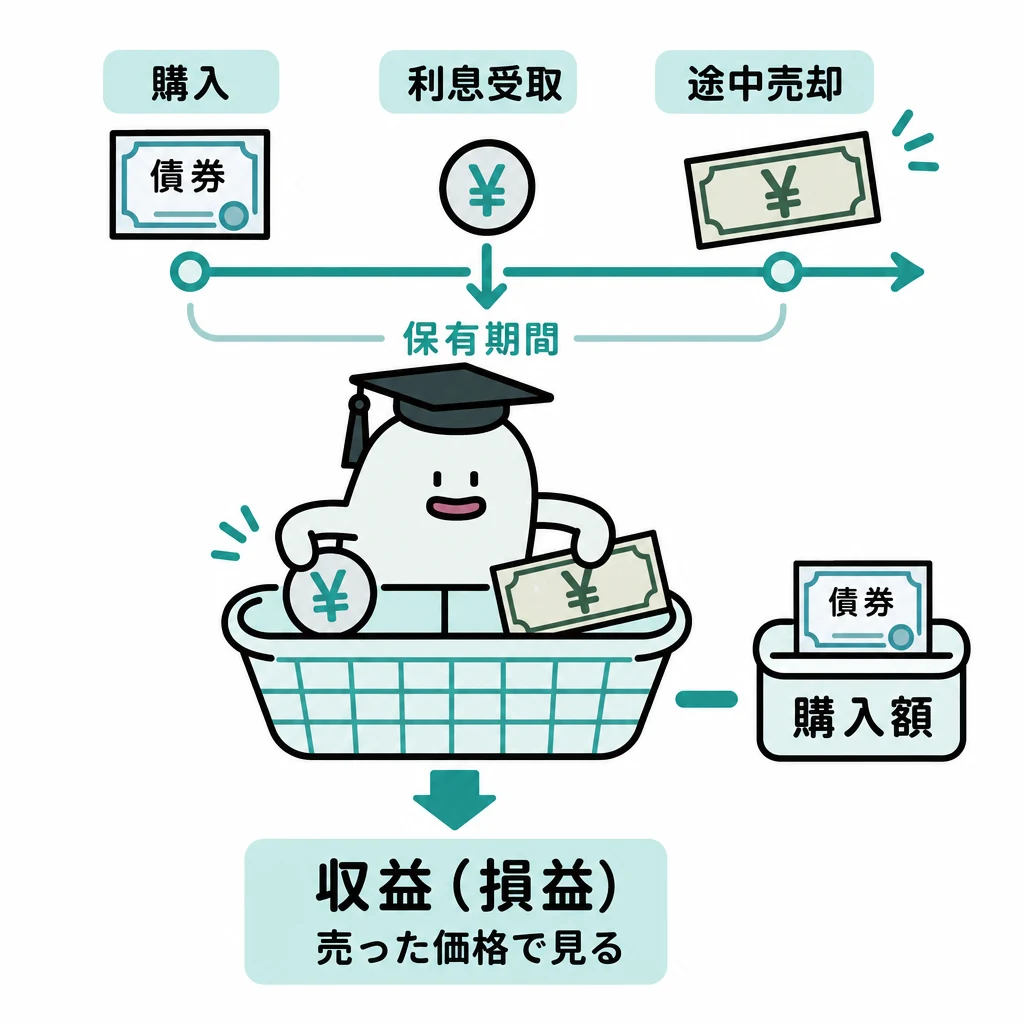
表面利率が0.5%で、償還までの残存期間が8年の固定利付債券を額面100円当たり101円で購入し、購入から5年後に額面100円当たり100円で売却した場合の所有期間利回り(単利・年率)として、最も適切なものはどれか。なお、手数料、経過利子、税金等については考慮しないものとし、計算結果は表示単位の小数点以下第3位を四捨五入するものとする。
解答・解説を表示
解答
2
解説
所有期間利回り(単利)は、年間の利息収入と所有期間中の売買損益(年換算)の合計額を、購入価格で除して年率パーセンテージで表したものです。
解き方
- 1年あたりの売買損益を計算します:(売却価格100円 - 購入価格101円) ÷ 所有期間5年 = -0.20円
- 年間の受取利息(表面利率0.50円)と合算します:0.50円 + (-0.20円) = 0.30円
- 購入価格101円で割りパーセント表示にします:0.30 ÷ 101 × 100 ≒ 0.2970…%
- 小数点以下第3位を四捨五入して0.30%を導きます。
- 選択肢 1不正解
- 残存期間の8年で誤って除算した場合などに生じる誤りの数値です。
- 選択肢 2正解
- [0.5 + (100 - 101) / 5] / 101 × 100 ≒ 0.2970%となり、四捨五入して0.30%となります。
- 選択肢 3不正解
- 計算手順または四捨五入が正しく行われていない誤りの数値です。
- 選択肢 4不正解
- 表面利率0.5%をそのまま選択した誤りの数値です。
関連する分野を学ぶ
覚えるポイント
- 所有期間利回りは残存期間ではなく「実際に保有した年数」で売買損益を割る。
間違えやすいところ
- 分母を購入価格(101円)ではなく額面(100円)としてしまうミスに注意する。
出題の前提:2023年4月1日現在施行の法令等
出典:金融財政事情研究会『2023年9月 2級 学科』
公式問題 p.11(公式掲載ページ) ↗(www.kinzai.or.jp)
東京証券取引所の市場区分等
金融資産運用 · 東京証券取引所 / プライム市場 / スタンダード市場 / 市場区分変更 / TOPIX
東京証券取引所の市場区分等に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
3
解説
東証は2022年4月にプライム・スタンダード・グロースの3市場へ再編され、各市場で異なるコンセプトおよび上場基準・審査基準が設けられています。
解き方
- 各市場区分(プライム、スタンダード、グロース)の定義を確認します。
- 市場区分変更の審査要件およびTOPIXの対象銘柄の見直し内容を精査します。
- 選択肢 1不正解
- 記述の内容は「プライム市場」のコンセプトです(スタンダード市場は公開された市場における投資対象として一定の時価総額等を有する企業向け)。
- 選択肢 2不正解
- 記述の内容は「グロース市場」のコンセプトです。
- 選択肢 3正解
- スタンダード市場からプライム市場へ区分変更する場合、プライム市場の新規上場基準と同様の審査を受ける必要があります。
- 選択肢 4不正解
- TOPIXは市場再編前の東証一部上場銘柄をベースとし、流通株式時価総額等に応じた見直し対象銘柄で構成され、全銘柄を対象としているわけではありません。
覚えるポイント
- 東証の3市場:プライム(グローバル・高い対話)、スタンダード(一定の規模・基盤)、グロース(高い成長性)。
間違えやすいところ
- TOPIXが新市場区分の全銘柄を対象としていると誤解しないこと。
出題の前提:2023年4月1日現在施行の法令等
出典:金融財政事情研究会『2023年9月 2級 学科』
公式問題 p.11(公式掲載ページ) ↗(www.kinzai.or.jp)
株式の投資指標の計算
金融資産運用 · ROE / PER / PBR / 配当利回り
以下の<X社のデータ>に基づき算出される株式の投資指標に関する記述のうち、最も不適切なものはどれか。 <X社のデータ> 株価:18,000円 当期純利益:3,000億円 純資産(自己資本):1兆5,000億円 配当金総額:540億円 発行済株式数:3億株
解答・解説を表示
解答
4
解説
株式投資指標は、企業の収益性、割安度、株主還元度合いを測る尺度です。1株当たり指標(EPS、BPS、1株配当)を求めてから株価と比較するか、総額ベースで計算します。
解き方
- 1株当たり純利益(EPS)、1株当たり純資産(BPS)、1株当たり配当金をそれぞれ算出する。
- 株価を各種1株当たり指標で除して、ROE、PER、PBR、配当利回りを算出し、選択肢と照合する。
- 選択肢 1不正解
- ROE(自己資本利益率)は当期純利益÷自己資本×100=3,000億円÷1兆5,000億円×100=20.0%となり適切です。
- 選択肢 2不正解
- EPSは3,000億円÷3億株=1,000円となり、PER(株価収益率)は株価18,000円÷1,000円=18倍となり適切です。
- 選択肢 3不正解
- BPSは1兆5,000億円÷3億株=5,000円となり、PBR(株価純資産倍率)は株価18,000円÷5,000円=3.6倍となり適切です。
- 選択肢 4正解
- 1株当たり配当金は540億円÷3億株=180円であり、配当利回りは180円÷18,000円×100=1.0%であるため不適切です。
関連する分野を学ぶ
覚えるポイント
- 配当利回りは1株当たり配当金÷株価×100で算出します。
間違えやすいところ
- 配当性向(配当総額÷当期純利益)と配当利回りを混同しないように注意が必要です。
出題の前提:2023年4月1日現在施行の法令等
出典:金融財政事情研究会『2023年9月 2級 学科』
公式問題 p.12(公式掲載ページ) ↗(www.kinzai.or.jp)
外貨定期預金の円ベース利回り計算
金融資産運用 · 外貨預金 / 為替レート / TTS / TTB / 利回り計算
以下の<条件>で、円貨を米ドルに交換して米ドル建て定期預金に10,000米ドルを預け入れ、満期時に米ドルを円貨に交換して受け取る場合における円ベースでの利回り(単利・年率)として、最も適切なものはどれか。なお、税金については考慮しないものとし、計算結果は表示単位の小数点以下第3位を四捨五入するものとする。 <条件> ・預入期間:1年 ・預金金利:3.00%(年率) ・為替予約なし ・為替レート(米ドル/円) 預入時:TTS 130.00円、TTB 129.00円 満期時:TTS 135.00円、TTB 134.00円
解答・解説を表示
解答
3
解説
外貨預金では顧客が円を外貨に換える際は金融機関が外貨を売るレート(TTS)、満期時に外貨を円に戻す際は金融機関が外貨を買うレート(TTB)が適用されます。
解き方
- 預入時の円貨投資額をTTS(130.00円)を用いて算出する(10,000ドル×130円=1,300,000円)。
- 1年後の利息を含むドル受取額(10,000ドル×1.03=10,300ドル)を、満期時TTB(134.00円)で円換算する(1,380,200円)。
- 円建て収益額(80,200円)を当初投資額(1,300,000円)で除して年利回りを算出し、小数点第3位を四捨五入する。
- 選択肢 1不正解
- 為替レートの適用を取り違えるなどした誤った計算値です。
- 選択肢 2不正解
- TTSとTTBの適用を逆にするなどの誤りによって生じる数値です。
- 選択肢 3正解
- 預入時1,300,000円に対し、満期受取額1,380,200円となり、利回りは約6.17%となるため適切です。
- 選択肢 4不正解
- 預入時TTB、満期時TTSを適用して計算した場合などに導かれる誤った数値です。
関連する分野を学ぶ
覚えるポイント
- 円から外貨へ換えるときはTTS、外貨から円へ戻すときはTTBを適用します。
間違えやすいところ
- 金融機関側の視点で「Telegraphic Transfer Selling/Buying」と定義されているため、顧客の売買方向と逆に覚えないように注意します。
出題の前提:2023年4月1日現在施行の法令等
出典:金融財政事情研究会『2023年9月 2級 学科』
公式問題 p.12(公式掲載ページ) ↗(www.kinzai.or.jp)
金融派生商品(スワップ・先物・オプション)
金融資産運用 · クーポンスワップ / ヘッジ取引 / オプション取引 / プレミアム
金融派生商品に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
4
解説
デリバティブには先物、スワップ、オプションがあります。オプション取引の買い手は権利を行使するか放棄するかを任意に選択でき、売り手はプレミアムを受け取る対価として権利行使に応じる義務を負うため利益はプレミアムに限定されます。
解き方
- 各取引の定義(クーポンスワップ、ヘッジ取引の買い/売り)を確認する。
- オプションの買い手と売り手の権利・義務および損益構造の特性を照合する。
- 選択肢 1不正解
- クーポンスワップは、異なる通貨間で元本の交換を行わず、利息(クーポン)のみを交換する取引であるため不適切です。
- 選択肢 2不正解
- 将来の価格下落リスクを回避するのが「売りヘッジ」、将来の価格上昇リスクを回避するのが「買いヘッジ」であるため記述が逆であり不適切です。
- 選択肢 3不正解
- オプション取引の買い手は権利を行使する義務はなく、コール・プットを問わず不利な場合は権利を放棄できるため不適切です。
- 選択肢 4正解
- コール・オプションでもプット・オプションでも、売り手の利益の上限は受け取るプレミアム(オプション料)の額であるため適切です。
関連する分野を学ぶ
覚えるポイント
- オプションの買い手は損失限定(最大損失=プレミアム)、売り手は利益限定(最大利益=プレミアム)となります。
間違えやすいところ
- 価格上昇リスクに対するヘッジ(将来買う予定の資産)は「買いヘッジ」である点を取り違えやすいです。
出題の前提:2023年4月1日現在施行の法令等
出典:金融財政事情研究会『2023年9月 2級 学科』
公式問題 p.13(公式掲載ページ) ↗(www.kinzai.or.jp)
ポートフォリオ理論とリスク・リターン
金融資産運用 · ポートフォリオ理論 / 相関係数 / システマティック・リスク / 安全資産
ポートフォリオ理論に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
1
解説
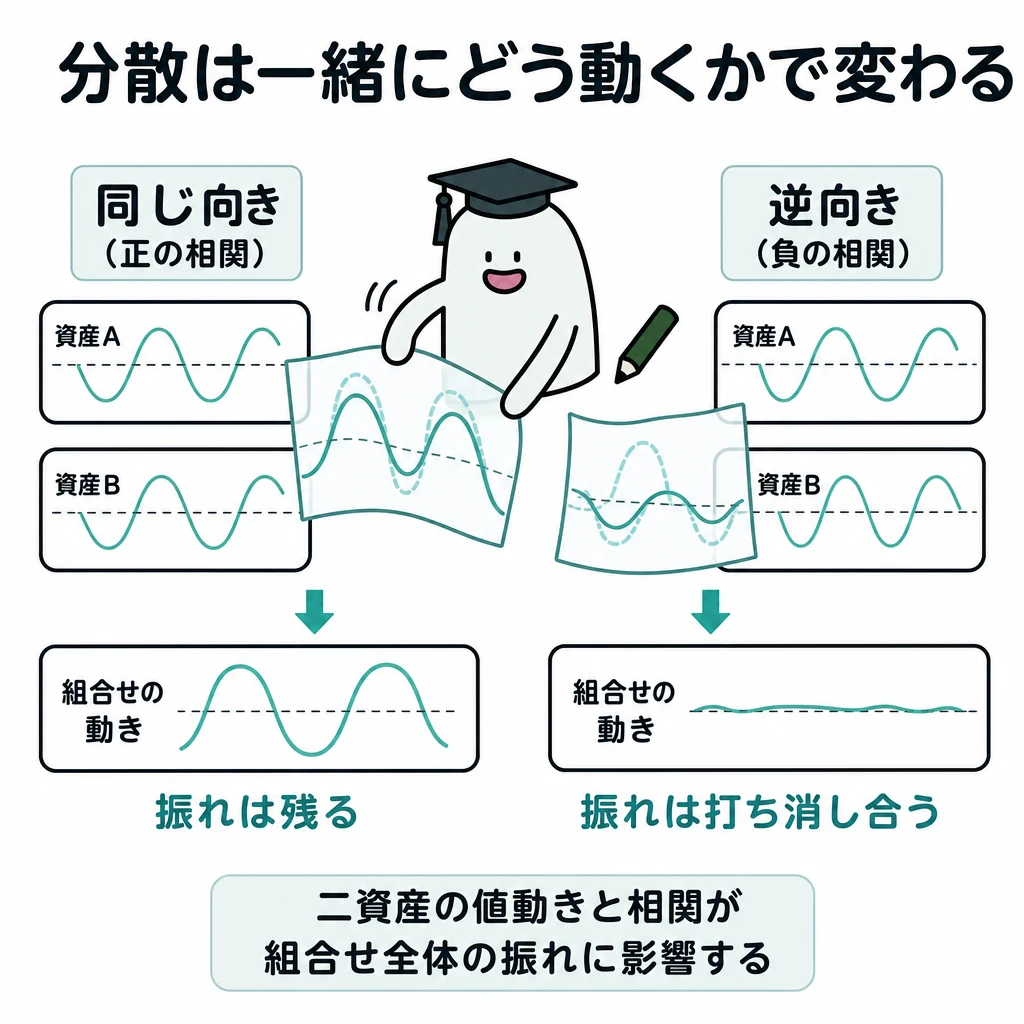
ポートフォリオの期待収益率は各資産の期待収益率の加重平均と完全に一致します。一方、リスク(標準偏差)は資産間の相関係数が1より小さい場合に加重平均よりも小さくなり、相関係数が1のときに加重平均と等しくなります。
解き方
- ポートフォリオの期待収益率とリスクの計算特性を思い出す。
- 分散投資で消去できるリスク(非市場リスク)と消去できないリスク(市場リスク)の名称を確認する。
- 安全資産(無リスク資産)の定義(社債は信用リスク等を伴う)を確認する。
- 選択肢 1正解
- 相関係数が1のときに加重平均と等しくなり、1未満のとき加重平均を下回るため、「加重平均した値以下となる」は適切です。
- 選択肢 2不正解
- 分散投資によって消去できないリスクは「システマティック・リスク(市場リスク)」であり、消去できるリスクが「アンシステマティック・リスク」であるため不適切です。
- 選択肢 3不正解
- ポートフォリオの期待収益率は、各資産の期待収益率を組入比率で加重平均した値と等しくなるため不適切です。
- 選択肢 4不正解
- 社債には債務不履行リスクや信用リスクがあり、固定利付であっても安全資産(無リスク資産)には分類されないため不適切です。
関連する分野を学ぶ
覚えるポイント
- ポートフォリオの期待収益率は加重平均と等しく、リスクは加重平均以下となります。
間違えやすいところ
- アンシステマティック・リスク(個別リスク)とシステマティック・リスク(市場全体のリスク)の定義を混同しないように注意します。
出題の前提:2023年4月1日現在施行の法令等
出典:金融財政事情研究会『2023年9月 2級 学科』
公式問題 p.13(公式掲載ページ) ↗(www.kinzai.or.jp)
上場株式等の譲渡損益および配当等の税務
金融資産運用 · 申告分離課税 / 上場株式等の譲渡損失 / 損益通算 / 繰越控除 / 特定口座
上場株式等の譲渡および配当等(一定の大口株主等が受けるものを除く)に係る所得税の課税等に関する次の記述のうち、最も適切なものはどれか。なお、本問においては、特定口座のうち、源泉徴収がされない口座を簡易申告口座といい、源泉徴収がされる口座を源泉徴収選択口座という。
解答・解説を表示
解答
2
解説
上場株式等の譲渡損失は、申告分離課税を選択した上場株式等の配当所得等と通算でき、残った損失は確定申告を連続して行うことで翌年以後3年間繰り越して控除できます。
解き方
- 上場株式等の譲渡損失と配当所得の損益通算の要件(申告分離課税の選択が必要)を確認する。
- 繰越控除の年数(3年間)および特定口座(簡易申告・源泉徴収選択)の仕組みを検討する。
- 選択肢 1不正解
- 上場株式等の譲渡損失と通算できるのは申告分離課税を選択した配当所得等であり、総合課税を選択した場合は通算できないため不適切です。
- 選択肢 2正解
- 損益通算しても控除しきれない上場株式等に係る譲渡損失は、確定申告により翌年以後3年間にわたり繰越控除が認められているため適切です。
- 選択肢 3不正解
- 簡易申告口座であっても金融商品取引業者から「特定口座年間取引報告書」が作成・交付されるため不適切です。
- 選択肢 4不正解
- 源泉徴収選択口座内の上場株式等の譲渡所得や配当所得は確定申告不要を選択でき、医療費控除等のための確定申告時にこれらを含めずに申告できるため不適切です。
関連する分野を学ぶ
覚えるポイント
- 上場株式等の譲渡損失の繰越控除期間は翌年以後3年間です。
間違えやすいところ
- 医療費控除などの還付申告を行う場合でも、源泉徴収あり特定口座内の株式譲渡所得等は申告不要制度を維持できる点を見落としやすいです。
出題の前提:2023年4月1日現在施行の法令等
出典:金融財政事情研究会『2023年9月 2級 学科』
公式問題 p.13(公式掲載ページ) ↗(www.kinzai.or.jp)
個人向け金融商品取引のセーフティネット
金融資産運用 · 預金保険制度 / 生命保険契約者保護機構 / 日本投資者保護基金 / 責任準備金
わが国における個人による金融商品取引に係るセーフティネットに関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
3
解説
金融機関破綻時の保護制度として、預金保険制度(預金者1人当たり元本1,000万円とその利息等)、生命保険契約者保護機構(責任準備金等の原則90%補償)、日本投資者保護基金(顧客1人当たり上限1,000万円)が整備されています。
解き方
- 預金保険制度の対象機関(国内金融機関の海外支店や外国銀行在日支店は対象外)と保護単位(預金者ごとに名寄せ)を確認する。
- 生命保険契約者保護機構の補償割合(責任準備金等の原則90%)を確認する。
- 投資者保護基金の補償限度額(1人当たり1,000万円)を確認する。
- 選択肢 1不正解
- 外国銀行の在日支店だけでなく、日本国内に本店のある銀行の海外支店に預け入れた預金も預金保険制度の対象外であるため不適切です。
- 選択肢 2不正解
- 1口座ごとではなく、預金者1人当たり(名寄せされて)元本1,000万円までとその利息等が保護限度となるため不適切です。
- 選択肢 3正解
- 生命保険契約者保護機構による補償限度額は、高予定利率契約を除き、破綻時点の責任準備金等の90%までとなるため適切です。
- 選択肢 4不正解
- 日本投資者保護基金による補償限度額は、1顧客当たり1,000万円までであり、全額補償ではないため不適切です。
覚えるポイント
- 生命保険契約者保護機構の補償は「責任準備金等の90%」、投資者保護基金は「1人当たり上限1,000万円」です。
間違えやすいところ
- 預金保険制度の保護対象限度は「1口座ごと」ではなく「金融機関ごとに預金者1人当たり」です。
出題の前提:2023年4月1日現在施行の法令等
出典:金融財政事情研究会『2023年9月 2級 学科』
公式問題 p.14(公式掲載ページ) ↗(www.kinzai.or.jp)
所得税の基本原則と納税義務者
タックスプランニング · 申告納税制度 / 居住者と非居住者 / 10種類の所得 / 超過累進税率
所得税の基本的な仕組みに関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
2
解説
所得税は申告納税制度を原則とし、担税力に応じて10種類の所得区分、超過累進税率を採用しています。納税義務者は居住者だけでなく、国内源泉所得を有する非居住者も含みます。
解き方
- 所得税の基本構造(申告納税方式、10種類の所得、超過累進税率)を確認する。
- 納税義務者における居住者と非居住者の課税範囲の相違(非居住者は国内源泉所得について納税義務あり)を判定する。
- 選択肢 1不正解
- 所得税は納税者が自ら税額を計算して申告・納付する申告納税制度を基本原則としているため適切です。
- 選択肢 2正解
- 非居住者であっても国内源泉所得を有する場合は所得税の納税義務を負うため、不適切です。
- 選択肢 3不正解
- 所得税は担税力に応じた課税を行うため所得を10種類に区分し、各種所得の計算方法を定めているため適切です。
- 選択肢 4不正解
- 総合課税の税額計算には、所得金額が高くなるにつれて税率が5%から45%まで段階的に上がる超過累進税率が採用されているため適切です。
関連する分野を学ぶ
覚えるポイント
- 非居住者であっても日本国内で生じた「国内源泉所得」について所得税の納税義務があります。
間違えやすいところ
- 非居住者は一切納税義務がないと誤認しやすいので注意します。
出題の前提:2023年4月1日現在施行の法令等
出典:金融財政事情研究会『2023年9月 2級 学科』
公式問題 p.14(公式掲載ページ) ↗(www.kinzai.or.jp)
所得税における所得の種類と区分
タックスプランニング · 不動産所得 / 給与所得 / 一時所得 / 退職所得 / 経済的利益
所得税における所得の種類に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
1
解説
所得税の所得区分は性質ごとに定められており、不動産の貸付けは事業的規模か否かを問わず不動産所得となります。また、退職により支払われる一時金は退職所得、勤務先からの経済的利益は給与所得に分類されます。
解き方
- 不動産の貸付けによる所得の所得区分(事業規模でも不動産所得)を確認する。
- 役員退職金(退職所得)、個人年金の一時金(一時所得)、社内無利息融資の経済的利益(給与所得)の各区分を検討する。
- 選択肢 1正解
- 不動産の貸付けによる所得は、事業的規模(いわゆる5棟10室基準等)で行われていても事業所得ではなく不動産所得となるため適切です。
- 選択肢 2不正解
- 会社の役員が受け取る役員退職慰労金・退職金は、給与所得ではなく退職所得に該当するため不適切です。
- 選択肢 3不正解
- 個人年金保険の年金受給開始後に将来の年金給付に代えて一括受領した一時金は、一時所得に該当するため不適切です。
- 選択肢 4不正解
- 会社員が勤務先から無利息または通常より低い利息で借入れを行ったことによる経済的利益は、給与所得として課税されるため不適切です。
関連する分野を学ぶ
覚えるポイント
- 不動産の貸付けは事業的規模であっても事業所得ではなく不動産所得となります。
間違えやすいところ
- 「事業的規模」という言葉から事業所得と勘違いしやすいですが、不動産所得の枠組みのまま青色申告特別控除等の恩恵を受けられる仕組みです。
出題の前提:2023年4月1日現在施行の法令等
出典:金融財政事情研究会『2023年9月 2級 学科』
公式問題 p.14(公式掲載ページ) ↗(www.kinzai.or.jp)
所得税における損益通算の対象と範囲
タックスプランニング · 損益通算 / 譲渡所得 / 不動産所得の損失 / 雑所得
所得税の損益通算に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
4
解説
所得税の損益通算は、不動産所得・事業所得・山林所得・譲渡所得(総合課税の対象で生活に通常必要でない資産等を除く)の計算上生じた損失が生じた場合に、一定の順序で他の所得の黒字から控除できる制度です。
解き方
- 損益通算の対象となる4つの所得区分(不動産・事業・山林・譲渡)に該当するかを確認します。
- 不動産所得の土地取得利子や分離課税の雑所得など、法的に損益通算が制限される例外事項を適用して正誤を判定します。
- 選択肢 1不正解
- 一時所得の金額の計算上生じた損失は、損益通算の対象外であるため、給与所得と損益通算することはできません。
- 選択肢 2不正解
- 先物取引に係る雑所得等は申告分離課税であり、上場株式等に係る譲渡所得等の金額と損益通算することはできません。
- 選択肢 3不正解
- 不動産所得の損失のうち、土地等の取得に要した負債の利子に相当する部分の金額は、損益通算の対象から除外されます。
- 選択肢 4正解
- 業務用車両の売却による損失は総合課税の譲渡損失となり、事業所得などの他の所得と損益通算することができます。
関連する分野を学ぶ
覚えるポイント
- 損益通算ができる所得は「不・事・山・譲(富士山乗)」の4種類であること
- 不動産所得の損失のうち土地取得に要した負債利子分は損益通算できないこと
間違えやすいところ
- 一時所得や雑所得の損失を他の所得と通算できると誤認すること
- 生活用動産以外の事業用動産の譲渡損失も通算対象外と混同すること
出題の前提:2023年4月1日現在施行の所得税法に基づく。
出典:金融財政事情研究会『2023年9月 2級 学科』
公式問題 p.15(公式掲載ページ) ↗(www.kinzai.or.jp)
所得税における所得控除の要件
タックスプランニング · 所得控除 / 扶養控除 / 生命保険料控除 / 地震保険料控除
所得税における所得控除に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
3
解説
所得控除は納税者の個人的な事情(家族構成や災害・病気・保険料支出等)を考慮して課税標準から一定額を控除する仕組みであり、各控除ごとに法定の要件および最高限度額が定められています。
解き方
- 各種保険料控除の限度額の有無および上限金額を確認します。
- 扶養控除における区分判定の基準日(12月31日)および年齢区分(特定扶養親族は19歳以上23歳未満、老人扶養親族は70歳以上)を照合します。
- 選択肢 1不正解
- 生命保険料控除には所定の控除限度額(新契約では一般・介護医療・個人年金の各上限4万円、全体で最高12万円)があるため、全額控除できるとは限りません。
- 選択肢 2不正解
- 地震保険料控除の控除限度額は所得税において最高5万円であるため、支払った全額を無条件で控除できるわけではありません。
- 選択肢 3正解
- 控除対象扶養親族のうち、その年の12月31日現在の年齢が19歳以上23歳未満の者は特定扶養親族に該当します。
- 選択肢 4不正解
- 老人扶養親族に該当するのは、その年の12月31日現在の年齢が70歳以上の控除対象扶養親族です(65歳以上ではありません)。
関連する分野を学ぶ
覚えるポイント
- 特定扶養親族の年齢区分は19歳以上23歳未満(控除額63万円)であること
- 老人扶養親族の対象年齢は70歳以上(同居老親等58万円、それ以外48万円)であること
間違えやすいところ
- 老人扶養親族の対象年齢を介護保険の第1号被保険者と同じ65歳以上と誤認すること
- 社会保険料控除(全額控除)と生命保険料控除・地震保険料控除の限度額規定を混同すること
出題の前提:2023年4月1日現在施行の所得税法に基づく。
出典:金融財政事情研究会『2023年9月 2級 学科』
公式問題 p.15(公式掲載ページ) ↗(www.kinzai.or.jp)
所得税の申告手続と青色申告制度
タックスプランニング · 青色申告 / 青色事業専従者給与 / 青色申告特別控除 / 純損失の繰越控除
所得税の申告に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
3
解説
青色申告制度は一定水準の記帳を行い正確な申告をする納税者に対して税制上の特典を認める制度ですが、期限内申告の要件や帳簿保存義務、専従者給与と配偶者控除の重複適用の排除などが厳格に定められています。
解き方
- 帳簿書類の保存年数(所得税は原則7年)、控除要件(65万円・55万円控除は期限内申告必須)、繰越期間(所得税は最長3年)の各数値を検討します。
- 青色事業専従者給与の支給対象者が配偶者控除の対象から除外される規定を適用して正誤を判定します。
- 選択肢 1不正解
- 所得税の青色申告における帳簿書類の保存期間は、原則として7年間です(10年間ではありません)。
- 選択肢 2不正解
- 55万円(または65万円)の青色申告特別控除を受けるには法定申告期限内に申告する必要があり、期限後申告の場合は最大10万円となります。
- 選択肢 3正解
- 青色事業専従者として給与の支払いを受ける者は、所得金額にかかわらず控除対象配偶者や控除対象扶養親族には該当しません。
- 選択肢 4不正解
- 青色申告者における純損失の繰越控除の期間は、翌年以後最長3年間です(法人税の青色欠損金の10年等と混同しないよう注意が必要です)。
関連する分野を学ぶ
覚えるポイント
- 青色事業専従者給与を受ける配偶者は合計所得金額にかかわらず配偶者控除を受けられないこと
- 所得税の純損失の繰越期間は最長3年間であること
間違えやすいところ
- 所得税の青色申告帳簿保存年数(原則7年)と法人税の欠損金繰越に係る保存年数等を混同すること
- 期限後申告でも55万円控除が受けられると誤認すること
出題の前提:2023年4月1日現在施行の所得税法に基づく。
出典:金融財政事情研究会『2023年9月 2級 学科』
公式問題 p.15(公式掲載ページ) ↗(www.kinzai.or.jp)
法人税の基本的な仕組みと申告手続き
タックスプランニング · 法人税の税額計算 / 青色申告の承認申請 / 中小法人の軽減税率 / 更正の請求
法人税の仕組みに関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
2
解説
法人税は各事業年度の益金から損金を控除した所得金額に対して課税されます。青色申告の特典を受けるための申請期限や、中小企業に対する年800万円以下の所得に対する軽減税率、国税通則法上の更正の請求期限などの基本規定が整備されています。
解き方
- 新設法人が設立第1期目から青色申告の承認を受けるための提出期限の規定(設立日以後3カ月経過日と期末日のいずれか早い日の前日)を確認します。
- 所得計算の基本公式、中小法人の軽減税率、更正の請求の期限(原則5年以内)が正しいかを照合します。
- 選択肢 1不正解
- 法人税の各事業年度の所得の金額は、益金の額から損金の額を控除して計算されます。
- 選択肢 2正解
- 新設法人が設立事業年度から青色申告の適用を受けるための申請書の提出期限は、「設立の日以後3カ月を経過した日」と「当該事業年度終了の日」のいずれか早い日の前日です。
- 選択肢 3不正解
- 期末資本金1億円以下の普通法人(適用除外事業者等を除く)は、年800万円以下の所得部分について15%の軽減税率が適用されます。
- 選択肢 4不正解
- 申告した税額が過大であった場合、原則として法定申告期限から5年以内に更正の請求を行うことができます。
関連する分野を学ぶ
覚えるポイント
- 新設法人の青色申告承認申請書の提出期限は設立以後3カ月経過日と事業年度終了日のいずれか早い日の前日であること
- 中小法人の年800万円以下の所得には軽減税率が適用されること
間違えやすいところ
- 青色申告の承認申請期限を「設立の日から2ヵ月以内」と誤認すること
- 更正の請求期限(原則5年)と税務署からの更正・決定の期間制限を混同すること
出題の前提:2023年4月1日現在施行の法人税法および国税通則法に基づく。
出典:金融財政事情研究会『2023年9月 2級 学科』
公式問題 p.16(公式掲載ページ) ↗(www.kinzai.or.jp)
法人税における損金の範囲と取扱い
タックスプランニング · 損金算入・不算入 / 交通反則金 / 減価償却費 / 租税公課 / 寄附金
法人税の損金に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
1
解説
法人税法上の損金は原価・費用・損失などを指しますが、政策的・倫理的な理由から、違反行為に対する罰科金等は損金不算入とされ、減価償却費や寄附金などについても法定の限度額が規定されています。
解き方
- 法人が負担した交通反則金等の行政罰・刑事罰の損金算入の可否(損金不算入)を確認します。
- 減価償却費の償却限度額内算入、事業税の申告時損金算入、国・地方公共団体宛寄附金の全額損金算入の正当性を照合します。
- 選択肢 1正解
- 交通違反に係る反則金や罰金等は、業務遂行中であっても法人の損金の額に算入することはできません。
- 選択肢 2不正解
- 法人が損金経理した減価償却費のうち、税法上の償却限度額に達するまでの金額は損金に算入されます。
- 選択肢 3不正解
- 法人の事業税は、原則として納税申告書を提出した日の属する事業年度の損金の額に算入されます。
- 選択肢 4不正解
- 国または地方公共団体に対する寄附金(指定寄附金等)は、全額を損金の額に算入することができます。
関連する分野を学ぶ
覚えるポイント
- 交通反則金や罰金は業務遂行中であっても法人税法上の損金に算入できないこと
- 国や地方公共団体への寄附金は全額損金算入できること
間違えやすいところ
- 事業税と法人税・住民税(本税は損金不算入)の損金算入の可否を混同すること
- 従業員の交通反則金なら福利厚生費や業務経費として損金算入できると誤認すること
出題の前提:2023年4月1日現在施行の法人税法に基づく。
出典:金融財政事情研究会『2023年9月 2級 学科』
公式問題 p.16(公式掲載ページ) ↗(www.kinzai.or.jp)
消費税の納税義務と簡易課税制度
タックスプランニング · 消費税の基準期間 / 納税義務の判定 / 簡易課税制度 / 継続適用要件
消費税に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
1
解説
消費税の納税義務の有無は、原則として基準期間(個人事業者は前々年、法人は前々事業年度)における課税売上高が1,000万円を超えているかどうかで判定されます。また、基準期間の課税売上高が5,000万円以下であれば簡易課税制度を選択できます。
解き方
- 個人事業者における基準期間の定義(その年の前々年)を確認します。
- 課税事業者となる基準(基準期間の課税売上高1,000万円超)、簡易課税の要件(5,000万円以下)および2年間の継続適用義務を確認します。
- 選択肢 1正解
- 個人事業者における消費税の基準期間は「その年の前々年」であり、前年ではありません。
- 選択肢 2不正解
- 基準期間における課税売上高が1,000万円を超える法人は、その課税期間において消費税の課税事業者となります。
- 選択肢 3不正解
- 基準期間における課税売上高が5,000万円以下の事業者は、届出書の提出により簡易課税制度を選択することができます。
- 選択肢 4不正解
- 簡易課税制度を選択した事業者は、事業廃止等の場合を除き、原則として2年間は本制度の適用を継続しなければなりません。
関連する分野を学ぶ
覚えるポイント
- 個人事業者の消費税の基準期間は前々年、法人は前々事業年度であること
- 簡易課税の適用要件は基準期間の課税売上高5,000万円以下かつ2年間の継続適用義務があること
間違えやすいところ
- 所得税の課税年(前年実績で確定申告)と消費税の基準期間(前々年)を混同すること
- 簡易課税の課税売上高上限(5,000万円)と免税事業者の上限(1,000万円)を取り違えること
出題の前提:2023年4月1日現在施行の消費税法に基づく。
出典:金融財政事情研究会『2023年9月 2級 学科』
公式問題 p.16(公式掲載ページ) ↗(www.kinzai.or.jp)
会社と役員間の取引に係る税務
タックスプランニング · 役員間取引 / 低額譲渡 / 金銭の無利息貸付 / 役員社宅 / 債務免除益
会社と役員間の取引に係る所得税・法人税に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
3
解説
会社と役員間の取引は経済的実質に合わせて課税関係が調整されます。個人が法人に時価の2分の1未満で資産を譲渡した場合は所得税法上「適正な時価」によるみなし譲渡課税が行われ、会社が無利息貸付等を行った場合は認定利息が益金および役員給与として扱われます。
解き方
- 個人から法人への著しく低い価額(時価の2分の1未満)での資産譲渡に係るみなし譲渡所得課税の評価基準(適正な時価)を確認します。
- 会社の無利息貸付(受取利息益金算入)、債務免除(債務免除益)、社宅の無償貸与(役員の現物給与)の各課税関係を照合します。
- 選択肢 1不正解
- 会社が役員に無利息で貸付けた場合、原則として通常収受すべき利息相当額が会社の益金の額に算入されます。
- 選択肢 2不正解
- 会社が役員からの借入金の債務免除を受けた場合、債務免除益として会社の益金の額に算入されます。
- 選択肢 3正解
- 適正な時価の2分の1未満の価額で法人に譲渡した場合、役員は「適正な時価(時価の2分の1ではない)」により譲渡したものとみなされます。
- 選択肢 4不正解
- 役員が会社の社宅に無償で居住している場合、原則として通常の賃貸料相当額が役員の給与所得の収入金額に算入(現物給与)されます。
覚えるポイント
- 個人から法人への時価の2分の1未満の低額譲渡は「適正な時価」でみなし譲渡課税されること
- 役員に対する無利息貸付は通常利息が益金算入され、同額が役員給与とみなされること
間違えやすいところ
- みなし譲渡所得の譲渡収入金額を「時価の2分の1」と誤認すること
- 債務免除益を資本等取引として益金不算入になると勘違いすること
出題の前提:2023年4月1日現在施行の所得税法および法人税法に基づく。
出典:金融財政事情研究会『2023年9月 2級 学科』
公式問題 p.17(公式掲載ページ) ↗(www.kinzai.or.jp)
財務諸表の見方と主要な財務比率
タックスプランニング · 損益計算書 / 営業利益 / 税引前当期純利益 / 流動比率 / 自己資本比率
決算書の見方に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
2
解説
損益計算書は企業の収益力を段階的に把握できるよう、売上総利益・営業利益・経常利益・税引前当期純利益・当期純利益の順序で各段階の利益を計算します。また貸借対照表の各項目から安全性や効率性を測る各種財務指標が算出されます。
解き方
- 損益計算書の各段階の利益計算式(営業利益=売上総利益-販管費、経常利益=営業利益+営業外損益、税引前当期純利益=経常利益+特別損益)を確認します。
- 流動比率および自己資本比率の計算式と定義を照合して正誤を判定します。
- 選択肢 1不正解
- 営業利益は、売上総利益から販売費及び一般管理費を差し引いて求められます。
- 選択肢 2正解
- 税引前当期純利益は、経常利益に特別利益を加え、特別損失を差し引いて計算されます(営業外損益を加減するのは経常利益の計算です)。
- 選択肢 3不正解
- 流動比率は「流動資産÷流動負債×100」により求められ、短期の支払能力を示す指標です。
- 選択肢 4不正解
- 自己資本比率は「自己資本(純資産)÷総資産×100」により求められ、財務の長期的な健全性を示す指標です。
覚えるポイント
- 税引前当期純利益 = 経常利益 + 特別利益 - 特別損失 であること
- 経常利益 = 営業利益 + 営業外収益 - 営業外費用 であること
間違えやすいところ
- 営業外損益と特別損益が加減される利益の段階を混同すること
- 流動比率の分子・分母(流動資産/流動負債)を逆にしてしまうこと
出題の前提:2023年4月1日現在の企業会計基準および財務分析の手法に基づく。
出典:金融財政事情研究会『2023年9月 2級 学科』
公式問題 p.17(公式掲載ページ) ↗(www.kinzai.or.jp)
不動産の登記および調査に関する基礎知識
不動産 · 不動産登記 / 登記記録の構成 / 登記情報提供サービス
不動産の登記や調査に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
3
解説
不動産登記は、物理的状況を示す「表題部」と権利関係を示す「権利部(甲区・乙区)」から構成されます。表題登記は不動産の現況を把握するため1ヵ月以内の申請が義務付けられていますが、権利に関する登記の申請は原則として任意です。
解き方
- 登記記録の構造(表題部、権利部甲区=所有権、権利部乙区=所有権以外の権利)を確認する。
- 表題登記(表示に関する登記)には1ヵ月以内の申請義務がある一方、所有権保存登記などの権利の登記には申請義務がない点を確認して誤りを特定する。
- 選択肢 1不正解
- 所有権以外の権利(抵当権や地上権、賃借権など)に関する登記事項は、権利部乙区に記録されます。
- 選択肢 2不正解
- 一般の建物(戸建住宅等)の登記記録における床面積は壁芯面積で記録されます。なお、区分建物の専有部分は内法面積で記録されます。
- 選択肢 3正解
- 新築建物の取得後1ヵ月以内に申請が義務付けられているのは建物表題登記です。所有権保存登記は権利に関する登記であり、申請義務はありません。
- 選択肢 4不正解
- 登記情報提供サービスで取得した登記情報は画面表示・印刷して確認できますが、登記官の認証文は付されないため、法的な証明書(登記事項証明書)としては利用できません。
関連する分野を学ぶ
覚えるポイント
- 新築時の表題登記は1ヵ月以内に申請義務あり(保存登記は任意)
- 一般建物の登記簿床面積は壁芯、区分建物の専有部分は内法
間違えやすいところ
- 表題登記の義務と権利部(保存登記)の任意性を混同しやすい
- 一般建物とマンション専有部分の面積測定基準(壁芯と内法)の取り違え
出題の前提:2023年4月1日現在施行の不動産登記法に基づく。
出典:金融財政事情研究会『2023年9月 2級 学科』
公式問題 p.17(公式掲載ページ) ↗(www.kinzai.or.jp)
不動産の鑑定評価手法
不動産 · 原価法 / 取引事例比較法 / 収益還元法
不動産の鑑定評価の手法に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
4
解説
不動産の鑑定評価手法には、費用の面に着目した「原価法(積算価格)」、市場での取引実態に着目した「取引事例比較法(比準価格)」、将来の収益性に着目した「収益還元法(収益価格)」の3手法があります。不動産の特性に応じてこれらを適切に適用します。
解き方
- 不動産の鑑定評価における主要3手法(原価法、取引事例比較法、収益還元法)の定義と特徴を確認する。
- 収益還元法の適用範囲について、自用不動産であっても賃貸を想定して適用が可能であることを理解し、適用禁止とする誤りを見抜く。
- 選択肢 1不正解
- 原価法は、価格時点における再調達原価を割り出し、築年数の経過等に伴う減価修正を行って積算価格を求める手法です。
- 選択肢 2不正解
- 取引事例比較法では、取引時点と価格時点との間に相場の変動がある場合、適切な時点修正を行って価格水準を合わせます。
- 選択肢 3不正解
- 収益還元法は、将来生み出される純収益と復帰価格を現在価値に割り引いた総和を求めることで収益価格を算出します。
- 選択肢 4正解
- 収益還元法は、賃貸用不動産のみならず、賃貸を想定できる自用の不動産についても原則として適用すべきとされています。
覚えるポイント
- 原価法=再調達原価から減価修正
- 取引事例比較法=事情補正や時点修正を行う
- 収益還元法=自用不動産にも適用可能
間違えやすいところ
- 自用の不動産には収益還元法が一切使えないと思い込む誤り
出題の前提:不動産鑑定評価基準に基づく。
出典:金融財政事情研究会『2023年9月 2級 学科』
公式問題 p.18(公式掲載ページ) ↗(www.kinzai.or.jp)
不動産の売買契約に係る民法の規定
不動産 · 二重売買と対抗要件 / 手付解除 / 共有持分の処分 / 危険負担
不動産の売買契約に係る民法の規定に関する次の記述のうち、最も不適切なものはどれか。なお、特約については考慮しないものとする。
解答・解説を表示
解答
3
解説
民法上、共有関係において共有物全体の変更・処分には全員の同意が必要ですが、各共有者が保有する「自己の持分」は独立した権利であり、他の共有者の承諾なしに自由に処分・譲渡できます。
解き方
- 共有物の管理・変更と共有持分の処分の違いを整理する。
- 持分自体の譲渡には他の共有者の同意が不要である点から、記述3を不適切と判断する。
- 選択肢 1不正解
- 不動産の二重譲渡では、売買契約締結の前後を問わず、先に所有権移転登記を備えた第三者が所有権取得を対抗できます。
- 選択肢 2不正解
- 解約手付が交付されている場合、相手方が履行に着手するまでは、買主は手付放棄、売主は倍額償還により解除が可能です。
- 選択肢 3正解
- 共有物の全体を売却・処分するには全員の同意が必要ですが、各自の持分を第三者に譲渡することは単独で自由に行えます。
- 選択肢 4不正解
- 引渡し前に当事者の責に帰することができない事由(天災等)で目的物が滅失した場合、危険負担の規定により買主は代金の支払いを拒むことができます。
関連する分野を学ぶ
覚えるポイント
- 共有物全体の処分は全員一致が必要だが、持分の処分は単独で自由
- 民法の危険負担により、引渡し前の不可抗力滅失時は買主が支払いを拒絶できる
間違えやすいところ
- 共有物自体の処分権限と、自己の共有持分の処分権限を混同しやすい
出題の前提:2023年4月1日現在施行の民法に基づく。
出典:金融財政事情研究会『2023年9月 2級 学科』
公式問題 p.18(公式掲載ページ) ↗(www.kinzai.or.jp)
借地借家法(借地権の期間と定期借地権)
不動産 · 普通借地権 / 一般定期借地権 / 契約の存続期間
借地借家法に関する次の記述のうち、最も不適切なものはどれか。なお、本問においては、同法第22条の借地権を一般定期借地権といい、第22条から第24条の定期借地権等以外の借地権を普通借地権という。
解答・解説を表示
解答
3
解説
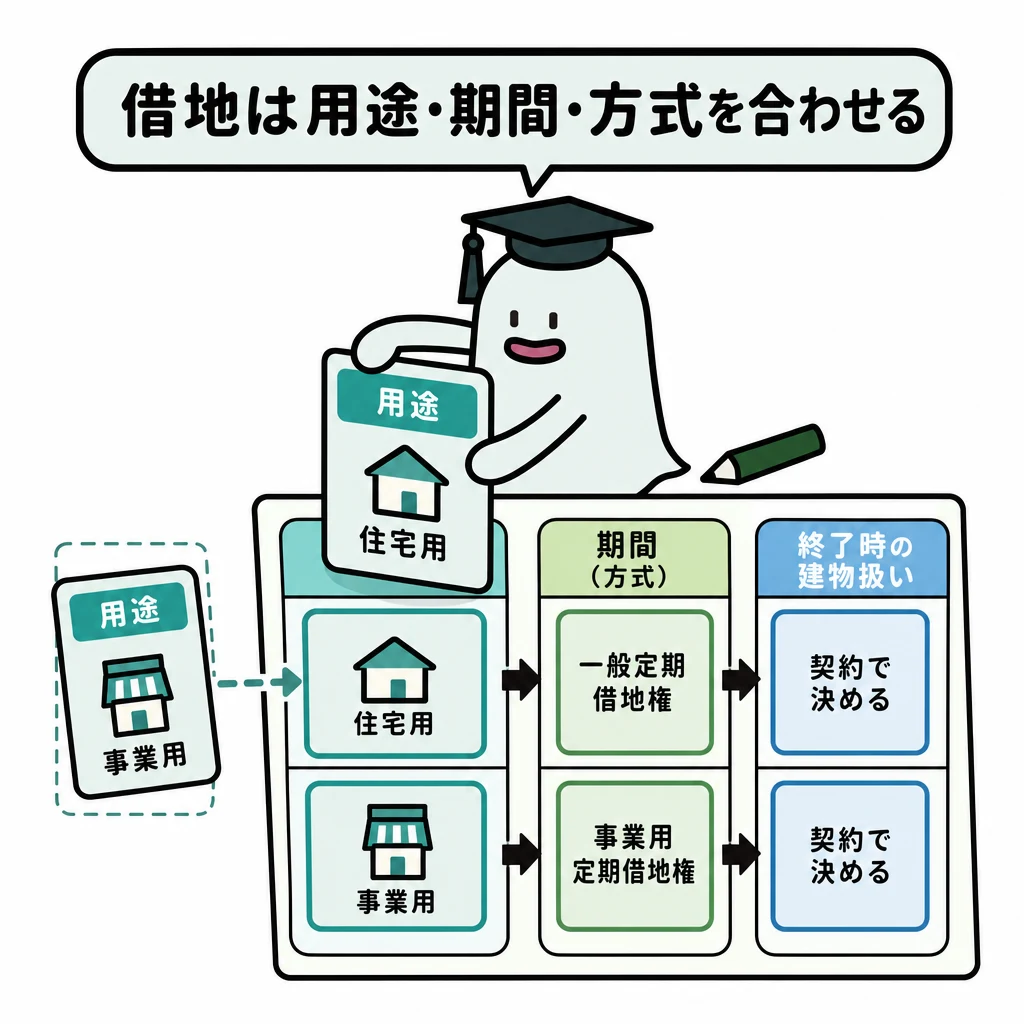
借地借家法における一般定期借地権は、更新がなく建物買取請求権を排除できる代わりに、存続期間を50年以上としなければならないと定められています。一方、普通借地権の存続期間は原則30年以上です。
解き方
- 普通借地権と定期借地権の種類ごとの存続期間要件を想起する。
- 一般定期借地権の存続期間は「50年以上」であるため、「30年とすることができる」とする選択肢3を誤りと判定する。
- 選択肢 1不正解
- 普通借地権の設定契約において、期間の定めをしなかった場合の当初存続期間は30年となります。
- 選択肢 2不正解
- 存続期間満了時に借地上に建物がない場合、借地権者が更新請求を行っても、契約が更新されたものとはみなされません。
- 選択肢 3正解
- 一般定期借地権の存続期間は50年以上でなければなりません。30年で設定することは認められません。
- 選択肢 4不正解
- 一般定期借地権の設定契約は、公正証書による等書面(電磁的記録を含む)によって締結する必要があります。
関連する分野を学ぶ
覚えるポイント
- 一般定期借地権の存続期間は50年以上、公正証書等の書面が必要
- 事業用定期借地権は10年以上50年未満で公正証書が必須
間違えやすいところ
- 普通借地権の最短期間(30年)と一般定期借地権の最短期間(50年)の混同
出題の前提:2023年4月1日現在施行の借地借家法に基づく。
出典:金融財政事情研究会『2023年9月 2級 学科』
公式問題 p.18(公式掲載ページ) ↗(www.kinzai.or.jp)
借地借家法(普通借家契約および定期借家契約)
不動産 · 普通借家契約の解約 / 定期借家契約の要件 / 賃貸借期間
借地借家法に関する次の記述のうち、最も適切なものはどれか。なお、本問においては、同法第38条による定期建物賃貸借契約を定期借家契約といい、それ以外の建物賃貸借契約を普通借家契約という。
解答・解説を表示
解答
2
解説
建物の賃貸借において、普通借家契約は賃借人保護のため1年未満の期間を定めると「期間の定めのない賃貸借」とみなされ、賃貸人からの解約には正当事由と6ヵ月の予告期間が必要です。一方、定期借家契約は期間の制限がなく書面で締結すれば有効に成立します。
解き方
- 普通借家契約における1年未満の期間の定めの扱い(期間の定めのないものとみなす)を確認する。
- 賃貸人からの解約申入れにおける正当事由と経過期間(6ヵ月)のルールを確認し、選択肢2が適切であることを判断する。
- 選択肢 1不正解
- 普通借家契約において1年未満の期間を定めた場合、1年とみなされるのではなく「期間の定めのない賃貸借」とみなされます。
- 選択肢 2正解
- 期間の定めのない普通借家契約において、賃貸人が正当事由をもって解約を申し入れた場合、申入れから6ヵ月の経過をもって契約が終了します。
- 選択肢 3不正解
- 定期借家契約は公正証書等の書面によって行う必要がありますが、事業用であっても公正証書に限定されず、通常の書面(電磁的記録を含む)で有効に締結できます。
- 選択肢 4不正解
- 定期借家契約には存続期間の下限の制限がなく、当事者の合意があれば3ヵ月未満の期間とすることも可能です。
関連する分野を学ぶ
覚えるポイント
- 普通借家で1年未満の期間設定は「期間の定めのない契約」になる
- 賃貸人からの解約申入れは正当事由+6ヵ月経過で終了
- 定期借家は書面で契約(公正証書に限定されない)、期間の下限なし
間違えやすいところ
- 事業用定期借地権(公正証書必須)と事業用の定期借家契約(公正証書に限らない)の要件混同
出題の前提:2023年4月1日現在施行の借地借家法に基づく。
出典:金融財政事情研究会『2023年9月 2級 学科』
公式問題 p.19(公式掲載ページ) ↗(www.kinzai.or.jp)
建築基準法における各種高さ制限と用途地域
不動産 · 建築基準法 / 道路斜線制限 / 日影規制 / 隣地斜線制限
都市計画区域および準都市計画区域内における建築基準法の規定に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
4
解説
建築基準法の高さ制限のうち、道路斜線制限は全ての用途地域等に適用されます。一方、隣地斜線制限は絶対高さ制限がある低層住居専用地域・田園住居地域には適用されず、日影規制は商業・工業・工業専用地域には指定できないなど、地域区分に応じた明確な適用基準があります。
解き方
- 建築基準法の各高さ制限(道路斜線制限、隣地斜線制限、北側斜線制限、日影規制)の適用対象を用途地域ごとに整理する。
- 道路斜線制限が商業地域を含む原則全区域に適用されることを確認し、低層住居専用地域にのみ適用されるとする選択肢4を不適切と判断する。
- 選択肢 1不正解
- 日影規制は、商業地域、工業地域、工業専用地域の3つの地域では地方公共団体の条例で対象区域として指定することができません。
- 選択肢 2不正解
- 第一種・第二種低層住居専用地域および田園住居地域には絶対高さ制限(10mまたは12m)が設けられているため、隣地斜線制限は適用されません。
- 選択肢 3不正解
- 第一種低層住居専用地域では老人ホームや診療所は建築可能ですが、病床数が20床以上の病院を建築することはできません。
- 選択肢 4正解
- 道路斜線制限は、第一種・第二種低層住居専用地域だけでなく、商業地域を含む原則としてすべての用途地域において適用されます。
関連する分野を学ぶ
覚えるポイント
- 道路斜線制限=原則すべての用途地域に適用
- 隣地斜線制限=低層住居専用地域・田園住居地域には適用なし
- 日影規制の対象外地域=商業地域、工業地域、工業専用地域
間違えやすいところ
- 各種斜線制限(道路・隣地・北側)の適用地域の違いの混同
- 診療所(低層住専可)と病院(低層住専不可)の区別
出題の前提:2023年4月1日現在施行の建築基準法に基づく。
出典:金融財政事情研究会『2023年9月 2級 学科』
公式問題 p.19(公式掲載ページ) ↗(www.kinzai.or.jp)
建物の区分所有等に関する法律(区分所有法)
不動産 · 区分所有法 / 管理組合 / 規約共用部分 / 建替え決議
建物の区分所有等に関する法律に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
1
解説
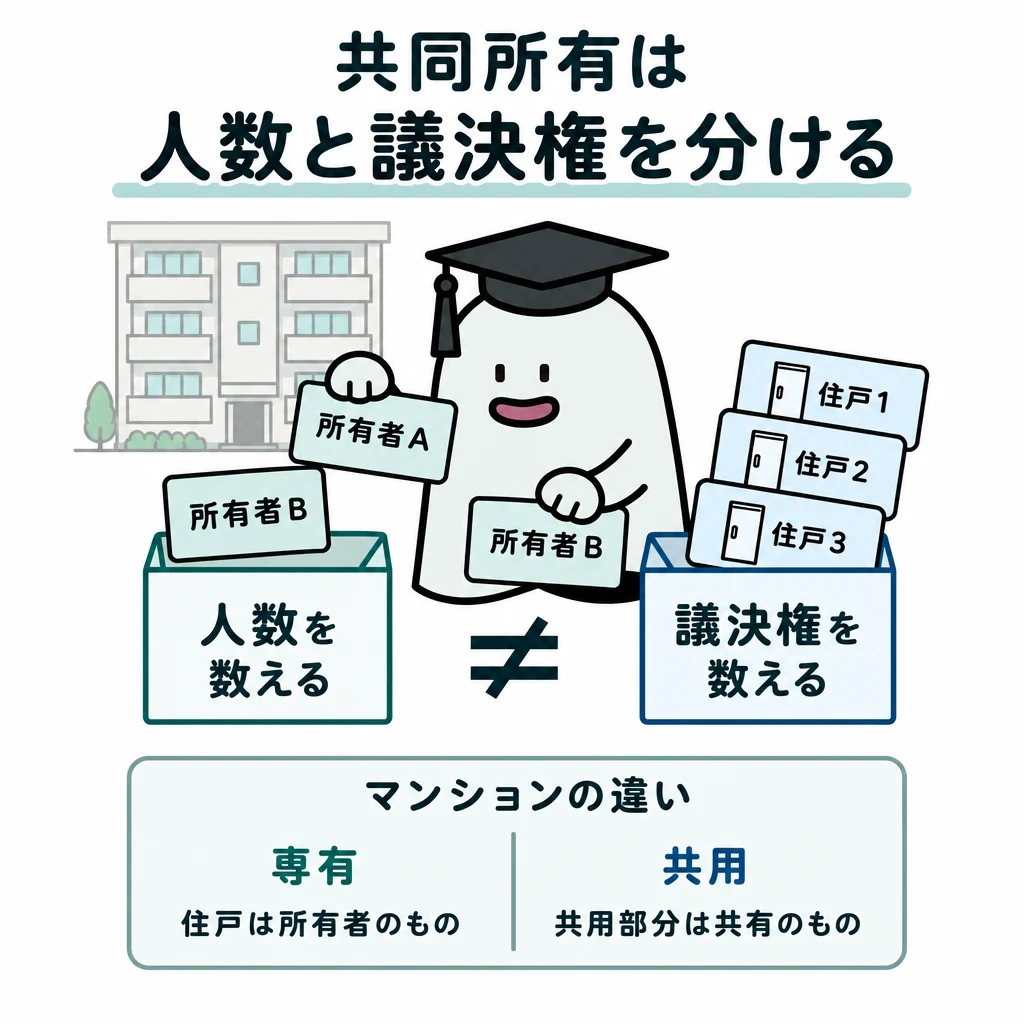
区分所有法において、区分所有者は区分所有権を取得した時点で当然に管理組合(管理のための団体)の構成員となります。脱退したり加入しないことを選択することは認められません。また、専有部分を規約で共用部分とすること(規約共用部分)や、建替え決議要件(各5分の4以上)などの重要ルールが定められています。
解き方
- 区分所有法における管理組合(管理団体)の構成員の性質(当然加入)を確認する。
- 構成員になるかどうかが任意とされている記述1を誤りと判断する。
- 選択肢 1正解
- 区分所有者は全員が当然に管理団体の構成員となり、加入や脱退を任意に選択することはできません。
- 選択肢 2不正解
- 独立性を備えた専有部分となり得る部分であっても、規約で定めることにより共用部分(規約共用部分:管理人室や集会所など)とすることができます。
- 選択肢 3不正解
- 区分所有者が建物と一体として管理・使用する隣接庭や通路等は、規約によって建物の敷地(規約敷地)とすることができます。
- 選択肢 4不正解
- 集会における建替え決議は、区分所有者および議決権の各5分の4以上の多数による特別多数決議が必要です。
関連する分野を学ぶ
覚えるポイント
- 管理組合の構成員=区分所有者全員が当然になる(脱退不可)
- 建替え決議要件=区分所有者および議決権の各5分の4以上
間違えやすいところ
- 管理組合の加入を任意団体への加入と混同しやすい
- 特別決議の要件(4分の3以上と5分の4以上)の混同
出題の前提:2023年4月1日現在施行の建物の区分所有等に関する法律に基づく。
出典:金融財政事情研究会『2023年9月 2級 学科』
公式問題 p.19(公式掲載ページ) ↗(www.kinzai.or.jp)
不動産の取得に係る税金(不動産取得税と登録免許税)
不動産 · 不動産取得税 / 登録免許税 / 非課税取引
不動産の取得に係る税金に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
3
解説
不動産取得税は、有償・無償や登記の有無を問わず現実に不動産を取得した行為に課税されますが、相続による取得は形式的な移転として非課税です。登録免許税は登記を受ける際に課税される国税ですが、表題登記等の表示に関する登記には課税されません。
解き方
- 不動産取得税の課税対象(贈与は課税、相続は非課税、未登記でも課税)を確認する。
- 登録免許税の課税対象を整理し、建物表題登記には登録免許税が課されない(所有権保存登記に課される)点から記述3を不適切と判断する。
- 選択肢 1不正解
- 不動産取得税は、相続による取得では非課税とされていますが、贈与による取得に対しては課税されます。
- 選択肢 2不正解
- 不動産取得税は不動産の取得という実質的事実に対して課税されるため、登記の有無にかかわらず課税されます。
- 選択肢 3正解
- 建物を新築した際に行う表題登記には登録免許税は課されません。登録免許税が課されるのは所有権保存登記等です。
- 選択肢 4不正解
- 贈与を原因として所有権移転登記を受ける場合、所定の税率(20/1,000)で登録免許税が課されます。
関連する分野を学ぶ
覚えるポイント
- 表題登記には登録免許税はかからない(所有権保存登記にかかる)
- 不動産取得税は相続は非課税・贈与は課税・未登記でも課税
間違えやすいところ
- 表題登記と所有権保存登記の登録免許税の要否を混同しやすい
- 不動産取得税における相続(非課税)と贈与(課税)の違いの見落とし
出題の前提:2023年4月1日現在施行の地方税法および登録免許税法に基づく。
出典:金融財政事情研究会『2023年9月 2級 学科』
公式問題 p.20(公式掲載ページ) ↗(www.kinzai.or.jp)
土地を譲渡した場合の譲渡所得の計算と課税関係
不動産 · 譲渡所得 / 所有期間の判定 / 概算取得費
個人が土地を譲渡した際の譲渡所得に関する記述として、最も不適切なものはどれか。
解答・解説を表示
解答
1
解説
土地や建物の譲渡所得において、長期譲渡所得と短期譲渡所得の区分は譲渡した年の1月1日時点の所有期間が5年超か否かで判定します。相続や贈与によって取得した資産については、被相続人や贈与者の取得時期および取得費をそのまま引き継ぎます。
解き方
- 相続による取得時期の引継ぎルールを確認し、登記日を基準とする誤りを見つけます。
- 長期・短期の判定基準日(譲渡年の1月1日)および適用税率、概算取得費(収入金額の5%)の各規定が正しいことを確認します。
- 選択肢 1正解
- 相続により取得した土地の所有期間を判定する取得の日は、相続登記をした日ではなく、被相続人が当該土地を取得した日を引き継ぎます。
- 選択肢 2不正解
- 土地の長期譲渡所得に対する税率は、原則として所得税15%(復興特別所得税を加えて15.315%)、住民税5%の合計20.315%です。
- 選択肢 3不正解
- 土地を譲渡した年の1月1日時点で所有期間が5年以下の場合は短期譲渡所得、5年を超える場合は長期譲渡所得に区分されます。
- 選択肢 4不正解
- 譲渡した土地の実際の取得費が不明である場合や実際の取得費が譲渡価額の5%を下回る場合は、譲渡収入金額の5%相当額を概算取得費とすることができます。
関連する分野を学ぶ
覚えるポイント
- 相続による取得日は被相続人の取得日を引き継ぐ
- 長期・短期の判定基準日は譲渡した年の1月1日
間違えやすいところ
- 相続登記の日を取得日と混同しやすい
- 所有期間5年以下の判定を譲渡当日で数えてしまう誤り
出題の前提:2023年4月1日現在施行の法令等に基づく。
出典:金融財政事情研究会『2023年9月 2級 学科』
公式問題 p.20(公式掲載ページ) ↗(www.kinzai.or.jp)
不動産の投資判断手法
不動産 · DCF法 / NPV法 / NOI利回り / DSCR
不動産の投資判断の手法等に関する記述として、最も適切なものはどれか。
解答・解説を表示
解答
2
解説
不動産の収益価格を求める収益還元法には直接還元法とDCF法があります。また、投資判断の指標として、将来キャッシュフローの現在価値から判断するNPV法やIRR法、純収益に基づくNOI利回り、借入金返済能力を測るDSCRなどが用いられます。
解き方
- 各選択肢に登場する投資指標(DCF法、NPV法、NOI利回り、DSCR)の定義を確認します。
- NPV法において、将来キャッシュフローの現在価値合計が投資額を上回っている(正味現在価値が正である)場合に投資有利と判定される記述が適切であると判断します。
- 選択肢 1不正解
- 対象不動産の一期間の純収益を還元利回りで還元して収益価格を求める手法は直接還元法であり、DCF法は連続する複数期間の純収益と復帰価格を現在価値に割り引いて合算する手法です。
- 選択肢 2正解
- NPV法では、不動産から生み出される将来キャッシュフローの現在価値合計が投資額を上回っている(NPVがプラスである)場合、有利な投資と判定されます。
- 選択肢 3不正解
- NOI利回りは、年間の総収入額から実際の運営費用を控除した純収益(NOI)を総投資額で除して計算されるため、総収入額で除すとする記述は誤りです。
- 選択肢 4不正解
- DSCR(純収益÷年間元利金返済額)は借入金返済の安全性を表し、数値が1.0を下回ると対象不動産の収益だけでは借入金の返済を賄えない状態を意味します。
覚えるポイント
- NPV(正味現在価値)>0なら投資適格
- NOI利回りは分子に純収益(Net Operating Income)を用いる
- DSCRは1.0以上で返済可能水準
間違えやすいところ
- 直接還元法とDCF法の定義を取り違える
- NOI利回りと表面利回り(総収入÷投資額)を混同する
- DSCRの安全基準(1.0超が安全)を逆転して理解する誤り
出題の前提:2023年4月1日現在施行の法令等に基づく。
出典:金融財政事情研究会『2023年9月 2級 学科』
公式問題 p.20(公式掲載ページ) ↗(www.kinzai.or.jp)
民法における贈与契約の規定
相続・事業承継 · 贈与契約 / 書面によらない贈与 / 負担付贈与 / 定期贈与
民法上の贈与に関する記述として、最も適切なものはどれか。
解答・解説を表示
解答
4
解説
民法上の贈与は当事者の一方が自己の財産を無償で相手方に与える意思を表示し、相手方が受諾することによって成立する契約です。書面によらない贈与の解除制限、負担付贈与の利益享受者、死因贈与の契約性、定期贈与の失効事由など個別規定の理解が必要です。
解き方
- 民法の贈与に関する各類型(書面によらない贈与、負担付贈与、死因贈与、定期贈与)の要件を確認します。
- 定期贈与は贈与者または受贈者の死亡により失効する旨を定めた民法第552条の規定に合致する選択肢4を正解と判断します。
- 選択肢 1不正解
- 書面によらない贈与は各当事者が解除できますが、履行の終わった部分については解除することができません(民法第550条)。
- 選択肢 2不正解
- 負担付贈与において受贈者が負う義務により利益を受ける者は、贈与者に限られず第三者とすることも可能です。
- 選択肢 3不正解
- 死因贈与は贈与者と受贈者の合意によって成立する契約であり、遺贈のような単独行為ではないため、贈与者のみの意思表示では成立しません。
- 選択肢 4正解
- 定期贈与は、贈与者または受贈者のいずれか一方が死亡したことによってその効力を失います(民法第552条)。
覚えるポイント
- 書面によらない贈与は履行済みの部分は解除不可
- 死因贈与は双方の合意による「契約」
- 定期贈与は当事者どちらかの死亡で終了
間違えやすいところ
- 死因贈与を遺贈と同様の単独行為と勘違いする
- 書面によらない贈与は履行後でも解除できると誤認する
出題の前提:2023年4月1日現在施行の法令等に基づく。
出典:金融財政事情研究会『2023年9月 2級 学科』
公式問題 p.21(公式掲載ページ) ↗(www.kinzai.or.jp)
贈与税の非課税財産およびみなし贈与財産
相続・事業承継 · 贈与税 / 非課税財産 / 生活費・教育費 / 名義変更
贈与税の非課税財産等に関する記述として、最も不適切なものはどれか。
解答・解説を表示
解答
4
解説
贈与税は個人から財産を無償で取得した場合に課税されますが、扶養義務者間の生活費・教育費、社交上の慶弔金、離婚に伴う適正な財産分与などは非課税財産とされています。一方、不動産等の対価を伴わない名義変更は「みなし贈与」として課税対象になります。
解き方
- 贈与税の本来の課税対象および非課税財産に該当する項目(選択肢1〜3)を確認します。
- 対価のない名義変更は実質的な財産の移転であり、みなし贈与として課税対象となるため、選択肢4が不適切であると判定します。
- 選択肢 1不正解
- 扶養義務者相互間における生活費や教育費に充てるための贈与で、通常必要と認められるものは非課税財産となります。
- 選択肢 2不正解
- 個人から受ける香典、祝物、見舞金等で、社会通念上相当と認められるものは贈与税の非課税財産とされています。
- 選択肢 3不正解
- 離婚による財産分与として取得した財産は、過当な部分がない限り夫婦の共有財産の清算とみなされ、原則として贈与税は課税されません。
- 選択肢 4正解
- 不動産等の名義を対価の授受なく変更した場合、実質的にその資産の贈与があったものとして取り扱われ、原則として贈与税の課税対象となります。
関連する分野を学ぶ
覚えるポイント
- 無償での名義変更はみなし贈与として課税対象
- 扶養義務者間の都度必要な生活費・教育費は非課税
間違えやすいところ
- 単なる名義変更であれば税金がかからないと誤解しやすい
- 預金口座の名義変更も実質的な贈与とみなされる点に注意
出題の前提:2023年4月1日現在施行の法令等に基づく。
出典:金融財政事情研究会『2023年9月 2級 学科』
公式問題 p.21(公式掲載ページ) ↗(www.kinzai.or.jp)
贈与税の申告と納付の手続き
相続・事業承継 · 贈与税の申告期間 / 提出先 / 延納 / 物納
贈与税の申告と納付に関する記述として、最も適切なものはどれか。
解答・解説を表示
解答
1
解説
贈与税の申告期間は贈与年の翌年2月1日から3月15日までで、提出先は受贈者(もらった人)の住所地を所轄する税務署長です。贈与税には一定の要件下で延納(最長5年)が認められていますが、物納制度は存在しません。
解き方
- 贈与税の申告書の提出期間(翌年2月1日〜3月15日)と提出先(受贈者の納税地)を確認します。
- e-Taxの利用可否、物納制度の有無(物納は不可)、延納期間(最長5年)の誤りを除外し、選択肢1を正解と判断します。
- 選択肢 1正解
- 贈与税の申告書は、贈与を受けた年の翌年2月1日から3月15日までに、受贈者の納税地の所轄税務署長に提出しなければなりません。
- 選択肢 2不正解
- 贈与税の申告は国税電子申告・納税システム(e-Tax)を利用して行うことが可能です。
- 選択肢 3不正解
- 贈与税には条件を満たした場合の延納制度はありますが、物納の制度は認められていません。
- 選択肢 4不正解
- 贈与税の納付において認められている延納期間は、最長で5年以内です。
関連する分野を学ぶ
覚えるポイント
- 贈与税の申告期間は翌年2月1日〜3月15日
- 提出先は受贈者の住所地所轄税務署
- 贈与税に物納制度はなく、延納は最長5年
間違えやすいところ
- 提出先を贈与者の住所地と勘違いする
- 相続税と同様に物納ができると誤解する
- 延納期間を相続税と同じ最長20年と混同する
出題の前提:2023年4月1日現在施行の法令等に基づく。
出典:金融財政事情研究会『2023年9月 2級 学科』
公式問題 p.21(公式掲載ページ) ↗(www.kinzai.or.jp)
成年後見制度(法定後見制度)の仕組み
相続・事業承継 · 法定後見制度 / 後見登記 / 取消権
法定後見制度に関する次の記述の空欄(ア)~(ウ)にあてはまる語句の組み合わせとして、最も適切なものはどれか。 ・法定後見制度は、本人の判断能力が( ア )に、家庭裁判所によって選任された成年後見人等が本人を法律的に支援する制度である。 ・法定後見制度において、後見開始の審判がされたときは、その内容が( イ )される。 ・成年後見人は、成年被後見人が行った法律行為について、原則として、( ウ )。
解答・解説を表示
解答
2
解説
成年後見制度には、本人の判断能力が不十分になった後に家庭裁判所が後見人等を選任する「法定後見制度」と、判断能力があるうちに自ら契約を結んでおく「任意後見制度」があります。法定後見の審判内容は東京法務局に登記され、成年後見人には日用品の購入等を除く法律行為の取消権が認められます。
解き方
- 空欄(ア)について、法定後見は判断能力が「不十分になった後」に利用される制度であることを特定します。
- 空欄(イ)について、現行制度では戸籍への記載ではなく後見登記等に関する法律に基づき「登記」されることを確認します。
- 空欄(ウ)について、成年後見人は成年被後見人の法律行為を原則として「取り消すことができる」ことを確認し、組み合わせを選択します。
- 選択肢 1不正解
- 判断能力が不十分になる前に締結するのは任意後見であり、後見の開始は戸籍ではなく法務局に登記されます。
- 選択肢 2正解
- (ア)不十分になった後、(イ)登記、(ウ)取り消すことができる、のすべての語句が正しく当てはまります。
- 選択肢 3不正解
- 後見の事実は戸籍に記載されず法務局に登記されるほか、成年後見人は原則として法律行為を取り消すことができます。
- 選択肢 4不正解
- 法定後見は判断能力が不十分になった後に申し立てる制度であり、成年後見人には法律行為の取消権があります。
覚えるポイント
- 法定後見は「判断能力低下後」、任意後見は「判断能力低下前」に契約
- 後見の事由は戸籍ではなく法務局に登記される
- 成年後見人には原則として取消権がある(日用品の購入等を除く)
間違えやすいところ
- 過去の禁治産制度と混同して戸籍に記載されると思ってしまう
- 任意後見と法定後見の開始タイミングの区別があいまいになる
出題の前提:2023年4月1日現在施行の法令等に基づく。
出典:金融財政事情研究会『2023年9月 2級 学科』
公式問題 p.22(公式掲載ページ) ↗(www.kinzai.or.jp)
民法における相続分および相続分の取戻権
相続・事業承継 · 指定相続分 / 相続分の譲渡 / 相続分の取戻権 / 半血兄弟姉妹 / 養子の相続分
民法上の相続分に関する記述として、最も適切なものはどれか。
解答・解説を表示
解答
2
解説
被相続人は遺言で相続分を定め、またはこれを定めることを第三者に委託することができます(民法902条)。共同相続人間の遺産分割前に相続分が第三者へ譲渡された場合、遺産分割に無関係な第三者の介入を防ぐため、他の共同相続人に相続分の取戻権が認められています(民法905条)。
解き方
- 被相続人が遺言で相続分の指定を第三者に委託できるか(民法902条)を確認し、選択肢1を除外します。
- 共同相続人以外の第三者に相続分が譲渡された場合の取戻権(民法905条)の規定を確認し、選択肢2が適切であることを判断します。
- 半血兄弟姉妹の相続分(全血の2分の1)および養子の相続分(実子と同等)を確認し、選択肢3・4の誤りを除外します。
- 選択肢 1不正解
- 被相続人は、遺言で共同相続人の相続分を定めるだけでなく、その決定を第三者に委託することもできます(民法第902条第1項)。
- 選択肢 2正解
- 共同相続人の1人が遺産分割前にその相続分を第三者に譲り渡した場合、他の共同相続人はその価額および費用を支払ってその相続分を譲り受けることができます(民法第905条第1項)。
- 選択肢 3不正解
- 父母の一方のみを同じくする兄弟姉妹(半血兄弟姉妹)の法定相続分は、父母の双方を同じくする兄弟姉妹(全血兄弟姉妹)の法定相続分の2分の1です(民法第900条第4号ただし書)。
- 選択肢 4不正解
- 民法上、養子の法定相続分は実子とまったく同等であり、実子の2分の1ではありません。
覚えるポイント
- 相続分の取戻権:第三者に譲渡された相続分は価額・費用を弁償して取戻可能
- 遺言による相続分の指定は第三者への委託も可能
- 養子の法定相続分は実子と同等
- 半血兄弟姉妹の法定相続分は全血兄弟姉妹の2分の1
間違えやすいところ
- 養子の相続分を非嫡出子の旧規定などと混同して実子の半分と思い込む
- 半血兄弟姉妹の法定相続分を同等と考えてしまう誤り
出題の前提:2023年4月1日現在施行の法令等に基づく。
出典:金融財政事情研究会『2023年9月 2級 学科』
公式問題 p.22(公式掲載ページ) ↗(www.kinzai.or.jp)
民法における遺言の方式と効力
相続・事業承継 · 自筆証書遺言 / 検認 / 財産目録 / 公正証書遺言 / 証人の欠格事由 / 遺言の撤回
民法上の遺言に関する記述として、最も適切なものはどれか。
解答・解説を表示
解答
3
解説
遺言には自筆証書遺言、公正証書遺言、秘密証書遺言等の方式があります。公正証書遺言の証人には欠格事由(推定相続人や受遺者、その配偶者・直系血族等)が定められています。また、遺言は方式を問わず後の有効な遺言によって自由に撤回できます。
解き方
- 検認前の開封の効果(過料はあるが無効にはならない)を確認し、選択肢1を除外します。
- パソコン作成の自筆証書遺言の財産目録には毎葉に署名押印が必要であることを確認し、選択肢2を除外します。
- 公正証書遺言の証人欠格者(推定相続人とその配偶者等)の規定(民法974条)に合致する選択肢3を正解と判断します。
- 遺言の撤回は方式を問わず自筆証書でも可能であることを確認し、選択肢4を除外します。
- 選択肢 1不正解
- 検認を受けずに遺言書を開封した場合は過料に処されることがありますが、遺言自体の効力が無効になるわけではありません。
- 選択肢 2不正解
- 自筆証書遺言に添付する財産目録をパソコン等で作成する場合、遺言者はその目録のすべてのページ(毎葉)に署名し、押印しなければなりません。
- 選択肢 3正解
- 推定相続人およびその配偶者ならびに直系血族は、利害関係があるため公正証書遺言作成の証人として立ち会うことができません(民法第974条第2号)。
- 選択肢 4不正解
- 遺言者はいつでも遺言の方式に従って前の遺言を取り消すことができ、公正証書遺言を後の自筆証書遺言によって撤回することも可能です。
覚えるポイント
- 推定相続人とその配偶者・直系血族は遺言の証人になれない
- 財産目録のパソコン作成は可能だが各ページに署名・押印が必要
- 検認前開封は過料の対象だが遺言は無効にならない
- 遺言の撤回は方式を問わず後の遺言で可能
間違えやすいところ
- 検認を受けない開封で遺言自体が無効になると誤解する
- 公正証書遺言は公正証書でしか撤回できないと勘違いする
出題の前提:2023年4月1日現在施行の法令等に基づく。
出典:金融財政事情研究会『2023年9月 2級 学科』
公式問題 p.22(公式掲載ページ) ↗(www.kinzai.or.jp)
相続税の課税財産とみなし相続財産
相続・事業承継 · 死亡保険金 / 未支給年金 / 死亡退職金 / みなし相続財産
相続税の課税財産等に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
3
解説
死亡に伴い発生する金銭には、受取人固有の財産でありながら相続税法上みなし相続財産とされる死亡保険金や死亡退職金のほか、遺族固有の所得として所得税が課される未支給年金など、法的な性質に応じた課税関係の違いが存在します。
解き方
- 受取人指定のある生命保険金や死亡退職金が、民法上の遺産分割対象となるか、および相続税法上のみなし相続財産に該当するかを確認します。
- 被相続人が受け取るはずだった未支給年金について、相続財産となるのか、それとも請求権者の一時所得となるのか法令上の取り扱いを判断します。
- 選択肢 1不正解
- 指定された受取人が受け取る死亡保険金は受取人固有の財産となるため、原則として遺産分割の対象外となります。
- 選択肢 2不正解
- 死亡保険金の非課税限度額(500万円×法定相続人の数)の適用を受けられるのは相続人のみであり、相続の放棄をした者は適用を受けられません。
- 選択肢 3正解
- 被相続人の死亡により支給される未支給年金は、受給した遺族の一時所得として所得税の対象となり、相続税の課税対象にはなりません。
- 選択肢 4不正解
- 被相続人の死亡後3年以内に支給が確定した退職手当金等は、みなし相続財産として相続税の課税対象となります。
関連する分野を学ぶ
覚えるポイント
- 未支給年金は相続税ではなく、受け取った遺族の一時所得(所得税)となる点。
間違えやすいところ
- 相続放棄をした受取人も死亡保険金自体は受け取れるが、非課税限度額の控除枠は使えない点を見落としやすいです。
出題の前提:2023年4月1日現在施行の法令等
出典:金融財政事情研究会『2023年9月 2級 学科』
公式問題 p.23(公式掲載ページ) ↗(www.kinzai.or.jp)
遺産に係る基礎控除額と法定相続人の数
相続・事業承継 · 相続税の基礎控除 / 法定相続人の数 / 養子の算入制限 / 代襲相続
相続税の計算に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
2
解説
相続税の基礎控除額(3,000万円+600万円×法定相続人の数)を算出する際、法定相続人の数には相続放棄がなかったものとした人数を用います。また、租税回避を防止するため、養子の算入可能人数には実子の有無に応じた上限が設けられています。
解き方
- 相続税法における基礎控除計算上の「法定相続人の数」の算定ルール(相続放棄の扱い)を確認します。
- 養子を法定相続人に含める場合の限度数(実子がいる場合は1人まで、実子がいない場合は2人まで)を確認し、誤りを見つけます。
- 選択肢 1不正解
- 相続の放棄をした者がいる場合であっても、その放棄がなかったものとした場合の相続人の数を用います。
- 選択肢 2正解
- 被相続人に実子がいない場合、法定相続人の数に含めることができる養子の数は最大2人までとなります。
- 選択肢 3不正解
- 民法上の特別養子縁組による養子は、実子とみなして養子の算入制限を受けません。
- 選択肢 4不正解
- 被相続人の実子が相続開始前に死亡等したことにより代襲相続人となった孫は、実子とみなされます。

関連する分野を学ぶ
覚えるポイント
- 法定相続人の数に含める養子は「実子がいる場合は1人まで、実子がいない場合は2人まで」。
間違えやすいところ
- 実子なしの場合の養子上限(2人)と実子ありの場合の上限(1人)を取り違えやすい点に注意が必要です。
出題の前提:2023年4月1日現在施行の法令等
出典:金融財政事情研究会『2023年9月 2級 学科』
公式問題 p.23(公式掲載ページ) ↗(www.kinzai.or.jp)
使用貸借に係る土地の相続税評価
相続・事業承継 · 土地の評価 / 使用貸借 / 自用地評価
Aさんの相続が開始した場合の相続税額の計算における下記<資料>の甲宅地の評価に関する次の記述のうち、最も適切なものはどれか。なお、記載のない事項については考慮しないものとする。 <資料> ・Aさんの相続人は、妻および長男の合計2名である。 ・甲宅地は、使用貸借契約により長男に貸し付けられており、長男が所有する乙建物の敷地の用に供されている。 ・乙建物は、相続開始時において、長男の居住の用に供されている。
解答・解説を表示
解答
2
解説
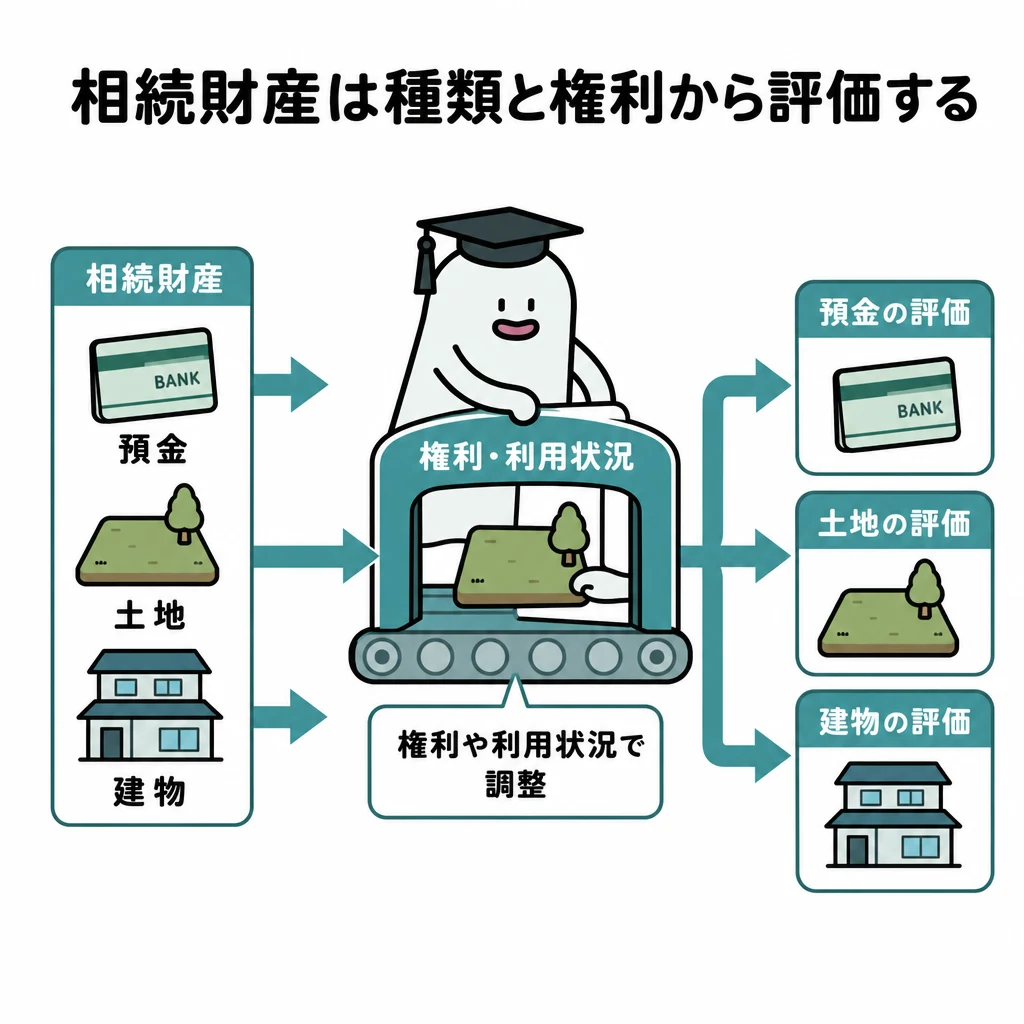
土地が無償の使用貸借によって他人の建物敷地として供されている場合、民法上の使用貸借権は借地借家法の保護を受けず、相続税評価上は借地権の価値をゼロ(自用地評価)として評価します。
解き方
- 甲宅地と乙建物の権利関係を確認し、契約形態が無償の使用貸借であることを把握します。
- 使用貸借により貸し付けられている宅地は、借地権割合等の控除を行わず「自用地」として評価される原則を適用します。
- 選択肢 1不正解
- 使用貸借による貸付地には借地借家法が適用されず借地権価額を控除できないため、貸宅地ではなく自用地として評価します。
- 選択肢 2正解
- 使用貸借により長男の居住用建物の敷地として供されている甲宅地は、長男が相続した場合であっても自用地として評価します。
- 選択肢 3不正解
- 妻が相続した場合であっても、使用貸借による貸付宅地は貸宅地評価にはならず、自用地として評価します。
- 選択肢 4不正解
- 甲宅地上にある建物は被相続人Aさんではなく長男が所有しているため、貸家建付地には該当しません。
関連する分野を学ぶ
覚えるポイント
- 使用貸借による土地の貸付は、権利金や地代の支払いがないため借地権が発生せず、評価は「自用地」となる。
間違えやすいところ
- 他人の建物が建っているため「貸宅地」や「貸家建付地」と勘違いしやすいですが、使用貸借の場合は自用地評価になります。
出題の前提:2023年4月1日現在施行の法令等
出典:金融財政事情研究会『2023年9月 2級 学科』
公式問題 p.24(公式掲載ページ) ↗(www.kinzai.or.jp)
株式譲渡によるM&Aと会社法上の規定
相続・事業承継 · M&A / 株式譲渡所得 / 相続人等に対する売渡請求 / 取締役の資格
株式譲渡によるM&A等に関する次の記述のうち、最も不適切なものはどれか。なお、本問において、株式会社は非上場会社であるものとする。
解答・解説を表示
解答
4
解説
非上場株式の譲渡による個人の所得は、他の所得と区分して申告分離課税の対象となります。また、会社法において取締役の資格は原則として制限されておらず、非株主であっても取締役に選任することができます(定款で株主に限定することは可能)。
解き方
- 個人の非上場株式譲渡に係る所得税・住民税の課税方式および収入金額の算定基準を精査します。
- 会社法上の相続人等に対する売渡請求の定款規定、および取締役の資格要件に関する法的原則を確認します。
- 選択肢 1不正解
- 非上場株式の譲渡所得は、他の所得と合算せず申告分離課税(所得税15.315%、住民税5%)により課税されます。
- 選択肢 2不正解
- 株式の譲渡による収入金額は、原則として当事者間で合意・契約された実際の売買対価となります。
- 選択肢 3不正解
- 会社法第174条により、株式会社は定款の定めを設けることで、相続等により譲渡制限株式を取得した者に対して会社へ売り渡すよう請求できます。
- 選択肢 4正解
- 会社法上、取締役は原則として株主である必要はなく、非公開会社であっても株主以外の者を直接取締役に選任することが可能です。
関連する分野を学ぶ
覚えるポイント
- 会社法上、取締役の資格は原則として株主に限定されない(定款で株主に限定することは可能)。
間違えやすいところ
- 「定款で定めれば株主に限定できる」という規定と、「法律上当然に株主でなければならない」という内容を混同しやすいです。
出題の前提:2023年4月1日現在施行の法令等
出典:金融財政事情研究会『2023年9月 2級 学科』
公式問題 p.24(公式掲載ページ) ↗(www.kinzai.or.jp)
2023年9月 2級 学科
参照した公式資料
金融財政事情研究会が公開した2023年9月 2級 学科の問題・解答資料です。
- 公式問題(公式掲載ページ) ↗ — www.kinzai.or.jp(資料の掲載案内)
- 公式模範解答(公式掲載ページ) ↗ — www.kinzai.or.jp(資料の掲載案内)
金財のPDFは公式掲載ページからご覧ください。古い資料は現在の一覧に掲載されていない場合があります。