


日本FP協会・金融財政事情研究会の公式問題・模範解答を、級・学科/実技・公開年度に分けて収録しています。CBT公開問題は1セットの公表問題で、全受験者への出題を網羅するものではありません。
2023年1月 2級 学科の概要
FPの職業倫理と関連法規
ライフプランニングと資金計画 · 関連法規 / 職業倫理 / 社会保険労務士法 / 税理士法
ファイナンシャル・プランナー(FP)の顧客に対する行為に関する次の記述のうち、職業倫理や関連法規に照らし、最も適切なものはどれか。
解答・解説を表示
解答
3
解説
FPは業務を行うにあたり守秘義務を遵守し、金融商品取引法等の断定的判断の提供禁止、税理士法や社会保険労務士法等の業法を遵守しなければなりません。資格を持たない分野の専門独占業務を行ってはなりませんが、公知の制度説明や試算の範囲は認められます。
解き方
- 各選択肢の行為が法令(個人情報保護法、金融商品取引法、社会保険労務士法、税理士法)や職業倫理に抵触していないか確認する。
- 「ねんきん定期便」に基づく機械的な繰下げ受給額の試算は社労士法に違反しない正当なFP業務であることを判断する。
- 選択肢 1不正解
- 顧客の同意を得ずに第三者である不動産会社に個人情報を渡す行為は、守秘義務違反および個人情報保護法違反となり不適切です。
- 選択肢 2不正解
- 将来の不確実な為替動向について「この先ずっと続く」と断定的な予測を述べて勧誘・助言することは不適切です。
- 選択肢 3正解
- 社会保険労務士の資格を有していなくても、公的資料等の客観的データに基づき年金試算を行う行為は社労士法に違反せず適切です。
- 選択肢 4不正解
- 税理士資格を持たない者が有償・無償を問わず確定申告書の作成を代行することは税理士法に違反します。
関連する分野を学ぶ
覚えるポイント
- 無資格での税務書類作成代行は無償であっても税理士法違反となる。
間違えやすいところ
- ねんきん定期便に基づく受給額の試算まで社労士法違反と誤解しやすい。
出題の前提:特に指示のない限り、2022年10月1日現在施行の法令等に基づく。
出典:金融財政事情研究会『2023年1月 2級 学科』
公式問題 p.3(公式掲載ページ) ↗(www.kinzai.or.jp)
キャッシュフロー表の一般的な作成方法
ライフプランニングと資金計画 · キャッシュフロー表 / 可処分所得 / 元金均等返済 / 貯蓄残高推移
ファイナンシャル・プランナーがライフプランニングに当たって作成するキャッシュフロー表の一般的な作成方法に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
4
解説
キャッシュフロー表では、将来の収支と貯蓄残高の推移を予測します。可処分所得は収入から直接税と社会保険料のみを控除した手取り額であり、住居費等の支出項目は支出の欄に計上します。また、貯蓄残高は運用利率による運用益と当年の年間収支を加味して推移を計算します。
解き方
- 可処分所得の定義(年収-税金・社会保険料)を確認し、支出項目が含まれないことを精査する。
- 元金均等返済は元金部分が一定で利息が逓減するため毎年同額にはならないことを確認する。
- 貯蓄残高の計算式が「前年末貯蓄残高×(1+運用利率)+当年の年間収支」と合致しているか確認する。
- 選択肢 1不正解
- 可処分所得は年間の収入金額から直接税(所得税・住民税)および社会保険料を控除したものであり、住居費は控除しません。
- 選択肢 2不正解
- 元金均等返済方式では、元金返済額は一定ですが残高減少に伴い利息負担が減るため、毎年の返済額合計は徐々に減少します。
- 選択肢 3不正解
- 物価の変動や子どもの進学ステージの変化等があるため、家族構成が変わらない場合でも適宜見直しを行います。
- 選択肢 4正解
- 各年次の貯蓄残高は「前年末の貯蓄残高×(1+運用利率)+当年の年間収支」で正しく算定されます。
関連する分野を学ぶ
覚えるポイント
- 可処分所得=年収-(所得税+住民税+社会保険料)。
間違えやすいところ
- 元金均等返済と元利均等返済の毎回の返済額推移を取り違えやすい。
出題の前提:特に指示のない限り、2022年10月1日現在施行の法令等に基づく。
出典:金融財政事情研究会『2023年1月 2級 学科』
公式問題 p.3(公式掲載ページ) ↗(www.kinzai.or.jp)
公的医療保険制度の概要
ライフプランニングと資金計画 · 健康保険 / 協会けんぽ / 国民健康保険 / 任意継続被保険者 / 後期高齢者医療制度
公的医療保険に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
1
解説
公的医療保険制度において、協会けんぽの保険料率は都道府県ごとに設定され労使折半です。国民健康保険の保険者は都道府県および市区町村等であり、任意継続被保険者となる要件は継続2カ月以上の被保険者期間です。後期高齢者医療制度は原則75歳以上の者が加入します。
解き方
- 協会けんぽの保険料率の決定主体と負担割合のルールを確認する。
- 国民健康保険の保険者、任意継続被保険者の期間要件(2カ月以上)、後期高齢者医療の対象年齢(75歳以上)の誤りを順次排除する。
- 選択肢 1正解
- 協会けんぽの一般保険料率は都道府県支部ごとに決定され、保険料は原則として事業主と被保険者が折半で負担します。
- 選択肢 2不正解
- 国民健康保険の保険者は国ではなく、都道府県および市町村(特別区を含む)、または国民健康保険組合です。
- 選択肢 3不正解
- 任意継続被保険者となるためには、資格喪失日の前日までに継続して「2カ月以上」の被保険者期間が必要です(1年ではありません)。
- 選択肢 4不正解
- 後期高齢者医療制度の被保険者となるのは、原則として「75歳」に達したときです(一定の障害認定を受けた者は65歳以上)。
関連する分野を学ぶ
覚えるポイント
- 任意継続被保険者の要件は資格喪失日前日まで継続して2カ月以上の加入期間。
間違えやすいところ
- 後期高齢者医療制度の移行年齢を70歳と75歳で混同しやすい。
出題の前提:特に指示のない限り、2022年10月1日現在施行の法令等に基づく。
出典:金融財政事情研究会『2023年1月 2級 学科』
公式問題 p.3(公式掲載ページ) ↗(www.kinzai.or.jp)
労働者災害補償保険(労災保険)の仕組み
ライフプランニングと資金計画 · 労災保険 / 適用対象労働者 / 療養補償給付 / 休業補償給付
労働者災害補償保険(労災保険)に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
2
解説
労災保険は労働基準法上の労働者であれば雇用形態(正社員、パート、アルバイト、日雇い等)や国籍を問わず全員に適用されます。療養補償給付による療養の給付は全額支給(自己負担なし)され、休業補償給付は待期3日間を経て第4日目から支給されます。
解き方
- 労災保険の被保険者範囲を確認し、パート・日雇い・外国人労働者の区別の有無を精査する。
- 日雇労働者や外国人労働者も労災保険の対象に含まれるため、除外する記述が不適切と判定する。
- 選択肢 1不正解
- 労災指定病院等で受ける療養の給付は全額保険から給付されるため、労働者の自己負担金(一部負担金)はありません。
- 選択肢 2正解
- 労災保険は事業に使用されるすべての労働者に適用されるため、日雇労働者や外国人労働者も適用対象に含まれます。
- 選択肢 3不正解
- 労働者が業務災害により死亡した場合、要件を満たす遺族に対して遺族補償年金または遺族補償一時金が支給されます。
- 選択肢 4不正解
- 休業補償給付は、賃金を受けられない日の第4日目から支給されます(初めの3日間は待期期間)。
関連する分野を学ぶ
覚えるポイント
- 労災保険はアルバイト・日雇い・外国人を問わずすべての労働者が対象となる。
間違えやすいところ
- 休業補償給付の待期期間(3日間)と支給開始日(4日目から)を混同しやすい。
出題の前提:特に指示のない限り、2022年10月1日現在施行の法令等に基づく。
出典:金融財政事情研究会『2023年1月 2級 学科』
公式問題 p.4(公式掲載ページ) ↗(www.kinzai.or.jp)
雇用保険制度の諸給付
ライフプランニングと資金計画 · 雇用保険 / 高年齢被保険者 / 基本手当 / 高年齢雇用継続給付
雇用保険に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
4
解説
雇用保険の高年齢雇用継続基本給付金は、60歳以上65歳未満の一般被保険者で、支給対象月の賃金額が60歳到達時の賃金月額(みなし賃金日額×30)の75%未満に低下したときに支給されます。マルチジョブホルダー制度は1事業所あたり5時間以上・合計20時間以上、一般離職者の算定基礎期間10年未満の所定給付日数は90日です。
解き方
- 高年齢雇用継続給付の支給要件(みなし賃金日額×30の75%未満)を確認する。
- マルチジョブホルダー特例の基準時間(各事業所5時間以上・合算20時間以上)および一般離職者の給付日数(10年未満は90日)の数値を確認して消去する。
- 選択肢 1不正解
- 高年齢被保険者の特例(マルチジョブホルダー制度)は、1つの事業所で週5時間以上20時間未満、2つの事業所の合計で週20時間以上であることが要件です。
- 選択肢 2不正解
- 一般離職者の基本手当の所定給付日数は、算定基礎期間が10年未満の場合は「90日」です(150日は20年以上)。
- 選択肢 3不正解
- 受給期間の延長は本来の受給期間(1年)に「最長3年間」を加えた最長4年となりますが、受給期間「中に」ではなく離職日翌日から起算されます。
- 選択肢 4正解
- 高年齢雇用継続基本給付金は、支給対象月に支払われた賃金が、みなし賃金日額に30日を乗じて得た額の75%未満となった場合に支給されます。
関連する分野を学ぶ
覚えるポイント
- 高年齢雇用継続給付は60歳時点の賃金月額の75%未満に低下した場合に支給される。
間違えやすいところ
- マルチジョブホルダー制度の週労働時間(各事業所5時間以上、合計20時間以上)の要件を誤認しやすい。
出題の前提:特に指示のない限り、2022年10月1日現在施行の法令等に基づく。
出典:金融財政事情研究会『2023年1月 2級 学科』
公式問題 p.4(公式掲載ページ) ↗(www.kinzai.or.jp)
公的年金等の制度設計と仕組み
ライフプランニングと資金計画 · 国民年金 / 厚生年金保険 / 保険料免除 / 繰上げ支給 / 支給期月
公的年金等に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
3
解説
公的年金は原則として偶数月(年6回)に前月までの2カ月分が支給されます。国民年金第1号被保険者は日本国内に住所があれば国籍を問いません。産前産後休業期間中の保険料免除は労使双方とも免除され、将来の年金額計算では納付済期間として扱われます。なお、老齢年金の繰上げは基礎・厚生を同時に請求しなければなりません。
解き方
- 公的年金の支給月が偶数月であることを確認して選択肢1を排除する。
- 国民年金の国内居住要件(国籍要件はない)と、繰上げ請求における同時請求要件を確認する。
- 産前産後休業中の保険料免除が労使ともに免除される正しい規定を選択する。
- 選択肢 1不正解
- 公的年金等の支払期月は原則として「毎年2月、4月、6月、8月、10月、12月」の偶数月です。
- 選択肢 2不正解
- 国民年金第1号被保険者の要件は日本国内に住所を有することであり、外国籍の者も含まれます(日本国籍限定ではありません)。
- 選択肢 3正解
- 産前産後休業期間中の厚生年金保険料は、申出により被保険者負担分および事業主負担分の双方が免除されます。
- 選択肢 4不正解
- 老齢厚生年金の繰上げ支給請求は、老齢基礎年金の繰上げ支給請求と同時に行わなければなりません。
関連する分野を学ぶ
覚えるポイント
- 老齢年金の繰上げ請求は基礎年金と厚生年金を同時に行わなければならない。
間違えやすいところ
- 繰下げ請求は基礎と厚生を別々に請求できるが、繰上げ請求は同時必須である点を取り違えやすい。
出題の前提:特に指示のない限り、2022年10月1日現在施行の法令等に基づく。
出典:金融財政事情研究会『2023年1月 2級 学科』
公式問題 p.4(公式掲載ページ) ↗(www.kinzai.or.jp)
公的年金の併給調整と他制度との調整
ライフプランニングと資金計画 · 併給調整 / 障害基礎年金 / 遺族厚生年金 / 労災保険との調整 / 傷病手当金との調整
公的年金に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
3
解説
公的年金は原則1人1年金ですが、65歳以降は「障害基礎年金+老齢厚生年金」や「障害基礎年金+遺族厚生年金」等の併給が認められています。また、労災保険と公的年金が同一事由で支給される場合、公的年金が全額支給され、労災保険側が減額調整されます。
解き方
- 65歳以降の併給組み合わせ特例(障害基礎年金と厚生年金の組み合わせ)の可否を確認する。
- 公的年金と労災保険が同一事由で競合する場合、どちらが全額支給されどちらが減額調整されるかルールを適用する。
- 選択肢 1不正解
- 65歳以降は、特例として障害基礎年金と遺族厚生年金を併給(同時に受給)することができます。
- 選択肢 2不正解
- 65歳以降は、障害基礎年金と老齢厚生年金の併給が認められています。
- 選択肢 3正解
- 同一事由による場合、厚生年金(障害厚生年金)が全額支給され、労災保険の障害補償年金が減額調整されます(記述は逆)。
- 選択肢 4不正解
- 傷病手当金と障害厚生年金を同一事由で受けられる場合、原則として傷病手当金は支給されません(差額支給となる場合を除く)。
関連する分野を学ぶ
覚えるポイント
- 公的年金と労災保険が競合するときは、公的年金が全額支給され労災が減額調整される。
間違えやすいところ
- 公的年金と労災の併給調整で、どちらが全額支給されどちらが減額されるかを逆に覚えやすい。
出題の前提:特に指示のない限り、2022年10月1日現在施行の法令等に基づく。
出典:金融財政事情研究会『2023年1月 2級 学科』
公式問題 p.5(公式掲載ページ) ↗(www.kinzai.or.jp)
確定拠出年金の制度と規約
ライフプランニングと資金計画 · 確定拠出年金 / 企業型DC / マッチング拠出 / iDeCoプラス
確定拠出年金に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
2
解説
企業型確定拠出年金のマッチング拠出では、従業員本人が拠出する加入者掛金の上限は「事業主掛金の額以下」かつ「事業主掛金と加入者掛金の合計が拠出限度額以下」という2つの要件を満たす必要があります。「事業主掛金の額にかかわらず」とする記述は誤りです。
解き方
- 企業型年金のマッチング拠出に関する掛金上限のルール(事業主掛金額以下、および法定限度額枠内)を確認する。
- 選択肢2の「事業主掛金の額にかかわらず」という部分が誤りであることを特定する。
- 選択肢 1不正解
- 企業型年金を実施する事業主は、規約によって職種や勤続年数など加入者の資格を一定に定めることができます。
- 選択肢 2正解
- マッチング拠出の加入者掛金の上限は、拠出限度額の残枠だけでなく「事業主掛金の額を超えないこと」という制限があります。
- 選択肢 3不正解
- 確定拠出年金の掛金は、年単位拠出により年1回や特定月(賞与時など)のみの拠出とすることも可能です。
- 選択肢 4不正解
- 中小事業主掛金納付制度(iDeCoプラス)により、企業年金を実施していない従業員300人以下の中小企業事業主はiDeCo掛金に上乗せ拠出ができます。
関連する分野を学ぶ
覚えるポイント
- マッチング拠出の加入者掛金は事業主掛金の額を超えて拠出することはできない。
間違えやすいところ
- 限度額の枠内であれば事業主掛金以上の金額を本人が拠出できると誤認しやすい。
出題の前提:特に指示のない限り、2022年10月1日現在施行の法令等に基づく。
出典:金融財政事情研究会『2023年1月 2級 学科』
公式問題 p.5(公式掲載ページ) ↗(www.kinzai.or.jp)
奨学金および教育ローン
ライフプランニングと資金計画 · 奨学金 / 国の教育ローン / 日本学生支援機構 / 日本政策金融公庫
奨学金および教育ローンに関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
4
解説
教育資金調達の手段として、日本学生支援機構の貸与奨学金(無利子の第一種・有利子の第二種)と、日本政策金融公庫が扱う公的な教育一般貸付(国の教育ローン)があります。それぞれの返済方法・救済制度・融資条件(限度額・返済期間・金利優遇)の違いを把握することが重要です。
解き方
- 日本学生支援機構の返還救済制度(減額返還・返還期限猶予)および第一種奨学金の返還方式(定額返還・所得連動返還)の内容を確認する。
- 日本政策金融公庫の教育一般貸付の優遇措置(金利・返済期間・保証料等)および最長返済期間(最長18年)の規定と照合して誤りを判断する。
- 選択肢 1不正解
- 記述のとおり適切です。災害や傷病、経済的理由等により毎月の返還が困難な場合、一定期間返還額を2分の1または3分の1等に減額し、その分返還期間を延長する減額返還制度が設けられています。
- 選択肢 2不正解
- 記述のとおり適切です。無利子の第一種奨学金では、貸与総額に基づき一定額を返す「定額返還方式」と、前年の所得に応じて毎月の返還額が決定される「所得連動返還方式」が選択できます。
- 選択肢 3不正解
- 記述のとおり適切です。ひとり親家庭(母子家庭・父子家庭)や交通遺児家庭、世帯年収200万円以内の世帯などに対しては、金利引き下げなどの優遇措置が設けられています。
- 選択肢 4正解
- 不適切です。日本政策金融公庫の教育一般貸付(国の教育ローン)の返済期間は「最長18年(据置期間を含む)」です。20年ではありません。
覚えるポイント
- 国の教育ローン(教育一般貸付)の返済期間は最長18年、融資限度額は原則子ども1人につき350万円(一定の要件で450万円)。
- 日本学生支援機構の第一種奨学金には定額返還方式と所得連動返還方式がある。
間違えやすいところ
- 住宅ローンの返済期間(最長35年等)と混同して教育ローンの返済期間を長く誤認しやすい点に注意が必要です。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年1月 2級 学科』
公式問題 p.5(公式掲載ページ) ↗(www.kinzai.or.jp)
損益分岐点分析(CVP分析)
ライフプランニングと資金計画 · 損益分岐点比率 / 固定費 / 変動費 / 限界利益 / 利益
損益分岐点比率に関する次のグラフおよび記述の空欄(ア)~(エ)にあてはまる語句の組み合わせとして、最も適切なものはどれか。 [図の概要] 縦軸が費用・収益、横軸が売上高。 原点から延びる売上線と、切片を持つ総費用線が交差する点が「損益分岐点」、そのときの売上高が「損益分岐点売上高」。 損益分岐点を超える売上高の水準において、売上線と総費用線の差が(ア)、総費用線のうち売上に比例して増加する部分が(イ)、売上高に関わらず一定して発生する基底部分が(ウ)として示されている。 売上高に占める損益分岐点売上高の割合を損益分岐点比率といい、損益分岐点比率が( エ )ほど、売上が低下しても赤字になりにくいとされる。
解答・解説を表示
解答
2
解説
損益分岐点分析(CVP分析)において、総費用は固定費と変動費に分類されます。売上高と総費用が等しくなる売上高を損益分岐点売上高と呼びます。損益分岐点比率(損益分岐点売上高÷現在の売上高)が低いほど、現在の売上が損益分岐点を大きく上回っている(安全余裕率が高い)ため、売上が減少しても赤字に転落しにくくなります。
解き方
- グラフの切片部分(売上ゼロでも発生する費用)が(ウ)固定費であり、その上に売上に応じて増加する費用(イ)が変動費であることを特定する。
- 総費用線を超えて売上線との間に生じる差額(ア)が「利益」であることを特定する。
- 損益分岐点比率の定義(損益分岐点売上高/売上高)から、現在の売上高に対する損益分岐点の位置を確認し、比率が低いほど経営の安全性が高い(エは「低い」)ことを導き出す。
- 選択肢 1不正解
- (ア)は限界利益(売上高-変動費)ではなく「利益(売上高-総費用)」であり、(イ)と(ウ)が固定費と変動費で逆になっているため誤りです。
- 選択肢 2正解
- (ア)利益、(イ)変動費、(ウ)固定費、(エ)低い、の組み合わせがすべて正しく適切です。
- 選択肢 3不正解
- (イ)と(ウ)が逆であり、また損益分岐点比率は「高い」ほど赤字になりやすく、「低い」ほど赤字になりにくいため(エ)も誤りです。
- 選択肢 4不正解
- (ア)は限界利益ではなく「利益」であり、(エ)は「低い」が入るべきであるため誤りです。
覚えるポイント
- 損益分岐点比率=損益分岐点売上高÷売上高×100(%)。低いほど安全性が高い。
- 安全余裕率=100%-損益分岐点比率。
間違えやすいところ
- 「限界利益(売上高-変動費)」と「利益(売上高-総費用)」のグラフ上の位置関係の混同に注意が必要です。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年1月 2級 学科』
公式問題 p.6(公式掲載ページ) ↗(www.kinzai.or.jp)
少額短期保険の仕組み
リスク管理 · 少額短期保険 / 保険金額の上限 / 保険期間 / 契約者保護機構
少額短期保険に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
1
解説
少額短期保険(ミニ保険)は、保険業法上の少額短期保険業者が扱う保険です。「保険金額が少額(被保険者1人あたり原則上限1,000万円)」かつ「保険期間が短期(損害保険は2年、生命保険・医療保険等は1年)」に限定されており、掛け捨て型で貯蓄性がなく、契約者保護機構の対象外である点が特徴です。
解き方
- 少額短期保険の保険金額の上限基準(原則1人あたり通算1,000万円)を確認する。
- 保険期間の上限(損害保険は2年、その他は1年)と選択肢2を比較する。
- 貯蓄性の有無(掛け捨て型のみで満期保険金等はない)と選択肢3を比較する。
- セーフティネットの適用範囲(契約者保護機構の対象外)と選択肢4を比較する。
- 選択肢 1正解
- 記述のとおり適切です。少額短期保険業者が引き受ける保険金額は、被保険者1人について原則として合計1,000万円が上限とされています。
- 選択肢 2不正解
- 不適切です。少額短期保険の保険期間の上限は、損害保険は2年、生命保険および傷害疾病保険は1年です。いずれも1年ではありません。
- 選択肢 3不正解
- 不適切です。少額短期保険は掛け捨ての保障性商品に限定されており、満期返戻金(満期保険金)のある商品は取り扱うことができません。
- 選択肢 4不正解
- 不適切です。少額短期保険業者は、生命保険契約者保護機構および損害保険契約者保護機構のいずれの会員でもなく、保護機構の補償対象外です。
覚えるポイント
- 少額短期保険の保険金額上限:被保険者1人あたり原則通算1,000万円。
- 保険期間:損害保険は最長2年、生命・傷害疾病保険は最長1年。
- 契約者保護機構の保護対象外(供託金による還付制度がある)。
間違えやすいところ
- 損害保険も1年上限であると誤認しやすい(損保のみ2年まで可能)。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年1月 2級 学科』
公式問題 p.7(公式掲載ページ) ↗(www.kinzai.or.jp)
生命保険の保険料等の一般的な仕組み
リスク管理 · 生命保険の保険料 / 純保険料 / 付加保険料 / 予定基礎率 / 責任準備金
生命保険の保険料等の一般的な仕組みに関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
3
解説
生命保険の保険料は「純保険料」と「付加保険料」から構成され、それぞれ「予定死亡率」「予定利率」「予定事業費率」の3つの予定基礎率をもとに計算されます。死亡保障商品においては、予定死亡率の上昇は保険金支払いの増加を意味するため、純保険料(死亡保険料)が高くなります(一方、生存給付型の商品では逆の動きになります)。
解き方
- 保険料の構成(純保険料+付加保険料)および3つの予定基礎率の定義を確認する。
- 死亡保険における予定死亡率と保険料の関係を検討する。予定死亡率が高くなると死亡保険金の支払見込みが増えるため、保険料は高くなる。
- 選択肢3で「安くなる」とされている点が誤りであることを確認する。
- 選択肢 1不正解
- 記述のとおり適切です。保険料は、将来の保険金支払いに充てられる純保険料と、事業経費等に充てられる付加保険料で構成されます。
- 選択肢 2不正解
- 記述のとおり適切です。保険料は「予定死亡率」「予定利率」「予定事業費率」の3つの予定基礎率をもとに算定されます。
- 選択肢 3正解
- 不適切です。死亡保険において予定死亡率が高く設定された場合、保険金支払いのための財源を多く確保する必要があるため、新規契約の保険料は「高くなります」。
- 選択肢 4不正解
- 記述のとおり適切です。責任準備金は、保険会社が将来の保険金や給付金の支払いを確実に行うために保険数理に基づいて積み立てが義務付けられている準備金です。
覚えるポイント
- 死亡保険の場合:予定死亡率の上昇→保険料アップ、予定利率の上昇→保険料ダウン、予定事業費率の上昇→保険料アップ。
- 予定利率が高くなると運用による収益が増える前提となるため、保険料は安くなる。
間違えやすいところ
- 年金保険(生存保険)と死亡保険で予定死亡率の影響が逆になる点(年金保険では死亡率が下がると保険料が高くなる)との混同に注意が必要です。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年1月 2級 学科』
公式問題 p.7(公式掲載ページ) ↗(www.kinzai.or.jp)
生命保険の一般的な商品性
リスク管理 · 逓減定期保険 / こども保険 / 収入保障保険 / 養老保険
生命保険の一般的な商品性に関する次の記述のうち、最も適切なものはどれか。なお、記載のない特約については考慮しないものとする。
解答・解説を表示
解答
4
解説
養老保険は死亡保障と貯蓄機能を併せ持つ商品で、満期保険金額は死亡・高度障害保険金と同額に設定されています。他の定期性商品(逓減定期保険、収入保障保険)やこども保険の仕組み・保険料や保険金の支払い形態を正確に区別することが基本となります。
解き方
- 逓減定期保険の仕組み(保険料は一定、保険金額が逓減する)を確認し、選択肢1の誤りを判断する。
- こども保険(契約者死亡時は保険料払込免除が一般的で、被保険者=子の死亡時に死亡給付金が出る)と選択肢2を比較する。
- 収入保障保険の受取総額(年金形式は未払期間分の運用利息が加味されるため一時金受取より総額が多い)と選択肢3を比較する。
- 養老保険の満期保険金(死亡保険金と同額)と選択肢4の記述を照合し適切と判断する。
- 選択肢 1不正解
- 不適切です。逓減定期保険は、保険期間の経過に伴い「保険金額が逓減」し、「保険料は一定(平準)」です。
- 選択肢 2不正解
- 不適切です。こども保険(学資保険)において、契約者(親等)が死亡した場合は「以後の保険料の払込みが免除」され、満期保険金や祝金等は当初の計画どおり支払われます。契約者死亡時に死亡給付金が支払われるわけではありません(死亡給付金は被保険者である子が死亡した際に支払われます)。
- 選択肢 3不正解
- 不適切です。収入保障保険の保険金を一時金でまとめて受け取る場合、将来分の利息が割り引かれるため、年金形式で受け取る場合の受取総額の方が「多く」なります(一時金の方が受取総額は少なくなります)。
- 選択肢 4正解
- 記述のとおり適切です。養老保険は、死亡・高度障害状態になったときの死亡・高度障害保険金と、無事に満期を迎えたときの満期保険金が「同額」となります。
関連する分野を学ぶ
覚えるポイント
- 養老保険:死亡保険金額=満期保険金額。
- 収入保障保険:受取総額は「年金受取 > 一時金受取」。
- 逓減定期保険:保険料は一定、保障額(保険金額)が逓減。
間違えやすいところ
- こども保険において「被保険者」は子どもであり、「契約者」は親であることが多いため、誰の死亡に対する保障なのかを混同しないようにしましょう。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年1月 2級 学科』
公式問題 p.7(公式掲載ページ) ↗(www.kinzai.or.jp)
個人年金保険の商品性
リスク管理 · 確定年金 / 保証期間付終身年金 / 変額個人年金保険 / トンチン年金
個人年金保険の一般的な商品性に関する次の記述のうち、最も適切なものはどれか。なお、いずれも契約者(=保険料負担者)、被保険者および年金受取人は同一人とする。
解答・解説を表示
解答
3
解説
個人年金保険の種類(確定年金、有期年金、終身年金、変額個人年金、トンチン年金など)に応じた給付の仕組みを理解することが重要です。平均余命の長い女性の方が終身年金の保険料は高くなり、トンチン年金は死亡保障を削って生存中の年金額を高める仕組みです。変額個人年金保険は年金額に最低保証がない場合でも、年金開始前の死亡給付金には原則として最低保証があります。
解き方
- 確定年金の年金支払期間中の死亡給付金(残存期間に対応する年金または一時金)と選択肢1を比較する。
- 終身年金の男女の平均余命(女性の方が長いため、年金原資が多く必要となり保険料は女性の方が高い)と選択肢2を比較する。
- 変額個人年金保険における年金受取開始前の死亡給付金の最低保証ルールと選択肢3を照合する。
- トンチン年金(死亡給付金を既払込保険料より低く抑えることで年金額を増やす)と選択肢4を比較する。
- 選択肢 1不正解
- 不適切です。確定年金の年金受取期間中に被保険者が死亡した場合、受取人は残りの期間分の年金(または残存期間の年金現価に相当する一時金)を受け取ります。既払込保険料から支払済み年金額を差し引いた額ではありません。
- 選択肢 2不正解
- 不適切です。終身年金では、平均余命が男性より長い女性の方が年金受給期間が長くなる見込みが高いため、保険料は「女性の方が高く」なります。
- 選択肢 3正解
- 記述のとおり適切です。変額個人年金保険は年金原資や年金額は運用実績により変動しますが、年金受取開始前に被保険者が死亡した場合の死亡給付金は、原則として基本保険金額(既払込保険料相当額)が最低保証されています。
- 選択肢 4不正解
- 不適切です。トンチン年金(生存保障重視型年金)は、年金受取開始前の死亡給付金を「既払込保険料相当額を下回る水準」に抑えることで、その分を生き残った人の年金原資に回して手厚い年金を支払う仕組みです。
関連する分野を学ぶ
覚えるポイント
- 終身年金の保険料:女性 > 男性(女性の方が長生きするため)。
- 変額個人年金保険:死亡給付金には最低保証があるが、年金原資・年金額には最低保証がないものが多い。
- トンチン年金:年金開始前の解約返戻金や死亡給付金を低く抑えて年金額を増やす。
間違えやすいところ
- 死亡保険(定期保険・終身保険)では男性の保険料の方が高くなりますが、終身年金保険では女性の保険料の方が高くなるという逆転関係を混同しやすい点に注意が必要です。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年1月 2級 学科』
公式問題 p.8(公式掲載ページ) ↗(www.kinzai.or.jp)
生命保険に係る税金
リスク管理 · リビング・ニーズ特約 / 個人年金保険 / 年金受給権 / 一時払終身保険 / 所得税 / 相続税
生命保険の税金に関する次の記述のうち、最も不適切なものはどれか。なお、いずれも契約者(=保険料負担者)ならびに保険金、年金および給付金の受取人は個人であるものとする。
解答・解説を表示
解答
2
解説
生命保険の保険金・給付金にかかる税金は、「契約者(保険料負担者)」「被保険者」「受取人」の関係によって所得税、相続税、贈与税に分かれます。保険料負担者自身が給付金を受け取った場合は所得税(一時所得等)となり、被相続人が保険料を負担していた場合は相続税の対象となります。また、リビング・ニーズ特約など身体の障害・疾病等に起因する給付金は非課税です。
解き方
- リビング・ニーズ特約の税務(本人受取は所得税法上非課税)を確認する。
- 契約者=保険料負担者=受取人(被保険者のみ異なる)の死亡給付金課税関係(保険料負担者自身が受け取るため一時所得)を判定し、選択肢2の誤りを見出す。
- 契約者=被保険者=受取人である年金において、年金受給中に死亡した場合の残余保証期間の年金受給権(みなし相続財産として相続税対象)を確認する。
- 一時払終身保険を5年以内に解約した場合(金融類似商品に該当しないため一時所得の総合課税)を確認する。
- 選択肢 1不正解
- 記述のとおり適切です。リビング・ニーズ特約により被保険者が生前に受け取る保険金は、重い病気等に基因して支払われるものとして非課税となります。
- 選択肢 2正解
- 不適切です。契約者(保険料負担者)が自ら死亡給付金を受け取るため、被相続人の財産を承継したわけではなく、契約者自身の「一時所得」として所得税(および住民税)の課税対象になります。相続税の課税対象ではありません。
- 選択肢 3不正解
- 記述のとおり適切です。契約者・被保険者・年金受取人が同一人である場合、受取人死亡により遺族が引き継ぐ残余保証期間の「年金受給権」は、みなし相続財産として相続税の課税対象になります。
- 選択肢 4不正解
- 記述のとおり適切です。一時払終身保険は5年以内に解約しても「金融類似商品(源泉分離課税)」には該当せず、解約返戻金と払込保険料との差益は「一時所得」として総合課税の対象になります(一時払養老保険等の場合は5年以内解約で源泉分離課税となります)。
関連する分野を学ぶ
覚えるポイント
- 契約者=受取人:所得税(一時所得または雑所得)。
- 契約者=被保険者、受取人=相続人:相続税。
- 契約者、被保険者、受取人がすべて異なる:贈与税。
- 一時払「終身」保険の解約差益は5年以内であっても一時所得(金融類似商品から除外)。
間違えやすいところ
- 一時払養老保険や一時払損害保険の5年以内差益(金融類似商品で20.315%源泉分離課税)と、一時払終身保険(一時所得)の取扱いの混同に注意が必要です。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年1月 2級 学科』
公式問題 p.8(公式掲載ページ) ↗(www.kinzai.or.jp)
火災保険および地震保険の商品性
リスク管理 · 地震保険 / 中途付帯 / 地震保険の割引制度 / 損害認定区分 / 構造級別
火災保険および地震保険の一般的な商品性に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
1
解説
地震保険は火災保険の特約としてセットで加入する必要がありますが、契約時だけでなく保険期間の中途でも加入可能です。地震保険には4つの割引制度(重複不可)があり、損害認定は4区分(全損、大半損、小半損、一部損)です。また、住宅火災保険の構造級別はM構造(マンション)、T構造(耐火)、H構造(非耐火)に区分されます。
解き方
- 地震保険の中途付帯の可否(保険期間中途でも加入可能)を確認し、選択肢1が不適切であることを判定する。
- 地震保険の4種類の割引(建築年・耐震等級・免震建築物・耐震診断)と重複適用の不可規定(選択肢2)を確認する。
- 2017年1月改定以降の損害認定区分(全損・大半損・小半損・一部損の4区分)(選択肢3)を確認する。
- 住宅物件の構造級別(M構造・T構造・H構造)(選択肢4)を確認する。
- 選択肢 1正解
- 不適切です。地震保険は火災保険の新規契約時だけでなく、火災保険の保険期間の中途からでも付帯して加入することができます。
- 選択肢 2不正解
- 記述のとおり適切です。地震保険の割引制度には「建築年割引」「耐震等級割引」「免震建築物割引」「耐震診断割引」の4つがありますが、これらは重複して適用を受けることはできません(いずれか1つのみ適用)。
- 選択肢 3不正解
- 記述のとおり適切です。2017年1月1日以降の保険始期契約では、損害認定の区分が従来の3区分(全損・半損・一部損)から「全損」「大半損」「小半損」「一部損」の4区分に改定されています。
- 選択肢 4不正解
- 記述のとおり適切です。住居用建物の火災保険における構造級別は、「M構造(マンション構造)」「T構造(耐火構造)」「H構造(非耐火構造)」の3つに区分されています。
関連する分野を学ぶ
覚えるポイント
- 地震保険は火災保険の保険期間中途でも加入可能。
- 地震保険の4つの割引は重複適用不可(最大50%割引)。
- 地震保険の損害区分は4区分(全損100%・大半損60%・小半損30%・一部損5%)。
間違えやすいところ
- 地震保険は単独加入はできないものの「中途加入はできる」という点について、単独加入不可と中途加入不可を混同しやすい点に注意が必要です。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年1月 2級 学科』
公式問題 p.8(公式掲載ページ) ↗(www.kinzai.or.jp)
自動車保険の補償対象
リスク管理 · 自動車保険 / 対人賠償保険 / 人身傷害補償保険 / 車両保険
任意加入の自動車保険の一般的な商品性に関する次の記述のうち、最も不適切なものはどれか。なお、記載のない事項については考慮しないものとする。
解答・解説を表示
解答
4
解説
自動車保険の対人賠償保険および対物賠償保険は「他人」に対する法律上の損害賠償責任を担保する賠償責任保険です。そのため、記名被保険者自身やその配偶者、父母、子など一定の親族に対する損害は免責事由とされています。一方、自身や同乗者のケガは人身傷害保険等の補償対象となります。
解き方
- 各選択肢の事故状況と対応する自動車保険の補償種目を照合する。
- 対人賠償保険における「他人」の範囲を確認し、配偶者が免責事由に該当することを判断する。
- 選択肢 1不正解
- 飛来中または落下中の他物との衝突(飛び石等)による窓ガラスの破損は、一般車両保険だけでなくエコノミー型車両保険でも補償対象となります。
- 選択肢 2不正解
- ペット等の動物は民事上の法律関係では「物」として扱われるため、他人のペットを死傷させた場合の法律上の損害賠償責任は対物賠償保険の補償対象となります。
- 選択肢 3不正解
- 人身傷害(補償)保険は、被保険者が自動車事故で死傷した場合に、過失割合にかかわらず保険金額の限度内で実際の損害額全額が支払われます。
- 選択肢 4正解
- 対人賠償保険では、記名被保険者、その配偶者、父母、子に対する損害は補償の対象外(免責)となるため、本記述は誤りです。
関連する分野を学ぶ
覚えるポイント
- 対人・対物賠償保険では、配偶者・父母・子に対する損害賠償は対象外(免責)となる。
間違えやすいところ
- 対人賠償保険で同乗中の配偶者や子へのケガもカバーできると誤解しやすいので注意する。
出題の前提:2022年10月1日現在施行の法令・一般的な保険約款基準
出典:金融財政事情研究会『2023年1月 2級 学科』
公式問題 p.9(公式掲載ページ) ↗(www.kinzai.or.jp)
医療保険等の商品性
リスク管理 · がん保険 / 先進医療特約 / 人間ドック / 特定疾病保障定期保険
医療保険等の一般的な商品性に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
2
解説
生命保険・医療保険において、先進医療特約は「療養を受けた日(施術時)」において厚生労働大臣が認めている先進医療技術が対象となります。契約時に先進医療であっても療養時に除外されていれば対象外となり、契約時に指定されていなくても療養時に認定されていれば対象となります。
解き方
- 各保険商品の特徴および給付金の支払要件を確認する。
- 先進医療特約の給付対象判定基準が「契約時」か「療養を受けた時点」かを精査する。
- 選択肢 1不正解
- がん保険の入院給付金は、治療を目的とした入院である限り、1回の入院日数および通算入院日数が無制限とされているものが一般的です。
- 選択肢 2正解
- 先進医療特約の支払対象となる先進医療は、契約時ではなく「療養を受けた時点」において厚生労働大臣が定めているものです。
- 選択肢 3不正解
- 検査のための入院(人間ドック)自体は支払対象外ですが、異常が認められ治療を目的として指示された追加の入院は入院給付金の対象となります。
- 選択肢 4不正解
- 特定疾病保障定期保険は、特定疾病保険金または死亡・高度障害保険金のいずれかが支払われた時点で契約が消滅するため、両方を重複して受け取ることはできません。
関連する分野を学ぶ
覚えるポイント
- 先進医療特約の対象となる先進医療は「療養を受けた時点」で判断される。
間違えやすいところ
- 契約時に先進医療として指定されていた技術が永続的に補償対象となると誤認しないようにする。
出題の前提:2022年10月1日現在施行の法令・一般的な保険約款基準
出典:金融財政事情研究会『2023年1月 2級 学科』
公式問題 p.9(公式掲載ページ) ↗(www.kinzai.or.jp)
火災保険金と圧縮記帳
リスク管理 · 法人税 / 圧縮記帳 / 保険差益 / 代替資産
法人が所有する建物等を対象とした火災保険から受け取る保険金と圧縮記帳に関する次の記述のうち、最も適切なものはどれか。なお、契約している火災保険の契約者(=保険料負担者)および保険金受取人は法人であるものとする。
解答・解説を表示
解答
1
解説
法人税法上の保険差益の圧縮記帳は、固定資産が滅失・損壊して保険金を受け取り、その保険金で滅失資産と同種の代替資産を取得した場合に、保険差益に対する課税を将来に繰り延べる制度です。同一種類の資産(建物に対する建物など)であれば用途が異なっていても対象になりますが、被災前から建設中だった資産やケガ人見舞金などの直接関連しない経費は対象外です。
解き方
- 保険差益の圧縮記帳の要件(滅失資産と同種の代替資産の取得等)を確認する。
- 代替資産の範囲(同一区分内であれば対象)、滅失時に建設中であった資産の扱い、および控除経費の範囲を検討して適切肢を判定する。
- 選択肢 1正解
- 滅失した固定資産に代えて同一種類の資産(代替資産)を同一事業年度中に取得したため、工場建物および機械のいずれも圧縮記帳の対象となります。
- 選択肢 2不正解
- 滅失した工場建物と新たに取得した倉庫建物は、法人税法施行令上の固定資産の区分(建物)として同一種類であるため、代替資産として圧縮記帳の対象となります。
- 選択肢 3不正解
- 被害を受ける前から現に建設中であった資産を保険金で完成させた場合、それは滅失によって新たに取得した代替資産とは認められず、圧縮記帳の対象になりません。
- 選択肢 4不正解
- 滅失・損壊に伴い支出する経費として差益から控除できるのは取壊し費用や消火費用等であり、負傷者に対する見舞金などは含まれません。
関連する分野を学ぶ
覚えるポイント
- 保険差益の圧縮記帳における代替資産は、滅失資産と「同一種類」の固定資産である必要がある。
間違えやすいところ
- 工場建物から倉庫建物の建て替えのように用途が異なると「同一種類の資産」に該当しないと誤解しやすい。
出題の前提:2022年10月1日現在施行の法人税法基準
出典:金融財政事情研究会『2023年1月 2級 学科』
公式問題 p.9(公式掲載ページ) ↗(www.kinzai.or.jp)
事業活動における損害保険の活用
リスク管理 · 機械保険 / 施設所有者賠償責任保険 / 生産物賠償責任保険 / 労働災害総合保険
損害保険を利用した事業活動のリスク管理に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
2
解説
企業分野の損害保険では補償対象となる事故類型が厳格に区別されています。機械保険は機械の稼働に伴う電気的・機械的事故等を担保するものであり、火災や落雷、爆発などの火災保険で担保されるリスクは免責とされています。火災による損害に備えるには火災保険や企業財産包括保険等を手当てする必要があります。
解き方
- 各事業活動のリスクと対応する保険商品・特約の補償範囲を照らし合わせる。
- 機械保険の免責条項に「火災」が含まれている点を確認し、不適切な記述を特定する。
- 選択肢 1不正解
- 従業員の業務中や通勤途上のケガに備えて、普通傷害保険に就業中のみ危険補償特約(または業務上・通勤途上危険補償特約)を付帯して契約することは適切です。
- 選択肢 2正解
- 機械保険では火災、落雷、爆発等による損害は免責事由となっており補償されないため、火災の損害に備えて契約するのは不適切です。
- 選択肢 3不正解
- 施設所有(管理)者賠償責任保険は、施設の欠陥や従業員の業務遂行上の過失によって他人の身体や財物に損害を与えた場合の賠償責任を補償します。
- 選択肢 4不正解
- 生産物賠償責任保険(PL保険)は、製造・販売した製品の欠陥によって引き起こされた対人・対物事故による法律上の損害賠償責任を補償します。
関連する分野を学ぶ
覚えるポイント
- 機械保険は「火災・落雷・爆発・風水害」による損害は免責(補償されない)。
間違えやすいところ
- 「機械保険」という名称から、機械に生じるあらゆる損害(火災を含む)が対象になると誤認しやすい。
出題の前提:2022年10月1日現在施行の標準約款基準
出典:金融財政事情研究会『2023年1月 2級 学科』
公式問題 p.10(公式掲載ページ) ↗(www.kinzai.or.jp)
預金商品の商品性
金融資産運用 · 貯蓄預金 / 決済用預金 / 期日指定定期預金 / 総合口座
銀行等の金融機関で取り扱う預金商品の一般的な商品性に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
3
解説
期日指定定期預金は個人を対象とする1年据置の定期預金で、据置期間満了後はいつでも1カ月前の予告により任意の日を満期として解約・指定できます。一方、貯蓄預金は自動受取や口座振替に指定できず、決済用普通預金(無利息)は法人も利用可能です。
解き方
- 各預金商品(貯蓄預金、決済用預金、期日指定定期預金、総合口座)の仕組みと利用条件を確認する。
- 期日指定定期預金の据置期間(1年)および満期日指定の特徴が合致していることを確認する。
- 選択肢 1不正解
- 貯蓄預金は、給与・年金等の自動受取口座や公共料金等の自動振替口座に指定することはできません。
- 選択肢 2不正解
- 無利息型普通預金(決済用普通預金)は、個人だけでなく法人も利用することができます。
- 選択肢 3正解
- 期日指定定期預金は、据置期間(1年)経過後から最長預入期限(3年)までの間で、任意の日を満期日として指定することができます。
- 選択肢 4不正解
- いわゆる通帳レス口座(デジタル通帳)は、ネット専業銀行に限らず、都市銀行や地方銀行等の多くの金融機関で提供されています。
覚えるポイント
- 期日指定定期預金:据置期間1年、最長預入期間3年、1年経過後は任意の日を満期指定可能。
間違えやすいところ
- 貯蓄預金を決済用口座や自動引き落とし口座に指定できると混同しやすい。
出題の前提:2022年10月1日現在施行の預金規定基準
出典:金融財政事情研究会『2023年1月 2級 学科』
公式問題 p.10(公式掲載ページ) ↗(www.kinzai.or.jp)
上場投資信託(ETF)の特徴と税務
金融資産運用 · ETF / レバレッジ型 / インバース型 / 普通分配金 / 元本払戻金
上場投資信託(ETF)の一般的な特徴に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
4
解説
ETF(上場投資信託)は株式と同様に取引所に上場されており、信託財産から生じた利息・配当等の収益を原資として分配金が支払われます。一般の非上場公募株式投資信託と異なり、個別元本という概念がないため、元本の一部払い戻しに相当する非課税の元本払戻金(特別分配金)は存在せず、全額が普通分配金として課税対象となります。
解き方
- レバレッジ型・インバース型・リンク債型ETFの定義と特性を確認する。
- ETFの分配金体系における元本払戻金(特別分配金)の有無を確認し、全額課税となる性質を捉える。
- 選択肢 1不正解
- レバレッジ型ETFは、原指標の日々の変動率の一定の正の倍数(2倍など)に連動する運用成果を目指すETFです。
- 選択肢 2不正解
- インバース型(ベア型)ETFは、原指標の日々の変動率の一定の負の倍数(-1倍や-2倍など)に連動する運用成果を目指すETFです。
- 選択肢 3不正解
- リンク債型ETFは、指数の変動率に連動するキャッシュフローを生み出す債券(リンク債)等を組み入れることで対象指標への連動を図る運用手法です。
- 選択肢 4正解
- ETFには一般の追加型株式投信のような元本払戻金(特別分配金)の仕組みはなく、分配金はすべて普通分配金として課税対象となります。
関連する分野を学ぶ
覚えるポイント
- ETFの分配金には「元本払戻金(特別分配金)」はなく、全額が普通分配金(課税対象)となる。
間違えやすいところ
- 公募追加型株式投資信託の特別分配金の仕組みがETFにも存在すると混同しやすい。
出題の前提:2022年10月1日現在施行の所得税法・金融商品取引所規程
出典:金融財政事情研究会『2023年1月 2級 学科』
公式問題 p.10(公式掲載ページ) ↗(www.kinzai.or.jp)
固定利付債券の利回りと価格計算
金融資産運用 · 最終利回り / 所有期間利回り / 債券価格 / 単利計算
市場金利の変動と固定利付債券の利回り(単利・年率)および価格との関係に関する次の記述の空欄(ア)~(ウ)にあてはまる語句の組み合わせとして、最も適切なものはどれか。なお、手数料、経過利子、税金等については考慮しないものとし、計算結果は表示単位の小数点以下第3位を四捨五入するものとする。 表面利率が0.50%、償還年限が10年の固定利付債券が額面100円当たり100円で新規に発行された。5年後、市場金利が当該債券の発行時に比べて上昇した結果、債券の価格は( ア )して、( イ )となり、当該債券の現時点(発行から5年後)における最終利回りは0.70%(単利・年率)となった。また、当該債券を発行時に購入し、発行から5年後に( イ )で売却した場合の所有期間利回りは( ウ )となる。
解答・解説を表示
解答
1
解説
金利と債券価格は逆の動きをします(金利上昇→債券価格下落、金利低下→債券価格上昇)。債券の単利利回り(年率)は「[クーポン年額 + 年換算のキャピタルゲイン/ロス] ÷ 投資価格 × 100」で計算されます。
解き方
- 市場金利上昇に伴い債券価格が「下落」することを判定する(空欄ア)。
- 残存期間5年、表面利率0.50%、最終利回り0.70%から購入価格Pを逆算する:0.70 = [0.50 + (100 - P)/5] / P × 100 → 0.207P = 20.5 → P ≒ 99.03円(空欄イ)。
- 購入価格100円、売却価格99.03円、保有期間5年の所有期間利回りを計算する:[0.50 + (99.03 - 100)/5] / 100 × 100 = 0.306% → 四捨五入して0.31%(空欄ウ)。
- 選択肢 1正解
- (ア)下落、(イ)99.03円、(ウ)0.31%となり、全ての空欄の組み合わせが正しいです。
- 選択肢 2不正解
- (ウ)の所有期間利回りの計算で売却損を正しく差し引いておらず、誤りです。
- 選択肢 3不正解
- 金利が上昇したときの債券価格は上昇ではなく下落するため、(ア)および以降の計算が誤りです。
- 選択肢 4不正解
- 金利上昇時の債券価格の変動(下落)と合致しておらず、誤りです。
答えの内訳
- ア:下落
- 市場金利が上昇すると、既に発行されている固定利率の債券は相対的に魅力が低下するため、債券価格は下落します。
- イ:99.03円
- 残存期間5年の最終利回りの算式「0.70 = [0.50 + (100 - P)/5] / P × 100」より、0.0070P = 0.50 + 20 - 0.2P → 0.207P = 20.50 → P = 99.0338... ≒ 99.03円。
- ウ:0.31%
- 購入価格100円、売却価格99.03円、保有期間5年の所有期間利回りは、[0.50 + (99.03 - 100)/5] / 100 × 100 = 0.50 - 0.194 = 0.306 ≒ 0.31%となります。
関連する分野を学ぶ
覚えるポイント
- 金利上昇=債券価格下落。最終利回り・所有期間利回りの単利計算式を正確に立てて解く。
間違えやすいところ
- 債券価格の差額(償還差損益・売却損益)を年数で割るのを忘れたり、分母を購入価格ではなく額面にしてしまうミスに注意。
出題の前提:2022年10月1日現在施行の金融計算基準
出典:金融財政事情研究会『2023年1月 2級 学科』
公式問題 p.11(公式掲載ページ) ↗(www.kinzai.or.jp)
東証の市場区分とコンセプト
金融資産運用 · 東京証券取引所 / 市場再編 / プライム市場 / スタンダード市場 / グロース市場 / TOPIX
東京証券取引所の市場区分等に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
2
解説
2022年4月に実施された東京証券取引所の市場再編により、旧市場区分(市場第一部・第二部・マザーズ・JASDAQ)から「プライム市場」「スタンダード市場」「グロース市場」の3区分へ移行しました。それぞれの市場には明確なコンセプトが定義されています。またTOPIXは市場再編後も旧第一部銘柄をベースに段階的な見直しが行われており、プライム市場全銘柄を単純対象としているわけではありません。
解き方
- プライム、スタンダード、グロース各市場の定義・コンセプトを確認する。
- TOPIXの見直しルール(市場再編後も移行措置として段階的見直しが行われている点)を確認する。
- 選択肢3と4の市場コンセプトの記述が入れ替わっていることを見抜き、選択肢2を適切と判定する。
- 選択肢 1不正解
- TOPIXは再編前の旧市場第一部全銘柄をベースとして算出が継続され、段階的に構成銘柄の見直しが行われる移行措置がとられており、プライム市場の全銘柄を単純に対象としているわけではありません。
- 選択肢 2正解
- プライム市場のコンセプトに関する正確な記述です。多くの機関投資家の投資対象になりうる時価総額と高いガバナンス水準が求められます。
- 選択肢 3不正解
- 本選択肢の記述は「グロース市場」のコンセプトです。スタンダード市場は基本的なガバナンスと一定の時価総額を持つ企業向け市場です。
- 選択肢 4不正解
- 本選択肢の記述は「スタンダード市場」のコンセプトです。グロース市場は高い成長可能性を有する一方リスクが相対的に高い企業向けの市場です。
覚えるポイント
- 東証の3市場区分:プライム(グローバル・高ガバナンス)、スタンダード(中堅・実績)、グロース(高成長・新興)。
間違えやすいところ
- 「TOPIX=プライム市場全銘柄」と勘違いしやすい(実際には旧一部上場銘柄をもとに段階的に移行)。
出題の前提:2022年10月1日現在施行の東京証券取引所上場規程基準
出典:金融財政事情研究会『2023年1月 2級 学科』
公式問題 p.11(公式掲載ページ) ↗(www.kinzai.or.jp)
株式の投資指標の算出
金融資産運用 · 株式投資指標 / EPS / ROE / PBR / 配当利回り
下記<X社のデータ>に基づき算出される投資指標に関する次の記述のうち、最も適切なものはどれか。 <X社のデータ> 株価:12,000円 発行済株式数:12億株 時価総額:144,000億円 自己資本(=純資産):60,000億円 配当金総額:720億円 PER:20倍
解答・解説を表示
解答
4
解説
各種投資指標(EPS、PER、PBR、ROE、配当利回り等)は、株価や純資産、当期純利益、配当金などの関係性を示す財務指標です。与えられたデータから1株当たりの数値を順を追って計算することで正確な値を求めます。
解き方
- PER=株価÷EPSより、1株当たり当期純利益(EPS)=12,000円÷20倍=600円を計算する。
- 1株当たり純資産(BPS)=60,000億円÷12億株=5,000円、PBR=12,000円÷5,000円=2.4倍を計算する。
- ROE=当期純利益÷自己資本×100(またはEPS÷BPS×100)=600円÷5,000円×100=12.0%を計算する。
- 1株当たり配当金=720億円÷12億株=60円、配当利回り=60円÷12,000円×100=0.5%を計算する。
- 選択肢 1不正解
- PER=株価÷1株当たり当期純利益(EPS)であるため、EPS=12,000円÷20倍=600円となります。500円ではないため不適切です。
- 選択肢 2不正解
- 当期純利益は「EPS(600円)×12億株=7,200億円」です。ROE=当期純利益(7,200億円)÷自己資本(60,000億円)×100=12.0%となります。15.0%ではないため不適切です。
- 選択肢 3不正解
- 1株当たり純資産(BPS)は「60,000億円÷12億株=5,000円」です。PBR=株価(12,000円)÷BPS(5,000円)=2.4倍となります。3.0倍ではないため不適切です。
- 選択肢 4正解
- 1株当たり配当金は「720億円÷12億株=60円」です。配当利回り=1株当たり配当金(60円)÷株価(12,000円)×100=0.5%となり適切です。
関連する分野を学ぶ
覚えるポイント
- PER=株価/EPS
- PBR=株価/BPS
- ROE=当期純利益/自己資本
- 配当利回り=1株配当/株価×100
間違えやすいところ
- PERからEPSを逆算する際の割り算ミスや、ROEとROAの混同に注意が必要です。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年1月 2級 学科』
公式問題 p.12(公式掲載ページ) ↗(www.kinzai.or.jp)
外貨建て債券の為替リスク
金融資産運用 · 外貨建て債券 / 為替変動リスク / 円安・円高の影響
個人が保有する外貨建て債券に関する次の記述の空欄(ア)~(ウ)にあてはまる語句の組み合わせとして、最も適切なものはどれか。 米ドル建て債券(為替ヘッジなし)を保有しているとき、米ドルに対する円の為替レートが円安に変動することは、当該債券の円換算の投資利回りの( ア )要因となる。一方、為替レートが円高に変動したときは、当該債券の円換算の投資利回りの( イ )要因となる。このように、外国通貨と自国通貨間の相対的な価値の変動により、外貨建て債券の自国通貨換算額が変動して利益や損失が生じる不確実性のことを( ウ )変動リスクという。
解答・解説を表示
解答
2
解説
外貨建て資産を自国通貨換算する場合、外貨の価値が上がって円安になると円換算額が増加し為替差益が生じます。逆に円高になると円換算額が減少して為替差損が生じます。この通貨間の相場変動に伴う不確実性を為替変動リスクといいます。
解き方
- 円安への変動は円受取額を増やすため、円換算の利回りに対して上昇要因(ア)と判定する。
- 円高への変動は円受取額を減らすため、円換算の利回りに対して低下要因(イ)と判定する。
- 外国為替相場の変動により円換算額が変動するリスクは「為替」変動リスク(ウ)と判定する。
- 選択肢 1不正解
- (ア)は上昇、(イ)は低下で正しいですが、(ウ)は金利変動ではなく為替相場の変動であるため為替変動リスクが適切です。
- 選択肢 2正解
- (ア)上昇、(イ)低下、(ウ)為替のすべての組み合わせが正しい記述となっています。
- 選択肢 3不正解
- 円安は利回りの上昇要因、円高は低下要因であり、(ア)(イ)(ウ)すべてが不適切です。
- 選択肢 4不正解
- (ウ)は為替で正しいですが、(ア)低下、(イ)上昇が逆になっているため不適切です。
関連する分野を学ぶ
覚えるポイント
- 外貨資産の保有時:円安=為替差益(利回り上昇)、円高=為替差損(利回り低下)
間違えやすいところ
- 円安と円高の方向性を逆に認識してしまうミスに注意する。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年1月 2級 学科』
公式問題 p.12(公式掲載ページ) ↗(www.kinzai.or.jp)
投資信託の運用パフォーマンス評価(シャープレシオ)
金融資産運用 · シャープレシオ / ポートフォリオ理論 / 運用パフォーマンス評価
下記<資料>に基づくファンドAとファンドBの過去5年間の運用パフォーマンスの比較評価に関する次の記述の空欄(ア)、(イ)にあてはまる語句の組み合わせとして、最も適切なものはどれか。 <資料>ファンドAとファンドBの過去5年間の運用パフォーマンス ファンドA:実績収益率の平均値 3.2%、実績収益率の標準偏差 1.0% ファンドB:実績収益率の平均値 12.0%、実績収益率の標準偏差 5.0% ファンドの運用パフォーマンスに係る評価指標の1つとして、シャープレシオがある。無リスク金利を全期間にわたり1.0%とし、<資料>の数値により、ファンドAのシャープレシオの値を算出すると( ア )となる。同様にファンドBのシャープレシオの値を算出したうえで、両ファンドの運用パフォーマンスを比較する場合、シャープレシオの比較においては、過去5年間は( イ )であったと判断される。
解答・解説を表示
解答
1
解説
シャープレシオは「(ポートフォリオの収益率-無リスク資産利子率)÷標準偏差(リスク)」で求められ、リスク1単位あたりに得られた超過リターンを示します。この数値が大きいほど効率的な運用が行われたと評価され、等しい場合は運用効率は同等と判断されます。
解き方
- ファンドAのシャープレシオを計算する:(3.2%-1.0%)÷1.0%=2.2 / 1.0=2.2(ア)。
- ファンドBのシャープレシオを計算する:(12.0%-1.0%)÷5.0%=11.0 / 5.0=2.2。
- 両者のシャープレシオを比較すると2.2で同等であるため、「運用効率は同等」(イ)と判断する。
- 選択肢 1正解
- ファンドAのシャープレシオは(3.2-1.0)÷1.0=2.2であり、ファンドBのシャープレシオ(12.0-1.0)÷5.0=2.2と等しいため、「ファンドAとファンドBの運用効率は同等」となり適切です。
- 選択肢 2不正解
- (ア)は2.2で正しいですが、ファンドBのシャープレシオも2.2であり等しいため、(イ)が不適切です。
- 選択肢 3不正解
- 分子で無リスク金利(1.0%)を控除していないため(ア)の計算が誤りです。
- 選択肢 4不正解
- 分子から無リスク金利を控除していないため(ア)が誤りであり、(イ)も誤りです。
関連する分野を学ぶ
覚えるポイント
- シャープレシオ=(収益率-無リスク金利)÷標準偏差。数値が大きいほど運用効率が良い。
間違えやすいところ
- 分子で無リスク金利を差し引くのを忘れて単に「収益率÷標準偏差」としてしまうミスに注意。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年1月 2級 学科』
公式問題 p.13(公式掲載ページ) ↗(www.kinzai.or.jp)
上場株式等の譲渡損失および配当の税務
金融資産運用 · 上場株式の税金 / NISA / 株式数比例配分方式 / 損益通算
上場株式の譲渡および配当(一定の大口株主等が受けるものを除く)に係る税金に関する次の記述のうち、最も適切なものはどれか。なお、本問においては、NISA(少額投資非課税制度)により投資収益が非課税となる口座をNISA口座という。
解答・解説を表示
解答
3
解説
上場株式等の配当金についてNISAの非課税適用を受けるには受取方式を「株式数比例配分方式」とする必要があります。また、NISA口座内で発生した譲渡損失は税務上「ないもの」とみなされるため、特定口座や一般口座の譲渡益や配当所得との損益通算や繰越控除はできません。
解き方
- 上場株式の譲渡損失と配当の損益通算には「申告分離課税」の選択が必要であることを確認し、選択肢1を判定する。
- 上場株式の譲渡損失の繰越控除期間は翌年以後「3年間」であることを確認し、選択肢2を判定する。
- NISA口座で配当金を非課税とするには「株式数比例配分方式」が要件であることを確認し、選択肢3を適切と判定する。
- NISA口座での損失は税務上ないものと扱われるため損益通算できないことを確認し、選択肢4を判定する。
- 選択肢 1不正解
- 上場株式の譲渡損失と損益通算できるのは「申告分離課税」を選択した配当所得です。総合課税を選択した場合は損益通算できません。
- 選択肢 2不正解
- 上場株式等に係る譲渡損失の繰越控除の期間は、確定申告により翌年以後「3年間」です。5年間ではありません。
- 選択肢 3正解
- NISA口座で保有する上場株式の配当金を非課税とするには、受取方法として「株式数比例配分方式」を選択する必要があります。
- 選択肢 4不正解
- NISA口座で生じた譲渡損失は税務上ないものとみなされるため、特定口座や一般口座の譲渡益と損益通算することはできません。
関連する分野を学ぶ
覚えるポイント
- NISA配当非課税=株式数比例配分方式が必須
- 上場株式の譲渡損失の繰越=最長3年間
- NISAの損失=損益通算・繰越控除不可
間違えやすいところ
- 配当金受取方式の登録配当金受領口座方式や従来方式ではNISA口座であっても課税されてしまう点に注意する。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年1月 2級 学科』
公式問題 p.13(公式掲載ページ) ↗(www.kinzai.or.jp)
金融商品取引に係るセーフティネット
金融資産運用 · セーフティネット / 預金保険制度 / 生命保険契約者保護機構 / 投資者保護基金
わが国における個人による金融商品取引に係るセーフティネットに関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
1
解説
金融機関破綻時のセーフティネットとして預金保険制度、投資者保護基金、保険契約者保護機構が整備されています。対象となる商品・機関、補償限度額(預金保険は元本1,000万円とその利息、投資者保護基金は証券会社破綻時に1人1,000万円まで、生保保護機構は原則責任準備金等の90%まで)を正しく区別する必要があります。
解き方
- 確定拠出年金の運用商品である預金は預金保険制度の対象となることを確認し、選択肢1を適切と判定する。
- 生命保険契約者保護機構の補償限度(原則90%)を確認し、選択肢2(80%)を誤りと判定する。
- 日本投資者保護基金の補償上限額(1人当たり1,000万円)を確認し、選択肢3(2,000万円)を誤りと判定する。
- 日本投資者保護基金は証券会社を対象とする組織であり銀行は対象外であることを確認し、選択肢4を誤りと判定する。
- 選択肢 1正解
- 確定拠出年金の運用商品として預け入れた定期預金は、加入者本人の預金として預金保険制度の保護対象(他の一般預金と合算して元本1,000万円とその利息まで)となります。
- 選択肢 2不正解
- 生命保険契約者保護機構による補償割合は、高予定利率契約を除き、原則として破綻時点の責任準備金等の「90%」までです。80%ではありません。
- 選択肢 3不正解
- 日本投資者保護基金による補償の上限額は、一般顧客1人当たり「1,000万円」です。2,000万円ではありません。
- 選択肢 4不正解
- 日本投資者保護基金の対象は金融商品取引業者(証券会社等)であり、銀行等の登録金融機関で購入した投資信託は日本投資者保護基金の補償対象外です。
覚えるポイント
- 預金保険:元本1,000万円+利息(確定拠出年金の定期預金も対象)
- 投資者保護基金:証券会社のみ対象、上限1,000万円
- 生保保護機構:責任準備金等の90%
間違えやすいところ
- 銀行で買った投資信託が投資者保護基金の対象になると誤認しやすい点に注意。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年1月 2級 学科』
公式問題 p.14(公式掲載ページ) ↗(www.kinzai.or.jp)
金融取引に係る各種関連法令
金融資産運用 · 犯罪収益移転防止法 / 金融商品取引法 / 金融サービス提供法 / 消費者契約法
金融商品の取引等に係る各種法令に関する次の記述のうち、最も適切なものはどれか。なお、本問においては、「金融サービスの提供に関する法律」を金融サービス提供法、「犯罪による収益の移転防止に関する法律」を犯罪収益移転防止法という。
解答・解説を表示
解答
4
解説
金融取引に関連する法令では、投資家保護やマネーロンダリング防止のための義務が規定されています。金融商品取引法上の契約締結前交付書面の原則交付義務、金融サービス仲介業の非所属制(特定の金融機関に所属しない)、消費者契約法における誤認・困惑時の取消権、犯罪収益移転防止法の7年間記録保存義務などが重要論点です。
解き方
- 契約締結前交付書面は顧客の意思表示により交付免除されない(例外的な一定条件を除く)ため選択肢1を不適切と判断する。
- 金融サービス仲介業は「どの金融機関にも所属しない(所属制の排除)」独立した立場で仲介を行う形態であるため選択肢2を不適切と判断する。
- 消費者契約法で誤認や困惑による意思表示に認められる効果は「取消し」であるため選択肢3を不適切と判断する。
- 犯罪収益移転防止法において取引記録の作成と「7年間」の保存義務が規定されていることを確認し、選択肢4を適切と判断する。
- 選択肢 1不正解
- 金融商品取引法において、顧客(一般投資家)から交付不要の意思表示があったとしても、契約締結前交付書面の交付義務は免除されません。
- 選択肢 2不正解
- 金融サービス仲介業は特定の金融機関に所属しない(所属制の排除)独立した立場で複数分野の仲介を行う制度です。特定の金融機関に所属するものではありません。
- 選択肢 3不正解
- 消費者契約法では、事業者の不適切な行為によって誤認・困惑した場合、消費者は申込みや承諾の意思表示を「取り消す」ことができると規定されています。損害賠償を規定したものではありません。
- 選択肢 4正解
- 犯罪収益移転防止法では、特定事業者が特定業務に係る取引を行った場合、直ちに取引記録を作成し、当該取引の行われた日から7年間保存する義務があります。
覚えるポイント
- 犯罪収益移転防止法:本人確認記録・取引記録は7年間保存
- 金融サービス仲介業:所属制なし(独立系)
- 消費者契約法:不当な勧誘による契約は取消可能
間違えやすいところ
- 消費者契約法の効果(取消権)と金融商品販売法・金商法の効果(損害賠償請求)を混同しないようにする。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年1月 2級 学科』
公式問題 p.14(公式掲載ページ) ↗(www.kinzai.or.jp)
所得税の基本原則と仕組み
タックスプランニング · 所得税の仕組み / 納税義務者 / 青色申告 / 権利確定主義 / 申告納税方式
所得税の基本的な仕組みに関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
2
解説
所得税は納税者自らが税額を計算して申告・納付する申告納税方式を採用しています。収入の計上時期は収入すべき権利が確定した時(権利確定主義)であり、未収金もその年の収入金額に含まれます。非永住者以外の居住者(永住者)は全世界所得に対して課税されます。青色申告者は各種特典を受ける見返りとして、帳簿書類の記帳・保存義務が課されます。
解き方
- 非永住者以外の居住者は源泉を問わず「すべての所得(全世界所得)」に納税義務があるため選択肢1を不適切と判断する。
- 青色申告者に記帳義務および帳簿書類保存義務があることを確認し、選択肢2を適切と判断する。
- 所得税の収入金額は権利確定主義であり未収分も計上する必要があるため、選択肢3を不適切と判断する。
- 所得税の納税方式は「申告納税方式」であり賦課課税方式ではないため選択肢4を不適切と判断する。
- 選択肢 1不正解
- 非永住者以外の居住者(いわゆる永住者)は、国内源泉所得および国外源泉所得のすべて(全世界所得)について所得税の納税義務を負います。
- 選択肢 2正解
- 所得税の青色申告制度では、青色申告特別控除等の特典が認められる代わりに、取引に関する記帳義務や帳簿書類の保存義務(原則7年等)が課されています。
- 選択肢 3不正解
- 所得税における収入金額は権利確定主義に基づくため、その年に収入すべきことが確定した金額であれば、年末時点で未収であってもその年分の収入金額に計上します。控除する記述は誤りです。
- 選択肢 4不正解
- 所得税は納税者自らが所得金額と税額を計算して確定申告を行う「申告納税方式」を採用しています。税務署長が決定する「賦課課税方式」ではありません。
関連する分野を学ぶ
覚えるポイント
- 所得税=申告納税方式
- 収入金額の認識=権利確定主義(未収金も計上)
- 居住者(非永住者除く)=全世界所得課税
間違えやすいところ
- 入金があった時点で計上する現金主義と混同しないよう注意する。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年1月 2級 学科』
公式問題 p.15(公式掲載ページ) ↗(www.kinzai.or.jp)
所得税における各種所得の計算
タックスプランニング · 事業所得 / 給与所得 / 不動産所得 / 一時所得 / 特別控除
所得税における各種所得に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
4
解説
所得税の各種所得の計算式において、一時所得の金額は「総収入金額-その収入を得るために支出した金額の合計額-特別控除額(最高50万円)」によって計算されます。総所得金額に算入する際にさらにその2分の1を乗じます。
解き方
- 事業所得の金額=総収入金額-必要経費であることを確認し、選択肢1は正しいと判定する。
- 給与所得の金額=給与等の収入金額-給与所得控除額であることを確認し、選択肢2は正しいと判定する。
- 不動産所得の金額=総収入金額-必要経費であることを確認し、選択肢3は正しいと判定する。
- 一時所得の金額の算式には「最高50万円の特別控除額」の控除が含まれるため、選択肢4は不適切と判定する。
- 選択肢 1不正解
- 事業所得の金額は、原則として「事業所得に係る総収入金額-必要経費」によって計算されるため適切です。
- 選択肢 2不正解
- 給与所得の金額は、原則として「給与等の収入金額-給与所得控除額」によって計算されるため適切です。
- 選択肢 3不正解
- 不動産所得の金額は、原則として「不動産所得に係る総収入金額-必要経費」によって計算されるため適切です。
- 選択肢 4正解
- 一時所得の金額は、原則として「総収入金額-支出金額-特別控除額(最高50万円)」により計算されます。特別控除額を控除する記載がないため不適切です。
関連する分野を学ぶ
覚えるポイント
- 一時所得の金額=総収入金額-支出金額-特別控除額(最高50万円)
- 総所得金額への算入=一時所得の金額×1/2
間違えやすいところ
- 「一時所得の金額」と「総所得金額に算入する一時所得の金額(1/2後)」の計算段階を混同しないようにする。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年1月 2級 学科』
公式問題 p.15(公式掲載ページ) ↗(www.kinzai.or.jp)
所得税における損益通算の対象外となる損失
タックスプランニング · 損益通算 / 生活用動産の譲渡損失 / 不動産所得の損失
所得税の各種所得の金額の計算上生じた損失のうち、他の所得の金額と損益通算することができないものはどれか。
解答・解説を表示
解答
2
解説
損益通算の対象となる損失は、不動産所得・事業所得・山林所得・譲渡所得(富士山譲)に限られます。ただし、生活用動産の譲渡損失や、不動産所得における土地取得のための負債利子など、法令で除外規定があるものは通算できません。
解き方
- 損益通算の対象となる4つの所得(不動産、事業、山林、譲渡)に該当するかを確認します。
- 該当する所得であっても、生活に通常必要でない資産や生活用動産の売却損、土地取得借入金の利子などの対象外ルールに該当するかを判定します。
- 選択肢 1不正解
- 不動産所得の損失のうち、土地の取得に要した負債利子は損益通算の対象外ですが、建物の取得に要した負債利子は損益通算の対象に含まれます。
- 選択肢 2正解
- 通勤用や日常の生活に供していた自家用車などの生活用動産の譲渡による損失は、税法上生じなかったものとみなされるため、他の所得と損益通算できません。
- 選択肢 3不正解
- コンサルティング事業により生じた事業所得の計算上の損失は、原則通り他の所得との損益通算の対象となります。
- 選択肢 4不正解
- 山林を伐採または立木のまま譲渡して生じた山林所得の計算上の損失は、原則通り他の所得との損益通算の対象となります。
関連する分野を学ぶ
覚えるポイント
- 損益通算ができる所得は「不・事・山・譲(富士山譲)」であること
- 不動産所得の損失のうち「土地」取得借入金の利子は損益通算できないこと(建物利子は通算可能)
間違えやすいところ
- 不動産所得の負債利子のうち、建物部分まで損益通算不可と誤認してしまうこと
- 生活用動産の売却による赤字を譲渡損失として通算できると勘違いすること
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年1月 2級 学科』
公式問題 p.15(公式掲載ページ) ↗(www.kinzai.or.jp)
所得税における医療費控除の要件と取扱い
タックスプランニング · 医療費控除 / 控除対象となる費用 / 確定申告
所得税における医療費控除に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
1
解説
医療費控除は、納税者本人または生計を一にする配偶者その他の親族のために支払った医療費が一定額を超える場合に受けられる所得控除です。治療に直接必要かつ客観的に通常要する費用のみが対象となり、年末調整ではなく確定申告が必要です。
解き方
- その年中に現実に支払いが完了している医療費であるかを確認します。
- 治療目的の支出であるか、生活上の日用品や自家用車等の移動経費でないかを区別します。
- 年末調整の対象項目か確定申告限定項目かを判別します。
- 選択肢 1正解
- 医療費控除は現実に支払った年分の控除対象となる現金主義が採られており、未払いの医療費は実際に支払った年の控除対象となります。
- 選択肢 2不正解
- 入院時に必要となる寝巻きや洗面具などの身の回り品の購入費用は、身の回りの日用品としての支出であり医療費控除の対象外です。
- 選択肢 3不正解
- 自家用車で通院した際のガソリン代や駐車料金は、通院費として認められず医療費控除の対象にはなりません。
- 選択肢 4不正解
- 医療費控除は年末調整では適用を受けることができず、適用を受けるためには給与所得者であっても確定申告を行う必要があります。
関連する分野を学ぶ
覚えるポイント
- 医療費控除は実際に支払った年に控除され未払いは含まれないこと
- 給与所得者の医療費控除は年末調整不可で確定申告が必要であること
間違えやすいところ
- 自家用車での通院にかかるガソリン代・駐車場代を通院交通費として算入できると誤解すること
- 請求書を受け取った年分の控除対象になると誤解すること(支払年基準)
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年1月 2級 学科』
公式問題 p.16(公式掲載ページ) ↗(www.kinzai.or.jp)
住宅借入金等特別控除(住宅ローン控除)の要件
タックスプランニング · 住宅借入金等特別控除 / 償還期間要件 / 確定申告
所得税における住宅借入金等特別控除(住宅ローン控除)に関する次の記述のうち、最も不適切なものはどれか。なお、記載されたもの以外の要件はすべて満たしているものとする。
解答・解説を表示
解答
1
解説
住宅借入金等特別控除は、住宅の新築・取得・増改築等のために償還期間10年以上の借入金を有する場合に税額控除が認められます。期間短縮型の繰上げ返済で通算の償還期間が10年未満となった場合、その年以後は要件を満たさなくなります。
解き方
- 住宅ローン控除における借入金の返済期間(10年以上)要件を確認します。
- 一部繰上げ返済により当初借入日から最終期日までの期間が10年未満になった場合の効果を判定します。
- 選択肢 1正解
- 繰上げ返済によって当初の借入れの日から最終返済日までの期間が10年未満となった場合、その短縮された年以後は住宅ローン控除の適用を受けられなくなります。
- 選択肢 2不正解
- 新築住宅だけでなく、一定の耐震基準等に適合する既存住宅(中古住宅)を取得した場合でも住宅ローン控除の適用を受けることができます。
- 選択肢 3不正解
- 転勤等のやむを得ない事由により居住できなくなった場合でも、所定の手続きを経て再び居住の用に供したときは、残存する控除期間内で控除の再適用が受けられます。
- 選択肢 4不正解
- 住宅ローン控除の適用を受ける最初の年分については、会社員等の給与所得者であっても確定申告書に各種証明書類を添付して提出する必要があります。
関連する分野を学ぶ
覚えるポイント
- 住宅ローン控除の借入金は返済期間が10年以上でなければならないこと
- 繰上げ返済で償還期間が10年未満になると控除資格を喪失すること
間違えやすいところ
- 当初契約が10年以上であれば、繰上げ返済で10年未満になっても継続適用できると誤解すること
- 給与所得者が初年度から年末調整で住宅ローン控除を受けられると誤認すること
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年1月 2級 学科』
公式問題 p.16(公式掲載ページ) ↗(www.kinzai.or.jp)
所得税の確定申告および青色申告の手続き
タックスプランニング · 公的年金等控除 / 準確定申告 / 青色申告承認申請書 / みなし承認
所得税の申告に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
4
解説
確定申告の各種特例や手続きには厳格な期限が定められています。公的年金等の確定申告不要制度は年金収入400万円以下が要件であり、死亡による準確定申告期限は相続開始を知った翌日から4か月以内です。青色申告承認申請には法定のみなし承認制度が存在します。
解き方
- 公的年金等に係る確定申告不要制度の収入金額上限(400万円以下)を確認します。
- 準確定申告の提出期限(4か月以内)を確認します。
- 新規開業時の青色申告承認申請書の提出期限(業務開始日から2か月以内)を確認します。
- 青色申告承認申請に対する税務署からの処分がない場合のみなし承認規定を確認します。
- 選択肢 1不正解
- 公的年金等の確定申告不要制度は、公的年金等の収入金額の合計額が400万円以下(かつ他の所得が20万円以下)の場合に適用されるため、450万円ある者は確定申告が必要です。
- 選択肢 2不正解
- 年の途中で死亡した者の準確定申告の期限は、相続人が相続の開始があったことを知った日の翌日から4か月以内です(2か月ではありません)。
- 選択肢 3不正解
- その年の1月16日以降に新規開業した者がその年から青色申告を受けるためには、業務を開始した日から2か月以内に青色申告承認申請書を提出しなければなりません。
- 選択肢 4正解
- 所定の提出期限までに青色申告承認申請書を提出した場合、その年の12月31日までに税務署長から承認または却下の通知がなければ、承認があったものとみなされます。
関連する分野を学ぶ
覚えるポイント
- 公的年金等の確定申告不要制度は年金収入「400万円以下」かつ他所得「20万円以下」
- 準確定申告の申告期限は相続開始を知った日の翌日から「4か月以内」
間違えやすいところ
- 準確定申告の期限を2か月や10か月と混同すること(相続税の申告期限は10か月以内)
- 1月16日以降の新規開業における青色申告申請期限を2か月以内ではなく翌月末と誤認すること
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年1月 2級 学科』
公式問題 p.16(公式掲載ページ) ↗(www.kinzai.or.jp)
法人税における損金算入のルール
タックスプランニング · 役員給与 / 定期同額給与 / 寄附金の損金算入 / 少額交際費
法人税の損金に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
3
解説
法人税における役員給与の損金算入要件は厳格に規定されています。定期同額給与(支給時期が1か月以下の一定期間ごとで支給額が同額)は届出不要ですが、事前確定届出給与はあらかじめ所轄税務署長への届出が必要です。
解き方
- 役員給与の種類(定期同額給与、事前確定届出給与、業績連動給与)を整理します。
- 定期同額給与に税務署長への事前届出が必要であるかを確認し、事前確定届出給与との混同を排除します。
- 選択肢 1不正解
- 国や地方公共団体に対する寄附金(国等に対する寄附金)は、申告書に明細書を添付することにより、全額を損金の額に算入することができます。
- 選択肢 2不正解
- 取引先等の接待飲食費のうち、1人当たり5,000円以下の支出については、一定の書類を保存することを条件に交際費等から除外され、全額損金算入が可能です。
- 選択肢 3正解
- 定期同額給与を損金算入するにあたって事前の届出は不要です。あらかじめ所定の時期に確定額を支給する旨を届け出る必要があるのは「事前確定届出給与」です。
- 選択肢 4不正解
- 損金算入が認められる法人事業税は、原則として納税申告書を提出した日の属する事業年度の損金の額に算入されます。
関連する分野を学ぶ
覚えるポイント
- 定期同額給与は税務署への届出が不要であること
- 事前確定届出給与は所定の期日までに税務署への届出が必要であること
間違えやすいところ
- 定期同額給与と事前確定届出給与の届出要件を取り違えてしまうこと
- 1人当たり5,000円以下の飲食費が交際費等として損金不算入の対象になると誤認すること
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年1月 2級 学科』
公式問題 p.17(公式掲載ページ) ↗(www.kinzai.or.jp)
消費税の納税義務および各種届出
タックスプランニング · 消費税 / 基準期間 / 特定期間 / 消費税課税事業者選択届出書
消費税に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
4
解説
法人の消費税の納税義務は、前々事業年度(基準期間)の課税売上高が1,000万円を超えるか、または前事業年度開始から6か月間(特定期間)の課税売上高および給与等支払額がともに1,000万円を超える場合に生じます。届出により課税事業者を選択した場合の縛り期間は原則2年間です。
解き方
- 基準期間(前々事業年度)の課税売上高1,000万円超による納税義務判定を確認します。
- 特定期間(前事業年度上半期)による納税義務判定を確認します。
- 簡易課税制度の適用上限(基準期間の課税売上高5,000万円以下)を確認します。
- 課税事業者選択届出書による適用後の継続義務期間(原則2年間)を確認します。
- 選択肢 1不正解
- 基準期間における課税売上高が1,000万円を超える法人は、その事業年度において免税事業者となることはできず、納税義務が生じます。
- 選択肢 2不正解
- 特定期間における課税売上高と給与等支払額の合計額がいずれも1,000万円を超える場合、免税事業者となることはできません。
- 選択肢 3不正解
- 簡易課税制度は基準期間の課税売上高が5,000万円以下の場合にのみ適用できるため、5,000万円を超える課税事業者は適用を受けられません。
- 選択肢 4正解
- 「消費税課税事業者選択届出書」により課税事業者となった場合、事業を廃止した場合を除き、課税事業者となった事業年度から原則として2年間は免税事業者に戻ることはできません。
関連する分野を学ぶ
覚えるポイント
- 課税事業者選択届出書を提出した場合の継続期間は「原則2年間」
- 簡易課税の適用要件は基準期間の課税売上高が「5,000万円以下」
間違えやすいところ
- 課税選択時の継続適用期間を3年と誤認すること(2年間が正解。一定の高額特定資産を取得した場合の特例等と混同しない)
- 特定期間の判定において、売上高と給与等支払額の「いずれも1,000万円超」で判定する点を見落とすこと
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年1月 2級 学科』
公式問題 p.17(公式掲載ページ) ↗(www.kinzai.or.jp)
役員と会社間の取引における税務上の取扱い
タックスプランニング · 役員間取引 / 低額譲渡 / 債務免除益 / 認定利息
会社と役員間の取引に係る所得税・法人税に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
3
解説
個人から法人に対する低額譲渡において、譲渡価額が時価の2分の1未満である場合は「みなし譲渡所得課税(時価で譲渡したとみなす)」が適用されます。しかし、時価の2分の1以上の価額での譲渡であれば、みなし譲渡課税は行われず、実際の譲渡対価に基づいて所得税を計算します。
解き方
- 役員から会社への低額譲渡における所得税法のみなし譲渡規定(時価の1/2未満か否か)を確認します。
- 時価の1/2以上かつ時価未満の場合は、実際の譲渡対価が収入金額となるため、時価相当額を譲渡価額とする記述の正誤を判定します。
- 選択肢 1不正解
- 会社が役員からの借入金について免除を受けた場合、会社側では債務免除益が発生し、その金額は法人の益金の額に算入されます。
- 選択肢 2不正解
- 会社が役員に無利息で金銭を貸し付けた場合、通常受け取るべき適正利息相当額が会社の益金に算入され、同額が役員への給与(経済的利益)とみなされます。
- 選択肢 3正解
- 時価の2分の1以上で会社に譲渡した場合、みなし譲渡所得課税の対象とはならず、実際の譲渡価額(時価相当額ではなく実際の対価)を収入金額として譲渡所得を計算します。
- 選択肢 4不正解
- 役員退職金は、株主総会の決議等を経て適正に支給されるものであれば、不相当に高額な部分の金額等を除き、原則として損金の額に算入されます。
覚えるポイント
- 法人への低額譲渡で「時価の1/2未満」の場合は時価によるみなし譲渡課税
- 「時価の1/2以上」であれば実際の譲渡価額で譲渡所得を計算する
間違えやすいところ
- 法人側における受贈益課税(時価と売買価額の差額が益金算入)と個人側の譲渡所得の計算基準を混同すること
- 時価未満であればすべて時価課税されると誤認すること
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年1月 2級 学科』
公式問題 p.17(公式掲載ページ) ↗(www.kinzai.or.jp)
決算書に基づく主要な財務比率の計算式
タックスプランニング · 流動比率 / 当座比率 / 固定比率 / 自己資本比率
決算書の分析に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
1
解説
貸借対照表を用いた企業の安全性分析では、短期的な支払能力を示す指標として流動比率(流動資産÷流動負債)や当座比率(当座資産÷流動負債)を用い、中長期的な安定性を示す指標として固定比率(固定資産÷自己資本)や自己資本比率(自己資本÷総資産)を用います。
解き方
- 各財務指標の分母と分子の組み合わせを照合します。
- 流動比率は流動負債に対する流動資産の割合であることを確認し、分母が「総資産」となっている選択肢1を不適切と判断します。
- 選択肢 1正解
- 流動比率(%)は「流動資産÷流動負債×100」によって計算されるため、分母を「総資産」とする記述は誤りです。
- 選択肢 2不正解
- 当座比率(%)は「当座資産÷流動負債×100」の算式で計算され、より換金性の高い資産による短期支払能力を示します。
- 選択肢 3不正解
- 固定比率(%)は「固定資産÷自己資本×100」の算式で計算され、固定資産が返済不要の自己資本でどれだけ賄われているかを示します。
- 選択肢 4不正解
- 自己資本比率(%)は「自己資本÷総資産×100」の算式で計算され、総資産に占める自己資本の割合による財務の健全性を示します。
覚えるポイント
- 流動比率=流動資産÷流動負債×100
- 当座比率=当座資産÷流動負債×100
- 固定比率=固定資産÷自己資本×100
間違えやすいところ
- 流動比率の分母を流動負債ではなく総資産や総資本と取り違えること
- 固定比率の分母(自己資本)と固定長期適合率の分母(自己資本+固定負債)を混同すること
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年1月 2級 学科』
公式問題 p.18(公式掲載ページ) ↗(www.kinzai.or.jp)
土地の公的価格の基準日と価格水準
不動産 · 公的土地価格 / 公示価格 / 相続税路線価 / 固定資産税評価額
土地の価格に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
3
解説
公的土地価格には公示価格・都道府県地価調査(基準地標準価格)・相続税路線価・固定資産税評価額の4種類があり、それぞれの基準日や公示価格に対する割合(水準)が明確に定められています。
解き方
- 公示価格(1月1日基準・100%)および都道府県地価調査(7月1日基準)の基準日を確認する。
- 相続税路線価が公示価格の80%、固定資産税評価額が公示価格の70%を目途としている関係を適用する。
- 選択肢 1不正解
- 地価公示法に基づく公示価格の価格判定基準日は、毎年「1月1日」です(4月1日ではありません)。
- 選択肢 2不正解
- 都道府県地価調査における基準地の価格判定基準日は、毎年「7月1日」です(1月1日ではありません)。
- 選択肢 3正解
- 相続税路線価は、地価公示法による公示価格の80%程度を価格水準の目安として設定されています。
- 選択肢 4不正解
- 宅地の固定資産税評価額は、前年の地価公示法による公示価格等の「70%」を目途として評定されます(60%ではありません)。
関連する分野を学ぶ
覚えるポイント
- 公示価格は1月1日基準(100%)、都道府県地価調査は7月1日基準です。
- 路線価は公示価格の80%、固定資産税評価額は70%が評価水準の目安です。
間違えやすいところ
- 相続税路線価の80%と固定資産税評価額の70%の数値を逆に取り違えやすいので注意が必要です。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年1月 2級 学科』
公式問題 p.18(公式掲載ページ) ↗(www.kinzai.or.jp)
不動産の登記制度および対抗要件
不動産 · 不動産登記 / 登記事項証明書 / 床面積の算定 / 二重譲渡の対抗要件
不動産の登記や調査に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
4
解説
不動産登記の権利部は甲区(所有権に関する事項)と乙区(所有権以外の権利に関する事項)に分かれており、登記記録は誰でも閲覧・交付請求が可能です。また、不動産の物権変動は登記を備えなければ第三者に対抗できません(民法177条)。
解き方
- 不動産登記の構成(甲区・乙区)および公開原則(誰でも請求可能)を確認する。
- 建物の床面積の表示方法(一般建物は壁芯、区分建物の専有部分は内法)と二重譲渡時の対抗要件を判別する。
- 選択肢 1不正解
- 抵当権などの所有権以外の権利に関する登記事項は、権利部「乙区」に記録されます(甲区は所有権に関する事項)。
- 選択肢 2不正解
- 登記事項証明書の交付は、手数料を納付すれば利害関係の有無にかかわらず誰でも請求することができます。
- 選択肢 3不正解
- 区分建物を除く一般の建物の床面積は、壁その他の区画の中心線で囲まれた部分の水平投影面積(壁芯面積)によって記録されます(内法面積は区分建物の専有部分)。
- 選択肢 4正解
- 民法第177条の規定により、二重売買の譲受人相互間では、契約締結の先後にかかわらず先に登記を備えた者が第三者に対して所有権を対抗できます。
関連する分野を学ぶ
覚えるポイント
- 登記記録の甲区は所有権、乙区は抵当権などの所有権以外の権利が記載されます。
- 床面積の登記は、一戸建て(一般建物)は壁芯面積、マンションの専有部分は内法面積です。
間違えやすいところ
- 登記事項証明書は住民票などと異なり、利害関係者でなくても誰でも自由に請求して取得できます。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年1月 2級 学科』
公式問題 p.18(公式掲載ページ) ↗(www.kinzai.or.jp)
不動産売買における民法の規定(契約不適合責任等)
不動産 · 危険負担 / 共有持分の譲渡 / 履行不能による解除 / 契約不適合責任
不動産の売買契約に係る民法の規定に関する次の記述のうち、最も不適切なものはどれか。なお、特約については考慮しないものとする。
解答・解説を表示
解答
4
解説
民法上の契約不適合責任において、買主は目的物の不適合を知った時から1年以内に売主に通知しなければ権利を行使できなくなるのが原則ですが、売主が悪意または重過失のときはこの1年の期間制限を受けません(民法566条ただし書)。
解き方
- 危険負担、共有持分の処分、無催告解除に関する民法の基本ルールを確認する。
- 契約不適合責任における通知期間制限(1年)と、売主が悪意・重過失の場合の例外規定を適用する。
- 選択肢 1不正解
- 契約締結後から引渡しまでの間に当事者双方の責めに帰することができない事由(地震等)により目的物が滅失した場合、買主は代金の支払いを拒むことができます(民法536条1項)。
- 選択肢 2不正解
- 共有者は、自己の有する共有持分を他の共有者の同意を得ることなく単独で自由に第三者へ譲渡することができます。
- 選択肢 3不正解
- 債務の全部の履行が不能となったときは、債権者(買主)は催告をすることなく直ちに契約を解除することができます(民法542条1項1号)。
- 選択肢 4正解
- 売主が目的物の不適合を知りながら引き渡した場合(悪意の場合)は、1年以内の通知制限は適用されないため、買主は1年を過ぎていても契約の解除等を請求できます。
覚えるポイント
- 共有持分は単独で処分可能ですが、共有物全体の変更には全員の同意が必要です。
- 契約不適合責任の通知期間(知った時から1年)は、売主が悪意または重過失の場合は適用除外となります。
間違えやすいところ
- 契約不適合を知った時から1年以内の通知要件は、売主が不適合を知らなかった(善意・無重過失)の場合の原則ルールです。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年1月 2級 学科』
公式問題 p.19(公式掲載ページ) ↗(www.kinzai.or.jp)
借地借家法(普通借地権と定期借地権等の設定)
不動産 · 借地借家法 / 普通借地権 / 事業用定期借地権等 / 建物買取請求権
借地借家法に関する次の記述のうち、最も適切なものはどれか。なお、本問においては、同法第22条の借地権を一般定期借地権、第23条の借地権を事業用定期借地権等といい、第22条から第24条の定期借地権等以外の借地権を普通借地権という。
解答・解説を表示
解答
2
解説
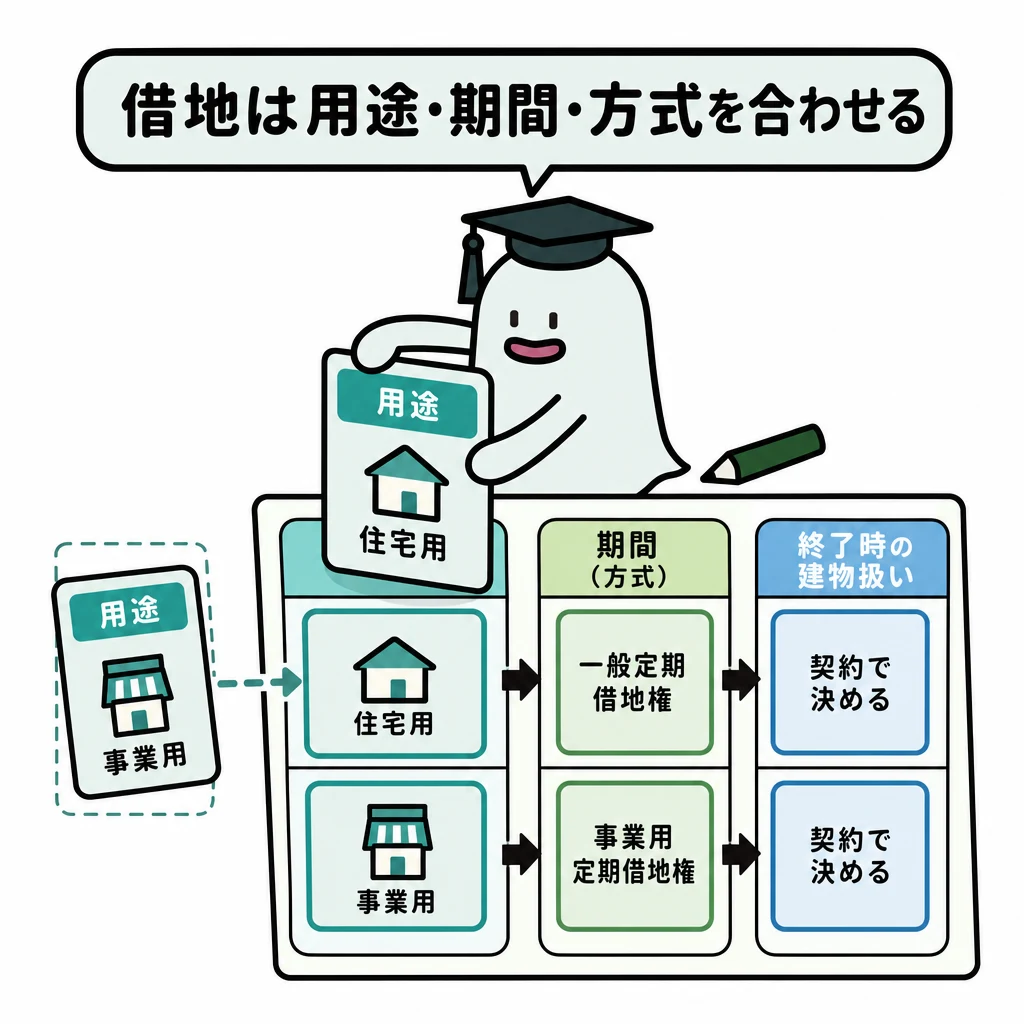
普通借地権の存続期間は30年以上で上限はありません。一般定期借地権の存続期間は50年以上、事業用定期借地権等は専ら事業の用に供する建物(居住用は不可)を目的とします。建物買取請求権は期間満了に伴う更新拒絶等の際に認められるもので、債務不履行解除時には行使できません。
解き方
- 普通借地権の存続期間(当初30年以上、上限なし)と一般定期借地権の期間(50年以上)を検証する。
- 事業用定期借地権等の用途制限(居住用不可)と、債務不履行解除時の建物買取請求権の可否を判定する。
- 選択肢 1不正解
- 普通借地権の当初存続期間は最低30年と定められていますが、上限の制限はなく、50年を超える期間を定めることも可能です。
- 選択肢 2正解
- 地代滞納など借地権者の債務不履行によって契約が解除された場合、借地権者に建物買取請求権は認められません。
- 選択肢 3不正解
- 一般定期借地権の存続期間は「50年以上」としなければならないため、30年とすることはできません。
- 選択肢 4不正解
- 事業用定期借地権等は「専ら事業の用に供する建物」の所有を目的とする制度であり、社宅のような居住用建物の所有を目的として設定することはできません。
関連する分野を学ぶ
覚えるポイント
- 普通借地権:当初30年以上(上限なし)。
- 一般定期借地権:存続期間50年以上。書面(公正証書等)による契約。
- 事業用定期借地権等:10年以上50年未満。居住用は不可、公正証書による契約が必須。
間違えやすいところ
- 法人が借りる場合であっても、社宅は居住用建物に該当するため事業用定期借地権等は使えません。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年1月 2級 学科』
公式問題 p.19(公式掲載ページ) ↗(www.kinzai.or.jp)
借地借家法(普通借家と定期借家の要件)
不動産 · 借地借家法 / 普通借家契約 / 定期借家契約 / 事前説明義務
借地借家法に関する次の記述のうち、最も不適切なものはどれか。なお、本問においては、同法第38条における定期建物賃貸借契約を定期借家契約といい、それ以外の建物賃貸借契約を普通借家契約という。
解答・解説を表示
解答
3
解説
定期建物賃貸借(定期借家)契約では、契約更新がない旨を記載した独立の書面を「契約締結前」にあらかじめ賃借人に交付して説明しなければなりません(事後では定期借家としての効力が認められず普通借家となります)。契約方式は公正証書等による書面であればよく、公正証書に限定されません。
解き方
- 普通借家における1年未満の期間の定め(期間の定めなしとみなされる)を確認する。
- 建物の引渡しによる対抗要件(借地借家法31条)および定期借家の契約書面の要件を確認する。
- 定期借家における更新がない旨の書面交付・説明のタイミング(契約締結前)を判定する。
- 選択肢 1不正解
- 普通借家契約において期間を1年未満と定めた場合、期間の定めがない建物の賃貸借とみなされます(借地借家法29条1項)。
- 選択肢 2不正解
- 建物の賃貸借は、登記がなくても建物の引渡しがあったときは、その後にその建物について物権を取得した者に対抗することができます(借地借家法31条1項)。
- 選択肢 3正解
- 賃貸人は定期借家契約を結ぶにあたり、「あらかじめ(契約締結前)」に書面を交付して契約の更新がなく期間満了により終了する旨を説明しなければなりません(契約締結後ではありません)。
- 選択肢 4不正解
- 定期借家契約は「公正証書による等書面によって」契約を締結することが求められており、公正証書以外の一般的な書面でも契約を締結することができます。
関連する分野を学ぶ
覚えるポイント
- 定期借家の事前説明は「契約締結前」にあらかじめ書面を交付して行います。
- 定期借家の契約書面は「公正証書等の書面」であり、公正証書でなくても有効です。
間違えやすいところ
- 事業用定期借地権は「公正証書による契約」が必須ですが、定期借家契約は公正証書以外の書面でも可能です。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年1月 2級 学科』
公式問題 p.19(公式掲載ページ) ↗(www.kinzai.or.jp)
建築基準法の規定(容積率・高さ制限・接道義務)
不動産 · 建築基準法 / 容積率制限 / 隣地斜線制限 / 絶対的高さ制限 / 接道義務
都市計画区域および準都市計画区域内における建築基準法の規定に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
3
解説
建築基準法における「絶対的高さ制限(10mまたは12m)」は良好な低層住宅環境を保護するためのもので、第一種・第二種低層住居専用地域と田園住居地域にのみ適用されます。これら低層地域には代わりに隣地斜線制限は適用されません。
解き方
- 前面道路幅員が12m未満の場合の容積率の制限ルールを確認する。
- 隣地斜線制限が適用除外となる用途地域(低層住居専用地域・田園住居地域)を確認する。
- 絶対的高さ制限(10mまたは12m)がどの用途地域に適用されるかを判定する。
- 選択肢 1不正解
- 前面道路幅員が12m未満の場合、指定容積率と道路幅員×法定乗数(住居系4/10、商業系等6/10)を比較し、低い方の数値が容積率の上限となります。
- 選択肢 2不正解
- 第一種・第二種低層住居専用地域および田園住居地域には絶対的高さ制限や北側斜線制限があるため、隣地斜線制限は適用されません。
- 選択肢 3正解
- 建築物の高さを10mまたは12mに制限する絶対的高さ制限が定められるのは「第一種・第二種低層住居専用地域および田園住居地域」であり、第一種住居地域には適用されません。
- 選択肢 4不正解
- 都市計画区域等における建築物の敷地は、原則として建築基準法上の道路に2m以上接していなければならないという接道義務があります(建築基準法43条)。
関連する分野を学ぶ
覚えるポイント
- 絶対的高さ制限(10m・12m)は低層住居専用地域と田園住居地域のみに適用されます。
- 隣地斜線制限は低層住居専用地域と田園住居地域には適用されません。
間違えやすいところ
- 「第一種住居地域」と「第一種低層住居専用地域」を用語の類似性から混同しないよう注意が必要です。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年1月 2級 学科』
公式問題 p.20(公式掲載ページ) ↗(www.kinzai.or.jp)
建物の区分所有等に関する法律(区分所有法)
不動産 · 区分所有法 / 敷地利用権の分離処分禁止 / 管理者の選任・解任 / 建替え決議 / 共用部分の持分割合
建物の区分所有等に関する法律に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
1
解説
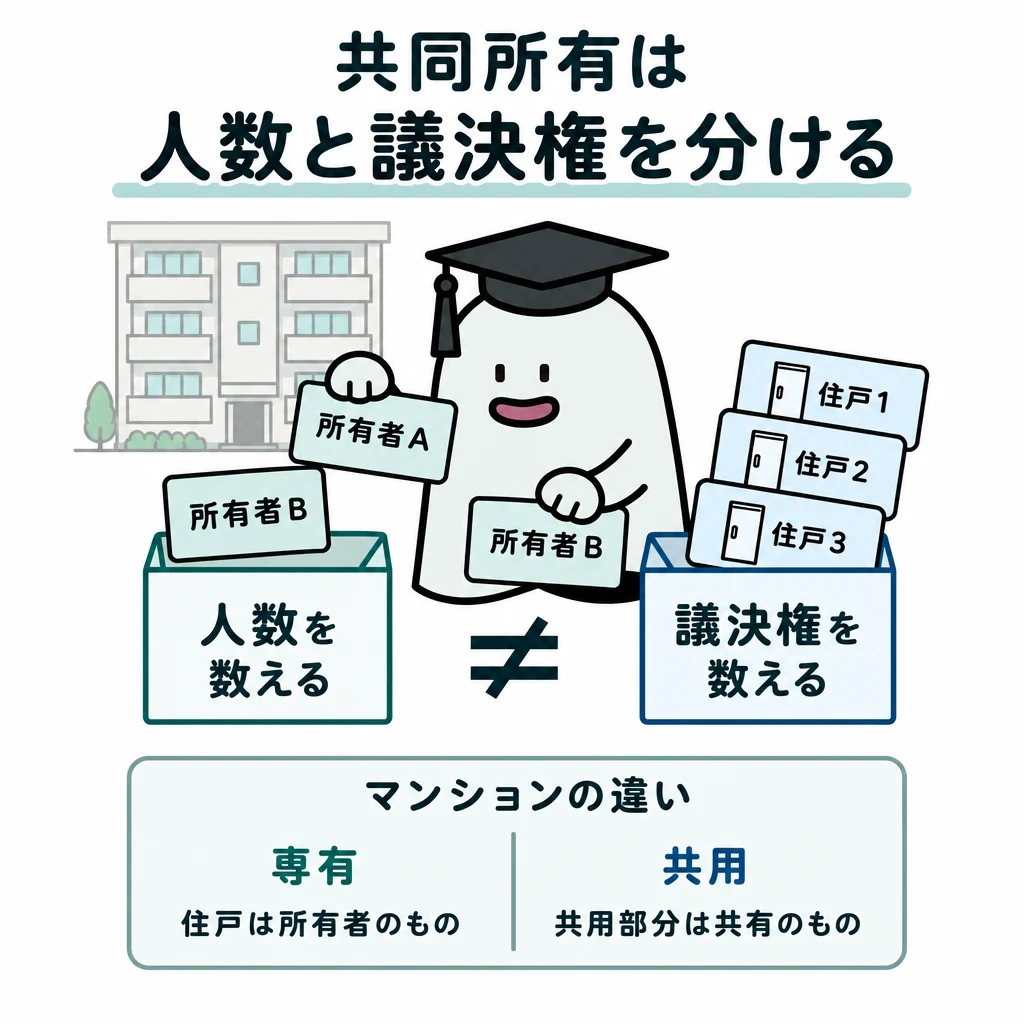
区分所有法では、マンションの権利関係を安定させるため、原則として専有部分と敷地利用権の一体性が義務付けられており、規約で別段の定めをしない限り分離処分が禁止されています。また、集会における決議要件には普通決議(過半数)と各種特別決議(建替えは各5分の4以上など)があります。
解き方
- 敷地利用権の分離処分の原則(規約に定めがない限り分離処分禁止)を確認する。
- 管理者の選任(普通決議)、建替え決議(5分の4以上)、共用部分の持分割合(専有部分の床面積割合)の規定を検証する。
- 選択肢 1正解
- 区分所有者は、規約に別段の定めがある場合を除き、専有部分と敷地利用権を「分離して処分することができない」と規定されています(第22条1項)。
- 選択肢 2不正解
- 規約に別段の定めがない限り、集会の普通決議(区分所有者および議決権の各過半数)によって管理者を選任・解任できます(第25条1項)。
- 選択肢 3不正解
- 区分所有建物の建替え決議は、集会において区分所有者および議決権の各「5分の4以上」の多数により決議します(第62条1項)。
- 選択肢 4不正解
- 各区分所有者の共用部分の持分割合は、規約に別段の定めがない限り、専有部分の床面積(内法計算)の割合によります(第14条1項)。
関連する分野を学ぶ
覚えるポイント
- 敷地利用権は原則として専有部分と分離して処分することはできません。
- 建替え決議は区分所有者および議決権の各5分の4以上の賛成が必要です。
間違えやすいところ
- 規約に別段の定めがある「場合に限り」分離処分が可能となります。原則は分離処分禁止です。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年1月 2級 学科』
公式問題 p.20(公式掲載ページ) ↗(www.kinzai.or.jp)
不動産の取得に係る税金(不動産取得税・登録免許税)
不動産 · 不動産取得税 / 新築住宅の課税標準の特例 / 登録免許税 / 表題登記
不動産の取得に係る税金に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
2
解説
不動産取得税は売買や贈与などによって不動産を取得した際に都道府県が課す地方税ですが、相続による取得は非課税です。特例として床面積要件(50㎡以上240㎡以下)を満たす新築住宅を取得した場合は最高1,200万円が課税標準から控除されます。また、登録免許税は権利の登記に課される国税であり、表示に関する登記(表題登記)には課されません。
解き方
- 不動産取得税の課税対象(相続は非課税、贈与は課税)を整理する。
- 新築住宅に対する不動産取得税の課税標準の特例控除額(1戸につき最高1,200万円)を確認する。
- 登録免許税の課税対象(贈与による所有権移転登記は課税、建物表題登記は非課税)を検証する。
- 選択肢 1不正解
- 不動産取得税は、相続による取得の場合は非課税(課されない)ですが、贈与による取得の場合は課税されます。
- 選択肢 2正解
- 床面積が50㎡以上240㎡以下等の要件を満たす住宅を新築した場合、不動産取得税の課税標準から1戸につき最高1,200万円が控除されます。
- 選択肢 3不正解
- 贈与を原因とする不動産の所有権移転登記を受ける際にも、登録免許税(税率2.0%)が課されます。
- 選択肢 4不正解
- 建物を新築した際に行う「建物表題登記(表示に関する登記)」には、登録免許税は課されません(所有権保存登記には課されます)。
関連する分野を学ぶ
覚えるポイント
- 不動産取得税:相続は非課税、贈与は課税されます。
- 新築住宅の不動産取得税の控除額:一般住宅は最高1,200万円、認定長期優良住宅は最高1,300万円です。
- 登録免許税:表題登記には課されず、権利部(保存・移転等)の登記に課されます。
間違えやすいところ
- 不動産取得税が非課税になるのは「相続」であり、「贈与」は無償であっても課税対象となります。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年1月 2級 学科』
公式問題 p.20(公式掲載ページ) ↗(www.kinzai.or.jp)
居住用財産譲渡の3,000万円特別控除および軽減税率の特例
不動産 · 譲渡所得 / 3,000万円特別控除 / 居住用財産の軽減税率の特例
居住用財産を譲渡した場合の3,000万円の特別控除(以下「3,000万円特別控除」という)および居住用財産を譲渡した場合の長期譲渡所得の課税の特例(以下「軽減税率の特例」という)に関する次の記述のうち、最も不適切なものはどれか。なお、記載されたもの以外の要件はすべて満たしているものとする。
解答・解説を表示
解答
2
解説
マイホーム(居住用財産)を売却した際の特例には、所有期間の長短を問わず利用できる「3,000万円特別控除」と、譲渡年の1月1日時点で所有期間が10年を超えている場合に適用できる「長期譲渡所得の軽減税率の特例」があり、これら2つは併用が認められています。
解き方
- 3,000万円特別控除と軽減税率の特例それぞれの適用要件(特に所有期間要件の有無)を比較・整理する。
- 3,000万円特別控除に10年超の所有期間要件を課している選択肢2の記述が誤りであると判断する。
- 選択肢 1不正解
- 配偶者や直系血族、生計を一にする親族など、特別の関係がある者への譲渡については、3,000万円特別控除の適用を受けることができません。
- 選択肢 2正解
- 3,000万円特別控除には所有期間の制限はなく、短期譲渡であっても適用可能です。10年超の所有期間が必要なのは軽減税率の特例等です。
- 選択肢 3不正解
- 軽減税率の特例では、課税長期譲渡所得金額の6,000万円以下の部分に対して所得税10.21%(復興特別所得税含む)、住民税4%(合計14.21%)の軽減税率が適用されます。
- 選択肢 4不正解
- 要件をそれぞれ満たしていれば、3,000万円特別控除と軽減税率の特例は重ねて併用適用を受けることができます。
関連する分野を学ぶ
覚えるポイント
- 3,000万円特別控除は所有期間要件なし、軽減税率の特例は譲渡年1月1日時点で所有期間10年超が必要。
間違えやすいところ
- 買換え特例や軽減税率の特例の「10年超要件」を、3,000万円特別控除の要件と混同しないよう注意する。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年1月 2級 学科』
公式問題 p.21(公式掲載ページ) ↗(www.kinzai.or.jp)
不動産の有効活用方式の特徴
不動産 · 土地有効活用 / 等価交換方式 / 事業受託方式 / 建設協力金方式
不動産の有効活用の一般的な特徴に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
4
解説
土地活用の各方式(自己建設、事業受託、等価交換、定期借地、建設協力金)は、「誰が資金を調達するか」「誰が建物を所有・管理するか」という役割分担に明確な違いがあります。
解き方
- 事業受託方式・建設協力金方式・定期借地権方式・等価交換方式の資金調達主体を確認する。
- 等価交換方式において、土地所有者は土地を現物出資し、デベロッパーが建築資金を負担する点と照合して不適切肢を特定する。
- 選択肢 1不正解
- 事業受託方式では、ノウハウを持つデベロッパーに企画から管理まで委託しますが、建設資金の調達名義やリスクは土地所有者が負います。
- 選択肢 2不正解
- 建設協力金方式は、入居予定テナントから差し入れられた保証金等の建設協力金を財源として建物を建設する方式です。
- 選択肢 3不正解
- 定期借地権方式は借地人に土地を貸す手法であり、建物の建設および資金調達は借地人が行うため土地所有者の自己資金調達は不要です。
- 選択肢 4正解
- 等価交換方式ではデベロッパーが建築資金を負担して建物を建設するため、土地所有者が建設資金を調達する必要はありません。
関連する分野を学ぶ
覚えるポイント
- 等価交換方式は「土地所有者は土地を提供、デベロッパーが建築資金を負担」し、等価で配分する方式。
間違えやすいところ
- 事業受託方式(土地所有者が資金調達)と等価交換方式(デベロッパーが資金調達)の資金調達主体の混同に注意。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年1月 2級 学科』
公式問題 p.21(公式掲載ページ) ↗(www.kinzai.or.jp)
民法上の贈与契約の効力および形態
相続・事業承継 · 贈与契約 / 書面によらない贈与 / 負担付贈与 / 死因贈与
民法上の贈与に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
3
解説
贈与は民法上、無償・片務・諾成契約ですが、書面によらない契約の解除制限や、義務を課す負担付贈与(双務契約の準用)、当事者の死亡で失効する定期贈与、契約行為である死因贈与など個別の規定が設けられています。
解き方
- 贈与の種類(書面によらない贈与・定期贈与・負担付贈与・死因贈与)ごとの民法上の成立要件と効力規定を想起する。
- 負担付贈与における債務不履行による契約解除の手続き(催告解除)の正当性を判断する。
- 選択肢 1不正解
- 書面によらない贈与は各当事者が解除できますが、履行の終わった部分については解除することができません(民法550条ただし書)。
- 選択肢 2不正解
- 定期贈与は、贈与者または受贈者のいずれか一方の死亡によってその効力を失います(民法552条)。
- 選択肢 3正解
- 負担付贈与では双務契約の規定が準用されるため、受贈者が義務を履行しない場合には、催告を経て契約を解除することができます。
- 選択肢 4不正解
- 死因贈与は贈与者と受贈者の合意によって成立する「契約」であり、単独行為である「遺贈」とは異なり、贈与者のみの意思表示では成立しません。
覚えるポイント
- 死因贈与は契約(双方の合意が必要)、遺贈は単独行為(遺言者の意思のみで成立)。
間違えやすいところ
- 定期贈与は「どちらか一方でも死亡すれば失効」する点を「両方死亡するまで有効」と取り違えないこと。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年1月 2級 学科』
公式問題 p.21(公式掲載ページ) ↗(www.kinzai.or.jp)
贈与税の課税財産および非課税財産
相続・事業承継 · 贈与税 / 課税対象 / 生命保険金 / 非課税財産
贈与税に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
4
解説
贈与税は個人から個人への無償の財産移転に課税されます。法人からの贈与は所得税の課税対象となり、また生命保険金は契約者(保険料負担者)・被保険者・受取人の関係により所得税・相続税・贈与税のいずれが課されるかが決定されます。
解き方
- 個人と法人の関係、社交上の金品、生活費・教育費に関する贈与税の非課税規定を確認する。
- 生命保険金における契約形態(契約者・被保険者・受取人)を確認し、課税区分(相続税・所得税・贈与税)を判定する。
- 選択肢 1不正解
- 個人が法人から財産の贈与を受けた場合は所得税(一時所得等)の課税対象となり、贈与税は課されません。
- 選択肢 2不正解
- 社交上必要と認められる香典、花輪代、見舞金等で社会通念上相当と認められるものは、贈与税の非課税財産とされています。
- 選択肢 3不正解
- 扶養義務者相互間における生活費または教育費に充てるための贈与で、通常必要と認められるものは贈与税の非課税財産となります。
- 選択肢 4正解
- 保険料負担者が母で受取人が子の場合、父の死亡保険金は保険料負担者である母から子への贈与とみなされ、贈与税の課税対象となります。
関連する分野を学ぶ
覚えるポイント
- 生命保険金:保険料負担者=被保険者なら相続税、負担者=受取人なら所得税、負担者・被保険者・受取人がすべて別人なら贈与税。
間違えやすいところ
- 法人から個人への贈与を「贈与税対象」と誤認しやすいが、所得税の対象となる点に注意。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年1月 2級 学科』
公式問題 p.22(公式掲載ページ) ↗(www.kinzai.or.jp)
贈与税の計算と各種制度(暦年課税・相続時精算課税・配偶者控除)
相続・事業承継 · 贈与税の計算 / 相続時精算課税 / 配偶者控除 / 特例税率
贈与税の計算に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
2
解説
贈与税の課税制度には暦年課税と相続時精算課税があり、暦年課税の基礎控除は受贈者ごとに年110万円、相続時精算課税の特別控除は特定贈与者ごとに累計2,500万円まで利用可能です。また配偶者控除は最高2,000万円まで控除できます。
解き方
- 各制度の控除額(暦年課税:受贈者1人あたり110万円、配偶者控除:最高2,000万円、相続時精算課税:特定贈与者ごとに累計2,500万円)を確認する。
- 選択肢2に示された特別控除額「累計3,000万円」が誤り(正しくは2,500万円)であると判断する。
- 選択肢 1不正解
- 暦年課税の基礎控除額(110万円)は、受贈者1人につき年間110万円であるため、父母それぞれから贈与を受けても控除額は110万円です。
- 選択肢 2正解
- 相続時精算課税制度の特別控除額は、特定贈与者ごとに累計2,500万円までです。3,000万円ではありません。
- 選択肢 3不正解
- 贈与税の配偶者控除(おしどり贈与)では、基礎控除額110万円とは別に最高2,000万円を控除することができます。
- 選択肢 4不正解
- 民法の成年年齢引き下げに伴い、贈与の年の1月1日時点で18歳以上の受贈者が父母や祖父母等の直系尊属から贈与を受けた場合は「特例税率」が適用されます。
関連する分野を学ぶ
覚えるポイント
- 相続時精算課税制度の特別控除額は特定贈与者ごとに累計2,500万円。
間違えやすいところ
- 相続時精算課税の特別控除額(2,500万円)と居住用財産譲渡の3,000万円特別控除の金額を混同しないようにする。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年1月 2級 学科』
公式問題 p.22(公式掲載ページ) ↗(www.kinzai.or.jp)
民法に規定する法定相続分
相続・事業承継 · 法定相続分 / 養子 / 半血兄弟姉妹 / 非嫡出子
民法に規定する相続分に関する次の記述のうち、最も不適切なものはどれか。なお、記載のない事項については考慮しないものとする。
解答・解説を表示
解答
1
解説
民法において、実子と養子、嫡出子と非嫡出子の法定相続分は同等です。ただし、兄弟姉妹が相続人となる場合において、父母の一方のみを同じくする半血兄弟姉妹の相続分は、双方を同じくする全血兄弟姉妹の2分の1と定められています。
解き方
- 実子と養子、嫡出子と非嫡出子、全血と半血の兄弟姉妹の法定相続分の取扱規定を確認する。
- 養子の法定相続分は実子と同等であるため、「実子の2分の1」とする選択肢1が不適切であると判定する。
- 選択肢 1正解
- 民法上、養子は縁組の日から嫡出子の身分を取得するため、養子の法定相続分は実子と同等です。
- 選択肢 2不正解
- 父母の一方のみを同じくする兄弟姉妹(半血兄弟姉妹)の法定相続分は、父母の双方を同じくする兄弟姉妹(全血兄弟姉妹)の2分の1となります(民法900条4号ただし書)。
- 選択肢 3不正解
- 代襲相続人は被代襲者の相続分を承継するため、代襲相続人が1人であれば、被代襲者が受けるべきであった法定相続分と同一になります。
- 選択肢 4不正解
- 2013年の民法改正により、嫡出でない子(非嫡出子)の法定相続分は、嫡出である子の法定相続分と同等とされています。
関連する分野を学ぶ
覚えるポイント
- 実子と養子、嫡出子と非嫡出子の相続分は同等。半血兄弟姉妹のみ全血兄弟姉妹の1/2となる。
間違えやすいところ
- 半血兄弟姉妹の1/2規定と養子や非嫡出子の扱いを混同しないこと。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年1月 2級 学科』
公式問題 p.22(公式掲載ページ) ↗(www.kinzai.or.jp)
遺産分割の原則と方法
相続・事業承継 · 遺産分割 / 遺産分割協議の解除 / 遺産分割の禁止 / 換価分割
遺産分割に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
4
解説
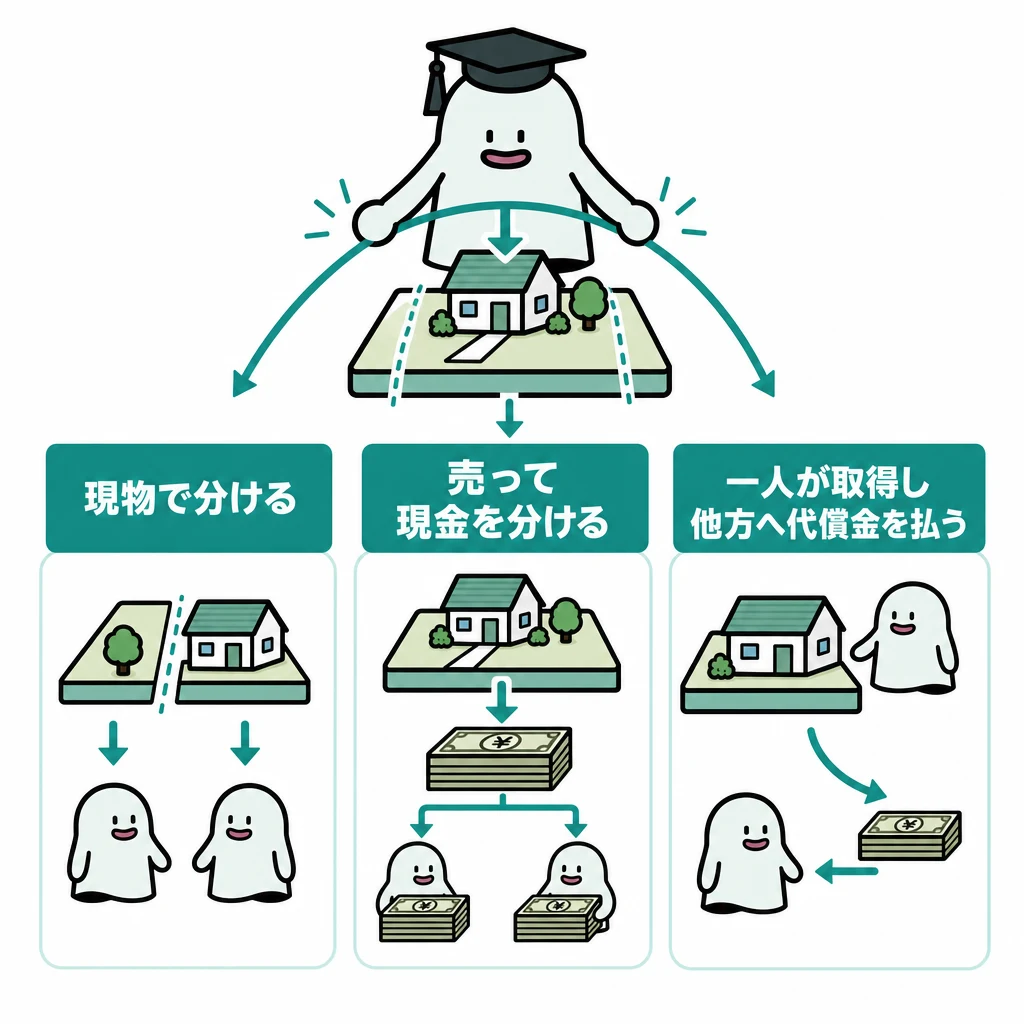
遺産分割には現物分割・代償分割・換価分割等の方法があり、被相続人は遺言で5年以内の分割禁止を命じることができます。また協議成立後でも全員の合意があれば合意解除が可能です。換価分割による売却益には所得税(譲渡所得)が課税されます。
解き方
- 遺産分割の協議解除の可否、代償分割の手続き要件、換価分割の課税関係、遺言による分割禁止期間を確認する。
- 民法908条に基づく「5年以内の遺産分割禁止」の記述(選択肢4)が適切であると判断する。
- 選択肢 1不正解
- 成立した遺産分割協議であっても、共同相続人全員の合意があれば解除して再分割協議を行うことができます。
- 選択肢 2不正解
- 代償分割は共同相続人間の協議によって自由に決めることができ、家庭裁判所の審判が必須要件ではありません。
- 選択肢 3不正解
- 遺産分割のために不動産を売却して現金化(換価分割)した場合、譲渡益が生じれば譲渡所得として所得税・住民税の課税対象となります。
- 選択肢 4正解
- 民法908条の規定により、被相続人は遺言によって相続開始の時から5年を超えない期間、遺産分割を禁ずることができます。
関連する分野を学ぶ
覚えるポイント
- 遺言による遺産分割の禁止期間は「相続開始の時から最長5年間」。
間違えやすいところ
- 換価分割による売却は課税対象(非課税ではない)である点に注意。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年1月 2級 学科』
公式問題 p.23(公式掲載ページ) ↗(www.kinzai.or.jp)
民法に規定する相続の承認・放棄および相続人不在
相続・事業承継 · 相続の承認・放棄 / 単純承認 / 限定承認 / 相続財産法人 / 特別縁故者
民法に規定する相続に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
1
解説
相続人は自己のために相続の開始があったことを知った時から3カ月以内に単純承認、限定承認、放棄のいずれかを選択しなければなりません。限定承認は共同相続人全員で行う必要があります。相続人が不存在の場合は財産が法人化され、最終的に特別縁故者への分与または国庫帰属となります。
解き方
- 単純承認の効果(権利義務の一切の承継)、限定承認の要件(共同相続人全員の共同申述)、放棄の熟慮期間(3カ月)を確認する。
- 相続人不存在の場合の相続財産法人化および特別縁故者への財産分与の手続きを確認し、選択肢1が適切であると判断する。
- 選択肢 1正解
- 相続人が不存在の場合、相続財産は法人とされ、所定の手続きを経て家庭裁判所の審判により特別縁故者に財産が分与されることがあります。
- 選択肢 2不正解
- 単純承認をした相続人は、被相続人の積極財産(資産)だけでなく、債務などの消極財産も含めて無限に承継します。
- 選択肢 3不正解
- 共同相続人がいる場合、限定承認は共同相続人の全員が共同して家庭裁判所に申述しなければなりません。
- 選択肢 4不正解
- 相続放棄の申述期間は、自己のために相続の開始があったことを知った時から原則として「3カ月以内」です(6カ月ではありません)。
関連する分野を学ぶ
覚えるポイント
- 相続放棄・限定承認の熟慮期間は3カ月以内。限定承認は共同相続人全員で行う。
間違えやすいところ
- 相続税の申告期限(10カ月)や準確定申告(4カ月)と、相続の放棄・限定承認の期間(3カ月)を混同しないようにする。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年1月 2級 学科』
公式問題 p.23(公式掲載ページ) ↗(www.kinzai.or.jp)
相続税の税額計算と配偶者の税額軽減
相続・事業承継 · 相続税の計算 / 配偶者に対する相続税額の軽減 / 法定相続人の数 / 相続税額の2割加算
相続税の計算に関する次の記述のうち、最も適切なものはどれか。なお、相続の放棄をした者はいないものとする。
解答・解説を表示
解答
3
解説
配偶者の税額軽減は、被相続人の配偶者が取得した正味の遺産額が1億6,000万円または法定相続分相当額のいずれか大きい金額まで相続税が非課税となる制度です。被相続人の血族相続人や養子の取扱ルールと併せて理解することが重要です。
解き方
- 各選択肢の法定相続人の規定、2割加算の除外要件、配偶者の税額軽減の適用条件を確認する。
- 相続人が配偶者単独である場合、全財産が法定相続分相当額以下となるため全額非課税になることを確認し、正答肢を判定する。
- 選択肢 1不正解
- 遺産に係る基礎控除額の計算上、法定相続人の数に算入できる普通養子の数は、被相続人に実子がいる場合は1人まで(実子がいない場合は2人まで)に制限されます。
- 選択肢 2不正解
- 被相続人の一親等の血族および配偶者以外の者は相続税額の2割加算の対象となりますが、子が死亡したことにより代襲相続人となった孫は直系卑属の代襲者であるため2割加算の対象から除外されます。
- 選択肢 3正解
- 相続人が配偶者のみの場合、法定相続分は遺産の全部(100%)となるため、取得した遺産総額がいくらであっても配偶者の法定相続分相当額の範囲内となり、納付税額は生じません。
- 選択肢 4不正解
- 「配偶者に対する相続税額の軽減」の対象となる配偶者は、被相続人と法律上の婚姻届出をしている者に限られ、内縁関係の者は適用を受けることができません。
関連する分野を学ぶ
覚えるポイント
- 基礎控除における養子の算入制限:実子ありなら1人、実子なしなら2人まで。
- 代襲相続人となった孫は直系卑属であるため、相続税額の2割加算の対象外。
間違えやすいところ
- 養子として縁組した孫(代襲相続人ではない場合)は2割加算の対象となるが、代襲相続した孫は2割加算の対象外となる点を取り違えやすい。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年1月 2級 学科』
公式問題 p.23(公式掲載ページ) ↗(www.kinzai.or.jp)
相続税における宅地の評価区分
相続・事業承継 · 宅地の評価 / 自用地 / 貸宅地 / 貸家建付地 / 使用貸借
Aさんの相続が開始した場合の相続税額の計算における宅地の評価に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
3
解説
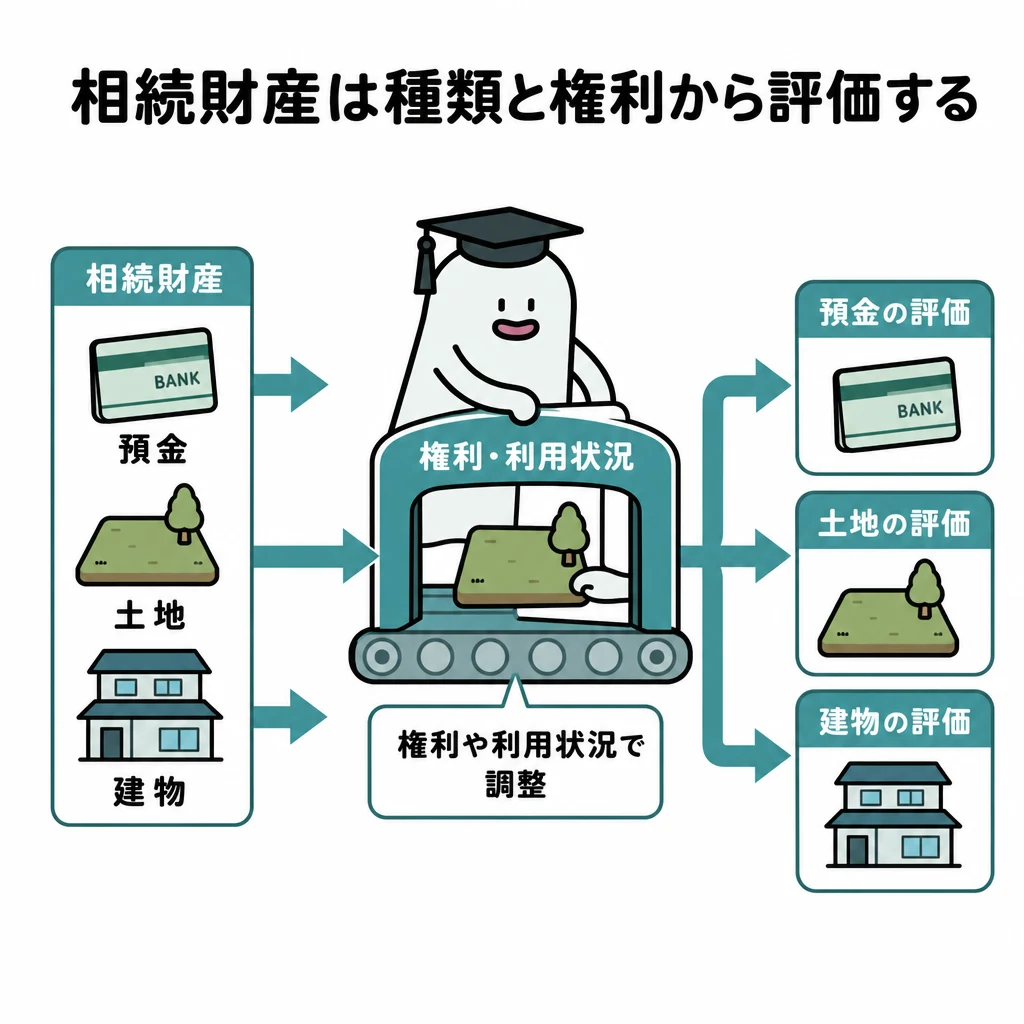
相続税における宅地の評価は利用区分ごとに行われます。自ら使用する宅地は「自用地」、借地権等の設定により他人に建物を建てさせている宅地は「貸宅地」、自ら所有する建物を他人に賃貸している場合の敷地は「貸家建付地」として評価します。なお、無償で使用貸借されている宅地は借地権が生じないため自用地として評価されます。
解き方
- 宅地上の建物の所有者および建物の賃貸状況・利用形態を確認する。
- 自己所有建物を第三者に賃貸している宅地は「貸家建付地」であり、「貸宅地」と記載されている選択肢3を不適切と判定する。
- 選択肢 1不正解
- 所有者自身が自宅を建てて居住している宅地は他人の権利が付着していないため、「自用地」として評価します。
- 選択肢 2不正解
- 使用貸借(無償または通常の維持管理費用程度の負担での貸借)による借主の権利は評価額ゼロとされるため、土地所有者の宅地は「自用地」として評価します。
- 選択肢 3正解
- 自己が所有する宅地上に建築した建物を第三者に賃貸している場合、その敷地は貸宅地ではなく「貸家建付地」として評価します。
- 選択肢 4不正解
- 建物の所有を目的とする賃借権等を第三者に設定し、借地人が建物を建築して居住している宅地は「貸宅地」として評価します。
関連する分野を学ぶ
覚えるポイント
- 貸宅地:他人に土地を貸し、他人が建物を所有している宅地。
- 貸家建付地:自分が所有する土地に自分の建物を建て、その建物を他人に賃貸している宅地。
間違えやすいところ
- 貸宅地(土地そのものを賃貸)と貸家建付地(賃貸建物の敷地)の用語定義の混同。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年1月 2級 学科』
公式問題 p.24(公式掲載ページ) ↗(www.kinzai.or.jp)
小規模宅地等についての相続税の課税価格の計算の特例
相続・事業承継 · 小規模宅地等の特例 / 特定居住用宅地等 / 配偶者の要件 / 特定事業用宅地等
小規模宅地等についての相続税の課税価格の計算の特例(以下「本特例」という)に関する次の記述のうち、最も不適切なものはどれか。なお、記載のない事項については、本特例の適用要件を満たしているものとする。
解答・解説を表示
解答
2
解説
小規模宅地等の特例において、特定居住用宅地等(330㎡まで80%減額)を被相続人の「配偶者」が取得した場合、同居の有無や申告期限までの居住継続・所有継続の要件は問われず無条件で適用が可能です。親族等の取得要件との差異を抑えることがポイントです。
解き方
- 特定居住用宅地等における配偶者の適用要件(同居要件・保有継続要件の有無)を思い出す。
- 配偶者は別居であっても適用可能であるため、「適用を受けることはできない」とする記述2を不適切と判断する。
- 選択肢 1不正解
- 配偶者が特定居住用宅地等を取得した場合、申告期限までの所有継続要件は課されないため、申告期限前に売却しても本特例の適用を受けられます。
- 選択肢 2正解
- 配偶者については相続開始直前の同居要件が課されていないため、同居していなかった場合でも特定居住用宅地等として本特例の適用を受けることができます。
- 選択肢 3不正解
- 特定事業用宅地等に該当する場合、限度面積400㎡までについて評価額の80%を減額することができます。
- 選択肢 4不正解
- 本特例の対象となる取得者は相続人に限られず、遺贈により取得した被相続人の「親族」(6親等内の血族、配偶者、3親等内の姻族)であっても要件を満たせば適用を受けられます。
関連する分野を学ぶ
覚えるポイント
- 特定居住用宅地等の配偶者取得:同居要件なし、居住継続要件なし、所有継続要件なし(無条件で適用)。
- 特定事業用宅地等:限度面積400㎡、減額割合80%。
間違えやすいところ
- 配偶者以外の親族(同居親族や家なき子)には同居や継続居住・保有などの厳格な要件があるが、配偶者にはそれらが一切不要である点を見落としやすい。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年1月 2級 学科』
公式問題 p.24(公式掲載ページ) ↗(www.kinzai.or.jp)
相続税の納税(延納および物納)
相続・事業承継 · 相続税の納税 / 延納 / 物納 / 物納劣後財産 / 小規模宅地等の特例と物納収納価額
相続税の納税に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
4
解説
相続税は金銭による一括納付が原則ですが、困難な場合は延納、延納でも困難な場合は物納が認められます。物納適格財産には収納順位が定められており(第1順位:不動産・船舶・国債・地方債・上場株式等)、物納財産の収納価額は原則として相続税評価額(小規模宅地等の特例適用後は減額後の課税価格)となります。
解き方
- 延納の担保提供要件、物納の要件、物納順位の規定を確認する。
- 小規模宅地等の特例適用宅地を物納する際の収納価額が特例適用後の評価額である点を確認し、不適切肢を特定する。
- 選択肢 1不正解
- 延納の担保として提供する財産は、相続により取得した財産に限られず、相続人自身の固有財産や共同保証人の財産などを提供することも可能です。
- 選択肢 2不正解
- 相続税は金銭一括納付が原則であり、延納によっても金銭納付が困難な事由がある場合に、その困難とする金額を限度として物納が認められます。
- 選択肢 3不正解
- 物納に充てる財産の種類には順位があり、不動産、船舶、国債、地方債、上場株式等はいずれも第1順位に分類されています。
- 選択肢 4正解
- 小規模宅地等の特例の適用を受けた宅地等を物納する場合の収納価額は、特例適用前の価額ではなく、特例適用後の相続税評価額(課税価格に算入された価額)となります。
関連する分野を学ぶ
覚えるポイント
- 物納の順位:第1順位(不動産、上場株式、国債、地方債、船舶等)、第2順位(非上場株式等)、第3順位(動産)。
- 特例適用宅地の物納収納価額は、特例適用「後」の減額された評価額。
間違えやすいところ
- 物納収納価額を特例適用前の本来の時価・評価額で引き取ってもらえると勘違いしやすい。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年1月 2級 学科』
公式問題 p.25(公式掲載ページ) ↗(www.kinzai.or.jp)
2023年1月 2級 学科
参照した公式資料
金融財政事情研究会が公開した2023年1月 2級 学科の問題・解答資料です。
- 公式問題(公式掲載ページ) ↗ — www.kinzai.or.jp(資料の掲載案内)
- 公式模範解答(公式掲載ページ) ↗ — www.kinzai.or.jp(資料の掲載案内)
金財のPDFは公式掲載ページからご覧ください。古い資料は現在の一覧に掲載されていない場合があります。