


日本FP協会・金融財政事情研究会の公式問題・模範解答を、級・学科/実技・公開年度に分けて収録しています。CBT公開問題は1セットの公表問題で、全受験者への出題を網羅するものではありません。
2025年1月 2級 実技(資産設計提案業務)の概要
ファイナンシャル・プランナー業務と関連法規の遵守
ライフプランニングと資金計画 · FP倫理・関連法規 / 社会保険労務士法 / 税理士法 / 弁護士法 / 保険業法
ファイナンシャル・プランナー(FP)が業務を行ううえで順守すべき関連業法等に関する次の記述(ア)~(エ)について、適切なものには○、不適切なものには×を判定しなさい。
- ア
- 社会保険労務士の登録を受けていないFPが、顧客に対して「ねんきんネット」の説明と「ねんきんネット」を使用した顧客の年金見込額の試算を行い、顧客から報酬を受け取った。
- イ
- 税理士の登録を受けていないFPが、自治体主催の無料相談会において、相談者からの依頼に基づき、無償で確定申告書の作成を代行した。
- ウ
- 弁護士の登録を受けていないFP(遺言者や公証人と利害関係はない成年者)が、顧客から依頼されて公正証書遺言の証人となり、顧客から適正な報酬を受け取った。
- エ
- 生命保険募集人、保険仲立人または金融サービス仲介業の登録を受けていないFPが、保険募集を目的として提携している保険代理店の取り扱っている生命保険の商品説明を相談者に行い、保険の加入を促した。
解答・解説を表示
解答
(ア)○ (イ)× (ウ)○ (エ)×
解説
FP(ファイナンシャル・プランナー)は、他の士業の独占業務や金融・保険の募集規制を侵さない範囲で助言しなければなりません。弁護士法・税理士法・社会保険労務士法などの独占業務は、資格のない人が行うと違法になります。保険業法や金融商品取引法でも、募集のルールが決められています。
解き方
- それぞれの記述で、FPが実際に行った行為(ねんきんネットの利用支援、確定申告の代行、遺言の証人、保険の勧誘)を確かめます。
- 関係する法律(社会保険労務士法、税理士法、民法・弁護士法、保険業法)の決まりや、独占業務の例外に当てはめて、よいか悪いかを判断します。
小問ごとの答え
- 小問 ア:○
- 公的年金制度の概要解説や「ねんきんネット」の操作支援・試算補助は社会保険労務士の独占業務に当たらず、相談業務として報酬を得ても適法です。
- 小問 イ:×
- 税理士法により、税務書類の作成代行は有償・無償を問わず税理士業務の独占とされているため、無資格者が代行することは禁じられています。
- 小問 ウ:○
- 未成年者や推定相続人などの民法上の欠格事由に該当しない成年者であれば誰でも公正証書遺言の証人になることができ、適正な報酬の受領も可能です。
- 小問 エ:×
- 保険募集人等の登録を受けずに特定の保険商品の勧誘や加入の働きかけを行う行為は、保険業法に違反します。
関連する分野を学ぶ
覚えるポイント
- 税理士業務(税務相談・申告書作成等)は「無償であっても」無資格者が行うと税理士法違反となる点に注意が必要です。
間違えやすいところ
- お金をもらわないボランティアなら、税理士法や社会保険労務士法に触れないと勘違いしやすいです。しかし、税理士の仕事は無償でもしてはいけません。
出題の前提:2024年10月1日現在施行の各種関連法令(税理士法、社会保険労務士法、弁護士法、保険業法、民法)に基づく。
出典:日本FP協会『2025年1月 2級 実技(資産設計提案業務)』
公式問題 p.2 ↗(www.jafp.or.jp)
個人情報保護法および著作権法の基本規定
ライフプランニングと資金計画 · コンプライアンス / 個人情報保護法 / 著作権法
「個人情報の保護に関する法律(個人情報保護法)」および著作権法に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
2
解説
個人情報保護法では、決められた漏えいなどの事故(要配慮個人情報の漏えい、不正アクセスなど、1,000人を超える漏えいなど)は、委員会への報告が義務です。著作権法では、他人の著作物を許可なく複製して配ることを制限し、引用が認められる条件を決めています。
解き方
- それぞれの選択肢の行為が、法律の決めた条件(個人情報保護委員会への報告の基準、著作権法の複製権や引用の条件)に当てはまるかを考えます。
- 漏えいなどの報告の条件(1,000件を超えるという基準など)と、引用の条件(はっきり区別できること、主従の関係など)から、最も適切な選択肢を選びます。
- 選択肢 1不正解
- ランサムウェアなどで個人データが暗号化されて元に戻せなくなったときは、漏えいが確認できなくても、持っている件数などの条件によって報告義務が生じることがあります。
- 選択肢 2正解
- うっかりしてメールアドレスをCCに入れて送ってしまった場合でも、要配慮個人情報などがなく、対象が1,000人以下(300件)なら、委員会への報告義務には当たりません。
- 選択肢 3不正解
- 自分が取り上げられた記事でも、新聞記事の著作権は新聞社などにあります。ですから、多くの人に配る講演資料として勝手にコピーすると、著作権侵害になります。
- 選択肢 4不正解
- 著作権法で認められる正しい引用には、出典を書くだけでは足りません。自分の作品と引用した部分をはっきり区別できることが必要です。
覚えるポイント
- 個人データ漏えい等において個人情報保護委員会への報告義務が生じるのは、原則として要配慮個人情報が含まれる場合、財産被害のおそれがある場合、不正な意図による場合、または漏えい件数が1,000人を超える場合です。
間違えやすいところ
- 自分が載った新聞や雑誌の記事でも、その記事の著作権は自分ではなく新聞社などにあります。自由にコピーして配ってよいと勘違いしないようにしましょう。
出題の前提:2024年10月1日現在施行の個人情報の保護に関する法律および著作権法に基づく。
出典:日本FP協会『2025年1月 2級 実技(資産設計提案業務)』
公式問題 p.2 ↗(www.jafp.or.jp)
公募追加型株式投資信託の一部解約に伴う譲渡所得の計算
金融資産運用 · 株式投資信託の税金 / 譲渡所得の計算 / 取得費の計算 / 信託財産留保額
青山さんが特定口座(源泉徴収選択口座)で保有している国内公募追加型株式投資信託「PAファンド」を一部解約した場合の譲渡所得の金額として、次の資料に基づき最も適切なものを1つ選びなさい。なお、計算過程および解答において円未満の端数が生じた場合は切り捨てること。 <資料> [購入時の条件] ・口数(当初1口=1円):100万口 ・基準価額(1万口当たり):8,950円 ・購入時手数料率(消費税抜き、外枠):2.0% ※購入時手数料には消費税(8%)が課税された。 [解約時の条件] ・口数(当初1口=1円):50万口 ・基準価額(1万口当たり):10,780円 ・信託財産留保額の料率:基準価額の0.1%
解答・解説を表示
解答
2
解説
追加型株式投資信託を一部解約したときの譲渡所得は、解約価額から取得費を引いて計算します。解約価額は基準価額から信託財産留保額を引いた金額です。取得費は、買った金額に購入時手数料などの税込の費用を足した金額です。
解き方
- まず、買ったとき(100万口)の取得費の合計を出します。買った金額は100万口÷1万口×8,950円=895,000円です。購入時手数料(税込)は895,000円×2.0%×1.08=19,332円です。取得費の合計は895,000円+19,332円=914,332円になります。
- 次に、今回解約する50万口分の取得費を出します。914,332円×(50万口÷100万口)=457,166円になります。
- 解約するとき(50万口)の受け取り金額(譲渡価額)を出します。基準価額での合計は50万口÷1万口×10,780円=539,000円です。信託財産留保額は539,000円×0.1%=539円です。引いた譲渡価額は539,000円-539円=538,461円になります。
- 最後に、譲渡所得の金額を出します。譲渡価額538,461円-取得費457,166円=81,295円になります。
- 選択肢 1不正解
- 購入時手数料の計算や信託財産留保額の引き方が正しく反映されていない、間違った計算結果です。
- 選択肢 2正解
- 譲渡価額538,461円から取得費457,166円を引いた81,295円で、正しいです。
- 選択肢 3不正解
- 信託財産留保額の539円を引かずに解約価額を計算した金額(82,011円)で、間違いです。
- 選択肢 4不正解
- 購入時手数料と信託財産留保額をまったく考えずに計算した値(539,000円-447,500円=91,500円)で、間違いです。
関連する分野を学ぶ
覚えるポイント
- 投資信託の解約時の譲渡価額は「基準価額-信託財産留保額」で求め、取得費には購入時の税込手数料を含めます。
間違えやすいところ
- 別に払った購入時手数料(消費税込み)を取得費に入れるのを忘れたり、信託財産留保額を譲渡価額から引くのを忘れたりする間違いに注意しましょう。
出題の前提:2024年10月1日現在施行の所得税法等の関係法令に基づく。
出典:日本FP協会『2025年1月 2級 実技(資産設計提案業務)』
公式問題 p.3 ↗(www.jafp.or.jp)
公募追加型株式投資信託の普通分配金と収益分配後の個別元本
金融資産運用 · 株式投資信託の税金 / 普通分配金と特別分配金 / 個別元本
松尾さんは、保有している「TC投資信託(国内公募追加型株式投資信託)」の収益分配金を2024年10月に受け取った。TC投資信託の運用状況が下記<資料>のとおりである場合、普通分配金と収益分配後の個別元本の組み合わせとして、最も適切なものを1つ選びなさい。 <資料> [松尾さんが保有するTC投資信託の収益分配金受取時の状況] ・収益分配前の個別元本:18,540円 ・収益分配前の基準価額:18,670円 ・収益分配金:350円 ・収益分配後の基準価額:18,320円
解答・解説を表示
解答
1
解説
追加型株式投資信託の分配金では、分配後の基準価額が分配前の個別元本を下回るときは、下回った分が「元本払戻金(特別分配金)」となり、税金はかかりません。残りの金額が「普通分配金」となり、課税の対象になります。また、元本払戻金を受け取ると、その金額と同じ分だけ個別元本が下がります。
解き方
- 分配後の基準価額(18,320円)と、分配前の個別元本(18,540円)をくらべます。基準価額が個別元本を下回っているので、元本払戻金(特別分配金)が出ます。
- 元本払戻金(特別分配金)の金額を出します。18,540円-18,320円=220円になります。
- 普通分配金の金額を出します。収益分配金350円-元本払戻金220円=130円(別の計算では分配前基準価額18,670円-分配前個別元本18,540円=130円)になります。
- 分配後の個別元本を出します。分配前の個別元本18,540円から元本払戻金220円を引いた18,320円(分配後の基準価額と同じ額)になります。
- 選択肢 1正解
- 普通分配金は130円、分配後の個別元本は18,320円で、計算結果とぴったり合っています。
- 選択肢 2不正解
- 元本払戻金(220円)と普通分配金(130円)の数値を取り違えているので間違いです。
- 選択肢 3不正解
- 分配金の全額350円を普通分配金とみなして、元本払戻金を考えていないので間違いです。
- 選択肢 4不正解
- 分配金の全額を普通分配金としたまま、分配後の個別元本だけを基準価額に合わせていて、つじつまが合わないので間違いです。
関連する分野を学ぶ
覚えるポイント
- 分配落ち後の基準価額が個別元本を下回る場合、下回る差額が元本払戻金(特別分配金)となり、分配後の個別元本は分配落ち後の基準価額と同額になります。
間違えやすいところ
- 普通分配金と元本払戻金(特別分配金)の意味を取り違えたり、元本払戻金が出ても個別元本を下げるのを忘れたりする間違いが多く見られます。
出題の前提:2024年10月1日現在施行の所得税法等の関係法令に基づく。
出典:日本FP協会『2025年1月 2級 実技(資産設計提案業務)』
公式問題 p.4 ↗(www.jafp.or.jp)
株式指標の計算(配当性向・PER)
金融資産運用 · 配当性向 / PER(株価収益率)
次の資料に基づき、配当性向(ア)およびPER(株価収益率)(イ)の組み合わせとして、最も適切なものを1つ選びなさい。なお、計算結果は小数点以下第3位を四捨五入すること。 <資料> 株価:5,000円 1株当たり当期純利益:445円 1株当たり純資産:4,280円 1株当たり年間配当金:163円 ・配当性向は、( ア )%である。 ・PER(株価収益率)は、( イ )倍である。
解答・解説を表示
解答
4
解説
配当性向は、会社が稼いだ当期純利益のうち、どれだけを配当として返したかを示す割合です。PER(株価収益率)は、株価が1株当たり純利益の何倍まで買われているかを表す投資の尺度です。
解き方
- 配当性向を計算します。1株当たり年間配当金(163円)を1株当たり当期純利益(445円)で割り、100を掛けて四捨五入すると36.63%になります。
- PERを計算します。株価(5,000円)を1株当たり当期純利益(445円)で割り、四捨五入すると11.24倍になります。
- 選択肢 1不正解
- 配当性向3.26%は配当利回り(配当金÷株価)の値、1.17倍はPBR(株価÷純資産)の値で、どちらも間違いです。
- 選択肢 2不正解
- PERの数値は正しいですが、配当性向が配当利回りの計算結果(163円÷5,000円=3.26%)になっていて適切ではありません。
- 選択肢 3不正解
- 配当性向の数値は正しいですが、PERの欄がPBR(株価÷1株当たり純資産=5,000円÷4,280円=1.17倍)になっていて適切ではありません。
- 選択肢 4正解
- 配当性向が36.63%、PERが11.24倍で、どちらも正しく計算できているので、この選択肢が正解です。
答えの内訳
- ア:36.63
- 配当性向は「1株当たり年間配当金÷1株当たり当期純利益×100」で計算します。163円÷445円×100=36.6292...%となり、小数点以下第3位を四捨五入して36.63%となります。
- イ:11.24
- PER(株価収益率)は「株価÷1株当たり当期純利益(EPS)」で求めます。5,000円÷445円=11.2359...倍となり、小数点以下第3位を四捨五入して11.24倍となります。
関連する分野を学ぶ
覚えるポイント
- 配当性向=1株当たり年間配当金÷1株当たり当期純利益×100
- PER(株価収益率)=株価÷1株当たり当期純利益(EPS)
間違えやすいところ
- 配当性向と配当利回り(1株当たり配当金÷株価)を混同して、分母に株価を使ってしまう間違い。
- PER(分母が利益)とPBR(分母が純資産)の公式を取り違えて計算してしまう間違い。
出題の前提:2024年10月1日現在施行の法令等
出典:日本FP協会『2025年1月 2級 実技(資産設計提案業務)』
公式問題 p.4 ↗(www.jafp.or.jp)
個人向け国債の概要と商品設計
金融資産運用 · 個人向け国債 / 変動10年 / 中途換金調整額
個人向け国債に関する下表の空欄(ア)~(エ)にあてはまる適切な語句または数値を語群の中から選び、その番号を解答しなさい。なお、同じ番号を何度選んでもよいものとする。 <表:個人向け国債> ・種類:変動10年/固定5年/固定3年 ・利払い:( ア ) ・金利設定方法:変動10年は「基準金利×( イ )」、固定5年は「基準金利-0.05%」、固定3年は「基準金利-0.03%」 ・金利の下限:0.05%(年率) ・購入単価(販売価格):1万円以上1万円単位 ・中途換金:原則として発行後1年経過すれば可能。ただし、直前( ウ )回分の各利子(税引前)相当額×0.79685が差し引かれる。 ・発行頻度:( エ ) <語群> 1.毎月(年12回) 2.半年ごと(年2回) 3.1年ごと(年1回) 4.0.33 5.0.55 6.0.66 7.2 8.3 9.4
- 1
- 毎月(年12回)
- 2
- 半年ごと(年2回)
- 3
- 1年ごと(年1回)
- 4
- 0.33
- 5
- 0.55
- 6
- 0.66
- 7
- 2
- 8
- 3
- 9
- 4
解答・解説を表示
解答
(ア)2 (イ)6 (ウ)7 (エ)1
解説
個人向け国債は、個人が買える国債です。「変動10年」「固定5年」「固定3年」の3種類があります。最低金利の保証(0.05%)、額面1万円単位での購入、毎月の発行、半年ごとの利払いなど、共通する決まりがあります。
解き方
- 利払いの頻度と発行の頻度を確かめます。(ア)は「半年ごと(年2回)」、(エ)は「毎月(年12回)」と決めます。
- 変動10年の金利の計算式「基準金利×0.66」から、(イ)には「0.66」を選びます。
- 中途換金調整額の決まり「直前2回分の各利子(税引前)相当額×0.79685」から、(ウ)には「2」を選びます。
小問ごとの答え
- 小問 ア:2
- 個人向け国債の利払いは、すべてのタイプ(変動10年・固定5年・固定3年)で半年ごと(年2回)に行われます。
- 小問 イ:6
- 変動10年の適用利率(金利設定方法)は「基準金利×0.66」によって算出されます。
- 小問 ウ:7
- 個人向け国債の中途換金時には、直前2回分の各利子(税引前)相当額×0.79685が中途換金調整額として差し引かれます。
- 小問 エ:1
- 個人向け国債(変動10年・固定5年・固定3年)の発行頻度は、すべて毎月(年12回)発行されています。
関連する分野を学ぶ
覚えるポイント
- 変動10年の利率=基準金利×0.66(最低保証0.05%)
- 中途換金調整額=直前2回分の各利子(税引前)相当額×0.79685
- 発行頻度は毎月(年12回)、利払いは年2回(半年ごと)
間違えやすいところ
- 中途換金のときに引かれる利子の回数を、1回分や1年分と間違えること(正しくは2回分)。
- 発行の頻度(毎月)と利払いの頻度(半年ごと)を取り違えて選んでしまう間違い。
出題の前提:2024年10月1日現在施行の法令等
出典:日本FP協会『2025年1月 2級 実技(資産設計提案業務)』
公式問題 p.5 ↗(www.jafp.or.jp)
建築基準法における延べ面積の最高限度の計算
不動産 · 建築基準法 / 容積率 / 延べ面積の最高限度
建築基準法に従い、下記の条件の土地に建築物を建てる場合の延べ面積(床面積の合計)の最高限度を計算しなさい。 <条件> 敷地面積:150㎡ 用途地域:第一種住居地域 指定建蔽率:60% 指定容積率:300% 前面道路:北側が幅員5m市道、南側が幅員4m市道(前面道路の幅員に対する法定乗数は4/10)
解答・解説を表示
解答
300(㎡)
解説
建物の延べ面積の最高限度は、敷地面積に容積率を掛けて出します。敷地が2つ以上の道路に接するときは、いちばん広い道路の幅を使います。道路の幅による制限と指定容積率をくらべて、小さい方の数値を基準の容積率にします。
解き方
- 2つの前の道路(幅員5mと幅員4m)のうち、いちばん広い5mを使います。
- 前の道路の幅による容積率の限度(5m×4/10=200%)を出し、指定容積率(300%)とくらべて、小さい方の200%を適用する容積率に決めます。
- 敷地面積150㎡に適用容積率200%を掛けて、延べ面積の最高限度(300㎡)を計算します。
関連する分野を学ぶ
覚えるポイント
- 2面接道の場合は最も広い道路幅員を基準にして道路幅員制限を計算する。
間違えやすいところ
- 狭い方の道路幅員(4m)を使ってしまったり、指定容積率(300%)をそのまま掛けてしまったりしないように注意しましょう。
出題の前提:2024年10月1日現在施行の法令等に基づく
出典:日本FP協会『2025年1月 2級 実技(資産設計提案業務)』
公式問題 p.6 ↗(www.jafp.or.jp)
不動産投資の表面利回りと実質利回りの計算
不動産 · 不動産投資 / 表面利回り / 実質利回り
下記<資料>の投資用マンションについて、表面利回り(年利)と実質利回り(年利)の組み合わせとして、正しいものはどれか。なお、計算結果は小数点以下第3位を四捨五入すること。 <資料> ・購入費用総額:1,600万円(消費税と仲介手数料等取得費用を含めた金額) ・想定される収入:賃料 月額70,000円 ・想定される支出: 管理費・修繕積立金 月額17,000円 管理業務委託費 月額3,000円 火災保険料 年額10,000円 固定資産税等税金 年額40,000円
解答・解説を表示
解答
3
解説
不動産投資では、表面利回りは「年間収入÷購入費用(投資の総額)×100」で計算します。実質利回りは、年間収入から諸経費(年間支出)を引いた純収益を投資の総額で割って「(年間収入-年間支出)÷購入費用×100」で計算します。
解き方
- 1年間の賃料収入を計算します。月額70,000円×12ヶ月=840,000円(84万円)です。
- 表面利回りを計算します。840,000円÷16,000,000円×100=5.25%です。
- 1年間の諸経費(支出)を計算します。(17,000円+3,000円)×12ヶ月+10,000円+40,000円=290,000円(29万円)です。
- 実質利回りを計算して端数を処理します。(840,000円-290,000円)÷16,000,000円×100=550,000円÷16,000,000円×100=3.4375%。小数点以下第3位を四捨五入して3.44%です。
- 選択肢 1不正解
- 表面利回りが3.75%で間違いです。1年の賃料収入84万円ではなく、別の数値で計算した誤った割合です。
- 選択肢 2不正解
- 表面利回り(正しくは5.25%)も実質利回り(正しくは3.44%)も計算結果が間違いです。
- 選択肢 3正解
- 表面利回り5.25%、実質利回り3.44%で、どちらの計算結果も正しく示されています。
- 選択肢 4不正解
- 表面利回りは合っていますが、実質利回りが3.69%になっていて、支出の集計や計算が間違いです。
覚えるポイント
- 表面利回りは粗収入ベース、実質利回りは年間諸経費を差し引いた純収入ベースで計算する。
間違えやすいところ
- 月額の賃料や支出に12を掛けて1年分にするのを忘れたり、年額で書かれた支出(火災保険料・固定資産税など)に間違えて12を掛けたりしないように注意しましょう。
出題の前提:2024年10月1日現在施行の法令等に基づく
出典:日本FP協会『2025年1月 2級 実技(資産設計提案業務)』
公式問題 p.6 ↗(www.jafp.or.jp)
マンション販売価格からの土地価格の計算
不動産 · 消費税 / 土地と建物の価格按分
佐久間さん夫妻は、2025年3月にマイホームとして販売価格6,980万円(うち消費税380万円)のマンションを購入する予定である。消費税の税率を10%とした場合、このマンションの販売価格のうち土地(敷地の共有持分)の価格を計算しなさい。なお、計算結果に万円未満の端数が生じた場合は四捨五入すること。
解答・解説を表示
解答
2,800万円
解説
不動産の売買では、土地の譲渡には消費税がかかりませんが、建物には消費税がかかります。そのため、販売価格に含まれる消費税額から建物の価格を逆算し、全体の販売価格から引いて土地の価格を出します。
解き方
- 消費税額380万円を消費税率10%で割り、建物の税抜価格(3,800万円)と税込価格(4,180万円)を出します。
- マンションの総販売価格6,980万円から建物の税込価格4,180万円を引き、土地価格2,800万円を出します。
覚えるポイント
- 土地の譲渡・貸付けは消費税が非課税であり、建物部分のみに消費税が課税される。
間違えやすいところ
- 消費税額を総販売価格からそのまま引いて土地価格としてしまう間違いに注意しましょう。
出題の前提:2024年10月1日現在施行の法令等
出典:日本FP協会『2025年1月 2級 実技(資産設計提案業務)』
公式問題 p.7 ↗(www.jafp.or.jp) / 公式模範解答 p.1 ↗(www.jafp.or.jp)
居住用財産の譲渡所得の計算と長短判定
不動産 · 譲渡所得 / 居住用財産の3,000万円特別控除 / 短期譲渡所得と長期譲渡所得の判定
長岡さんが居住用自宅マンションを売却するにあたり、以下の資料に基づき特別控除後の譲渡所得の金額(ア)および課税区分(イ)の組み合わせとして最も適切なものを1つ選びなさい。 <資料> 取得日:2020年1月24日 売却予定日:2025年3月27日 取得費:5,050万円 譲渡価額:8,500万円 譲渡費用:300万円 ※居住用財産を譲渡した場合の3,000万円特別控除の特例の適用を受けるものとする。 長岡さんがこのマンションを売却した場合の特別控除後の譲渡所得の金額は( ア )万円となり、課税( イ )譲渡所得として扱われる。
解答・解説を表示
解答
1
解説
譲渡所得は「譲渡価額-(取得費+譲渡費用)-特別控除」で計算します。短期か長期かの判定は、売却した日の実日数では行いません。「譲渡した年の1月1日」の時点で、所有期間が5年を超えているかで決めます。
解き方
- 譲渡価額8,500万円から取得費5,050万円と譲渡費用300万円を引き、控除前の譲渡所得3,150万円を計算します。
- 控除前の譲渡所得3,150万円から3,000万円の特別控除を引き、控除後の譲渡所得150万円を出します。
- 譲渡した年である2025年1月1日時点の所有期間を計算します。取得日の2020年1月24日から2025年1月1日までは5年以下(4年11か月余り)なので、短期譲渡所得と判定します。
- 選択肢 1正解
- 特別控除後の譲渡所得は150万円で、譲渡した年の1月1日時点の所有期間が5年以下なので短期譲渡所得になります。正しい組み合わせです。
- 選択肢 2不正解
- 譲渡費用の300万円の扱いを誤ると450万円になりますが、正しくは3,150万円-3,000万円=150万円です。
- 選択肢 3不正解
- 特別控除後の金額150万円は正しいですが、所有期間は譲渡した年の1月1日時点で判定します。2025年1月1日時点では5年以下なので、長期ではなく短期です。
- 選択肢 4不正解
- 特別控除後の金額が150万円ではなく450万円となっていて誤りです。また、課税区分も長期ではなく短期なので適切ではありません。
関連する分野を学ぶ
覚えるポイント
- 不動産の短期・長期の所有期間判定は「譲渡した年の1月1日現在」で5年を超えるかどうかで判定する。
間違えやすいところ
- 売却した日の実日数(2020年1月24日から2025年3月27日=5年2か月)で判定して、長期譲渡所得と勘違いしやすい点に注意しましょう。
出題の前提:2024年10月1日現在施行の法令等
出典:日本FP協会『2025年1月 2級 実技(資産設計提案業務)』
公式問題 p.7 ↗(www.jafp.or.jp) / 公式模範解答 p.1 ↗(www.jafp.or.jp)
生命保険の保障内容と給付金額の計算
リスク管理 · 生命保険 / 医療特約 / 就労不能・介護保障 / リビング・ニーズ特約
山本誠一さん(37歳)が提示された生命保険の提案書に基づき、以下の3つのケース(ア)~(ウ)において支払われる保険金・給付金等の金額、または指定できる最大金額を求めなさい。なお、各設問はそれぞれ独立したものとする。 <生命保険の概要> ・終身保険(主契約):死亡保険金 100万円(保険期間:終身) ・定期保険特約:死亡保険金 1,000万円(保険期間:10年) ・生活障害保障特約(5年保証):就労不能・介護年金 年額120万円(保険期間:65歳まで。所定の就労不能・要介護状態に該当したとき、保険期間満了まで生存している限り支給) ・認知症保障特約:認知症一時金 100万円(保険期間:10年。所定の認知症に該当し要介護1以上の認定) ・総合医療特約(保険期間:10年): - 入院給付金:所定の入院日数が1日、30日、60日、90日の各日数に達したとき各20万円 - 外来手術給付金:入院を伴わない公的医療保険対象の手術を受けたとき 2万円 - 先進医療給付金:技術料と同額(通算2,000万円限度) ・リビング・ニーズ特約:余命6ヵ月以内と判断されるとき死亡保険金の範囲内かつ3,000万円以内の金額 (ア)45歳時に交通事故で40日間継続入院し、その間に公的医療保険対象の手術を受けた場合に支払われる合計額(万円) (イ)45歳時に初老期認知症により公的介護保険の要介護2と認定された場合に支払われる合計額(満了まで生存とする)(万円) (ウ)45歳時に余命6ヵ月以内と判断された場合にリビング・ニーズ特約で指定できる最大金額(万円)
解答・解説を表示
解答
(ア) 40(万円) (イ) 2,500(万円) (ウ) 1,100(万円)
解説
保険金や給付金の金額は、事由が起きたときの年齢が各特約の保険期間内かどうかを確かめ、約款の支払要件(日数・対象・限度額)に当てはめて計算します。特約ごとに条件が決まっているため、それぞれを分けて確認する必要があります。
解き方
- 事故が起きたときの年齢(45歳)で、各特約が有効かどうかを確かめます。主契約と生活障害特約は続いており、10年の特約も有効です。
- それぞれの事由について、入院給付金の日数、外来手術の条件、年金の支給年数、死亡保険金の合計を別々に計算し、最後に足し合わせます。
小問ごとの答え
- 小問 ア:40
- 総合医療特約の入院給付金は入院日数が1日、30日、60日、90日に達したときに各20万円が支給されます。40日間の入院では1日と30日の2回該当するため20万円×2回=40万円が支払われます。なお、手術給付金は「入院を伴わない外来手術」が対象であるため、入院中の手術は対象外となります。
- 小問 イ:2,500
- 認知症一時金として100万円が支払われます。また、要介護2の認定により生活障害保障特約の事由に該当し、45歳から65歳満了までの20年間にわたり年額120万円の年金が支払われるため、120万円×20年=2,400万円となります。合計で100万円+2,400万円=2,500万円が支払われます。
- 小問 ウ:1,100
- リビング・ニーズ特約は被保険者の余命が6ヵ月以内と判断された場合に死亡保険金の範囲内かつ3,000万円以内で請求できます。45歳時点の死亡保障額は、主契約(終身保険)100万円と定期保険特約1,000万円の合計1,100万円であるため、指定できる最大金額は1,100万円となります。
覚えるポイント
- 外来手術給付金は入院を伴わない手術が対象であり、入院中の手術は対象外となる点に留意する。
- リビング・ニーズ特約の請求可能額は、現行で有効な死亡保険金額の合計と上限3,000万円のいずれか低い方となる。
間違えやすいところ
- 入院中に受けた手術にも手術給付金を足してしまう間違いです。
- 年金を受け取る年数を保証期間の5年だけにして、65歳までの残りの年数を数え忘れる間違いです。
出題の前提:2024年10月1日現在施行の法令・保険約款の一般的規定に基づく
出典:日本FP協会『2025年1月 2級 実技(資産設計提案業務)』
公式問題 p.8 ↗(www.jafp.or.jp) / 公式問題 p.9 ↗(www.jafp.or.jp)
個人年金保険の税務および契約内容の変更・受取形態
リスク管理 · 個人年金保険 / 個人年金保険料控除 / 確定年金 / 雑所得
妹尾啓さん(35歳契約、65歳払込満了、月払保険料16,000円、税制適格特約付加、10年確定年金年額60万円)が検討している個人年金保険に関する木内FPの説明(ア)~(エ)について、適切なら○、不適切なら×を答えなさい。 (ア)啓さんは個人年金保険料控除の適用を受けることができ、2025年の保険料支払額は176,000円であるため、所得税における控除額は4万円となる。 (イ)契約の途中で年金額を減額して毎回の保険料を減額した場合、減額した部分に対応する解約返戻金が契約者の啓さんに一時金で支払われる。 (ウ)啓さんが毎年受け取る年金による所得は、雑所得として所得税・住民税の課税対象となる。 (エ)年金受取期間中に啓さんが死亡した場合、あらかじめ死亡後の年金受取人を指定していたときは、その指定された年金受取人が死亡後に年金を継続して受け取ることができる。
解答・解説を表示
解答
(ア) ○ (イ) × (ウ) ○ (エ) ○
解説
個人年金保険(税制適格特約を付けたもの)は、老後の資金づくりを支える税制優遇の制度です。要件を満たすと個人年金保険料控除を受けられます。保険金の受け取り方や税金の扱いは、契約者・被保険者・受取人の関係や特約の決まりにしたがって決まります。
解き方
- 年間で支払う保険料(2月から12月までの11ヵ月分で176,000円)から、所得税の個人年金保険料控除の額を判断します。8万円を超えるときは上限の4万円です。
- 減額したときの解約返戻金の扱い(一時金では受け取れないこと)、年金を受け取るときの所得区分(雑所得)、確定年金で死亡したときの受取人の引き継ぎを確かめます。
小問ごとの答え
- 小問 ア:○
- 税制適格特約が付加されているため個人年金保険料控除の対象となります。2025年2月から12月までの11ヵ月間で支払う保険料は176,000円であり、年間支払保険料が8万円を超えるため新所得税法上の控除額は最高限度額である4万円となります。
- 小問 イ:×
- 税制適格特約が付加された個人年金保険において、基本年金額の減額が行われた場合、減額部分に対応する解約返戻金は契約者に一時金として払い戻されるのではなく、将来の年金支払の原資に充当(据え置き)されます。
- 小問 ウ:○
- 保険料負担者(契約者)と年金受取人が同一人である場合、毎年受け取る年金は公的年金等以外の雑所得として所得税および住民税の課税対象となります。
- 小問 エ:○
- 確定年金では、年金支払期間中に被保険者(年金受取人)が死亡した場合でも残存期間について年金が支払われます。あらかじめ後継の年金受取人を指定していれば、その受取人が継続して年金を受け取ることができます。
関連する分野を学ぶ
覚えるポイント
- 個人年金保険料控除の新制度では、年間支払保険料が8万円超の場合、所得税の控除限度額は一律4万円となる。
- 契約者と年金受取人が同一の場合、受取年金は雑所得(公的年金等以外)として総合課税の対象となる。
間違えやすいところ
- 税制適格特約付きでも、減額のときに普通の解約返戻金と同じように一時金がもらえると勘違いすることです。
- 確定年金で受取人が死亡したら、その時点で年金が終わってしまうと勘違いすることです。
出題の前提:2024年10月1日現在施行の法令等
出典:日本FP協会『2025年1月 2級 実技(資産設計提案業務)』
公式問題 p.10 ↗(www.jafp.or.jp)
医療保険の入院給付金日数の計算
リスク管理 · 医療保険 / 入院給付金 / 1入院支払限度日数 / 3大疾病無制限特約
安西さんは、2024年中に肺がんおよび急性肝炎により合計3回入院をした。下記<資料>に基づき、安西さんが契約している医療保険から、2024年の入院について受け取ることができる入院給付金の合計日数を求めなさい。なお、安西さんはこれまでにこの医療保険から一度も給付金を受け取っていないものとする。 <資料> [安西さんの入院日数] ・1回目:肺がんにより29日間入院 ・2回目:急性肝炎により82日間入院 ・3回目:肺がんにより42日間入院(1回目の退院から3回目の入院までの間隔は169日間) [医療保険の入院給付金(日額)の給付概要] 給付金の支払い条件:入院1日目から(日帰り入院含む)支払う。 1入院限度日数:60日 通算限度日数:1,095日 ※3大疾病(がん、心疾患、脳血管疾患)による入院は、支払日数無制限である。 ※180日以内に同じ疾病で再入院した場合、1回の入院とみなす。
解答・解説を表示
解答
131(日分)
解説
入院給付金には、1回の入院ごとの限度日数と、通算の限度日数が約款で決まっています。ただし3大疾病(がん・心疾患・脳血管疾患)による入院を無制限とする特約があれば、その入院は全日数が支払われます。これ以外の病気による入院は、1入院の限度日数(この問題では60日)が上限です。
解き方
- それぞれの入院の病気と特約が使えるかを確かめます。肺がん(1回目・3回目)は3大疾病なので日数は無制限、急性肝炎(2回目)は一般の病気なので1入院60日までです。
- 肺がんの入院日数を数えます。無制限なので29日+42日=71日分になります。180日以内の再入院の決まりがあっても、無制限なので関係しません。
- 急性肝炎の入院日数を数えます。入院は82日間ですが、1入院の限度が60日なので60日分になります。
- 全体の給付日数を足します。71日+60日=131日分です。
関連する分野を学ぶ
覚えるポイント
- 3大疾病(がん・心疾患・脳血管疾患)で日数無制限が適用される場合、1入院限度日数を気にせず実入院日数分支給される。
- 1入院の限度日数が適用される疾病では、実入院日数が限度日数を超えている場合は限度日数までしか支払われない。
間違えやすいところ
- 肺がんの再入院が180日以内なのでまとめて60日を当てはめてしまう間違いです(3大疾病は無制限なので上限はありません)。
- 急性肝炎の82日をそのまま全部足してしまう間違いです(上限は60日です)。
出題の前提:2024年10月1日現在施行の法令等および一般的な生命保険・医療保険の約款規定に基づく。
出典:日本FP協会『2025年1月 2級 実技(資産設計提案業務)』
公式問題 p.11 ↗(www.jafp.or.jp)
火災保険および自動車保険の補償対象の判定
リスク管理 · 損害保険 / 火災保険 / 自動車保険(車両保険) / 個人賠償責任特約
大津さんは、自身を契約者(=被保険者)として、下記<資料>の火災保険および自動車保険を契約している。<資料>に基づく補償の対象に関する次の説明の空欄(ア)~(エ)にあてはまる最も適切な語句を語群の中から選び、その番号を答えなさい。 <資料> [火災保険証券(一部抜粋)] ・火災、落雷、破裂・爆発:建物〇、家財〇 ・風災、ひょう災、雪災:建物×、家財× ・盗難:建物〇、家財〇 ・明記物件:なし ・特約等:個人賠償責任特約 1億円 [自動車保険証券(一部抜粋)] ・車両保険:エコノミー補償(車対車+A)180万円(免責金額1回目0円、2回目0円) ・人身傷害:搭乗中のみ担保 1億円 ・個人賠償責任特約:なし <説明> ・「自宅で火災が発生し、自宅建物と敷地内に駐車していた被保険自動車に損害が発生した場合、補償の対象となるものは( ア )。」 ・「大雪による重みで敷地内のカーポート(契約敷地内構築物)が損壊し、駐車していた被保険自動車が押しつぶされて損害が発生した場合、補償の対象となるものは( イ )。」 ・「大津さんの飼い犬が通行人にかみついてケガをさせた場合の法律上の損害賠償責任については、補償の対象と( ウ )。」 ・「大津さんの自宅に空き巣が侵入し、時価20万円の絵画が盗難に遭った場合、絵画の盗難損害については、補償の対象と( エ )。」 <語群> 1. ありません 2. 自宅建物のみです 3. 被保険自動車のみです 4. 自宅建物および被保険自動車です 5. カーポートのみです 6. カーポートおよび被保険自動車です 7. なります 8. なりません
- 1
- ありません
- 2
- 自宅建物のみです
- 3
- 被保険自動車のみです
- 4
- 自宅建物および被保険自動車です
- 5
- カーポートのみです
- 6
- カーポートおよび被保険自動車です
- 7
- なります
- 8
- なりません
解答・解説を表示
解答
(ア)4 (イ)3 (ウ)7 (エ)7
解説
火災保険は建物や家財を対象にし、契約の内容によって風災・雪災・水災・盗難などの事故を補償します。明記物件(貴金属や美術品などで1点30万円を超えるもの)でなければ、30万円以下の絵画はふつうの家財として盗難補償の対象です。個人賠償責任特約は、日常生活で他人の体や物に損害を与えたときの賠償責任を補償します。自動車の損害は、自動車保険の車両保険で補償されます(エコノミー補償でも火災や雪災などの自然災害は対象です)。
解き方
- (ア)は、火災による自宅建物は火災保険で、自動車の火災損害はエコノミー車両保険で補償されるので、両方が対象(4番)と判断します。
- (イ)は、火災保険では雪災が対象外なのでカーポートは補償されませんが、エコノミー車両保険は雪災を補償するので自動車だけが対象(3番)と判断します。
- (ウ)は、飼い犬が人をかんでケガをさせたときの賠償は、火災保険の個人賠償責任特約で補償されるので「なります」(7番)と判断します。
- (エ)は、時価20万円の絵画は明記物件(1点30万円超)に当たらず、ふつうの家財として盗難補償の対象になるので、「なります」(7番)と判断します。
小問ごとの答え
- 小問 ア:4
- 自宅建物の火災損害は火災保険の「火災」補償で対象となり、被保険自動車の火災損害はエコノミー車両保険(車対車+A)の「火災・爆発」補償の対象となるため、「自宅建物および被保険自動車です」が適切です。
- 小問 イ:3
- 火災保険では「雪災」が補償対象外(×)となっているため敷地内構築物であるカーポートの損壊は補償されませんが、被保険自動車の雪による損害はエコノミー車両保険の自然災害(雪災・飛来中衝突等)で補償されるため、「被保険自動車のみです」が適切です。
- 小問 ウ:7
- 飼い犬が他人にケガを負わせた場合の損害賠償責任は、火災保険に付帯されている「個人賠償責任特約」により補償の対象となるため、「なります」が適切です。
- 小問 エ:7
- 貴金属や美術品・絵画などのうち1個または1組の価額が30万円以下のものは、明記物件として記載がなくても通常の家財に含まれ、火災保険の家財の盗難補償の対象となるため、「なります」が適切です。
関連する分野を学ぶ
覚えるポイント
- エコノミー型車両保険でも「火災・爆発」「盗難」「台風・雪災等の自然災害(地震・噴火・津波を除く)」は補償対象となる。
- 火災保険の家財補償において、1個または1組が30万円以下の貴金属・美術品等は明記物件でなくても通常家財に含まれる。
間違えやすいところ
- エコノミー型の車両保険は車対車の事故しか補償しないと思い込み、雪災や火災による自動車の損害を対象外と考える間違いです。
- 絵画はすべて明記物件でないと補償されないと勘違いする間違いです(30万円以下ならふつうの家財です)。
出題の前提:2024年10月1日現在施行の法令および損害保険の一般的な保険約款・商品規定に基づく。
出典:日本FP協会『2025年1月 2級 実技(資産設計提案業務)』
公式問題 p.12 ↗(www.jafp.or.jp) / 公式問題 p.13 ↗(www.jafp.or.jp)
損益通算の対象となる所得と損失の制限
タックスプランニング · 損益通算 / 不動産所得の損失 / 株式等に係る譲渡損失 / 雑所得の損失
会社員である川久保さんの2024年分の所得等の状況(給与所得780万円、不動産所得▲120万円[必要経費450万円中に土地取得借入金利子80万円を含む]、譲渡所得▲60万円[上場株式の売却損]、雑所得▲7万円[副業の雑貨販売の損失])に基づき、2024年分の所得税の確定申告において給与所得と損益通算により控除できる金額として、最も適切なものはどれか。
解答・解説を表示
解答
1
解説
損益通算ができる損失は、不動産所得・事業所得・山林所得・譲渡所得(総合課税)の4つだけです。ただし、不動産所得の損失のうち土地を買うための借入金の利子にあたる部分、申告分離課税の上場株式等の譲渡損失、雑所得の損失は、給与所得などと損益通算できません。
解き方
- 不動産所得の損失120万円から、損益通算できない土地取得の借入金利子80万円を差し引き、通算できる額を40万円(▲40万円)と出します。
- 上場株式の売却損(譲渡所得)と副業の雑所得の損失は給与所得と損益通算できないことを確かめ、控除できるのは不動産所得の▲40万円だけと判断します。
- 選択肢 1正解
- 不動産所得の損失▲120万円のうち、土地取得の借入金利子80万円を除いた▲40万円だけが損益通算の対象なので適切です。
- 選択肢 2不正解
- 雑所得の損失は他の所得と損益通算できないので、雑所得▲7万円を含めるこの説明は不適切です。
- 選択肢 3不正解
- 土地取得の借入金利子80万円はなかったものとみなされるので、▲120万円の全額を通算できず不適切です。
- 選択肢 4不正解
- 上場株式の譲渡損失は申告分離課税で給与所得とは通算できず、不動産所得も全額は控除できないので不適切です。
関連する分野を学ぶ
覚えるポイント
- 損益通算できる所得は「富士山(不・事・山・譲)」と覚えるが、不動産所得の土地取得利子や株式等の分離譲渡損失、生活に通常必要でない資産の譲渡損失などは除外される。
間違えやすいところ
- 不動産所得の損失から土地取得の借入金利子を引くのを忘れ、損失の全額を通算できると間違えやすいです。
- 雑所得の赤字を他の所得と損益通算できると混同しやすいです。
出題の前提:2024年10月1日現在施行の所得税法に基づく。
出典:日本FP協会『2025年1月 2級 実技(資産設計提案業務)』
公式問題 p.14 ↗(www.jafp.or.jp)
総合課税における配当控除額の計算
タックスプランニング · 配当控除 / 総合課税 / 課税総所得金額等
会社員の長谷川さん(給与所得1,300万円、所得控除額350万円)が、2024年中に受け取った配当等(株式会社RC[非上場]450,000円、株式会社RL[上場]120,000円)についてすべて総合課税を選択した場合、2024年分の所得税における配当控除の金額として、正しいものはどれか。
解答・解説を表示
解答
3
解説
配当所得を総合課税にすると、決まった計算で配当控除を受けられます。課税総所得金額等が1,000万円を超え、配当所得を引いた額が1,000万円以下なら、1,000万円以下の部分の配当所得には10%、1,000万円を超える部分には5%の控除率が使われます。
解き方
- 対象の配当所得を合計します。株式会社RC分450,000円+株式会社RL分120,000円=570,000円です。
- 総所得金額と課税総所得金額等を出します。総所得金額は1,300万円+57万円=1,357万円です。所得控除350万円を引くと、課税総所得金額等は1,007万円になります。
- 課税総所得金額等から配当所得を引いた額(1,007万円-57万円=950万円)が1,000万円以下か確かめ、控除率の区分②に当てはまると判断します。
- 1,000万円以下の部分(1,000万円-950万円=50万円)に10%、1,000万円を超える部分(1,007万円-1,000万円=7万円)に5%をかけて足します。500,000円×10%+70,000円×5%=50,000円+3,500円=53,500円です。
- 選択肢 1不正解
- 配当所得の全額57万円に一律5%をかけた金額(28,500円)で、1,000万円以下の部分に10%が使われていないので誤りです。
- 選択肢 2不正解
- 配分する計算の当てはめ方を間違えた結果で、正しくありません。
- 選択肢 3正解
- 1,000万円以下の部分の配当所得50万円×10%=50,000円と、1,000万円を超える部分の配当所得7万円×5%=3,500円を足すと53,500円になるので正しいです。
- 選択肢 4不正解
- 配当所得の全額57万円に一律10%をかけた金額(57,000円)で、1,000万円を超える部分に5%を使っていないので誤りです。
関連する分野を学ぶ
覚えるポイント
- 課税総所得金額等が1,000万円を挟む場合、配当所得以外の所得から先に積み上げ、1,000万円以下の部分には10%、1,000万円超の部分には5%を適用する。
間違えやすいところ
- 課税総所得金額等の全体が1,000万円を超えるからといって、配当所得の全額に5%を当てはめてしまう間違いが多いです。
出題の前提:2024年10月1日現在施行の所得税法に基づく。
出典:日本FP協会『2025年1月 2級 実技(資産設計提案業務)』
公式問題 p.15 ↗(www.jafp.or.jp)
配偶者控除および配偶者特別控除の控除額の計算
タックスプランニング · 給与所得控除 / 配偶者控除 / 配偶者特別控除 / 合計所得金額
給与所得者の有馬聡さん(50歳)は、妻の香織さん(52歳)と生計を一にしている。下記<資料>に基づき、聡さんの所得税の計算上、配偶者控除または配偶者特別控除として控除される金額を求めなさい。なお、記載のない事項については一切考慮しないものとする。 <資料> [2024年分の収入] 聡さん:給与収入 1,050万円 香織さん:パート収入 180万円 [給与所得控除額の速算表] ・162.5万円以下:55万円 ・162.5万円超 180万円以下:収入金額×40%-10万円 ・180万円超 360万円以下:収入金額×30%+8万円 ・360万円超 660万円以下:収入金額×20%+44万円 ・660万円超 850万円以下:収入金額×10%+110万円 ・850万円超:195万円(上限) [配偶者控除額(所得税)の早見表] (納税者の合計所得金額区分:900万円以下/900万円超950万円以下/950万円超1,000万円以下) ・控除対象配偶者:38万円/26万円/13万円 ・老人控除対象配偶者:48万円/32万円/16万円 [配偶者特別控除額(所得税)の早見表] (配偶者の合計所得金額区分:900万円以下/900万円超950万円以下/950万円超1,000万円以下) ・48万円超 95万円以下:38万円/26万円/13万円 ・95万円超 100万円以下:36万円/24万円/12万円 ・100万円超 105万円以下:31万円/21万円/11万円 ・105万円超 110万円以下:26万円/18万円/9万円 ・110万円超 115万円以下:21万円/14万円/7万円 ・115万円超 120万円以下:16万円/11万円/6万円 ・120万円超 125万円以下:11万円/8万円/4万円 ・125万円超 130万円以下:6万円/4万円/2万円 ・130万円超 133万円以下:3万円/2万円/1万円
解答・解説を表示
解答
16万円
解説
配偶者控除と配偶者特別控除の額は、納税者本人と配偶者本人それぞれの合計所得金額の区分によって段階的に決まります。給与で働く人の合計所得金額は、給与収入から給与所得控除を引いて求めます。
解き方
- 聡さん(納税者)の合計所得金額を出します。給与収入1,050万円は850万円超なので、給与所得控除は上限の195万円です。合計所得金額は1,050万円-195万円=855万円(900万円以下の区分)になります。
- 香織さん(配偶者)の合計所得金額を出します。パート収入180万円の給与所得控除は180万円×40%-10万円=62万円です。合計所得金額は180万円-62万円=118万円になります。
- 控除額を判定します。香織さんの合計所得金額は48万円を超えるので配偶者控除は使えず、配偶者特別控除の対象です。「配偶者の合計所得金額115万円超120万円以下」で「納税者の合計所得金額900万円以下」の欄を見ると、控除額は16万円です。
関連する分野を学ぶ
覚えるポイント
- 配偶者の合計所得金額が48万円(給与収入103万円)超133万円以下の場合に配偶者特別控除が適用されます。
- 納税者本人の合計所得金額が1,000万円を超えると配偶者控除・配偶者特別控除のいずれも適用を受けられません。
間違えやすいところ
- 給与収入の金額のままで早見表を探してしまう間違いです(必ず給与所得控除を引いた合計所得金額で照合します)。
- 聡さんの給与所得控除の上限(195万円)を引き忘れたり、香織さんの給与所得控除(180万円×40%-10万円=62万円)を計算間違いしたりすることです。
出題の前提:2024年10月1日現在施行の税法基準
出典:日本FP協会『2025年1月 2級 実技(資産設計提案業務)』
公式問題 p.16 ↗(www.jafp.or.jp)
満期保険金に係る一時所得の金額と総所得金額算入額の計算
タックスプランニング · 一時所得 / 養老保険満期保険金 / 総所得金額への算入
宮野さんは、加入していた下記<資料>の養老保険が2024年10月に満期を迎えたため、満期保険金を一括で受け取った。宮野さんの2024年分の所得税において、総所得金額に算入すべき一時所得の金額として、正しいものはどれか。なお、宮野さんには、この満期保険金以外に一時所得の対象となるものはないものとする。 <資料> 払込保険料の総額:370万円 満期保険金:450万円 保険期間:10年間
解答・解説を表示
解答
1
解説
契約者と受取人が同じ人のとき、満期保険金を一括で受け取った場合の一時所得は「総収入金額-収入のために支出した金額-特別控除額(最高50万円)」で計算します。総所得金額に入れるときは、さらにその2分の1を使います。
解き方
- 一時所得の金額を出します。450万円(満期保険金)-370万円(払込保険料)-50万円(特別控除額)=30万円です。
- 総所得金額に入れる金額を出します。一時所得を2分の1にするので、30万円×1/2=15万円になります。
- 選択肢 1正解
- 一時所得の金額30万円に2分の1をかけた15万円が、総所得金額に入る正しい金額です。
- 選択肢 2不正解
- 30万円は特別控除を引いた後の一時所得の金額そのもので、2分の1にする計算がされていません。
- 選択肢 3不正解
- 40万円は特別控除額50万円を引かずに2分の1をかけた誤った金額です。
- 選択肢 4不正解
- 80万円は満期保険金から払込保険料を引いただけの差額(450万円-370万円)で、特別控除と2分の1の計算が入っていません。
関連する分野を学ぶ
覚えるポイント
- 一時所得の金額=総収入金額-必要経費-特別控除額(最高50万円)。
- 総所得金額に算入する一時所得の金額は、一時所得の金額の「2分の1」です。
間違えやすいところ
- 問われているのが「一時所得の金額」か「総所得金額に入れる金額」かを読み違え、2分の1にするのを忘れることです。
出題の前提:2024年10月1日現在施行の所得税法基準
出典:日本FP協会『2025年1月 2級 実技(資産設計提案業務)』
公式問題 p.17 ↗(www.jafp.or.jp)
法定相続分と遺留分の計算(子が相続放棄した場合)
相続・事業承継 · 法定相続分 / 遺留分 / 相続放棄
親族関係図において、被相続人には配偶者、子(相続放棄)、母、兄(父は死亡)がいる。この場合における配偶者の法定相続分(ア)、配偶者の遺留分(イ)、母の遺留分(ウ)に当てはまる数値を語群から選定せよ。
- 1
- ゼロ
- 2
- 1/2
- 3
- 1/3
- 4
- 2/3
- 5
- 1/4
- 6
- 3/4
- 7
- 1/6
- 8
- 3/8
- 9
- 1/9
- 10
- 2/9
解答・解説を表示
解答
(ア)4 (イ)3 (ウ)7
解説
相続放棄をした人は、初めから相続人でなかったとみなされ、代襲相続(相続人の子が代わりに相続すること)も起きません。第1順位の子がいなくなると、第2順位の直系尊属が配偶者とともに相続人になります。遺留分を受け取れる人に直系尊属と配偶者がいる場合、遺留分全体は財産の2分の1で、各人の法定相続分に応じて分けます。
解き方
- 子が相続放棄したときの効果を確かめ、法定相続人が「配偶者」と第2順位の「母」になることを見きわめます。
- 配偶者と直系尊属が相続人のときの法定相続分(配偶者2/3、母1/3)を求めます。
- 遺留分全体の割合(1/2)に各人の法定相続分をかけて、配偶者(1/3)と母(1/6)の遺留分を出します。
小問ごとの答え
- 小問 ア:4
- 子が相続放棄したため最初から相続人でなかったことになり、第2順位の母と配偶者が相続人となります。配偶者と直系尊属が相続人である場合、配偶者の法定相続分は「3分の2」となるため、語群の「4」が正解です。
- 小問 イ:3
- 相続人が配偶者と直系尊属の場合、全体の遺留分は被相続人の財産の2分の1です。配偶者の遺留分は「全体の遺留分1/2 × 法定相続分2/3 = 1/3(3分の1)」となるため、語群の「3」が正解です。
- 小問 ウ:7
- 母の法定相続分は3分の1です。全体の遺留分2分の1に母の法定相続分3分の1を乗じると「1/2 × 1/3 = 1/6(6分の1)」となるため、語群の「7」が正解です。
関連する分野を学ぶ
覚えるポイント
- 相続放棄があると初めから相続人でなかった扱いになり次順位に移る
- 遺留分の総割合は直系尊属のみが相続人の場合1/3、それ以外は1/2
間違えやすいところ
- 子が放棄したときに代襲相続が起きると勘違いすることです。
- 直系尊属が相続人にいても配偶者がいれば、遺留分全体は1/3ではなく1/2になる点を見落とすことです。
出題の前提:2024年10月1日現在施行の民法
出典:日本FP協会『2025年1月 2級 実技(資産設計提案業務)』
公式問題 p.18 ↗(www.jafp.or.jp)
遺言の方式および自筆証書遺言書保管制度
相続・事業承継 · 公正証書遺言 / 自筆証書遺言 / 自筆証書遺言書保管制度 / 検認
遺言書の作成および自筆証書遺言書保管制度に関する次の記述(ア)~(エ)について、適切なものには○、不適切なものには×を判定しなさい。 (ア)公正証書による遺言をした人は、その遺言を自筆証書による遺言によって撤回することができる。 (イ)パソコンで自筆証書遺言書に添付する財産目録を作成する場合、当該目録のすべてのページに署名および押印をする必要がある。 (ウ)自筆証書遺言書保管制度では、自筆証書遺言書の保管を申請する場合、疾病等で遺言者本人が遺言書保管所へ出頭することが難しいときであっても、代理人が出頭することは認められていない。 (エ)自筆証書遺言書保管制度により遺言書保管所に保管されている自筆証書遺言書は、相続開始後に家庭裁判所の検認を受ける必要がある。
- ア
- 公正証書による遺言をした人は、その遺言を自筆証書による遺言によって撤回することができる。
- イ
- パソコンで自筆証書遺言書に添付する財産目録を作成する場合、当該目録のすべてのページに署名および押印をする必要がある。
- ウ
- 自筆証書遺言書保管制度では、自筆証書遺言書の保管を申請する場合、疾病等で遺言者本人が遺言書保管所へ出頭することが難しいときであっても、代理人が出頭することは認められていない。
- エ
- 自筆証書遺言書保管制度により遺言書保管所に保管されている自筆証書遺言書は、相続開始後に家庭裁判所の検認を受ける必要がある。
解答・解説を表示
解答
(ア)○ (イ)○ (ウ)○ (エ)×
解説
遺言は、方式が違っていても、後の有効な遺言で自由に撤回できます。自筆証書遺言(自分で書く遺言)の財産目録はパソコンなどで作れますが、すべてのページに署名と押印が必要です。法務局の自筆証書遺言書保管制度では、申請は遺言者本人が出頭しなければなりませんが、原本が公的機関に保管されるため家庭裁判所の検認は要りません。
解き方
- 遺言を自由に撤回できることと、方式が違ってもよいことを確かめ、(ア)が適切か判断します。
- 自筆証書遺言の財産目録の要件(全ページへの署名押印)を確かめ、(イ)が適切か判断します。
- 自筆証書遺言書保管制度の申請の要件(遺言者本人の出頭)を確かめ、(ウ)が適切か判断します。
- 自筆証書遺言書保管制度を使ったとき、相続開始後に検認が要るか(不要)を確かめ、(エ)が適切か判断します。
小問ごとの答え
- 小問 ア:○
- 遺言者はいつでも遺言の方式に従って前の遺言を撤回することができます。撤回する方式は前の遺言と同じである必要はなく、公正証書遺言を自筆証書遺言によって撤回することも有効です。
- 小問 イ:○
- 自筆証書遺言に添付する財産目録については自書でなくてもよいとされていますが、偽造防止等のため、目録の毎葉(すべてのページ)に遺言者の署名および押印をする必要があります。
- 小問 ウ:○
- 自筆証書遺言書保管制度において保管の申請を行う場合、本人の遺言作成意思を厳格に確認するため、遺言者本人が自ら遺言書保管所に出頭しなければならず、代理人による出頭・申請は認められません。
- 小問 エ:×
- 自筆証書遺言書保管制度を利用して法務局(遺言書保管所)に保管されている遺言書は、保管官により形式審査が行われ偽造・変造のおそれがないため、相続開始後の家庭裁判所による検認は不要です。
覚えるポイント
- 自筆証書遺言書保管制度を利用した遺言書は家庭裁判所の検認が不要
- 遺言書保管所への申請は遺言者本人の出頭が必須で代理申請不可
間違えやすいところ
- 公正証書遺言は公正証書でないと撤回できないと勘違いすることです。
- 自筆証書遺言書保管制度を使った遺言書でも、ふつうの自筆証書遺言と同じように検認が必要だと混同することです。
出題の前提:2024年10月1日現在施行の民法および法務局における遺言書の保管等に関する法律
出典:日本FP協会『2025年1月 2級 実技(資産設計提案業務)』
公式問題 p.19 ↗(www.jafp.or.jp)
相続税の課税価格の合計額の計算
相続・事業承継 · 相続税の課税価格 / 生命保険金の非課税限度額 / 小規模宅地等の特例 / 債務控除
下記の資料および親族関係図に基づき、2024年11月22日に相続が開始した事例における相続税の課税価格の合計額として、正しいものを1つ選びなさい。 <課税価格の合計額を算出するための財産等の相続税評価額> ・土地:4,800万円(小規模宅地等の特例適用後:960万円) ・建物:2,200万円 ・現預金:3,500万円 ・死亡保険金:2,800万円(生命保険金等の非課税限度額控除前) ・債務および葬式費用:1,000万円 <親族関係図> 被相続人の相続人は、配偶者、長男、長女の3人である。 ※土地は「小規模宅地等の特例」の要件をすべて満たし、特例の適用を受ける。 ※死亡保険金はすべて配偶者が受け取っている。 ※すべての相続人は相続により財産を取得している。 ※生前贈与加算や相続時精算課税、相続放棄はない。 ※債務および葬式費用はすべて長女が負担している。
解答・解説を表示
解答
1
解説
相続税の課税価格の合計額は、本来の相続財産とみなし相続財産を合算し、そこから被相続人の債務と葬式費用を差し引いて求めます。本来の相続財産は小規模宅地等の特例を適用した後の金額を使います。みなし相続財産は生命保険金の非課税枠を差し引いた後の金額を使います。
解き方
- まず法定相続人の数を確かめます。今回は配偶者・長男・長女の3人です。生命保険金の非課税限度額は500万円×3人=1,500万円になります。課税の対象になる保険金は2,800万円-1,500万円=1,300万円です。
- 次に財産をすべて合計します。土地960万円+建物2,200万円+現預金3,500万円+保険金1,300万円=7,960万円です。この7,960万円から債務と葬式費用の1,000万円を差し引くと、6,960万円になります。
- 選択肢 1正解
- 小規模宅地等の特例を適用した後の土地を使い、生命保険金の非課税分1,500万円と債務などの1,000万円も正しく差し引いた6,960万円なので正しいです。
- 選択肢 2不正解
- 7,960万円は、債務と葬式費用の1,000万円を差し引く前の財産の合計なので誤りです。
- 選択肢 3不正解
- 8,460万円は、生命保険金の非課税枠1,500万円を差し引くのを忘れたときの金額なので誤りです。
- 選択肢 4不正解
- 10,800万円は、小規模宅地等の特例を使わずに土地を4,800万円のまま計算し、生命保険金の非課税枠も考えていない金額なので誤りです。
関連する分野を学ぶ
覚えるポイント
- 生命保険金の非課税限度額=500万円×法定相続人の数(相続放棄があっても放棄がなかったものとした人数)。
- 小規模宅地等の特例適用後の評価額をそのまま課税価格に算入する。
間違えやすいところ
- 債務と葬式費用を差し引くのを忘れてしまうことです。
- 生命保険金の非課税枠(500万円×法定相続人の数)を引かずに、全額を入れてしまうことです。
出題の前提:2024年10月1日現在施行の相続税法に基づく。
出典:日本FP協会『2025年1月 2級 実技(資産設計提案業務)』
公式問題 p.20 ↗(www.jafp.or.jp) / 公式模範解答 p.1 ↗(www.jafp.or.jp)
贈与税の配偶者控除と税額計算
相続・事業承継 · 贈与税の配偶者控除 / 基礎控除 / 一般贈与財産と一般税率
杉山さん(64歳)は、2024年12月に夫から居住用不動産(財産評価額2,980万円)の贈与を受けた。杉山さんが贈与税の配偶者控除の適用を受けた場合の2024年分の贈与税額として、正しいものを1つ選びなさい。なお、2024年において杉山さんが受けた他の贈与はなく、納付すべき贈与税額が最も少なくなるように計算すること。
解答・解説を表示
解答
3
解説
婚姻期間20年以上の夫婦間で居住用不動産を贈与すると、配偶者控除として最高2,000万円まで差し引けます。また、夫婦間の贈与の税率は、直系尊属からの贈与に使う特例税率ではなく、一般税率を使います。
解き方
- まず課税価格を求めます。評価額2,980万円から配偶者控除2,000万円を引くと980万円です。そこから基礎控除110万円を引くと、870万円になります。
- 次に使う税率を決めます。夫からの贈与は直系尊属からの贈与ではないので、一般税率を使います。速算表の600万円超1,000万円以下の税率40%と控除額125万円を使い、870万円×40%-125万円=223万円になります。
- 選択肢 1不正解
- 49万円は、課税価格から基礎控除を引く計算を間違えたときの金額なので誤りです。
- 選択肢 2不正解
- 171万円は、特例税率を使った金額です。夫婦間の贈与には特例税率を使えないので誤りです。
- 選択肢 3正解
- 配偶者控除(最高2,000万円)と基礎控除(110万円)を引いた870万円に、一般税率(40%・控除額125万円)を使った223万円なので正しいです。
- 選択肢 4不正解
- 267万円は、基礎控除110万円を引かずに一般税率で計算した金額なので誤りです。
関連する分野を学ぶ
覚えるポイント
- 贈与税の配偶者控除(おしどり贈与)の控除限度額は最高2,000万円(基礎控除110万円と併用可能)。
- 特例税率は直系尊属(父母や祖父母)から18歳以上の子・孫への贈与にのみ適用され、配偶者間贈与は一般税率が適用される。
間違えやすいところ
- 夫婦間の贈与なのに、特例税率(速算表イ)を使ってしまうことです。
- 配偶者控除を引いた後に、暦年課税の基礎控除110万円を引くのを忘れてしまうことです。
出題の前提:2024年10月1日現在施行の相続税法・贈与税法令に基づく。
出典:日本FP協会『2025年1月 2級 実技(資産設計提案業務)』
公式問題 p.21 ↗(www.jafp.or.jp) / 公式模範解答 p.1 ↗(www.jafp.or.jp)
キャッシュフロー表における可処分所得の計算
ライフプランニングと資金計画 · キャッシュフロー表 / 可処分所得 / 給与所得者の手取り額
会社員の永井貴浩さんの2024年分の給与収入(額面)が780万円であり、給与から天引きされた支出が厚生年金保険料71万円、健康保険料・介護保険料44万円、雇用保険料4万円、所得税25万円、住民税34万円、財形貯蓄36万円、社内預金12万円、従業員持株会24万円、社内あっせん販売10万円であった場合、キャッシュフロー表に記載する基準年(2024年)の本人給与収入(可処分所得)として正しい金額を求めなさい。
解答・解説を表示
解答
602(万円)
解説
キャッシュフロー表の給与収入欄には、額面の年収ではなく可処分所得(手取り収入)を書きます。可処分所得は、額面の収入から社会保険料と所得税・住民税を差し引いて求めます。給与天引きの貯蓄(財形貯蓄・社内預金・従業員持株会など)や社内あっせん販売は差し引きません。
解き方
- 額面から差し引けるお金を探します。社会保険料(厚生年金・健保と介護・雇用保険)は合計119万円です。税金(所得税・住民税)は合計59万円で、合わせて178万円です。
- 額面の給与780万円から178万円を差し引きます。780万円-178万円=602万円です。貯蓄や社内販売のお金は差し引けません。
関連する分野を学ぶ
覚えるポイント
- 可処分所得=年収-(社会保険料+所得税+住民税)であること。
- 財形貯蓄や社内預金などの給与天引き貯蓄は手取りの使途であるため控除対象外。
間違えやすいところ
- 財形貯蓄や従業員持株会、社内預金などの天引き分まで差し引いてしまうことです。
- 住民税や雇用保険料など、差し引くべきお金の一部を引き忘れてしまうことです。
出題の前提:2024年10月1日現在施行の法令等に基づく。
出典:日本FP協会『2025年1月 2級 実技(資産設計提案業務)』
公式問題 p.22 ↗(www.jafp.or.jp) / 公式問題 p.23 ↗(www.jafp.or.jp)
キャッシュフロー表における将来の生活費の複利計算
ライフプランニングと資金計画 · キャッシュフロー表 / 将来価値の計算 / 変動率
永井家のキャッシュフロー表において、基準年(2024年)の基本生活費が253万円、年間の変動率が2%である場合、4年後(2028年)の基本生活費(空欄イ)の金額を計算しなさい。なお、計算過程においては端数処理をせず計算し、計算結果については万円未満を四捨五入すること。
解答・解説を表示
解答
274(万円)
解説
キャッシュフロー表では、物価の上昇などを反映させる費目は、変動率を使った複利計算で将来の金額を求めます。n年後の金額は「基準年の金額×(1+変動率)^n」の式で計算します。
解き方
- 経過年数は4年、変動率は2%(0.02)です。まず(1+0.02)^4=1.08243216を計算します。
- 基準年の253万円にこの係数をかけます。253万円×1.08243216=273.85533648万円です。万円未満を四捨五入して、274万円になります。
関連する分野を学ぶ
覚えるポイント
- 将来額の計算式は「基準年額×(1+変動率)^経過年数」であること。
- 端数処理の指示(計算過程は端数処理せず、最終結果で万円未満四捨五入など)を厳格に守ること。
間違えやすいところ
- 変動率を単利(253×(1+0.02×4))で間違えて計算してしまうことです。
- 基準年から目的年までの年数を数え間違えて、3年や5年で計算してしまうことです。
出題の前提:2024年10月1日現在施行の法令等に基づく。
出典:日本FP協会『2025年1月 2級 実技(資産設計提案業務)』
公式問題 p.22 ↗(www.jafp.or.jp) / 公式問題 p.23 ↗(www.jafp.or.jp)
住宅ローンの繰上げ返済の特徴と住宅ローン控除の要件
ライフプランニングと資金計画 · 住宅ローン / 繰上げ返済 / 住宅借入金等特別控除
住宅ローンの繰上げ返済および住宅借入金等特別控除に関する次の説明文の空欄(ア)~(ウ)にあてはまる語句の組み合わせとして、最も適切なものはどれか。 「住宅ローンの返済方法は、『元利均等返済』と『元金均等返済』の2種類があり、繰上げ返済を行う場合の方法としては、『期間短縮型』と『返済額軽減型』がある。利息軽減効果が大きいのは( ア )で、繰上げ返済をする場合の資金は( イ )の返済に充てられる。また、住宅ローンの繰上げ返済を行った結果、当初の住宅ローン契約による最初の返済月から繰上げ返済後の最終の返済月までの期間が( ウ )未満となった場合、繰上げ返済後は住宅借入金等特別控除(住宅ローン控除)の適用を受けることができなくなる。」
解答・解説を表示
解答
1
解説
住宅ローンの繰上げ返済のお金は、すべて元金に充てられます。同じ金額を繰り上げるなら、返済期間を短くする期間短縮型のほうが、毎回の返済額を減らす返済額軽減型より利息の軽減効果が大きくなります。また、住宅ローン控除を受けるには、償還期間が10年以上あることが必要です。
解き方
- 繰上げ返済には期間短縮型と返済額軽減型があります。元金が早く減る期間短縮型のほうが利息の軽減効果が大きいので、(ア)は「期間短縮型」です。
- 繰上げ返済で払うお金は、元金の返済だけに充てられます。その分の将来の利息が減るしくみなので、(イ)は「元金」です。
- 住宅ローン控除を受けるには、借入金の償還期間が最初の返済月から10年以上続く必要があります。そのため(ウ)は「10年」です。
- 選択肢 1正解
- (ア)期間短縮型、(イ)元金、(ウ)10年で、すべて正しい組み合わせです。
- 選択肢 2不正解
- 繰上げ返済のお金は元金だけに充てられ、利息には充てられません。また返済期間の要件は10年なので誤りです。
- 選択肢 3不正解
- 利息の軽減効果が大きいのは返済額軽減型ではなく期間短縮型です。また期間の要件は13年ではなく10年なので誤りです。
- 選択肢 4不正解
- 利息の軽減効果が大きいのは期間短縮型です。繰上げ返済のお金は元金だけに充てられるので誤りです。
関連する分野を学ぶ
覚えるポイント
- 繰上げ返済資金はすべて「元金」に充当されること
- 利息軽減効果は「期間短縮型」の方が「返済額軽減型」よりも大きいこと
- 住宅ローン控除の適用要件となる借入金の償還期間は「10年以上」であること
間違えやすいところ
- 住宅ローン控除の控除期間(新築住宅などの13年)と混同しやすいので注意しましょう。借入金の要件である償還期間は10年で、13年ではありません。
出題の前提:2024年10月1日現在施行の法令・税制等に基づく
出典:日本FP協会『2025年1月 2級 実技(資産設計提案業務)』
公式問題 p.24 ↗(www.jafp.or.jp)
元利均等・複利計算における終価係数の活用
ライフプランニングと資金計画 · 6つの係数 / 終価係数 / 複利計算
鶴見さんは、相続財産として受け取った1,500万円を自身の老後生活資金とするために資産運用を行うこととした。この金額を15年間、年利1.0%で複利運用する場合、15年後の合計額はいくらになるか。記載の係数早見表(年利1.0%)を乗算で使用して計算しなさい(単位:円)。
解答・解説を表示
解答
17,415,000円
解説
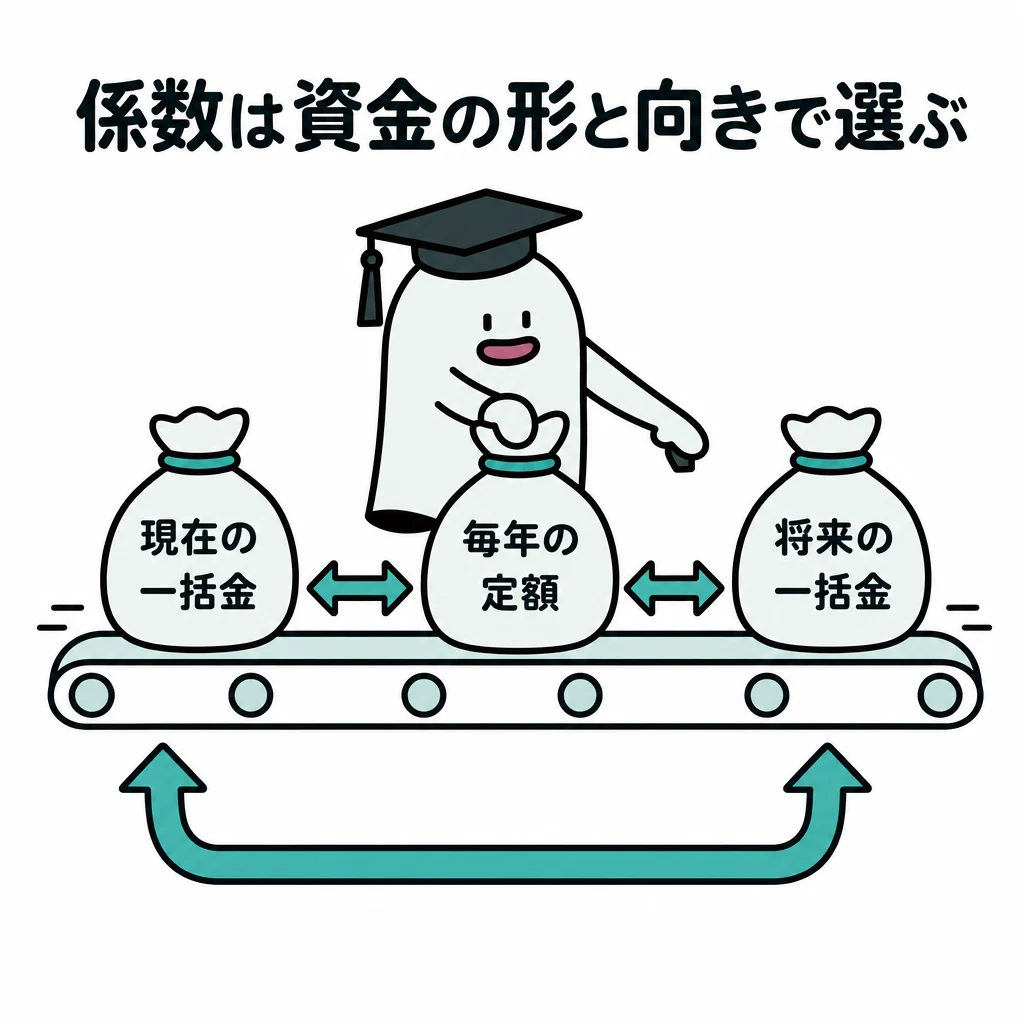
手元のお金を一定期間、一定の利率で複利運用したときの将来額(終価)を出すには、「終価係数」を使います。計算式は「将来の額=現在の額×終価係数」です。
解き方
- 手持ちの1,500万円を将来の合計額にするので、かける係数は「終価係数」を使います。
- 係数早見表の年利1.0%・15年のところから、終価係数「1.161」を読み取ります。
- 15,000,000円×1.161=17,415,000円を計算します。解答欄の単位は円なので、そのまま円で書きます。
関連する分野を学ぶ
覚えるポイント
- 現在の額から将来の額を求める場合は「終価係数」を乗じる
- 将来の必要額から今必要な額を求める場合は「現価係数」を乗じる
- 解答用紙の指定単位(万円か円か)を確認して端数処理や桁数に注意する
間違えやすいところ
- 毎年の積立額を求める減債基金係数や年金終価係数と混同して、かける係数を間違えることです。
- 単位が「円」なのに「1,741.5万円」のように万円で書いてしまうことです。
出題の前提:問題資料に記載の係数早見表(年利1.0%)に基づく
出典:日本FP協会『2025年1月 2級 実技(資産設計提案業務)』
公式問題 p.25 ↗(www.jafp.or.jp)
教育ローンの返済額の計算(資本回収係数)
ライフプランニングと資金計画 · 6つの係数 / 資本回収係数 / 元利均等返済
榎田さんは、子どもの大学入学等の費用180万円に充てるため教育ローンを利用する予定である。返済期間5年間、年利1.0%で毎年借入応当日に元利均等返済を行う場合、毎年の返済額はいくらになるか。与えられた係数早見表を用いて乗算により計算しなさい。
解答・解説を表示
解答
370,800円
解説
今ある元本(借入額)から、一定期間で毎年均等に返済(または取り崩し)していくための金額を出すには、「資本回収係数」を使います。
解き方
- 問題文から、借入金額180万円、期間5年、年利1.0%の元利均等返済だと確認します。
- 今のお金から毎年の返済額を出すので、係数早見表から5年・年利1.0%の「資本回収係数(0.206)」を選びます。
- 1,800,000円に0.206をかけて、毎年の返済額370,800円を求めます。
関連する分野を学ぶ
覚えるポイント
- 現在の元本から将来の毎年の返済額(受取額)を求める場合は資本回収係数を使用します。
間違えやすいところ
- 将来の目標額のために毎年積み立てる額を出す「減債基金係数」と混同しないようにしましょう。
出題の前提:2024年10月1日現在施行の法令等
出典:日本FP協会『2025年1月 2級 実技(資産設計提案業務)』
公式問題 p.25 ↗(www.jafp.or.jp)
年金受取りに必要な元本の計算(年金現価係数)
ライフプランニングと資金計画 · 6つの係数 / 年金現価係数 / 年金原資
伊丹さんは、老後生活資金の一部として毎年年末に240万円を25年間にわたって受け取りたいと考えている。年利1.0%で複利運用しながら受け取る場合、受取り開始年の初めに必要な資金(年金原資)はいくらか。与えられた係数早見表を用いて乗算により計算しなさい。
解答・解説を表示
解答
52,855,200円
解説
将来、一定期間にわたって毎年一定額を受け取る(年金として取り崩す)には、今いくらの原資(元本)を用意すればよいかを出すときに「年金現価係数」を使います。
解き方
- 問題文から、毎年受け取りたい額が240万円、受取期間が25年、運用利率が年利1.0%だと確認します。
- 将来の受取額から、受け取り始めに必要な原資を出すので、係数早見表から25年・年利1.0%の「年金現価係数(22.023)」を選びます。
- 毎年の受取額2,400,000円に22.023をかけて、必要な資金52,855,200円を求めます。
関連する分野を学ぶ
覚えるポイント
- 毎年一定額を年金として受け取るために必要な「現在の元本」を求めるには年金現価係数を用います。
間違えやすいところ
- 毎年積み立てたときの「将来の合計額」を出す年金終価係数や、1つの将来資金の現在価値を出す現価係数と混同しないようにしましょう。
出題の前提:2024年10月1日現在施行の法令等
出典:日本FP協会『2025年1月 2級 実技(資産設計提案業務)』
公式問題 p.25 ↗(www.jafp.or.jp)
外貨定期預金の契約締結前交付書面の確認
金融資産運用 · 外貨預金 / 預金保険制度 / 為替手数料 / TTSとTTB
下記<資料>は外貨定期預金の契約締結前交付書面の一部である。この内容に関する記述の空欄(ア)~(エ)にあてはまる語句として最も適切なものを1つ選びなさい。 <資料> [商品概要] ・商品名:外貨定期預金 ・預金保険:外貨定期預金は、預金保険制度の( ア )です。 [税金について] ・利息:( イ )が適用されます。 ・為替差損益:雑所得となります。 [為替手数料] ・円の現金でのお預け入れ(1通貨単位当たり):米ドル1円 ・円の現金でのお引き出し(1通貨単位当たり):米ドル1円 例)お預入時点の為替相場(仲値)が1米ドル=151円の場合、1万米ドルのお預入金額は( ウ )となります。 [リスクについて] 外貨定期預金には為替変動リスクがあります。預入時の為替相場よりも( エ )に推移していたときには、受取時に円貨ベースで元本割れとなるリスクがあります。
解答・解説を表示
解答
3
解説
外貨預金は預金保険制度の対象外で、利息には源泉分離課税がかかります。預け入れるときはTTS(仲値+手数料)が使われます。円高になると円に換算した受取額が減り、元本割れのリスクがあります。
解き方
- (ア)は、外貨預金が預金保険制度の「対象外」だと確かめます。
- (イ)は、外貨預金の利息が「利子所得として20.315%の源泉分離課税」だと確かめます。
- (ウ)は、預け入れるときのレートを出します。TTS=仲値151円+手数料1円=152円です。152円×10,000=1,520,000円になります。
- (エ)は、受け取るときに円で見て元本割れになるのが「円高(米ドル安)」のときだと確かめます。ここまでの確認から、選択肢3が正しいと分かります。
- 選択肢 1不正解
- 外貨預金は預金保険制度の「対象外」です。日本の金融機関でも、外貨建ての預金は保護されません。
- 選択肢 2不正解
- 外貨定期預金の利息は、20.315%の「源泉分離課税」です。申告分離課税ではありません。
- 選択肢 3正解
- 円をドルに換えて預け入れるときのTTSは「仲値151円+手数料1円=152円」です。1万米ドルの預入れには152円×10,000=1,520,000円が必要なので正しいです。
- 選択肢 4不正解
- 受け取るときに円で見て元本割れになるのは、預け入れのときより「円高」になった場合です。
覚えるポイント
- 外貨預金は預金保険制度の対象外であること。
- 預入時はTTS(仲値+手数料)、払出時はTTB(仲値-手数料)を適用すること。
間違えやすいところ
- 為替手数料を仲値から引いてしまうことです。預け入れるときは円を売ってドルを買うので、TTS=仲値+手数料になります。
- 元本割れの原因を「円安」と取り違えてしまうことです。
出題の前提:2024年10月1日現在施行の法令等
出典:日本FP協会『2025年1月 2級 実技(資産設計提案業務)』
公式問題 p.26 ↗(www.jafp.or.jp) / 公式問題 p.27 ↗(www.jafp.or.jp)
固定資産税および不動産取得税の軽減特例等の仕組み
不動産 · 固定資産税の住宅用地特例 / 新築住宅の不動産取得税控除 / 不動産取得税の課税対象
固定資産税および不動産取得税に関する次の記述の空欄(ア)~(ウ)にあてはまる適切な語句または数値を語群の中から選び、その番号のみを答えなさい。 ・固定資産税が軽減される特例の適用を受ける場合、一定の要件を満たす住宅が建っている住宅用地(小規模住宅用地)について、1戸当たり200㎡までの部分の固定資産税の課税標準が、固定資産税評価額の( ア )になる。 ・不動産取得税について、一定の条件を満たした新築住宅(認定長期優良住宅ではない)を取得した場合、課税標準から1戸当たり( イ )を控除することができる。また、不動産取得税は、売買だけでなく( ウ )により不動産を取得した場合等にも課税される。 <語群> 1. 2分の1 2. 3分の1 3. 6分の1 4. 1,000万円 5. 1,200万円 6. 1,500万円 7. 贈与 8. 相続 9. 法人の合併
解答・解説を表示
解答
(ア)3, (イ)5, (ウ)7
解説
住宅用地の固定資産税は、小規模住宅用地(200㎡以下)では評価額の6分の1に軽減されます。新築住宅の不動産取得税は、1戸当たり1,200万円が控除されます。不動産取得税は売買や贈与などで取得したときに課税され、相続や合併では非課税です。
解き方
- 小規模住宅用地(200㎡以下の部分)の固定資産税は、課税標準が「6分の1」になることを確かめます。
- 新築の一般住宅は、不動産取得税の控除額が「1,200万円」だと確かめます。認定長期優良住宅の場合は1,300万円です。
- 不動産取得税がかかるかどうかを調べます。相続や法人の合併は非課税ですが、「贈与」は課税されます。
小問ごとの答え
- 小問 ア:3
- 住宅用地に対する固定資産税の課税標準の特例において、住宅1戸当たり200㎡以下の部分(小規模住宅用地)は、課税標準が固定資産税評価額の「6分の1」に軽減されます(語群3)。
- 小問 イ:5
- 一定の床面積等の要件を満たす新築一般住宅を取得した場合、不動産取得税の課税標準から1戸当たり「1,200万円」が控除されます(語群5)。
- 小問 ウ:7
- 不動産取得税は、有償・無償を問わず不動産の所有権を取得した際に課されるため、「贈与」による取得にも課税されます。一方で「相続」や「法人の合併」による取得は非課税となります(語群7)。
関連する分野を学ぶ
覚えるポイント
- 小規模住宅用地(200㎡以下)の固定資産税課税標準は評価額の「6分の1」、一般住宅用地(200㎡超)は「3分の1」。
- 新築一般住宅の不動産取得税の控除限度額は「1,200万円」(認定長期優良住宅は1,300万円)。
- 不動産取得税は「贈与」には課税されるが、「相続」や「法人の合併」は形式的な移転のため非課税。
間違えやすいところ
- 小規模住宅用地の固定資産税(6分の1)と都市計画税(3分の1)の割合を混同することです。
- 新築の一般住宅の控除額(1,200万円)と認定長期優良住宅の控除額(1,300万円)を取り違えることです。
- 贈与は無料だから不動産取得税がかからない、と誤解してしまうことです。
出題の前提:2024年10月1日現在施行の法令等
出典:日本FP協会『2025年1月 2級 実技(資産設計提案業務)』
公式問題 p.26 ↗(www.jafp.or.jp) / 公式問題 p.28 ↗(www.jafp.or.jp)
自動車損害賠償責任保険(自賠責保険)の補償範囲と支払限度額
リスク管理 · 自賠責保険 / 対人賠償 / 補償範囲 / 支払限度額
自動車損害賠償責任保険(自賠責保険)の一般的な取扱いに関する次の記述のうち、最も不適切なものはどれか。なお、加害車両が複数の場合については考慮しないものとする。
解答・解説を表示
解答
3
解説
自賠責保険は、自動車損害賠償保障法という法律で加入が義務づけられた強制保険です。相手の死亡・後遺障害・傷害だけを補償し、物の損害や運転している本人のケガは補償しません。物損事故や自分だけの単独事故によるケガは対象外だからです。
解き方
- 自賠責保険は人を守るための保険で、車や塀などの物の損害はすべて対象外だと確かめます。
- 死亡は3,000万円、傷害は120万円、後遺障害は最高4,000万円などの限度額と、「他人を傷つけたときだけ補償される」という決まりを当てはめて、各選択肢の正誤を判断します。
- 選択肢 1不正解
- 死亡による損害の支払限度額は、被害者1人につき最高3,000万円と決められているので正しいです。
- 選択肢 2不正解
- 傷害による損害の支払限度額は、治療費や休業損害などを含めて被害者1人につき最高120万円なので正しいです。
- 選択肢 3正解
- 自賠責保険は人への賠償のための保険なので、自動車の修理費や自宅の塀などの物の損害は補償されません。だから誤りです。
- 選択肢 4不正解
- 自賠責保険は他人の命や体を傷つけたときの賠償責任を補償するものです。運転している本人の単独事故によるケガは対象外なので正しいです。
関連する分野を学ぶ
覚えるポイント
- 自賠責保険は対人賠償のみ対象で、物損害は補償対象外である。
- 支払限度額は死亡3,000万円、傷害120万円、後遺障害最高4,000万円。
間違えやすいところ
- 物の損害や自分の車の修理費も、任意保険と同じように補償されると間違えやすいです。
- 運転している本人のケガも自賠責保険で補償されると混同しがちです。
出題の前提:2024年10月1日現在施行の法令等(自動車損害賠償保障法)
出典:日本FP協会『2025年1月 2級 実技(資産設計提案業務)』
公式問題 p.28 ↗(www.jafp.or.jp)
日本学生支援機構(JASSO)の奨学金制度の概要
ライフプランニングと資金計画 · 日本学生支援機構 / 給付型奨学金 / 第一種奨学金 / 第二種奨学金 / 返還方式
日本学生支援機構の奨学金(予約採用)の一般的な取扱いについて説明した表中の空欄(ア)~(ウ)にあてはまる数値および語句の組み合わせとして、最も適切なものはどれか。
解答・解説を表示
解答
1
解説
日本学生支援機構(JASSO)の奨学金には、返す必要のない給付型と、返す必要のある貸与型があります。貸与型には無利子の第一種と利息がつく第二種があり、第二種は上限金利3%で、返し方は定額返還方式だけです。給付型にも学力基準と家計基準の両方があります。
解き方
- 第二種奨学金(利息がつく)の金利の上限が年3%であることを確かめて、(ア)を決めます。
- 給付型奨学金の申し込みには、学力基準と家計基準の両方が必要だと確かめて、(イ)を決めます。
- 返し方について、所得連動返還方式を選べるのは無利子の第一種だけです。第二種は定額返還方式だけだと確かめて、(ウ)を決めます。
- 選択肢 1正解
- (ア)は上限金利3%、(イ)は学力基準と家計基準、(ウ)は定額返還方式のみで、すべて合っているので最も適切です。
- 選択肢 2不正解
- (イ)給付型には家計基準だけでなく学力基準もあり、(ウ)第二種では所得連動返還方式を選べないので誤りです。
- 選択肢 3不正解
- (ア)第二種の上限金利は年3%で5%ではなく、(ウ)所得連動返還方式も選べないので誤りです。
- 選択肢 4不正解
- (ア)上限金利は年3%で、(イ)給付型には学力基準もあるので誤りです。
覚えるポイント
- JASSO第二種奨学金の上限金利は年3%(在学中は無利息)。
- 所得連動返還方式が選択可能なのは第一種奨学金(無利子)のみ。
間違えやすいところ
- 給付型奨学金には学力基準がないと誤解しがちです(学ぶ意欲などの学力基準があります)。
- 第二種奨学金でも所得連動返還方式を選べると混同しがちです。
出題の前提:2024年10月1日現在施行の法令等(独立行政法人日本学生支援機構業務方法書等)
出典:日本FP協会『2025年1月 2級 実技(資産設計提案業務)』
公式問題 p.29 ↗(www.jafp.or.jp)
雇用保険の基本手当(受給期間・所定給付日数・給付制限期間)
ライフプランニングと資金計画 · 雇用保険 / 基本手当 / 所定給付日数 / 給付制限期間
工藤直樹さん(49歳、22歳から継続勤務)が現在の勤務先を2025年1月に自己都合退職した場合の雇用保険の基本手当に関する次の記述(ア)~(エ)について、適切なものには○、不適切なものには×を選択しなさい。
- ア
- 空欄(a)にあてはまる語句は、「離職の日の翌日から1年間」である。
- イ
- 空欄(b)にあてはまる語句は、「離職の日の翌日から2年間」である。
- ウ
- 空欄(c)にあてはまる語句は、「330日」である。
- エ
- 空欄(d)にあてはまる語句は、「2ヵ月」である。
解答・解説を表示
解答
(ア)○ (イ)× (ウ)× (エ)○
解説
雇用保険の基本手当は、退職の理由(自己都合か、倒産・解雇などか)と、加入していた期間によって、もらえる日数が決まります。もらえる期間は原則1年ですが、病気やケガで働けない期間があれば、最長3年延ばせます(合わせて最長4年)。
解き方
- 直樹さんは自己都合で退職し、加入期間は22歳から49歳までで20年以上です。この条件から「一般受給資格者」と判断します。
- 資料の表から、一般受給資格者で加入期間20年以上の人は150日もらえると確かめます。
- もらえる期間は原則1年、延長は最長3年で合わせて4年、自己都合退職では2ヵ月の給付制限がある、という決まりに当てはめて正誤を判断します。
小問ごとの答え
- 小問 ア:○
- 基本手当を受給できる期間(受給期間)は、原則として離職の日の翌日から起算して1年間です。
- 小問 イ:×
- 受給期間内に疾病や負傷等により引き続き30日以上就労できない場合、申出により受給期間を最長3年間延長でき、本来の1年間と合わせて最長4年間まで延長が可能です。「離職の日の翌日から2年間」とする記述は不適切です。
- 小問 ウ:×
- 直樹さんは自己都合退職であるため「一般受給資格者」に該当します。算定基礎期間は22歳から49歳までの20年以上であるため、所定給付日数は「150日」となります。「330日」は特定受給資格者等で45歳以上60歳未満かつ20年以上の場合の給付日数であり誤りです。
- 小問 エ:○
- 自己都合退職による一般離職者の場合、7日間の待期期間満了後、正当な理由がない自己都合退職に対する給付制限期間は原則として2ヵ月間となります。
関連する分野を学ぶ
覚えるポイント
- 一般受給資格者(自己都合退職)の所定給付日数は、20年以上で150日(10年未満90日、10年以上20年未満120日)となる。
- 受給期間延長の特例は本来の1年に加え最長3年(計4年)まで認められる。
間違えやすいところ
- 自己都合の退職者を、倒産・解雇などの人に使う手厚い区分(330日など)と混同しないよう注意します。
- 受給期間の延長は最長3年で合わせて4年ですが、2年と間違えやすいです。
出題の前提:2024年10月1日現在施行の雇用保険法に基づく。
出典:日本FP協会『2025年1月 2級 実技(資産設計提案業務)』
公式問題 p.26 ↗(www.jafp.or.jp) / 公式問題 p.30 ↗(www.jafp.or.jp)
健康保険の傷病手当金(支給開始日・支給額・支給期間)
リスク管理 · 健康保険 / 傷病手当金 / 待期期間 / 給付日数
工藤直樹さんが2025年1月に私傷病により休業した場合の傷病手当金に関して、出勤状況等の資料に基づき空欄(ア)~(ウ)にあてはまる適切な数値を語群から選択しなさい。
- 1
- 1月19日
- 2
- 1月20日
- 3
- 1月23日
- 4
- 1/2
- 5
- 2/3
- 6
- 3/4
- 7
- 1年間
- 8
- 1年6ヵ月間
- 9
- 2年間
解答・解説を表示
解答
(ア)2 (イ)5 (ウ)8
解説
健康保険の傷病手当金は、仕事以外の病気やケガで働けなくなり、給与が出ないときに支給されます。もらうには、続けて3日間働けない日(待期期間)が必要です。この3日間には有給休暇や会社の休みも含まれます。3日たった次の4日目から支給され、もらえる期間は通算して最長1年6ヵ月間です。
解き方
- 出勤の記録を見て、続けて3日間働けなかった期間を探します。15日休み・16日出勤でいったんリセットされ、17日・18日・19日と続けて休んで3日間が満たされます。
- 3日間が満たされた翌日の4日目(1月20日)から支給が始まるので、(ア)は「1月20日」(番号2)です。
- 1日分の支給額を出すときのかけ算の割合が「2/3」(番号5)だと確かめます。
- 支給が始まった日から通算して「1年6ヵ月間」(番号8)もらえると確かめます。
小問ごとの答え
- 小問 ア:2
- 傷病手当金の支給には業務外の事由による療養のための連続した3日間の労務不能(待期期間)が必要です。15日(水)に休業したものの16日(木)に出勤したため待期は不成立となります。その後、17日(金・休業)、18日(土・公休)、19日(日・公休)の3日間連続して労務不能状態を満たしたことで待期が完成します(公休日も待期期間にカウント可能)。したがって、待期完成翌日の4日目である「1月20日」(語群2)より支給が開始されます。
- 小問 イ:5
- 傷病手当金の1日当たりの支給額は、「支給開始日以前の継続した12ヵ月間の各月の標準報酬月額の平均額×1/30×2/3」(語群5)によって計算されます。
- 小問 ウ:8
- 傷病手当金の支給期間は、法改正により支給を開始した日から通算して最長で「1年6ヵ月間」(語群8)とされています。
覚えるポイント
- 待期期間の連続3日間には、有給休暇や会社の公休日(土日祝)も含まれる。
- 傷病手当金の支給期間は、出勤して不支給となった期間を除いて「通算して1年6ヵ月間」受給できる。
間違えやすいところ
- 途中に出勤した日があるとき、とびとびの休みを足して3日になると間違えやすいです。
- 会社の休みの日でも、働けなければ待期期間に入れられることを見落としがちです。
出題の前提:2024年10月1日現在施行の健康保険法に基づく。
出典:日本FP協会『2025年1月 2級 実技(資産設計提案業務)』
公式問題 p.26 ↗(www.jafp.or.jp) / 公式問題 p.31 ↗(www.jafp.or.jp)
個人バランスシートの純資産の計算
ライフプランニングと資金計画 · バランスシート分析 / 純資産の算出
羽田照之さんと妻の孝子さんの保有資産および負債に関する資料に基づき、2025年1月1日現在における羽田家のバランスシートの純資産の金額(空欄(ア))を計算しなさい。
解答・解説を表示
解答
8,160
解説
家計のバランスシート分析では、世帯が持つ資産を時価で合計し、そこから負債の残高を差し引いて「純資産」を求めます。純資産は「資産合計-負債合計」で計算します。生命保険は、解約したときに戻るお金(解約返戻金)の額で資産に入れます。
解き方
- 資産をすべて足します。現金・預貯金2,430万円、株式・投資信託1,540万円、生命保険の解約返戻金780万円、土地3,300万円、建物680万円、動産など260万円で、合計は8,990万円です。
- 負債を足します。住宅ローン720万円と自動車ローン110万円で、合計は830万円です。
- 資産合計から負債合計を引いて純資産を出します。8,990万円-830万円=8,160万円です。
覚えるポイント
- 生命保険は死亡保険金額ではなく解約返戻金相当額を資産として計上します。
間違えやすいところ
- 掛け捨ての定期保険A(解約返戻金なし)は、死亡保険金の額を資産に入れないよう注意します。
出題の前提:2024年10月1日現在施行法令等
出典:日本FP協会『2025年1月 2級 実技(資産設計提案業務)』
公式問題 p.32 ↗(www.jafp.or.jp) / 公式問題 p.33 ↗(www.jafp.or.jp)
退職所得に係る源泉徴収税額の計算
タックスプランニング · 退職所得控除額 / 退職所得の金額 / 源泉徴収税額
照之さんが勤務先の早期退職優遇制度を利用して支給される退職一時金(3,600万円)から源泉徴収される所得税額として、正しいものはどれか。なお、照之さんは1990年4月1日入社、2025年6月30日退職とし、「退職所得の受給に関する申告書」を適正に提出している。
解答・解説を表示
解答
1
解説
退職所得控除額は、働いた年数に応じて計算します。20年を超える場合は「800万円+70万円×(勤続年数-20年)」です。1年未満の端数は1年に切り上げます。課税される退職所得は「(収入金額-退職所得控除額)×1/2」で求め(千円未満は切り捨て)、所得税の速算表を当てはめて税額を出します。
解き方
- 勤続年数を出します。1990年4月1日から2025年6月30日までは35年3か月で、端数を切り上げて36年です。
- 退職所得控除額を出します。20年を超えているので、800万円+70万円×(36年-20年)=1,920万円です。
- 課税される退職所得を出します。(3,600万円-1,920万円)×1/2=840万円(8,400,000円)です。
- 所得税額を出します。速算表より、8,400,000円×23%-636,000円=1,296,000円です。
- 選択肢 1正解
- 計算で出た所得税額1,296,000円と一致しているので正しいです。
- 選択肢 2不正解
- 勤続年数の3か月を切り捨てて35年で計算したときなどの誤った金額です。
- 選択肢 3不正解
- 退職所得を出すとき2分の1をかけ忘れたときなどに生じる誤った金額です。
- 選択肢 4不正解
- 控除額や税率の区分を取り違えた誤った金額です。
関連する分野を学ぶ
覚えるポイント
- 勤続年数の端数月数は1日でもあれば1年に切り上げて計算します。
間違えやすいところ
- 課税される退職所得を出すとき、2分の1をかけるのを忘れないよう注意します。
出題の前提:2024年10月1日現在施行法令等
出典:日本FP協会『2025年1月 2級 実技(資産設計提案業務)』
公式問題 p.32 ↗(www.jafp.or.jp) / 公式問題 p.34 ↗(www.jafp.or.jp)
小規模宅地等の特例(特定居住用宅地等)の要件
相続・事業承継 · 小規模宅地等の特例 / 特定居住用宅地等 / 配偶者の特例要件 / 同居親族の特例要件
被相続人・照之さんが死亡した場合の自宅敷地に係る小規模宅地等についての相続税の課税価格の計算の特例(特定居住用宅地等)に関する最上さんの説明について、空欄(ア)~(ウ)に入る語句の組み合わせとして最も適切なものを1つ選びなさい。 <最上さんの説明> 「特定居住用宅地等の適用限度面積は( ア )で、減額割合は80%です。照之さんと同居していた孝子さんが、相続により自宅建物および敷地を取得後、その敷地を相続税の申告期限までに売却した場合、本特例の適用を受けること( イ )。また、照之さんと同居していた憲一さんが、相続により自宅建物および敷地を取得後、相続税の申告期限までにその自宅建物をすべて賃貸した場合、本特例の適用を受けること( ウ )。」
解答・解説を表示
解答
1
解説
小規模宅地等の特例では、特定居住用宅地等は330㎡まで、評価額を80%減らせます。配偶者が取得するときは条件なしで使えます。同居していた親族が取得するときは、相続税の申告期限までその家に住み、土地を持ち続けることが必要です。
解き方
- 特定居住用宅地等は限度面積330㎡・減額割合80%だと確かめて、(ア)を決めます。
- 妻の孝子さんには住み続ける・持ち続ける条件がないので、申告期限前に売っても使えると確かめて、(イ)を決めます。
- 同居していた憲一さんには申告期限まで住み続ける条件があるので、期限前に他人へ貸すと使えないと確かめて、(ウ)を決めます。
- 選択肢 1正解
- (ア)は330㎡、(イ)は「ができます」、(ウ)は「はできません」となり、すべて合っているので正解です。
- 選択肢 2不正解
- 配偶者は持ち続ける条件がなく売っても使えますが、同居親族は住み続ける条件を満たさなくなるので使えません。よって誤りです。
- 選択肢 3不正解
- 特定居住用宅地等の限度面積は400㎡ではなく330㎡(400㎡は特定事業用宅地等など)です。同居親族は建物を貸すと条件を満たさないので誤りです。
- 選択肢 4不正解
- 特定居住用宅地等の限度面積は330㎡で、配偶者は申告期限までに土地を売っても特例を使えるので誤りです。
関連する分野を学ぶ
覚えるポイント
- 特定居住用宅地等の限度面積は330㎡で減額割合は80%である。
- 配偶者は申告期限までの居住継続・所有継続の要件がなく常に適用を受けられる。
間違えやすいところ
- 特定事業用宅地等の限度面積400㎡と、特定居住用宅地等の330㎡を混同しやすいです。
- 同居していた親族も、配偶者と同じように条件なしで特例を使えると間違えやすいです。
出題の前提:2024年10月1日現在施行の相続税法および租税特別措置法
出典:日本FP協会『2025年1月 2級 実技(資産設計提案業務)』
公式問題 p.35 ↗(www.jafp.or.jp)
債券の最終利回り(単利)の計算
金融資産運用 · 債券投資 / 利回り計算 / 最終利回り / 単利計算
照之さんが下記<資料>の債券を購入し、満期(償還)時まで保有した場合の最終利回り(単利・年率)を計算しなさい。なお、手数料や税金等については考慮しないものとし、計算結果については小数点以下第4位を切り捨てること。また、解答用紙に記載されている単位に従って数値を記入すること。 <資料> 表面利率:年0.60% 買付価格:額面100円につき96.70円 発行価格:額面100円につき100.00円 残存期間:8年
解答・解説を表示
解答
1.047(%)
解説
すでに発行された債券を満期まで持ったときの最終利回り(単利・年率)は、毎年の利息と償還時の損得を1年分に直して足し、買った価格で割って%で出します。償還価格の指定がなければ、額面100円を使います。
解き方
- 1年分の償還差益を出します。(100円-96.70円)÷8年=3.30÷8=0.4125円です。
- 1年分のもうけを出します。表面利率0.60円+償還差益0.4125円=1.0125円です。
- 買った価格に対する利回りを%で出します。(1.0125÷96.70)×100=1.047052…%で、小数点以下第4位を切り捨てて1.047です。
関連する分野を学ぶ
覚えるポイント
- 最終利回りの分子は「表面利率+(償還価格-買付価格)/残存期間」、分母は「買付価格」である。
- 端数処理条件(小数点以下第4位切り捨て)を厳格に適用する。
間違えやすいところ
- 割り算の下に、買付価格ではなく発行価格や額面100円を入れてしまう誤りです。
- 上の償還差益で発行価格を使ってしまったり、残存年数で割るのを忘れるミスです。
出題の前提:2024年10月1日現在施行の金融商品取引基準・一般的な財務計算公式
出典:日本FP協会『2025年1月 2級 実技(資産設計提案業務)』
公式問題 p.35 ↗(www.jafp.or.jp)
在職老齢年金と老齢厚生年金受給額の計算
タックス・リタイアメントプランニング · 在職老齢年金 / 老齢厚生年金 / 経過的加算 / 加給年金
照之さんが65歳到達後も厚生年金保険に加入して働き続けた場合の老齢厚生年金の受給額に関する問題です。与えられた資料(報酬比例部分132万円、在職支給停止額30万円、経過的加算額58,280円、配偶者加給年金408,100円など)に基づき、65歳到達時に支給調整された後の老齢厚生年金の受給額(年額)として最も適切なものを1つ選びなさい。
解答・解説を表示
解答
3
解説
在職老齢年金で支給が止まるのは、報酬比例部分だけです。経過的加算額は全額支給されます。また、報酬比例部分が少しでも支給されていれば、加給年金額も止まらず全額もらえます。
解き方
- 報酬比例部分から止まる分を引いて、実際にもらえる額を出します。132万円-30万円=102万円です。
- 照之さんは厚生年金に入っていた期間が20年以上あり、65歳未満で生活を支えている妻の孝子さんがいるので、加給年金の条件を満たします(子は高校卒業の年齢を超えているので対象外です)。
- 調整後の報酬比例部分102万円に、経過的加算額58,280円と配偶者加給年金408,100円を足して、1,486,380円を出します。
- 選択肢 1不正解
- 加給年金408,100円を入れずに計算した金額なので誤りです。
- 選択肢 2不正解
- 経過的加算額58,280円を入れずに計算した金額なので誤りです。
- 選択肢 3正解
- 調整後の報酬比例部分102万円+経過的加算58,280円+配偶者加給年金408,100円=1,486,380円なので正しいです。
- 選択肢 4不正解
- すでに高校を卒業して対象にならない子の加給年金234,800円まで足した計算なので誤りです。
覚えるポイント
- 在職老齢年金で支給停止されるのは報酬比例部分のみで、経過的加算は全額支給されること
- 報酬比例部分が一部でも支給されていれば加給年金は全額支給されること
間違えやすいところ
- 子の年齢(18歳になった年度の終わりまで)を考えず、子の加給年金まで足してしまう誤りです。
- 止まる分を、経過的加算や加給年金からも引いてしまう誤りです。
出題の前提:2024年10月1日現在の法令(厚生年金保険法)
出典:日本FP協会『2025年1月 2級 実技(資産設計提案業務)』
公式問題 p.32 ↗(www.jafp.or.jp) / 公式問題 p.36 ↗(www.jafp.or.jp)
後期高齢者医療制度の仕組み
社会保険・公的医療保険 · 後期高齢者医療制度 / 広域連合 / 一部負担金 / 保険料徴収
後期高齢者医療制度の概要に関する空欄(ア)~(ウ)にあてはまる適切な語句または数値を語群から選びなさい。 ・運営主体:都道府県単位で設立された( ア ) ・被保険者:原則として、①( イ )以上の高齢者、②一定の障害認定を受けた65歳以上( イ )未満の高齢者 ・保険料:被保険者単位で、均等割額と所得割額の合計額を( ウ )が徴収
- 1
- 全国健康保険協会(協会けんぽ)都道府県支部
- 2
- 国民健康保険団体連合会
- 3
- 後期高齢者医療広域連合
- 4
- 70歳
- 5
- 75歳
- 6
- 80歳
- 7
- 国
- 8
- 都道府県
- 9
- 市町村および特別区
解答・解説を表示
解答
(ア) 3, (イ) 5, (ウ) 9
解説
後期高齢者医療制度は、都道府県内の全市町村が一緒に作る「後期高齢者医療広域連合」が運営します。申し込みの受付や保険料の集金などの窓口の仕事は、各市町村・特別区が行います。このように役割が2つに分かれています。
解き方
- 運営するのは都道府県ごとの「後期高齢者医療広域連合」だと確かめます(ア:3)。
- 対象になるのは原則75歳以上です(障害の認定を受けた人は65歳以上75歳未満)。これを確かめます(イ:5)。
- 保険料を集める窓口の仕事をするのは「市町村および特別区」だと確かめます(ウ:9)。
小問ごとの答え
- 小問 ア:3
- 後期高齢者医療制度の運営主体(保険者)は、都道府県ごとに全市区町村が加入して設立された「後期高齢者医療広域連合」です。
- 小問 イ:5
- 被保険者は原則として「75歳」以上の者、または一定の障害状態にあると認定された65歳以上75歳未満の者です。
- 小問 ウ:9
- 保険料の賦課決定は広域連合が行いますが、実際の徴収事務(年金からの特別徴収・普通徴収)は「市町村および特別区」が行います。
覚えるポイント
- 後期高齢者医療制度の運営主体は「後期高齢者医療広域連合」であること
- 被保険者は「75歳以上」または「一定の障害認定を受けた65歳以上75歳未満」であること
- 保険料の徴収事務を行う窓口は「市町村および特別区」であること
間違えやすいところ
- 運営するのを広域連合ではなく都道府県だけと混同してしまう誤りです。
- 保険料を集めるのを広域連合そのものだと間違えてしまう誤りです。
出題の前提:2024年10月1日現在の法令(高齢者の医療の確保に関する法律)
出典:日本FP協会『2025年1月 2級 実技(資産設計提案業務)』
公式問題 p.32 ↗(www.jafp.or.jp) / 公式問題 p.37 ↗(www.jafp.or.jp)
2025年1月 2級 実技(資産設計提案業務)
参照した公式資料
日本FP協会が公開した2025年1月 2級 実技(資産設計提案業務)の問題・解答資料です。