


日本FP協会・金融財政事情研究会の公式問題・模範解答を、級・学科/実技・公開年度に分けて収録しています。CBT公開問題は1セットの公表問題で、全受験者への出題を網羅するものではありません。
2025年1月 2級 学科の概要
FPの顧客に対する行為と関連法規
ライフプランニングと資金計画 · FP倫理と関連法規 / 社会保険労務士法 / 税理士法 / 金融商品取引法 / 弁護士法
ファイナンシャル・プランナー(FP)の顧客に対する行為として、関連法規に照らし最も適切なものはどれか。
解答・解説を表示
解答
1
解説
FPは、弁護士法や税理士法などの他の士業法に反しないように業務を行わなければなりません。資格がない分野でも、一般的な制度の説明や仮の数字を使った試算はできます。しかし、個別の税務相談や申告書の作成、投資の助言、争いのある法律事務の代理は禁止されています。
解き方
- 各選択肢の行為が、社労士法・税理士法・金商法・弁護士法の独占業務にあたるかどうかを確かめます。
- 社会保険労務士の資格がないFPでも、年金の受給見込額の試算や説明はできるので、適法だと判断します。
- 選択肢 1正解
- 社会保険労務士の資格がなくても、公的年金の仕組みを説明したり、老齢給付の繰上げ・繰下げの受給見込額を試算して示したりする行為は、社会保険労務士法に反しません。
- 選択肢 2不正解
- 税理士の登録がない人が、無償でも有償でも、特定の人の確定申告書の作成を代行すると、税理士法に反します。
- 選択肢 3不正解
- 金融商品取引業者(投資助言・代理業)の登録なしに、個別の金融商品の投資判断や売買のタイミングを有償で助言すると、金融商品取引法に反します。
- 選択肢 4不正解
- 弁護士の資格がない人が報酬を得る目的で、代理人として遺産分割協議をするなどの法律事務を行うと、弁護士法に反します(非弁行為)。
関連する分野を学ぶ
覚えるポイント
- 税理士法は無償であっても個別具体的な申告書作成・税務相談を禁止している。
間違えやすいところ
- 年金の受給見込額の試算を社労士法違反だと勘違いしやすいですが、一般的な試算はできます。
出題の前提:2024年10月1日現在施行の法令等
出典:日本FP協会『2025年1月 2級 学科』
公式問題 p.2 ↗(www.jafp.or.jp)
全国健康保険協会管掌健康保険(協会けんぽ)の仕組み
ライフプランニングと資金計画 · 健康保険 / 協会けんぽ / 高額療養費 / 出産育児一時金 / 任意継続被保険者
全国健康保険協会管掌健康保険(協会けんぽ)に関する記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
4
解説
夫婦がともに被保険者(共働き)のとき、妻が出産すると、妻自身の健康保険から「出産育児一時金」が出ます。夫の被保険者資格による「家族出産育児一時金」と二重に受け取ることはできません。
解き方
- 各選択肢について、協会けんぽの保険料率、高額療養費の対象、任意継続の期間、出産の給付の決まりを確かめます。
- 共働き夫婦で被保険者の妻が出産したとき、給付が重なって出ることはないので、選択肢4が不適切だと判断します。
- 選択肢 1不正解
- 協会けんぽの一般保険料率は都道府県ごとに決まりますが、介護保険の第2号被保険者(40歳以上65歳未満)の介護保険料率は全国一律です。
- 選択肢 2不正解
- 高額療養費は保険が使える診療費用の自己負担額が対象なので、差額ベッド代や入院時の食事代の自己負担分は対象になりません。
- 選択肢 3不正解
- 退職前に続けて2カ月以上の被保険者期間があるなどの要件を満たし、退職日の翌日から20日以内に申し出れば、最長2年間、任意継続被保険者になれます。
- 選択肢 4正解
- 夫婦ともに被保険者のときは、妻自身の被保険者資格から出産育児一時金が出るので、夫の健康保険から家族出産育児一時金が重ねて出ることはありません。
関連する分野を学ぶ
覚えるポイント
- 共働きの妻が出産した場合、出産育児一時金は妻本人の被保険者給付が優先され重複支給はない。
間違えやすいところ
- 介護保険料率も都道府県ごとだと思い違いやすいですが、介護保険料率は全国一律です。
出題の前提:2024年10月1日現在施行の法令等
出典:日本FP協会『2025年1月 2級 学科』
公式問題 p.2 ↗(www.jafp.or.jp)
雇用保険の給付と被保険者制度
ライフプランニングと資金計画 · 雇用保険 / 高年齢被保険者 / マルチジョブホルダー制度 / 基本手当 / 育児休業給付金
雇用保険に関する記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
1
解説
雇用保険には、65歳以上の人のための高年齢被保険者制度(マルチジョブホルダー制度)があります。複数の事業所の労働時間を合計して要件を満たすと、被保険者になれます。保険料の負担や基本手当の日数、育児休業給付金の割合は法律で細かく決まっています。
解き方
- マルチジョブホルダー制度の対象(65歳以上、各事業所で週5時間以上20時間未満、合計で週20時間以上)を確かめます。
- 雇用保険二事業の保険料を負担する人、一般の離職者の所定給付日数、育児休業給付の割合を、選択肢の数字と照らし合わせます。
- 選択肢 1正解
- 雇用保険マルチジョブホルダー制度により、65歳以上の労働者で2つの事業所の労働時間がそれぞれ週5時間以上20時間未満、合計で週20時間以上なら、本人の申出で高年齢被保険者になれます。
- 選択肢 2不正解
- 失業等給付・育児休業給付の保険料は事業主と労働者が折半などで負担し、雇用保険二事業の保険料は事業主が全額負担します。
- 選択肢 3不正解
- 一般の受給資格者の基本手当の所定給付日数は、算定基礎期間が20年以上なら150日です(120日は10年以上20年未満)。
- 選択肢 4不正解
- 育児休業給付金は、休業開始から180日までが休業開始時賃金日額×支給日数の67%、181日目以降が50%です。
関連する分野を学ぶ
覚えるポイント
- 雇用保険二事業の保険料は全額事業主負担、育児休業給付金は当初180日67%・以降50%。
間違えやすいところ
- 雇用保険二事業の保険料を労働者と折半だと思い違いやすいです。
出題の前提:2024年10月1日現在施行の法令等
出典:日本FP協会『2025年1月 2級 学科』
公式問題 p.2 ↗(www.jafp.or.jp)
老齢厚生年金の繰下げ支給の要件と仕組み
ライフプランニングと資金計画 · 公的年金 / 老齢厚生年金 / 繰下げ支給 / 加給年金額 / 遺族厚生年金
老齢厚生年金の繰下げ支給に関する記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
2
解説
老齢厚生年金の受給権者は、希望すれば繰下げ支給を選べます。ただし、受給権を取得したときに遺族年金や障害年金などの受給権があると、繰下げはできません。老齢基礎年金とは別々に選べ、増額率は月0.7%です。加給年金額は繰下げで増えません。
解き方
- 繰下げの増額率(月0.7%)と、繰上げの減額率(月0.4%または0.5%)の違いを確かめます。
- 遺族厚生年金などの受給権があるときの繰下げの制限を当てはめて、正しいか間違いかを判断します。
- 選択肢 1不正解
- 繰下げによる増額率は「繰り下げた月数×0.7%」です。0.5%(または0.4%)は繰上げの減額率です。
- 選択肢 2正解
- 老齢厚生年金の受給権を取得した時点で、遺族年金や障害年金などの受給権者なら、老齢厚生年金の繰下げの申出はできません。
- 選択肢 3不正解
- 老齢基礎年金と老齢厚生年金の繰下げは、それぞれ別々に申し出ることができ、同時に行う必要はありません。
- 選択肢 4不正解
- 加給年金額は繰下げで増える対象ではなく、繰下げの待機期間中は支給が止まり、待機期間分の加給年金は失われます。
関連する分野を学ぶ
覚えるポイント
- 繰下げ増額率は「月0.7%」(最大84%増)。加給年金は増額対象外。
間違えやすいところ
- 基礎年金と厚生年金の繰下げは同時にしなければならないと誤解しやすいです。
出題の前提:2024年10月1日現在施行の法令等
出典:日本FP協会『2025年1月 2級 学科』
公式問題 p.3 ↗(www.jafp.or.jp)
企業型確定拠出年金の導入と既存制度からの資産移換
ライフプランニングと資金計画 · 確定拠出年金 / 企業型DC / 確定給付企業年金 / 中小企業退職金共済 / 資産移換
確定拠出年金の企業型年金を新たに導入する際の既存の退職金制度等との関係等に関する記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
3
解説
企業型確定拠出年金を行うには、厚生労働大臣の承認が必要です。他の年金制度から資産を移すときは、加入者期間の通算や分割して移すルールがあります。確定給付企業年金から移した場合、60歳になる前の月までの加入期間が、確定拠出年金の通算加入者等期間として認められます。
解き方
- 企業型年金の規約を承認する権限があるのは厚生労働大臣だと確かめます。
- 確定給付企業年金からの資産移換で、通算加入者等期間をどう数えるか(60歳到達前月まで通算)を当てはめて、正しいか間違いかを判断します。
- 選択肢 1不正解
- 企業型年金の規約を作って実施するときは、都道府県知事ではなく「厚生労働大臣」の承認が必要です。
- 選択肢 2不正解
- 退職一時金制度から企業型年金へ資産を移すときは、単年度で一括して移せず、原則として4年から8年以内に均等に分けて移さなければなりません。
- 選択肢 3正解
- 確定給付企業年金から企業型年金へ資産を移すと、確定給付企業年金の加入期間は、60歳に達した日の前日が属する月までの期間に限り、確定拠出年金の通算加入者等期間に通算されます。
- 選択肢 4不正解
- 事業拡大などで中小企業者でなくなり中退共の契約を解除したときは、申出によってその共済契約の資産(解約手当金相当額)を企業型年金へ移せます。
関連する分野を学ぶ
覚えるポイント
- 企業型DC規約の承認は「厚生労働大臣」。退職一時金からの移換は4〜8年の分割。
間違えやすいところ
- 中退共から確定拠出年金へ資産をまったく移せないと誤解しやすいです。
出題の前提:2024年10月1日現在施行の法令等
出典:日本FP協会『2025年1月 2級 学科』
公式問題 p.3 ↗(www.jafp.or.jp)
国民年金基金・小規模企業共済・中小企業退職金共済
ライフプランニングと資金計画 · 国民年金基金 / 小規模企業共済 / 中小企業退職金共済 / 加入資格
国民年金基金、小規模企業共済および中小企業退職金共済に関する記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
1
解説
国民年金基金には、第1号被保険者のほか、国内に住む60歳以上65歳未満の任意加入被保険者も加入できます。小規模企業共済は業種ごとに従業員の基準があり、建設業などは20人以下です。中退共には掛金の上限(月3万円)や分割で受け取る要件があります。
解き方
- 国民年金基金に加入できる人の要件(任意加入被保険者にあてはまるか)を確かめます。
- 国内に住む60歳以上65歳未満の任意加入被保険者は加入できるので、加入できないとする選択肢1を不適切だと判断します。
- 選択肢 1正解
- 日本国内に住所がある60歳以上65歳未満の国民年金の任意加入被保険者は、国民年金基金に加入できます。
- 選択肢 2不正解
- 小規模企業共済は、建設業や製造業、運輸業などの場合、常時使う従業員が20人以下の個人事業主や会社役員が加入できます。
- 選択肢 3不正解
- 中退共の掛金は全額事業主が負担し、掛金の月額は従業員1人あたり5,000円から30,000円(16種類)の範囲で選びます。
- 選択肢 4不正解
- 中退共の退職金は一時金で受け取るのが原則ですが、退職時に60歳以上などの要件を満たせば、全部または一部を分割で受け取れます。
関連する分野を学ぶ
覚えるポイント
- 60歳以上65歳未満の国民年金任意加入被保険者は国民年金基金に加入可能。
間違えやすいところ
- 国民年金基金は第1号被保険者しか加入できないと思い込み、任意加入被保険者を外してしまう誤りが多いです。
出題の前提:2024年10月1日現在施行の法令等
出典:日本FP協会『2025年1月 2級 学科』
公式問題 p.3 ↗(www.jafp.or.jp)
企業年金等に拠出した掛金に係る税務上の取扱い
ライフプランニングと資金計画 · 税務 / 企業型年金 / iDeCo / 中小企業退職金共済 / 小規模企業共済等掛金控除
企業年金等に拠出した掛金に係る法人税および所得税の取扱いに関する記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
3
解説
法人が負担する企業型確定拠出年金や中退共の掛金は、全額を損金に算入できます。小規模企業共済やiDeCo(個人型確定拠出年金)の掛金は所得控除(小規模企業共済等掛金控除)になり、事業所得の必要経費にはなりません。控除できるのは加入者本人の所得だけです。
解き方
- 法人が負担する掛金(企業型確定拠出年金、中退共)は全額損金にできることを確かめます。
- 個人が払うiDeCoや小規模企業共済の掛金は所得控除(小規模企業共済等掛金控除)で、本人だけが控除できることを確かめます。
- 選択肢 1不正解
- 確定拠出年金の企業型年金で事業主が拠出した掛金は、全額を法人の損金に算入できます(2分の1が限度ではありません)。
- 選択肢 2不正解
- iDeCoの掛金は加入者本人の小規模企業共済等掛金控除の対象で、生計を一にする夫が払っても夫の所得控除にはできません。
- 選択肢 3正解
- 中小企業退職金共済で、法人の事業主が従業員のために拠出した掛金は、全額を損金に算入できます。
- 選択肢 4不正解
- 小規模企業共済の掛金は事業所得の必要経費ではなく、所得税の計算で「小規模企業共済等掛金控除」として所得控除になります。
関連する分野を学ぶ
覚えるポイント
- 中退共掛金(法人負担)=全額損金。小規模企業共済掛金=所得控除(必要経費ではない)。
間違えやすいところ
- 社会保険料控除のように配偶者分も負担すれば控除できると混同しやすいですが、iDeCoは本人だけが控除できます。
出題の前提:2024年10月1日現在施行の法令等
出典:日本FP協会『2025年1月 2級 学科』
公式問題 p.4 ↗(www.jafp.or.jp)
日本学生支援機構の奨学金および国の教育ローン
ライフプランニングと資金計画 · 教育資金 / 日本学生支援機構 / 奨学金 / 国の教育ローン / 教育一般貸付
日本学生支援機構の奨学金および日本政策金融公庫の教育一般貸付(国の教育ローン)に関する記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
2
解説
教育資金には、日本学生支援機構の奨学金(学生本人への貸与・給付)と、日本政策金融公庫の国の教育ローン(保護者への融資)があります。奨学金は国内の学校だけでなく、海外への留学や海外の大学に進学する場合を対象にした制度もあります。
解き方
- 日本学生支援機構の対象の学校に、留学などの海外の学校が含まれるかを確かめます。
- 海外にある大学なども奨学金の対象になり得るので、対象にならないとする選択肢2を不適切だと判断します。
- 選択肢 1不正解
- 入学時特別増額貸与奨学金は、第1種または第2種奨学金を使う人が、入学した月に一時金として10万円から50万円の範囲で増額して借りられる有利子の制度です。
- 選択肢 2正解
- 日本学生支援機構には海外留学を支える制度や、海外の大学・大学院へ進学する人を対象にした給付・貸与の奨学金があり、海外の大学なども対象です。
- 選択肢 3不正解
- 国の教育ローン(教育一般貸付)は、世帯で扶養している子どもの人数に応じて、世帯年収(所得)の上限額が決められています。
- 選択肢 4不正解
- 国の教育ローンの使い道は、学校納付金や受験費用・教材費のほか、アパートの敷金・家賃などの住居費用や通学の交通費にも広く使えます。
覚えるポイント
- 日本学生支援機構の奨学金は海外留学や海外大学進学も対象になる制度がある。
間違えやすいところ
- 国の教育ローンの使い道が学校納付金だけに限られると誤解しやすいです。
出題の前提:2024年10月1日現在施行の法令等
出典:日本FP協会『2025年1月 2級 学科』
公式問題 p.4 ↗(www.jafp.or.jp)
リタイアメントプランニング等の手法と関連法規
ライフプランニングと資金計画 · リバースモーゲージ / 各種係数 / 任意後見制度 / 高年齢者雇用安定法
リタイアメントプランニング等に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
4
解説
高齢期の生活設計では、資金計画に使う各種係数や、自宅を活用した融資制度を理解しておくことが大切です。また、将来の判断能力の低下に備える成年後見制度や、公的な高年齢者雇用確保の法律も正しく知っておく必要があります。
解き方
- リバースモーゲージの仕組みと、資金の計算で使う年金現価係数の使い道を確かめます。
- 任意後見契約には公正証書の作成が必要だという成立要件を確かめます。
- 高年齢者雇用安定法が定める雇用確保の義務(65歳まで)と、就業確保措置の努力義務(70歳まで)の年齢を照らし合わせます。
- 選択肢 1不正解
- リバースモーゲージは、自宅を担保に生活資金などを借り、死亡したときに担保の不動産の売却代金などで一括返済する融資制度です。
- 選択肢 2不正解
- 将来の一定期間に毎年一定額を取り崩して受け取るために、今いくらの元本が必要かを計算するときは年金現価係数を使います。
- 選択肢 3不正解
- 任意後見制度では、本人に十分な判断能力があるうちに任意後見人を決める契約を、公証人が作る公正証書で行わなければなりません。
- 選択肢 4正解
- 高年齢者等の雇用の安定等に関する法律では、65歳までの雇用確保が義務、65歳から70歳までの就業確保措置が努力義務です。75歳ではありません。
関連する分野を学ぶ
覚えるポイント
- 高年齢者雇用確保措置は65歳までが義務、70歳までが努力義務。
間違えやすいところ
- 年金終価係数(積み立ての合計額の計算)と年金現価係数(取り崩しに必要な元本の計算)を取り違えないように注意が必要です。
出題の前提:2024年10月1日現在施行の法令等
出典:日本FP協会『2025年1月 2級 学科』
公式問題 p.4 ↗(www.jafp.or.jp)
キャッシュレス決済の仕組みと特徴
ライフプランニングと資金計画 · クレジットカード / デビットカード / 電子マネー
キャッシュレス決済の一般的な特徴等に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
3
解説
キャッシュレス決済は、代金が引き落とされるタイミングで「前払い(プリペイド)」「即時払い(デビット)」「後払い(クレジット)」の3種類に分けられます。それぞれ支払い方法や決済の機能が違います。
解き方
- 前払い型、即時払い型、後払い型のそれぞれの決済のタイミングと特徴を整理します。
- デビットカードは決済と同時に口座から引き落とされる仕組みと、使える支払い方法を確かめます。
- 選択肢 1不正解
- クレジットカードは利用限度額の範囲で買い物をし、後日指定口座から一括または分割などで引き落とされる後払いの手段です。
- 選択肢 2不正解
- 分割払いは、購入代金の支払回数(3回、6回、12回など)を決めて、各回に均等に分けて払う方法です。
- 選択肢 3正解
- デビットカードは決済のときに口座の残高からすぐ引き落とされる仕組みなので、原則として1回払いだけになり、定額リボ払いや分割払いはできません。
- 選択肢 4不正解
- プリペイドカードや一般的な交通系・流通系の電子マネーは、前もって残高をチャージし、その範囲内で支払う前払い方式です。
覚えるポイント
- デビットカードは即時払いのため原則1回払いのみ。
間違えやすいところ
- クレジットカードとデビットカードの支払い方法の違い(リボ払いや分割払いができるか)を取り違えないよう注意が必要です。
出題の前提:2024年10月1日現在施行の法令等
出典:日本FP協会『2025年1月 2級 学科』
公式問題 p.5 ↗(www.jafp.or.jp)
少額短期保険の制度と商品性
リスク管理 · 少額短期保険 / 保険契約者保護機構 / 保険金額の上限 / 保険期間
少額短期保険に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
3
解説
少額短期保険には独自の規制があります。保険業法により、事業規模が小さく期間も短い保険だけを扱う事業者だからです。そのため税制上の控除(生命保険料控除)や契約者保護機構の保護は受けられません。
解き方
- 少額短期保険は生命保険料控除が使えず、保護機構の対象外だと確認します。
- 被保険者1人が引き受けられる保険金額の合計は、原則1,000万円が上限だと確認します。
- 保険期間の上限は、損害保険が2年、生命保険と疾病保険が1年だと確認します。
- 選択肢 1不正解
- 少額短期保険の保険料は、生命保険料控除や地震保険料控除の対象になりません。
- 選択肢 2不正解
- 少額短期保険業者はどちらの契約者保護機構の会員でもないため、保護されません。
- 選択肢 3正解
- 低発生率保険を除き、被保険者1人につき引き受ける保険金額の合計は1,000万円が上限です。
- 選択肢 4不正解
- 保険期間の上限は、生命保険と傷害疾病保険が1年で、損害保険は2年です。
関連する分野を学ぶ
覚えるポイント
- 少額短期保険は生命保険料控除と保護機構の対象外、限度額は1人1,000万円。
間違えやすいところ
- 保険期間の上限はすべて1年ではなく、損害保険は2年まで認められている点を間違えやすいです。
出題の前提:2024年10月1日現在施行の法令等
出典:日本FP協会『2025年1月 2級 学科』
公式問題 p.5 ↗(www.jafp.or.jp)
生命保険の一般的な商品性
リスク管理 · 低解約返戻金型終身保険 / 変額保険 / 定期保険特約付終身保険 / 逓減定期保険
生命保険の一般的な商品性に関する次の記述のうち、最も適切なものはどれか。なお、記載のない特約については考慮しないものとする。
解答・解説を表示
解答
2
解説
生命保険は、基本契約と特約を組み合わせて作られています。保障額の変わり方や解約返戻金の水準、更新時の条件は、商品ごとに決まっているからです。
解き方
- 低解約返戻金型終身保険で低くなるのは解約返戻金で、死亡保険金は通常と同じだと確認します。
- 変額保険では、死亡保険金には最低保証があり、解約返戻金にはないと確認します。
- 更新型は告知も診査もなく更新でき、逓減定期保険は保険金額が減り保険料は一定だと確認します。
- 選択肢 1不正解
- 低くなるのは払込期間中の解約返戻金で、死亡保険金は通常の終身保険と同じです。
- 選択肢 2正解
- 変額保険(終身型)の死亡保険金には最低保証があり、運用が悪くても基本保険金額を下回りません。
- 選択肢 3不正解
- 同じ額以下で更新するときは告知も診査も不要で、健康状態で更新を断られることはありません。
- 選択肢 4不正解
- 逓減定期保険は時間がたつと保険金額が減っていく商品で、保険料は一定です。
関連する分野を学ぶ
覚えるポイント
- 変額保険は死亡保険金には最低保証があるが解約返戻金には最低保証がない。
間違えやすいところ
- 逓減定期保険で減るのは保険金額です。保険料が減るわけではない点に注意します。
出題の前提:2024年10月1日現在施行の法令等
出典:日本FP協会『2025年1月 2級 学科』
公式問題 p.5 ↗(www.jafp.or.jp)
個人年金保険の一般的な商品性
リスク管理 · 確定年金 / 保証期間付終身年金 / 市場価格調整(MVA) / 外貨建て個人年金保険
個人年金保険の一般的な商品性に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
3
解説
個人年金保険には、受け取る期間に応じて確定年金や終身年金などの種類があります。外貨建てやMVA付きの商品では、金利や為替の動きが給付金額や解約返戻金に直接影響するからです。
解き方
- 年金開始前に亡くなったときの死亡給付金は、原則として払込済み保険料と同じ額だと確認します。
- 終身年金の保険料は、平均余命が長い女性の方が高くなると確認します。
- 市場金利が上がるとMVA適用後の解約返戻金が減り、下がると増えると確認します。
- 円換算支払特約は円で受け取るための特約で、為替変動リスクは避けられないと確認します。
- 選択肢 1不正解
- 年金開始前に亡くなったときの死亡給付金は、原則として払込済み保険料と同じ額で、年金の受取総額ではありません。
- 選択肢 2不正解
- 終身年金では、平均余命が長い女性の方が受取期間が長いと見込まれるため、女性の保険料が高くなります。
- 選択肢 3正解
- MVAは金利の変動を反映する仕組みで、解約時の金利が契約時より上がると解約返戻金が減ります。
- 選択肢 4不正解
- 円換算支払特約は円で受け取るための特約にすぎず、為替相場による受取額の変動は防げません。
関連する分野を学ぶ
覚えるポイント
- MVAは「市場金利上昇=解約返戻金減少」「市場金利低下=解約返戻金増加」。
間違えやすいところ
- 終身年金の保険料は、長生きする女性の方が高くなります。死亡保険とは逆なので注意します。
出題の前提:2024年10月1日現在施行の法令等
出典:日本FP協会『2025年1月 2級 学科』
公式問題 p.6 ↗(www.jafp.or.jp)
生命保険料控除の取扱い(新契約)
リスク管理 · 生命保険料控除 / 変額個人年金保険 / 傷害特約 / 自動振替貸付
2012年1月1日以後に締結された生命保険契約の保険料に係る生命保険料控除に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
4
解説
新制度(2012年1月1日以後の契約)の生命保険料控除は、一般・介護医療・個人年金の3つの区分に分かれています。保険の種類や特約の内容、実際に支払った状況によって、区分や対象になるかが決まるからです。
解き方
- 変額個人年金保険は税制適格特約を付けられず、一般の生命保険料控除になると確認します。
- 体の傷害だけを保障する特約の保険料は、新制度では控除の対象外だと確認します。
- 保険料控除は、実際に保険料を払った年が対象になると確認します。
- 自動振替貸付で立て替えられた保険料も、控除の対象になると確認します。
- 選択肢 1不正解
- 変額個人年金保険は税制適格特約を付けられないため、個人年金保険料控除ではなく一般の生命保険料控除になります。
- 選択肢 2不正解
- 2012年以後の新契約では、傷害特約や災害割増特約の保険料は生命保険料控除の対象外です。
- 選択肢 3不正解
- 保険料控除は実際に払い込んだ年が対象なので、2023年12月分でも2024年1月に払えば2024年分になります。
- 選択肢 4正解
- 自動振替貸付で解約返戻金から立て替えて払った保険料も、生命保険料控除の対象になります。
関連する分野を学ぶ
覚えるポイント
- 自動振替貸付で充当された保険料も生命保険料控除の対象になる。
間違えやすいところ
- 新契約では傷害特約や災害割増特約は控除の対象外です。旧契約では対象だったので混同しないようにします。
出題の前提:2024年10月1日現在施行の法令等
出典:日本FP協会『2025年1月 2級 学科』
公式問題 p.6 ↗(www.jafp.or.jp)
個人における生命保険金の税務
リスク管理 · 死亡保険金の相続税 / リビング・ニーズ特約 / 解約返戻金の一時所得 / 年金受取人の死亡と受給権
生命保険の税金に関する次の記述のうち、最も不適切なものはどれか。なお、いずれも契約者(=保険料負担者)および保険金受取人は個人であるものとする。
解答・解説を表示
解答
4
解説
生命保険の保険金や給付金にかかる税金は、契約者(保険料を負担する人)、被保険者、受取人の関係で決まります。所得税・相続税・贈与税のどれがかかるかが変わるからです。
解き方
- 契約者と被保険者が同じときに死亡保険金が支払われると、みなし相続財産として相続税の対象になると確認します。
- リビング・ニーズ特約の保険金は、生前に受け取る給付として非課税になると確認します。
- 一時払終身保険は金融類似商品に当たらず、解約返戻金は一時所得になると確認します。
- 年金受取人が亡くなり遺族が引き継ぐ年金受給権は、相続税の対象になると確認します。
- 選択肢 1不正解
- 契約者と被保険者が同じ場合の死亡保険金は、受取人が相続人以外でも相続税の対象になります。
- 選択肢 2不正解
- リビング・ニーズ特約で本人が生前に受け取る保険金は、非課税になります。
- 選択肢 3不正解
- 一時払終身保険は期間が終身なので金融類似商品に当たらず、5年以内に解約しても一時所得になります。
- 選択肢 4正解
- 年金受取人(契約者)の死亡で遺族が取得した残りの年金受給権は、みなし相続財産として相続税の対象になります。
関連する分野を学ぶ
覚えるポイント
- 契約者=被保険者の個人年金で保証期間中に死亡した場合の残存年金受給権は相続税の対象。
間違えやすいところ
- 一時払養老保険の5年以内解約は源泉分離課税ですが、一時払終身保険は一時所得です。混同しないようにします。
出題の前提:2024年10月1日現在施行の法令等
出典:日本FP協会『2025年1月 2級 学科』
公式問題 p.6 ↗(www.jafp.or.jp)
法人が契約する生命保険料の経理処理
リスク管理 · 終身保険の経理処理 / 養老保険(ハーフタックスプラン) / 役員受取の定期保険 / 法人向けがん保険
法人を契約者(=保険料負担者)とする生命保険等に係る保険料の経理処理に関する次の記述のうち、最も適切なものはどれか。なお、いずれの保険契約も保険料は年払いかつ全期払いで、2024年10月に締結したものとする。
解答・解説を表示
解答
3
解説
法人が支払う生命保険料の経理処理は、保険の種類や受取人の名義、最高解約返戻率の区分で決まります。資産計上・損金算入・役員や従業員への給与のどれになるかが変わるからです。
解き方
- 受取人が法人の終身保険は、保険料を資産に計上すると確認します。
- 満期も死亡も被保険者や遺族が受け取る養老保険は、保険料が給与になると確認します。
- 特定の役員の遺族が受取人の定期保険は、保険料が役員給与になると確認します。
- 解約返戻金のない終身払いのがん保険は、保険料を全額損金にできると確認します。
- 選択肢 1不正解
- 受取人が法人の終身保険は貯蓄性があるため、保険料の全額を資産に計上します。
- 選択肢 2不正解
- 満期の受取人が従業員などで死亡の受取人が遺族なら、法人が払った保険料は全額が給与になります。
- 選択肢 3正解
- 特定の役員が被保険者で、その役員の遺族が受取人の定期保険の保険料は、役員給与になります。
- 選択肢 4不正解
- 解約返戻金がない終身払いのがん保険などの保険料は、資産に計上せず全額を損金にできます。
関連する分野を学ぶ
覚えるポイント
- 契約者=法人、被保険者=特定役員、受取人=役員遺族の定期保険料は役員給与。
間違えやすいところ
- 養老保険のハーフタックスプランは満期の受取人が法人の場合です。満期の受取人が従業員本人なら全額が給与になる点に注意します。
出題の前提:2024年10月1日現在施行の法令等
出典:日本FP協会『2025年1月 2級 学科』
公式問題 p.7 ↗(www.jafp.or.jp)
火災保険および地震保険の商品性
リスク管理 · 火災保険の契約期間 / 地震保険の付帯 / 地震保険の割引制度 / 地震保険の損害区分
火災保険および地震保険の一般的な商品性に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
1
解説
住宅向けの火災保険は、制度改定により契約できる最長期間が5年になりました。自然災害が多く発生していることが背景です。また、地震保険は単独では加入できず、火災保険に付けて契約します。
解き方
- 火災保険の最長契約期間が現在5年であることを確認します。
- 地震保険の付帯のルール、4つの割引は重複できないこと、損害区分(全損・大半損・小半損・一部損)を順に確認します。
- 選択肢 1正解
- 2022年10月以降の火災保険の保険期間は最長5年なので、10年とする記述は誤りです。
- 選択肢 2不正解
- 地震保険は原則自動で付きますが、付帯しない意思表示をすれば付けないこともできます。
- 選択肢 3不正解
- 地震保険の4つの割引は重ねて使えず、どれか1つだけが適用されます。
- 選択肢 4不正解
- 地震保険の損害区分は全損・大半損・小半損・一部損の4つで、それぞれに応じた保険金が出ます。
関連する分野を学ぶ
覚えるポイント
- 火災保険の最長期間は5年(2022年10月改定)
- 地震保険の割引は重複不可で最大50%(免震建築物・耐震等級3)
間違えやすいところ
- 火災保険の最長期間を、昔の制度の10年や35年と間違えないように注意します。
出題の前提:2024年10月1日施行の法令・保険制度基準
出典:日本FP協会『2025年1月 2級 学科』
公式問題 p.7 ↗(www.jafp.or.jp)
任意自動車保険の補償内容
リスク管理 · 対人賠償保険 / 対物賠償保険 / 人身傷害保険 / 車両保険(地震・津波免責)
任意加入の自動車保険の一般的な商品性に関する次の記述のうち、最も適切なものはどれか。なお、特約については考慮しないものとする。
解答・解説を表示
解答
3
解説
自動車保険の対人賠償と対物賠償は、他人への賠償責任を補償するものです。そのため親族に対する損害は免責になります。一方、人身傷害保険は過失割合に関係なく実際の損害額が支払われます。
解き方
- 対人・対物賠償では、父母・配偶者・子などの親族への損害が免責だと確認します。
- 人身傷害保険は、自分の過失割合の部分も含めて実際の損害額を補償すると確認します。
- 車両保険では、地震・噴火・津波による損害が通常は免責だと確認します。
- 選択肢 1不正解
- 対物賠償では、父母・配偶者・子など一定の親族が所有する物の損害は補償されません。
- 選択肢 2不正解
- 対人賠償では、父母・配偶者・子など一定の親族へのけがは補償されません。
- 選択肢 3正解
- 人身傷害保険は、自分の過失割合に関係なく、保険金額の範囲で実際の損害額が補償されます。
- 選択肢 4不正解
- 一般条件の車両保険でも、地震・噴火やその津波による損害は免責です。
関連する分野を学ぶ
覚えるポイント
- 対人・対物賠償は親族(父母・配偶者・子等)への損害は免責
- 人身傷害保険は過失割合を問わず損害額が支払われる
- 車両保険は地震・噴火・津波による損害は原則免責
間違えやすいところ
- 人身傷害保険と搭乗者傷害保険の違い(定額か実損か、過失割合を差し引くか)を混同しないよう注意します。
出題の前提:2024年10月1日施行の損害保険約款基準
出典:日本FP協会『2025年1月 2級 学科』
公式問題 p.7 ↗(www.jafp.or.jp)
第三分野の保険の商品性
リスク管理 · がん保険の免責期間 / 先進医療特約の対象 / 民間介護保険の支払基準 / 特定疾病保障定期保険の消滅
第三分野の保険の一般的な商品性に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
3
解説
第三分野の保険(医療保険、がん保険、介護保険など)は、定額給付が原則です。民間の介護保険も、保険会社の基準や公的介護保険の要介護度に応じて、決めておいた一時金や年金が支払われるからです。
解き方
- がん保険には免責期間(待ち期間)があるという一般的なルールを確認します。
- 先進医療特約は、療養を受けた時点で対象かどうかを判定すると確認します。
- 民間の介護保険の給付が、定額か実費の補填かを考えます。
- 特定疾病保障定期保険は、保険金を支払うと契約が消滅すると確認します。
- 選択肢 1不正解
- がん保険には通常90日間の免責期間があり、その間に診断されたがんには給付金が出ません。
- 選択肢 2不正解
- 先進医療特約の対象は、契約時ではなく療養を受けた時点で厚生労働大臣が認めた技術です。
- 選択肢 3正解
- 民間の介護保険は、所定の要介護状態になると決まった一時金や年金が出るもので、自己負担額までの実費補填ではありません。
- 選択肢 4不正解
- 特定疾病保障定期保険は、特定疾病保険金を払うと契約が消滅するため、後で死亡しても死亡保険金は出ません。
関連する分野を学ぶ
覚えるポイント
- 先進医療の判定は「療養を受けた時点」
- 民間の介護保険は定額給付(自己負担額の実費補填ではない)
- 特定疾病保険金の支払いで契約は消滅する
間違えやすいところ
- 先進医療特約の対象は保険加入時ではなく、療養を受けた時点です。間違えやすいので注意します。
出題の前提:2024年10月1日施行の生命保険・医療保険制度基準
出典:日本FP協会『2025年1月 2級 学科』
公式問題 p.8 ↗(www.jafp.or.jp)
企業分野の損害保険とリスク管理
リスク管理 · 生産物賠償責任保険 / 労働災害総合保険 / 機械保険 / 施設所有(管理)者賠償責任保険
損害保険を活用した事業活動のリスク管理に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
3
解説
企業活動では、リスクに合った損害保険を選ぶことが大切です。機械保険は、機械設備の操作ミスや破裂などの偶然な事故による破損を補償します。ただし火災や風水害による損害は対象外です。
解き方
- PL保険、労災総合保険、施設所有(管理)者賠償責任保険が対象とする事故を確認します。
- 機械保険が補償する事故(操作ミス・破損など)と、免責になる事故(火災・落雷・爆発・風水害など)を照らし合わせます。
- 選択肢 1不正解
- 製品や仕事の結果が原因で他人に損害を与えたときの賠償には、PL保険が合っています。
- 選択肢 2不正解
- 従業員の業務災害を政府労災保険に上乗せして補償するには、労働災害総合保険が合っています。
- 選択肢 3正解
- 機械保険は操作ミスやショートなどの事故を補償するもので、火災や落雷の損害は対象外なので誤りです。
- 選択肢 4不正解
- 建物の不備などで来客に損害を与えたときの賠償には、施設所有(管理)者賠償責任保険が合っています。
関連する分野を学ぶ
覚えるポイント
- 機械保険は「火災・落雷・爆発・風水害」が免責
- PL保険は引き渡し後の製造物や仕事の結果による事故を補償
間違えやすいところ
- 機械保険がすべての損害を補償するわけではありません。火災のリスクは普通火災保険などで備えます。
出題の前提:2024年10月1日施行の損害保険商品基準
出典:日本FP協会『2025年1月 2級 学科』
公式問題 p.8 ↗(www.jafp.or.jp)
景気動向指数(CIとDI)
金融資産運用 · 景気動向指数 / コンポジット・インデックス(CI) / ディフュージョン・インデックス(DI) / ヒストリカルDI
内閣府が公表する景気動向指数に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
3
解説
景気動向指数には、景気変動の大きさやテンポを表す「CI(コンポジット・インデックス)」と、景気の波及度合いを表す「DI(ディフュージョン・インデックス)」があります。50%を景気の分岐点とするのはDIです。CIは景気変動の大きさやテンポを表し、DIは波及度合いを表すためです。
解き方
- 景気動向指数を出す機関と、中心となる指標(CI中心で公表)を確かめます。
- 遅行系列に使われている系列(生鮮食品を除く消費者物価指数)を確かめます。
- CI(景気変動の大きさ・テンポを測る)とDI(景気の波及度、50%が基準)の違いを比べます。
- 選択肢 1不正解
- 景気動向指数は内閣府が作り、景気変動の大きさをつかみやすいCI(コンポジット・インデックス)を中心に公表しています。
- 選択肢 2不正解
- 生鮮食品を除く総合消費者物価指数は、一致指標ではなく「遅行系列」として使われています。
- 選択肢 3正解
- 各経済部門への波及度合いを測り、50%を分岐点とするのはDI(ディフュージョン・インデックス)の説明です。CIは景気変動のテンポや大きさを測る指標です。
- 選択肢 4不正解
- 景気の転換点(山・谷)を後から判定するには、一致指数の各指標の山・谷から出すヒストリカルDIを使います。
覚えるポイント
- CIは「景気変動の大きさ・テンポ(量感)」
- DIは「景気の波及度(50%が分岐点)」
間違えやすいところ
- CIとDIの測る目的や、50%という基準がどちらに当てはまるかを逆に覚えやすいので注意が必要です。
出題の前提:内閣府公表 景気動向指数の解説・基準
出典:日本FP協会『2025年1月 2級 学科』
公式問題 p.8 ↗(www.jafp.or.jp)
銀行預金の商品性と制度
金融資産運用 · 仕組預金 / スーパー定期預金 / 期日指定定期預金 / 代理人指名手続き
銀行等の金融機関で取り扱う預金の一般的な商品性等に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
2
解説
スーパー定期預金は、預入期間が3年以上のとき、個人だけが「単利型」と「半年複利型」を選べます。法人は「単利型」しか選べません。半年複利型が個人向けの商品だからです。
解き方
- 仕組預金の特徴(金融機関の判断で満期を早めたり延ばしたりできること)を確かめます。
- スーパー定期預金の利息の計算方法と、個人・法人の使い分け(半年複利型は個人だけ)を確かめます。
- 期日指定定期預金のしくみ(1年の据置期間の後、1か月前の予告で好きな満期を指定)を確かめます。
- 預金の事前代理人指定制度の一般的なはたらきを確かめます。
- 選択肢 1不正解
- 仕組預金のうちコール条項(期限前に返せる条件)が付いた商品では、金融機関の判断で満期が早まることがあります。
- 選択肢 2正解
- スーパー定期預金の半年複利型を使えるのは「個人」だけで、法人は使えません。記述は「法人に限られる」としているので誤りです。
- 選択肢 3不正解
- 期日指定定期預金は、1年の据置期間が過ぎた後から最長の預入期日(通算3年)までの間、1か月前に予告すれば好きな日を満期日にできます。
- 選択肢 4不正解
- 事前に代理人を届け出ておけば、本人が入院したときなどに代理人が払戻しをすることができます。
覚えるポイント
- スーパー定期の半年複利型は「個人」限定(法人は単利のみ)
- 期日指定定期は1年据置・最長3年で個人対象
間違えやすいところ
- 半年複利型を使えるのは個人か法人かを、逆に覚えてしまいやすいです。
出題の前提:金融機関預金取扱規定および金融実務基準
出典:日本FP協会『2025年1月 2級 学科』
公式問題 p.9 ↗(www.jafp.or.jp)
固定利付債券の利回り計算式
金融資産運用 · 応募者利回り / 直接利回り / 所有期間利回り / 最終利回り
表面利率が0.1%で、償還年限が10年の固定利付債券が額面100円当たり101円20銭で発行された。この債券の応募者利回り(%)、直接利回り(%)、所有期間利回り(%)、最終利回り(%)の計算式(ア)~(エ)にあてはまる計算式として、最も不適切なものはどれか。なお、手数料、経過利子、税金等については考慮しないものとする。 1. (ア) [0.1 + (100.00 - 101.20) / 10] / 101.20 * 100 2. (イ) [0.1 / 101.20] * 100 3. (ウ) [0.1 + (102.00 - 101.20) / 5] / 101.20 * 100 4. (エ) [0.1 + (102.00 - 100.00) / 5] / 100.00 * 100
解答・解説を表示
解答
4
解説
債券の単利利回りの基本式は、「年利息+1年あたりの償還・売却損益」を購入価格で割り、100を掛けて求めます。償還損益は「(額面100-購入価格)÷残存年数」です。損益を1年分にならすためです。
解き方
- 応募者利回り(ア):新規発行時の購入価格101.20、償還期限10年、償還価格100円で式を立てます。
- 直接利回り(イ):年利息0.1を購入価格101.20で割る式を立てます。
- 所有期間利回り(ウ):購入価格101.20、売却価格102.00、保有年数5年で式を立てます。
- 最終利回り(エ):購入価格102.00、残存期間5年(10年-5年)、償還価格100円から「[0.1+(100.00-102.00)/5]/102.00×100」となることを確かめ、(エ)の誤りを見つけます。
- 選択肢 1不正解
- 応募者利回りは「[表面利率+(額面100-発行価格)÷償還年数]÷発行価格×100」で正しく式を作っています。
- 選択肢 2不正解
- 直接利回りは「表面利率÷購入価格×100」で正しく式を作っています。
- 選択肢 3不正解
- 所有期間利回りは「[表面利率+(売却価格-購入価格)÷所有年数]÷購入価格×100」で正しく式を作っています。
- 選択肢 4正解
- 最終利回りは「[0.1+(100.00-102.00)÷5]÷102.00×100」が正しく、分子の償還損益の計算と、分母が100円になっている点が誤りです。
関連する分野を学ぶ
覚えるポイント
- 利回り計算の分母は常に「購入価格」
- 差損益の分子は「手放す価格(償還価格または売却価格)- 買った価格」
間違えやすいところ
- 分母に購入価格ではなく額面100円を入れてしまう間違いや、償還差損益の引き算の向きを逆にする間違いが多いです。
出題の前提:債券利回り(単利)計算の標準公式
出典:日本FP協会『2025年1月 2級 学科』
公式問題 p.9 ↗(www.jafp.or.jp)
債券のイールドカーブとロールダウン効果
金融資産運用 · イールドカーブ / 順イールド・逆イールド / フラット化 / ロールダウン効果
債券のイールドカーブ(利回り曲線)の一般的な特徴等に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
4
解説
ロールダウン効果とは、イールドカーブが右上がり(順イールド)のとき、時間がたつと債券の残存年数が短くなり、当てはまる利回りが下がることで、価格が上がってキャピタルゲインが得られる効果です。残存年数が短いほど利回りが低いからです。
解き方
- イールドカーブの縦軸(利回り)と横軸(残存期間)の意味を確かめます。
- 順イールド(右上がり)と逆イールド(右下がり)の意味を確かめます。
- 長短金利差が縮まること(フラット化)の意味を確かめます。
- ロールダウン効果が起きるイールドカーブの形(順イールド)と価格の動きを照らし合わせます。
- 選択肢 1不正解
- イールドカーブは、横軸に残存期間、縦軸に利回りをとって関係をグラフにした曲線です。
- 選択肢 2不正解
- 短期金利より長期金利が低く、グラフが右下がりになる状態を「逆イールド」といいます。
- 選択肢 3不正解
- 長短金利差が縮まって、曲線の傾きがゆるやかで平らになる現象を「フラット化」といいます。
- 選択肢 4正解
- ロールダウン効果は、イールドカーブが右上がりの「順イールド」のときに起きる効果です。「逆イールド」では残存期間が短くなると利回りが上がり、価格が下がるので誤りです。
関連する分野を学ぶ
覚えるポイント
- ロールダウン効果が働くのは「順イールド(右上がり)」のとき
- 金利低下=債券価格上昇、金利上昇=債券価格下落
間違えやすいところ
- ロールダウン効果を逆イールドの現象と間違えやすいので注意が必要です。順イールドだからこそ、利回りが下がって価格が上がります。
出題の前提:債券投資分析・ポートフォリオ管理の標準理論
出典:日本FP協会『2025年1月 2級 学科』
公式問題 p.10 ↗(www.jafp.or.jp)
株式の信用取引の仕組みと規制
金融資産運用 · 信用取引 / 制度信用取引 / 一般信用取引 / 委託保証金
株式の信用取引に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
3
解説
信用取引には、取引所の決まりに従う「制度信用取引」と、証券会社が独自にルールを決める「一般信用取引」があります。返済期限や対象銘柄、品貸料などの条件が両者で大きく違います。
解き方
- 制度信用取引と一般信用取引で、返済期限や金利・品貸料のルールを比べて確かめます。
- 一般信用取引では、証券会社と投資家の合意で期限を自由(無期限も含む)に決められる点から正誤を判断します。
- 選択肢 1不正解
- 売建て(空売り)の決済方法には、市場で買い戻して差額を精算する反対売買と、持っている現物株を証券会社に渡して売却代金を受け取る現渡があります。
- 選択肢 2不正解
- 制度信用取引の対象銘柄は、証券取引所が財務や流動性の基準で選んだ「制度信用銘柄」と「貸借銘柄」だけに限られています。
- 選択肢 3正解
- 返済期限が原則6か月以内に限られるのは制度信用取引です。一般信用取引は証券会社が自由に期間を決められ、6か月を超える期間や無期限の取引もできます。
- 選択肢 4不正解
- 法律の決まりで、信用取引を始めるときに入れる委託保証金は、約定代金の30%以上で、かつ最低30万円以上でなければなりません。
関連する分野を学ぶ
覚えるポイント
- 制度信用取引の返済期限は最長6ヵ月、一般信用取引の返済期限は証券会社と顧客の取り決めで自由(無期限あり)です。
間違えやすいところ
- 制度信用取引と一般信用取引の返済期日のルールを混同しないように注意が必要です。
出題の前提:2024年10月1日現在施行の法令等
出典:日本FP協会『2025年1月 2級 学科』
公式問題 p.10 ↗(www.jafp.or.jp)
財務データに基づく株式投資指標の比較
金融資産運用 · ROE / PER / PBR / 配当性向
下記<資料>に基づき算出されるX社およびY社の株式の投資指標に関する次の記述のうち、最も適切なものはどれか。 <資料> [X社]株価:2,500円、当期純利益:210億円、純資産(自己資本):6,000億円、配当金総額:120億円、発行済株式数:4億株 [Y社]株価:1,300円、当期純利益:190億円、純資産(自己資本):2,800億円、配当金総額:70億円、発行済株式数:3億株
解答・解説を表示
解答
3
解説
株式の投資指標であるROE(自己資本利益率)、PER(株価収益率)、PBR(株価純資産倍率)、配当性向は、各社の財務数値(純利益、純資産、配当金、発行済株式数、株価)から計算して比べます。どの指標も会社の数字をもとに出すためです。
解き方
- X社とY社の各財務指標(EPS、BPS、1株当たり配当金など)と各比率を計算します。
- 計算した各指標を比べて、記述の正誤を判断します。
- 選択肢 1不正解
- ROE(当期純利益÷自己資本×100)は、X社が210億円÷6,000億円=3.50%、Y社が190億円÷2,800億円≒6.79%です。Y社の方が高いので誤りです。
- 選択肢 2不正解
- EPSはX社が52.5円、Y社が約63.33円です。PER(株価÷EPS)はX社が2,500円÷52.5円≒47.62倍、Y社が1,300円÷63.33円≒20.53倍でX社の方が高いので誤りです。
- 選択肢 3正解
- BPSはX社が6,000億円÷4億株=1,500円、Y社が2,800億円÷3億株≒933.33円です。PBR(株価÷BPS)はX社が約1.67倍、Y社が約1.39倍でX社の方が高いので正しいです。
- 選択肢 4不正解
- 配当性向(配当金総額÷当期純利益×100)は、X社が120億円÷210億円≒57.14%、Y社が70億円÷190億円≒36.84%です。X社の方が高いので誤りです。
関連する分野を学ぶ
覚えるポイント
- PBRは「株価÷1株当たり純資産」、PERは「株価÷1株当たり当期純利益」、ROEは「当期純利益÷自己資本」で算出します。
間違えやすいところ
- 発行済株式数で割って1株当たりの指標にしてから比べるか、全体の金額で計算するかを、途中で変えないようにする必要があります。
出題の前提:2024年10月1日現在施行の法令等
出典:日本FP協会『2025年1月 2級 学科』
公式問題 p.11 ↗(www.jafp.or.jp)
オプション取引の基本概念と価格形成要因
金融資産運用 · コール・オプション / プット・オプション / 権利行使スタイル / ボラティリティ
オプション取引の一般的な特徴に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
4
解説
オプション取引では、買う権利をコール、売る権利をプットといいます。オプションの買い手は、損失が支払ったプレミアム(オプション料)までに限られ、利益は大きく広がるという非対称な損益の特徴があります。損失が限定されるのは、権利を行使しなければよいからです。
解き方
- コール・プットの意味と、権利行使のタイプ(アメリカン/ヨーロピアン)の定義を確かめます。
- 買い手と売り手の損益のしくみ、ボラティリティがプレミアムに与える影響を判断します。
- 選択肢 1不正解
- コール・オプションは「原資産を買う権利」、プット・オプションは「原資産を売る権利」なので、記述は逆です。
- 選択肢 2不正解
- 満期日までいつでも権利行使できるのが「アメリカン・オプション」、満期日だけできるのが「ヨーロピアン・オプション」なので、名称が逆です。
- 選択肢 3不正解
- オプションの買い手にとってプレミアムの額は「最大損失」です。最大利益はコール買い手では理論上無限大、プット買い手では権利行使価格からプレミアムを引いた額です。
- 選択肢 4正解
- 原資産価格の予想変動率(ボラティリティ)が上がると、権利行使で得られる期待利益が大きくなるので、コール・プットともプレミアム(オプション価格)は上がります。
関連する分野を学ぶ
覚えるポイント
- 「コール=買う権利」「プット=売る権利」、買い手の最大損失は「プレミアム(支払った額)」に限定されます。
間違えやすいところ
- オプションの買い手の最大利益と最大損失を逆に覚えないように注意が必要です。
出題の前提:2024年10月1日現在施行の法令等
出典:日本FP協会『2025年1月 2級 学科』
公式問題 p.11 ↗(www.jafp.or.jp)
現代ポートフォリオ理論の基礎概念
金融資産運用 · ポートフォリオのリスク / システマティック・リスク / 分散投資効果 / 期待収益率
ポートフォリオ理論に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
1
解説
ポートフォリオ理論では、期待収益率は各資産の期待収益率を組み入り比率で加重平均した値になります。一方、リスク(標準偏差)は資産どうしの相関係数が1未満なら加重平均より小さくなり、分散投資効果が生まれます。値動きがずれると全体のばらつきが減るからです。
解き方
- 投資理論でいう「リスク」の統計的な意味(期待値からのばらつき)を確かめます。
- 分散投資で減らせるリスクの名前や、期待収益率・リスクの加重平均の関係を整理して判断します。
- 選択肢 1正解
- ファイナンス理論でいうリスクとは、投資の損失額そのものではなく、収益率のばらつきの度合い(標準偏差)を意味します。
- 選択肢 2不正解
- 分散投資で減らせるリスクは「非システマティック・リスク(個別企業などのリスク)」です。市場全体が原因で減らせないリスクを「システマティック・リスク」といいます。
- 選択肢 3不正解
- 各資産の相関係数が1未満なら分散投資効果が働き、ポートフォリオ全体のリスクは各資産のリスクの加重平均より小さくなります。
- 選択肢 4不正解
- ポートフォリオの期待収益率は、各資産の期待収益率を組入比率で加重平均した値と同じです。それより大きくなることはありません。
関連する分野を学ぶ
覚えるポイント
- 分散可能=非システマティック・リスク、市場全体で分散不能=システマティック・リスクです。
間違えやすいところ
- ポートフォリオの期待収益率まで、分散投資効果で加重平均より高くなると間違えないようにしましょう。
出題の前提:2024年10月1日現在施行の法令等
出典:日本FP協会『2025年1月 2級 学科』
公式問題 p.12 ↗(www.jafp.or.jp)
上場株式等の譲渡所得・配当所得の課税関係と特定口座
金融資産運用 · 特定口座 / 簡易申告口座 / 源泉徴収選択口座 / 損益通算 / 繰越控除
上場株式等の譲渡および配当等(一定の大口株主等が受けるものを除く)に係る税金等に関する次の記述のうち、最も適切なものはどれか。なお、本問においては、特定口座のうち、源泉徴収がされない口座を簡易申告口座といい、源泉徴収がされる口座を源泉徴収選択口座という。
解答・解説を表示
解答
3
解説
上場株式等の譲渡損失と配当所得の損益通算は、配当所得で申告分離課税を選んだ場合(または源泉徴収ありの特定口座で受け入れを選んだ場合)だけできます。総合課税を選んだ場合は通算できません。課税方式が条件になるからです。
解き方
- 損益通算で配当所得を使うための課税方式の条件と、譲渡損失の繰越控除ができる期間(3年間)を確かめます。
- 特定口座(源泉徴収あり・なし)で配当を受け入れられるか、複数の金融機関で口座を開けるかを判断します。
- 選択肢 1不正解
- 上場株式等の譲渡損失と損益通算できるのは、申告分離課税を選んだ配当所得だけです。総合課税を選んだ場合は通算できません。
- 選択肢 2不正解
- 損益通算しても引ききれない上場株式等の譲渡損失は、確定申告をすれば翌年以後最長「3年間」繰り越せます(5年ではありません)。
- 選択肢 3正解
- 上場株式等の配当等を受け入れて譲渡損失と通算できるのは「源泉徴収選択口座(源泉徴収あり)」だけです。簡易申告口座(源泉徴収なし)には配当等を受け入れられません。
- 選択肢 4不正解
- 特定口座(源泉徴収選択口座を含む)は、ちがう金融機関なら1金融機関につき1口座ずつ、複数の金融機関にそれぞれ開けます。
関連する分野を学ぶ
覚えるポイント
- 上場株式等の譲渡損失の繰越控除期間は「3年」、配当との通算は「申告分離課税」選択時のみ可能です。
間違えやすいところ
- NISA口座(1人1口座)のルールと、特定口座(ちがう証券会社なら複数開ける)のルールを混同しないようにしましょう。
出題の前提:2024年10月1日現在施行の法令等
出典:日本FP協会『2025年1月 2級 学科』
公式問題 p.12 ↗(www.jafp.or.jp)
金融商品取引に係る各種セーフティネットの保護範囲
金融資産運用 · 預金保険制度 / 生命保険契約者保護機構 / 日本投資者保護基金 / 確定拠出年金
わが国における個人による金融商品取引に係るセーフティネットに関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
2
解説
金融機関が破綻したときのセーフティネットは、金融機関の種類ごとに違います。預金保険制度は国内銀行の本支店などを対象にし、投資者保護基金は証券会社を対象にします。保険契約者保護機構は責任準備金の90%を限度に補償します。対象や上限が制度ごとに決まっているからです。
解き方
- 預金保険制度の対象機関(国内金融機関の国内店舗)と保護される預金の範囲を確かめます。
- 保険契約者保護機構の補償限度(90%)と、投資者保護基金の対象業者(証券会社だけで銀行は対象外)を照らし合わせて判断します。
- 選択肢 1不正解
- 確定拠出年金(iDeCoや企業型DC)で運用商品として選んだ定期預金も預金保険制度の対象です。同じ金融機関の他の預金と合算して元本1,000万円とその利息が保護されます。
- 選択肢 2正解
- 日本国内に本店がある銀行の海外支店や、外国銀行の在日支店に預けた預金は、その種類を問わず預金保険制度の保護の対象外です。
- 選択肢 3不正解
- 保険契約者保護機構の補償の割合は、高予定利率契約を除き、原則として破綻した時点の「責任準備金等の90%」までです(80%ではありません)。
- 選択肢 4不正解
- 投資者保護基金の補償の対象は第一種金融商品取引業者(証券会社など)です。銀行などの登録金融機関で買った投資信託は対象になりません。
関連する分野を学ぶ
覚えるポイント
- 預金保険:海外支店・外銀在日支店は対象外。生保保護機構:責任準備金の90%補償。投資者保護基金:銀行で購入した投信は対象外。
間違えやすいところ
- 銀行で買った投資信託が投資者保護基金の対象になると間違えやすいので注意が必要です。
出題の前提:2024年10月1日現在施行の法令等
出典:日本FP協会『2025年1月 2級 学科』
公式問題 p.12 ↗(www.jafp.or.jp)
所得税の基本原則と課税所得の範囲
タックスプランニング · 申告納税方式 / 所得区分 / 権利確定主義 / 居住者の課税範囲
所得税の基本的な仕組みに関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
4
解説
所得税は、納税者自身が所得と税額を計算して申告する「申告納税方式」です。所得は10種類に分けて、それぞれの計算方法で金額を出します。また、居住者のうち非永住者以外の人は、国内と国外を合わせた全世界所得に課税されます。
解き方
- 所得税の課税方式(申告納税方式)と、所得区分の種類数(10種類)を確かめます。
- 権利確定主義(その年にもらう権利が確定した分を計上するルール)と、居住者の課税範囲(全世界所得)を確かめます。
- 選択肢 1不正解
- 所得税は、納税者自身が所得と税額を計算して申告・納付する申告納税方式が原則で、行政が税額を決める方式ではありません。
- 選択肢 2不正解
- 所得税の課税対象となる所得は、利子・配当・不動産・事業・給与・退職・山林・譲渡・一時・雑の10種類で、8種類ではありません。
- 選択肢 3不正解
- 所得税の収入金額は権利確定主義なので、その年にもらう権利が確定した分は全額計上し、未収分を差し引くことはしません。
- 選択肢 4正解
- 非永住者以外の居住者は、国内で生じた所得だけでなく、国外で生じた所得も含む全世界所得に課税されます。
関連する分野を学ぶ
覚えるポイント
- 所得の種類は全部で10種類、所得税は「申告納税方式」、永住居住者は「全世界所得」に対して課税されます。
間違えやすいところ
- 現金主義と混同して「まだもらっていない分を差し引いて収入金額にする」と考えないように注意しましょう。
出題の前提:2024年10月1日現在施行の法令等
出典:日本FP協会『2025年1月 2級 学科』
公式問題 p.13 ↗(www.jafp.or.jp)
所得税における各種所得の分類と判定
タックスプランニング · 暗号資産 / 不動産所得 / 譲渡所得 / ふるさと納税返礼品 / 一時所得
所得税の各種所得に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
2
解説
土地や建物などの不動産を貸して得た所得は「不動産所得」です。貸付けが事業的規模(5棟10室基準など)であっても、事業所得にはなりません。事業的規模かどうかは、青色申告特別控除などの適用要件に関わります。
解き方
- それぞれの行為(暗号資産取引、不動産の貸付け、資産の売却、謝礼の受け取り)で生じる利益の所得区分を確かめます。
- 不動産の貸付けが事業的規模であっても所得区分は不動産所得である点から、正しいか誤りかを判断します。
- 選択肢 1不正解
- 暗号資産を売ったり使ったりして生じた損益は、事業用資産として決済に使った場合などを除き、原則として雑所得に分けられます。
- 選択肢 2正解
- 不動産の貸付けによる賃貸収入は、事業的規模(5棟10室基準など)に当たっても、事業所得ではなく不動産所得になります。
- 選択肢 3不正解
- 自分が所有する賃貸用アパートやその敷地などの固定資産を売ったことによる所得は、譲渡所得(分離課税)に分けられます。
- 選択肢 4不正解
- ふるさと納税の謝礼として受け取る特産品などの返礼品は、法人からの贈り物とみなされ、一時所得に当たります。
関連する分野を学ぶ
覚えるポイント
- 不動産の貸付けは「事業的規模であっても不動産所得」であり、事業所得にはなりません。
間違えやすいところ
- 「事業的規模(5棟10室)」という言葉につられて、所得区分そのものが事業所得になると勘違いしないようにしましょう。
出題の前提:2024年10月1日現在施行の法令等
出典:日本FP協会『2025年1月 2級 学科』
公式問題 p.13 ↗(www.jafp.or.jp)
所得税における損益通算
タックスプランニング · 損益通算 / 譲渡所得 / 不動産所得 / 一時所得
所得税の各種所得の金額の計算上生じた損失のうち、他の所得の金額と損益通算できるものとして、最も適切なものはどれか。
解答・解説を表示
解答
2
解説
損失を他の所得と相殺できる損益通算は、原則として不動産所得・事業所得・山林所得・譲渡所得の4つに限られます。ただし、これらの所得でも、一定の損失は例外として損益通算できません。
解き方
- 損益通算が認められている4つの所得(不動産所得・事業所得・山林所得・譲渡所得)に当てはまるかを確かめます。
- 土地を買うために借りたお金の利子や、生活に通常必要でない資産の譲渡損失など、損益通算できない例外に当たらないかを判断します。
- 選択肢 1不正解
- 不動産所得の損失のうち、土地などを買うために借りたお金の利子に当たる部分は、損益通算の対象外です。
- 選択肢 2正解
- 事業に使っていた業務用車両の売却で生じた損失は、総合課税の譲渡所得の損失として損益通算できます。
- 選択肢 3不正解
- 一時所得の計算で生じた損失は、損益通算の対象となる4つの所得に含まれないので通算できません。
- 選択肢 4不正解
- ゴルフ会員権の売却で生じた損失は、生活に通常必要でない資産の譲渡損失として損益通算の対象外です。
関連する分野を学ぶ
覚えるポイント
- 損益通算の対象は「富士山譲(不動産・事業・山林・譲渡)」であること
間違えやすいところ
- 不動産所得の損失でも、土地を買うために借りたお金の利子の部分は損益通算できない点に注意しましょう。
出題の前提:2024年10月1日現在施行の所得税法
出典:日本FP協会『2025年1月 2級 学科』
公式問題 p.13 ↗(www.jafp.or.jp)
所得税における配偶者控除
タックスプランニング · 配偶者控除 / 青色事業専従者 / 所得要件
所得税における配偶者控除に関する記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
4
解説
配偶者控除は、民法上の配偶者(内縁関係を除く)で、合計所得金額が48万円以下などの要件を満たすときに受けられます。ただし、青色事業専従者として給与を受け取る人などは対象から外れます。
解き方
- 控除を受ける納税者本人の合計所得要件(1,000万円以下)を確かめます。
- 配偶者の法律上の婚姻関係、所得要件、専従者給与などの除外要件に当てはまるかを確かめます。
- 選択肢 1不正解
- 納税者本人の合計所得金額が1,000万円を超えると、配偶者の所得に関係なく配偶者控除は受けられません。
- 選択肢 2不正解
- 控除対象配偶者のうち、その年の12月31日時点で70歳以上の人を老人控除対象配偶者といいます。
- 選択肢 3不正解
- 対象は民法上の婚姻関係にある配偶者なので、内縁関係の人は健康保険の被扶養者でも対象外です。
- 選択肢 4正解
- 青色事業専従者としてその年に一度でも給与を受け取った人は、所得額に関係なく配偶者控除の対象外です。
関連する分野を学ぶ
覚えるポイント
- 青色事業専従者給与を受ける者は配偶者控除・扶養控除の対象外
間違えやすいところ
- 社会保険の扶養の認定と、所得税の控除対象配偶者(内縁関係は対象外)を混同しないようにしましょう。
出題の前提:2024年10月1日現在施行の所得税法
出典:日本FP協会『2025年1月 2級 学科』
公式問題 p.14 ↗(www.jafp.or.jp)
住宅借入金等特別控除(住宅ローン控除)
タックスプランニング · 住宅借入金等特別控除 / 床面積要件 / 店舗併用住宅 / 年末調整
所得税における住宅借入金等特別控除(住宅ローン控除)に関する記述のうち、最も適切なものはどれか。なお、2024年10月中に住宅ローンを利用して住宅を取得し、同月中にその住宅を居住の用に供したものとする。
解答・解説を表示
解答
2
解説
住宅ローン控除は、国内で住宅を新築・取得・増改築して、自分が住む用に使ったときに、年末残高に一定の割合をかけた額を税額から差し引ける制度です。家屋の要件として、床面積の2分の1以上が居住用である必要があります。
解き方
- 住宅の用途の区分(店舗併用住宅では、居住用の床面積の割合の要件)を確かめます。
- 控除期間・借入限度額、初年度の手続き(確定申告が必要か)、再入居したときの決まりを確かめます。
- 選択肢 1不正解
- 一般の中古住宅(既存住宅)の場合、借入限度額は2,000万円、控除期間は最長で10年です。
- 選択肢 2正解
- 店舗併用住宅の場合、建物の登記簿上の床面積の2分の1以上が居住用でないと適用を受けられません。
- 選択肢 3不正解
- 給与所得者でも、住宅ローン控除を受ける最初の年分は確定申告が必要です。
- 選択肢 4不正解
- やむを得ない事由で転居した場合でも、決められた手続きをして再入居すれば、残りの控除期間は再び適用を受けられます。
関連する分野を学ぶ
覚えるポイント
- 住宅ローン控除の初年度は給与所得者でも確定申告が必須
間違えやすいところ
- 中古住宅の控除期間(原則10年)と、新築の認定住宅などの13年を混同しないようにしましょう。
出題の前提:2024年10月1日現在施行の租税特別措置法
出典:日本FP協会『2025年1月 2級 学科』
公式問題 p.14 ↗(www.jafp.or.jp)
所得税の申告手続
タックスプランニング · 青色申告 / 準確定申告 / 確定申告不要制度 / 給与所得の申告義務
所得税の申告に関する記述のうち、最も適切なものはどれか。なお、記載のない事項については考慮しないものとする。
解答・解説を表示
解答
2
解説
所得税の確定申告は、原則として翌年の2月16日から3月15日までに行います。年の中途で納税者が亡くなった場合は、相続人が4か月以内に準確定申告をしなければなりません。
解き方
- 青色申告ができる所得(不動産所得・事業所得・山林所得)の範囲を確かめます。
- 死亡したときの準確定申告の期限(相続の開始を知った日の翌日から4か月以内)を確かめます。
- 選択肢 1不正解
- 青色申告ができるのは、不動産所得・事業所得・山林所得を生む業務を行う人で、雑所得は対象外です。
- 選択肢 2正解
- 年の中途で亡くなった人の準確定申告は、相続の開始を知った日の翌日から4か月以内に行います。
- 選択肢 3不正解
- 年末調整の対象にならず確定申告が必要なのは、その年の給与などの収入金額が2,000万円を超える給与所得者です。
- 選択肢 4不正解
- 公的年金等の確定申告不要制度は、年金収入400万円以下かつ他の所得20万円以下が要件なので、420万円・30万円の場合は確定申告が必要です。
関連する分野を学ぶ
覚えるポイント
- 準確定申告の提出期限は「相続開始を知った日の翌日から4か月以内」
間違えやすいところ
- 給与所得者の確定申告が必要になる基準が年収2,000万円超である点を、配偶者控除の年収の上限などと混同しないようにしましょう。
出題の前提:2024年10月1日現在施行の所得税法
出典:日本FP協会『2025年1月 2級 学科』
公式問題 p.15 ↗(www.jafp.or.jp)
法人税の損金算入・損金不算入
タックスプランニング · 法人税 / 損金不算入 / 罰金等 / 減価償却費
法人税の損金に関する記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
2
解説
法人税の所得計算では、交通反則金や過料・罰金などの費用は損金に算入できません。違法行為への制裁の効果を弱めないためです。
解き方
- 法人税法で、租税公課と制裁金を損金に算入できるかどうかを整理します。
- 交通違反の反則金や罰金は違法行為への制裁なので、損金不算入となる原則を当てはめます。
- 選択肢 1不正解
- 法人が納めた法人税・法人住民税の本税は、利益の処分に当たるため損金不算入となります。
- 選択肢 2正解
- 業務中であっても、交通違反の罰金や反則金などを法人が負担した場合は損金に算入できません。
- 選択肢 3不正解
- 法人事業税の本税は損金算入が認められ、原則として申告書を出した事業年度の損金になります。
- 選択肢 4不正解
- 損金経理した減価償却費のうち、税法上の償却限度額までの金額は全額が損金算入されます。
関連する分野を学ぶ
覚えるポイント
- 交通反則金・罰金や法人税・住民税本税は損金不算入
間違えやすいところ
- 法人税・住民税は損金不算入ですが、法人事業税は損金算入できるという違いに注意しましょう。
出題の前提:2024年10月1日現在施行の法人税法
出典:日本FP協会『2025年1月 2級 学科』
公式問題 p.15 ↗(www.jafp.or.jp)
インボイス制度(適格請求書等の記載事項)
タックスプランニング · インボイス制度 / 適格請求書 / 記載事項
消費税の適格請求書等保存方式(インボイス制度)における適格請求書に必要とされる記載事項でないものはどれか。
解答・解説を表示
解答
2
解説
消費税の適格請求書(インボイス)には、発行者の氏名・登録番号など6つの決まった記載事項があります。記載事項は、発行者の氏名と登録番号、取引年月日、取引内容、税率ごとの対価の額と適用税率、税率ごとに区分した消費税額等、交付を受ける人の氏名・名称です。
解き方
- 消費税法で定められた適格請求書の必要な記載事項(6項目)を思い出します。
- 選択肢の中から、決められた記載事項に含まれない項目(所在地)を探します。
- 選択肢 1不正解
- 適格請求書発行事業者の氏名または名称と登録番号は、必要な記載事項です。
- 選択肢 2正解
- 発行事業者の本店または主な事務所の所在地は、適格請求書の記載事項には義務付けられていません。
- 選択肢 3不正解
- 課税資産の譲渡などに係る資産または役務の内容(軽減税率の対象である旨を含む)は、必要な記載事項です。
- 選択肢 4不正解
- 税率ごとに区分した消費税額等と適用税率は、適格請求書の必要な記載事項です。
関連する分野を学ぶ
覚えるポイント
- 適格請求書の記載事項に発行者の「所在地」は不要
間違えやすいところ
- 登録番号や税率ごとに区分した消費税額等の新しい項目と、所在地を混同しないようにしましょう。
出題の前提:2024年10月1日現在施行の消費税法
出典:日本FP協会『2025年1月 2級 学科』
公式問題 p.15 ↗(www.jafp.or.jp)
会社と役員間の取引に係る税務
タックスプランニング · 役員間取引 / 金銭貸借 / 債務免除益 / 社宅貸与 / 低額譲渡・高額譲受
会社と役員間の取引に係る所得税・法人税に関する記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
1
解説
個人である役員が会社に無利息でお金を貸した場合、役員側では実際に利息をもらっていないので課税されません。逆に、会社が役員に無利息でお金を貸した場合は、役員側で経済的な利益として給与に課税されます。
解き方
- 取引の向き(役員から会社か、会社から役員か)と取引の内容を確かめます。
- 役員から会社への無利息の貸付けでは、役員に利息の課税がされないという税制のルールを当てはめます。
- 選択肢 1正解
- 役員が会社に無利息で貸しても、役員側に利息相当額が雑所得などとして課税されることは原則ありません。
- 選択肢 2不正解
- 会社が役員から債務免除を受けた場合、その免除額は債務免除益として法人税の益金に算入されます。
- 選択肢 3不正解
- 役員が無償で会社の社宅に住んでいる場合、通常の賃貸料相当額が経済的な利益(現物給与)として給与所得に算入されます。
- 選択肢 4不正解
- 時価より高い価額で役員に資産を売った場合、時価で譲渡したとみなされ、実際の価額と時価との差額は受贈益として益金に算入されます。
覚えるポイント
- 役員から会社への無利息貸付けは役員側に課税なし
間違えやすいところ
- 「会社から役員への無利息の貸付け(給与課税)」と「役員から会社への無利息の貸付け(課税なし)」を取り違えないようにしましょう。
出題の前提:2024年10月1日現在施行の所得税法および法人税法
出典:日本FP協会『2025年1月 2級 学科』
公式問題 p.16 ↗(www.jafp.or.jp)
決算書の一般的な特徴
タックスプランニング · 貸借対照表 / 損益計算書 / 債務超過 / 利益の計算区分
決算書の一般的な特徴に関する記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
1
解説
貸借対照表は「資産=負債+純資産」で成り立っています。赤字が積み重なり、繰越利益剰余金のマイナスが資本金などを上回ると、純資産の合計はマイナスになります。これを債務超過といいます。
解き方
- 貸借対照表の基本の形(資産=負債+純資産)と、債務超過の意味を確かめます。
- 純資産の部が、累積した赤字などによってマイナスになることがあると判断します。
- 選択肢 1正解
- 累積損失などで負債が資産を上回る債務超過になると、貸借対照表の純資産の部の合計額はマイナスになります。
- 選択肢 2不正解
- 貸借対照表では、いつも「資産の部の合計=負債の部の合計+純資産の部の合計」が成り立ちます。
- 選択肢 3不正解
- 営業利益は、売上高から売上原価を引いた売上総利益から、販売費及び一般管理費を差し引いて計算します。
- 選択肢 4不正解
- 経常利益は、営業利益に営業外収益を加え、営業外費用を差し引いて計算します。
覚えるポイント
- 債務超過の企業では純資産の部合計がマイナスになる
間違えやすいところ
- 純資産の合計は必ずプラスになると思い込まないようにしましょう。
出題の前提:会社計算規則および一般的な企業会計原則
出典:日本FP協会『2025年1月 2級 学科』
公式問題 p.16 ↗(www.jafp.or.jp)
不動産の登記および調査の取扱い
不動産 · 不動産登記法 / 登記事項証明書 / 所有権保存登記 / 建物の床面積
不動産の登記や調査に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
3
解説
権利部の登記は、原則として申請するかどうかは自由です。表題部は土地や建物の現況を示すため1カ月以内の申請が義務ですが、権利部は自分の権利を守るためのものだからです。
解き方
- 表題登記と、権利に関する登記(所有権保存登記など)で、申請義務があるかどうかの違いを確かめます。
- 所有権保存登記には1カ月以内の申請義務がないので、記述3が誤りだと判定します。
- 選択肢 1不正解
- 所有権は甲区に、抵当権や地上権などは乙区に記録されるからです。
- 選択肢 2不正解
- 登記記録は公開されており、所有者以外の人でも手数料を納めれば登記事項証明書をもらえるからです。
- 選択肢 3正解
- 新築建物を取得した人は1カ月以内に表題登記を申請しますが、所有権保存登記は任意だからです。
- 選択肢 4不正解
- 区分建物以外の建物は壁芯面積、区分建物の専有部分は内法面積で記録されるからです。
関連する分野を学ぶ
覚えるポイント
- 表題登記は取得から1カ月以内に申請義務があるが、所有権保存登記は任意である。
間違えやすいところ
- 一般の建物の登記床面積は壁芯面積、マンションなどの区分建物の専有部分は内法面積であることを混同しやすいです。
出題の前提:2024年10月1日現在施行の不動産登記法に基づく。
出典:日本FP協会『2025年1月 2級 学科』
公式問題 p.16 ↗(www.jafp.or.jp)
宅地建物取引業法の規制と媒介契約
不動産 · 宅地建物取引業法 / 手付金等の制限 / 自ら賃貸 / 専任媒介契約
宅地建物取引業法に関する次の記述のうち、最も不適切なものはどれか。なお、買主は宅地建物取引業者ではないものとする。
解答・解説を表示
解答
3
解説
自ら当事者となって行う賃貸は、宅地建物取引業に当たりません。宅地建物取引業とは、宅地や建物の売買・交換、またはその媒介・代理を業として行うことを指すからです。
解き方
- 宅地建物取引業の定義(自ら売買・交換、媒介・代理)を見て、自ら賃貸に免許が必要か確かめます。
- 自ら賃貸は宅地建物取引業に当たらず免許は不要なので、記述3が誤りだと判定します。
- 選択肢 1不正解
- 宅建業者が自ら売主となる場合、代金の10分の2を超える手付を受領できないからです。
- 選択肢 2不正解
- 自ら売主となる場合、受け取った手付は解約手付とみなされ、相手が履行に着手する前なら手付倍額を提供して解除できるからです。
- 選択肢 3正解
- アパートやマンションの所有者が自ら賃貸する行為は宅地建物取引業に当たらず、免許は不要だからです。
- 選択肢 4不正解
- 専任媒介契約の有効期間は最長3カ月で、それより長く定めても3カ月になるからです。
関連する分野を学ぶ
覚えるポイント
- 自ら賃貸は宅建業法の「宅建業」に該当せず、免許は一切不要である。
間違えやすいところ
- 一般媒介契約には法律上の有効期間の制限がありませんが、専任媒介契約は最長3カ月である点に注意します。
出題の前提:2024年10月1日現在施行の宅地建物取引業法に基づく。
出典:日本FP協会『2025年1月 2級 学科』
公式問題 p.17 ↗(www.jafp.or.jp)
不動産売買契約における民法の規定
不動産 · 未成年者の契約 / 共有持分の譲渡 / 履行不能と解除 / 対抗要件
不動産の売買契約に係る民法の規定に関する次の記述のうち、最も不適切なものはどれか。なお、特約については考慮しないものとする。
解答・解説を表示
解答
1
解説
未成年者が単独で行った法律行為は、原則として取り消せます。法定代理人の同意がないためです。ただし、権利を得るだけ、義務を免れるだけの行為などは例外です。
解き方
- 未成年者の法律行為の効力と、法定代理人に取消権があるかを確かめます。
- 法定代理人は同意のない不動産売買契約を取り消せるので、記述1が不適切だと判定します。
- 選択肢 1正解
- 未成年者が同意なく結んだ不動産売買契約は、法定代理人や未成年者本人が取り消せるからです。
- 選択肢 2不正解
- 共有物全体の処分には全員の同意が必要ですが、自分の持分だけを売却する場合は他の共有者の同意は不要だからです。
- 選択肢 3不正解
- 債務の全部が履行不能になると、催告しなくても直ちに契約を解除できるからです。
- 選択肢 4不正解
- 不動産の二重譲渡では、契約の前後にかかわらず、先に所有権移転登記をした人が他方に対抗できるからです。
覚えるポイント
- 未成年者が同意なしに行った売買契約は原則として取り消すことができる。
間違えやすいところ
- 共有物全体を処分するには全員の同意が必要ですが、自分の持分は自由に処分できる点に注意します。
出題の前提:2024年10月1日現在施行の民法に基づく。
出典:日本FP協会『2025年1月 2級 学科』
公式問題 p.17 ↗(www.jafp.or.jp)
借地借家法における借地権の規定
不動産 · 普通借地権の存続期間 / 借地権の更新 / 借地権の対抗要件 / 一般定期借地権
借地借家法に関する次の記述のうち、最も不適切なものはどれか。なお、本問においては、同法第22条の借地権を一般定期借地権といい、第22条から第24条の定期借地権等以外の借地権を普通借地権という。また、記載のない特約については考慮しないものとする。
解答・解説を表示
解答
3
解説
借地権は、借地権者名義の建物登記があれば第三者に対抗できます。借地権そのものの登記がなくてもよいのです(借地借家法第10条)。
解き方
- 借地権の対抗要件の決まり(土地の借地権登記か、借地上の本人名義の建物登記)を確かめます。
- 建物の名義登記があれば借地権を対抗できるので、「対抗できない」とする記述3が不適切だと判定します。
- 選択肢 1不正解
- 普通借地権の存続期間は30年ですが、契約でこれより長い期間を定めればその期間になるからです。
- 選択肢 2不正解
- 存続期間の満了時に建物があることが更新請求の要件なので、建物がないと更新されたとみなされないからです。
- 選択肢 3正解
- 借地権の登記がなくても、借地上に借地権者名義で登記した建物があれば第三者に対抗できるからです。
- 選択肢 4不正解
- 一般定期借地権の3つの特約は、公正証書などの書面(電磁的記録を含む)で定めなければならないからです。
関連する分野を学ぶ
覚えるポイント
- 借地権の対抗要件は、土地への借地権登記だけでなく「借地上の自己名義建物登記」でも満たされる。
間違えやすいところ
- 建物の登記名義は借地権者本人でないといけません。家族名義では対抗要件にならない点に注意します。
出題の前提:2024年10月1日現在施行の借地借家法に基づく。
出典:日本FP協会『2025年1月 2級 学科』
公式問題 p.18 ↗(www.jafp.or.jp)
借地借家法における建物賃貸借の規定
不動産 · 定期建物賃貸借 / 普通借家契約 / 正当事由 / 法定更新
借地借家法に関する次の記述のうち、最も適切なものはどれか。なお、本問においては、同法第38条における定期建物賃貸借契約を定期借家契約といい、それ以外の建物賃貸借契約を普通借家契約という。また、特約については考慮しないものとする。
解答・解説を表示
解答
3
解説
普通借家契約で賃貸人から契約を終わらせるには「正当事由」が必要です。賃貸人と賃借人双方の建物を使う必要性や立退料などを総合的に考えて判断します(借地借家法第28条)。
解き方
- 普通借家と定期借家の成立要件・期間・解除要件を照らし合わせます。
- 賃貸人からの解約申入れには正当事由が必要なので、記述3が正しいと判定します。
- 選択肢 1不正解
- 定期借家契約は公正証書などの書面(電磁的記録を含む)で足り、公正証書に限られないからです。
- 選択肢 2不正解
- 普通借家では1年未満の期間を定めると期間の定めのない契約になりますが、定期借家では1年未満の期間も定められるからです。
- 選択肢 3正解
- 普通借家で賃貸人から解約を申し入れるには、正当な事由があると認められる場合でなければできないからです。
- 選択肢 4不正解
- 更新を拒絶する通知をしなかった場合、法定更新されますが、更新後の期間は「期間の定めのないもの」になるからです。
関連する分野を学ぶ
覚えるポイント
- 普通借家が法定更新された場合、更新後の契約は「期間の定めのないもの」になる。
間違えやすいところ
- 定期借家は公正証書など「書面」でよく、事業用定期借地権のように公正証書に限られない点に注意します。
出題の前提:2024年10月1日現在施行の借地借家法に基づく。
出典:日本FP協会『2025年1月 2級 学科』
公式問題 p.18 ↗(www.jafp.or.jp)
建築基準法における道路・建蔽率・容積率の制限
不動産 · 建築基準法 / セットバック / 建蔽率の緩和 / 容積率の不算入 / 前面道路の幅員による容積率制限
都市計画区域および準都市計画区域内における建築基準法の規定に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
3
解説
共同住宅などの共用廊下や共用階段の床面積は、容積率を計算する延べ面積に全額算入されません(建築基準法第52条第6項)。
解き方
- セットバック部分の敷地面積の扱い、建蔽率100%の緩和要件、容積率の延べ面積への不算入、前面道路の幅員による制限をそれぞれ確かめます。
- 共用廊下や階段の床面積を算入しないと定めた記述3が正しいと判定します。
- 選択肢 1不正解
- セットバック部分は道路とみなされるので、建物を建てられないだけでなく、建蔽率や容積率の基礎となる敷地面積にも算入できないからです。
- 選択肢 2不正解
- 建蔽率の制限を受けないのは、指定建蔽率80%の地域かつ防火地域内にある耐火建築物などに限られるからです。
- 選択肢 3正解
- 共同住宅の共用廊下や階段などの床面積は、原則として容積率の基礎となる延べ面積に算入されないからです。
- 選択肢 4不正解
- 前面道路の幅員が12m未満の場合は、指定容積率と道路幅員による制限のいずれか低い方が上限になるからです。
関連する分野を学ぶ
覚えるポイント
- 前面道路幅員12m未満の容積率制限は「指定容積率と前面道路制限のいずれか小さい方」。
間違えやすいところ
- セットバック部分は敷地面積から除かれ、共用廊下・階段は容積率を計算する延べ面積から除かれる点に注意します。
出題の前提:2024年10月1日現在施行の建築基準法に基づく。
出典:日本FP協会『2025年1月 2級 学科』
公式問題 p.19 ↗(www.jafp.or.jp)
建物の区分所有等に関する法律(区分所有法)
不動産 · 専有部分と共用部分 / 管理組合の構成員 / 敷地利用権の分離処分禁止 / 共用部分の持分割合
建物の区分所有等に関する法律に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
2
解説
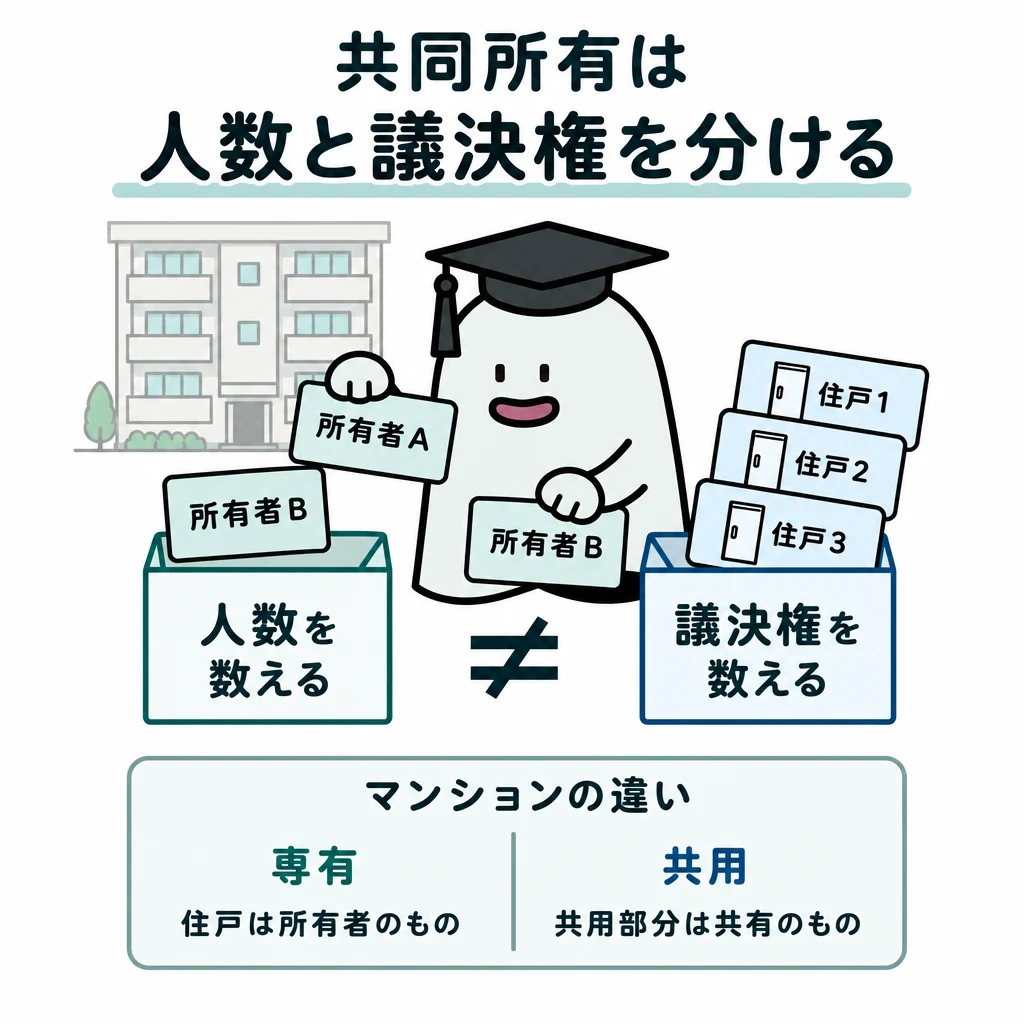
区分所有者は全員で管理組合を作ります(区分所有法第3条)。これは強行規定なので、規約で一部の人を構成員から外すことはできません。
解き方
- 区分所有法で、管理組合の構成員は必ず全員が加入するという原則を確かめます。
- 規約で特定の区分所有者を構成員から外せないので、記述2が不適切だと判定します。
- 選択肢 1不正解
- 独立性がある専有部分でも、集会室や管理人室のように規約で共用部分(規約共用部分)にできるからです。
- 選択肢 2正解
- 区分所有者は全員が当然に管理組合の構成員となり、規約でも構成員から外せないからです。
- 選択肢 3不正解
- 区分所有法では原則として専有部分と敷地利用権を分離して処分できず、規約に別段の定めがない限り個別に処分できないからです。
- 選択肢 4不正解
- 共用部分の持分割合は、規約に別段の定めがない限り、各専有部分の床面積(内法面積)の割合によるからです。
関連する分野を学ぶ
覚えるポイント
- 区分所有者は法律上当然に全員が管理組合の構成員となり、脱退や除外はできない。
間違えやすいところ
- 専有部分と敷地利用権は一体という原則と、規約で別段に定めれば分離処分もできる点を混同しやすいです。
出題の前提:2024年10月1日現在施行の建物の区分所有等に関する法律に基づく。
出典:日本FP協会『2025年1月 2級 学科』
公式問題 p.19 ↗(www.jafp.or.jp)
不動産の取得に係る税金(不動産取得税・登録免許税)
不動産 · 不動産取得税の課税客体 / 新築住宅の課税標準の特例 / 贈与による登録免許税 / 表題登記と登録免許税
不動産の取得に係る税金に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
4
解説
登録免許税は権利に関する登記に課されます。所有権保存登記や移転登記、抵当権設定登記などです。物理的な現況を示す表題登記には課されません。
解き方
- 不動産取得税の実質課税の原則と、新築住宅の特例控除額(1,200万円)を確かめます。
- 表題登記に登録免許税がかかるかを確かめ、非課税なので記述4が不適切だと判定します。
- 選択肢 1不正解
- 不動産取得税は実質課税の原則をとっており、登記の有無にかかわらず現実に所有権を取得した事実で課されるからです。
- 選択肢 2不正解
- 床面積の要件(50㎡以上240㎡以下)などを満たす住宅を新築すると、課税標準から1戸につき最高1,200万円が控除されるからです。
- 選択肢 3不正解
- 贈与を原因とする所有権移転登記にも登録免許税(税率2.0%)が課されるからです。
- 選択肢 4正解
- 建物を新築したときの表題登記は表示に関する登記なので、登録免許税は課されないからです。
関連する分野を学ぶ
覚えるポイント
- 表題登記は登録免許税が非課税である(所有権保存登記から課税される)。
間違えやすいところ
- 相続で取得した場合、不動産取得税はかかりませんが、登録免許税はかかる点に注意します。
出題の前提:2024年10月1日現在施行の地方税法および登録免許税法に基づく。
出典:日本FP協会『2025年1月 2級 学科』
公式問題 p.19 ↗(www.jafp.or.jp)
土地を譲渡した場合の譲渡所得
不動産 · 譲渡所得 / 所有期間の判定 / 長期譲渡所得と短期譲渡所得 / 概算取得費
個人が土地を譲渡した場合の譲渡所得に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
1
解説
土地や建物の譲渡所得は分離課税です。譲渡した年の1月1日時点で所有期間が5年を超えるかどうかで、長期と短期に分けます。相続で取得した場合は、被相続人の取得日と取得費を引き継ぎます。
解き方
- 相続で取得した場合の取得時期の引き継ぎルールを確かめ、被相続人の取得時期を引き継ぐ点を確認します。
- 所有期間を判定する基準日(譲渡した年の1月1日)と、短期・長期を分ける年数(5年)を確認します。
- 長期譲渡所得の税率(所得税15%+復興特別所得税0.315%=15.315%、住民税5%)と、概算取得費の割合(5%)を照らし合わせて正誤を判断します。
- 選択肢 1正解
- 相続(限定承認を除く)や贈与で取得した財産を譲渡すると、所有期間の判定では被相続人や贈与者の取得時期を引き継ぐからです。
- 選択肢 2不正解
- 長期譲渡所得の税率は、所得税15%、復興特別所得税0.315%(合計15.315%)、住民税5%の計20.315%で、所得税20.42%ではないからです。
- 選択肢 3不正解
- 譲渡した年の1月1日時点で所有期間が「5年以下」なら短期、「5年超」なら長期に区分されるからです。
- 選択肢 4不正解
- 取得費が不明な場合などは、譲渡収入金額の「5%」を概算取得費とでき、10%ではないからです。
関連する分野を学ぶ
覚えるポイント
- 土地建物の長期・短期の判定は譲渡年の1月1日時点で所有期間5年超かどうかで区分します。
- 概算取得費は譲渡収入金額の5%です。
間違えやすいところ
- 所有期間の判定を、譲渡した日の実際の日数で計算してしまう間違いがあります。
- 長期譲渡所得の所得税率(15.315%)と、株式等の申告分離課税の税率(20.315%の内訳)を混同しやすいです。
出題の前提:2024年10月1日現在の法令等
出典:日本FP協会『2025年1月 2級 学科』
公式問題 p.20 ↗(www.jafp.or.jp)
不動産の有効活用手法の特徴
不動産 · 等価交換方式 / 建設協力金方式 / 定期借地権方式 / 事業受託方式
不動産の有効活用の手法の一般的な特徴に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
4
解説
不動産の有効活用手法には、事業受託方式、等価交換方式、建設協力金方式、定期借地権方式などがあります。資金を負担する人や建物の所有名義、事業の主体が違います。
解き方
- 各手法(等価交換、建設協力金、定期借地権、事業受託)で、土地所有者の資金負担と建物の所有権が誰に帰属するかを比べます。
- 事業受託方式では資金を出す人(土地所有者)と建物の名義(土地所有者)を確かめ、誤っている選択肢を見つけます。
- 選択肢 1不正解
- 等価交換方式の全部譲渡方式は、土地所有者が土地の全部をデベロッパーに譲り、その対価として建てた建物と敷地の一部を等価で取得する方式だからです。
- 選択肢 2不正解
- 建設協力金方式は、入居予定のテナントから受ける建設協力金(預託金や無利息・低利の借入金)を元手に、土地所有者が建物を建てる方式だからです。
- 選択肢 3不正解
- 定期借地権方式は土地を借地人に貸して地代を得る方式で、建物は借地人が建てるため、土地所有者は建設資金を負担しなくてよいからです。
- 選択肢 4正解
- 事業受託方式では、建設資金を調達するのは土地所有者で、建物の所有名義も土地所有者だからです。デベロッパーには企画や運営などの実務だけを任せます。
関連する分野を学ぶ
覚えるポイント
- 事業受託方式:土地所有者が資金を調達し、土地・建物の名義も土地所有者。業務だけを委託します。
- 等価交換方式:土地所有者は建設資金が不要で、土地の一部と引き換えに建物の区分所有権等を取得します。
間違えやすいところ
- 事業受託方式と、等価交換方式・土地信託方式で、資金を出す人の違いや所有名義の違いを取り違えやすいです。
出題の前提:2024年10月1日現在の法令等
出典:日本FP協会『2025年1月 2級 学科』
公式問題 p.20 ↗(www.jafp.or.jp)
民法上の贈与契約
相続・事業承継 · 書面によらない贈与 / 死因贈与 / 定期贈与 / 負担付贈与
民法上の贈与に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
2
解説
贈与は、双方が合意して結ぶ民法上の契約です。そのため、贈与者の一方の意思表示だけで成立する遺贈(一方的な行為)とは異なります。死因贈与にも遺贈の規定が準用されますが、契約ですから当事者どうしの合意で成立します。
解き方
- 死因贈与が「契約」か「一方的な行為」かを見分けます。
- 口約束の贈与の解除、定期贈与の終了、負担付贈与の解除のルールを一つずつ確かめます。
- 選択肢 1不正解
- 口約束の贈与は、どちらの当事者も解除できます。ただし、すでに履行が終わった部分は解除できません。
- 選択肢 2正解
- 死因贈与は、贈与する人と受ける人の合意(契約)で成立します。一方の意思表示だけで成立するのは「遺贈」です。
- 選択肢 3不正解
- 定期贈与は、贈与者か受贈者のどちらか一方が亡くなると、その効力を失います(民法552条)。
- 選択肢 4不正解
- 負担付贈与では双務契約の規定が準用されるため、受贈者が義務を果たさないときは、相当の期間を定めて催促したうえで解除できます。
覚えるポイント
- 死因贈与は契約(双方の合意が必要)、遺贈は単独行為(遺言者の一方的な意思表示)です。
- 定期贈与は贈与者または受贈者の死亡により終了します。
間違えやすいところ
- 「死因贈与には遺贈の規定が準用される」という点から、成立のしかたまで遺贈と同じと思い込む間違いがあります。
出題の前提:2024年10月1日現在の法令等
出典:日本FP協会『2025年1月 2級 学科』
公式問題 p.20 ↗(www.jafp.or.jp)
みなし贈与財産等の課税関係
相続・事業承継 · 生命保険金のみなし相続財産 / 低額譲受 / 債務免除益 / 離婚による財産分与
みなし贈与財産等に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
4
解説
実質的に無償で財産が移ったと認められると、「みなし贈与」として贈与税がかかります。ただし、離婚による財産分与や、資力喪失による債務免除(返せない部分)などは、その趣旨から非課税となる決まりがあります。
解き方
- 契約者と被保険者が亡くなった人で、受取人が相続人の生命保険金は、どの税の対象かを確かめます。
- 低い金額で買い取ったときのみなし贈与は、時価と支払った代金の差額で計算することを確かめます。
- 資力を失ったときの債務免除は、返済が難しい部分には課税されないことを確かめます。
- 離婚による財産分与は、原則として非課税であることを確かめます。
- 選択肢 1不正解
- 被保険者と保険料を払う人が同じ(父)のとき、子が受け取った死亡保険金は、みなし相続財産として相続税の対象になります。
- 選択肢 2不正解
- 著しく安い代金で財産を買ったとき、贈与とみなされる金額は相続税評価額ではなく、時価と支払った代金の差額です。
- 選択肢 3不正解
- 返済が難しい状態で債務免除を受けたときは、返せない部分の金額には贈与税がかかりません。
- 選択肢 4正解
- 離婚による財産分与で取得した財産は、金額が行き過ぎているなど特別な事情がない限り、贈与税はかかりません。
関連する分野を学ぶ
覚えるポイント
- 低額譲受のみなし贈与額の基準は「時価(実勢価格)」と支払対価の差額です。
- 離婚による財産分与は原則として贈与税非課税です。
間違えやすいところ
- 低い金額で買い取ったときのみなし贈与額を、相続税評価額で計算するとかん違いしやすいので注意します。
出題の前提:2024年10月1日現在の法令等
出典:日本FP協会『2025年1月 2級 学科』
公式問題 p.21 ↗(www.jafp.or.jp)
贈与税の計算と基礎控除
相続・事業承継 · 暦年課税の基礎控除 / 暦年課税の税率 / 相続時精算課税の基礎控除 / 相続時精算課税の税率
贈与税の計算に関する次の記述のうち、最も不適切なものはどれか。なお、受贈者は個人であるものとする。
解答・解説を表示
解答
1
解説
贈与税の暦年課税では、財産をもらう人を基準に、年110万円の基礎控除があります。相続時精算課税では、2024年1月1日以後の贈与について、特別控除(通算2,500万円)とは別に年110万円の基礎控除が新設され、超えた分には一律20%の税率がかかります。
解き方
- 暦年課税の基礎控除が「贈与者ごと」か「もらう人ごと」かを確かめます(もらう人ごとに年110万円)。
- 暦年課税の税率は、金額が増えるほど高くなる超過累進税率であることを確かめます。
- 改正後の相続時精算課税では、基礎控除が年110万円、税率が一律20%であることを確かめます。
- 選択肢 1正解
- 暦年課税の基礎控除は、財産をもらった人1人につき年110万円です。贈与した人ごとに110万円ずつ控除はできません。
- 選択肢 2不正解
- 暦年課税の贈与税率は、一般税率も特例税率も、基礎控除後の金額に応じて高くなる超過累進税率(10%〜55%の8段階)です。
- 選択肢 3不正解
- 2024年1月1日以後の相続時精算課税では、年110万円までの基礎控除ができ、特別控除(通算2,500万円)とは別に毎年110万円まで非課税で贈与できます。
- 選択肢 4不正解
- 相続時精算課税では、課税価格から基礎控除と特別控除を引いた金額にかかる贈与税の税率は、一律20%です。
関連する分野を学ぶ
覚えるポイント
- 贈与税の基礎控除110万円は「もらう人(受贈者)」を基準に年1回適用されます。
- 2024年1月以降、相続時精算課税にも年110万円の基礎控除が創設されました。
間違えやすいところ
- 父と母の2人から贈与を受けても、110万円×2=220万円は控除できないと間違えやすいので注意します。
出題の前提:2024年10月1日現在の法令等
出典:日本FP協会『2025年1月 2級 学科』
公式問題 p.21 ↗(www.jafp.or.jp)
民法上の相続分および遺産分割
相続・事業承継 · 遺産分割の自由 / 相続分の取戻権 / 兄弟姉妹の代襲相続 / 養子の法定相続分
民法上の相続分に関する次の記述のうち、最も不適切なものはどれか。なお、記載のない事項については考慮しないものとする。
解答・解説を表示
解答
1
解説
法定相続分は、遺産を分けるときの目安の割合にすぎません。共同相続人全員が合意すれば、法定相続分と違う割合で分けることができます。また、養子の相続分は実子と同じで、兄弟姉妹の代襲相続は一代限り(甥・姪まで)です。
解き方
- 法定相続分は目安であり、合意があれば違う割合で分けられることを確かめます。
- 相続分を取り戻す権利(民法905条)の決まりを確かめます。
- 代襲相続の範囲を確かめます。直系卑属は何代でも続きますが、兄弟姉妹の子は一代限りです。
- 養子と実子の法定相続分が同じであることを確かめます。
- 選択肢 1正解
- 遺言がなくても、共同相続人全員が合意すれば、法定相続分と違う割合で遺産分割の話し合いをまとめられます。法定相続分どおりに分ける義務はありません。
- 選択肢 2不正解
- 共同相続人の1人が遺産分割前に自分の相続分を第三者に売った場合、他の共同相続人はその代金と費用を第三者に払って、相続分を買い戻せます(相続分の取戻権)。
- 選択肢 3不正解
- 兄弟姉妹が相続人で、その人が相続開始前に亡くなっているときは、その子(甥・姪)が代わって相続人になります(再代襲はできません)。
- 選択肢 4不正解
- 養子は縁組した日から実子と同じ立場になるため、法定相続分は実子と同じです。
関連する分野を学ぶ
覚えるポイント
- 遺産分割協議は共同相続人全員の合意があれば法定相続分と異なる割合で分割できます。
- 兄弟姉妹の代襲相続は甥・姪(一代限り)までです。
間違えやすいところ
- 法定相続分は必ず守らなければならない決まりだと勘違いする間違いがあります。
出題の前提:2024年10月1日現在の法令等
出典:日本FP協会『2025年1月 2級 学科』
公式問題 p.21 ↗(www.jafp.or.jp)
配偶者に対する相続税額の軽減
相続・事業承継 · 申告要件 / 未分割財産と申告期限後3年以内の分割見込書 / 相続放棄と遺贈 / 婚姻期間の要件
配偶者に対する相続税額の軽減(以下「配偶者の税額軽減」という)に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
2
解説
配偶者の税額軽減は、配偶者が相続で得た財産が「1億6,000万円」か「配偶者の法定相続分」のどちらか多い額まで、相続税がかからない制度です。税額が0円になっても、期限までに申告書を出す必要があります。
解き方
- 配偶者の税額軽減では、税額が0円でも申告書を出す必要があることを確かめます。
- まだ分けていない遺産について、申告期限後3年以内の分割見込書を出す要件を確かめます。
- 相続を放棄した配偶者でも、遺贈で財産を得た場合は適用できることを確かめます。
- この軽減に婚姻期間の条件がない(期間は問わない)ことを確かめます。
- 選択肢 1不正解
- 配偶者の税額軽減で納める相続税が0円になっても、この特例を受けるには原則として相続税の申告書を出す必要があります。
- 選択肢 2正解
- 申告期限までに分けていない財産は原則対象外ですが、「申告期限後3年以内の分割見込書」を申告書に付けて出し、申告期限から3年以内に分けたときは軽減の対象になります。
- 選択肢 3不正解
- 相続を放棄した配偶者でも、遺贈で財産を得た場合には、配偶者の税額軽減を受けられます。
- 選択肢 4不正解
- 相続税の配偶者の税額軽減に婚姻期間の条件はありません(法律上の配偶者なら1日でも対象)。婚姻期間20年以上が条件なのは「贈与税の配偶者控除」です。
関連する分野を学ぶ
覚えるポイント
- 配偶者の税額軽減は納付税額が0円であっても申告書の提出が必要です。
- 相続税の配偶者控除(税額軽減)に婚姻期間要件はありません(贈与税の配偶者控除は20年以上)。
間違えやすいところ
- 贈与税の配偶者控除(婚姻期間20年以上)と、相続税の配偶者の税額軽減(婚姻期間は不問)を混同しやすいので注意します。
出題の前提:2024年10月1日現在の法令等
出典:日本FP協会『2025年1月 2級 学科』
公式問題 p.22 ↗(www.jafp.or.jp)
取引相場のない株式の評価方式
相続・事業承継 · 類似業種比準価額の株価選択 / 配当還元方式の還元率 / 会社規模に応じた評価方式 / 同族株主以外の少数株主の評価方式
相続税における取引相場のない株式の評価に関する次の記述のうち、最も適切なものはどれか。なお、評価の対象となる株式は、特定の評価会社の株式には該当しないものとする。
解答・解説を表示
解答
2
解説
取引相場のない株式は、会社を支配する同族株主などは原則的な評価方法で評価します(大会社は類似業種比準方式、中会社は併用方式、小会社は純資産価額方式または併用方式)。少数株主は配当還元方式(年配当金額を10%で割り戻す)で評価します。
解き方
- 配当還元方式の還元率が年10%であることを確かめます。
- 類似業種比準価額で使う類似業種株価は、課税時期の月・前月・前々月の各月平均、前年平均、2年間平均の中から有利なものを選べることを確かめます。
- 小会社の同族株主は、原則として純資産価額方式で評価し、併用方式も選べることを確かめます。
- 同族株主以外の株主(少数株主)は配当還元方式で評価することを確かめます。
- 選択肢 1不正解
- 配当還元方式の株式の評価額は、1株当たりの年配当金額を「10%」で割り戻した元本をもとに計算します。5%ではありません。
- 選択肢 2正解
- 類似業種の株価は、「課税時期の月」「前月」「前々月」の各月平均株価のうち最も低いもの、または「前年平均株価」「過去2年間の平均株価」のどれかを選べます。
- 選択肢 3不正解
- 会社規模が「小会社」のとき、同族株主が得た株式は原則として「純資産価額方式」で評価します(類似業種比準方式との併用方式も選べます)。類似業種比準方式だけでは評価しません。
- 選択肢 4不正解
- 同族株主以外の株主(少数株主)が得た株式は、会社規模にかかわらず、特例的な「配当還元方式」で評価します。
覚えるポイント
- 類似業種比準価額の類似業種株価は、当月・前月・前々月・前年平均・2年間平均から選択できます。
- 同族株主以外の少数株主は会社規模に関係なく「配当還元方式(還元率10%)」です。
間違えやすいところ
- 大会社は類似業種比準方式、中会社は併用方式、小会社は純資産価額方式(原則)という対応を混同しやすいので注意します。
出題の前提:2024年10月1日現在の法令等
出典:日本FP協会『2025年1月 2級 学科』
公式問題 p.22 ↗(www.jafp.or.jp)
小規模宅地等についての相続税の課税価格の計算の特例
相続・事業承継 · 小規模宅地等の特例 / 相続時精算課税 / 貸付事業用宅地等 / 特定居住用宅地等
小規模宅地等についての相続税の課税価格の計算の特例(以下「本特例」という)に関する次の記述のうち、最も適切なものはどれか。なお、各選択肢において、ほかに必要な要件等はすべて満たしているものとする。
解答・解説を表示
解答
1
解説
小規模宅地等の特例は、亡くなった人が住むのに使っていた、または事業に使っていた宅地などを、条件を満たす相続人や受遺者が相続・遺贈で得たときに、課税価格を一定の割合で減らせる制度です。生前に贈与された土地や、建物のない土地には使えません。
解き方
- 贈与や遺贈など、宅地をどうやって得たかと、相続時精算課税との関係を確かめます。
- 貸付事業用宅地等や特定居住用宅地等について、土地の条件と取得する人の条件に当てはまるかを照らし合わせて正誤を判断します。
- 選択肢 1正解
- 相続時精算課税を受けて生前に贈与で得た宅地等は、小規模宅地等の特例の対象にはなりません。
- 選択肢 2不正解
- 貸付事業用宅地等となるにはアスファルトや車庫などの構築物が必要で、何もない青空駐車場は特例の対象外です。
- 選択肢 3不正解
- 遺贈で宅地を得た人が亡くなった人の親族で、決められた条件を満たしていれば、この特例を受けられます。
- 選択肢 4不正解
- 亡くなった人の配偶者が特定居住用宅地等を得る場合、同居の条件や相続後に住み続ける条件はなく、特例を受けられます。
関連する分野を学ぶ
覚えるポイント
- 配偶者は無条件で特定居住用宅地等の適用が可能であること
- 精算課税贈与財産は特例適用外であること
間違えやすいところ
- 青空駐車場でも貸付事業用として減額の対象になると勘違いしやすい点に注意します。
出題の前提:2024年10月1日現在施行の相続税法関係法令に基づく
出典:日本FP協会『2025年1月 2級 学科』
公式問題 p.23 ↗(www.jafp.or.jp)
相続対策としての生命保険の活用
相続・事業承継 · 死亡保険金 / 生命保険の非課税枠 / 納税資金対策 / 遺産分割協議
相続対策としての生命保険の活用等に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
4
解説
死亡保険金は受け取った人だけの財産で、遺産分割の対象にはなりません。ただし、みなし相続財産として相続税はかかります。また、「500万円×法定相続人の数」の非課税枠は相続人だけが使え、相続を放棄した人は使えません。
解き方
- 生命保険金が遺産分割の話し合いや納税資金の準備で果たす役割とその性質を確かめます。
- 死亡保険金の非課税限度額の計算式と、相続を放棄した人が保険金を受け取ったときの税の扱いに注目して、誤った選択肢を見つけます。
- 選択肢 1不正解
- 不動産を引き継ぐ相続人が死亡保険金を受け取れば、売りにくい不動産の相続税をまとめて納めるための資金を確保できます。
- 選択肢 2不正解
- 指定された受取人が受け取る死亡保険金は、その人だけの財産なので、原則として遺産分割の話し合いには含まれません。
- 選択肢 3不正解
- 生命保険金の非課税限度額は「500万円×法定相続人の数」で計算します。
- 選択肢 4正解
- 相続を放棄した人は「相続人」ではなくなるため、死亡保険金の非課税枠は使えません。
関連する分野を学ぶ
覚えるポイント
- 相続を放棄した者は死亡保険金の非課税規定を適用できないこと
- 法定相続人の数には相続放棄をした者の数も含めること
間違えやすいところ
- 受け取った人だけの財産であることと、非課税枠を使える人を混同してしまう間違いがあります。
出題の前提:2024年10月1日現在施行の相続税法関係法令に基づく
出典:日本FP協会『2025年1月 2級 学科』
公式問題 p.23 ↗(www.jafp.or.jp)
会社法の基本原則と機関設計・株式
相続・事業承継 · 会社法 / 株主の有限責任 / 自己株式の取得 / 取締役会の設置
会社法に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
2
解説
会社法では、株式会社の株主は出資した額(株式の引受価額)を限度に責任を負います(間接有限責任)。また、株式の譲渡を制限していない公開会社は、取締役会を必ず置かなければなりません。特定の株主から自己株式を有償で買い取る場合は、株主総会の特別決議が必要です。
解き方
- 株主が負う責任の範囲と、株式会社の機関の作り方(取締役会を置く義務)を確かめます。
- 自己株式を買い取る手続き、特に特定の株主から買うときの株主総会の決議要件を確かめ、誤った選択肢を見つけます。
- 選択肢 1不正解
- 株式会社の株主の責任は、引き受けた株式の出資額を限度とする間接有限責任です。
- 選択肢 2正解
- 特定の株主から自己株式を有償で買い取る場合は、他の株主の売主追加請求権の付与も含めて、株主総会の特別決議が必要です。
- 選択肢 3不正解
- 株主総会には、事業年度の終わりに開く定時株主総会と、必要に応じて開く臨時株主総会があります。
- 選択肢 4不正解
- 株式の全部または一部に譲渡制限を設けていない公開会社は、取締役会を必ず置かなければなりません。
覚えるポイント
- 特定の株主からの自己株式取得には株主総会の特別決議が必要であること
- 公開会社は取締役会の設置が必須であること
間違えやすいところ
- 取締役会を置く会社なら、株主総会の決議なしに取締役会の決議だけで特定の株主から買い取れると勘違いしやすい点に注意します。
出題の前提:2024年10月1日現在施行の会社法に基づく
出典:日本FP協会『2025年1月 2級 学科』
公式問題 p.23 ↗(www.jafp.or.jp)
不動産登記法における相続登記の義務化
相続・事業承継 · 相続登記の義務化 / 不動産登記法 / 相続人申告登記 / 過料
2024年4月1日に施行された改正不動産登記法における相続登記に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
3
解説
所有者不明の土地の問題を解決するため、2024年4月1日から相続登記の申請が義務となりました。不動産を取得したことを知った日から3年以内に登記の申請が必要で、施行日より前の相続にもさかのぼって適用されます。簡単に義務を果たせる相続人申告登記や、正当な理由なく申請しない場合の過料の決まりもあります。
解き方
- 改正不動産登記法の相続登記の申請期限(3年以内)と、相続人申告登記制度のしくみを整理します。
- 施行日より前の相続への経過措置(さかのぼって適用されるか)と過料などの罰則を確かめ、誤った選択肢を判断します。
- 選択肢 1不正解
- 相続人は、自分のために相続が始まったことと所有権を取得したことを知った日から3年以内に登記を申請する義務があります。
- 選択肢 2不正解
- 改正で新設された相続人申告登記制度を使い、登記官に相続人であることを申し出れば、申請義務を果たしたとみなされます。
- 選択肢 3正解
- 施行日より前に起きた過去の相続で得た不動産も義務化の対象となり、登記を申請する義務が生じます。
- 選択肢 4不正解
- 正当な理由なく相続登記の申請義務を怠ると、10万円以下の過料に処せられる罰則があります。
関連する分野を学ぶ
覚えるポイント
- 施行前の相続についても遡及して相続登記が義務付けられていること
- 相続開始と取得を知った日から3年以内に申請が必要なこと
間違えやすいところ
- 施行日より後に起きた相続だけが対象になると勘違いしやすい点に注意します。
出題の前提:2024年4月1日施行の改正不動産登記法に基づく
出典:日本FP協会『2025年1月 2級 学科』
公式問題 p.24 ↗(www.jafp.or.jp)
2025年1月 2級 学科
参照した公式資料
日本FP協会が公開した2025年1月 2級 学科の問題・解答資料です。