


日本FP協会・金融財政事情研究会の公式問題・模範解答を、級・学科/実技・公開年度に分けて収録しています。CBT公開問題は1セットの公表問題で、全受験者への出題を網羅するものではありません。
2024年9月 2級 実技(資産設計提案業務)の概要
FPの業務と関連業法の遵守
ライフプランニングと資金計画 · FP倫理 / 弁護士法 / 金融商品取引法 / 税理士法 / 社会保険労務士法
ファイナンシャル・プランナー(FP)の行為に関する次の記述(ア)~(エ)について、適切なものには○、不適切なものには×を選択しなさい。 (ア)弁護士の登録を受けていないFPが、報酬を得る目的で顧客の起こした自動車事故の交渉代理人となり、過去の判例を引用し、法律的な判断に基づく相手方との示談交渉を代行した。 (イ)投資助言・代理業の登録を受けていないFPが、顧客に対して投資顧問契約に基づき、有価証券の価値の分析に基づく投資判断に関して助言を行った。 (ウ)税理士の登録を受けていないFPが、生前贈与を検討している相談者に対し、有料の相談業務において、贈与税に関する一般的な税法の説明と仮定の事例を用いた税額の計算方法を解説した。 (エ)社会保険労務士の登録を受けていないFPが、報酬を得て顧客の社会保険に関する申請書類の作成を代行し、申請手続きは顧客自身が行った。
解答・解説を表示
解答
(ア) × (イ) × (ウ) ○ (エ) ×
解説
FPは仕事をするとき、弁護士法・金融商品取引法・税理士法・社会保険労務士法などの決まりを守らなければなりません。資格を持つ人だけが行える仕事を、資格のないFPが行うと違法になります。これは有料でも無料でも同じです。ただし、一般的な法令の説明や仮定の事例を使った説明は行えます。
解き方
- その行為が、弁護士や税理士など、それぞれの資格を持つ人だけができる仕事にあたるかを見ます。
- 特定の事件の処理や代理、投資顧問契約による助言、具体的な申請書づくりは×です。一般的な説明や仮定の計算は○です。
小問ごとの答え
- 小問 (ア):×
- 弁護士資格のない者が報酬を得る目的で法律事件に関する示談交渉などの法律事務を取り扱うことは、弁護士法第72条(非弁活動の禁止)に抵触するため不適切です。
- 小問 (イ):×
- 内閣総理大臣の登録(投資助言・代理業)を受けずに、顧客との間で投資顧問契約を締結して有価証券の価値等の分析に基づく投資判断の助言を行うことは、金融商品取引法に違反するため不適切です。
- 小問 (ウ):○
- 税理士資格を持たないFPであっても、一般的な税法の解説や仮定の事例に基づく税額計算の試算を行うことは、有料相談であっても税理士法に抵触しないため適切です。
- 小問 (エ):×
- 社会保険の諸法令に基づく申請書類の作成代行は社会保険労務士の独占業務であり、提出手続きを顧客自身が行う場合であっても、作成を代行して報酬を得る行為は社会保険労務士法に違反するため不適切です。
関連する分野を学ぶ
覚えるポイント
- 税理士法違反となるのは「具体的かつ個別的な税務相談・申告書作成」であり、仮定事例の計算や一般論の説明は有償相談でも可能。
- 社会保険関係の申請書類の作成代行は社労士の独占業務であり提出代行をしなくても作成自体で違反となる。
間違えやすいところ
- 相談料をもらっていても、仮定の事例を使った一般的な税法の説明なら税理士法違反にはなりません。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2024年9月 2級 実技(資産設計提案業務)』
公式問題 p.2 ↗(www.jafp.or.jp)
消費者契約法の概要と規定
ライフプランニングと資金計画 · 消費者契約法 / 消費者の定義 / 取消権の行使期間 / 不当条項の無効
消費者契約法に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
1
解説
消費者契約法は、消費者を守るための法律です。消費者と事業者では、情報の量や交渉力に差があります。そのため、誤解や困惑で結んだ契約を取り消したり、消費者に不利な契約条項を無効にしたりできます。
解き方
- 消費者契約法でいう「消費者」の定義を確かめます。事業のための契約をする人ではない、個人のことです。
- 取消権が使える期間は、追認できるときから1年、契約してから5年です。不当な条項の決まりと照らして、正しいか誤りかを判断します。
- 選択肢 1正解
- 消費者契約法では「消費者」は事業のために契約する場合を除いた個人と決められており、法人や団体は含みません。
- 選択肢 2不正解
- 取消権は、追認できるときから1年、または契約してから5年で時効により消えるので、2年ではありません。
- 選択肢 3不正解
- 事業者が損害を賠償する責任を不当に制限する条項は、消費者契約法第8条により無効です。
- 選択肢 4不正解
- 消費者の解除権を不当に制限する条項は無効なので、事前に説明を受けていても、法律に基づいて契約を解除できます。
覚えるポイント
- 消費者契約法の「消費者」は事業として契約する個人や法人・団体を除外した個人である。
- 取消権の消滅時効は「追認できる時から1年」「契約締結時から5年」である。
間違えやすいところ
- クーリング・オフ(特定商取引法で8日または20日)と、消費者契約法の取消権(1年・5年)を混同しないように気をつけます。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2024年9月 2級 実技(資産設計提案業務)』
公式問題 p.2 ↗(www.jafp.or.jp)
投資信託の購入時手数料および収益分配金の計算
金融資産運用 · 公募株式投資信託 / 購入時手数料 / 個別元本 / 普通分配金 / 元本払戻金(特別分配金)
浅見さんは追加型国内公募株式投資信託(QA投資信託)を新規募集時に100万口購入し、特定口座(源泉徴収選択口座)で保有して収益分配金を受け取っている。次の<資料>に基づき、記述の空欄(ア)、(イ)にあてはまる語句の組み合わせとして、正しいものはどれか。 <資料> [QA投資信託の商品概要(新規募集時)] ・投資信託の分類:追加型国内公募株式投資信託 ・申込価格:1口当たり1円/申込単位:1万口以上1口単位 ・購入時手数料(税込み):購入金額1,000万円未満は購入金額に対し3.30%、1,000万円以上は購入金額に対し2.20% [収益分配金受取時の運用状況(1万口当たり)] ・収益分配前の個別元本:9,200円 ・収益分配前の基準価額:10,000円 ・収益分配金:1,000円 ・収益分配後の基準価額:9,000円 【記述】 ・浅見さんが、QA投資信託を新規募集時に100万口購入した際に支払った購入時手数料(税込み)は、( ア )である。 ・収益分配時に、浅見さんに支払われた収益分配金のうち、普通分配金(1万口当たり)は( イ )である。
解答・解説を表示
解答
4
解説
投資信託の購入時手数料は、購入金額に決められた手数料率をかけ算して求めます。収益分配金は、分配後の基準価額が個別元本以上なら普通分配金(課税)になります。個別元本を下回る部分は元本払戻金(特別分配金・非課税)になります。
解き方
- 購入金額を出します。1口1円×100万口=100万円です。1,000万円未満なので手数料率3.30%をかけ、33,000円になります。
- 個別元本9,200円と分配後の基準価額9,000円を比べます。下回る200円が元本払戻金、残りの800円が普通分配金です。
- 選択肢 1不正解
- 購入時手数料を2.20%と間違え、普通分配金を元本払戻金の200円と混同しているので誤りです。
- 選択肢 2不正解
- 普通分配金800円は正しいですが、手数料は100万円×3.30%の33,000円なので誤りです。
- 選択肢 3不正解
- 手数料33,000円は正しいですが、普通分配金は800円(200円は元本払戻金)なので誤りです。
- 選択肢 4正解
- 手数料(ア)33,000円と普通分配金(イ)800円の組み合わせは正しいです。
答えの内訳
- ア:33,000円
- 購入金額は1口1円×100万口=100万円です。1,000万円未満の手数料率3.30%が適用されるため、購入時手数料(税込)は1,000,000円×3.30%=33,000円となります。
- イ:800円
- 収益分配後の基準価額(9,000円)が分配前の個別元本(9,200円)を下回るため、下回る差額200円が元本払戻金(特別分配金)となり、残りの800円(1,000円-200円)が課税対象の普通分配金となります。
関連する分野を学ぶ
覚えるポイント
- 普通分配金=分配前基準価額-個別元本(分配後基準価額が個別元本を下回る場合はこの差額が上限)
- 元本払戻金(特別分配金)受取後は、その受取額だけ個別元本が引き下げられる
間違えやすいところ
- 手数料率を決めるとき、購入口数(100万口)と購入金額(100万円)を取り違えないように気をつけます。
- 普通分配金(課税)と元本払戻金(非課税)の金額を逆に答えないように気をつけます。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2024年9月 2級 実技(資産設計提案業務)』
公式問題 p.3 ↗(www.jafp.or.jp)
株式累積投資制度および単元未満株投資制度の特徴と権利
金融資産運用 · 株式累積投資制度 / 単元未満株投資制度 / ドル・コスト平均法 / 配当金受領権 / 株主総会議決権
安藤さんと井川さんは、QT株式会社の株式(1単元100株、本決算・議決権基準日3月末日、期末配当金1株当たり100円)を2024年1月から5月の毎月15日に購入した。安藤さんは株式累積投資制度(毎月80,000円)、井川さんは単元未満株投資制度(毎月22株)で購入した。両者の取引に関する次の記述のうち、最も不適切なものはどれか。なお、記載以外の取引はなく手数料・税金は考慮しない。
解答・解説を表示
解答
2
解説
株式累積投資制度(るいとう)は、毎月同じ金額を積み立てて買う制度です。単元株になるまでは、名義が取扱業者になるため、市場で指値注文(価格を指定する注文)はできません。配当金は持っている株数に応じて受け取れますが、議決権は基準日に単元株(100株)を満たさないともらえません。
解き方
- 5か月間の平均購入単価を出します。安藤さんは400,000円÷112.2株≒3,565円、井川さんは393,580円÷110株=3,578円で、安藤さんの方が低いと分かります。
- 株式累積投資の売却の決まりを確かめます。指値注文が使えないので、選択肢2は誤りと判断します。
- 3月末の保有株数は安藤さん68株、井川さん66株です。配当金は受け取れますが、1単元(100株)未満なので議決権はありません。
- 選択肢 1不正解
- 安藤さんは約3,565円、井川さんは3,578円で、安藤さんの方が安いので正しいです。
- 選択肢 2正解
- 株式累積投資では単元株になるまで指値注文で売れないので、安藤さんが指値注文で売れるという記述は誤りです。
- 選択肢 3不正解
- どちらの制度でも、基準日に持っている株数(端株を含む)に応じて配当金を受け取れるので正しいです。
- 選択肢 4不正解
- 3月末の保有は安藤さん68株、井川さん66株で、どちらも100株に足りないので議決権はなく、この記述は正しいです。
関連する分野を学ぶ
覚えるポイント
- 株式累積投資(るいとう)では市場への指値注文による売却はできない
- 単元未満株でも配当金請求権はあるが、株主総会の議決権は1単元以上必要
間違えやすいところ
- 単元未満株でも配当金はもらえるので、もらえないと誤解しないように気をつけます。
- 1株当たりの配当金は、単元未満の端数の株数にも按分して支払われます。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2024年9月 2級 実技(資産設計提案業務)』
公式問題 p.4 ↗(www.jafp.or.jp)
外国債券(ゼロクーポン債)の償還時における円貨受取額の計算
金融資産運用 · 外国債券 / 為替レート / 源泉徴収税額の計算
下記<資料>の特定口座(源泉徴収選択口座)で保有する米国国債(ゼロクーポン債)について、償還時の償還金額の円貨受取額を計算しなさい。なお、計算結果について円未満の端数が生じる場合は切り捨てること。 <資料> ・米国国債(ゼロクーポン債) ・購入額面:10,000米ドル ・購入単価:90(額面100当たりの価格) ・為替レート(1米ドル): 購入時:TTS 141.00円、TTM 140.00円、TTB 139.00円 償還時:TTS 151.00円、TTM 150.00円、TTB 149.00円 ※償還に際して、円貨換算した償還差益の20%(復興特別所得税は考慮しない)相当額が所得税・住民税として源泉徴収されるものとする。
解答・解説を表示
解答
1,445,800円
解説
外貨建ての債券では、買うときは円を外貨に替えるのでTTSを使います。償還や売却のときは外貨を円に替えるのでTTBを使います。特定口座で償還差益が出たときは、決められた税率で税金が引かれた後の金額が円で支払われます。
解き方
- 購入金額を円で出します。購入代金は10,000米ドル×90/100=9,000米ドルです。円からドルに替えるので購入時のTTS 141.00円を使い、9,000米ドル×141.00円=1,269,000円です。
- 償還金額を円で出します。額面は10,000米ドルです。ドルから円に替えるので償還時のTTB 149.00円を使い、10,000米ドル×149.00円=1,490,000円です。
- 償還差益と税金を出します。償還差益は1,490,000円-1,269,000円=221,000円です。税金は221,000円×20%=44,200円です。
- 受け取る円の金額を出します。1,490,000円-44,200円=1,445,800円です。
関連する分野を学ぶ
覚えるポイント
- 外貨買い(顧客が円から外貨へ)はTTS、外貨売り(顧客が外貨から円へ)はTTBを適用する。
間違えやすいところ
- 購入時と償還時の為替レートを取り違えたり、TTM(仲値)で計算したりしないように気をつけます。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2024年9月 2級 実技(資産設計提案業務)』
公式問題 p.5 ↗(www.jafp.or.jp)
財形貯蓄制度(財形年金貯蓄・財形住宅貯蓄)の概要
ライフプランニングと資金計画 · 財形年金貯蓄 / 財形住宅貯蓄 / 非課税限度額 / 目的外払出
財形貯蓄制度に関する下表の空欄(ア)~(エ)にあてはまる適切な数値を語群の中から選び、その番号のみを解答欄に記入しなさい。なお、同じ番号を何度選んでもよいものとする。 [表の要約] ・契約締結の年齢要件:財形年金貯蓄・財形住宅貯蓄ともに満( ア )歳未満 ・非課税限度額:財形住宅貯蓄と財形年金貯蓄を合算して元利合計(または払込保険料累計額)( イ )万円まで ・払い出し:財形年金貯蓄は( ウ )歳以降の契約所定の時期から5年以上20年以内の期間にわたって年金として支払い ・目的外の払出時の原則的取り扱い(貯蓄型):過去( エ )年間に支払われた利息について、さかのぼって所得税および住民税が源泉徴収される <語群> 1. 3 2. 5 3. 7 4. 50 5. 55 6. 60 7. 65 8. 500 9. 550 10. 600
- 1
- 3
- 2
- 5
- 3
- 7
- 4
- 50
- 5
- 55
- 6
- 60
- 7
- 65
- 8
- 500
- 9
- 550
- 10
- 600
解答・解説を表示
解答
(ア) 5 (イ) 9 (ウ) 6 (エ) 2
解説
財形年金貯蓄と財形住宅貯蓄は、55歳未満の勤労者が利用できる制度です。2つを合わせて元利合計550万円まで、利子などに税金がかかりません。年金型は60歳以降に年金で受け取ります。目的外に払い出すと、過去5年分の利子にさかのぼって税金が引かれます。
解き方
- 契約できる年齢を確かめます。どちらも満55歳未満なので、(ア)は「55(語群5)」です。
- 非課税になる限度額を確かめます。2つを合わせて元利合計550万円までなので、(イ)は「550(語群9)」です。
- 財形年金を受け取り始める年齢を確かめます。60歳以降の決められた時期からなので、(ウ)は「60(語群6)」です。
- 目的外に払い出したときの取り扱いを確かめます。過去5年間の利息にさかのぼって課税されるので、(エ)は「5(語群2)」です。
小問ごとの答え
- 小問 (ア):5
- 財形年金貯蓄および財形住宅貯蓄の契約締結時の年齢要件は、ともに「満55歳未満」の勤労者です。
- 小問 (イ):9
- 財形年金貯蓄と財形住宅貯蓄を合わせて、元利合計(保険型は払込保険料累計額)「550万円」まで非課税となります。
- 小問 (ウ):6
- 財形年金貯蓄は、「60歳」以降の契約所定の時期から5年以上20年以内にわたって年金として受け取ります。
- 小問 (エ):2
- 目的外の払出しがあった場合、貯蓄型では過去「5」年間に支払われた利息についてさかのぼって課税されます。
覚えるポイント
- 財形年金・住宅貯蓄:契約は満55歳未満、合算非課税枠は550万円、年金受取は60歳以降、目的外払出は過去5年間の遡及課税。
間違えやすいところ
- 保険型の財形年金の保険料累計額の限度額(385万円)と、合算の限度額(550万円)を混同しないようにします。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2024年9月 2級 実技(資産設計提案業務)』
公式問題 p.6 ↗(www.jafp.or.jp)
異なる用途地域にまたがる敷地の建築面積の最高限度の計算
不動産 · 建築基準法 / 建蔽率 / 建築面積の最高限度
建築基準法に従い、下記の資料の土地に建物を建てる場合の建築面積の最高限度を計算しなさい。なお、記載のない事項については一切考慮しないものとする。 <資料> 敷地面積:200㎡ ・準住居地域:敷地面積 150㎡、指定建蔽率 6/10 ・近隣商業地域:敷地面積 50㎡、指定建蔽率 8/10 前面道路:幅員6m市道
解答・解説を表示
解答
130㎡
解説
敷地が建蔽率の違う2つ以上の地域にまたがるときは、建築面積の最高限度を地域ごとに分けて計算します。それぞれの地域の敷地面積に、その地域の建蔽率をかけます。その合計が全体の最高限度になります。
解き方
- 準住居地域の敷地150㎡に建蔽率6/10をかけます。150㎡×6/10=90㎡です。
- 近隣商業地域の敷地50㎡に建蔽率8/10をかけます。50㎡×8/10=40㎡です。
- 2つの上限を合計します。90㎡+40㎡=130㎡です。
関連する分野を学ぶ
覚えるポイント
- 異なる用途地域にまたがる土地の建蔽率・容積率は、各地域の面積割合に応じた按分(加重平均)で計算します。
間違えやすいところ
- 建蔽率では、面積が半分を超える地域の制限が全体にかかると思わないようにします。過半の地域の決まりを使うのは用途規制などです。
出題の前提:2024年4月1日現在施行の建築基準法等の法令基準に基づきます。
出典:日本FP協会『2024年9月 2級 実技(資産設計提案業務)』
公式問題 p.7 ↗(www.jafp.or.jp)
固定資産税の課税主体・賦課期日および住宅用地の課税標準の特例
不動産 · 固定資産税 / 課税主体 / 賦課期日 / 小規模住宅用地の特例
固定資産税に関する次の会話の空欄(ア)~(エ)にあてはまる適切な語句を語群の中から選び、その番号のみを答えなさい。 鶴見さん:「固定資産税について、教えてください。」 榎田さん:「固定資産税は、( ア )が、毎年( イ )現在の土地や家屋などの所有者に対して課す税金です。」 鶴見さん:「固定資産税には、住宅用地についての特例があると聞いています。」 榎田さん:「一定の要件を満たす住宅が建っている住宅用地(小規模住宅用地)には、住宅1戸当たり( ウ )以下の部分について、課税標準額を固定資産税評価額の( エ )とする特例があります。」
- 1
- 国
- 2
- 都道府県
- 3
- 市町村(東京23区は都)
- 4
- 1月1日
- 5
- 4月1日
- 6
- 200m2
- 7
- 240m2
- 8
- 3分の1
- 9
- 6分の1
解答・解説を表示
解答
(ア) 3 (イ) 4 (ウ) 6 (エ) 9
解説
固定資産税は、毎年1月1日現在の固定資産の所有者に課される地方税です。住宅用地は負担を軽くする特例があります。200㎡以下の小規模住宅用地は6分の1、200㎡超の一般住宅用地は3分の1になります。
解き方
- 課税するのは誰かを確かめます。固定資産税は市町村税(東京23区は都)なので、(ア)は3です。
- 課税の基準日を確かめます。固定資産税の賦課期日は毎年1月1日なので、(イ)は4です。
- 住宅用地の特例を確かめます。小規模住宅用地は200㎡以下なので、(ウ)は6です。
- 小規模住宅用地の軽減の割合を確かめます。200㎡以下は6分の1なので、(エ)は9です。
小問ごとの答え
- 小問 (ア):3
- 固定資産税は地方税(市町村税)であり、土地・家屋の所在する市町村(東京23区内は特例により都)が課税主体となります。
- 小問 (イ):4
- 固定資産税の賦課期日は毎年1月1日であり、同日時点の固定資産課税台帳に所有者として登録されている者に課税されます。
- 小問 (ウ):6
- 住宅用地のうち、住居1戸当たり200㎡以下の部分が「小規模住宅用地」に区分されます。
- 小問 (エ):9
- 小規模住宅用地(200㎡以下の部分)の固定資産税の課税標準は、固定資産税評価額の6分の1に軽減されます。
関連する分野を学ぶ
覚えるポイント
- 固定資産税の小規模住宅用地(200㎡以下)は固定資産税が6分の1、都市計画税が3分の1に軽減されます。
間違えやすいところ
- 小規模住宅用地(200㎡以下)の固定資産税6分の1と、都市計画税3分の1を取り違えないように気をつけます。
出題の前提:2024年4月1日現在施行の地方税法等の法令基準に基づきます。
出典:日本FP協会『2024年9月 2級 実技(資産設計提案業務)』
公式問題 p.7 ↗(www.jafp.or.jp)
居住用財産を譲渡した場合の3,000万円特別控除の特例
不動産 · 譲渡所得 / 居住用財産の3,000万円特別控除 / 適用要件
伊丹さんは、所有する居住用財産(土地・建物:2022年2月17日取得、取得費3,500万円、譲渡価額4,300万円)の譲渡を予定している。居住用財産を譲渡した場合の3,000万円特別控除の特例(本特例)に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
2
解説
居住用財産の3,000万円特別控除は、自分が住んでいる家やその土地を売ったとき、譲渡益から最高3,000万円を引ける制度です。住んでいた期間の条件や、親族への売却は対象外といった制限があります。また、続けて使えない間隔の制限もありますが、売った人の所得金額による制限はありません。
解き方
- 住んでいた期間の条件を確かめます。住まなくなった日から3年が過ぎる日の属する年の12月31日までに売る必要があります。
- 所得の条件を確かめます。この特例には合計所得金額の制限がありません。
- 売る相手と使える間隔を確かめます。配偶者や直系血族などへの売却は対象外です。前年と前々年にこの特例を使っていないことも必要です。
- 選択肢 1不正解
- 住まなくなった日から3年が過ぎる日の属する年の12月31日までに売る必要があるので、この記述は正しいです。
- 選択肢 2正解
- この特例に合計所得金額の制限はないので、2,000万円を超えていても使えます。
- 選択肢 3不正解
- 配偶者や直系血族、生計を一にする親族など特別な関係の人への売却には使えないので、この記述は正しいです。
- 選択肢 4不正解
- 前年と前々年にこの特例を使っていないことが条件なので、2022年に使っていると2024年には使えません。
関連する分野を学ぶ
覚えるポイント
- 居住用財産の3,000万円特別控除には所有期間の制限や所得制限はありません。
- 適用間隔は3年に1度(前年・前々年に適用がないこと)であり、親族間取引には適用不可です。
間違えやすいところ
- 住宅借入金等特別控除(合計所得金額2,000万円以下の条件)や軽減税率の特例(所有期間10年超の条件)と混同しないように気をつけます。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2024年9月 2級 実技(資産設計提案業務)』
公式問題 p.8 ↗(www.jafp.or.jp)
普通借家契約と定期借家契約の比較
不動産 · 借地借家法 / 普通借家契約 / 定期借家契約 / 契約期間 / 正当事由
借地借家法に基づく普通借家契約および定期借家契約に関する下表の空欄(ア)~(エ)にあてはまる適切な語句を語群の中から選べ。 【普通借家契約/定期借家契約】 ・契約方法:制限はない/( ア ) ・契約の更新:賃貸人が期間満了の1年前から6ヵ月前までに更新拒絶の通知をした場合、( イ )、更新されない/期間満了により終了し、更新されない ・契約期間(1年未満の場合):( ウ )/1年未満の契約期間を定めることもできる ・契約期間(1年以上の場合):制限はない/( エ )
- 1
- 制限はない
- 2
- 公正証書等の書面による
- 3
- 公正証書に限る
- 4
- 賃貸人に正当事由が認められるときは
- 5
- 賃貸人の正当事由の有無にかかわらず
- 6
- 期間の定めのない契約とみなされる
- 7
- 1年の契約期間とみなされる
- 8
- 2年の契約期間とみなされる
解答・解説を表示
解答
(ア) 2 (イ) 4 (ウ) 6 (エ) 1
解説
借地借家法の借家契約には2種類あります。更新できる普通借家契約と、期間が終わると確実に終わる定期借家契約(定期建物賃貸借)です。普通借家は借主を手厚く守るため、更新を断るには正当事由が必要です。定期借家は書面で事前に説明して契約することを条件に、期間を自由に決められ、更新されません。
解き方
- 契約の方法を確かめます。定期借家契約は「公正証書などの書面」で結ぶ必要があるので、(ア)は2です。
- 普通借家で更新を断る条件を確かめます。通知するだけでなく「賃貸人に正当事由があるとき」でないと断れないので、(イ)は4です。
- 契約期間の決まりを確かめます。普通借家で1年未満は「期間の定めのない契約とみなされる」ので(ウ)は6、定期借家の1年以上は「制限はない」ので(エ)は1です。
小問ごとの答え
- 小問 (ア):2
- 定期借家契約を締結するには、公正証書による等書面によって契約をしなければならないと規定されています。
- 小問 (イ):4
- 普通借家契約において賃貸人が期間満了の1年前から6ヵ月前までに更新拒絶の通知をする場合、正当事由が認められるときに限り更新を拒絶できます。
- 小問 (ウ):6
- 普通借家契約において契約期間を1年未満と定めた場合、期間の定めのない契約とみなされます。
- 小問 (エ):1
- 定期借家契約における契約期間には法律上の上限や下限の制限はなく、当事者間で自由に期間を定めることができます。
関連する分野を学ぶ
覚えるポイント
- 定期借家契約は「公正証書等の書面」による契約と、あらかじめ契約が更新されない旨を記載した書面の事前交付・説明が必要です。
- 定期借家契約には期間の上限・下限の制限がなく、1年未満の契約期間も有効に設定できます。
間違えやすいところ
- 事業用定期借地権は公正証書が必要ですが、定期借家契約は公正証書などの書面で足ります。この違いを取り違えないようにしましょう。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2024年9月 2級 実技(資産設計提案業務)』
公式問題 p.8 ↗(www.jafp.or.jp)
投資用マンションの実質利回りと不動産所得の必要経費
不動産 · 実質利回り(NOI利回り) / 不動産所得の必要経費
工藤さんは、次の<資料>の投資用マンションの購入を検討している。このマンションに関する実質利回り、および購入資金の借入金返済額の税務上の取扱いに関する記述の空欄(ア)~(ウ)にあてはまる語句の組み合わせとして、最も適切なものを選択肢の中から1つ選びなさい。 なお、端数処理は小数点以下第3位を四捨五入すること。 <資料> ・購入費用の総額:2,800万円(消費税・仲介手数料等取得費用を含む) ・想定される賃料(月額):140,000円 ・運営コスト(月額):管理費等 23,000円、管理業務委託費 月額賃料の5% ・想定される固定資産税・都市計画税(年額):130,000円 「実質利回りは( ア )である。また不動産所得の計算上、ローン返済額のうち( イ )は必要経費になるが、( ウ )は必要経費にならない。」
解答・解説を表示
解答
3
解説
実質利回りは、1年間の賃料収入から諸経費を引いた純収益(NOI)を購入総額で割って求めます。ローン返済額のうち経費にできるのは利息だけで、元金は経費になりません。なぜなら元金の返済は借金を返すだけで、事業の費用ではないからです。
解き方
- 1年分の賃料収入を求めます。140,000円×12カ月で1,680,000円です。
- 1年分の経費を求めます。毎月の運営コストは23,000円+(140,000円×5%)=30,000円で、年額は30,000円×12=360,000円です。これに固定資産税・都市計画税130,000円を足すと、年間経費は490,000円です。
- 実質利回りを求めます。(1,680,000円-490,000円)÷28,000,000円=1,190,000円÷28,000,000円=4.25%です。
- ローン返済額のうち、経費にできるのは利息部分だけです。元金部分は経費になりません。
- 選択肢 1不正解
- 実質利回り4.25%は合っていますが、経費になるのは利息部分で、元金部分はなりません。だから誤りです。
- 選択肢 2不正解
- 実質利回り4.71%は経費の一部を入れずに計算した誤りで、元金と利息の説明も逆なので誤りです。
- 選択肢 3正解
- 実質利回りは4.25%で、経費になるのは利息部分、ならないのは元金部分なので正しいです。
- 選択肢 4不正解
- 経費の分け方は合っていますが、実質利回りが4.71%となっている点が誤りです。
答えの内訳
- 空欄(ア):4.25%
- 年間賃料収入168万円から年間運営費用49万円を引いた純収益119万円を購入総額2,800万円で除して求めます。
- 空欄(イ):利息部分
- 不動産賃貸事業のための借入金に係る利息は、事業遂行上直接必要な費用として必要経費に算入されます。
- 空欄(ウ):元金部分
- ローンの元金返済部分は債務の弁済(借入金の返還)に過ぎず、所得税法上の費用・経費には該当しません。
覚えるポイント
- 実質利回り=(年間賃料収入-年間諸経費)÷購入総費用×100
- 不動産所得においてローンの利息は必要経費、元金返済は経費不算入
間違えやすいところ
- 毎月の管理委託費を12倍するのを忘れたり、公租公課(固定資産税など)を足し忘れたりして、経費を少なく見積もってしまうことです。
- ローン返済額の全額を経費にできると勘違いしてしまうことです。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2024年9月 2級 実技(資産設計提案業務)』
公式問題 p.9 ↗(www.jafp.or.jp)
生命保険提案書に基づく保険金・給付金支払額の試算
リスク管理 · 収入保障保険 / 特定疾病保険 / 総合医療保険 / 先進医療特約
沼田吉弘さん(31歳)が提案を受けた生命保険(契約予定日2024年10月1日)について、次の各事例において支払われる保険金・給付金等の合計額(ア)~(ウ)を求めなさい。 <保障概要> ・収入保障保険(65歳満期・5回保証):初年度120万円×35回(年金受取、毎年1回逓減) ・特定疾病保険(10年・死亡保障なし):特定疾病所定治療時100万円 ・総合医療保険(10年):入院給付金日額1万円(1入院60日限度)、手術給付金(入院中10万円、外来5万円)、先進医療給付金(技術料同額) ・事例1:2027年12月10日に不慮の事故で死亡し、年金受取人の妻が毎年年金で受取:合計( ア )万円 ・事例2:脳卒中により73日間継続入院し、入院中に約款所定の手術を1回受けた:合計( イ )万円 ・事例3:肺がんと診断確定され、先進医療の重粒子線治療(技術料317万円)を受け7日間入院した(他の治療なし):合計( ウ )万円
解答・解説を表示
解答
(ア)3,840万円 (イ)170万円 (ウ)424万円
解説
給付額を求めるときは、契約からの年数で年金の残り回数を決めます。また、病気ごとの保険金の支払条件や、1回の入院で給付される日数の上限、先進医療の対象かどうかを、正しく当てはめるのが基本です。これらを間違えると金額が変わります。
解き方
- (ア):契約日は2024年10月1日で、2027年12月10日に死亡した時点は契約4年目です。支払回数は初年度35回から毎年1回ずつ減るので、35回-3年=32回です。よって120万円×32回=3,840万円です。
- (イ):脳卒中での入院は特定疾病保険金100万円の対象です。入院給付金は73日入院しても上限が60日なので60万円(1万円×60日)です。入院中手術給付金10万円を足して、合計170万円です。
- (ウ):肺がんと診断され特定疾病保険金100万円が出ます。入院給付金は7日で7万円(1万円×7日)です。重粒子線治療は先進医療なので先進医療給付金317万円が出ます。公的医療保険の対象外なので手術給付金は出ません。合計は424万円です。
小問ごとの答え
- 小問 (ア):3,840万円
- 死亡日の2027年12月10日は契約から4年目(2027年10月1日~2028年9月30日)に該当し、年金支払回数は32回となるため、120万円×32回=3,840万円となります。
- 小問 (イ):170万円
- 特定疾病保険金100万円、入院給付金60万円(1入院限度60日×1万円)、入院出手術給付金10万円の合計で170万円となります。
- 小問 (ウ):424万円
- 特定疾病保険金100万円(がん診断)、入院給付金7万円(7日×1万円)、先進医療給付金317万円(技術料同額)の合計で424万円となります。
関連する分野を学ぶ
覚えるポイント
- 収入保障保険の支払回数は契約応答日ごとに1回ずつ逓減する
- 医療保険の入院給付金は1入院あたりの支払限度日数(本問では60日)に注意する
- 先進医療給付金は技術料の実費同額が支払われるが公的医療保険対象外のため通常の手術給付金は対象外
間違えやすいところ
- 死亡した年を数え間違えて、33回や31回で計算してしまうことです。
- 入院した73日分を全部入院給付金として計算してしまうことです(上限の60日を超えています)。
- 先進医療の重粒子線治療で、手術給付金まで重ねて足してしまうことです。
出題の前提:2024年4月1日現在施行の法令・保険契約約款等
出典:日本FP協会『2024年9月 2級 実技(資産設計提案業務)』
公式問題 p.10 ↗(www.jafp.or.jp) / 公式問題 p.11 ↗(www.jafp.or.jp)
生命保険の指定代理請求特約
リスク管理 · 指定代理請求特約 / 保険金等の代理請求
生命保険の指定代理請求特約に関する次の記述のうち、最も不適切なものはどれか。なお、被保険者と保険金、給付金の受取人は同一人であるものとする。
解答・解説を表示
解答
3
解説
指定代理請求特約とは、本人が受け取る給付金を、本人が病気やケガで請求できないときに、あらかじめ決めた代理人が代わりに請求できる特約です。本人が病名を知らされていない場合なども対象になります。
解き方
- 各選択肢が述べる指定代理請求特約の対象、費用、変更の手続き、適用範囲を確認します。
- 指定代理請求人を変更できるかに関する記述の誤りを見つけて、誤った選択肢を選びます。
- 選択肢 1不正解
- 本人が受け取る給付金や保険金は、本人が請求しにくい事情があるとき代理人が代わりに請求できます。
- 選択肢 2不正解
- 指定代理請求特約は普通、特約保険料を払わずに付けられます。
- 選択肢 3正解
- 指定代理請求人は、契約者の申し出と本人の同意があれば、保険期間の途中でも変更できます。
- 選択肢 4不正解
- 契約者と本人が同じなら、約款の要件を満たせば保険料の払込免除の請求も代理人が代行できます。
覚えるポイント
- 指定代理請求特約の特約保険料は原則として不要であること
- 指定代理請求人は契約途中で変更可能であること
間違えやすいところ
- 指定代理請求人は一度決めたら契約が終わるまで変えられない、と誤解しやすいことです。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2024年9月 2級 実技(資産設計提案業務)』
公式問題 p.11 ↗(www.jafp.or.jp)
損害保険の特約による補償(携行品損害・個人賠償責任)
リスク管理 · 普通傷害保険 / 携行品損害特約 / 個人賠償責任特約
志田さんは資料の普通傷害保険に携行品損害特約および個人賠償責任特約を付帯して自身を被保険者として加入している。補償の対象に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
3
解説
携行品損害特約は、家の外に持ち歩く身の回り品が対象で、携帯電話などの電子機器は普通は対象外です。個人賠償責任特約は、日常生活や住宅の管理で生じた賠償責任が対象です。ただし、仕事や職務で生じたものは対象外です。
解き方
- 携行品損害特約では、事故が家の外だったかと、対象の品(スマートフォンが除かれていないか)を確認します。
- 個人賠償責任特約では、日常生活や住宅の管理が原因か、仕事などの対象外の事由に当たらないかを判断します。
- 選択肢 1不正解
- 携行品損害特約では、携帯電話やスマートフォンなどの通信機器は保険の対象外と決められています。
- 選択肢 2不正解
- 携行品は「家の外で持ち歩いている身の回り品」なので、自宅の中で起きた損害は対象外です。
- 選択肢 3正解
- 住宅の管理や日常生活での事故で他人にケガをさせたときの法律上の損害賠償責任は、補償の対象です。
- 選択肢 4不正解
- 本人の仕事が直接の原因の損害賠償責任は「保険金を支払えない場合」に当たり、補償の対象外です。
関連する分野を学ぶ
覚えるポイント
- 携行品損害特約は自宅「外」での損害が対象でありスマートフォン等は除外対象であること
- 個人賠償責任特約は業務中・職務遂行中の賠償事故は免責(対象外)であること
間違えやすいところ
- アルバイト中でも「職務遂行に直接起因する損害賠償責任」に当たり、対象外になる点を見落としやすいことです。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2024年9月 2級 実技(資産設計提案業務)』
公式問題 p.12 ↗(www.jafp.or.jp) / 公式問題 p.13 ↗(www.jafp.or.jp)
生命保険契約に係る税務の取扱い
リスク管理 · 死亡保険金の非課税限度額 / リビング・ニーズ特約 / 生命保険金と贈与税 / 満期保険金の一時所得
横川真史さんが契約している生命保険の税務に関する次の説明の空欄(ア)~(エ)にあてはまる最も適切な語句・数値を語群から選びなさい。なお、真史さんの家族構成は妻(恵美子さん)、長男(翔さん)、二男(拓斗さん)の4人家族であり、課税対象となる保険金はいずれも基礎控除額を超えているものとする。 <資料:真史さんが契約している生命保険契約の一覧> ・定期保険A:契約者=真史さん、被保険者=真史さん、死亡保険金受取人=恵美子さん ・終身保険B:契約者=真史さん、被保険者=恵美子さん、死亡保険金受取人=翔さん ・養老保険C(期間20年):契約者=真史さん、被保険者=真史さん、死亡保険金受取人=恵美子さん、満期保険金受取人=真史さん ・現時点で真史さんが死亡した場合、みなし相続財産として相続税の課税対象となる死亡保険金の非課税限度額は( ア )である。 ・真史さんが余命3ヵ月と診断された場合、定期保険Aのリビング・ニーズ特約により真史さんが受け取る保険金は( イ )である。 ・現時点で恵美子さんが死亡した場合、終身保険Bから翔さんが受け取る死亡保険金は( ウ )である。 ・養老保険Cの満期時に真史さんが受け取る満期保険金は( エ )である。 <語群> 1. 1,000万円 2. 1,500万円 3. 2,000万円 4. 非課税 5. 相続税の課税対象 6. 贈与税の課税対象 7. 所得税・住民税の課税対象
- 1
- 1,000万円
- 2
- 1,500万円
- 3
- 2,000万円
- 4
- 非課税
- 5
- 相続税の課税対象
- 6
- 贈与税の課税対象
- 7
- 所得税・住民税の課税対象
解答・解説を表示
解答
(ア) 2 (イ) 4 (ウ) 6 (エ) 7
解説
生命保険の税金は、保険料を払った人(契約者)、保険をかけられた人(被保険者)、保険金を受け取る人の3人の関係で、相続税・所得税・贈与税のどれになるか決まります。法定相続人が受け取る死亡保険金には非課税の限度額があります。病気やケガで受け取る給付金やリビング・ニーズ特約の保険金は非課税です。
解き方
- 真史さんの法定相続人の人数を数え、死亡保険金の非課税限度額(500万円×人数)を出します。
- 特約の給付金の課税を確認し、リビング・ニーズ特約の保険金が非課税だと判断します。
- 契約者・被保険者・受取人の関係を整理します。3者が別々なら贈与税、契約者と受取人が同じなら所得税(一時所得など)です。
小問ごとの答え
- 小問 (ア):2
- 被相続人の死亡による生命保険金の非課税限度額は「500万円×法定相続人の数」で計算されます。法定相続人は妻・長男・二男の3人であるため、500万円×3人=1,500万円となります。
- 小問 (イ):4
- 余命6ヵ月以内と判断された場合に生存中に支払われるリビング・ニーズ特約保険金は、所得税法上、非課税所得として扱われます。
- 小問 (ウ):6
- 契約者(保険料負担者)が真史さん、被保険者が恵美子さん、受取人が翔さんの場合、保険料を負担していない第三者が保険金を受け取るため、真史さんから翔さんへの贈与とみなされ、贈与税の課税対象となります。
- 小問 (エ):7
- 契約者(保険料負担者)と満期保険金受取人がともに真史さんである場合、自ら負担した保険料に対して満期金を受け取るため、一時所得として所得税・住民税の課税対象となります。
関連する分野を学ぶ
覚えるポイント
- 死亡保険金の非課税限度額=500万円×法定相続人の数(相続放棄者も含めてカウント)。
- 契約者・被保険者・受取人がすべて異なる保険事故の場合は贈与税が課税される。
間違えやすいところ
- リビング・ニーズ特約の保険金を死亡保険金と混同して、課税されると考えてしまう誤りです。
- 契約者と受取人が同じときの満期保険金を、贈与税だと誤解する場合です。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2024年9月 2級 実技(資産設計提案業務)』
公式問題 p.14 ↗(www.jafp.or.jp)
個人事業主の減価償却費の計算(定率法)
タックスプランニング · 減価償却費 / 定率法 / 期中取得の月割計算 / 事業所得の必要経費
雑貨店を営む個人事業主の池谷さんは、2023年7月に自動車(新車、取得価額4,200,000円、法定耐用年数6年)を購入し、その日から事業の用(事業専用割合100%)に供している。車両の減価償却方法として定率法(償却率0.333)を選定している場合、池谷さんの2024年分の所得税における事業所得の金額の計算上、必要経費に算入すべき減価償却費の金額として、正しいものはどれか。なお、2024年12月末まで引き続き事業の用に供し、償却保証額は考慮せず、計算過程および計算結果において円未満の端数が生じる場合は切り上げることとする。
解答・解説を表示
解答
3
解説
定率法の減価償却費は「その年の初めの帳簿価額(まだ償却していない残高)× 償却率」で求めます。取得した初年度は、使い始めた月から年末までの月数で月割り計算します。2年目からは、前年までの償却の合計を引いた残高に償却率をかけます。
解き方
- 2023年分の減価償却費を月割りで求めます。4,200,000円×0.333×6カ月÷12カ月=699,300円です。
- 2024年の初めの帳簿価額(未償却残高)を求めます。4,200,000円-699,300円=3,500,700円です。
- 2024年分の減価償却費を求め、端数を処理します。3,500,700円×0.333=1,165,733.1円で、円未満を切り上げて1,165,734円です。
- 選択肢 1不正解
- これは定額法で1年分を計算した金額(4,200,000円×0.167=701,400円)で、定率法の2年目の金額ではありません。
- 選択肢 2不正解
- 初年度の償却費を1年分そのまま引いてしまったときなどの誤った金額です。
- 選択肢 3正解
- 2023年末の未償却残高3,500,700円に償却率0.333をかけ、端数を切り上げた1,165,734円なので正しいです。
- 選択肢 4不正解
- 取得価額に直接償却率をかけた金額(4,200,000円×0.333=1,398,600円)で、前年分の償却を考えていません。
関連する分野を学ぶ
覚えるポイント
- 定率法の償却費=期首帳簿価額(未償却残高)×定率法償却率。
- 年中取得した資産の初年度償却費は月割計算(供用開始月から年末まで)となる点に注意。
間違えやすいところ
- 取得した年の減価償却費を1年分で計算してしまい、2年目の初めの残高を間違える誤りです。
- 定率法なのに、2年目も取得価額をもとに計算してしまう誤りです。
- 指示された端数処理(円未満の切り上げ)を見落とし、四捨五入や切り捨てをしてしまう誤りです。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2024年9月 2級 実技(資産設計提案業務)』
公式問題 p.15 ↗(www.jafp.or.jp)
退職所得の金額の計算
タックスプランニング · 退職所得控除額 / 退職所得の計算
会社員の倉田さんは、2024年6月末に勤務先を退職した。倉田さんの退職に係るデータが以下である場合、退職一時金に係る退職所得の金額を求めなさい。なお、倉田さんは「退職所得の受給に関する申告書」を適正に提出しており、役員等勤続年数に該当せず、障害者となったことに基因する退職でもないものとする。 <資料> 支給された退職一時金:2,250万円 勤続期間:25年1ヵ月
解答・解説を表示
解答
515万円
解説
退職一時金の退職所得は、原則として「(収入金額-退職所得控除額)×1/2」で求めます。勤続年数に1年未満の端数があるときは切り上げて1年とします。控除額は、20年以下の部分は年40万円、20年を超える部分は年70万円で計算します。
解き方
- 勤続期間25年1カ月の端数を切り上げて、勤続年数を26年にします。
- 退職所得控除額を求めます。800万円+70万円×(26年-20年)=1,220万円です。
- 退職所得の金額を求めます。(2,250万円-1,220万円)×1/2=515万円です。
関連する分野を学ぶ
覚えるポイント
- 勤続年数の端数は切り上げて計算すること
- 勤続20年超の退職所得控除額は800万円+70万円×(勤続年数-20年)
間違えやすいところ
- 勤続年数の端数(1カ月)を切り捨てて、25年としてしまう誤りです。
- 退職所得の計算で、最後に1/2をかけるのを忘れてしまうことです。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2024年9月 2級 実技(資産設計提案業務)』
公式問題 p.15 ↗(www.jafp.or.jp) / 公式模範解答 p.1 ↗(www.jafp.or.jp)
公的年金等に係る雑所得の取扱い
タックスプランニング · 公的年金等控除額 / 確定申告不要制度 / 雑所得の損益通算
公的年金等に係る雑所得の取扱い等に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
2
解説
公的年金を受け取る人の確定申告の負担を減らすため、一定の条件を満たせば所得税の確定申告が不要になる特例があります。また、公的年金等控除額は、受け取る人の年齢(65歳未満か65歳以上か)と、公的年金以外の合計所得金額で分かれます。
解き方
- 公的年金の確定申告が不要になる条件(収入400万円以下で、他の所得が20万円以下)を確認します。
- 公的年金等控除の年齢の区分(65歳未満か65歳以上か)と、所得の制限があるかを確認します。
- 申告分離課税の先物取引の雑所得と、総合課税の雑所得との間で損益通算できるかを確認します。
- 選択肢 1不正解
- 公的年金等控除額は、年金以外の合計所得が1,000万円を超えると段階的に減るので誤りです。
- 選択肢 2正解
- 公的年金の収入が400万円以下で源泉徴収され、年金以外の所得が20万円以下なら、所得税の確定申告は不要なので正しいです。
- 選択肢 3不正解
- 公的年金等控除の年齢区分は「70歳」ではなく、「65歳未満」と「65歳以上」なので誤りです。
- 選択肢 4不正解
- 先物取引の雑所得は申告分離課税なので、総合課税の公的年金の雑所得とは損益通算できず誤りです。
関連する分野を学ぶ
覚えるポイント
- 公的年金等の確定申告不要制度:収入金額400万円以下かつ年金以外の所得20万円以下
- 公的年金等控除の年齢区分は65歳未満と65歳以上の2区分
間違えやすいところ
- 年齢の区分を70歳以上だと間違えて覚えてしまうことです。
- 申告分離課税の雑所得と総合課税の雑所得は損益通算できる、と混同することです。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2024年9月 2級 実技(資産設計提案業務)』
公式問題 p.16 ↗(www.jafp.or.jp) / 公式模範解答 p.1 ↗(www.jafp.or.jp)
所得税の申告手続と青色申告の特典(純損失の繰越控除)
タックスプランニング · 確定申告期間 / 還付申告期間 / 純損失の繰越控除
所得税に関する次の記述の空欄(ア)~(エ)にあてはまる適切な語句・数値を語群の中から選び、その番号を答えなさい。 ・所得税の確定申告をしなければならない納税者について、毎年1月1日から12月31日までの所得に係る所得税の確定申告期間は、原則として、その年の翌年( ア )から3月15日までである。 ・確定申告をする義務はないが、確定申告をすれば所得税が還付される納税者は、還付申告をする年分の翌年( イ )から( ウ )間に還付申告をした場合、還付を受けることができる。 ・青色申告を選択している納税者で、その年において損益通算しても、なお控除しきれなかった損失の金額がある場合(純損失の金額がある場合)、その年の翌年以後、原則として最長( エ )間にわたり、損失の繰り越しをすることができる。 <語群> 1.1月1日 2.2月1日 3.2月16日 4.3月15日 5.1年 6.3年 7.5年 8.7年
- 1
- 1月1日
- 2
- 2月1日
- 3
- 2月16日
- 4
- 3月15日
- 5
- 1年
- 6
- 3年
- 7
- 5年
- 8
- 7年
解答・解説を表示
解答
(ア) 3, (イ) 1, (ウ) 7, (エ) 6
解説
所得税の確定申告の期間は、原則として翌年の2月16日から3月15日までです。税金が返ってくる還付申告は、これと関係なく翌年の1月1日から5年間できます。青色申告の特長である純損失の繰越控除は、最長3年間できます。
解き方
- 通常の所得税の確定申告の期間が、翌年の「2月16日」から3月15日までだと確認します。
- 還付申告が出せる期間が、翌年の「1月1日」から「5年」間だと確認します。
- 青色申告の純損失の繰越控除が「3年」間だと確認し、各空欄に合う番号を選びます。
小問ごとの答え
- 小問 (ア):3
- 所得税の通常の確定申告期間は、原則として翌年2月16日から3月15日までとなります(期日が土日祝日の場合は翌平日)。
- 小問 (イ):1
- 確定申告義務のない者が納めすぎた所得税の還付を受けるための還付申告は、その年分の翌年1月1日から提出可能です。
- 小問 (ウ):7
- 還付申告書の提出期限は、還付申告ができることとなった日(翌年1月1日)から5年間と定められています。
- 小問 (エ):6
- 青色申告者の純損失の繰越控除では、損益通算しても控除しきれなかった損失額を翌年以後最長3年間にわたって繰り越して各年分の所得から控除できます。
関連する分野を学ぶ
覚えるポイント
- 確定申告は翌年2月16日~3月15日、還付申告は翌年1月1日から5年間、純損失の繰越は最長3年間と整理して覚えましょう。
間違えやすいところ
- 還付申告も確定申告と同じで2月16日からしかできない、と間違えやすいので注意が必要です。
- 法人の青色欠損金の繰越期間(10年)と、個人の純損失の繰越控除期間(3年)を混同しないようにしましょう。
出題の前提:2024年4月1日現在施行の所得税法に基づく。
出典:日本FP協会『2024年9月 2級 実技(資産設計提案業務)』
公式問題 p.16 ↗(www.jafp.or.jp) / 公式模範解答 p.1 ↗(www.jafp.or.jp)
相続税の課税価格の合計額の計算
相続・事業承継 · 課税価格の合計額 / 生命保険金の非課税限度額 / 債務控除 / 小規模宅地等の特例
下記の相続事例(2024年7月30日相続開始)における相続税の課税価格の合計額として、正しいものはどれか。なお、記載のない事項については一切考慮しないものとする。 <課税価格の合計額を算出するための財産等の相続税評価額> ・土地:4,000万円(小規模宅地等の特例適用後:800万円) ・建物:200万円 ・現預金:3,000万円 ・死亡保険金:3,000万円(生命保険金等の非課税限度額控除前) ・債務および葬式費用:200万円 <親族関係図> 被相続人の法定相続人は配偶者、長女、二女の計3人。 ※土地は、「小規模宅地等の特例」の適用対象となる要件はすべて満たしており、その適用を受けるものとする。 ※死亡保険金は、すべて配偶者が受け取っている。 ※すべての相続人は、相続により財産を取得している。 ※被相続人の相続開始前3年以内に被相続人からの贈与により財産を取得した相続人はおらず、相続時精算課税制度を選択した相続人もいない。また、相続を放棄した者もいない。 ※債務および葬式費用はすべて配偶者が負担している。
解答・解説を表示
解答
1
解説
相続税の課税価格の合計額は、本来の相続財産(小規模宅地等の特例を使った後の額)と、みなし相続財産(生命保険金から非課税の限度額を引いた残り)を足して求めます。そこから債務と葬式費用を引きます。
解き方
- 法定相続人の人数を確認します。配偶者・長女・二女の3人です。
- 生命保険金の非課税限度額を出します。500万円×3人=1,500万円です。課税される死亡保険金は3,000万円-1,500万円=1,500万円です。
- 本来の相続財産(土地は特例適用後の800万円、建物200万円、現預金3,000万円)と、みなし相続財産1,500万円を足して5,500万円を出します。
- 合計5,500万円から債務・葬式費用200万円を引くと、課税価格の合計額は5,300万円になります。
- 選択肢 1正解
- 計算式「800万円+200万円+3,000万円+(3,000万円-1,500万円)-200万円=5,300万円」のとおりで、正しいです。
- 選択肢 2不正解
- 債務と葬式費用200万円を引いていない金額(5,500万円)なので誤りです。
- 選択肢 3不正解
- 生命保険金の非課税枠1,500万円を引いていない金額(6,800万円)なので誤りです。
- 選択肢 4不正解
- 小規模宅地等の特例による減額や生命保険金の非課税枠、債務控除を正しく入れていないので誤りです。
関連する分野を学ぶ
覚えるポイント
- 生命保険金の非課税限度額=500万円×法定相続人の数、小規模宅地等の特例は課税価格算出前の評価額に適用、債務・葬式費用は控除するという一連の流れを確実に押さえましょう。
間違えやすいところ
- 小規模宅地等の特例を使う前の土地の価格(4,000万円)で計算してしまう誤りに注意してください。
- 生命保険金の非課税枠(500万円×法定相続人の数)の控除や、債務・葬式費用の控除を忘れないようにしましょう。
出題の前提:2024年4月1日現在施行の相続税法に基づく。
出典:日本FP協会『2024年9月 2級 実技(資産設計提案業務)』
公式問題 p.17 ↗(www.jafp.or.jp) / 公式模範解答 p.1 ↗(www.jafp.or.jp)
相続開始後の申告手続と相続放棄の申述期限・申述先
相続・事業承継 · 相続税の申告期限 / 準確定申告の申告期限 / 相続放棄の熟慮期間 / 家庭裁判所への申述
木内さんは、父の相続開始後の手続き等について、FPで税理士でもある高倉さんに質問をした。会話文中の空欄(ア)~(エ)にあてはまる最も適切な語句または数値を語群の中から選び、その番号を答えなさい。 木内さん:「相続税がかかりそうです。相続税の申告書は、いつまでに提出する必要がありますか。また、準確定申告をしなければならない場合の提出期限を教えてください。」 高倉さん:「相続税の申告書は、相続人等が、その相続の開始があったことを知った日の翌日から、原則として、( ア )以内に提出しなければなりません。また、所得税の準確定申告書の提出期限は、相続の開始があったことを知った日の翌日から、原則として、( イ )以内です。」 木内さん:「相続人は、相続放棄をすることができると聞きました。いつまでにどのような手続きを行う必要がありますか。」 高倉さん:「相続人は、自己のために相続の開始があったことを知った時から、原則として、( ウ )以内に、( エ )にその旨を申述しなければなりません。」
- 1
- 1ヵ月
- 2
- 3ヵ月
- 3
- 4ヵ月
- 4
- 10ヵ月
- 5
- 1年
- 6
- 地方裁判所
- 7
- 簡易裁判所
- 8
- 家庭裁判所
解答・解説を表示
解答
(ア) 4 (イ) 3 (ウ) 2 (エ) 8
解説
相続が始まった後の手続きには、それぞれ決められた期限があります。所得税の準確定申告は4ヵ月以内、相続税の申告・納付は10ヵ月以内です。相続放棄や限定承認は、3ヵ月以内に家庭裁判所へ申し出なければなりません。
解き方
- 相続税の申告は10ヵ月以内、所得税の準確定申告は4ヵ月以内と覚えます。
- 相続放棄は3ヵ月以内に家庭裁判所へ申し出ると覚え、語群の番号と合わせます。
小問ごとの答え
- 小問 (ア):4
- 相続税の申告期限は、相続の開始があったことを知った日の翌日から10ヵ月以内です。したがって4が当てはまります。
- 小問 (イ):3
- 被相続人に係る所得税の準確定申告の期限は、相続の開始があったことを知った日の翌日から4ヵ月以内です。したがって3が当てはまります。
- 小問 (ウ):2
- 相続放棄(または限定承認)をする場合の熟慮期間は、自己のために相続の開始があったことを知った時から原則3ヵ月以内です。したがって2が当てはまります。
- 小問 (エ):8
- 相続放棄の手続きは、被相続人の最後の住所地を管轄する家庭裁判所に申述して行います。したがって8が当てはまります。
関連する分野を学ぶ
覚えるポイント
- 相続放棄は3ヵ月以内(家庭裁判所)、準確定申告は4ヵ月以内、相続税申告は10ヵ月以内と覚える。
間違えやすいところ
- 準確定申告の4ヵ月と、相続放棄の3ヵ月を混同しないようにしましょう。
出題の前提:2024年4月1日現在施行の民法および相続税法・所得税法基準
出典:日本FP協会『2024年9月 2級 実技(資産設計提案業務)』
公式問題 p.18 ↗(www.jafp.or.jp)
兄弟姉妹が相続人となる場合の法定相続分・代襲相続分および遺留分
相続・事業承継 · 第3順位の法定相続分 / 代襲相続人の法定相続分 / 配偶者の遺留分 / 兄弟姉妹の遺留分の有無
問題文の親族関係図(被相続人には配偶者がおり、父母はすでに死亡。兄弟姉妹として姉〔すでに死亡し、代襲相続人として甥・姪がいる〕と弟がいる)において、民法の規定に基づく法定相続分および遺留分に関する記述の空欄(ア)~(ウ)にあてはまる適切な数値を語群の中から選び、その番号を答えなさい。 ・ 被相続人の弟の法定相続分は( ア )である。 ・ 被相続人の甥の法定相続分は( イ )である。 ・ 被相続人の配偶者の遺留分は( ウ )である。
- 1
- ゼロ
- 2
- 1/2
- 3
- 1/3
- 4
- 1/4
- 5
- 1/8
- 6
- 2/3
- 7
- 3/4
- 8
- 1/12
- 9
- 1/16
解答・解説を表示
解答
(ア) 5 (イ) 9 (ウ) 2
解説
配偶者と兄弟姉妹が相続人のときは、法定相続分は配偶者が4分の3、兄弟姉妹が4分の1です。亡くなった兄弟姉妹の分は、その子ども(代襲相続人)が均等に受け継ぎます。兄弟姉妹には遺留分がなく、遺留分全体の1/2はすべて配偶者に帰属します。
解き方
- 配偶者と兄弟姉妹が相続人なので、配偶者3/4、兄弟姉妹全体1/4と計算します。
- 兄弟姉妹の1/4を姉と弟で分けて弟は1/8、姉の1/8を甥と姪で分けて甥は1/16と計算します。
- 兄弟姉妹に遺留分はないので、遺留分全体の1/2がすべて配偶者のものになります。
小問ごとの答え
- 小問 (ア):5
- 配偶者と兄弟姉妹が相続人の場合、配偶者の法定相続分は4分の3、兄弟姉妹全体は4分の1です。兄弟姉妹の取り分を姉(死亡・代襲)と弟で均等按分すると弟の法定相続分は1/4×1/2=1/8(語群5)となります。
- 小問 (イ):9
- 死亡した姉の本来の法定相続分(1/8)を、代襲相続人である甥と姪の2人で均等に分けるため、甥の法定相続分は1/8×1/2=1/16(語群9)となります。
- 小問 (ウ):2
- 兄弟姉妹には遺留分がありません。相続人が配偶者と兄弟姉妹のみである場合、遺留分全体の割合は被相続人の財産の1/2となり、配偶者のみが遺留分権利者であるため配偶者の遺留分は1/2(語群2)となります。
関連する分野を学ぶ
覚えるポイント
- 配偶者と兄弟姉妹が相続人の場合、法定相続分は配偶者3/4、兄弟姉妹1/4。兄弟姉妹に遺留分はない。
間違えやすいところ
- 配偶者の遺留分を3/4×1/2=3/8と考えがちですが、兄弟姉妹に遺留分はないので、配偶者が遺留分全体の1/2を独占します。
出題の前提:2024年4月1日現在施行の民法(第900条・第901条・第1042条)基準
出典:日本FP協会『2024年9月 2級 実技(資産設計提案業務)』
公式問題 p.19 ↗(www.jafp.or.jp)
貸家建付地の路線価方式による相続税評価額の計算
相続・事業承継設計 · 貸家建付地 / 路線価方式 / 財産評価
下記資料の宅地(貸家建付地)に係る路線価方式による相続税評価額の計算式として、正しいものはどれか。なお、記載のない事項については一切考慮しないものとする。 <資料> ・正面路線価:350C(350千円=350,000円/㎡) ・敷地面積:300㎡、奥行:15m、間口:20m ・注1:奥行価格補正率 1.00 ・注2:借地権割合 70% ・注3:借家権割合 30% ・注4:この宅地には宅地所有者の所有する賃貸マンションが建っており、現在すべて賃貸中(賃貸割合100%)となっている。
解答・解説を表示
解答
4
解説
貸家建付地とは、自分の土地に自分の賃貸建物を建てて他人に貸している土地です。借家人の権利で使いにくくなるため、評価額は「自用地評価額×(1-借地権割合×借家権割合×賃貸割合)」で減らします。
解き方
- 自用地の評価額を、路線価350,000円×奥行価格補正率1.00×面積300㎡で求めます。
- その額に「1-借地権割合70%×借家権割合30%×賃貸割合100%」を掛ける式を選びます。
- 選択肢 1不正解
- これは自用地としての計算式で、貸家建付地の減額が入っていないため誤りです。
- 選択肢 2不正解
- これは自用地評価額に借地権割合70%を掛けた式で、借地権そのものの評価額を求める式なので誤りです。
- 選択肢 3不正解
- これは自用地評価額に(1-借地権割合)を掛けた式で、底地(貸宅地)の評価額を求める式なので誤りです。
- 選択肢 4正解
- 自用地評価額に「1-借地権割合×借家権割合×賃貸割合」を掛けており、貸家建付地の評価額を求める正しい式です。
関連する分野を学ぶ
覚えるポイント
- 貸家建付地の評価額=自用地評価額×(1-借地権割合×借家権割合×賃貸割合)
- 貸宅地の評価額=自用地評価額×(1-借地権割合)
間違えやすいところ
- 他人に土地だけを貸す貸宅地と、土地も建物も自分が持つ貸家建付地の式を混同しないようにしましょう。
- 借家権割合や賃貸割合を掛け忘れないようにしましょう。
出題の前提:2024年4月1日現在施行の法令等(国税庁財産評価基本通達)に基づく。
出典:日本FP協会『2024年9月 2級 実技(資産設計提案業務)』
公式問題 p.20 ↗(www.jafp.or.jp)
キャッシュフロー表における将来の基本生活費の計算
ライフプランニングと資金計画 · キャッシュフロー表 / 変動率 / 将来価値計算
露木家のキャッシュフロー表において、空欄(ア)(2027年・経過年数4年後の基本生活費)にあてはまる数値を計算しなさい。なお、基準年(2023年)の基本生活費は312万円、変動率は年2%とする。計算過程においては端数処理をせず計算し、計算結果については万円未満を四捨五入すること。
解答・解説を表示
解答
338万円
解説
キャッシュフロー表で将来の金額を予測するときは、基準年の金額に(1+変動率)を経過年数分だけ掛けます(複利計算)。物価の上昇などを毎年積み重ねて考えるためです。
解き方
- 基準年の2023年から2027年までの年数を数えます。2027-2023で4年です。
- 変動率2%を使い、312万円×(1.02)^4という式を立てます。
- 計算すると、312×1.08243216=337.718832万円になります。
- 最後に万円未満を四捨五入して、338万円とします。
関連する分野を学ぶ
覚えるポイント
- 将来の金額=現在(基準年)の金額 × (1+変動率)^経過年数
- 端数処理条件(計算過程は端数処理せず、最終結果の万円未満を四捨五入)を厳守する
間違えやすいところ
- 複利ではなく単利(312×(1+0.02×4)=336.96万円)で計算してしまう間違いがあります。
- 経過年数を3年と数え間違えないようにしましょう。
- 最後は四捨五入し、切り捨てや切り上げをしないようにしましょう。
出題の前提:2024年4月1日現在施行の法令等およびFP技能検定の実技試験出題基準に基づく。
出典:日本FP協会『2024年9月 2級 実技(資産設計提案業務)』
公式問題 p.22 ↗(www.jafp.or.jp) / 公式問題 p.23 ↗(www.jafp.or.jp)
キャッシュフロー表における金融資産残高の計算
ライフプランニングと資金計画 · キャッシュフロー表 / 金融資産残高 / 年間収支
露木家のキャッシュフロー表に基づき、空欄(イ)に入る2026年(経過年数3年)の金融資産残高を計算しなさい。なお、計算過程では端数処理を行わず、計算結果の万円未満を四捨五入すること。
解答・解説を表示
解答
793万円
解説
キャッシュフロー表の金融資産残高は、前年の残高に運用利率を掛け、当年の年間収支を足して求めます。年間収支は「収入合計-支出合計」で計算します。
解き方
- 2026年の収入合計1,066万円から支出合計966万円を引き、年間収支が100万円と計算します。
- 前年の残高686万円に1.01を掛け、年間収支100万円を足して792.86万円とし、四捨五入して793万円とします。
関連する分野を学ぶ
覚えるポイント
- 金融資産残高=前年残高×(1+変動率)+年間収支の基本計算式を正確に押さえること。
間違えやすいところ
- 当年の年間収支にも運用利率を掛けてしまう間違いに注意しましょう。
出題の前提:2024年4月1日現在施行の法令等および問題文に記載された条件に基づく。
出典:日本FP協会『2024年9月 2級 実技(資産設計提案業務)』
公式問題 p.22 ↗(www.jafp.or.jp) / 公式問題 p.23 ↗(www.jafp.or.jp)
パーソナルファイナンスにおけるローンとクレジット契約の基礎知識
ライフプランニングと資金計画 · クレジットカード / 利息制限法 / カードローン / リボルビング払い
パーソナルファイナンスにおけるクレジットカードの利用やローン等に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
3
解説
消費者向けの借金には、利息制限法による金利の上限があります。上限は借りる金額によって変わり、返し方や使い道にも決まりがあるので、正しく覚えましょう。
解き方
- 各選択肢について、返し方・金利の高低・利息制限法・使い道の決まりを比べて確かめます。
- 利息制限法の元本の区分(10万円未満・10万〜100万円未満・100万円以上)と上限金利の関係が正しいか確かめます。
- 選択肢 1不正解
- 残高スライド方式は、残高が増えると毎月の返済額も増える方式で、減るのではありません。
- 選択肢 2不正解
- 一般に、銀行などのカードローンの方がクレジットカードのキャッシングより金利が低いことが多いです。
- 選択肢 3正解
- 利息制限法の上限金利は、元本10万円未満で年20%、10万〜100万円未満で年18%、100万円以上で年15%と金額で変わります。
- 選択肢 4不正解
- 個人向けフリーローンは使い道は自由ですが、事業の資金に使うのは一般に認められていません。
覚えるポイント
- 利息制限法の上限金利3区分(10万円未満:20%、10万〜100万円未満:18%、100万円以上:15%)を暗記すること。
間違えやすいところ
- 残高スライド方式で、残高が増えると返済額が増えるのか減るのかを混同しないようにしましょう。
出題の前提:2024年4月1日現在施行の法令等に基づく。
出典:日本FP協会『2024年9月 2級 実技(資産設計提案業務)』
公式問題 p.23 ↗(www.jafp.or.jp)
係数を用いた将来価値の計算(終価係数)
ライフプランニングと資金計画 · 6つの係数 / 終価係数 / 複利運用
岡さんは、契約していた養老保険の満期保険金250万円を受け取った。この250万円を、5年間、年利1.0%で複利運用した場合の5年後の合計額について、与えられた係数早見表(年利率1.0%)の係数を用いて計算しなさい。なお、税金は考慮しないものとする。
解答・解説を表示
解答
2,627,500円
解説
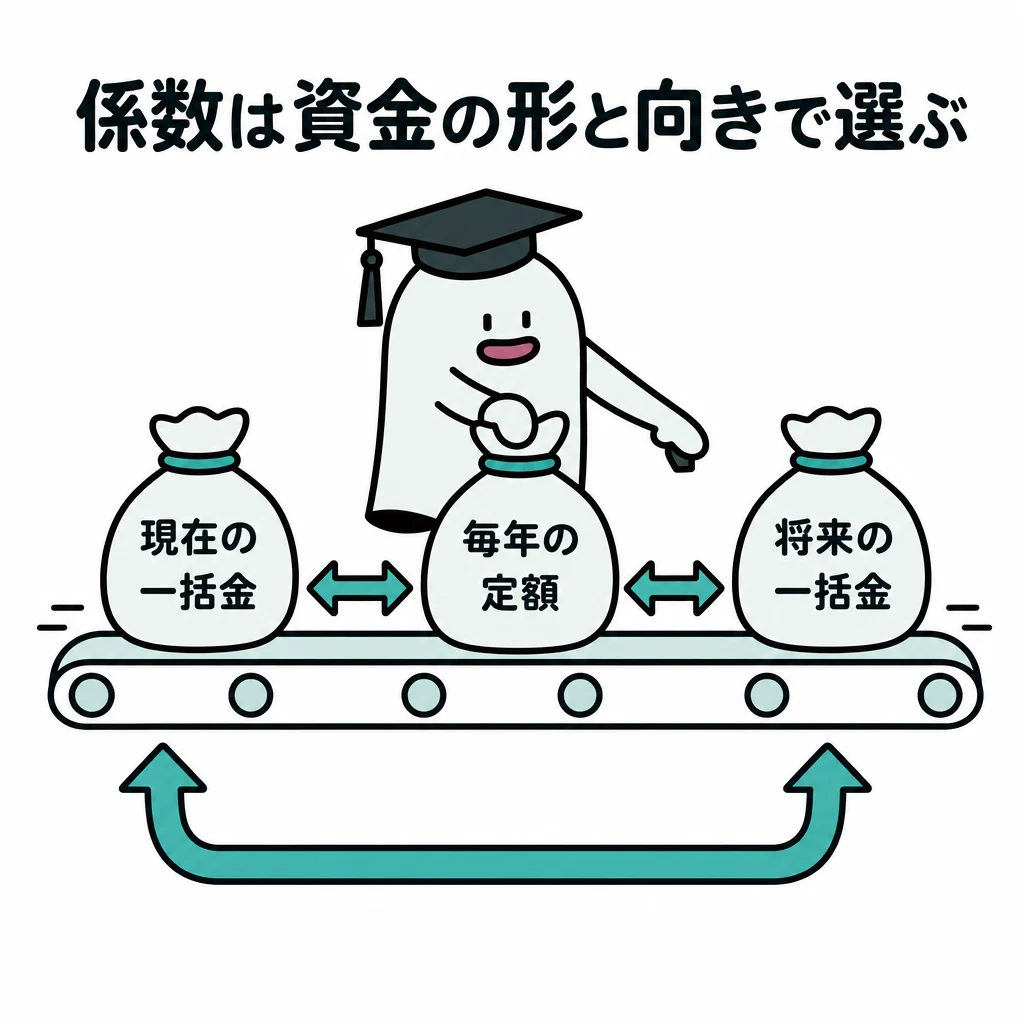
今あるお金を一定期間、一定の利率で複利運用したときの将来の金額は「終価係数」で求めます。「将来額=現在額×終価係数」という式です。
解き方
- 250万円を年利1.0%で5年間運用した後の額を求めるので、使う係数は「終価係数」です。
- 係数早見表で、年利1.0%・5年の終価係数は1.051です。
- 250万円(2,500,000円)に1.051を掛け、2,500,000円×1.051=2,627,500円と計算します。
関連する分野を学ぶ
覚えるポイント
- 現在の元本から将来の元利合計額を求める場合は「終価係数」を使用する。
- 計算問題では問題文の指定単位(円か万円か)を正しく確認して解答数値を記入する。
間違えやすいところ
- 将来の目標額から今必要な元本を求める「現価係数」と混同しないようにしましょう。
- 円で答える問題なのに「262.75万円」と書いてしまう間違いに注意しましょう。
出題の前提:2024年4月1日現在施行の法令等および問題文の係数早見表の記載に基づく。
出典:日本FP協会『2024年9月 2級 実技(資産設計提案業務)』
公式問題 p.24 ↗(www.jafp.or.jp)
係数を用いた積立合計額の計算(年金終価係数)
ライフプランニングと資金計画 · 6つの係数 / 年金終価係数 / 積立複利運用
増田さんは、住宅のリフォーム資金の準備として毎年年末に30万円ずつ新たに積み立てようと考えている。10年間、年利1.0%で複利運用しながら積み立てた場合の10年後の合計額について、与えられた係数早見表(年利率1.0%)の係数を用いて計算しなさい。なお、税金は考慮しないものとする。
解答・解説を表示
解答
3,138,600円
解説
毎年同じ額を積み立てて複利運用したときの将来の合計額は「年金終価係数」で求めます。「将来の積立合計額=毎年の積立額×年金終価係数」という式です。
解き方
- 毎年30万円を10年間、年利1.0%で積み立てるので、使う係数は「年金終価係数」です。
- 係数早見表で、年利1.0%・10年の年金終価係数は10.462です。
- 毎年の積立額30万円(300,000円)に10.462を掛け、300,000円×10.462=3,138,600円と計算します。
関連する分野を学ぶ
覚えるポイント
- 毎年の積立額から将来の積立合計額を求める場合は「年金終価係数」を使用する。
- 将来の積立目標額から毎年の積立額を逆算する場合は「減債基金係数」を使用する。
間違えやすいところ
- 毎年積み立てる問題なのに、1回だけの運用に使う「終価係数」を使う間違いがあります。
- 将来の目標額から毎年の積立額を求める「減債基金係数」と取り違えないようにしましょう。
出題の前提:2024年4月1日現在施行の法令等および問題文の係数早見表の記載に基づく。
出典:日本FP協会『2024年9月 2級 実技(資産設計提案業務)』
公式問題 p.24 ↗(www.jafp.or.jp)
係数を用いた毎年の積立額の計算
ライフプランニングと資金計画 · 6つの係数 / 減債基金係数 / 教育資金計画
大久保さんは子どもの大学入学資金として、9年後に120万円を準備したいと考えている。年利1.0%で複利運用しながら毎年年末に一定額を積み立てる場合、毎年いくら積み立てる必要があるか。提示された係数早見表を用いて求めなさい。なお、税金は考慮しないものとする。
解答・解説を表示
解答
128,400円
解説
将来ある金額をためたいとき、毎年いくら積み立てればよいかは「減債基金係数」で求めます。目標額にこの係数を掛けて計算します。
解き方
- 係数早見表で、9年・年利1.0%の減債基金係数は0.107と確認します。
- 目標額120万円(1,200,000円)に0.107を掛け、128,400円と計算します。
関連する分野を学ぶ
覚えるポイント
- 将来の目標額から毎年の積立額を求める場合は「減債基金係数」を用います。
- 現在のまとまった金額から将来いくらになるかを求める「終価係数」や、毎年の積立額から将来の合計額を求める「年金終価係数」と混同しないように整理しましょう。
間違えやすいところ
- 毎年の積立額から将来の合計を求める「年金終価係数」や、借金の毎年の返済額を求める「資本回収係数」と取り違えないようにしましょう。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2024年9月 2級 実技(資産設計提案業務)』
公式問題 p.24 ↗(www.jafp.or.jp)
個人向け国債(変動10年)の特徴
金融資産運用 · 債券投資 / 個人向け国債 / 変動10年
個人向け国債(変動10年)の特徴に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
1
解説
個人向け国債の「変動10年」は、実勢金利(基準金利×0.66)に合わせて半年ごとに利率が見直される商品です。最低でも年0.05%が保証され、発行から1年たつと中途換金ができます。
解き方
- 個人向け国債(変動10年)の利率の見直しは、1年ごとではなく半年ごと(年2回)です。
- 最低保証利率0.05%、1年後の途中換金、直前2回分の利子相当額の控除は正しいと確認します。
- 選択肢 1正解
- 個人向け国債(変動10年)の利率は、基準金利に合わせて半年ごと(年2回)に見直されます。
- 選択肢 2不正解
- 金利が下がっても、最低金利保証として年率0.05%の下限があります。
- 選択肢 3不正解
- 個人向け国債は、発行から1年たてば、いつでも額面1万円単位で中途換金できます。
- 選択肢 4不正解
- 中途換金の受取額は「額面金額+経過利子相当額-中途換金調整額」で、調整額は直前2回分の利子(税引前)の合計×0.79685で計算します。
関連する分野を学ぶ
覚えるポイント
- 個人向け国債の変動10年は半年ごとに金利見直しが行われます。
- 個人向け国債の最低金利保証は全タイプ共通で年0.05%です。
- 中途換金は発行後1年経過後に可能となり、直前2回分の利子相当額(×0.79685)が差し引かれます。
間違えやすいところ
- 利払いと利率の見直しはどちらも半年ごとです。「1年ごと」と混同しないようにしましょう。
- 固定5年や固定3年と違い、変動10年は利率が見直される点が大きな特徴です。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2024年9月 2級 実技(資産設計提案業務)』
公式問題 p.26 ↗(www.jafp.or.jp) / 公式問題 p.27 ↗(www.jafp.or.jp)
確定拠出年金制度の比較とマッチング拠出・税制
ライフプランニングと資金計画 · 確定拠出年金 / 企業型確定拠出年金 / iDeCo / 小規模企業共済等掛金控除
真治さんは企業型確定拠出年金(企業型DC)に加入し、妻の亜紀さんは個人型確定拠出年金(iDeCo)に加入している。それぞれの制度概要に関する下表の空欄(ア)~(エ)についての記述のうち、最も不適切なものはどれか。 【制度比較表】 ・真治さん(企業型DC/確定給付型企業年金未実施・マッチング拠出可能):拠出限度額月額55,000円。加入者が拠出するマッチング拠出分の掛金額は( ア )。加入者が拠出した掛金全額が( ウ )の対象。口座管理手数料は原則( エ )が負担。 ・亜紀さん(iDeCo/他の企業年金等の制度なし):掛金拠出限度額は月額( イ )円。加入者が拠出した掛金全額が小規模企業共済等掛金控除の対象。口座管理手数料は加入者が負担。
解答・解説を表示
解答
3
解説
確定拠出年金で加入者本人が払った掛金は、全額が「小規模企業共済等掛金控除(所得から差し引ける制度)」の対象になります。iDeCo(個人型確定拠出年金)の掛金も、企業型DCのマッチング拠出(会社と本人が一緒に掛金を出すしくみ)の本人分も同じです。また、マッチング拠出で本人が払う額は、会社が払う額を超えてはいけません。
解き方
- 企業型確定拠出年金のマッチング拠出のルール(本人の掛金は会社の掛金以下、合計は拠出限度額以下)を確かめます。
- 他の企業年金のない会社に勤める会社員のiDeCoの月額拠出限度額(23,000円)を確かめます。
- 加入者本人が払った掛金の税制上の扱い(小規模企業共済等掛金控除)を確かめ、誤っている肢3を見つけます。
- 選択肢 1不正解
- マッチング拠出で本人が払う掛金は、会社が払う掛金を超えてはならないと決められているので正しいです。
- 選択肢 2不正解
- 企業年金のない会社に勤める第2号被保険者のiDeCoの拠出限度額は月額23,000円(年額276,000円)なので正しいです。
- 選択肢 3正解
- マッチング拠出で本人が払った掛金は全額が「小規模企業共済等掛金控除」の対象で、「個人年金保険料控除」ではないので誤りです。
- 選択肢 4不正解
- 企業型確定拠出年金の加入者の口座管理手数料は、原則として会社が負担するので正しいです。
関連する分野を学ぶ
覚えるポイント
- 確定拠出年金の加入者掛金は全額が小規模企業共済等掛金控除の対象
- マッチング拠出の加入者掛金は事業主掛金以下かつ合算で限度額以下
間違えやすいところ
- 確定拠出年金の掛金を、生命保険料控除の個人年金保険料控除と混同しないよう注意します。
- 企業年金のない第2号被保険者のiDeCoの上限額(月2.3万円)を取り違えないようにします。
出題の前提:2024年4月1日現在施行の確定拠出年金法および所得税法
出典:日本FP協会『2024年9月 2級 実技(資産設計提案業務)』
公式問題 p.26 ↗(www.jafp.or.jp) / 公式問題 p.28 ↗(www.jafp.or.jp)
手取り年収に基づく住宅ローンの借入可能額の計算
不動産 · 住宅ローン / 返済負担率 / 借入可能額の計算 / 元利均等返済
安西さん夫婦はマンション購入に当たり、住宅ローンの年間元利合計返済額を世帯の手取り年収の20%以内に抑えたいと考えている。下記条件に基づき、住宅ローンの借入可能額を計算しなさい。 <家族の収入(手取り額)> ・真治さん:給与収入480万円 ・亜紀さん:給与収入370万円 <住宅ローンの条件> ・適用金利:年2.5%(全期間固定) ・返済期間:25年(返済回数300回) ・元利均等返済のみ(ボーナス返済なし) ・借入額100万円当たりの毎月の元利合計返済額(返済期間25年・年2.5%):4,486円 ※計算に当たっては、毎月の返済額は円未満を切り捨て、計算結果は万円未満を切り捨てること。解答は指定の単位に従うこと。
解答・解説を表示
解答
3,157万円
解説
住宅ローンの借入可能額は、返済に回せる毎月の金額をもとに計算します。まず手取り年収に返済負担率をかけて年間の返済額を出し、それを12で割って毎月の返済額にします。その金額を、借入額100万円当たりの毎月返済額で割れば借入可能額が求められます。
解き方
- 世帯の手取り年収を合計します:480万円+370万円=850万円。
- 1年間に返済できる上限を出します:850万円×20%=170万円(1,700,000円)。
- 毎月の返済上限を出し、円未満を切り捨てます:1,700,000円÷12=141,666.666…円 → 141,666円。
- 早見表の「25年・年2.5%」の値(4,486円)で割って借入可能額を出し、万円未満を切り捨てます:141,666円÷4,486円×100万円≒3,157.958万円 → 3,157万円。
関連する分野を学ぶ
覚えるポイント
- 借入可能額=毎月返済可能額÷(借入100万円当たりの毎月返済額)×100万円
- 手取り年収を夫婦合算することおよび端数処理の指示(円未満切捨て・万円未満切捨て)を遵守する
間違えやすいところ
- 夫婦で合算せず、夫1人の年収だけで計算してしまう。
- 12で割った毎月返済額の端数処理(円未満切り捨て)をせずに計算を進めてしまう。
- 最後の端数処理で四捨五入しないよう注意します(指示は切り捨てです)。
出題の前提:2024年4月1日現在施行の法令・基準
出典:日本FP協会『2024年9月 2級 実技(資産設計提案業務)』
公式問題 p.26 ↗(www.jafp.or.jp) / 公式問題 p.29 ↗(www.jafp.or.jp)
健康保険料の算定と取扱い
リスク管理 · 健康保険 / 標準報酬月額 / 社会保険料控除 / 被扶養者要件
設例の会社員・安西真治さん(37歳、妻・亜紀さんは正社員として給与手取り年収370万円)の健康保険(協会けんぽ)に関する次の記述のうち、最も適切なものはどれか。なお、真治さんの給与は基本給300,000円、通勤手当15,000円、賞与は年2回各800,000円であり、標準報酬月額は310,000円以上330,000円未満が320,000円、保険料率は介護保険第2号非該当が10.00%(労使折半)、該当が11.60%(労使折半)とする。
解答・解説を表示
解答
3
解説
健康保険料は、毎月の報酬月額から決めた標準報酬月額に保険料率をかけて計算します。標準報酬月額には通勤手当も含みます。40歳以上65歳未満は介護保険料が上乗せされますが、40歳未満は上乗せされません。保険料は給与でも賞与でも会社と本人で半分ずつ負担し、本人が負担した分は全額が社会保険料控除(所得から差し引ける制度)の対象になります。
解き方
- 真治さんは37歳なので、介護保険第2号被保険者(40歳以上65歳未満)に当たらないことを確かめ、保険料率10.00%(折半すると5.00%)を使います。
- 基本給と通勤手当の合計(315,000円)から標準報酬月額を320,000円と判断し、本人負担が16,000円になることを確かめて選択肢1を誤りとします。
- 賞与の負担割合(会社と半分ずつ)と被扶養者の年収要件(原則130万円未満)を確かめ、各選択肢の正誤を考えます。
- 選択肢 1不正解
- 真治さんは37歳で介護保険第2号被保険者に当たらないため保険料率は10.00%です。標準報酬月額320,000円×5.00%=16,000円なので誤りです。
- 選択肢 2不正解
- 賞与の健康保険料も、毎月の給与と同じく会社と本人で半分ずつ負担するので誤りです。
- 選択肢 3正解
- 本人が負担した健康保険料は、所得税・住民税の計算で全額が社会保険料控除として所得から差し引けるので正しいです。
- 選択肢 4不正解
- 被扶養者になるには原則として年収130万円未満(60歳以上や障害者は180万円未満)である必要があります。亜紀さんは手取り370万円で基準を超えるため誤りです。
覚えるポイント
- 健康保険料は給与・賞与ともに原則として事業主と被保険者で労使折半します。
- 介護保険第2号被保険者は40歳以上65歳未満の医療保険加入者です。
間違えやすいところ
- 標準報酬月額を出すとき、非課税の通勤手当も報酬月額に含める点を見落としやすいです。
- 介護保険料がかかる年齢(40歳以上)を忘れ、37歳の人に介護保険料率を使ってしまうミスに注意します。
出題の前提:2024年4月1日現在施行の法令(健康保険法・所得税法)に基づく
出典:日本FP協会『2024年9月 2級 実技(資産設計提案業務)』
公式問題 p.26 ↗(www.jafp.or.jp) / 公式問題 p.27 ↗(www.jafp.or.jp) / 公式問題 p.30 ↗(www.jafp.or.jp)
公的年金の遺族給付(遺族基礎年金・遺族厚生年金)
ライフプランニングと資金計画 · 遺族基礎年金 / 遺族厚生年金 / 子の要件 / 短期要件 / 中高齢寡婦加算
安西真治さん(37歳、厚生年金被保険者、22歳から加入継続)が在職中に死亡した場合における妻・亜紀さんの遺族給付に関する記述の空欄(ア)~(ウ)にあてはまる適切な語句・数値を語群から選びなさい。 「真治さんが死亡した場合、亜紀さんには遺族基礎年金と遺族厚生年金が支給されます。遺族基礎年金は、末子の華さんが( ア )を経過すると支給されなくなります。また、遺族厚生年金の額は原則として老齢厚生年金の報酬比例部分に相当する額の( イ )ですが、短期要件に該当するため被保険者期間が( ウ )に満たない場合は( ウ )として計算されます。」 <語群> 1. 18歳の誕生日 2. 18歳到達年度の初日 3. 18歳到達年度の末日 4. 2分の1 5. 3分の2 6. 4分の3 7. 240月 8. 300月 9. 360月
- 1
- 18歳の誕生日
- 2
- 18歳到達年度の初日
- 3
- 18歳到達年度の末日
- 4
- 2分の1
- 5
- 3分の2
- 6
- 4分の3
- 7
- 240月
- 8
- 300月
- 9
- 360月
解答・解説を表示
解答
(ア) 3, (イ) 6, (ウ) 8
解説
遺族基礎年金は、子のある配偶者または子に支給されます。ここでいう子は、18歳到達年度の末日(3月31日)を過ぎていない人です。遺族厚生年金は、被保険者が亡くなったときなどに、老齢厚生年金の報酬比例部分の4分の3が支給されます。加入期間が300月(25年)に満たない場合は、300月あったものとして計算します。
解き方
- 遺族基礎年金の子がもらえる期間を確かめ、末子の華さんは「18歳到達年度の末日」までであることを見つけます(空欄ア=3)。
- 遺族厚生年金の計算で、報酬比例部分にかける割合が「4分の3」であることを確かめます(空欄イ=6)。
- 在職中の死亡による遺族厚生年金(短期要件)で、加入期間の最低保障が「300月」であることを確かめます(空欄ウ=8)。
小問ごとの答え
- 小問 (ア):3
- 遺族基礎年金の支給対象となる子は「18歳到達年度の末日(3月31日)を経過していない子(一定の障害状態にある場合は20歳未満)」と規定されています。
- 小問 (イ):6
- 遺族厚生年金の支給額は、原則として死亡した被保険者の老齢厚生年金の報酬比例部分の「4分の3」相当額です。
- 小問 (ウ):8
- 被保険者が死亡した等の短期要件による遺族厚生年金では、厚生年金保険の被保険者期間が「300月」未満の場合、300月とみなして年金額を計算します。
関連する分野を学ぶ
覚えるポイント
- 遺族基礎年金の子の要件は「18歳到達年度の末日(3月31日)まで(障害等級1・2級は20歳未満)」です。
- 遺族厚生年金の額は報酬比例部分の4分の3であり、短期要件では300月未満の場合に300月みなし計算が行われます。
間違えやすいところ
- 加給年金の要件である「240月(20年)」と、遺族厚生年金の短期要件の最低保障「300月(25年)」を混同しないように注意します。
出題の前提:2024年4月1日現在施行の法令(国民年金法・厚生年金保険法)に基づく
出典:日本FP協会『2024年9月 2級 実技(資産設計提案業務)』
公式問題 p.26 ↗(www.jafp.or.jp) / 公式問題 p.27 ↗(www.jafp.or.jp) / 公式問題 p.31 ↗(www.jafp.or.jp)
雇用保険の基本手当の受給要件および給付制限
リスク管理 · 雇用保険 / 基本手当 / 待期期間 / 給付制限期間
真治さんが勤務先を退職した場合に受給できる雇用保険の基本手当に関して、加瀬さんが説明した次の文章の空欄(a)~(d)に入る語句や数値について、(ア)~(エ)の各記述が適切なら○、不適切なら×と答えなさい。 「会社都合による退職の場合、( a )の経過後、基本手当が支給されます。また、本人の責めに帰すべき重大な理由による解雇の場合の給付制限期間は、( b )です。なお、正当な理由のない自己都合により退職した場合であっても、( c )までは、給付制限期間が( d )となります。」 (ア)空欄(a)にあてはまる語句は、「7日間の待期期間および1ヵ月間の給付制限期間」である。 (イ)空欄(b)にあてはまる語句は、「最長3ヵ月間」である。 (ウ)空欄(c)にあてはまる語句は、「4年間のうち2回」である。 (エ)空欄(d)にあてはまる語句は、「2ヵ月間」である。
解答・解説を表示
解答
(ア) × (イ) ○ (ウ) × (エ) ○
解説
雇用保険の基本手当は、求職の申込みのあと、通算7日間の待期期間が過ぎてから支給されます。会社都合で退職した人(特定受給資格者)には給付制限期間がありません。一方、自己都合で退職した人や重い責任による解雇をされた人には給付制限期間があります。正当な理由のない自己都合退職では、5年間のうち2回までは給付制限期間が2ヵ月になります。
解き方
- 会社都合で退職したときの支給要件を確かめ、給付制限期間が課されないと判断します。
- 重い責任による解雇のときの給付制限期間が、最長3ヵ月間(1ヵ月以上3ヵ月以内)であることを確かめます。
- 正当な理由のない自己都合退職の給付制限期間の緩和(5年間に2回まで2ヵ月)と各空欄を照らし合わせ、正誤を判定します。
小問ごとの答え
- 小問 (ア):×
- 会社都合退職(倒産・解雇等による特定受給資格者)の場合、受給資格決定日から通算して7日間の待期期間が満了すれば給付制限期間なしで基本手当が支給されるため、記述は不適切です。
- 小問 (イ):○
- 自己の責めに帰すべき重大な理由による解雇(重責解雇)の場合の給付制限期間は、1ヵ月以上3ヵ月以内の間で公共職業安定所長が定める期間(最長3ヵ月間)となるため、記述は適切です。
- 小問 (ウ):×
- 正当な理由のない自己都合退職において給付制限期間が短縮される基準は「5年間のうち2回」までであるため、「4年間のうち2回」とする記述は不適切です。
- 小問 (エ):○
- 正当な理由のない自己都合退職であっても、5年間のうち2回までは給付制限期間が2ヵ月間(3回目以降は3ヵ月間)となるため、記述は適切です。
関連する分野を学ぶ
覚えるポイント
- 自己都合退職の給付制限期間は5年間に2回まで2ヵ月(3回目以降は3ヵ月)
- 会社都合退職には給付制限期間がなく、7日間の待期期間経過後に受給可能
間違えやすいところ
- 会社都合の退職にも1ヵ月などの給付制限期間があると間違えやすい点に注意します。
- 自己都合退職の回数制限の年数(5年以内)を3年や4年と取り違えるミスに注意します。
出題の前提:2024年4月1日現在施行の雇用保険法令に基づく
出典:日本FP協会『2024年9月 2級 実技(資産設計提案業務)』
公式問題 p.26 ↗(www.jafp.or.jp) / 公式問題 p.27 ↗(www.jafp.or.jp) / 公式問題 p.31 ↗(www.jafp.or.jp)
個人バランスシートにおける純資産額の計算
タックスプランニング · バランスシート / 純資産 / 資産と負債の評価
2024年9月1日現在における宇野家(裕介さんと倫子さん)の財産状況に基づき、宇野家(裕介さんと倫子さん)のバランスシートの空欄(ア)にあてはまる純資産の金額を計算しなさい(単位:万円)。
解答・解説を表示
解答
8,090万円
解説
個人のバランスシートでは、純資産は「資産合計-負債合計」で求めます。資産には、時価で評価した金融資産(現金・預貯金、株式・投信、契約者としての生命保険の解約返戻金)、不動産(土地・建物)、動産などを入れます。負債には、各種ローンの残高や預かり敷金などを入れます。
解き方
- 資産の合計を出します。金融資産は現金預金(2,460+370)+株式等(1,250+200)+生命保険の解約返戻金(終身B:220+終身C:180+終身D:150+終身E:280)=2,830+1,450+830=5,110万円。不動産は自宅土地2,300+自宅建物520+アパート土地1,400+アパート建物350=4,570万円。その他は事業用資産200+動産等(120+50)=370万円。資産合計=5,110+4,570+370=10,050万円。
- 負債の合計を出します。住宅ローン620+事業用借入1,310+アパート敷金30=1,960万円。
- 資産合計から負債合計を引いて純資産を出します。10,050万円-1,960万円=8,090万円。
覚えるポイント
- 純資産 = 資産合計 - 負債合計
- バランスシート上の生命保険は、死亡保険金額ではなく解約返戻金相当額を計上する
間違えやすいところ
- 生命保険を、解約返戻金ではなく保険金額(保障額)で計上してしまうミスに注意します。
- 賃貸アパートの敷金(返さなければならない負債)を負債に入れ忘れるミスに注意します。
出題の前提:2024年4月1日現在施行の法令・試験条件に基づく
出典:日本FP協会『2024年9月 2級 実技(資産設計提案業務)』
公式問題 p.32 ↗(www.jafp.or.jp) / 公式問題 p.33 ↗(www.jafp.or.jp)
死亡時における保険金受取後の金融資産残高の試算
リスク管理 · 生命保険金 / 団体信用生命保険 / バランスシート
宇野裕介さん(54歳)が2024年9月1日時点でがんで死亡した場合を想定する。支払われる死亡保険金と、宇野家(裕介さんと妻の倫子さん)が保有する金融資産(現金・預貯金、株式・投資信託、生命保険の解約返戻金相当額)の合計額から、賃貸アパートの敷金以外の返済すべき負債を返済した後の残額として、正しいものを1つ選びなさい。なお、株式・投資信託および解約返戻金相当額は同日時点の時価とし、税金等は考慮しないものとする。 <保有金融資産> ・裕介さん:現金・預貯金 2,460万円、株式・投資信託 1,250万円 ・倫子さん:現金・預貯金 370万円、株式・投資信託 200万円 <生命保険(資料3)> ・定期保険A(契約者:裕介、被保険者:裕介、受取人:倫子):保険金額 1,000万円 ・終身保険B(契約者:裕介、被保険者:裕介、受取人:倫子):保険金額 300万円、解約返戻金 220万円(災害割増特約300万円付帯) ・終身保険C(契約者:裕介、被保険者:倫子、受取人:裕介):保険金額 200万円、解約返戻金 180万円 ・終身保険D(契約者:裕介、被保険者:倫子、受取人:裕介):保険金額 400万円、解約返戻金 150万円 ・終身保険E(契約者:倫子、被保険者:裕介、受取人:倫子):保険金額 300万円、解約返戻金 280万円 <負債残高(資料2)> ・住宅ローン:620万円(債務者:裕介、団体信用生命保険付保) ・事業用借入:1,310万円(債務者:裕介) ・賃貸アパートの敷金:30万円
解答・解説を表示
解答
3
解説
死亡時に受け取る死亡保険金と、もともとある金融資産を合計します。団体信用生命保険で消える住宅ローンは返済額から外し、残った返済すべき負債を差し引くと、手元に残る金融資産が求められます。
解き方
- 被保険者の裕介さんが亡くなって払われる死亡保険金の合計を出します(定期保険A:1,000万円、終身保険B:300万円※がんで亡くなったので災害割増特約は不適用、終身保険E:300万円。合計1,600万円)。
- 宇野家が持つ現金・預貯金と株式・投資信託の合計を出します(現金預金:2,460万円+370万円=2,830万円、株式投信:1,250万円+200万円=1,450万円)。
- 解約返戻金として残る生命保険を探します(被保険者が倫子さんの終身保険C:180万円、終身保険D:150万円の計330万円)。
- 返済すべき負債の額を確かめます(住宅ローン620万円は団信で消滅、賃貸アパートの敷金30万円は除く指定なので、事業用借入1,310万円だけ)。
- 手元に残る金額を出します=(死亡保険金1,600万円+現金預金2,830万円+株式投信1,450万円+解約返戻金330万円)-負債返済1,310万円=4,900万円。
- 選択肢 1不正解
- 住宅ローン(団信で返済が不要)を誤って差し引いた場合などに近い、間違った金額なので誤りです。
- 選択肢 2不正解
- 解約返戻金などの計算を間違えて出した、誤った金額なので誤りです。
- 選択肢 3正解
- 払われる保険金1,600万円と既存資産4,610万円から、返済すべき事業用借入1,310万円を引くと4,900万円になるので正しいです。
- 選択肢 4不正解
- 終身保険Bの災害割増特約(300万円)を誤って足したときの5,200万円なので、正しくありません。
覚えるポイント
- 病気(がん)による死亡では災害割増特約は支払われない
- 団体信用生命保険が付保されている住宅ローンは債務者の死亡時に完済される
間違えやすいところ
- 終身保険Bの災害割増特約300万円を、誤って死亡保険金に足してしまう。
- 被保険者が倫子さんである終身保険C・Dの解約返戻金を、計算に入れ忘れる。
- 団体信用生命保険で完済される住宅ローンを、返済額として引いてしまう。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2024年9月 2級 実技(資産設計提案業務)』
公式問題 p.32 ↗(www.jafp.or.jp) / 公式問題 p.33 ↗(www.jafp.or.jp) / 公式問題 p.34 ↗(www.jafp.or.jp)
確定申告書における総所得金額等の合計額の計算
タックスプランニング · 事業所得 / 不動産所得 / 雑所得 / 一時所得 / 総所得金額
裕介さんの2023年分の所得等の明細(事業所得の金額:620万円、不動産所得の金額:80万円、外貨預金の為替差益による雑所得:収入150万円・必要経費146万円、終身保険の解約返戻金による一時所得:収入220万円・必要経費90万円)に基づき、確定申告書(抜粋)の合計欄(空欄ア)にあてはまる総所得金額として、正しいものを1つ選びなさい。なお、他に申告すべき所得はないものとする。
解答・解説を表示
解答
1
解説
総所得金額は、総合課税の所得をすべて合計して求めます。一時所得は、総収入から支出した金額を引き、さらに特別控除額(最高50万円)を引きます。その残りの2分の1だけを総所得金額に加えます。
解き方
- 事業所得は620万円、不動産所得は80万円であることを確かめます。
- 雑所得を出します:150万円-146万円=4万円。
- 一時所得を出します:総収入220万円-支出90万円-特別控除50万円=80万円。総所得金額に加えるのはその2分の1なので、80万円×1/2=40万円です。
- それぞれの所得を合計して総所得金額を出します:6,200,000円+800,000円+40,000円+400,000円=7,440,000円。
- 選択肢 1正解
- 一時所得を2分の1にする計算(40万円)を正しく使い、6,200,000円+800,000円+40,000円+400,000円=7,440,000円になるので正しいです。
- 選択肢 2不正解
- 一時所得の特別控除50万円を引き忘れて2分の1にした場合(65万円多い7,690,000円)の誤りです。
- 選択肢 3不正解
- 一時所得の80万円を2分の1にせずそのまま足した場合(7,840,000円)の誤りです。
- 選択肢 4不正解
- 一時所得から特別控除50万円も2分の1も引かず、差引130万円を全部足した場合(8,340,000円)の誤りです。
関連する分野を学ぶ
覚えるポイント
- 一時所得の総所得金額算入額 = (総収入金額 - 支出金額 - 特別控除額最高50万円) × 1/2
- 為替差益による雑所得 = 為替差益の受取額 - 預入元本額
間違えやすいところ
- 一時所得を2分の1にして総所得金額に加えるのを忘れる。
- 一時所得の計算で、最高50万円の特別控除を引き忘れる。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2024年9月 2級 実技(資産設計提案業務)』
公式問題 p.35 ↗(www.jafp.or.jp)
老齢基礎年金と付加年金の受給額の計算
年金・社会保険 · 老齢基礎年金 / 任意加入被保険者 / 付加年金
倫子さんは、60歳になった後も国民年金に任意加入し、65歳まで保険料の納付を続けようと考えている。倫子さんの公的年金の加入歴(見込みを含む)が資料のとおりである場合、倫子さんに65歳から支給される老齢基礎年金(付加年金を含む)の年額として、最も適切なものはどれか。なお、老齢基礎年金の満額は816,000円、加入可能年数は40年(480月)とし、端数処理は円未満を四捨五入すること。 <公的年金の加入歴(見込みを含む)> ① 国民年金の保険料未納期間:36月 ② 国民年金の第2号被保険者期間:54月 ③ 国民年金の保険料未納期間:66月 ④ 国民年金の第1号被保険者としての保険料納付済期間:145月 ⑤ 国民年金の第1号被保険者としての保険料納付済期間+付加保険料の納付期間:179月 ⑥ 国民年金の任意加入被保険者としての保険料納付済期間+付加保険料の納付期間:60月 ※これ以外に保険料納付済期間はなく、保険料免除期間もないものとする。
解答・解説を表示
解答
3
解説
老齢基礎年金の年額は、満額に「保険料納付済月数÷480月」をかけて求めます。60歳から任意加入して納めた月数も合計できます(最大480月まで)。付加保険料を納めた月があれば、「200円×付加保険料納付済月数」で計算する付加年金が老齢基礎年金に加わります。
解き方
- 老齢基礎年金の保険料納付済月数を合計します。②第2号54月+④第1号145月+⑤第1号(付加あり)179月+⑥任意加入60月=438月です(未納期間は入れません)。
- 老齢基礎年金の本体額を出します。816,000円×(438月÷480月)=744,600円です。
- 付加年金額を出します。付加保険料を納めた月は⑤179月+⑥60月=239月です。付加年金額=200円×239月=47,800円です。
- 老齢基礎年金の本体と付加年金を足します。744,600円+47,800円=792,400円です。
- 選択肢 1不正解
- 任意加入期間の付加年金や老齢基礎年金で、正しい納付済月数が使われていない誤った金額です。
- 選択肢 2不正解
- 任意加入期間の納付月数か付加年金の計算が正しく反映されていない、誤った金額です。
- 選択肢 3正解
- 老齢基礎年金の本体744,600円と付加年金47,800円を足した792,400円が正しい金額なので正しいです。
- 選択肢 4不正解
- 老齢基礎年金の満額に付加年金をそのまま足した額などで、未納期間による減額が正しく計算されていない誤りです。
関連する分野を学ぶ
覚えるポイント
- 任意加入被保険者であっても第1号被保険者と同様に付加保険料(月額400円)を納付できます。
- 付加年金の年額は「200円×付加保険料納付済月数」で算出され、2年受給すれば納付額の元が取れる仕組みです。
間違えやすいところ
- 第2号被保険者の期間(厚生年金の加入期間)を、老齢基礎年金の納付済月数から外してしまうミスに注意します。
- 任意加入の期間に納めた付加保険料の月数を、付加年金の計算から漏らしてしまう誤りが多いです。
出題の前提:2024年4月1日現在施行の法令(老齢基礎年金満額:816,000円)
出典:日本FP協会『2024年9月 2級 実技(資産設計提案業務)』
公式問題 p.36 ↗(www.jafp.or.jp)
高額療養費の支給額の計算
年金・社会保険 · 公的医療保険 / 高額療養費 / 自己負担限度額
裕介さんは2024年7月、HA病院に15日間入院した。裕介さんの2024年7月の1ヵ月間における医療費等の状況が資料のとおりである場合、資料に基づく高額療養費として支給される額として、正しいものはどれか。なお、裕介さんは国民健康保険の被保険者(70歳未満)で「限度額適用認定証」は提示しておらず、同月中に他の医療費はなく、多数回該当には当たらないものとする。 <資料:支払った医療費等および賦課基準額> ・保険診療分の医療費(自己負担分3割):33万円 ・入院時の食事代:3万円 ・差額ベッド代:18万円 ・賦課基準額:849万円 <資料:医療費の1ヵ月当たりの自己負担限度額(70歳未満)> 区分イ(賦課基準額600万円超901万円以下): 167,400円+(総医療費-558,000円)×1%
解答・解説を表示
解答
2
解説
高額療養費制度は、1ヵ月(月初から月末)に払った保険診療の窓口負担が、所得に応じた自己負担限度額を超えたとき、超えた分が支給される制度です。入院時の食事代や差額ベッド代(室料の差額)など、保険がきかない費用は対象になりません。
解き方
- 保険診療の総医療費(10割に当たる額)を出します。窓口負担(3割)が33万円なので、総医療費=330,000円÷0.3=1,100,000円です。なお、入院時の食事代と差額ベッド代は高額療養費の対象外です。
- 賦課基準額が849万円なので、自己負担限度額の区分「イ(600万円超901万円以下)」を使います。自己負担限度額=167,400円+(1,100,000円-558,000円)×1%=167,400円+5,420円=172,820円です。
- 高額療養費の支給額を出します。窓口で払った額(保険診療の自己負担)から自己負担限度額を引きます。330,000円-172,820円=157,180円です。
- 選択肢 1不正解
- 総医療費の計算や限度額の式の使い方を間違えた計算結果なので誤りです。
- 選択肢 2正解
- 窓口負担330,000円から自己負担限度額172,820円を引いた157,180円が高額療養費として支給されるので正しいです。
- 選択肢 3不正解
- 食事代や差額ベッド代など対象外の費用を含めて計算した誤りです。
- 選択肢 4不正解
- 自己負担限度額の計算で、総医療費ではなく窓口の自己負担額を入れるなどの計算誤りです。
関連する分野を学ぶ
覚えるポイント
- 高額療養費の計算式における「総医療費」は、自己負担額(3割等)ではなく10割相当の金額を使用します。
- 差額ベッド代、入院時の食事療養標準負担額、先進医療の技術料などは高額療養費の対象外です。
間違えやすいところ
- 自己負担限度額の式の(総医療費-558,000円)の部分に、自己負担額の33万円をそのまま入れてしまう間違いがとても多いです。
- 高額療養費の「支給額」を聞かれているのに、求めた「自己負担限度額(172,820円)」を答えに選ばないよう注意します。
出題の前提:2024年4月1日現在施行の法令
出典:日本FP協会『2024年9月 2級 実技(資産設計提案業務)』
公式問題 p.37 ↗(www.jafp.or.jp)
2024年9月 2級 実技(資産設計提案業務)
参照した公式資料
日本FP協会が公開した2024年9月 2級 実技(資産設計提案業務)の問題・解答資料です。