


日本FP協会・金融財政事情研究会の公式問題・模範解答を、級・学科/実技・公開年度に分けて収録しています。CBT公開問題は1セットの公表問題で、全受験者への出題を網羅するものではありません。
2024年9月 2級 学科の概要
FPの職業倫理
ライフプランニングと資金計画 · 職業倫理 / 顧客利益の優先 / 守秘義務 / 著作権法
ファイナンシャル・プランナー(FP)の顧客に対する行為に関する次の記述のうち、職業倫理に照らし、最も適切なものはどれか。
解答・解説を表示
解答
4
解説
FPには、顧客の利益を第一にし、秘密を守り、十分な説明を行うなどの高い職業倫理が求められます。顧客の大切な財産や生活に関わる助言をする立場だからです。
解き方
- FPの行為が、顧客第一・守秘義務・十分な説明・法令の遵守といった職業倫理に合っているかを確認します。
- 選択肢4は、官公庁の広報資料(転載禁止の表示がないもの)を出典付きで使っており、問題がないと判断します。
- 選択肢 1不正解
- 安定した投資先を望む顧客にリスクの高い商品を強く勧めるのは、顧客の意向を無視しており、顧客利益を第一にする原則に反します。
- 選択肢 2不正解
- 仕事で知った顧客の私的な情報を、本人の同意なく第三者に伝えるのは守秘義務違反です。
- 選択肢 3不正解
- 顧客の理解度を考えずに専門用語ばかりで説明するのは、十分な説明と理解を求めるインフォームド・コンセントの原則に反します。
- 選択肢 4正解
- 国や地方公共団体などが作った広報資料(転載禁止の表示がないもの)は、出典を明記すれば、許諾なしで説明資料などに使えます。
覚えるポイント
- FPの6大基本原則:顧客第一、守秘義務、インフォームド・コンセント、コンプライアンス等。
間違えやすいところ
- 著作物はすべて許諾が必要と思う人が多いですが、官公庁の広報資料などには例外があります。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2024年9月 2級 学科』
公式問題 p.2 ↗(www.jafp.or.jp)
FPと関連法規
ライフプランニングと資金計画 · 関連法規 / 社会保険労務士法 / 保険業法 / 任意後見契約 / 公正証書遺言
ファイナンシャル・プランナー(FP)の顧客に対する行為に関する次の記述のうち、関連法規に照らし、最も不適切なものはどれか。
解答・解説を表示
解答
2
解説
FPは、税理士法、弁護士法、社会保険労務士法、保険業法などの法律に違反しない範囲で、顧客への助言や業務を行わなければなりません。なぜなら、資格がないのに他人の独占業務を行うと法律違反になるからです。
解き方
- 生命保険募集人・社労士・司法書士・弁護士それぞれの独占業務と、FPがした行為を比べます。
- 社労士の資格がないFPが、報酬を得て年金の請求書類を作り提出を代行すると、社労士法に違反するので不適切です。
- 選択肢 1不正解
- 生命保険募集人の登録がなくても、特定の商品を勧めず、一般的な商品の説明や活用法の助言をするのは保険業法に違反しません。
- 選択肢 2正解
- 報酬を得て年金の繰下げ請求書を作り、請求手続きを代行するのは社労士の独占業務で、社労士法に違反します。
- 選択肢 3不正解
- 任意後見の受任者になるのに特別な資格は要らないので、司法書士でないFPでも報酬を得て受任者になれます。
- 選択肢 4不正解
- 公正証書遺言の証人は、民法上の欠格事由がなければ誰でもなれるので、弁護士でなくても報酬を得て証人になれます。
関連する分野を学ぶ
覚えるポイント
- 公的年金等の申請書類作成・代行は社会保険労務士の独占業務。
間違えやすいところ
- 公正証書遺言の証人や任意後見人は、欠格事由がなければ資格がなくてもなれます。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2024年9月 2級 学科』
公式問題 p.2 ↗(www.jafp.or.jp)
公的医療保険制度
ライフプランニングと資金計画 · 健康保険 / 傷病手当金 / 任意継続被保険者 / 後期高齢者医療制度
公的医療保険に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
2
解説
健康保険の継続給付の要件、任意継続の保険料負担、後期高齢者医療制度の加入年齢(原則75歳以上)と自己負担の割合を、正確に覚えておく必要があります。間違いやすい数字が多いからです。
解き方
- 公的医療保険それぞれの要件と決まりを確認します。
- 選択肢1:退職後も傷病手当金をもらうには、資格を失う前日までに「継続して1年以上」の被保険者期間が必要です(2か月ではありません)。
- 選択肢2:任意継続被保険者の保険料は全額が自己負担なので、正しいです。
- 選択肢3:後期高齢者医療制度に移るのは、原則として75歳になったときです。
- 選択肢4:窓口での負担は、所得に応じて1割・2割・3割(現役並みの所得がある人)になります。
- 選択肢 1不正解
- 退職後も傷病手当金の継続給付を受けるには、資格を失う前日までに「継続して1年以上」の被保険者期間が必要です。
- 選択肢 2正解
- 在職中は会社と半分ずつ払っていた健康保険料も、任意継続被保険者になると会社の負担がなくなり、全額を本人が払います。
- 選択肢 3不正解
- 後期高齢者医療制度の被保険者になるのは、原則として75歳になったときです(一定の障害がある人は65歳以上)。
- 選択肢 4不正解
- 後期高齢者医療制度の窓口負担の割合は、所得に応じて1割・2割・3割(現役並みの所得がある人)のいずれかになります。
関連する分野を学ぶ
覚えるポイント
- 退職後の傷病手当金の継続受給要件は継続1年以上、任意継続被保険者の申出要件は継続2ヶ月以上。
間違えやすいところ
- 任意継続の資格要件(継続2か月以上)と、傷病手当金の継続受給の要件(継続1年以上)を混同しないよう注意しましょう。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2024年9月 2級 学科』
公式問題 p.2 ↗(www.jafp.or.jp)
労働者災害補償保険の給付体系
ライフプランニングと資金計画 · 労災保険 / 派遣労働者 / 休業補償給付 / 葬祭料 / 障害補償給付
労働者災害補償保険に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
4
解説
労災保険の障害補償給付は、治療が終わった後に残った障害の程度で決まり、第1級から第7級は年金、第8級から第14級は一時金と法律で定められています。自分で好きな方を選ぶことはできません。
解き方
- 労災保険の基本的なルールを確認します。
- 選択肢1:派遣労働者の労災は派遣元の事業で適用されるので、適切です。
- 選択肢2:最初の3日間は待期期間で、4日目から休業補償給付が出るので、適切です。
- 選択肢3:業務上で死亡したときの葬祭料は、葬祭を行う人に支給されるので、適切です。
- 選択肢4:障害等級によって年金か一時金かが法律で決まり、選べないので不適切です。
- 選択肢 1不正解
- 派遣労働者の労災保険は、雇用関係のある派遣元の事業場で適用されます。
- 選択肢 2不正解
- 仕事が原因の休業補償給付は、治療で働けず賃金をもらえない日の4日目から支給されます(最初の3日間は待期期間)。
- 選択肢 3不正解
- 労働者が仕事が原因で亡くなったときは、葬祭を行う人に葬祭料が支給されます。
- 選択肢 4正解
- 障害等級第1級から第7級は障害補償年金、第8級から第14級は障害補償一時金が出て、受給者が自由に選ぶことはできません。
関連する分野を学ぶ
覚えるポイント
- 労災の障害等級:1級〜7級は年金、8級〜14級は一時金(選択不可)。
間違えやすいところ
- 障害補償年金と一時金を、受給者が自由に選べると思い込まないようにしましょう。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2024年9月 2級 学科』
公式問題 p.3 ↗(www.jafp.or.jp)
育児休業給付および介護休業給付
ライフプランニングと資金計画 · 雇用保険 / 育児休業給付金 / 出生時育児休業 / 介護休業給付金
雇用保険法に基づく育児休業給付および介護休業給付に関する次の記述のうち、最も不適切なものはどれか。なお、記載されたもの以外の要件はすべて満たしているものとする。
解答・解説を表示
解答
2
解説
育児・介護休業法と雇用保険法により、出生時育児休業(産後パパ育休)は子の出生後8週間以内に最大4週間取ることができ、2回に分けて取ることもできます。
解き方
- それぞれの給付の要件・日数・給付率を確認します。
- 出生時育児休業は2回に分けて取れるので、分割できないと書いた選択肢2が誤りです。
- 選択肢 1不正解
- 育児休業給付金の給付率は、休業開始から180日までは休業開始時賃金の67%、181日目からは50%になります。
- 選択肢 2正解
- 出生時育児休業は、子の出生後8週間以内に4週間(28日)まで取ることができ、2回に分けることもできます。
- 選択肢 3不正解
- 介護休業給付金の対象になる家族には、配偶者、父母、子、配偶者の父母、祖父母、兄弟姉妹、孫が含まれます。
- 選択肢 4不正解
- 介護休業給付金は、同じ家族について、通算93日、最大3回まで分けて受給できます。
関連する分野を学ぶ
覚えるポイント
- 出生時育児休業(産後パパ育休):子の出生後8週以内に最大4週間、2回まで分割取得可。
間違えやすいところ
- 出生時育児休業は分けて取れるという点を見落とさないようにしましょう。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2024年9月 2級 学科』
公式問題 p.3 ↗(www.jafp.or.jp)
公的年金制度の給付・加算
ライフプランニングと資金計画 · 老齢厚生年金 / 繰上げ支給 / 付加年金 / 障害年金 / 加算額 / 中高齢寡婦加算
公的年金に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
3
解説
公的年金の加算では、障害基礎年金(1級・2級)には「子の加算」が付き、障害厚生年金(1級・2級)には配偶者がいる場合に「配偶者加給年金」が付きます。
解き方
- 繰上げの同時請求、付加年金の繰下げ増額率、障害年金の加算の対象、遺族厚生年金の若い妻への5年間の給付など、各制度の決まりを確認します。
- 加算の対象(子は障害基礎年金、配偶者は障害厚生年金)を逆にした選択肢3が誤りだと判断します。
- 選択肢 1不正解
- 老齢厚生年金の繰上げ支給を請求するときは、老齢基礎年金の繰上げ支給も同時に請求しなければなりません。
- 選択肢 2不正解
- 老齢基礎年金を繰り下げると、付加年金もいっしょに繰り下げられ、老齢基礎年金と同じ率で増えます。
- 選択肢 3正解
- 子の加算が付くのは障害基礎年金です。1級・2級の障害厚生年金に付くのは、生活を支える配偶者がいる場合の配偶者加給年金額です。
- 選択肢 4不正解
- 夫の死亡時に30歳未満で子のいない妻がもらう遺族厚生年金は、5年間だけの給付になります。
関連する分野を学ぶ
覚えるポイント
- 障害年金の加算:障害基礎年金には「子」、障害厚生年金(1・2級)には「配偶者」。
間違えやすいところ
- 遺族基礎年金と障害年金で、加算の対象(子・配偶者)の組み合わせを混同しやすいので注意しましょう。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2024年9月 2級 学科』
公式問題 p.3 ↗(www.jafp.or.jp)
確定拠出年金制度の仕組み
ライフプランニングと資金計画 · 確定拠出年金 / 企業型年金 / 個人型年金(iDeCo) / マッチング拠出 / iDeCo+
確定拠出年金に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
1
解説
確定拠出年金(DC)の老齢給付金を一度受け取った人は、再就職して厚生年金の被保険者になっても、企業型年金やiDeCo(個人型確定拠出年金)に再加入できません。
解き方
- 企業型年金の加入要件、掛金の上限、iDeCoとの併用のルール、iDeCo+(中小事業主掛金納付制度)の要件を確認します。
- 老齢給付金を一度受け取った人は確定拠出年金に再加入できないので、選択肢1が不適切だと判断します。
- 選択肢 1正解
- 他の会社などで確定拠出年金の老齢給付金を受け取ったことがある人は、厚生年金の被保険者でも新しく企業型年金の加入者にはなれません。
- 選択肢 2不正解
- マッチング拠出の加入者掛金は、事業主掛金以下で、かつ両方の合計が拠出限度額以内でなければなりません。
- 選択肢 3不正解
- 企業型年金でマッチング拠出を使っていない加入者は、月額2万円などの範囲内でiDeCo(個人型年金)に加入できます。
- 選択肢 4不正解
- 中小事業主掛金納付制度(iDeCo+)を使うと、企業年金を行っていない従業員300人以下の会社は、従業員のiDeCo掛金に事業主掛金を上乗せして払えます。
関連する分野を学ぶ
覚えるポイント
- 確定拠出年金の老齢給付金を受給した者は、再加入不可。
間違えやすいところ
- 70歳未満の厚生年金の被保険者でも、受給権を使い受給を始めた人は加入資格を失います。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2024年9月 2級 学科』
公式問題 p.4 ↗(www.jafp.or.jp)
国民年金基金・小規模企業共済・中小企業退職金共済
ライフプランニングと資金計画 · 国民年金基金 / 小規模企業共済 / 中小企業退職金共済 / 解約手当金
国民年金基金、小規模企業共済および中小企業退職金共済に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
3
解説
各種の共済制度や基金制度について、掛金の仕組み、限度額、解約の返戻要件、だれが負担するかを正確に覚えておく必要があります。数字や負担者が紛らわしいからです。
解き方
- 各制度の掛金の決め方、限度額、解約のルール、負担する人を確認します。
- 選択肢1:国民年金基金の掛金は、口数や型だけでなく、加入時の年齢や性別でも変わるので誤りです。
- 選択肢2:iDeCoと合計して上限6万8,000円なのは国民年金基金です。小規模企業共済は単独で月額7万円までなので誤りです。
- 選択肢3:小規模企業共済の解約手当金は、掛金を払った期間が12か月未満だと支給されないので正しいです。
- 選択肢4:中退共の掛金は会社が全額を負担しなければならず、半分に分けることはできないので誤りです。
- 選択肢 1不正解
- 国民年金基金の掛金は、選んだ給付の型や口数だけでなく、加入時の年齢や性別でも変わります。
- 選択肢 2不正解
- iDeCoと合計して月額6万8,000円が限度なのは国民年金基金です。小規模企業共済の掛金は月額1,000円から7万円で、iDeCoとは別の枠です。
- 選択肢 3正解
- 小規模企業共済では、掛金を払った期間が12か月(1年)未満で解約すると、どんな理由でも解約手当金は出ません。
- 選択肢 4不正解
- 中小企業退職金共済(中退共)の掛金は、法律上、全額を会社が負担することになっており、従業員に一部を負担させることはできません。
関連する分野を学ぶ
覚えるポイント
- 小規模企業共済:12ヶ月未満の解約は解約手当金ゼロ。中退共:掛金は全額事業主負担。
間違えやすいところ
- 小規模企業共済(月額上限7万円)と国民年金基金(iDeCoと合計で月額上限6万8,000円)を混同しないよう注意しましょう。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2024年9月 2級 学科』
公式問題 p.4 ↗(www.jafp.or.jp)
住宅ローンの返済方法の見直し
ライフプランニングと資金計画 · 住宅ローンの借換え / 繰上げ返済 / 元利均等返済と元金均等返済
変動金利型の住宅ローンを返済しているAさんの返済方法の見直し等に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
4
解説
住宅ローンの繰上げ返済は、入れたお金がすべて元金の返済に充てられるので、これから発生するはずだった利息を減らせます。同じ金額を繰り上げ返済するなら、返済期間を短くする期間短縮型の方が、期間をそのままにして毎月の返済額を減らす返済額軽減型より、利息を大きく減らせます。
解き方
- 借換えによる金利変動リスクの回避、返済方式(元利均等と元金均等)の総返済額の違い、諸費用がかかるかどうかについて、各選択肢の正誤を確認します。
- 繰上げ返済の2つの型(期間短縮型と返済額軽減型)で利息の減り方を比べ、不適切な記述を選びます。
- 選択肢 1不正解
- 全期間固定金利型に借り換えると、完済までの金利が決まるので、その後市中金利が上がっても毎回の返済額が増えるリスクを避けられます。
- 選択肢 2不正解
- 元金均等返済は最初から元金を早く多く返すので、元金の残りが減るのが元利均等返済より早く、その結果、利息の総額と総返済額が少なくなります。
- 選択肢 3不正解
- 別の金融機関に住宅ローンを借り換えるときは、元の借入先の抵当権を消す登記と、新しい借入先の抵当権を設定する登記が必要で、登録免許税や司法書士への報酬などがかかります。
- 選択肢 4正解
- 同じ金額を繰上げ返済するなら、返済期間を短くする期間短縮型の方が、毎月の返済額を減らす返済額軽減型より利息を減らす効果が高いです。
関連する分野を学ぶ
覚えるポイント
- 繰上げ返済の利息軽減効果は「期間短縮型 > 返済額軽減型」となる。
間違えやすいところ
- 元金均等返済は最初の返済額が大きいですが、総返済額は元利均等返済より少なくなります。
出題の前提:2024年4月1日現在施行の法令・金融実務等に基づく。
出典:日本FP協会『2024年9月 2級 学科』
公式問題 p.5 ↗(www.jafp.or.jp)
キャッシュレス決済の一般的な特徴
ライフプランニングと資金計画 · クレジットカード / デビットカード / コード決済
キャッシュレス決済の一般的な特徴に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
2
解説
キャッシュレス決済は、支払うタイミングで「前払い(プリペイド:電子マネーなど)」「即時払い(デビットカード)」「後払い(ポストペイ:クレジットカードなど)」の3つに分けられます。デビットカードは銀行口座とつながっていて、原則として口座残高の範囲でその場で引き落とされるのが特徴です。
解き方
- クレジットカード、デビットカード、電子マネー、コード決済が、いつ支払うのかでどう分類されるかを整理します。
- デビットカードは翌月に引き落とされる後払いではなく、その場で引き落とされる即時払いである点と比べて、誤りを判定します。
- 選択肢 1不正解
- クレジットカードは、カード会社が決めた利用枠の範囲で買い物をし、後で請求されて一括や分割で払う後払い(ポストペイ)の決済手段です。
- 選択肢 2正解
- デビットカードは使うときに代金がすぐ預金口座から引き落とされる即時払いで、原則として口座残高を超えて後払いで使うことはできません。
- 選択肢 3不正解
- 交通系・流通系の電子マネーやプリペイドカードは、前にカードやアプリにお金をチャージしておき、残高から払う前払い(プリペイド)の決済手段です。
- 選択肢 4不正解
- コード決済は、アプリに登録した銀行口座やカードで支払い、店のQRコードを読み取る方式(ユーザースキャン)か、画面のバーコードなどを見せて読み取ってもらう方式(ストアスキャン)です。
覚えるポイント
- デビットカードは「即時決済(即時引き落とし)」である。
間違えやすいところ
- デビットカードを、後払いのクレジットカードの仕組みと混同しないように注意しましょう。
出題の前提:2024年4月1日現在施行の法令・決済実務基準に基づく。
出典:日本FP協会『2024年9月 2級 学科』
公式問題 p.5 ↗(www.jafp.or.jp)
少額短期保険の仕組みと特徴
リスク管理 · 少額短期保険 / 契約者保護機構 / 保険料控除
少額短期保険に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
3
解説
少額短期保険(ミニ保険)は、保険金額が小さく、保険期間も短い保険です。保険金額は被保険者1人あたり原則1,000万円まで、保険期間は1年(損害保険の一部は2年)以内とされています。また、生命保険・損害保険の契約者保護機構の対象外で、支払った保険料も生命保険料控除や地震保険料控除の対象にはなりません。
解き方
- 少額短期保険で引き受けられる保険金額の上限(原則1,000万円)を確かめ、選択肢1を判断します。
- 契約者保護機構の対象外であることと、税金の保険料控除が使えないことを確かめ、選択肢2と3を判断します。
- 保険期間の上限(損害保険は2年、生命保険・傷害疾病保険は1年)を確かめ、選択肢4を判断します。
- 選択肢 1不正解
- 少額短期保険で引き受けられる保険金額の合計は、被保険者1人につき原則1,000万円が上限なので誤りです。
- 選択肢 2不正解
- 少額短期保険業者は生命保険・損害保険のどちらの契約者保護機構の会員でもないため、保護機構の補償対象にはなりません。
- 選択肢 3正解
- 少額短期保険の保険料は、所得税や住民税の生命保険料控除・地震保険料控除の対象にならないので正しいです。
- 選択肢 4不正解
- 保険期間の上限は損害保険では2年ですが、生命保険と傷害疾病保険では1年なので誤りです。
覚えるポイント
- 少額短期保険は「保護機構の対象外」「生命保険料控除等の対象外」である。
間違えやすいところ
- 保険期間は損害保険が2年以内、生命保険と傷害疾病保険が1年以内です。順番を逆に覚えないようにしましょう。
出題の前提:2024年4月1日現在施行の保険業法および所得税法に基づく。
出典:日本FP協会『2024年9月 2級 学科』
公式問題 p.5 ↗(www.jafp.or.jp)
生命保険の保険料等の一般的な仕組み
リスク管理 · 大数の法則 / 収支相等の原則 / 責任準備金 / 純保険料と付加保険料
生命保険の保険料等の一般的な仕組みに関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
3
解説
生命保険は「大数の法則」と「収支相等の原則」を土台にしています。保険料は、保険金などの支払いにあてる純保険料と、会社の経費などにあてる付加保険料に分かれます。将来の保険金などの支払いに備えて積み立てるお金は「責任準備金」で、契約者配当金のための「契約者配当準備金」とは別のものです。
解き方
- 生命保険の基本原則である「大数の法則」と「収支相等の原則」の意味を確かめます。
- 保険料が純保険料と付加保険料に分かれることを確かめます。
- 責任準備金は将来の保険金の支払いに備えるお金で、配当金のための準備金とは別だと確かめ、誤った記述を選びます。
- 選択肢 1不正解
- 大数の法則とは、少ない例では偶然に見えても、数を多く集めると一定の発生割合や規則性が見えてくることをいいます。
- 選択肢 2不正解
- 収支相等の原則とは、契約者全体が払う純保険料の総額と運用益の合計が、支払う保険金などの総額と等しくなるように計算する考え方です。
- 選択肢 3正解
- 責任準備金は将来の保険金などの支払いに備えるお金です。配当金の支払いに備えるのは契約者配当準備金なので誤りです。
- 選択肢 4不正解
- 保険料は、保険金などの財源になる純保険料と、会社の運営に必要な経費にあてる付加保険料からできています。
覚えるポイント
- 責任準備金は将来の「保険金・給付金等」の確実な支払いのための準備金である。
間違えやすいところ
- 責任準備金と契約者配当準備金では、積み立てる目的が違うことに注意しましょう。
出題の前提:2024年4月1日現在施行の保険業法等に基づく。
出典:日本FP協会『2024年9月 2級 学科』
公式問題 p.6 ↗(www.jafp.or.jp)
生命保険の一般的な商品性
リスク管理 · 養老保険 / 変額保険 / 外貨建て保険 / 収入保障保険
生命保険の一般的な商品性に関する次の記述のうち、最も適切なものはどれか。なお、記載のない特約については考慮しないものとする。
解答・解説を表示
解答
1
解説
養老保険などでは、高度障害保険金が支払われると死亡保険金が支払われたときと同じ扱いになり、契約は消滅します。変額保険(終身型)の死亡保険金には基本保険金額の最低保証がありますが、解約返戻金には保証がありません。外貨建て保険の円換算特約は受け取りを円にするだけで、為替リスクは避けられません。年金を受け取らず一時金でまとめて受け取ると、割引計算されるため受取総額は少なくなります。
解き方
- 養老保険で高度障害保険金を受け取ると契約が消滅することを確かめます。
- 変額保険(終身型)の死亡保険金に基本保険金額の最低保証があるかを確かめます。
- 外貨建て保険の円換算特約では為替リスクを避けられないことを確かめます。
- 収入保障保険で一時金で受け取る場合と年金で受け取る場合の総額の大小を確かめます。
- 選択肢 1正解
- 高度障害保険金が支払われたときは死亡保険金が支払われたときと同じ扱いになり、保険契約は消滅します。
- 選択肢 2不正解
- 変額保険(終身型)の死亡保険金には基本保険金額の最低保証があります(解約返戻金には保証がありません)。
- 選択肢 3不正解
- 円換算支払特約は受け取りを円に換えるだけで、契約から受け取りまでの為替変動リスクは避けられません。
- 選択肢 4不正解
- 収入保障保険を一時金で受け取ると中間利息が差し引かれるため、年金で受け取る場合より総額は少なくなります。
関連する分野を学ぶ
覚えるポイント
- 高度障害保険金の支払により契約は消滅する。変額保険(終身型)の死亡保険金は基本保険金額が最低保証される。
間違えやすいところ
- 年金で受け取る保険金を一時金でまとめて受け取ると、利息分が差し引かれ、受取総額は少なくなります。
出題の前提:2024年4月1日現在施行の保険実務および商品約款に基づく。
出典:日本FP協会『2024年9月 2級 学科』
公式問題 p.6 ↗(www.jafp.or.jp)
個人契約における生命保険と税金
リスク管理 · 入院給付金の非課税 / 一時払個人年金の解約返戻金 / 死亡保険金の課税区分 / 個人年金保険の年金受給権
生命保険の税金に関する次の記述のうち、最も不適切なものはどれか。なお、いずれも契約者(=保険料負担者)ならびに保険金、年金および給付金の受取人は個人であるものとする。
解答・解説を表示
解答
3
解説
生命保険金などの税金は、「契約者(保険料を払う人)」「被保険者」「受取人」の関係で決まります。契約者と受取人が同じ場合は一時所得となり、所得税がかかります。契約者と被保険者が同じで、死亡保険金をほかの人が受け取ると相続税です。契約者・被保険者・受取人がすべて違う場合は贈与税がかかります。
解き方
- 契約者・被保険者・受取人がそれぞれ誰かを確かめます。
- 選択肢3は契約者と受取人がどちらも夫なので、自分で払って自分で受け取る一時所得(所得税)になると判断します。
- 選択肢 1不正解
- 入院給付金や手術給付金は、受取人が被保険者やその配偶者・直系血族などであれば非課税になります。
- 選択肢 2不正解
- 契約から5年を超えて解約した一時払変額個人年金保険の解約返戻金は、一時所得として総合課税の対象になります。
- 選択肢 3正解
- 契約者と死亡保険金受取人が同じ夫なので、受け取った死亡保険金は相続税ではなく所得税(一時所得)がかかります。
- 選択肢 4不正解
- 契約者(夫)と年金受取人(妻)が違うので、年金の受け取りが始まる時に受給権が夫から妻へ贈与されたとみなされ、贈与税がかかります。
関連する分野を学ぶ
覚えるポイント
- 保険金受取時の税金:契約者=受取人は「所得税」、契約者=被保険者は「相続税」、契約者・被保険者・受取人がすべて異なれば「贈与税」。
間違えやすいところ
- 被保険者が亡くなっても、いつも相続税になるわけではありません。誰が保険料を払っていたか(契約者)で税金の種類が決まります。
出題の前提:2024年4月1日現在施行の所得税法および相続税法に基づく。
出典:日本FP協会『2024年9月 2級 学科』
公式問題 p.6 ↗(www.jafp.or.jp)
法人契約の生命保険に係る保険料等の経理処理
リスク管理 · 法人の終身保険解約返戻金 / 医療保険の給付金 / 養老保険の資産計上 / 定期保険の損金算入ルール
法人を契約者(=保険料負担者)とする生命保険等に係る保険料等の経理処理に関する次の記述のうち、最も不適切なものはどれか。なお、いずれの保険契約も保険料は年払いかつ全期払いで、2024年4月に締結したものとする。
解答・解説を表示
解答
1
解説
法人が契約者で受取人でもある終身保険の保険料は、全額を「保険料積立金」という資産として計上します。解約返戻金を受け取ったときは、それまで積み立てた資産を取り崩します。受け取った額が積立金を上回る分だけが益金(雑収入)になり、下回る場合は損金(雑損失)になります。
解き方
- 法人が契約者・受取人の終身保険の資産計上と、解約返戻金を受け取ったときの処理(資産の取り崩しと差額の計上)を確かめます。
- 解約返戻金の全額を益金にするとした記述が誤りだと判断します。
- 選択肢 1正解
- 解約返戻金を受け取るときは、それまでの資産計上額(保険料積立金)を取り崩します。益金になるのは受取額が積立金を上回る差額だけです。
- 選択肢 2不正解
- 法人が受け取った入院給付金や手術給付金は、資産の取り崩しがないので、受け取った全額を雑収入として益金に算入します。
- 選択肢 3不正解
- 死亡保険金と満期保険金の受取人がどちらも法人の養老保険は、将来確実に保険金を受け取るため、支払保険料を全額資産に計上します。
- 選択肢 4不正解
- 最高解約返戻率が50%超70%以下の定期保険は、保険期間の前半4割の期間で保険料の40%を資産計上し、残り60%を損金にできます。
関連する分野を学ぶ
覚えるポイント
- 法人の解約返戻金は受取額全額が益金になるのではなく、資産計上額との差額が益金または損金となる。
間違えやすいところ
- 個人の一時所得の計算と混同しないようにしましょう。法人の場合は、すでに資産に計上した保険料積立金を取り崩す処理をします。
出題の前提:2024年4月1日現在施行の法人税基本通達9-3-5等に基づく。
出典:日本FP協会『2024年9月 2級 学科』
公式問題 p.7 ↗(www.jafp.or.jp)
損害保険の基本的な仕組みと原則
リスク管理 · 超過保険と利得禁止の原則 / 保険業法と兼業禁止 / 給付・反対給付均等の原則 / 保険料の構成要素
損害保険の基本的な仕組み等に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
2
解説
損害保険は、事故で生じた実際の損害を補う「実損填補」が基本です。実際の損害を超えて利益を得てはいけないという「利得禁止の原則」があります。そのため、保険金額が対象の財産の価額(保険価額)を超えている「超過保険」では、超えた部分には保険金が支払われません。
解き方
- 損害保険会社が引き受けられる範囲(生命保険との兼営は原則禁止だが第三分野は可能)を確かめます。
- 超過保険の意味と、利得禁止の原則(実損填補)を照らし合わせます。
- 給付・反対給付均等の原則(レキシスの法則)と適合性の原則の違いを区別します。
- 純保険料(予定損害率・予定利率)と付加保険料(予定事業費率)の内訳を確かめます。
- 選択肢 1不正解
- 損害保険会社は生命保険の兼営は禁止されていますが、傷害保険や医療保険などの第三分野の保険は引き受けられます。
- 選択肢 2正解
- 保険金額が保険価額を超える超過保険では、利得禁止の原則により、超えた部分には原則として保険金が支払われません。
- 選択肢 3不正解
- 保険料と保険金がリスクに見合うべきという考え方は「給付・反対給付均等の原則(レキシスの法則)」です。
- 選択肢 4不正解
- 純保険料は予定損害率や予定利率、付加保険料は予定事業費率などをもとに計算されます。
関連する分野を学ぶ
覚えるポイント
- 超過保険では「利得禁止の原則」により保険価額(実際の損害額)を限度として保険金が支払われる。
間違えやすいところ
- 「給付・反対給付均等の原則」と、金融商品取引法などの「適合性の原則」を混同しないようにしましょう。
出題の前提:2024年4月1日現在施行の保険法および保険業法に基づく。
出典:日本FP協会『2024年9月 2級 学科』
公式問題 p.7 ↗(www.jafp.or.jp)
傷害保険の一般的な商品性
リスク管理 · 傷害保険 / 普通傷害保険 / 交通事故傷害保険 / 国内旅行傷害保険
傷害保険の一般的な商品性に関する次の記述のうち、最も不適切なものはどれか。なお、特約および記載のない事項については考慮しないものとする。
解答・解説を表示
解答
2
解説
傷害保険は、「急激・偶然・外来」の事故によるケガを補償する保険です。保険の種類によって、事故の原因や場所、食中毒などの対象範囲が違います。地震・噴火・津波によるケガは、特約を付けない限り原則として補償されません。
解き方
- 各選択肢の傷害保険の種類と、事故の原因や状況(交通事故、地震、エスカレーター、食中毒)を照らし合わせます。
- 普通傷害保険では地震・噴火・津波が免責だと確かめ、誤った記述を見つけます。
- 選択肢 1不正解
- 傷害保険は定額払いなので、自分の過失割合にかかわらず、ケガに対して保険金が支払われます。
- 選択肢 2正解
- 普通傷害保険では、地震・噴火・津波を原因とするケガは免責で、国内外を問わず補償されません。
- 選択肢 3不正解
- 交通事故傷害保険では、エスカレーターやエレベーター、動く歩道も「交通乗用具」に含まれるため、搭乗中の事故によるケガは補償されます。
- 選択肢 4不正解
- 国内・海外旅行傷害保険では、特約を付けなくても、旅行中の飲食による細菌性・ウイルス性食中毒が補償に含まれます。
関連する分野を学ぶ
覚えるポイント
- 普通傷害保険は地震・噴火・津波が免責(特約が必要)
- 国内・海外旅行傷害保険は細菌性食中毒・ウイルス性食中毒が補償対象
間違えやすいところ
- 普通傷害保険と旅行傷害保険を混同しやすいですが、普通傷害保険では食中毒は補償されません。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2024年9月 2級 学科』
公式問題 p.8 ↗(www.jafp.or.jp)
法人契約の損害保険に係る経理処理
リスク管理 · 法人税 / 損害保険経理 / 火災保険 / 圧縮記帳
法人を契約者(=保険料負担者)とする損害保険に係る保険料等の経理処理に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
2
解説
法人が支払う損害保険料は、事業を続けるために必要な費用として、原則全額を損金に算入します。事故で受け取った保険金は益金に、修理などの費用は損金に算入します。全損などで受け取った保険金の差益には、一定の要件を満たせば圧縮記帳を使えます。
解き方
- 法人の損害保険で、保険料の支払い・保険金の受け取り・修理費用の支出の税務処理を確かめます。
- 個人の所得控除(地震保険料控除)と法人の損金算入の違い、全額損金と2分の1損金の違いを判断します。
- 選択肢 1不正解
- 地震保険料控除は個人の所得控除です。法人が事業用資産のために払った地震保険料は、5万円の制限なく全額を損金に算入します。
- 選択肢 2正解
- 法人が受け取った保険金は益金に算入し、原状回復のための修理費用は修繕費として損金に算入します。
- 選択肢 3不正解
- 法人が全役員・従業員を被保険者とし、満期返戻金のない普通傷害保険の保険料を払った場合は、全額を福利厚生費などとして損金に算入できます。
- 選択肢 4不正解
- 固定資産の滅失・損壊で受け取った保険金を使い、同じ事業年度内に代替資産を取得した場合は、保険差益に圧縮記帳を使えます。
関連する分野を学ぶ
覚えるポイント
- 法人の損害保険料(掛け捨て)は原則として全額損金算入
- 滅失代替資産を取得した場合は保険差益の圧縮記帳が可能
間違えやすいところ
- 地震保険料控除の最高5万円は個人の所得税の制度です。法人税の損金算入の限度額ではありません。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2024年9月 2級 学科』
公式問題 p.8 ↗(www.jafp.or.jp)
第三分野の保険の商品性
リスク管理 · 医療保険 / 先進医療特約 / 就業不能保障保険
第三分野の保険の一般的な商品性に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
4
解説
医療保険や就業不能保障保険などの第三分野の保険には、決まった約款のルールがあります。たとえば、入院給付金の支払限度(180日ルール)、更新時の告知免除、先進医療特約の対象を療養を受けた時点で決める基準などです。
解き方
- 各選択肢の給付の条件、契約の更新ルール、180日の再入院の合算ルール、先進医療の認定時点を確かめます。
- 先進医療特約の対象は「療養を受けた時点」で決まる点に注目し、誤りを判断します。
- 選択肢 1不正解
- 就業不能保障保険は、入院や在宅療養などで所定の就業不能状態が一定日数を超えて続いたときに給付金が支払われます。
- 選択肢 2不正解
- 更新型の医療保険は、給付金を受け取ったことがあっても、更新できる年齢の範囲内なら告知や診査なしで更新できます。
- 選択肢 3不正解
- 同じ原因の再入院でも、前回の退院日の翌日から180日を超えていれば別の入院となり、限度日数は合算されません。
- 選択肢 4正解
- 先進医療給付金の対象は、療養を受けた時点で厚生労働大臣に指定されている医療で、契約時点ではありません。
関連する分野を学ぶ
覚えるポイント
- 先進医療特約は「受療時」に厚生労働大臣が認めている技術が対象
- 同一原因の再入院は退院翌日から180日超経過で別入院(180日以内は同一入院扱い)
間違えやすいところ
- 契約した時点で先進医療でも、療養を受ける時に指定から外れていれば対象外になります。注意しましょう。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2024年9月 2級 学科』
公式問題 p.9 ↗(www.jafp.or.jp)
法人向け団体保険を活用した福利厚生プラン
リスク管理 · 団体保険 / 総合福祉団体定期保険 / 団体信用生命保険 / 就業不能保障保険
法人に対する生命保険等を活用した福利厚生に係るアドバイスに関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
2
解説
企業が使う団体保険には、それぞれ目的があります。総合福祉団体定期保険(Aグループ)は、会社の弔慰金や死亡退職金の原資づくりに使います。団体定期保険(Bグループ)は、従業員が自分で加入し、死亡保障を上乗せするものです。団体就業不能保障保険は、休業補償規程などの原資づくりに使います。
解き方
- 顧客の福利厚生の希望(死亡保障の支援、休業補償の原資、退職金の原資、弔慰金の原資)を確かめます。
- 示された各保険商品(団信、団体就業不能、総合福祉団体定期、Bグループ保険)が、本来の目的に合っているか照らし合わせます。
- 選択肢 1不正解
- 団体信用生命保険は住宅ローンなどの債務者が死亡・高度障害になったときに残債を返す保険で、従業員の自助努力による死亡保障には団体定期保険(Bグループ)が向いています。
- 選択肢 2正解
- 休業補償規程に基づいて従業員に払う休業手当や見舞金の財源には、団体就業不能保障保険を使うのが適切です。
- 選択肢 3不正解
- 総合福祉団体定期保険は掛け捨ての1年定期保険で、死亡弔慰金や死亡退職金の原資に使います。定年退職金の準備には養老保険などが向いています。
- 選択肢 4不正解
- 会社の弔慰金・死亡退職金規程の原資には総合福祉団体定期保険(Aグループ)を使います。Bグループは従業員が任意で自己負担する上乗せ保障です。
関連する分野を学ぶ
覚えるポイント
- Aグループ保険(総合福祉団体定期)=会社負担で弔慰金・死亡退職金原資
- Bグループ保険(団体定期)=従業員負担で自助努力の死亡保障
- 団体就業不能保障保険=休業補償規程の原資準備
間違えやすいところ
- 総合福祉団体定期保険(掛け捨て)を、生存退職金の準備に使えると誤解しないようにしましょう。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2024年9月 2級 学科』
公式問題 p.9 ↗(www.jafp.or.jp)
貴金属関連商品の一般的な特徴
金融資産運用 · 純金積立 / 貴金属先物取引 / 金ETF / 金地金の税務
貴金属関連商品の一般的な特徴等に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
1
解説
金投資には純金積立、金先物取引、金ETF、金地金の現物などの形があります。純金積立では、毎月出すお金を日割りにして毎日少しずつ買い付け、価格の変動リスクを分散します。個人が金地金を売って出た損益は、原則として総合課税の譲渡所得になります。
解き方
- 純金積立で、いつどのように買い付けるか(毎日の日割り買い付け)を確かめます。
- 取引所で扱う商品(先物市場、ETF市場)と、個人の税金の区分(譲渡所得・総合課税)を確かめます。
- 選択肢 1正解
- 純金積立では、毎月の決めた金額を営業日の数で分け、毎営業日少しずつ純金を買う方式がふつうで、「毎月1回買う」わけではありません。
- 選択肢 2不正解
- 大阪取引所(日本取引所グループ)では、金、銀、白金、パラジウムなどの貴金属の先物取引が行われています。
- 選択肢 3不正解
- 東京証券取引所には、金の現物価格に連動する商品現物型ETF(純金上場信託など)が上場しています。
- 選択肢 4不正解
- 個人が金地金を売って得た利益は、商売として続けている場合などを除き、原則として総合課税の譲渡所得になります。
関連する分野を学ぶ
覚えるポイント
- 純金積立は毎月の積立額を毎営業日に日割りして買い付ける
- 個人の金地金売却益は原則として総合課税の譲渡所得(特別控除50万円あり)
間違えやすいところ
- 投資信託の積立のように「毎月1回まとめて買う」と間違えやすいですが、純金積立は毎日少しずつ買うのがふつうです。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2024年9月 2級 学科』
公式問題 p.9 ↗(www.jafp.or.jp)
上場投資信託(ETF)の特徴
金融資産運用 · ETF / 信託財産留保額 / インバース型ETF / アクティブ型ETF
上場投資信託(ETF)の一般的な特徴に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
3
解説
ETF(上場投資信託)は、株式と同じように取引所で売買できる投資信託です。指値注文や成行注文ができ、信託財産留保額はかかりません。指標と反対に動くものをインバース型(マイナスの倍数)、同じ方向に何倍で動くものをレバレッジ型(プラスの倍数)と呼びます。
解き方
- インバース型(ベア型)とレバレッジ型(ブル型)の違い(マイナスの倍数か、プラスの倍数か)を確かめます。
- 取引所での注文のしかた、売るときの費用(信託財産留保額の有無)、上場する商品の種類(アクティブ型ETFの解禁)を確かめます。
- 選択肢 1不正解
- ETFは市場でほかの投資家と売買するので、ふつうの投資信託のような解約時の信託財産留保額はかかりません(証券会社への売買手数料などはかかります)。
- 選択肢 2不正解
- ETFは証券取引所に上場しているので、立会時間中は株式と同じように成行注文や指値注文で取引できます。
- 選択肢 3正解
- インバース型ETFは、指標の日々の変動率にマイナスの倍数(例:-1倍、-2倍)をかけた指数に連動します。プラスの倍数をかけるのはレバレッジ型ETFです。
- 選択肢 4不正解
- 東京証券取引所では2023年9月に、特定の指数に連動しないアクティブ運用型ETFの上場が認められ、実際に売買されています。
関連する分野を学ぶ
覚えるポイント
- インバース型=マイナスの倍数(下落すると上昇)
- レバレッジ型=プラスの倍数(上昇すると2倍等で上昇)
- ETFに信託財産留保額はない(売買委託手数料がかかる)
間違えやすいところ
- 「インバース(逆)」と「レバレッジ(てこ)」の意味を反対に覚えやすいので注意しましょう。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2024年9月 2級 学科』
公式問題 p.10 ↗(www.jafp.or.jp)
固定利付債券の所有期間利回りと最終利回りの比較計算
金融資産運用 · 債券投資 / 利回り計算 / 所有期間利回り / 最終利回り
固定利付債券の利回り(単利・年率)に関する次の記述の空欄(ア)、(イ)にあてはまる語句の組み合わせとして、最も適切なものはどれか。なお、手数料、経過利子、税金等については考慮しないものとし、計算結果は表示単位の小数点以下第3位を四捨五入するものとする。 表面利率が0.50%、償還までの残存期間が5年の固定利付債券を、額面100円当たり98円で購入した投資家が、購入から2年後に額面100円当たり98.6円で売却した場合の所有期間利回りは( ア )であり、償還期限まで5年保有した場合の最終利回りよりも( イ )。
解答・解説を表示
解答
2
解説
債券の単利利回りは、1年あたりの利息(表面利率)と、売買や償還による損益を年数で割ったものを足し、購入価格で割って求めます。所有期間利回りと最終利回りの数字を計算し、どちらが大きいかを比べます。
解き方
- 所有期間利回りの式に数字を入れます:[0.50+(98.6-98)÷2]÷98×100=0.80÷98×100≒0.82%です。
- 最終利回りの式に数字を入れます:[0.50+(100-98)÷5]÷98×100=0.90÷98×100≒0.92%です。
- 0.82%と0.92%を比べ、所有期間利回りの方が最終利回りより「低い」と分かります。
- 選択肢 1不正解
- 所有期間利回り0.82%は合っていますが、最終利回り0.92%より「低い」ので誤りです。
- 選択肢 2正解
- 所有期間利回りは0.82%で、最終利回り0.92%より低いので、正しい組み合わせです。
- 選択肢 3不正解
- 0.92%は最終利回りの数字で、所有期間利回りの値ではありません。
- 選択肢 4不正解
- 空欄(ア)に入る所有期間利回りは0.82%なので誤りです。
答えの内訳
- ア:0.82%
- 所有期間利回り = [0.50 + (98.6 - 98) / 2] / 98 × 100 = [0.50 + 0.30] / 98 × 100 = 0.80 / 98 × 100 ≒ 0.8163...% となり、四捨五入して0.82%となります。
- イ:低い
- 最終利回り = [0.50 + (100 - 98) / 5] / 98 × 100 = [0.50 + 0.40] / 98 × 100 = 0.90 / 98 × 100 ≒ 0.9183...%(四捨五入して0.92%)となるため、所有期間利回りは最終利回りよりも低くなります。
関連する分野を学ぶ
覚えるポイント
- 所有期間利回り=[利率+(売却価格-購入価格)/所有年数] / 購入価格 × 100
- 最終利回り=[利率+(償還価格-購入価格)/残存年数] / 購入価格 × 100
間違えやすいところ
- 所有期間利回りと最終利回りの計算結果のどちらを(ア)に入れるか、間違えないように注意しましょう。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2024年9月 2級 学科』
公式問題 p.10 ↗(www.jafp.or.jp)
東京証券取引所の市場区分と株価指数
金融資産運用 · 東証市場区分 / プライム市場 / グロース市場 / TOPIX / 日経平均株価
東京証券取引所の市場区分等に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
2
解説
東京証券取引所は「プライム」「スタンダード」「グロース」の3つの市場区分に分かれています。市場区分を変えるには、移りたい市場の新規上場基準を満たす必要があります。TOPIXはプライム市場などの銘柄を対象にした時価総額加重型、日経平均株価は流動性などを考えて選んだ225銘柄の株価平均型の指数です。
解き方
- 東証3区分の基準(グロース市場にも株主数・流通株式の基準があること)を確かめます。
- 市場区分を変える条件(新規上場と同様の基準を満たすこと)が正しいかを判断します。
- TOPIX(全市場の全銘柄ではない)と日経平均株価(単に時価総額の上位225社ではない)の決め方を確かめます。
- 選択肢 1不正解
- グロース市場の新規上場基準にも、株主数(150人以上)や流通株式数(1,000単位以上)、流通株式時価総額(5億円以上)などの基準があります。
- 選択肢 2正解
- グロースやスタンダードからプライム市場へ変えるには、プライム市場の新規上場基準を満たして申請すればできます。
- 選択肢 3不正解
- TOPIXは旧東証一部の全銘柄やプライム市場の銘柄(市場再編の経過措置の銘柄を含む)などを対象にしており、スタンダードやグロースの全銘柄が対象ではありません。
- 選択肢 4不正解
- 日経平均株価は、プライム市場の銘柄から流動性や業種のバランスを考えて選んだ225銘柄が対象で、単に時価総額の上位225銘柄ではありません。
覚えるポイント
- 東証市場区分:プライム、スタンダード、グロースの3つ
- 日経平均株価は市場流動性や業種バランスを考慮した225銘柄(時価総額順ではない)
間違えやすいところ
- 日経225を「時価総額の上位225銘柄」と間違えやすいので、選ぶ基準に流動性や業種のバランスが入ることを覚えておきましょう。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2024年9月 2級 学科』
公式問題 p.10 ↗(www.jafp.or.jp)
株式の投資指標の計算
金融資産運用 · PER / PBR / ROE / 配当利回り
下記の<X社のデータ>に基づき算出される投資指標に関する記述のうち、最も不適切なものはどれか。 <X社のデータ> 株価:2,500円 発行済株式数:1.2億株 売上高:3,600億円 営業利益:150億円 当期純利益:120億円 自己資本(=純資産):3,000億円 配当金総額:60億円
解答・解説を表示
解答
3
解説
株式の投資指標は、株価や財務の数字を使って、会社のもうけや株の割安さをはかる目安です。EPS(1株当たり純利益)、BPS(1株当たり純資産)、DPS(1株当たり配当金)を出し、株価や自己資本と比べて求めます。
解き方
- 1株当たりの数字を出します(EPS=120億円÷1.2億株=100円、BPS=3,000億円÷1.2億株=2,500円、DPS=60億円÷1.2億株=50円)。
- PER、PBR、ROE、配当利回りのそれぞれの式に数字を当てはめ、正しいかを判断します。
- 選択肢 1不正解
- 1株当たり当期純利益(EPS)は120億円÷1.2億株=100円です。PERは株価÷EPS=2,500円÷100円=25倍となり正しいです。
- 選択肢 2不正解
- 1株当たり純資産(BPS)は3,000億円÷1.2億株=2,500円です。PBRは株価÷BPS=2,500円÷2,500円=1倍となり正しいです。
- 選択肢 3正解
- ROEは当期純利益÷自己資本×100=120億円÷3,000億円×100=4%です。問題の5%は誤りなので、これが最も不適切です。
- 選択肢 4不正解
- 1株当たり年間配当金(DPS)は60億円÷1.2億株=50円です。配当利回りはDPS÷株価×100=50円÷2,500円×100=2%となり正しいです。
関連する分野を学ぶ
覚えるポイント
- ROE=当期純利益÷自己資本×100
- PER=株価÷1株当たり当期純利益(EPS)
- PBR=株価÷1株当たり純資産(BPS)
間違えやすいところ
- ROEを計算するとき、分母を売上高や総資産と間違えないようにしましょう。
- 配当利回りと配当性向の式を間違えないようにしましょう。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2024年9月 2級 学科』
公式問題 p.11 ↗(www.jafp.or.jp)
金融派生商品(デリバティブ)の仕組みと税金
金融資産運用 · オプション取引 / 先物取引 / 損益通算
金融派生商品に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
1
解説
オプション取引のプレミアム(オプション料)は本質的価値と時間価値からできており、満期までの期間が長いほど時間価値が大きくなります。先物取引では、買い手は価格が上がったとき、売り手は価格が下がったときに利益を得ます。先物取引の損益は申告分離課税の先物取引に係る雑所得などになり、上場株式などの譲渡所得とは損益通算できません。
解き方
- オプションの満期までの期間とプレミアム(オプション料)の関係を確かめます。
- 先物取引で、買い手と売り手がそれぞれいつ利益や損失が出るかを確かめます。
- 先物取引に係る雑所得と、ほかの所得との損益通算ができるかを確かめます。
- 選択肢 1正解
- 満期までの期間が長いほど、原資産の価格が変わる可能性(時間価値)が大きくなるので、コールもプットもプレミアムは高くなります。
- 選択肢 2不正解
- 先物取引の買い手は、最終決済価格が約定価格より高いときに差額分の利益を得ます。低いときは損失になります。
- 選択肢 3不正解
- 相場が上がると予想したときは「買い建て」をし、上がった後に売って利益を得ます。売り建てではありません。
- 選択肢 4不正解
- 先物取引に係る雑所得などの損失は、ほかの先物取引の雑所得などとだけ相殺でき、上場株式などの譲渡所得や配当所得とは損益通算できません。
関連する分野を学ぶ
覚えるポイント
- オプションの満期までの残存期間が長いほどプレミアムは高い。
- 先物取引に係る雑所得の損失は上場株式等の譲渡所得等と損益通算できない。
間違えやすいところ
- プット・オプションは価格が下がると有利になるので、期間が長いと安くなると思い違いしやすいですが、時間価値はコールもプットも期間が長いほど高くなります。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2024年9月 2級 学科』
公式問題 p.11 ↗(www.jafp.or.jp)
ポートフォリオの期待収益率の計算
金融資産運用 · ポートフォリオ理論 / 期待収益率 / 加重平均
Aさんの各資産のポートフォリオの構成比および期待収益率が下表のとおりであった場合、Aさんの資産のポートフォリオの期待収益率として、最も適切なものはどれか。 資産:預金|構成比:60%|期待収益率:0.1% 資産:債券|構成比:20%|期待収益率:1.0% 資産:株式|構成比:20%|期待収益率:8.0%
解答・解説を表示
解答
3
解説
ポートフォリオ全体の期待収益率は、組み入れた各資産の期待収益率を、その構成比で重みをつけて平均(加重平均)して求めます。資産ごとの期待収益率に構成比をかけた数字を、すべて足します。
解き方
- 預金の分を計算します:60% × 0.1% = 0.06%。
- 債券の分を計算します:20% × 1.0% = 0.20%。
- 株式の分を計算します:20% × 8.0% = 1.60%。
- 各資産の分を合計します:0.06% + 0.20% + 1.60% = 1.86%。
- 選択肢 1不正解
- 計算結果は1.86%なので、0.62%は誤りです。
- 選択肢 2不正解
- 計算結果は1.86%なので、1.64%は誤りです。
- 選択肢 3正解
- 加重平均の式(0.60×0.1%+0.20×1.0%+0.20×8.0%=1.86%)のとおり、1.86%が最も適切です。
- 選択肢 4不正解
- 各期待収益率をただ平均した(0.1%+1.0%+8.0%)÷3=3.03%という、誤った計算の値です。
関連する分野を学ぶ
覚えるポイント
- ポートフォリオの期待収益率は各資産の期待収益率の加重平均で求める。
間違えやすいところ
- 構成比を考えずに、資産の数でただ割る単純平均をしないように注意しましょう。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2024年9月 2級 学科』
公式問題 p.12 ↗(www.jafp.or.jp)
上場株式等およびNISAに係る税金
金融資産運用 · NISA / 配当課税 / 損益通算 / 繰越控除
上場株式等の譲渡および配当等(一定の大口株主等が受けるものを除く)に係る税金に関する次の記述のうち、最も不適切なものはどれか。なお、本問においては、NISA(少額投資非課税制度)により投資収益が非課税となる口座をNISA口座という。
解答・解説を表示
解答
3
解説
NISA口座の中の売買益や配当金は非課税です。しかし損失が出ても、税金の上では「損失はないもの」として扱われます。そのため、課税口座(特定口座・一般口座)との損益通算や、繰越控除は使えません。また、2024年分以後の所得税と個人住民税では、課税のしかたをそろえる必要があります。
解き方
- 所得税と住民税の課税のしかたをそろえるルール(令和6年分以後)を確かめます。
- NISA口座で配当を非課税にする条件(株式数比例配分方式)を確かめます。
- NISA口座で出た譲渡損失の税金上の扱い(損益通算できないこと)を確かめます。
- 課税口座の上場株式の譲渡損失を繰り越せる(3年間)きまりを確かめます。
- 選択肢 1不正解
- 2024年分(令和6年分)以後は所得税と住民税の課税方式をそろえることになり、所得税で総合課税を選ぶと、住民税で申告不要制度は選べなくなりました。
- 選択肢 2不正解
- NISA口座で持つ上場株式の配当金を非課税にするには、証券会社を通じて受け取る「株式数比例配分方式」を選ぶ必要があります。
- 選択肢 3正解
- NISA口座で出た譲渡損失は、税金の上ではないものとされるので、特定口座などの課税口座で出た譲渡益と損益通算できません。よってこの記述が最も不適切です。
- 選択肢 4不正解
- 課税口座の上場株式などの譲渡損失のうち、損益通算しても引ききれない分は、確定申告をすると翌年以後3年間繰り越して控除できます。
関連する分野を学ぶ
覚えるポイント
- NISA口座の損失は税務上「ないもの」とみなされ損益通算・繰越控除不可。
- NISAの配当非課税には「株式数比例配分方式」の指定が必須。
間違えやすいところ
- NISA口座の損失も特定口座の利益と通算できると、間違えて思いやすいです。
- 所得税と住民税で別々の課税方式を選べた制度(令和5年分まで)と混同しないようにしましょう。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2024年9月 2級 学科』
公式問題 p.12 ↗(www.jafp.or.jp)
金融取引に係るセーフティネット
金融資産運用 · 預金保険制度 / 決済用預金 / 日本投資者保護基金
わが国における個人による金融商品取引に係るセーフティネットに関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
1
解説
預金保険制度では、決済用預金(無利息・要求払い・決済機能の3つを満たすもの)は全額保護されます。一般預金などは、1つの金融機関ごとに預金者1人当たり元本1,000万円までとその利息が保護されます。外貨預金や譲渡性預金は保護の対象外です。また、日本投資者保護基金は証券会社が破綻したときに1人当たり1,000万円まで補償しますが、FX取引は対象外です。
解き方
- 決済用預金の保護の限度(全額)と、一般預金などの限度(元本1,000万円とその利息)を比べます。
- 外貨預金や譲渡性預金が預金保険の対象になるかを確かめます。
- 他人の名義を借りた預金などが預金保険でどう扱われるかを確かめます。
- 日本投資者保護基金でFX取引が補償の対象外となるきまりを確かめます。
- 選択肢 1正解
- 決済用預金は全額が預金保険制度で保護されます。元本1,000万円までなのは一般預金などなので、この記述が最も不適切です。
- 選択肢 2不正解
- 日本国内に本店がある金融機関でも、外貨預金、譲渡性預金、無記名預金などは預金保険制度の保護の対象外です。
- 選択肢 3不正解
- 家族の名義を借りただけの架空名義や他人名義の預金は、預金保険法の保護対象にならず、預金保険機構の保護を受けられません。
- 選択肢 4不正解
- 店頭デリバティブ取引である外国為替証拠金(FX)取引の資産などは、日本投資者保護基金の補償の対象外です(法令で信託保全が義務づけられています)。
覚えるポイント
- 決済用預金(無利息、要求払い、決済性)は全額保護される。
- 外貨預金・譲渡性預金・FX取引はそれぞれの保護制度の対象外。
間違えやすいところ
- 決済用預金と一般預金(普通預金・定期預金など)の保護の上限(全額か、元本1,000万円とその利息か)を混同しないようにしましょう。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2024年9月 2級 学科』
公式問題 p.13 ↗(www.jafp.or.jp)
金融サービスの提供に関する法律
金融資産運用 · 金融サービス提供法 / 勧誘方針 / 損害賠償請求 / 元本欠損額
金融サービスの提供及び利用環境の整備等に関する法律(以下「金融サービス提供法」という)に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
4
解説
金融サービス提供法は、金融商品の販売などでお客さんを守るため、重要事項の説明義務や、断定的な判断を提供することの禁止、勧誘方針を作って公表することを業者に義務づけています。金融商品販売業者が重要事項の説明義務などに違反した場合、お客さんは損害賠償を請求でき、その損害額は「元本欠損額」と推定されます。
解き方
- 金融サービス提供法の対象となる商品(ゴルフ会員権などの除外)を確かめます。
- 勧誘方針を作って公表する義務と、金融サービス仲介業者が保証金を供託する義務を確かめます。
- 損害賠償を請求するときの、損害額の推定に関するきまりの中身を確かめます。
- 選択肢 1不正解
- ゴルフ会員権やレジャー会員権、商品先物取引などは、金融サービス提供法が対象とする金融商品から除かれています。
- 選択肢 2不正解
- 金融商品販売業者などは、勧誘をするときは、前もって勧誘方針を決めて公表しなければなりません。
- 選択肢 3不正解
- 金融サービス仲介業者は、お客さんへの損害賠償の支払い能力を確保するため、原則として営業保証金を供託しなければなりません。
- 選択肢 4正解
- 説明義務違反があったときに損害額と推定されるのは「元本欠損額(元本から回収額・処分額などを引いた額)」で、「払い込んだ元本の総額」ではないので、この記述が最も不適切です。
覚えるポイント
- 金融サービス提供法の損害賠償額の推定は「元本欠損額」。
- 業者は原則として勧誘方針の策定・公表が義務付けられている。
間違えやすいところ
- 損害額が「元本総額」と推定されると思い違いしやすいですが、実際に生じた損失である「元本欠損額」が推定されます。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2024年9月 2級 学科』
公式問題 p.13 ↗(www.jafp.or.jp)
わが国の税制の基本分類
タックスプランニング · 超過累進税率 / 申告納税方式 / 直接税と間接税 / 国税と地方税
わが国の税制に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
3
解説
税金はいくつかの見方で分類できます。誰が負担するかで直接税と間接税に分かれます。誰に納めるかで国税と地方税に分かれます。税額の決め方で申告納税方式と賦課課税方式、税率の仕組みで比例税率と超過累進税率に分かれます。
解き方
- 所得税の税率は超過累進税率だと確かめる。
- 贈与税は申告納税方式だと確かめる。
- 法人税は直接税、消費税は間接税だと確かめる。
- 不動産取得税は地方税、登録免許税は国税だと確かめる。
- 選択肢 1不正解
- 所得税の税率は、所得が増えるほど高くなる超過累進税率(5%〜45%)です。
- 選択肢 2不正解
- 贈与税は、自分で税額を計算して申告・納付する申告納税方式です。
- 選択肢 3正解
- 法人税は納める人と負担する人が同じ直接税で、消費税は事業者が納め消費者が負担する間接税です。
- 選択肢 4不正解
- 不動産取得税は地方税(道府県税)ですが、登録免許税は国税です。
覚えるポイント
- 所得税・贈与税・法人税は申告納税方式かつ直接税。
- 登録免許税は国税、不動産取得税・固定資産税は地方税。
間違えやすいところ
- 登録免許税は地方税と間違えやすいです。法務局に納める国税です。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2024年9月 2級 学科』
公式問題 p.13 ↗(www.jafp.or.jp)
所得税における各種所得の区分
タックスプランニング · 配当所得 / 不動産所得 / 譲渡所得 / 雑所得
所得税における各種所得に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
4
解説
所得は、その発生のしかたや性質によって10種類に分けられます。株式の配当は配当所得です。土地などの売却は譲渡所得です。不動産の貸付けは事業的規模でも不動産所得、年金形式でもらうお金は雑所得です。
解き方
- 土地を売って得たお金は譲渡所得だと確かめる。
- 事業的規模の不動産貸付けでも不動産所得だと確かめる。
- 個人年金保険の年金でもらうお金は雑所得だと確かめる。
- 事業資金で買った株式の配当金でも配当所得だと確かめる。
- 選択肢 1不正解
- 事業用や賃貸用の土地を売って得た所得は、資産の譲渡なので譲渡所得です。
- 選択肢 2不正解
- 不動産の貸付けによる所得は、事業的規模(5棟10室基準など)でも不動産所得です。
- 選択肢 3不正解
- 保険料を払った本人が受け取る個人年金の年金は、公的年金以外なので雑所得です。
- 選択肢 4正解
- 事業用資金で持っている株式の配当でも、事業所得ではなく配当所得です。だからこの記述が最も不適切です。
関連する分野を学ぶ
覚えるポイント
- 事業資金で購入した株式の配当金でも個人の所得税では「配当所得」となる。
- 不動産貸付けは事業的規模であっても「不動産所得」となる。
間違えやすいところ
- 法人が受け取る配当金は益金になります。個人の事業資金でも、配当金は事業所得ではなく配当所得です。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2024年9月 2級 学科』
公式問題 p.14 ↗(www.jafp.or.jp)
総所得金額の計算(損益通算)
タックスプランニング · 損益通算 / 総所得金額 / 不動産所得の損失 / ゴルフ会員権の譲渡損失
Aさんの2024年分の所得の金額が、給与所得600万円、不動産所得▲50万円(土地等取得負債利子なし)、譲渡所得▲180万円(ゴルフ会員権譲渡損)である場合、所得税における総所得金額として最も適切なものはどれか。
解答・解説を表示
解答
3
解説
不動産所得・事業所得・山林所得・譲渡所得の損失は、一定のルールで他の所得と損益通算できます。ただし、生活に通常必要でない資産やゴルフ会員権の譲渡損失は通算できません。
解き方
- 不動産所得の損失50万円は、土地取得の負債利息が含まれないので全額が損益通算できます。
- ゴルフ会員権の譲渡損失180万円は、損益通算の対象外です。
- 給与所得600万円から不動産所得の損失50万円を引き、総所得金額550万円を出します。
- 選択肢 1不正解
- ゴルフ会員権の譲渡損失180万円まで引いた370万円は誤りです。
- 選択肢 2不正解
- 不動産所得の損失を引かず420万円としたのは誤りです。
- 選択肢 3正解
- 給与所得600万円から通算できる不動産所得の損失50万円を引いた550万円が正解です。
- 選択肢 4不正解
- 不動産所得の損失50万円を通算していないので誤りです。
関連する分野を学ぶ
覚えるポイント
- 損益通算できる所得の損失は「不・事・山・譲(ふじさんじょう)」の4つ
- ゴルフ会員権の譲渡損失は損益通算の対象外
間違えやすいところ
- 不動産所得の損失でも、土地取得の負債利息の部分は損益通算できません。本問には利息がないので全額通算できます。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2024年9月 2級 学科』
公式問題 p.14 ↗(www.jafp.or.jp)
住宅借入金等特別控除(住宅ローン控除)
タックスプランニング · 住宅ローン控除 / 所得制限 / 居住要件 / 返済期間
所得税における住宅借入金等特別控除(住宅ローン控除)に関する記述のうち、最も不適切なものはどれか。なお、2024年3月に住宅ローンを利用して住宅を取得し、同年中に居住の用に供したものとする。
解答・解説を表示
解答
2
解説
住宅借入金等特別控除(住宅ローン控除)は、住宅の取得を後押しする税額控除です。適用には、取得後6か月以内に住むこと、返済期間10年以上、合計所得金額2,000万円以下などの要件があります。
解き方
- 住宅ローン控除の要件(住む時期、所得の上限、返済期間、譲渡特例との併用)を整理します。
- 合計所得金額の上限は2,000万円以下です。これを手がかりに誤った選択肢を選びます。
- 選択肢 1不正解
- 住宅を取得してから6か月以内に住み、その年の12月31日まで住み続けることが原則の要件です。
- 選択肢 2正解
- 住宅ローン控除の合計所得金額の要件は2,000万円以下で、3,000万円以下ではありません。
- 選択肢 3不正解
- 返済期間は10年以上が必要です。繰上返済で10年未満になると、その後は受けられません。
- 選択肢 4不正解
- 居住用財産の3,000万円特別控除を受けた年と前後の一定期間は、住宅ローン控除と併用できません。
関連する分野を学ぶ
覚えるポイント
- 住宅ローン控除の所得制限は「合計所得金額2,000万円以下」
- 住宅ローンの償還期間要件は「10年以上」
間違えやすいところ
- 昔の3,000万円以下と混同しないよう注意しましょう。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2024年9月 2級 学科』
公式問題 p.14 ↗(www.jafp.or.jp)
給与所得者の確定申告義務
タックスプランニング · 確定申告義務 / 給与所得者 / 副業所得 / 20万円以下ルール
給与所得者の所得税の確定申告に関する記述のうち、最も適切なものはどれか。なお、記載された所得以外の所得はなく、源泉徴収・年末調整は適切に行われているものとする。
解答・解説を表示
解答
4
解説
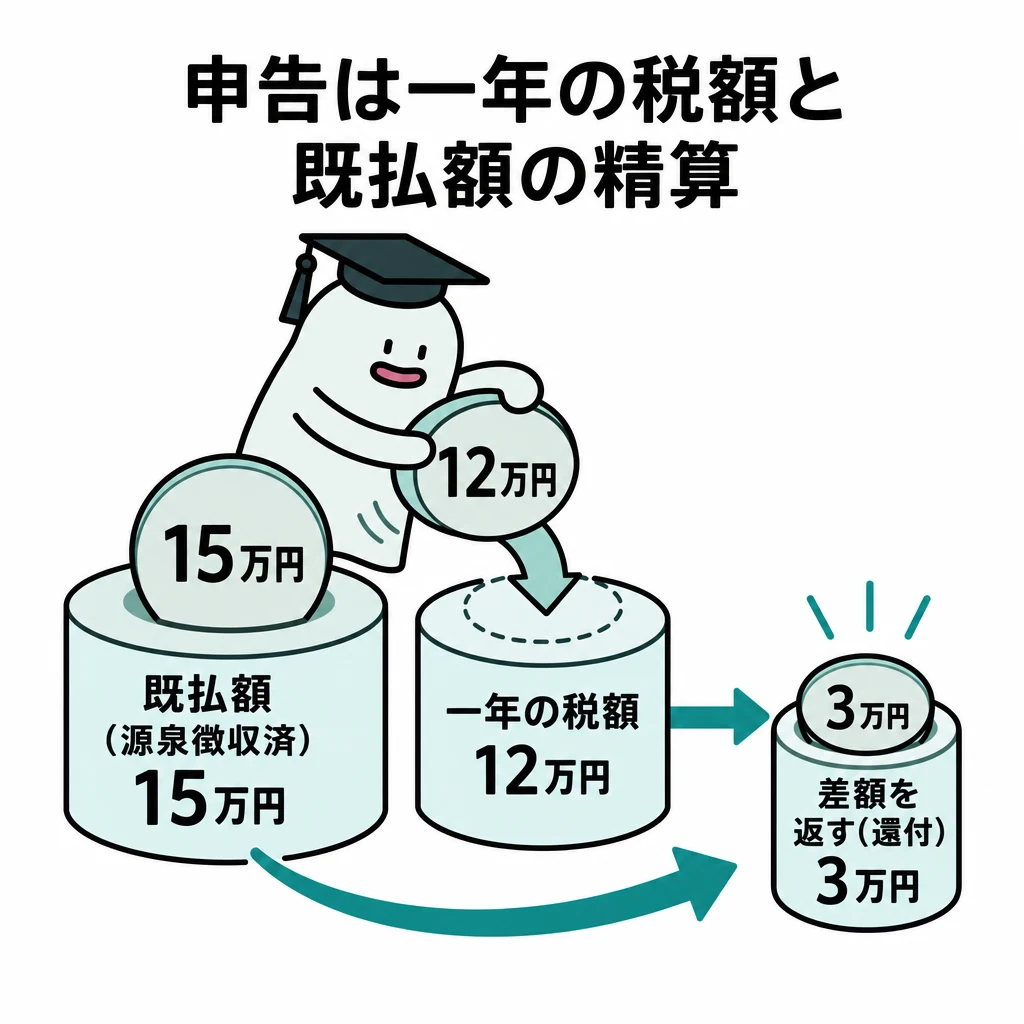
給与所得者は、給与収入が2,000万円を超えると確定申告が必要です。他にも、主な給与以外の給与や他の所得が20万円を超えると申告が必要です。公的年金等の人は、年金収入が400万円以下で他の所得が20万円以下なら申告不要です。
解き方
- 肢1は給与の年収3,000万円で2,000万円を超えるため、申告が必要です。
- 肢2は副収入の給与30万円が20万円を超えるため、申告が必要です。
- 肢3は一時所得50万円が20万円を超えるため、申告が必要です。
- 肢4は年金収入400万円以下で他の所得も20万円以下なので、申告は不要です。
- 選択肢 1不正解
- 給与の年収が2,000万円を超えているので、年末調整は使えず確定申告が必要です。
- 選択肢 2不正解
- 給与を1か所からもらう人でも、副収入の給与や他の所得の合計が20万円を超えると申告が必要です。
- 選択肢 3不正解
- 給与を1か所からもらう人でも、給与・退職以外の所得が20万円を超えるので申告が必要です。
- 選択肢 4正解
- 年金以外の所得は15万円で20万円以下、年金収入も400万円以下なので、申告は不要です。
関連する分野を学ぶ
覚えるポイント
- 給与年収2,000万円超は確定申告が義務
- 公的年金等の確定申告不要制度:年金収入400万円以下かつ他の所得金額20万円以下
間違えやすいところ
- 一時所得の金額は、特別控除50万円を引いた後の金額です。肢3の50万円はそのまま20万円を超えています。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2024年9月 2級 学科』
公式問題 p.15 ↗(www.jafp.or.jp)
法人税の原則的取扱い
タックスプランニング · 法人税 / 納税地 / 青色申告承認申請書 / 中小法人の軽減税率
法人税の原則的な取扱いに関する記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
4
解説
法人税の納税地は、内国法人なら本店または主な事務所の所在地です。新設法人の青色申告の承認申請は、設立から3か月を過ぎた日と設立事業年度の終了日の、早い方の前日までです。資本金1億円以下の中小法人は、年800万円以下の所得に軽減税率が使えます。
解き方
- 納税地は代表者の住所ではなく、本店または主な事務所の所在地です。
- 納税地を移したときの届出は、原則として移す前の税務署長だけに出します。
- 青色申告の承認申請は、設立から3か月以内などに出すことを確かめます。
- 中小法人は年800万円以下の所得に軽減税率が使えることを確かめます。
- 選択肢 1不正解
- 法人税の納税地は、その法人の本店または主な事務所の所在地です。
- 選択肢 2不正解
- 納税地を移したときの届出は、移す前の税務署長に出すだけで足ります。
- 選択肢 3不正解
- 新設法人の青色申告の期限は、設立から3か月後の日と事業年度末の、早い方の前日までです。
- 選択肢 4正解
- 資本金1億円以下の中小法人は、所得のうち年800万円以下の部分に軽減税率が使えます。
関連する分野を学ぶ
覚えるポイント
- 法人税の納税地=本店または主たる事務所の所在地
- 中小法人(資本金1億円以下)は所得年800万円以下に軽減税率が適用される
間違えやすいところ
- 所得税の青色申告は2か月以内、法人税の設立初年度は3か月以内です。混同しないよう注意しましょう。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2024年9月 2級 学科』
公式問題 p.15 ↗(www.jafp.or.jp)
法人税の損金算入・不算入
タックスプランニング · 法人税 / 損金経理 / 交際費等の範囲 / 租税公課 / 減価償却費の償却限度額
法人税の損金に関する記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
3
解説
法人税では、損金にできる費用とできない費用が法令で決まっています。減価償却費や特定公益増進法人への寄附金には限度額があります。法人税と法人住民税の本税は損金にできませんが、会議で通常かかる会議費は全額損金にできます。
解き方
- 減価償却費は、償却限度額までの金額だけが損金になります。
- 特定公益増進法人への寄附金は、一般の寄附金と別の特別限度額まで損金になります。
- 会議の茶菓や弁当代は交際費から除かれ、全額損金になります。
- 法人税と法人住民税の本税は損金になりません。
- 選択肢 1不正解
- 減価償却費は、償却限度額を超えた部分は損金にできません。
- 選択肢 2不正解
- 特定公益増進法人への寄附金は、特別限度額の範囲内だけで損金になります。
- 選択肢 3正解
- 会議の茶菓・弁当代は交際費から除かれ、全額損金になります。
- 選択肢 4不正解
- 法人税と法人住民税の本税は損金になりません(法人事業税は損金にできます)。
関連する分野を学ぶ
覚えるポイント
- 法人税・法人住民税の本税は損金不算入、法人事業税は損金算入可能
- 会議に伴う通常の茶菓・弁当代(会議費)は全額損金算入
間違えやすいところ
- 国や地方公共団体への寄附金は全額損金ですが、特定公益増進法人へは限度額までです。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2024年9月 2級 学科』
公式問題 p.15 ↗(www.jafp.or.jp)
消費税の原則的取扱いと確定申告
タックスプランニング · 消費税 / 特定期間 / 簡易課税制度 / 確定申告期限
消費税に関する記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
4
解説
消費税は、事業者が課税期間の終了後に確定申告をします。法人の申告期限は事業年度の終了日の翌日から2か月以内です。個人は翌年の3月31日までです。基準期間の課税売上高が5,000万円以下なら、事前に届出書を出して簡易課税制度を選べます。
解き方
- 個人事業者の特定期間は、前年の1月1日から6月30日までです。
- 簡易課税は、基準期間の課税売上高5,000万円以下で、使い始める課税期間の前日までに届け出ます。
- 法人の消費税の申告期限は、課税期間の末日の翌日から2か月以内です。誤った肢を選びます。
- 選択肢 1不正解
- 個人事業者の特定期間は、前年の1月1日から6月30日までです。
- 選択肢 2不正解
- 簡易課税制度が使えるのは、基準期間の課税売上高が5,000万円以下の事業者です。
- 選択肢 3不正解
- 簡易課税を使うには、原則として使い始める課税期間の前日までに届出書を出します。
- 選択肢 4正解
- 法人の消費税の確定申告期限は、課税期間の末日の翌日から2か月以内です。
関連する分野を学ぶ
覚えるポイント
- 法人の消費税確定申告書の提出期限は課税期間の末日の翌日から「2か月以内」
- 個人の消費税確定申告書の提出期限は「翌年3月31日まで」
間違えやすいところ
- 所得税の申告期限は3月15日、個人の消費税は3月31日です。混同に注意しましょう。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2024年9月 2級 学科』
公式問題 p.16 ↗(www.jafp.or.jp)
会社と役員間の取引に係る税務
タックスプランニング · 会社と役員間の取引 / 低額譲渡 / 社宅の無償貸与 / 経済的利益 / 債務免除益
会社と役員間の取引に係る所得税・法人税に関する記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
1
解説
会社と役員の間で時価と違う価格で取引すると、税務上は時価で取引したものとして扱われます。役員が会社から受ける得は、原則として給与所得(役員賞与)になります。会社が役員から得をする場合は、受贈益などとして益金に算入されます。
解き方
- 役員が会社から安く買った得は、役員給与として給与所得になります。
- 役員社宅を無償で貸すと、その得は給与所得になります。
- 会社が役員から安く買った得は、受贈益として益金になります。
- 会社が役員から借金を免除されると、債務免除益として益金になります。
- 選択肢 1正解
- 時価との差額は役員への経済的利益で、雑所得ではなく給与所得に入ります。
- 選択肢 2不正解
- 社宅に無償で住むと、通常の家賃相当額が現物給与として給与所得に入ります。
- 選択肢 3不正解
- 会社が時価より安く資産を買うと、差額は受贈益として益金になります。
- 選択肢 4不正解
- 会社が借金を免除されると、その金額は債務免除益として益金になります。
覚えるポイント
- 役員が会社から受ける低額譲渡等の経済的利益=給与所得(賞与)
- 会社側が受ける差額利益=受贈益(益金算入)
間違えやすいところ
- 役員が受ける得を雑所得や一時所得と間違えやすいので注意しましょう。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2024年9月 2級 学科』
公式問題 p.16 ↗(www.jafp.or.jp)
消費税の適格請求書等保存方式(インボイス制度)
タックスプランニング · インボイス制度 / 適格請求書発行事業者 / 適格簡易請求書 / 簡易課税制度
消費税の適格請求書等保存方式(インボイス制度)に関する記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
3
解説
インボイス制度では、適格請求書発行事業者として登録すると、免税事業者でも課税事業者になります。適格簡易請求書は、小売業や飲食業など不特定多数が相手の事業者が交付できます。簡易課税制度を使っているかどうかは関係ありません。
解き方
- 免税事業者でも、適格請求書発行事業者に登録すると課税事業者になります。
- 登録の効力は、登録簿に載った日から生じます。
- 適格簡易請求書は小売業や飲食業などが交付でき、簡易課税の適用は必要ありません。
- 適格請求書に必要な記載事項を確かめます。
- 選択肢 1不正解
- 免税事業者も、登録した日以降は消費税の課税事業者になります。
- 選択肢 2不正解
- 登録の効力は、通知を受けた日ではなく、登録簿に載った日から生じます。
- 選択肢 3正解
- 適格簡易請求書を出せるのは小売業や飲食店業などで、簡易課税制度を使っているかは関係ありません。
- 選択肢 4不正解
- 適格請求書には、発行事業者の氏名・名称、登録番号、税率ごとの消費税額などの記載が必要です。
関連する分野を学ぶ
覚えるポイント
- 適格簡易請求書(簡易インボイス)は小売業・飲食業等が発行可能(簡易課税の選択は無関係)
- 適格請求書発行事業者に登録すると免税事業者でも課税事業者になる
間違えやすいところ
- 「簡易課税制度」と「適格簡易請求書」は名前が似ていますが、別のものです。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2024年9月 2級 学科』
公式問題 p.16 ↗(www.jafp.or.jp)
不動産の登記および調査に関する知識
不動産 · 不動産登記 / 公信力 / 登記記録の構成 / 公図
不動産の登記や調査に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
3
解説
不動産の登記記録は、表題部と権利部に分かれています。権利部は「甲区」と「乙区」に分かれ、甲区には所有権に関する事項が、乙区には抵当権や地上権など所有権以外の権利に関する事項が記録されます。だから、抵当権の登記は乙区に載ります。
解き方
- 登記記録の甲区は所有権、乙区は所有権以外の権利について書く場所だと確認します。
- 抵当権の設定登記は乙区に書くものです。それを甲区としている記述3は不適切だと判断します。
- 選択肢 1不正解
- 借地権は登記がなくても、借地上の建物を借地権者の名義で登記していれば第三者に対抗できます。そのため、土地の登記に借地権の登記がなくても設定されていることがあります。
- 選択肢 2不正解
- 日本の不動産登記には公信力がありません。そのため、登記を信じて取引しても、本当の権利関係と違っていたときは保護されないことがあります。
- 選択肢 3正解
- 抵当権の設定登記で、債権額や抵当権者の氏名・名称などが記録されるのは権利部の「乙区」です。甲区ではありません。
- 選択肢 4不正解
- 公図(昔の土地台帳附属地図など)は、不動産登記法第14条の地図に準ずる図面として登記所に備え付けられています。土地の形や隣地との位置関係を調べる資料になります。
関連する分野を学ぶ
覚えるポイント
- 登記記録の甲区は所有権に関する事項、乙区は所有権以外の権利(抵当権・地上権・賃借権等)に関する事項を記載する。
間違えやすいところ
- 不動産登記に公信力があると考えないでください。登記に公信力はないため、善意でも保護されないことがあります。
出題の前提:2024年4月1日現在施行の不動産登記法
出典:日本FP協会『2024年9月 2級 学科』
公式問題 p.17 ↗(www.jafp.or.jp)
宅地建物取引業法における取引規制
不動産 · 宅地建物取引業法 / 手付金 / 違約金の制限 / 媒介契約
宅地建物取引業法に関する次の記述のうち、最も適切なものはどれか。なお、買主は宅地建物取引業者ではないものとする。
解答・解説を表示
解答
1
解説
宅建業者(宅地建物取引業者)が自ら売主で、買主が宅建業者でない場合、宅建業法の「八大制限」が適用されます。たとえば、手付は解約手付とみなされ、手付額の上限は代金の20%、損害賠償額の予定等も合算で代金の20%以内と決まっています。だから、業者と一般の買主の取引では買主が厚く守られます。
解き方
- 宅建業者が自ら売主のときは、買主が履行に着手する前なら、手付の倍額を用意して契約を解除できると確認します。
- 違約金の制限、手付額の上限の割合、専任媒介契約の期間のルールと、各選択肢を照らし合わせます。
- 選択肢 1正解
- 自ら売主になる宅建業者が受け取った手付は解約手付とみなされます。買主が履行に着手する前なら、手付の倍額を実際に用意して契約を解除できます。
- 選択肢 2不正解
- 債務不履行による契約解除に伴う損害賠償額の予定や違約金は、代金の20%を超えない範囲なら定められます。定めてはならないわけではありません。
- 選択肢 3不正解
- 宅建業者が自ら売主のとき、受け取れる手付金の上限は代金の20%です。5%ではありません。
- 選択肢 4不正解
- 専任媒介契約の有効期間は3カ月を超えられません。長い期間を定めても、その期間は3カ月に短縮されます。契約が無効になるわけではありません。
関連する分野を学ぶ
覚えるポイント
- 宅建業者が自ら売主となる場合の手付金上限は20%、損害賠償額の予定等の上限も20%である。
- 専任媒介契約の期間が3カ月を超える定めをした場合は「3カ月に短縮」される。
間違えやすいところ
- 上限を超えた定めは「無効」ではなく「法律で決まった期間に短縮」される場合があります。混同しないよう注意しましょう。
出題の前提:2024年4月1日現在施行の宅地建物取引業法
出典:日本FP協会『2024年9月 2級 学科』
公式問題 p.17 ↗(www.jafp.or.jp)
借地借家法における普通借地権と定期借地権
不動産 · 借地借家法 / 普通借地権 / 一般定期借地権 / 公正証書
借地借家法に関する次の記述のうち、最も適切なものはどれか。なお、本問においては、同法第22条の借地権を一般定期借地権といい、第22条から第24条の定期借地権等以外の借地権を普通借地権という。
解答・解説を表示
解答
1
解説
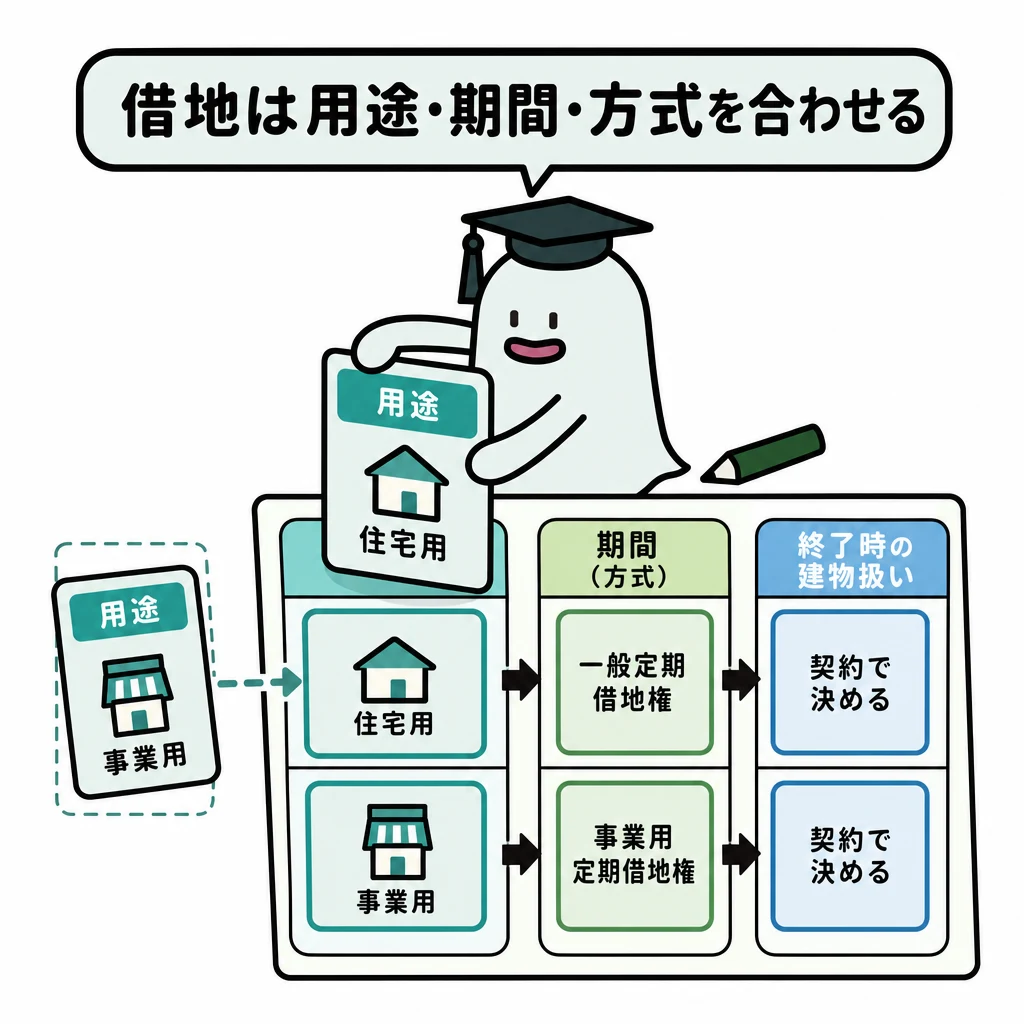
普通借地権の存続期間は、最初は30年以上でなければなりません。期間が満了して更新するときは、借地の上に建物があることが必要です。一方、一般定期借地権の存続期間は50年以上で、公正証書などの書面で契約します。
解き方
- 普通借地権は、期間の定めがなければ最初の存続期間が30年になる、と確認します。
- 普通借地権の更新には、借地の上に建物があることが必要かどうかを確かめます。
- 一般定期借地権は存続期間が50年以上で、契約は書面ならよく、公正証書に限られないと確かめます。
- 選択肢 1正解
- 借地借家法第3条により、普通借地権の契約で期間の定めがないときは、存続期間は30年になります。
- 選択肢 2不正解
- 普通借地権で更新が認められるには、借地の上に建物があることが必要です。
- 選択肢 3不正解
- 一般定期借地権の存続期間は50年以上でなければならず、30年にはできません。
- 選択肢 4不正解
- 一般定期借地権は公正証書などの書面で契約すれば足ります。公正証書が必要なのは事業用定期借地権などです。
関連する分野を学ぶ
覚えるポイント
- 普通借地権の当初期間:定めなしなら30年。30年未満を定めても30年。
- 一般定期借地権:存続期間50年以上、契約方法は公正証書等の書面(公正証書に限定されない)。
間違えやすいところ
- 一般定期借地権は公正証書などの書面でよいのに対し、事業用定期借地権は公正証書が必要です。混同しないようにしましょう。
出題の前提:2024年4月1日現在施行の借地借家法
出典:日本FP協会『2024年9月 2級 学科』
公式問題 p.17 ↗(www.jafp.or.jp)
都市計画法における区域区分および地域地区
不動産 · 都市計画法 / 市街化区域 / 市街化調整区域 / 用途地域 / 開発許可
都市計画法に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
3
解説
都市計画法では、市街化区域と市街化調整区域に分ける「線引き」をすることができます。市街化区域はおおむね10年以内に優先的・計画的に市街化を進める区域で、市街化調整区域は市街化を抑える区域です。市街化区域には用途地域を必ず定めます。
解き方
- 区域区分は、三大都市圏などを除くと定めない都市計画区域もあるため、必ず定めるものではないと確認します。
- 市街化区域と市街化調整区域がどのような区域かを確認します。
- 用途地域は市街化区域では必ず定め、市街化調整区域では原則定めないと確認します。
- 開発許可は、市街化区域では1,000㎡未満などは不要という規模の条件を確認します。
- 選択肢 1不正解
- 市街化区域と市街化調整区域に分けない「非線引き都市計画区域」もあります。そのため、必ず分けなければならないわけではありません。
- 選択肢 2不正解
- 「おおむね10年以内に優先的・計画的に市街化を進める区域」は市街化区域です。市街化調整区域は市街化を抑える区域です。
- 選択肢 3正解
- 都市計画法第13条により、市街化区域では少なくとも用途地域を定め、市街化調整区域では原則定めないとされています。
- 選択肢 4不正解
- 市街化区域の開発行為でも、原則1,000㎡未満なら都道府県知事などの許可は不要です。三大都市圏などの一部では条例で500㎡や300㎡まで下げられます。
関連する分野を学ぶ
覚えるポイント
- 市街化区域:用途地域を必ず定める、おおむね10年以内に優先的・計画的に市街化を図る。
- 市街化調整区域:原則として用途地域を定めない、市街化を抑制する。
間違えやすいところ
- 市街化区域の開発許可は規模にかかわらず必要ではなく、原則1,000㎡未満などは除かれます。注意しましょう。
出題の前提:2024年4月1日現在施行の都市計画法
出典:日本FP協会『2024年9月 2級 学科』
公式問題 p.18 ↗(www.jafp.or.jp)
建築基準法における建蔽率・容積率およびセットバック
不動産 · 建築基準法 / 建蔽率の緩和 / セットバック / 用途地域の按分計算
都市計画区域および準都市計画区域内における建築基準法の規定に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
2
解説
建築基準法には、防火地域・準防火地域の中の耐火建築物・準耐火建築物や、特定行政庁が指定した角地について、建蔽率を緩和する仕組みがあります。また、敷地が複数の用途地域にまたがるときの建蔽率・容積率は、面積の割合で加重平均して計算します。
解き方
- セットバック部分は敷地面積に算入できないと確認します。
- 準防火地域で準耐火建築物を建てると建蔽率が10%緩和されると確認します。
- 敷地が複数の用途地域にまたがる場合、建蔽率は過半ではなく加重平均で計算すると確認します。
- 前面道路の幅員による制限は、建蔽率ではなく容積率に適用されると確認します。
- 選択肢 1不正解
- セットバック部分(道路とみなされる敷地)は建物を建てられないうえ、建蔽率や容積率を計算するときの敷地面積にも入れられません。
- 選択肢 2正解
- 準防火地域に耐火建築物または準耐火建築物を建てると、建蔽率は都市計画で定めた指定建蔽率に10%を加えた数値に緩和されます。
- 選択肢 3不正解
- 敷地が2つの用途地域にまたがる場合、建蔽率は過半の地域ではなく、地域ごとの敷地面積の割合に応じて加重平均で計算します。
- 選択肢 4不正解
- 前面道路の幅員に一定の数値を掛けたものと比べて制限されるのは容積率の上限です。建蔽率ではありません。
関連する分野を学ぶ
覚えるポイント
- 準防火地域+耐火建築物または準耐火建築物=建蔽率+10%緩和。
- 異なる用途地域にまたがる建蔽率・容積率は「按分(加重平均)」で計算する(用途制限は「過半」)。
- 前面道路幅員による制限(12m未満)があるのは「容積率」である。
間違えやすいところ
- 用途制限は過半の地域を適用しますが、建蔽率・容積率は面積で按分して加重平均します。取り違えないよう注意しましょう。
出題の前提:2024年4月1日現在施行の建築基準法
出典:日本FP協会『2024年9月 2級 学科』
公式問題 p.18 ↗(www.jafp.or.jp)
建物の区分所有等に関する法律(区分所有法)
不動産 · 区分所有法 / 集会 / 専有部分 / 規約共用部分 / 共有持分
建物の区分所有等に関する法律に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
3
解説
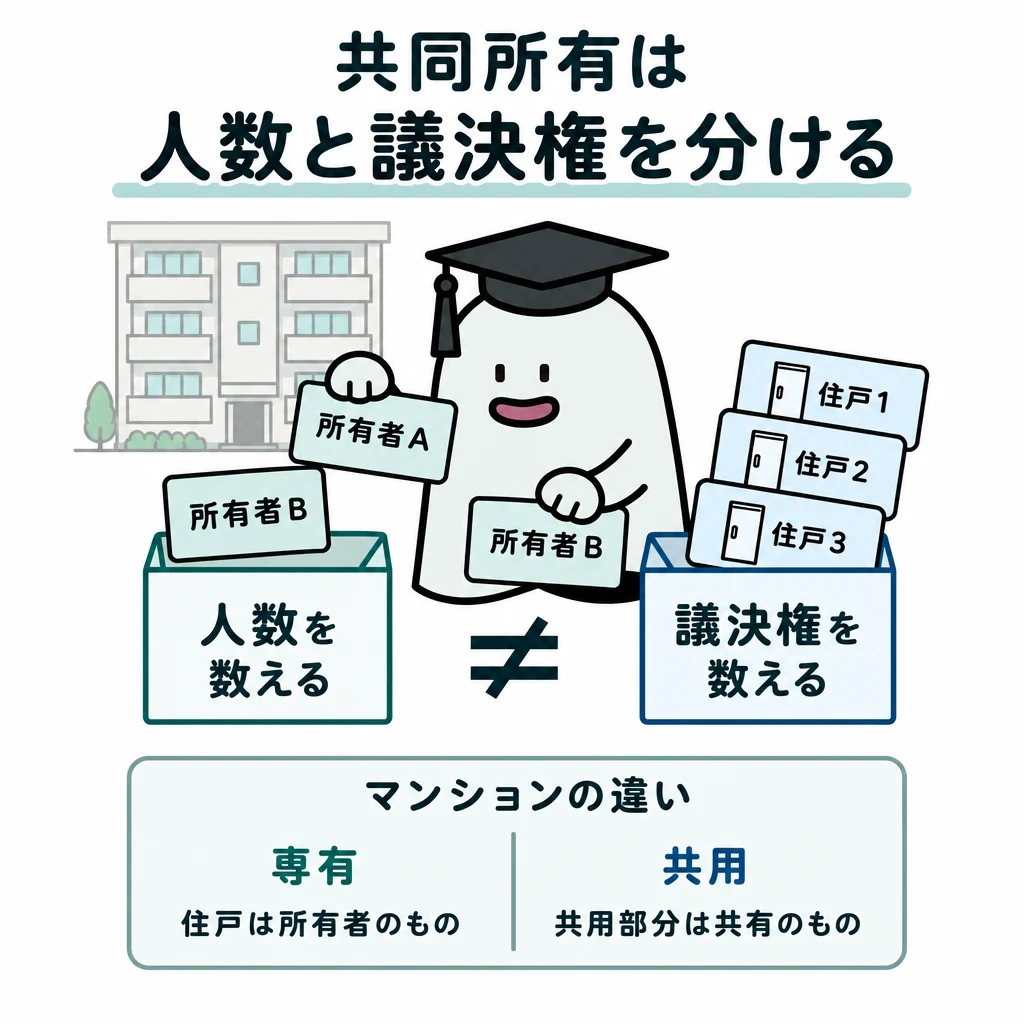
区分所有建物の共用部分には2種類あります。廊下や階段のように性質上当然に共用になる「法定共用部分」と、本来は専有部分にできる部分を規約で共用にする「規約共用部分」です。
解き方
- 区分所有法でいう規約共用部分とは何かを確認します。
- 構造上・利用上の独立性がある部分でも、規約で共用部分にできます。そこで「できない」とする記述3は不適切と判断します。
- 選択肢 1不正解
- 集会は、区分所有者全員の同意があれば、招集の手続きをしないで開くことができます(区分所有法第36条)。
- 選択肢 2不正解
- 専有部分を数人で共有する場合、共有者は議決権を行使する人を1人決めなければなりません(区分所有法第40条)。
- 選択肢 3正解
- 構造上・利用上の独立性があり専有部分になれる部分でも、規約によって共用部分(規約共用部分)にできます。
- 選択肢 4不正解
- 共用部分に対する持分は、規約に別の定めがなければ、各専有部分の床面積の割合で決まります(区分所有法第14条)。
関連する分野を学ぶ
覚えるポイント
- 規約共用部分:専有部分になり得る部分(集会室、管理人室など)を規約で共用部分としたもの。登記が必要。
- 集会は全員の同意があれば招集手続きを省略できる。
間違えやすいところ
- 法定共用部分(入口や外廊下など)と規約共用部分(集会室など)の違いを取り違えないようにしましょう。
出題の前提:2024年4月1日現在施行の建物の区分所有等に関する法律
出典:日本FP協会『2024年9月 2級 学科』
公式問題 p.18 ↗(www.jafp.or.jp)
不動産の取得に係る税金(不動産取得税・登録免許税)
不動産 · 不動産取得税 / 登録免許税 / 課税標準 / 相続と登記
不動産の取得に係る税金に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
4
解説
不動産取得税の課税標準は、取引価格ではなく「固定資産税評価額」です。相続で取得した場合は非課税ですが、贈与(相続時精算課税を含む)は課税されます。登録免許税の税率も、登記の原因によって違います。
解き方
- 不動産取得税の課税標準は実際の取引価格ではなく固定資産税評価額だと確認します。
- 相続時精算課税を使った場合でも、贈与として不動産取得税がかかると確認します。
- 相続登記の免税は、固定資産税評価額が100万円以下のときだと確認します。
- 登録免許税の税率は、相続は0.4%、贈与は2.0%など、登記原因で違うと確認します。
- 選択肢 1不正解
- 不動産取得税の課税標準となる「不動産の価格」は、実際の取引価格ではなく、原則として固定資産課税台帳に登録された価格(固定資産税評価額)です。
- 選択肢 2不正解
- 相続時精算課税を選んでも、税務上は「贈与」なので相続取得とはみなされず、不動産取得税がかかります。
- 選択肢 3不正解
- 相続で取得した土地の所有権移転登記の登録免許税が免税になるのは、固定資産税評価額が100万円以下のときです。500万円以下ではありません。
- 選択肢 4正解
- 所有権移転登記の登録免許税の本則税率は、相続なら0.4%、贈与なら2.0%で、登記原因によって違います。
関連する分野を学ぶ
覚えるポイント
- 不動産取得税の課税標準は「固定資産税評価額」(実売買価格ではない)。
- 登録免許税率(本則):相続=0.4%、贈与・売買=2.0%。
- 少額土地の相続登記免税措置の上限額は「100万円以下」。
間違えやすいところ
- 相続時精算課税を使った贈与でも、不動産取得税や登録免許税では「相続」ではなく「贈与」として扱われます。注意しましょう。
出題の前提:2024年4月1日現在施行の地方税法および登録免許税法
出典:日本FP協会『2024年9月 2級 学科』
公式問題 p.19 ↗(www.jafp.or.jp)
個人が土地を譲渡した場合の譲渡所得
不動産 · 譲渡所得 / 相続財産の取得日 / 概算取得費 / 短期譲渡所得 / 譲渡費用
個人が土地を譲渡した場合の譲渡所得に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
1
解説
土地や建物の譲渡所得では、相続・遺贈・贈与で取得した資産の所有期間と取得費は、亡くなった人(または贈与した人)の取得日と取得価額をそのまま引き継ぎます。
解き方
- 相続で取得した資産の所有期間は、亡くなった人の取得日から数えると確認します。
- 「相続人が登記をした日」とする記述1は誤りで、不適切だと判断します。
- 選択肢 1正解
- 相続で取得した土地の所有期間は、亡くなった人の取得日をそのまま引き継ぎます。相続人が登記をした日ではありません。
- 選択肢 2不正解
- 譲渡した土地の実際の取得費が分からないときは、譲渡収入の5%を概算取得費として計算できます。
- 選択肢 3不正解
- 短期譲渡所得(所有期間5年以下)の税率は、所得税30%(復興特別所得税込みで30.63%)と住民税9%で、合わせて39.63%です。
- 選択肢 4不正解
- 土地を譲渡するために直接かかった仲介手数料や契約書の印紙税などは、譲渡所得の計算で譲渡費用に含まれます。
関連する分野を学ぶ
覚えるポイント
- 相続・遺贈・贈与により取得した財産:被相続人・贈与者の「取得日」「取得費」を引き継ぐ。
- 短期譲渡所得の税率:所得税30.63%+住民税9%=合計39.63%。
- 長期譲渡所得の税率:所得税15.315%+住民税5%=合計20.315%。
間違えやすいところ
- 相続の取得日を「相続開始日(死亡日)」や「相続登記の日」と間違えないようにしましょう。
出題の前提:2024年4月1日現在施行の所得税法および租税特別措置法
出典:日本FP協会『2024年9月 2級 学科』
公式問題 p.19 ↗(www.jafp.or.jp)
被相続人の居住用財産(空き家)に係る譲渡所得の特別控除の特例
不動産 · 空き家特例 / 譲渡所得の特別控除 / 適用要件
「被相続人の居住用財産(空き家)に係る譲渡所得の特別控除の特例」に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
4
解説
空き家に係る譲渡所得の3,000万円特別控除の特例は、古い耐震基準の戸建て空き家を減らすための制度です。建物の建築時期、亡くなった人が1人で住んでいたこと、区分所有建物でないこと、譲渡の期限などの要件があります。
解き方
- 各選択肢の要件(居住、建物の種類、建築時期、譲渡の期限)を租税特別措置法の基準と照らし合わせます。
- 譲渡の期限は「相続開始から3年を経過する日の属する年の12月31日まで」だと確認し、不適切な記述を選びます。
- 選択肢 1不正解
- 相続が始まる直前に亡くなった人が1人で住んでいたことが要件です。そのため、亡くなった人以外に住んだ人がいると適用されません。
- 選択肢 2不正解
- この特例の対象は、区分所有建物の登記がされた建物以外です。そのため、区分所有建物には適用されません。
- 選択肢 3不正解
- 対象は古い耐震基準の家屋なので、1981年(昭和56年)5月31日以前に建てられたことが要件です。
- 選択肢 4正解
- 譲渡の期限は、相続開始から3年を経過する日の属する年の12月31日までです。そのため不適切です。
関連する分野を学ぶ
覚えるポイント
- 空き家特例の譲渡期限は「相続開始日から3年を経過する日の属する年の12月31日まで」
間違えやすいところ
- 譲渡の期限を「翌年の12月31日」と間違えやすいので、注意しましょう。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2024年9月 2級 学科』
公式問題 p.19 ↗(www.jafp.or.jp)
不動産の投資判断の手法等
不動産 · IRR / DCF法 / NOI利回り / レバレッジ効果
不動産の投資判断の手法等に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
3
解説
不動産投資の利回りには、表面利回り(グロス)とNOI利回り(ネット・純利回り)があります。表面利回りは年間の総収入を投資額で割ったもの、NOI利回りは総収入から管理費などの経費を引いた純収益(NOI)を投資額で割った指標です。
解き方
- IRR、DCF法、NOI利回り、レバレッジ効果という各指標の意味を確認します。
- NOI利回りは「総収入」ではなく「純収益(NOI)」で割ることを確認し、誤りを見つけます。
- 選択肢 1不正解
- IRR(内部収益率)は、将来のキャッシュフローの現在価値の合計と初期投資額が等しくなる(正味現在価値NPV=0)割引率です。
- 選択肢 2不正解
- DCF(割引キャッシュフロー)法は、保有期間中の純収益と満了時の復帰価格をそれぞれ現在価値に割り引いて合計する手法です。
- 選択肢 3正解
- NOI利回りは、年間の総収入から実際にかかる経費を引いた「純収益(NOI)」を総投資額で割って求めます。総収入で割るという記述は不適切です。
- 選択肢 4不正解
- 投資の収益率が借入金利を上回るとき、借入金を使うことで自己資金に対する利回り(ROEなど)を高める効果を正のレバレッジ効果といいます。
覚えるポイント
- NOI利回り=年間純収益(総収入-実費経費)÷総投資額(物件価格+取得経費)
間違えやすいところ
- 表面利回り(総収入÷取得価格)と、実質的なNOI利回りの定義を混同しないようにしましょう。
出題の前提:2024年4月1日現在施行の法令等
出典:日本FP協会『2024年9月 2級 学科』
公式問題 p.20 ↗(www.jafp.or.jp)
民法上の贈与契約
相続・事業承継 · 定期贈与 / 負担付贈与 / 死因贈与 / 書面によらない贈与
民法上の贈与に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
1
解説
贈与とは、あげる側が無償であげる意思を示し、もらう側がそれを受け入れると成立する契約です。無償の契約なので、義務を負うのは原則としてあげる側だけです。定期贈与は当事者の一方が死亡すると効力を失います。負担付贈与や死因贈与、書面によらない贈与には、それぞれ決まったルールがあります。
解き方
- 定期贈与・負担付贈与・死因贈与・書面によらない贈与の決まりを確認します。
- 定期贈与は当事者のどちらかが死亡すると効力を失うと定められている(民法552条)ことを確認します。
- 選択肢 1正解
- 定期贈与は、贈与者または受贈者の死亡によって効力を失うと定められています(民法第552条)。
- 選択肢 2不正解
- 負担付贈与では、受贈者が負う義務で利益を受ける第三者を指定することもでき、不成立にはなりません。
- 選択肢 3不正解
- 死因贈与は契約なので、贈与者と受贈者の合意で成立します。遺贈とは違い、贈与者の意思表示だけでは成立しません。
- 選択肢 4不正解
- 書面によらない贈与は各当事者が解除できますが、履行の終わった部分は解除できません(民法第550条ただし書)。
覚えるポイント
- 定期贈与はどちらかの死亡で失効、死因贈与は双方合意が必要な契約、書面によらない贈与は履行完了部分は解除不可。
間違えやすいところ
- 死因贈与は遺贈の一部の決まりが使われますが、契約なので、贈与者の意思表示だけでは成立しない点を忘れがちです。
出題の前提:2024年4月1日現在施行の民法
出典:日本FP協会『2024年9月 2級 学科』
公式問題 p.20 ↗(www.jafp.or.jp)
贈与税の配偶者控除
相続・事業承継 · 贈与税の配偶者控除 / 婚姻期間要件 / 相続開始前贈与の加算除外 / 敷地のみの贈与
贈与税の配偶者控除(おしどり贈与)に関する次の記述のうち、最も不適切なものはどれか。なお、各選択肢において、ほかに必要とされる要件等はすべて満たしているものとする。
解答・解説を表示
解答
2
解説
贈与税の配偶者控除は、婚姻期間20年以上の配偶者から住まい用の不動産などをもらったときに使える特例です。控除できるのは最高2,000万円で、基礎控除と合わせると2,110万円までになります。婚姻期間が20年以上かどうかは、贈与を受けた日現在で判断します。
解き方
- 婚姻期間20年の判断の基準となる日を確認します。
- 「贈与があった日」時点で20年以上かを判断するので、「その年の1月1日」とした選択肢2は誤りだと分かります。
- 選択肢 1不正解
- 同じ配偶者からの贈与では、この控除は一生に一度しか使えないので正しいです。
- 選択肢 2正解
- 婚姻期間20年以上の要件は「贈与があった日」現在で判定するので、「その年の1月1日」とするのは誤りです。
- 選択肢 3不正解
- この特例で控除された金額(最高2,000万円)は、生前贈与加算(相続財産に足し戻すこと)の対象から外れるので正しいです。
- 選択肢 4不正解
- 住まいの敷地だけの贈与でも、配偶者がその家屋を所有して住んでいるなど要件を満たせば、この特例を使えるので正しいです。
関連する分野を学ぶ
覚えるポイント
- 配偶者控除の婚姻期間20年判定は「贈与時」。加算除外(最高2,000万円)も重要。
間違えやすいところ
- 所得税の人的控除の基準日(12月31日)や、他の税制の「1月1日」基準と混同しやすい点です。
出題の前提:2024年4月1日現在施行の相続税法
出典:日本FP協会『2024年9月 2級 学科』
公式問題 p.20 ↗(www.jafp.or.jp)
相続時精算課税制度
相続・事業承継 · 相続時精算課税制度 / 選択後の変更不可 / 贈与者別の選択 / 対象財産の制限なし
相続時精算課税制度に関する次の記述のうち、最も適切なものはどれか。なお、各選択肢において、ほかに必要とされる要件等はすべて満たしているものとする。
解答・解説を表示
解答
4
解説
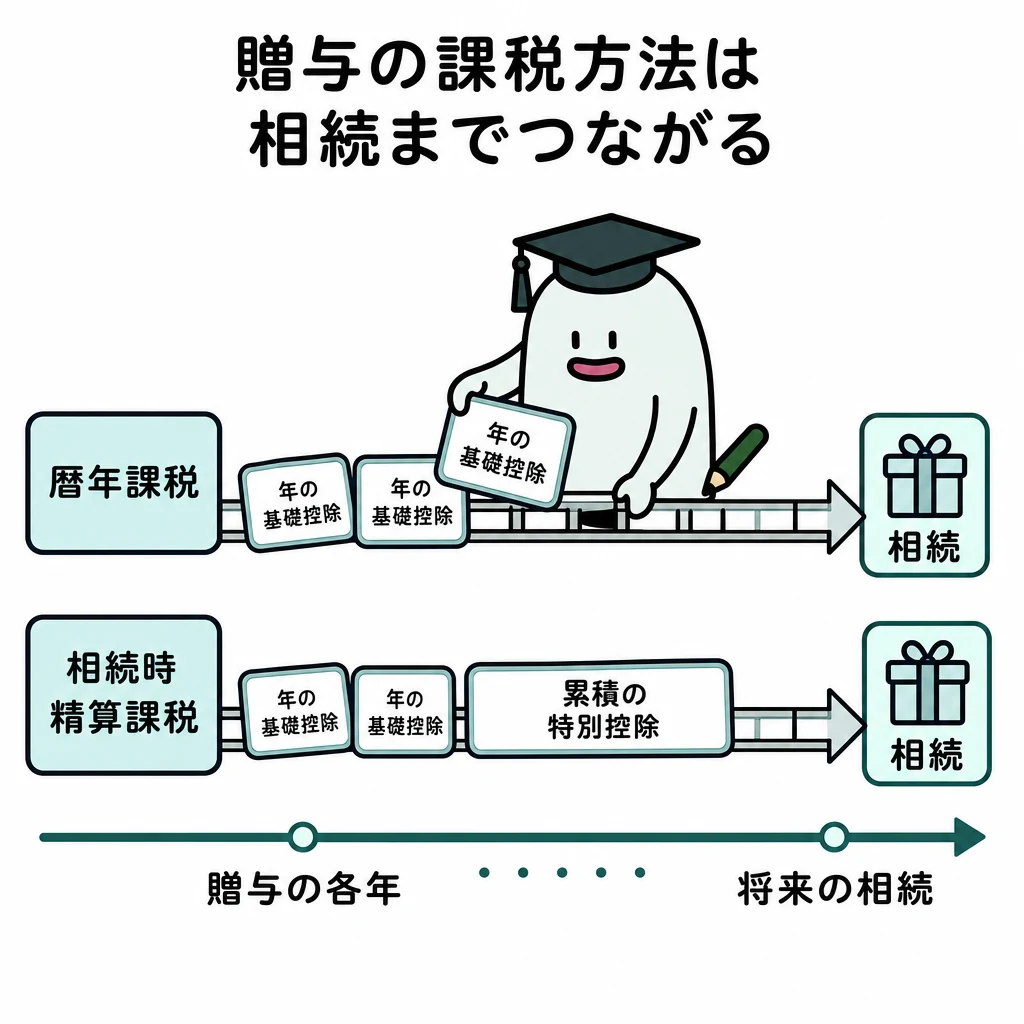
相続時精算課税制度(贈与を相続のときにまとめて計算する制度)は、原則60歳以上の父母・祖父母から18歳以上の子・孫への贈与で選べます。一度選ぶと、暦年課税(1年ごとに計算する方法)には戻せません。選ぶかどうかは贈与者ごとに決められ、贈与する財産の種類や回数に制限はありません。
解き方
- 制度の要件(贈与者は60歳以上、受贈者は18歳以上)と、選択を撤回できるかを確認します。
- 贈与者ごとに選べるかどうかと、対象となる財産の決まりを各選択肢と照らし合わせます。
- 選択肢 1不正解
- 相続時精算課税を選んだ後は、その贈与者からの贈与を暦年課税に変えることはできません。
- 選択肢 2不正解
- この制度は贈与者ごとに選べるので、父からの贈与は相続時精算課税、母からの贈与は暦年課税にできます。
- 選択肢 3不正解
- 贈与者だけでなく、受贈者にも年齢の要件があります。どちらも贈与年の1月1日時点で、贈与者は60歳以上、受贈者は18歳以上です。
- 選択肢 4正解
- 相続時精算課税では、贈与する財産の種類(現金、不動産、株式など)や回数に制限がないので正しいです。
関連する分野を学ぶ
覚えるポイント
- 相続時精算課税は贈与者ごとに選択可能・変更不可。財産の種類・回数は不問。
間違えやすいところ
- 父と母の両方に同時に適用されると誤解したり、受贈者の年齢要件(18歳以上)がないと間違えるミスです。
出題の前提:2024年4月1日現在施行の相続税法
出典:日本FP協会『2024年9月 2級 学科』
公式問題 p.21 ↗(www.jafp.or.jp)
成年後見制度(任意後見制度)
相続・事業承継 · 任意後見契約 / 公正証書要件 / 効力発生時期 / 任意後見監督人の欠格事由
任意後見制度に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
3
解説
任意後見制度は、本人がまだ十分に判断できるうちに、将来の後見人(世話をする人)や任せる仕事を公正証書(公証人が作る正式な書面)の契約で決めておく制度です。本人の判断能力が不十分になった後、家庭裁判所が任意後見監督人を選任した時から、この契約の効力が生じます。
解き方
- 契約を結ぶ→判断能力が下がる→監督人の選任を申し立てる→監督人が選任されて効力が生じる、という流れを確認します。
- 効力が生じるのは「監督人が選任された時」だと確認し、選択肢3が誤りだと特定します。
- 選択肢 1不正解
- 本人が判断能力の十分なうちに、後見人となる人や任せる仕事の内容を合意で決めておく制度なので正しいです。
- 選択肢 2不正解
- 任意後見契約は、法務省令で定めた様式の公正証書でしなければならないと定められています(任意後見契約法第3条)。
- 選択肢 3正解
- 任意後見契約は、判断能力が下がっただけでは効力が生じません。家庭裁判所が任意後見監督人を選んだ時から効力が生じるので誤りです。
- 選択肢 4不正解
- 任意後見人の配偶者・直系血族・兄弟姉妹は、任意後見監督人になれないと決められているので正しいです。
覚えるポイント
- 任意後見契約の効力発生は「家庭裁判所が任意後見監督人を選任した時」。公正証書が必須。
間違えやすいところ
- 判断能力が下がった時点で、自動的に任意後見契約の効力が生じると間違えるミスです。
出題の前提:2024年4月1日現在施行の任意後見契約に関する法律
出典:日本FP協会『2024年9月 2級 学科』
公式問題 p.21 ↗(www.jafp.or.jp)
遺産の分割
相続・事業承継 · 遺産分割の禁止 / 一部遺産分割 / 家庭裁判所への請求 / 遺産分割協議書の形式
遺産の分割に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
4
解説
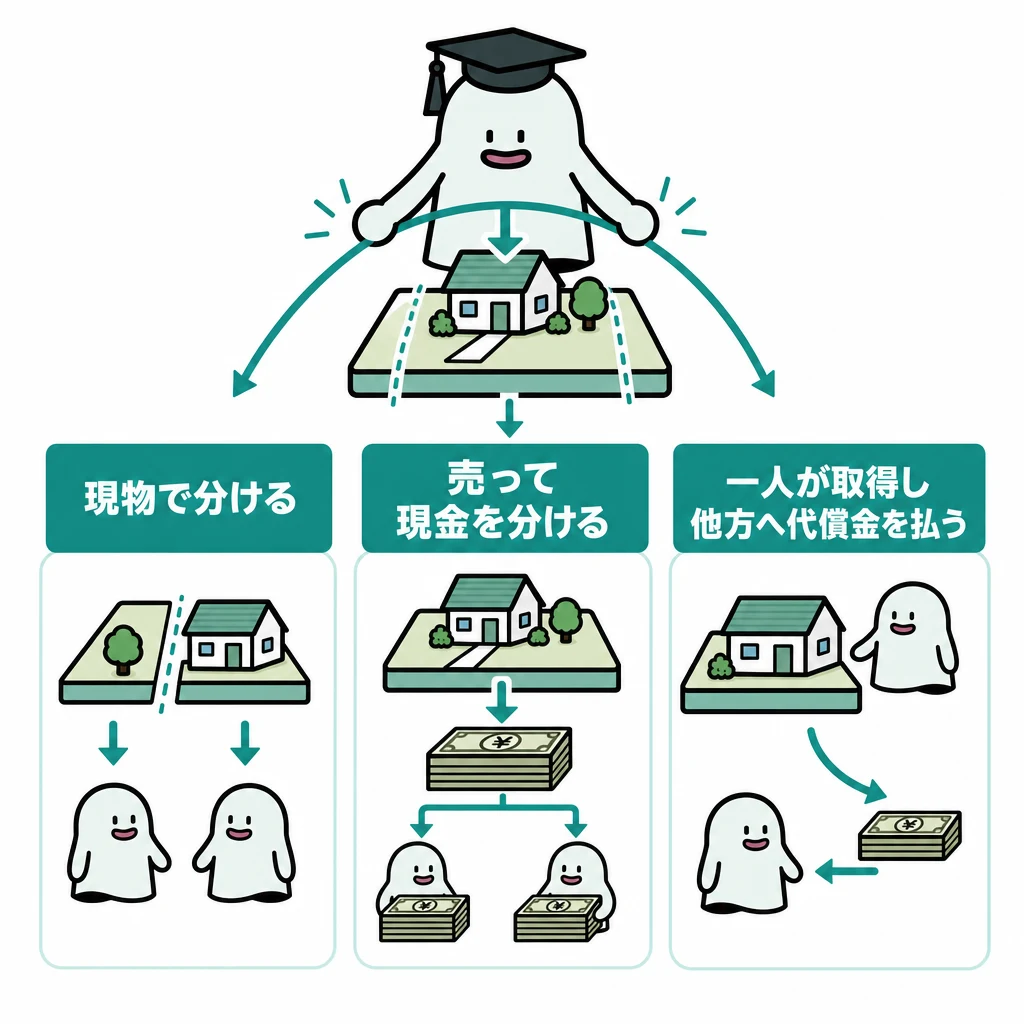
遺産分割は、共同相続人(相続人全員)が話し合って自由に決められます。亡くなった人は遺言で、相続開始の時から5年を超えない期間、分割を禁じることができます。一部だけ先に分割することもでき、話し合いがまとまらないときは家庭裁判所に審判や調停を請求できます。協議書に決まった形式はなく、私文書でも有効です。
解き方
- 民法の遺産分割の決まり(遺言による禁止期間、一部分割、審判・調停の請求)を確認します。
- 遺産分割協議書に公正証書でなければならない決まりはないと確認し、選択肢4が誤りだと特定します。
- 選択肢 1不正解
- 亡くなった人は遺言で、相続開始の時から5年を超えない期間、遺産の分割を禁じられるので正しいです(民法第908条)。
- 選択肢 2不正解
- 他の相続人の利益を害するおそれがある場合などを除き、遺産の一部について先に分割の協議ができるので正しいです。
- 選択肢 3不正解
- 共同相続人の話し合いがまとまらないときや、話し合いができないときは、家庭裁判所に審判・調停を請求できるので正しいです。
- 選択肢 4正解
- 遺産分割協議書は公正証書で作る必要はありません。私文書に共同相続人全員が署名押印しても法的に有効なので、選択肢は誤りです。
関連する分野を学ぶ
覚えるポイント
- 遺産分割協議書は公正証書でなくても有効。遺言による分割禁止期間は最長5年。
間違えやすいところ
- 不動産登記や銀行の手続きで印鑑証明書などを出すことから、公正証書でなければならないと混同しやすいミスです。
出題の前提:2024年4月1日現在施行の民法
出典:日本FP協会『2024年9月 2級 学科』
公式問題 p.21 ↗(www.jafp.or.jp)
配偶者居住権の成立要件と効力
相続・事業承継 · 配偶者居住権 / 居住要件 / 共有建物の除外 / 第三者による使用収益 / 目的建物の滅失
民法における配偶者居住権に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
1
解説
配偶者居住権(民法第1028条)は、亡くなった人の配偶者が、相続開始時に住んでいた亡くなった人所有の建物に、一生または一定期間、無償で住み続けられる権利です。相続開始時に住んでいなかった場合や、第三者と共有していた建物では取得できません。
解き方
- 取得の要件(被相続人の配偶者であること、相続開始時に住んでいたこと、被相続人の単独所有か配偶者との共有だったこと)を確認します。
- 「相続開始時に住んでいなくても取得できる」という記述が誤りだと特定します。
- 選択肢 1正解
- 配偶者居住権は、相続開始時にその建物に住んでいたことが要件なので、住んでいなかった場合は取得できず誤りです。
- 選択肢 2不正解
- 相続開始時に被相続人が配偶者以外の第三者と建物を共有していた場合、配偶者居住権は成立しないので正しいです。
- 選択肢 3不正解
- 配偶者は建物の所有者の承諾があれば、第三者に貸すなど使用収益させることができるので正しいです。
- 選択肢 4不正解
- 建物の全部が滅失して使えなくなった場合、配偶者居住権は消滅するので正しいです(民法第1032条等)。
関連する分野を学ぶ
覚えるポイント
- 配偶者居住権の取得要件:①法律上の配偶者、②相続開始時にその建物に居住、③被相続人の単独所有または夫婦共有。
間違えやすいところ
- 第三者との共有の建物でも配偶者居住権が成立すると誤解するミスです。
- 所有者の承諾があっても第三者に貸せないと間違えるミスです。
出題の前提:2024年4月1日現在施行の民法
出典:日本FP協会『2024年9月 2級 学科』
公式問題 p.22 ↗(www.jafp.or.jp)
配偶者に対する相続税額の軽減
相続・事業承継 · 配偶者の税額軽減 / 相続税の申告要件 / 民法上の配偶者
配偶者に対する相続税額の軽減(配偶者の税額軽減)に関する記述として、最も適切なものはどれか。
解答・解説を表示
解答
4
解説
配偶者の税額軽減は、配偶者が受け取った正味の遺産額が1億6,000万円か、配偶者の法定相続分相当額のどちらか多い金額までなら、配偶者が納める相続税を0にできる特例です。使うには戸籍上の法律婚であることが必要です。税額が0円でも、期限までに申告書を出す義務があります。
解き方
- 亡くなった人と法律上の婚姻の届出をしている配偶者だけが、この特例を使えると確認します。
- 遺産額が1億6,000万円を超えても法定相続分相当額以下なら税額が0になる要件と、申告書の提出の要件を照らし合わせます。
- 選択肢 1不正解
- 正味の遺産額が1億6,000万円を超えていても、法定相続分相当額以下なら納める相続税は0になり、選択肢は誤りです。
- 選択肢 2不正解
- 配偶者の税額軽減で税額が0になっても、相続税の申告書を出す必要があるので、選択肢は誤りです。
- 選択肢 3不正解
- 相続を放棄した配偶者でも、遺贈で財産をもらった場合はこの特例を使えるので、選択肢は誤りです。
- 選択肢 4正解
- この特例を使えるのは、亡くなった人と法律上の婚姻の届出をした配偶者だけで、内縁の配偶者には使えません。
関連する分野を学ぶ
覚えるポイント
- 配偶者の税額軽減は1億6,000万円または法定相続分相当額まで非課税
- 税額が0円でも申告書の提出が必須である
間違えやすいところ
- 内縁関係の妻や夫にも税額軽減が使えると誤解しやすいです。
- 相続放棄をした人は、遺贈で財産をもらっても特例を使えないと間違えやすいです。
出題の前提:2024年4月1日現在施行の相続税法第19条の2に基づきます。
出典:日本FP協会『2024年9月 2級 学科』
公式問題 p.22 ↗(www.jafp.or.jp)
金融資産の相続税評価
相続・事業承継 · 普通預金の評価 / 外貨預金の評価 / 利付公社債の評価 / 生命保険契約に関する権利
金融資産の相続税評価に関する記述として、最も不適切なものはどれか。
解答・解説を表示
解答
2
解説
金融資産の相続税評価は、原則として課税時期(相続開始時)の時価で行います。外貨建ての資産を円に換えるときは、TTB(外貨を円に換えるときの相場)を使います。換算する基準の日は、預入時ではなく課税時期です。
解き方
- 預金・公社債・保険契約の権利を評価する時点は、課税時期(相続開始時)だと整理します。
- 外貨の換算に使うレート(TTB)と、その時点(課税時期)が正しく書かれているか確認します。
- 選択肢 1不正解
- 普通預金は既経過利息が少額なので、課税時期現在の預入高(残高)で評価してよいとされています。
- 選択肢 2正解
- 外貨預金を円に換えるときは、預入時ではなく課税時期(相続開始時)の取引金融機関の対顧客直物電信買相場(TTB)によります。
- 選択肢 3不正解
- 上場利付公社債は、課税時期の最終価格に、源泉所得税等を引いた後の既経過利息を足した金額で評価します。
- 選択肢 4不正解
- 保険事故がまだ起きていない生命保険契約の権利は、原則として相続開始時に解約したときの解約返戻金相当額で評価します。
関連する分野を学ぶ
覚えるポイント
- 外貨建て資産の換算レートは課税時期(相続開始日)のTTBを用いる
- 生命保険契約に関する権利は解約返戻金相当額で評価する
間違えやすいところ
- 外貨換算の基準日を、預入時のレートと混同しやすいです。
- 円を外貨にするTTSと、外貨を円にするTTBを取り違えやすいです。
出題の前提:2024年4月1日現在施行の財産評価基本通達に基づきます。
出典:日本FP協会『2024年9月 2級 学科』
公式問題 p.22 ↗(www.jafp.or.jp)
遺言の効力と内容
相続・事業承継 · 遺言事項 / 遺言による遺産分割方法の指定の委託 / 遺留分侵害と遺言の効力 / 遺言執行者
民法における遺言に関する記述として、最も適切なものはどれか。
解答・解説を表示
解答
3
解説
遺言は、亡くなった人の最後の意思を尊重する制度です。民法で決められた事項(遺産分割方法の指定・委託、相続分の指定、遺言執行者の指定など)を定められます。遺留分(相続人に保障された取り分)を侵害する遺言でも、遺言自体が無効になるわけではありません。その場合は、財産をもらった人に遺留分侵害額を請求できます。
解き方
- 民法で遺言により指定・委託できる事項の範囲を整理します。
- 遺留分を侵害したり一部の相続分を指定しても、遺言自体は無効にならない原則を確認します。
- 選択肢 1不正解
- 遺留分を侵害する遺言でも遺言自体は有効で、侵害された相続人は遺留分侵害額を請求できるだけなので、選択肢は誤りです。
- 選択肢 2不正解
- 亡くなった人は遺言で、共同相続人の一部の人だけの相続分を指定でき、その指定は有効なので、選択肢は誤りです。
- 選択肢 3正解
- 亡くなった人は遺言で遺産分割の方法を定めたり、その方法を決めることを第三者に任せたりできるので正しいです(民法第908条)。
- 選択肢 4不正解
- 遺言で遺言執行者を指定したり、その指定を第三者に任せたりするのは有効で、よくある遺言事項なので、選択肢は誤りです。
関連する分野を学ぶ
覚えるポイント
- 遺留分を侵害する遺言も無効にはならず有効である
- 遺言で遺産分割方法の指定を第三者に委託することができる
間違えやすいところ
- 遺留分を侵害する遺言は当然に無効になると誤解しやすいです。
- 相続分の指定は全員分を同時にしないと無効になると勘違いしやすいです。
出題の前提:2024年4月1日現在施行の民法第902条、第908条、第1006条等に基づきます。
出典:日本FP協会『2024年9月 2級 学科』
公式問題 p.23 ↗(www.jafp.or.jp)
M&Aの手法(事業譲渡と株式譲渡)
相続・事業承継 · 事業譲渡 / 株式譲渡 / 株主総会の特別決議 / 競業避止義務
企業のM&Aに関する記述として、最も不適切なものはどれか。
解答・解説を表示
解答
3
解説
M&A(会社の買収・合併)には、事業譲渡と株式譲渡があります。事業譲渡は、財産や契約を一つずつ引き継ぐので、簿外債務(帳簿に載っていない借金)を切り離しやすい方法です。ただし、事業の全部や重要な一部を譲渡するときは、株主総会の特別決議が必要です。譲渡した会社には、原則として同一・隣接する市区町村で20年間、同じ事業をしてはいけない競業避止義務が課されます。株式譲渡は株主が変わるだけで、会社の法人格や権利義務はそのまま引き継がれます。
解き方
- 事業譲渡と株式譲渡の手続きと、権利・義務の引き継ぎ方の違いを整理します。
- 事業の全部や重要な一部の譲渡に、株主総会の特別決議が必要かを確認します。
- 選択肢 1不正解
- 事業譲渡では、引き継ぐ資産や負債を話し合いで選べるので、引き継ぎたくない簿外債務や偶発債務を切り離しやすい利点があります。
- 選択肢 2不正解
- 株式譲渡は株主が変わるだけで会社そのものは変わらないので、資産や負債、雇用、許認可などは原則そのまま引き継がれます。
- 選択肢 3正解
- 事業の全部や重要な一部を譲渡するときは、原則として効力発生日の前日までに株主総会の特別決議の承認が必要なので、選択肢は誤りです。
- 選択肢 4不正解
- 事業を譲渡した会社は、別段の意思表示がない限り、同一・隣接する市区町村で20年間同じ事業をしてはいけない競業避止義務を負います(会社法第21条第1項)。
覚えるポイント
- 事業の全部や重要な一部の譲渡には原則として株主総会の特別決議が必要
- 事業譲渡における譲渡会社の競業避止義務は同一・隣接市町村で20年間
間違えやすいところ
- 事業譲渡でも株式譲渡と同じように負債がまとめて引き継がれると混同しやすいです。
- 重要な事業の譲渡を、取締役会の決議だけでできると間違えやすいです。
出題の前提:2024年4月1日現在施行の会社法第21条、第467条等に基づきます。
出典:日本FP協会『2024年9月 2級 学科』
公式問題 p.23 ↗(www.jafp.or.jp)
2024年9月 2級 学科
参照した公式資料
日本FP協会が公開した2024年9月 2級 学科の問題・解答資料です。