


日本FP協会・金融財政事情研究会の公式問題・模範解答を、級・学科/実技・公開年度に分けて収録しています。CBT公開問題は1セットの公表問題で、全受験者への出題を網羅するものではありません。
2024年5月 2級 実技(資産設計提案業務)の概要
FPと関連業法(社労士法・弁護士法・税理士法・司法書士法)
ライフプランニングと資金計画 · 関連業法 / FP倫理 / 社会保険労務士法 / 弁護士法 / 税理士法 / 司法書士法
ファイナンシャル・プランナー(FP)が業務を行ううえで順守すべき関連業法等に関する次の記述(ア)~(エ)について、適切なものには「○」、不適切なものには「×」を選びなさい。
- ア
- 社会保険労務士の登録を受けていないFPが、有料の年金セミナーを開催し、社会保険制度の概要と公的年金の受給額に関する一般的な説明を行った。
- イ
- 弁護士の登録を受けていないFPが、自治体主催の無料相談会において債務整理に関する一般的な内容について説明をした。
- ウ
- 税理士の登録を受けていないFPが、自治体主催の無料相談会において相談者の収入に基づく具体的な税額の計算を行い、税務申告書を作成した。
- エ
- 弁護士または司法書士の登録を受けていないFPが、顧問契約をしている顧客に対し、不動産の所有権移転登記申請時に法務局に提出する書類を無償で作成した。
解答・解説を表示
解答
(ア)○ (イ)○ (ウ)× (エ)×
解説
FP資格だけを持つ人は、弁護士や税理士などの業務独占資格に関する法律(業法)を必ず守らなければなりません。制度の概要を説明したり試算例を示したりするのはできますが、個別の案件についての法律判断・税額計算・書類作成などの独占業務は、無償でも行えません。
解き方
- それぞれの記述で、FPが資格を持っていないことと、実際に行った行為の内容を確かめます。
- 一般的な制度の説明にとどまるか、個別の手続きや申請書類の作成にあたるかを、それぞれの業法に照らして判断します。
小問ごとの答え
- 小問 ア:○
- 社会保険労務士資格のないFPであっても、有料セミナーで法令等の概要や年金の計算式など一般的な解説を行うことは社会保険労務士法に抵触せず、適切です。
- 小問 イ:○
- 弁護士資格のないFPであっても、無料相談会において債務整理に関する法制度の一般的な概要を説明する行為は弁護士法に抵触せず、適切です。
- 小問 ウ:×
- 税理士資格を有しない者が、無料相談であっても特定の相談者の個別具体的な税額計算を行ったり税務申告書を作成したりする行為は税理士法に抵触するため不適切です。
- 小問 エ:×
- 司法書士または弁護士の資格を有しない者が、無償であっても法務局に提出する登記申請書類を作成することは司法書士法に抵触するため不適切です。
関連する分野を学ぶ
覚えるポイント
- 「無償」「無料相談」であっても税務相談・申告書作成や登記申請書類作成などの独占業務は行えない。
間違えやすいところ
- 報酬をもらわなければ、個別の相談や書類作成をしてもよいと勘違いしやすいので注意しましょう。
出題の前提:2023年10月1日現在施行の税理士法、社会保険労務士法、弁護士法、司法書士法
出典:日本FP協会『2024年5月 2級 実技(資産設計提案業務)』
公式問題 p.2 ↗(www.jafp.or.jp)
個人情報保護法および著作権法
ライフプランニングと資金計画 · 個人情報保護法 / 著作権法 / FP倫理 / 私的使用のための複製
「個人情報の保護に関する法律(個人情報保護法)」および著作権法に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
4
解説
個人情報保護法では、利用目的を前もって公表することや、情報が漏えいしたときの委員会への報告義務などが定められています。一方、著作権法では、著作者の権利を守りつつ、私的使用のための複製や写真への写り込みなど、許諾がいらない例外も定められています。
解き方
- それぞれの記述が、個人情報保護法か著作権法の決まりに合っているかを確かめます。
- 著作権法の「私的使用のための複製(第30条)」の例外を確かめ、家庭内での使用に許諾が必要とする記述4が誤りだと判断します。
- 選択肢 1不正解
- 利用目的を前もって自社ホームページなどで公表していれば、取得のときに改めて本人へ知らせる必要は原則ありません。
- 選択肢 2不正解
- 不正アクセスなどによる個人データの漏えいは、1件でも原則として委員会への報告義務が生じます。
- 選択肢 3不正解
- 写真を撮るときに著作物が写り込む場合、軽微で正当な範囲なら許諾なしで使えます。
- 選択肢 4正解
- 個人や家庭内など限られた範囲での私的使用のための複製は、原則として著作者の許諾なしでできます。
覚えるポイント
- 私的使用(本人や家庭内など)を目的とした著作物の複製は原則として許諾不要である。
間違えやすいところ
- 不正アクセスによる情報漏えいは、件数に関係なく委員会への報告義務がある点を、1000人超など一定数以上と混同しないようにしましょう。
出題の前提:2023年10月1日現在施行の個人情報の保護に関する法律、著作権法
出典:日本FP協会『2024年5月 2級 実技(資産設計提案業務)』
公式問題 p.2 ↗(www.jafp.or.jp)
投資信託の収益分配後の個別元本
金融資産運用 · 個別元本 / 普通分配金 / 元本払戻金(特別分配金)
大下さんは保有しているRT投資信託(追加型国内公募株式投資信託)の収益分配金を2024年4月に受け取った。資料の運用状況に基づき、収益分配後の大下さんの個別元本として正しいものを1つ選びなさい。 <資料:大下さんが保有するRT投資信託の収益分配金受取時の状況> 収益分配前の個別元本:11,720円 収益分配前の基準価額:11,760円 収益分配金:200円 収益分配後の基準価額:11,560円
解答・解説を表示
解答
1
解説
追加型の公募株式投資信託では、分配後の基準価額が自分の個別元本を下回ることがあります。この下回る部分は元本の払戻し(元本払戻金・特別分配金)とみなされ、非課税になります。そして、その分だけ個別元本が減ります。
解き方
- 分配前の基準価額11,760円から分配金200円を引いた、分配後の基準価額11,560円を確かめます。
- 分配後の基準価額11,560円と、分配前の個別元本11,720円を比べます。
- 分配後の基準価額が個別元本を下回るので、差額の11,720円-11,560円=160円が元本払戻金(特別分配金)です。残りの40円(200円-160円)は普通分配金です。
- 分配後の個別元本は、分配前の個別元本から元本払戻金を引いた11,720円-160円=11,560円となり、分配後の基準価額と同じ額です。
- 選択肢 1正解
- 元本払戻金(特別分配金)160円が引かれ、分配後の個別元本は11,560円になります。
- 選択肢 2不正解
- 11,600円は誤りです。分配金200円の全額を引くなど、計算が違います。
- 選択肢 3不正解
- 11,680円は誤りです。普通分配金の40円だけを引いたような計算になっています。
- 選択肢 4不正解
- 11,720円は分配前の個別元本です。元本払戻金が出ているので、この額は変わります。
関連する分野を学ぶ
覚えるポイント
- 分配落ち後の基準価額が個別元本を下回る場合、分配後の個別元本はその分配落ち後の基準価額と同額になります。
間違えやすいところ
- 普通分配金と元本払戻金(特別分配金)の区分を逆にしてしまい、個別元本から引く金額を間違えないようにしましょう。
出題の前提:2023年10月1日現在施行の税法および投資信託の法令・規程に基づく。
出典:日本FP協会『2024年5月 2級 実技(資産設計提案業務)』
公式問題 p.3 ↗(www.jafp.or.jp)
投資信託のパフォーマンス評価(標準偏差・シャープレシオ)
金融資産運用 · シャープレシオ / 標準偏差 / リスクとリターン
大津さんはFPの細井さんから候補である3ファンドの過去3年間の運用パフォーマンスについて説明を受けた。資料に基づいて説明した内容の空欄(ア)~(ウ)にあてはまる語句および数値の組み合わせとして最も適切なものを1つ選びなさい。 <資料> ファンド名/収益率/標準偏差 KXファンド/5.70%/6.50% KYファンド/3.00%/2.00% KZファンド/4.50%/10.00% ※無リスク金利は0.50%とする。 <FPの細井さんの説明> ・「資料の過去3年間の実績から比較すると、一番リスクが高いのは( ア )といえます。」 ・「シャープレシオにより投資効率を考えると、最も効率的なのは( イ )で、そのシャープレシオの値は( ウ )です。」
解答・解説を表示
解答
4
解説
投資のリスクは、価格の変動幅を表す標準偏差で考えます。数値が大きいほどリスクが高いです。また、リスク1単位あたりの余分なリターンを表すのがシャープレシオです。「収益率-無リスク金利」を標準偏差で割って計算し、値が大きいほど運用の効率が良いと判断します。
解き方
- 標準偏差を比べて、最もリスクが高いファンドを探します。KX(6.50%)、KY(2.00%)、KZ(10.00%)のうち最大のKZファンドです(ア=KZファンド)。
- 「(収益率-無リスク金利)÷標準偏差」の式で、各ファンドのシャープレシオを計算します。
- KXファンドは(5.70%-0.50%)÷6.50%=5.20%÷6.50%=0.80です。
- KYファンドは(3.00%-0.50%)÷2.00%=2.50%÷2.00%=1.25です。
- KZファンドは(4.50%-0.50%)÷10.00%=4.00%÷10.00%=0.40です。
- シャープレシオが最も高いのはKYファンドの1.25なので、イ=KYファンド、ウ=1.25です。これを満たす組み合わせは選択肢4です。
- 選択肢 1不正解
- 最もリスクが高いのは標準偏差10.00%のKZファンドで、KYファンドのシャープレシオは1.25なので誤りです。
- 選択肢 2不正解
- KYファンドは標準偏差が最も小さく、リスクが最も低いです。またKZファンドのシャープレシオは0.40です。
- 選択肢 3不正解
- KXファンドのシャープレシオは0.80ですが、KYファンドの1.25のほうが効率が良いので不適切です。
- 選択肢 4正解
- (ア)KZファンド、(イ)KYファンド、(ウ)1.25で、正しく計算されています。
関連する分野を学ぶ
覚えるポイント
- シャープレシオ = (ファンドの収益率 - 無リスク金利) ÷ 標準偏差。数値が大きいほどリスクに対する超過リターンが高く効率的。
間違えやすいところ
- シャープレシオの分子で無リスク金利を引き忘れないように注意しましょう。
出題の前提:2023年10月1日現在施行の法令等に基づく。
出典:日本FP協会『2024年5月 2級 実技(資産設計提案業務)』
公式問題 p.4 ↗(www.jafp.or.jp)
株式の総平均法による取得価額および株式分割時の計算
金融資産運用 · 上場株式の譲渡所得 / 取得費の計算 / 株式分割
有馬さんが同一の特定口座内で取引したRA株式会社の株式に関する明細(2022年4月5日に1,000株を単価4,000円で買付、2023年2月1日に2,000株を単価5,200円で買付、2023年9月30日に1株につき5株の株式分割、2024年3月4日に5,000株を単価1,200円で売却)に基づき、2024年3月4日に売却した株式に係る譲渡所得の計算上、1株当たりの取得価額として正しいものを1つ選びなさい。
解答・解説を表示
解答
3
解説
同じ銘柄の株式を2回以上買った場合、1株当たりの取得価額は「総平均法に準ずる方法」で計算します。株式分割があったときは、取得金額の合計は変わらず、株数だけが分割の比率に応じて増えます。そのため1株当たりの取得価額は分割の比率で割って調整します。
解き方
- 株式分割までの買付総額を出します。1,000株×4,000円+2,000株×5,200円=400万円+1,040万円=1,440万円です。
- 株式分割後の総株数を計算します。分割前の3,000株に分割の比率5をかけて15,000株になります。
- 買付総額を分割後の総株数で割って、1株当たりの取得価額を求めます。1,440万円÷15,000株=960円です。
- 選択肢 1不正解
- 800円は、1回目の買付単価4,000円を5で割っただけで、2回目の買付が入っていないので誤りです。
- 選択肢 2不正解
- 920円は、買った株数の比率で重み付けした平均を正しく出さずに計算した誤った結果です。
- 選択肢 3正解
- 買付総額1,440万円を株式分割後の総株数15,000株で割った960円が、正しい1株当たりの取得価額です。
- 選択肢 4不正解
- 1,040円は、2回目の買付単価5,200円を5で割っただけで、1回目の買付が入っていないので誤りです。
関連する分野を学ぶ
覚えるポイント
- 同一銘柄を複数回購入したときの取得費は総平均法に準ずる方法(加重平均)で計算する。
- 株式分割があっても総取得価額(投下資本)は変わらず、1株当たりの取得価額は株数増加に反比例して低下する。
間違えやすいところ
- 2回の買付単価を単純平均(4,000円と5,200円の平均4,600円)にしてしまい、株数で重み付けするのを忘れないようにしましょう。
- 株式分割の比率を反映するのを忘れ、売却時の株数や単価と混同しないようにしましょう。
出題の前提:2023年10月1日現在施行の所得税法(総平均法に準ずる方法による取得費の計算)に基づく。
出典:日本FP協会『2024年5月 2級 実技(資産設計提案業務)』
公式問題 p.5 ↗(www.jafp.or.jp)
個人向け国債の商品概要と特徴
金融資産運用 · 個人向け国債 / 国債の発行条件 / 中途換金ルール
個人向け国債の商品性に関する次の記述(ア)~(エ)について、適切なものには○、不適切なものには×を解答しなさい。 (ア)変動10年国債は、金利がゼロ%となることがある。 (イ)個人向け国債の購入単価(販売価格)は、最低1万円から1万円単位である。 (ウ)個人向け国債は、発行後6ヵ月経過すれば、いつでも中途換金することができる。 (エ)個人が募集時に購入できる日本国債は、個人向け国債のみである。
- ア
- 変動10年国債は、金利がゼロ%となることがある。
- イ
- 個人向け国債の購入単価(販売価格)は、最低1万円から1万円単位である。
- ウ
- 個人向け国債は、発行後6ヵ月経過すれば、いつでも中途換金することができる。
- エ
- 個人が募集時に購入できる日本国債は、個人向け国債のみである。
解答・解説を表示
解答
(ア)× (イ)○ (ウ)× (エ)×
解説
個人向け国債は、個人の資産づくりを助けるために作られた債券です。額面1万円単位で買いやすくしてあり、年0.05%の最低金利保証や、国による元本と利払いの保証などの特徴があります。ただし、原則として発行後1年間は中途換金ができません。
解き方
- 記述(ア)は、個人向け国債の全タイプに年0.05%の最低金利保証があることから、正しいかどうかを判断します。
- 記述(イ)は、個人向け国債の購入単位(1万円から1万円単位)と合っているかを確かめます。
- 記述(ウ)は、中途換金ができるようになる時期(発行後1年経過後)を確かめ、6ヵ月とするのが誤りだと判断します。
- 記述(エ)は、個人が募集時に買える国債の種類(新窓販国債など)を確かめ、個人向け国債だけではない点から判断します。
小問ごとの答え
- 小問 ア:×
- 個人向け国債は、経済状況により金利が低下した場合でも年0.05%の最低金利保証が設けられているため、金利がゼロ%になることはありません。
- 小問 イ:○
- 個人向け国債は、個人が少額から投資しやすいよう設定されており、最低1万円から1万円単位で購入することができます。
- 小問 ウ:×
- 個人向け国債の中途換金禁止期間は発行後1年間であり、原則として発行後1年が経過しなければ中途換金することはできません。
- 小問 エ:×
- 個人が発行時に購入できる国債には、個人向け国債のほかに新窓販国債(利付国債)などもあり、個人向け国債のみに限定されていません。
関連する分野を学ぶ
覚えるポイント
- 個人向け国債の最低金利保証は年0.05%(ゼロにはならない)。
- 購入単位は1万円から1万円単位、中途換金禁止期間は発行後1年間。
間違えやすいところ
- 中途換金できない期間(原則1年)と、中途換金のときに引かれる調整額(直前2回分の利子相当額×0.79685)を混同しないようにしましょう。
- 新窓販国債と個人向け国債の違い(買える人や中途で売る方法など)を間違えないようにしましょう。
出題の前提:2023年10月1日現在の個人向け国債の発行要項・法令規定に基づく。
出典:日本FP協会『2024年5月 2級 実技(資産設計提案業務)』
公式問題 p.5 ↗(www.jafp.or.jp)
建築物の延べ面積の最高限度の計算
不動産 · 建築基準法 / 容積率 / 前面道路幅員制限 / 延べ面積の最高限度
建築基準法に従い、下記の土地に建築物を建てる場合の延べ面積(床面積の合計)の最高限度を計算しなさい。なお、記載のない事項は一切考慮しないものとする。 <土地の条件> ・用途地域:第一種住居地域 ・敷地面積:130㎡ ・指定建蔽率:60% ・指定容積率:300% ・前面道路の幅員に対する法定乗数:4/10 ・前面道路:幅員5m市道および幅員4m市道に接する角地
解答・解説を表示
解答
260㎡
解説
建物の延べ面積の最高限度は、「敷地面積 × 使える容積率」で求めます。前の道路が2つ以上あるときは、幅が広いほうの道路の幅を使います。道路幅による制限(前面道路の幅 × 法定乗数)と指定容積率を比べ、小さいほうの数値が使う容積率になります。
解き方
- 敷地が接する道路のうち広いほうを選びます。幅員5mと幅員4mでは、広いほうの5mを使います。
- 道路幅による容積率の制限を計算します。5m×4/10=20/10=200%です。
- 指定容積率300%と道路幅の制限200%を比べ、小さいほうの200%を使う容積率にします。
- 延べ面積の最高限度を計算します。敷地面積130㎡×200%=260㎡です。
関連する分野を学ぶ
覚えるポイント
- 2つ以上の前面道路に接している場合は、最も広い道路の幅員を前面道路幅員として計算する。
間違えやすいところ
- 狭いほうの道路幅員4mで計算したり、指定建蔽率60%を使って建築面積の最高限度を求めたりしないようにしましょう。
出題の前提:建築基準法第52条(容積率)
出典:日本FP協会『2024年5月 2級 実技(資産設計提案業務)』
公式問題 p.6 ↗(www.jafp.or.jp) / 公式模範解答 p.1 ↗(www.jafp.or.jp)
借地借家法における普通借地権の存続期間と更新
不動産 · 普通借地権 / 存続期間 / 更新拒絶の正当事由 / 借地借家法
普通借地権に関する松尾FPの説明について、空欄(ア)~(エ)にあてはまる適切な語句を<語群>の中から選び、その番号を答えなさい。 「普通借地権の設定契約で、期間の定めがない場合の存続期間は( ア )です。契約でこれより長い期間を定めることは( イ )。」 「正当事由は( ウ )です。また、借地権設定後に最初の更新をする場合、その期間は原則として、更新の日から( エ )です。」 <語群> 1.10年 2.20年 3.30年 4.50年 5.できます 6.できません 7.必要 8.不要
- 1
- 10年
- 2
- 20年
- 3
- 30年
- 4
- 50年
- 5
- できます
- 6
- できません
- 7
- 必要
- 8
- 不要
解答・解説を表示
解答
(ア)3 (イ)5 (ウ)7 (エ)2
解説
借地借家法の普通借地権では、借りている人を守るため、存続期間の最低が最初は30年と決められています。これより長い期間を決めることはできます。また、地主が更新を断るには正当事由が必要です。更新後の期間は、最初の更新が20年、2回目以降が10年です。
解き方
- 最初の期間を確かめます。決めがなければ30年で(ア=3)、30年より長く決めることもできます(イ=5)。
- 更新を断る条件を確かめます。地主が断るには正当事由が必要です(ウ=7)。
- 更新後の期間を確かめます。最初の更新は原則20年、2回目以降は10年です(エ=2)。
小問ごとの答え
- 小問 ア:3
- 普通借地権の当初の存続期間は、契約で定めがない場合は30年と定められています(借地借家法第3条)。
- 小問 イ:5
- 借地借家法第3条に基づき、当初の存続期間を30年より長い期間として契約で定めることは可能です(30年未満の期間を定めた場合は期間の定めがないものとみなされ30年になります)。
- 小問 ウ:7
- 借地権者が更新を請求した場合、地主が更新を拒絶するには借地借家法第6条に定める「正当事由」が必要です。
- 小問 エ:2
- 契約の更新後の存続期間は、借地権設定後の最初の更新では原則として更新の日から20年、2回目以降の更新では10年と定められています(借地借家法第4条)。
関連する分野を学ぶ
覚えるポイント
- 普通借地権の存続期間は「当初30年・1回目の更新20年・2回目以降の更新10年」が原則。
間違えやすいところ
- 最初の更新期間20年と、2回目以降の更新期間10年を取り違えないようにしましょう。
出題の前提:借地借家法第3条、第4条、第6条
出典:日本FP協会『2024年5月 2級 実技(資産設計提案業務)』
公式問題 p.7 ↗(www.jafp.or.jp) / 公式模範解答 p.1 ↗(www.jafp.or.jp)
登記事項証明書および不動産登記の効力
不動産 · 登記事項証明書 / 乙区 / 登記識別情報 / 登記の公信力
提示された登記事項証明書および不動産登記制度に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
4
解説
不動産の登記記録は、表題部と権利部(甲区・乙区)からできています。甲区には所有権のことを、乙区には抵当権など所有権以外の権利のことを記録します。また、今の日本の法律では、不動産登記には対抗力はありますが、公信力は認められていません。
解き方
- 登記事項証明書の作り(甲区と乙区の分け方)と、抵当権を消す手続きが必要かを確かめます。
- 所有権移転登記が終わったときの登記識別情報の通知と、日本の不動産登記に公信力があるかを法律にそって判断します。
- 選択肢 1不正解
- 権利部の甲区には所有権のことが、乙区には抵当権や地上権など所有権以外の権利のことが書かれるので適切です。
- 選択肢 2不正解
- 借金を完済しても登記は自動では消えず、当事者が法務局へ抵当権の抹消登記を申請する必要があるので適切です。
- 選択肢 3不正解
- 新しく所有者になる所有権移転登記が終わると、原則として申請した人(買主)に登記識別情報が通知されるので適切です。
- 選択肢 4正解
- 不動産登記には第三者への対抗力はありますが、公信力はないので、登記を信じて取引しても本当の権利者がいれば原則守られず不適切です。
関連する分野を学ぶ
覚えるポイント
- 日本の不動産登記には対抗力はあるが公信力はない。
間違えやすいところ
- 登記簿の内容を信じて取引すれば、いつも法律で守られると誤解しやすいので注意しましょう。
出題の前提:2023年10月1日現在施行の不動産登記法・民法
出典:日本FP協会『2024年5月 2級 実技(資産設計提案業務)』
公式問題 p.8 ↗(www.jafp.or.jp)
区分所有建物の売買契約実務
不動産 · 印紙税 / 手付解除 / 固定資産税の納税義務者 / 重要事項説明と契約書交付
中古マンションの区分所有建物売買契約書の一部に基づき、次の記述(ア)~(エ)について適切なものには○、不適切なものには×を解答しなさい。
解答・解説を表示
解答
(ア)× (イ)× (ウ)× (エ)×
解説
不動産の売買では、いくつかの決まりを正しく整理する必要があります。印紙税は契約書に書いた金額に応じてかかります。手付による解除は、買主は手付を放棄し、売主はその倍額を返します。固定資産税は1月1日現在の所有者が納めます。宅地建物取引業法では、重要事項説明は取引士が行い、37条書面の交付とは別です。
解き方
- 印紙税の仕組みを確かめます。不動産売買契約書は、書いた金額に応じて段階的に税額が決まります。
- 民法で、売主が手付で解除する条件(手付の倍額を実際に用意すること)を判断します。
- 固定資産税を納める人(1月1日現在の登録上の所有者)と、年の途中で買った人の公法上の義務を区別します。
- 宅地建物取引業法第37条の書面の渡し方を確かめます。取引士の記名は必要ですが、書面を渡す作業自体は取引士以外の人でもできます。
小問ごとの答え
- 小問 ア:×
- 不動産売買契約書(第1号文書)の印紙税は一律ではなく、契約書に記載された契約金額に応じて段階的に税額が定められているため不適切です。
- 小問 イ:×
- 手付金を受領した売主が解約手付により売買契約を解除するには、買主が履行に着手するまでに手付金の「倍額を現実に提供」しなければならず、受領額と同額の返還では解除できないため不適切です。
- 小問 ウ:×
- 固定資産税の納税義務者は、当該年度の賦課期日である「1月1日現在」において固定資産課税台帳等に所有者として登録されている者(売主)であり、年途中に取得した買主には原則としてその年度分の公法上の納税義務はないため不適切です。
- 小問 エ:×
- 宅地建物取引業法第37条に定める書面(売買契約書等)の交付自体は宅地建物取引士以外の従業者が行っても差し支えなく(取引士の記名が必要)、取引士自らが交付することまでは義務付けられていないため不適切です。
関連する分野を学ぶ
覚えるポイント
- 解約手付による売主からの解除は手付金の「倍額の現実に提供」が必要。
間違えやすいところ
- 重要事項説明(取引士が行う)と、37条書面の交付(取引士本人が渡す必要はなく、記名が必要)の条件を混同しやすいので注意しましょう。
出題の前提:2023年10月1日現在施行の民法、地方税法、宅地建物取引業法、印紙税法
出典:日本FP協会『2024年5月 2級 実技(資産設計提案業務)』
公式問題 p.9 ↗(www.jafp.or.jp)
医療保険の給付金計算比較
リスク管理 · 医療保険 / 給付金計算 / 1入院の取扱い / 先進医療特約
宮本亜紀さん(37歳)は医療保険への加入を検討しており、<資料1>「医療治療保険A(無解約返戻金型)」と<資料2>「終身医療保険B(無解約返戻金型)」の2つの商品内容を比較している。提示された各事例について、保険会社から支払われる保険金・給付金の合計額の比較に関する空欄(ア)~(ウ)にあてはまる語句を語群より選びなさい。
- 1
- 15,000円多い
- 2
- 35,000円多い
- 3
- 75,000円多い
- 4
- 80,000円多い
- 5
- 115,000円多い
- 6
- 15,000円少ない
- 7
- 30,000円少ない
- 8
- 45,000円少ない
解答・解説を表示
解答
(ア) 3, (イ) 6, (ウ) 5
解説
医療保険の給付額を比べるときは、入院給付金が「日額タイプ」か「一時金タイプ」かで結果が変わります。日額タイプは入院日数や最低保障日数、1入院・別入院のルールを確認します。一時金タイプは1入院の考え方や別傷病の扱いを確認します。さらに手術給付金の倍率や先進医療一時金の有無も足し合わせて計算します。
解き方
- それぞれの入院・手術・治療の条件から、保険Aの支給ルール(入院一時金・手術の倍率・先進医療一時金)を当てはめて合計額を計算します。
- 保険Bの支給ルール(日数の条件・最低5日の保障・手術給付金・別傷病の1入院の決まり・先進医療給付金)を当てはめて合計額を計算します。
- 保険Aの合計から保険Bの合計を引き、多いか少ないかを判定して語群から番号を選びます。
小問ごとの答え
- 小問 ア:3
- 交通事故で4日間入院し、手術(Aの倍率2倍)を受けた場合、保険Aは入院一時金5万円+手術給付金(5万円×2=10万円)で計15万円。保険Bは入院給付金(5日以内のため5,000円×5=25,000円)+手術給付金(5,000円×10=50,000円)で計75,000円。差額は150,000円-75,000円=75,000円多くなります。
- 小問 イ:6
- 骨折で8日間入院し退院1ヵ月後に肺炎で5日間入院した場合、保険Aは原因が異なっても180日以内のため1回の入院とみなされ、入院一時金は初回の5万円のみ支給されます。保険Bは原因が医学上重要な関係のない別傷病のため別入院となり、8日分(4万円)+5日分(5日以内のため5日分保障=25,000円)で計65,000円支給されます。したがって、保険Aは保険Bより15,000円少なくなります。
- 小問 ウ:5
- 肺がんで先進医療(技術料314万円)を受け7日間入院した場合、保険Aは入院一時金5万円+先進医療給付金314万円+先進医療一時金10万円で計329万円。保険Bは入院給付金(5,000円×7日=35,000円)+先進医療給付金314万円で計3,175,000円。差額は3,290,000円-3,175,000円=115,000円多くなります。
関連する分野を学ぶ
覚えるポイント
- 1入院の取扱いにおける「同一の原因」か「別の原因も含むか」の違いに注意する。
- 5日以内入院の最低日数保障や先進医療一時金の有無を見落とさない。
間違えやすいところ
- 保険Aの「同じ原因か別の原因かにかかわらず1回の入院とみなす」という注意点を見落とし、2回目の入院でも一時金が出ると間違えやすいです。
- 保険Bの「5日以内なら5日分を支払う」という決まりを考えず、4日分で計算してしまう間違いです。
出題の前提:2023年10月1日現在施行の法令等および約款条件
出典:日本FP協会『2024年5月 2級 実技(資産設計提案業務)』
公式問題 p.10 ↗(www.jafp.or.jp) / 公式問題 p.11 ↗(www.jafp.or.jp)
生命保険契約に係る税務上の取扱い
リスク管理 · 生命保険の税務 / 死亡保険金 / 収入保障保険 / 給付金の非課税
広尾吉弘さんが契約している生命保険契約一覧<資料>に基づく税務上の取扱いに関する記述(ア)~(エ)について、適切なものには○、不適切なものには×を判定しなさい。
- ア
- 終身保険Aから真紀さんが受け取る死亡保険金は、相続税の課税対象となる。
- イ
- 特定疾病保障保険Bから吉弘さんが受け取る死亡保険金は、相続税の課税対象となる。
- ウ
- 収入保障保険Cから香菜さんが受け取る収入保障年金は、吉弘さんの死亡時に年金受給権として相続税の課税対象となり、2年目以降に受け取る収入保障年金は非課税部分と課税部分に分かれ、課税部分は所得税(雑所得)および住民税の課税対象となる。
- エ
- 医療保険Dから吉弘さんが受け取る入院給付金・手術給付金は、所得税(一時所得)および住民税の課税対象となる。
解答・解説を表示
解答
(ア) ○, (イ) ×, (ウ) ○, (エ) ×
解説
生命保険金にかかる税金は、「保険料を負担した人(契約者)」「被保険者」「受取人」の3人の関係で決まります。負担者と被保険者が同じで受取人が相続人なら相続税です。負担者と受取人が同じなら所得税(一時所得など)です。3者が別々なら贈与税になります。また、病気やケガで受け取る給付金は非課税です。
解き方
- 各生命保険契約の契約者(保険料を払う人)、被保険者、受取人の関係を確認します。
- 死亡保険金などが、相続税・所得税(一時所得)・贈与税のどれになるかを判定します。
- 年金形式の受給権の評価と2年目以降の雑所得課税のしくみ、病気やケガの給付金が非課税になる決まりを当てはめて正誤を判断します。
- 選択肢 ア正解
- 保険料負担者と被保険者が吉弘さん、受取人が真紀さん(妻)なので、相続で取得したものとみなされ相続税の対象です。
- 選択肢 イ不正解
- 保険料負担者と受取人が吉弘さん、被保険者が真紀さんなので、自分が負担した保険料から出た所得となり所得税(一時所得)の対象です。
- 選択肢 ウ正解
- 年金を受け取り始めるときに年金受給権として相続税がかかり、2年目以降は相続税の対象外の運用益部分が雑所得として課税されます。
- 選択肢 エ不正解
- 本人が受け取る入院給付金・手術給付金は所得税法で非課税とされているので、一時所得や住民税はかかりません。
答えの内訳
- ア:○
- 契約者(保険料負担者)および被保険者が吉弘さん、死亡保険金受取人が真紀さん(妻)であるため、みなし相続財産として相続税の課税対象となります。
- イ:×
- 契約者(保険料負担者)および受取人が吉弘さん、被保険者が真紀さん(妻)であるため、吉弘さんが受け取る死亡保険金は所得税(一時所得)および住民税の課税対象となります(相続税ではありません)。
- ウ:○
- 被保険者死亡時に年金受給権の評価額に対して相続税が課税され、2年目以降に支給される年金は相続税課税部分(元本部分)を除いた部分が雑所得として所得税・住民税の課税対象となります。
- エ:×
- 身体の傷害や疾病に基因して受け取る入院給付金や手術給付金は、受取人が被保険者本人または配偶者・直系血族等である場合、非課税所得となります。
関連する分野を学ぶ
覚えるポイント
- 契約者=被保険者で受取人が相続人なら相続税の課税対象。
- 契約者=受取人で被保険者が他人の死亡保険金は一時所得。
- 入院給付金や手術給付金などの傷病見舞金・給付金は非課税。
間違えやすいところ
- 特定疾病保障保険などで被保険者が妻、契約者と受取人が夫のときに、死亡保険金だからと相続税と間違えてしまうことです。
- 体の治療のために受け取る給付金に一時所得がかかると勘違いしてしまうことです。
出題の前提:2023年10月1日現在施行の所得税法および相続税法
出典:日本FP協会『2024年5月 2級 実技(資産設計提案業務)』
公式問題 p.12 ↗(www.jafp.or.jp)
生命保険契約における責任開始期
リスク管理 · 生命保険 / 責任開始日
藤原さんが契約した生命保険の手続きの流れは以下のとおりである。この保険契約の責任開始日(保障が開始する日)として、最も適切なものはどれか。なお、責任開始日(期)に関する特約等はない契約とし、保険料は月払いとする。 ・申込日:2024年3月8日 ・第1回保険料払込み(保険会社に直接払込み):2024年3月17日 ・告知日:2024年3月23日 ・保険会社の審査完了(引き受けの承諾):2024年3月27日 ・保険証券に記載の契約日(保険期間の始期):2024年4月1日
解答・解説を表示
解答
3
解説
生命保険の保障が始まる日(責任開始日)は、「申込み」「告知(または診査)」「第1回保険料の払込み」の3つがすべて終わった時です。保険会社が承諾する前でも、承諾されれば3つがそろった日にさかのぼって保障が始まります。
解き方
- 責任開始の条件である「申込み」「第1回保険料の払込み」「告知」の日付を確認します。
- 申込日は2024年3月8日、第1回保険料の払込日は3月17日、告知日は3月23日なので、3つの条件が最後にそろった3月23日と判定します。
- 選択肢 1不正解
- 2024年3月8日は申込日で、この時点では第1回保険料の払込みと告知がまだ終わっていません。
- 選択肢 2不正解
- 2024年3月17日は第1回保険料の払込日ですが、この時点では告知がまだ終わっていません。
- 選択肢 3正解
- 申込み・第1回保険料の払込み・告知の3つが最後にそろった告知日の2024年3月23日が責任開始日です。
- 選択肢 4不正解
- 2024年4月1日は保険証券に書かれた契約日(保険期間の始まり)で、保障が実際に始まる責任開始日とは違います。
覚えるポイント
- 責任開始期は「申込み」「告知(診査)」「第1回保険料払込み」が揃った時。
間違えやすいところ
- 保険証券に書かれた契約日や、保険会社の承諾日を責任開始日と混同しないように注意しましょう。
出題の前提:2023年10月1日現在施行の法令等
出典:日本FP協会『2024年5月 2級 実技(資産設計提案業務)』
公式問題 p.13 ↗(www.jafp.or.jp)
自動車保険の補償内容と特約
リスク管理 · 自動車保険 / 車両保険 / 人身傷害保険 / 搭乗者傷害保険 / 運転者年齢条件 / ファミリーバイク特約
吉田さん(46歳)が自身を記名被保険者として契約している自動車保険証券の内容に関する次の(ア)~(エ)の説明について、適切なものには○、不適切なものには×を解答しなさい。 <証券内容> ・運転者年齢条件:35歳以上補償(35歳以上の方が運転中の事故を補償) ・車両保険:エコノミー補償(車対車+A) 保険金額250万円 ・対人賠償:無制限 ・対物賠償:無制限 ・人身傷害:搭乗中のみ担保 無制限 ・搭乗者傷害:1,000万円 ・個人賠償責任特約:最高1億円 ・ファミリーバイク特約:補償されます(対人・対物に同じ) (ア)「台風による飛来物が衝突して被保険自動車が損害を被った場合、その車両損害は補償の対象になりません。」 (イ)「吉田さんが被保険自動車を運転中に、同乗していた友人が事故で死傷した場合、人身傷害保険から支払われる保険金とは別に、搭乗者傷害保険からも保険金を受け取ることができます。」 (ウ)「実家を出て一人暮らしをしている吉田さんの長女(未婚、18歳)が、帰省中に被保険自動車を運転して対物事故を起こした場合、補償の対象になります。」 (エ)「吉田さんが、所有する自動二輪車(総排気量250cc)を運転中に事故を起こして他人にケガを負わせてしまった場合、ファミリーバイク特約の補償の対象となります。」
解答・解説を表示
解答
(ア)× (イ)○ (ウ)○ (エ)×
解説
自動車保険では、エコノミー型の車両保険でも自然災害や飛来物による損害は補償されます。人身傷害保険と搭乗者傷害保険は両方に加入していれば、どちらからも保険金を受け取れます。運転者年齢条件は別居の未婚の子には適用されません。ファミリーバイク特約の対象は125cc以下の原動機付自転車などに限られます。
解き方
- (ア)エコノミー補償(車対車+A)に「飛来物の衝突」が含まれるか確認し、補償されるので不適切と判断します。
- (イ)人身傷害保険と搭乗者傷害保険を両方受け取れるか確認し、それぞれから受け取れるので適切と判断します。
- (ウ)運転者年齢条件がどこまで適用されるか確認し、「別居の未婚の子」には年齢制限がかからないので補償されると判断します。
- (エ)ファミリーバイク特約の排気量の条件(125cc以下)を確認し、250ccは対象外なので不適切と判断します。
小問ごとの答え
- 小問 ア:×
- エコノミー型(車対車+A)の車両保険であっても、台風や竜巻・洪水などの自然災害、飛来物・落下物による損害、火災・盗難などは補償の対象となります。
- 小問 イ:○
- 人身傷害保険と搭乗者傷害保険は重複して加入している場合、それぞれ約款に基づいて重複して保険金を受け取ることができます。
- 小問 ウ:○
- 自動車保険の運転者年齢条件は、記名被保険者、配偶者、同居の親族にのみ適用され、「別居の未婚の子」には年齢条件が適用されないため補償の対象となります。
- 小問 エ:×
- ファミリーバイク特約の対象となる二輪車は、総排気量125cc以下の原動機付自転車(二輪)等に限られており、総排気量250ccの自動二輪車は対象外です。
関連する分野を学ぶ
覚えるポイント
- 運転者年齢条件は「別居の未婚の子」には適用されない。
- ファミリーバイク特約の対象は原付(総排気量125cc以下)である。
間違えやすいところ
- エコノミー型(車対車+A)を「車対車だけ」と間違え、飛来物の損害は補償されないと考えてしまう誤りです。
- 別居の未婚の子にも契約の運転者年齢制限(35歳以上など)がかかると間違える誤りです。
出題の前提:2023年10月1日現在施行の法令等
出典:日本FP協会『2024年5月 2級 実技(資産設計提案業務)』
公式問題 p.14 ↗(www.jafp.or.jp)
総所得金額の計算(不動産所得および公的年金等に係る雑所得)
タックスプランニング · 総所得金額 / 不動産所得 / 公的年金等控除 / 青色申告特別控除 / 非課税所得
伊丹さん(66歳)の2023年分の収入および経費は以下のとおりである。伊丹さんの2023年分の所得税における総所得金額を計算しなさい。なお、記載のない事項については一切考慮しないものとし、総所得金額が最も少なくなるように計算すること。 <収入および経費> ・老齢基礎年金:75万円 ・遺族厚生年金:125万円 ・駐車場収入:120万円 ・駐車場収入に係る経費:20万円 ※伊丹さんは、駐車場経営を始めた2020年から青色申告者となっており、帳簿書類の備え付け等により、10万円の青色申告特別控除の適用を受けるための要件は満たしている。なお、この駐車場経営は、事業的規模に該当しない。 <公的年金等控除額の速算表(抜粋:65歳以上の者、公的年金等に係る雑所得以外の所得に係る合計所得金額1,000万円以下)> ・公的年金等の収入金額330万円以下:110万円
解答・解説を表示
解答
90万円
解説
総所得金額は、事業所得・不動産所得・給与所得・雑所得など総合課税の所得を合計して求めます。遺族年金は非課税所得なので計算に入れません。不動産所得では、要件を満たせば青色申告特別控除を差し引けます。
解き方
- 不動産所得を計算します:総収入120万円-必要経費20万円-青色申告特別控除10万円=90万円。
- 公的年金等の雑所得を計算します:遺族厚生年金125万円は非課税なので、公的年金等の収入は老齢基礎年金75万円だけです。公的年金等控除110万円を引くと0円になります(75万円-110万円≦0円)。
- 総所得金額を計算します:不動産所得90万円+公的年金等の雑所得0円=90万円。
関連する分野を学ぶ
覚えるポイント
- 遺族年金や障害年金は所得税法上、非課税所得となるため公的年金等控除の計算対象に含めない。
- 事業的規模でない不動産所得であっても、一定の帳簿書類を備え付けることで10万円の青色申告特別控除の適用を受けられる。
間違えやすいところ
- 遺族厚生年金を公的年金等の収入に足してしまう間違いです。
- 青色申告特別控除10万円を引き忘れることです。
出題の前提:2023年10月1日現在施行の法令等
出典:日本FP協会『2024年5月 2級 実技(資産設計提案業務)』
公式問題 p.15 ↗(www.jafp.or.jp) / 公式模範解答 p.1 ↗(www.jafp.or.jp)
所得税の医療費控除額の計算
タックスプランニング · 医療費控除 / セルフメディケーション税制 / 生計を一にする親族
会社員の関根さんが2023年中に支払った医療費等が下記<資料>のとおりである場合、関根さんの2023年分の所得税の確定申告における医療費控除の金額として、正しいものはどれか。なお、関根さんの2023年分の所得は給与所得850万円のみであり、関根さんは妻、長女および長男と生計を一にしているが、長男は大学進学のため別居している。また、保険金等により補てんされる金額はないものとし、その年分の医療費控除の金額が最も多くなるように計算するものとする。 <資料> ・2023年1月 本人 A病院:人間ドック(注1)60,000円、通院治療 20,000円 ・2023年2月 妻 B薬局:薬の購入(注2)90,000円 ・2023年4月 長男 C薬局:薬の購入(注2)10,000円 ・2023年4月 長女 D歯科医院:歯科治療(注3)70,000円 (注1)関根さんは人間ドックにより重大な疾病が発見されたため、引き続き通院をして治療を行った。 (注2)特定一般医薬品(スイッチOTC医薬品)に該当するものである。 (注3)歯科治療は健康保険適用の治療である。 (注4)関根さんは、2023年中に健康の保持増進および疾病の予防への取組みとして一定の取組みを行っており、セルフメディケーション税制の適用要件を満たしている。
解答・解説を表示
解答
3
解説
医療費控除は、自分や、生計を一にする配偶者・親族のために支払った医療費に適用されます。通常の医療費控除とセルフメディケーション税制(特定一般用医薬品の購入費を使う医療費控除の特例)は、どちらか一方だけを選べます。有利な方を選ぶことができます。
解き方
- それぞれの支払いが医療費控除の対象になるか判定します。重大な病気が見つかって治療につながった人間ドック費用、通院治療費、特定一般用医薬品(スイッチOTC医薬品)の購入費、健康保険が使える歯科治療費はすべて対象です。また、別居でも学費や生活費を送っていて生計を一にする長男の費用も合算できます。
- 通常の医療費控除額を計算します:医療費の合計=60,000+20,000+90,000+10,000+70,000=250,000円。総所得金額等(850万円)が200万円以上なので足切り額は100,000円です。控除額=250,000円-100,000円=150,000円。
- セルフメディケーション税制の控除額を計算します:対象の医薬品の購入額=90,000+10,000=100,000円。控除額=100,000円-12,000円=88,000円。
- 両方を比べ、金額が多い方(150,000円)を選びます。
- 選択肢 1不正解
- 88,000円はセルフメディケーション税制を使ったときの控除額(100,000円-12,000円)ですが、通常の医療費控除150,000円より少ないので選びません。
- 選択肢 2不正解
- 100,000円は通常の医療費控除の足切り額のことで、控除額の計算結果ではないため誤りです。
- 選択肢 3正解
- 対象となる医療費の合計250,000円から100,000円を引いた150,000円が、最も多くなる医療費控除の額なので正しいです。
- 選択肢 4不正解
- 250,000円は対象となる医療費の合計そのもので、足切り額の10万円を引いていないため誤りです。
関連する分野を学ぶ
覚えるポイント
- 人間ドックは原則として控除対象外だが、重大な疾病が発見され引き続き治療を受けた場合は検査費用も控除の対象となる。
- 通常の医療費控除とセルフメディケーション税制は重複適用できず、どちらか一方を選択して適用する。
間違えやすいところ
- スイッチOTC医薬品はセルフメディケーション税制だけでなく、通常の医療費控除の対象にも入れられる点を見落とすことです。
- 大学進学で別居している長男を、生計を一にする親族から外してしまうことです。
出題の前提:2023年10月1日現在施行の法令等
出典:日本FP協会『2024年5月 2級 実技(資産設計提案業務)』
公式問題 p.16 ↗(www.jafp.or.jp) / 公式模範解答 p.1 ↗(www.jafp.or.jp)
給与所得と損益通算できる損失の範囲
タックスプランニング · 損益通算 / 不動産所得の損失 / 土地取得の借入金利子
北村さんの2023年分の所得(給与所得550万円、不動産所得▲150万円[必要経費510万円、うち土地取得借入金利子60万円]、上場株式売却に係る譲渡所得▲50万円、執筆活動に係る雑所得▲7万円)に基づき、確定申告で給与所得と損益通算できる損失として、最も適切なものはどれか。
解答・解説を表示
解答
2
解説
損益通算できるのは、不動産所得・事業所得・山林所得・譲渡所得の損失だけです。ただし、不動産所得の損失のうち土地などを取得するための借入金の利子にあたる部分は通算できません。上場株式の譲渡損失や雑所得の損失も、他の総合課税の所得とは損益通算できません。
解き方
- 不動産所得の損失150万円から、損益通算できない土地取得の借入金利子60万円を除き、通算できる額(150万円-60万円=90万円)を出します。
- 上場株式等の譲渡損失と執筆活動の雑所得の損失は、総合課税の給与所得とは損益通算できないことを確認し、通算できるのは不動産所得の90万円だけだと導きます。
- 選択肢 1不正解
- 不動産所得の損失のうち、土地等の取得のための借入金の利子60万円は損益通算できないので、150万円全額は通算できません。
- 選択肢 2正解
- 不動産所得の損失150万円から土地取得の借入金の利子60万円を引いた90万円だけが給与所得と損益通算できるので正しいです。
- 選択肢 3不正解
- 雑所得の損失は他の所得と損益通算できず、不動産所得からも借入金の利子を引く必要があるため誤りです。
- 選択肢 4不正解
- 上場株式等の譲渡損失は申告分離課税なので、総合課税の給与所得とは損益通算できないため誤りです。
関連する分野を学ぶ
覚えるポイント
- 損益通算できる所得は「不・事・山・譲」だが、不動産所得の土地取得借入金利子部分は除外される。
- 株式等の譲渡損失や雑所得の損失は、総合課税の給与所得と損益通算できない。
間違えやすいところ
- 不動産所得の損失を全額そのまま損益通算できると思い込み、選択肢1を選んでしまう間違いです。
- 株式等の譲渡損失が同じ区分の配当等と通算できることと、給与所得との損益通算を混同する間違いです。
出題の前提:2023年10月1日現在施行の所得税法(第69条:損益通算、租税特別措置法第41条の4:不動産所得に係る損益通算の特例)に基づく。
出典:日本FP協会『2024年5月 2級 実技(資産設計提案業務)』
公式問題 p.17 ↗(www.jafp.or.jp)
個人住民税(所得割)の仕組みと納税
タックスプランニング · 個人住民税 / 所得割 / 賦課期日 / 特別徴収
個人住民税(所得割)に関する記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
1
解説
個人住民税の所得割は、前年(前年1月1日から12月31日まで)の所得金額をもとに計算します。税金を課す基準日(賦課期日)は毎年1月1日で、その日に住所がある市区町村などが課税します。給与所得者は特別徴収で、原則として6月から翌年5月までの12回に分けて給与から天引きされます。
解き方
- 選択肢1の「前々年中の所得金額」という表現を確認し、住民税の所得割は「前年中」の所得を基準にするという決まりに反していると判定します。
- 選択肢2〜4(賦課期日は1月1日、確定申告による住民税申告のみなし、給与所得者の特別徴収は6月〜翌年5月)がすべて法律上正しいことを確認します。
- 選択肢 1正解
- 個人住民税の所得割は「前年中の所得金額」を基準に計算するので、「前々年中の所得金額」とした記述は誤りで、最も不適切です。
- 選択肢 2不正解
- 住民税は1月1日時点の住所地で課税されるので、2023年7月に転居しても2023年度分は2023年1月1日のY市へ納めるため適切です。
- 選択肢 3不正解
- 所得税の確定申告書を出した人は、法律により住民税の申告書も出したものとみなされるため適切です。
- 選択肢 4不正解
- 給与所得者の住民税(特別徴収)は、毎年6月から翌年5月までの12回に分けて給与から天引きされるため適切です。
関連する分野を学ぶ
覚えるポイント
- 住民税の所得割は「前年中の所得」に対して課税される(前々年ではない)。
- 賦課期日は1月1日であり、年の途中で転居してもその年の住民税の納税先は変わらない。
- サラリーマンの住民税特別徴収は「6月から翌年5月」の12回払い。
間違えやすいところ
- 年の途中で引っ越したとき、その年の住民税の納付先が引っ越し先の自治体に変わると誤解する間違いです。
- 所得税(その年の所得に課税)と住民税(前年の所得に課税)の時間差を押さえていないことです。
出題の前提:2023年10月1日現在施行の地方税法(個人住民税の賦課期日・所得割の課税標準・特別徴収)に基づく。
出典:日本FP協会『2024年5月 2級 実技(資産設計提案業務)』
公式問題 p.17 ↗(www.jafp.or.jp)
配偶者と兄弟姉妹が相続人となる場合の法定相続分と遺留分
相続・事業承継 · 法定相続分 / 相続放棄と代襲相続 / 遺留分
下記の親族関係図において、民法の規定に基づく配偶者および弟の法定相続分、ならびに弟の遺留分として、空欄(ア)~(ウ)にあてはまる適切な語句または数値を語群の中から選びなさい。 <親族関係図の状況> 被相続人の父母はすでに死亡。被相続人には配偶者がいる。兄弟姉妹として兄と弟がいるが、兄は相続放棄をしており、兄には子(甥A・甥B)がいる。 [各人の法定相続分および遺留分] ・被相続人の配偶者の法定相続分は( ア )である。 ・被相続人の弟の法定相続分は( イ )、遺留分は( ウ )である。
- 1
- ゼロ
- 2
- 1/2
- 3
- 1/3
- 4
- 1/4
- 5
- 1/6
- 6
- 1/8
- 7
- 1/12
- 8
- 1/16
- 9
- 2/3
- 10
- 3/4
解答・解説を表示
解答
(ア)10 (イ)4 (ウ)1
解説
子や直系尊属がおらず、配偶者と兄弟姉妹が相続人になるとき、法定相続分は配偶者が4分の3、兄弟姉妹が4分の1です。相続放棄をした人は初めから相続人でなかったとみなされ、その人に代襲相続は起きません。また、兄弟姉妹には遺留分が認められていません。
解き方
- 相続人を決めます:子がおらず直系尊属も亡くなっているので配偶者と兄弟姉妹が相続人ですが、兄は相続放棄したので代襲相続は起きず、相続人は配偶者と弟だけです。
- 法定相続分を計算します:配偶者の法定相続分は4分の3で、兄弟姉妹枠の4分の1は弟が1人で取得するので4分の1になります。
- 遺留分を確認します:兄弟姉妹には民法上の遺留分が認められていないので、弟の遺留分はゼロです。
小問ごとの答え
- 小問 ア:10
- 配偶者と兄弟姉妹が法定相続人となる場合、配偶者の法定相続分は4分の3(3/4)となります。
- 小問 イ:4
- 相続放棄をした兄は初めから相続人とならなかったものとみなされ代襲相続も生じないため、兄弟姉妹側の法定相続人は弟のみとなり、弟の法定相続分は4分の1(1/4)となります。
- 小問 ウ:1
- 民法上、兄弟姉妹(およびその代襲相続人)には遺留分が認められていないため、弟の遺留分は「ゼロ」となります。
関連する分野を学ぶ
覚えるポイント
- 相続放棄では代襲相続が発生しない(初めから相続人にならなかったものとみなされる)。
- 兄弟姉妹には遺留分が一切認められていない。
間違えやすいところ
- 相続放棄した兄の子(甥A・甥B)に代襲相続権があると勘違いし、弟の相続分を1/8と計算してしまう間違いです。
- 兄弟姉妹にも遺留分があると思い込んでしまう間違いです。
出題の前提:2023年10月1日現在施行の民法規定に基づく。
出典:日本FP協会『2024年5月 2級 実技(資産設計提案業務)』
公式問題 p.18 ↗(www.jafp.or.jp)
贈与税の配偶者控除を適用した場合の贈与税額の計算
相続・事業承継 · 贈与税の配偶者控除 / 一般贈与財産 / 一般税率
阿久津さん(58歳)は、2023年11月に夫から居住用不動産(財産評価額2,650万円)の贈与を受けた。阿久津さんが贈与税の配偶者控除の適用を受けた場合の2023年分の贈与税額として、正しいものはどれか。なお、2023年中における他の贈与はなく、納付すべき贈与税額が最も少なくなるように計算すること。
解答・解説を表示
解答
3
解説
婚姻期間20年以上の配偶者から、住まい用の不動産などを贈与されたときは、基礎控除110万円に加えて最高2,000万円の配偶者控除を受けられます。配偶者からの贈与は「直系尊属からの贈与」の特例税率には当てはまらないので、一般税率で税額を計算します。
解き方
- 課税価格を出します:財産評価額2,650万円から配偶者控除2,000万円と暦年課税の基礎控除110万円を引き、2,650万円-2,000万円-110万円=540万円を求めます。
- 使う税率を判断して税額を計算します:夫婦間の贈与なので一般税率(速算表(ロ))を使い、540万円×30%-控除額65万円=97万円を出します。
- 選択肢 1不正解
- 基礎控除後の課税価格の計算や控除額を間違えた金額で、正しくありません。
- 選択肢 2不正解
- 一般税率ではなく、直系尊属からの贈与に使う特例税率(540万円×20%-30万円=78万円)を間違って使った金額です。
- 選択肢 3正解
- 課税価格540万円に一般税率30%をかけ、控除額65万円を引いた97万円が正しい贈与税額です。
- 選択肢 4不正解
- 基礎控除110万円を引き忘れて計算した金額(650万円×40%-125万円=135万円)で、誤りです。
関連する分野を学ぶ
覚えるポイント
- 贈与税の配偶者控除(おしどり贈与)の控除限度額は最高2,000万円で、基礎控除110万円と併用できる。
- 夫婦間の贈与は特例税率(18歳以上が直系尊属から受ける贈与)ではなく、一般税率が適用される。
間違えやすいところ
- 配偶者からの贈与なのに特例税率の速算表を使って78万円と計算してしまう間違いです。
- 基礎控除110万円を引くのを忘れて計算してしまう間違いです。
出題の前提:2023年10月1日現在施行の相続税法・贈与税規定に基づく。
出典:日本FP協会『2024年5月 2級 実技(資産設計提案業務)』
公式問題 p.19 ↗(www.jafp.or.jp)
路線価方式による普通借地権の相続税評価額の計算式
相続・事業承継 · 借地権の評価 / 路線価方式
下記<資料>の土地に係る路線価方式による普通借地権の相続税評価額の計算式として、最も適切なものはどれか。 <資料> ・路線価:300C(千円/㎡) ・地積:150㎡、間口:10m、奥行:15m ・注1:奥行価格補正率(14m以上16m未満) 1.00 ・注2:借地権割合 70% ・注3:借家権割合 30% ・注4:その他の記載のない事項は一切考慮しないこと。
解答・解説を表示
解答
2
解説
普通借地権の相続税評価額は、自用地(自分で使う土地)としての評価額に借地権割合をかけます。借地権割合は、路線価の末尾にあるアルファベットの記号でも決まります。たとえばCなら70%です。
解き方
- 自用地の評価額を出す式「路線価(300千円)×奥行価格補正率(1.00)×地積(150㎡)」を確かめます。
- 路線価300Cの記号Cから、借地権割合が70%だと確かめます。そして「300千円×1.00×150㎡×70%」という式を導きます。
- 選択肢 1不正解
- この式は自用地(更地)の評価額を出す式で、借地権割合がかけられていないため正しくありません。
- 選択肢 2正解
- 自用地の評価額に借地権割合70%をかけた式で、普通借地権の評価額として正しいです。
- 選択肢 3不正解
- この式は貸宅地(自用地評価額×(1-借地権割合))を出す式なので正しくありません。
- 選択肢 4不正解
- この式は貸家建付地(自用地評価額×(1-借地権割合×借家権割合×賃貸割合))を出す式なので正しくありません。
関連する分野を学ぶ
覚えるポイント
- 普通借地権の評価額=自用地評価額×借地権割合
- 貸宅地の評価額=自用地評価額×(1-借地権割合)
間違えやすいところ
- 借地権の額を聞かれているのに、貸宅地の式「1-借地権割合」と間違えないように注意します。
出題の前提:2023年10月1日現在施行の法令等
出典:日本FP協会『2024年5月 2級 実技(資産設計提案業務)』
公式問題 p.20 ↗(www.jafp.or.jp)
相続税の課税価格の計算(相続放棄・生命保険金非課税枠・債務控除)
相続・事業承継 · 相続税の課税価格 / 生命保険金の非課税限度額 / 相続放棄 / 債務控除
下記の相続事例(2023年12月10日相続開始)における各人の相続税の課税価格の組み合わせとして、正しいものはどれか。なお、記載のない事項については一切考慮しないものとする。 <課税価格の合計額を算出するための財産等の相続税評価額> 土地:3,000万円(小規模宅地等の特例適用後) 建物:500万円 現預金:800万円 死亡保険金:1,800万円(生命保険金等の非課税限度額控除前) 債務および葬式費用:200万円 <親族関係および条件> ・相続人等:配偶者、長男、長女(長女は相続放棄) ・土地および建物は配偶者が相続する。 ・現預金は、配偶者と長男が2分の1ずつ受け取っている。 ・死亡保険金は、配偶者、長男、長女がそれぞれ3分の1(各600万円)ずつ受け取っている。 ・生前贈与・相続時精算課税の適用者なし。 ・債務および葬式費用は、配偶者と長男がそれぞれ2分の1(各100万円)ずつ負担している。
解答・解説を表示
解答
1
解説
死亡保険金の非課税の限度額は、500万円×法定相続人の数で計算します。この人数には相続放棄した人も含めます。しかし、非課税が使えるのは相続を放棄していない相続人だけです。相続放棄した人は、原則として債務控除もできません。
解き方
- 法定相続人の数を確かめます。相続放棄した人も入るので、配偶者・長男・長女の3人です。非課税の限度額は「500万円×3人=1,500万円」です。
- それぞれの人が受け取った保険金のうち、課税される額を計算します。長女は相続放棄しているので非課税が使えず、600万円すべてが課税されます。配偶者と長男は相続人で、受け取った保険金の合計1,200万円は非課税の限度額1,500万円以下なので、2人とも全額非課税(0円)です。
- 配偶者の課税価格を計算します。「土地3,000万円+建物500万円+現預金400万円+保険金0円-債務等100万円=3,800万円」です。
- 長男の課税価格を計算します。「現預金400万円+保険金0円-債務等100万円=300万円」です。
- 長女の課税価格を計算します。みなし相続財産の死亡保険金600万円だけ(債務控除は使えません)なので600万円です。
- 選択肢 1正解
- 配偶者3,800万円、長男300万円、長女600万円となり、それぞれの計算結果と合っているので正しいです。
- 選択肢 2不正解
- 相続放棄した長女に生命保険金の非課税枠を使ってしまっているので正しくありません。
- 選択肢 3不正解
- 配偶者と長男の債務・葬式費用の負担分(各100万円)を引いていないので正しくありません。
- 選択肢 4不正解
- 配偶者と長男の受取保険金に非課税をきちんと使っておらず、債務控除もしていないので正しくありません。
関連する分野を学ぶ
覚えるポイント
- 生命保険金等の非課税限度額=500万円×法定相続人の数(放棄者を含む)
- 相続を放棄した者は、生命保険金等の非課税限度額の控除を受けることができない。
間違えやすいところ
- 相続放棄した人も法定相続人の人数には数えます。でも非課税枠は使えません。この2つを混同しやすいので注意します。
出題の前提:2023年10月1日現在施行の法令等
出典:日本FP協会『2024年5月 2級 実技(資産設計提案業務)』
公式問題 p.21 ↗(www.jafp.or.jp)
キャッシュフロー表における将来の生活費の計算
ライフプランニングと資金計画 · キャッシュフロー表 / 生活費の計算 / 変動率
小山家のキャッシュフロー表において、基準年(2024年)の基本生活費が384万円、変動率が年2%であるとき、2年後(2026年)の空欄(ア)にあてはまる数値を計算しなさい。なお、計算過程においては端数処理を行わず、計算結果は万円未満を四捨五入すること。
解答・解説を表示
解答
400(万円)
解説
キャッシュフロー表で将来の金額を出すときは、複利計算を使います。現在の基準額に、毎年の変動率(物価の上がり方など)を年数分かけます。式は「基準額×(1+変動率)^年数」です。
解き方
- 基準年(2024年)の基本生活費が384万円で、年変動率が2%だと確かめます。
- 2年後なので、複利計算の式「384 × (1 + 0.02)^2」に数を入れます。
- 384 × 1.0404 = 399.5136万円を計算します。万円未満を四捨五入して400万円になります。
関連する分野を学ぶ
覚えるポイント
- 将来推計値=現在値×(1+変動率)^年数で複利計算する。
間違えやすいところ
- 「384×(1+0.02×2)」のような単利計算をしないように注意します。
出題の前提:2023年10月1日現在施行の法令等
出典:日本FP協会『2024年5月 2級 実技(資産設計提案業務)』
公式問題 p.22 ↗(www.jafp.or.jp) / 公式問題 p.23 ↗(www.jafp.or.jp)
キャッシュフロー表における将来の教育費の計算
ライフプランニングと資金計画 · キャッシュフロー表 / 教育費の計算 / 進学プラン
小山家の進学プランおよび検討している学校の学費資料に基づき、キャッシュフロー表の3年後(2027年)の空欄(イ)にあてはまる教育費の予測数値を計算しなさい。なお、学費総額は2024年の金額とし、変動率は年1%として計算過程では端数処理をせず、計算結果は万円未満を四捨五入すること。
解答・解説を表示
解答
279(万円)
解説
進学プランから、その年にどの子がどの学校に通っているかを確かめます。まず基準年の学費の合計を出します。次に、教育費の変動率で複利計算して将来の金額を出し、四捨五入します。
解き方
- 家族データとキャッシュフロー表の年齢から、2027年(3年後)の直哉さん(17歳・高校2年生:私立B高校)と奈々さん(15歳・中学3年生:私立A中学)の学年を確かめます。
- 基準年の年間学費を合計します(私立B高校1,243,500円 + 私立A中学1,466,909円 = 2,710,409円)。
- 変動率1%を3年分かけて「2,710,409 × (1 + 0.01)^3 = 2,792,536.8...円」を計算します。万円未満を四捨五入して279万円です。
関連する分野を学ぶ
覚えるポイント
- 進学時期だけでなく、該当年にどの子がどの学年に在籍しているかを年齢から正確に読み取る。
間違えやすいところ
- 高校入学や中学入学の年と混同して、3年後の学年を間違えないように注意します。
出題の前提:2023年10月1日現在施行の法令等
出典:日本FP協会『2024年5月 2級 実技(資産設計提案業務)』
公式問題 p.22 ↗(www.jafp.or.jp) / 公式問題 p.23 ↗(www.jafp.or.jp)
ペアローンの特徴と諸経費・控除・団信の取扱い
不動産 · 住宅ローン / ペアローン / 団体信用生命保険 / 住宅借入金等特別控除
小山さん夫婦がマイホーム購入にあたり検討しているペアローンに関する次の橋口さんの説明について、空欄(ア)~(ウ)にあてはまる語句の組み合わせとして最も適切なものを選びなさい。 「ペアローンは、夫と妻それぞれが契約者となる住宅ローンであり、収入合算の住宅ローンと比べて、事務手数料や契約の印紙代などの諸経費は( ア )なります。また、住宅ローン控除は、( イ )が受けることができ、夫婦のいずれかが死亡した場合、団体信用生命保険により、( ウ )の住宅ローン残高が保険金として支払われます。」
解答・解説を表示
解答
2
解説
ペアローンは、同じ物件について夫と妻がそれぞれ主債務者(返済の責任を負う人)となり、2本のローンを組む方法です。契約が2本になるので、事務手数料や印紙税などの諸経費は高くなります。そのかわり、夫も妻も住宅ローン控除を受けられます。団体信用生命保険(団信)もそれぞれで入るため、一方が亡くなったときに保険金で返されるのは、亡くなった人の借入残高だけです。
解き方
- 諸経費: 契約が2本になるので、事務手数料や印紙代などの諸経費は、収入合算(1本の契約)より「高く」なると確かめます。
- 住宅ローン控除: 夫と妻の両方が主債務者として返済するので、条件を満たせば「夫と妻それぞれ」が控除を受けられると確かめます。
- 団信: それぞれが自分のローンで団信に入るので、一方が亡くなったときに保険金で返されるのは「亡くなった人のみ」の債務残高だと確かめます。
- 選択肢 1不正解
- (イ)は主たる債務者だけでなく夫と妻の両方が受けられ、(ウ)は亡くなった人の債務だけが弁済されるので正しくありません。
- 選択肢 2正解
- (ア)諸経費は高くなる、(イ)夫と妻それぞれが控除を受けられる、(ウ)団信で支払われるのは亡くなった人だけ、という組み合わせが正しいです。
- 選択肢 3不正解
- (ア)は契約が2本になり諸経費は高くなり、(イ)は夫と妻それぞれが控除を受けられるので正しくありません。
- 選択肢 4不正解
- (ア)は諸経費が高くなり、(ウ)は亡くなった人の借入残高だけが保険金で返され、配偶者のローンは残るので正しくありません。
関連する分野を学ぶ
覚えるポイント
- ペアローンは契約が2本となるため手数料等の諸費用が高くなる。
- ペアローンでは夫婦それぞれが主たる債務者として住宅ローン控除を受けられる。
- ペアローンの団信は各自の借入残高のみを保障し、一方死亡時に相手方の債務は残る。
間違えやすいところ
- 連帯債務型(1本の借入)と混同して、諸経費が安くなると間違えないようにします。
- 団信で夫婦全体の住宅ローン残高が全額なくなる、と誤解しないようにします。
出題の前提:2023年10月1日現在施行の法令等に基づく
出典:日本FP協会『2024年5月 2級 実技(資産設計提案業務)』
公式問題 p.23 ↗(www.jafp.or.jp)
年金終価係数を用いた積立元利合計額の計算
ライフプランニングと資金計画 · 6つの係数 / 年金終価係数 / 複利運用 / 積立投資
米田さんは、老後資金として新たに積立てを開始する予定である。毎年年末に12万円を積み立て、25年間、年利1.0%で複利運用しながら積み立てた場合、25年後の合計額はいくらになるか。与えられた係数早見表(年利率1.0%)の係数を乗算で使用して計算しなさい。
解答・解説を表示
解答
3,389,160円
解説
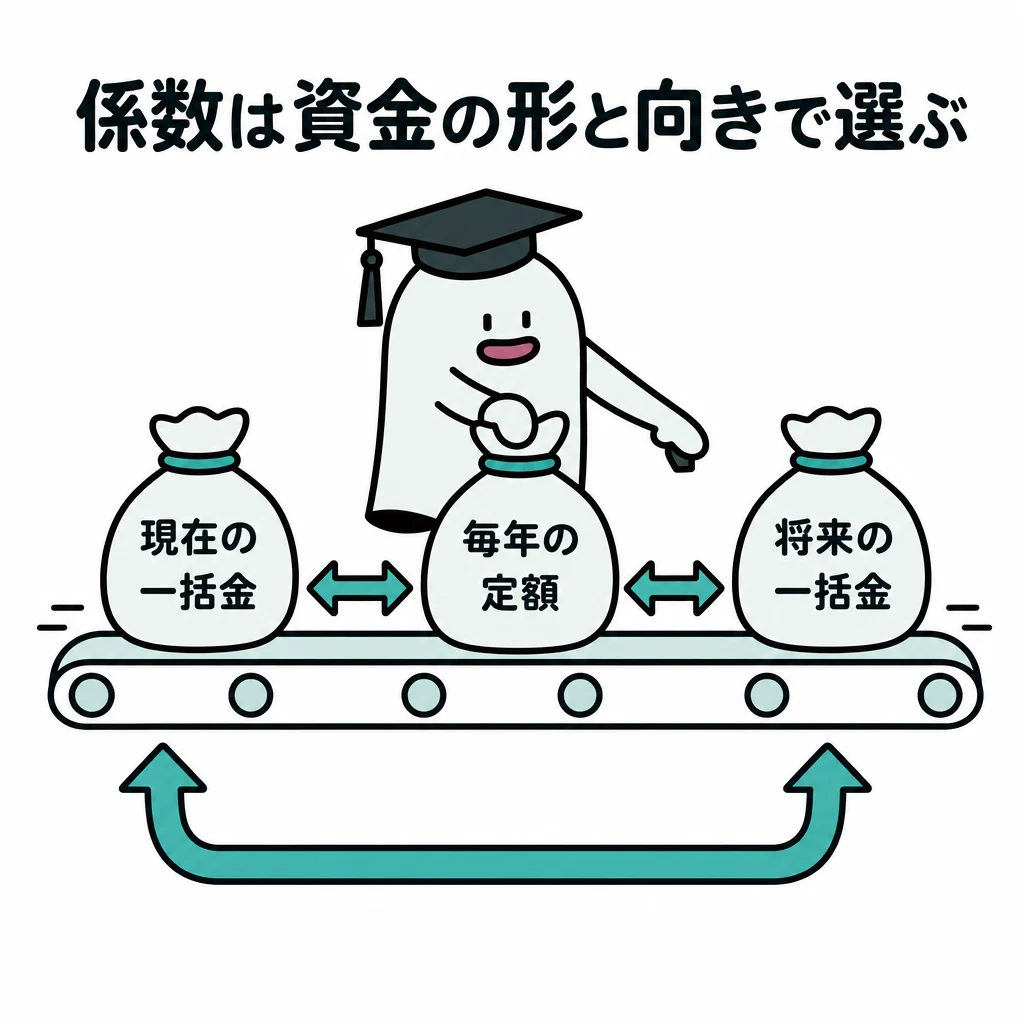
毎年決まった額を積み立てて複利運用したときの、将来の合計額を出すには「年金終価係数」を使います。式は「毎年の積立額 × 年金終価係数 = 将来の積立合計額」です。
解き方
- 毎年の積立額(12万円=120,000円)、期間(25年)、年利(1.0%)を確かめます。
- 係数早見表から、年利1.0%・25年に対応する「年金終価係数」を見つけ、値が「28.243」だと読み取ります。
- 積立額に年金終価係数をかけます。120,000円 × 28.243 = 3,389,160円です。
関連する分野を学ぶ
覚えるポイント
- 毎年の積立額から将来の合計額を求める係数は「年金終価係数」。
- 将来の目標額から毎年の積立額を逆算する係数は「減債基金係数」。
間違えやすいところ
- 今ある元本を一括で運用したときの「終価係数(1.282)」と混同しないようにします。
- 将来の目標額から毎年の積立額を出す「減債基金係数(0.035)」と取り違えないようにします。
出題の前提:問題文に提示された係数早見表(年利率1.0%)に基づく
出典:日本FP協会『2024年5月 2級 実技(資産設計提案業務)』
公式問題 p.24 ↗(www.jafp.or.jp)
各種係数を用いた現在必要額の計算(現価係数)
ライフプランニングと資金計画 · 現価係数 / 将来資金の準備 / 6つの係数
目黒さんは、孫の大学入学資金として、15年後に200万円を準備したいと考えている。15年間、年利1.0%で複利運用する場合、現在いくらの資金があればよいか。記載の係数早見表を乗算で使用して計算しなさい。なお、税金は一切考慮しないものとする。
解答・解説を表示
解答
1,722,000円
解説
将来ほしい目標額を複利運用で用意するには、今いくらの元本が必要かを計算します。そのときは「現価係数」を目標額にかけます。
解き方
- 15年後に200万円を用意するには、今いくら必要かを求める問題だと確かめます。
- 係数早見表(年利1.0%)の「15年」の「現価係数」が0.861だと読み取ります。
- 目標額200万円(2,000,000円)に現価係数0.861をかけます。2,000,000 × 0.861 = 1,722,000円です。
関連する分野を学ぶ
覚えるポイント
- 将来の目標額から現在の元本を求めるときは現価係数を乗じる。
間違えやすいところ
- 今ある元本から将来の金額を出す「終価係数」と混同しないように注意します。
出題の前提:2023年10月1日現在施行の法令等に基づき、問題文および係数早見表の指示に従って計算する。
出典:日本FP協会『2024年5月 2級 実技(資産設計提案業務)』
公式問題 p.24 ↗(www.jafp.or.jp)
各種係数を用いた年金原資の計算(年金現価係数)
ライフプランニングと資金計画 · 年金現価係数 / 取り崩し資金の準備 / 6つの係数
浜松さんは、大学院まで進学することを検討している下宿中の子どもの生活費を援助するための資金として、毎年年末に60万円を受け取りたいと考えている。受取期間を6年間とし、年利1.0%で複利運用する場合、受取り開始年の初めにいくらの資金があればよいか。記載の係数早見表を乗算で使用して計算しなさい。なお、税金は一切考慮しないものとする。
解答・解説を表示
解答
3,477,000円
解説
将来、毎年同じ額を受け取っていくには、受け取り始めるときにいくらの元本が必要かを計算します。そのときは「年金現価係数」を毎年の受取額にかけます。
解き方
- 毎年年末に60万円を6年間受け取るには、受け取り始めの年にいくら必要かを求める問題だと確かめます。
- 係数早見表(年利1.0%)の「6年」の「年金現価係数」が5.795だと読み取ります。
- 毎年の受取額60万円(600,000円)に年金現価係数5.795をかけます。600,000 × 5.795 = 3,477,000円です。
関連する分野を学ぶ
覚えるポイント
- 毎年の受取額(取り崩し額)から現在の必要元本(年金原資)を求めるときは年金現価係数を乗じる。
間違えやすいところ
- 今ある元本から毎年の受取額を出す「資本回収係数」と取り違えないように注意します。
出題の前提:2023年10月1日現在施行の法令等に基づき、問題文および係数早見表の指示に従って計算する。
出典:日本FP協会『2024年5月 2級 実技(資産設計提案業務)』
公式問題 p.24 ↗(www.jafp.or.jp)
住宅ローンの期間短縮型繰上げ返済による短縮期間の計算
不動産・ライフプランニング · 住宅ローン / 繰上げ返済 / 期間短縮型
住宅ローンを96回返済後に、100万円以内で期間短縮型の繰上げ返済を行う場合、短縮される返済期間として最も適切なものはどれか。なお、繰上げ返済額は100万円を超えない範囲での最大額とし、手数料等は考慮しない。
解答・解説を表示
解答
3
解説
住宅ローンの期間短縮型の繰上返済では、繰上返済したお金が、直後の返済以降の「元金」に順番に使われます。元金に使われた回数だけ、返済期間が短くなります。
解き方
- 繰上返済の直後、第97回目からの「うち元金」の金額を順に足していきます。
- 97回目から108回目までの元金の合計は974,108円です。109回目を足すと1,055,856円になり100万円を超えるので、充当できる回数は12回(12ヵ月分)です。
- 選択肢 1不正解
- 9回分の元金の合計は約73万円で、100万円を超えない範囲での最大額にはなっていません。
- 選択肢 2不正解
- 11回分の元金の合計は約89万円です。108回目分(81,660円)を足しても100万円以内に収まります。
- 選択肢 3正解
- 97回目から108回目までの12回分の元金を足すと974,108円(100万円以下での最大額)になり、12ヵ月短縮できます。
- 選択肢 4不正解
- 13回分(109回目まで)の元金を合計すると1,055,856円になり、上限の100万円を超えてしまうので正しくありません。
関連する分野を学ぶ
覚えるポイント
- 期間短縮型の繰上げ返済では、毎月の返済額ではなく「うち元金」の額を順次充当して短縮回数を計算します。
間違えやすいところ
- 「毎月の返済額(元金と利息)」を足してしまい、元金と利息を混同して回数を間違えないようにします。
出題の前提:2023年10月1日現在施行の法令等および住宅ローンの一般的な実務計算基準
出典:日本FP協会『2024年5月 2級 実技(資産設計提案業務)』
公式問題 p.26 ↗(www.jafp.or.jp) / 公式問題 p.28 ↗(www.jafp.or.jp)
預金保険制度による保護対象金融資産の計算
金融資産運用 · 預金保険制度 / 決済用預金 / 一般預金等 / 保護対象資産
資料の金融資産(時価)に基づき、金融機関(YQ銀行)が破綻した場合に預金保険制度によって保護される金融資産の額について、空欄(ア)、(イ)にあてはまる数値を求めなさい。
解答・解説を表示
解答
(ア) 80, (イ) 70
解説
預金保険制度では、一般預金等(普通預金や定期預金など)は、1つの金融機関ごとに預金者1人あたり元本1,000万円までと、その利息が守られます。外貨預金、投資信託、保険商品などは対象外です。
解き方
- それぞれの人が持つ資産を、預金保険制度の対象(普通預金・定期預金)と対象外(外貨預金・投資信託・学資保険)に分けます。
- 孝義さんの守られる額は、普通預金30万円+定期預金50万円=80万円です。
- 真由利さんの守られる額は、普通預金10万円+定期預金60万円=70万円です。
小問ごとの答え
- 小問 ア:80
- 孝義さんの預金保険対象資産は、普通預金30万円と定期預金50万円の合計80万円です(投資信託および学資保険は対象外)。
- 小問 イ:70
- 真由利さんの預金保険対象資産は、普通預金10万円と定期預金60万円の合計70万円です(外貨預金は対象外)。
覚えるポイント
- 外貨預金は預金保険制度の対象外であり、銀行窓口で販売される投資信託や保険商品も預金保険の対象外です。
間違えやすいところ
- 国内の銀行に預けている外貨預金や投資信託を、預金保険の対象に含めて計算しないようにします。
出題の前提:2023年10月1日現在施行の預金保険法等の法令基準
出典:日本FP協会『2024年5月 2級 実技(資産設計提案業務)』
公式問題 p.26 ↗(www.jafp.or.jp) / 公式問題 p.29 ↗(www.jafp.or.jp)
学資保険の保障内容および保険料払込免除
リスク管理 · 学資保険 / 保険金の支払事由 / 保険料払込免除
小田孝義さんが契約している学資保険Cおよび学資保険Dに関する約款条項の抜粋に基づき、保険金の支払事由や契約の消滅、保険料払込免除の取扱いに関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
4
解説
学資保険では、契約者(保険料を払う親)と被保険者(保障される子)の役割がはっきり分かれています。祝金やこども死亡保険金は、被保険者である子の生存や死亡に応じて支払われます。一方、契約者である親が死亡したり重度障害になったりしたときは、以後の保険料の払込みが免除され、育英年金が支払われます。
解き方
- まず、契約者である孝義さんと、被保険者である子どもたちの関係、そしてそれぞれの給付金がどんなときに支払われるかを確認します。
- 契約者が死亡したときに支払われるのは育英年金です。こども死亡保険金は、被保険者である子が死亡したときの給付だと判断します。
- 選択肢 1不正解
- 菜々美さん(2017年6月3日生まれ)が満14歳8ヵ月になるのは2032年2月3日です。その後の12月1日(15歳になった年の12月1日)に生存していれば、契約者の孝義さんに学資祝金が支払われます。
- 選択肢 2不正解
- 学資保険Dは18歳満期です。被保険者である大雅さんが18歳まで生存していれば、契約者の孝義さんに満期祝金が支払われます。
- 選択肢 3不正解
- 契約者である孝義さんが病気やケガで所定の重度障害の状態になると、保険料払込免除の事由に当たり、以後の保険料の払込みが免除されます。
- 選択肢 4正解
- こども死亡保険金は、被保険者である子が死亡または重度障害になったときの給付です。契約者の孝義さんが死亡した場合は、将来の保険料の払込みが免除され、育英年金が支払われます。
覚えるポイント
- 学資保険のこども死亡保険金は被保険者(子)の死亡が要件である
- 契約者(親)の死亡・所定の高度障害時には保険料払込免除や育英年金が適用される
間違えやすいところ
- 契約者が死亡したときに支払われる育英年金と、被保険者である子が死亡したときに支払われるこども死亡保険金を混同しやすいので注意します。
出題の前提:2023年10月1日現在施行の法令等および契約約款
出典:日本FP協会『2024年5月 2級 実技(資産設計提案業務)』
公式問題 p.26 ↗(www.jafp.or.jp) / 公式問題 p.27 ↗(www.jafp.or.jp) / 公式問題 p.30 ↗(www.jafp.or.jp)
65歳以降の在職老齢年金の受給額の計算
タックスプランニング · 在職老齢年金 / 基本月額 / 総報酬月額相当額 / 支給停止額
孝義さんの父である秀和さん(64歳)が、65歳以降も継続雇用制度を利用して厚生年金に加入しながら勤務する場合について、与えられた資料(標準報酬月額34万円、標準賞与額年72万円、老齢厚生年金月額15万円、老齢基礎年金月額6万円)に基づいて支給調整された老齢厚生年金の受給額(月額)として、正しいものはどれか。
解答・解説を表示
解答
4
解説
65歳以降も厚生年金に加入して働くと、老齢厚生年金の一部が止まることがあります。基本月額(老齢厚生年金の月額)と総報酬月額相当額(給与と賞与を月額に直した額)の合計が48万円を超えると、超えた分の2分の1が支給停止になります。老齢基礎年金は減らされず、全額受け取れます。
解き方
- 基本月額(老齢厚生年金の月額15万円)と、総報酬月額相当額(標準報酬月額34万円+標準賞与年額72万円÷12=40万円)を求めます。
- 合計55万円と支給停止の基準額48万円を比べ、超えた7万円の2分の1である支給停止額3.5万円を計算します。
- 基本月額15万円から支給停止額3.5万円を引き、受け取れる老齢厚生年金の月額11.5万円(115,000円)を求めます。
- 選択肢 1不正解
- 35,000円は老齢厚生年金の「支給停止額」であり、支給調整後の「受給額(月額)」ではありません。
- 選択肢 2不正解
- 計算の手順や差し引く対象を間違えて出した金額なので、正しくありません。
- 選択肢 3不正解
- 老齢基礎年金を計算に含めるなど、誤った求め方で出した金額です。
- 選択肢 4正解
- 基本月額15万円から支給停止額35,000円を引いた115,000円が、支給調整後の老齢厚生年金の受給額(月額)です。
覚えるポイント
- 在職老齢年金の対象となる年金は老齢厚生年金のみで老齢基礎年金は全額受給できる
- 支給停止額=(基本月額+総報酬月額相当額-48万円)×1/2
間違えやすいところ
- 「支給停止額」を聞かれているのか「受給額」を聞かれているのかを読み間違えないようにします。
- 基本月額に老齢基礎年金を足して計算してしまう間違いが多いので注意します。
出題の前提:2023年10月1日現在施行の厚生年金保険法
出典:日本FP協会『2024年5月 2級 実技(資産設計提案業務)』
公式問題 p.26 ↗(www.jafp.or.jp) / 公式問題 p.27 ↗(www.jafp.or.jp) / 公式問題 p.31 ↗(www.jafp.or.jp)
健康保険の出産手当金の支給要件と給付額
ライフプランニングと資金計画 · 社会保険 / 健康保険 / 出産手当金
民間企業に勤務する会社員(健康保険の被保険者)が出産のために仕事を休んだ場合に支給される出産手当金について、文中の空欄(ア)~(ウ)にあてはまる語句の組み合わせとして最も適切なものを1つ選びなさい。 「出産手当金は、原則として、被保険者が出産のため会社を休み、その間に給与の支払いを受けることができなかった場合に支給される。支給されるのは、出産の日以前( ア )(多胎妊娠の場合は***日)から出産の日後***日までのうち、労務に服さなかった期間であり、出産の日が出産予定日より遅れた場合、その遅れた期間分( イ )。 出産手当金の額は、休業1日につき、支給開始日以前の直近の継続した12ヵ月間の各月の標準報酬月額を平均した額の30分の1に相当する額の( ウ )相当額となる。」
解答・解説を表示
解答
1
解説
健康保険の出産手当金は、被保険者(保険に入っている本人)が出産のために会社を休み、給与を受け取れない期間の収入を保障する給付です。単胎(赤ちゃん1人)の場合は、産前42日と産後56日が基本の支給期間です。出産が予定日より遅れた分も支給の対象になります。
解き方
- 産前の支給期間を確認し、単胎の場合は「出産の日の前42日」(多胎妊娠は98日)だと押さえます。
- 出産が予定日より遅れた場合、予定日の翌日から実際の出産日までの遅れた期間も支給される(「も支給される」)と確認します。
- 休業1日あたりの支給額の割合が、標準報酬日額の「3分の2」だと確認し、組み合わせが「1」だと判断します。
- 選択肢 1正解
- (ア)42日、(イ)も支給される、(ウ)3分の2という組み合わせは、すべて健康保険法の定めどおりで適切です。
- 選択肢 2不正解
- (イ)は予定日より遅れた期間も支給され、(ウ)の支給割合は3分の2なので誤りです。
- 選択肢 3不正解
- (ア)の産前期間は42日(56日は産後の期間)で、(ウ)の支給割合は3分の2なので誤りです。
- 選択肢 4不正解
- (ア)は56日ではなく42日で、(イ)は遅れた期間も支給されるので誤りです。
関連する分野を学ぶ
覚えるポイント
- 出産手当金の支給期間は、単胎で産前42日・産後56日、多胎で産前98日・産後56日です。
- 支給額は「直近12ヵ月間の各月の標準報酬月額の平均額÷30×2/3」です。
間違えやすいところ
- 産前の42日と産後の56日を取り違えて覚えないようにします。
- 出産手当金や傷病手当金の支給割合(3分の2)と、他の制度の給付率を混同しないようにします。
出題の前提:2023年10月1日現在施行の健康保険法第102条(出産手当金)
出典:日本FP協会『2024年5月 2級 実技(資産設計提案業務)』
公式問題 p.26 ↗(www.jafp.or.jp) / 公式問題 p.32 ↗(www.jafp.or.jp)
労働者災害補償保険(労災保険)の給付・適用要件
リスク管理 · 社会保険 / 労災保険 / 休業補償給付 / 療養補償給付
労働者災害補償保険(労災保険)の概要に関する次の(ア)~(エ)の記述について、適切なものには○、不適切なものには×を解答しなさい。 (ア)労災保険が適用される労働者には、アルバイトおよびパートタイマーは含まれるが、在宅勤務労働者は含まれない。 (イ)労災保険の給付には、脳血管疾患や心臓疾患の発症の予防等を目的とする二次健康診断等給付がある。 (ウ)休業補償給付は、労働者が業務上の負傷または疾病による療養のため、労働することができず、賃金を受けない日の1日目から支給される。 (エ)労働者が業務上の災害により、労災指定病院等において療養を受けた場合、その費用の1割を労働者が負担し、残る部分が療養補償給付とされる。
解答・解説を表示
解答
(ア)× (イ)○ (ウ)× (エ)×
解説
労災保険(労働者災害補償保険)は、仕事や通勤が原因のケガ・病気・障害・死亡に対して、労働者とその家族を守る制度です。働き方(アルバイト・パート・在宅勤務など)に関係なく、労働者なら原則すべて適用されます。業務上の災害で病院にかかるときは、療養の費用は全額補償され、労働者の自己負担はありません。
解き方
- (ア)について、労災保険が適用される労働者の範囲を確認します。雇用形態や在宅勤務の別を問わず適用されるので、不適切(×)と判断します。
- (イ)について、労災保険の給付の種類を確認します。過労死を防ぐ目的の「二次健康診断等給付」があるので、適切(○)と判断します。
- (ウ)について、休業補償給付の待期期間を確認します。支給されるのは4日目からなので、不適切(×)と判断します。
- (エ)について、療養補償給付(現物給付)で労働者の負担があるかを確認します。全額給付で自己負担はないので、不適切(×)と判断します。
小問ごとの答え
- 小問 ア:×
- 労災保険は労働基準法上の労働者であれば原則としてすべて適用され、アルバイトやパートタイマーだけでなく、在宅勤務労働者も適用対象に含まれます。
- 小問 イ:○
- 労災保険では、定期健康診断等の結果で一定の異常所見が認められた場合、脳血管疾患や心臓疾患の発症予防を目的として二次健康診断等給付が行われます。
- 小問 ウ:×
- 休業補償給付は、休業した日の4日目から支給され、最初の3日間は待期期間(労災保険給付は行われない)となります。
- 小問 エ:×
- 業務上の災害により労災指定医療機関等で療養を受ける場合、療養の給付(現物給付)として全額が補償されるため、労働者の自己負担はありません(自己負担1割は誤り)。
関連する分野を学ぶ
覚えるポイント
- 労災保険の休業補償給付は「休業4日目」から支給され、初日~3日目は待期期間です。
- 労災指定病院等での療養補償給付(現物給付)には、被災労働者の自己負担はありません。
間違えやすいところ
- 休業補償給付が1日目から支給されると誤解しないようにします(最初の3日間は事業主が労働基準法で補償する期間です)。
- 健康保険(自己負担が原則3割)と混同して、労災の療養給付にも自己負担があると思い込まないようにします。
出題の前提:2023年10月1日現在施行の労働者災害補償保険法
出典:日本FP協会『2024年5月 2級 実技(資産設計提案業務)』
公式問題 p.26 ↗(www.jafp.or.jp) / 公式問題 p.32 ↗(www.jafp.or.jp)
個人バランスシートにおける純資産の計算
不動産・ライフプランニング · バランスシート分析 / 純資産 / 資産・負債の集計
安藤家(雅之さんと裕子さん)の2024年4月1日現在のデータに基づき、バランスシートの[純資産](空欄(ア))の金額を計算しなさい。なお、解答は所定の単位(万円)に従うこと。
解答・解説を表示
解答
14,020(万円)
解説
個人のバランスシート(家計の財産目録)を作るときは、資産をすべて時価(今売ったときの値段)で評価します。生命保険は死亡保険金ではなく、解約返戻金(解約したときにもらえるお金)で数えます。資産の合計から住宅ローンなどの負債の合計を引いたものが純資産です。
解き方
- 資料1と資料3から、雅之さんと裕子さんの資産を時価で項目ごとに合計します。現金・預貯金は2,400+820=3,220万円、株式・投資信託は2,100+250=2,350万円、生命保険(解約返戻金相当額)は120+500+180+280=1,080万円、不動産は4,300+820+3,000=8,120万円、その他は300+100=400万円です。資産合計は3,220+2,350+1,080+8,120+400=15,170万円です。
- 資料2から負債をまとめます。住宅ローン980万円+自動車ローン170万円=負債合計1,150万円です。
- 資産合計15,170万円から負債合計1,150万円を引き、純資産(ア)=14,020万円を求めます。
覚えるポイント
- 個人のバランスシートを作成する際、生命保険は死亡保険金額ではなく、基準日時点の「解約返戻金相当額」を資産に計上します。
- 純資産は「資産合計-負債合計」で求められます。
間違えやすいところ
- 生命保険の金額に、解約返戻金相当額ではなく死亡保険金額(資料の保険金額)を足してしまう間違いに注意します。
出題の前提:2023年10月1日現在施行の法令等
出典:日本FP協会『2024年5月 2級 実技(資産設計提案業務)』
公式問題 p.34 ↗(www.jafp.or.jp) / 公式問題 p.35 ↗(www.jafp.or.jp)
給与所得の源泉徴収票における所得控除額の計算
タックスプランニング · 源泉徴収票 / 基礎控除 / 扶養控除 / 所得控除合計額
雅之さんの2023年分の「給与所得の源泉徴収票(一部省略)」および家族の状況に基づき、空欄(ア)~(ウ)にあてはまる最も適切な数値を語群から選びなさい。 「源泉徴収票に記載はありませんが、所得控除の額の計算上、基礎控除( ア )万円を控除することができます。また、真希さんおよび隆平さんは扶養控除の対象となるため、扶養控除の額は( イ )万円となります。そのため、ほかの控除額も考慮したうえでの雅之さんの所得控除の合計額は( ウ )万円となります。」
- 1
- 38
- 2
- 48
- 3
- 76
- 4
- 101
- 5
- 126
- 6
- 274
- 7
- 299
- 8
- 309
解答・解説を表示
解答
(ア)2 (イ)4 (ウ)7
解説
所得税では、合計所得金額が2,400万円以下の人に基礎控除48万円が使えます。扶養控除の額は扶養親族の年齢で変わり、一般の扶養親族は38万円、特定扶養親族(19歳以上23歳未満)は63万円です。住宅借入金等特別控除のような税額控除は、所得控除には含めません。
解き方
- 基礎控除(ア)を決めます。雅之さんの合計所得金額は1,040万円で2,400万円以下なので、基礎控除は48万円です(語群2)。
- 扶養控除(イ)を計算します。2023年12月31日時点で、長女の真希さんは20歳(特定扶養親族、63万円)、長男の隆平さんは17歳(一般の控除対象扶養親族、38万円)です。合計は63万円+38万円=101万円です(語群4)。なお、妻の裕子さんは配偶者控除の対象ですが、雅之さんの合計所得金額が1,000万円を超えているため配偶者控除は0円です。
- 所得控除の合計額(ウ)を計算します。源泉徴収票から社会保険料控除140万円、生命保険料控除8万円、地震保険料控除2万円を取り出し、扶養控除101万円と基礎控除48万円を足します。140+8+2+101+48=299万円です(語群7)。住宅借入金等特別控除10万円は税額控除なので含めません。
小問ごとの答え
- 小問 ア:2
- 雅之さんの合計所得金額は1,040万円であり、2,400万円以下であるため、所得税の基礎控除額は48万円となります。
- 小問 イ:4
- 長女の真希さん(20歳)は特定扶養親族に該当し63万円、長男の隆平さん(17歳)は一般の控除対象扶養親族に該当し38万円となるため、扶養控除の合計額は101万円(63万円+38万円)となります。
- 小問 ウ:7
- 雅之さんの所得控除合計額は、社会保険料控除140万円+生命保険料控除8万円+地震保険料控除2万円+扶養控除101万円+基礎控除48万円=299万円となります。
関連する分野を学ぶ
覚えるポイント
- 合計所得金額2,400万円以下の基礎控除額は48万円(住民税は43万円)。
- 扶養控除額は、一般扶養親族(16歳以上19歳未満、23歳以上70歳未満)が38万円、特定扶養親族(19歳以上23歳未満)が63万円。
- 住宅借入金等特別控除は「税額控除」であり、「所得控除」には含まれない。
間違えやすいところ
- 源泉徴収票に書かれている「住宅借入金等特別控除の額」を、誤って所得控除の合計に含めてしまう間違いに注意します。
- 納税者本人の合計所得金額が1,000万円を超えると、配偶者控除・配偶者特別控除が使えない点を見落とさないようにします。
出題の前提:2023年10月1日現在施行の法令等(令和5年分所得税)
出典:日本FP協会『2024年5月 2級 実技(資産設計提案業務)』
公式問題 p.34 ↗(www.jafp.or.jp) / 公式問題 p.36 ↗(www.jafp.or.jp)
居住用財産譲渡の3,000万円特別控除と軽減税率の特例
不動産 · 居住用財産の譲渡所得の特別控除 / 居住用財産を譲渡した場合の軽減税率の特例
設例の三郎さんが所有する自宅(取得年月:2001年1月、譲渡年月:2024年7月、取得費:3,000万円、譲渡価額:6,600万円、譲渡費用:400万円)を売却した場合の所得税および住民税に関する次の文中の空欄(ア)~(ウ)にあてはまる語句の組み合わせとして、最も適切なものはどれか。なお、「居住用財産を譲渡した場合の3,000万円の特別控除」および「居住用財産を譲渡した場合の長期譲渡所得の軽減税率の特例」の要件を満たし、適用を受けるものとする。 「三郎さんが自宅を売却し、居住用財産を譲渡した場合の3,000万円の特別控除の適用を受けたときの課税長期譲渡所得の金額は( ア )であり、居住用財産を譲渡した場合の長期譲渡所得の軽減税率の特例の適用を受けたときは、課税譲渡所得に対して所得税( イ )、住民税( ウ )の税率が適用される。」
解答・解説を表示
解答
1
解説
居住用の家を売ったときは、要件を満たせば譲渡所得から最高3,000万円を差し引けます。さらに、売った年の1月1日時点で所有期間が10年を超えていれば、課税長期譲渡所得の6,000万円以下の部分に軽減税率(所得税10%・住民税4%)を重ねて使えます。
解き方
- 譲渡益を出します。譲渡価額6,600万円-(取得費3,000万円+譲渡費用400万円)=3,200万円です。
- 3,000万円特別控除後の課税長期譲渡所得を出します。3,200万円-3,000万円=200万円です(空欄ア)。
- 2001年取得・2024年譲渡で所有期間は10年超なので、軽減税率の特例を使います。6,000万円以下の税率は所得税10%(空欄イ)、住民税4%(空欄ウ)です。
- 選択肢 1正解
- (ア)200万円、(イ)10%、(ウ)4%という組み合わせで、計算も税率の適用もすべて正しいです。
- 選択肢 2不正解
- 所得税15%・住民税5%は通常の長期譲渡所得の税率で、10年超所有の軽減税率(10%・4%)になっていません。
- 選択肢 3不正解
- (ア)の金額が特別控除を引く前の計算などで誤っており、住民税率も通常の5%なので不適切です。
- 選択肢 4不正解
- (ア)の金額が誤っており、所得税率も通常の15%なので不適切です。
答えの内訳
- ア:200万円
- 譲渡所得の金額は「譲渡価額6,600万円-(取得費3,000万円+譲渡費用400万円)=3,200万円」です。ここから3,000万円特別控除を差し引くため、課税長期譲渡所得の金額は「3,200万円-3,000万円=200万円」となります。
- イ:10%
- 所有期間10年超の居住用財産を譲渡した場合の軽減税率の特例では、課税長期譲渡所得のうち6,000万円以下の部分に対する所得税率は10%(別途復興特別所得税)となります。
- ウ:4%
- 所有期間10年超の居住用財産を譲渡した場合の軽減税率の特例では、課税長期譲渡所得のうち6,000万円以下の部分に対する住民税率は4%となります。
関連する分野を学ぶ
覚えるポイント
- 居住用財産の3,000万円特別控除と10年超所有軽減税率は併用可能である。
- 軽減税率の特例適用時の税率は、課税長期譲渡所得6,000万円以下の部分が所得税10%・住民税4%(計14%)となる。
間違えやすいところ
- 通常の長期譲渡所得の税率(所得税15%、住民税5%)と、軽減税率(所得税10%、住民税4%)を混同しやすいので注意します。
- 3,000万円特別控除を引き忘れて、譲渡所得の金額をそのまま課税所得にしてしまう間違いに注意します。
出題の前提:2023年10月1日現在施行の法令に基づく。
出典:日本FP協会『2024年5月 2級 実技(資産設計提案業務)』
公式問題 p.37 ↗(www.jafp.or.jp)
上場株式等の譲渡損失の繰越控除の計算
タックスプランニング · 上場株式等の譲渡損失 / 上場株式等の配当所得との損益通算 / 繰越控除
雅之さんが取引をしている国内の証券会社から送付された2023年分の特定口座年間取引報告書(抜粋)が設例<資料>のとおりである場合、2024年に繰り越すことのできる上場株式等の譲渡損失の金額(上限)を計算しなさい。なお、雅之さんはこの他に有価証券取引は行っておらず、2022年以前から繰り越された上場株式等の譲渡損失はないものとする。また、解答に当たっては解答用紙に記載されている単位に従うこと。
解答・解説を表示
解答
1,494,948
解説
上場株式等を証券会社を通じて売って出た譲渡損失は、確定申告をすれば、その年の上場株式等の配当所得等(申告分離課税を選んだもの)と損益通算できます。それでも引ききれない損失は、翌年から3年間、繰越控除として持ち越せます。
解き方
- 上場株式等の譲渡損失の額を出します。収入金額3,561,897円-取得費等5,366,845円=▲1,804,948円(損失1,804,948円)です。
- 損益通算できる配当等の額を合計します。④株式の配当等100,000円+⑦オープン型投信の分配金200,000円(※特別分配金は非課税なので除いています)+⑩公社債の利子等10,000円=310,000円です。
- 譲渡損失から配当等の額を引いて、繰越損失額を出します。1,804,948円-310,000円=1,494,948円です。
関連する分野を学ぶ
覚えるポイント
- 特定口座(源泉徴収あり)内で上場株式等の譲渡損失と通算できる配当等は、上場株式・公募株式投信だけでなく特定公社債・公募公社債投信の利子・分配金も含まれる。
- 投資信託の特別分配金(元本払戻金)は非課税であるため、配当等の額に含まれない。
間違えやすいところ
- ⑩公社債等の利子10,000円を、損益通算の対象から外して計算してしまう間違いに注意します。
- 特別分配金60,000円を、損益通算の対象に足してしまう間違いに注意します。
出題の前提:2023年10月1日現在施行の法令に基づく。
出典:日本FP協会『2024年5月 2級 実技(資産設計提案業務)』
公式問題 p.38 ↗(www.jafp.or.jp)
老齢年金の繰上げ受給の留意点
タックス・年金等 · 老齢基礎年金 / 繰上げ受給 / 国民年金任意加入 / 付加年金
裕子さんの老齢基礎年金の繰上げ受給に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
4
解説
老齢年金の繰上げ受給は、原則65歳からの受給を60歳から64歳の間に早める制度です。一度請求すると、生涯にわたって減額された年金を受け取ることになります。老齢基礎年金と老齢厚生年金の同時請求が必要で、請求後は国民年金に任意加入できなくなるなどの制限もあります。
解き方
- 繰上げ請求による減額率(月0.4%)や同時請求の要件、付加年金の扱いを確認します。
- 繰上げ請求の後で国民年金に任意加入できるかという制限と照らし合わせ、不適切な記述を探します。
- 選択肢 1不正解
- 1962年(昭和37年)4月2日以降に生まれた人の繰上げ減額率は月0.4%で、「繰上げ請求月から65歳になる月の前月までの月数×0.4%」で計算するので適切です。
- 選択肢 2不正解
- 老齢基礎年金と老齢厚生年金の両方の受給権がある人が繰上げ請求をするときは、原則として両方を同時に請求しなければならないので適切です。
- 選択肢 3不正解
- 付加年金の受給権がある人が老齢基礎年金の繰上げ請求をすると、付加年金も老齢基礎年金と同じ率で減額されて支給されるので適切です。
- 選択肢 4正解
- 老齢基礎年金の繰上げ請求をした後は、未納期間や未加入期間があっても国民年金に任意加入できなくなるので不適切です。
関連する分野を学ぶ
覚えるポイント
- 老齢年金の繰上げ受給を行うと国民年金への任意加入は不可となり事後重症等による障害基礎年金の請求も制限される。
間違えやすいところ
- 繰下げ受給(老齢基礎年金と老齢厚生年金を別々に請求できる)と、繰上げ受給(原則として同時請求が必要)のルールを混同しないように注意します。
出題の前提:2023年10月1日現在施行の国民年金法・厚生年金保険法
出典:日本FP協会『2024年5月 2級 実技(資産設計提案業務)』
公式問題 p.34 ↗(www.jafp.or.jp) / 公式問題 p.35 ↗(www.jafp.or.jp) / 公式問題 p.38 ↗(www.jafp.or.jp)
健康保険の傷病手当金の支給額計算
リスク管理 · 傷病手当金 / 待期期間 / 支給対象日数 / 支給日額
洋子さんが2024年2月中に病気(私傷病)療養のため休業した日について、提示された資料に基づき計算される傷病手当金の支給額として、正しいものはどれか。
解答・解説を表示
解答
3
解説
健康保険の傷病手当金は、仕事以外の原因のケガや病気で働けなくなり、給与をもらえない期間の生活を支える給付です。働けなくなった日から連続3日間の待期期間(まだ支給されない期間)が終わると、4日目以降の働けない日(公休日も含む)に1日あたり所定の額が支給されます。
解き方
- 連続3日間休んだことで待期期間が完成したかを判定します(2月10日・11日・12日で完成)。
- 待期完成後の休業期間について、公休日も含めて働けず無給の日を数えます(2月14日~18日の5日間)。
- 支給開始日の前12か月間の各月の標準報酬月額の平均を出します。(380,000円×6+410,000円×6)÷12=395,000円です。
- 1日あたりの支給額(395,000円×1/30×2/3=8,777.7…円)を10円未満四捨五入して8,780円を求めます。
- 支給日額に支給日数を掛けて、支給合計額を出します(8,780円×5日=43,900円)。
- 選択肢 1不正解
- 支給日数を2日間(8,780円×2日=17,560円)と誤って計算した金額です。
- 選択肢 2不正解
- 公休日を除いた平日3日間だけで計算(8,780円×3日=26,340円)した間違いです。公休日でも働けず無給なら支給の対象です。
- 選択肢 3正解
- 待期完成後の支給対象日数は2月14日から18日までの5日間で、1日あたり8,780円×5日=43,900円となり正解です。
- 選択肢 4不正解
- 待期期間である最初の3日間も含めた休業8日間で計算(8,780円×8日=70,240円)した間違いです。待期の3日間は支給されません。
覚えるポイント
- 傷病手当金の待期期間は有給・無給・公休日を問わず連続3日間の労務不能で完成し、支給開始後は公休日であっても無給・労務不能なら支給対象となる。
間違えやすいところ
- 土日祝などの会社の公休日を支給対象日数から外してしまう間違いや、待期期間の3日間を支給日数に含めてしまう計算ミスが多いので注意します。
出題の前提:2023年10月1日現在施行の健康保険法
出典:日本FP協会『2024年5月 2級 実技(資産設計提案業務)』
公式問題 p.34 ↗(www.jafp.or.jp) / 公式問題 p.35 ↗(www.jafp.or.jp) / 公式問題 p.39 ↗(www.jafp.or.jp)
2024年5月 2級 実技(資産設計提案業務)
参照した公式資料
日本FP協会が公開した2024年5月 2級 実技(資産設計提案業務)の問題・解答資料です。