


日本FP協会・金融財政事情研究会の公式問題・模範解答を、級・学科/実技・公開年度に分けて収録しています。CBT公開問題は1セットの公表問題で、全受験者への出題を網羅するものではありません。
2025年9月 1級 学科(応用編)の概要
健康保険の傷病手当金および労災保険の給付
ライフプランニングと資金計画 · 傷病手当金 / 休業補償給付 / 傷病補償年金 / 障害補償給付
MさんがAさんに対して説明した健康保険の傷病手当金および労働者災害補償保険(労災保険)の休業補償給付等に関する以下の文章の空欄①~⑦に入る最も適切な語句または数値を答えなさい。 〈健康保険の傷病手当金〉 Ⅰ 「Aさんが、業務や通勤以外の事由による傷病の療養のため、働くことができずに休業し、その期間についてⅩ社から給与が支払われない場合、Aさんは、連続した( ① )日間の休業(待期期間)の後、□□□日目以降の休業した日について、所定の手続により、健康保険の傷病手当金の支給を受けることができます。傷病手当金の支給期間は、同一の疾病または負傷およびこれにより発した疾病に関しては、その支給開始日から通算して最長( ② )です。 仮に、傷病手当金の支給開始日の属する月以前の直近の継続した12カ月間のAさんの各月の標準報酬月額の平均額が36万円であり、傷病手当金の支給対象となる日についてX社から給与が支払われない場合、Aさんが受給することができる傷病手当金の額は、1日につき、( ③ )円となります」 〈労災保険の休業補償給付〉 Ⅱ 「Aさんが、業務上の傷病の療養のため、働くことができずに休業し、その期間についてⅩ社から給与が支払われない場合、Aさんは、□□□日目以降の休業した日について、所定の手続により、労災保険の休業補償給付および休業特別支給金の支給を受けることができます。その給付額は、原則として、1日につき、休業補償給付については休業給付基礎日額の( ④ )%相当額であり、休業特別支給金については休業給付基礎日額の( ⑤ )%相当額です。 なお、業務上の傷病の療養開始後( ② )を経過した日以後において、その傷病が治癒せず、当該傷病による障害の程度が、労災保険における傷病等級1級、2級または3級に該当する場合には、休業補償給付に代えて、( ⑥ )が支給されます。( ⑥ )の年金額は、その傷病等級に応じて、年金給付基礎日額の313日分、277日分または245日分となります。 一方、傷病が治癒すると、休業補償給付や( ⑥ )は支給されなくなりますが、当該傷病による障害が残った場合は、その障害の程度が労災保険における障害等級1級から( ⑦ )級までのいずれかに該当するときは障害補償年金、障害特別支給金、障害特別年金が支給され、□□□級から□□□級までのいずれかに該当するときは障害補償一時金、障害特別支給金、障害特別一時金が支給されます。 なお、同一の事由により休業補償給付または( ⑥ )もしくは障害補償年金と障害基礎年金や障害厚生年金の支給を受ける場合、休業補償給付または( ⑥ )もしくは障害補償年金は、それぞれ所定の調整率により減額して支給されます」
解答・解説を表示
解答
① 3(日間) ② 1年6カ月 ③ 8,000(円) ④ 60(%) ⑤ 20(%) ⑥ 傷病補償年金 ⑦ 7(級)
解説
仕事以外の病気やけがで働けないときは、健康保険から傷病手当金が支給されます。一方、仕事中や通勤中のけがなどでは、労災保険から休業補償給付や傷病補償年金、障害補償給付などが支給されます。原因が仕事かどうかで、給付の種類が変わるからです。
解き方
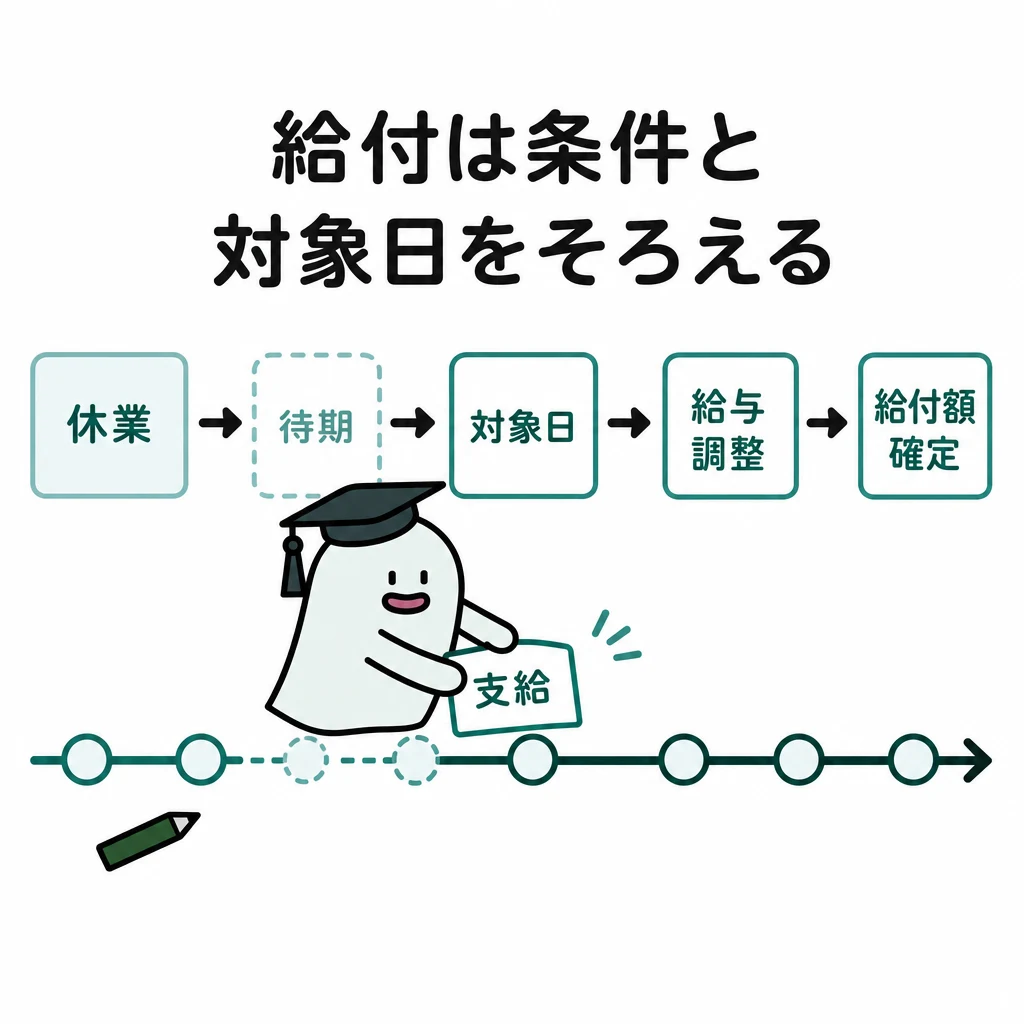
- 健康保険の傷病手当金は、待期3日・支給期間は通算1年6カ月・日額の算式を確認して、空欄①~③を求めます。
- 労災保険は、休業補償給付60%と特別支給金20%、1年6カ月の経過と等級1~3級で傷病補償年金、治癒後の障害は1級~7級が年金で8級~14級が一時金、という決まりを当てはめて空欄④~⑦を求めます。
答えの内訳
- ①:3(日間)
- 傷病手当金の待期期間は、療養のために労務に服することができなくなった日から「連続した3日間」の休業が必要です。
- ②:1年6カ月
- 傷病手当金の支給期間は支給開始日から「通算して最長1年6カ月」であり、労災保険の傷病補償年金への切替要件も「療養開始後1年6カ月を経過した日以後」です。
- ③:8,000(円)
- 傷病手当金の日額は「直近12カ月間の標準報酬月額の平均額÷30×2/3」により算定されるため、360,000円÷30×2/3=8,000円となります。
- ④:60(%)
- 労災保険の休業補償給付の額は、1日につき休業給付基礎日額の「60%」相当額です。
- ⑤:20(%)
- 休業補償給付と併せて支給される休業特別支給金の額は、休業給付基礎日額の「20%」相当額(合計で80%)です。
- ⑥:傷病補償年金
- 療養開始後1年6カ月を経過しても治癒せず、傷病等級1級~3級に該当する場合に休業補償給付に代えて支給されるのは「傷病補償年金」です。
- ⑦:7(級)
- 労災保険の障害補償給付において、年金形式で支給される障害等級は「第1級から第7級」までであり、第8級から第14級までは一時金として支給されます。
関連する分野を学ぶ
覚えるポイント
- 健康保険の傷病手当金は支給開始日から「通算」して最長1年6カ月(2022年法改正)。
- 労災の休業給付は給付60%+特別支給金20%=計80%が手厚く支給される。
- 労災の年金給付は障害等級第1級~第7級までが対象で、第8級以下は一時金となる。
間違えやすいところ
- 傷病手当金の待期は「連続した3日」です。通算3日ではないので注意してください。有給休暇や公休日でもかまいませんが、連続している必要があります。
- 年金で支給される障害等級の区切りを、厚生年金(3級まで)と混同しないでください。労災では第7級までが年金です。
出題の前提:2025年4月1日現在施行の健康保険法および労働者災害補償保険法の規定に基づく。
出典:金融財政事情研究会『2025年9月 1級 学科(応用編)』
公式問題 p.4(公式掲載ページ) ↗(www.kinzai.or.jp)
公的年金制度における障害給付の仕組み
ライフプランニングと資金計画 · 障害基礎年金 / 障害厚生年金 / 保険料納付要件 / 配偶者加給年金
MさんがAさんに対して説明した公的年金の障害給付に関する以下の文章の空欄①~⑤に入る最も適切な語句または数値を答えなさい。 「公的年金制度における障害年金には、障害基礎年金と障害厚生年金があり、国民年金の被保険者期間中に初診日のある傷病により、障害認定日において国民年金における障害等級1級または2級に該当する程度の障害の状態にあり、かつ、一定の保険料納付要件を満たしている場合、障害基礎年金の支給を受けることができます。その保険料納付要件とは、『初診日の前日において初診日の属する月の前々月までに国民年金の被保険者期間があるときは、当該被保険者期間に係る保険料納付済期間(厚生年金保険の被保険者期間等を含む)と保険料免除期間とを合算した期間が当該被保険者期間の( ① )以上あること』または『初診日が2036年4月1日前にあり、当該初診日において65歳未満の者については、初診日の前日において初診日の属する月の前々月までの( ② )年間のうちに保険料納付済期間および保険料免除期間以外の期間がないこと』とされています。 障害基礎年金の額は、認定された障害等級や子の数によって決まり、障害等級2級に該当する程度の障害の状態にあると認定された場合の障害基礎年金の額(2025年度価額)は、( ③ )円に子の加算額を加えた額となります。また、障害等級1級に該当する程度の障害の状態にあると認定された場合の障害基礎年金の額(2025年度価額)は、( ③ )円の( ④ )倍に相当する額に子の加算額を加えた額となります。 一方、障害厚生年金は、厚生年金保険の被保険者期間中に初診日のある傷病により、障害認定日において厚生年金保険における障害等級1級、2級または3級に該当する程度の障害の状態にあり、かつ、障害基礎年金と同様の保険料納付要件を満たしている場合に支給を受けることができます。 障害厚生年金には、子の加算はありませんが、障害等級1級または2級に該当する程度の障害の状態にあると認定され、かつ、受給権者によって生計を維持しているその者の( ⑤ )歳未満の配偶者がいる場合、配偶者に係る加給年金額が加算されます。ただし、その配偶者が、年金額の計算の基礎となる被保険者期間の月数が240月以上である老齢厚生年金や障害厚生年金等の支給を受けることができるときは、その間、加給年金額の支給は停止されます」
解答・解説を表示
解答
① 3分の2 ② 1(年間) ③ 831,700(円) ④ 1.25(倍) ⑤ 65(歳)
解説
障害年金を受け取るには、初診日・障害認定日・保険料納付の3つの要件を満たす必要があります。保険料納付は原則として3分の2以上、特例では直近1年間に未納がないことが条件です。障害の等級や家族の状況に応じて、加算金が付きます。
解き方
- 障害年金の保険料納付要件は、原則3分の2以上、特例は直近1年の未納なしです。この数値を確認して空欄①・②を求めます。
- 2025年度は、障害基礎年金2級が831,700円です。1級はその1.25倍です。これを整理して空欄③・④を埋めます。
- 障害厚生年金に加算される配偶者加給年金は、65歳未満の配偶者が対象です。この年齢要件を確認して空欄⑤を求めます。
答えの内訳
- ①:3分の2
- 原則的な保険料納付要件は、初診日の前日において初診日の属する月の前々月までの被保険者期間のうち、納付済期間と免除期間の合算が「3分の2」以上あることです。
- ②:1(年間)
- 保険料納付要件の特例(2036年4月1日前・65歳未満)では、初診日の属する月の前々月までの直近「1年間」に保険料の未納期間がないことが要件です。
- ③:831,700(円)
- 2025年度価額における障害等級2級の障害基礎年金の額(老齢基礎年金の満額と同額)は「831,700」円です。
- ④:1.25(倍)
- 障害等級1級の障害基礎年金の額は、2級の基本額の「1.25」倍(831,700円×1.25=1,039,625円)に子の加算額を加えた額となります。
- ⑤:65(歳)
- 障害厚生年金(1級・2級)の配偶者加給年金は、受給権者によって生計を維持されている「65」歳未満の配偶者がいる場合に加算されます。
関連する分野を学ぶ
覚えるポイント
- 障害年金の保険料納付要件は「初診日の前日」時点で確認する(事後納付はカウント不可)。
- 2025年度の障害基礎年金2級の基本額は831,700円(昭和31年4月2日以後生まれ)。
- 子の加算は「障害基礎年金」、配偶者加給年金は「障害厚生年金(1級・2級)」に付加される。
間違えやすいところ
- 直近1年の特例は2036年4月1日前の初診日が対象です。初診日時点で65歳未満という条件と混同しないでください。
- 子の加算は障害基礎年金、配偶者加給年金は障害厚生年金に付きます。どちらの年金に付くかを取り違えないように注意してください。
出題の前提:2025年4月1日現在施行の国民年金法および厚生年金保険法等の規定に基づく(年金額は2025年度価額)。
出典:金融財政事情研究会『2025年9月 1級 学科(応用編)』
公式問題 p.5(公式掲載ページ) ↗(www.kinzai.or.jp)
遺族基礎年金・遺族厚生年金・遺族年金生活者支援給付金の額の計算
ライフプランニングと資金計画 · 遺族基礎年金 / 遺族厚生年金 / 遺族年金生活者支援給付金 / 短期要件
設例の被保険者Aさん(43歳)が現時点(2025年9月14日)で死亡し、妻Bさん(38歳、子2人:長男11歳、二男8歳を養育)が遺族給付の受給権を取得した場合における、①遺族基礎年金の年金額、②遺族厚生年金の年金額(本来水準による価額)、③遺族年金生活者支援給付金の額(年額)を計算しなさい。なお、端数処理は円未満四捨五入とし、2025年度価額に基づいて円単位で解答すること。
解答・解説を表示
解答
① 1,310,300円、② 394,632円、③ 65,400円
解説
遺族基礎年金は定額で、子がいる場合は子の加算が付きます。遺族厚生年金は、死亡時の被保険者期間が300月に満たないときは300月として計算します。報酬比例部分の4分の3が遺族に支給されます。
解き方
- 遺族基礎年金は、基本額831,700円に子2人分の加算額(各239,300円)を足して求めます。
- 遺族厚生年金は、実績245月を最低保障の300月に引き上げ、報酬比例部分に4分の3を掛けて求めます。
- 遺族年金生活者支援給付金は、月額5,450円に12月を掛けて年額を求めます。
答えの内訳
- ①:1,310,300(円)
- 遺族基礎年金の基本額は831,700円(2025年度価額)です。生計を維持されている子がいる場合、子の加算額(第1子・第2子は各239,300円)が加算されます。長男Cさん(11歳)と二男Dさん(8歳)の2人が対象となるため、年金額は 831,700円 + 239,300円 + 239,300円 = 1,310,300円 となります。
- ②:394,632(円)
- 被保険者死亡による短期要件の遺族厚生年金では、厚生年金被保険者期間の実績が300月未満の場合、300月とみなして計算します。Aさんの被保険者期間は245月のため300月とみなし、本来水準の年金額は「平均標準報酬額 × 乗率 × みなし月数 × 3/4」で求めます。したがって、320,000円 × (5.481 / 1,000) × 300月 × 3/4 = 394,632円 となります。
- ③:65,400(円)
- 遺族年金生活者支援給付金の給付基準額は月額5,450円(2025年度価額)です。年額換算は12月分を乗じて計算するため、5,450円 × 12月 = 65,400円 となります。
関連する分野を学ぶ
覚えるポイント
- 被保険者期間中の死亡(短期要件)による遺族厚生年金は被保険者期間が300月未満の場合、300月みなしが適用される。
- 遺族基礎年金の基本額は2025年度で831,700円、第1子・第2子の加算額は各239,300円である。
間違えやすいところ
- 被保険者期間を実績の245月のまま計算しないでください。300月とみなす決まりを忘れないようにしましょう。
- 遺族厚生年金では、乗率の計算のあとに4分の3を掛けるのを忘れないでください。
出題の前提:2025年4月1日現在施行の法令等および2025年度年金価額に基づく。
出典:金融財政事情研究会『2025年9月 1級 学科(応用編)』
公式問題 p.6(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式模範解答 p.2(公式掲載ページ) ↗(www.kinzai.or.jp)
配当割引モデルと財務指標(ROEの分解・サスティナブル成長率等)の計算
金融資産運用 · 配当割引モデル / サスティナブル成長率 / ROE分解 / 総資本回転率 / 財務レバレッジ
設例の〈X社の財務データ等〉に基づき、文章中の空欄①~⑤に入る最も適切な数値を求めなさい。なお、(予想)配当金額は実績値と同額と仮定し、空欄③~⑤の計算結果は小数点以下第3位を四捨五入して第2位まで解答すること。
解答・解説を表示
解答
① 2,000、② 5,000、③ 3.75、④ 0.21、⑤ 1.41
解説
株式の本当の価値は、将来もらえる配当を今の価値に直した金額です。ROE(自己資本利益率)は、売上高当期純利益率・総資本回転率・財務レバレッジの3つに分けて分析できます。会社が資本をどれだけ効率よく使っているかを見るためです。
解き方
- 1株当たり配当金を、配当総額と発行済株式数から求めます。定額配当モデルと定率成長モデルを使って、内在価値①と②を計算します。
- 純資産の内訳から自己資本(株主資本+その他の包括利益累計額)を96,000百万円と求めます。内部留保額(当期純利益−配当金)を自己資本で割って、サスティナブル成長率③を出します。
- 売上高を総資産で割って使用総資本回転率④を、総資産を自己資本で割って財務レバレッジ⑤を求めます。最後に端数を処理します。
小問ごとの答え
- 小問 ①:2,000(円)
- 1株当たり配当金は、配当金総額2,400百万円 ÷ 発行済株式数24百万株 = 100円です。定額配当モデルによる1株当たり内在価値は「1株当たり配当金 ÷ 期待利子率」であるため、100円 ÷ 0.05 = 2,000円 となります。
- 小問 ②:5,000(円)
- 定率成長モデル(ゴードンモデル)による1株当たり内在価値は「1株当たり配当金 ÷ (期待利子率 - 期待成長率)」で算出します。したがって、100円 ÷ (0.05 - 0.03) = 100円 ÷ 0.02 = 5,000円 となります。
- 小問 ③:3.75(%)
- 自己資本は純資産合計から非支配株主持分を控除した額(株主資本89,500百万円 + その他の包括利益累計額6,500百万円 = 96,000百万円)です。サスティナブル成長率は「ROE × 内部留保率」=「(当期純利益 - 配当金総額) ÷ 自己資本」で求められます。(6,000百万円 - 2,400百万円) ÷ 96,000百万円 = 3,600 ÷ 96,000 = 0.0375(3.75%)となります。
- 小問 ④:0.21(回)
- 使用総資本回転率は「売上高 ÷ 総資産(総資本)」で算出します。28,400百万円 ÷ 135,000百万円 = 0.2103…回となり、小数点以下第3位を四捨五入して0.21回となります。
- 小問 ⑤:1.41(倍)
- 財務レバレッジは「総資産 ÷ 自己資本」で求められます。自己資本は96,000百万円であるため、135,000百万円 ÷ 96,000百万円 = 1.40625倍となり、小数点以下第3位を四捨五入して1.41倍となります。
覚えるポイント
- 定率成長モデルの内在価値 = D / (r - g)
- サスティナブル成長率 = ROE × 内部留保率 = (当期純利益 - 配当金) / 自己資本
- 自己資本の算定では、純資産の部から「非支配株主持分」を除く(株主資本+その他の包括利益累計額)。
間違えやすいところ
- サスティナブル成長率や財務レバレッジの計算では、自己資本に純資産合計(98,000百万円)や株主資本だけ(89,500百万円)を使わないでください。
- 定率成長モデルの分母は「r − g」です。「r + g」と間違えないようにしてください。
出題の前提:2025年4月1日現在施行の法令等および出題資料記載の財務データに基づく。
出典:金融財政事情研究会『2025年9月 1級 学科(応用編)』
公式問題 p.7(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.8(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式模範解答 p.3(公式掲載ページ) ↗(www.kinzai.or.jp)
追加型投資信託の個別元本とパフォーマンス評価指標
金融資産運用 · 個別元本 / 特別分配金 / 税率 / トラッキングエラー / シャープレシオ
追加型株式投資信託の個別元本の計算およびパフォーマンス評価に関する次の文章の空欄①~⑤に入る最も適切な語句または数値を答えなさい。 〈個別元本の計算〉 Ⅰ 「追加型株式投資信託を初めて購入する場合、購入時の基準価額が投資家の個別元本となりますが、その後、同一銘柄を追加で購入したときは、個別元本が再計算されます。仮に、下記の〈資料〉に基づき、同一銘柄を毎回30万円ずつ、合計150万円購入した場合、他の取引等を考慮しなければ、個別元本は( ① )円(1万口当たり)となります。 〈資料〉 第1回:9,375円、第2回:12,000円、第3回:12,500円、第4回:15,000円、第5回:12,500円(いずれも1万口当たりの金額) また、個別元本は、収益分配金が支払われると再計算されることがあります。仮に、個別元本が( ① )円(1万口当たり)である場合において、600円(1万口当たり)の収益分配金が支払われ、このうち普通分配金が200円(1万口当たり)、特別分配金(元本払戻金)が400円(1万口当たり)であったときは、分配後の個別元本は( ② )円(1万口当たり)となります。 なお、特定口座(源泉徴収あり)で投資信託を購入し、収益分配金を同口座に受け入れた場合、普通分配金については、所得税、復興特別所得税および住民税の合計で( ③ )%相当額が源泉徴収等されます。一方、特別分配金(元本払戻金)については、非課税となります」 〈パフォーマンス評価〉 Ⅱ 「ポートフォリオ運用において、ポートフォリオの収益率とベンチマークの収益率との乖離度合いは、( ④ )で表されます。( ④ )は、ポートフォリオの収益率とベンチマークの収益率との差(超過収益率)の標準偏差であり、この数値が大きいほど、ポートフォリオの収益率の変動がベンチマークの収益率の変動から乖離していたことを表します。 リスク調整後収益率を測る指標の1つである( ⑤ )・レシオは、ポートフォリオの収益率から安全資産利子率を差し引いた超過収益率を、ポートフォリオの収益率の標準偏差で除して求めます。一方、インフォメーション・レシオは、ベンチマークの収益率に対するポートフォリオの超過収益率を( ④ )で除して求めることができ、主にアクティブ運用の成果を測る際に用いられます」
解答・解説を表示
解答
① 12,000(円) ② 11,600(円) ③ 20.315(%) ④ トラッキングエラー ⑤ シャープ(・レシオ)
解説
同じ投資信託を何回も買うと、個別元本(1口あたりの元本)は買った口数に応じた加重平均で計算されます。特別分配金を受け取ると、その分だけ個別元本が下がります。運用の成果は、総リスクに対する超過リターンのシャープ・レシオや、ベンチマークとのずれ(トラッキングエラー)に対する超過リターンのインフォメーション・レシオで測ります。
解き方
- 同じ銘柄を複数回買ったときは、まず各回の買付口数を求めます。総投資額を総保有口数で割って、1万口当たりの加重平均の個別元本を出します。
- 分配金を受け取った後は、分配前の個別元本から、非課税の特別分配金(元本払戻金)を引いて計算します。
- 普通分配金にかかる税率は、所得税15%、復興特別所得税0.315%、住民税5%で、合計20.315%です。この税率を確認します。
- 超過リターンの標準偏差がトラッキングエラーです。総リスクに対する超過リターンを測るのがシャープ・レシオです。それぞれの定義を当てはめます。
小問ごとの答え
- 小問 ①:12,000(円)
- 各回の買付口数を求めます。第1回:300,000円÷9,375円×10,000口=320,000口、第2回:300,000円÷12,000円×10,000口=250,000口、第3回:300,000円÷12,500円×10,000口=240,000口、第4回:300,000円÷15,000円×10,000口=200,000口、第5回:300,000円÷12,500円×10,000口=240,000口。総口数は1,250,000口、投資総額は1,500,000円であるため、加重平均による個別元本は1,500,000円÷1,250,000口×10,000=12,000円となります。
- 小問 ②:11,600(円)
- 特別分配金(元本払戻金)は投資元本の一部の払い戻しとみなされるため、支払われた特別分配金の額だけ個別元本が引き下げられます。分配前の個別元本12,000円から特別分配金400円を差し引くことで、分配後の個別元本は11,600円となります。
- 小問 ③:20.315(%)
- 上場株式や公募株式投資信託の配当・普通分配金に対しては、所得税15%、復興特別所得税0.315%(所得税額の2.1%)、住民税5%の合計20.315%が源泉徴収されます。
- 小問 ④:トラッキングエラー
- トラッキングエラーとは、ポートフォリオの収益率とベンチマークの収益率との差(超過リターン)の標準偏差であり、ベンチマークに対する連動性や乖離の度合いを示します。
- 小問 ⑤:シャープ(・レシオ)
- (ポートフォリオ収益率-安全資産利子率)÷標準偏差によって計算され、総リスク1単位当たりの超過リターンを示す指標はシャープ・レシオです。
関連する分野を学ぶ
覚えるポイント
- 追加購入時の個別元本は口数加重平均で再計算される
- 特別分配金(元本払戻金)は非課税であり個別元本から減額される
- トラッキングエラーは超過収益率の標準偏差である
間違えやすいところ
- 個別元本を基準価額の単純平均で計算しないでください。買付口数に応じた加重平均が必要です。
- 普通分配金は個別元本から引いてはいけません。引くのは特別分配金だけです。
- 復興特別所得税0.315%を忘れて20%と答えないようにしてください。
出題の前提:2025年4月1日現在施行の税法および投資信託の評価基準に基づく。
出典:金融財政事情研究会『2025年9月 1級 学科(応用編)』
公式問題 p.9(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式模範解答 p.3(公式掲載ページ) ↗(www.kinzai.or.jp)
投資信託の実績収益率に基づく標準偏差および相関係数の算出
金融資産運用 · 標準偏差 / 共分散 / 相関係数 / ポートフォリオ理論
設例の〈投資信託Yと投資信託Zの実績収益率・標準偏差〉に基づいて、次の①および②に答えなさい。〔計算過程〕を示し、〈答〉は表示単位の小数点以下第3位を四捨五入し、小数点以下第2位までを解答すること。 〈資料〉 投資信託Y:第1期 9.20%、第2期 6.20%、第3期 4.70%、標準偏差 *** 投資信託Z:第1期 6.10%、第2期 5.50%、第3期 3.70%、標準偏差 1.02% ① 投資信託Yの標準偏差はいくらか。 ② 投資信託Yと投資信託Zの相関係数はいくらか。
解答・解説を表示
解答
① 1.87(%) ② 0.89
解説
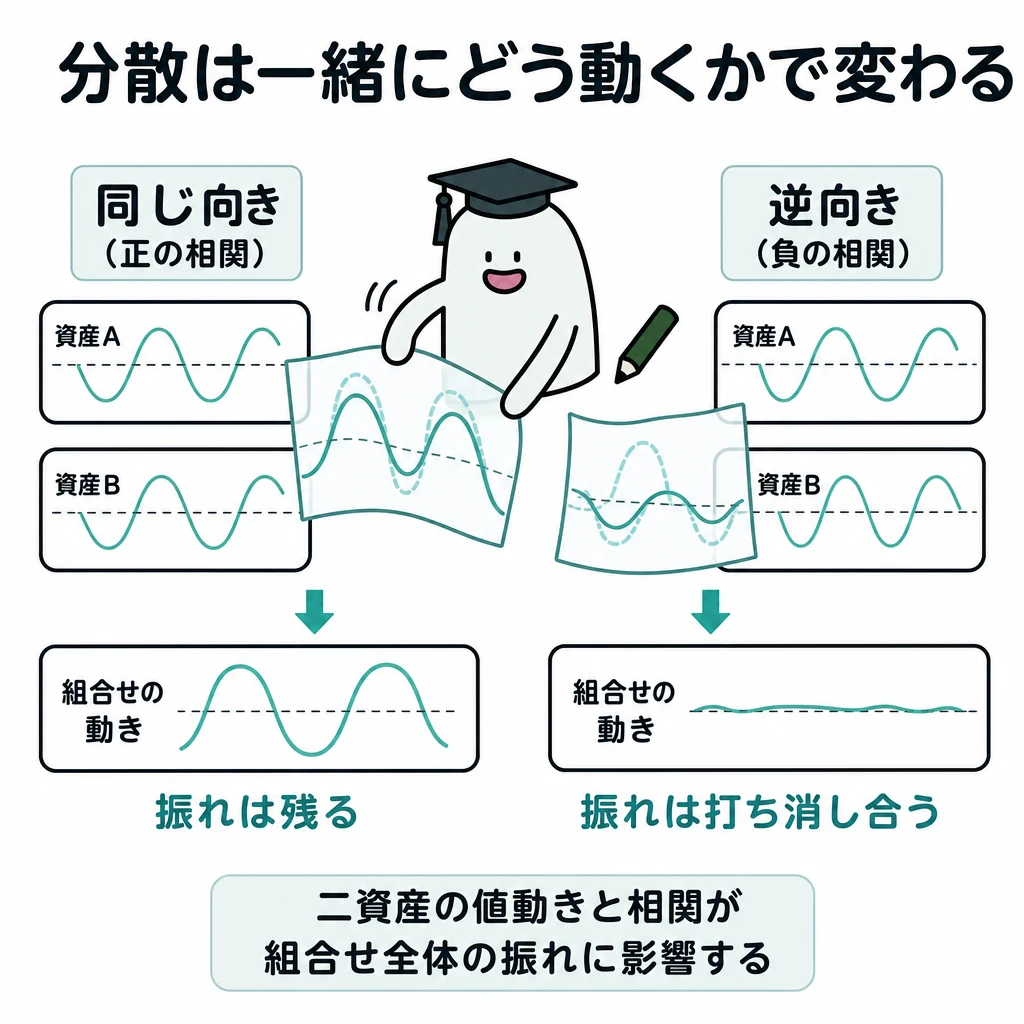
標準偏差は、各期の収益率が平均からどれだけ散らばっているかを表します。分散の正の平方根です。相関係数は、2つの資産の収益率が同じ方向に動く度合いを表し、共分散を両方の標準偏差の積で割って求めます。値は−1から+1の範囲になります。
解き方
- まず、投資信託Yの3期間の収益率の平均を求めます。
- 各期の収益率と平均との差(偏差)を2乗し、その平均(分散)を出します。その平方根が投資信託Yの標準偏差です。
- 投資信託Zの平均収益率を求め、各期の偏差同士を掛けたものの平均から共分散を出します。
- 共分散を、投資信託Yの標準偏差と投資信託Zの標準偏差の積で割って相関係数を求めます。最後に指示された端数処理をします。
答えの内訳
- ①:1.87(%)
- 〔計算過程〕 投資信託Yの平均収益率:(9.20+6.20+4.70)÷3=6.70(%) 投資信託Yの分散:1/3×{(9.20-6.70)^2+(6.20-6.70)^2+(4.70-6.70)^2}=1/3×(2.50^2+(-0.50)^2+(-2.00)^2)=1/3×(6.25+0.25+4.00)=10.50÷3=3.50 標準偏差:√3.50=1.8708…(%) 小数点以下第3位を四捨五入し、1.87(%)となります。
- ②:0.89
- 〔計算過程〕 投資信託Zの平均収益率:(6.10+5.50+3.70)÷3=5.10(%) 投資信託YとZの共分散:1/3×{(9.20-6.70)×(6.10-5.10)+(6.20-6.70)×(5.50-5.10)+(4.70-6.70)×(3.70-5.10)}=1/3×{2.50×1.00+(-0.50)×0.40+(-2.00)×(-1.40)}=1/3×(2.50-0.20+2.80)=5.10÷3=1.70 相関係数=共分散÷(投資信託Yの標準偏差×投資信託Zの標準偏差)=1.70÷(1.87×1.02)=1.70÷1.9074=0.8912… 小数点以下第3位を四捨五入し、0.89となります。
関連する分野を学ぶ
覚えるポイント
- 分散は「偏差の2乗の平均」、標準偏差は「分散の正の平方根」である
- 共分散は「偏差同士の積の平均」である
- 相関係数は「共分散÷(標準偏差X×標準偏差Y)」で求まり、-1以上+1以下の値をとる
間違えやすいところ
- 相関係数を求めるときに、分母の標準偏差の積を計算し忘れないでください。共分散の値をそのまま答えないようにしましょう。
- 相関係数の計算では、小問①で求めた四捨五入後の1.87を使います。未処理の平方根のまま代入すると結果が変わるので注意してください。
- 偏差の符号の計算に注意してください。特に、マイナス同士を掛けるとプラスになります。
出題の前提:2025年9月実施 FP1級学科試験(応用編)出題条件に基づく。
出典:金融財政事情研究会『2025年9月 1級 学科(応用編)』
公式問題 p.10(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式模範解答 p.3(公式掲載ページ) ↗(www.kinzai.or.jp)
住宅借入金等特別控除の要件および控除限度額
タックスプランニング · 住宅借入金等特別控除 / 子育て世帯・若者夫婦世帯の特例 / 住民税からの控除限度額
所得税における住宅借入金等特別控除に関する次の文章の空欄①~⑤に入る最も適切な数値を求めなさい。 「個人が住宅ローンを利用して認定住宅等に該当する住宅を新築等し、2025年中に居住を開始して本控除の適用を受ける場合、本控除の控除期間は、最長で( ① )年間となります。なお、本控除の適用を受けるためには、その年分の合計所得金額が( ② )万円以下(住宅の床面積が40㎡以上50㎡未満の場合は、□□□万円以下)である必要があります。 本控除の控除額の計算上、住宅ローンの年末残高には限度額が設けられており、認定長期優良住宅に該当する住宅を新築等し、2025年中に居住を開始した場合の住宅ローンの年末残高の限度額は、原則として、□□□万円です。ただし、当該住宅を新築等した者が特例対象個人に該当する場合は、住宅ローンの年末残高の限度額は、( ③ )万円となります。特例対象個人とは、居住を開始した年の12月31日の現況において、40歳未満であって配偶者を有する者、40歳以上であって40歳未満の配偶者を有する者または( ④ )歳未満の扶養親族を有する者をいいます。 なお、本控除の適用を受ける場合、所定の方法により計算した金額を所得税額から控除しますが、所得税額から控除しきれない金額は、所得税の課税総所得金額等の合計額の( ⑤ )%相当額または97,500円のいずれか少ないほうの額を限度として、翌年度分の住民税の所得割額から控除することができます」
解答・解説を表示
解答
① 13(年間)、② 2,000(万円)、③ 5,000(万円)、④ 19(歳)、⑤ 5(%)
解説
住宅借入金等特別控除は、住宅の新築や取得をすすめるための税額控除です。認定住宅等を新築すると、控除期間は原則13年で、合計所得金額2,000万円以下という条件があります。子育て世帯・若者夫婦世帯には、借入限度額を上乗せする特例があり、認定長期優良住宅では5,000万円です。
解き方
- 認定住宅等を新築したときの控除期間は最長13年です。合計所得金額2,000万円以下という条件も確認します。
- 子育て世帯などの特例対象個人では、借入限度額が5,000万円です。扶養親族は19歳未満という年齢条件も押さえます。
- 所得税から引ききれない分は、住民税から控除できます。その限度は課税総所得金額等の5%です。
答えの内訳
- ①:13
- 認定住宅等の新築等の場合、住宅借入金等特別控除の控除期間は最長で13年間とされています。
- ②:2,000
- 住宅借入金等特別控除の適用を受けるための合計所得金額要件は、原則として2,000万円以下です。
- ③:5,000
- 2025年入居の認定長期優良住宅の新築等において、子育て世帯・若者夫婦世帯(特例対象個人)に該当する場合の借入限度額は5,000万円です。
- ④:19
- 特例対象個人における扶養親族の年齢要件は、その年の12月31日現況で19歳未満と定められています。
- ⑤:5
- 所得税額から控除しきれなかった額は、所得税の課税総所得金額等の合計額の5%(上限97,500円)を限度として住民税から控除できます。
覚えるポイント
- 新築等の認定住宅における控除期間は最長13年間、所得要件は合計所得金額2,000万円以下。
- 子育て・若者世帯の借入限度額特例における扶養親族の要件は「19歳未満」である点に注意。
間違えやすいところ
- 特例対象個人の扶養親族は19歳未満です。「16歳未満」や「23歳未満」と混同しないようにしましょう。
- 住民税から控除できる割合は5%(上限97,500円)です。旧制度の7%(上限136,500円)と間違えないでください。
出題の前提:2025年4月1日現在施行の税法および2025年度税制改正に基づく住宅借入金等特別控除の規定
出典:金融財政事情研究会『2025年9月 1級 学科(応用編)』
公式問題 p.13(公式掲載ページ) ↗(www.kinzai.or.jp)
各種所得の金額の計算(退職所得・事業所得・総所得金額)
タックスプランニング · 退職所得控除 / 事業所得の売上原価(最終仕入原価法) / 所得金額調整控除 / 総所得金額
設例の〈Aさんの2025年分の収入等に関する資料〉に基づいて、Aさんの2025年分の所得税における次の①~③をそれぞれ求めなさい。〔計算過程〕を示し、〈答〉は円単位とすること。なお、③の計算上、Aさんが所得金額調整控除の適用対象者に該当している場合、所得金額調整控除額を控除すること。 ① 退職所得の金額 ② 事業所得の金額 ③ 総所得金額
解答・解説を表示
解答
① 3,950,000円、② 3,800,000円、③ 12,700,000円
解説
退職所得は、勤続年数に応じた退職所得控除を引いたあと2分の1を掛けて計算し、分離課税になります。棚卸資産の評価方法を届け出ていない個人事業主は、法定の最終仕入原価法で売上原価を出します。総所得金額は、事業所得・配当所得・給与所得などを合計して求め、給与収入が850万円を超えて条件を満たすときは所得金額調整控除を引きます。
解き方
- 勤続期間の1年未満の端数は切り上げて勤続年数を求めます。20年超の算式で退職所得控除額と退職所得を計算します。
- 法定評価方法の最終仕入原価法で期末棚卸高を決めます。売上高から値引・売上原価・必要経費を引いて事業所得を出します。
- 給与所得控除額と所得金額調整控除額を計算して給与所得を求めます。事業所得・配当所得と合計して総所得金額を出します。
答えの内訳
- ①:3,950,000円
- 勤続年数は22年5カ月のため端数を切り上げて23年となります。退職所得控除額は800万円+70万円×(23年-20年)=1,010万円です。退職所得の金額は(1,800万円-1,010万円)×1/2=3,950,000円となります。
- ②:3,800,000円
- 棚卸資産の評価方法の届出がないため法定評価方法の最終仕入原価法が適用され、期末棚卸高は520万円です。売上原価は期首0円+仕入高1,200万円-期末520万円=680万円となります。純売上高は売上高1,440万円-値引返品30万円=1,410万円です。事業所得の金額は1,410万円-680万円-必要経費350万円=3,800,000円となります。
- ③:12,700,000円
- 給与収入1,030万円に対する給与所得控除額は速算表より上限の195万円です。給与収入が850万円を超え、23歳未満の扶養親族(長女17歳)がいるため、所得金額調整控除(1,000万円-850万円)×10%=15万円を控除し、給与所得は1,030万円-195万円-15万円=820万円となります。総所得金額は事業所得380万円+配当所得70万円+給与所得820万円=12,700,000円となります(退職所得は分離課税のため合算しません)。
関連する分野を学ぶ
覚えるポイント
- 勤続年数の1年未満の端数は切り上げて計算する。
- 所得税における棚卸資産の法定評価方法は「最終仕入原価法(個別法が適用されるものを除く)」である。
- 給与収入が850万円を超え、23歳未満の扶養親族がいる場合は所得金額調整控除(最大15万円)が適用される。
間違えやすいところ
- 棚卸資産の評価方法を届け出ていないときは、先入先出法や移動平均法を使ってはいけません。最終仕入原価法を使います。
- 総所得金額の計算に、分離課税の退職所得を足さないでください。
出題の前提:2025年4月1日現在施行の所得税法(退職所得の計算、棚卸資産の法定評価方法、所得金額調整控除の規定)
出典:金融財政事情研究会『2025年9月 1級 学科(応用編)』
公式問題 p.13(公式掲載ページ) ↗(www.kinzai.or.jp)
所得税および復興特別所得税の申告納税額の計算
タックスプランニング · 所得控除 / 税額控除 / 所得税の速算表 / 復興特別所得税 / 申告納税額
前問《問58》を踏まえ、Aさんの2025年分の課税総所得金額に対する所得税および復興特別所得税の申告納税額を計算した表の空欄①~⑥に入る最も適切な数値を求めなさい。空欄⑥については100円未満を切り捨てること。なお、Aさんは扶養控除、配当控除および住宅借入金等特別控除の適用を受けるものとし、記載のない事項は考慮しないものとする。 【計算用データ・抜粋】 ・総所得金額(問58より):12,700,000円 ・配当所得(非上場株式):700,000円 ・所得控除の合計額(b):2,500,000円 ・新築住宅(認定長期優良住宅):2025年6月入居、年末残高2,000万円、返済期間20年、特例対象個人 ・長女Cさん(17歳・高校生・収入なし):扶養親族 ・源泉徴収税額(j):1,562,940円
解答・解説を表示
解答
① 380,000(円)、② 1,830,000(円)、③ 60,000(円)、④ 140,000(円)、⑤ 34,230(円)、⑥ 101,200(円)
解説
所得税の申告納税額は、まず総所得金額から所得控除を引いて課税総所得金額を出します。次に超過累進税率を当てはめて税額を計算し、配当控除や住宅ローン控除などの税額控除を引きます。そこに復興特別所得税を足し、すでに納めた源泉徴収税額を引いて求めます。
解き方
- 課税総所得金額を求め、所得税の速算表を使って税額を計算します。
- 配当控除は、課税総所得金額1,000万円以下の部分が10%、超える部分が5%です。住宅借入金等特別控除は年末残高×0.7%で求め、差引所得税額を出します。
- 差引所得税額に2.1%を掛けて復興特別所得税額を求めます。合計から源泉徴収税額を引き、100円未満を切り捨てます。
小問ごとの答え
- 小問 ①:380,000(円)
- 長女Cさん(17歳)は一般扶養親族(16歳以上19歳未満)に該当するため、扶養控除額は380,000円となります。
- 小問 ②:1,830,000(円)
- 総所得金額12,700,000円から所得控除合計額2,500,000円を控除した課税総所得金額(c)は10,200,000円です。速算表より「900万円超1,800万円以下」の税率33%・控除額1,536,000円を適用し、10,200,000円×33%-1,536,000円=1,830,000円となります。
- 小問 ③:60,000(円)
- 課税総所得金額1,020万円のうち、1,000万円を超える部分に含まれる配当所得20万円には5%、1,000万円以下の部分に含まれる配当所得50万円には10%の控除率が適用されます。したがって、500,000円×10%+200,000円×5%=50,000円+10,000円=60,000円となります。
- 小問 ④:140,000(円)
- 2025年中に認定長期優良住宅を新築・入居し、特例対象個人に該当する場合、借入限度額は5,000万円です。年末借入残高2,000万円に限度額の制限はなく、控除率0.7%を乗じて20,000,000円×0.7%=140,000円となります。
- 小問 ⑤:34,230(円)
- 差引所得税額(基準所得税額)(g)は、1,830,000円-60,000円-140,000円=1,630,000円です。復興特別所得税額(h)は基準所得税額の2.1%であるため、1,630,000円×2.1%=34,230円となります。
- 小問 ⑥:101,200(円)
- 所得税及び復興特別所得税の額(i)は、1,630,000円+34,230円=1,664,230円です。ここから源泉徴収税額1,562,940円を差し引くと1,664,230円-1,562,940円=101,290円となります。100円未満を切り捨てるため、申告納税額は101,200円となります。
関連する分野を学ぶ
覚えるポイント
- 配当控除は課税総所得金額1,000万円以下の部分は10%、1,000万円超の部分は5%の控除率となる。
- 確定申告による納付税額は、算出した金額の100円未満を切り捨てる。
間違えやすいところ
- 課税総所得金額が1,000万円を超えるときは、配当所得を10%と5%に分けます。全額に同じ率を適用しないでください。
- 申告納税額は100円未満を切り捨てます。忘れないようにしましょう。
出題の前提:2025年4月1日現在施行の法令等
出典:金融財政事情研究会『2025年9月 1級 学科(応用編)』
公式問題 p.14(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式模範解答 p.4(公式掲載ページ) ↗(www.kinzai.or.jp)
都市計画法・建築基準法および固定資産税の特例
不動産 · 高度地区 / 道路斜線制限 / 容積率の延べ面積不算入 / 固定資産税の住宅用地特例
都市計画法および建築基準法の規定と固定資産税に関する文章の空欄①~⑥に入る最も適切な語句または数値を答えなさい。 〈建築物の用途制限および高さ制限〉 Ⅰ「都市計画法に基づく地域地区には、用途地域や防火地域、準防火地域のほか、建築物の高さの最高限度または最低限度(準都市計画区域内では最高限度)を定める( ① )地区や、建築物の容積率の最高限度および最低限度、建築物の建蔽率の最高限度等を定める高度利用地区などがあります。 また、都市計画区域および準都市計画区域内の建築物の高さ制限には、建築基準法において絶対高さ制限や、( ② )斜線制限、隣地斜線制限および北側斜線制限があり、日影規制もあります。なお、( ② )斜線制限は、すべての用途地域内および用途地域の指定のない区域内における一定の建築物に適用されます」 〈容積率算定上の延べ面積への不算入〉 Ⅱ「建築物の地階でその天井が地盤面からの高さ1m以下にあるものの住宅の用途に供する部分の床面積は、原則として、当該建築物の住宅等の用途に供する部分の床面積の合計の( ③ )を限度として延べ面積に算入しません。また、専ら自動車または自転車の停留または駐車のための施設の用途に供する部分の床面積は、原則として、その敷地内の建築物の各階の床面積の合計の( ④ )を限度として延べ面積に算入しません」 〈固定資産税〉 Ⅲ「住宅用地に係る固定資産税の課税標準については、住宅1戸につき( ⑤ )㎡までの部分(小規模住宅用地)について課税標準となるべき価格の6分の1の額とする特例があります。なお、店舗併用住宅のように一部を居住の用に供する家屋で、居住部分の割合が( ⑥ )未満であるものの敷地は住宅用地には該当しません」
解答・解説を表示
解答
① 高度(地区)、② 道路(斜線制限)、③ 3分の1、④ 5分の1、⑤ 200(㎡)、⑥ 4分の1(未満)
解説
この問題は、建築基準法の斜線制限と容積率の緩和(地階の住宅・車庫)、都市計画法の地域地区、地方税法の住宅用地の固定資産税の軽減についての問題です。それぞれの法令が定める基準や割合を覚えることが大切です。
解き方
- 文章の内容(高さ制限・容積率への不算入・住宅用地の特例)から、当てはまる法制度を判断します。
- 建築基準法と地方税法に定められた正しい用語と、限度の割合や数値を当てはめます。
小問ごとの答え
- 小問 ①:高度(地区)
- 都市計画法において建築物の高さの最高限度または最低限度を定める地域地区は「高度地区」です。
- 小問 ②:道路(斜線制限)
- 建築基準法第56条第1項第1号に規定される斜線制限で、すべての用途地域および用途地域無指定区域に適用されるのは「道路斜線制限」です。
- 小問 ③:3分の1
- 建築基準法第52条第3項において、地階の住宅の用途に供する部分の床面積は、住宅等の用途に供する床面積の合計の3分の1を限度として延べ面積に不算入とされます。
- 小問 ④:5分の1
- 建築基準法施行令第2条第1項第3号に基づき、自動車車庫等の用途に供する部分の床面積は、敷地内建築物の各階の床面積の合計の5分の1を限度として容積率算定上の延べ面積に不算入とされます。
- 小問 ⑤:200(㎡)
- 地方税法における固定資産税の小規模住宅用地の特例では、住宅1戸につき200㎡以下の部分について課税標準が6分の1となります。
- 小問 ⑥:4分の1(未満)
- 店舗併用住宅(併用住宅)の場合、居住部分の床面積の割合が4分の1未満であるときは、敷地全体が住宅用地の特例の対象から除外されます。
関連する分野を学ぶ
覚えるポイント
- 地階住宅の容積率不算入限度は住宅部分の「3分の1」、車庫は全体の「5分の1」。
- 固定資産税の小規模住宅用地は住宅1戸あたり「200㎡」まで課税標準が6分の1。
- 併用住宅で住宅用地特例を受けるための居住割合下限は「4分の1」以上。
間違えやすいところ
- 「高度地区」と、容積率などの最高・最低限度を定める「高度利用地区」を混同しないでください。
- 地階の住宅の不算入限度は3分の1、車庫は5分の1です。取り違えないようにしましょう。
出題の前提:2025年4月1日現在施行の法令等
出典:金融財政事情研究会『2025年9月 1級 学科(応用編)』
公式問題 p.16(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式模範解答 p.5(公式掲載ページ) ↗(www.kinzai.or.jp)
相続土地の譲渡に係る長期譲渡所得の特例と税額計算
不動産 · 空き家特例 / 取得費加算の特例 / 課税長期譲渡所得金額 / 譲渡所得の税額計算
Aさんが、相続した実家の家屋を取り壊し、その敷地である甲土地(所有期間50年、取得費不明)を弟妹と共同(持分各3分の1)で9,600万円にて第三者に譲渡した。譲渡費用は合計540万円であり持分に応じて負担している。父の相続において甲土地の相続税評価額は7,800万円(Aさんの持分2,600万円)、Aさんの相続税の課税価格は6,500万円(債務控除前)、Aさんが納付した相続税額は780万円であった。以下の各問いに答えなさい(100円未満切り捨て)。 ① 「被相続人の居住用財産(空き家)に係る譲渡所得の特別控除の特例」の適用を受けた場合の甲土地の譲渡に係るAさんの課税長期譲渡所得金額 ② 「相続財産に係る譲渡所得の課税の特例」(相続税の取得費加算の特例)の適用を受けた場合の甲土地の譲渡に係るAさんの課税長期譲渡所得金額 ③ 上記①と②のいずれか低い金額に係る所得税額、復興特別所得税額および住民税額の合計額
解答・解説を表示
解答
① 8,600,000円 ② 25,480,000円 ③ 1,747,000円
解説
まず結論です。相続した財産を売ったときは、空き家特例と取得費加算の特例をくらべ、税金が少ない方を選びます。空き家特例では、相続人が3人以上いると特別控除の限度額は2,000万円になります。取得費加算の特例では、納めた相続税のうち売った財産に対応する分を取得費に足せます。税金は長期譲渡所得の税率(所得税15%、復興特別所得税2.1%、住民税5%)で計算し、国税分は100円未満を切り捨てます。
解き方
- 持分に応じて売却価額と取得費・譲渡費用を分けます。そこから空き家特例の控除限度額(3人以上で2,000万円)を引いて①を出します。
- 取得費加算額を出して必要経費に足します。それを売却価額から引いて②を出します。
- ①と②をくらべ、小さい方の金額にそれぞれの税率をかけます。所得税は100円未満を切り捨て、最後に住民税と足して③を出します。
答えの内訳
- ①:8,600,000(円)
- Aさんの譲渡価額は96,000,000円÷3=32,000,000円。概算取得費(5%)と譲渡費用の合計は、32,000,000円×5%+5,400,000円÷3=3,400,000円。特別控除額は、相続人が3人以上で家屋取壊し後の敷地を譲渡した場合、1人あたり2,000万円が上限となるため、課税長期譲渡所得金額は32,000,000円-3,400,000円-20,000,000円=8,600,000円。
- ②:25,480,000(円)
- 取得費加算額は、納付相続税額7,800,000円×(甲土地の課税価格26,000,000円÷相続税の課税価格65,000,000円)=3,120,000円。取得費・譲渡費用・取得費加算額の合計は、3,400,000円+3,120,000円=6,520,000円。したがって課税長期譲渡所得金額は、32,000,000円-6,520,000円=25,480,000円。
- ③:1,747,000(円)
- 低い方の金額である8,600,000円を基礎として税額を計算する。所得税は8,600,000円×15%=1,290,000円。復興特別所得税は1,290,000円×2.1%=27,090円。所得税および復興特別所得税の合計は1,317,090円となり、100円未満を切り捨てて1,317,000円。住民税は8,600,000円×5%=430,000円。これらを合計すると1,317,000円+430,000円=1,747,000円。
関連する分野を学ぶ
覚えるポイント
- 空き家特例の控除限度額は原則3,000万円だが、相続人が3人以上の場合は1人当たり2,000万円となる。
- 所得税と復興特別所得税の合算額について、確定申告書上は100円未満を切り捨てる端数処理を行う。
間違えやすいところ
- 空き家特例で相続人が3人のとき、昔の3,000万円を全部ひいてしまう間違い。
- 取得費加算額の計算で、割る数を遺産総額とまちがえ、自分の相続税の課税価格を使わない間違い。
出題の前提:2025年4月1日現在施行の法令等
出典:金融財政事情研究会『2025年9月 1級 学科(応用編)』
公式問題 p.17(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式模範解答 p.5(公式掲載ページ) ↗(www.kinzai.or.jp)
複数用途地域にまたがる敷地の建築面積および延べ面積の上限計算
不動産 · 建蔽率の緩和 / 特定道路による容積率緩和 / 用途地域の加重平均 / 耐火建築物
甲土地(面積400㎡、第一種中高層住居専用地域300㎡、近隣商業地域100㎡)にまたがって耐火建築物を建築する場合の建築面積の上限および延べ面積の上限を求めなさい。なお、北側道路幅員4m、東側道路幅員6mの角地(特定行政庁指定)であり、東側道路の先63mに幅員15mの特定道路がある。第一種中高層住居専用地域の指定建蔽率は60%・容積率200%・係数4/10、近隣商業地域の指定建蔽率は80%・容積率400%・係数6/10である。
解答・解説を表示
解答
① 340㎡ ② 996㎡
解説
まず結論です。複数の用途地域にまたがる敷地では、地域ごとに建蔽率と容積率の限度面積を出し、最後に合計します。防火地域の中で指定建蔽率80%の地域に耐火建築物を建てると、建蔽率は100%になり制限がありません。また、特定道路から70m以内で前面道路の幅が6m以上12m未満なら、道路幅に決まった数値を足せます。
解き方
- 地域ごとの防火規制・角地指定・耐火建築物の条件をたしかめます。使える建蔽率を出し、建築面積の上限を足し合わせます。
- 特定道路までの距離を使う緩和の式[(12-W2)×(70-L)÷70]で、前面道路に足す幅員を計算します。
- 足した後の道路幅で、地域ごとの道路幅員制限の容積率と指定容積率をくらべます。小さい方を選び、延べ面積の上限を足し合わせます。
答えの内訳
- ①:340(㎡)
- 近隣商業地域(防火地域)は、指定建蔽率80%の地域で耐火建築物を建てるため建蔽率の制限がなく100%となり、建築面積の上限は100㎡×100%=100㎡。第一種中高層住居専用地域(準防火地域)は、耐火建築物による緩和(+10%)と特定行政庁指定の角地による緩和(+10%)が適用され、60%+10%+10%=80%となり、建築面積の上限は300㎡×80%=240㎡。甲土地全体の建築面積上限は100㎡+240㎡=340㎡。
- ②:996(㎡)
- 特定道路による前面道路幅員の緩和式においてa=12、b=70を適用すると、加算幅員W1=(12-6)×(70-63)÷70=0.6m。加算後の道路幅員は6m+0.6m=6.6m。第一種中高層住居専用地域の容積率は、道路幅員制限6.6m×4/10=264%と指定容積率200%の小さい方で200%となり、延べ面積は300㎡×200%=600㎡。近隣商業地域の容積率は、道路幅員制限6.6m×6/10=396%と指定容積率400%の小さい方で396%となり、延べ面積は100㎡×396%=396㎡。甲土地全体の延べ面積上限は600㎡+396㎡=996㎡。
関連する分野を学ぶ
覚えるポイント
- 防火地域内で指定建蔽率80%の地域に耐火建築物を建てる場合は、建蔽率制限が適用されず100%となる。
- 特定道路緩和の算式は (12-前面道路幅員)×(70-特定道路までの距離)÷70 である。
間違えやすいところ
- 防火地域内で指定建蔽率80%の耐火建築物を、制限なしの100%ではなく90%(+10%だけ)で計算してしまう間違い。
- 特定道路の緩和で、道路幅員制限(6.6m×乗率)と指定容積率をくらべ忘れ、大きい方を選んでしまう間違い。
出題の前提:2025年4月1日現在施行の法令等
出典:金融財政事情研究会『2025年9月 1級 学科(応用編)』
公式問題 p.15(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.18(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式模範解答 p.5(公式掲載ページ) ↗(www.kinzai.or.jp)
小規模宅地等についての相続税の課税価格の計算の特例(限度面積の調整と減額金額の計算)
相続・事業承継 · 小規模宅地等の特例 / 特定居住用宅地等 / 貸付事業用宅地等 / 貸家建付地評価
被相続人Aさんが2025年9月14日に死亡した場合において、設例の〈Aさんに関する資料〉に基づき、相続税の課税価格の合計額が最も小さくなるように「小規模宅地等についての相続税の課税価格の計算の特例」を適用したときの減額金額を求めなさい。なお、計算過程の記載は不要とし、単位は万円とすること。自宅敷地は特定居住用宅地等に、賃貸マンション甲・乙の敷地はいずれも貸付事業用宅地等に該当するものとする。
解答・解説を表示
解答
3,680万円
解説
まず結論です。小規模宅地等の特例で、特定居住用宅地等と貸付事業用宅地等をいっしょに使うときは、両方を全部は使えません。限度面積は「特定居住用宅地等の適用面積×(200/330)+貸付事業用宅地等の適用面積≦200㎡」で計算します。相続税を最も少なくするには、1㎡当たりの減額が多い宅地から先に特例を使います。
解き方
- 宅地ごとに貸家建付地の評価額と1㎡当たりの減額額を出します。甲は8,000万円×(1-0.60×0.30)=6,560万円(16万円/㎡)、乙は10,800万円×(1-0.70×0.30)=8,532万円(15.8万円/㎡)です。
- 自宅敷地231㎡(減額割合80%)を特定居住用宅地等として全部使います。4,000万円×80%=3,200万円の減額を出します。
- 貸付事業用宅地等で使える残りの面積200㎡-231㎡×(200/330)=60㎡に、1㎡当たりの減額が大きい甲の敷地を先に使います。60㎡×16万円/㎡×50%=480万円を出します。
- 2つの減額額を足して、3,200万円+480万円=3,680万円を求めます。
関連する分野を学ぶ
覚えるポイント
- 特定居住用宅地等と特定事業用宅地等は完全併用可能(最大730㎡)だが、貸付事業用宅地等を併用する場合は調整算式により最大200㎡に制限される。
間違えやすいところ
- 貸家建付地の評価で、借地権割合・借家権割合・賃貸割合のかけ算(1-借地権割合×借家権割合×賃貸割合)を忘れ、自用地の価額のまま計算する間違い。
- 貸付事業用宅地等で甲と乙のどちらを先に使うか、敷地全体の評価額ではなく1㎡当たりの減額額(単価×50%)でくらべるのを忘れる間違い。
出題の前提:2025年4月1日現在施行の法令等
出典:金融財政事情研究会『2025年9月 1級 学科(応用編)』
公式問題 p.19(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.20(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式模範解答 p.6(公式掲載ページ) ↗(www.kinzai.or.jp)
相続税の総額および相続時精算課税適用者の納付すべき相続税額の計算
相続・事業承継 · 相続税の総額 / 相続時精算課税制度 / 住宅取得等資金の贈与税の非課税 / 相続税額の加算・控除
被相続人Aさんが2025年9月14日に死亡し、長女Dさんに係る相続税の課税価格が1億2,000万円、相続税の課税価格の合計額が4億円である場合、①相続税の総額、②長女Dさんの納付すべき相続税額を求めなさい。〔計算過程〕を示し、〈答〉は万円単位とすること。
解答・解説を表示
解答
① 9,220(万円) ② 2,677(万円)
解説
まず結論です。相続税の総額は、いったん法定相続人が法定相続分どおりに財産をもらったと考えて計算します。各人の税額を出し、最後に合計します。相続時精算課税を使った人が納める相続税額は、総額を課税価格の割合で分けたあん分税額から、すでに払った精算課税の贈与税額を引いて出します。2024年以降の精算課税の基礎控除(年110万円)は、贈与者が複数いるときは分けます。
解き方
- 遺産の基礎控除額(3,000万円+600万円×法定相続人3人=4,800万円)を引いて、課税遺産総額3億5,200万円を計算します。
- 妻B(1/2)、長男C(1/4)、長女D(1/4)の法定相続分の金額に速算表を使い、税額を出します。それを合計して相続税の総額9,220万円を求めます。
- 長女Dがすでに払った精算課税の贈与税額を計算します。贈与額4,000万円から住宅取得等資金の非課税1,000万円を引いて3,000万円です。基礎控除110万円を父母の課税価格比(3,000万:3,000万)で分けた55万円と特別控除2,500万円を引き、445万円に20%をかけて89万円を求めます。
- 長女Dのあん分税額(9,220万円×1億2,000万円/4億円=2,766万円)から、すでに払った贈与税額89万円を引いて、納める相続税額2,677万円を求めます。
答えの内訳
- ①:9,220(万円)
- 課税遺産総額は4億円-(3,000万円+600万円×3人)=3億5,200万円です。妻Bの法定相続分に応ずる税額は3億5,200万円×1/2×40%-1,700万円=5,340万円、長男Cと長女Dはそれぞれ3億5,200万円×1/4×30%-700万円=1,940万円となり、相続税の総額は5,340万円+1,940万円+1,940万円=9,220万円です。
- ②:2,677(万円)
- 長女Dの贈与税額は、(4,000万円-1,000万円-55万円-2,500万円)×20%=89万円です。長女Dのあん分税額9,220万円×(1億2,000万円/4億円)=2,766万円から納付済贈与税額89万円を控除し、納付すべき税額は2,766万円-89万円=2,677万円となります。

関連する分野を学ぶ
覚えるポイント
- 2024年1月1日以降の相続時精算課税には年間110万円の基礎控除が創設され、特定贈与者が同一年に複数いる場合は贈与税の課税価格に応じて按分計算する。
間違えやすいところ
- 住宅取得等資金の贈与税の非課税(省エネ等住宅1,000万円)を、精算課税の対象額から引き忘れる間違い。
- 2024年以降の相続時精算課税の基礎控除110万円を分ける計算を忘れ、特別控除2,500万円だけを引いてしまう間違い。
出題の前提:2025年4月1日現在施行の法令等
出典:金融財政事情研究会『2025年9月 1級 学科(応用編)』
公式問題 p.20(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式模範解答 p.6(公式掲載ページ) ↗(www.kinzai.or.jp)
法定相続情報証明制度および教育資金の一括贈与非課税特例
相続・事業承継 · 法定相続情報証明制度 / 直系尊属から教育資金の一括贈与を受けた場合の贈与税の非課税
法定相続情報証明制度および直系尊属から教育資金の一括贈与を受けた場合の贈与税の非課税特例に関する次の文章の空欄①~⑦に入る最も適切な語句または数値を答えなさい。 〈法定相続情報証明制度〉 法定相続情報証明制度は、相続人が、被相続人の相続関係を表した図である( ① )を、被相続人の出生から死亡までの戸籍謄本等とともに登記所に提出して申出を行うことにより、登記官が( ① )に記載された相続関係の内容と戸籍謄本等の内容とが合致していることを確認し、認証文を付したその写しを交付する制度である。( ① )の写しは、戸籍謄本等の代わりとして各種相続手続に利用できる。( ① )は、登記所において、当初の申出日の翌年から起算して( ② )年間保存されるため、申出人となった相続人はこの間に再交付を受けることができる。 〈直系尊属から教育資金の一括贈与を受けた場合の贈与税の非課税〉 本特例は、( ③ )歳未満の受贈者が直系尊属から教育資金管理契約に基づき信託受益権等を取得した場合、最高で( ④ )万円までの金額について贈与税が非課税となる。ただし、信託受益権等を取得した日の属する年の前年分の受贈者の所得税に係る合計所得金額が( ⑤ )万円を超える場合は適用できない。 2025年中に本特例の適用を受けた場合、管理契約終了日までに贈与者が死亡したときは、原則として管理残額を相続等により取得したものとみなされる。ただし、受贈者が( ⑥ )歳未満である場合や学校等に在学している場合等で、贈与者に係る相続税の課税価格の合計額(管理残額加算前)が( ⑦ )円以下であれば、管理残額は相続等により取得したものとみなされない。また、教育資金管理契約は、受贈者が( ③ )歳に達したこと等により終了する。
解答・解説を表示
解答
① 法定相続情報一覧図、② 5(年間)、③ 30(歳)、④ 1,500(万円)、⑤ 1,000(万円)、⑥ 23(歳)、⑦ 5億(円)
解説
まず結論です。法定相続情報証明制度は、登記官が法定相続人の関係を公的に証明し、相続の手続きを簡単にする制度です。教育資金の一括贈与の特例は、祖父母などから子や孫へ早めに財産を移すための非課税のしくみです。ただし、格差の固定を防ぎ、脱税を防ぐために、所得制限や、贈与者が死亡したときの残額への相続税、財産の規模に応じた課税強化(5億円の要件など)が少しずつ広げられています。
解き方
- 法定相続情報証明制度の名称「法定相続情報一覧図」と、原本を保存する期間「5年間」を、決まりに合わせてたしかめます。
- 教育資金一括贈与の特例の条件(受贈者は30歳未満、上限は1,500万円、受贈者の所得制限は1,000万円)を整理します。
- 最近の税制改正による、贈与者が死亡したときのあつかい(受贈者が23歳未満などの例外と、課税価格の合計が5億円を超えると例外が使えない決まり)をあてはめます。
答えの内訳
- ①:法定相続情報一覧図
- 法定相続情報証明制度において、相続関係を一覧にした図面は「法定相続情報一覧図」と呼ばれます。
- ②:5(年間)
- 登記所において保管される法定相続情報一覧図の原本の保管期間は、申出の年の翌年から起算して5年間です。
- ③:30(歳)
- 教育資金の一括贈与の非課税特例の対象となる受贈者は、契約締結日において30歳未満の者であり、契約も原則として30歳に達した日に終了します。
- ④:1,500(万円)
- 教育資金の一括贈与に係る贈与税の非課税限度額は、受贈者1人につき1,500万円(学校等以外へ支払われる金銭については500万円が限度)です。
- ⑤:1,000(万円)
- 受贈者の前年分の合計所得金額が1,000万円を超える年分については、本特例の適用を受けることができません。
- ⑥:23(歳)
- 贈与者死亡時の管理残額の相続税課税において、受贈者が23歳未満である場合や学校等に在学している場合等には一定の要件下で相続税の課税対象から除外されます。
- ⑦:5億(円)
- 2023年度税制改正により、贈与者死亡時の相続税の課税価格の合計額が5億円を超える場合には、受贈者が23歳未満や在学者等であっても管理残額が相続税の課税対象とされることになりました。
関連する分野を学ぶ
覚えるポイント
- 法定相続情報一覧図の原本保存期間は申出の翌年から起算して5年間。
- 教育資金特例の上限は1,500万円(学校等以外は500万円)、所得制限は1,000万円。
- 教育資金特例で贈与者死亡時に相続税課税対象外となるのは受贈者が23歳未満・在学中等の場合だが、贈与者の相続税課税価格が5億円超の場合は対象外とならず加算される。
間違えやすいところ
- 結婚・子育て資金の一括贈与の特例(受贈者18歳以上50歳未満、上限1,000万円)と、年齢の条件や非課税の限度額を混同しないこと。
- 法定相続情報一覧図の保存期間(5年間)を、10年間や永年保存とまちがえないこと。
出題の前提:2025年4月1日現在施行の法令等
出典:金融財政事情研究会『2025年9月 1級 学科(応用編)』
公式問題 p.21(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式模範解答 p.6(公式掲載ページ) ↗(www.kinzai.or.jp)
2025年9月 1級 学科(応用編)
参照した公式資料
金融財政事情研究会が公開した2025年9月 1級 学科(応用編)の問題・解答資料です。
- 公式問題(公式掲載ページ) ↗ — www.kinzai.or.jp(資料の掲載案内)
- 公式模範解答(公式掲載ページ) ↗ — www.kinzai.or.jp(資料の掲載案内)
金財のPDFは公式掲載ページからご覧ください。古い資料は現在の一覧に掲載されていない場合があります。