


日本FP協会・金融財政事情研究会の公式問題・模範解答を、級・学科/実技・公開年度に分けて収録しています。CBT公開問題は1セットの公表問題で、全受験者への出題を網羅するものではありません。
2025年2月 1級 実技(資産相談業務・2月15日 PartI PartII・PartI)の概要
非上場会社の親族内事業承継と自社株評価・移転対策
事業承継・資産承継 · 親族内承継 / 自社株式の評価 / 取引相場のない株式の移転 / 会社規模区分の判定 / 事業承継税制 / 職業倫理
雑貨卸売業を営むX社の2代目社長Aさん(65歳)は、専務である弟Bさん(53歳)への事業承継を予定しており、来期から共同代表、70歳で経営権移行完了を目指している。自社株移転、会社規模区分の変化や資産内容に伴う評価上の留意点、後継者および次世代への承継方針、FPとしての倫理的配慮について、検討すべきポイントを整理して論述しなさい。
解答・解説を表示
解答
1. 経営権承継に向けた株式集約と今期の自社株評価額・移転方法の精査、2. 会社規模区分変更の活用・納税猶予制度(特例承継計画)・組織再編・退職金準備等の検討、3. 弟Bさんへの議決権集中(株式譲渡・特例承継制度の活用)と次世代承継の視野化、4. 顧客の利益最優先、守秘義務、法令遵守および専門家との協働。
解説
非上場会社の事業承継では、後継者に議決権(経営権を決める権利)を集めることと、自社株式を移すときの税負担や資金負担を軽くすることが基本です。まず、会社の規模によって株式の評価方法が変わり、卸売業では売上高30億円以上などで大会社に区分されます。また、3年以内に取得した不動産や子会社の株式があると、純資産価額の計算を直す必要があります。さらに、事業承継税制(特例措置)を使えるかどうかを総合的に判断することが求められます。
解き方
- 資本金・売上高・従業員数から今の会社規模区分を確かめ、今期の売上見込み(31億円)で大会社になるかどうかを確認します。
- 3年前に取得した新本社、区分マンション、子会社株式、役員保険などが、純資産価額や比準要素にどう影響するかを整理します。
- 今の株主構成をもとに、70歳で退任する目標に向けて、株式をどう移すか(特例承継税制・売買・退職金の支給など)の方法を考えます。
- FPとして守るべき職業倫理(顧客の利益を最優先する、秘密を守る、専門家と協力するなど)の視点も示します。
小問ごとの答え
- 小問 設例の顧客の相談内容および問題点として、どのようなことが考えられるか。:①弟Bさんへの円滑な経営権および自社株の集中承継(現在Aさん60%、Bさん35%、Cさん3%、長女2%)、②今期の自社株評価額の変動(売上高増加に伴う大会社区分の可能性、3年以内取得不動産、区分マンション評価、子会社Y社株式、役員保険加入の影響)、③株式移転手法(暦年贈与のペースでは70歳までの移転完了が困難、譲受側の買増し資金負担)、④次世代(Aさん長女、Bさん長女)への将来的な事業承継方針の未確立、⑤Aさんの引退後の生活資金および個人資産の承継・遺産分割対策。
- Aさんは70歳までに経営権移行を完了させたいと考えていますが、年間110万円程度の暦年贈与では期間内に過半数以上の移転が困難です。また、妹Cさんや長女の持株の扱い、今期の会社規模(売上高30億円超による大会社判定の可能性)や各種資産による株価変動の把握が急務となります。
- 小問 それらの相談内容および問題点を解決するために、どのような提案・方策が考えられるか。:①直近期の正確な自社株評価の実施(大会社判定の類似業種比準価額適用、純資産価額計算における3年以内取得土地建物の通常取引価額評価等)、②法人版事業承継税制の特例措置の適用検討、③役員退職慰労金の支給による株価引き下げと後継者への譲渡・贈与の組み合わせ、④金庫株(発行会社による自己株式取得)や持株会社化等の組織再編の検討、⑤種類株式(無議決権株式や拒否権付株式等)の活用、⑥遺言の作成や生命保険を活用した個人資産の遺留分・分割対策。
- 評価額の引き下げ時期を捉えて株式移転を加速させる手法や、贈与税・相続税の納税猶予(特例措置)を活用する方策が有効です。また、買取り資金が必要な場合は退職慰労金の支給や金庫株活用を組み合わせる必要があります。
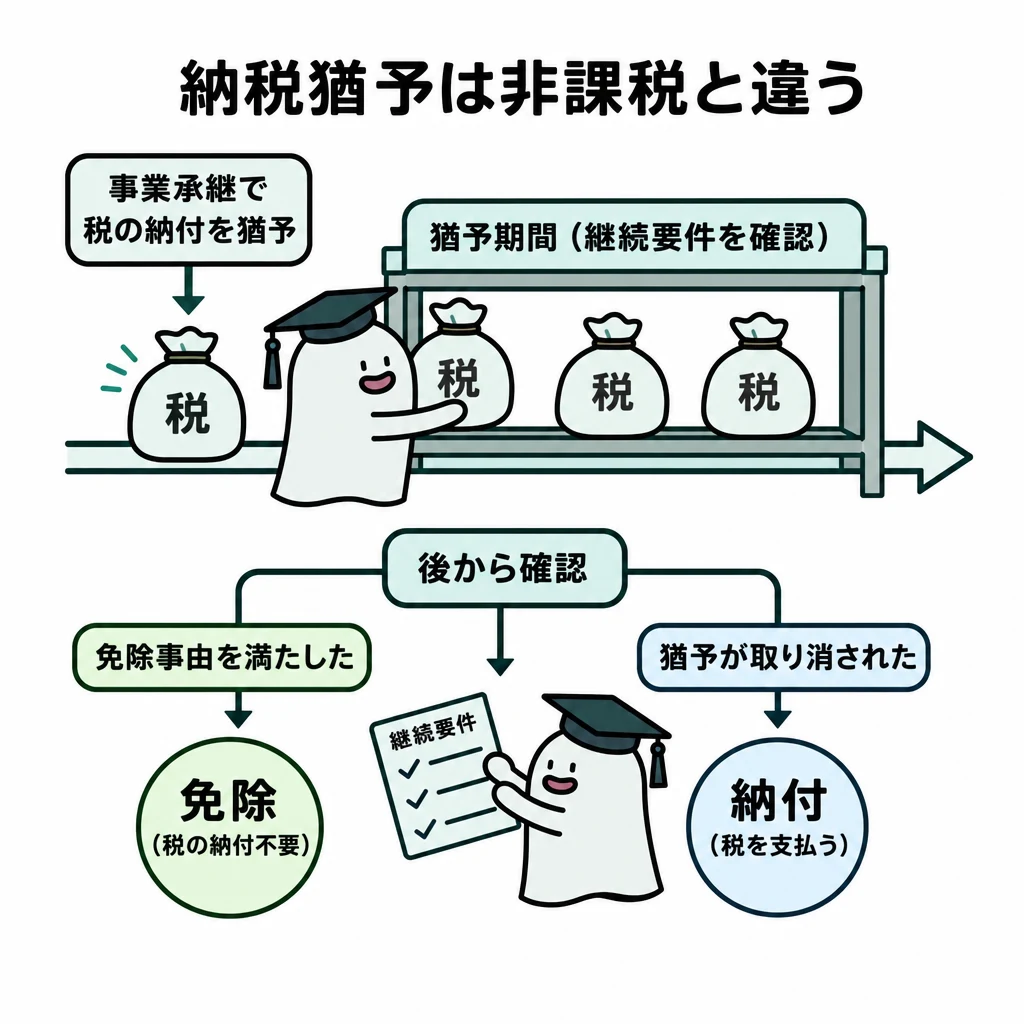
- 小問 それらの方策(解決策)のなかで、何を顧客に提案するか。その理由・留意点は何か。:【提案】法人版事業承継税制(特例措置)の適用準備と、大会社区分への変更に伴う株価引き下げタイミングでの株式一括移転、および退職慰労金規程の整備。 【理由】暦年贈与だけでは70歳までの過半数移転に間に合わず、特例措置を利用すれば全株式の納税猶予が可能となるため。また、売上高が30億円を超えて大会社になれば比準割合が100%となり、純資産価額(18,000円)より低い類似業種比準価額(5,000円水準)の恩恵を最大限に受けて株価を低く抑えられるため。 【留意点】特例承継計画の提出期限等のスケジュール管理、役員就任要件・株式保有要件等の取消事由の遵守、後継者以外の親族(Aさんの妻・二女、長女)への配慮(遺留分対策)。
- 卸売業において売上高が30億円以上になると大会社規模に区分され、類似業種比準価額のみで評価可能となるため評価額の大幅な圧縮が期待できます。ただし税制特例の適用には認定要件や継続要件の維持が不可欠です。
- 小問 FPと職業倫理について、どのようなことが考えられるか。:①顧客利益の最優先(Aさんおよび親族各人の意向と会社存続を調和させ最善策を提案する)、②守秘義務の厳守(自社株情報や親族関係・資産情報の秘密保持)、③インフォームド・コンセント(対策のメリット・デメリット、税務リスク等を丁寧に説明し納得を得る)、④法令遵守(コンプライアンス)と士業との適切な協働(税務申告・具体的税額計算は税理士、登記・法的手続きは司法書士や弁護士と連携し、非税理士・非弁護士行為を行わない)。
- ファイナンシャル・プランナーは業務上知り得た顧客のプライベートな情報を守秘し、各種士業法を遵守しつつ顧客にとって最善のプランを提示する義務があります。
関連する分野を学ぶ
覚えるポイント
- 卸売業の会社規模区分:従業員数100人超で大会社、売上高30億円以上かつ従業員5人超で大会社(総資産基準・従業員基準を満たす場合)。大会社は類似業種比準方式を原則100%適用可能。
- 3年以内に取得した土地・建物は、相続税評価額ではなく取得時の価額(通常の取引価額等)により評価される。
間違えやすいところ
- 暦年贈与の基礎控除(年110万円)だけで、多額の自社株式を短期間に移せると思い込むこと。
- 税理士の資格がないFPが、自社株式の税務申告書を作ったり、税額を確定させたりすることは、非税理士行為になり違反です。
出題の前提:2024年度(2025年2月15日実施)ファイナンシャル・プランニング技能検定1級実技試験(資産相談業務)Part I 設例に基づく出題条件・法令基準。
出典:金融財政事情研究会『2025年2月 1級 実技(資産相談業務・2月15日 PartI PartII・PartI)』
公式問題 p.1(公式掲載ページ) ↗(www.kinzai.or.jp)
2025年2月 1級 実技(資産相談業務・2月15日 PartI PartII・PartI)
参照した公式資料
金融財政事情研究会が公開した2025年2月 1級 実技(資産相談業務・2月15日 PartI PartII・PartI)の問題・解答資料です。
- 公式問題(公式掲載ページ) ↗ — www.kinzai.or.jp(資料の掲載案内)
金財のPDFは公式掲載ページからご覧ください。古い資料は現在の一覧に掲載されていない場合があります。