


日本FP協会・金融財政事情研究会の公式問題・模範解答を、級・学科/実技・公開年度に分けて収録しています。CBT公開問題は1セットの公表問題で、全受験者への出題を網羅するものではありません。
2025年1月 1級 学科(応用編)の概要
短時間労働者の社会保険適用要件および保険料負担
ライフプランニングと資金計画 · 短時間労働者の社会保険適用拡大 / 特定適用事業所 / 介護保険第2号被保険者
次の文章の空欄①~⑤に入る最も適切な数値を解答しなさい。 〈社会保険の適用要件〉 Ⅰ 「パートタイム労働者が社会保険(健康保険および厚生年金保険)の被保険者資格を取得する基準について、次の2つの基準(いわゆる『4分の3基準』)が定められており、原則として、両方に当てはまる場合は被保険者となります。 (1) 1週間の所定労働時間がその事業所の通常の労働者(正社員)の4分の3以上であること。 (2) 1カ月間の所定労働日数がその事業所の通常の労働者(正社員)の4分の3以上であること。 また、『4分の3基準』を満たさなくても、特定適用事業所に使用されるパートタイム労働者は、原則として、次の3つの基準すべてに当てはまる場合は被保険者となります。 (ⅰ) 1週間の所定労働時間が( ① )時間以上であること。 (ⅱ) 賃金が月額( ② )円以上であること。 (ⅲ) 学生でないこと。 ただし、( ③ )カ月以内の期間を定めて使用される者は、その定めた期間を超えて使用されることが見込まれない場合、原則として被保険者とされません。なお、特定適用事業所とは、従業員数(『4分の3基準』を満たすパートタイム労働者を含む厚生年金保険の被保険者数)が( ④ )人を超える企業等をいいます」 〈社会保険の保険料負担者〉 Ⅱ 「社会保険(健康保険および厚生年金保険)の保険料は、原則として、被保険者である労働者と事業主が折半して負担することとされており、当該労働者のうち、40歳以上( ⑤ )歳未満である者については、原則として、介護保険の保険料についても労働者と事業主が折半して負担することになります。なお、厚生年金保険の被保険者を使用する事業主については、児童手当等の支給に要する費用に充当される子ども・子育て拠出金が徴収されます」
解答・解説を表示
解答
① 20(時間) ② 88,000(円) ③ 2(カ月) ④ 50(人) ⑤ 65(歳)
解説
短時間労働者(パートやアルバイト)の社会保険の適用は、少しずつ広げられてきました。2024年10月1日の改正で、特定適用事業所の基準が、前の被保険者数100人超から50人超に引き下げられました。適用の条件は、週20時間以上、月額8.8万円以上、学生でないこと、2カ月を超えて働く見込みがあることです。年齢の区分に応じた保険料の負担ルールも正しく覚えましょう。
解き方
- 短時間労働者が特定適用事業所で被保険者になるための基準(労働時間、賃金、雇用の見込み)に数値を当てはめます。
- 2024年10月から始まった改正で、特定適用事業所となる企業の人数の基準が50人超であることを確かめます。
- 介護保険料が上乗せされる介護保険第2号被保険者の年齢の条件(40歳以上65歳未満)を押さえます。
答えの内訳
- ①:20(時間)
- 特定適用事業所における短時間労働者の社会保険適用要件のうち、週の所定労働時間は「20時間以上」と定められています。
- ②:88,000(円)
- 短時間労働者の社会保険適用要件における所定内賃金の基準は「月額88,000円以上」(年収ベースで約106万円以上)です。
- ③:2(カ月)
- 雇用期間の定めが「2カ月以内」であっても、契約更新等により2カ月を超えて使用される見込みがある場合は当初から被保険者となりますが、超えて使用されることが見込まれない場合は適用除外となります。
- ④:50(人)
- 法改正により、特定適用事業所の企業規模要件は2024年10月1日以降、厚生年金保険の被保険者数が「50人超」(51人以上)の企業等に拡大されました。
- ⑤:65(歳)
- 介護保険の第2号被保険者は「40歳以上65歳未満」の公的医療保険加入者であり、健康保険料とともに介護保険料が労使折半で徴収されます。65歳以上は第1号被保険者となり市区町村から徴収されます。
関連する分野を学ぶ
覚えるポイント
- 短時間労働者の社会保険適用拡大基準:週20時間以上、月額88,000円以上、2カ月超の見込み、学生除外。
- 特定適用事業所の被保険者数基準:2024年10月より「50人超」に引き下げ。
- 介護保険第2号被保険者は40歳以上65歳未満(健康保険料に上乗せして労使折半で納付)。
間違えやすいところ
- 特定適用事業所の人数の基準を、改正前の「100人超」と間違えないようにしましょう。
- 賃金の月額「88,000円」を、年収の「106万円」や「130万円」と混同しないようにしましょう。
出題の前提:2024年10月1日現在施行の法令等
出典:金融財政事情研究会『2025年1月 1級 学科(応用編)』
公式問題 p.4(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式模範解答 p.2(公式掲載ページ) ↗(www.kinzai.or.jp)
老齢基礎年金および老齢厚生年金の支給額計算
ライフプランニングと資金計画 · 老齢基礎年金 / 本来水準の老齢厚生年金 / 経過的加算 / 加給年金の支給停止
Aさんが65歳に達した時点で退職して再就職しない場合、Aさんが原則として65歳から受給することができる公的年金の老齢給付について、次の①および②に答えなさい。〔計算過程〕を示し、〈答〉は円単位とすること。また、年金額の端数処理は、円未満を四捨五入すること。なお、計算にあたっては、《設例》および与えられた〈条件〉に基づき、2024年度価額に基づいて計算するものとする。 ① 老齢基礎年金の年金額はいくらか。 ② 老齢厚生年金の年金額(本来水準による価額)はいくらか。
解答・解説を表示
解答
① 744,600(円) ② 1,310,753(円)
解説
65歳からの老齢給付は、老齢基礎年金と老齢厚生年金の2つからなります。老齢基礎年金は、20歳以上60歳未満の納付した月数と免除された月数(2009年4月以降は2分の1で数える)で決まります。老齢厚生年金は、報酬比例部分に経過的加算額を足して求めます。配偶者に加給年金を出すのは、その配偶者が被保険者期間20年以上の老齢厚生年金を受け取れる場合は止まります。
解き方
- Aさんの生年月日(1961年10月8日)から、20歳になった月(1981年10月)と60歳になる前の月(2021年9月)を確かめます。老齢基礎年金の対象になる厚生年金の期間(426月)と免除期間(24月)を出して年金額を計算します。
- 報酬比例部分を、総報酬制が始まる前(228月)と始まった後(258月)に分けて計算し、円未満を四捨五入します。
- 厚生年金の全期間(486月を上限の480月に直す)と、20歳以上60歳未満の厚生年金の期間(426月)を使って経過的加算額を計算します。
- 妻Bさんの厚生年金の加入歴(496月で20年以上)から加給年金が止まることを判断し、報酬比例部分と経過的加算額を合計します。
答えの内訳
- ①:744,600(円)
- 老齢基礎年金額の計算式は「816,000円 × {保険料納付済月数 + 保険料全額免除月数 × (1/2)} / 480月」です。 Aさんの20歳以上60歳未満の厚生年金被保険者期間は、1984年4月~2009年6月の303月と2011年7月~2021年9月(60歳到達前月)の123月の合計426月です。 免除期間は2009年7月~2011年6月の24月(全額免除・2009年4月以後のため国庫負担割合1/2)となります。 816,000円 × (426月 + 24月 × 1/2) / 480月 = 816,000円 × 438月 / 480月 = 744,600円。
- ②:1,310,753(円)
- 老齢厚生年金の計算手順は以下のとおりです。 1. 報酬比例部分: ・総報酬制導入前:280,000円 × (7.125 / 1,000) × 228月 = 454,860円 ・総報酬制導入後:540,000円 × (5.481 / 1,000) × 258月 = 763,612.68円 合計:454,860円 + 763,612.68円 = 1,218,472.68円 → 1,218,473円(円未満四捨五入) 2. 経過的加算額: 定額部分の上限月数は480月であるため、被保険者期間486月(228月+258月)に対して480月を適用します。 1,701円 × 480月 - 816,000円 × (426月 / 480月) = 816,480円 - 724,200円 = 92,280円 3. 加給年金額: 妻Bさんは厚生年金保険の被保険者期間が20年以上(496月)あり、老齢厚生年金の受給権を有するため、加給年金は支給停止となり加算されません。 4. 老齢厚生年金合計額: 1,218,473円 + 92,280円 = 1,310,753円。
関連する分野を学ぶ
覚えるポイント
- 老齢基礎年金の月数には20歳以上60歳未満の期間のみをカウントする(60歳以後の厚生年金期間は含めない)。
- 2009年4月以降の全額免除期間の国庫負担割合は1/2(それ以前は1/3)。
- 経過的加算の定額部分月数は最大480月が上限となる。
- 配偶者が被保険者期間20年以上の老齢厚生年金の受給権を有する場合、加給年金額は支給停止される。
間違えやすいところ
- 経過的加算で、厚生年金の期間(228+258=486月)に上限の480月を当てはめ忘れる間違いです。
- 経過的加算で引く側の月数に、全額免除期間(24月)を入れてしまう間違いです。引く側は20歳以上60歳未満の厚生年金の期間だけです。
- 妻Bさんの厚生年金の期間が20年以上あるのを見落とし、加給年金を足してしまう間違いです。
出題の前提:2024年度価額、2024年10月1日現在施行の法令等
出典:金融財政事情研究会『2025年1月 1級 学科(応用編)』
公式問題 p.3(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.5(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式模範解答 p.2(公式掲載ページ) ↗(www.kinzai.or.jp)
在職老齢年金および老齢給付の繰下げ支給に関する知識
ライフプランニングと資金計画 · 在職老齢年金 / 在職定時改定 / 老齢給付の繰下げ支給 / 年金の消滅時効と特例的な繰下げみなし適用
次の文章の空欄①~⑥に入る最も適切な語句または数値を答えなさい。 〈在職老齢年金〉 Ⅰ「65歳以上の厚生年金保険の被保険者に支給される老齢厚生年金は、その受給権者の老齢厚生年金の報酬比例部分の額に基づく基本月額と総報酬月額相当額との合計額が( ① )万円(支給停止調整額、2024年度価額)を超える場合、報酬比例部分の額の一部または全部が支給停止となります。総報酬月額相当額とは、受給権者である被保険者のその月の標準報酬月額に、その月以前1年間の( ② )額の総額を12で除して得た額を加えた額です。仮に、Aさんの65歳以後の総報酬月額相当額を59万円、基本月額を11万円とした場合、支給停止額は月額で( ③ )万円となります。 なお、老齢厚生年金を受け取っている65歳以上70歳未満の者が厚生年金保険の被保険者である場合、『在職定時改定』により、毎年( ④ )月分から年金額が改定されます」 〈老齢給付の繰下げ支給〉 Ⅱ「Aさんが希望すれば、66歳以後、老齢基礎年金の繰下げ支給の申出をすることができます。仮に、Aさんが、68歳0カ月で老齢基礎年金の繰下げ支給の申出をした場合、年金額の増額率は( ⑤ )%となります。 なお、Aさんが、66歳以後に老齢基礎年金の請求手続をする場合、繰下げ支給ではなく、遡及して年金を受け取ることを選択することもできます。ただし、年金給付を受ける権利は、その支給事由が生じた日から( ⑥ )年を経過したときは、時効によって消滅することとされており、仮に、Aさんが73歳0カ月で老齢基礎年金の請求手続をし、遡及して年金を受け取る場合、□□□歳0カ月で繰下げ支給の申出があったものとみなした増額率により増額された年金額の( ⑥ )年分が一括して支給されることになります。 また、老齢厚生年金についても、繰下げ支給の申出をすることや遡及して年金を受け取ることを選択することができますが、在職老齢年金の仕組みにより支給停止となった部分については、繰下げによる増額の対象とならず、また、遡及して支給を受けることもできません」
解答・解説を表示
解答
① 50(万円) ② 標準賞与(額) ③ 10(万円) ④ 10(月) ⑤ 25.2(%) ⑥ 5(年)
解説
在職老齢年金は、給与をもらいながら受け取る老齢厚生年金が一定の基準(支給停止調整額)を超えると、年金を減らしたり止めたりする仕組みです。繰下げ制度は、原則65歳の受給権が発生してから受け取りを遅らせることで、1カ月ごとに0.7%増えた年金を一生受け取れる仕組みです。
解き方
- 在職老齢年金の基準額(2024年度は50万円)と、止まる額の計算式(超えた分の2分の1)を確かめて数値を出します。
- 在職定時改定で年金額が変わる時期(毎年10月分から)と、繰下げの増額率の式(0.7%×繰下げた月数)、年金の時効の期間(5年)を当てはめます。
答えの内訳
- ①:50(万円)
- 65歳以降の在職老齢年金における支給停止調整額は、2024年度(令和6年度)価額において月額50万円と定められています。
- ②:標準賞与(額)
- 総報酬月額相当額は、「その月の標準報酬月額」+「その月以前1年間の標準賞与額の総額÷12」によって算出されます。
- ③:10(万円)
- 基本月額と総報酬月額相当額の合計が50万円を超える場合、支給停止額(月額)=(総報酬月額相当額+基本月額-50万円)÷2 で計算します。(59万円+11万円-50万円)÷2=10万円となります。
- ④:10(月)
- 在職定時改定は、毎年9月1日を基準日として、前月(8月)までの被保険者期間を反映して毎年10月分の年金額から改定が行われます。
- ⑤:25.2(%)
- 年金の繰下げ増額率は「増額率=0.7%×繰下げ月数」で計算します。65歳到達月から68歳0カ月までの繰下げ月数は36カ月であるため、0.7%×36=25.2%となります。
- ⑥:5(年)
- 公的年金の受給権は、権利が発生した時から5年を経過したときに時効により消滅します。70歳到達日以後に遡及請求した場合は、5年前に繰下げ申出があったものとみなして増額された年金の過去5年分を一括受給できます(特例的な繰下げみなし適用)。
覚えるポイント
- 2024年度の在職老齢年金の支給停止調整額は50万円。
- 在職定時改定の反映時期は「毎年10月分から」。
- 繰下げ増額率は月あたり0.7%(最大10年=120カ月で84%増額)。
- 年金の受給権の消滅時効は5年であり、70歳以降の請求時の繰下げみなし措置も5年前基準。
間違えやすいところ
- 在職老齢年金で止まる額は、(総報酬月額相当額+基本月額-支給停止調整額)の2分の1です。この2分の1を忘れて全額止めるとしないように注意しましょう。
- 在職定時改定の基準日(9月1日)と、年金額が変わる月(10月分から)を混同しないようにしましょう。
出題の前提:2024年10月1日現在施行の法令等(2024年度年金額改定基準)
出典:金融財政事情研究会『2025年1月 1級 学科(応用編)』
公式問題 p.6(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式模範解答 p.2(公式掲載ページ) ↗(www.kinzai.or.jp)
企業の財務分析(ROEの分解、負債比率、配当性向)
金融資産運用 · 自己資本当期純利益率(ROE) / デュポンシステム / 財務レバレッジ / 負債比率 / 配当性向
《設例》の〈X社とY社の財務データ等〉に基づいて、MさんがAさんに対して説明した以下の文章の空欄①~⑦に入る最も適切な語句または数値を答えなさい。なお、計算結果は表示単位の小数点以下第3位を四捨五入し、小数点以下第2位までを解答すること。 〈自己資本当期純利益率〉 Ⅰ「X社とY社を自己資本当期純利益率で比較すると、X社の値が( ① )%、Y社の値が□□□%であり、Y社の値のほうが上回っています。この自己資本当期純利益率について、売上高当期純利益率、使用総資本回転率、( ② )の3指標に分解すると、売上高当期純利益率については、X社の値が( ③ )%、Y社の値が□□□%であり、使用総資本回転率は、X社の( ④ )回に対して、Y社は□□□回、( ② )は、X社の( ⑤ )倍に対して、Y社は□□□倍となります。この結果から、自己資本当期純利益率の比較において、Y社の値がX社の値を上回る主な要因は、売上高当期純利益率によるものであると考えられます」 〈負債比率〉 Ⅱ「X社の負債比率は( ⑥ )%、Y社の負債比率は□□□%です。一般に、負債比率が低いほど財務上の安全性は高くなり、負債比率が100%以下であれば、財務状態は良好と判断されます。なお、負債比率が高いほど、( ② )は大きくなります」 〈配当性向〉 Ⅲ「X社とY社を株主への利益還元の度合いを測る指標である配当性向で比較すると、X社の値が( ⑦ )%、Y社の値が□□□%であり、Y社の値がX社の値を上回っています」
解答・解説を表示
解答
① 6.91(%) ② 財務レバレッジ ③ 3.73(%) ④ 0.73(回) ⑤ 2.52(倍) ⑥ 151.01(%) ⑦ 31.07(%)
解説
ROE(自己資本当期純利益率)は、会社がどれだけ利益を上げたかを測る大切な指標です。デュポンシステムを使うと、「売上高当期純利益率(もうけの力)」「総資産回転率(資産の働き)」「財務レバレッジ(借金の使い方)」の3つに分けて原因を調べられます。自己資本には、連結貸借対照表の純資産合計から非支配株主持分を引いた金額を使います。
解き方
- 貸借対照表の「純資産の部合計」から「非支配株主持分」を引き、自己資本(149,000百万円)を出します。
- 親会社株主に帰属する当期純利益と自己資本を使ってROEを計算します。
- デュポン分解の3つ(売上高当期純利益率、使用総資本回転率、財務レバレッジ)を順に計算し、四捨五入して表示の単位にそろえます。
- 負債比率(負債÷自己資本)と配当性向(配当金総額÷当期純利益)をそれぞれ計算します。
答えの内訳
- ①:6.91(%)
- X社の自己資本=純資産合計151,000百万円-非支配株主持分2,000百万円=149,000百万円。ROE=当期純利益10,300百万円÷自己資本149,000百万円×100≒6.9127%、四捨五入して6.91%となります。
- ②:財務レバレッジ
- ROEは「売上高当期純利益率×使用総資本回転率×財務レバレッジ」の3指標に分解(デュポン分解)されます。
- ③:3.73(%)
- X社の売上高当期純利益率=当期純利益10,300百万円÷売上高276,000百万円×100≒3.7318%、四捨五入して3.73%となります。
- ④:0.73(回)
- X社の使用総資本(総資産)回転率=売上高276,000百万円÷総資産376,000百万円≒0.7340回、四捨五入して0.73回となります。
- ⑤:2.52(倍)
- X社の財務レバレッジ=総資産376,000百万円÷自己資本149,000百万円≒2.5234倍、四捨五入して2.52倍となります。
- ⑥:151.01(%)
- X社の負債比率=負債合計225,000百万円÷自己資本149,000百万円×100≒151.0067%、四捨五入して151.01%となります。
- ⑦:31.07(%)
- X社の配当性向=配当金総額3,200百万円÷親会社株主に帰属する当期純利益10,300百万円×100≒31.0679%、四捨五入して31.07%となります。
覚えるポイント
- 自己資本=純資産の部合計-非支配株主持分(=株主資本+その他の包括利益累計額)。
- ROE=売上高当期純利益率 × 総資産回転率 × 財務レバレッジ。
- 負債比率=負債 ÷ 自己資本 × 100(一般に100%以下が安全とされる)。
- 配当性向=配当金総額 ÷ 当期純利益 × 100。
間違えやすいところ
- 自己資本を出すとき、純資産の部合計から非支配株主持分を引き忘れて分母を計算する間違いです。
- 負債比率の分母を「総資本(負債+純資産)」と間違え、自己資本比率の逆の数と取り違える誤りです。
出題の前提:2024年10月1日現在施行の法令等に基づく財務諸表分析指標
出典:金融財政事情研究会『2025年1月 1級 学科(応用編)』
公式問題 p.7(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.8(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式模範解答 p.2(公式掲載ページ) ↗(www.kinzai.or.jp)
損益分岐点比率の計算
金融資産運用 · 損益分岐点比率 / 財務諸表分析 / 限界利益率 / CVP分析
設例の〈X社とY社の財務データ等〉に基づいて、Y社の損益分岐点比率を計算しなさい。計算過程を示し、計算過程においては端数処理を行わず、最終的な答は表示単位のパーセント表示で小数点以下第3位を四捨五入して小数点以下第2位まで求めること。なお、変動費は売上原価に等しく、固定費は販売費及び一般管理費に等しいものとする。 【Y社の財務データ(抜粋・単位:百万円)】 売上高:310,000 売上総利益:124,000 営業利益:23,000
解答・解説を表示
解答
81.45(%)
解説
損益分岐点比率は、今の売上高に占める損益分岐点売上高の割合で、会社が売上減少にどれだけ強いかを示す指標です。比率が低いほど固定費の負担が軽く、売上が減っても赤字になりにくい体質だと言えます。
解き方
- 設例の条件から、変動費を売上原価、限界利益を売上総利益(124,000百万円)と考えます。固定費(販売費及び一般管理費=売上総利益-営業利益)を101,000百万円と出します。
- 損益分岐点比率の式「固定費÷限界利益×100」に数値を入れて計算し、小数点以下第3位を四捨五入します。
答えの内訳
- 計算過程:固定費=124,000百万円-23,000百万円=101,000百万円、損益分岐点売上高=101,000百万円 / (124,000百万円 / 310,000百万円)=252,500百万円、損益分岐点比率=252,500百万円 / 310,000百万円 × 100=81.4516...%
- 売上原価が変動費であるため、限界利益は売上総利益(124,000百万円)と一致します。固定費は販売費及び一般管理費に等しく、売上総利益-営業利益=124,000-23,000=101,000百万円となります。損益分岐点売上高は「固定費÷限界利益率」=101,000÷(124,000/310,000)=252,500百万円です。これを実際の売上高で除して100を乗じることで、損益分岐点比率は81.45%と算出されます。
- 答:81.45(%)
- 計算された損益分岐点比率81.4516...%の小数点以下第3位(1)を四捨五入し、81.45%となります。
覚えるポイント
- 損益分岐点比率(%)=固定費÷限界利益×100(または損益分岐点売上高÷売上高×100)
- 売上原価=変動費の場合、売上総利益=限界利益、販売費及び一般管理費=固定費となる
間違えやすいところ
- 固定費を求めるときに営業外費用まで入れて計算してしまう間違いです。
- 限界利益率(売上総利益÷売上高)を計算する途中で四捨五入してしまい、最後の答えに誤差が出る間違いです。
出題の前提:2024年10月1日現在施行の法令等および出題条件(問題文中の指示)
出典:金融財政事情研究会『2025年1月 1級 学科(応用編)』
公式問題 p.7(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.8(公式掲載ページ) ↗(www.kinzai.or.jp)
個人向け国債・新窓販国債および債券の投資指標
金融資産運用 · 個人向け国債 / 新窓販国債 / 劣後債 / イールド・スプレッド
MさんがAさんに対して説明した、債券投資に関する文章の空欄①~⑥に入る最も適切な語句または数値を答えなさい。 〈個人向けに販売される国債〉 個人向け国債には、変動金利型10年満期、固定金利型5年満期、固定金利型( ① )年満期があり、毎月発行されます。最低1万円から1万円単位で購入でき、金利の下限は( ② )%とされています。 一方、新窓販国債には10年・5年・2年固定利付国債があり、購入単位は額面金額で最低( ③ )万円から( ③ )万円単位、購入限度額は額面金額で1申込み当たり( ④ )億円とされています。 〈債券の投資指標〉 ( ⑤ )債は、( ⑤ )特約の付された社債であり、法的倒産手続等が発生した場合に普通社債等への弁済後において残余財産がなければ元利金の支払が行われないなどリスクが高いため、利回りが高く設定されています。 また、債券の銘柄間の利回り差や債券と株式の利回り差など、異なる金融商品の利回りの差を( ⑥ )といいます。
解答・解説を表示
解答
① 3(年) ② 0.05(%) ③ 5(万円) ④ 3(億円) ⑤ 劣後 ⑥ イールド・スプレッド
解説
国債の個人向け商品には「個人向け国債」と、法人も買える「新窓販国債」があります。購入できる単位や限度額、金利の下限など、制度の作りがはっきり違います。また債券投資では、返済の順位(劣後特約)による信用リスクや、利回りの差(スプレッド)で割安か割高かを判断することが大切です。
解き方
- 個人向け国債のしくみ(年限の種類、最低金利の保証)を確かめ、空欄①に「3」、空欄②に「0.05」を入れます。
- 新窓販国債の取引ルール(最低の購入単位、購入の限度額)を確かめ、空欄③に「5」、空欄④に「3」を入れます。
- 普通社債より返済の順位が低く利回りが高い社債(空欄⑤:劣後)と、利回りの差を表す用語(空欄⑥:イールド・スプレッド)を当てはめます。
答えの内訳
- ①:3(年)
- 個人向け国債の種類には、「変動金利型10年満期」「固定金利型5年満期」「固定金利型3年満期」の3種類があります。
- ②:0.05(%)
- 個人向け国債には最低金利保証が設けられており、年率0.05%(税引前)が下限金利として定められています。
- ③:5(万円)
- 新窓販国債(窓口販売方式による国債)の購入単位は、額面金額で最低5万円から5万円単位と規定されています。
- ④:3(億円)
- 新窓販国債の購入限度額は、1回の申込み当たり額面金額で3億円と規定されています。
- ⑤:劣後
- 普通社債よりも法的弁済順位が低く設定された社債を劣後債(劣後特約付社債)と呼び、リスクが高いぶん利回りが高く設定されます。
- ⑥:イールド・スプレッド
- 異なる種類の債券間、または債券と株式などの利回り格差・差の度合いを表す指標を「イールド・スプレッド」と呼びます。
関連する分野を学ぶ
覚えるポイント
- 個人向け国債の最低金利保証は年0.05%、購入は1万円単位
- 新窓販国債は5万円単位で購入でき、1申込み上限は3億円
- 利回り差を評価する指標をイールド・スプレッドと呼ぶ
間違えやすいところ
- 個人向け国債の最低金利の保証を0.01%や0.5%と間違えるミスです。
- 新窓販国債の最低購入単位(5万円)を、個人向け国債(1万円)と混同するミスです。
出題の前提:2024年10月1日現在施行の法令等
出典:金融財政事情研究会『2025年1月 1級 学科(応用編)』
公式問題 p.9(公式掲載ページ) ↗(www.kinzai.or.jp)
法人税別表四(所得の金額の計算に関する明細書)の作成
タックスプランニング · 別表四 / 納税充当金 / 減価償却超過額 / 交際費等の損金不算入 / 受取配当等の益金不算入 / 控除税額
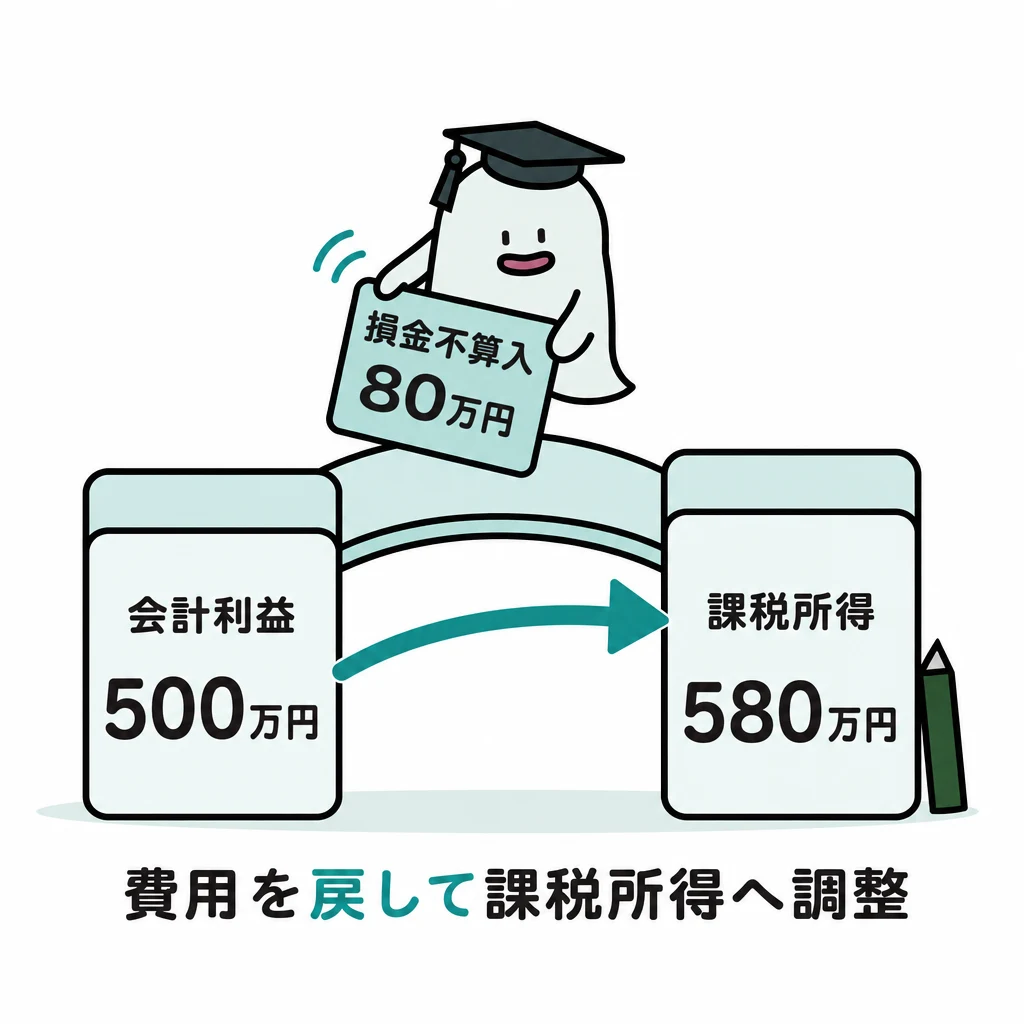
製造業を営むX株式会社(資本金1,000万円の中小企業者等、青色申告法人)の2025年3月期の法人税確定申告に係る資料に基づき、〈略式別表四(所得の金額の計算に関する明細書)〉の空欄①~⑥に入る最も適切な数値を求めなさい。 〈資料の概要〉 ・当期利益の額:8,577,480円 ・建物の減価償却費8,000千円(限度額7,500千円)、器具備品の減価償却費2,500千円(限度額2,800千円)。損金経理済み。 ・交際費等の支出額10,000千円。うち参加者1人当たり10,000円以下の飲食費が500千円(所定書類保存済)、それを除いた接待飲食費が6,000千円、その他が税法上の交際費等。 ・上場会社Y社株式(非支配目的株式等)の配当金600千円(源泉徴収前)。 ・給与等の支給額が増加した場合の特別税額控除:300千円。 ・「法人税、住民税及び事業税」計2,022,520円の内訳:利子に係る源泉所得税等30,630円、配当に係る源泉所得税等91,890円、当期見積納税額1,900千円。未払法人税等1,900千円。 ・当期中に未払法人税等を取り崩して納付した前期確定申告分の事業税等は730千円。 ・源泉徴収された所得税額・復興特別所得税額は法人税額から全額控除を選択。
解答・解説を表示
解答
① 1,900,000(円)、② 500,000(円)、③ 1,500,000(円)、④ 120,000(円)、⑤ 122,520(円)、⑥ 11,750,000(円)
解説
法人税の別表四は、会社の会計上の当期純利益を出発点にして、税務上の益金や損金との違いを足したり引いたりして、課税される所得金額を計算する書類です。交際費等の特例の選び方、減価償却の限度額、受取配当等の益金不算入、控除できる所得税等のルールに従って、正確に調整します。
解き方
- 税務上の足す分・引く分(損金経理した納税充当金、減価償却の超過額、交際費等の損金不算入額、受取配当等の益金不算入額、控除する所得税額等)をそれぞれ計算します。
- 当期利益に足す項目を加え、引く項目を差し引き、さらに別表四の様式に従って控除する所得税額等を加えて所得金額を出します。
小問ごとの答え
- 小問 ①:1,900,000
- 損金経理をした納税充当金は、当期確定申告分の見積納税額である1,900,000円となります。
- 小問 ②:500,000
- 減価償却費の限度超過額は資産ごとに計算し合算します。建物は8,000千円-7,500千円=500,000円の超過、器具備品は限度未達ですが他の超過額と相殺できないため、償却超過額は500,000円となります。
- 小問 ③:1,500,000
- 1人当たり1万円以下の飲食費500千円は交際費等から除外され、税法上の交際費等は10,000千円-500千円=9,500千円となります。損金不算入額の計算方法は二通りあり、(A)定額控除限度額(年800万円)方式では950万円-800万円=150万円、(B)接待飲食費の50%損金算入方式では950万円-(600万円×50%)=650万円となり、所得が最も低くなる(A)を選択するため、損金不算入額は1,500,000円となります。
- 小問 ④:120,000
- 非支配目的株式等(保有割合5%以下等)に係る受取配当等の益金不算入割合は20%であるため、益金不算入額は600,000円×20%=120,000円となります。
- 小問 ⑤:122,520
- 法人税額から控除される所得税額等(復興特別所得税を含む)は、利子所得に係る(30,000円+630円)+配当所得に係る(90,000円+1,890円)=122,520円となります。
- 小問 ⑥:11,750,000
- 当期利益8,577,480円+加算小計(1,900,000円+500,000円+1,500,000円)-減算小計(730,000円+120,000円)=仮計11,627,480円。ここに控除所得税額等122,520円を加算して、所得金額又は欠損金額は11,750,000円となります。
関連する分野を学ぶ
覚えるポイント
- 中小法人の交際費課税は年800万円定額控除と接待飲食費50%損金算入の有利選択が可能
- 減価償却費の超過額は資産ごとに計算し、未達分との通算は不可
間違えやすいところ
- 1人当たり1万円以下の飲食費(要件を満たすもの)を、税法上の交際費等に入れて計算してしまうミスです。
- 別表四の仮計の後に、控除する所得税額等を足すのを忘れてしまうミスです。
出題の前提:2024年10月1日現在施行の法令等(2024年4月1日改正による飲食費基準1人当たり1万円以下への引き上げを反映)
出典:金融財政事情研究会『2025年1月 1級 学科(応用編)』
公式問題 p.11(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.12(公式掲載ページ) ↗(www.kinzai.or.jp)
法人税確定申告納付税額の計算
タックスプランニング · 法人税額の計算 / 中小法人の軽減税率 / 税額控除 / 所得税額控除
前問《問57》を踏まえ、X社が当期の確定申告により納付すべき法人税額を求めなさい。〔計算過程〕を示し、〈答〉は100円未満を切り捨てて円単位とすること。 〈普通法人における法人税の税率表〉 資本金1億円以下の法人の場合: ・年800万円以下の所得金額からなる部分:15% ・年800万円超の所得金額からなる部分:23.2%
解答・解説を表示
解答
1,647,400(円)
解説
中小法人(資本金1億円以下)の法人税額は、課税所得のうち年800万円以下の部分に15%、年800万円を超える部分に23.2%の税率をかけて出します。出した税額から、特別税額控除と所得税額控除(復興特別所得税を含む)を引き、100円未満を切り捨てて、確定申告で納める税額を求めます。
解き方
- 所得金額11,750,000円を、年800万円以下の部分と年800万円超の部分に分け、それぞれ15%と23.2%をかけて合計税額を出します(800万円×15%+375万円×23.2%=2,070,000円)。
- 税額から、給与等支給増加の税額控除額(300,000円)と源泉所得税の控除額(122,520円)を引き、100円未満を切り捨てます(2,070,000円-300,000円-122,520円=1,647,480円 → 1,647,400円)。
関連する分野を学ぶ
覚えるポイント
- 中小法人の年800万円以下の所得に対する軽減税率は15%
- 納付すべき法人税額の100円未満の端数は切り捨てる
間違えやすいところ
- 所得税額控除(復興特別所得税を含む122,520円)や特別控除(300,000円)を引き忘れることです。
- 最後に100円未満を切り捨てる処理を忘れることです。
出題の前提:2024年10月1日現在施行の法令等
出典:金融財政事情研究会『2025年1月 1級 学科(応用編)』
公式問題 p.11(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.12(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.13(公式掲載ページ) ↗(www.kinzai.or.jp)
賃上げ促進税制(給与等の支給額が増加した場合の法人税額の特別控除)
タックスプランニング · 賃上げ促進税制 / 中小企業者等 / 中堅企業 / 税額控除限度額 / 繰越税額控除
「給与等の支給額が増加した場合の法人税額の特別控除」(賃上げ促進税制)に関する次の文章の空欄①~⑦に入る最も適切な語句または数値を答えなさい。 「本控除は、青色申告書を提出する一定の企業において国内雇用者に対する給与等の支給額が増加した場合に、所定の方法により計算した金額を法人税額から控除することができる制度であり、中小企業者等(以下、「中小企業」という)向け、特定法人(以下、「中堅企業」という)向け、全企業向けで異なる適用要件と控除率が設けられています。 中小企業では、雇用者給与等支給額が前事業年度から( ① )%以上増加した場合に、控除対象雇用者給与等支給増加額の15%相当額を税額控除することができます。また、上乗せ措置として、雇用者給与等支給額が前事業年度から2.5%以上増加した場合には、税額控除率に□□□%が加算され、教育訓練費の額が前事業年度から5%以上増加した場合(ただし、教育訓練費の額が雇用者給与等支給額の0.05%以上である場合に限る)には、税額控除率に( ② )%が加算されます。さらに、本控除の適用年度において、( ③ )やえるぼし(2段階目以上)の認定を取得した場合等には、税額控除率に□□□%が加算されます。中小企業では、これらすべての上乗せ措置の要件を満たした場合、最大で控除対象雇用者給与等支給増加額の( ④ )%相当額を税額控除することができます。 中堅企業では、継続雇用者給与等支給額が前事業年度から3%以上増加した場合に、控除対象雇用者給与等支給増加額の10%相当額を税額控除することができます。また、上乗せ措置として、継続雇用者給与等支給額が前事業年度から4%以上増加した場合には、税額控除率に□□□%が加算され、教育訓練費の額が前事業年度から10%以上増加した場合(ただし、教育訓練費の額が雇用者給与等支給額の0.05%以上である場合に限る)には、税額控除率に□□□%が加算されます。さらに、本控除の適用年度末において、プラチナ( ③ )やプラチナえるぼしの認定を取得している場合等には、税額控除率に□□□%が加算されます。中堅企業では、これらすべての上乗せ措置の要件を満たした場合、最大で控除対象雇用者給与等支給増加額の( ⑤ )%相当額を税額控除することができます。 全企業向けにおいても、継続雇用者給与等支給額の前事業年度からの増加割合に基づく税額控除や税額控除率の上乗せ措置があります。ただし、その適用要件や税額控除率については、全企業向けよりも中小企業向けや中堅企業向けのほうが緩和、優遇されています。 本控除による控除額は、適用年度の法人税額の( ⑥ )%相当額が限度となります。なお、中小企業では、適用年度の法人税額から控除しきれない金額(繰越税額控除限度超過額)を、最長で( ⑦ )年間にわたって繰り越すことができます」
解答・解説を表示
解答
① 1.5(%) ② 10(%) ③ くるみん ④ 45(%) ⑤ 35(%) ⑥ 20(%) ⑦ 5(年間)
解説
賃上げ促進税制は、給与等の支給が増えた分に対して、一定の割合を法人税額から直接引ける制度です。中小企業・中堅企業・全企業ごとに、要件や控除率の上限、上乗せの条件、繰越控除の特例がそれぞれ決められています。
解き方
- 中小企業向けの要件(1.5%以上増えて15%控除)と上乗せの条件(給与2.5%以上増加、教育訓練費5%以上増加で10%加算、くるみん等の認定で5%加算、最大45%控除)を確かめます。
- 中堅企業向けの要件(3%以上増えて10%控除、給与4%以上、教育訓練費10%以上、プラチナくるみん等の認定で最大35%控除)を確かめます。
- 税額控除の上限(法人税額の20%)と、中小企業の繰越控除の期間(5年間)を整理して、各空欄に入れます。
答えの内訳
- ①:1.5
- 中小企業向け賃上げ促進税制の通常要件は、雇用者給与等支給額が前事業年度比で1.5%以上増加することです。
- ②:10
- 教育訓練費が前事業年度比で5%以上増加した場合の上乗せ控除率は10%です。
- ③:くるみん
- 子育てサポート企業に対する認定制度は「くるみん」(中堅企業においては「プラチナくるみん」)です。
- ④:45
- 中小企業の場合、基本15%+給与2.5%以上増加で15%+教育訓練費増加で10%+くるみん等の取得で5%が加算され、最大で45%となります。
- ⑤:35
- 中堅企業の場合、基本10%+給与4%以上増加で15%+教育訓練費増加で5%+プラチナくるみん等の取得で5%が加算され、最大で35%となります。
- ⑥:20
- 賃上げ促進税制による税額控除の上限は、当期の法人税額の20%相当額です。
- ⑦:5
- 中小企業向け賃上げ促進税制では、控除しきれなかった金額について最長5年間の繰越控除が認められています。
関連する分野を学ぶ
覚えるポイント
- 中小企業向けは最大45%(基本15%+15%+10%+5%)、中堅企業向けは最大35%(基本10%+15%+5%+5%)
- 税額控除上限は法人税額の20%、中小企業の繰越期間は最長5年間
間違えやすいところ
- 中小企業向けと中堅企業向けの加算率や最大控除率(45%と35%)を間違えやすいです。
- 子育て支援の認定で、中小企業向けの「くるみん」と中堅企業向けの「プラチナくるみん」を混同しやすいです。
出題の前提:2024年10月1日現在施行の租税特別措置法
出典:金融財政事情研究会『2025年1月 1級 学科(応用編)』
公式問題 p.14(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式模範解答 p.3(公式掲載ページ) ↗(www.kinzai.or.jp)
建築基準法(高さ制限・日影規制)および特定の事業用資産の買換え特例
不動産 · 北側斜線制限 / 天空率 / 日影規制 / 特定の事業用資産の買換え特例 / 届出書
建築基準法の規定および「特定の事業用資産の買換えの場合の譲渡所得の課税の特例」に関する次の文章の空欄①~⑦に入る最も適切な語句または数値を答えなさい。 〈建築基準法の規定〉 Ⅰ 「建築基準法では、都市計画区域と準都市計画区域内において、用途地域等に応じて、建築物の高さの制限を定めています。建築物の各部分の高さの制限には、道路斜線制限、□□□斜線制限および( ① )斜線制限がありますが、甲土地の所在する近隣商業地域内の建築物には、( ① )斜線制限の適用はありません。なお、( ② )率により計算した採光、通風等が各斜線制限により高さが制限された場合と同程度以上である建築物を建築する場合、原則として、各斜線制限は適用されません。また、建築基準法では、これらの制限のほかに日影による中高層の建築物の高さの制限(日影規制)があり、日影規制の対象区域である近隣商業地域内においては、原則として、高さが( ③ )mを超える建築物が規制の対象となります」 〈特定の事業用資産の買換えの場合の譲渡所得の課税の特例〉 Ⅱ 「『特定の事業用資産の買換えの場合の譲渡所得の課税の特例』(以下、『本特例』という)は、個人が事業の用に供している特定の地域内にある土地建物等(譲渡資産)を譲渡して、一定期間内に特定の地域内にある土地建物等の特定の資産(買換資産)を取得し、その取得の日から( ④ )年以内にその買換資産を事業の用に供したときは、所定の要件のもと、譲渡益の一部に対する課税を将来に繰り延べることができる特例です。 譲渡資産および買換資産がいずれも土地である場合、買い換えた土地の面積が譲渡した土地の面積の( ⑤ )倍を超えるときは、原則として、その超える部分は本特例の対象となりません。また、本特例のうち、いわゆる長期所有資産の買換えの場合、譲渡した土地の所有期間が譲渡した日の属する年の1月1日において10年を超えていなければならず、買い換えた土地の面積が( ⑥ )㎡以上でなければなりません。 なお、同一年内に譲渡資産の譲渡および買換資産の取得をして本特例の適用を受ける場合、原則として、その譲渡の日または取得の日のいずれか早い日を含む三月期間(1月1日から3月31日まで、4月1日から6月30日まで、7月1日から9月30日までおよび10月1日から12月31日までの各期間)の末日の翌日から( ⑦ )カ月以内に、『特定の事業用資産の買換えの特例の適用に関する届出書』を納税地の所轄税務署長に提出する必要があります」
解答・解説を表示
解答
① 北側(斜線制限) ② 天空(率) ③ 10(m) ④ 1(年) ⑤ 5(倍) ⑥ 300(㎡) ⑦ 2(カ月)
解説
建築基準法には、斜線制限や日影規制など、建物の形や高さに関する決まりがあります。また、租税特別措置法には、特定の事業用資産を買い換えたときの課税を先に延ばす特例があります。どちらも、適用の条件(事業に使う期限・面積の要件・届出の期限)を正しく理解しておきましょう。
解き方
- 建築基準法の高さの制限(北側斜線制限、天空率による適用除外、日影規制の対象は高さ10m超)を確かめます。
- 事業用資産の買換え特例の、事業に使う期間(取得後1年以内)と面積の制限(譲渡した面積の5倍以下、長期所有の買換えでは買換資産300㎡以上)を確かめます。
- 同じ年のうちに買い換える場合の届出書の期限(3カ月ごとの期間の末日の翌日から2カ月以内)を当てはめます。
答えの内訳
- ①:北側
- 高さ制限には道路斜線制限、隣地斜線制限、北側斜線制限があり、近隣商業地域には北側斜線制限の適用はありません。
- ②:天空
- 斜線制限と同等以上の採光や通風等を確保できる天空率の基準に適合する場合、斜線制限(道路・隣地・北側)が適用除外されます。
- ③:10
- 近隣商業地域や商業地域等において日影規制の対象となる建築物は、原則として軒の高さ7m超または地階を除く階数が3以上の建築物(第一種・第二種低層住居専用地域等)ではなく、高さ10mを超える建築物です。
- ④:1
- 特定の事業用資産の買換え特例において、取得した買換資産は取得の日から1年以内に事業の用に供する必要があります。
- ⑤:5
- 土地の買換えの場合、買換資産の面積が譲渡資産の面積の5倍を超えるときは、その5倍を超える部分は特例の対象外となります。
- ⑥:300
- 長期所有の事業用資産の買換え(10年超所有)において、買換資産となる土地の面積要件は300㎡以上です。
- ⑦:2
- 同一年内に譲渡および買換えを行う場合、いずれか早い日を含む三月期間の末日の翌日から2カ月以内に所轄税務署長へ届出書を提出する必要があります。
関連する分野を学ぶ
覚えるポイント
- 近隣商業地域では北側斜線制限は適用されない(日影規制は高さ10m超が対象)
- 事業用資産買換え特例の土地面積は「譲渡資産の5倍以内」かつ長期買換えは「買換資産300㎡以上」
- 買換えの届出書は該当三月期間末日の翌日から2カ月以内に提出
間違えやすいところ
- 日影規制の対象を、低層住居専用地域の基準である「軒の高さ7m超または階数3以上」と混同しやすいです。
- 買換資産を事業に使う期限(1年以内)を、買換資産を取得できる期間(譲渡の前後1年以内)と混同しやすいです。
出題の前提:2024年10月1日現在施行の建築基準法および租税特別措置法
出典:金融財政事情研究会『2025年1月 1級 学科(応用編)』
公式問題 p.16(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式模範解答 p.3(公式掲載ページ) ↗(www.kinzai.or.jp)
特定の事業用資産の買換え特例適用時の課税長期譲渡所得金額と税額の計算
不動産 · 特定の事業用資産の買換えの特例 / 課税長期譲渡所得金額の計算 / 譲渡所得税・住民税の計算
Aさんが所有期間40年の事業用土地(面積500㎡、譲渡価額1億円、取得費不明、譲渡費用500万円)を譲渡し、買換資産として甲土地(面積400㎡、取得価額9,500万円)を取得して「特定の事業用資産の買換えの場合の譲渡所得の課税の特例」(課税の繰延割合80%)の適用を受けるものとする。このとき、①課税長期譲渡所得金額、および②課税長期譲渡所得金額に係る所得税・復興特別所得税・住民税の合計額を計算しなさい。なお、計算過程を示し、答は100円未満を切り捨てて円単位とすること。
解答・解説を表示
解答
① 21,600,000円 ② 4,388,000円
解説
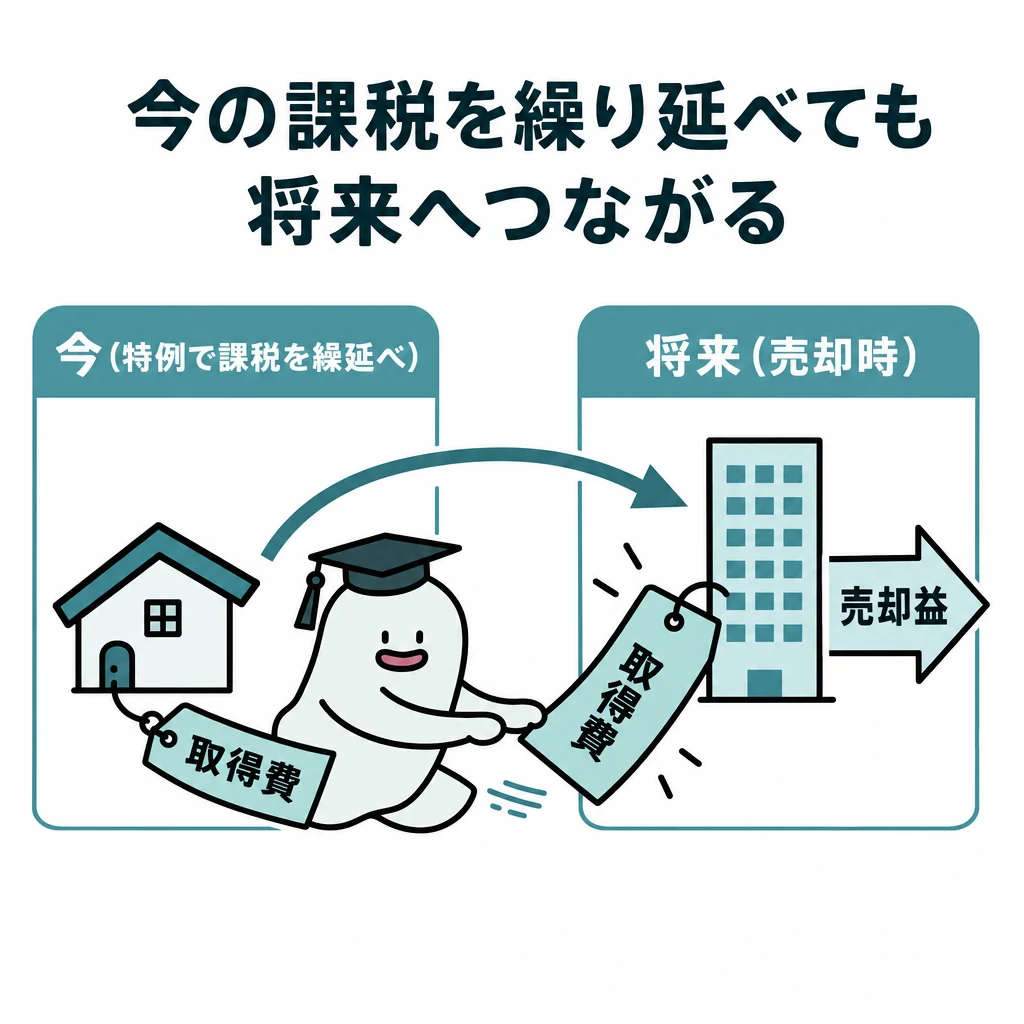
特定の事業用資産の買換え特例では、譲渡価額の一部について課税を先に延ばせます。買換資産の取得価額が譲渡価額以下のときは、買換資産取得価額に繰延割合(本問では80%)をかけ、その額を譲渡価額から引いた額を収入金額とみなします。取得費と譲渡費用も、この収入金額の割合に応じてあん分して差し引きます。
解き方
- 買換資産の取得価額に繰延割合80%をかけます。その金額を譲渡価額から引くと、収入金額とみなされる額になります。
- 概算取得費(譲渡価額の5%)と譲渡費用を合計します。その合計に収入金額÷譲渡価額の割合をかけます。これを収入金額から引くと、課税長期譲渡所得金額になります。
- 課税長期譲渡所得金額に所得税率15%をかけ、さらに復興特別所得税2.1%を加えます。住民税は5%をかけます。最後に100円未満を切り捨てて、合計税額を出します。
答えの内訳
- ①:21,600,000円
- 買換資産の取得価額が譲渡価額以下であるため、収入金額とみなされる額は「譲渡価額-買換資産取得価額×繰延割合」により、100,000,000円-95,000,000円×80%=24,000,000円となります。控除する取得費・譲渡費用は、概算取得費(譲渡価額の5%=5,000,000円)と譲渡費用5,000,000円の合計10,000,000円に収入金額割合(24,000,000円/100,000,000円)を乗じた2,400,000円です。したがって、課税長期譲渡所得金額は24,000,000円-2,400,000円=21,600,000円となります。
- ②:4,388,000円
- 長期譲渡所得に対する税額を計算します。所得税額は21,600,000円×15%=3,240,000円、復興特別所得税額は3,240,000円×2.1%=68,040円となり、所得税・復興特別所得税の合計額は3,308,040円から100円未満を切り捨てて3,308,000円です。住民税額は21,600,000円×5%=1,080,000円となります。よって、納付すべき税額の合計は3,308,000円+1,080,000円=4,388,000円となります。
関連する分野を学ぶ
覚えるポイント
- 買換え特例において買換資産取得価額が譲渡価額以下のとき、収入金額=譲渡価額-買換資産取得価額×繰延割合となること。
- 所得税および復興特別所得税の合計額を求める際、100円未満の端数は切り捨てること。
間違えやすいところ
- 必要経費に収入金額÷譲渡価額の割合をかけるのを忘れ、経費を全額引いてしまう間違い。
- 所得税と復興特別所得税の100円未満の切り捨てを忘れる間違い。または住民税も足した最後の合計で切り捨ててしまう間違い。
出題の前提:2024年10月1日現在施行の法令等
出典:金融財政事情研究会『2025年1月 1級 学科(応用編)』
公式問題 p.15(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.17(公式掲載ページ) ↗(www.kinzai.or.jp)
防火地域内の耐火建築物における建蔽率と特定道路緩和を考慮した容積率の計算
不動産 · 建蔽率の緩和・適用除外 / 容積率制限 / 特定道路による容積率緩和
敷地面積400㎡の長方形である甲土地(近隣商業地域、指定建蔽率80%、指定容積率400%、防火地域、前面道路幅員6mの市道、特定道路である幅員16mの県道までの延長距離63m、前面道路幅員による容積率乗数6/10)の上に耐火建築物を建築する場合における、①建蔽率の上限となる建築面積、および②特定道路緩和を考慮した容積率の上限となる延べ面積を求めなさい(計算過程の記載は不要。答は㎡表示とすること)。
解答・解説を表示
解答
① 400㎡ ② 1,584㎡
解説
建蔽率80%の用途地域で、防火地域内に耐火建築物を建てるときは、建蔽率の制限がなくなり100%になります。また、幅員12m以上の特定道路から70m以内にある敷地では、前面道路(幅員6m以上12m未満)に加算値が足されます。そのため、前面道路による容積率の制限がやわらぎます。
解き方
- 防火地域内の耐火建築物で指定建蔽率が80%なので、建蔽率は100%になります。これに敷地面積400㎡をかけて、建築面積の上限を出します。
- 特定道路緩和の式 W1=(12-W2)×(70-L)/70 に数値を入れます。前面道路幅員に足す加算値W1を求めます。
- 前面道路幅員6mにW1の0.6mを足して6.6mにします。これに6/10をかけて、道路幅員による容積率を出します。指定容積率400%と比べ、小さい方を選びます。
- 採用した容積率396%に敷地面積400㎡をかけて、延べ面積の上限を計算します。
答えの内訳
- ①:400㎡
- 甲土地は指定建蔽率が80%と定められている地域内で、かつ防火地域内に耐火建築物を建築するため、建築基準法第53条第6項の規定により建蔽率の制限が適用されず、建蔽率は100%となります。したがって、建築面積の上限は敷地面積400㎡×100%=400㎡となります。
- ②:1,584㎡
- 特定道路(幅員16m)からの距離が63m(70m以内)で前面道路幅員が6m(6m以上12m未満)であるため、特定道路緩和の計算式「W1=(12-W2)×(70-L)/70」を適用します。加算幅員W1=(12-6)×(70-63)/70=6×7/70=0.6mとなり、基準となる道路幅員は6m+0.6m=6.6mです。前面道路幅員制限による容積率は6.6m×(6/10)=396%となり、指定容積率400%より小さいため、容積率の上限は396%です。したがって、延べ面積の上限は敷地面積400㎡×396%=1,584㎡となります。
関連する分野を学ぶ
覚えるポイント
- 「指定建蔽率80%」+「防火地域内の耐火建築物」は建蔽率制限なし(100%)。
- 特定道路緩和の公式における定数は a=12、b=70 であること。
間違えやすいところ
- 防火地域内の耐火建築物の緩和を、80%に10%を足した90%と間違えること。
- 特定道路緩和の式にある定数12と70を入れ替えたり間違えたりして計算すること。
出題の前提:2024年10月1日現在施行の法令等
出典:金融財政事情研究会『2025年1月 1級 学科(応用編)』
公式問題 p.15(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.17(公式掲載ページ) ↗(www.kinzai.or.jp)
小規模宅地等の特例における貸付事業用宅地等の適用可能面積の計算
相続・事業承継 · 小規模宅地等の減額特例 / 特定居住用宅地等 / 特定事業用宅地等 / 貸付事業用宅地等 / 限度面積の完全併用と調整計算
Aさんが現時点(2025年1月26日)において死亡したと仮定する。《設例》の資料に基づき、相続税の課税価格の計算上、減額される金額が最大となるように「小規模宅地等についての相続税の課税価格の計算の特例」の適用を受ける場合、貸付事業用宅地等として適用を受けることができる面積(㎡)を求めなさい。 なお、甲土地のうち自宅に対応する部分は特定居住用宅地等、賃貸マンションに対応する部分は貸付事業用宅地等、乙土地は特定事業用宅地等にそれぞれ該当するものとする。 〈資料〉 ・甲土地:宅地面積198㎡、自用地価額4,200万円、借地権割合60%、借家権割合30%。自宅兼賃貸マンション(延床面積360㎡、各階120㎡、全3階)。3階120㎡は自宅、1階・2階計240㎡は賃貸用(入居率100%)。 ・乙土地:宅地面積100㎡、自用地価額2,000万円。長男CさんがAさんから使用貸借により借り受けて事業継続中。
解答・解説を表示
解答
110(㎡)
解説
小規模宅地等の特例では、特定事業用宅地等と特定居住用宅地等を全部あわせて最大730㎡まで使えます。ただし、貸付事業用宅地等も使うときは、「特定事業用×(200/400)+特定居住用×(200/330)+貸付事業用≦200㎡」という式を満たす必要があります。減額をできるだけ大きくするには、1㎡当たりの減額が大きい宅地等から優先して選びます。
解き方
- それぞれの宅地等について、面積と1㎡当たりの減額価額を出します。甲土地の自宅部分は66㎡・約16.97万円/㎡、乙土地は100㎡・16万円/㎡、甲土地の賃貸部分は132㎡・約8.70万円/㎡です。これで優先順位を決めます。
- 単価の高い特定居住用66㎡と特定事業用100㎡を全部使います。次に「100㎡×(200/400)+66㎡×(200/330)+貸付事業用面積≦200㎡」を解きます。200㎡-50㎡-40㎡=110㎡となり、貸付事業用に使える面積は110㎡です。
関連する分野を学ぶ
覚えるポイント
- 特定事業用(400㎡)と特定居住用(330㎡)のみであれば最大730㎡まで併用可能。
- 貸付事業用(200㎡)を併用する場合は「事業用×200/400+居住用×200/330+貸付事業用≦200」で調整する。
間違えやすいところ
- 特定居住用と貸付事業用を併用するとき、特定居住用を330㎡まで使えると思い込み、貸付事業用は0㎡になると決めつけてしまうこと。
- 甲土地の198㎡を、床面積の比1:2で居住用と賃貸用の66㎡と132㎡に分けるのを忘れること。
出題の前提:2024年10月1日現在施行の租税特別措置法第69条の4(小規模宅地等についての相続税の課税価格の計算の特例)
出典:金融財政事情研究会『2025年1月 1級 学科(応用編)』
公式問題 p.20(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式模範解答 p.4(公式掲載ページ) ↗(www.kinzai.or.jp)
相続税の総額および各人の納付すべき相続税額の計算
相続・事業承継 · 法定相続分 / 基礎控除額 / 相続税の総額 / 相続時精算課税に係る税額控除 / 未成年者控除 / 相続税額の2割加算
Aさんが現時点(2025年1月26日)において死亡し、長男Cさんに係る相続税の課税価格が6,960万円、孫Eさんに係る相続税の課税価格が1,740万円、相続税の課税価格の合計額が1億7,400万円である場合、次の①~③について計算過程を示し、万円単位で答えなさい。 なお、孫Eさんはこれまでに相続税の未成年者控除の適用を受けたことがないものとする。 ① 相続税の総額はいくらか。 ② 長男Cさんの納付すべき相続税額はいくらか。 ③ 孫Eさんの納付すべき相続税額はいくらか。
解答・解説を表示
解答
① 1,850(万円) ② 640(万円) ③ 202(万円)
解説
相続税の総額は、課税価格の合計から基礎控除額(3,000万円+600万円×法定相続人の数)を引いた課税遺産総額をもとに求めます。法定相続人が法定相続分どおりに取得したと考えて速算表で税額を出し、それを全員分合計します。各人の納付税額は、総額を実際の課税価格の比で分け、税額控除や2割加算を反映して計算します。
解き方
- 法定相続人を決めます(妻B、長男C、孫E、孫Fの4人)。基礎控除額は5,400万円で、課税遺産総額は1億2,000万円です。
- 法定相続分(妻1/2、長男1/4、孫は各1/8)に応じて税額を計算します。それらを合計して、相続税の総額1,850万円を出します。
- 長男Cの税額は、相続税の総額を課税価格の割合で分けて出します。そこから、過去に払った相続時精算課税の贈与税額100万円を引きます。
- 孫Eの税額は、総額を課税価格の割合で分けた額に2割を足します。そこから未成年者控除(18歳までの年数×10万円=20万円)を引きます。
答えの内訳
- ①:1,850(万円)
- 法定相続人は妻B、長男C、死亡した長女Dを代襲相続した孫Eおよび孫Fの計4人です(普通養子である孫2人は代襲相続人でもあるため、実子と同様に各1人の法定相続人としてカウントされます)。 基礎控除額=3,000万円+600万円×4人=5,400万円 課税遺産総額=1億7,400万円-5,400万円=1億2,000万円 法定相続分に応ずる取得金額と税額: ・妻B(1/2):1億2,000万円×1/2=6,000万円 → 6,000万円×30%-700万円=1,100万円 ・長男C(1/4):1億2,000万円×1/4=3,000万円 → 3,000万円×15%-50万円=400万円 ・孫E(1/8):1億2,000万円×1/8=1,500万円 → 1,500万円×15%-50万円=175万円 ・孫F(1/8):1億2,000万円×1/8=1,500万円 → 1,500万円×15%-50万円=175万円 相続税の総額=1,100万円+400万円+175万円+175万円=1,850万円
- ②:640(万円)
- 長男Cのあん分税額=1,850万円×(6,960万円÷1億7,400万円)=740万円 長男Cが2021年1月に適用を受けた相続時精算課税に係る贈与税額=(3,000万円-特別控除2,500万円)×20%=100万円 長男Cの納付すべき相続税額=740万円-100万円=640万円
- ③:202(万円)
- 孫Eのあん分税額=1,850万円×(1,740万円÷1億7,400万円)=185万円 本試験の公式基準に従い2割加算を適用:185万円+(185万円×0.2)=222万円 孫E(16歳)の未成年者控除額=(18歳-16歳)×10万円=20万円 孫Eの納付すべき相続税額=222万円-20万円=202万円

関連する分野を学ぶ
覚えるポイント
- 未成年者控除額の計算は「(18歳-相続開始時の年齢)×10万円」で行う(民法改正による成人年齢引き下げに伴い18歳基準)。
- 相続時精算課税適用時の贈与税額(一律20%、特別控除2,500万円)は相続税額から控除される。
間違えやすいところ
- 死亡した実子の子(孫)は代襲相続人になります。これを養子の制限(実子がいるときは1人まで)に当てはまると間違えること。
- 未成年者控除を、改正前の20歳を基準に計算してしまい、控除額を間違えること。
出題の前提:2024年10月1日現在施行の相続税法第15条~第19条の3(基礎控除、相続税の総額、税額控除等)
出典:金融財政事情研究会『2025年1月 1級 学科(応用編)』
公式問題 p.20(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式模範解答 p.4(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式模範解答 p.5(公式掲載ページ) ↗(www.kinzai.or.jp)
相続開始後の手続等に関する穴埋め問題
相続・事業承継 · 利益相反行為と特別代理人 / 準確定申告の期限 / 相続登記の義務化と過料 / 登録免許税率 / 相続人申告登記
相続開始後の手続等に関する以下の文章の空欄①~⑥に入る最も適切な語句または数値を答えなさい。 「相続における遺産争いを避ける方法として、一般に、遺言書の作成が有効とされています。遺言による相続分や相続財産の指定がない場合、共同相続人間で遺産分割協議を行うことになりますが、分割されないままの財産については、相続税額の計算上、適用を受けることができない特例があるなどのデメリットが生じる可能性があります。また、夫が死亡し、妻と未成年者である子で遺産分割協議をする行為は、子と親権者である妻との間で利害関係が衝突する利益相反行為とされ、妻は、子のために( ① )代理人を選任することを家庭裁判所に請求しなければならず、手続や時間を要することになります。 相続または遺贈により財産を取得し、その相続や遺贈について申告すべき相続税額がある場合は、原則として、その相続の開始があったことを知った日の翌日から10カ月以内に相続税の申告書を提出しなければなりません。また、年の中途で死亡した被相続人のその年分の所得税について確定申告書を提出しなければならない場合に該当するときは、その相続人は、原則として、その相続の開始があったことを知った日の翌日から( ② )カ月以内に、準確定申告書を提出しなければなりません。 相続または遺贈により相続人が取得した不動産に係る所有権の移転登記(相続登記)は、原則として、その相続の開始があったことを知り、かつ、その所有権を取得したことを知った日から( ③ )年以内に申請しなければならず、正当な理由がないのにその申請を怠ったときは、( ④ )万円以下の過料に処するものとされています。なお、相続登記を申請する場合は、原則として、登録免許税が課されます。土地の場合、相続を登記原因とする登録免許税率は、その課税標準である不動産の価額に対して( ⑤ )%とされています。 相続登記を申請する際には、法定相続人の範囲や法定相続分の割合を確定する必要がありますが、その確定のための被相続人の戸籍(除籍)謄本等の収集に時間がかかる場合や遺言書がなく早期に遺産分割が完了しない場合などに、相続登記に代わってその申請義務を履行することができるものとして( ⑥ )登記があります。( ⑥ )登記は、登記官に対し、所有権の登記名義人について相続が開始した旨および自らが当該所有権の登記名義人の相続人である旨を申し出るものであり、当該申出をすることにより、相続登記の申請義務を履行したものとみなされます」
解答・解説を表示
解答
① 特別(代理人) ② 4(カ月) ③ 3(年) ④ 10(万円) ⑤ 0.4(%) ⑥ 相続人申告(登記)
解説
この問題は、相続が起きた後の手続きや期限、税率についての総合的な知識を問うています。具体的には、利益相反のときの特別代理人、所得税の準確定申告、相続登記の義務化(3年以内の申請・10万円以下の過料・相続人申告登記)、登録免許税の税率(1,000分の4)です。
解き方
- 民法の親権者と未成年者の利益相反について確認します。すると、空欄①には「特別」が入ると分かります。
- 所得税の準確定申告の期限を法律で確認します。すると、空欄②には「4」が入ると分かります。
- 2024年4月に始まった相続登記の義務化を確認します。申請期間は3年、過料は10万円以下、相続人申告登記の制度があります。これで空欄③、④、⑥が決まります。
- 登録免許税の、相続による土地の移転登記の税率を確認します。0.4%(1,000分の4)なので、空欄⑤は0.4%です。
答えの内訳
- ①:特別(代理人)
- 親権者と未成年者である子の双方が共同相続人である場合、遺産分割協議を行う行為は利益相反行為に該当するため、家庭裁判所に特別代理人の選任を請求しなければなりません。
- ②:4(カ月)
- 所得税の確定申告を要する者が年の中途で死亡した場合、相続人は相続の開始があったことを知った日の翌日から4カ月以内に準確定申告書を提出する必要があります。
- ③:3(年)
- 不動産登記法の改正により、相続または遺贈により不動産の所有権を取得した者は、自己のために相続の開始があったことを知り、かつ、その所有権を取得したことを知った日から3年以内に相続登記を申請しなければなりません。
- ④:10(万円)
- 正当な理由がないのに相続登記の申請を怠った場合、10万円以下の過料に処される規定となっています(住所氏名変更登記違反の過料は5万円以下)。
- ⑤:0.4(%)
- 相続を原因とする不動産(土地・建物)の所有権移転登記に係る登録免許税の税率は、不動産の価額(固定資産税評価額)の1,000分の4(0.4%)です。
- ⑥:相続人申告(登記)
- 相続登記の申請義務を履行する簡易な方法として「相続人申告登記」が創設されました。登記名義人の相続が開始した旨と自身がその相続人である旨を登記官に申し出ることで申請義務を果たしたものとみなされます。
関連する分野を学ぶ
覚えるポイント
- 準確定申告の期限は相続開始を知った翌日から4カ月以内、相続税申告期限は10カ月以内であること。
- 相続登記の義務化に伴う申請期限は3年以内、過料は10万円以下であること(住所等の変更登記は2年以内・5万円以下)。
- 相続による所有権移転登記の登録免許税率は0.4%(売買や贈与等の2.0%と混同しないこと)。
間違えやすいところ
- 準確定申告の期限(4カ月以内)と、相続税の申告期限(10カ月以内)を混同すること。
- 相続登記の申請期限(3年以内)と、住所変更登記などの申請期限(2年以内)を混同すること。
- 相続登記の過料(10万円以下)と、住所などの変更登記の過料(5万円以下)を混同すること。
- 相続による登記の登録免許税率(0.4%)と、売買などの原則の税率(2.0%)を混同すること。
出題の前提:2024年10月1日現在施行の法令等(2024年4月1日施行の改正不動産登記法等を含む)。
出典:金融財政事情研究会『2025年1月 1級 学科(応用編)』
公式問題 p.21(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式模範解答 p.5(公式掲載ページ) ↗(www.kinzai.or.jp)
2025年1月 1級 学科(応用編)
参照した公式資料
金融財政事情研究会が公開した2025年1月 1級 学科(応用編)の問題・解答資料です。
- 公式問題(公式掲載ページ) ↗ — www.kinzai.or.jp(資料の掲載案内)
- 公式模範解答(公式掲載ページ) ↗ — www.kinzai.or.jp(資料の掲載案内)
金財のPDFは公式掲載ページからご覧ください。古い資料は現在の一覧に掲載されていない場合があります。