


日本FP協会・金融財政事情研究会の公式問題・模範解答を、級・学科/実技・公開年度に分けて収録しています。CBT公開問題は1セットの公表問題で、全受験者への出題を網羅するものではありません。
2025年1月 1級 学科(基礎編)の概要
年金原資の積立額の計算(6つの係数の活用)
ライフプランニングと資金計画 · 係数 / 年金現価係数 / 減債基金係数
45歳のAさんは、65歳から15年間にわたって毎年800千円を受け取るために、65歳までの20年間、年金原資を毎年均等に積み立てることを計画している。積立期間および取崩期間中の運用利回りを年2%(複利)、積立てと取崩しを年1回とするとき、毎年の積立額として最も適切なものを係数表から求めなさい(千円未満切り捨て)。
解答・解説を表示
解答
2
解説
一定期間に毎年お金を受け取るために必要な元本は、年金現価係数で求めます。目標の金額を用意するための毎年の積立額は、減債基金係数で求めます。係数を使うと、複利の運用を考えた金額を一度に計算できるからです。
解き方
- 65歳で必要になる年金原資を出すため、毎年の受取額800千円に、15年・年2%の年金現価係数12.8493をかけます。
- その年金原資に、20年・年2%の減債基金係数0.0412をかけて毎年の積立額を出し、千円未満を切り捨てます。
- 選択肢 1不正解
- 計算の手順か使う係数が誤りで、正しくは423千円になります。
- 選択肢 2正解
- 800千円×12.8493(年金現価係数)×0.0412(減債基金係数)=423.512…千円となり、千円未満を切り捨てると423千円になります。
- 選択肢 3不正解
- 資本回収係数など、ちがう係数を使って計算した誤った結果です。
- 選択肢 4不正解
- 年金終価係数など、ちがう係数を使って計算した誤った結果です。
関連する分野を学ぶ
覚えるポイント
- 目標額から毎年の積立額を求める場合は「減債基金係数」、毎年の受取額から必要な元本を求める場合は「年金現価係数」を使用する。
間違えやすいところ
- 必要な原資を出すときに資本回収係数で割ってしまったり、年金現価係数と年金終価係数を取り違えたりしないようにしましょう。
出題の前提:2024年10月1日現在施行の法令等
出典:金融財政事情研究会『2025年1月 1級 学科(基礎編)』
公式問題 p.3(公式掲載ページ) ↗(www.kinzai.or.jp)
労働者災害補償保険の給付体系と支給要件
ライフプランニングと資金計画 · 労災保険 / 療養補償給付 / 休業補償給付 / 一部負担金
労働者災害補償保険の給付および支給要件に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
1
解説
労災保険は、業務上の災害と通勤による災害を分けて補償します。業務災害の療養補償給付は全額が給付されますが、通勤災害の療養給付では一部負担金(原則200円)が引かれます。
解き方
- 療養補償給付(業務災害)と療養給付(通勤災害)で、一部負担金の扱いがどう違うかを確かめます。
- 休業補償給付の給付率(60%と特別支給金20%)、療養開始から1年6か月を過ぎて傷病等級に当たらないときの扱い(休業給付が続く)、障害等級ごとの年金と一時金の区分(1〜7級が年金)を順に確かめます。
- 選択肢 1正解
- 業務災害の療養補償給付は全額が補償されるので一部負担金はありませんが、通勤災害の療養給付では原則として200円の一部負担金が取られます。
- 選択肢 2不正解
- 休業補償給付の額は休業給付基礎日額の60%で、休業特別支給金の20%を足すと合計80%になります。
- 選択肢 3不正解
- 療養開始から1年6か月を過ぎても傷病等級に当たらないときは、傷病補償年金には移らず、休業補償給付が引き続き支給されます。
- 選択肢 4不正解
- 障害等級1級から7級は障害補償年金が支給され、8級から14級のときに障害補償一時金が支給されます。3級は年金です。
関連する分野を学ぶ
覚えるポイント
- 通勤災害の療養給付のみ一部負担金200円が徴収される。障害補償給付は1〜7級が年金、8〜14級が一時金。
間違えやすいところ
- 休業補償給付そのものの割合(60%)と、特別支給金を足した合計の割合(80%)を混同しないようにしましょう。
出題の前提:2024年10月1日現在施行の法令等
出典:金融財政事情研究会『2025年1月 1級 学科(基礎編)』
公式問題 p.3(公式掲載ページ) ↗(www.kinzai.or.jp)
育児休業および雇用保険の育児休業給付制度
ライフプランニングと資金計画 · 育児休業給付 / 産後パパ育休 / パパ・ママ育休プラス
育児休業および雇用保険の育児休業給付に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
3
解説
両親がともに育児休業を取る場合、休業できる期間を原則1歳から1歳2か月まで延ばせる「パパ・ママ育休プラス」があります。ただし使えるのは、後から育児休業を取る側の配偶者だけです。本人が休める上限期間(1年)そのものが延びるわけではありません。
解き方
- 産後パパ育休の分割回数(原則2回)と、賃金が支払われたときの給付制限の基準(80%以上で不支給)を確かめます。
- パパ・ママ育休プラスの対象(配偶者が先に育休を取っている後からの人)と、本人が取れる最大期間(最長1年)を確かめます。
- 選択肢 1不正解
- 産後パパ育休(出生時育児休業)は、子の出生日から8週間以内に原則として2回までに分けて取ることができます。
- 選択肢 2不正解
- 休業中に支払われた賃金が、休業開始時賃金日額×支給日数の80%以上だと、出生時育児休業給付金は支給されません。
- 選択肢 3正解
- パパ・ママ育休プラスは、配偶者が先に育児休業を取っていることが要件の一つなので、育休の開始日が先の妻は使えません。
- 選択肢 4不正解
- パパ・ママ育休プラスを使っても、本人が取れる育児休業は原則として最長1年間(母親は産後休業を含む)です。
関連する分野を学ぶ
覚えるポイント
- 産後パパ育休は子の出生後8週以内に最大4週間・2回分割取得可能。パパ・ママ育休プラスでも1人当たりの育休期間は最長1年。
間違えやすいところ
- パパ・ママ育休プラスで1歳2か月まで延ばせることと、本人が1年2か月続けて休めることを混同しないようにしましょう。
出題の前提:2024年10月1日現在施行の法令等
出典:金融財政事情研究会『2025年1月 1級 学科(基礎編)』
公式問題 p.4(公式掲載ページ) ↗(www.kinzai.or.jp)
公的年金の障害基礎年金および障害厚生年金
ライフプランニングと資金計画 · 障害基礎年金 / 障害厚生年金 / 事後重症 / 加給年金
障害基礎年金および障害厚生年金に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
3
解説
障害給付は、原則として障害認定日の状態で判定します。そのときに当てはまらなくても、65歳になる日の前日までに当てはまれば、事後重症で請求できます。ただし、65歳になった日より後に当てはまっても、事後重症では請求できません。
解き方
- 20歳前の傷病による障害基礎年金の支給開始(20歳になった月の翌月)を確かめます。
- 障害厚生年金の被保険者要件(初診日に被保険者であればよい)を確かめます。
- 事後重症請求の期限(65歳になる日の前日まで)を当てはめて、肢3が適切だと判断します。
- 加算の対象(障害厚生年金は配偶者の加給年金だけ、子の加算は障害基礎年金)を確かめます。
- 選択肢 1不正解
- 障害認定日が20歳未満のときは、原則として20歳になった月の翌月から支給されます。
- 選択肢 2不正解
- 障害厚生年金の被保険者要件は「初診日」に被保険者であることで、障害認定日に被保険者である必要はありません。
- 選択肢 3正解
- 事後重症請求は65歳になる日の前日までにしなければならないので、65歳になった日より後に当てはまっても請求できません。
- 選択肢 4不正解
- 障害厚生年金に加算されるのは、生計を維持している65歳未満の配偶者への加給年金です。子の加算が加わるのは障害基礎年金です。
関連する分野を学ぶ
覚えるポイント
- 事後重症の請求は「65歳に達する日の前日」までに行う必要がある。子の加算は基礎年金、配偶者加給は厚生年金に加算。
間違えやすいところ
- 厚生年金の被保険者要件が「初診日」なのか「認定日」なのかを混同しやすいので気をつけましょう。
出題の前提:2024年10月1日現在施行の法令等
出典:金融財政事情研究会『2025年1月 1級 学科(基礎編)』
公式問題 p.4(公式掲載ページ) ↗(www.kinzai.or.jp)
公的年金の遺族給付の受給要件および受給権者
ライフプランニングと資金計画 · 遺族給付 / 寡婦年金 / 遺族基礎年金 / 遺族厚生年金
公的年金の遺族給付に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
3
解説
遺族基礎年金は、生計を同じくする子のいる配偶者または子に支給されます。一方、遺族厚生年金を夫が受けるには、妻が死亡したときに夫が55歳以上であることが必要です(支給開始は60歳から、遺族基礎年金を一緒に受けるときは55歳から)。
解き方
- 寡婦年金の受給期間(60歳から65歳まで)と婚姻の要件(10年以上)を確かめます。
- 遺族基礎年金の受給権が消える事由について、直系血族や直系姻族との養子縁組は消える事由から外れていることを確かめます。
- 妻の死亡時における夫の遺族厚生年金の要件(死亡時に55歳以上)を確かめ、42歳の夫には受給権がなく子に支給される点から不適切と判断します。
- 受給権者が同順位で複数(父母)いるときは、等しく分けて支給される原則を確かめます。
- 選択肢 1不正解
- 第1号被保険者として10年以上の納付などの要件を満たす夫が死亡した場合、婚姻期間10年以上の妻は60歳から65歳まで寡婦年金を受給できます。
- 選択肢 2不正解
- 直系血族または直系姻族と養子縁組をしても、遺族基礎年金の受給権は消えません(夫の父は直系姻族です)。
- 選択肢 3正解
- 夫が遺族厚生年金の受給権を得るには、妻の死亡時に55歳以上でなければなりません。42歳の夫には支給されず、遺族厚生年金は子に支給されます。
- 選択肢 4不正解
- 遺族厚生年金の受給権者が同順位の父母2人のときは、年金額を2等分してそれぞれに支給されます。
関連する分野を学ぶ
覚えるポイント
- 夫が遺族厚生年金の受給権を得るには、妻の死亡時に55歳以上である必要がある(受給開始は60歳、遺族基礎年金併給中を除く)。
間違えやすいところ
- 遺族基礎年金は夫の年齢に関係なく受給できますが、遺族厚生年金には55歳以上の年齢要件がある違いを見落としやすいので注意しましょう。
出題の前提:2024年10月1日現在施行の法令等
出典:金融財政事情研究会『2025年1月 1級 学科(基礎編)』
公式問題 p.5(公式掲載ページ) ↗(www.kinzai.or.jp)
中小企業退職金共済制度(中退共)の制度内容
ライフプランニングと資金計画 · 中小企業退職金共済 / 掛金月額 / 過去勤務期間通算 / 退職金支給要件
中小企業退職金共済制度(中退共)に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
2
解説
中退共は、中小企業の従業員の退職金の積立を助ける公的な共済制度です。掛金月額は5,000円から30,000円の範囲で選べます。新しく加入するときは、最大120月(10年)の過去の勤務期間を通算できる特例があります。
解き方
- 中退共の一般従業員の掛金月額の上限(3万円)を確かめます。
- 過去勤務期間通算の要件(12月から120月の範囲)を確かめ、肢2が適切だと判断します。
- 国の新規加入助成が始まる時期(加入後4か月目から1年間)を確かめます。
- 12か月未満で退職したときの扱い(退職金は支給されず、事業主への返還もない)を確かめます。
- 選択肢 1不正解
- 中退共の掛金月額は被共済者1人につき上限3万円(5,000円から3万円までの16種類)です(7万円は小規模企業共済の上限額です)。
- 選択肢 2正解
- 中退共に新規加入するときに通算できる過去勤務期間は、最大120月(10年)が限度です。
- 選択肢 3不正解
- 新規加入助成は、加入した月からではなく「加入後4か月目」から1年間、掛金月額の2分の1(上限5,000円)が国から助成されます。
- 選択肢 4不正解
- 掛金納付月数が12月未満で退職した場合、退職金は支給されず、納めた掛金も事業主には返還されません(掛け捨てになります)。
覚えるポイント
- 中退共の掛金上限は3万円(小規模企業共済は7万円)。過去勤務期間通算は最大120か月(10年)。
間違えやすいところ
- 小規模企業共済(月額上限7万円)と中退共(月額上限3万円)の限度額を混同しないようにしましょう。
出題の前提:2024年10月1日現在施行の法令等
出典:金融財政事情研究会『2025年1月 1級 学科(基礎編)』
公式問題 p.5(公式掲載ページ) ↗(www.kinzai.or.jp)
公的年金等に係る税務上の取扱い
ライフプランニングと資金計画 · 所得税 / 社会保険料控除 / 一時所得 / 雑所得 / 未支給年金
公的年金等に係る所得税等の取扱いに関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
3
解説
公的年金や国民年金基金から支給される老齢年金は、公的年金等に係る雑所得として課税されます。一方、遺族一時金や遺族年金は非課税です。未支給年金は、請求した遺族の一時所得として所得税の対象になります。
解き方
- 国民年金の前納保険料の社会保険料控除の扱い(全額をその年に控除するか、各年に分けて控除するかを選べる)を確かめます。
- 過去分の年金を一括で受け取ったときの所得区分(各年分の雑所得)を確かめます。
- 国民年金基金の老齢年金(雑所得)と遺族一時金(非課税)の課税区分を確かめ、肢3が適切だと判断します。
- 死亡した受給権者の未支給年金の課税区分(受け取った遺族の一時所得で、相続税はかからない)を確かめます。
- 選択肢 1不正解
- 国民年金の保険料を2年分前納した場合、支払った年に全額を社会保険料控除にするか、各年に分けて控除するかを選べます。
- 選択肢 2不正解
- 過去分の老齢基礎年金を一括で受け取っても、一時所得ではなく公的年金等に係る雑所得となり、本来受け取るはずだった各年分の所得として扱われます。
- 選択肢 3正解
- 国民年金基金の老齢年金は公的年金等控除の対象となる雑所得で、加入員が死亡したときに遺族が受け取る遺族一時金は非課税です。
- 選択肢 4不正解
- 遺族が受け取った未支給年金は相続税の対象ではなく、受け取った遺族の一時所得として所得税の対象になります。
関連する分野を学ぶ
覚えるポイント
- 未支給年金は受取人の「一時所得」。国民年金基金の遺族一時金は「非課税」。
間違えやすいところ
- 未支給年金を、本来の受給者の遺産とみなして相続税の対象だと思い込まないように注意しましょう。
出題の前提:2024年10月1日現在施行の法令等
出典:金融財政事情研究会『2025年1月 1級 学科(基礎編)』
公式問題 p.6(公式掲載ページ) ↗(www.kinzai.or.jp)
教育資金融資および奨学金制度等の内容
ライフプランニングと資金計画 · 国の教育ローン / 奨学金 / 授業料後払い制度
教育資金の準備等に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
4
解説
国の教育ローン(日本政策金融公庫)は保護者向けの公的な融資で、保証基金を使えたり、ひとり親家庭などに優遇があったりします。日本学生支援機構の奨学金は学生本人への貸与・給付です。2024年度に始まった授業料後払い制度は、大学院生を対象にしています。
解き方
- 教育一般貸付で保証基金の保証を使うときの保証料の支払い方法(融資金から一括で差し引く)を確かめます。
- 教育一般貸付のひとり親家庭・交通遺児家庭への金利や返済期間などの優遇措置を確かめます。
- 第二種奨学金の利率の決め方(利率固定方式と利率見直し方式)を確かめます。
- 2024年度に始まった授業料後払い制度の対象者(大学院修士課程など)を確かめ、学部生などではないので肢4が不適切だと判断します。
- 選択肢 1不正解
- 教育一般貸付で教育資金融資保証基金の保証を使う場合、保証料は融資を実行するときに融資金から一括で差し引かれます。
- 選択肢 2不正解
- 母子家庭・父子家庭・交通遺児家庭などには、融資金利を下げたり返済期間を延ばしたりする優遇措置があります。
- 選択肢 3不正解
- 日本学生支援機構の第二種奨学金(有利子)では、利率の決め方として「利率固定方式」と「利率見直し方式」のどちらかを選びます。
- 選択肢 4正解
- 授業料後払い制度は大学院(修士段階)に在学する学生が対象で、大学・短期大学・専修学校(学部・専門課程)の学生は対象ではありません。
覚えるポイント
- 授業料後払い制度(出世払い型奨学金制度)の対象は「大学院修士段階」の学生。
間違えやすいところ
- 修学支援新制度(給付型奨学金・授業料減免)の対象である大学などの学部生と、授業料後払い制度の対象である大学院生を取り違えないようにしましょう。
出題の前提:2024年10月1日現在施行の法令等
出典:金融財政事情研究会『2025年1月 1級 学科(基礎編)』
公式問題 p.6(公式掲載ページ) ↗(www.kinzai.or.jp)
生命保険契約照会制度
リスク管理 · 生命保険協会 / 生命保険契約照会制度
生命保険協会が実施している「生命保険契約照会制度」に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
4
解説
生命保険契約照会制度は、被相続人が亡くなったときや認知判断能力が下がったときに、加入している生命保険契約があるかどうかをまとめて調べられる制度です。
解き方
- 各選択肢について、照会の対象外になる契約、利用できる要件、利用できる人の範囲が制度の決まりに合っているかを確かめます。
- 生命保険協会が行う照会業務の範囲(契約の有無を答えるだけか、請求の代行までするのか)をよく見て、不適切なものを判断します。
- 選択肢 1不正解
- 財形保険契約や財形年金保険契約、年金の支払いが始まった契約、保険金などが据え置かれている契約は照会調査の対象外です。
- 選択肢 2不正解
- ふだん、この制度を使えるのは、照会対象者が「死亡した場合」または「認知判断能力が低下した場合」に限られます。
- 選択肢 3不正解
- 死亡を理由に照会できる人は、法定相続人、法定代理人、弁護士などの所定の任意代理人、遺言執行人に限られています。
- 選択肢 4正解
- この制度で回答されるのは契約の有無(生命保険会社名)などで、生命保険協会が保険金などの請求手続を代行することはありません。
覚えるポイント
- 生命保険契約照会制度は契約有無の照会のみであり請求手続の代行は行わないこと
間違えやすいところ
- 契約内容の詳細や保険金の請求まで、生命保険協会がまとめて代行してくれると誤解しやすいので気をつけましょう。
出題の前提:2024年10月1日現在施行の生命保険契約照会制度の取扱い基準
出典:金融財政事情研究会『2025年1月 1級 学科(基礎編)』
公式問題 p.7(公式掲載ページ) ↗(www.kinzai.or.jp)
保険契約のクーリング・オフ制度
リスク管理 · 保険業法 / クーリング・オフ
保険業法に定める保険契約の申込みの撤回等(クーリング・オフ制度)に関する次の記述のうち、最も適切なものはどれか。なお、各選択肢において、ほかに必要とされる要件等はすべて満たしているものとする。
解答・解説を表示
解答
1
解説
保険業法のクーリング・オフ制度は、申込書を受け取った日か書面で告知した日の遅い方から、原則8日以上は申込みの撤回ができます。ただし、法人の契約や1年以下の短期契約、契約の更新などは対象外です。
解き方
- 保険業法第309条にあるクーリング・オフの除外事由(法人契約、保険期間1年以下、更新、保険会社の指定診査の完了など)を整理します。
- 転換契約は新しい契約の締結として対象になること、保険期間1年以下の契約や更新契約、法人契約は対象外になることを各選択肢に当てはめて判断します。
- 選択肢 1正解
- 保険期間が1年以下の短期契約はクーリング・オフ制度の対象外なので、撤回などはできません。
- 選択肢 2不正解
- 生命保険契約の転換は新しい保険契約を結ぶことになるので、原則としてクーリング・オフ制度の対象になります。
- 選択肢 3不正解
- すでに成立している生命保険契約の自動更新や継続の手続は、クーリング・オフ制度の対象にはなりません。
- 選択肢 4不正解
- 法人が契約者になる保険契約は、クーリング・オフ制度の対象外です。
覚えるポイント
- 保険期間1年以下の契約および法人契約はクーリング・オフ制度の対象外
間違えやすいところ
- 契約の転換と契約の更新で、クーリング・オフが使えるかどうかが違う点を混同しやすいので気をつけましょう。
出題の前提:2024年10月1日現在施行の保険業法
出典:金融財政事情研究会『2025年1月 1級 学科(基礎編)』
公式問題 p.7(公式掲載ページ) ↗(www.kinzai.or.jp)
生命保険の一般的な商品性
リスク管理 · 逓増定期保険 / 特定疾病保障定期保険 / 収入保障保険
生命保険の一般的な商品性に関する次の記述(a)~(c)のうち、適切なものの個数として正しいものはどれか。 (a) 逓増定期保険は、保険期間の経過とともに所定の逓増率により死亡保険金額が増加する保険であり、通常、死亡保険金額は基本保険金額の10倍に達するまで増加する。 (b) 特定疾病保障定期保険は、がん、急性心筋梗塞、脳卒中などの特定疾病による所定の状態について保障する保険であり、被保険者が特定疾病により高度障害状態になった場合は、特定疾病保険金と高度障害保険金をそれぞれ受け取ることができる。 (c) 収入保障保険は、被保険者が死亡または高度障害状態になった場合に、保険金受取人が毎月一定額の給付金を年金形式で受け取ることができる保険であり、支払われる給付金の総額は保険期間の経過に伴って増加する。
解答・解説を表示
解答
4
解説
逓増定期保険・特定疾病保障定期保険・収入保障保険には、それぞれ次の決まりがあります。逓増定期保険の死亡保険金額は、通常、基本保険金額の5倍までしか増えません。特定疾病保障定期保険で特定疾病保険金を受け取ると契約は消滅し、高度障害保険金と重ねて受け取ることはできません。収入保障保険で受け取る給付金の総額は、保険期間が進むほど減っていきます。
解き方
- 記述(a)は誤りです。逓増定期保険の保険金額が増える倍率は、通常最大5倍までだからです。
- 記述(b)は誤りです。特定疾病保険金を受け取ると契約が消滅し、高度障害保険金と重ねて受け取れないからです。
- 記述(c)は誤りです。収入保障保険の給付金の総額は、年金を受け取る残りの期間が短くなるほど減るからです。
- 適切な記述は0個なので、選択肢4を選びます。
- 選択肢 1不正解
- 記述(a)(b)(c)はすべて不適切なので、「1つ」とするこの選択肢は誤りです。
- 選択肢 2不正解
- 記述(a)(b)(c)はすべて不適切なので、「2つ」とするこの選択肢は誤りです。
- 選択肢 3不正解
- 記述(a)(b)(c)はすべて不適切なので、「3つ」とするこの選択肢は誤りです。
- 選択肢 4正解
- (a)は通常最大5倍まで、(b)はどちらか一方を受け取ると契約が消滅、(c)は総額が期間とともに減るので、適切な記述は0個です。
覚えるポイント
- 特定疾病保険金が支払われると契約は消滅し高度障害保険金と二重取りはできない
間違えやすいところ
- 収入保障保険では、毎月の給付額と、受け取る総額(期間が進むと減る)を混同しやすいので注意しましょう。
出題の前提:2024年10月1日現在施行の各種保険商品特性
出典:金融財政事情研究会『2025年1月 1級 学科(基礎編)』
公式問題 p.8(公式掲載ページ) ↗(www.kinzai.or.jp)
生命保険料控除額の計算
リスク管理 · 所得税 / 生命保険料控除 / 新旧制度の適用関係
会社員のAさんが2024年中に払い込んだ生命保険の保険料が下記のとおりである場合、Aさんの2024年分の所得税における生命保険料控除の最大控除額として、最も適切なものはどれか。なお、配当はないものとし、記載のない事項については考慮しないものとする。 ・医療保険(10年更新型、契約日2008年12月1日、死亡保障なし、2018年に更新、払込保険料102,000円) ・個人年金保険(税制適格、契約日2010年3月1日、払込保険料180,000円) ・個人年金保険(税制適格、契約日2019年11月1日、払込保険料120,000円)
解答・解説を表示
解答
2
解説
2012年1月1日以後に更新した保険契約には、新しい制度が適用されます。新旧両方の契約がある区分では、「旧契約だけ(最高5万円)」「新契約だけ(最高4万円)」「新旧を合算(最高4万円)」のうち、いちばん有利なものを選べます。全体の最高限度額は12万円です。
解き方
- 医療保険は2008年に契約しましたが、2018年に更新したので新契約として扱われ、介護医療保険料控除の対象になります。払込保険料は102,000円で8万円を超えるため、控除額は40,000円です。
- 個人年金保険には、旧契約(2010年契約、180,000円)と新契約(2019年契約、120,000円)があります。旧契約だけを使うと10万円を超えるので上限の50,000円になり、新旧合算(上限40,000円)より有利なので旧契約だけを使います。
- 一般生命保険料控除は0円です。合計の控除額は40,000円(介護医療)+50,000円(個人年金)=90,000円(9万円)になります。
- 選択肢 1不正解
- 個人年金保険で新旧合算を選んで4万円とした場合の合計(8万円)で、旧契約だけを使う5万円を選んでいないため誤りです。
- 選択肢 2正解
- 介護医療保険料控除4万円と旧個人年金保険料控除5万円を合わせた9万円が、最大の控除額になります。
- 選択肢 3不正解
- 医療保険の更新で新制度に移ることや、個人年金の控除の上限を間違えて計算した結果なので不適切です。
- 選択肢 4不正解
- 12万円は、一般・介護医療・個人年金の3区分すべてが上限に達したときの全体の限度額で、この問題ではそこまで達しません。
覚えるポイント
- 旧契約であっても2012年1月1日以後に更新・特約中途付加されると新契約扱いになる
間違えやすいところ
- 契約した最初の日付だけを見て、医療保険を旧制度の一般生命保険料控除として計算してしまう間違いに注意しましょう。
出題の前提:2024年10月1日現在施行の所得税法(生命保険料控除)
出典:金融財政事情研究会『2025年1月 1級 学科(基礎編)』
公式問題 p.8(公式掲載ページ) ↗(www.kinzai.or.jp)
地震保険の制度概要
リスク管理 · 損害保険 / 地震保険 / 保険料割引制度 / 損害認定基準
地震保険に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
1
解説
地震保険は「地震保険に関する法律」に基づき、国と保険会社が共同で運営する保険です。専用住宅と併用住宅で保険料の差はありません。1個30万円を超える貴金属などは、申告して明記しても対象外です。割引制度や全損の認定基準は厳しく定められています。
解き方
- 選択肢1は、地震保険の保険料率が何で決まるかを確かめます。専用住宅か併用住宅かで区別がないので適切です。
- 選択肢2は誤りです。耐震等級に応じた割引は「耐震等級割引」で、免震建築物割引は一律50%だからです。
- 選択肢3は誤りです。30万円を超える貴金属や美術品は火災保険と違い、地震保険では対象外だからです。
- 選択肢4は誤りです。全損と認められる基準は「損害額が時価の50%以上」または「焼失・流失した床面積が70%以上」で、記述は数値が逆だからです。
- 選択肢 1正解
- 地震保険の保険料は建物の所在地と構造区分で決まり、専用住宅か併用住宅かによる違いはありません。
- 選択肢 2不正解
- 耐震等級に応じて10%・30%・50%になるのは「耐震等級割引」で、免震建築物割引は一律50%です。
- 選択肢 3不正解
- 地震保険では、1個または1組の価額が30万円を超える貴金属や書画・骨董品などは、申告して明記しても補償されません。
- 選択肢 4不正解
- 全損と認められるのは、主要構造部の損害額が時価の50%以上、または焼失・流失した床面積が延べ床面積の70%以上の場合です。
関連する分野を学ぶ
覚えるポイント
- 地震保険では1個30万円超の貴金属・美術品は明記しても補償対象外
間違えやすいところ
- 全損の基準である「損害額50%以上」「焼失・流失面積70%以上」の数字を、逆に覚えやすいので注意しましょう。
出題の前提:2024年10月1日現在施行の地震保険に関する法律および関連規定
出典:金融財政事情研究会『2025年1月 1級 学科(基礎編)』
公式問題 p.9(公式掲載ページ) ↗(www.kinzai.or.jp)
自動車保険のノンフリート等級別料率制度
リスク管理 · ノンフリート等級 / 事故有係数適用期間 / 事故の区分
任意の自動車保険(保険期間1年)のノンフリート等級別料率制度に関する次の記述のうち、最も不適切なものはどれか。なお、各選択肢において、契約者と記名被保険者は同一人であるものとし、記載のない事項については考慮しないものとする。
解答・解説を表示
解答
3
解説
ノンフリート等級制度では、対人・対物の事故は原則として3等級ダウン事故です。飛び石による損害や盗難などは1等級ダウン事故です。同じ事故で複数の保険金が支払われても、事故は1件として数えます。3等級以下では事故有係数・無事故係数の区別がなく、割増率は同じです。
解き方
- 選択肢1は正しいです。1年間に別々の3等級ダウン事故が2回起きると、合わせて6等級ダウンし、10-6=4等級になります。
- 選択肢2は正しいです。同じ事故で対人と対物の両方が出ても1件の3等級ダウン事故となり、8-3=5等級になります。
- 選択肢3は不適切です。飛び石によるガラス破損は1等級ダウン事故で、6-1=5等級となり、ノーカウント事故ではありません。
- 選択肢4は正しいです。3等級以下の保険料率には「事故有」「無事故」の区別がなく、割増率は一律だからです。
- 選択肢 1不正解
- 別々に起きた2回の事故は、それぞれが3等級ダウンなので、合わせて6等級下がって4等級になります。
- 選択肢 2不正解
- 同じ事故で対人と対物の両方が支払われても事故は1件と数え、3等級下がって5等級になります。
- 選択肢 3正解
- 飛び石による窓ガラス破損で保険金が支払われると「1等級ダウン事故」になり、更新後は5等級になります。
- 選択肢 4不正解
- 3等級以下には事故有係数・無事故係数の区別がないので、適用される割増率は同じになります。
関連する分野を学ぶ
覚えるポイント
- 飛び石・飛来中衝突・火災・盗難等による車両保険の使用は1等級ダウン事故
間違えやすいところ
- 昔あった「等級すえおき事故」と混同して、ノーカウント事故だと勘違いしやすいので注意しましょう。
出題の前提:2024年10月1日現在施行のノンフリート等級別料率制度
出典:金融財政事情研究会『2025年1月 1級 学科(基礎編)』
公式問題 p.9(公式掲載ページ) ↗(www.kinzai.or.jp)
個人事業主が受け取る保険金の課税関係
リスク管理 · 所得税 / 損害保険金 / 事業所得 / 非課税
個人事業主が加入する各種損害保険から受け取った保険金の課税関係に関する次の記述のうち、最も適切なものはどれか。なお、各選択肢において、損害保険の契約者(=保険料負担者)は個人事業主であるものとし、特約については考慮しないものとする。
解答・解説を表示
解答
2
解説
心身の損害や、固定資産などが失われた損害に対する保険金は、原則として非課税です。一方、商品が失われたことの補填や、休業で失った利益の補填を目的とする保険金は、事業所得の総収入金額に加えます。
解き方
- 選択肢1は不適切です。店舗(固定資産)の火災保険金は損害を補うお金なので全額非課税で、再建費用との差額があっても課税されません。
- 選択肢2は適切です。店舗休業保険は営業利益などを補うお金で、事業所得の総収入金額に加えて課税されます。
- 選択肢3は不適切です。所得補償保険金は、体のけがや病気が原因で受け取る給付なので非課税です。
- 選択肢4は不適切です。商品(棚卸資産)が失われたときの保険金は、売上の代わり・損失の補填として事業所得の総収入金額に加えられます。
- 選択肢 1不正解
- 固定資産である店舗が失われたときの損害保険金は非課税で、再建費用との差額も課税されません。
- 選択肢 2正解
- 店舗休業保険金など、営業で失った利益を補う保険金は、事業所得の総収入金額に加えられます。
- 選択肢 3不正解
- 体や心の障害、働けなくなったことが原因で受け取る所得補償保険金は、非課税です。
- 選択肢 4不正解
- 棚卸資産である商品の損害を補う火災保険金は、事業所得の総収入金額に加えて課税されます。
関連する分野を学ぶ
覚えるポイント
- 固定資産の火災保険金は非課税だが棚卸資産(商品)や利益補填の保険金は課税
間違えやすいところ
- 所得補償保険金は名前から「所得の代わりだから課税」と勘違いしやすいですが、非課税です。
出題の前提:2024年10月1日現在施行の所得税法第9条および所得税法基本通達
出典:金融財政事情研究会『2025年1月 1級 学科(基礎編)』
公式問題 p.10(公式掲載ページ) ↗(www.kinzai.or.jp)
わが国の経済指標
金融資産運用 · 消費者物価指数 / 企業物価指数 / GDPデフレーター
わが国の経済指標に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
1
解説
物価の指標には、消費者物価指数(総務省)、企業物価指数(日本銀行)、GDPデフレーター(内閣府)があります。それぞれ測る対象が違います。消費者物価指数は財やサービス、企業物価指数は企業どうしで取引される財、GDPデフレーターは国内の純付加価値です。GDPデフレーターは名目GDP÷実質GDP×100で計算します。
解き方
- 選択肢1は適切です。消費者物価指数(生鮮食品を除く総合)が、景気動向指数の遅行系列に使われているからです。
- 選択肢2は不適切です。企業物価指数は企業どうしで取引される「財」の価格が対象で、サービスは含まないからです。
- 選択肢3は不適切です。GDPデフレーターは「名目GDP÷実質GDP×100」で計算するので、記述は割る数と割られる数が逆だからです。
- 選択肢4は不適切です。輸入はGDPから差し引く項目なので、輸入物価の上昇が国内の製品価格に回らないと、GDPデフレーターを下げる方向に働くからです。
- 選択肢 1正解
- 消費者物価指数の「生鮮食品を除く総合指数」は、景気動向指数の遅行系列に使われています。
- 選択肢 2不正解
- 企業物価指数は企業どうしで取引される「財」が対象で、「サービス」の価格の変化は含みません。
- 選択肢 3不正解
- GDPデフレーターは「名目GDP÷実質GDP」で計算するので、実質を名目で割るという記述は誤りです。
- 選択肢 4不正解
- 輸入価格の上昇が国内価格に回らないと、差し引く項目である輸入額が増えて、GDPデフレーターを下げる要因になります。
覚えるポイント
- GDPデフレーター = 名目GDP ÷ 実質GDP × 100
間違えやすいところ
- 輸入物価の上昇は物価が上がるイメージがありますが、GDPデフレーター自体は下がる方向に働く点に注意しましょう。
出題の前提:2024年10月1日現在の主要経済指標の公表基準・算出定義
出典:金融財政事情研究会『2025年1月 1級 学科(基礎編)』
公式問題 p.10(公式掲載ページ) ↗(www.kinzai.or.jp)
投資信託の一般的な商品性
金融資産運用 · ファミリーファンド方式 / ロング・ショート戦略 / ブル型ファンド / 外貨建MMF
投資信託の一般的な商品性に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
1
解説
ファミリーファンド方式は、投資家が買うベビーファンドの資金を、ひとつのマザーファンドにまとめて運用するしくみです。まとめて運用することで、運用の効率を高められます。
解き方
- ファミリーファンド方式での、ベビーファンド(販売・資金集めの役割)とマザーファンド(実際にまとめて運用する役割)の関係を整理します。
- 投資家が買うのはベビーファンドで、そのベビーファンドがマザーファンドに資金を出す側だと確かめて、誤りを判断します。
- 選択肢 1正解
- 投資家が買うのはベビーファンドで、そのベビーファンドがマザーファンドに資金を出してまとめて運用するので、この記述は不適切です。
- 選択肢 2不正解
- ロング・ショート戦略は、割安な銘柄を買い、割高な銘柄を売って、市場全体の動きに左右されにくい利益を目指すので適切です。
- 選択肢 3不正解
- ブル型(レバレッジ型)は、もとになる指標の一定倍の動きを目指すので、市場が上がるときに大きな利益が期待でき、適切です。
- 選択肢 4不正解
- 外貨建MMFは、格付けの高い公社債やCPなどの短期の金融商品を中心に運用する公社債投資信託で、株式は買わないので適切です。
覚えるポイント
- ファミリーファンド方式では投資家が買うのがベビー、合同運用するのがマザー。
間違えやすいところ
- ベビーファンドとマザーファンドの資金の流れを、逆にしないように注意しましょう。
出題の前提:2024年10月1日現在施行の法令等
出典:金融財政事情研究会『2025年1月 1級 学科(基礎編)』
公式問題 p.11(公式掲載ページ) ↗(www.kinzai.or.jp)
債券投資の利回り・特性とデュレーション
金融資産運用 · イールドカーブ / ロールダウン効果 / デュレーション / 残存期間とクーポンレート
債券投資に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
4
解説
デュレーションは、投資したお金を平均して何年で回収できるかを表す数字です。途中で受け取る利息(クーポン)が少ないほど、また償還までの期間が長いほど、デュレーションは大きくなります。
解き方
- イールドカーブの形の呼び方(順イールド・逆イールド)と、ロールダウン効果が起こる条件を確認します。
- お金を受け取る時期とデュレーションの関係を整理して、それぞれの選択肢の正誤を判断します。
- 選択肢 1不正解
- 残存期間が長い債券ほど利回りが高く、右上がりになる状態は「順イールド」と呼ぶので、この記述は不適切です。
- 選択肢 2不正解
- ロールダウン効果は、イールドカーブの傾きが急なほど大きく、平らになるほど小さくなるので、この記述は不適切です。
- 選択肢 3不正解
- 割引債は途中で利息を受け取らず償還時に全額を受け取るので、デュレーションは残存期間と同じになり、利付債より長くなるため不適切です。
- 選択肢 4正解
- 表面利率が低いほどお金を受け取る時期が満期に寄り、残存期間が長いほど回収に時間がかかるので、デュレーションは長くなり適切です。
関連する分野を学ぶ
覚えるポイント
- 割引債のデュレーション=残存期間。利付債のデュレーション<残存期間。
間違えやすいところ
- ロールダウン効果は、イールドカーブの傾きが急なほど大きくなります。平らになるほど大きいと取り違えないよう注意しましょう。
出題の前提:2024年10月1日現在施行の法令等
出典:金融財政事情研究会『2025年1月 1級 学科(基礎編)』
公式問題 p.11(公式掲載ページ) ↗(www.kinzai.or.jp)
米国の株価指標の特徴
金融資産運用 · S&P500 / NYダウ / ナスダック総合指数 / ラッセル2000
米国の株価指標に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
3
解説
米国のおもな株価指数は、計算のしかたと対象の銘柄で見分けます。計算のしかたには修正平均型と時価総額加重平均型があり、対象の銘柄も指数ごとに決まっています。
解き方
- それぞれの指数の計算のしかたが、修正平均型か時価総額加重平均型かを整理します。
- それぞれの指数の銘柄数と対象(ニューヨーク・ダウは30銘柄、ラッセル2000は中小型の2,000銘柄など)を確認します。
- 選択肢 1不正解
- S&P500種株価指数は、代表的な500銘柄を対象とする「時価総額加重平均型」の指数なので、この記述は不適切です。
- 選択肢 2不正解
- ダウ・ジョーンズ工業株価平均(ニューヨーク・ダウ)は、代表的な優良「30銘柄」を対象とする修正平均型の指数なので、この記述は不適切です。
- 選択肢 3正解
- ナスダック総合指数は、NASDAQに上場する全銘柄を対象に、時価総額加重平均型で計算するので適切です。
- 選択肢 4不正解
- ラッセル2000指数は、時価総額の上位3,000銘柄のうち1,001位から3,000位までの小型株2,000銘柄が対象なので、この記述は不適切です。
覚えるポイント
- NYダウは30銘柄の修正平均型、S&P500とナスダック総合は時価総額加重平均型。
間違えやすいところ
- ラッセル2000を、大きいほうから上位2,000銘柄と勘違いしやすいので注意しましょう。実際は小型の2,000銘柄が対象です。
出題の前提:2024年10月1日現在施行の法令等
出典:金融財政事情研究会『2025年1月 1級 学科(基礎編)』
公式問題 p.11(公式掲載ページ) ↗(www.kinzai.or.jp)
サスティナブル成長率の算出
金融資産運用 · サスティナブル成長率 / ROE / 内部留保率 / PBRとPER
下記の〈資料〉から算出されるサスティナブル成長率として、次のうち最も適切なものはどれか。なお、自己資本の額は純資産の額と同額であるものとし、計算結果は表示単位の小数点以下第3位を四捨五入すること。 〈資料〉 株価収益率(PER):12.80倍 株価純資産倍率(PBR):0.80倍 配当利回り:4.20% 配当性向:35.00%
解答・解説を表示
解答
1
解説
サスティナブル成長率は「ROE × 内部留保率(1-配当性向)」で計算します。外部から資金を集めなくても、企業が続けられる成長の割合を表します。
解き方
- PBR ÷ PER でROEを計算します(0.80 ÷ 12.80 = 6.25%)。
- 1 - 配当性向 で内部留保率を計算します(1 - 0.35 = 0.65)。
- ROEに内部留保率をかけて、サスティナブル成長率を求め、四捨五入します(6.25% × 0.65 = 4.0625% → 4.06%)。
- 選択肢 1正解
- ROE(6.25%)に内部留保率(65%)をかけると4.0625%になり、小数点以下第3位を四捨五入すると4.06%になるので適切です。
- 選択肢 2不正解
- 計算のしかたが違っていて、正しい結果と合わないので不適切です。
- 選択肢 3不正解
- 計算のしかたが違っていて、正しい結果と合わないので不適切です。
- 選択肢 4不正解
- 計算のしかたが違っていて、正しい結果と合わないので不適切です。
覚えるポイント
- サスティナブル成長率=ROE×内部留保率、ROE=PBR/PER。
間違えやすいところ
- 内部留保率ではなく、配当性向をそのままROEにかけないように注意しましょう。
出題の前提:2024年10月1日現在施行の法令等
出典:金融財政事情研究会『2025年1月 1級 学科(基礎編)』
公式問題 p.12(公式掲載ページ) ↗(www.kinzai.or.jp)
オプション取引の一般的な特徴
金融資産運用 · バリア・オプション / 金利フロア / イン・ザ・マネー(ITM) / アメリカンタイプ
オプション取引の一般的な特徴に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
1
解説
バリア・オプションは、権利行使に条件が付いた特別なオプションです。条件がある分だけ権利を使える可能性が下がるので、オプション料(プレミアム)は普通のオプションより低くなります。
解き方
- バリア・オプション(ノックイン型・ノックアウト型)は、権利行使に条件があるためオプション料が安いことを確かめます。
- フロア(金利のプット)、ITM(イン・ザ・マネー)の意味、アメリカンタイプの権利行使の時期を確かめ、誤りを選びます。
- 選択肢 1正解
- バリア・オプションは権利行使に条件があるため、オプション料は普通より安くなります。だから「高くなる」という記述は誤りです。
- 選択肢 2不正解
- フロアは、金利が決めた下限を下回ったとき、買い手がその差額を受け取れる金利オプションです。だから適切です。
- 選択肢 3不正解
- 今すぐ権利行使すると利益が出る状態がITMです。コールは原資産価格>権利行使価格、プットは原資産価格<権利行使価格なので適切です。
- 選択肢 4不正解
- 満期日だけ行使できるのがヨーロピアンタイプで、期間中いつでも行使できるのがアメリカンタイプです。だから適切です。
関連する分野を学ぶ
覚えるポイント
- バリア・オプションは条件縛りがある分だけプレーン・オプションよりプレミアムが安い。
間違えやすいところ
- 金利キャップ(上限金利を上回ったら受け取る)と金利フロア(下限金利を下回ったら受け取る)を混同しないようにします。
出題の前提:2024年10月1日現在施行の法令等
出典:金融財政事情研究会『2025年1月 1級 学科(基礎編)』
公式問題 p.12(公式掲載ページ) ↗(www.kinzai.or.jp)
2資産間の相関係数の算出
金融資産運用 · 相関係数 / 共分散 / 標準偏差 / ポートフォリオ理論
下記の〈A資産とB資産の期待収益率・標準偏差・共分散〉から算出されるA資産とB資産の相関係数として、次のうち最も適切なものはどれか。なお、計算結果は小数点以下第3位を四捨五入すること。 〈A資産とB資産の期待収益率・標準偏差・共分散〉 A資産:期待収益率 3.25%、標準偏差 4.75% B資産:期待収益率 3.40%、標準偏差 5.85% A資産とB資産の共分散:9.80
解答・解説を表示
解答
3
解説
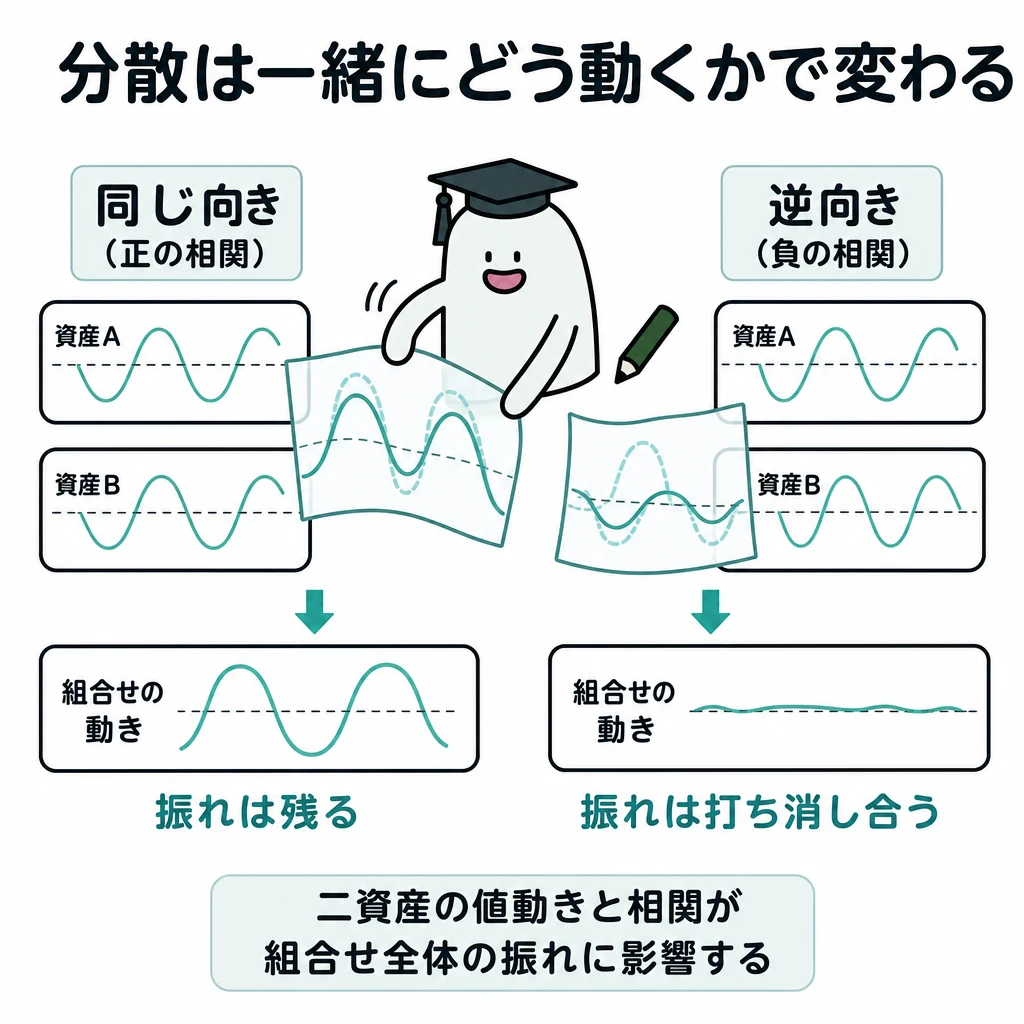
2つの資産の相関係数は、共分散をそれぞれの標準偏差をかけた数で割って求めます。値は-1から+1までの間になります。
解き方
- 相関係数の式「相関係数 = 共分散 ÷(標準偏差A × 標準偏差B)」を確かめます。
- 数字を当てはめて計算します(9.80 ÷(4.75 × 5.85)= 9.80 ÷ 27.7875 ≒ 0.3526)。
- 小数第3位を四捨五入して0.35を出します。
- 選択肢 1不正解
- 計算のしかたが違っていて、正しい答えの0.35にならないので誤りです。
- 選択肢 2不正解
- 計算のしかたが違っていて、正しい答えの0.35にならないので誤りです。
- 選択肢 3正解
- 9.80 ÷(4.75 × 5.85)≒ 0.3526…となり、四捨五入すると0.35になるので適切です。
- 選択肢 4不正解
- 計算のしかたが違っていて、正しい答えの0.35にならないので誤りです。
関連する分野を学ぶ
覚えるポイント
- 相関係数=共分散/(標準偏差A×標準偏差B)。-1以上+1以下の値。
間違えやすいところ
- 期待収益率は相関係数の計算には使いません。答えを惑わせる数字なので計算に入れません。
出題の前提:2024年10月1日現在施行の法令等
出典:金融財政事情研究会『2025年1月 1級 学科(基礎編)』
公式問題 p.13(公式掲載ページ) ↗(www.kinzai.or.jp)
NISA制度の仕組みと出国時の取扱い
金融資産運用 · NISA / 課税口座からの移管制限 / 株式数比例配分方式 / 出国時の取扱い
NISAに関する次の記述のうち、最も不適切なものはどれか。なお、記載のない事項については考慮しないものとする。
解答・解説を表示
解答
4
解説
海外転勤で出国するとき、NISA口座の継続の手続きをすれば、すでに持っている資産は非課税のまま持ち続けられます。ただし、出国している間は新しく買うことはできません。
解き方
- NISAの移管の制限、配当金の受け取り方法の条件、金融機関を変えられる期間を確かめます。
- 出国時の「非課税口座継続適用届出書」の効果(持ち続けるのは可、新しく買うのは不可)を確かめ、誤った記述を選びます。
- 選択肢 1不正解
- 特定口座や一般口座で持っている上場株式などは、NISA口座に移し替えることはできないので適切です。
- 選択肢 2不正解
- 上場株式の配当金を非課税にするには、受け取り方法を株式数比例配分方式にする必要があるので適切です。
- 選択肢 3不正解
- NISAの金融機関を変えるには、変えたい年の前年10月1日から当年9月30日までに手続きが必要なので適切です。
- 選択肢 4正解
- 継続の届出書を出すと持ち続けることはできますが、出国中に新しく買うことはできないので誤りです。
覚えるポイント
- NISAの海外出国特例:保有継続はOK、新規買付けはNG。
間違えやすいところ
- 出国中でも新しく買えると間違えやすいので気をつけます。持ち続けることだけができます。
出題の前提:2024年10月1日現在施行の法令等
出典:金融財政事情研究会『2025年1月 1級 学科(基礎編)』
公式問題 p.13(公式掲載ページ) ↗(www.kinzai.or.jp)
日本投資者保護基金による補償対象資産
金融資産運用 · 日本投資者保護基金 / 信用取引委託保証金 / FX証拠金 / 取引所デリバティブ証拠金
国内に本店のある証券会社に一般顧客が預けた次の金銭のうち、日本投資者保護基金による補償の対象とならないものはどれか。
解答・解説を表示
解答
2
解説
日本投資者保護基金は、証券会社がつぶれたときに、お金の管理が不十分だった顧客資産を1人あたり1,000万円まで補償します。ただし、店頭デリバティブ取引などの証拠金は補償の対象外です。
解き方
- 保護基金の対象になる顧客資産(株式、公社債、投資信託、信用取引の保証金、市場デリバティブの証拠金など)を整理します。
- 店頭デリバティブ取引である外国為替証拠金取引(FX)の証拠金は、保護基金の対象外だと確かめます。
- 選択肢 1不正解
- 株式の信用取引の委託保証金は保護基金の補償対象なので、答えにはなりません。
- 選択肢 2正解
- 外国為替証拠金取引(FX)の証拠金は店頭デリバティブ取引で、保護基金の補償対象外なので、これが正解です。
- 選択肢 3不正解
- 東京金融取引所の市場デリバティブ取引(くりっく株365など)の証拠金は補償対象なので、答えにはなりません。
- 選択肢 4不正解
- 大阪取引所の日経225先物取引などの市場デリバティブ取引の委託証拠金は補償対象なので、答えにはなりません。
関連する分野を学ぶ
覚えるポイント
- 取引所取引(先物・オプション・くりっく株365)の証拠金は保護基金の対象、店頭FXは対象外。
間違えやすいところ
- FX取引の証拠金は信託保全が義務づけられていますが、投資者保護基金の補償対象ではありません。この2つを混同しやすいので注意します。
出題の前提:2024年10月1日現在施行の法令等
出典:金融財政事情研究会『2025年1月 1級 学科(基礎編)』
公式問題 p.13(公式掲載ページ) ↗(www.kinzai.or.jp)
個人事業主の事業所得の計算
タックスプランニング · 事業所得 / 青色申告 / 必要経費 / 青色事業専従者給与
居住者に係る所得税の事業所得に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
4
解説
所得税では、事業所得の計算で、生計を一にする親族(同じ家計で暮らす家族)に払う家賃や給料は、原則として必要経費に入れられません。例外は、事前に届け出た青色事業専従者給与だけで、退職金は入れられません。
解き方
- 所得税の棚卸資産の法定評価方法と、生計を一にする親族との取引の扱いを確かめます。
- 事業専従者控除と、青色事業専従者への給与・退職金を必要経費にできるかどうかを照らし合わせ、正誤を判断します。
- 選択肢 1不正解
- 棚卸資産の評価方法の届出書を出していないときは、法定評価方法の「最終仕入原価法」になります。だから低価法という記述は誤りです。
- 選択肢 2不正解
- 生計を一にする親族に払う家賃は、原則として必要経費にできません。その家の固定資産税や減価償却費などを事業主の経費に入れます。
- 選択肢 3不正解
- 白色申告の事業専従者控除で、配偶者以外の親族(子など)の限度額は50万円です。86万円は配偶者の場合の限度額です。
- 選択肢 4正解
- 青色事業専従者に払った退職金は、正しい退職給与規程に基づいて計算しても、必要経費に入れることはできません。
関連する分野を学ぶ
覚えるポイント
- 青色事業専従者に支払った退職金は必要経費に算入できない点。
- 白色申告の事業専従者控除限度額は配偶者86万円、その他親族50万円である点。
間違えやすいところ
- 青色事業専従者給与が経費になるので、退職給与規程に基づく退職金も経費になると間違えやすいです。
出題の前提:所得税法第47条、第56条、第57条
出典:金融財政事情研究会『2025年1月 1級 学科(基礎編)』
公式問題 p.14(公式掲載ページ) ↗(www.kinzai.or.jp)
所得税における退職所得の計算と取扱い
タックスプランニング · 退職所得 / 退職所得控除額 / 勤続年数 / 特定役員退職手当等
居住者に係る所得税の退職所得に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
1
解説
退職所得控除を計算するときの勤続年数は、続けて働いた実際の期間で数えます。1年未満の端数は1年に切り上げます。病気で休んでいた期間があっても、勤続年数から差し引くことはありません。
解き方
- 勤続年数の数え方(休職期間の扱い)を確かめます。
- 障害者になったことが直接の理由で退職したときの加算(100万円)を計算します。
- 確定拠出年金を一時金で受け取ったときの所得の区分と、役員などの勤続5年以下の退職金(特定役員退職手当等)の定義を確かめます。
- 選択肢 1正解
- 退職所得控除の勤続年数は、実際に続けて働いた期間で数えます。退職金規程で休職期間を除いていても、税務上は差し引きません。だからこの記述は誤りです。
- 選択肢 2不正解
- 勤続29年3カ月は端数を切り上げて30年です。控除額は800万円+70万円×(30年-20年)=1,500万円。障害が直接の理由で退職したときは100万円足され1,600万円になるので適切です。
- 選択肢 3不正解
- 確定拠出年金の老齢給付金を一時金で受け取ると退職所得とみなされ、全額が収入金額になります。だから適切です。
- 選択肢 4不正解
- 役員などの勤続年数が5年以下の人が受け取る退職金は「特定役員退職手当等」にあたります。勤続4年8カ月なので適切です。
関連する分野を学ぶ
覚えるポイント
- 退職所得控除の勤続年数は実質的な雇用継続期間で判定し、休職期間も含まれる点。
- 障害者となったことに直接基因して退職した場合は退職所得控除額に100万円が加算される点。
間違えやすいところ
- 会社の退職金の計算で休職期間を除いていても、税務上の勤続年数からは除かれません。ここを誤解しやすいです。
出題の前提:所得税法第30条、所得税法施行令第69条、所得税法基本通達30-7
出典:金融財政事情研究会『2025年1月 1級 学科(基礎編)』
公式問題 p.14(公式掲載ページ) ↗(www.kinzai.or.jp)
損益通算と総所得金額の計算
タックスプランニング · 損益通算 / 不動産所得 / 土地取得借入金利子 / 譲渡所得 / 雑所得
居住者であるAさんの2024年分の各種所得の金額が、不動産所得▲100万円(土地取得借入金利子20万円を含む)、事業所得300万円、譲渡所得(金地金)▲20万円、雑所得(暗号資産)▲20万円であった場合の総所得金額として、最も適切なものはどれか。
解答・解説を表示
解答
4
解説
損益通算できる損失は、不動産所得・事業所得・山林所得・譲渡所得の4つに限られます。不動産所得の損失でも、土地を買うために借りたお金の利子は通算できません。金地金の譲渡損失や雑所得の損失も、他の所得と通算できません。
解き方
- 不動産所得の損失100万円から、土地取得の借入金利子20万円を引き、通算できる損失を80万円とします。
- 金地金の譲渡損失と暗号資産の雑所得の損失は通算できないので、0として切り捨てます。
- 事業所得300万円から、通算できる不動産所得の損失80万円を引き、300万円-80万円=220万円を出します。
- 選択肢 1不正解
- すべての損失(不動産100万円、譲渡20万円、雑20万円)を通算した誤りで、300万-140万=160万です。
- 選択肢 2不正解
- 土地の利子を引かず、不動産の損失100万円と譲渡所得の損失20万円などを通算した誤りです。
- 選択肢 3不正解
- 不動産所得の損失100万円を全額通算したときの結果(300万-100万=200万)です。
- 選択肢 4正解
- 不動産所得の損失から土地の利子20万円を除いた80万円だけを通算し、300万円-80万円=220万円になるので適切です。
関連する分野を学ぶ
覚えるポイント
- 不動産所得の損失のうち、土地等の取得に要した借入金利子は損益通算の対象外となる。
- 雑所得の損失は他の所得と損益通算できない。
間違えやすいところ
- 土地を買うために借りたお金の利子を引かずに、全額を通算してしまう間違いに注意します。
出題の前提:所得税法第69条、租税特別措置法第41条の4
出典:金融財政事情研究会『2025年1月 1級 学科(基礎編)』
公式問題 p.15(公式掲載ページ) ↗(www.kinzai.or.jp)
住宅借入金等特別控除の要件と適用
タックスプランニング · 住宅借入金等特別控除 / 認定長期優良住宅 / 所得制限 / 床面積要件
2024年中に新築住宅を取得し、同年中に入居した場合における住宅借入金等特別控除に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
3
解説
住宅借入金等特別控除(住宅ローン控除)は、自分が住む家を新築したり買ったりして条件を満たすと、所得税から一定の割合を差し引ける制度です。合計所得金額が2,000万円以下の人が対象です。
解き方
- 新築住宅の控除期間(認定長期優良住宅などは最長13年間)を確かめます。
- 家の使い方の条件(床面積の2分の1以上を自分が住むために使っていること)を確かめます。
- 所得の条件(原則、合計所得金額2,000万円以下)と、引ききれない分を住民税から引くルールを確かめます。
- 選択肢 1不正解
- 認定長期優良住宅を新築などしたときの控除期間は最長13年間です。15年間ではないので誤りです。
- 選択肢 2不正解
- 店舗と住まいが一緒の家でも、床面積の2分の1以上を自分が住むために使っていれば対象になります。
- 選択肢 3正解
- 控除を受ける年の合計所得金額が2,000万円以下でないと、この控除は受けられません。だから適切です。
- 選択肢 4不正解
- 所得税から引ききれない分は、翌年度の個人住民税から一定の限度で引かれます。翌年分の所得税からは引けないので誤りです。
覚えるポイント
- 住宅ローン控除の合計所得金額上限は原則2,000万円以下。
- 店舗併用住宅は床面積の1/2以上が居住用であれば適用可能。
間違えやすいところ
- 引ききれなかった分が翌年分の所得税に繰り越されると間違えやすいです。正しくは翌年度の住民税から引きます。
出題の前提:租税特別措置法第41条
出典:金融財政事情研究会『2025年1月 1級 学科(基礎編)』
公式問題 p.15(公式掲載ページ) ↗(www.kinzai.or.jp)
法人税法上の受取配当等の益金不算入
タックスプランニング · 受取配当等の益金不算入 / 短期保有株式 / 生命保険契約者配当 / J-REIT分配金
法人税法上の受取配当等の益金不算入に関する次の記述のうち、最も不適切なものはどれか。なお、法人はいずれも内国法人(普通法人)とする。
解答・解説を表示
解答
3
解説
受取配当等の益金不算入は、同じ所得に二重に税金がかからないようにするための決まりです。配当落ちを使った節税を防ぐため、短期保有株式等の配当は対象外になります。その期間は「基準日の前1カ月以内に取得し、基準日の後2カ月以内に売却」です。
解き方
- 完全子法人株式等の配当金は全額が益金不算入になることを確かめます。
- 生命保険の契約者配当金や投資法人(J-REIT)の分配金は益金不算入の対象外だと確かめます。
- 短期保有株式等の条件(基準日の前1カ月以内に取得し、後2カ月以内に売却)を確かめ、選択肢3の「3カ月前取得」が誤りだと導きます。
- 選択肢 1不正解
- 完全子法人株式等の配当金は、負債利子の調整がなくても全額が益金不算入になります。だから適切です。
- 選択肢 2不正解
- 生命保険の契約者配当金は、保険料を後で精算する性質があるため、益金不算入の対象外です。だから適切です。
- 選択肢 3正解
- 短期保有株式等は「基準日の前1カ月以内に取得し、後2カ月以内に売却した株式」です。3カ月前に取得した株式はあてはまらず益金不算入になります。だからこの記述は誤りです。
- 選択肢 4不正解
- J-REITなどの投資法人の分配金は、払う側で損金に算入されているため、受け取る側では益金不算入の対象外です。だから適切です。
関連する分野を学ぶ
覚えるポイント
- 短期保有株式等の判定期間は「基準日前1カ月以内取得」かつ「基準日後2カ月以内譲渡」。
- J-REIT分配金や生命保険の契約者配当金は益金不算入の対象外。
間違えやすいところ
- 短期保有株式の期間(前1カ月・後2カ月)を3カ月などと混同しないようにします。
出題の前提:法人税法第23条第3項、法人税法施行令第22条
出典:金融財政事情研究会『2025年1月 1級 学科(基礎編)』
公式問題 p.16(公式掲載ページ) ↗(www.kinzai.or.jp)
法人税における交際費等の範囲と取扱い
タックスプランニング · 交際費等 / 災害見舞金 / 自社製品試供品 / 慶弔費・新築記念 / 1人当たり1万円以下の飲食費
法人税における交際費等に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
2
解説
交際費等とは、法人が得意先や仕入先などを接待したり、贈り物をしたりするために使う費用のことです。ただし、被災した取引先への災害見舞金や、カレンダーなどの一般の広告宣伝費は交際費等から除かれます。
解き方
- 株主総会で出席した株主全員に同じように配る低額な自社製品の試供品の扱い(広告宣伝費など)を確かめます。
- 被災した取引先への災害見舞金の扱い(交際費等から除かれる)を確かめます。
- 式典の費用と受け取った祝い金は相殺できず総額で判定すること、1人当たり1万円を超える飲食費は全額が交際費等になることを確かめます。
- 選択肢 1不正解
- 株主総会に来た株主全員に自社の新商品の試供品を配るのは宣伝が目的で、通常必要な費用なら広告宣伝費となり交際費等にはあたりません。
- 選択肢 2正解
- 被災した取引先との取引を続けたり戻したりするために出した災害見舞金は、交際費等にあたらず、通常の損金に算入されます。だから適切です。
- 選択肢 3不正解
- 交際費等にあたるかどうかは総額で判断し、受け取った祝い金を式典の費用から引いて相殺することはできません。支出した300万円が交際費等になります。
- 選択肢 4不正解
- 1人当たり1万円以下の飲食費は交際費等から除かれます。しかし1人当たり1万円を超えると(3万円÷2人=1.5万円)、超えた分だけでなく全額(3万円)が交際費等になります。
関連する分野を学ぶ
覚えるポイント
- 被災取引先に対する災害見舞金は交際費等に該当しない。
- 1人当たり1万円以下の飲食費除外規定は、1万円を超えた場合全額が交際費等になる。
間違えやすいところ
- 1人当たり1万円を超えると、超えた分だけが交際費になると間違えやすいです。正しくは全額が交際費等になります。
出題の前提:租税特別措置法第61条の4、租税特別措置法関係通達61の4(1)-18
出典:金融財政事情研究会『2025年1月 1級 学科(基礎編)』
公式問題 p.16(公式掲載ページ) ↗(www.kinzai.or.jp)
法人税における資産の評価損の損金算入
タックスプランニング · 資産の評価損 / 棚卸資産評価損 / 子会社株式評価損 / 固定資産評価損
法人税における資産の評価損に関する次の記述のうち、最も適切なものはどれか。なお、法人は内国法人(普通法人)とする。
解答・解説を表示
解答
2
解説
法人税では、資産の評価損は原則として損金(会社の経費)にできません。法令で決められた特別な事情が起きたときだけ、損金にできます。たとえば棚卸資産(売るために持っている商品や在庫)は、大きく価値が下がったり、季節商品が売れ残ったりして、今後ふつうの値段で売れないことが明らかなときに限って、評価損を損金にできます。
解き方
- 仕入先のメーカーが作りすぎて価格が下がったことは、著しい陳腐化にあたらないとおさえましょう。
- 季節商品が売れ残ったときの評価損の条件を確かめましょう。
- 清算中の子会社の株や、使いすぎ・手入れ不足で傷んだ固定資産では、評価損を損金にできないとおさえましょう。
- 選択肢 1不正解
- 仕入先の作りすぎや景気の変化によるただの値下がりは、評価損を損金にできる特別な事情にはあたりません。
- 選択肢 2正解
- 季節商品が売れ残り、今後ふつうの値段で売れないことが実績から明らかなら、評価損を損金にできます。
- 選択肢 3不正解
- 株を出した会社が解散して清算中でも、残りの財産が決まるまで株の値段は決まらないので、原則として評価損を損金にできません。
- 選択肢 4不正解
- 使いすぎや手入れ不足で傷んだだけでは、固定資産の評価損を損金にできる条件(災害による大きな損傷や1年以上の遊休など)にはあたりません。
関連する分野を学ぶ
覚えるポイント
- 季節商品の売れ残りで通常販売不可が明らかな棚卸資産は評価損の計上が可能。
- 単なる物価下落や過剰生産、清算中の株式、過度使用による固定資産損耗は評価損計上不可。
間違えやすいところ
- 仕入先の作りすぎによる値下がりを、陳腐化による評価損と混同しやすいので注意しましょう。
出題の前提:法人税法第33条第2項、法人税法施行令第68条
出典:金融財政事情研究会『2025年1月 1級 学科(基礎編)』
公式問題 p.17(公式掲載ページ) ↗(www.kinzai.or.jp)
法人住民税および法人事業税の仕組み
タックスプランニング · 法人住民税 / 法人事業税 / 申告納付方式 / 損金算入時期 / 分割基準
法人住民税および法人事業税に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
2
解説
法人住民税(都道府県民税と市町村民税)と法人事業税は、原則として法人が自分で申告して納める「申告納付方式」です。法人事業税は損金(会社の経費)にできますが、法人住民税は損金にできません。
解き方
- 法人住民税が均等割と法人税割からできていることを確かめましょう。
- 法人住民税の課税方法が「申告納付方式」であり、賦課課税方式ではないと確かめましょう。
- 法人事業税を損金にできる時期(申告書を出した事業年度)と、複数の自治体に分けて納めることを確かめましょう。
- 選択肢 1不正解
- 法人住民税は均等割と法人税割からできているので、この記述は適切です。
- 選択肢 2正解
- 法人住民税は申告納付方式で、法人が申告して納めます。賦課課税方式ではないので、この記述は不適切です。
- 選択肢 3不正解
- 法人事業税は損金にでき、申告書を出した日の属する事業年度の損金にします。この記述は適切です。
- 選択肢 4不正解
- 2つ以上の都道府県に事務所がある法人は、従業員数などの基準で分けて、それぞれの都道府県に申告して納めます。この記述は適切です。
関連する分野を学ぶ
覚えるポイント
- 法人住民税・法人事業税は「申告納付方式」。
- 法人事業税は申告書提出年度の損金算入可、法人住民税は損金不算入。
間違えやすいところ
- 個人住民税が普通徴収(賦課課税)であることと混同し、法人住民税も賦課課税方式だと思い込みやすいので注意しましょう。
出題の前提:地方税法第53条、第72条の25、法人税法第38条
出典:金融財政事情研究会『2025年1月 1級 学科(基礎編)』
公式問題 p.17(公式掲載ページ) ↗(www.kinzai.or.jp)
消費税の課税標準・仕入税額控除・簡易課税制度
タックスプランニング · 消費税 / 簡易課税制度 / 課税売上割合 / 仕入税額控除
消費税に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
4
解説
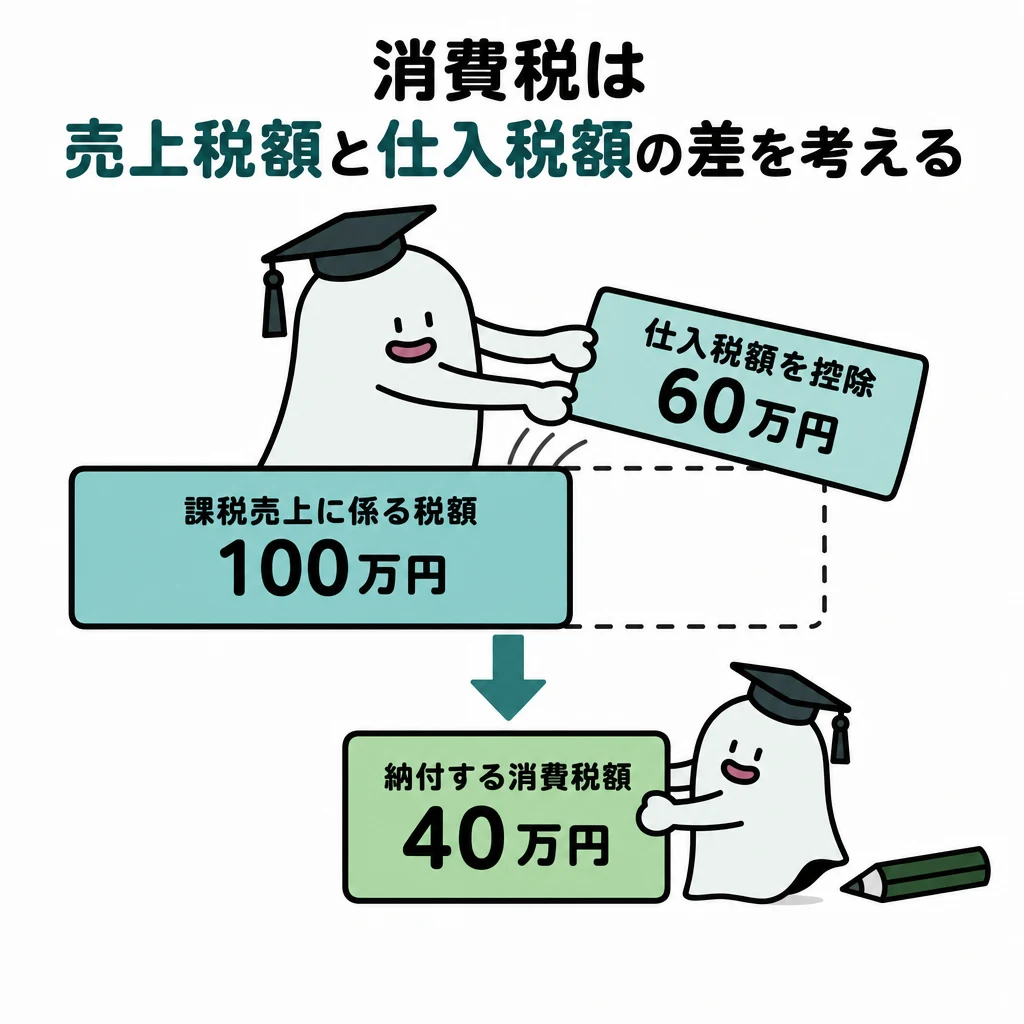
消費税の仕入税額控除(売上に含まれる税から仕入れの税を引くこと)や簡易課税制度(みなし仕入率で仕入れの税を計算する簡単な方法)には、売上の規模や割合、事前の届け出などの細かいルールが決められています。
解き方
- 各選択肢について、課税売上割合を計算する単位、全額控除の条件、届出書の期限、複数の事業があるときのみなし仕入率の特例を確かめましょう。
- 決まりと照らし合わせて、正しい記述の選択肢を選びましょう。
- 選択肢 1不正解
- 課税売上割合は事業者ごとに計算するもので、事業所や事業部ごとに分けて計算することはできません。
- 選択肢 2不正解
- 課税売上高が5億円以下で課税売上割合が95%以上なら、仕入れの消費税の全額を引けます(全額控除)。個別対応方式や一括比例配分方式で分ける必要はありません。
- 選択肢 3不正解
- 簡易課税制度を選ぶときは、原則として受けようとする課税期間の初日の前日までに届出書を出します。
- 選択肢 4正解
- 2種類以上の事業をする簡易課税の事業者は、1種類の事業の課税売上高が全体の75%以上なら、その事業のみなし仕入率を全体の売上に使えます。
関連する分野を学ぶ
覚えるポイント
- 簡易課税の75%ルール:特定事業の売上が75%以上ならその事業のみなし仕入率を全体に適用可能
- 全額控除要件:課税売上高5億円以下かつ課税売上割合95%以上
間違えやすいところ
- 簡易課税制度の選択届出書の期限を「事業年度開始後2カ月以内」と、青色申告の承認申請などと混同しないようにしましょう。
出題の前提:2024年10月1日現在施行の法令等
出典:金融財政事情研究会『2025年1月 1級 学科(基礎編)』
公式問題 p.18(公式掲載ページ) ↗(www.kinzai.or.jp)
不動産登記の記録内容・証明書請求・登記情報提供サービス
不動産 · 不動産登記 / 権利部 / 登記事項証明書 / 登記事項要約書 / 登記情報提供サービス
不動産登記に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
3
解説
不動産登記では、登記記録が表題部・甲区・乙区に分かれています。また、登記事項証明書・登記事項要約書・登記情報提供サービスは、それぞれ性質や取り方が違います。この違いをおさえることが大切です。
解き方
- 各選択肢について、甲区・乙区の記録内容、建物の床面積の計算方法、証明書の請求方法、登記情報提供サービスの効力を考えましょう。
- 登記事項要約書がオンラインで請求できるかを確かめ、不適切な記述を選びましょう。
- 選択肢 1不正解
- 甲区には所有権に関する事項、乙区には抵当権・地上権・地役権など所有権以外の権利が記録されます。
- 選択肢 2不正解
- 区分建物でない建物(戸建住宅など)の床面積は、壁などの中心線で囲まれた部分の面積(壁芯面積)で記録されます。
- 選択肢 3正解
- 登記事項証明書はオンラインで請求できますが、登記事項要約書はオンラインで請求できず、登記所の窓口で請求します。
- 選択肢 4不正解
- 登記情報提供サービスはインターネットで登記情報を見られるサービスですが、登記官の認証文や職印は付きません。
覚えるポイント
- 登記事項要約書は窓口でのみ請求可能(オンライン請求不可)
- 区分建物の専有面積は内法(うちのり)計算、一戸建て等は壁芯(へきしん)計算
間違えやすいところ
- 登記事項証明書と登記事項要約書を混同し、どちらもオンラインで請求できると思い込みやすいので注意しましょう。
出題の前提:2024年10月1日現在施行の法令等
出典:金融財政事情研究会『2025年1月 1級 学科(基礎編)』
公式問題 p.18(公式掲載ページ) ↗(www.kinzai.or.jp)
宅地建物取引業法(自ら売主制限:手付・解除・損害賠償額の予定)
不動産 · 宅地建物取引業法 / 8種制限 / 手付金 / 損害賠償額の予定
宅地建物取引業法に関する次の記述のうち、適切なものはいくつあるか。なお、本問においては、買主は宅地建物取引業者ではないものとする。 (a) 宅地建物取引業者は、自ら売主となる宅地または建物の売買契約の締結に際して、代金の額の20%を超える額の手付を受領することができない。 (b) 宅地建物取引業者が自ら売主となる宅地または建物の売買契約の締結に際して手付を受領したときは、買主が契約の履行に着手するまでは、宅地建物取引業者はその手付を買主に返還することで契約を解除することができる。 (c) 宅地建物取引業者が自ら売主となる宅地または建物の売買契約において、買主の債務不履行を理由とする契約の解除に伴う損害賠償の額を予定し、または違約金を定めた場合に、その合算額が売買代金の額の20%を超えるときは、当該売買契約自体が無効となる。
解答・解説を表示
解答
1
解説
宅地建物取引業者が自分で売主になり、買主が業者でないときは「8種制限」がかかります。たとえば手付は代金の2割までです。売主からの手付解除には手付の倍額を払う必要があり、損害賠償の予定額が代金の2割を超えても、契約全体ではなく超えた部分だけが無効です。
解き方
- 記述(a)の手付の額の制限(代金の2割まで)が正しいか確かめましょう(適切)。
- 記述(b)の売主からの手付解除の条件を確かめましょう(不適切:そのまま返すのではなく倍額を払う必要があります)。
- 記述(c)の損害賠償の予定額が2割を超えたときの効力を確かめましょう(不適切:契約全体ではなく超えた部分だけが無効です)。
- 適切な記述の数を数えて答えを選びましょう。
- 選択肢 1正解
- 適切なのは(a)の1つだけなので、選択肢1が正解です。
- 選択肢 2不正解
- 適切なのは(a)の1つだけで2つではないので、誤りです。
- 選択肢 3不正解
- 適切なのは(a)の1つだけで3つではないので、誤りです。
- 選択肢 4不正解
- (a)が適切なので、0(なし)ではありません。
覚えるポイント
- 売主の手付解除は「手付の倍額を現実に提供」して行う
- 損害賠償額の予定が代金の2割を超えた場合、契約自体ではなく「2割を超える部分のみが無効」
間違えやすいところ
- 売主が手付をそのまま返すだけで手付解除できると勘違いしやすいので注意しましょう(倍額を実際に払う必要があります)。
出題の前提:宅地建物取引業法第39条、第38条(自ら売主制限)
出典:金融財政事情研究会『2025年1月 1級 学科(基礎編)』
公式問題 p.19(公式掲載ページ) ↗(www.kinzai.or.jp)
借地借家法(定期建物賃貸借契約の要件・賃料改定特例・中途解約)
不動産 · 借地借家法 / 定期建物賃貸借 / 賃料改定特例 / 終了通知 / 中途解約
借地借家法における定期建物賃貸借契約(定期借家契約)に関する次の記述のうち、最も不適切なものはどれか。なお、各選択肢において、賃貸人および賃借人は、いずれも宅地建物取引業者ではない個人であるものとし、記載のない事項については考慮しないものとする。
解答・解説を表示
解答
2
解説
定期建物賃貸借契約(契約の更新がない借家契約)には決まったルールがあります。契約前に「更新がない」ことを説明する義務があり、期間が1年以上なら1年前から6カ月前までに終了通知をします。住まい用で床面積200㎡未満なら、やむを得ない事情があると途中解約もできます。賃料の改定についての特約も有効です。
解き方
- 事前説明を怠ったときの効果を確かめましょう(更新がない旨の定めが無効になり、普通借家と同じ扱いになるので適切)。
- 定期借家で賃料を増減させない特約の効力を確かめましょう(特約が優先して有効なので不適切)。
- 期間が1年以上のときの終了通知の期間(1年前から6カ月前まで)を確かめましょう(10カ月前は期間内なので適切)。
- 住まい用の定期借家の途中解約の条件(床面積200㎡未満、転勤などのやむを得ない事情、申入れから1カ月後に終了)を確かめましょう(適切)。
- 選択肢 1不正解
- 定期建物賃貸借で事前説明を怠ると、更新がない旨の定めが無効になり、期間の定めがある普通の建物賃貸借契約になります。
- 選択肢 2正解
- 定期建物賃貸借契約では、賃料の改定についての特約(一定期間増減させない特約など)は有効で、借地借家法第32条の増減請求権は適用されません。
- 選択肢 3不正解
- 期間が1年以上の定期借家は、満了の1年前から6カ月前までに終了通知をすれば、終了を賃借人に対抗できます。10カ月前はこの期間内です。
- 選択肢 4不正解
- 住まい用で床面積200㎡未満の定期借家では、転勤・療養・親族の介護などのやむを得ない事情で生活の本拠として使えなくなったとき、賃借人は中途解約を申し入れられ、申入れから1カ月後に契約が終了します。
覚えるポイント
- 普通借家:賃料減額請求を排除する特約は無効
- 定期借家:賃料改定に関する特約(増減額しない特約含む)はすべて有効
間違えやすいところ
- 普通借家の「減額しない特約は無効」というルールと、定期借家の特例を混同しやすいので注意しましょう。
出題の前提:借地借家法第38条(定期建物賃貸借)
出典:金融財政事情研究会『2025年1月 1級 学科(基礎編)』
公式問題 p.19(公式掲載ページ) ↗(www.kinzai.or.jp)
建築基準法(容積率の制限・延べ面積不算入・前面道路幅員)
不動産 · 建築基準法 / 容積率 / 前面道路幅員制限 / 延べ面積不算入 / セットバック
建築基準法における容積率に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
3
解説
建築基準法では、容積率(建物の延べ面積の敷地面積に対する割合)の計算ルールが決められています。前の道路が12m未満なら、道路幅による制限がかかります。車庫などの部分は5分の1まで、共同住宅の共用の廊下や階段は全額、容積率の計算に入れません。
解き方
- セットバック部分が容積率の敷地面積に入るかを確かめましょう(入れられないので不適切)。
- 前面道路幅員による制限がかかる道路幅(12m未満)を確かめましょう(15m未満とあるので不適切)。
- 自動車車庫などの延べ面積に入れない限度(敷地内の建物の各階床面積の合計の5分の1)を確かめましょう(適切)。
- 共同住宅の共用廊下・階段の不算入の限度を確かめましょう(限度なく全額不算入なので不適切)。
- 選択肢 1不正解
- 2項道路のセットバック(道路後退)部分は、建ぺい率や容積率の計算のもとになる敷地面積に入れることはできません。
- 選択肢 2不正解
- 前面道路幅員による容積率の制限がかかるのは、前の道路の幅が「12m未満」のときです(15m未満ではありません)。
- 選択肢 3正解
- 自動車車庫や駐輪場などの床面積は、その敷地内の建物の各階床面積の合計の5分の1まで、容積率の計算から除かれます。
- 選択肢 4不正解
- 共同住宅や老人ホームなどの共用の廊下・階段の床面積は、限度なく全額が容積率の計算に入りません(3分の1までではありません)。
関連する分野を学ぶ
覚えるポイント
- 自動車車庫等:延べ面積の5分の1を限度に不算入
- 共同住宅等の共用廊下・階段・エレベーターホール:限度なく全額不算入
- 前面道路幅員制限:12m未満に適用
間違えやすいところ
- 共同住宅の共用廊下・階段に限度額があると思い込まないようにしましょう(全額不算入です)。
出題の前提:建築基準法第52条(容積率)
出典:金融財政事情研究会『2025年1月 1級 学科(基礎編)』
公式問題 p.20(公式掲載ページ) ↗(www.kinzai.or.jp)
不動産取得税(借地人が底地を買い取った場合の税額計算)
不動産 · 不動産取得税 / 底地買取 / 固定資産税評価額 / 宅地評価の特例
Aさんは、2019年8月に父親から相続により借地権(借地借家法の定期借地権等ではない)と借地上の住宅を取得し、2024年12月に地主から、その借地権が設定されている土地の所有権(底地)を買い取った。下記の〈条件〉に基づき、Aさんの底地買取りに伴う不動産取得税の税額として、次のうち最も適切なものはどれか。なお、記載のない事項については考慮しないものとする。 〈条件〉 ・底地の買取価額は1,800万円である。 ・この土地の固定資産税評価額は3,000万円である。 ・この土地の借地権割合は60%である。 ・不動産取得税の税率は3%である。
解答・解説を表示
解答
4
解説
借地権者が地主から底地(借地権のついた土地の所有権)を買うと、土地全体の所有者になります。不動産取得税は実際の売買価格ではなく固定資産税評価額で計算します。宅地の特例で評価額を1/2にした額に税率をかけ、借地権割合による控除はしません。
解き方
- 不動産取得税の課税標準となる額を決めます(固定資産税評価額3,000万円に宅地の特例1/2をかけて1,500万円)。
- 課税標準に税率(この問題では3%)をかけます:1,500万円 × 3% = 45万円。
- 選択肢 1不正解
- 実際の買取価額1,800万円に1/2と3%をかけた計算(1,800万円×1/2×3%=27万円)で、誤りです。
- 選択肢 2不正解
- 借地権割合を引いた底地割合40%などを固定資産税評価額にかけるなど、誤った計算による金額です。
- 選択肢 3不正解
- 借地権割合60%を考えに入れた誤った計算による金額です。
- 選択肢 4正解
- 固定資産税評価額3,000万円 × 1/2 × 3% = 45万円となり、最も適切です。
関連する分野を学ぶ
覚えるポイント
- 不動産取得税の課税標準は「固定資産税評価額」(実際の売買価額ではない)
- 宅地等の課税標準の特例:固定資産税評価額 × 1/2
- 底地取得時も土地全体に対して課税標準が算定される
間違えやすいところ
- 実際の買取価額1,800万円をもとに計算してしまうミス。
- 借地権割合60%を引いた40%分だけに課税されると誤解してしまうミス。
出題の前提:地方税法附則第11条の5(宅地評価土地の特例等)
出典:金融財政事情研究会『2025年1月 1級 学科(基礎編)』
公式問題 p.20(公式掲載ページ) ↗(www.kinzai.or.jp)
固定資産税(住宅用地の特例・建替え特例・空家特例)
不動産 · 固定資産税 / 住宅用地の課税標準の特例 / 賦課期日 / 建替え中の土地 / 管理不全空家
「住宅用地に対する固定資産税の課税標準の特例」(以下、「本特例」という)に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
3
解説
住宅用地の固定資産税には特例があります。200㎡以下の小規模住宅用地は価格の6分の1、200㎡を超える一般住宅用地は価格の3分の1を課税標準にします。固定資産税は毎年1月1日の状況で決まり、建替え中の土地や空き家には特別なルールがあります。
解き方
- 小規模住宅用地と一般住宅用地の特例の割合を確かめましょう(200㎡以下は1/6、200㎡超は1/3なので選択肢1は不適切)。
- 年度の途中で用途が変わったときの固定資産税の扱いを確かめましょう(1月1日時点の状況で課税されるので、年度の途中では変わらず選択肢2は不適切)。
- 建替え中の住宅用地の特例の条件を確かめましょう(一定の条件を満たせば続けて適用でき、選択肢3は適切)。
- 管理不全空家で特例が外れるきっかけを確かめましょう(単なる「指導」ではなく、市町村長から「勧告」を受けると特例の対象から外れるので選択肢4は不適切)。
- 選択肢 1不正解
- この特例では、200㎡以下の小規模住宅用地は「6分の1」、200㎡を超える一般住宅用地は「3分の1」になります。
- 選択肢 2不正解
- 固定資産税は毎年1月1日(賦課期日)の状況で課税されるので、年度の途中の9月に用途が変わっても、その年度(2024年度)の税額は変わらず、この特例が適用されます。
- 選択肢 3正解
- 建替えのために家を取り壊し、1月1日時点で建築中でも、同じ所有者による建替えなど一定の条件を満たせば、続けてこの特例を受けられます。
- 選択肢 4不正解
- 空家法などの改正で、管理不全空家等や特定空家等がこの特例の対象から外れるのは、市町村長から必要な措置をとるよう「勧告」を受けた場合で、単なる「指導」の段階では外れません。
関連する分野を学ぶ
覚えるポイント
- 住宅用地特例:小規模(200㎡以下)は1/6、一般(200㎡超)は1/3
- 固定資産税は「1月1日(賦課期日)」現在の状況で判定
- 空家の特例除外要件は「勧告」(指導ではない)
間違えやすいところ
- 小規模住宅用地を「1/3」、一般住宅用地を「2/3」と、都市計画税の特例の割合と混同しやすいので注意しましょう。
- 空き家の特例が外れる条件について、「指導」と「勧告」を混同しやすいので注意しましょう。
出題の前提:地方税法第349条の3の2、空家等対策の推進に関する特別措置法
出典:金融財政事情研究会『2025年1月 1級 学科(基礎編)』
公式問題 p.21(公式掲載ページ) ↗(www.kinzai.or.jp)
不動産譲渡に係る各種特例の併用の可否
不動産 · 居住用財産の3,000万円特別控除 / 空き家特例 / 相続税の取得費加算 / 居住用財産の買換え特例 / 併用関係
不動産の譲渡に係る各種特例の併用の可否に関する次の記述のうち、最も不適切なものはどれか。なお、各選択肢において、ほかに必要とされる要件等はすべて満たしているものとする。
解答・解説を表示
解答
1
解説
不動産を売ったときの特例には、一緒に使える組み合わせと、どちらか一方しか選べない組み合わせがあります。たとえば自宅の3,000万円控除と相続税の取得費加算は併用できますが、空き家の3,000万円控除と取得費加算は重複して使えません。
解き方
- 自宅の3,000万円特別控除と空き家の3,000万円特別控除を同じ年に使えるか確かめましょう(合計3,000万円を限度に併用できるので、「受けることはできない」とする記述は不適切)。
- 空き家の特例と相続税の取得費加算の特例を重複して使えるか確かめましょう(重複できないので選択肢2は適切)。
- 特定の居住用財産の買換え特例と軽減税率の特例の併用を確かめましょう(どちらか一方で重複できないので選択肢3は適切)。
- 自宅の3,000万円特別控除と相続税の取得費加算の特例の併用を確かめましょう(併用できるので選択肢4は適切)。
- 選択肢 1正解
- 自分の「居住用財産の3,000万円特別控除」と「被相続人の居住用財産(空き家)の3,000万円特別控除」は同じ年に重複して受けられます(ただし2つ合わせた控除の限度額は合計3,000万円です)。このため「受けることはできない」とするこの記述は誤りです。
- 選択肢 2不正解
- 「被相続人の居住用財産(空き家)の特別控除」と「相続税の取得費加算の特例」はどちらか一方を選ぶもので、同じ売却で重複して受けることはできません。
- 選択肢 3不正解
- 「特定の居住用財産の買換え特例」と「居住用財産を譲渡した場合の長期譲渡所得の軽減税率の特例」はどちらか一方を選ぶもので、重複して受けられません。
- 選択肢 4不正解
- 自分の「居住用財産の3,000万円特別控除」と「相続税の取得費加算の特例」は、条件を満たせば重複して受けられます。
関連する分野を学ぶ
覚えるポイント
- 空き家3,000万円控除 + 取得費加算 = 併用不可(選択適用)
- 自宅3,000万円控除 + 取得費加算 = 併用可
- 自宅3,000万円控除 + 空き家3,000万円控除 = 併用可(合計3,000万円限度)
- 買換え特例 + 3,000万円控除・軽減税率 = 併用不可(選択適用)
間違えやすいところ
- 自宅の3,000万円控除と空き家の3,000万円控除は全く併用できないと誤解しやすいので注意しましょう(合計3,000万円の枠内で併用できます)。
出題の前提:租税特別措置法第35条、第39条
出典:金融財政事情研究会『2025年1月 1級 学科(基礎編)』
公式問題 p.22(公式掲載ページ) ↗(www.kinzai.or.jp)
不動産の収益価格の計算(DCF法)
不動産 · DCF法 / 収益還元法 / 現価係数
毎期末に2,000万円の純収益が得られる賃貸マンションを取得し、取得から3年経過時点で3億円で売却する場合、DCF(ディスカウンテッド・キャッシュフロー)法による当該不動産の収益価格として、次のうち最も適切なものはどれか。なお、割引率は年5%とし、下記の係数表を利用すること。また、記載のない事項については考慮しないものとする。 〈年5%の各種係数〉 期間(年)|現価係数|年金終価係数|資本回収係数 1年|0.952|1.000|1.050 2年|0.907|2.050|0.538 3年|0.864|3.153|0.367
解答・解説を表示
解答
1
解説
DCF法(将来のお金を今の価値に直して合計する方法)では、収益価格は2つの合計で求めます。1つは保有中に毎期得られる純収益を現在価値に割り引いた合計です。もう1つは売却時の価格(復帰価格)を現在価値に割り引いた額です。この2つを足したものが収益価格になります。
解き方
- 1年目から3年目までの各期末の純収益(それぞれ2,000万円)に、対応する現価係数をかけます。その結果を合計します(1,904万円+1,814万円+1,728万円=5,446万円)。
- 3年後に売ると想定した3億円に、3年の現価係数(0.864)をかけます。すると現在価値は2億5,920万円になります。
- 純収益の現在価値の合計と、売却価格(復帰価格)の現在価値を足します。すると収益価格は3億1,366万円になります(5,446万円+25,920万円)。
- 選択肢 1正解
- 純収益の現在価値の合計5,446万円と、売却価格の現在価値2億5,920万円を足した3億1,366万円なので、正しいです。
- 選択肢 2不正解
- 売却価格を現在価値に割り引かず、3億円のまま足した場合の金額(5,446万円+3億円=3億5,446万円)なので、誤りです。
- 選択肢 3不正解
- 純収益の割引や売却価格の割引の組み合わせを間違えた金額なので、誤りです。
- 選択肢 4不正解
- 純収益の現在価値の合計に、3年後の売却代金の終価などを誤って足した金額なので、誤りです。
関連する分野を学ぶ
覚えるポイント
- DCF法では、毎期の純収益だけでなく売却時の復帰価格も必ず現価係数で現在価値に割り引いて合計します。
間違えやすいところ
- 売ると想定した価格(復帰価格)を現在価値に割り引くのを忘れ、3億円のまま足してしまうミスに注意しましょう。
出題の前提:2024年10月1日現在施行の法令・評価基準等
出典:金融財政事情研究会『2025年1月 1級 学科(基礎編)』
公式問題 p.22(公式掲載ページ) ↗(www.kinzai.or.jp)
離婚に伴う財産分与の課税関係
相続・事業承継 · 財産分与 / 譲渡所得 / 居住用財産の3,000万円特別控除 / 取得費の引継ぎ
協議による離婚後に財産分与した場合の課税関係に関する次の記述のうち、最も不適切なものはどれか。なお、記載のない事項については考慮しないものとする。
解答・解説を表示
解答
4
解説
離婚の財産分与で不動産を渡した側は、分与した時の時価で売ったものとされ、譲渡所得が課税されます。一方、受け取った側は分与時の時価で買ったものとなり、前の持ち主の取得費は引き継ぎません。ここが相続や贈与との大きな違いです。
解き方
- 財産分与で不動産を移すと、「時価で譲渡した」ものとして扱われるという基本ルールを確かめます。
- 渡した側(元夫)の譲渡所得では、収入金額が分与時の時価になります。また、離婚後は配偶者等の特別関係者から外れるため、所定の要件を満たせば3,000万円特別控除の対象になり得ることを確かめます。
- 受け取った側(元妻)の取得時期と取得費は、相続や贈与のような引き継ぎではなく「財産分与時の時価」になる点から、選択肢4が誤りだと判断します。
- 選択肢 1不正解
- 離婚の財産分与は原則として贈与税がかかりませんが、夫婦の協力などを考えても行き過ぎと認められる部分には贈与税がかかるので、正しいです。
- 選択肢 2不正解
- 不動産で財産分与をすると、分与する義務がなくなるという利益を得たとされ、分与時の時価が譲渡所得の収入金額になるので、正しいです。
- 選択肢 3不正解
- 配偶者への譲渡には3,000万円特別控除を適用できませんが、協議離婚が成立した「後」の財産分与なら元妻は特別関係者に当たらず、所定の要件を満たせば適用できるので、正しいです。
- 選択肢 4正解
- 財産分与で不動産を受け取った人が後で売るときの取得費は、分与を受けた時の時価です。元夫の取得価額を引き継ぐわけではないので、誤りです。
覚えるポイント
- 財産分与で不動産を取得した者の取得費・取得時期は「分与時の時価・分与日」となり、相続や贈与のように前所有者の取得費を引き継ぎません。
間違えやすいところ
- 相続や贈与と財産分与を混同し、取得費や保有期間が引き継がれると思い込まないよう注意しましょう。
出題の前提:2024年10月1日現在施行の所得税法・相続税法等
出典:金融財政事情研究会『2025年1月 1級 学科(基礎編)』
公式問題 p.23(公式掲載ページ) ↗(www.kinzai.or.jp)
相続時精算課税に係る土地又は建物の価額の特例
相続・事業承継 · 相続時精算課税 / 災害特例 / 土地又は建物の価額の特例
「相続時精算課税に係る土地又は建物の価額の特例」(以下、「本特例」という)に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
2
解説
相続時精算課税(親から子へ贈与するときの課税方法)で贈与された土地や建物が災害で大きな被害を受けた場合、贈与時の価額ではなく、被害を差し引いた後の価額で相続税の課税価格に加算できる特例です。受け取った人が災害が起きた日までその土地や建物を引き続き持っていたことが必ず必要です。
解き方
- 令和5年度税制改正で新しくできた「相続時精算課税に係る土地又は建物の価額の特例」の要件を確かめます。
- 被害を受けてもよい期間は、贈与の日から「特定贈与者の相続税の申告書の提出期限まで」とされ、相続開始日までに限られていません。そのため選択肢1は誤りです。
- 受け取った人が贈与の日から災害が起きた日まで「引き続き所有していたこと」が法律で必要なので、選択肢2が適切です。
- 対象になる被害は物理的な被害に限られ、手続きは相続税の申告書への記載と添付で行うため、選択肢3と4も誤りです。
- 選択肢 1不正解
- 特例の対象になる被害の期間は、贈与の日から「特定贈与者の死亡に係る相続税の申告書の提出期限まで」で、相続開始日までに限られないので、誤りです。
- 選択肢 2正解
- 受け取った人が、贈与の日から災害が起きた日までその土地や建物を引き続き所有していたことが適用要件の一つなので、正しいです。
- 選択肢 3不正解
- 対象になる被害は、建物の損壊や土地の流失・埋没など物理的な被害に限られます。交通の支障による地価下落などの経済的な損失は対象外なので、誤りです。
- 選択肢 4不正解
- 適用を受けるには、相続税の申告書に特例を受ける旨などを書き、決まった書類を添えて提出します。災害から3カ月以内に申請書を出す制度ではないので、誤りです。
覚えるポイント
- 相続時精算課税の災害特例では、「贈与日から災害発生日まで引き続き所有」していることが必須要件となります。
間違えやすいところ
- 被害を受けてもよい期間を「相続開始まで」と思い込みがちですが、申告期限までの被害も対象に含まれる点に注意しましょう。
出題の前提:2024年10月1日現在施行の相続税法(第21条の16の2)
出典:金融財政事情研究会『2025年1月 1級 学科(基礎編)』
公式問題 p.23(公式掲載ページ) ↗(www.kinzai.or.jp)
民法における遺留分の規定
相続・事業承継 · 遺留分 / 遺留分算定の基礎財産 / 負担付贈与 / 遺留分の放棄
民法における遺留分に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
3
解説
遺留分は、相続人に保障された最低限の遺産の取り分です。相続人の1人が遺留分を放棄しても、他の相続人の遺留分は増えません。遺留分を計算する元になる財産には、原則として相続開始前1年以内の贈与が入り、負担付贈与(何か義務が付いた贈与)は義務の分を差し引いた額で評価されます。
解き方
- 共同相続人の1人が遺留分を放棄しても、他の共同相続人の遺留分には影響しないことを確かめ、選択肢1を誤りと判断します。
- 遺留分を計算する元になる財産に入る一般の贈与は、原則として相続開始前「1年以内」のものに限られることを確かめ、選択肢2を誤りと判断します。
- 負担付贈与を入れるときの価額は、目的物の価額から負担の価額を引いた額になる規定(民法1045条1項)を確かめ、選択肢3を適切と判断します。
- 相続開始後の遺留分の放棄は家庭裁判所の許可が不要(相続開始前は必要)である点を確かめ、選択肢4を誤りと判断します。
- 選択肢 1不正解
- 共同相続人の1人が遺留分を放棄しても、他の共同相続人の遺留分には影響せず、増えることもないので、誤りです。
- 選択肢 2不正解
- 遺留分を計算する元になる財産に入る第三者への贈与は、原則として相続開始前「1年以内」のものに限られるので、誤りです(相続人への特別受益の贈与は原則10年以内)。
- 選択肢 3正解
- 負担付贈与で遺留分の元になる財産に入れる額は、贈与した財産の価額から受け取った人が負う義務の価額を引いた残りなので、正しいです。
- 選択肢 4不正解
- 家庭裁判所の許可が必要なのは「相続開始前」の遺留分の放棄です。「相続開始後」は許可は不要で自由に放棄できるので、誤りです。
関連する分野を学ぶ
覚えるポイント
- 遺留分の放棄:相続開始前は家庭裁判所の許可が必要、相続開始後は許可不要(自由に放棄可能)。
間違えやすいところ
- 「相続放棄」は相続開始後に家庭裁判所へ届け出が必要ですが、「遺留分の放棄」は相続開始後なら裁判所を通さず自分の意思だけでできる違いを混同しないよう注意しましょう。
出題の前提:2024年10月1日現在施行の民法
出典:金融財政事情研究会『2025年1月 1級 学科(基礎編)』
公式問題 p.24(公式掲載ページ) ↗(www.kinzai.or.jp)
民法における特別寄与料の規定
相続・事業承継 · 特別寄与料 / 特別寄与者 / 親族 / 家庭裁判所
民法における特別寄与料に関する次の記述のうち、最も適切なものはどれか。なお、記載のない事項については考慮しないものとする。
解答・解説を表示
解答
4
解説
特別寄与料は、被相続人の親族(相続人、相続放棄をした人、相続欠格・廃除の人は除く)が、無償で被相続人の療養看護などを行い、財産の維持や増加に特別に尽くしたとき、相続人に請求できるお金の権利です。
解き方
- 特別寄与料を請求できる人の資格要件(民法上の親族=6親等内の血族、配偶者、3親等内の姻族)を確かめ、内縁関係の人は親族ではないため請求できない点を確認します。
- 家庭裁判所への請求の期限(特別寄与者が相続開始と相続人を知った時から6カ月以内、または相続開始から1年以内)を確かめます。
- 相続人が複数いるとき、特別寄与料の負担割合は各自の相続分の割合(法定相続分または指定相続分)で分ける規定を確かめ、選択肢4を適切と判断します。
- 選択肢 1不正解
- 民法上、相続人が特別寄与者に請求を促すような法的な義務は定められていないので、誤りです。
- 選択肢 2不正解
- 家庭裁判所への協議に代わる処分の申し立ては、「相続の開始と相続人を知った時から6カ月以内」または「相続開始から1年以内」に行います。3カ月ではないので、誤りです。
- 選択肢 3不正解
- 特別寄与者になれるのは民法上の「親族」に限られます。法律上の婚姻関係がない内縁の人は親族に含まれないため請求できず、誤りです。
- 選択肢 4正解
- 相続人が複数いるとき、各相続人が負担する特別寄与料は、総額にその人の法定相続分または指定相続分の割合をかけて計算するので、正しいです。
覚えるポイント
- 特別寄与者は「被相続人の親族」に限定されるため、内縁の妻や長男の内縁の妻などは対象外です。
間違えやすいところ
- 家庭裁判所への申し立ての期間は「知った時から6カ月」または「相続開始から1年」です。相続放棄の熟慮期間(知った時から3カ月)と混同しないよう注意しましょう。
出題の前提:2024年10月1日現在施行の民法
出典:金融財政事情研究会『2025年1月 1級 学科(基礎編)』
公式問題 p.24(公式掲載ページ) ↗(www.kinzai.or.jp)
親族関係図に基づく相続税および法定相続分の判定
相続・事業承継 · 基礎控除額 / 相続税額の2割加算 / 代襲相続 / 普通養子の法定相続分
下記は、2025年1月10日に死亡したAさんの親族関係図である。Aさんの相続に関する次の記述(a)~(c)のうち、適切なものはいくつあるか。 なお、孫Fさんおよび孫Gさんは、Aさんの普通養子(特別養子縁組以外の縁組による養子)であり、妻Bさん、長男Cさん、孫Fさん、孫Gさん、母Iさんは、Aさんから相続または遺贈により財産を取得し、相続税額が算出されるものとする。また、長女Dさんは、相続の放棄をしており、財産を取得しておらず、二女Eさんおよび父Hさんは、Aさんの相続開始前に死亡している。 (a) 遺産に係る基礎控除額は、6,000万円である。 (b) 相続税額の2割加算の対象となる者は、孫Fさんおよび母Iさんの2人である。 (c) 孫Gさんの法定相続分は、4分の1である。
解答・解説を表示
解答
2
解説
相続税の基礎控除を計算するときの法定相続人の数には、相続を放棄した人も含めます。実子がいる場合、養子は1人までしか数えられませんが、代襲相続人(亡くなった子の代わりに相続する孫)である養子は実子として扱い、養子の数の制限を受けません。孫養子は原則として2割加算の対象ですが、代襲相続人なら対象外になり、父母も一親等の血族なので対象外です。養子と代襲相続人の二つの資格を持つ人は、両方の相続分を足して取得します。
解き方
- (a)の判定:法定相続人は、妻B、実子C、実子D(放棄した人も数える)、代襲相続人のG(実子扱い)、普通養子F(養子枠1人)の計5人です。基礎控除額は3,000万円+600万円×5=6,000万円となり、適切です。
- (b)の判定:2割加算の対象外は、一親等の血族(子・代襲相続人・父母)と配偶者です。孫Fは代襲相続人ではない孫養子なので対象、母Iは一親等の血族なので対象外、孫Gは代襲相続人なので対象外です。対象者は孫Fの1人だけなので、不適切です。
- (c)の判定:民法上の相続人は、配偶者B(1/2)と子のグループ(1/2)です。長女Dの放棄により、子の枠は長男C、養子F、代襲相続人としてのG、養子としてのGの計4つ(各1/8)になります。孫Gは代襲相続分1/8と養子相続分1/8を合わせて1/4になるので、適切です。
- 適切なものは(a)と(c)の2つなので、正解は選択肢2です。
- 選択肢 1不正解
- (a)と(c)の2つが適切なので、1つとするこの選択肢は誤りです。
- 選択肢 2正解
- (a)と(c)が適切で、(b)が不適切なので、適切な記述は「2つ」となり正解です。
- 選択肢 3不正解
- (b)が不適切なので、3つとするこの選択肢は誤りです。
- 選択肢 4不正解
- 適切な記述が2つあるので、0(なし)とするこの選択肢は誤りです。
関連する分野を学ぶ
覚えるポイント
- 被相続人の親(直系尊属)は一親等の血族であるため、相続税額の2割加算の対象にはなりません。
間違えやすいところ
- 代襲相続人である孫を養子にしている場合、養子の数の制限(実子がいる場合の1人枠)の対象外となり、実子として扱われる点に注意しましょう。
出題の前提:2024年10月1日現在施行の相続税法・民法
出典:金融財政事情研究会『2025年1月 1級 学科(基礎編)』
公式問題 p.25(公式掲載ページ) ↗(www.kinzai.or.jp)
金融資産の相続税評価
相続・事業承継 · 個人向け国債 / 負担付贈与 / 生命保険契約に関する権利 / 外貨現金
個人が相続または贈与により取得した金融資産の相続税評価に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
4
解説
金融資産の相続税評価では、個人向け国債は額面から中途換金調整額を引いた額で評価します。負担付贈与で取得した上場株式は、4つのうち最も低い価格ではなく課税時期の終値(時価)で評価します。保険事故がまだ起きていない生命保険契約の権利は解約返戻金相当額で、外貨資産の円換算は金融機関が買い取る相場であるTTBを使います。
解き方
- 個人向け国債は「額面金額+経過利子-中途換金調整額」で評価することを確かめ、選択肢1を誤りと判断します。
- 負担付贈与の上場株式などは時価(課税時期の最終価格)で評価することを確かめ、4つのうち最も低い額を選べる通常の贈与・相続評価とは違うので、選択肢2を誤りと判断します。
- 保険事故が起きていない生命保険契約の権利は「解約返戻金の額」で評価することを確かめ、選択肢3を誤りと判断します。
- 手持ちの外貨現金を円に換えるレートは、金融機関が顧客の外貨を買い取る相場であるTTB(電信買相場)によることを確かめ、選択肢4を適切と判断します。
- 選択肢 1不正解
- 個人向け国債の価額は額面そのものではなく、「額面金額+経過利息-中途換金調整額」で求めた額で評価するので、誤りです。
- 選択肢 2不正解
- 負担付贈与で取得した上場株式は、課税時期の最終価格(時価)で評価します。過去3カ月の月別平均額などから最も低い額を選ぶことはできないので、誤りです。
- 選択肢 3不正解
- 相続開始時に保険事故が起きていない生命保険契約の権利は、原則として相続開始時に解約した場合の「解約返戻金の額」で評価するので、誤りです。
- 選択肢 4正解
- 持っていた外貨の円換算は、外貨を円に換えるときの金融機関の買値である「対顧客直物電信買相場(TTB)」で行うので、正しいです。
関連する分野を学ぶ
覚えるポイント
- 外貨資産(預金や現金)の相続税評価はTTB(買相場)、外貨建て債務の円換算はTTS(売相場)を使用します。
間違えやすいところ
- 生命保険契約に関する権利の評価額を「既払込保険料」と勘違いしないようにしましょう。正しくは「解約返戻金の額」です。
出題の前提:2024年10月1日現在施行の財産評価基本通達
出典:金融財政事情研究会『2025年1月 1級 学科(基礎編)』
公式問題 p.26(公式掲載ページ) ↗(www.kinzai.or.jp)
宅地等および農地の相続税評価
相続・事業承継 · 私道の評価 / 造成中の宅地 / 市街地農地 / 市街地周辺農地
個人が相続により取得した宅地等に係る相続税評価に関する次の記述のうち、最も適切なものはどれか。なお、記載のない事項については考慮しないものとする。
解答・解説を表示
解答
2
解説
宅地や農地の相続税評価では、造成中の土地は「造成前の地目の価額+造成費用現価×80%」で評価します。専ら特定の人が使う私道は自用地価額の30%で評価します。市街地農地は宅地比準方式(宅地の価額から宅地造成費を引く方法)で、市街地周辺農地は市街地農地の評価額の80%で評価します。
解き方
- 私道に使われている宅地は、専ら特定の人の通行に使われる場合は自用地評価額の30%で評価するので、選択肢1を誤りと判断します。
- 造成中の宅地の評価方法(造成前の地目の価額+投下費用現価の80%)を確かめ、選択肢2を適切と判断します。
- 市街地農地の宅地比準方式では「宅地造成費の控除」が必要です。単に宅地とした価額をかけるだけの選択肢3を誤りと判断します。
- 市街地周辺農地は、市街地農地として評価した価額の「80%(50%ではない)」で評価するので、選択肢4を誤りと判断します。
- 選択肢 1不正解
- 専ら特定の人の通行に使われる私道は「自用地としての価額の30%」で評価します。自用地評価額そのものではないので誤りです(不特定多数が通る通り抜け私道などは評価しません)。
- 選択肢 2正解
- 造成中の宅地の価額は、造成前の地目で評価した価額に、課税時期までに投下した造成費用現価の80%を足して評価するので、正しいです。
- 選択肢 3不正解
- 市街地農地を宅地比準方式で評価するときは、宅地とした場合の価額から「宅地造成費」を引くので、誤りです。
- 選択肢 4不正解
- 市街地周辺農地の価額は、市街地農地として評価した価額の「80%」で評価します(50%ではない)ので、誤りです。
関連する分野を学ぶ
覚えるポイント
- 市街地周辺農地の評価倍率は「市街地農地×80%」、造成中宅地の投下費用算入割合も「80%」です。
間違えやすいところ
- 特定の人用の私道はゼロ評価ではなく「自用地評価の30%」で評価される点を見落とさないようにしましょう。
出題の前提:2024年10月1日現在施行の財産評価基本通達
出典:金融財政事情研究会『2025年1月 1級 学科(基礎編)』
公式問題 p.26(公式掲載ページ) ↗(www.kinzai.or.jp)
小規模宅地等の減額特例の適用要件
相続・事業承継 · 小規模宅地等についての相続税の課税価格の計算の特例 / 特定居住用宅地等 / 特定同族会社事業用宅地等 / 特定事業用宅地等
小規模宅地等についての相続税の課税価格の計算の特例に関する次の記述のうち、最も適切なものはどれか。なお、各選択肢において、ほかに必要とされる要件等はすべて満たしているものとする。
解答・解説を表示
解答
1
解説
小規模宅地等の特例は、宅地の使い道(居住用、事業用、同族会社事業用、貸付事業用)と、取得する人の立場(配偶者、同居親族、別居親族など)によって、必要な居住や事業の継続要件などが細かく決められています。要件を満たすかどうかを一つずつ確かめることが大切です。
解き方
- 各選択肢について、対象となる宅地の種類(特定居住用、特定事業用、特定同族会社事業用)と、取得する人の続柄を整理します。
- 同居親族と別居親族の要件の違い、建替えのときの扱い、役員要件を判定する時期、配偶者でも特定事業用宅地等に必要な保有・事業継続要件を、法令に基づいて判定します。
- 選択肢 1正解
- 被相続人と同居していた親族が居住用宅地を取得する場合、3年以内に持家がないことなどの要件は課されません。申告期限までの居住と保有の継続で、特定居住用宅地等として適用できるので、正しいです。
- 選択肢 2不正解
- 同居親族が申告期限までに建替えを始めて一時的に取り壊した場合でも、一定の要件を満たせば居住を続けていると認められ、特定居住用宅地等を適用できるので、誤りです。
- 選択肢 3不正解
- 特定同族会社事業用宅地等を受けるには、宅地を取得した親族が「相続税の申告期限」にその法人の役員であればよく、相続開始直前に役員である必要はないので、誤りです。
- 選択肢 4不正解
- 配偶者が無条件で適用を受けられるのは特定居住用宅地等です。特定事業用宅地等は配偶者でも申告期限までの事業と保有の継続が必要で、売却すると適用できないので、誤りです。
関連する分野を学ぶ
覚えるポイント
- 特定居住用宅地等で無条件適用となるのは配偶者のみであり、特定事業用宅地等では配偶者も保有・事業継続が必要であること。
間違えやすいところ
- 家なき子特例の要件(3年以内に持家がないことなど)を、同居親族の要件と混同しないよう注意しましょう。
出題の前提:2024年10月1日現在施行の租税特別措置法第69条の4(小規模宅地等についての相続税の課税価格の計算の特例)
出典:金融財政事情研究会『2025年1月 1級 学科(基礎編)』
公式問題 p.27(公式掲載ページ) ↗(www.kinzai.or.jp)
会社法における種類株式の概要と特徴
相続・事業承継 · 種類株式 / 取得請求権付株式 / 取得条項付株式 / 譲渡制限株式 / 全部取得条項付株式 / 拒否権付株式
会社法における種類株式に関する次の記述のうち、最も適切なものはどれか。なお、各選択肢において、発行会社は、いずれも株式会社かつ取締役会設置会社であるものとする。
解答・解説を表示
解答
2
解説
会社法は、資金の集め方や会社を守るニーズに応じて、権利の内容が違う9種類の種類株式の発行を認めています。それぞれの種類株式の定義、決議の要件、評価上の扱いを正確に見分けることが大切です。
解き方
- 各選択肢に書かれた種類株式(取得条項付、譲渡制限、拒否権付、全部取得条項付)の定義や法律の規定を確かめます。
- 株主からの請求か会社からの取得かの違い、非公開会社の定義、財産評価基本通達での評価方法、株主総会の決議要件(特別決議など)の正誤を照合します。
- 選択肢 1不正解
- 株主が会社に取得を請求できる株式は「取得請求権付株式」です。一定の事由で会社が強制的に取得できるのが「取得条項付株式」なので、誤りです。
- 選択肢 2正解
- 譲渡制限株式は譲渡に承認が必要な株式で、発行する株式の全部に譲渡制限がある会社は公開会社に当たらず、非公開会社となるので、正しいです。
- 選択肢 3不正解
- 相続税評価では、拒否権付株式(黄金株)でも拒否権の価値を個別に足す規定はなく、原則として普通株式と同じように評価するので、誤りです。
- 選択肢 4不正解
- 全部取得条項付株式の全部を取得するには、株主総会の「特別決議」(議決権の3分の2以上の賛成など)が必要で、普通決議ではできません。誤りです。
覚えるポイント
- 取得請求権付株式は株主側から請求するもの、取得条項付株式は会社側が事由発生に基づき取得するものという主体の違い。
間違えやすいところ
- 全部取得条項付株式の取得は普通決議で足りると誤解しやすいので、特別決議が必要な点に注意しましょう。
出題の前提:2024年10月1日現在施行の会社法第2条第5号、第107条、第108条、第171条および財産評価基本通達
出典:金融財政事情研究会『2025年1月 1級 学科(基礎編)』
公式問題 p.27(公式掲載ページ) ↗(www.kinzai.or.jp)
2025年1月 1級 学科(基礎編)
参照した公式資料
金融財政事情研究会が公開した2025年1月 1級 学科(基礎編)の問題・解答資料です。
- 公式問題(公式掲載ページ) ↗ — www.kinzai.or.jp(資料の掲載案内)
- 公式模範解答(公式掲載ページ) ↗ — www.kinzai.or.jp(資料の掲載案内)
金財のPDFは公式掲載ページからご覧ください。古い資料は現在の一覧に掲載されていない場合があります。