


日本FP協会・金融財政事情研究会の公式問題・模範解答を、級・学科/実技・公開年度に分けて収録しています。CBT公開問題は1セットの公表問題で、全受験者への出題を網羅するものではありません。
2024年9月 1級 実技(資産相談業務・9月29日 PartI PartII・PartII)の概要
顧客面談における必要情報の収集・整理
不動産・相続 · 情報収集 / 土地の有効活用 / 共有名義の解消
設例に基づき、甲土地の有効活用および共有状態の解消に関してAさんに対して最適なアドバイスを行うために、示された情報のほかに必要とされる情報について、以下の①および②に整理して説明しなさい。 ① Aさんから直接聞いて確認する情報 ② FPであるあなた自身が調べて確認する情報
解答・解説を表示
解答
①Aさんから直接確認する情報:Aさんおよび妹Bさんの将来的な資金需要や生活設計、甲土地に対する思いや共有解消時期の希望、妹Bさんの長女夫婦への資金援助の緊急度や金額の妥当性、家族(妻や子)の意向等。②FP自身が調べる情報:甲土地の公図・登記事項証明書、現地の状況や境界確定の有無、都市計画法・建築基準法等の法的規制、周辺の賃料相場やテナント需要・競合状況、相続税評価額や売却時の税務上の取扱い等。
解説
相談業務では、客観的な情報と主観的な情報の両方をそろえることが欠かせません。権利関係や法令上の制限、市場性などは公的資料や現地調査で確認します。所有者や関係者の意向、生活資金の需要などは、丁寧に聞き取って把握します。
解き方
- 設例で分かっている条件(地積、用途地域、共有持分、相続の経緯、親族構成など)を整理します。
- Aさんと妹Bさんの意向の違い(収益を重んじるか、一部を現金化したいか、共有解消の希望)を把握し、足りない確認事項を洗い出します。
- 甲土地の法令上の規制、権利関係、市場相場など、FP自身が公的機関や現地調査で確認すべき客観的な事項を整理します。
答えの内訳
- ①:Aさんおよび妹Bさんの将来的な生活設計や資金需要、甲土地の共有状態解消についての具体的な希望時期や優先順位、妹Bさんの長女夫婦への住宅取得支援の具体的内容と希望金額、他の保有資産や負債の状況、各親族(Aさんの妻・長男・二男、妹Bさん・長女夫婦)の意向や関係性。
- 顧客の意思決定を支援するためには、保有資産の活用目的や親族間の合意状況、将来のライフプランや資金需要を直接ヒアリングして把握することが不可欠です。
- ②:甲土地の登記事項証明書(権利関係・抵当権設定等の有無)や公図・地積測量図・境界確定の状況、都市計画法・建築基準法等における開発・建築制限(用途地域、建蔽率・容積率、接道状況、斜線制限等)、周辺地域の不動産賃貸市場・店舗需要および賃料相場、甲土地の相続税評価額や売却・等価交換時の譲渡所得税等の税負担試算。
- 客観的な法的制限、権利関係の正確な把握、市場性や事業性、将来の税負担をFP自身が調査・分析することで、実現可能で実効性の高い提案が可能となります。
関連する分野を学ぶ
覚えるポイント
- ヒアリング事項は「顧客の意向・ライフプラン・親族関係」、自己調査事項は「権利関係・法的規制・市場相場」に分類して整理する。
間違えやすいところ
- 設例にすでに書かれている情報(時価3億円、商業地域など)を、調べ直す事項として挙げてしまわないよう注意します。
出題の前提:2024年9月29日実施の1級ファイナンシャル・プランニング技能検定実技試験(資産相談業務)PartIIの設例および出題条件に基づく。
出典:金融財政事情研究会『2024年9月 1級 実技(資産相談業務・9月29日 PartI PartII・PartII)』
公式問題 p.1(公式掲載ページ) ↗(www.kinzai.or.jp)
事業用定期借地権方式のメリット・問題点と計画案の変更
不動産 · 事業用定期借地権 / 土地の有効活用 / 共有解消
X社が提案する事業用定期借地権方式のメリットと、Aさんと妹Bさんにとっての問題点を挙げなさい。また、その問題点を解決するためにどのような計画案の変更が考えられるか説明しなさい。
解答・解説を表示
解答
【メリット】借地期間終了時に更地で確実に返還され立ち退き料が不要であること、建物を自ら建築・保有しないため多額の借入や建築資金負担、空室リスクや修繕負担を負わずに安定した地代収入が得られること。【問題点】土地の共有状態が30年間にわたり継続し解消されないこと、妹Bさんが希望する長女夫婦への住宅購入支援資金(3,000万円)を売却により一括確保できないこと、商業地域(容積率400%)に対して2階建て店舗の利用であり敷地利用効率が低いこと。【計画案の変更】甲土地を分筆して妹Bさんの持分相当の一部(または3,000万円相当部分)を売却して資金需要を満たし、残地で借地契約を結ぶ案や、共有土地全体をX社等に一括売却して得た売却代金を各2分の1で均等に分配し共有関係を完全に解消する案などが考えられる。
解説
事業用定期借地権方式は、初期投資や経営リスクを避けられるすぐれた方法です。ただし、権利期間中は土地の処分や共有関係の解消がとても難しくなります。そのため、共有者の資金需要や共有を解消したい希望に合わせて計画を調整する必要があります。
解き方
- 事業用定期借地権方式の一般的なメリット(投資リスクがない、確実に更地で返還される、安定した収入など)を整理します。
- 共有者2人の課題(共有を解消したい希望、妹Bさんの3,000万円の売却希望、容積率400%の低い利用)と提案内容を比べ、問題点を洗い出します。
- 問題点(資金の需要と共有の解消)を解決する具体的な変更案(分筆して売却、一括売却して代金を分けるなど)を考えます。
答えの内訳
- メリット:建物を自己資金や借入金で建築・所有する必要がないため投下資金が不要であり、空室リスクや建物の維持管理・修繕負担を負わずに安定した地代収入を得られる。また、契約終了時には確定的に更地で返還され、借地権の更新や立退料の支払義務が発生しない。
- 事業用定期借地権は借地借家法第23条に基づくため、契約の更新や建物の築造による存続期間の延長がなく、地主のリスクを抑えた安定収入が確保できます。
- 問題点:30年間の長期にわたり甲土地の共有状態が解消されず、将来の相続発生時に権利関係がさらに複雑化する恐れがある。また、妹Bさんが希望している長女夫婦への住宅購入支援資金3,000万円を即座に一括確保することができない。さらに商業地域・容積率400%の高度利用が可能な立地に対して2階建て店舗の利用であり、土地のポテンシャルを十分に活かしきれていない。
- Aさんと妹Bさんの課題である「共有の解消」と「妹Bさんの資金需要(3,000万円)」を満たすことができず、敷地の容積率活用度も低い点がデメリットです。
- 計画案の変更:甲土地を分筆し、妹Bさんが希望する3,000万円相当部分(または妹Bさんの持分相当部分)を売却して資金需要を満たし、残りの土地についてAさん単独で定期借地権を設定する。あるいは、甲土地全体を第三者または事業者に一括売却して換価分割し、共有関係を完全に清算したうえで、Aさんは得られた売却代金をもとに別の安定収益物件を購入するなどの計画変更が考えられる。
- 分筆による一部売却と単独所有化、もしくは全地売却(換価分割)により、共有状態の解消と妹Bさんの当面の資金確保を同時に達成することができます。
関連する分野を学ぶ
覚えるポイント
- 事業用定期借地権方式は専ら事業の用に供する建物用途に限られ、公正証書による契約締結が必須である。
- 共有解消のアプローチには現物分割(分筆)、換価分割(一括売却・代金分割)、代償分割がある。
間違えやすいところ
- 地代収入が得られる点だけを見てメリットと考え、妹Bさんの3,000万円の資金需要や将来の共有解消の希望が満たされない点を見落としがちです。
出題の前提:2024年9月29日実施の1級ファイナンシャル・プランニング技能検定実技試験(資産相談業務)PartIIの設例および借地借家法・民法の規定に基づく。
出典:金融財政事情研究会『2024年9月 1級 実技(資産相談業務・9月29日 PartI PartII・PartII)』
公式問題 p.1(公式掲載ページ) ↗(www.kinzai.or.jp)
等価交換方式による土地有効活用のメリット・問題点と改善案
不動産 · 等価交換方式 / 共有状態の解消 / 特定民間再開発事業等の買換え特例
設例において、Y社が提案する等価交換方式によりマンションを建設することのメリットと、Aさんおよび妹Bさんにとっての問題点を指摘し、その問題点を解決するために考えられる計画案の変更を説明しなさい。
解答・解説を表示
解答
【メリット】建築資金の自己負担なく高層化による高度利用が可能であり、中高層耐火建築物等の買換え特例により譲渡所得への課税繰延べが受けられる点。【問題点】土地共有のままでは区分所有建物も共有となり共有状態が解消されない点、および妹Bさんが希望する3,000万円相当の現金化(長女への住宅取得資金援助)が直接満たせない点。【計画案の変更】土地を事前に分筆して単独所有化するか取得する専有部分を個別に単独所有とし、妹Bさんの持分の一部をデベロッパーへ売却または取得した住戸の一部を売却して資金を捻出する計画に変更する。
解説
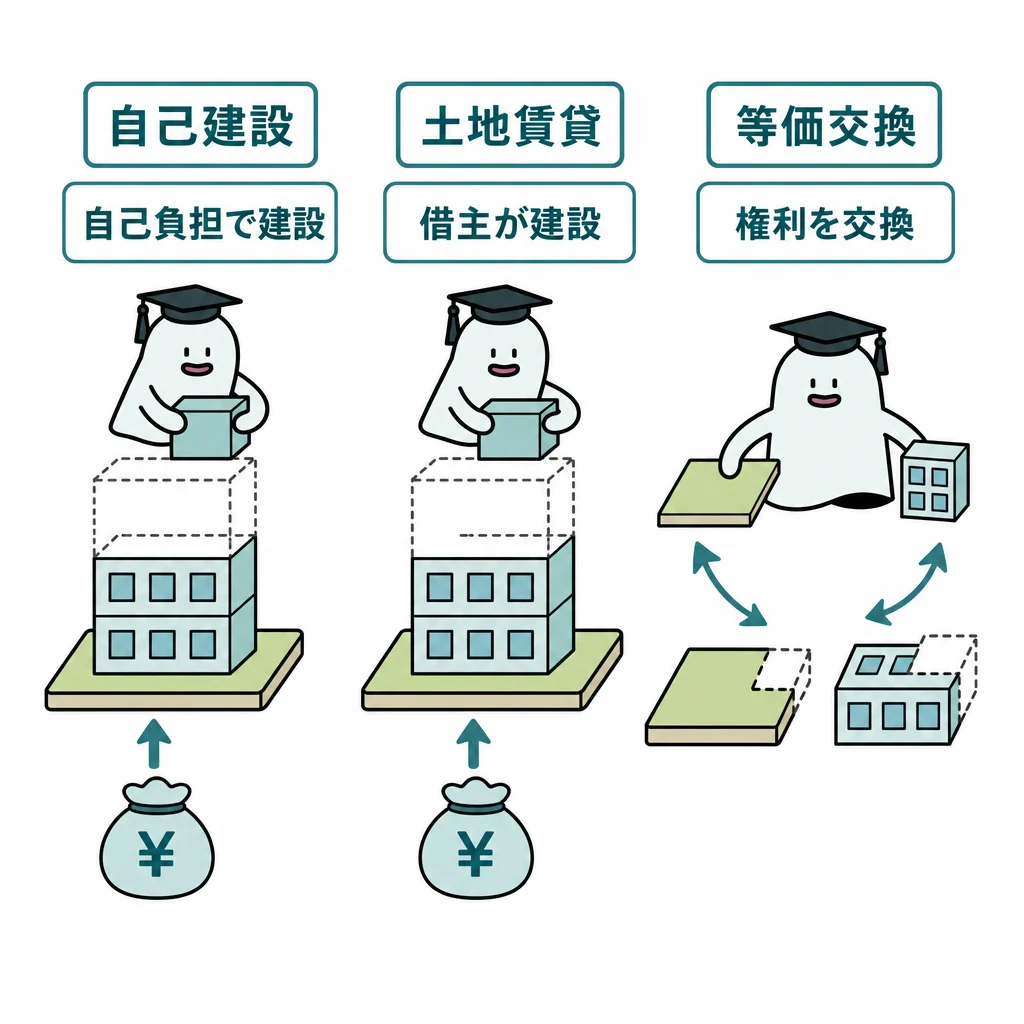
等価交換方式は、土地と建物の権利を出資割合に応じて交換・取得する方法です。地権者が土地を出し、デベロッパーが建築資金を出して建物を建てます。買換え特例で譲渡所得税を先に延ばせますが、共有名義の整理や現金の確保には契約・分筆・持分譲渡を組み合わせる工夫が必要です。
解き方
- 等価交換方式の特徴から、資金負担の有無や税制優遇(中高層耐火建築物等の買換え特例)のメリットを整理します。
- Aさんと妹Bさんの意向(共有の解消、安定した収益の確保、3,000万円の早期現金化)と提案の食い違い(共有が続くリスク、現金が生まれない点)を比べ、問題点を洗い出します。
- 問題点を解消するため、専有部分を単独で取得したり一部を売却したりする組み合わせの計画案への変更を示します。
答えの内訳
- メリット:自己資金の拠出なしに甲土地を高度利用でき、一定の要件を満たせば課税の繰延べが可能である点。
- デベロッパーであるY社が建築資金10億円を負担するため自己資金の調達が不要であり、既成市街地等の特定民間再開発事業等の中高層耐火建築物等の買換え特例等を適用することで譲渡所得税の課税を将来に繰り延べることができます。
- 問題点:共有状態の解消にならない点、および妹Bさんが希望する3,000万円の現金化が満たせない点。
- 現在の共有のまま等価交換を行うと取得するマンションの区分所有権も共有名義となってしまい共有状態を解消できません。また、妹Bさんは長女の住宅購入支援として3,000万円相当の現金を希望していますが、等価交換では建物専有部分と敷地利用権が交付されるため即時の現金化が図れません。
- 計画案の変更:専有部分の単独取得への見直しや、妹Bさんの持分の一部売却・取得住戸の売却を組み込む計画に変更する。
- 取得する複数の専有部分(部屋)をAさんと妹Bさんそれぞれが単独名義で取得できるように等価配分を見直します。さらに、妹Bさんの希望額(3,000万円)相当の持分をY社等に一部売却して現金を確保する(一部等価交換・一部譲渡)か、取得した住戸の1戸を売却して資金化する計画へと変更します。
関連する分野を学ぶ
覚えるポイント
- 等価交換方式では「既成市街地等内にある土地等の中高層耐火建築物等の建設のための買換えの特例」(租税特別措置法第37条の5)が利用でき、原則として譲渡所得への課税を繰り延べられる。
- 共有解消のためには、取得する区分所有建物の専有部分を共有ではなく各人が単独名義で取得できるよう区分配分する必要がある。
間違えやすいところ
- 等価交換方式を全部譲渡と混同し、特例を使えば全額が非課税になると誤解すること(あくまで課税を先に延ばすだけです)。
- 共有名義のまま等価交換をすれば自動的に共有が解消されると誤解すること(別に、単独名義で専有部分を取得する合意と登記手続きが必要です)。
出題の前提:2024年度第2回FP1級実技試験(資産相談業務)PartII 質問3(2024年9月29日実施)
出典:金融財政事情研究会『2024年9月 1級 実技(資産相談業務・9月29日 PartI PartII・PartII)』
公式問題 p.1(公式掲載ページ) ↗(www.kinzai.or.jp)
土地有効活用および親族間支援に関与する専門職業家
関連業法・実務 · 士業等の専門職業家の役割 / ファイナンシャル・プランニング業務と関連法規
設例の事案(甲土地の有効活用、共有解消、売却および長女へのマイホーム購入支援等)に関与する専門職業家を挙げ、その役割について説明しなさい。
解答・解説を表示
解答
税理士(等価交換の買換え特例適用、譲渡所得税申告、住宅取得等資金の贈与非課税の適用等)、司法書士(所有権移転登記、区分所有建物の所有権保存登記等)、土地家屋調査士(甲土地の確定測量・境界確定、分筆登記等)、宅地建物取引士(土地の売買・賃貸借契約の媒介等)。
解説
ファイナンシャル・プランナー(FP)は幅広く助言できますが、資格がない人が行うと禁じられている独占業務があります。税理士法や司法書士法、土地家屋調査士法、宅地建物取引業法、弁護士法などで定められています。そのため、税額計算や申告書作成、登記申請、測量・表示登記、契約の媒介などは、各専門職業家と連携して進めます。
解き方
- 事案に出てくる法律上の手続き、税務、不動産取引、測量を洗い出します。
- それぞれの業務を担う国家資格者(税理士、司法書士、土地家屋調査士、宅地建物取引士、弁護士など)を特定します。
- 各専門職業家が担う具体的な役割を、設例の場面(等価交換、分筆、譲渡所得、贈与)に合わせて書き表します。
答えの内訳
- 税理士:等価交換の税制特例の適用、土地売却に伴う譲渡所得税の試算・申告、住宅取得等資金贈与の非課税特例の申告等を担当する。
- 買換えの特例の要件確認や妹Bさんが長女に住宅購入資金を支援する際の「住宅取得等資金の贈与税の非課税特例」の適用、確定申告書作成などの税務独占業務を担います。
- 司法書士:土地や区分所有建物の権利関係の登記(所有権移転登記、所有権保存登記等)を担当する。
- 等価交換に伴う敷地権の移転登記、新たに取得する専有部分の所有権保存登記、持分移転登記などの登記申請手続きを代行します。
- 土地家屋調査士:甲土地の境界確認、現況測量、確定測量および分筆登記や表題登記を担当する。
- 土地の境界確定測量を行い、土地の一部売却や単独利用のために分筆が必要な場合の分筆登記、新築建物の表題登記を担います。
- 宅地建物取引士:土地の一部売却や賃貸借契約、等価交換に伴う不動産取引の媒介・重要事項説明を担当する。
- 妹Bさんの土地持分や取得住戸の第三者への売却、デベロッパーとの契約条件の調整および重要事項説明等の実務を担当します。
関連する分野を学ぶ
覚えるポイント
- 税理士:具体的な税務相談・申告書の作成(税理士法に基づく独占業務)。
- 司法書士:権利に関する登記代理、土地家屋調査士:土地の測量および表示・分筆に関する登記代理。
間違えやすいところ
- 司法書士と土地家屋調査士の業務範囲を混同すること(土地の分筆や表題登記は土地家屋調査士、権利の保存・移転登記は司法書士です)。
- FP自身が有償か無償かにかかわらず、具体的な税務書類の作成や個別の税額計算ができると思い込むこと(税理士法違反になります)。
出題の前提:2024年度第2回FP1級実技試験(資産相談業務)PartII 質問4(2024年9月29日実施)
出典:金融財政事情研究会『2024年9月 1級 実技(資産相談業務・9月29日 PartI PartII・PartII)』
公式問題 p.1(公式掲載ページ) ↗(www.kinzai.or.jp)
2024年9月 1級 実技(資産相談業務・9月29日 PartI PartII・PartII)
参照した公式資料
金融財政事情研究会が公開した2024年9月 1級 実技(資産相談業務・9月29日 PartI PartII・PartII)の問題・解答資料です。
- 公式問題(公式掲載ページ) ↗ — www.kinzai.or.jp(資料の掲載案内)
金財のPDFは公式掲載ページからご覧ください。古い資料は現在の一覧に掲載されていない場合があります。