


日本FP協会・金融財政事情研究会の公式問題・模範解答を、級・学科/実技・公開年度に分けて収録しています。CBT公開問題は1セットの公表問題で、全受験者への出題を網羅するものではありません。
2024年5月 1級 学科(応用編)の概要
雇用保険の高年齢雇用継続基本給付金および高年齢求職者給付金等
ライフプランニングと資金計画 · 高年齢雇用継続基本給付金 / 高年齢求職者給付金 / 雇用保険マルチジョブホルダー制度
次の文章は、Aさんが定年後もX社の継続雇用制度を利用して雇用保険の一般被保険者として勤務し、65歳で退職した場合の雇用保険の高年齢雇用継続基本給付金および高年齢求職者給付金等に関する説明である。文章中の空欄①~⑥に入る最も適切な数値を求めなさい。 〈高年齢雇用継続基本給付金〉 Ⅰ 「高年齢雇用継続基本給付金は、算定基礎期間に相当する期間が( ① )年以上あること、60歳以後の各月(支給対象月)に支払われた賃金額(みなし賃金を含む)が60歳到達時の賃金月額の75%相当額を下回ること等の要件を満たした場合に支給されます。 高年齢雇用継続基本給付金の額は、支給対象月ごとに、その月に支払われた賃金額の低下率に応じて一定の方法により算定されます。2020年に改正された雇用保険法により、2025年4月1日以後に60歳となる受給者については、給付金の額は最高で賃金額の( ② )%相当額となります。 なお、月の初日から末日まで引き続いて介護休業給付金の支給を受けることができる休業をした月は、高年齢雇用継続基本給付金は支給されませんのでご注意ください」 〈高年齢求職者給付金等〉 Ⅱ 「Aさんが65歳到達後にX社を退職して再就職を希望する場合、Aさんは、離職の日の翌日から( ③ )年を経過する日までに公共職業安定所に出頭し、求職の申込みをしたうえ、失業していることについての認定を受けることで、高年齢求職者給付金の支給を受けることができます。高年齢求職者給付金は一時金で支給され、その額は、算定基礎期間が1年以上ある場合、原則として、基本手当日額に( ④ )日を乗じて得た額となります。 Aさんが65歳到達後に雇用保険の適用事業所に再就職し、1週間の所定労働時間が□□□時間以上かつ( ⑤ )日以上の雇用見込み等の要件を満たす場合は、雇用保険の高年齢被保険者となります。労働時間の要件を満たさない場合であっても、Aさんが65歳到達後に複数の雇用保険の適用事業所に勤務し、そのうち2つの事業所(1つの事業所における1週間の所定労働時間が( ⑥ )時間以上□□□時間未満)の労働時間を合計して1週間の所定労働時間が□□□時間以上であって、2つの事業所のそれぞれの雇用見込みが( ⑤ )日以上である場合は、Aさんが厚生労働大臣に申出を行うことで、申出を行った日から特例的に雇用保険の高年齢被保険者となることができます」
解答・解説を表示
解答
① 5(年)、② 10(%)、③ 1(年)、④ 50(日)、⑤ 31(日)、⑥ 5(時間)
解説
高年齢雇用継続基本給付金と高年齢求職者給付金、マルチジョブホルダー制度には、それぞれ決まった支給・適用の要件があります。たとえば高年齢雇用継続基本給付金は算定基礎期間が5年以上必要で、高年齢求職者給付金は離職日の翌日から1年以内に手続きします。65歳以上の人が複数の事業所で働くときは、マルチジョブホルダー制度の要件も関係します。
解き方
- 高年齢雇用継続基本給付金の受給要件(算定基礎期間5年以上)と、今後の法改正による支給の上限率(15%から10%への引下げ)を確認する。
- 高年齢求職者給付金の受給期限(離職日の翌日から1年)と、算定基礎期間が1年以上のときの支給日数(50日分)を確認する。
- 雇用保険の適用に必要な日数(31日以上)と、マルチジョブホルダー制度で1つの事業所に必要な最低労働時間(5時間以上)を当てはめる。
答えの内訳
- ①:5(年)
- 高年齢雇用継続基本給付金の受給資格要件として、算定基礎期間に相当する被保険者期間が通算して5年以上あることが必要です。
- ②:10(%)
- 高年齢雇用継続給付の給付率は、現行法では最高で賃金額の15%ですが、2020年改正法により2025年4月1日以降に60歳となる受給者からは最高10%へと段階的に引き下げられます。
- ③:1(年)
- 高年齢求職者給付金の受給期限は、離職の日の翌日から起算して1年を経過する日までとなっています。
- ④:50(日)
- 高年齢求職者給付金は一時金として支給され、被保険者であった期間(算定基礎期間)が1年以上ある場合は、基本手当日額の50日分となります(1年未満の場合は30日分)。
- ⑤:31(日)
- 雇用保険の適用要件および高年齢被保険者の特例(マルチジョブホルダー制度)における雇用見込み日数は、31日以上であることが求められます。
- ⑥:5(時間)
- 65歳以上の労働者を対象とした雇用保険マルチジョブホルダー制度では、1つの事業所における1週間の所定労働時間が5時間以上20時間未満であり、2つの事業所の労働時間を合計して20時間以上となることが要件となります。
関連する分野を学ぶ
覚えるポイント
- 高年齢雇用継続給付の支給率は2025年4月以降に60歳到達となる者から15%から10%に縮小される。
- 高年齢求職者給付金は一時金で支給され、算定基礎期間1年以上は50日分、1年未満は30日分である。
- マルチジョブホルダー制度の適用対象は65歳以上で、各事業所5時間以上かつ合計20時間以上である。
間違えやすいところ
- 高年齢求職者給付金の支給日数を、基本手当の所定給付日数(90日など)と混同しないこと。
- マルチジョブホルダー制度で1つの事業所に必要な労働時間を「10時間以上」と間違えやすいので注意すること。
出題の前提:2023年10月1日現在施行の雇用保険法令、および2020年改正雇用保険法の規定に基づく。
出典:金融財政事情研究会『2024年5月 1級 学科(応用編)』
公式問題 p.4(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式模範解答 p.2(公式掲載ページ) ↗(www.kinzai.or.jp)
育児・介護休業法における介護休暇・介護休業および雇用保険の介護休業給付金
ライフプランニングと資金計画 · 介護休暇 / 介護休業 / 介護休業給付金
次の文章は、育児休業、介護休業等育児又は家族介護を行う労働者の福祉に関する法律における介護休暇・介護休業および雇用保険の介護休業給付金に関する説明である。文章中の空欄①~⑤に入る最も適切な数値を求めなさい。 〈介護休暇・介護休業〉 Ⅰ 「介護休暇とは、要介護状態にある配偶者、父母、子等の対象家族の介護や世話を行う労働者に対し、年次有給休暇とは別に与えられる休暇です。要介護状態にある対象家族の介護や世話を行う労働者は、事業主に申し出ることにより、1年度において( ① )日(当該申出に係る対象家族が2人以上の場合は、□□□日)を限度として、介護休暇を取得することができます。介護休暇は、原則として、1日単位または時間単位で取得することができます。なお、要介護状態とは、負傷、疾病または身体上もしくは精神上の障害により( ② )週間以上の期間にわたり常時介護を必要とする状態とされています。 介護休業とは、事業主に申し出ることにより、要介護状態にある対象家族を介護するためにする休業をいい、対象家族1人につき3回まで介護休業の申出をすることができます。なお、対象家族1人について、介護休業をした日数の合計が( ③ )日に達している場合は、その対象家族について介護休業の申出をすることはできません」 〈介護休業給付金〉 Ⅱ 「介護休業給付金は、同一の対象家族について介護休業を分割して取得する場合、介護休業を開始した日から通算して( ③ )日を限度に3回までに限り支給されます。なお、介護休業給付金は、各支給単位期間中に、公共職業安定所長が就業をしていると認める日数が( ④ )日以下でなければ、その支給単位期間については支給対象となりません。 介護休業給付金の額は、介護休業期間中に事業主から賃金の支払がない場合、各支給単位期間当たり『休業開始時賃金日額×支給日数×67%』の算式で算出されます。休業開始時賃金日額には、上限額および下限額が設けられており、この額は毎年( ⑤ )月1日に改定されます」
解答・解説を表示
解答
① 5(日)、② 2(週間)、③ 93(日)、④ 10(日)、⑤ 8(月)
解説
介護休暇・介護休業と、雇用保険の介護休業給付金は、それぞれ決まった日数と要件で定められています。介護休暇は対象家族1人につき年5日、介護休業と給付金は1人につき通算93日・3回までです。給付金のもとになる賃金日額の上限額と下限額は、毎年8月1日に見直されます。
解き方
- 介護休暇で取れる日数(対象家族1人で年5日)と、法律上の「要介護状態」の定義(2週間以上)を確認する。
- 介護休業と介護休業給付金の対象日数(通算93日、3回まで)を確認する。
- 介護休業給付金の支給単位期間中の就労の要件(10日以下)と、基準の見直し日(毎年8月1日)を当てはめる。
答えの内訳
- ①:5(日)
- 育児・介護休業法上の介護休暇は、要介護状態にある対象家族が1人の場合は1年度につき5日(2人以上の場合は10日)を限度として取得できます。
- ②:2(週間)
- 育児・介護休業法における「要介護状態」とは、負傷、疾病または身体上もしくは精神上の障害により、2週間以上の期間にわたり常時介護を必要とする状態をいいます。
- ③:93(日)
- 介護休業および雇用保険の介護休業給付金は、対象家族1人につき通算93日、最大3回まで分割して取得・受給することができます。
- ④:10(日)
- 介護休業給付金の支給対象となる支給単位期間において、就労日数が10日(または就業時間80時間)以下であることが要件とされています。
- ⑤:8(月)
- 雇用保険における休業開始時賃金日額の上限額および下限額(毎月勤労統計調査の平均定期給与額により算定)は、毎年8月1日に改定されます。
関連する分野を学ぶ
覚えるポイント
- 介護休暇は対象家族1人で年5日、2人以上で年10日取得可能である。
- 介護休業・介護休業給付金は対象家族1人につき通算93日、3回まで分割可能である。
- 雇用保険の賃金日額等の上限・下限改定は毎年8月1日に行われる。
間違えやすいところ
- こどもの看護休暇・介護休暇の日数(1人5日、2人以上10日)と、介護休業の日数(通算93日)を取り違えないこと。
- 介護休業給付金の就業の要件を、育児休業給付金と混同しないように注意すること(いずれも原則10日または80時間以下)。
出題の前提:2023年10月1日現在施行の育児休業、介護休業等育児又は家族介護を行う労働者の福祉に関する法律および雇用保険法に基づく。
出典:金融財政事情研究会『2024年5月 1級 学科(応用編)』
公式問題 p.5(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式模範解答 p.2(公式掲載ページ) ↗(www.kinzai.or.jp)
老齢基礎年金および老齢厚生年金の年金額の計算
ライフプランニングと資金計画 · 老齢基礎年金 / 老齢厚生年金 / 経過的加算 / 加給年金
設例のAさん(1965年4月28日生まれ)が、定年後もX社の継続雇用制度を利用して厚生年金保険の被保険者として勤務し、65歳で退職して再就職しない場合の、原則として65歳から受給できる老齢基礎年金および老齢厚生年金(本来水準による価額)の額をそれぞれ計算しなさい(2023年度価額ベース、円未満四捨五入)。 〈条件〉 ・厚生年金保険被保険者期間:総報酬制導入前108月、導入後324月(合計432月、すべて20歳以上60歳未満) ・国民年金第1号被保険者期間:全額免除12月(1990年4月〜1991年3月、追納なし)、納付済108月(1991年4月〜2000年3月) ・2023年度老齢基礎年金満額:795,000円 ・平均標準報酬月額:22万円(乗率7.125/1,000) ・平均標準報酬額:45万円(乗率5.481/1,000) ・加給年金額:397,500円(配偶者加給年金)
解答・解説を表示
解答
① 781,750円、② 1,485,494円
解説
公的年金の額は、老齢基礎年金と老齢厚生年金それぞれの決まりにしたがって計算します。老齢基礎年金は合算できる月数が480月までで、2009年3月以前の全額免除は3分の1だけ年金に反映されます。老齢厚生年金は、報酬比例部分・経過的加算・配偶者加給年金を足して求めます。
解き方
- 老齢基礎年金の月数を整理し、上限480月のなかで納付済月数と全額免除月数(3分の1反映)を合算して額を出す。
- 報酬比例部分を総報酬制の導入前と導入後に分けて計算し、合計して円未満を四捨五入する。
- 経過的加算額を「定額部分-基礎年金相当部分」で求め、報酬比例部分・経過的加算額・加給年金額を合計して老齢厚生年金の額を出す。
答えの内訳
- ①:781,750(円)
- 老齢基礎年金の計算:2023年度満額は795,000円。保険料納付済月数は、厚生年金期間432月+国民年金第1号納付済期間108月=540月であるが、老齢基礎年金の合算対象月数の上限は480月であるため、納付済月数は全額免除月数12月を除いた「480月-12月=468月」となります。全額免除期間(2009年3月以前)の国庫負担割合は3分の1(1/3)であるため、年金額=795,000円×(468月+12月×1/3)/480月=795,000円×472/480=781,750円となります。
- ②:1,485,494(円)
- 老齢厚生年金(本来水準)の計算: 1. 報酬比例部分: ・総報酬制導入前:220,000円×(7.125/1,000)×108月=169,290円 ・総報酬制導入後:450,000円×(5.481/1,000)×324月=799,129.8円 合計=169,290円+799,129.8円=968,419.8円 → 968,420円(円未満四捨五入) 2. 経過的加算額: 定額部分(1,657円×被保険者月数上限480月まで=432月)-基礎年金相当額(795,000円×20歳以上60歳未満の厚生年金被保険者月数/480月) =1,657円×432月-795,000円×(360月/480月)=715,824円-596,250円=119,574円 ※被保険者月数432月のうち、20歳以上60歳未満の厚生年金期間で基礎年金満額(480月)にカウントされた月数は、480月-第1号加入期間120月=360月です。 3. 配偶者加給年金額: 厚生年金被保険者期間が20年以上(432月)あり、65歳到達時点で65歳未満の生計維持関係にある妻Bさん(56歳)がいるため加算対象となります=397,500円。 合計額=968,420円+119,574円+397,500円=1,485,494円。
関連する分野を学ぶ
覚えるポイント
- 2009年3月以前の保険料全額免除期間は国庫負担割合が3分の1(2009年4月以降は2分の1)として計算します。
- 経過的加算で控除される基礎年金相当額の月数は、20歳以上60歳未満の厚生年金期間のうち基礎年金反映上限枠に充当された月数となります。
間違えやすいところ
- 老齢基礎年金の計算で、合計月数が480月を超えているのに、そのまま540月などで計算してしまう間違い。
- 経過的加算額で控除する月数に、被保険者月数の全期間(432月)をそのまま当てはめてしまう間違い。
出題の前提:2023年10月1日現在施行の法令等(2023年度価額ベース)に基づく。
出典:金融財政事情研究会『2024年5月 1級 学科(応用編)』
公式問題 p.6(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式模範解答 p.2(公式掲載ページ) ↗(www.kinzai.or.jp)
財務分析指標の分解(総資産経常利益率・配当性向)
金融資産運用 · 総資産経常利益率 / 売上高経常利益率 / 総資産回転率 / 配当性向 / サスティナブル成長率
設例の〈X社とY社の財務データ等〉に基づき、説明文中の空欄①〜④に入る最も適切な語句または数値を答えなさい。計算結果は表示単位の小数点以下第3位を四捨五入し、小数点以下第2位まで解答すること。 「総資産経常利益率ではX社の値が約( ① )%……総資産経常利益率を、売上高経常利益率と( ② )率の2指標に分解して比較すると……また、株主への利益還元の度合いを測る指標である( ③ )で比較すると、X社の値が約□□□%であるのに対してY社の値が約( ④ )%であり……」
解答・解説を表示
解答
① 11.71(%)、② 総資産回転(率)、③ 配当性向、④ 26.97(%)
解説
総資産経常利益率(ROA)は、収益性(売上高経常利益率)と効率性(総資産回転率)の掛け算に分解できます。配当性向は「配当金総額÷当期純利益」で求め、株主への利益の戻し具合を表します。配当性向は、サスティナブル成長率(ROE×(1-配当性向))を決める要因にもなります。
解き方
- X社の経常利益と資産の部合計から総資産経常利益率を計算し、四捨五入のルールを当てはめる。
- デュポン分解の形(売上高経常利益率×総資産回転率)から、空欄②の指標名を特定する。
- 文の流れから、株主への利益の戻し具合を表す指標名が配当性向(空欄③)だと判断する。
- Y社の配当金総額と親会社株主に帰属する当期純利益から配当性向(空欄④)を計算し、端数を処理する。
小問ごとの答え
- 小問 ①:11.71(%)
- X社の総資産経常利益率(ROA)=経常利益÷総資産(資産の部合計)×100=288,000百万円÷2,460,000百万円×100=11.7073…%。小数点以下第3位を四捨五入して11.71%となります。
- 小問 ②:総資産回転(率)
- 総資産経常利益率は「(経常利益÷売上高)×(売上高÷総資産)」と分解できます。前者は売上高経常利益率、後者は「総資産回転率」(または総資産回転)です。
- 小問 ③:配当性向
- 当期純利益に対する配当金の割合を示す、株主への利益還元の度合いを測る指標は「配当性向」です。また、サスティナブル成長率は「ROE×内部留保率=ROE×(1-配当性向)」と表されるため、配当性向が低いほど高くなります。
- 小問 ④:26.97(%)
- Y社の配当性向=配当金総額÷親会社株主に帰属する当期純利益×100=24,000百万円÷89,000百万円×100=26.9662…%。小数点以下第3位を四捨五入して26.97%となります。
覚えるポイント
- 総資産利益率=売上高利益率×総資産回転率(デュポン分解)。
- 配当性向=配当金総額÷当期純利益(親会社株主に帰属する当期純利益)×100。
間違えやすいところ
- 「総資産回転率」と書くべきところを「総資本」と混同したり、語尾の「率」の有無に注意しない間違い。
- 配当性向の計算で、分母を経常利益や営業利益と間違えて計算してしまう間違い。
出題の前提:2023年10月1日現在施行の法令等に基づく。
出典:金融財政事情研究会『2024年5月 1級 学科(応用編)』
公式問題 p.7(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.8(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式模範解答 p.2(公式掲載ページ) ↗(www.kinzai.or.jp)
財務比率の計算(使用総資本事業利益率・インタレスト・カバレッジ・レシオ)
金融資産運用 · 使用総資本事業利益率 / インタレスト・カバレッジ・レシオ / 財務諸表分析
設例の〈X社とY社の財務データ等〉に基づいて、次の①および②に答えなさい。計算過程を示し、答は表示単位の小数点以下第3位を四捨五入し、小数点以下第2位までを解答すること。 ① X社の使用総資本事業利益率はいくらか。 ② Y社のインタレスト・カバレッジ・レシオはいくらか。 【資料抜粋(単位:百万円)】 ・X社:資産の部合計 2,460,000、営業利益 180,000、受取利息 17,000、受取配当金 104,000 ・Y社:営業利益 48,000、受取利息 8,000、受取配当金 21,000、支払利息 3,000、社債利息 1,000
解答・解説を表示
解答
① 12.24% ② 19.25倍
解説
事業利益は「営業利益+受取利息+受取配当金」で求めます。使用総資本事業利益率は、総資産を使ってどれだけもうけたかを表す収益力の指標です。インタレスト・カバレッジ・レシオは、利息を支払う力(安全度)を表す指標です。
解き方
- 各社の営業利益・受取利息・受取配当金を合計して事業利益を出す。
- ①では、X社の事業利益を総資産(資産の部合計)で割って100をかけ、四捨五入して百分率を出す。
- ②では、Y社の支払利息と社債利息を合計して金融費用を出し、事業利益を金融費用で割って倍率を出す。
小問ごとの答え
- 小問 ①:12.24(%)
- 事業利益=営業利益180,000百万円+受取利息17,000百万円+受取配当金104,000百万円=301,000百万円。使用総資本事業利益率=事業利益301,000百万円÷使用総資本(総資産)2,460,000百万円×100=12.2357…%となり、小数点以下第3位を四捨五入して12.24%となります。
- 小問 ②:19.25(倍)
- 事業利益=営業利益48,000百万円+受取利息8,000百万円+受取配当金21,000百万円=77,000百万円。金融費用=支払利息3,000百万円+社債利息1,000百万円=4,000百万円。インタレスト・カバレッジ・レシオ=事業利益77,000百万円÷金融費用4,000百万円=19.25倍となります。
覚えるポイント
- 事業利益=営業利益+受取利息+受取配当金
- インタレスト・カバレッジ・レシオの分母は金融費用(支払利息+社債利息)
間違えやすいところ
- 事業利益を計算するときに、経常利益をそのまま使ってしまう間違い。
- 金融費用に社債利息を入れ忘れ、支払利息だけで計算してしまう間違い。
出題の前提:特に指示のない限り、2023年10月1日現在施行の法令等に基づく。
出典:金融財政事情研究会『2024年5月 1級 学科(応用編)』
公式問題 p.8(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式模範解答 p.3(公式掲載ページ) ↗(www.kinzai.or.jp)
新しいNISA制度の仕組みと手続き
金融資産運用 · NISA / つみたて投資枠 / 成長投資枠 / 株式数比例配分方式 / 金融機関変更
2024年1月から始まったNISAについて説明した次の文章の空欄①~⑦に入る最も適切な語句または数値を答えなさい。空欄⑦は選択肢から記号を選びなさい。 「NISA口座は、『つみたて投資枠』と『成長投資枠』の2つから構成されています。つみたて投資枠で投資することができる金額は年間( ① )万円まで、成長投資枠で投資することができる金額は年間240万円までで、両者を併用することで年間360万円まで投資を行うことが可能です。ただし、年間投資枠のほかに1,800万円(うち成長投資枠は1,200万円)の非課税保有限度額が設定されており、これを超過するような投資は行うことができません。仮に、ある年の非課税保有額が成長投資枠のY社株式900万円のみであるときに、そのNISA口座でX社株式を150万円分購入し、その翌年にY社株式を簿価残高で100万円分売却した場合、Y社株式を売却した年に成長投資枠で新たに購入することができる金額の上限は( ② )万円となります。 NISA口座を開設するためには、証券会社等でNISA口座に関する約款の交付・説明を受けて、『非課税口座開設届出書』を提出する必要がありますが、その年の1月1日において( ③ )歳以上の者でなければ開設することはできません。なお、NISA口座で保有する上場株式や投資信託の配当金や分配金を非課税とするためには、証券会社で配当金や分配金を受領する( ④ )方式を選択する必要があります。 NISA口座を開設した金融機関を変更する場合、変更したい年分の前年の10月1日から変更したい年分の属する年の( ⑤ )までに、変更前の金融機関に『金融商品取引業者等変更届出書』を提出して『勘定廃止通知書』の交付を受け、変更しようとする金融機関に、その『勘定廃止通知書』および『非課税口座開設届出書』を提出します。ただし、変更したい年分の属する年の( ⑥ )以降、変更前の金融機関のNISA口座で買付けがあった場合には、その年分については金融機関を変更することはできません。なお、金融機関を変更する場合、変更前の金融機関のNISA口座で保有している上場株式や投資信託は、変更後の金融機関の( ⑦ )」 〈空欄⑦の選択肢〉 イ.NISA口座に移管することはできず、売却しなければなりません ロ.NISA口座に移管することはできませんが、引き続き譲渡益等は非課税となります ハ.NISA口座に移管されます ニ.特定口座に移管されます
- イ
- NISA口座に移管することはできず、売却しなければなりません
- ロ
- NISA口座に移管することはできませんが、引き続き譲渡益等は非課税となります
- ハ
- NISA口座に移管されます
- ニ
- 特定口座に移管されます
解答・解説を表示
解答
① 120(万円)、② 150(万円)、③ 18(歳)、④ 株式数比例配分(方式)、⑤ 9月30日、⑥ 1月1日、⑦ ロ
解説
新しいNISA(少額投資非課税制度)は「つみたて投資枠(年120万円)」と「成長投資枠(年240万円)」の2つからなり、両方をあわせて年360万円まで投資できます。非課税で保有できるのは合計1,800万円(うち成長投資枠1,200万円)までで、売って空いた枠は翌年から使えます。配当金を非課税にするには株式数比例配分方式を選び、金融機関の変更には決まった手続きと期限があります。
解き方
- 年間投資枠や、つみたて投資枠・成長投資枠の限度額などの基本の数値を整理する。
- 売って空いた枠が使えるのは「翌年以降」だと確認し、その年に使える残りの枠を計算する。
- 口座を開く要件(1月1日時点で18歳以上)と、配当金を非課税にする要件(株式数比例配分方式)を当てはめる。
- 金融機関を変更する受付期間(前年10月1日~当年9月30日)、その年に買付けがあると変更できない条件(当年1月1日以降の買付けの有無)、保有資産の扱い(移管不可・そのまま非課税で保有)を判断する。
小問ごとの答え
- 小問 ①:120(万円)
- つみたて投資枠の年間投資上限額は120万円です。成長投資枠(年間240万円)と合わせて年間最大360万円まで投資可能です。
- 小問 ②:150(万円)
- 成長投資枠の非課税保有限度額は1,200万円です。前年までに購入した簿価残高は1,050万円(900万+150万)であり、残りの非課税保有限度枠は150万円(1,200万-1,050万)となります。なお、当年中に売却した簿価分の投資枠が再利用可能となるのは「売却した翌年」からであるため、売却当年における成長投資枠の新規購入上限額は150万円です。
- 小問 ③:18(歳)
- 成年年齢の引き下げに伴い、NISA口座を開設できるのは口座を開設する年の1月1日時点で18歳以上の居住者等となります。
- 小問 ④:株式数比例配分(方式)
- NISA口座で保有する上場株式等の配当金等を非課税とするには、受取方法として「株式数比例配分方式」を選択する必要があります。
- 小問 ⑤:9月30日
- NISA口座を開設する金融機関を変更する場合、変更しようとする年分の属する年の9月30日までに手続きを完了させる必要があります。
- 小問 ⑥:1月1日
- 変更したい年分の属する年の1月1日以降、変更前の金融機関のNISA口座で買付け(積立を含む)が一度でもあると、その年分は金融機関を変更できません。
- 小問 ⑦:ロ
- 変更前の金融機関のNISA口座にある商品は、変更後の金融機関のNISA口座へ移管することはできませんが、変更前の口座で引き続き非課税のまま保有できます。
覚えるポイント
- 売却による非課税枠の復活・再利用は「売却した翌年」から
- 金融機関変更の手続き期限は変更したい年分の「9月30日」まで
- 株式配当金の非課税適用には「株式数比例配分方式」が必須
間違えやすいところ
- 売ったその年に、売った分(100万円)の枠がすぐ戻ると勘違いし、年間枠の上限240万円と答えてしまう間違い。
- 金融機関を変更するときの締め切り(9月30日)と受付開始日(前年10月1日)との混同。
出題の前提:特に指示のない限り、2023年10月1日現在施行の法令等に基づく。
出典:金融財政事情研究会『2024年5月 1級 学科(応用編)』
公式問題 p.9(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式模範解答 p.3(公式掲載ページ) ↗(www.kinzai.or.jp)
法人税の申告書別表四における所得金額の計算
タックスプランニング · 法人税別表四 / 減価償却超過額 / 退職給付引当金 / 納税充当金
建設業を営むX株式会社(資本金1,000万円、青色申告法人、中小企業者等)の当期(2023年4月1日~2024年3月31日)に係る確定申告資料および条件に基づき、略式別表四(所得の金額の計算に関する明細書)の空欄①~⑦に入る最も適切な数値を求めなさい。 〈資料の要約〉 ・当期利益の額:14,758,740円 ・器具備品の減価償却費:4,500千円、償却限度額:3,000千円 ・建物の減価償却費:3,900千円、償却限度額:4,100千円、前期からの繰越償却超過額:300千円 ・退職給付費用:3,500千円を損金経理し同額を退職給付引当金として計上 ・退職金8,000千円および中小企業退職金共済掛金2,200千円の支払時に退職給付引当金を計10,200千円取り崩して現金支払 ・損益計算書の法人税、住民税及び事業税:預金利子の所得税60千円・復興特別所得税1,260円、当期確定申告見積額2,300千円の計2,361,260円。貸借対照表の未払法人税等は2,300千円 ・当期中に未払法人税等を取り崩して納付した前期確定申告分の事業税等は720千円 ・源泉徴収税額は法人税額から控除を選択 ・所得金額の計算上、選択すべき複数の方法がある場合は所得金額が最も低くなる方法を選択する。
解答・解説を表示
解答
① 2,300,000 ② 1,500,000 ③ 3,500,000 ④ 200,000 ⑤ 10,200,000 ⑥ 61,260 ⑦ 11,000,000
解説
法人税の別表四では、会計上の当期純利益をもとに、税務上の益金・損金との差を加算・減算して所得金額を求めます。税務上認められない引当金の繰入や減価償却の超過額、法人税等の見積もりは加算します。実際に支払った退職金や償却不足分の繰越超過額、納税充当金から払った事業税などは減算します。
解き方
- 加算する項目(納税充当金の繰入2,300,000円、器具備品の償却超過1,500,000円、退職給付費用3,500,000円)をそれぞれ計算する。
- 減算する項目(建物の認容額200,000円、事業税などの支出額720,000円、退職給付引当金の認容額10,200,000円)をそれぞれ計算する。
- 法人税額から控除する所得税など(60,000円+1,260円=61,260円)を確認し、当期利益から加減算して最終の所得金額を計算する。
小問ごとの答え
- 小問 ①:2,300,000
- 損金経理をした納税充当金(加算項目)は、当期確定申告分の見積納税額として未払計上された2,300,000円となります。
- 小問 ②:1,500,000
- 器具備品の当期償却額4,500,000円から償却限度額3,000,000円を差し引いた減価償却超過額1,500,000円を加算します。
- 小問 ③:3,500,000
- 税法上、退職給付引当金繰入額は損金算入が認められないため、損金経理した退職給付費用3,500,000円を加算します。
- 小問 ④:200,000
- 建物は限度額4,100,000円に対して償却額3,900,000円であり200,000円の償却不足があるため、前期繰越超過額300,000円のうち200,000円を当期認容額として減算します。
- 小問 ⑤:10,200,000
- 退職給付引当金を取り崩して支出した退職金8,000,000円と中退共掛金2,200,000円の合計額10,200,000円は、支出時に損金認容されるため減算します。
- 小問 ⑥:61,260
- 法人税額から控除される所得税額(復興特別所得税を含む)は、利子から源泉徴収された所得税60,000円+復興特別所得税1,260円=61,260円となります。
- 小問 ⑦:11,000,000
- 当期利益14,758,740円+加算小計7,300,000円-減算小計11,120,000円=仮計10,938,740円。これに控除所得税額61,260円を加算して所得金額は11,000,000円となります。
関連する分野を学ぶ
覚えるポイント
- 減価償却は資産ごとに限度額を計算し、不足額が生じた資産のみ繰越償却超過額を認容できる。
- 退職給付引当金は会計上の費用計上時には損金不算入、実際の退職金・掛金支払認容時に減算する。
間違えやすいところ
- 建物の償却超過の認容額で、前期繰越額300万円を全額認容してしまう間違い(認容できるのは当期の償却不足額20万円まで)。
- 利子にかかる源泉所得税など(61,260円)を別表四で加算する調整を忘れること。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年5月 1級 学科(応用編)』
公式問題 p.11(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.12(公式掲載ページ) ↗(www.kinzai.or.jp)
中小法人の納付すべき法人税額の計算
タックスプランニング · 中小法人の法人税率 / 給与等の引上げに係る税額控除 / 所得税額控除
《問57》で求めた所得金額11,000,000円および《設例》の各条件に基づき、X社が当期の確定申告により納付すべき法人税額を求めなさい(100円未満切捨て)。 〈条件の要約〉 ・資本金:10,000千円(中小企業者等) ・税率:年8,000千円以下の部分=15%、年8,000千円超の部分=23.2% ・税額控除:給与等の支給額が増加した場合の法人税額の特別控除額350千円 ・源泉徴収税額控除:預金利子から源泉徴収された所得税および復興特別所得税の合計額61,260円を控除
解答・解説を表示
解答
1,484,700(円)
解説
資本金1億円以下の中小法人は、所得のうち年800万円以下の部分に15%、800万円を超える部分に23.2%の税率がかかります。そこから税額控除(賃上げ促進税制など)と所得税額控除を差し引きます。最後に100円未満を切り捨てた金額が、確定申告で納める法人税額になります。
解き方
- 所得金額11,000,000円を800万円以下の部分(税率15%)と800万円超の部分(税率23.2%)に分けて基準の法人税額を計算する(800万円×15%+300万円×23.2%=1,896,000円)。
- 基準の法人税額から特別控除額(350,000円)と源泉所得税などの控除額(61,260円)を差し引く(1,896,000円-350,000円-61,260円=1,484,740円)。
- 出た金額の100円未満を切り捨てる(1,484,740円 → 1,484,700円)。
関連する分野を学ぶ
覚えるポイント
- 中小法人の年800万円以下の部分に対する軽減税率は15%である。
- 確定申告による納付すべき法人税額は最終的に100円未満を切り捨てる。
間違えやすいところ
- 税額控除(35万円)または源泉所得税の控除(61,260円)のどちらかを差し引くのを忘れること。
- 最後の100円未満の切捨てを忘れ、1,484,740円と答えてしまうこと。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年5月 1級 学科(応用編)』
公式問題 p.11(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.12(公式掲載ページ) ↗(www.kinzai.or.jp)
法人税における欠損金の繰越控除・繰戻還付および確定申告・中間申告
タックスプランニング · 欠損金の繰越控除 / 欠損金の繰戻還付 / 法人税の中間申告 / e-Taxによる電子申告の義務化
法人税における青色申告法人の欠損金の繰越控除・繰戻しによる還付、および法人税の確定申告・中間申告に関する次の文章の空欄①~⑦に入る最も適切な語句または数値を答えなさい。 〈青色申告法人の欠損金の繰越控除・繰戻還付〉 Ⅰ 「2023年4月1日から2024年3月31日までの間に開始する事業年度において、損金の額に算入することができる欠損金額は、事業年度終了の日における資本金の額または出資金の額が( ① )円以下の中小法人等については、繰越欠損金控除前の所得の金額が限度となりますが、中小法人等以外の法人については、繰越欠損金控除前の所得の金額の( ② )%相当額が限度となります。 なお、2023年4月1日から2024年3月31日までの間に開始する事業年度において生じた欠損金額の繰越期間は、最長で( ③ )年となります。また、欠損金額をその事業年度開始の日前( ④ )年以内に開始した事業年度に繰り戻して法人税額の還付を請求することもできます」 〈法人税の確定申告・中間申告〉 Ⅱ 「法人税の申告には中間申告と確定申告があります。事業年度が6カ月を超える普通法人は、所轄税務署長に対し、原則として、事業年度開始の日以後( ⑤ )カ月を経過した日から2カ月以内に中間申告書を提出し、事業年度終了の日の翌日から2カ月以内に確定申告書を提出しなければなりません。 中間申告には、納付税額を、前事業年度の確定法人税額を前事業年度の月数で除した値に6を乗じて算出する方法(予定申告)と、当該事業年度開始の日以後6カ月の期間を一事業年度とみなして仮決算を行い、それに基づいて算出する方法があります。ただし、原則として、仮決算による中間申告税額が予定申告税額を超える場合や、予定申告税額が( ⑥ )円以下である場合には、仮決算による中間申告をすることはできません。 中間申告書および確定申告書は( ⑦ )を利用することで、税務署に出向くことなく提出することができます。( ⑦ )とは、国税に関する各種の手続について、インターネットを利用して電子的に手続が行えるシステムで、事業年度開始時における資本金の額または出資金の額が1億円を超える内国法人は、原則として、中間申告書および確定申告書を( ⑦ )を利用して提出しなければならないとされています」
解答・解説を表示
解答
① 1億(円)、② 50(%)、③ 10(年)、④ 1(年)、⑤ 6(カ月)、⑥ 10万(円)、⑦ e-Tax
解説
青色申告法人は、欠損金を最長10年くりこして控除でき、中小法人などは1年以内にくり戻して還付を請求できます。事業年度が6カ月を超える普通法人は、期首から6カ月を過ぎた日から2カ月以内に中間申告をします。資本金1億円を超える大法人は、e-Tax(電子申告)での提出が義務づけられています。
解き方
- 欠損金の繰越控除について、中小法人などの資本金の要件(1億円以下)、大法人の控除限度の割合(50%)、繰越期間(10年)、繰戻還付の対象期間(1年)を確認する。
- 法人税の中間申告の要件である期首からの経過月数(6カ月)、提出が不要になる予定申告税額(10万円以下)、電子申告システム(e-Tax)の義務化の基準を整理して空欄に当てはめる。
答えの内訳
- ①:1億(円)
- 青色申告法人の欠損金の繰越控除において、所得金額全額(100%)を限度として控除できる中小法人等とは、期末資本金または出資金が1億円以下の法人などを指します。
- ②:50(%)
- 資本金1億円超の中小法人等以外の法人(大法人)における欠損金の控除限度額は、控除前所得金額の50%相当額と定められています。
- ③:10(年)
- 2018年4月1日以後に開始する事業年度において生じた欠損金の繰越控除期間は、最長で10年とされています。
- ④:1(年)
- 青色申告法人の欠損金の繰戻還付は、その事業年度開始の日前1年以内に開始した事業年度に欠損金を繰り戻して法人税の還付を請求できる制度です。
- ⑤:6(カ月)
- 事業年度が6カ月を超える普通法人は、事業年度開始の日以後6カ月を経過した日から2カ月以内に中間申告書を提出する必要があります。
- ⑥:10万(円)
- 前事業年度の実績に基づく予定申告基準額(前年度確定税額×6/前事業年度の月数)が10万円以下である場合は、中間申告書の提出義務が免除されます(仮決算による中間申告も不可)。
- ⑦:e-Tax
- 国税電子申告・納税システム(e-Tax)は、事業年度開始時における資本金または出資金が1億円を超える大法人等に対して電子申告が義務付けられています。
関連する分野を学ぶ
覚えるポイント
- 欠損金の繰越期間は10年間、中小法人の資本金基準は1億円以下。
- 大法人(資本金1億円超)の欠損金控除限度は控除前所得の50%。
- 中間申告は事業年度開始後6カ月経過日から2カ月以内、予定税額10万円以下は不要。
間違えやすいところ
- 欠損金の繰越期間を、昔の制度の9年と間違えないように注意すること。
- 中小法人の欠損金の控除限度は100%(所得の全額)ですが、大法人(資本金1億円超など)は50%です。この点を取り違えやすいので注意すること。
出題の前提:2023年10月1日現在施行の法人税法に基づく。
出典:金融財政事情研究会『2024年5月 1級 学科(応用編)』
公式問題 p.13(公式掲載ページ) ↗(www.kinzai.or.jp)
宅建業法の媒介契約および特定の居住用財産の買換え特例
不動産 · 専任媒介契約および専属専任媒介契約 / 指定流通機構(レインズ)への登録 / 特定の居住用財産の買換えの場合の長期譲渡所得の課税の特例
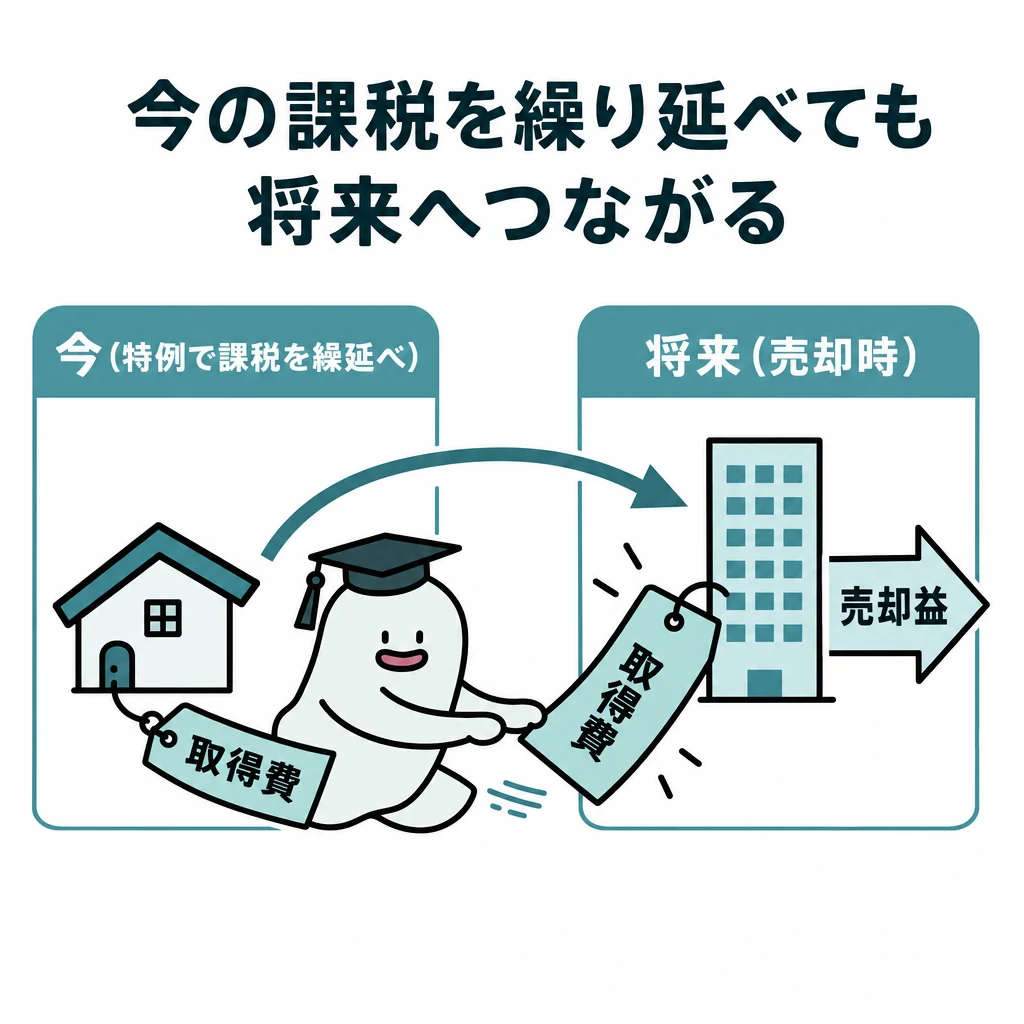
宅地建物取引業法における媒介契約のルールおよび租税特別措置法における「特定の居住用財産の買換えの場合の長期譲渡所得の課税の特例」に関する次の文章の空欄①~⑦に入る最も適切な語句または数値を答えなさい。 〈媒介契約〉 Ⅰ 「媒介契約の有効期間については、一般媒介契約では制限はありませんが、専任媒介契約および専属専任媒介契約では( ① )カ月を超えることができません。依頼者の申出により有効期間を更新する場合も、専任媒介契約および専属専任媒介契約では更新の時から( ① )カ月を超えることができません。 宅地建物取引業者による依頼者への業務の処理状況の報告については、一般媒介契約では報告義務はありませんが、専任媒介契約では( ② )週間に1回以上、専属専任媒介契約では□□□週間に1回以上報告しなければならないとされています。 ( ③ )機構への物件情報の登録について、一般媒介契約では登録義務はありませんが、専任媒介契約および専属専任媒介契約では登録が義務付けられており、専任媒介契約ではその契約の締結の日から□□□日以内、専属専任媒介契約では( ④ )日以内に登録しなければならないとされています。 なお、いずれの媒介契約を締結した宅地建物取引業者であっても、当該媒介契約の目的物である宅地または建物の売買または交換の申込みがあった場合、遅滞なく、申込みがあった旨を依頼者に報告しなければならないとされています」 〈特定の居住用財産の買換えの場合の長期譲渡所得の課税の特例〉 Ⅱ 「本特例は、居住用財産を買い換えた場合に、所定の要件を満たせば、譲渡益に対する課税を将来に繰り延べることができる特例です。2024年度税制改正により従来の仕組みのまま適用期限が延長されました。 Aさんが、居住の用に供している家屋とその敷地である甲土地を譲渡し、本特例の適用を受けるためには、家屋および甲土地について、譲渡する年の1月1日において所有期間が10年を超えるものでなければならず、その譲渡に係る対価の額が( ⑤ )円以下でなければなりません。居住しなくなってから譲渡する場合は、居住しなくなった日から( ⑥ )年を経過する日の属する年の12月31日までに譲渡しなければなりません。 また、買換資産として取得する住宅は、居住の用に供する部分の床面積が( ⑦ )㎡以上でなければならず、住宅が新築である場合、エネルギーの使用の合理化に資する一定のものである必要があります」
解答・解説を表示
解答
① 3(カ月)、② 2(週間)、③ 指定流通(機構)、④ 5(日)、⑤ 1億(円)、⑥ 3(年)、⑦ 50(㎡)
解説
媒介契約は、一般・専任・専属専任の3種類で、有効期間や報告義務、指定流通機構への登録義務がそれぞれ違います。専任媒介契約と専属専任媒介契約の有効期間は3カ月までです。居住用財産の買換え特例は、所有期間10年超・譲渡対価1億円以下などの要件を満たすと、課税を先に延ばせます。
解き方
- 宅建業法の媒介契約の決まりを整理する(専任媒介・専属専任媒介契約の有効期間3カ月、報告の頻度、指定流通機構への登録日数は専任7日・専属専任5日)。
- 居住用財産の買換え特例の要件(譲渡対価1億円以下、住まなくなった日から3年後の年末までの譲渡、買換住宅の床面積50㎡以上)を確認して空欄に当てはめる。
答えの内訳
- ①:3(カ月)
- 宅地建物取引業法上、専任媒介契約および専属専任媒介契約の有効期間は3カ月を超えることができず、更新時の有効期間も3カ月を超えることができません。
- ②:2(週間)
- 業務処理状況の報告義務の頻度は、専任媒介契約では「2週間に1回以上」、専属専任媒介契約では「1週間に1回以上」です。
- ③:指定流通(機構)
- 宅地建物取引業法により定められた物件登録機関は「指定流通機構」(通称レインズ:REINS)です。
- ④:5(日)
- 指定流通機構への登録期限は、媒介契約締結日から休業日を除き、専任媒介契約は7日以内、専属専任媒介契約は5日以内です。
- ⑤:1億(円)
- 「特定の居住用財産の買換えの場合の長期譲渡所得の課税の特例」における譲渡資産の要件として、譲渡対価の額が1億円以下であることが求められます。
- ⑥:3(年)
- 居住用財産の譲渡の特例において、転居等で居住しなくなった場合は、住まなくなった日から3年を経過する日の属する年の12月31日までに譲渡する必要があります。
- ⑦:50(㎡)
- 買換資産として取得する家屋の居住用部分の床面積は、50㎡以上(かつ敷地面積500㎡以下)でなければなりません。
関連する分野を学ぶ
覚えるポイント
- 媒介契約の有効期間上限:専任・専属専任ともに最長3カ月。
- 指定流通機構(レインズ)登録期限:専任は7日以内、専属専任は5日以内(いずれも休業日を除く)。
- 居住用財産の買換え特例:譲渡資産の対価1億円以下、所有期間10年超、居住期間10年以上、買換家屋の床面積50㎡以上。
間違えやすいところ
- 専任媒介(2週間に1回・7日以内)と専属専任媒介(1週間に1回・5日以内)の日数と報告の頻度を混同しやすいので注意すること。
- 居住用財産の買換え特例の譲渡対価要件(1億円以下)を、3,000万円特別控除など(譲渡価額に上限なし)と混同しないように注意すること。
出題の前提:2023年10月1日現在施行の宅地建物取引業法および租税特別措置法に基づく。
出典:金融財政事情研究会『2024年5月 1級 学科(応用編)』
公式問題 p.16(公式掲載ページ) ↗(www.kinzai.or.jp)
居住用財産の譲渡所得の特例と税額の比較計算
不動産 · 特定の居住用財産の買換えの特例 / 居住用財産を譲渡した場合の3,000万円特別控除 / 居住用財産を譲渡した場合の軽減税率の特例
Aさんが所有するS市の自宅(家屋および甲土地)を譲渡し、M市の住宅を取得した場合について、次の資料に基づき、①「特定の居住用財産の買換えの場合の長期譲渡所得の課税の特例」を適用した場合、および②「居住用財産を譲渡した場合の3,000万円の特別控除」と「居住用財産を譲渡した場合の長期譲渡所得の課税の特例(軽減税率)」を併用した場合の、譲渡所得の金額に係る所得税・復興特別所得税および住民税の合計額をそれぞれ求めなさい。なお、計算過程を示し、答は100円未満を切り捨てて円単位で答えなさい。 〈譲渡資産および買換資産に関する資料〉 ・譲渡資産の譲渡価額:1億円 ・譲渡資産の取得費:不明 ・譲渡費用:450万円 ・買換資産の取得価額:7,500万円 ※本問の譲渡所得以外の所得や所得控除等は考慮しないものとする。
解答・解説を表示
解答
① 4,596,200円 ② 8,627,500円
解説
買換えの特例では、譲渡価額が買換資産の取得価額を上回るとき、その差額の部分だけを譲渡所得として計算します。この部分から、取得費と譲渡費用を差額の割合で分けた経費を引きます。そして、一般の長期譲渡所得の税率(所得税15%、復興特別所得税2.1%、住民税5%)をかけます。一方、3,000万円特別控除と軽減税率を一緒に使うときは、譲渡益から3,000万円を引いた後の課税長期譲渡所得に税率をかけます。6,000万円以下の部分は14.21%(所得税10.21%、住民税4%)、6,000万円を超える部分は20.315%(所得税15.315%、住民税5%)です。
解き方
- 買換えの特例では、まず譲渡価額から買換資産の取得価額を引いて収入金額を出します。次に、取得費と譲渡費用をあん分した額を引き、課税長期譲渡所得金額を求めます。
- その課税長期譲渡所得金額に長期譲渡所得の税率をかけます。所得税・復興特別所得税と住民税をそれぞれ100円未満切り捨ててから合計します。
- 3,000万円控除と軽減税率では、譲渡所得から3,000万円を引きます。残りを6,000万円以下と6,000万円超に分け、それぞれの税率をかけて税額を合計します。
答えの内訳
- ①:4,596,200(円)
- 譲渡資産の取得費は不明であるため概算取得費(譲渡価額の5%=500万円)を適用する。 買換資産の取得価額(7,500万円)が譲渡価額(1億円)を下回るため、差額について譲渡所得の計算を行う。 ・収入金額:100,000,000円-75,000,000円=25,000,000円 ・必要経費:(100,000,000円×5%+4,500,000円)×(25,000,000円/100,000,000円)=2,375,000円 ・課税長期譲渡所得金額:25,000,000円-2,375,000円=22,625,000円 税額計算: ・所得税:22,625,000円×15%=3,393,750円 ・復興特別所得税:3,393,750円×2.1%=71,268.75円 ・所得税等の計:3,393,750円+71,268.75円=3,465,018.75円 → 3,465,000円(100円未満切捨て) ・住民税:22,625,000円×5%=1,131,250円 → 1,131,200円(100円未満切捨て) ・合計税額:3,465,000円+1,131,200円=4,596,200円
- ②:8,627,500(円)
- 3,000万円特別控除および軽減税率の特例を適用して計算する。 ・譲渡益:100,000,000円-(100,000,000円×5%+4,500,000円)=90,500,000円 ・課税長期譲渡所得金額:90,500,000円-30,000,000円=60,500,000円 課税長期譲渡所得金額のうち6,000万円以下の部分と6,000万円超の部分に区分して税額を計算する。 【6,000万円以下の部分】 ・所得税:60,000,000円×10%=6,000,000円 ・復興特別所得税:6,000,000円×2.1%=126,000円 ・住民税:60,000,000円×4%=2,400,000円 ・計:6,000,000円+126,000円+2,400,000円=8,526,000円 【6,000万円超の部分(500,000円)】 ・所得税:500,000円×15%=75,000円 ・復興特別所得税:75,000円×2.1%=1,575円 ・所得税等の計:75,000円+1,575円=76,575円 → 76,500円(100円未満切捨て) ・住民税:500,000円×5%=25,000円 ・計:76,500円+25,000円=101,500円 ・合計税額:8,526,000円+101,500円=8,627,500円
関連する分野を学ぶ
覚えるポイント
- 買換え特例の収入金額=譲渡価額-買換資産の取得価額、経費あん分率=収入金額/譲渡価額
- 居住用財産の軽減税率の課税標準区分は「6,000万円以下(所得税10%・住民税4%)」と「6,000万円超(所得税15%・住民税5%)」
- 税額の端数処理は、所得税(復興特別所得税合算後)と住民税それぞれで100円未満を切捨てた後に合計する
間違えやすいところ
- 買換えの特例で、取得費と譲渡費用の全体をそのまま引いてしまい、収入金額に応じたあん分を忘れる間違いです。
- 軽減税率の計算で、6,000万円を超える部分にも軽減税率を使ってしまう間違いです。
- 復興特別所得税を所得税に足すことや、100円未満を切り捨てる順番を間違えるミスです。
出題の前提:2023年10月1日現在施行の法令等に基づく
出典:金融財政事情研究会『2024年5月 1級 学科(応用編)』
公式問題 p.17(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式模範解答 p.4(公式掲載ページ) ↗(www.kinzai.or.jp)
建築面積および延べ面積の上限(特定道路緩和・2項道路後退)
不動産 · 建築基準法第42条第2項(セットバック) / 建築基準法第53条(建蔽率の制限緩和・適用除外) / 建築基準法第52条(容積率の制限) / 特定道路までの距離による容積率制限の緩和
設例の乙土地に賃貸マンション(耐火建築物)を建築する場合について、資料および条件に基づき、①建蔽率の上限となる建築面積(㎡)、および②容積率の上限となる延べ面積(㎡)をそれぞれ求めなさい(計算過程の記載は不要)。なお、特定道路までの距離による容積率制限の緩和を考慮すること。 〈乙土地の概要および条件〉 ・商業地域、指定建蔽率:80%、指定容積率:600%、防火地域 ・前面道路の幅員による容積率制限の法定乗数:6/10 ・西側前面道路:幅員6m公道、接道長さ20m ・東側道路:幅員3m公道(法第42条第2項道路、中心線は道路中心、反対側は宅地、接道長さ20m) ・奥行き(東西):18m、公簿面積:360㎡ ・特定道路(幅員18m)から乙土地までの延長距離(L):42m ・特定行政庁が指定する角地ではない
解答・解説を表示
解答
① 350㎡ ② 1,764㎡
解説
まず結論です。建蔽率は、指定建蔽率80%の地域で防火地域内にある耐火建築物なら制限がなくなり、100%になります。次に、2項道路に接する部分は、セットバックした面積を有効敷地面積から除きます。容積率は、指定容積率と道路幅員制限(前面道路幅員×法定乗数)の小さい方が上限です。ただし、幅員15m以上の特定道路から70m以内にある、幅員6m以上12m未満の道路に接する場合は、道路幅員を加算して考えます。
解き方
- 東側の2項道路の後退幅(0.5m)を出し、接道長さ(20m)をかけます。そのセットバック面積(10㎡)を土地面積(360㎡)から引いて、有効敷地面積(350㎡)を求めます。
- 商業地域(指定建蔽率80%)・防火地域・耐火建築物の条件から、建蔽率は100%になります。建築面積の上限は350㎡×100%=350㎡です。
- 前面道路は広い方の6mを使います。特定道路の緩和の式「(12-W2)×(70-L)/70」で加算値(2.4m)を出し、加算後の幅員(8.4m)に商業地域の乗数(6/10)をかけて道路幅員制限容積率(504%)を出します。
- 指定容積率(600%)と道路幅員制限容積率(504%)の小さい方(504%)に、有効敷地面積(350㎡)をかけて延べ面積の上限(1,764㎡)を求めます。
答えの内訳
- ①:350(㎡)
- 東側道路は幅員3mの2項道路であり、中心線から2m後退(セットバック)が必要となる。反対側が宅地のため中心線から両側に振り分けられ、後退幅は(4m-3m)/2=0.5m。接道長20m×後退幅0.5m=10㎡がセットバック面積となり、敷地面積から除外される。有効敷地面積は360㎡-10㎡=350㎡。乙土地は「指定建蔽率80%の地域かつ防火地域内」にあり、建築する賃貸マンションは「耐火建築物」であるため、建築基準法第53条第6項第1号により建蔽率の制限が適用されず100%となる。したがって、建築面積の上限は350㎡×100%=350㎡となる。
- ②:1,764(㎡)
- 乙土地は2つの道路(西側6m、東側3m)に接するため、広い方の幅員6mを基準とする。特定道路(幅員18m)からの延長距離Lが42m(70m以下)であり、前面道路幅員W2が6m(6m以上12m未満)であるため、特定道路緩和(法第52条第9項)が適用される。 ・加算値W1=(12-6)×(70-42)/70=6×28/70=2.4m ・加算後の前面道路幅員=6m+2.4m=8.4m ・前面道路幅員制限による容積率=8.4m×6/10=50.4/10=504% 指定容積率600%と道路幅員制限504%のいずれか小さい方となるため、適用される容積率は504%。 延べ面積の上限=有効敷地面積350㎡×504%=1,764㎡となる。
関連する分野を学ぶ
覚えるポイント
- 「指定建蔽率80%+防火地域+耐火建築物」は建蔽率の適用除外(100%)
- 2項道路の中心振り分けによる後退幅=(4m-現況幅員)/2
- 特定道路緩和公式:加算幅員=(12-W2)×(70-L)/70(L≦70m、6m≦W2<12m)
- 複数道路に接する場合は、最大幅員の道路を基準とする
間違えやすいところ
- 東側の道路のセットバック面積(10㎡)を引き忘れ、敷地面積を360㎡のまま計算してしまう間違いです。
- 建蔽率80%に防火地域の緩和+10%を足して90%としてしまう間違いです(80%地域+防火地域+耐火建築物なら100%です)。
- 特定道路の緩和の式で、a=12、b=70という数値を間違えるミスです。
- 商業地域の法定乗数6/10と、住居系地域の4/10を取り違えるミスです。
出題の前提:2023年10月1日現在施行の法令等に基づく
出典:金融財政事情研究会『2024年5月 1級 学科(応用編)』
公式問題 p.15(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.17(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式模範解答 p.4(公式掲載ページ) ↗(www.kinzai.or.jp)
小規模宅地等についての相続税の課税価格の計算の特例による減額金額の計算
相続・事業承継 · 小規模宅地等の特例 / 特定居住用宅地等 / 貸付事業用宅地等 / 完全併用等の限度面積
被相続人Aさん(77歳)が死亡し、所有財産のうち自宅敷地(面積264㎡、自用地評価額3,000万円、特定居住用宅地等に該当)および賃貸アパート敷地(面積574㎡、自用地価額7,000万円、借地権割合60%、借家権割合30%、賃貸割合100%の貸家建付地、貸付事業用宅地等に該当)がある。相続税の課税価格の合計額が最も小さくなるように「小規模宅地等についての相続税の課税価格の計算の特例」の適用を受ける場合、本特例によって減額される金額を求めなさい。
解答・解説を表示
解答
2,600万円
解説
小規模宅地等の特例で、特定居住用宅地等(限度面積330㎡、減額率80%)と貸付事業用宅地等(限度面積200㎡、減額率50%)を一緒に使うときは、条件があります。特定居住用宅地等の面積に200/330をかけた面積と、貸付事業用宅地等の面積を足した値が、200㎡以下でなければなりません。減額をできるだけ大きくするには、減額率の高い特定居住用宅地等を先に使います。
解き方
- 貸付事業用宅地等(貸家建付地)の自用地価額に(1-借地権割合×借家権割合×賃貸割合)をかけます。総評価額は5,740万円、1㎡当たりの単価は10万円になります。
- 特定居住用宅地等264㎡を全部使います。このときの減額額は2,400万円です。
- 併用の限度の式「特定居住用×(200/330)+貸付事業用≦200㎡」から、貸付事業用宅地等に使える面積は40㎡になります。その減額額200万円を足して、合計2,600万円を求めます。
関連する分野を学ぶ
覚えるポイント
- 特定居住用宅地等(330㎡・80%減額)と特定事業用宅地等(400㎡・80%減額)は完全併用(最大730㎡)が可能ですが、貸付事業用宅地等(200㎡・50%減額)を併用する場合は調整算式により全体で200㎡枠に制限されます。
間違えやすいところ
- 特定居住用宅地等と貸付事業用宅地等は、単純に足して一緒に使えると思い込み、貸付事業用宅地等を上限の200㎡まで使えると計算してしまう間違いに注意してください。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年5月 1級 学科(応用編)』
公式問題 p.19(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.20(公式掲載ページ) ↗(www.kinzai.or.jp)
相続税の総額および各人の納付すべき相続税額の計算(代償分割を含む場合)
相続・事業承継 · 相続税の総額 / 各人の納付税額 / 代償分割 / 生命保険金の非課税限度額
被相続人Aさんの死亡に係る相続人は長男Cさんと長女Dさんの2人である。課税価格の合計額が1億7,000万円であり、長女Dさんが現預金3,000万円を相続により取得し、代償分割により長男Cさんから現金1,600万円を受け取った。また長女Dさんは死亡保険金1,500万円を受け取っている。この条件に基づき、①相続税の総額、および②長女Dさんの納付すべき相続税額を求めなさい。
解答・解説を表示
解答
① 2,440万円、② 732万円
解説
相続税の総額は、まず課税遺産総額を法定相続人が法定相続分どおりに取得したと考えて計算します。各人の税額を出し、それを合計したものが相続税の総額です。各人の納付すべき相続税額は、この総額を、実際に取得した課税価格の割合で分けて求めます。代償金を受け取った人は課税価格に足し、支払った人は差し引きます。
解き方
- 遺産に係る基礎控除額(3,000万円+600万円×法定相続人の数)を引いて、課税遺産総額を出します。それを法定相続分で分けた金額に速算表を当てはめ、相続税の総額を計算します。
- 生命保険金の非課税限度額(500万円×法定相続人の数)を引いた課税対象保険金に、相続で取得した財産と代償金の受取額を足して、長女Dの課税価格を出します。
- 長女Dの課税価格を課税価格の合計額で割ります。その割合を相続税の総額にかけて、納付すべき税額を出します。
答えの内訳
- ①:2,440万円
- 基礎控除額は「3,000万円+600万円×2人=4,200万円」となります。課税遺産総額は「1億7,000万円-4,200万円=1億2,800万円」です。これを法定相続分(長男C:1/2、長女D:1/2)で按分すると各自6,400万円となります。各人の算出税額は「6,400万円×30%-700万円=1,220万円」となるため、相続税の総額は「1,220万円×2人=2,440万円」となります。
- ②:732万円
- 生命保険金の非課税限度額は「500万円×2人=1,000万円」であるため、長女Dさんの課税対象となる保険金額は「1,500万円-1,000万円=500万円」です。長女Dさんの課税価格は、相続取得財産3,000万円+取得代償金額1,600万円+課税対象保険金500万円=5,100万円となります。長女Dさんの納付すべき相続税額は、相続税の総額2,440万円を課税価格の合計額1億7,000万円に対する按分割合で配分し、「2,440万円×(5,100万円÷1億7,000万円)=732万円」となります。

関連する分野を学ぶ
覚えるポイント
- 代償分割が行われた場合、代償財産を交付した相続人の課税価格からは交付金額が控除され、代償財産を取得した相続人の課税価格には取得金額が加算されます。
間違えやすいところ
- 生命保険金の非課税限度額(500万円×法定相続人の数)を引き忘れたり、代償金1,600万円を足し忘れて、長女Dの課税価格を間違えてしまうことに注意してください。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年5月 1級 学科(応用編)』
公式問題 p.19(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.20(公式掲載ページ) ↗(www.kinzai.or.jp)
遺留分の算定と相続税の延納要件
相続・事業承継 · 遺留分 / 遺留分侵害額請求 / 生前の遺留分放棄 / 相続税の延納 / 担保提供の免除 / 延納期間
遺留分制度(遺留分の額の計算、算入される特別受益の対象期間、請求権の消滅時効、生前放棄の手続き)および相続税の延納(担保提供を要しない要件、不動産等の割合に応じた最長延納期間、少額延税時の期間制限)に関する文章中の空欄①~⑦に当てはまる語句または数値を答えなさい。
解答・解説を表示
解答
① 4,500(万円) ② 10(年) ③ 1(年間) ④ 家庭裁判所 ⑤ 3(年) ⑥ 75(%) ⑦ 10(万円)
解説
遺留分は、一定の法定相続人に保障された最低限の相続財産の取り分です。生前贈与の持ち戻しや、請求権の時効などの民法の決まりを正しく押さえる必要があります。また、相続税の延納は、お金を一度に納めるのが難しいときに認められる制度です。担保が要らない条件や、不動産等の割合に応じた延納できる年数など、細かい決まりがあります。
解き方
- 設例の家族構成(配偶者死亡、子2名)から、長女Dの遺留分割合(総遺留分1/2×法定相続分1/2=1/4)を出します。基礎財産1億8,000万円にかけて、遺留分の額を求めます。
- 民法の遺留分の決まりを当てはめます。特別受益を算入する期間(原則10年以内)、侵害額請求権の時効(1年)、生前放棄の管轄(家庭裁判所)を確認します。
- 相続税法の延納の決まりを確認します。担保を出さなくてよい条件(100万円以下かつ3年以下)、不動産等の割合の区分(75%以上で最長20年)、少額延納のときの期間の決まり(延納税額÷10万円)です。
答えの内訳
- ①:4,500(万円)
- 法定相続人が子2人(長男C・長女D)のみであるため、全体の遺留分割合は財産の2分の1となります。長女Dの法定相続分は2分の1であるため、Dの遺留分割合は「1/2 × 1/2 = 1/4」となります。遺留分算定の基礎財産が1億8,000万円の場合、長女Dの遺留分の額は 1億8,000万円 × 1/4 = 4,500万円 です。
- ②:10(年)
- 民法上、相続人に対する生前贈与で遺留分算定の基礎財産に算入されるものは、婚姻・養子縁組のため、または生計の資本として受けた贈与(特別受益)のうち、原則として相続開始前の10年間にされたものに限られます。
- ③:1(年間)
- 遺留分侵害額請求権は、遺留分権利者が「相続の開始及び遺留分を侵害する贈与または遺贈があったことを知った時」から1年間行使しないときは、時効によって消滅します(相続開始時から10年経過でも除斥期間により消滅)。
- ④:家庭裁判所
- 被相続人の生前における遺留分の放棄は、被相続人等からの不当な干渉や強要を防ぐ観点から、家庭裁判所の許可を受けなければその効力を生じません。
- ⑤:3(年)
- 相続税の延納では原則として担保の提供が必要ですが、延納税額が100万円以下で、かつ延納期間が3年以下である場合には、担保の提供が免除されます。
- ⑥:75(%)
- 相続税の延納期間は相続財産に占める不動産等の割合に応じて定められており、不動産等の割合が75%以上の場合は不動産等対応分の延納期間が最長20年(50%以上75%未満の場合は最長15年)となります。
- ⑦:10(万円)
- 不動産等の割合が50%以上であっても、延納税額が150万円未満(75%以上の場合は200万円未満)のときは、各回の分納税額が原則として少額になりすぎないよう、延納期間は「延納税額を10万円で除して得た数に相当する年数」が限度とされています。
関連する分野を学ぶ
覚えるポイント
- 遺留分の時効は知った時から1年・相続開始から10年
- 相続人への特別受益持ち戻しは相続開始前10年以内
- 延納の担保不要要件は税額100万円以下かつ期間3年以下
- 不動産等の割合が75%以上なら延納期間は最長20年
間違えやすいところ
- 相続人以外への生前贈与の持ち戻し(原則1年以内)と、相続人への特別受益の持ち戻し(原則10年以内)を混同しやすいです。
- 相続開始後の遺留分の放棄は裁判所の許可が要りませんが、生前の放棄には家庭裁判所の許可が必要な点を忘れやすいです。
- 延納で担保がいらない条件は、「税額100万円以下」と「延納期間3年以下」の両方が必要です。ここを取り違えやすいです。
出題の前提:2023年10月1日現在施行の民法および相続税法に基づく。
出典:金融財政事情研究会『2024年5月 1級 学科(応用編)』
公式問題 p.21(公式掲載ページ) ↗(www.kinzai.or.jp)
2024年5月 1級 学科(応用編)
参照した公式資料
金融財政事情研究会が公開した2024年5月 1級 学科(応用編)の問題・解答資料です。
- 公式問題(公式掲載ページ) ↗ — www.kinzai.or.jp(資料の掲載案内)
- 公式模範解答(公式掲載ページ) ↗ — www.kinzai.or.jp(資料の掲載案内)
金財のPDFは公式掲載ページからご覧ください。古い資料は現在の一覧に掲載されていない場合があります。