


日本FP協会・金融財政事情研究会の公式問題・模範解答を、級・学科/実技・公開年度に分けて収録しています。CBT公開問題は1セットの公表問題で、全受験者への出題を網羅するものではありません。
2024年5月 1級 学科(基礎編)の概要
各種係数を用いた目標積立額の計算
ライフプランニングと資金計画 · 六つの係数 / インフレーションの計算 / 減債基金係数
50歳のAさんは、今後15年間にわたり年2%で物価が上昇すると仮定したうえで、65歳時点で現在価値2,000万円相当の資金を年1回の均等積立(複利年利回り5%)で準備したいと考えている。与えられた係数表を用いて算出される毎年の積立額として、最も適切なものはどれか。なお、現在の貯蓄額は0円とし、計算結果の万円未満は切り捨てるものとする。
解答・解説を表示
解答
2
解説
物価上昇を考えて将来の必要額を出すときは終価係数を使います。将来の目標額から毎年の積立額を出すときは減債基金係数を使います。どちらの係数を使うかで答えが変わるためです。
解き方
- 15年後の必要額を求めるため、現在価値2,000万円に年2%・15年の終価係数1.3459をかけます。
- 出した将来必要額2,691.8万円に年5%・15年の減債基金係数0.0463をかけ、万円未満を切り捨てて毎年の積立額を出します。
- 選択肢 1不正解
- 物価上昇を考えず、2,000万円に減債基金係数0.0463をすぐにかけた約92.6万円に近いので、正しくありません。
- 選択肢 2正解
- 物価上昇後の目標額2,691.8万円に減債基金係数0.0463をかけると124万6,303円となり、切り捨てで124万円になります。
- 選択肢 3不正解
- 使う係数を選び間違えたり、かけ方やわり方を間違えたりした計算結果なので、正しくありません。
- 選択肢 4不正解
- 減債基金係数ではなく、年金現価係数や資本回収係数など別の係数をかけた誤りの数値なので、正しくありません。
関連する分野を学ぶ
覚えるポイント
- 将来の目標額から毎年の積立額を求める係数は減債基金係数
間違えやすいところ
- 物価上昇を考えずに計算してしまうことや、資本回収係数と間違えることに注意しましょう。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年5月 1級 学科(基礎編)』
公式問題 p.3(公式掲載ページ) ↗(www.kinzai.or.jp)
70歳以上75歳未満の医療費一部負担金の割合
ライフプランニングと資金計画 · 健康保険 / 国民健康保険 / 一部負担金割合 / 高齢受給者
70歳以上75歳未満の健康保険または国民健康保険の被保険者が療養の給付を受けた場合の一部負担金の割合に関する記述として、最も適切なものはどれか。なお、生活保護法による医療扶助は受けていないものとする。
解答・解説を表示
解答
4
解説
70歳以上75歳未満の医療費の自己負担は、原則2割です。現役並みの所得がある人(標準報酬月額28万円以上など)は3割ですが、一定の収入要件を満たせば申請で2割になります。
解き方
- 70歳以上75歳未満では、原則が2割、現役並み所得者が3割だと確認します。
- 協会けんぽでは標準報酬月額28万円以上だと現役並み所得者とされますが、収入要件を満たせば2割になる特例があります。28万円未満は一般で2割です。ここを照らし合わせます。
- 選択肢 1不正解
- 同じ世帯の他の国民健康保険の加入者の所得も含めて判定し、基準を満たすと現役並み所得者として3割になるので、正しくありません。
- 選択肢 2不正解
- 70歳以上75歳未満の一般の負担は2割で、住民税が非課税の世帯でも1割にはならないので、正しくありません。
- 選択肢 3不正解
- 標準報酬月額28万円以上でも、年収が383万円未満なら申請により2割になるので、正しくありません。
- 選択肢 4正解
- 単身者の標準報酬月額が28万円未満なら現役並み所得者に当たらず一般となり、負担は2割になるので、正しいです。
関連する分野を学ぶ
覚えるポイント
- 70歳以上75歳未満の自己負担割合は原則2割、現役並み所得者は3割
間違えやすいところ
- 70〜74歳の一般の負担が2割、75歳以上の一般が1割であることを混同しないようにしましょう。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年5月 1級 学科(基礎編)』
公式問題 p.4(公式掲載ページ) ↗(www.kinzai.or.jp)
全国健康保険協会管掌健康保険の高額療養費(70歳未満)
ライフプランニングと資金計画 · 健康保険 / 高額療養費 / 世帯合算
全国健康保険協会管掌健康保険の高額療養費に関する記述として、最も不適切なものはどれか。なお、各選択肢において、被保険者は70歳未満であるものとする。
解答・解説を表示
解答
4
解説
70歳未満の高額療養費の世帯合算は、同じ月に同じ公的医療保険の中で、それぞれ21,000円以上の自己負担が出たときにだけできます。夫婦がそれぞれ別の被保険者なら合算できません。
解き方
- 高額療養費の所得区分は5つで、合算は医療機関ごと・医科歯科別・入院外来別に21,000円以上が基準だと確認します。
- 食事療養の標準負担額や差額ベッド代など、保険が使えない費用は合算できないと確認します。
- 世帯合算ができるのは同じ被保険者とその被扶養者の間だけで、被保険者どうしは合算できないと見きわめます。
- 選択肢 1不正解
- 70歳未満の自己負担限度額は、標準報酬月額に応じて適用区分アからオまでの5つに分かれているので、正しいです。
- 選択肢 2不正解
- 70歳未満の合算は、受診した人ごと、医療機関ごと、医科と歯科、入院と外来に分けて計算するので、正しいです。
- 選択肢 3不正解
- 食事や生活療養の標準負担額、差額ベッド代、保険外の診療費は高額療養費の計算に入らないので、正しいです。
- 選択肢 4正解
- 世帯合算は同じ被保険者とその被扶養者の間で行うので、同じ世帯でもそれぞれが被保険者だと合算できず、正しくありません。
関連する分野を学ぶ
覚えるポイント
- 70歳未満の世帯合算は同一保険の被保険者と被扶養者間で各21,000円以上が対象
間違えやすいところ
- 同じ世帯の夫婦なら、それぞれ被保険者でも合算できると誤解しないようにしましょう。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年5月 1級 学科(基礎編)』
公式問題 p.4(公式掲載ページ) ↗(www.kinzai.or.jp)
雇用保険の教育訓練給付制度
ライフプランニングと資金計画 · 雇用保険 / 教育訓練給付金 / 特定一般教育訓練 / 専門実践教育訓練
雇用保険の教育訓練給付に関する記述として、最も適切なものはどれか。
解答・解説を表示
解答
2
解説
雇用保険の教育訓練給付金には、一般教育訓練(20%・上限10万円)、特定一般教育訓練(40%・上限20万円)、専門実践教育訓練(最大70%・年間上限56万円)の3種類があります。それぞれ支給の要件や事前の手続きが決まっています。
解き方
- 一般教育訓練の支給要件期間は、原則3年、初めてなら1年だと確認します。
- 特定一般教育訓練の給付率は費用の40%、上限20万円だと確認します。
- 専門実践教育訓練は、受給資格の確認を原則として受講開始日の1カ月前までに行い、教育訓練支援給付金の日額は基本手当日額の80%だと確認します。
- 選択肢 1不正解
- 一般教育訓練給付金の支給要件期間は原則3年以上、初めてなら1年以上なので、正しくありません。
- 選択肢 2正解
- 特定一般教育訓練の支給額は受講費用の40%相当(上限20万円)なので、正しいです。
- 選択肢 3不正解
- 受給資格の確認は、原則として受講開始日の1カ月前までに行う必要があるので、正しくありません。
- 選択肢 4不正解
- 教育訓練支援給付金の日額は基本手当日額の全額ではなく80%相当なので、正しくありません。
関連する分野を学ぶ
覚えるポイント
- 特定一般教育訓練は費用の40%・上限20万円、事前手続きは受講開始1カ月前まで
間違えやすいところ
- 一般教育訓練の初回要件1年と、専門実践の事前手続き期限1カ月前を混同しないようにしましょう。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年5月 1級 学科(基礎編)』
公式問題 p.5(公式掲載ページ) ↗(www.kinzai.or.jp)
国民年金の保険料免除制度および学生納付特例
ライフプランニングと資金計画 · 国民年金 / 産前産後免除 / 学生納付特例 / 障害基礎年金
国民年金に関する記述として、最も不適切なものはどれか。
解答・解説を表示
解答
4
解説
国民年金の産前産後免除の期間は、保険料が免除されても、老齢基礎年金の年金額に全額反映される保険料納付済期間になります。また、学生納付特例は国内の大学などだけでなく、文部科学大臣が指定した外国大学の日本分校なども対象です。
解き方
- 産前産後の期間の免除が、保険料納付済期間として扱われると確認します。
- 学生納付特例の期間中の事故でも、その特例期間は保険料納付の要件を満たす期間に含まれるため、障害基礎年金を受けられると確認します。
- 学生納付特例事務法人に指定された大学へ申請を委託すると、自分で手続きしなくてよいと確認します。
- 学生納付特例の対象校には、文部科学大臣が指定した外国大学の日本分校も含まれると確認します。
- 選択肢 1不正解
- 産前産後の期間の免除を受けた期間は、年金額の計算でも保険料納付済期間として扱われるので、正しいです。
- 選択肢 2不正解
- 学生納付特例の承認中の初診日による障害は、保険料納付要件を満たし障害基礎年金を受けられるので、正しいです。
- 選択肢 3不正解
- 指定された学生納付特例事務法人(大学など)に申請を委託すれば、本人が市町村や年金事務所に申請書を出す必要はないので、正しいです。
- 選択肢 4正解
- 海外大学の日本分校でも、文部科学大臣の指定を受けた施設に在学する人は学生納付特例の対象になるので、正しくありません。
関連する分野を学ぶ
覚えるポイント
- 産前産後免除期間は保険料納付済期間扱い、学生納付特例は指定外国大学日本分校も対象
間違えやすいところ
- 学生納付特例の期間中の事故では障害基礎年金が出ないと誤解しないようにしましょう。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年5月 1級 学科(基礎編)』
公式問題 p.5(公式掲載ページ) ↗(www.kinzai.or.jp)
公的年金の加算給付(加給年金額・中高齢寡婦加算)
ライフプランニングと資金計画 · 老齢厚生年金 / 障害厚生年金 / 加給年金額 / 中高齢寡婦加算
公的年金の各種加算に関する記述として、最も適切なものはどれか。なお、各選択肢において、ほかに必要とされる要件等はすべて満たしているものとする。
解答・解説を表示
解答
3
解説
老齢厚生年金の加給年金は、受給権を得た後に配偶者をもつと、届出をした日の属する月の翌月から加算されます。配偶者が基礎年金を繰り上げても停止されません。障害厚生年金(1・2級)にも配偶者の加給年金が加算されます。中高齢寡婦加算は、遺族基礎年金を失ったときに40歳以上である必要があります。
解き方
- 老齢厚生年金の加給年金が、受給権を得た後の婚姻で発生するときの加算開始は、届出月の翌月だと確認します。
- 加給年金が止まる条件(配偶者自身が被保険者期間20年以上の老齢厚生年金などを受ける場合)と、老齢基礎年金の繰上げとの関係を確認します。
- 障害等級2級以上に改定されたとき、配偶者の加給年金が加算される要件を確認します。
- 中高齢寡婦加算の要件として、子の死亡などで遺族基礎年金を失ったときに妻が40歳以上だったかを照らし合わせます。
- 選択肢 1不正解
- 受給権を得た後に配偶者をもったとき、加給年金は婚姻した月の翌月ではなく、届出をした日の属する月の翌月から加算されるので、正しくありません。
- 選択肢 2不正解
- 配偶者が自分の老齢基礎年金を繰り上げても、配偶者加給年金は止まりません。配偶者が被保険者期間240月以上の老齢厚生年金などを受ける権利がある場合に止まるので、正しくありません。
- 選択肢 3正解
- 障害厚生年金が3級から2級に改定されると、生計を維持している65歳未満の配偶者がいれば加給年金が加算されるので、正しいです。
- 選択肢 4不正解
- 遺族基礎年金がなくなったときに40歳未満だった妻は、その後40歳になっても中高齢寡婦加算は加算されないので、正しくありません。
関連する分野を学ぶ
覚えるポイント
- 障害等級1級・2級の障害厚生年金には配偶者加給年金が加算される
間違えやすいところ
- 40歳未満で遺族基礎年金を失った場合、後で40歳になっても中高齢寡婦加算は復活しないと覚えましょう。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年5月 1級 学科(基礎編)』
公式問題 p.6(公式掲載ページ) ↗(www.kinzai.or.jp)
特定退職金共済制度(特退共)の概要
ライフプランニングと資金計画 · 退職金制度 / 特定退職金共済制度 / 被共済者要件 / 掛金限度額
特定退職金共済制度に関する記述として、最も適切なものはどれか。
解答・解説を表示
解答
2
解説
特定退職金共済制度は、税務署長の承認を得た特定退職金共済団体(商工会議所など)が行う、中小企業向けの退職金の制度です。対象は従業員だけで、掛金は1口1,000円で最高30口(30,000円)まで、過去の勤務期間の通算もできます。
解き方
- 特定退職金共済団体を承認するのは都道府県知事ではなく税務署長だと確認します。
- 被共済者になれるのは従業員だけで、事業主や生計を一にする親族、法人の専任役員は入れないと確認します。
- 掛金は月額1,000円から30,000円までで、過去の勤務期間を通算する制度があると確認します。
- 選択肢 1不正解
- 特定退職金共済事業を承認するのは都道府県知事ではなく、所得税法施行令の規定による税務署長なので、正しくありません。
- 選択肢 2正解
- 個人事業主や生計を一にする親族、法人の専任役員などは被共済者になれないので、正しいです。
- 選択肢 3不正解
- 被共済者1人当たりの掛金は、月額1口1,000円から最大30口(30,000円)までで、50,000円ではないので、正しくありません。
- 選択肢 4不正解
- この制度に新しく入るときは、過去の勤務期間を通算する制度(通算掛金の納付)を使えるので、正しくありません。
覚えるポイント
- 特退共は税務署長承認、掛金上限は月額3万円(30口)、役員や事業主は加入不可
間違えやすいところ
- 承認するのは税務署長だと覚え、掛金の上限額を間違えないようにしましょう。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年5月 1級 学科(基礎編)』
公式問題 p.6(公式掲載ページ) ↗(www.kinzai.or.jp)
住宅金融支援機構のフラット35の融資要件
ライフプランニングと資金計画 · 住宅ローン / フラット35 / 住宅金融支援機構 / 中古マンション床面積基準
住宅金融支援機構のフラット35に関する記述として、最も不適切なものはどれか。
解答・解説を表示
解答
3
解説
フラット35の床面積の基準は、一戸建てが70㎡以上、マンションなどの共同住宅が30㎡以上です。返済方法は元利均等か元金均等の毎月払いで、ボーナス払いの併用は40%以内、窓口での一部繰上げ返済は100万円以上で手数料は無料です。
解き方
- フラット35地域連携型を使うための要件と証明書の手続きを確認します。
- 返済方法は元利均等か元金均等で、ボーナス払いの併用は融資額の40%以内だと確認します。
- フラット35の床面積の基準(共同住宅は30㎡以上、一戸建ては70㎡以上)と選択肢3の数字を比べます。
- 金融機関の窓口で一部繰上げ返済をする条件(100万円以上、手数料無料、1カ月前までの申出)を確認します。
- 選択肢 1不正解
- 地域連携型は、地方公共団体から「フラット35地域連携型利用対象証明書」をもらう必要があるので、正しいです。
- 選択肢 2不正解
- 返済方法は元利均等か元金均等から選べ、ボーナス払いの併用は融資額の40%以内(1万円単位)なので、正しいです。
- 選択肢 3正解
- 中古マンションを含む共同住宅の専有面積の要件は30㎡以上なので、50㎡以上とする記述は正しくありません。
- 選択肢 4不正解
- 金融機関の窓口で一部繰上げ返済をするときは、1カ月前までの申出、100万円以上、手数料無料なので、正しいです(住・My Noteでは10万円以上です)。
覚えるポイント
- フラット35の床面積基準はマンション30㎡以上、一戸建て70㎡以上
間違えやすいところ
- 住宅ローン控除の床面積の基準(原則50㎡以上、特例40㎡以上)と、フラット35の基準を混同しないようにしましょう。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年5月 1級 学科(基礎編)』
公式問題 p.7(公式掲載ページ) ↗(www.kinzai.or.jp)
保険契約者保護機構の救済制度と補償限度
リスク管理 · 保険契約者保護機構 / 責任準備金 / 破綻処理
保険契約者保護機構に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
3
解説
保険契約者保護機構は、国内で事業を行う保険会社が破綻したときに、保険契約者を守るための機関です。補償の割合や、更生手続き中の契約の扱い方が法律で決められています。
解き方
- 生命保険契約者保護機構の補償割合は原則90%で、外貨建て保険がどう扱われるかを確認します。
- 破綻処理のときの契約の扱い(手続きの制限や保険料を払う義務)と、損害保険の法人契約の補償範囲を照らし合わせます。
- 選択肢 1不正解
- 生命保険契約者保護機構の補償限度は、高予定利率契約を除き、責任準備金等の90%までで80%ではないので、正しくありません。
- 選択肢 2不正解
- 国内で事業の免許を受けた生命保険会社で加入した外貨建て終身保険は、保護機構の補償対象に含まれるので、正しくありません。
- 選択肢 3正解
- 更生計画が認可されるまでは解約や貸付の手続きが止まりますが、保険料を払う義務は残り、払い続ける必要があるので、正しいです。
- 選択肢 4不正解
- 法人が結んだ任意の自動車保険(小規模法人などを除く一般の法人契約)は、損害保険契約者保護機構の補償対象外なので、正しくありません。
関連する分野を学ぶ
覚えるポイント
- 生命保険の保護機構補償割合は原則として責任準備金等の90%であること。
間違えやすいところ
- 更生手続き中でも保険料の支払いは猶予や免除にならないと覚え、誤解しないようにしましょう。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年5月 1級 学科(基礎編)』
公式問題 p.7(公式掲載ページ) ↗(www.kinzai.or.jp)
生命保険募集人の法令遵守と募集規制
リスク管理 · 保険業法 / 保険募集人 / 告知受領権 / 弊害防止措置
生命保険募集人の募集行為に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
1
解説
保険募集は、保険業法の登録を受けた人だけが行えます。募集人の権限(告知を受け取る権利があるかなど)や、金融機関での募集の弊害防止措置はきびしく規制されています。
解き方
- 無登録で募集したときの罰則(1年以下の懲役または100万円以下の罰金)を確認します。
- 生命保険募集人に告知を受け取る権利があるか、情報提供が募集に当たるか、銀行などの窓口販売の規制範囲をそれぞれ考えます。
- 選択肢 1正解
- 無登録で保険募集(代理や媒介)をした人には、保険業法第317条の2により1年以下の懲役か100万円以下の罰金(または併科)が科されるので、正しいです。
- 選択肢 2不正解
- 生命保険募集人には告知を受け取る権利がないので、募集人に口頭で告知しても有効とは認められず、正しくありません。
- 選択肢 3不正解
- 商品のおすすめや説明をせず、報酬ももらわずに見込み客の情報を渡すだけなら、保険募集には当たらないので、正しくありません。
- 選択肢 4不正解
- 弊害防止措置では、融資先の企業だけでなく、その役員や従業員への保険募集にも一定の制限があるので、正しくありません。
覚えるポイント
- 生命保険募集人には原則として告知受領権がないこと。
間違えやすいところ
- 損害保険の代理店は告知を受け取る権利があり、生命保険募集人にはないと、権限の違いを混同しないようにしましょう。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年5月 1級 学科(基礎編)』
公式問題 p.8(公式掲載ページ) ↗(www.kinzai.or.jp)
個人年金保険の一般的な商品性・特徴
リスク管理 · 個人年金保険 / 終身年金 / 円換算支払特約 / 確定年金
個人年金保険の一般的な特徴に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
3
解説
個人年金保険には確定年金・終身年金・外貨建・変額年金などの種類があり、保険料や受け取りの特約、死亡したときの給付は種類ごとに違います。たとえば保険料は平均余命をもとに計算するため、同じ内容でも男女で金額が変わります。受け取り方や死亡時の扱いも商品ごとに決められています。
解き方
- 男女の平均余命の違いが終身年金の保険料にどう影響するか(女性の方が高い)を確かめます。
- 変額年金の控除の区分(一般生命保険料控除)、確定年金で受け取り中に死亡したときの給付(残りの期間の年金の現価など)、円換算特約の意味を照らし合わせます。
- 選択肢 1不正解
- 平均余命は女性の方が長いので、年金を受け取る総額が多くなり、保険料は男性より女性の方が高くなります。
- 選択肢 2不正解
- 一時払変額個人年金保険は個人年金保険料控除の対象ではなく、一般生命保険料控除の対象になります。
- 選択肢 3正解
- 外貨建個人年金保険の円換算支払特約は、年金や解約返戻金を決められた為替レートで円に換算して受け取れる特約です。
- 選択肢 4不正解
- 確定年金で受け取り期間中に被保険者が亡くなった場合、受取人は残りの期間の年金、またはその現価に相当する額を一括などで受け取ります。
覚えるポイント
- 終身年金は平均余命の長い女性の方が保険料が高くなること。
間違えやすいところ
- 変額個人年金保険は個人年金保険料控除の対象ではなく、一般生命保険料控除の対象になる点に注意しましょう。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年5月 1級 学科(基礎編)』
公式問題 p.8(公式掲載ページ) ↗(www.kinzai.or.jp)
生命保険契約に係る年金・解約返戻金の課税関係
タックスプランニング · 個人年金保険の源泉徴収 / 変額年金の一時所得 / 金融類似商品 / 確定申告不要制度
居住者であるAさん(65歳、給与所得なし、公的年金収入350万円のみ)が2023年中に受け取った生命保険の年金および解約返戻金に関する次の記述のうち、最も不適切なものはどれか。 ①個人年金保険(10年確定年金):1992年4月契約、契約者・受取人ともAさん、年金額100万円、正味払込保険料450万円。 ②一時払変額個人年金保険(10年確定年金):2016年10月契約、契約者Aさん、解約返戻金1,100万円、正味払込保険料1,000万円。 ③一時払外貨建養老保険:2020年10月契約、契約者Aさん、解約返戻金700万円、正味払込保険料500万円。
解答・解説を表示
解答
1
解説
契約者と年金受取人が同じ個人年金保険の年金は、雑所得として10.21%の税金が差し引かれます。一方、一時払養老保険などを5年以内に解約して出た差益は、金融類似商品として20.315%の税金がかかります。
解き方
- 個人年金保険の年金にかかる源泉徴収の税率(所得税と復興特別所得税で10.21%)を確かめます。
- 変額年金の解約返戻金が一時所得にあたるか、5年以内に解約した一時払外貨建養老保険が金融類似商品にあたるか、年金受給者に確定申告が必要かを考えます。
- 選択肢 1正解
- 個人年金保険で受け取る年金の差益にかかる源泉徴収の税率は10.21%で、20.315%ではありません。
- 選択肢 2不正解
- 変額個人年金保険は金融類似商品から除かれているので、契約から5年を超えて解約した返戻金は一時所得として総合課税になります。
- 選択肢 3不正解
- 保険期間が5年以下、または5年以内に解約した一時払養老保険(外貨建てを含む)の差益は、金融類似商品として20.315%の源泉分離課税になります。
- 選択肢 4不正解
- 年金の雑所得や一時所得などの他の所得が20万円を超えるので、公的年金等の確定申告不要制度は使えず、確定申告が必要です。
関連する分野を学ぶ
覚えるポイント
- 個人年金保険の年金受取時の源泉徴収税率は10.21%であること。
間違えやすいところ
- 金融類似商品の20.315%の源泉分離課税と、年金(雑所得)の10.21%の源泉徴収を混同しないようにしましょう。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年5月 1級 学科(基礎編)』
公式問題 p.9(公式掲載ページ) ↗(www.kinzai.or.jp)
自動車保険のノンフリート等級別料率制度
リスク管理 · ノンフリート等級 / 3等級ダウン事故 / 1等級ダウン事故 / 事故有係数適用期間
任意加入の自動車保険(保険期間1年)のノンフリート等級別料率制度に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
1
解説
ノンフリート等級別料率制度では、事故の内容によって「3等級ダウン事故」「1等級ダウン事故」「ノーカウント事故」に分けられます。事故を起こすと保険料が高くなる期間(事故有係数適用期間)は、最長で6年です。
解き方
- 事故のタイプごとに(対人・対物・車両の事故は原則3等級ダウン、台風による被害は1等級ダウン)等級がどう変わるかを確かめます。
- 事故有係数適用期間の上限(最長6年)と、事故有と無事故で保険料の割引率がどう違うかを照らし合わせます。
- 選択肢 1正解
- 1回の接触事故で複数の補償から保険金が出ても、1つの「3等級ダウン事故」と数えるので、18等級から15等級になります。
- 選択肢 2不正解
- 台風による車両の損害は「1等級ダウン事故」なので、電柱への衝突(3等級ダウン)と合わせて4等級下がり、更新後は12等級になります。
- 選択肢 3不正解
- 事故有係数適用期間の上限は「6年」で、8年ではありません。
- 選択肢 4不正解
- 同じ7等級でも、無事故の割引率と1等級ダウン事故による「事故有」の割引率は違い、事故有の方が割引率は低くなります。
関連する分野を学ぶ
覚えるポイント
- 事故有係数適用期間の上限は6年であること。
間違えやすいところ
- 台風や水災・盗難などによる車両保険の使用はノーカウント事故ではなく、1等級ダウン事故になる点に注意しましょう。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年5月 1級 学科(基礎編)』
公式問題 p.10(公式掲載ページ) ↗(www.kinzai.or.jp)
労働災害総合保険の仕組みと補償内容
リスク管理 · 労働災害総合保険 / 法定外補償保険 / 使用者賠償責任保険 / 対象被用者
労働災害総合保険の一般的な商品性に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
2
解説
労働災害総合保険は、法定外補償の部分と使用者賠償責任の部分からできています。法定外補償は政府労災保険に上乗せして給付し、使用者賠償責任は労災の給付を超えて事業主が負う法律上の損害賠償を補います。
解き方
- 労働災害総合保険の基本的な作り(法定外補償と使用者賠償責任、どちらか一方だけの加入ができるか)を確かめます。
- 法定外補償が政府労災保険の支給を前提にした「上乗せ給付」である点を確かめ、誤りの選択肢を見つけます。
- 選択肢 1不正解
- 労働災害総合保険は法定外補償保険と使用者賠償責任保険の2つでできており、どちらか一方だけの契約もできます。
- 選択肢 2正解
- 法定外補償保険は、政府労災保険の給付がないときではなく、給付があることを前提に上乗せして支払う保険です。
- 選択肢 3不正解
- 使用者賠償責任保険は、事業主が負う法律上の損害賠償を補い、労災保険の給付などを差し引いた残りの損害を支払います。
- 選択肢 4不正解
- 対象になる被用者は政府労災保険などの対象になる全従業員で、パートタイマーやアルバイトも含まれます。
覚えるポイント
- 法定外補償保険は政府労災保険の給付が行われることを前提とする上乗せ保険であること。
間違えやすいところ
- 法定外補償を「労災給付が出ないときの埋め合わせ」と誤解しやすいので注意しましょう。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年5月 1級 学科(基礎編)』
公式問題 p.10(公式掲載ページ) ↗(www.kinzai.or.jp)
個人契約の損害保険金および保険料の課税関係
タックスプランニング · 対物賠償保険金 / 人身傷害補償保険金 / 雑損控除 / 介護医療保険料控除
個人契約の損害保険の課税関係に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
2
解説
損害保険の保険金は、損害を埋め合わせるお金なので原則として非課税です。ただし、被保険者本人が亡くなって遺族が受け取る人身傷害死亡保険金は、保険料を負担した人に応じて、みなし相続財産などとして税金がかかります。
解き方
- 事故による損害賠償金や車両保険金などが非課税であることを確かめます。
- 被保険者本人が保険料を払っていた場合の人身傷害保険の死亡保険金の税金の扱い(相続税の対象)を確かめます。
- 選択肢 1不正解
- 事故の相手の対物賠償保険から受け取る損害賠償金は実際の損害を補うお金なので、過失割合にかかわらず所得税はかかりません。
- 選択肢 2正解
- 保険料を払っていた被保険者が亡くなり、遺族が受け取る人身傷害保険の死亡保険金は、みなし相続財産として相続税がかかります。
- 選択肢 3不正解
- 雑損控除の額を計算するときは、火災保険金など損害に対して受け取った補填金を損失額から差し引く必要があります。
- 選択肢 4不正解
- 病気やケガで働けなくなったときを補償する所得補償保険の保険料は、新しく契約した場合は介護医療保険料控除の対象になります。
覚えるポイント
- 被保険者(保険料負担者)死亡に伴う人身傷害保険金はみなし相続財産として相続税が課されること。
間違えやすいところ
- 傷害保険金や入院給付金は非課税ですが、被保険者が亡くなったときの死亡保険金は相続税の対象になる点を見落とさないようにしましょう。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年5月 1級 学科(基礎編)』
公式問題 p.11(公式掲載ページ) ↗(www.kinzai.or.jp)
日本銀行が公表する各種統計の特徴
金融資産運用 · 日銀短観 / マネーストック統計 / 景気動向指数 / 企業物価指数
日本銀行が公表する各種統計に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
3
解説
日本銀行が公表する短観、マネーストック統計、企業物価指数は、経済を見るうえで大切な指標です。景気動向指数の先行系列には、マネーストック(M2)の前年同月比が使われています。
解き方
- 日銀短観の調査の回数(年4回、採用状況は年2回)と、判断項目の調べ方を確かめます。
- 景気動向指数の先行系列に使われているマネーストックの指標が「M2」であることを確かめ、誤りを見つけます。
- 選択肢 1不正解
- 短観は3・6・9・12月の年4回行われ、新卒者採用状況の調査項目は6月と12月だけ調べられます。
- 選択肢 2不正解
- 判断項目は「最近」と「先行き」について3つの選択肢から選ぶ方式で調べ、季節による変動を除いた実勢ベースで答えます。
- 選択肢 3正解
- 内閣府の景気動向指数の先行系列に使われているマネーストックの指標は「M2(前年同月比)」で、「M1」ではありません。
- 選択肢 4不正解
- 企業物価指数は国内企業物価指数、輸出物価指数、輸入物価指数の基本分類指数と参考指数からなり、毎月公表されます。
覚えるポイント
- 景気動向指数の先行系列に採用されているマネーストックは「M2」であること。
間違えやすいところ
- マネーストック統計の指標の区分(M1、M2、M3、広義流動性)のうち、景気動向指数で使う系列を混同しないようにしましょう。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年5月 1級 学科(基礎編)』
公式問題 p.11(公式掲載ページ) ↗(www.kinzai.or.jp)
各種信託商品の一般的な特徴
金融資産運用 · 信託商品 / 特定寄附信託 / 暦年贈与信託 / 後見制度支援信託 / 遺言代用信託
各種信託商品の一般的な特徴に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
1
解説
信託を使った資産承継や社会貢献の商品には、目的や対象となる財産、法律上の手続きに応じて細かい要件があります。税制上の優遇や、信託できる財産の範囲の違いを押さえることが大切です。
解き方
- 特定寄附信託で運用益が非課税になることと、元本に寄附金控除が使えることが正しいか確かめます。
- 暦年贈与信託の贈与契約の性質、後見制度支援信託で信託できる財産の制限、遺言代用信託の仕組みを、法令や実務に照らして確かめます。
- 選択肢 1正解
- 特定寄附信託は、信託期間中の運用益が非課税で、元本を寄附するときに所得税の寄附金控除などの対象になるので適切です。
- 選択肢 2不正解
- 定期の給付を目的とした契約にすると「定期金給付契約に関する権利」としてまとめて課税されるおそれがあるため、毎回の贈与ごとに贈与契約に基づいて給付されます。
- 選択肢 3不正解
- 後見制度支援信託で信託できる財産はお金に限られており、有価証券や不動産を信託財産にはできないので不適切です。
- 選択肢 4不正解
- 遺言代用信託は、遺言書の作成・保管・執行を代わりにするものではなく、信託契約によって本人の死後の受益権の承継先をあらかじめ決めておく仕組みです。
覚えるポイント
- 後見制度支援信託の信託財産は金銭に限定される
- 特定寄附信託の運用益は非課税、元本寄附は寄附金控除対象
間違えやすいところ
- 遺言代用信託を、単なる遺言信託(遺言書の保管と執行)と混同しないようにしましょう。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年5月 1級 学科(基礎編)』
公式問題 p.12(公式掲載ページ) ↗(www.kinzai.or.jp)
委託者指図型投資信託の仕組み
金融資産運用 · 投資信託 / 委託者指図型投資信託 / 投資信託約款 / 書面決議
わが国における委託者指図型の契約型投資信託に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
4
解説
契約型投資信託では、委託者・受託者・販売会社がそれぞれ違う役割を担当します。また、受益者の権利を守るために、投資信託協会の規則や投信法で書面決議の要件が決められています。
解き方
- 委託者・受託者・販売会社がそれぞれ担当する基本的な仕事と役割を確かめます。
- 約款の重大な変更などに関する書面決議の可決要件(特別決議に準じた3分の2以上の議決権)を確かめ、誤りを見つけます。
- 選択肢 1不正解
- 委託者(委託会社・投信会社)は受益権の発行、信託財産の運用の指図、目論見書や運用報告書の作成などを行うので適切です。
- 選択肢 2不正解
- 受託者(信託銀行)は信託財産の保管・管理、指図に基づく運用の執行、約款変更の承諾などを行うので適切です。
- 選択肢 3不正解
- 販売会社(証券会社や銀行など)は募集・販売の取扱い、収益分配金や償還金の支払い事務、各種の法定書面の交付などを行うので適切です。
- 選択肢 4正解
- 投資信託約款の重大な変更などに関する書面決議は、議決権を行使できる受益者の議決権の「3分の2以上」で行うため、4分の3とする記述は誤りです。
覚えるポイント
- 契約型投資信託の書面決議の可決要件は議決権の3分の2以上
- 受託者は資産の分別管理・保管と運用の執行を担う
間違えやすいところ
- 書面決議の要件を、過半数や4分の3以上と間違えやすいので注意しましょう。
出題の前提:2023年10月1日現在施行の法令等(投資信託及び投資法人に関する法律)
出典:金融財政事情研究会『2024年5月 1級 学科(基礎編)』
公式問題 p.12(公式掲載ページ) ↗(www.kinzai.or.jp)
固定利付債券の利回り関係
金融資産運用 · 債券利回り / 直接利回り / 最終利回り / アンダーパー / オーバーパー
固定利付債券の利回り(単利)に関する次の記述のうち、適切なものはいくつあるか。なお、いずれもパー発行されたものとする。 (a) アンダーパーの債券は、最終利回りが直接利回りよりも高くなる。 (b) パーの債券は、最終利回り、直接利回りおよび表面利率が等しくなる。 (c) オーバーパーの債券は、最終利回りが表面利率よりも高くなる。
解答・解説を表示
解答
2
解説
単利の最終利回りは「{表面利率 + (100 - 購入価格)/残存年数} / 購入価格」、直接利回りは「表面利率 / 購入価格」で計算します。購入価格が額面の100円より高いか低いかで、償還したときの損得の向きが決まります。
解き方
- (a) アンダーパー(購入価格<100円)では償還で利益が出るため、最終利回り>直接利回りとなり、適切と判断します。
- (b) パー(購入価格=100円)では償還の損得がゼロになり、最終利回り=直接利回り=表面利率となるので、適切と判断します。
- (c) オーバーパー(購入価格>100円)では償還で損が出るため、最終利回り<表面利率(および直接利回り)となり、不適切と判断します。
- 適切な記述は(a)と(b)の2つであると結論づけます。
- 選択肢 1不正解
- 適切な記述は2つ(aとb)あるので、1つとする選択肢は誤りです。
- 選択肢 2正解
- (a)と(b)の2つが適切なので、これが正解です。
- 選択肢 3不正解
- (c)が適切でないので、3つとする選択肢は誤りです。
- 選択肢 4不正解
- 適切な記述が2つあるので、0(なし)とする選択肢は誤りです。
関連する分野を学ぶ
覚えるポイント
- アンダーパー:最終利回り > 直接利回り > 表面利率
- パー:最終利回り = 直接利回り = 表面利率
- オーバーパー:表面利率 > 直接利回り > 最終利回り
間違えやすいところ
- オーバーパー債券では償還で損が出ることを見落とし、利回りが表面利率より高くなると思い込まないようにしましょう。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年5月 1級 学科(基礎編)』
公式問題 p.12(公式掲載ページ) ↗(www.kinzai.or.jp)
東京証券取引所の内国株式売買制度
金融資産運用 · 株式売買制度 / ザラバ方式 / 板寄せ方式 / ストップ配分 / 立会時間
東京証券取引所における内国株式の売買制度に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
4
解説
東京証券取引所の株式売買では、始値と終値は板寄せ方式で決め、場中の連続した取引にはザラバ方式を使います。制限値段(ストップ高・ストップ安)での比例配分(ストップ配分)は、大引け(午後の立会終了時)だけ行われます。
解き方
- 売買の単位(単元株式数100株)と立会時間の決まりを確かめます。
- ザラバ方式で注文を執行する原則(価格優先・時間優先)を確かめます。
- ストップ配分(比例配分)が行われるのが「前引け」ではなく「大引け」であることを確かめ、誤りを見つけます。
- 選択肢 1不正解
- 国内の上場株式の売買単位は単元制度で一律100株に統一されているので適切です。
- 選択肢 2不正解
- 立会時間は前場(9:00〜11:30)と後場(12:30〜15:00、2024年11月5日以降は15:30まで)に分かれているので適切です。
- 選択肢 3不正解
- ザラバ方式は、始値が決まった後の立会時間中に、価格優先・時間優先の原則で続けて売買を成立させる方式なので適切です。
- 選択肢 4正解
- 制限値段(ストップ高・ストップ安)でストップ配分が行われるのは「大引け」だけで、前引けは通常の板寄せ方式なので不適切です。
覚えるポイント
- ストップ配分(比例配分)が行われるのは「大引け」のみ
- 前引けはストップ高・安水準であっても板寄せ方式による
間違えやすいところ
- 前引けでもストップ配分が行われると間違えやすいので注意しましょう。
出題の前提:2023年10月1日現在施行の法令等および東証有価証券上場規程・業務規程
出典:金融財政事情研究会『2024年5月 1級 学科(基礎編)』
公式問題 p.13(公式掲載ページ) ↗(www.kinzai.or.jp)
東京金融取引所のFX取引(くりっく365)
金融資産運用 · 取引所為替証拠金取引 / くりっく365 / 取引時間 / マーケットメイク方式
東京金融取引所の外国為替証拠金(FX)取引(くりっく365)に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
3
解説
くりっく365は取引所で行う公的なFX取引で、マーケットメイク方式を採用しています。複数のマーケットメイカー(値段を出す業者)が出す最も良い気配で取引が成立するためです。欧米のサマータイム(夏時間)に合わせて取引時間も切り替わります。
解き方
- 決済しなかった建玉を翌営業日へ繰り延べるロールオーバーの仕組みを確かめます。
- 取引単位には通常の1万通貨と、大口の10万通貨(ラージ)があることを確かめます。
- 米国の夏時間で市場の運用時間が変わる点を確かめ、1年中同じとする記述が誤りだと判断します。
- 選択肢 1不正解
- 決済されなかった建玉は自動で翌取引日へ繰り延べられるので、この記述は適切です。
- 選択肢 2不正解
- 米ドルと円の取引には、1万米ドルの通常取引と、10万米ドルのくりっく365ラージがあるので適切です。
- 選択肢 3正解
- 取引時間は米国の夏時間と冬時間で変わるため、1年中変わらないとする記述は誤りです。
- 選択肢 4不正解
- 複数のマーケットメイカーが売り値と買い値を出し、最も良い価格で取引する方式なので適切です。
覚えるポイント
- くりっく365の取引時間は夏時間・冬時間で異なる
- マーケットメイク方式により最良気配値が提示される
間違えやすいところ
- FX市場の取引時間が1年中ずっと同じだと決めつけないようにします。
出題の前提:2023年10月1日現在施行の取引所規則等
出典:金融財政事情研究会『2024年5月 1級 学科(基礎編)』
公式問題 p.13(公式掲載ページ) ↗(www.kinzai.or.jp)
長期国債先物を用いた売りヘッジの損益計算
金融資産運用 · 債券先物取引 / 売りヘッジ / 損益計算 / 価格変動リスクの低減
長期国債現物の銘柄を額面1億円保有しているX社が、今後、金利の上昇により債券価格が値下がりすると考え、現在の価格で額面1億円の長期国債先物の売建てを行った。この場合、決済時の価格で長期国債現物の銘柄を売却し、長期国債先物取引を決済したときの現在の価格からみた現物と先物の損益を通算したネットの損益として、次のうち最も適切なものはどれか。 なお、長期国債現物と長期国債先物の価格は下表のとおりとし、手数料や税金等は考慮しないものとする。 ・現物:現在の価格 105.50円、決済時の価格 102.30円 ・先物:現在の価格 135.00円、決済時の価格 132.10円
解答・解説を表示
解答
3
解説
売りヘッジとは、持っている債券が値下がりして生じる損失を、先物取引の利益で打ち消す方法です。値下がりを見込んで先物を売っておき、下落後に安く買い戻すと利益が出るからです。現物の損失と先物の利益を足し合わせて、全体の損益を求めます。
解き方
- 現物の損益を計算します。額面1億円 ×(102.30円-105.50円)÷100円 で、-320万円です。
- 先物の損益を計算します。売った後の買い戻しなので、額面1億円 ×(135.00円-132.10円)÷100円 で、+290万円です。
- 現物と先物の損益を合わせます。-320万円+290万円 で、-30万円です。
- 選択肢 1不正解
- 現物の損失と先物の損益の符号を取り違えて足し合わせた計算なので誤りです。
- 選択肢 2不正解
- 現物の損失320万円だけを見ており、先物の利益を入れていないので誤りです。
- 選択肢 3正解
- 現物の損失320万円と先物の利益290万円を合わせると-30万円になるので正しいです。
- 選択肢 4不正解
- 先物の利益290万円だけを見ており、現物の損失を入れていないので誤りです。
関連する分野を学ぶ
覚えるポイント
- 債券価格は額面100円当たりの円価格で表示される
- 売りヘッジでは価格下落時に「売建価格-買戻価格」がプラスの利益となる
間違えやすいところ
- 先物を売った場合の損益のプラスとマイナスを逆にしないようにします。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年5月 1級 学科(基礎編)』
公式問題 p.13(公式掲載ページ) ↗(www.kinzai.or.jp)
ポートフォリオ運用のパフォーマンス評価指標
金融資産運用 · シャープ・レシオ / トレイナー・レシオ / ジェンセンのアルファ / インフォメーション・レシオ
ポートフォリオ運用におけるパフォーマンス評価に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
2
解説
投資の成績は、リターンだけでなく負担したリスクも考えて評価します。総リスクで割るシャープ・レシオ、市場リスクで割るトレイナー・レシオ、CAPMとの差を見るジェンセンのアルファ、ベンチマークをどれだけ上回ったかを見るインフォメーション・レシオがあります。
解き方
- それぞれの指標の分子(超過リターン)と分母(リスクの大きさ)の定義を確かめます。
- トレイナー・レシオの分子は、ポートフォリオの収益率から安全資産利子率を引いた額だと確かめ、記述2の誤りを判断します。
- 選択肢 1不正解
- シャープ・レシオは超過収益率を標準偏差で割って求めるので、この記述は適切です。
- 選択肢 2正解
- トレイナー・レシオの分子は「収益率-安全資産利子率」なので、この記述は誤りです。
- 選択肢 3不正解
- ジェンセンのアルファは実際の収益率からCAPMの期待収益率を引いて求めるので適切です。
- 選択肢 4不正解
- インフォメーション・レシオはベンチマークを上回る分をトラッキングエラーで割って求めるので適切です。
関連する分野を学ぶ
覚えるポイント
- トレイナー・レシオ = (Rp - Rf) / βp
- シャープ・レシオ = (Rp - Rf) / σp
- インフォメーション・レシオ = (Rp - Rb) / トラッキングエラー
間違えやすいところ
- トレイナー・レシオの分子を、CAPMによる期待収益率と混同しないようにします。
出題の前提:ポートフォリオ理論および投資理論の標準的定義
出典:金融財政事情研究会『2024年5月 1級 学科(基礎編)』
公式問題 p.14(公式掲載ページ) ↗(www.kinzai.or.jp)
個人情報保護法およびガイドライン
ライフプランニングと資金計画 · 個人情報保護法 / 保有個人データ / 開示請求の手数料 / 漏えい報告 / 金融分野ガイドライン
個人情報の保護に関する法律および個人情報保護に関するガイドラインに関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
1
解説
保有個人データの開示請求には応じる必要がありますが、無料でなければならないわけではありません。実費を考えて合理的な範囲なら手数料を受け取れると法律(第38条)が定めているためです。ほかにも漏えい時の報告義務や安全管理の基準があります。
解き方
- 法律第38条で、開示の請求に対して手数料を取れるかどうかを確かめます。無料にする義務はありません。
- データを正確に保ち、不要になったら消す努力義務(法律第22条)や、要配慮個人情報が漏れたときの報告期限(速報と30日以内の確報)、金融分野のガイドラインの同意ルールを確かめます。
- 選択肢 1正解
- 開示請求には実費の範囲で手数料を取れるので、「無償で」とする記述は誤りです。
- 選択肢 2不正解
- 法律第22条により、正確で最新に保ち、不要になったら消す努力義務があるので適切です。
- 選択肢 3不正解
- 要配慮個人情報の漏えいは、委員会への速やかな報告と30日以内の報告が必要なので適切です。
- 選択肢 4不正解
- 金融分野では、与信時に利用目的の同意を得て、契約書などに分けて書くことが求められるので適切です。
覚えるポイント
- 保有個人データの開示請求に対しては合理的な範囲で手数料を徴収可能
- 要配慮個人情報の漏えい等は個人情報保護委員会への報告義務がある(確報は原則30日以内)
間違えやすいところ
- 個人データの開示請求が、いつでも無料でできるわけではない点に注意します。
出題の前提:2023年10月1日現在施行の個人情報の保護に関する法律および金融分野における個人情報保護に関するガイドライン
出典:金融財政事情研究会『2024年5月 1級 学科(基礎編)』
公式問題 p.14(公式掲載ページ) ↗(www.kinzai.or.jp)
所得税における非課税所得の取扱い
タックスプランニング · 非課税所得 / 給与所得 / 通勤手当 / 雇用保険給付
所得税の非課税所得に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
4
解説
所得税では、社会のルールや政策の考え方から、一部の収入を非課税所得としています。雇用保険の給付は、雇用保険法第12条で公課(税金など)をかけてはいけないと決められているため、全額が非課税です。
解き方
- 通勤手当の非課税の上限を確かめます。公共交通機関では月15万円まで、マイカーなどでは片道2km未満なら全額が課税です。
- 学費のための給付金や、扶養する家族の間で渡す生活費・学費が非課税になる決まりを確かめます。
- 雇用保険の給付にかかる税金を判断します。公課を禁じる決まりがあるので全額が非課税です。
- 選択肢 1不正解
- マイカーなどの通勤手当は、片道2km未満だと全額が課税されるので適切です。
- 選択肢 2不正解
- 電車やバスでの通勤手当は、合理的な運賃で月15万円まで非課税なので適切です。
- 選択肢 3不正解
- 扶養する人が出す生活費や学費は、非課税所得と決められているので適切です。
- 選択肢 4正解
- 雇用保険の給付は、失業者でも就業者でもすべて非課税なので、この記述は誤りです。
関連する分野を学ぶ
覚えるポイント
- 雇用保険法に基づく給付金は失業等給付・育児休業給付含めすべて所得税非課税
間違えやすいところ
- 健康保険の傷病手当金や出産手当金、雇用保険の給付は非課税です。労災の休業補償と混同し、就業者向けの給付を課税だと間違えないようにします。
出題の前提:2023年10月1日現在施行の所得税法および雇用保険法
出典:金融財政事情研究会『2024年5月 1級 学科(基礎編)』
公式問題 p.15(公式掲載ページ) ↗(www.kinzai.or.jp)
不動産所得の金額の計算および経費算入
タックスプランニング · 不動産所得 / 取壊し費用 / 事業的規模 / 借地権設定の権利金
居住者に係る所得税の不動産所得に関する次の記述のうち、最も不適切なものはどれか。なお、記載のない事項については考慮しないものとする。
解答・解説を表示
解答
3
解説
不動産所得は「総収入金額-必要経費」で計算します。賃貸用の資産を壊したときの損失や権利金の扱いは、事業的規模かどうか、土地の時価に対する割合(2分の1が基準)で変わります。私生活の費用(家事費)は必要経費にできません。
解き方
- 不動産所得になる収入を確かめます。看板の設置料や、借地権の一時金が土地の時価の2分の1以下の場合などです。
- 事業的規模でないときは、資産の損失を必要経費にできる上限を確かめます。損失を引く前の不動産所得の金額までです。
- 自宅など私生活用の建物を壊した費用の扱いを、法律や通達に基づいて判断します。
- 選択肢 1不正解
- アパートの屋上や塀を看板の設置場所として貸して得る使用料は、不動産所得になるので適切です。
- 選択肢 2不正解
- 事業的規模でない場合、建物の取壊しなどによる損失は、損失控除前の不動産所得の金額まで必要経費にできるので適切です。
- 選択肢 3正解
- 住んでいた自宅の取壊し費用は家事費なので、必要経費にも新築する賃貸建物の取得価額にもできません。
- 選択肢 4不正解
- 借地権の権利金が土地の時価の2分の1以下なら総収入金額になるので適切です。
関連する分野を学ぶ
覚えるポイント
- 自宅の取壊し費用は家事費であり、新築賃貸物件の取得価額にも不動産所得の経費にも算入不可
間違えやすいところ
- 事業用の建物を壊した費用が新築の取得価額などになる場合と、自宅を壊した費用(家事費)を混同しないようにします。
出題の前提:2023年10月1日現在施行の所得税法
出典:金融財政事情研究会『2024年5月 1級 学科(基礎編)』
公式問題 p.15(公式掲載ページ) ↗(www.kinzai.or.jp)
居住用財産の買換え等の場合の譲渡損失の損益通算及び繰越控除
タックスプランニング · 居住用財産 / 譲渡損失 / 損益通算 / 繰越控除 / 住宅借入金
「居住用財産の買換え等の場合の譲渡損失の損益通算及び繰越控除」に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
4
解説
マイホームを買い替えて損失が出たときは、要件を満たせばその損失を他の所得と相殺できます。引ききれない分は、翌年から3年間くり越して控除できます。適用には、譲渡した資産の所有期間が5年超であることや、買い換えた資産の床面積、年末の借入金残高(償還期間10年以上)などの要件が必要です。
解き方
- 譲渡した資産の要件を確かめます。譲渡した年の1月1日に所有期間が5年超で、住まなくなった日から3年目の年の12月31日までに譲渡することです。
- 買い換えた資産の要件を確かめます。床面積が50㎡以上で、取得した年の翌年12月31日までに住むことなどです。
- 借入金の要件を確かめます。取得した年の12月31日に、償還期間10年以上の住宅ローン残高があることです。これで正誤を判断します。
- 選択肢 1不正解
- 所有期間の要件は譲渡した年の1月1日で5年超なので、「10年超」とする記述は誤りです。
- 選択肢 2不正解
- 住まなくなった日から3年目の年の12月31日までに譲渡する必要があるので、この記述は誤りです。
- 選択肢 3不正解
- 買い換える家屋は床面積50㎡以上で、一部でも自分の住まいならよく、2分の1以上とは限りません。
- 選択肢 4正解
- 買い換えた年の12月31日に、償還期間10年以上の住宅ローン残高があることが必要なので適切です。
覚えるポイント
- 居住用財産の買換え等の譲渡損失の特例:所有期間5年超、年末に償還期間10年以上の住宅ローン残高が必要
間違えやすいところ
- 「買換え特例(課税の繰延べ)」の所有期間10年超と、「譲渡損失の特例」の所有期間5年超を取り違えないようにします。
出題の前提:2023年10月1日現在施行の租税特別措置法第41条の5
出典:金融財政事情研究会『2024年5月 1級 学科(基礎編)』
公式問題 p.16(公式掲載ページ) ↗(www.kinzai.or.jp)
所得税の所得控除(社会保険料控除・医療費控除・寄附金控除)
タックスプランニング · 社会保険料控除 / 特別徴収 / 医療費控除 / 寄附金控除 / 義援金
居住者に係る所得税の所得控除に関する次の記述のうち、最も不適切なものはどれか。なお、記載のない事項については考慮しないものとする。
解答・解説を表示
解答
2
解説
社会保険料控除は、自分や、一緒に暮らす配偶者・親族の社会保険料を自分が支払ったときに使えます。年金から天引き(特別徴収)された分は、年金を受け取る本人が支払った扱いになるため、他の家族の控除にはできません。
解き方
- 一緒に暮らす親族の社会保険料を実際に払ったときの控除を確かめます。追納した分も含みます。
- 年金から天引きされた社会保険料は、誰の控除にできるかを確かめます。年金を受け取る本人だけです。
- 医療費控除で、まだ確定していない補填の保険金を見込額で引く扱いと、被災地への義援金が寄附金控除の対象になるかを判断します。
- 選択肢 1不正解
- 一緒に暮らす子の国民年金保険料を親が追納すると、その全額が親の社会保険料控除になるので適切です。
- 選択肢 2正解
- 配偶者の年金から天引きされた介護保険料は配偶者が払った扱いなので、納税者の控除にはできません。
- 選択肢 3不正解
- 確定申告の日までに補填の保険金が決まらないときは、見込額を医療費から引くので適切です。
- 選択肢 4不正解
- 被災者のための義援金で、最終的に国や自治体などに渡ることが明らかなものは寄附金控除の対象です。
関連する分野を学ぶ
覚えるポイント
- 公的年金から特別徴収(天引き)された介護保険料・後期高齢者医療保険料は受給者本人しか控除できない
間違えやすいところ
- 口座振替なら口座名義人の控除にできますが、年金天引きの場合は申告を変えない限り本人の控除だけになる点を見落とさないようにします。
出題の前提:2023年10月1日現在施行の所得税法第74条、第73条、第78条
出典:金融財政事情研究会『2024年5月 1級 学科(基礎編)』
公式問題 p.16(公式掲載ページ) ↗(www.kinzai.or.jp)
法人税における減価償却資産の取扱い
タックスプランニング · 減価償却 / 少額減価償却資産 / 一括償却資産 / 稼働休止資産 / 償却方法の変更手続
法人税の減価償却に関する次の記述のうち、最も適切なものはどれか。なお、各選択肢において、法人はいずれも製造業を営む内国法人(普通法人)であるものとし、当期とは2023年4月1日から2024年3月31日までの事業年度であるものとする。
解答・解説を表示
解答
3
解説
減価償却資産は、事業で使っていることが前提ですが、使うのを止めていても手入れが行き届き、すぐ使える状態なら減価償却できます。一方、少額減価償却資産の貸付けの制限や、一括償却資産を途中で除却しても損金にしないこと(3年均等で続ける)、償却方法の変更申請の期限(新しい事業年度が始まる前日)などの決まりがあります。
解き方
- 少額減価償却資産の即時償却から外れる貸付けの例外を確かめます。主要な事業として行う貸付けは対象になります。
- 一括償却資産を途中で除却・滅失したときの扱いを確かめます。未償却残高をまとめて損金にはできず、3年均等償却を続けます。
- 稼働を止めている資産の減価償却費を損金にできるかと、償却方法の変更手続の期限を確かめます。
- 選択肢 1不正解
- 主要な事業として行う貸付けは除外されないため、10万円未満などなら全額を損金にでき、この記述は誤りです。
- 選択肢 2不正解
- 一括償却資産が滅失しても未償却残高を全額損金にはできず、残りも3年均等で償却するので誤りです。
- 選択肢 3正解
- 稼働を止めていても、手入れがされていつでも動かせる状態なら減価償却費を損金にできるので適切です。
- 選択肢 4不正解
- 償却方法の変更申請の期限は、新しい事業年度が始まる日の前日なので、この記述は誤りです。
関連する分野を学ぶ
覚えるポイント
- 一括償却資産は途中で滅失・売却・除却しても除却損計上不可(3年均等償却を継続)
間違えやすいところ
- 所得税の変更手続の期限(変更する年の3月15日まで)と、法人税の期限(新しい事業年度が始まる日の前日)を混同しないようにします。
出題の前提:2023年10月1日現在施行の法人税法および法人税法施行令・基本通達
出典:金融財政事情研究会『2024年5月 1級 学科(基礎編)』
公式問題 p.17(公式掲載ページ) ↗(www.kinzai.or.jp)
役員給与および役員退職金の税務上の取扱い
タックスプランニング · 役員給与 / 定期同額給与 / 使用人兼務役員 / 役員退職金 / 外貨建給与
内国法人に係る法人税における役員給与および役員退職金に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
2
解説
法人が役員に払う給与は、利益を調整するのを防ぐため、原則として損金にできません。ただし、定期同額給与・事前確定届出給与・業績連動給与のどれかなら損金にできます。定期同額給与には、額面が同じものだけでなく、手取り額を同額にするものや、一定の外貨同額給与も含まれます。
解き方
- 同族会社の役員が使用人兼務役員に当たるかの基準(持株の割合や同族の判定)を確かめます。
- 定期同額給与に含まれるものを確かめます。源泉税などを引いた手取りが同額の給与や、外貨建ての同額給与です。
- 役員退職金を損金にできる要件を確かめます。適正な金額なら事前の届出は要りません。
- 選択肢 1不正解
- 同族会社の役員は、使用人として働いていても使用人兼務役員になれないので、この記述は誤りです。
- 選択肢 2正解
- 源泉税などを引いた手取り額が各支給時期で同額の定期給与は、定期同額給与として損金にできるので適切です。
- 選択肢 3不正解
- 外貨で毎月同額と決めていれば、円換算額が変わっても定期同額給与になるので、この記述は誤りです。
- 選択肢 4不正解
- 役員退職金は、不相当に高額な部分を除き損金にでき、事前の届出は要らないので誤りです。
関連する分野を学ぶ
覚えるポイント
- 定期同額給与には「手取同額給与」や「外貨同額給与」も含まれる
- 役員退職給与は適正額であれば事前届出なしで損金算入可能
間違えやすいところ
- 外貨建ての定期給与は、為替で円換算額が変わっても定期同額に当たると覚えておきます。
出題の前提:2023年10月1日現在施行の法人税法第34条、法人税法施行令第69条
出典:金融財政事情研究会『2024年5月 1級 学科(基礎編)』
公式問題 p.17(公式掲載ページ) ↗(www.kinzai.or.jp)
特定の資産の買換えの場合の課税の特例の圧縮限度額の計算
タックスプランニング · 特定の資産の買換え / 圧縮記帳 / 圧縮限度額 / 差益割合
法人が、所有する特定の資産を譲渡し、譲渡の日を含む事業年度において特定の資産を取得し、「特定の資産の買換えの場合の課税の特例」の適用を受けた場合の圧縮限度額として、次のうち最も適切なものはどれか。なお、譲渡資産の譲渡価額等は下記のとおりであるものとし、圧縮基礎取得価額に差益割合を乗じて計算した金額に乗じる割合は80%であるものとする。 譲渡資産の譲渡価額 : 3,000万円 譲渡資産の帳簿価額 : 800万円 譲渡経費の額 : 100万円 買換資産の取得価額 : 2,800万円
解答・解説を表示
解答
2
解説
圧縮限度額は「圧縮基礎取得価額×差益割合×課税繰延割合(原則80%)」で計算します。圧縮基礎取得価額は、買換資産の取得価額と譲渡資産の譲渡価額を比べて少ないほうの金額です。売却でもうかった分の割合(差益割合)を掛けて、課税を先送りできる金額を求めます。
解き方
- 譲渡差益(売却でもうかった利益)を求めます。3,000万円-(800万円+100万円)=2,100万円です。次に差益割合を求め、2,100万円÷3,000万円=0.70(70%)です。
- 圧縮基礎取得価額を決めます。買換資産の取得価額2,800万円と譲渡価額3,000万円では、少ないほうの2,800万円です。
- 圧縮限度額を計算します。2,800万円×70%×80%=1,568万円です。
- 選択肢 1不正解
- 正しい金額は1,568万円なので、この金額は誤りです。
- 選択肢 2正解
- 2,800万円×70%×80%=1,568万円となり、正しい計算です。
- 選択肢 3不正解
- 譲渡価額3,000万円を基準にすると3,000万円×70%×80%=1,680万円ですが、上限は買換資産の2,800万円なので誤りです。
- 選択肢 4不正解
- 正しい金額は1,568万円なので、この金額は誤りです。
覚えるポイント
- 圧縮基礎取得価額は「買換資産の取得価額」と「譲渡価額」のいずれか少ない方の金額
間違えやすいところ
- 買換資産の取得価額が譲渡価額より少ないときに、圧縮基礎取得価額として譲渡価額を使ってしまう間違いが多いです。
出題の前提:2023年10月1日現在施行の租税特別措置法第65条の7
出典:金融財政事情研究会『2024年5月 1級 学科(基礎編)』
公式問題 p.18(公式掲載ページ) ↗(www.kinzai.or.jp)
消費税の適格請求書等保存方式(インボイス制度)
タックスプランニング · インボイス制度 / 適格請求書発行事業者 / 免税事業者 / 適格簡易請求書 / 仕入税額控除
消費税の適格請求書等保存方式(インボイス制度)に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
1
解説
インボイス制度の登録を受けた適格請求書発行事業者は、基準期間の課税売上高が1,000万円以下になっても免税事業者にならず、消費税の納税義務は免除されません(消費税法第9条第4項)。このほか、適格請求書の交付義務、小売業などの適格簡易請求書、仕入税額の積上げ計算のルールが定められています。
解き方
- 適格請求書発行事業者の登録がある限り、基準期間の課税売上高が少なくても納税義務は免除されないことを確認します。
- 取引の相手(課税事業者)から求められたときのインボイスの交付義務を確認します。
- 小売業・飲食業などでの適格簡易請求書の可否と、仕入税額の積上げ計算の方法を確認します。
- 選択肢 1正解
- 登録を受けている事業者は、基準期間の課税売上高が1,000万円以下でも免税事業者にならず、課税事業者のままです。
- 選択肢 2不正解
- 課税事業者から適格請求書の交付を求められたときは、原則として交付する義務があります。
- 選択肢 3不正解
- 小売業など不特定多数に商品を売る事業者は、適格請求書に代えて適格簡易請求書を交付できます。
- 選択肢 4不正解
- 請求書等積上げ計算では、受け取った適格請求書などの消費税額の合計に100分の78など一定の割合を乗じて仕入税額を出します。
関連する分野を学ぶ
覚えるポイント
- 適格請求書発行事業者の登録を受けている限り、基準期間の売上が1,000万円以下でも免税事業者にはなれない
間違えやすいところ
- 基準期間の課税売上高が1,000万円以下になれば自動で免税事業者に戻れると間違えやすいですが、登録取消届出書の提出が必要です。
出題の前提:2023年10月1日現在施行の消費税法第9条、第57条の2、第57条の4
出典:金融財政事情研究会『2024年5月 1級 学科(基礎編)』
公式問題 p.18(公式掲載ページ) ↗(www.kinzai.or.jp)
役員と会社間の取引における税務上の取扱い
タックスプランニング · 役員間取引 / 受贈益 / みなし譲渡 / 認定賞与
役員と会社の間で行われる各種取引に伴う法人税法および所得税法の取扱いに関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
1
解説
役員と会社の間の取引では、時価と実際の取引価額の開きに応じて、法人税と所得税の両方で課税関係を判定します。時価より安く譲渡した場合のみなし譲渡課税や、会社側の受贈益などが問題になります。
解き方
- 役員から会社への資産譲渡で、譲渡対価が時価の2分の1以上かどうかを判定します。
- 時価の2分の1以上の低額譲渡ではみなし譲渡がなく、実際の譲渡対価が役員の譲渡所得の収入金額となり、会社側は時価との差額が受贈益となることを確認します。
- 選択肢 1正解
- 譲渡価額1,400万円は時価1,800万円の2分の1以上なので、みなし譲渡課税はなく、役員は実際の1,400万円が収入金額となり、会社は差額400万円を受贈益として益金に入れます。
- 選択肢 2不正解
- 時価の2分の1未満で法人に譲渡した場合は時価で譲渡したとみなされますが、その差額が役員の給与所得になるわけではありません。
- 選択肢 3不正解
- 無償で借地権を設定しても、「土地の無償返還に関する届出書」を出していれば借地権の認定課税は起きません。また認定課税が起きても役員側に譲渡所得課税は起きません。
- 選択肢 4不正解
- 役員が会社に無利息で金銭を貸しても、原則として役員側に受取利息の認定課税はなく、雑所得として課税されることはありません。
覚えるポイント
- 役員から法人への資産譲渡で時価の2分の1未満なら所得税法上みなし譲渡所得課税が生じる。
- 個人から会社への無利息貸付けでは、貸付を行った個人側に認定利息課税は生じない。
間違えやすいところ
- 役員が会社から無利息で借りた場合(役員に給与課税)と、会社へ無利息で貸した場合(課税なし)を混同しやすいです。
出題の前提:2023年10月1日現在施行の所得税法および法人税法
出典:金融財政事情研究会『2024年5月 1級 学科(基礎編)』
公式問題 p.19(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式模範解答 p.1(公式掲載ページ) ↗(www.kinzai.or.jp)
重要事項説明および37条書面(宅建業法)
不動産 · 宅地建物取引業法 / 重要事項説明 / 37条書面 / 宅地建物取引士
宅地建物取引業法上の重要事項の説明および同法第37条の規定により交付する書面(37条書面)に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
4
解説
宅建業法では、重要事項説明(35条)は書面への記名と宅地建物取引士による口頭の説明(IT重説を含む)が必要です。これに対し、契約成立後に渡す37条書面は、取引士の記名と交付は必要ですが、内容の説明までは求められていません。
解き方
- 重要事項説明書(35条書面)と契約締結時交付書面(37条書面)の要件を比べます。
- 37条書面は宅地建物取引士の記名が必要ですが、口頭で説明する義務はないことを確認します。
- 選択肢 1不正解
- 重要事項説明では取引士証の提示が必要ですが、説明する場所に決まりはなく、条件を満たせばオンライン(IT重説)でも行えます。
- 選択肢 2不正解
- 重要事項説明を行う取引士は事務所の「専任の宅地建物取引士」である必要はなく、専任以外の取引士でも記名・説明ができます。
- 選択肢 3不正解
- 業者間の取引でも、契約内容をはっきりさせる37条書面の交付義務は免除されません(重要事項説明の義務は免除されます)。
- 選択肢 4正解
- 37条書面では宅地建物取引士の記名は必要ですが、取引士がその内容を説明する義務はありません。
覚えるポイント
- 35条書面(重説)は「記名」+「説明」が必要。
- 37条書面(契約書面)は「記名」+「交付」が必要で、「説明」は不要。
間違えやすいところ
- 業者間の取引では重要事項説明は不要になりますが、37条書面の交付は省けない点を見落としやすいです。
出題の前提:2023年10月1日現在施行の宅地建物取引業法
出典:金融財政事情研究会『2024年5月 1級 学科(基礎編)』
公式問題 p.19(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式模範解答 p.1(公式掲載ページ) ↗(www.kinzai.or.jp)
不動産取引における民法上の契約不適合責任と危険負担
不動産 · 民法 / 契約不適合責任 / 代金減額請求 / 危険負担
不動産の取引における民法上の契約不適合責任等に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
1
解説
売主の契約不適合責任では、買主が不適合を知った時から1年以内に通知しないと権利を使えなくなるという期間の制限があります。ただしこれは「種類または品質」の不適合に限られ、「数量」や「権利」の不適合には適用されません(こちらは一般の消滅時効によります)。
解き方
- その不適合が「種類・品質」のものか、「数量・権利」のものかを見分けます。
- 土地の面積不足は「数量の不適合」なので、1年以内の通知義務の対象外だと判断します。
- 選択肢 1正解
- 土地の面積不足は「数量」の契約不適合なので、「知った時から1年以内の通知」という期間の制限は適用されません。
- 選択肢 2不正解
- 家屋の水漏れは建物の「品質」の不適合なので、原則として買主は不適合を知った時から1年以内に売主へ通知しないと解除などを請求できません。
- 選択肢 3不正解
- 引き渡し前にどちらの責任でもない理由で目的物がなくなる場合(危険負担)、買主は履行不能を理由に代金の支払いを拒めます。
- 選択肢 4不正解
- 引き渡し後は危険が買主に移るので、その後どちらの責任でもない理由でなくしても買主は代金を払う義務を免れず、契約も解除できません。
覚えるポイント
- 1年以内の通知期間制限があるのは「種類」または「品質」の契約不適合のみ。
- 「数量不足」や「権利の不適合」には1年の通知期間制限の適用はない。
間違えやすいところ
- 数量の不適合(面積不足など)にも、いつも「1年以内の通知が必要」と思い込みやすいです。
出題の前提:2023年10月1日現在施行の民法
出典:金融財政事情研究会『2024年5月 1級 学科(基礎編)』
公式問題 p.20(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式模範解答 p.1(公式掲載ページ) ↗(www.kinzai.or.jp)
都市計画法に基づく開発許可
不動産 · 都市計画法 / 開発許可 / 開発行為の定義 / 地位の承継
都市計画法に基づく開発許可に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
1
解説
開発行為とは「建築物の建築や特定工作物の建設のために行う土地の区画形質の変更」のことです。そのため、建物の建築や特定工作物の建設を目的としない土地の造成は、そもそも開発行為に当たりません。
解き方
- 開発行為の定義(建築物や特定工作物のために行うもの)に当てはまるか確認します。
- 資材置場の造成は建物などの建設を伴わないので、そもそも開発行為に当たらず、開発許可が不要だと判断します。
- 選択肢 1正解
- 開発行為の定義は「建築物の建築や特定工作物の建設のために行う土地の区画形質の変更」なので、建物を伴わない資材置場のための変更は開発行為に当たらず、許可は不要です。
- 選択肢 2不正解
- 市街化区域で開発許可が不要となる規模は、原則として「1,000㎡未満」であり、1,500㎡未満ではありません。
- 選択肢 3不正解
- 市街化区域内では農林漁業用建築物のための開発行為の例外は適用されず、許可が必要です。
- 選択肢 4不正解
- 開発許可を受けた人の相続人など一般承継人は、知事などの承認は不要で、当然にその地位を引き継ぎます。
関連する分野を学ぶ
覚えるポイント
- 開発行為の定義=「建築物の建築または特定工作物の建設を目的とする土地の区画形質の変更」。
- 一般承継人(相続人等)は承認不要で地位を当然承継する。
間違えやすいところ
- 農林漁業用建築物の例外(許可不要)が市街化区域にも使えると間違えやすいですが、市街化区域では適用されません。
出題の前提:2023年10月1日現在施行の都市計画法
出典:金融財政事情研究会『2024年5月 1級 学科(基礎編)』
公式問題 p.20(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式模範解答 p.1(公式掲載ページ) ↗(www.kinzai.or.jp)
土地区画整理法
不動産 · 土地区画整理事業 / 施行者 / 仮換地 / 組合員資格 / 建築等の制限
土地区画整理法に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
1
解説
土地区画整理事業の施行者(事業を行う人)には、個人(宅地の所有者や借地権者)、土地区画整理組合、区画整理会社、地方公共団体などがあります。仮換地が指定されても従前の宅地の所有権の移転や登記は禁止されず、事業中の制限の許可権者は都道府県知事などです。
解き方
- 土地区画整理事業の施行者になることができる人(個人施行者の決まり)を確認します。
- 仮換地指定の効果、組合員の条件、建築制限の許可権者をそれぞれ確かめます。
- 選択肢 1正解
- 宅地の所有権や借地権を持つ人は、1人または数人が一緒に、土地区画整理事業の施行者になれます。
- 選択肢 2不正解
- 仮換地が指定されても従前の宅地の所有権自体は移らないので、従前の宅地について所有権の移転登記ができます(移るのは使用収益権だけです)。
- 選択肢 3不正解
- 土地区画整理組合の組合員になるのは、施行地区内の宅地に所有権や借地権を持つ人です。建物だけの所有者や借家人は組合員になりません。
- 選択肢 4不正解
- 施行地区内で土地の形質の変更や建物の新築などをするときに許可をするのは、土地区画整理組合ではなく都道府県知事など(市の区域内では市長)です。
覚えるポイント
- 土地区画整理事業は宅地所有者・借地権者が「1人または数人共同」で施行できる(個人施行)。
- 組合員になるのは「宅地の所有者・借地権者」のみで、建物の所有者や借家人は含まれない。
間違えやすいところ
- 地区内の建築行為などの制限の許可を「土地区画整理組合の許可」と間違えやすいですが、正しくは都道府県知事などの許可です。
出題の前提:2023年10月1日現在施行の土地区画整理法
出典:金融財政事情研究会『2024年5月 1級 学科(基礎編)』
公式問題 p.21(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式模範解答 p.1(公式掲載ページ) ↗(www.kinzai.or.jp)
不動産取得税および登録免許税の課税関係
不動産 · 不動産取得税 / 登録免許税 / 相続・贈与 / 住宅用家屋の軽減税率
不動産取得税および登録免許税に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
3
解説
不動産取得税は、相続で不動産を取得したときはかかりませんが、贈与は夫婦間でもかかります。また、住宅用家屋の所有権移転登記の税率軽減は売買や競落が対象で、贈与や相続は対象外です。
解き方
- 不動産取得税で、相続は非課税、贈与は課税という違いを確認します。
- 登録免許税の課税標準(固定資産税評価額)と、税率軽減が使える原因(売買・競落に限る)を判定します。
- 選択肢 1不正解
- 相続での取得は不動産取得税がかかりませんが、贈与での取得は夫婦間でも不動産取得税がかかります。
- 選択肢 2不正解
- 登録免許税の課税標準は相続税評価額ではなく、原則として固定資産課税台帳に登録された価格(固定資産税評価額)です。
- 選択肢 3正解
- 「住宅用家屋の所有権の移転登記の税率の軽減」は売買または競落が対象で、贈与や相続の移転登記には使えません。
- 選択肢 4不正解
- 土地の所有権移転登記の登録免許税率は、相続なら0.4%ですが、贈与は本則の2.0%(軽減なし)です。
関連する分野を学ぶ
覚えるポイント
- 住宅用家屋の移転登記軽減は「売買」または「競落」のみに適用され、「相続・贈与」には適用不可。
- 登録免許税の課税標準は「固定資産税評価額」(相続税評価額ではない)。
間違えやすいところ
- 贈与税の配偶者控除があることから、夫婦間の贈与なら不動産取得税も非課税になると間違いやすいです。
出題の前提:2023年10月1日現在施行の地方税法および登録免許税法・租税特別措置法
出典:金融財政事情研究会『2024年5月 1級 学科(基礎編)』
公式問題 p.21(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式模範解答 p.1(公式掲載ページ) ↗(www.kinzai.or.jp)
固定資産の交換の場合の譲渡所得の特例
不動産 · 固定資産の交換の特例 / 所得税法第58条 / 同一用途 / 交換差金
所得税法における「固定資産の交換の場合の譲渡所得の特例」の適用に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
1
解説
所得税法第58条の交換の特例には、いくつかの要件があります。①互いに1年以上前から持っていた固定資産であること、②交換のために買ったものでないこと、③互いに同じ種類の資産(土地と土地、建物と建物など)であること、④取得した資産を譲渡した資産と同じ用途に使うこと、のすべてを満たす必要があります。
解き方
- 交換する資産の種類(土地と土地、建物と建物か)を確認します。
- 建物と土地は同じ種類の資産ではないので、建物の部分には交換の特例を使えないと判断します。
- 選択肢 1正解
- この特例は「互いに同じ種類の資産の交換」でなければ使えないので、土地と土地は対象でも、建物と土地の交換の部分には特例を使えません。
- 選択肢 2不正解
- 双方が譲渡する資産はどちらも「1年以上持っていた固定資産」である必要があるので、相手が1年未満しか持っていない場合、双方とも特例を使えません。
- 選択肢 3不正解
- 交換する資産は固定資産でなければならず、相手が販売用に持つ棚卸資産(棚卸不動産)だと、双方とも特例を使えません。
- 選択肢 4不正解
- 取得した資産を同じ用途に使ったかは当事者ごとに別々に判定するので、相手(Aさん)がすぐ売って特例を受けられなくても、Bさんが要件を満たしていれば使えます。
関連する分野を学ぶ
覚えるポイント
- 交換特例は「同種資産同士(土地と土地、建物と建物)」の交換であることが必須。
- 「1年以上所有」および「固定資産であること(棚卸資産でないこと)」は相手方の資産にも求められる。
間違えやすいところ
- 建物と敷地をまとめて相手の土地と交換したとき、全体に特例が使えると誤解しやすいです。
出題の前提:2023年10月1日現在施行の所得税法第58条
出典:金融財政事情研究会『2024年5月 1級 学科(基礎編)』
公式問題 p.22(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式模範解答 p.1(公式掲載ページ) ↗(www.kinzai.or.jp)
中高層耐火建築物等の建設のための買換えの特例
不動産 · 租税特別措置法 / 中高層耐火共同住宅 / 買換え特例 / 取得費の引継ぎ
「既成市街地等内にある土地等の中高層耐火建築物等の建設のための買換えの場合の譲渡所得の課税の特例」(本特例の表二号:中高層の耐火共同住宅)に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
3
解説
「中高層耐火建築物等の買換えの特例」(立体買換え)では、譲渡する土地は更地や遊休地でも対象になります。一方、買換資産は地上階数3以上の一定の耐火建築物などという要件を満たし、決められた期間内に取得して使い始める必要があります。
解き方
- 譲渡資産の使われ方の要件(遊休地でもよいこと)を確認します。
- 買換資産の階数の要件(地上階数3以上)と居住用に使う割合の要件を照らし合わせます。
- 買換資産を取得する時期(譲渡の年か翌年)と使い始める時期(取得から1年以内)の要件を確認します。
- 選択肢 1不正解
- この特例(二号)では譲渡資産の使われ方に制限がなく、更地や遊休地を譲渡しても適用を受けられます。
- 選択肢 2不正解
- 買換資産となる中高層耐火共同住宅の要件は「地上階数3以上」の耐火建築物などで、「地上階数4以上」ではありません。
- 選択肢 3正解
- この特例を受けるには、原則として譲渡した年の内か翌年までに買換資産を取得し、取得した日から1年以内に事業用か居住用に使い始める必要があります。
- 選択肢 4不正解
- 買換資産の取得価額には譲渡資産の取得費などが一定の調整のもとで引き継がれますが、譲渡費用がそのまま引き継がれるわけではなく、買換資産の所有期間も引き継がれません(新たに取得した日になります)。
覚えるポイント
- 立体買換えの譲渡資産は「遊休地(更地)」でも適用可能。
- 買換建物の階数は「地上階数3以上」(4以上ではない)。
- 買換え特例において買換資産の「取得日(所有期間)」は引き継がれない。
間違えやすいところ
- 特定事業用資産の買換えなどと違い、この特例の譲渡資産には事業用・居住用の利用要件がない(遊休地でもよい)点を見落としやすいです。
出題の前提:2023年10月1日現在施行の租税特別措置法第37条の5
出典:金融財政事情研究会『2024年5月 1級 学科(基礎編)』
公式問題 p.22(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式模範解答 p.1(公式掲載ページ) ↗(www.kinzai.or.jp)
不動産の有効活用手法の特徴
不動産 · 土地有効活用 / 等価交換方式 / 建設協力金方式 / 事業受託方式
不動産の有効活用の手法の一般的な特徴に関する次の記述(a)〜(c)のうち、適切なものの個数として最も適切なものはどれか。 (a) 等価交換方式は、地主が所有する土地の全部または一部を提供し、事業者が建設資金を負担して当該土地に建物を建設し、完成した建物とその敷地の所有権等を地主と事業者がそれぞれの出資割合に応じて保有する手法であり、地主は自己資金を使わず、建物の一部を取得することができる。 (b) 建設協力金方式は、地主が金融機関から建設資金を借り受けて、所有する土地に事業者の要望に沿った店舗等を建設し、その建物を事業者に賃貸する手法であり、建設資金は賃料の一部で返済していくため、事業者が撤退するリスクや契約内容を事前に精査しておくことが肝要である。 (c) 事業受託方式は、地主の依頼を受けた事業者が、地主が所有する土地の有効活用の企画、建物の建設や建設する建物の管理・運営等を受託し、賃貸事業の運営を行う手法であり、地主は建設資金を調達する必要はなく、建物の所有名義は事業者となる。
解答・解説を表示
解答
1
解説
不動産の有効活用手法は、資金を出す人・土地や建物の持ち主・リスクを負う人が方式ごとに違います。だから、これらを正しく区別して覚えることが大切です。
解き方
- それぞれの記述で、資金を出す人・名義人・事業の形を確かめます。
- 等価交換方式は(a)が正しく、建設協力金方式の(b)と事業受託方式の(c)が誤りだと見分けて、正しい記述の数を数えます。
- 選択肢 1正解
- 正しい記述は(a)の1つだけなので、この選択肢が正解です。
- 選択肢 2不正解
- 正しい記述は1つだけなので、「2つ」とするこの選択肢は誤りです。
- 選択肢 3不正解
- 正しい記述は1つだけなので、「3つ」とするこの選択肢は誤りです。
- 選択肢 4不正解
- 記述(a)が正しいので、「0(なし)」とするこの選択肢は誤りです。
関連する分野を学ぶ
覚えるポイント
- 等価交換方式は自己資金不要で土地の一部と建物を交換、事業受託方式は資金調達も所有権も地主側。
間違えやすいところ
- 建設協力金方式で資金を貸すのは金融機関ではなく、出店するテナントだと勘違いしやすいです。
出題の前提:2023年10月1日現在施行の法令・実務基準
出典:金融財政事情研究会『2024年5月 1級 学科(基礎編)』
公式問題 p.23(公式掲載ページ) ↗(www.kinzai.or.jp)
民法における認知の効力と要件
相続・事業承継 · 民法 / 非嫡出子 / 認知 / 準正 / 法定相続分
民法における認知に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
1
解説
婚姻していない父母の間に生まれた子(非嫡出子)は、父が認知すると法律上の親子になります。その後で父母が婚姻すると、婚姻した時点から嫡出子の身分を得ます(婚姻準正)。
解き方
- 婚姻準正の効力がいつから生じるか、民法の決まりを確かめます。
- 認知の後に婚姻しても、さかのぼらず婚姻した時から嫡出子になるので、記述1が誤りだと分かります。
- 選択肢 1正解
- 認知された子が嫡出子になるのは父母が婚姻した時からなので、生まれた時にさかのぼるという記述は誤りです。
- 選択肢 2不正解
- 胎内にいる子の認知には母の同意が必要ですが、生まれた後の認知には母の同意はいらないので、この記述は正しいです。
- 選択肢 3不正解
- 遺言による認知は認められていて、認知された子は相続人になるので、この記述は正しいです。
- 選択肢 4不正解
- 認知された非嫡出子の法定相続分は嫡出子と同じなので、この記述は正しいです。
関連する分野を学ぶ
覚えるポイント
- 認知後の父母の婚姻(婚姻準正)では、嫡出子の身分取得時期は出生時ではなく婚姻時。
間違えやすいところ
- 認知そのものの効力は生まれた時にさかのぼりますが、婚姻準正で嫡出子になるのは婚姻した時からです。ここを混同しやすいです。
出題の前提:2023年10月1日現在施行の民法
出典:金融財政事情研究会『2024年5月 1級 学科(基礎編)』
公式問題 p.23(公式掲載ページ) ↗(www.kinzai.or.jp)
贈与税の課税財産とみなし贈与
相続・事業承継 · 贈与税 / みなし贈与 / 低額譲渡 / 生前贈与加算 / 債務免除益
贈与税の課税財産等に関する次の記述のうち、最も不適切なものはどれか。なお、各選択肢において、贈与者および受贈者はいずれも個人であるものとする。
解答・解説を表示
解答
3
解説
相続が始まる前の一定期間内の暦年贈与でも、相続や遺贈で財産を受け取っていない人には生前贈与加算が使えません。その場合は原則どおり贈与税がかかります。
解き方
- それぞれの選択肢について、みなし贈与や課税の決まりを確かめます。
- 相続や遺贈で財産を受け取らない人には生前贈与加算が使えず、贈与税がかかるので、記述3が誤りだと分かります。
- 選択肢 1不正解
- 著しく安い価格で財産を譲り受けると、時価との差額はみなし贈与になるので、この記述は正しいです。
- 選択肢 2不正解
- 母が負担した割合(200万円÷600万円=3分の1)に応じた保険金1,000万円が、母から子への贈与とみなされるので、この記述は正しいです。
- 選択肢 3正解
- 相続などで財産を受け取っていない人は生前贈与加算の対象外で、贈与税がかかるので、この記述は誤りです。
- 選択肢 4不正解
- 債務の免除で株式の価値が増えると、株主はその利益を債権者からみなし贈与で受け取ったとされるので、この記述は正しいです。
覚えるポイント
- 生前贈与加算の対象は「相続や遺贈により財産を取得した者」に限られ、取得しなかった者は加算されない。
間違えやすいところ
- 死亡前3年以内(法律の改正後はその期間)の贈与でも、相続で財産をもらわなければ、相続税ではなく贈与税の対象になります。
出題の前提:2023年10月1日現在施行の相続税法
出典:金融財政事情研究会『2024年5月 1級 学科(基礎編)』
公式問題 p.24(公式掲載ページ) ↗(www.kinzai.or.jp)
相続の承認と放棄の手続きおよび効力
相続・事業承継 · 民法 / 相続の承認と放棄 / 限定承認 / 代襲相続 / 特別代理人
相続の承認と放棄に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
2
解説
限定承認は、共同相続人の全員で申し出るのが原則です。ただし、相続放棄をした人は初めから相続人でなかったと扱われるので、その人を除いた全員で申し出ることができます。
解き方
- 相続放棄の効果(初めから相続人でなかったとみなす)と、限定承認の要件を比べます。
- 放棄した人を除いた共同相続人全員が、熟慮期間内に共同で申し出れば限定承認できるので、記述2が最も適切だと分かります。
- 選択肢 1不正解
- 受取人だけの財産である死亡保険金を受け取っても、相続財産を処分したことにはならず、単純承認とはみなされないので誤りです。
- 選択肢 2正解
- 相続放棄をした人は初めから相続人でなくなるので、その人を除いた相続人全員が共同で限定承認できます。
- 選択肢 3不正解
- 相続放棄は代襲相続の原因にならないので、子が代わって相続人になることはなく、この記述は誤りです。
- 選択肢 4不正解
- 親権者と未成年の子が同時に相続放棄をする場合は利益が対立しないので、特別代理人を選ぶ必要はなく、この記述は誤りです。
関連する分野を学ぶ
覚えるポイント
- 相続放棄は代襲相続の原因にならない(廃除・欠格・死亡のみ代襲原因となる)。
間違えやすいところ
- 受取人を指定した死亡保険金は受取人だけの財産です。受け取っても単純承認とはみなされないので注意しましょう。
出題の前提:2023年10月1日現在施行の民法
出典:金融財政事情研究会『2024年5月 1級 学科(基礎編)』
公式問題 p.24(公式掲載ページ) ↗(www.kinzai.or.jp)
配偶者居住権および配偶者短期居住権
相続・事業承継 · 民法 / 配偶者居住権 / 配偶者短期居住権 / 遺産分割 / 一身専属権
配偶者居住権および配偶者短期居住権に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
4
解説
配偶者短期居住権は、配偶者が住んでいた建物をしばらく守る制度です。建物を遺贈などで取得した第三者から消滅の申入れがあると、申入れから6カ月間は続きます。
解き方
- 配偶者居住権と配偶者短期居住権の要件と消滅する理由を比べて確かめます。
- 第三者が消滅を申し入れた場合の存続期間は「申入れの日から6カ月を経過する日まで」なので、記述4が正しいと分かります。
- 選択肢 1不正解
- 被相続人が配偶者以外の人と建物を共有していた場合、配偶者居住権は成立しないので誤りです。
- 選択肢 2不正解
- 配偶者居住権は配偶者だけの権利で、配偶者が亡くなると消滅するので相続財産にはなりません。
- 選択肢 3不正解
- 配偶者短期居住権に婚姻期間20年以上という条件はないので誤りです。
- 選択肢 4正解
- 第三者が消滅を申し入れた場合、申入れの日から6カ月を経過する日まで続くので、この記述は正しいです。
関連する分野を学ぶ
覚えるポイント
- 配偶者居住権は被相続人と第三者の共有建物には設定できない(配偶者との共有なら設定可能)。
間違えやすいところ
- 配偶者短期居住権に婚姻期間20年以上という要件はありません。贈与税の配偶者控除などと混同しやすいので注意しましょう。
出題の前提:2023年10月1日現在施行の民法
出典:金融財政事情研究会『2024年5月 1級 学科(基礎編)』
公式問題 p.25(公式掲載ページ) ↗(www.kinzai.or.jp)
相続税の納税義務者の区分
相続・事業承継 · 相続税法 / 納税義務者 / 居住無制限納税義務者 / 非居住無制限納税義務者 / 非居住制限納税義務者
相続税の納税義務者に関する以下の表の空欄①〜②に入る語句の組合せとして、次のうち最も適切なものはどれか。なお、被相続人および相続人は日本国籍のみを有する者とし、相続時精算課税の適用を受けていないものとする。 [表の構造] ・相続人:相続開始時に国内に住所あり → すべて「居住無制限納税義務者」 ・相続人:相続開始時に国内に住所なし、かつ相続開始前10年以内に国内に住所あり - 被相続人が国内に住所あり:[ ① ] ・相続人:相続開始時に国内に住所なし、かつ相続開始前10年以内に国内に住所なし - 被相続人が国内に住所なし、かつ相続開始前10年以内に国内に住所なし:[ ② ]
解答・解説を表示
解答
3
解説
相続が始まった時に国内に住所がない相続人は「非居住」納税義務者になります。日本国籍の人では、過去10年以内の国内居住歴や被相続人の居住歴によって、無制限(内外すべての財産)か制限(国内財産のみ)かが決まります。
解き方
- 空欄①は相続開始時に国内住所がないので「非居住」で、10年以内に住所があるので「非居住無制限納税義務者」になります。
- 空欄②は被相続人も相続人も10年を超えて国内住所がないので、国内財産だけに限られる「非居住制限納税義務者」になります。
- ①非居住無制限、②非居住制限の組み合わせになる選択肢3を選びます。
- 選択肢 1不正解
- ①は相続開始時に住所がないので「非居住」無制限、②は「非居住制限」になるので、この選択肢は誤りです。
- 選択肢 2不正解
- ①は相続開始時に住所がないので「非居住」です。「居住無制限」とするこの選択肢は誤りです。
- 選択肢 3正解
- ①には「非居住無制限」、②には「非居住制限」が入るので、この選択肢が最も適切です。
- 選択肢 4不正解
- ②は被相続人も相続人も10年を超えて海外に住んでいるので、国内財産だけの「非居住制限」になり、この選択肢は誤りです。
関連する分野を学ぶ
覚えるポイント
- 相続開始時に国内住所がない者は「非居住」。10年ルールの適用で内外財産課税なら無制限、国内財産限定なら制限。
間違えやすいところ
- 過去10年以内に国内に住所があっても、相続開始時に国内住所がなければ「非居住無制限」になります。ここに注意しましょう。
出題の前提:2023年10月1日現在施行の相続税法
出典:金融財政事情研究会『2024年5月 1級 学科(基礎編)』
公式問題 p.25(公式掲載ページ) ↗(www.kinzai.or.jp)
相続税の税額控除等(未成年者控除・配偶者軽減等)
相続・事業承継 · 相続税額の加算・控除 / 未成年者控除 / 配偶者の税額軽減 / 贈与税額控除 / 相次相続控除
相続税の税額控除等に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
1
解説
未成年者控除は、財産を受け取った時に国内に住所があることや、法定相続人であることなどの要件を満たせば使えます。相続を放棄して、遺贈(死亡保険金など)で財産を受け取った場合でも使えます。
解き方
- それぞれの選択肢について、税額控除が使える条件を確かめます。
- 未成年者控除は、法定相続人なら相続放棄をして死亡保険金などのみなし相続財産を受け取った人でも使えるので、記述1が誤りだと分かります。
- 選択肢 1正解
- 相続放棄をしても、法定相続人の未成年者が死亡保険金などを受け取った場合は未成年者控除を使えるので、この記述は誤りです。
- 選択肢 2不正解
- 配偶者の税額軽減は法律上の婚姻をした配偶者だけが使え、婚姻期間は問いません。内縁関係の人には使えないので、この記述は正しいです。
- 選択肢 3不正解
- 暦年課税の生前贈与加算にともなう贈与税額控除では、相続税額から引ききれない分の還付は受けられません。この記述は正しいです。
- 選択肢 4不正解
- 10年以内に2回以上相続があった場合の相次相続控除では、前回の相続税額から経過した年数に応じて減った額を控除できます。この記述は正しいです。
関連する分野を学ぶ
覚えるポイント
- 未成年者控除と障害者控除は、相続放棄をしても「法定相続人」であれば遺贈により取得した財産について適用可能。
間違えやすいところ
- 暦年課税の贈与税額控除は還付されませんが、相続時精算課税の贈与税額控除は還付されます。混同しないようにしましょう。
出題の前提:2023年10月1日現在施行の相続税法
出典:金融財政事情研究会『2024年5月 1級 学科(基礎編)』
公式問題 p.26(公式掲載ページ) ↗(www.kinzai.or.jp)
社団医療法人の出資の評価方法
相続・事業承継 · 財産評価基本通達 / 社団医療法人 / 出資の評価 / 類似業種比準価額 / 配当還元方式
社団医療法人の出資の評価に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
1
解説
持分の定めのある社団医療法人の出資は、取引相場のない株式と同じように評価します。ただし、医療法で配当が禁止されているため配当の要素を除き、業種目は「医療業」などに準じて扱います。
解き方
- 社団医療法人の出資評価で、類似業種比準価額の計算ルールを確かめます。
- 業種目は「その他の産業」ではなく、医療に関係する業種分類になるので、記述1が誤りだと分かります。
- 選択肢 1正解
- 類似業種比準価額を計算する時の業種目は「その他の産業」ではなく「医療業(医療,福祉)」なので、この記述は誤りです。
- 選択肢 2不正解
- 医療法第54条で剰余金の配当が禁止されているので、配当還元方式はまったく使えません。この記述は正しいです。
- 選択肢 3不正解
- 配当がないので比準要素は利益と簿価純資産の2つになり、比準割合の分母は「2」になります。この記述は正しいです。
- 選択肢 4不正解
- 持分の定めのない社団医療法人には出資持分権がないので、相続税の対象にならず、この記述は正しいです。
関連する分野を学ぶ
覚えるポイント
- 社団医療法人は配当禁止のため、類似業種比準価額の比準要素は利益と純資産の2つ(分母は2)、配当還元方式は適用不可。
間違えやすいところ
- 一般の会社と違い、同族株主以外の人が取得しても、配当還元方式は使われません。
出題の前提:2023年10月1日現在施行の財産評価基本通達
出典:金融財政事情研究会『2024年5月 1級 学科(基礎編)』
公式問題 p.26(公式掲載ページ) ↗(www.kinzai.or.jp)
個人版事業承継税制と小規模宅地等の特例の併用関係
相続・事業承継 · 小規模宅地等の特例 / 個人の事業用資産についての相続税の納税猶予及び免除
被相続人から相続により宅地等を取得した場合において、「小規模宅地等についての相続税の課税価格の計算の特例」の適用を選択すると、同一の相続により取得した他の宅地等について「個人の事業用資産についての相続税の納税猶予及び免除(個人版事業承継税制)」の適用を受けることができなくなる宅地等として、最も適切なものはどれか。なお、各宅地等の面積はいずれも100㎡であるものとする。
解答・解説を表示
解答
3
解説
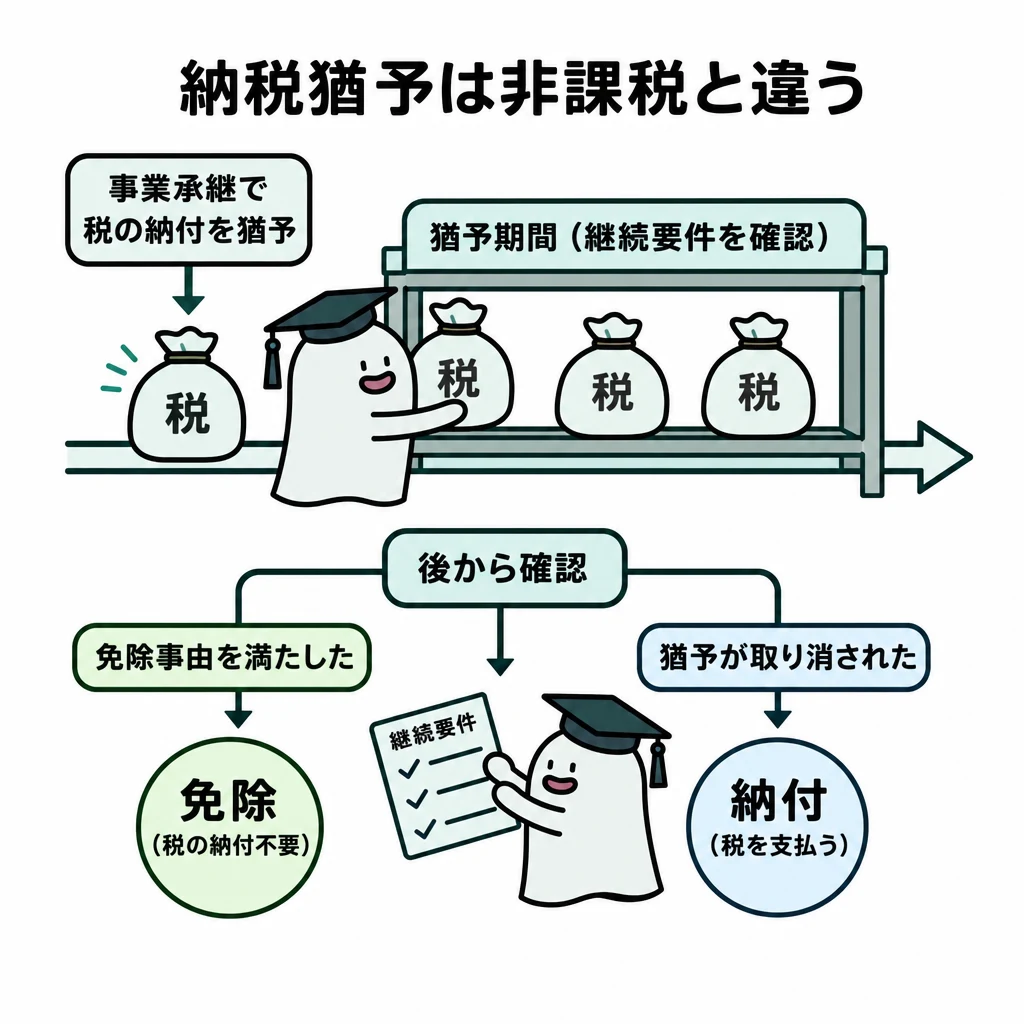
小規模宅地等の特例と個人版事業承継税制(個人の事業用資産の納税猶予制度)は、どちらも個人の事業を続けるための優遇措置です。同じ宅地等に二重に使えないように、特定事業用宅地等と個人版事業承継税制はどちらか一方だけ選べます。
解き方
- 同じ相続で、小規模宅地等の各区分と個人版事業承継税制を一緒に使えるか、ルールを確かめます。
- 特定事業用宅地等を選ぶと個人版事業承継税制が使えなくなる決まりに基づき、当てはまる宅地等の区分を探します。
- 選択肢 1不正解
- 貸付事業用宅地等の特例を使っても、個人版事業承継税制と一緒に使うことはでき、使えなくなるわけではありません。
- 選択肢 2不正解
- 特定居住用宅地等の特例と個人版事業承継税制は一緒に使えるので、使えなくなる宅地等にはあたりません。
- 選択肢 3正解
- 特定事業用宅地等を使った場合は、同じ相続で個人の事業用資産の納税猶予と免除の特例を使うことはできません。
- 選択肢 4不正解
- 特定同族会社事業用宅地等の特例と個人版事業承継税制は一緒に使えるので、使えなくなる宅地等にはあたりません。
関連する分野を学ぶ
覚えるポイント
- 小規模宅地等の「特定事業用宅地等」と「個人版事業承継税制」は完全な選択適用(併用不可)関係にあること。
間違えやすいところ
- 特定同族会社事業用宅地等や特定居住用宅地等は、個人版事業承継税制と一緒に使えます。混同しないようにしましょう。
出題の前提:2023年10月1日現在施行の租税特別措置法に基づく。
出典:金融財政事情研究会『2024年5月 1級 学科(基礎編)』
公式問題 p.27(公式掲載ページ) ↗(www.kinzai.or.jp)
法人版事業承継税制(特例措置)の手続きと継続要件
相続・事業承継 · 事業承継税制 / 非上場株式等についての納税猶予及び免除の特例
「非上場株式等についての相続税の納税猶予及び免除の特例(特例措置)」に関する次の記述のうち、最も適切なものはどれか。なお、記載以外の要件等はすべて満たしているものとする。
解答・解説を表示
解答
4
解説
法人版事業承継税制(特例措置)では、相続税の申告期限までにいろいろな要件を満たし、都道府県知事の認定を受けたり税務署に申告したりする必要があります。適用後も、特例経営承継期間の5年間は毎年、5年を過ぎたら3年ごとに、継続届出書を税務署に出せば猶予が続きます。
解き方
- 特例認定承継会社が都道府県知事に認定を申請する期限(相続開始日の翌日から8カ月以内)を確かめ、選択肢1が誤りかどうかを判断します。
- 特例措置で対象になる株式数(発行済株式総数の全株まで)と保有の要件を確かめ、選択肢2が誤りかどうかを判断します。
- 特例経営承継期間(5年間)が過ぎた後の要件(代表者の要件はなくなり、株式の保有が主な要件)を確かめ、選択肢3が誤りかどうかを判断します。
- 税務署長への継続届出書の提出頻度(5年間は毎年、その後は3年ごと)が正しいことを確かめます。
- 選択肢 1不正解
- 都道府県知事への認定申請は、相続開始日の翌日から「8カ月以内」にする必要があり、5カ月以内ではありません。
- 選択肢 2不正解
- 特例措置では上限がなく全株式が猶予の対象になり、相続開始前に後継者が3分の2以上の株式を持っていても、この特例を使えます。
- 選択肢 3不正解
- 特例経営承継期間(5年)が過ぎた後に後継者が代表権を失っても、猶予された税額を納める必要はなく、納税猶予はそのまま続きます。
- 選択肢 4正解
- 納税猶予を続けるには、特例経営承継期間(5年間)は毎年、その期間が過ぎたら3年ごとに、継続届出書を所轄税務署長に出さなければなりません。
関連する分野を学ぶ
覚えるポイント
- 事業承継税制の知事認定申請は相続開始の日の翌日から8カ月以内、継続届出書は最初の5年間は毎年・その後は3年ごとに税務署へ提出。
間違えやすいところ
- 5年間の特例経営承継期間が過ぎた後は、代表者をやめても株式を持ち続けていれば納税猶予は打ち切られません。ここを見落としやすいです。
出題の前提:2023年10月1日現在施行の租税特別措置法に基づく。
出典:金融財政事情研究会『2024年5月 1級 学科(基礎編)』
公式問題 p.27(公式掲載ページ) ↗(www.kinzai.or.jp)
2024年5月 1級 学科(基礎編)
参照した公式資料
金融財政事情研究会が公開した2024年5月 1級 学科(基礎編)の問題・解答資料です。
- 公式問題(公式掲載ページ) ↗ — www.kinzai.or.jp(資料の掲載案内)
- 公式模範解答(公式掲載ページ) ↗ — www.kinzai.or.jp(資料の掲載案内)
金財のPDFは公式掲載ページからご覧ください。古い資料は現在の一覧に掲載されていない場合があります。