


日本FP協会・金融財政事情研究会の公式問題・模範解答を、級・学科/実技・公開年度に分けて収録しています。CBT公開問題は1セットの公表問題で、全受験者への出題を網羅するものではありません。
2024年1月 1級 学科(応用編)の概要
労災保険の特別加入制度および各種保険給付
ライフプランニングと資金計画 · 労働者災害補償保険 / 特別加入制度 / 休業補償給付 / 傷病補償年金 / 障害補償給付
MさんがAさんに対して説明した、労働者災害補償保険(労災保険)の中小事業主等の特別加入および各種保険給付(療養補償給付・休業補償給付・傷病補償年金・障害補償給付)に関する文章の空欄①~⑥に入る最も適切な語句または数値を答えなさい。
解答・解説を表示
解答
① 労働保険事務組合 ② 都道府県労働局長 ③ 4(日) ④ 60(%) ⑤ 傷病補償(年金) ⑥ 7(級)
解説
労災保険は、もともと労働者を守るための制度です。しかし、中小事業主なども、仕事の実情に合わせて特別に加入できます。給付は、病気やけがが治る前か後か、休んだ期間、障害の程度によって細かく分かれています。
解き方
- 特別加入の条件(委託する先と、承認する人)を確かめます。
- 休業補償給付の待期期間(もらえない日数)と、給付の割合を調べます。
- 治る前(傷病補償年金)と治った後(障害等級1~7級の障害補償年金)の給付の違いを見分けます。
答えの内訳
- ①:労働保険事務組合
- 中小事業主等が労災保険に特別加入するためには、労働保険の事務処理を労働保険事務組合に委託していることが必須要件となります。
- ②:都道府県労働局長
- 特別加入の申請書は、所轄労働基準監督署長を経由して所轄都道府県労働局長に提出し、承認を受ける必要があります。また、療養の給付を行う病院の指定も都道府県労働局長が行います。
- ③:4(日)
- 休業補償給付は、療養のため労働することができないために賃金を受けない日の第4日目から支給され、最初の3日間は待期期間となります。
- ④:60(%)
- 休業補償給付の支給額は、休業1日につき給付基礎日額の60%です。これに加えて休業特別支給金が20%支給されるため、合計で80%相当が支給されます。
- ⑤:傷病補償(年金)
- 療養開始後1年6カ月を経過した日において治癒しておらず、傷病等級1級~3級に該当する場合、休業補償給付に代えて傷病補償年金が支給されます。
- ⑥:7(級)
- 治癒後に一定の障害が残った場合、障害等級1級から7級までは障害補償年金が支給され、8級から14級までは障害補償一時金が支給されます。
関連する分野を学ぶ
覚えるポイント
- 特別加入の手続きは労働保険事務組合への事務委託と都道府県労働局長の承認が必要であること
- 休業補償給付は4日目から支給(60%)され、治癒後の年金給付は障害等級1級~7級であること
間違えやすいところ
- 申請書を出す先(承認する人)を「労働基準監督署長」と間違えやすいです。監督署長を通して都道府県労働局長へ出します。
- 障害補償年金(1級~7級)と障害補償一時金(8級~14級)の分かれ目の級を混同しやすいです。
出題の前提:2023年10月1日現在施行の労働者災害補償保険法および関係法令
出典:金融財政事情研究会『2024年1月 1級 学科(応用編)』
公式問題 p.4(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式模範解答 p.2(公式掲載ページ) ↗(www.kinzai.or.jp)
障害厚生年金および障害手当金の支給要件と仕組み
ライフプランニングと資金計画 · 障害厚生年金 / 障害手当金 / 事後重症 / 障害認定日 / 保険料納付要件
MさんがAさんに対して説明した、公的年金制度の障害厚生年金および障害手当金の受給要件(障害等級、障害認定日、保険料納付要件、事後重症請求、治癒期間)に関する文章の空欄①~⑤に入る最も適切な語句または数値を答えなさい。
解答・解説を表示
解答
① 3(級) ② 1年6カ月 ③ 1(年間) ④ 65(歳) ⑤ 5(年)
解説
公的年金の障害給付は、3つの要件を満たすと受け取れます。初診日の要件、保険料を納めたかの要件、障害認定日の障害の状態の要件です。障害の程度や治ったかどうかで、障害厚生年金や障害手当金が支給されます。
解き方
- 障害厚生年金の対象となる等級(1級~3級)と、障害認定日の決まり(初診日から1年6カ月)を確かめます。
- 保険料の納付要件の特例(直近1年間に未納がないこと)の期間を確かめます。
- 事後重症請求の期限(65歳の前日)と、障害手当金の治癒までの期間(5年以内)を調べます。
答えの内訳
- ①:3(級)
- 障害基礎年金は1級・2級のみですが、障害厚生年金は1級から3級までの障害等級に該当する場合に支給されます。
- ②:1年6カ月
- 障害認定日とは、原則として初診日から起算して1年6カ月を経過した日、またはその期間内にその傷病が治った(症状固定した)日をいいます。
- ③:1(年間)
- 初診日において65歳未満の場合、初診日の前日において初診日の属する月の前々月までの直近1年間に保険料未納期間がなければ納付要件を満たします。
- ④:65(歳)
- 障害認定日に該当しなかった場合でも、その後症状が悪化して該当したときは、原則として65歳に達する日の前日までに事後重症の請求を行うことができます。
- ⑤:5(年)
- 障害手当金(一時金)は、初診日から5年以内に傷病が治り(症状固定)、3級よりやや軽度の障害が残った場合に支給されます。
関連する分野を学ぶ
覚えるポイント
- 障害基礎年金は1・2級のみだが、障害厚生年金は1~3級まで対象となり、さらに一時金として障害手当金があること
- 事後重症の請求は65歳に達する日の前日まで、障害手当金は初診日から5年以内の治癒が要件であること
間違えやすいところ
- 直近1年の要件を、保険料の免除の要件である「2年」や「3分の2」と混同しやすいです。
- 障害手当金の治癒までの期間(5年以内)を、障害認定日の基準である「1年6カ月」と混同しやすいです。
出題の前提:2023年10月1日現在施行の国民年金法および厚生年金保険法
出典:金融財政事情研究会『2024年1月 1級 学科(応用編)』
公式問題 p.5(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式模範解答 p.2(公式掲載ページ) ↗(www.kinzai.or.jp)
業務災害に伴う公的年金および労災保険の障害給付の年金額計算
ライフプランニングと資金計画 · 障害基礎年金 / 障害厚生年金 / 障害補償年金 / 社会保険の併給調整
Aさんが労災保険に特別加入しており、2024年1月28日に業務災害により労災保険の障害等級1級の障害補償年金、および公的年金制度の障害等級1級の障害厚生年金と障害基礎年金の受給権を取得した場合における、①障害基礎年金の年金額、②障害厚生年金の年金額(本来水準)、③障害補償年金の年金額(特別支給金は考慮しない)をそれぞれ計算しなさい(年金額の端数処理は円未満四捨五入)。 〈家族情報〉 ・Aさん:35歳(1988年11月17日生) ・妻Bさん:35歳(1988年7月6日生、生計維持関係あり) ・長男Cさん:8歳(2015年9月5日生、生計維持関係あり) ・二男Dさん:3歳(2020年3月17日生、生計維持関係あり) 〈条件〉 (1) 総報酬制導入後の厚生年金被保険者期間:180月 (2) 総報酬制導入後の平均標準報酬額:40万円 (3) 報酬比例部分の給付乗率:1,000分の5.481 (4) 加給年金額:22万8,700円 (5) 子の加算額:1人目・2人目は各22万8,700円、3人目以降は各7万6,200円 (6) 給付基礎日額:1万4,000円 (7) 障害補償年金と障害厚生年金・障害基礎年金の併給時の調整率:0.73 ※年金額は2023年度価額(障害基礎年金の基本額:79万5,000円)に基づき計算すること。
解答・解説を表示
解答
① 1,451,150円 ② 1,050,850円 ③ 3,198,860円
解説
公的年金の障害1級では、基礎年金も厚生年金も本体の額が1.25倍になります。障害基礎年金には子の加算、障害厚生年金には配偶者加給年金がそれぞれ足されます。労災保険と公的年金を同時に受け取るときは、労災の給付のほうが減らされます。
解き方
- 障害基礎年金:2023年度の基準額795,000円に1級の1.25を掛け、高校生年代以下の子2人分の加算(228,700円×2)を足して求めます。
- 障害厚生年金:報酬比例部分は加入月数が300月未満なので300月とみなし、1.25倍したうえで配偶者加給年金額(228,700円)を足します。
- 障害補償年金:1級の給付日数313日分に給付基礎日額を掛け、障害厚生年金と障害基礎年金の両方との併給による調整率0.73を掛けて求めます。
答えの内訳
- ①:1,451,150円
- 2023年度の障害等級1級の障害基礎年金額は、基本額795,000円×1.25=993,750円となります。これに対象となる子2人(長男Cさん・二男Dさん)の加算額(各228,700円)が加わるため、795,000円×1.25+228,700円×2=1,451,150円となります。
- ②:1,050,850円
- 被保険者期間が180月と300月未満のため、短期要件の300月みなしが適用されます。障害1級の報酬比例部分は400,000円×(5.481/1,000)×300月×1.25=822,150円です。これに生計を維持する65歳未満の配偶者(妻Bさん)に対する配偶者加給年金額228,700円を加算するため、822,150円+228,700円=1,050,850円となります。
- ③:3,198,860円
- 労災保険の障害補償年金1級の法定給付日数は給付基礎日額の313日分です。公的年金(障害基礎年金+障害厚生年金)が併給される場合、労災保険側の年金額に調整率0.73が乗じられます。したがって、14,000円×313日×0.73=3,198,860円となります。
関連する分野を学ぶ
覚えるポイント
- 障害等級1級の年金額は障害基礎年金・障害厚生年金ともに基本額(報酬比例部分)の1.25倍になること。
- 障害厚生年金は被保険者月数が300月未満の場合、300月とみなして報酬比例部分を計算すること。
- 障害基礎年金には子の加算が、障害厚生年金(1級・2級)には配偶者加給年金がそれぞれ対象となること。
間違えやすいところ
- 障害厚生年金の加入期間を実際の180月のまま計算してしまい、300月とみなすのを忘れる間違いです。
- 子の加算を障害厚生年金に、加給年金を障害基礎年金に足してしまう混同です。
- 公的年金と労災保険の併給調整で、公的年金のほうを減らしてしまう間違いです。減らされるのは労災のほうです。
出題の前提:2023年10月1日現在施行の法令等(2023年度価額)に基づく。
出典:金融財政事情研究会『2024年1月 1級 学科(応用編)』
公式問題 p.3(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.6(公式掲載ページ) ↗(www.kinzai.or.jp)
日本銀行の金融政策決定会合およびイールドカーブの基礎知識
金融資産運用 · 金融政策決定会合 / 日本銀行 / イールドカーブ / ロールダウン効果
日本銀行の金融政策およびイールドカーブに関する次の文章の空欄①~⑥に入る最も適切な語句または数値を答えなさい。 〈日本銀行の金融政策〉 Ⅰ 「日本銀行の金融市場調節方針は、金融政策決定会合において、9名の政策委員会委員(総裁、2名の副総裁、6名の審議委員)によって決定されます。金融政策決定会合は、通常、年( ① )回、2日間かけて開催されており、会合終了後、直ちに、当該会合における決定内容が公表され、政策変更がない場合も、その旨が公表されます。また、会合における『主な意見』を取りまとめたものは、原則として、会合の( ② )営業日後に公表されます。 なお、金融政策決定会合には、( ③ )大臣および経済財政政策担当大臣(経済財政政策担当大臣が置かれていないときは、内閣総理大臣)等が、議決権を有しないものの、必要に応じて会合に出席し、意見を述べること、議案を提出すること、次回会合まで議決を延期することを求めることができます。 日本銀行は、金融市場調節方針のもと、日々、金融市場において資金の供給や吸収を行っています」 〈イールドカーブ〉 Ⅱ 「残存期間の短い債券の利回りよりも、残存期間の長い債券の利回りのほうが高く、イールドカーブが右上がりの曲線となる状態を、□□□(順イールド)といい、残存期間の短い債券の利回りよりも、残存期間の長い債券の利回りのほうが低く、イールドカーブが右下がりの曲線となる状態を、( ④ )といいます。イールドカーブは、長短金利差が縮小すると、傾斜が小さくなって( ⑤ )化し、反対に長短金利差が拡大すると、傾斜が大きくなりスティープ化します。国債のイールドカーブが( ④ )になると、将来、景気後退に向かう可能性があると言われています。 イールドカーブが右上がりの曲線となる状態のときに、時間の経過とともに債券の利回りが下がり、価格が上昇することを( ⑥ )効果といいます。イールドカーブの右上がりの傾斜が大きくなればなるほど、( ⑥ )効果が高くなり、多くのキャピタルゲインを得ることが期待できます」
解答・解説を表示
解答
① 8(回) ② 6(営業日) ③ 財務(大臣) ④ 逆イールド ⑤ フラット(化) ⑥ ロールダウン(効果)
解説
金融政策決定会合の運営ルールと、イールドカーブ(債券の利回り曲線)の形の変化による投資効果の基本を理解することが大切です。会合の開く回数や公表の日程、政府の人の出席の決まりを覚えます。また、曲線の形が変わるときの効果も押さえます。
解き方
- 日銀の会合の決まりとして、通常は年8回開かれ、「主な意見」は6営業日後に公表され、政府からは財務大臣が出席できることを確かめます。
- 利回り曲線の形について、右下がりを「逆イールド」、平らになることを「フラット化」、残る期間が短くなって利回りが下がり価格が上がることを「ロールダウン効果」と見分けます。
答えの内訳
- ①:8(回)
- 日本銀行の金融政策決定会合は、金融市場調節方針などを決定するため、通常年8回、それぞれ2日間の日程で開催されます。
- ②:6(営業日)
- 金融政策決定会合におけるメンバーの議論を速やかに開示するため、「主な意見」は原則として会合終了後6営業日後に公表されます。
- ③:財務(大臣)
- 日本銀行法第19条に基づき、金融政策決定会合には政府から財務大臣および経済財政政策担当大臣(またはその指名する職員)が出席して意見を述べることができます(議決権はありません)。
- ④:逆イールド
- 残存期間が短い短期金利よりも長期金利のほうが低い右下がりのイールドカーブを「逆イールド」と呼び、将来の景気後退シグナルとされます。
- ⑤:フラット(化)
- 短期金利と長期金利の利回り差が縮小して利回り曲線の傾きが平坦になる現象を「フラット化(フラットニング)」といいます。
- ⑥:ロールダウン(効果)
- 順イールド(右上がり)の環境下において、時間の経過により債券の残存年数が短縮するにつれて利回りが低下し、結果として債券価格が上昇する現象を「ロールダウン効果」と呼びます。
覚えるポイント
- 金融政策決定会合は年8回、主な意見の公表は6営業日後、出席できる政府関係者は財務大臣等。
- 長短金利差縮小による平坦化はフラット化、拡大による急勾配化はスティープ化。
- 順イールドにおける残存年数減少に伴う利回り低下・価格上昇効果はロールダウン効果。
間違えやすいところ
- 会合の開催回数をFOMC(年8回)と混同して、違う回数(月1回で年12回など)と間違えるミスです。
- 「主な意見」の公表時期(6営業日後)と「議事要旨」(次回会合の決定後など)の公表のタイミングを混同するミスです。
- ロールダウン効果とキャリー効果(持っている間のクーポン収入)の考え方を取り違えるミスです。
出題の前提:日本銀行法および金融市場の金利理論に基づく。
出典:金融財政事情研究会『2024年1月 1級 学科(応用編)』
公式問題 p.8(公式掲載ページ) ↗(www.kinzai.or.jp)
財務分析(ROA・事業利益・デュポンシステム分析)
金融資産運用 · 財務諸表分析 / 自己資本利益率(ROE) / 総資産利益率(ROA) / 財務レバレッジ
設例の〈W社とX社の財務データ〉に基づき、空欄①~⑤に入る最も適切な語句または数値を答えなさい。なお、計算結果は小数点以下第3位を四捨五入し、小数点以下第2位までを解答すること。 「企業の資本効率を測る指標である総資産利益率は、企業が総資産を用いてどれだけの利益を上げることができたのかを測る指標であり、決算短信では、分子を( ① )とした総資産( ① )率で表記されています。また、総資産利益率の分子が事業利益であるものを使用総資本事業利益率といい、事業利益は、( ② )利益と受取利息・配当金を合計したものとされています。 株主としての投資効率を測る指標である自己資本利益率は、有価証券報告書では自己資本利益率と表記され、決算短信では自己資本当期純利益率と表記されています。前者は期末自己資本、後者は期首自己資本と期末自己資本の平均値を用いて算出します。 W社とX社を自己資本利益率で比較すると、W社の値は□□□%、X社の値は( ③ )%であり、W社の値のほうが上回っています。この結果について、両社の自己資本利益率を売上高当期純利益率、総資本回転率、財務レバレッジの3指標に分解して比較してみると、W社の総資本回転率は( ④ )回、財務レバレッジは( ⑤ )倍でX社の値を下回っていますが、W社の売上高当期純利益率は□□□%でX社の値を大きく上回っていることから、W社の収益性の高さが主たる要因と分析することができます」
解答・解説を表示
解答
① 経常利益、② 営業(利益)、③ 13.82(%)、④ 0.58(回)、⑤ 1.35(倍)
解説
企業の総合的な収益性や効率性を測る指標として、ROEやROAが使われます。ROEは「売上高当期純利益率×総資産回転率×財務レバレッジ」の3つに分けて、原因を分析できます(デュポン分析)。また、自己資本を計算するときは、純資産から新株予約権や非支配株主持分を除くことに注意します。
解き方
- 決算短信でのROAの計算式と、事業利益の成り立ち(営業利益+受取利息・配当金)を確かめ、①②の語句を決めます。
- 貸借対照表からX社の自己資本(純資産合計-非支配株主持分)を求め、当期純利益で割ってX社のROE③を計算します。
- W社の数字から、売上高÷総資産で総資本回転率④を、総資産÷自己資本で財務レバレッジ⑤をそれぞれ計算し、端数を処理します。
答えの内訳
- ①:経常利益
- 決算短信における総資産利益率(ROA)の定義では、分子に経常利益を用いて「総資産経常利益率」として算出・開示されます。
- ②:営業(利益)
- 事業利益とは、本業の営業活動による「営業利益」に、財務活動から生じる「受取利息・配当金」を加算して算定される利益です。
- ③:13.82(%)
- X社の自己資本は純資産の部合計から非支配株主持分を控除して求めます(652,000百万円-1,000百万円=651,000百万円)。自己資本利益率(ROE)=親会社株主に帰属する当期純利益90,000百万円÷自己資本651,000百万円×100≒13.8248…%となり、四捨五入して13.82%です。
- ④:0.58(回)
- W社の総資本(総資産)回転率は、売上高÷総資産=126,000百万円÷217,000百万円≒0.5806…回となり、四捨五入して0.58回です。
- ⑤:1.35(倍)
- W社の自己資本は161,000百万円(非支配株主持分0)です。財務レバレッジ=総資産÷自己資本=217,000百万円÷161,000百万円≒1.3478…倍となり、四捨五入して1.35倍です。
覚えるポイント
- 事業利益=営業利益+受取利息・配当金
- 自己資本=純資産の部合計-新株予約権-非支配株主持分
- ROE=売上高当期純利益率×総資産回転率×財務レバレッジ
間違えやすいところ
- 自己資本の計算で非支配株主持分を引き忘れて、純資産合計をそのまま分母にしてしまうミスです。
- 事業利益の計算で、営業利益ではなく経常利益や売上総利益を足してしまう混同です。
出題の前提:2023年10月1日現在施行の法令等および財務諸表等の開示・分析基準に基づく。
出典:金融財政事情研究会『2024年1月 1級 学科(応用編)』
公式問題 p.7(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.9(公式掲載ページ) ↗(www.kinzai.or.jp)
ポートフォリオ理論(標準偏差・相関係数の算出)
金融資産運用 · ポートフォリオ理論 / 標準偏差 / 共分散 / 相関係数
設例の〈投資信託Yと投資信託Zの実績収益率・標準偏差・共分散〉に基づいて、次の①および②に答えなさい。〔計算過程〕を示し、〈答〉は表示単位の小数点以下第3位を四捨五入し、小数点以下第2位までを解答すること。 ① 投資信託Yの標準偏差はいくらか。 ② 投資信託Yと投資信託Zの相関係数はいくらか。
解答・解説を表示
解答
① 6.16(%)、② -0.92
解説
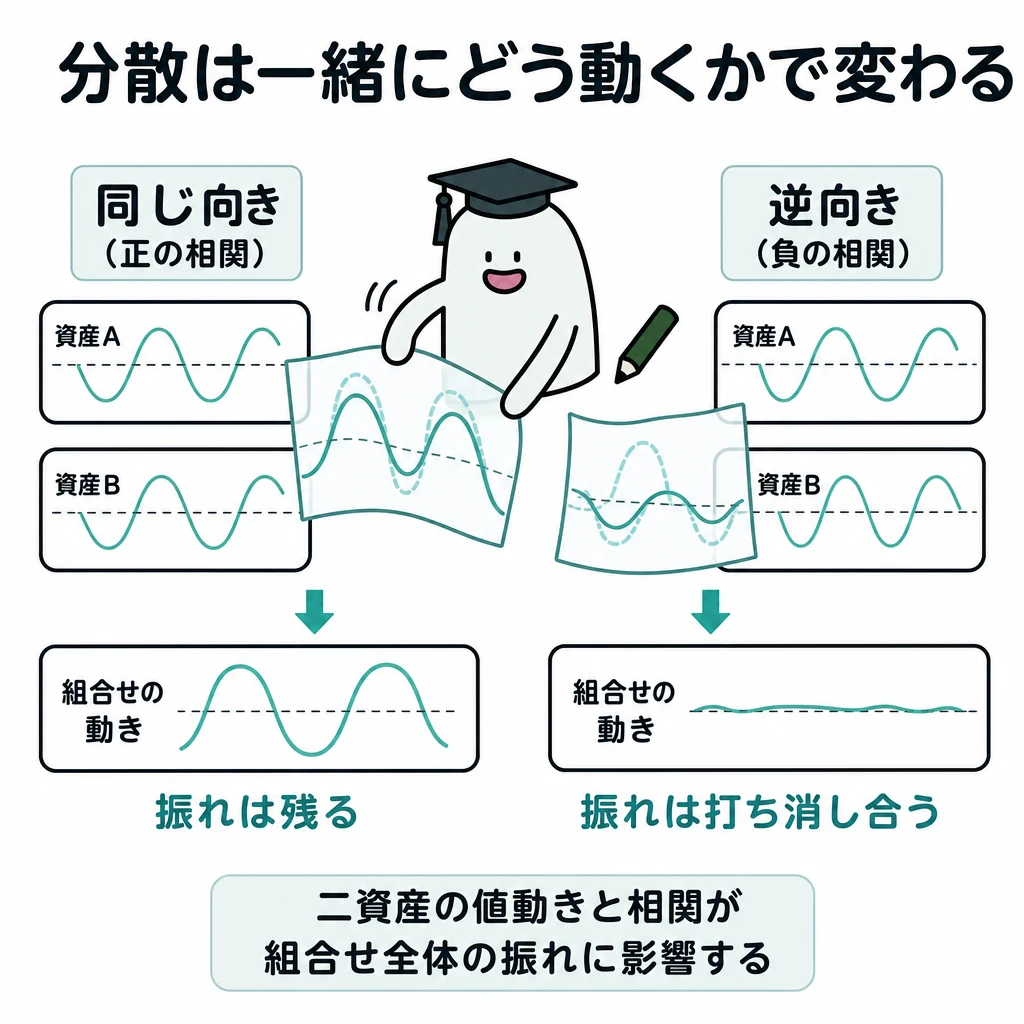
標準偏差は、各期の収益率が平均からどれだけばらついたか(リスク)を表します。平均との差を二乗して平均したもの(分散)の平方根で求めます。2つの資産の相関係数は、共分散を両方の標準偏差の積で割って求め、-1から+1の間の値になります。
解き方
- 投資信託Yの各期の収益率の平均を計算します(24.00%÷4=6.00%)。
- 各期の平均との差を二乗して合計し、データ数(4)で割って分散を求め、その平方根を計算して標準偏差①とします。
- 資料で与えられた共分散(-12.00)を、求めた投資信託Yの標準偏差(6.16%)と投資信託Zの標準偏差(2.12%)の積で割って相関係数②を求めます。
答えの内訳
- ①:6.16(%)
- 投資信託Yの平均収益率=(10.00%+12.00%-4.00%+6.00%)÷4=6.00%。分散={(10.00-6.00)^2+(12.00-6.00)^2+(-4.00-6.00)^2+(6.00-6.00)^2}÷4=(16+36+100+0)÷4=38.00。標準偏差=√38.00≒6.1644…%より、四捨五入して6.16%となります。
- ②:-0.92
- 相関係数=共分散÷(投資信託Yの標準偏差×投資信託Zの標準偏差)=-12.00÷(6.16×2.12)=-12.00÷13.0592≒-0.91889…となり、四捨五入して-0.92となります。
関連する分野を学ぶ
覚えるポイント
- 相関係数=共分散÷(資産Aの標準偏差×資産Bの標準偏差)
- 分散=偏差の二乗の合計÷データ数、標準偏差=√分散
間違えやすいところ
- 分散を求めるときに、平均との差を二乗しないでそのまま足してしまう計算ミスです。
- 相関係数を計算するときに、マイナスの符号を落として正の値にしてしまう間違いです。
- 相関係数の割り算で、小数点の位置やパーセント表示のまま計算するときの単位の取り違えです。
出題の前提:2023年10月1日現在施行の法令等および標準的な統計学・ポートフォリオ理論に基づく。
出典:金融財政事情研究会『2024年1月 1級 学科(応用編)』
公式問題 p.7(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.9(公式掲載ページ) ↗(www.kinzai.or.jp)
法人税の別表四(所得の金額の計算に関する明細書)の調整
タックスプランニング · 別表四 / 損金不算入 / 益金不算入 / 交際費等の損金不算入 / 役員給与の損金不算入 / 修繕引当金
製造業を営むX社(資本金3,000万円の中小企業者等、青色申告法人、事業年度:2023年4月1日~2024年3月31日)の当期決算における資料に基づき、〈略式別表四(所得の金額の計算に関する明細書)〉の空欄①~⑦に入る適切な数値を求めなさい。 〈資料の概要〉 ・当期利益の額:35,079,160円 ・役員給与:代表取締役Aさん所有の時価11,000千円の土地を11,900千円で買い取った(事前確定届出給与の届出書なし)。 ・交際費等:支出総額20,700千円(損金経理)。このうち1人当たり5,000円以下の飲食費が700千円、それ以外の接待飲食費が18,000千円(要件満たす)。残りはその他交際費。 ・修繕費:機械装置の大規模修繕として12,000千円を損金経理で支出、うち3,000千円は資本的支出。前期末に修繕引当金12,000千円を計上し別表四で加算(留保)調整済み、当期に同額を修繕引当金戻入として収益計上。 ・税金関係:損益計算書の「法人税、住民税及び事業税」は所得税額40千円、復興特別所得税額840円、当期確定申告見積納税額9,840千円の合計9,880,840円。貸借対照表の未払法人税等は9,840千円。当期に未払法人税等を取り崩して納付した前期確定申告分の事業税等は860千円。源泉徴収所得税額等は当期法人税額から控除を選択。 ※所得金額が最も低くなる方法を選択すること。資本的支出に係る減価償却は考慮不要。
解答・解説を表示
解答
① 9,840,000 ② 900,000 ③ 11,000,000 ④ 3,000,000 ⑤ 12,000,000 ⑥ 40,840 ⑦ 47,000,000
解説
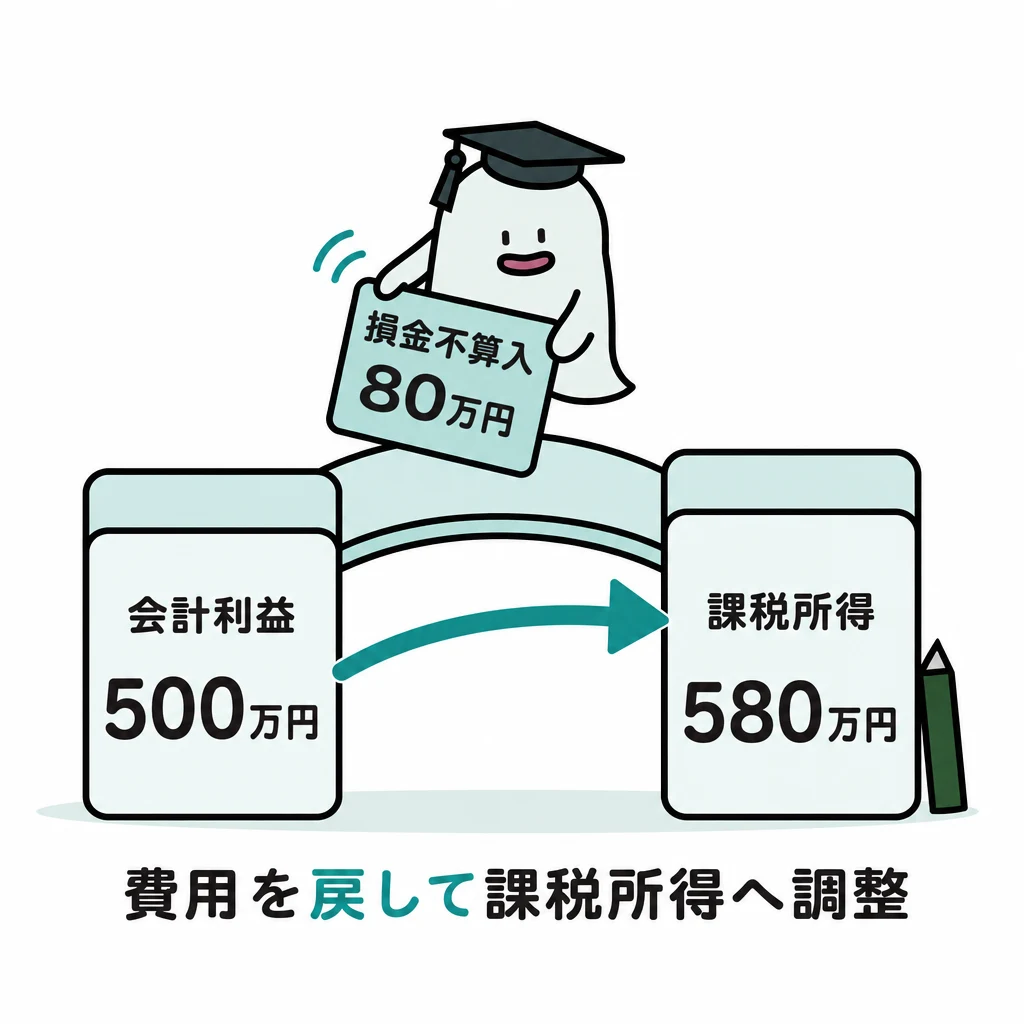
法人税法上の所得金額は、会計上の当期純利益をもとに、確定申告書の別表四で調整して求めます。税法では認められない費用(損金不算入)や、税法で収入となるもの(益金算入)は加算します。税法で費用となるもの(損金算入)や、税法で収入にならないもの(益金不算入)は減算します。
解き方
- 会計上の損益の項目と取引の中身を、税務上の扱いと比べ、それぞれを加算するか減算するかと調整額を計算します。
- 交際費等について、年800万円の定額控除と接待飲食費の50%損金算入のうち、損金不算入額が小さくなる(有利な)方法を選びます。
- 当期利益に加算項目を足し、減算項目を引いた仮計に、法人税額から控除される所得税額等を足して所得金額を計算します。
小問ごとの答え
- 小問 ①:9,840,000
- 当期の損益計算書に費用計上された未払法人税等(当期確定申告分の見積納税額)である9,840,000円が損金経理をした納税充当金として加算されます。
- 小問 ②:900,000
- 役員からの土地の高額買入れにより、時価11,000千円と買取価額11,900千円の差額900千円(900,000円)が役員給与(事前確定届出給与等に該当しない過大役員給与)となり、損金不算入として加算されます。
- 小問 ③:11,000,000
- 交際費等の支出総額20,700千円のうち、1人当たり5,000円以下の飲食費700千円は交際費等から除外されます。残る交際費等20,000千円(接待飲食費18,000千円+その他2,000千円)について、中小法人特例による定額控除限度額(年800万円控除)を適用すると損金不算入額は20,000千円-8,000千円=12,000千円。接待飲食費の50%損金算入を適用すると損金不算入額は18,000千円×50%+2,000千円=11,000千円。所得が最も低くなる(損金不算入額が少なくなる)接待飲食費の50%損金算入を選択するため、11,000,000円となります。
- 小問 ④:3,000,000
- 修繕費として損金経理した支出のうち資本的支出に該当する3,000千円(3,000,000円)は当期の修繕費とならず資産計上すべきであるため、損金不算入として加算されます。
- 小問 ⑤:12,000,000
- 税法上損金算入が認められない修繕引当金について、前期に加算(留保)調整されたものが当期に収益(戻入)計上されたため、前期の否認額に対応する12,000,000円を益金不算入として減算します。
- 小問 ⑥:40,840
- 預金の利子について源泉徴収された所得税額40,000円と復興特別所得税額840円の合計額である40,840円が、法人税額から控除される所得税額等として加算(別表四の加算欄)されます。
- 小問 ⑦:47,000,000
- 当期利益35,079,160円+加算小計(9,840,000+900,000+11,000,000+3,000,000=24,740,000円)-減算小計(860,000+12,000,000=12,860,000円)=仮計46,959,160円。これに控除所得税額等40,840円を加算して合計47,000,000円。欠損金当期控除額は0円であるため、所得金額は47,000,000円となります。
関連する分野を学ぶ
覚えるポイント
- 中小法人の交際費等は年800万円定額控除と接待飲食費の50%損金算入の有利選択が可能。
- 法人税額から控除される所得税・復興特別所得税は別表四で加算調整を行う。
間違えやすいところ
- 1人当たり5,000円以下の社外飲食費(要件を満たす)を、交際費等の支出額から除くのを忘れるミスです。
- 納税充当金から支出した前期の事業税等の減算を忘れたり、逆に加算してしまうミスです。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 1級 学科(応用編)』
公式問題 p.11(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.12(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式模範解答 p.3(公式掲載ページ) ↗(www.kinzai.or.jp)
中小法人の法人税額(確定申告により納付すべき税額)の計算
タックスプランニング · 法人税額の計算 / 中小企業者等の軽減税率 / 税額控除 / 所得税額控除
前問《問57》の所得金額47,000,000円を踏まえ、X社(資本金3,000万円の中小企業者等)が当期の確定申告により納付すべき法人税額を求めなさい。計算過程を示し、100円未満を切り捨てて円単位で解答すること。
解答・解説を表示
解答
10,087,100円
解説
資本金1億円以下の中小法人等の法人税率は、所得のうち年800万円以下の部分は15%(軽減税率)、年800万円を超える部分は23.2%です。計算した法人税額から、各種の税額控除と所得税額控除を引いて、納付する税額を求めます。納付税額は100円未満を切り捨てます。
解き方
- 所得金額47,000,000円を800万円以下と800万円超に分け、それぞれの税率(15%、23.2%)を掛けて法人税額を計算します:8,000,000円×15%+(47,000,000円-8,000,000円)×23.2%=1,200,000円+9,048,000円=10,248,000円。
- 計算した税額からDX投資促進税制の税額控除額120,000円と、源泉徴収所得税額等の控除額40,840円を引きます:10,248,000円-120,000円-40,840円=10,087,160円。
- 100円未満を切り捨てて、納付すべき法人税額を求めます:10,087,100円。
関連する分野を学ぶ
覚えるポイント
- 中小法人の軽減税率は年800万円以下の所得金額に対して15%が適用される。
- 納付税額の計算過程で100円未満切捨てを行うタイミングに注意する。
間違えやすいところ
- 所得税額等控除(40,840円)やDX投資促進税制の税額控除(120,000円)を引き忘れるミスです。
- 年800万円超の税率を23.2%ではなく、大法人向けの違う税率などと混同するミスです。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 1級 学科(応用編)』
公式問題 p.11(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.12(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式模範解答 p.3(公式掲載ページ) ↗(www.kinzai.or.jp)
デジタルトランスフォーメーション(DX)投資促進税制および同族会社等の判定
タックスプランニング · デジタルトランスフォーメーション投資促進税制 / 特別償却 / 税額控除 / 同族会社の判定 / みなし役員 / 特定同族会社 / 留保金課税
デジタルトランスフォーメーション(DX)投資促進税制および同族会社に関する次の文章の空欄①~⑥に入る最も適切な語句または数値を答えなさい。 〈デジタルトランスフォーメーション(DX)投資促進税制〉 「産業競争力強化法の認定事業適応事業者である青色申告法人が、認定事業適応計画に従って実施する情報技術事業適応の用に供するために、特定ソフトウエアの新設等をし、または情報技術事業適応を実施するために利用するソフトウエアのその利用に係る費用(繰延資産となるものに限る)を支出する場合において、情報技術事業適応設備の取得等をし、デジタルトランスフォーメーション(DX)投資促進税制の適用を受ける場合、原則として、取得価額の( ① )%の特別償却または取得価額の( ② )%(グループ会社以外の者とのデータ連携を行う取組みに該当する旨の主務大臣の確認を受ける場合は5%)の税額控除の適用を受けることができます。なお、税額控除額は、いわゆるカーボンニュートラルに向けた投資促進税制による税額控除額と合わせて当期の法人税額の( ③ )%が上限となります」 〈同族会社〉 「会社の株主等の3人以下ならびにこれらと特殊の関係のある個人および法人が、その会社の発行済株式または出資(その会社が有する自己の株式または出資を除く)の総数または総額の( ④ )%超を所有している会社は、法人税法上の同族会社とされます。 同族会社については、特有の規定が設けられており、同族会社の使用人であっても、会社の経営に従事している者のうち、その使用人の属する株主グループの所有割合が10%を超えていること等の所定の要件を満たす者は、法人税法上の( ⑤ )とみなされます。また、同族会社の行為または計算で、これを容認した場合には法人税の負担を不当に減少させる結果となると認められるものがある場合、その行為または計算が否認されることがあります。さらに、被支配会社で、被支配会社の判定にあたり、判定の基礎となった株主等のうちに被支配会社でない法人がある場合には、その法人を除外して判定した場合においても被支配会社となるものは、原則として、資本金の額等が1億円以下であるもの等を除き、( ⑥ )会社となります。( ⑥ )会社は、各事業年度の留保金額が留保控除額を超える場合、留保金課税が適用されます」
解答・解説を表示
解答
① 30(%) ② 3(%) ③ 20(%) ④ 50(%) ⑤ 役員 ⑥ 特定同族(会社)
解説
租税特別措置法による投資促進税制(DX投資促進税制など)では、政策上認められた設備投資に特別償却や税額控除の特典があります。また、法人税法では、株主の支配割合による「同族会社」の判定があります。私的なため込みを制限するため、「特定同族会社」には留保金課税の制度があります。
解き方
- DX投資促進税制の要件(特別償却30%、税額控除3%または5%、法人税額の20%が上限)を確かめ、①~③に当てはめます。
- 同族会社の定義(上位3株主グループで50%超)、経営に従事する使用人についてのみなし役員の規定、留保金課税が課される特定同族会社の要件を確かめ、④~⑥に当てはめます。
答えの内訳
- ①:30
- DX投資促進税制における特別償却割合は、取得価額の30%です。
- ②:3
- DX投資促進税制における税額控除割合は、原則として取得価額の3%(データ連携要件等を満たす場合は5%)です。
- ③:20
- DX投資促進税制およびカーボンニュートラル投資促進税制による税額控除額の合計限度額は、当期の法人税額の20%です。
- ④:50
- 法人税法上の同族会社とは、株主等3人以下およびこれらと特殊関係にある者が所有する株式等の割合が50%を超える会社を指します。
- ⑤:役員
- 同族会社の経営に従事する使用人で、一定割合以上の株式を保有する株主グループに属する者は「みなし役員」とされます。
- ⑥:特定同族
- 被支配会社でない法人を除外して判定してもなお被支配会社となる法人は「特定同族会社」と呼ばれ、資本金1億円超等の場合に留保金課税の対象となります。
覚えるポイント
- 同族会社の判定基準は「3人以下かつ50%超」であること。
- DX投資促進税制の特別償却は30%、税額控除は原則3%(上限は法人税額の20%)。
間違えやすいところ
- 同族会社の判定基準を50%「以上」と間違えやすいですが、正しくは50%「超」である点に注意します。
- 税額控除の上限割合(20%)と特別償却の割合(30%)を取り違えやすい点に注意します。
出題の前提:2023年10月1日現在施行の法令等に基づく。
出典:金融財政事情研究会『2024年1月 1級 学科(応用編)』
公式問題 p.13(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式模範解答 p.3(公式掲載ページ) ↗(www.kinzai.or.jp)
居住用財産の買換えの特例および3,000万円特別控除・軽減税率の税額計算
不動産 · 特定の居住用財産の買換えの特例 / 居住用財産を譲渡した場合の3,000万円の特別控除 / 居住用財産の軽減税率の特例 / 譲渡所得税の計算
Aさんが、下記の〈譲渡資産および買換資産に関する資料〉に基づき、自宅を買い換えた場合、次の①および②に答えなさい。計算過程を示し、答は100円未満を切り捨てて円単位とすること。なお、本問の譲渡所得以外の所得や所得控除等は考慮しないものとする。 ① 「特定の居住用財産の買換えの場合の長期譲渡所得の課税の特例」の適用を受けた場合の譲渡所得の金額に係る所得税および復興特別所得税、住民税の合計額はいくらか。 ② 「居住用財産を譲渡した場合の3,000万円の特別控除」および「居住用財産を譲渡した場合の長期譲渡所得の課税の特例」の適用を受けた場合の譲渡所得の金額に係る所得税および復興特別所得税、住民税の合計額はいくらか。 〈譲渡資産および買換資産に関する資料〉 ・譲渡資産の譲渡価額:1億円 ・譲渡資産の取得費:6,500万円 ・譲渡費用:480万円 ・買換資産の取得価額:7,200万円
解答・解説を表示
解答
① 1,717,800(円) ② 28,400(円)
解説
住まいの買換え特例では、買換資産の取得価額を上回る譲渡価額の部分だけに課税されます。取得費と譲渡費用も、その割合に応じて分けて差し引きます。一方、3,000万円特別控除と軽減税率の特例では、譲渡所得から3,000万円を引いた後の金額のうち、6,000万円以下の部分に軽減税率(所得税10%・住民税4%)がかかります。
解き方
- 小問①:譲渡価額(1億円)から買換資産取得価額(7,200万円)を引いた2,800万円について、割合に応じて分けた必要経費(取得費+譲渡費用の28%相当)を引き、課税長期譲渡所得金額を出して、一般税率(所得税15%・住民税5%、復興特別所得税2.1%)で合計税額を求めます。
- 小問②:譲渡益(1億円-6,980万円=3,020万円)から3,000万円を特別控除し、残りの20万円に軽減税率(所得税10%・住民税4%、復興特別所得税2.1%)を当てて合計税額を求めます。
答えの内訳
- ①:1,717,800円
- 収入金額は 100,000,000円-72,000,000円=28,000,000円。対応する取得費・譲渡費用は (65,000,000円+4,800,000円)×(28,000,000円/100,000,000円)=19,544,000円。課税長期譲渡所得金額は 28,000,000円-19,544,000円=8,456,000円。所得税は 8,456,000円×15%=1,268,400円、復興特別所得税は 1,268,400円×2.1%=26,636.4円、合計 1,295,036円(100円未満切捨てにより1,295,000円)。住民税は 8,456,000円×5%=422,800円。合計額は 1,295,000円+422,800円=1,717,800円。
- ②:28,400円
- 課税長期譲渡所得金額は 100,000,000円-(65,000,000円+4,800,000円)-30,000,000円=200,000円。軽減税率(6,000万円以下の部分:所得税10%、住民税4%)が適用される。所得税は 200,000円×10%=20,000円、復興特別所得税は 20,000円×2.1%=420円、合計 20,420円(100円未満切捨てにより20,400円)。住民税は 200,000円×4%=8,000円。合計額は 20,400円+8,000円=28,400円。
関連する分野を学ぶ
覚えるポイント
- 買換え特例において譲渡価額>買換資産取得価額の場合、差額を収入金額とし、取得費・譲渡費用も按分計算する。
- 居住用財産の軽減税率(10年超所有)は、課税長期譲渡所得6,000万円以下の部分について所得税10%・住民税4%となる。
間違えやすいところ
- 買換え特例の必要経費の按分(差額/譲渡価額)をしないで、全額を引いて計算してしまうミスです。
- 所得税と復興特別所得税を合計した後に、100円未満を切り捨てる処理を忘れるミスです。
出題の前提:2023年10月1日現在施行の法令等に基づく。
出典:金融財政事情研究会『2024年1月 1級 学科(応用編)』
公式問題 p.16(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式模範解答 p.4(公式掲載ページ) ↗(www.kinzai.or.jp)
複数用途地域にまたがる土地の建築面積および延べ面積の上限の計算
不動産 · 建蔽率 / 容積率 / 特定道路による容積率の緩和 / 防火地域内外にわたる敷地の規制
甲土地(敷地面積180㎡:第一種住居地域75㎡・指定建蔽率60%・指定容積率300%・準防火地域/第一種低層住居専用地域105㎡・指定建蔽率40%・指定容積率80%・防火規制なし、前面道路容積率制限はともに4/10、特定行政庁指定の角地)に準耐火建築物の戸建て住宅を建築する場合における、①建蔽率の上限となる建築面積(㎡)、および②特定道路(幅員15m、延長距離56m)までの距離による容積率制限の緩和を考慮した延べ面積の上限(㎡)を求めなさい。
解答・解説を表示
解答
① 123(㎡) ② 300(㎡)
解説
敷地が複数の用途地域や防火規制にまたがるときは、建蔽率と容積率を地域ごとに分けて計算し、合計します。地域ごとに指定される率や規制がちがうからです。特定道路(幅員15m以上)による容積率の緩和や前面道路の幅員のルールも正しく当てはめます。
解き方
- 敷地の角地緩和(+10%)と、準防火地域をまたぐ準耐火建築物の防火緩和(+10%)を各地域に当てはめ、建築面積の上限を地域ごとに合計して求めます。
- 特定道路の緩和の式『W1=(12-W2)×(70-L)/70』で加算幅員を求め、基準幅員から道路幅員による容積率を計算します。
- 地域ごとに指定容積率と道路幅員による容積率を比べ、小さい方を選びます。その率に各地域の敷地面積をかけて合計し、延べ面積の上限を出します。
答えの内訳
- ①:123(㎡)
- 甲土地は特定行政庁が指定する角地であるため+10%の建蔽率緩和が適用されます。また、建築物が準防火地域と防火指定のない地域にまたがる場合、建築物全体に準防火地域の規制が適用されるため、準耐火建築物を建築することにより準防火地域内の耐火・準耐火緩和(+10%)が敷地全体に適用されます。したがって、第一種住居地域部分は60%+10%+10%=80%、第一種低層住居専用地域部分は40%+10%+10%=60%となります。建築面積の上限は、75㎡×80%+105㎡×60%=60㎡+63㎡=123㎡です。
- ②:300(㎡)
- 前面道路が2つある場合は広い方の幅員6mを採用します。特定道路(幅員15m以上)から70m以内にあるため特定道路の緩和が適用され、加算幅員W1=(12-6)×(70-56)/70=1.2mとなり、基準幅員は6m+1.2m=7.2mです。道路幅員制限による容積率は7.2m×4/10=288%です。第一種住居地域部分は指定300%と幅員288%の小さい方で288%、第一種低層住居専用地域部分は指定80%と幅員288%の小さい方で80%となります。延べ面積の上限は、75㎡×288%+105㎡×80%=216㎡+84㎡=300㎡です。
関連する分野を学ぶ
覚えるポイント
- 特定道路の緩和計算式における定数は幅員12mと距離70m(Lが70m未満かつ前面道路幅員6m以上12m未満の場合に適用)。
- 2以上の前面道路がある場合は幅員の最も広い道路を前面道路として幅員制限を判定する。
間違えやすいところ
- 前面道路が2つあるとき、狭い方の幅員(5m)で特定道路の緩和を計算してしまう誤りです。
- 特定道路の緩和の式『(12-W2)×(70-L)/70』の定数12と70を間違えたり、忘れたりするミスです。
出題の前提:2023年10月1日現在施行の建築基準法等の法令に基づく。
出典:金融財政事情研究会『2024年1月 1級 学科(応用編)』
公式問題 p.15(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.16(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式模範解答 p.4(公式掲載ページ) ↗(www.kinzai.or.jp)
請負人の瑕疵担保責任等の履行確保および自動車車庫等の容積率不算入
不動産 · 住宅品質確保法 / 住宅瑕疵担保履行法 / 容積率不算入(ビルトインガレージ)
住宅の新築工事に係る請負人の瑕疵担保責任(住宅品質確保法・住宅瑕疵担保履行法)および容積率算定上の延べ面積への自動車車庫等部分の不算入に関する文章の空欄①~⑥に入る適切な語句または数値を答えなさい。
解答・解説を表示
解答
① 10(年間) ② 20(年) ③ 2,000(万円) ④ 3(週間) ⑤ 5分の1 ⑥ 45(㎡)
解説
新築住宅を買う人を守るため、請負人が構造耐力上主要な部分などに負う10年間の瑕疵担保責任(契約不適合責任)が法律で決められています。会社が倒産しても直せるよう、保険や供託でお金を確保するしくみもあります。また、建築基準法では自家用の自動車車庫を、床面積の合計の5分の1まで容積率の計算から除けます。
解き方
- 品確法(住宅の品質確保の促進等に関する法律)と住宅瑕疵担保履行法の決まり(担保は10年・最長20年、保険金額は2,000万円以上、届出は基準日から3週間)を確かめて、空欄①〜④を埋めます。
- 自動車車庫などの不算入の割合(延べ床面積の合計の5分の1)から、空欄⑤を決めます。
- 車庫以外の延べ面積180㎡について、G=(180+G)/5の方程式を解き、車庫の最大面積45㎡(空欄⑥)を求めます。
答えの内訳
- ①:10(年間)
- 住宅新築工事の請負人は、住宅の構造耐力上主要な部分等について、引渡しの日から10年間の瑕疵担保責任(契約不適合責任)を負います。
- ②:20(年)
- 新築住宅の瑕疵担保責任期間について特約を定める場合、引渡し時から最長で20年まで伸長することができます。
- ③:2,000(万円)
- 住宅瑕疵担保履行法に基づき締結される住宅建設瑕疵担保責任保険契約において、瑕疵による損害を塡補するための保険金額は1戸あたり2,000万円以上と定められています。
- ④:3(週間)
- 新築住宅の建設業者は、基準日(毎年3月31日)から3週間を経過する日までの間に、供託および保険加入の状況を行政庁へ届け出なければなりません。
- ⑤:5分の1
- 建築基準法上、ビルトインガレージなどの自動車車庫等部分の床面積は、敷地内の建築物の各階の床面積の合計の5分の1を限度として容積率算定上の延べ面積に算入されません。
- ⑥:45(㎡)
- ビルトインガレージ部分の床面積をGとすると、全体の延べ面積は180+Gとなります。不算入限度額は(180+G)×1/5であり、これがガレージ面積Gと一致するときG=(180+G)/5より、5G=180+G、4G=180、G=45㎡が最大値となります。
関連する分野を学ぶ
覚えるポイント
- 新築住宅の基本構造部分の瑕疵担保責任期間は10年(特約で最長20年まで延長可)。
- 自動車車庫等部分の容積率不算入限度は延べ面積(建物全体床面積)の5分の1。
間違えやすいところ
- 車庫の最大面積を出すとき、敷地面積や車庫以外の面積(180㎡)の5分の1(36㎡)としてしまう誤りです。正しくは車庫を含めた全体の床面積の5分の1です。
- 資力確保措置の届出期間を「3か月」や「30日」と間違えるミスです。正しくは3週間です。
出題の前提:2023年10月1日現在施行の住宅品質確保法、住宅瑕疵担保履行法、および建築基準法に基づく。
出典:金融財政事情研究会『2024年1月 1級 学科(応用編)』
公式問題 p.17(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式模範解答 p.4(公式掲載ページ) ↗(www.kinzai.or.jp)
非上場株式の類似業種比準価額の計算
相続・事業承継 · 取引相場のない株式の評価 / 類似業種比準方式 / 中会社の斟酌割合
《設例》の〈X社の概要〉に基づき、X社株式の1株当たりの類似業種比準価額を求めなさい。〔計算過程〕を示し、〈答〉は円単位とすること。なお、端数処理については、1株当たりの資本金等の額を50円とした場合の株数で除した年配当金額は10銭未満を切り捨て、1株当たりの資本金等の額を50円とした場合の株数で除した年利益金額は円未満を切り捨て、各要素別比準割合および比準割合は小数点第2位未満を切り捨て、1株当たりの資本金等の額50円当たりの類似業種比準価額は10銭未満を切り捨て、X社株式の1株当たりの類似業種比準価額は円未満を切り捨てること。また、類似業種比準価額の算定にあたり複数の方法がある場合は最も低い価額となる方法を選択すること。
解答・解説を表示
解答
1,866(円)
解説
類似業種比準方式は、似た上場企業の株価をもとに、配当金額・利益金額・純資産価額の3つを比べて、非上場株式の1株の価値を求める方法です。会社の規模に応じた斟酌割合(大会社0.7、中会社0.6、小会社0.5)をかけます。3つの要素は、1株当たりの資本金等の額を50円に換算して比べます。
解き方
- 資本金等の額から50円換算の株式数を出し、配当は原則2年平均、利益は直前期か2年平均の有利な方を選んで、1株当たりの金額を計算します。記念配当などの特別な配当は除きます。
- 類似業種の株価(5つのうち最も低いもの)と各要素の比準割合を計算し、中会社の斟酌割合(0.60)と1株当たりの資本金等の額に応じた倍率をかけて、類似業種比準価額を求めます。
関連する分野を学ぶ
覚えるポイント
- 中会社の類似業種比準価額の計算で乗じる斟酌割合は「大会社0.7、中会社0.6、小会社0.5」である。
- 配当金額から記念配当や特別配当等の非経常的な配当は控除して計算する。
間違えやすいところ
- 直前期の配当金額から記念配当(100万円)を引くのを忘れてしまうことです。
- 50円当たりの比準価額は10銭未満切り捨て、要素別の比準割合は小数点第2位未満切り捨てという端数処理の順番を間違えることです。
出題の前提:2023年10月1日現在施行の法令等(財産評価基本通達)
出典:金融財政事情研究会『2024年1月 1級 学科(応用編)』
公式問題 p.19(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.20(公式掲載ページ) ↗(www.kinzai.or.jp)
非上場株式の純資産価額および併用方式による評価額の計算
相続・事業承継 · 取引相場のない株式の評価 / 純資産価額方式 / 併用方式 / 評価差額に対する法人税額等相当額
《設例》の〈X社の概要〉に基づき、X社株式の1株当たりの①純資産価額および②類似業種比準方式と純資産価額方式の併用方式による価額を、それぞれ求めなさい(計算過程の記載は不要)。〈答〉は円未満を切り捨てて円単位とすること。なお、X社株式の相続税評価額の算定にあたり、複数の方法がある場合は、最も低い価額となる方法を選択するものとする。
解答・解説を表示
解答
① 2,643(円)、② 1,943(円)
解説
純資産価額方式は、課税時期の資産と負債を相続税評価額で評価し、帳簿価額との差額(評価差額)にかかる法人税額等相当額(37%)を引いて求めます。中会社の株式は、類似業種比準価額と純資産価額を、規模に応じたL割合(大は0.90、中は0.75、小は0.60)で混ぜて計算します。
解き方
- 相続税評価額の純資産額から帳簿価額の純資産額を引いて、評価差額を出します。それに37%をかけた法人税等相当額を引き、発行済株式数で割って1株当たりの純資産価額を求めます。
- 中会社の大のL割合(0.90)を使い、問63で求めた比準価額(1,866円)と純資産価額(2,643円)を「比準価額×0.90+純資産価額×0.10」で混ぜて、併用方式の価額を出します。
答えの内訳
- ①:2,643(円)
- 1株当たりの純資産価額の計算: 相続税評価額による純資産額=資産合計71,390万円-負債合計34,700万円=36,690万円 帳簿価額による純資産額=資産合計65,120万円-負債合計34,700万円=30,420万円 評価差額(含み益)=36,690万円-30,420万円=6,270万円 法人税額等相当額=6,270万円×37%=2,319.9万円 差引純資産額=36,690万円-2,319.9万円=34,370.1万円(343,701,000円) 1株当たり純資産価額=343,701,000円÷130,000株=2,643.85…円 → 2,643円(円未満切捨て)
- ②:1,943(円)
- 併用方式による価額の計算: X社は規模区分が「中会社の大」であるため、類似業種比準割合(L割合)は0.90となる。 併用方式の評価額=類似業種比準価額×L+1株当たり純資産価額×(1-L) =1,866円×0.90+2,643円×(1-0.90) =1,679.4円+264.3円=1,943.7円 → 1,943円(円未満切捨て) (純資産価額2,643円と比較しても併用方式のほうが低いため、1,943円が選択される)
関連する分野を学ぶ
覚えるポイント
- 純資産価額方式の法人税額等相当額の控除率は37%である。
- 中会社のL割合は「中会社の大=0.90」「中会社の中=0.75」「中会社の小=0.60」である。
間違えやすいところ
- 評価差額にかける法人税額等相当額(37%)を、資産全体にかけてしまうミスです。必ず評価差額にかけます。
- 中会社の大のL割合を0.75や0.70と間違えてしまうことです。
出題の前提:2023年10月1日現在施行の法令等(財産評価基本通達)
出典:金融財政事情研究会『2024年1月 1級 学科(応用編)』
公式問題 p.19(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.20(公式掲載ページ) ↗(www.kinzai.or.jp)
自己株式の取得手続きおよび事業承継税制の特例措置
相続・事業承継 · 自己株式の取得 / みなし配当 / 相続人に対する売渡請求 / 事業承継税制(特例措置)
非上場会社であるX社による自己株式の買取りの手続き(会社法および税務上の取扱い)と、「非上場株式等についての贈与税の納税猶予及び免除の特例(特例措置)」の適用要件や猶予割合に関する文章中の空欄①~⑦に当てはまる最も適切な語句または数値を答えなさい。
解答・解説を表示
解答
① 3分の2(以上) ② 配当(所得) ③ 1(年) ④ 3(年) ⑤ 50(%) ⑥ 3(人) ⑦ 100(%)
解説
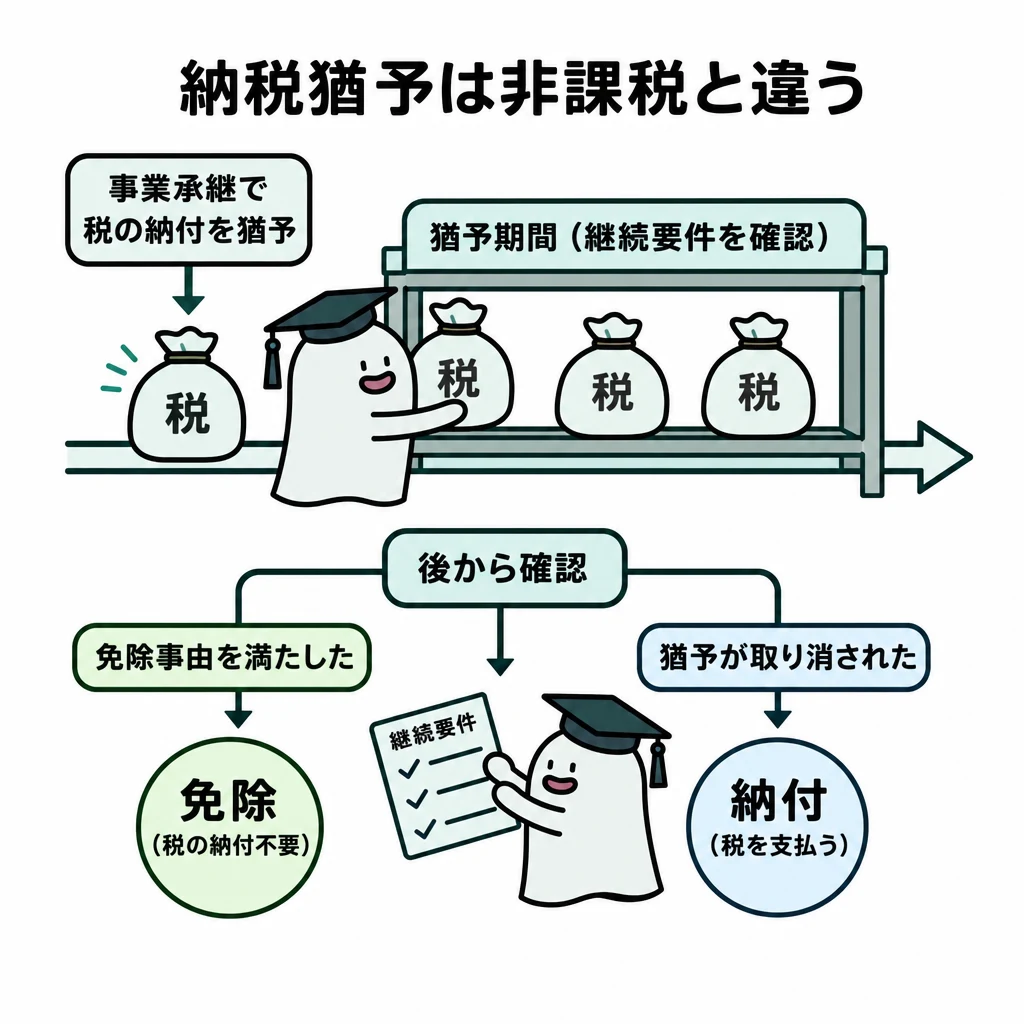
自己株式(会社が自分の株式)を買い取るときは、会社法と税法の両方の決まりに従います。特定の株主から買うには株主総会の特別決議が必要で、譲渡代金のうち資本金等の額を超える部分はみなし配当として課税されるからです。事業承継税制の特例措置では、後継者の役員期間や議決権の割合などの要件と、納税猶予の割合をおさえておきます。
解き方
- 特定の株主から自己株式を買うのに必要な株主総会の特別決議の要件(出席した株主の議決権の3分の2以上)と、譲渡代金のうち資本金等の額を超える部分が配当所得(みなし配当)になることを確認します。
- 相続人への株式の売渡請求の期限(会社が知った日から1年以内)と、事業承継税制特例措置の後継者の役員就任(3年以上)、議決権の割合(50%超)、後継者の人数の上限(最大3人)、猶予の割合(100%)を照らし合わせて空欄を埋めます。
答えの内訳
- ①:3分の2(以上)
- 株主総会の特別決議は、原則として議決権を行使できる株主の議決権の過半数を有する株主が出席し、出席株主の議決権の3分の2以上の多数をもって行われます。
- ②:配当(所得)
- 個人株主が非上場会社に自己株式を譲渡した場合、譲渡対価のうち資本金等の額を超える部分は「みなし配当」となり、配当所得として総合課税の対象となります。
- ③:1(年)
- 会社法上、譲渡制限株式について定款の定めに従い相続人等に対して株式の売渡請求を行う場合は、会社が相続等があったことを知った日から1年以内に行使する必要があります。
- ④:3(年)
- 事業承継税制(特例措置)において、受贈者である後継者は、贈与の日まで引き続き3年以上にわたり対象会社の役員の地位を有していることが求められます。
- ⑤:50(%)
- 後継者は、贈与後において後継者および後継者と特別の関係がある者で、対象会社の発行済議決権株式総数の50%超の議決権数を保有している必要があります。
- ⑥:3(人)
- 特例措置(法人版事業承継税制)では、代表権を有する後継者として最大3人までが同時に納税猶予の適用を受けることが可能となっています。
- ⑦:100(%)
- 事業承継税制の特例措置では、対象株式数に上限がなく、贈与により取得した株式に対応する贈与税額の全額(100%)が納税猶予されます。
関連する分野を学ぶ
覚えるポイント
- 事業承継税制の特例措置では役員就任期間3年以上、議決権50%超、後継者最大3人、対象株式全株(100%猶予)となる重要数値をセットで暗記します。
間違えやすいところ
- 相続人への株式売渡請求の期限は、会社法では「会社が知った日から1年以内」です。これを他の期間と混同したり、みなし配当を譲渡所得と間違えないよう注意します。
出題の前提:2023年10月1日現在施行の法令等に基づく(会社法、所得税法、租税特別措置法)。
出典:金融財政事情研究会『2024年1月 1級 学科(応用編)』
公式問題 p.21(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式模範解答 p.5(公式掲載ページ) ↗(www.kinzai.or.jp)
2024年1月 1級 学科(応用編)
参照した公式資料
金融財政事情研究会が公開した2024年1月 1級 学科(応用編)の問題・解答資料です。
- 公式問題(公式掲載ページ) ↗ — www.kinzai.or.jp(資料の掲載案内)
- 公式模範解答(公式掲載ページ) ↗ — www.kinzai.or.jp(資料の掲載案内)
金財のPDFは公式掲載ページからご覧ください。古い資料は現在の一覧に掲載されていない場合があります。