


日本FP協会・金融財政事情研究会の公式問題・模範解答を、級・学科/実技・公開年度に分けて収録しています。CBT公開問題は1セットの公表問題で、全受験者への出題を網羅するものではありません。
2024年1月 1級 学科(基礎編)の概要
老後資金の取崩しと必要資金の計算
ライフプランニングと資金計画 · 老後資金計画 / 係数計算 / 年金現価係数
Aさん(55歳、1969年1月3日生まれ)は妻Bさん(50歳、1974年1月11日生まれ)と2人暮らしである。Aさんは65歳から20年間にわたり、夫婦2人の公的年金と老後資金の取崩しの合計で毎年300万円を受け取ることを希望している。Aさんの65歳からの年金額が毎年180万円、妻Bさんの65歳からの年金額が毎年75万円である場合、毎年300万円を受け取るためにAさんが65歳時点で準備すべき老後資金の額として、与えられた係数表を用いて最も適切なものを求めなさい。なお、取崩し期間中の運用利率は年3%、取崩しは年1回とし、計算過程および計算結果は万円未満を切り捨て、税金等は考慮しない。
解答・解説を表示
解答
3
解説
毎年一定額を取り崩すために必要な現在の資金は、年金現価係数を使って求めます。夫婦の年金の受給開始時期がずれると、年ごとの不足額が変わります。そのため、共通の不足額と、一定の期間だけ生じる追加の不足額に分けて計算します。
解き方
- Aさんが65歳から70歳までの5年間は、妻Bさんがまだ65歳ではないので、公的年金はAさんの180万円だけです。不足額は300万円-180万円=120万円です。
- Aさんが70歳以降の15年間は、妻Bさんも65歳になって年金75万円を受け取るので、公的年金は合わせて255万円になります。不足額は300万円-255万円=45万円です。
- このお金の流れは、20年間ずっと毎年45万円を取り崩す部分と、最初の5年だけ毎年75万円(120万円-45万円)を追加で取り崩す部分に分けられます。
- 年3%の年金現価係数を使って65歳の時点で必要な額を計算すると、45万円×14.8775+75万円×4.5797=669.4875万円+343.4775万円=1,012.965万円になります。
- 1万円未満を切り捨てると、1,012万円になります。
- 選択肢 1不正解
- 660万円は、運用利率を考えずに年金の差額の一部を単純にかけ合わせるなどした、誤った数値です。
- 選択肢 2不正解
- 993万円は、20年間の不足額をずっと45万円として計算したり、端数の処理を誤ったりした場合の不適切な数値です。
- 選択肢 3正解
- 45万円×14.8775+75万円×4.5797=1,012.965万円となり、1万円未満を切り捨てると1,012万円になるので適切です。
- 選択肢 4不正解
- 1,218万円は、全期間ずっと毎年120万円が不足すると仮定して計算した場合などに近い、誤った数値です。
関連する分野を学ぶ
覚えるポイント
- 年金現価係数は毎年一定額を受け取る(取り崩す)ために必要な元本を求める際に使用する
間違えやすいところ
- 夫婦の年齢差(5歳差)を考えず、最初から妻の年金も受け取れると間違えて計算してしまうことです。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 1級 学科(基礎編)』
公式問題 p.3(公式掲載ページ) ↗(www.kinzai.or.jp)
公的介護保険の保険給付
ライフプランニングと資金計画 · 公的介護保険 / 高額医療合算介護サービス費 / 自己負担割合 / 特定疾病
公的介護保険の保険給付に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
4
解説
公的介護保険の自己負担の割合は、第1号被保険者(65歳以上)では所得に応じて1〜3割ですが、第2号被保険者(40歳以上65歳未満)は一律1割です。高額療養費と高額介護サービス費は月ごとの制度です。高額医療合算介護サービス費は、毎年8月1日から翌年7月31日までの1年分を世帯で合算して軽減する制度です。
解き方
- 選択肢1:第2号被保険者(40歳以上65歳未満)の自己負担割合は、所得に関係なく一律1割なので正しいです。
- 選択肢2:第2号被保険者が給付を受けられる特定疾病の「がん」は、回復の見込みがないと医師が判断した末期がんに限られるので正しいです。
- 選択肢3:同じ月の介護サービス利用者の負担額(1〜3割)が、所得区分に応じた上限を超えると高額介護サービス費が支給されるので正しいです。
- 選択肢4:高額医療合算介護サービス費は、1年間の合算した自己負担額が限度額を超えれば支給され、高額介護サービス費や高額療養費を受けていた実績は必要ないので不適切です。
- 選択肢 1不正解
- 第2号被保険者の自己負担割合は、本人の所得がいくらであっても一律1割と決められています。
- 選択肢 2不正解
- 特定疾病のがん(悪性腫瘍)は、回復の見込みがないと医師が判断した末期がんに限られます。
- 選択肢 3不正解
- 同じ月の介護サービス利用者の負担額が、世帯や個人の上限を超えると高額介護サービス費が支給されます。
- 選択肢 4正解
- 高額介護サービス費や高額療養費を実際に受けていることは必要ではなく、1年間の自己負担の合計が限度額を超えていれば支給されます。
関連する分野を学ぶ
覚えるポイント
- 第2号被保険者の自己負担割合は一律1割であること(2割・3割負担の適用は第1号被保険者のみ)
間違えやすいところ
- 高額医療合算介護サービス費が直近1年(8月1日〜翌年7月31日)で計算することと、月ごとの給付の受給要件を混同してしまうことです。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 1級 学科(基礎編)』
公式問題 p.3(公式掲載ページ) ↗(www.kinzai.or.jp)
労働者災害補償保険の適用と給付
ライフプランニングと資金計画 · 労災保険 / 複数事業労働者 / 派遣労働者 / 下請負人
労働者災害補償保険(労災保険)に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
3
解説
労災保険では、派遣労働者の適用事業主は雇用関係のある派遣元です。建設業の一括請負では、元請事業者が適用事業主になります。副業や兼業をする複数事業労働者については、業務の負荷を合算して評価したり、すべての就業先の賃金を合算して給付基礎日額を計算したりします。
解き方
- 選択肢1:派遣労働者は、業務災害でも通勤災害でも、雇用関係のある派遣元事業が労災保険の適用事業になるので誤りです。
- 選択肢2:建設の事業が一括請負で行われる場合は、元請負人が事業主とみなされて一括で適用されるので誤りです。
- 選択肢3:複数事業労働者の脳・心臓疾患や精神障害は、1つの事業所だけで認められなくても、両社の業務の負荷を総合して評価して判断されるので正しいです。
- 選択肢4:複数事業労働者が業務災害にあった場合は、原則として複数の事業の賃金を合算した額をもとに給付基礎日額が計算されるので誤りです。
- 選択肢 1不正解
- 派遣労働者の労災保険は、業務災害か通勤災害かにかかわらず、雇用関係のある派遣元事業で適用されます。
- 選択肢 2不正解
- 数次の請負による建設の事業では、原則として元請負人が一括して労災保険の適用事業主になります。
- 選択肢 3正解
- 1つの事業場だけの負荷では労災と認められない場合でも、すべての就業先の業務の負荷を総合的に評価して認められます。
- 選択肢 4不正解
- 複数事業労働者への労災給付の給付基礎日額は、被災した事業所だけでなく、すべての就業先の賃金を合算して計算されます。
関連する分野を学ぶ
覚えるポイント
- 副業・兼業を行う労働者(複数事業労働者)の給付基礎日額は複数就業先の賃金を合算して算定する
間違えやすいところ
- 派遣労働者の業務災害について、実際に働いている派遣先が労災保険の適用事業になると間違えることです。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 1級 学科(基礎編)』
公式問題 p.4(公式掲載ページ) ↗(www.kinzai.or.jp)
国民年金の合算対象期間(カラ期間)
タックスプランニング · 公的年金 / 国民年金 / 合算対象期間 / 受給資格期間
国民年金の合算対象期間に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
2
解説
合算対象期間(カラ期間)は、年金を受け取るのに必要な受給資格期間(10年)には数えますが、老齢基礎年金の金額の計算には使わない期間です。海外に住んでいた人や学生、会社員などに扶養されていた人で任意加入しなかった期間の多くは、20歳以上60歳未満の範囲で合算対象期間になります。
解き方
- 選択肢1:新法(1986年4月1日以後)の第2号被保険者期間のうち、20歳未満と60歳以後の期間は老齢基礎年金の満額の計算には入らず、合算対象期間になるので正しいです。
- 選択肢2:海外に住んでいた日本国籍の人が任意加入しなかった期間で合算対象期間になるのは「20歳以上60歳未満」で、65歳未満ではないので不適切です。
- 選択肢3:1991年3月31日以前の学生(昼間の学生)について、国民年金に任意加入しなかった20歳以上60歳未満の期間は合算対象期間になるので正しいです。
- 選択肢4:1986年3月31日以前の第3号被保険者制度ができる前に、厚生年金などの加入者に扶養されていた20歳以上60歳未満の任意未加入期間は合算対象期間になるので正しいです。
- 選択肢 1不正解
- 1986年4月1日以後の厚生年金の被保険者期間(第2号被保険者期間)のうち、20歳未満と60歳以後の期間は合算対象期間になります。
- 選択肢 2正解
- 海外に住んでいた期間で合算対象期間になるのは「20歳以上60歳未満」の期間で、「65歳未満」としている記述は誤りです。
- 選択肢 3不正解
- 学生が国民年金に必ず加入することになった1991年4月より前の任意加入期間で、加入しなかった20歳以上60歳未満の期間は合算対象期間です。
- 選択肢 4不正解
- 第3号被保険者制度が始まった1986年4月より前に、会社員の年金加入者に扶養されていた人で任意加入しなかった20歳以上60歳未満の期間は合算対象期間です。
覚えるポイント
- 海外在住期間や学生等の合算対象期間の対象年齢は原則として「20歳以上60歳未満」である
間違えやすいところ
- 海外に住んでいた期間に任意加入できる年齢の上限と、合算対象期間として数える年齢(60歳未満)を混同することです。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 1級 学科(基礎編)』
公式問題 p.4(公式掲載ページ) ↗(www.kinzai.or.jp)
在職老齢年金の仕組みと支給調整
タックスプランニング · 公的年金 / 在職老齢年金 / 定時決定 / 繰下げ支給
在職老齢年金に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
2
解説
在職老齢年金は、厚生年金保険が適用される事業所で働きながらもらう老齢厚生年金について、総報酬月額相当額と基本月額の合計が支給停止調整額を超えると、年金の一部または全部を止める制度です。70歳以上で働く人(70歳以上被用者)にも同じ支給調整が適用されます。
解き方
- 選択肢1:70歳以上の人でも、適用事業所で働く場合は「70歳以上被用者」として在職老齢年金の支給調整の対象になるので誤りです。
- 選択肢2:社会保険料の定時決定では毎年9月に標準報酬月額が見直されるので、9月分の年金から新しい標準報酬月額による支給調整額に変わります。正しいです。
- 選択肢3:複数の種類の被保険者期間がある場合は、それぞれの期間の年金額を合算して支給調整を行い、按分して停止額を計算するので誤りです。
- 選択肢4:老齢厚生年金を繰り下げると、在職老齢年金で支給停止されるはずだった額は繰下げの増額の対象外です。増額前の繰下げ加算額そのものが在職支給停止の対象になるわけではないので誤りです。
- 選択肢 1不正解
- 70歳以上の人でも、厚生年金が適用される事業所で働く場合は、70歳以上被用者として在職老齢年金による支給調整が行われます。
- 選択肢 2正解
- 定時決定で標準報酬月額が見直されると、9月分の年金から支給停止額が変わります。
- 選択肢 3不正解
- 複数の被保険者の種類の期間がある場合は、全期間を合算して停止額を計算して按分するので、第1号の分だけが対象になるわけではありません。
- 選択肢 4不正解
- 繰下げ支給で増えた分(繰下げ加算額)は、在職老齢年金の支給停止の計算には含まれません。
覚えるポイント
- 在職老齢年金は70歳以上の厚生年金適用事業所勤務者(70歳以上被用者)にも適用される
間違えやすいところ
- 70歳になると厚生年金保険の被保険者の資格を失うので、在職老齢年金の支給停止もなくなると思い込むことです。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 1級 学科(基礎編)』
公式問題 p.5(公式掲載ページ) ↗(www.kinzai.or.jp)
確定拠出年金の企業型年金(規約・掛金・脱退)
ライフプランニングと資金計画 · 確定拠出年金 / 企業型DC / マッチング拠出 / 脱退一時金
確定拠出年金の企業型年金に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
4
解説
企業型確定拠出年金(企業型DC)は、厚生労働大臣の承認を受けて行います。加入できる年齢は、規約の定めにより最長で70歳未満まで可能です。マッチング拠出の加入者掛金は事業主掛金を超えてはいけません。自社株式の選定も、一定の要件を満たせば認められています。脱退一時金を請求できる期限は、加入者資格を失った月の翌月から6カ月以内です。
解き方
- 選択肢1:2022年5月の法改正で、企業型年金の加入者の年齢の上限は、厚生年金の被保険者であれば規約の定めにより最長70歳未満まで引き上げられるようになったので誤りです。
- 選択肢2:マッチング拠出の加入者掛金の額は、事業主掛金の額を超えてはいけないので誤りです。
- 選択肢3:一定の要件を満たせば、実施事業所の自社株(または自社株投資信託など)を運用方法として選んで提示することは禁止されていないので誤りです。
- 選択肢4:脱退一時金を請求できる期間は、加入者資格を失った日の属する月の翌月から6カ月以内と決められているので正しいです。
- 選択肢 1不正解
- 企業型年金の加入者は、規約で定めれば厚生年金の被保険者である70歳未満の人まで加入できます。
- 選択肢 2不正解
- マッチング拠出の加入者掛金の額は、事業主掛金の額を超えることができません。
- 選択肢 3不正解
- 上場企業などの実施事業所では、一定の要件を満たせば自社株式を運用方法として提示することが認められています。
- 選択肢 4正解
- 企業型年金の脱退一時金の請求は、加入者資格を失った日の属する月の翌月から6カ月以内に行わなければなりません。
関連する分野を学ぶ
覚えるポイント
- マッチング拠出の加入者掛金は「事業主掛金の額以下」かつ「合計が拠出限度額以下」であること
間違えやすいところ
- マッチング拠出で合計が限度額以内なら、加入者掛金が事業主掛金を上回ってもよいと誤解することです。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 1級 学科(基礎編)』
公式問題 p.5(公式掲載ページ) ↗(www.kinzai.or.jp)
年齢層別の教育費等負担軽減制度
ライフプランニングと資金計画 · 教育資金 / 高等学校等就学支援金 / 日本学生支援機構 / 児童手当
教育資金について年齢層別の教育費等の主な負担軽減等に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
3
解説
高等学校等就学支援金制度は、家庭の教育費の負担を軽くするために国が授業料相当分を支える制度ですが、現金を渡すのではなく学校が代理で受け取る方法です。日本学生支援機構の入学時特別増額貸与奨学金は利息がつく(第二種相当)ものです。国の高等教育修学支援新制度は、給付型奨学金と授業料などの減免を組み合わせた制度です。
解き方
- 選択肢1:日本学生支援機構の入学時特別増額貸与奨学金は、第一種か第二種の奨学金を使っている人が、入学した月に一時金として増額して借りられる利息つきの制度なので正しいです。
- 選択肢2:児童手当の月額は、年齢や第子の区分に応じて1万円か1万5,000円です。所得が一定を超えて制限の対象になる世帯に支給される特例給付は一律5,000円なので正しいです。
- 選択肢3:就学支援金は保護者に直接支払われるのではなく、学校が受け取って授業料と相殺する代理受領の方法なので不適切です。
- 選択肢4:高等教育修学支援新制度は、日本学生支援機構の給付型奨学金と、大学などの授業料・入学金の免除や減額の2つでできています。対象は住民税が非課税の世帯などなので正しいです。
- 選択肢 1不正解
- 入学時特別増額貸与奨学金は、利息のない第一種奨学金をもらっている人でも、利息がつく第二種扱いで一時金を借りられます。
- 選択肢 2不正解
- 児童手当で、所得が制限の限度額以上で上限の限度額未満の場合に支給される特例給付は、月額5,000円です。
- 選択肢 3正解
- 就学支援金は保護者に支払われるのではなく、都道府県や学校が代理で受け取り、授業料に直接充てられます。
- 選択肢 4不正解
- 高等教育の修学支援新制度は、給付型奨学金と授業料などの減免の2つの支援でできています。
覚えるポイント
- 高等学校等就学支援金は現金受給ではなく学校が代理受領して授業料に充当される
間違えやすいところ
- 就学支援金が、保護者の銀行口座などに直接現金で振り込まれる手当だと誤解することです。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 1級 学科(基礎編)』
公式問題 p.5(公式掲載ページ) ↗(www.kinzai.or.jp)
会社法における募集株式の発行等
ライフプランニングと資金計画 · 会社法 / 募集株式の発行 / 非公開会社 / 取締役会設置会社
募集株式の発行等に関する次の記述のうち、最も不適切なものはどれか。なお、本問においては、株式の譲渡制限のある株式会社を非公開会社という。
解答・解説を表示
解答
1
解説
会社法では、譲渡制限株式を発行する非公開会社は株主の構成を保つことが大切にされるため、募集株式の発行などの募集事項の決定は、原則として株主総会の特別決議が必要です。取締役会に任せる場合でも、株主総会の特別決議が必要です。一方、公開会社では原則として取締役会の決議で決めます。
解き方
- 選択肢1:非公開会社で募集事項の決定を取締役会に任せるには、株主総会の特別決議が必要なので誤りです(普通決議ではありません)。
- 選択肢2:公開会社ではすばやく資金を集められるように、原則として取締役会の決議で募集事項を決めるので正しいです。
- 選択肢3:募集株式の発行などには、会社が新しい株式を発行する場合と、持っている自己株式を処分する場合の両方が含まれるので正しいです。
- 選択肢4:株主割当ては、もともとの株主に、その持株の割合に応じて割当てを受ける権利を与える発行の形なので正しいです。
- 選択肢 1正解
- 非公開会社で募集事項の決定を任せるには、株主総会の特別決議(議決権の過半数を持つ株主が出席し、3分の2以上の賛成)が必要です。
- 選択肢 2不正解
- 公開会社では、有利発行などの例外や定款の定めがある場合を除いて、取締役会の決議で募集事項を決められます。
- 選択肢 3不正解
- 募集株式の発行などには、新しく発行する株式の募集と、自己株式を処分する募集の両方が含まれます。
- 選択肢 4不正解
- 株主割当てとは、株主に持っている株数に応じて募集株式の割当てを受ける権利を与える方法です。
覚えるポイント
- 非公開会社の募集株式の発行・委任は株主総会の特別決議が必要
間違えやすいところ
- 非公開会社でも取締役会を置く会社なら、普通決議で任せればよいと間違えることです。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 1級 学科(基礎編)』
公式問題 p.6(公式掲載ページ) ↗(www.kinzai.or.jp)
保険業法および監督指針における募集・情報提供ルール
リスク管理 · 保険業法 / 保険募集 / 契約概要 / 注意喚起情報
保険業法および金融庁の「保険会社向けの総合的な監督指針」に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
1
解説
保険契約者を守るため、保険を勧めるときは、契約内容の大切な点をまとめた「契約概要」と、不利益になることを知らせる「注意喚起情報」をきちんと提供することが義務づけられています。
解き方
- 保険業法と関係する施行規則にある、情報提供の義務の書面交付のルールを確かめます。
- 書面で提供する場合は、原則として別々の書面で渡すことが義務づけられている点と照らし合わせて、選択肢1が誤りだと判断します。
- 選択肢 1正解
- 書面を渡して情報提供する場合は、原則として「契約概要」と「注意喚起情報」をそれぞれ別の書面で提供しなければならず、同じ書面にまとめて書くことは認められません。
- 選択肢 2不正解
- 保険期間が1カ月以内で保険料が1,000円以下の契約など、政令で決めた短期・少額の契約を勧めるときは、顧客の意向を確認する義務がかかりません。
- 選択肢 3不正解
- 外貨建て保険や変額保険などの特定保険契約を勧めるときは、適合性の原則に基づき、顧客の動機や資産の状況、投資の経験などを正しくつかむことが求められます。
- 選択肢 4不正解
- 監督指針では、保険会社は自然災害や営業・人事のトラブルだけでなく、SNSや風評被害などの評判に関わるリスクについても、危機管理のマニュアルを作ることが求められています。
覚えるポイント
- 契約概要と注意喚起情報は書面交付では原則「別々の書面」で交付する義務がある。
間違えやすいところ
- 電磁的な方法での提供と、書面を渡しての提供の要件を混同しないように注意することです。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 1級 学科(基礎編)』
公式問題 p.6(公式掲載ページ) ↗(www.kinzai.or.jp)
各種共済制度の特徴と仕組み
リスク管理 · 共済制度 / 都道府県民共済 / こくみん共済coop / JA共済
各種共済に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
1
解説
各種の共済は、根拠となる法律(消費生活協同組合法や農業協同組合法など)に基づいて運営されています。加入できる資格や契約の移管、剰余金の割戻しなどに、独自のしくみがあります。
解き方
- 都道府県民共済に、契約を移管できる制度があるかどうかを確かめます。
- 引っ越し先へ契約を移せて、解約しなくてよいことから、選択肢1が不適切だと判断します。
- 選択肢 1正解
- 都道府県民共済では、他の都道府県に引っ越しても、引っ越し先の共済に契約を移して保障を続けられる制度があり、解約する必要はありません。
- 選択肢 2不正解
- 都道府県民共済の生命共済などは利益を目的としないので、年度ごとの決算で余りが出たときは、割戻金として加入者に返されます。
- 選択肢 3不正解
- 民間の損害保険会社では等級制度の最高がふつう20等級(最高割引率63%など)ですが、こくみん共済coopのマイカー共済は最高22等級(最高割引率64%)まであります。
- 選択肢 4不正解
- 農業をしていない人でも、JAに出資金を払い込んで準組合員になるか、決められた範囲で員外利用制度を使えば、JA共済に加入できます。
覚えるポイント
- 都道府県民共済は他県への転居時も契約の移管手続きにより継続可能である。
間違えやすいところ
- マイカー共済の最高等級が、損害保険会社の20等級とは違い22等級である点を見落としやすいです。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 1級 学科(基礎編)』
公式問題 p.7(公式掲載ページ) ↗(www.kinzai.or.jp)
生命保険契約の一般的特徴と特約
リスク管理 · 個人年金保険料税制適格特約 / 指定代理請求特約 / 契約転換制度 / 市場価格調整
生命保険の一般的な特徴に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
2
解説
指定代理請求特約は、被保険者本人が意思表示できないときに代理人が保険金などを請求できる制度です。指定できる人は配偶者や直系血族・兄弟姉妹だけでなく、被保険者と同居または生計を一にする3親等内の親族も含まれます。家族構成の変化にも対応できるようになっています。
解き方
- 生命保険の各制度・特約の内容を確認します。
- 指定代理請求人には、生計を一にする甥・姪も指定できることを確かめ、選択肢2が誤りだと判断します。
- 選択肢 1不正解
- 税制適格特約つきの個人年金保険を減額しても、解約返戻金は支払われず、将来の増額年金として積み立てられます。
- 選択肢 2正解
- 指定代理請求人は配偶者・直系血族・兄弟姉妹のほか、同居または生計を一にする3親等内の親族(甥や姪など)も指定できます。
- 選択肢 3不正解
- 契約転換では下取りした積立金を新契約に充てますが、保険料は転換時の年齢で計算し直し、あらためて医師の診査や告知が必要です。
- 選択肢 4不正解
- MVA(市場価格調整)では、解約時の市場金利が契約時より上がると解約返戻金は減り、下がると増えることがあります。
覚えるポイント
- 指定代理請求人は同居・生計同一の3親等内親族(甥姪等)も指定可能である。
間違えやすいところ
- MVAは金利が上がると解約返戻金が減るという関係を取り違えないようにしましょう。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 1級 学科(基礎編)』
公式問題 p.7(公式掲載ページ) ↗(www.kinzai.or.jp)
法人契約の定期保険等の経理処理
リスク管理 · 法人保険の税務 / 最高解約返戻率 / 役員給与 / 損金算入
契約者(=保険料負担者)を法人、被保険者を役員とする生命保険契約の保険料の経理処理に関する次の記述のうち、最も適切なものはどれか。なお、各選択肢において、保険契約は2019年7月8日以後に契約したもので、保険期間は3年以上あり、保険料は年払いかつ全期払いであるものとする。
解答・解説を表示
解答
4
解説
契約者を法人、被保険者を役員とする生命保険の経理処理は、死亡保険金の受取人と最高解約返戻率の区分で決まります。受取人が法人か遺族か、返戻率が50%以下・50%超70%以下・70%超85%以下・85%超のどれかによって、資産計上と損金算入の割合が変わります。
解き方
- 各選択肢の受取人の設定と最高解約返戻率の区分を確認します。
- 受取人が遺族の場合は全額が役員給与になるという基本ルールから、選択肢4が正しいと判断します。
- 選択肢 1不正解
- 最高解約返戻率が70%超85%以下の定期保険では、当初6割相当期間に支払保険料の6割を資産に計上し、残りの4割を損金に算入します。
- 選択肢 2不正解
- 最高解約返戻率が85%超の場合、資産に計上する期間は当初6割相当期間ではなく、契約時から最高解約返戻率になる事業年度の末日までなどになります。
- 選択肢 3不正解
- 最高解約返戻率が50%超70%以下の場合の少額特例は、全被保険者の年換算保険料の合計額が300万円以下かどうかで判定します。1人あたり100万円でも合計が分からないため、全額損金になるとは限りません。
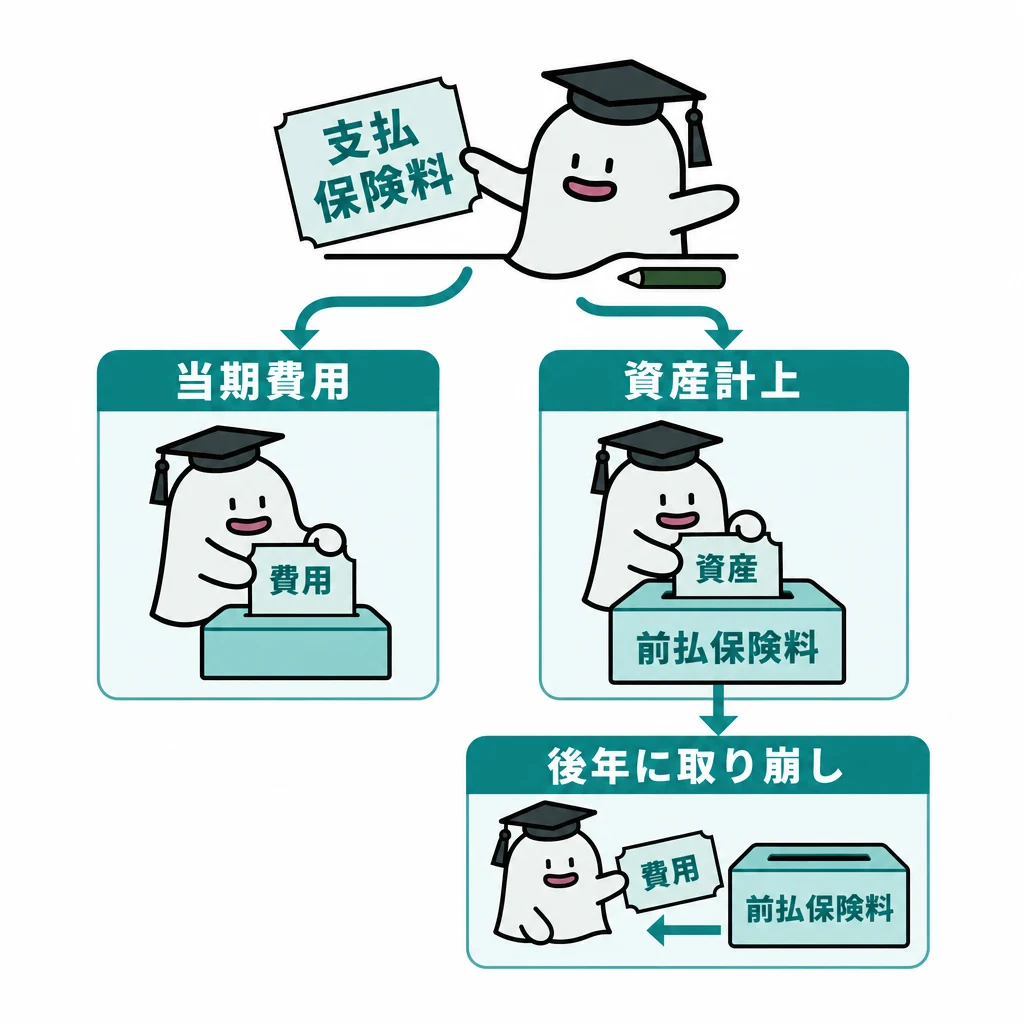
- 選択肢 4正解
- 保険金の受取人が特定の役員の遺族なら、法人が払う保険料はその役員への利益となるため、役員給与として処理します。
関連する分野を学ぶ
覚えるポイント
- 受取人が役員遺族の法人契約定期保険の保険料は、原則として役員給与となる。
間違えやすいところ
- 70%超85%以下の資産計上割合は6割(損金4割)です。4割を計上すると取り違えないようにしましょう。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 1級 学科(基礎編)』
公式問題 p.8(公式掲載ページ) ↗(www.kinzai.or.jp)
所得税の地震保険料控除の適用要件
リスク管理 · 地震保険料控除 / 少額短期保険 / 長期契約の一括払 / 対象家屋
所得税の地震保険料控除に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
1
解説
地震保険料控除は、自分や生計を一にする親族が住む家屋などの所定の地震保険料について、所得税で最高5万円まで所得から差し引ける制度です。ただし、少額短期保険業者の商品は対象外と定められています。
解き方
- 地震保険料控除の対象になる保険会社と契約の範囲を確認します。
- 少額短期保険業者の契約は対象外なので、選択肢1が不適切だと判断します。
- 選択肢 1正解
- 少額短期保険業者が引き受ける保険は、地震の損害を補償するものであっても地震保険料控除の対象にはなりません。
- 選択肢 2不正解
- 控除の対象になる家屋は、自分または生計を一にする配偶者などの親族が住む家屋に限られるため、貸している家屋の地震保険料は対象外です。
- 選択肢 3不正解
- 2年以上の長期契約の保険料を一括で払うと、総額を保険期間の年数で割った1年分だけが、その年の控除対象になります。
- 選択肢 4不正解
- 全損などで契約が年の途中で終わっても、その年に払った保険料は地震保険料控除として申告できます。
関連する分野を学ぶ
覚えるポイント
- 少額短期保険業者が取り扱う保険契約は地震保険料控除の対象外である。
間違えやすいところ
- 賃貸用の不動産の地震保険料は不動産所得の必要経費になり、所得控除の地震保険料控除にはあたりません。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 1級 学科(基礎編)』
公式問題 p.8(公式掲載ページ) ↗(www.kinzai.or.jp)
第三分野の保険の商品性と支払要件
リスク管理 · 医療保険 / 人間ドック / 特定疾病保障定期保険 / 限定告知型医療保険
第三分野の保険の一般的な商品性に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
2
解説
医療保険の入院給付金は、医師の指示による病気やケガの治療を目的とした入院に対して支払われます。また、三大疾病保障定期保険は三大疾病保険金が支払われると契約が終わるなど、商品ごとの基本のしくみを押さえる必要があります。
解き方
- 医療保険の給付金が支払われる条件(治療を目的としているか)を判断します。
- 人間ドックの後の治療入院は支払対象になるので、選択肢2が適切だと判定します。
- 選択肢 1不正解
- 更新型の医療保険は、保険期間中に入院給付金を受け取っていても、更新できる年齢の上限までは無審査・無告知で更新できます。
- 選択肢 2正解
- 医師の指示で治療を目的とした入院なら、きっかけが人間ドックでも医療保険の入院給付金の対象になります。
- 選択肢 3不正解
- 特定(三大)疾病保障定期保険は、三大疾病保険金・死亡保険金・高度障害保険金のどれかが支払われた時点で契約が終わります。
- 選択肢 4不正解
- 限定告知型の医療保険は保険料が割高ですが、入院給付金に一般のがん保険のような90日などの免責期間はありません(契約初期の支払削減期間が設けられることはあります)。
覚えるポイント
- 検査目的の入院は対象外だが、検査後の医師の指示による治療入院は給付対象となる。
間違えやすいところ
- 三大疾病保障定期保険は、保険金が1つ支払われると契約が終わる点を確認しましょう。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 1級 学科(基礎編)』
公式問題 p.9(公式掲載ページ) ↗(www.kinzai.or.jp)
事業活動に係る各種賠償責任保険と機械保険
リスク管理 · 請負業者賠償責任保険 / 施設所有管理者賠償責任保険 / 生産物賠償責任保険 / 機械保険
事業活動に係る各種損害保険の一般的な商品性に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
4
解説
損害保険には、自分の財物の損害を補償する物保険と、他人に損害を与えたときの賠償責任を補償する賠償責任保険があります。補償の対象はこのように分かれているので、それぞれの保険がどちらなのかを見分ける必要があります。
解き方
- 各保険が物の損害を補償するのか、第三者への賠償責任を補償するのかを整理します。
- 機械保険は機械そのものの損害を補償する物保険で、賠償責任は対象外なので、選択肢4が不適切だと判断します。
- 選択肢 1不正解
- 請負業者賠償責任保険は、請負工事などの仕事の遂行中に起きた事故で第三者に損害を与えたときの賠償責任を補償します。
- 選択肢 2不正解
- 施設所有(管理)者賠償責任保険は、施設の欠陥や施設内での仕事が原因の事故による賠償責任を補償します。
- 選択肢 3不正解
- PL保険(生産物賠償責任保険)は、製造・販売した製品や引き渡した仕事の結果で人や物に損害を与えたときの賠償責任を補償します。
- 選択肢 4正解
- 機械保険は自社の機械設備そのものの損害を補償する物保険で、他人の体や物に損害を与えたときの賠償責任は補償しません。
覚えるポイント
- 機械保険は自社の機械設備自体の物損を補償する保険であり賠償責任保険ではない。
間違えやすいところ
- 機械の事故による他人への賠償責任は、施設所有(管理)者賠償責任保険などで備える点と混同しないようにしましょう。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 1級 学科(基礎編)』
公式問題 p.9(公式掲載ページ) ↗(www.kinzai.or.jp)
わが国の雇用関連指標の定義と分類
金融資産運用 · 有効求人倍率 / 労働力調査 / 完全失業率 / 景気動向指数
わが国の雇用関連指標に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
1
解説
雇用の統計には、厚生労働省の一般職業紹介状況(有効求人倍率など)と、総務省の労働力調査(完全失業率など)があります。それぞれの定義や、景気動向指数での系列の分類を正しく覚えることが大切です。
解き方
- 各指標の定義・集計の周期・景気動向指数での分類を確認します。
- 有効求人倍率の計算式が「月間有効求人数÷月間有効求職者数」で正しいので、選択肢1が適切だと判断します。
- 選択肢 1正解
- 有効求人倍率は「月間有効求人数÷月間有効求職者数」で計算され、1を超えると求職者より求人のほうが多いことを表します。
- 選択肢 2不正解
- 労働力調査の詳細集計(転職者数など)は半年ごとではなく、四半期(3カ月)ごとに公表されます。
- 選択肢 3不正解
- 労働力人口は15歳以上人口のうち「就業者」と「完全失業者」の合計です。働く意思のない人は非労働力人口に入ります。
- 選択肢 4不正解
- 完全失業率は遅行系列ですが、有効求人倍率(除学卒)は一致系列に採用されています。
覚えるポイント
- 有効求人倍率=月間有効求人数÷月間有効求職者数(一致系列)。
間違えやすいところ
- 有効求人倍率は一致系列、完全失業率は遅行系列(逆サイクル)で混同しやすいので注意しましょう。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 1級 学科(基礎編)』
公式問題 p.10(公式掲載ページ) ↗(www.kinzai.or.jp)
レバレッジ型ETF等の商品性および取引規制
金融資産運用 · レバレッジ型ETF / 信用取引 / 委託保証金率
レバレッジ型ETF等に関する次の記述のうち、最も不適切なものはどれか。なお、本問ではTOPIX等の指標を原指標とし、原指標の日々の変動率に一定の倍数を乗じて算出される指標をレバレッジ型指標という。
解答・解説を表示
解答
4
解説
レバレッジ型ETF(一定の倍率で値動きをめざす上場投資信託)は、日々の原指標の騰落率に一定の倍数をかけた成果をめざします。そのため2日以上離れた期間では複利の影響で原指標の倍数どおりにはなりません。また、リスクが高いため信用取引の委託保証金率は一般の株式より引き上げられています。
解き方
- レバレッジ型指標が日々の前日比の変動率に連動し、複数日で比べると倍数どおりにならない点を確認します。
- 運用方法(主に株価指数先物取引を使うこと)と、取引所規則の信用取引の委託保証金率のルールを照合して正誤を判断します。
- 選択肢 1不正解
- TOPIXレバレッジ(2倍)指数は、TOPIXの前営業日からの変動率の2倍の値動きになるように計算される指標です。
- 選択肢 2不正解
- 前営業日との比較で2倍の連動をめざすため、複利の影響で2営業日以上離れた期間では原指標の累積変動率の2倍にはなりません。
- 選択肢 3不正解
- 目標の倍率の投資効果を効率よく出すため、一般に現物だけでなく先物取引を積極的に使って運用します。
- 選択肢 4正解
- レバレッジ型ETFなどの信用取引の委託保証金率は通常の30%ではなく、30%にレバレッジ倍率をかけた割合(2倍なら60%以上)が必要です。
覚えるポイント
- レバレッジ型ETFの信用取引委託保証金率は30%×倍率以上(2倍なら60%以上)
間違えやすいところ
- 長く持ってもずっと原指標の2倍の成果が得られるわけではない点に注意しましょう。
出題の前提:2023年10月1日現在施行法令・金融商品取引所業務規程
出典:金融財政事情研究会『2024年1月 1級 学科(基礎編)』
公式問題 p.10(公式掲載ページ) ↗(www.kinzai.or.jp)
割引債券の単価と固定利付債券の最終利回りの計算
金融資産運用 · 割引債券 / 利付債券 / 最終利回り / 複利運用
以下の表に記載されている割引債券の1年複利計算による単価(空欄①)と、固定利付債券の単利計算による最終利回り(空欄②)の組合せとして、最も適切なものはどれか。なお、計算結果は表示単位の小数点以下第3位を四捨五入すること。 〔条件〕 ・割引債券:償還価格100.00円、表面利率なし、最終利回り0.80%、残存期間4年 ・固定利付債券:単価101.50円、償還価格100.00円、表面利率1.25%、残存期間5年
解答・解説を表示
解答
2
解説
割引債券の1年複利での購入単価は「償還価格÷(1+利回り)^残存年数」で求めます。固定利付債券の単利の最終利回りは「〔表面利率+(償還価格-購入単価)÷残存年数〕÷購入単価×100」で計算します。
解き方
- 割引債券の単価:P=100÷(1+0.008)^4=100÷1.0323867...≒96.86円を計算します。
- 利付債券の最終利回り:〔1.25+(100-101.50)/5〕÷101.50×100=0.95÷101.50×100≒0.94%を計算します。
- 2つの結果が一致する選択肢2を選びます。
- 選択肢 1不正解
- ①の単価が96.80円になっていますが、1年複利で正しく計算した96.86円と合いません。
- 選択肢 2正解
- 割引債券の単価①は96.86円、固定利付債券の最終利回り②は0.94%で、どちらも正しい組合せです。
- 選択肢 3不正解
- ①の単価(96.86円)と②の最終利回り(0.94%)の両方が誤っています。
- 選択肢 4不正解
- ①は正しいですが、②は分母を購入単価101.50円ではなく償還価格100円で割った誤った計算(0.95%)になっています。
答えの内訳
- ①:96.86円
- 割引債券の単価=100.00÷(1+0.0080)^4=100÷1.03238676...≒96.8629...円となり、小数点以下第3位を四捨五入して96.86円となります。
- ②:0.94%
- 固定利付債券の単利最終利回り=〔1.25+(100.00-101.50)/5〕÷101.50×100=〔1.25-0.30〕÷101.50×100=0.95÷101.50×100≒0.93596...%となり、四捨五入して0.94%となります。
関連する分野を学ぶ
覚えるポイント
- 債券利回りの分母は「購入単価」であり「償還価格」ではないこと
間違えやすいところ
- 単利の最終利回りを計算するとき、分母を償還価格100円にして0.95%としてしまうミスが多いので注意しましょう。
出題の前提:2023年10月1日現在施行法令・標準的債券計算式
出典:金融財政事情研究会『2024年1月 1級 学科(基礎編)』
公式問題 p.11(公式掲載ページ) ↗(www.kinzai.or.jp)
株式のテクニカル分析指標の定義と特徴
金融資産運用 · ローソク足 / MACD / ボリンジャーバンド / RSI
株式のテクニカル分析に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
1
解説
テクニカル指標には、ローソク足のような価格の形を表すもの、MACDやボリンジャーバンドのような統計処理を使うもの、RSIのようなオシレーター系のものがあります。それぞれの定義や数値の範囲を正しく覚える必要があります。
解き方
- 各テクニカル指標の定義(構成する要素、計算の対象、数値の範囲や特徴)を順に照合します。
- 選択肢1のローソク足の陽線・陰線の定義が完全に合っていることを確認します。
- 選択肢 1正解
- ローソク足の四本値では、始値より終値が高いものが陽線、始値より終値が低いものが陰線で、正しい記述です。
- 選択肢 2不正解
- MACD線は長短2本の指数平滑移動平均線(EMA)の差で、シグナル線は株価ではなく「MACD線のEMA」なので誤りです。
- 選択肢 3不正解
- ボリンジャーバンドの幅は株価の変動幅の大きさに応じて伸縮するため、株価の上下の向きと幅の広がり・縮まりは直接は対応しません。
- 選択肢 4不正解
- RSIは値上がり幅と値下がり幅の比率で計算され、0%から100%の間を動きます。100%を超えることはありません(一般に70〜80%以上が買われすぎの目安です)。
覚えるポイント
- RSIの数値範囲は0%〜100%、シグナル線はMACDの移動平均線
間違えやすいところ
- RSIが100%を超えると考えたり、ボリンジャーバンドの幅が株価の上下の向きで決まると混同したりするミスに注意しましょう。
出題の前提:2023年10月1日現在・一般的な株式テクニカル分析理論
出典:金融財政事情研究会『2024年1月 1級 学科(基礎編)』
公式問題 p.11(公式掲載ページ) ↗(www.kinzai.or.jp)
国内上場の日経225先物取引の取引概要
金融資産運用 · 日経225先物 / 日経225マイクロ先物 / 取引単位 / 呼値の単位
国内の取引所に上場している日経225先物等に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
2
解説
大阪取引所に上場する日経225先物には、ラージ(1,000倍・呼値10円)、ミニ(100倍・呼値5円)、マイクロ(日経225miniの10分の1で10倍・呼値1円)などの種類があります。取引単位と呼値のきざみを商品ごとに正しく確認する必要があります。
解き方
- 各先物商品の取引単位(倍率)と呼値の単位を比べます。日経225先物(ラージ)は1,000倍・10円きざみ、ミニは100倍・5円きざみです。
- 日経225マイクロ先物は取引単位が10倍(日経225miniの10分の1)で呼値の単位が1円なので、選択肢2(100倍・5円)が誤りだと特定します。
- 選択肢 1不正解
- 日経225先物は日経平均株価を原資産とし、株式会社大阪取引所に上場しています。
- 選択肢 2正解
- 日経225マイクロ先物の取引単位は日経平均株価の10倍で、呼値の単位は1円です。100倍・5円きざみは日経225miniの規格です。
- 選択肢 3不正解
- 日経225先物(ラージ)の最低取引単位(1枚)は日経平均株価の1,000倍で、呼値の単位は10円です。
- 選択肢 4不正解
- 取引最終日は各限月(3・6・9・12月)のSQ日(第2金曜日)の前営業日と定められています。
関連する分野を学ぶ
覚えるポイント
- 日経225マイクロ先物の取引単位は10倍・呼値1円、ミニは100倍・呼値5円、ラージは1,000倍・呼値10円
間違えやすいところ
- 日経225mini(100倍・5円きざみ)と日経225マイクロ先物(10倍・1円きざみ)の規格を取り違えやすいので注意しましょう。
出題の前提:2023年10月1日現在施行・大阪取引所先物取引取扱要領
出典:金融財政事情研究会『2024年1月 1級 学科(基礎編)』
公式問題 p.12(公式掲載ページ) ↗(www.kinzai.or.jp)
オプション取引の価格決定要因(プレミアムへの影響)
金融資産運用 · オプション取引 / プレミアム / ボラティリティ / 原資産価格 / 満期までの期間
一般的なオプション取引に関する次の記述のうち、適切なものはいくつあるか。なお、記載のない事項については考慮しないものとする。 (a) 原資産価格が上昇するほど、コール・オプションおよびプット・オプションのプレミアムは高くなる。 (b) ボラティリティが上昇するほど、コール・オプションおよびプット・オプションのプレミアムは低くなる。 (c) 満期までの残存期間が長いほど、コール・オプションおよびプット・オプションのプレミアムは低くなる。
解答・解説を表示
解答
4
解説
オプションのプレミアム(オプションを買うときの値段)は、原資産の値動きなどで変わります。原資産価格が上がると、コール・オプションの価値は上がり、プット・オプションの価値は下がります。反対に、ボラティリティ(価格の変動の大きさ)が高いほど、また満期までの残り期間が長いほど、コールもプットもプレミアムは高くなります。
解き方
- (a)から(c)までの記述について、原資産価格・ボラティリティ・残存期間でプレミアムがどう変わるかを1つずつ確かめます。
- (a)も(b)も(c)も誤りなので、正しい記述は0個となり、選択肢4を選びます。
- 選択肢 1不正解
- 正しい記述が1つあるという選択肢ですが、この問題の(a)から(c)はすべて誤りです。
- 選択肢 2不正解
- 正しい記述が2つあるという選択肢ですが、この問題の(a)から(c)はすべて誤りです。
- 選択肢 3不正解
- すべての記述が正しいという選択肢ですが、この問題の(a)から(c)はすべて誤りです。
- 選択肢 4正解
- (a)も(b)も(c)もプレミアムの動きを逆に説明しているので、正しい記述は0個です。
答えの内訳
- (a):不適切
- 原資産価格の上昇はコール・オプションの価値を高めますが、プット・オプションの価値は低くするため誤りです。
- (b):不適切
- ボラティリティ(価格変動性)が上昇するほど、イン・ザ・マネーになる可能性が高まり、コール・プット双方のプレミアムは高くなるため誤りです。
- (c):不適切
- 満期までの残存期間が長いほど時間価値が大きくなるため、コール・プット双方のプレミアムは高くなるのが通常であり誤りです。
関連する分野を学ぶ
覚えるポイント
- ボラティリティ上昇および残存期間長期化はコール・プットともにプレミアムを上昇させる
間違えやすいところ
- プット・オプションは原資産が下がると価値が上がることや、期間が長いほど時間的価値が増えることを、逆に覚えてしまいやすいです。
出題の前提:2023年10月1日現在施行法令・標準的オプション価格決定理論(ブラック・ショールズモデル等)
出典:金融財政事情研究会『2024年1月 1級 学科(基礎編)』
公式問題 p.12(公式掲載ページ) ↗(www.kinzai.or.jp)
ジェンセンのα(ジェンセンの測度)の計算
金融資産運用 · CAPM / ジェンセンのアルファ / 期待収益率 / ベータ値
以下の表におけるポートフォリオXのジェンセンのα(ジェンセンの測度)として、最も適切なものはどれか。なお、計算結果は小数点以下第2位を四捨五入すること。 〔条件〕 ・安全資産:収益率1.0% ・市場全体のポートフォリオ:収益率10.0%、標準偏差10.0%、β 1.0 ・ポートフォリオX:収益率16.0%、標準偏差20.0%、β 1.5
解答・解説を表示
解答
2
解説
ジェンセンのα(アルファ)は、CAPM(資本資産評価モデル)が予測する期待収益率を、実際の収益率がどれだけ上回ったかを表す指標です。計算は「実際の収益率-期待収益率」で行い、期待収益率は「安全資産利子率+β×(市場収益率-安全資産利子率)」で求めます。
解き方
- CAPMを使ってポートフォリオXの期待収益率を計算します。1.0%+1.5×(10.0%-1.0%)=14.5%です。
- 実際の収益率16.0%から期待収益率14.5%を引きます。16.0%-14.5%=1.5%です。
- 選択肢 1不正解
- 期待収益率と実際の収益率の差を見ていないので誤りです。
- 選択肢 2正解
- CAPMから求めた期待収益率14.5%を実際の16.0%から引くと1.5%になり、これが正しい値です。
- 選択肢 3不正解
- 安全資産利子率を引かずに計算するなど、式の使い方を間違えたときの値です。
- 選択肢 4不正解
- 市場収益率10.0%と実際の16.0%の単純な差6.0%で、リスクの調整がされていません。
関連する分野を学ぶ
覚えるポイント
- ジェンセンのα=実績収益率-〔安全資産利子率+β×市場リスクプレミアム〕
間違えやすいところ
- シャープレシオやトレイナーレシオと混同して、引き算ではなく割り算をしてしまう間違いがあります。
出題の前提:2023年10月1日現在施行・現代ポートフォリオ理論
出典:金融財政事情研究会『2024年1月 1級 学科(基礎編)』
公式問題 p.12(公式掲載ページ) ↗(www.kinzai.or.jp)
2024年開始の新NISA制度(非課税保有限度額と再利用枠)
金融資産運用 · 新しいNISA / つみたて投資枠 / 成長投資枠 / 年間投資枠 / 簿価残高管理
2024年から始まった新しいNISAに関する次の記述のうち、最も不適切なものはどれか。なお、記載のない事項については考慮しないものとする。
解答・解説を表示
解答
2
解説
新しいNISAで非課税のまま持てる金額は、生涯で合計1,800万円までです。うち成長投資枠は1,200万円までで、年間の投資枠はつみたて投資枠が120万円、成長投資枠が240万円です。売って空いた枠をもう一度使えるのは売った翌年からで、同じ年のうちには使えません。
解き方
- 新NISAの基本ルール(総枠1,800万円、年間つみたて120万円・成長240万円、枠が戻るのは翌年)を確かめます。
- 選択肢2は年末に総枠1,800万円(600万円+1,200万円)を使い切っています。翌年に600万円売ってもその年には枠が戻らないので、その年に買えるのは0円となり、誤りだと分かります。
- 選択肢 1不正解
- 合計の残高は1,600万円なので、空きの枠は200万円あります。つみたて投資枠の年間上限は120万円なので、翌年に新しく買えるのは120万円までです。
- 選択肢 2正解
- 売って空いた枠が使えるようになるのは翌年からです。年末に1,800万円を全部使っていると、翌年に売ってもその年の投資枠は戻らず0円です。
- 選択肢 3不正解
- 合計の残高は1,000万円で、全体の枠は800万円、成長投資枠は500万円空いています。だから年間上限の240万円まで買えます。
- 選択肢 4不正解
- 残高が1,500万円(つみたて500万円・成長1,000万円)のとき、成長投資枠の残りは200万円です。同じ年に売っても枠は戻らないので、その年に成長投資枠で買えるのは200万円までです。
覚えるポイント
- NISAの簿価再利用は「売却の翌年以降」に反映される
間違えやすいところ
- 同じ年に売ればすぐ枠が戻って再び買える、と間違えやすいので注意します。
出題の前提:2023年10月1日現在施行(2024年1月施行確定法令)租税特別措置法
出典:金融財政事情研究会『2024年1月 1級 学科(基礎編)』
公式問題 p.13(公式掲載ページ) ↗(www.kinzai.or.jp)
金融取引に係るセーフティネットの保護対象と範囲
金融資産運用 · 投資者保護基金 / 農水産業協同組合貯金保険制度 / 預金保険制度 / 名寄せ
金融商品取引に係るセーフティネットに関する次の記述のうち、最も不適切なものはどれか。なお、各選択肢において、ほかに必要とされている要件等はすべて満たしているものとする。
解答・解説を表示
解答
2
解説
金融商品のセーフティネットには、預金保険制度・農水産業協同組合貯金保険制度・日本投資者保護基金などがあります。投資者保護基金の対象は証券会社だけで、銀行などの登録金融機関で買った投資信託は対象外です。その投資信託は信託財産として分けて管理され、守られています。
解き方
- 投資者保護基金の対象となるのは証券会社で、銀行などの登録金融機関は外れることを確かめます。
- 銀行で買った投資信託は投資者保護基金の対象外なので、選択肢2が誤りだと分かります。
- 選択肢 1不正解
- 証券会社に預けた信用取引の委託保証金や代用有価証券は、投資者保護基金の補償の対象です(上限1,000万円)。
- 選択肢 2正解
- 銀行などの登録金融機関で買った投資信託は、日本投資者保護基金の補償の対象になりません。この基金に入れるのは証券会社だけです。
- 選択肢 3不正解
- 農水産業協同組合貯金保険制度では、決済用貯金(当座貯金や無利息普通貯金など)は全額が保護されます。
- 選択肢 4不正解
- 破綻のあとに預金者が亡くなった場合、保険事故が起きたときの権利関係で計算するため、亡くなった人(被相続人)の預金としてまとめられます。
覚えるポイント
- 銀行等の登録金融機関で購入した投資信託は投資者保護基金の補償対象外
間違えやすいところ
- 投資信託は有価証券ですが、買ったのが銀行だと投資者保護基金の対象外になる点を見落としやすいです。
出題の前提:2023年10月1日現在施行・金融商品取引法および預金保険法
出典:金融財政事情研究会『2024年1月 1級 学科(基礎編)』
公式問題 p.13(公式掲載ページ) ↗(www.kinzai.or.jp)
棚卸資産の評価方法等
タックスプランニング · 事業所得 / 棚卸資産の評価方法 / 家事消費
居住者の事業所得の金額の計算における棚卸資産の評価方法等に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
4
解説
事業所得の棚卸資産(商品や製品などの在庫)の評価は、原則として、選んで届け出た原価法または低価法で行います。また、事業用の棚卸資産を自分で使った場合は、事業から家事へ移したものとして、原則として通常の販売価額を総収入金額に加えます。
解き方
- 所得税法で、棚卸資産を自分で使ったときの収入への入れ方を確かめます。
- 原則は通常の販売価額です。特例の条件(取得価額以上かつ販売価額の70%以上)に合わない選択肢4を誤りだと判断します。
- 選択肢 1不正解
- 製造業で原価計算をせず、半製品や仕掛品を製品の売価の一定割合で評価する方法は売価還元法で、正しい記述です。
- 選択肢 2不正解
- 低価法を使っていても、翌年の取得価額は前期末の低価法の帳簿価額ではなく、選んでいる原価法で計算した取得価額を基準にします(洗替え方式)。
- 選択肢 3不正解
- 棚卸資産の評価方法は事業の種類ごと・区分ごとに届け出ます。届け出なければ最終仕入原価法による原価法になります。
- 選択肢 4正解
- 自分で使った棚卸資産は、原則として通常の販売価額を収入に加えます。特例でも仕入価額以上かつ販売価額の70%以上が必要で、50%という記述は誤りです。
関連する分野を学ぶ
覚えるポイント
- 棚卸資産の自家消費は原則時価、特例は仕入価額以上かつ通常販売価格の70%以上。法定評価方法は最終仕入原価法。
間違えやすいところ
- 家事消費の特例の「70%以上」と、選択肢の「50%」を混同しないようにします。
出題の前提:所得税法第39条、同法施行令第85条、第99条、所得税基本通達39-1、39-2(2023年10月1日現在施行)
出典:金融財政事情研究会『2024年1月 1級 学科(基礎編)』
公式問題 p.14(公式掲載ページ) ↗(www.kinzai.or.jp)
不動産の譲渡所得における取得費の計算
タックスプランニング · 譲渡所得 / 取得費 / 遺贈 / 相続税額の取得費加算 / 概算取得費
不動産を譲渡したことによる譲渡所得の金額の計算における取得費に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
3
解説
相続・遺贈・贈与で個人から資産を受け取った場合、譲渡所得の計算に使う取得時期と取得費は、原則として前の持ち主(被相続人や贈与者)のものをそのまま引き継ぎます。
解き方
- 相続や遺贈で得た資産を売ったとき、取得費を引き継ぐルールを確かめます。
- もらったときの時価とする選択肢3は所得税法第60条第1項に反するので、誤りだと判断します。
- 選択肢 1不正解
- 家屋などの減価償却資産の取得費は、取得価額・設備費・改良費の合計から、持っていた間の減価償却費を引いて計算するので正しい記述です。
- 選択肢 2不正解
- 相続税の申告期限の翌日から3年以内に相続した財産を売ると、納めた相続税の一部を取得費に足せます。この特例の説明として正しい記述です。
- 選択肢 3正解
- 個人からの遺贈で得た資産の取得費は、もらったときの時価ではなく、亡くなった人が買ったときの取得費を引き継ぎます。
- 選択肢 4不正解
- 本当の取得費が分からない場合や、譲渡価額の5%より少ない場合は、収入金額の5%を取得費とみなすことができます。
関連する分野を学ぶ
覚えるポイント
- 相続・遺贈・贈与(個人間)による取得資産の取得費・取得時期は被相続人・贈与者のものを引き継ぐ。
間違えやすいところ
- 法人からの遺贈・贈与は時価で課税されますが、個人からの遺贈は取得費を引き継ぐ点を混同しないようにします。
出題の前提:所得税法第60条第1項、租税特別措置法第39条(2023年10月1日現在施行)
出典:金融財政事情研究会『2024年1月 1級 学科(基礎編)』
公式問題 p.14(公式掲載ページ) ↗(www.kinzai.or.jp)
所得税における損益通算の順序
タックスプランニング · 損益通算 / 通算順序 / 第1次通算 / 第2次通算
所得税の損益通算に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
2
解説
損益通算できる損失は、不動産所得・事業所得・山林所得・譲渡所得のものです。まず同じグループ(第1グループは不動産・事業・給与・雑、第2グループは譲渡・一時)の中で損益を通算します。それでも引ききれない分は、別のグループから差し引きます。山林所得と退職所得は最後に通算します。
解き方
- 所得のグループ分け(第1グループは経常的な所得、第2グループは臨時的な所得)を確かめます。
- 総合課税の譲渡所得の損失は同じグループの一時所得から先に引かれるので、選択肢2が正しいと分かります。
- 選択肢 1不正解
- 不動産所得の損失は第1グループなので、まず同じグループの事業所得・給与所得・雑所得から引き、次に第2グループの一時所得などから引きます。
- 選択肢 2正解
- 総合課税の譲渡所得の損失は、同じ第2グループの一時所得から先に引くので正しい記述です。
- 選択肢 3不正解
- 一時所得で出た損失は、他の所得と損益通算できません。通算できるのは不動産・事業・山林・譲渡所得の赤字だけです。
- 選択肢 4不正解
- 山林所得の損失は、まず不動産・事業・給与・雑のグループから引き、次に譲渡・一時所得から引きます。それでも残れば最後に退職所得から引きます。
関連する分野を学ぶ
覚えるポイント
- 損益通算ができる所得は「不・事・山・譲」。一時所得の損失は通算不可。総合譲渡と一時は同一グループ。
間違えやすいところ
- 一時所得の赤字は損益通算できないと覚えておきましょう。
出題の前提:所得税法第69条、所得税法施行令第198条(2023年10月1日現在施行)
出典:金融財政事情研究会『2024年1月 1級 学科(基礎編)』
公式問題 p.15(公式掲載ページ) ↗(www.kinzai.or.jp)
配偶者控除および配偶者特別控除の要件
タックスプランニング · 配偶者控除 / 配偶者特別控除 / 老人控除対象配偶者 / 青色事業専従者
居住者に係る所得税の配偶者控除および配偶者特別控除に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
3
解説
配偶者控除と配偶者特別控除は、納税者本人の合計所得金額が1,000万円以下のときに使えます。配偶者の合計所得金額が48万円以下なら配偶者控除で、70歳以上なら老人控除対象配偶者になります。48万円を超えて133万円以下なら配偶者特別控除の対象です。
解き方
- 老人控除対象配偶者の年齢の条件が70歳以上であることを確かめます。
- 選択肢3は75歳以上と間違っているので、最も不適切だと判断します。
- 選択肢 1不正解
- 配偶者控除も配偶者特別控除も、納税者本人の合計所得金額が1,000万円を超えると使えません。
- 選択肢 2不正解
- 配偶者特別控除は配偶者の合計所得が48万円超133万円以下が対象です。133万円を超えるとどちらの控除も使えません。
- 選択肢 3正解
- 老人控除対象配偶者になるのは70歳以上の人で、75歳以上ではありません。
- 選択肢 4不正解
- 青色申告者の事業専従者として給与をもらっている人や、白色申告者の事業専従者は、控除の対象になる配偶者ではありません。
覚えるポイント
- 老人控除対象配偶者および老人扶養親族の年齢要件はいずれも70歳以上。
間違えやすいところ
- 医療制度の75歳と、所得税の老人控除の70歳を混同しないようにします。
出題の前提:所得税法第2条第1項第33号の2、第83条、第83条の2(2023年10月1日現在施行)
出典:金融財政事情研究会『2024年1月 1級 学科(基礎編)』
公式問題 p.15(公式掲載ページ) ↗(www.kinzai.or.jp)
住宅借入金等特別控除の適用要件および控除期間
タックスプランニング · 住宅借入金等特別控除 / 新築住宅 / 控除期間 / 床面積要件 / 転勤
住宅借入金等特別控除に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
4
解説
住宅借入金等特別控除(住宅ローン控除)は、住み始めた年の年末のローン残高に一定の割合をかけて税金から差し引く制度です。2022年以降に新築住宅へ住み始めた場合の控除期間は、原則として13年間です。中古などの既存住宅の場合は10年間です。
解き方
- 2023年に入居した新築住宅のローン控除について、限度額・控除期間・控除率をまとめます。
- 2023年入居の新築一般住宅は控除期間が13年間なので、10年とする選択肢4は誤りだと判断します。
- 選択肢 1不正解
- 住宅ローン控除を受けるには、その年の合計所得金額が原則2,000万円以下でないといけません。
- 選択肢 2不正解
- 家屋の床面積の2分の1以上の部分が、自分の住まいとして使われていることが必要です。
- 選択肢 3不正解
- 転勤などやむを得ない事情で引っ越した場合、決められた手続きをすれば、戻って住んだ年から残りの期間についてもう一度控除を受けられます。
- 選択肢 4正解
- 2023年に新築の一般住宅へ住み始めた場合の控除期間は最長13年間です。中古などの既存住宅は最長10年間です。
覚えるポイント
- 令和4年(2022年)改正後の新築住宅ローン控除期間は原則最長13年、既存住宅は10年。所得上限は2,000万円。
間違えやすいところ
- 2024年以降に入居した新築住宅の扱いや、中古住宅の「10年間」と混同しないようにします。
出題の前提:租税特別措置法第41条(2023年10月1日現在施行)
出典:金融財政事情研究会『2024年1月 1級 学科(基礎編)』
公式問題 p.15(公式掲載ページ) ↗(www.kinzai.or.jp)
個人住民税の仕組みと計算
タックスプランニング · 個人住民税 / 特別徴収 / 普通徴収 / 基礎控除 / 賦課期日
個人住民税に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
2
解説
個人住民税は、毎年1月1日に住んでいる自治体に、前の年の所得に応じて納めます。給与以外の所得にかかる住民税は、確定申告のときに、自分で納める普通徴収か、給与から引かれる特別徴収かを選べます。
解き方
- 各選択肢について、住民税の決まり(給与天引きの時期、確定申告での選び方、引っ越したときの納付先、基礎控除額)を1つずつ確かめます。
- 給与以外の所得では普通徴収を選べるので、選択肢2が正しいと分かります。
- 選択肢 1不正解
- 給与からの特別徴収は、原則として6月から翌年5月までの12回に分けて、毎月の給与から引かれます。4月から翌3月ではありません。
- 選択肢 2正解
- 確定申告のときに、給与や公的年金以外の所得(不動産所得など)の住民税は、特別徴収か普通徴収を選べます。
- 選択肢 3不正解
- 個人住民税は毎年1月1日時点に住んでいる市区町村に、その年度分をまとめて納めます。年の途中で引っ越しても、その年度の納付先は変わりません。
- 選択肢 4不正解
- 住民税の基礎控除は、合計所得金額2,400万円以下のとき43万円です。所得税の48万円とは違います。
覚えるポイント
- 住民税の給与天引きは6月から翌年5月。賦課期日は1月1日。住民税の基礎控除は最大43万円。
間違えやすいところ
- 所得税の基礎控除48万円と、住民税の基礎控除43万円を取り違えないようにします。
出題の前提:地方税法第314条の2、第321条の3、第321条の5(2023年10月1日現在施行)
出典:金融財政事情研究会『2024年1月 1級 学科(基礎編)』
公式問題 p.16(公式掲載ページ) ↗(www.kinzai.or.jp)
法人税法上の益金の取扱い
タックスプランニング · 法人税 / 益金 / 資産の評価換え / 受取配当等の益金不算入 / 還付金
内国法人(普通法人)における法人税法上の益金に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
1
解説
資産の帳簿価額を増やしたときの評価益(値上がり益)は、原則として益金の額に算入しません。まだ売却などで実現していない利益だからです。
解き方
- 資産の評価換えで帳簿価額を増やしたときの評価益が、法人税でどう扱われるかを確認します。
- 「原則として益金の額に算入する」とする肢1を、不適切だと判断します。
- 選択肢 1正解
- 法人税法第25条により、資産の帳簿価額を増やしたときの評価益は、法令で定めた一定の場合を除き、原則として益金の額に算入されません。
- 選択肢 2不正解
- 関連法人株式等(保有割合3分の1超100%未満)の配当は、その額から関係する負債利子を引いた金額の全額が益金不算入になります。
- 選択肢 3不正解
- 完全子法人株式等(保有割合100%)の配当は、負債利子を引く必要がなく、全額が益金不算入になります。
- 選択肢 4不正解
- 納付時に損金不算入とした法人税の還付金は益金不算入ですが、いっしょに受け取る利息の「還付加算金」は益金に算入されます。
関連する分野を学ぶ
覚えるポイント
- 資産の評価益・評価損は原則として益金・損金不算入。還付加算金は益金算入。
間違えやすいところ
- 法人税の還付金そのもの(益金不算入)と、還付加算金(益金算入)を混同しないようにします。
出題の前提:法人税法第23条、第25条、第26条(2023年10月1日現在施行)
出典:金融財政事情研究会『2024年1月 1級 学科(基礎編)』
公式問題 p.16(公式掲載ページ) ↗(www.kinzai.or.jp)
中小法人の一括評価金銭債権に係る貸倒引当金の限度超過額
タックスプランニング · 貸倒引当金 / 一括評価金銭債権 / 法定繰入率 / 中小法人の特例
卸売業を営むX社(資本金3,000万円の中小法人、大法人による完全支配関係なし)は、当期(2023年4月1日~2024年3月31日)において損金経理により一括評価金銭債権に係る貸倒引当金を200万円繰り入れた。下記の資料に基づき、損金の額に算入されない貸倒引当金の繰入限度超過額として、最も適切なものはどれか。なお、繰入限度額が最も高くなるように計算するものとする。 [資料] ・期末の一括評価金銭債権の帳簿価額:1億5,000万円 ・実質的に債権とみられない金銭債権の金額:1,000万円 ・卸売業に係る法定繰入率:1,000分の10 ・貸倒実績率(実績繰入率):1,000分の7
解答・解説を表示
解答
2
解説
中小法人の貸倒引当金の繰入限度額は、期末の一括評価金銭債権から「実質的に債権とみられない金額」を引いた額に、貸倒実績率と法定繰入率の大きい方を掛けて求めます。損金に計上した額が限度額を超えた分は、損金不算入になります。
解き方
- 対象になる金銭債権の額を計算します:1億5,000万円 - 1,000万円 = 1億4,000万円。
- 使う率を選びます:法定繰入率(10/1,000)と貸倒実績率(7/1,000)の大きい方の10/1,000を使います。
- 繰入限度額を計算します:1億4,000万円 × 10/1,000 = 140万円。
- 限度を超えた額を計算します:損金に計上した200万円 - 限度額140万円 = 60万円。
- 選択肢 1不正解
- 実質的に債権とみられない金額(1,000万円)を引かずに計算すると限度額は150万円となり、超過額は50万円になりますが、本来は引く必要があるため誤りです。
- 選択肢 2正解
- 対象債権額1億4,000万円に法定繰入率10/1,000を掛けた限度額140万円と、繰入額200万円との差額60万円なので正しいです。
- 選択肢 3不正解
- 債権を引かずに貸倒実績率(7/1,000)を掛けると限度額105万円となり、超過額は95万円になりますが、引き忘れがあり、有利な法定繰入率も使っていないため誤りです。
- 選択肢 4不正解
- 対象債権額1億4,000万円に貸倒実績率(7/1,000)を掛けると限度額98万円となり、超過額は102万円になりますが、有利な法定繰入率を選んでいないため誤りです。
覚えるポイント
- 一括評価金銭債権の対象額=期末帳簿価額-実質的に債権とみられない金額。中小法人は法定繰入率を選択可能。
間違えやすいところ
- 実質的に債権とみられない金額(同じ相手への債権と債務を相殺した額など)を引くのを忘れないようにします。
出題の前提:法人税法第52条、法人税法施行令第96条、租税特別措置法第57条の9(2023年10月1日現在施行)
出典:金融財政事情研究会『2024年1月 1級 学科(基礎編)』
公式問題 p.17(公式掲載ページ) ↗(www.kinzai.or.jp)
当期純利益と法人税法上の課税所得の調整
タックスプランニング · 申告調整 / 受取配当等の益金不算入 / 減価償却費の損金経理要件
企業会計上の当期純利益と法人税法上の課税所得に関する次の記述(a)~(c)について、適切なものの組み合わせまたは個数として最も適切なものを1つ選びなさい。 (a) 企業会計上の当期純利益に益金不算入項目および損金算入項目を加算し、益金算入項目および損金不算入項目を控除することで、法人税法上の課税所得を算出することができる。 (b) 内国法人から受け取った当該内国法人の株式に係る配当の額は、確定申告書等に益金の額に算入されない配当の額およびその計算に関する明細を記載した書類を添付して申告調整しなければ益金不算入とすることができない。 (c) 企業会計上、減価償却費を損金経理していない場合、償却限度額に達するまでの金額については申告調整で損金算入することができる。
解答・解説を表示
解答
1
解説
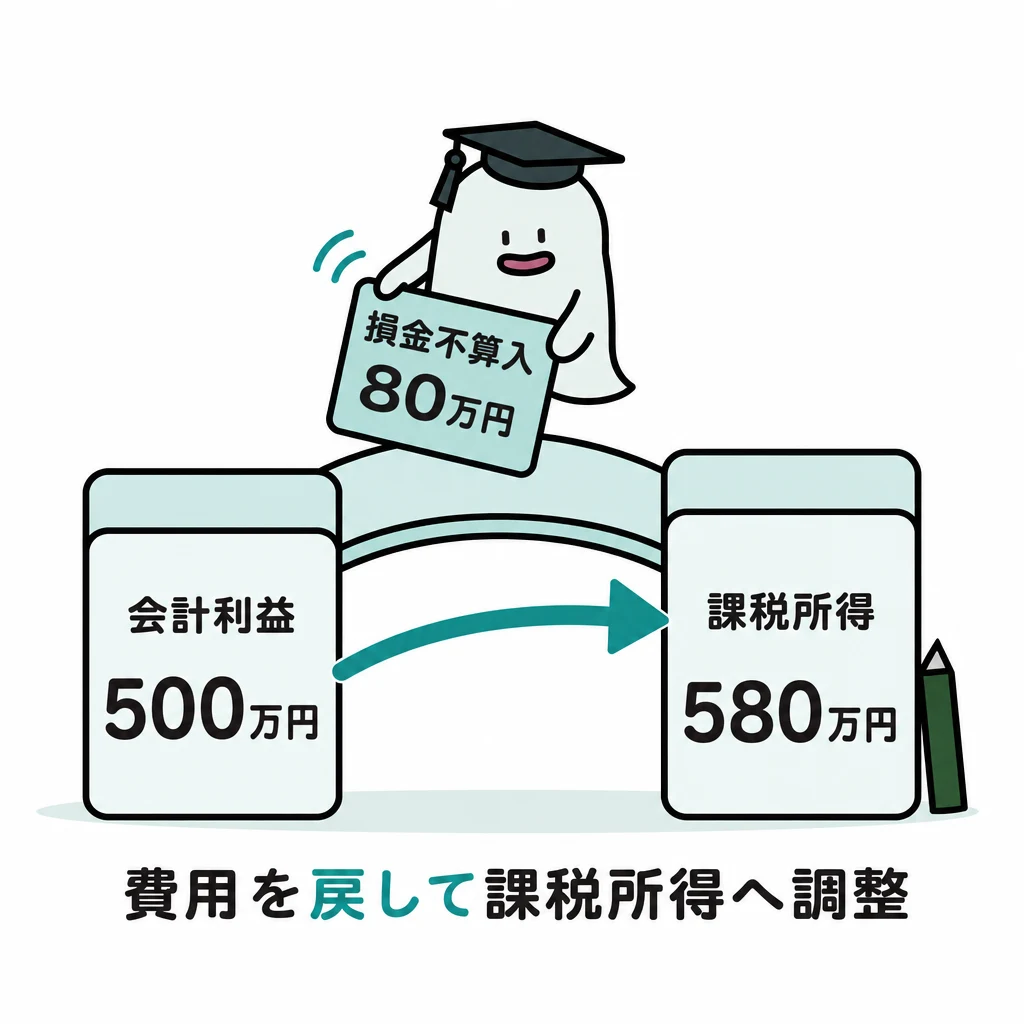
法人税法上の所得金額は、企業会計上の当期純利益をもとに、税務上のルールで益金や損金を加算・減算する申告調整によって計算します。企業会計と税務では利益のとらえ方が違うためです。
解き方
- 記述(a)について、加算する項目と減算する項目の組み合わせが正しいかを確かめます。
- 記述(b)について、受取配当等の益金不算入を使うための要件(確定申告書への明細の添付)を確かめます。
- 記述(c)について、減価償却費に損金経理が必要かを調べ、正しい記述の数を数えます。
- 選択肢 1正解
- 正しい記述は(b)の1つだけなので、1が正解です。
- 選択肢 2不正解
- 正しい記述は1つだけなので誤りです。
- 選択肢 3不正解
- 正しい記述は1つだけなので誤りです。
- 選択肢 4不正解
- 記述(b)が正しいので、0(ゼロ)とするこの選択肢は誤りです。
関連する分野を学ぶ
覚えるポイント
- 減価償却費の損金算入には法人が費用として経理する損金経理が必須要件です。
間違えやすいところ
- 加算する項目(益金算入・損金不算入)と、減算する項目(益金不算入・損金算入)を混同しないようにします。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 1級 学科(基礎編)』
公式問題 p.17(公式掲載ページ) ↗(www.kinzai.or.jp)
改正不動産登記法における相続登記の義務化
不動産 · 相続登記の申請義務 / 遺産分割後の登記義務 / 過料 / 遡及適用
2024年4月1日に施行される改正不動産登記法における相続等による所有権の移転の登記(相続登記)に関する次の記述のうち、最も不適切なものを1つ選びなさい。
解答・解説を表示
解答
3
解説
所有者不明の土地を減らすため不動産登記法が改正され、相続で不動産を取得したことを知った日から3年以内に相続登記を申請することが義務になりました。放置された土地が増えるのを防ぐためです。
解き方
- 相続登記を申請する基本ルール(知った日から3年以内)と、遺産分割後の追加の申請義務を確かめます。
- 改正法の施行日(2024年4月1日)より前の相続に、さかのぼって適用されるかを確かめます。
- 正当な理由なく申請しない場合の罰則(過料)があるかを確かめ、誤った記述を探します。
- 選択肢 1不正解
- 自分で相続が始まったことと、所有権を取得したことを知った日から3年以内に申請する必要があるので正しいです。
- 選択肢 2不正解
- 遺産分割で法定相続分を超えて所有権を取得した人は、遺産分割の日から3年以内に申請する必要があるので正しいです。
- 選択肢 3正解
- 施行日(2024年4月1日)より前に始まった過去の相続も義務の対象になる(猶予期間があります)ので誤りです。
- 選択肢 4不正解
- 正当な理由なく相続登記をしないときは、10万円以下の過料という罰則があるので正しいです。
覚えるポイント
- 相続登記の義務化は施行日前の過去の相続にも適用され、正当な理由のない不申請には10万円以下の過料が科されます。
間違えやすいところ
- 施行日より後の相続だけが対象だと誤解しやすいので注意します。
出題の前提:2023年10月1日現在施行の法令等(2024年4月1日施行改正不動産登記法)
出典:金融財政事情研究会『2024年1月 1級 学科(基礎編)』
公式問題 p.18(公式掲載ページ) ↗(www.kinzai.or.jp)
不動産の売買契約上の留意点
不動産 · 未成年者の法律行為 / 共有持分の処分 / 無権代理の追認 / 法令の適用関係
不動産の売買契約上の留意点に関する次の記述のうち、最も適切なものを1つ選びなさい。
解答・解説を表示
解答
2
解説
共有の不動産でも、各共有者の持分はそれぞれ独立した財産です。そのため共有物全体を処分するには全員の同意が要りますが、自分の持分だけを売ることは一人で自由にできます。
解き方
- 未成年者が代理人を選んで契約した場合と、契約を取り消せるか(民法5条)を考えます。
- 共有持分を処分するときの民法のルール(他の共有者の同意が要るか)を考えます。
- 無権代理(代理権のない人がした契約)を追認したとき、効力がいつから生じるかを確かめます。
- 一般法(民法)と特別法(宅建業法・消費者契約法)のどちらが優先するかを確かめます。
- 選択肢 1不正解
- 未成年者が法定代理人の同意なしに代理人を立ててした契約でも、未成年者本人の行為として取り消せます。
- 選択肢 2正解
- 各共有者は、他の共有者の同意なしに自分の持分を自由に第三者へ売却・処分できるので正しいです。
- 選択肢 3不正解
- 無権代理の追認は、別の意思表示がない限り、契約した時にさかのぼって効力が生じるので誤りです。
- 選択肢 4不正解
- 民法は一般法で、特別法である宅地建物取引業法や消費者契約法の規定が優先するので誤りです。
覚えるポイント
- 共有物全体の変更・処分には全員の合意が必要ですが、自己の持分の処分は単独で自由に行えます。
間違えやすいところ
- 無権代理の追認の効力は「将来に向かって」ではなく「契約した時にさかのぼって」生じる点を混同しないようにします。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 1級 学科(基礎編)』
公式問題 p.18(公式掲載ページ) ↗(www.kinzai.or.jp)
建築基準法の諸規定
不動産 · 既存不適格建築物 / 2項道路 / 防火地域・準防火地域にわたる建築物 / 建築確認の不服申立て
建築基準法に関する次の記述のうち、最も適切なものを1つ選びなさい。
解答・解説を表示
解答
3
解説
建物が防火地域と準防火地域にまたがるときは、原則としてより厳しい防火地域の規定が全体に適用されます。ただし防火壁で有効に区画された部分は、準防火地域の規定に緩められます。
解き方
- 法改正で基準に合わなくなった建物が、違反建築物か既存不適格建築物かを確かめます。
- 建築基準法第42条第2項の道路(2項道路)で、道路の中心線から何m後退するかを確かめます。
- 防火地域と準防火地域にまたがる建物で、防火壁による区画がある場合にどの規定が使われるかを確かめます。
- 建築主事などの処分に不服があるときの審査請求先(建築審査会)を確かめます。
- 選択肢 1不正解
- 法令改正で基準に合わなくなった既存の建物は「既存不適格建築物」で、違反建築物にはなりません。
- 選択肢 2不正解
- 2項道路では、原則として道路の中心線から水平距離で「2m」後退した線が道路の境界線とみなされます。
- 選択肢 3正解
- 防火地域の外側を防火壁で区画しているときは、その外側の部分に準防火地域の規定が使われるので正しいです。
- 選択肢 4不正解
- 建築主事などの処分に不服があるときの審査請求は、都道府県知事ではなく「建築審査会」にします。
関連する分野を学ぶ
覚えるポイント
- 建築確認処分への不服申立ては、知事等ではなく「建築審査会」に対して行います。
間違えやすいところ
- 2項道路で中心線から後退する距離は、道路幅4mを確保するための「2m」で、「4m」ではありません。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 1級 学科(基礎編)』
公式問題 p.18(公式掲載ページ) ↗(www.kinzai.or.jp)
宅地造成及び特定盛土等規制法(盛土規制法)
不動産 · 宅地造成等工事規制区域 / 特定盛土等 / 工事許可の規模要件 / 勧告
宅地造成及び特定盛土等規制法に関する次の記述のうち、最も不適切なものを1つ選びなさい。
解答・解説を表示
解答
2
解説
盛土規制法では、危険な盛土などを全国一律の基準でまとめて規制します。そのため市街地だけでなく、集落や農地・森林などの周辺も広く規制区域(宅地造成等工事規制区域と特定盛土等規制区域)に指定できます。
解き方
- 切土工事で許可が必要になる規模(面積500㎡超など)を確かめます。
- 宅地造成等工事規制区域に指定される範囲(市街地や集落などを含む広さ)を確かめます。
- 特定盛土等の定義と、都道府県知事などの勧告の権限を確かめ、不適切な選択肢を判断します。
- 選択肢 1不正解
- 切土部分の崖の高さが2m以下でも、切土する土地の面積が500㎡を超える(この肢は600㎡)ので、知事などの許可が必要となり正しいです。
- 選択肢 2正解
- 宅地造成等工事規制区域は、市街地だけでなく、将来市街地になる土地や集落なども広く指定の対象なので誤りです。
- 選択肢 3不正解
- 特定盛土等とは、隣接・近接する宅地などに災害を起こすおそれが大きい一定の土地の形質変更を指すので正しいです。
- 選択肢 4不正解
- 都道府県知事などは、災害を防ぐために必要な措置をとるよう所有者などに勧告できるので正しいです。
覚えるポイント
- 盛土規制法の宅地造成等工事規制区域は、市街地だけでなく市街地になろうとする区域や集落等も指定されます。
間違えやすいところ
- 崖の高さの条件(切土2m超・盛土1m超)を満たさなくても、面積が500㎡超なら許可の対象になる点を忘れないようにします。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 1級 学科(基礎編)』
公式問題 p.19(公式掲載ページ) ↗(www.kinzai.or.jp)
不動産取得税の課税関係と特例
不動産 · 特定遺贈の非課税除外 / 新築住宅のみなし取得 / 宅地の課税標準の特例 / 認定長期優良住宅の控除額
不動産取得税に関する次の記述のうち、最も適切なものを1つ選びなさい。
解答・解説を表示
解答
4
解説
不動産取得税で、新築住宅の課税標準から引ける金額は、一般の住宅で最高1,200万円です。認定長期優良住宅の場合は特例で最高1,300万円になります。
解き方
- 相続や包括遺贈・特定遺贈で不動産を取得したとき、不動産取得税がかかるかどうかを確かめます。
- 分譲住宅などで「取得したとみなす」までの期間(6カ月)を確かめます。
- 宅地の評価額の特例の割合(2分の1)を確かめます。
- 新築の認定長期優良住宅の床面積の条件(50㎡以上240㎡以下)と控除額(1,300万円)を照らし合わせます。
- 選択肢 1不正解
- 相続人以外の人が特定遺贈で土地を取得したときは、非課税にならず不動産取得税がかかります。
- 選択肢 2不正解
- 宅建業者の新築住宅は、新築の日から「6カ月」を過ぎた日に最初の使用か譲渡がないと、取得したとみなされます。
- 選択肢 3不正解
- 宅地評価土地を取得したときの課税標準の特例は、固定資産税評価額の「2分の1」とする特例です。
- 選択肢 4正解
- 床面積200㎡(50㎡以上240㎡以下)の認定長期優良住宅を新築すると、最高1,300万円の控除が受けられるので正しいです。
関連する分野を学ぶ
覚えるポイント
- 新築住宅の不動産取得税の控除額は一般住宅が1,200万円、認定長期優良住宅が1,300万円です。
間違えやすいところ
- 宅地の課税標準の特例の割合は「2分の1」で、「3分の1」と混同しないようにします。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 1級 学科(基礎編)』
公式問題 p.19(公式掲載ページ) ↗(www.kinzai.or.jp)
登録免許税の軽減税率の特例
不動産 · 住宅用家屋の保存登記 / 住宅用家屋の移転登記 / 抵当権設定登記の軽減税率 / 住宅用家屋の適用要件
登録免許税に関する次の記述のうち、最も不適切なものを1つ選びなさい。
解答・解説を表示
解答
2
解説
登録免許税の住宅用家屋の軽減は、個人のマイホーム取得を支えるための特例です。所有権の移転登記では、売買か競落で取得した場合だけが対象で、贈与や相続は対象になりません。
解き方
- 新築住宅の保存登記の軽減の条件(新築後1年以内、床面積50㎡以上など)を確かめます。
- 中古住宅などの移転登記の軽減の条件(売買・競落に限る、贈与・相続は対象外)を確かめます。
- 住宅取得資金の抵当権設定登記の軽減税率(本則0.4%→0.1%)と対象の家屋(自分の居住用)を確かめます。
- 選択肢 1不正解
- 新築後1年以内に登記を受け、決められた証明書を添付すると軽減税率が使えるので正しいです。
- 選択肢 2正解
- 所有権移転登記の軽減税率は売買か競落による取得に限られ、贈与による取得には使えないので誤りです。
- 選択肢 3不正解
- 住宅取得資金の貸付けなどの抵当権設定登記は、軽減税率で0.4%から0.1%に軽くなり正しいです。
- 選択肢 4不正解
- 抵当権設定登記の軽減は自分の居住用の家屋が対象で、賃貸用の家屋は対象外なので正しいです。
関連する分野を学ぶ
覚えるポイント
- 住宅用家屋の所有権移転登記の登録免許税軽減は「売買」「競落」のみに適用され、贈与や相続には使えません。
間違えやすいところ
- 抵当権設定登記の軽減(本則0.4%→0.1%)と、保存登記(0.4%→0.15%)などの数字を混同しないように整理します。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 1級 学科(基礎編)』
公式問題 p.20(公式掲載ページ) ↗(www.kinzai.or.jp)
土地収用法および収用等の場合の課税の特例
不動産 · 補償金の算定基準 / 通常生ずる損失の補償 / 5000万円特別控除の申出6カ月要件 / 代替資産取得の課税繰延べ
土地収用法および収用等の場合の課税の特例に関する次の記述のうち、最も適切なものを1つ選びなさい。
解答・解説を表示
解答
3
解説
土地収用法の損失補償は、近くの似た土地の取引価格などを基準にした適正な時価で行います。税制の優遇措置(5,000万円特別控除)には「最初に買取りの申出があった日から6カ月以内に譲渡する」という条件があります。
解き方
- 土地収用の補償額の算定基準(時価基準)と、相続税評価額との関係を確かめます。
- 収用に伴う補償の範囲(権利の補償、通常生じる損失の補償、営業補償など)を確かめます。
- 収用等の5,000万円特別控除の申出期間の条件(6カ月ルール)を確かめます。
- 収用等で代替資産を取得したときの課税繰延べの割合(取得価額が譲渡対価以上なら全額繰延べ)を確かめます。
- 選択肢 1不正解
- 補償金額を計算するときは、相続税評価額ではなく、近くの似た土地の取引価格などを考えた適正な価格(時価)が基準になります。
- 選択肢 2不正解
- 土地の収用の補償には、土地そのものの対価だけでなく、営業上の損失や移転費用などの通常生じる損失の補償も含まれます。
- 選択肢 3正解
- 5,000万円特別控除を使うには、最初に買取りの申出があった日から6カ月以内に譲渡する必要があるので正しいです。
- 選択肢 4不正解
- 収用等で代替資産を取得した場合、代替資産の取得価額が譲渡対価以上なら、課税は100%繰り延べられます。
覚えるポイント
- 収用等の5,000万円特別控除を受けるには「最初の申出から6カ月以内の譲渡」が必要です。
間違えやすいところ
- 事業用資産の買換え特例(原則80%繰延べ)と、収用等の代替資産取得の課税繰延べ(100%繰延べ)を混同しないようにします。
出題の前提:2023年10月1日現在施行の法令等
出典:金融財政事情研究会『2024年1月 1級 学科(基礎編)』
公式問題 p.20(公式掲載ページ) ↗(www.kinzai.or.jp)
不動産関連業務と専門家の組合せ
不動産 · 士業の独占業務 / 不動産関連の手続 / 土地家屋調査士
顧客のファイナンシャル・プランニングを実行するにあたり、不動産関連の各種手続き・業務を適切な専門家に依頼する場合の組合せとして、最も適切なものはどれか。
解答・解説を表示
解答
3
解説
不動産の手続きには、法律で決められた資格者だけができる仕事(独占業務)があります。表示に関する登記は土地家屋調査士、権利に関する登記は司法書士、建築物の設計・工事監理は建築士が担当します。
解き方
- 不動産の表示に関する登記や境界の手続きの代理が、土地家屋調査士にしかできない仕事かを確かめます。
- 権利の登記は司法書士、官公署に出す書類は行政書士、鑑定評価は不動産鑑定士など、各専門家の仕事の範囲と照らし合わせて正しいかを判定します。
- 選択肢 1不正解
- 登記申請の代理(所有権の住所変更登記など権利に関する登記)は司法書士の仕事で、行政書士はできません。
- 選択肢 2不正解
- 筆界特定の手続きの申請代理ができるのは土地家屋調査士(または弁護士)で、不動産鑑定士ではありません。
- 選択肢 3正解
- 地積更正登記は不動産の表示に関する登記です。その調査・測量と申請手続きの代理は土地家屋調査士の仕事です。
- 選択肢 4不正解
- 建築物の設計や工事監理を行うのは建築士(一級・二級・木造建築士)で、管理業務主任者ではありません。
覚えるポイント
- 表示に関する登記・筆界特定手続は土地家屋調査士、権利に関する登記は司法書士が担当します。
間違えやすいところ
- 行政書士が扱えるのは、官公署に提出する許認可などの書類です。法務局への登記申請の代理はできません。
出題の前提:2023年10月1日現在施行の法令(司法書士法、土地家屋調査士法、建築士法等)に基づく。
出典:金融財政事情研究会『2024年1月 1級 学科(基礎編)』
公式問題 p.20(公式掲載ページ) ↗(www.kinzai.or.jp)
民法上の贈与の法的効力および種類
相続・事業承継 · 死因贈与 / 書面によらない贈与 / 負担付贈与 / 民法
民法上の贈与(死因贈与・負担付贈与・書面によらない贈与等)に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
4
解説
贈与は、合意するだけで成立する契約です(不要式契約)。書面によらない贈与は、まだ履行していなければ、どちらの当事者も一方的に解除できます。死因贈与は契約ですが、その性質上、遺贈の規定の一部が準用されます。
解き方
- 贈与契約が成立するための条件や、自書・押印といった方式が必要かどうかを確かめます。
- 遺言による遺贈と内容がぶつかったときの扱い、負担付贈与で利益を受ける人の範囲、書面によらない贈与の解除の制限を確かめて、正しい記述を選びます。
- 選択肢 1不正解
- 死因贈与は契約なので、自筆証書遺言のような自書・押印の方式は必要ありません。口頭の合意でも成立します。
- 選択肢 2不正解
- 死因贈与の撤回には遺言の取消しの規定が準用されます。後で作った遺言と内容がぶつかる場合は、後の遺言が優先されて死因贈与が撤回されたとみなされることがあります。いつも死因贈与が優先するわけではありません。
- 選択肢 3不正解
- 負担付贈与で受贈者が負う負担(給付義務)から利益を受ける人は、贈与者だけでなく第三者にすることもできます。
- 選択肢 4正解
- 民法第550条により、書面によらない贈与は各当事者が解除できますが、履行が終わった部分は解除できません。
覚えるポイント
- 書面によらない贈与は履行前なら双方解除可能、ただし履行済みの部分は解除不可です。
間違えやすいところ
- 死因贈与は遺言ではなく「契約」です。そのため、遺言の厳しい方式(自筆であることなど)は準用されません。
出題の前提:2023年10月1日現在施行の民法第549条〜第554条の規定に基づく。
出典:金融財政事情研究会『2024年1月 1級 学科(基礎編)』
公式問題 p.21(公式掲載ページ) ↗(www.kinzai.or.jp)
成年後見制度における保護者と本人の権限
相続・事業承継 · 成年後見制度 / 保佐 / 補助 / 取消権 / 同意権
成年後見制度(後見・保佐・補助)に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
2
解説
成年後見制度は、判断能力が十分でない人を保護・支援する制度です。本人が自分で決める権利を尊重するため、「日用品の購入など日常生活に関する行為」は成年被後見人でも一人ででき、取り消すことはできません。
解き方
- 成年後見人が取り消せる行為の範囲(民法第9条ただし書)を確かめます。
- 保佐人・補助人の同意権・代理権の審判の条件や、本人の取消権について確かめます。
- 選択肢 1不正解
- 補助開始の審判を本人以外の人が請求するときは本人の同意が必要ですが、後見開始や保佐開始の請求では本人の同意は要りません。
- 選択肢 2正解
- 成年被後見人の法律行為は取り消せますが、日用品の購入など日常生活に関する行為は取り消せません。
- 選択肢 3不正解
- 不動産の売買は保佐人の同意が必要な行為(民法第13条第1項)です。同意やこれに代わる許可なしに行った行為は、保佐人だけでなく被保佐人自身も取り消せます。
- 選択肢 4不正解
- 家庭裁判所は、申立人などの請求(補助人の請求を含む)により、被補助人のために特定の法律行為について補助人に代理権を与える審判をできます(本人の同意が必要です)。
覚えるポイント
- 日常生活に関する行為(日用品の購入等)は成年被後見人であっても取り消せません。
間違えやすいところ
- 成年後見人は広い代理権と取消権を持ちますが、「すべての行為」を取り消せるわけではない点に注意が必要です。
出題の前提:2023年10月1日現在施行の民法第7条〜第17条等の規定に基づく。
出典:金融財政事情研究会『2024年1月 1級 学科(基礎編)』
公式問題 p.21(公式掲載ページ) ↗(www.kinzai.or.jp)
相続税における本来の相続財産とみなし相続財産
相続・事業承継 · 本来の相続財産 / みなし相続財産 / 死亡退職金 / 退職年金受給権
相続税における課税財産に関する次の記述のうち、最も不適切なものはどれか。なお、相続人は日本国籍と国内住所を有する個人とする。
解答・解説を表示
解答
1
解説
被相続人の死亡退職金は、死亡後3年以内に支給額が確定したものは、相続税法第3条により「みなし相続財産」として相続税の対象になります。基準は支給の時期ではなく「確定した時期」です。
解き方
- 死亡退職金がみなし相続財産になる条件(死亡後3年以内の確定)を確かめます。
- 支給が死亡後3年を過ぎていても、確定が3年以内ならみなし相続財産になるという基準を当てはめます。
- 選択肢 1正解
- 死亡後3年以内に支給額が確定した退職手当などは、実際の支給が3年を過ぎてからでも、みなし相続財産として相続税の対象になります。
- 選択肢 2不正解
- 死亡時に支給日が来ていた給与や、死亡日までに労働の対価として請求権が確定していた未払給与は、本来の相続財産として相続税の対象になります。
- 選択肢 3不正解
- 死亡後に支給額が確定した賞与などでも、計算の基準日時点で被相続人が生きていて受給権が確定していたものは、本来の相続財産として相続税の対象になります。
- 選択肢 4不正解
- 退職年金を受けていた人が死亡し、遺族である相続人が続けて年金受給権を取得する場合、定期金の権利として相続または遺贈で取得したとみなされ、相続税の対象になります。
関連する分野を学ぶ
覚えるポイント
- 死亡退職金のみなし相続財産該当性は「死亡後3年以内の確定」で判定します(支給日ではありません)。
間違えやすいところ
- 支給が3年を過ぎれば所得税の対象になると誤解しがちですが、確定した時期が3年以内なら相続税の対象です。
出題の前提:2023年10月1日現在施行の相続税法第3条第1項第2号および通達に基づく。
出典:金融財政事情研究会『2024年1月 1級 学科(基礎編)』
公式問題 p.21(公式掲載ページ) ↗(www.kinzai.or.jp)
相続税の債務控除の対象範囲
相続・事業承継 · 債務控除 / 公租公課 / 加算税・延滞税 / 非課税財産に係る債務
相続税法上の債務控除に関する次の記述のうち、最も不適切なものはどれか。なお、債務等は相続人が負担したものとする。
解答・解説を表示
解答
3
解説
相続税で債務控除できる公租公課は、被相続人が死亡した時に確定していたか、その時点で発生していた納税義務です。相続人自身のミスや怠りで生じた加算税や延滞税は相続人自身の負担なので、被相続人の債務控除にはできません。
解き方
- 被相続人に帰属する公租公課の未払分(固定資産税、住民税)が控除できるかを確かめます。
- 相続人の過少申告によるペナルティ(本税の不足分と加算税・延滞税)が債務控除に当たるかを確かめます。
- 選択肢 1不正解
- 固定資産税の納税義務は賦課期日(1月1日)に確定するので、相続開始時に納期が来ていなくても、被相続人の公租公課として債務控除の対象になります。
- 選択肢 2不正解
- 住民税も前年の所得に対して課税される義務がすでに成立しているので、相続開始日に納期が来ていない未払額でも債務控除の対象になります。
- 選択肢 3正解
- 被相続人の所得税の不足税額(本税)は債務控除の対象になります。しかし、相続人が過少に申告したために生じた加算税と延滞税は、相続人の責任によるものなので、どちらも債務控除の対象になりません。
- 選択肢 4不正解
- 墓碑や祭具など相続税が非課税の財産を取得・購入した未払金は、相続税法第13条第3項により債務控除の対象になりません。
関連する分野を学ぶ
覚えるポイント
- 相続人のミス・遅延により生じた加算税や延滞税は債務控除の対象外です。
間違えやすいところ
- 墓碑などの未払金は、墓碑そのものが非課税財産なので、その債務も控除の対象になりません。
出題の前提:2023年10月1日現在施行の相続税法第13条、第14条および基本通達に基づく。
出典:金融財政事情研究会『2024年1月 1級 学科(基礎編)』
公式問題 p.22(公式掲載ページ) ↗(www.kinzai.or.jp)
相続土地国庫帰属制度の要件
相続・事業承継 · 相続土地国庫帰属法 / 適用時期・過去の相続 / 共有地の申請 / 建物の有無
相続土地国庫帰属法における土地所有権の国庫帰属の承認申請に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
3
解説
相続土地国庫帰属法は、所有者不明の土地が生まれるのを防ぐための制度です。法律の施行前に相続などで取得した土地についても、さかのぼって承認申請をすることができます。
解き方
- 相続土地国庫帰属法の施行日より前に取得した土地に適用されるか(経過措置・対象範囲)を確かめます。
- 共有地のときの全員共同申請の要件や、建物がある土地が却下される事由を確かめます。
- 選択肢 1不正解
- 隣り合う2筆以上の土地で管轄の法務局が違う場合は、どちらか一方の管轄法務局(法務局長)にまとめて申請できます。
- 選択肢 2不正解
- 土地が共有の場合は、持分を持つ共有者全員が共同で申請する必要があります。
- 選択肢 3正解
- 相続土地国庫帰属法の施行日(2023年4月27日)より前に相続や遺贈で取得した土地でも、承認申請をすることができます。
- 選択肢 4不正解
- 法第2条第3項第1号により、建物がある土地は通常の管理がとても難しいため、申請が却下される要件(引き取れない土地)に当たります。
覚えるポイント
- 相続土地国庫帰属法は施行(2023年4月27日)前の過去に相続した土地でも申請可能です。
間違えやすいところ
- 建物が残っている土地は承認申請できないので、取り壊して更地にしてから申請する必要があります。
出題の前提:2023年10月1日現在施行の相続等により取得した土地所有権の国庫への帰属に関する法律に基づく。
出典:金融財政事情研究会『2024年1月 1級 学科(基礎編)』
公式問題 p.22(公式掲載ページ) ↗(www.kinzai.or.jp)
上場株式の相続税評価額の計算
相続・事業承継 · 上場株式の評価 / 最終価格 / 月平均額 / 最低価格の採用
2023年12月4日に死亡したAさんが所有していた上場企業X社株式1,000株の相続税評価額として、与えられた価格データから算出される最も適切なものはどれか。 〈価格データ〉 ・2023年12月4日の最終価格:457円 ・2023年12月の月平均額:456円 ・2023年11月の月平均額:460円 ・2023年10月の月平均額:451円 ・2023年9月の月平均額:448円 ・2023年8月の月平均額:455円 ・2023年の年平均額:449円 ・2022年の年平均額:450円 ・直近2年間の平均額:453円
解答・解説を表示
解答
3
解説
上場株式の相続税評価は、原則として「課税時期(死亡日)の最終価格」「課税時期の属する月の月平均」「前月の月平均」「前々月の月平均」の4つのうち、いちばん低い金額を選んで評価します。年平均や前々月より前の月平均は使いません。
解き方
- 評価に使う4つの価格(2023年12月4日:457円、12月平均:456円、11月平均:460円、10月平均:451円)を確認します。
- 4つの中でいちばん低い株価(451円)を選びます。
- 持っている1,000株を掛けて総額を計算します:451円 × 1,000株 = 451,000円。
- 選択肢 1不正解
- 年平均額(449円)は相続税評価で比べる対象に入らないので誤りです。
- 選択肢 2不正解
- 前年の年平均額(450円)は相続税評価で比べる対象に入らないので誤りです。
- 選択肢 3正解
- 課税時期当日(457円)、当月平均(456円)、前月平均(460円)、前々月平均(451円)のうちいちばん低い451円を使い、1,000株を掛けて45万1,000円になります。
- 選択肢 4不正解
- 当月平均456円を使った場合の金額ですが、前々月平均の451円のほうが低いので誤りです。
関連する分野を学ぶ
覚えるポイント
- 上場株式の評価は「当日」「当月平均」「前月平均」「前々月平均」の4つのうち最も低い価格を採用します。
間違えやすいところ
- 資料にダミーとして出ている「年平均額」や「前々月より前の月平均」を選ばないよう注意が必要です。
出題の前提:2023年10月1日現在施行の財産評価基本通達169に基づく。
出典:金融財政事情研究会『2024年1月 1級 学科(基礎編)』
公式問題 p.23(公式掲載ページ) ↗(www.kinzai.or.jp)
取引相場のない株式の相続税評価方式
相続・事業承継 · 取引相場のない株式 / 純資産価額方式 / 土地の保有期間 / 配当還元方式 / 特定の評価会社
取引相場のない株式の相続税評価に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
1
解説
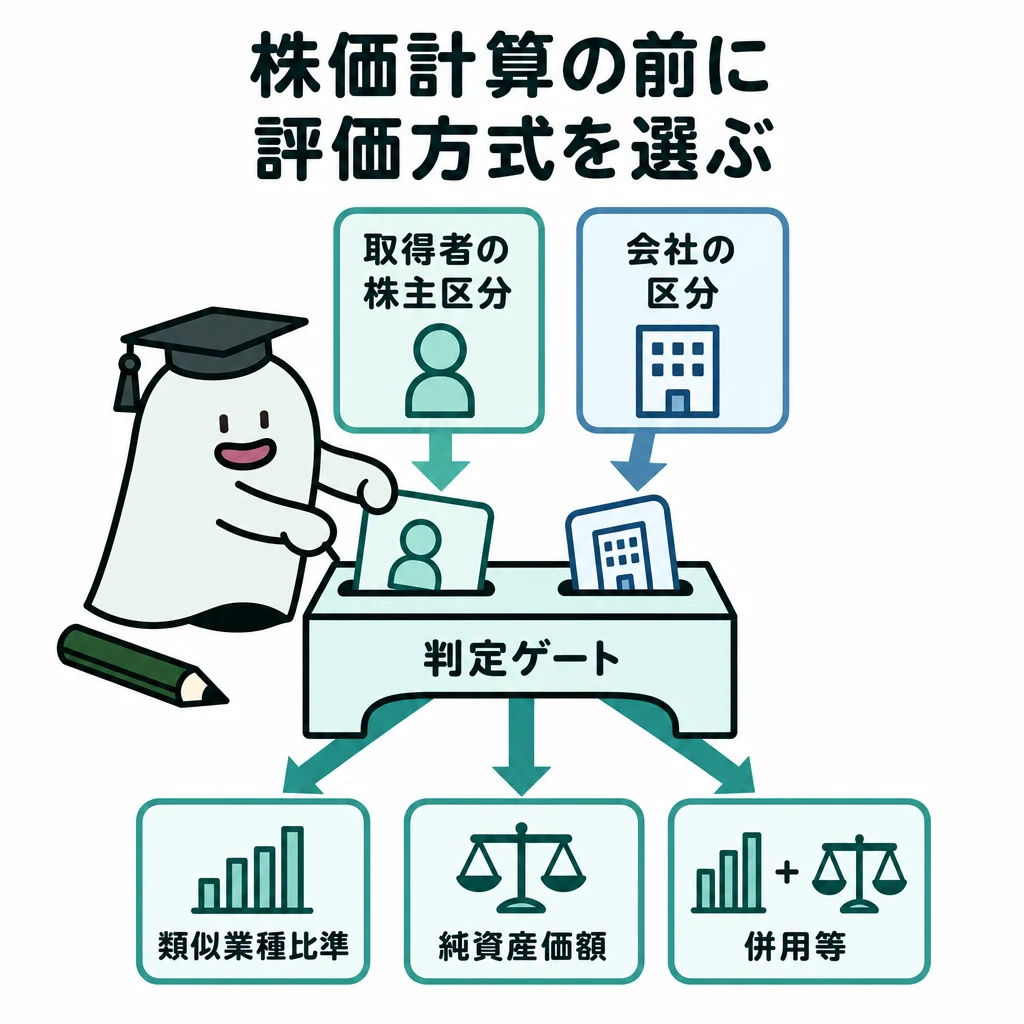
取引相場のない株式の純資産価額方式では、取得してから3年以内の土地・家屋は「通常の取引価額」で評価します。また、特定の評価会社に当てはまる場合は、原則的な評価の例外の決まり(純資産価額方式だけを使うなど)があります。
解き方
- 純資産価額方式で、3年以内に取得した土地などの評価ルール(通常の取引価額)を確かめます。
- 比準要素がゼロのときの扱い(比準要素数0の会社として純資産価額方式など)、同族株主以外の株主の例外評価、休業中の会社の評価ルールと照らし合わせます。
- 選択肢 1正解
- 純資産価額方式の計算では、課税時期前3年以内に取得した土地や建物は、路線価などではなく、課税時期の「通常の取引価額に相当する金額」で評価します。
- 選択肢 2不正解
- 比準要素(配当・利益・純資産)がすべてゼロの会社は「比準要素数0の会社(特定の評価会社)」に当たり、純資産価額方式で評価します(直前々期末を基準に類似業種比準価額を出すのではありません)。
- 選択肢 3不正解
- 配当還元方式の評価額が原則的評価方式の評価額より高くなる場合は、原則的評価方式を選んで評価できます。
- 選択肢 4不正解
- 休業中の会社(特定の評価会社)の株式は、同族株主以外の株主が取得しても配当還元方式は使えず、純資産価額方式で評価します。
関連する分野を学ぶ
覚えるポイント
- 3年以内に取得した土地・建物は路線価方式等ではなく「通常の取引価額」で評価します。
間違えやすいところ
- 休業中の会社は事業の実態がないので、同族株主以外の株主でも配当還元方式は使えず、純資産価額方式になります。
出題の前提:2023年10月1日現在施行の財産評価基本通達185、189等に基づく。
出典:金融財政事情研究会『2024年1月 1級 学科(基礎編)』
公式問題 p.23(公式掲載ページ) ↗(www.kinzai.or.jp)
自用地(角地)の路線価方式による相続税評価額の計算
相続・事業承継 · 財産評価 / 路線価方式 / 側方路線影響加算 / 自用地評価
普通住宅地区に所在する自用地である甲宅地(更地、地積300㎡、正面路線価110千円/㎡、側方路線価100千円/㎡、正面からの奥行距離15m、側方からの奥行距離20m)の相続税評価額として、最も適切なものはどれか。なお、与えられた奥行価格補正率および側方路線影響加算率(角地の場合0.03、準角地の場合0.02)を使用すること。
解答・解説を表示
解答
4
解説
交差点などに面する角地(2つの路線に面する宅地)の自用地評価額は、奥行価格補正後の路線価が高いほうを正面路線とし、もう一方を側方路線として側方路線影響加算を行い、最後に地積を掛けて計算します。
解き方
- 各路線の奥行距離を確認し、奥行価格補正率を当てはめて正面路線と側方路線を決めます。東側道路:路線価110千円/㎡・奥行20m(補正率1.00)で110千円/㎡、北側道路:路線価100千円/㎡・奥行15m(補正率1.00)で100千円/㎡です。よって東側道路が正面路線、北側道路が側方路線になります。
- 1㎡当たりの金額を計算します。正面路線価110,000円×1.00+側方路線価100,000円×1.00×0.03(角地加算率)=113,000円/㎡です。
- 求めた1㎡当たりの金額に甲宅地の地積(300㎡)を掛けます。113,000円×300㎡=33,900,000円(3,390万円)です。
- 選択肢 1不正解
- 正面路線と側方路線を逆に判定し、100,000円+110,000円×0.02(準角地)などとして計算した場合の誤った数値です。
- 選択肢 2不正解
- 北側路線(100千円)を正面、東側路線(110千円)を側方として角地加算(0.03)を当てはめて計算した数値(103,300円×300㎡=3,099万円)で、誤りです。
- 選択肢 3不正解
- 角地なのに準角地の影響加算率(0.02)を使って計算した数値((110,000円+100,000円×0.02)×300㎡=3,360万円)で、誤りです。
- 選択肢 4正解
- 正面路線価110千円、側方路線価100千円に角地加算率0.03を当てはめ、(110,000円+100,000円×0.03)×300㎡=3,390万円と正しく計算しています。
関連する分野を学ぶ
覚えるポイント
- 正面路線の決定は、単に路線価の比較ではなく「路線価×奥行価格補正率」の高いほうで判定する。
- 側方路線影響加算額は「側方路線の路線価×奥行価格補正率×側方路線影響加算率」で求める。
間違えやすいところ
- 角地と準角地の加算率を取り違えて計算してしまうミスです。
- 路線価が低いほうを正面路線として計算してしまうミスです。
出題の前提:2023年10月1日現在施行の法令等(財産評価基本通達)
出典:金融財政事情研究会『2024年1月 1級 学科(基礎編)』
公式問題 p.24(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式模範解答 p.1(公式掲載ページ) ↗(www.kinzai.or.jp)
経営承継円滑化法における遺留分に関する民法の特例
相続・事業承継 · 経営承継円滑化法 / 遺留分の特例 / 除外合意 / 固定合意 / 付随合意
中小企業における経営の承継の円滑化に関する法律による「遺留分に関する民法の特例」に関する記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
3
解説
経営承継円滑化法の遺留分特例では、後継者が旧代表者から生前贈与などで受けた自社株式について、遺留分算定の基礎財産から外す「除外合意」や、価額を合意時の時価に固定する「固定合意」を決めることができます。また、これらと合わせて株式以外の財産を外す「付随合意」もできます。
解き方
- 後継者の要件を確かめます:法改正により、推定相続人以外の親族外後継者も対象になりました。また、合意の時にすでに代表者である必要はなく、代表者になる見込みの人なども含まれます(合意時に代表者であることなどの要件の細かさも確かめます)。
- 合意書の書面の要件を確かめます:合意は推定相続人全員と後継者による合意が必要ですが、書面で作ることが要件で、公正証書にするところまでは法律上求められていません。
- 付随合意の決まりを確かめます:除外合意または固定合意をするときは、合わせて株式など以外の生前贈与財産を遺留分算定の基礎から外す決めごと(付随合意)ができるので、記述3が正しいです。
- 手続きの流れを確かめます:合意した日から「1カ月以内に経済産業大臣の確認」を受け、その確認を受けた日から「1カ月以内に家庭裁判所の許可」を申し立てる手順です。そのため記述4は順序と用語が誤りです。
- 選択肢 1不正解
- 特例の対象になる後継者は、旧代表者の推定相続人だけでなく、推定相続人以外の人(親族外後継者など)も対象です。そのため「推定相続人のうち…に限られる」とする点は適切ではありません。
- 選択肢 2不正解
- この特例の合意は書面でする必要がありますが、公正証書で合意書を作るところまでは法律上の義務ではありません(私署証書でも可)。
- 選択肢 3正解
- 固定合意(または除外合意)をするときは、合わせて、後継者が旧代表者から贈与を受けた株式など以外の財産を遺留分算定の基礎財産から外す決めごと(付随合意)ができます。
- 選択肢 4不正解
- 手続きの順序は「合意した日から1カ月以内に経済産業大臣へ確認申請」を行い、確認を受けた日から「1カ月以内に家庭裁判所へ許可の申立て」をして許可を受けると効力が生じます。裁判所の確認の後に大臣の許可とする記述は逆です。
関連する分野を学ぶ
覚えるポイント
- 遺留分の特例の手続きの流れは「合意 → 1カ月以内に経産大臣の確認 → 1カ月以内に家庭裁判所の許可」の順である。
- 付随合意により、自社株式以外の財産(不動産等)も遺留分算定基礎財産から除外することができる。
間違えやすいところ
- 経済産業大臣の手続き(確認)と家庭裁判所の手続き(許可)の名前や順序を逆に覚えてしまうミスです。
- 合意書面について「公正証書でなければならない」と誤解してしまうミスです。
出題の前提:2023年10月1日現在施行の法令等(中小企業における経営の承継の円滑化に関する法律)
出典:金融財政事情研究会『2024年1月 1級 学科(基礎編)』
公式問題 p.25(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式模範解答 p.1(公式掲載ページ) ↗(www.kinzai.or.jp)
2024年1月 1級 学科(基礎編)
参照した公式資料
金融財政事情研究会が公開した2024年1月 1級 学科(基礎編)の問題・解答資料です。
- 公式問題(公式掲載ページ) ↗ — www.kinzai.or.jp(資料の掲載案内)
- 公式模範解答(公式掲載ページ) ↗ — www.kinzai.or.jp(資料の掲載案内)
金財のPDFは公式掲載ページからご覧ください。古い資料は現在の一覧に掲載されていない場合があります。