


日本FP協会・金融財政事情研究会の公式問題・模範解答を、級・学科/実技・公開年度に分けて収録しています。CBT公開問題は1セットの公表問題で、全受験者への出題を網羅するものではありません。
2023年9月 1級 実技(資産相談業務・9月24日 PartI PartII・PartII)の概要
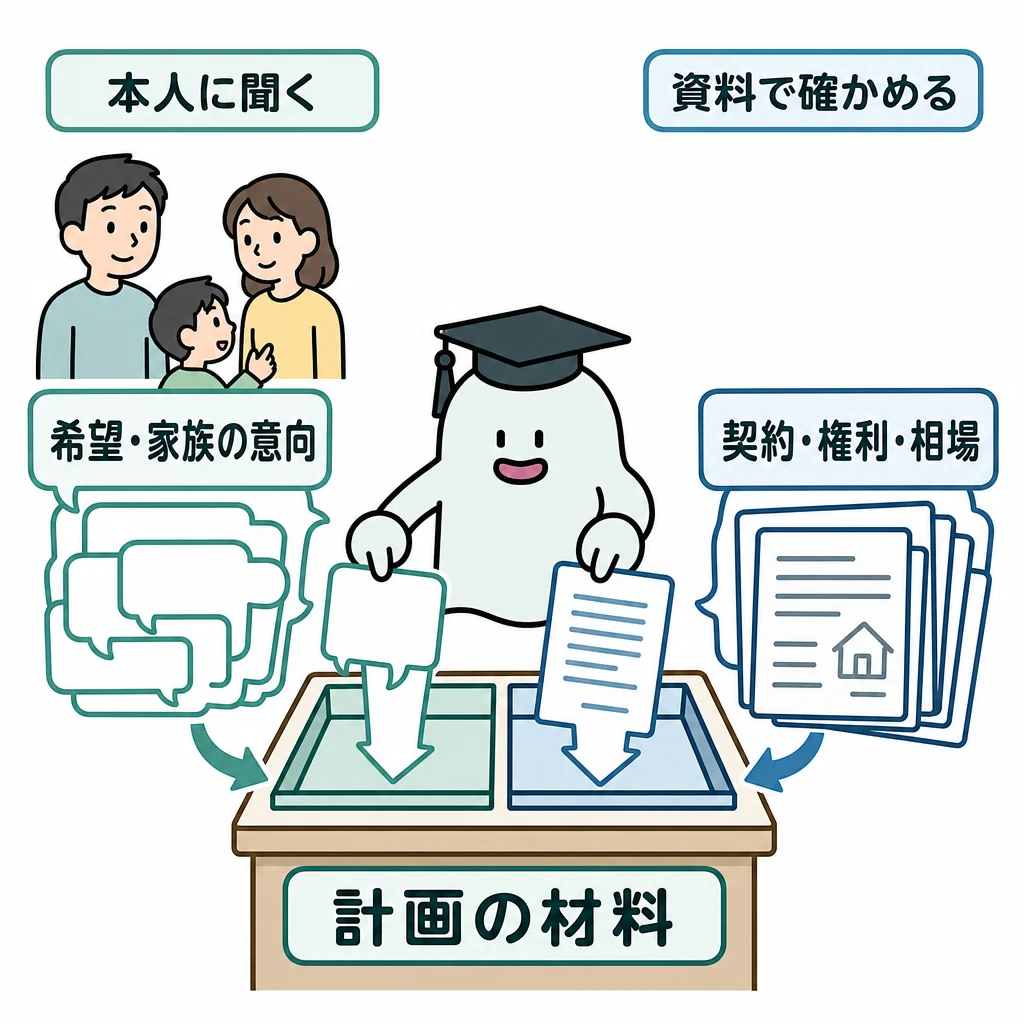
不動産相談における必要情報の収集・整理
不動産 · 顧客へのヒアリング事項 / FP独自の調査事項 / 境界紛争・土地売却
甲土地および甲建物を相続したAさんに対し、最適なアドバイスを行うために、設例に示された情報以外で必要となる情報を「①Aさんから直接聞いて確認する情報」および「②FP自身が調べて確認する情報」に整理して説明しなさい。
解答・解説を表示
解答
①Aさんから直接確認する情報:甲土地・甲建物の売却希望時期・希望売却価格・資金使途、丙部分の返還や境界問題の解決方針(Bさんへの売却検討可否等)、相続税の申告状況や納税資金の要否、被相続人等から引き継いだ過去の境界・隣地利用に関する覚書・合意書の有無。 ②FP自身が調べて確認する情報:甲土地・乙土地の登記事項証明書・公図・地積測量図等の登記関係書類、都市計画法・建築基準法等の公法上の規制や道路幅員・接道状況、周辺の取引事例・公示価格・路線価に基づく市場相場の確認、売却に伴う譲渡所得税等の税負担シミュレーション(取得費加算の特例等の適用可否を含む)。
解説
不動産の有効活用や売却に関する相談では、顧客の主観的な意向や未把握の権利関係を丁寧にヒアリングするとともに、専門家として公的資料の収集・現地調査・法令制限・税金シミュレーションを自ら客観的に行い、総合的な判断材料を揃えることが基本原則となります。
解き方
- 設例から既に判明している事実(相続の経緯、実測時の境界紛争、建売業者の提示条件など)を整理し、不足している顧客固有の意向を抽出する。
- 客観的な権利関係・法的制限・市場価値・税負担を裏付けるためにFP自身が調査・確認すべき具体的項目を整理して記述する。
答えの内訳
- ①:Aさんへの直接確認情報:甲土地・建物の売却希望時期・価格や代金の資金使途、丙部分についての意向(Bさんへの有償譲渡の可否や紛争長期化の回避希望)、過去の境界や土地利用に関する覚書等の有無、相続税の申告・納付状況。
- 依頼者の真の希望(早期換金か、価格重視か、隣人関係の円満解決か)を把握するとともに、権利関係の過去の経緯や税務申告状況を確認して方針を決定するために不可欠な情報です。
- ②:FP自身の調査情報:甲土地・乙土地の登記事項証明書・地積測量図・公図等の法務局資料、用途地域や建蔽率・容積率等の法令上の制限および接道状況、周辺の成約事例や実勢相場、取得費や譲渡所得税等の税額シミュレーション。
- 登記上の権利関係や公法規制を自ら客観的に調査・確認し、建売業者の提示価格が妥当であるかを周辺相場と比較検証するとともに、税務上の手取り額を算定するために必要となります。
関連する分野を学ぶ
覚えるポイント
- ヒアリングでは顧客の動機・希望条件・税務状況を、FP調査では登記・法規制・市場相場・税額試算を確認する。
間違えやすいところ
- 顧客への質問事項と自分自身の調査事項を取り違えて分類しないよう注意する。
出題の前提:2023年9月24日時点の出題(実技面接・資産相談業務)
出典:金融財政事情研究会『2023年9月 1級 実技(資産相談業務・9月24日 PartI PartII・PartII)』
公式問題 p.1(公式掲載ページ) ↗(www.kinzai.or.jp)
筆界と所有権界の違いおよび占有部分の返還請求可否
不動産 · 筆界 / 所有権界 / 取得時効 / 境界紛争
土地の境界における「筆界」と「所有権界」の概念の違いを説明し、設例においてAさんがBさんに対し、Bさんが占有する丙部分の返還を求めることができるかについて法的な観点から説明しなさい。
解答・解説を表示
解答
【筆界と所有権界の違い】筆界は公法上の境界であり、登記により公示された一筆の土地の範囲を示すもので、当事者の合意のみで勝手に変更・処分することはできない。これに対し、所有権界は私法上の境界であり、所有権が及ぶ範囲を示すもので、当事者間の合意(売買や贈与)や時効取得によって変動する。 【返還請求の可否】Bさんは22年間にわたり丙部分を乙土地の一部として平穏・公然に占有し続けており、民法第162条第1項の取得時効(20年)の要件を満たしている可能性が極めて高い。Bさんが時効取得を援用した場合、Aさんは所有権を喪失するため丙部分の返還を請求することは極めて困難である。
解説
不動産の境界には、登記制度に基づく公法上の境界である「筆界」と、実際の権利範囲を示す私法上の境界である「所有権界」の二重構造があります。筆界は私人間で処分できませんが、所有権は長期間の平穏・公然な占有により時効取得(民法第162条)が成立するため、筆界と所有権界が一致しない事態が生じます。
解き方
- 「筆界」(公法上・不変)と「所有権界」(私法上・可変)の概念的差異を定義する。
- 設例の占有期間(22年間)と態様から民法第162条第1項の長期取得時効要件を検討し、返還請求の可否を結論づける。
覚えるポイント
- 筆界は公法上の境界で当事者の合意で動かせないが、所有権界は私法上の境界で時効取得や譲渡により動く。
間違えやすいところ
- 登記(公図・地積測量図)上で筆界が明白であっても、相手方に時効取得が成立していれば所有物返還請求が認められない点を見落とさないようにする。
出題の前提:民法第162条(所有権の取得時効)、不動産登記法、および2023年9月時点の法令基準
出典:金融財政事情研究会『2023年9月 1級 実技(資産相談業務・9月24日 PartI PartII・PartII)』
公式問題 p.1(公式掲載ページ) ↗(www.kinzai.or.jp)
被相続人の居住用財産(空き家)に係る譲渡所得の特別控除の特例の適用可否
不動産 · 相続空き家の3000万円特別控除 / 譲渡対価の要件 / 譲渡所得税
設例において、Aさんが甲土地を建売業者の提示価格(総額1億1,250万円)で売却した場合、譲渡所得の金額の計算上、「相続空き家を譲渡した場合の3,000万円の特別控除(被相続人の居住用財産に係る譲渡所得の特別控除の特例)」の適用を受けることができるか説明しなさい。
解答・解説を表示
解答
適用を受けることはできない。本特例の適用要件の一つとして「売買契約において譲渡対価の額が1億円以下であること」が定められているが、建売業者の提示価格による売却代金は1億1,250万円であり、上限である1億円を超えているため適用対象外となる。
解説
被相続人の居住用財産(空き家)を譲渡した場合の3,000万円特別控除は、空き家発生の抑制を目的とする特例であり、昭和56年5月31日以前に建築された家屋等であることのほか、譲渡対価の額が合計1億円以下であること等の厳格な要件が定められています。
解き方
- 提示された売却対価(甲土地450㎡×路線価同額25万円=総額1億1,250万円)を確認する。
- 租税特別措置法における相続空き家の特別控除の譲渡対価要件(1億円以下)と提示価格を比較し、要件を満たさないため適用不可と判定する。
関連する分野を学ぶ
覚えるポイント
- 相続空き家の3,000万円特別控除の適用要件における譲渡対価の上限は1億円以下であること。
間違えやすいところ
- 旧耐震基準の建物を取り壊して更地で引き渡す要件だけに気を取られ、売却金額が1億円を超えていることを見落とすミスが多い。
出題の前提:2023年9月24日時点の租税特別措置法第35条(被相続人の居住用財産に係る譲渡所得の特別控除の特例)
出典:金融財政事情研究会『2023年9月 1級 実技(資産相談業務・9月24日 PartI PartII・PartII)』
公式問題 p.1(公式掲載ページ) ↗(www.kinzai.or.jp)
不動産の境界紛争および売却事案に関与する専門職業家
不動産 · 専門職業家の役割 / 土地家屋調査士 / 弁護士 / 税理士 / 司法書士
設例の事案(隣地との境界紛争、実測図作成、土地売却、相続税・譲渡所得等)において関与する専門職業家とその主な役割について説明しなさい。
解答・解説を表示
解答
関与する専門職業家として、土地家屋調査士(境界標の確認・実測図作成・筆界特定制度の申請代理等)、弁護士(隣地所有者との境界紛争や所有権をめぐる交渉・訴訟代理等)、司法書士(相続登記および売買に伴う所有権移転登記等)、税理士(不動産譲渡所得の税務相談および確定申告等)、宅地建物取引業者(甲土地の売買契約締結支援や媒介業務等)が挙げられる。
解説
不動産の取引や境界紛争においては、各士業・専門家の独占業務や専門領域を踏まえ、適切な専門職業家と連携して課題解決を図ることがFP業務の重要な責務です。
解き方
- 事案における課題(境界画定、隣人との所有権協議、相続・売買登記、譲渡所得税申告、売買契約)を整理する。
- それぞれの課題に対応する法的な独占業務や専門領域を有する専門職業家(土地家屋調査士、弁護士、司法書士、税理士、宅地建物取引業者)を挙げてその役割をまとめる。
覚えるポイント
- 土地家屋調査士(筆界・表示に関する登記)、弁護士(権利争いの交渉・訴訟)、司法書士(権利に関する登記)、税理士(税務申告)の役割分担を明確に整理すること。
間違えやすいところ
- 境界紛争の交渉や時効取得の争訟について、土地家屋調査士ではなく弁護士の独占業務であることの区別を曖昧にしてしまう誤り。
出題の前提:2023年9月24日時点の実務関係法令(弁護士法、土地家屋調査士法、司法書士法、税理士法、宅地建物取引業法)
出典:金融財政事情研究会『2023年9月 1級 実技(資産相談業務・9月24日 PartI PartII・PartII)』
公式問題 p.1(公式掲載ページ) ↗(www.kinzai.or.jp)
2023年9月 1級 実技(資産相談業務・9月24日 PartI PartII・PartII)
参照した公式資料
金融財政事情研究会が公開した2023年9月 1級 実技(資産相談業務・9月24日 PartI PartII・PartII)の問題・解答資料です。
- 公式問題(公式掲載ページ) ↗ — www.kinzai.or.jp(資料の掲載案内)
金財のPDFは公式掲載ページからご覧ください。古い資料は現在の一覧に掲載されていない場合があります。