


日本FP協会・金融財政事情研究会の公式問題・模範解答を、級・学科/実技・公開年度に分けて収録しています。CBT公開問題は1セットの公表問題で、全受験者への出題を網羅するものではありません。
2023年9月 1級 学科(応用編)の概要
在職老齢年金および在職定時改定・退職改定の仕組み
ライフプランニングと資金計画 · 在職老齢年金 / 在職定時改定 / 退職改定 / 標準報酬月額の定時決定 / 老齢厚生年金の繰下げ
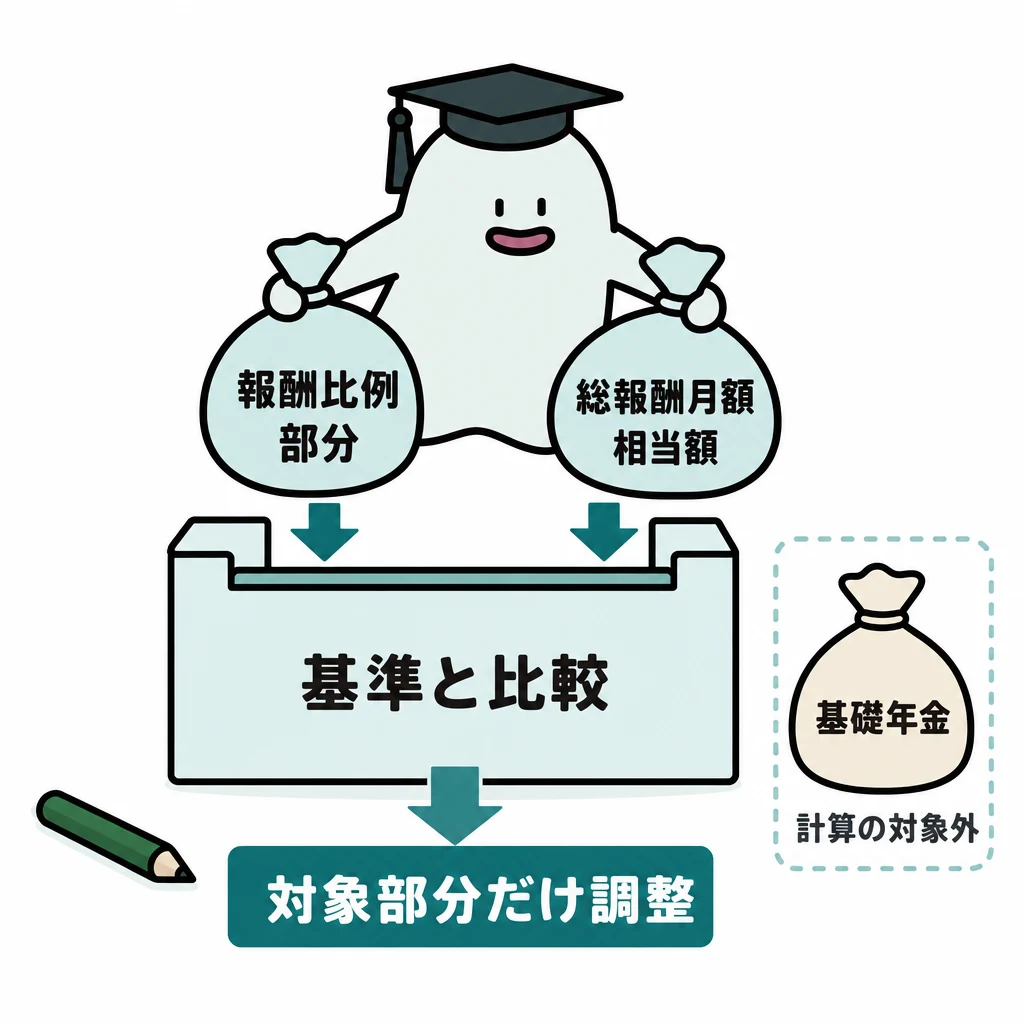
次の文章の空欄①~⑥に入る最も適切な数値を解答しなさい。 〈在職老齢年金〉 Ⅰ 「65歳以上の厚生年金保険の被保険者に支給される老齢厚生年金は、その受給権者の老齢厚生年金の報酬比例部分の額に基づく基本月額と総報酬月額相当額との合計額が( ① )万円(支給停止調整額、2023年度価額)を超える場合、報酬比例部分の額の一部または全部が支給停止となります。総報酬月額相当額とは、受給権者である被保険者の標準報酬月額とその月以前の1年間の標準賞与額の総額を12で除して得た額との合計額です。 標準報酬月額は、7月1日において厚生年金保険の被保険者である場合、原則として、定時決定で決まり、毎年□□□月から( ② )月までの間に受けた報酬月額の平均を、厚生年金保険法の標準報酬月額等級表に当てはめて、その年の9月から翌年8月までの標準報酬月額とします。標準賞与額は、年3回以下で支給される賞与額の1,000円未満を切り捨てた金額です。厚生年金保険の標準賞与額の上限は、1月につき( ③ )万円です。 老齢厚生年金は、その支給を繰り下げることによって年金額を増額することができ、Aさんが70歳到達月に繰下げ支給の申出をした場合の増額率は( ④ )%になります。ただし、繰下げ待機期間中に在職している場合、在職により支給停止される額は増額の対象となりません」 〈在職定時改定・退職改定〉 Ⅱ 「65歳以上70歳未満の老齢厚生年金の受給権者が、基準日において厚生年金保険の被保険者である場合、毎年の基準日が属する月前の被保険者期間を算入して年金額を再計算し、基準日の属する月の翌月である( ⑤ )月から年金額が改定されます。これを『在職定時改定』といいます。 また、厚生年金保険の被保険者である受給権者が、退職により被保険者の資格を喪失し、かつ、被保険者とならずに被保険者の資格の喪失日から□□□月が経過した場合、その被保険者の資格を喪失した月前における被保険者であった期間を算入して年金額を再計算し、退職日から起算して( ⑥ )月を経過した日の属する月から年金額が改定されます。これを、『退職改定』といいます」
解答・解説を表示
解答
① 48(万円) ② 6(月) ③ 150(万円) ④ 42(%) ⑤ 10(月) ⑥ 1(月)
解説
在職老齢年金は、就労しながら年金を受給する高齢者の報酬水準に応じて年金支給額を調整する制度です。現行制度では、基準となる支給停止調整額を超えた分の2分の1が支給停止となる仕組みが取られており、働いた実績を早期に反映させる在職定時改定や退職時の退職改定とあわせて規定されています。
解き方
- 在職老齢年金の基本算式における2023年度の支給停止調整額(48万円)および標準報酬月額・標準賞与額の算定ルールを確認します。
- 年金繰下げの増額率計算式(月あたり0.7%)および在職定時改定・退職改定の各適用月・期間の規定を適用して空欄を埋めます。
答えの内訳
- ①:48
- 65歳以降の在職老齢年金において、支給停止調整額(基本月額と総報酬月額相当額の基準値)は2023年度価額で48万円です。
- ②:6
- 標準報酬月額の定時決定は、毎年4月から6月までの3カ月間に受けた報酬の平均額を等級表に当てはめて決定します。
- ③:150
- 厚生年金保険の標準賞与額の上限は、支給月ごとに1カ月につき150万円(健康保険は年間累計578万円)です。
- ④:42
- 繰下げ増額率は「増額月数×0.7%」で計算されます。65歳から70歳到達月までの待機期間は60月であるため、60月×0.7%=42%となります。
- ⑤:10
- 在職定時改定は、毎年9月1日(基準日)に被保険者である受給権者について前月(8月)までの被保険者期間を算入し、基準日の属する月の翌月である10月分から年金額が改定されます。
- ⑥:1
- 退職改定は、被保険者資格を喪失し再加入しないまま資格喪失日から1カ月を経過した場合に、退職日から起算して1カ月を経過した日の属する月から年金額が改定されます。
関連する分野を学ぶ
覚えるポイント
- 2022年4月改正以降、60歳代前半・後半ともに在職老齢年金の支給停止基準額は統一され(2023年度は48万円)、繰下げ上限年齢は75歳まで拡大されています。
- 厚生年金の標準賞与額の上限は1カ月につき150万円、在職定時改定の反映月は10月分からです。
間違えやすいところ
- 健康保険の標準賞与額の上限(年度あたり累計578万円)と厚生年金保険の上限(1回・1カ月につき150万円)を混同しないように注意が必要です。
- 在職定時改定の基準日は9月1日ですが、改定された年金が支給される(年金額が改定される)のは翌月の10月分からです。
出題の前提:2023年4月1日現在施行の厚生年金保険法および国民年金法
出典:金融財政事情研究会『2023年9月 1級 学科(応用編)』
公式問題 p.4(公式掲載ページ) ↗(www.kinzai.or.jp)
公的年金の年金額改定ルールとマクロ経済スライド
ライフプランニングと資金計画 · 年金額の改定ルール / 新規裁定者と既裁定者 / マクロ経済スライド / 名目手取り賃金変動率 / 再評価率
公的年金の年金額の改定に関する次の文章の空欄①~⑤に入る最も適切な語句または数値を解答しなさい。 「公的年金の年金額は、賃金や物価の変動に応じて毎年度改定が行われます。原則として、年金額の改定にあたっては、新規裁定者である( ① )歳到達年度前の受給権者の年金額は、名目手取り賃金変動率を基準として改定され、既裁定者である( ① )歳到達年度以後の受給権者の年金額は、物価変動率を基準として改定されます。ただし、『名目手取り賃金変動率<物価変動率』となる場合は、新規裁定者、既裁定者ともに( ② )に基づいて改定されます。 現在、賃金や物価に基づく改定率を更に調整し、緩やかに年金の給付水準を調整する『マクロ経済スライド』が適用されています。これにより、将来の年金受給者となる現役世代の過重な負担を減らし、年金の給付水準を確保することを目指しています。具体的には、『公的年金被保険者総数の変動率(当該年度の前々年度までの( ③ )年度平均)と平均余命の伸び率を勘案した率』を『スライド調整率』として年金改定に反映させています。 なお、このマクロ経済スライドを適用することにより、年金額が前年度の年金額よりも低下する場合、年金額の改定は行われず、賃金や物価が下落した場合は、マクロ経済スライドによる調整は行われません。マクロ経済スライドが適用されなかった分は翌年度以降に繰り越され、マクロ経済スライド未調整分となります。 2023年度の年金額の改定に用いられる名目手取り賃金変動率は2.8%、物価変動率は2.5%でした。加えて、2023年度のマクロ経済スライドによる調整率が▲0.3%、2021年度・2022年度のマクロ経済スライド未調整分による調整率が▲0.3%であったことから、2023年度の年金額は、新規裁定者が( ④ )%、既裁定者が□□□%で改定されました。 老齢基礎年金の年金額は、法定額である78万900円に国民年金の改定率を乗ずることで改定されます。老齢厚生年金の年金額は、厚生年金保険加入中の標準報酬月額、標準賞与額に乗じる( ⑤ )を改定することにより、年金額が改定されます」
解答・解説を表示
解答
① 68(歳) ② 名目手取り賃金変動率 ③ 3(年度) ④ 2.2(%) ⑤ 再評価率
解説
公的年金の年金額は、賃金や物価の変動に合わせて毎年度改定されます。原則として受給開始間もない新規裁定者は賃金変動、既裁定者は物価変動に連動しますが、少子高齢化に対応するため、被保険者数の減少と平均余命の伸びを反映したマクロ経済スライドによる抑制措置が導入されています。
解き方
- 公的年金の改定ルールにおける受給権者の区分年齢(68歳到達年度)および特例ルール(賃金<物価時は名目手取り賃金変動率)を確認します。
- スライド調整率の定義(前々年度までの3年度平均)および当年度の数値計算(2.8%-0.3%-0.3%=2.2%)、報酬比例額に乗じる係数(再評価率)を特定します。
答えの内訳
- ①:68
- 年金額改定における新規裁定者と既裁定者の区分基準は「68歳到達年度」であり、68歳到達年度前の受給権者を新規裁定者、68歳到達年度以後の受給権者を既裁定者と呼びます。
- ②:名目手取り賃金変動率
- 物価変動率が名目手取り賃金変動率を上回る場合は、現役世代の賃金水準に年金給付を合わせるため、新規裁定者・既裁定者ともに「名目手取り賃金変動率」を基準として改定されます。
- ③:3
- マクロ経済スライドのスライド調整率は、公的年金被保険者総数の変動率(当該年度の前々年度までの3年度平均)と平均余命の伸び率(年0.3%の定数)を勘案して算出されます。
- ④:2.2
- 2023年度の新規裁定者は、名目手取り賃金変動率2.8%から、当年度のスライド調整率0.3%および前年度・前々年度未調整分0.3%を差し引いて、2.8%-0.3%-0.3%=2.2%となります。
- ⑤:再評価率
- 老齢厚生年金の報酬比例部分の額は、過去の各月の標準報酬月額および標準賞与額に「再評価率」を乗じて現在の価値に換算して計算されます。
関連する分野を学ぶ
覚えるポイント
- 新規裁定者と既裁定者の区分年齢は「68歳到達年度」です。
- マクロ経済スライド未調整分(キャリーオーバー)は、賃金・物価が上昇した年度にまとめて差し引かれます。
間違えやすいところ
- 新規裁定者と既裁定者の境界を年金受給開始年齢の65歳と誤認しないように注意が必要です。
- 賃金変動率と物価変動率の大小関係により、既裁定者であっても物価ではなく名目手取り賃金変動率が採用されるルール(賃金<物価の場合)を正確に把握しておく必要があります。
出題の前提:2023年4月1日現在施行の国民年金法および厚生年金保険法
出典:金融財政事情研究会『2023年9月 1級 学科(応用編)』
公式問題 p.5(公式掲載ページ) ↗(www.kinzai.or.jp)
公的年金の老齢給付額および在職老齢年金の計算
ライフプランニングと資金計画 · 老齢基礎年金 / 老齢厚生年金 / 在職老齢年金 / 経過的加算 / 加給年金
Aさん(1961年11月2日生まれ)が、定年後もX社の再雇用制度を利用して厚生年金保険の被保険者として勤務する場合に、原則として65歳時に受給できる公的年金の老齢給付について、以下の問いに答えなさい。年金額は2023年度価額(新規裁定者)、在職老齢年金の支給調整額は2023年度価額(48万円)に基づき、在職定時改定は考慮せず、円未満四捨五入で計算すること。 ① 老齢基礎年金の年金額を求めなさい。 ② 在職老齢年金による支給調整後の老齢厚生年金の年金額(本来水準による価額)を求めなさい。
解答・解説を表示
解答
① 746,969円 ② 1,290,883円
解説
老齢給付の受給額計算では、老齢基礎年金の月数按分、報酬比例部分の総報酬制前後の給付乗率、在職老齢年金の基準額(48万円)による支給停止調整、経過的加算の算出、および受給権取得時点における加給年金の支給要件(配偶者の年齢要件等)を正確に適用することが重要です。
解き方
- 20歳以上60歳未満の公的年金加入済月数を算出し、老齢基礎年金の年金額を計算して円未満四捨五入を行う。
- 総報酬制導入前後の報酬比例部分を算定・合算し、12で除して基本月額を求める。
- 総報酬月額相当額と基本月額の合計額と支給停止調整額(48万円)を比較し、在職支給停止額を求めて報酬比例部分から控除する。
- 厚生年金被保険者期間(上限480月)に応じた経過的加算額を計算し、配偶者加給年金の加算可否を判定した上で合算する。
答えの内訳
- ①:746,969(円)
- 老齢基礎年金の年金額は、満額795,000円×(保険料納付済月数/480月)で求めます。20歳以上60歳未満(480月)のうち、学生時の未加入期間が29月あるため、納付済月数は480月-29月=451月となります。したがって、795,000円×(451月/480月)=746,968.75円となり、円未満を四捨五入して746,969円です。
- ②:1,290,883(円)
- 報酬比例部分は、総報酬制導入前が326,000円×(7.125/1,000)×228月=529,580.4円、導入後が487,000円×(5.481/1,000)×283月=755,403.447円で、合計1,284,984円(基本月額107,082円)です。在職老齢年金の支給停止額は、(総報酬月額相当額380,000円+基本月額107,082円-480,000円)×1/2×12=42,492円となります。調整後の報酬比例部分は1,284,984円-42,492円=1,242,492円です。経過的加算額は、1,657円×480月-795,000円×(451月/480月)=48,391円です。また、妻BさんはAさんの65歳到達時点で既に65歳以上であるため加給年金は加算されません。以上より、1,242,492円+48,391円=1,290,883円となります。
関連する分野を学ぶ
覚えるポイント
- 2023年度の老齢基礎年金満額は795,000円(新規裁定者)、在職老齢年金の支給停止調整額は48万円である。
- 配偶者加給年金は、受給権者が65歳到達時点で生計を維持している65歳未満の配偶者がいる場合に加算されるため、到達時点で配偶者が既に65歳以上であれば加算されない。
間違えやすいところ
- 経過的加算の計算において、厚生年金被保険者期間の月数に上限480月があることを見落とし、実月数(511月)をそのまま乗じてしまうミス。
- Aさんが65歳になる時点で妻Bさんが既に65歳に達していることを見落とし、加給年金額を加算してしまうミス。
出題の前提:2023年4月1日現在施行の法令等(2023年度年金額価額)
出典:金融財政事情研究会『2023年9月 1級 学科(応用編)』
公式問題 p.3(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.6(公式掲載ページ) ↗(www.kinzai.or.jp)
財務分析指標の計算と特徴
金融資産運用 · 固定長期適合率 / インタレスト・カバレッジ・レシオ / 負債比率 / 財務レバレッジ
設例の〈X社の財務データ等〉に基づいて、文章の空欄①~④に入る最も適切な語句または数値を答えなさい。なお、計算結果は表示単位の小数点以下第3位を四捨五入し、小数点以下第2位まで解答すること。 ・固定長期適合率は( ① )% ・インタレスト・カバレッジ・レシオは( ② )倍 ・負債比率は( ③ )% ・負債比率が高いほど、( ④ )レバレッジが大きくなる。
解答・解説を表示
解答
① 43.14(%) ② 134.12(倍) ③ 27.73(%) ④ 財務(レバレッジ)
解説
企業の長期的な財務健全性を測る固定長期適合率、金融費用の支払能力を示すインタレスト・カバレッジ・レシオ、他人資本と自己資本のバランスを示す負債比率などの定義式を理解し、貸借対照表および損益計算書の適切な項目を抽出して正しく計算することが求められます。
解き方
- 自己資本(株主資本+その他の包括利益累計額=純資産合計-非支配株主持分)を算出する。
- 固定長期適合率の計算式「固定資産÷(自己資本+固定負債)×100」にあてはめて計算し、端数処理を行う。
- 事業利益(営業利益+受取利息+受取配当金)を金融費用(支払利息)で除してインタレスト・カバレッジ・レシオを求める。
- 負債比率「負債合計÷自己資本×100」を計算し、レバレッジに関する財務用語を記入する。
答えの内訳
- ①:43.14(%)
- 固定長期適合率は、「固定資産÷(自己資本+固定負債)×100」で求めます。自己資本は純資産合計から非支配株主持分を控除した額(254,000-16,000=238,000百万円、または株主資本224,000+その他の包括利益累計額14,000)です。したがって、110,000÷(238,000+17,000)×100=110,000÷255,000×100≒43.137…%となり、小数点以下第3位を四捨五入して43.14%となります。
- ②:134.12(倍)
- インタレスト・カバレッジ・レシオは、「(営業利益+受取利息+受取配当金)÷支払利息」で算出します。(22,000+600+200)÷170=22,800÷170≒134.117…倍となり、小数点以下第3位を四捨五入して134.12倍となります。
- ③:27.73(%)
- 負債比率は、「負債の部合計÷自己資本×100」で求めます。66,000÷238,000×100≒27.731…%となり、小数点以下第3位を四捨五入して27.73%となります。
- ④:財務(レバレッジ)
- 負債を利用して自己資本に対する利益率を高める効果を財務レバレッジと呼びます。負債比率が高いほど他人資本の利用度合いが大きくなり、財務レバレッジが高まります。
覚えるポイント
- 固定長期適合率の分母は「自己資本+固定負債」、分子は「固定資産」である。
- インタレスト・カバレッジ・レシオの分子は「営業利益+受取利息・配当金」であり、分母は「支払利息(+手形売却損)」である。
間違えやすいところ
- 自己資本の計算において非支配株主持分を除外せず、純資産合計をそのまま自己資本として扱ってしまうミス。
- インタレスト・カバレッジ・レシオの分子に為替差益などその他の営業外収益まで含めてしまうミス。
出題の前提:2023年4月1日現在施行の法令等・企業会計基準
出典:金融財政事情研究会『2023年9月 1級 学科(応用編)』
公式問題 p.7(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.8(公式掲載ページ) ↗(www.kinzai.or.jp)
投資信託のパフォーマンス評価と収益率の測定
資産運用設計 · ベンチマーク / トラッキングエラー / シャープ・レシオ / インフォメーション・レシオ / 金額加重収益率 / 時間加重収益率
次の文章の空欄①~⑥に入る最も適切な語句または数値を答えなさい。なお、計算結果は表示単位の小数点以下第3位を四捨五入し、小数点以下第2位までを解答すること。 〈パフォーマンス評価〉 Ⅰ 「主に国内株式を組み入れた投資信託の収益率が10%であるときに、東証株価指数(TOPIX)が15%上昇していた場合、その運用が必ずしも良好であったとはいえません。このように投資信託のパフォーマンス評価をする際に、比較対象となる指標を一般に( ① )と呼びます。 投資信託のパフォーマンスは、単に収益率が高ければよいということではありません。高い収益率は、高いリスクをとった結果であるかもしれないからです。ポートフォリオ運用において、( ① )の収益率とポートフォリオの収益率との乖離度合いは、トラッキングエラーで表されます。トラッキングエラーは、ポートフォリオの収益率と( ① )の収益率との差(超過収益率)の( ② )であり、この数値が大きいほど、ポートフォリオの収益率の変動が( ① )の収益率から乖離していたことを表します。 リスク調整後収益率の1つである( ③ )・レシオは、ポートフォリオの収益率から安全資産利子率を差し引いた超過収益率を、ポートフォリオの収益率の( ② )で除して求めます。また、( ④ )・レシオは、( ① )の収益率に対するポートフォリオの超過収益率をトラッキングエラーで除したものにより、ポートフォリオの運用成果を評価する手法であり、主にアクティブ運用の成果を測る際に用いられます」 〈収益率〉 Ⅱ 「収益率の測定方法には、さまざまな概念がありますが、代表的なものとして( ⑤ )加重収益率と時間加重収益率があります。( ⑤ )加重収益率は、ポートフォリオへの資金の流入・流出を含めた収益率であるため、投資するタイミングの巧拙を含めたポートフォリオ全体のパフォーマンス評価に適しているといわれます。一方、時間加重収益率は、ポートフォリオへの資金の流入・流出の影響を取り除いた収益率であるため、資金の流入・流出をコントロールできない投資信託等のファンドマネジャーのパフォーマンス評価に適しているといわれます。 仮に、年初の時価総額が10億円である投資信託において、1年目の収益率(年率)が10%となり、1年目の年末に資金が5億円追加されて、2年目の収益率(年率)が12.5%であった場合、時間加重収益率(年率)は( ⑥ )%となります」
解答・解説を表示
解答
① ベンチマーク ② 標準偏差 ③ シャープ(・レシオ) ④ インフォメーション(・レシオ) ⑤ 金額(加重収益率) ⑥ 11.24(%)
解説
投資信託の運用成績評価では、市場インデックス(ベンチマーク)との比較、リスクを考慮したリスク調整後リターン(シャープ・レシオやインフォメーション・レシオ)の測定が重要です。また、収益率の算出にあたり、資金流出入の影響を除いてファンドマネジャーの運用手腕を純粋に測る「時間加重収益率」と、投資家のタイミング選択を含めた総合結果を測る「金額加重収益率」を明確に区別して理解する必要があります。
解き方
- 文章中の空欄前後の文脈から、ベンチマーク、標準偏差、各種評価レシオ(シャープ・レシオ、インフォメーション・レシオ)、および収益率の分類(金額加重収益率)に該当する語句を特定する。
- 時間加重収益率(年率)を、各サブ期間の収益率(1年目10%、2年目12.5%)の幾何平均を用いて算出する。資金の追加投入額5億円は時間加重収益率の計算では除外して計算を行う。
小問ごとの答え
- 小問 ①:ベンチマーク
- 運用成果を比較・評価する際の基準となる指標を「ベンチマーク」と呼びます。
- 小問 ②:標準偏差
- トラッキングエラーは、ポートフォリオ収益率とベンチマーク収益率の差(アクティブリターン)のばらつきを表す「標準偏差」です。
- 小問 ③:シャープ(・レシオ)
- 無リスク資産利子率を上回る超過収益率をポートフォリオ全体の総リスク(標準偏差)で除して算出する指標は「シャープ・レシオ」です。
- 小問 ④:インフォメーション(・レシオ)
- ベンチマークに対する超過収益率をトラッキングエラーで除して求める評価指標は「インフォメーション・レシオ」です。
- 小問 ⑤:金額(加重収益率)
- キャッシュフローのタイミングや規模を反映し、投資家全体のパフォーマンス評価に適した収益率は「金額加重収益率(内部収益率:IRR)」です。
- 小問 ⑥:11.24(%)
- 時間加重収益率は各期間の収益率の幾何平均として計算します。1年目が10%(1+0.10=1.10)、2年目が12.5%(1+0.125=1.125)であるため、年率換算収益率Rは √(1.10 × 1.125) - 1 = √(1.2375) - 1 ≒ 1.112429 - 1 = 11.2429%となり、小数点以下第3位を四捨五入して11.24%となります。
覚えるポイント
- 時間加重収益率は途中のキャッシュフロー規模に影響されず、各期の運用利回りの複利幾何平均で計算する。
- インフォメーション・レシオ=(ポートフォリオ収益率-ベンチマーク収益率)÷ トラッキングエラー。
- シャープ・レシオ=(ポートフォリオ収益率-安全資産利子率)÷ ポートフォリオの標準偏差。
間違えやすいところ
- 時間加重収益率の計算に、期末の追加資金5億円の金額を組み込んで金額加重収益率(IRR)の計算と混同してしまうこと。
- インフォメーション・レシオとシャープ・レシオ、あるいはトレイナー・レシオの分母(トラッキングエラー、標準偏差、ベータ)を取り違えること。
出題の前提:2023年4月1日現在施行法令および金融工学・ポートフォリオ理論に基づく
出典:金融財政事情研究会『2023年9月 1級 学科(応用編)』
公式問題 p.8(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.9(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式模範解答 p.3(公式掲載ページ) ↗(www.kinzai.or.jp)
2資産の共分散およびポートフォリオの標準偏差の計算
資産運用設計 · 共分散 / 相関係数 / ポートフォリオの標準偏差 / ポートフォリオ理論
《設例》の〈投資信託Y・投資信託Zの実績収益率・標準偏差・相関係数〉(投資信託Y:実績収益率4.20%・標準偏差12.50%、投資信託Z:実績収益率7.00%・標準偏差15.00%、投資信託Yと投資信託Zの相関係数:0.70)に基づいて、次の①および②に答えなさい。〔計算過程〕を示し、〈答〉は表示単位の小数点以下第3位を四捨五入し、小数点以下第2位までを解答すること。 ① 投資信託Yと投資信託Zの共分散はいくらか。 ② 投資信託Yと投資信託Zを6:4の割合で組み入れたポートフォリオの標準偏差はいくらか。
解答・解説を表示
解答
① 131.25 ② 12.46(%)
解説
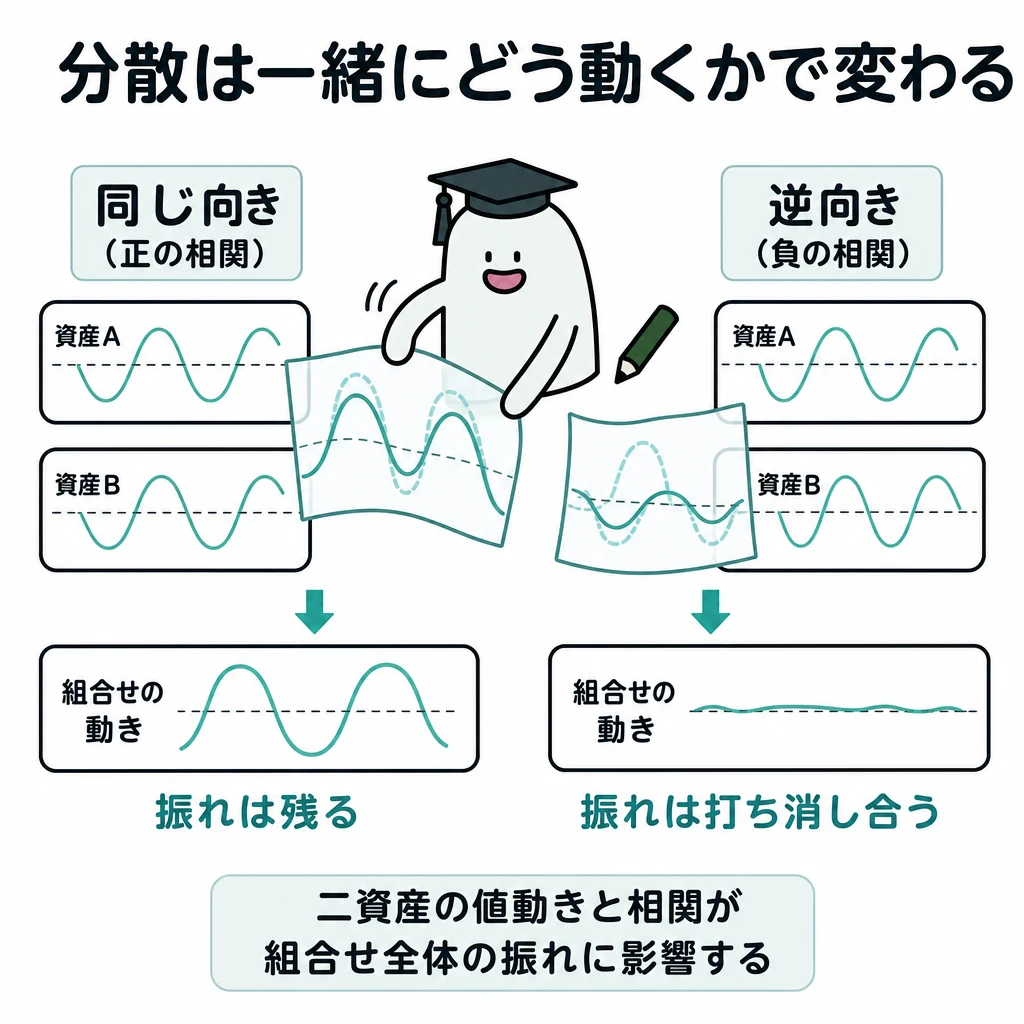
2資産からなるポートフォリオの標準偏差(リスク)を求めるには、まず2資産間の相関係数と各資産の標準偏差の積から「共分散」を求めます。次に、各資産の組入比率の2乗と分散の積、および組入比率の積と共分散の2倍を合算して「ポートフォリオの分散」を算出し、その平方根をとることで標準偏差を求めます。
解き方
- 共分散の算式「共分散 = 相関係数 × 資産Yの標準偏差 × 資産Zの標準偏差」に数値を代入して共分散を算出する。
- ポートフォリオの分散の公式「(資産Yの組入比率の2乗 × 資産Yの分散) + (資産Zの組入比率の2乗 × 資産Zの分散) + (2 × 資産Yの組入比率 × 資産Zの組入比率 × 共分散)」を適用して分散を算出する。
- 求めた分散の平方根を電卓で計算し、指定された端数処理(小数点以下第3位四捨五入)を行って解答をまとめる。
答えの内訳
- ①:131.25
- 共分散 = 相関係数 × 資産Yの標準偏差 × 資産Zの標準偏差 = 0.70 × 12.50 × 15.00 = 131.25 となります。
- ②:12.46(%)
- 組入比率を投資信託Yが0.6、投資信託Zが0.4とすると、ポートフォリオの分散は「(0.6の2乗 × 12.50の2乗) + (0.4の2乗 × 15.00の2乗) + (2 × 0.6 × 0.4 × 131.25)」= 0.36 × 156.25 + 0.16 × 225.00 + 0.48 × 131.25 = 56.25 + 36.00 + 63.00 = 155.25 となります。ポートフォリオの標準偏差は155.25の平方根(√155.25)≒ 12.4599… となり、小数点以下第3位を四捨五入して12.46(%)となります。
関連する分野を学ぶ
覚えるポイント
- 共分散 = 相関係数 × 資産Aの標準偏差 × 資産Bの標準偏差。
- 2資産のポートフォリオの分散 = 資産1の比率の2乗×標準偏差の2乗 + 資産2の比率の2乗×標準偏差の2乗 + 2×比率1×比率2×共分散。
間違えやすいところ
- ポートフォリオの分散計算において、2資産の積の項にある「2」を掛け忘れてしまうミス。
- 分散から標準偏差を求める際の平方根(ルート)計算を忘れて分散の数値をそのまま答えてしまうミス。
出題の前提:2023年4月1日現在施行法令および金融工学・ポートフォリオ理論に基づく
出典:金融財政事情研究会『2023年9月 1級 学科(応用編)』
公式問題 p.8(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.10(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式模範解答 p.3(公式掲載ページ) ↗(www.kinzai.or.jp)
所得税における減価償却の制度および計算規則
タックスプランニング · 減価償却資産 / 法定償却方法 / 定額法 / 定率法 / 備忘価額
減価償却に関する次の文章の空欄①~⑤に入る最も適切な語句または数値を答えなさい。 「減価償却資産の取得に要した金額を、その資産の耐用年数に応じて分割して必要経費とすることを減価償却といいます。所得税では、減価償却は強制償却であり、償却するかしないかを任意に決めることはできません。 2007年3月31日以前に取得した減価償却資産については、旧定額法や旧定率法などの償却方法で、2007年4月1日以後に取得した減価償却資産については、定額法や定率法などの償却方法で減価償却を行います。さらに、( ① )年4月1日以後に取得した建物の償却方法は、旧定額法または定額法のみとなり、2016年4月1日以後に取得した建物附属設備および構築物の償却方法は定額法のみとなります。 償却方法は減価償却資産の種類ごとに選定します。新たに業務を開始した場合、償却方法を選定して、原則として、その翌年の( ② )までに所轄税務署長に届け出ることとされています。この届出がない場合には、法定償却方法で計算することになります。所得税の法定償却方法は鉱業用減価償却資産等を除き、旧( ③ )法または( ③ )法です。また、償却方法を変更しようとするときは、原則として、その変更しようとする年の( ② )までに所轄税務署長に申請書を提出してその承認を受ける必要があります。 鉱業用減価償却資産等を除く有形減価償却資産について、2007年3月31日以前に取得したものは、償却可能限度額である取得価額の( ④ )%まで旧定額法や旧定率法により償却費を計上し、残った帳簿価額から備忘価額( ⑤ )円を控除した金額を、償却可能限度額まで償却した年の翌年以後5年間で均等に償却します。2007年4月1日以後に取得したものについては、帳簿価額が( ⑤ )円になるまで定額法または定率法により償却費を計算します」
解答・解説を表示
解答
① 1998(年) ② 3月15日 ③ 定額(法) ④ 95(%) ⑤ 1(円)
解説
所得税における事業用減価償却資産の償却費の必要経費算入は任意償却ではなく強制償却とされ、事前の届出がない場合の法定償却方法は定額法です。1998年4月1日以後に取得した建物や2016年4月1日以後に取得した建物附属設備・構築物は定額法のみが認められています。
解き方
- 建物の定額法一本化の法改正時期(1998年4月1日)および償却方法選定届・変更申請の提出期限(確定申告期限と同じ3月15日)を確認する。
- 所得税の法定償却方法(原則定額法)、旧減価償却制度の償却可能限度額(取得価額の95%)、残存する備忘価額(1円)の各規定を当てはめる。
答えの内訳
- ①:1998(年)
- 建物の減価償却方法は、1998年(平成10年)4月1日以後に取得したものについて定額法(平成19年3月31日以前は旧定額法)のみと規定されています。
- ②:3月15日
- 減価償却資産の償却方法の届出期限は業務を開始した年の翌年3月15日であり、償却方法を変更しようとする場合の承認申請書の提出期限も変更しようとする年の3月15日です。
- ③:定額(法)
- 所得税法における法定償却方法(事前の届出がない場合の原則的な方法)は、鉱業用減価償却資産等を除き「定額法(旧定額法)」と定められています(法人は定率法)。
- ④:95(%)
- 2007年3月31日以前に取得した有形減価償却資産の償却可能限度額は、取得価額の95%です。95%に達した翌年以降、残り5%から備忘価額1円を引いた額を5年間で均等償却します。
- ⑤:1(円)
- 減価償却が終了した後に帳簿上に残しておく備忘価額は1円です。現行の定額法・定率法でも帳簿価額1円まで償却を行います。
関連する分野を学ぶ
覚えるポイント
- 所得税の法定償却方法は定額法(法人税は原則定率法)
- 建物の定額法一本化は1998年4月1日、建物附属設備・構築物の定額法一本化は2016年4月1日
- 備忘価額は1円、旧資産の償却可能限度額は95%
間違えやすいところ
- 法人税の法定償却方法(定率法)と所得税の法定償却方法(定額法)を混同しやすい。
- 償却方法変更申請の提出期限を変更しようとする事業年度終了日等と取り違えないこと(3月15日まで)。
出題の前提:2023年4月1日現在施行の所得税法および関係法令に基づく。
出典:金融財政事情研究会『2023年9月 1級 学科(応用編)』
公式問題 p.13(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式模範解答 p.3(公式掲載ページ) ↗(www.kinzai.or.jp)
青色申告者の事業所得の金額の計算
タックスプランニング · 事業所得 / 売上原価の計算 / 少額減価償却資産の特例 / 減価償却費の月割計算 / 青色申告特別控除
設例の資料に基づいて、個人事業主Aさんの2023年分の事業所得の金額を求めなさい。〔計算過程〕を示し、〈答〉は円単位とすること。 なお、Aさんは正規の簿記の原則(複式簿記)に従って記帳し、それに基づき作成した貸借対照表および損益計算書等を確定申告書に添付して確定申告期限内に提出し、かつ、e-Taxによる申告(電子申告)を行うものとし、事業所得の金額の計算上、青色申告特別控除額を控除すること。また、特に記載のない限り、2023年分の所得税が最も少なくなる課税方法を選択するものとする。
解答・解説を表示
解答
14,180,000(円)
解説
事業所得の金額は「総収入金額-必要経費-青色申告特別控除額」により算出します。取得価額10万円未満の資産は少額の減価償却資産として取得年に全額必要経費算入でき、所得税において法定償却方法の資産は定額法で月割償却費を計上します。複式簿記・電子申告要件を満たす青色申告者の特別控除額は最高65万円です。
解き方
- 売上原価を「年初商品棚卸高(910万円)+仕入高(8,400万円)-年末商品棚卸高(945万円)=8,365万円」と計算する。
- 新たに取得した減価償却資産の費用化を検討する。パソコン(1台9万円)は取得価額10万円未満のため全額経費算入(18万円)。機械設備(320万円)は法定償却方法(定額法:償却率0.125)で7月~12月の6か月分を月割計算(320万円×0.125×6/12=20万円)。
- 売上高11,000万円から、既計上の必要経費(1,114万円)、売上原価(8,365万円)、減価償却費等(機械20万円、パソコン18万円)、および青色申告特別控除額(65万円)を控除して事業所得の金額(1,418万円)を求める。
答えの内訳
- 売上原価の計算:83,650,000円
- 売上原価=年初商品棚卸高9,100,000円+仕入高84,000,000円-年末商品棚卸高9,450,000円=83,650,000円
- 機械設備の減価償却費:200,000円
- 法定償却方法である定額法(耐用年数8年、償却率0.125)を用い、7月12日取得から12月までの6か月分を月割計算します。3,200,000円×0.125×(6/12)=200,000円
- パソコン2台の必要経費算入額:180,000円
- 1台あたり9万円(10万円未満)であるため、少額の減価償却資産として全額をその年の必要経費に算入できます。90,000円×2台=180,000円
- 事業所得の金額:14,180,000円
- 総収入金額110,000,000円-(必要経費11,140,000円+売上原価83,650,000円+機械設備減価償却費200,000円+パソコン経費180,000円)-青色申告特別控除額650,000円=14,180,000円
関連する分野を学ぶ
覚えるポイント
- 所得税の法定償却方法は定額法である点(問題文の償却率0.125を使用)
- 取得月(7月)から12月までの月数は6か月として月割計算する点
- 取得価額10万円未満の資産は全額その年の必要経費にできる点
- e-Tax申告かつ複式簿記の青色申告特別控除額は65万円である点
間違えやすいところ
- 機械設備の償却方法に法人税の原則である定率法(0.25)を適用してしまうミス。
- パソコン(9万円)を4年の耐用年数で減価償却費を月割計算してしまうミス(10万円未満は全額経費算入可能)。
- 青色申告特別控除額を55万円で計算してしまうミス(e-Tax要件を満たすため65万円)。
出題の前提:2023年4月1日現在施行の所得税法(第37条、第49条、租税特別措置法第25条の2)等に基づく。
出典:金融財政事情研究会『2023年9月 1級 学科(応用編)』
公式問題 p.11(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.13(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式模範解答 p.3(公式掲載ページ) ↗(www.kinzai.or.jp)
所得税および復興特別所得税の申告納税額の計算
タックスプランニング · 総所得金額 / 雑損控除 / 扶養控除 / 基礎控除 / 復興特別所得税
前問《問58》の結果および設例の条件に基づき、Aさんの2023年分の所得税および復興特別所得税の申告納税額を計算する表の空欄①~⑦に入る最も適切な数値を求めなさい。なお、空欄⑦については100円未満を切り捨てること。
解答・解説を表示
解答
① 14,280,000(円) ② 1,072,000(円) ③ 1,210,000(円) ④ 480,000(円) ⑤ 1,777,200(円) ⑥ 32,970(円) ⑦ 1,602,900(円)
解説
所得税の申告納税額は、各種所得金額を損益通算して総所得金額を算出し、所得控除額を差し引いて求めた課税総所得金額に超過累進税率を適用して算出税額を求めます。そこから税額控除を差し引いて基準所得税額を計算し、さらに復興特別所得税(2.1%)を加算して確定します。
解き方
- 不動産所得の損失のうち土地取得利子分を通算対象外として除外し、一時所得の2分の1を加えて総所得金額を計算する。
- 雑損控除、扶養控除、基礎控除などの所得控除額を個別に判定・計算し、総所得金額から控除して課税総所得金額を求める。
- 速算表から所得税額を算出し、税額控除を差し引いて得た基準所得税額に2.1%を乗じて復興特別所得税額を求め、合計額から100円未満を切り捨てる。
答えの内訳
- ①:14,280,000
- 事業所得14,180,000円、不動産所得の損失▲250,000円のうち土地取得利子300,000円は通算対象外となるため損益通算後の不動産所得は0円、一時所得(一時払変額個人年金解約返戻金3,400,000円-払込保険料2,700,000円-特別控除500,000円=200,000円)の1/2である100,000円を合算し、総所得金額は14,180,000円+100,000円=14,280,000円となります。
- ②:1,072,000
- 差引損失額は損害金額3,000,000円+災害関連支出1,000,000円-保険金1,500,000円=2,500,000円です。雑損控除額は(1)差引損失額-総所得金額等×10%=2,500,000円-1,428,000円=1,072,000円と、(2)災害関連支出-50,000円=950,000円のいずれか多い金額となるため、1,072,000円となります。
- ③:1,210,000
- 青色事業専従者である妻Bさんは扶養控除等の対象外です。父Cさん(75歳・同居)は年金雑所得400,000円で合計所得480,000円以下のため同居老親等に該当し控除額580,000円、長男Dさん(20歳)は給与所得450,000円で控除対象となり特定扶養親族に該当し控除額630,000円です。合計で580,000円+630,000円=1,210,000円となります。
- ④:480,000
- 合計所得金額が2,400万円以下であるため、基礎控除の額は一律480,000円となります。
- ⑤:1,777,200
- 所得控除合計額は雑損控除1,072,000円+社会保険料控除1,478,000円+扶養控除1,210,000円+基礎控除480,000円=4,240,000円です。課税総所得金額は14,280,000円-4,240,000円=10,040,000円となり、速算表より税額は10,040,000円×33%-1,536,000円=1,777,200円となります。
- ⑥:32,970
- 差引所得税額(基準所得税額)は算出税額1,777,200円-税額控除207,200円=1,570,000円です。復興特別所得税額は1,570,000円×2.1%=32,970円となります。
- ⑦:1,602,900
- 申告納税額は基準所得税額1,570,000円+復興特別所得税額32,970円=1,602,970円から源泉徴収税額0円を差し引いた後、100円未満を切り捨てて1,602,900円となります。
関連する分野を学ぶ
覚えるポイント
- 不動産所得の損失計算において、土地取得に要した負債利子に相当する損失部分は他の所得と損益通算できません。
- 雑損控除は「差引損失額-総所得金額等×10%」と「災害関連支出-5万円」の多い方を選択します。
間違えやすいところ
- 青色事業専従者給与の支給を受けている配偶者は、控除対象配偶者や扶養親族の対象外となる点を見落としやすいです。
- 一時所得を総所得金額へ算入する際に、特別控除(最大50万円)後の金額に2分の1を掛け忘れないように注意が必要です。
出題の前提:2023年4月1日現在施行の法令等
出典:金融財政事情研究会『2023年9月 1級 学科(応用編)』
公式問題 p.11(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.12(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.14(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.15(公式掲載ページ) ↗(www.kinzai.or.jp)
建築物の用途地域規制および借地借家法の借家契約
不動産 · 用途地域 / 敷地が2以上の用途地域にまたがる場合 / 特別用途地区 / 普通借家契約 / 定期建物賃貸借契約
建築物の用途に関する制限および借地借家法における借家契約に関する文章の空欄①~⑥に入る最も適切な語句または数値を答えなさい。
解答・解説を表示
解答
① 13(種類) ② 第一種中高層住居(専用地域) ③ 特別用途(地区) ④ 6(カ月) ⑤ 3(カ月) ⑥ 200(㎡)
解説
都市計画法では土地利用の混在を防ぐため13種類の用途地域等を定め、建築基準法では敷地が異なる用途地域にまたがる場合の用途制限として過半所属ルールを適用します。また借地借家法では借家契約の安定性や解約の猶予期間、定期借家における中途解約要件を定めています。
解き方
- 用途地域の全種類数(13種類)および用途制限の過半適用ルールに基づき、甲土地の敷地割合を比較して適用地域を判定する。
- 特別用途地区の定義を確認し、地方公共団体の条例による建築制限・緩和の規定を把握する。
- 普通借家契約における解約申入れ後の猶予期間(賃貸人からは6カ月、賃借人からは3カ月)および定期借家の中途解約要件(床面積200㎡未満の居住用等)を適用する。
答えの内訳
- ①:13
- 都市計画法において定められている用途地域は、住居系8種類、商業系2種類、工業系3種類の合計13種類です。
- ②:第一種中高層住居
- 建築物の敷地が2以上の用途地域にまたがる場合、建築物の用途制限はその敷地の過半が属する地域の規定が適用されます。甲土地は第一種中高層住居専用地域が224㎡、第一種低層住居専用地域が128㎡であり、過半が属する第一種中高層住居専用地域の用途制限が適用されます。
- ③:特別用途
- 用途地域内の一定の地区において、当該地区の特性にふさわしい土地利用を図るため用途地域の指定を補完して定める地区を「特別用途地区」といいます。
- ④:6
- 期間の定めのない普通借家契約において、正当な事由に基づいて建物の賃貸人が解約の申入れをした場合、申入れの日から6カ月を経過することによって契約が終了します。
- ⑤:3
- 期間の定めのない普通借家契約において、特約がない限り建物の賃借人からの解約申入れは申入れの日から3カ月を経過することによって契約が終了します。
- ⑥:200
- 定期借家契約において、床面積200㎡未満の居住用建物について、転勤や療養等のやむを得ない事由により自己の生活の本拠として使用することが困難となった借家人は、中途解約の申入れ(申入れから1カ月経過後に終了)が認められています。
関連する分野を学ぶ
覚えるポイント
- 建築物の用途制限は敷地の過半の地域が適用されますが、建蔽率・容積率は按分計算となる点に注意します。
- 定期借家の中途解約権要件は「床面積200㎡未満」「自己の居住用」「転勤・療養・親族の介護等のやむを得ない事由」の3点です。
間違えやすいところ
- 敷地がまたがる場合の用途制限において、厳しい方の地域の制限が適用されると誤認しないように注意が必要です。
- 普通借家契約の解約告知期間について、賃貸人からの申入れ(6カ月)と賃借人からの申入れ(3カ月)を混同しないように整理しましょう。
出題の前提:2023年4月1日現在施行の法令等
出典:金融財政事情研究会『2023年9月 1級 学科(応用編)』
公式問題 p.17(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.18(公式掲載ページ) ↗(www.kinzai.or.jp)
建築基準法に基づく建築面積および延べ面積の上限計算
不動産 · 建蔽率 / 容積率 / 2項道路 / セットバック / 用途地域またがり
甲土地(敷地面積352㎡:第一種中高層住居専用地域224㎡・第一種低層住居専用地域128㎡)に耐火建築物を建築する場合における、①建蔽率の上限となる建築面積、および②容積率の上限となる延べ面積を求めなさい。なお、幅員3mの東側公道は建築基準法第42条第2項の指定道路であり、道路の反対側は川である。
解答・解説を表示
解答
① 219㎡ ② 624㎡
解説
2項道路のセットバックにおいて反対側が崖や川の場合は一方後退となり、道路境界線から4mの線まで敷地を後退させます。また、複数の用途地域にまたがる敷地では、有効敷地面積を算出したうえで、各地域の制限に基づき加重平均的に建築面積および延べ面積の上限を計算します。
解き方
- 東側道路の後退幅(4m-3m=1m)から各用途地域のセットバック面積を算出し、有効敷地面積(中高層210㎡、低層120㎡)を求める。
- 耐火建築物による建蔽率緩和(準防火地域内外にまたがるため各+10%)を適用し、中高層70%、低層60%として建築面積の上限を計算する。
- 前面道路幅員6mから道路幅員制限(240%)を算出し、各地域の指定容積率と比較して小さい方を適用し延べ面積の上限を合算する。
答えの内訳
- ①:219(㎡)
- 東側の3m公道は反対側が川であるため、川側の境界線から4m後退した線が道路境界線とみなされ、甲土地側は1mのセットバックが必要です。中高層部分のセットバック面積は1m×14m=14㎡(有効敷地面積210㎡)、低層部分は1m×8m=8㎡(有効敷地面積120㎡)となります。建築物が準防火地域と指定のない区域にまたがる耐火建築物であるため、建築基準法第65条等の規定により建築物全体が準防火地域内の耐火建築物として扱われ、中高層地域は60%+10%=70%、低層地域は50%+10%=60%の建蔽率が適用されます。建築面積の上限は、210㎡×70%+120㎡×60%=147㎡+72㎡=219㎡となります。
- ②:624(㎡)
- 前面道路の幅員は、西側6mと東側3m(セットバック後4m)のうち広い方である6mを採用します。住居系地域における法定乗数は4/10(0.4)であるため、道路幅員制限による容積率は6m×0.4=240%です。中高層地域は指定容積率300%と240%の小さい方である240%が適用され、限度面積は210㎡×240%=504㎡となります。低層地域は指定容積率100%と240%の小さい方である100%が適用され、限度面積は120㎡×100%=120㎡となります。延べ面積の上限の合計は、504㎡+120㎡=624㎡となります。
関連する分野を学ぶ
覚えるポイント
- 向かい側が川・崖・線路等の2項道路は、反対側から4m後退するため敷地側が一方後退となる。
- 前面道路が2つ以上ある場合、幅員の最大のもの(広い方)を前面道路として容積率制限を判定する。
間違えやすいところ
- セットバック幅を通常の中心振り分け(2m後退)と誤認して片側0.5m後退で計算してしまう。
- 敷地全体で前面道路幅員による容積率制限を比較せず、指定容積率をそのまま適用してしまう。
出題の前提:2023年4月1日現在施行の建築基準法等の法令
出典:金融財政事情研究会『2023年9月 1級 学科(応用編)』
公式問題 p.17(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.19(公式掲載ページ) ↗(www.kinzai.or.jp)
空き家特例および相続税の取得費加算の特例を適用した譲渡所得税額の計算
タックスプランニング · 譲渡所得 / 空き家の3000万円特別控除 / 取得費加算の特例 / 復興特別所得税
Aさんが相続した家屋を取り壊して甲土地を譲渡した場合について、①空き家に係る譲渡所得の特別控除を適用した場合の課税長期譲渡所得金額、②相続税の取得費加算の特例を適用した場合の課税長期譲渡所得金額、③上記①と②のいずれか低い金額に係る税額(所得税、復興特別所得税、住民税)の合計額を求めなさい。
解答・解説を表示
解答
① 7,550,000円 ② 34,580,000円 ③ 1,533,700円
解説
相続により取得した居住用財産等の譲渡では、特別控除や取得費加算等の特例を選択適用できます。取得費加算の特例における加算額の計算では、分母の相続税課税価格に債務控除額を足し戻す点や、復興特別所得税の端数処理基準に留意が必要です。
解き方
- 譲渡価額から概算取得費(5%)と譲渡費用を差し引き、空き家特例の3,000万円を控除して課税長期譲渡所得金額①を算出する。
- 債務控除前課税価格(分母)を用いて取得費加算額を計算し、取得費・譲渡費用とともに譲渡価額から差し引いて課税長期譲渡所得金額②を算出する。
- 有利な①の金額に所得税(15%)・復興特別所得税(2.1%・端数処理)・住民税(5%)を乗じて合計税額を算出する。
答えの内訳
- ①:7,550,000(円)
- 概算取得費は4,900万円×5%=245万円です。特別控除前の譲渡益は、4,900万円-(245万円+900万円)=3,755万円となります。ここから空き家特例の3,000万円を控除するため、課税長期譲渡所得金額は、3,755万円-3,000万円=755万円(7,550,000円)となります。
- ②:34,580,000(円)
- 取得費に加算する相続税額の計算において、分母となる課税価格は債務控除前の金額であるため、7,900万円+100万円=8,000万円となります。取得費加算額は、納付税額660万円×(甲土地の評価額3,600万円/8,000万円)=297万円です。したがって、課税長期譲渡所得金額は、4,900万円-(245万円+297万円+900万円)=34,580,000円となります。
- ③:1,533,700(円)
- ①と②の低い金額である7,550,000円を課税標準とします。長期譲渡所得の税率は所得税15%、住民税5%です。所得税額は7,550,000円×15%=1,132,500円、復興特別所得税額は1,132,500円×2.1%=23,782.5円となり、基準所得税額と合算して100円未満を切り捨てると1,156,200円となります。住民税額は7,550,000円×5%=377,500円です。合計税額は1,156,200円+377,500円=1,533,700円となります。
関連する分野を学ぶ
覚えるポイント
- 取得費加算の特例の按分式の分母は「債務控除前の課税価格(課税価格+債務控除額)」である。
- 復興特別所得税は所得税額(基準所得税額)に対して2.1%を乗じて計算する。
間違えやすいところ
- 取得費加算の按分計算で、分母から債務控除額100万円を足し戻さずに7,900万円で割ってしまう。
- 復興特別所得税の端数処理を忘れ、所得税と復興特別所得税を合算する前の端数処理順序を誤る。
出題の前提:2023年4月1日現在施行の租税特別措置法および所得税法等の法令
出典:金融財政事情研究会『2023年9月 1級 学科(応用編)』
公式問題 p.17(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.19(公式掲載ページ) ↗(www.kinzai.or.jp)
小規模宅地等の特例における貸付事業用宅地等の適用可能面積の計算
相続・事業承継 · 小規模宅地等の減額特例 / 貸付事業用宅地等 / 完全併用と限度面積の調整
仮にAさんが現時点(2023年9月10日)において死亡し、設例の甲土地に関する資料に基づき、相続税の課税価格の計算上、評価額からの減額金額が最大となるように「小規模宅地等についての相続税の課税価格の計算の特例」の適用を受ける場合、貸付事業用宅地等として適用を受けることができる面積(㎡)を求めなさい。なお、計算過程の記載は不要とする。
解答・解説を表示
解答
138(㎡)
解説
小規模宅地等の特例において減額額を最大化する場合、80%減額される特定事業用宅地等と特定居住用宅地等を優先して適用します。特定事業用宅地等と特定居住用宅地等は完全併用(最大400㎡+330㎡=730㎡)が可能ですが、貸付事業用宅地等(50%減額)を併用する場合は「特定事業用×(200/400)+特定居住用×(200/330)+貸付事業用≦200㎡」の按分限度式を満たす必要があります。
解き方
- 甲土地(敷地面積264㎡、延床面積600㎡)を用途ごとの床面積割合で按分し、各用途の敷地面積を算出する(特定居住用:264㎡×150/600=66㎡、特定事業用:264㎡×100/600=44㎡、貸付事業用:264㎡×350/600=154㎡)。
- 減額率80%の特定事業用(44㎡)および特定居住用(66㎡)を全額適用し、貸付事業用宅地等の併用限度式「44㎡×(200/400)+66㎡×(200/330)+貸付事業用適用面積≦200㎡」を解いて貸付事業用宅地等の上限面積138㎡を求める。
関連する分野を学ぶ
覚えるポイント
- 特定事業用宅地等と特定居住用宅地等は完全併用が可能だが、貸付事業用宅地等を併用する場合は合算して200㎡を限度とする調整算式が適用される。
間違えやすいところ
- 貸付事業用宅地等の実面積(154㎡)をそのまま解答してしまったり、限度面積調整算式の分母(特定事業用400、特定居住用330)を混同して誤計算しやすい。
出題の前提:2023年4月1日現在施行の税法基準
出典:金融財政事情研究会『2023年9月 1級 学科(応用編)』
公式問題 p.21(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.22(公式掲載ページ) ↗(www.kinzai.or.jp)
法定相続分の計算、相続税の総額および未成年者控除後の納付税額の計算
相続・事業承継 · 代襲相続人と養子の二重資格 / 相続税の総額 / 未成年者控除 / 2割加算の適用除外
仮に、Aさんが現時点(2023年9月10日)において死亡し、孫Eさんに係る相続税の課税価格が4,280万円、相続税の課税価格の合計額が2億1,400万円である場合、①相続税の総額、②孫Eさんの納付すべき相続税額を求めなさい。〔計算過程〕を示し、〈答〉は万円単位とすること。なお、孫Eさんはこれまでに相続税の未成年者控除の適用を受けたことがないものとする。
解答・解説を表示
解答
① 2,750(万円) ② 510(万円)
解説
被相続人の実子たる子が先に死亡し、その子が被相続人の普通養子となっている場合、民法上は代襲相続人と養子の二重の身分(資格)を有し、相続分は双方を合算します。相続税法上の法定相続人の数は重複せず1人として数えます。また、代襲相続人である孫が養子となっている場合、相続税額の2割加算の対象から除外されます。未成年者控除は「(18歳-取得時の年齢)×10万円」で算定します。
解き方
- 法定相続人と法定相続分を確定する。法定相続人は妻B(1/2)、実子D(1/8)、孫E(養子分1/8+代襲分1/16=3/16)、孫F(養子分1/8+代襲分1/16=3/16)の4人となる。
- 課税遺産総額(2億1,400万円-5,400万円=1億6,000万円)を各法定相続分で按分し、速算表を適用して各人の仮の税額を求めて合算し、相続税の総額(2,750万円)を計算する。
- 相続税の総額を孫Eの課税価格割合で按分して算出した按分税額(550万円)から、2割加算の適用除外を確認の上、未成年者控除額40万円を控除して納付税額(510万円)を求める。
答えの内訳
- ①:2,750(万円)
- 基礎控除額=3,000万円+600万円×4人=5,400万円。課税遺産総額=2億1,400万円-5,400万円=1億6,000万円。法定相続分は妻Bが1/2、孫Eおよび孫Fが各3/16(養子分1/8+代襲分1/16)、長女Dが1/8。妻Bの税額:1億6,000万円×1/2×30%-700万円=1,700万円。孫Eの税額:1億6,000万円×3/16×15%-50万円=400万円。孫Fの税額:1億6,000万円×3/16×15%-50万円=400万円。長女Dの税額:1億6,000万円×1/8×15%-50万円=250万円。合計して相続税の総額は2,750万円となります。
- ②:510(万円)
- 孫Eのあん分税額=2,750万円×(4,280万円/2億1,400万円)=550万円。孫Eは被相続人の直系卑属かつ代襲相続人であるため、養子であっても相続税額の2割加算の対象外です。孫E(14歳)の未成年者控除額=(18歳-14歳)×10万円=40万円。したがって、納付すべき税額=550万円-40万円=510万円となります。
関連する分野を学ぶ
覚えるポイント
- 代襲相続人である孫が養子縁組している場合、民法上の法定相続分は養子としての相続分と代襲相続分を合算し、相続税額の2割加算は対象外となる。
間違えやすいところ
- 代襲相続人である孫を一般の養子と同様に2割加算の対象として計算してしまうミスが多い。
- 民法改正に伴い未成年者控除の基準年齢が20歳から18歳に引き下げられた点を見落として(20-14)×10万円と誤計算しやすい。
出題の前提:2023年4月1日現在施行の民法および相続税法
出典:金融財政事情研究会『2023年9月 1級 学科(応用編)』
公式問題 p.21(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式問題 p.22(公式掲載ページ) ↗(www.kinzai.or.jp)
個人版事業承継税制と配偶者に対する相続税額の軽減
相続・事業承継 · 個人の事業用資産についての贈与税・相続税の納税猶予及び免除の特例 / 個人事業承継計画 / 特定事業用資産 / 配偶者の税額軽減 / 申告期限後3年以内の分割見込書 / 更正の請求
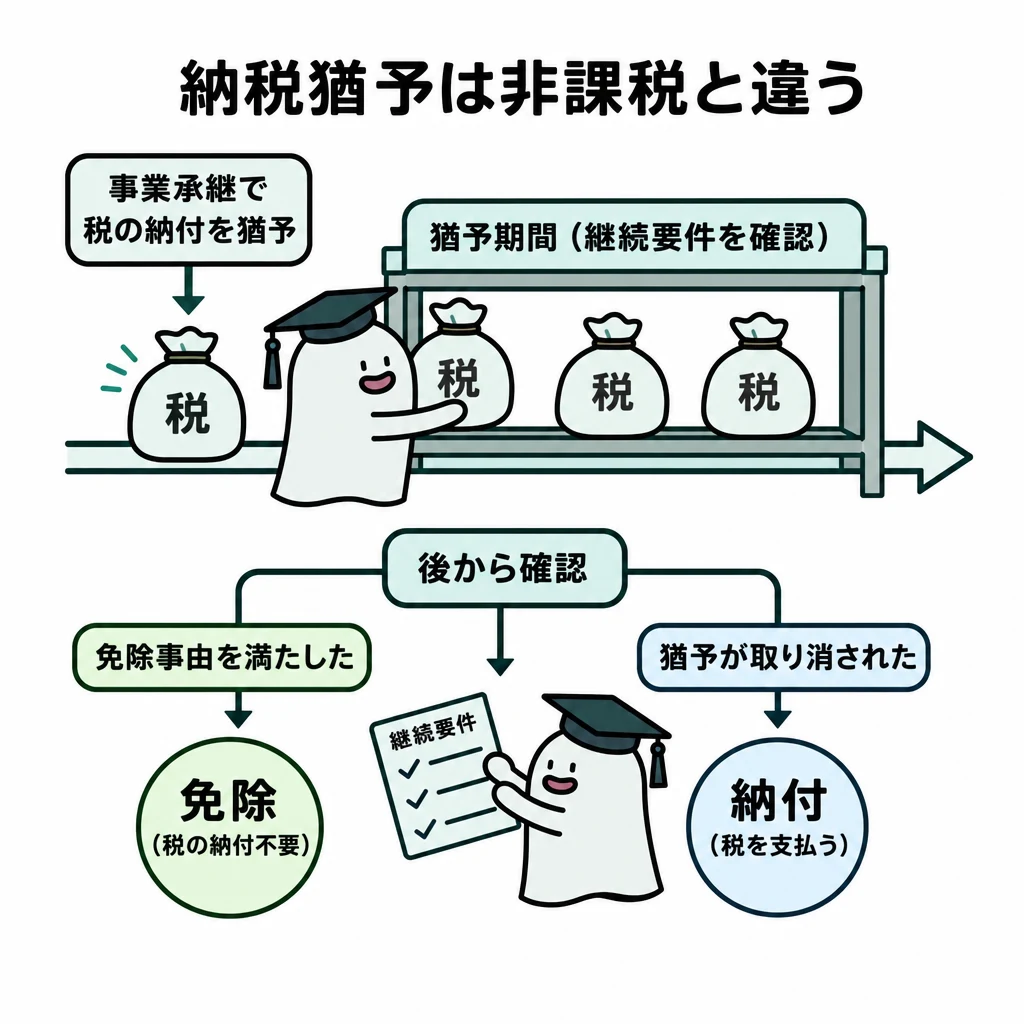
「個人の事業用資産についての贈与税・相続税の納税猶予及び免除の特例」および「配偶者に対する相続税額の軽減」に関する以下の文章の空欄①~⑥に入る最も適切な語句または数値を答えなさい。 〈個人の事業用資産についての贈与税・相続税の納税猶予及び免除の特例〉 Ⅰ 「本特例の適用を受けた場合、後継者が先代事業者から贈与または相続等により取得した特定事業用資産に係る贈与税・相続税の( ① )%の納税が猶予されます。本特例の適用を受けるためには、2019年4月1日から2024年3月31日までの間に個人事業承継計画を( ② )に提出し、確認を受ける必要があります。なお、特定事業用資産とは、先代事業者の事業の用に供されていた宅地等(( ③ )㎡まで)、建物(床面積800㎡まで)、その他一定の減価償却資産で、贈与または相続等の日の属する年の前年分の事業所得に係る青色申告書の貸借対照表に計上されているものです。 相続等により取得して本特例の適用を受ける事業用の宅地は、特定事業用宅地等に係る『小規模宅地等についての相続税の課税価格の計算の特例』の対象となりません」 〈配偶者に対する相続税額の軽減〉 Ⅱ 「本制度は、被相続人の配偶者が相続等により取得した財産の金額が、原則として、1億6,000万円または配偶者の法定相続分相当額のいずれか多い金額を超えない限り、配偶者の納付すべき相続税額が算出されない制度です。 本制度は、原則として、相続税の申告期限までに分割されていない財産は対象になりません。ただし、相続税の申告書に『申告期限後( ④ )年以内の分割見込書』を添付したうえで、申告期限までに分割されなかった財産について申告期限から( ④ )年以内に分割したときは、本制度の対象になります。また、相続税の申告期限から( ④ )年を経過する日までに分割できないやむを得ない事情があり、所轄税務署長の承認を受けた場合で、その事情がなくなった日の翌日から( ⑤ )カ月以内に分割されたときも、本制度の対象になります。 相続税の申告後に行われた遺産分割に基づいて本制度の適用を受けるためには、分割が成立した日の翌日から( ⑤ )カ月以内に( ⑥ )の請求をする必要があります」
解答・解説を表示
解答
① 100(%) ② 都道府県知事 ③ 400(㎡) ④ 3(年) ⑤ 4(カ月) ⑥ 更正(の請求)
解説
個人版事業承継税制(特定事業用資産の納税猶予制度)は、後継者が取得した対象事業用資産の贈与税・相続税を全額(100%)猶予する制度であり、事前に都道府県知事への事業承継計画の提出が求められます。対象宅地等の限度面積は400㎡です。また、相続税の配偶者の税額軽減は申告期限までに分割された財産が原則ですが、「申告期限後3年以内の分割見込書」の提出により申告期限から3年以内の分割まで認められ、分割完了日の翌日から4カ月以内に更正の請求を行うことで税額軽減を適用できます。
解き方
- 個人版事業承継税制の納税猶予割合(100%)、承継計画の提出先(都道府県知事)、特定事業用宅地等の上限面積(400㎡)を空欄①~③に当てはめる。
- 配偶者の税額軽減における未分割財産の分割見込書の年数(3年)、分割後の手続期限(4カ月以内)、減額手続の名称(更正の請求)を空欄④~⑥に当てはめる。
答えの内訳
- ①:100
- 個人版事業承継税制において、後継者が取得した特定事業用資産に係る贈与税・相続税について猶予される割合は100%です。
- ②:都道府県知事
- 個人事業承継計画は、策定後に所轄の税務署長ではなく「都道府県知事」へ提出して確認を受ける必要があります。
- ③:400
- 特定事業用資産の対象となる宅地等の上限面積は400㎡まで(小規模宅地等の特例の特定事業用宅地等と同面積)です。
- ④:3
- 申告期限までに未分割の財産について配偶者の税額軽減を適用するためには、「申告期限後3年以内の分割見込書」を添付し、3年以内に分割する必要があります。
- ⑤:4
- やむを得ない事情が消滅した日の翌日から4カ月以内に分割された場合、または分割確定後に更正の請求を行う期限は「分割が成立した日の翌日から4カ月以内」です。
- ⑥:更正(の請求)
- 申告期限後に遺産分割が行われ、配偶者の税額軽減を適用して納付すべき税額が減少する場合は、分割確定日の翌日から4カ月以内に「更正の請求」を行います。
関連する分野を学ぶ
覚えるポイント
- 個人版事業承継税制の承継計画の提出先は「都道府県知事」、宅地等上限は「400㎡」、猶予割合は「100%」。
- 未分割財産の特例適用手続は「申告期限後3年以内の分割見込書」、分割確定後の更正の請求期限は「分割があったことを知った日の翌日から4カ月以内」。
間違えやすいところ
- 事業承継計画の提出先を「税務署長」や「経済産業大臣」と誤答しやすい(都道府県知事が正解)。
- 分割後の更正の請求期限を通常の国税通則法に基づく期間や「1カ月以内」「6カ月以内」と混同しやすいが、相続税法上の更正の請求の特則は「4カ月以内」である。
出題の前提:2023年4月1日現在施行の法令等(相続税法第19条の2、第32条、租税特別措置法第70条の6の8等)
出典:金融財政事情研究会『2023年9月 1級 学科(応用編)』
公式問題 p.23(公式掲載ページ) ↗(www.kinzai.or.jp) / 公式模範解答 p.5(公式掲載ページ) ↗(www.kinzai.or.jp)
2023年9月 1級 学科(応用編)
参照した公式資料
金融財政事情研究会が公開した2023年9月 1級 学科(応用編)の問題・解答資料です。
- 公式問題(公式掲載ページ) ↗ — www.kinzai.or.jp(資料の掲載案内)
- 公式模範解答(公式掲載ページ) ↗ — www.kinzai.or.jp(資料の掲載案内)
金財のPDFは公式掲載ページからご覧ください。古い資料は現在の一覧に掲載されていない場合があります。