


日本FP協会・金融財政事情研究会の公式問題・模範解答を、級・学科/実技・公開年度に分けて収録しています。CBT公開問題は1セットの公表問題で、全受験者への出題を網羅するものではありません。
2023年5月 1級 学科(基礎編)の概要
FPの業務と関連法規(コンプライアンス)
ライフプランニングと資金計画 · ファイナンシャル・プランナーの倫理と関連法規 / 著作権法 / 税理士法 / 弁護士法
ファイナンシャル・プランニング業務を行うにあたっての関連法規への抵触に関する次の記述(a)~(c)のうち、関連法規に抵触するものの個数として最も適切なものを選択肢の中から1つ選びなさい。なお、別段の定めがある場合等は考慮しない。
解答・解説を表示
解答
4
解説
ファイナンシャル・プランナーは税理士法や弁護士法、著作権法などの関係法令を遵守し、資格を有しない業務範囲を逸脱しないよう留意して実務を行う必要があります。
解き方
- 各行為(a)〜(c)について、関係法令(著作権法、税理士法、弁護士法)の規定に照らして適法性を確認する。
- 抵触する記述の総数を数え、該当する選択肢を特定する。
- 選択肢 1不正解
- 抵触するものは存在せず0個であるため、1つとする本選択肢は誤りである。
- 選択肢 2不正解
- 抵触するものは存在せず0個であるため、2つとする本選択肢は誤りである。
- 選択肢 3不正解
- 抵触するものは存在せず0個であるため、3つとする本選択肢は誤りである。
- 選択肢 4正解
- (a)官公庁が作成した転載禁止のない周知・広報資料は、出典を明記して説明材料として利用できるため著作権法に抵触しない。(b)税理士資格のない者が法令の条文を示して無償で一般的な税法の解説を行う行為は税理士法に抵触しない。(c)弁護士資格のない者が任意後見契約の受任者となることは弁護士法に抵触しない。したがって抵触するものは0個である。
覚えるポイント
- 任意後見受任者には特別な資格は不要であり、欠格事由に該当しなければ誰でも就任可能である。
間違えやすいところ
- 任意後見契約の受任者を弁護士等の独占業務と誤認しやすいが、親族や一般人、FPでも受任者になることができる。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年5月 1級 学科(基礎編)』
公式問題 p.3(公式掲載ページ) ↗(www.kinzai.or.jp)
公的医療保険の保険料制度
ライフプランニングと資金計画 · 国民健康保険 / 健康保険(協会けんぽ) / 産前産後休業期間の保険料免除
国民健康保険の保険料(保険税)および全国健康保険協会管掌健康保険(協会けんぽ)の保険料に関する次の記述のうち、最も不適切なものを1つ選びなさい。
解答・解説を表示
解答
1
解説
公的医療保険には市町村及び都道府県が保険者となる国民健康保険と、全国健康保険協会等が保険者となる被用者保険があり、保険料の算定主体や免除基準が法律によって厳格に規定されています。
解き方
- 国民健康保険における保険料(保険税)の賦課・徴収権者および料率設定主体(市町村)を確認する。
- 協会けんぽの一般保険料率の決定ルールや産休時の保険料免除要件と照合して誤りを判断する。
- 選択肢 1正解
- 国民健康保険の保険料(保険税)の賦課方式や料率等は、都道府県ではなく各市町村(特別区を含む)が条例により定めているため不適切である。
- 選択肢 2不正解
- 国民健康保険は世帯単位で賦課され、世帯主自身が職場の健康保険等に加入していても世帯員に国保加入者がいる場合、擬制世帯主として保険料の納付義務を負うため適切である。
- 選択肢 3不正解
- 協会けんぽの一般保険料率は30/1,000〜130/1,000の範囲内で、各支部の都道府県ごとに全国健康保険協会が決定するため適切である。
- 選択肢 4不正解
- 産前産後休業期間中の健康保険料は、事業主の申出により産休開始月から終了日の翌日の属する月の前月まで、労使双方の負担分が免除されるため適切である。
関連する分野を学ぶ
覚えるポイント
- 国民健康保険の運営は都道府県と市町村が共同で行うが、実際の賦課・徴収や料率設定は市町村単位で行われる。
間違えやすいところ
- 2018年の国保制度改革で都道府県も保険者となったが、住民に対する個々の保険料(保険税)の算定・賦課を行うのは市町村である点を見落としやすい。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年5月 1級 学科(基礎編)』
公式問題 p.3(公式掲載ページ) ↗(www.kinzai.or.jp)
労働者災害補償保険の給付体系
ライフプランニングと資金計画 · 労災保険 / 休業補償給付 / 傷病補償年金 / 遺族補償年金
労働者災害補償保険(単一事業労働者)の保険給付等に関する次の記述のうち、最も不適切なものを1つ選びなさい。
解答・解説を表示
解答
4
解説
労災保険は労働者の業務上および通勤途上の災害に対して必要な保険給付を行い、休業・障害・死亡といった事象ごとに基準日額や等級、遺族の身分関係・受給要件に基づき支給額が定められます。
解き方
- 労災保険の各種給付(休業補償給付、傷病補償年金、障害補償給付)の要件と支給内容を精査する。
- 遺族補償年金の受給資格者要件において、配偶者の性別による要件の違い(妻と夫の違い)を確認する。
- 選択肢 1不正解
- 休業4日目から休業補償給付60%+休業特別支給金20%の計80%相当額が支給されるため適切である。
- 選択肢 2不正解
- 療養開始後1年6か月経過時点で治っておらず傷病等級1〜3級であれば傷病補償年金へ移行し、非該当なら引き続き休業補償給付が支給されるため適切である。
- 選択肢 3不正解
- 治癒後の障害補償給付は、障害等級1級〜7級が年金(特別年金・特別支給金含む)、8級〜14級が一時金(特別一時金・特別支給金含む)として支給されるため適切である。
- 選択肢 4正解
- 遺族補償年金の対象となる配偶者のうち、妻は年齢要件がないのに対し、夫は労働者の死亡当時55歳以上または一定の障害状態にあることが要件とされるため不適切である。
関連する分野を学ぶ
覚えるポイント
- 労災保険の遺族補償年金において、妻には年齢制限がないが、夫・父母・祖父母は「55歳以上」等の要件が必要となる。
間違えやすいところ
- 「配偶者」と一括りにされている場合でも、性別による年齢要件の差(夫には55歳要件あり、支給開始は60歳から)がある点を見落としやすい。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年5月 1級 学科(基礎編)』
公式問題 p.4(公式掲載ページ) ↗(www.kinzai.or.jp)
厚生年金保険の被保険者資格
ライフプランニングと資金計画 · 厚生年金保険 / 強制適用事業所 / 短時間労働者 / 有期雇用労働者
厚生年金保険の被保険者に関する次の記述のうち、最も適切なものを1つ選びなさい。
解答・解説を表示
解答
1
解説
厚生年金保険は、株式会社等の法人は常時1人以上の従業員(役員含む)を使用していれば強制適用事業所となり、70歳未満の役員・常用従業員は被保険者となります。一方、個人事業主本人は被保険者となりません。
解き方
- 法人事業所と個人事業所における強制適用の要件および事業主本人の被保険者性の有無を確認する。
- 短期雇用者の資格取得日(当初遡及か見込み発生日か)および通常の4分の3要件(労働時間と労働日数の両方を満たす必要性)を検証する。
- 選択肢 1正解
- 常時従業員を使用する法人はすべて強制適用事業所となり、70歳未満の法人の代表者(役員)も被保険者となるため適切である。
- 選択肢 2不正解
- 常時5人以上の法定業種の個人事業所は強制適用事業所となるが、個人事業主本人は厚生年金保険の被保険者にはなれないため不適切である。
- 選択肢 3不正解
- 2か月以内の期間を定めて使用される者が期間を超えて使用される見込みとなった場合、当初に遡るのではなく「見込まれるようになった日」から被保険者となるため不適切である。
- 選択肢 4不正解
- 通常の労働者の4分の3基準は「1週間の所定労働時間」および「1か月の所定労働日数」の双方が4分の3以上でなければ適用されないため不適切である。
関連する分野を学ぶ
覚えるポイント
- 個人事業所が厚生年金の適用事業所となっても、個人事業主自身は被保険者にはなれず、国民年金第1号被保険者にとどまる。
間違えやすいところ
- 法人の代表者は被保険者になれるが、個人事業主は事業主であるため労働者・役員扱いとならず被保険者になれないという違いに注意が必要。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年5月 1級 学科(基礎編)』
公式問題 p.4(公式掲載ページ) ↗(www.kinzai.or.jp)
老齢年金の繰上げ受給・繰下げ受給
ライフプランニングと資金計画 · 老齢基礎年金 / 老齢厚生年金 / 繰上げ受給 / 繰下げ受給
老齢基礎年金および老齢厚生年金の繰上げ支給と繰下げ支給に関する次の記述のうち、最も適切なものを1つ選びなさい。
解答・解説を表示
解答
3
解説
公的年金の繰上げ請求は老齢基礎年金と老齢厚生年金の同時請求が原則であり、減額率は生年月日により月0.5%または月0.4%となります。繰下げ申出は各年金ごとに別々に行うことができ、2022年4月改正により1952年4月2日以後生まれは75歳まで繰下げ可能です。
解き方
- 繰上げ請求の要件(原則として老齢基礎・老齢厚生の同時請求義務、生年月日別の減額率)を確認する。
- 繰下げ申出の年齢要件(生年月日に応じる上限70歳または75歳)および他年金の受給権(遺族年金等がある場合の制限)を検証する。
- 選択肢 1不正解
- 老齢基礎年金と老齢厚生年金の繰上げ請求は、60歳台前半の老齢厚生年金の受給資格がない場合、原則として同時に行わなければならないため不適切である。
- 選択肢 2不正解
- 1962年4月1日以前生まれの者の減額率は月0.5%であるため、61歳(48月繰上げ)での減額率は24.0%(0.5%×48月)となり、19.2%とする記述は不適切である。
- 選択肢 3正解
- 1952年4月2日以後に生まれた者は繰下げ可能上限が75歳までとなっており、老齢基礎年金と老齢厚生年金は片方のみ繰り下げることも可能であるため適切である。
- 選択肢 4不正解
- 65歳到達時点で遺族厚生年金などの他の公的年金の受給権がある場合、老齢基礎年金・老齢厚生年金の繰下げ支給の申出はできないため不適切である。
関連する分野を学ぶ
覚えるポイント
- 繰上げ減額率0.4%/月および繰下げ上限75歳への引き上げは、2022年4月改正により対象者の生年月日に制限がある(減額率は1962年4月2日以後生まれから)。
間違えやすいところ
- 遺族年金や障害年金等の他の受給権をすでに有している場合、原則として老齢年金の繰下げが制限されるルールを見落としやすい。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年5月 1級 学科(基礎編)』
公式問題 p.5(公式掲載ページ) ↗(www.kinzai.or.jp)
確定拠出年金(DC)の資産移換(ポータビリティ)
ライフプランニングと資金計画 · 確定拠出年金 / 個人別管理資産の移換 / 確定給付企業年金(DB) / iDeCo
転職時における確定拠出年金(DC)に係る個人別管理資産の移換に関する次の記述のうち、最も適切なものを1つ選びなさい。なお、各転職者は個人別管理資産を有しているものとする。
解答・解説を表示
解答
4
解説
確定拠出年金(DC)の資産はポータビリティが確保されており、転職先の制度(企業型DC、DB等)や加入者の属性に応じて移換手続きが可能です。ただし要件や規約の定めの有無を正しく理解する必要があります。
解き方
- DCからDBへの資産移換制度(確定給付企業年金の規約に定めがある場合の可否)を確認する。
- 個人型DC(iDeCo)の資産保有の継続可否や、自動移換の条件(資格喪失後6か月放置)を検証する。
- 選択肢 1不正解
- 転職先の企業型DCに移換することができるが、個人型DC(iDeCo)に移換することも選択可能であるため「移換しなければならない」とする記述は不適切である。
- 選択肢 2不正解
- 企業型DC加入者となった場合でも、個人型DCの資産をそのまま個人型年金で運用継続(または移換)できるため、必ず移換しなければならないわけではなく不適切である。
- 選択肢 3不正解
- 資格喪失から6か月以内に移換手続きを行わなかった場合に自動移換されるため、「転職した月の翌月に自動移換される」とする記述は不適切である。
- 選択肢 4正解
- 転職先が確定給付企業年金(DB)のみを実施している場合、DBの規約に資産の受入れが定められていれば企業型DCの資産をDBへ移換できるため適切である。
関連する分野を学ぶ
覚えるポイント
- 企業型DCから確定給付企業年金(DB)への移換は、受入れ側となる転職先DBの規約に定めがある場合に可能となる。
間違えやすいところ
- DCの自動移換は転職翌月ではなく、加入資格喪失後「6か月以内」に移換手続き等を行わない場合に実施される。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年5月 1級 学科(基礎編)』
公式問題 p.5(公式掲載ページ) ↗(www.kinzai.or.jp)
国民年金基金の仕組みと給付・掛金
ライフプランニングと資金計画 · 国民年金基金 / 遺族一時金 / 掛金の前納 / 特定追納
国民年金基金に関する次の記述のうち、最も不適切なものを1つ選びなさい。
解答・解説を表示
解答
3
解説
国民年金基金は第1号被保険者の上乗せ年金であり、保険料免除者等は加入資格を喪失します。給付の種類には保証期間の有無等に応じた複数の型があり、死亡時の一時金計算も死亡時の状況や納付状況に連動します。
解き方
- 国民年金基金の加入資格要件(国民年金の保険料納付猶予・免除時の取扱い)を確認する。
- 遺族一時金の算定ルール(一律定額か、納付済掛金に応じた算定か)を検証する。
- 選択肢 1不正解
- 国民年金の保険料免除や納付猶予、学生納付特例の対象となった者は国民年金基金の加入員資格を喪失するため適切である。
- 選択肢 2不正解
- 4月から翌年3月までの1年分の掛金を前納した場合、0.1か月分の掛金が割引されるため適切である。
- 選択肢 3正解
- 年金受給前の死亡による遺族一時金は、加入時の年齢や死亡時の年齢、掛金納付期間等に応じて算出される額であり、一律12万円ではないため不適切である。
- 選択肢 4不正解
- 追納を行った加入員は、通常の上限月額6万8,000円に加え追納月数に応じた特例(上限10万2,000円、最長60月)の適用を受けることができるため適切である。
関連する分野を学ぶ
覚えるポイント
- 国民年金の死亡一時金(12万〜32万円)と国民年金基金の遺族一時金の計算方法を混同しないようにする。
間違えやすいところ
- 国民年金法の死亡一時金の法定最低額12万円と、国民年金基金独自の数理計算に基づく遺族一時金を混同しやすい。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年5月 1級 学科(基礎編)』
公式問題 p.6(公式掲載ページ) ↗(www.kinzai.or.jp)
信用保証協会の保証制度
ライフプランニングと資金計画 · 信用保証協会 / セーフティネット保証 / 借換保証 / 創業関連保証
信用保証協会の各種保証制度に関する次の記述のうち、最も適切なものを1つ選びなさい。
解答・解説を表示
解答
1
解説
中小企業の資金調達を支援する信用保証協会の制度には、突発的な災害・経済危機に対応するセーフティネット保証や、既往債務の負担軽減のための借換保証などがあり、それぞれの要件や認定手続きが定められています。
解き方
- 経営安定関連保証(セーフティネット保証1号〜8号)の認定主体(市区町村長)と要件を確認する。
- 借換保証における真水(新規調達資金)の可否や、創業関連保証の対象者(年齢制限の有無)について誤りを判断する。
- 選択肢 1正解
- セーフティネット保証は法に規定された8つの事由に該当し、事業所所在地の市町村長または特別区長から認定を受けた中小企業者が利用できるため適切である。
- 選択肢 2不正解
- 借換保証は既存の借入残高の集約だけでなく、必要に応じて新規の運転資金等を上乗せして融資を受けることが可能であるため不適切である。
- 選択肢 3不正解
- 創業関連保証制度には「18歳以上40歳未満」といった年齢制限は設けられていないため不適切である。
- 選択肢 4不正解
- 事業承継特別保証制度は、一定の要件を満たすことで「経営者保証を不要」として円滑な承継を支援する制度であるため不適切である。
覚えるポイント
- セーフティネット保証(1号〜8号)の利用には、本店・事業所が所在する「市区町村長」の認定書が必要となる。
間違えやすいところ
- 創業関連保証は女性・若者等に限定された特定制度とは異なり、原則として年齢上限・下限の制限はない点に留意する。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年5月 1級 学科(基礎編)』
公式問題 p.6(公式掲載ページ) ↗(www.kinzai.or.jp)
保険募集人に対する規制および募集行為ルール
リスク管理 · 保険業法 / 融資先募集規制 / 特定保険契約 / 乗合代理店
保険募集人の募集活動および募集規制に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
1
解説
保険業法および監督指針では、金融機関の優越的地位の濫用を防ぐための融資先規制や、投資性保険に対する金融商品取引法ルールの準用、乗合代理店による適切な比較説明義務など、顧客保護のための多面的な募集ルールを定めています。
解き方
- 銀行窓口等における保険募集規制(弊害防止措置・融資先募集規制)の適用範囲と例外規定を確認する。
- 特定保険契約への金商法準用、乗合代理店の比較推奨規制、高齢者勧誘ガイドラインの正誤を照らし合わせる。
- 選択肢 1正解
- 融資先に対する保険募集は、企業規模や商品種目に応じた制限が課されているものの、一律にすべての募集が禁止されているわけではないため誤りです。
- 選択肢 2不正解
- 市場リスクを伴う特定保険契約の募集においては、金融商品取引法の販売・勧誘ルールが準用され、適合性の原則や契約締結前交付書面の交付義務があります。
- 選択肢 3不正解
- 乗合代理店が顧客に対して商品を絞り込んで推奨・提示する場合、比較可能な同種商品の提示や選別理由の明示が保険業法規則等で義務付けられています。
- 選択肢 4不正解
- 金融庁の監督指針に基づき、高齢者への募集時には判断能力に応じた親族の同席や、複数の募集人での面談、丁寧な意向確認などの適切な対応体制が求められます。
覚えるポイント
- 銀行の融資先募集規制は一律禁止ではなく従業員規模等による制限
間違えやすいところ
- 特定保険契約には金融商品取引法の販売ルールが準用される点を見落としやすい
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年5月 1級 学科(基礎編)』
公式問題 p.7(公式掲載ページ) ↗(www.kinzai.or.jp)
保険契約者保護機構の対象範囲と補償限度
リスク管理 · 生命保険契約者保護機構 / 損害保険契約者保護機構 / 破綻処理 / 責任準備金
生命保険契約者保護機構および損害保険契約者保護機構に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
3
解説
保険契約者保護機構は、国内で事業を行う生命保険会社・損害保険会社が破綻した際に、責任準備金等の一定割合を補償して契約者を保護する制度です。共済や少額短期保険業者は対象外であり、保険種目ごとに補償割合が定められています。
解き方
- 保護機構への加入義務のある機関(保険会社)と対象外(共済・少短)を区別する。
- 各保険種目における破綻時の責任準備金補償割合および保険金の支払補償割合を確認する。
- 選択肢 1不正解
- 共済(JA共済等)や少額短期保険業者は保険契約者保護機構の対象外であり、機構への加入義務はありません。
- 選択肢 2不正解
- 変額年金の年金原資保証額そのものが90%補償されるのではなく、最低保証部分に係る責任準備金の90%が補償対象となります。
- 選択肢 3正解
- 任意自動車保険は損保会社破綻から3カ月以内の保険事故であれば保険金の100%が補償され、以後は80%となります。
- 選択肢 4不正解
- 傷害保険や所得補償保険などの第三分野・傷害疾病契約は、破綻時の責任準備金等の90%(80%ではない)まで補償されます。
関連する分野を学ぶ
覚えるポイント
- 自動車保険(任意)は破綻後3カ月以内の事故なら100%補償
間違えやすいところ
- 共済や少額短期保険業者も保護機構の対象であると誤認しやすい
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年5月 1級 学科(基礎編)』
公式問題 p.7(公式掲載ページ) ↗(www.kinzai.or.jp)
生命保険契約の変更手続および契約関係規定
リスク管理 · 払済保険 / 告知義務違反による解除 / 個人年金保険料税制適格特約 / 契約転換
生命保険契約の各種手続きおよび関連法令に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
3
解説
生命保険契約の変更や解除、特約付加時の取扱いは約款や保険法で規定されています。払済保険では原契約の予定利率が引き継がれ、告知義務違反の解除権には厳格な除斥期間が定められています。
解き方
- 払済保険への変更時の予定利率(原契約の利率を維持)と特約の消滅・継続ルールを確認する。
- 告知義務違反による解除期間(契約から原則2年以内、知った時から1カ月以内)を検証する。
- 個人年金保険料税制適格特約における中途減額返戻金の処理ルールを確認する。
- 選択肢 1不正解
- 払済保険変更時の予定利率は変更時ではなく元契約の利率が維持されます。また、リビング・ニーズ特約は消滅せず継続する取扱いが一般的です。
- 選択肢 2不正解
- 保険法上の解除権は、契約締結から原則2年(保険会社により5年等の長期詐欺取消を除く)、かつ解除原因を知った時から1カ月以内に行使する必要があります。
- 選択肢 3正解
- 税制適格個人年金保険を減額した際の解約返戻金は即時支払われず、利息を付けて年金開始時に年金の買増しに充当されます。
- 選択肢 4不正解
- 転換(下取り)価格に充当されるのは責任準備金ではなく解約返戻金相当額であり、積立配当金も転換価格へ充当することが可能です。
関連する分野を学ぶ
覚えるポイント
- 税制適格個人年金の減額返戻金は払い出されず将来の年金買増しに充当
間違えやすいところ
- 払済保険に変更すると現行の最新予定利率が適用されると誤解しやすい
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年5月 1級 学科(基礎編)』
公式問題 p.8(公式掲載ページ) ↗(www.kinzai.or.jp)
総合福祉団体定期保険の制度設計と特約
リスク管理 · 総合福祉団体定期保険 / 平均保険料率 / ヒューマン・ヴァリュー特約 / 保険期間
総合福祉団体定期保険の一般的な商品性および仕組みに関する次の記述(a)〜(c)のうち、適切なものの個数として最も適切なものはどれか。 (a) 保険期間は1年から5年であり、保険期間が長期になるほど年あたりの保険料が割安になる。 (b) 保険料率は被保険者の年齢に応じて算出される「年齢群団別保険料率」が適用されるため、平均保険料率と比べて割安となる。 (c) ヒューマン・ヴァリュー特約を付加する場合、被保険者の個別の同意書に加えて医師による診査が必要となる。
解答・解説を表示
解答
4
解説
総合福祉団体定期保険は、企業が従業員の死亡・高度障害弔慰金等の財源確保を目的に加入する1年更新の定期保険です。保険料率は全被保険者一律の「平均保険料率」が用いられ、ヒューマン・ヴァリュー特約の付加に医師の診査は不要です。
解き方
- (a) 保険期間は原則1年(1年定期)であるため誤りであることを判定する。
- (b) 適用される料率は年齢群団別ではなく「平均保険料率」であるため誤りであることを判定する。
- (c) ヒューマン・ヴァリュー特約には従業員の同意書が必要だが医師の診査は不要(告知扱い)であるため誤りと判定する。
- 選択肢 1不正解
- 適切な記述は1つもなく、すべての記述が不適切です。
- 選択肢 2不正解
- すべての記述が不適切であるため、該当しません。
- 選択肢 3不正解
- すべての記述が不適切であるため、該当しません。
- 選択肢 4正解
- (a)保険期間は1年更新、(b)料率は原則として平均保険料率、(c)特約付加に医師の診査は不要(告知等)であるため、適切記述は0個です。
覚えるポイント
- 総合福祉団体定期保険は保険期間1年・平均保険料率・医師の診査不要
間違えやすいところ
- ヒューマン・ヴァリュー特約に医師の診査が必要と勘違いしやすい
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年5月 1級 学科(基礎編)』
公式問題 p.8(公式掲載ページ) ↗(www.kinzai.or.jp)
自賠責保険の補償内容と重過失減額
リスク管理 · 自動車損害賠償責任保険 / 運行供用者責任 / 共同不法行為 / 過失割合による減額
自動車損害賠償責任保険(自賠責保険)に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
4
解説
自賠責保険は被害者救済を主目的とする強制保険であり、通常の過失相殺は適用されず、被害者に7割以上の重大な過失がある場合にのみ一定割合(2割〜5割)の減額が行われます。
解き方
- 自賠責保険の「運行」概念や共同不法行為時の契約数乗算ルールを確認する。
- 悪意免責と被害者による直接請求権(16条請求)の取扱いを確認する。
- 重過失減額の適用基準となる過失割合(7割以上)と減額率を確認する。
- 選択肢 1不正解
- 自賠法上の運行には、自動車の走行だけでなく、特殊装置を本来の目的に沿って稼働・使用している状態も含まれます。
- 選択肢 2不正解
- 共同不法行為による事故の場合、被害者保護の観点から各加害車両の自賠責限度額を合算(契約数倍)した金額が支払限度額となります。
- 選択肢 3不正解
- 被保険者の悪意による事故であっても、被害者は自賠法第16条に基づき自賠責保険金の支払いを直接請求することが可能です。
- 選択肢 4正解
- 自賠責保険で過失減額(重過失減額)の対象となるのは過失割合が「7割以上」の場合であり、5割以上では減額されません。
関連する分野を学ぶ
覚えるポイント
- 自賠責保険の重過失減額は過失割合7割以上から適用
間違えやすいところ
- 任意保険の過失割合ルールと自賠責保険の重過失減額基準を混同しやすい
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年5月 1級 学科(基礎編)』
公式問題 p.9(公式掲載ページ) ↗(www.kinzai.or.jp)
事業活動に関わる損害保険の補償範囲
リスク管理 · 労働災害総合保険 / 使用者賠償責任保険 / PL保険 / 施設所有管理者賠償責任保険
法人の事業活動に伴うリスクを補償する各種損害保険に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
4
解説
企業向け賠償責任保険は、補償する事故の主体と相手方によって区分されます。労働災害総合保険は従業員自身の労働災害に関する上乗せおよび使用者責任を対象とし、第三者への賠償は施設所有管理者賠償責任保険や請負業者賠償責任保険の対象です。
解き方
- サイバー保険・個人情報漏えい保険、PL保険、施設所有者賠償責任保険の対象事故を整理する。
- 労働災害総合保険の構成(法定外補償+使用者賠償責任)とそれぞれの補償対象者(従業員本人・遺族)を確認する。
- 選択肢 1不正解
- 不正アクセス等による情報漏えい事故に起因する損害賠償金や調査費用、謝礼・会見費用などが補償対象となります。
- 選択肢 2不正解
- 引き渡した製品の欠陥や請負工事の完了後の結果に起因する事故による損害賠償リスクを補償します。
- 選択肢 3不正解
- 施設の構造上の欠陥や、施設における業務遂行に伴う事故によって第三者に損害を与えた場合の賠償責任を補償します。
- 選択肢 4正解
- 使用者賠償責任保険は、労災事故に遭った「従業員(またはその遺族)」に対する賠償を補償するもので、「第三者」への賠償責任ではありません。
関連する分野を学ぶ
覚えるポイント
- 使用者賠償責任は被災した従業員本人・遺族に対する企業の法的責任を補償
間違えやすいところ
- 使用者賠償責任を第三者への加害行為に対する民法上の使用者責任(民法715条)と混同しやすい
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年5月 1級 学科(基礎編)』
公式問題 p.9(公式掲載ページ) ↗(www.kinzai.or.jp)
第三分野の保険商品の商品性と取扱基準
リスク管理 · 指定代理請求特約 / 民間介護保険 / 認知症保険 / 第三分野
第三分野の保険および特約の商品性に関する次の記述(a)〜(c)のうち、適切なものの個数として最も適切なものはどれか。 (a) 指定代理請求特約において指定できる代理請求人の範囲は、配偶者、直系血族、2親等以内の親族に限られ、甥や姪を指定することは一切できない。 (b) 要介護状態になった場合に給付される介護保険では、同一契約条件(年齢・保険期間等)であれば、一般に男性よりも女性のほうが保険料が高くなる。 (c) 認知症保険では待期期間経過後の確定診断で給付金が支払われるが、期間中に給付金支払いがなかった場合は一般に払込保険料相当の満期保険金が戻る。
解答・解説を表示
解答
1
解説
民間介護保険は、平均余命が長く要介護認定率が男性より高い女性の保険料率が高く設定されます。指定代理請求特約は会社の約款等により3親等内の親族まで指定可能とされていることが多く、認知症保険の多くは無解約返戻金・掛捨て型です。
解き方
- (a) 指定代理請求人の範囲について、3親等の親族(甥・姪)の指定可否を検証する(不適切)。
- (b) 介護発生リスクの男女差(女性の方が平均寿命が長く要介護者数・確率が高い)による保険料水準を比較する(適切)。
- (c) 認知症保険の給付形態(多くは掛け捨て型であり満期保険金はない)を確認する(不適切)。
- 選択肢 1正解
- 適切な記述は(b)のみの1つです。(a)は3親等内の親族等を指定できる場合があり、(c)は一般に掛け捨て型で満期保険金はありません。
- 選択肢 2不正解
- 適切な記述は(b)の1つのみであるため、2つとする本肢は誤りです。
- 選択肢 3不正解
- 適切な記述は(b)の1つのみであるため、3つとする本肢は誤りです。
- 選択肢 4不正解
- (b)が適切な記述であるため、0(なし)とする本肢は誤りです。
覚えるポイント
- 民間介護保険は女性の方が平均余命が長く有病率が高いため保険料が高い
間違えやすいところ
- 生命保険は男性の死亡保険料が高いことから介護保険も男性が高いと誤認しやすい
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年5月 1級 学科(基礎編)』
公式問題 p.10(公式掲載ページ) ↗(www.kinzai.or.jp)
物価指標の特徴およびGDPデフレーターの特性
金融資産運用 · 消費者物価指数(CPI) / 企業物価指数(CGPI) / GDPデフレーター / 輸入デフレーター
わが国の物価指標に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
4
解説
物価指標にはCPI、CGPI、GDPデフレーターがあります。GDPデフレーターは国内で生み出された付加価値の物価動向を示すため、輸入原材料高を国内販売価格に転嫁できない(交易条件が悪化する)と下落圧力が働きます。
解き方
- CPI(家計消費が対象、中間財・設備は対象外)とCGPI(企業間取引財が対象、2020年基準)の定義を確認する。
- GDPの定義式(C+I+G+X-M)に基づき、輸入物価上昇時の未転嫁がGDPデフレーターに与える影響(下落要因)を計算・検証する。
- 選択肢 1不正解
- CPIは家計が購入する最終財・サービスを対象とするため、原材料・中間財・設備機械は対象に含まれません。
- 選択肢 2不正解
- 総務省のCPIでは季節要因を除去した季節調整値が「総合」「生鮮食品を除く総合(コア)」「生鮮・エネルギーを除く総合(コアコア)」等で公表されます。
- 選択肢 3不正解
- 日本銀行が公表する企業物価指数は5年ごとに基準改定が行われ、2022年5月公表分(4月速報)より2020年基準へ移行しています。
- 選択肢 4正解
- 輸入物価の上昇を国内価格に転嫁できない場合、輸入デフレーターのみが上昇してGDPから差し引かれるため、GDPデフレーターは低くなります。
覚えるポイント
- 輸入物価上昇が国内価格に転嫁されないとGDPデフレーターは下落する
間違えやすいところ
- 輸入品価格の上昇によって国内のすべての物価指標(GDPデフレーター含む)が無条件に上昇すると錯覚しやすい
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年5月 1級 学科(基礎編)』
公式問題 p.10(公式掲載ページ) ↗(www.kinzai.or.jp)
各種信託商品の特徴
金融資産運用 · 信託商品 / 暦年贈与信託 / 後見制度支援信託 / 生命保険信託 / 遺言代用信託
各種信託商品の一般的な特徴に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
2
解説
信託を活用した金融商品は、財産管理の円滑化や資産承継を目的に多種多様な仕組みが提供されています。各商品の目的、信託財産の種類、給付要件や関連税制の適用関係を正確に把握することが重要です。
解き方
- 各信託商品(後見制度支援信託、暦年贈与信託、生命保険信託、遺言代用信託)の基本ルールと特徴を確認する。
- 暦年贈与信託において、年間給付額の上限設定に法定の上限(110万円)があるか否かを判定する。
- 選択肢 1不正解
- 後見制度支援信託は、本人の預貯金等の金銭を信託財産とし、信託契約の締結・解約・金銭の払戻し等について家庭裁判所の発行する指示書が必要となります。
- 選択肢 2正解
- 暦年贈与信託の年間給付額に贈与税の基礎控除である110万円を上限とする法的な規制はなく、110万円を超える金額を給付することも可能です。
- 選択肢 3不正解
- 生命保険信託は、保険金請求権を信託財産とし、相続発生時に信託銀行が受け取った死亡保険金を受益者に交付する信託であり、記述のとおり適切です。
- 選択肢 4不正解
- 遺言代用信託は、委託者の生存中は委託者が受益者、死亡後は指定された二次受益者が権利を取得する仕組みで、一時金給付のほか定期定額給付も可能です。
覚えるポイント
- 暦年贈与信託の年間贈与額は110万円以下に限られず、超える金額を設定することも可能である点に留意する。
間違えやすいところ
- 暦年贈与の非課税枠が110万円であることから、信託商品の給付額自体も110万円までに制限されていると誤認しやすい。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年5月 1級 学科(基礎編)』
公式問題 p.11(公式掲載ページ) ↗(www.kinzai.or.jp)
日本および米国の国債
金融資産運用 · 個人向け国債 / 物価連動国債 / 米国国債
わが国と米国の国債に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
1
解説
国債は発行体の信用度が高く安全資産として広く取引されます。個人向け国債の適用利率算出式、物価連動国債の商品仕様(フロアの有無)、米国国債の種類(T-Bills、T-Notes、T-Bonds)の規定を理解しておく必要があります。
解き方
- 個人向け国債(変動10年)の基準金利がどの年限の国債入札結果に基づいているかを確認する。
- 基準金利は「10年固定利付国債の入札における平均落札利回り」であるため、記述1が不適切であると判定する。
- 選択肢 1正解
- 変動金利型10年満期の個人向け国債の基準金利は「10年固定利付国債の入札における平均落札利回り」であり、6カ月物国庫短期証券の利回りではありません。
- 選択肢 2不正解
- わが国の物価連動国債は、満期10年で最低額面金額10万円、振替単位10万円の整数倍として発行されています。
- 選択肢 3不正解
- 2013年度以降に再開された物価連動国債にはフロア条項(元金保証)が付されており、償還時の連動係数が1を下回っても額面金額で償還されます。
- 選択肢 4不正解
- 米国財務省証券(トレジャリー)は、期間1年以下の割引債がT-Bills、2年以上10年以下の利付債がT-Notes、10年超の利付債がT-Bondsに分類されます。
関連する分野を学ぶ
覚えるポイント
- 変動10年の個人向け国債の適用利率 = 基準金利(10年固定利付国債入札結果)× 0.66(下限0.05%)。
間違えやすいところ
- 「6カ月ごとに利直し」という期間設定に気を取られ、基準金利が「6カ月物短期証券」であると勘違いしやすい。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年5月 1級 学科(基礎編)』
公式問題 p.11(公式掲載ページ) ↗(www.kinzai.or.jp)
各種株価指数の特徴
金融資産運用 · 日経平均株価 / TOPIX / JPX日経インデックス400 / 東証REIT指数
株価指数等に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
1
解説
日本の主要な株価指数には、ダウ式修正平均型(日経平均株価)と時価総額加重型(TOPIX、JPX日経インデックス400、東証REIT指数など)があります。それぞれの対象市場、構成銘柄数、基準値やウエイト調整ルールを正確に整理しておくことが重要です。
解き方
- 各指数の算出方法、構成銘柄、基準値等を確認する。
- 日経平均株価の算出方法(株価換算係数で調整した合計÷除数、除数の修正による連続性の維持)が正しいことを確認する。
- 選択肢 1正解
- 日経平均株価は、構成銘柄の株価換算後の合計を除数で割る修正平均型株価指数であり、権利落ちや銘柄入替え時には除数を修正して連続性を保ちます。
- 選択肢 2不正解
- TOPIXのウエイト上限(キャップ)調整では、上限を超過した銘柄に対してウエイト低減のためのキャップ調整係数が導入されますが、下限を下回る銘柄に対するフロア調整係数ではありません。
- 選択肢 3不正解
- JPX日経インデックス400の選定対象市場はプライム市場に限定されず、スタンダード市場やグロース市場の上場銘柄も母集団に含まれます(また、基準値は10,000ポイントです)。
- 選択肢 4不正解
- 東証REIT指数は東京証券取引所に上場している不動産投資信託(REIT)全銘柄を対象としており、インフラファンドは対象に含まれません(インフラファンドは東証インフラファンド指数の対象)。
関連する分野を学ぶ
覚えるポイント
- 日経平均株価:225銘柄・修正平均型(除数修正で連続性維持)。
- 東証REIT指数:東証上場の全REITが対象(インフラファンドは含まない)。
間違えやすいところ
- JPX日経400の対象母集団を東証プライム市場のみと誤解しやすい点に注意する。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年5月 1級 学科(基礎編)』
公式問題 p.12(公式掲載ページ) ↗(www.kinzai.or.jp)
外貨定期預金の利回り計算
金融資産運用 · 外貨預金 / 為替レート / 単利利回り計算
下記の〈条件〉で、為替予約を付けずに円貨を外貨に交換して外貨預金に預け入れ、満期時に外貨を円貨に交換して受け取る場合における利回り(単利による年換算)として、次のうち最も適切なものはどれか。なお、3カ月は0.25年として計算し、税金等は考慮せず、計算結果は表示単位の小数点以下第3位を四捨五入すること。 〈条件〉 ・外貨預金の通貨、期間、利率:米ドル建て定期預金、期間3カ月、利率4.00%(年率) ・為替レート 預入時為替レート:TTS 130.00円、TTM 129.50円、TTB 129.00円 満期時為替レート:TTS 133.00円、TTM 132.50円、TTB 132.00円
解答・解説を表示
解答
3
解説
外貨預金の利回り計算では、円から外貨への交換時には銀行側の売値であるTTS、外貨から円への交換時には銀行側の買値であるTTBを適用します。満期元利合計を円に再換算した上で、投下円元本に対する利益額を求め、年換算(本問では1/0.25=4倍)して利回りを算出します。
解き方
- 預入時の適用レートTTS(130.00円)から、1米ドル取得のための投資額を特定する。
- 3カ月後の外貨元利金(1米ドル × (1 + 4% × 0.25) = 1.01米ドル)を計算する。
- 満期時の適用レートTTB(132.00円)を用いて円貨受取額を計算する(1.01 × 132.00 = 133.32円)。
- 利益額(133.32 - 130.00 = 3.32円)を投資額130.00円で割り、年換算(÷ 0.25)してパーセント表示にする。
- 選択肢 1不正解
- 年換算を行わない3カ月間の単純収益率(3.32 ÷ 130 ≒ 2.55%)に近い誤った計算結果です。
- 選択肢 2不正解
- 為替差益または利息分の反映・為替レートの選定を誤った計算結果です。
- 選択肢 3正解
- 円貨ベースの年間単利利回りは (133.32 - 130.00) ÷ 130.00 ÷ 0.25 × 100 = 10.2153...% であり、四捨五入して10.22%となります。
- 選択肢 4不正解
- 為替レート(TTSとTTB)を取り違えるなどした誤った計算結果です。
関連する分野を学ぶ
覚えるポイント
- 預入時はTTS(Telegraphic Transfer Selling rate)、払戻時はTTB(Telegraphic Transfer Buying rate)を適用する。
間違えやすいところ
- TTMを使用して計算してしまう、または預入時にTTB、満期時にTTSと逆に適用してしまうミスが多い。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年5月 1級 学科(基礎編)』
公式問題 p.12(公式掲載ページ) ↗(www.kinzai.or.jp)
先物取引の仕組みとルール
金融資産運用 · 株価指数先物取引 / 立会時間 / 取引最終日 / SQ値
わが国の先物取引に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
4
解説
株価指数先物取引は、大阪取引所等で取引されるデリバティブ商品であり、取引単位(乗数)、取引時間(日中・夜間)、取引最終日・SQ日(各限月の第2金曜日)などの契約仕様が厳密に定められています。
解き方
- 株価指数先物取引のSQ日および取引最終日の規定を確認する。
- SQ日は各限月の「第2金曜日」であり、取引最終日はその前日(前営業日)であるため、「第1金曜日」とする記述4が不適切であると判断する。
- 選択肢 1不正解
- 先物取引には日中立会と夜間立会があり、オープニングやクロージングでの板寄せ方式、取引時間中のザラバ方式により取引が行われます。
- 選択肢 2不正解
- TOPIX先物(ラージ)の取引単位はTOPIXの1万倍、日経225先物(ラージ)の取引単位は日経平均株価の1,000倍となっています。
- 選択肢 3不正解
- 日経225先物、TOPIX先物のほか、JPX日経インデックス400先物やNYダウ先物も大阪取引所に上場されています。
- 選択肢 4正解
- 株価指数先物取引のSQ日は原則として「各限月の第2金曜日」であり、取引最終日はその「前営業日」となります(第1金曜日ではありません)。
関連する分野を学ぶ
覚えるポイント
- 株価指数先物やオプションのSQ日は「第2金曜日」(メジャーSQは3・6・9・12月の第2金曜日)。
間違えやすいところ
- 第1金曜日と第2金曜日を混同しやすい。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年5月 1級 学科(基礎編)』
公式問題 p.13(公式掲載ページ) ↗(www.kinzai.or.jp)
ポートフォリオ理論の基礎概念
金融資産運用 · ポートフォリオ理論 / 効率的フロンティア / システマティックリスク / 正規分布
ポートフォリオ理論に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
3
解説
ポートフォリオ理論において、分散投資によって消去できるリスクは銘柄固有の「アンシステマティックリスク(非市場リスク)」であり、市場全体に起因する「システマティックリスク」は分散投資によっても消去できません。また、統計学上の正規分布特性(1σ=約68.3%、2σ=約95.4%、3σ=約99.7%)や共分散・相関係数の定義式を正しく理解しておく必要があります。
解き方
- 各選択肢の概念(システマティックリスク、共分散の計算式、効率的フロンティアの定義、正規分布の区間確率)を照合する。
- 記述3が効率的フロンティアの定義と正確に合致していることを確認する。
- 選択肢 1不正解
- 分散投資によって低減・消去できるのはアンシステマティックリスク(個別リスク)であり、システマティックリスク(市場リスク)はゼロにできません。
- 選択肢 2不正解
- 共分散は、相関係数に各資産の標準偏差を「乗じて」算出します(相関係数 = 共分散 ÷ (資産Aの標準偏差 × 資産Bの標準偏差))。
- 選択肢 3正解
- 効率的フロンティアは、所定のリスク水準で最大の期待収益率をもたらすポートフォリオの集合を表しています。
- 選択肢 4不正解
- 年率-30%から50%の範囲は「期待収益率10% ± 2×標準偏差20%」(-30%~+50%)であるため、この範囲に収まる確率は約95.4%です(約99.7%の範囲は±3σの-50%~+70%)。
関連する分野を学ぶ
覚えるポイント
- 効率的フロンティア:同じリスクなら最大のリターン、同じリターンなら最小のリスク。
- 正規分布の確率:平均±1σ=約68.3%、平均±2σ=約95.4%、平均±3σ=約99.7%。
間違えやすいところ
- 「平均±2σ」と「平均±3σ」の数値を混同して、±2σの範囲を99.7%と判定してしまう誤りが多い。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年5月 1級 学科(基礎編)』
公式問題 p.13(公式掲載ページ) ↗(www.kinzai.or.jp)
預金保険制度の保護内容と手続き
金融資産運用 · 預金保険制度 / 名寄せ / 付保預金 / 借入金相殺
わが国の預金保険制度に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
2
解説
預金保険制度では、預金者1人につき1金融機関ごとに元本1,000万円までとその利息が保護されます(名寄せ)。借主の実質判断、付保預金の充当順序、仮払金の限度額、破綻時の相殺の取扱いについて法令の具体的な基準が定められています。
解き方
- 預金保険制度の各規定(他人名義預金の実質帰属、担保権設定預金との順位、仮払金の支払限度、借入金相殺の要件)を照合する。
- 付保預金の特定順位として「担保権の目的となっていないもの」が優先される旨を確認し、記述2を正答とする。
- 選択肢 1不正解
- 他人名義預金や架空名義預金は、名義人ではなく真の預金者(拠出した実質上の預金者)の預金として名寄せ・合算されます。
- 選択肢 2正解
- 預金保険法上、担保権の目的となっていない預金が優先して付保対象(保護対象)として特定されます。
- 選択肢 3不正解
- 普通預金等に係る仮払金の支払限度額は、1預金者当たり(1口座当たりではない)「60万円」です(200万円ではありません)。
- 選択肢 4不正解
- 預金保険機構等による職権相殺が自動的になされるわけではなく、預金者側からの相殺の申出など所定の手続きに基づいて行われます。
覚えるポイント
- 預金保険の仮払金は「1預金者当たり60万円」が上限。
- 他人名義預金は真の権利者(実質上の預金者)の預金として名寄せされる。
間違えやすいところ
- 仮払金の上限額を200万円や100万円と誤認しやすい(正しくは60万円)。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年5月 1級 学科(基礎編)』
公式問題 p.13(公式掲載ページ) ↗(www.kinzai.or.jp)
インサイダー取引規制の適用範囲
金融資産運用 · 金融商品取引法 / インサイダー取引規制 / 公表措置 / 新株予約権の行使
金融商品取引法に規定されるインサイダー取引規制に関する次の記述のうち、適切なものはいくつあるか。 (a) 上場会社等に係る業務等に関する重要事実が「適時開示情報閲覧サービス」に掲載されると即時に公開措置が完了されるため、当該重要事実に基づく取引は、インサイダー取引規制の対象とならない。 (b) インサイダー取引規制の対象となる行為は、上場株式等の売買その他有償の譲渡もしくは譲受けなどであり、無償で行われる贈与や相続による上場株式の取得はインサイダー取引規制の対象とならない。 (c) 上場会社の従業員が、ストックオプションとして付与された新株予約権を行使して当該上場会社の株式を取得することや、その取得後に当該株式を売却することは、原則として、インサイダー取引規制の対象とならない。
解答・解説を表示
解答
2
解説
金融商品取引法上のインサイダー取引規制は、上場会社等の関係者が未公表の重要事実を知って有償の取引(売買等)を行うことを禁止しています。TDnet(適時開示情報閲覧サービス)での公表による即時公表措置や、無償の贈与・相続の適用除外、新株予約権行使の例外とその後の株式売却時の規制適用の違いを把握する必要があります。
解き方
- 記述(a)を検討:TDnet(適時開示情報閲覧サービス)に掲載され公衆縦覧に供された時点で「公表」されたものとみなされるため、適切。
- 記述(b)を検討:インサイダー取引規制の対象は「有償の売買等」であり、無償の贈与や相続による取得は対象外となるため、適切。
- 記述(c)を検討:新株予約権の行使による株式取得は適用除外だが、重要事実を知りながらの「売却」は規制対象となるため、不適切。
- 適切な記述の数を数えると(a)と(b)の「2つ」となる。
- 選択肢 1不正解
- 適切な記述が2つあるため誤りです。
- 選択肢 2正解
- 適切な記述は(a)と(b)の2つであるため正解です。
- 選択肢 3不正解
- (c)が不適切であるため誤りです。
- 選択肢 4不正解
- 適切な記述が存在するため誤りです。
関連する分野を学ぶ
覚えるポイント
- TDnet掲載により即時に公表措置完了(12時間ルールの待機不要)。
- ストックオプション(新株予約権)の「権利行使(取得)」は適用除外だが、取得した株式の「売却」にはインサイダー規制がかかる。
間違えやすいところ
- 新株予約権の行使だけでなく、その後の売却まで一括して規制対象外になると誤解しやすい。
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年5月 1級 学科(基礎編)』
公式問題 p.14(公式掲載ページ) ↗(www.kinzai.or.jp)
所得税の非課税所得
タックスプランニング · 非課税所得 / 給与所得 / 社会保険給付 / 一時所得
所得税法等に規定される非課税所得に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
2
解説
所得税法において社会政策的配慮や二重課税防止の観点から非課税所得が規定されており、健康保険給付は全額非課税とされています。
解き方
- 各選択肢の所得項目について非課税所得の該当性および限度額等の規定を確認する。
- 社会保険給付である傷病手当金や出産育児一時金等は全額非課税であると判定する。
- 選択肢 1不正解
- 自動車などの交通用具を使用して通勤する場合の非課税限度額は、通勤距離(片道の通勤距離)に応じて細かく区分されて定められており(最高で月額31,600円)、一律最大15万円ではありません(15万円は電車・バス等の公共交通機関等の限度額)。
- 選択肢 2正解
- 健康保険法等の規定により受ける傷病手当金、出産手当金、出産育児一時金などの保険給付は、所得税法上、非課税所得とされています。
- 選択肢 3不正解
- 相続により取得した年金受給権に係る年金については、相続税の課税対象となった部分(元本部分相当額)を除き、利息相当額について各年受取時に雑所得として所得税の課税対象となります。
- 選択肢 4不正解
- ふるさと納税の返礼品として受け取った謝礼の経済的利益は一時所得に該当し、寄附金の額に対する割合にかかわらず所得税の課税対象となります(一時所得の特別控除50万円の範囲内であれば課税されないにとどまります)。
関連する分野を学ぶ
覚えるポイント
- 健康保険等の保険給付は非課税所得である
- ふるさと納税の返礼品は一時所得に該当する
間違えやすいところ
- 自動車通勤の非課税限度額と公共交通機関利用時の最高15万円を混同しないこと
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年5月 1級 学科(基礎編)』
公式問題 p.14(公式掲載ページ) ↗(www.kinzai.or.jp)
不動産所得および事業所得の計算
タックスプランニング · 不動産所得 / 事業所得 / 国外中古建物 / 減価償却 / 取壊し費用
居住者に係る所得税の不動産所得および事業所得に関する次の記述のうち、最も適切なものはどれか。なお、記載のない事項については考慮しないものとする。
解答・解説を表示
解答
2
解説
不動産の貸付けや事業資産の処理に係る所得区分・必要経費算入・損失計算のルールを理解することが重要です。
解き方
- 販売目的の棚卸資産を一時的に賃貸に供した際の所得区分と経費算入ルールを確認する。
- 事業所得に帰属し、減価償却資産に準じて計算した償却費相当額を経費算入できるため肢2が適切と判断する。
- 選択肢 1不正解
- 国外中古建物の減価償却費等から生じた損失は、他の不動産所得との内部通算も、他の所得との損益通算も認められず、生じなかったものとみなされます。
- 選択肢 2正解
- 不動産業者が販売目的(棚卸資産)で取得した建物を一時的に賃貸したことによる所得は事業所得に該当し、減価償却資産に準じて計算した償却費相当額を必要経費に算入できます。
- 選択肢 3不正解
- 不動産の貸付けが事業的規模でない(業務的規模の)場合、固定資産の除却・取壊しによる損失のうち必要経費に算入できるのは、取壊し前の不動産所得の金額が限度とされ、引ききれない損失額を損益通算することはできません。
- 選択肢 4不正解
- 居住用であった自宅の取壊し費用は家事上の費用であり、その敷地に賃貸用建物を建築したとしても、不動産所得の必要経費に算入することはできません(土地の取得費にもなりません)。
関連する分野を学ぶ
覚えるポイント
- 業務的規模の賃貸資産の除却損は、控除前所得が限度
- 国外中古建物の損失は生じなかったものとみなされる
間違えやすいところ
- 自宅を取り壊して賃貸住宅を建てる場合の取壊し費用は必要経費にならない
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年5月 1級 学科(基礎編)』
公式問題 p.15(公式掲載ページ) ↗(www.kinzai.or.jp)
譲渡所得における資産の取得の日の判定
タックスプランニング · 譲渡所得 / 取得の日 / 借地権 / 配偶者居住権 / 請負建築 / 限定承認
居住者に係る所得税の譲渡所得の基因となる資産の「取得の日」に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
1
解説
譲渡所得の短期・長期の判定に関わる「取得の日」は、取得の原因や権利の取得形態ごとに個別具体的に定められています。
解き方
- 借地権者が底地を取得した場合の取得日判定ルールを検討する。
- 借地権部分と底地部分を区分して別個に取得日を判定するため肢1が適切と判断する。
- 選択肢 1正解
- 借地権者が底地を買い取った場合、借地権部分の取得の日は借地権の取得日、底地部分の取得の日は底地の取得日となり、それぞれ区分して判定します。
- 選択肢 2不正解
- 配偶者居住権を有する者が目的家屋を取得(完全な所有権を取得)した場合、その家屋の取得の日は配偶者居住権を取得した日ではなく、その家屋の所有権を取得した日となります。
- 選択肢 3不正解
- 他人に請け負わせて建築した家屋の取得の日は、建築が完了した日ではなく、原則として「引渡しを受けた日」となります。
- 選択肢 4不正解
- 限定承認による相続の場合、被相続人から相続人へ時価で譲渡があったものとみなされるため、相続人の取得の日は「相続開始の日」となり、被相続人の取得時期は引き継がれません。
関連する分野を学ぶ
覚えるポイント
- 借地権者が底地を取得した場合は借地権部分と底地部分を区分して判定
- 限定承認では時価譲渡とみなされ相続開始日が取得日となる
間違えやすいところ
- 請負建築の取得日は完成日ではなく引渡しを受けた日である
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年5月 1級 学科(基礎編)』
公式問題 p.15(公式掲載ページ) ↗(www.kinzai.or.jp)
寡婦控除およびひとり親控除
タックスプランニング · 寡婦控除 / ひとり親控除 / 適用要件 / 重複適用の禁止
居住者に係る所得税の寡婦控除およびひとり親控除に関する次の記述のうち、最も不適切なものはどれか。なお、各選択肢において、居住者と事実上婚姻関係と同様の事情にあると認められる一定の者はおらず、子は他者の同一生計配偶者や扶養親族ではないものとする。
解答・解説を表示
解答
1
解説
ひとり親控除と寡婦控除は重複適用が認められておらず、生計を一にする子がいる場合はひとり親控除の対象となります。
解き方
- ひとり親控除と寡婦控除の優先関係および重複適用の可否を確認する。
- 両方の控除を同時に受けることはできないため肢1が不適切と判断する。
- 選択肢 1正解
- ひとり親控除と寡婦控除は重複して適用を受けることはできません。生計を一にする総所得金額等48万円以下の子を有する場合、要件を満たせばひとり親控除が適用され、寡婦控除は対象外となります。
- 選択肢 2不正解
- 夫と離婚した後に婚姻しておらず、合計所得金額が500万円以下で、扶養親族(老人扶養親族を含む)を有する女性は寡婦控除の適用を受けられます。
- 選択肢 3不正解
- 現に婚姻をしていない者等で合計所得金額が500万円以下であり、生計を一にする総所得金額等48万円以下の子を有する者は、性別を問わずひとり親控除の適用を受けられます。
- 選択肢 4不正解
- 年の中途で配偶者と死別した場合、配偶者控除の該否はその死亡時の現況で判定し、ひとり親の該否はその年の12月31日の現況で判定するため、同一年に両方の適用を受けることが可能です。
覚えるポイント
- ひとり親控除と寡婦控除の重複適用は不可
- 年途中の死別では配偶者控除とひとり親控除の併用が可能
間違えやすいところ
- 子がいる場合はひとり親控除となり寡婦控除は受けられない
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年5月 1級 学科(基礎編)』
公式問題 p.16(公式掲載ページ) ↗(www.kinzai.or.jp)
既存住宅の耐震改修をした場合の所得税額の特別控除
タックスプランニング · 住宅耐震改修特別控除 / 税額控除 / 住宅ローン控除との併用
「既存住宅の耐震改修をした場合の所得税額の特別控除」(本控除)に関する次の記述のうち、最も不適切なものはどれか。なお、各選択肢において、ほかに必要とされる要件等はすべて満たしているものとする。
解答・解説を表示
解答
3
解説
住宅耐震改修特別控除は、要件を満たせば住宅借入金等特別控除と併用して適用することができます。
解き方
- 住宅耐震改修特別控除と住宅借入金等特別控除の併用規定を確認する。
- 両者は要件を満たせば併用可能であるため、併用できないとする肢3が不適切と判定する。
- 選択肢 1不正解
- 自己が所有し居住の用に供する家屋が複数ある場合、主として居住の用に供する一の家屋に限って適用されます。
- 選択肢 2不正解
- 耐震改修に係る特別控除は、自己が居住の用に供している家屋であれば、その家屋を自己が所有していなくても適用対象となり得ます。
- 選択肢 3正解
- 既存住宅の耐震改修をした場合の特別控除と、増改築等に係る住宅借入金等特別控除(住宅ローン控除)は、それぞれ要件を満たしていれば重複して併用適用を受けることができます。
- 選択肢 4不正解
- 耐震工事の標準的な費用の額は、工事の種類ごとに定められた単位当たりの標準的工事費用額に床面積等を乗じて算出されます。
関連する分野を学ぶ
覚えるポイント
- 耐震改修特別控除と住宅借入金等特別控除は重複適用が可能である
間違えやすいところ
- 投資型減税とローン控除で併用できるものとできないものの組み合わせを誤認しないこと
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年5月 1級 学科(基礎編)』
公式問題 p.16(公式掲載ページ) ↗(www.kinzai.or.jp)
個人住民税の課税関係
タックスプランニング · 個人住民税 / 均等割 / 所得割 / 退職所得 / 特別徴収
個人住民税に関する次の記述のうち、最も適切なものはどれか。なお、各選択肢において、ほかに必要とされる要件等はすべて満たしているものとする。
解答・解説を表示
解答
4
解説
個人住民税には住所地課税、事務所家屋敷課税、退職手当に対する現年分離課税、給与からの特別徴収制度などの明確な規定が存在します。
解き方
- 給与以外の所得に係る住民税の特別徴収合算の取扱いを確認する。
- 普通徴収を希望しない場合は特別徴収税額に加算されるため肢4が適切と判断する。
- 選択肢 1不正解
- 住所を有するX市では均等割額および所得割額の両方が課され、住所はないが事務所を有するY市では均等割額のみが課されます。
- 選択肢 2不正解
- 退職手当等に係る個人住民税は、他の所得と区分して退職手当の支払を受ける際に源泉徴収(特別徴収)される「現年課税」が行われるため、翌年課税ではありません。
- 選択肢 3不正解
- 合計所得金額が135万円以下のひとり親、寡婦、障害者、未成年者に対しては、個人住民税の所得割だけでなく均等割も課されず、非課税となります。
- 選択肢 4正解
- 給与所得者が給与以外の所得を有する場合、確定申告等で普通徴収を選択しない限り、その所得に係る住民税所得割額は給与からの特別徴収税額に加算されて徴収されます。
関連する分野を学ぶ
覚えるポイント
- 住民税の退職手当は現年分離課税(支払時に特別徴収)
- 135万円以下のひとり親・障害者等は均等割・所得割ともに非課税
間違えやすいところ
- 家屋敷課税は均等割のみが課税される点を所得割と混同しないこと
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年5月 1級 学科(基礎編)』
公式問題 p.17(公式掲載ページ) ↗(www.kinzai.or.jp)
賃上げ促進税制(給与等の支給額が増加した場合の法人税額の特別控除)
タックスプランニング · 賃上げ促進税制 / 大企業 / 中小企業 / 教育訓練費加算 / 税額控除限度額
「給与等の支給額が増加した場合の法人税額の特別控除」(賃上げ促進税制)に関する次の記述のうち、最も適切なものはどれか。なお、本問においては、一定の中小企業者等を中小企業といい、それ以外の法人を大企業という。
解答・解説を表示
解答
3
解説
賃上げ促進税制における教育訓練費の上乗せ要件は大企業が20%以上増加で+5%、中小企業が10%以上増加で+10%となっています。
解き方
- 大企業および中小企業における教育訓練費の増加率および上乗せ税額控除率の要件を確認する。
- 肢3の要件(大企業20%増で+5%、中小企業10%増で+10%)が法令に合致しているため正答と判定する。
- 選択肢 1不正解
- 大企業における継続雇用者給与等支給額の増加率が3%以上(4%未満)の場合の税額控除率は15%です(25%とするには継続雇用者給与等支給額が前事業年度比4%以上増加する必要があります)。
- 選択肢 2不正解
- 中小企業における雇用者給与等支給額の増加率が1.5%以上の基本控除率は15%であり、2.5%以上の増加で30%となります(2%増加では15%にとどまります)。
- 選択肢 3正解
- 教育訓練費の増加に係る上乗せ控除は、大企業では教育訓練費が前事業年度比20%以上増加で5%加算、中小企業では10%以上増加で10%加算と定められています。
- 選択肢 4不正解
- 税額控除の限度額は、大企業・中小企業ともにその事業年度の法人税額の20%相当額が限度となります。
関連する分野を学ぶ
覚えるポイント
- 教育訓練費上乗せ:大企業20%以上増で+5%、中小企業10%以上増で+10%
- 税額控除限度額は大企業・中小企業ともに法人税額の20%
間違えやすいところ
- 大企業と中小企業の控除限度額の上限割合(ともに20%)に差異があると誤認しないこと
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年5月 1級 学科(基礎編)』
公式問題 p.17(公式掲載ページ) ↗(www.kinzai.or.jp)
青色申告法人の欠損金の繰越控除
タックスプランニング · 青色申告 / 欠損金の繰越控除 / 控除限度額 / 中小法人等 / 白色申告年度
青色申告法人の欠損金の繰越控除等に関する次の記述のうち、最も不適切なものはどれか。なお、各選択肢において、法人は中小法人等(資本金5億円以上の法人に完全支配されている法人等を除く)であるものとする。
解答・解説を表示
解答
3
解説
青色欠損金の繰越控除において大法人は控除限度額が所得の50%に制限されますが、中小法人等は100%控除可能です。
解き方
- 法人の資本金規模(1億円以下の中小法人等)に応じた欠損金の繰越控除限度額を確認する。
- 中小法人等は所得の50%ではなく全額(100%)控除できるため、肢3が不適切と判断する。
- 選択肢 1不正解
- 欠損金が生じた事業年度に青色申告書を提出していれば、控除を受ける事業年度が白色申告書であっても連続して確定申告書を提出していれば繰越控除を適用できます。
- 選択肢 2不正解
- 繰り越された欠損金が複数事業年度にわたる場合、最も古い事業年度に生じたものから順次損金算入します。
- 選択肢 3正解
- 資本金1億円以下の中小法人等(大法人による完全支配関係がある法人等を除く)は、繰越控除前の所得の金額の100%(全額)を限度として損金算入することができます(50%制限は大法人等に適用されます)。
- 選択肢 4不正解
- 災害損失欠損金については、その事業年度において白色申告書を提出している場合であっても、災害による欠損金に相当する金額を原則10年間にわたり繰り越すことができます。
関連する分野を学ぶ
覚えるポイント
- 中小法人等の欠損金控除限度は100%(全額)
- 大法人(資本金1億円超等)の欠損金控除限度は50%
間違えやすいところ
- 欠損金発生年度が青色であれば控除年度は白色申告でも控除を受けられる点に注意
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年5月 1級 学科(基礎編)』
公式問題 p.18(公式掲載ページ) ↗(www.kinzai.or.jp)
キャッシュフロー計算書の一般的な特徴
タックスプランニング · キャッシュフロー計算書 / 営業活動によるCF / 投資活動によるCF / 財務活動によるCF
キャッシュフロー計算書の一般的な特徴に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
1
解説
キャッシュフロー計算書は一会計期間における資金の源泉と使途を「営業活動」「投資活動」「財務活動」の3区分で表示する財務諸表です。固定資産の取得や売却に係る実際の資金収支は投資活動区分に総額で計上され、会計上の売却損益自体は営業活動区分の調整項目となります。
解き方
- 固定資産の売却に伴うキャッシュインフローは「有形固定資産の売却による収入」として投資活動によるキャッシュフローに記載されることを確認します。
- 損益計算書に計上された固定資産売却損益は、間接法における営業活動によるキャッシュフローの計算過程で相殺調整される項目であることを確認します。
- 選択肢 1正解
- 投資活動によるキャッシュフローの区分には、固定資産の売却により得た収入金額が記載されます。売却損益の金額は営業活動によるキャッシュフロー区分で調整されるため誤りです。
- 選択肢 2不正解
- 間接法による営業活動によるキャッシュフローは、税引前当期純利益を出発点として、非資金損益項目である減価償却費や運転資金の増減等を加減算して算出するため適切です。
- 選択肢 3不正解
- 財務活動によるキャッシュフローに記載される借入れや株式・社債発行等の主要な取引は、相殺した純額ではなく原則として総額で表示するため適切です。
- 選択肢 4不正解
- 随時返済可能な当座借越限度枠を企業の資金管理において現金同等物と同様に一体として利用している場合、当該当座借越は負の現金同等物として扱うため適切です。
覚えるポイント
- 投資CFには固定資産の取得による支出や売却による収入が総額で記載される
- 固定資産売却損益は間接法営業CFの調整項目となる
間違えやすいところ
- 売却価額(投資CF)と売却損益(間接法営業CFでの調整)の記載場所の混同
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年5月 1級 学科(基礎編)』
公式問題 p.18(公式掲載ページ) ↗(www.kinzai.or.jp)
不動産鑑定評価基準の手法と価格の種類
不動産 · 取引事例比較法 / 原価法 / 収益還元法 / 特殊価格と特定価格
不動産鑑定評価基準に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
2
解説
不動産の鑑定評価では「費用性(原価法)」「市場性(取引事例比較法)」「収益性(収益還元法)」の三面性に基づく三手法を適用します。取引事例比較法では適切な補正が可能な取引事例を近隣地域や類似地域等から収集し、実証的な比較分析を行います。
解き方
- 取引事例比較法における収集対象地域の規定(近隣地域・類似地域、やむを得ない場合の周辺地域)を確認します。
- 原価法は既成市街地等の土地にも適用可能であること、自用不動産にも賃貸を想定して収益還元法が適用できること、証券化対象不動産の投資採算価値は特定価格であることの各誤りを除外します。
- 選択肢 1不正解
- 原価法は土地のみであっても、造成地や埋立地、あるいは近隣地域等の標準的な画地の造成原価の把握等が可能な場合には適用できるため誤りです。
- 選択肢 2正解
- 取引事例比較法では、近隣地域または同一需給圏内の類似地域からの選択が原則ですが、必要やむを得ない場合は近隣地域の周辺地域に存する不動産から選択しても差し支えないため適切です。
- 選択肢 3不正解
- 自用の不動産であっても賃貸を想定することにより純収益を算定できるため、収益還元法を適用することが可能であり、適用できないとする記述は誤りです。
- 選択肢 4不正解
- 資産の流動化に関する法律等に基づく資産の流動化対象不動産について投資家に示す投資採算価値を表す価格は、「特定価格」として求めるため誤りです(特殊価格は文化財等に適用)。
覚えるポイント
- 証券化対象不動産の採算価値を表す価格は「特定価格」
- 自用不動産でも賃貸を想定して収益還元法を適用可能
間違えやすいところ
- 特定価格(証券化不動産等)と特殊価格(文化財等の市場性を有しない不動産)の混同
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年5月 1級 学科(基礎編)』
公式問題 p.19(公式掲載ページ) ↗(www.kinzai.or.jp)
宅地建物取引業法および民法上の売買規制
不動産 · 契約不適合責任 / 手付解除 / 重要事項説明 / 自ら売主制限
宅地建物取引業法および民法に関する次の記述のうち、買主が宅地建物取引業者ではない場合において最も適切なものはどれか。
解答・解説を表示
解答
4
解説
宅建業法では一般の買主を保護するため、宅建業者が自ら売主となる取引において強行規定を設けています。受領した手付は原則として解約手付とみなされ、また契約不適合の通知期間を「引渡しの日から2年以上」とする特約以外で買主に不利なものは無効となります。
解き方
- 宅建業法第39条により、業者が自ら売主として受領する手付は性質を問わず解約手付とみなされる規定を確認します。
- 契約不適合責任における追完請求や代金減額請求は売主の帰責事由が不要である点、引渡しから2年とする通知期間の特約は有効である点、重要事項説明は買主等にのみ行えばよい点を確認し、各肢を判定します。
- 選択肢 1不正解
- 契約不適合に基づく追完請求や代金減額請求、契約解除においては、売主の帰責事由の存在や買主による証明は要件とされていません(損害賠償請求のみ帰責事由が必要)ので誤りです。
- 選択肢 2不正解
- 宅建業法第40条において、自ら売主となる業者は通知期間を「引渡しの日から2年以上」とする特約を定めることが認められているため、この特約は有効であり無効とする記述は誤りです。
- 選択肢 3不正解
- 媒介における重要事項説明書の交付および宅地建物取引士による説明は、新たに権利を取得しようとする者(買主や借主)に対して行えば足り、売主に対して説明する義務はないため誤りです。
- 選択肢 4正解
- 宅建業法第39条第2項により、自ら売主となる宅建業者が受領した手付は名目の如何を問わず解約手付とみなされるため、業者が履行に着手するまでは買主は手付放棄により解除でき適切です。
覚えるポイント
- 宅建業者が自ら売主の場合、手付は名目を問わず解約手付とみなされる
- 契約不適合責任の通知期間特約は「引渡しの日から2年以上」であれば有効
間違えやすいところ
- 重要事項説明は買主だけでなく売主にも行う必要があると誤認しやすい
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年5月 1級 学科(基礎編)』
公式問題 p.19(公式掲載ページ) ↗(www.kinzai.or.jp)
建築基準法における用途地域内の建築制限
不動産 · 用途地域 / 建築制限 / 文教施設 / 遊興施設
建築基準法における用途地域内の建築制限に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
2
解説
建築基準法第48条(別表第2)では、住環境の保護や商業・工業の利便を図るため、13種類の用途地域ごとに建築できる建物の用途が詳細に制限されています。住宅地では風俗・娯楽施設の建築が厳しく制限されます。
解き方
- 第一種住居地域において建築可能な施設(住宅、店舗・事務所で一定規模以下のもの等)と禁止される施設(映画館、劇場、ナイトクラブ等)を確認します。
- 映画館は第一種住居地域では客席面積に関係なく建築できないため、選択肢2が不適切であると判定します。
- 選択肢 1不正解
- 小学校、中学校、高等学校は第一種低層住居専用地域でも建築することができます(大学、高等専門学校、専修学校等は建築不可)。
- 選択肢 2正解
- 第一種住居地域では映画館を建築することができません。客席部分200㎡未満の映画館であっても第二種住居地域以上でなければ建築できないため誤りです。
- 選択肢 3不正解
- カラオケボックスは近隣商業地域や商業地域、第二種住居地域(床面積制限あり)などで建築することができるため適切です。
- 選択肢 4不正解
- 工業地域では共同住宅や学校等を建築することができます(住宅・共同住宅が建築できないのは工業専用地域のみ)。
関連する分野を学ぶ
覚えるポイント
- 第一種低層住居専用地域に小・中・高校は建築可だが大学は建築不可
- 住宅(共同住宅)は工業専用地域以外のすべての用途地域で建築可能
- 映画館は第一種住居地域では建築不可
間違えやすいところ
- 工業地域と工業専用地域の混同(工業地域は住宅建築が可能)
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年5月 1級 学科(基礎編)』
公式問題 p.20(公式掲載ページ) ↗(www.kinzai.or.jp)
マンション建替え等の円滑化に関する法律
不動産 · 特定要除却認定 / 敷地分割決議 / マンション敷地売却 / 容積率緩和
マンションの建替え等の円滑化に関する法律に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
2
解説
マンション敷地売却制度や敷地分割制度は、耐震性不足等の安全上・衛生上問題がある要除却マンションの再生を後押しする法制度です。団地型マンションでは、建替え等が必要な棟のみを切り離す敷地分割決議(各5分の4以上の多数)が認められています。
解き方
- マンションの建替え等の円滑化に関する法律における団地敷地分割決議の成立要件(各5分の4以上)を確認します。
- 特定要除却認定には耐震性不足以外の事由(外壁剥落、火災安全性等)もある点、売却決議の反対者に対する措置は買受人等からの売渡請求である点、容積率緩和特例であって建蔽率緩和ではない点を確認します。
- 選択肢 1不正解
- 特定要除却認定は、耐震性不足だけでなく、外壁の剥落により周辺に危害を生ずるおそれがある場合や火災安全性の不適合等の基準によっても申請できるため誤りです。
- 選択肢 2正解
- 特定要除却認定を受けたマンションを含む団地では、団地建物所有者集会において特定団地建物所有者および議決権の各5分の4以上の多数により敷地分割決議を行うことができるため適切です。
- 選択肢 3不正解
- 敷地売却決議においては、決議に賛成しなかった区分所有者に対して買受人(または売却組合)が売渡請求権を行使する仕組みとなっており、反対者が組合に買取請求できる規定ではないため誤りです。
- 選択肢 4不正解
- 一定の基準を満たす要除却認定マンションの建替えにおいて特定行政庁の許可により緩和されるのは「容積率制限」であり、建蔽率制限ではないため誤りです。
関連する分野を学ぶ
覚えるポイント
- 特定要除却認定を含む団地敷地分割決議の要件は「各5分の4以上」
- 要除却認定マンションの建替え特例で緩和されるのは「容積率」
間違えやすいところ
- 容積率制限の緩和特例を建蔽率制限の緩和と読み誤る点
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年5月 1級 学科(基礎編)』
公式問題 p.20(公式掲載ページ) ↗(www.kinzai.or.jp)
借地権者の底地買取りに伴う不動産取得税の計算
不動産 · 不動産取得税 / 底地買取り / 宅地評価土地の課税標準特例 / 税額計算
Aさんは、2017年12月に父からの相続により借地権(普通借地権)と借地上の住宅を取得し、2022年12月に地主からその土地の所有権(底地)を買い取った。提示された〈条件〉に基づき、Aさんの底地買取りに伴う不動産取得税の税額として最も適切なものはどれか。 〈条件〉 ・底地の買取価額:3,000万円 ・土地の固定資産税評価額:4,000万円 ・土地の借地権割合:60% ・不動産取得税の税率:3%
解答・解説を表示
解答
3
解説
不動産取得税は不動産の取得(所有権の移転)に対して課される地方税で、課税標準は実際の購入対価ではなく固定資産課税台帳登録価格(固定資産税評価額)によります。また、宅地等を取得した場合は課税標準が2分の1に軽減される特例(宅地評価土地の特例)が適用されます。
解き方
- 不動産取得税の課税標準は買取価額(3,000万円)ではなく、固定資産税評価額(4,000万円)に基づくことを確認します。
- 借地権者が底地を取得した場合、借地権割合(60%)による減額調整は行われず、土地の所有権取得として評価額が基準となることを確認します。
- 宅地評価土地の課税標準特例(2分の1)を適用し、課税標準額を計算します:4,000万円 × 1/2 = 2,000万円。
- 税率3%を乗じて不動産取得税額を算出します:2,000万円 × 3% = 60万円。
- 選択肢 1不正解
- 固定資産税評価額から借地権割合を控除して宅地特例を適用した計算(4,000万円×40%×1/2×3%=24万円)ですが、不動産取得税では借地権割合の控除は行わないため誤りです。
- 選択肢 2不正解
- 実際の買取価額3,000万円に宅地特例を適用して計算した数値(3,000万円×1/2×3%=45万円)ですが、課税標準は実際の取引価格ではなく固定資産税評価額であるため誤りです。
- 選択肢 3正解
- 課税標準は固定資産税評価額4,000万円×1/2=2,000万円となり、これに税率3%を乗じた「60万円」が正しいため適切です。
- 選択肢 4不正解
- 実際の買取価額3,000万円にそのまま3%を乗じた数値(3,000万円×3%=90万円)であり、評価額主義および宅地特例(1/2)のいずれも考慮していないため誤りです。
関連する分野を学ぶ
覚えるポイント
- 不動産取得税の課税標準は「固定資産税評価額」(実売価格ではない)
- 宅地等の課税標準は「評価額×1/2」に軽減される
- 借地人が底地を買い取った場合も借地権割合の控除は行わない
間違えやすいところ
- 実際の買取価額を課税標準として計算してしまうミス
- 相続税評価額の計算と混同して借地権割合(60%)を差し引いてしまうミス
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年5月 1級 学科(基礎編)』
公式問題 p.21(公式掲載ページ) ↗(www.kinzai.or.jp)
固定資産税の納税義務者・住宅用地特例・省エネ改修減額
不動産 · 固定資産税 / 納税義務者 / 住宅用地の課税標準特例 / 省エネ改修の税額減額
固定資産税に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
4
解説
固定資産税は毎年1月1日(賦課期日)現在の登記簿等に登録されている所有者に課される市町村民税です。現況主義に基づき課税されるため登記が未了でも居住実態があれば住宅用地特例が適用され、要件を満たす省エネ・耐震・バリアフリー改修等には翌年度税額の軽減措置が設けられています。
解き方
- 固定資産税は日割り還付の公的制度はなく1月1日の所有者が年税額を全額負担する点を確認します。
- 住宅用地特例は賃貸住宅敷地にも適用可能であり、現況主義により1月1日に完成・居住していれば未登記でも適用できる点を確認します。
- 省エネ改修工事に伴う固定資産税の減額特例の要件(完了翌年度限り、1戸当たり120㎡まで税額の3分の1を減額)が適合していることを判定します。
- 選択肢 1不正解
- 地方税法上、固定資産税は1月1日時点の所有者に1年分全額が課税され、中途売買に伴う日割り還付制度はありません(実務上の日割り精算は当事者間の私的合意)ので誤りです。
- 選択肢 2不正解
- 住宅用地に対する課税標準の特例は、専用住宅のみならず賃貸アパートや賃貸マンション等の敷地(共同住宅)にも適用されるため誤りです。
- 選択肢 3不正解
- 固定資産税の課税および住宅用地特例は登記ではなく現況主義によって判定されるため、1月1日時点で完成・入居していれば所有権保存登記が未了であっても特例を適用できるため誤りです。
- 選択肢 4正解
- 2014年4月1日以前に建築された住宅に一定の省エネ改修工事を行った場合、申告により翌年度分の固定資産税(1戸当たり120㎡相当分まで)の3分の1が減額されるため適切です。
関連する分野を学ぶ
覚えるポイント
- 固定資産税は現況主義(未登記でも住宅用地特例適用可能)
- 賃貸アパートの敷地にも住宅用地特例が適用される
- 省エネ改修の固定資産税減額は翌年度分に限り120㎡相当分まで税額の3分の1減額
間違えやすいところ
- 不動産売買で行われる固定資産税の日割り精算を公的な還付制度と誤解するミス
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年5月 1級 学科(基礎編)』
公式問題 p.21(公式掲載ページ) ↗(www.kinzai.or.jp)
土地建物の譲渡所得における取得費の計算
不動産 · 取得費 / 建物取壊し費用 / 一団の土地の取得費 / 非事業用建物の減価償却
居住者が土地・建物を譲渡した場合における譲渡所得の金額の計算上の取得費に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
4
解説
譲渡所得の金額は「総収入金額-(取得費+譲渡費用)」により算出されます。建物を譲渡する際は取得価額から所有期間中の減価の額を控除しますが、非事業用資産(自宅等)の場合は通常の事業用資産と異なり耐用年数を1.5倍に延ばした緩やかな減価償却率(旧定額法)を用いて計算します。
解き方
- 非事業用建物の減価償却費相当額の算定ルールを確認します:耐用年数=法定耐用年数×1.5、旧定額法の償却率を適用。
- 選択肢4では「建物の耐用年数の旧定額法の償却率」としており、「耐用年数の1.5倍」の年数を用いていないため不適切と判定します。
- 選択肢 1不正解
- 土地の利用を目的として建物とともに土地を取得し、当初から取壊しが予定されていた場合の建物解体費用等は、土地の取得費に算入するため適切です。
- 選択肢 2不正解
- 一括購入した一団の土地の一部を売却した場合、原則として全面積に占める譲渡面積の割合(面積按分)によって取得費を算出するため適切です。
- 選択肢 3不正解
- 相続財産を譲渡した場合の取得費加算の特例により、相続税の申告期限の翌日以後3年以内に譲渡したときは、納付した相続税のうち一定額を取得費に加算できるため適切です。
- 選択肢 4正解
- 非事業用建物の減価償却費相当額は、「法定耐用年数の1.5倍」の年数に応じた旧定額法の償却率により計算するため、通常の耐用年数を用いる記述は誤りです。
関連する分野を学ぶ
覚えるポイント
- マイホーム(非事業用)の減価償却費相当額は「法定耐用年数×1.5」の旧定額法で計算
- 当初から取壊し予定で取得した建物の解体費は土地の取得費になる
- 取得費加算の特例の期限は「申告期限の翌日以後3年以内」
間違えやすいところ
- 非事業用資産の減価償却計算で耐用年数を1.5倍にするルールを見落とすこと
出題の前提:2022年10月1日現在施行の法令等
出典:金融財政事情研究会『2023年5月 1級 学科(基礎編)』
公式問題 p.22(公式掲載ページ) ↗(www.kinzai.or.jp)
不動産の投資判断手法
不動産 · DCF法 / NPV法 / IRR法 / 直接還元法
不動産の投資判断手法に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
3
解説
不動産の投資判断では、DCF法に基づく正味現在価値(NPV)法や内部収益率(IRR)法、および直接還元法などの特性や採否判定基準を正しく理解する必要があります。
解き方
- 各投資判断手法の計算構造と投資採否の判定基準を確認する。
- IRR法における内部収益率と期待収益率(要求利回り)の大小関係による判定条件を適用して誤りを特定する。
- 選択肢 1不正解
- DCF法は、保有期間中に生じる各期の純収益と期間満了時の復帰価格を各時期に応じた割引率で現在価値に割り引いて合計する手法であり適切です。
- 選択肢 2不正解
- NPV法は、将来得られる純キャッシュフローの現在価値合計から初期投資額を控除した正味現在価値(NPV)がプラス(ゼロ超)であれば投資適格と判断するため適切です。
- 選択肢 3正解
- IRR法では、内部収益率が投資家の期待収益率(ハードルレート)を「上回る」場合に投資適格と判断するため、「期待収益率が内部収益率を上回る場合」とする本記述は不適切です。
- 選択肢 4不正解
- 直接還元法による収益価格は「一期間の純収益÷還元利回り」で求められ、1,000万円÷5%=2億円となるため適切です。
関連する分野を学ぶ
覚えるポイント
- NPV法ではNPVが0より大きければ投資適格と判断する。
- IRR法では内部収益率が期待収益率を上回れば投資適格と判断する。
間違えやすいところ
- IRR法において内部収益率と期待収益率の比較の向きを逆に取り違えやすい点に注意が必要です。
出題の前提:2022年10月1日現在施行の不動産鑑定評価基準等に基づく一般的な投資判断手法
出典:金融財政事情研究会『2023年5月 1級 学科(基礎編)』
公式問題 p.22(公式掲載ページ) ↗(www.kinzai.or.jp)
民法および税法における各種の贈与契約
相続・事業承継 · 死因贈与 / 定期贈与 / 負担付贈与 / 贈与税の評価
贈与に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
1
解説
贈与は当事者間の合意によって成立する契約であり、遺贈のような単独行為とは成立要件が異なります。また、定期贈与の失効や負担付贈与の税務上の時価評価などの固有ルールがあります。
解き方
- 契約である贈与(死因贈与を含む)と単独行為である遺贈の法的な性質の違いを識別する。
- 死因贈与における合意要件と遺贈の規定準用の範囲を確認して誤りを判定する。
- 選択肢 1正解
- 死因贈与には遺贈に関する規定が一部準用されますが、贈与者と受贈者の双方の意思表示の合致により成立する「契約」であるため、一方的な意思表示で成立するわけではありません。
- 選択肢 2不正解
- 民法第552条の規定により、定期の給付を目的とする贈与は、贈与者または受贈者の死亡によってその効力を失います。
- 選択肢 3不正解
- 負担付贈与において受贈者が履行すべき義務による利益を受ける者は、贈与者本人に限られず、第三者や不特定多数とすることも可能です。
- 選択肢 4不正解
- 負担付贈与により取得した土地等の財産の価額は、相続税評価額ではなく通常の取引価額(時価)により評価され、そこから負担額を控除した額が課税価格となります。
覚えるポイント
- 死因贈与は双方の合意が必要な「契約」、遺贈は一方的な意思表示による「単独行為」。
- 負担付贈与の財産評価は原則として「通常の取引価額(時価)」による。
間違えやすいところ
- 死因贈与に遺贈の規定が準用される点から、成立要件まで遺贈と同じ単独行為であると誤解しやすい点に注意が必要です。
出題の前提:2022年10月1日現在施行の民法および相続税法基本通達
出典:金融財政事情研究会『2023年5月 1級 学科(基礎編)』
公式問題 p.23(公式掲載ページ) ↗(www.kinzai.or.jp)
贈与税の課税財産とみなし贈与
相続・事業承継 · 使用貸借 / みなし贈与 / 同族会社への財産提供 / 債務免除 / 離婚による財産分与
贈与税の課税財産等に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
1
解説
贈与税は無償または低額譲渡等による経済的利益の移転に対して課税されますが、使用貸借に係る借地権の認定課税を行わない特例や、資力喪失時の債務免除、適正な離婚に伴う財産分与などは非課税・課税除外とされます。
解き方
- 親族間における土地の貸借形態(地代が固定資産税等相当額以下の場合は使用貸借)を確認する。
- 使用貸借に係る借地権認定課税の取扱いルールを適用し、贈与税課税の有無を判定する。
- 選択肢 1正解
- 公租公課相当額以下の金銭しか支払わない土地の貸借は「使用貸借」として取り扱われ、原則として借地権の贈与があったものとはみなされません。
- 選択肢 2不正解
- 同族会社へ無償で財産が提供され株式価値が増加した場合、株主はその増加分相当額を財産提供者から贈与により取得したとみなされます(相続税法第9条関係)。
- 選択肢 3不正解
- 債務者が資力を喪失して弁済困難な状態にある場合において、扶養義務者等が肩代わり弁済した金額のうち、弁済困難な部分については贈与税の課税価格に算入されません。
- 選択肢 4不正解
- 離婚による財産分与は、夫婦の財産関係の清算や離婚後の生活保障のための給付であるため、過当である場合等を除き原則として贈与税は課税されません。
覚えるポイント
- 固定資産税等の公租公課相当額以下の支払いは使用貸借となり、借地権の贈与税課税は行われない。
- 離婚による適正な財産分与には原則として贈与税はかからない。
間違えやすいところ
- 親の土地に子が建物を建てた場合に借地権の認定課税がなされると誤認しやすいですが、個人間の使用貸借では認定課税は生じません。
出題の前提:2022年10月1日現在施行の相続税法第9条および昭和48年使用貸借通達
出典:金融財政事情研究会『2023年5月 1級 学科(基礎編)』
公式問題 p.23(公式掲載ページ) ↗(www.kinzai.or.jp)
相続時精算課税制度
相続・事業承継 · 相続時精算課税 / 納税義務の承継 / 受贈者の死亡 / 養子縁組
相続時精算課税制度に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
2
解説
相続時精算課税制度は、特定贈与者ごとに選択した後は撤回できず継続します。受贈者が先に死亡した場合、本来の特定贈与者が相続人であっても自らに対する精算課税の権利義務は承継しない例外規定が設けられています。
解き方
- 各選択肢の精算課税制度に関する要件および承継関係を精査する。
- 相続税法第21条の17第1項における、特定贈与者が適用者の相続人となった場合の義務承継除外規定を確認する。
- 選択肢 1不正解
- 養子縁組を解消して養子でなくなった場合であっても、特定贈与者からの贈与については相続時精算課税の適用が継続し、暦年課税に戻すことはできません。
- 選択肢 2正解
- 相続時精算課税適用者が特定贈与者より先に死亡し、特定贈与者がその適用者の相続人となった場合、特定贈与者はその適用者に係る納税の権利義務を承継しないと規定されています(相続税法第21条の17第1項)。
- 選択肢 3不正解
- 相続時精算課税の適用を受けるためには「財産の贈与を受けた時」において推定相続人(直系卑属)等の要件を満たしている必要があり、養子となる前の贈与財産には適用できません。
- 選択肢 4不正解
- 特定贈与者の死亡時に相続や遺贈により財産を取得しなかった場合でも、過去に相続時精算課税を適用して取得した財産の価額は相続税の課税価格に算入して計算する必要があります。
覚えるポイント
- 特定贈与者が適用者の相続人となった場合、特定贈与者は納税義務等を承継しない。
- 相続・遺贈による取得がなくても精算課税適用財産は相続税の課税価格に加算される。
間違えやすいところ
- 相続で新たな財産を取得しなかった場合には、精算課税の加算も不要になると誤解しやすい点に注意が必要です。
出題の前提:2022年10月1日現在施行の相続税法第21条の9〜第21条の17
出典:金融財政事情研究会『2023年5月 1級 学科(基礎編)』
公式問題 p.24(公式掲載ページ) ↗(www.kinzai.or.jp)
相続の単純承認と限定承認
相続・事業承継 · 単純承認 / 法定単純承認 / 限定承認 / みなし譲渡所得課税
相続の単純承認と限定承認に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
2
解説
民法上の限定承認はプラスの財産の限度で債務を弁済する制度であり、相続人全員の共同申述(放棄者を除く)が必要です。税法上は限定承認時に時価でのみなし譲渡課税が発生します。
解き方
- 法定単純承認に当たる「処分」と、これに当たらない短期賃貸借などの「管理行為」の区分を確認する。
- 限定承認に伴う所得税法上の「みなし譲渡所得課税」と準確定申告の要否を判定する。
- 選択肢 1不正解
- 建物を期間1年で賃貸する行為は民法第602条に規定する短期賃貸借(建物は3年以内)であり、保存・管理行為に該当するため、法定単純承認(処分)とはみなされません。
- 選択肢 2正解
- 限定承認をした場合、被相続人から相続人に対して相続財産が時価で譲渡されたものとみなされるため(所得税法第59条1項)、含み益がある資産については準確定申告を行って譲渡所得税を納付する必要があります。
- 選択肢 3不正解
- 限定承認は共同相続人の全員が共同して行う必要がありますが、相続の放棄をした者は初めから相続人とならなかったものとみなされるため、放棄者を除いた共同相続人の全員で行います。
- 選択肢 4不正解
- 限定承認者は、受理から5日以内にすべての相続債権者および受遺者に対して請求申出を求める旨を官報に「公告」しなければならず、知れている債権者に対してのみ「各別に催告」します。すべての者へ各別催告するわけではありません。
関連する分野を学ぶ
覚えるポイント
- 限定承認があると所得税法上は時価で譲渡されたものとみなされ(みなし譲渡所得課税)、準確定申告が必要になる場合がある。
- 限定承認は相続放棄者を除く共同相続人全員が共同して申し述べる。
間違えやすいところ
- 短期賃貸借のような民法上の管理行為まで処分行為(法定単純承認)に含まれると誤認しやすい点に注意が必要です。
出題の前提:2022年10月1日現在施行の民法第921条以下および所得税法第59条
出典:金融財政事情研究会『2023年5月 1級 学科(基礎編)』
公式問題 p.24(公式掲載ページ) ↗(www.kinzai.or.jp)
民法における特別受益
相続・事業承継 · 特別受益 / 生命保険金 / 特別受益財産の滅失 / 持戻し免除の推定
民法における特別受益に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
4
解説
特別受益は共同相続人に対する生前贈与や遺贈を相続分の前渡しとみなして是正する制度です。長期婚姻配偶者への居住用不動産贈与・遺贈には持戻し免除の推定規定があります。
解き方
- 特別受益の対象者要件(相続人であること)および保険金の基本的性格(原則対象外)を確認する。
- 民法第903条第4項における婚姻期間20年以上の配偶者に対する居住用不動産の持戻し免除推定の規定を適用する。
- 選択肢 1不正解
- 特別受益の対象となるのは原則として「相続人」に対する生前贈与等であり、代襲相続人でない単なる孫(非相続人)に対する贈与は原則として該当しません。
- 選択肢 2不正解
- 死亡保険金請求権は受取人固有の権利であり、相続人間の不公平が到底是認できないほど著しい特段の事情がない限り、原則として特別受益には該当しません。
- 選択肢 3不正解
- 受贈者の行為により贈与財産が滅失等した場合でも、相続開始時に原状のまま存在するものとみなして価額を算定し、持戻しの対象となります(民法第904条)。
- 選択肢 4正解
- 婚姻期間が20年以上の配偶者に対する居住用建物またはその敷地の遺贈・生前贈与については、持戻し免除の意思表示があったものと推定されます(民法第903条第4項)。
覚えるポイント
- 婚姻期間20年以上の配偶者への居住用財産の遺贈・生前贈与は持戻し免除の意思表示があったものと推定される。
- 死亡保険金は原則として受取人固有の財産であり特別受益には当たらない。
間違えやすいところ
- 贈与財産が受贈者の落ち度で滅失した場合に、持戻し計算から除外されると誤認しないよう注意が必要です(現存とみなして評価されます)。
出題の前提:2022年10月1日現在施行の民法第903条・第904条
出典:金融財政事情研究会『2023年5月 1級 学科(基礎編)』
公式問題 p.25(公式掲載ページ) ↗(www.kinzai.or.jp)
相続税の税額控除
相続・事業承継 · 外国税額控除 / 相続時精算課税 / 未成年者控除 / 相次相続控除
相続税の税額控除に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
3
解説
相続税の各種税額控除(贈与税額控除、配偶者控除、未成年者控除、障害者控除、相次相続控除、外国税額控除)には、それぞれ控除対象や二重適用の制限が定められています。
解き方
- 各税額控除の計算方法および適用限度要件を確認する。
- 未成年者控除を過去に受けたことがある場合の控除限度額ルールを適用して誤りを特定する。
- 選択肢 1不正解
- 外国税額控除における換算為替相場は、原則としてその税額を納付すべき日(納付日)における対顧客直物電信売相場(TTS)によります。
- 選択肢 2不正解
- 相続時精算課税適用財産に係る納付済みの贈与税相当額は相続税額から控除され、控除しきれない金額があるときは還付を受けることができます。
- 選択肢 3正解
- 過去に未成年者控除を受けたことがある場合、2回目に控除できる金額は「(18歳-相続開始時年齢)×10万円」の金額そのものではなく、その算定額から過去に控除を受けた金額を差し引いた残額となります。
- 選択肢 4不正解
- 相次相続控除は、被相続人が開始前10年以内に開始した相続で財産を取得して相続税が課されていた場合に、所定の割合の税額を控除できる規定であり適切です。
関連する分野を学ぶ
覚えるポイント
- 未成年者控除は「(18歳-相続開始時年齢)×10万円」だが、重複適用の場合は過去の控除額が差し引かれる。
- 相続時精算課税の贈与税額控除で引ききれない額は還付される。
間違えやすいところ
- 未成年者控除の年齢上限が民法の成年年齢引き下げに伴い20歳から18歳に改正された点と、過去控除分の二重取り制限を見落としやすい点に注意が必要です。
出題の前提:2022年10月1日現在施行の相続税法第19条の3・第20条・第21条
出典:金融財政事情研究会『2023年5月 1級 学科(基礎編)』
公式問題 p.25(公式掲載ページ) ↗(www.kinzai.or.jp)
個人が相続した財産の相続税評価
相続・事業承継 · 利付公社債の評価 / 投資証券の評価 / 庭園設備の評価 / 書画骨とう品の評価
個人が相続により取得した財産の相続税評価に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
3
解説
財産評価基本通達では、資産の種類ごとに個別の評価方法が規定されています。上場有価証券や公社債の利息調整、庭園設備等の附属設備の特有の掛け目(70%)のルールを押さえることが重要です。
解き方
- 各財産(上場公社債、上場REIT、庭園設備、書画骨とう品)の通達上の評価基準を照合する。
- 財産評価基本通達92条における庭園設備の評価方法(調達価額の70%)を確認して不適切な記述を判定する。
- 選択肢 1不正解
- 上場利付公社債は、課税時期の最終価格に、源泉所得税等相当額控除後の既経過利息の額を加算して評価するため適切です。
- 選択肢 2不正解
- 上場不動産投資証券(J-REIT)は上場株式の評価方法に準じ、課税時期の最終価格または過去3カ月間の月平均価格のうち最も低い価額で評価するため適切です。
- 選択肢 3正解
- 庭園設備の価額は「その調達価額の100分の70に相当する金額」によって評価するため、「売買実例価額、精通者意見価格等を参酌して評価する」とした本記述は不適切です。
- 選択肢 4不正解
- 販売業者が保有する棚卸資産以外の書画骨とう品は、売買実例価額や精通者意見価格等を参酌して評価するため適切です。
関連する分野を学ぶ
覚えるポイント
- 庭園設備は調達価額の70%相当額で評価する。
- 上場利付公社債は課税時期の最終価格に既経過利息(税控除後)を加算する。
間違えやすいところ
- 庭園設備の評価方法を書画骨とう品などの「売買実例価額・精通者意見価格等」の参酌方式と混同しやすい点に注意が必要です。
出題の前提:2022年10月1日現在施行の財産評価基本通達92条・135条・197条等
出典:金融財政事情研究会『2023年5月 1級 学科(基礎編)』
公式問題 p.26(公式掲載ページ) ↗(www.kinzai.or.jp)
地積規模の大きな宅地の評価の適用要件と判定基準
相続・事業承継 · 地積規模の大きな宅地の評価 / 財産評価基本通達 / 容積率 / 地区区分
財産評価基本通達における「地積規模の大きな宅地の評価」の規定に関する次の記述のうち、最も不適切なものはどれか。
解答・解説を表示
解答
3
解説
地積規模の大きな宅地の評価は、広大地の評価に代わり創設された規定で、三大都市圏では500㎡以上、それ以外の地域では1,000㎡以上の宅地が対象となります。ただし、中高層マンション等の適地である高容積率地域や、戸建住宅の分譲に適さない特定工業地域・市街化調整区域等は除外されます。
解き方
- 地積規模の大きな宅地の適用除外となる用途地域・容積率要件(400%以上、東京特別区は300%以上)および対象地区区分を確認する。
- 指定容積率が異なる2以上の地域にまたがる場合の取扱い(加重平均による判定)を確認し、不適切な肢を特定する。
- 選択肢 1不正解
- 市街化調整区域(開発行為可能な区域を除く)、工業専用地域、指定容積率が400%(東京特別区は300%)以上の地域の宅地は本規定の対象外となります。
- 選択肢 2不正解
- 倍率方式地域に所在する宅地であっても、地積規模や地区要件などの各種要件を満たす場合は本規定に準じて計算した評価額を適用できます。
- 選択肢 3正解
- 指定容積率の異なる2以上の地域にわたる場合、厳しいほうではなく各地域の面積割合で加重平均した指定容積率によって判定します。
- 選択肢 4不正解
- 路線価地域において本規定の対象となる地区区分は「普通商業・併用住宅地区」および「普通住宅地区」に限られており、その他地区は対象外です。
覚えるポイント
- 対象となる地区区分は普通住宅地区と普通商業・併用住宅地区のみ
- 面積要件は三大都市圏で500㎡以上、非三大都市圏で1,000㎡以上
- 複数容積率地域にまたがる判定は面積による加重平均容積率を使用する
間違えやすいところ
- 容積率の判定を厳しい方の地域で判定すると誤認しやすい点に注意する。
- 倍率地域には適用がないと誤解しやすいが、倍率地域でも準じて適用可能である点に注意する。
出題の前提:2022年10月1日現在施行の法令等(財産評価基本通達)
出典:金融財政事情研究会『2023年5月 1級 学科(基礎編)』
公式問題 p.26(公式掲載ページ) ↗(www.kinzai.or.jp)
事業承継税制(非上場株式等の贈与税の納税猶予制度)の一般措置と特例措置の比較
相続・事業承継 · 事業承継税制 / 納税猶予 / 特例措置 / 一般措置 / 相続時精算課税制度
「非上場株式等についての贈与税の納税猶予及び免除」(一般措置)および「非上場株式等についての贈与税の納税猶予及び免除の特例」(特例措置)に関する次の記述のうち、最も適切なものはどれか。
解答・解説を表示
解答
4
解説
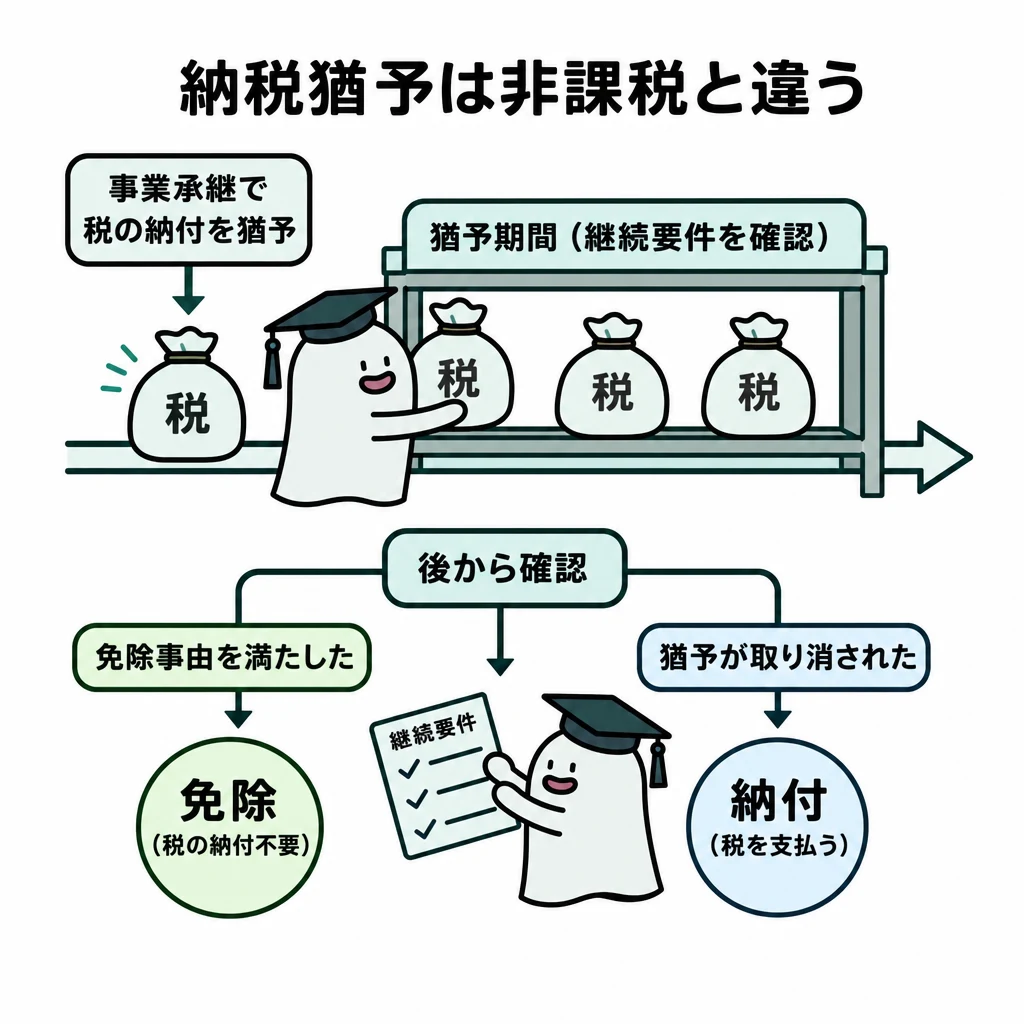
事業承継税制の特例措置は、経営承継円滑化法に基づき、一般措置に比べて対象株式数の制限撤廃(全株式対象)、猶予割合の100%への引上げ、受贈者人数の拡大(最大3人)、雇用維持要件の実質的緩和、親族外承継時の相続時精算課税の適用拡大など、大幅に拡充されています。
解き方
- 一般措置と特例措置における受贈者数(一般1人、特例最大3人)を照合する。
- 雇用確保要件未達時の措置(特例では理由報告書の提出・確認で全額猶予継続)および事業継続困難時の減免制度を確認する。
- 特例措置における相続時精算課税の特例(親族外後継者への併用拡充)を照合し、正しい記述を特定する。
- 選択肢 1不正解
- 適用を受けることができる受贈者の人数は、一般措置では1人ですが、特例措置では最大3人(複数の後継者)です。最大4人ではありません。
- 選択肢 2不正解
- 特例措置では、経営環境の悪化等により株式を譲渡した場合、譲渡対価等の額を基に納税猶予税額を再計算し、差額(当初の猶予税額との差)が免除されます。
- 選択肢 3不正解
- 特例措置では、5年平均8割の雇用確保要件を満たせなくても、理由報告書を提出して都道府県知事の確認を受ければ、税額を納付することなく納税猶予が継続されます。
- 選択肢 4正解
- 特例措置では事業承継を促すため、親族外後継者(推定相続人や孫以外の者)であっても、受贈者が18歳以上・贈与者が60歳以上であれば相続時精算課税制度を併用できます。
関連する分野を学ぶ
覚えるポイント
- 特例措置の受贈者数は最大3人(一般措置は1人)
- 特例措置では親族外後継者でも相続時精算課税の併用が可能
- 特例措置の雇用確保要件は未達でも理由報告・確認により猶予継続
間違えやすいところ
- 特例措置の対象人数を最大4人と誤解しない(正しくは最大3人)。
- 雇用要件未達時に一部納税が必要になると誤認しやすい点に注意する。
出題の前提:2022年10月1日現在施行の法令等(租税特別措置法)
出典:金融財政事情研究会『2023年5月 1級 学科(基礎編)』
公式問題 p.27(公式掲載ページ) ↗(www.kinzai.or.jp)
2023年5月 1級 学科(基礎編)
参照した公式資料
金融財政事情研究会が公開した2023年5月 1級 学科(基礎編)の問題・解答資料です。
- 公式問題(公式掲載ページ) ↗ — www.kinzai.or.jp(資料の掲載案内)
- 公式模範解答(公式掲載ページ) ↗ — www.kinzai.or.jp(資料の掲載案内)
金財のPDFは公式掲載ページからご覧ください。古い資料は現在の一覧に掲載されていない場合があります。