

1級の年度別過去問と、2・3級の公式サンプル問題を区別しています。問題文・答案用紙は公式PDFで確認できます。日本商工会議所が案内する解答・解説へのリンクは公式サンプル問題ページにあります。
全8設問のうち7設問の解説を掲載しています。指定答案用紙などが確認できない設問は掲載していません。
第170回 1級 工業簿記・原価計算の概要
標準原価計算における差異分析(直接材料費・直接労務費・製造間接費・配合歩留差異)
工業簿記 · 標準原価計算 / 差異分析 / 段取時間とロットサイズ変更差異 / 製造間接費差異 / 配合差異と歩留差異
問題文・数表・選択肢は公式問題で確認してください。公式の問題文を開く ↗
解答・解説を表示
解答
① 30,000 ② 借方差異 ③ 100,000 ④ 混合差異 ⑤ 20,000 ⑥ 5,200 ⑦ 0.05 ⑧ 600 ⑨ 120,000 ⑩ 20,000 ⑪ 100,000 ⑫ 能率 ⑬ 2,000 ⑭ 4,000 ⑮ 7,200,000 ⑯ 10,000 ⑰ 350,000 ⑱ 変動費のみの配賦率 ⑲ 90,000 ⑳ 500,000 ㉑ 36,000 ㉒ 貸方差異 ㉓ 104,000 ㉔ 借方差異 ㉕ 82.5
解説
標準原価計算の差異分析では、発生した総差異を、管理する責任や原因に応じて分けます。直接材料費と直接労務費は、価格・賃率差異と数量・時間差異に分け、さらに段取時間の影響や、配合と歩留まりのトレードオフを分離します。製造間接費は、公式法変動予算に基づいて予算差異・能率差異・操業度差異に分析します。
解き方
- 各社の原価標準、基準操業度(正常作業時間)、標準価格・標準賃率・配賦率を確認する。
- 実際生産量に基づく標準投入量(標準作業時間等)と実際投入量・実際発生額との差異を各差異の算式に当てはめて計算する。
小問ごとの答え
- 小問 ①:30,000
- 数量差異=標準価格1,500円×(標準消費量2,000kg-実際消費量2,020kg)=-30,000円(借方差異30,000円)です。
- 小問 ②:借方差異
- 標準消費量2,000kgに対し実際消費量が2,020kgと超過消費しているため、不利差異である借方差異となります。
- 小問 ③:100,000
- 実際単価=3,131,000円/2,020kg=1,550円。厳密な価格差異(純粋価格差異)=(1,500円-1,550円)×標準消費量2,000kg=-100,000円(借方差異100,000円)です。
- 小問 ④:混合差異
- 価格超過分と消費量超過分の両方の影響が重なる積の部分は「混合差異」(または共同差異)と呼ばれます。
- 小問 ⑤:20,000
- 作業時間差異=標準賃率2,000円×(標準時間250時間-実際時間260時間)=-20,000円(借方差異20,000円)です。
- 小問 ⑥:5,200
- 実際賃率=525,200円/260h=2,020円。混合差異を含めた賃率差異=(2,000円-2,020円)×実際時間260h=-5,200円(借方差異5,200円)です。
- 小問 ⑦:0.05
- ロットサイズ20個あたり1時間の段取時間を要するため、1個当たり平均段取時間は1時間÷20個=0.05時間となります。
- 小問 ⑧:600
- 1個当たり標準作業時間は加工0.25h+段取0.05h=0.30時間となり、原価標準は0.30h×2,000円=600円です。
- 小問 ⑨:120,000
- 作業時間差異=標準賃率2,000円×(標準時間300時間-実際時間360時間)=-120,000円(借方差異120,000円)です。
- 小問 ⑩:20,000
- 1,000個生産時の加工標準時間は250時間。実際段取時間100時間を差し引いた実際加工時間は260時間なので、加工時間差異=2,000円×(250h-260h)=-20,000円(借方差異20,000円)です。
- 小問 ⑪:100,000
- 標準段取時間50時間に対し、ロットサイズ半減による変更後段取時間は100時間であり、ロットサイズ変更差異=2,000円×(50h-100h)=-100,000円(借方差異100,000円)です。
- 小問 ⑫:能率
- 製造現場の直接的な作業能率の良否を測る「能率」差異以外(予算・操業度差異)は、管理上意味のある差異を外部ノイズ等から分離するための差異といえます。
- 小問 ⑬:2,000
- 正常作業時間1,000時間を製品1個当たりの標準時間0.5時間で除すと、1,000÷0.5=2,000個となります。
- 小問 ⑭:4,000
- 標準配賦率=8,000,000円÷1,000時間=8,000円/時間。製品1個当たり原価標準は0.5時間×8,000円=4,000円です。
- 小問 ⑮:7,200,000
- 標準配賦額=実際生産量1,800個×原価標準4,000円(または標準時間900時間×8,000円)=7,200,000円です。
- 小問 ⑯:10,000
- 実際作業時間930時間における予算許容量=5,000,000円+3,000円×930h=7,790,000円。予算差異=7,790,000円-7,800,000円=-10,000円(借方差異10,000円)です。
- 小問 ⑰:350,000
- 固定費率5,000円×(実際作業時間930h-基準操業度1,000h)=-350,000円(借方差異350,000円)です。
- 小問 ⑱:変動費のみの配賦率
- 能率差異の計算において、全額配賦率を用いる方法のほか、「変動費のみの配賦率」を用いる方法があります。
- 小問 ⑲:90,000
- 変動費率3,000円×(標準時間900h-実際時間930h)=-90,000円(借方差異90,000円)です。
- 小問 ⑳:500,000
- 固定費能率差異を操業度差異に含めるため、固定費率5,000円×(標準時間900h-基準操業度1,000h)=-500,000円(借方差異500,000円)となります。
- 小問 ㉑:36,000
- 実際総投入量1,200kgに対する標準配合割合(A:600kg, B:360kg, C:240kg)と実際投入量の差額から計算すると、Bで+144,000円、Cで-108,000円となり、合計+36,000円となります。
- 小問 ㉒:貸方差異
- 安価な原料Cを高価な原料Bに代えて多く配合したため、コスト節約となり有利な貸方差異となります。
- 小問 ㉓:104,000
- 標準総投入量=990kg÷0.9=1,100kg。標準平均単価1,040円×(標準総投入量1,100kg-実際総投入量1,200kg)=-104,000円(借方差異104,000円)です。
- 小問 ㉔:借方差異
- 標準総投入量1,100kgに対して実際総投入量が1,200kgと多いため、不利差異である借方差異となります。
- 小問 ㉕:82.5
- 実際歩留=完成品数量990kg÷実際総投入量1,200kg=0.825(82.5%)です。
関連する分野を学ぶ
覚えるポイント
- 配合差異は「実際総投入量の標準配合と実際配合の差」、歩留差異は「標準総投入量と実際総投入量の差」に標準平均単価を乗じて計算する。
間違えやすいところ
- 製造間接費の能率差異において、全額配賦率を用いる3分法と変動費率のみを用いる方法で操業度差異の計算対象時間(実際作業時間基準か標準時間基準か)が変わる点に注意する。
出題の前提:第170回 日商簿記検定試験1級 工業簿記 出題条件に基づく
出典:日本商工会議所『第170回 1級 工業簿記・原価計算』
公式問題 p.2 ↗(www.kentei.ne.jp) / 公式問題 p.3 ↗(www.kentei.ne.jp)
CVP分析・短期利益計画(次月の計画営業利益の計算)
原価計算 · CVP分析 / 準固定費 / 利益計画
問題文・数表・選択肢は公式問題で確認してください。公式の問題文を開く ↗
解答・解説を表示
解答
383,000円
解説
受講者数などに応じて段階的に増える準固定費(ステップコスト)を含むCVP分析では、予定の受講者数がどの段階に入るかを正確に見きわめます。貢献利益から準固定費と純固定費を引いて営業利益を求めます。
解き方
- 1人当たり変動費を合計する:3,400+1,200+850+350=5,800円。1人当たり貢献利益は20,000-5,800=14,200円。
- 320人分の売上高と変動費を計算する:売上高=20,000円×320人=6,400,000円、変動費=5,800円×320人=1,856,000円、貢献利益=4,544,000円。
- 受講者数320人における準固定費を算定する:講師給料は320÷30=10超(11区分目)なので210,000円×11=2,310,000円。事務アルバイト給料は320÷55=5超(6区分目)なので84,000円×6=504,000円。準固定費合計=2,814,000円。
- 月額固定費を合計する:744,000+410,000+193,000=1,347,000円。
- 営業利益を計算する:貢献利益4,544,000円-準固定費2,814,000円-固定費1,347,000円=383,000円。
関連する分野を学ぶ
覚えるポイント
- 準固定費の区分判定では、境界値(例:30人、55人)を超えた瞬間に次のステップの費用が発生するため、端数の切り上げが必要になる。
間違えやすいところ
- 320人を単純に割って小数点のまま計算したり、端数の区分カウントを誤って10区分や5区分として計算してしまうミス。
出題の前提:第170回 日商簿記検定試験1級 原価計算 第1問 問1 出題条件に基づく
出典:日本商工会議所『第170回 1級 工業簿記・原価計算』
公式問題 p.4 ↗(www.kentei.ne.jp)
特別注文の受託可否の意思決定(差額原価収益分析)
原価計算 · 差額原価収益分析 / 意思決定会計 / 準固定費 / キャパシティ制約
問題文・数表・選択肢は公式問題で確認してください。公式の問題文を開く ↗
解答・解説を表示
解答
16,280円
解説
業務の意思決定の差額原価収益分析では、受諾案を選ぶことで新たに増える差額収益(増分収益)と差額原価(増分原価)を比べます。本問のように、能力の一定割合を超えると既存業務の原価(通信費)や固定費(追加家賃)が増える場合は、その波及コストも増分原価に含めて集計します。
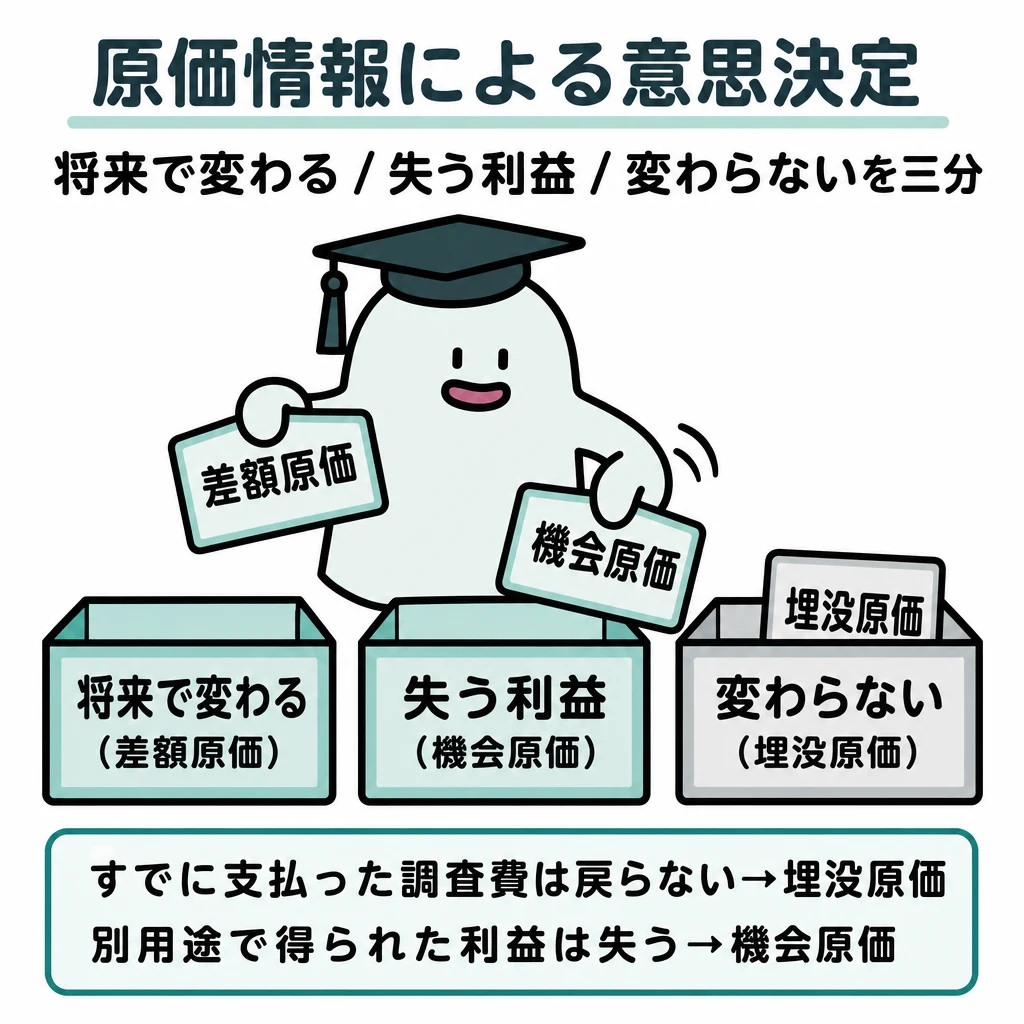
解き方
- 受託時の総受講者数(320人+60人=380人)を計算し、収容能力の90%(360人)を超えるため通信費が全員1,260円(+60円)になり追加家賃45,000円が発生することを確認する。
- A社受講者自身にかかる変動費(教材費5,200円+通信費1,260円+その他変動費350円=6,810円/人×60人=408,600円)と既存受講者320人分の通信費増加額(320人×60円=19,200円)を計算する。
- 通算受講者数の変化(320人から380人)に伴う準固定費の増加額を計算する。講師給料は11コマから13コマへ2コマ増加(420,000円増)、事務アルバイト給料は6コマから7コマへ1コマ増加(84,000円増)となる。
- 全増分原価(408,600円+19,200円+420,000円+84,000円+45,000円=976,800円)をA社の受講者数60人で除して、1人当たり16,280円を算出する。
関連する分野を学ぶ
覚えるポイント
- 直接の申し入れ等により一部の変動費(販売手数料など)が免除される条件の見落としに注意する。
- キャパシティ制限に伴い既存受講者側の原価が上昇する場合、その増加分も当該意思決定の増分原価に算入する。
間違えやすいところ
- 既存受講者320人の通信費単価が60円増加する影響(19,200円)の加算を忘れてしまうミス。
- A社受講者の通信費を元の1,200円のまま計算してしまうミス。
出題の前提:第170回日商簿記検定1級 原価計算 第1問 問2の出題条件
出典:日本商工会議所『第170回 1級 工業簿記・原価計算』
公式問題 p.4 ↗(www.kentei.ne.jp)
最適受講者数の決定と計画営業利益の算定
原価計算 · 差額分析 / 利益最大化 / 最適意思決定 / 準固定費のステップ構造
問題文・数表・選択肢は公式問題で確認してください。公式の問題文を開く ↗
解答・解説を表示
解答
受講者数:65人、計画営業利益:542,150円
解説
準固定費(ステップコスト)がある場合、同じ段階の中では受講者を増やすほど1人分の貢献利益だけ利益が増えます。しかし段階の境を越えて固定費が追加で発生すると、利益が急に減ることがあります。そこで、各段階の上限人数での営業利益を比べて、いちばん利益が大きくなる点を探します。
解き方
- 総受講者数 N=320+x(40≦x≦80、すなわち360≦N≦400)における準固定費の境界を整理する。講師給料は360人(12コマ)、361〜390人(13コマ)、391〜400人(14コマ)。事務バイト給料は360〜385人(7コマ)、386〜400人(8コマ)となる。
- x=40人(N=360人)のとき、収容能力の90%以下のため通信費増額・追加家賃が発生せず、計画営業利益は539,000円となる。
- x>40人のときは通信費割増・追加家賃が発生する。この区分内では1人増えるごとの貢献利益は11,190円のプラスとなるため、各ステップの上限(x=65人、x=70人、x=80人)の営業利益を比較する。
- x=65人(N=385人)のとき、講師13コマ・事務バイト7コマの上限ジャストとなり、営業利益は542,150円となる。x=70人(514,100円)やx=80人(416,000円)より高いため、最適人数は65人、営業利益は542,150円と確定する。
答えの内訳
- 受講者数:65人
- 総受講者数が385人(A社65人)のとき、事務アルバイト給料が7コマ(上限385人)の範囲に収まり、かつ講師給料も13コマ(上限390人)に収まります。受講者をこれ以上増やすと準固定費の追加ステップが発生して増分貢献利益を上回るため、A社受講者数65人が利益最大となります。
- 計画営業利益:542,150円
- A社受講者数が65人のとき、売上高合計7,570,000円、変動費合計2,317,850円により貢献利益は5,252,150円となります。固定費および準固定費の合計4,710,000円(講師給料2,730,000円+事務バイト588,000円+固定費1,392,000円)を差し引くことで、計画営業利益は542,150円と算定されます。
覚えるポイント
- 準固定費が含まれる最適化問題では、ステップ上限の端点(ブレークポイント)で利益が極大化しやすい。
- 収容能力(400人)を超えて受託することはできない制約条件に留意する。
間違えやすいところ
- 単価マージンが正であることから、許容最大人数である80人を受け入れるのが最も有利であると短絡的に判断してしまうミス。
- x=40人の場合に「収容能力の90%を超えると」という条件を満たさない(90%ジャストは超えていない)ことを見落として追加家賃等を計上してしまうミス。
出題の前提:第170回日商簿記検定1級 原価計算 第1問 問3の出題条件
出典:日本商工会議所『第170回 1級 工業簿記・原価計算』
公式問題 p.4 ↗(www.kentei.ne.jp)
加重平均資本コスト率(税引後)の算定
原価計算 · 加重平均資本コスト(WACC) / 事業部制会計 / インベストメントセンター
問題文・数表・選択肢は公式問題で確認してください。公式の問題文を開く ↗
解答・解説を表示
解答
当社の加重平均資本コスト率(税引後):5.5%
解説
加重平均資本コスト(WACC)は、企業が調達している負債と自己資本のコストを、それぞれの構成割合で加重平均したものです。利息は税法上損金になるので節税効果があり、負債コストには「(1−法人税率)」を掛けて税引後にします。配当などの自己資本コストには節税効果がないので、税引前の数値をそのまま使います。
解き方
- 借入金および社債の税引前コスト率に(1 - 法人税率30%)を乗じて、それぞれの税引後コスト率(4.2%および2.8%)を求める。
- 自己資本コスト率(8.5%)と各負債の税引後コスト率に対し、調達源泉の構成割合(30%、30%、40%)を乗じて加重平均し、全社のWACCを算定する。
関連する分野を学ぶ
覚えるポイント
- 負債コストには利息の損金算入による節税効果(1 - 法人税率)を反映させるが、自己資本コストには税効果を適用しない。
間違えやすいところ
- 自己資本コスト率に対しても誤って(1 - 法人税率)を乗じてしまう誤り。
- 借入金や社債の税引前コストをそのまま加重平均してしまうミス。
出題の前提:第170回日商簿記検定1級 原価計算 第2問 資料4
出典:日本商工会議所『第170回 1級 工業簿記・原価計算』
公式問題 p.5 ↗(www.kentei.ne.jp)
事業部長の業績測定(税引後ROIおよび残余利益)
原価計算 · 事業部制会計 / 投下資本利益率(ROI) / 残余利益(RI) / 管理可能資本
問題文・数表・選択肢は公式問題で確認してください。公式の問題文を開く ↗
解答・解説を表示
解答
F事業部 投下資本利益率(税引後):7%、F事業部 残余利益(税引後):1,560千円、W事業部 投下資本利益率(税引後):9.5%、W事業部 残余利益(税引後):2,800千円
解説
事業部長の業績は、事業部長が管理できる範囲だけの「管理可能利益」と「管理可能投下資本」で評価するのが管理会計の原則です(管理可能性の原則)。インベストメントセンターの代表的な尺度であるROIは利益を投下資本で割って求めます。残余利益は、利益から、投下資本に資本コスト率を掛けた資本コスト額を引いて求めます。
解き方
- 各事業部の売上高(単価×人数)、管理可能変動費(単位変動費×人数)、管理可能固定費(広告費+減価償却費+その他)を整理し、事業部長管理可能利益(税引後)を算定する。
- 各事業部の変動資本(売上高×変動資本比率)と管理可能固定資本を合算し、事業部長の管理可能投下資本を求める。
- 税引後管理可能利益を管理可能投下資本で除して税引後投下資本利益率(ROI)を計算する。
- 税引後管理可能利益から管理可能投下資本に資本コスト率(5.5%)を乗じた額を差し引いて税引後残余利益を計算する。
答えの内訳
- F事業部 投下資本利益率(税引後):7%
- 売上高は 15千円 × 4,000人 = 60,000千円、変動費は 4千円 × 4,000人 = 16,000千円、管理可能固定費は 33,600千円。事業部長管理可能利益(税引前)は 60,000 - 16,000 - 33,600 = 10,400千円、税引後利益は 10,400千円 × (1 - 0.30) = 7,280千円。管理可能投下資本は変動資本 (60,000 × 20% = 12,000千円) + 管理可能固定資本 92,000千円 = 104,000千円。したがって、税引後ROIは 7,280千円 ÷ 104,000千円 = 7% となる。
- F事業部 残余利益(税引後):1,560千円
- 税引後残余利益は、税引後管理可能利益から管理可能投下資本に対する資本コスト(資本コスト率 5.5%)を控除して算定する。7,280千円 - (104,000千円 × 5.5%) = 7,280千円 - 5,720千円 = 1,560千円。
- W事業部 投下資本利益率(税引後):9.5%
- 売上高は 9千円 × 5,000人 = 45,000千円、変動費は 2千円 × 5,000人 = 10,000千円、管理可能固定費は 25,500千円。事業部長管理可能利益(税引前)は 45,000 - 10,000 - 25,500 = 9,500千円、税引後利益は 9,500千円 × (1 - 0.30) = 6,650千円。管理可能投下資本は変動資本 (45,000 × 24% = 10,800千円) + 管理可能固定資本 59,200千円 = 70,000千円。したがって、税引後ROIは 6,650千円 ÷ 70,000千円 = 9.5% となる。
- W事業部 残余利益(税引後):2,800千円
- 税引後残余利益は、税引後管理可能利益から管理可能投下資本に対する資本コストを控除して算定する。6,650千円 - (70,000千円 × 5.5%) = 6,650千円 - 3,850千円 = 2,800千円。
関連する分野を学ぶ
覚えるポイント
- 事業部長の業績評価では、事業部全体の固定費や固定資本ではなく、事業部長にとって「管理可能」な数値のみを用いて算定する。
間違えやすいところ
- 管理不能な固定費を含めた事業部利益や、管理不能な固定資本を含めた総固定資本を用いてROIや残余利益を計算してしまう誤り。
- 税引後利益の算定において、法人税(30%)の控除を失念して税引前利益で計算を進めてしまうミス。
出題の前提:第170回日商簿記検定1級 原価計算 第2問 資料1〜4
出典:日本商工会議所『第170回 1級 工業簿記・原価計算』
公式問題 p.5 ↗(www.kentei.ne.jp)
事業部制会計におけるROIと残余利益の評価
原価計算 · 事業部制会計 / 投下資本利益率(ROI) / 残余利益(RI) / 資本コスト / 副次最適化
問題文・数表・選択肢は公式問題で確認してください。公式の問題文を開く ↗
解答・解説を表示
解答
① 9.24 ② 3,179 ③ 拒否する(受け入れない) ④ 受け入れる(採択する)
解説
インベストメントセンターの業績評価でROIだけを使うと、全社の資本コストを上回る有利な投資でも、事業部の今のROIを下回るという理由で却下されることがあります。これが副次最適化(目標不一致)です。一方、残余利益(RI)なら、資本コストを上回る投資は必ず残余利益を増やすので、全社の企業価値最大化と事業部長のやる気を一致させられます。
解き方
- 新規開設に伴う増分利益を計算する。売上増加9,000千円に対し、変動費増加2,000千円(9,000千円×2/9)、固定費増加5,280千円(2,900+1,650+730)より、税引前利益増分は1,720千円、税引後利益増分は1,204千円(1,720千円×70%)となる。
- 新規開設に伴う投下資本の増分を計算する。変動資本増加2,160千円(9,000千円×24%)と固定資本増加12,840千円の合計で15,000千円となる。
- 新規開設後の事業部全体の税引後管理可能利益(6,650+1,204=7,854千円)と投下資本合計(70,000+15,000=85,000千円)から、ROI(7,854÷85,000=9.24%)および残余利益(7,854-85,000×5.5%=3,179千円)を算定する。
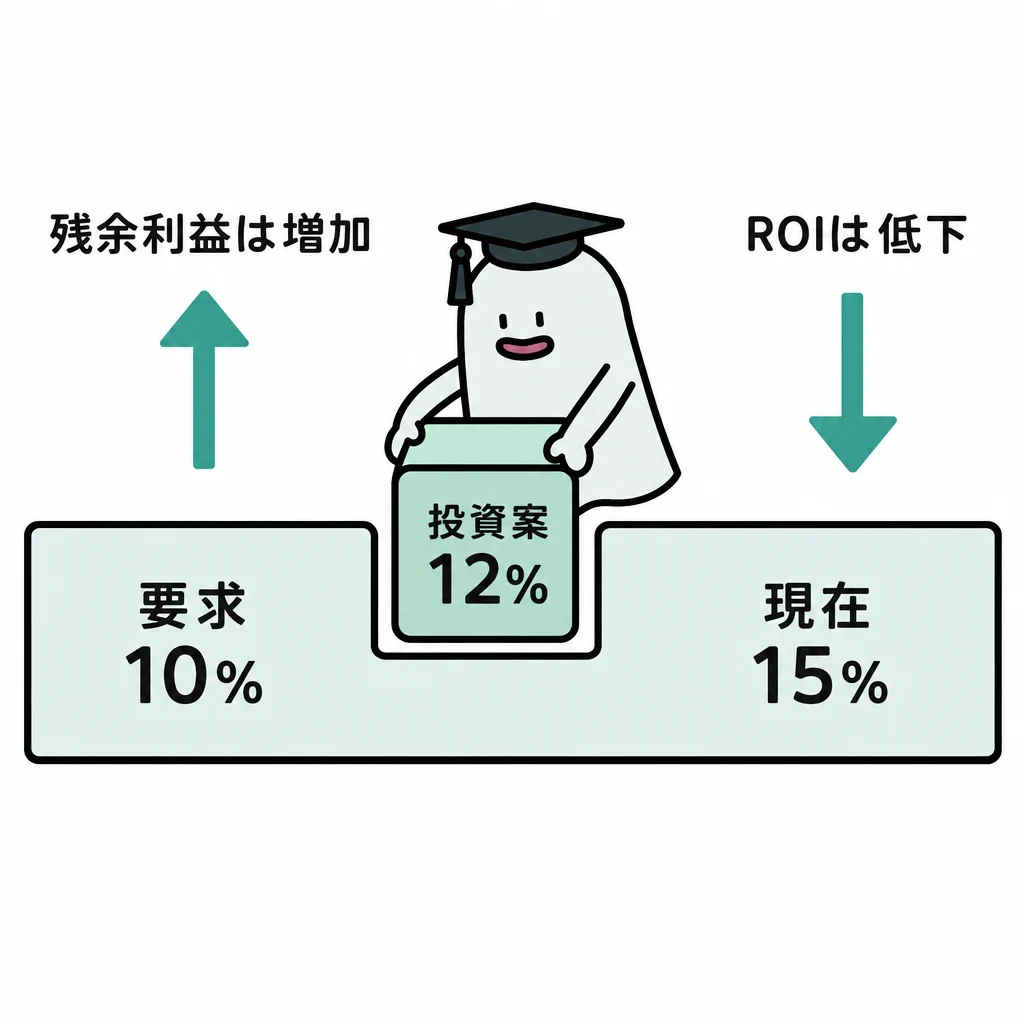
- 新規開設前の業績(ROI 9.5%、残余利益 2,800千円)と比較し、ROIが低下するためROI採用時は投資案を拒否(受け入れない)し、残余利益が増加するため残余利益採用時は投資案を受け入れる(採択する)と判断する。
小問ごとの答え
- 小問 ①:9.24
- 新規開設後の税引後管理可能利益は7,854千円(現状6,650千円+増分1,204千円)、管理可能投下資本は85,000千円(現状70,000千円+増分15,000千円)となるため、投下資本利益率は 7,854千円 ÷ 85,000千円 = 9.24% となる。
- 小問 ②:3,179
- 新規開設後の税引後残余利益は、税引後管理可能利益7,854千円から資本コスト(投下資本85,000千円 × 資本コスト率5.5% = 4,675千円)を控除して、7,854千円 - 4,675千円 = 3,179千円となる。
- 小問 ③:拒否する(受け入れない)
- 新規開設前のROIは9.5%であったのに対し、新規開設後は9.24%へ低下するため、ROIを業績尺度とする事業部長は自己の評価悪化を避けるために投資案を拒否するよう促される。
- 小問 ④:受け入れる(採択する)
- 新規開設案単独の投資利益率約8.03%が資本コスト率5.5%を上回るため、残余利益は2,800千円から3,179千円へ増加し、全社的な富を増大させる投資案を受け入れるよう促される。
関連する分野を学ぶ
覚えるポイント
- ROI=税引後利益÷投下資本、残余利益=税引後利益-(投下資本×資本コスト率)。
- ROIは率の指標であるため高ROI事業部が有利な投資を拒否する副次最適化が生じやすい。
間違えやすいところ
- 増分のみでROIを算定してしまい、事業部全体の新規開設後ROI(9.24%)と混同すること。
- 税引前利益で資本コストを差し引いてしまい、税引後残余利益との計算整合性を失うこと。
出題の前提:第170回日商簿記検定1級 原価計算 第2問 出題条件
出典:日本商工会議所『第170回 1級 工業簿記・原価計算』
公式問題 p.5 ↗(www.kentei.ne.jp)
第170回 1級 工業簿記・原価計算
参照した公式資料
日本商工会議所が公開した第170回 1級 工業簿記・原価計算の問題・解答資料です。
- 公式問題 ↗ — www.kentei.ne.jp(PDF・5ページ)