

1級の年度別過去問と、2・3級の公式サンプル問題を区別しています。問題文・答案用紙は公式PDFで確認できます。日本商工会議所が案内する解答・解説へのリンクは公式サンプル問題ページにあります。
第168回 1級 工業簿記・原価計算の概要
材料の購入・消費・差異・棚卸減耗の仕訳
工業簿記 · 材料費会計 / 材料副費 / 予定価格 / 棚卸減耗損
問題文・数表・選択肢は公式問題で確認してください。公式の問題文を開く ↗
解答・解説を表示
解答
①(借)材料 6,486,690 (貸)買掛金 5,640,600 / 材料副費 846,090 ②(借)仕掛品 5,088,000 / 製造間接費 1,201,700 (貸)材料 6,289,700 ③(借)材料副費 431,740 (貸)材料副費差異 431,740 ④(借)消費価格差異 253,455 (貸)材料 253,455 ⑤(借)製造間接費 29,670 (貸)材料 29,670
解説
材料の購入原価には外部副費と内部副費を足すのが原則です。ただし、問題で「引取費用だけを加算する」と指定されている場合は、予定配賦する材料副費を引取費用だけにし、それ以外の材料副費は製造間接費(間接経費)として処理します。消費価格差異は、予定消費額と、先入先出法などによる実際消費額との差額で求めます。
解き方
- 各材料の購入代価に予定配賦率(15%)を乗じて購入原価と予定配賦額を算定する。
- 払出数量に各材料の予定価格を乗じて予定消費額を算定し、直接材料は仕掛品、間接材料は製造間接費に振り替える。
- 材料副費の予定配賦額と引取運賃の実際発生額を比較し、材料副費差異を算定する。
- 先入先出法により各材料の実際消費額を求め、予定消費額との差額から消費価格差異を算定する。
- 継続記録法を採用している材料の実地棚卸数量と帳簿数量を比較し、正常な棚卸減耗損を製造間接費に計上する。
答えの内訳
- ① 材料の購入(入庫):(借方)材料 6,486,690 /(貸方)買掛金 5,640,600 材料副費 846,090
- 当月購入代価の合計額は、原料A(6,500kg×440円+4,000kg×430円=4,580,000円)+補助材料B(750本×780円=585,000円)+補助材料C(8,200個×58円=475,600円)=5,640,600円(買掛金)です。引取費用の予定配賦額は 5,640,600円 × 15% = 846,090円(材料副費)となります。材料受入原価は 5,640,600円 + 846,090円 = 6,486,690円 です。
- ② 材料の消費(払出):(借方)仕掛品 5,088,000 製造間接費 1,201,700 /(貸方)材料 6,289,700
- 消費額は予定価格で計上します。原料Aは直接材料であり、払出合計(3,100+3,800+3,700=10,600kg)×予定単価480円=5,088,000円(仕掛品)。補助材料Bは継続記録法により払出数770本×予定単価860円=662,200円。補助材料Cは棚卸計算法により消費量=月初950+当月受入8,200-実地棚卸850=8,300個、消費額=8,300個×予定単価65円=539,500円。間接材料費の合計は 662,200+539,500=1,201,700円(製造間接費)となります。
- ③ 材料副費差異の把握:(借方)材料副費 431,740 /(貸方)材料副費差異 431,740
- 購入原価に加算する引取費用の実際発生額は引取運賃414,350円のみです(他の副費は間接経費)。引取費用の予定配賦額は846,090円であるため、材料副費勘定の残高(予定配賦額846,090円-実際発生額414,350円=貸方残431,740円)を材料副費差異へ振り替えます。
- ④ 消費価格差異の把握:(借方)消費価格差異 253,455 /(貸方)材料 253,455
- 先入先出法による実際消費額を求めます。原料A:月初(1,400kg×483円=676,200円)+4日分(6,500kg×506円=3,289,000円)+16日分(2,700kg×494.5円=1,335,150円)=5,300,350円。補助材料B:月初(80本×851円=68,080円)+4日分(690本×897円=618,930円)=687,010円。補助材料C:月初(950個×69円=65,550円)+10日分(7,350個×66.7円=490,245円)=555,795円。実際消費額合計は6,543,155円。予定消費額合計6,289,700円との差額(6,543,155-6,289,700=253,455円)は実際消費額が予定を上回る借方差異(不利差異)です。
- ⑤ 棚卸減耗損の把握:(借方)製造間接費 29,670 /(貸方)材料 29,670
- 継続記録法を適用する原料Aの帳簿残高は 1,400+10,500-10,600=1,300kg。実地棚卸高は1,240kgなので減耗量は60kg。先入先出法による直近の購入単価は494.5円であるため、棚卸減耗損=60kg×494.5円=29,670円。補助材料Bは帳簿残高60本、実地棚卸高60本で減耗なし。正常な減耗であるため製造間接費へ計上します。
覚えるポイント
- 加算対象が「引取費用のみ」と指示されている場合、他の材料副費は間接経費となる。
- 棚卸計算法を採用する材料は、棚卸減耗が自動的に消費量に含まれるため棚卸減耗損は計上しない。
間違えやすいところ
- 引取費用以外の買入手数料や保管費を材料副費の配賦対象に含めてしまう。
- 棚卸計算法を採用している補助材料Cについて棚卸減耗損を二重計上してしまう。
出題の前提:原価計算基準および日商簿記検定1級出題区分表に基づく材料費の処理基準
出典:日本商工会議所『第168回 1級 工業簿記・原価計算』
公式問題 p.2 ↗(www.kentei.ne.jp) / 公式問題 p.3 ↗(www.kentei.ne.jp)
賃金・給料勘定の作成
工業簿記 · 労務費会計 / 直接工賃金 / 予定賃率 / 賃金勘定
問題文・数表・選択肢は公式問題で確認してください。公式の問題文を開く ↗
解答・解説を表示
解答
賃金・給料勘定: 【借方】支払額(当座預金等) 3,136,900、次月繰越(当月未払高) 1,057,900、合計 4,194,800 【貸方】前月繰越(前月未払高) 973,300、仕掛品 1,107,600、製造間接費 1,618,900、販売費及び一般管理費 434,200、賃金差異 60,800、合計 4,194,800
解説
賃金・給料勘定では、当月の実際支払額に当月末の未払額を足し、前月末の未払額を引いて、当月の実際発生額を求めます。直接工の消費賃金に予定賃率を使う場合は、就業時間(直接作業・間接作業・手待時間)に予定賃率を掛けて、仕掛品と製造間接費に振り替えます。直接工の実際発生額との差は賃金差異として処理します。
解き方
- 締日(毎月20日)前後の勤務時間から直接工の当月支給額および当月末未払額をそれぞれ計算する。
- 全従業員の当月支払高、当月未払高、前月未払高を集計し、当月労務費発生額を算定する。
- 直接工の作業時間内訳に予定賃率を乗じて仕掛品(直接作業)および製造間接費(間接・手待)への振替額を計算する。
- 間接工実際発生額を製造間接費、事務員給料を販売費及び一般管理費に振り分け、直接工の予定消費額と実際発生額の差額から賃金差異を把握して勘定を締め切る。
覚えるポイント
- 直接工の勤務時間から休憩時間を控除して実働時間を求め、基本賃金と割増手当を計算する。
- 直接工の間接作業時間および手待時間に対する消費賃金は製造間接費へ振り替える。
間違えやすいところ
- 直接工の勤務時間に休憩時間を含めたまま基本給を計算してしまう。
- 直接工の手待時間や間接作業時間を仕掛品に算入してしまう。
出題の前提:原価計算基準および日商簿記検定1級出題区分表に基づく労務費会計の処理基準
出典:日本商工会議所『第168回 1級 工業簿記・原価計算』
公式問題 p.2 ↗(www.kentei.ne.jp) / 公式問題 p.3 ↗(www.kentei.ne.jp)
製造間接費の差異分析
工業簿記 · 製造間接費配賦差異 / 公式法変動予算 / 予算差異 / 操業度差異
問題文・数表・選択肢は公式問題で確認してください。公式の問題文を開く ↗
解答・解説を表示
解答
配賦差異: 借方差異 117,860円 予算差異: 貸方差異 50,140円 操業度差異: 借方差異 168,000円
解説
製造間接費の配賦差異は、予定配賦額と実際発生額の差額です。公式法変動予算では、実際操業度における予算許容額と実際発生額の差が予算差異、実際操業度と基準操業度の差に固定費率を掛けた額が操業度差異になります。
解き方
- 年間予算と年間基準操業度から、変動費率(1,800円/時)、固定費率(4,200円/時)、予定配賦率(6,000円/時)、月間基準操業度(750時間)、月間固定費(3,150,000円)を算出する。
- 実際直接作業時間の合計(450時間+260時間=710時間)に予定配賦率を乗じて、予定配賦額4,260,000円を求める。
- 間接材料費(1,230,500円)、間接労務費(1,618,900円)、間接経費(1,528,460円)を合計して製造間接費の実際発生額4,377,860円を算出する。
- 予定配賦額、実際発生額、予算許容額を用いて、配賦差異・予算差異・操業度差異を算定し借方・貸方を判定する。
答えの内訳
- 配賦差異:借方差異 117,860円
- 予定配賦額4,260,000円(予定配賦率6,000円/時間×実際直接作業時間710時間)から実際発生額4,377,860円を差し引くと、-117,860円となり借方差異(不利差異)117,860円となる。
- 予算差異:貸方差異 50,140円
- 実際操業度における予算許容額4,428,000円(変動費率1,800円×710時間+月間固定費予算3,150,000円)から実際発生額4,377,860円を差し引くと、+50,140円となり貸方差異(有利差異)50,140円となる。
- 操業度差異:借方差異 168,000円
- (実際操業度710時間-月間基準操業度750時間)×固定費配賦率4,200円=-168,000円となり、借方差異(不利差異)168,000円となる。
関連する分野を学ぶ
覚えるポイント
- 製造間接費差異分析の基本式:配賦差異=予定配賦額-実際発生額(プラスは貸方・有利、マイナスは借方・不利)。
間違えやすいところ
- 直接工の間接作業時間や手待時間、材料副費のうち引取費用以外の間接経費など、間接費への集計漏れに注意する。
出題の前提:第168回日商簿記検定1級 工業簿記 問題[資料]
出典:日本商工会議所『第168回 1級 工業簿記・原価計算』
公式問題 p.2 ↗(www.kentei.ne.jp) / 公式問題 p.3 ↗(www.kentei.ne.jp)
製品別当月製造費用の計算
工業簿記 · 直接材料費 / 直接労務費 / 直接経費 / 製造間接費配賦 / 製造費用
問題文・数表・選択肢は公式問題で確認してください。公式の問題文を開く ↗
解答・解説を表示
解答
製品Xの当月製造費用: 6,666,000円 製品Yの当月製造費用: 4,166,000円
解説
各製品の当月製造費用は、その製品に直接賦課する直接材料費・直接労務費・直接経費と、配賦基準(本問では直接作業時間)で予定配賦する製造間接費を足して求めます。
解き方
- 製品XおよびYの直接作業時間に基づき、予定賃率(1,560円/時)を乗じて直接労務費を、予定配賦率(6,000円/時)を乗じて製造間接費配賦額を計算する。
- 各製品の原料A払出数量に予定価格(480円/kg)を乗じて直接材料費を計算する。
- 製品Yにのみ発生している外注加工賃376,400円を直接経費として加算し、それぞれの当月製造費用を合算する。
答えの内訳
- 製品Xの当月製造費用:6,666,000円
- 直接材料費3,264,000円(原料A 6,800kg×予定価格480円)+直接労務費702,000円(直接作業時間450時間×予定賃率1,560円)+製造間接費配賦額2,700,000円(450時間×予定配賦率6,000円)=6,666,000円。
- 製品Yの当月製造費用:4,166,000円
- 直接材料費1,824,000円(原料A 3,800kg×予定価格480円)+直接労務費405,600円(直接作業時間260時間×予定賃率1,560円)+直接経費376,400円(外注加工費)+製造間接費配賦額1,560,000円(260時間×予定配賦率6,000円)=4,166,000円。
関連する分野を学ぶ
覚えるポイント
- 外注加工費は直接経費として製品の製造費用に直接加算される点を確認する。
間違えやすいところ
- 製品Yの外注業者への原料無償支給分(3,800kg)も、製品Yの直接材料費として算入することを忘れないようにする。
出題の前提:第168回日商簿記検定1級 工業簿記 問題[資料]
出典:日本商工会議所『第168回 1級 工業簿記・原価計算』
公式問題 p.2 ↗(www.kentei.ne.jp) / 公式問題 p.3 ↗(www.kentei.ne.jp)
CVP分析と原価予測・経営レバレッジ係数
原価計算 · CVP分析 / 原価予測 / 損益分岐点分析 / 経営レバレッジ係数
問題文・数表・選択肢は公式問題で確認してください。公式の問題文を開く ↗
解答・解説を表示
解答
① イ、② ウ、③ イ、④ ウ、⑤ 20、⑥ 10、⑦ 減少(または低下)、⑧ 2、⑨ 20、⑩ 増加(または上昇)
解説
CVP分析では、原価を変動費と固定費に分ける原価予測が必要です。過去の実績データを使う統計的な方法(最小自乗法など)と、将来の意思決定・投資計画を織り込む方法があります。固定費が一定なら、貢献利益の増減額は営業利益の増減額と一致します。経営レバレッジ係数(貢献利益÷営業利益)は、売上高の変化率に対して営業利益が何倍変わるかを示す指標です。
解き方
- 文章の文脈から原価予測手法および固変分解の理論的概念(過去実績、最小自乗法、意思決定、代替的)を語群から選定する。
- 固定費一定の条件下で貢献利益が20万円増加すると営業利益も20万円増加することを確認する。
- 損益分岐点売上高の算式(固定費÷貢献利益率)より、固定費が10%削減された場合の損益分岐点売上高の変化(10%減少)を計算する。
- 経営レバレッジ係数を「貢献利益100万円÷営業利益50万円=2」と計算し、売上高10%増に対する営業利益の増加率(10%×2=20%増加)を求める。
小問ごとの答え
- 小問 ①:イ
- 過去の実績データに基づく統計的・計量的な原価予測方法(固変分解)に関する記述です。
- 小問 ②:ウ
- 過去の実績データを利用する理論的に洗練された統計的手法は最小自乗法(回帰分析)です。
- 小問 ③:イ
- 将来の設備投資や生産方法の変更などは経営者の「意思決定」によって生じる要因です。
- 小問 ④:ウ
- 計画期間において選択可能な複数の「代替的」な操業度水準における原価予測値を表します。
- 小問 ⑤:20
- 固定費が不変であるため、営業利益の増加額は貢献利益の増加額と等しく20万円となります。
- 小問 ⑥:10
- 損益分岐点売上高=固定費÷貢献利益率より、固定費が10%削減(0.9倍)されると損益分岐点売上高も10%減少します。
- 小問 ⑦:減少
- 損益分岐点売上高が元の水準から10%低下・減少することを表す語句です。
- 小問 ⑧:2
- 経営レバレッジ係数=貢献利益÷営業利益=100万円÷50万円=2です。
- 小問 ⑨:20
- 営業利益の増加率=売上高増加率×経営レバレッジ係数=10%×2=20%となります。
- 小問 ⑩:増加
- 売上高の増加に伴い、営業利益が20%増大・増加することを表す語句です。
関連する分野を学ぶ
覚えるポイント
- 経営レバレッジ係数=貢献利益÷営業利益=売上高営業利益変化率比率
- 固定費が不変のとき、貢献利益の変動額と営業利益の変動額は常に等しい
間違えやすいところ
- 経営レバレッジ係数の計算式で、売上高÷営業利益や営業利益÷貢献利益と分子分母を逆にしてしまうミス
- 売上高が10%増加したときの営業利益増加率を、貢献利益率や単なる売上高増加率と混同するミス
出題の前提:原価計算基準および管理会計論における標準的なCVP分析・感応度分析の定義に基づく。
出典:日本商工会議所『第168回 1級 工業簿記・原価計算』
公式問題 p.4 ↗(www.kentei.ne.jp)
短期利益計画・特別注文の受諾可否の意思決定
原価計算 · 差額原価収益分析 / 機会原価 / 特別注文の受諾可否 / 制約条件下の最適生産計画
問題文・数表・選択肢は公式問題で確認してください。公式の問題文を開く ↗
解答・解説を表示
解答
(1) 800,000円有利、(2) 1,300,000円有利、(3) 有利・不利:1,600,000円有利、履行数量:4,000個
解説
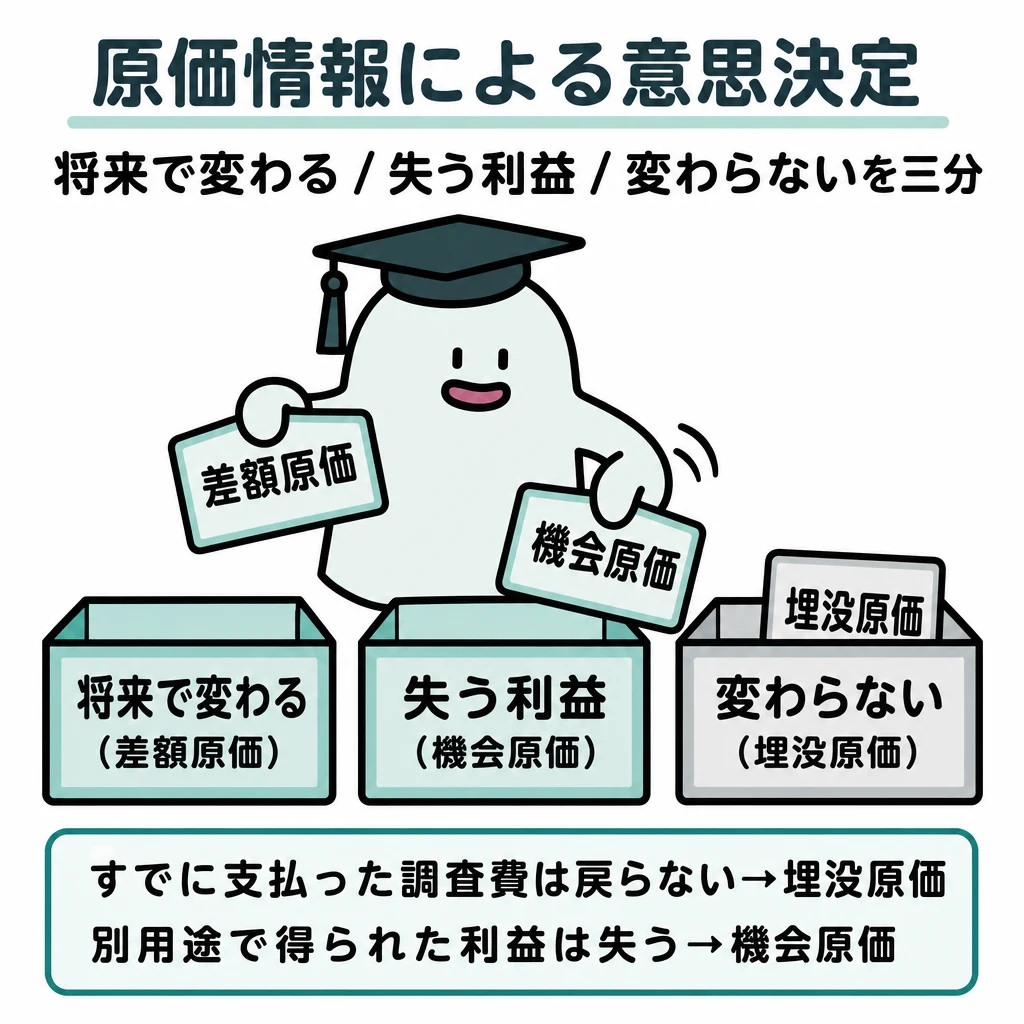
固定費が変わらない短期の特別注文の意思決定では、差額収益から差額変動費を引いた差額貢献利益で有利か不利かを判断します。遊休能力を超える注文を受ける場合は、通常製品の販売をあきらめることで失う貢献利益(機会原価)を考える必要があります。
解き方
- 通常製品1個当たりの貢献利益(2,000-1,000=1,000円)と、臨時注文1個当たりの貢献利益(1,500-1,100=400円)を算出する。
- 臨時注文1個当たりの所要時間は通常製品の0.5倍であるため、遊休能力2,000個分で製造可能な臨時注文は最大4,000個であることを確認する。
- (1) 2,000個の注文は所要能力1,000個分であり遊休能力内に収まるため、2,000個×400円=800,000円有利となる。
- (2) 7,000個の注文は所要能力3,500個分となり、遊休能力2,000個分を差し引いた1,500個分の通常製品を犠牲にする。臨時注文の貢献利益2,800,000円から通常製品の機会原価1,500個×1,000円=1,500,000円を差し引き、1,300,000円有利となる。
- (3) 制約条件(設備時間)当たりの貢献利益は通常製品(1,000円)>臨時注文(800円)であるため、通常製品を犠牲にせず遊休能力のみを用いて製造する数量(2,000÷0.5=4,000個)が最適であり、利益は4,000個×400円=1,600,000円有利となる。
小問ごとの答え
- 小問 (1):800,000円有利(または80万円有利)
- 臨時の注文2,000個に必要な設備時間は2,000×0.5=1,000個分であり、遊休能力2,000個分の範囲内です。通常製品を断念する必要がないため、増分貢献利益は2,000個×(1,500円-1,100円)=800,000円(有利)となります。
- 小問 (2):1,300,000円有利(または130万円有利)
- 7,000個の製造に必要な設備時間は7,000×0.5=3,500個分です。遊休能力2,000個分を超過する1,500個分について、通常製品の生産・販売を1,500個断念します。臨時注文の貢献利益7,000個×(1,500-1,100)=2,800,000円から、失われる通常製品の貢献利益1,500個×(2,000-1,000)=1,500,000円を差し引くと、差額利益は2,800,000円-1,500,000円=1,300,000円(有利)となります。
- 小問 (3) 有利・不利(金額):1,600,000円有利(または160万円有利)
- 設備時間1個分あたりの貢献利益は通常製品が1,000円、臨時注文が400円÷0.5=800円です。通常製品を断念すると設備時間当たり200円不利になるため、遊休能力2,000個分のみを臨時注文に充当するのが最適です。獲得利益は4,000個×400円=1,600,000円(有利)となります。
- 小問 (3) 注文履行数量:4,000個
- 遊休生産能力2,000個分の設備時間を臨時注文の製造に充てるため、履行数量は2,000個分÷0.5=4,000個となります。
関連する分野を学ぶ
覚えるポイント
- 特別注文の意思決定では固定費は埋没原価(無関連原価)となり、関連原価は変動製造原価と機会原価である
- 制約条件が存在する場合、制約条件単位当たりの貢献利益が高い製品を優先して生産する
間違えやすいところ
- (2)で通常製品の犠牲分(機会原価)を引くのを忘れて2,800,000円有利と答えてしまうミス
- 所要時間が半分であることを失念し、臨時注文1個=通常製品1個分の能力として計算してしまうミス
出題の前提:差額原価収益分析および制約条件下の最適プロダクト・ミックスの標準的解法に基づく。
出典:日本商工会議所『第168回 1級 工業簿記・原価計算』
公式問題 p.4 ↗(www.kentei.ne.jp) / 公式問題 p.5 ↗(www.kentei.ne.jp)
第168回 1級 工業簿記・原価計算
参照した公式資料
日本商工会議所が公開した第168回 1級 工業簿記・原価計算の問題・解答資料です。
- 公式問題 ↗ — www.kentei.ne.jp(PDF・5ページ)