

1級の年度別過去問と、2・3級の公式サンプル問題を区別しています。問題文・答案用紙は公式PDFで確認できます。日本商工会議所が案内する解答・解説へのリンクは公式サンプル問題ページにあります。
全6設問のうち3設問の解説を掲載しています。指定答案用紙などが確認できない設問は掲載していません。
第165回 1級 工業簿記・原価計算の概要
個別ロット別標準原価計算における月初仕掛品原価の算定
工業簿記 · 標準原価計算 / ロット別総合原価計算 / 仕掛品原価
問題文・数表・選択肢は公式問題で確認してください。公式の問題文を開く ↗
解答・解説を表示
解答
① 120,000円、② 80,000円、③ 44,800円、④ 83,200円、⑤ 150,000円
解説
標準原価計算の仕掛品原価は、原価標準に各原価要素の投入量(完成品換算量)を掛けて計算します。材料費を工程の途中で投入する場合は、月初の加工進捗度が投入点に達しているかどうかで、材料を投入済みかどうかを判定します。
解き方
- 各ロットの生産量および月初加工進捗度を確認し、原料A(始点投入)と原料B(進捗度60%投入)が投入済みであるか判定する。
- 加工費(直接労務費・製造間接費)について、生産量に進捗度を乗じて完成品換算量を算出し、標準原価単価を乗じて原価を計算する。
答えの内訳
- ①:120,000
- ロット118の生産量は400個で原料Aは始点投入であるため、月初仕掛品原価は400個×300円=120,000円となります。
- ②:80,000
- ロット118の月初進捗度は80%であり、原料Bの投入点(60%)を通過しているため全量投入済みです。したがって、400個×200円=80,000円となります。
- ③:44,800
- ロット118の月初完成品換算量は400個×80%=320個です。直接労務費の標準は1個あたり140円であるため、320個×140円=44,800円となります。
- ④:83,200
- ロット118の月初完成品換算量は320個であり、製造間接費の標準は1個あたり260円であるため、320個×260円=83,200円となります。
- ⑤:150,000
- ロット119の生産量は500個で原料Aは始点投入であるため、月初仕掛品原価は500個×300円=150,000円となります。
関連する分野を学ぶ
覚えるポイント
- 原料の途中投入がある場合、加工進捗度が投入点に到達しているか否かで材料費の配分有無を判定する。
間違えやすいところ
- 原料Bが進捗度60%投入であることを見落とし、進捗度50%のロット119にも誤って原価を配分してしまう。
- 直接労務費や製造間接費の計算において、加工換算量ではなくロット全体の生産量をそのまま乗じてしまう。
出題の前提:第165回日商簿記検定1級 工業簿記 出題条件(原価計算基準)
出典:日本商工会議所『第165回 1級 工業簿記・原価計算』
公式問題 p.2 ↗(www.kentei.ne.jp) / 公式問題 p.3 ↗(www.kentei.ne.jp)
購入原料価格差異の管理区分・算定および会計処理
工業簿記 · 原価差異の会計処理 / 購入原料価格差異 / 原価計算基準
問題文・数表・選択肢は公式問題で確認してください。公式の問題文を開く ↗
解答・解説を表示
解答
① 購買(または資材)、② 417,750、③ 不利(または借方)、④ 売上原価、棚卸資産(または 払出高、期末在高)(順不同)
解説
材料の購入時に材料受入価格差異(購入原料価格差異)を把握する場合、その差異は購買部門の責任として管理します。原価計算基準では、材料受入価格差異は原則として、材料の払出高(最終的に売上原価・期末棚卸資産になる分)と期末在高に配賦して処理します。
解き方
- 原料ごとの実際購入量および実際単価と標準単価の差額を求め、購入原料価格差異をそれぞれ計算して合計する。
- 差異の有利・不利(借方・貸方)を判定し、原価計算基準における購入原料価格差異の配賦対象となる勘定科目を特定する。
小問ごとの答え
- 小問 ①:購買(または資材)
- 購入原料価格差異は市場価格の変動や調達活動に起因するため、工場(製造部門)ではなく購買部門(または資材部門)の管理責任となります。
- 小問 ②:417,750
- 原料Aの価格差異は3,100kg×(150-230)+2,400kg×(150-210)=△392,000円、原料Bは5,150m2×(80-85)=△25,750円であり、合計で417,750円となります。
- 小問 ③:不利(または借方)
- 標準購入単価よりも実際購入単価の方が高いため、原価超過となり不利差異(借方差異)が発生しています。
- 小問 ④:売上原価、棚卸資産(または 払出高、期末在高)
- 原価計算基準四十七に基づき、材料受入価格差異(購入原料価格差異)は材料の払出高と期末在高、または売上原価と棚卸資産に配賦されます(順不同)。
関連する分野を学ぶ
覚えるポイント
- 購入原料価格差異(材料受入価格差異)の管理責任は購買(資材)部門にあり、原価計算基準では払出高と期末在高(売上原価と棚卸資産)に配賦する。
間違えやすいところ
- 原料Aの購入が2回に分かれていることを見落とし、1回分の単価のみで計算してしまう。
- 標準単価より実際単価が高い場合に有利差異と取り違えてしまう。
出題の前提:第165回日商簿記検定1級 工業簿記 出題条件(原価計算基準四十七)
出典:日本商工会議所『第165回 1級 工業簿記・原価計算』
公式問題 p.2 ↗(www.kentei.ne.jp) / 公式問題 p.3 ↗(www.kentei.ne.jp)
設備投資の意思決定(取替投資と正味現在価値法における再投資の仮定)
原価計算 · 設備投資の意思決定 / 取替投資 / 正味現在価値法 / 再投資の仮定 / 回収期間法
問題文・数表・選択肢は公式問題で確認してください。公式の問題文を開く ↗
解答・解説を表示
解答
ア: △20,000,000、イ: 9,000,000、ウ: 3,000,000、エ: 900,000、オ: △10,100,000、カ: 4,200,000、キ: 1,500,000、ク: 900,000、ケ: 4,800,000、コ: 6,920,560、サ: 19,200,000、シ: 15,795,878、ス: 5,695,878、セ: 20,688,600、ソ: 17,020,531、タ: 6,920,531、チ: 4、a: 業務的、b: 資本コスト、c: 内部利益、d: 回収期間
解説
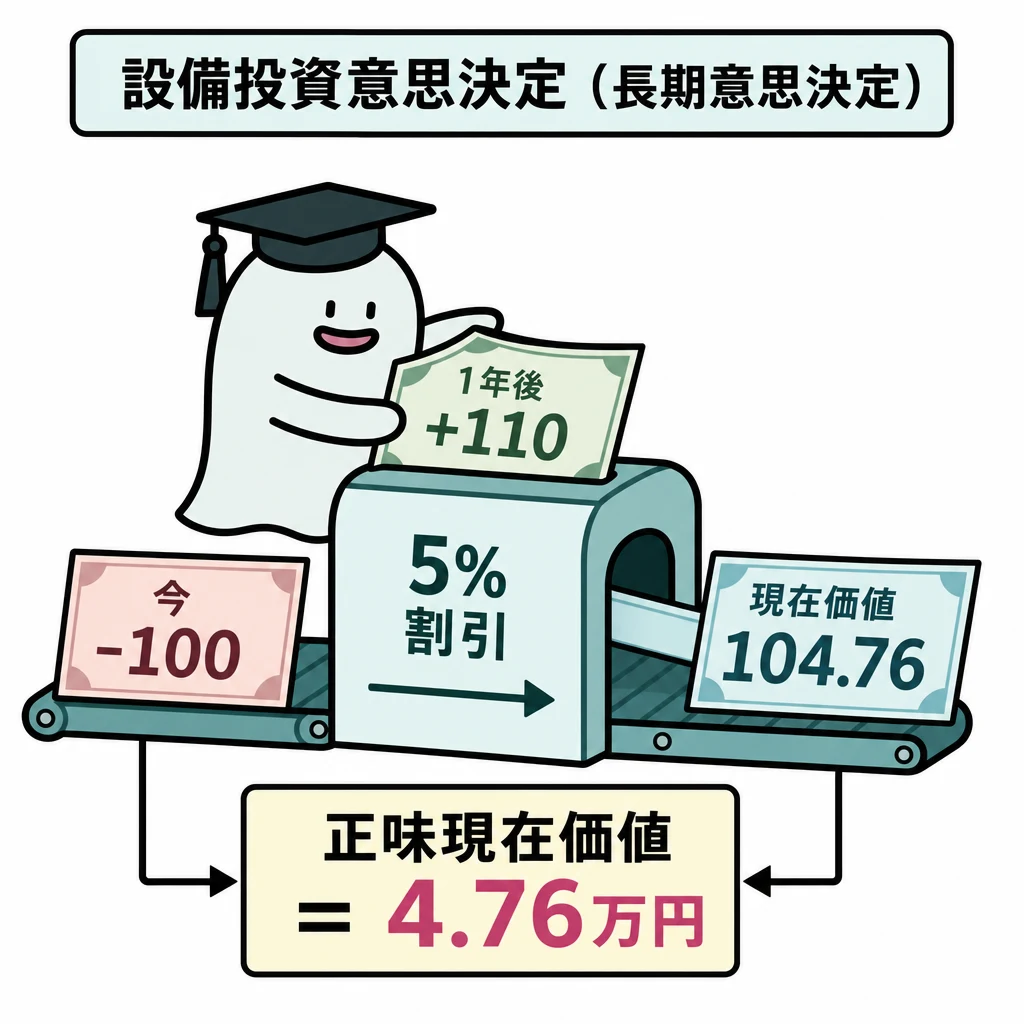
設備投資の取替投資では、旧設備を使い続ける場合と新設備に更新する場合の「差額キャッシュ・フロー」を比べます。初期投資額は、新設備の購入額から旧設備の売却収入と、売却損益に伴う税効果を調整して求めます。正味現在価値法(NPV法)は、途中で得たキャッシュ・フローが資本コスト率で再投資されることを前提にしており、終価を経て現在価値に割り戻しても通常のNPVと一致する点がその根拠です。
解き方
- 投資開始時点(2023年度末)の新設備取得支出、旧設備売却収入、旧設備売却損に伴う節税効果を合計し、初期の正味差額キャッシュ・フローを算出する。
- 年々の差額現金利益(税引後)に、新設備の減価償却費節税額を加算し、旧設備の減価償却費節税額の喪失分を減算して、年々の正味差額キャッシュ・フローを算出する。
- 与えられた現価係数を用いて各キャッシュ・フローを現在価値に割り引き、正味現在価値(NPV)を計算する。
- 資本コストで各年のキャッシュ・フローをプロジェクト終了時点に再投資(終価換算)し、それを現在価値に割り戻すことで再投資の仮定を数値的に確認する。
- 回収期間法の計算式(初期投資額÷年間キャッシュ・インフロー)および各種意思決定技法の理論的特徴・用語を整理する。
小問ごとの答え
- 小問 ア:△20,000,000
- 新設備の取得原価20,000,000円の支払いはキャッシュ・アウトフローであるため、指示に従い△を付して△20,000,000となります。
- 小問 イ:9,000,000
- 旧設備の売却による売却代金の受取はキャッシュ・インフローであるため、9,000,000となります。
- 小問 ウ:3,000,000
- 旧設備の帳簿価額は18,000,000円-(18,000,000円÷6年×2年)=12,000,000円です。売却価額9,000,000円との差額である売却損は、12,000,000円-9,000,000円=3,000,000円となります。
- 小問 エ:900,000
- 旧設備売却損に伴うタックスシールド(節税額)は、売却損3,000,000円×税率30%=900,000円となります。
- 小問 オ:△10,100,000
- 2023年度末の差額CFは、新設備取得△20,000,000円+旧設備売却9,000,000円+節税額900,000円=△10,100,000円となります。
- 小問 カ:4,200,000
- 減価償却費を除いた税引後正味差額CFは、(差額インフロー8,000,000円-差額現金支出2,000,000円)×(1-0.30)=4,200,000円となります。
- 小問 キ:1,500,000
- 新設備の年減価償却費は20,000,000円÷4年=5,000,000円であり、その節税額は5,000,000円×30%=1,500,000円となります。
- 小問 ク:900,000
- 旧設備継続使用時の年減価償却費は18,000,000円÷6年=3,000,000円であり、旧設備売却により失われる節税額は3,000,000円×30%=900,000円です。問題文に「△」が明記されているため900,000と記入します。
- 小問 ケ:4,800,000
- 年々の正味差額CFは、税引後営業CF 4,200,000円+新設備節税額 1,500,000円-旧設備節税額喪失 900,000円=4,800,000円となります。
- 小問 コ:6,920,560
- 年金現価係数合計は0.952381+0.907029+0.863838+0.822702=3.545950です。CFの現在価値合計4,800,000円×3.545950=17,020,560円から、開始時投資額10,100,000円を控除して6,920,560円となります。
- 小問 サ:19,200,000
- 各年のCF 4,800,000円を再投資せず金庫に保管した場合の2027年度末の合計額は、4,800,000円×4年=19,200,000円となります。
- 小問 シ:15,795,878
- 19,200,000円を4年目の現価係数0.822702で割り引くと、19,200,000円×0.822702=15,795,878.4円となり、四捨五入して15,795,878円となります。
- 小問 ス:5,695,878
- 現在価値15,795,878円から開始時投資額10,100,000円を差し引くと、正味現在価値は5,695,878円となります。
- 小問 セ:20,688,600
- 2027年度末時点の終価合計は、4,800,000円×1.157625(2024年末分)+4,800,000円×1.1025(2025年末分)+4,800,000円×1.05(2026年末分)+4,800,000円(2027年末分)=5,556,600+5,292,000+5,040,000+4,800,000=20,688,600円となります。
- 小問 ソ:17,020,531
- 終価合計20,688,600円を4年目の現価係数0.822702で割り引くと、20,688,600円×0.822702=17,020,531.092円となり、四捨五入して17,020,531円となります。
- 小問 タ:6,920,531
- 現在価値17,020,531円から初期投資額10,100,000円を差し引くと6,920,531円となります。
- 小問 チ:4
- 初期投資額20,000,000円÷年々のキャッシュ・インフロー5,000,000円=4年となります。
- 小問 a:業務的
- 短期的な利益計画や受払に関する意思決定を「業務的意思決定」(または日常的意思決定)と呼び、長期的な資本支出を伴う設備投資の意思決定と対比されます。
- 小問 b:資本コスト
- 正味現在価値法(NPV法)では、プロジェクト期間中に生じるキャッシュ・フローは資本コスト(割引率)で再投資されるという暗黙の前提が置かれています。
- 小問 c:内部利益
- 内部利益率法(IRR法)では、途中で得られるキャッシュ・フローがそのプロジェクトの内部利益率で再投資されるという仮定が置かれています。
- 小問 d:回収期間
- 投資額が何年で回収できるかを判定し、設定した基準年数以下であるかによって採否を判断する手法を回収期間法と呼びます。
関連する分野を学ぶ
覚えるポイント
- 取替投資では、旧設備の減価償却費節税額が新設備導入によって失われる(機会原価となる)点を忘れないこと。
- NPV法の暗黙の仮定は「資本コストでの再投資」、IRR法の暗黙の仮定は「内部利益率での再投資」である。
間違えやすいところ
- 旧設備売却損の計算において、減価償却累計額の引き忘れや売却益と売却損の取り違えをすること。
- アウトフローに対する「△」の記載漏れ(問題文の指示に合致していないと減点・不正解となる)。
出題の前提:第165回日商簿記検定1級 原価計算 問題の出題条件に基づく。
出典:日本商工会議所『第165回 1級 工業簿記・原価計算』
公式問題 p.4 ↗(www.kentei.ne.jp) / 公式問題 p.5 ↗(www.kentei.ne.jp)
第165回 1級 工業簿記・原価計算
参照した公式資料
日本商工会議所が公開した第165回 1級 工業簿記・原価計算の問題・解答資料です。
- 公式問題 ↗ — www.kentei.ne.jp(PDF・5ページ)