

1級の年度別過去問と、2・3級の公式サンプル問題を区別しています。問題文・答案用紙は公式PDFで確認できます。日本商工会議所が案内する解答・解説へのリンクは公式サンプル問題ページにあります。
第164回 1級 工業簿記・原価計算の概要
原価計算の帳簿組織および原価の分類用語
工業簿記 · 原価計算票 / 元帳組織 / 棚卸計算法 / 段取時間と段取費
問題文・数表・選択肢は公式問題で確認してください。公式の問題文を開く ↗
解答・解説を表示
解答
1: カ, 2: オ, 3: キ, 4: ナ, 5: サ, 6: ソ
解説
個別原価計算の補助元帳(材料元帳・製造原価元帳・製品元帳)の役割、材料の消費量の把握方法(継続記録法と棚卸計算法)、そして日本の製造実務での段取時間の原価区分を、体系的に押さえる問題です。
解き方
- 未完成品・完成品・材料の各原価計算票や記録カードが構成する元帳の名称を特定する。
- 材料の消費量把握方法のうち実地棚卸による逆算である「棚卸計算法」の特徴を確認する。
- 日本の製造業において直接工が段取作業を行う場合の「段取時間」と「段取費」の分類(直接作業時間・直接労務費)を判断する。
- 選択肢 ア不正解
- アは誤りです。継続記録法は出庫のたびに記録する方法で、元帳の名前や消費把握方法の説明には合いません。
- 選択肢 イ不正解
- イは誤りです。平均法は払出単価の計算方法で、空欄の文脈には当てはまりません。
- 選択肢 ウ不正解
- ウは誤りです。先入先出法も払出単価の計算方法で、空欄の文脈には当てはまりません。
- 選択肢 エ不正解
- エは誤りです。売上品元帳という名称は、完成品の原価計算票をまとめた正式な元帳名ではありません。
- 選択肢 オ正解
- オは正しいです。完成品の原価計算票を整理してまとめた補助元帳は製品元帳です。
- 選択肢 カ正解
- カは正しいです。未完成品の原価計算票を整理してまとめた補助元帳は製造(原価)元帳(仕掛品元帳)です。
- 選択肢 キ正解
- キは正しいです。材料カードを品目別にまとめた補助元帳は材料元帳です。
- 選択肢 ク不正解
- クは誤りです。出庫は物を払い出す行為なので、元帳名や把握方法の名称にはなりません。
- 選択肢 ケ不正解
- ケは誤りです。半製品元帳は加工・保管して販売できる中間製品の元帳で、未完成品の原価計算票そのものではありません。
- 選択肢 コ不正解
- コは誤りです。加工時間は製品の加工に直接必要な時間そのもので、段取時間の分類名ではありません。
- 選択肢 サ正解
- サは正しいです。日本の製造実務では、直接工が行う段取時間は直接作業時間に含めます。
- 選択肢 シ不正解
- シは誤りです。手待時間は作業員の責任ではない遊休時間で、意図して行う段取作業時間とは違います。
- 選択肢 ス不正解
- スは誤りです。欧米では段取時間を間接作業時間としますが、本問の日本の慣行では直接作業時間に含めます。
- 選択肢 セ不正解
- セは誤りです。直接材料費は材料費の分類で、段取費の分類先ではありません。
- 選択肢 ソ正解
- ソは正しいです。段取時間を直接作業時間に含めるので、段取作業の原価(段取費)は直接労務費に入ります。
- 選択肢 タ不正解
- タは誤りです。直接経費は外注加工費や特許権使用料などで、段取費の分類先としては適切ではありません。
- 選択肢 チ不正解
- チは誤りです。欧米では段取費を製造間接費とすることが多いですが、本問の「わが国では」という前提には当てはまりません。
- 選択肢 ツ不正解
- ツは誤りです。活動原価はABC(活動基準原価計算)の概念で、通常の費目分類の文脈には合いません。
- 選択肢 テ不正解
- テは誤りです。コストプールはABCでの原価の集計単位で、空欄の文脈には当てはまりません。
- 選択肢 ト不正解
- トは誤りです。機会原価は意思決定会計の概念で、財務諸表作成用の実際原価の分類には合いません。
- 選択肢 ナ正解
- ナは正しいです。材料の消費量を実地棚卸による棚卸計算法で把握する場合でも、特定製品専用ならその製品に直接賦課できます。
答えの内訳
- 1:カ
- 未完成の指図書に対応する原価計算票をファイルしたものは仕掛品勘定の内訳となる「製造(原価)元帳」です。
- 2:オ
- 完成した製品に対応する原価計算票をファイルしたものは製品勘定の内訳となる「製品元帳」です。
- 3:キ
- 材料の種類ごとの出納記録である材料カード(明細帳)をファイルしたものは「材料元帳」です。
- 4:ナ
- 期首棚卸高+当期受入高−期末棚卸高により消費量を逆算する「棚卸計算」法であっても、専ら特定製品専用の材料であれば直接費として製品に賦課可能です。
- 5:サ
- 日本の製造現場では直接工が多能工として自ら段取作業を行うことが多く、段取時間は「直接作業時間」に含められます。
- 6:ソ
- 段取時間を直接作業時間に含める実務慣行に伴い、直接工の段取作業に対する賃金等の段取費は「直接労務費」に含められます。
覚えるポイント
- 未完成の原価計算票の綴りは製造(原価)元帳、完成品の綴りは製品元帳である。
- 日本の製造現場では直接工が段取替えを行うことが多く、段取時間は直接作業時間、段取費は直接労務費に含められることが多い。
間違えやすいところ
- 欧米のテキストで一般的な「段取時間=間接作業時間」「段取費=製造間接費」と混同しないよう、日本の慣行を問う問題文の文脈に注意する。
出題の前提:原価計算基準および日本の製造業における管理会計・原価計算の実務慣行に基づく。
出典:日本商工会議所『第164回 1級 工業簿記・原価計算』
公式問題 p.2 ↗(www.kentei.ne.jp)
全部原価計算における営業利益の計算(第1期)
工業簿記 · 全部原価計算 / 標準原価計算 / 操業度差異 / 営業利益の算定
問題文・数表・選択肢は公式問題で確認してください。公式の問題文を開く ↗
解答・解説を表示
解答
11,800,000円
解説
全部原価計算では、製品1単位あたりの原価に変動製造費だけでなく、製造固定費の標準配賦額も含めます。実際生産量で配賦した製造固定費と予算額との差は操業度差異として売上原価で調整しますが、実際生産量が正常操業度と同じなら操業度差異は出ません。
解き方
- 製造固定費の標準配賦率を計算する:12,000,000円 ÷ 24,000時間 = 500円/時間。製品1個当たり標準製造固定費は 500円/時間 × 2時間 = 1,000円/個。
- 製品1個当たりの標準製造原価を計算する:標準変動費 1,500円 + 標準固定費 1,000円 = 2,500円/個。
- 操業度差異を判定する:標準稼働時間は 12,000個 × 2時間 = 24,000時間であり、正常作業時間 24,000時間と一致するため操業度差異は0円。
- 売上高(4,000円 × 10,000個 = 40,000,000円)から標準売上原価(2,500円 × 10,000個 = 25,000,000円)を控除して売上総利益 15,000,000円を求め、固定販売費および一般管理費 3,200,000円を控除して営業利益 11,800,000円を算定する。
関連する分野を学ぶ
覚えるポイント
- 全部原価計算の単位当たり製品原価 = 単位当たり製造変動費 + 単位当たり標準製造固定費。
- 固定費配賦率 = 製造固定費予算 ÷ 基準操業度(正常作業時間)。
間違えやすいところ
- 直接原価計算と混同して、当期発生の固定製造費用全額(12,000,000円)を当期の期間費用として一括控除してしまわないこと(全部原価計算では期末製品在庫2,000個に固定費2,000,000円が配分されて次期へ繰り延べられる)。
出題の前提:原価計算基準に定める全部原価計算および標準原価計算の基準に基づく。
出典:日本商工会議所『第164回 1級 工業簿記・原価計算』
公式問題 p.2 ↗(www.kentei.ne.jp) / 公式問題 p.3 ↗(www.kentei.ne.jp)
直接原価計算方式による営業利益の算定
工業簿記 · 直接原価計算 / CVP分析 / 営業利益
問題文・数表・選択肢は公式問題で確認してください。公式の問題文を開く ↗
解答・解説を表示
解答
9,800,000円
解説
直接原価計算では、製造原価のうち変動製造費だけを製品原価として棚卸資産と売上原価に配分します。固定製造費は発生した全額をその期の期間費用として、貢献利益から引きます。
解き方
- 販売単価4,000円に実際販売量10,000個を乗じて売上高40,000,000円を求め、単位当たり標準製造変動費1,500円に販売量10,000個を乗じて変動売上原価15,000,000円を算出します。
- 売上高から変動売上原価を差し引いて貢献利益25,000,000円を算定し、期間費用となる製造固定費予算額12,000,000円および固定販売費・一般管理費3,200,000円を控除して営業利益9,800,000円を求めます。
関連する分野を学ぶ
覚えるポイント
- 直接原価計算の営業利益は「売上高-変動売上原価-固定費全額」で算定され、製造固定費は在庫に繰り延べられません。
間違えやすいところ
- 製造固定費を生産量や販売量で製品に配賦して期末在庫に含めてしまうミス(これは全部原価計算の処理です)。
出題の前提:第164回日商簿記検定1級 工業簿記 第2問 問2
出典:日本商工会議所『第164回 1級 工業簿記・原価計算』
公式問題 p.2 ↗(www.kentei.ne.jp) / 公式問題 p.3 ↗(www.kentei.ne.jp)
全部原価計算と直接原価計算の営業利益比較と操業度差異
工業簿記 · 全部原価計算 / 直接原価計算 / 固定費調整 / 操業度差異
問題文・数表・選択肢は公式問題で確認してください。公式の問題文を開く ↗
解答・解説を表示
解答
ア: 1,000、イ: 1,000、ウ: 1,000,000、エ: 大きい、オ: 500、カ: 500,000、キ: 小さい、ク: 2,000,000、ケ: 増加する、コ: 操業度差異、サ: 直接原価計算
解説
全部原価計算と直接原価計算の利益の差は「期末在庫に含まれる固定費−期首在庫に含まれる固定費」と等しくなります。全部原価計算では、作りすぎると固定費を翌期の在庫に繰り延べて当期利益を大きく見せられる(操業度差異を消せる)という問題があります。
解き方
- 各期の期首・実際生産・販売データから期首および期末の製品在庫数量を算出し、単位当たり標準製造固定費(1,000円/個)を掛け合わせて在庫増減に伴う固定費の差額を求めます。
- 生産量が正常操業度を下回ることで発生する操業度差異(固定費配賦不足額)と全部原価計算における売上原価への賦課関係を分析し、生産量の増加が操業度差異の解消を通じて利益を増加させるメカニズムを整理します。
答えの内訳
- (1) ア:1,000
- 第2期の期首製品在庫は2,000個(第1期生産12,000個-販売10,000個)であり、当期生産11,000個、販売10,000個により期末在庫は3,000個となるため、在庫は1,000個(3,000個-2,000個)増加しています。
- (1) イ:1,000
- 正常作業時間24,000時間÷製品1個当たり標準作業時間2時間=正常生産量12,000個です。製造固定費予算12,000,000円÷12,000個=1,000円(または配賦率500円/時間×2時間=1,000円)となります。
- (1) ウ:1,000,000
- 製品在庫増加数1,000個に単位当たり標準製造固定費1,000円を乗じることで、固定費の在庫繰延額である1,000,000円が算定されます。
- (1) エ:大きい
- 期末在庫が期首在庫より増加している場合、当期の製造固定費の一部が期末棚卸資産として次期へ繰り延べられて当期売上原価が減少するため、全部原価計算の営業利益の方が大きくなります。
- (2) オ:500
- 第4期の期首製品在庫は3,000個(第3期末残高)、当期生産9,500個、販売10,000個であるため、期末製品在庫は2,500個となり、期首より500個(3,000個-2,500個)減少しています。
- (2) カ:500,000
- 製品在庫減少数500個に単位当たり標準製造固定費1,000円を乗じて、500,000円と算定されます。
- (2) キ:小さい
- 期末在庫が期首在庫より減少している場合、前期から繰り越された固定費が当期の売上原価に算入されて売上原価が膨らむため、全部原価計算の営業利益の方が小さくなります。
- (3) ク:2,000,000
- 実際生産量が10,000個のときの操業度差異は(10,000個×2時間-24,000時間)×500円=△2,000,000円(不利差異)です。生産量を12,000個に増やすと差異が0となり、売上原価への加算がなくなるため利益が2,000,000円増加します。
- (3) ケ:増加する
- 生産量を正常生産量まで増やすことで不利な操業度差異(原価差異)が発生しなくなり、売上原価が減少するため営業利益は増加します。
- (3) コ:操業度差異
- 固定製造間接費の配賦において、実際生産量に対応する標準操業度と正常操業度(予算操業度)との差額から生じる差異は操業度差異です。
- (4) サ:直接原価計算
- 直接原価計算では製造固定費を発生期に全額費用化するため、生産量や在庫量の増減によって営業利益が左右されず、販売量に比例して利益が決定されるため利益計画に適しています。
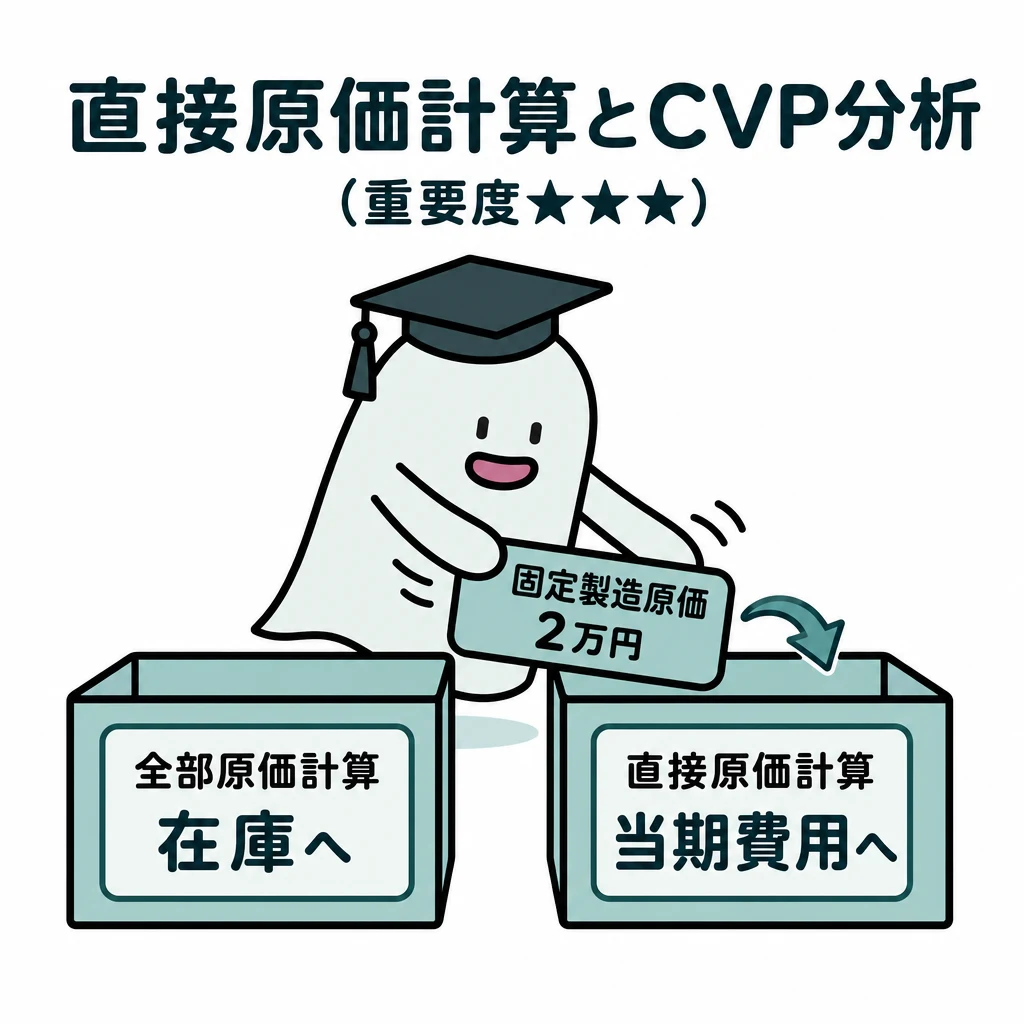
関連する分野を学ぶ
覚えるポイント
- 全部原価計算の営業利益-直接原価計算の営業利益=期末在庫固定費-期首在庫固定費(=在庫変動量×単位当たり固定費)。
間違えやすいところ
- 期末在庫が増加しているときに全部原価計算の利益が「小さい」と逆に判断してしまう誤り。
- 操業度差異を販売数量差異や能率差異などの他の差異項目と混同してしまうミス。
出題の前提:第164回日商簿記検定1級 工業簿記 第2問 問3
出典:日本商工会議所『第164回 1級 工業簿記・原価計算』
公式問題 p.2 ↗(www.kentei.ne.jp) / 公式問題 p.3 ↗(www.kentei.ne.jp)
品質原価計算およびライフサイクル・コスティングの正誤判定
原価計算 · 品質原価計算 / ライフサイクル・コスティング / 適合品質 / トレードオフ
問題文・数表・選択肢は公式問題で確認してください。公式の問題文を開く ↗
解答・解説を表示
解答
①、④
解説
品質原価計算は、製品が仕様に合っているか(適合品質)に関する原価を、予防・評価・内部失敗・外部失敗の4つに分けてとらえる手法です。ライフサイクル・コスティングは、製品の一生にかかる総原価を管理し、上流での投資と下流の原価のトレードオフを考えます。
解き方
- 品質原価の4分類(予防・評価・内部失敗・外部失敗)および対象とする品質概念(設計品質ではなく適合品質)を確認する。
- ライフサイクル・コスティングの対象範囲(社会的原価など企業外部のコスト包含)および段階間コストのトレードオフ関係の有無を検討する。
- 選択肢 ①正解
- ①は正しいです。通常の原価計算は費目別・部門別・製品別の集計が中心で、品質活動別に集計する品質原価計算の目的には足りません。
- 選択肢 ②不正解
- ②は誤りです。仕損費は出荷前に工場の中で見つかった損失なので「内部失敗原価」に入ります。
- 選択肢 ③不正解
- ③は誤りです。品質原価計算が対象にするのは、設計仕様に合っているかを問題にする「適合品質(合致品質)」で、顧客要求と仕様のずれである「設計品質」ではありません。
- 選択肢 ④正解
- ④は正しいです。現代のライフサイクル・コスティングは、企業内部のコストだけでなく、利用者の使用・維持・廃棄コストや環境負荷など企業外部のコストまで含めます。
- 選択肢 ⑤不正解
- ⑤は誤りです。企画・研究開発段階に十分コストをかけると、その後の生産や運用・支援・廃棄のコストを抑えられるので、各段階のコストにはトレードオフがあります。
関連する分野を学ぶ
覚えるポイント
- 品質原価の4分類:予防原価・評価原価・内部失敗原価(仕損費等)・外部失敗原価(リコール費等)。
- 品質原価計算が対象とするのは設計品質ではなく「適合品質」。
間違えやすいところ
- 工場内で発生する「仕損費」を外部失敗原価と混同しないこと。
- ライフサイクル各段階のコストには上流と下流の間で「トレード・オフの関係がある」点を見落とさないこと。
出題の前提:原価計算基準および管理会計論における品質原価計算・ライフサイクルコスティングの基本概念に基づく。
出典:日本商工会議所『第164回 1級 工業簿記・原価計算』
公式問題 p.4 ↗(www.kentei.ne.jp)
総合原価計算における仕損費の計算(正常仕損費および異常仕損費)
原価計算 · 総合原価計算 / 先入先出法 / 正常仕損費 / 異常仕損費 / 進捗度基準
問題文・数表・選択肢は公式問題で確認してください。公式の問題文を開く ↗
解答・解説を表示
解答
正常仕損費:6,076円、異常仕損費:5,500円
解説
正常仕損費は、発生点(加工進捗度)を通った負担可能量(完成品、月末仕掛品、発生点通過後の異常仕損品)に配分します。廃棄費用が余分にかかる場合は仕損費に含めます。異常仕損品が正常仕損の発生点より後に出た場合は、正常仕損費の一部を異常仕損費に配分します。
解き方
- 先入先出法に基づき、当月投入の原料費および加工費の単価をそれぞれ算出する。
- 正常仕損品の製造原価(原料費+加工費)に廃棄費用を加算して正常仕損費の総額を算定する。
- 正常仕損発生点(20%)を通過した当月着手完成品・月末仕掛品・異常仕損品の数量比率で正常仕損費の配賦単価を求める。
- 異常仕損品の製造原価に廃棄費用および正常仕損費の負担額を加算して異常仕損費を算定する。
答えの内訳
- 正常仕損費:6,076円
- 原料費単価は 352,000円 ÷ 4,400 kg = 80円/kg。加工換算量は当月投入 4,344 kg(完成品当月加工分 4,250 kg + 正常仕損 12 kg + 異常仕損 32 kg + 月末仕掛品 50 kg)より、加工費単価は 260,640円 ÷ 4,344 kg = 60円/kg。正常仕損自体の製造原価は原料費 4,800円(60 kg × 80円)+加工費 720円(60 kg × 20% × 60円)= 5,520円。これに廃棄費用 556円を加算して、正常仕損費は 5,520円 + 556円 = 6,076円となる。
- 異常仕損費:5,500円
- 異常仕損自体の製造原価は原料費 3,200円(40 kg × 80円)+加工費 1,920円(40 kg × 80% × 60円)= 5,120円。これに廃棄費用 324円を加えた 5,444円に、正常仕損費の負担分を加算する。正常仕損発生点(進捗度20%)を通過した数量は当月着手完成品 4,200 kg、月末仕掛品 100 kg、異常仕損品 40 kg の合計 4,340 kg。したがって1kgあたり正常仕損費は 6,076円 ÷ 4,340 kg = 1.4円。異常仕損品が負担する正常仕損費は 40 kg × 1.4円 = 56円。以上より、異常仕損費は 5,444円 + 56円 = 5,500円となる。
関連する分野を学ぶ
覚えるポイント
- 仕損品に廃棄費用がかかる場合は仕損費に加算する。
- 進捗度基準で異常仕損が正常仕損発生点より後で発生している場合、問題文の指示に従い異常仕損品にも正常仕損費を負担させる。
間違えやすいところ
- 月初仕掛品(進捗度50%)は既に20%を通過しているため、当月発生の正常仕損費を負担しない点(仕損は当月着手分から発生)。
- 廃棄費用(正常仕損556円、異常仕損324円)を原価に加算し忘れること。
出題の前提:問題文に明記された原価データ・生産データおよび注記の指示(進捗度基準、先入先出法、廃棄費用の仕損費処理)に基づく。
出典:日本商工会議所『第164回 1級 工業簿記・原価計算』
公式問題 p.4 ↗(www.kentei.ne.jp) / 公式問題 p.5 ↗(www.kentei.ne.jp)
異常仕損費の会計処理
原価計算 · 総合原価計算 / 仕損費の処理 / 非原価項目
問題文・数表・選択肢は公式問題で確認してください。公式の問題文を開く ↗
解答・解説を表示
解答
③
解説
異常仕損費は非原価項目として製品原価から除きます。原因が臨時で巨額なら特別損失、そうでなければ営業外費用として計上します。
解き方
- 異常仕損の発生原因が機械の整備不良による故障であることを確認し、非原価項目に該当すると判定します。
- 天災などの重大な災害や臨時巨額の損失ではないため、特別損失ではなく営業外費用に計上すると判断し、理由を40文字以内でまとめます。
- 選択肢 ①不正解
- ①は誤りです。異常仕損費は正常な製造過程で出る原価ではなく非原価項目なので、製品原価には入れられません。
- 選択肢 ②不正解
- ②は誤りです。一般管理活動から出た費用ではないので、一般管理費にするのは適切ではありません。
- 選択肢 ③正解
- ③は正しいです。原価計算基準33どおり、異常仕損費は非原価項目で、臨時巨額でなければ営業外費用に計上します。
- 選択肢 ④不正解
- ④は誤りです。重大な天災など臨時巨額なら特別損失ですが、日常の保守・整備不良による故障損失は営業外費用にするのが妥当です。
答えの内訳
- 番号:③
- 異常仕損費は非原価項目であり、機械の整備不良による損失は臨時巨額な損失とはいえないため営業外費用として処理します。
- 理由:異常な原因による損失であるが、臨時・巨額の損失とはいえないため。(32文字)
- 原価計算基準に基づき、異常な原因による損失(非原価項目)のうち、臨時巨額でないものは営業外費用として処理するためです。
関連する分野を学ぶ
覚えるポイント
- 正常仕損費は製造原価(製品原価)に含め、異常仕損費は非原価項目(営業外費用または特別損失)とする。
間違えやすいところ
- 異常仕損費をすべて一律に特別損失としてしまう誤り。
- 異常仕損を正常仕損と混同して製品原価に含めてしまう誤り。
出題の前提:原価計算基準三三(異常仕損等の処理)、企業会計原則
出典:日本商工会議所『第164回 1級 工業簿記・原価計算』
公式問題 p.4 ↗(www.kentei.ne.jp) / 公式問題 p.5 ↗(www.kentei.ne.jp)
先入先出法による完成品原価および月末仕掛品原価の計算
原価計算 · 総合原価計算 / 先入先出法 / 正常仕損費の按分
問題文・数表・選択肢は公式問題で確認してください。公式の問題文を開く ↗
解答・解説を表示
解答
完成品原価:611,280円、月末仕掛品原価:11,140円
解説
仕損の発生点を通った良品と仕損品に正常仕損費を配分し、先入先出法に従って完成品原価と月末仕掛品原価を求めます。
解き方
- 原料費単価(352,000円÷4,400kg=80円/kg)および加工費単価(260,640円÷4,344kg=60円/kg)を算定します。
- 進捗度20%で発生した正常仕損費(原料費4,800円+加工費720円+廃棄費用556円=6,076円)を、発生点を通過した完成品4,200kg、月末仕掛品100kg、異常仕損品40kg(合計4,340kg)に配分します(1.4円/kg)。
- 先入先出法により、月末仕掛品原価(原料費+加工費+仕損費配分額)および完成品原価を算定します。
答えの内訳
- 完成品原価:611,280円
- 月初仕掛品原価14,400円+月初仕掛品当月加工費3,000円(50kg×60円)+当月着手完成分原料費336,000円(4,200kg×80円)+当月着手完成分加工費252,000円(4,200kg×60円)+正常仕損費負担分5,880円=611,280円となります。
- 月末仕掛品原価:11,140円
- 原料費8,000円(100kg×80円)+加工費3,000円(50kg×60円)+正常仕損費負担分140円(100kg×1.4円)=11,140円となります。
関連する分野を学ぶ
覚えるポイント
- 問題文の指示に従い、異常仕損品が発生点を通過している場合は異常仕損品にも正常仕損費を負担させる点に注意する。
間違えやすいところ
- 仕損廃棄費用を仕損費に加算し忘れるミス。
- 正常仕損費の配分基準数量に異常仕損品を含めず按分してしまうミス。
出題の前提:原価計算基準に基づく総合原価計算の実務的処理条件
出典:日本商工会議所『第164回 1級 工業簿記・原価計算』
公式問題 p.4 ↗(www.kentei.ne.jp) / 公式問題 p.5 ↗(www.kentei.ne.jp)
総合原価計算における売上総利益の計算
原価計算 · 総合原価計算 / 仕損費の計算・配分 / 製品勘定(平均法) / 売上総利益
問題文・数表・選択肢は公式問題で確認してください。公式の問題文を開く ↗
解答・解説を表示
解答
当月の売上総利益: 378,400円
解説
総合原価計算の売上総利益は、まず仕掛品勘定で当月完成品原価を確定します。次に製品勘定で、月初製品原価と当月完成品原価を決められた払出評価方法(本問は平均法)で按分して売上原価を出し、売上高から引いて求めます。
解き方
- 当月投入の原料費単価(80円/kg)および加工費単価(60円/kg)を計算し、正常仕損費(6,076円)を通過量基準(計4,340 kg)で完成品(5,880円)、月末仕掛品(140円)、異常仕損(56円)へ配分する。
- 先入先出法により当月完成品原価(月初仕掛品完成分17,400円+当月着手完成分593,880円=611,280円)を算定する。
- 製品勘定において平均法により製品単価を算定する:(月初製品原価27,720円+当月完成品原価611,280円)÷(200 kg+4,300 kg)=142円/kg。
- 売上高(4,300 kg×230円=989,000円)から売上原価(4,300 kg×142円=610,600円)を差し引き、売上総利益(378,400円)を求める。
関連する分野を学ぶ
覚えるポイント
- 仕掛品勘定(先入先出法)と製品勘定(平均法)で払出評価方法が異なる場合があるため、問題文の指示を各勘定ごとに厳格に区別して適用すること。
間違えやすいところ
- 製品の払出単価を仕掛品と同じ先入先出法で誤算定してしまうミス。
- 正常仕損費の配分対象に月初仕掛品を含めてしまったり、異常仕損品への負担配分を見落として完成品原価の計算を誤るミス。
出題の前提:問題文および注記の指示(製品の払出単価は平均法、完成品と月末仕掛品への原価配分は先入先出法)に基づく。
出典:日本商工会議所『第164回 1級 工業簿記・原価計算』
公式問題 p.4 ↗(www.kentei.ne.jp) / 公式問題 p.5 ↗(www.kentei.ne.jp)
第164回 1級 工業簿記・原価計算
参照した公式資料
日本商工会議所が公開した第164回 1級 工業簿記・原価計算の問題・解答資料です。
- 公式問題 ↗ — www.kentei.ne.jp(PDF・5ページ)